# Diskusi Pajak
> Temukan dokumentasi peraturan perpajakan, panduan akuntansi, blog, dan kumpulan tanya jawab yang terpercaya
Public Ghost content for AI and LLM tooling. This file includes a bounded export of public pages first, then recent public posts.
Append `.md` to any post or page URL to get the content in Markdown (for example, `/example-post.md`).
## Pages
### 📌 Tentang DiskusiPajak.com
URL: https://www.diskusipajak.com/about/
Last updated: 2025-11-02T14:50:03.000Z
**Tentang Diskusi Pajak**
- **DiskusiPajak.com** adalah platform komunitas terbuka yang memudahkan siapa pun untuk belajar, berdiskusi, dan berbagi wawasan tentang perpajakan di Indonesia.
- Kami hadir untuk menjembatani jarak antara masyarakat dan konsultan pajak profesional dengan cara yang **terbuka, sederhana.**
---
**Misi Kami**
- Menyediakan ruang edukasi dan tanya jawab pajak yang mudah dipahami.
- Memberdayakan konsultan pajak lokal agar dapat dikenal luas secara online.
- Membantu freelancer, pelaku usaha digital, dan pekerja mandiri mengelola kewajiban pajaknya dengan percaya diri.
---
**Visi Kami**
Menjadi **platform komunitas pajak digital terbesar di Indonesia** yang berfokus pada transparansi, edukasi, dan kolaborasi antara wajib pajak dan konsultan pajak.
---
**Cara Kami Bekerja**
- Setiap **konsultan pajak terverifikasi** memiliki halaman profil pribadi di [www.diskusipajak.com/konsultan](https://www.diskusipajak.com/konsultan).
- Mereka dapat **membagikan artikel, panduan, atau tips pajak** yang relevan bagi masyarakat.
- Semua konten bersifat **informatif, tidak menggantikan nasihat profesional langsung**, dan disunting untuk menjaga keakuratan serta bahasa yang mudah dipahami.
---
**Untuk Konsultan Pajak**
- Kami menyediakan fitur **profil promosi berbayar** agar konsultan dapat menjangkau audiens baru.
- Program berlangganan dibuka dengan **harga awal Rp 1.000.000/tahun untuk 50 konsultan pertama.**
- Tujuannya sederhana: membantu konsultan tumbuh bersama komunitas yang menghargai edukasi dan profesionalisme.
---
**Hubungi Kami**
- Email: **lesssummer@diskusipajak.com**
- Situs: [**www.diskusipajak.com**](https://www.diskusipajak.com/)
- Media Sosial: [Threads](https://threads.net/lesssummernotes?ref=diskusipajak.com) | [X](https://x.com/lesssummerize?ref=diskusipajak.com) | [Telegram](https://t.me/diskusipajak?ref=diskusipajak.com)
### Grup Telegram Eksklusif untuk Diskusi Pajak
URL: https://www.diskusipajak.com/grup-telegram-eksklusif-untuk-diskusi-pajak/
Last updated: 2025-12-04T00:37:04.000Z
Kami percaya bahwa membaca artikel saja tidak cukup – karena setiap pertanyaan perlu jawaban, dan setiap jawaban bisa menimbulkan diskusi baru.
---
| Fitur / Akses | Trial (Gratis) | Paket Diskusi (Berbayar) |
| ---------------------- | ------------------------ | ------------------------------------- |
| **Akses Website** | ✅ baca.diskusipajak.com | ✅ baca.diskusipajak.com |
| **Grup Telegram** | ✅ Grup diskusi eksklusif | ✅ Grup diskusi eksklusif |
| **Support** | ✅ Prioritas support | ✅ Prioritas support |
| **Channel Repository** | ❌ Tidak tersedia | ✅ Akses channel repository perpajakan |
| **Durasi** | 7 hari (trial) | 1 Bulan |
| **Harga** | Rp 0 | Rp 100.000 / bulan |
##
### 📜 Syarat & Ketentuan
URL: https://www.diskusipajak.com/syarat-ketentuan/
Last updated: 2025-06-27T03:02:38.000Z
Berikut adalah contoh **Terms & Conditions (Syarat & Ketentuan)** untuk platform **DiskusiPajak.com**, disusun dengan gaya profesional namun tetap mudah dipahami. Sudah mencakup layanan gratis dan langganan berbayar (seperti “Akses Penuh Diskusi Pajak”).
---
# 📄 Syarat & Ketentuan Penggunaan
Terakhir diperbarui: \[26 Juni 2025\]
Harap membaca syarat & ketentuan ini dengan saksama sebelum menggunakan layanan di DiskusiPajak.com. Dengan mengakses situs ini, Anda dianggap telah membaca, memahami, dan menyetujui semua isi dalam dokumen ini.
---
## 1\. Deskripsi Layanan
DiskusiPajak.com adalah platform komunitas dan konten edukatif seputar perpajakan di Indonesia, yang terdiri dari:
- **Layanan Gratis:** akses ke forum, konten terbuka.
- **Layanan Berbayar (“Akses Penuh Diskusi Pajak”):** akses ke konten eksklusif, catatan pekanan, dan fitur tambahan yang hanya tersedia untuk pelanggan berlangganan.
---
## 2\. Akun Pengguna
- Pengguna wajib menggunakan identitas asli saat mendaftar.
- Anda bertanggung jawab menjaga kerahasiaan akun Anda.
- DiskusiPajak berhak menonaktifkan akun pengguna yang menyalahgunakan layanan, menyebarkan hoaks, spam, atau berperilaku tidak etis.
---
## 3\. Aturan Konten, Komentar & Forum
- Semua postingan/tanggapan di kolom komentar, forum harus sopan, faktual, dan tidak menyesatkan.
- Tidak diperkenankan:
- Menyebarkan data pribadi pihak lain tanpa izin.
- Mengiklankan jasa tanpa persetujuan tertulis.
- Mengklaim sebagai konsultan/petugas pajak resmi jika tidak berizin.
- Kami berhak menghapus atau menyunting konten yang melanggar panduan komunitas.
---
## 4\. Layanan Berbayar
- “Akses Penuh Diskusi Pajak” bersifat langganan bulanan (Rp100.000/bulan).
- Akses Anda akan aktif selama masa langganan. Jika tidak diperpanjang, akses premium akan otomatis dinonaktifkan.
- Tidak tersedia pengembalian dana (refund), kecuali kesalahan dari sistem kami.
---
## 5\. Hak Cipta & Kepemilikan Konten
- Semua konten yang dibuat oleh tim DiskusiPajak (artikel, catatan, explainer) dilindungi oleh hak cipta.
- Pengguna dilarang menyebarluaskan konten premium tanpa izin tertulis.
- Kami tidak bertanggung jawab atas isi postingan pengguna, namun akan menindak konten yang dilaporkan melanggar.
---
## 6\. Disclaimer
- Konten di DiskusiPajak disusun berdasarkan pengalaman, pemahaman praktis, dan referensi regulasi terkini.
- Konten ini **bukan pengganti konsultasi resmi** dari DJP atau konsultan pajak bersertifikat.
- Kami tidak bertanggung jawab atas keputusan pajak yang Anda ambil berdasarkan konten di situs ini.
---
## 7\. Perubahan & Pembaruan
- Kami dapat memperbarui Syarat & Ketentuan ini sewaktu-waktu.
- Anda dianjurkan memeriksa halaman ini secara berkala.
- Jika Anda terus menggunakan layanan setelah perubahan diterapkan, maka Anda dianggap menyetujui perubahan tersebut.
---
## 8\. Hubungi Kami
Jika Anda memiliki pertanyaan terkait kebijakan ini, silakan hubungi kami di:
📩 admin \[@\] diskusipajak.com
📲 Telegram: [@lesssummer](https://t.me/lesssummer?ref=diskusipajak.com)
### Jangan Bocorkan Data Klien
URL: https://www.diskusipajak.com/jangan-bocorkan-data-klien/
Last updated: 2025-07-01T01:55:38.000Z
Sebagai praktisi pajak, kita sering menghadapi situasi dimana perlu **bertanya ke sesama praktisi** atau **berbagi pengalaman** untuk pembelajaran bersama. Di forum seperti DiskusiPajak.com, telegram, grup WhatsApp, atau diskusi informal, pertukaran kasus adalah hal yang wajar.
Tapi ada satu hal krusial: **bagaimana cara bertanya atau berbagi tanpa melanggar kerahasiaan klien**?
## **Dua Skenario Umum yang Kita Hadapi**
### Skenario 1: Bertanya untuk Mencari Solusi
"Klien saya dapat surat teguran, tapi kasusnya agak rumit. Bagaimana cara penanganannya?"
### Skenario 2: Berbagi sebagai Pembelajaran
"Kemarin saya tangani kasus menarik tentang PPh final. Mungkin bisa jadi insight buat teman-teman."
Kedua situasi ini wajar dan bahkan perlu untuk perkembangan profesi. Masalahnya: **bagaimana caranya tanpa bocorkan identitas klien**?
## **Red Flags yang Harus Dihindari**
### Kombinasi Data Berbahaya
Hindari menyebutkan bersamaan:
- Lokasi spesifik + jenis usaha + nominal
- Timing + masalah + industri yang langka
- Karakteristik unik + wilayah + periode tertentu
### Contoh Kasus Berbahaya
**Salah:**
> "Minggu lalu tangani klien ekspor furniture di Jepara, omzet 15M, masalah restitusi PPN yang ditolak."
**Benar:**
> "Ada pengalaman menarik soal penolakan restitusi PPN untuk eksportir. Prosesnya cukup challenging, tapi ada beberapa strategi yang bisa dicoba."
## **Strategi Berbagi Pengalaman**
### Teknik Generalisasi
| **Hindari** | **Gunakan** |
| ----------------------- | ------------------------- |
| "Klien di Semarang" | "WP di daerah" |
| "Omzet 1,2 miliar" | "Omzet kategori menengah" |
| "Bisnis crypto trading" | "Sektor digital" |
| "Bulan Mei 2024" | "Beberapa waktu lalu" |
### Framework "Lesson Learned"
Alih-alih cerita detail, fokus pada pembelajaran:
- **Situasi:** Jenis masalah (tanpa identitas)
- **Pendekatan:** Strategi yang digunakan
- **Hasil:** Outcome dan insight
- **Takeaway:** Apa yang bisa dipelajari rekan lain
🚨
Hampir semua fiskus dapat mendeteksi data
## **Strategi Bertanya yang Aman**
### Fokus pada Aspek Teknis, Bukan Detail Klien
**Salah:**
> "Klien saya di Bekasi, UMKM makanan dengan omzet 800 juta, dapat SP2DK karena tidak lapor PPh Badan. Gimana ya?"
**Benar:**
> "Ada yang pernah tangani kasus SP2DK untuk UMKM yang belum lapor PPh Badan? Prosedur terbaik apa yang harus dilakukan?"
### Template Pertanyaan yang Aman
- "Bagaimana penanganan kasus \[jenis masalah\] untuk \[kategori WP\]?"
- "Ada yang punya pengalaman dengan \[regulasi tertentu\] di sektor \[industri umum\]?"
- "Best practice untuk \[situasi pajak\] seperti apa?"
## **Memahami Risiko dan Konsekuensi**
### Mengapa Kerahasiaan Itu Penting
- **Kepercayaan klien:** Modal utama bisnis konsultasi
- **Reputasi profesional:** Sekali bocor, sulit diperbaiki
- **Aspek hukum:** UU PDP No. 27/2022 mengatur perlindungan data
### Dampak Pelanggaran
- Kehilangan klien dan referral
- Sanksi dari asosiasi profesi
- Gugatan perdata jika terbukti merugikan
- Blacklist di komunitas profesional
## **Praktik Terbaik di Forum dan Grup Diskusi**
### Sebelum Posting Pertanyaan
1. **Hilangkan semua identifikator:** Nama, alamat, nomor NPWP
2. **Generalisasi lokasi:** Gunakan provinsi atau region, bukan kota
3. **Bulatkan angka:** Gunakan range atau kategori
4. **Fokus masalah:** Tanyakan aspek teknisnya, bukan cerita lengkap
### Sebelum Berbagi Pengalaman
1. **Tunggu minimal 3-6 bulan:** Jarak waktu mengurangi risiko identifikasi
2. **Ubah detail non-esensial:** Ganti industri/lokasi yang tidak mempengaruhi inti kasus
3. **Minta izin jika perlu:** Untuk kasus yang sangat spesifik
4. **Fokus pembelajaran:** Highlight insight, bukan drama
### Template Aman untuk Diskusi
**Untuk Bertanya:**
> "Teman-teman ada yang pernah mengalami \[situasi pajak\] di sektor \[industri umum\]? Pendekatan terbaiknya bagaimana?"
**Untuk Berbagi:**
> "Share insight nih: dalam menangani \[jenis kasus\], saya menemukan bahwa \[strategi/pendekatan\]. Mungkin bisa berguna untuk kasus serupa."
## **Kesimpulan**
Bertanya dan berbagi pengalaman adalah bagian penting dalam pengembangan profesional konsultan pajak. Kunci sukses terletak pada **bagaimana kita melakukannya tanpa mengorbankan kepercayaan klien**.
**Prinsip sederhana yang bisa diterapkan:**
- **Bertanya:** Fokus pada aspek teknis, hilangkan detail klien
- **Berbagi:** Emphasize pembelajaran, bukan cerita personal
- **Selalu ingat:** Kepercayaan klien lebih berharga dari engagement di forum
**Praktik terbaik:** Kalau ragu apakah informasi terlalu spesifik, lebih baik tidak dibagikan. Ada banyak cara lain untuk berkontribusi di komunitas tanpa membocorkan rahasia klien.
Ingat, reputasi dibangun bertahun-tahun tapi bisa hancur dalam hitungan menit karena satu post yang salah.
---
💡
selalu ingatkan kami untuk tidak membocorkan data
### 🧾 Konsultasi Pajak Privat – 30 Hari
URL: https://www.diskusipajak.com/konsultasi-pajak-privat-30-hari/
Last updated: 2025-09-29T03:03:38.000Z
## 📌 Layanan
Layanan konsultasi pajak selama **30 hari kalender**, dilakukan sepenuhnya secara tertulis / Panggilan melalui apps :
- ✅ WhatsApp
- ✅ Telegram
- ✅ Email
- ✅ Microsoft Teams
- ✅ Google Chat
Kamu bisa tanya jawab seputar:
- Pajak penghasilan pribadi
- Perpajakan per transaksi
- Pajak UMKM atau usaha kecil
- SP2DK dan pemeriksaan
- SPT Tahunan dan kewajiban pelaporan
- dan topik lainnya sesuai kebutuhan
🛑 **Tanpa tatap muka atau video call** – semua bisa dilakukan dari HP atau laptop.
---
## 🎯 Siapa yang cocok menggunakan layanan ini?
Layanan ini cocok untuk kamu yang:
- Ingin diskusi ringan atau mendalam soal kewajiban pajak
- Tidak punya waktu ke KPP, tapi tetap ingin taat pajak
- Sedang hadapi SP2DK atau pemeriksaan dan butuh pendampingan
- Tidak nyaman konsultasi lewat video call
- Ingin second opinion atau penjelasan non-formal
---
## 💬 Apa saja yang bisa ditanyakan?
- Status dan kewajiban pajak usaha kecil
- PPN, PPh Final UMKM, PPh 21, 23, 4 ayat 2, dll
- SP2DK, klarifikasi, dan proses pemeriksaan
- Pemotongan dan pelaporan pajak
- SPT Tahunan dan pelaporannya
- Dan lainnya yang tidak kamu temukan jawabannya di Google
---
### 😶 Tidak termasuk:
- Perpajakan internasional
- Transaksi Afiliasi
- Pembuatan dokumen (layanan berbeda)
## ⏳ Cara kerja layanan ini
Layanan konsultasi perpajakan selama 30 hari kalender melalui WhatsApp, Telegram, dan email. Termasuk tanya-jawab seputar kewajiban perpajakan pribadi dan/atau usaha, tanpa pertemuan tatap muka atau video call.
[Langganan Sekarang ](https://checkout.xendit.co/od/bijak-belalang?ref=diskusipajak.com)
1. Setelah bayar, kamu pilih kanal komunikasi: WhatsApp, Telegram, atau Email
2. Konsultasi dimulai — selama **30 hari kalender**
3. Bisa kirim pertanyaan kapan saja
4. Jawaban diberikan secara bertahap di jam kerja
---
## 💳 Biaya
- **Rp500.000 / bulan**
- Tidak ada biaya tambahan
- Pause or cancel anytime
- sudah termasuk layanan web baca.diskusipajak.com
---
## 📥 Mulai Sekarang
Butuh bantuan pajak tanpa ribet dan tanpa tekanan?
Kamu bisa mulai langganan di sini:
Layanan konsultasi perpajakan selama 30 hari kalender melalui WhatsApp, Telegram, dan email. Termasuk tanya-jawab seputar kewajiban perpajakan pribadi dan/atau usaha, tanpa pertemuan tatap muka atau video call.
[Langganan Sekarang ](https://checkout.xendit.co/od/bijak-belalang?ref=diskusipajak.com)
## ❓ FAQ
**Apakah saya harus selalu online?**
Tidak. Kamu bebas kirim pertanyaan kapan saja. Saya akan jawab di waktu kerja yang sudah saya atur, secara konsisten.
**Apakah data saya aman?**
100%. Saya tidak pernah menyebut identitas, angka, atau karakteristik klien — bahkan dalam edukasi publik. Privasi tetap prioritas.
---
### Ketentuan Penggunaan (Terms of Service)
URL: https://www.diskusipajak.com/terms/
Last updated: 2025-12-12T01:46:49.000Z
**Terakhir diperbarui:** 2 Desember 2025
---
### **1\. Definisi**
Dalam ketentuan ini:
- **DiskusiPajak.com** adalah platform komunitas dan media publikasi yang dikelola oleh **Diskusi Pajak**.
- **Kontributor** adalah pengguna terdaftar yang memiliki akun “Author” untuk membuat, mengedit, dan mempublikasikan konten.
- **Staf Diskusi Pajak** adalah pihak yang berwenang memverifikasi, mengelola, dan memoderasi konten.
- **Pengunjung** adalah siapa pun yang mengakses situs tanpa memiliki akun author.
---
### **2\. Tujuan Platform**
DiskusiPajak.com bertujuan untuk:
- Menjadi ruang edukasi dan diskusi terbuka seputar perpajakan di Indonesia.
- Menjadi media promosi profesional bagi Kontributor untuk menampilkan profil, layanan, dan artikel informatif.
---
### **3\. Akses dan Keanggotaan**
- Setiap Kontributor wajib melalui proses verifikasi oleh tim Diskusi Pajak sebelum mendapatkan akses author.
- Akun author bersifat **berbayar** dengan biaya keanggotaan tahunan.
- Hak akses author dapat dicabut apabila ditemukan pelanggaran terhadap kebijakan konten atau etika publikasi.
---
### **4\. Konten dan Tanggung Jawab**
- Author bertanggung jawab penuh atas kebenaran, keaslian, dan legalitas konten yang dipublikasikan.
- Dilarang mengunggah konten yang bersifat:
- Melanggar hukum perpajakan atau peraturan perundangan,
- Menyesatkan, promosi berlebihan, atau bersifat spam,
- Mengandung ujaran kebencian, diskriminasi, atau plagiarisme.
- Diskusi Pajak berhak melakukan **moderasi, penyuntingan, atau penghapusan** terhadap konten yang dianggap tidak sesuai dengan kebijakan redaksi.
---
### **5\. Hak dan Izin Penggunaan Konten**
- Dengan mempublikasikan konten di www.diskusipajak.com, Kontributor memberikan izin non-eksklusif kepada Diskusi Pajak untuk menampilkan, mendistribusikan, dan mempromosikan konten tersebut di situs utama, media sosial, atau buletin komunitas.
- Hak cipta atas konten tetap dimiliki oleh penulis asli.
---
### **6\. Profil Kontributor**
- Setiap Kontributor memiliki halaman profil di `/nama`, berisi identitas profesional, layanan, dan tautan eksternal (website atau media sosial).
- Dilarang menampilkan informasi palsu, kontak pihak ketiga tanpa izin, atau ajakan yang tidak relevan dengan layanan perpajakan.
---
### **7\. Pembayaran dan Langganan**
- Biaya keanggotaan dibayarkan di muka untuk periode 1 tahun dan **tidak dapat dikembalikan** (non-refundable).
- Pembaruan keanggotaan dilakukan secara manual sebelum masa aktif berakhir.
- Keterlambatan pembayaran dapat mengakibatkan penonaktifan sementara halaman profil.
---
### **8\. Kewajiban Pengguna**
Kontributor wajib:
- Menjaga kredibilitas komunitas melalui konten yang edukatif dan informatif.
- Tidak menggunakan platform untuk transaksi di luar konteks jasa perpajakan.
- Mematuhi panduan editorial dan etika komunikasi yang ditetapkan oleh Diskusi Pajak.
---
### **9\. Pembatasan Tanggung Jawab**
- Diskusi Pajak **tidak bertanggung jawab** atas kesalahan, ketidakakuratan, atau konsekuensi hukum dari konten yang dipublikasikan oleh Kontributor.
- Platform ini **tidak menyediakan layanan perpajakan secara langsung**, melainkan hanya sebagai media publikasi dan promosi.
---
### **10\. Perubahan dan Pembaruan**
Diskusi Pajak dapat memperbarui ketentuan ini sewaktu-waktu. Versi terbaru akan selalu tersedia di halaman ini, dan penggunaan berkelanjutan berarti pengguna menyetujui pembaruan tersebut.
---
### **11\. Kontak**
Untuk pertanyaan atau laporan pelanggaran, hubungi:
**Telegram:** https://t.me/lesssummer
**Website:** [https://www.diskusipajak.com](https://www.diskusipajak.com/)
### Kebijakan Privasi (Privacy Policy)
URL: https://www.diskusipajak.com/privacy-policy/
Last updated: 2025-12-16T14:35:47.000Z
**Terakhir diperbarui:** 2 November 2025
Kebijakan Privasi ini menjelaskan bagaimana **DiskusiPajak.com** mengumpulkan, menggunakan, dan melindungi data pribadi pengguna, termasuk Konsultan Pajak dan pengunjung situs.
Dengan mengakses situs ini, Anda dianggap telah memahami dan menyetujui seluruh ketentuan di bawah ini.
---
## **1\. Informasi yang Kami Kumpulkan**
Kami dapat mengumpulkan data berikut:
- **Informasi identitas pribadi** seperti nama, alamat email, nomor telepon, dan profil profesional (khusus Kontributor).
- **Data aktivitas pengguna** seperti halaman yang dikunjungi, artikel yang dibaca, atau komentar yang ditinggalkan.
- **Informasi pembayaran** yang diperlukan untuk memproses biaya keanggotaan tahunan (melalui pihak ketiga yang aman).
- **Data teknis** seperti alamat IP, jenis perangkat, browser, dan waktu akses.
---
## **2\. Penggunaan Informasi**
Data yang dikumpulkan digunakan untuk:
- Menyediakan layanan komunitas dan publikasi bagi Kontributor.
- Menampilkan profil profesional di halaman `/nama`.
- Mengelola langganan, pembayaran, dan komunikasi terkait keanggotaan.
- Memelihara keamanan, stabilitas, serta peningkatan performa situs.
- Mengirimkan pembaruan, pemberitahuan, atau informasi terkait aktivitas komunitas.
Kami **tidak menjual, menukar, atau menyewakan data pribadi** kepada pihak ketiga.
---
## **3\. Penggunaan Cookie**
- Situs ini menggunakan **cookie** untuk meningkatkan pengalaman pengguna, seperti penyimpanan preferensi login dan analitik kunjungan.
- Pengguna dapat menonaktifkan cookie melalui pengaturan browser, namun beberapa fitur situs mungkin tidak berfungsi optimal.
---
## **4\. Penyimpanan dan Keamanan Data**
- Semua data disimpan secara aman di server yang dikelola oleh penyedia layanan hosting terpercaya.
- Kami menerapkan langkah-langkah keamanan teknis untuk mencegah akses tidak sah, kehilangan, atau penyalahgunaan data.
- Akses terhadap data pribadi hanya diberikan kepada staf berwenang yang memerlukan data tersebut untuk menjalankan fungsinya.
---
## **5\. Pembagian Informasi kepada Pihak Ketiga**
Kami dapat membagikan data terbatas hanya dalam kondisi berikut:
- **Pemrosesan pembayaran** melalui mitra layanan pembayaran resmi.
- **Kewajiban hukum** jika diminta oleh otoritas yang berwenang.
- **Promosi konten publik** (misalnya artikel atau profil konsultan) di kanal resmi Diskusi Pajak, seperti media sosial atau buletin.
---
## **6\. Hak Pengguna**
Pengguna berhak untuk:
- Meminta salinan data pribadi yang tersimpan.
- Memperbarui atau memperbaiki informasi yang tidak akurat.
- Meminta penghapusan data pribadi (dengan konsekuensi penghentian layanan).
Permintaan dapat dikirimkan melalui email resmi di bawah.
---
## **7\. Tautan ke Situs Lain**
Situs ini dapat memuat tautan ke situs pihak ketiga (misalnya media sosial konsultan atau referensi eksternal).
Diskusi Pajak **tidak bertanggung jawab** atas praktik privasi atau isi dari situs-situs tersebut.
---
## **8\. Perubahan Kebijakan**
Kebijakan ini dapat diperbarui sewaktu-waktu sesuai perkembangan layanan dan peraturan yang berlaku.
Perubahan akan diumumkan melalui halaman ini dengan tanggal pembaruan terbaru.
---
## **9\. Kontak**
Untuk pertanyaan, permintaan data, atau laporan pelanggaran privasi, hubungi:
**Email:** admin@diskusipajak.com
**Website:** [https://diskusipajak.com](https://diskusipajak.com/?ref=diskusipajak.com)
### Data Processing Agreement (Perjanjian Pemrosesan Data)
URL: https://www.diskusipajak.com/dpa/
Last updated: 2025-11-02T14:28:09.000Z
**Terakhir diperbarui:** November 2025
Dokumen ini menjelaskan bagaimana **DiskusiPajak.com** (“**Processor**”) memproses data pribadi atas nama pengguna, termasuk **Konsultan Pajak** (“**Controller**”), sesuai dengan ketentuan **General Data Protection Regulation (GDPR) (EU) 2016/679**.
Dengan menggunakan layanan DiskusiPajak.com, pengguna dianggap telah membaca, memahami, dan menyetujui perjanjian ini.
---
## **1\. Definisi**
Dalam Perjanjian ini:
- **“Controller”** berarti individu atau entitas yang menentukan tujuan dan cara pemrosesan data pribadi (dalam hal ini Konsultan Pajak atau Pengguna).
- **“Processor”** berarti pihak yang memproses data pribadi atas nama Controller (DiskusiPajak.com).
- **“Data Pribadi”** berarti setiap informasi yang berkaitan dengan individu teridentifikasi atau dapat diidentifikasi.
- **“Pemrosesan”** berarti setiap tindakan terhadap data pribadi, seperti pengumpulan, penyimpanan, modifikasi, atau penghapusan.
---
## **2\. Ruang Lingkup Pemrosesan**
DiskusiPajak.com memproses data pribadi hanya untuk tujuan:
- Membuat dan menampilkan profil Konsultan Pajak di situs.
- Mengelola akun author dan keanggotaan tahunan.
- Mengirimkan notifikasi atau komunikasi komunitas.
- Menyediakan dukungan teknis dan administrasi.
Tidak ada pemrosesan data yang dilakukan di luar tujuan tersebut tanpa persetujuan tertulis dari Controller.
---
## **3\. Jenis Data yang Diproses**
Data yang mungkin diproses meliputi:
- Nama lengkap, gelar profesional, dan data kontak (email, telepon, alamat).
- Data bisnis seperti NPWP, nama kantor, atau wilayah layanan.
- Informasi aktivitas akun (posting, interaksi, statistik publikasi).
- Data teknis seperti alamat IP, perangkat, dan cookie.
DiskusiPajak **tidak mengumpulkan atau menyimpan data sensitif** seperti keyakinan agama, pandangan politik, atau data biometrik.
---
## **4\. Durasi Pemrosesan**
- Data akan diproses selama masa aktif keanggotaan dan disimpan maksimal **12 bulan setelah penghentian akun** kecuali diwajibkan hukum untuk jangka waktu lebih lama.
- Setelah periode tersebut, data akan dihapus atau dianonimkan secara permanen.
---
## **5\. Hak dan Kewajiban Controller**
Controller berhak untuk:
- Meminta akses, koreksi, atau penghapusan data pribadi.
- Menolak atau membatasi pemrosesan tertentu.
- Mendapatkan salinan data dalam format portabel.
Controller wajib memastikan bahwa data yang diberikan adalah akurat dan sah untuk diproses.
---
## **6\. Kewajiban Processor (DiskusiPajak.com)**
DiskusiPajak berkomitmen untuk:
- Memproses data hanya sesuai instruksi Controller.
- Menjaga kerahasiaan semua data pribadi yang diterima.
- Menerapkan langkah keamanan teknis dan organisasi yang memadai (enkripsi, kontrol akses, audit log).
- Tidak mentransfer data ke luar wilayah hukum GDPR tanpa dasar hukum yang sah.
- Melaporkan setiap insiden pelanggaran data (“data breach”) kepada Controller dalam waktu **72 jam** setelah diketahui.
---
## **7\. Sub-Processor**
- DiskusiPajak dapat melibatkan pihak ketiga (*sub-processor*) seperti penyedia hosting, email delivery, atau pembayaran, yang tunduk pada kewajiban kerahasiaan dan perlindungan data yang setara.
- Daftar sub-processor dapat diminta melalui email resmi.
---
## **8\. Keamanan Data**
DiskusiPajak menerapkan langkah-langkah berikut untuk melindungi data pribadi:
- Penyimpanan di server dengan kontrol akses terbatas.
- Enkripsi koneksi melalui HTTPS/TLS.
- Backup rutin dan monitoring aktivitas sistem.
- Pembatasan akses staf berdasarkan kebutuhan operasional.
---
## **9\. Penghapusan dan Pengembalian Data**
- Setelah kontrak berakhir atau atas permintaan tertulis, semua data pribadi akan dihapus atau dikembalikan kepada Controller.
- Bukti penghapusan akan dicatat dan dapat diberikan kepada Controller bila diminta.
---
## **10\. Audit dan Kepatuhan**
Controller berhak untuk meminta bukti kepatuhan terhadap GDPR.
DiskusiPajak akan bekerja sama dengan permintaan audit yang wajar, sepanjang tidak mengganggu operasional sistem.
---
## **11\. Batasan Tanggung Jawab**
DiskusiPajak tidak bertanggung jawab atas pelanggaran data yang disebabkan oleh:
- Kesalahan input, kelalaian, atau pelanggaran pengguna.
- Akses tidak sah yang terjadi di luar kendali teknis sistem.
---
## **12\. Hukum yang Berlaku**
Perjanjian ini diatur oleh hukum Republik Indonesia, dengan interpretasi selaras terhadap prinsip-prinsip GDPR Uni Eropa.
---
## **13\. Kontak**
Untuk pertanyaan atau permintaan terkait perlindungan data pribadi, hubungi:
**Email:** admin@diskusipajak.com
**Website:** [https://diskusipajak.com](https://diskusipajak.com/?ref=diskusipajak.com)
### Hosting Service Level Agreement (SLA)
URL: https://www.diskusipajak.com/sla/
Last updated: 2025-11-02T14:38:54.000Z
**Terakhir diperbarui:** 2 November 2025
Dokumen ini menjelaskan komitmen, batas tanggung jawab, dan tingkat layanan (Service Level Agreement) yang diberikan oleh **DiskusiPajak.com** (“**Penyedia Layanan**”) kepada **Konsultan Pajak** dan pengguna situs (“**Pengguna**”).
---
## **1\. Tujuan SLA**
Perjanjian ini bertujuan untuk memastikan stabilitas, keandalan, dan ketersediaan layanan hosting bagi seluruh pengguna **DiskusiPajak.com**, terutama bagi Konsultan Pajak yang memiliki halaman profil dan akses author.
---
## **2\. Ruang Lingkup Layanan**
Layanan yang dicakup oleh SLA ini meliputi:
- Hosting konten dan profil Konsultan Pajak di platform **Ghost CMS**.
- Akses publik terhadap situs utama dan subhalaman (misalnya `/konsultan/nama`).
- Penyimpanan data teks, gambar, dan metadata konten.
- Pengiriman email otomatis (notifikasi, aktivasi, dan pembaruan akun).
- Dukungan teknis dasar melalui email.
---
## **3\. Ketersediaan Layanan (Uptime)**
- Penyedia layanan berkomitmen untuk menjaga **ketersediaan situs sebesar 99,5% per bulan**.
- Waktu downtime yang direncanakan (misalnya untuk pemeliharaan sistem) **tidak dihitung sebagai gangguan**.
- Pemeliharaan rutin dilakukan di luar jam sibuk dan akan diinformasikan sebelumnya melalui saluran resmi.
**Perhitungan uptime:**
`Uptime (%) = [(Total Jam - Downtime Tidak Terencana) / Total Jam] x 100`
---
## **4\. Pemeliharaan dan Pembaruan**
- Sistem akan diperbarui secara berkala untuk menjaga keamanan, kinerja, dan kompatibilitas.
- Pembaruan dapat mencakup versi Ghost CMS, tema, atau integrasi eksternal.
- Pengguna tidak perlu melakukan tindakan teknis, kecuali diminta secara khusus.
---
## **5\. Dukungan Teknis**
- Dukungan diberikan melalui email di **admin@diskusipajak.com** pada hari kerja (Senin–Jumat, 09.00–17.00 WIB).
- Waktu tanggapan (response time): maksimal **2x24 jam kerja**.
- Bantuan mencakup: masalah login, kesalahan tampilan profil, dan pengelolaan konten dasar.
- Tidak termasuk: modifikasi desain pribadi, instalasi plugin, atau integrasi pihak ketiga.
---
## **6\. Backup dan Pemulihan**
- Backup otomatis dilakukan **setiap 24 jam** untuk seluruh konten dan profil.
- Data disimpan selama **7 hari terakhir** sebelum ditimpa oleh backup baru.
- Jika terjadi kegagalan sistem, pemulihan akan dilakukan dalam waktu maksimal **48 jam** setelah insiden dikonfirmasi.
- Pengguna tidak dapat meminta backup khusus di luar jadwal rutin, kecuali dengan perjanjian tertulis.
---
## **7\. Batasan Tanggung Jawab**
Penyedia layanan **tidak bertanggung jawab atas:**
- Kehilangan data akibat kesalahan pengguna (misalnya penghapusan konten manual).
- Gangguan yang disebabkan oleh koneksi internet, DNS, atau penyedia hosting pihak ketiga.
- Kehilangan pendapatan, reputasi, atau dampak bisnis akibat downtime sementara.
Kewajiban maksimal penyedia layanan, dalam kasus terbukti lalai, dibatasi hingga nilai **biaya keanggotaan tahunan pengguna yang terdampak.**
---
## **8\. Keamanan dan Privasi**
- Semua komunikasi antar pengguna dan server diamankan melalui protokol HTTPS.
- Akses admin dan database dibatasi hanya untuk staf yang berwenang.
- Pengelolaan data pribadi diatur secara terpisah dalam **Privacy Policy** dan **GDPR Data Processing Agreement.**
---
## **9\. Perubahan Layanan**
Diskusi Pajak berhak melakukan penyesuaian kapasitas server, pembaruan teknis, atau migrasi infrastruktur tanpa pemberitahuan panjang, selama tidak mengganggu operasional utama situs.
Setiap perubahan signifikan akan diumumkan melalui email atau halaman pengumuman resmi.
---
## **10\. Penangguhan dan Penghentian**
- Layanan dapat dihentikan sementara apabila ditemukan pelanggaran terhadap **Terms of Service** atau penyalahgunaan sistem.
- Jika akun konsultan dinonaktifkan karena tidak memperpanjang keanggotaan, halaman profil akan disembunyikan dari publik hingga pembayaran diperbarui.
---
## **11\. Pengukuran dan Pelaporan**
- Catatan uptime, backup, dan insiden teknis dicatat secara otomatis.
- Pengguna dapat meminta laporan singkat status layanan melalui email dukungan.
---
## **12\. Hukum yang Berlaku**
Perjanjian ini tunduk pada hukum Republik Indonesia, dan ditafsirkan sejalan dengan prinsip layanan digital internasional yang berlaku umum.
---
## **13\. Kontak Layanan**
Untuk pertanyaan atau bantuan teknis terkait hosting, silakan hubungi:
**Email:** lesssummer@diskusipajak.com
**Website:** [https://www.diskusipajak.com](https://www.diskusipajak.com/)
### Kode Etik Komunitas (Code of Conduct)
URL: https://www.diskusipajak.com/kode-etik-komunitas-code-of-conduct/
Last updated: 2025-11-02T14:33:22.000Z
**Terakhir diperbarui:** 2 November 2025
Kode Etik ini menjadi dasar perilaku bagi seluruh anggota komunitas **DiskusiPajak.com**, termasuk Konsultan Pajak, penulis, dan pembaca.
Tujuannya untuk menjaga lingkungan yang profesional, aman, dan saling menghormati dalam berbagi pengetahuan perpajakan di Indonesia.
---
## **1\. Prinsip Utama**
Kami membangun komunitas ini berdasarkan nilai:
- **Integritas:** Menjaga kejujuran dan keaslian informasi.
- **Profesionalisme:** Mengedepankan etika dan tanggung jawab dalam setiap interaksi.
- **Kolaborasi:** Mendorong saling bantu, bukan saling menjatuhkan.
- **Keterbukaan:** Menghargai perbedaan pandangan dengan cara yang santun.
---
## **2\. Etika Penulisan dan Publikasi**
Bagi Konsultan Pajak yang memiliki akses author:
- Wajib memastikan semua informasi, artikel, dan materi edukasi yang diterbitkan **akurat, relevan, dan sesuai peraturan perpajakan yang berlaku.**
- Dilarang menyalin atau mengutip tanpa mencantumkan sumber yang jelas.
- Dilarang menulis konten yang bersifat **provokatif, menyesatkan, atau promosi berlebihan.**
- Konten harus berfokus pada **edukasi, solusi, dan nilai tambah bagi pembaca.**
---
## **3\. Perilaku di Komunitas**
Semua pengguna wajib:
- Menghormati sesama anggota, staf, dan pembaca.
- Menghindari komentar bernada merendahkan, menyerang pribadi, atau diskriminatif.
- Tidak menyebarkan hoaks, spam, atau tautan ke situs yang mencurigakan.
- Tidak menggunakan platform untuk tujuan politik, komersial, atau pribadi di luar konteks perpajakan.
---
## **4\. Etika Promosi Konsultan Pajak**
- Profil konsultan di `/konsultan/nama` digunakan untuk memperkenalkan layanan profesional, bukan iklan agresif.
- Diperbolehkan mencantumkan kontak profesional, website, atau tautan media sosial.
- Setiap ajakan layanan harus disampaikan dengan sopan, tanpa menjatuhkan pihak lain.
- Dilarang menggunakan platform untuk **mengklaim otoritas, lisensi, atau sertifikasi** yang tidak dapat dibuktikan.
---
## **5\. Privasi dan Kerahasiaan**
- Dilarang membagikan data pribadi atau kasus klien tanpa izin tertulis.
- Diskusi atau studi kasus harus diolah tanpa menyebut identitas individu atau entitas tertentu.
- Setiap pelanggaran privasi dapat berakibat pada penonaktifan akun secara permanen.
---
## **6\. Moderasi dan Penegakan**
- Tim Diskusi Pajak berhak menghapus komentar, artikel, atau profil yang melanggar Kode Etik.
- Pelanggaran berulang dapat mengakibatkan penangguhan atau pencabutan akses author.
- Keputusan tim bersifat final untuk menjaga reputasi dan keamanan komunitas.
---
## **7\. Pelaporan Pelanggaran**
Jika Anda menemukan perilaku yang tidak sesuai dengan Kode Etik ini, laporkan melalui:
**Email:** lesssummer@diskusipajak.com
Laporan akan ditinjau secara rahasia dan ditangani secara profesional.
---
## **8\. Komitmen Bersama**
Dengan bergabung dan berpartisipasi di [DiskusiPajak.com](https://www.diskusipajak.com/), setiap anggota menyatakan komitmen untuk:
- Menjaga integritas komunitas.
- Mengedepankan edukasi yang bertanggung jawab.
- Membangun ruang diskusi pajak yang bebas rasa takut, bebas intimidasi, dan bermanfaat bagi semua.
### Report Abuse
URL: https://www.diskusipajak.com/abuse/
Last updated: 2025-12-04T00:36:35.000Z
Laporkan pelanggaran, penyalahgunaan, atau konten yang tidak pantas di **DiskusiPajak.com**
---
## **Tujuan Halaman Ini**
Kami berkomitmen menjaga **www.diskusipajak.com** sebagai ruang yang aman, profesional, dan bebas dari penyalahgunaan.
Halaman ini disediakan untuk melaporkan setiap aktivitas atau konten yang melanggar hukum, etika profesional, maupun kebijakan platform kami.
---
## **Jenis Laporan yang Diterima**
Gunakan halaman ini untuk melaporkan:
- **Penyalahgunaan platform:** spam, phishing, penipuan, atau bot otomatis.
- **Pelanggaran hak cipta atau merek dagang.**
- **Konten menyesatkan atau mengandung informasi perpajakan palsu.**
- **Pelecehan, ujaran kebencian, diskriminasi, atau perilaku tidak pantas.**
- **Klaim profesional palsu atau penyamaran identitas konsultan pajak.**
- **Pelanggaran privasi atau penyebaran data pribadi tanpa izin.**
---
## **Cara Melapor**
Kirimkan laporan ke:
**Email:** lesssummer@diskusipajak.com
Gunakan subjek email:
**“Report Abuse – \[Jenis Pelanggaran\] – \[URL Halaman Terkait\]”**
Sertakan informasi berikut:
1. Tautan (URL) halaman atau profil yang bermasalah.
2. Deskripsi pelanggaran secara singkat dan jelas.
3. Bukti pendukung seperti tangkapan layar (jika ada).
4. Informasi kontak Anda (opsional untuk tindak lanjut).
---
## **Tindakan Kami**
Setelah menerima laporan:
- Kami meninjau laporan dalam waktu **3–5 hari kerja.**
- Jika valid, kami dapat:
- Menghapus atau menonaktifkan konten.
- Membatasi, menangguhkan, atau menonaktifkan akun.
- Melibatkan otoritas hukum bila diperlukan.
- Untuk alasan privasi, kami **tidak selalu memberikan pembaruan hasil** kepada pelapor.
---
## **Privasi dan Perlindungan Pelapor**
- Identitas pelapor akan dijaga kerahasiaannya.
- Tidak ada tindakan balasan terhadap pelapor beritikad baik.
- Penyalahgunaan mekanisme pelaporan (misalnya laporan palsu berulang) dapat mengakibatkan pembatasan akun.
---
## **Unacceptable Use Policy**
Bagian ini menjelaskan aktivitas yang **tidak diizinkan** di www.diskusipajak.com. Pelanggaran terhadap ketentuan ini dapat mengakibatkan penghapusan konten, penangguhan akun, atau penghentian akses permanen tanpa pemberitahuan sebelumnya.
### **1\. Aktivitas Ilegal**
- Mengunggah, mempublikasikan, atau mendistribusikan konten yang melanggar hukum Indonesia atau hukum internasional.
- Menyebarkan perangkat lunak berbahaya (malware, spyware, phishing).
- Melakukan penipuan, pemerasan, atau manipulasi data.
### **2\. Penipuan dan Misrepresentasi**
- Mengklaim sebagai konsultan pajak, akuntan, atau lembaga tanpa izin atau sertifikasi yang sah.
- Mempublikasikan data perpajakan palsu, menyesatkan, atau direkayasa.
- Menyajikan layanan pajak fiktif atau menjanjikan hasil tanpa dasar hukum.
### **3\. Pelecehan dan Diskriminasi**
- Menyerang atau menghina individu atau kelompok berdasarkan agama, ras, gender, atau profesi.
- Menggunakan platform untuk menekan, mempermalukan, atau mengintimidasi pengguna lain.
- Mengunggah konten visual atau teks yang bersifat kasar, tidak pantas, atau eksplisit.
### **4\. Pelanggaran Privasi**
- Mengungkapkan data klien, informasi pajak pribadi, atau dokumen tanpa izin.
- Menyebarkan nomor NPWP, rekening, atau informasi pribadi milik pihak lain.
- Mengambil data dari situs tanpa izin (web scraping, data harvesting).
### **5\. Spam dan Penyalahgunaan Teknologi**
- Mengirimkan promosi massal, spam, atau link ke situs tidak relevan.
- Menggunakan bot, crawler, atau sistem otomatis untuk memanipulasi tampilan, komentar, atau ranking.
- Membebani server atau mencoba meretas sistem keamanan situs.
### **6\. Konten Berbahaya atau Menyesatkan**
- Menyebarkan informasi pajak yang salah, tidak berdasar, atau tidak sesuai regulasi DJP.
- Menyalahgunakan nama DiskusiPajak.com untuk kepentingan komersial pribadi tanpa izin.
- Mengunggah materi yang merusak reputasi pihak lain tanpa dasar faktual.
### **7\. Promosi Tidak Etis**
- Melakukan iklan agresif, spam komentar, atau ajakan komersial berlebihan.
- Menggunakan tautan afiliasi, referral, atau penawaran tidak transparan.
- Meniru identitas atau merek lain untuk menarik pelanggan.
---
## **Penegakan dan Konsekuensi**
Kami berhak untuk:
- Menghapus konten yang melanggar tanpa pemberitahuan.
- Menonaktifkan akun pelaku pelanggaran berat.
- Melaporkan kasus tertentu kepada otoritas hukum.
- Melarang kembali pendaftaran dari individu atau entitas yang sama.
---
## **Pelaporan Tambahan**
Untuk pelanggaran serius atau pelaporan hukum resmi, hubungi:
**Email:** lesssummer@diskusipajak.com
**Situs:** [www.diskusipajak.com](https://www.diskusipajak.com/)
---
## **Pernyataan Penutup**
Dengan menggunakan situs ini, Anda setuju untuk:
- Menghormati sesama pengguna.
- Menjaga keaslian, profesionalisme, dan keamanan data.
- Menggunakan platform ini hanya untuk tujuan edukatif dan profesional.
### Kontak
URL: https://www.diskusipajak.com/kontak/
Last updated: 2025-12-04T00:35:43.000Z
Halaman ini membantu Anda menghubungi tim **DiskusiPajak.com** terkait dukungan teknis, kerja sama, atau pelaporan aktivitas di platform.
Kami berusaha merespons setiap pesan dalam waktu **1–3 hari kerja.**
---
## **1\. Pertanyaan Umum**
Untuk pertanyaan tentang penggunaan situs, kebijakan, atau bantuan komunitas:
**Email:** lesssummer@diskusipajak.com
**Subjek Email:** “Pertanyaan Umum – \[Topik Anda\]”
Topik yang umum diajukan:
- Cara bergabung sebagai kontributor.
- Mekanisme publikasi artikel di platform.
- Permintaan pembaruan profil atau koreksi data.
- Pertanyaan seputar konten edukatif dan FAQ pajak.
---
## **2\. Dukungan Teknis**
Jika Anda mengalami kendala teknis seperti:
- Gagal login ke akun kontributor.
- Masalah pada tampilan profil, artikel, atau komentar.
- Error atau bug saat menggunakan fitur komunitas.
Silakan kirimkan laporan ke:
**Email:** lesssummer@diskusipajak.com
**Subjek:** “Dukungan Teknis – \[Deskripsi Singkat Masalah\]”
Sertakan informasi tambahan berikut:
- URL halaman bermasalah
- Tangkapan layar (jika ada)
- Jenis perangkat dan browser yang digunakan
---
## **3\. Media dan Kolaborasi (Untuk sementara ditutup)**
Untuk kolaborasi media, publikasi, atau kegiatan komunitas:
- Wawancara seputar edukasi perpajakan digital.
- Program bersama komunitas atau pelatihan daring.
- Kemitraan konten dan penulisan artikel perpajakan.
Hubungi kami melalui email:
**Email:** lesssummer@diskusipajak.com
**Subjek:** “Media & Kolaborasi – \[Nama Organisasi Anda\]”
---
## **4\. Pelaporan Pelanggaran**
Untuk melaporkan penyalahgunaan, spam, atau pelanggaran etika, silakan gunakan halaman khusus:
👉 Laporkan Penyalahgunaan
---
## **5\. Permintaan Hukum dan Privasi**
Untuk permintaan hukum, privasi data, atau penghapusan informasi pribadi, hubungi:
**Email:** lesssummer@diskusipajak.com
**Subjek:** “Permintaan Hukum/Privasi – \[Nama Anda\]”
Kami akan memproses permintaan sesuai dengan **GDPR Data Processing Agreement** dan **Kebijakan Privasi** kami.
---
## **Alamat Resmi**
**DiskusiPajak.com** dikelola oleh **Less Summer**
Operasional berbasis online melalui:
**Situs:** [www.diskusipajak.com](https://www.diskusipajak.com/)
**Email:** lesssummer@diskusipajak.com
---
## **Jam Operasional**
Kami aktif merespons pesan pada:
**Senin – Jumat:** 09.00 – 17.00 WIB
**Sabtu – Minggu & Hari Libur:** Tidak beroperasi
---
## **Media Sosial Resmi**
Tetap terhubung melalui kanal resmi kami:
- **Website:** [www.diskusipajak.com](https://www.diskusipajak.com/)
- **Threads:** [threads.net/lesssummernotes](https://threads.net/lesssummernotes?ref=diskusipajak.com)
- **X (Twitter):** [x.com/lesssummerize](https://x.com/lesssummerize?ref=diskusipajak.com)
- **Telegram:** [t.me/lesssummer](https://t.me/lesssummer?ref=diskusipajak.com)
### Team
URL: https://www.diskusipajak.com/team/
Last updated: 2026-07-21T14:37:46.000Z
halaman di reserve
### career
URL: https://www.diskusipajak.com/career/
Last updated: 2025-11-02T14:50:36.000Z
_No content available._
### sponsor
URL: https://www.diskusipajak.com/sponsor/
Last updated: 2025-11-02T14:50:48.000Z
_No content available._
### refund-policy
URL: https://www.diskusipajak.com/refund-policy/
Last updated: 2025-11-02T14:51:10.000Z
_No content available._
### Open Roles
URL: https://www.diskusipajak.com/open-roles/
Last updated: 2025-11-21T07:59:12.000Z
**Pasang Lowongan Pekerjaan di Diskusi Pajak**
Halaman ini dikhususkan untuk perusahaan, kantor konsultan, dan organisasi yang ingin menjangkau audiens profesional di bidang perpajakan.
Saat ini belum ada lowongan aktif yang ditampilkan.
Namun, Anda dapat menjadi yang **pertama memasang job listing sekaligus mendukung pengembangan komunitas Diskusi Pajak.**
---
### Keuntungan Memasang Job Listing
- **Dijangkau ribuan pembaca dan anggota komunitas pajak aktif** setiap bulan.
- **Tampil di halaman utama /job** selama 30 hari penuh.
- Dapat menyertakan **logo perusahaan, deskripsi pekerjaan, dan tautan lamaran langsung.**
- Job Listing juga akan dishare di **medsos kami di linkedin**
---
### Biaya Penayangan
- **Rp 1.000.000 / bulan / listing**
(harga khusus tahap awal, dapat berubah sewaktu-waktu)
---
### Cara Memasang Iklan Lowongan
1. Kirim detail pekerjaan ke: [t.me/lesssummer](https://t.me/lesssummer?ref=diskusipajak.com)
2. Sertakan:
- Nama perusahaan
- Deskripsi posisi
- Lokasi & sistem kerja (remote / on-site)
- Gaji (opsional)
- Logo perusahaan (opsional)
- Tautan atau email lamaran
3. Tim kami akan meninjau dan mempublikasikan dalam **1–2 hari kerja.**
---
### Dukung Komunitas Pajak Indonesia
Dengan beriklan di halaman ini, Anda turut membantu **menjaga Diskusi Pajak tetap bebas iklan massal dan terbuka untuk semua orang.**
Kontribusi sponsor Anda digunakan untuk pemeliharaan platform, moderasi konten, dan pengembangan fitur komunitas.
---
**Hubungi untuk Pemasangan Iklan:**
- Email: **lesssummer@diskusipajak.com**
- Telegram: [**t.me/lesssummer**](https://t.me/lesssummer?ref=diskusipajak.com)
### Bangun Kredibilitas Pajak Anda di Satu Halaman Terverifikasi
URL: https://www.diskusipajak.com/konsultan/
Last updated: 2025-11-21T07:28:23.000Z
Profil publik untuk konsultan dan praktisi pajak yang ingin tampil profesional
## Mengapa Bergabung sebagai Partner
### Profil Profesional yang Terstruktur
Halaman profil disusun menyerupai *Bio*, menampilkan:
- Deskripsi diri
- Layanan yang ditawarkan
- Tautan website dan media sosial
- Riwayat postingan terkurasi
### Visibilitas di Audiens Perpajakan
- Profil Anda muncul di platform yang digunakan ribuan pencari informasi pajak.

google search 28 hari pasca migrasi 2 November 2025
- Meningkatkan peluang ditemukan oleh klien dari berbagai daerah.

google search 28 hari pasca migrasi 2 November 2025
### **Kredibilitas Melalui Konten**
- Postingan Anda ditampilkan sebagai publikasi resmi sehingga memperkuat reputasi profesional.
- Cocok bagi konsultan yang ingin berfokus pada *authority building*.
### **Model Kemitraan yang Sederhana**
- Biaya tahunan tetap.
- Kami tidak mengambil komisi dari pekerjaan.
- Anda mengelola layanan sendiri sepenuhnya.
---
## Manfaat Utama untuk Partner
### Eksposur Berkelanjutan
- Profil aktif sepanjang tahun.
- Terhubung langsung dengan pembaca yang membutuhkan layanan pajak.
- Bergabung ke grup khusus telegram
- Materi perpajakan di Repository Telegram
### Reputasi Lebih Terukur
- Kombinasi profil, layanan, dan daftar publikasi memberi gambaran utuh tentang kompetensi Anda.
### Dukungan Branding
- Menggunakan ekosistem Diskusi Pajak yang dikenal dengan informasi yang ringkas dan dapat dipercaya.
---
## Cara Kerja
### Pendaftaran
- Daftar iuran tahunan sebesar Rp.1.000.000 untuk 50 orang pertama
- Daftarkan nama, foto, biodata, layanan, dan tautan media sosial.
### Penayangan Profil
- Terbitkan satu postingan, post diterbitkan dan muncul di halaman direktori partner.
### Penambahan Konten
- Postingan Anda dari blog/kontribusi lain dapat ditautkan ke profil menggunakan bot automation seperti n8n, IFTTT. Zapier
### Perpanjangan Tahunan
- Akses profil dan tampil di direktori berlangsung selama masa langganan.
---
# **FAQ Partner**
### Apa itu halaman partner?
- Halaman khusus yang menampilkan profil konsultan pajak, layanan, tautan media sosial, serta kumpulan konten yang pernah dipublikasikan.
### Siapa yang cocok menjadi partner?
- Konsultan pajak, akuntan, freelancer perpajakan, atau praktisi yang memberi layanan administrasi pajak secara online maupun offline.
### Apa saja yang ditampilkan di profil partner?
- Biodata singkat
- Foto profil
- Layanan pajak yang tersedia
- Website dan media sosial
- Kumpulan postingan atau artikel yang relevan
### Apa benefit utama menjadi partner?
- Lebih mudah ditemukan oleh calon klien.
- Meningkatkan kredibilitas melalui halaman profil profesional.
- Terhubung ke audiens perpajakan dari berbagai daerah.
### **Berapa biaya tahunan untuk menjadi partner?**
- Biaya tetap per tahun, Rp1.000.000 untuk 50 orang pertama.
- Tanpa persentase komisi atas pekerjaan.
### Apakah Diskusi Pajak ikut mengelola klien?
- Tidak. Partner mengelola klien secara penuh. Platform hanya menyediakan visibilitas dan halaman profil.
### Apakah saya bisa mengunggah konten sendiri?
- Ya, setiap postingan yang diizinkan dapat ditampilkan sebagai publikasi Anda untuk memperkuat reputasi.
### Apa yang terjadi jika tidak diperpanjang?
- Profil dinonaktifkan dan tidak muncul lagi di direktori hingga diperpanjang.
### Kontributor Diskusi Pajak
URL: https://www.diskusipajak.com/kontributor/
Last updated: 2025-12-15T01:12:31.000Z
### Cara Bergabung Menjadi PIC Diskusi Pajak
URL: https://www.diskusipajak.com/cara-bergabung-menjadi-pic-diskusi-pajak/
Last updated: 2025-12-16T09:20:47.000Z
Diskusi Pajak dibangun sebagai ruang bersama untuk berbagi pengetahuan perpajakan secara terbuka. Untuk memperluas akses edukasi hingga tingkat daerah, kami membuka kesempatan menjadi **PIC (Person in Charge) Kota**. PIC adalah perwakilan lokal yang berperan dalam menghadirkan informasi perpajakan yang relevan bagi masyarakat di wilayahnya.

testimoni PIC Diskusi Pajak
Setiap PIC akan mendapatkan halaman profil profesional, eksposur berkelanjutan, serta posisi strategis sebagai rujukan utama wajib pajak di kota masing-masing. Karena itu, **setiap kota hanya dibuka untuk 1–2 PIC saja** (maksimal 3 bila permintaan tinggi). Slot sangat terbatas dan akan langsung ditutup bila kota sudah terisi.
---
### 1 – Manfaat Menjadi PIC Diskusi Pajak
- **Profil profesional** di Diskusi Pajak dengan halaman khusus.
- **Eksposur berkelanjutan** dari ribuan pembaca yang mencari informasi pajak per wilayah.
- **Prioritas penayangan** di direktori PIC Indonesia.
- **Kredibilitas lebih tinggi** sebagai rujukan wajib pajak di kota Anda.
- **Hak publikasi**: artikel blog, panduan pajak lokal, insight peraturan terbaru, dan Q&A.
- **Akses awal** ke program kolaborasi dan kegiatan komunitas.
---
### 2 – Biaya Bergabung sebagai PIC Kota
Struktur harga dibuat berdasarkan urutan pendaftaran untuk menjaga fairness antar kota:
- **PIC pertama di kota tersebut: Rp 1.000.000 / tahun**
- **PIC kedua di kota tersebut: Rp 2.000.000 / tahun**
- **PIC ketiga di kota tersebut: Rp 3.000.000 / tahun**
Setelah kuota terisi, kota akan ditutup dan tidak menerima PIC tambahan.
---
Isi form berikut hanya untuk yang siap menjadi PIC
[Form Pendaftaran ](https://forms.gle/tPjgAwR5JMWwJyYD8?ref=diskusipajak.com)
### 3 – **Cara Bergabung sebagai PIC**
- Isis formulir diatas
- Tim akan memeriksa apakah kota masih tersedia.
- Jika slot tersedia, Anda akan menerima instruksi pembayaran.
- Profil PIC Anda akan langsung setelah anda memposting materi blog.
---
### ##4 – FAQ — Program PIC Kota
**Apa itu PIC Kota?**
- PIC Kota adalah perwakilan Diskusi Pajak di tingkat daerah yang berperan sebagai kontributor utama untuk informasi perpajakan wilayahnya.
**Berapa kuota PIC per kota?**
- Idealnya **1–2 PIC**, dengan maksimum hingga 3 bila permintaan meningkat.
**Apa keuntungan menjadi PIC?**
- Profil profesional, eksposur berkelanjutan, dan posisi strategis sebagai rujukan wajib pajak di kota tersebut.
**Apakah PIC harus konsultan pajak?**
- **Tidak wajib**. PIC dapat berupa praktisi pajak, akuntan, akademisi, atau profesional lain yang memahami perpajakan.
**Apakah ada kontrak resmi?**
- Ada konfirmasi keanggotaan tahunan. Tidak ada komitmen layanan pajak; semua peran berbasis edukasi dan publikasi.
**Bagaimana jika kota saya sudah terisi?**
- Kota yang penuh akan ditutup. Anda dapat mendaftar di kota lain atau masuk daftar tunggu.
**Apakah PIC boleh mempromosikan layanan pribadi?**
- PIC dapat menampilkan keahlian dan kontak profesional, tetapi tanpa ajakan komersial langsung untuk menjaga kepatuhan kode etik.
**Bagaimana cara memperpanjang?**
- Perpanjangan dilakukan setahun sekali dengan harga yang sama sesuai posisi urutan pendaftaran awal Anda.
## PIC Perkota
1. Kota Malang, 3 orang
2. Kota Makassar, 1 Orang
3. Bekasi, 1 Orang
4. Jakarta Selatan, 1 Orang
5. Jakarta Timur, 2 Orang
6. Surabaya, 1 Orang
7. Palembang, 1 Orang
8. NTT, 1 Orang
9. Denpasar, 1 Orang
10. Padang, 1 Orang
11. Banjarbaru, 1 Orang
ayo segera
## Posts
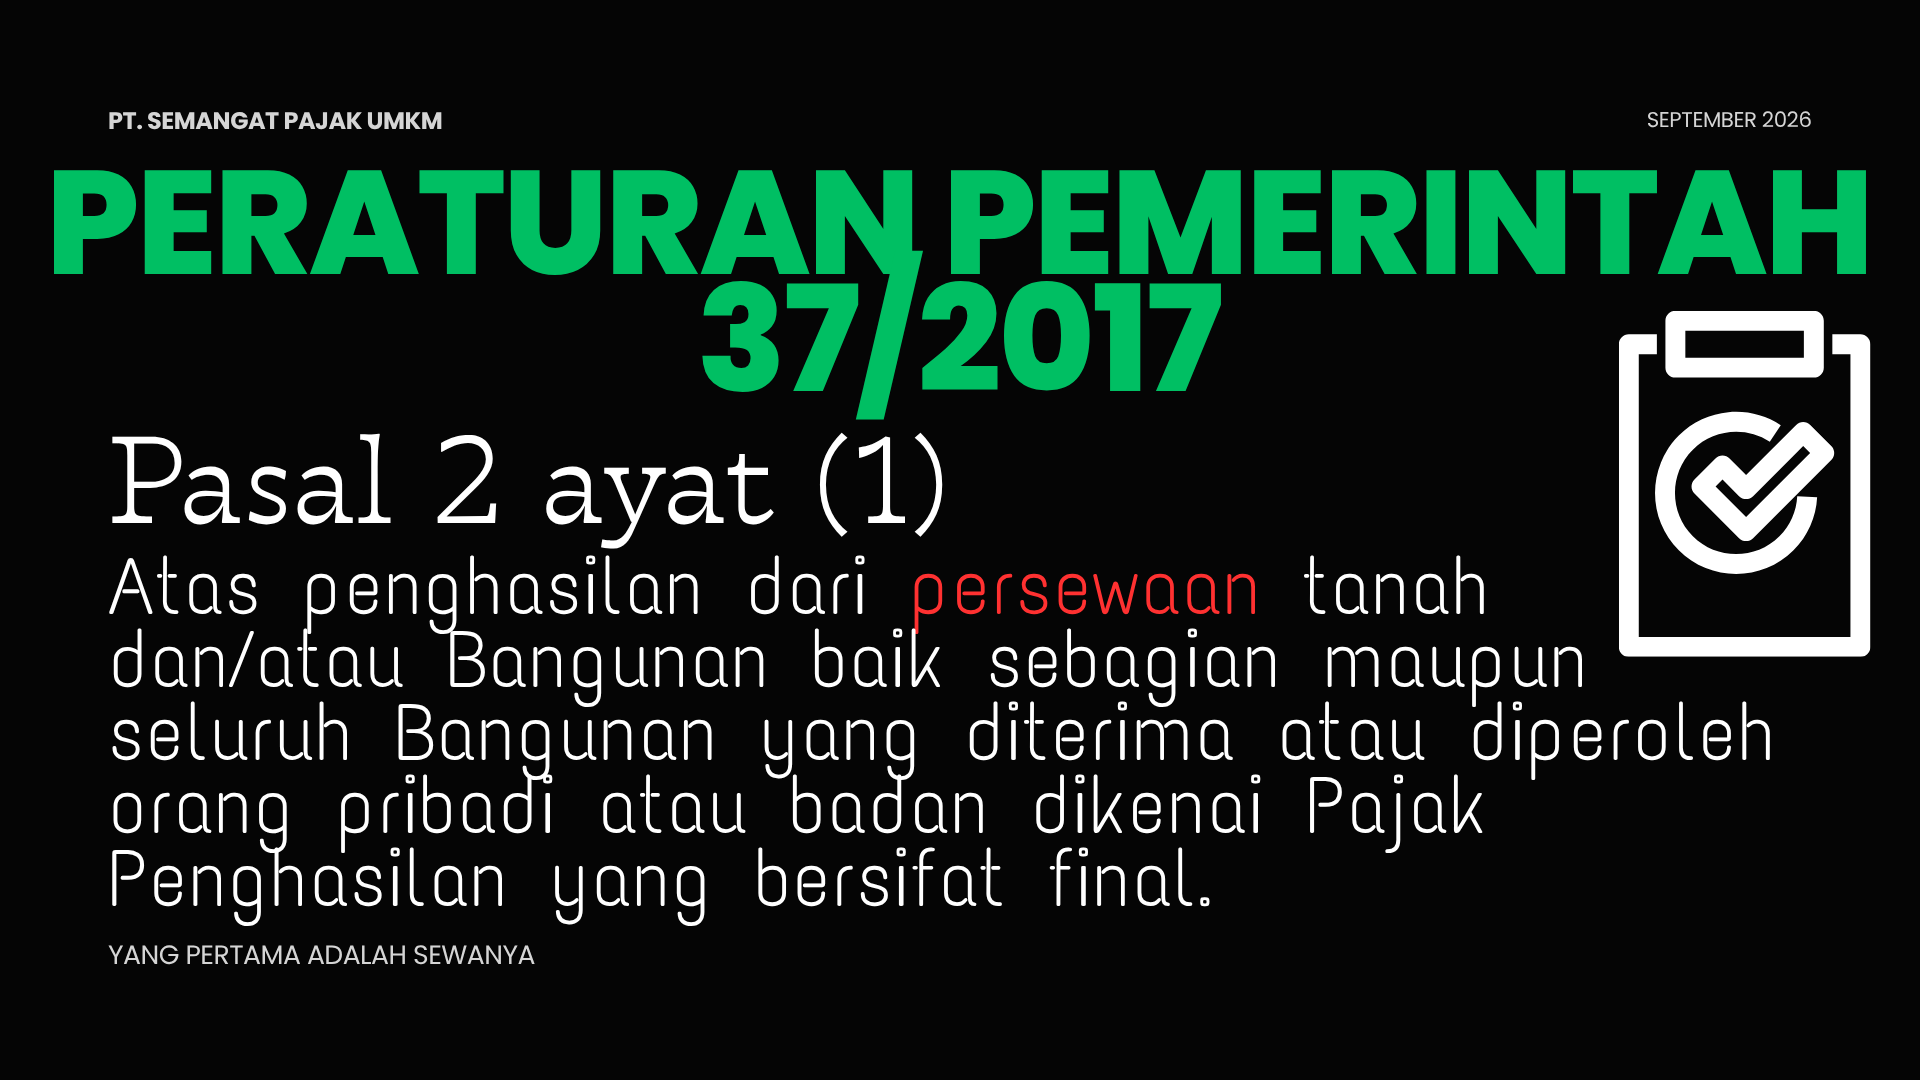
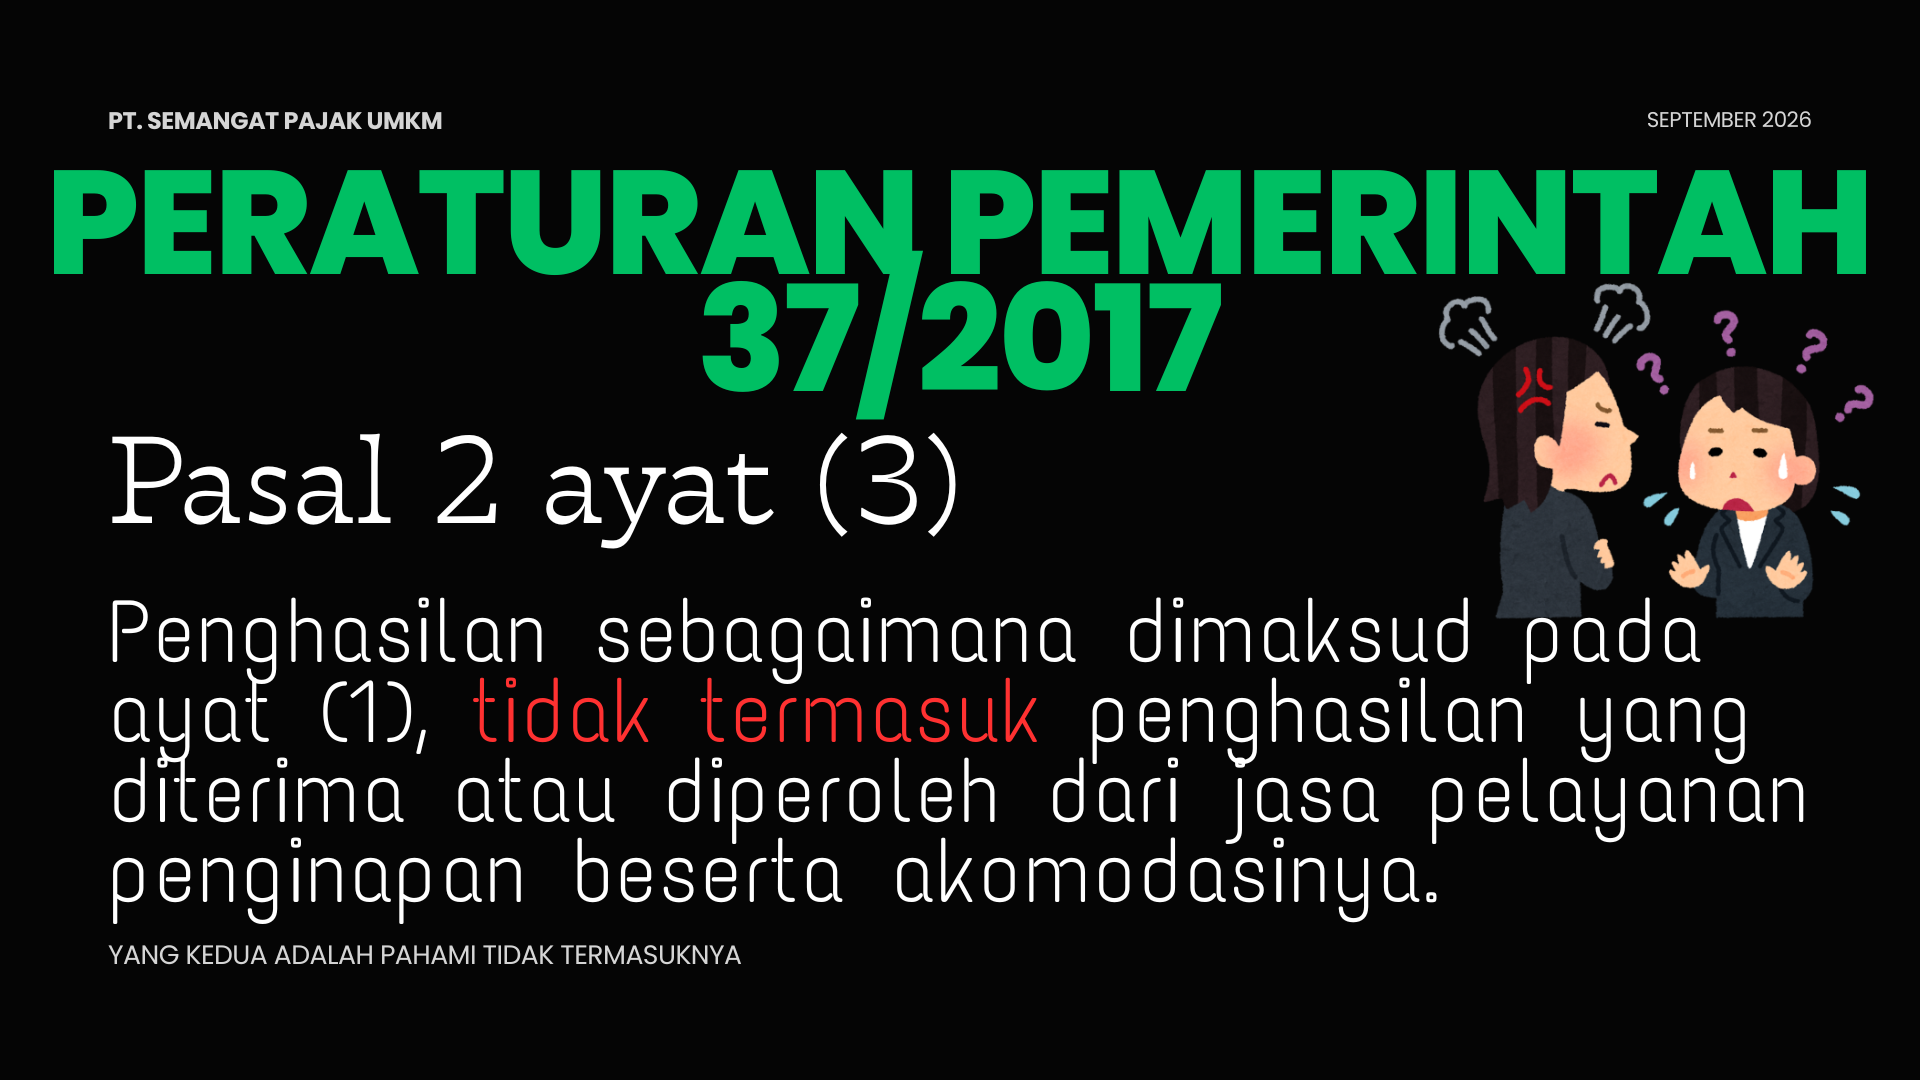
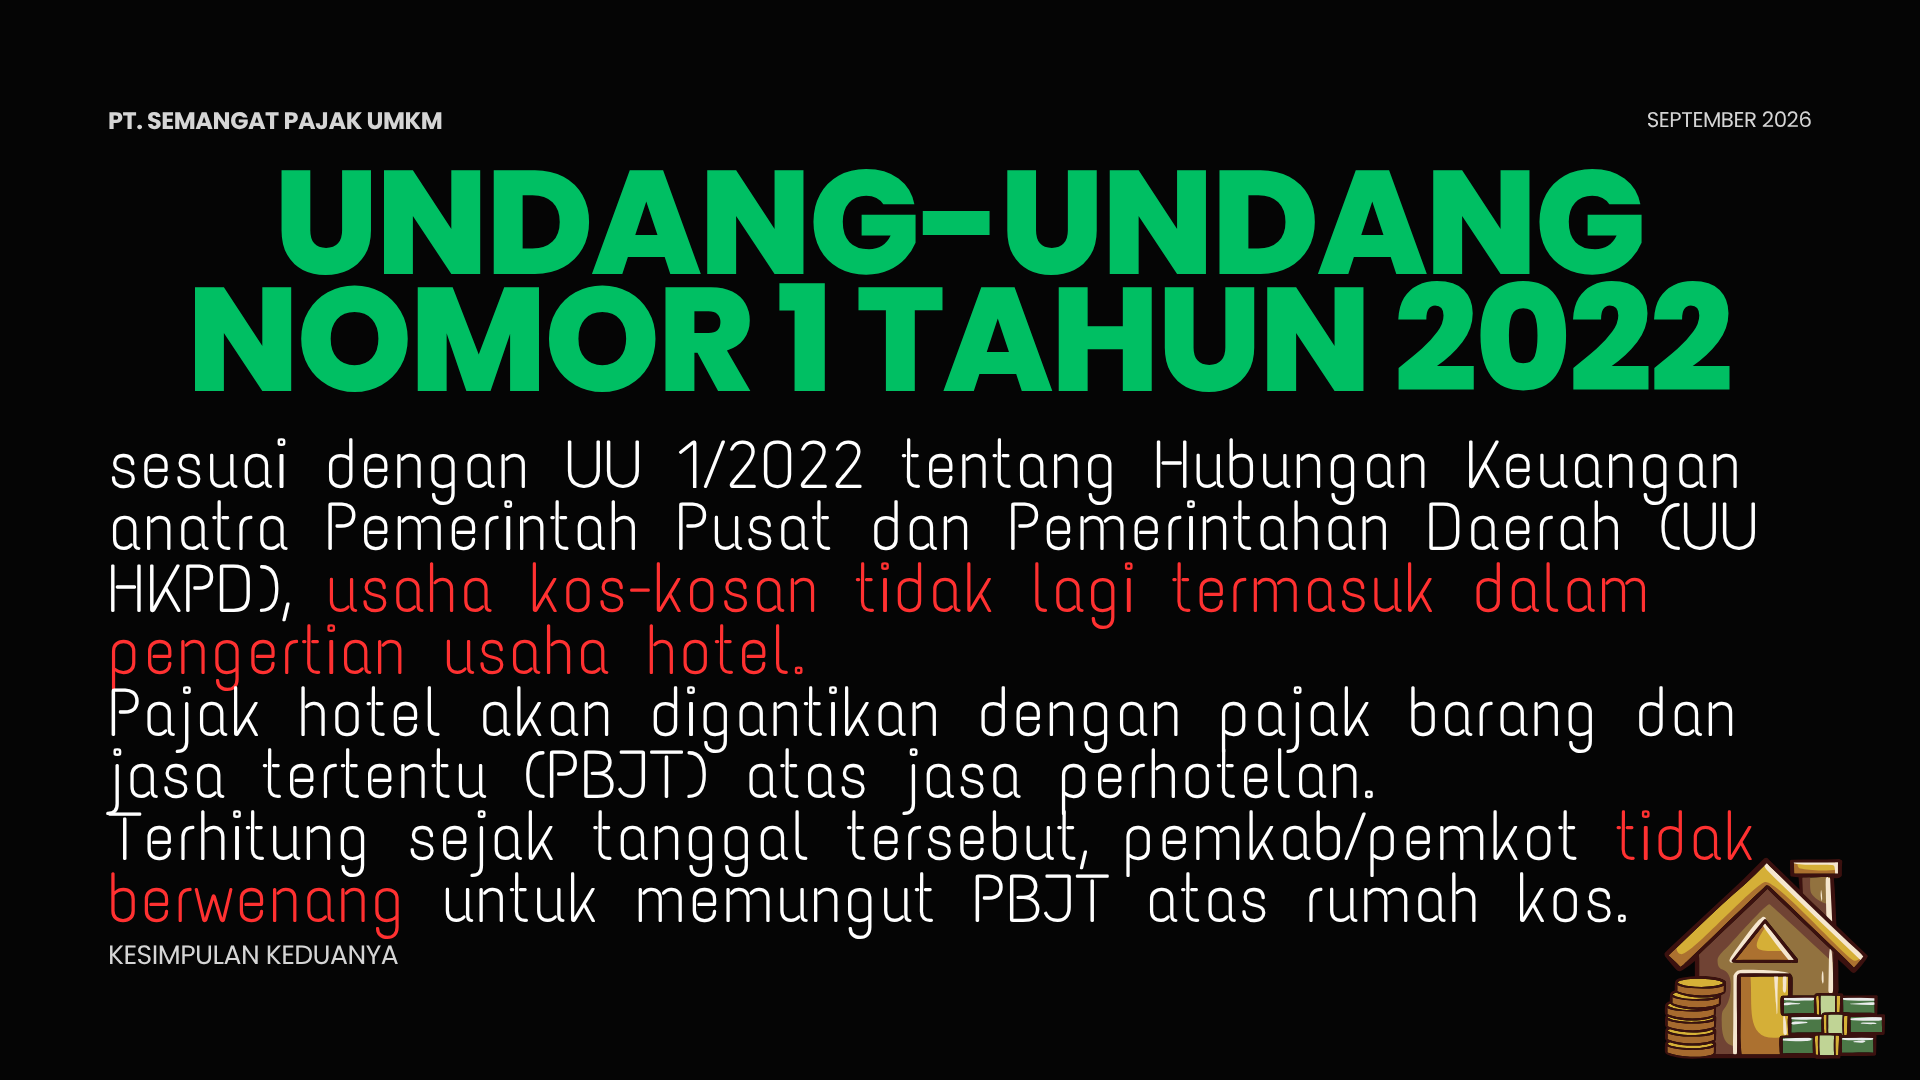
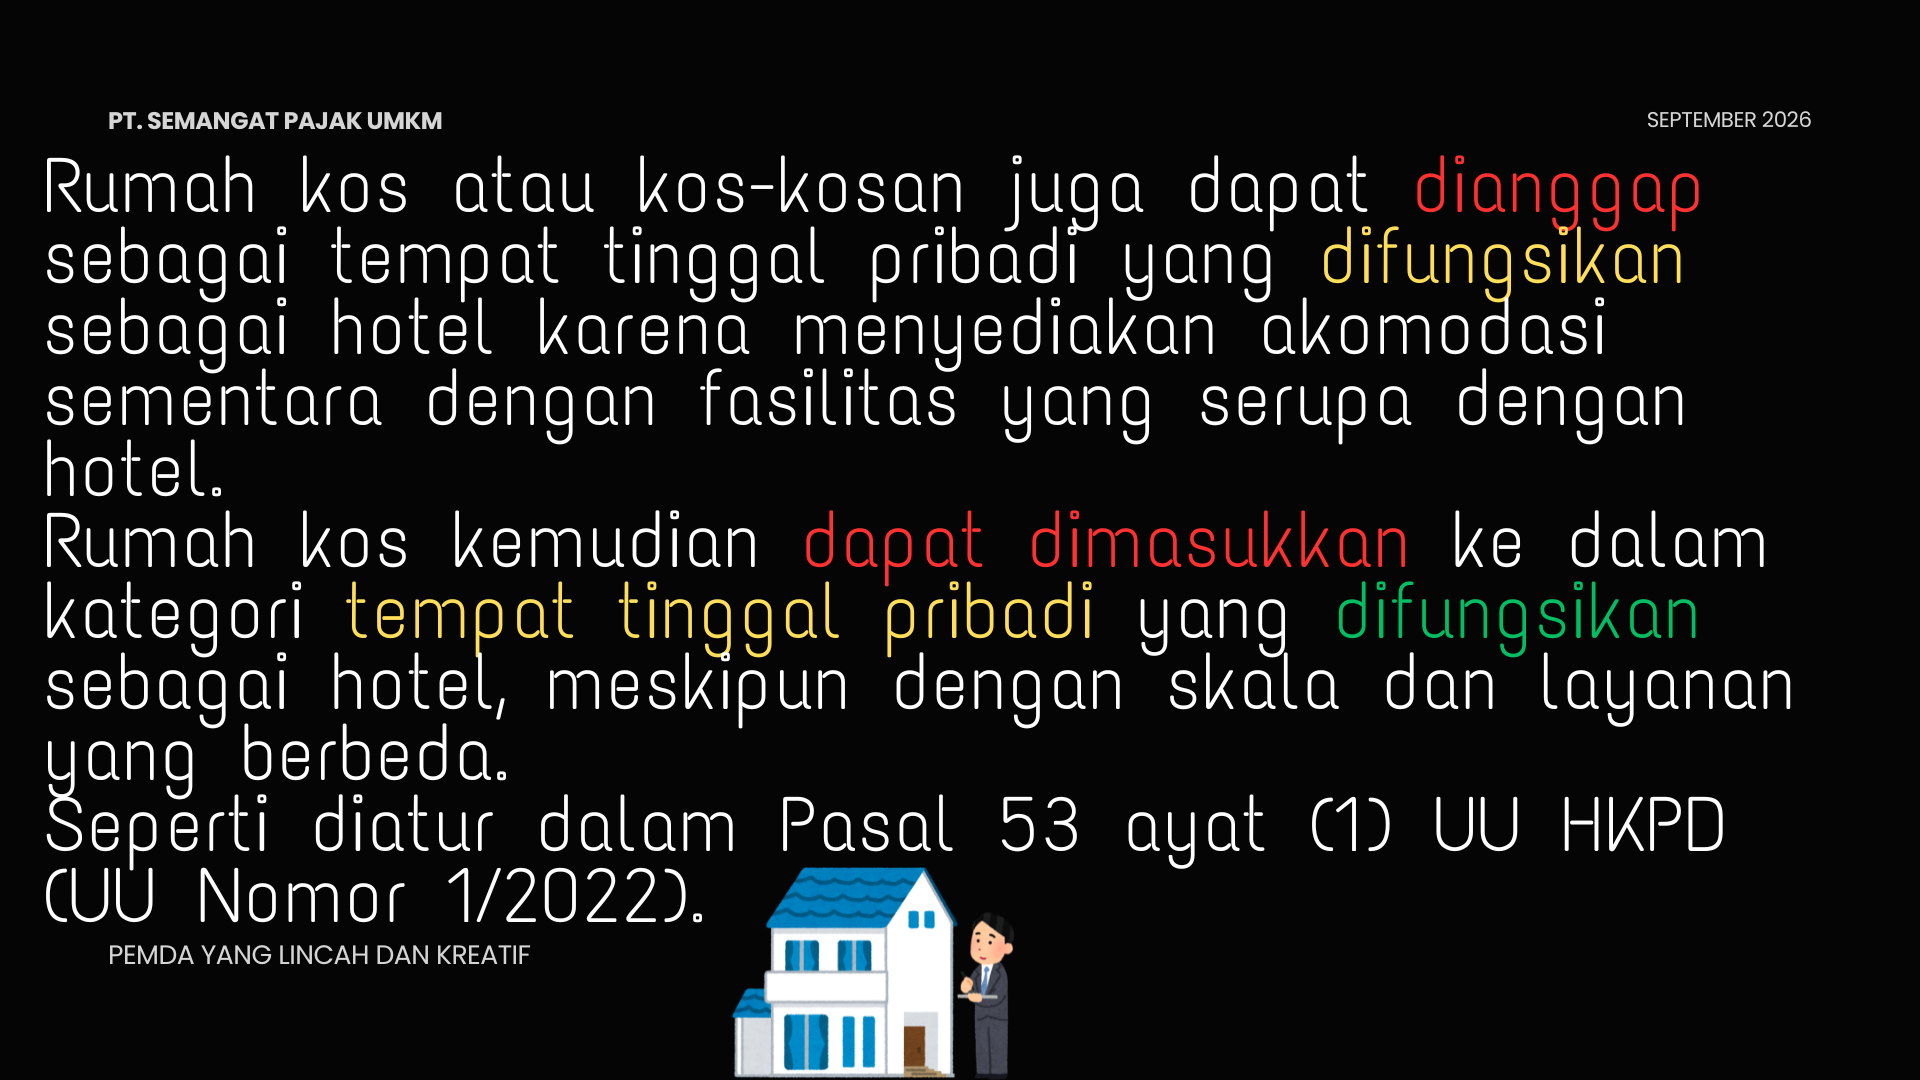
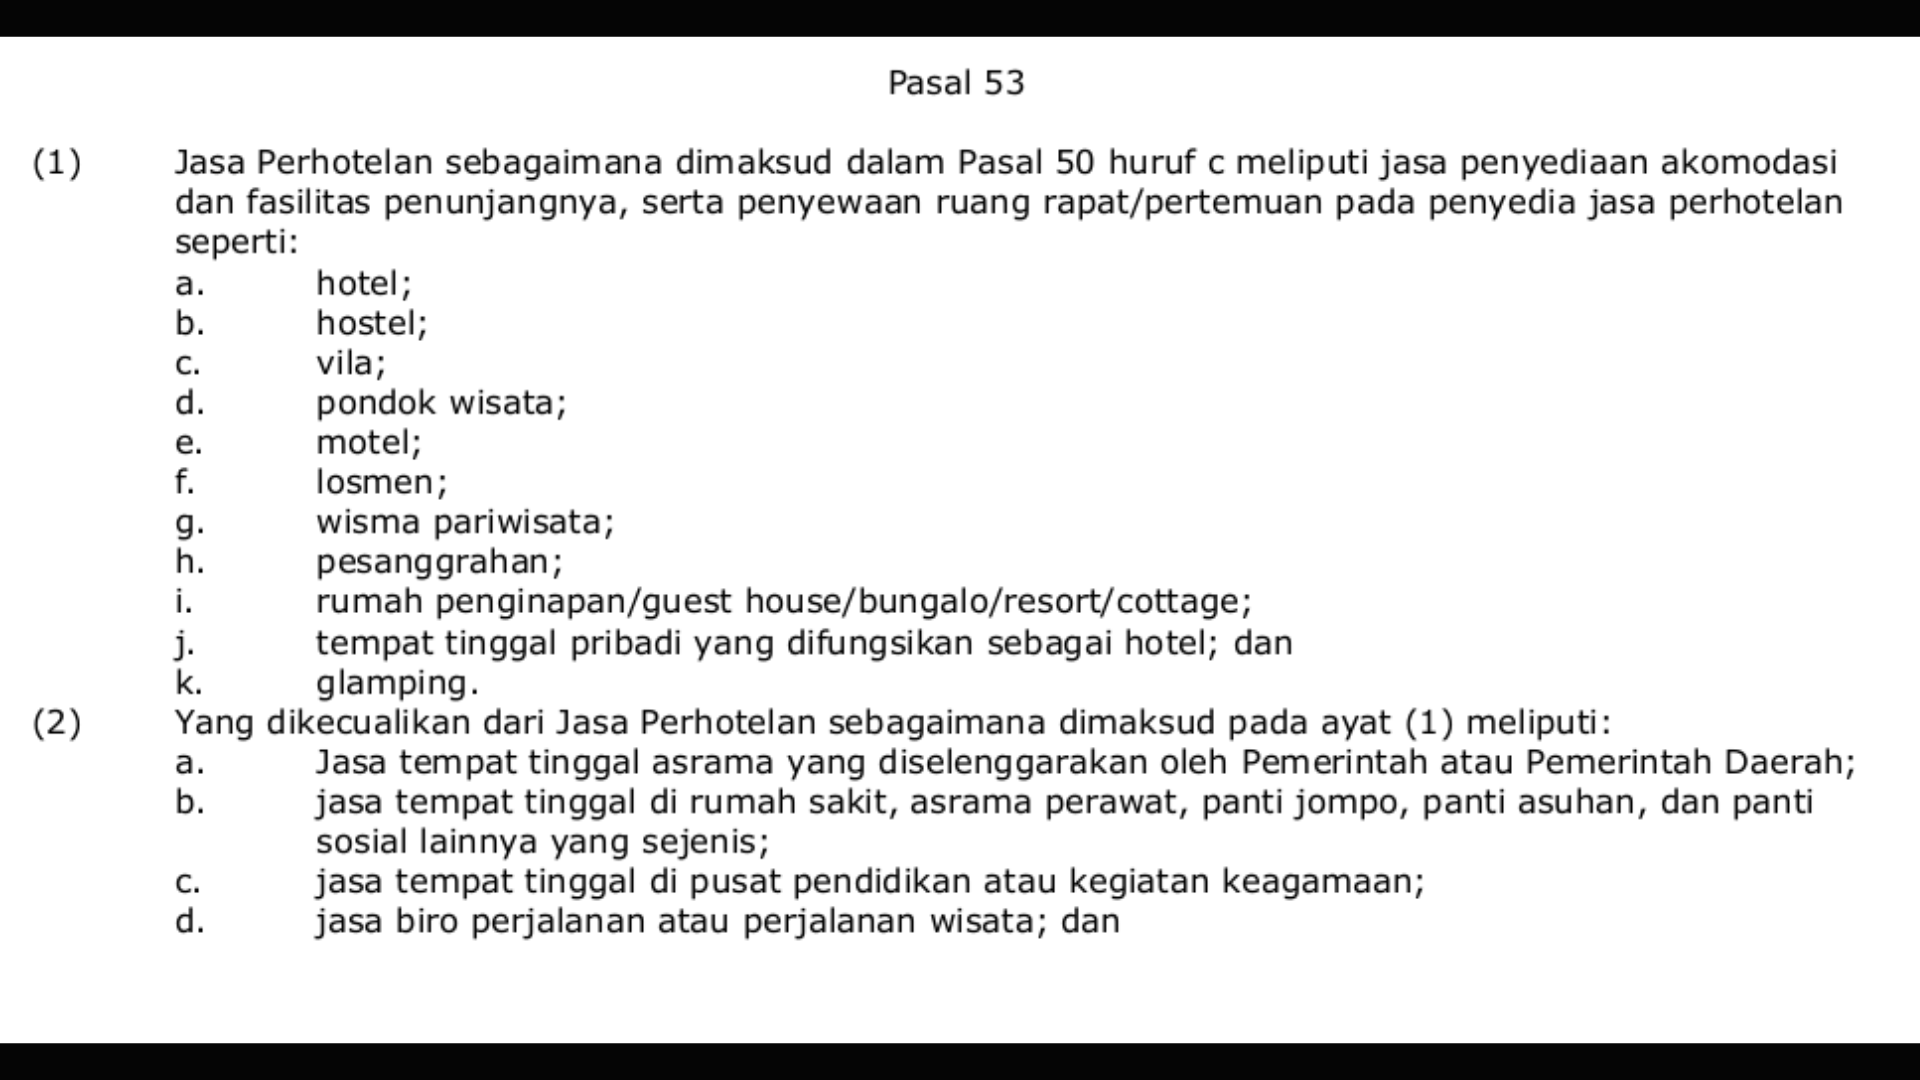
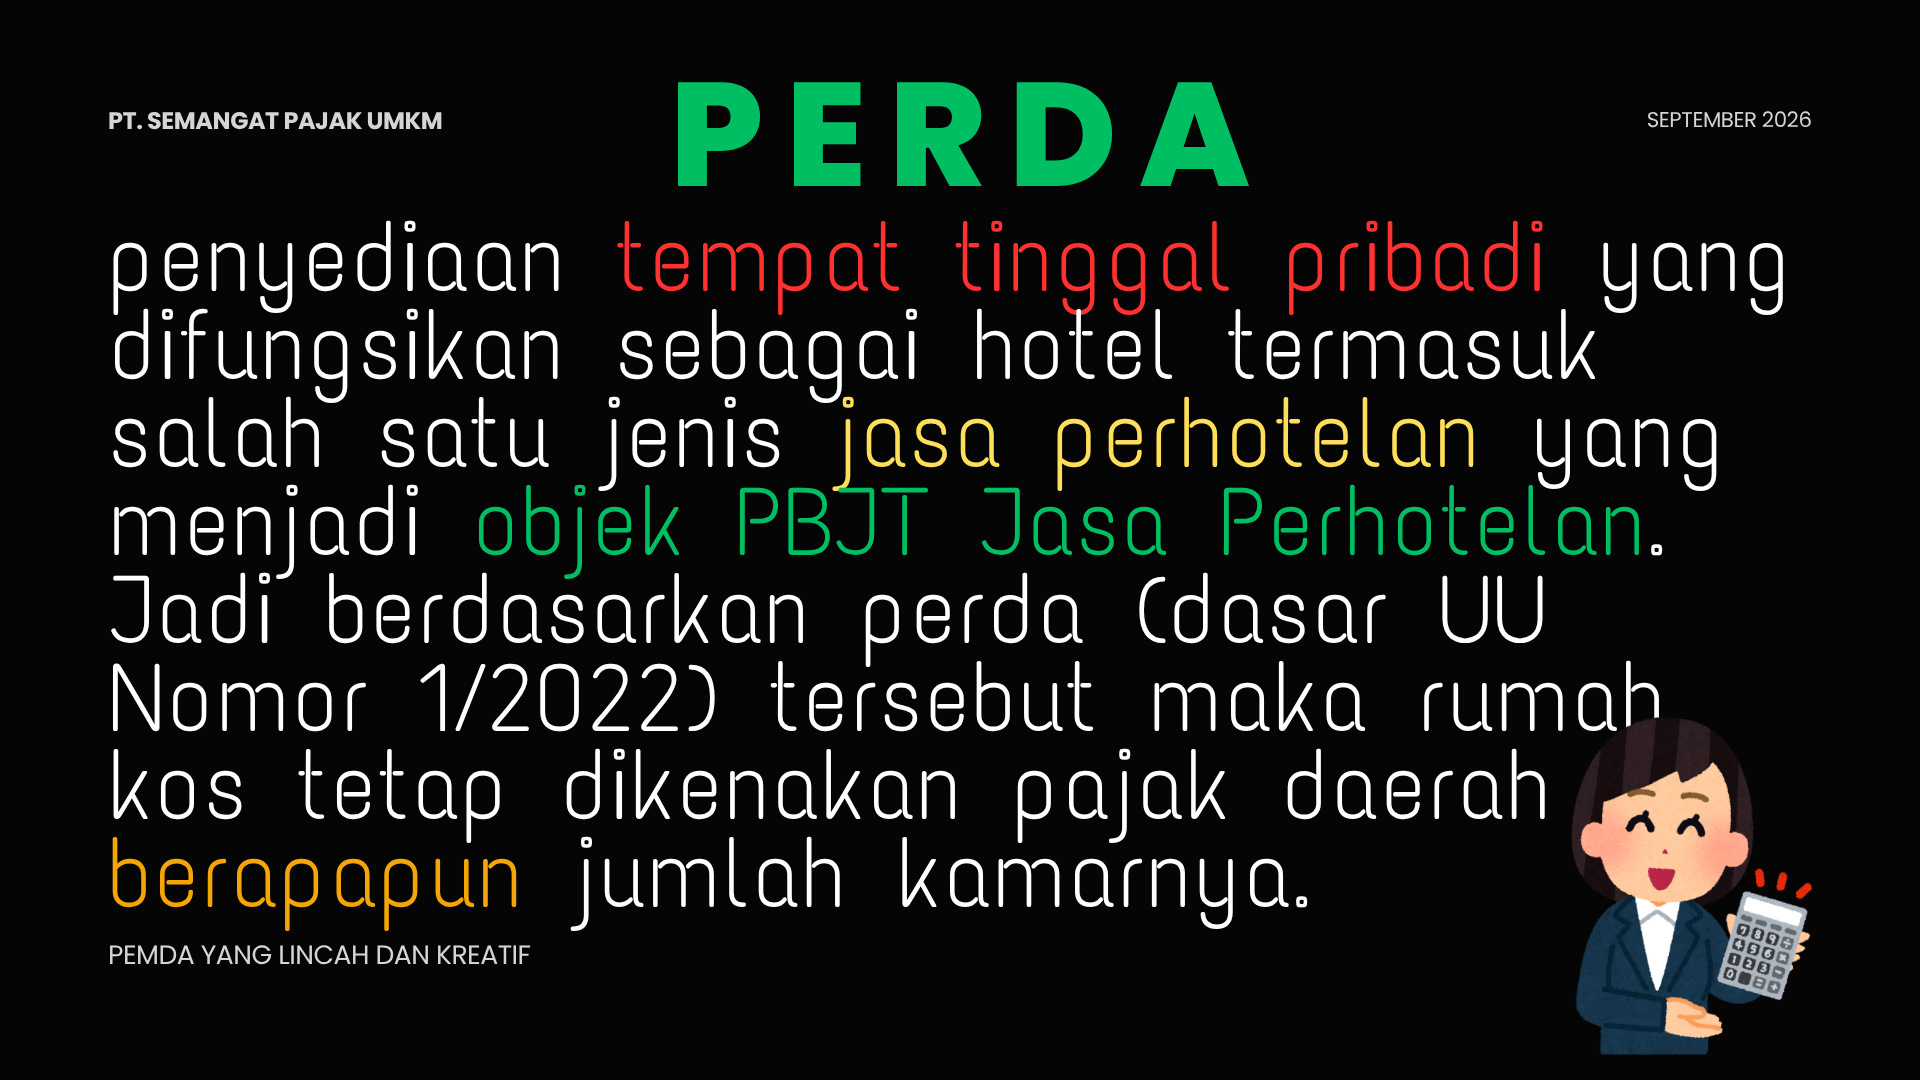
### PAJAK KOS-KOSAN
URL: https://www.diskusipajak.com/p/pajak-kos-kosan/
Last updated: 2026-09-12T23:04:46.000Z
---
---
---
#### MEMBERSHIP PEMULA
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
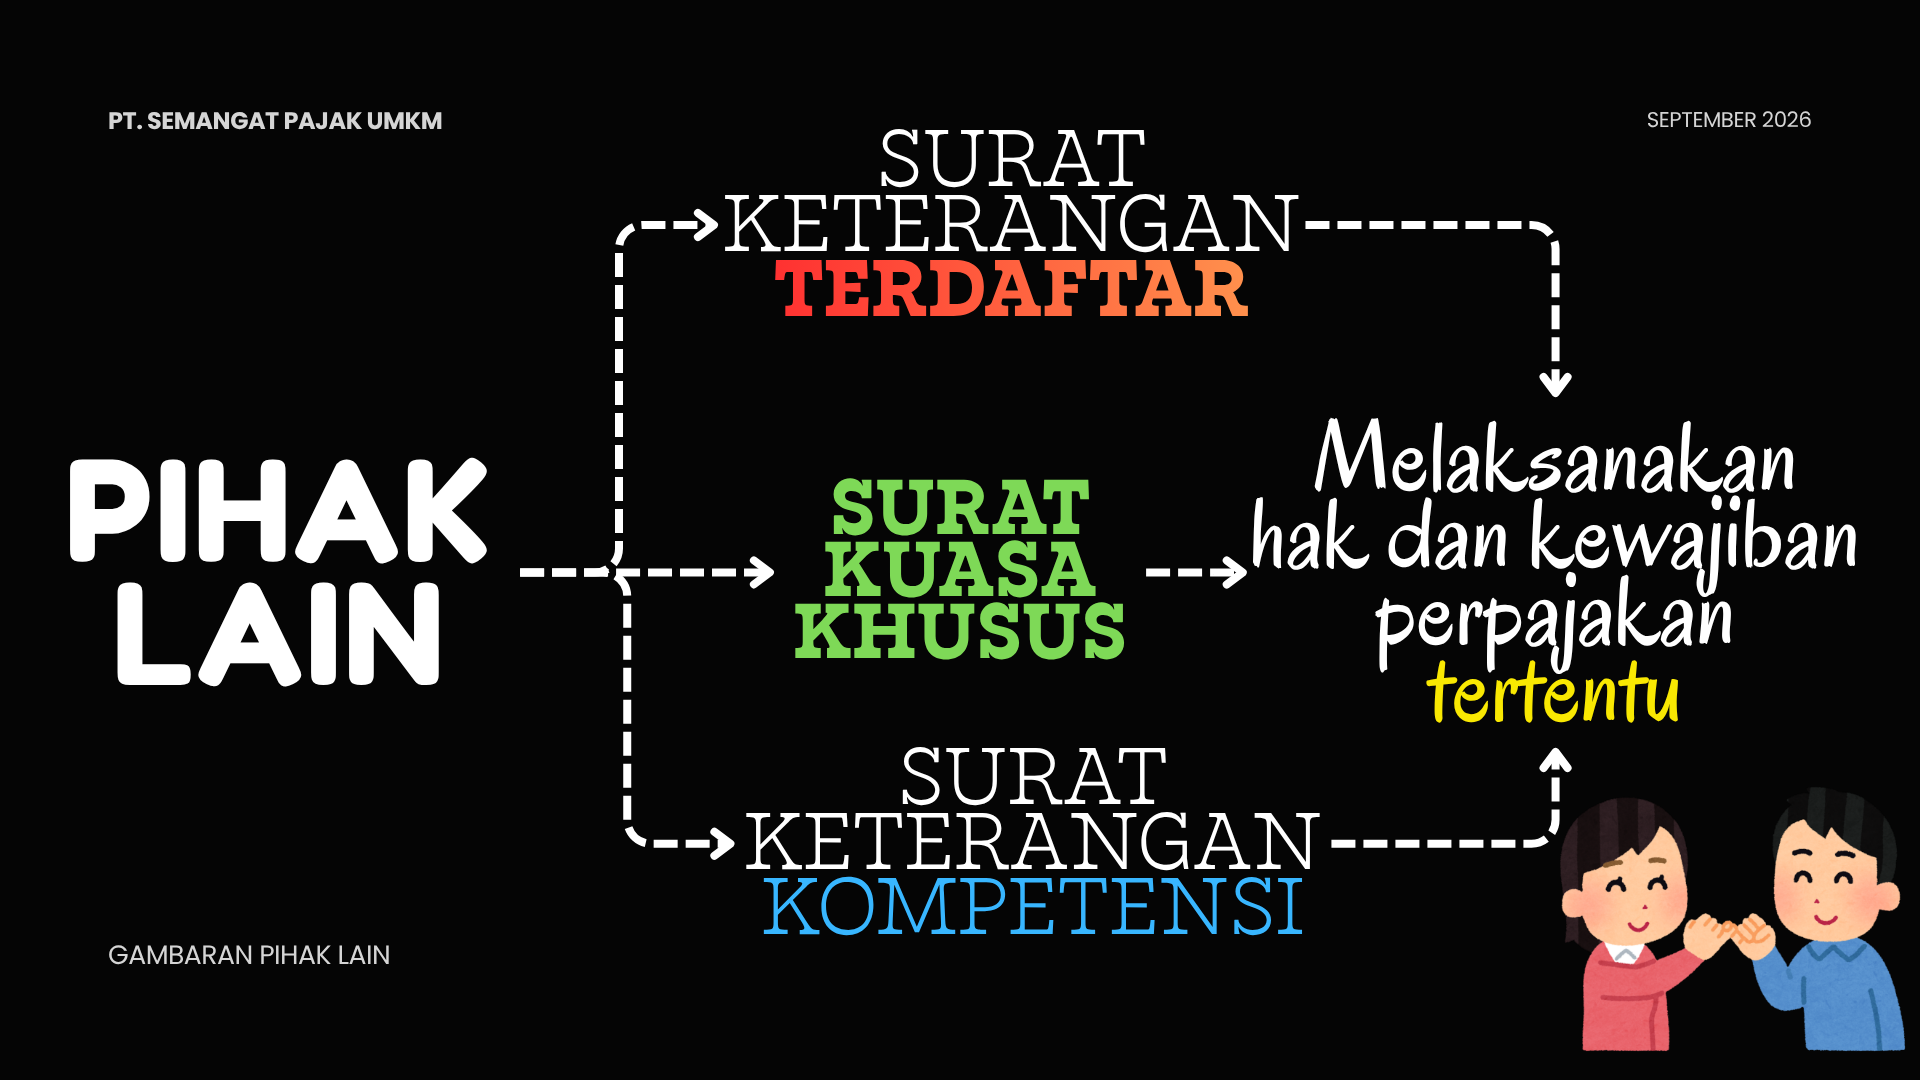
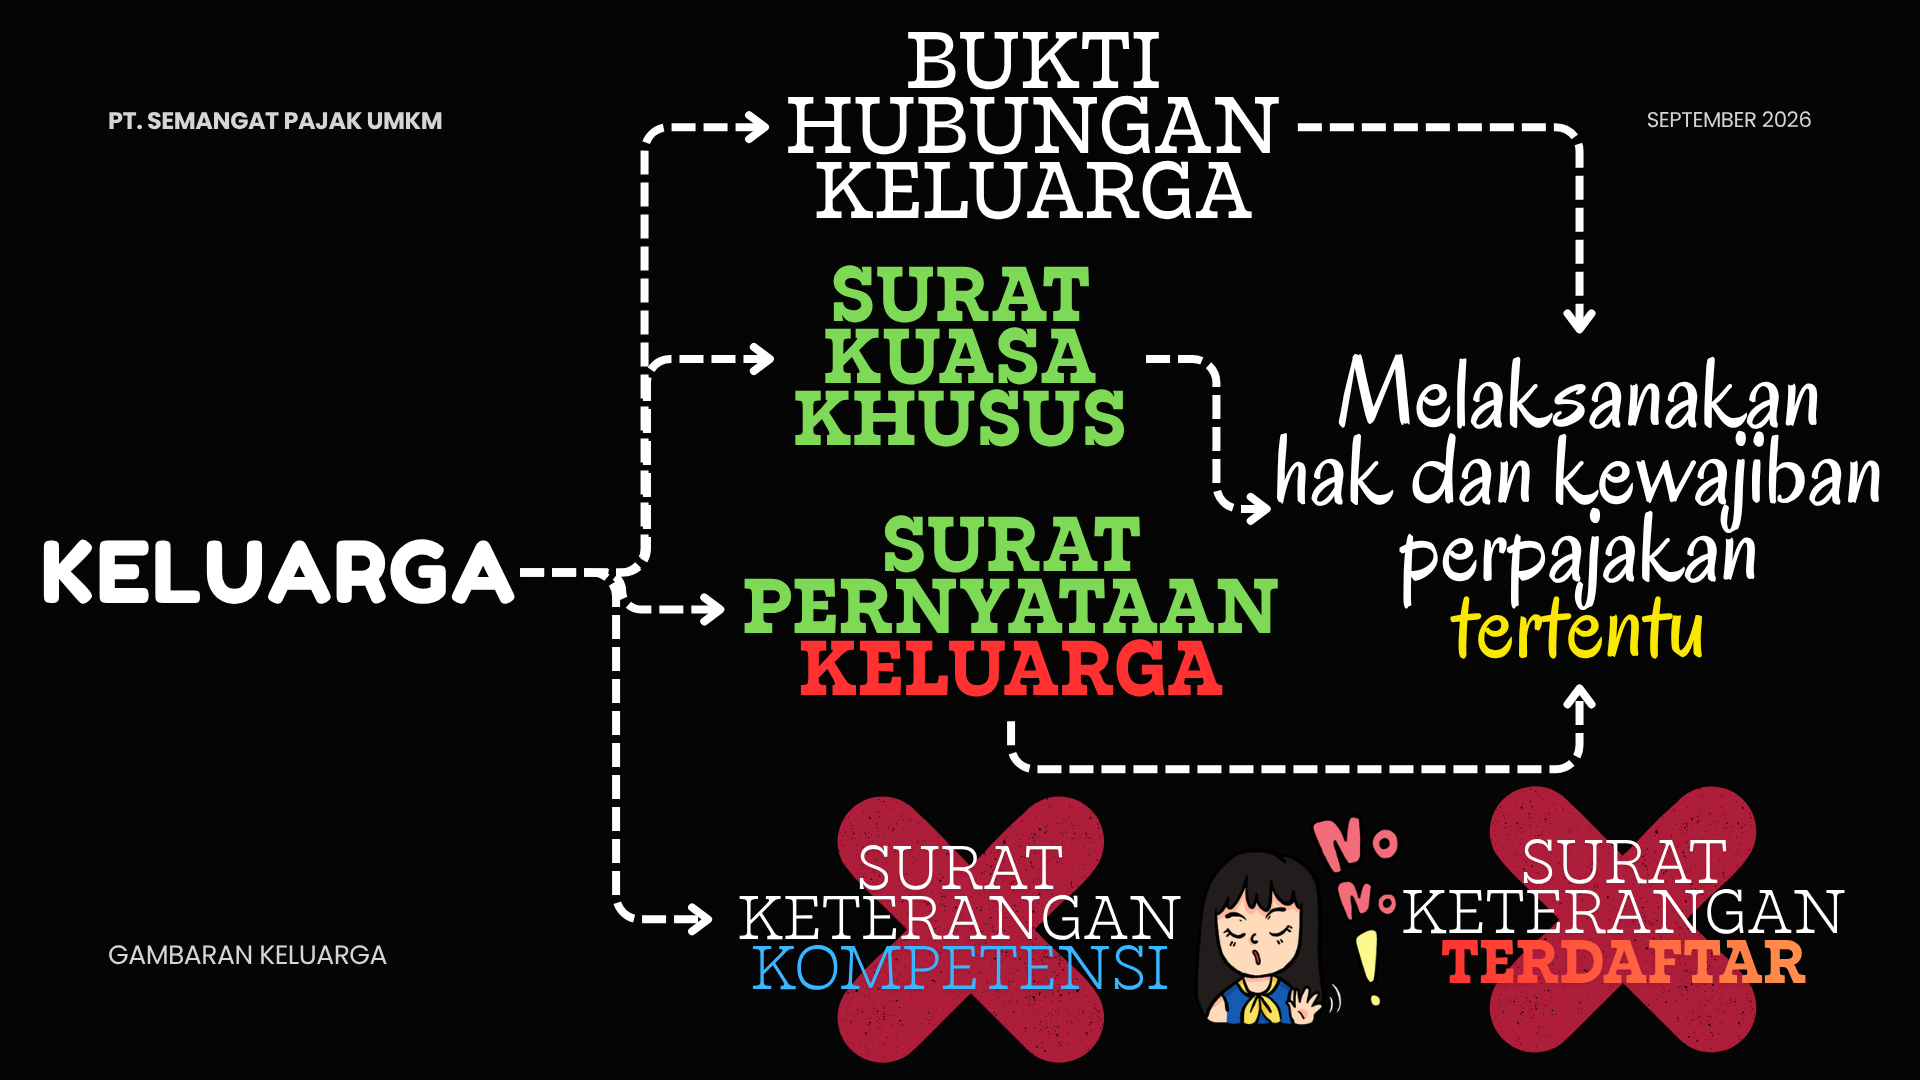
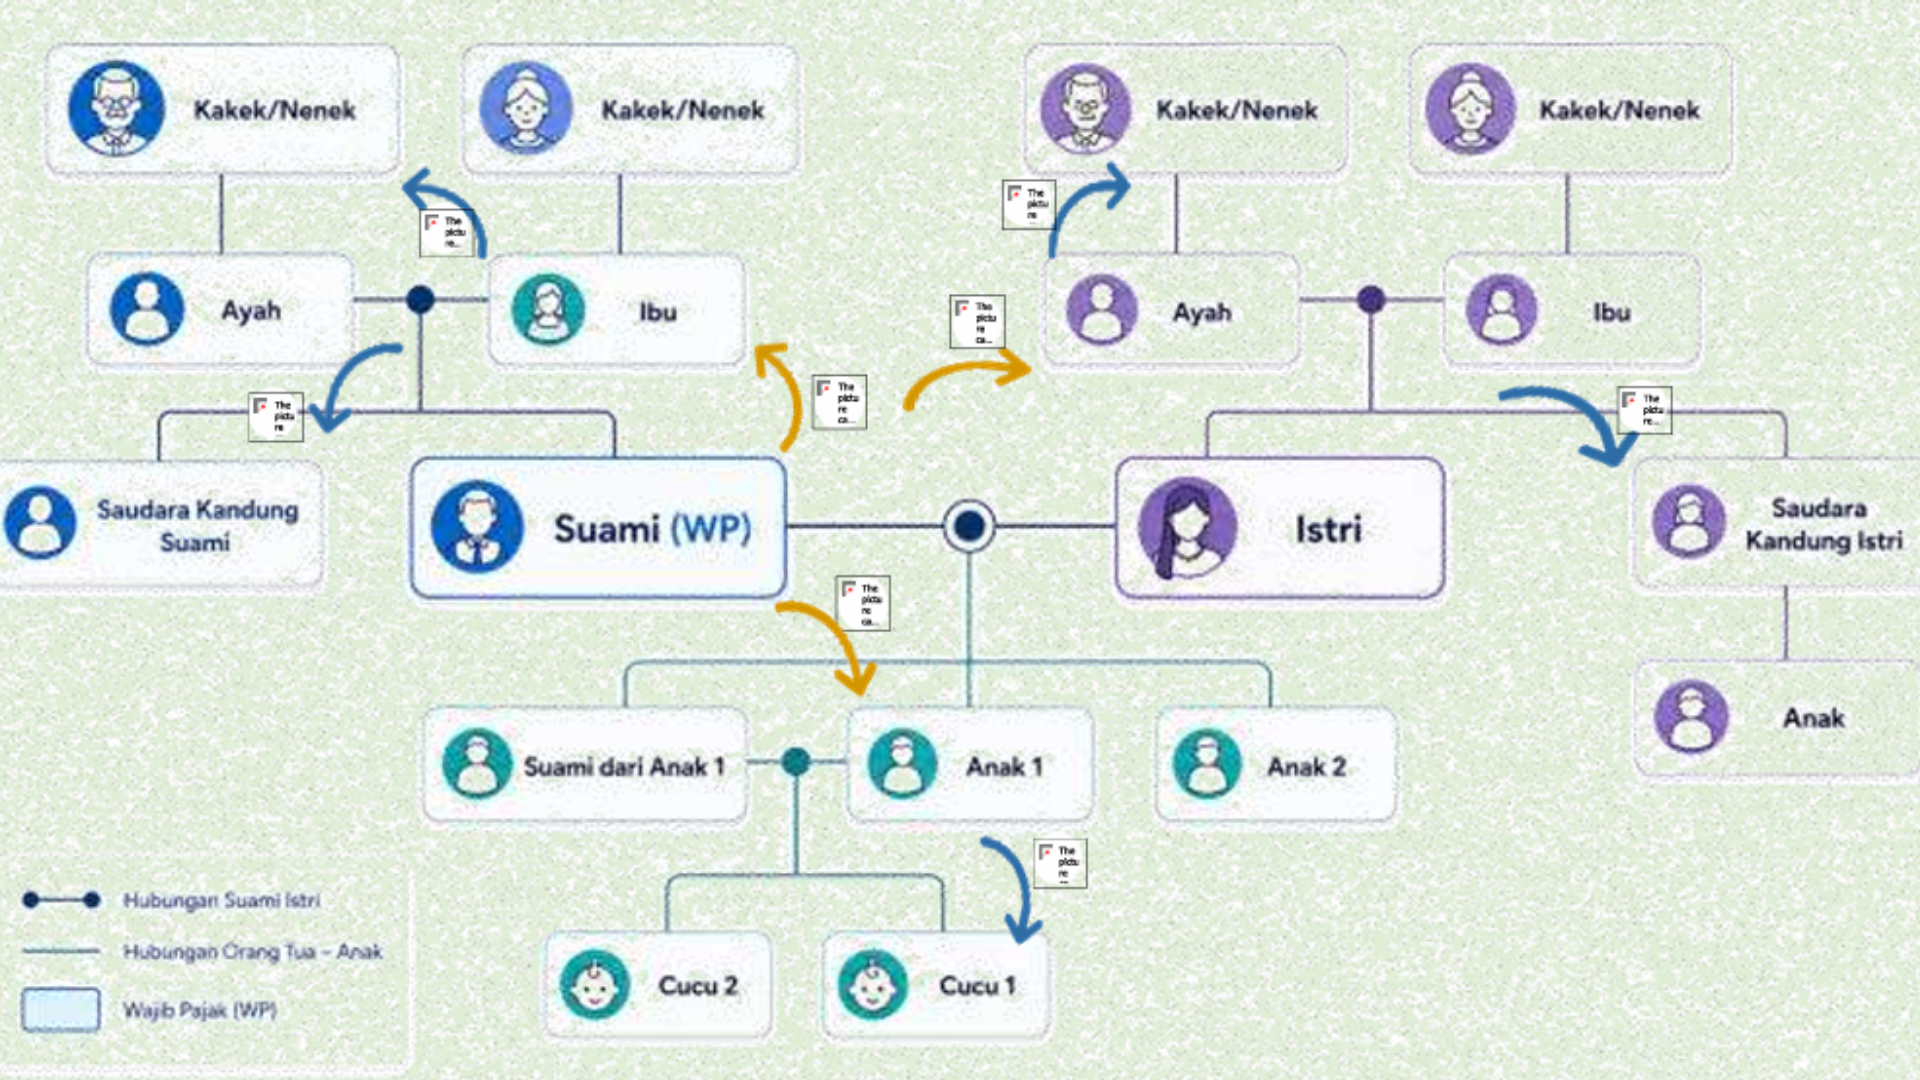
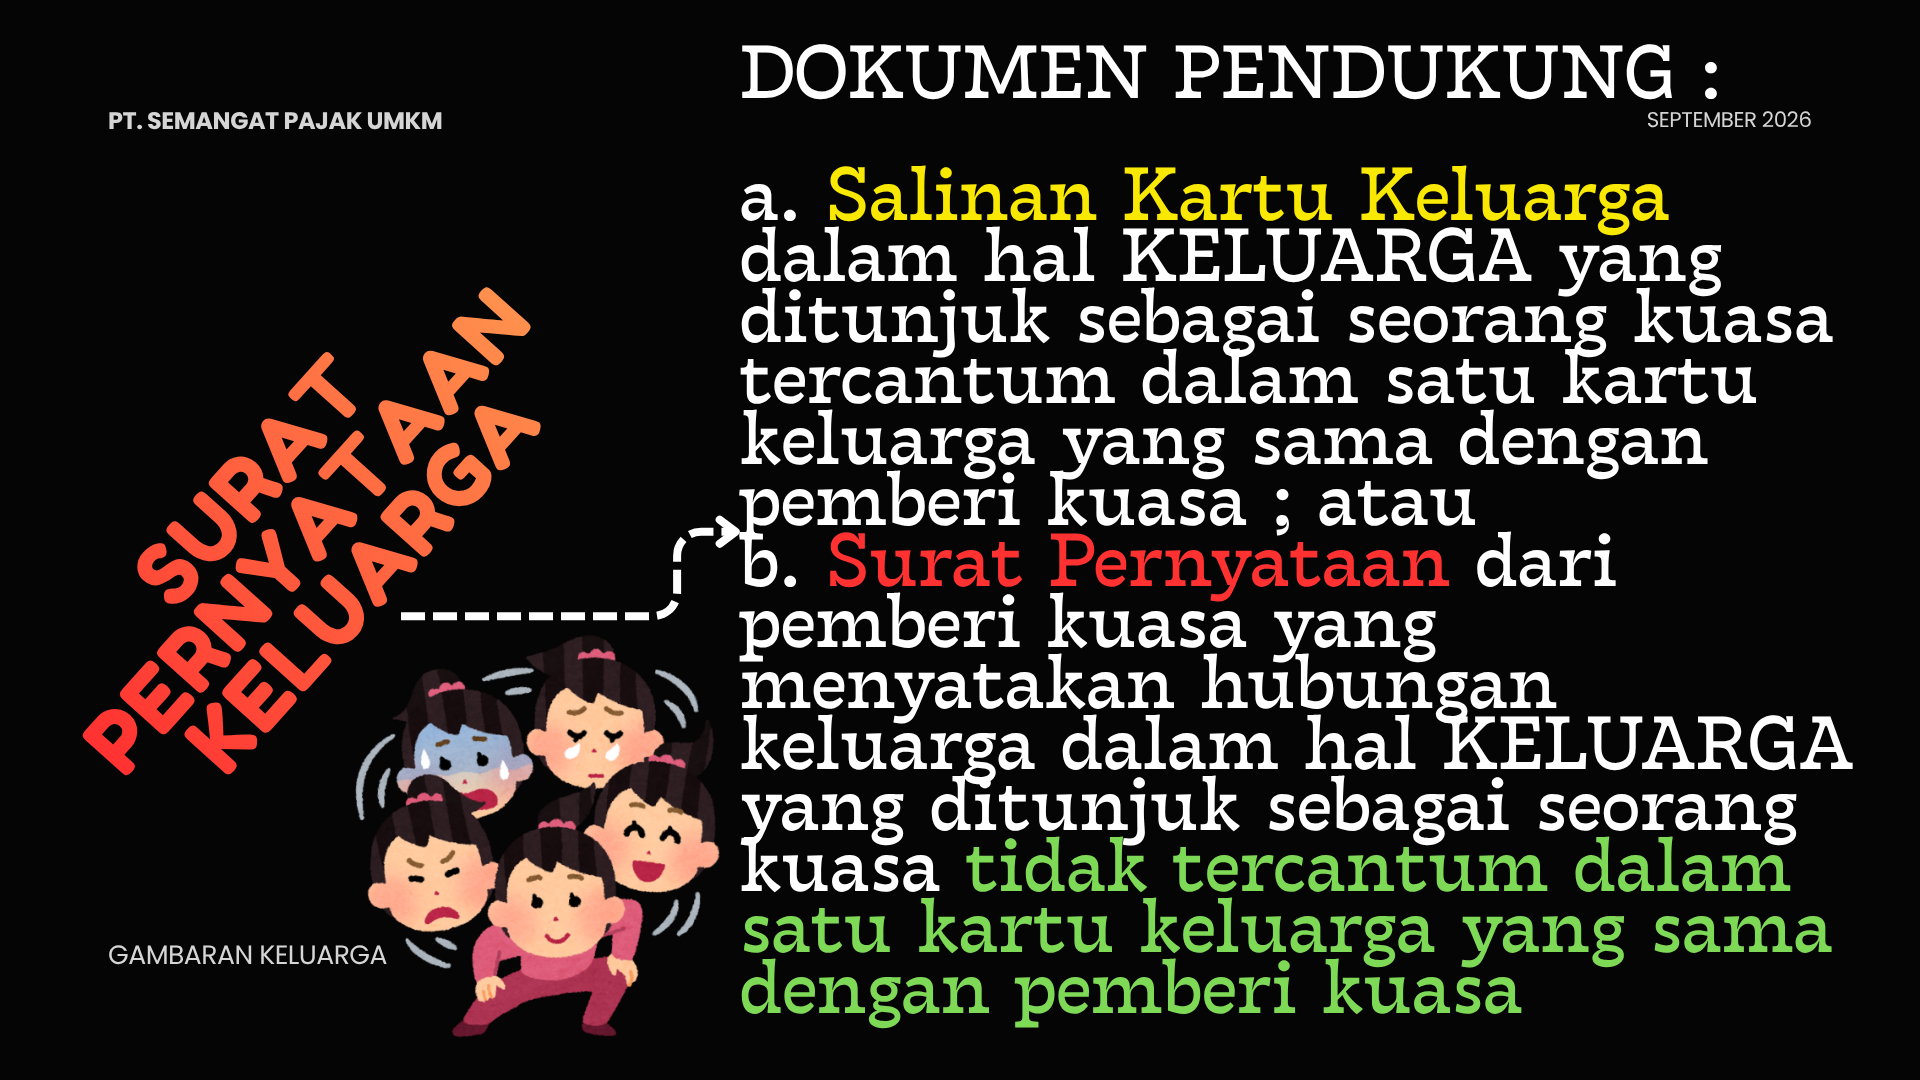
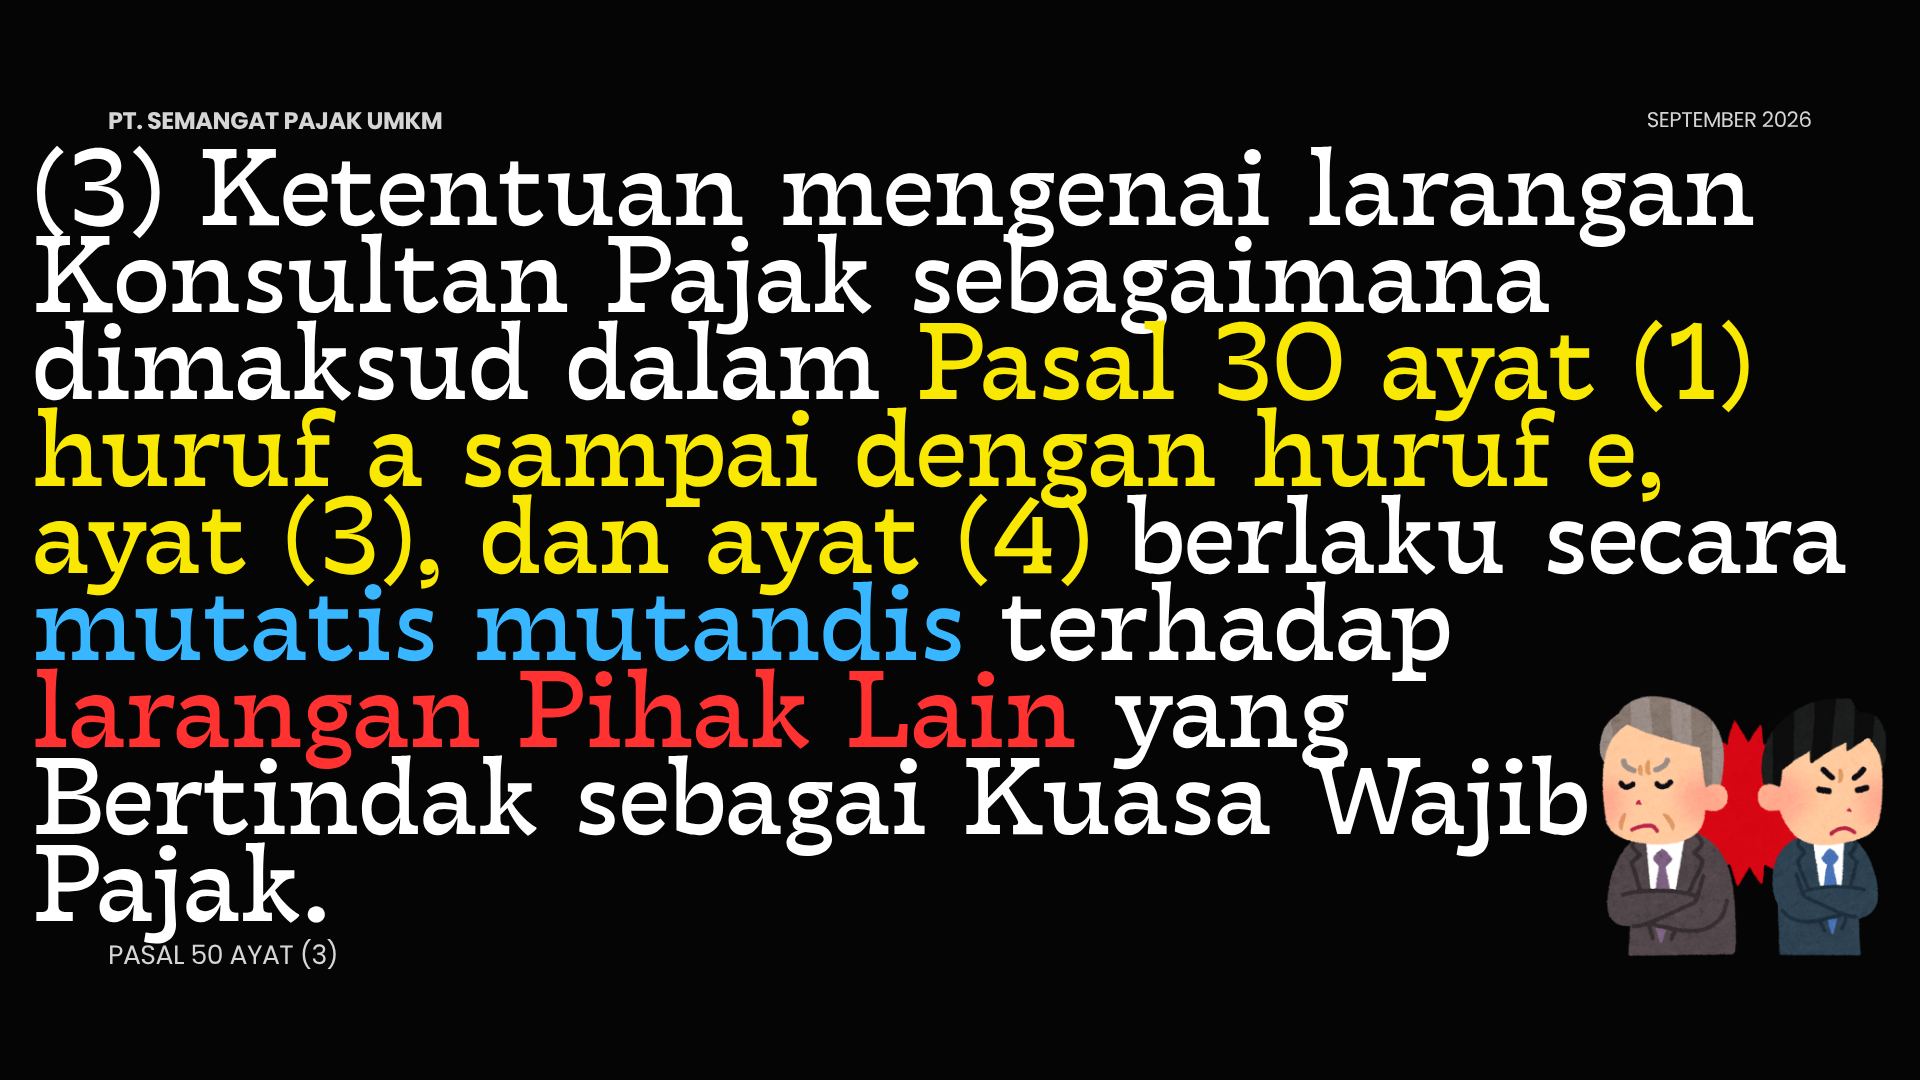
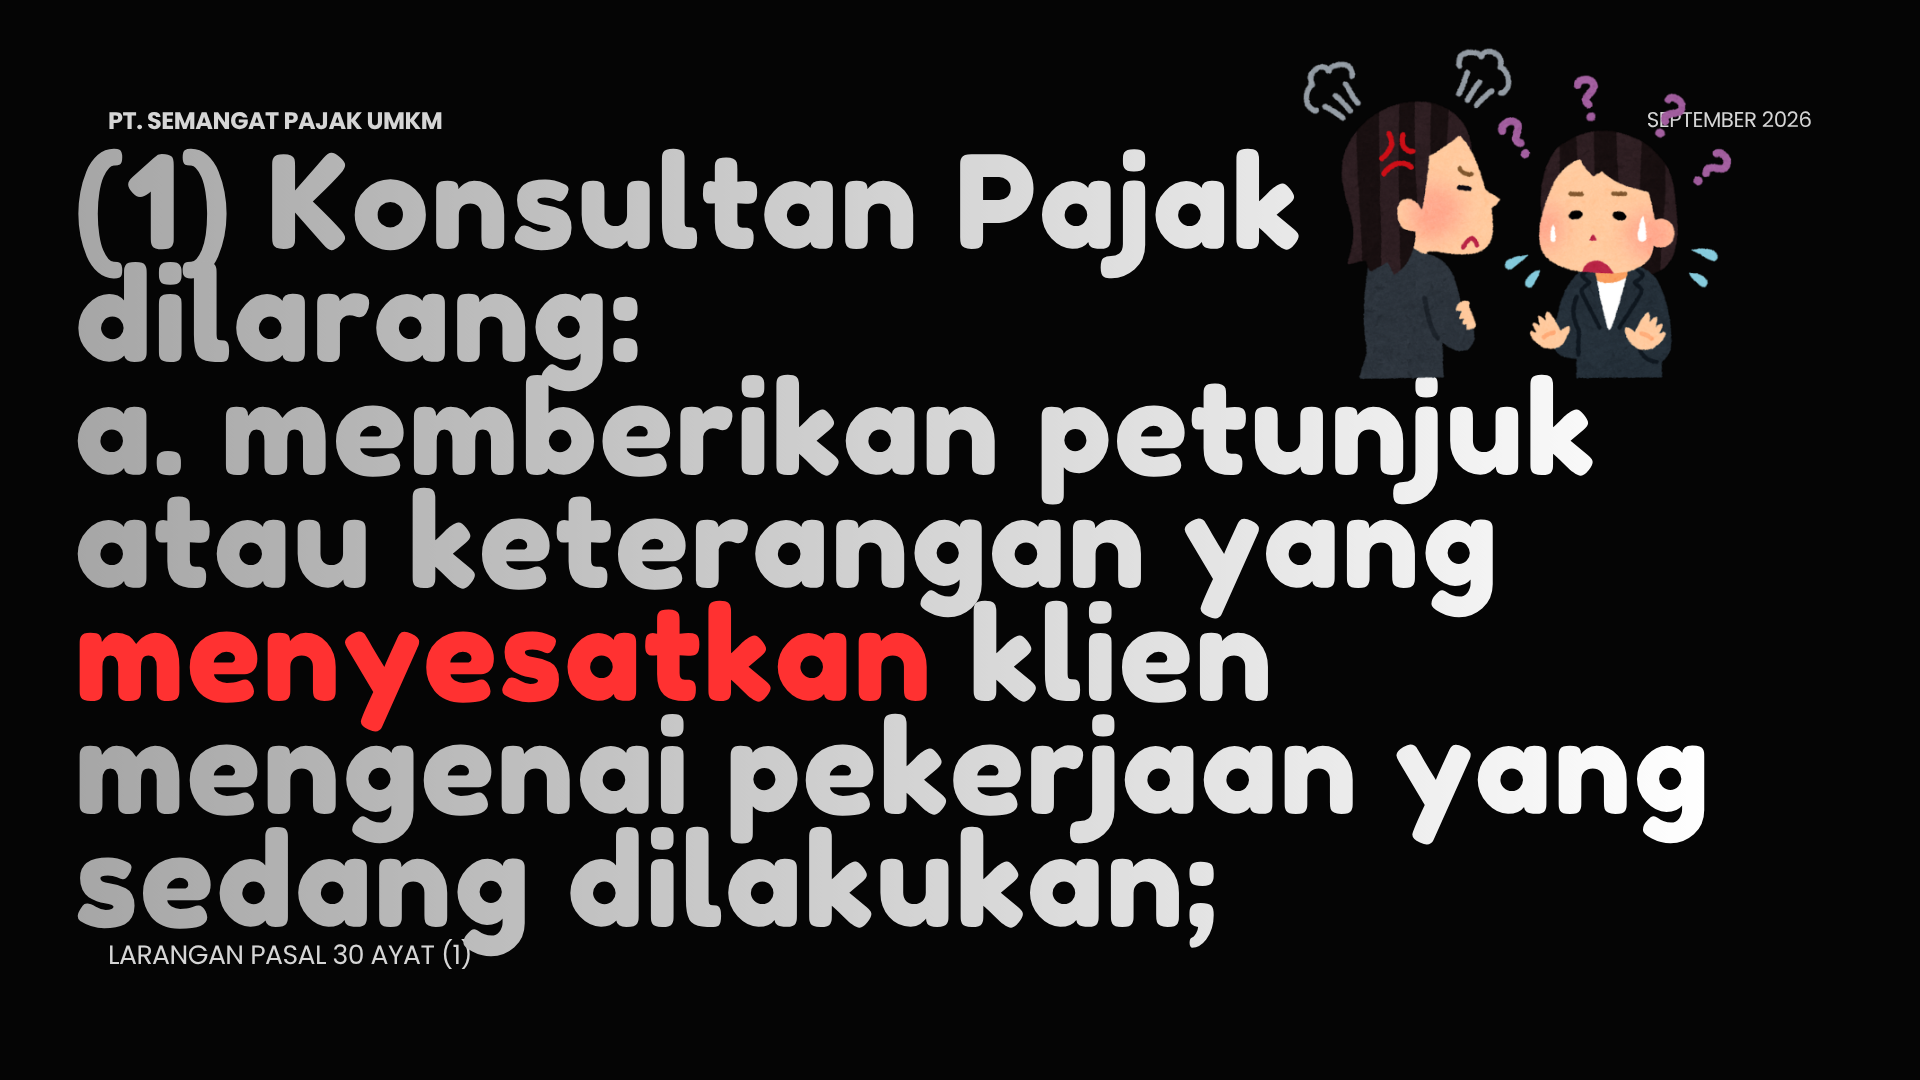
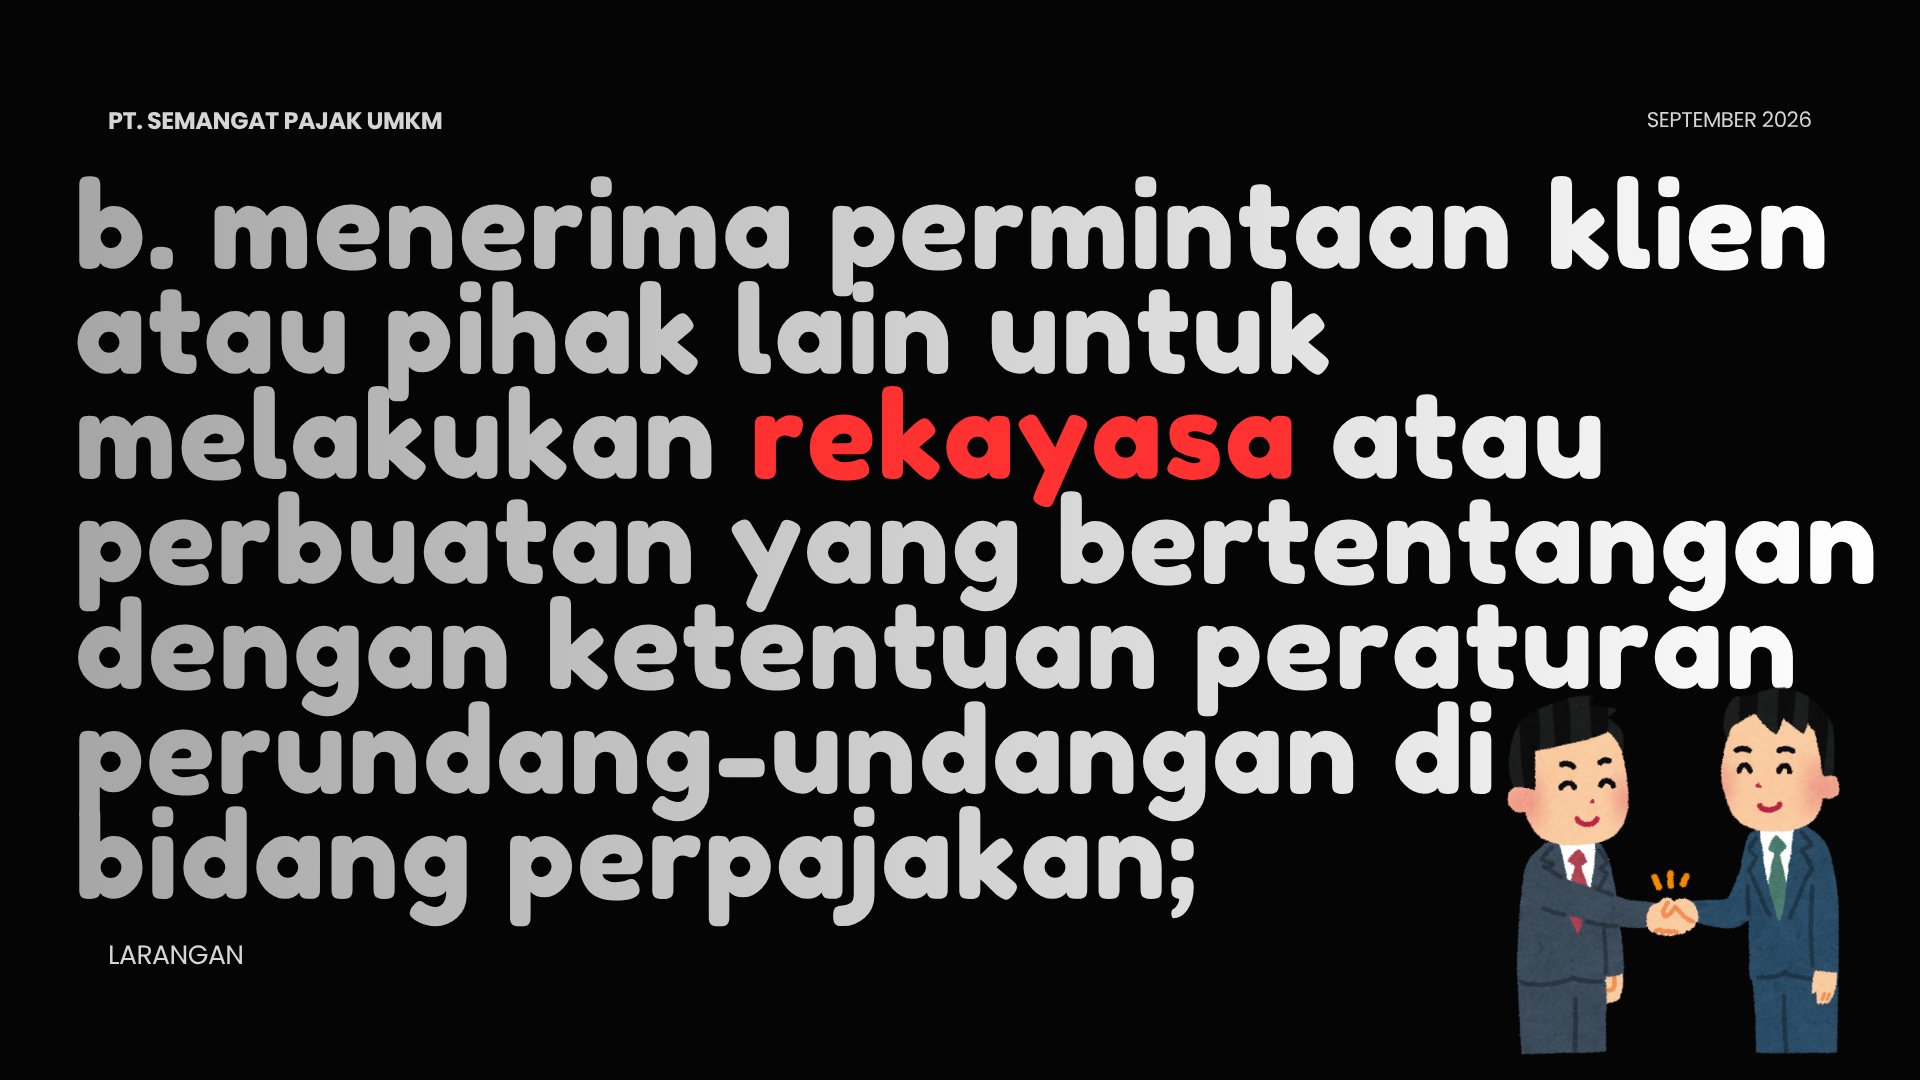
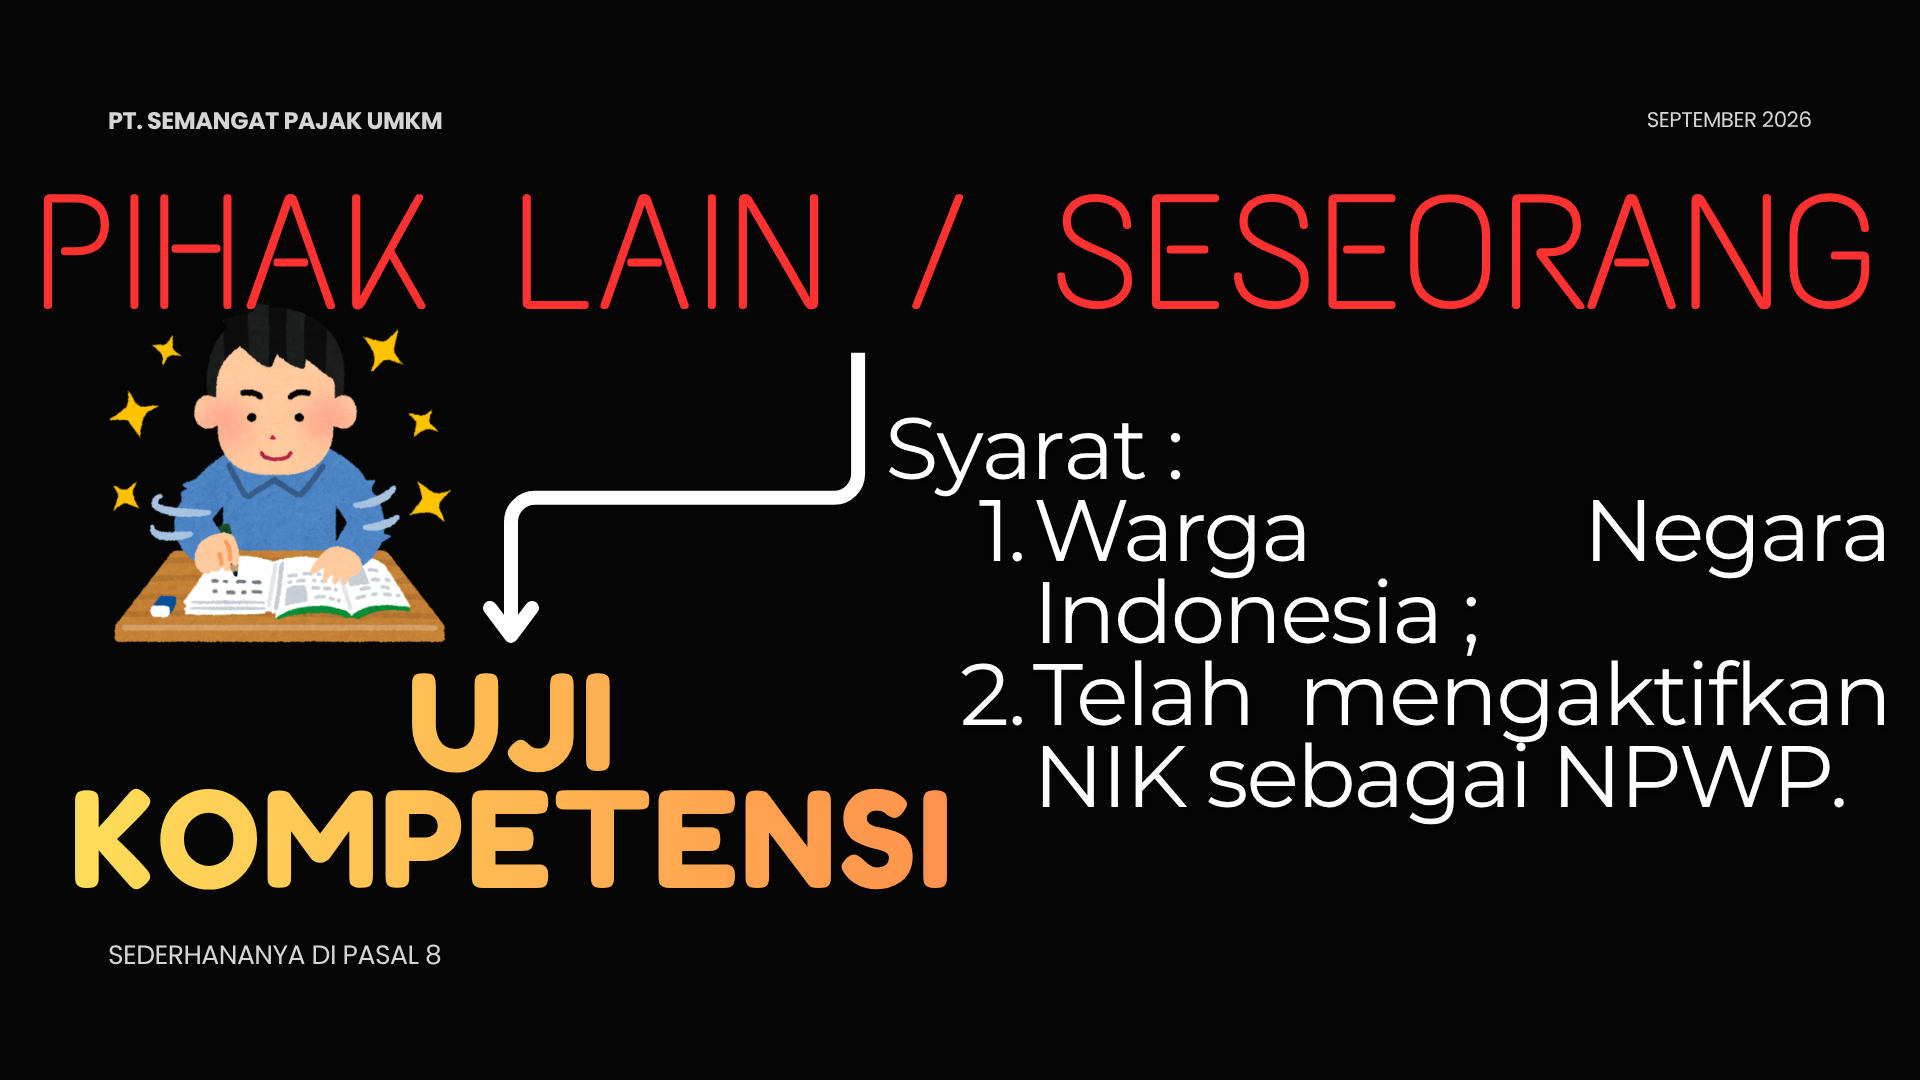
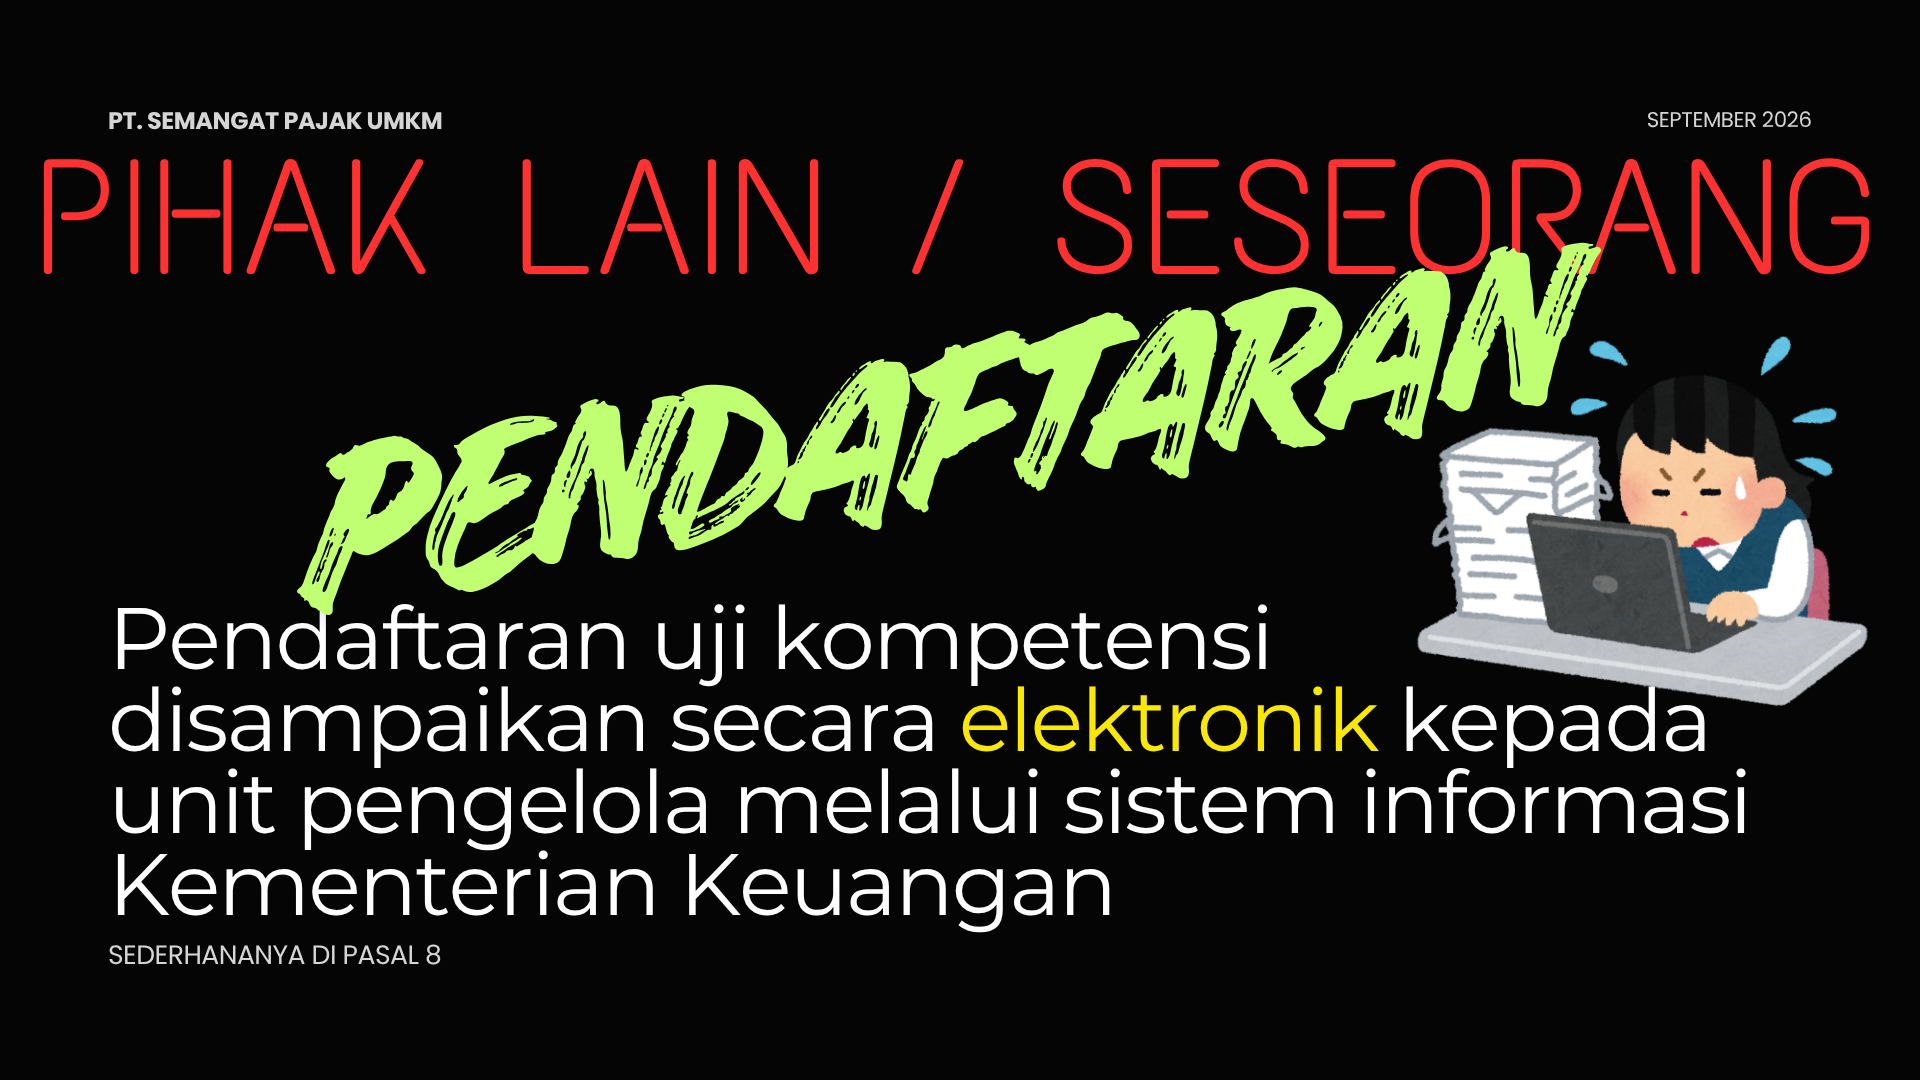
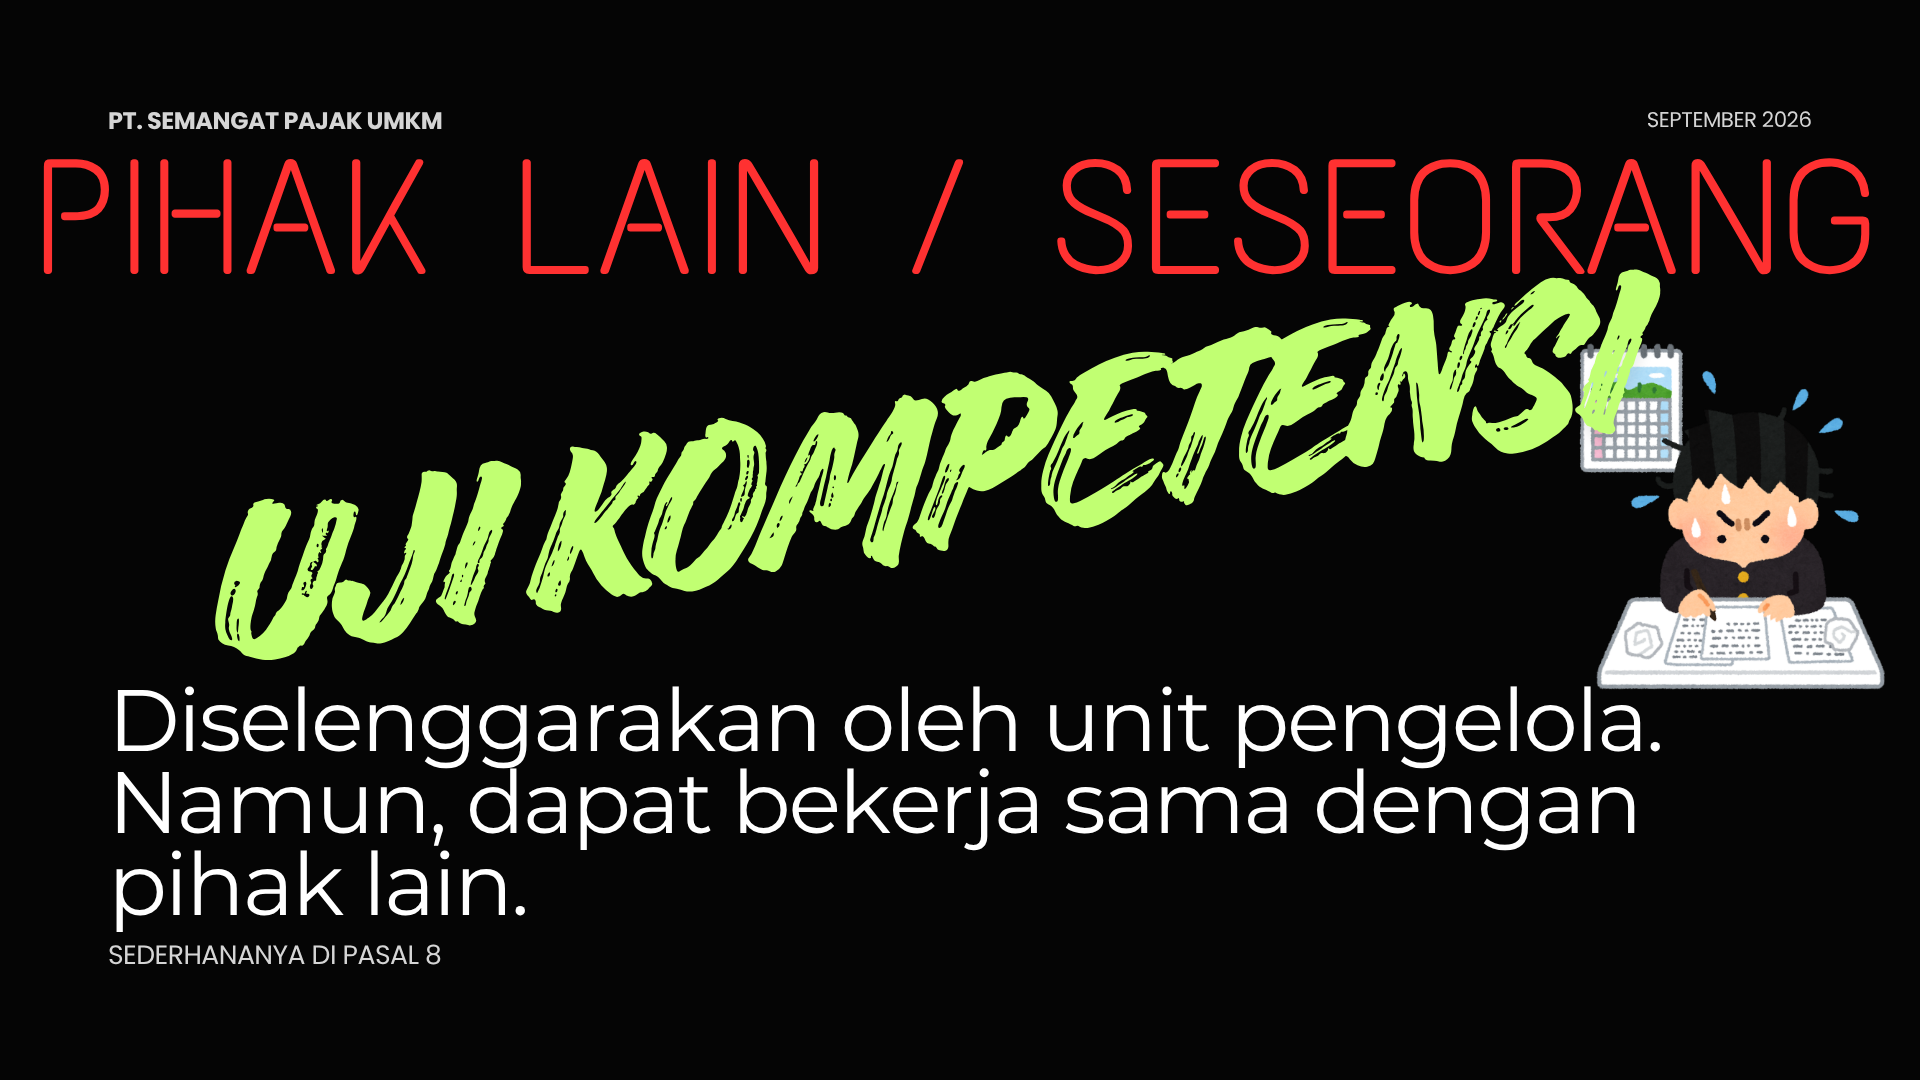
### PIHAK LAIN PMK 55/2026
URL: https://www.diskusipajak.com/p/pihak-lain-pmk-55-2026/
Last updated: 2026-09-13T03:47:24.000Z
---
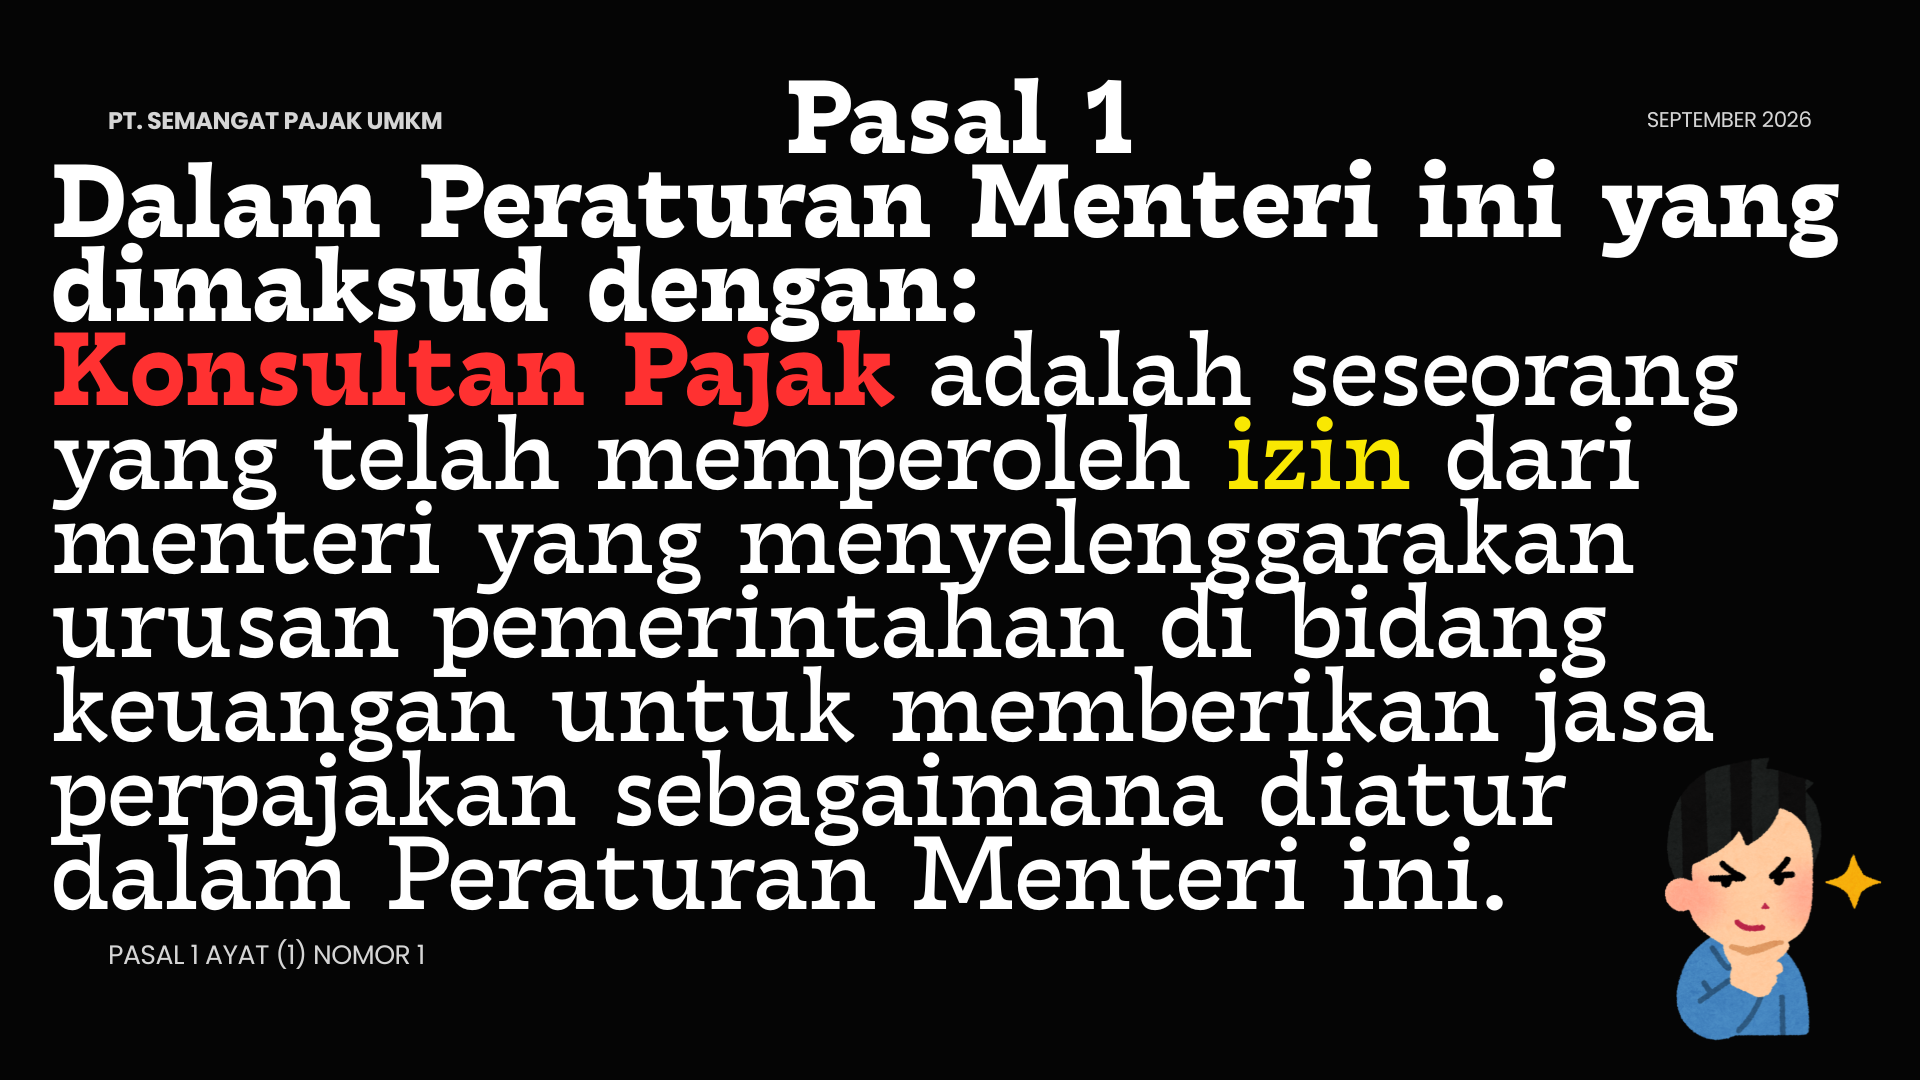
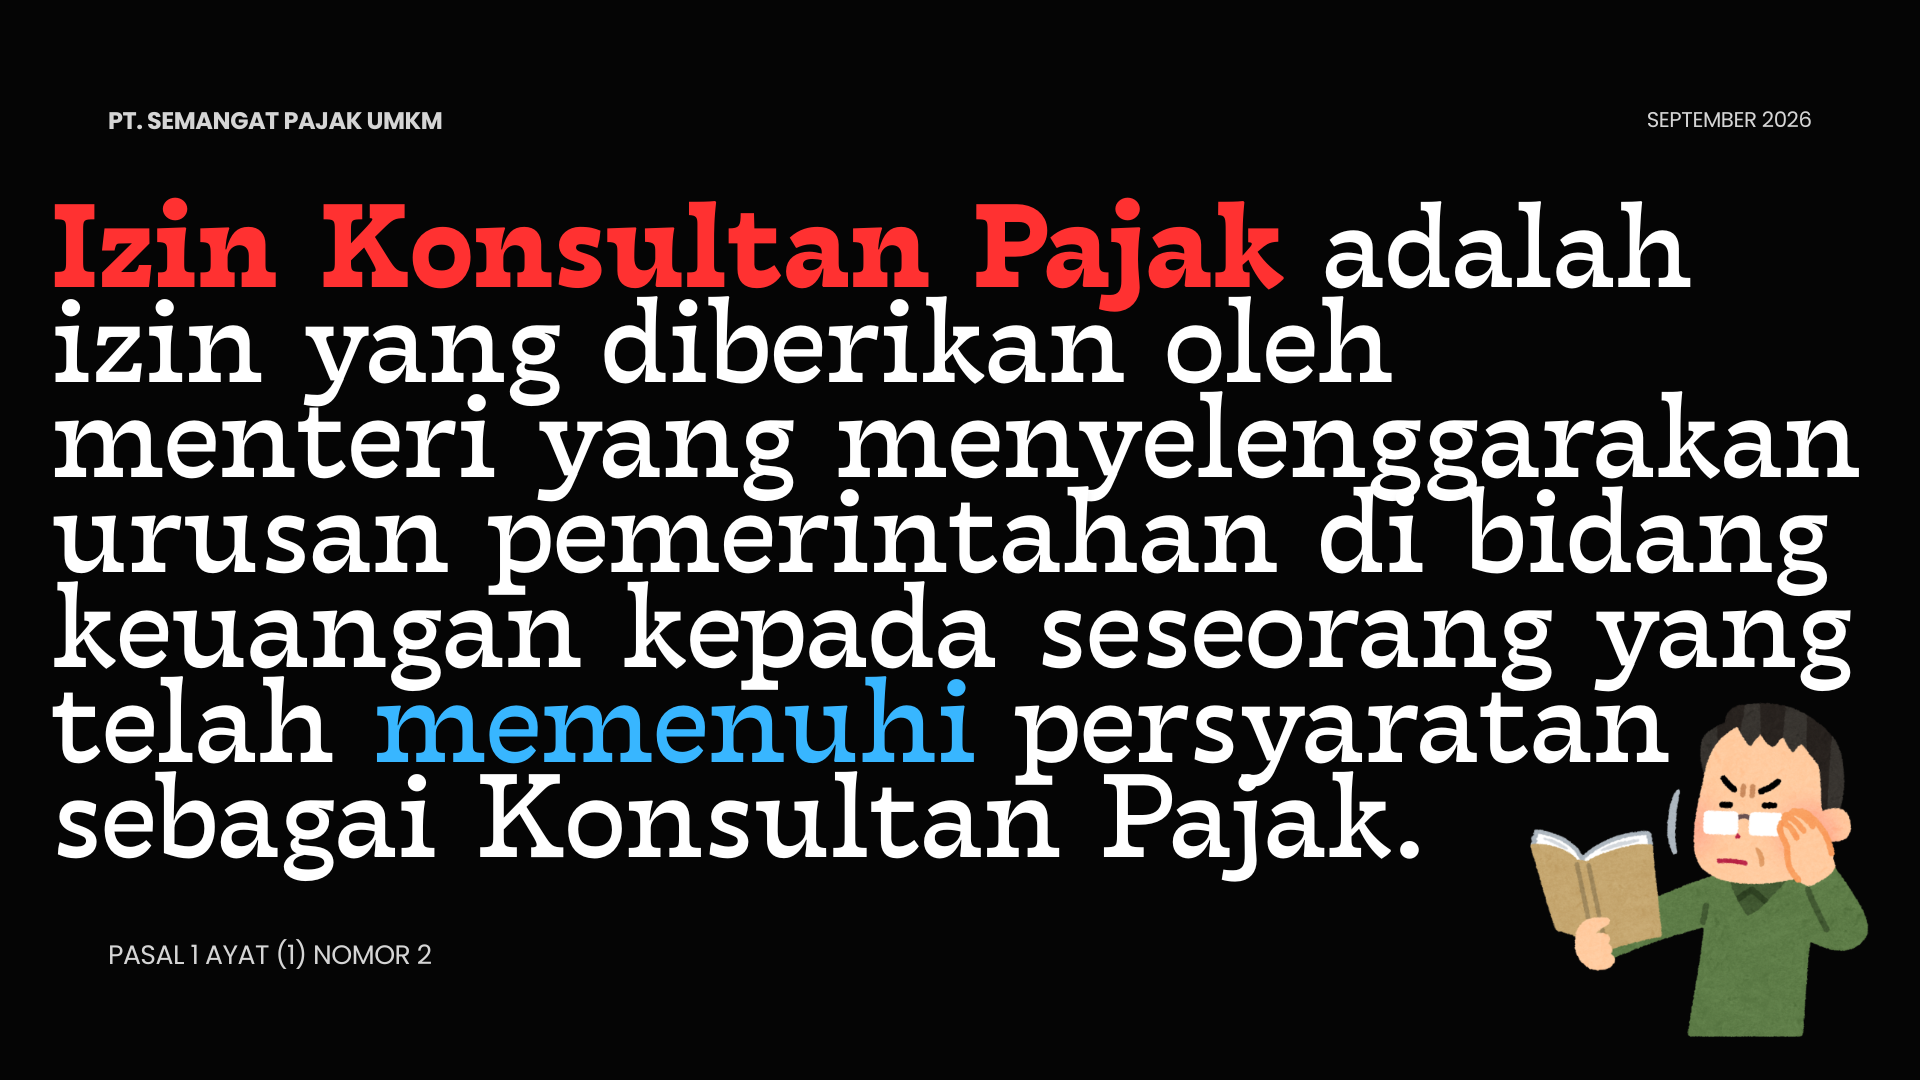
---
---
---
---
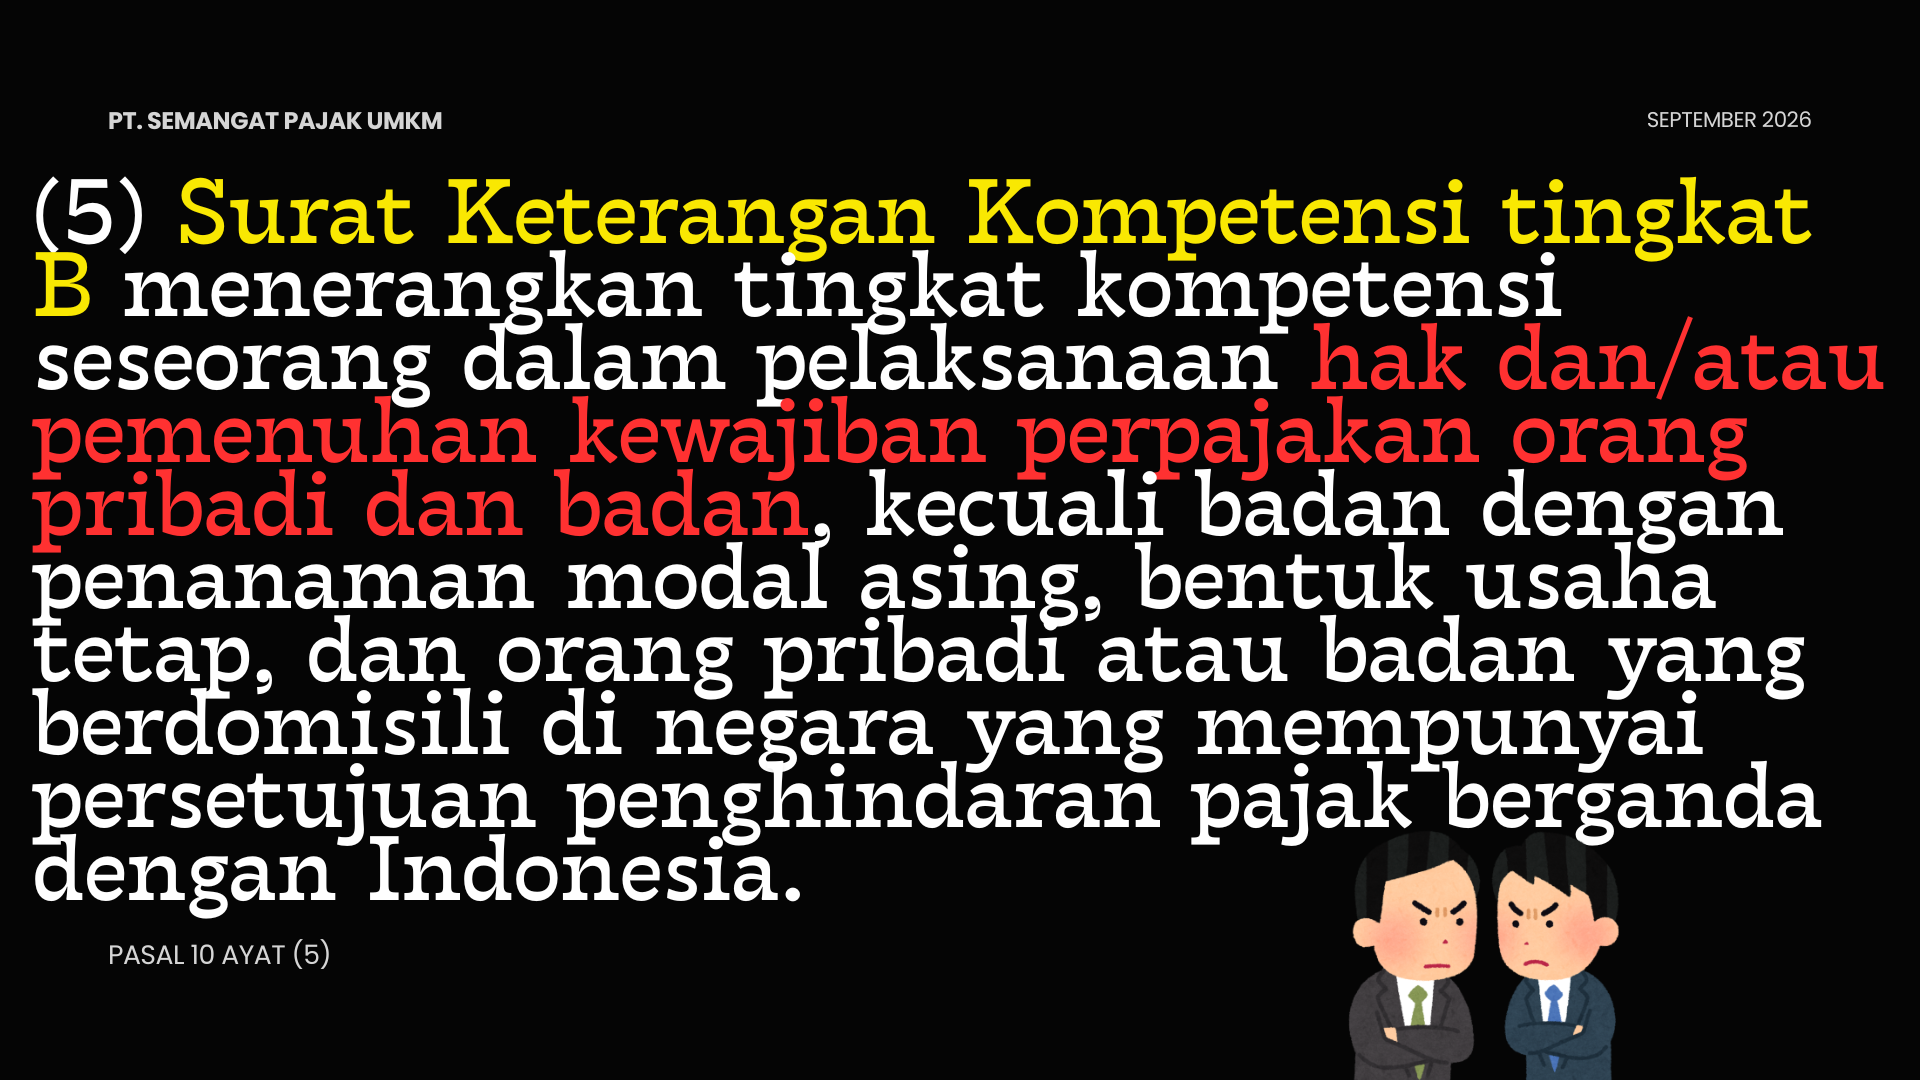
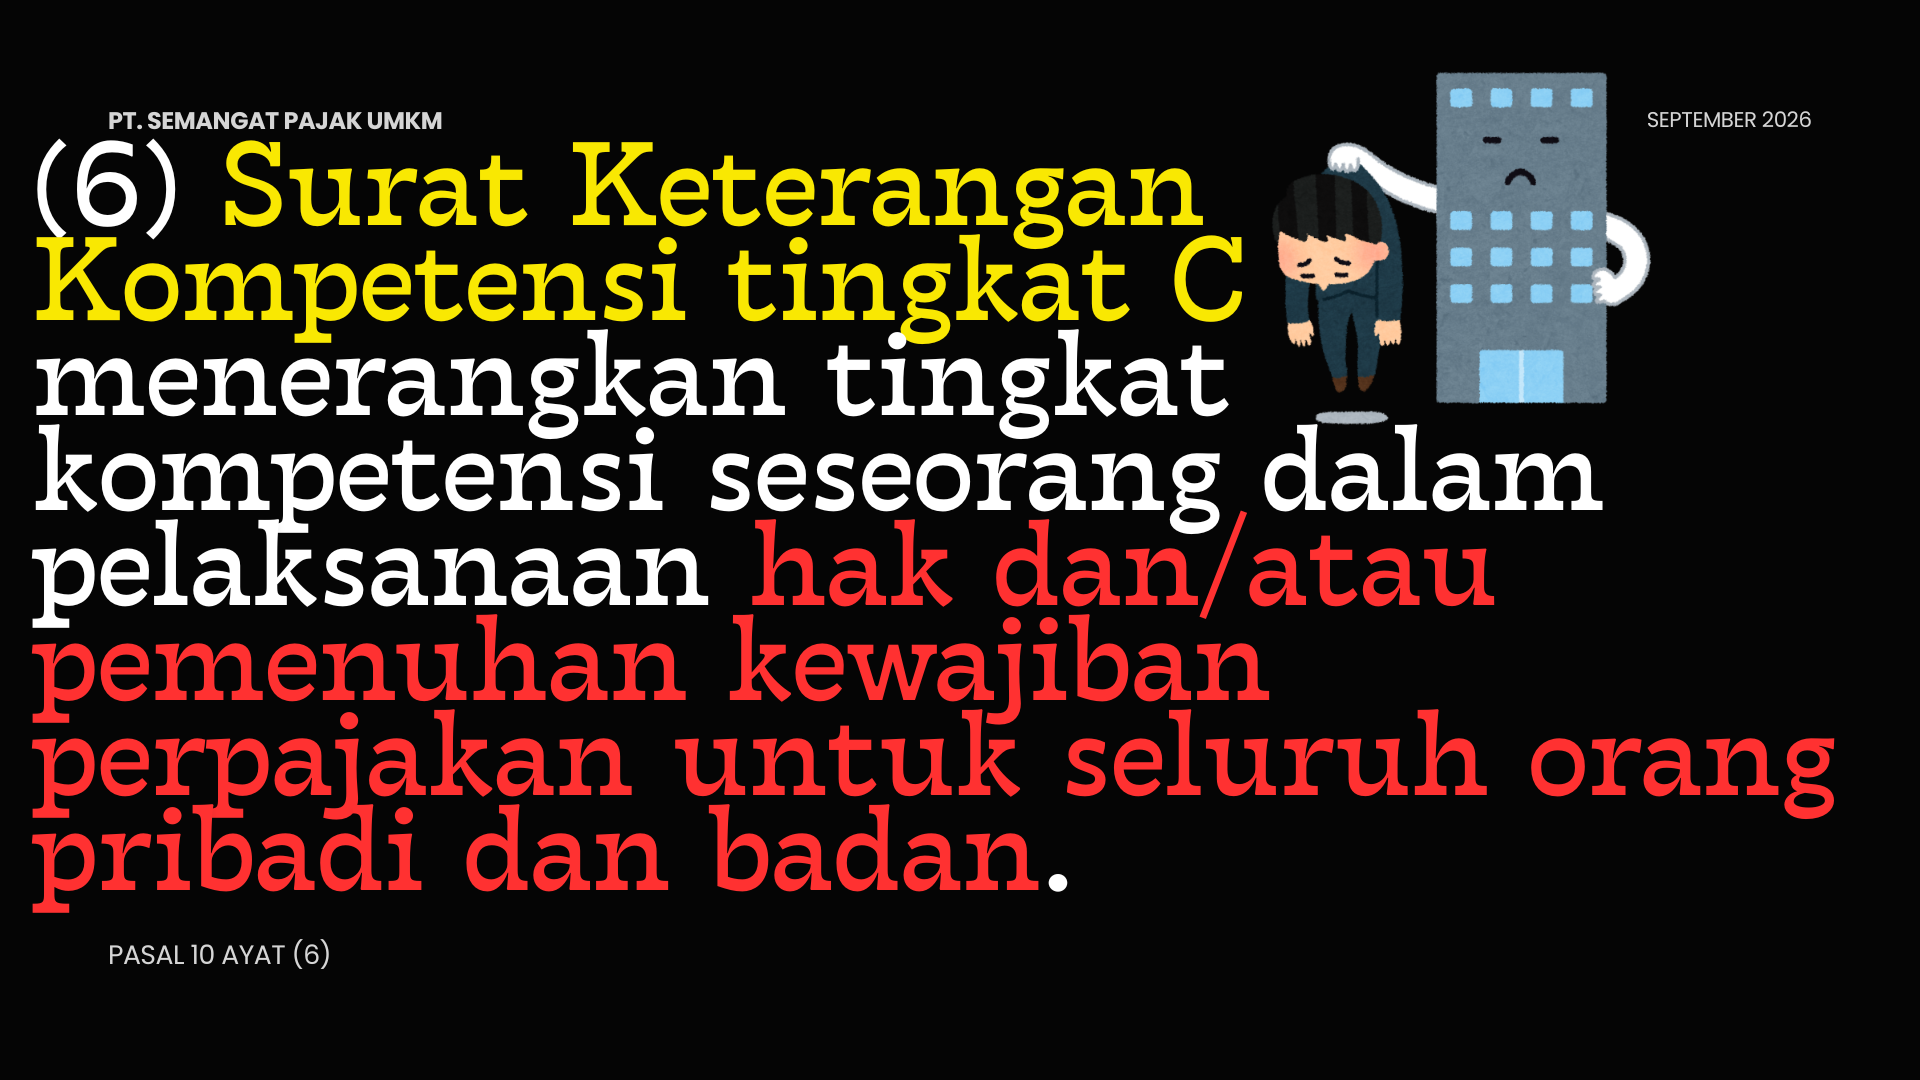
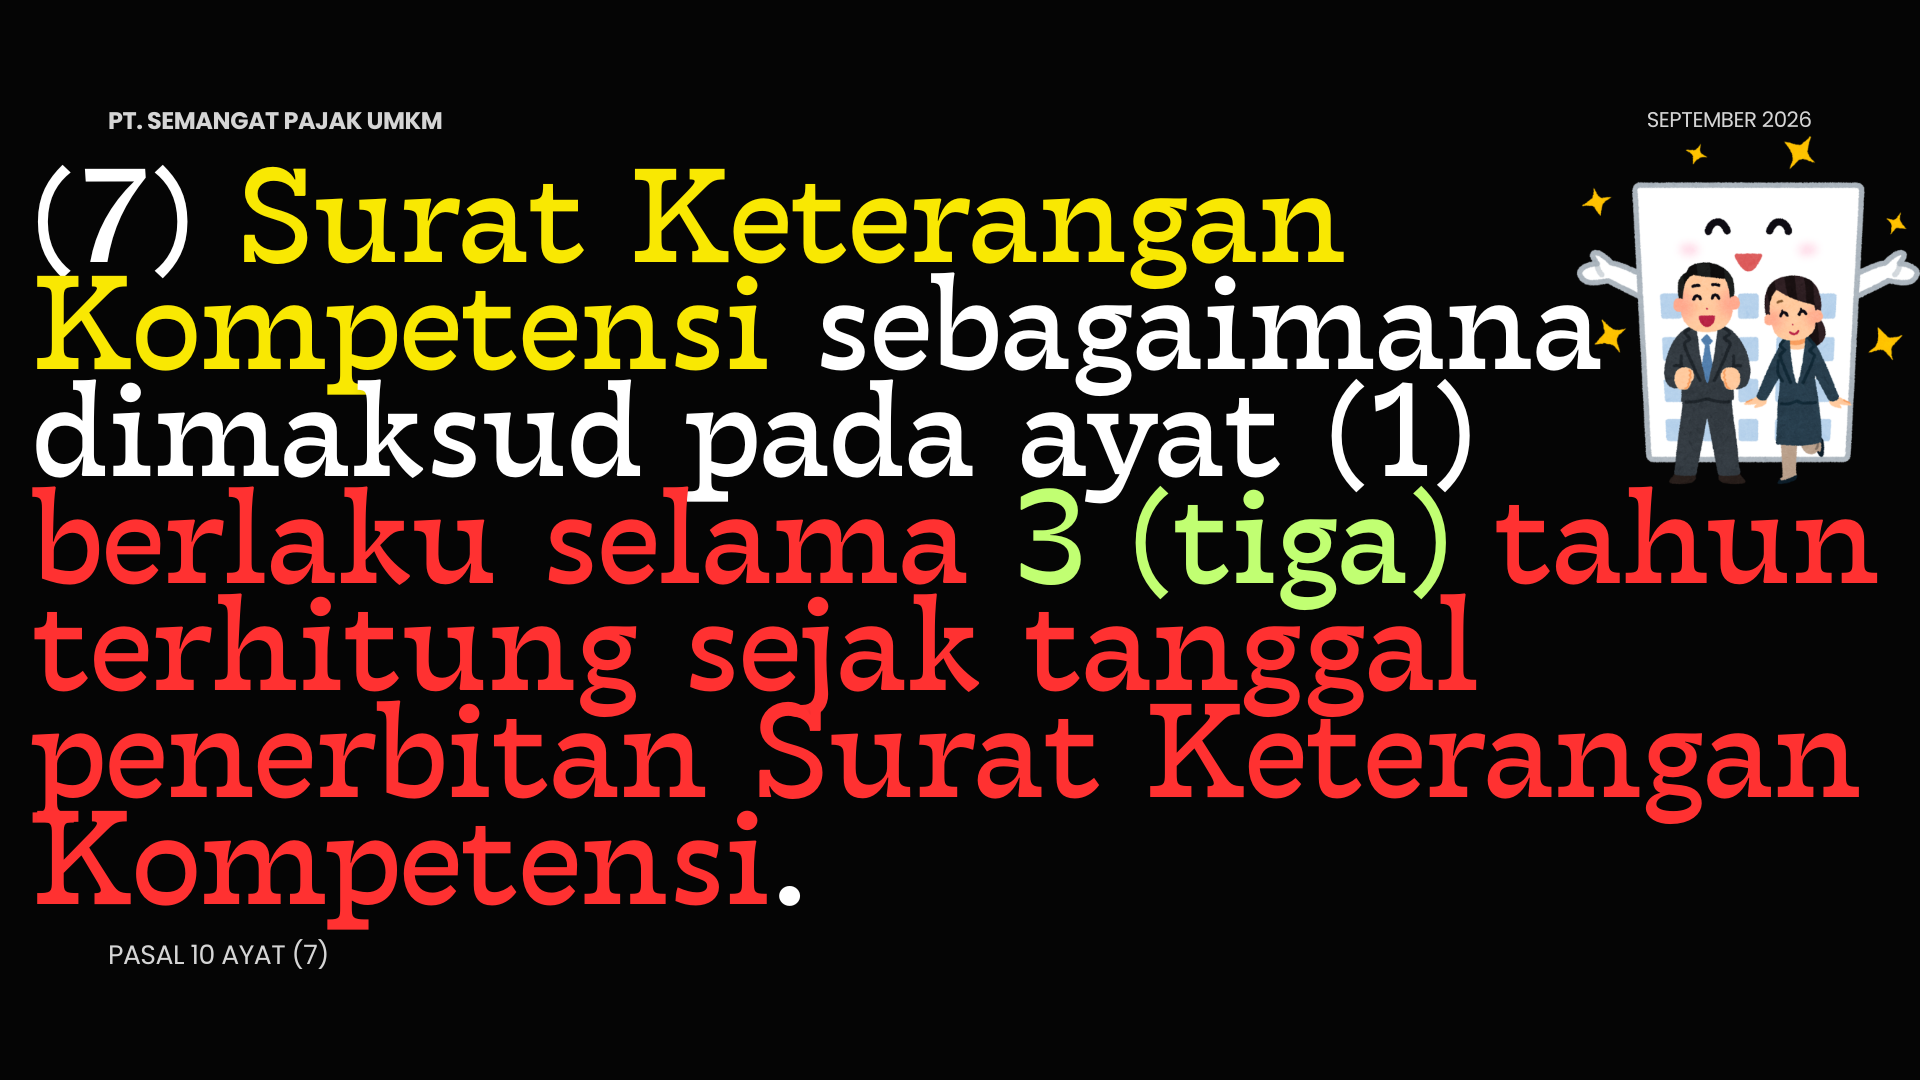
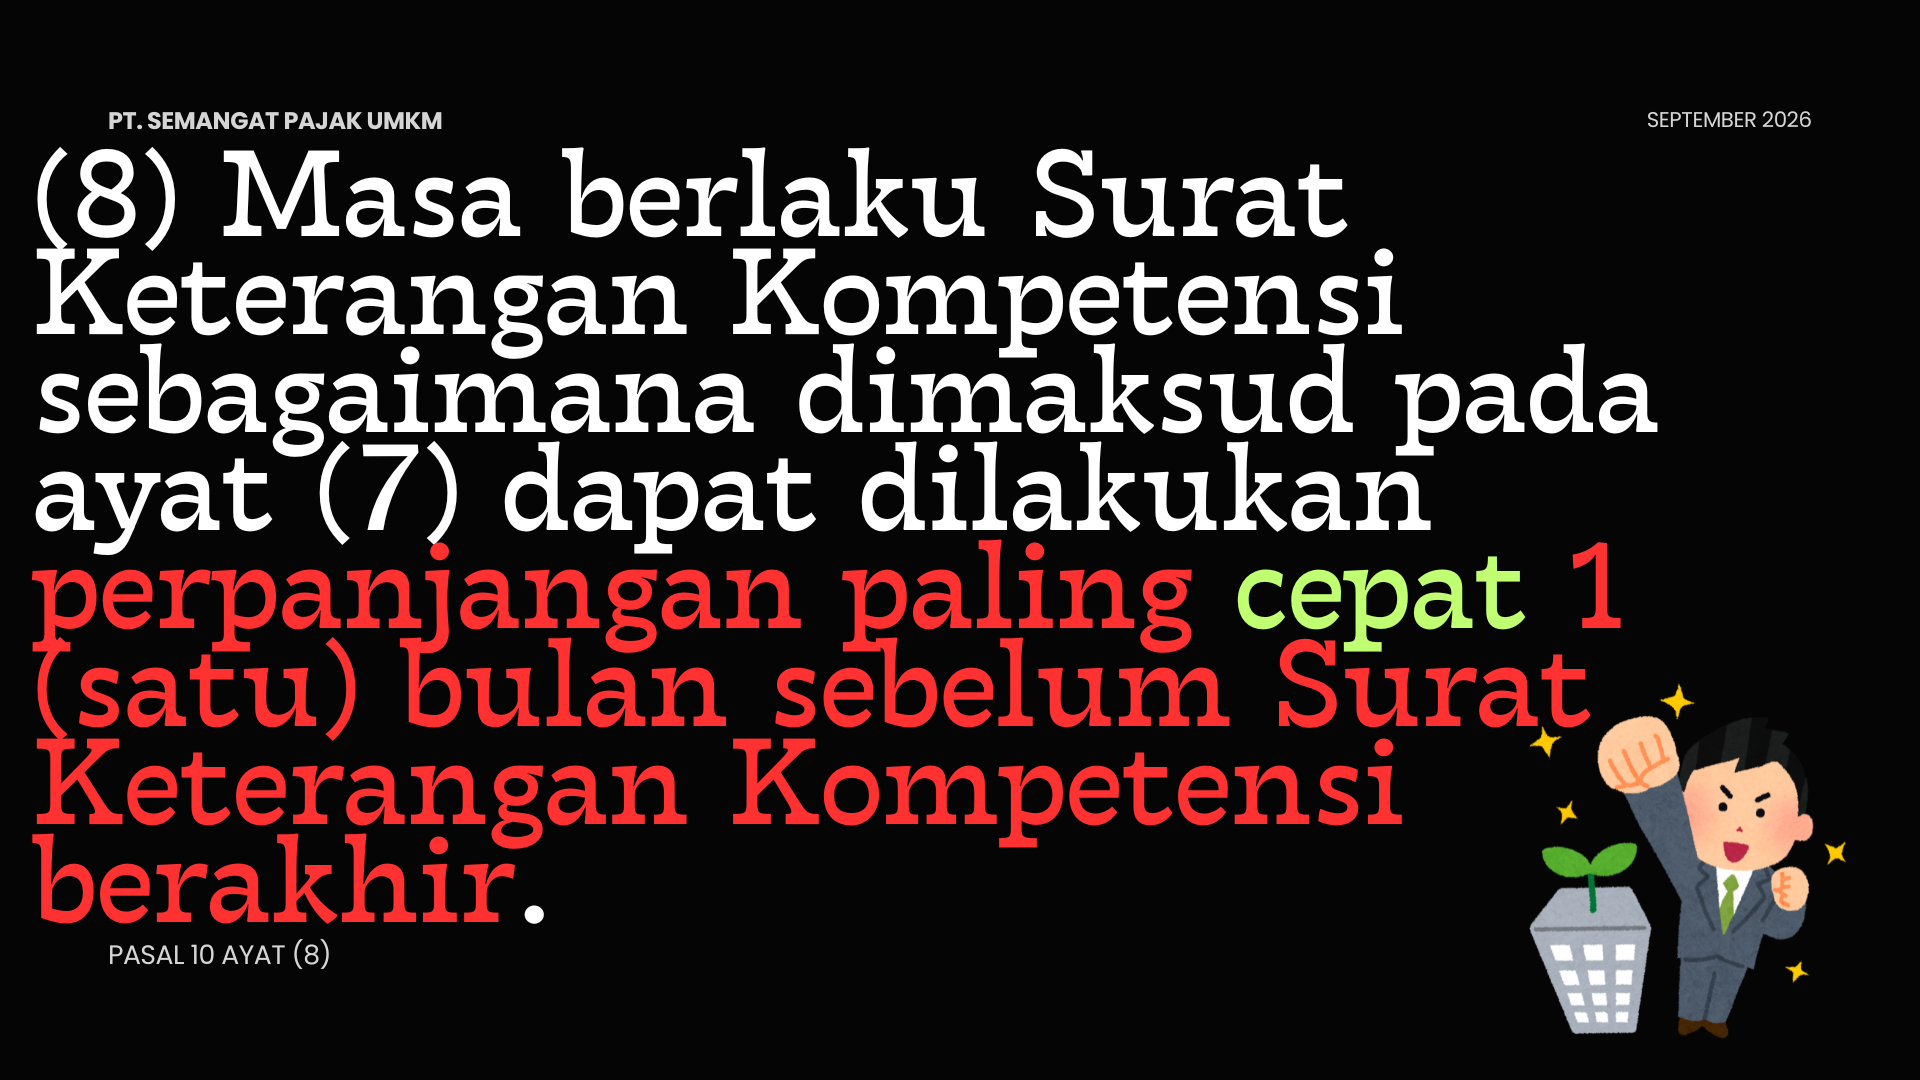
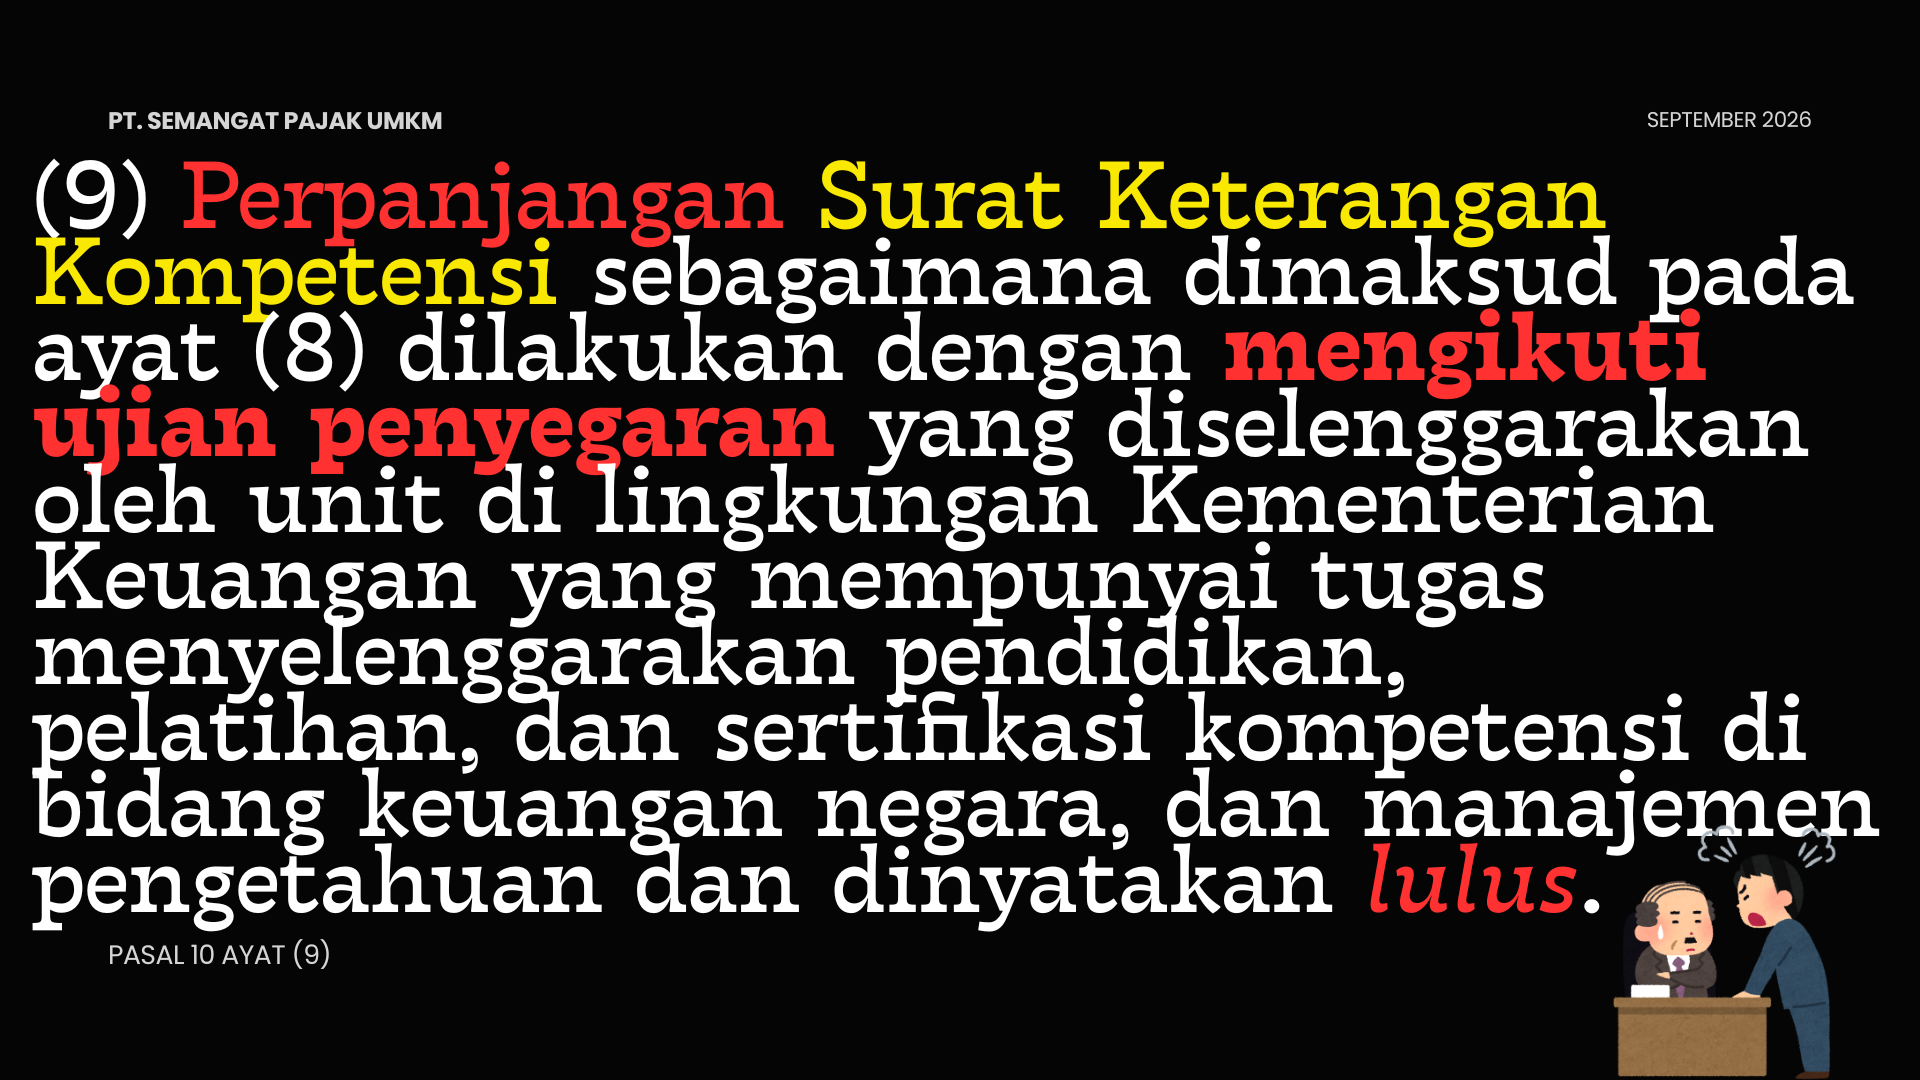
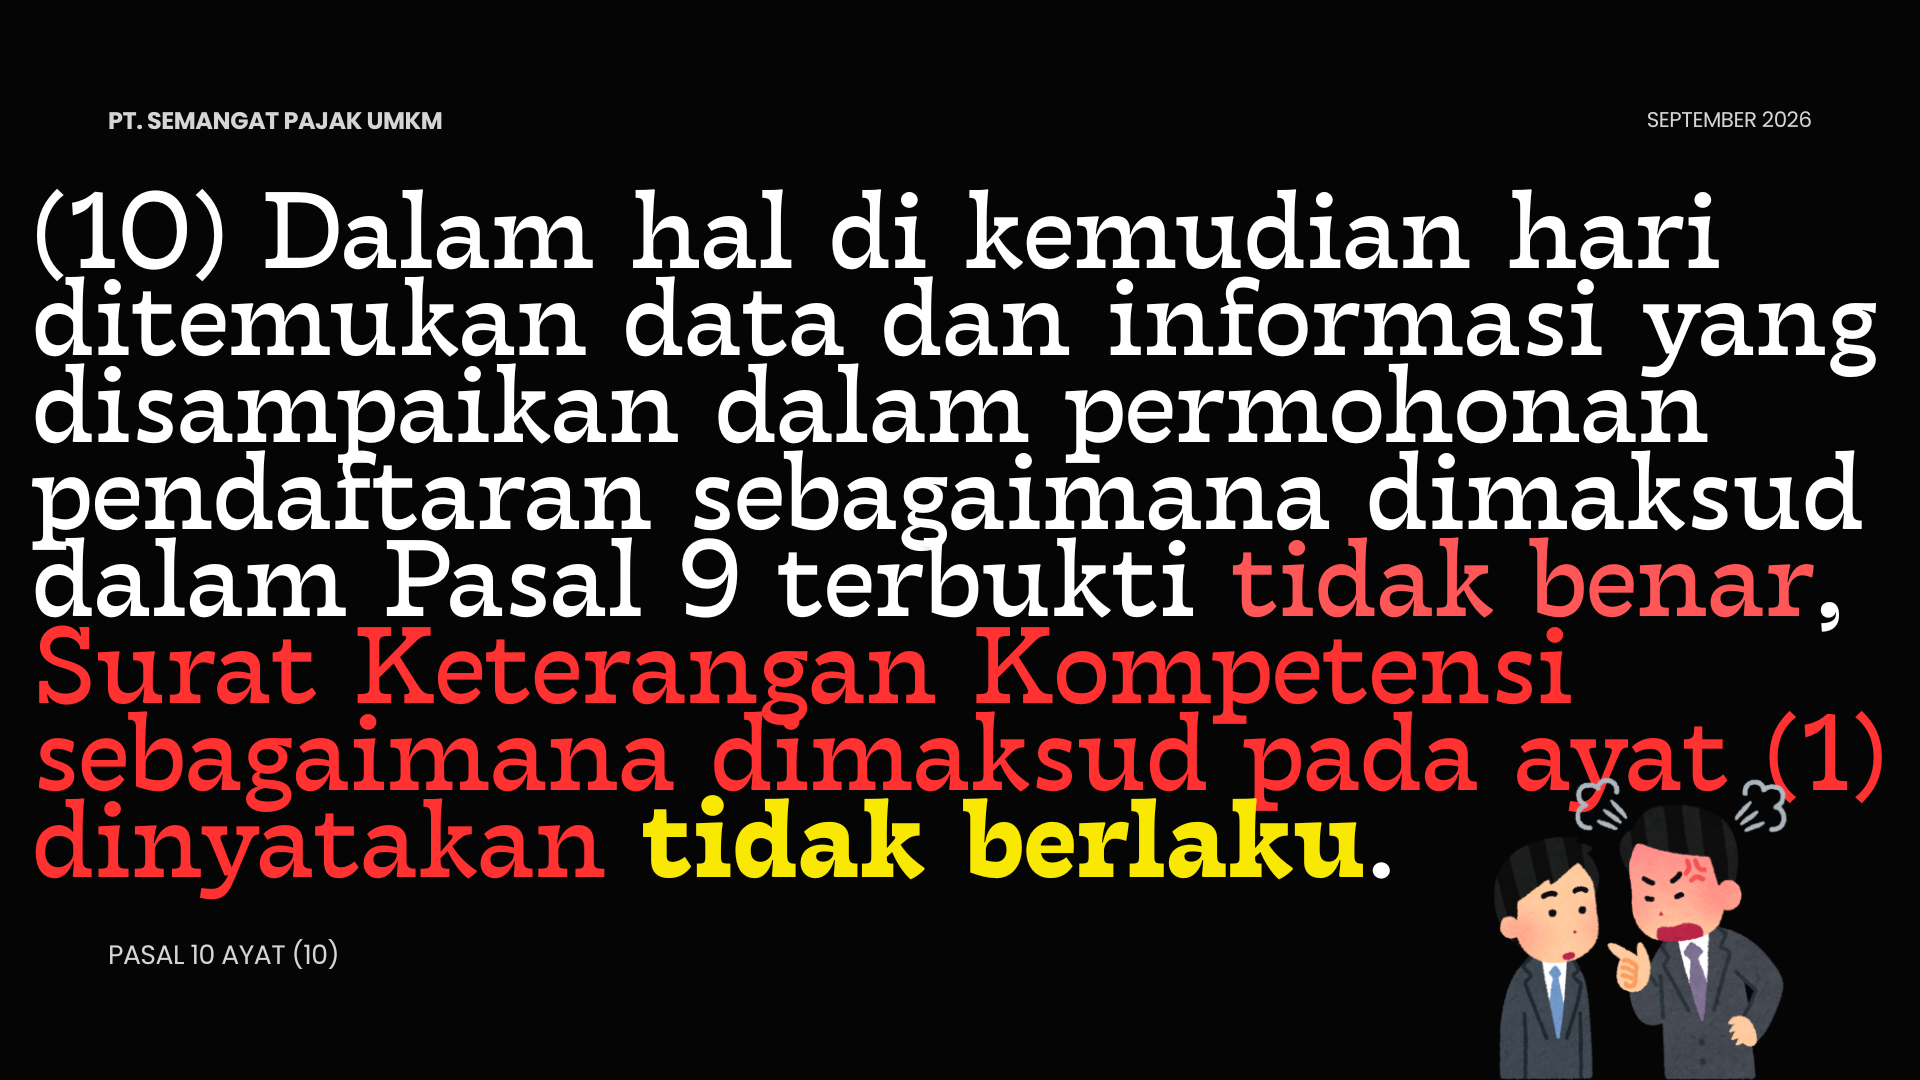
---
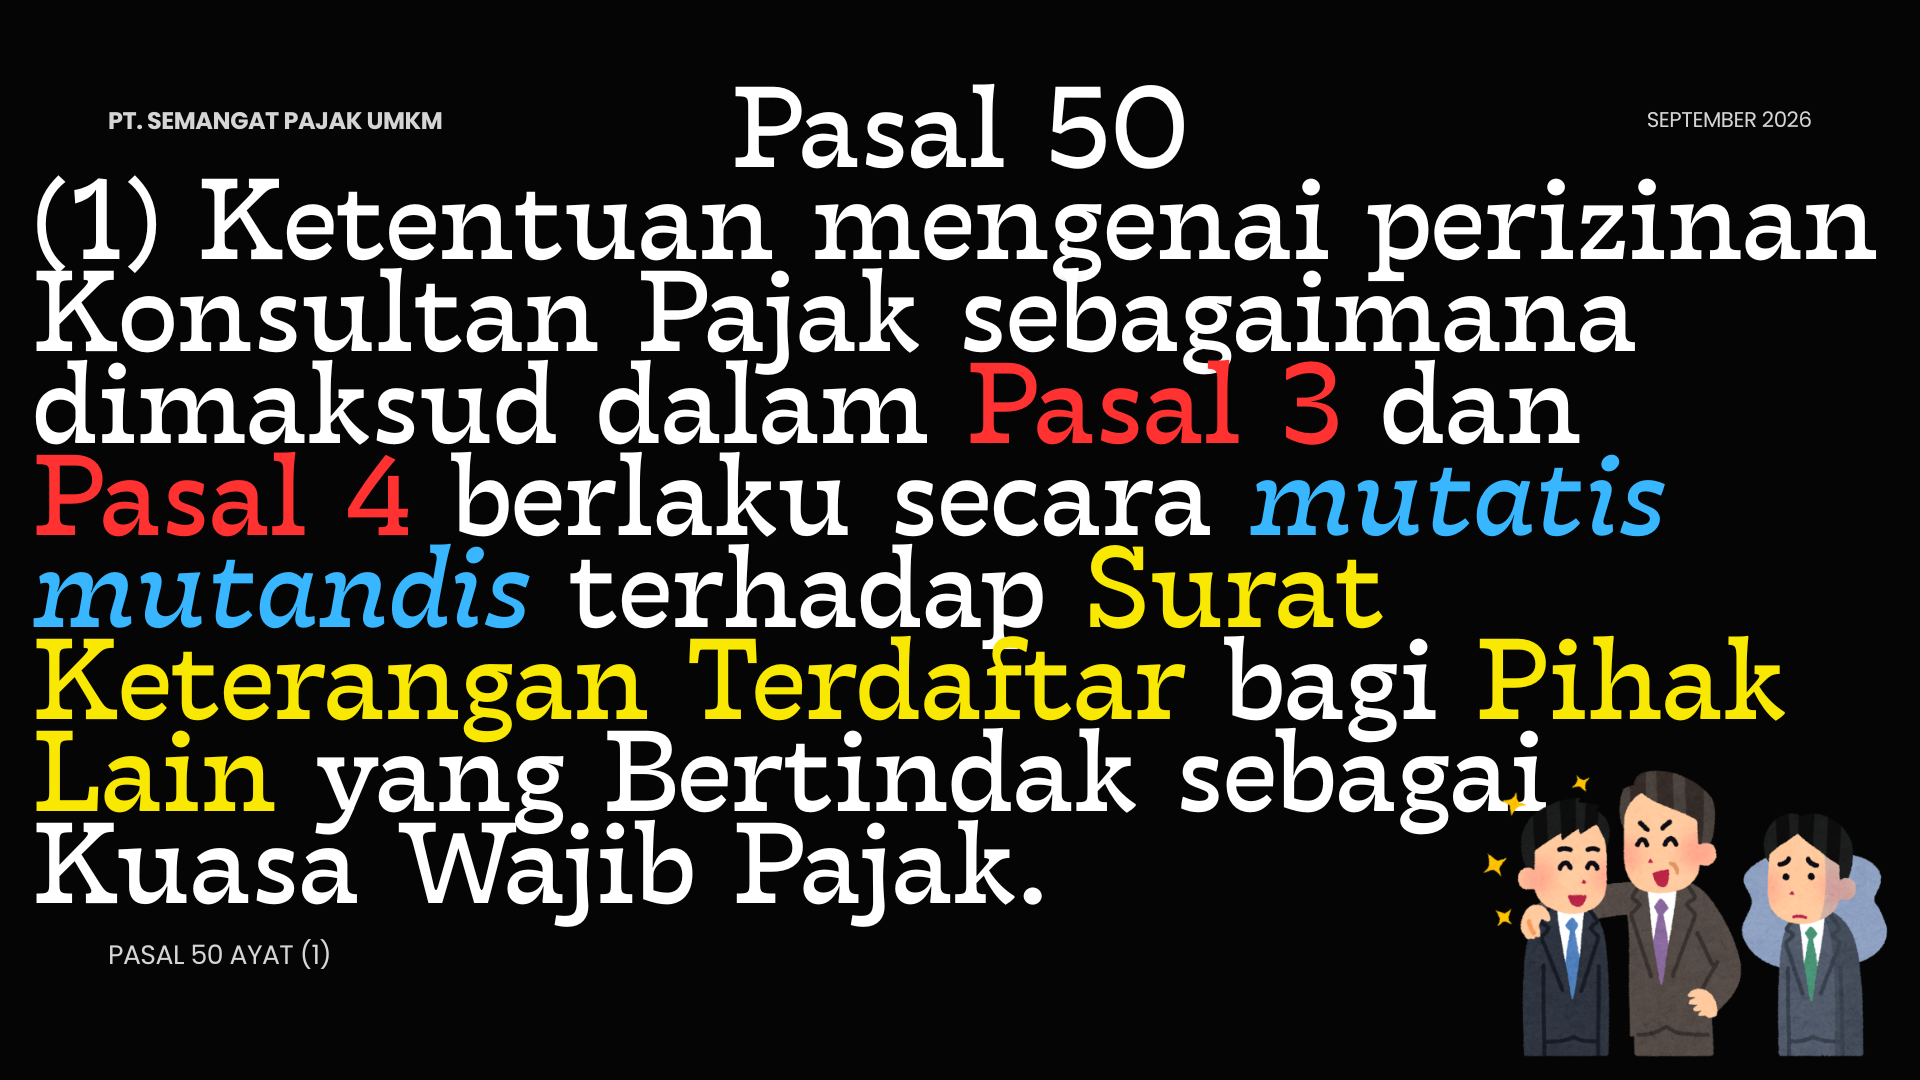
---
---
---
---
---
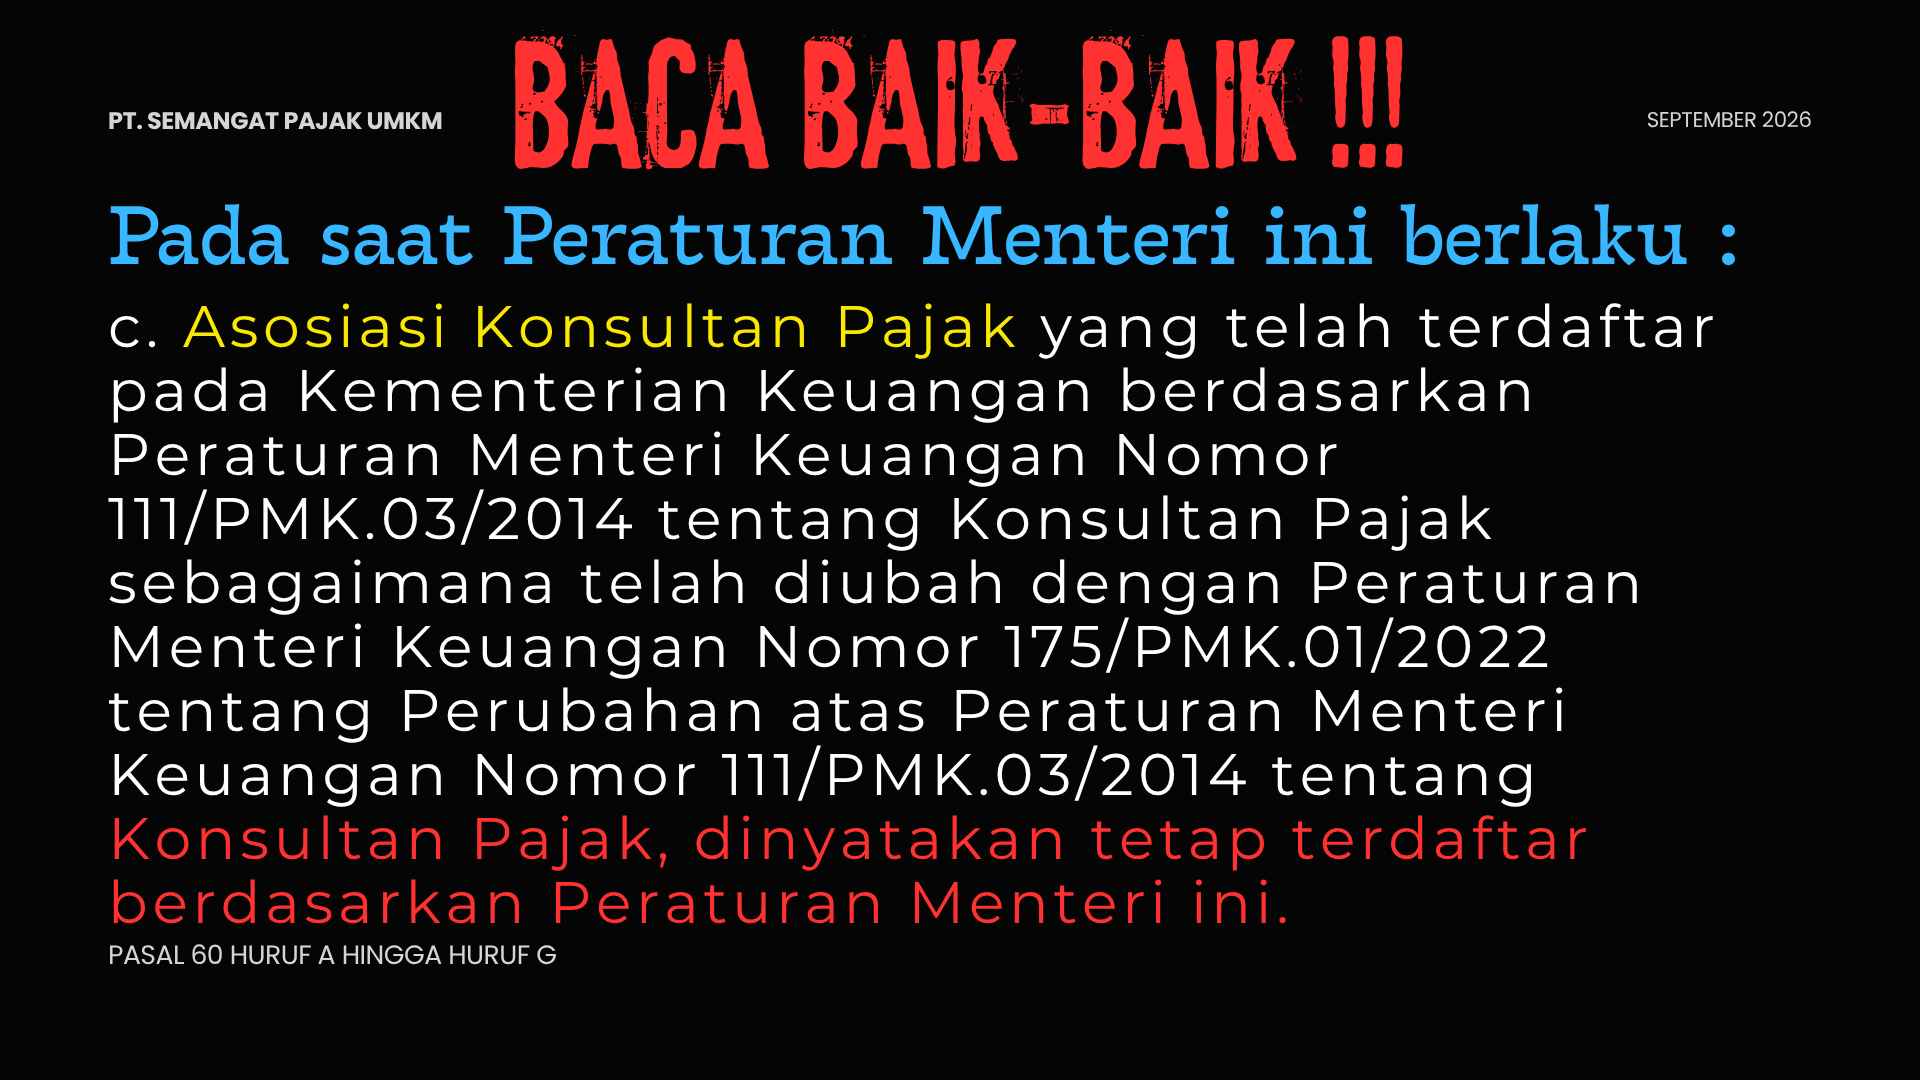
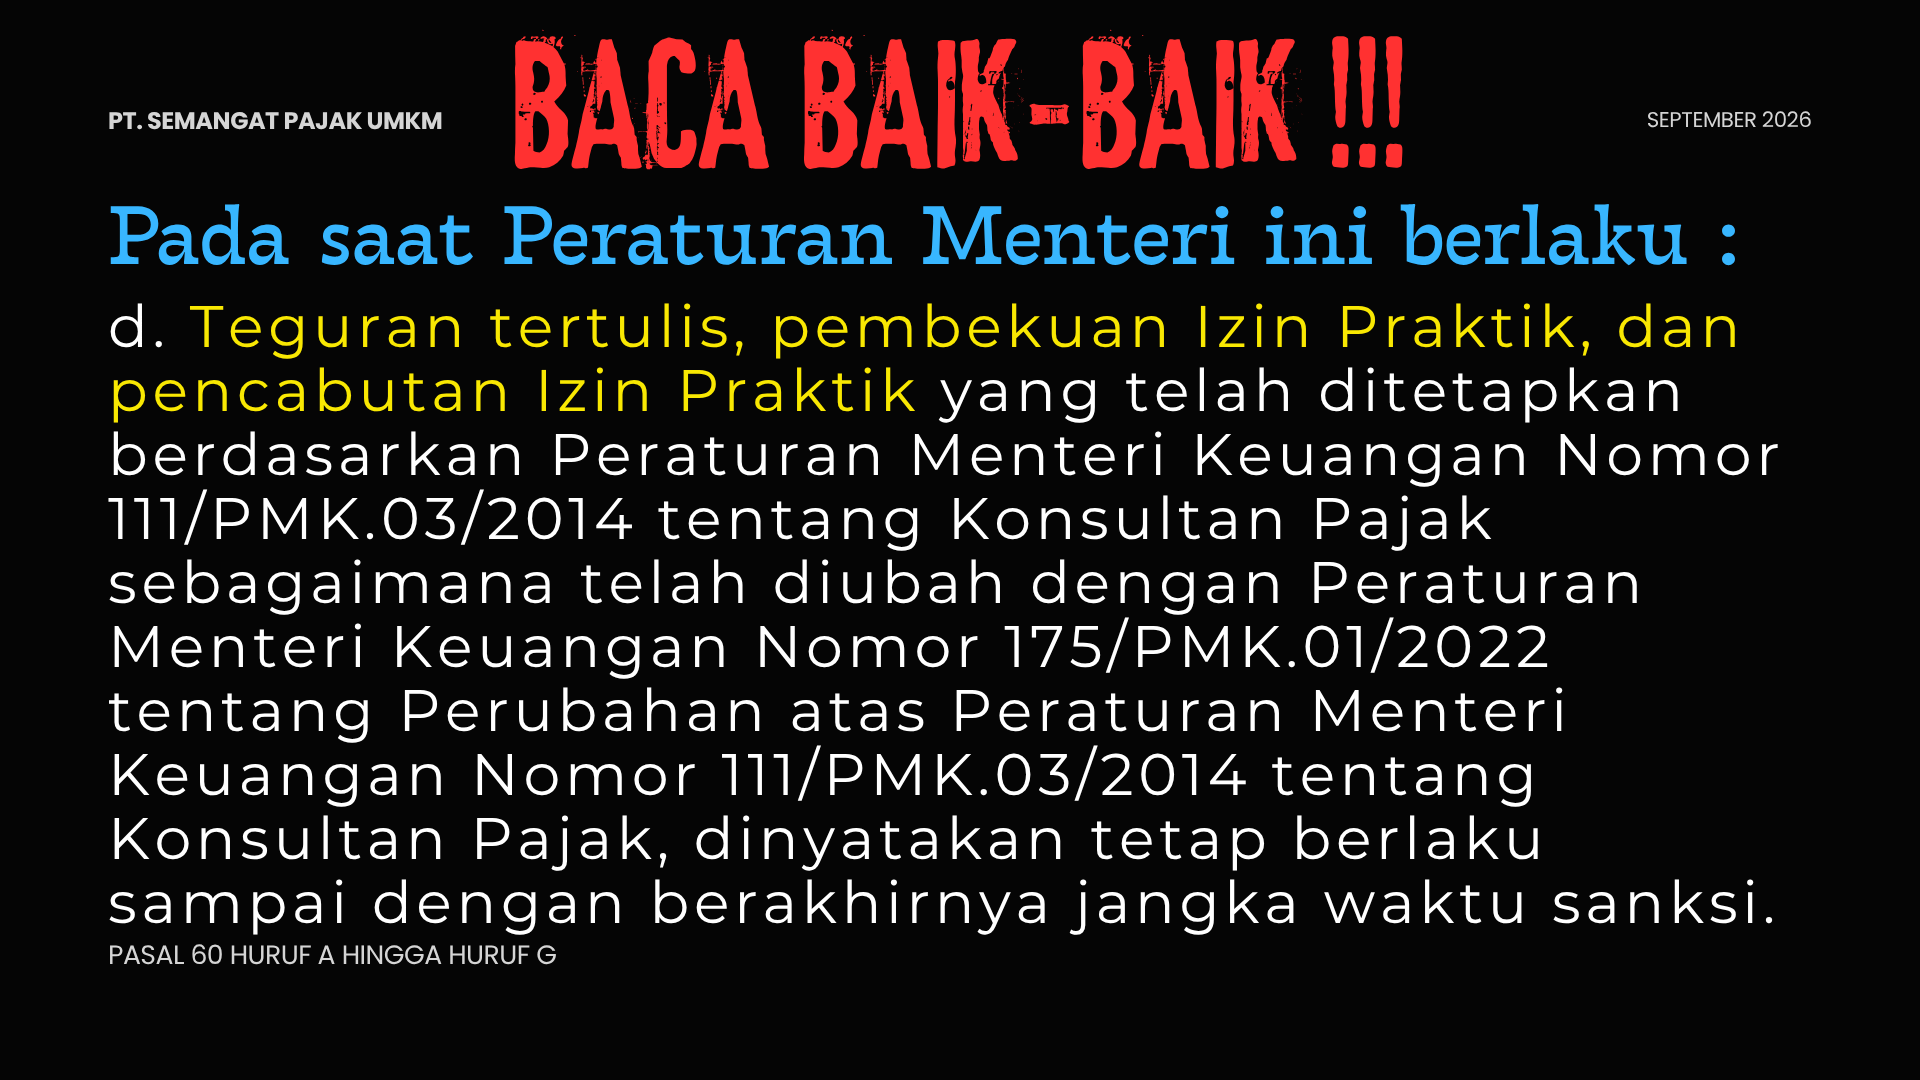
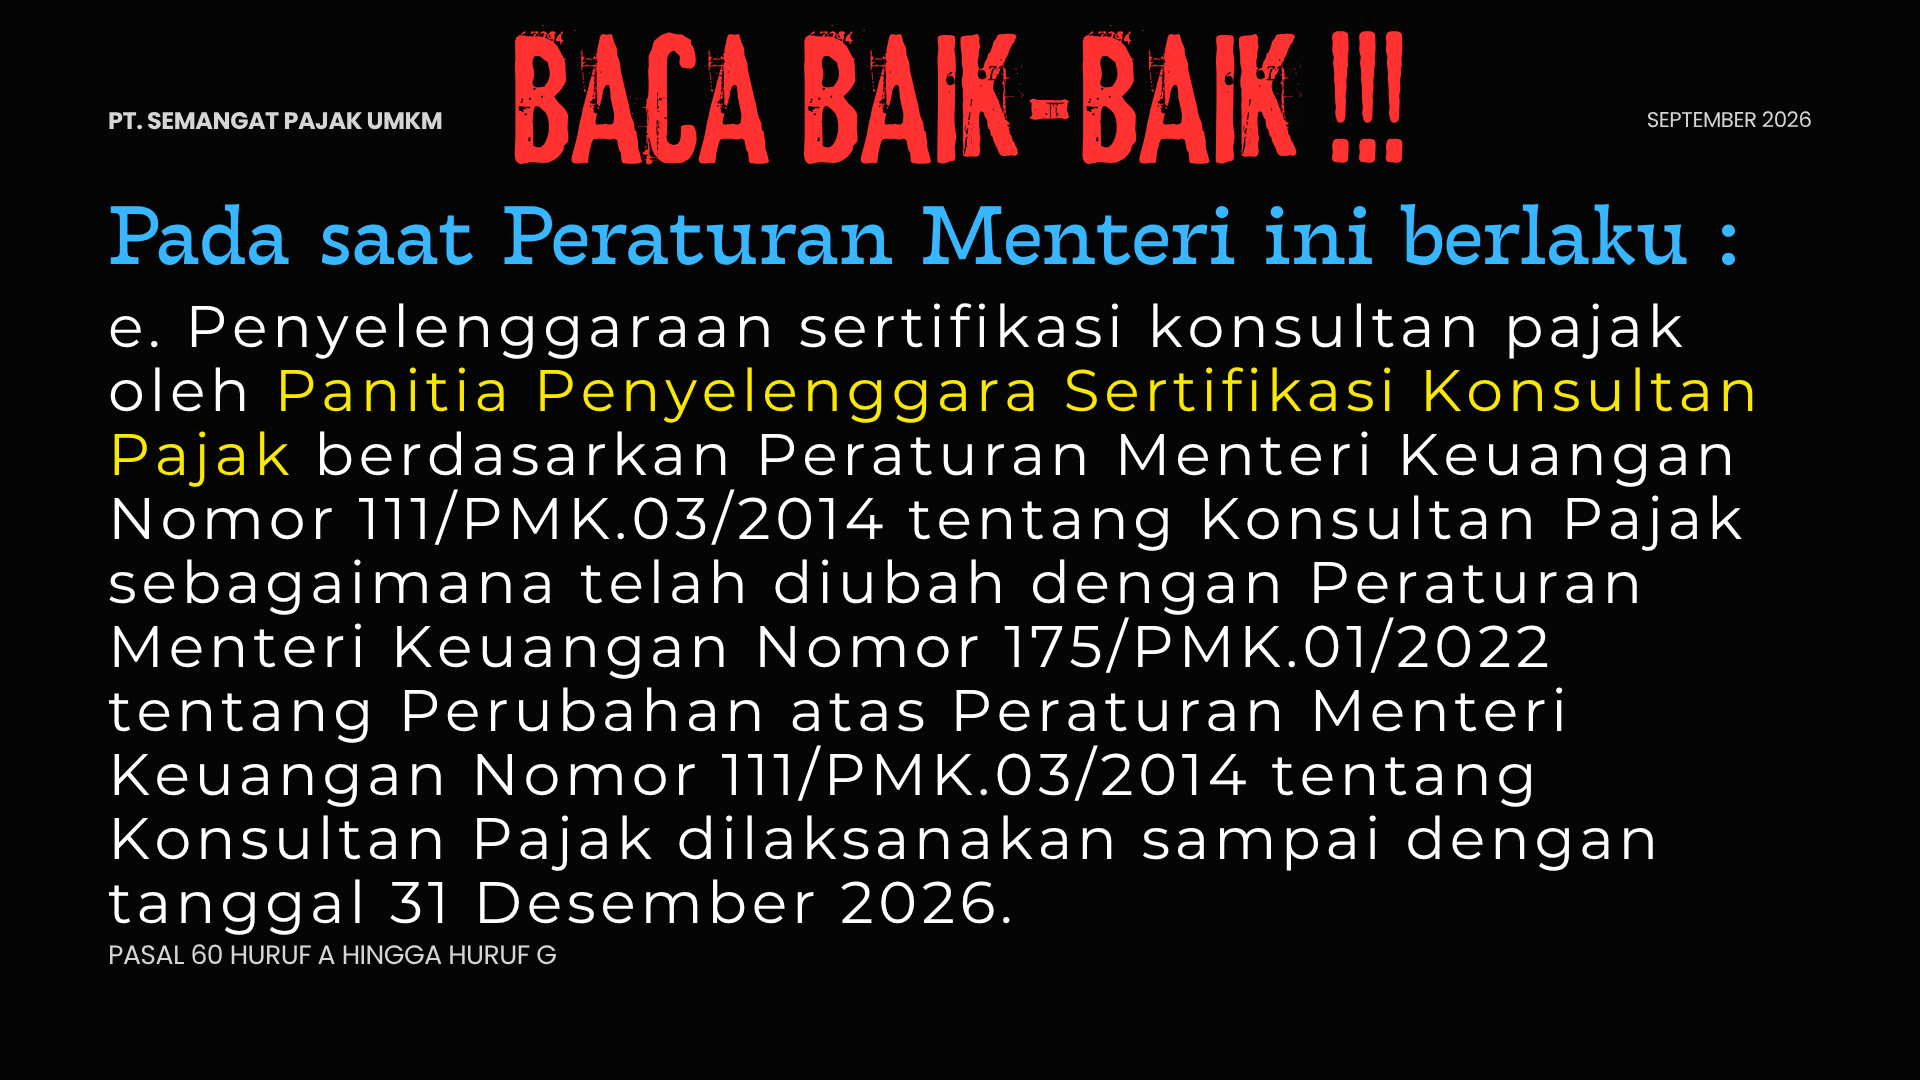
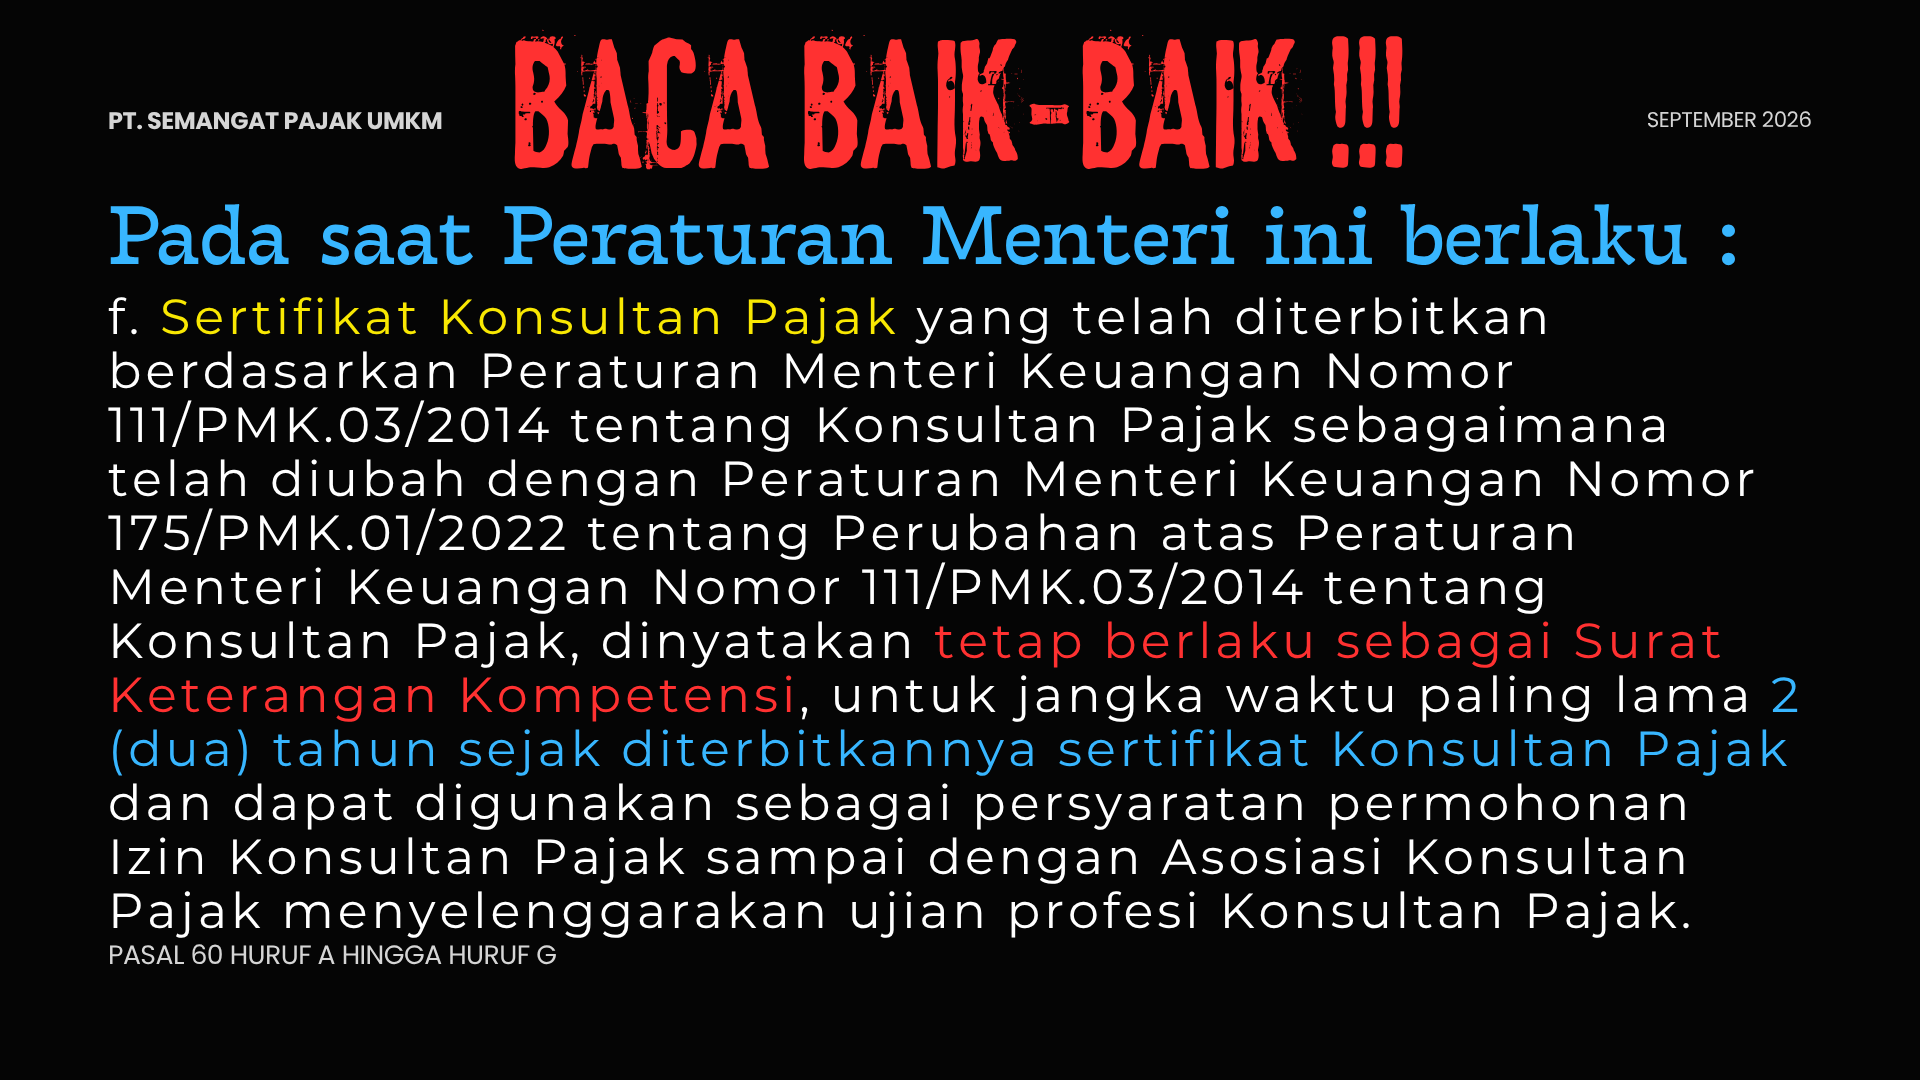
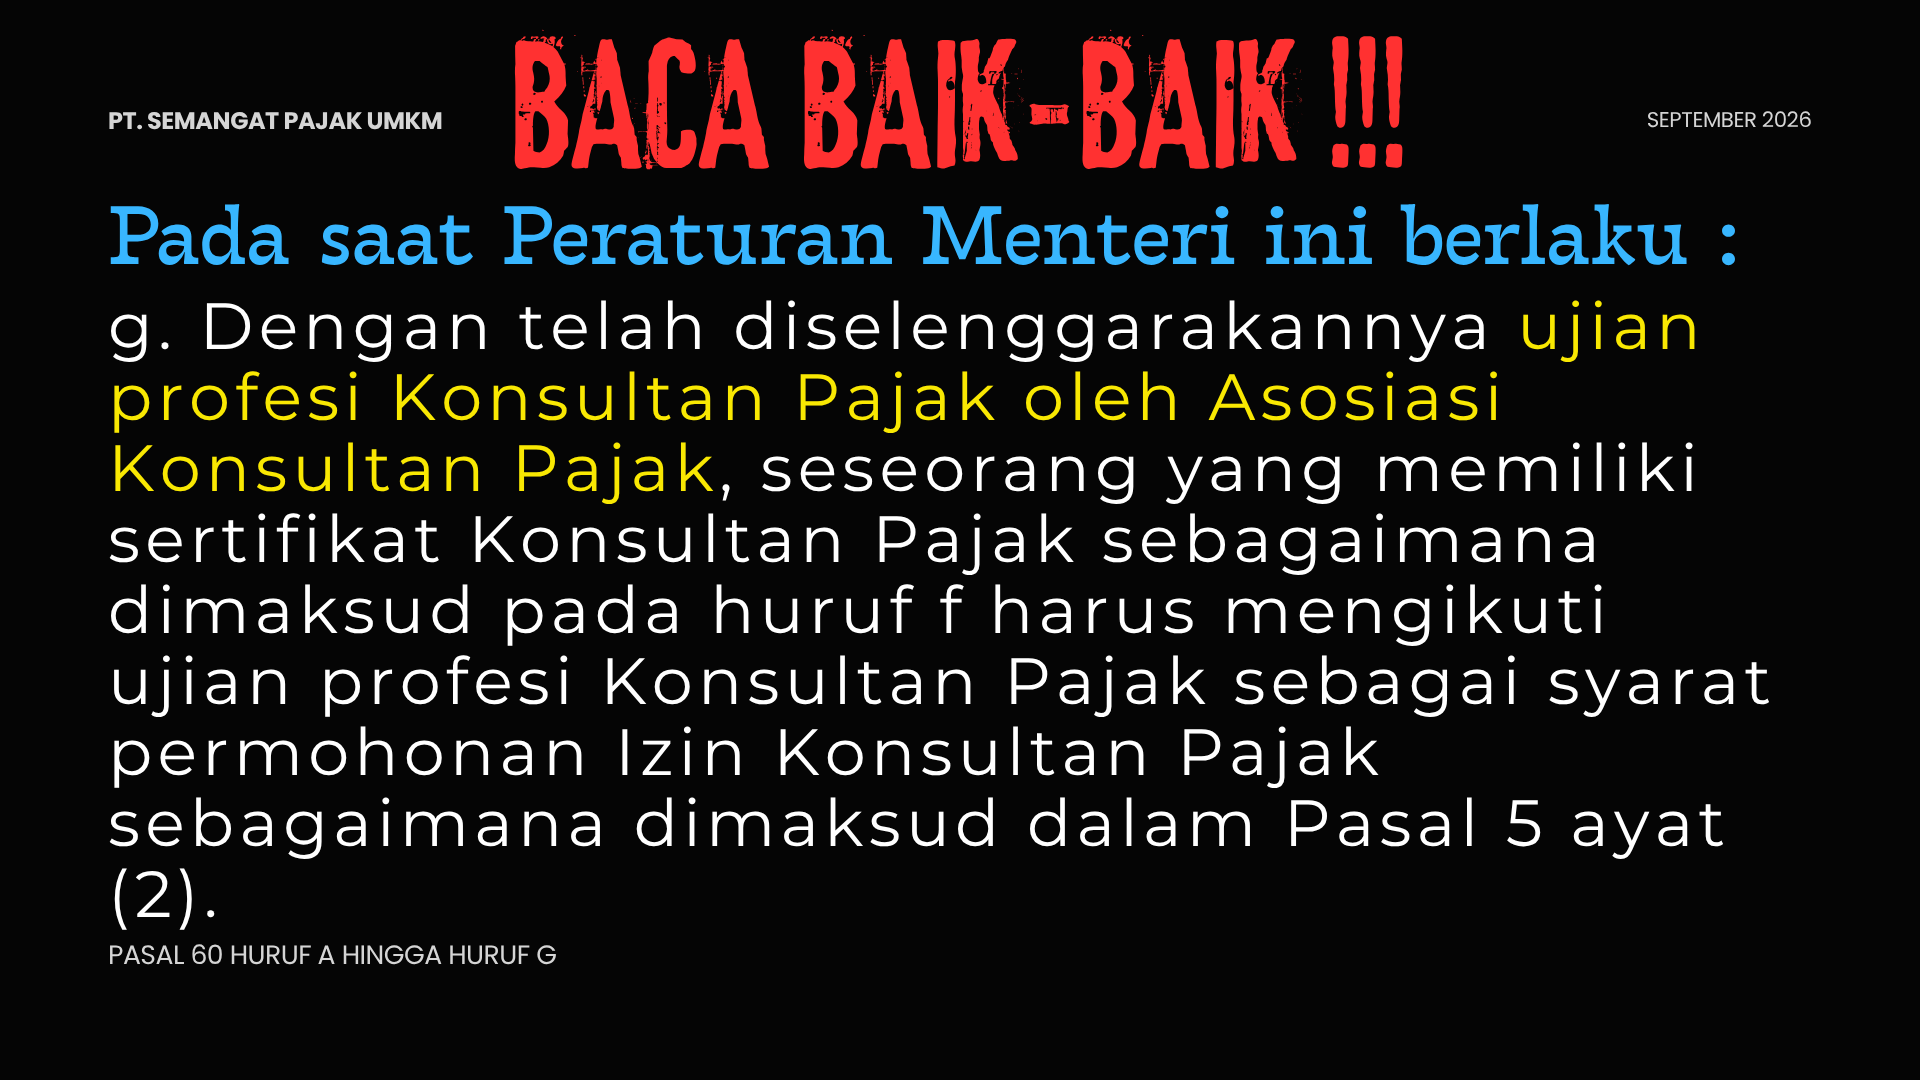
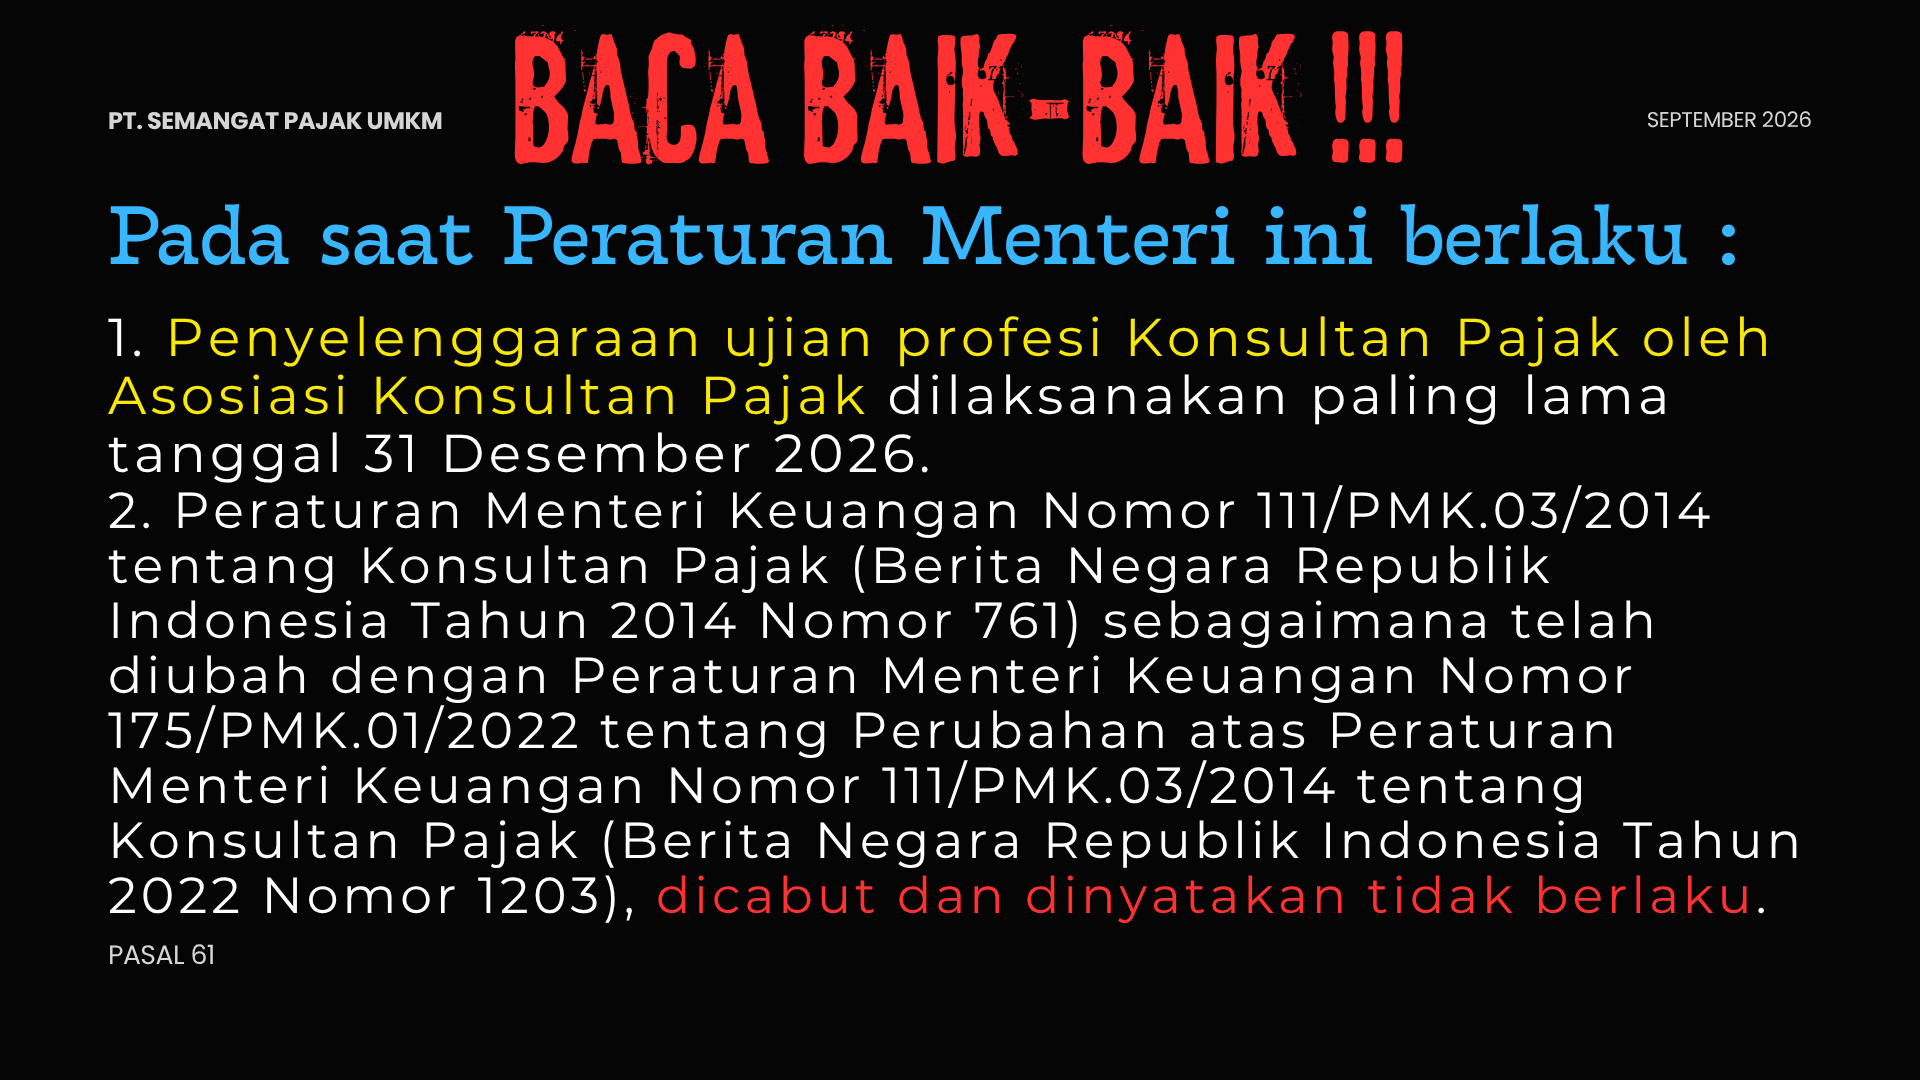
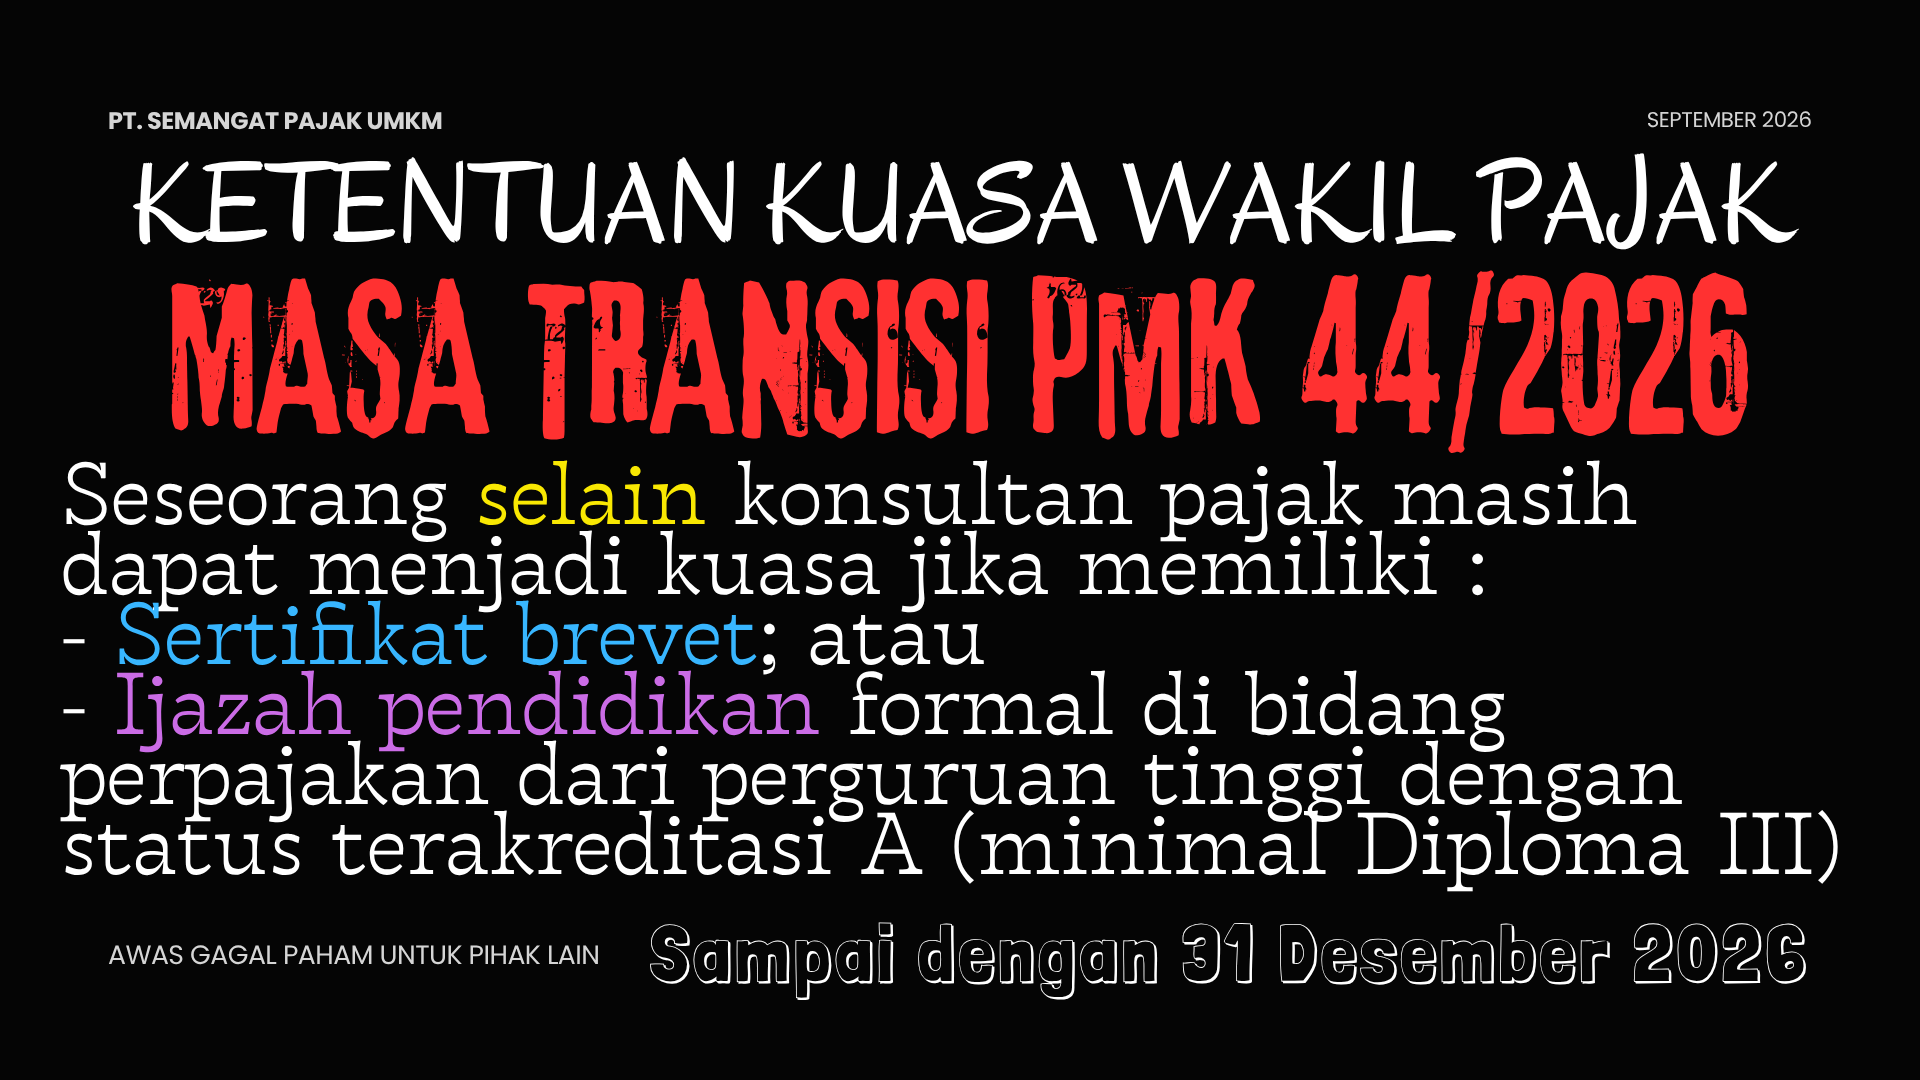
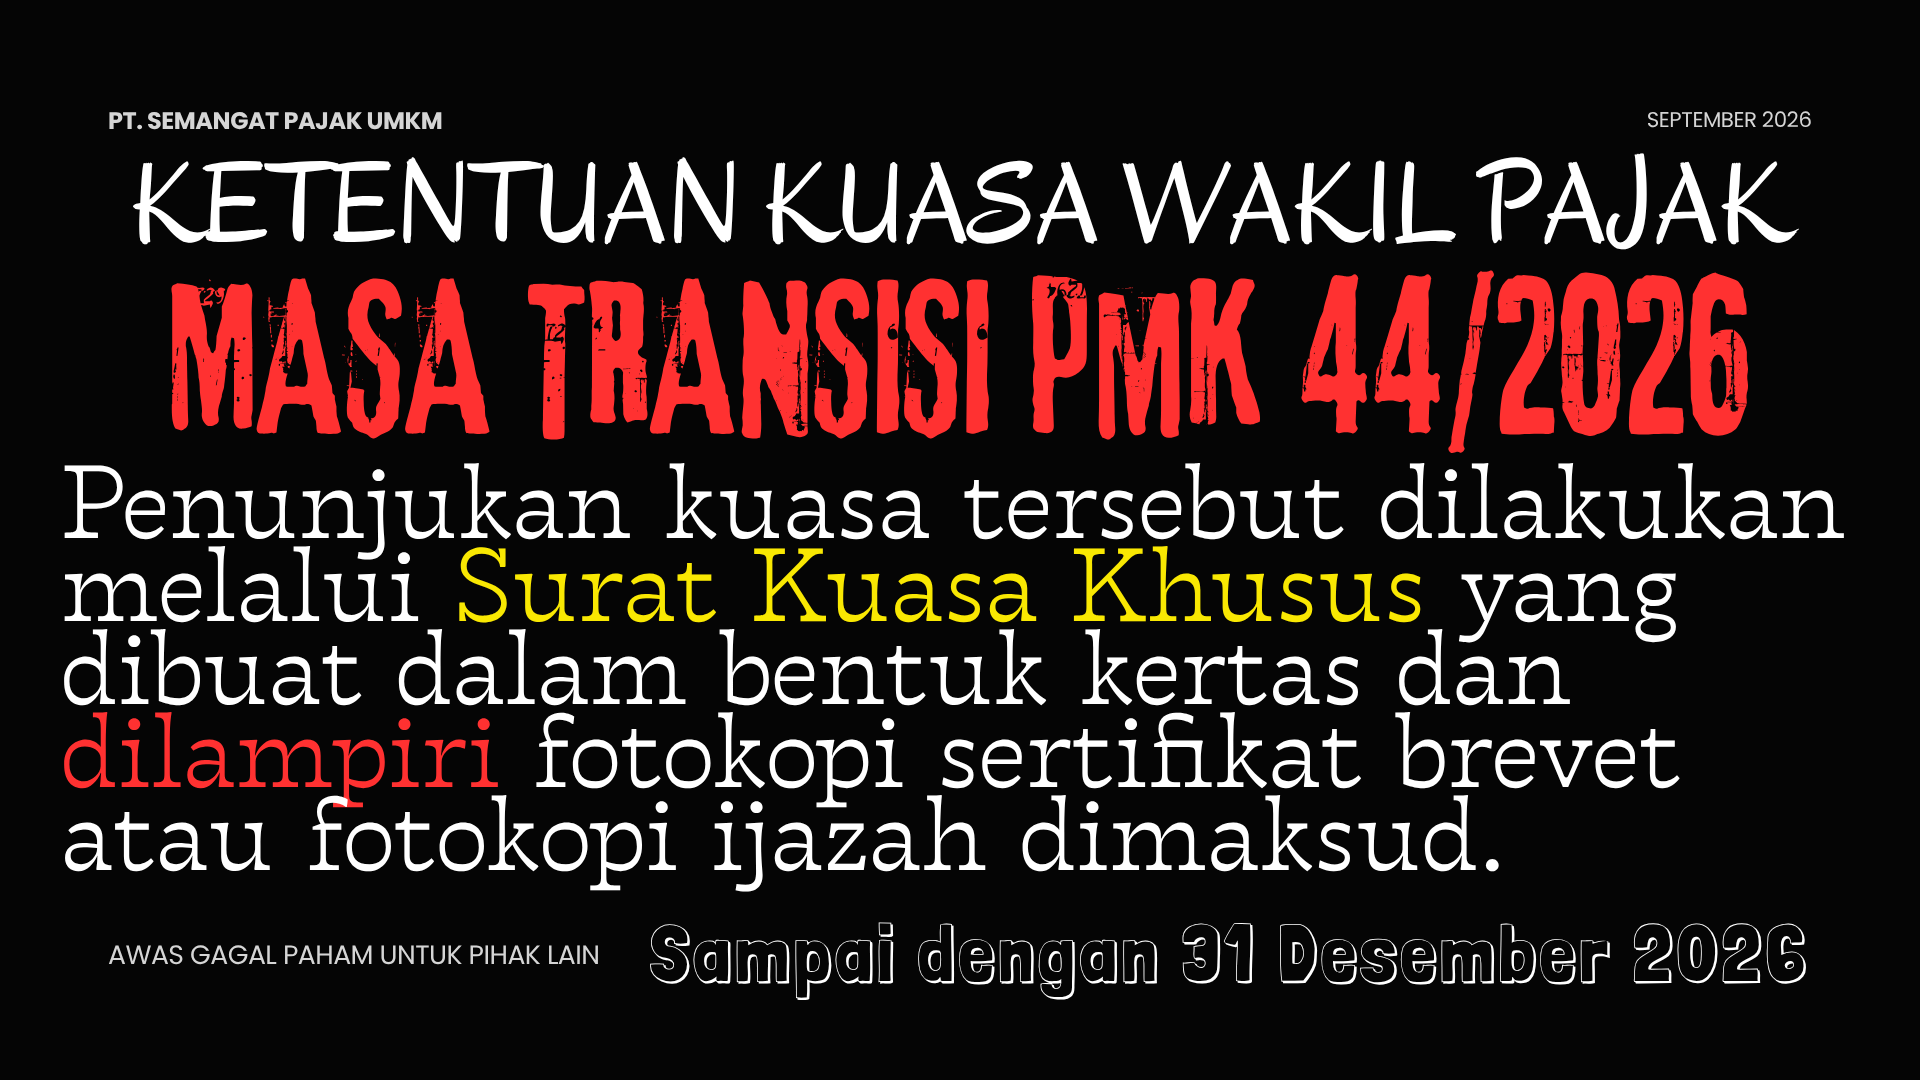
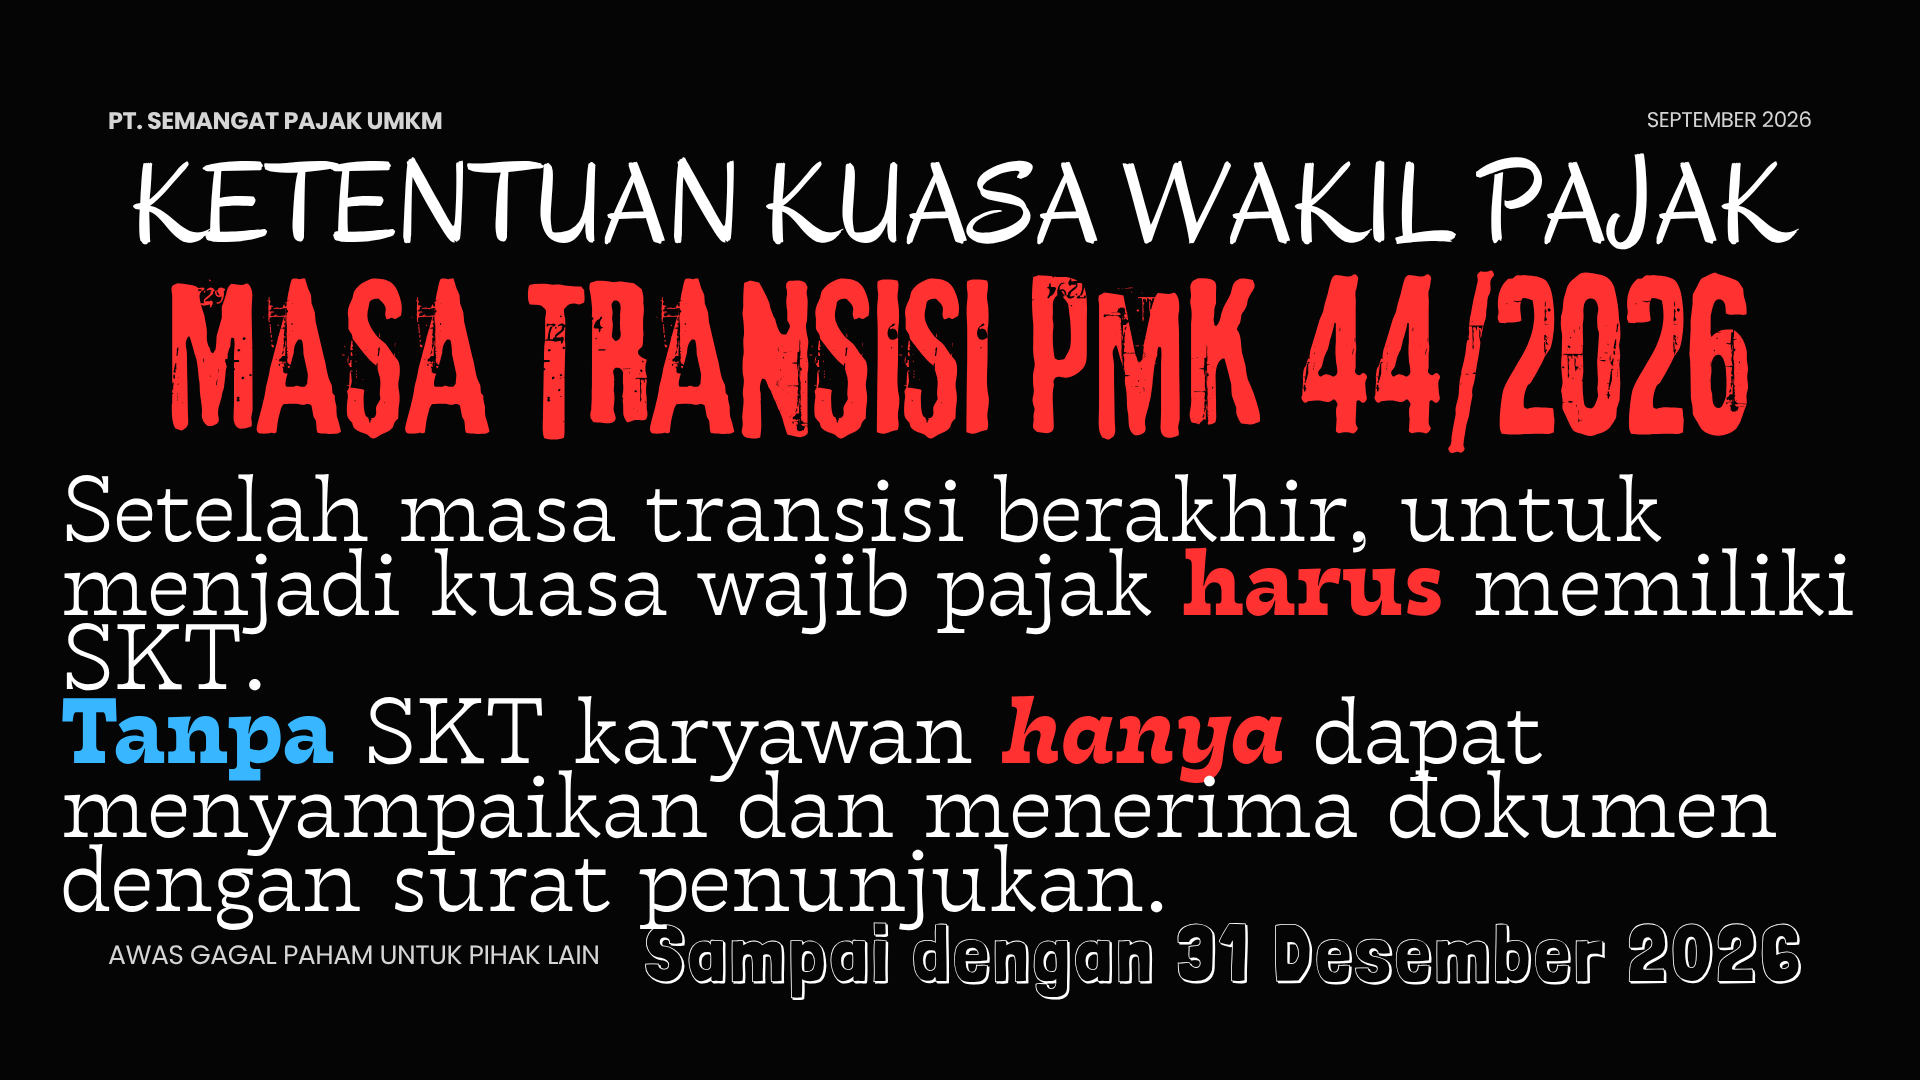
---
[Postingan Penjelasan Materi](https://youtu.be/2z-NjO7Ro-E?ref=diskusipajak.com)
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
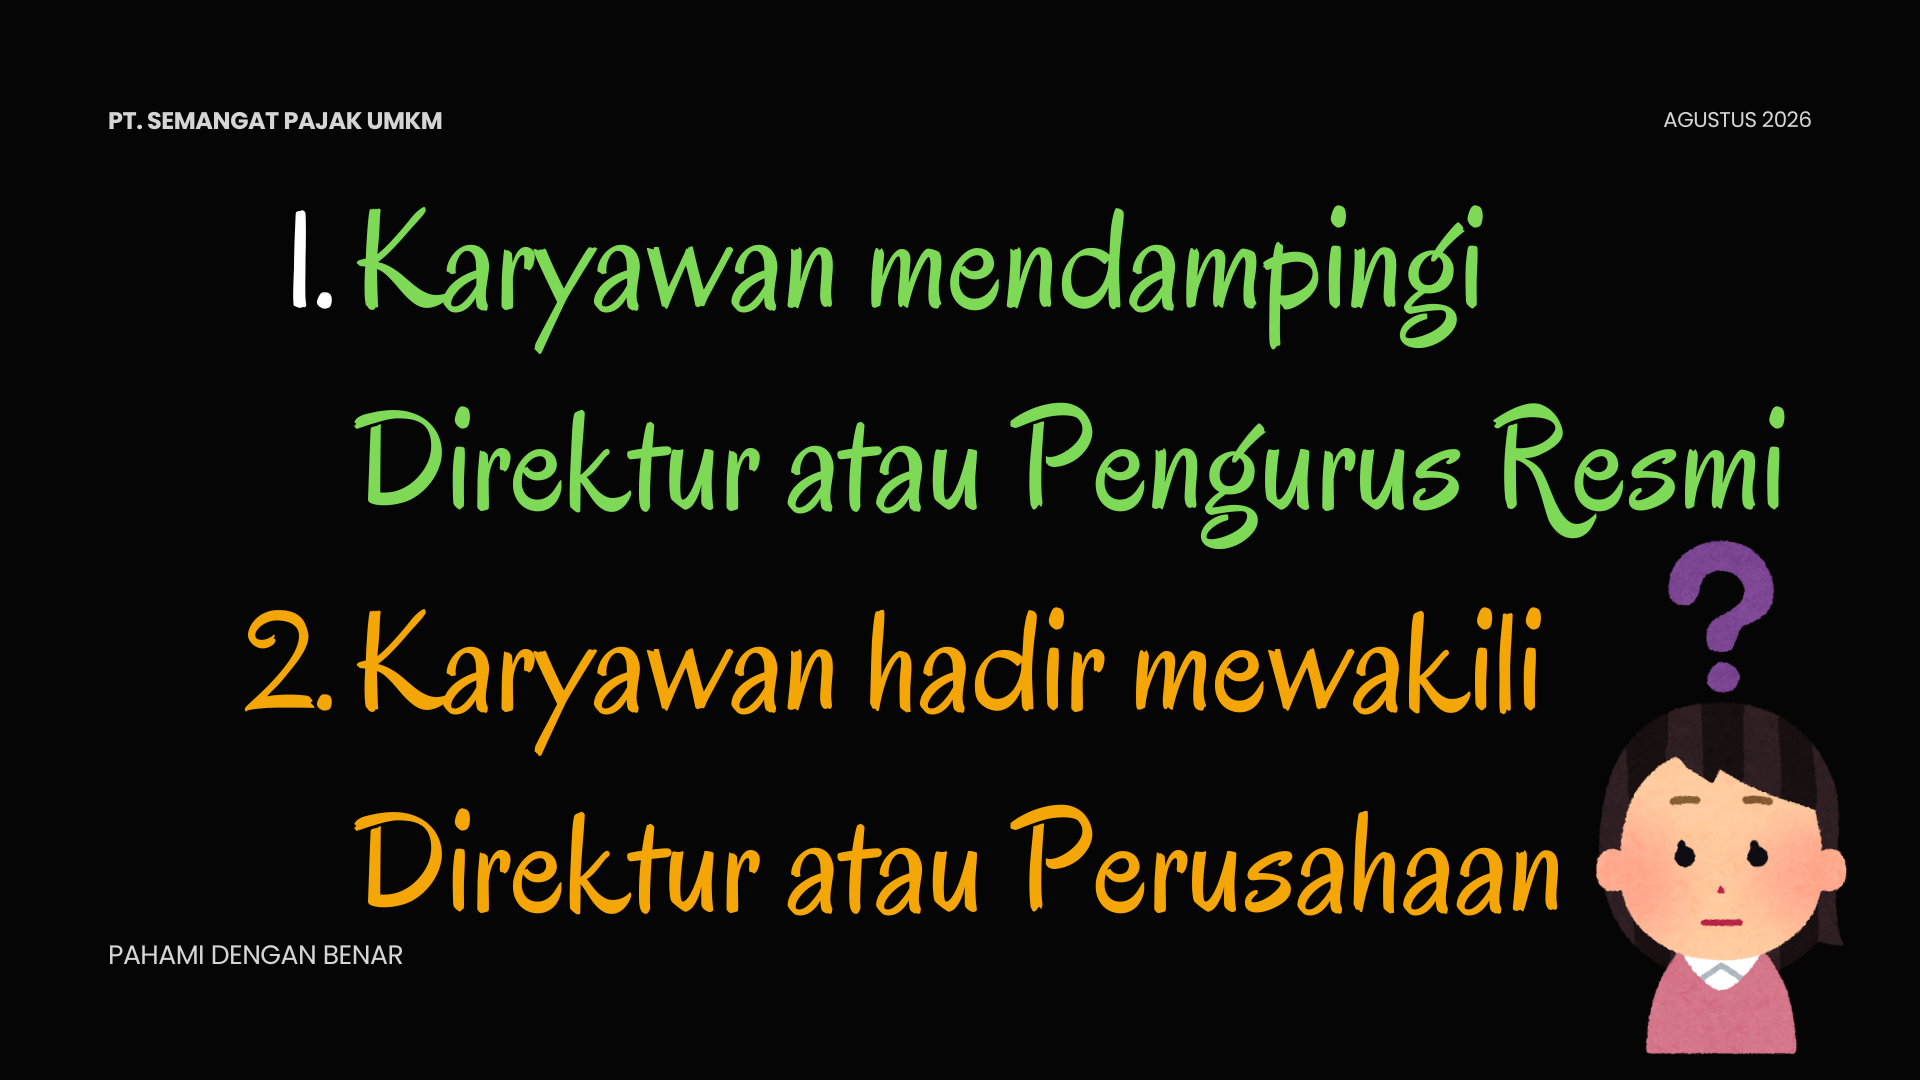
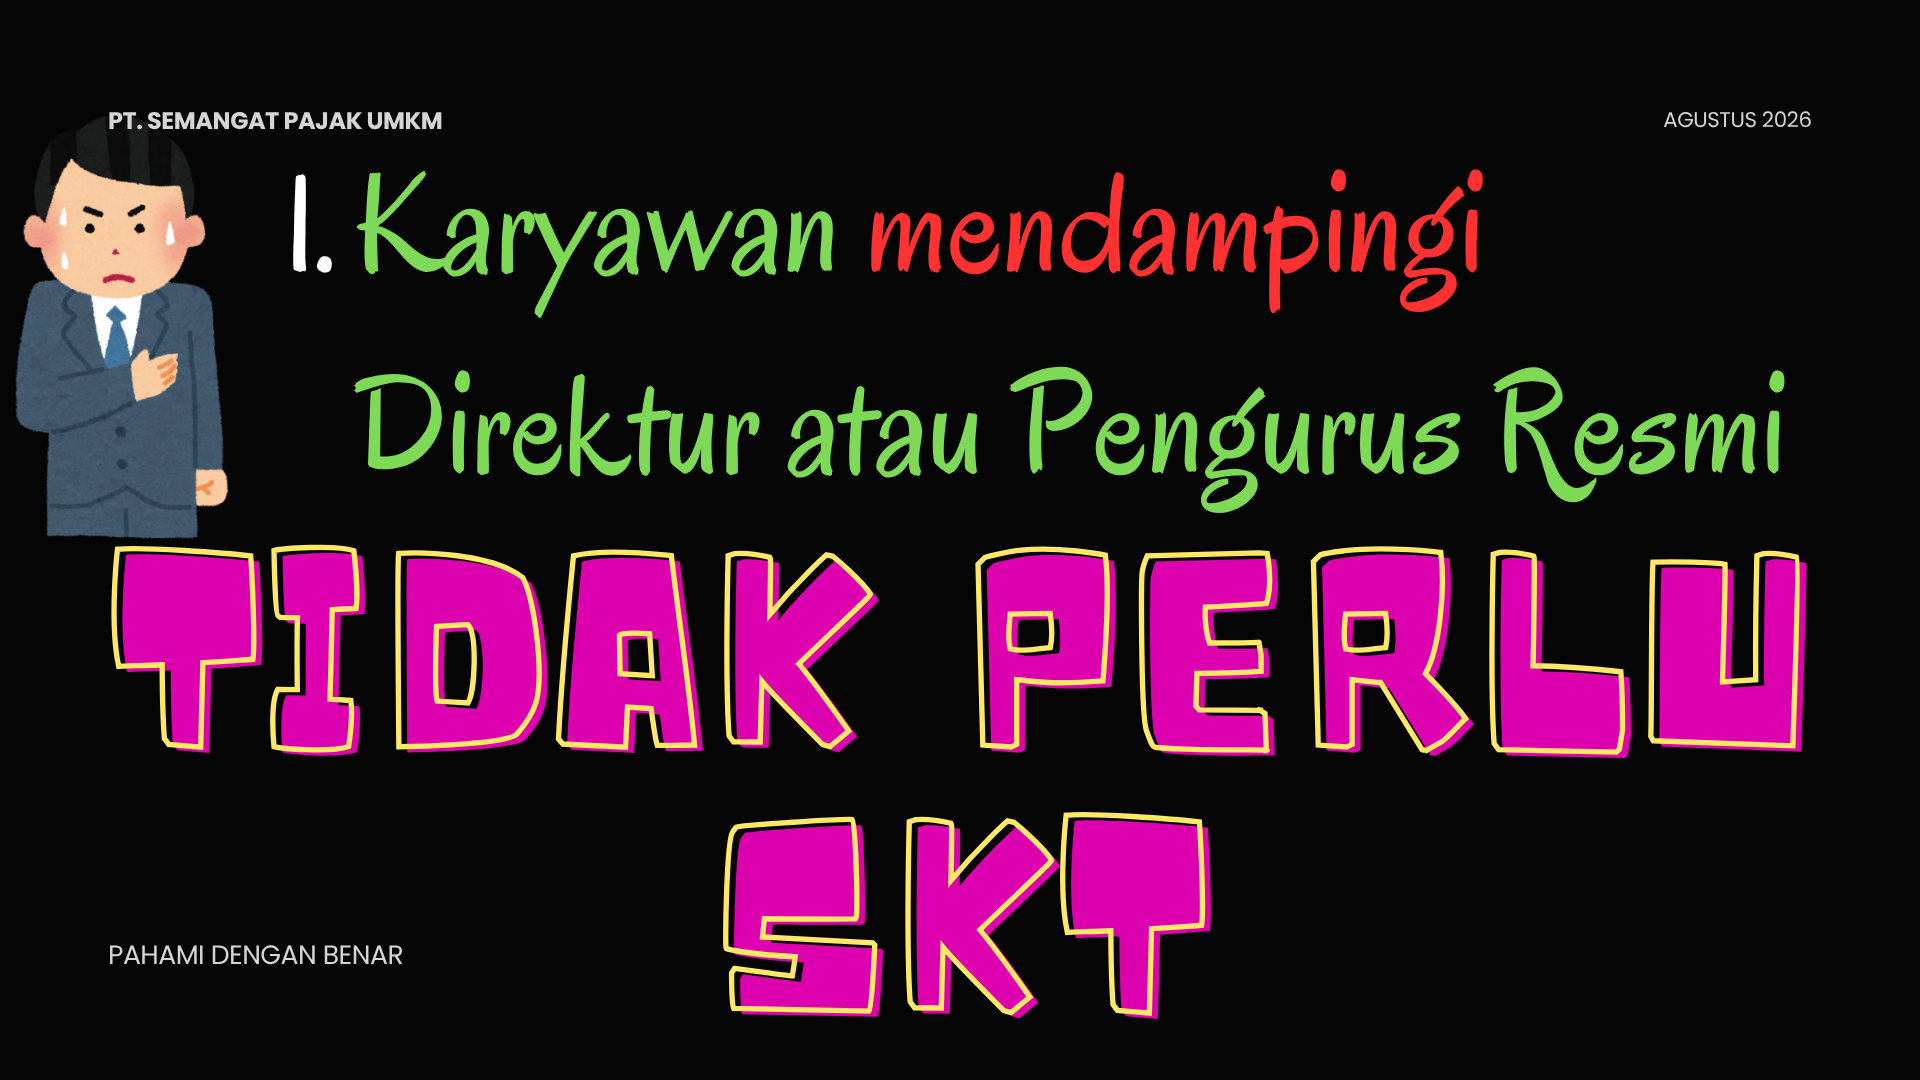
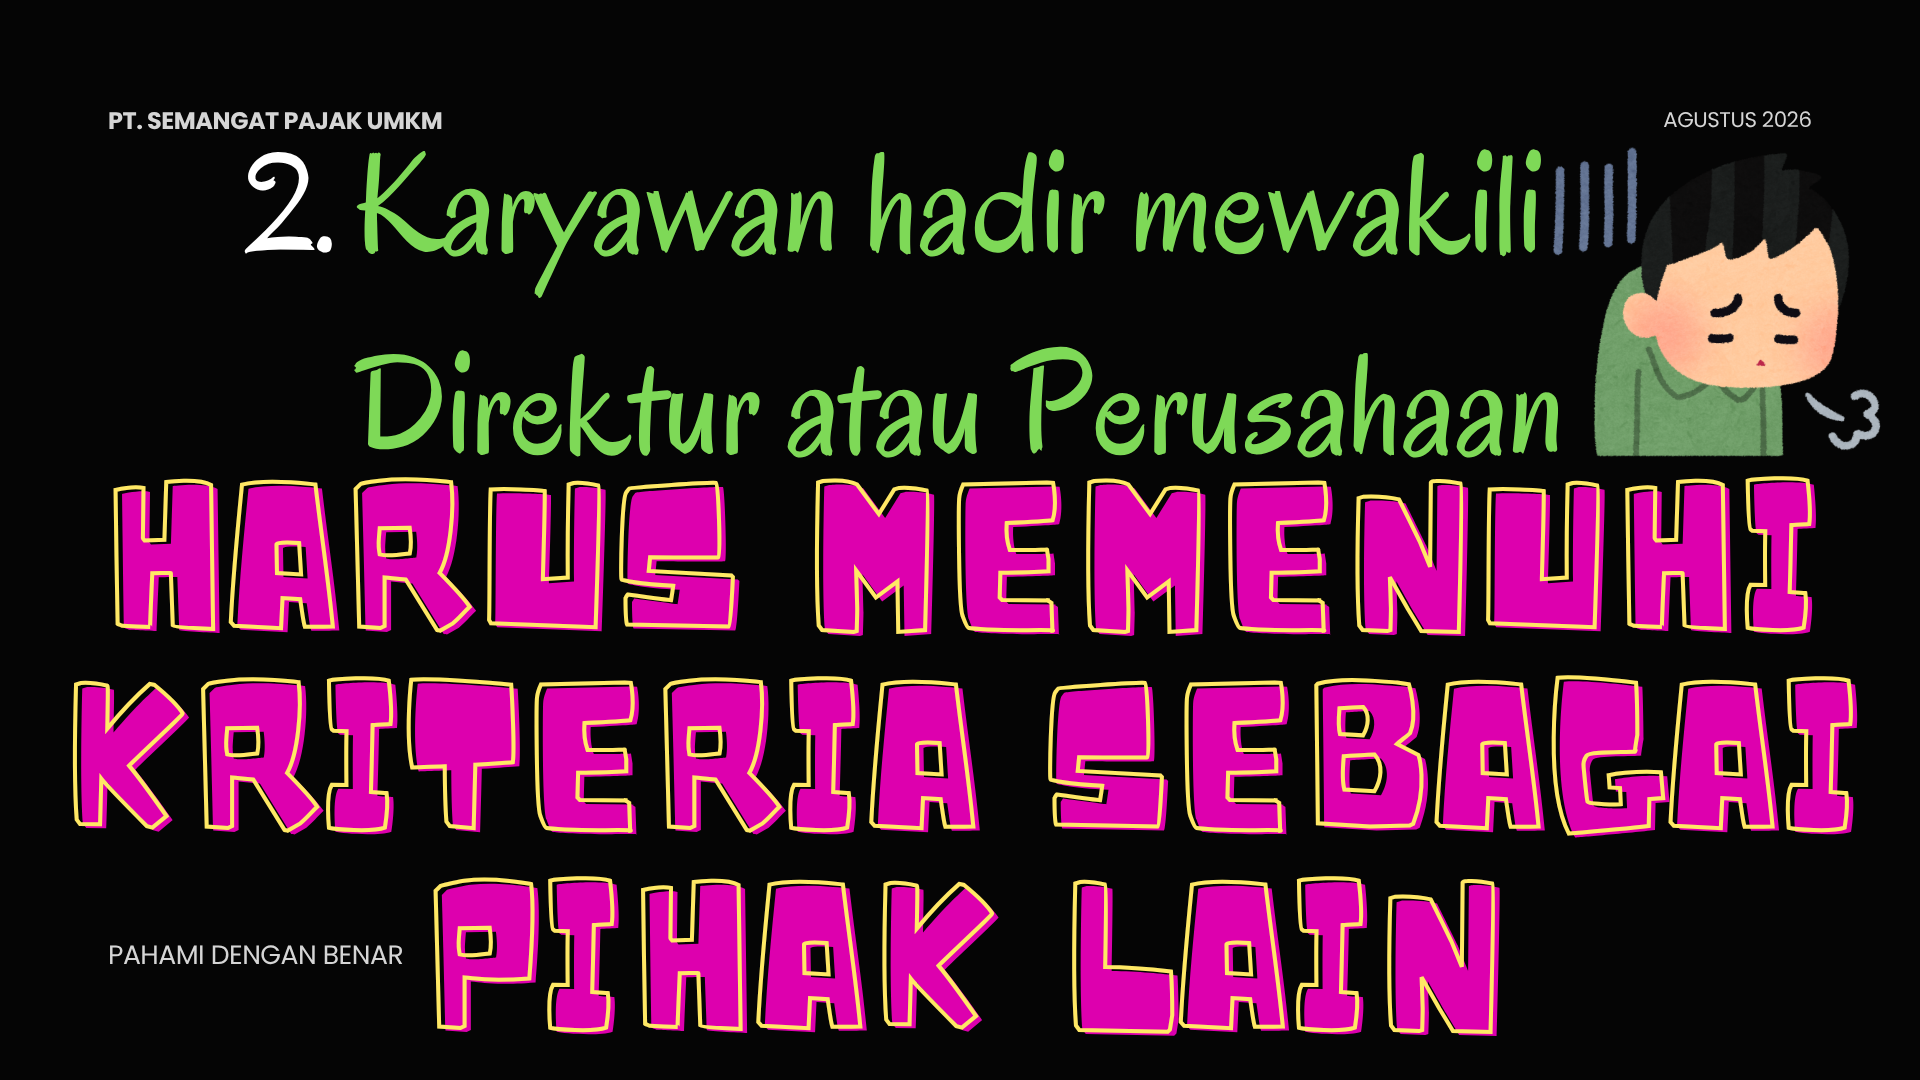
### KARYAWAN TANPA DAN DENGAN SKT
URL: https://www.diskusipajak.com/p/karyawan-tanpa-dan-dengan-skt/
Last updated: 2026-09-07T04:51:49.000Z
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### RINCIAN HAL YANG DIKUASAKAN PADA SURAT KUASA KHUSUS
URL: https://www.diskusipajak.com/p/rincian-hal-yang-dikuasa/
Last updated: 2026-09-07T03:06:21.000Z
---
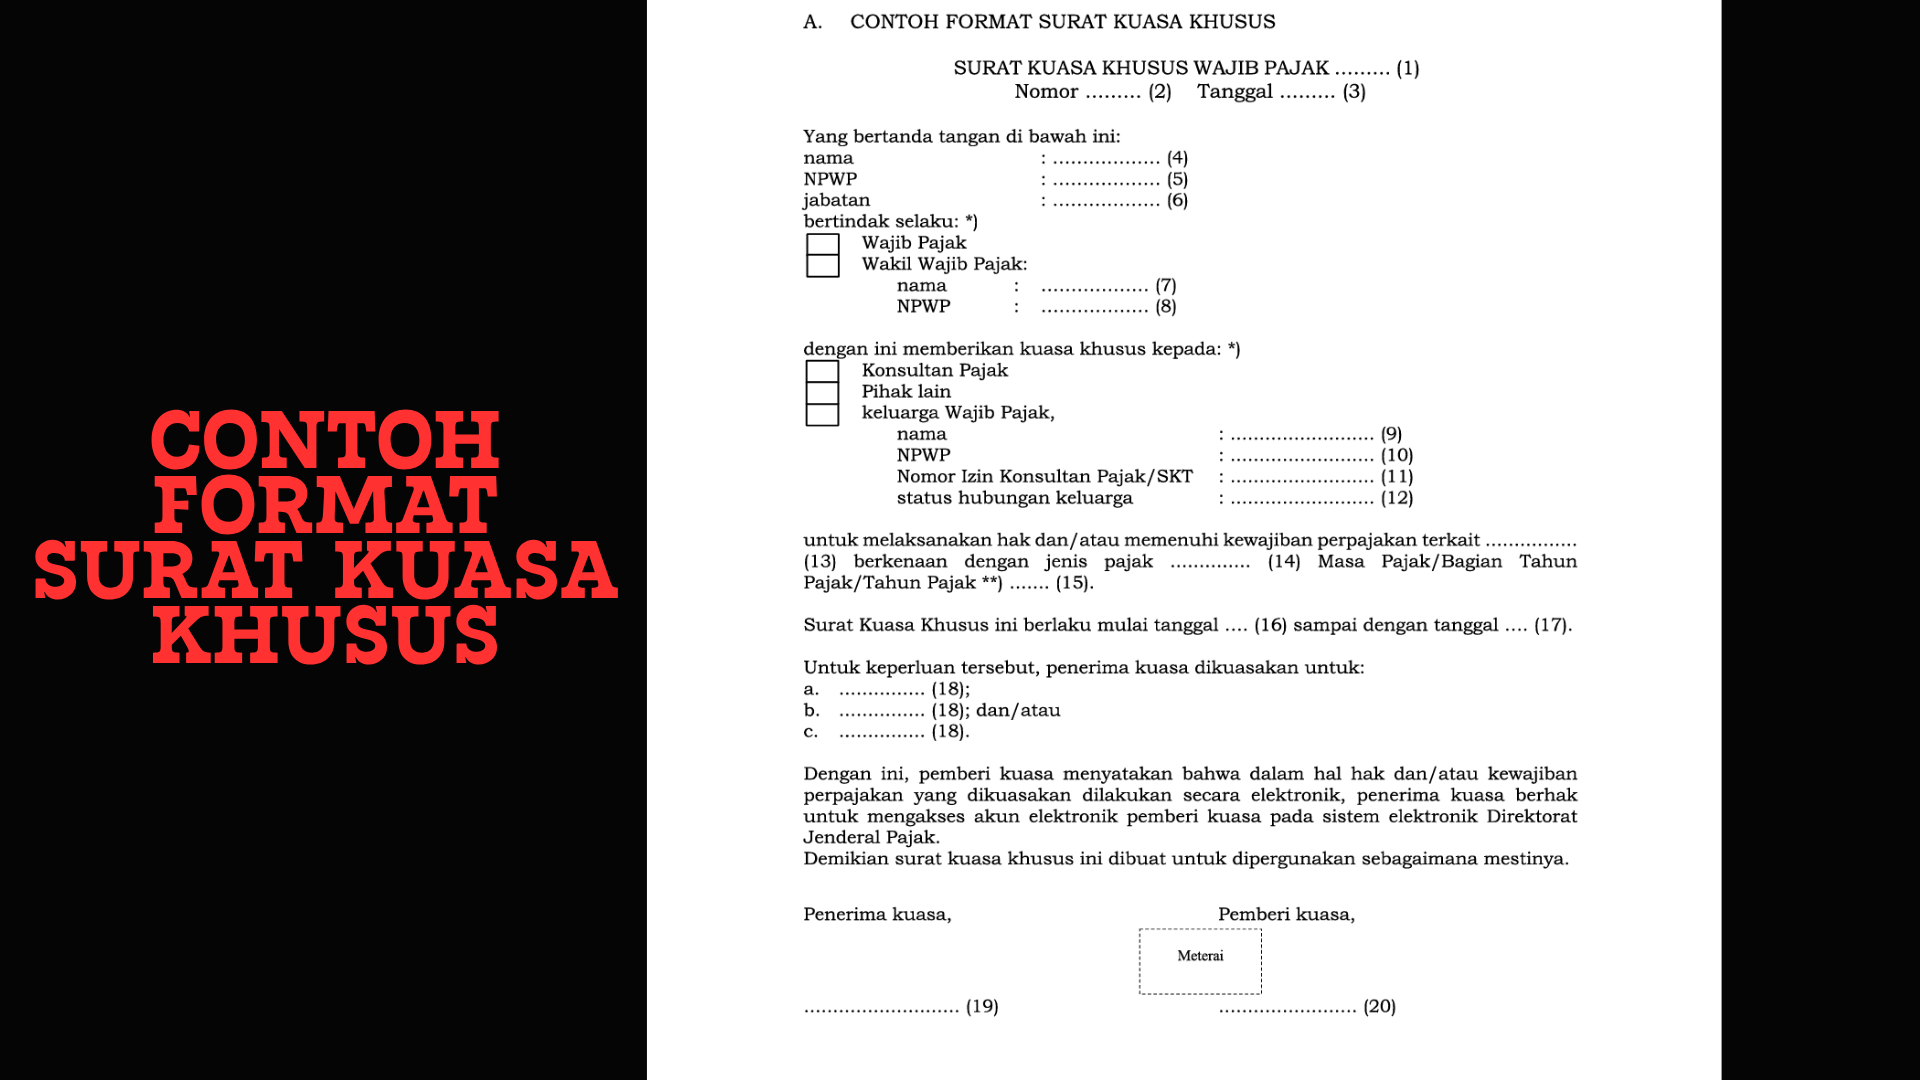
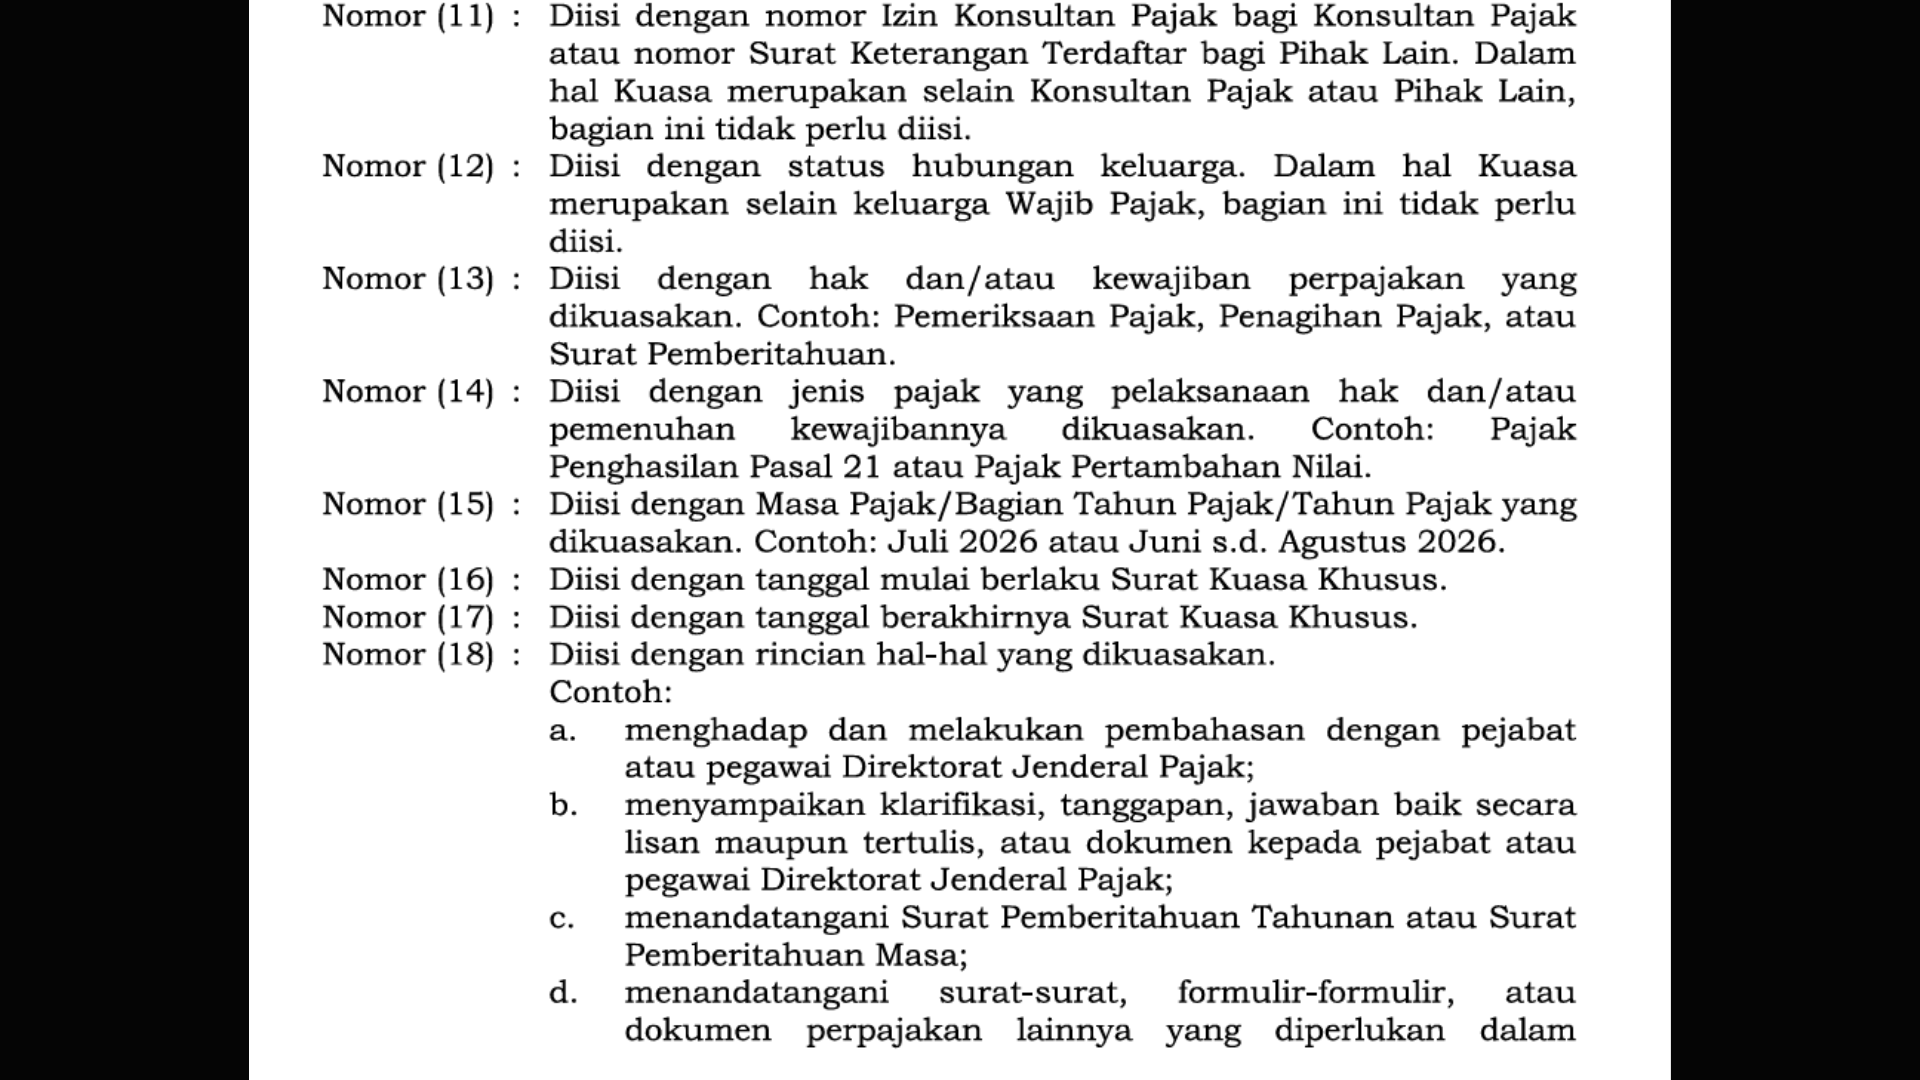
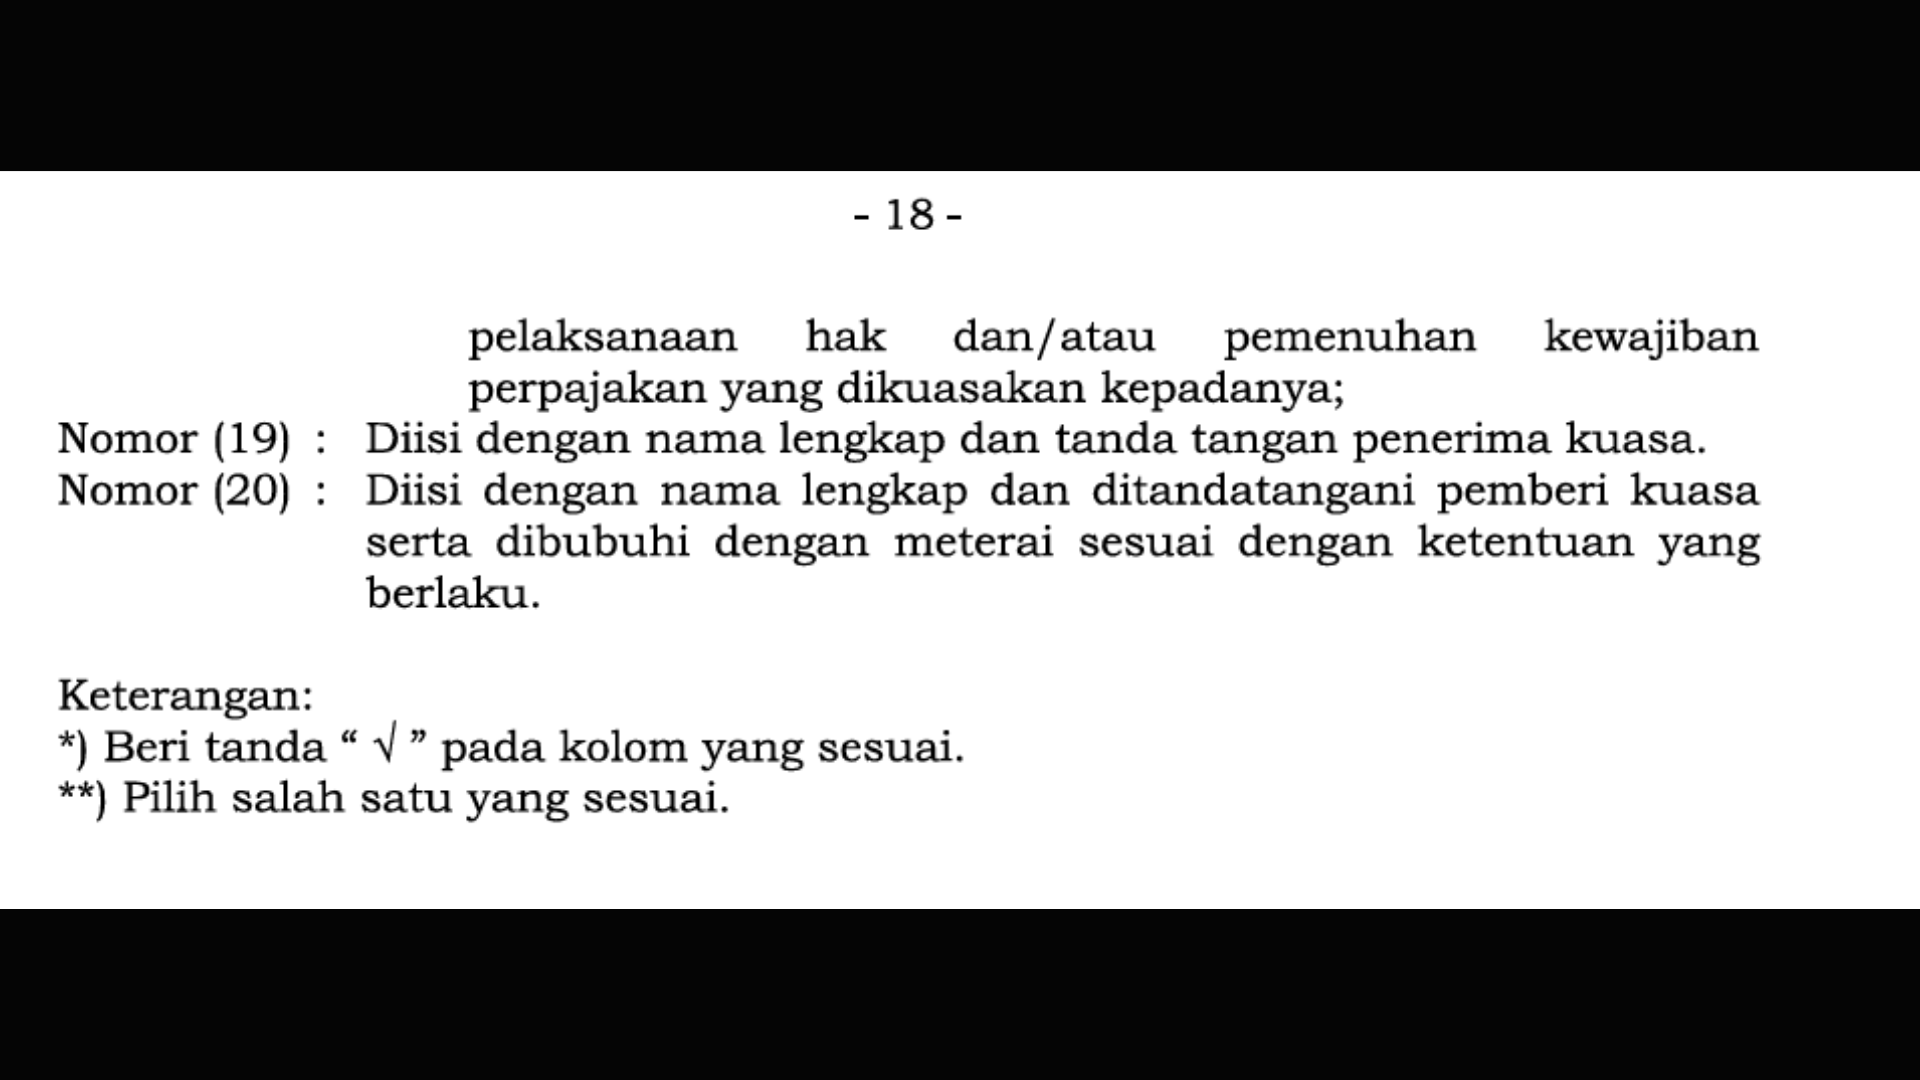
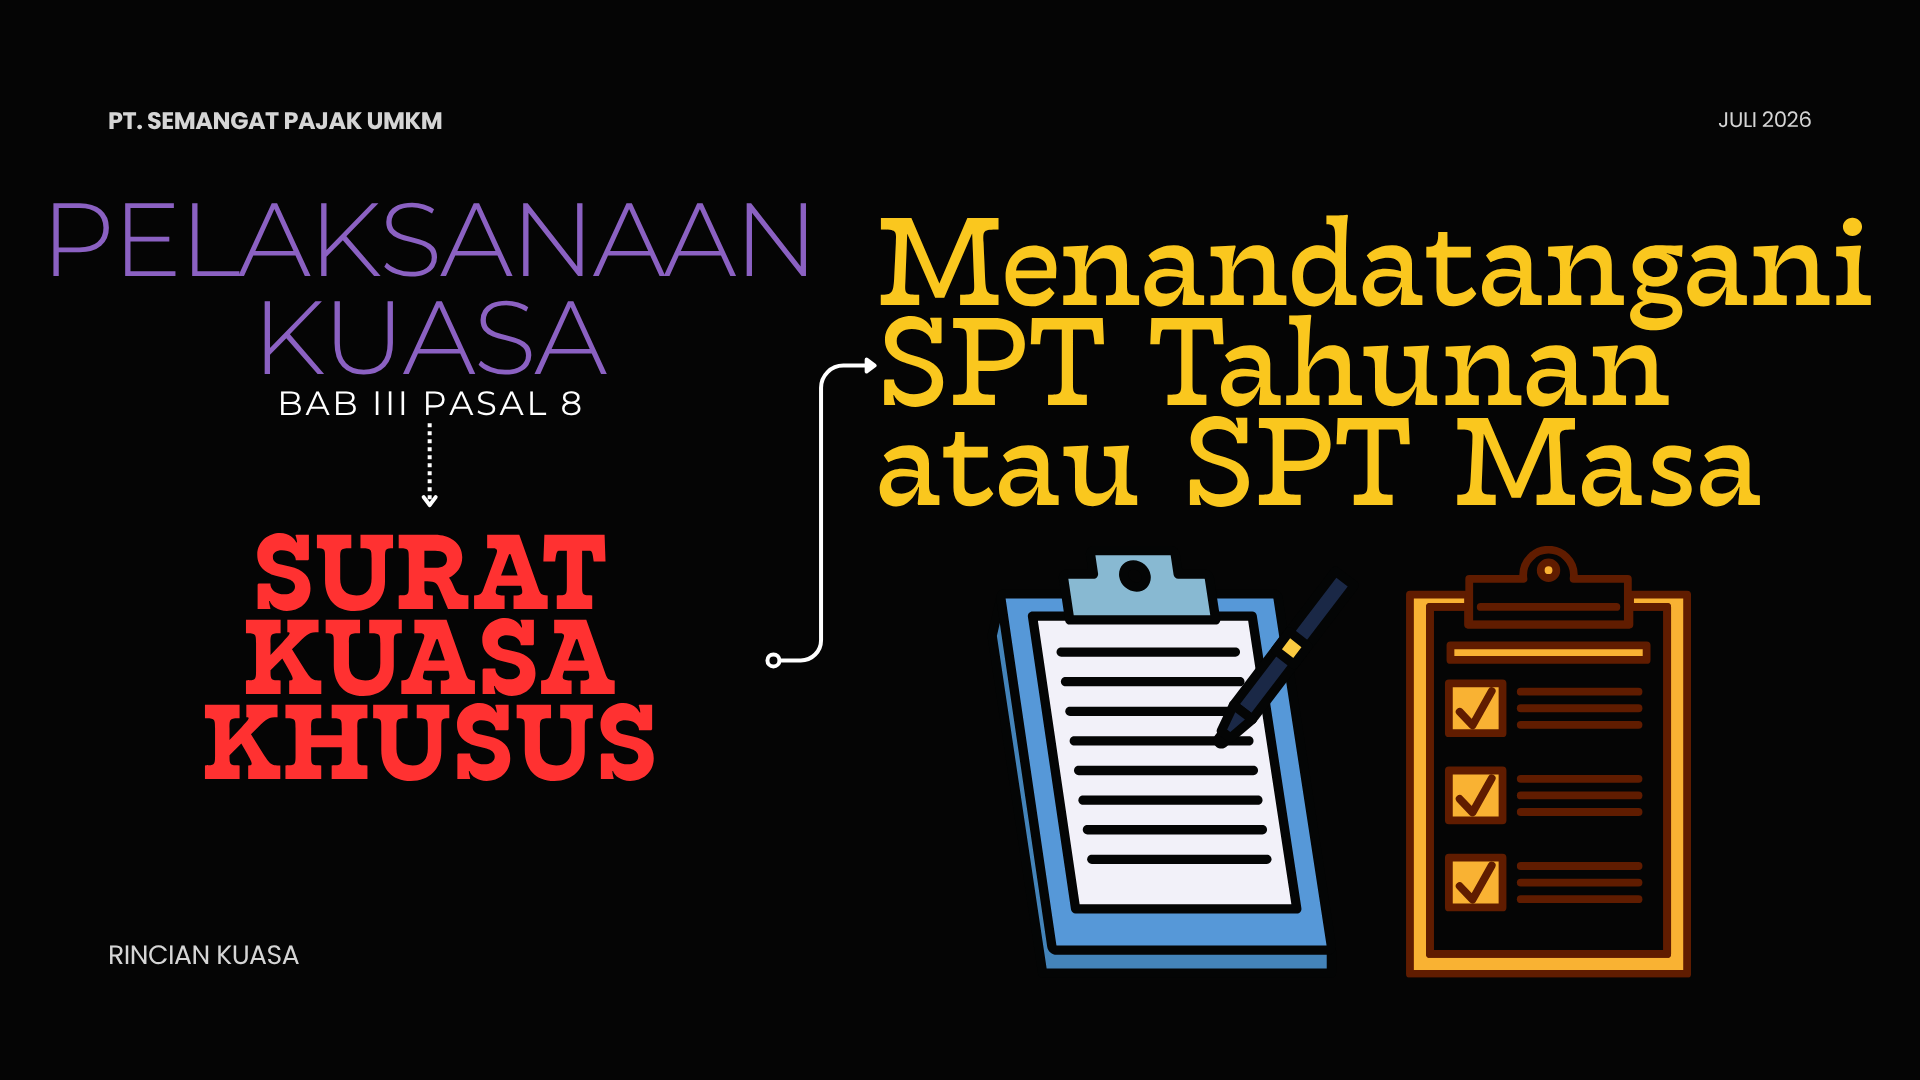
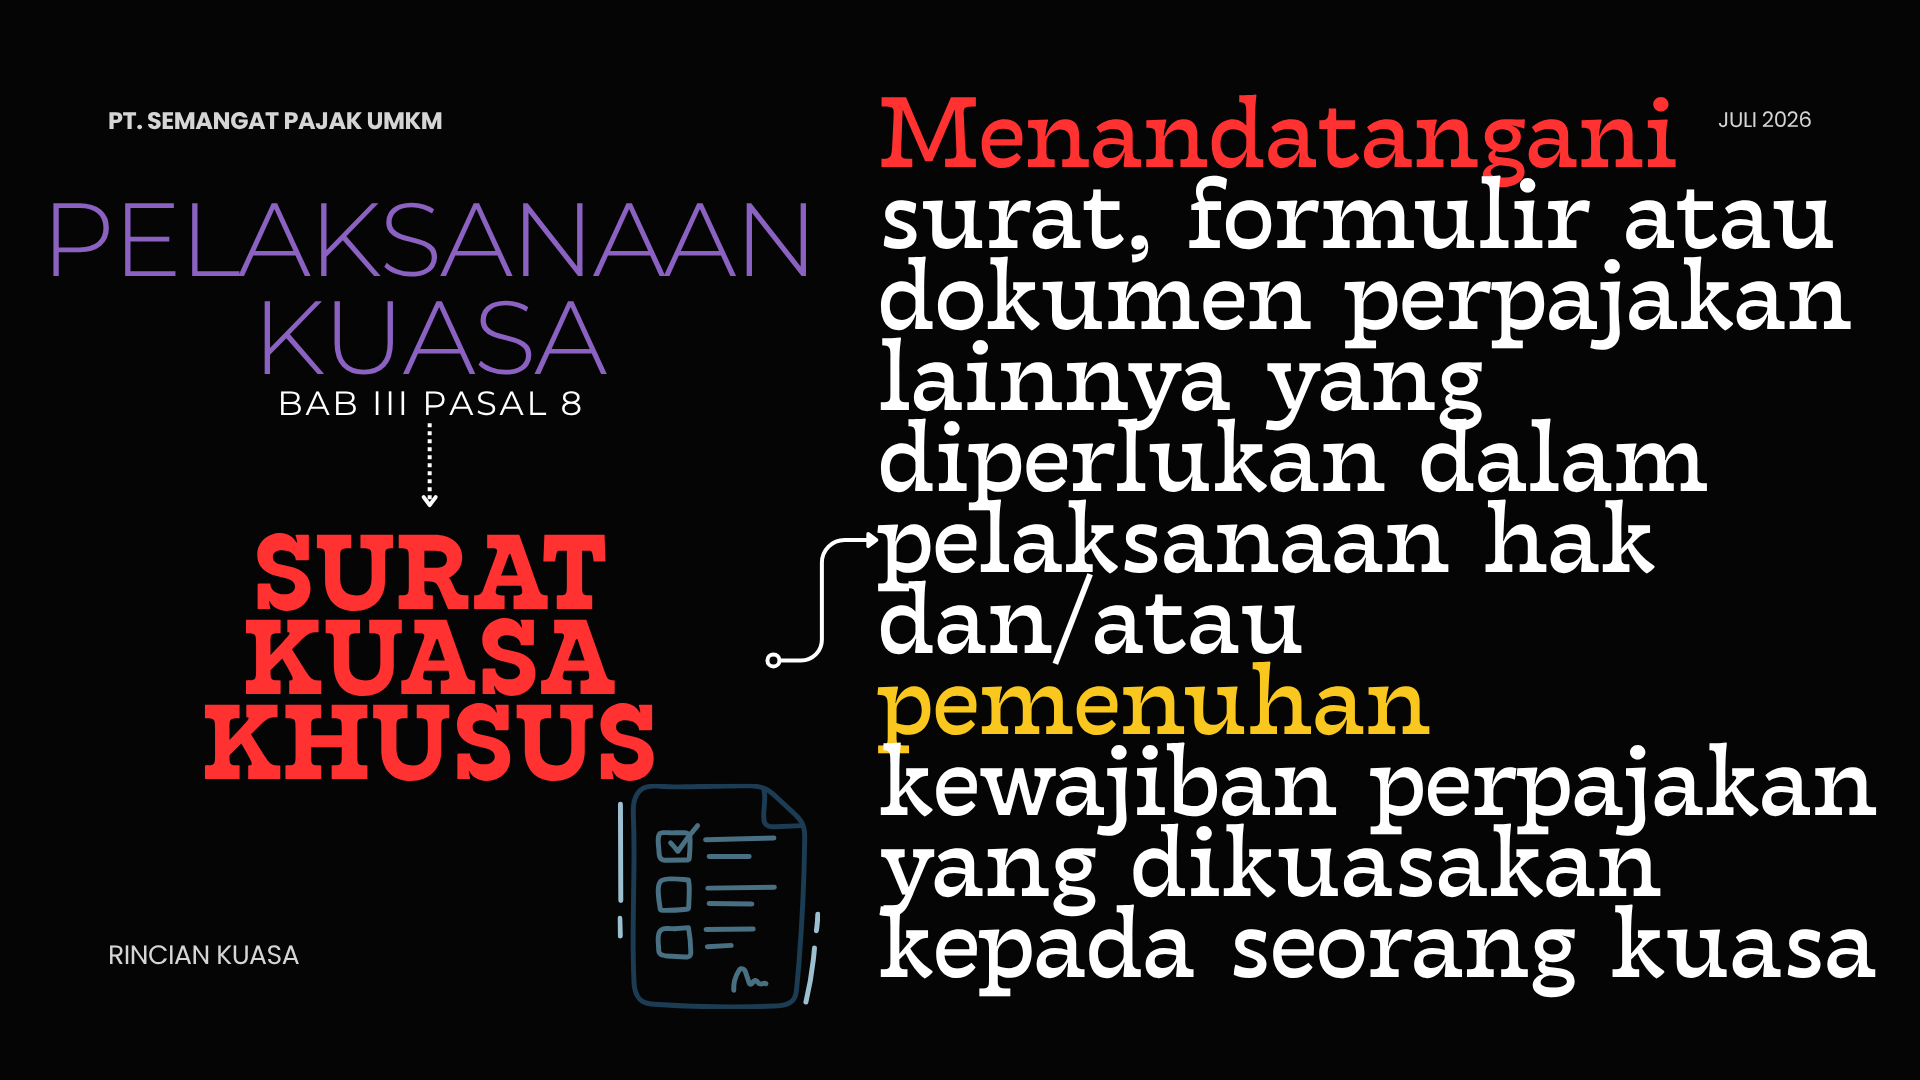
Isian atau rincian hal yang dikuasakan pada Surat Kuasa Khusus pada baris pengisian nomor 18
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### MENERBITKAN FAKTUR PAJAK
URL: https://www.diskusipajak.com/p/menerbitkan-faktur-pajak/
Last updated: 2026-09-05T07:35:37.000Z
Langkah 1
\- Akses/buka laman portal Core Tax.
Langkah 2
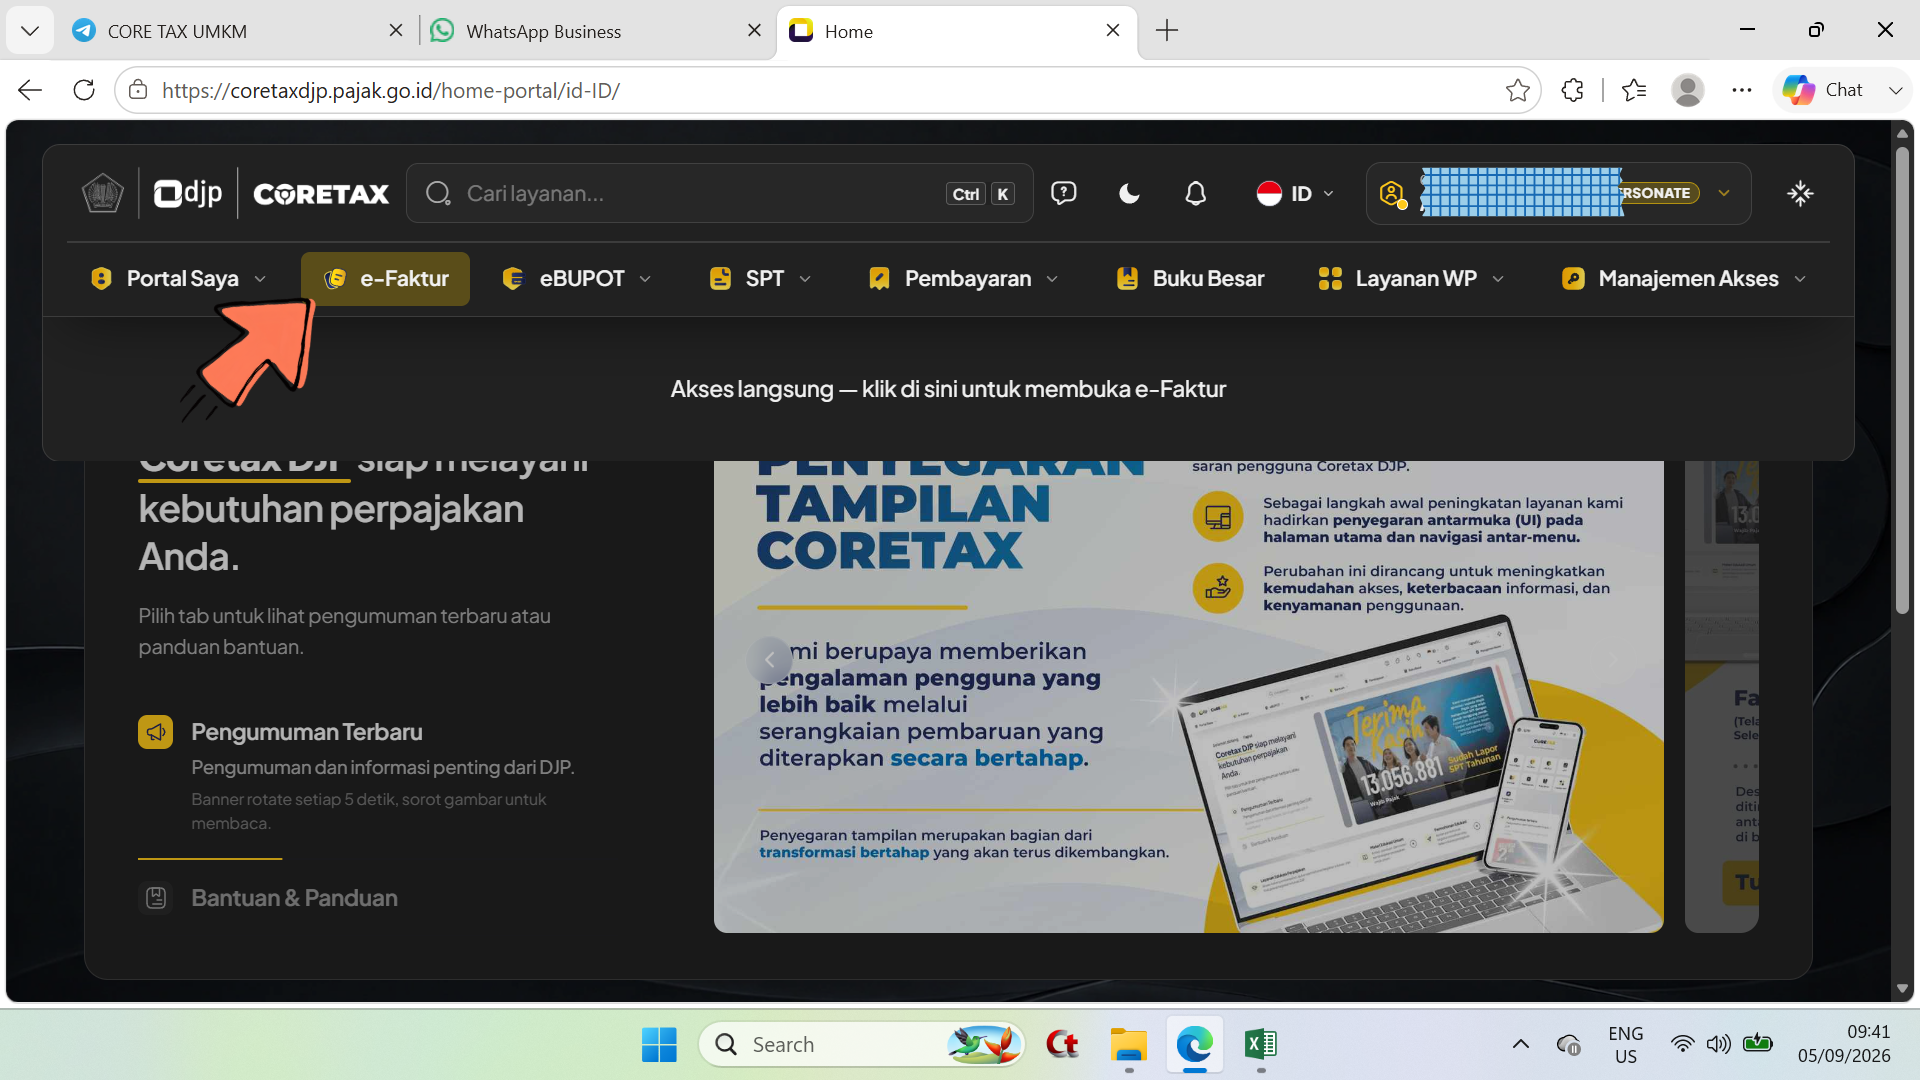
\- Pilih/klik modul **e-Faktur**.
Langkah 3
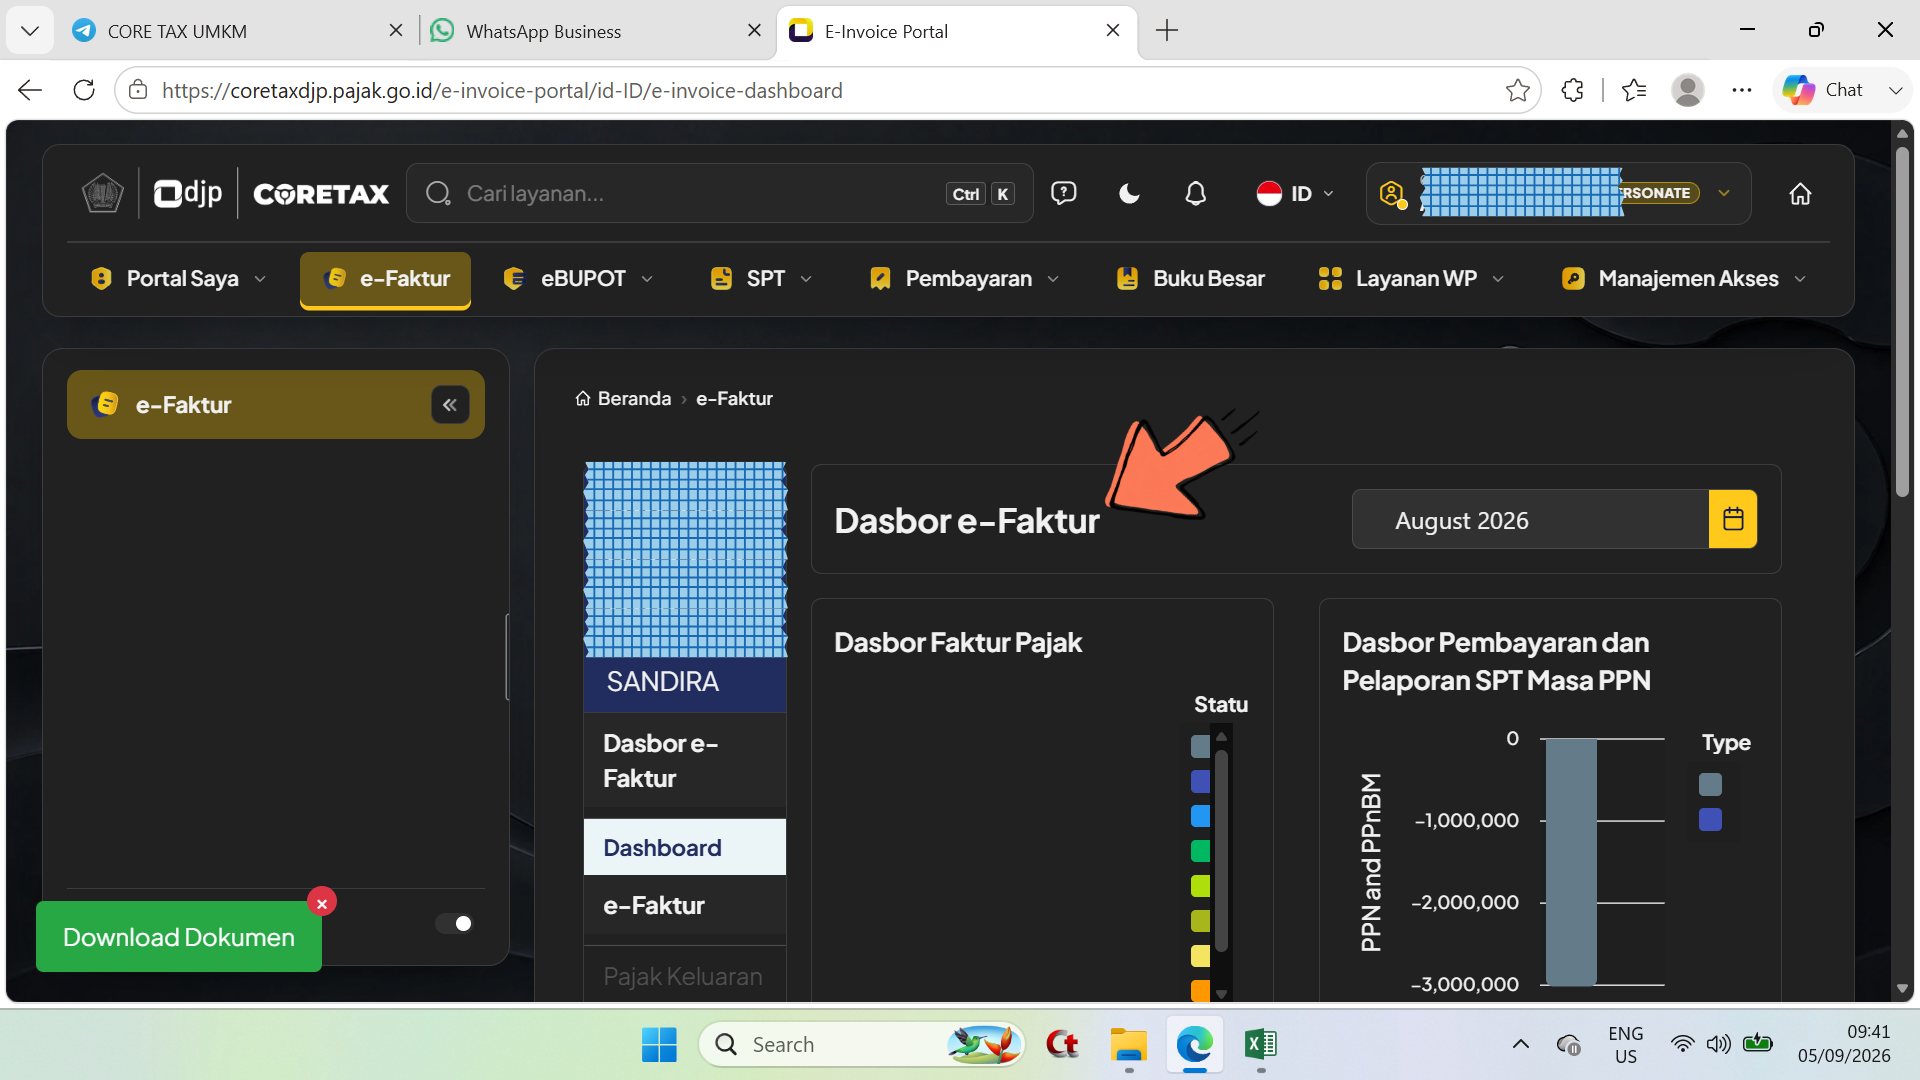
\- Tampil laman **Dasbor e-Faktur.**
Langkah 4
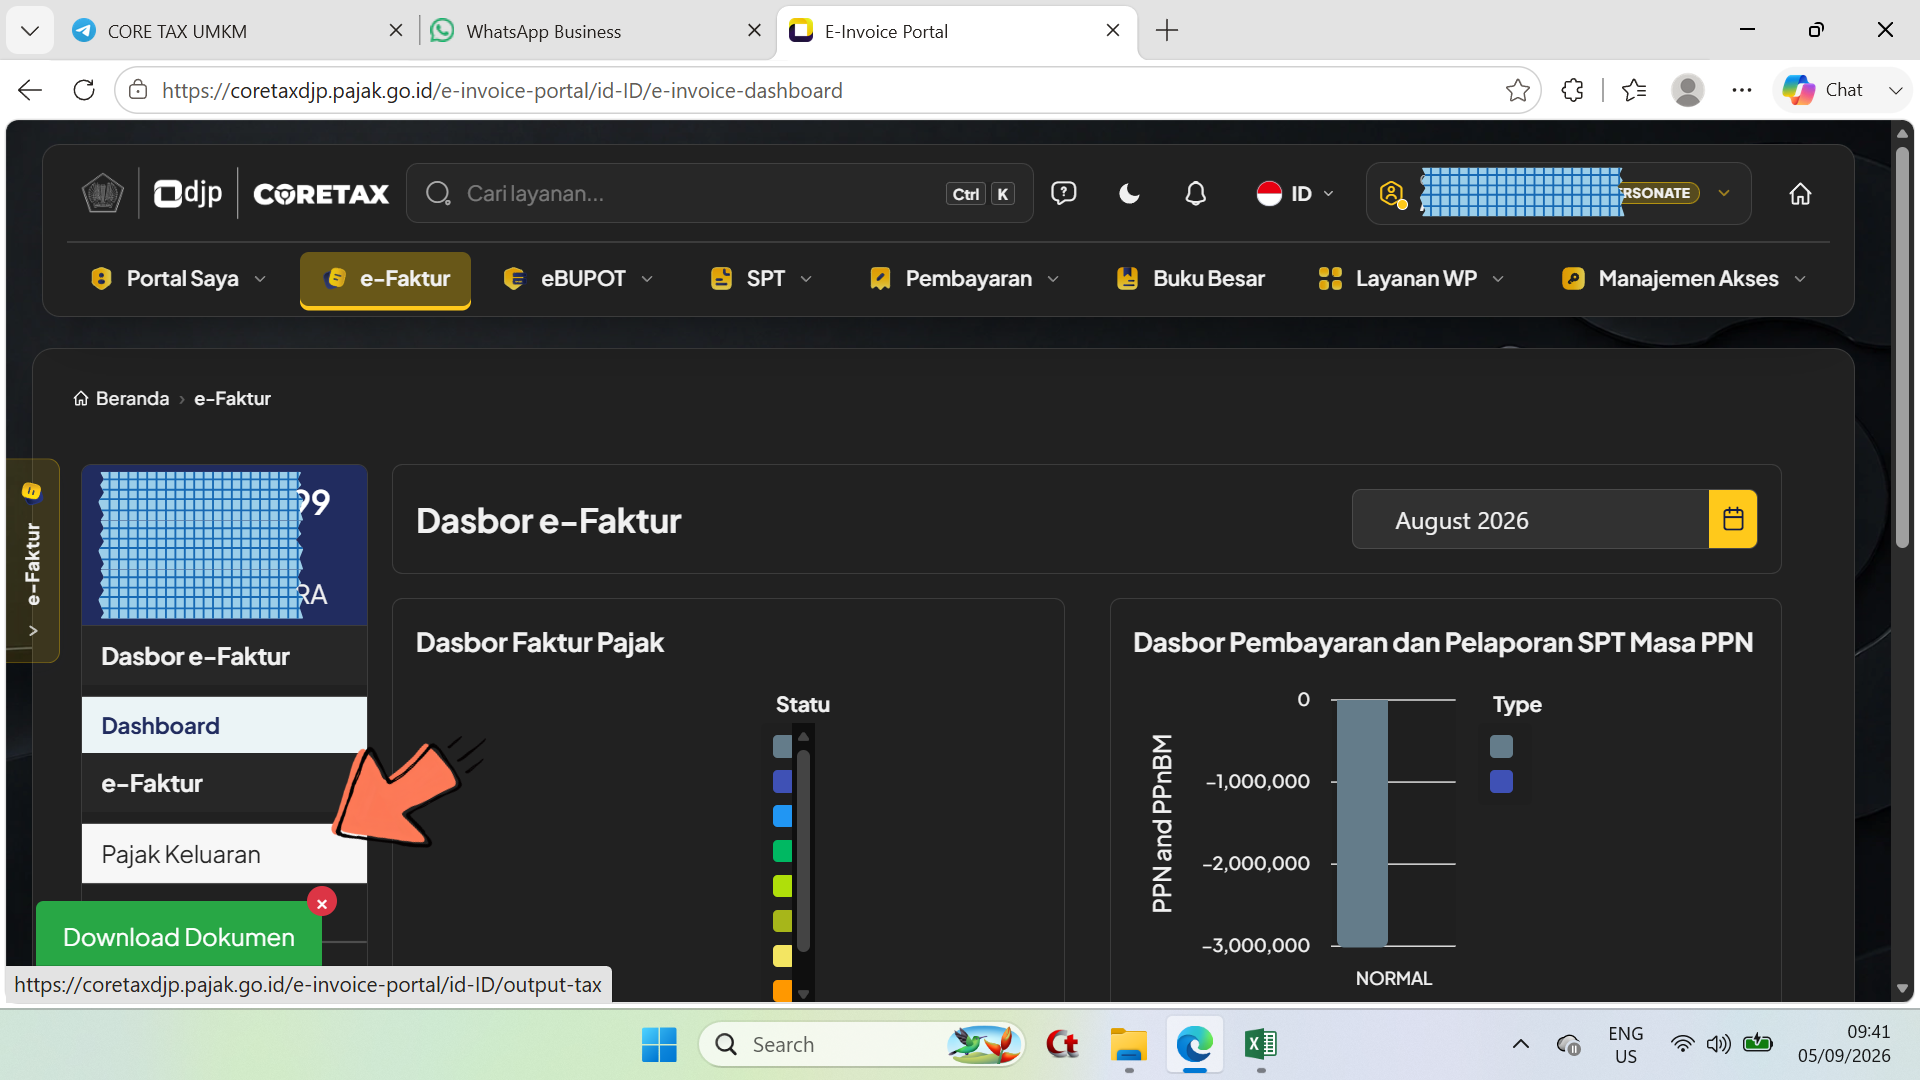
\- Pilih/klik sub menu pada sisi kiri yaitu ****Pajak Keluaran**.
Langkah 5
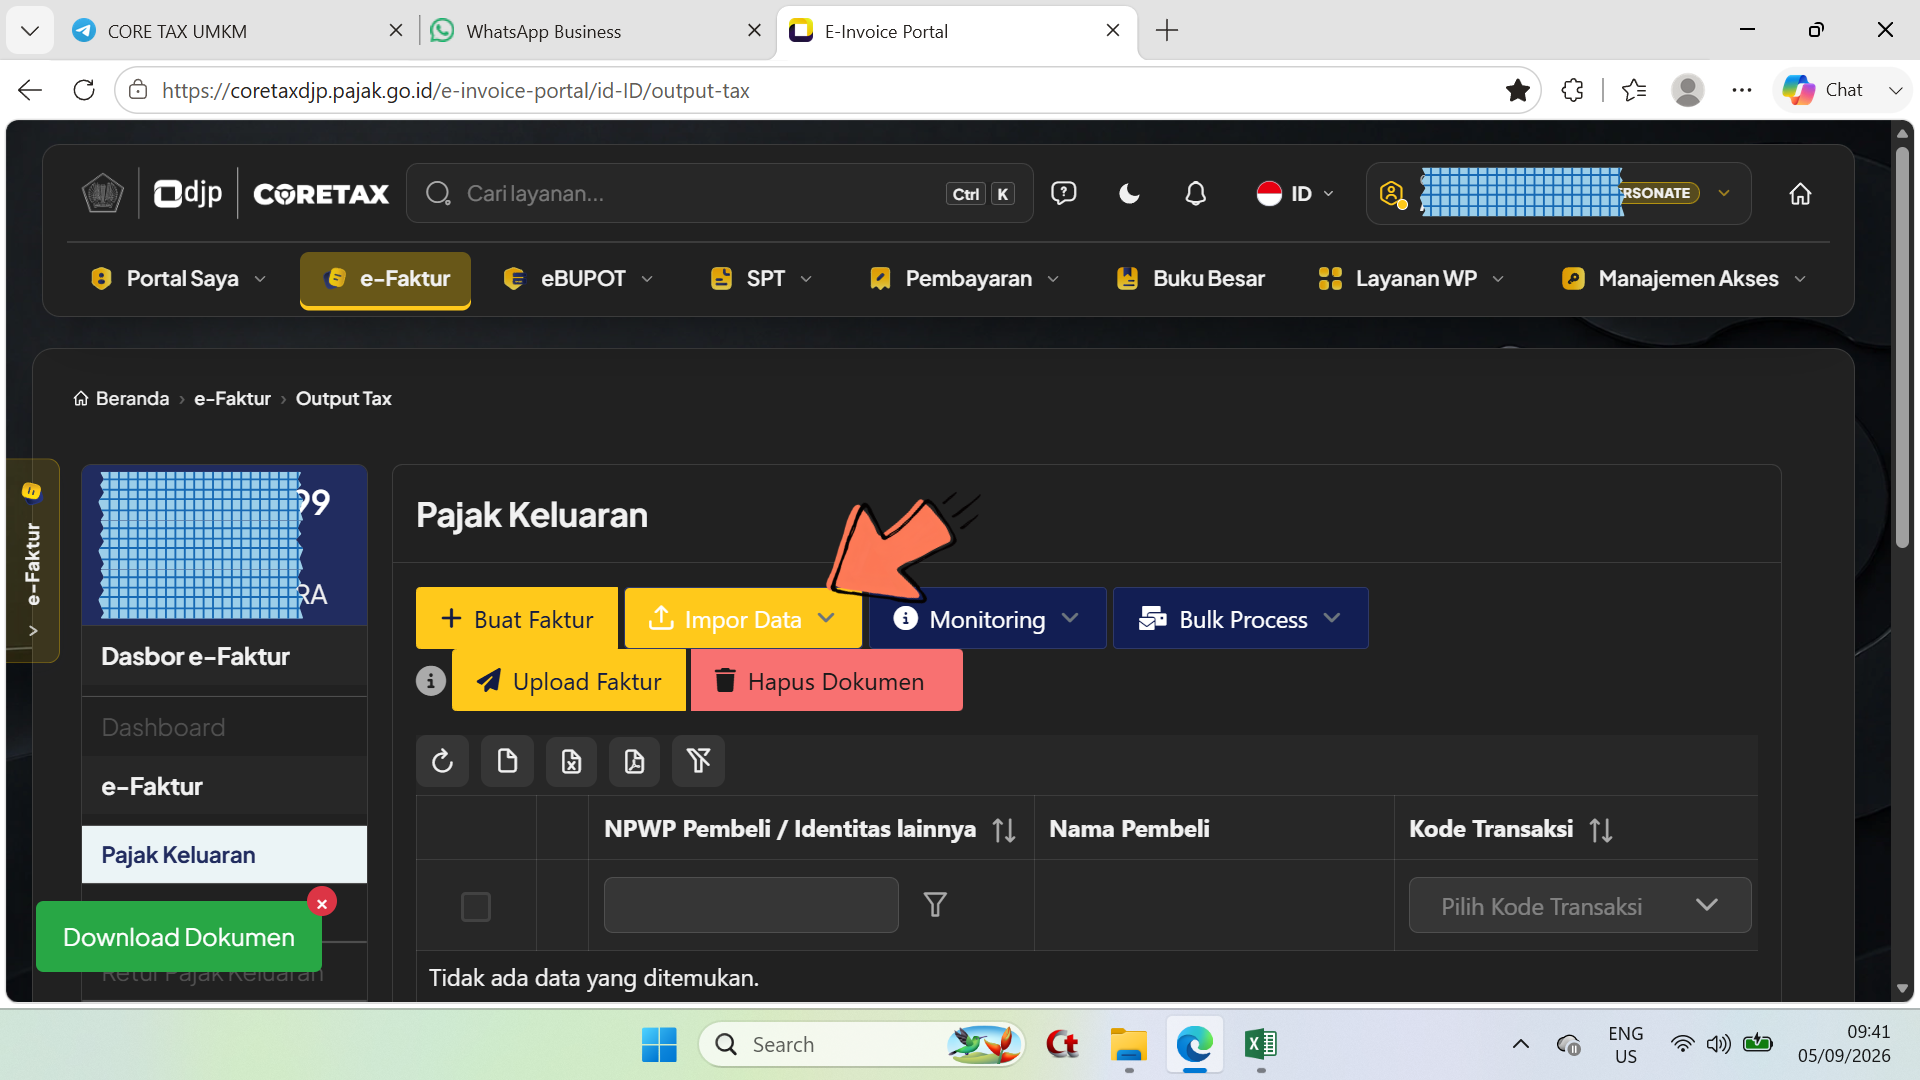
\- Tampil laman ****Pajak Keluaran** ; - Pilih/klik tombol **Import Data**.
Langkah 6
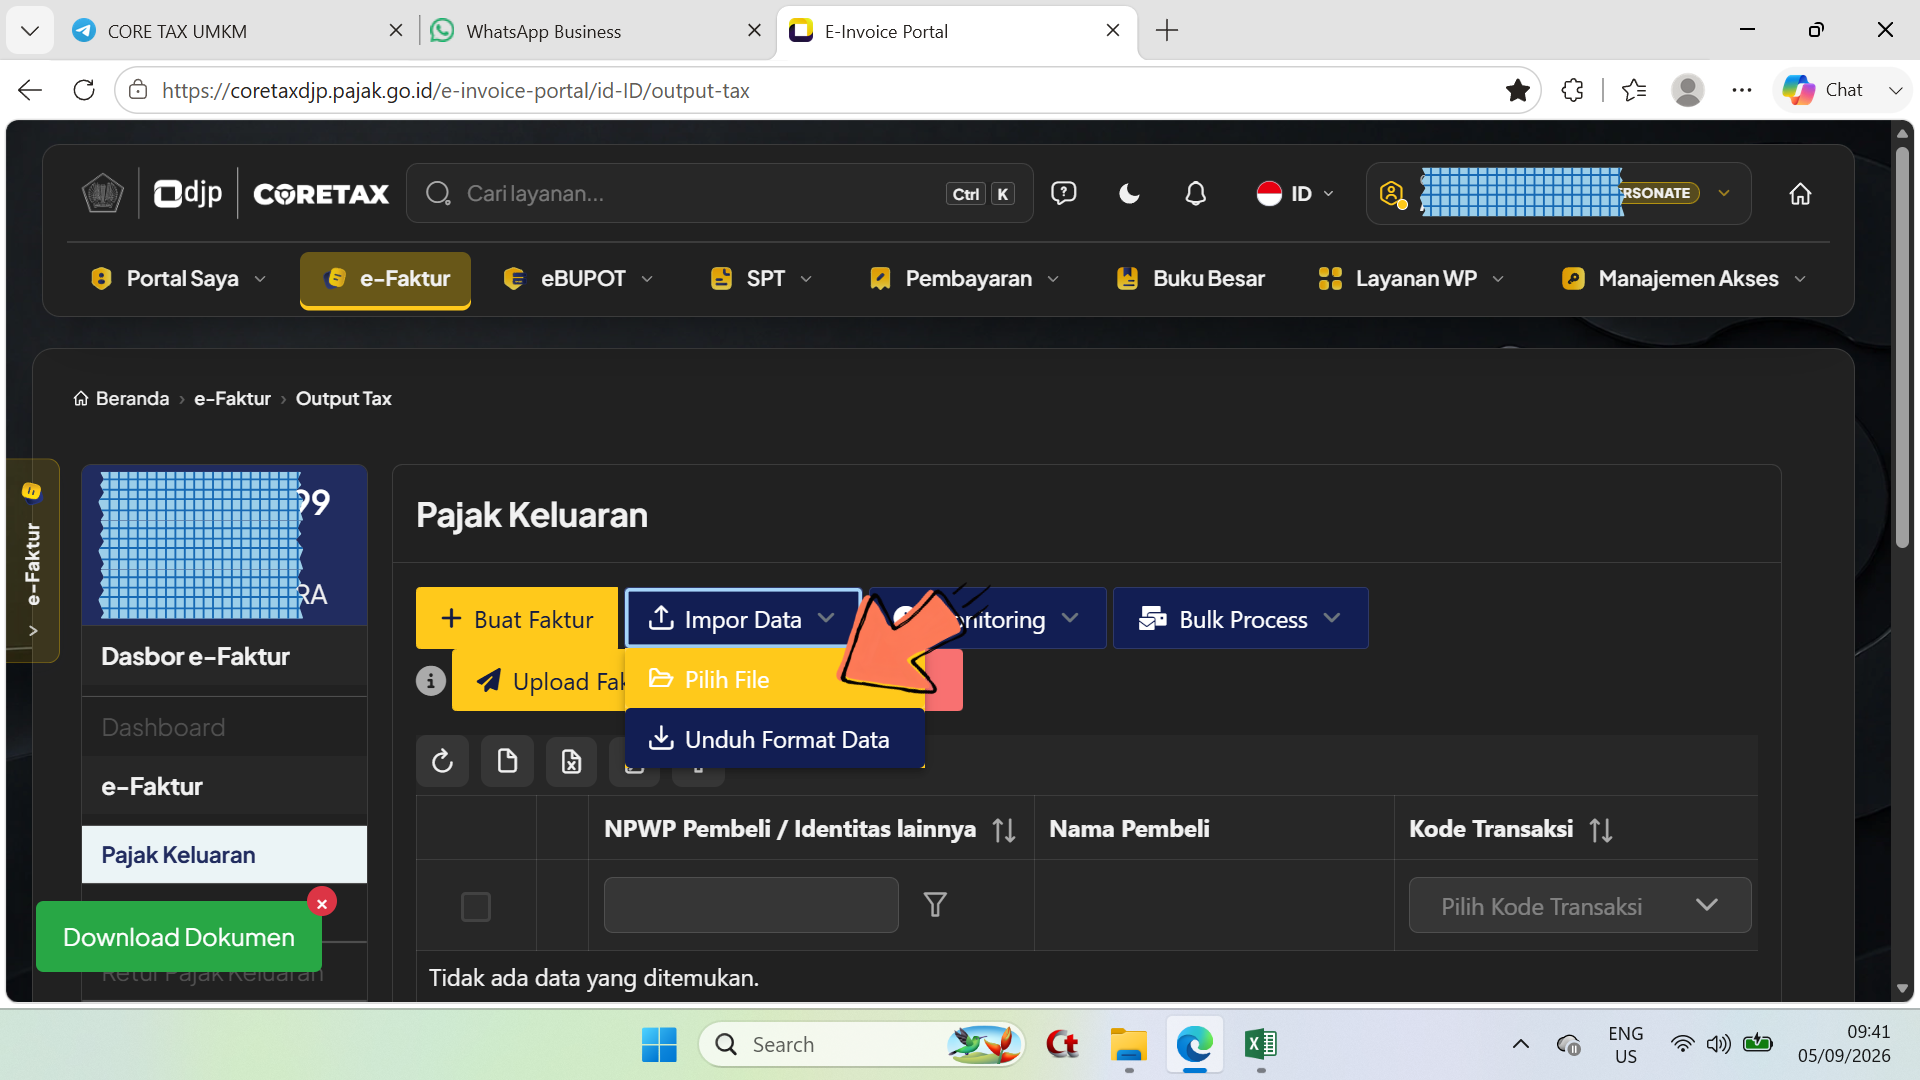
\- Pilih/klik ****Pilih File**.
Langkah 7
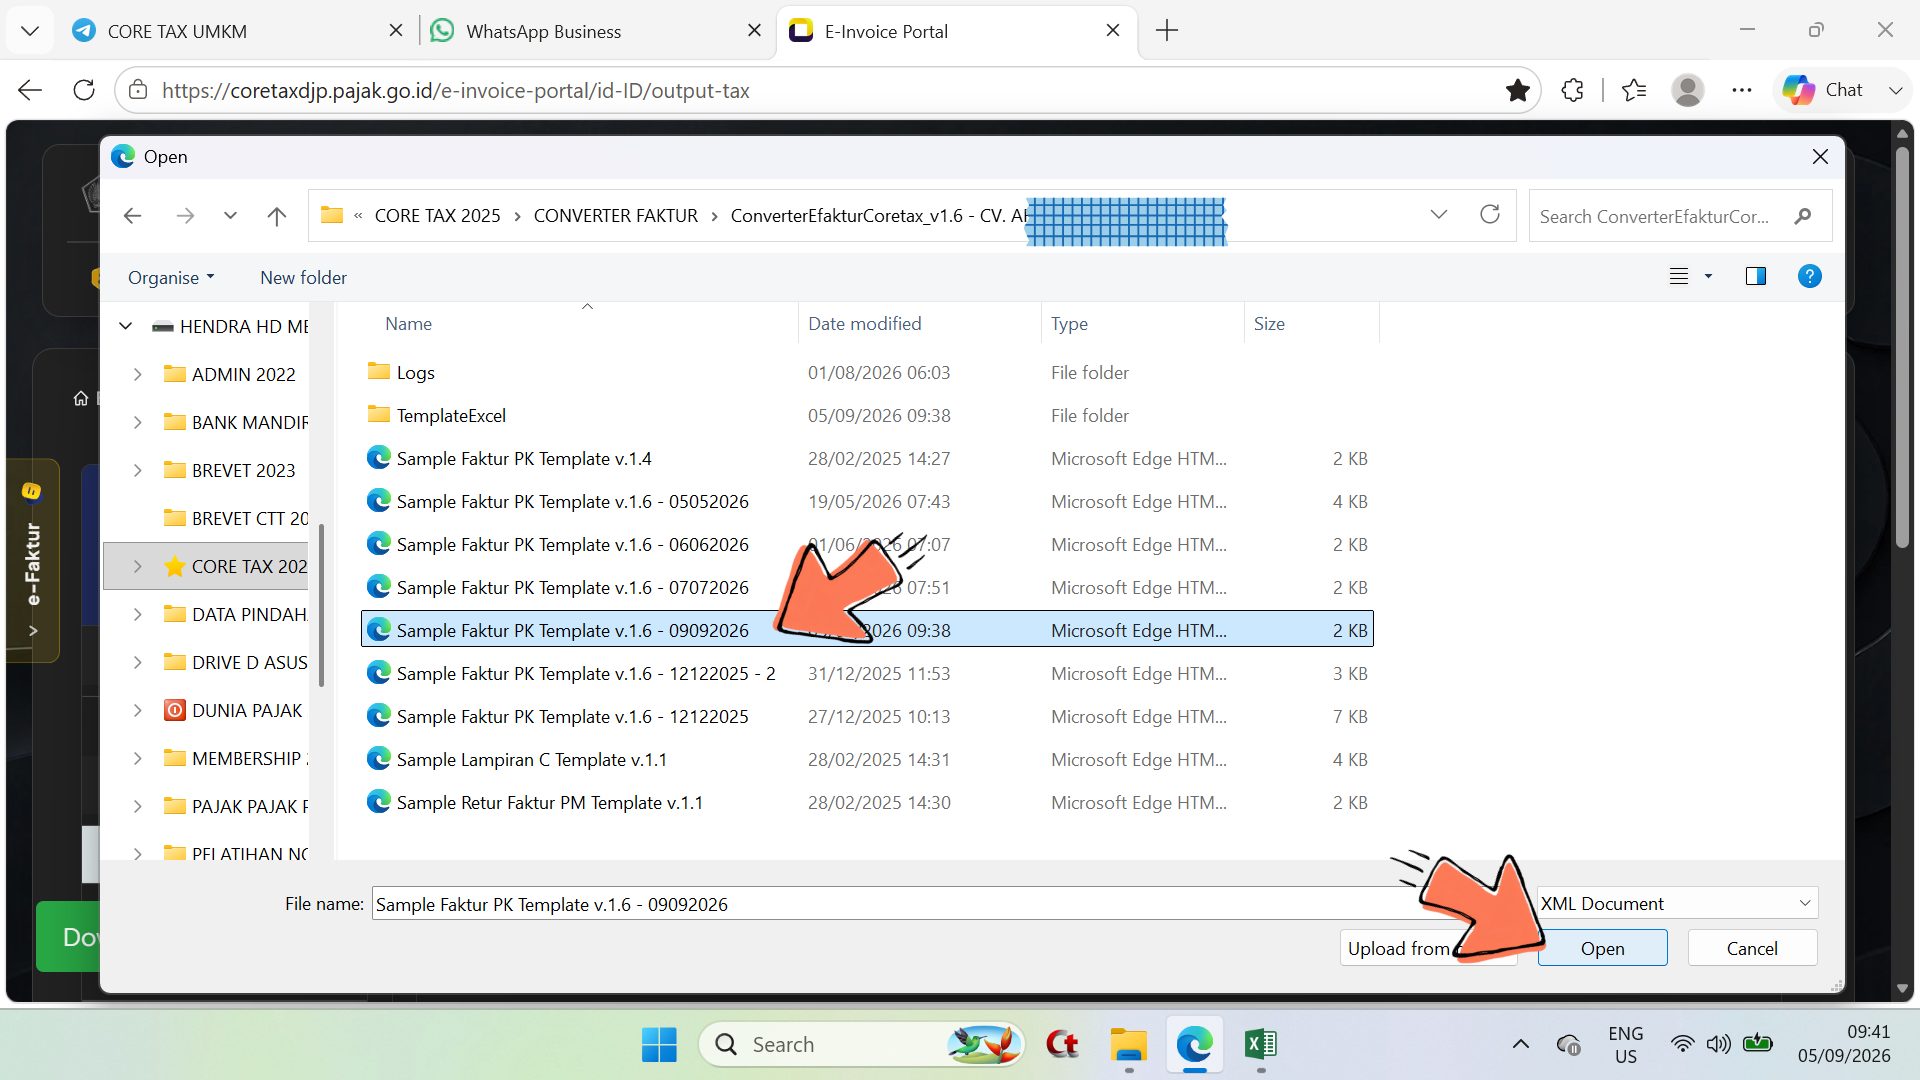
\- Pilih/klik untuk memilih file yang telah diproses Converter.eFaktur.Coretax, setelah itu pilih/klik tombol Open.
Langkah 8
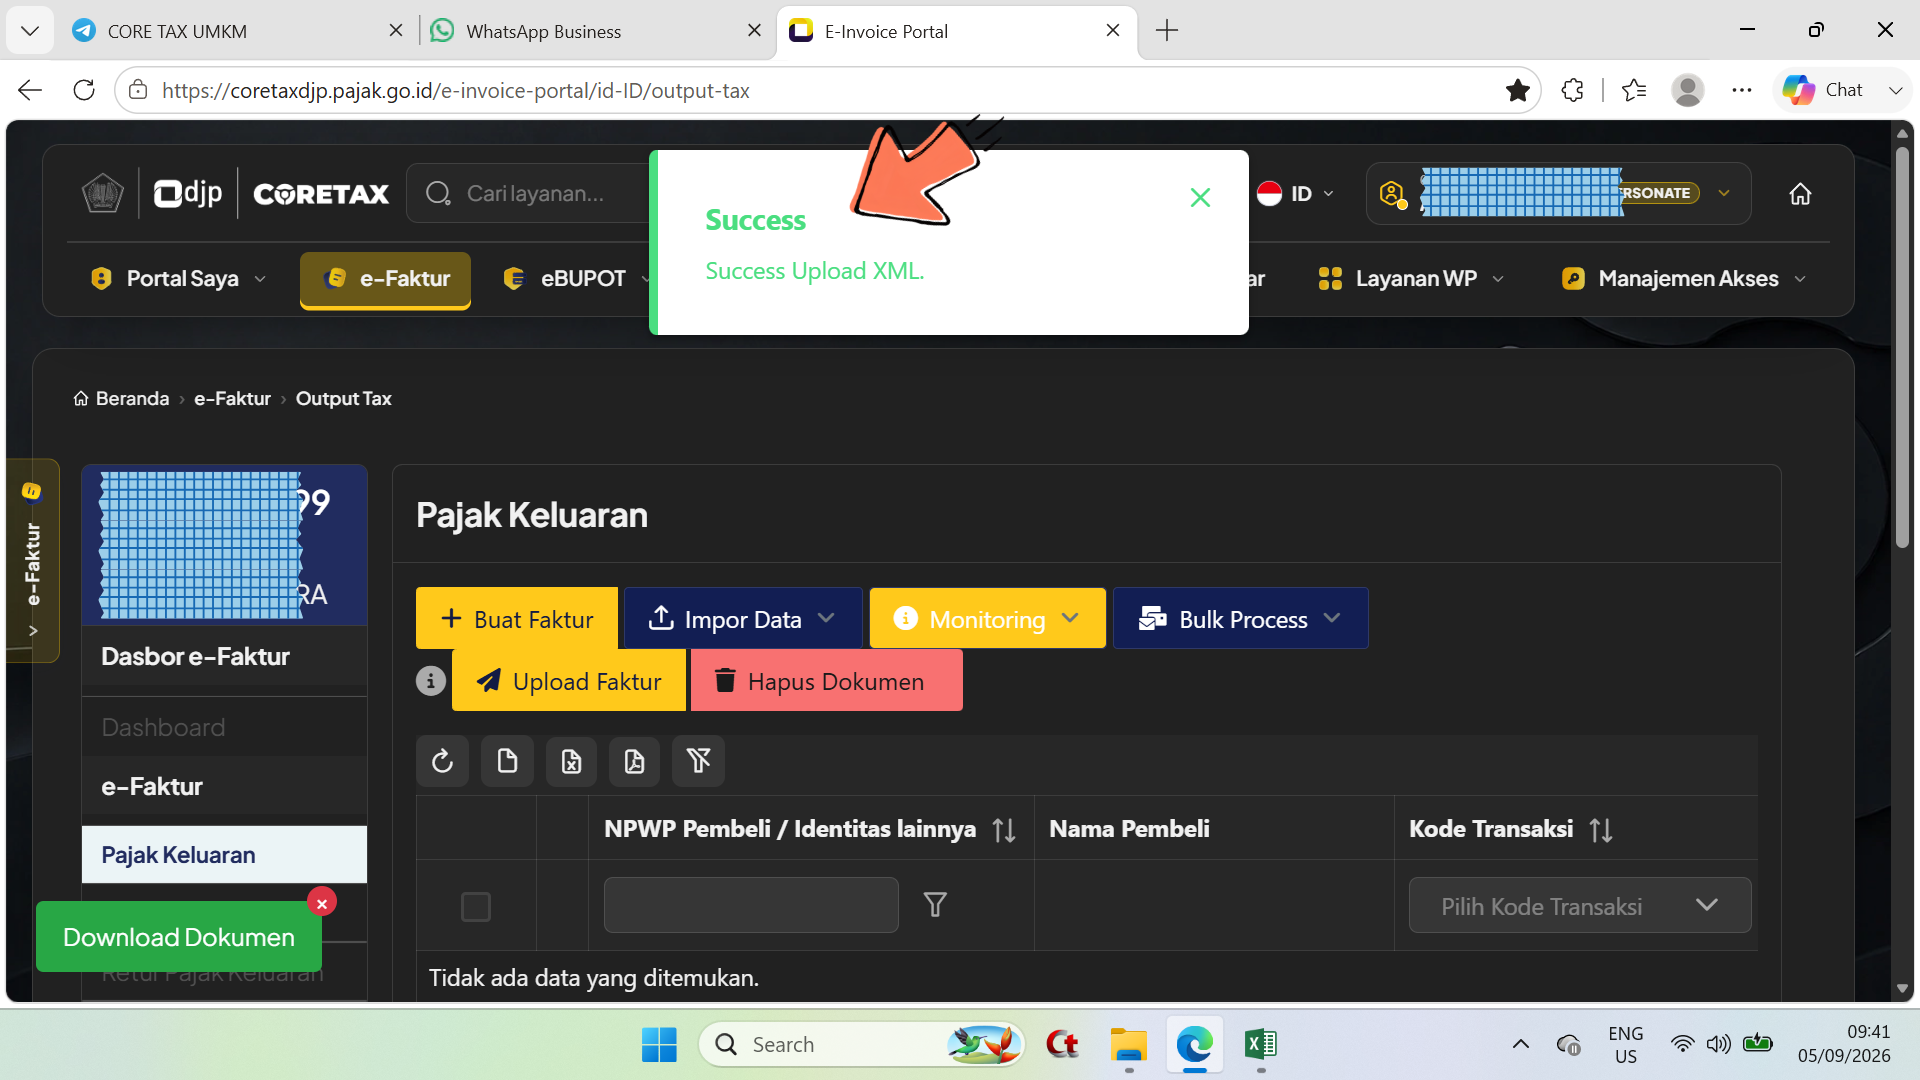
\- Tampil notifikasi ****Succes - Succes upload XML.**
Langkah 9
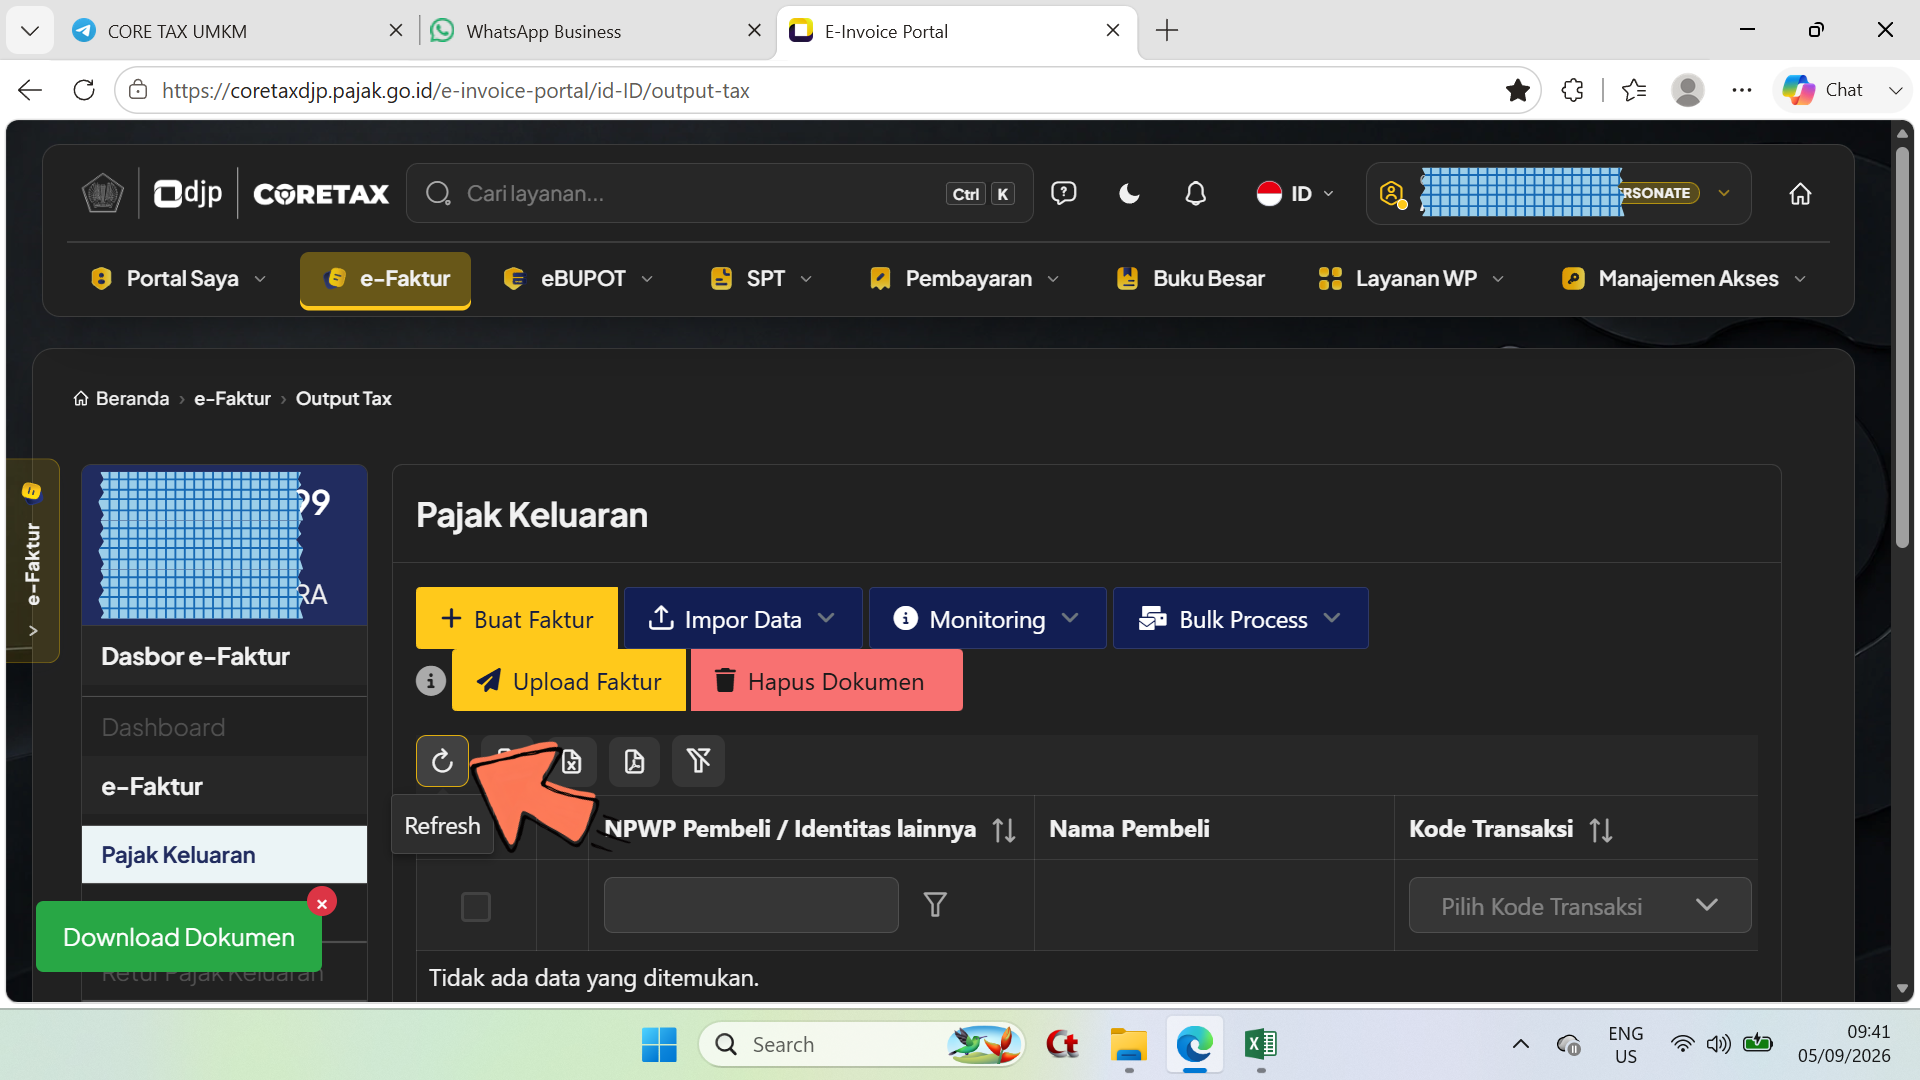
\- Pilih/klik icon/lambang ****Refresh**.
Langkah 10
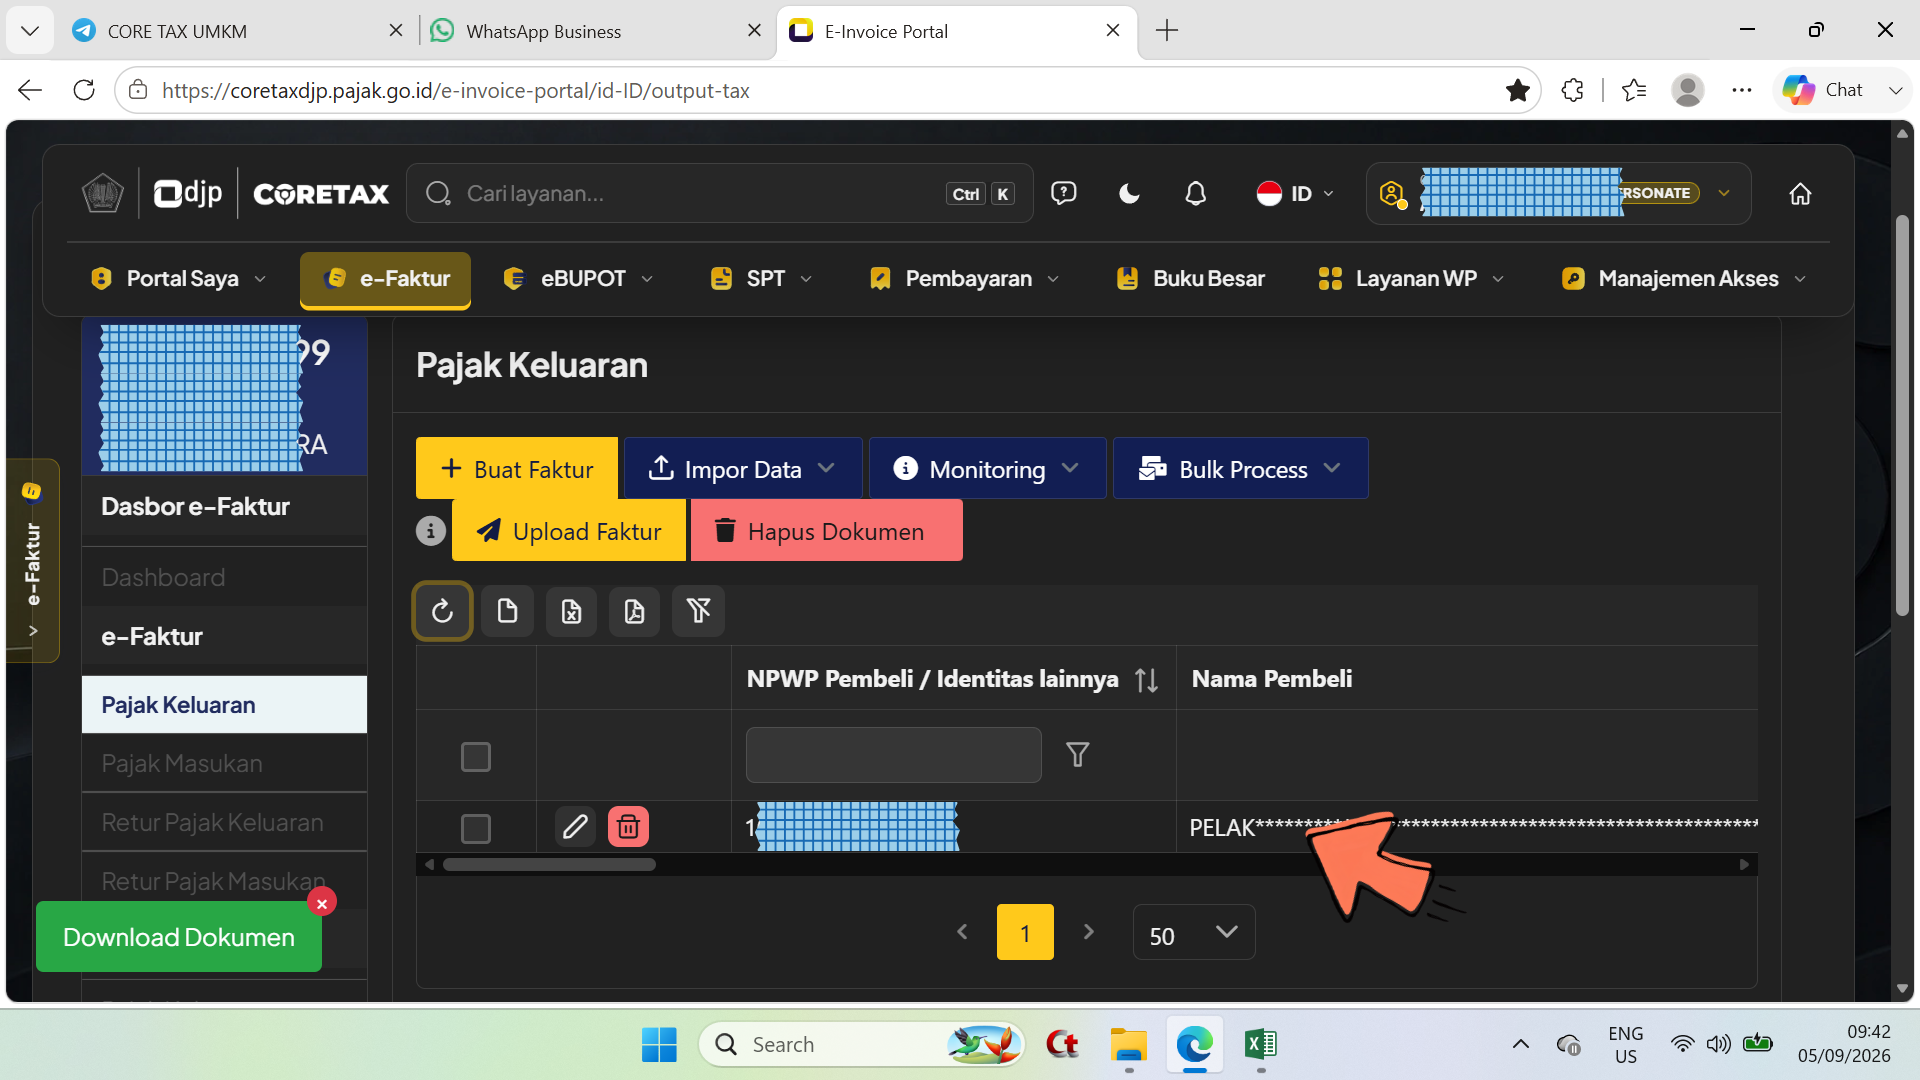
\- Tampil 1 baris data di tabel Pajak Keluaran.
Langkah 11
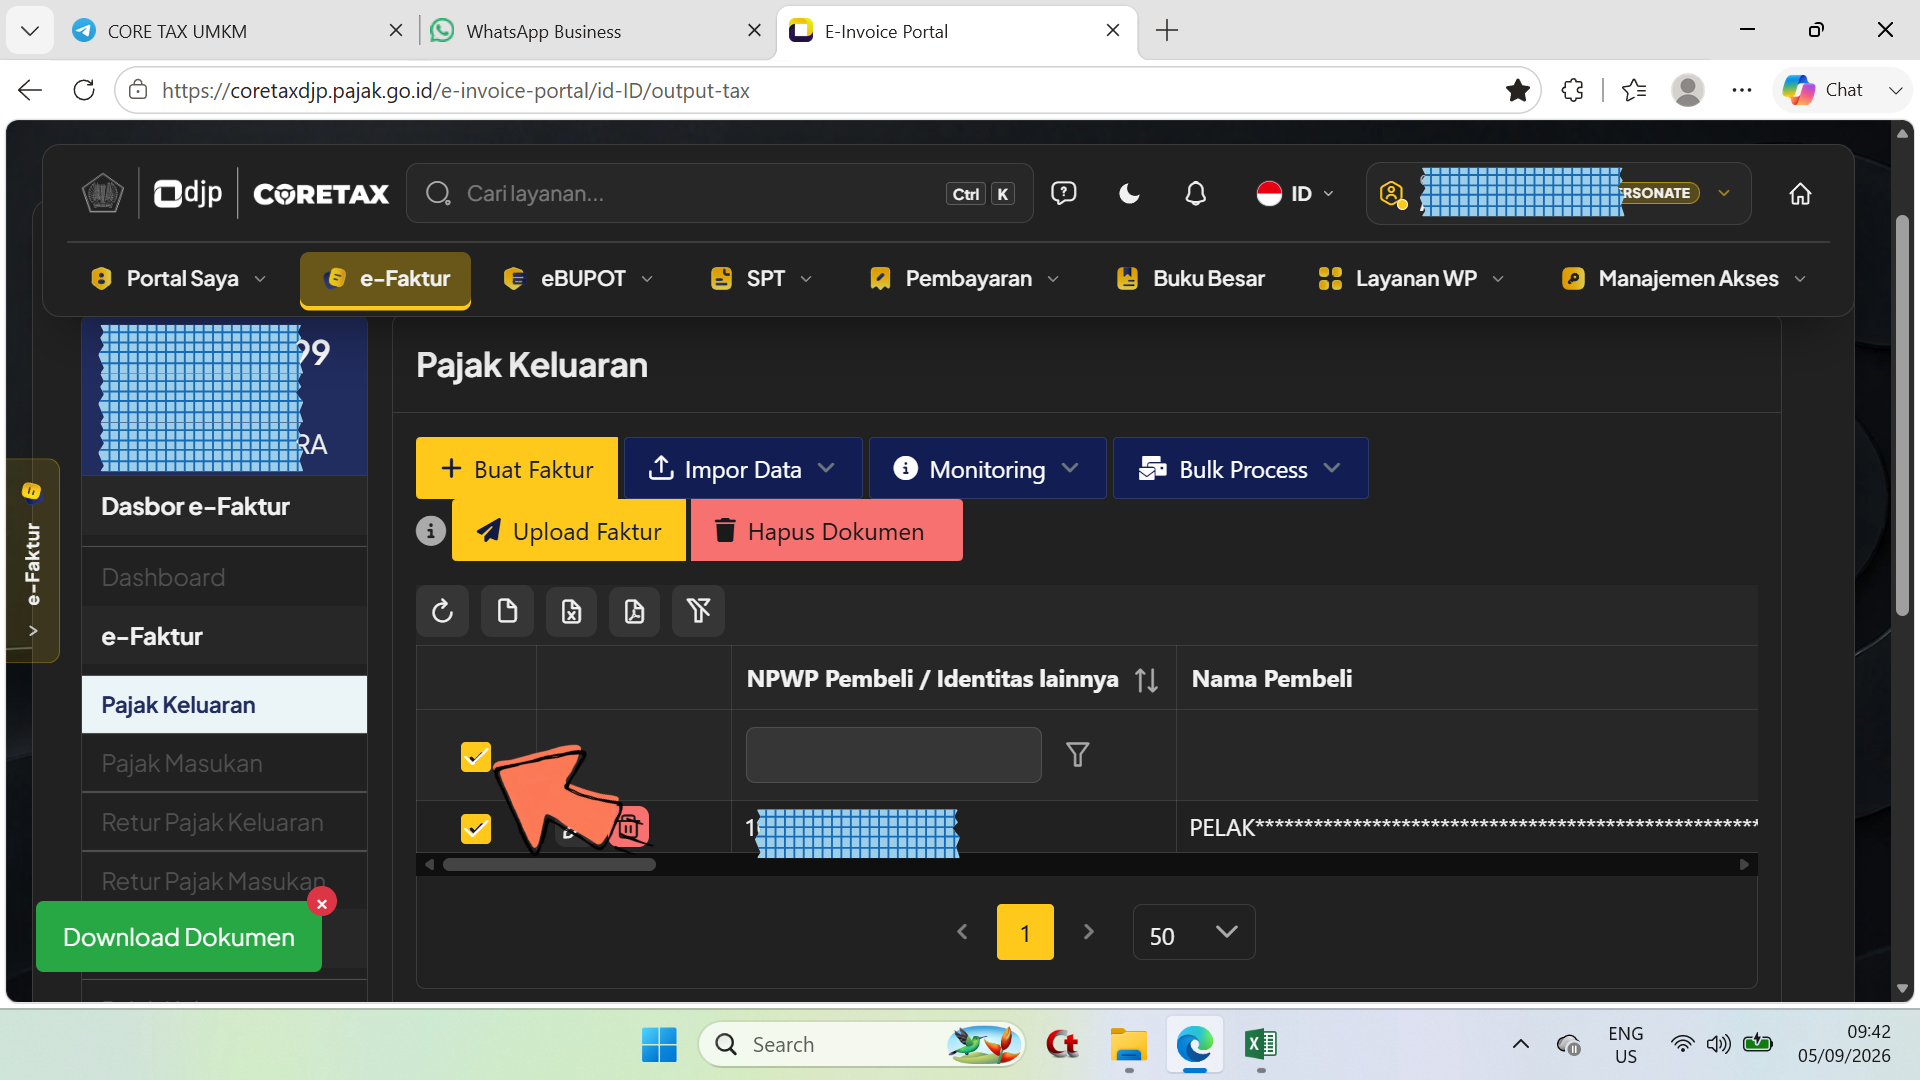
\- Pilih/klik box untuk proses Upload Faktur.
Langkah 12
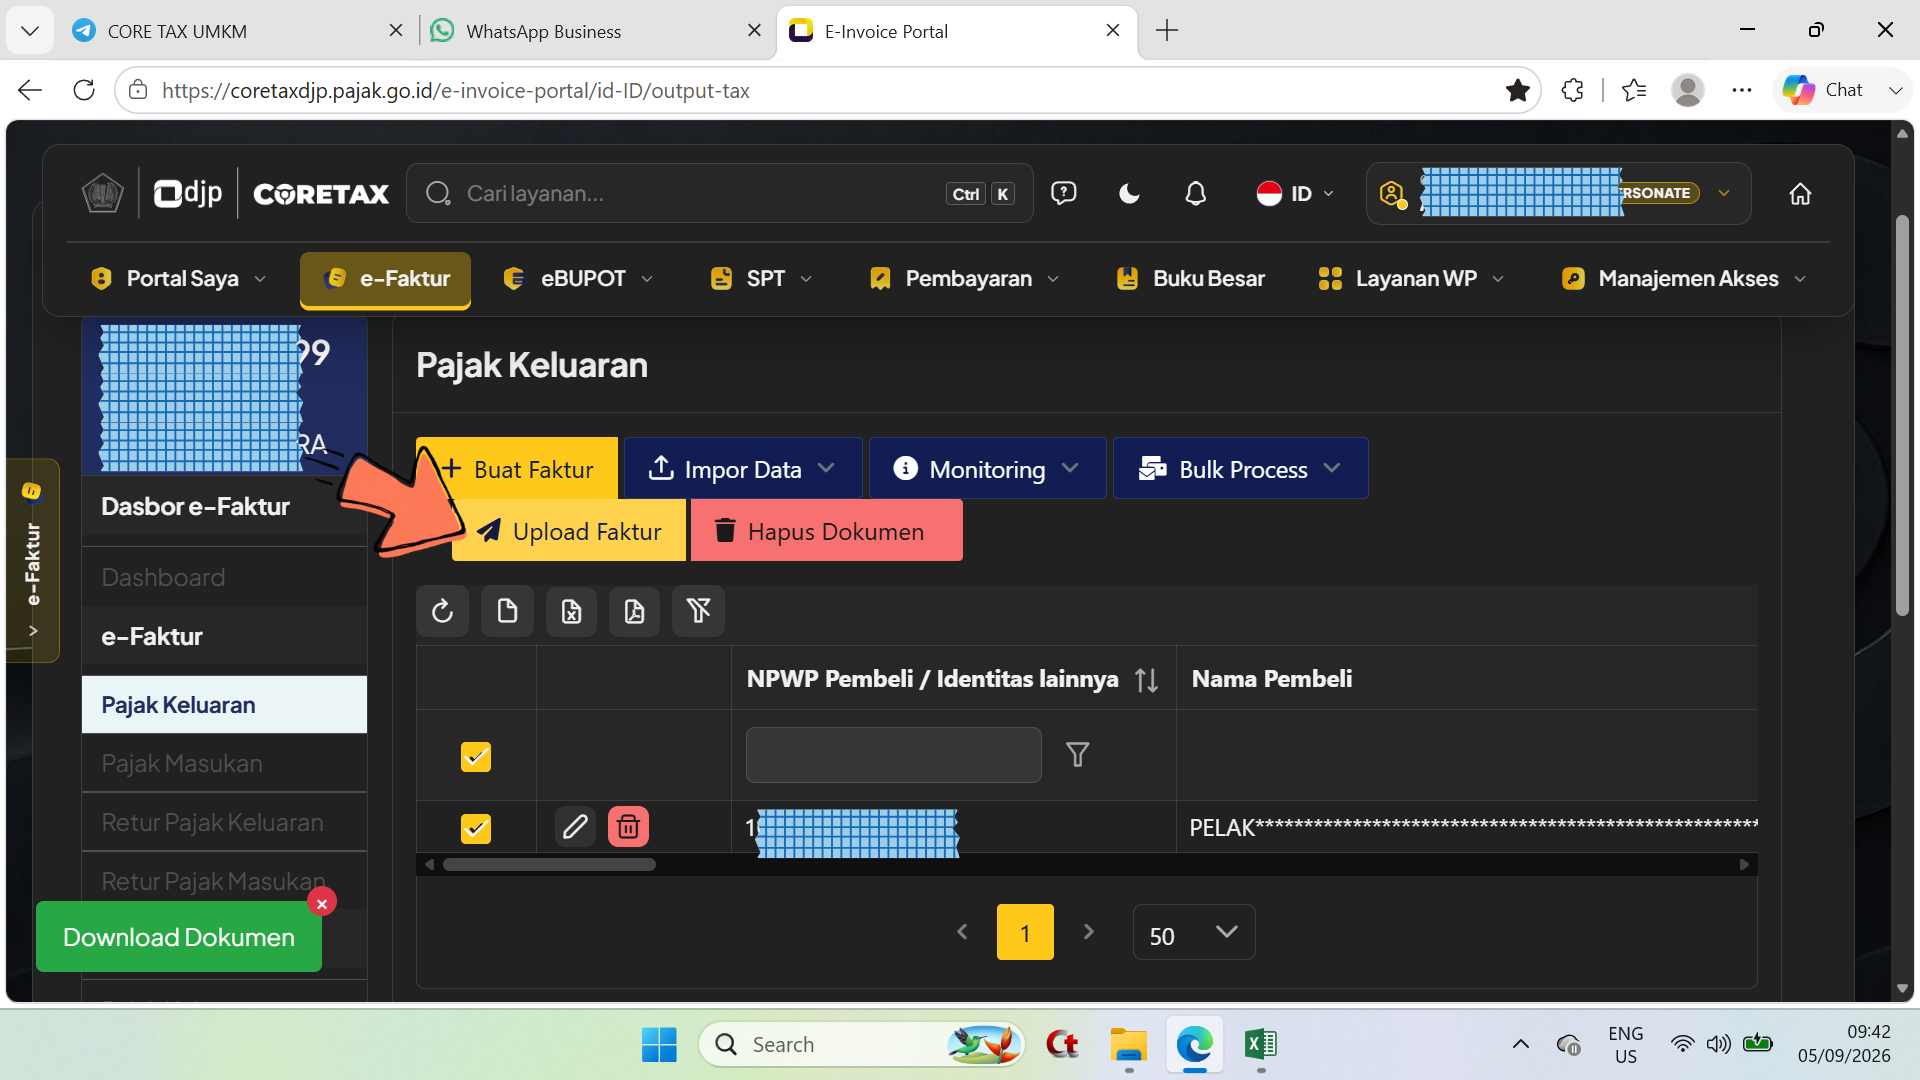
\- Pilih/klik tombol ****Upload Faktur**.
Langkah 13
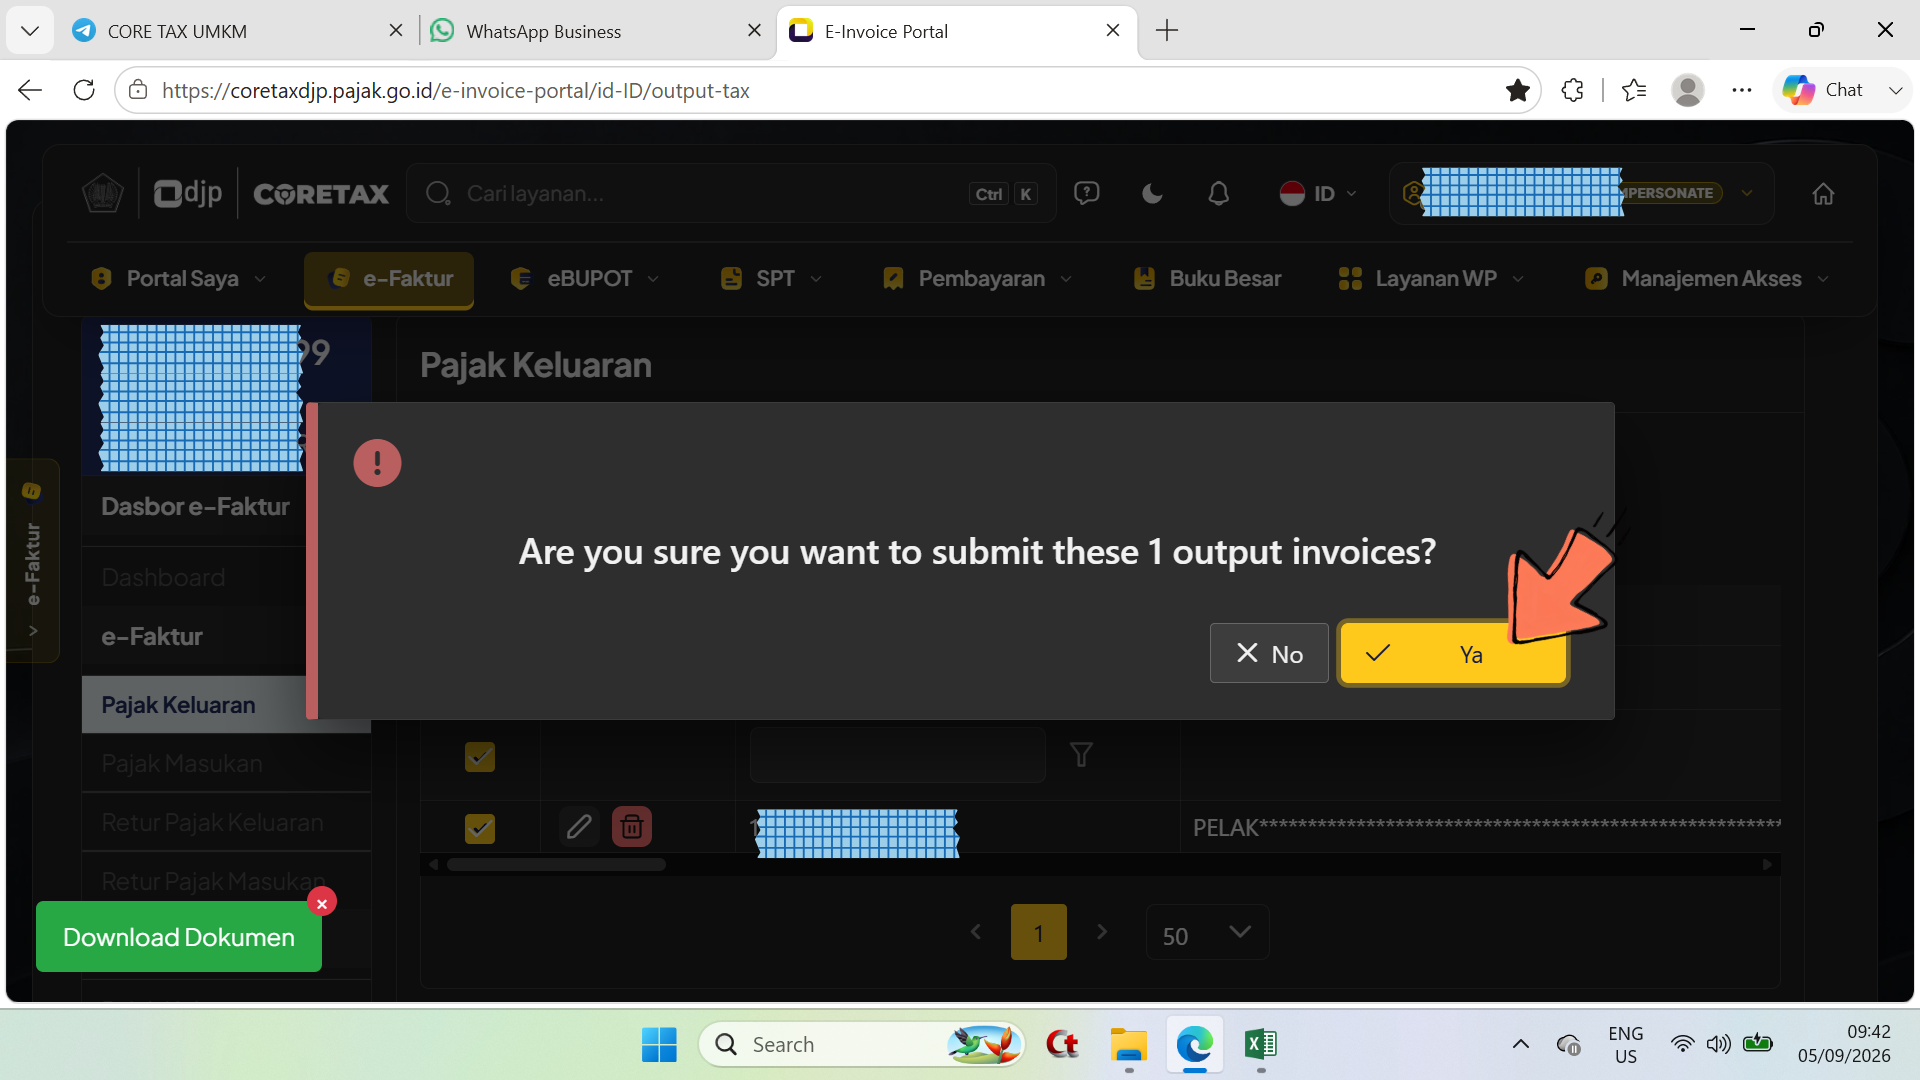
\- Tampil notifikasi Are you sure you want to submit these 1 output invoices? ; -Pilih/klik tombol ****Ya.**
Langkah 14
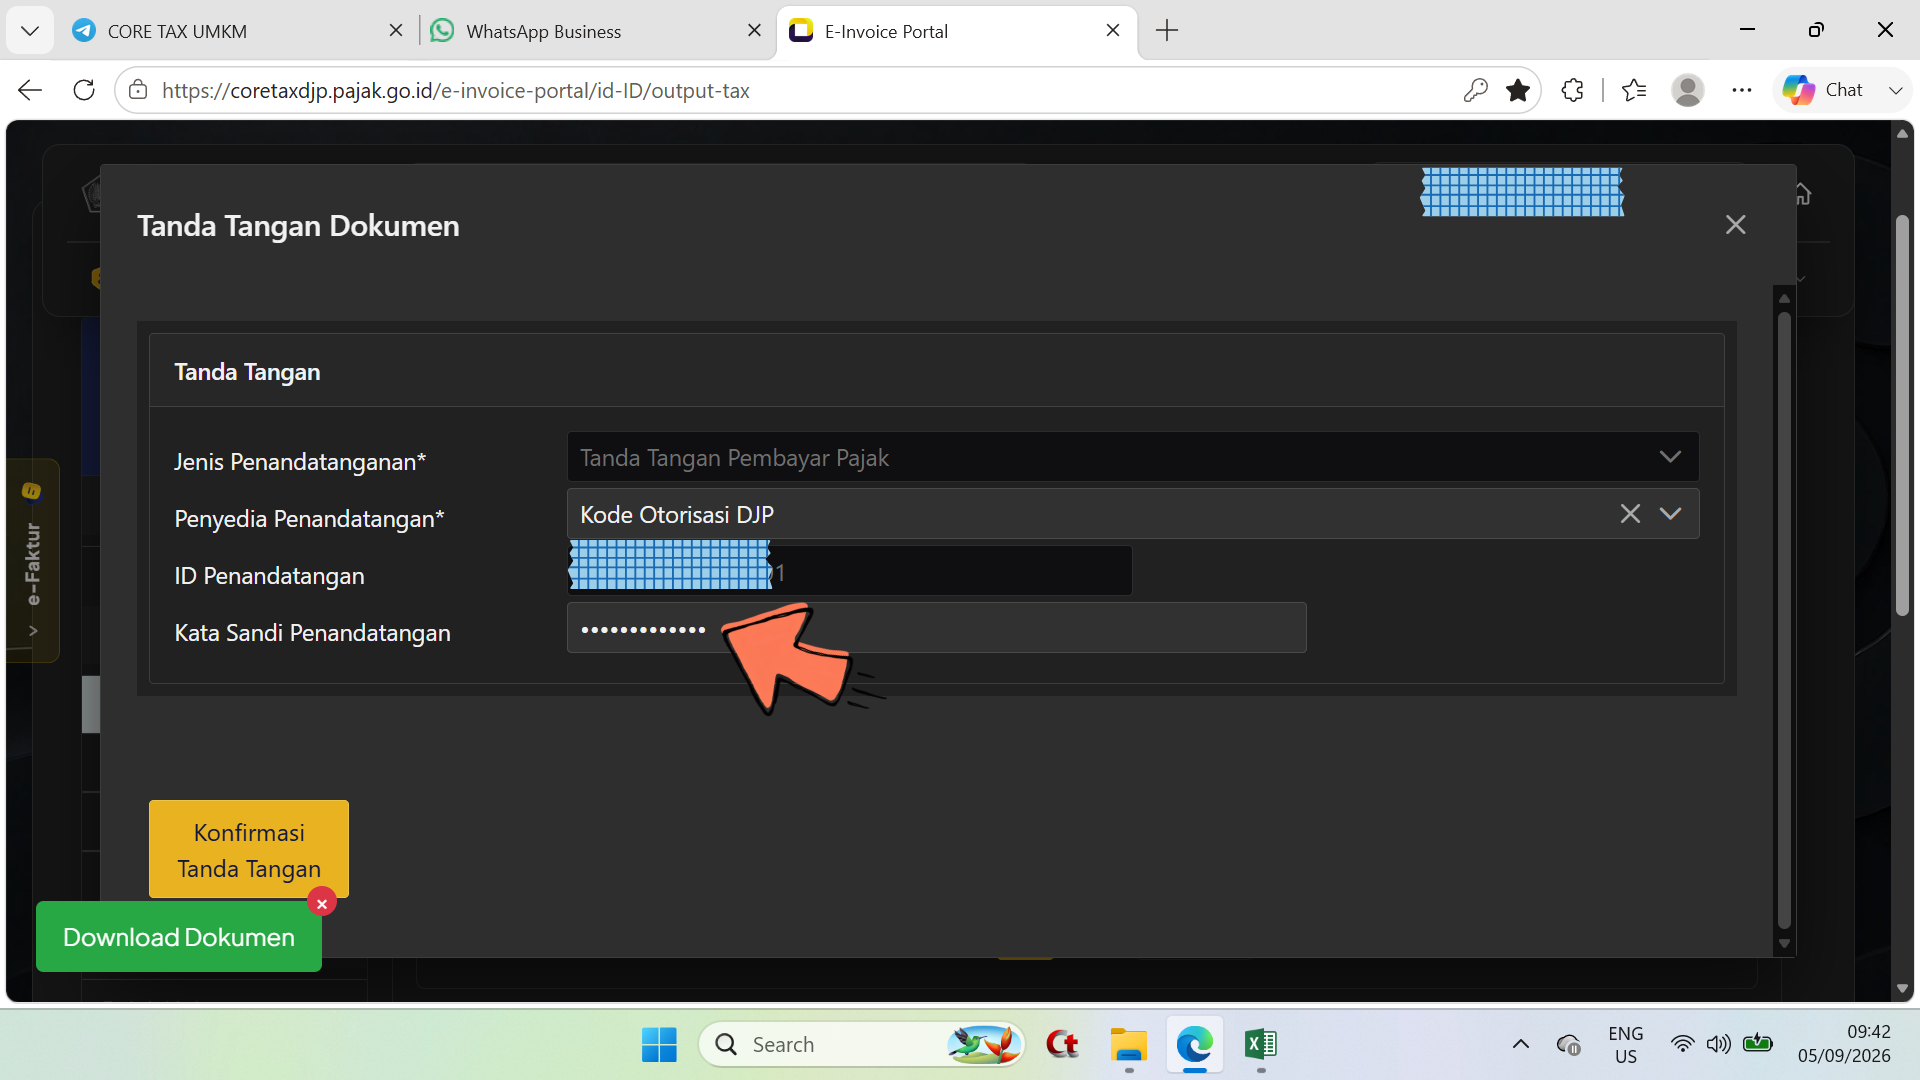
\- Tampil jendela Tanda Tangan Dokumen ; - Pada baris Kata Sandi Penandatangan isikan Passphrase PIC ; - Selanjutnya pilih/klik tombol Konfirmasi Tanda Tangan.
Langkah 15
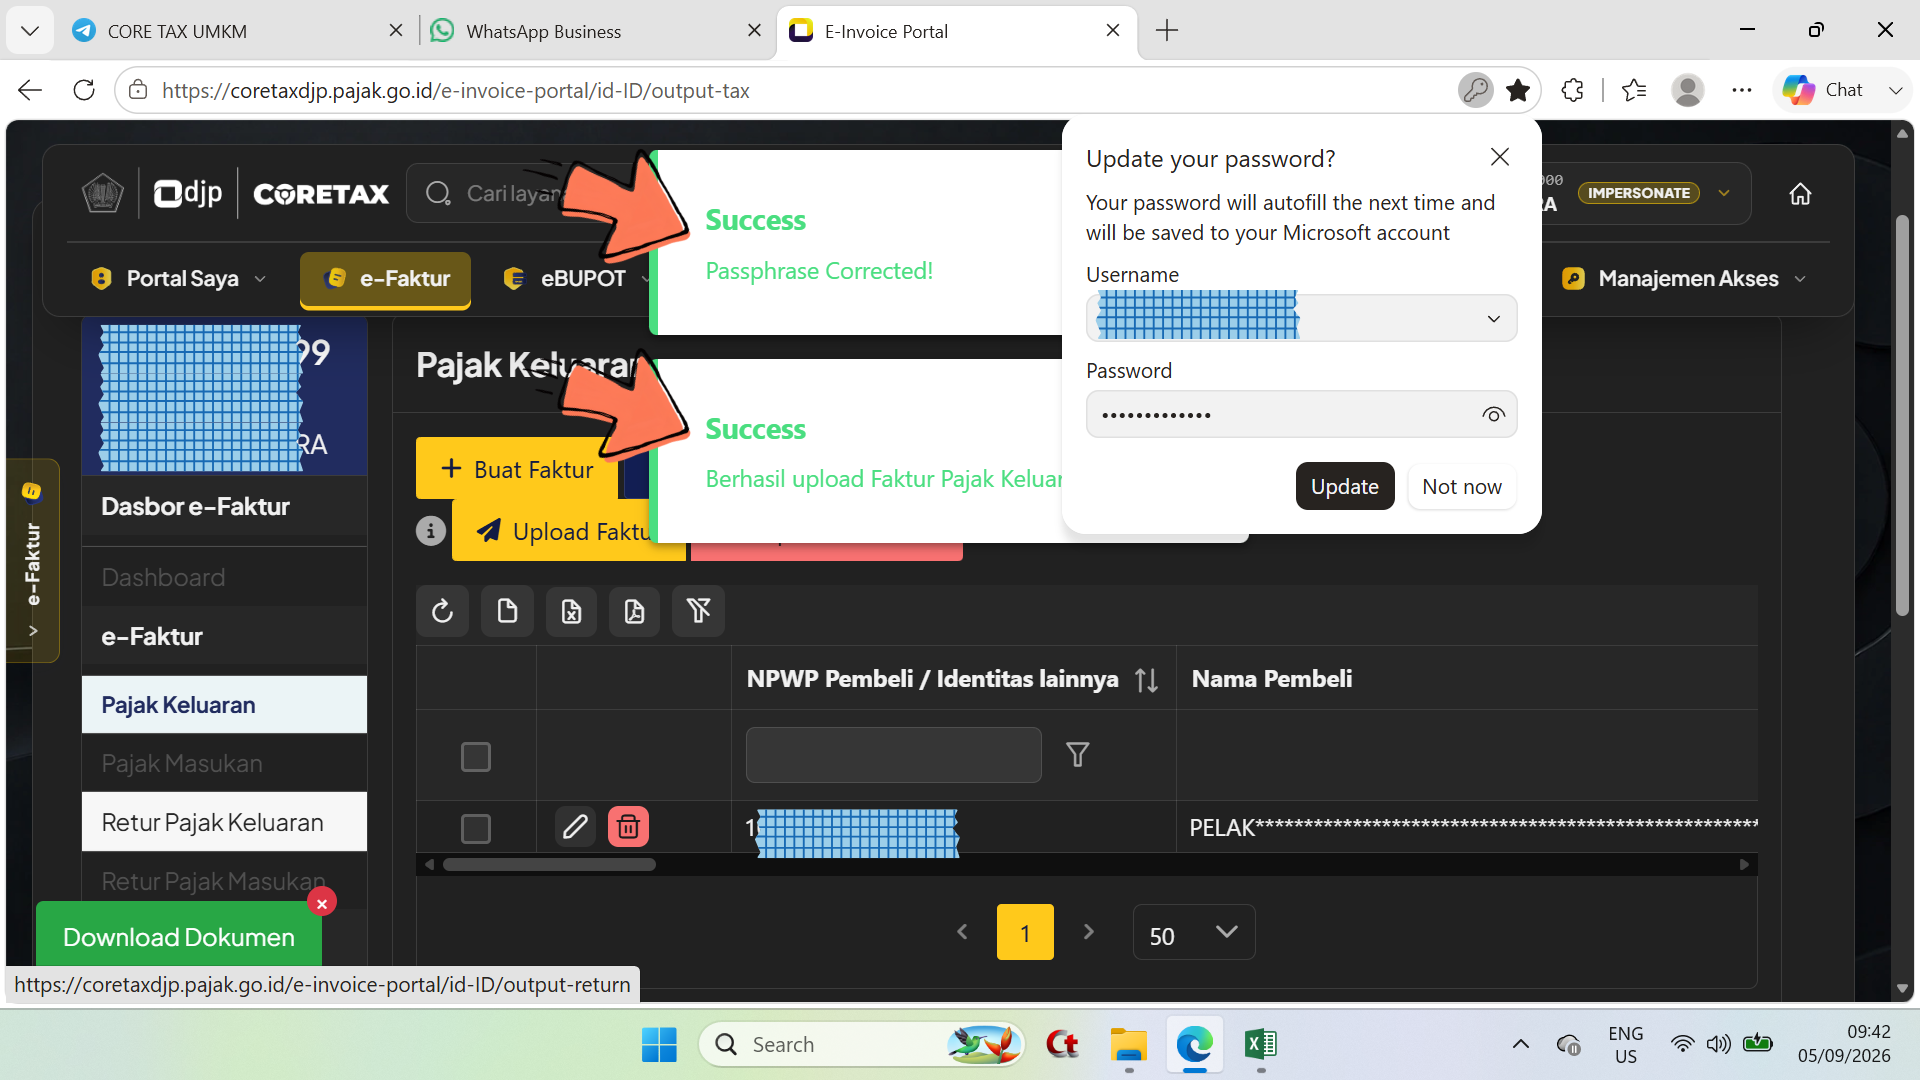
\- Tampil notifikasi Succes.
Langkah 16
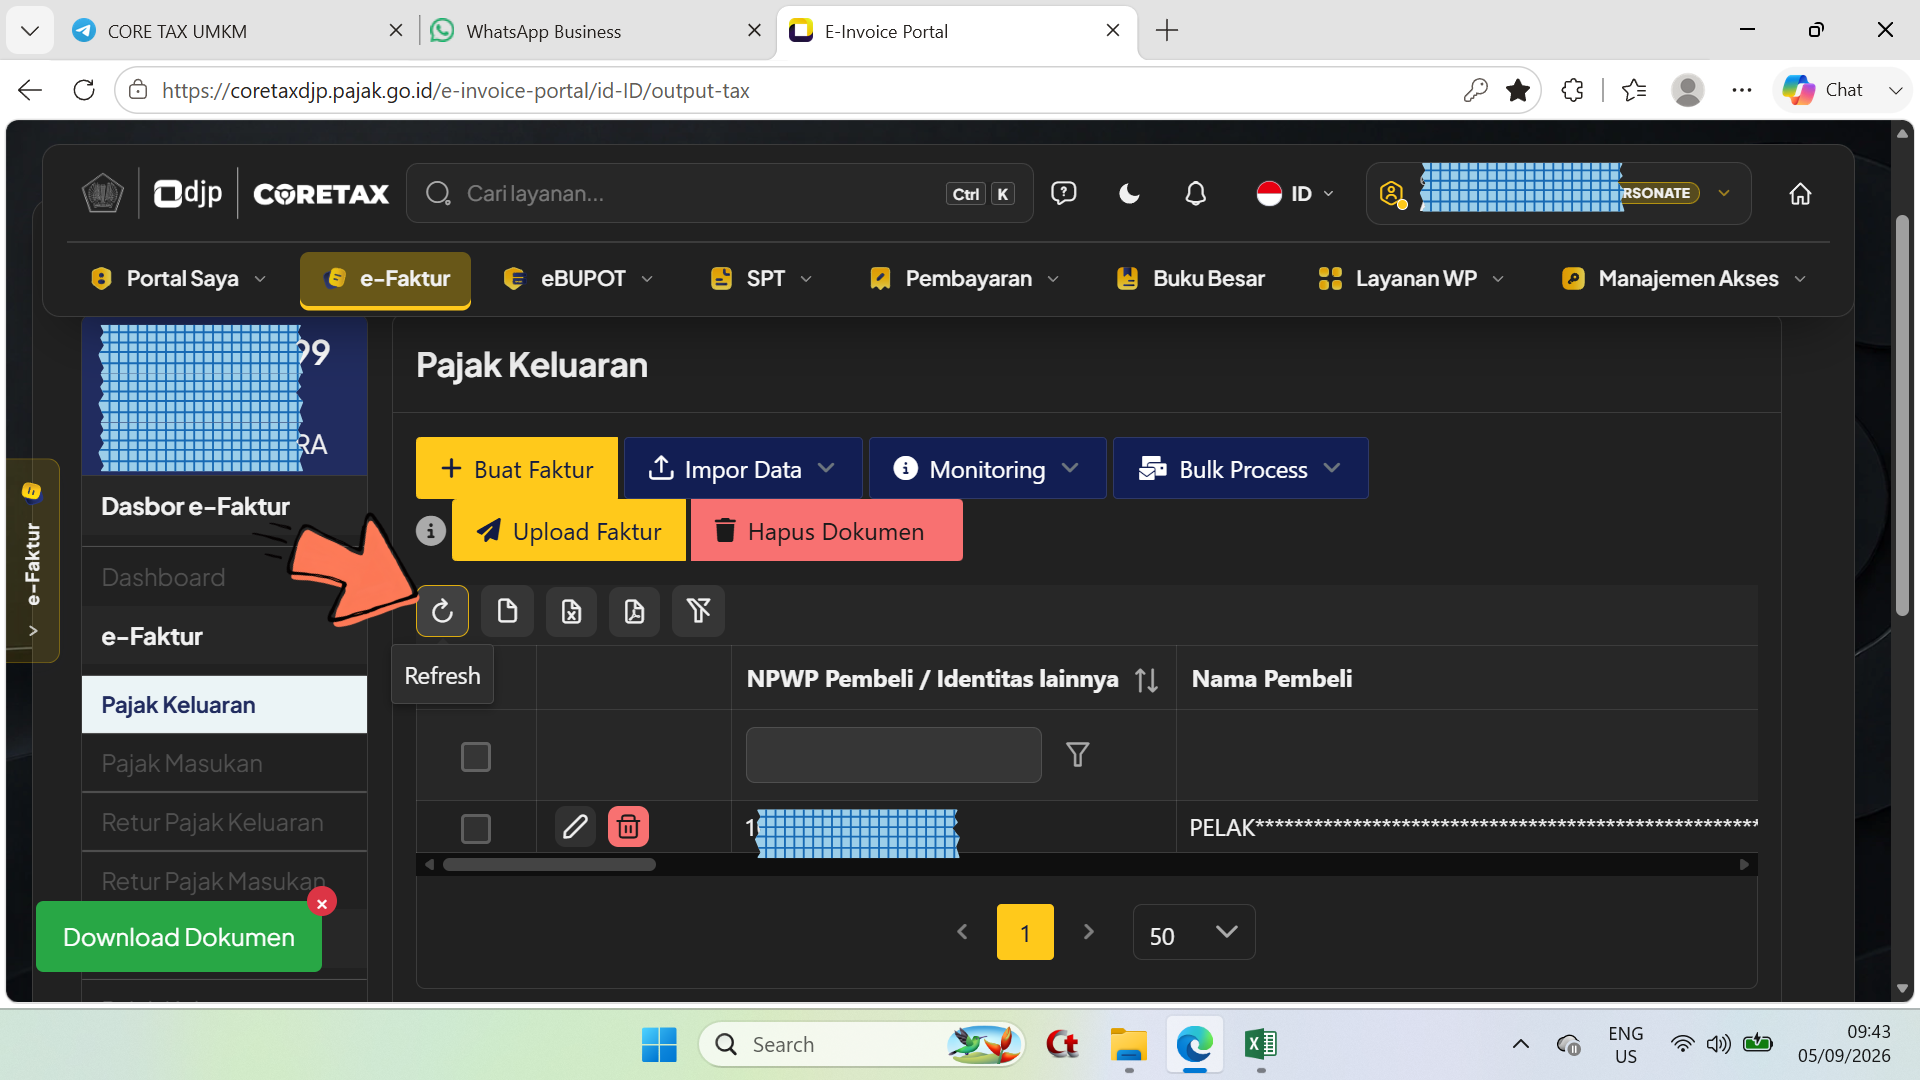
\- Pilih/klik tombol/icon Refresh (kembali).
Langkah 17
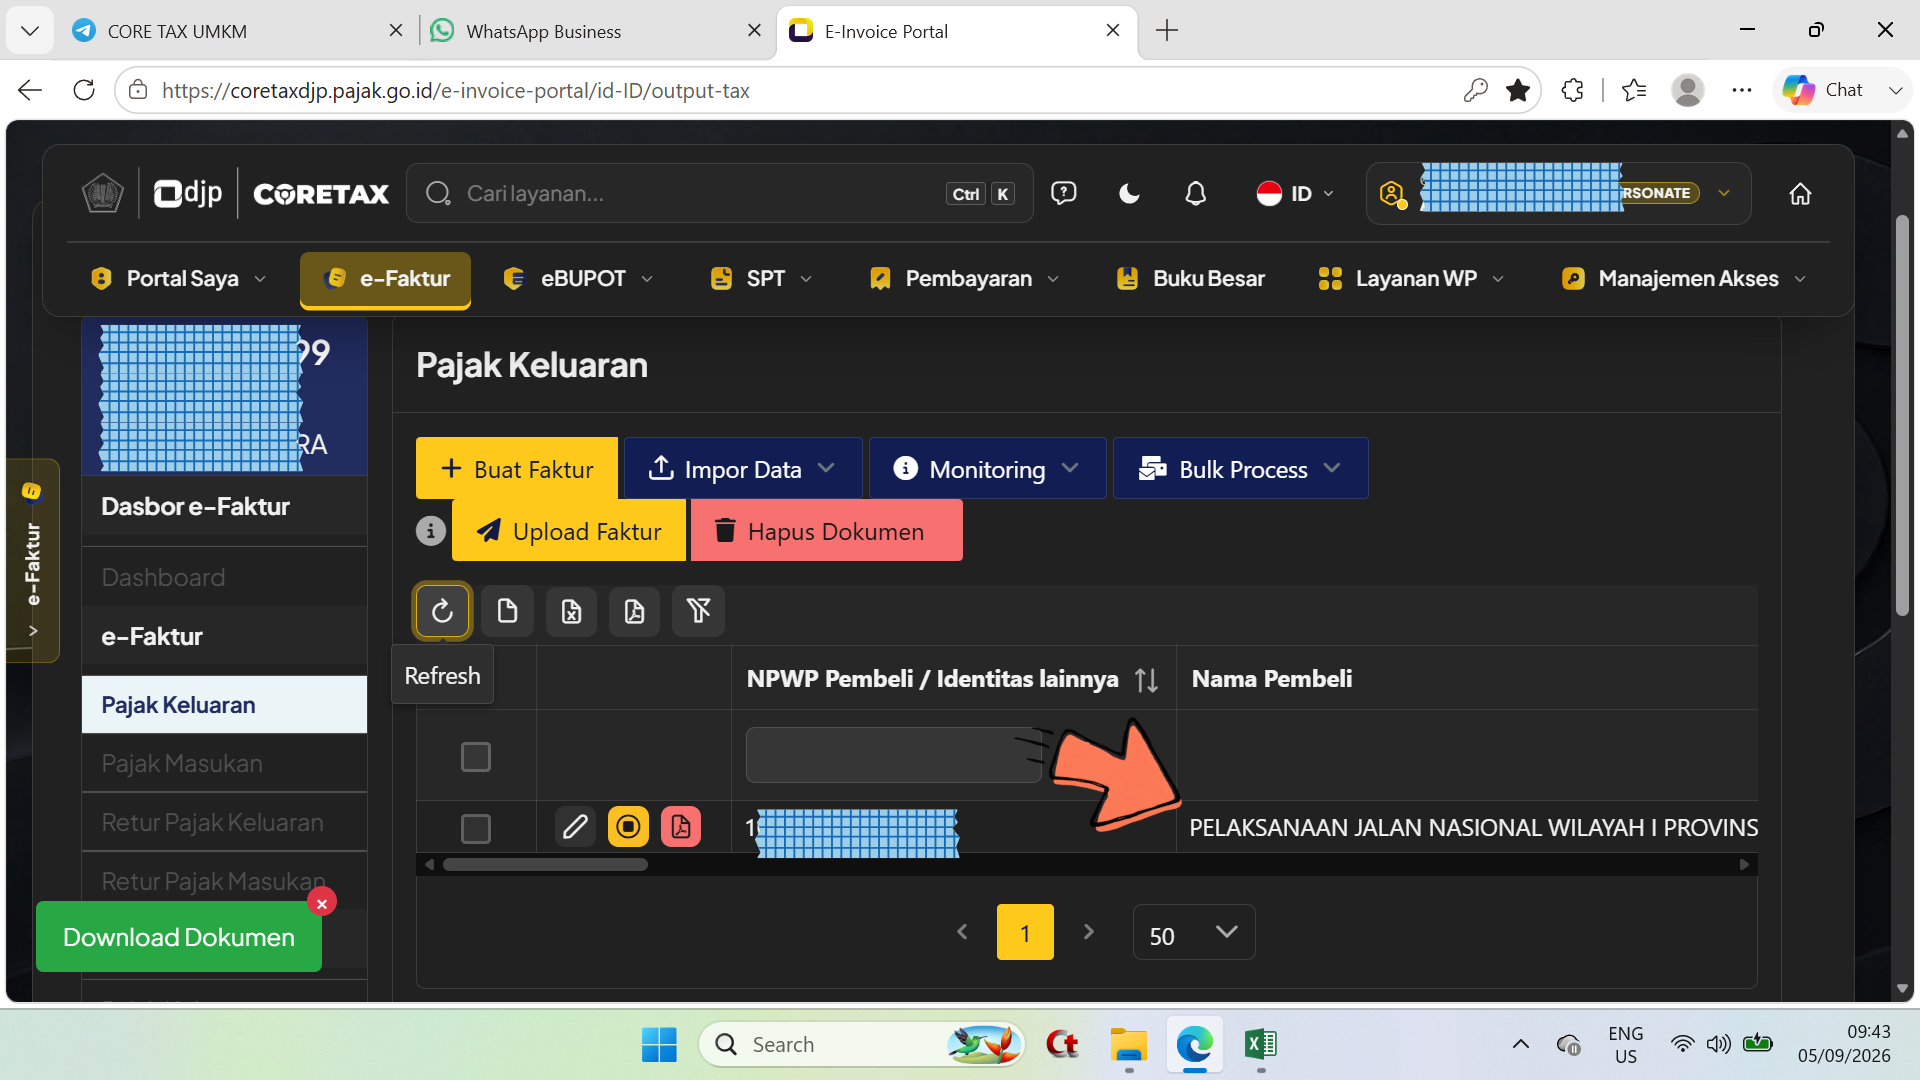
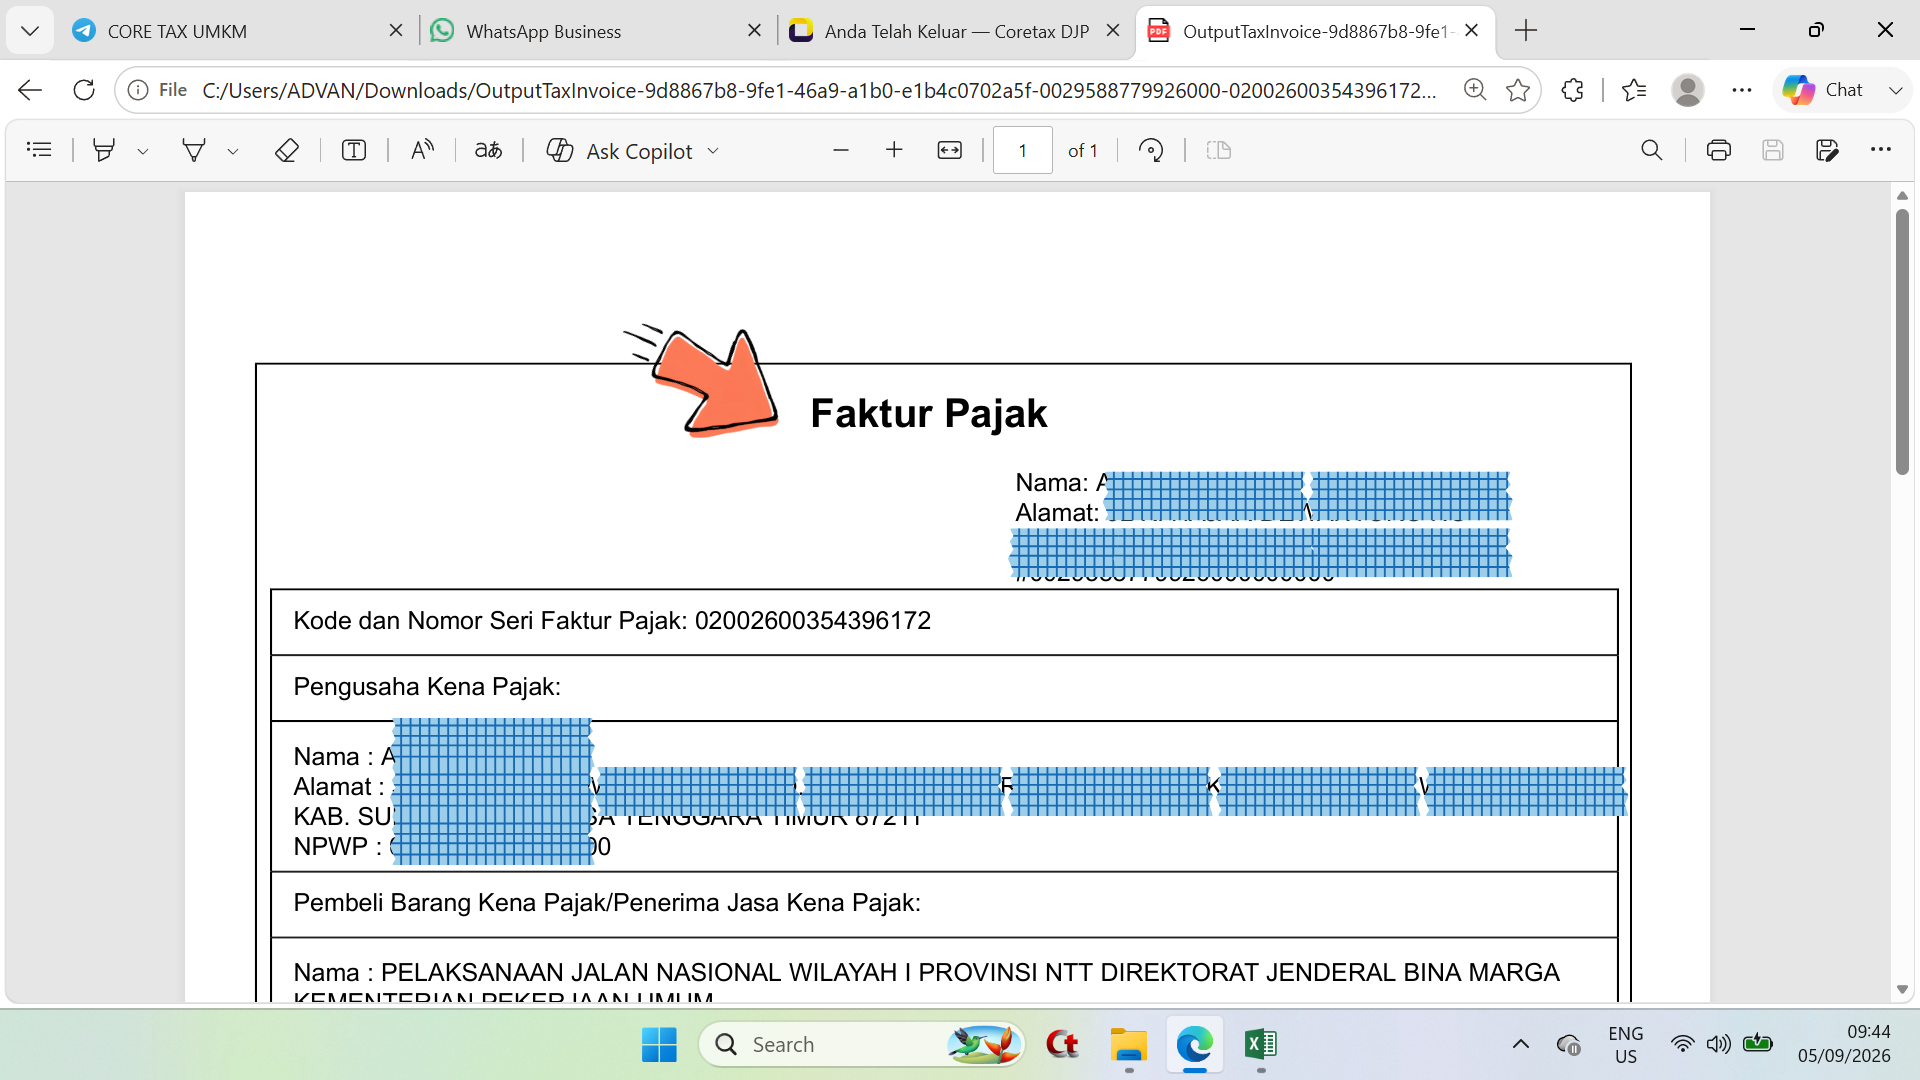
\- Tampil pada kolom Nama Pembeli adalah nama lengkap pembeli yang sebelumnya masih tampil dengan kode baca bintang ; - Tampil tombol unduh PDF dan tombol ekspor pdf.
Langkah 18
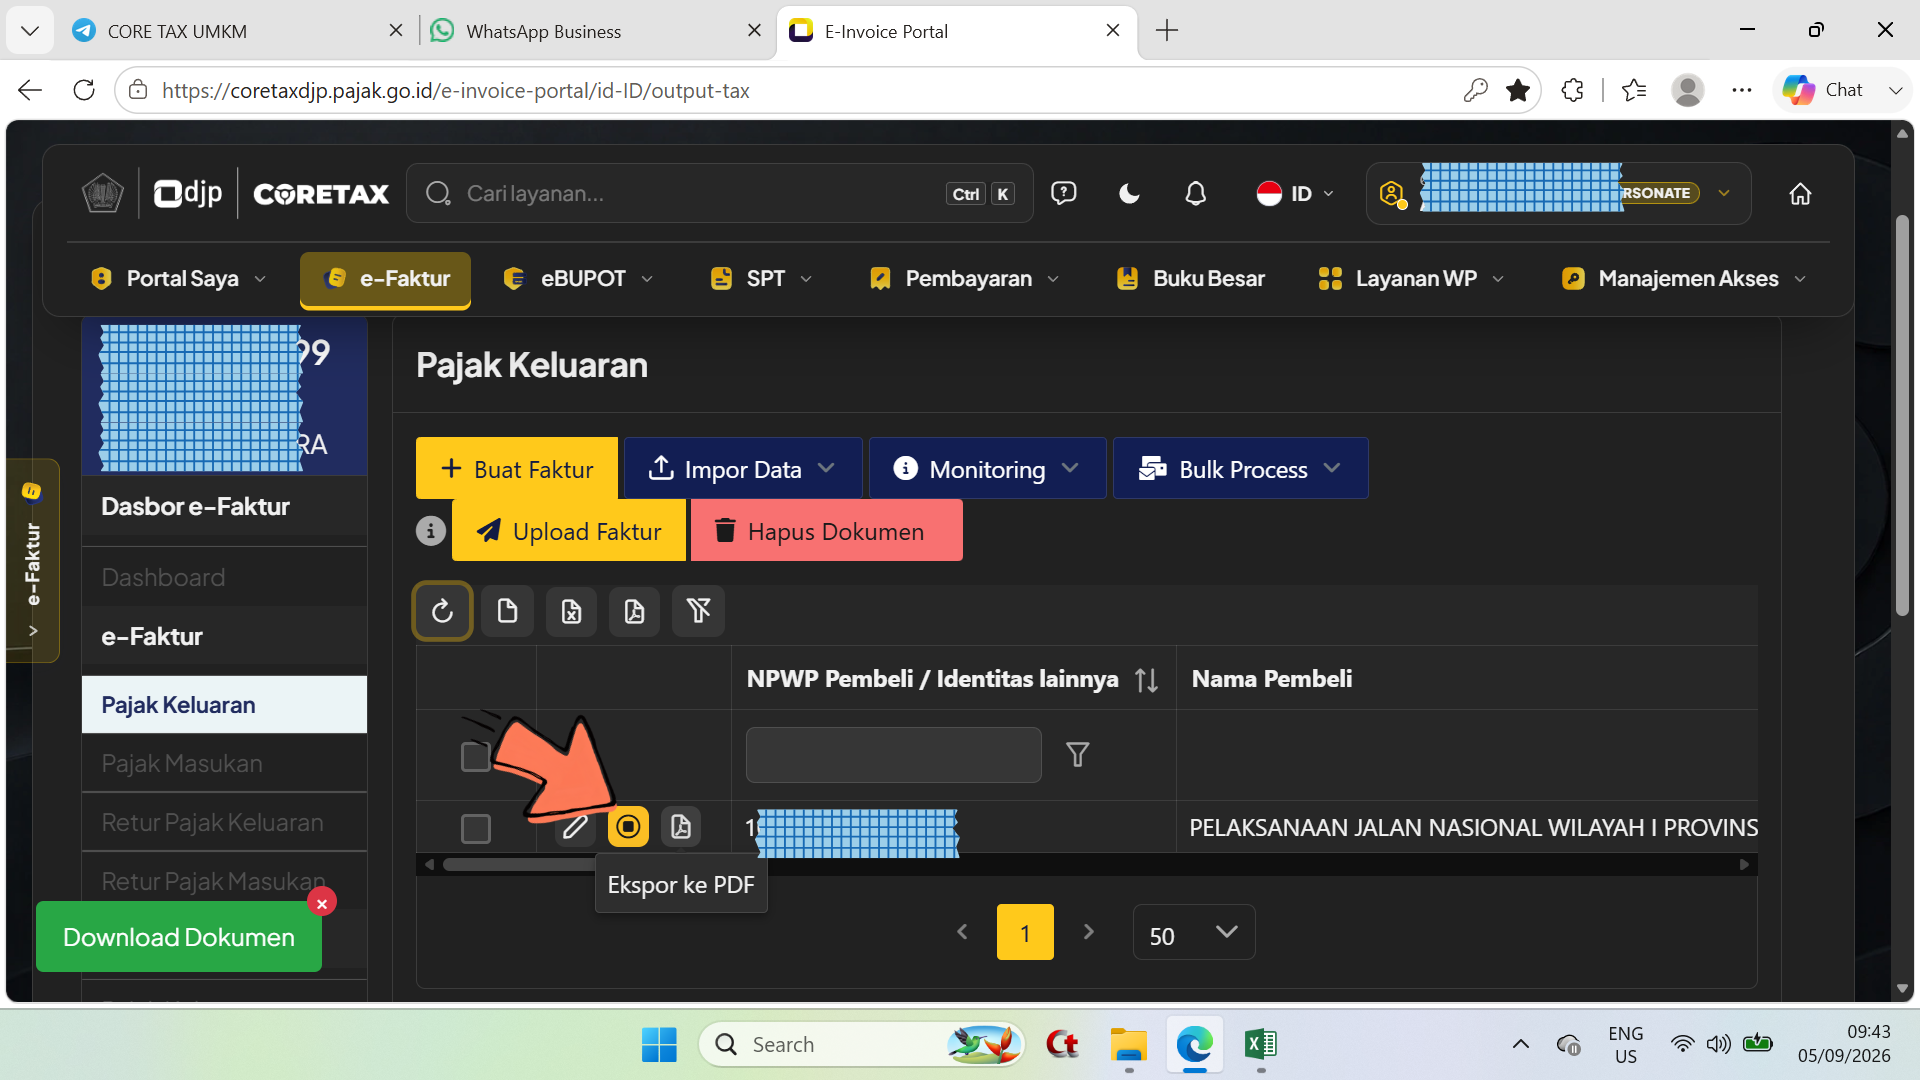
\- Pilih/klik tombol Ekspor ke PDF untuk mengunduh faktur pajak.
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### PEMBUATAN KODE BILLING UMKM
URL: https://www.diskusipajak.com/p/pembuatan-kode-billing-umkm/
Last updated: 2026-09-04T01:38:06.000Z
Langkah 1
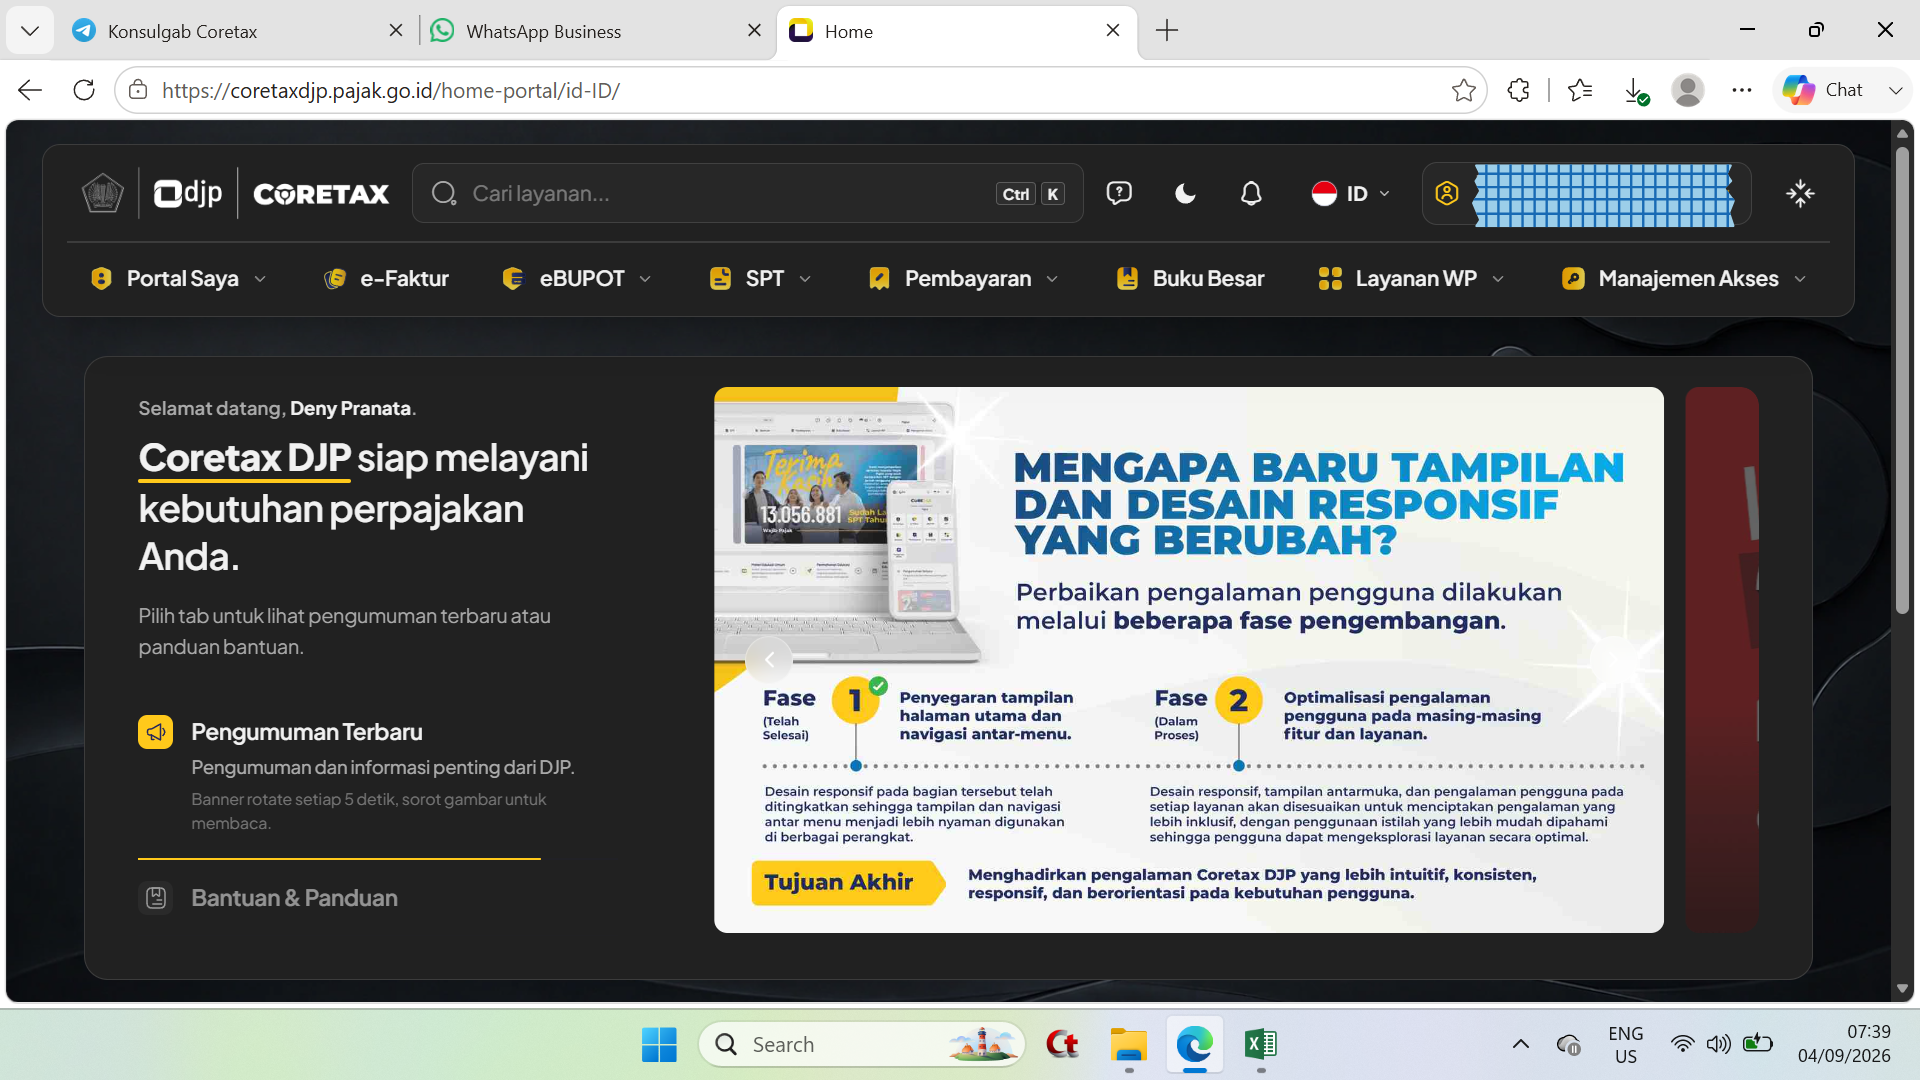
\- Portal Core Tax telah dibuka sesuai dengan akses wajib pajak.
Langkah 2
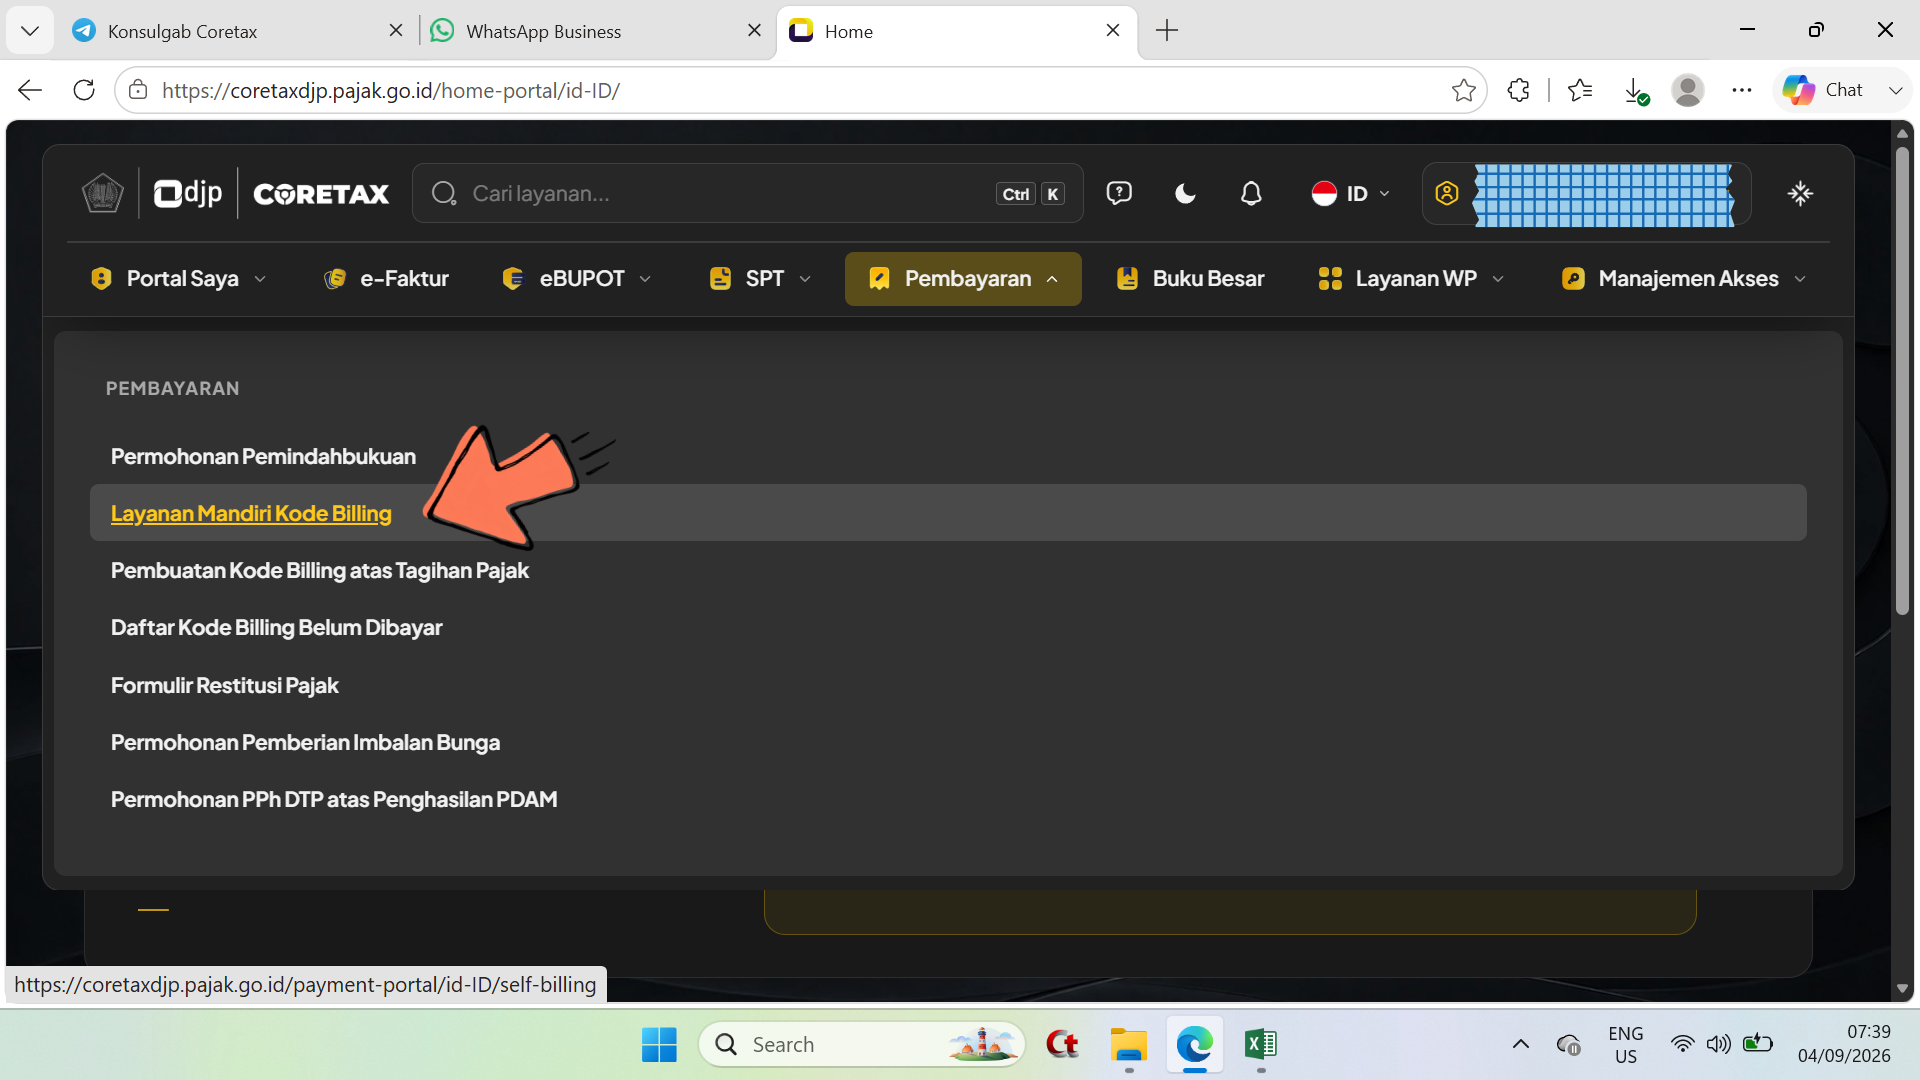
\- Pilih Modul ****Pembayaran** dan pilih/klik ****Layanan Mandiri Kode Billing**.
Langkah 3
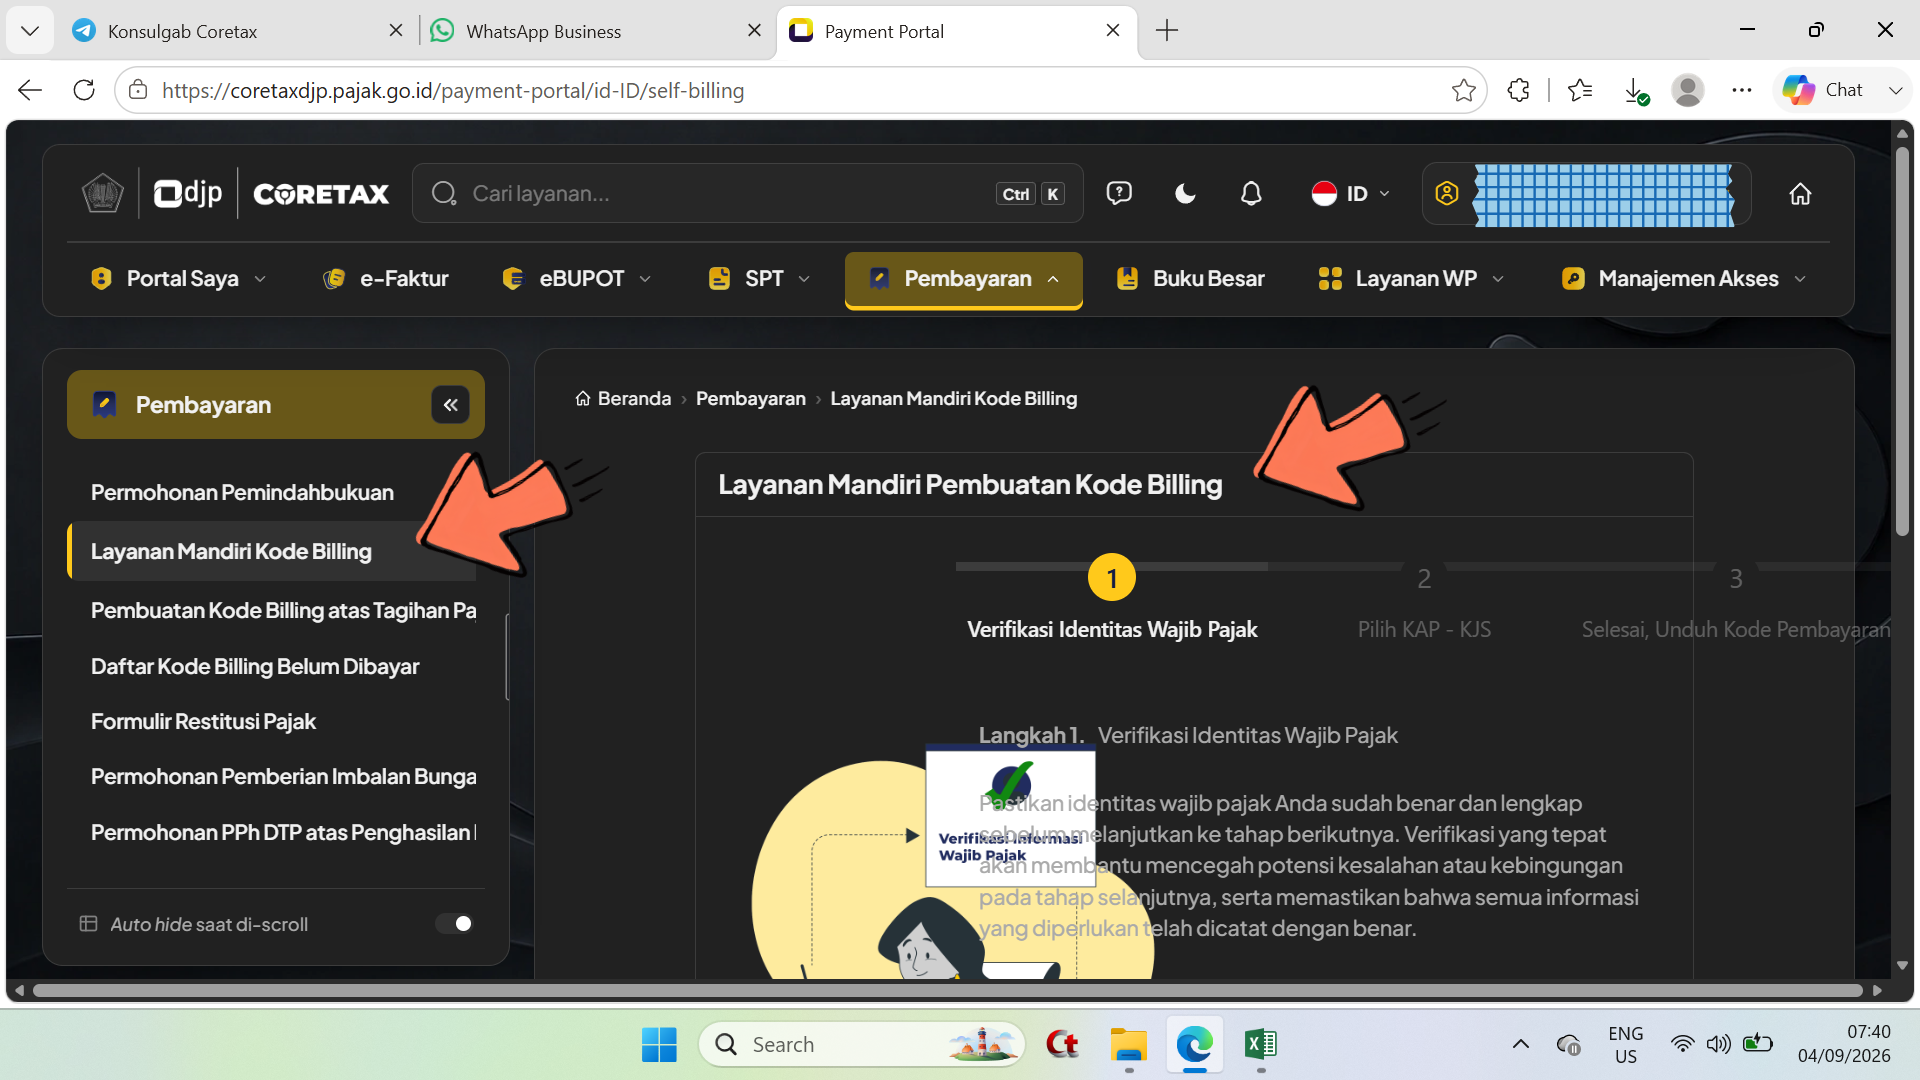
\- Tampil laman **Layanan Mandiri Pembuatan Kode Billing**.
Langkah 4
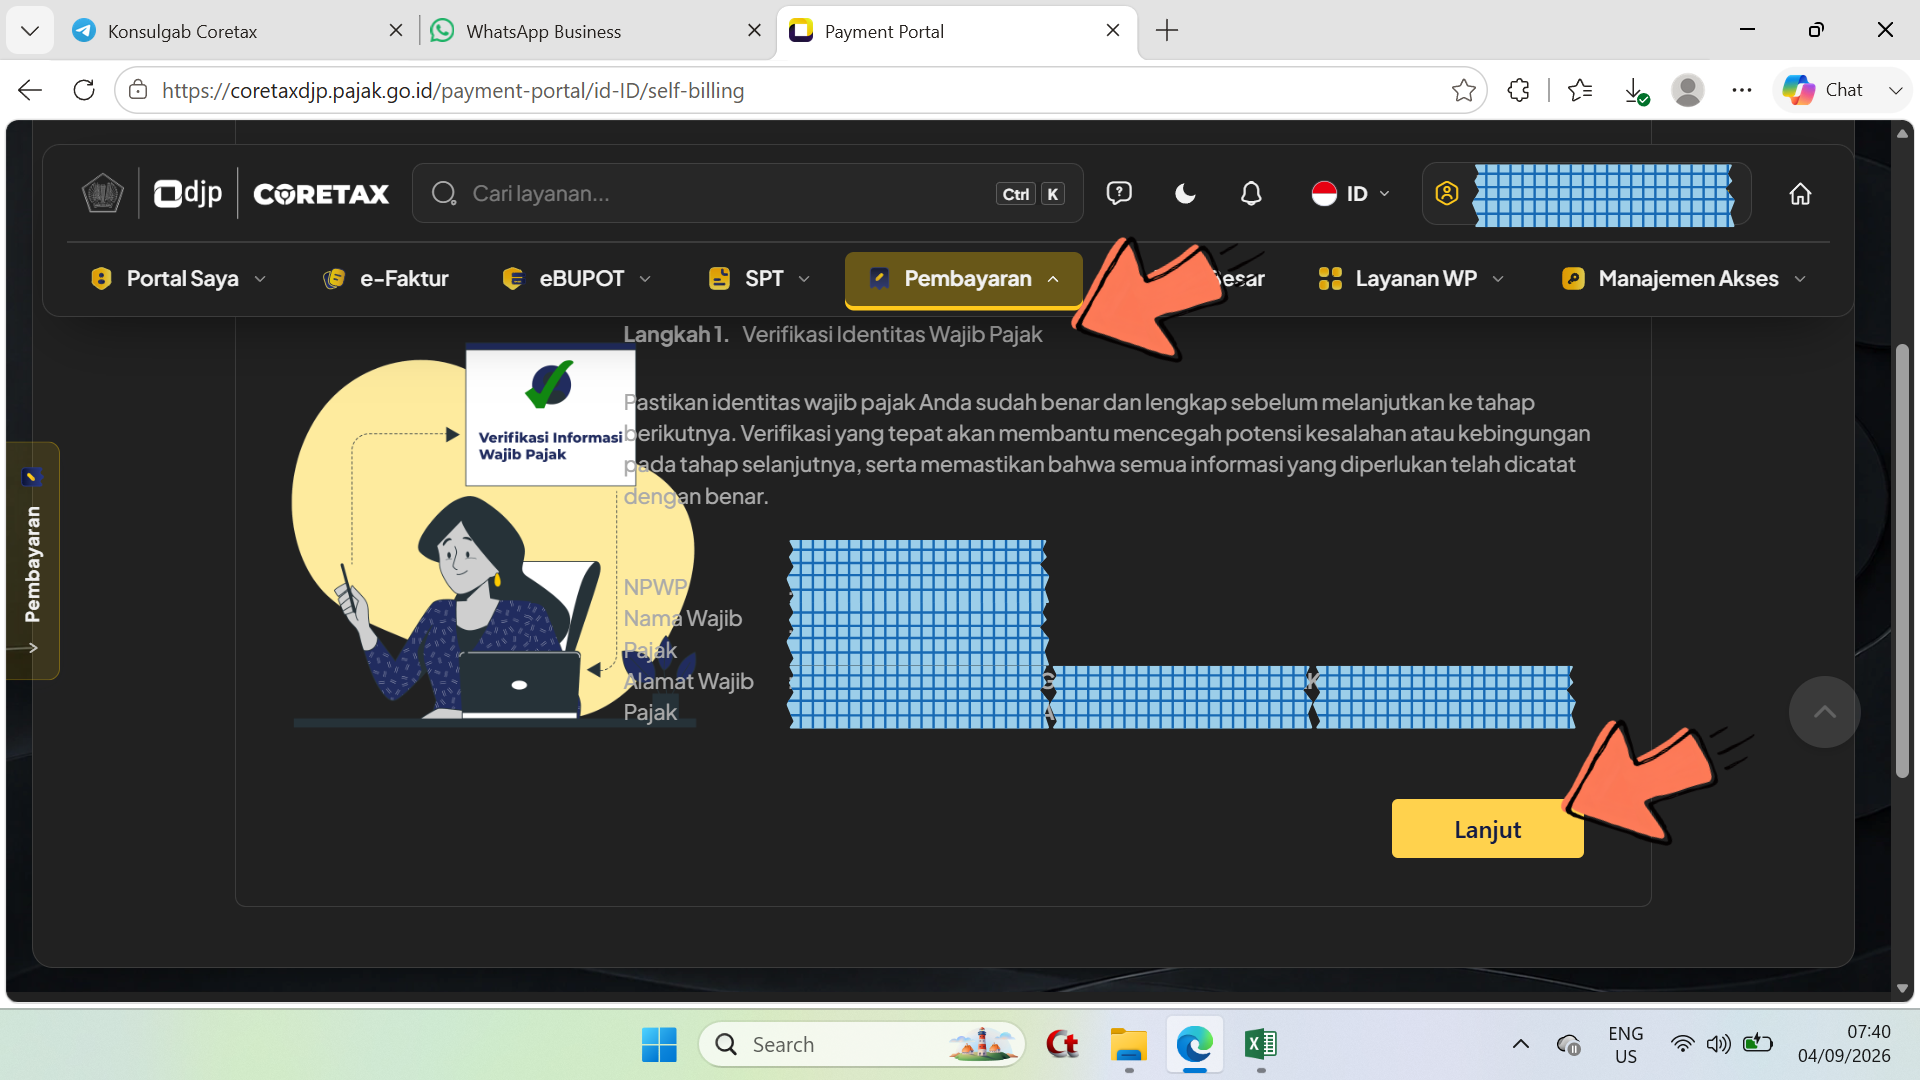
\- Langkah 1\. Verifikasi Identitas Wajib Pajak ; - Pilih/klik tombol ****Lanjut**.
Langkah 5
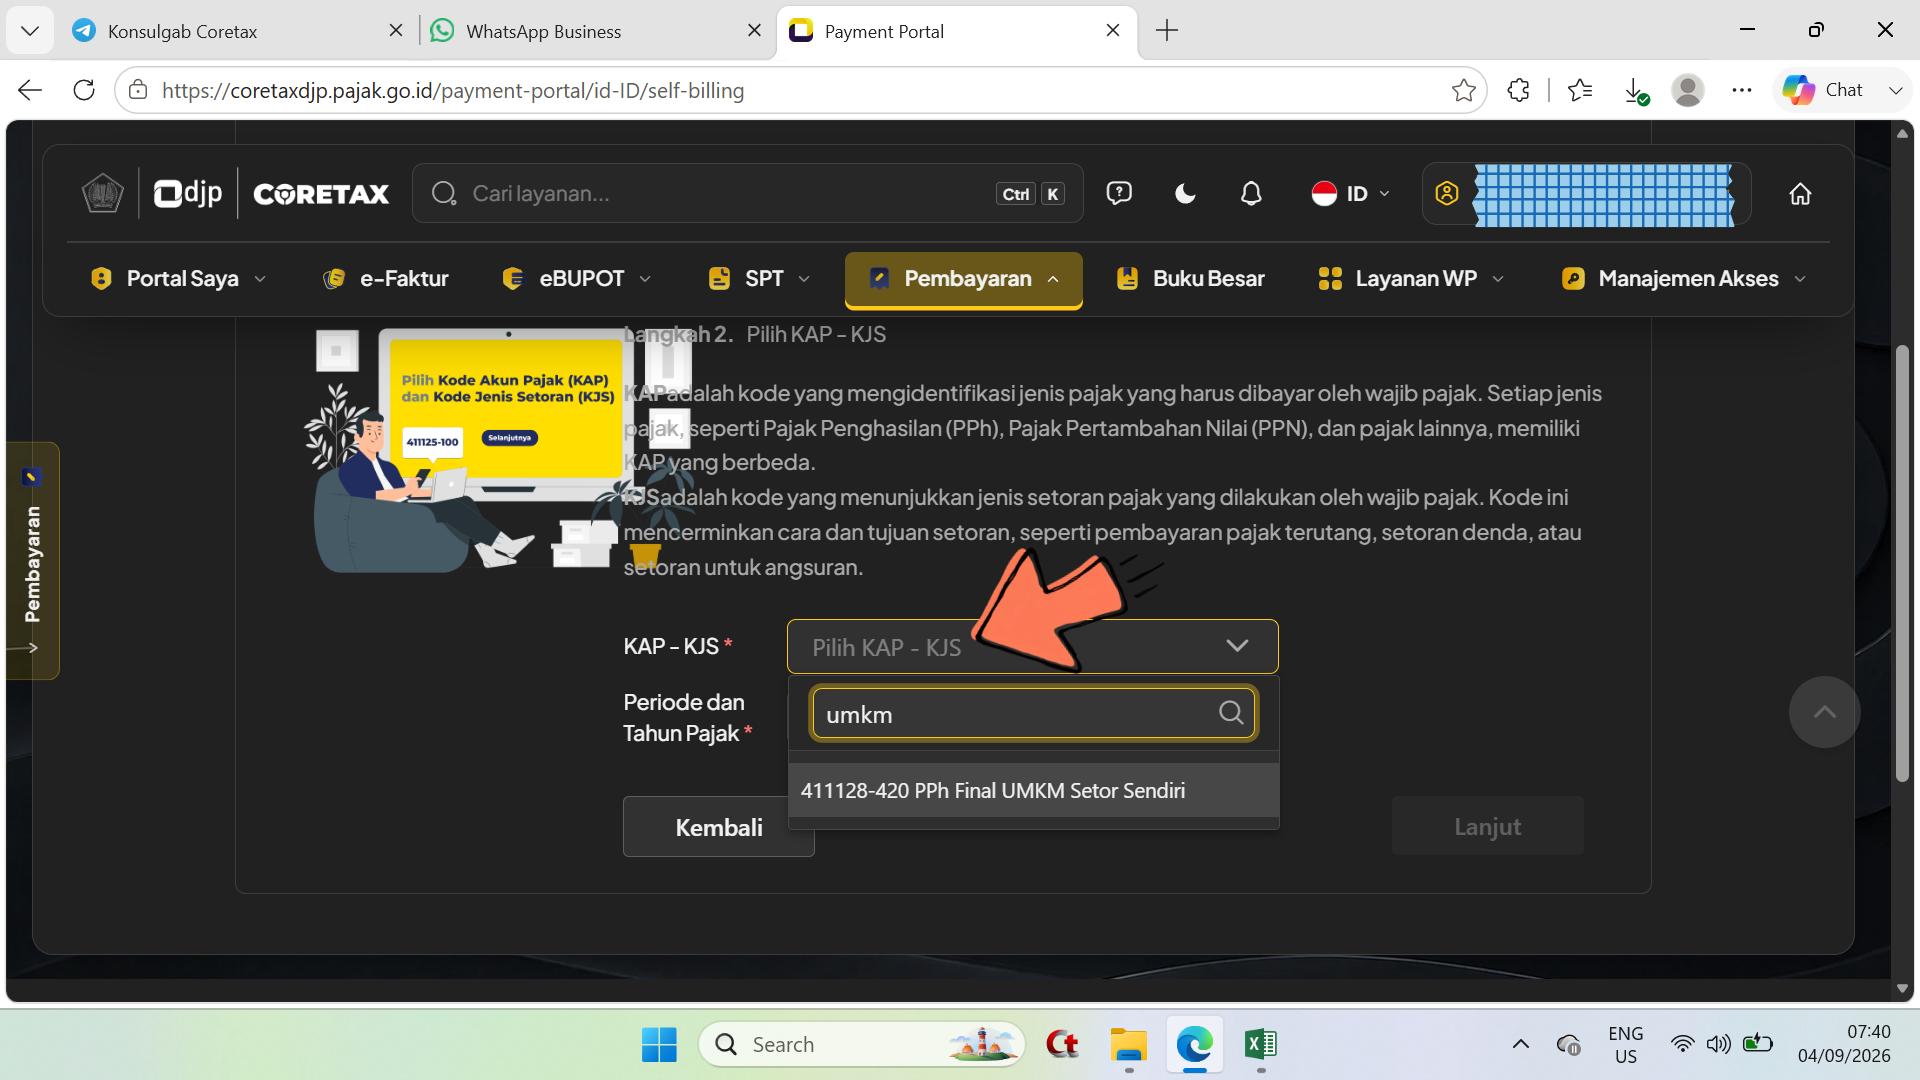
\- Pada Langkah 2\. Pilih ****KAP - KJS** ; - Pada baris KAP - KJS di kolomnya pilih/klik dan ketik kata kunci ****UMKM**, maka akan tampil ****41128-420 PPh Final UMKM Setor Sendiri**.
Langkah 6
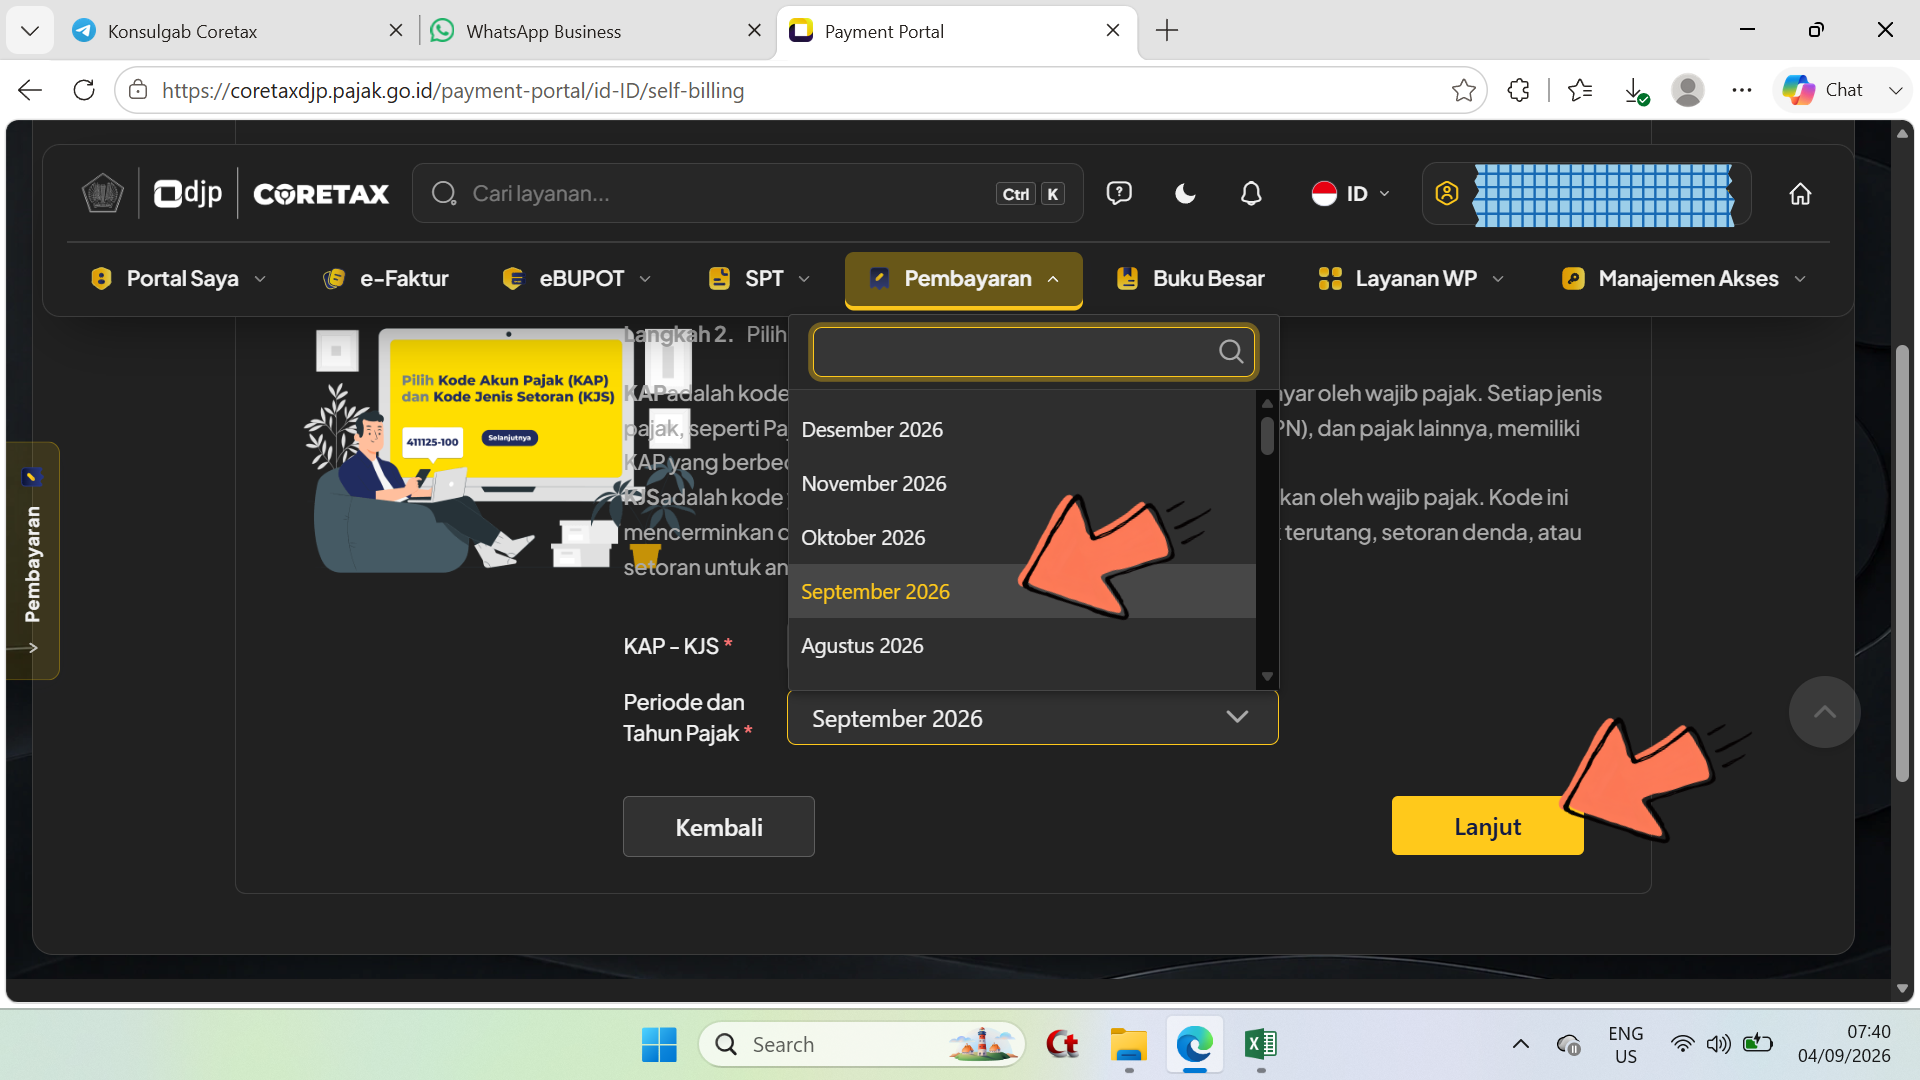
\- Pada baris ****Periode dan Tahun Pajak**, pilih/klik kolomnya dan tampil pilihan nama bulan.
Langkah 7
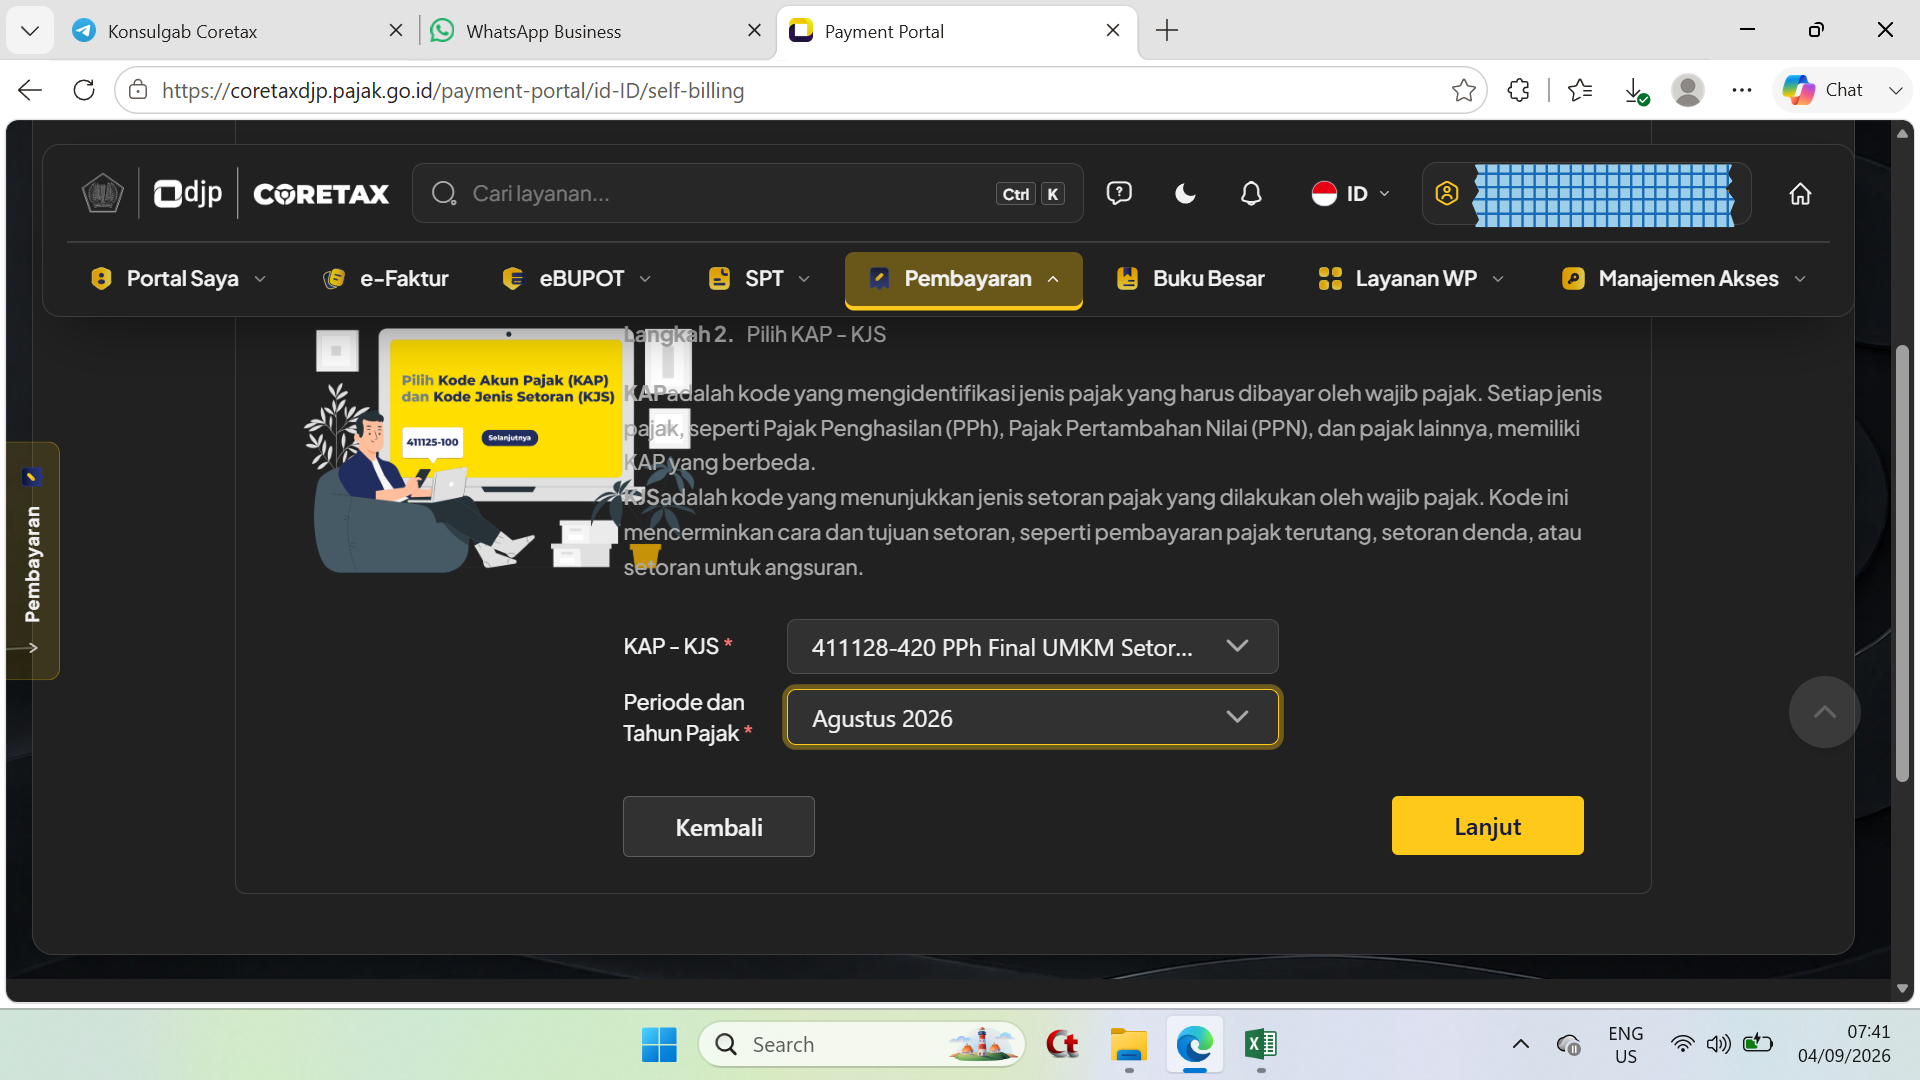
\- Tampilan langkah 2\. Pilih KAP -KJS telah selesai pada baris KAP - KJS dan baris Periode dan Tahun Pajak ; - Selanjutnya pilih/klik tombol ****Lanjut**.
Langkah 8
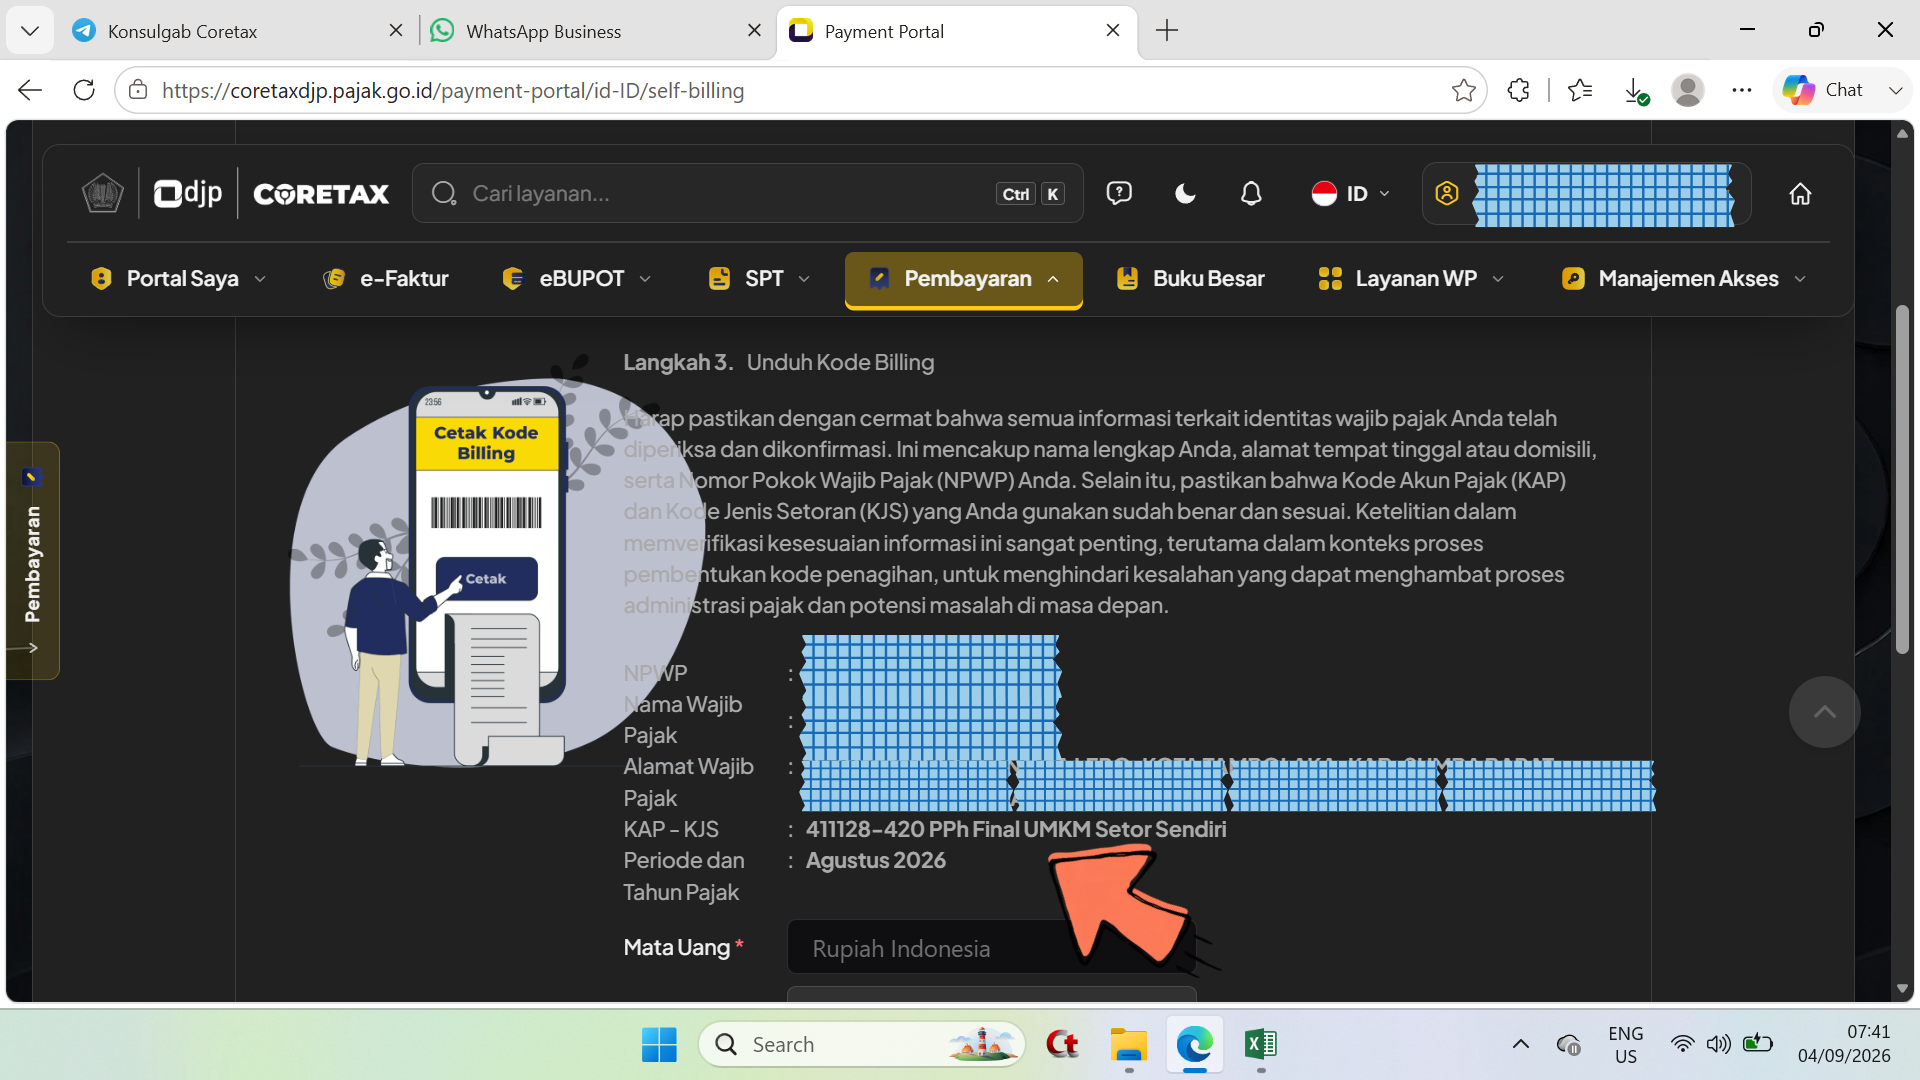
\- Langkah 3\. Unduh Kode Billing ;
Langkah 9
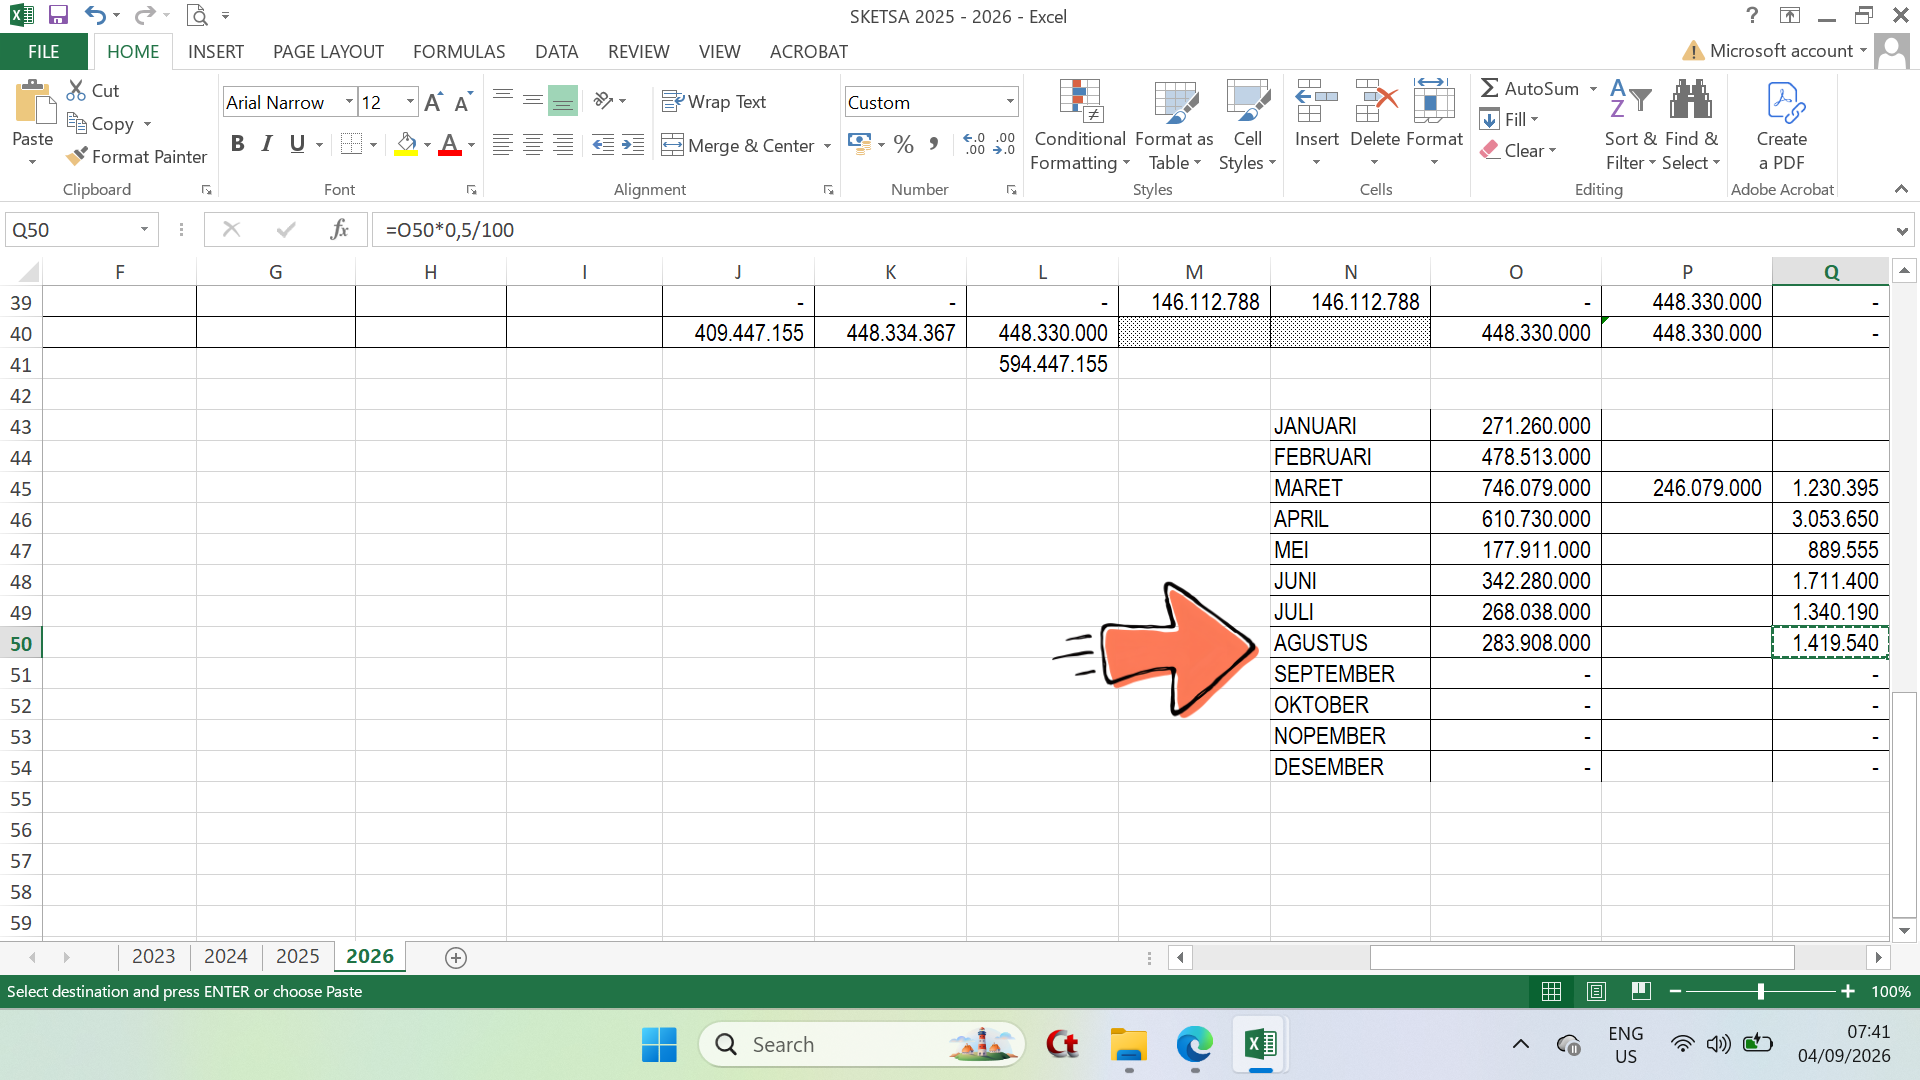
\- Ambil data rekapan Pencatatan yang di buat dan pada contoh di atas adalah hasil perhitungan PPh terutang bulan Agustus 2026.
Langkah 10
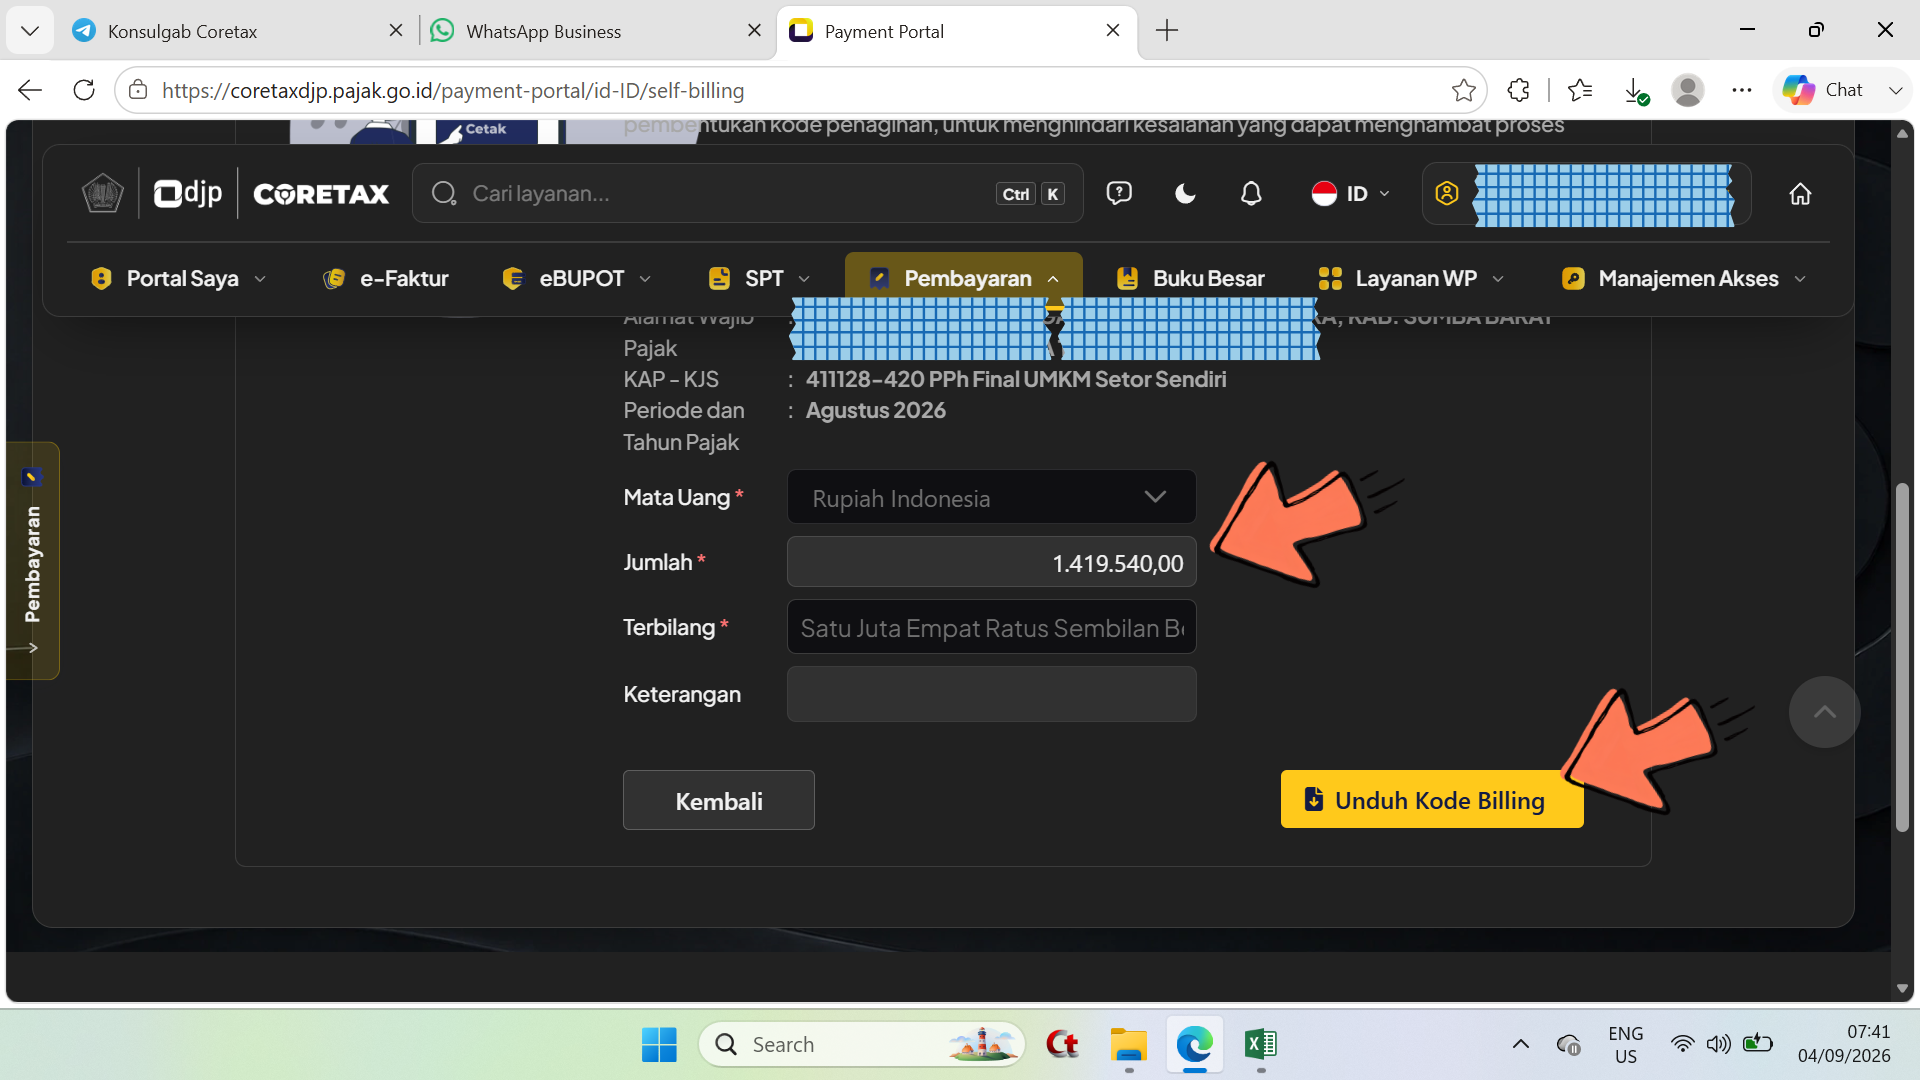
\- Ketik angka yang menjadi objek PPh terutang pada baris ****Jumlah** ; - Pilih/klik tombol ****Unduh Kode Billing**.
Langkah 11
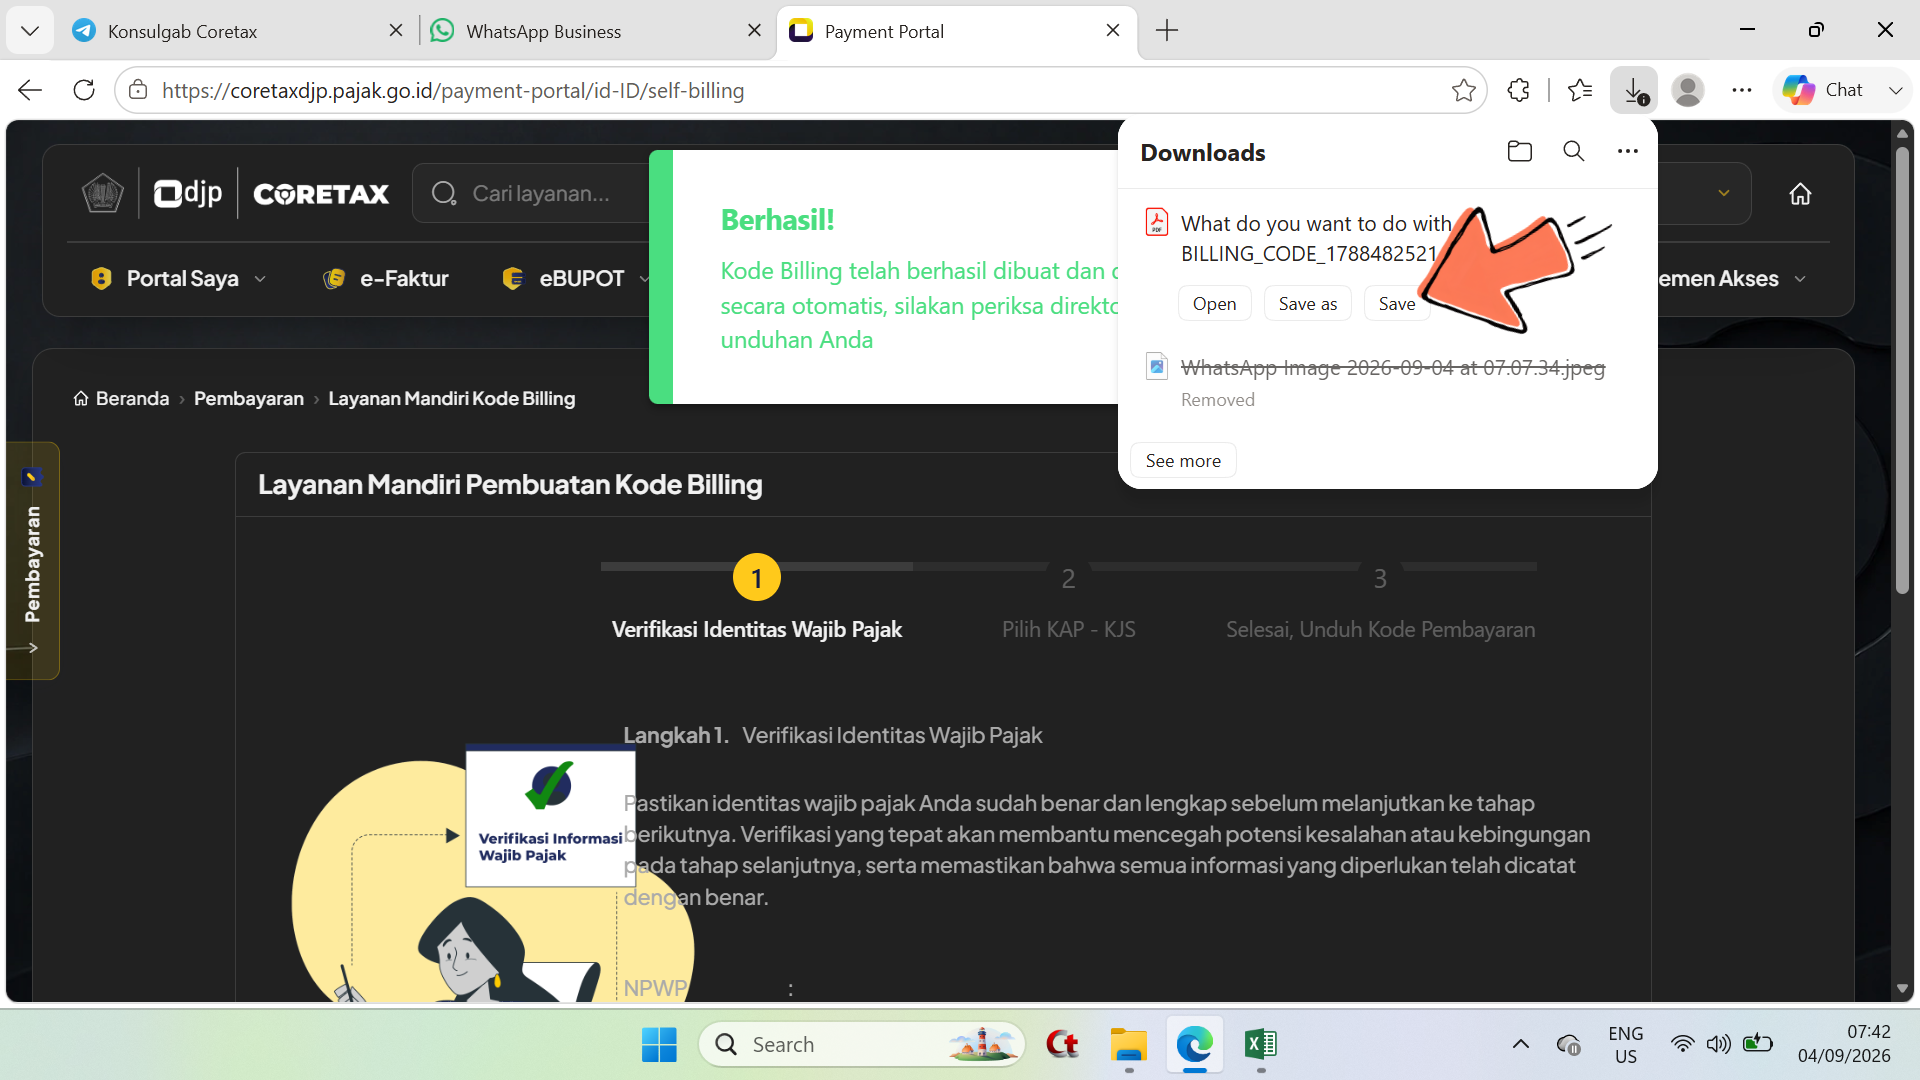
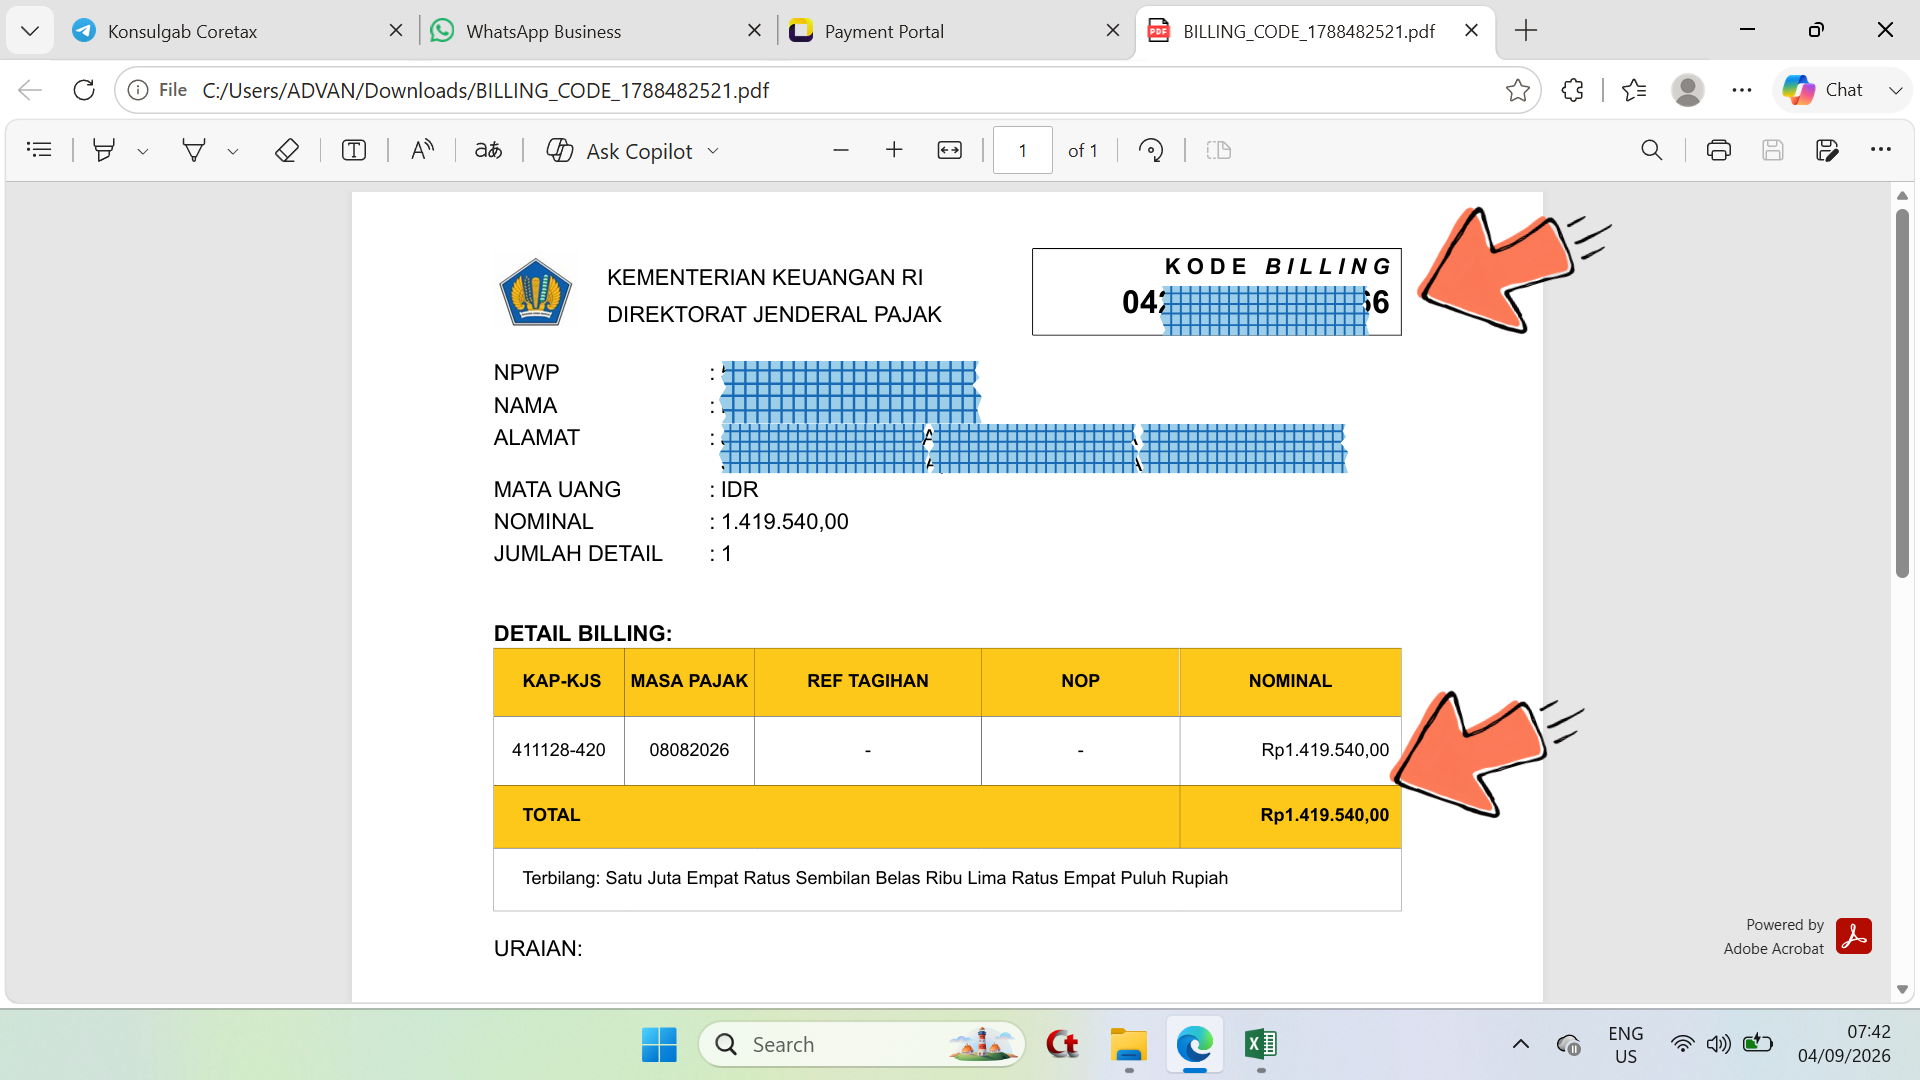
\- Tampil notifikasi ****Berhasil** ; - Unduhan secara otomatis akan terunduh pada perangkat komputer.
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### PEMINDAHBUKUAN CORE TAX
URL: https://www.diskusipajak.com/p/pemindahbukuan-core-tax/
Last updated: 2026-09-03T14:47:50.000Z
Gambar 1
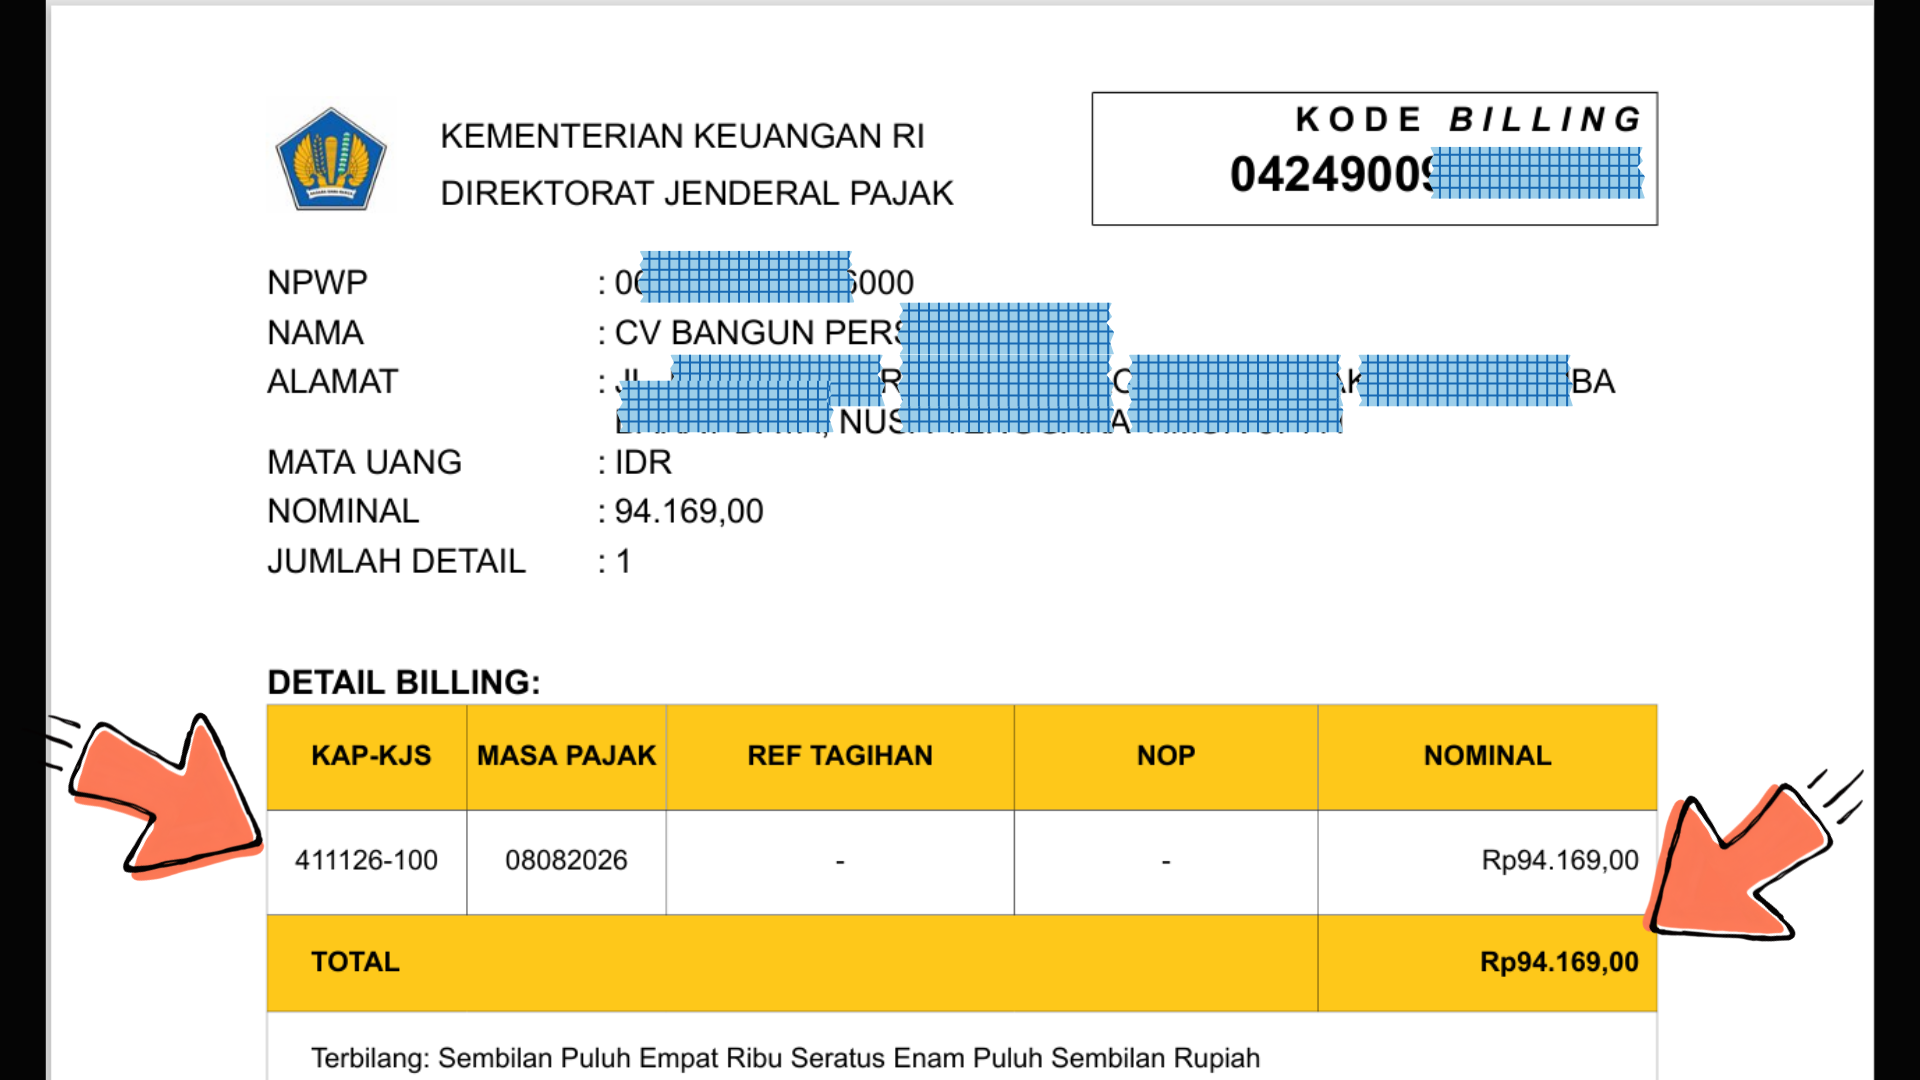
\- Telah menerbitkan Kode Billing angsuran PPh Pasal 25.
---
Langkah 1
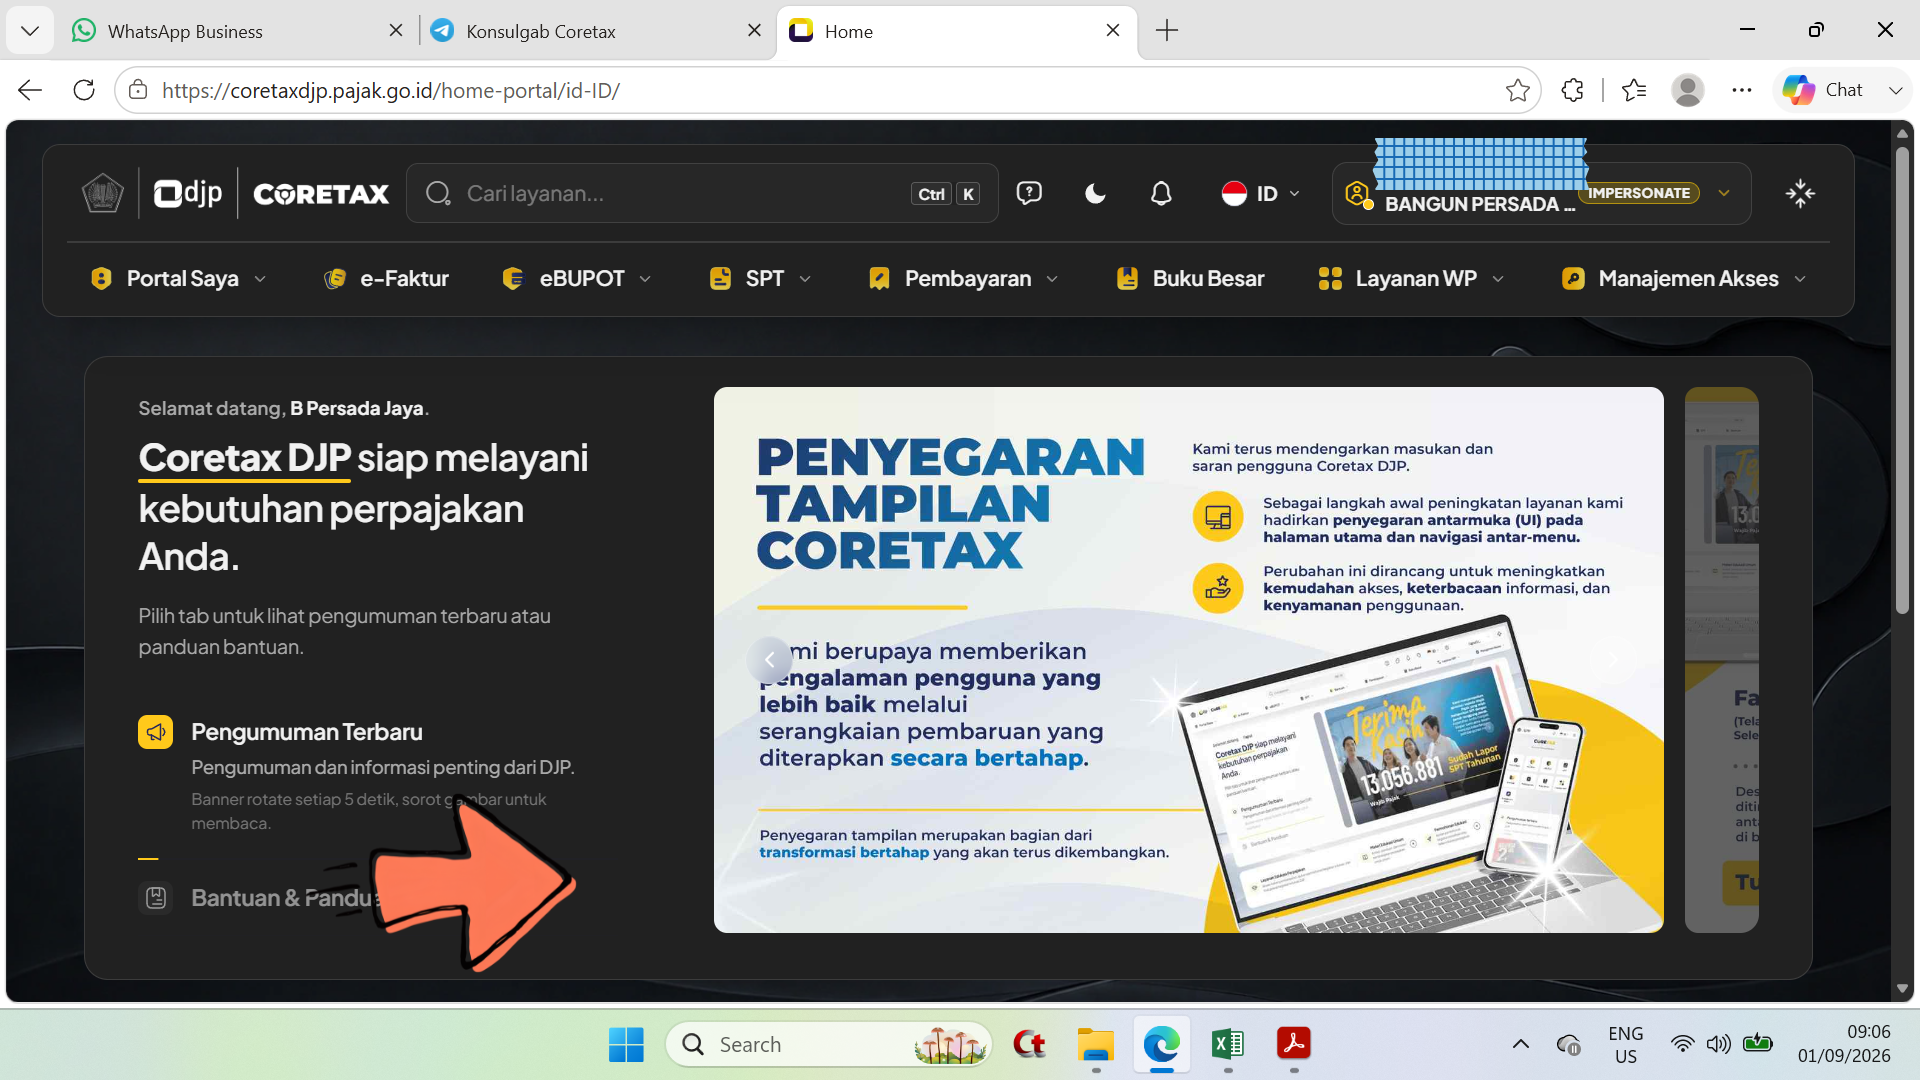
\- Masuk pada portal Core Tax.
Langkah 2
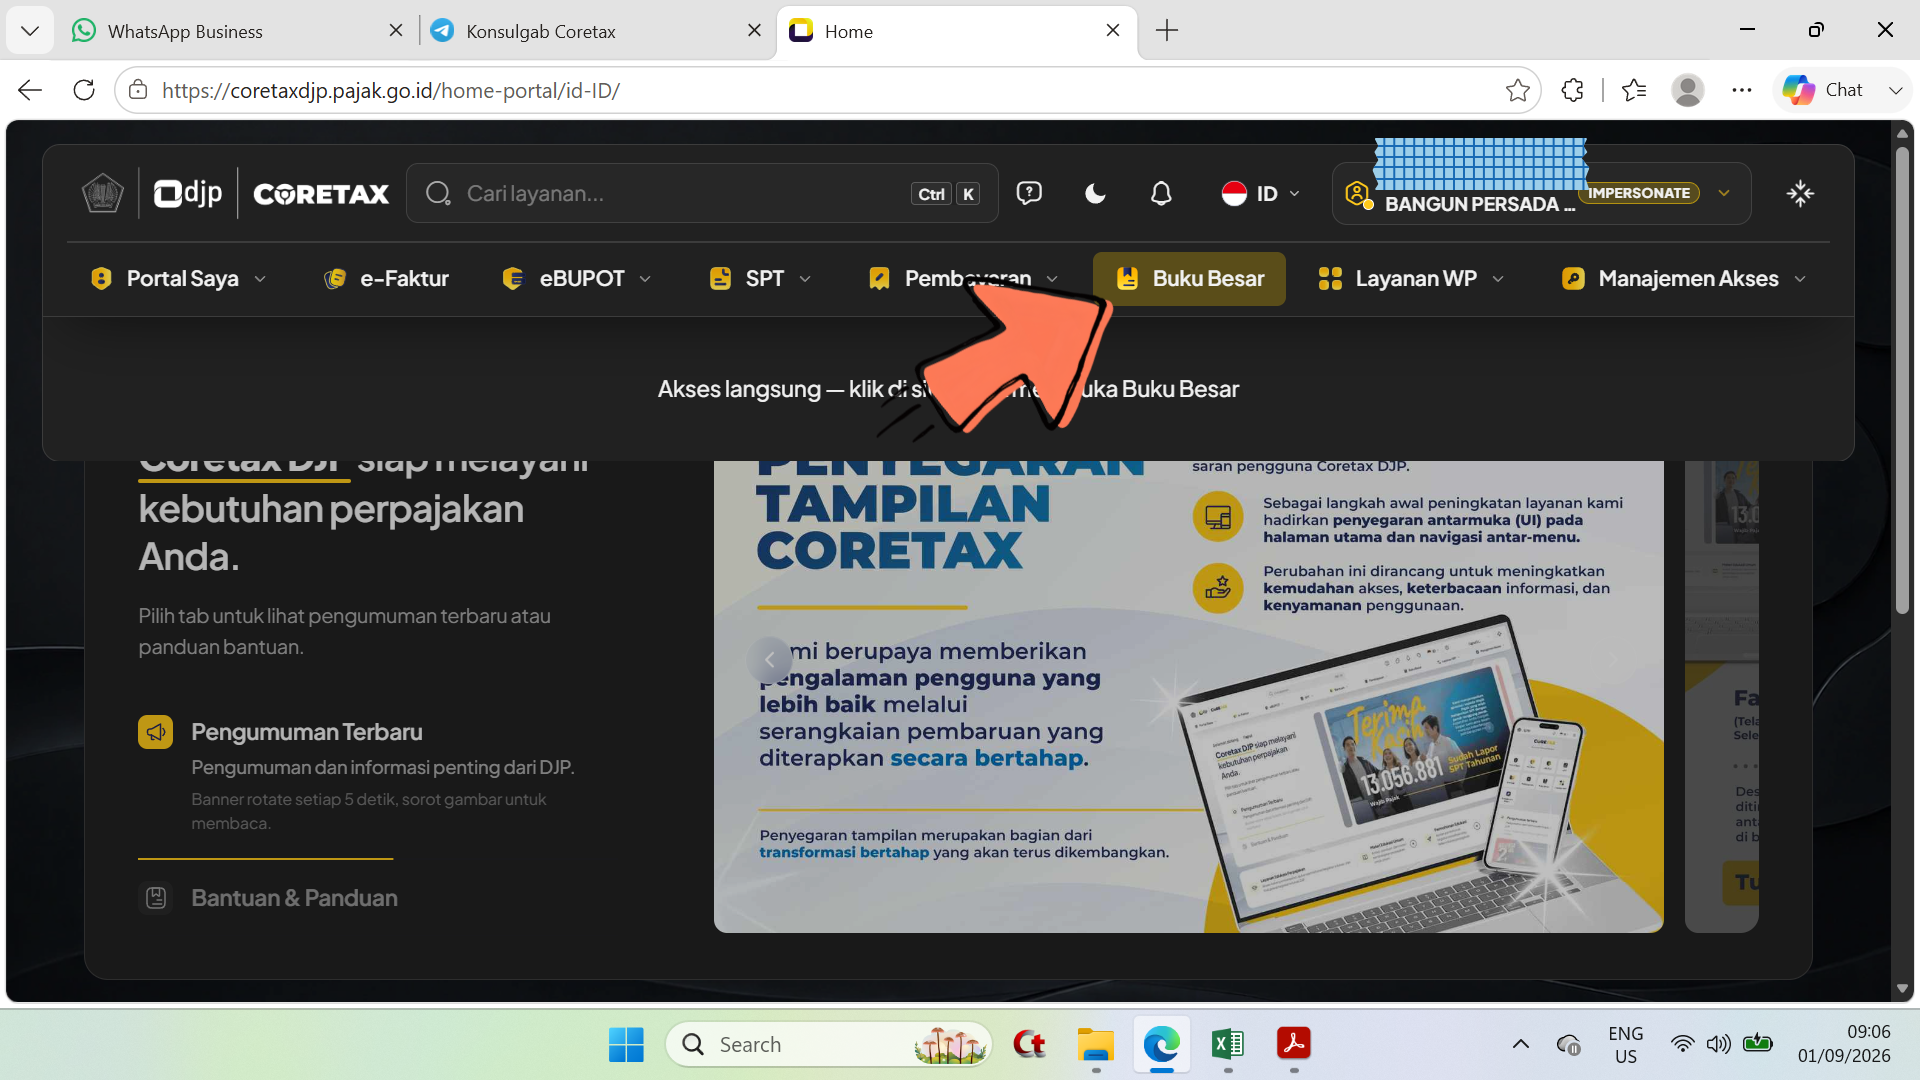
\- Klik/pilih tombol modul ****Buku Besar.**
Langkah 3
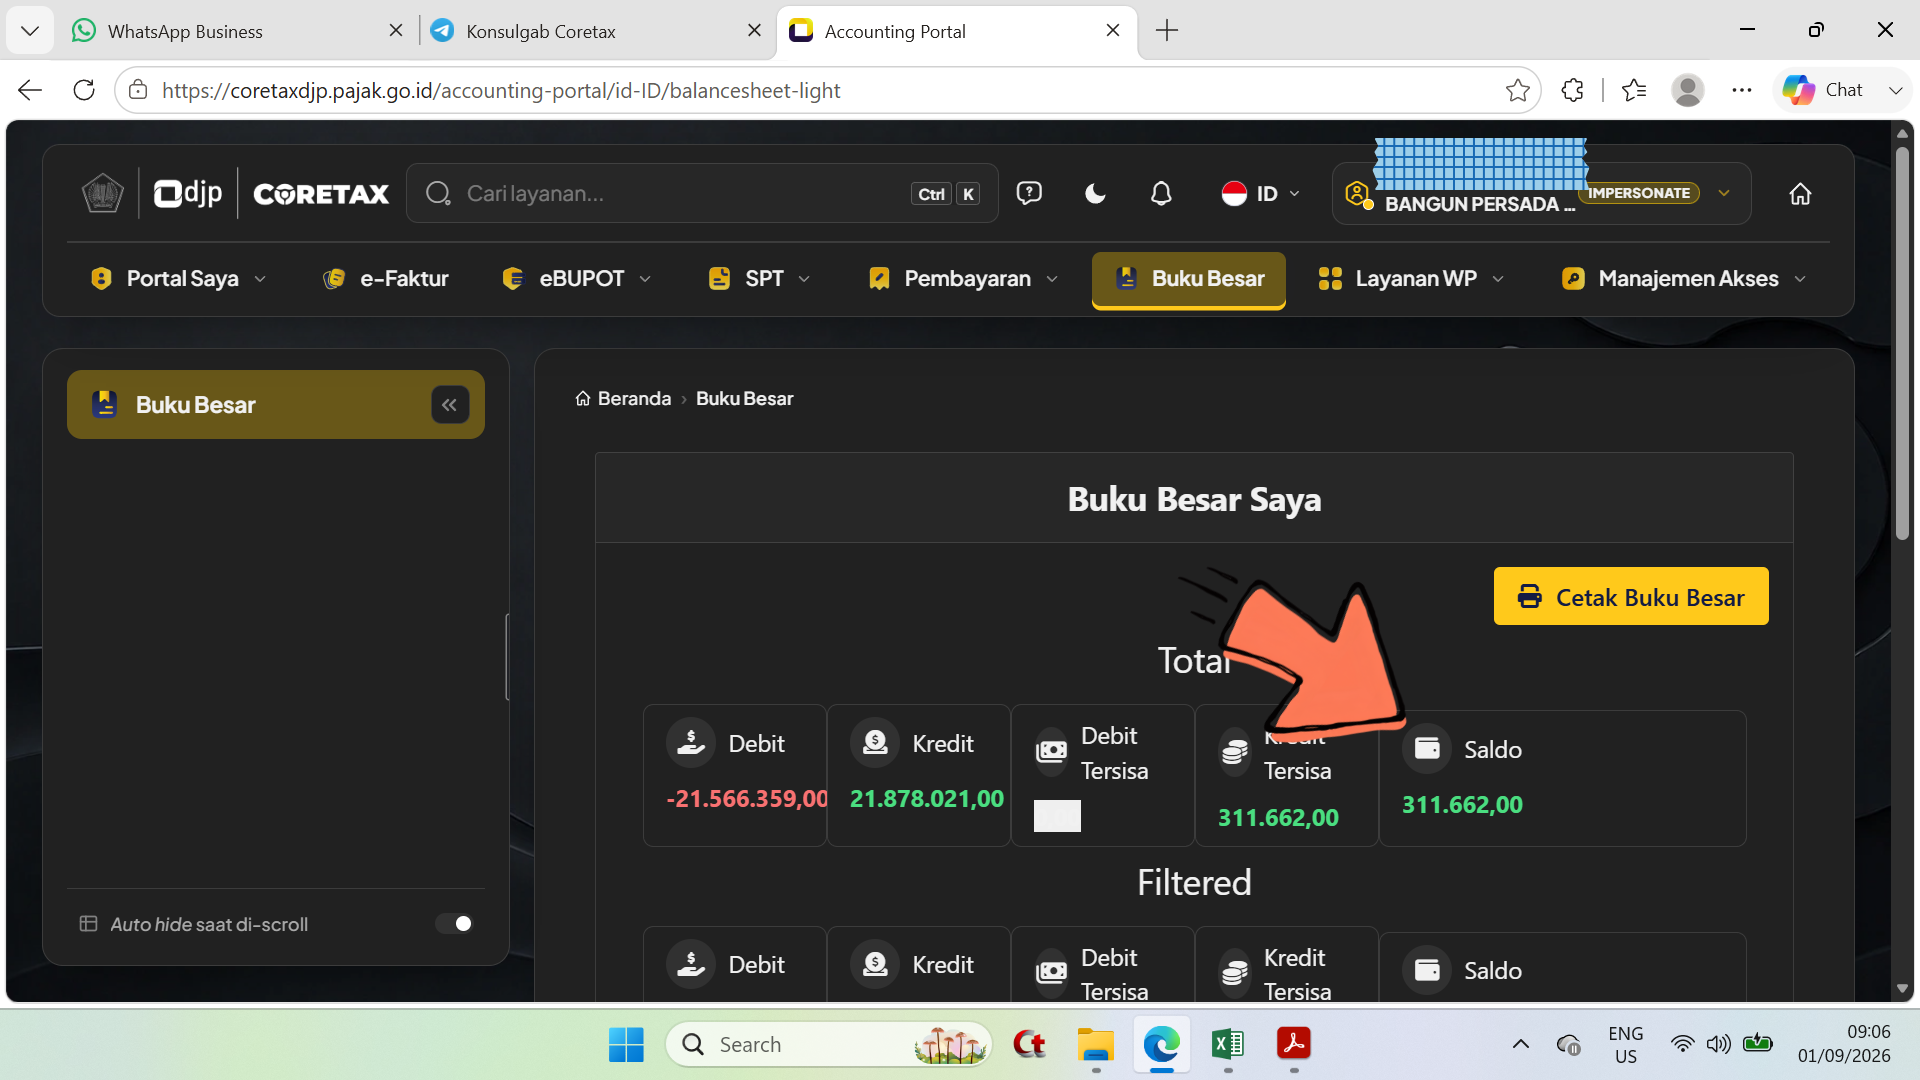
\- Tampil laman ****Buku Besar Saya** ; - Saldo tersisa dengan nilai 311.662,00
Langkah 4
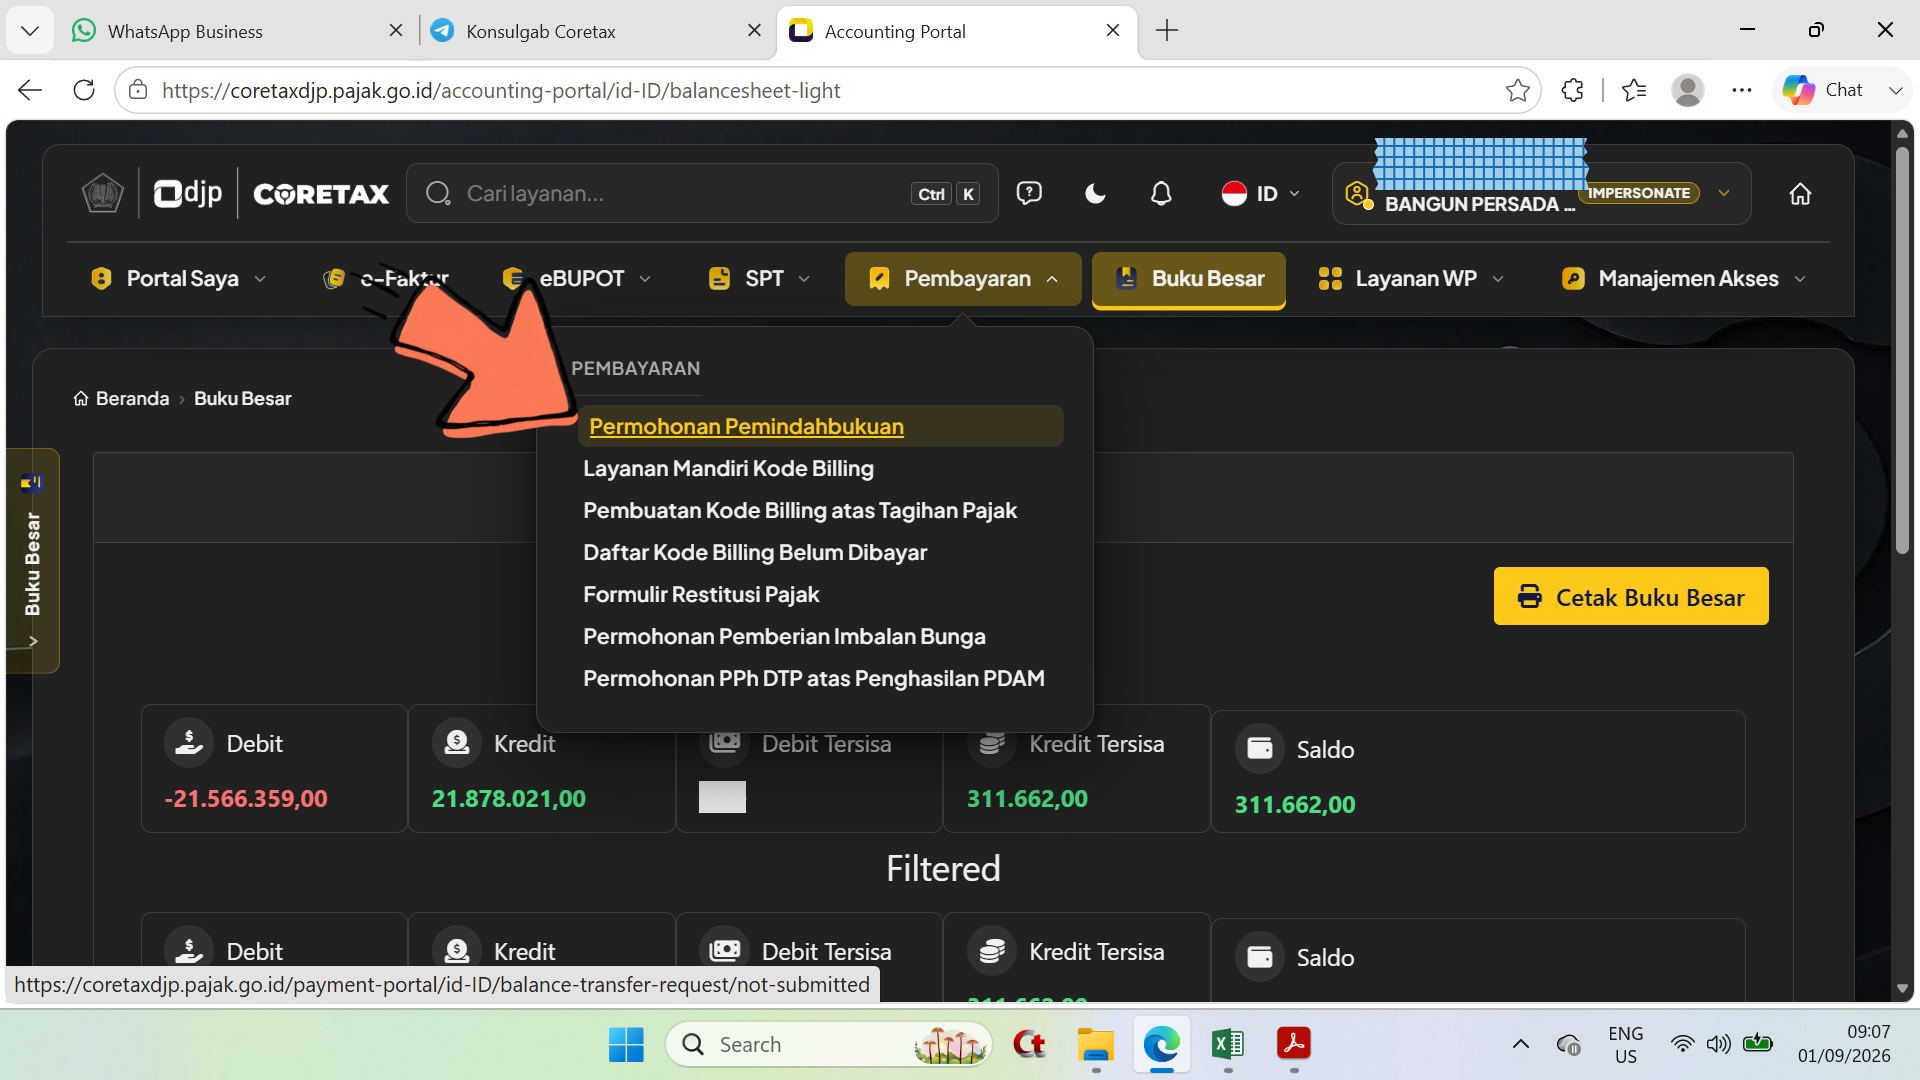
\- Pilih/klik modul ****Pembayaran** ; - Pilih/klik sub modul ****Permohonan Pemindahbukuan**.
Langkah 5
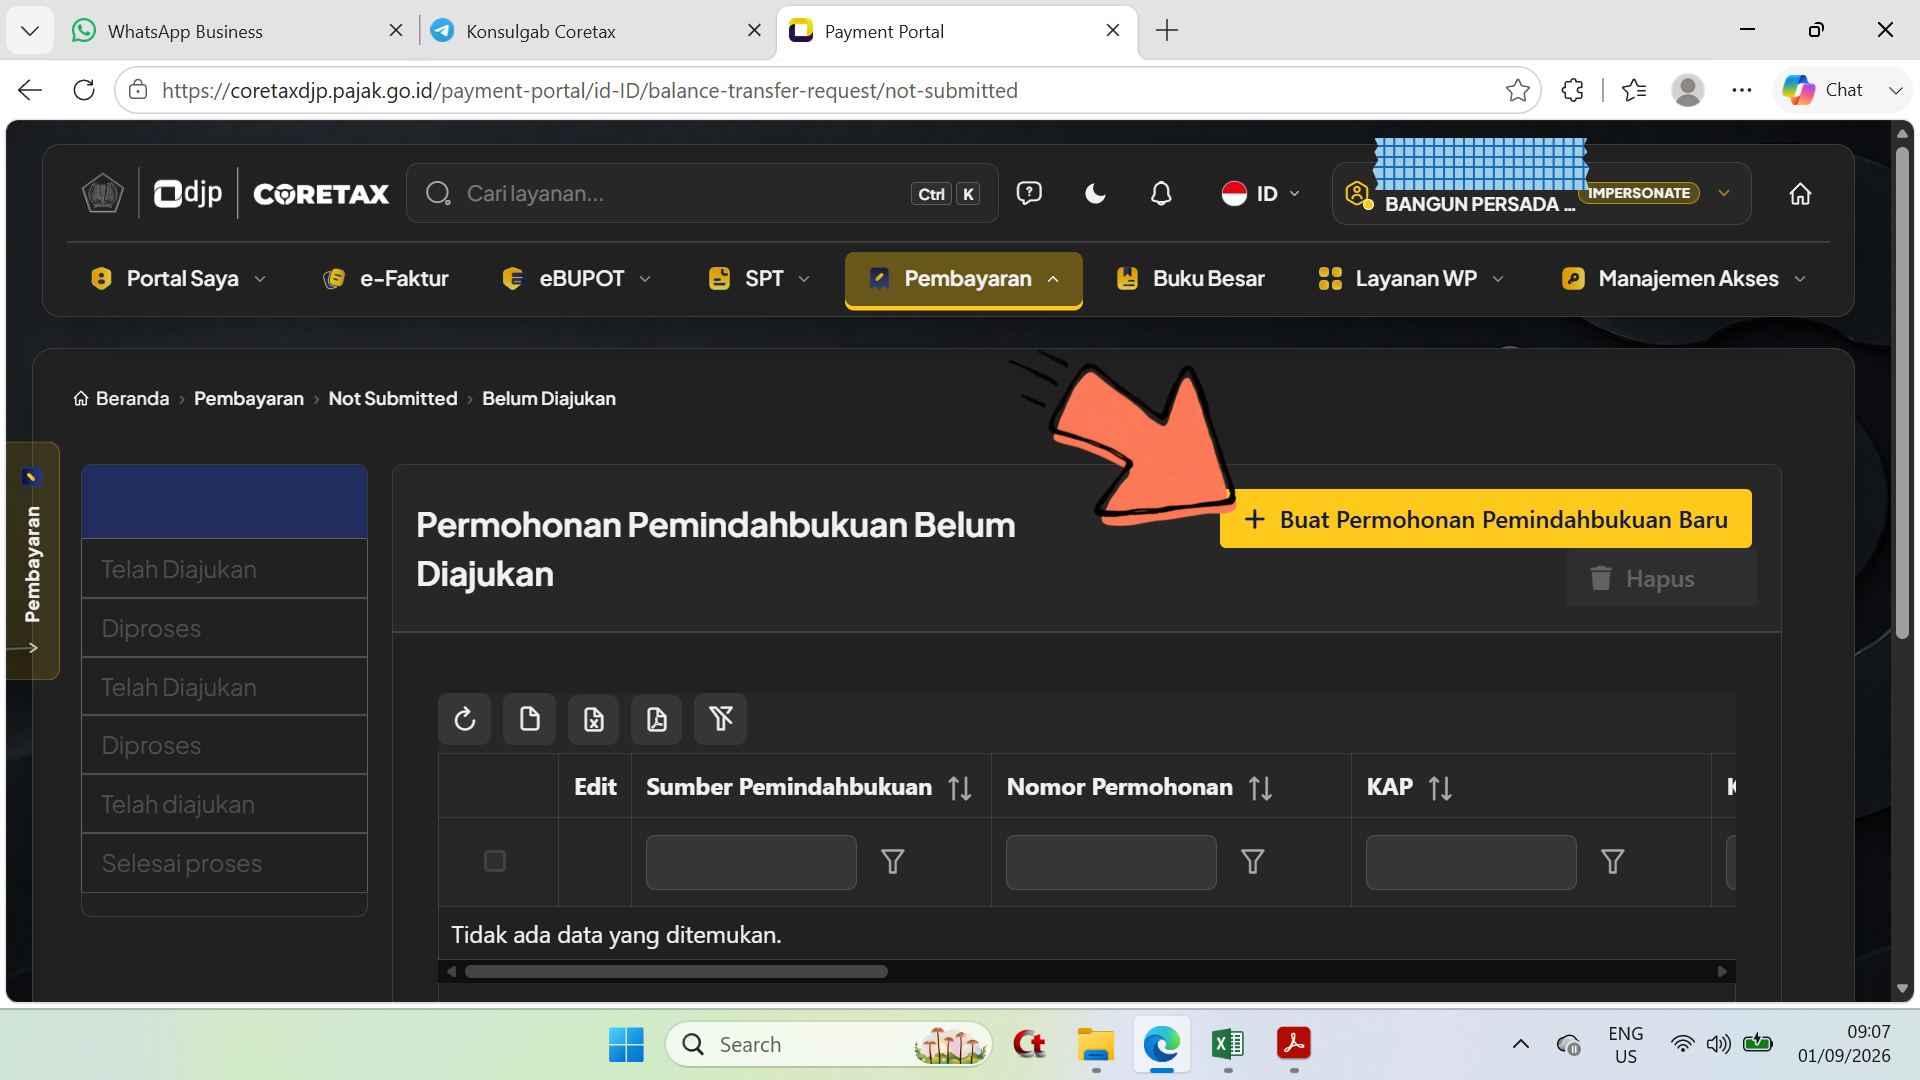
\- Tampil laman **Permohonan Pemindahbukuan Belum Diajukan** ; - Pilih tombol ****\+ Buat Permohonan Pemindahbukuan Baru**.
Langkah 6
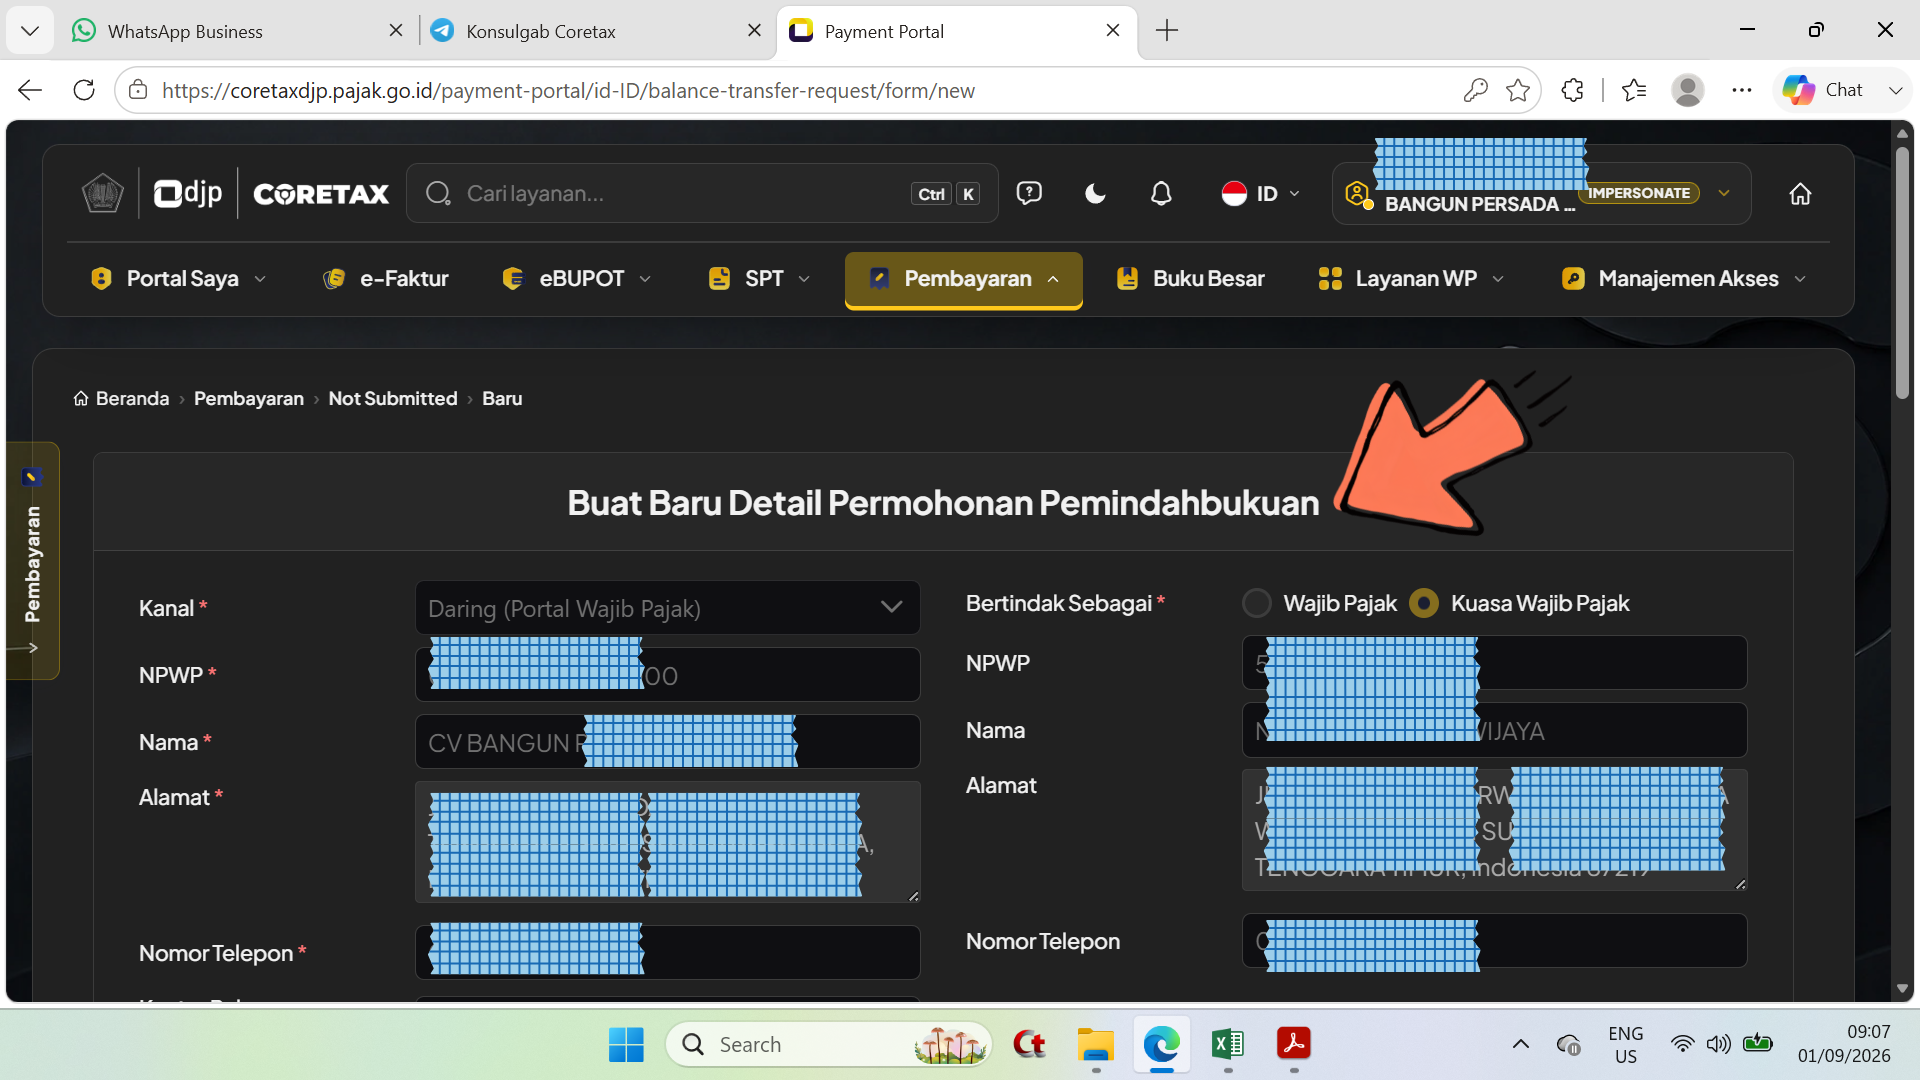
\- Tampil Laman ****Buat Baru Detail Permohonan Pemindahbukuan** ; - Semua kolom pada sisi kanan dan sisi kiri telah terisi secara otomatis sesuai dengan data base profil wajib pajak.
Langkah 7
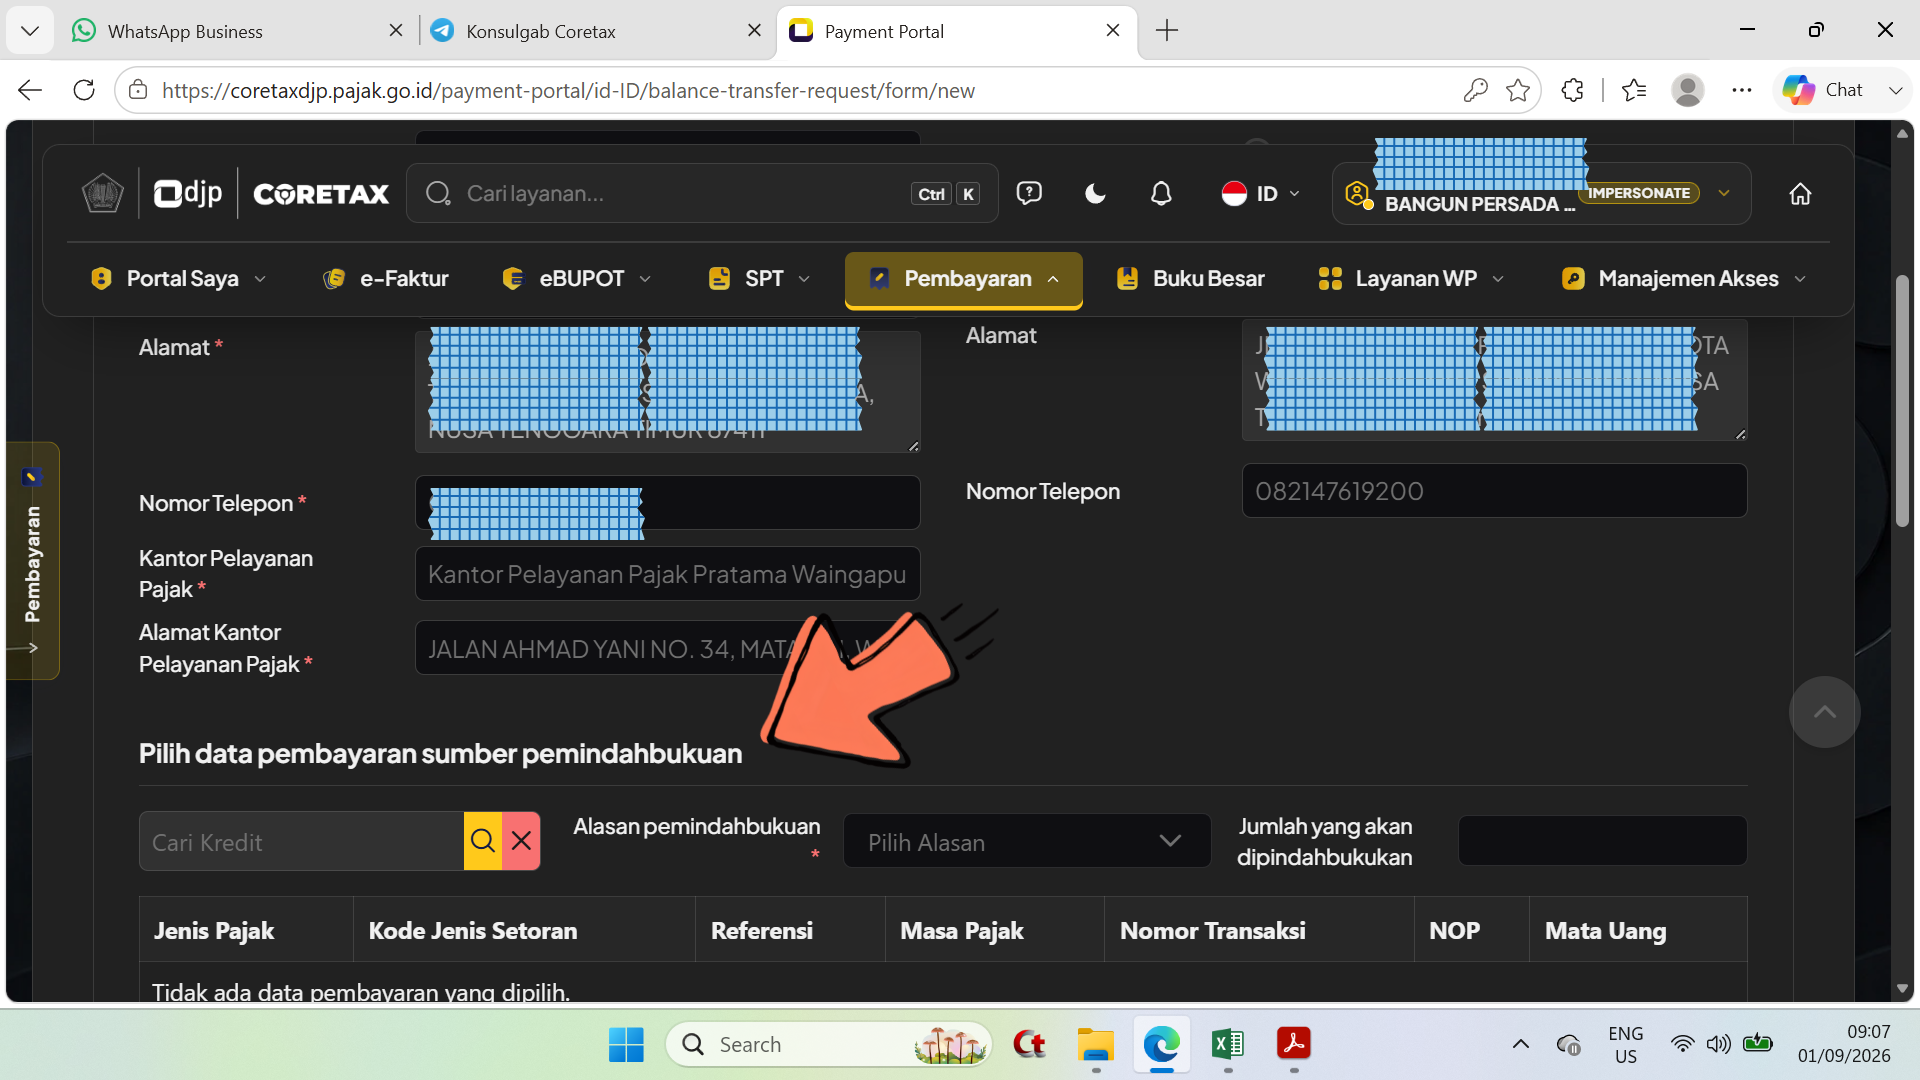
\- Gulir ke bagian bawah ; - Perhatikan pada bagian ****Pilih data pembayaran sumber pemindahbukuan**.
Langkah 8
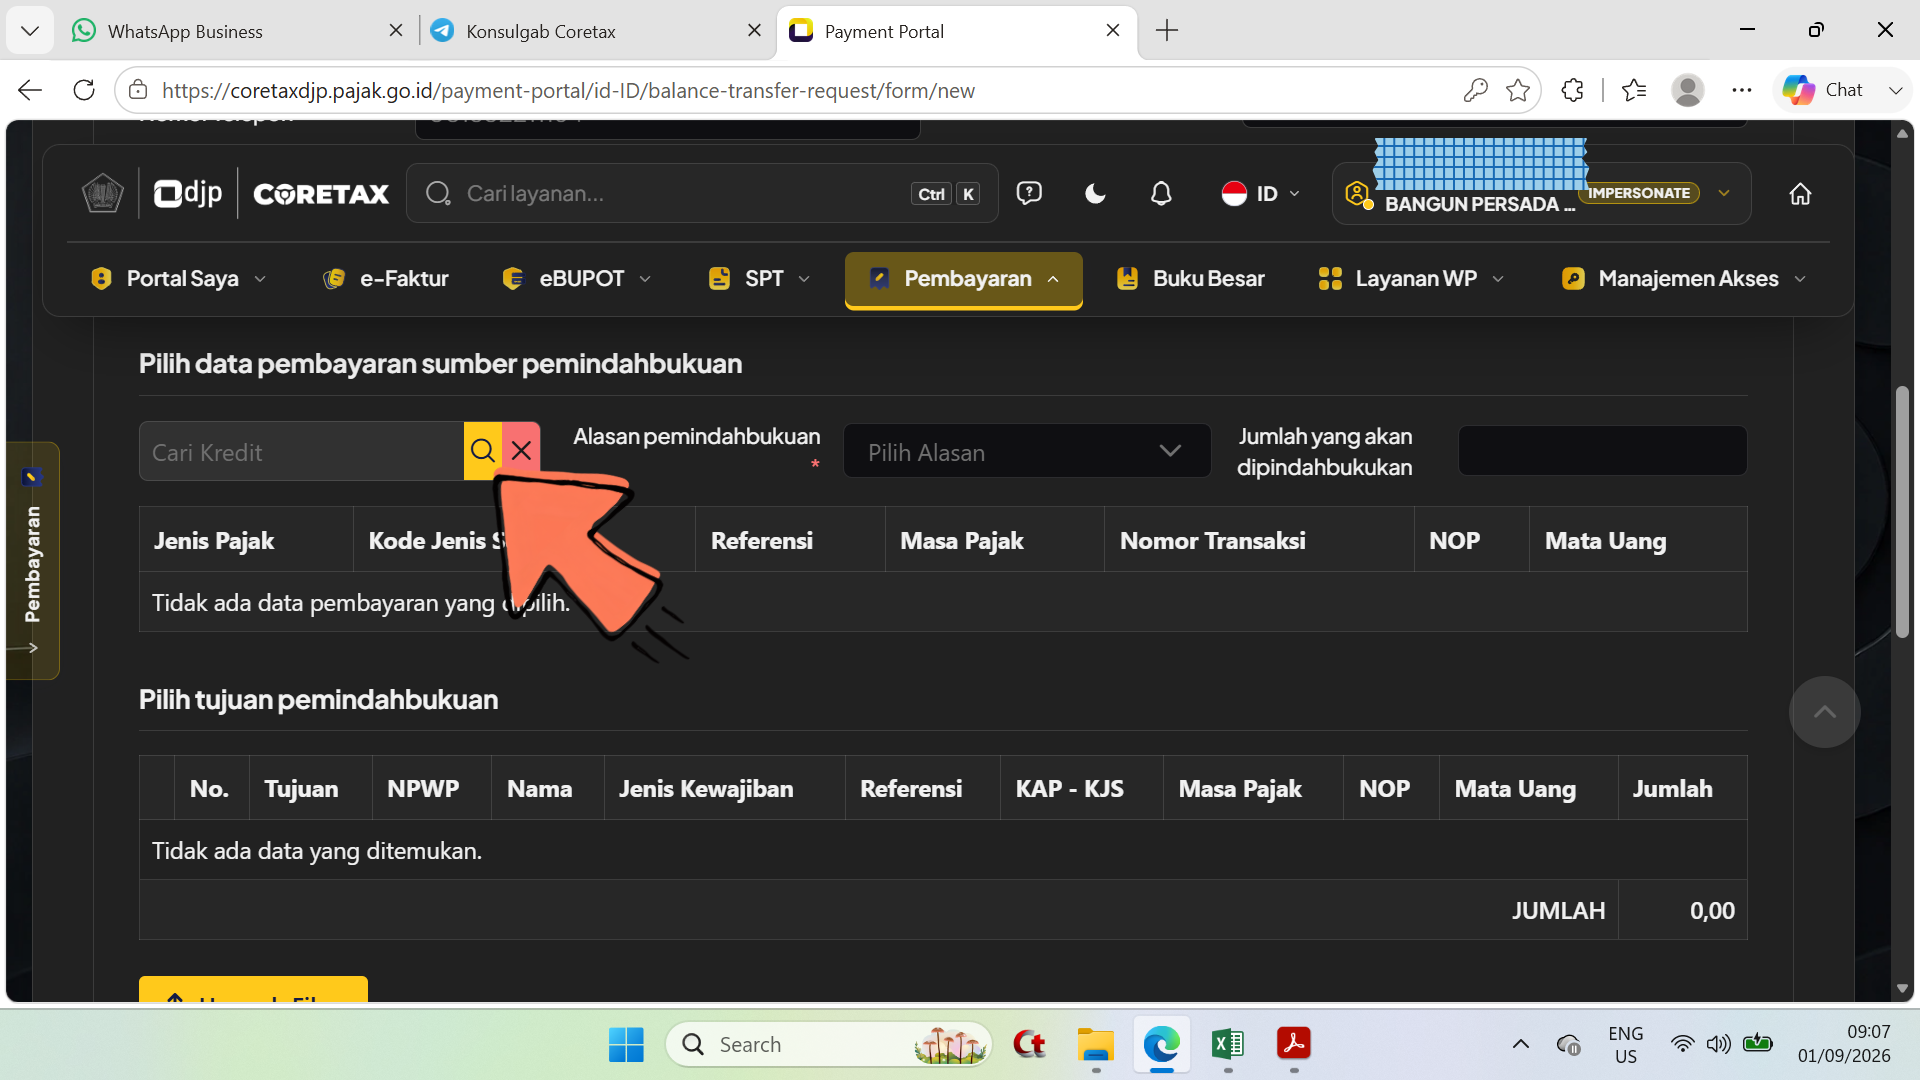
\- Pada bagian Pilih data pembayaran sumber pemindahbukuan ; - Klik/pilih icon/lambang ****kaca pembesar**.
Langkah 9
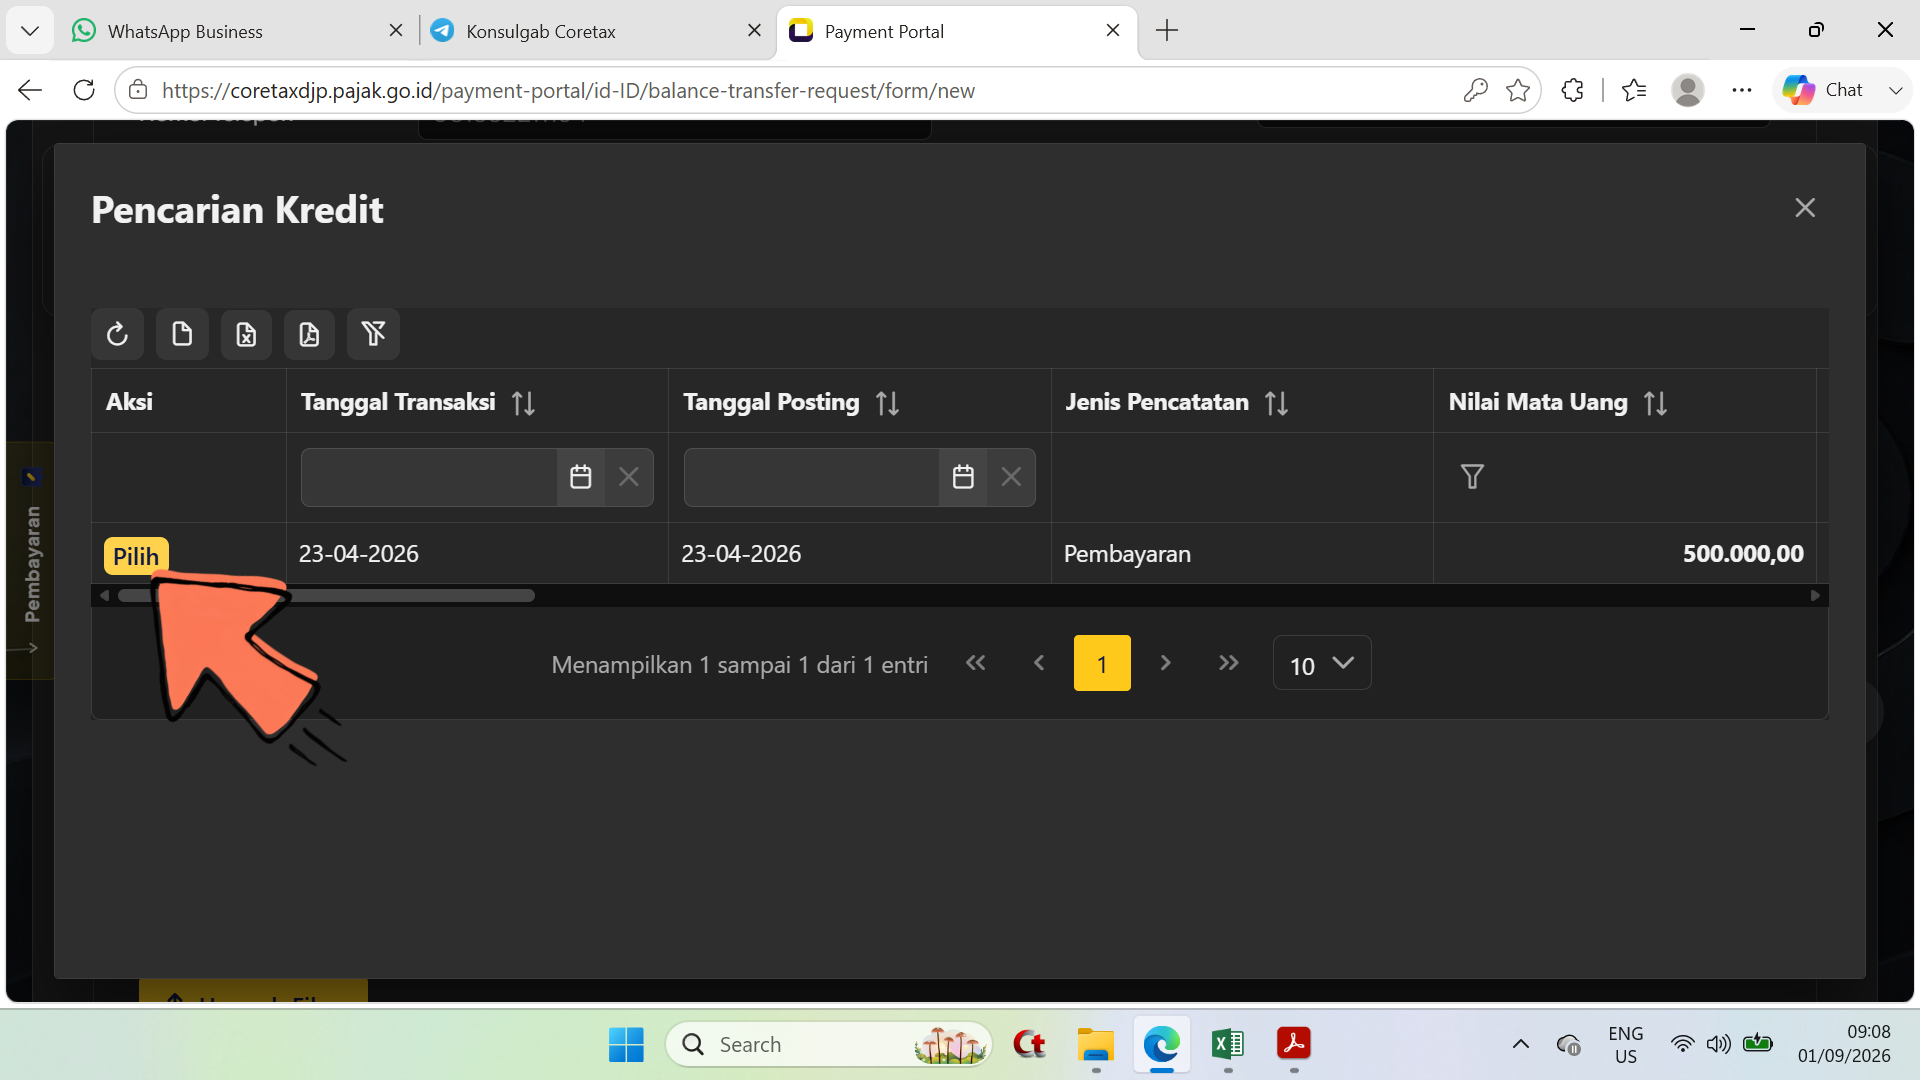
\- Tampil jendela Pencarian Kredit ; - Klik/pilih tombol ****Pilih** pada baris yang tersedia secara otomatis atas dana yang siap digunakan dalam proses pemindahbukuan.
Langkah 10
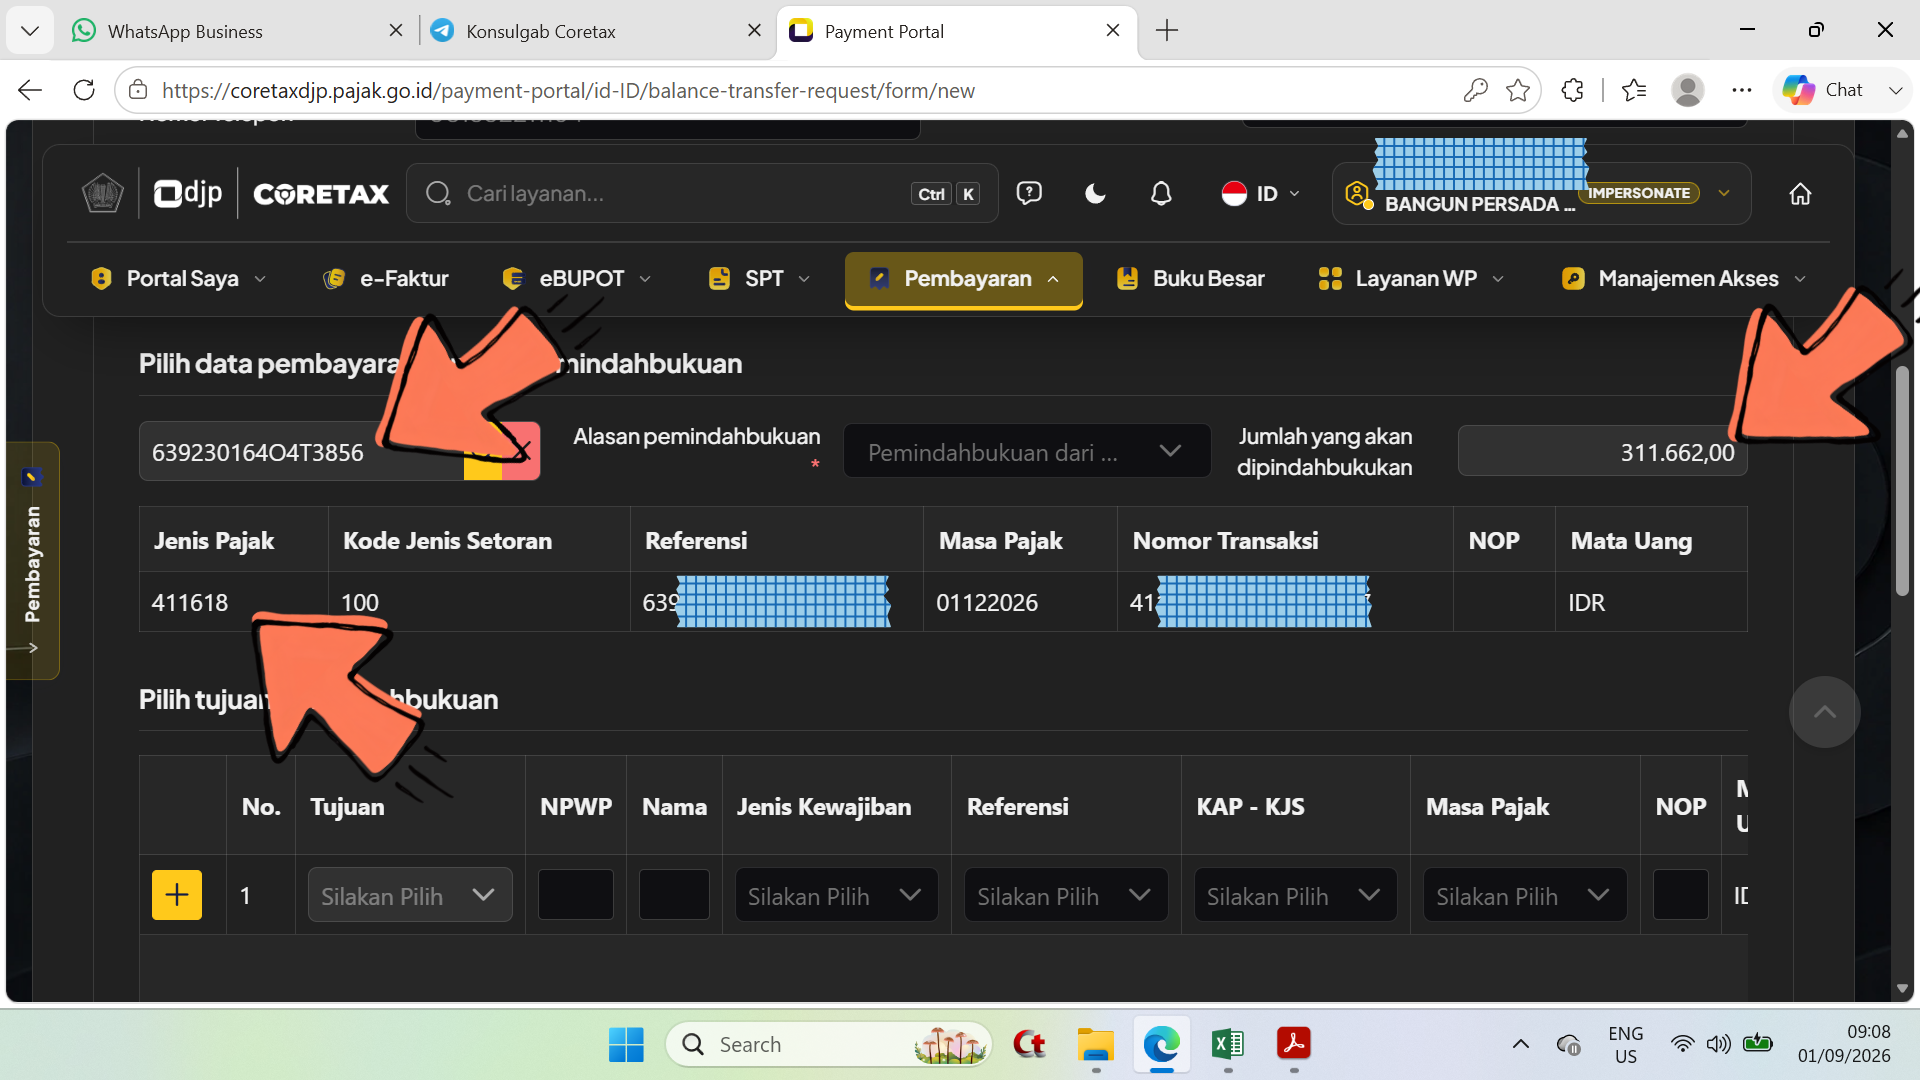
\- Setelah memilih kredit yang akan digunakan, maka pada kolom (panah kiri atas)tersebut akan tampil angka kode kredit ; - Pada sisi kanan kolom ****Jumlah yang akan di pindahbukukan** tampil angka sejumlah 311.662,00 ; - Pada tabel telah tampil sumber biaya yang akan digunakan.
Langkah 11
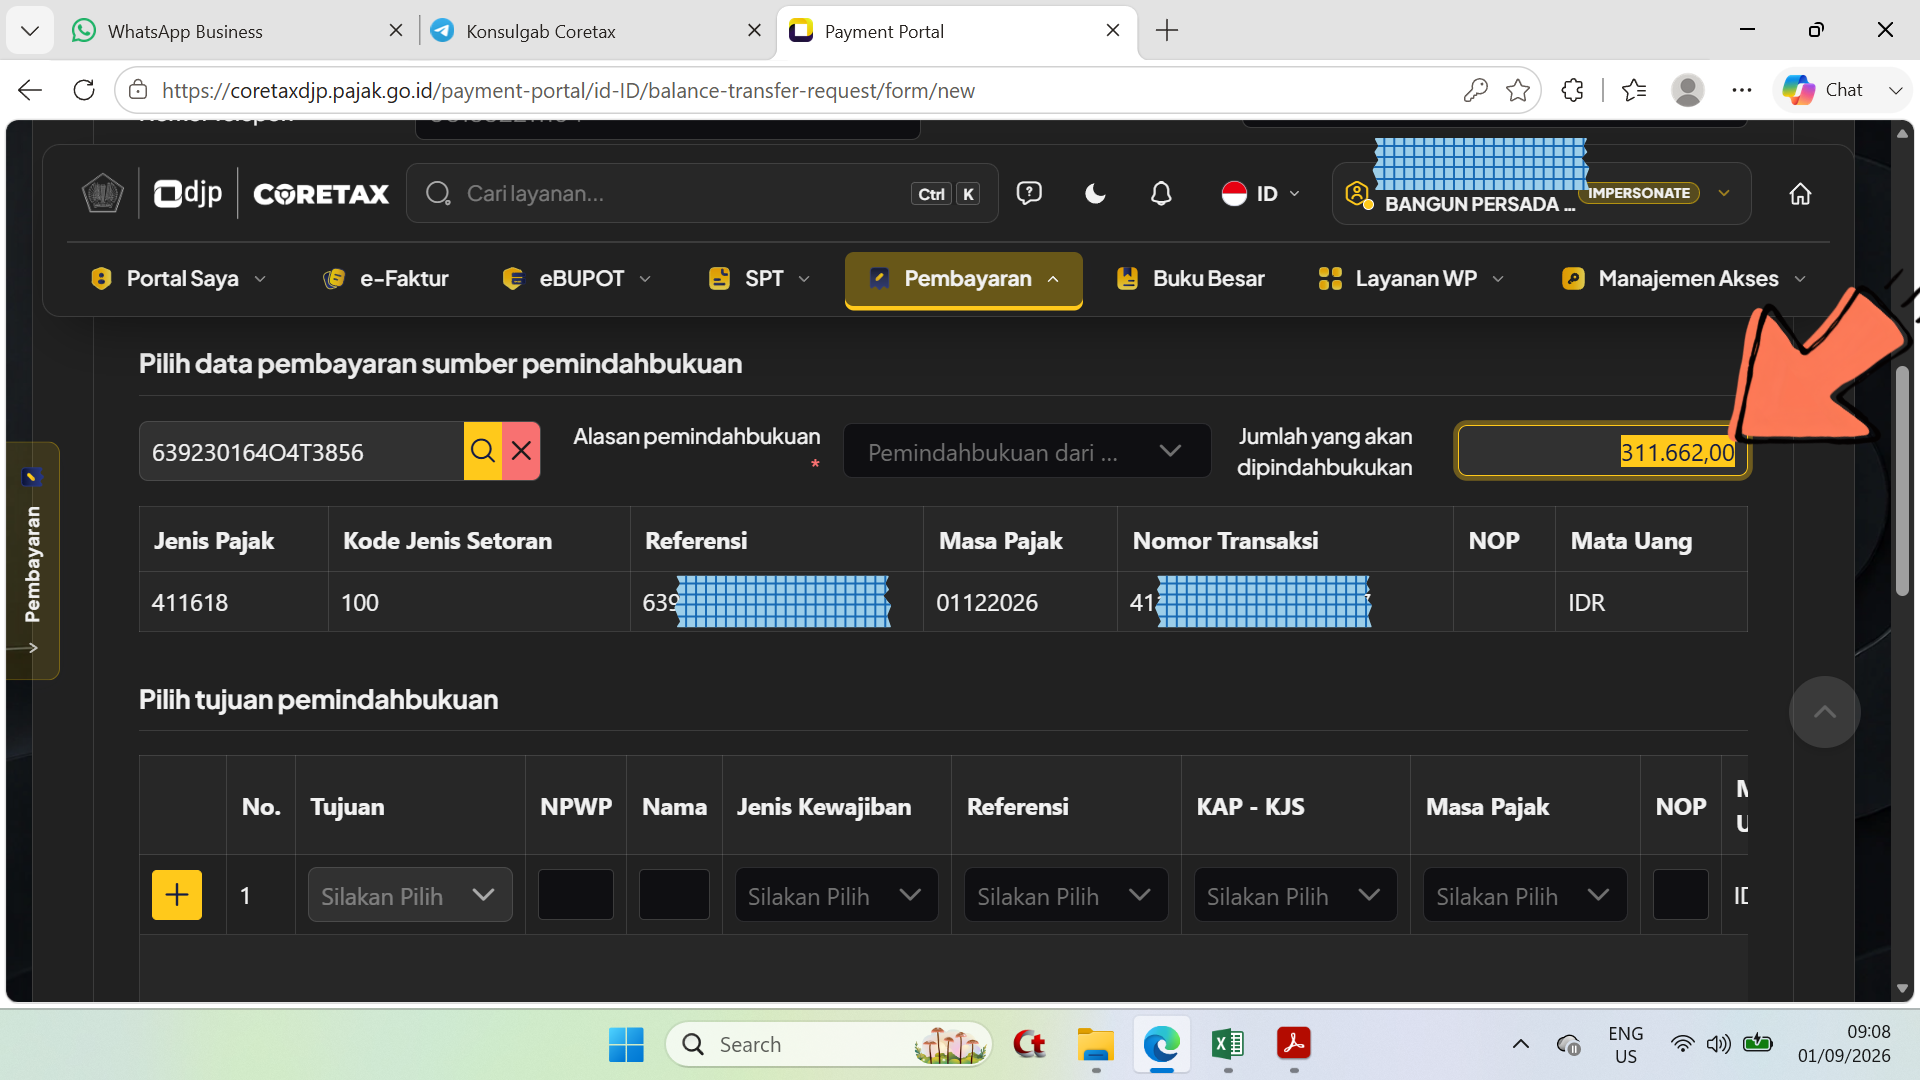
\- Perhatikan pada sisi (kanan) kolom ****Jumlah yang akan dipindahbukukan**, block pada angka yang tersedia.
Langkah 12
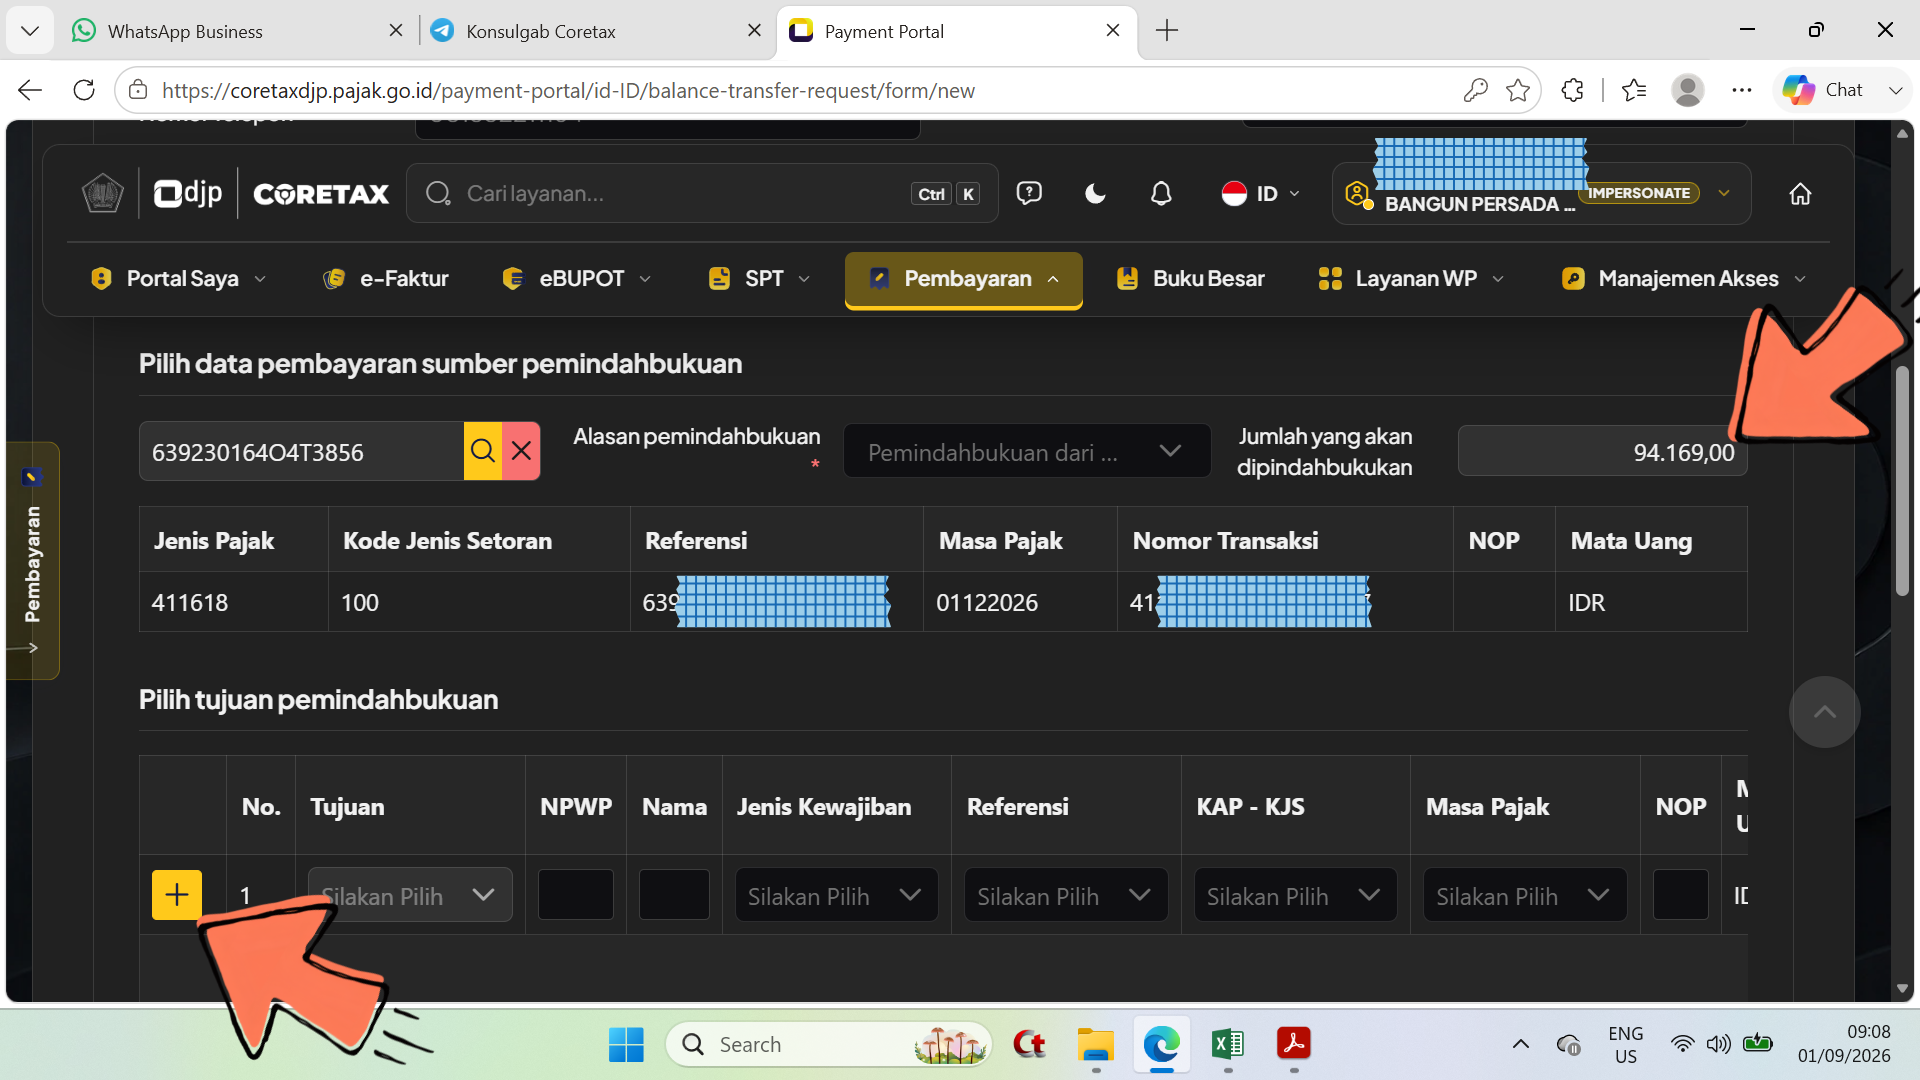
\- digantikan dengan angka 94.169,00 adalah sejumlah dengan kode billing pada gambar 1 ; - Selanjutnya pada sisi kiri (bawah) klik/pilh tombol ****+**.
Langkah 13
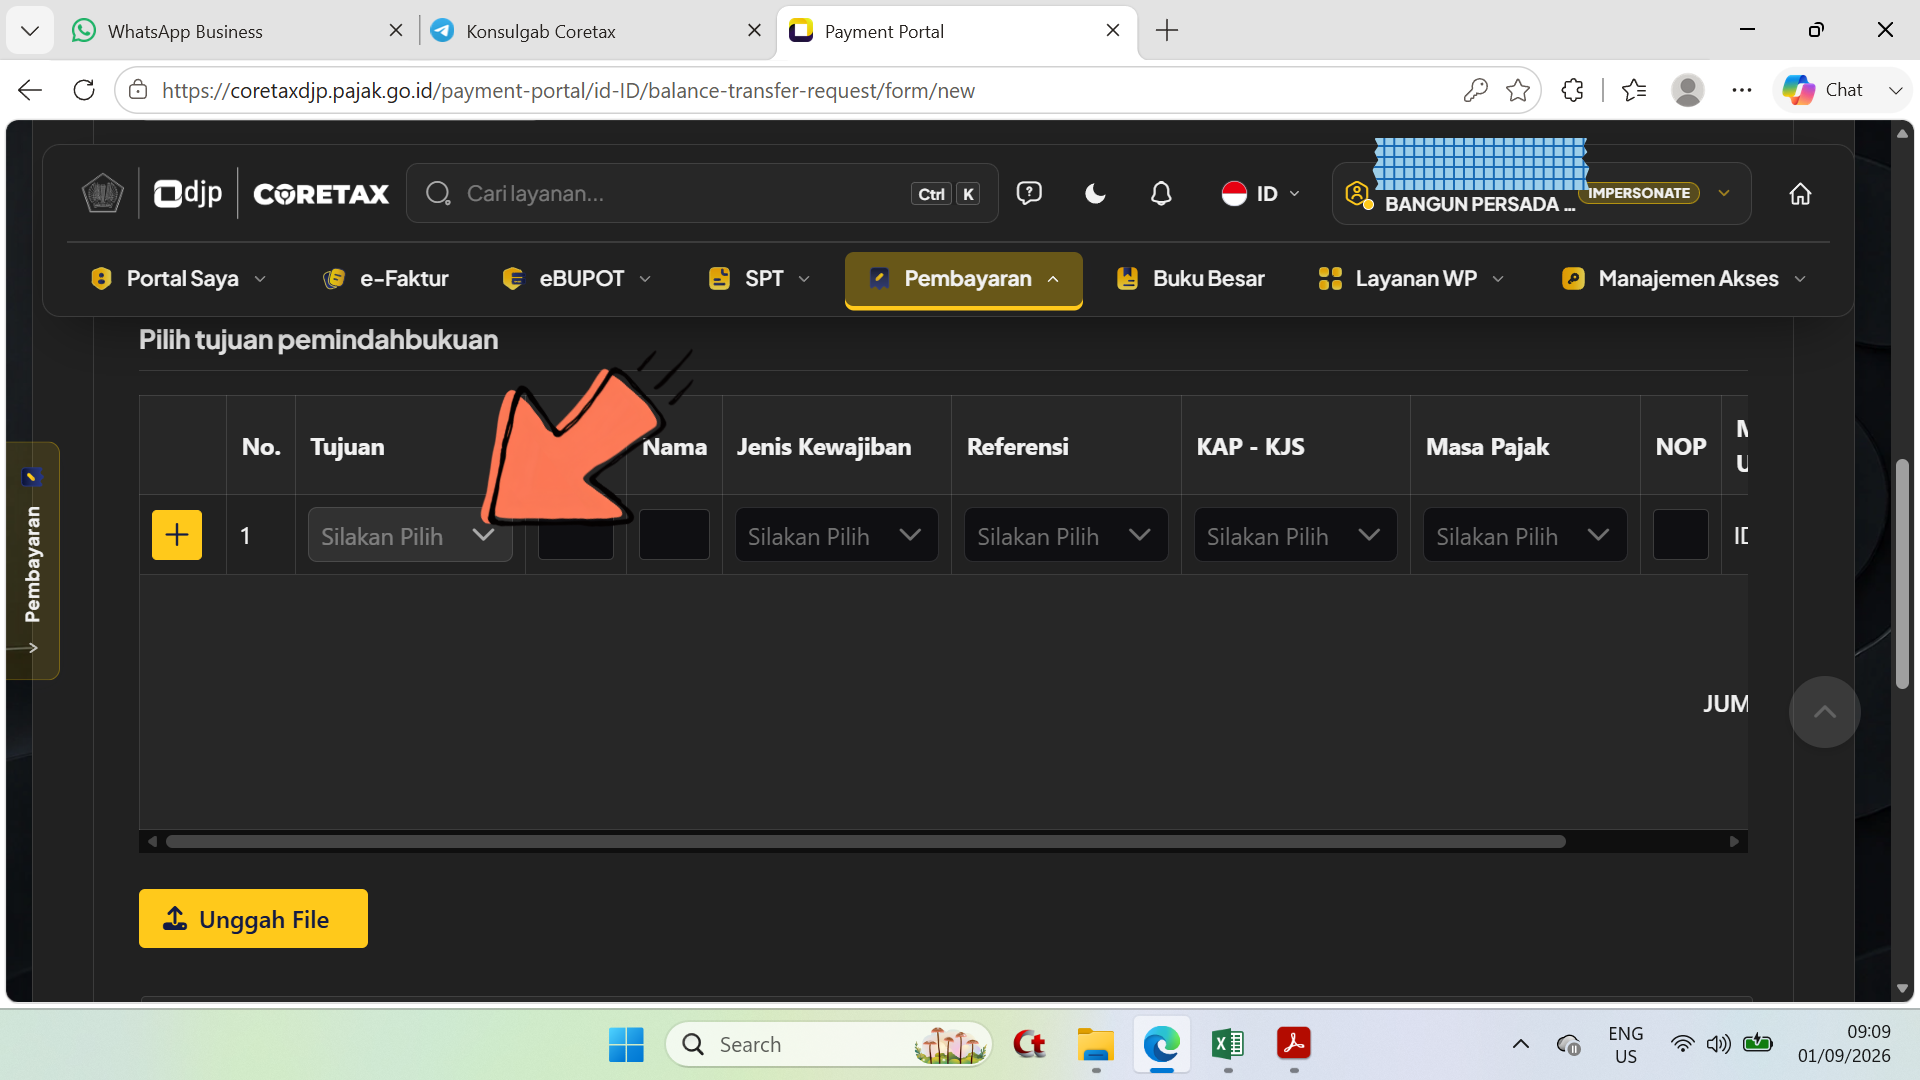
\- Tampil tabel ****Pilih tujuan pemindahbukuan ;** \- Pilih/klik pada kolom ****Tujuan**.
Langkah 14
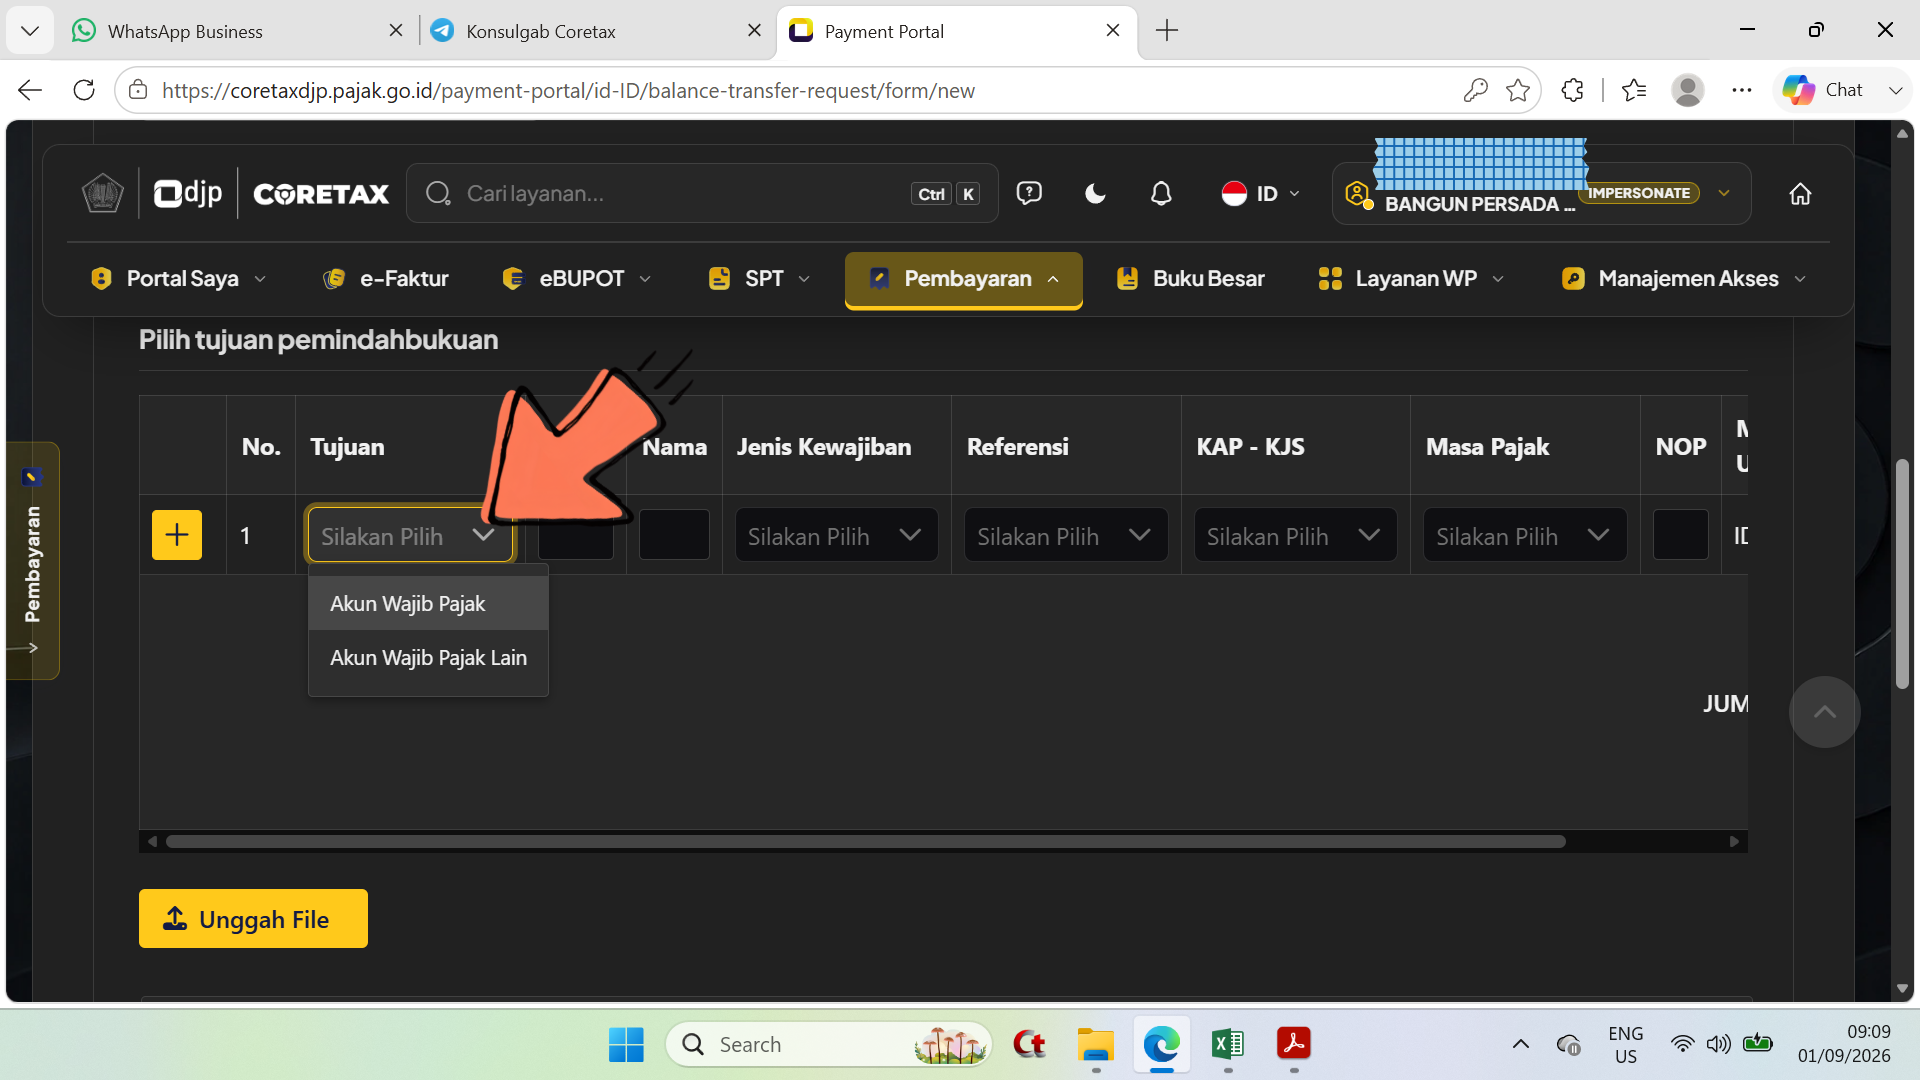
\- Tersedia pilihan pada kolom ****Tujuan** ; - Pilih ****Akun Wajib Pajak**.
Langkah 15
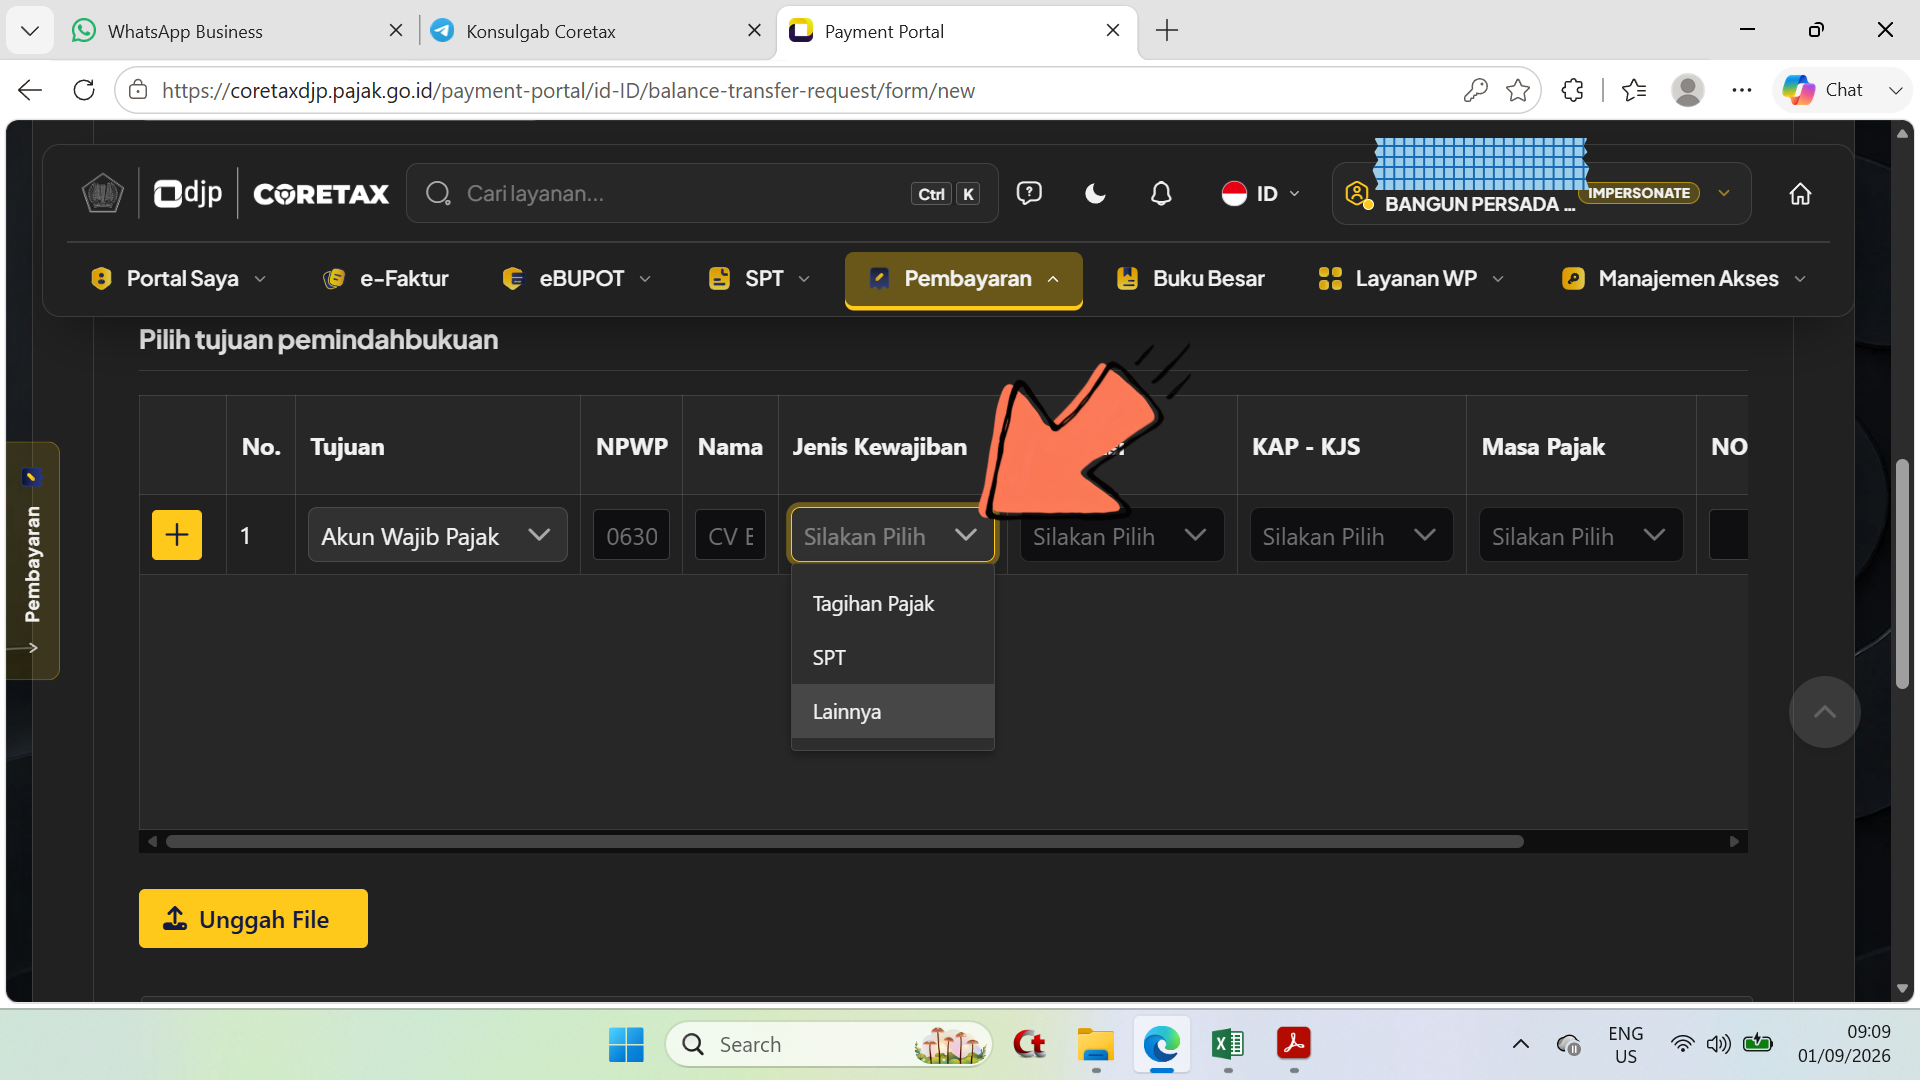
\- Pada kolom NPWP dan kolom Nama akan terisi secara otomatis ; - Pilih/klik pada kolom ****Jenis Kewajiban** ; - Pilih kata ****Lainnya**.
Langkah 16
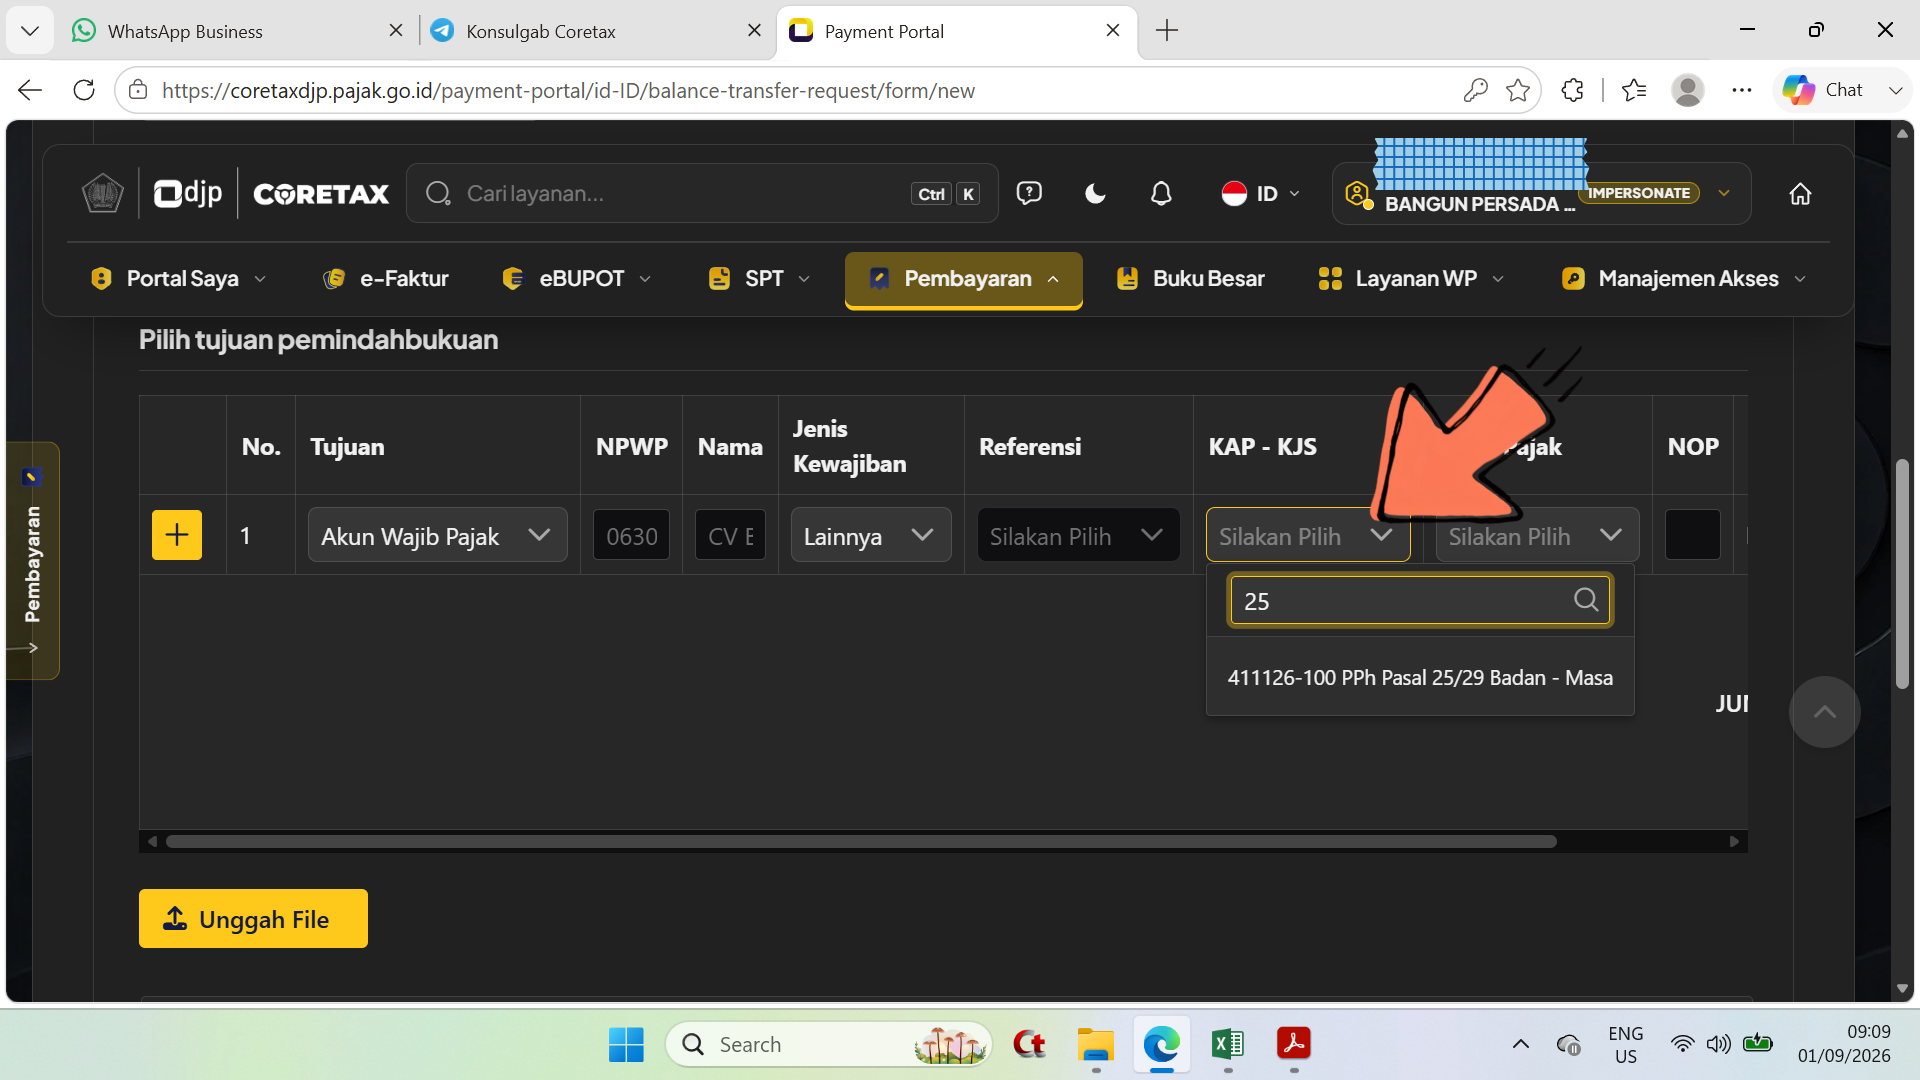
\- Pada kolom Referensi adalah tidak dapat diakses ; - Lanjut pada kolom KAP - KJS ; - Pilih/klik kolom ****KAP - KJS** dan ketik kata kunci dengan angka 25 ; - Pilih yang telah tersedia dengan uraian ****411126 - 100 Pph Pasal 25/29 Badan - Masa**.
Langkah 17
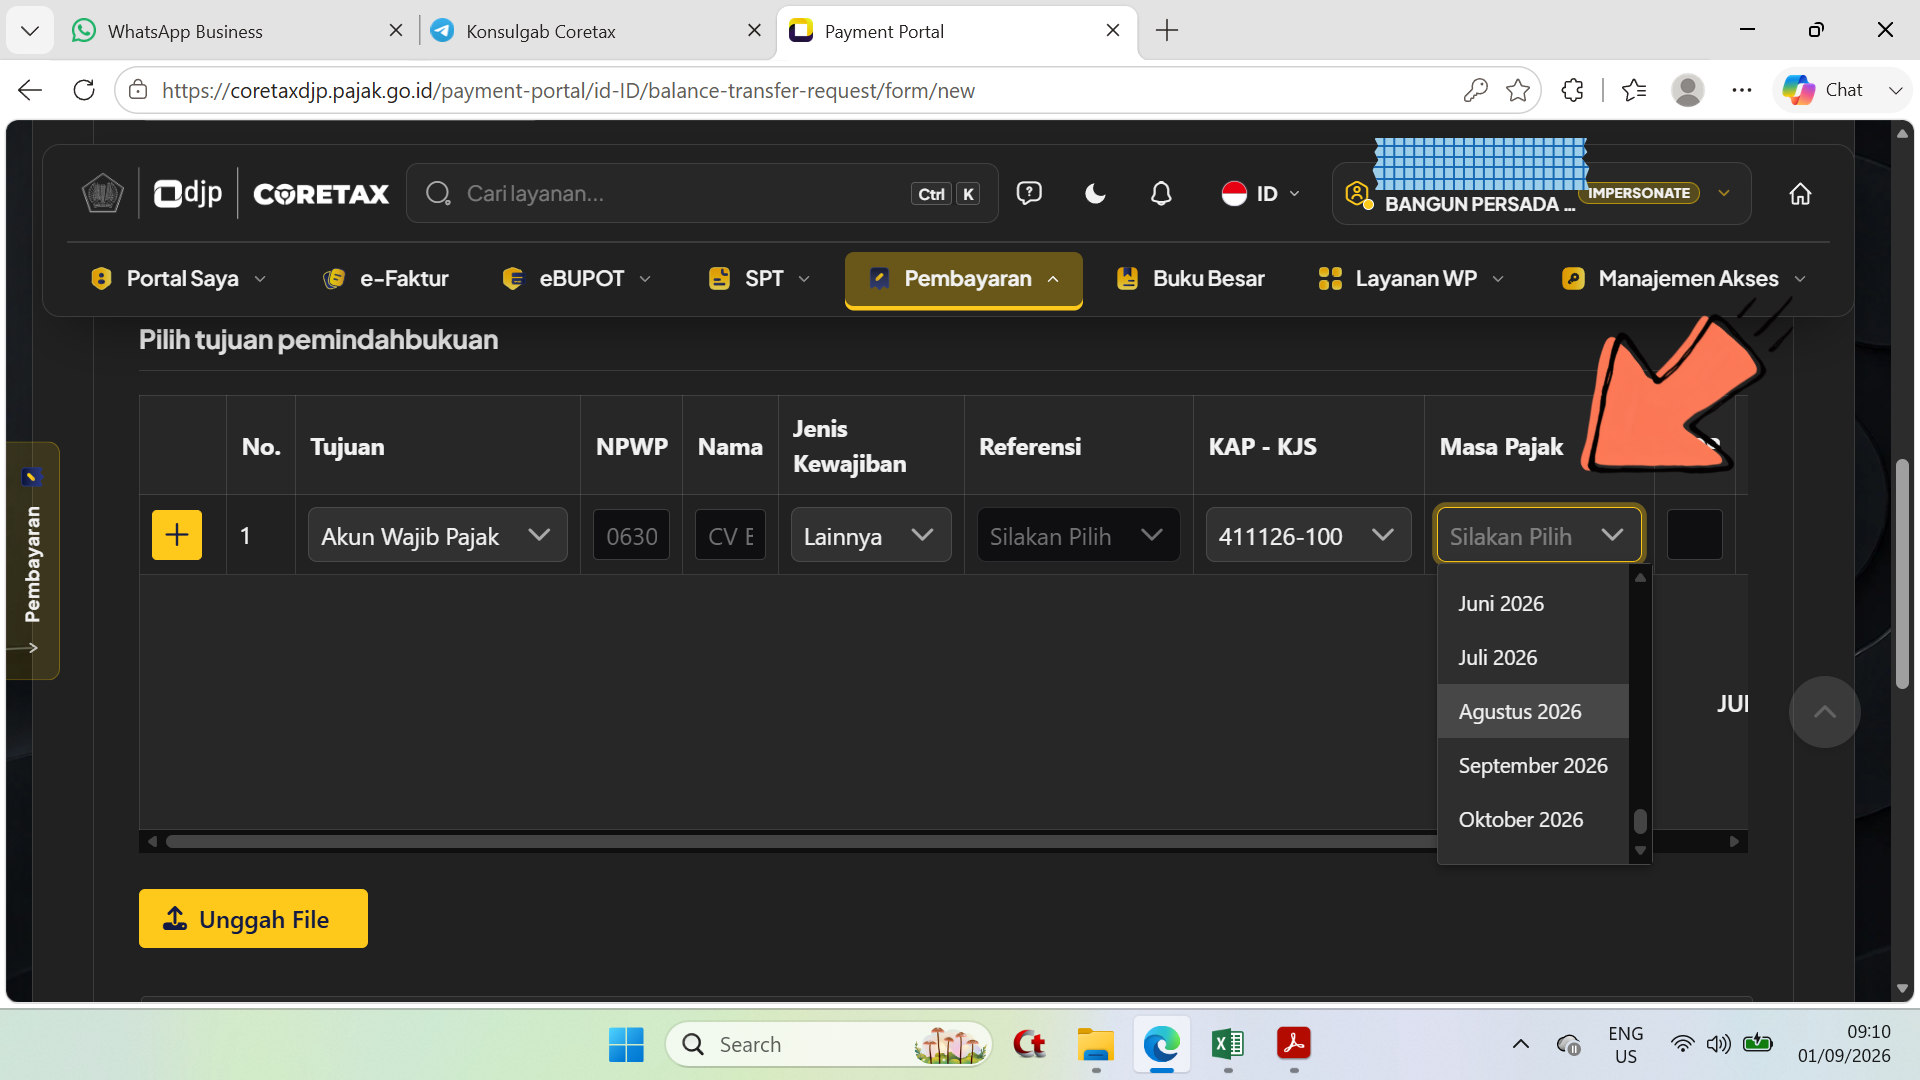
\- Selanjutnya pada kolom ****Masa Pajak** ; - Pilih masa dan sesuai dengan ***contoh**, pilih masa ****Agustus 2026**.
Langkah 18
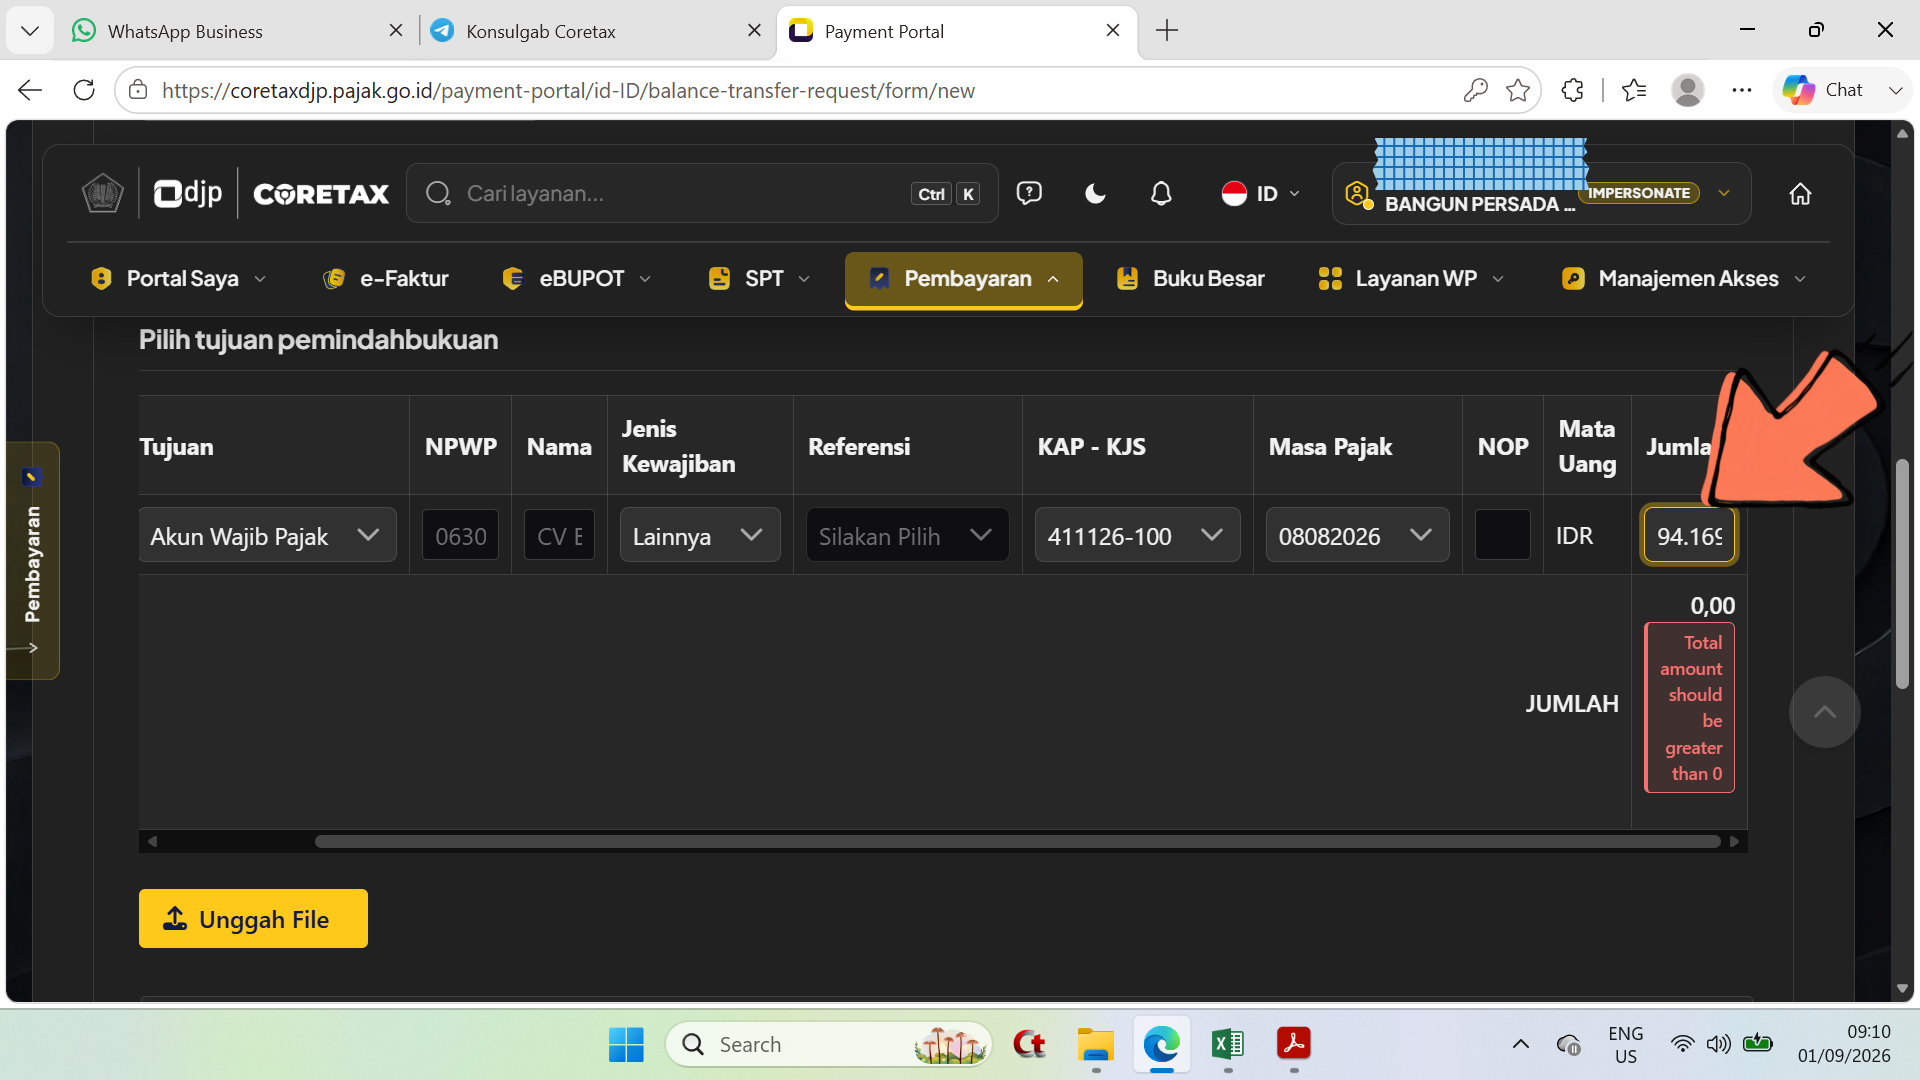
\- Pada kolom **Jumlah**,isikan dengan angka 94.169,00
Langkah 19
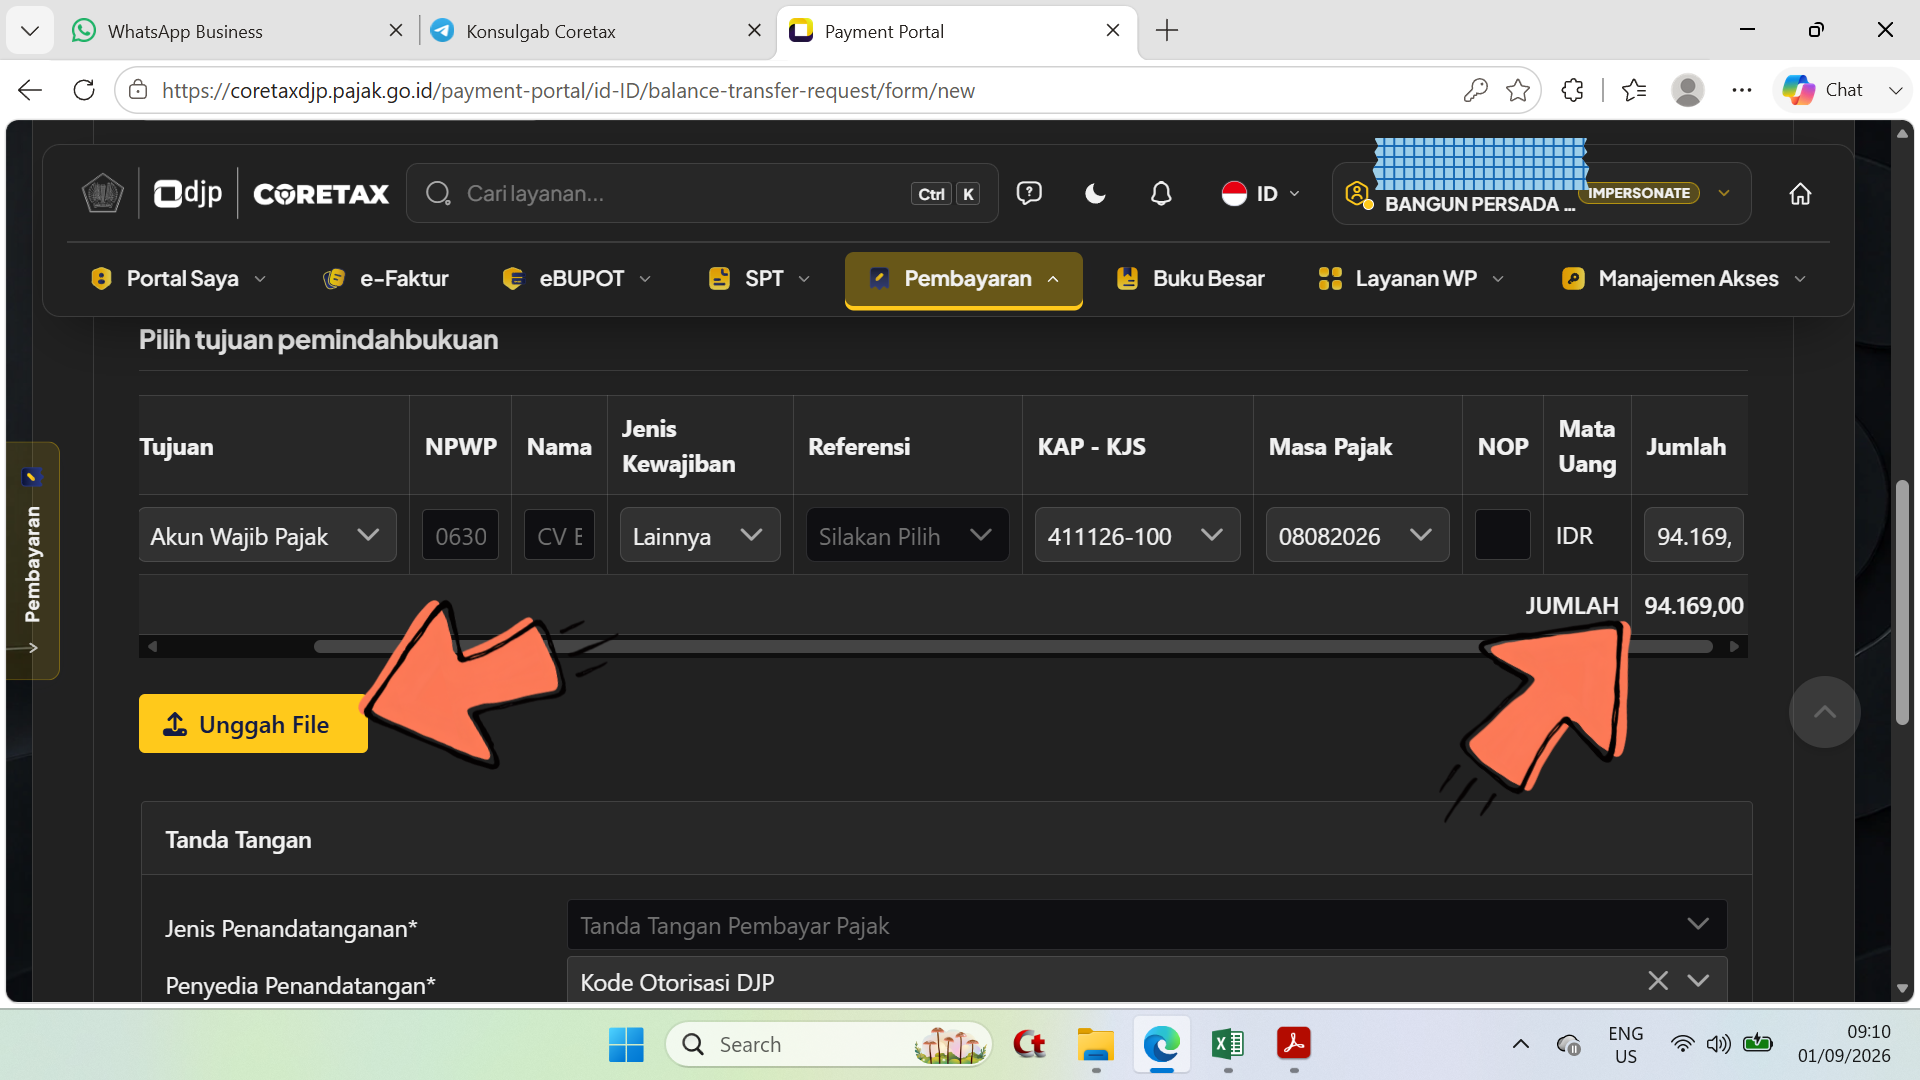
\- Tampil pada sisi kanan pada baris ****JUMLAH** telah terisi dengan angka 94.168,00 ; - Pilih/klik tombol ****Unggah File** pada sisi kiri.
Langkah 20
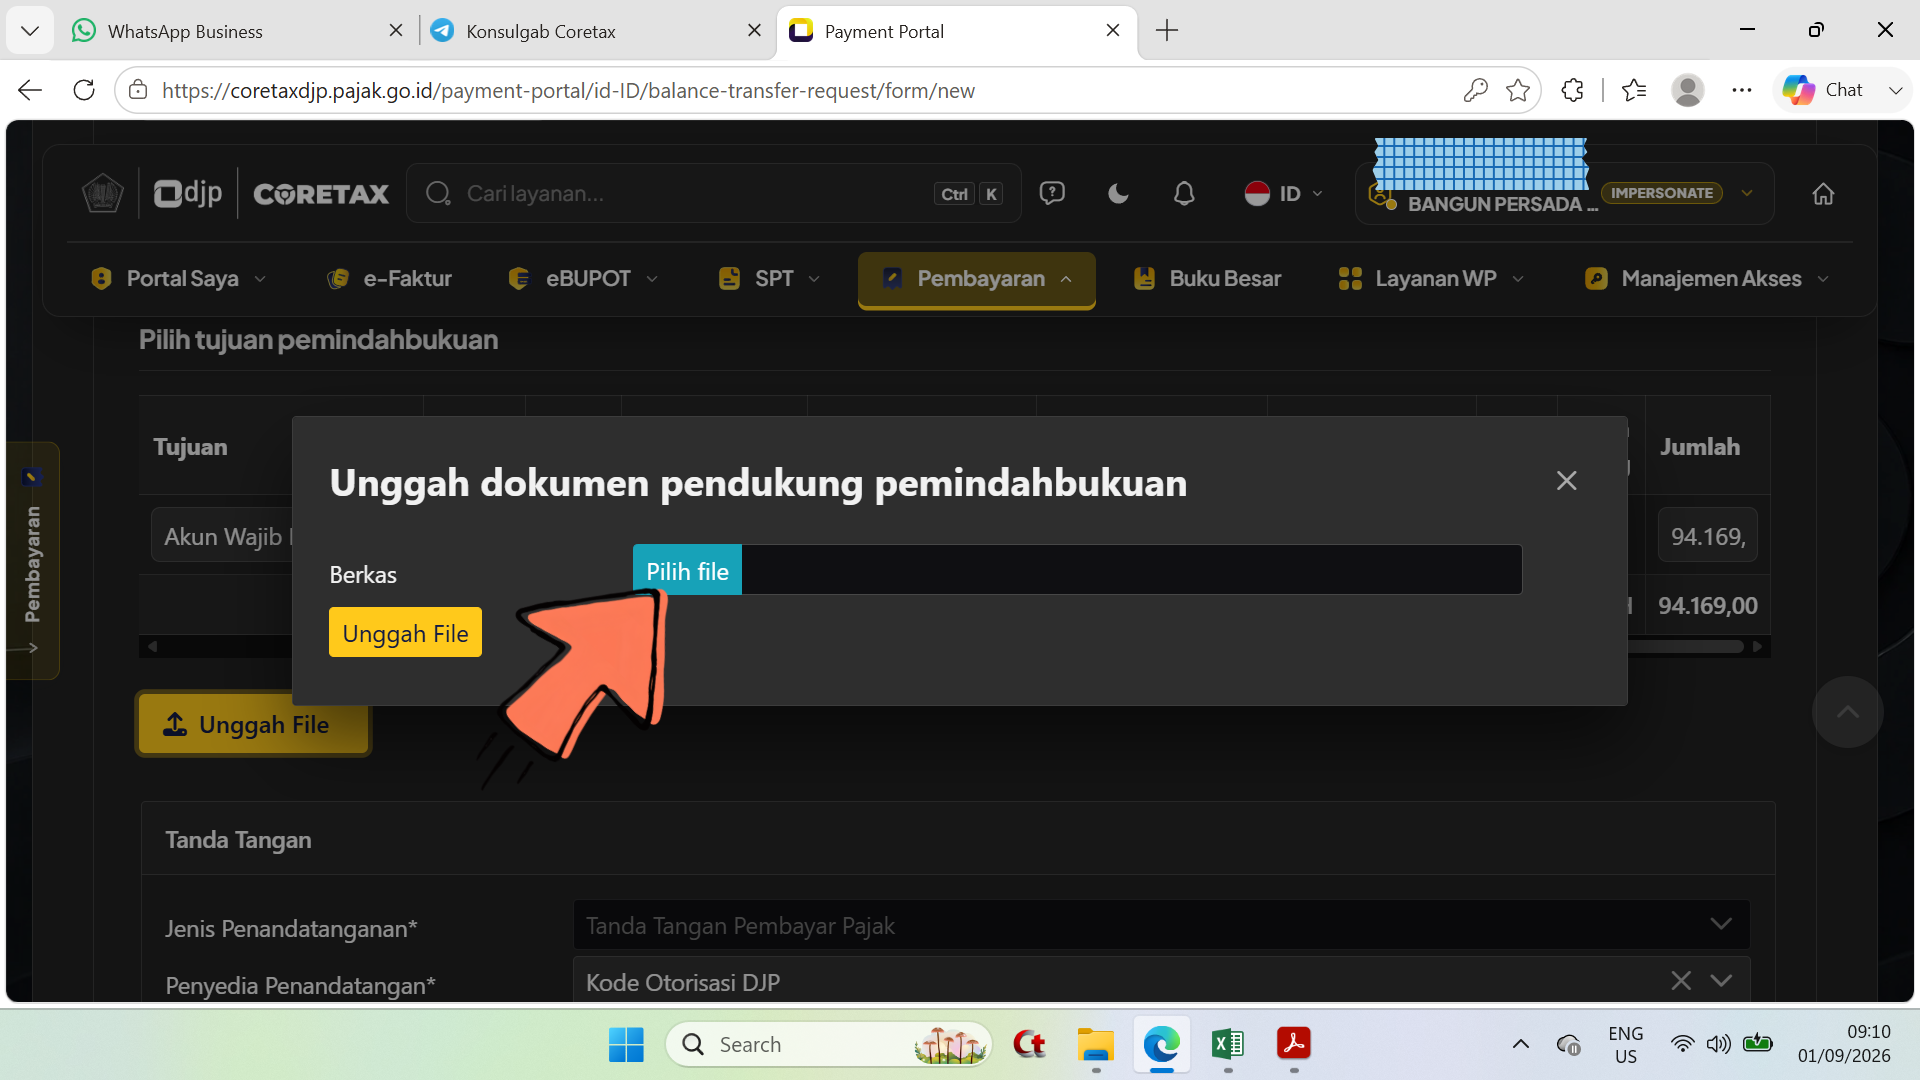
\- Tampil jendela ****Unggah dokumen pendukung pemindahbukuan** ; - Klik/pilih tombol ****Pilih file**.
Langkah 21
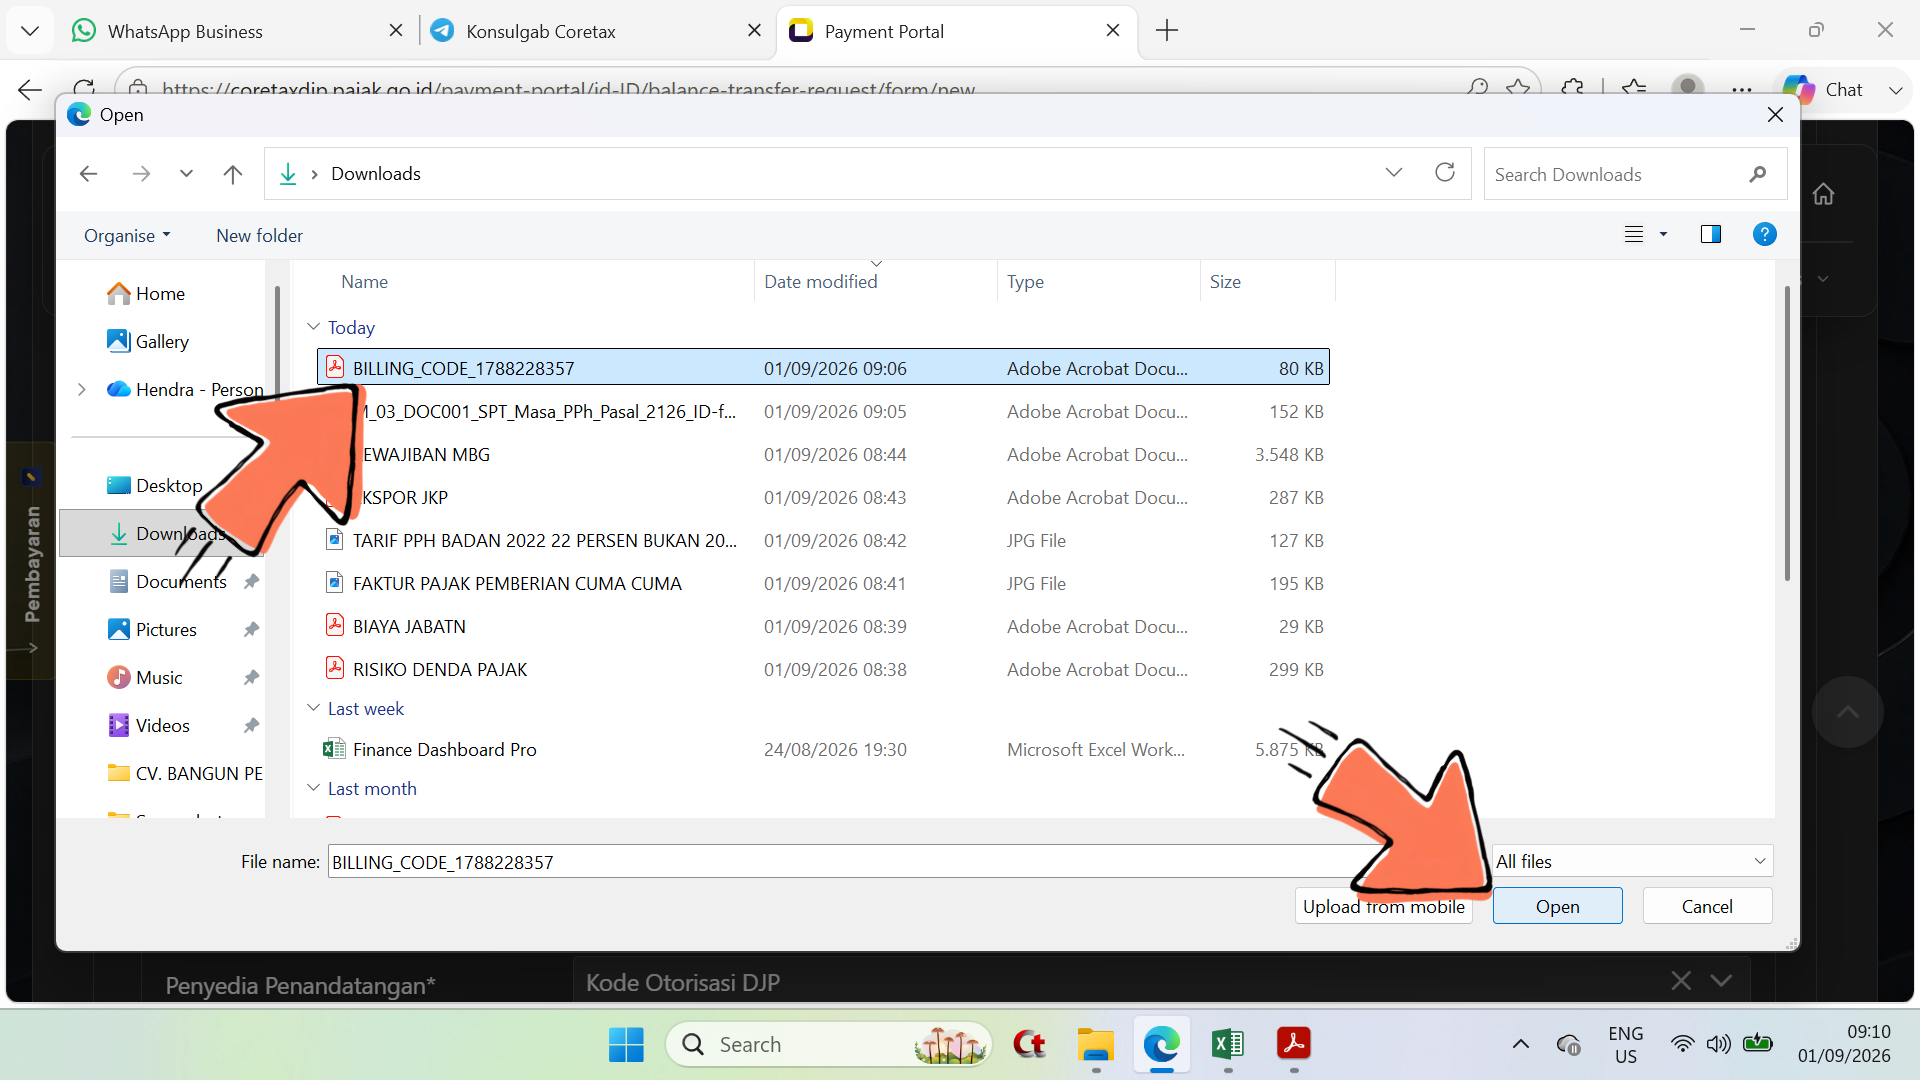
\- Silahkan memilih file kode billing yang telah diterbitkan dan pilih/klik tombol ****Open** pada sisi kiri bawah.
Langkah 22
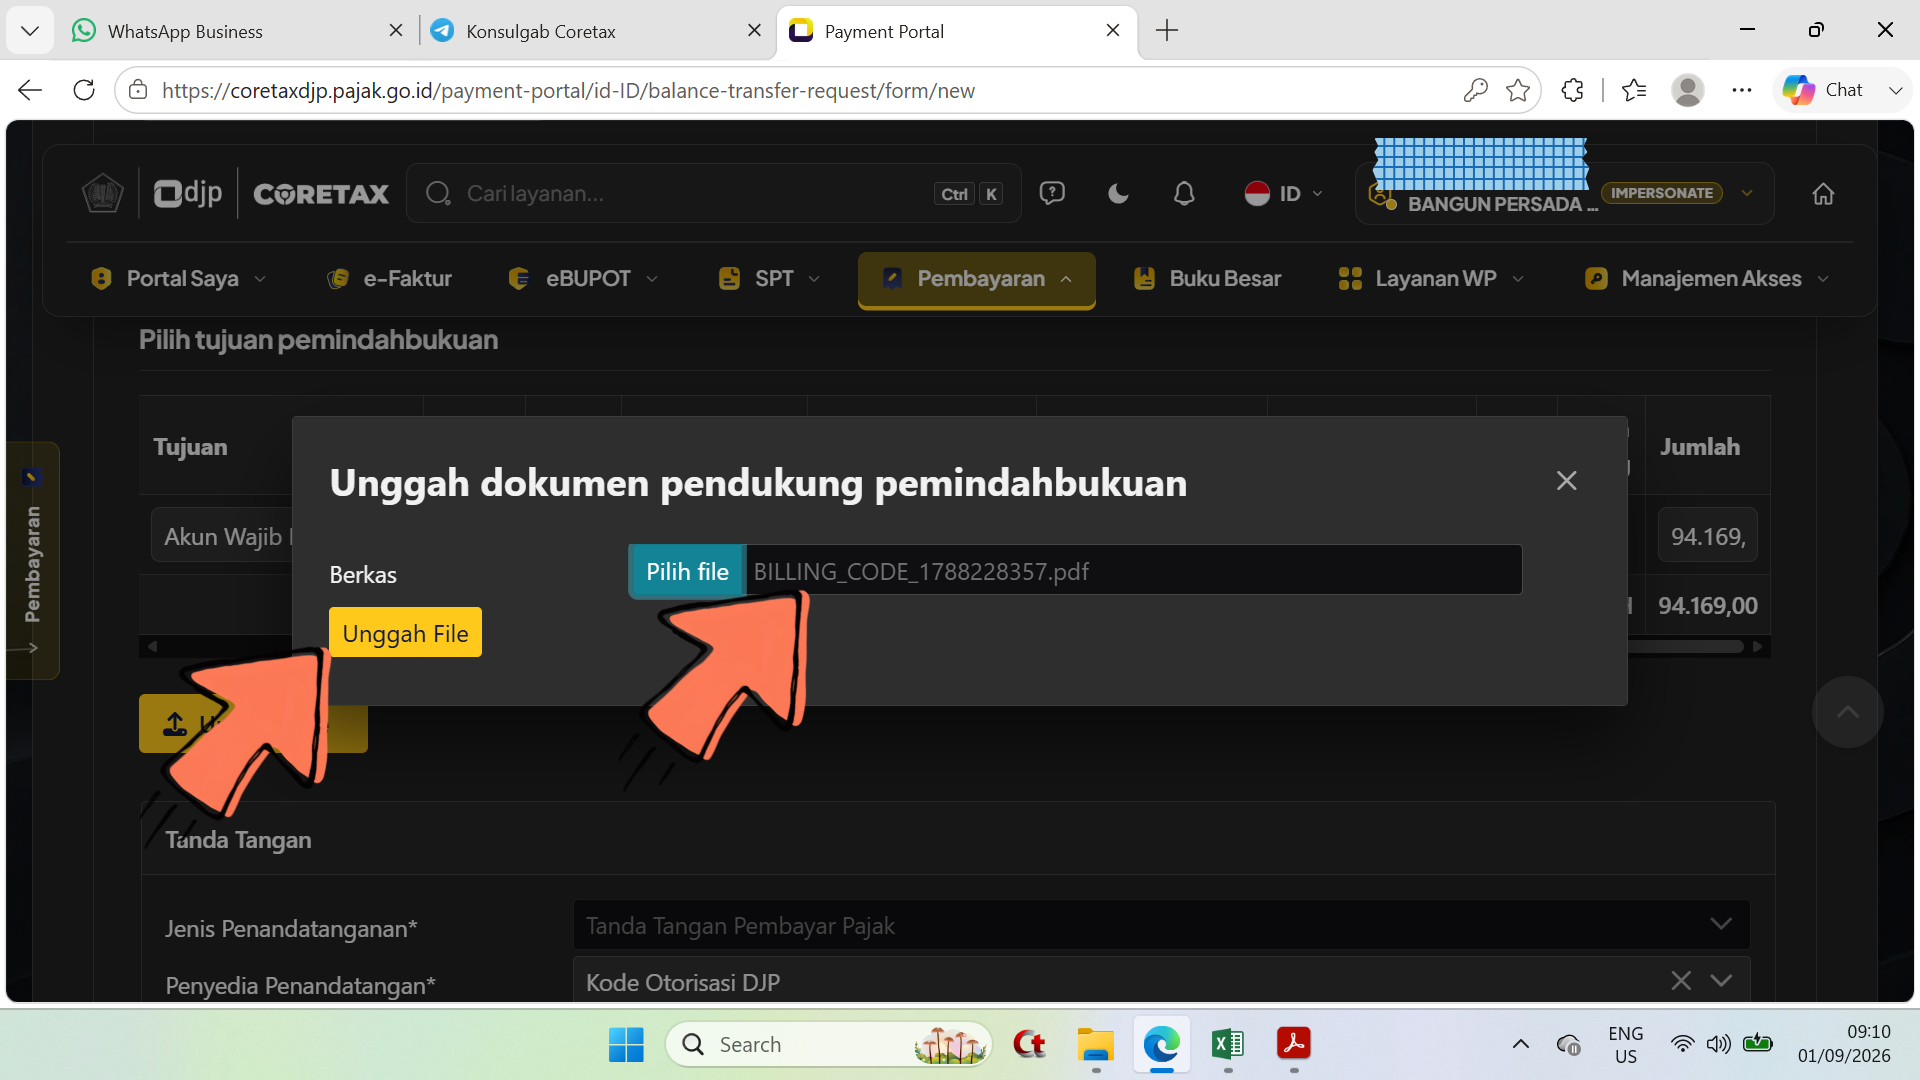
\- Telah tampil nama file BILLING CODE ; - Pilih/klik tombol ****Unggah File**.
Langkah 23
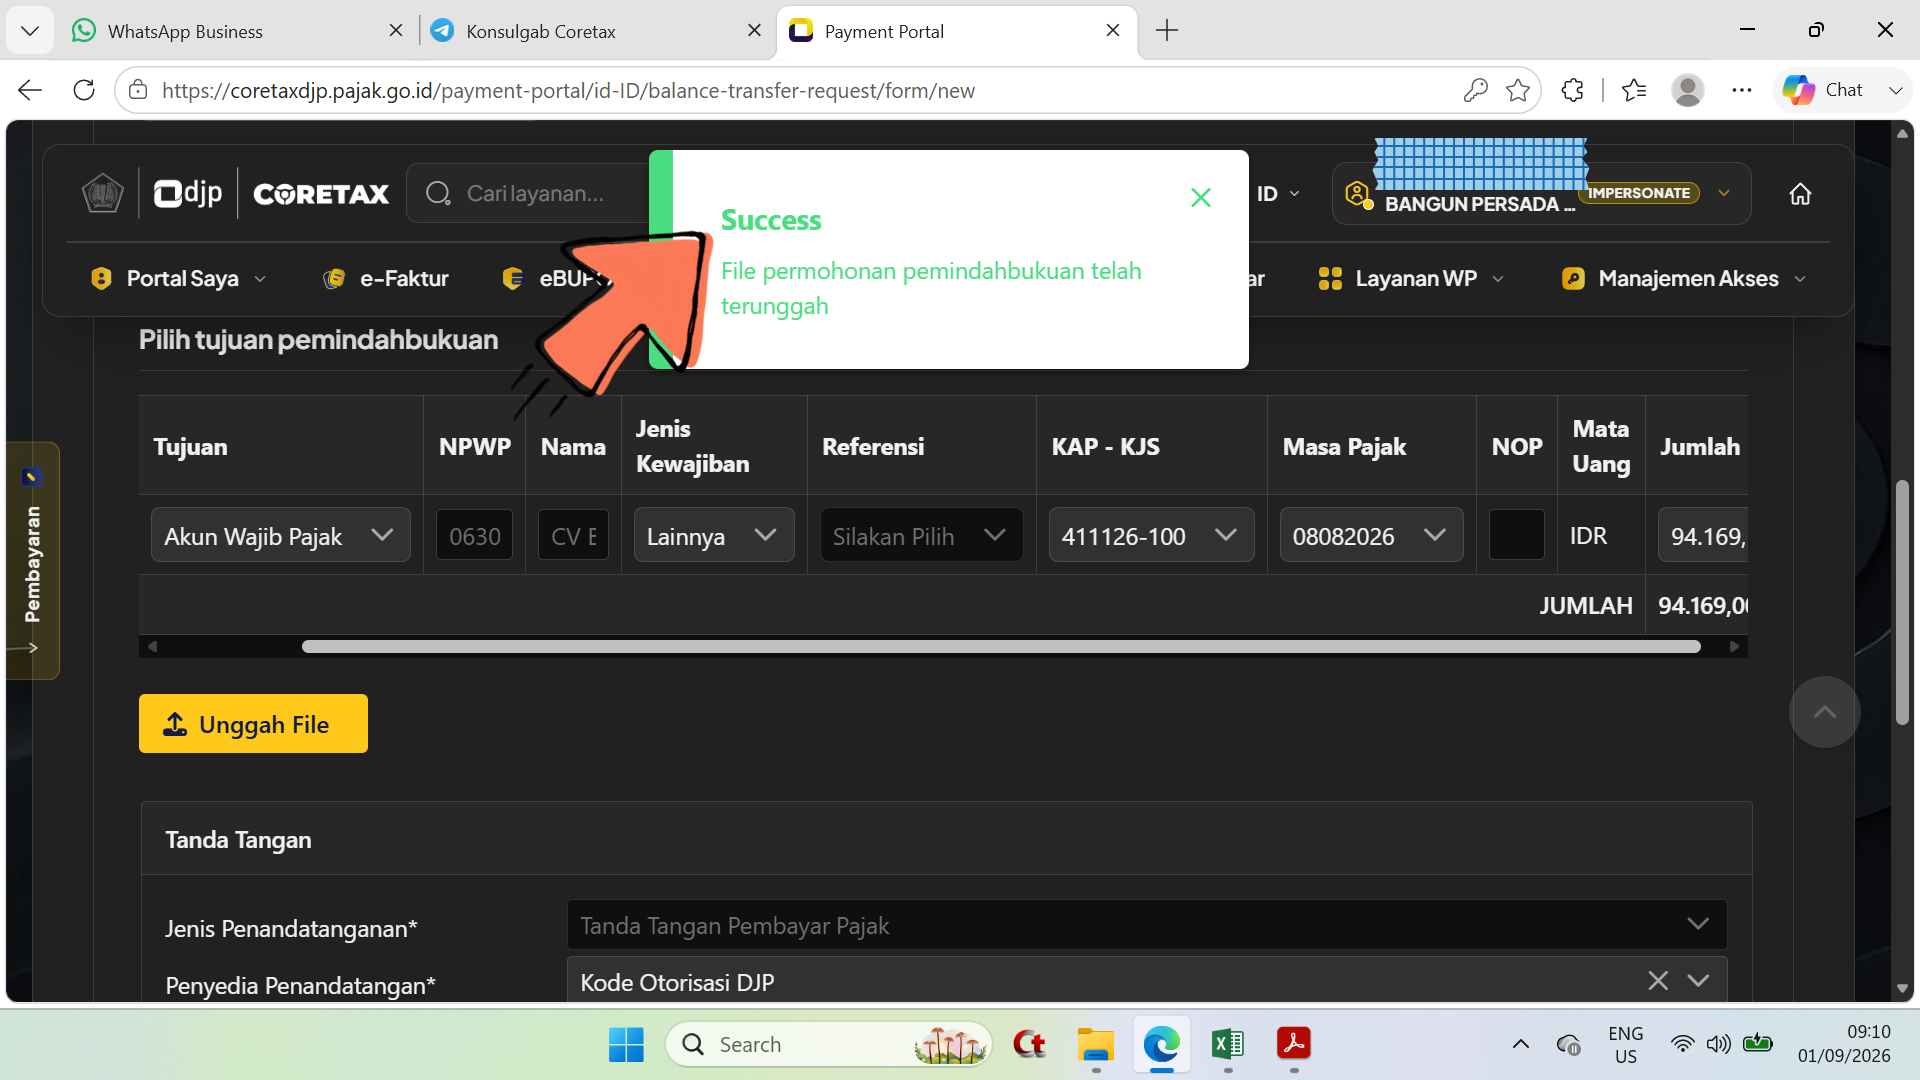
\- tampil notifikasi ****Succes - Form permohonan pemindahbukuan telah terunggah**.
Langkah 24
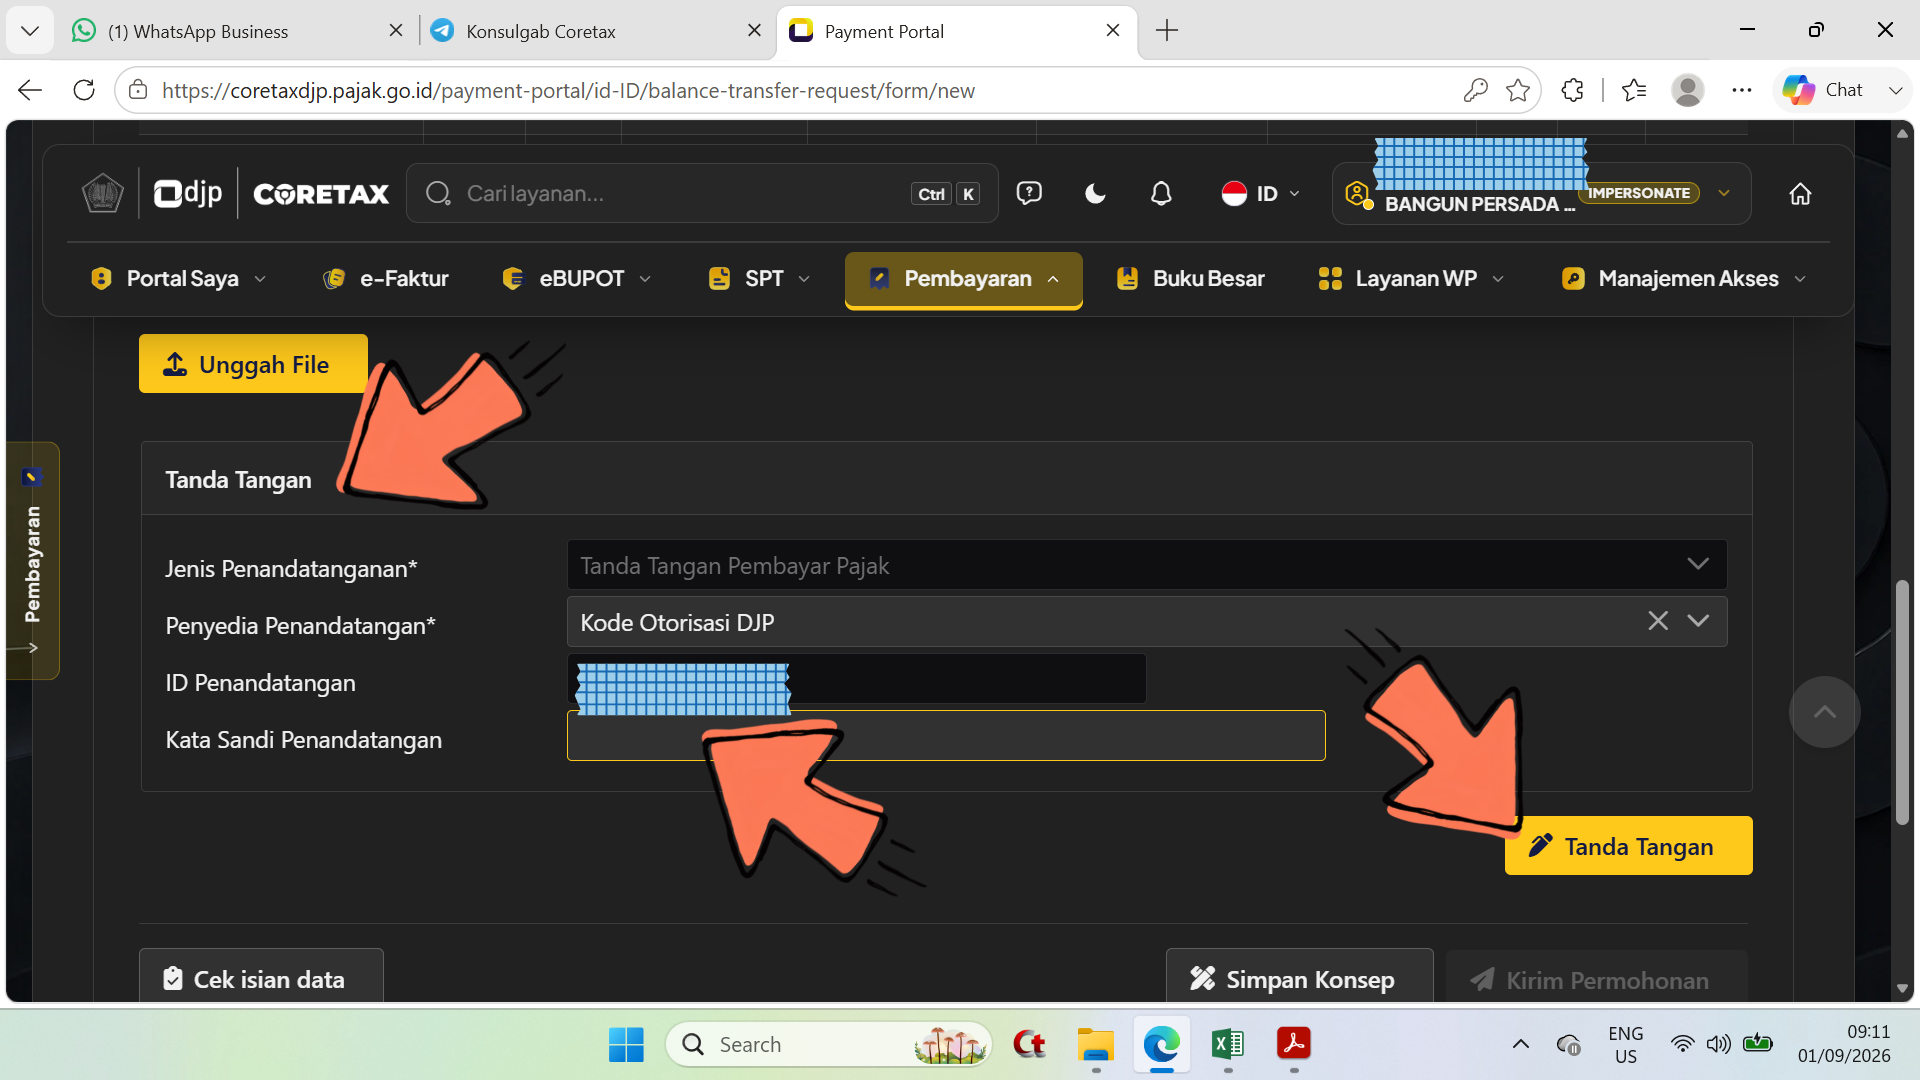
\- Gulir laman ke bagian bawah ; - Tampil bagian ****Tanda tangan** ; - Pada baris ****Kata Sandi Penandatangan**,pilih/klik pada kolomnya dan isikan dengan passphrase elektronik wajib pajak orang pribadi selaku penanggung jawab dan wakil wajib pajak badan ; - Langkah berikutnya pilih/klik tombol ****Tanda Tangan**.
Langkah 25
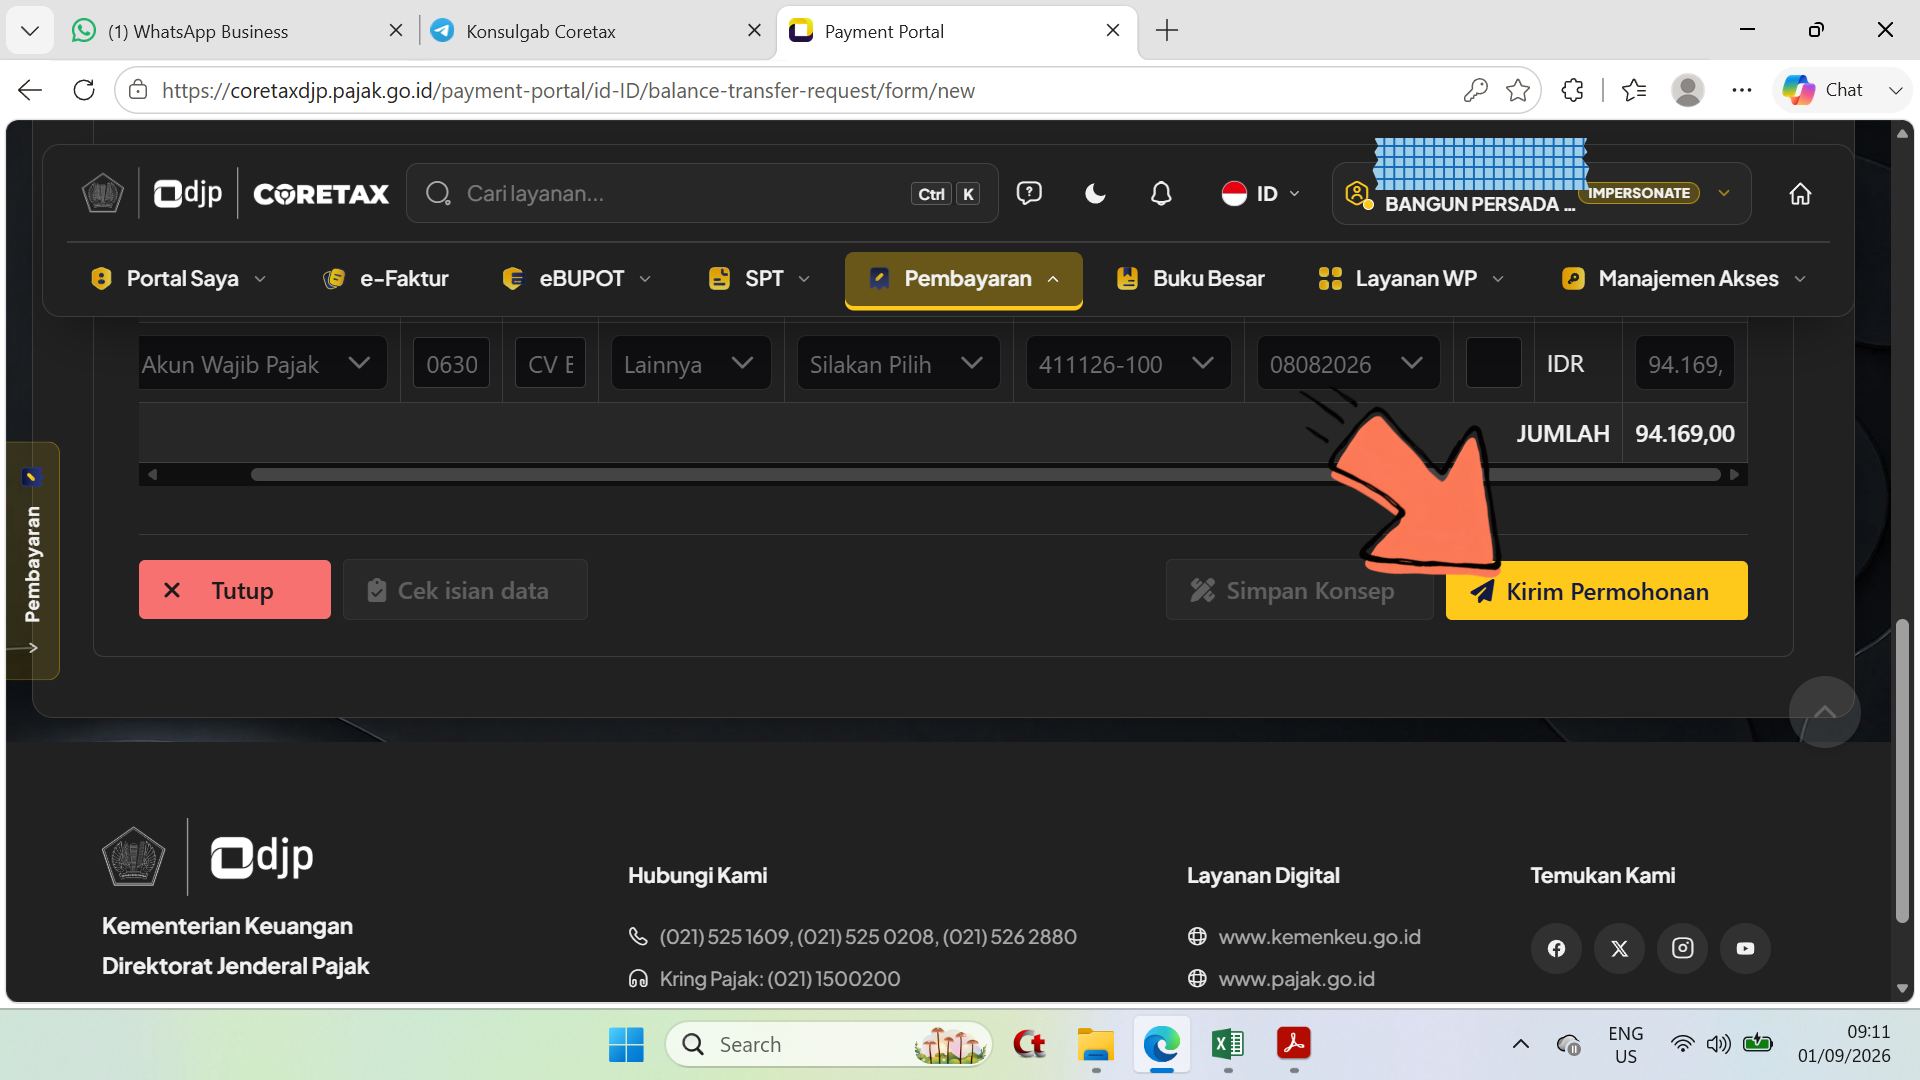
\- Langkah selanjutnya adalah pilih/klik tombol ****Kirim Permohonan**.
Langkah 26
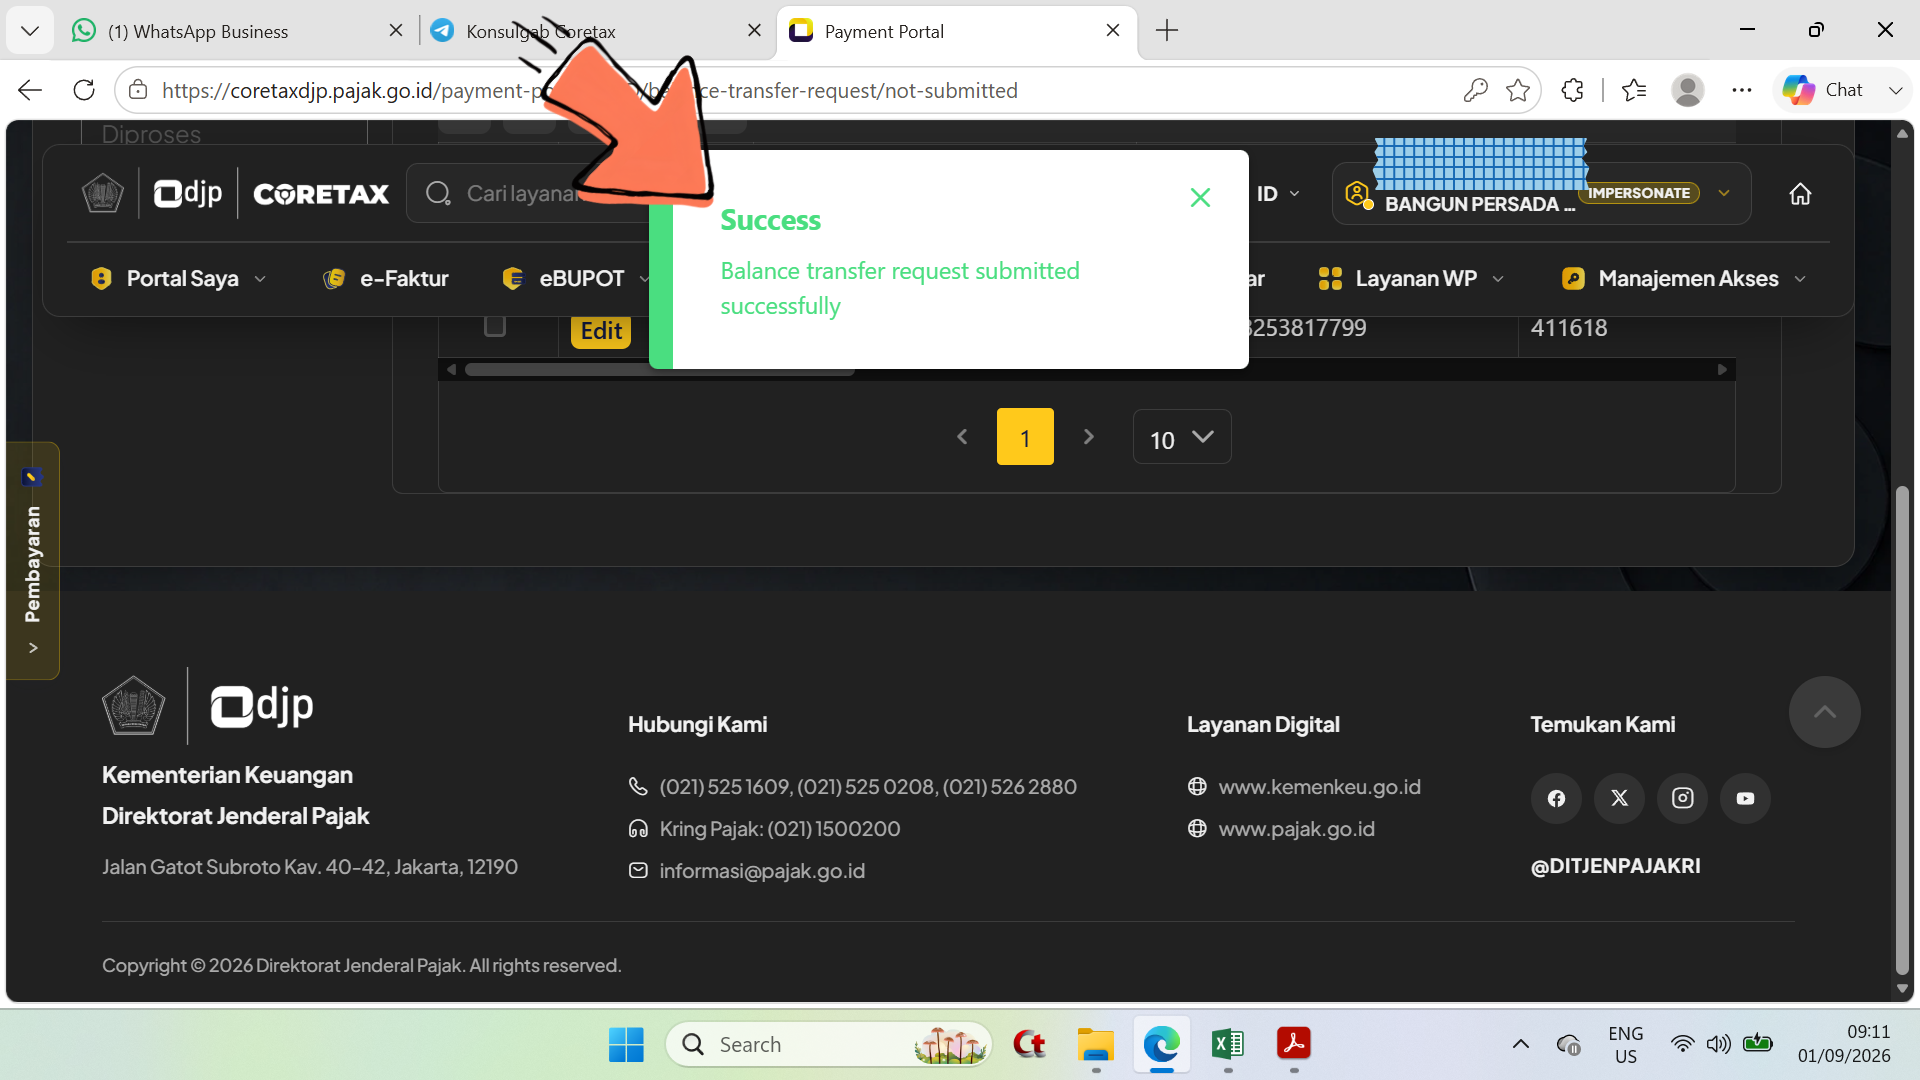
\- Tampil notifikasi ****Succes - Balance transfer request submitted succesfully**.
Langkah 27
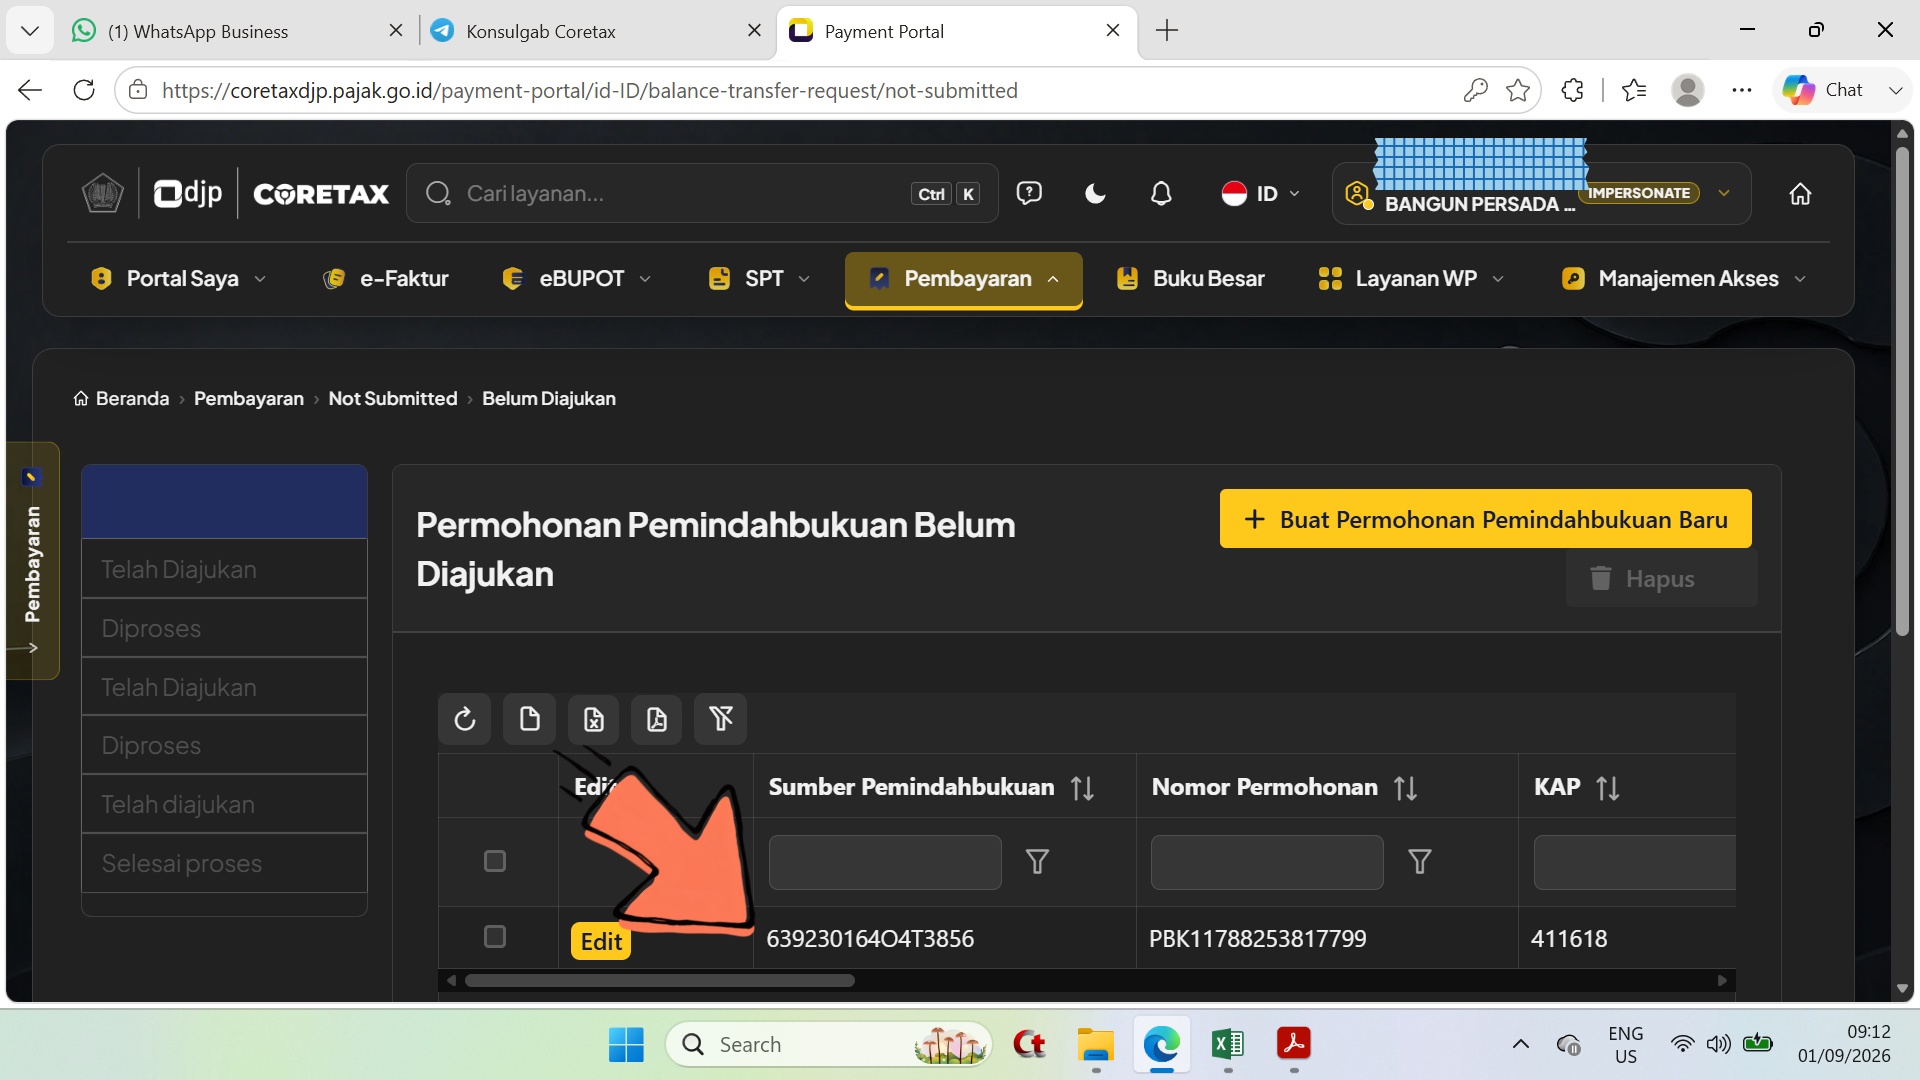
\- Kembali gulir pada bagian atas laman ****Permohonan Pemindah bukuan Belum Diajukan** ; - Tampil pada tabel adalah 1 baris data proses pemindahbukuan.
Langkah 28
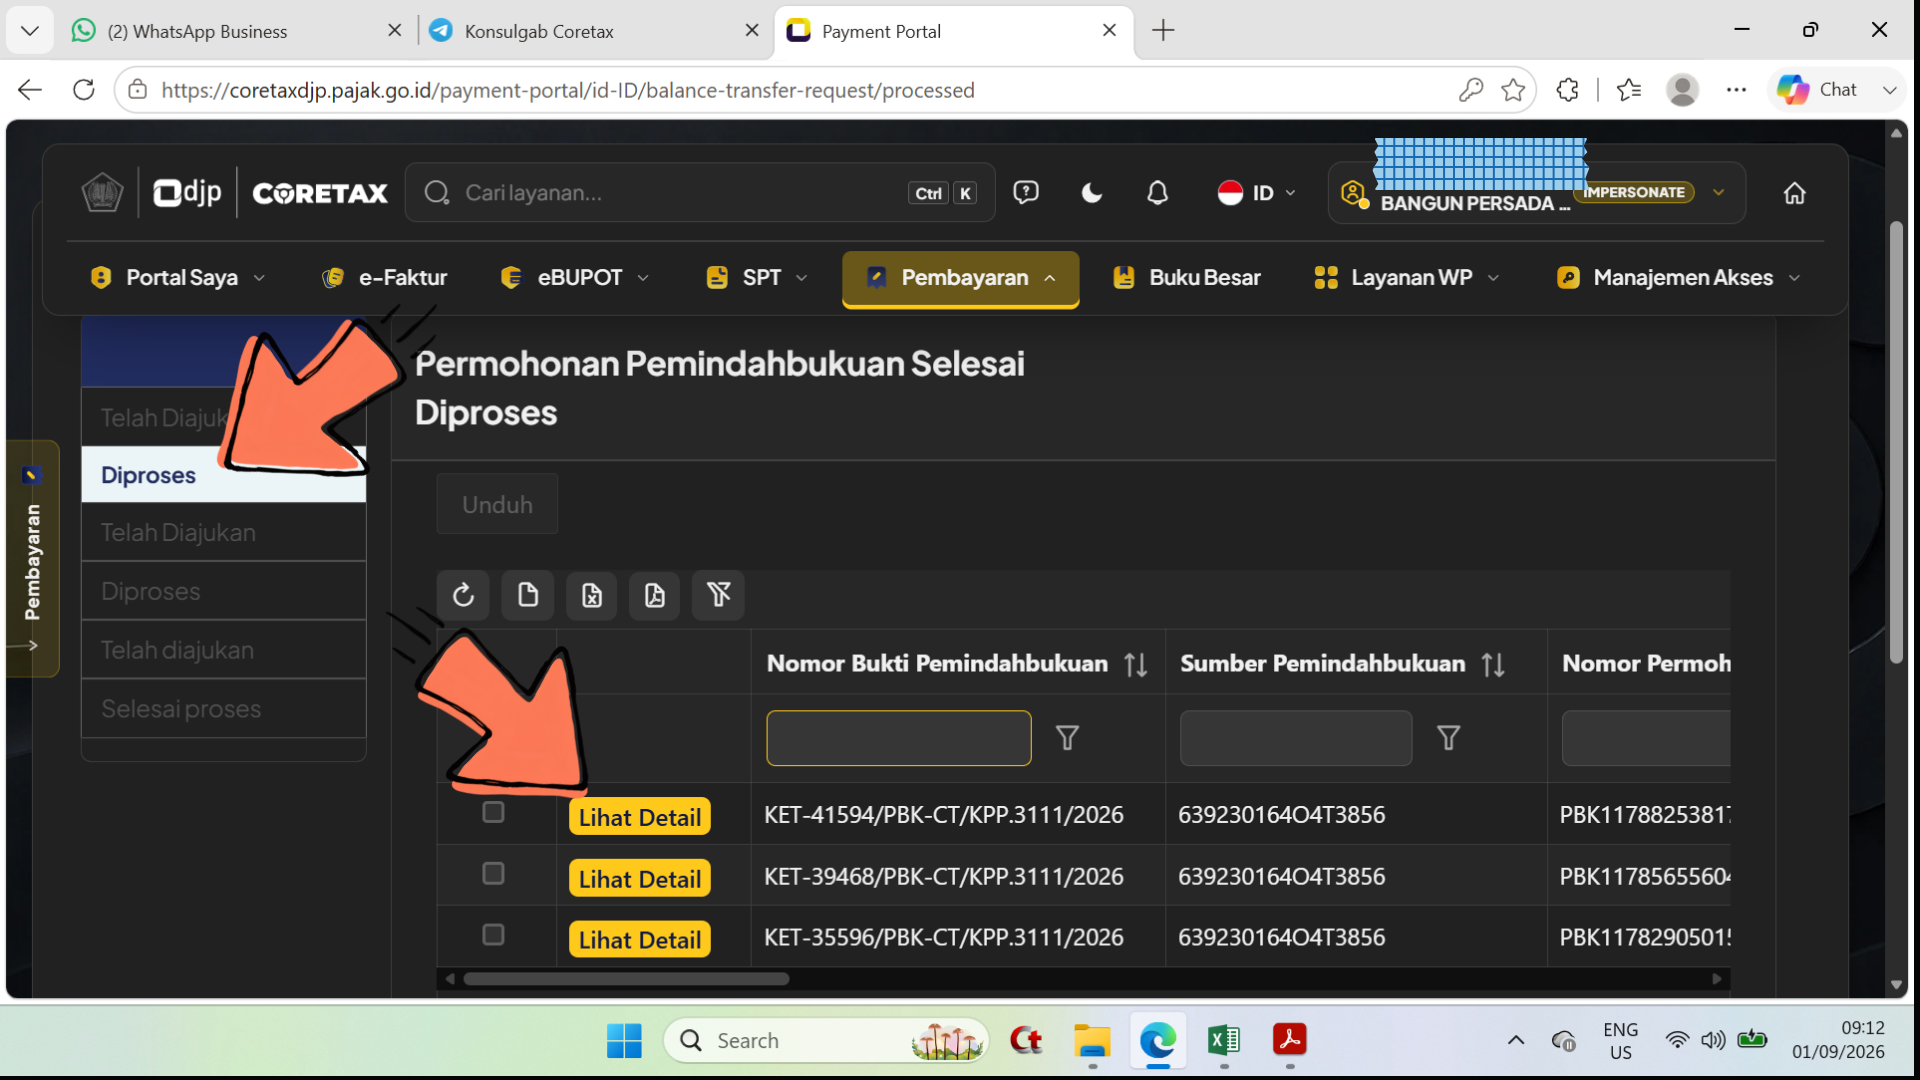
\- Pada sisi kiri laman Permohonan Pemindahbukuan Selesai Diproses akan tampil setelah pilih/klik sub menu pada sisi kiri **Diproses** ; - Telah tampil pada tabel detail lengkap pengajuan pemindahbukuan.
Langkah 29
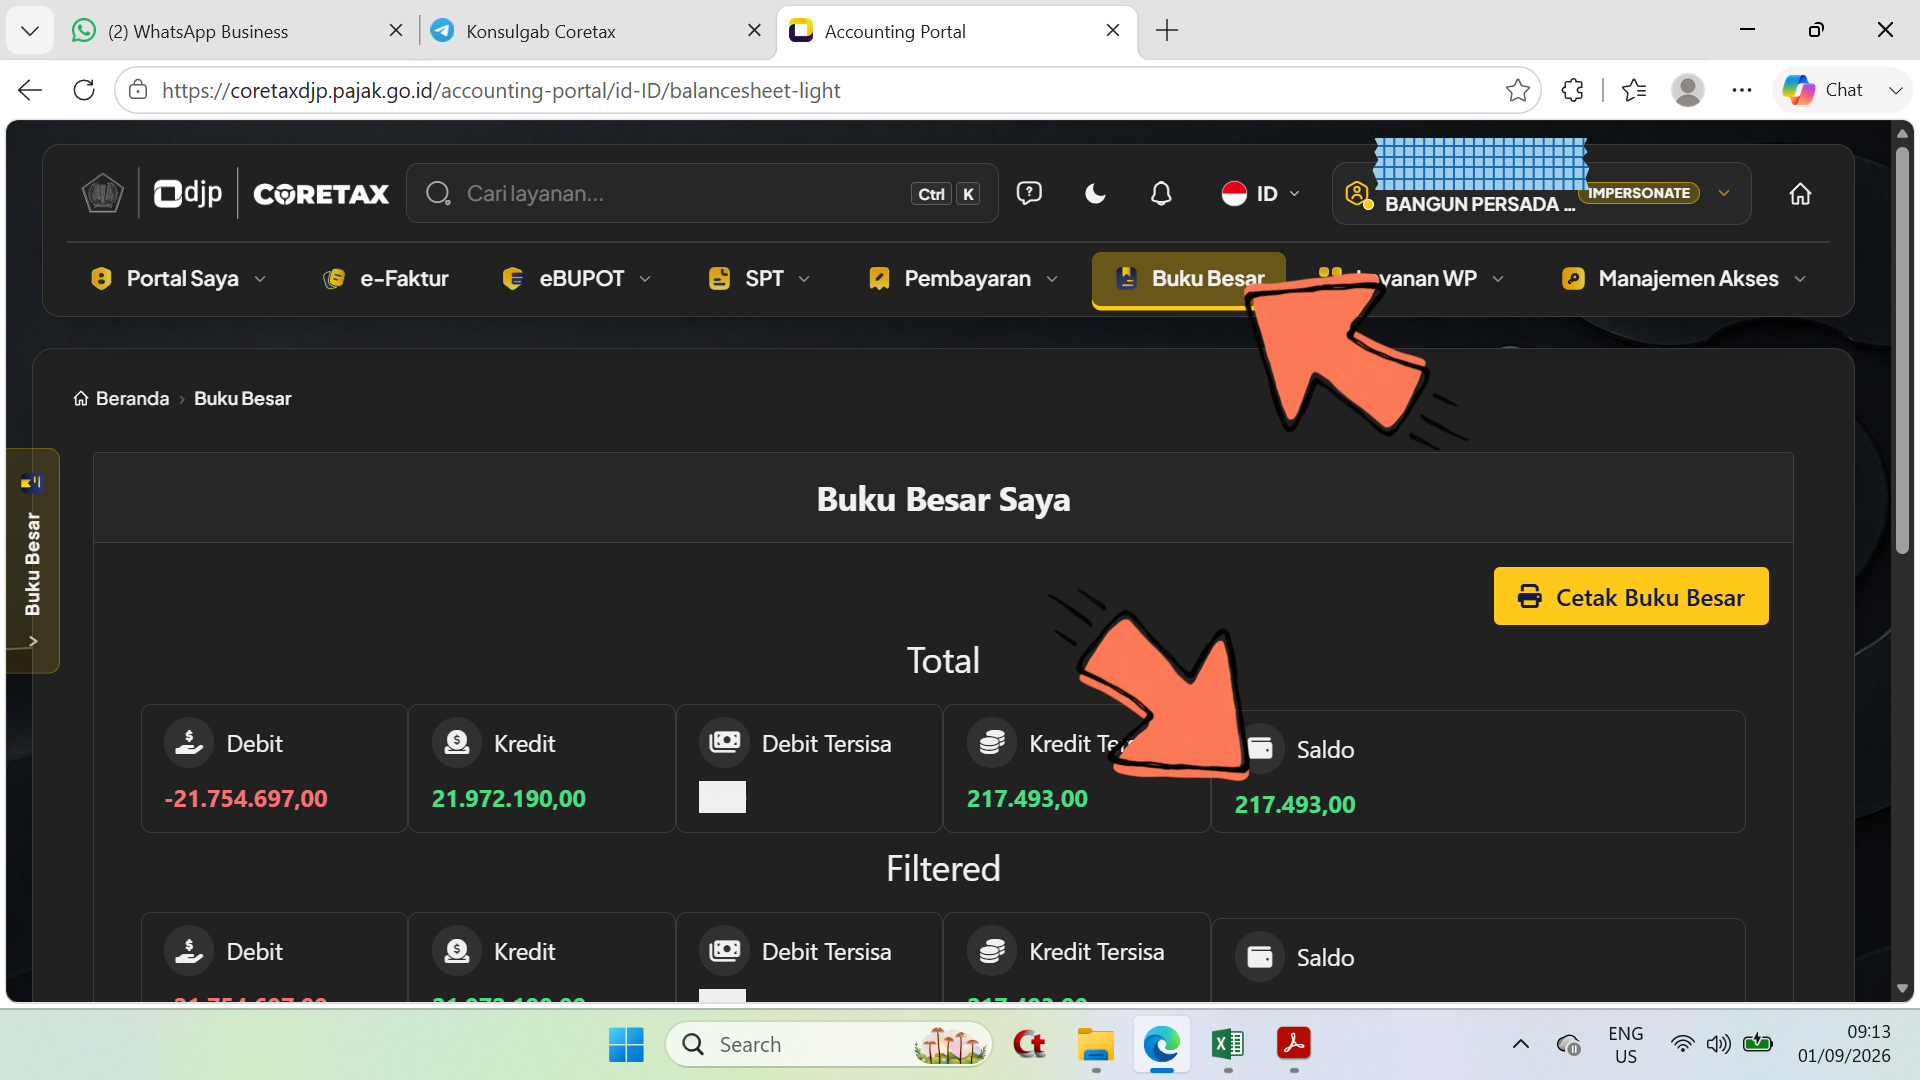
\- Kembali pada modul ****Buku Besar** untuk mengecek atau memeriksa sisa ****Saldo** ; - Telah berkurang yang dari angka 331.662,00 menjadi angka 217.499,00\.
Langkah 30
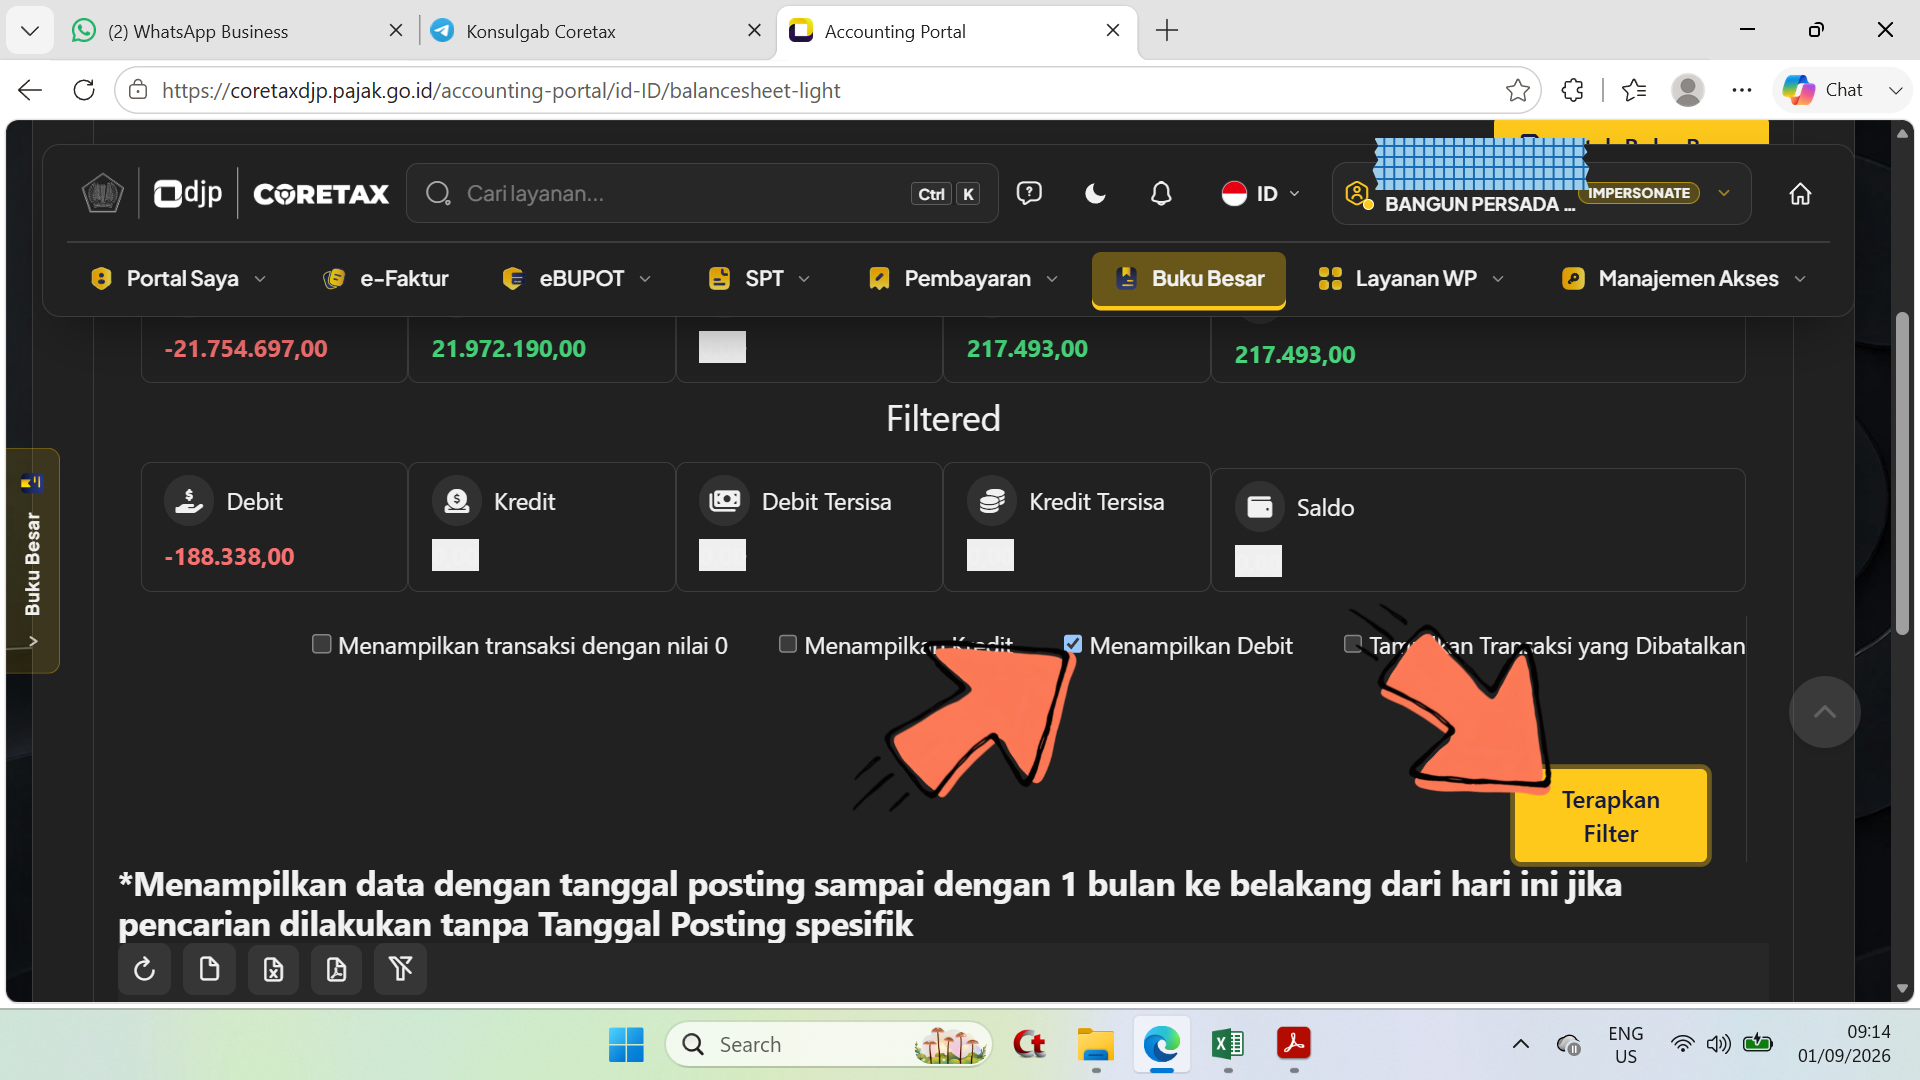
\- Untuk pengecekan atau memeriksa lebih lanjut, gulir ke bawah ; - Pilih/klik box/kotak ****Menampilkan kredit** ; - Pilih/klik tombol ****Terapkan Filter**.
Langkah 31
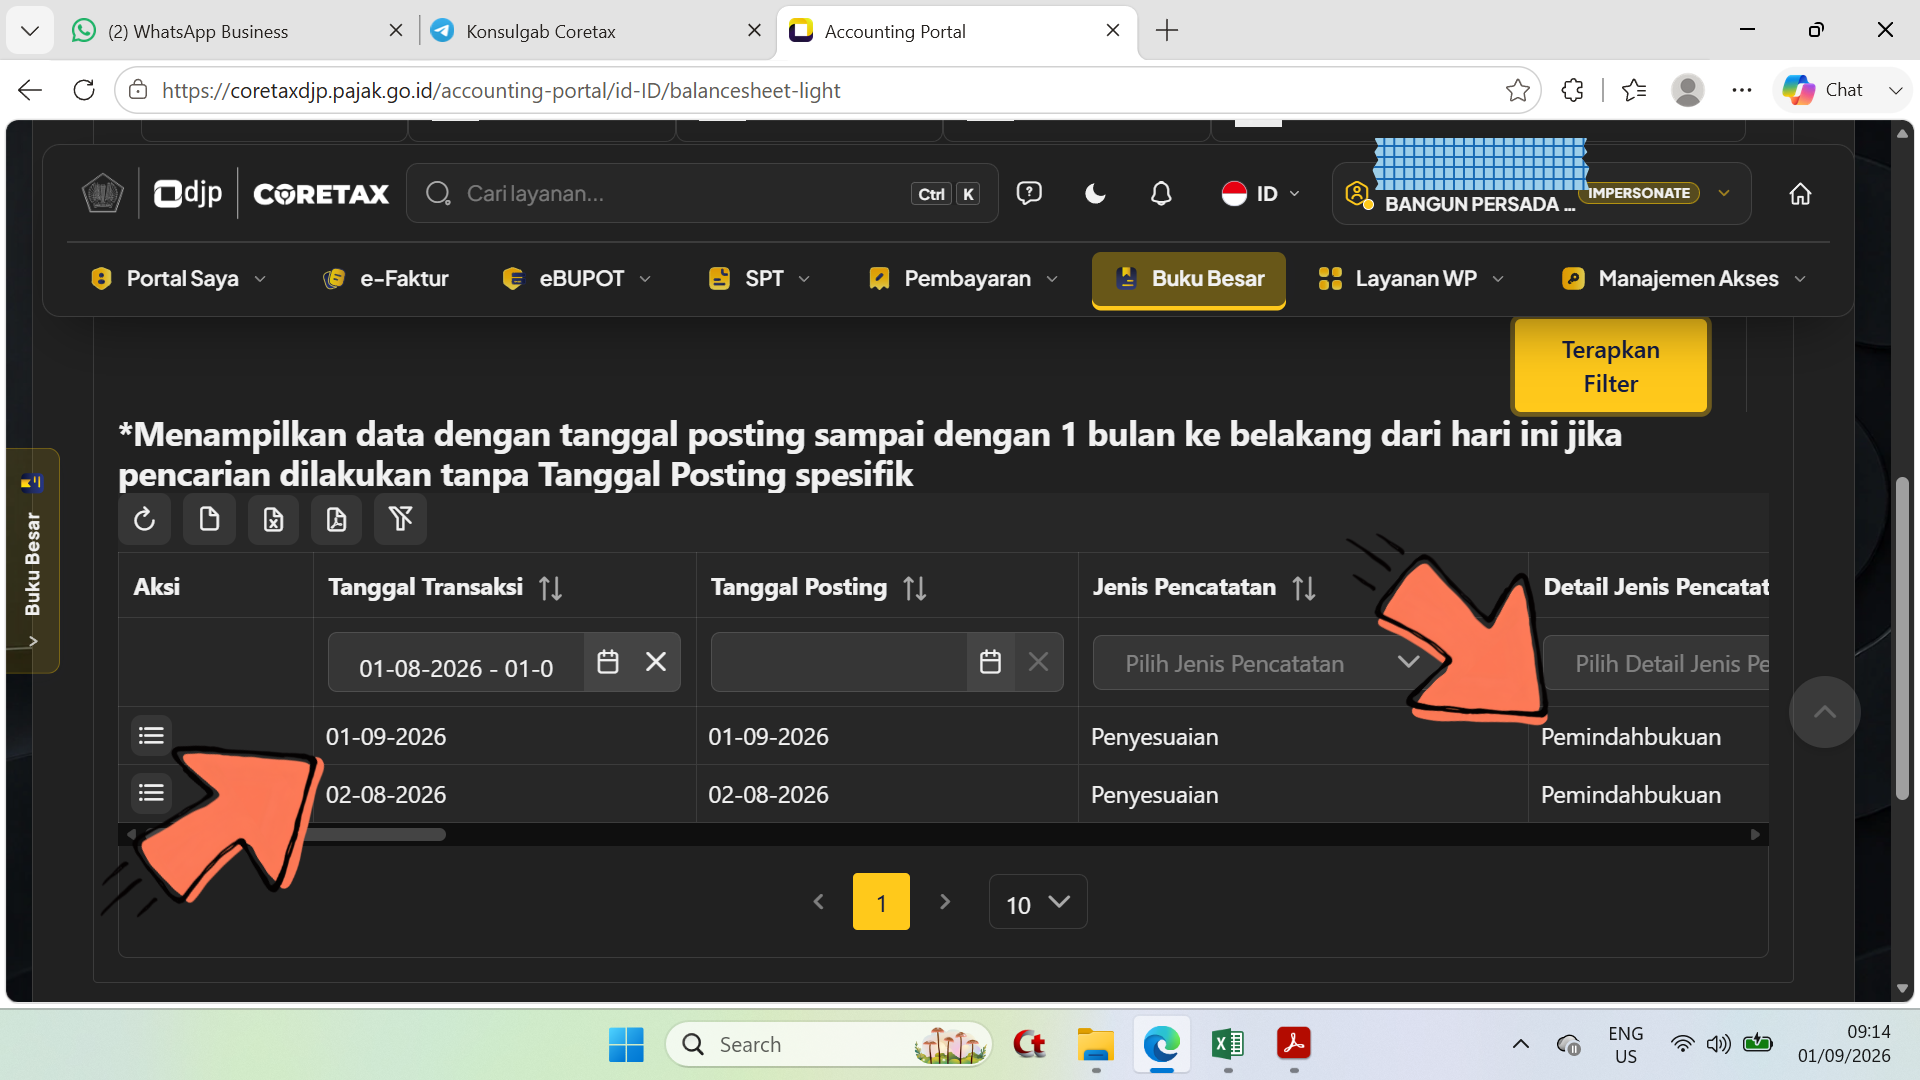
\- Tampil pada tabel dengan tanggal posting spesifik yang proses pengajuan pemindahbukuan adalah per tanggal 1 September 2026 (sesuai contoh) dan pada kolom Detail Jenis Pencatatan adalah ****Pemindahbukuan**.
Langkah 32
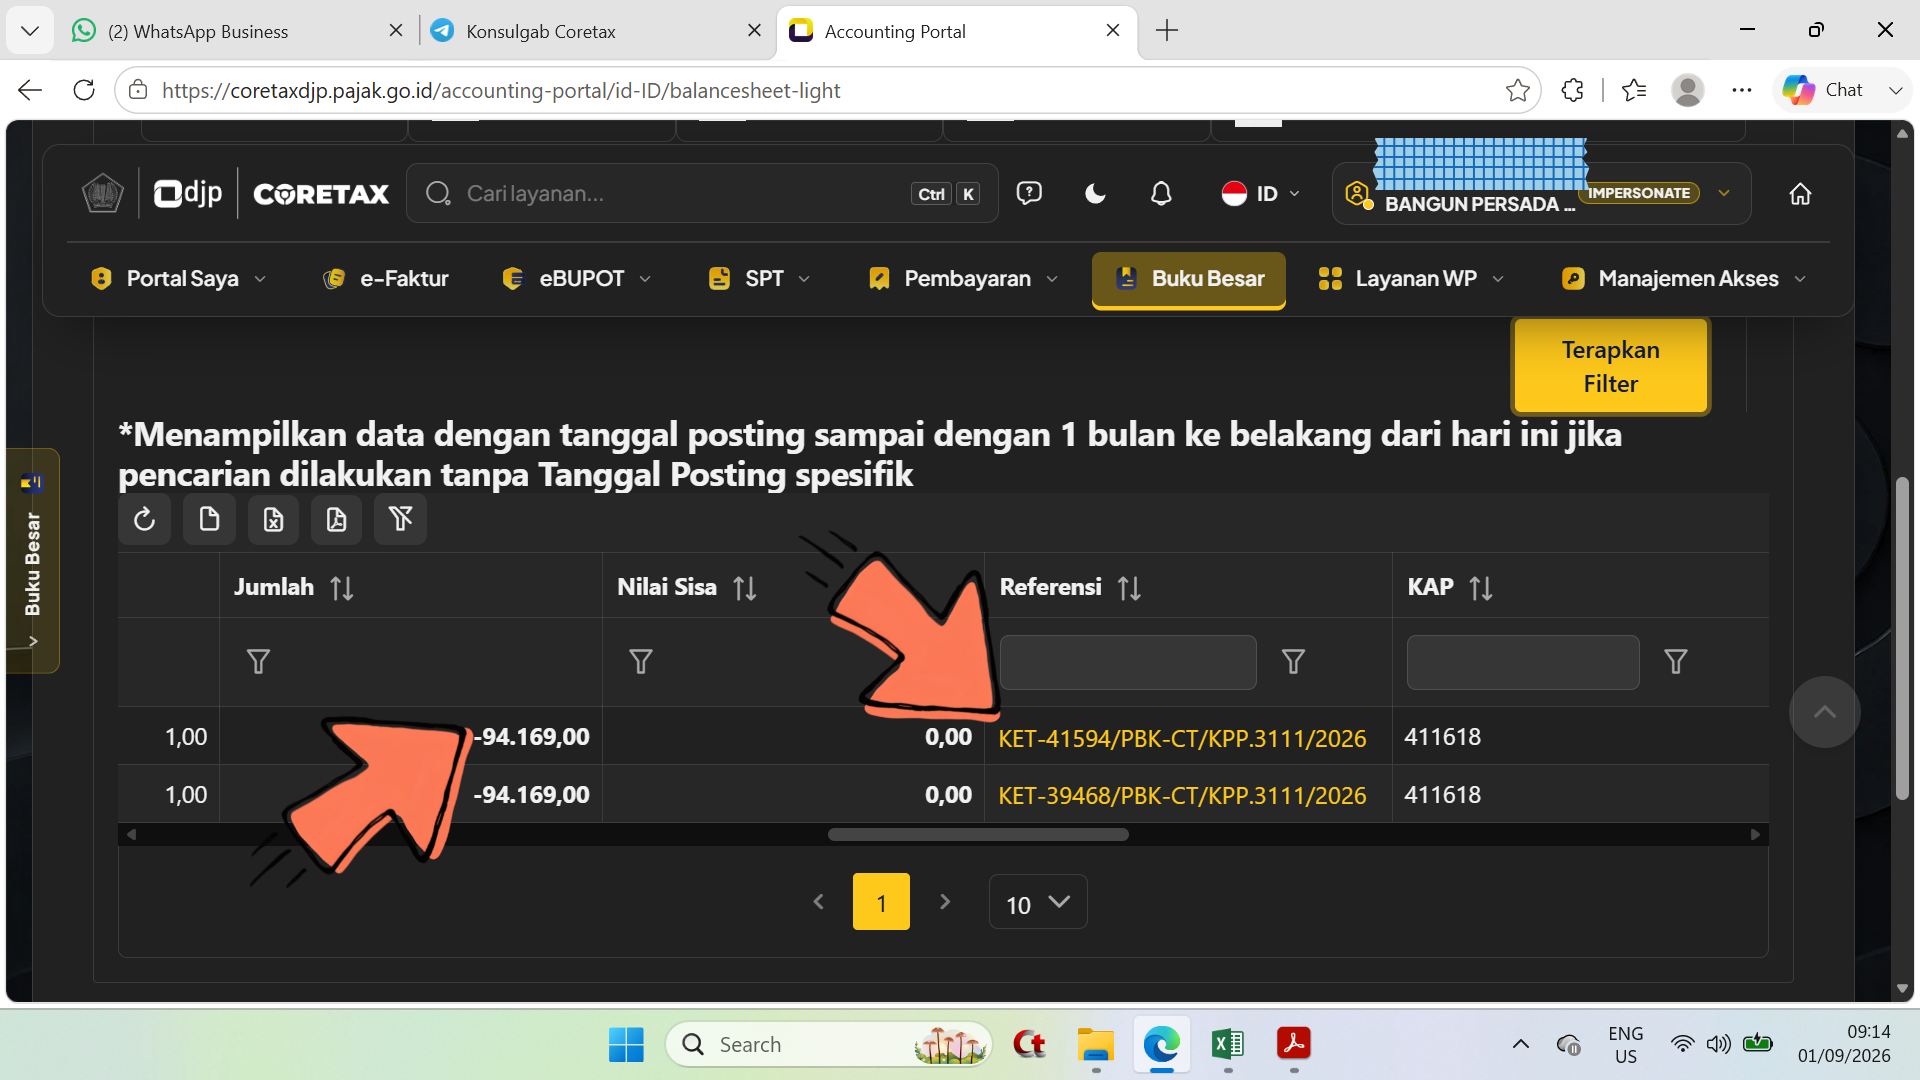
\- Pada kolom ****Nilai Sisa** adalah dengan jumlah angka 94.169,00 ; - Pada kolom ****Referensi t**elah terisi dengan nomor KET.
Langkah 33
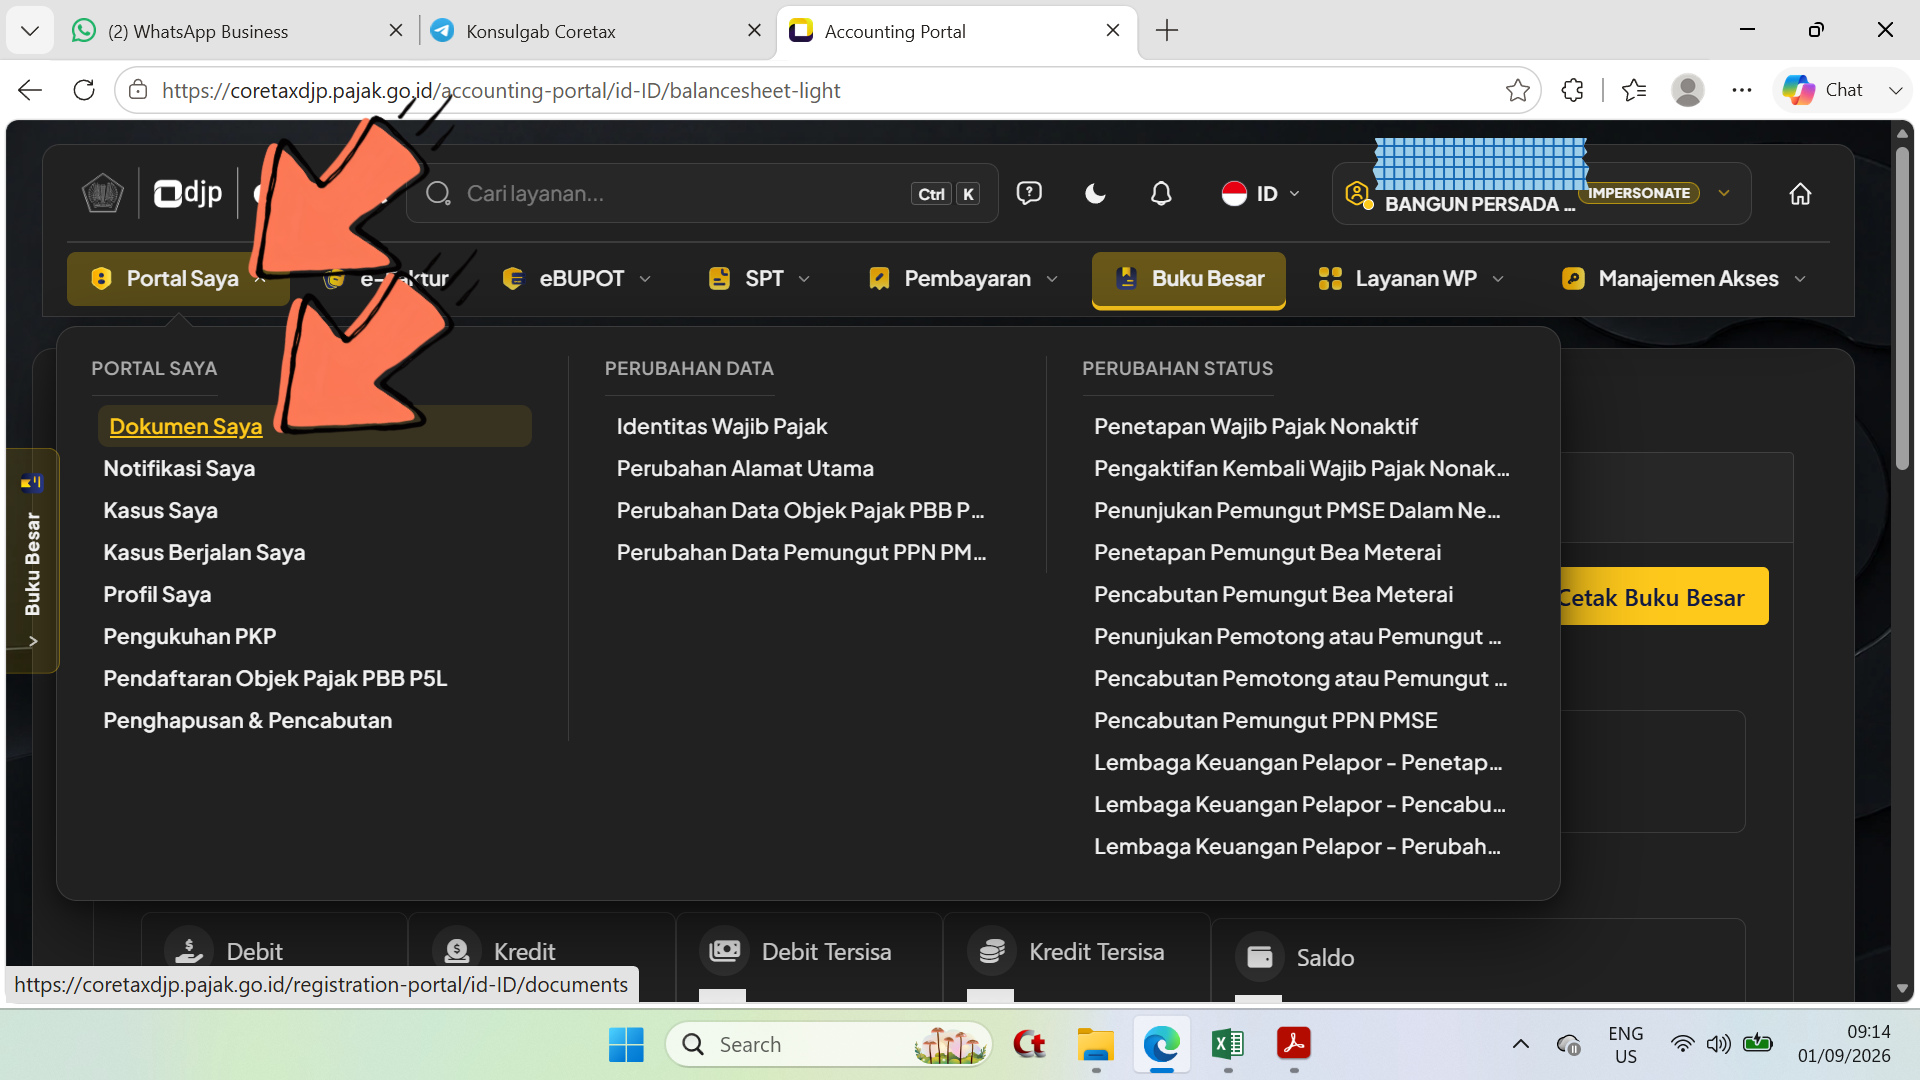
\- Kembali pilih/klik pada modul ****Portal Saya** ; - Pilih/klik sub modul ****Dokumen Saya**.
Langkah 34
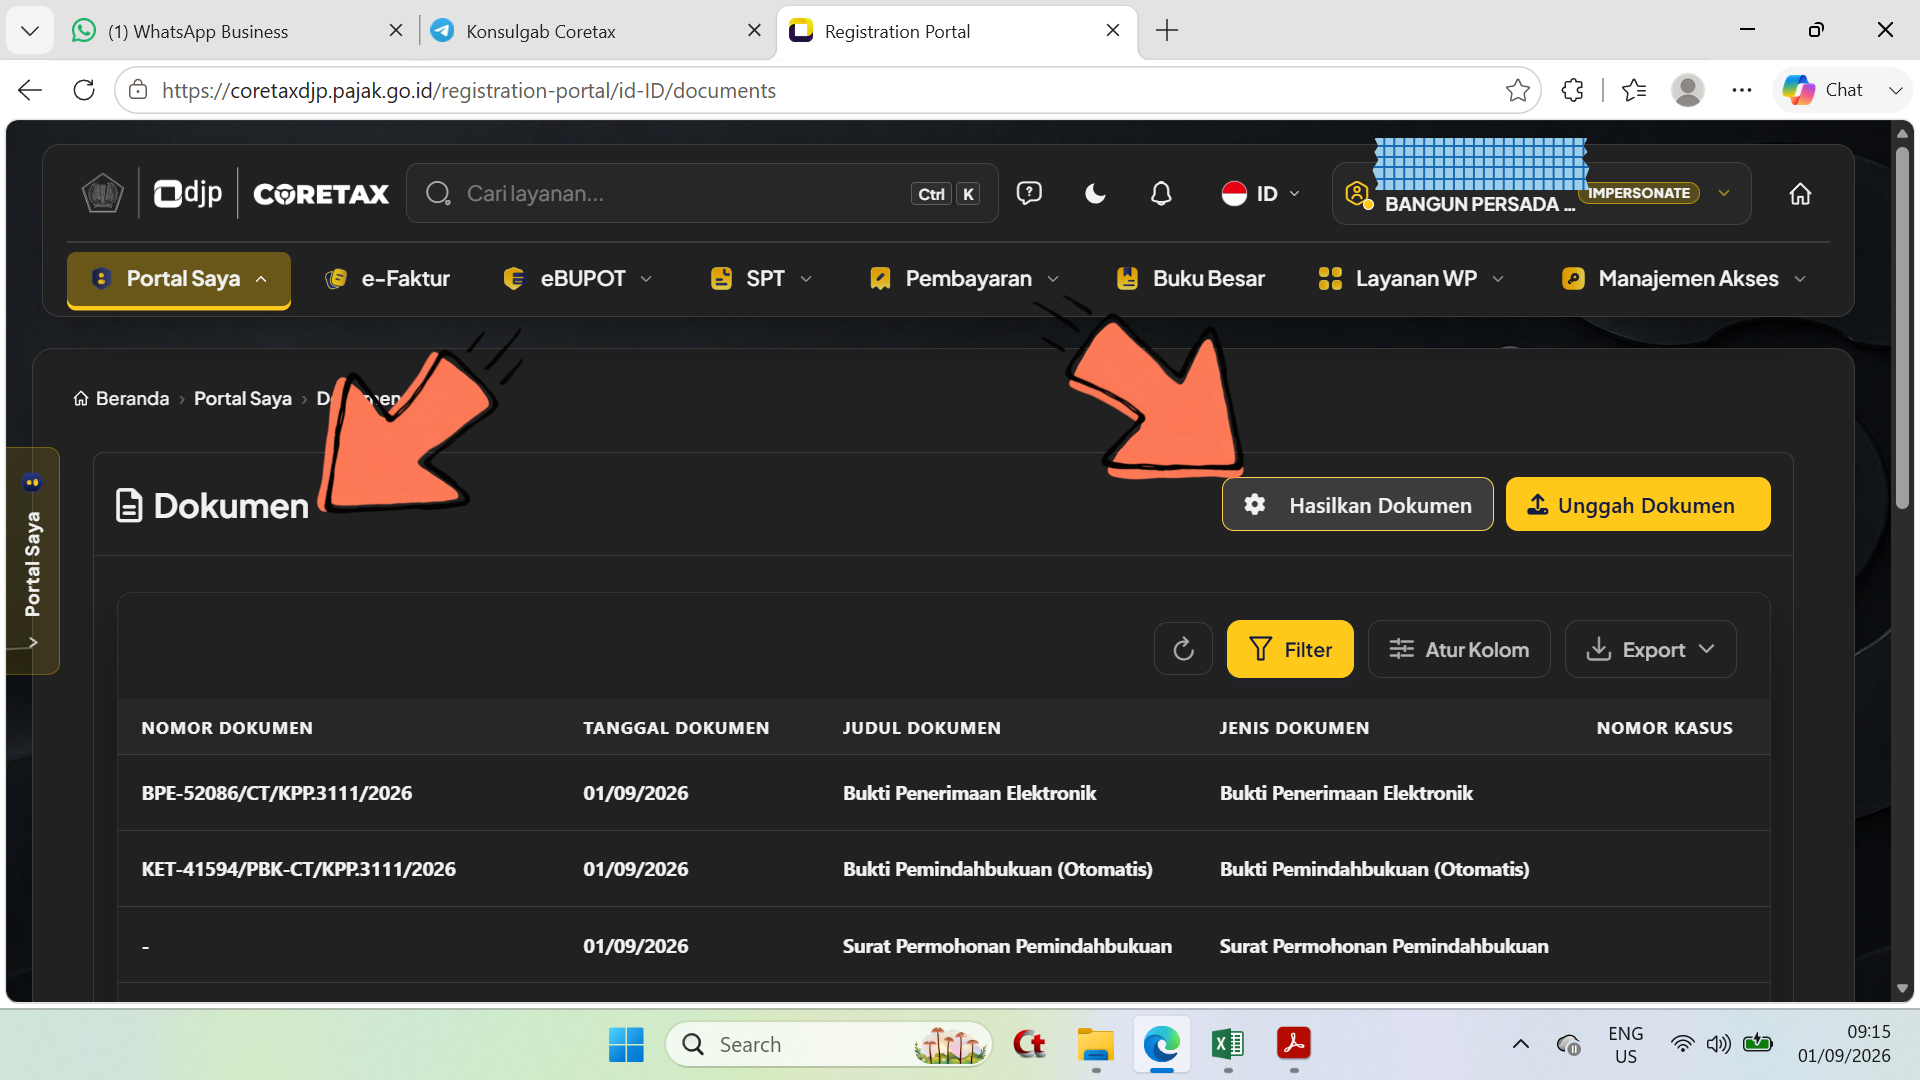
\- Telah tampil laman ****Dokumen** ; - Pilih/klik tombol ****Hasilkan Dokumen**.
Langkah 35
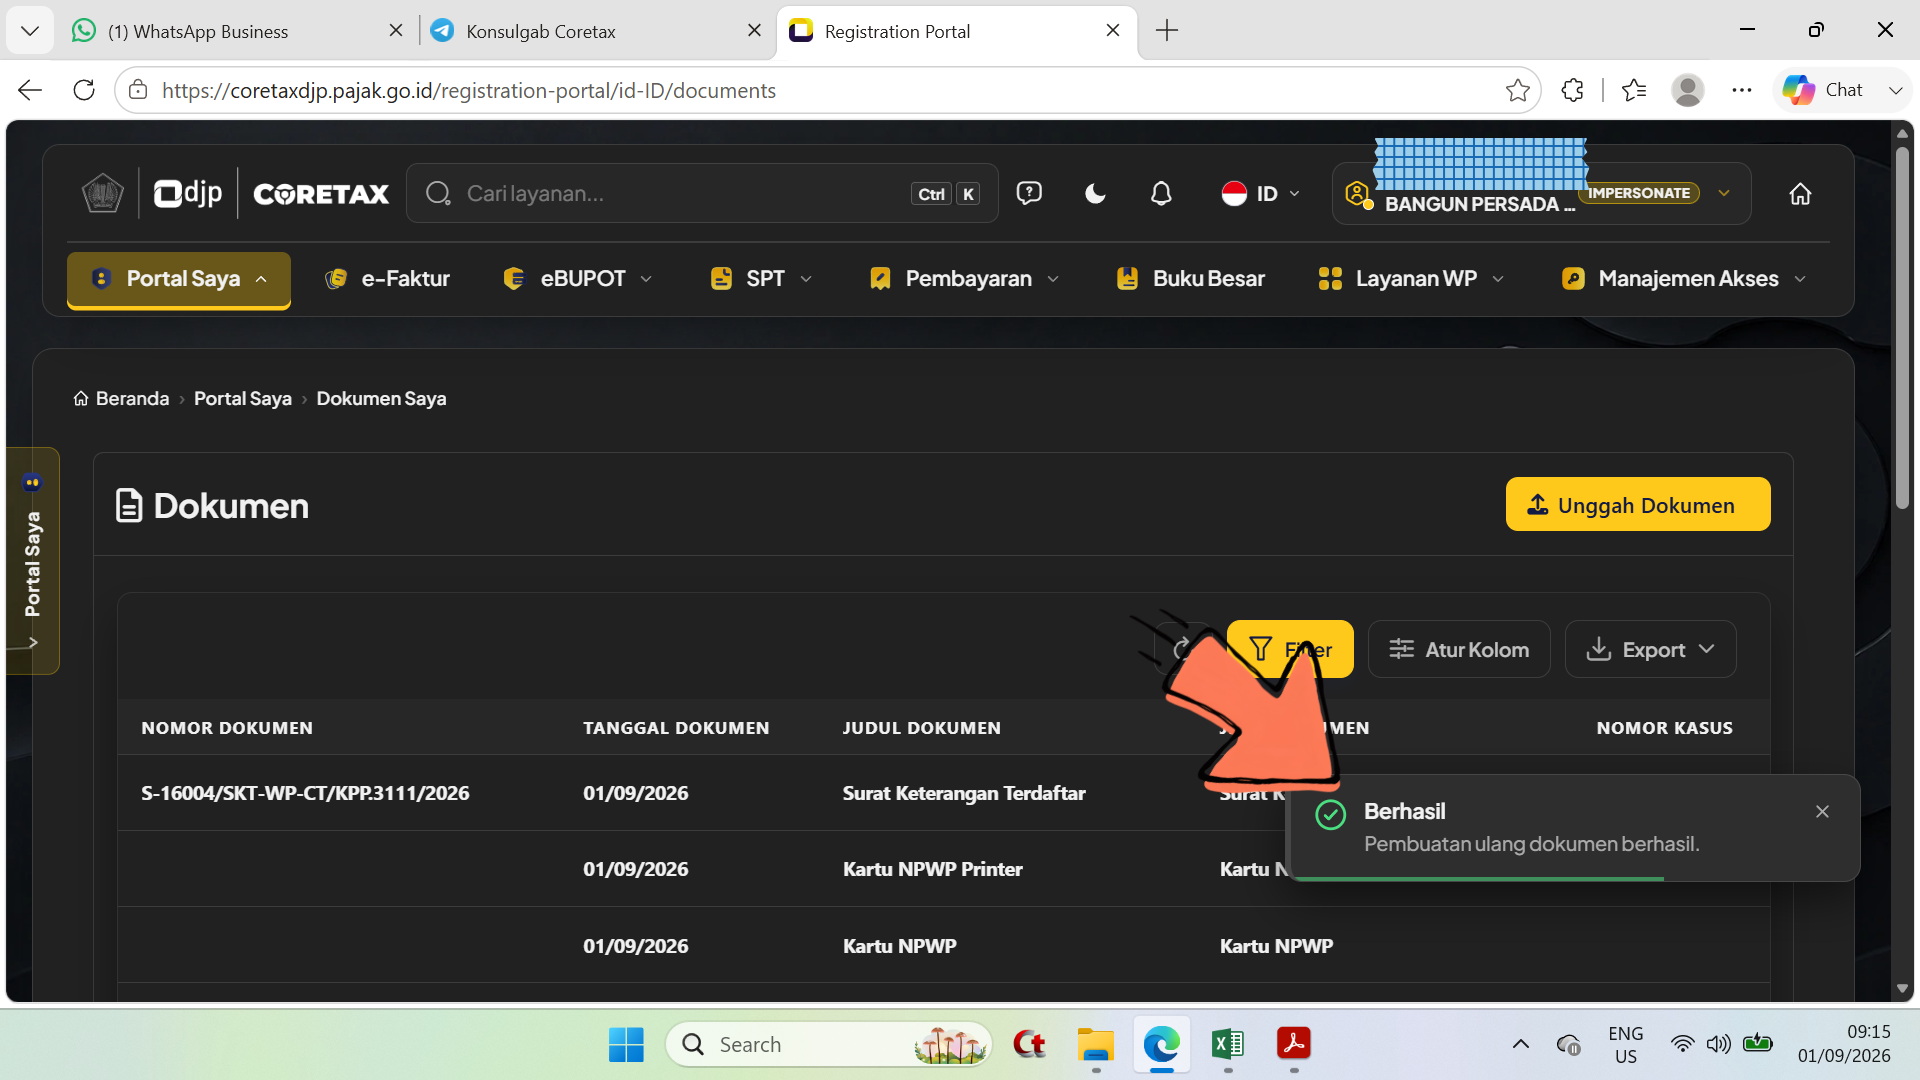
\- Tampil notifikasi ****Berhasil - Pembuatan ulang dokumen berhasil**.
Langkah 36
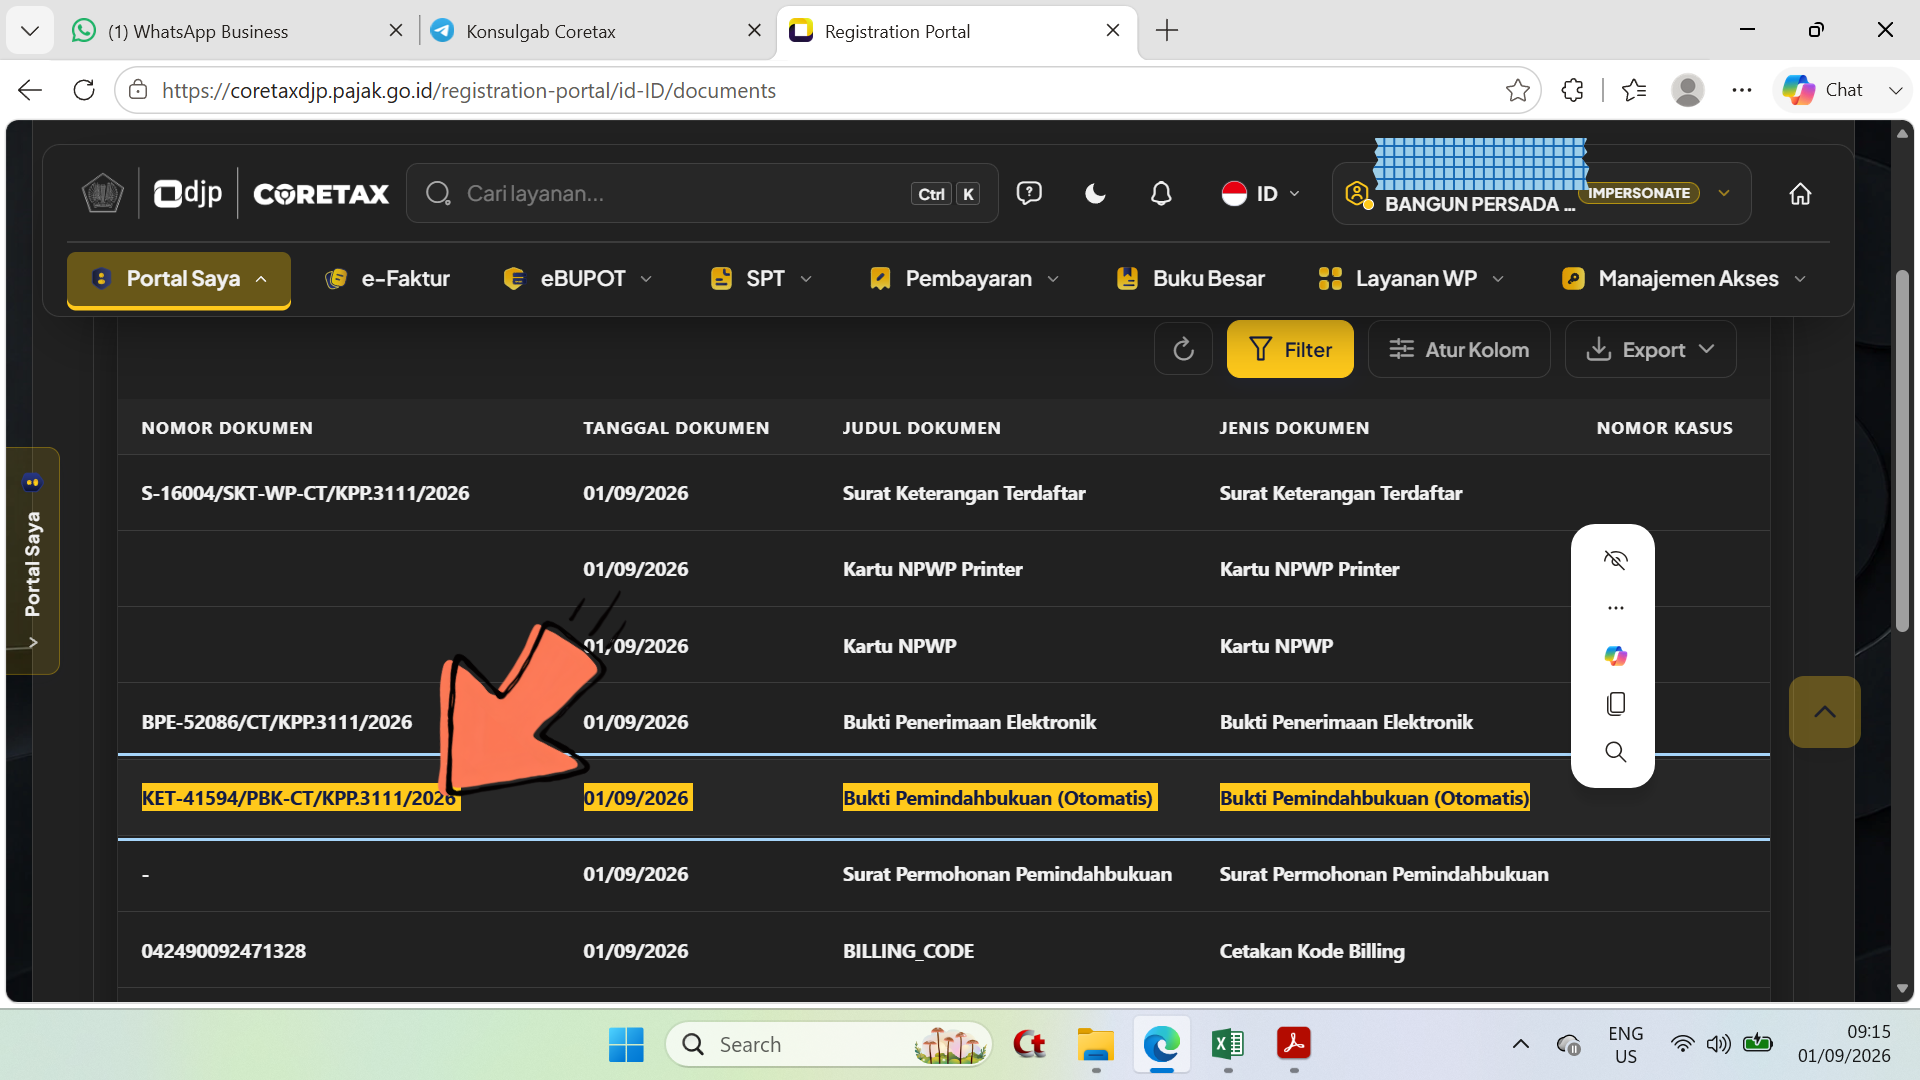
\- Telah tampil nomor KET.
Langkah 37
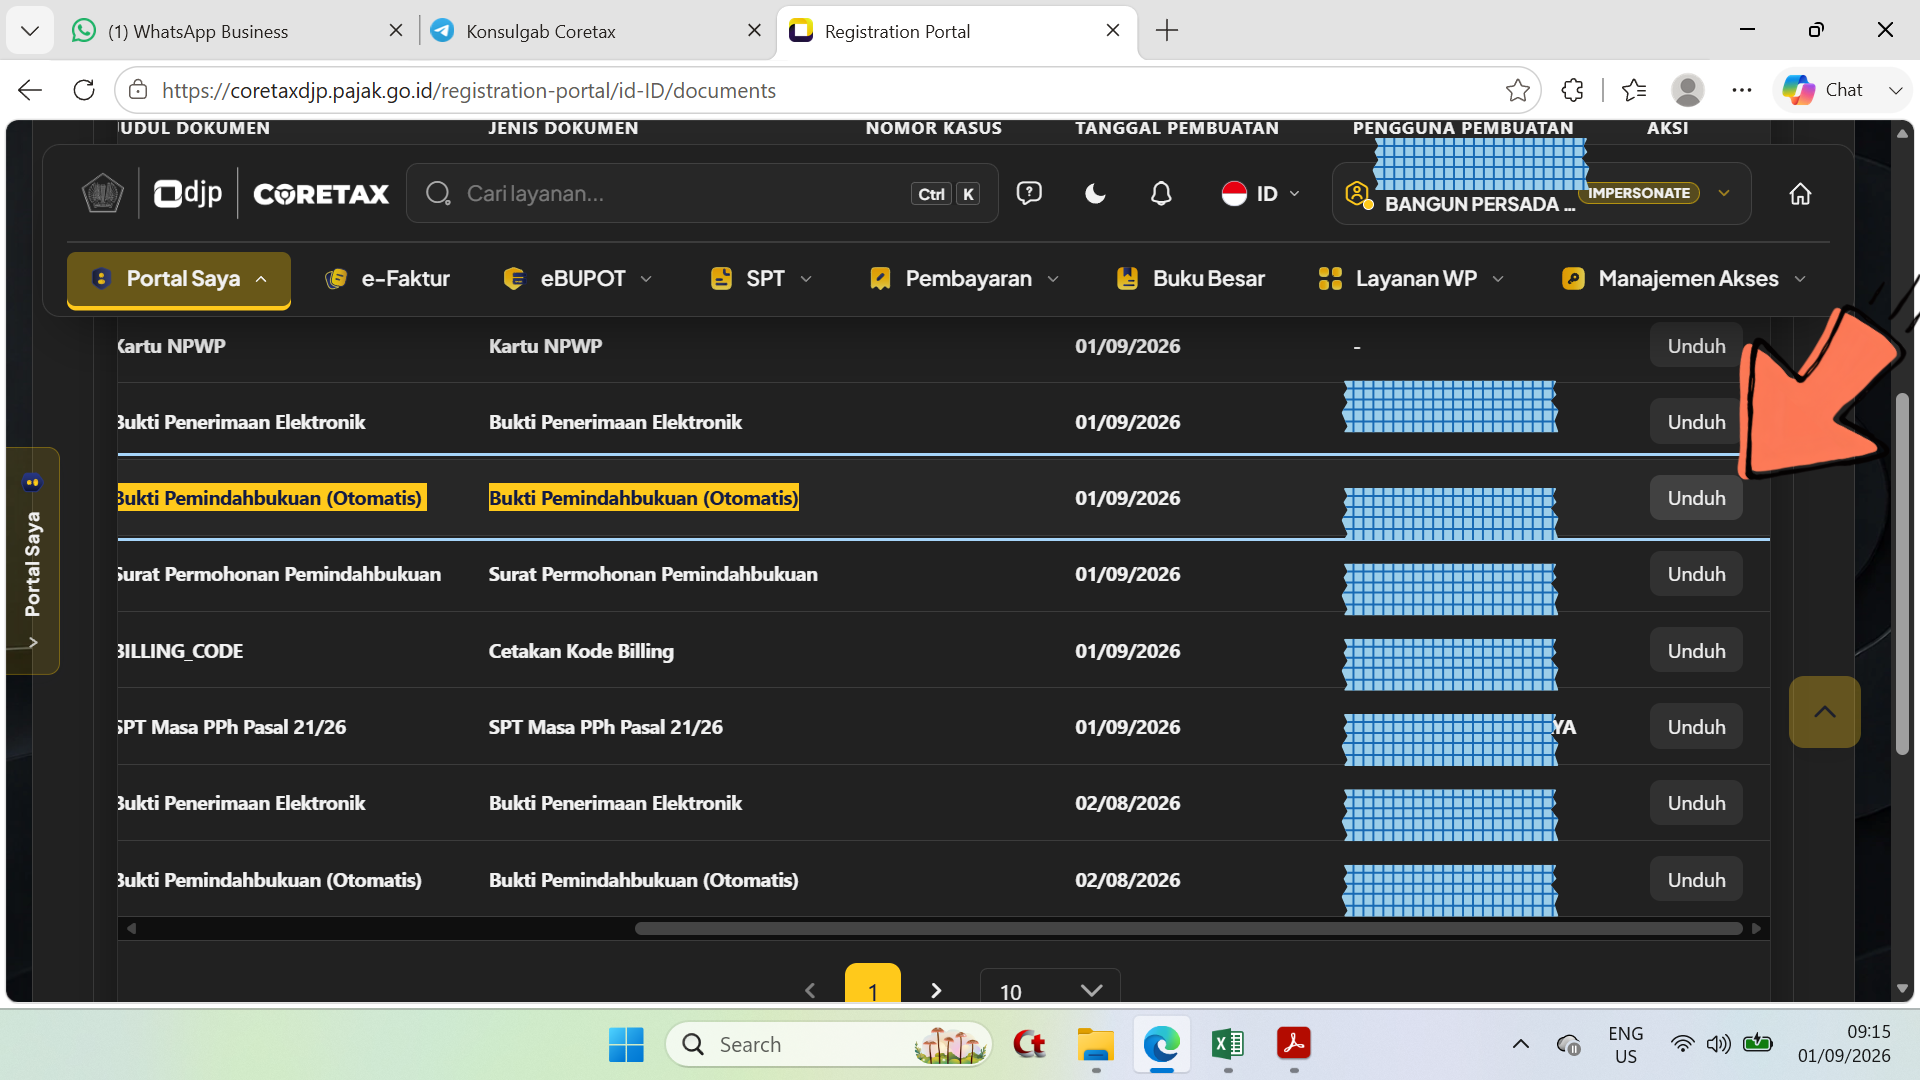
\- gulir laman ke arah kanan ; - Pilih/klik tombol ****Unduh**.
Langkah 38
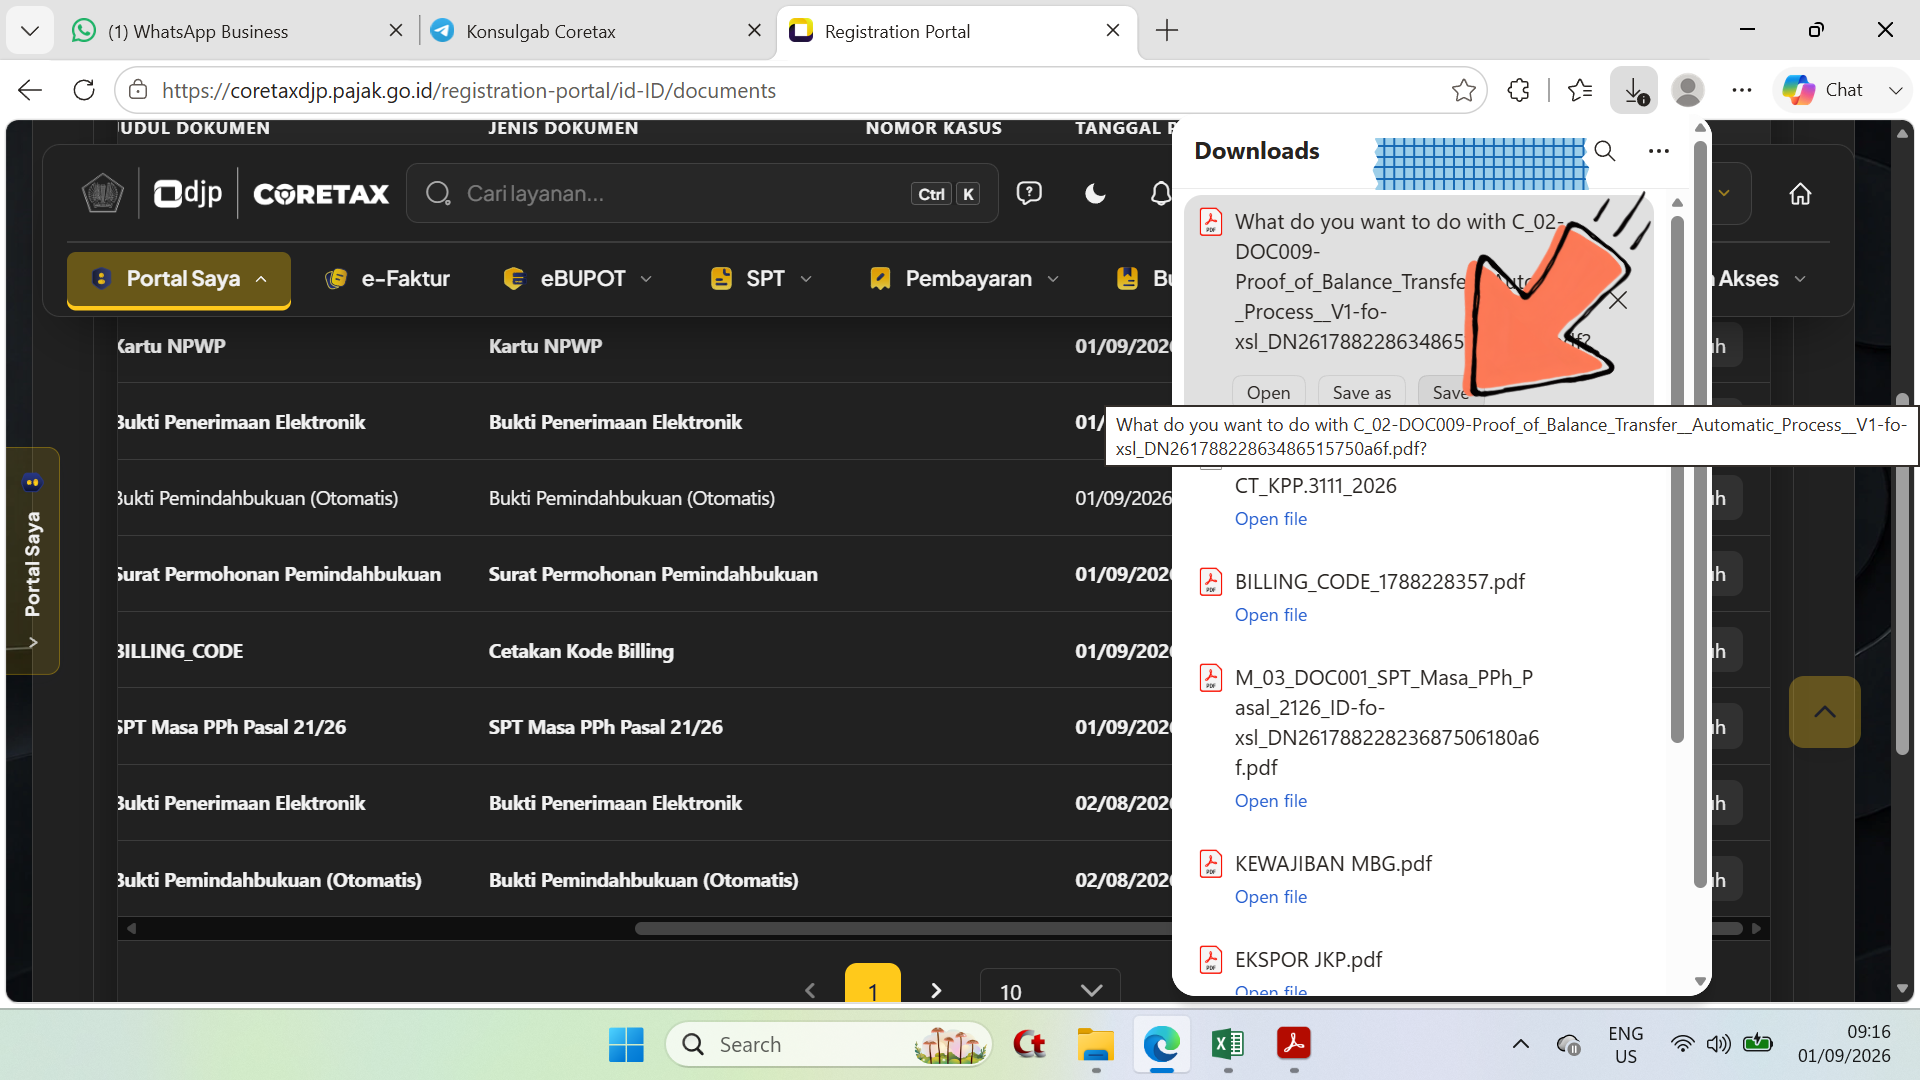
\- Secara otomatis akan terunduh pada perangkat komputer.
Langkah 39
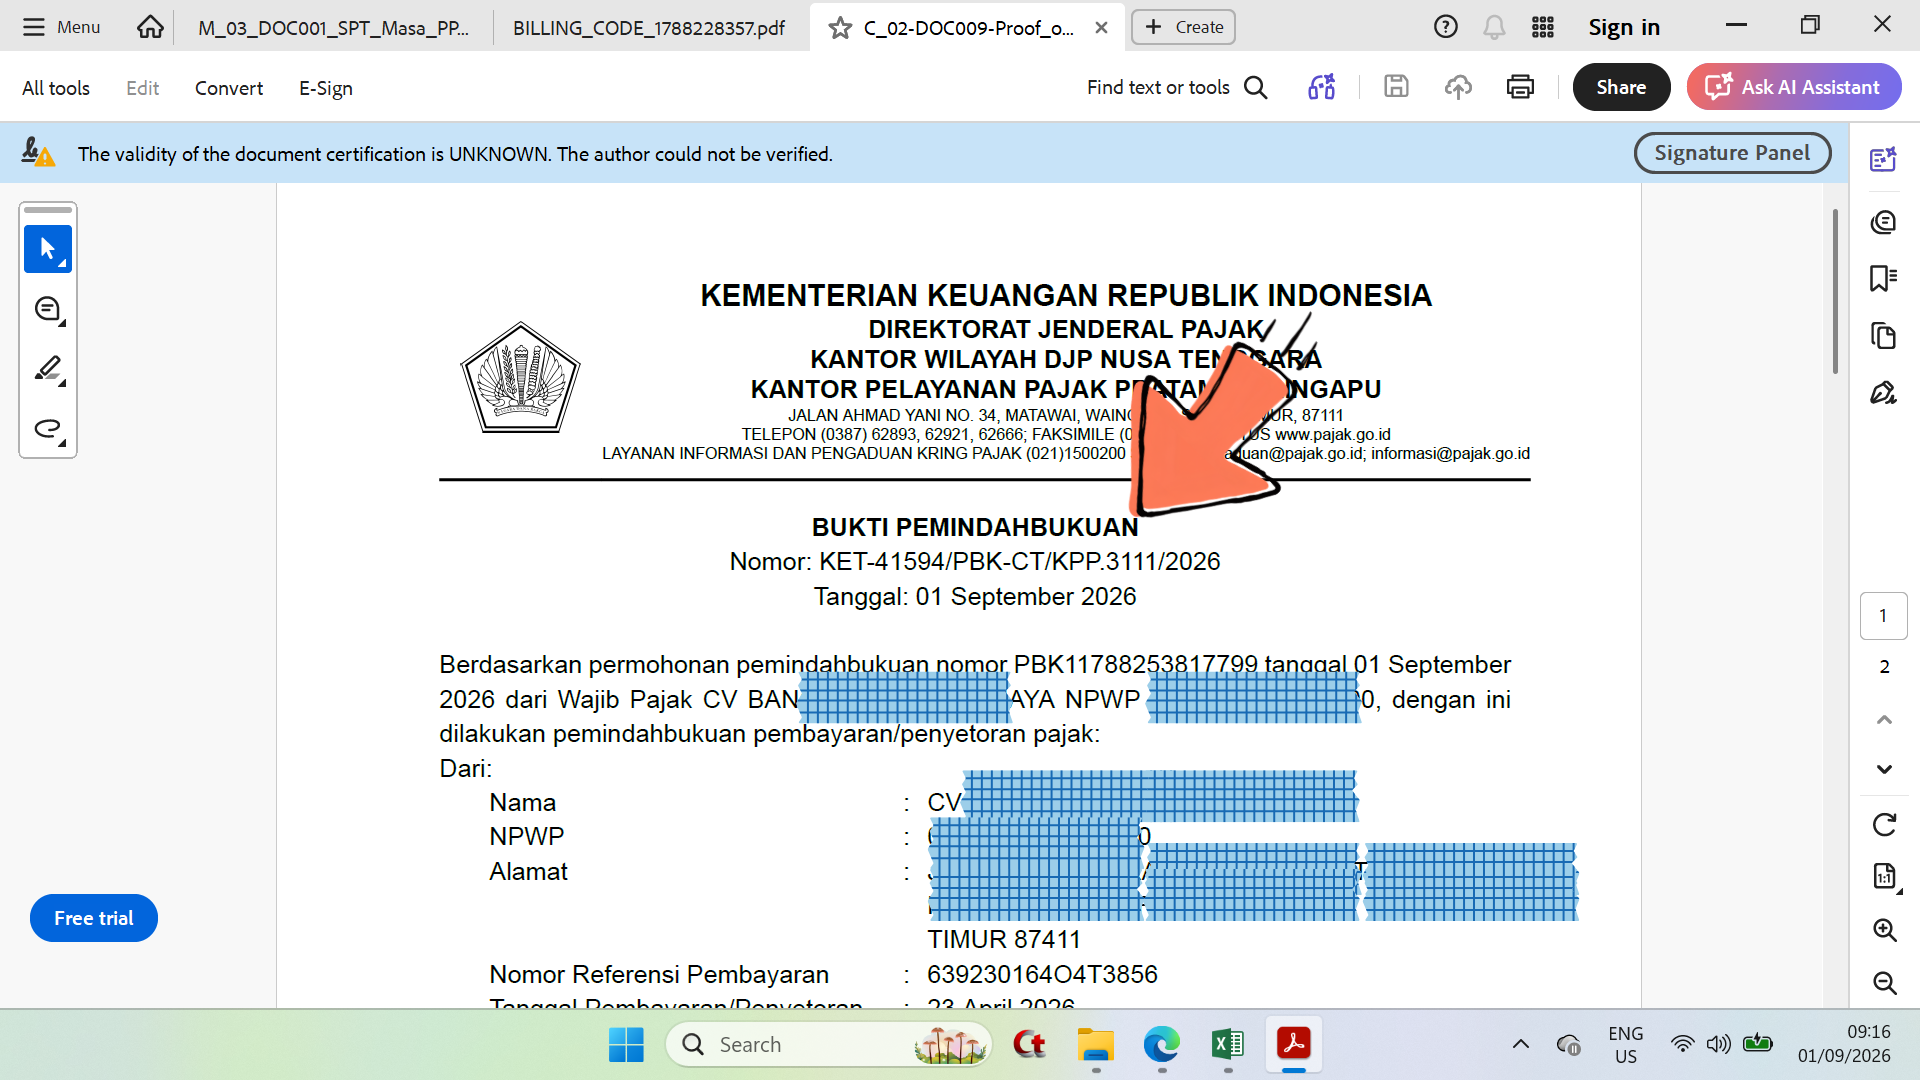
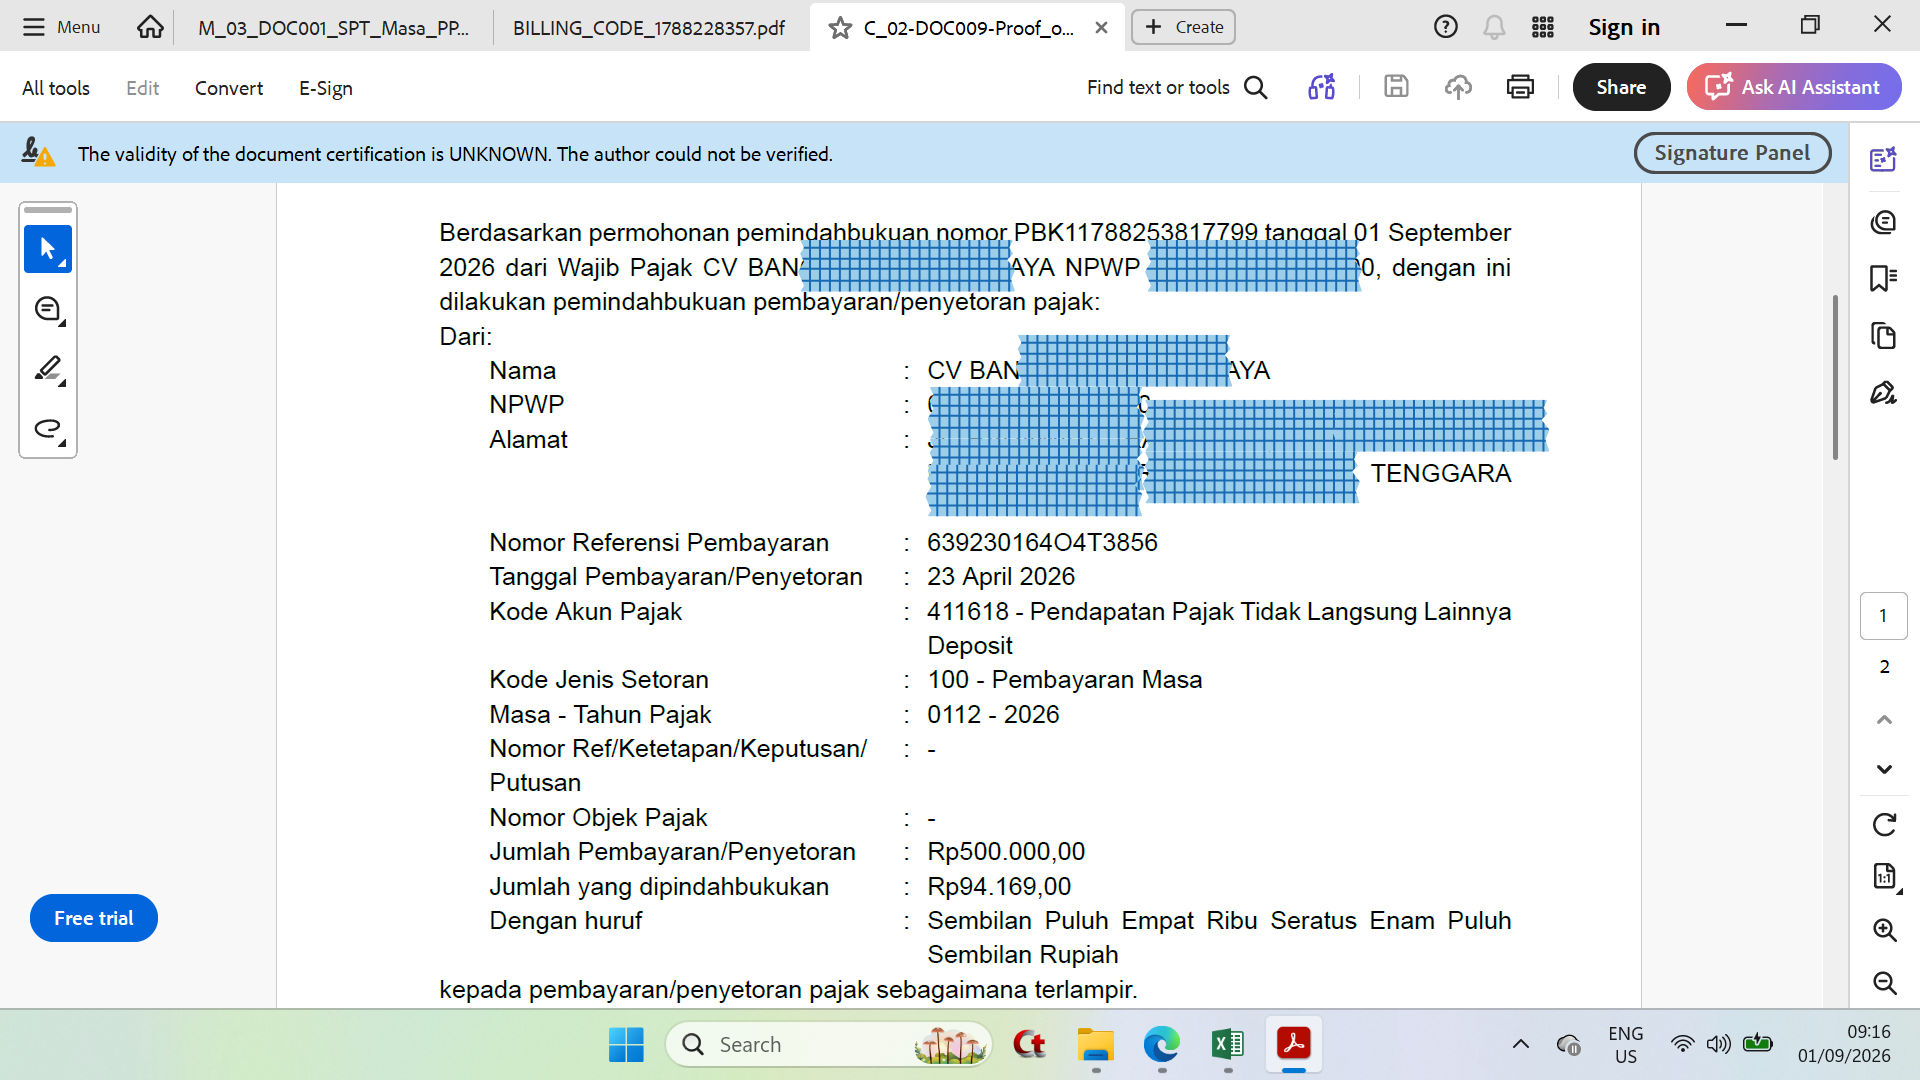
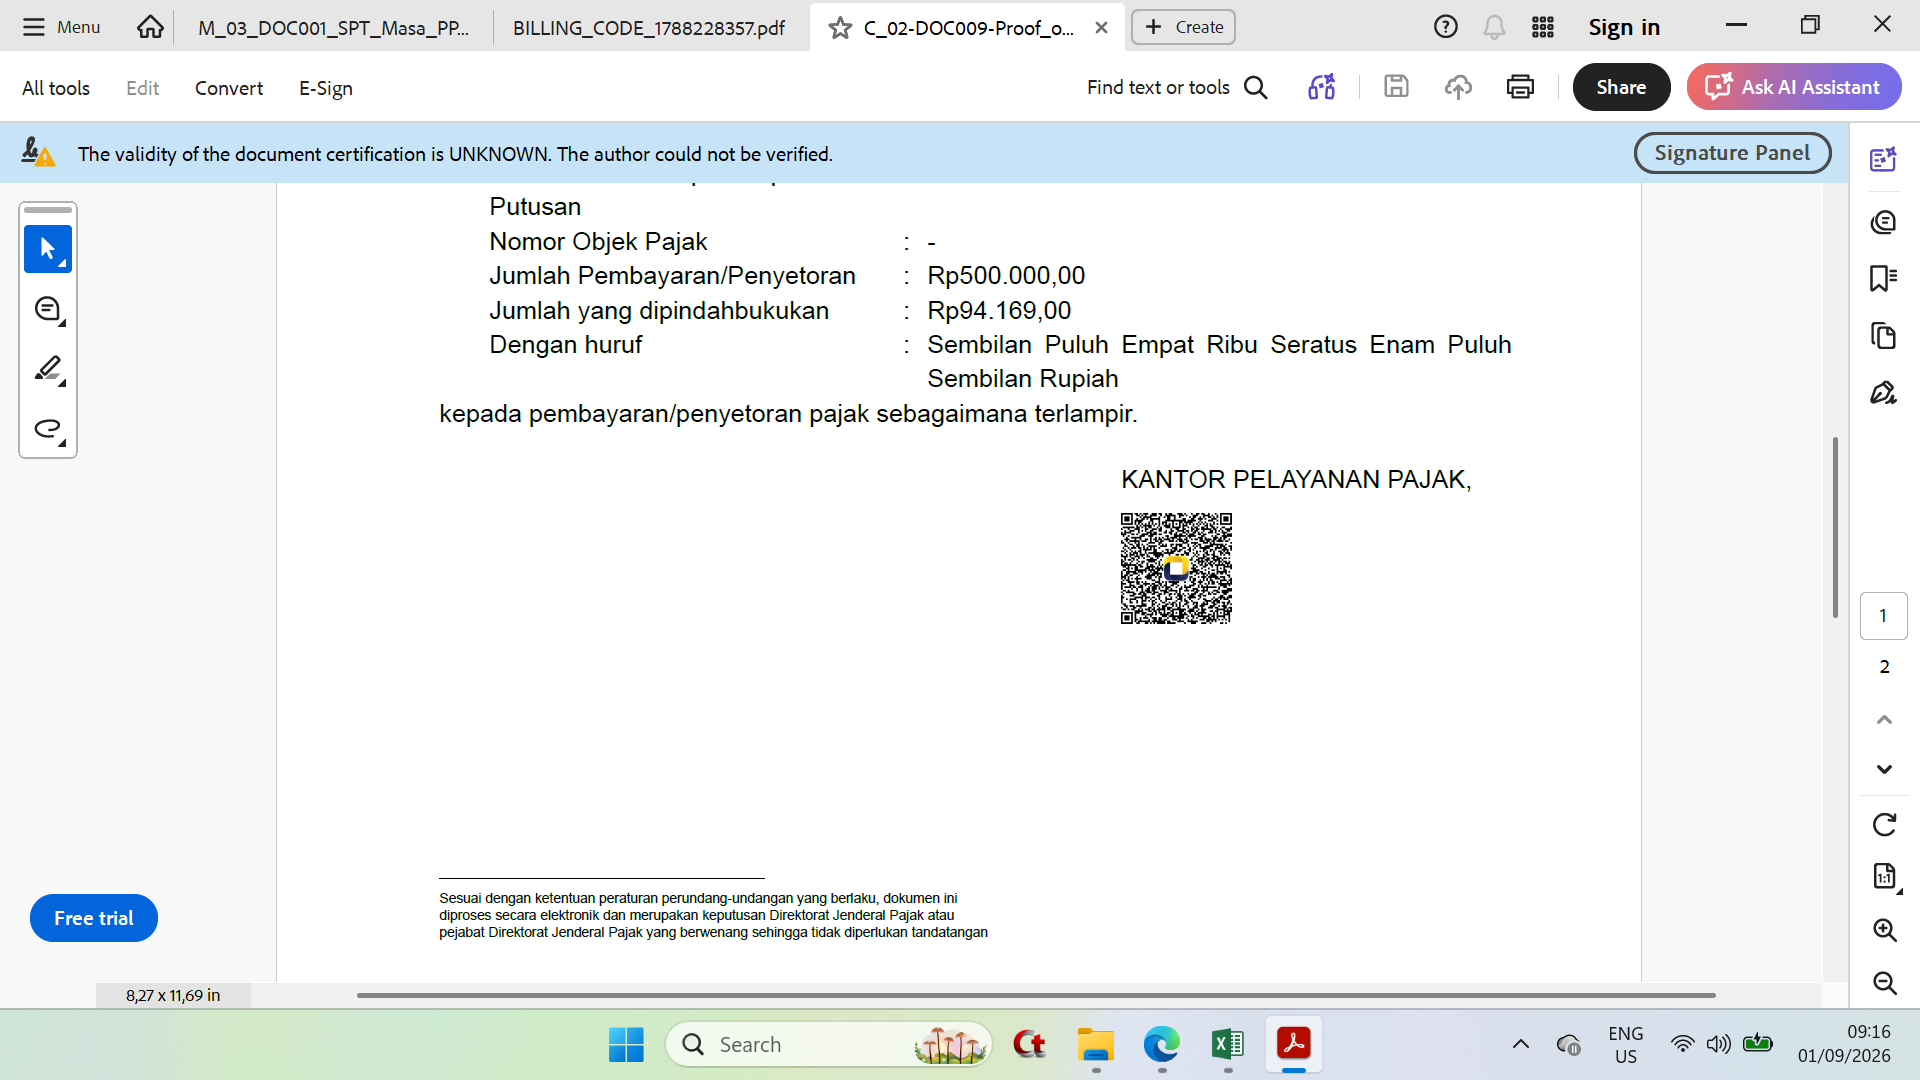
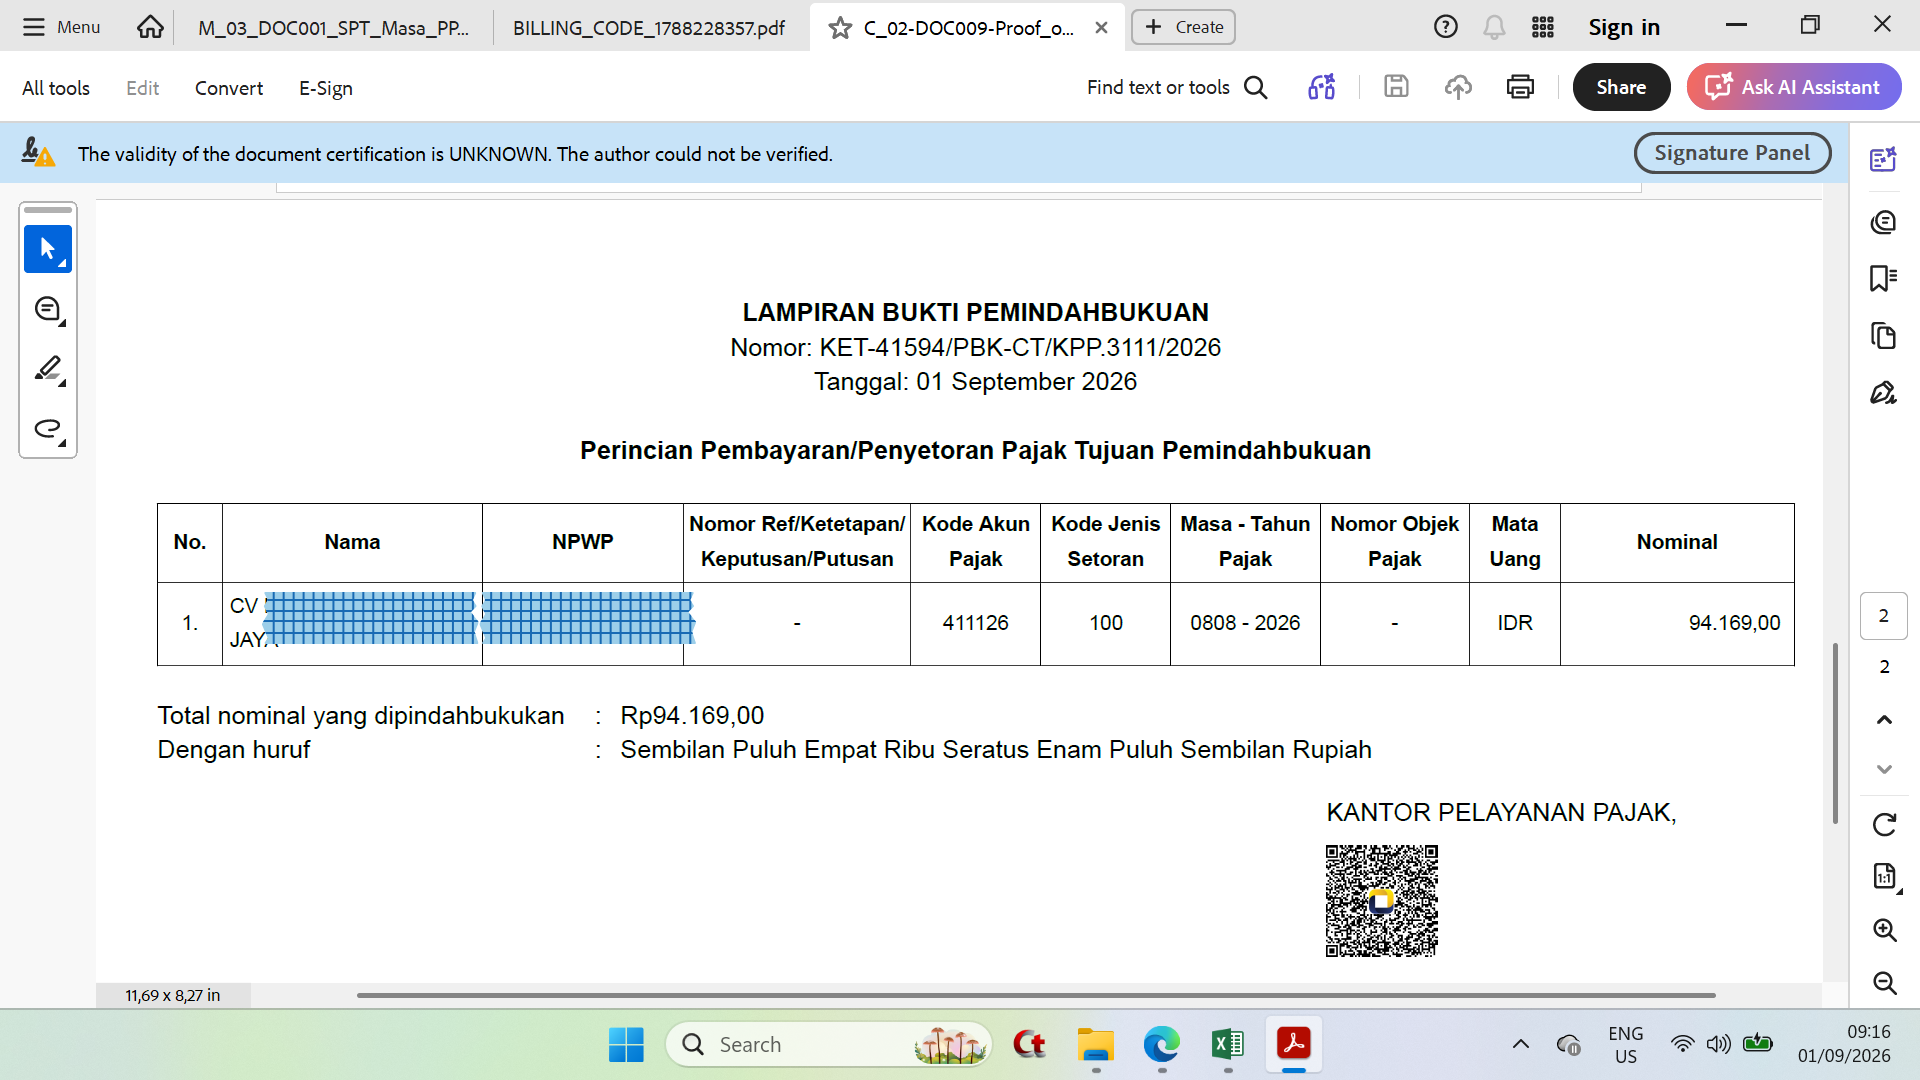
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026 + PMK 55/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### CARA PENGAJUAN PENGURANGAN BESARNYA PPh Pasal 25 di CORE TAX
URL: https://www.diskusipajak.com/p/cara-pengajuan-pengurangan-besarnya-pph-pasal-25-di-core-tax/
Last updated: 2026-08-31T13:30:42.000Z
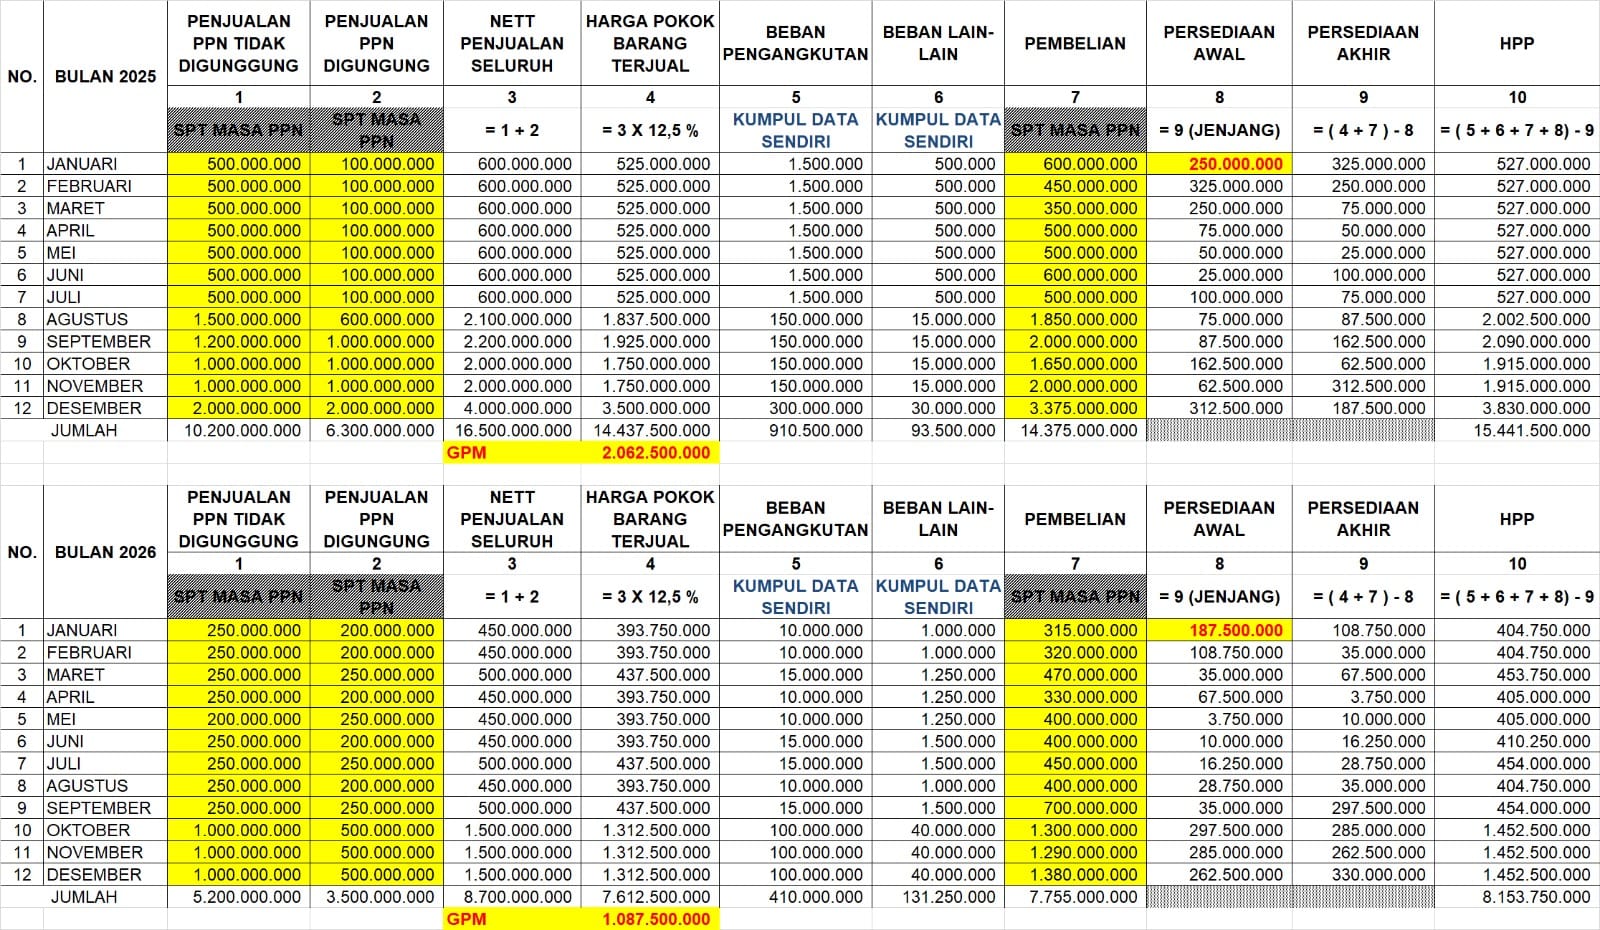
PENGUMPULAN DATA TAHAP 1
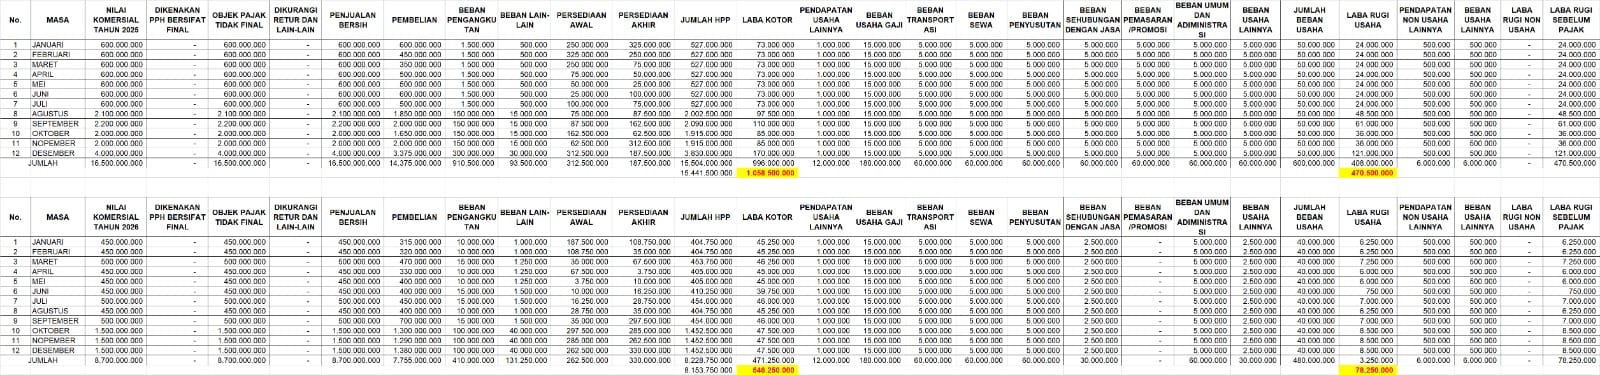
PENGUMPULAN DATA TAHAP 2
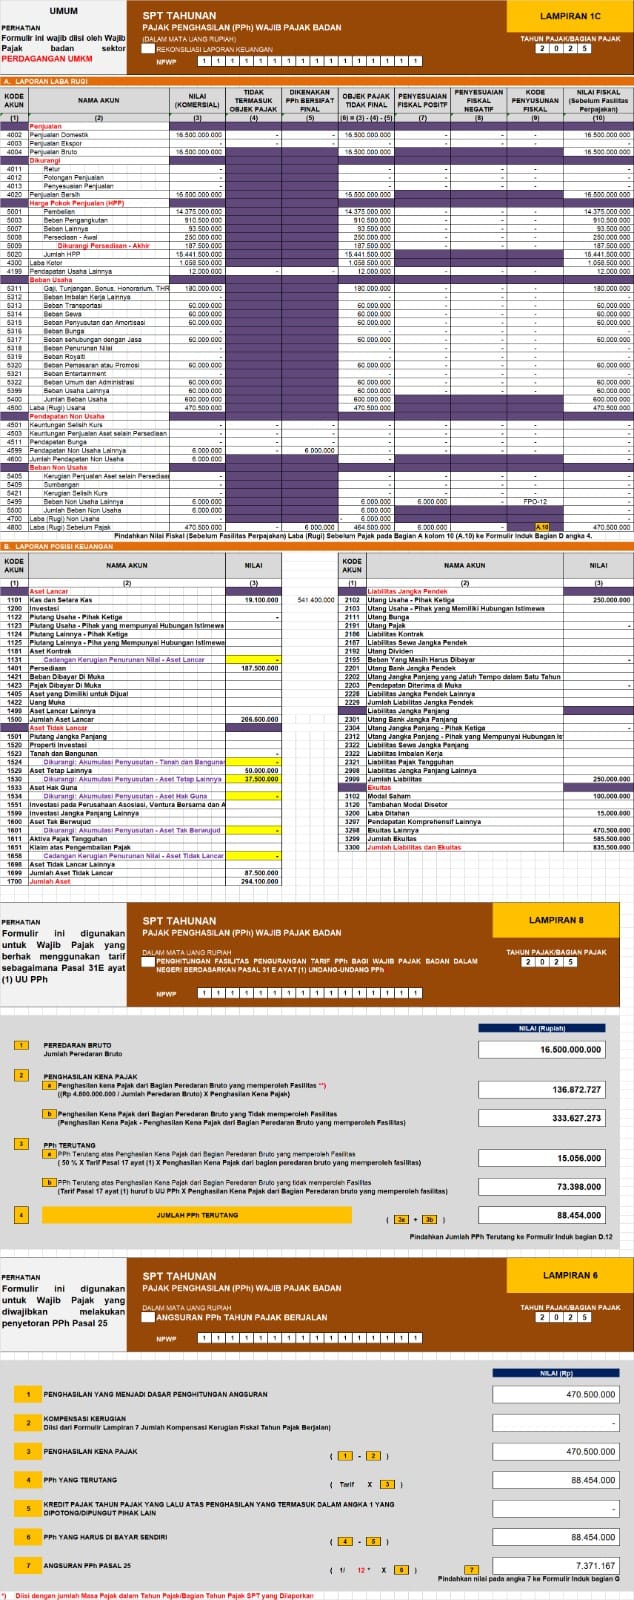
PENGUMPULAN DATA TAHAP 3
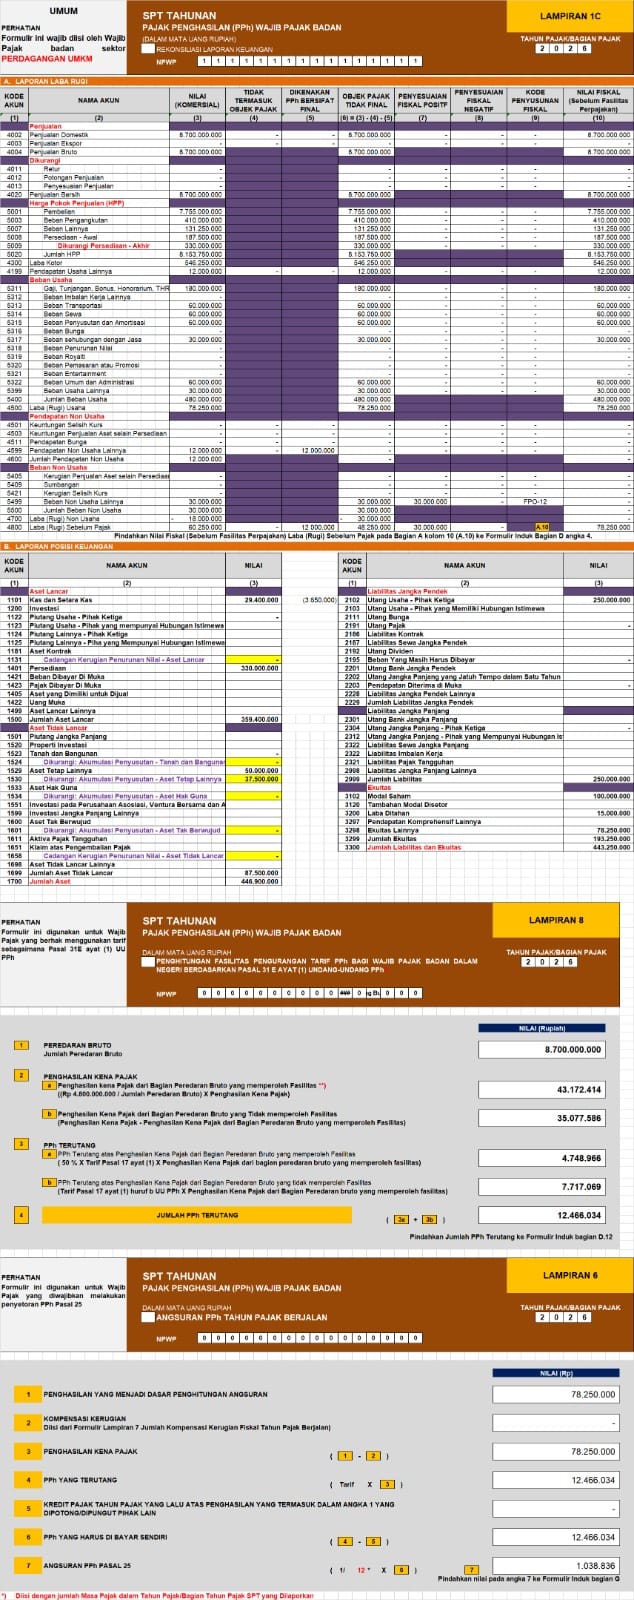
PENGUMPULAN DATA TAHAP 4
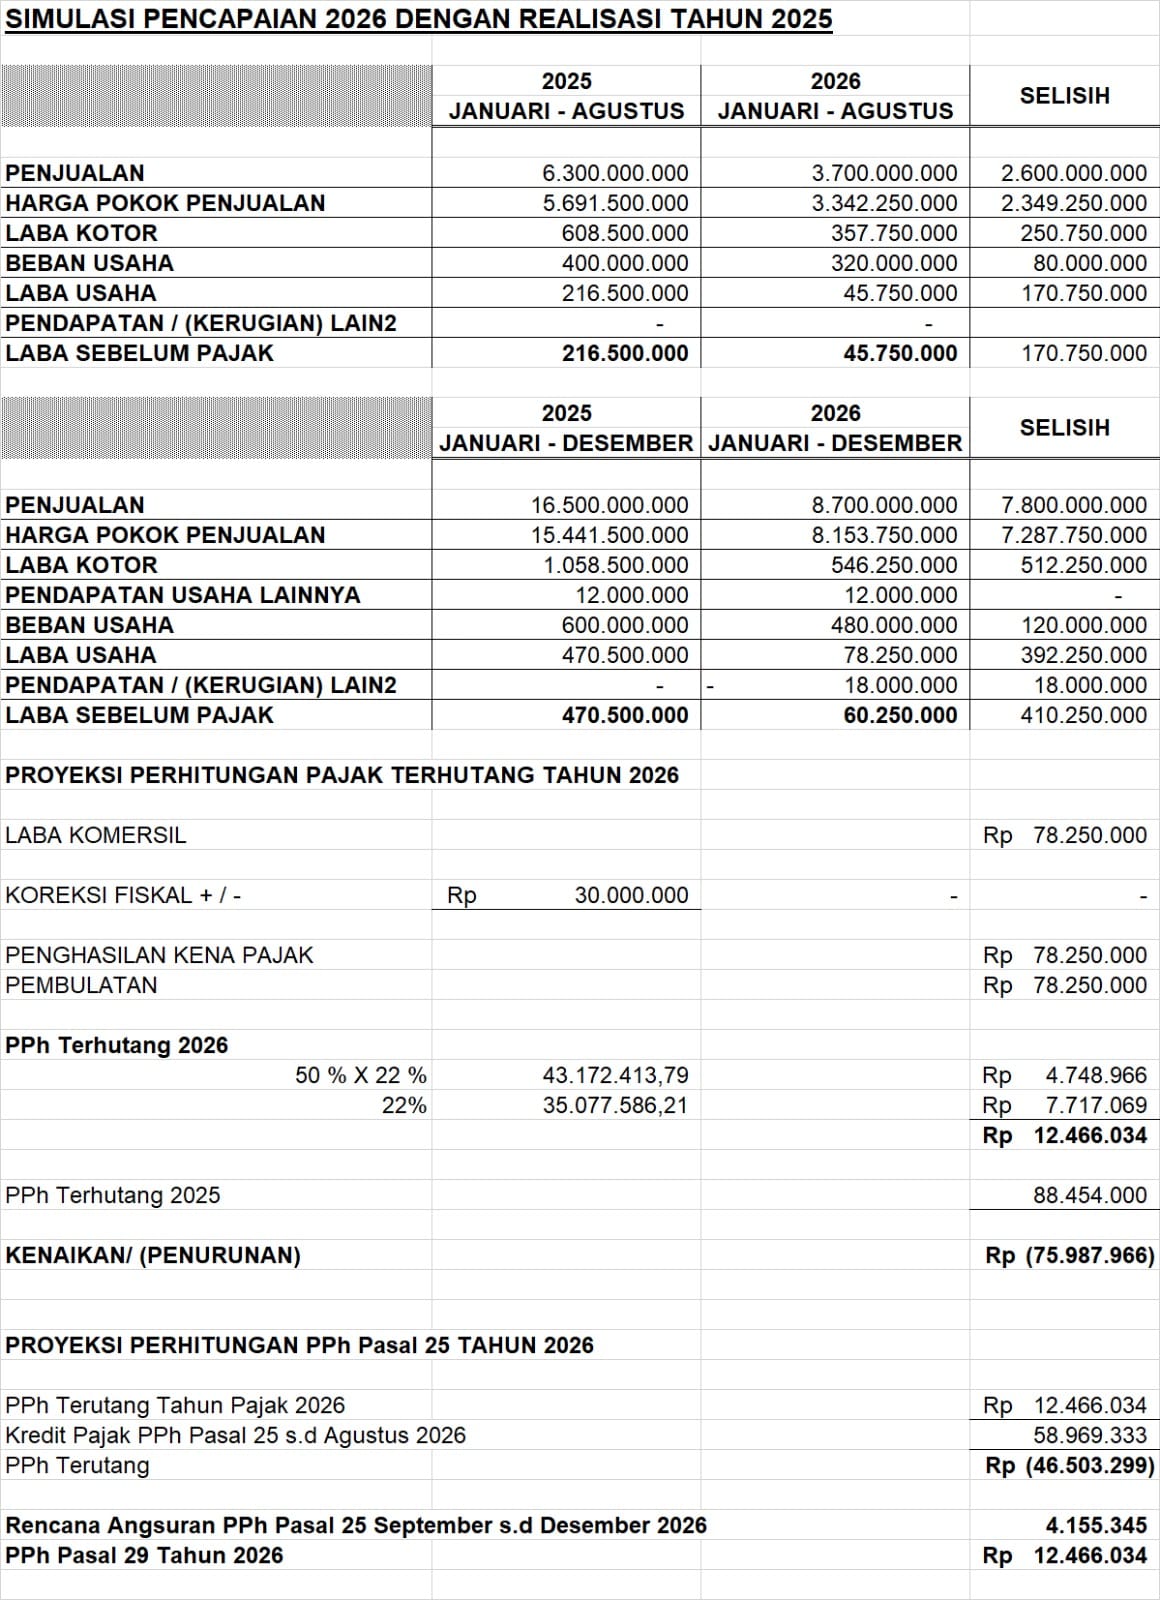
PENGUMPULAN DATA TAHAP 5
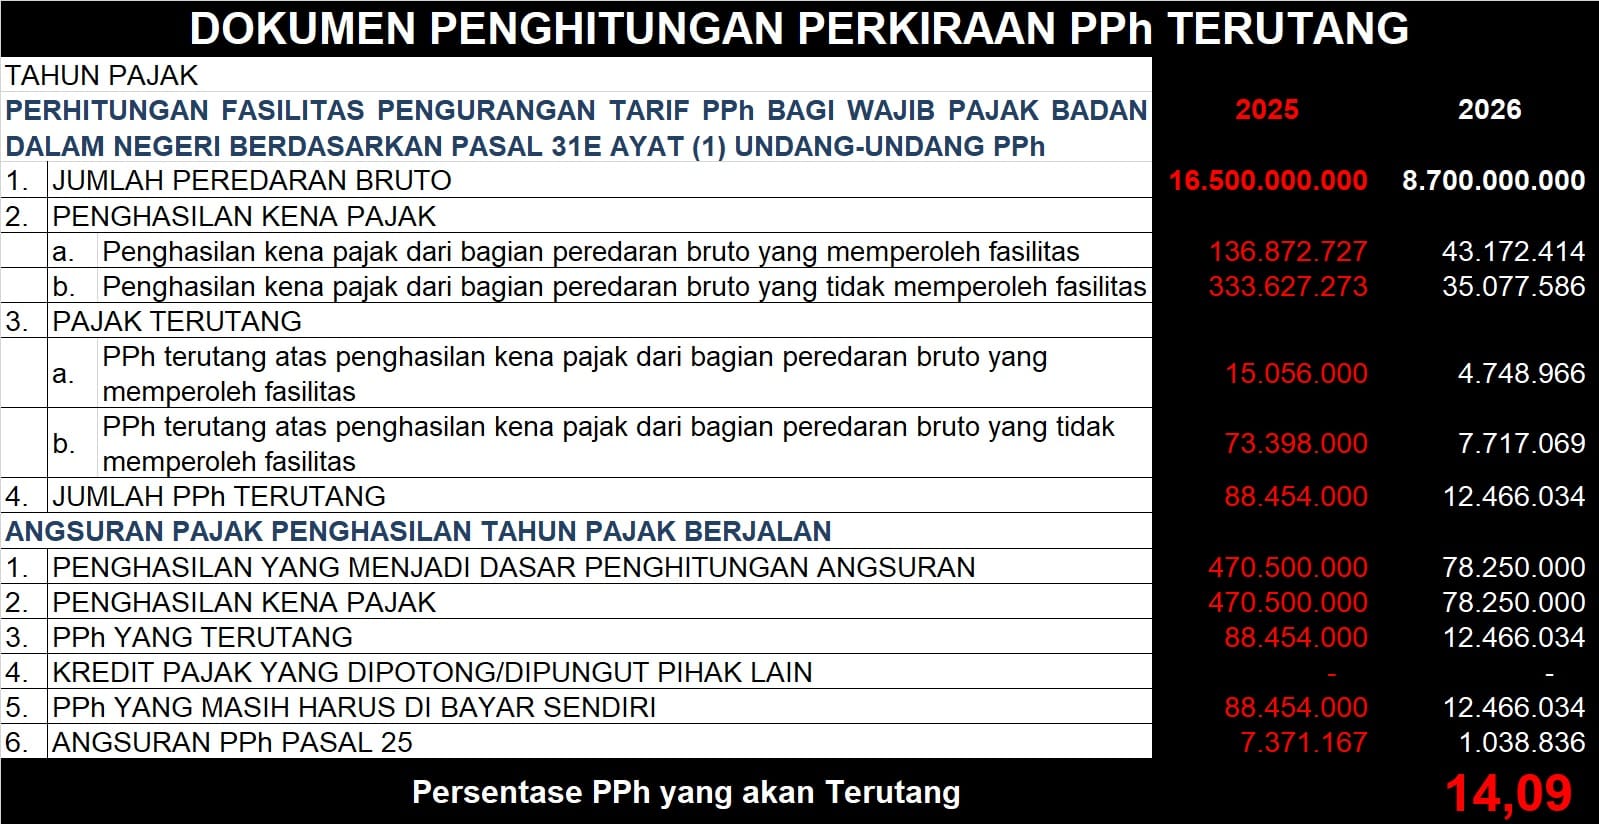
PENGUMPULAN DATA TAHAP 6
---
Langkah 1
\- Buka laman https://coretaxdjp.pajak.go.id
Langkah 2
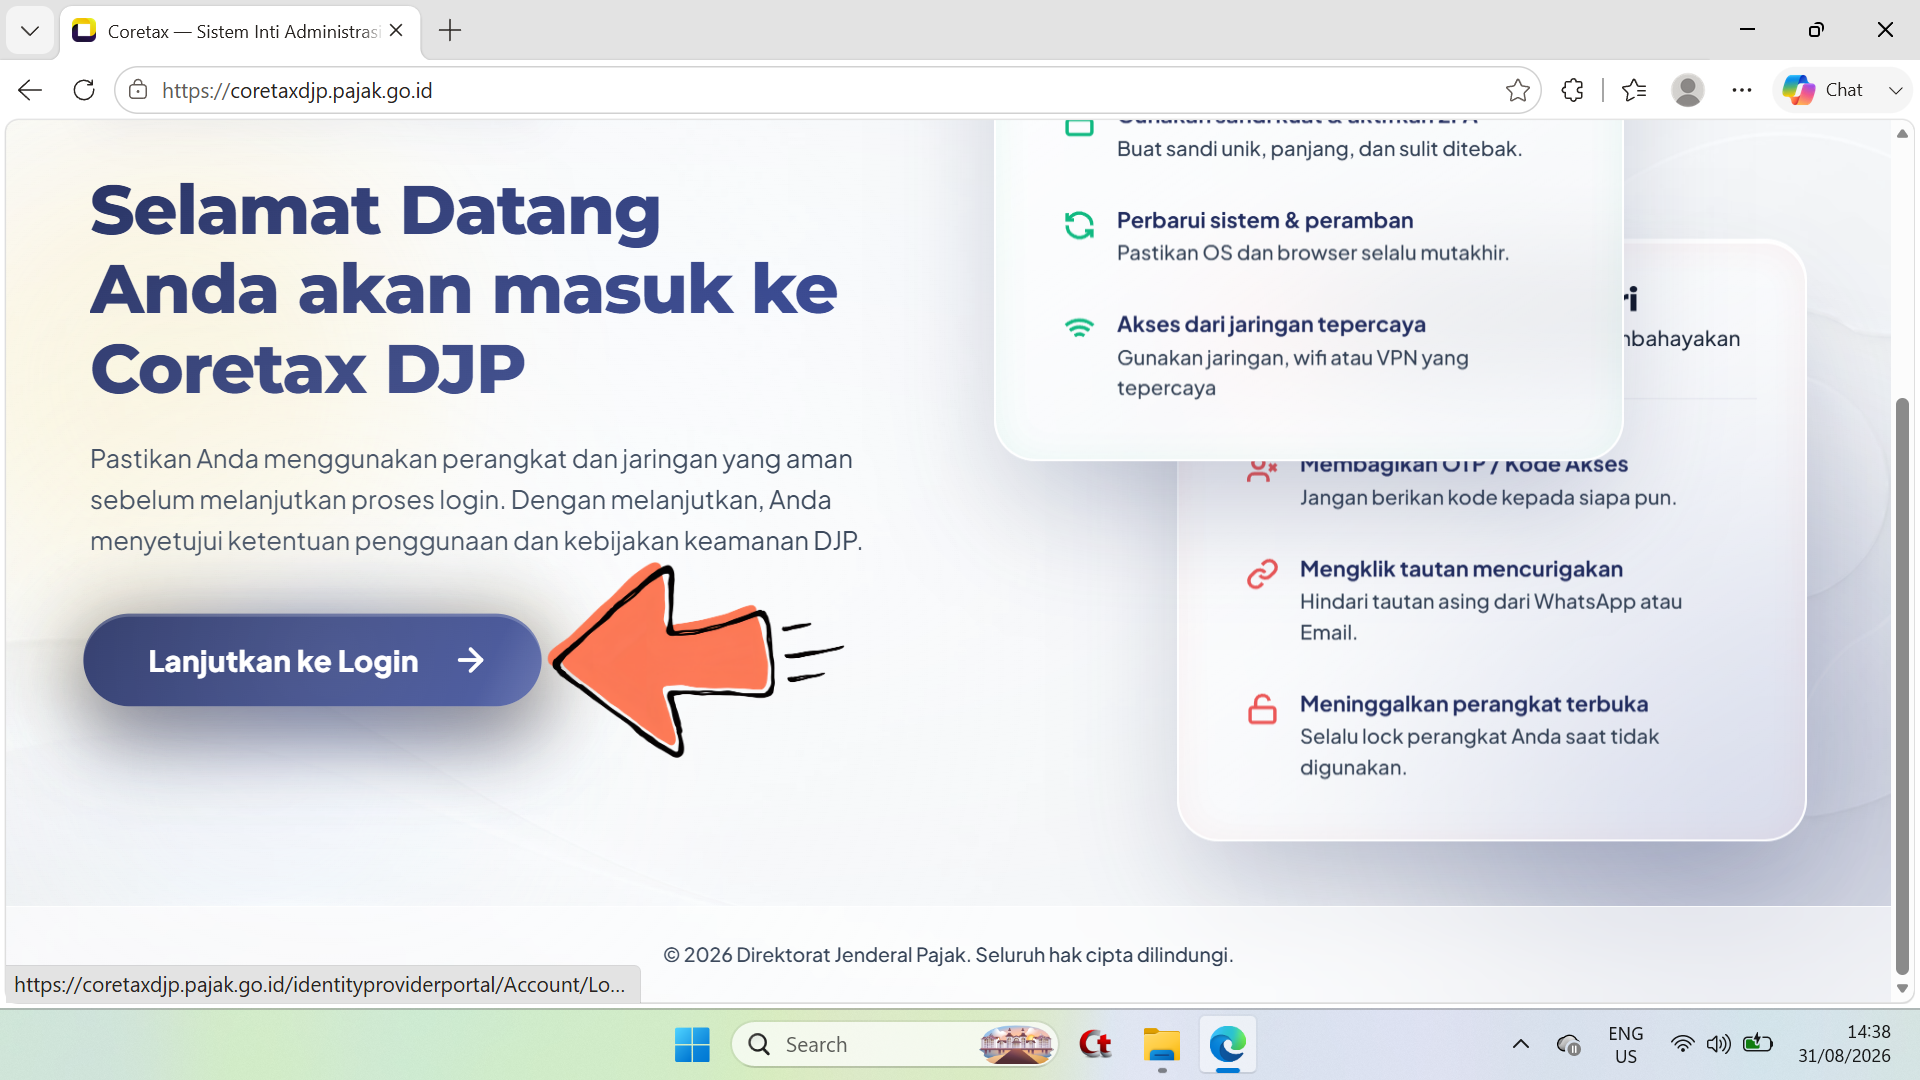
\- Klik/pilih tombol ****Lanjutkan ke Login**
Langkah 3
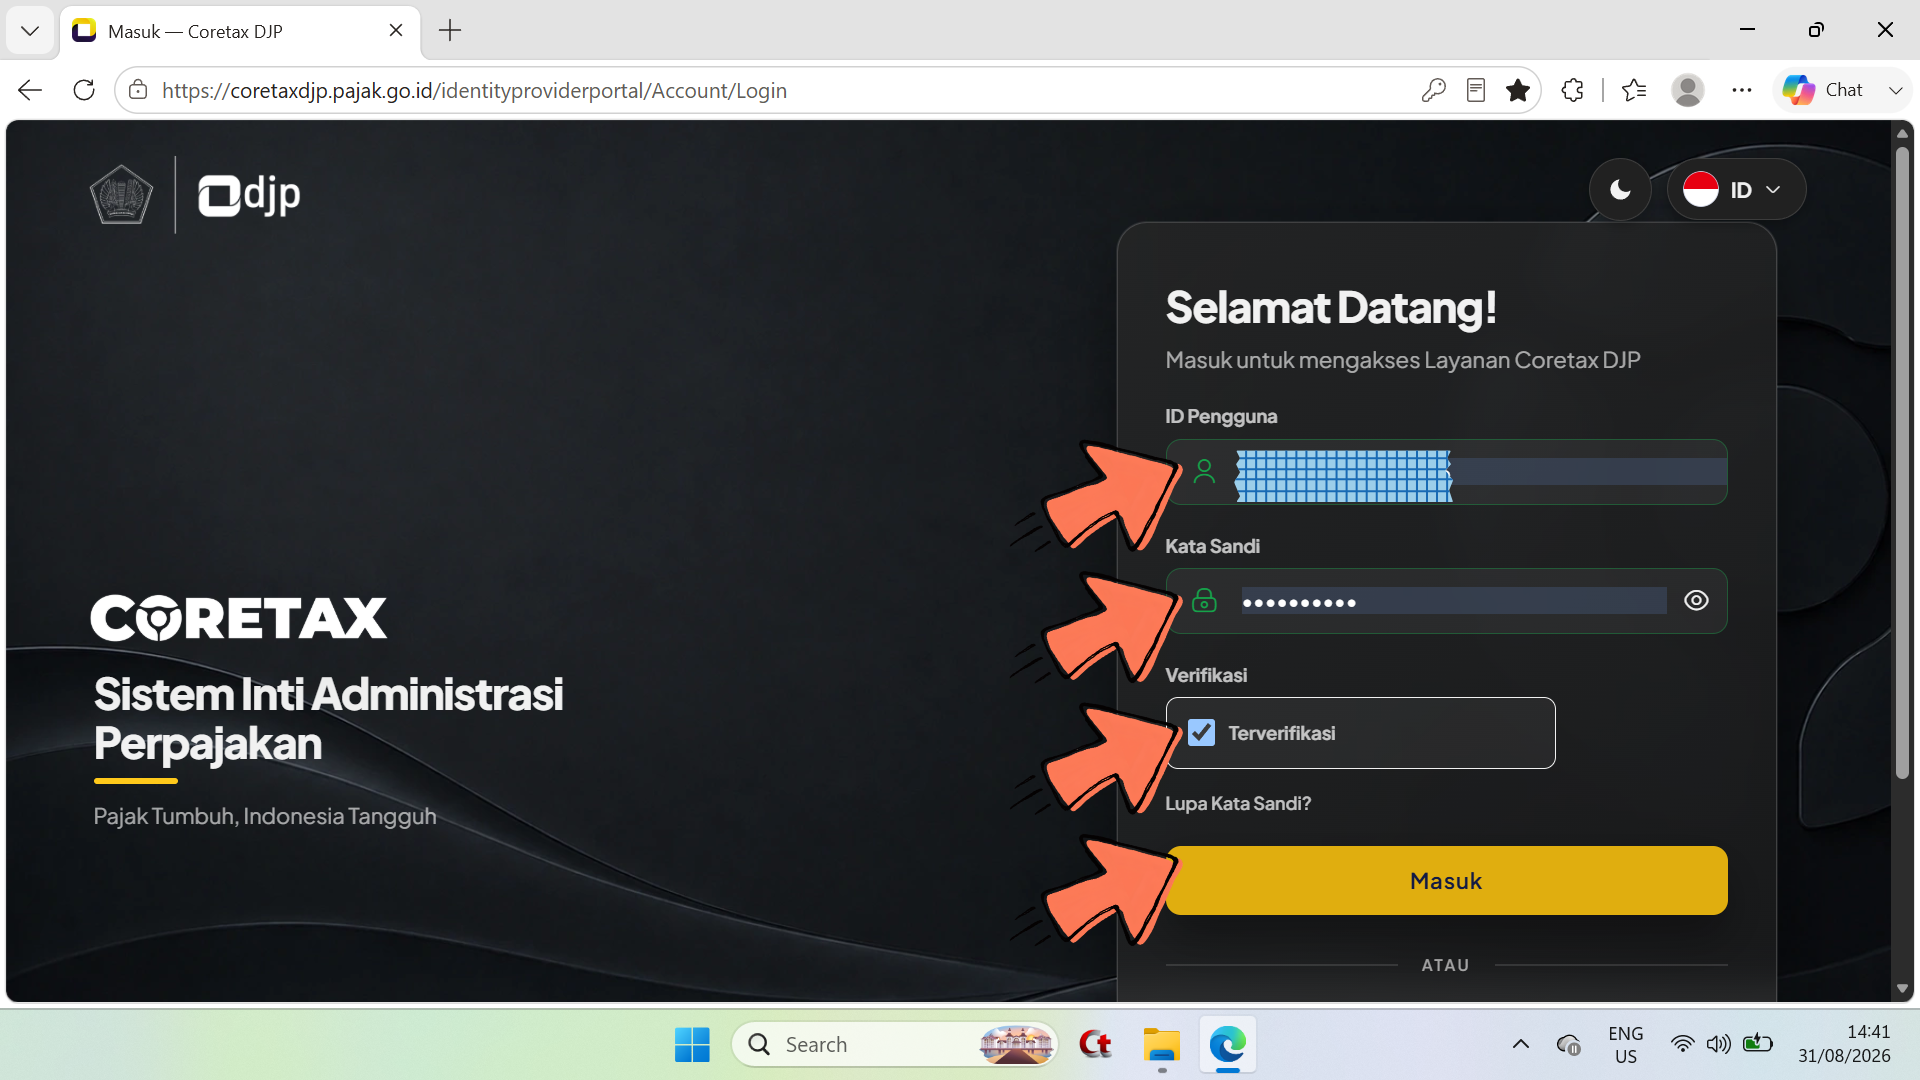
\- Isikan di kolom ID Pengguna (16 digit angka NIK) ; -Isikan di kolom Kata Sandi ; -Pilih/centang box Terverifikasi ; - Klik/pilih tombol ****Masuk**.
Langkah 4
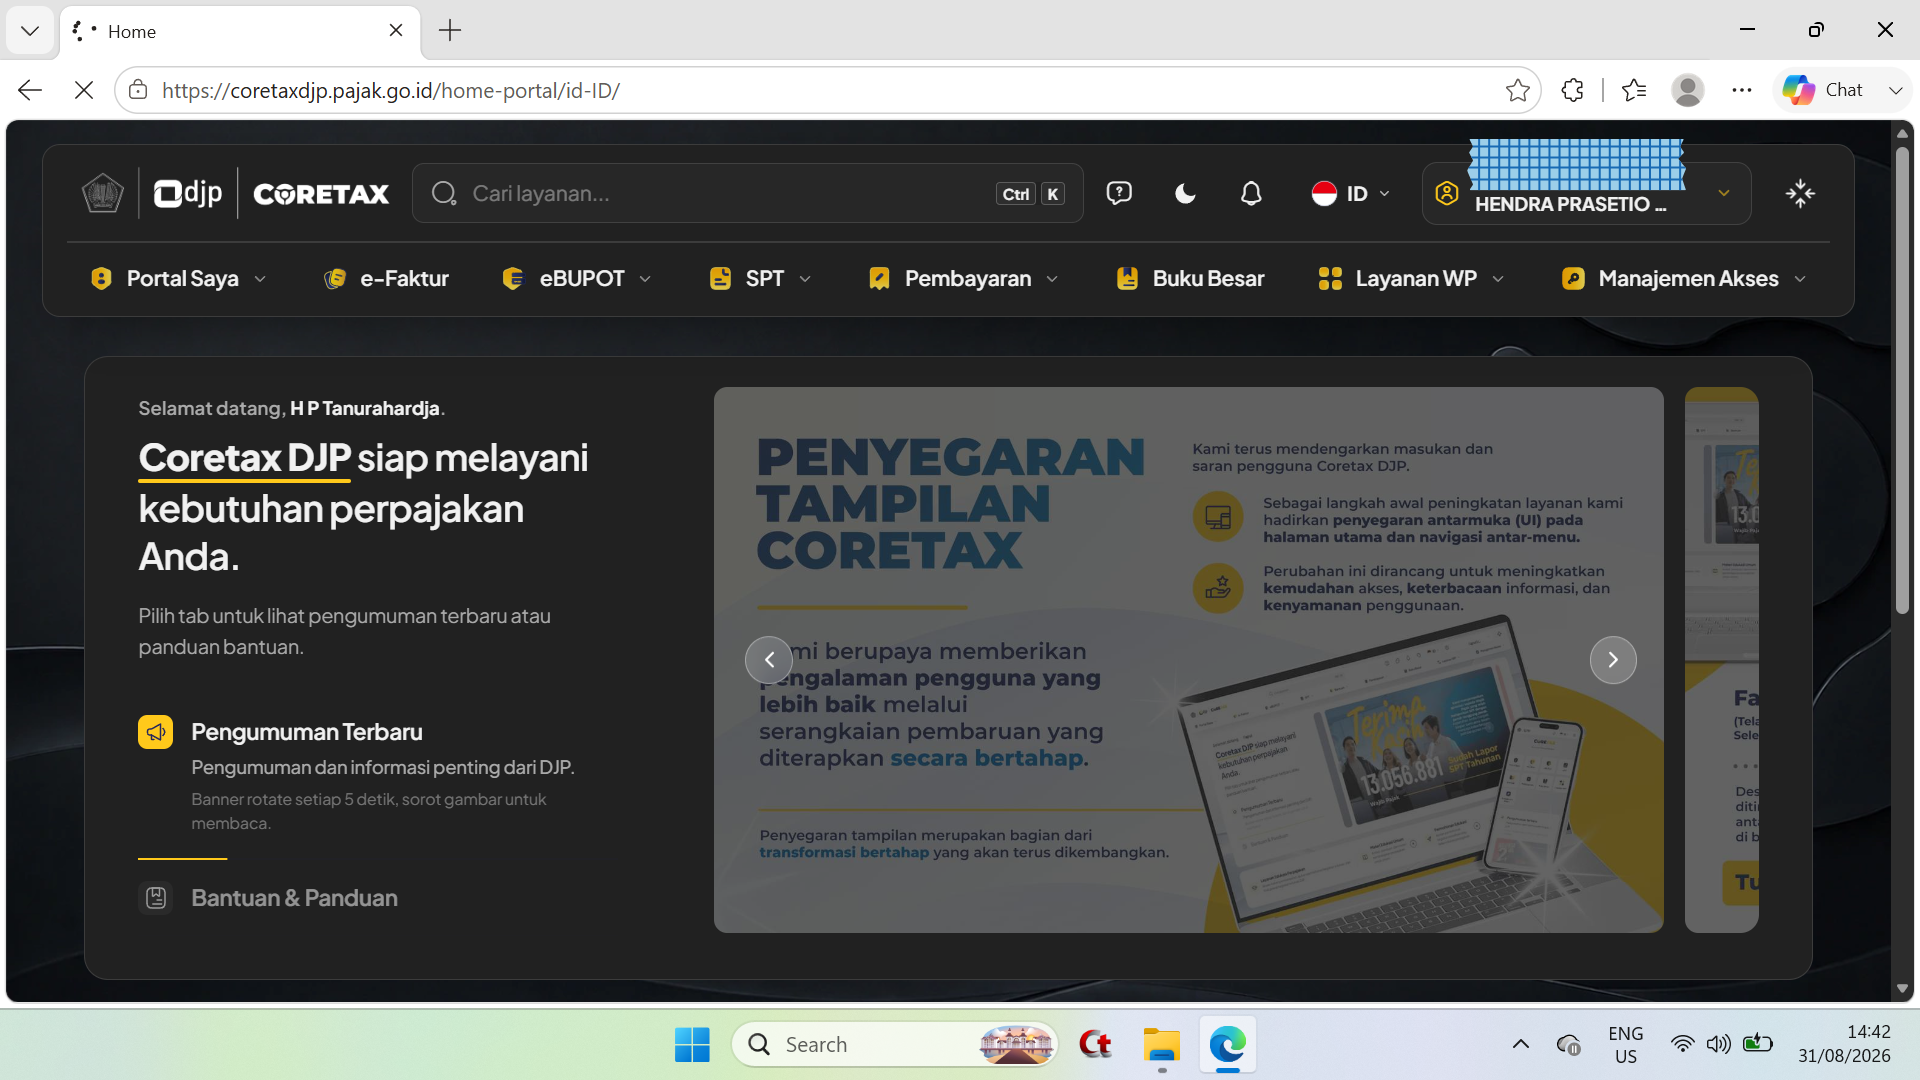
\- Tampil pada tangkapan layar di atas adalah laman awal core tax portal PIC.
Langkah 5
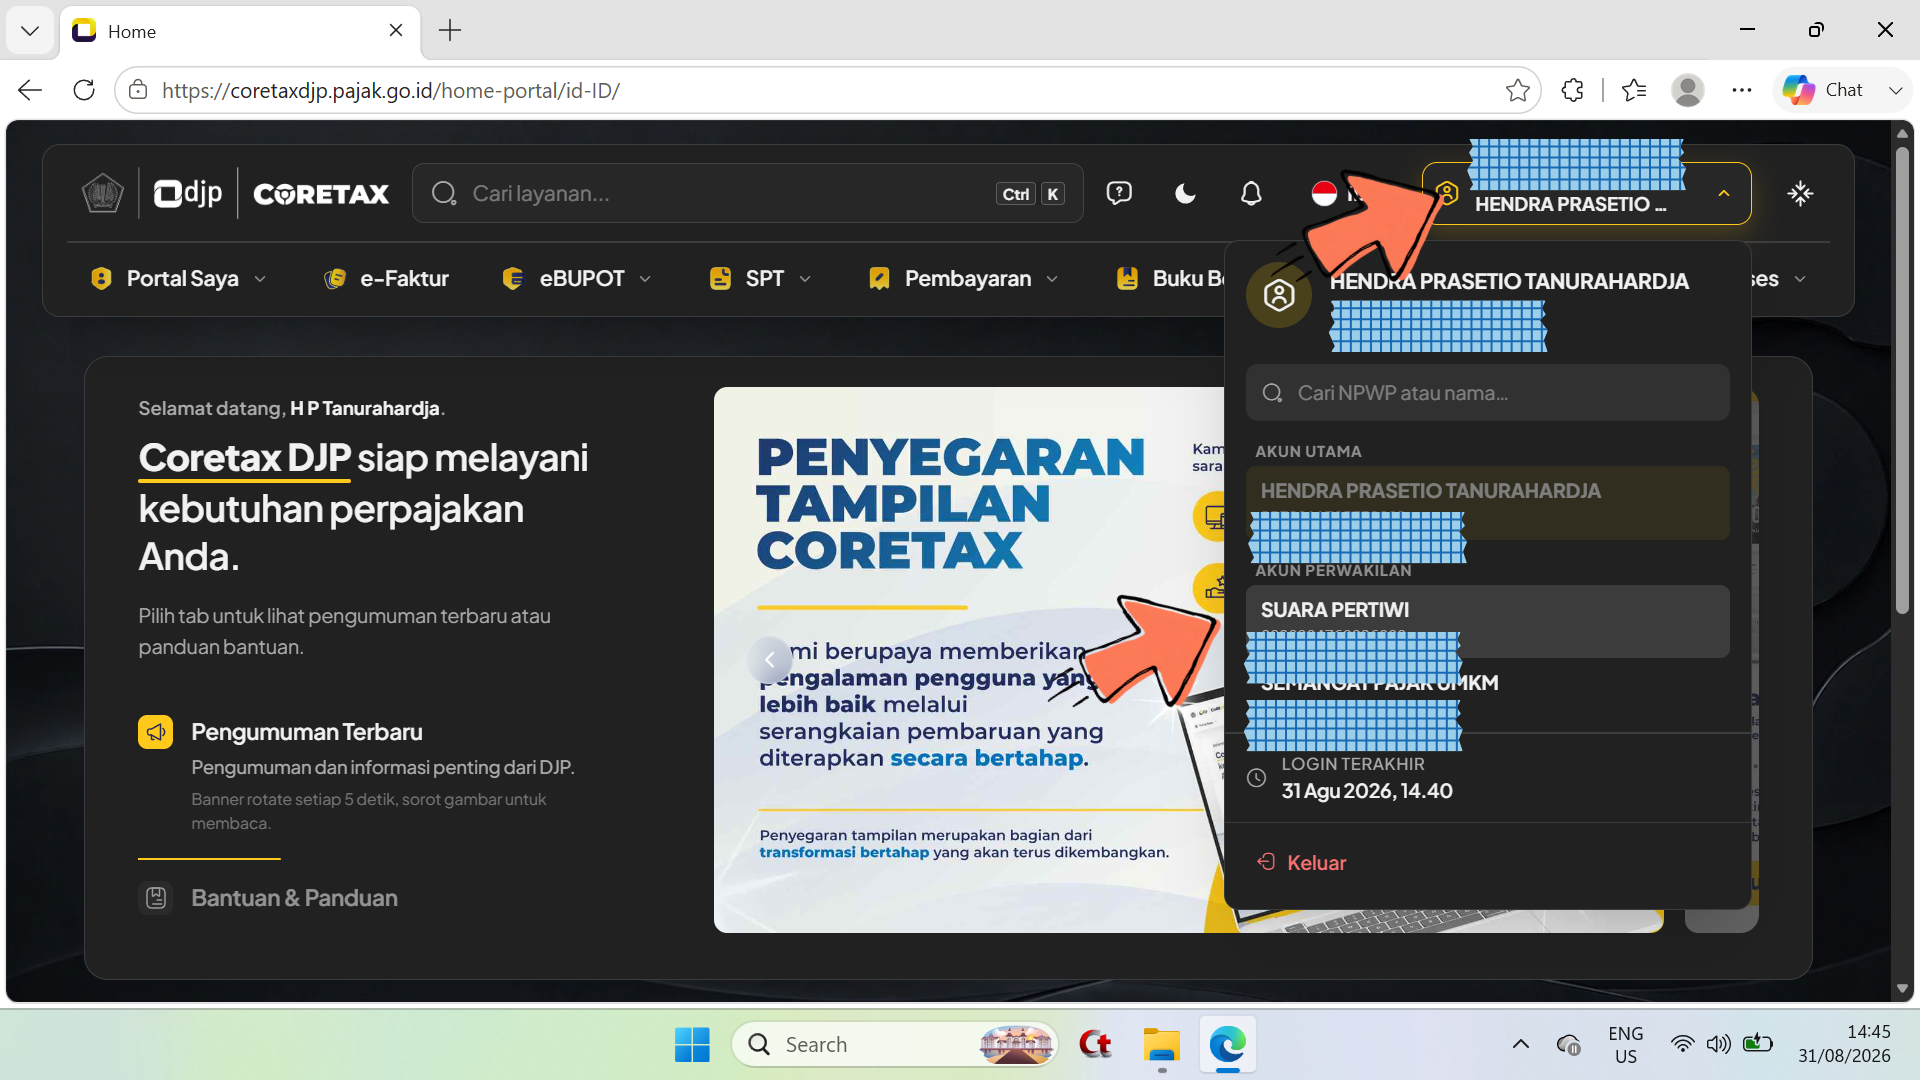
\- Pilih/klik bagan PIC untuk memilih akun portal impersonate.
Langkah 6
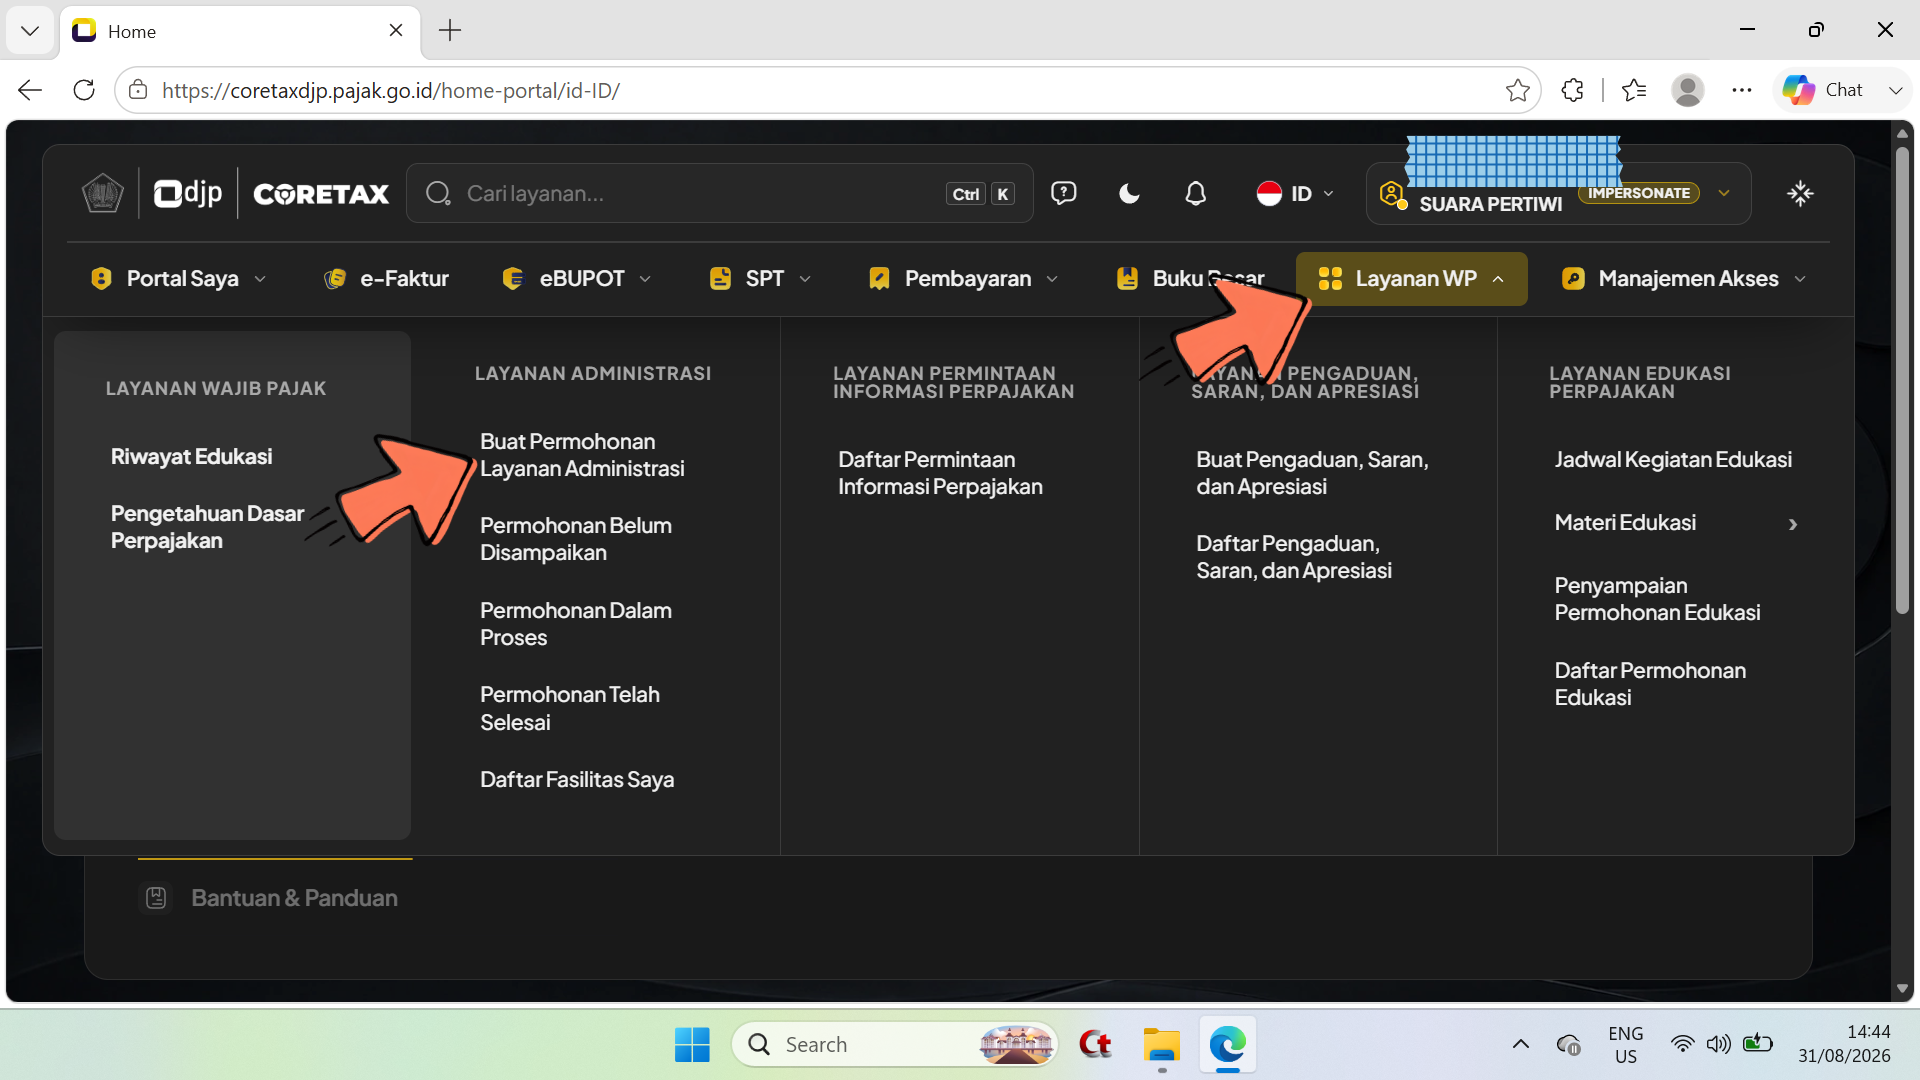
\- Setelah masuk portal impersonate ; - Pilih modul Layanan WP ; - Pilih di bagian sub modul Layanan Administrasi ; - Buat Permohonan Layanan Administrasi.
Langkah 7
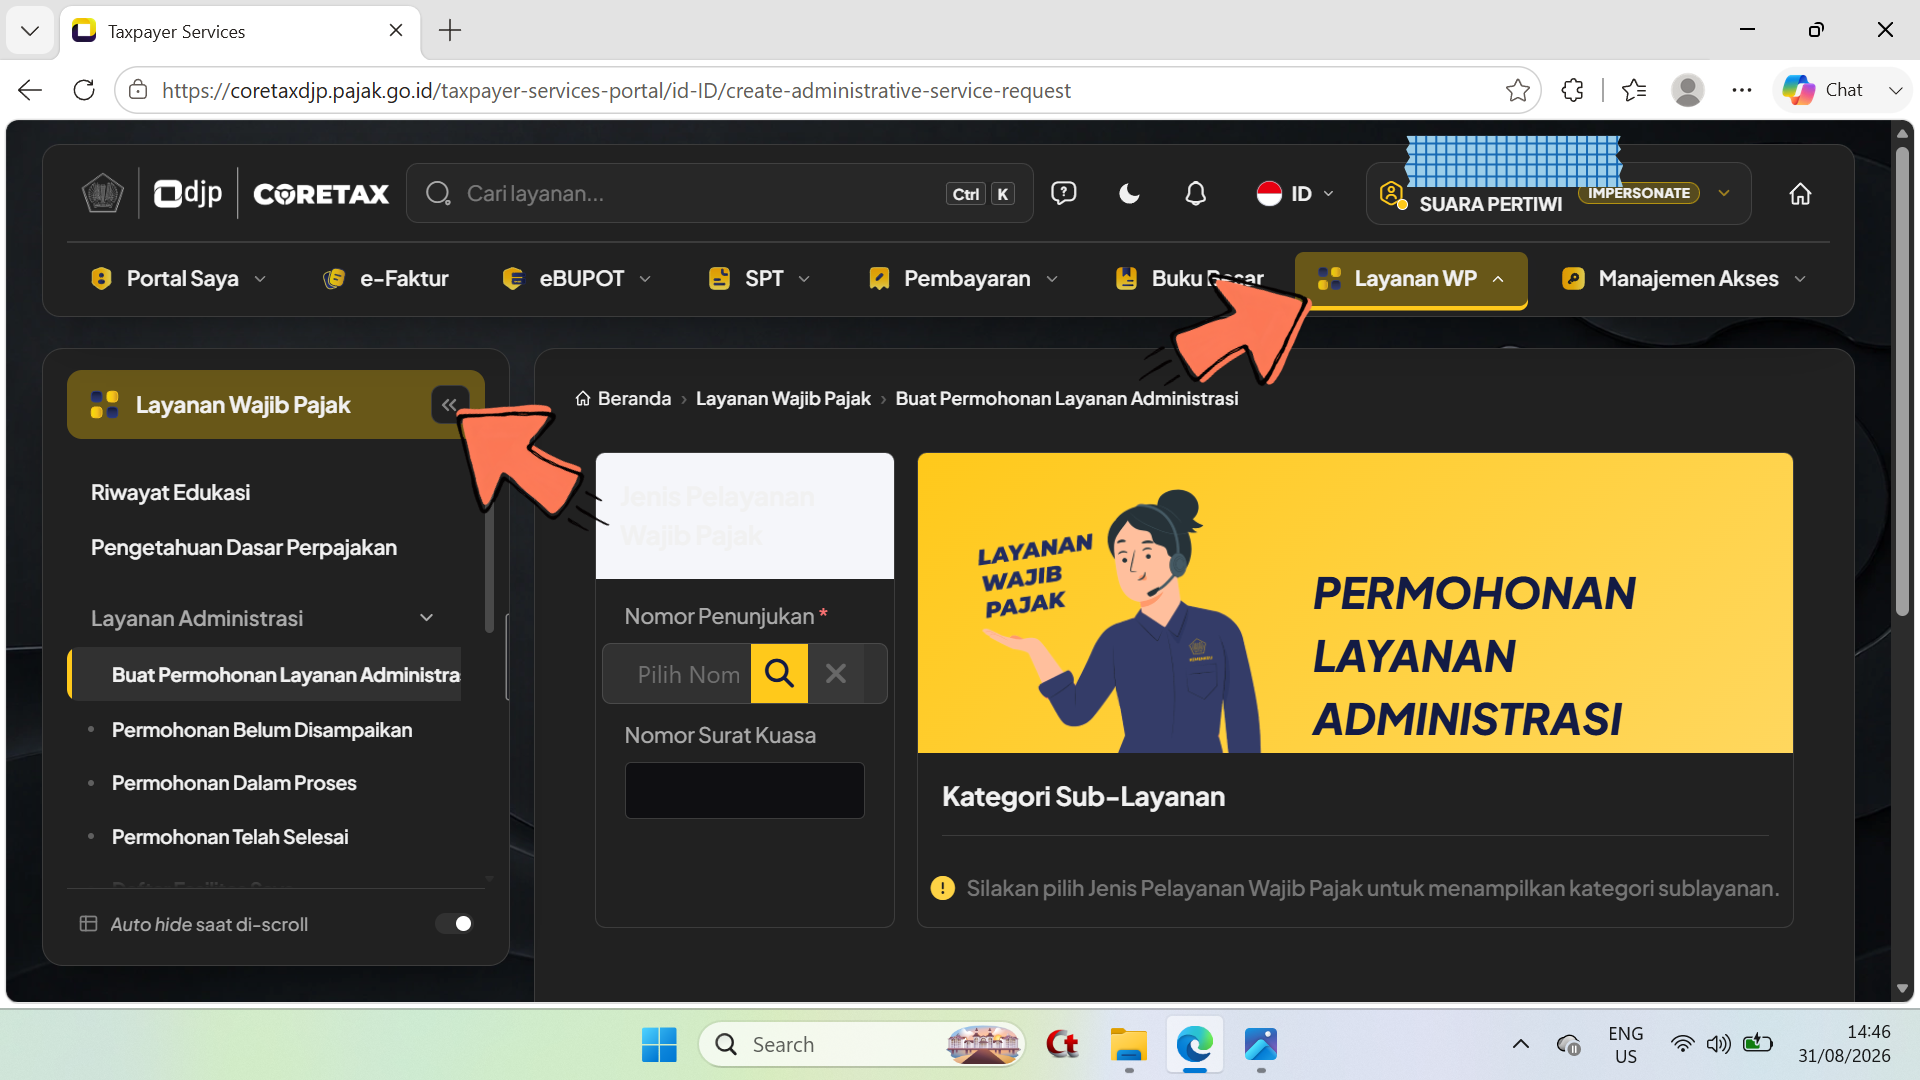
\- Pada fitur Layanan Wajib Pajak, klik/pilih tanda panah untuk digeser ke kiri.
Langkah 8
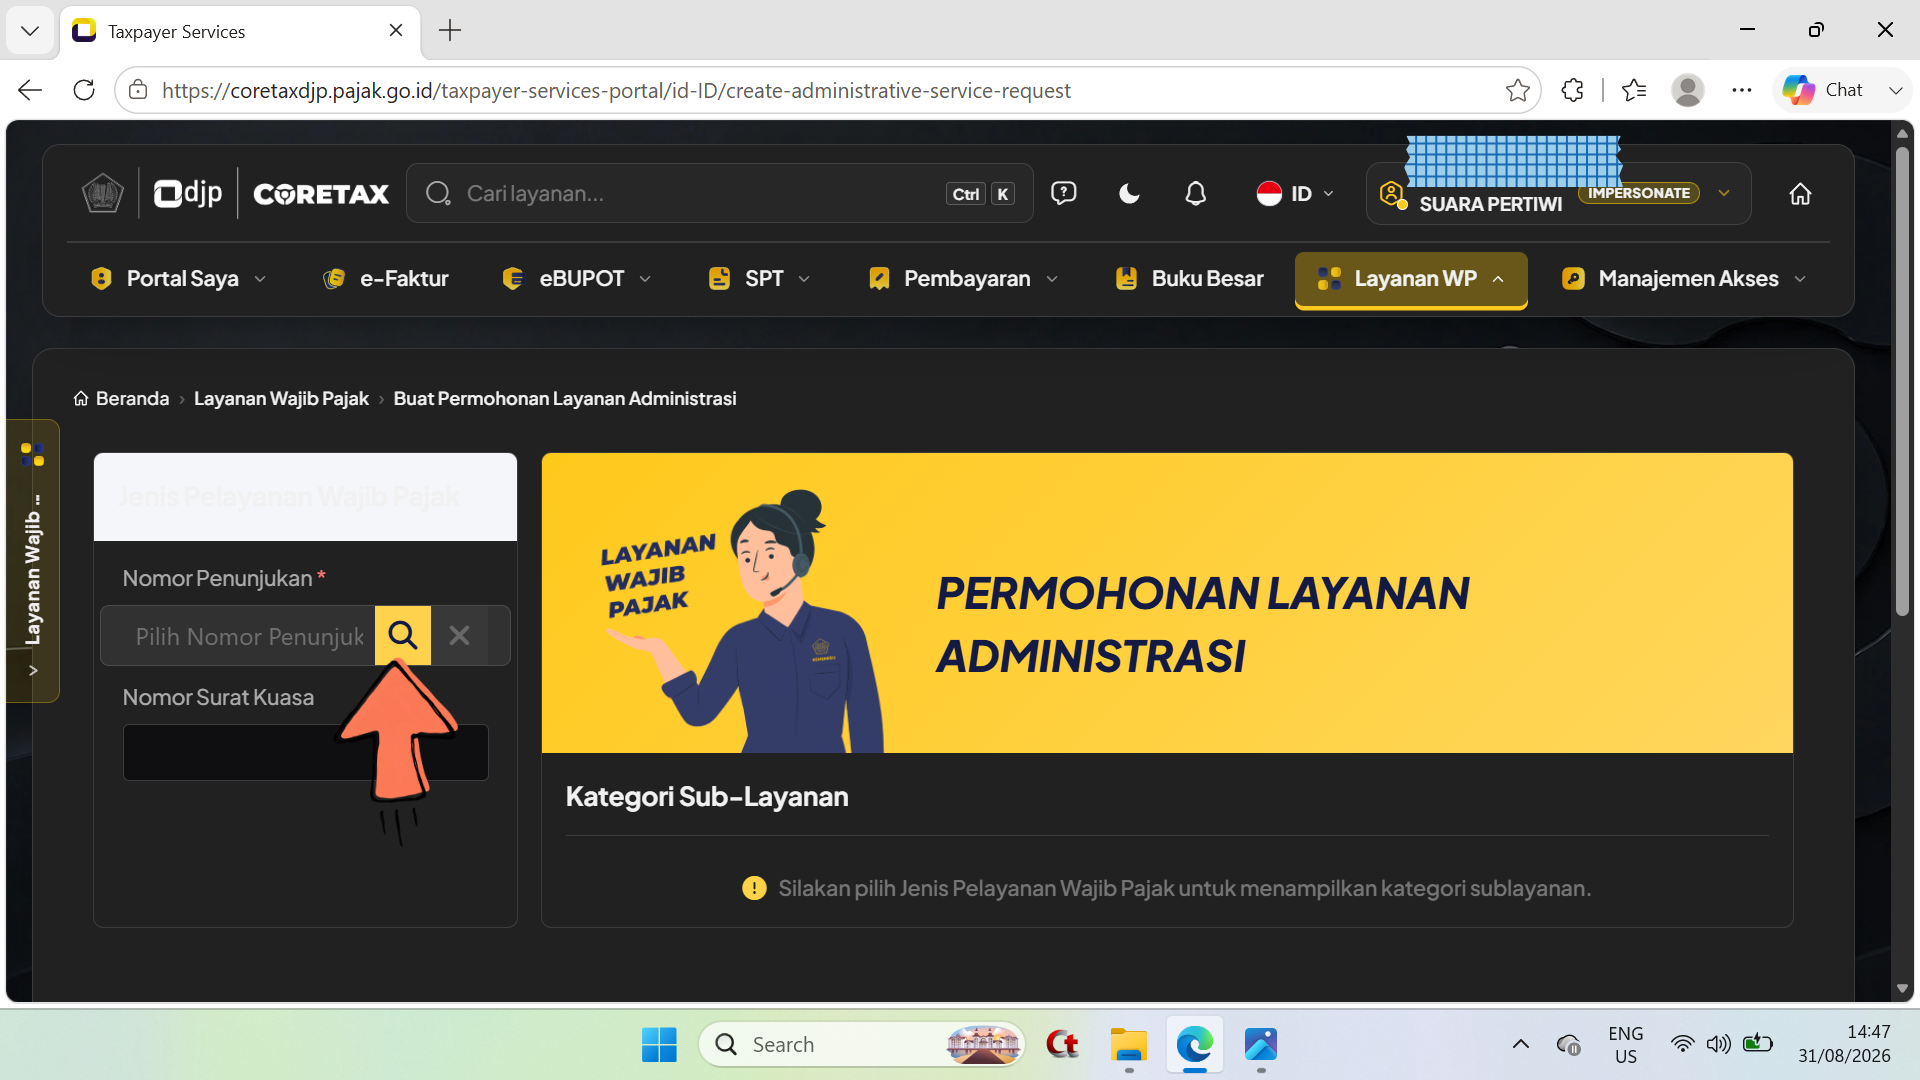
\- Setelah fitur menu sisi kiri telah di geser ; - Klik/pilih icon atau lambang kaca pembesar.
Langkah 9
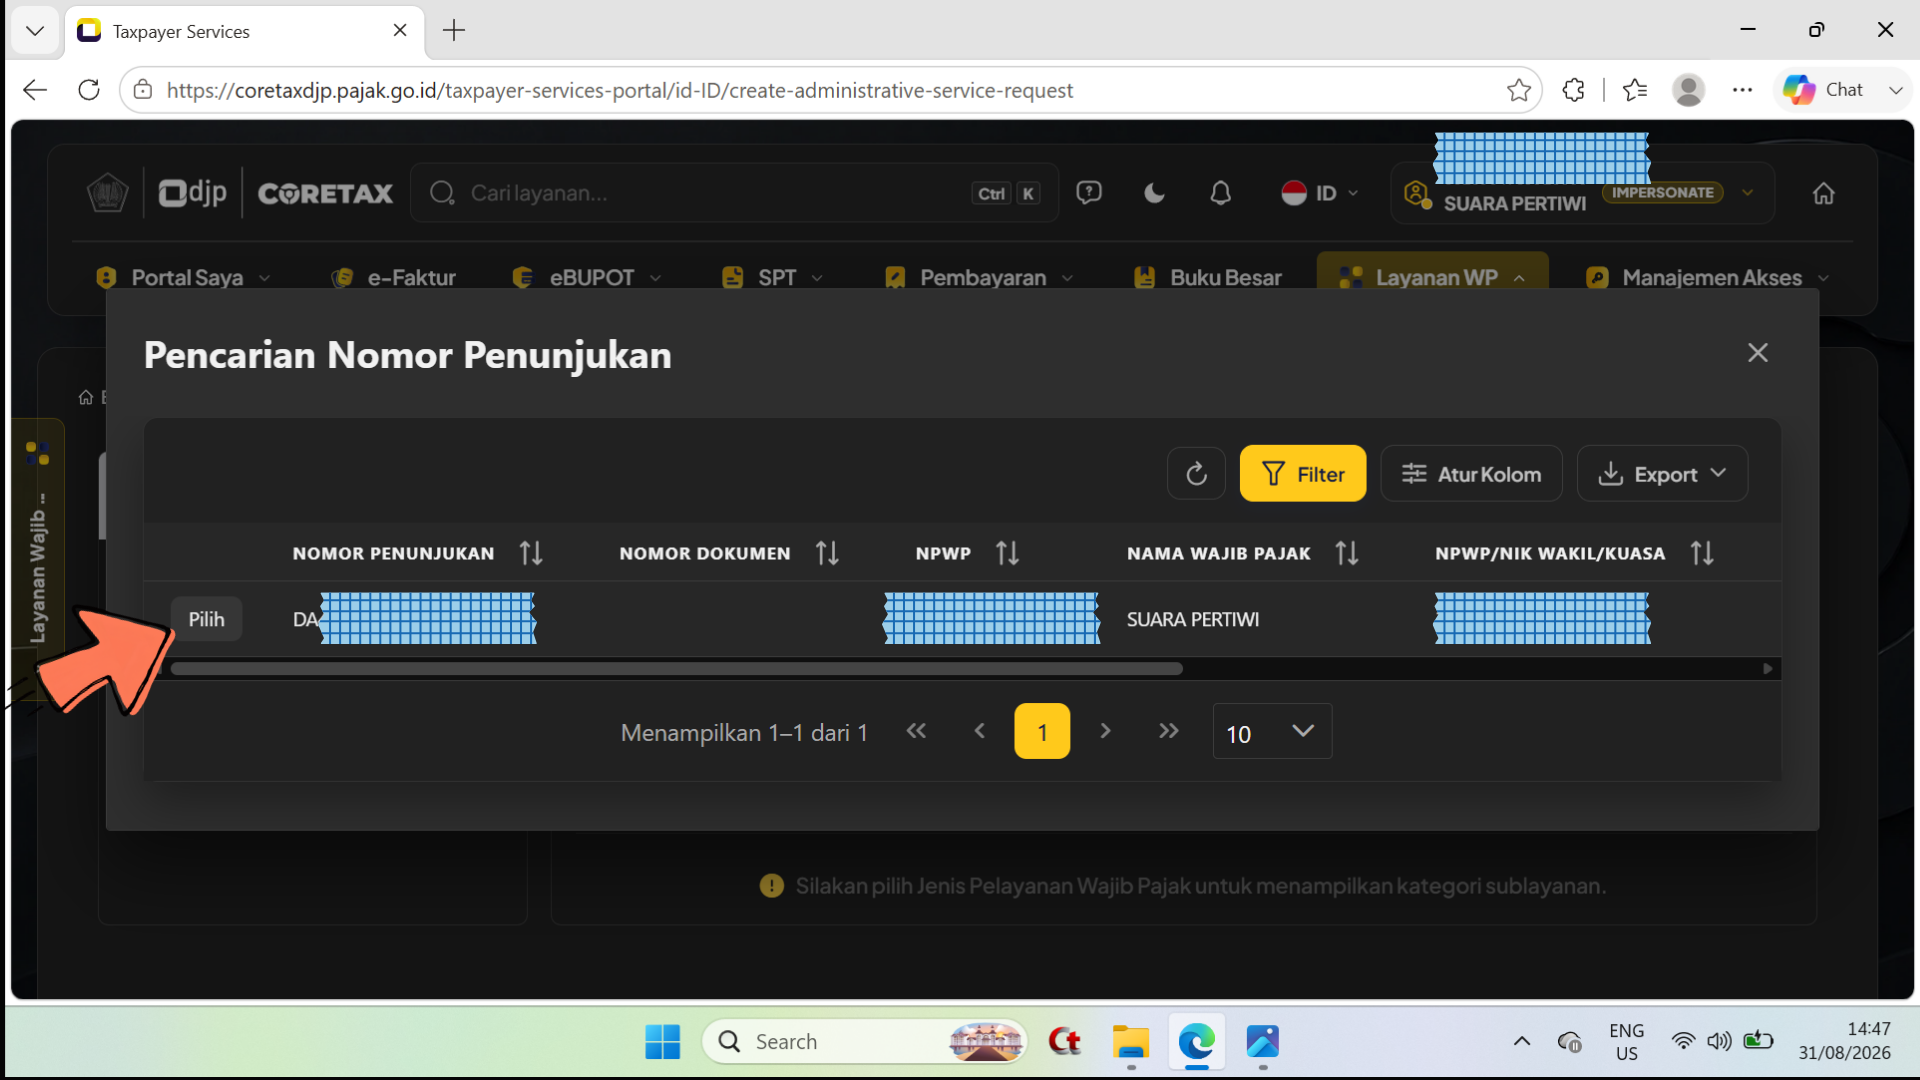
\- Tampil jendela Pencarian Nomor Penunjukan ; - Klik/pilih tombol Pilih untuk Nomor Penunjukan (kode aktivasi untuk wajib pajak badan).
Langkah 10
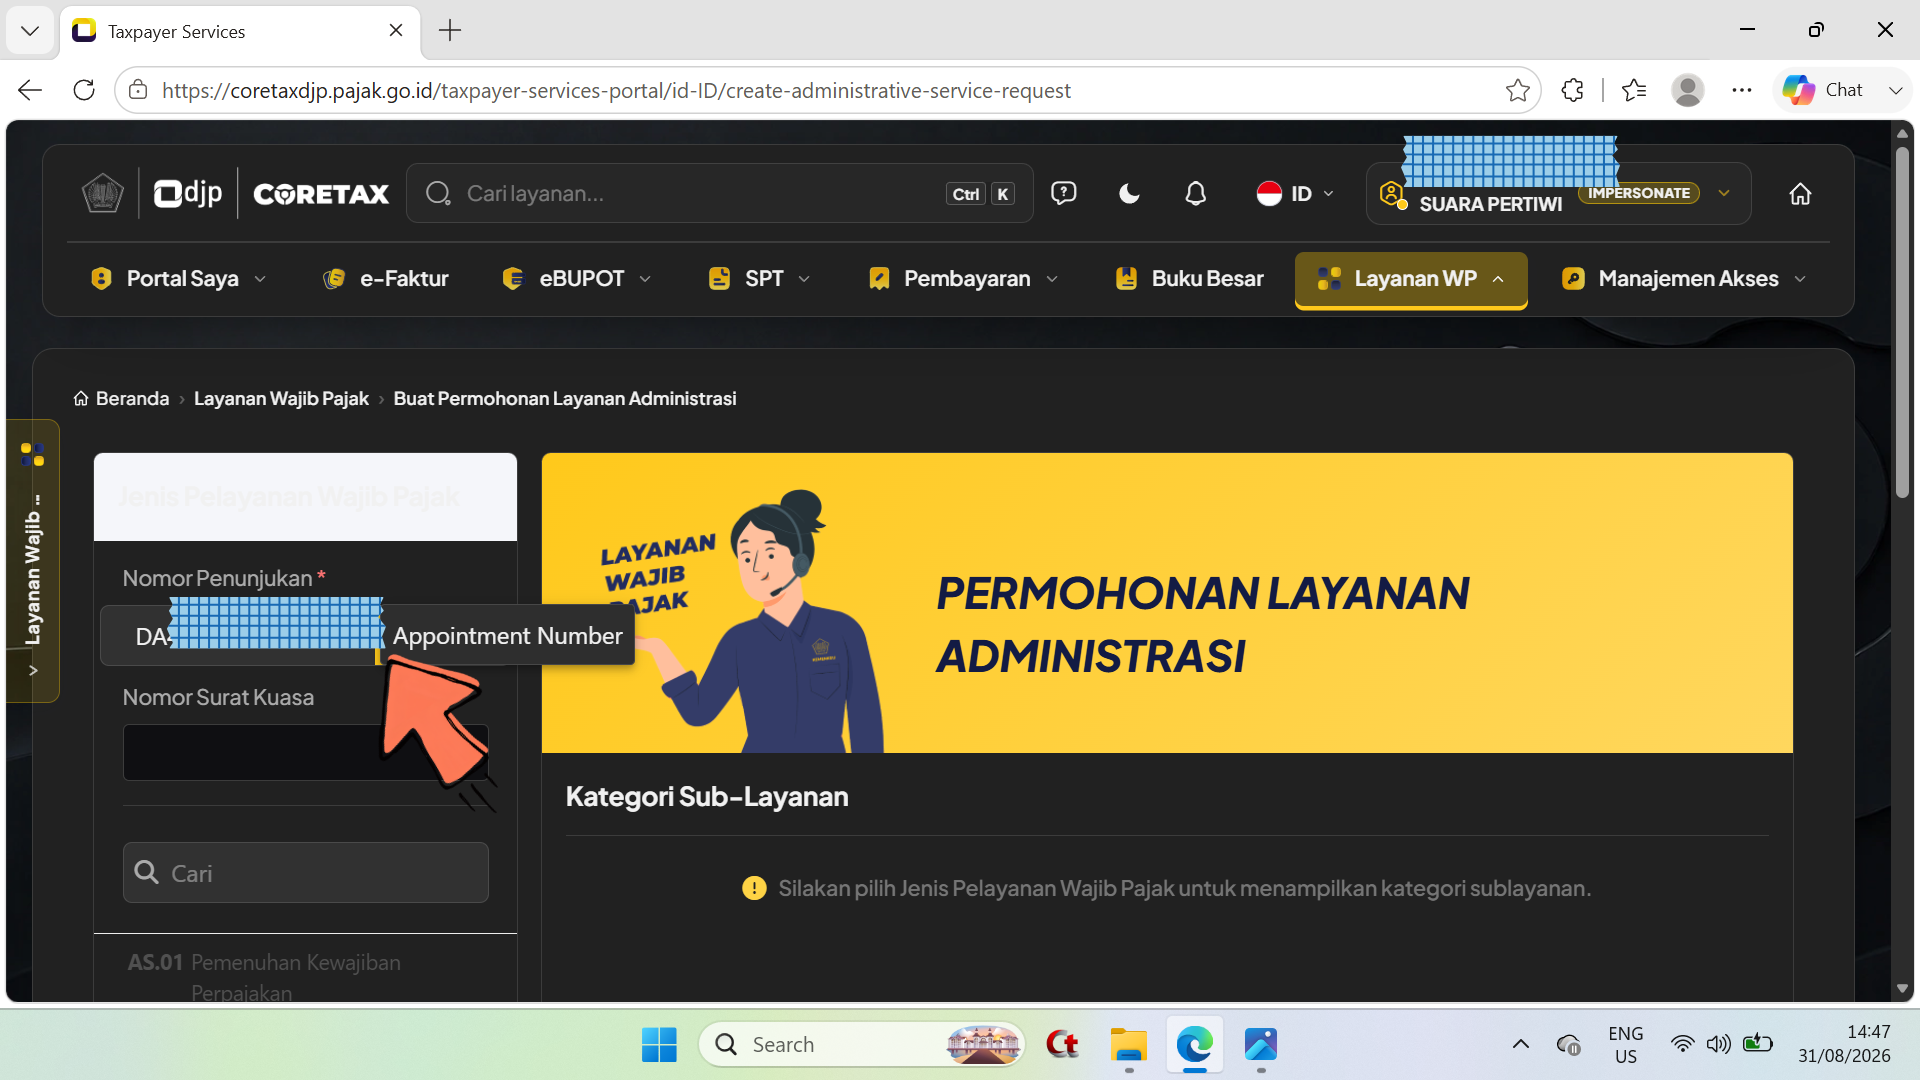
\- Telah tampil Nomor Penunjukan pada kolom Nomor penunjukan.
Langkah 11
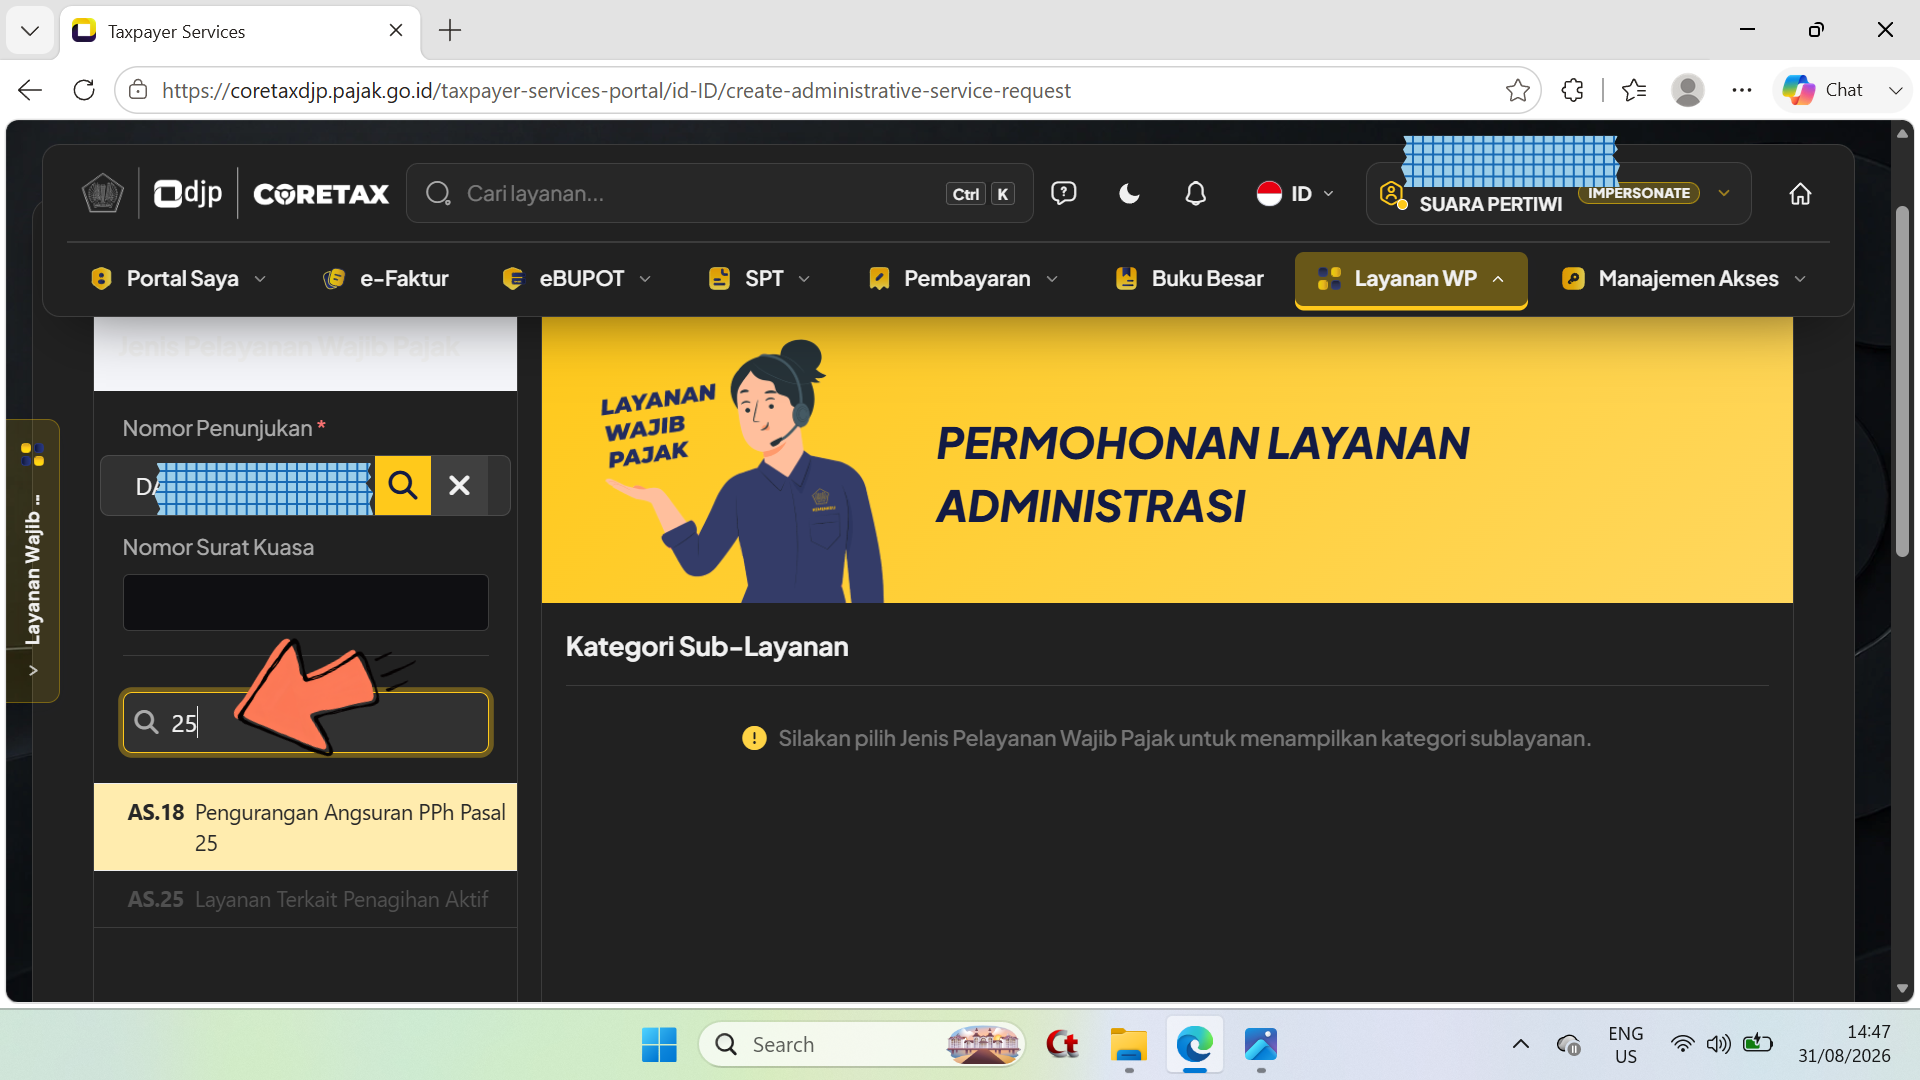
\- Pada bagian kolom pencarian, ketik kata kunci angka 25 ; - Tampil AS.18 Pengurangan Angsuran PPh Pasal 25.
Langkah 12
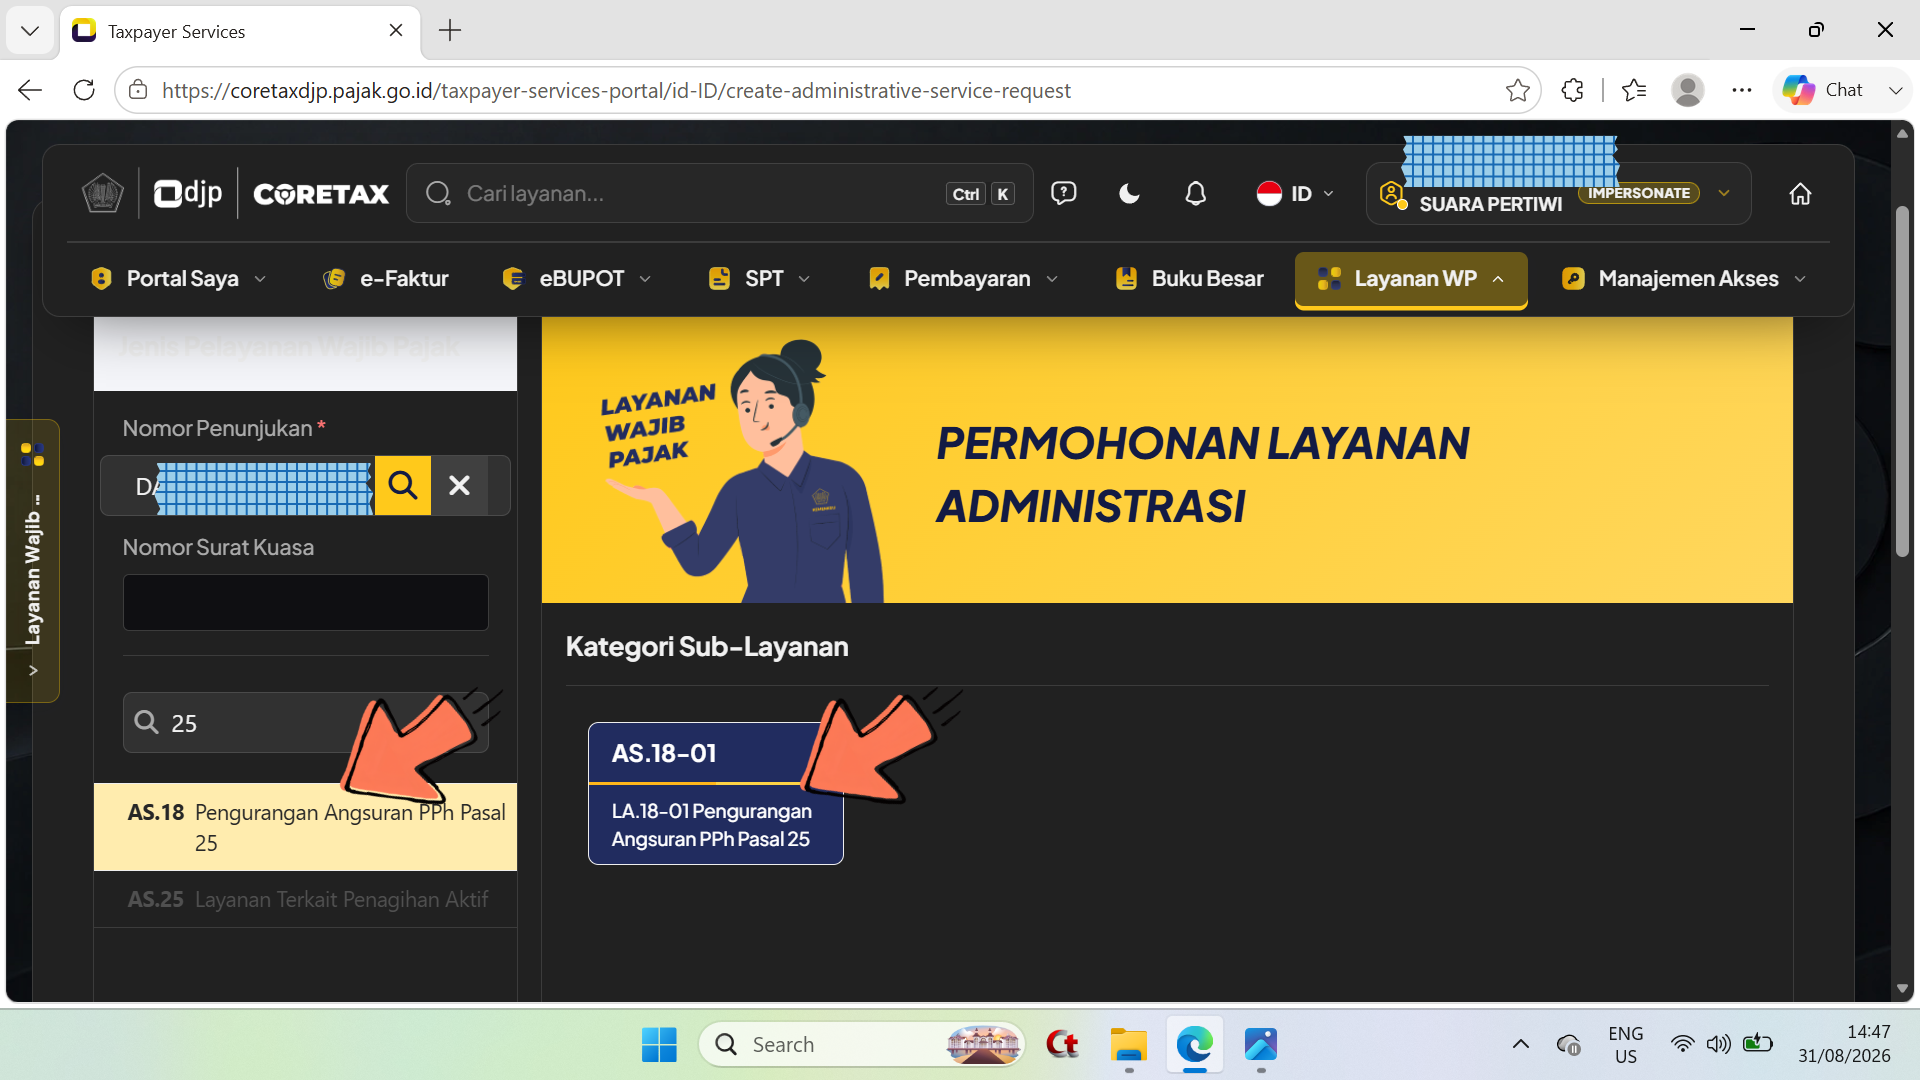
\- Pilih/klik AS. 18 Pengurangan Angsuran PPh Pasal 25 ; - Tampil di bagan Laman Kategori Sub - Layanan.
Langkah 13
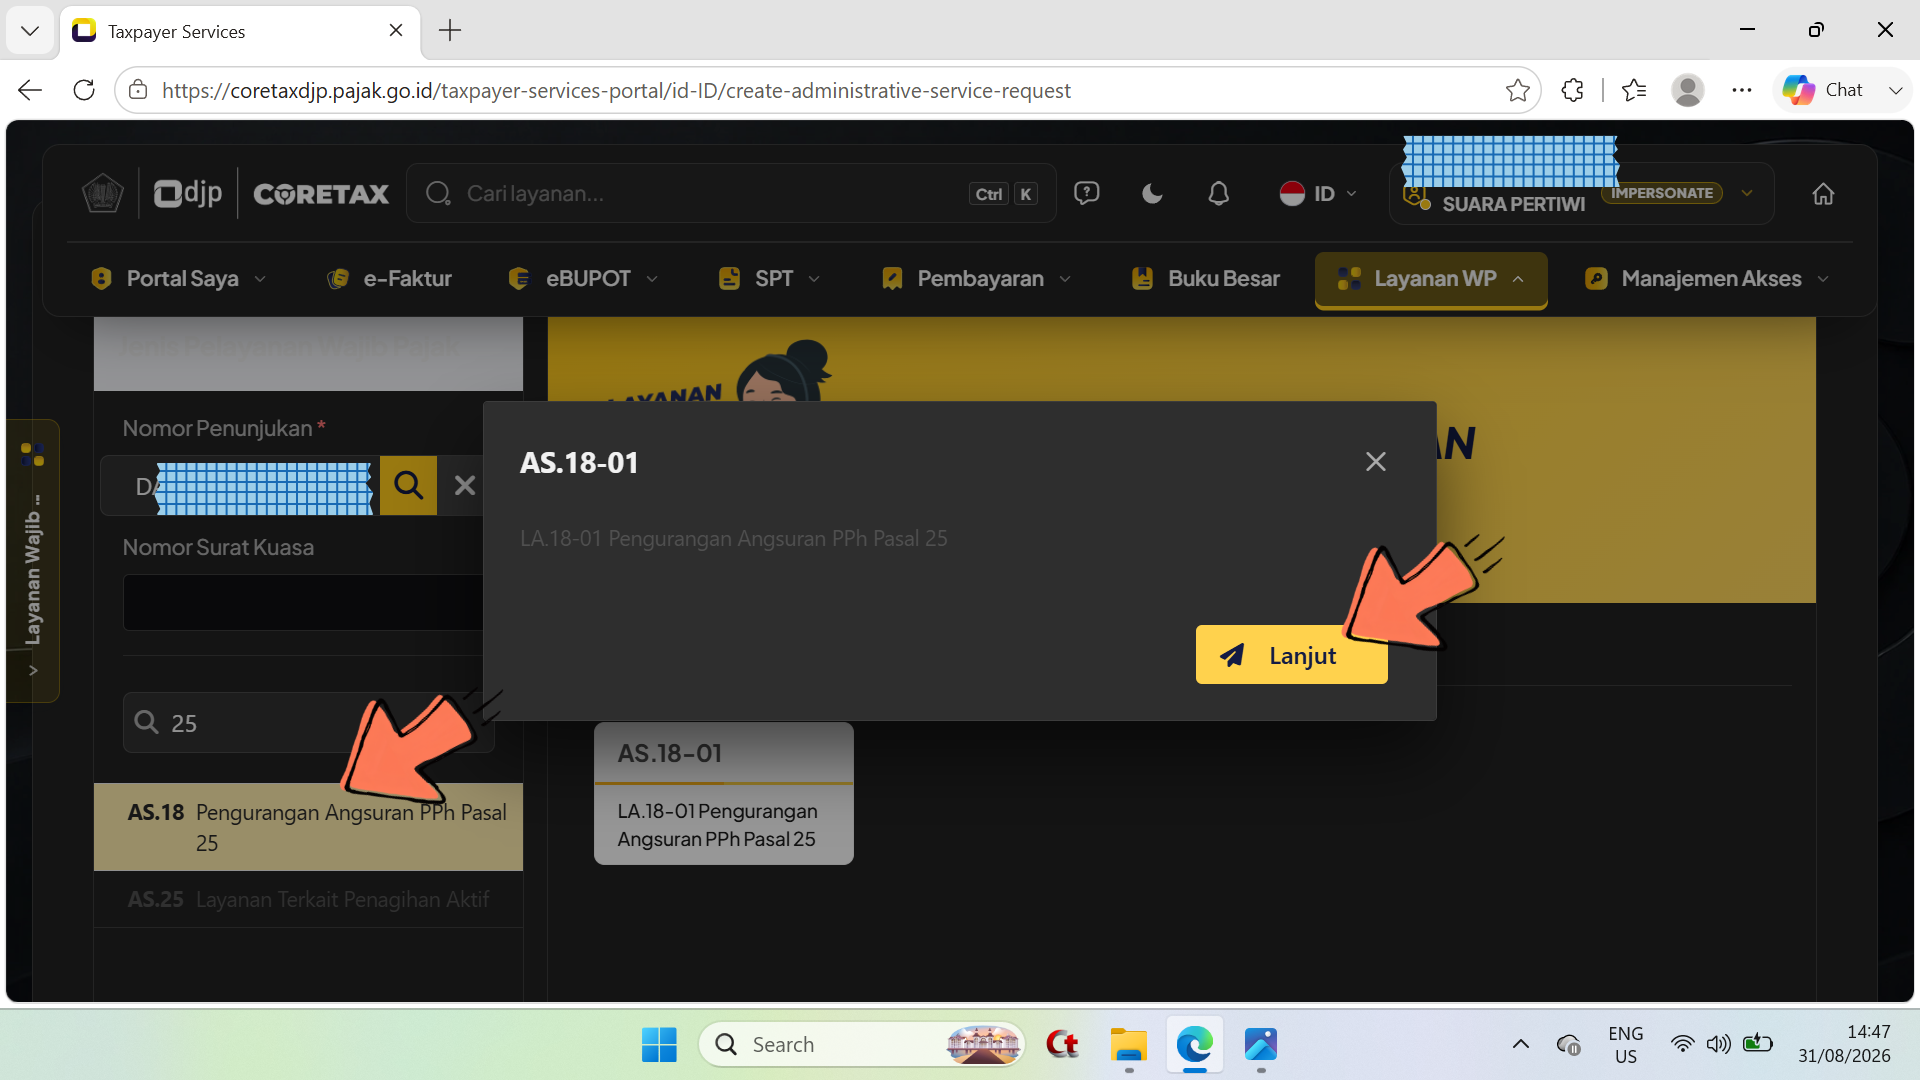
\- Klik/pilih tombol Lanjut.
Langkah 14
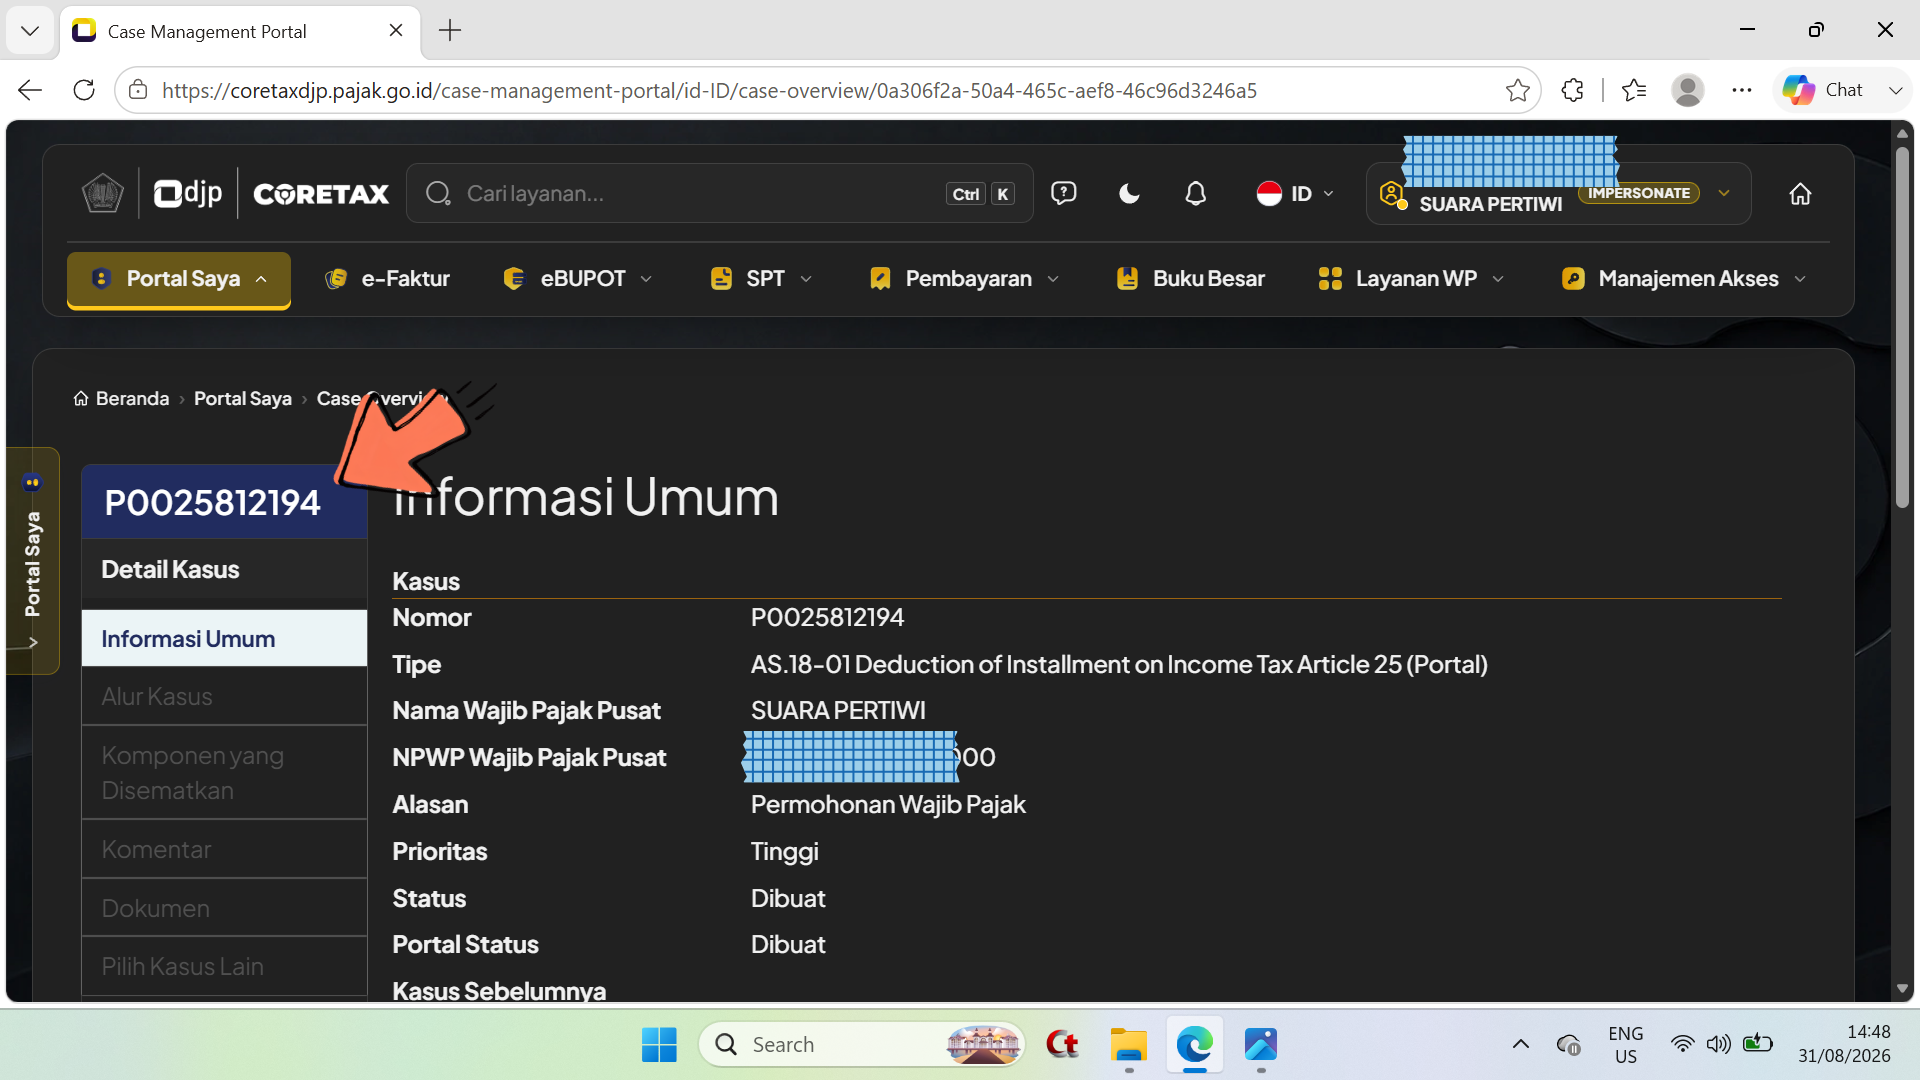
\- Tampil laman Informasi Umum dengan nomor kasus P0025812194 (harap di catat agar nanti jika belum menyelesaikan tahapan pengisian, dapat dipanggil kembali di modul Portal Saya - Kasus Berjalan.
Langkah 15
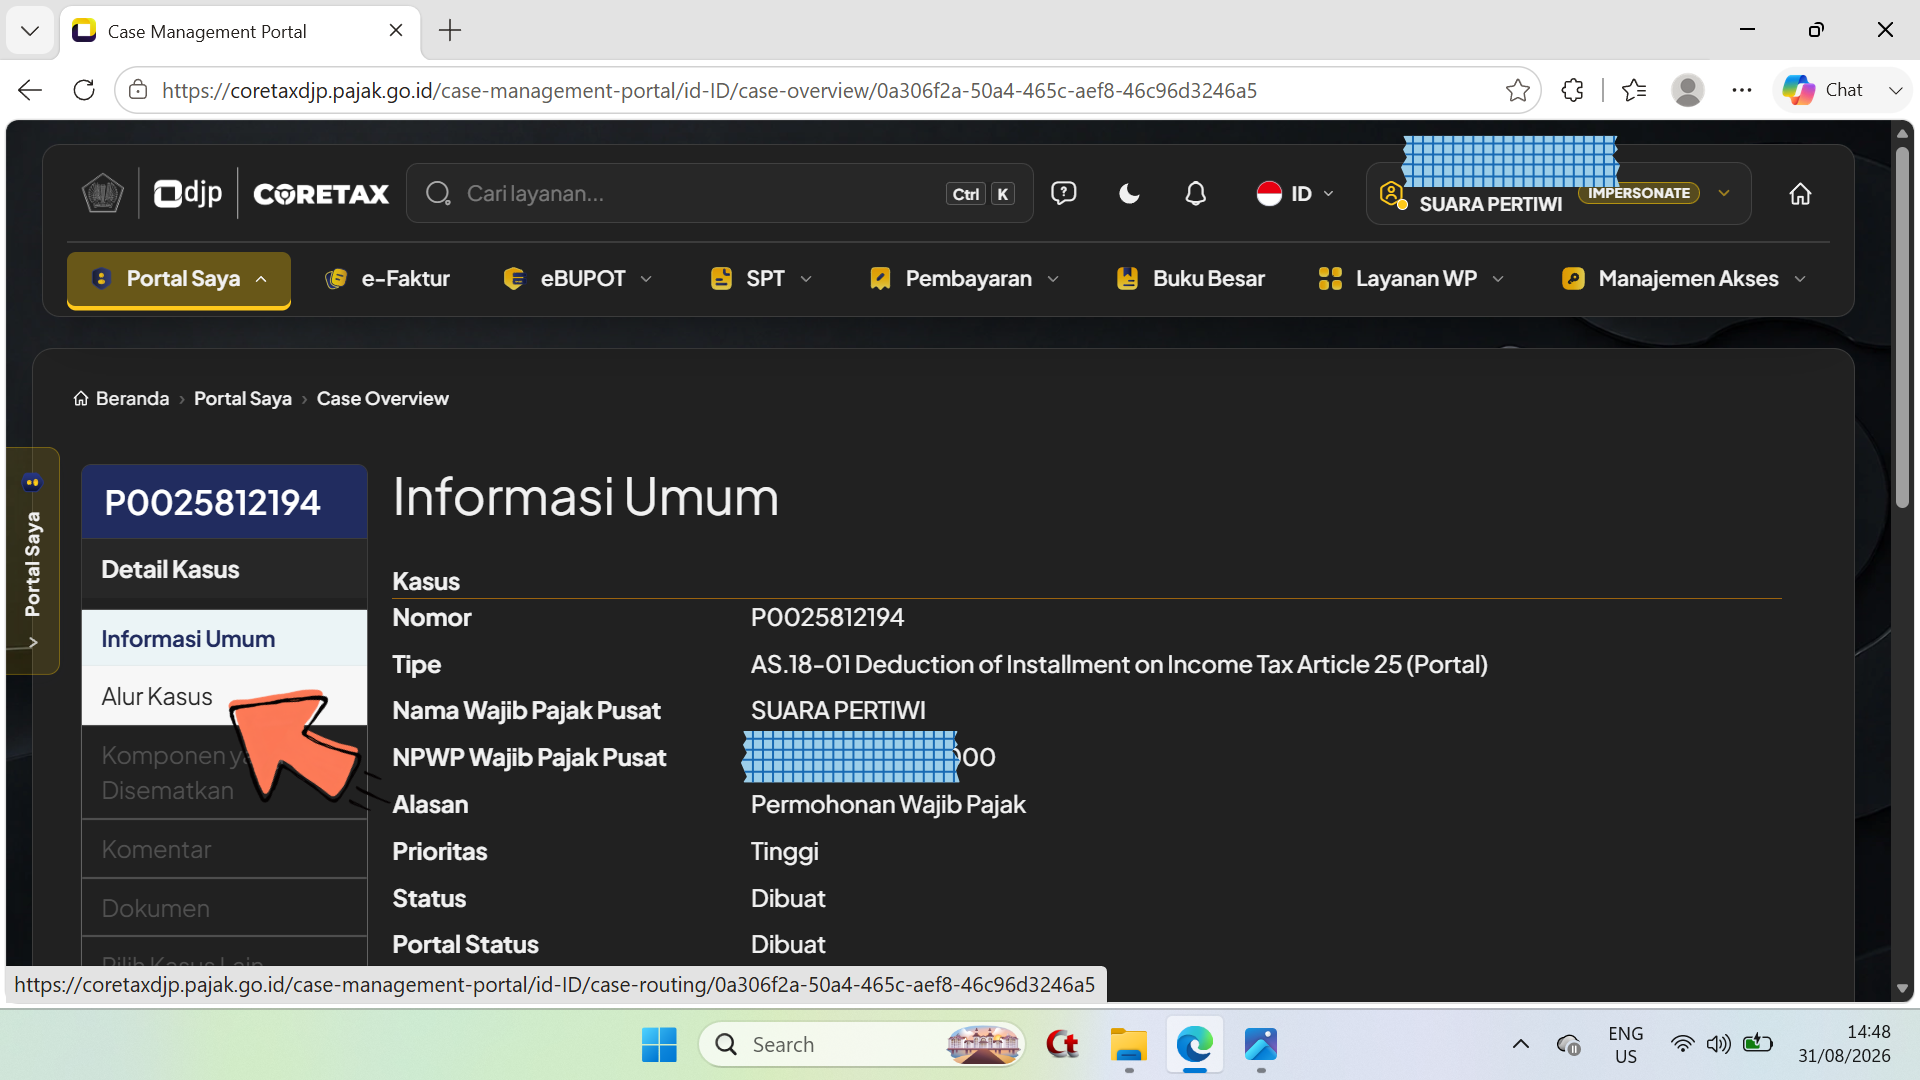
\- Pilih/klik Alur Kasus.
Langkah 16
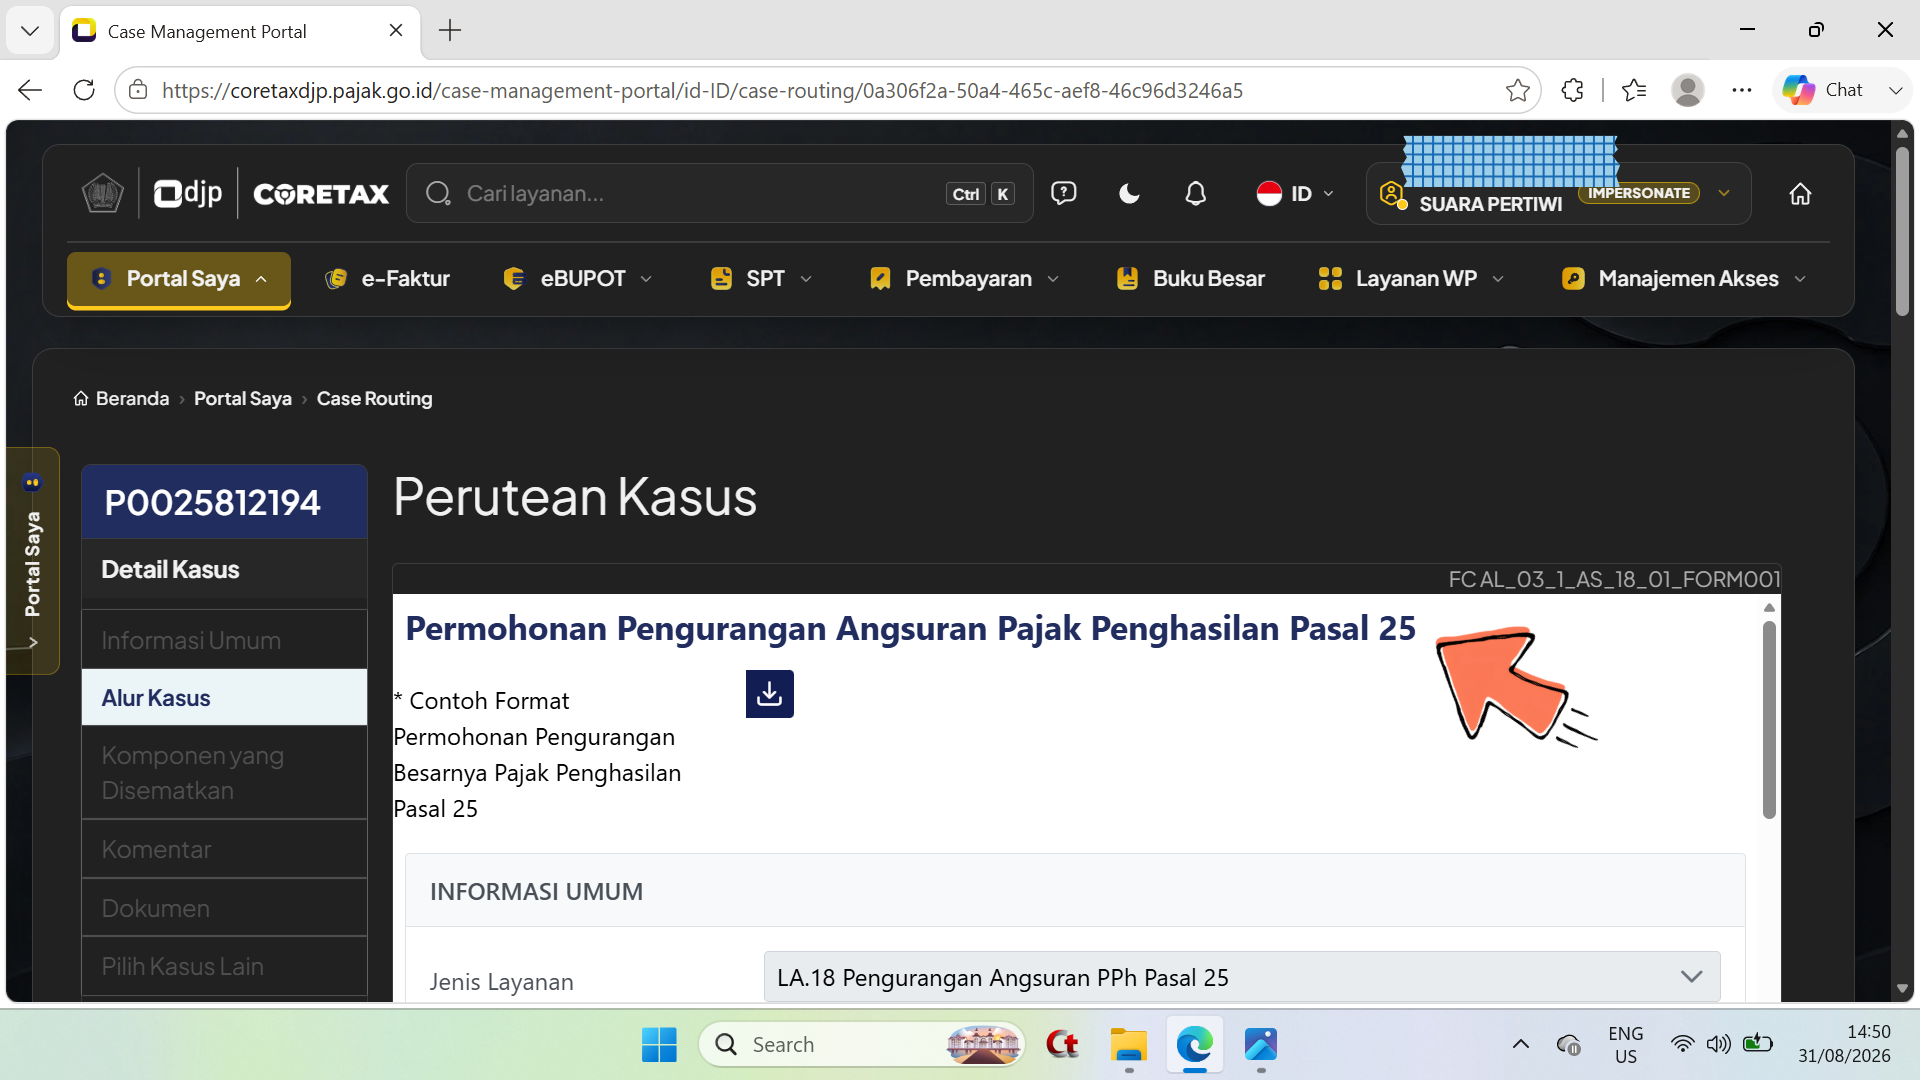
\- Tampil jendela Permohonan Pengurangan Angsuran Pajak Penghasilan Pasal 25.
langkah 17
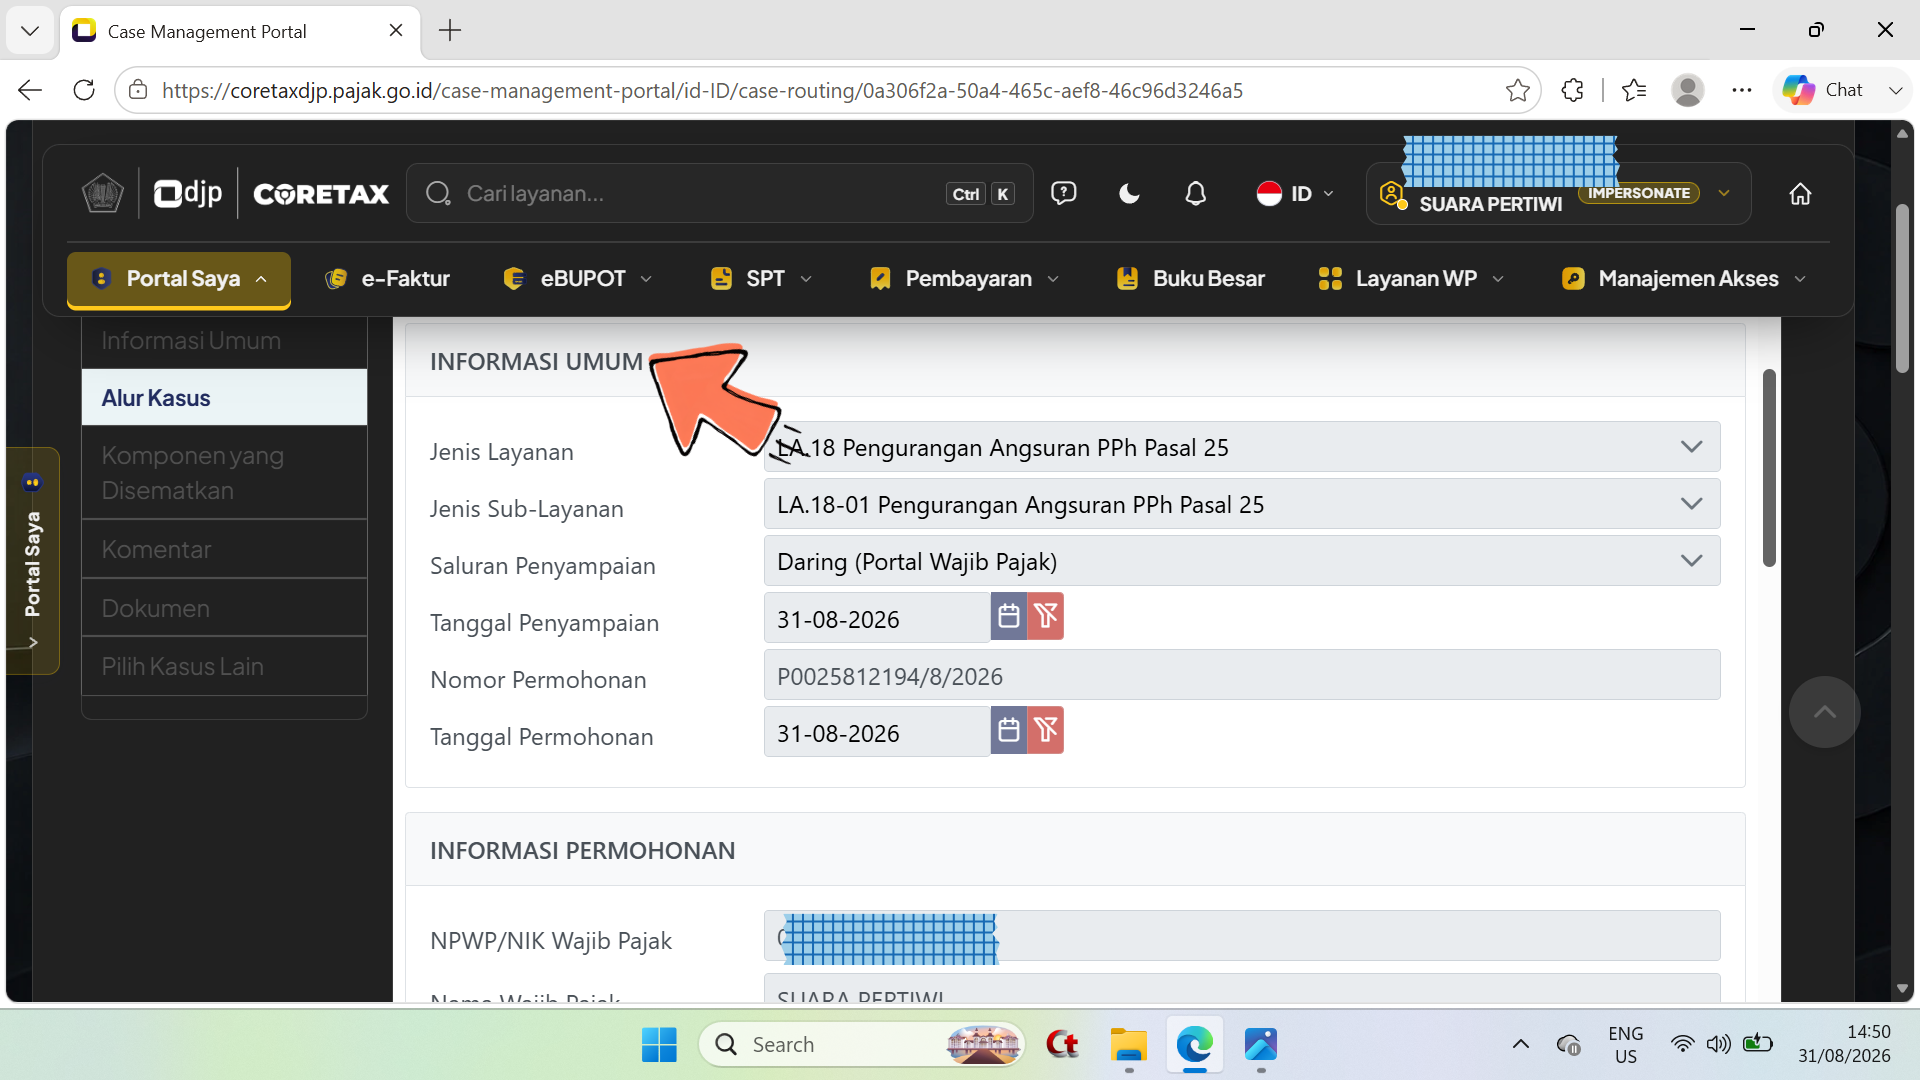
\- Pada jendela Informasi Umum, tangkapan layar seperti di atas.
Langkah 18
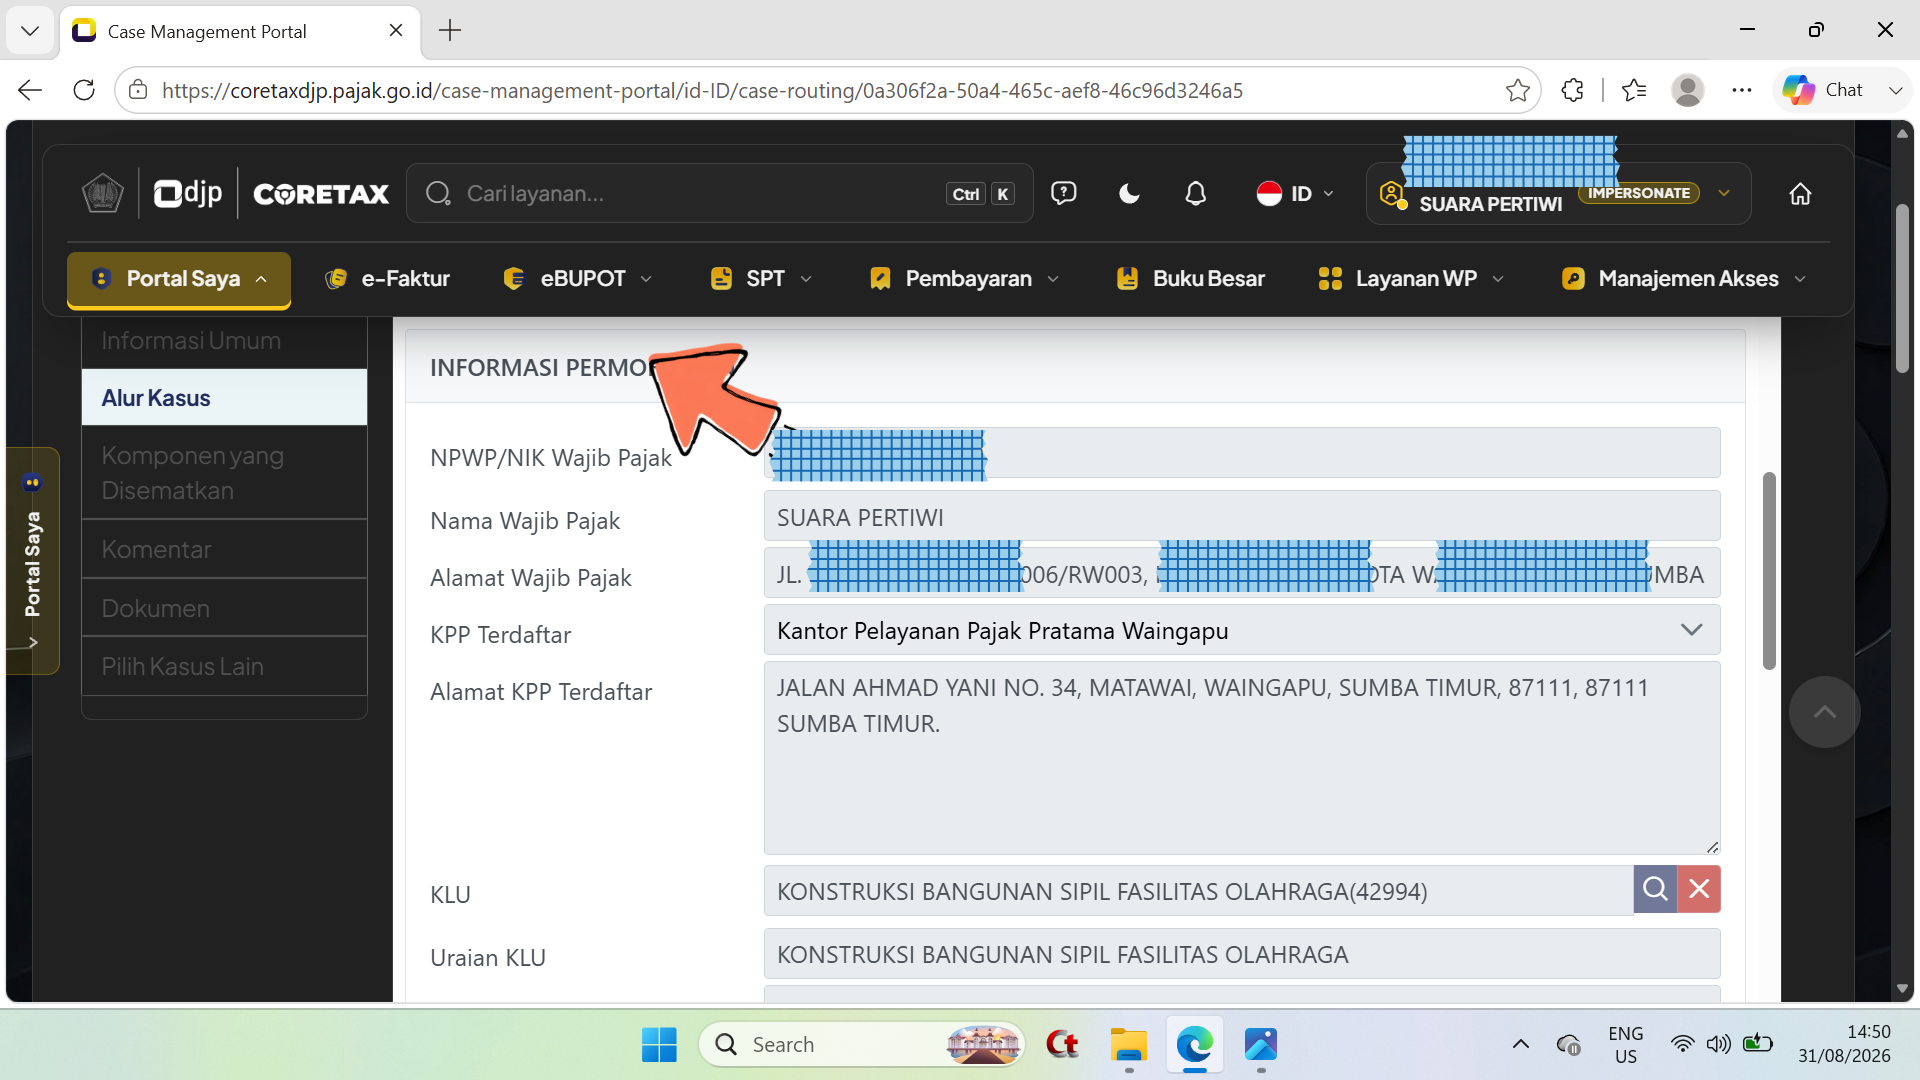
\- Pada jendela Informasi Permohonan, tampilan seperti tangkapan layar di atas.
Langkah 19
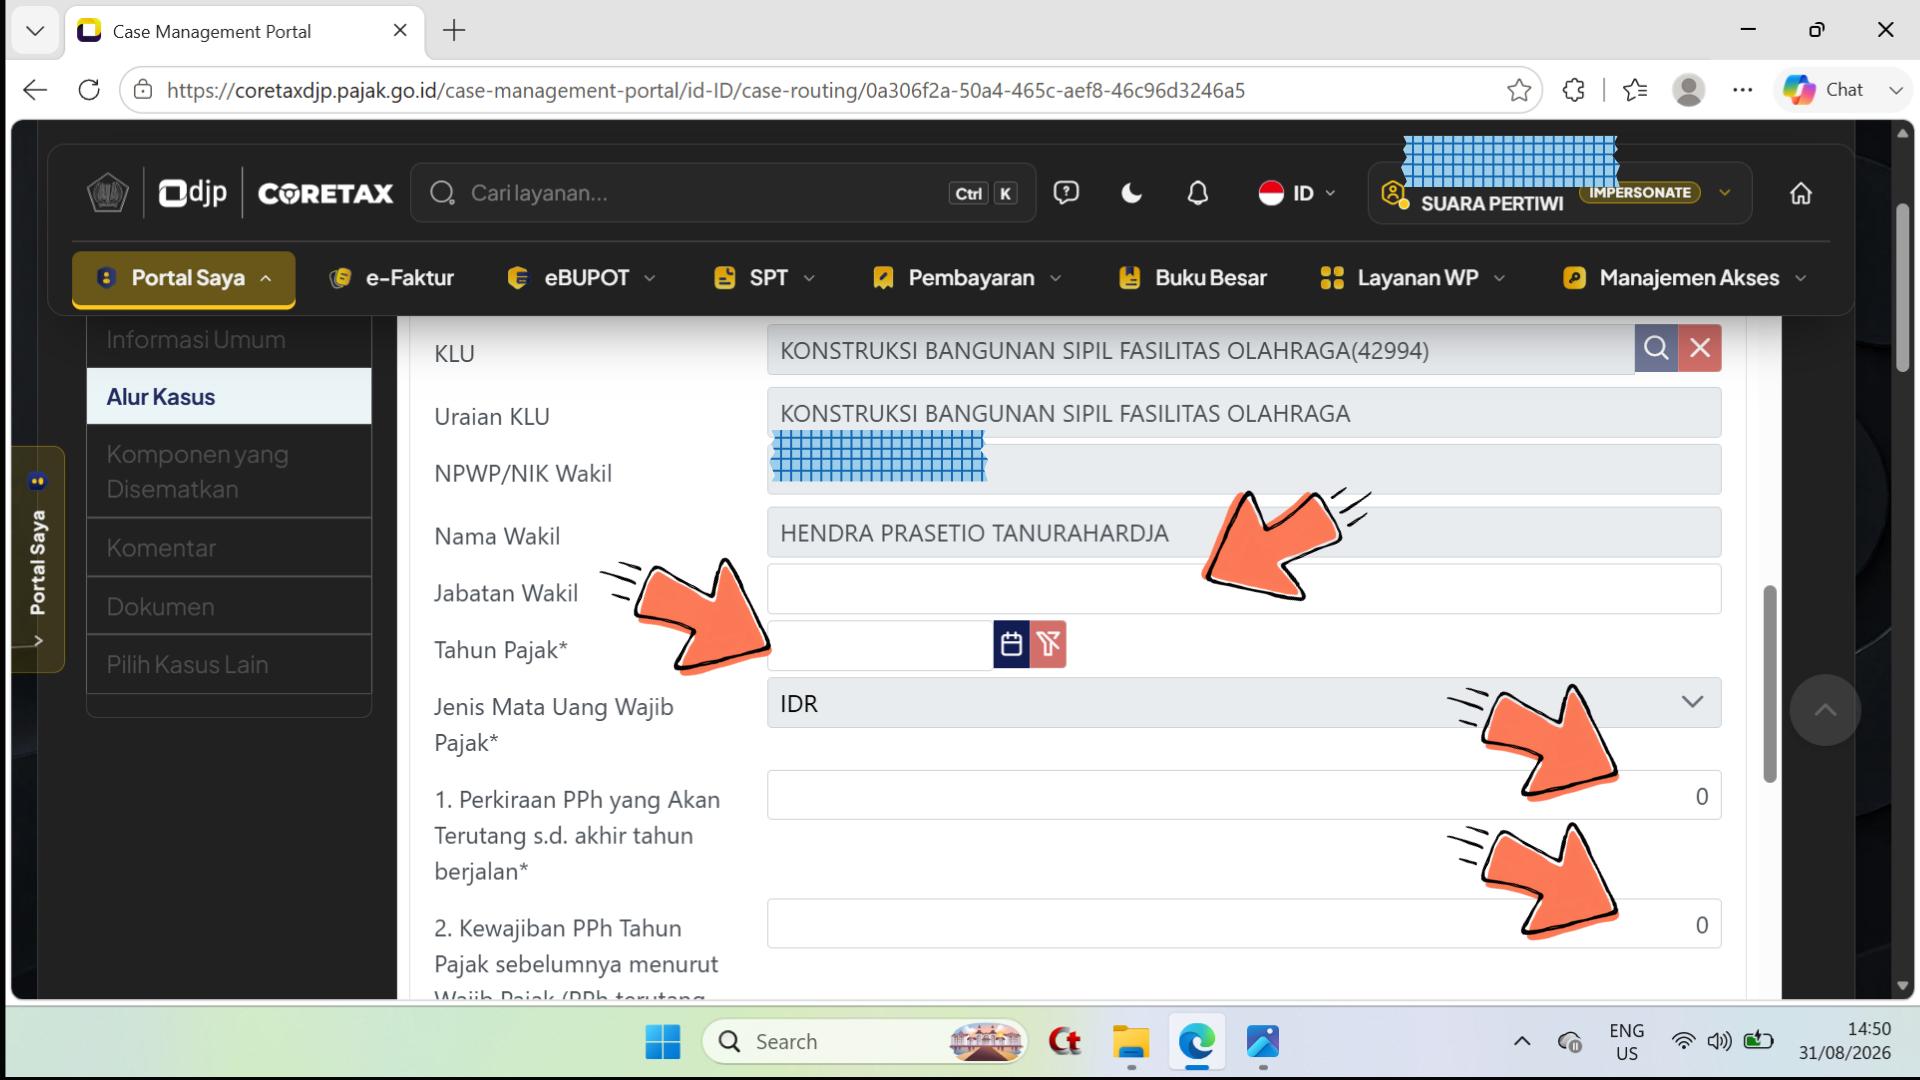
\- Isi pada baris Jabatan Wakil, baris Tahun Pajak, baris nomor 1 dan baris nomor 2.
Langkah 20
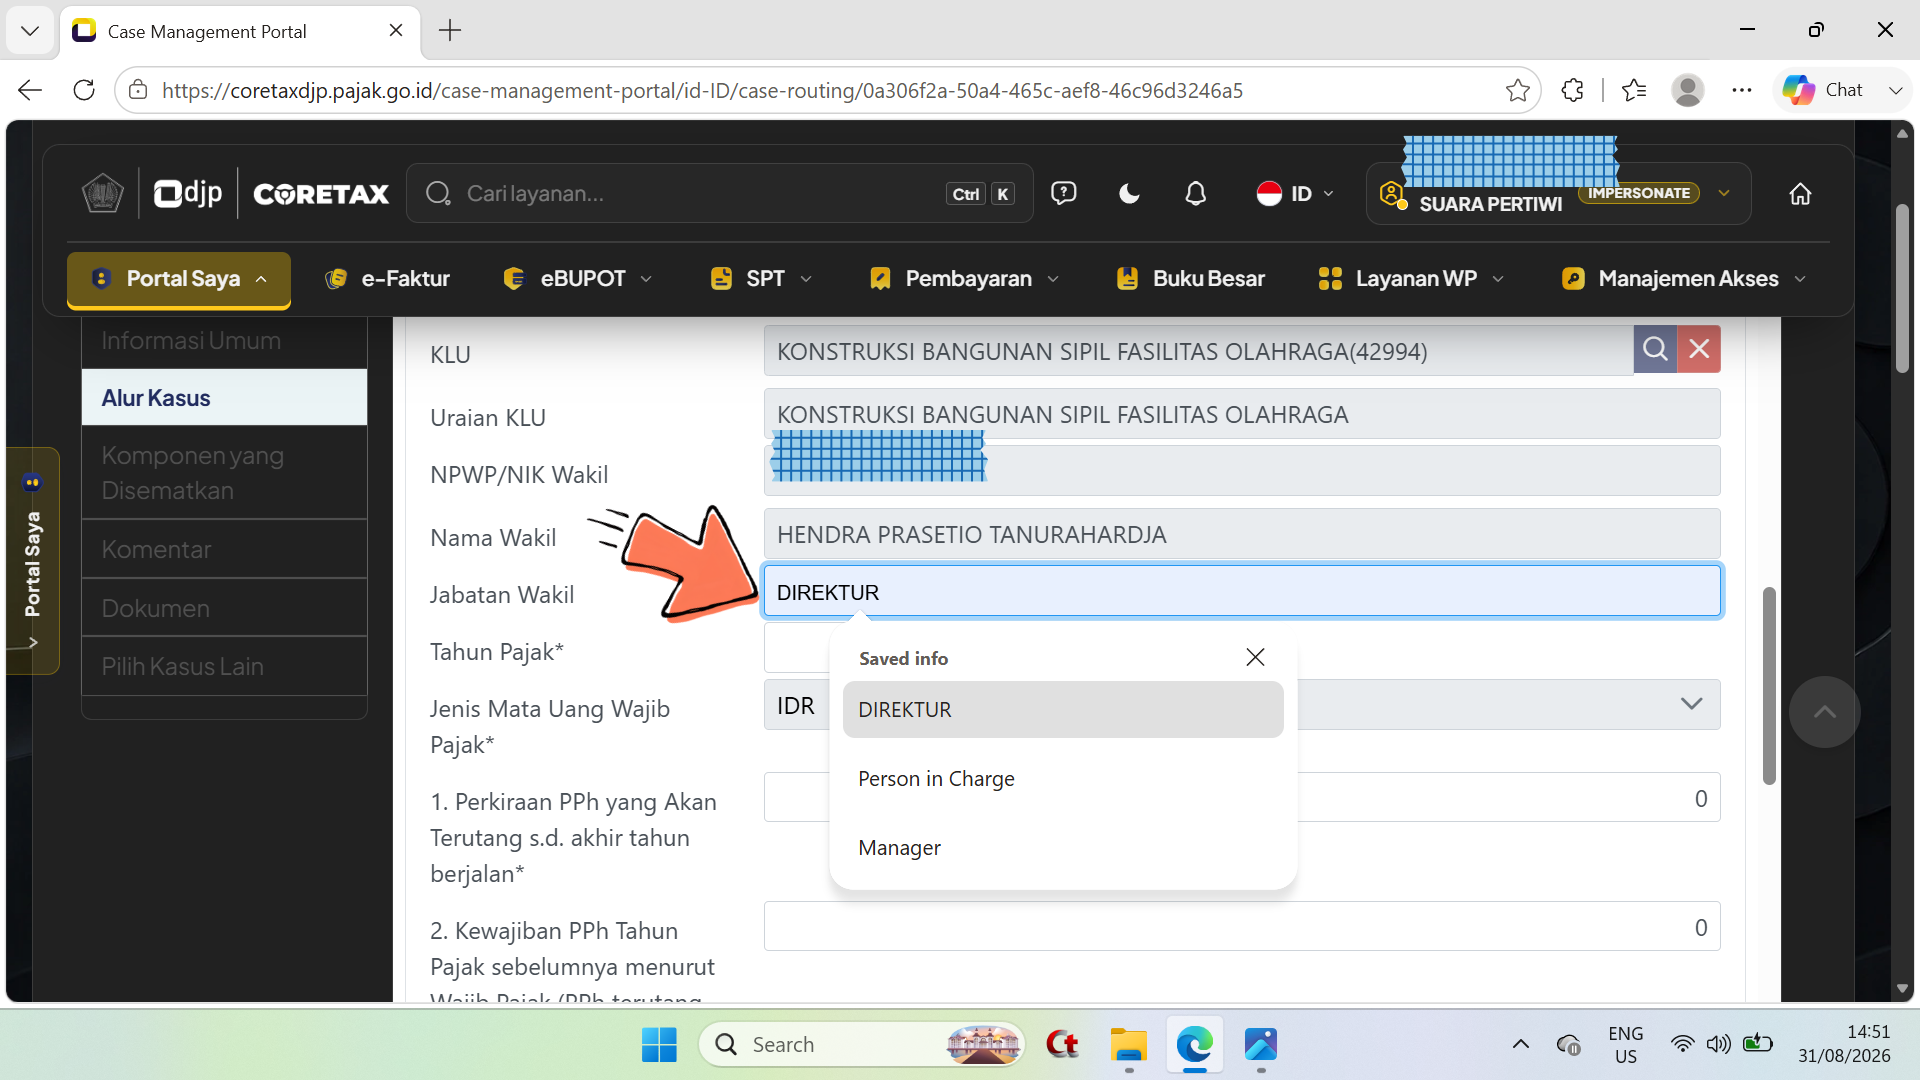
\- Baris Jabatan Wakil, isi ketik manual DIREKTUR atau jabatan yang bertanggung secara penuh.
Langkah 21
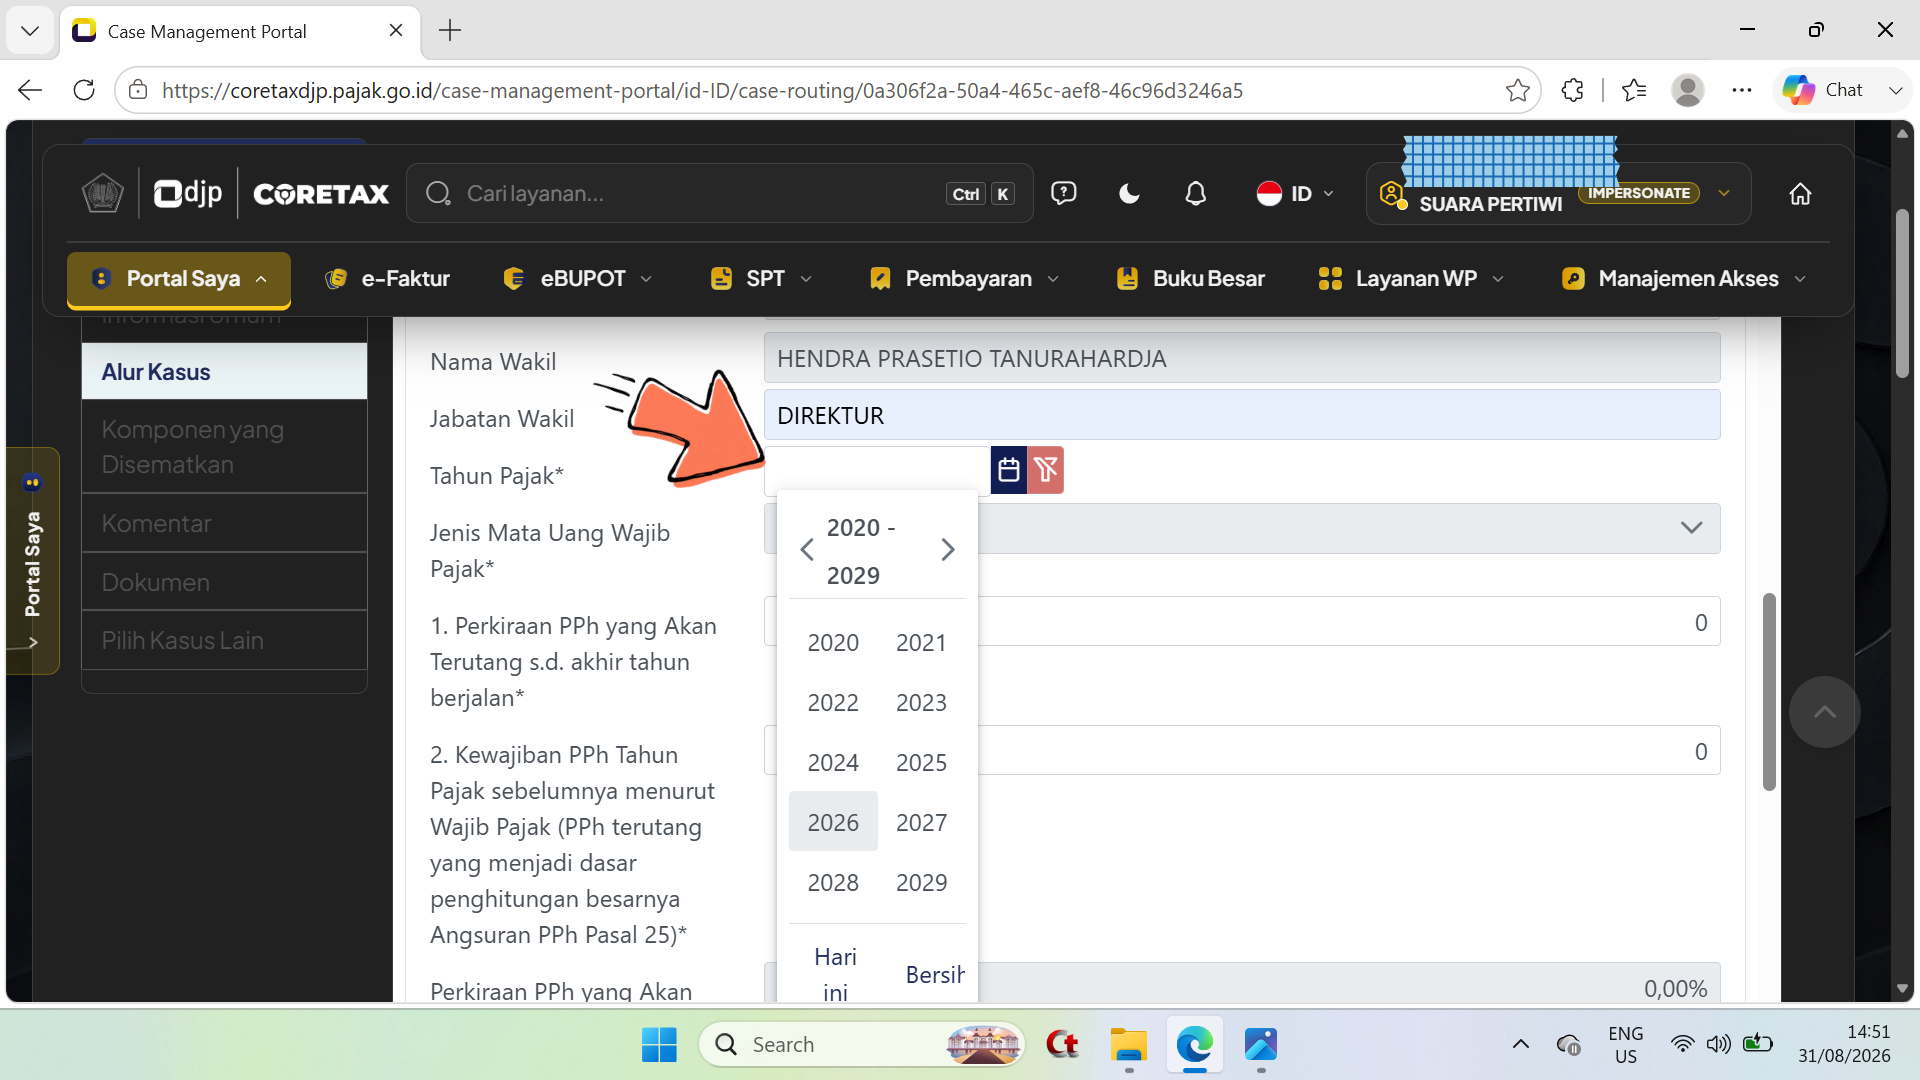
\- Pada baris Tahun Pajak, pilih angka tahun 2026.
Langkah 22
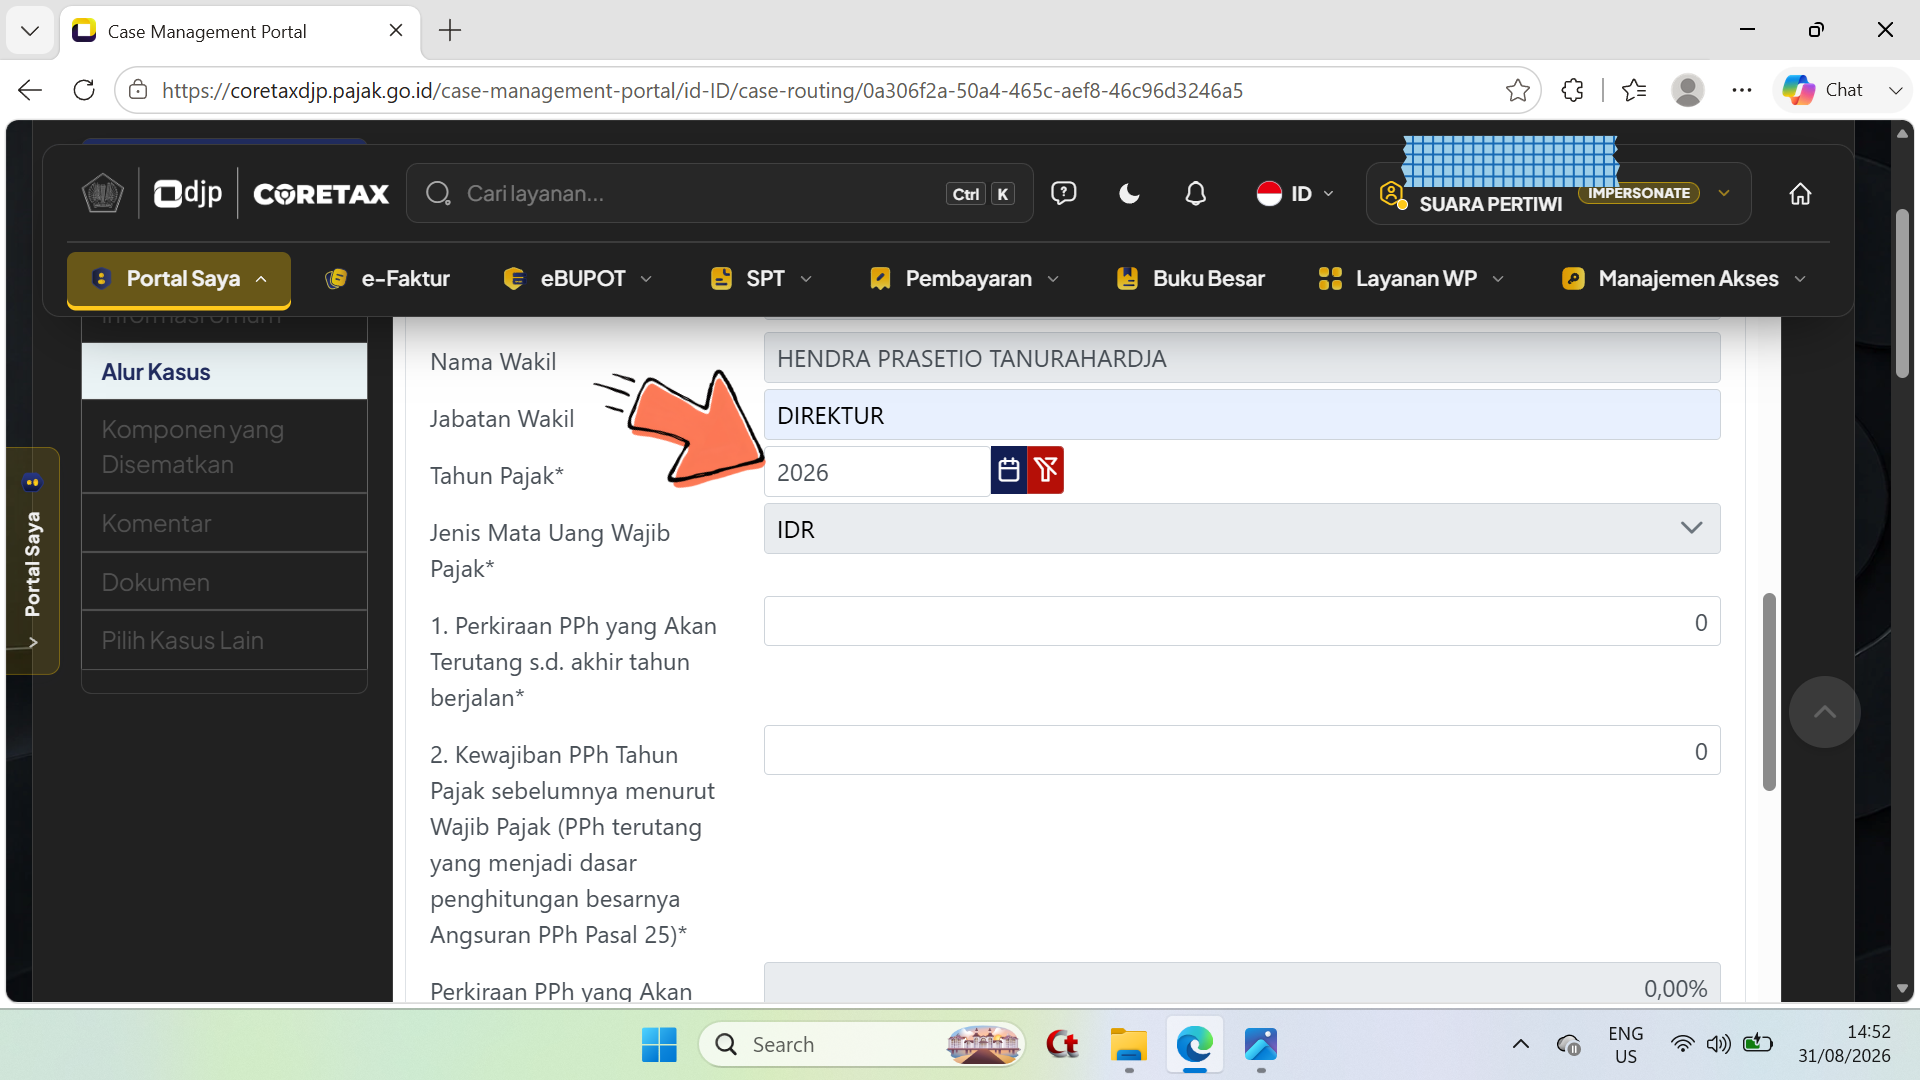
\- Angka 2026 telah dipilih pada baris Tahun Pajak.
Langkah 23
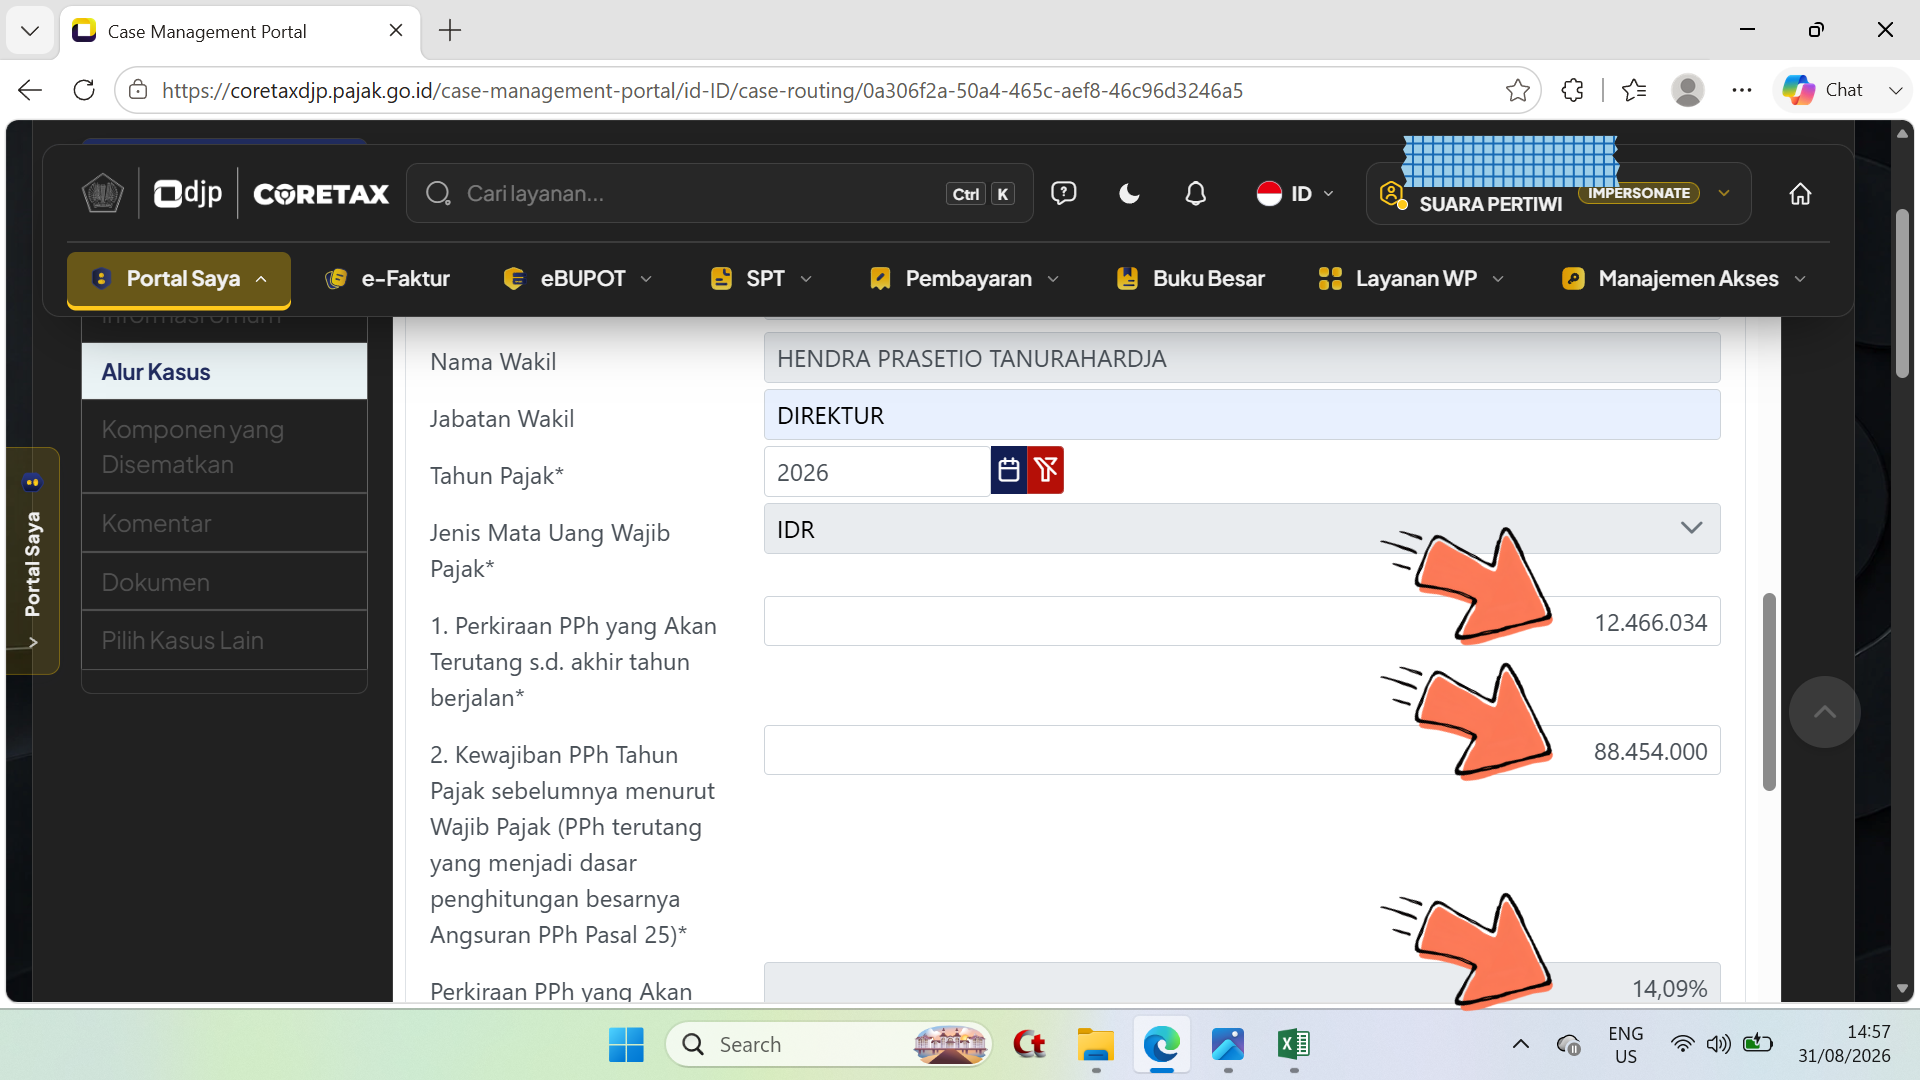
\- Mengisi nilai pada baris nomor 1 dan baris nomor 2 sesuai dengan perhitungan yang telah disusun ; - Pada baris Perkiraan PPh yang Akan Terutang adalah terisi secara otomatis dengan prosentase.
Langkah 24
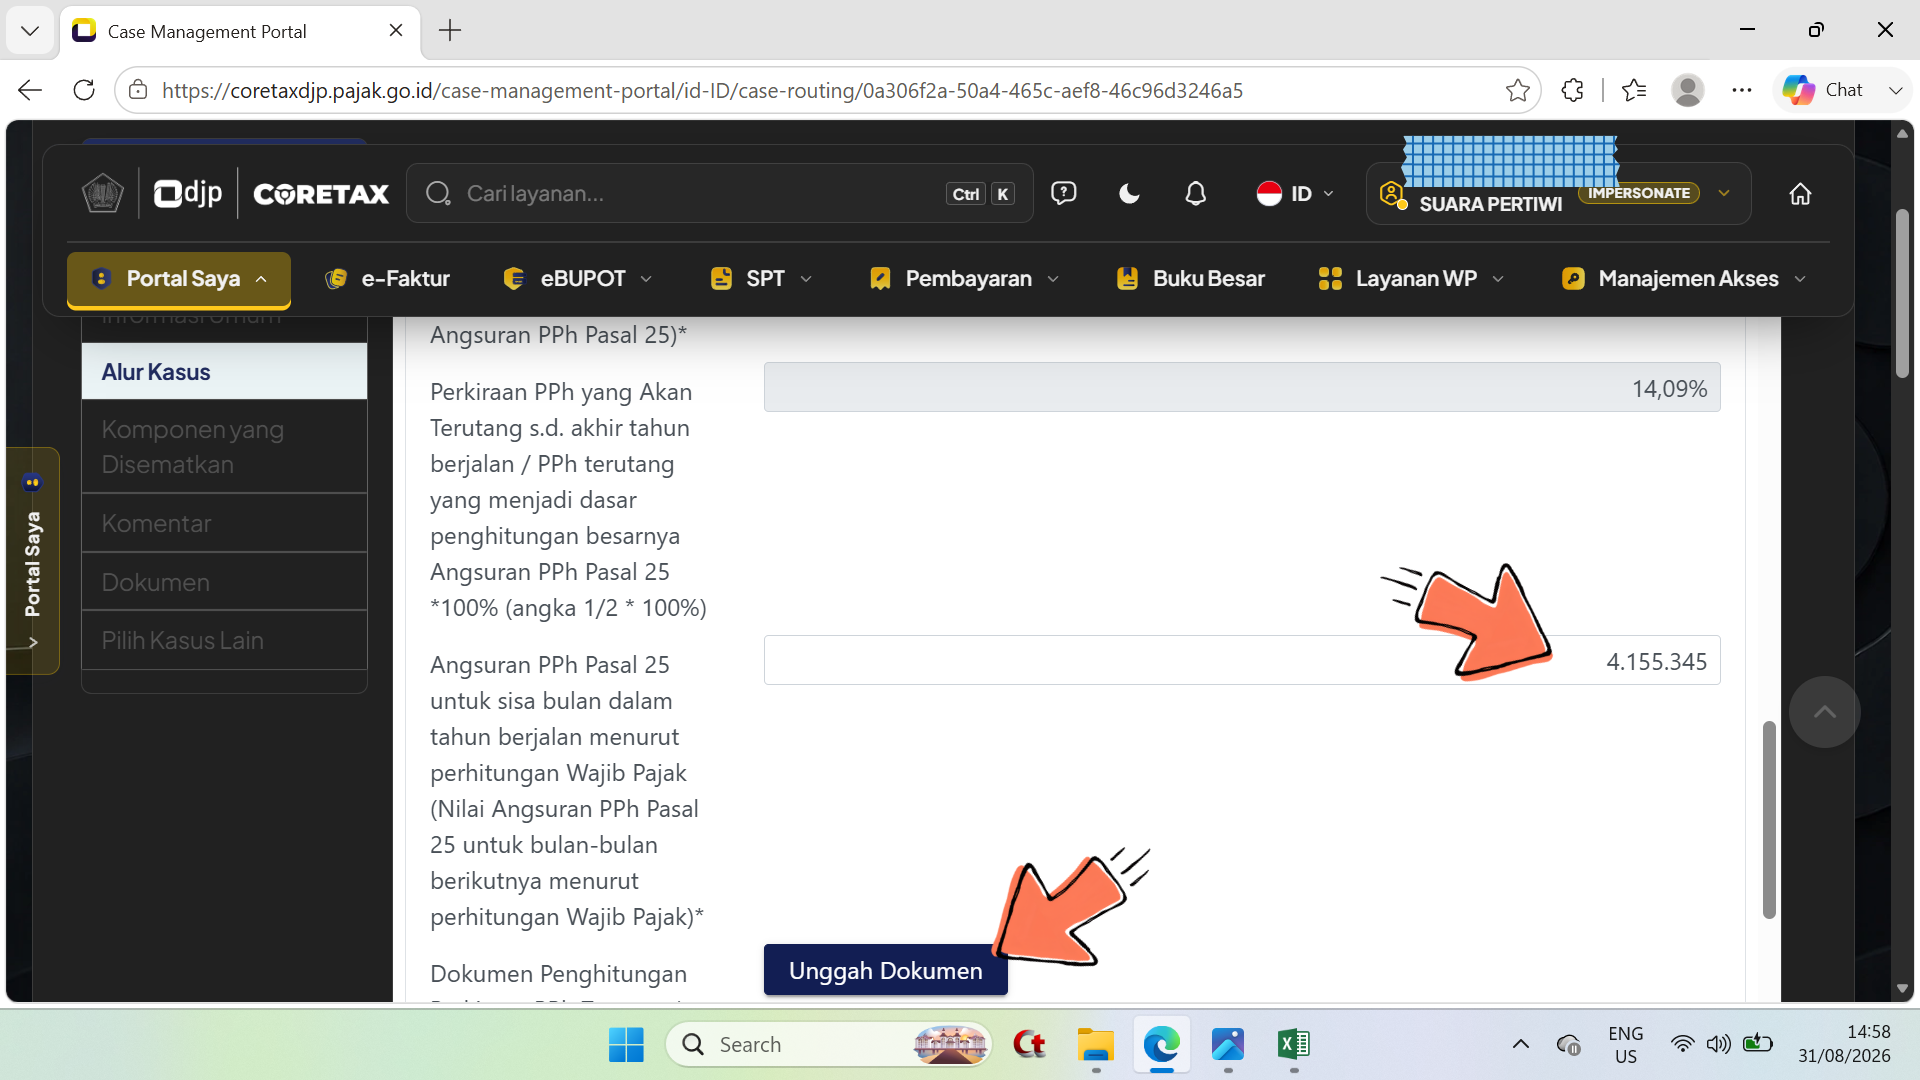
\- Selanjutnya pada baris Angsuran PPh Pasal 25 untuk sisa bulan dalam tahun berjalan, diisi dengan hasil perhitungan yang merupakan Nilai Angsuran Pph Pasal 25 untuk bulan-bulan berikutnya (dikalikan dengan bulan tersisa dalam tahun pajak berjalan) ; - Selanjutnya klik/pilih tombol Unggah Dokumen.
Langkah 25
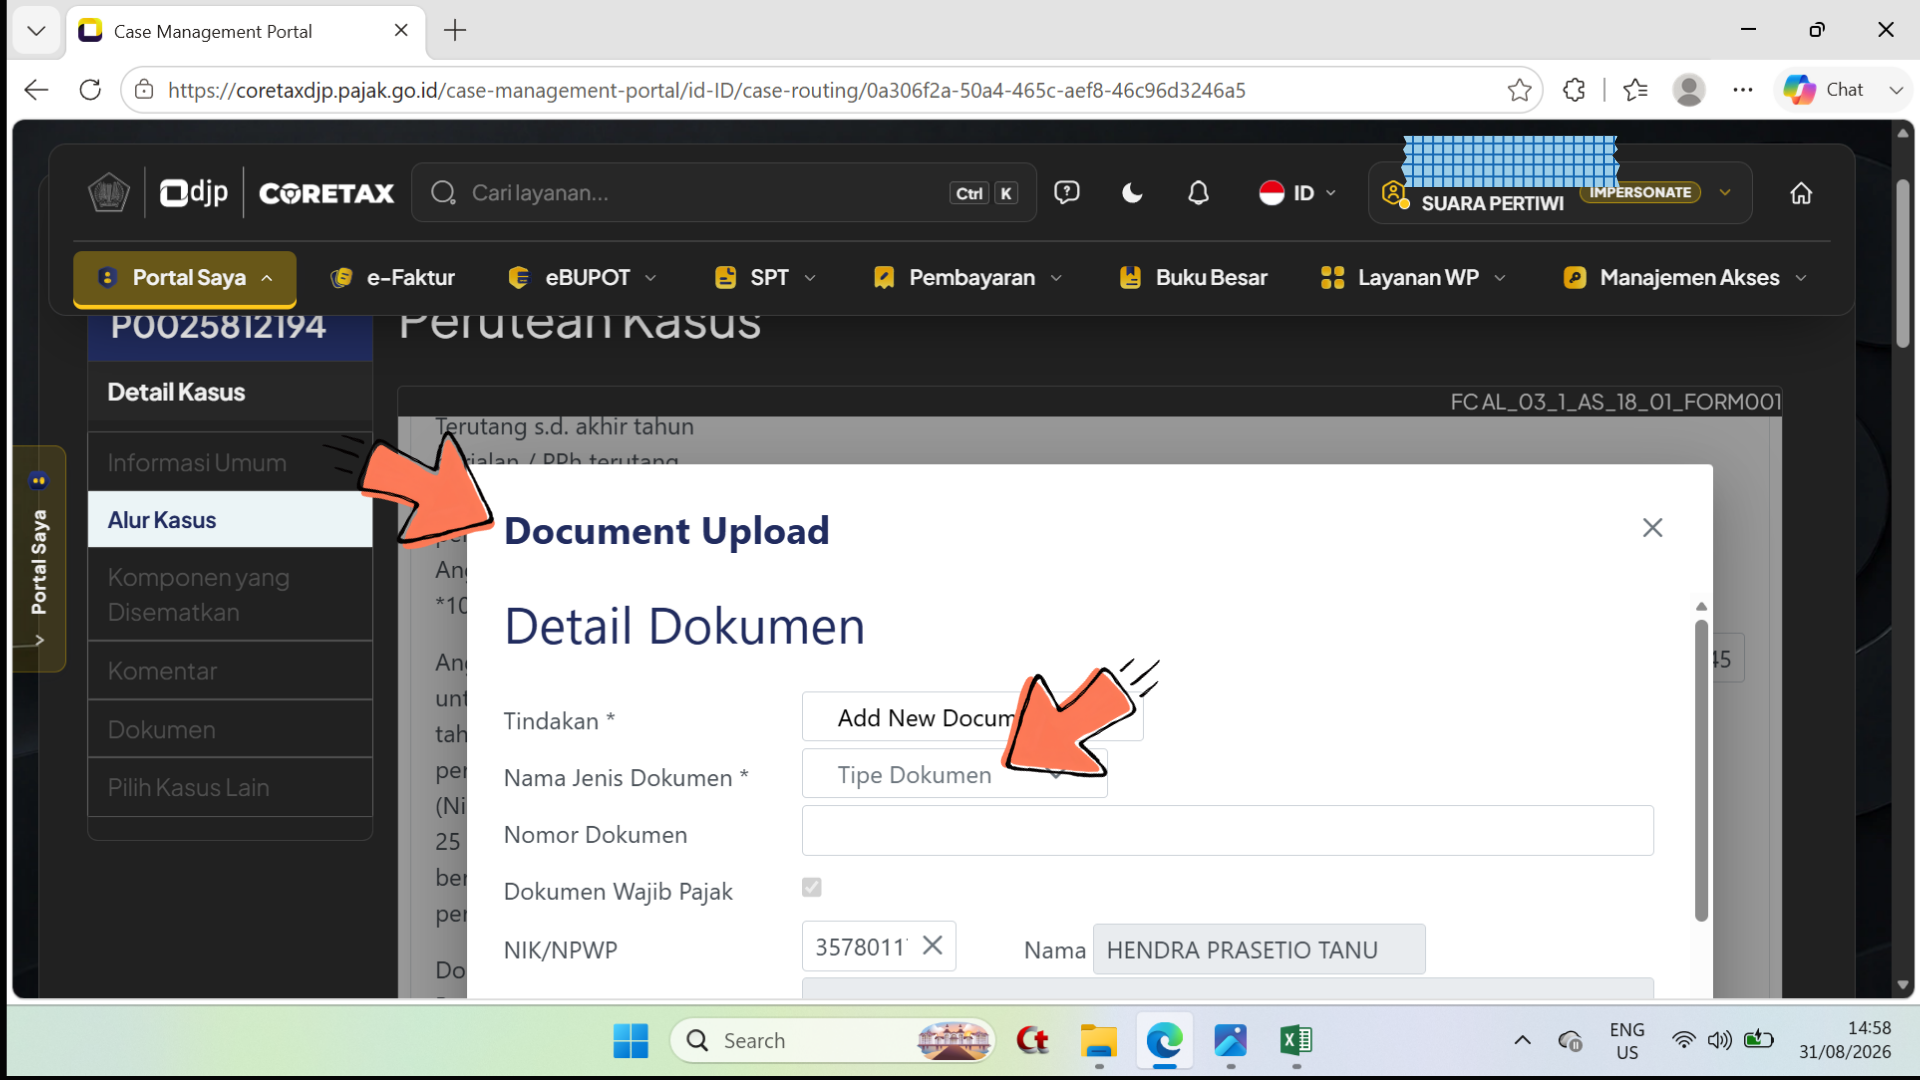
\- Tampil pada tangkapan layar di atas adalah jendela Document Upload ; - Perhatikan pada baris Nama Jenis Dokumen.
Langkah 26
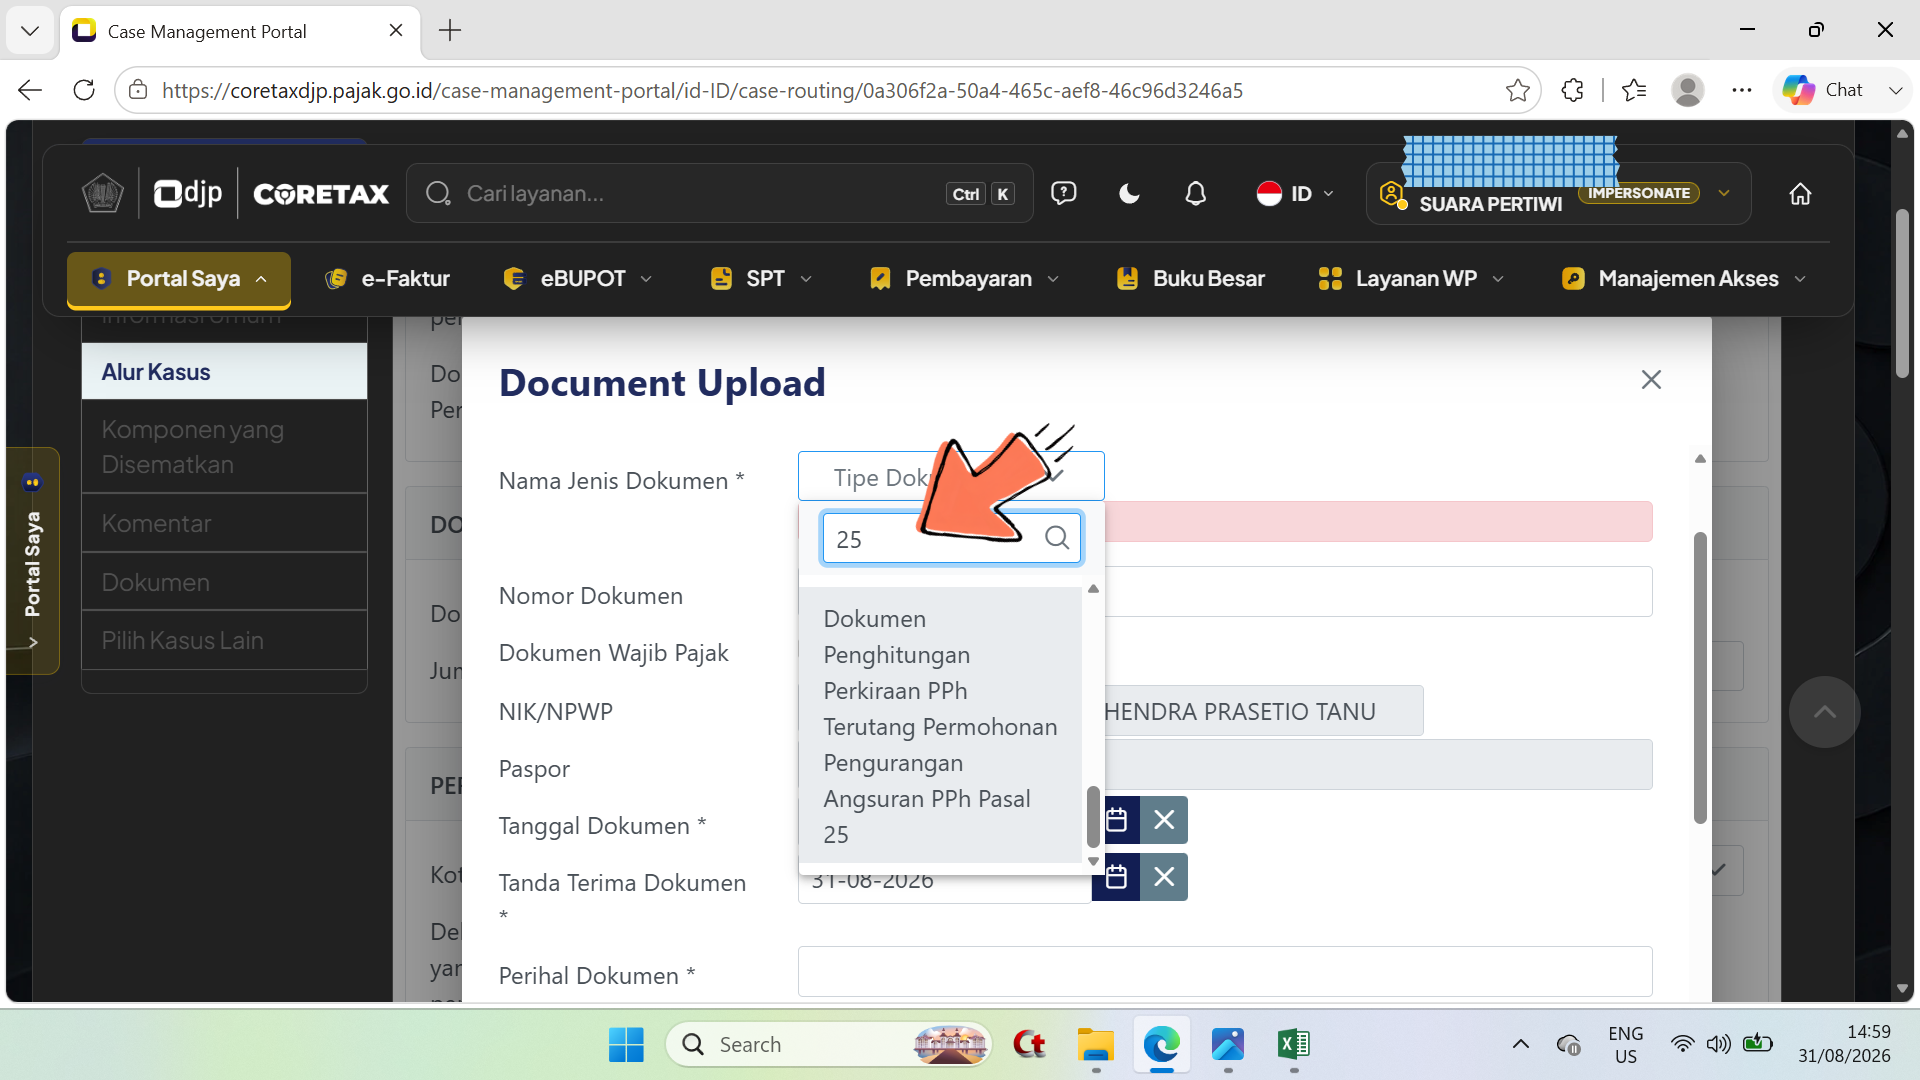
\- Ketikkan kata kunci angka 25 dan pilih nama jenis dokumen adalah Dokumen Penghitungan Perkiraan PPh Terutang Permohonan Pengurangan Angsuran PPh Pasal 25.
Langkah 27
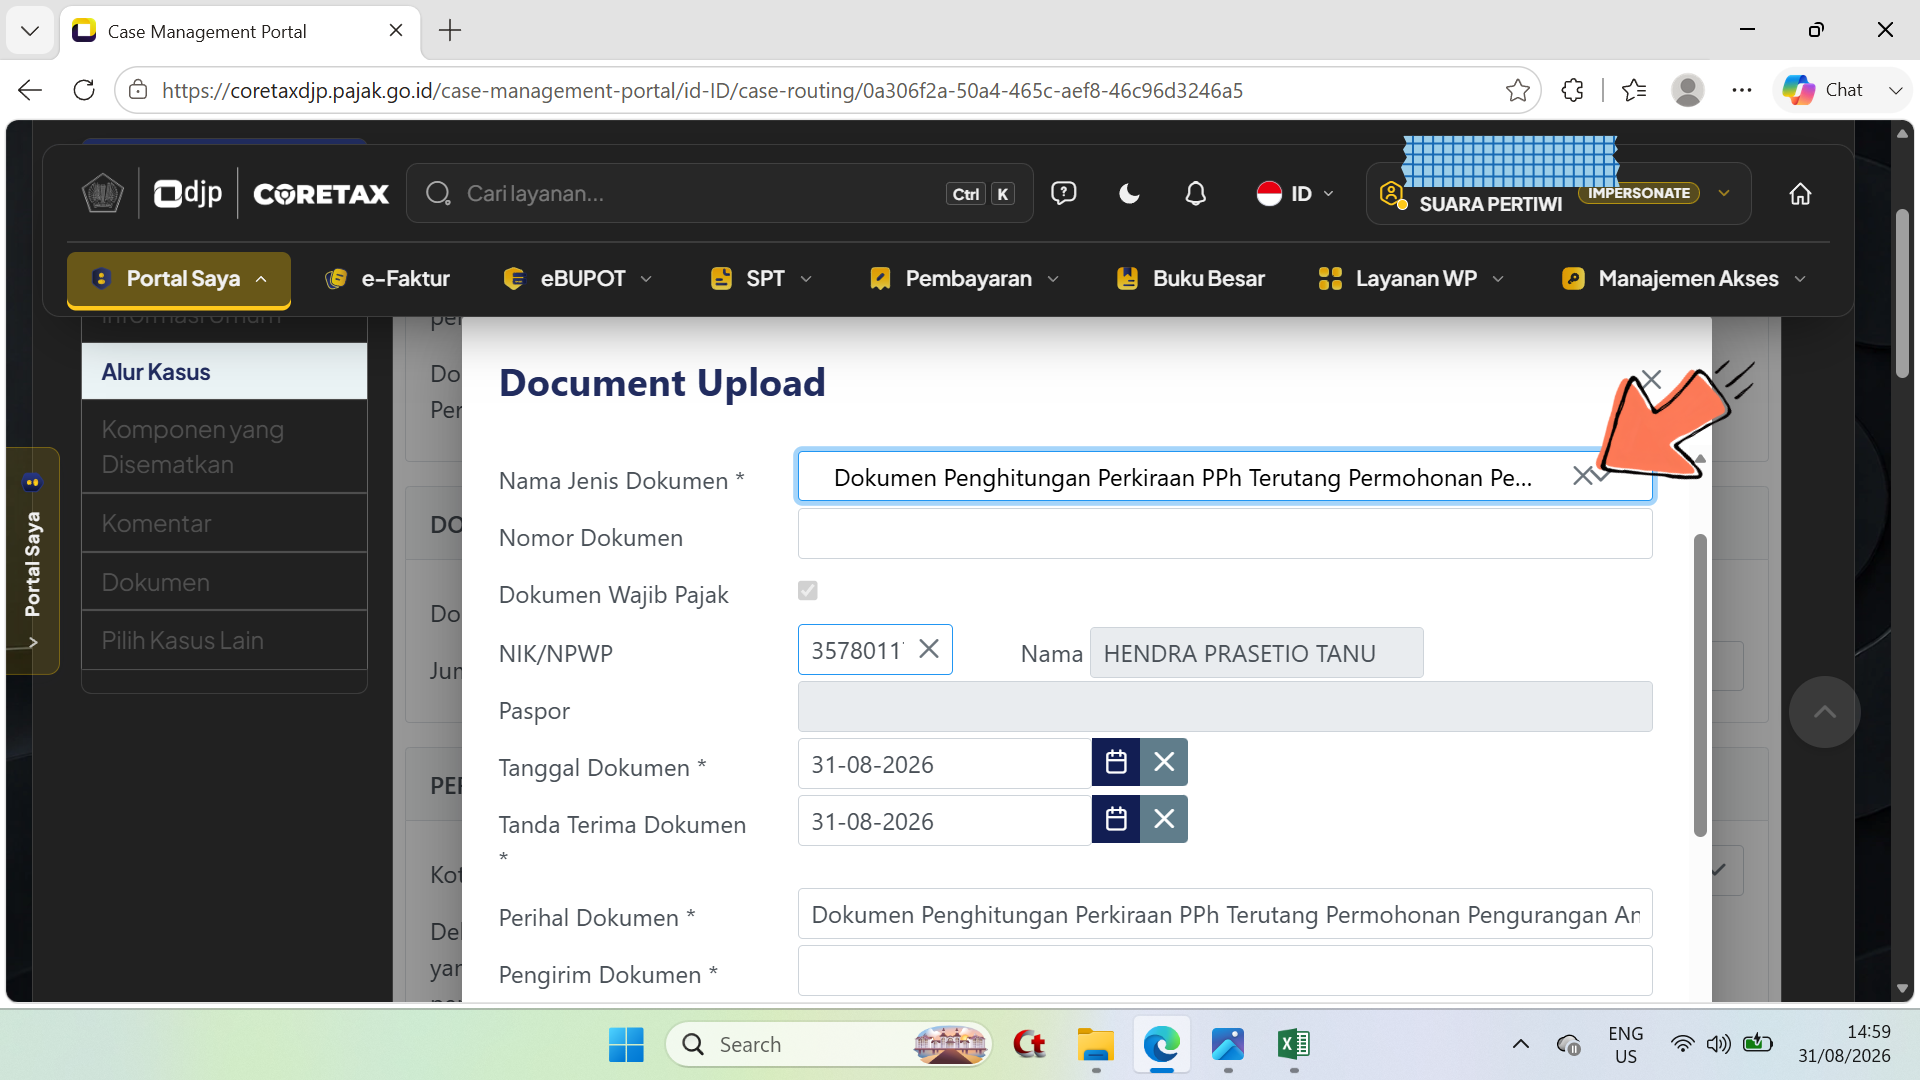
\- Maka tampil seperti tangkapan layar di atas.
Langkah 28
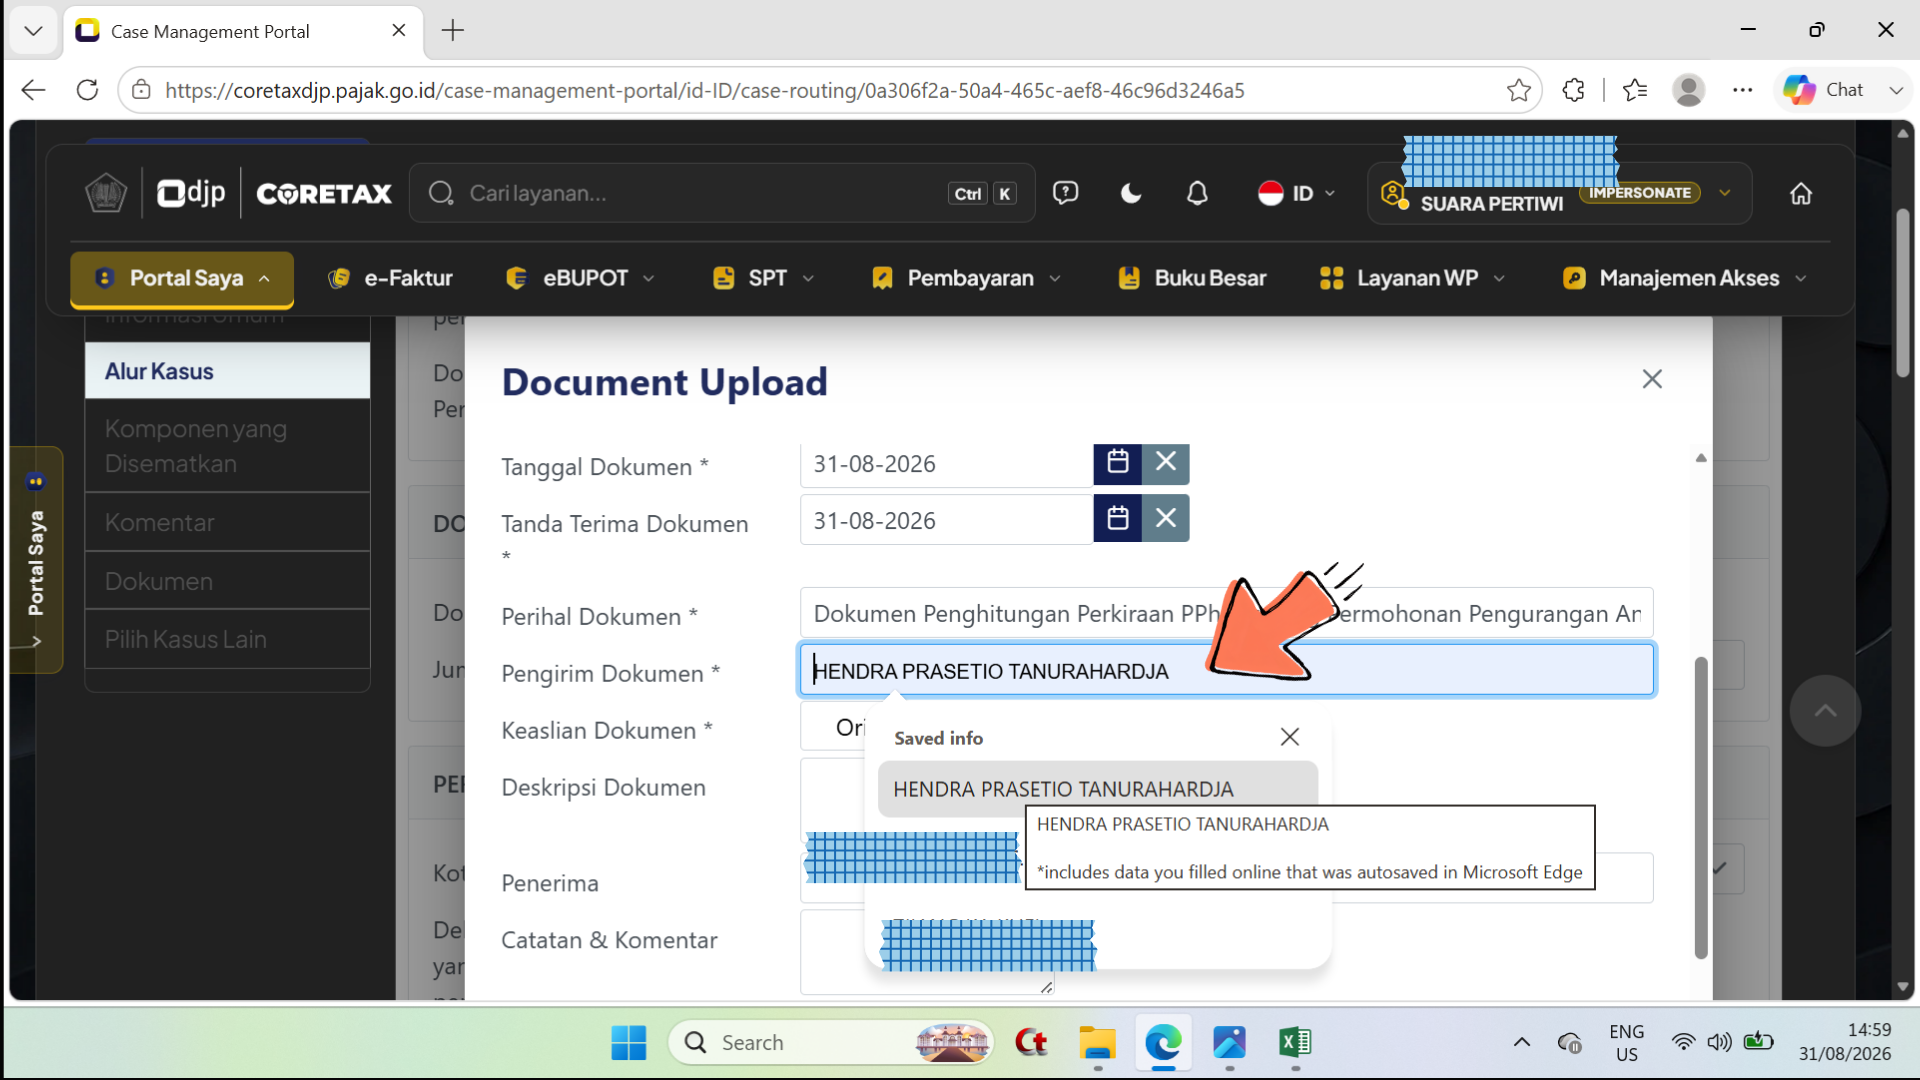
\- Langsung ke baris Pengirim Dokumen, diketik nama lengkap terdaftar penanggung jawab atau wakil wajib pajak badan yang mengajukan permohonan.
Langkah 29
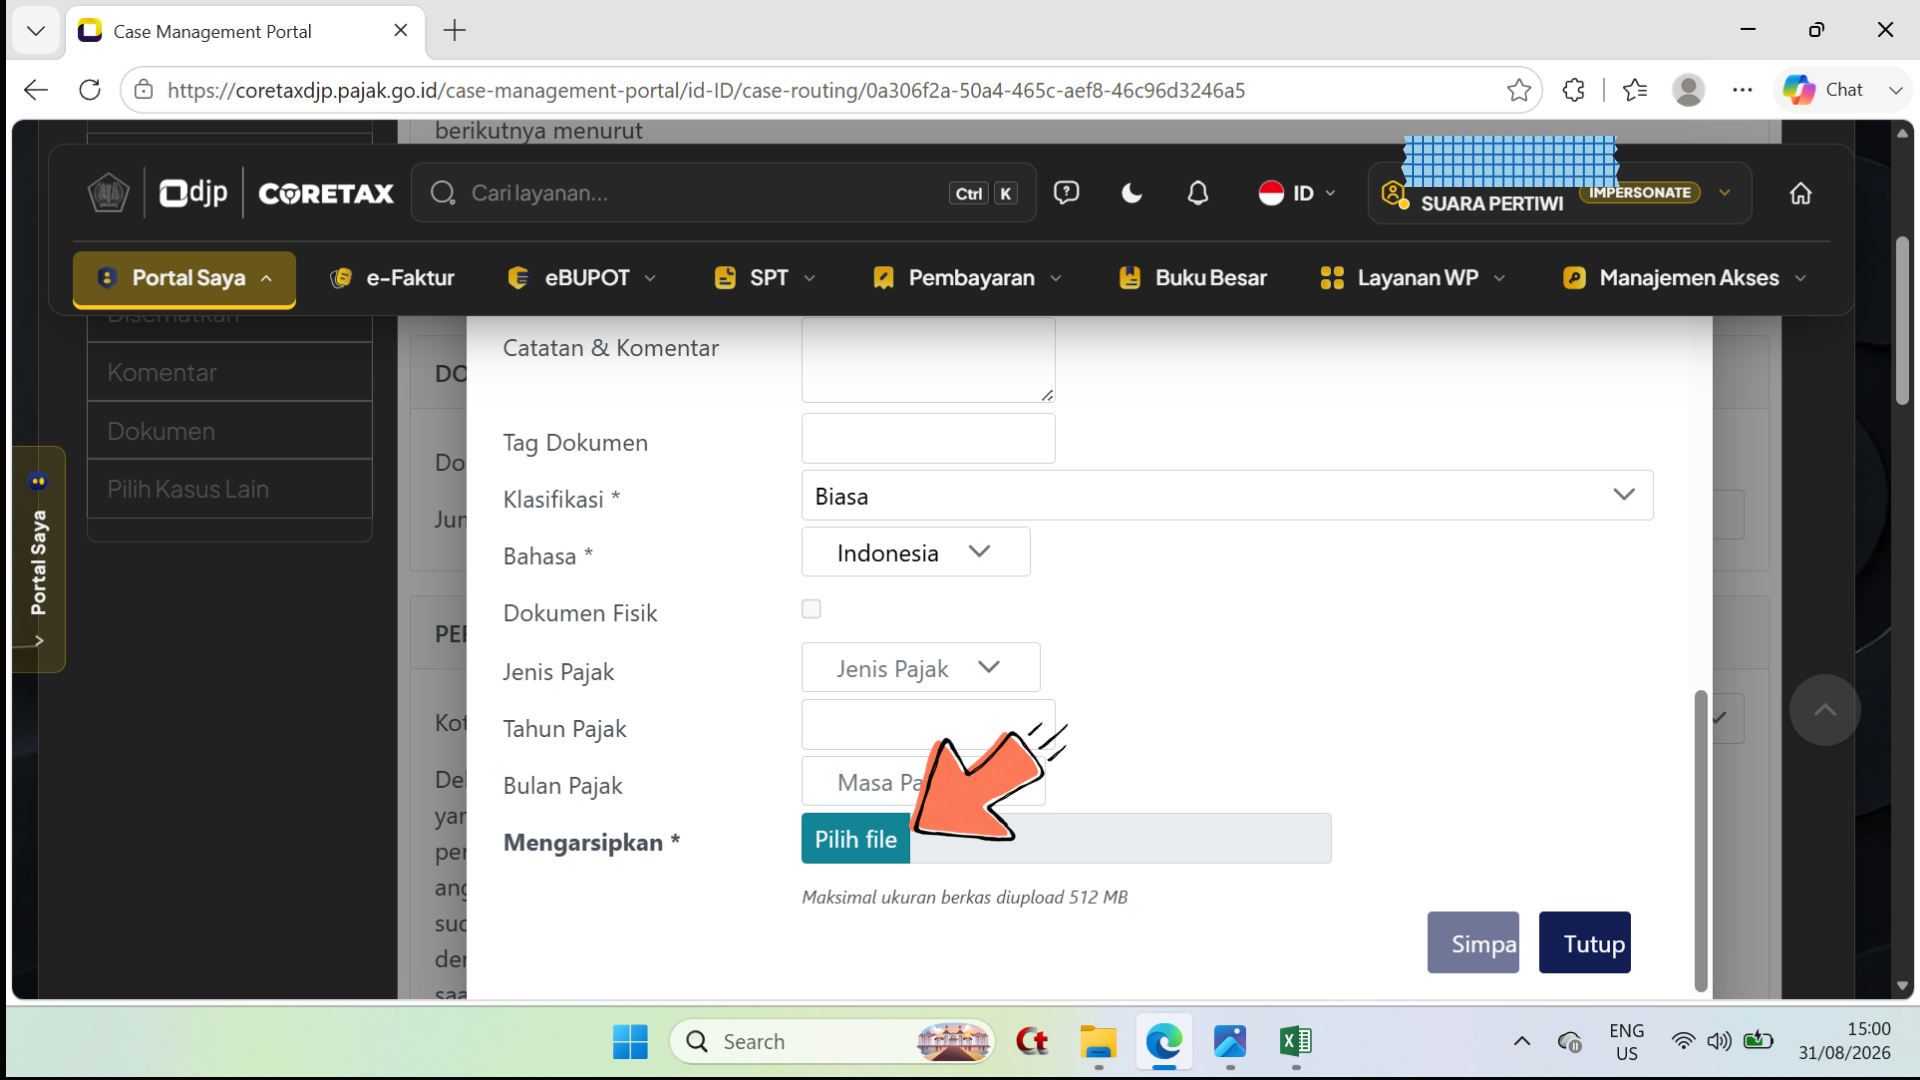
\- Setelah mengisi nama lengkap pada baris Pengirim Dokumen, langsung ke bagian bawah jendela Document Upload, yaitu pada baris Mengarsipkan ; - Pilih/klik tombol Pilih File.
Langkah 30
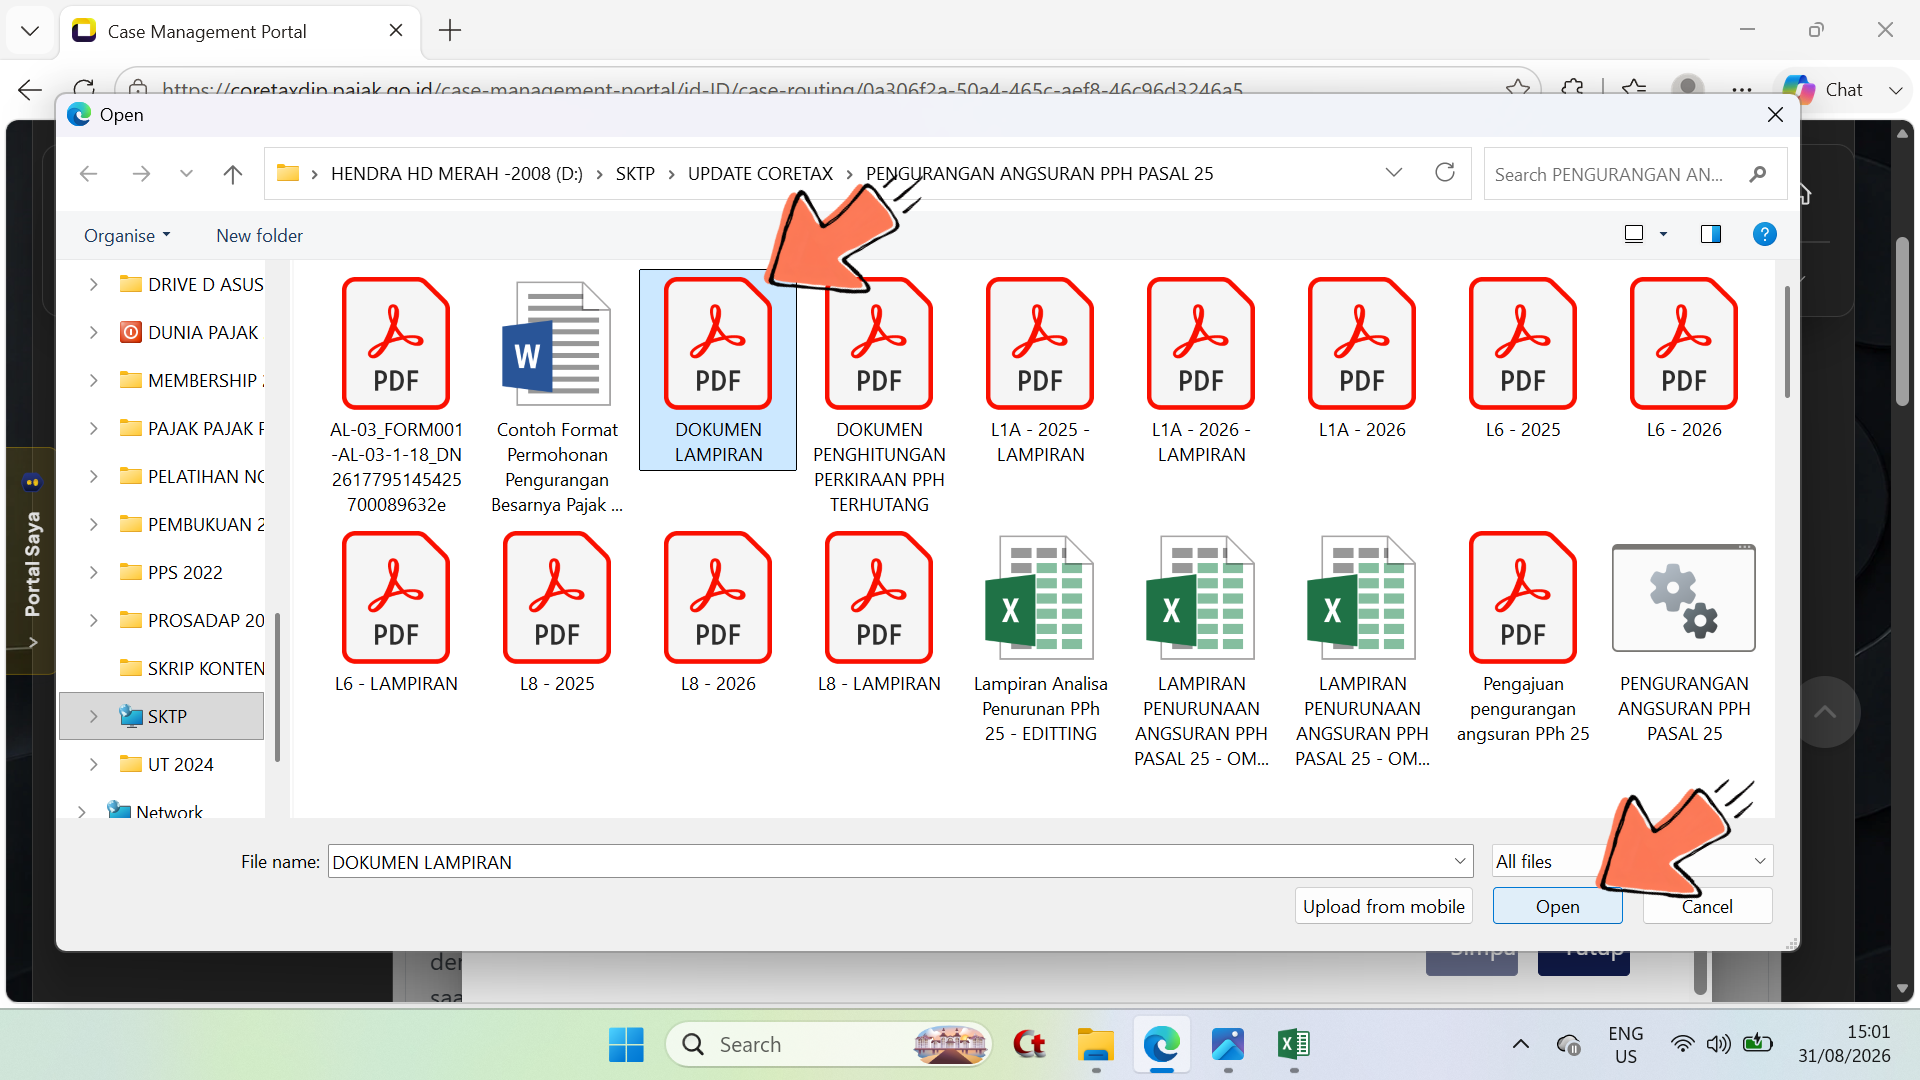
\- Pilih file atau dokumen dengan format PDF, setelah memilih file atau dokumen, pilih/klik tombol Open.
Langkah 31
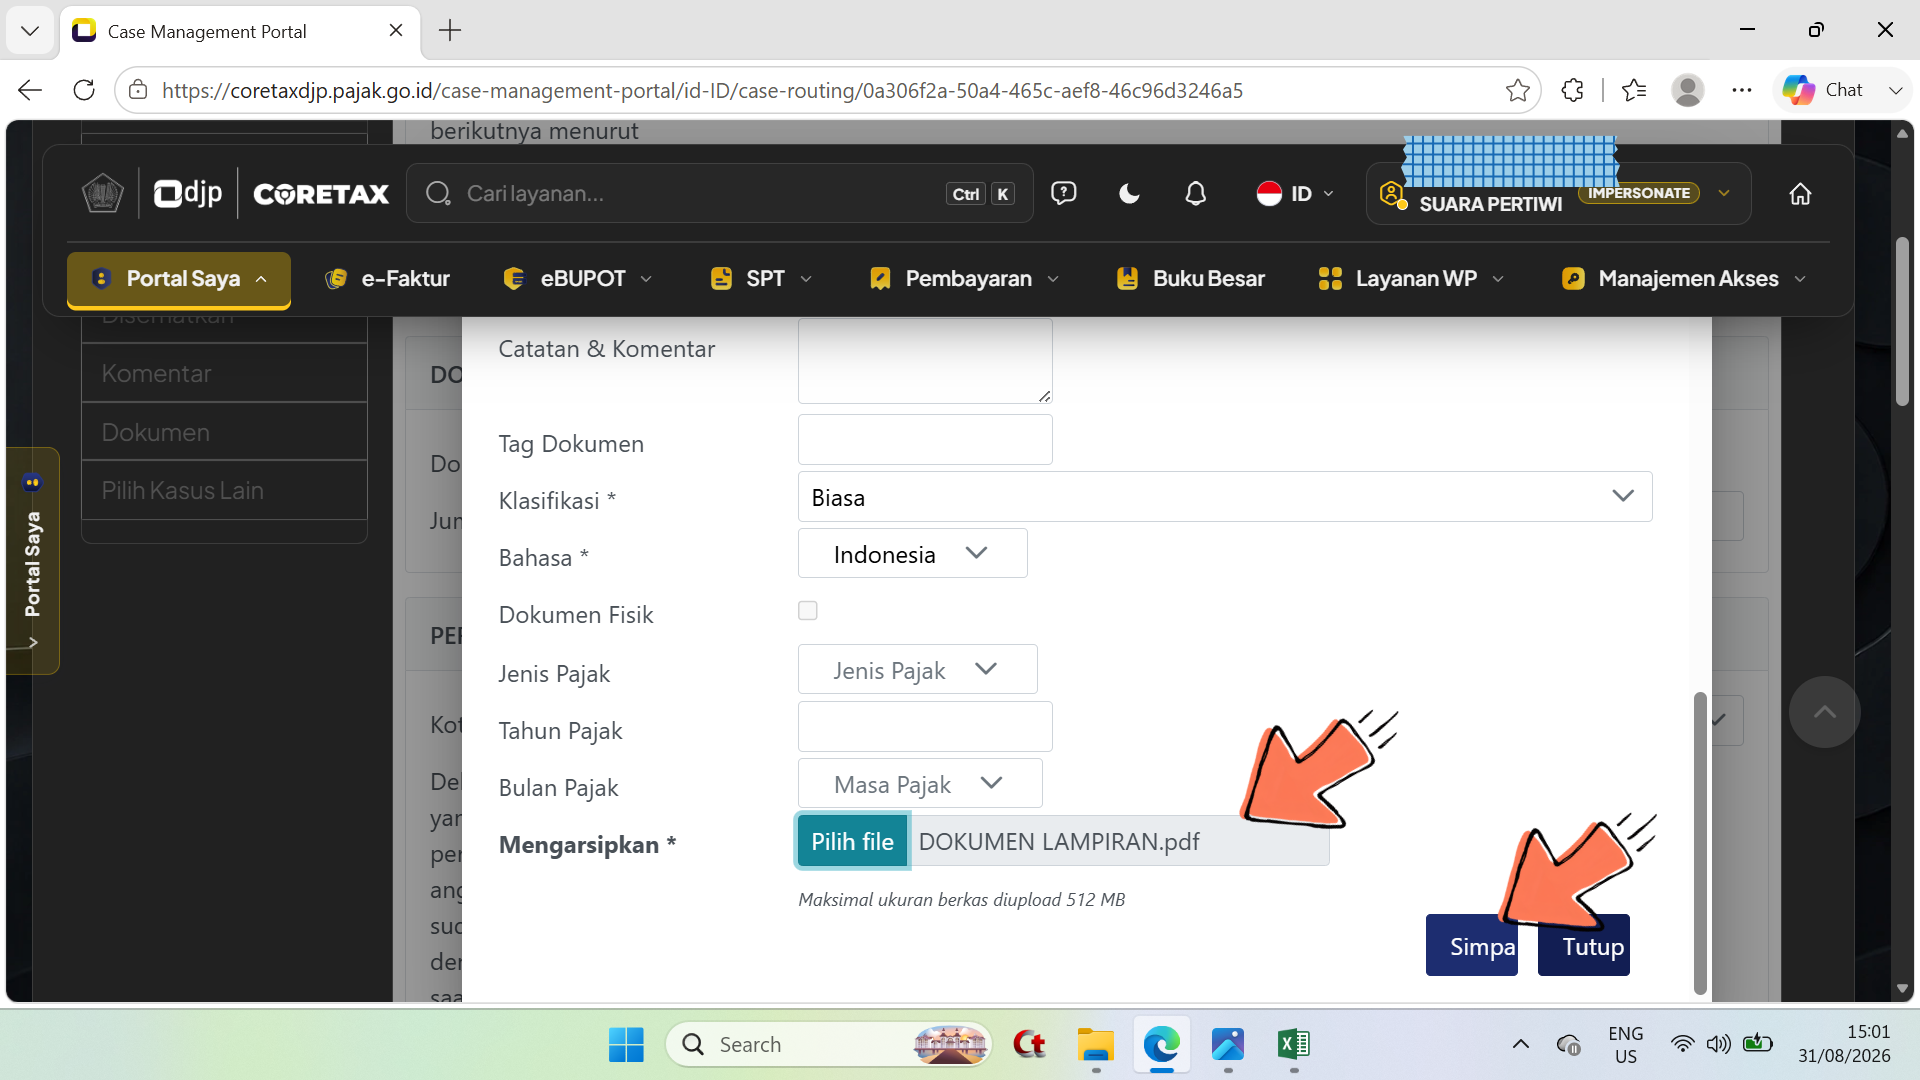
\- Telah tampil judul file atau dokumen yaitu DOKUMEN LAMPIRAN (judul disesuaikan) ; - Pilih/klik tombol Simpan.
Langkah 32
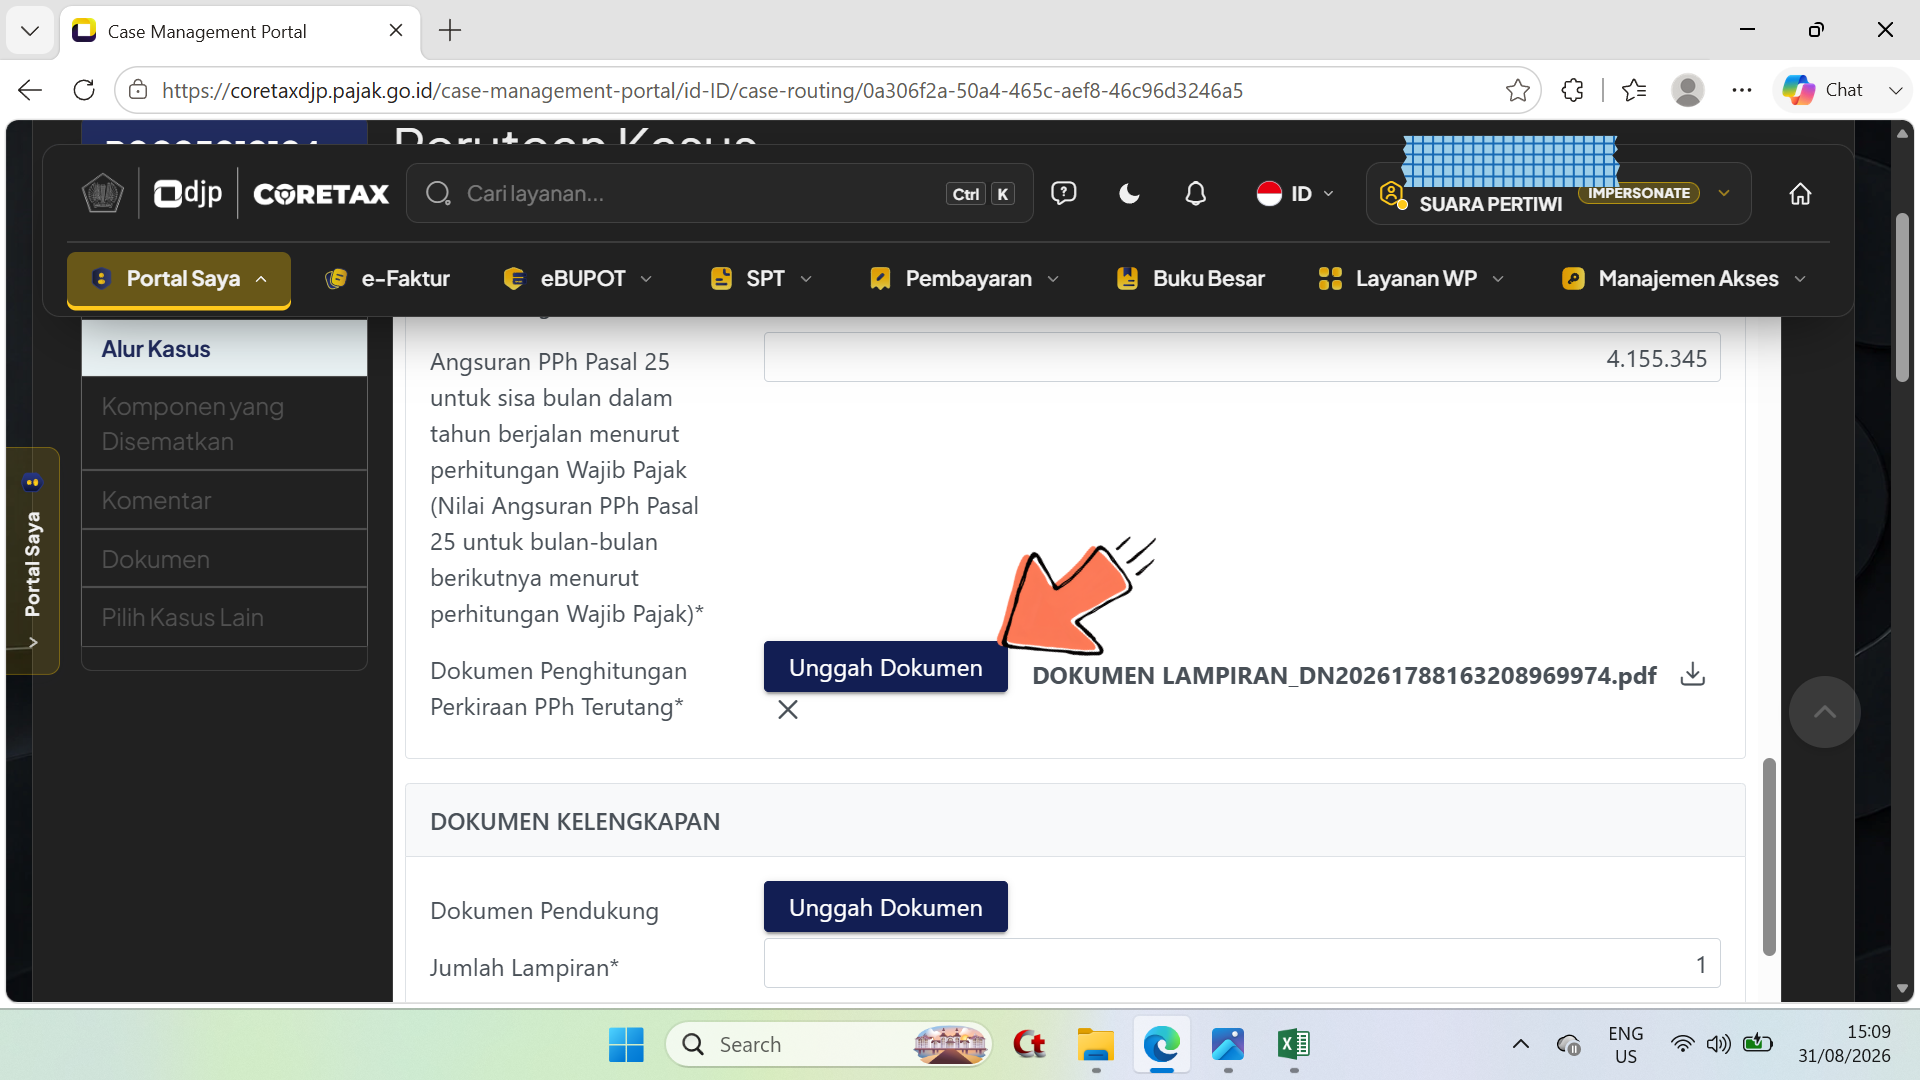
\- Tampil pada tangkapan layar di atas setelah menyelesaikan proses Unggah Dokumen.
Langkah 33
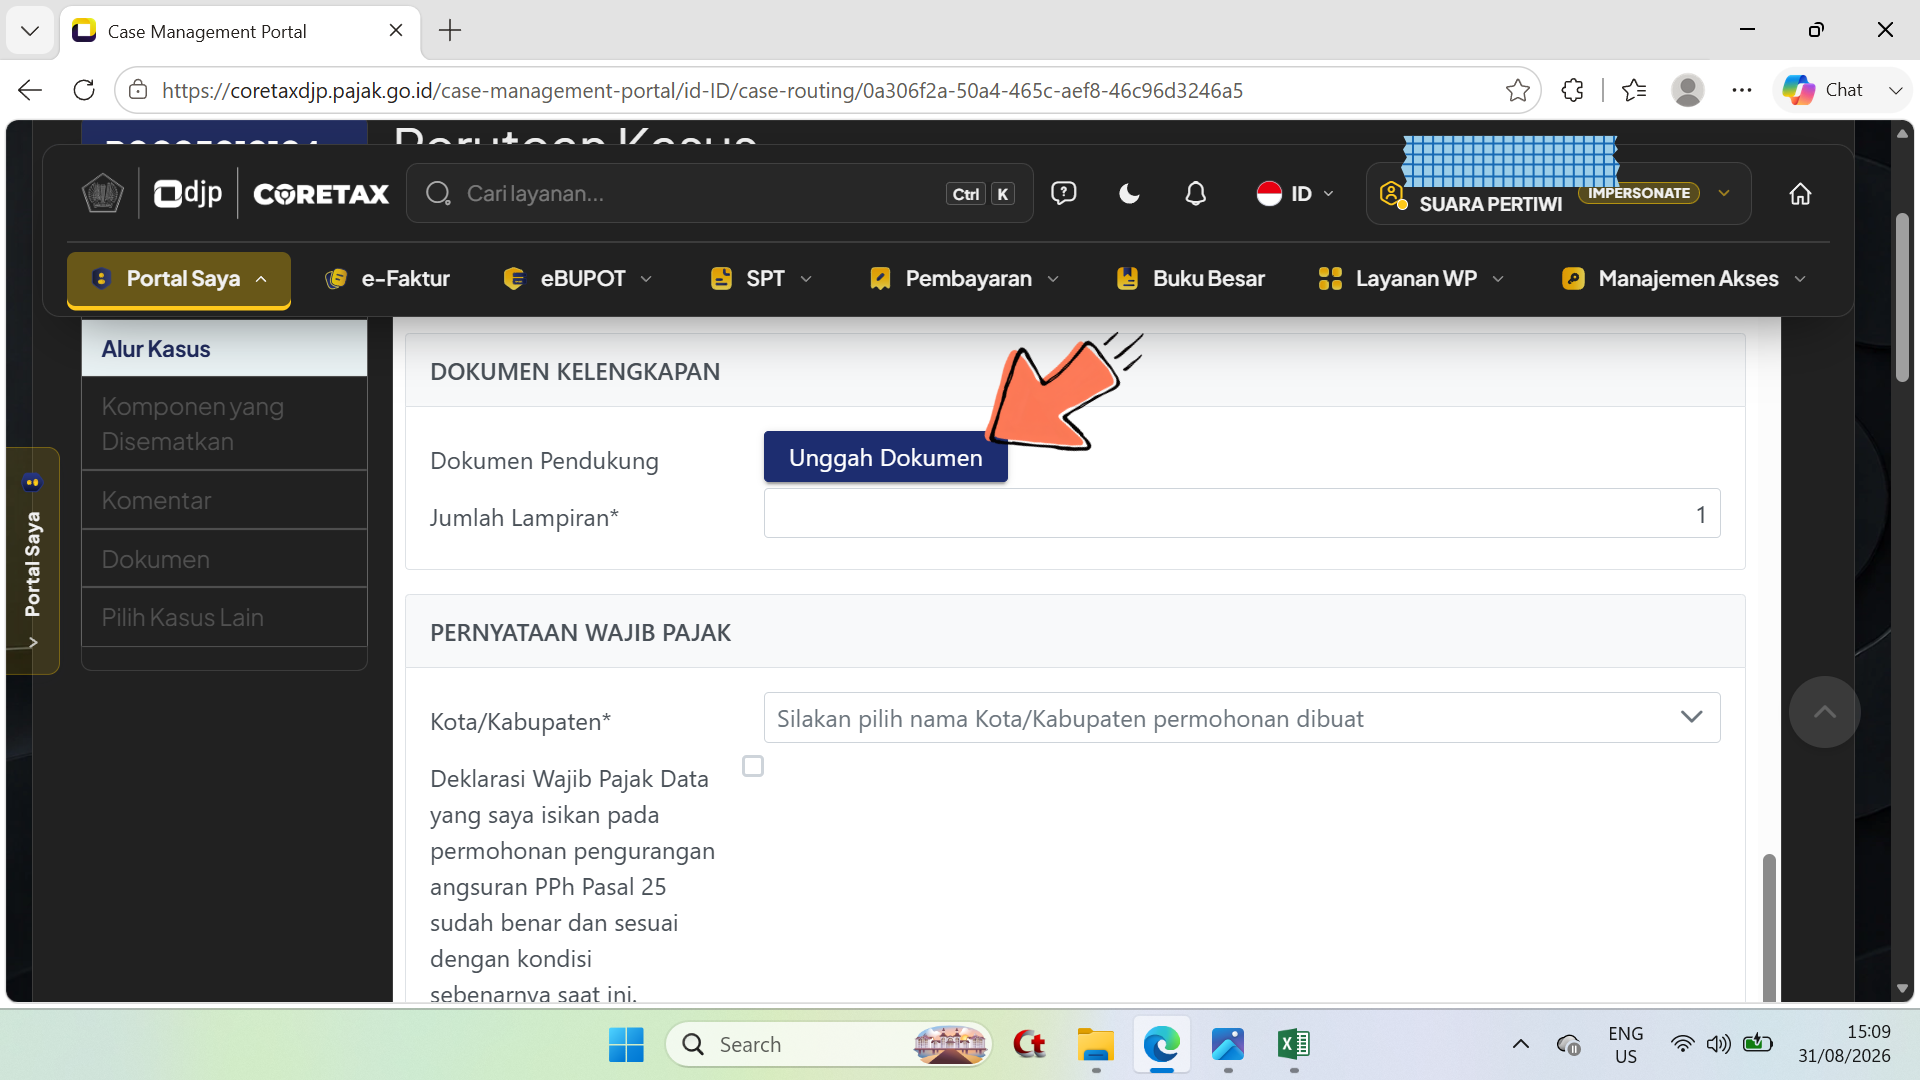
\- Lanjut pada bagian Dokumen Kelengkapan ; - Klik/pilih tombol Unggah Dokumen.
Langkah 34
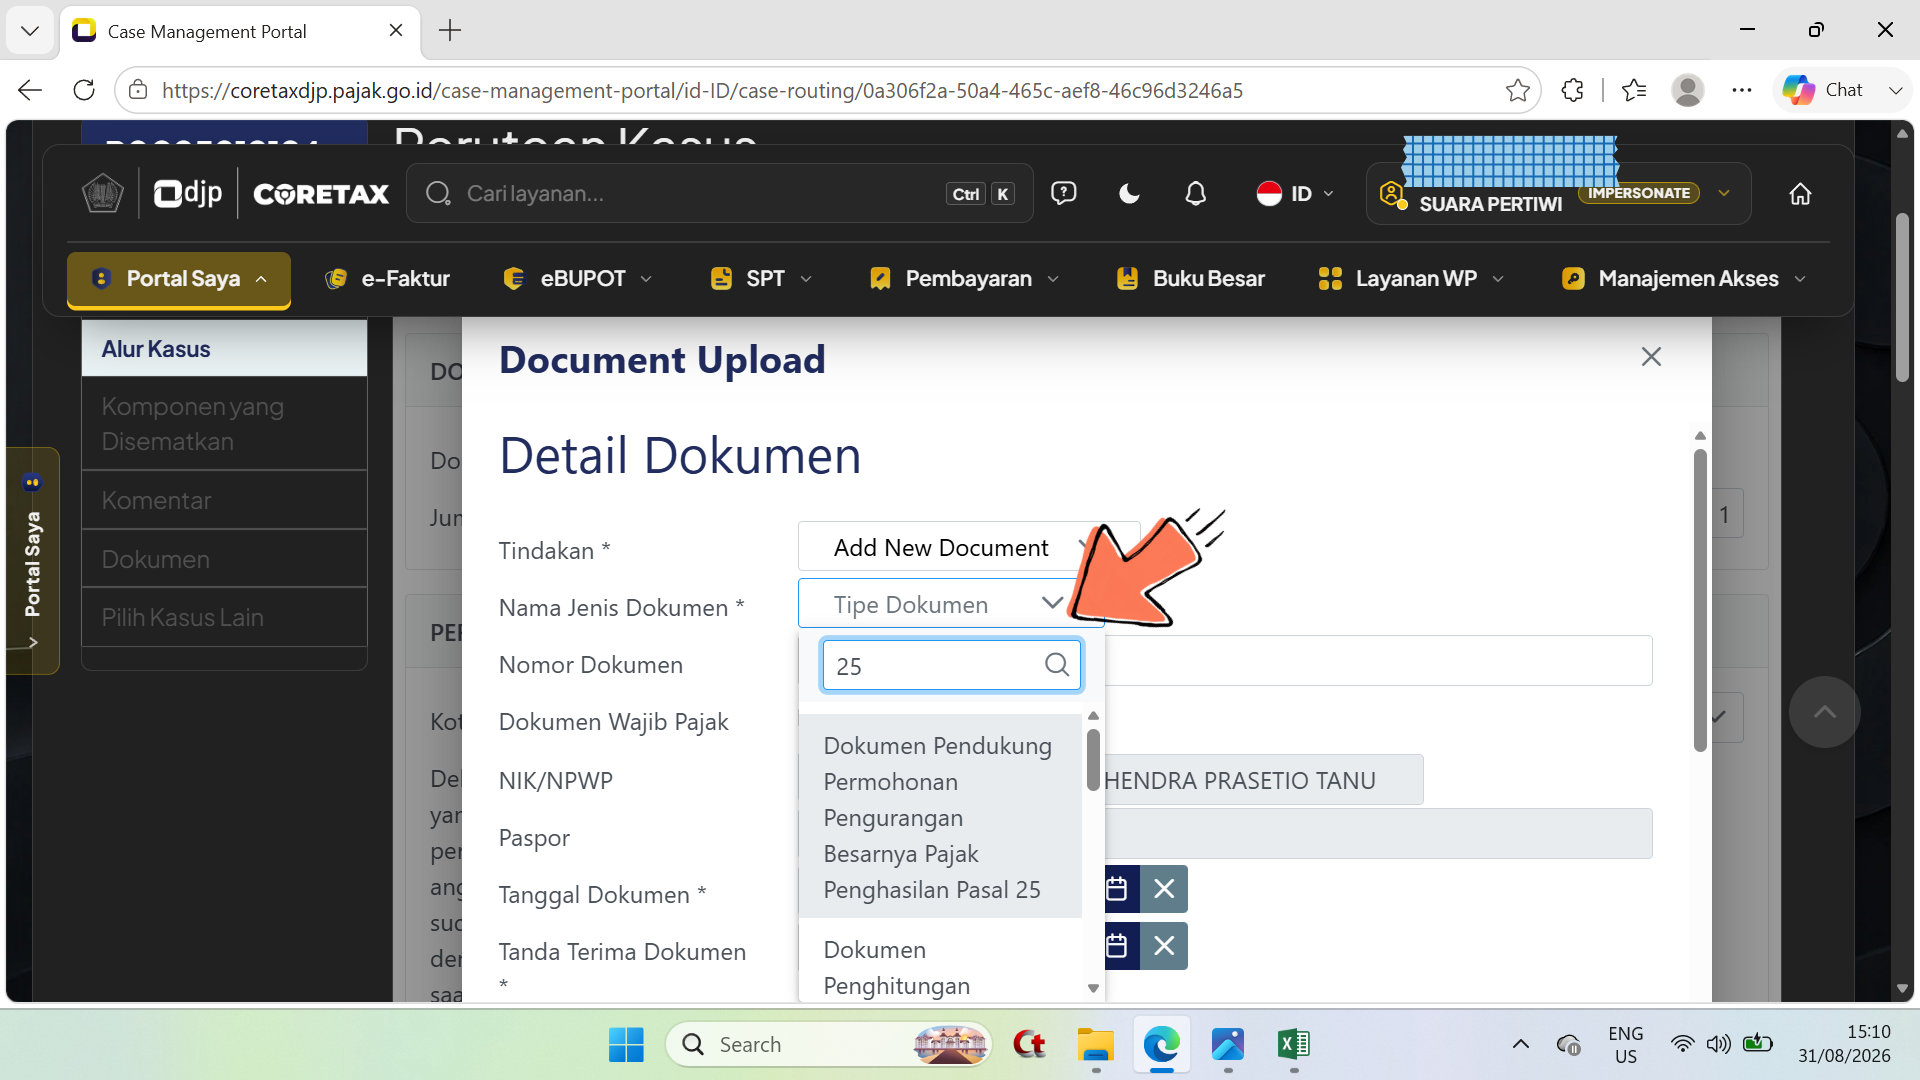
\- Tampil kembali jendela Document Upload ; - Pada baris Nama Jenis Dokumen, pada kolom Tipe Dokumen, klik/pilih dan ketikkan kata kunci angka 25, pilih dengan nama jenis dokumen adalah Dokumen Pendukung Permohonan Pengurangan Besarnya Pajak Penghasilan Pasal 25.
Langkah 35
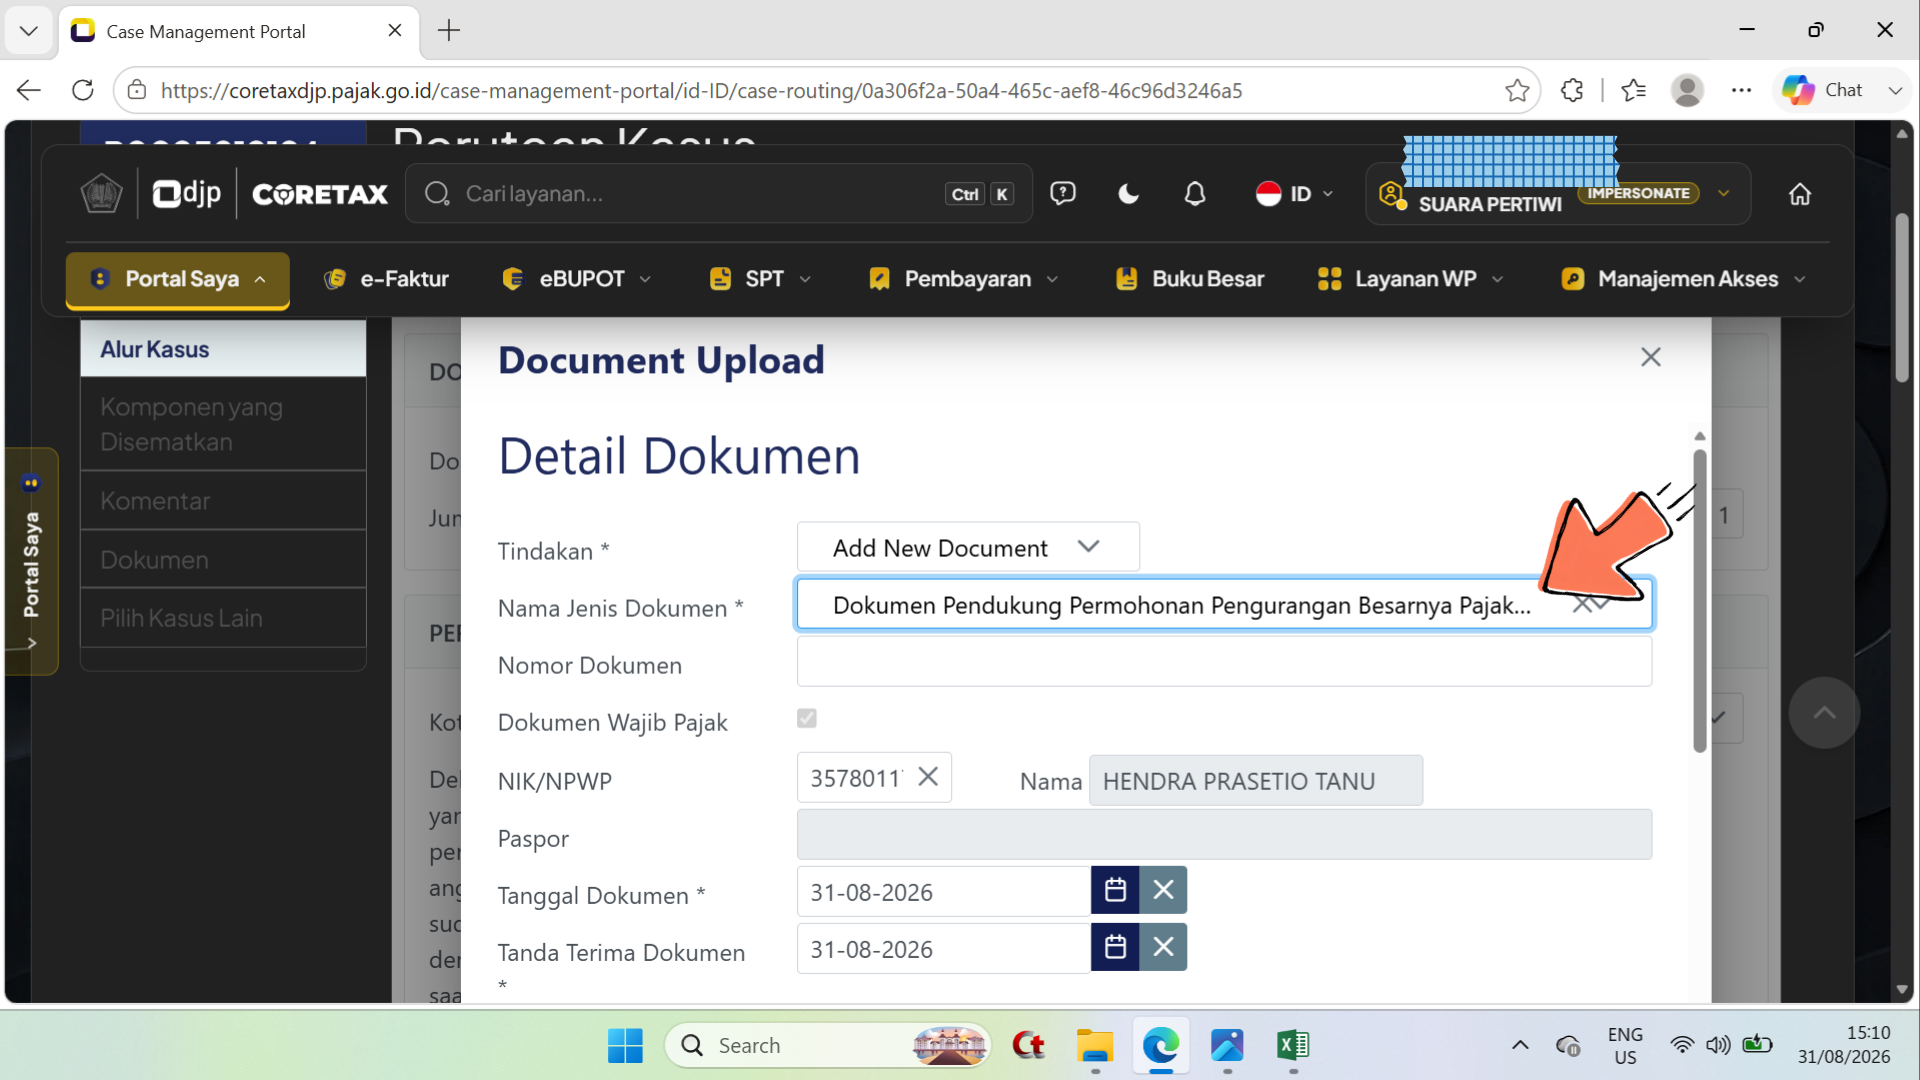
\- Setelah itu, tampil seperti pada tangkapan layar di atas di baris Nama Jenis Dokumen.
Langkah 36
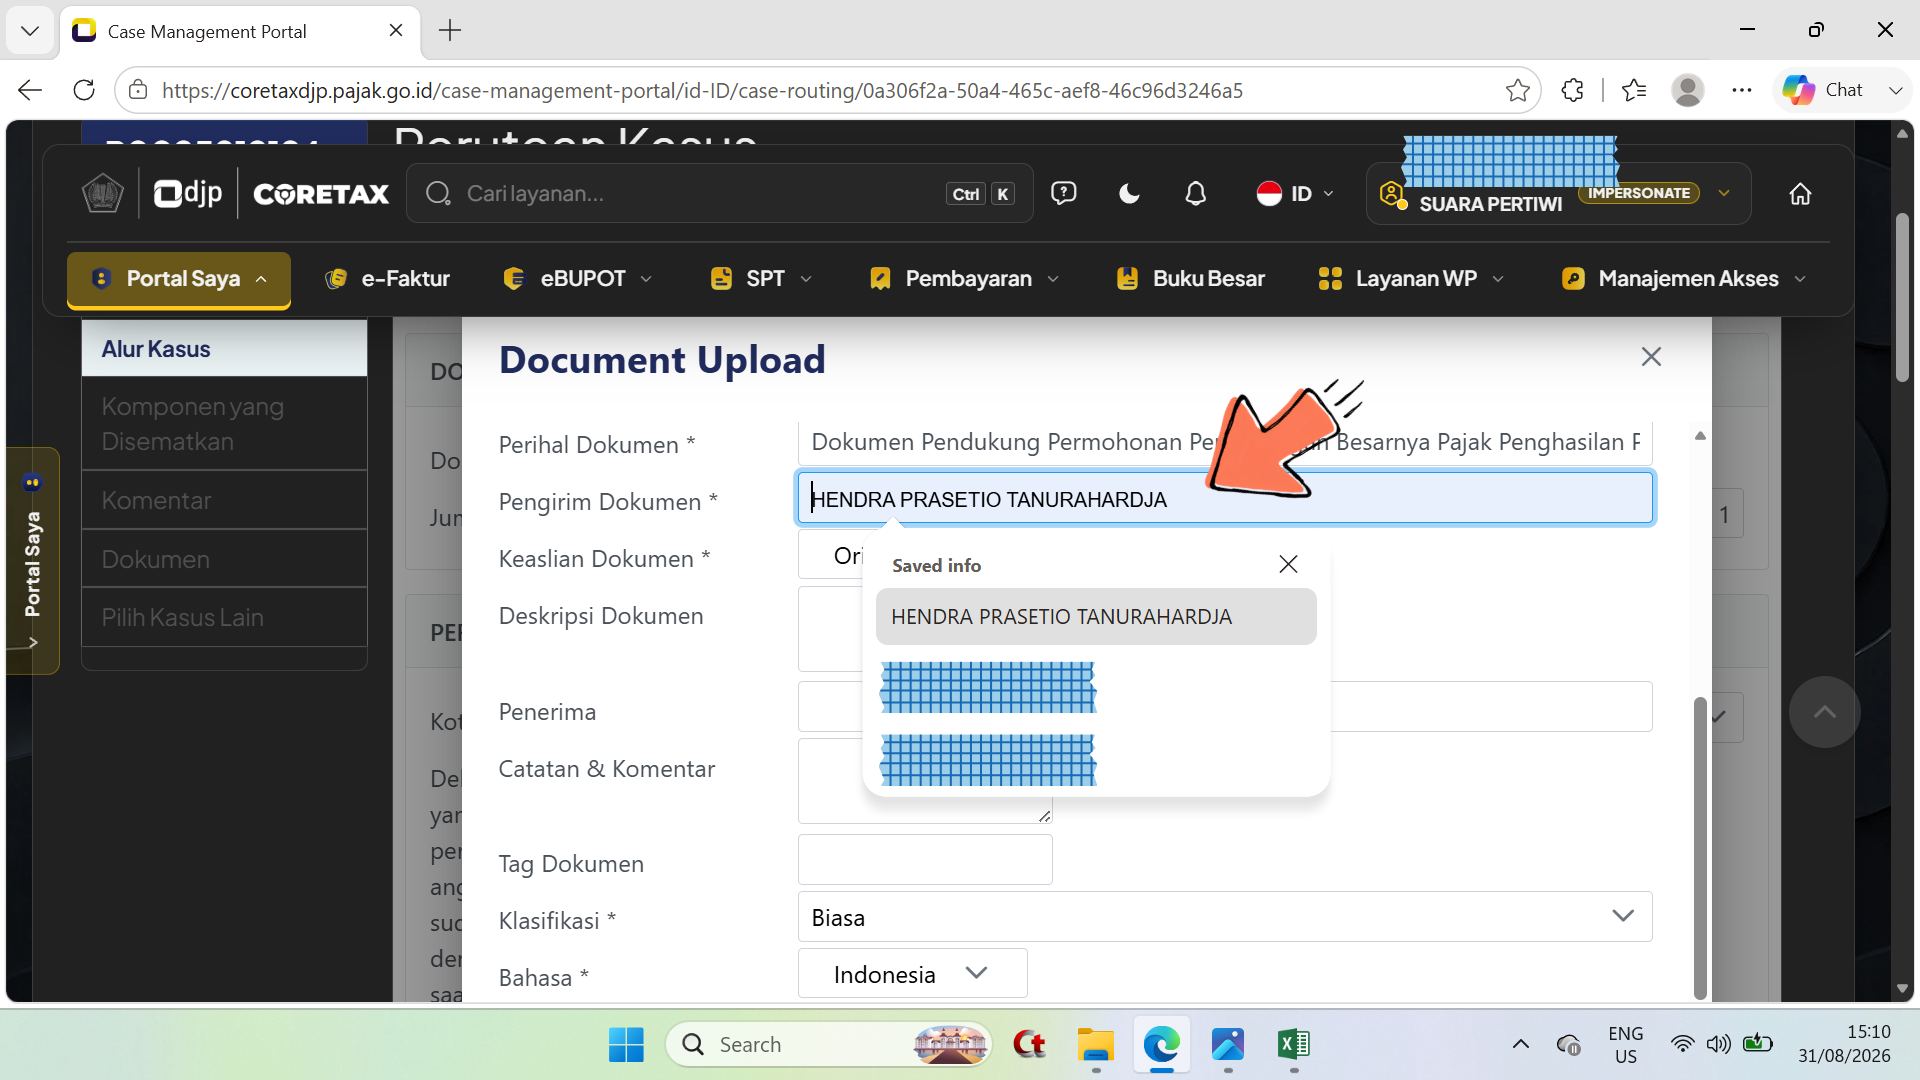
\- Pada baris Pengirim Dokumen, ketikkan nama lengkap terdaftar PIC atau penanggung jawab atau wakil wajib pajak (badan).
Langkah 37
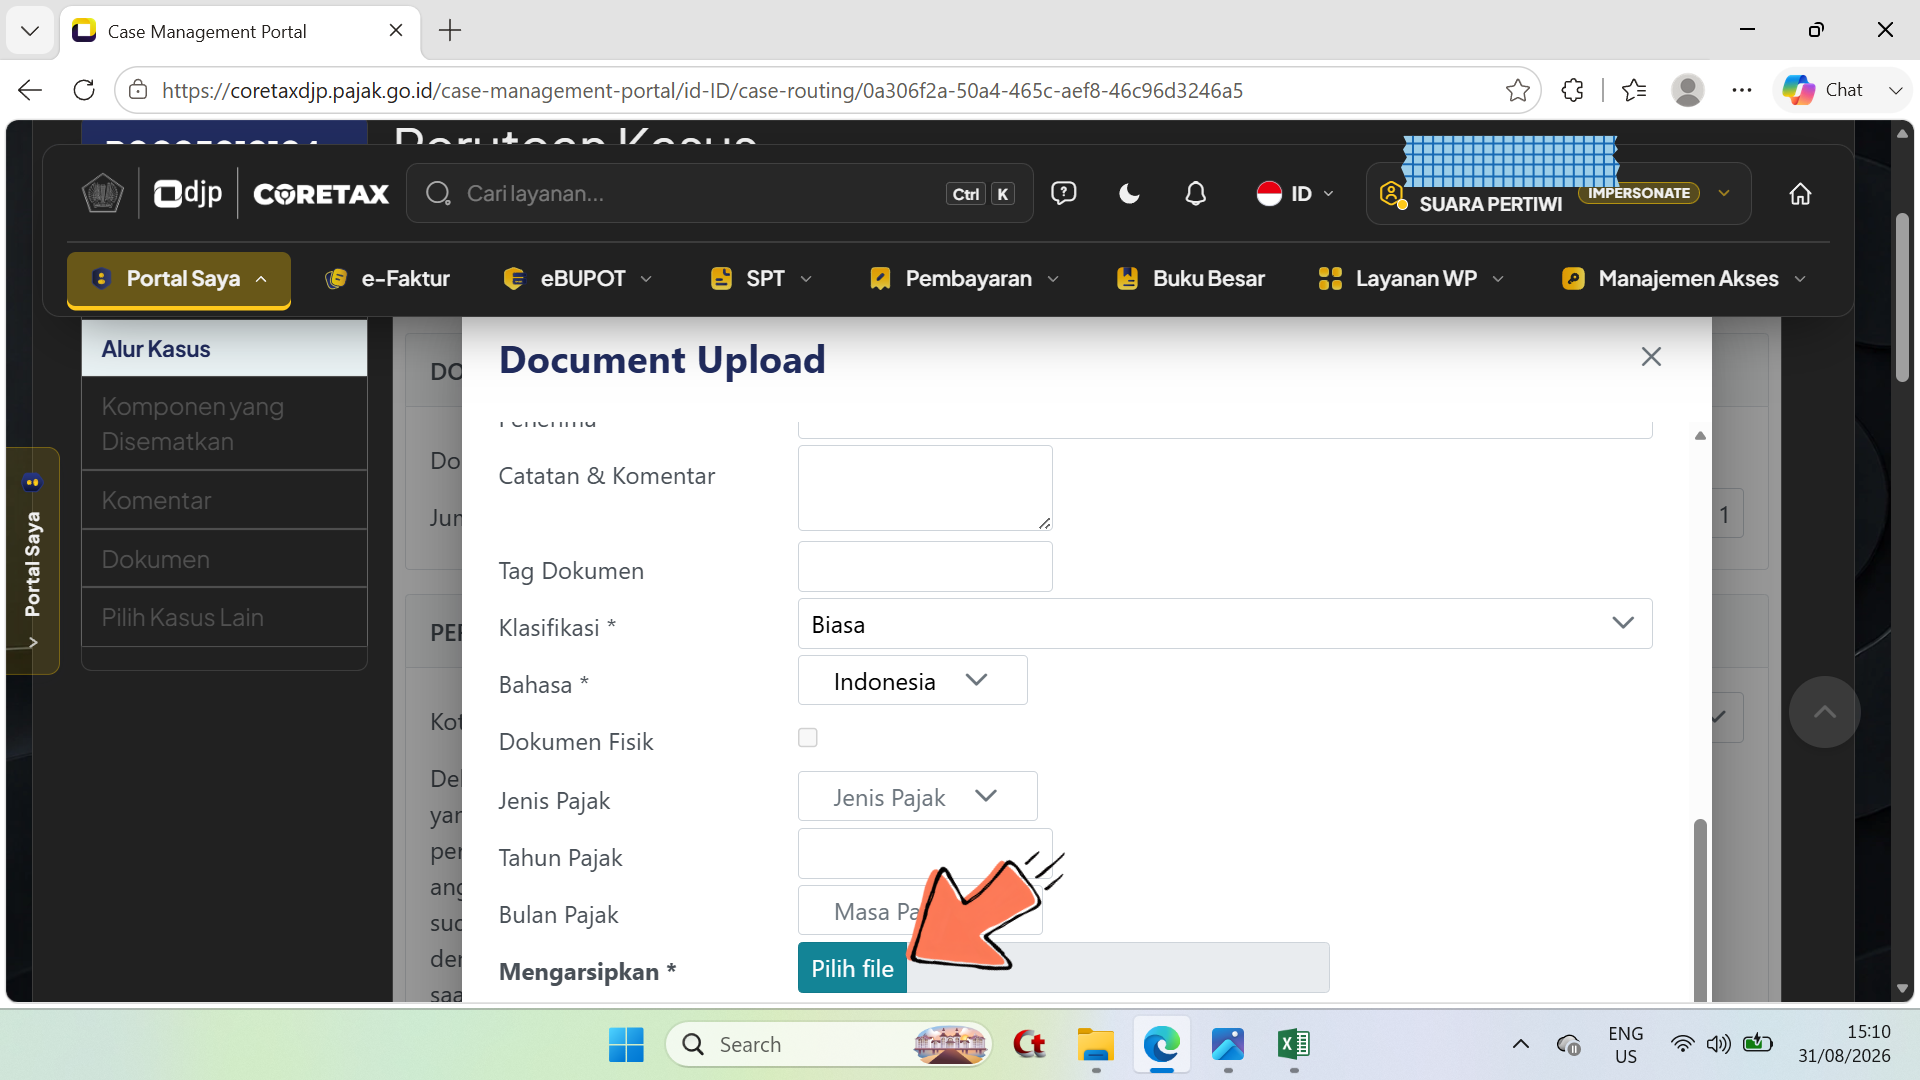
\- Selanjutnya pada bagian bawah jendela Document Upload ini, pilih/klik tombol Pilih File.
Langkah 38
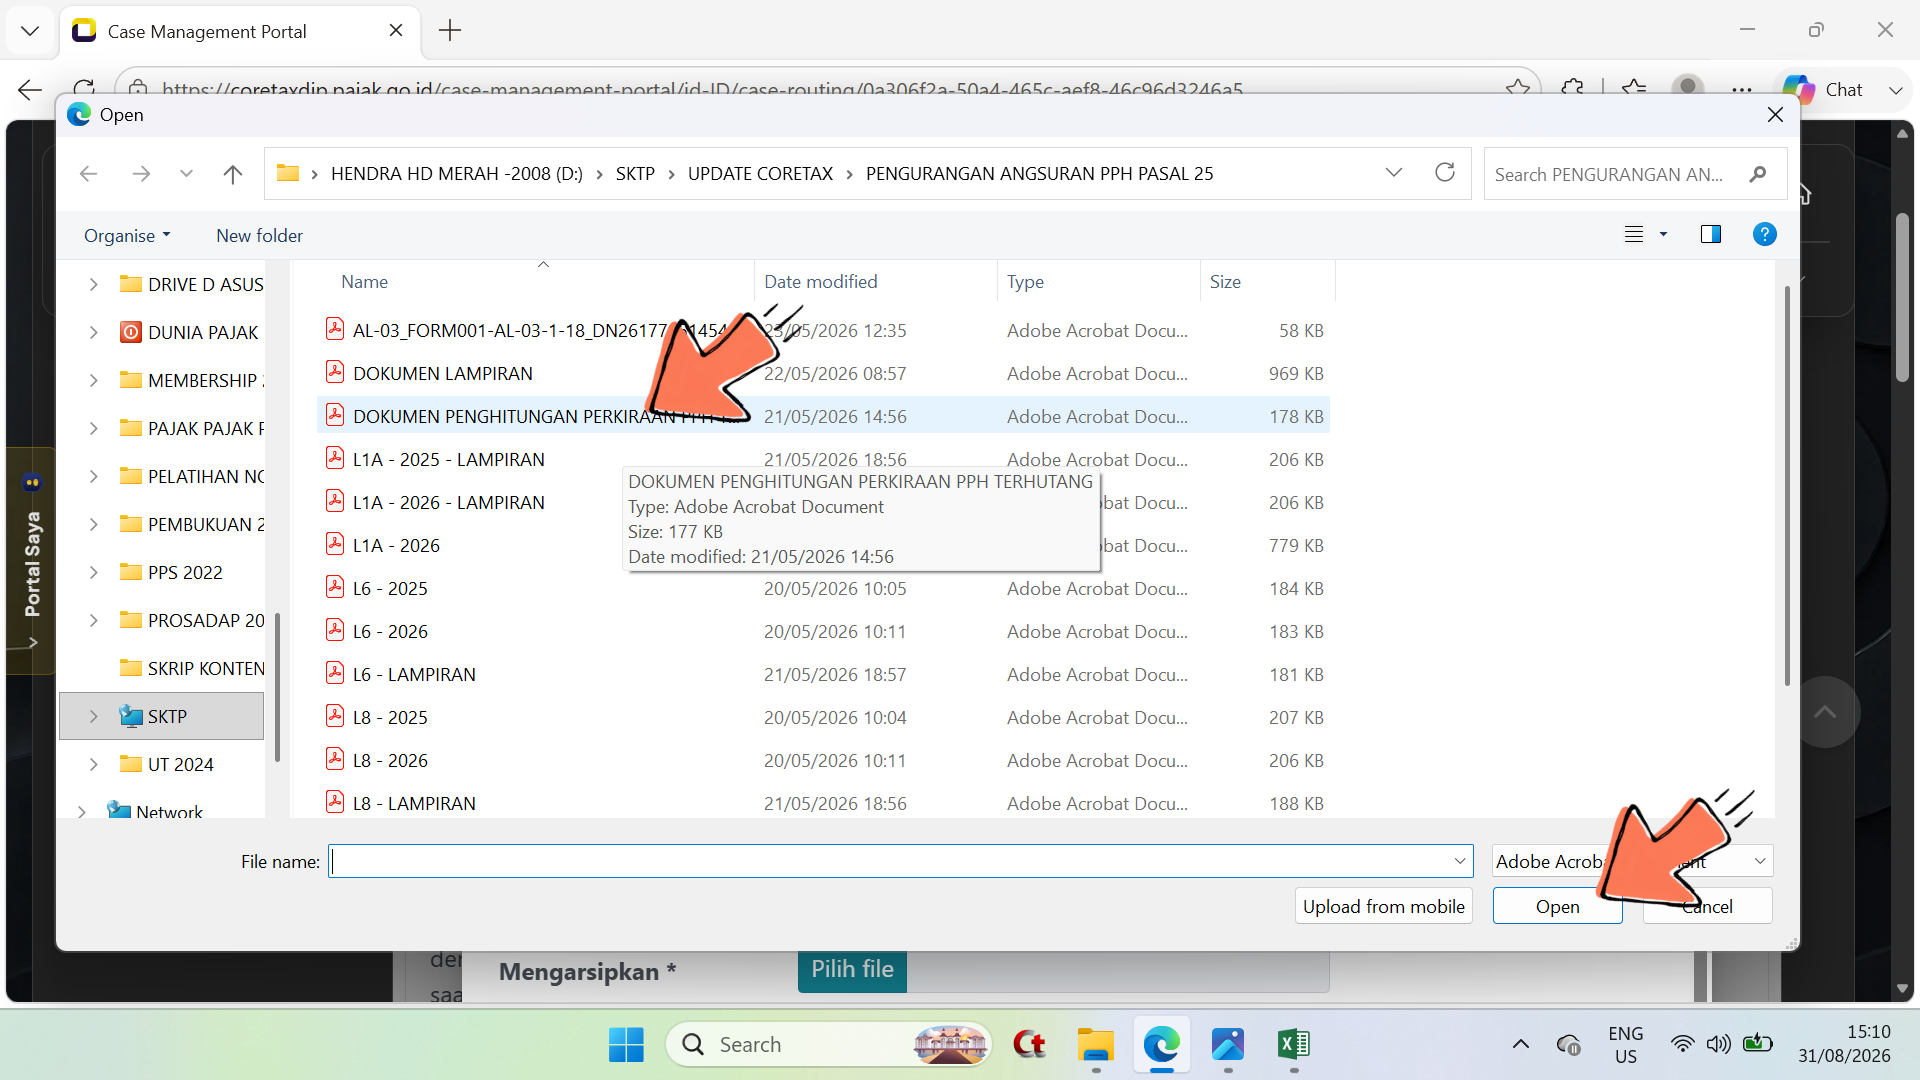
\- Pilih fle yang telah disiapkan (judul menyesuaikan) dan klik tombol Open.
Langkah 39
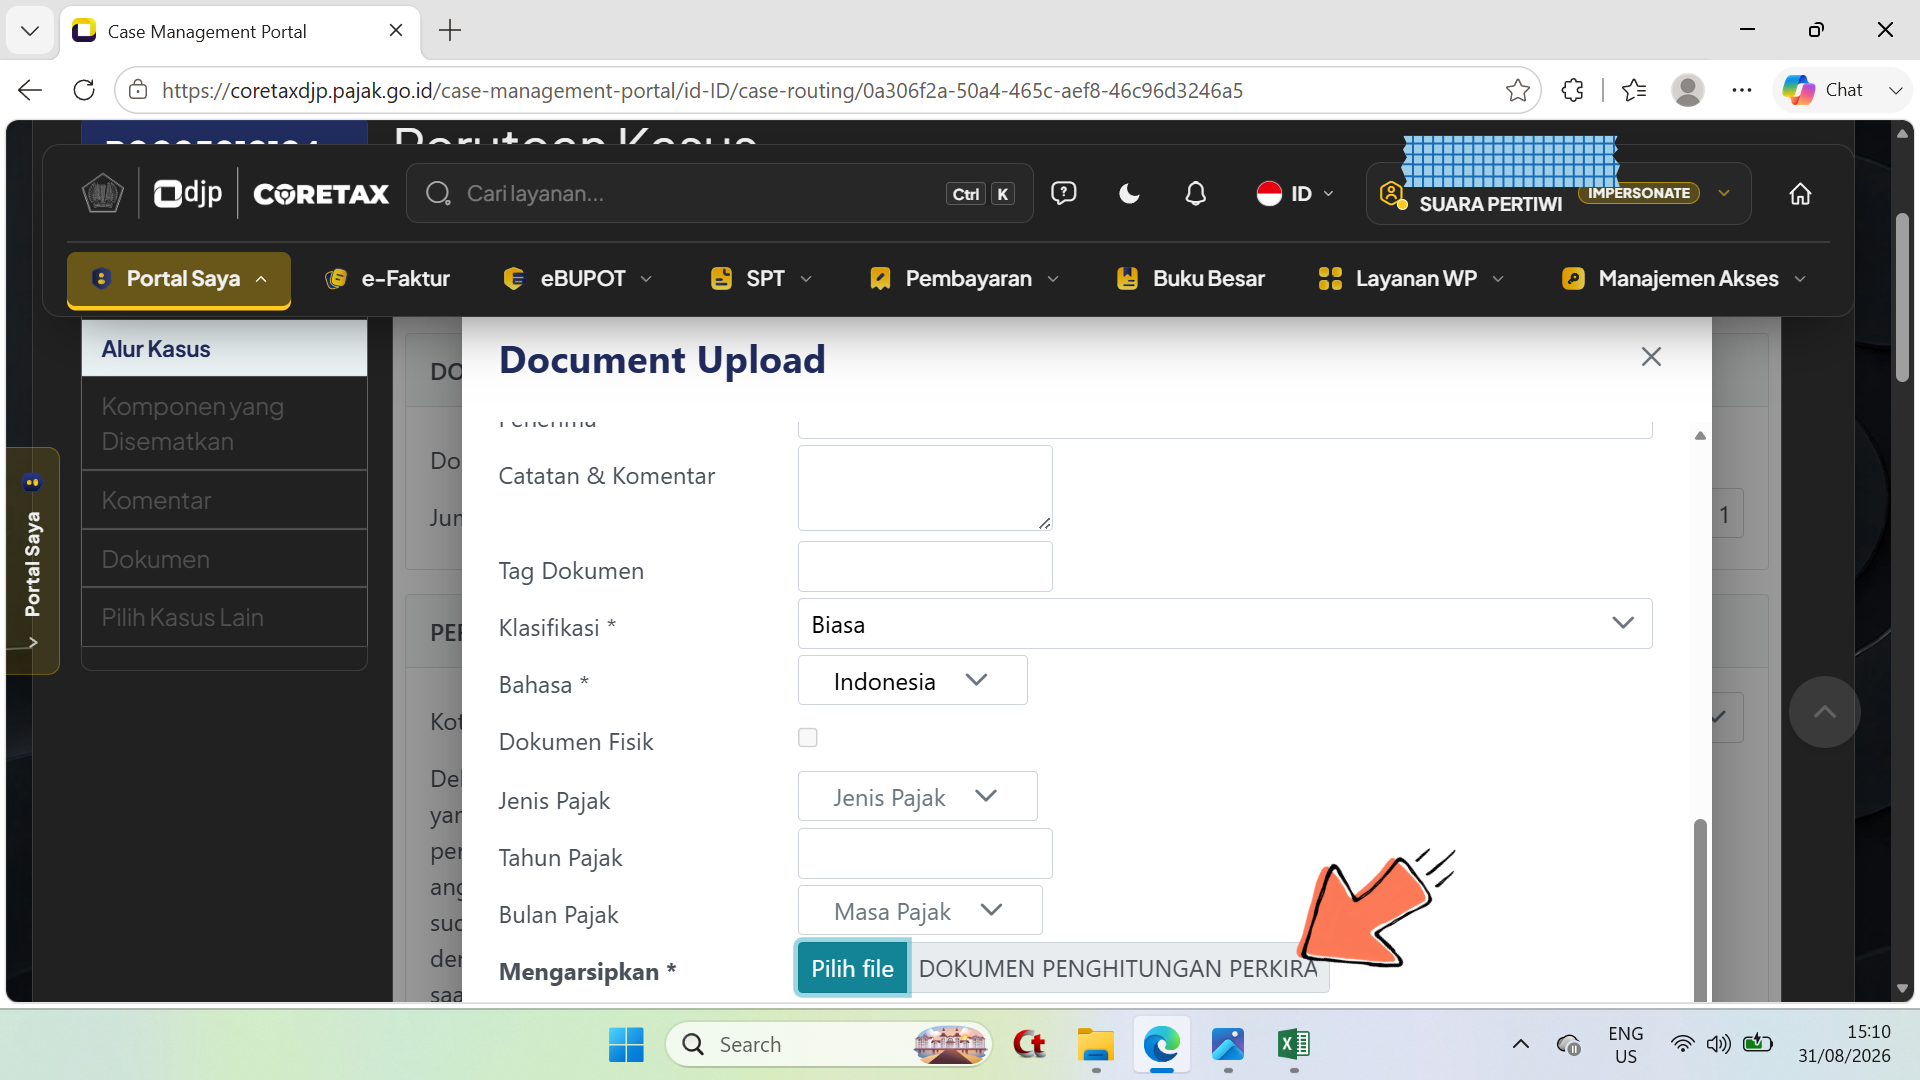
\- Telah tampil judul file atau dokumen pada baris Mengarsipkan.
Langkah 40
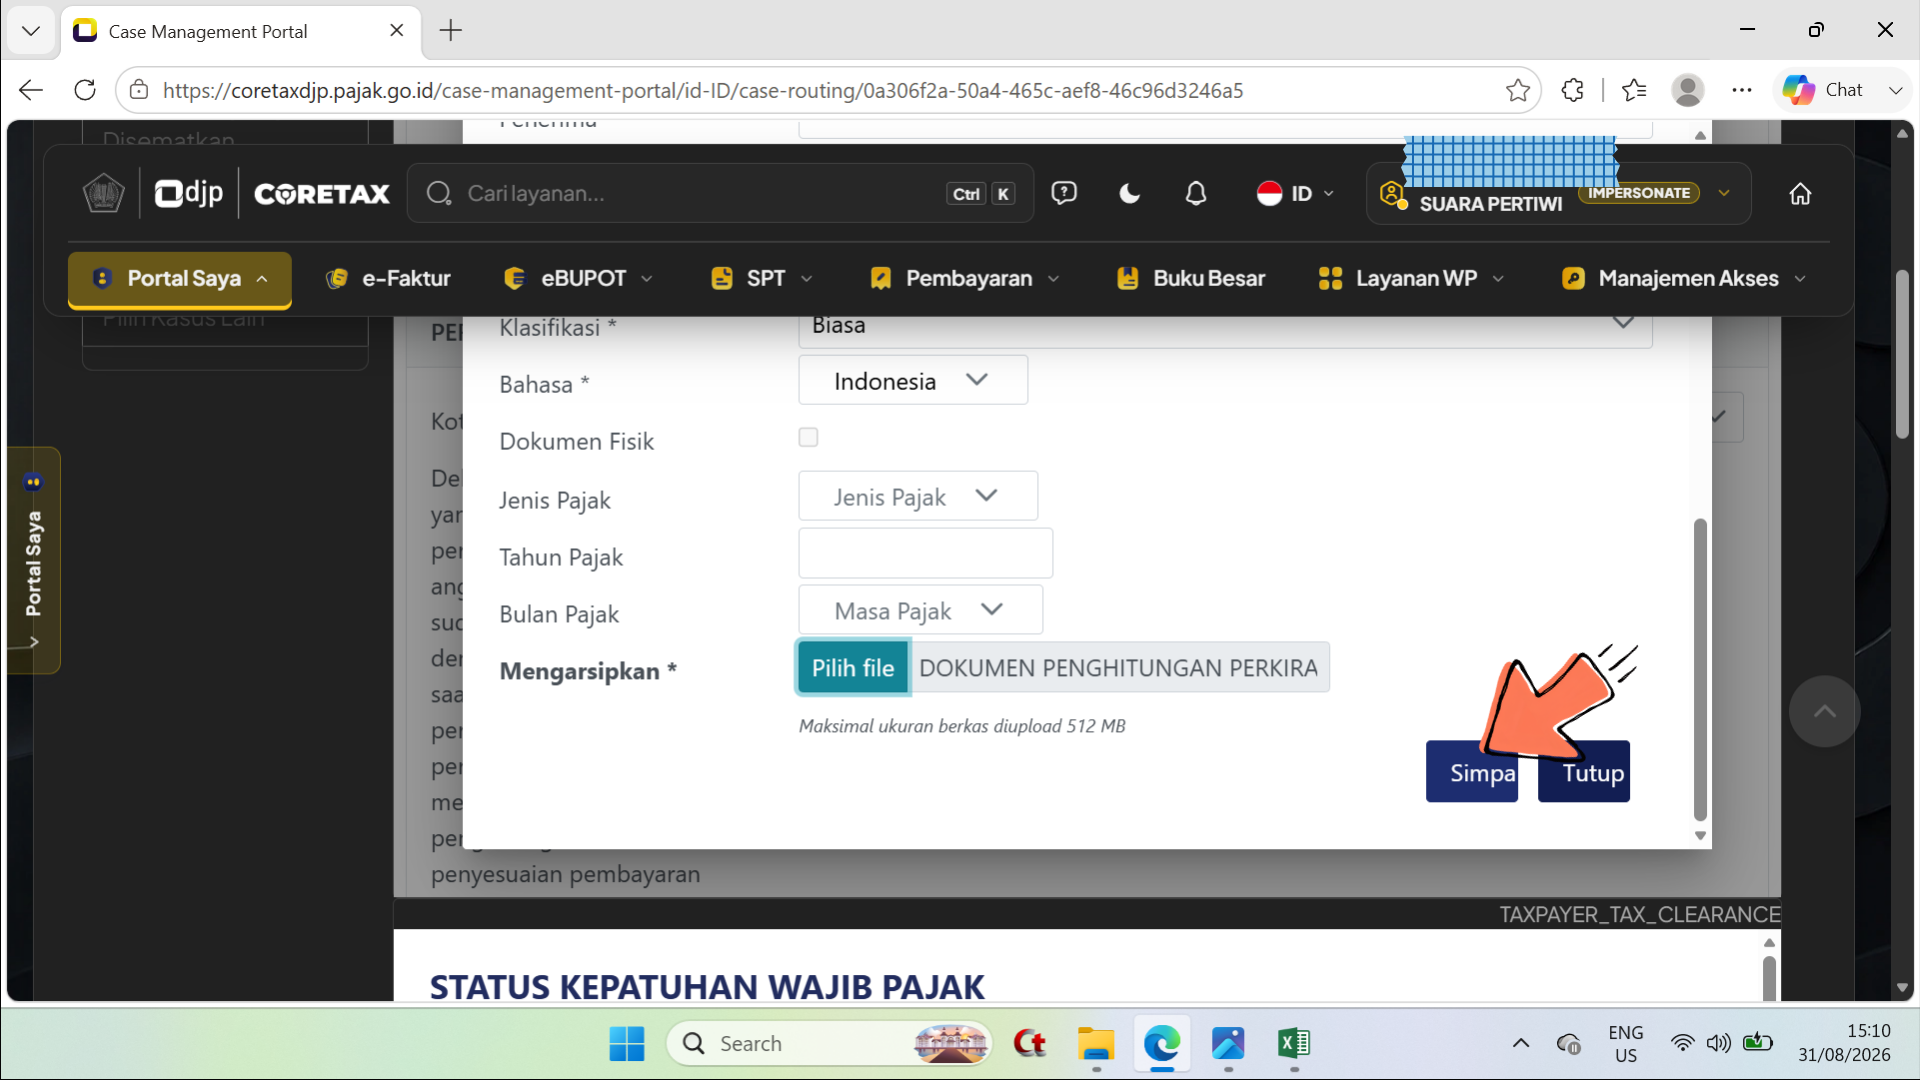
\- Klik/pilih tombol Simpan.
Langkah 41
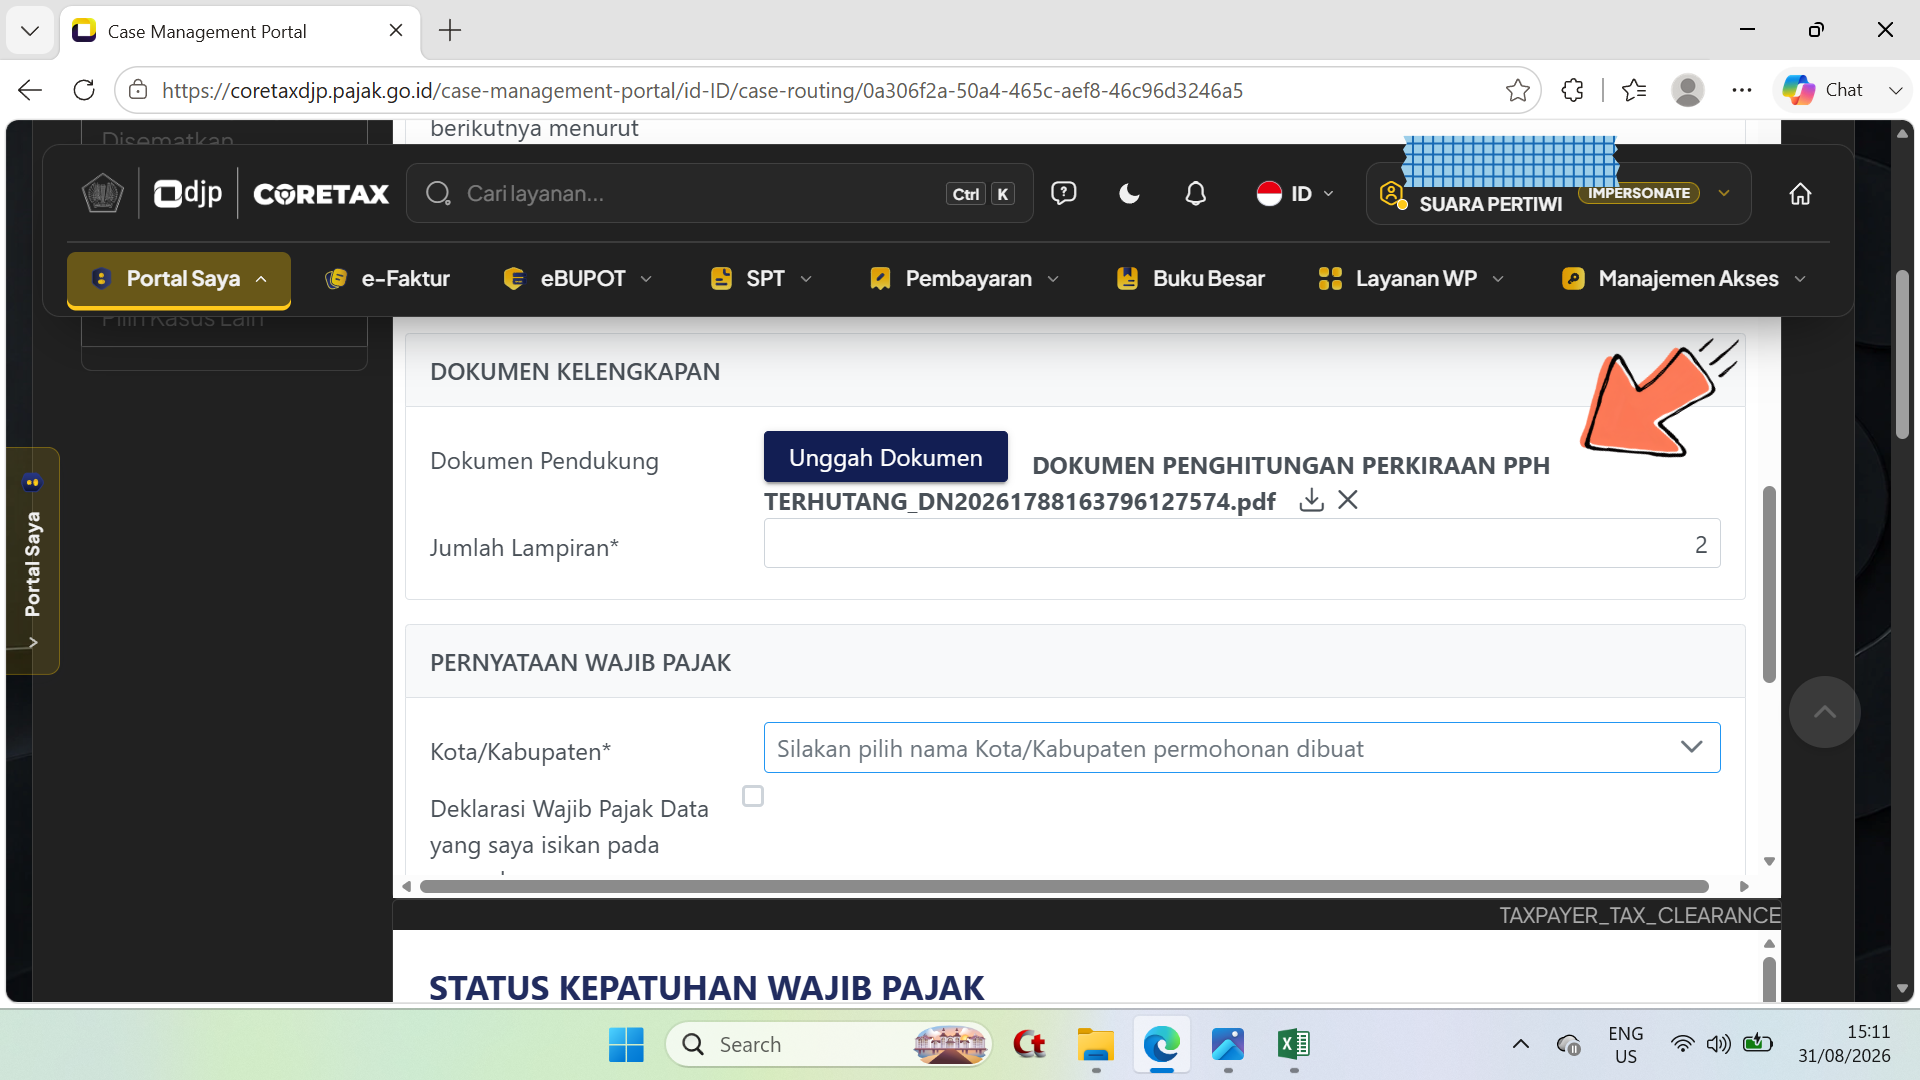
\- Telah tampil judul file pada baris Dokumen Pendukung seperti pada tangkapan layar di atas.
Langkah 42
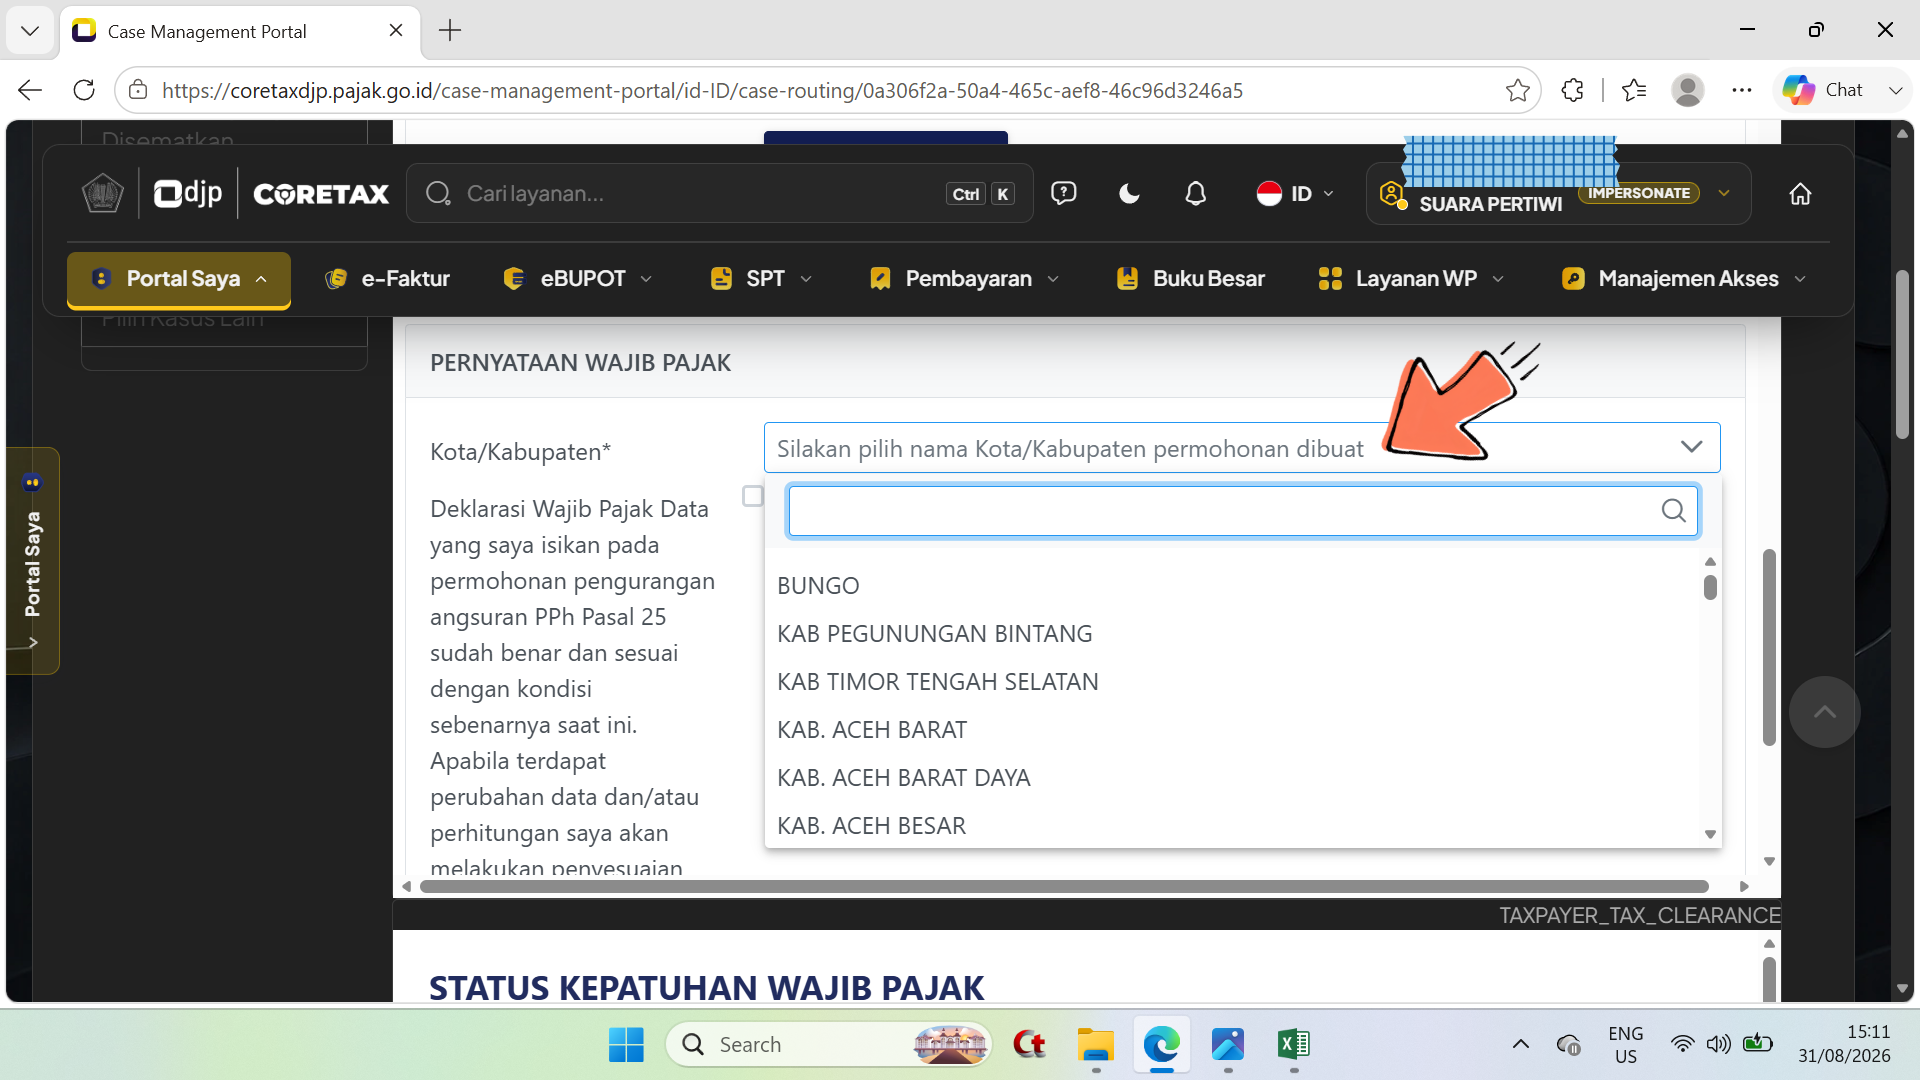
\- Pada bagian Pernyataan Wajib Pajak ; - Baris Kota/Kabupaten, pilih/klik kolom tersebut dan pilih Kota/Kabupaten wajib pajak berada.
Langkah 43
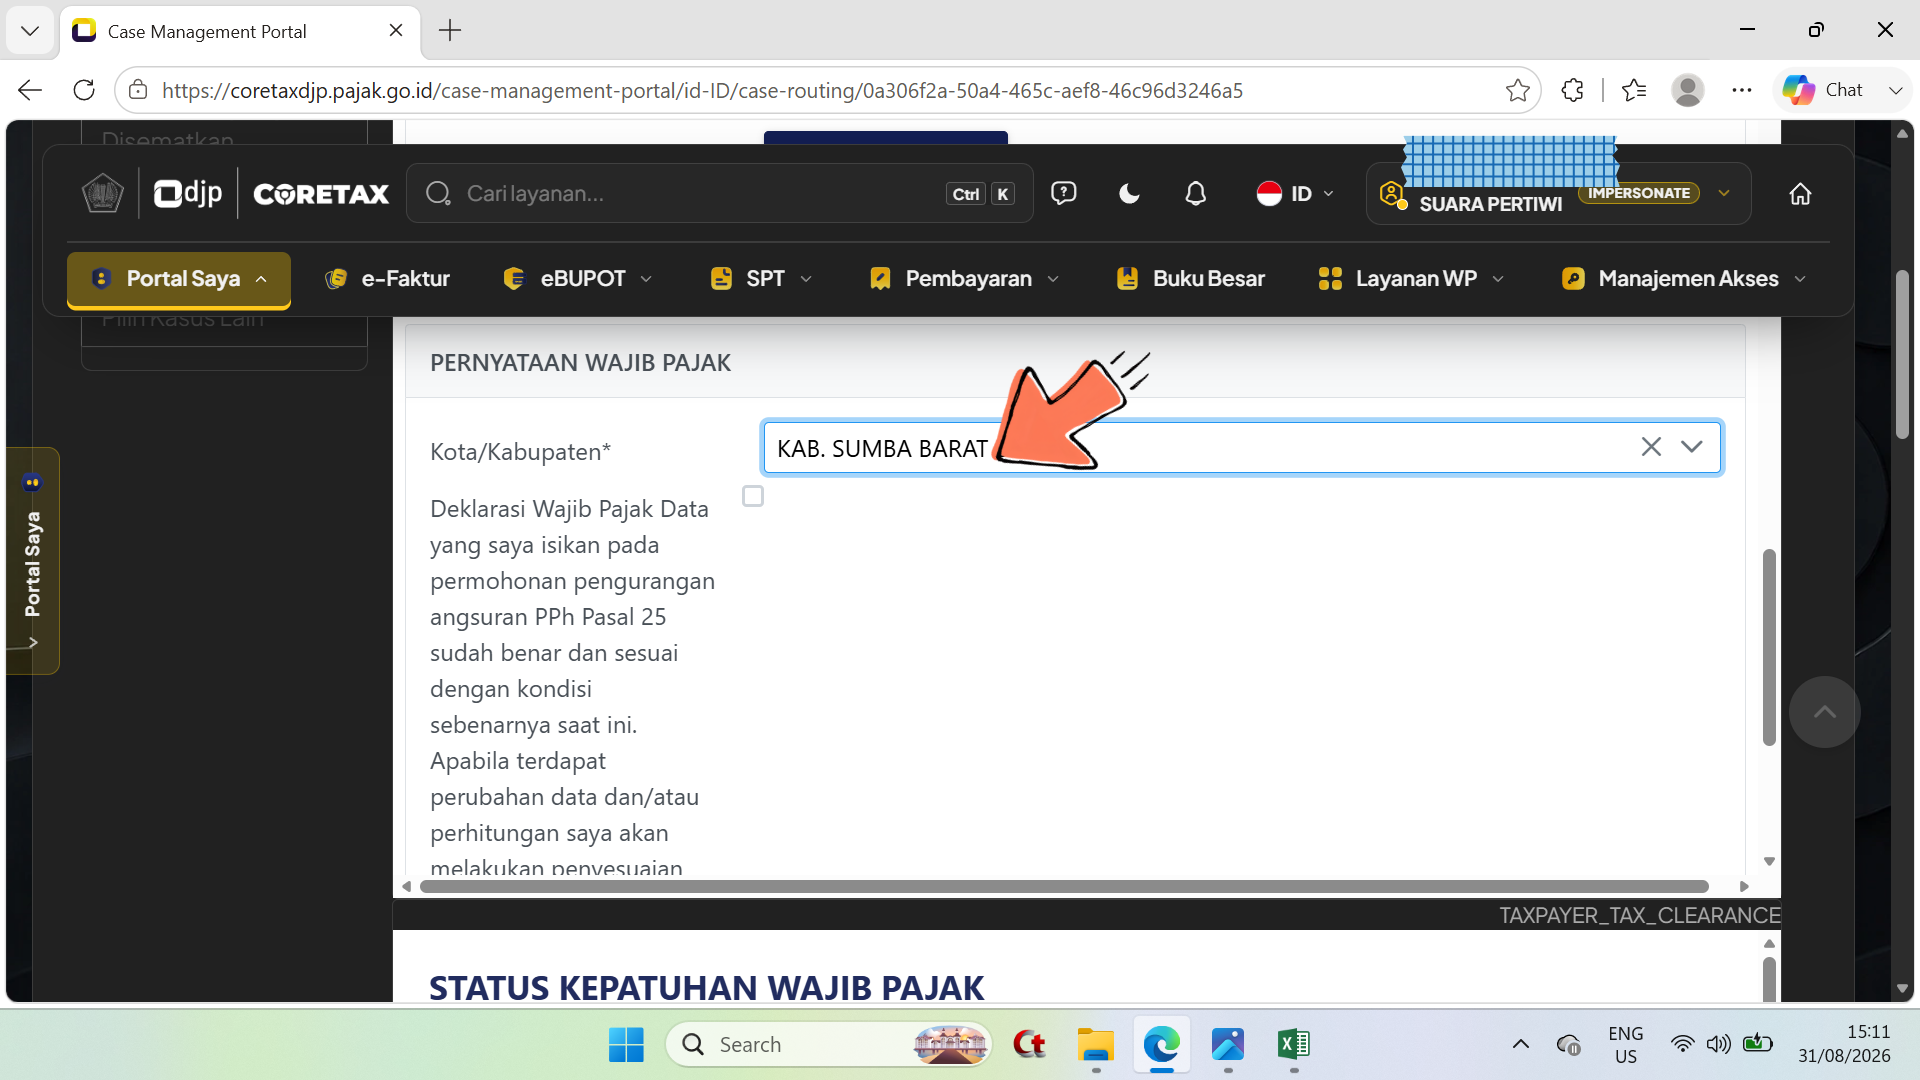
\- Maka setelah memilih Kota/ Kabupaten tersebut, akan tampil seperti tangkapan layar di atas.
Langkah 44
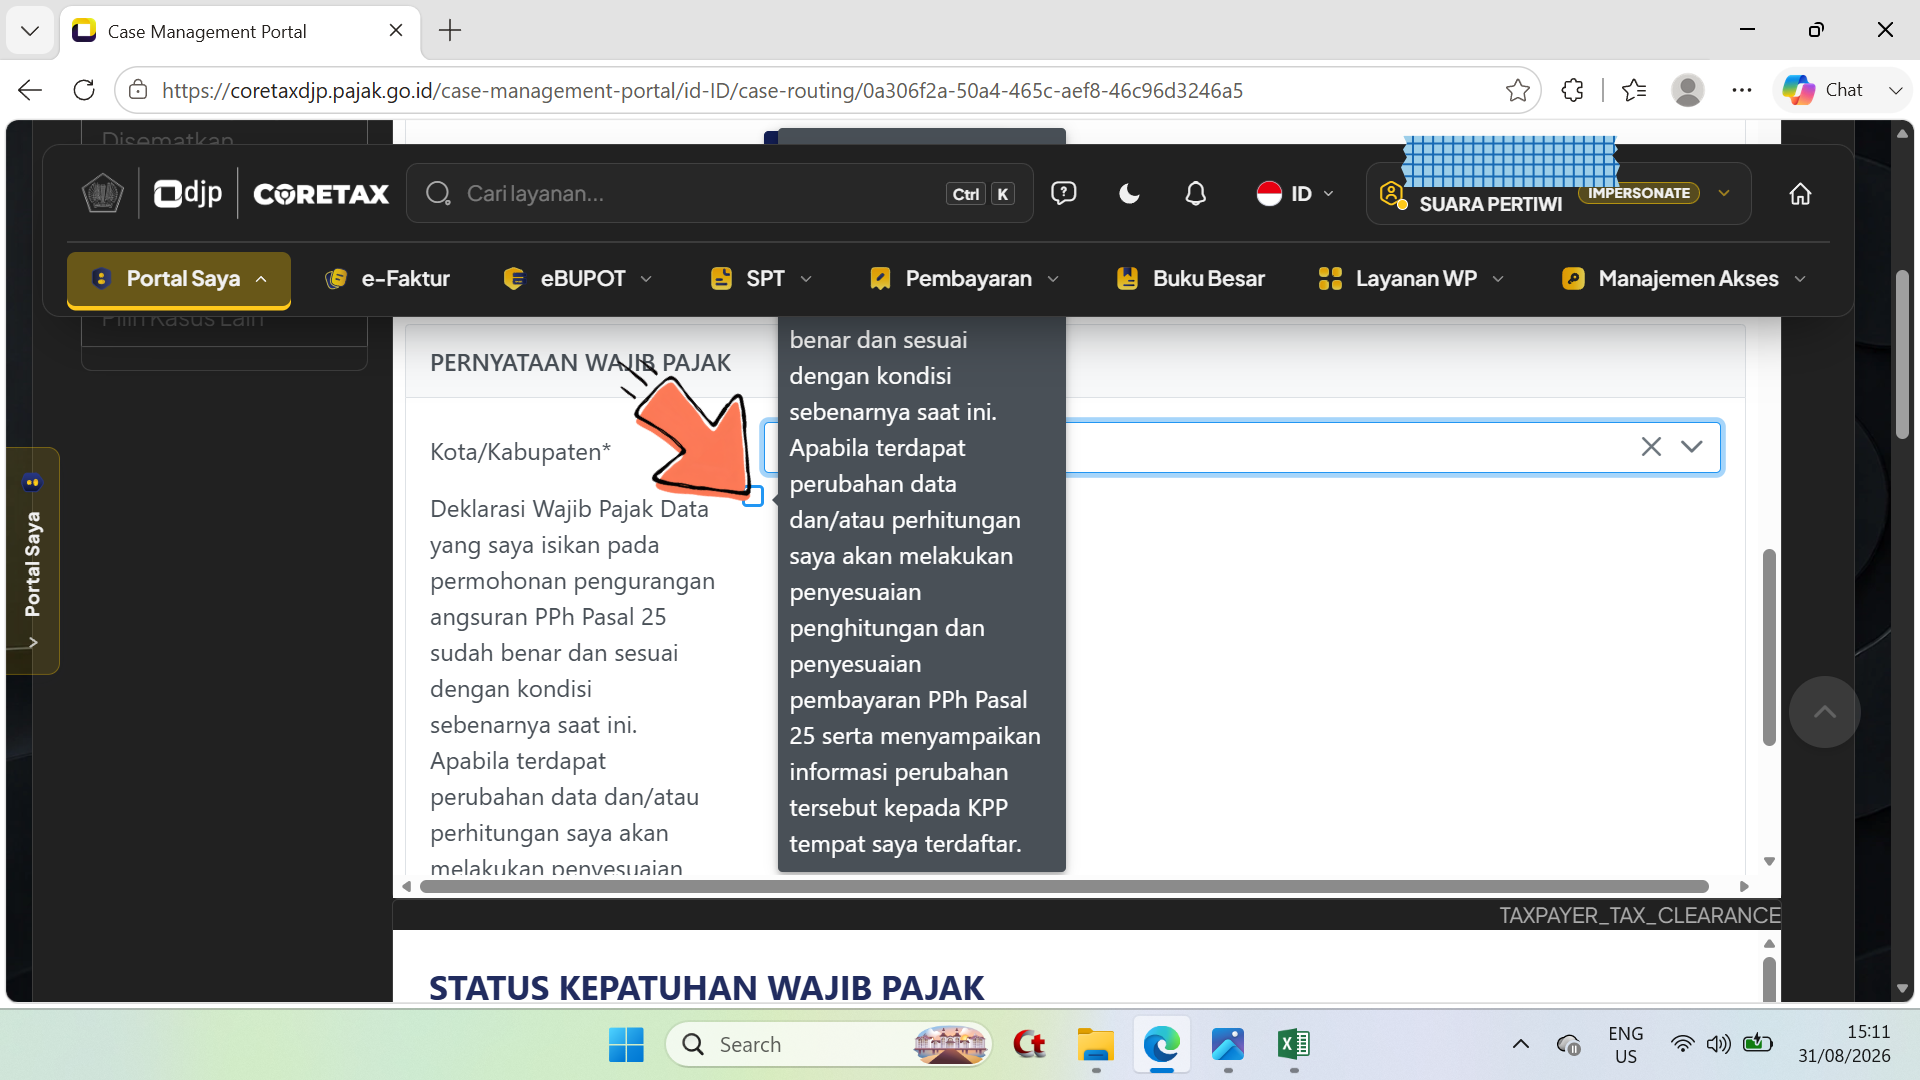
\- Langkah berikutnya adalah klik/pilih box/kotak Deklarasi Wajib Pajak.
Langkah 45
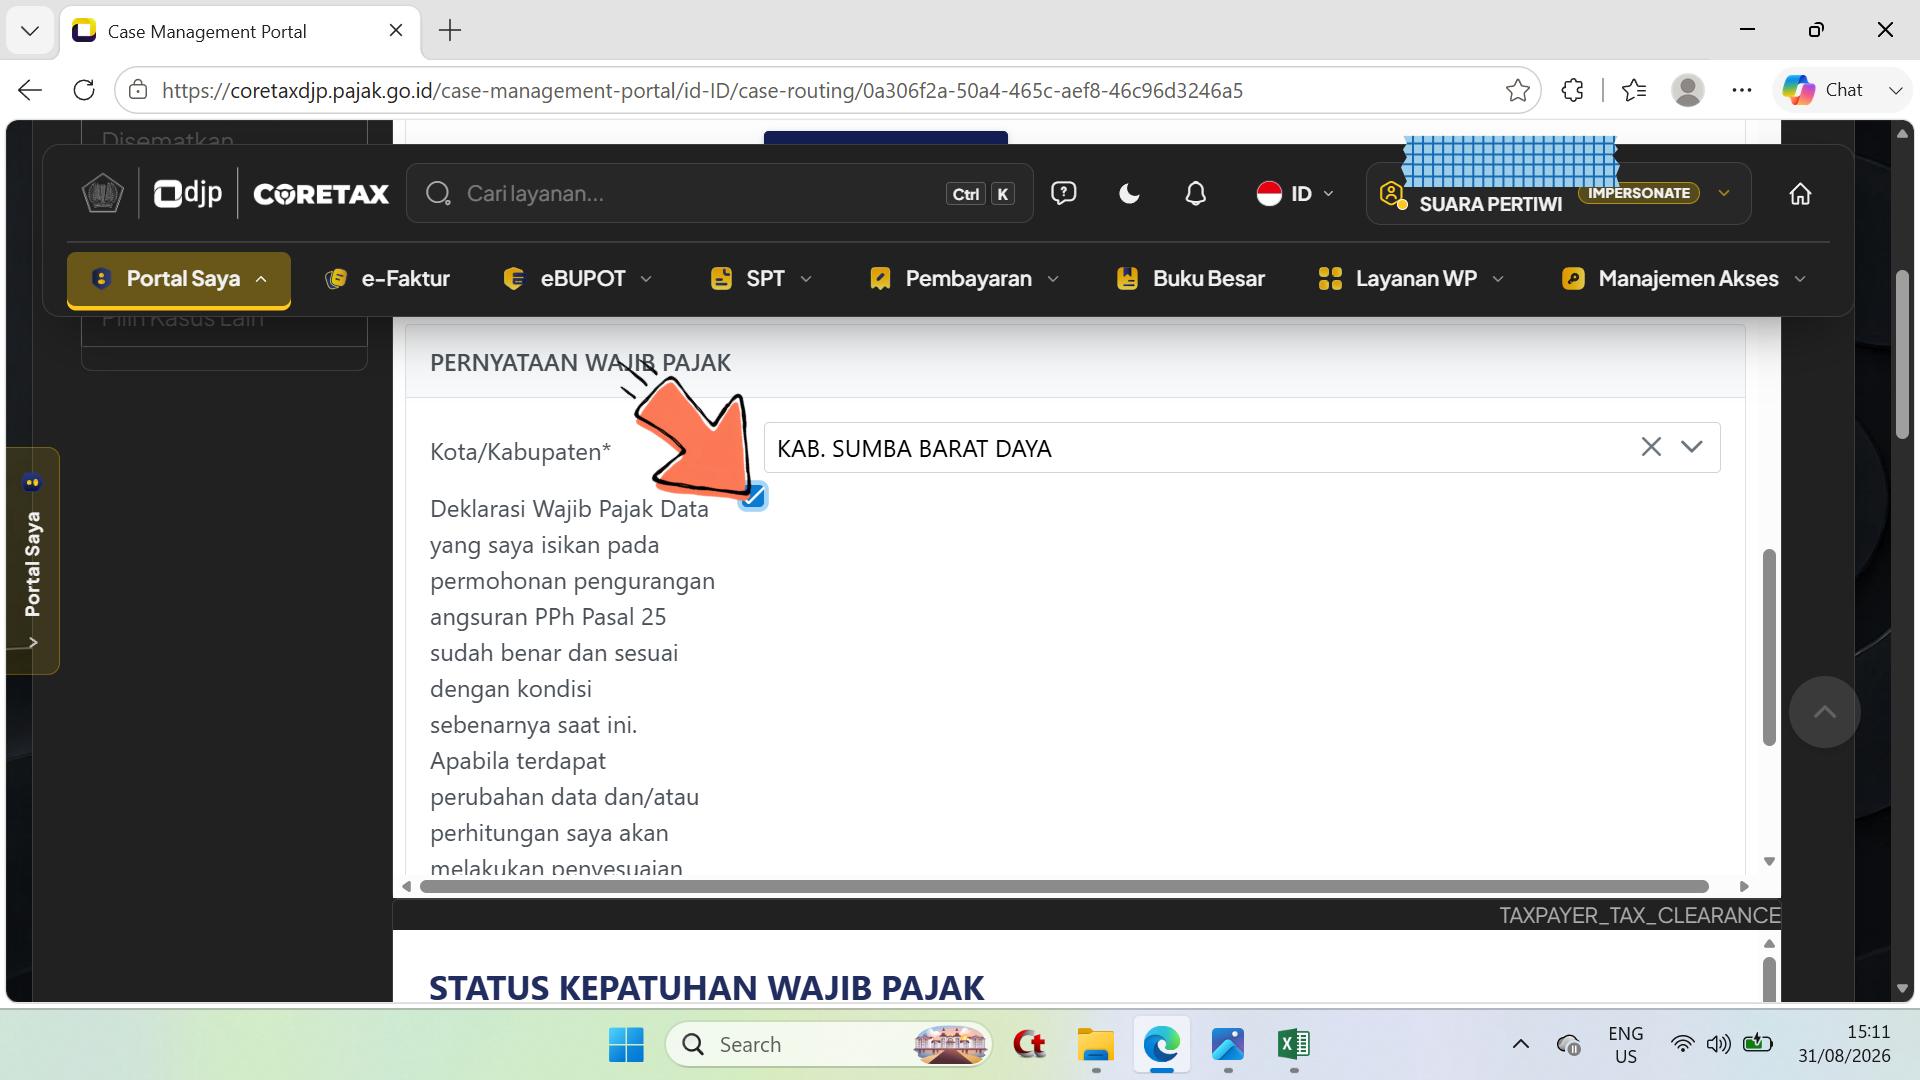
\- Centangan berhasil dan tampak seperti tangkapan layar di atas.
Langkah 46
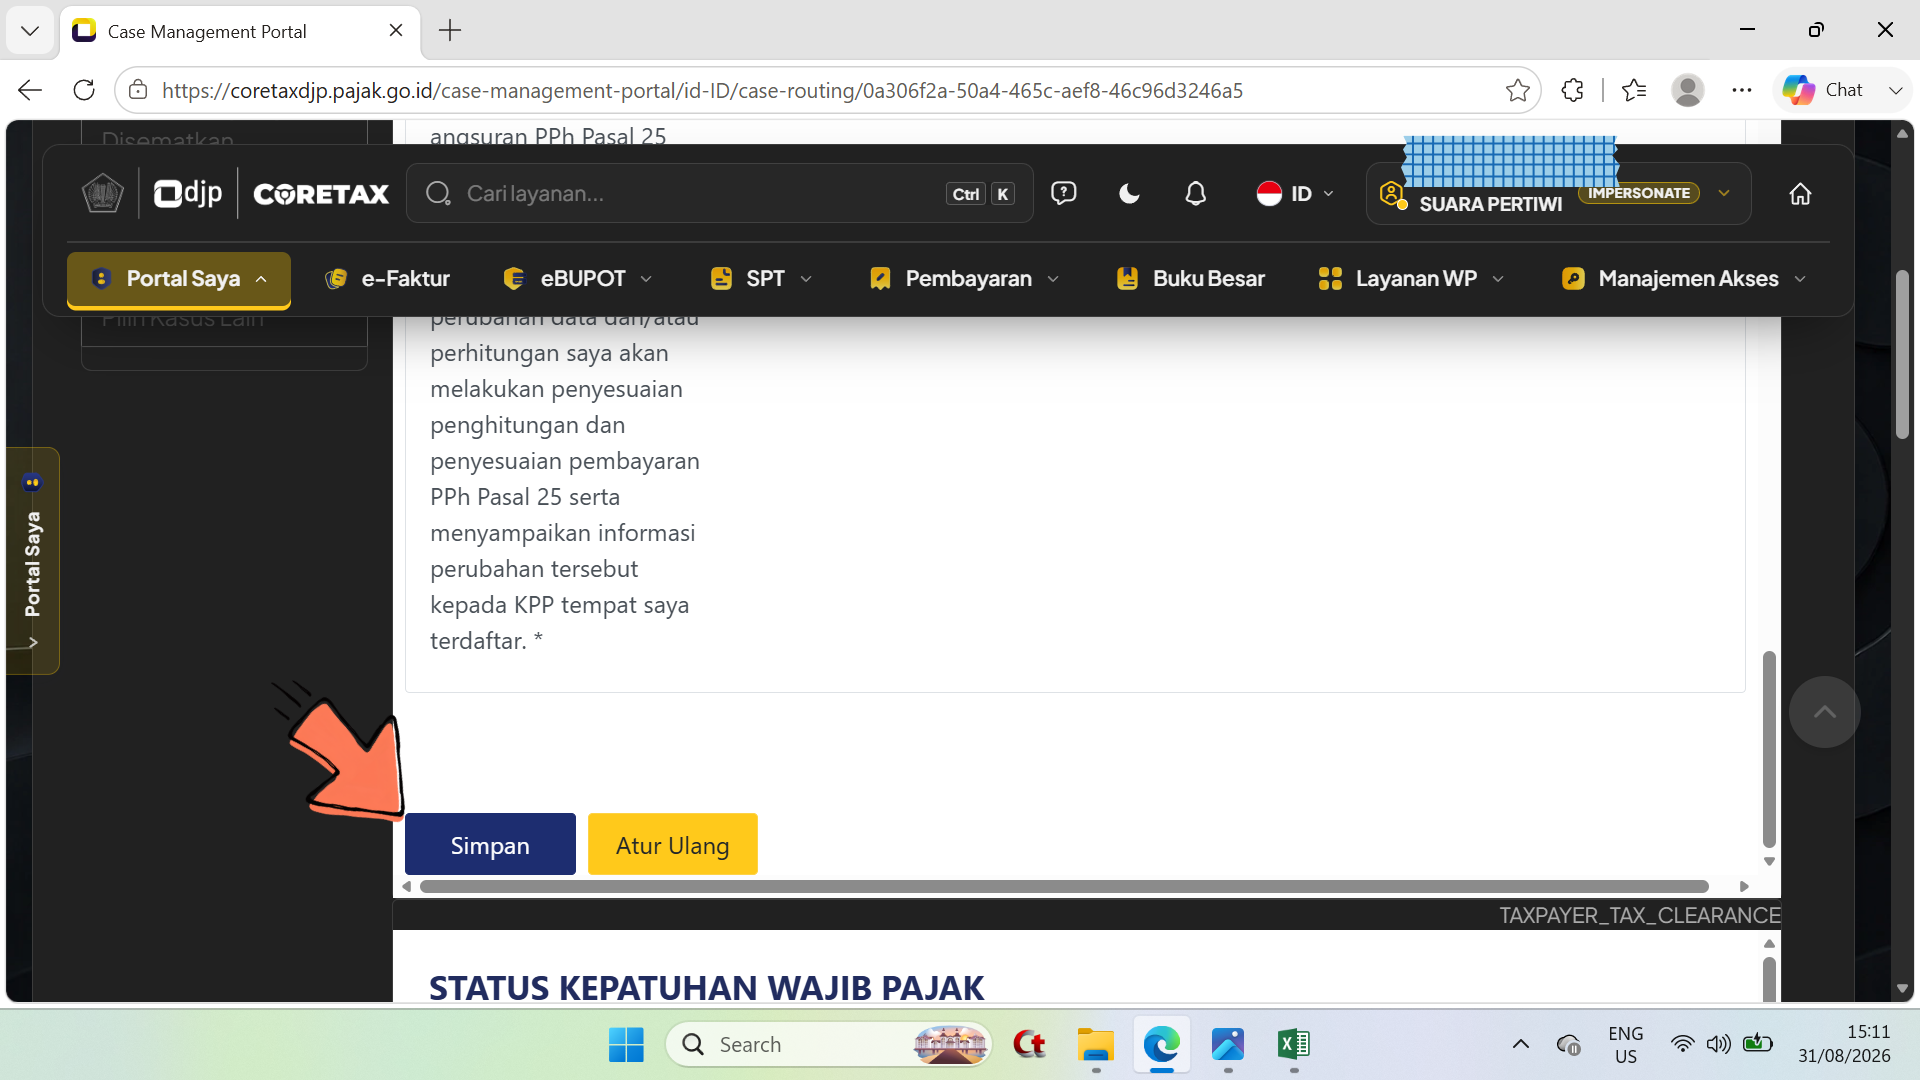
\- Langkah selanjutnya adalah pilih/klik tombol Simpan.
Langkah 47
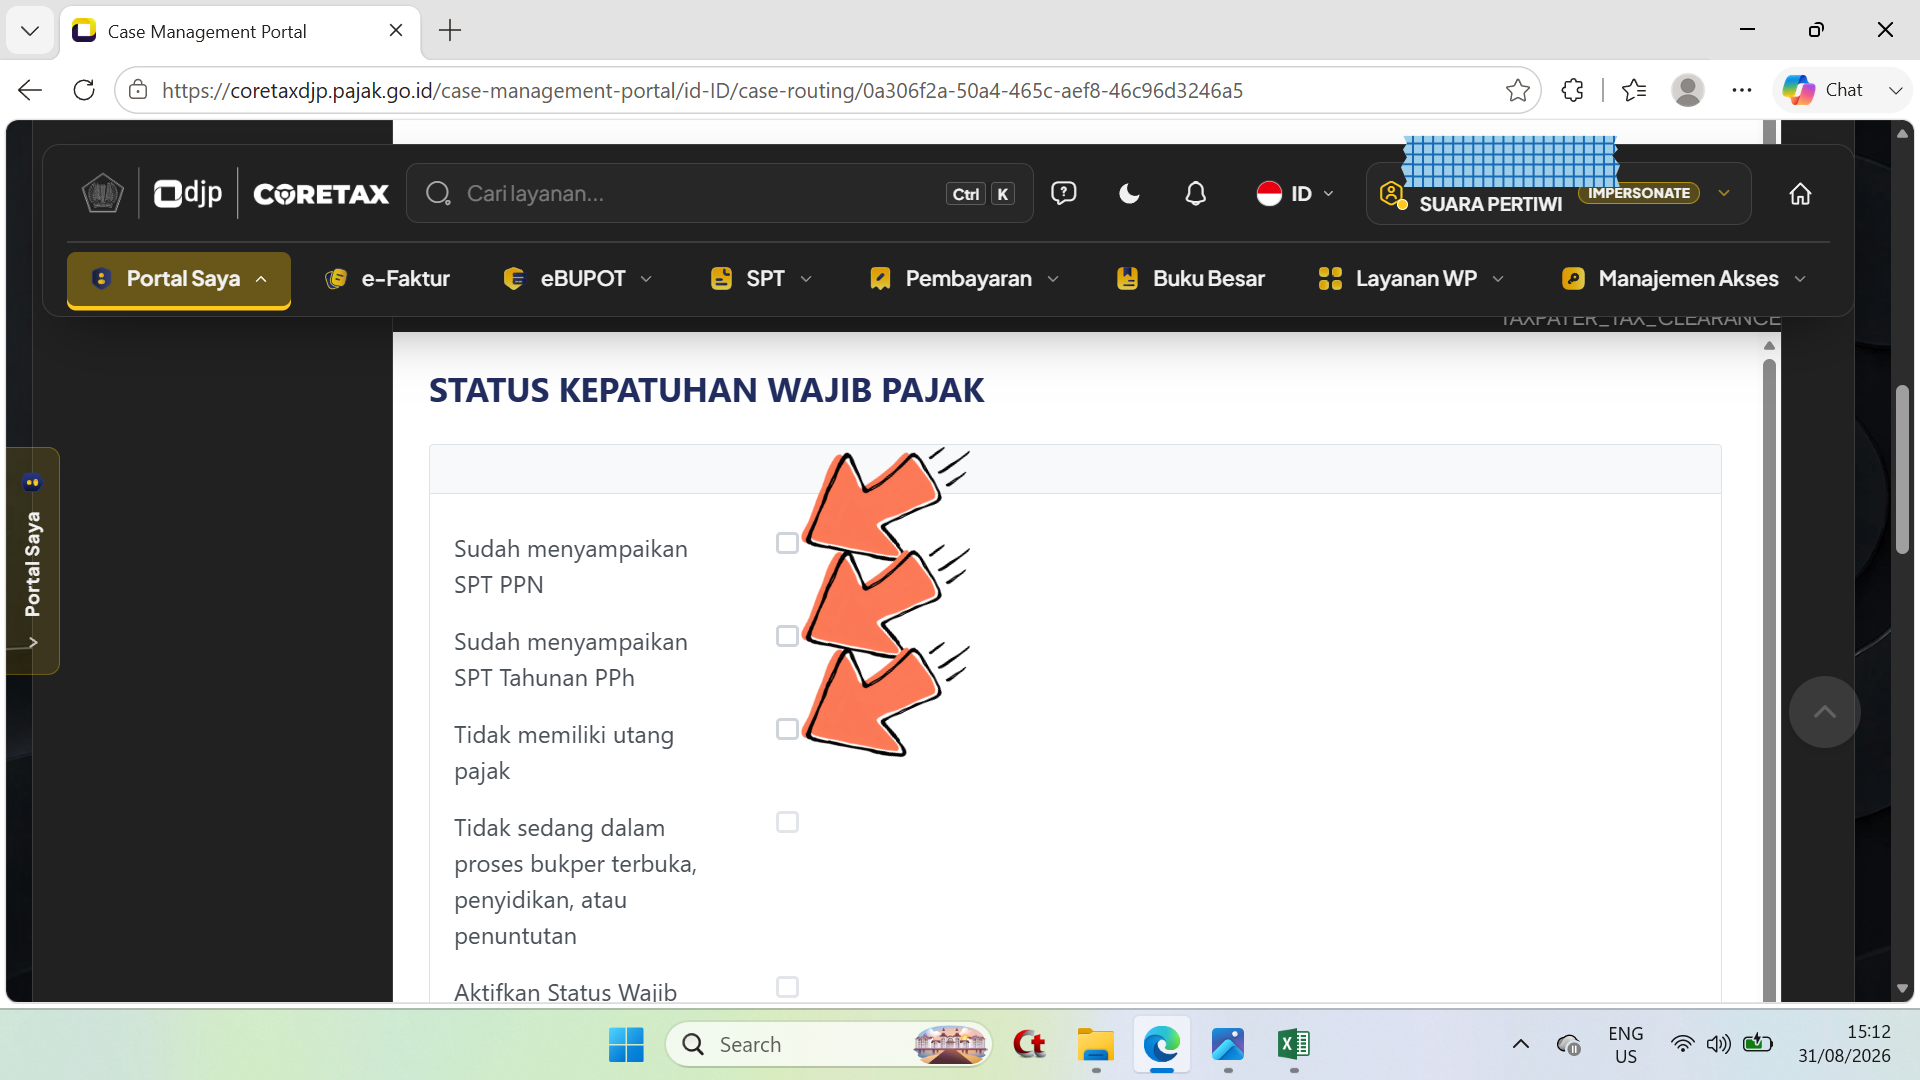
\- Pada bagian Status Kepatuhan Wajib Pajak ; - Silahkan di pilih/klik pada box yang tersedia pada baris Sudah menyampaikan SPT PPN, baris Sudah menyampaikan SPT Tahunan PPh dan baris Tidak memiliki utang pajak.
Langkah 48
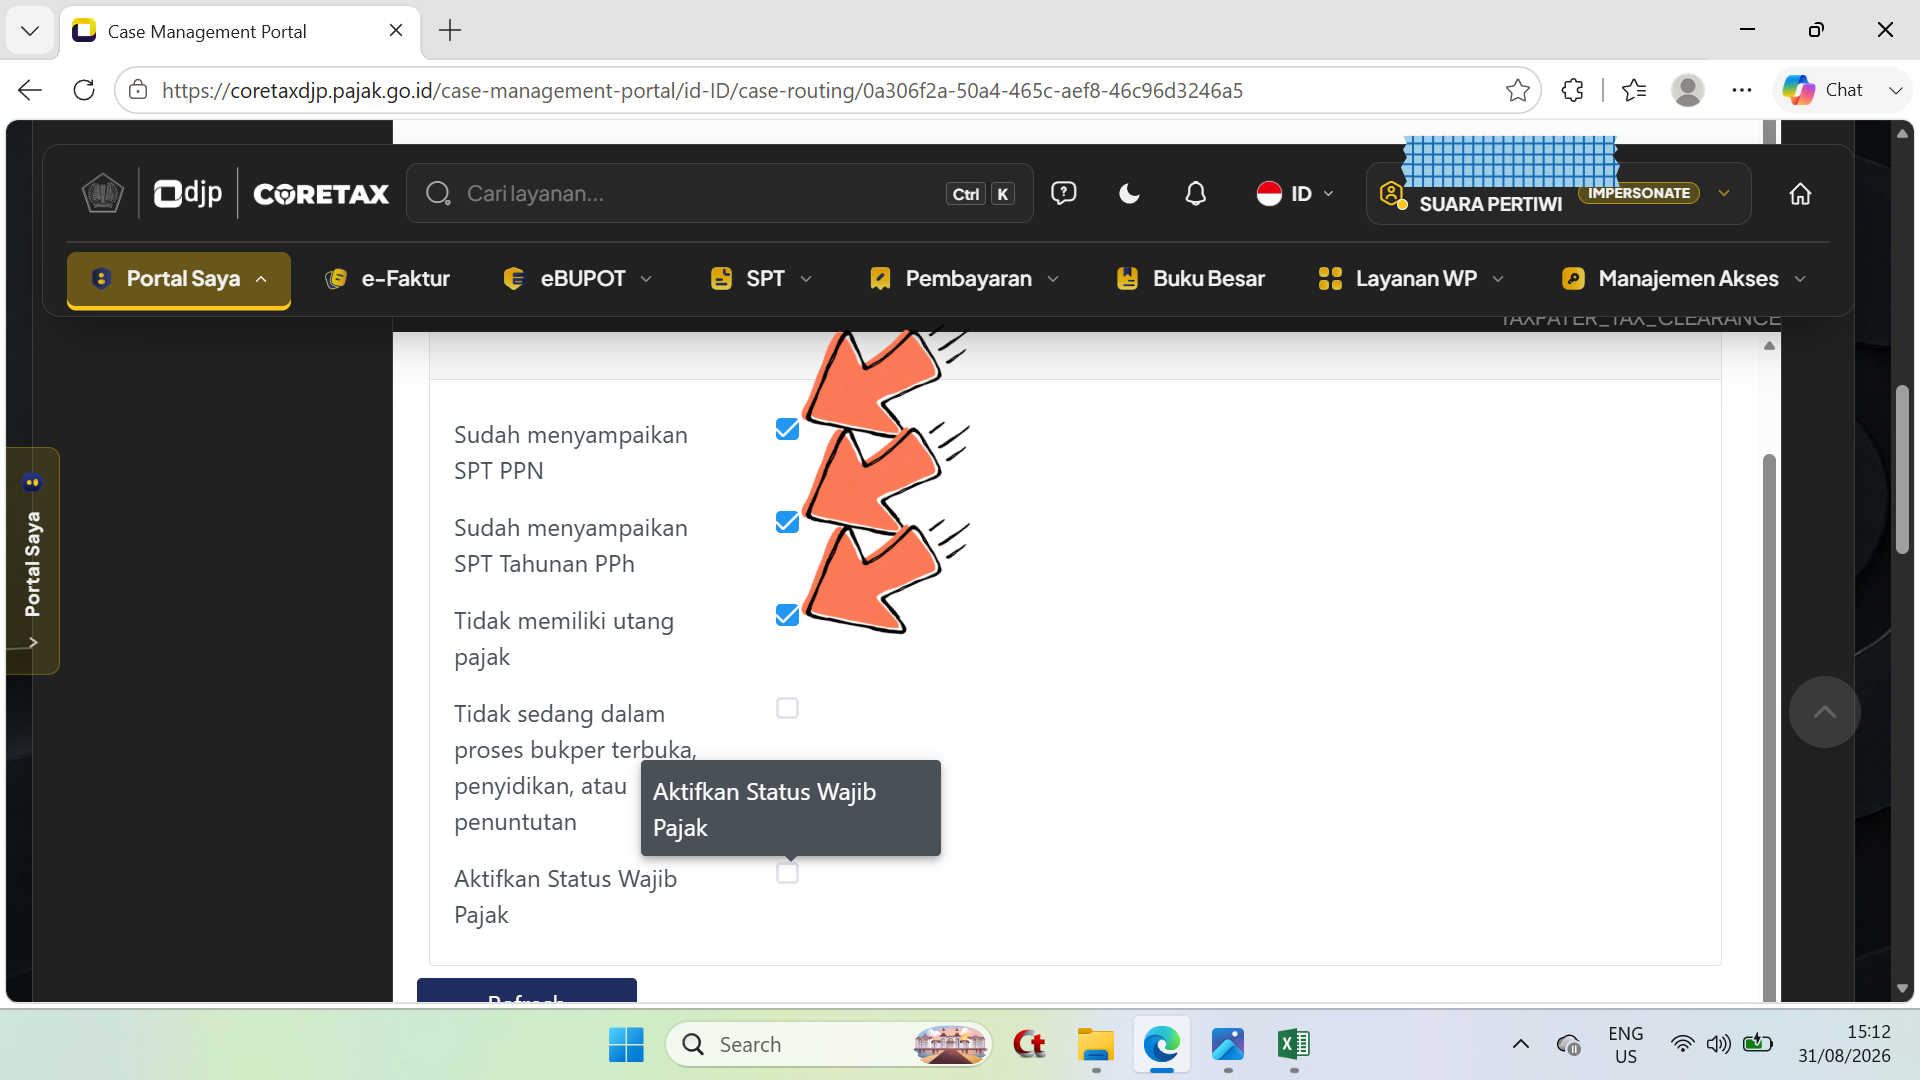
\- Tampilan pada bagian Status Kepatuhan Wajib Pajak seperti tangkapan layar di atas setelah pilih/klik 3 baris tersebut.
Langkah 49
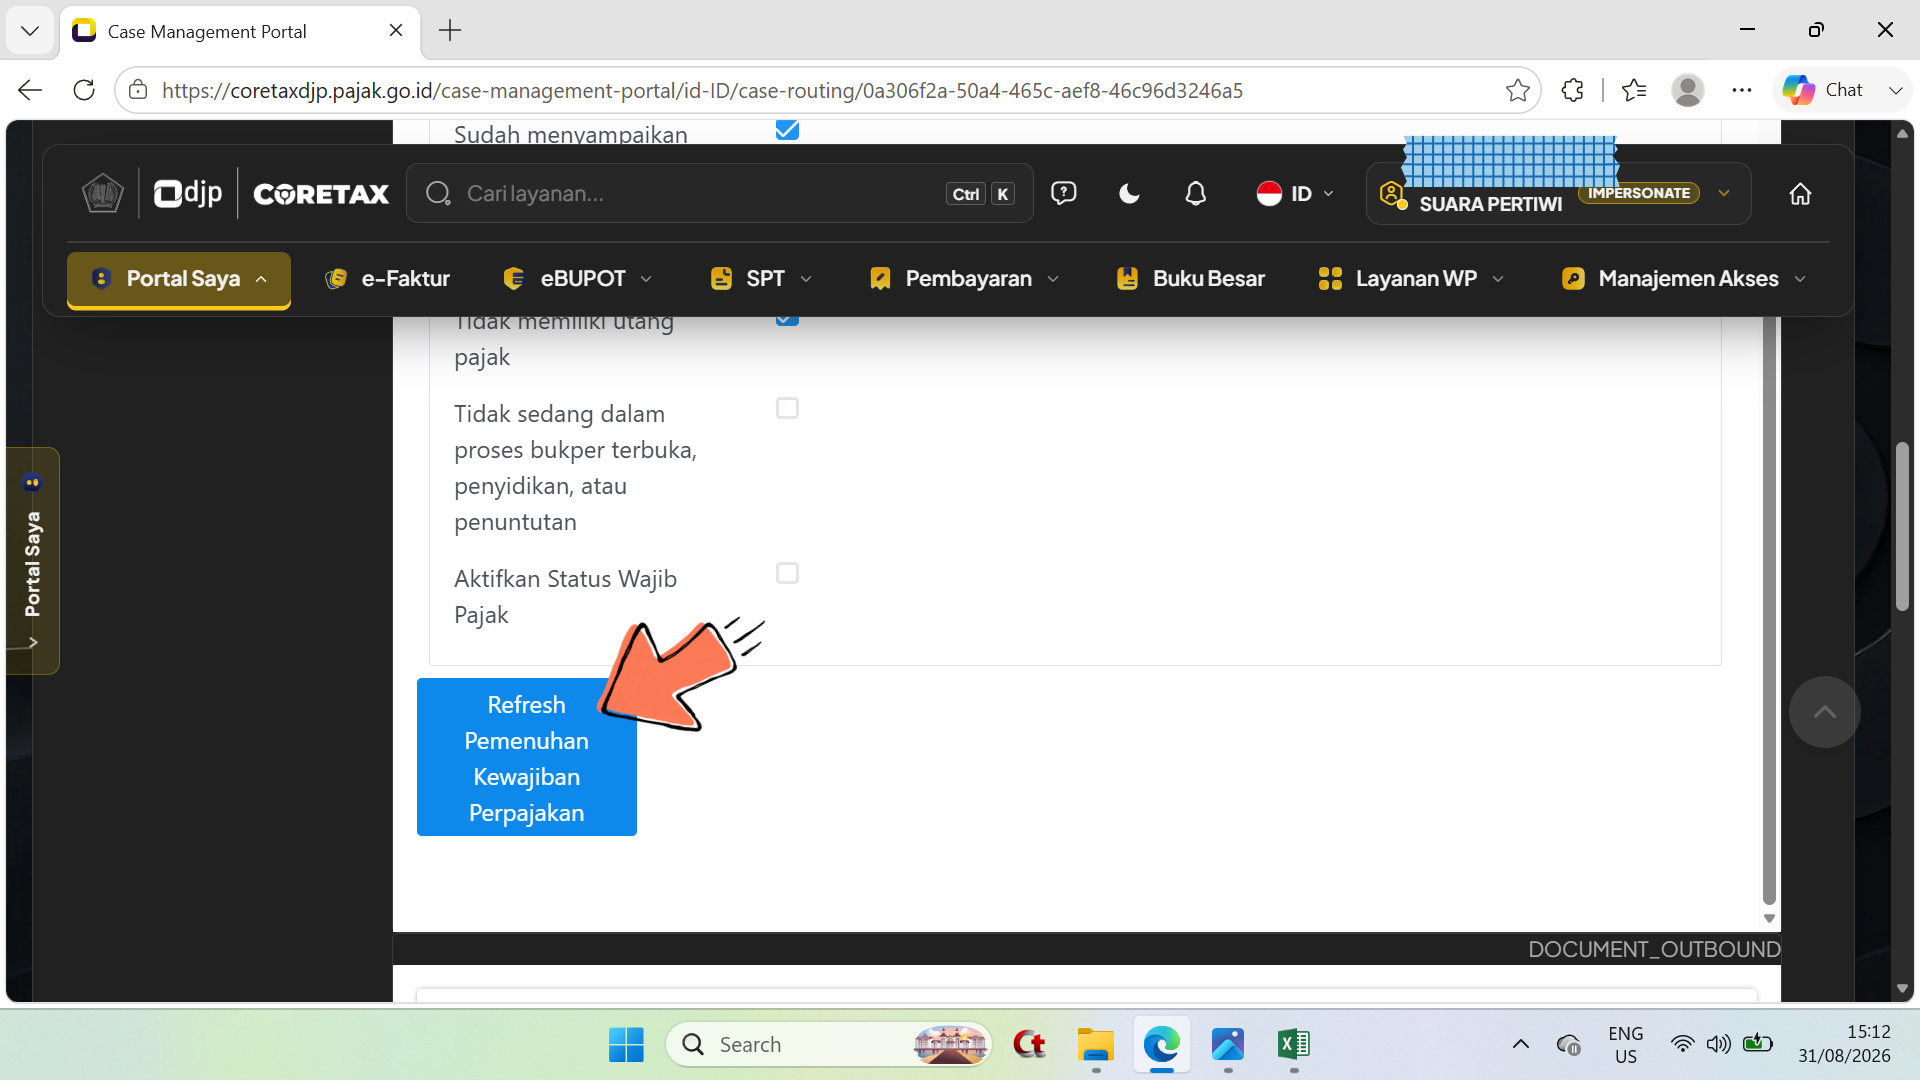
\- Pada baris Tidak sedang dalam proses bukper terbuka, penyidikan, atau penuntutan dan baris Aktifkan Status Wajib Pajak adalah tidak dapat di pilih/klik box yang disediakan ; - Klik/pilih tombol Refresh Pemenuhan Kewajiban Perpajakan.
Langkah 50
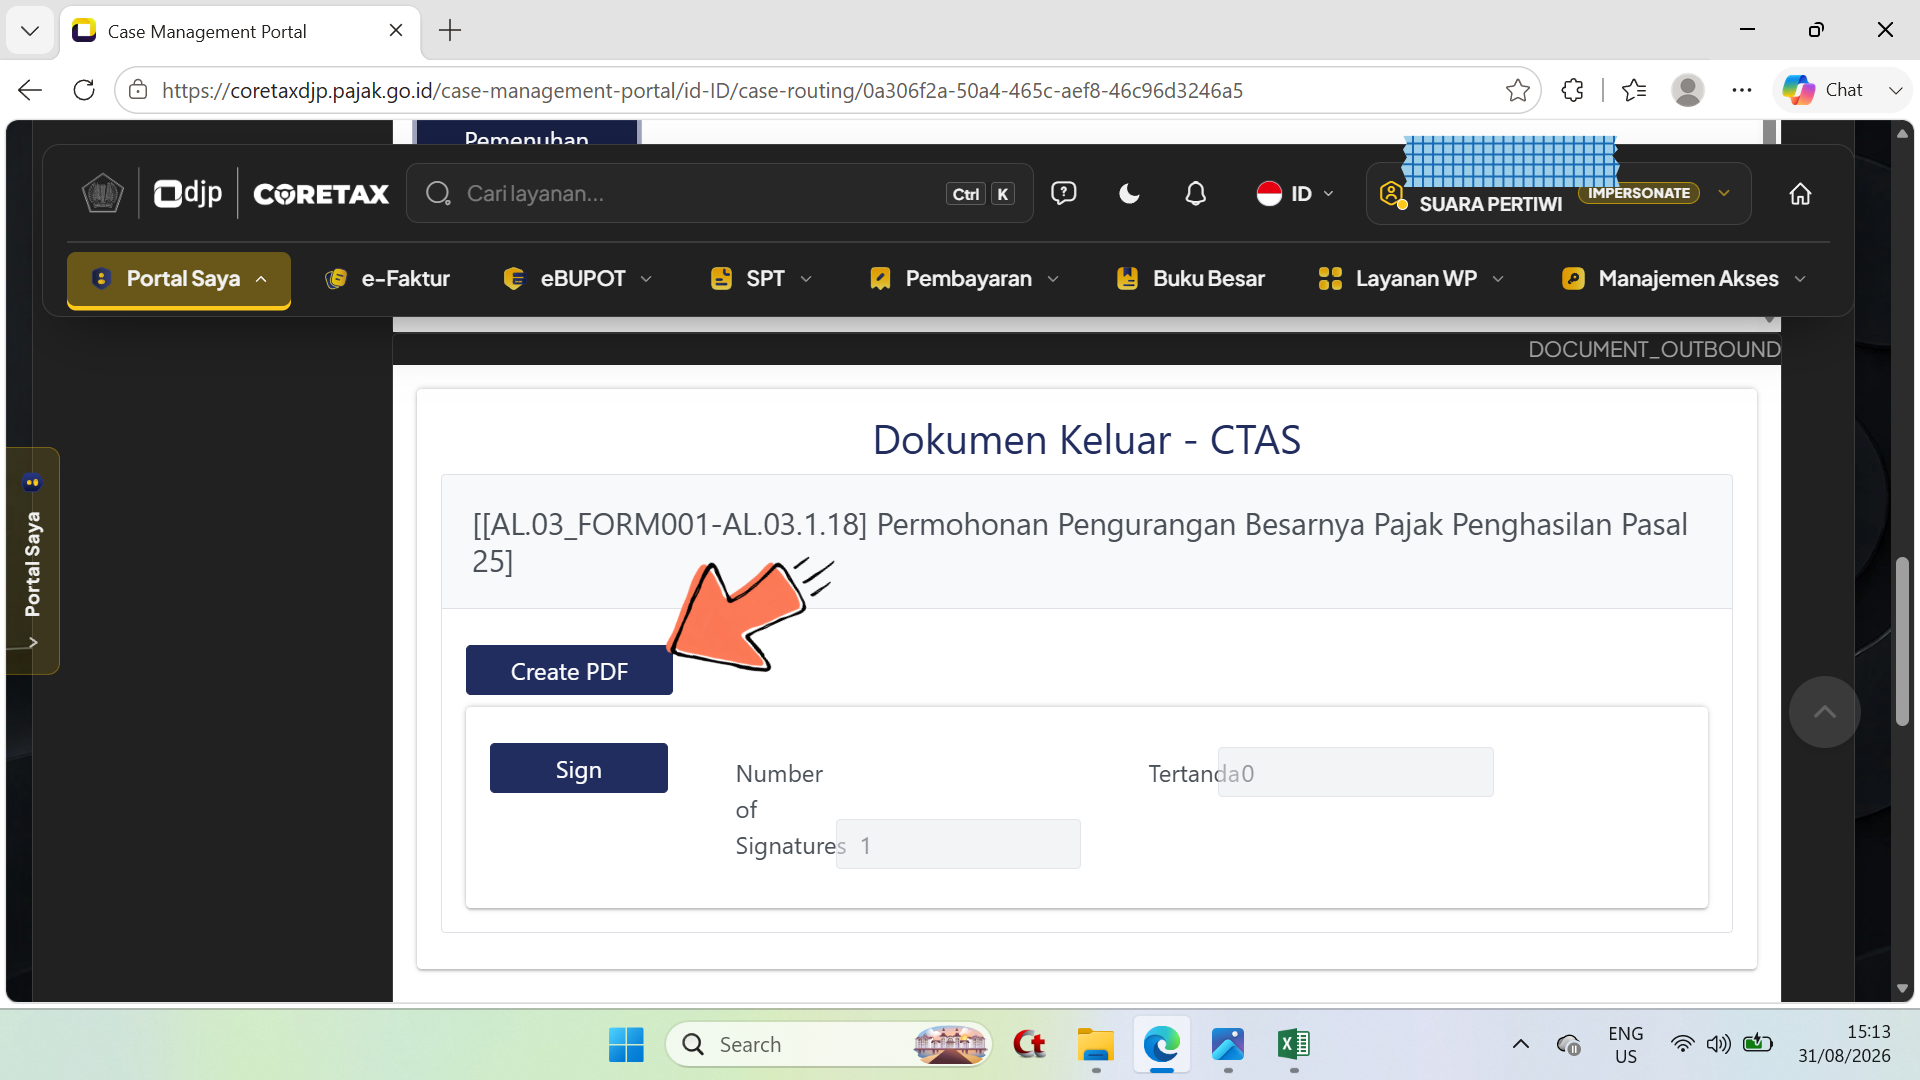
\- Pada bagian Dokumen Keluar - CTAS ; - Klik/pilih tombol Create PDF.
Langkah 51
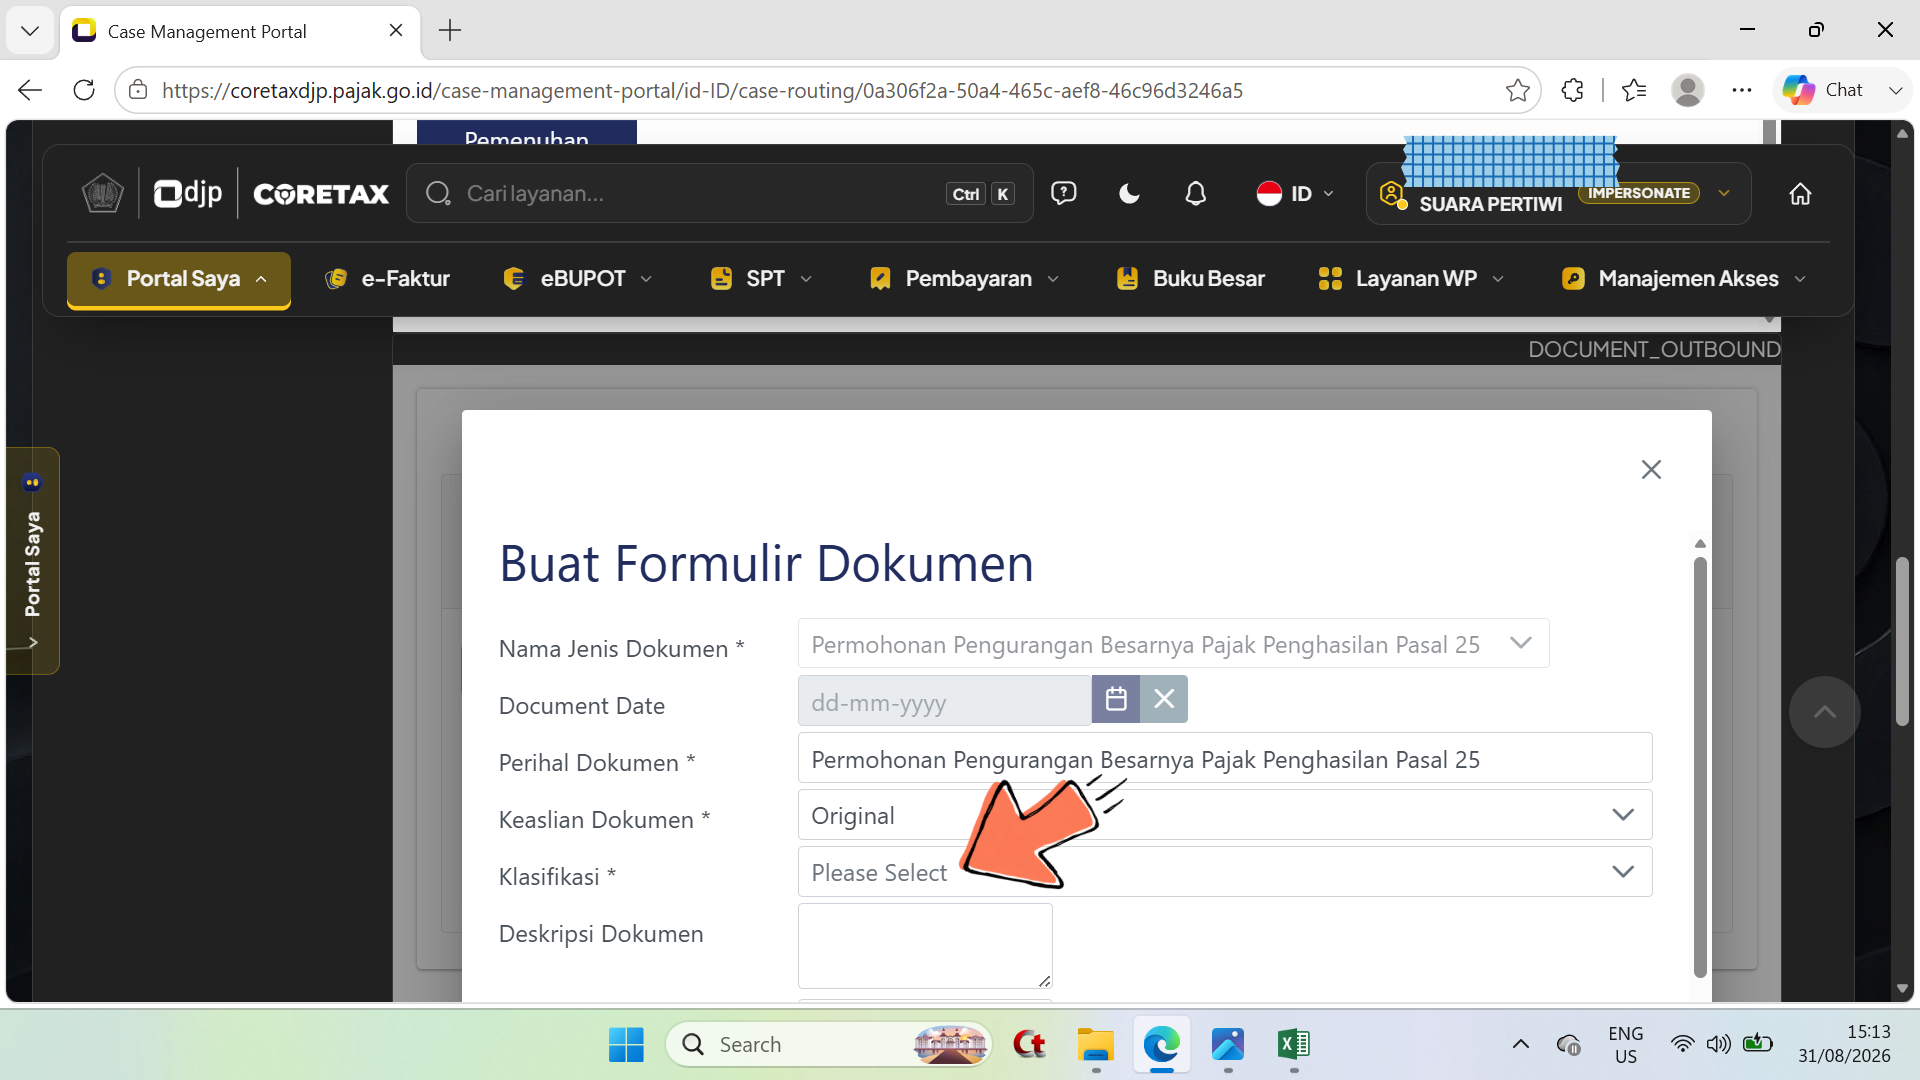
\- Tampil jendela Buat Formulir Dokumen ; - Pilih pada baris Klasifikasi dengan kolom yang berisi kalimat Please Select.
Langkah 52
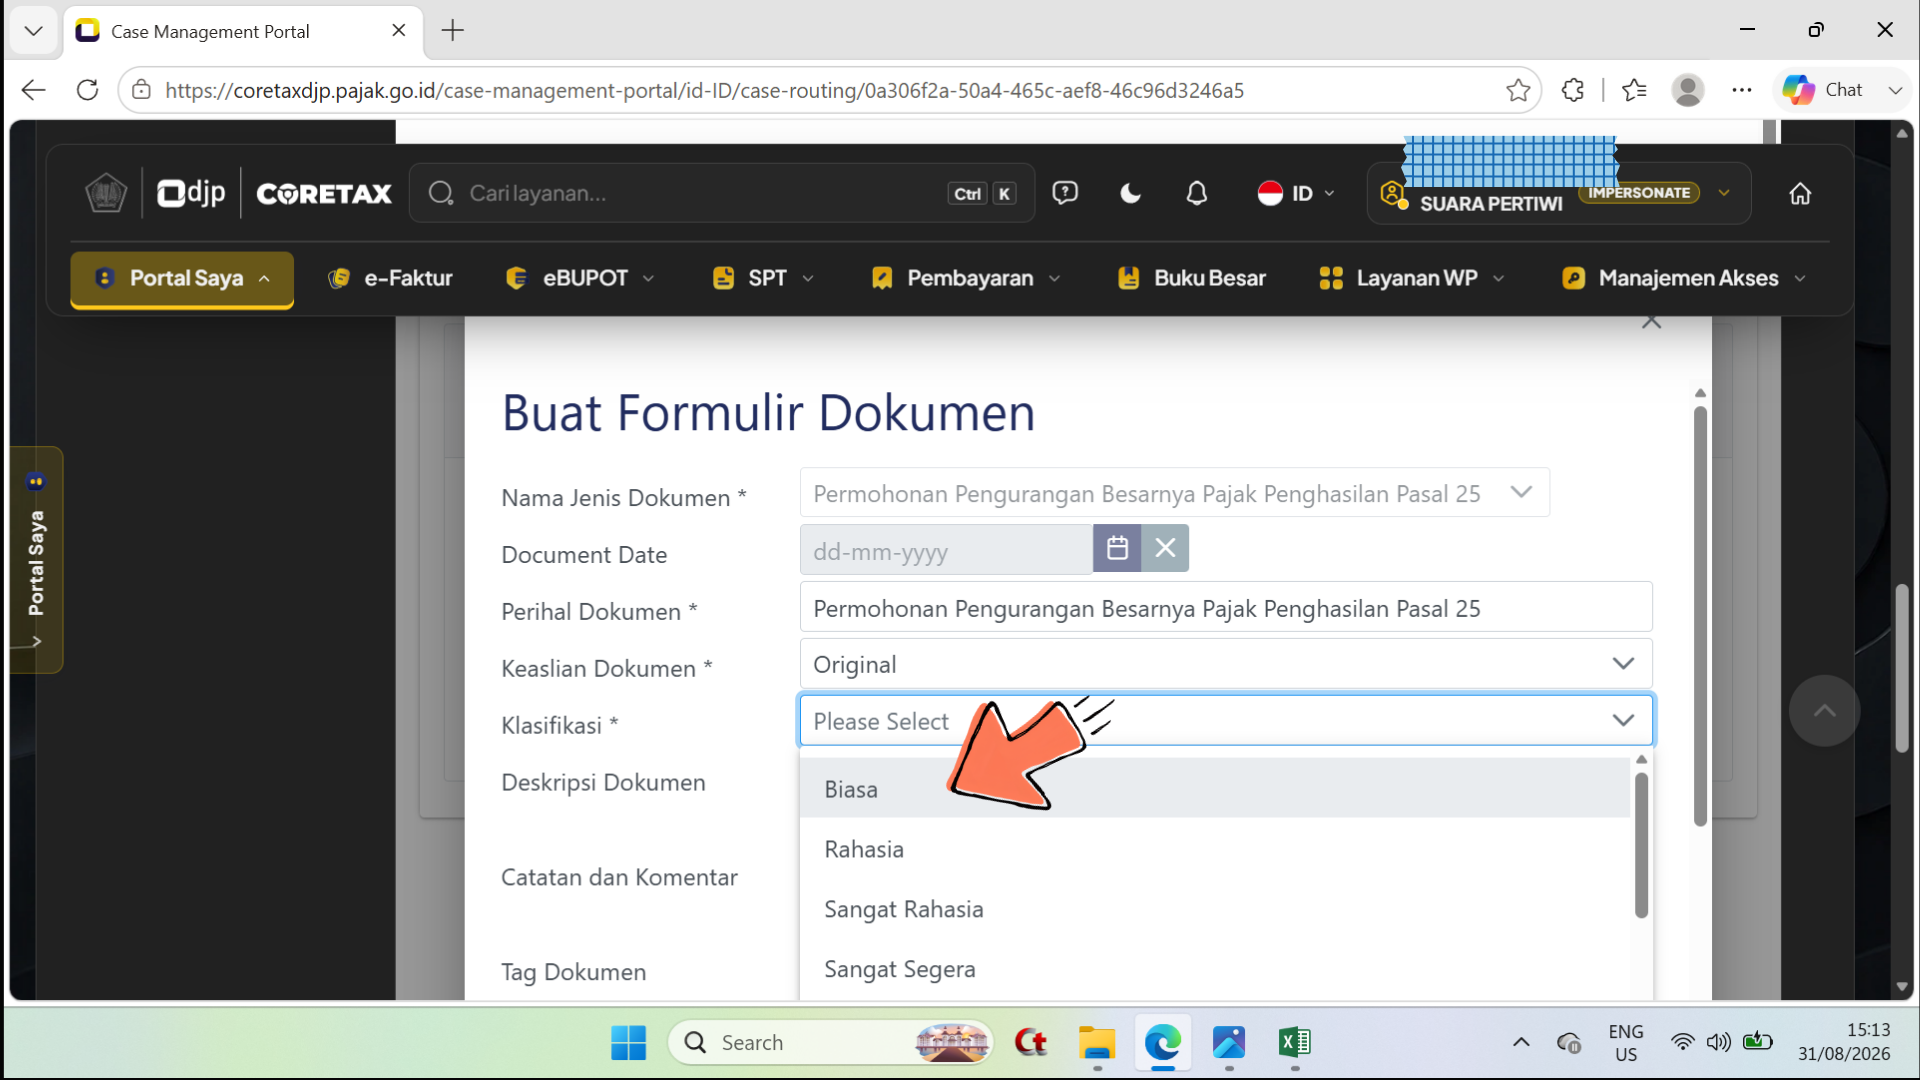
\- Pilih kata ****Biasa** pada baris Klasifikasi.
Langkah 53
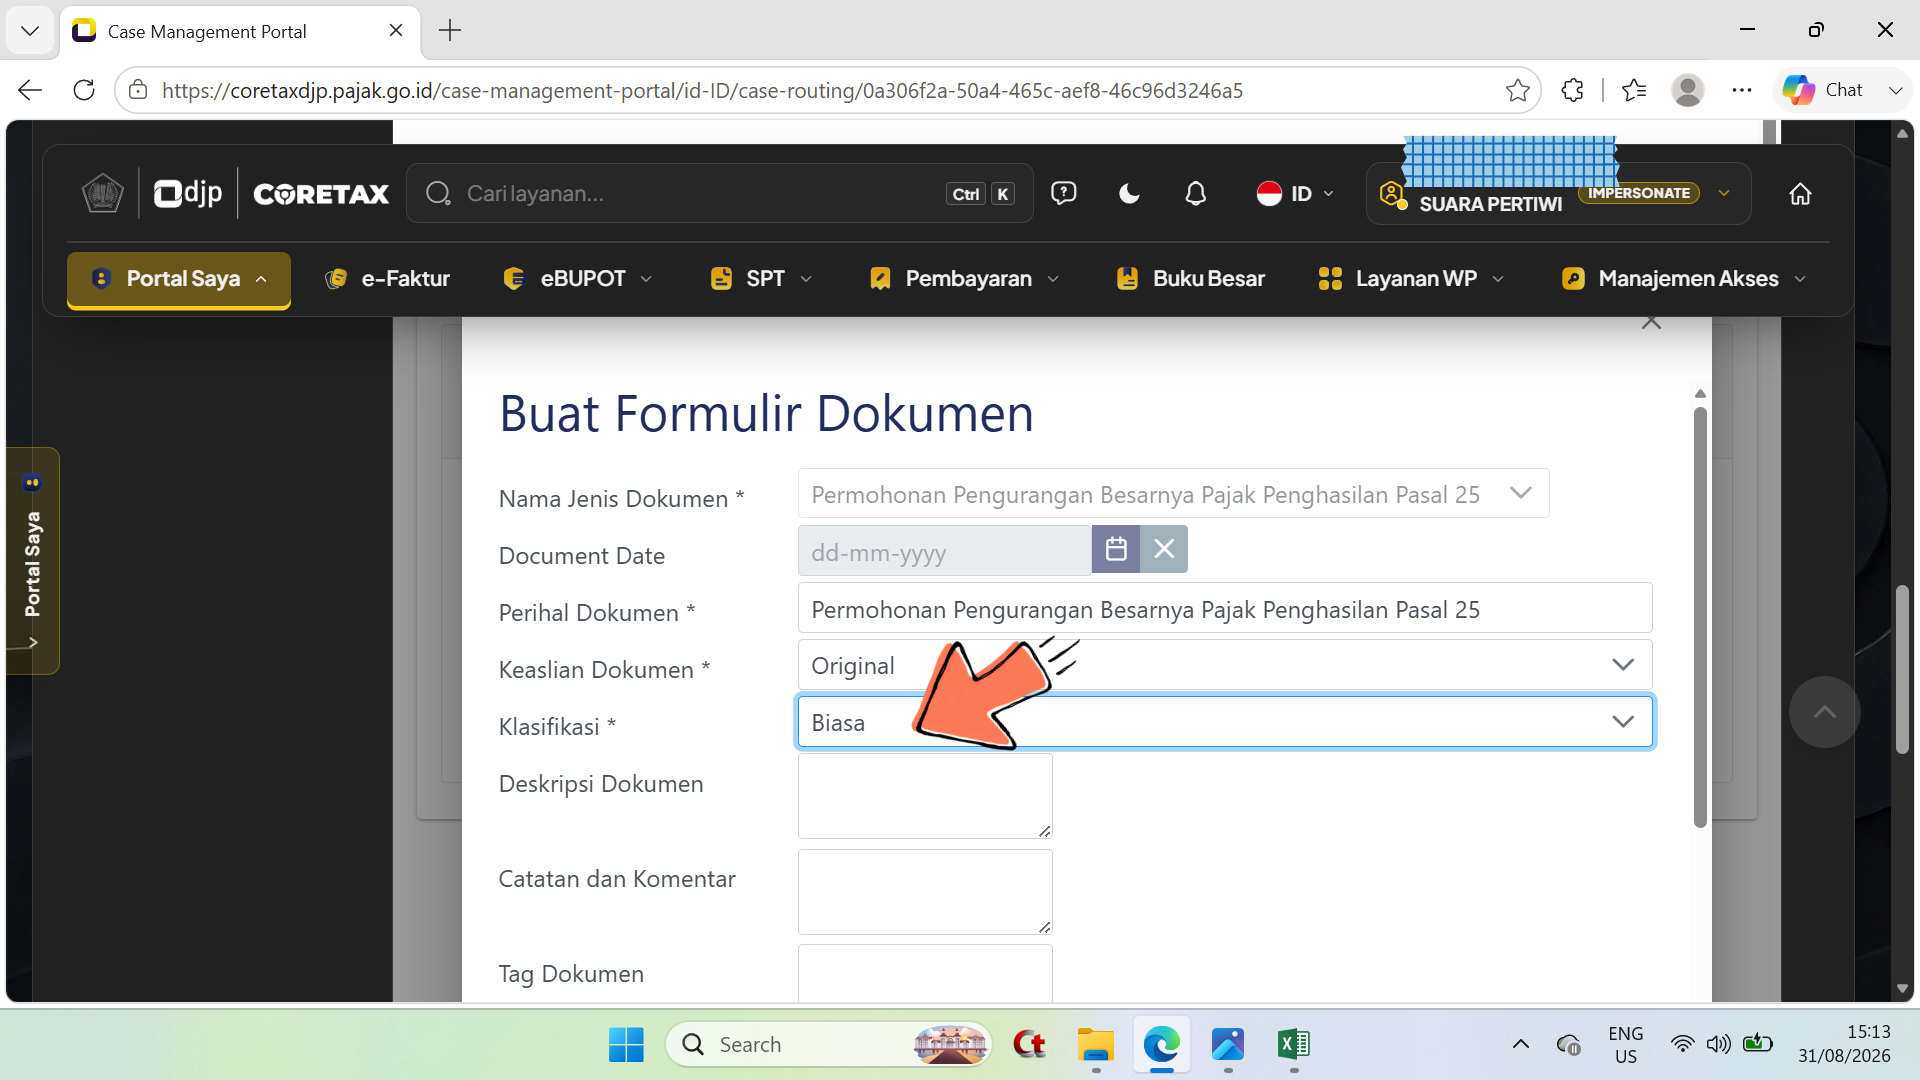
\- Tampil seperti tangkapan layar di atas.
Langkah 54
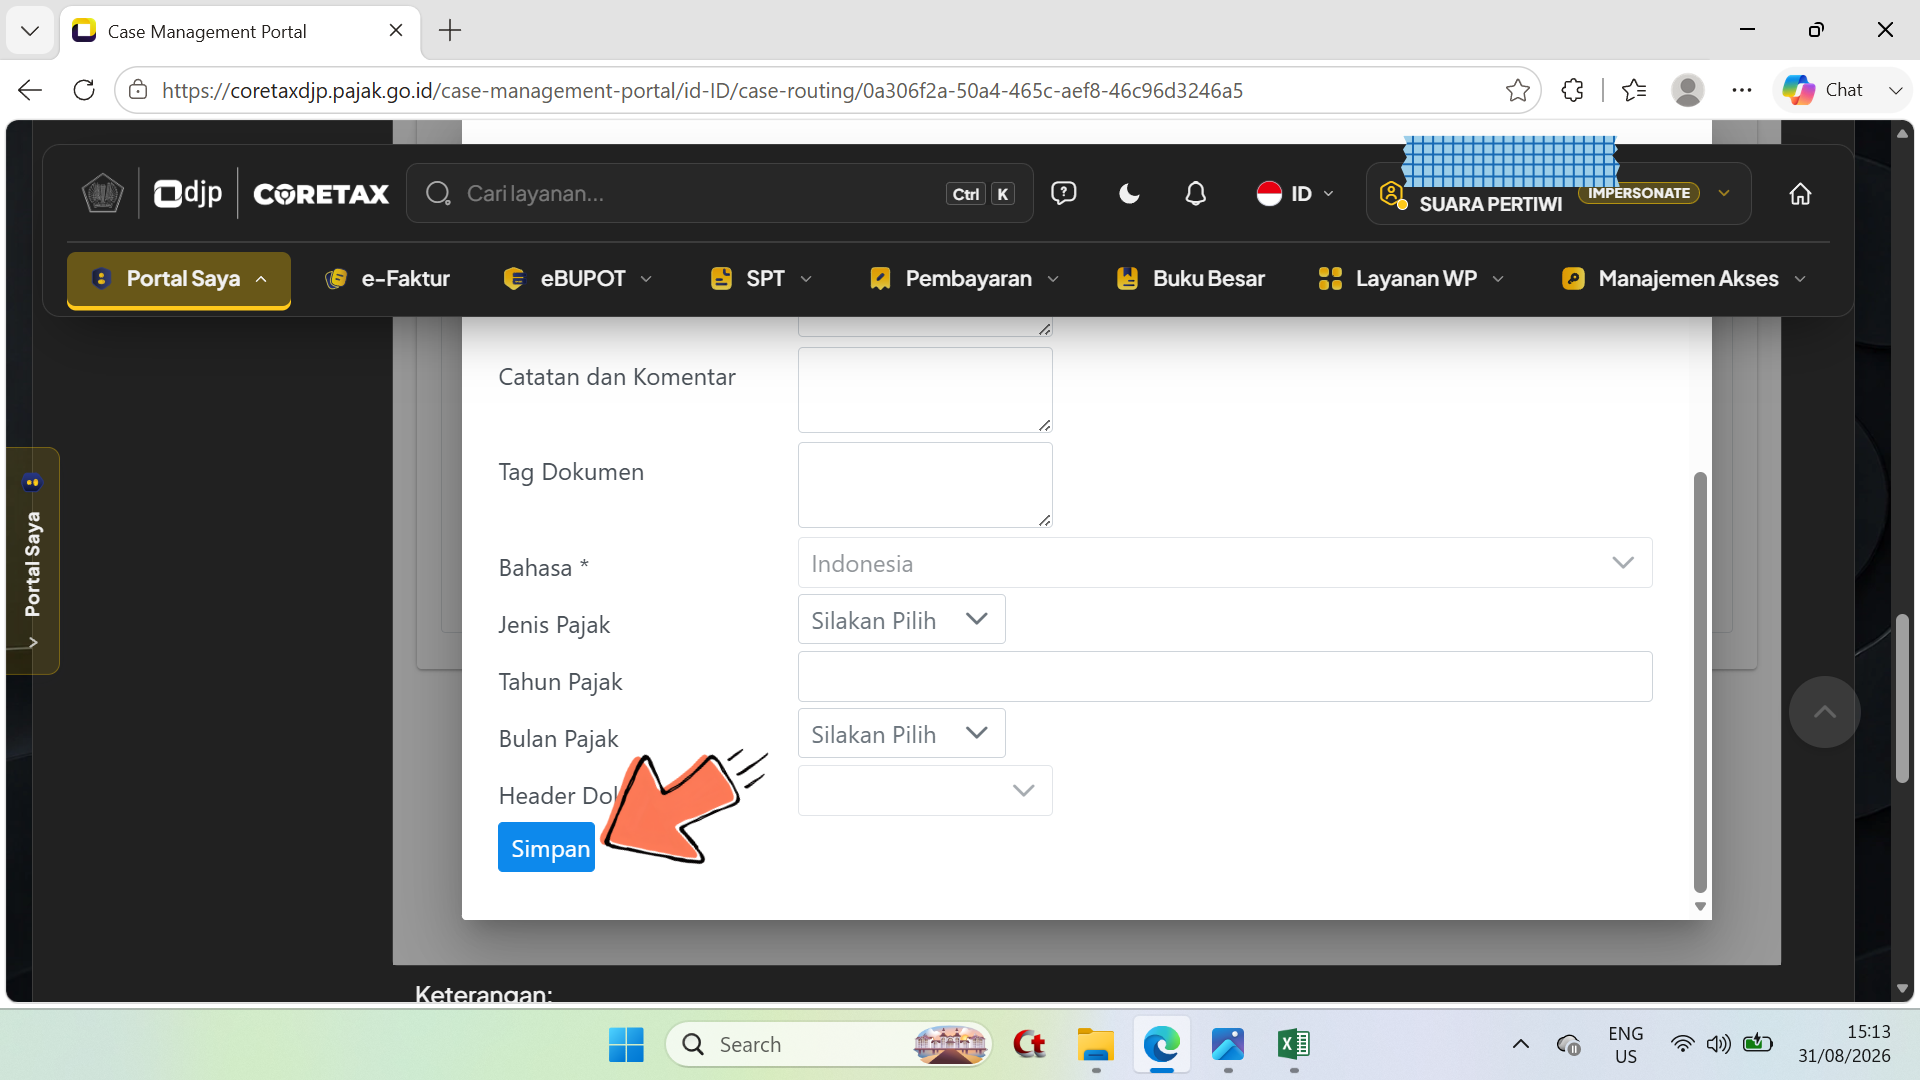
\- langkah selanjutnya, gulir jendela ke bagian paling bawah dan klik/pilih tombol Simpan.
Langkah 55
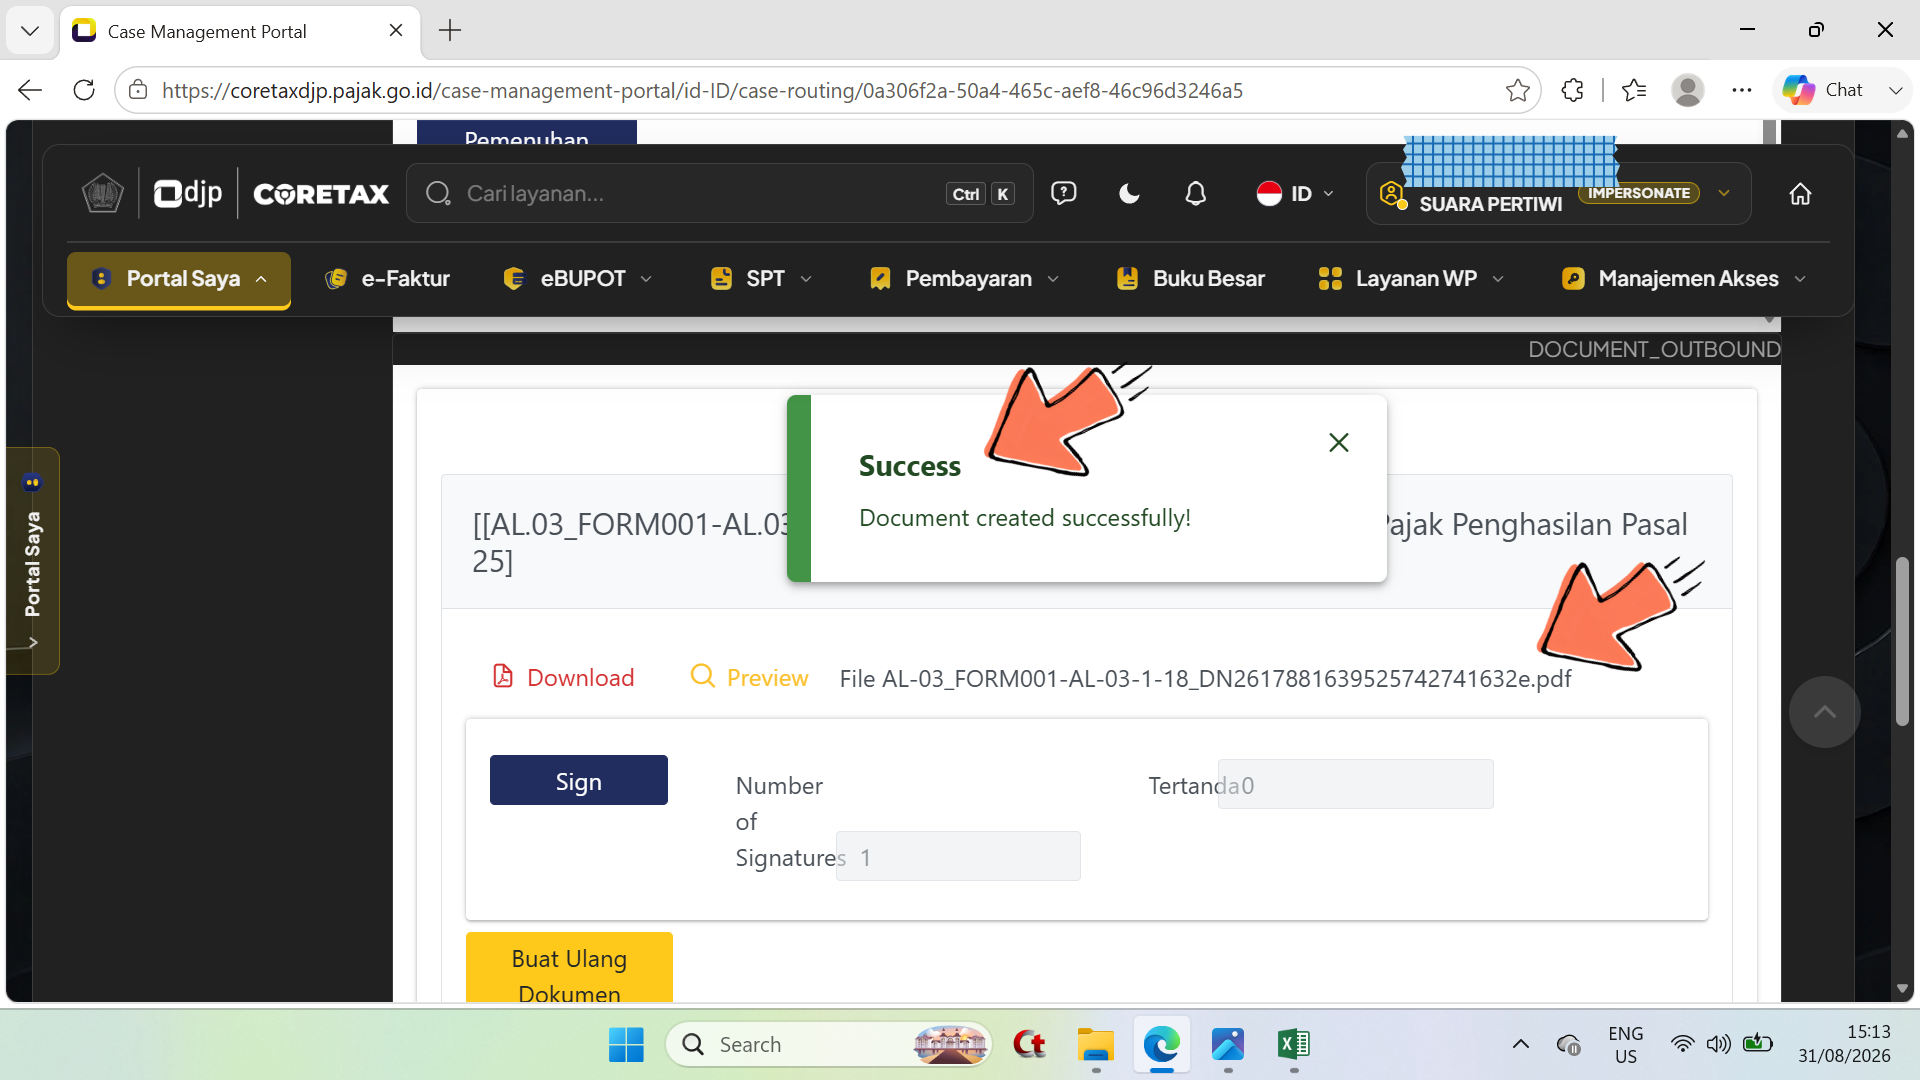
\- Tampil notifikasi atau pemberitahuan Succes Document created succesfully ; - Tampil nama File AL-03 FORM001-AL-03-1-18.
Langkah 56
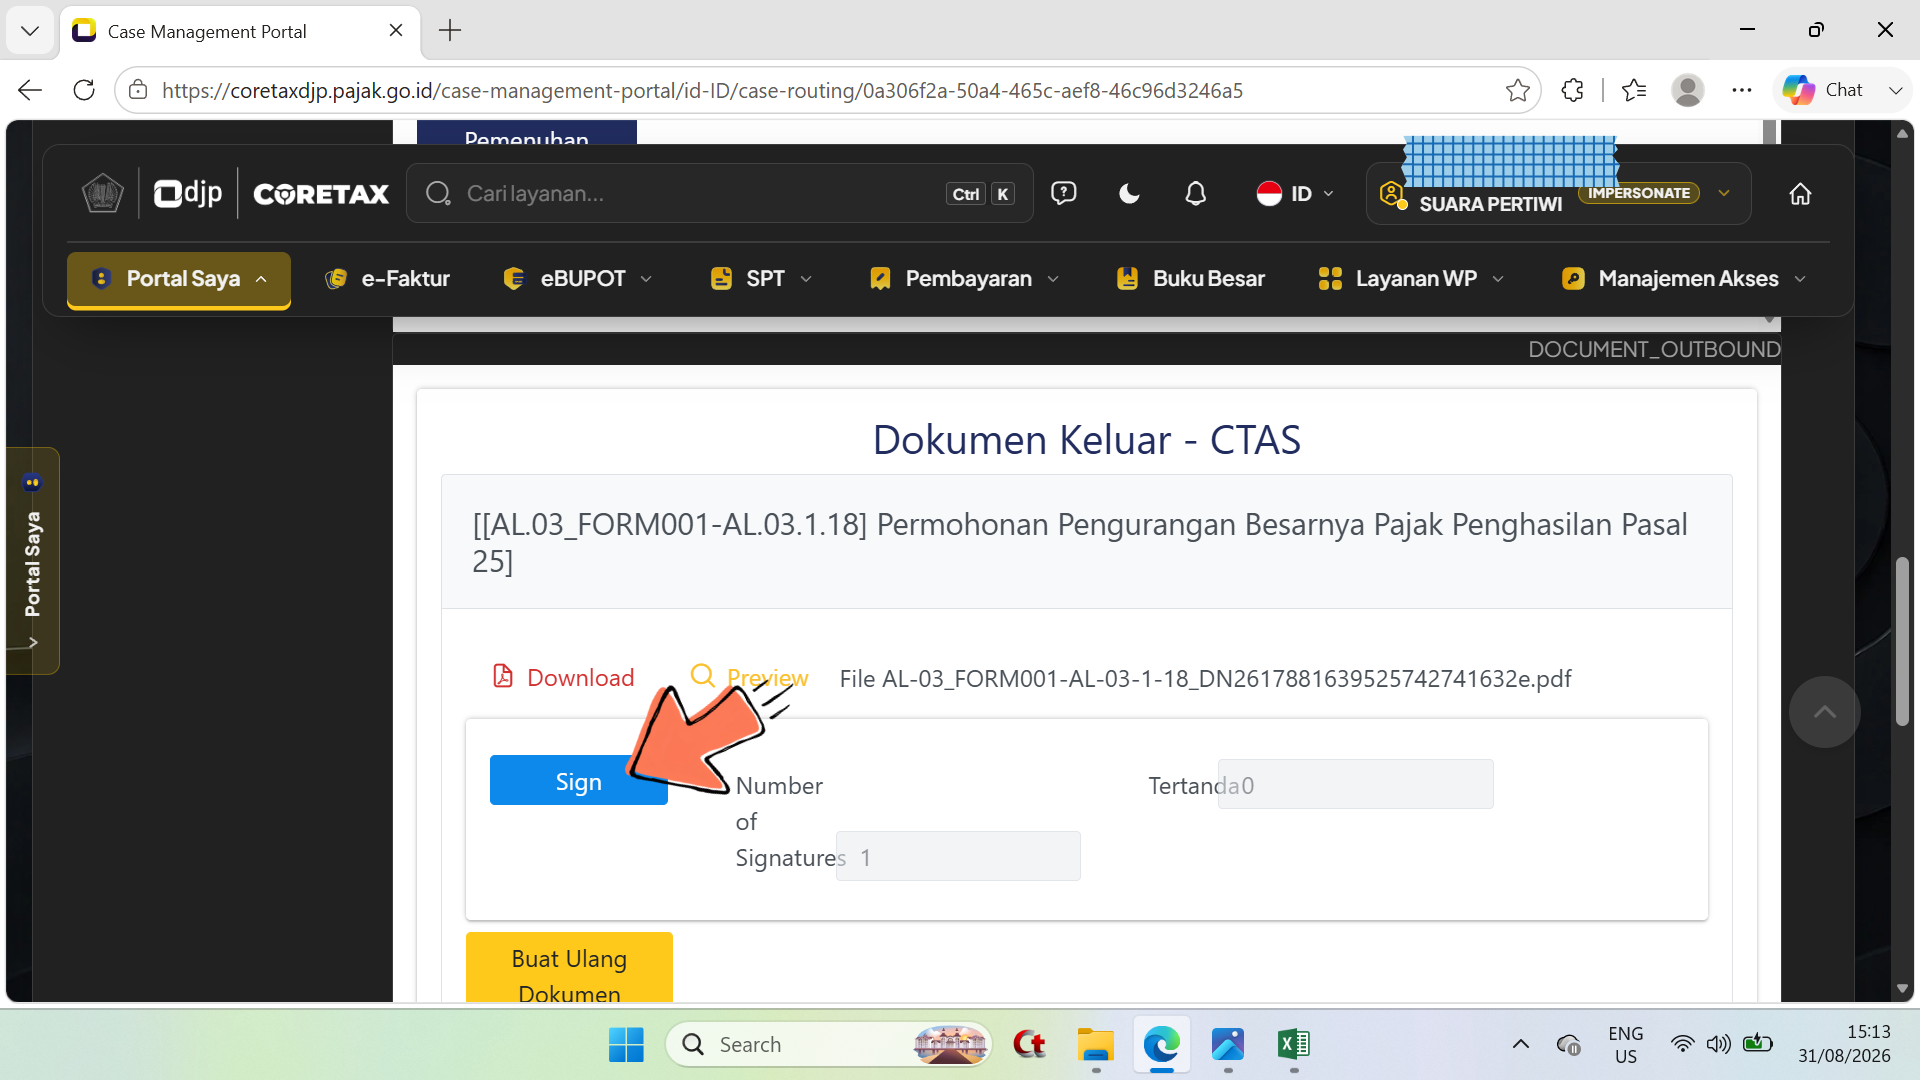
\- Pilih/klik tombol Sign.
Langkah 57
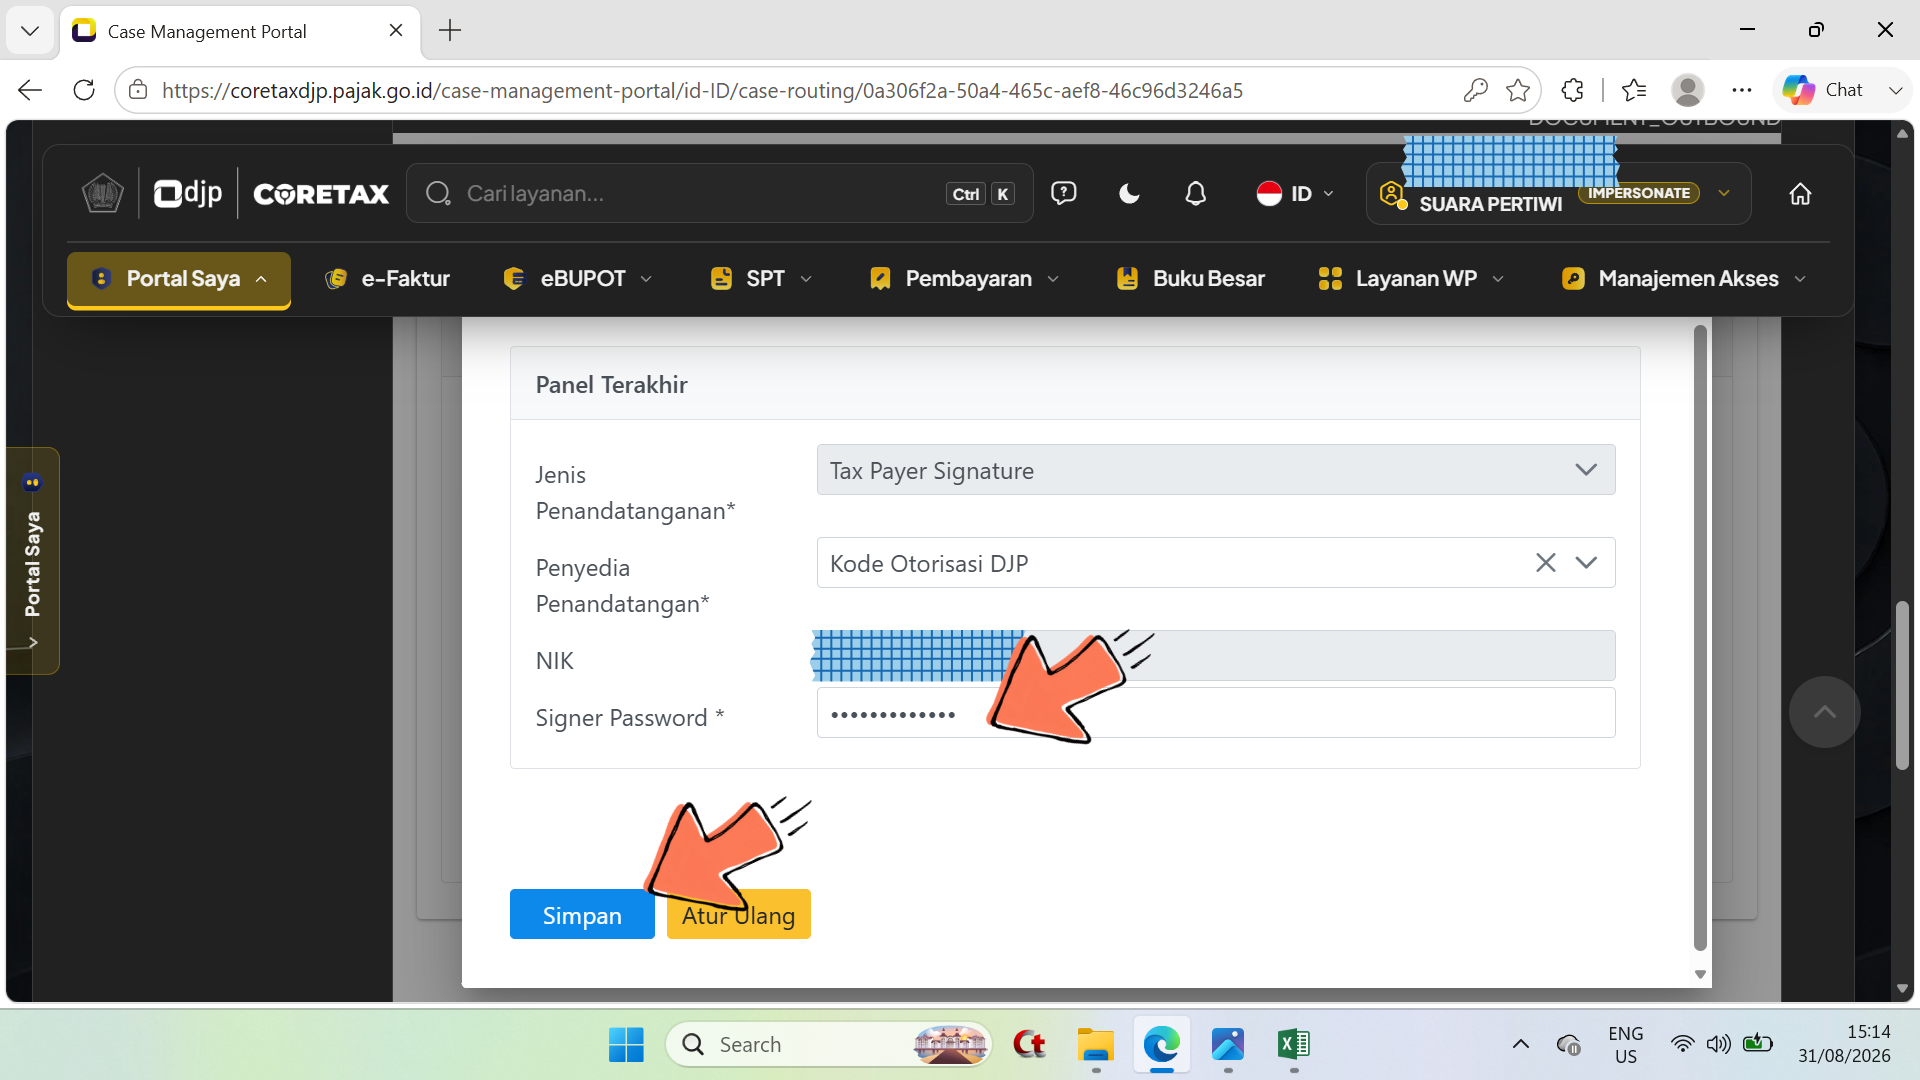
\- Tampil jendela Panel Terakhir ; - Isikan Passphrase pada baris Signer Password ; - Pilih/klik tombol Simpan.
Langkah 58
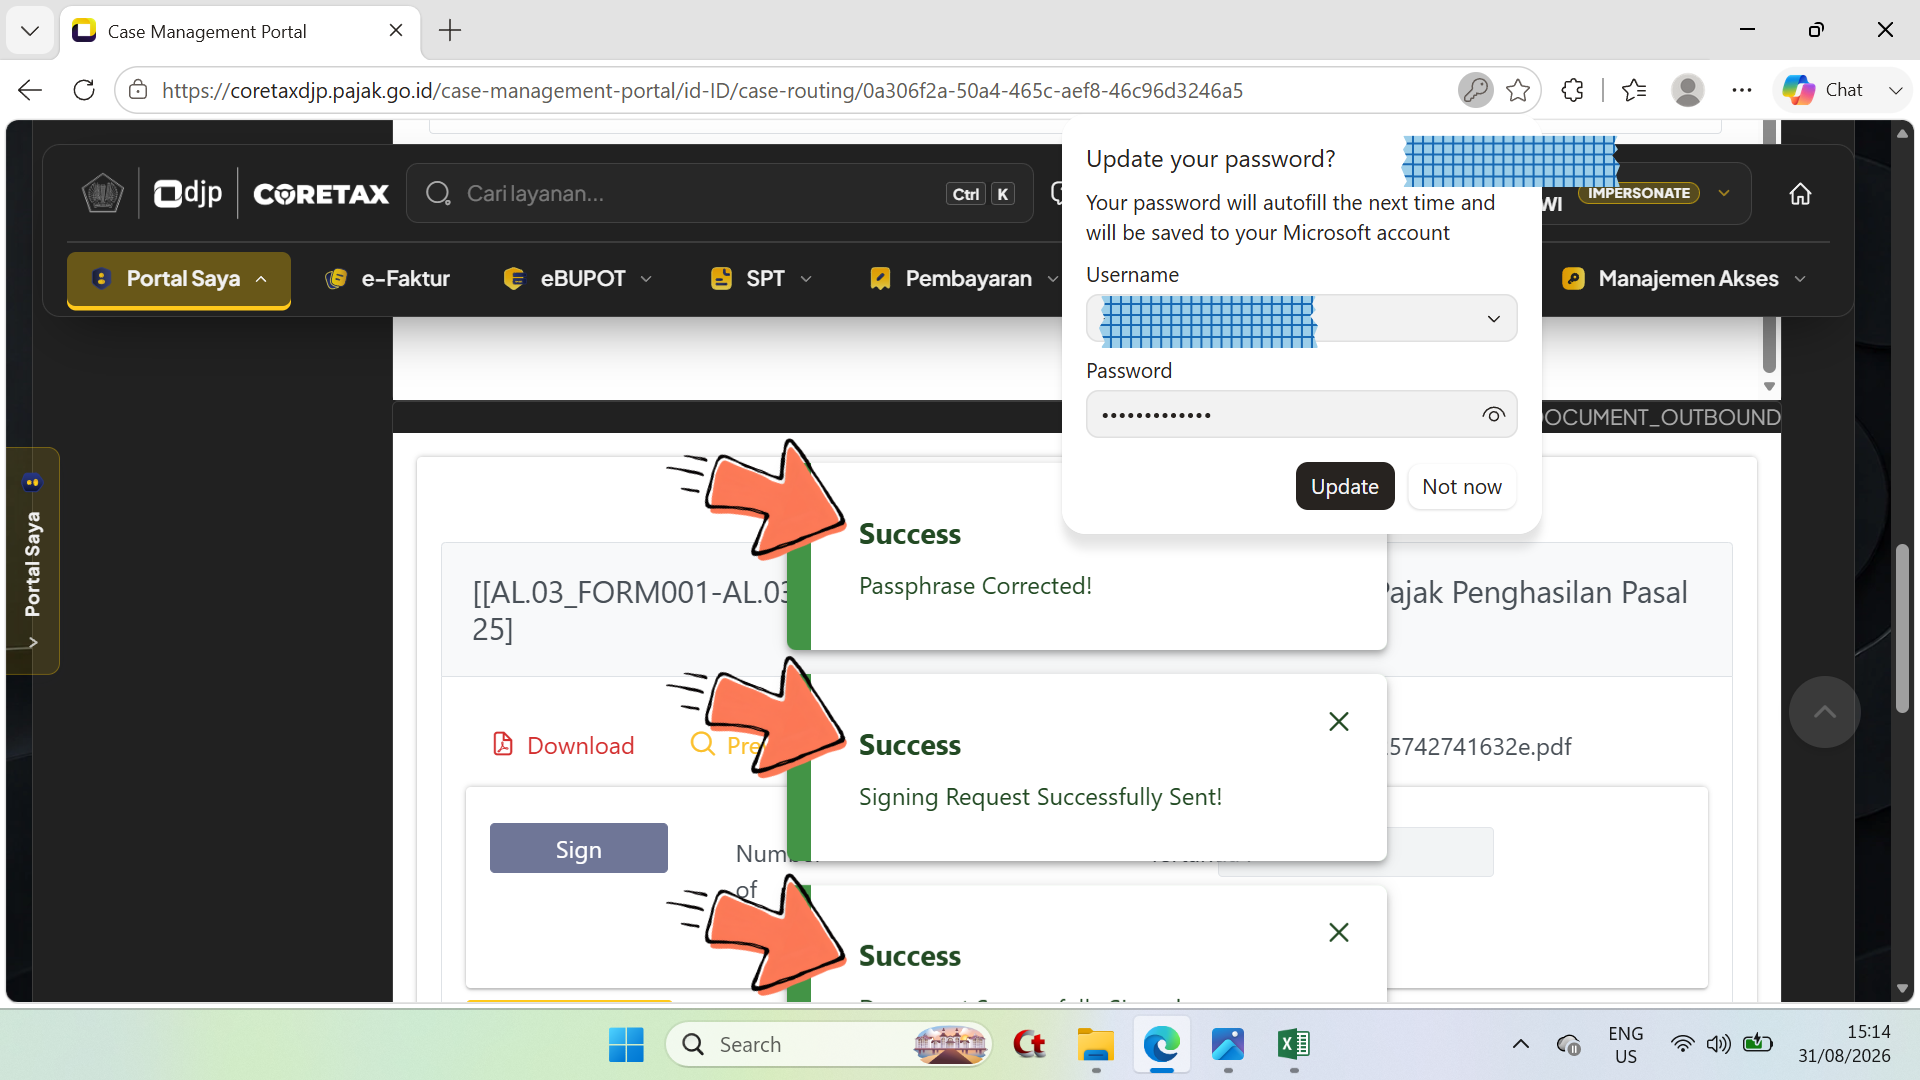
\- tampil 3 notifikasi Succes seperti pada tangkapan layar di atas.
Langkah 59
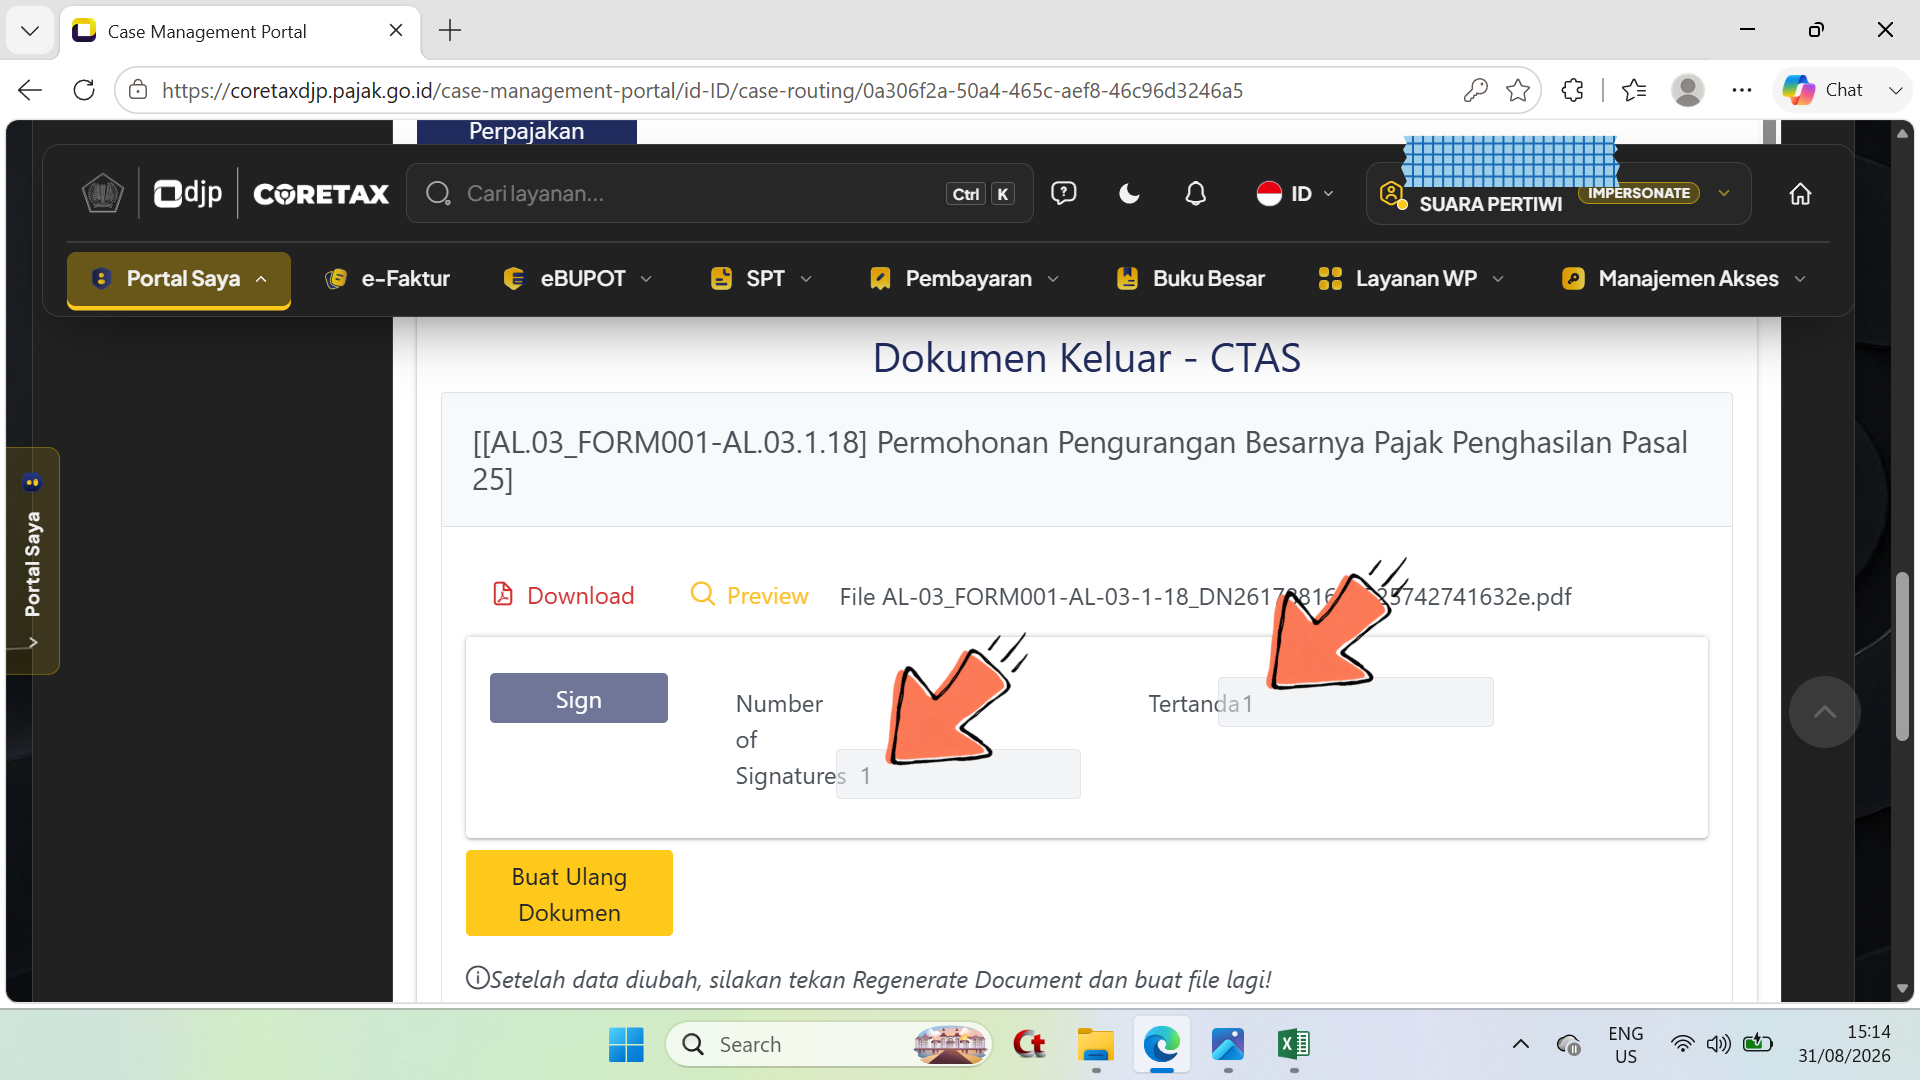
\- Perhatikan pada baris Number of Signature (tertera angka 1) dan baris Tertanda (telah tampil angka 1 yang sebelumnya adalah angka 0).
Langkah 60
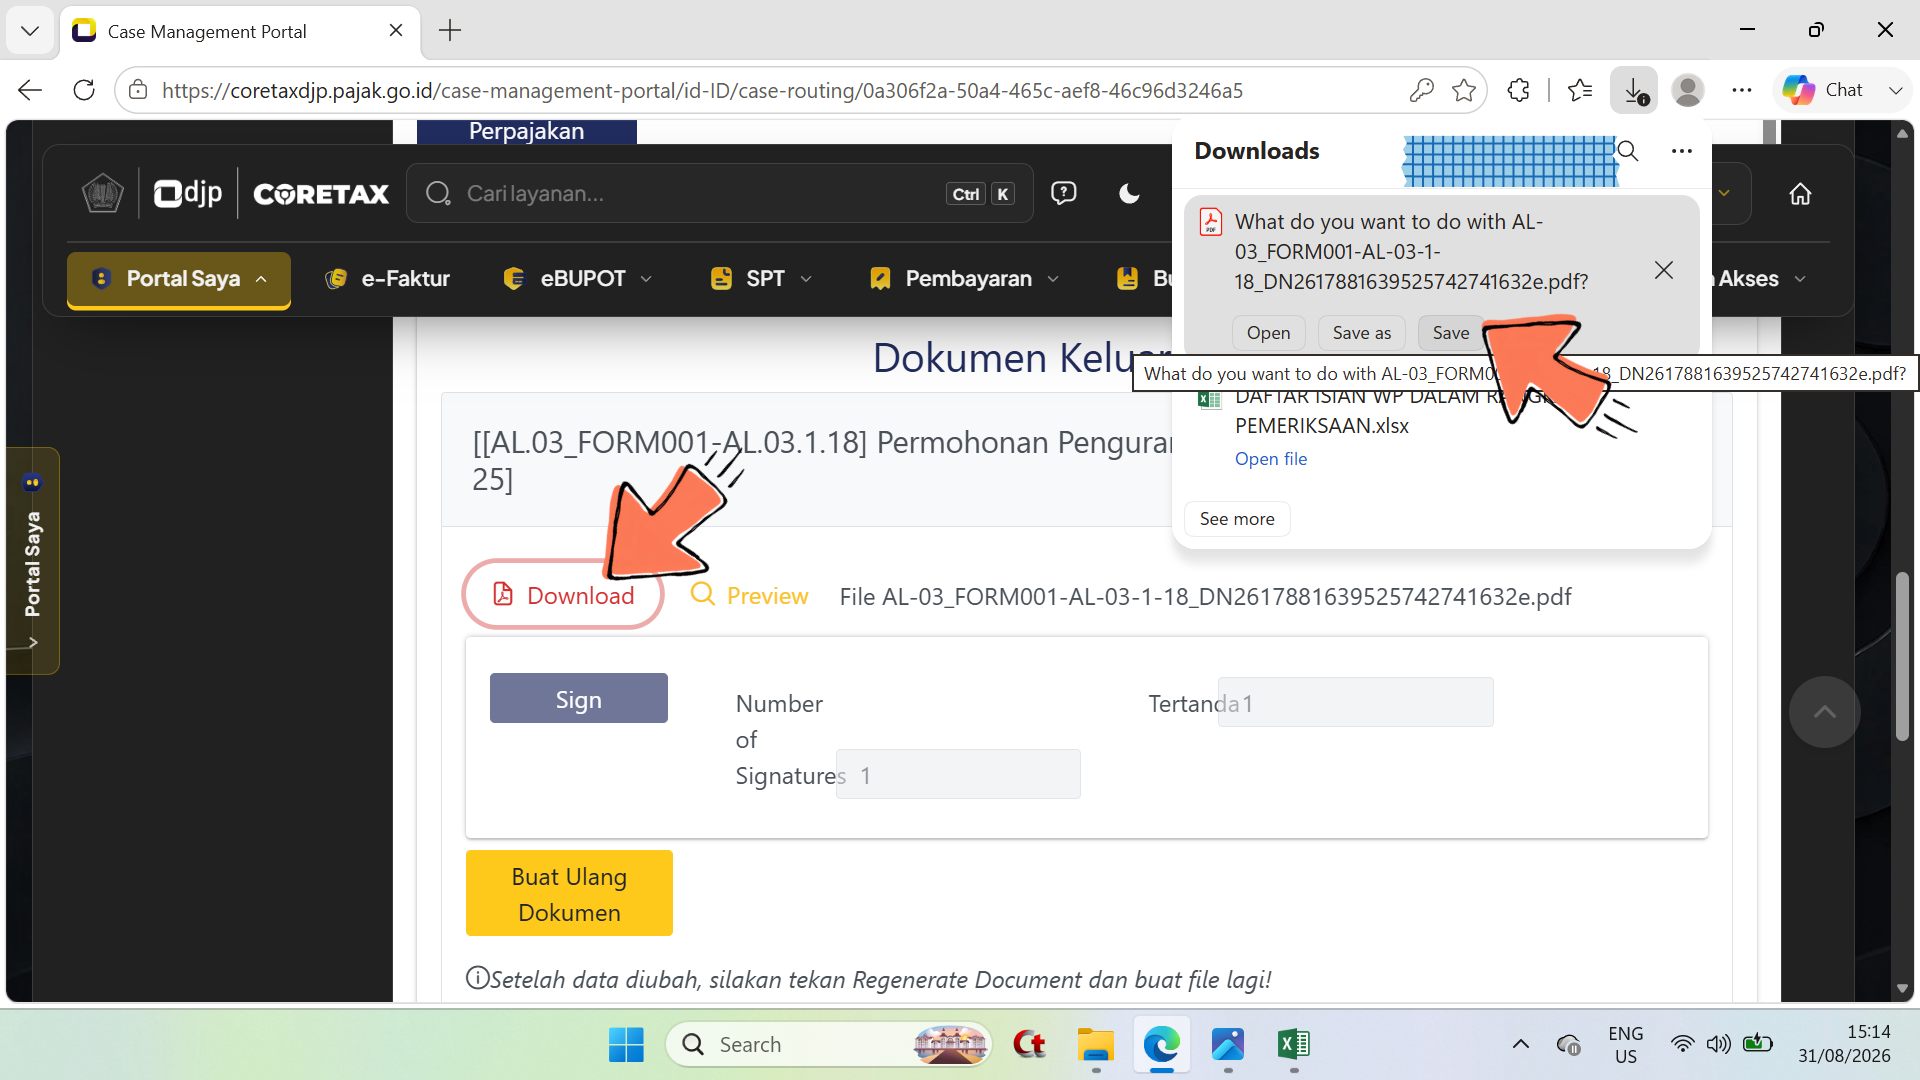
\- Pilih/klik tombol Download untuk mengunduh FORM.
Langkah 61
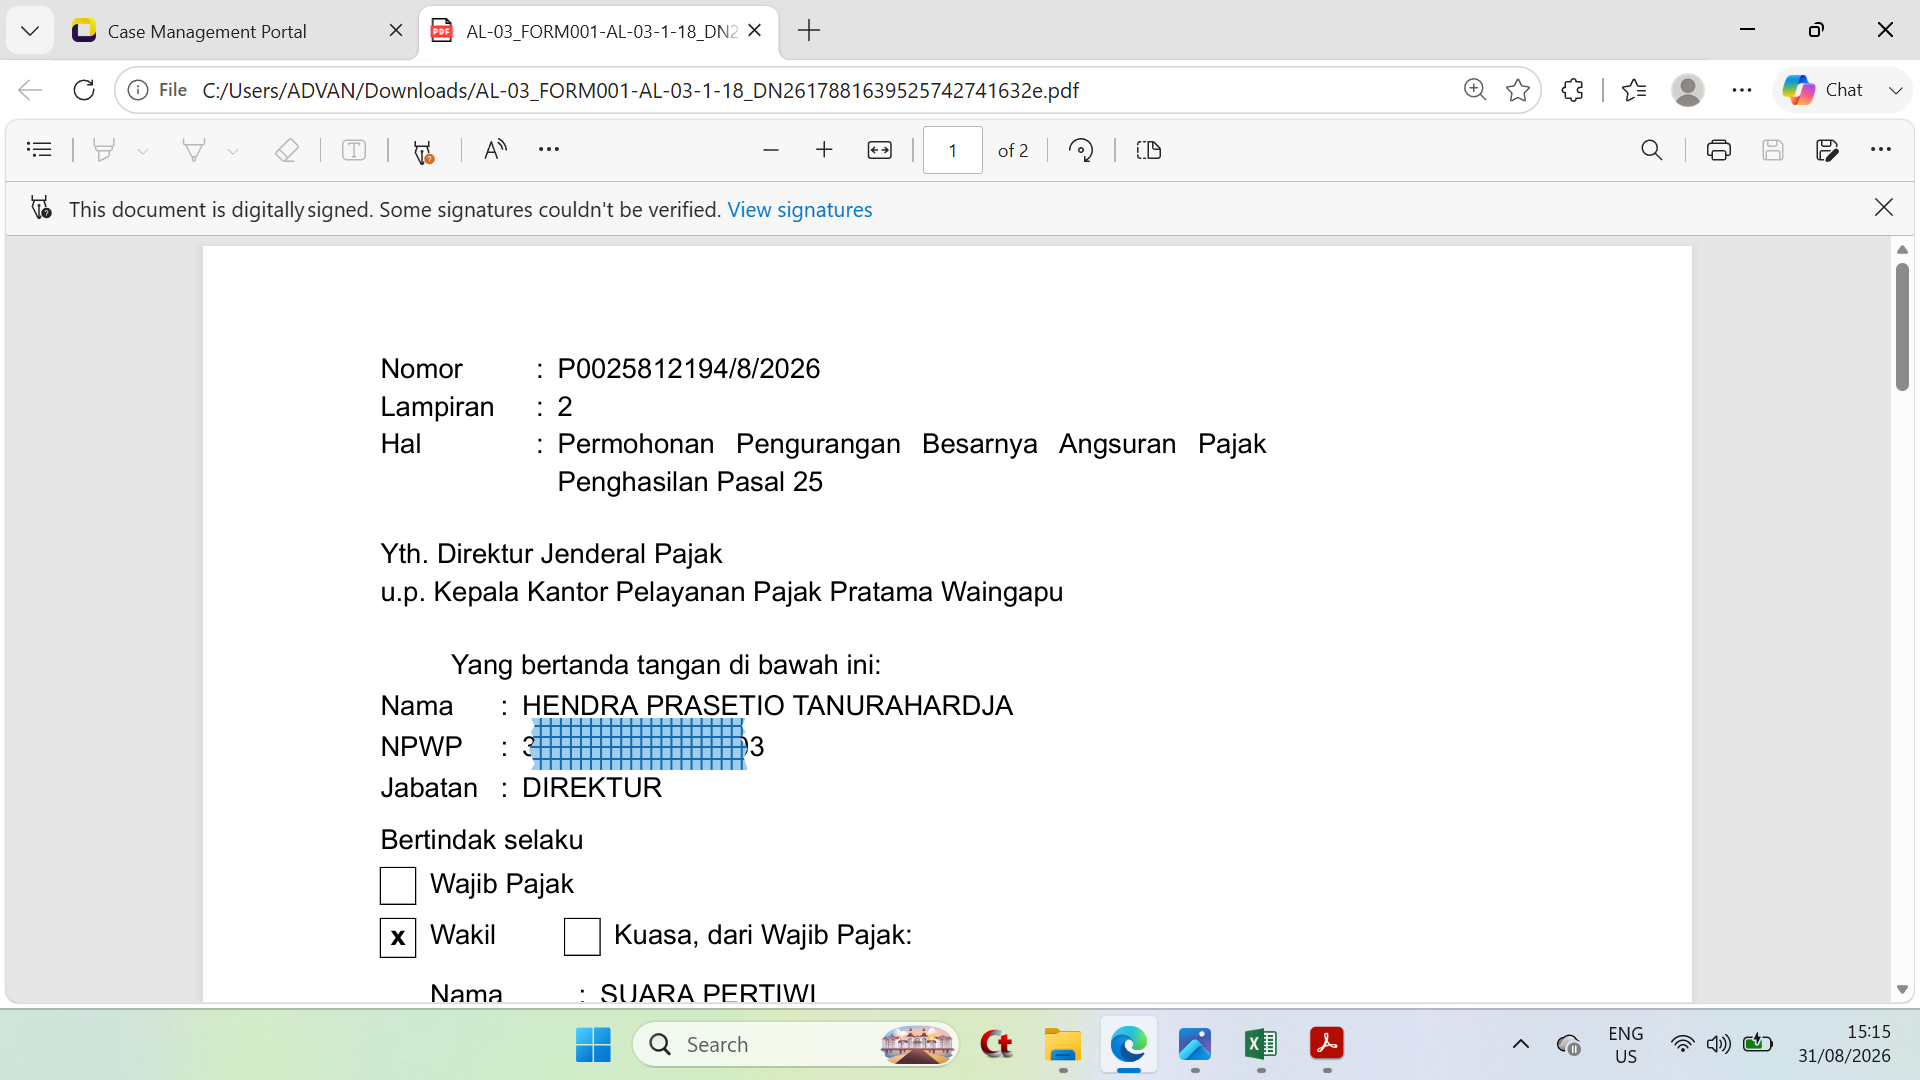
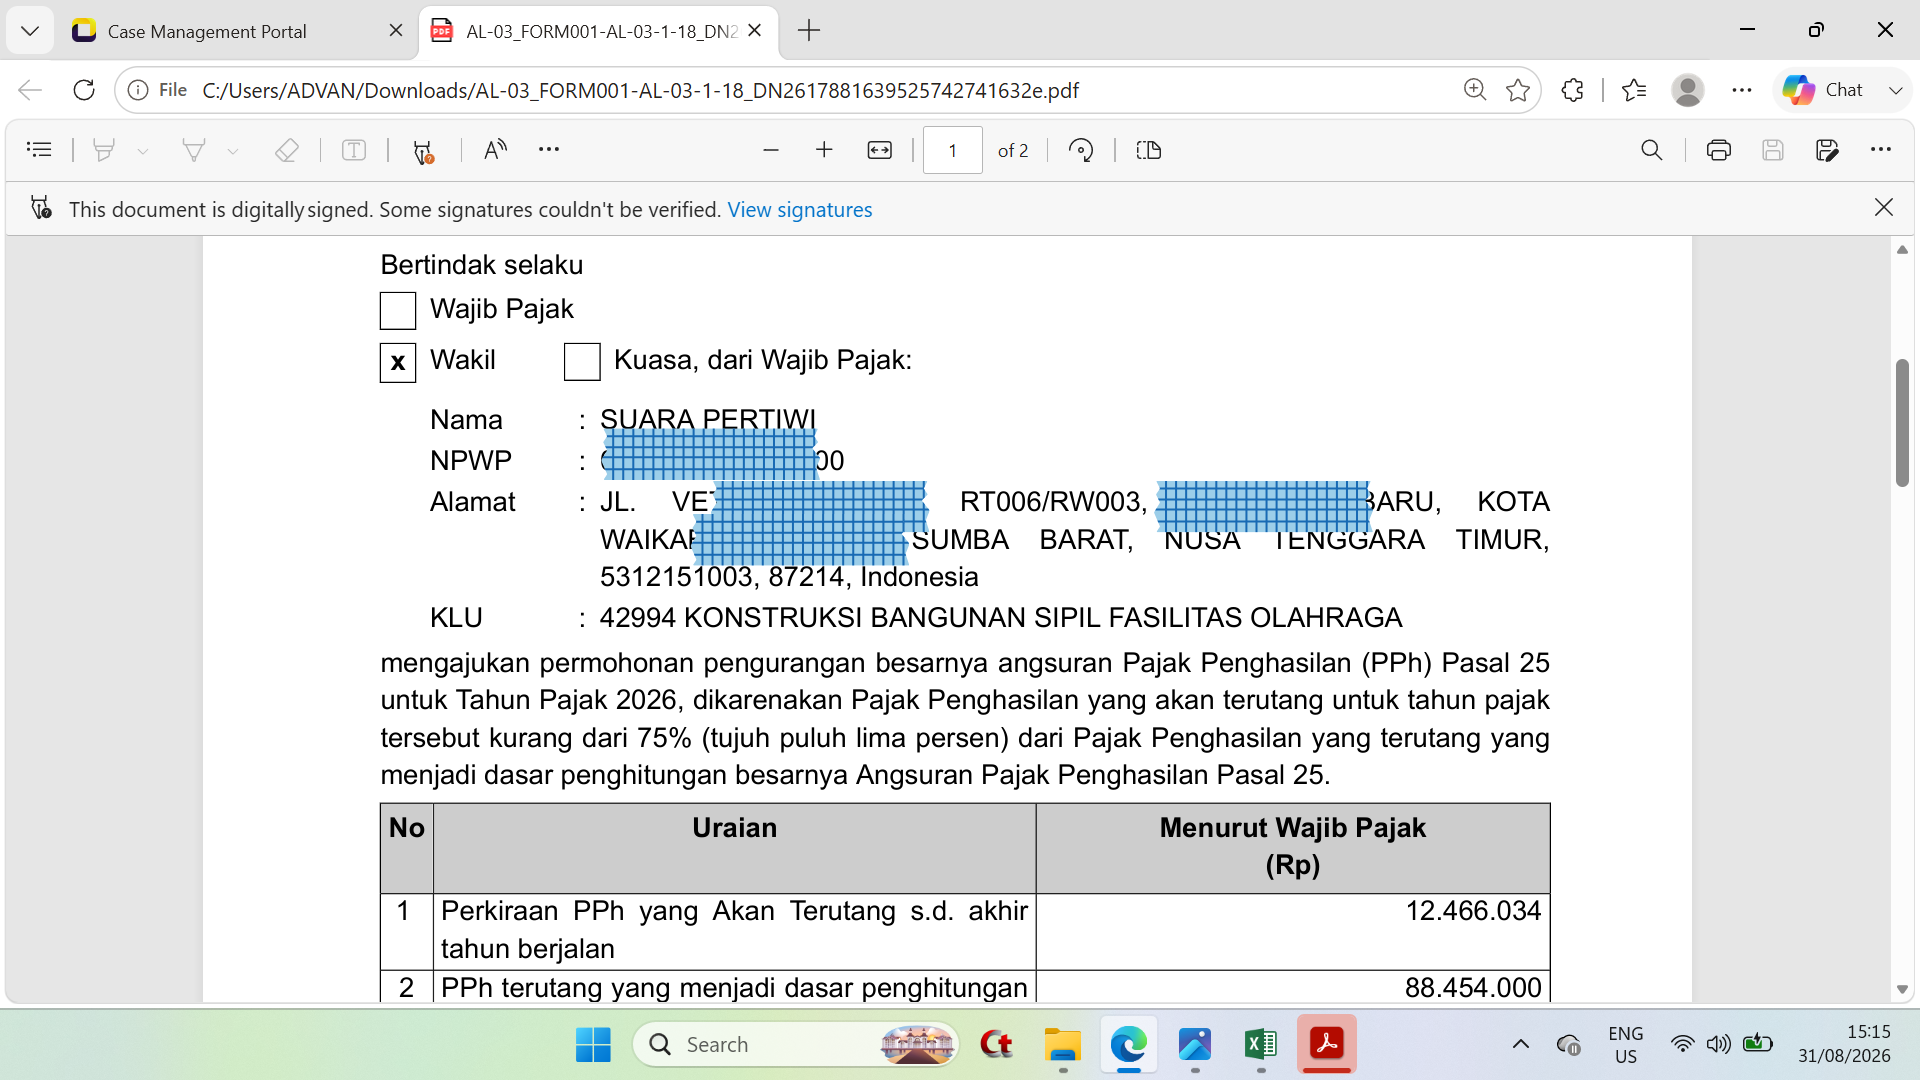
\- Tampilan dokumen Permohonan Pengurangan Besarnya Angsuran Pajak Penghasilan Pasal 25.
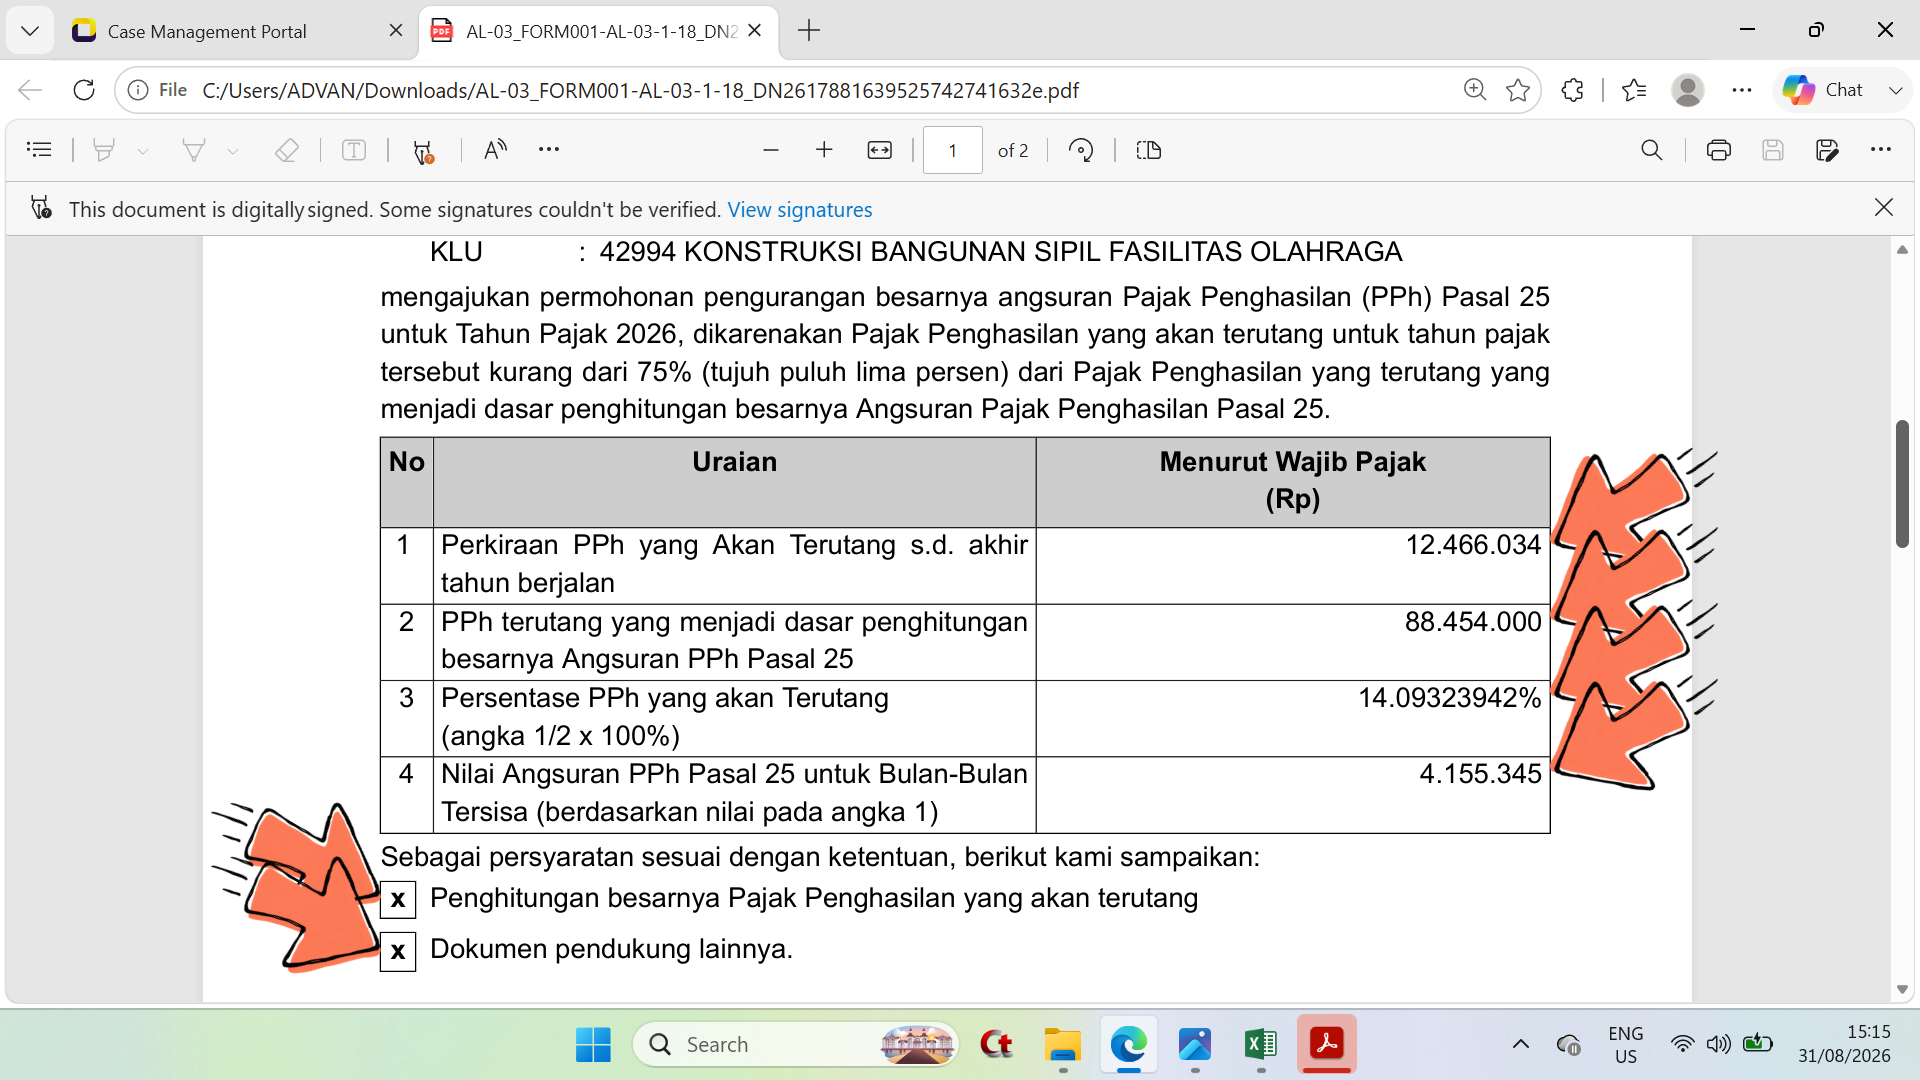
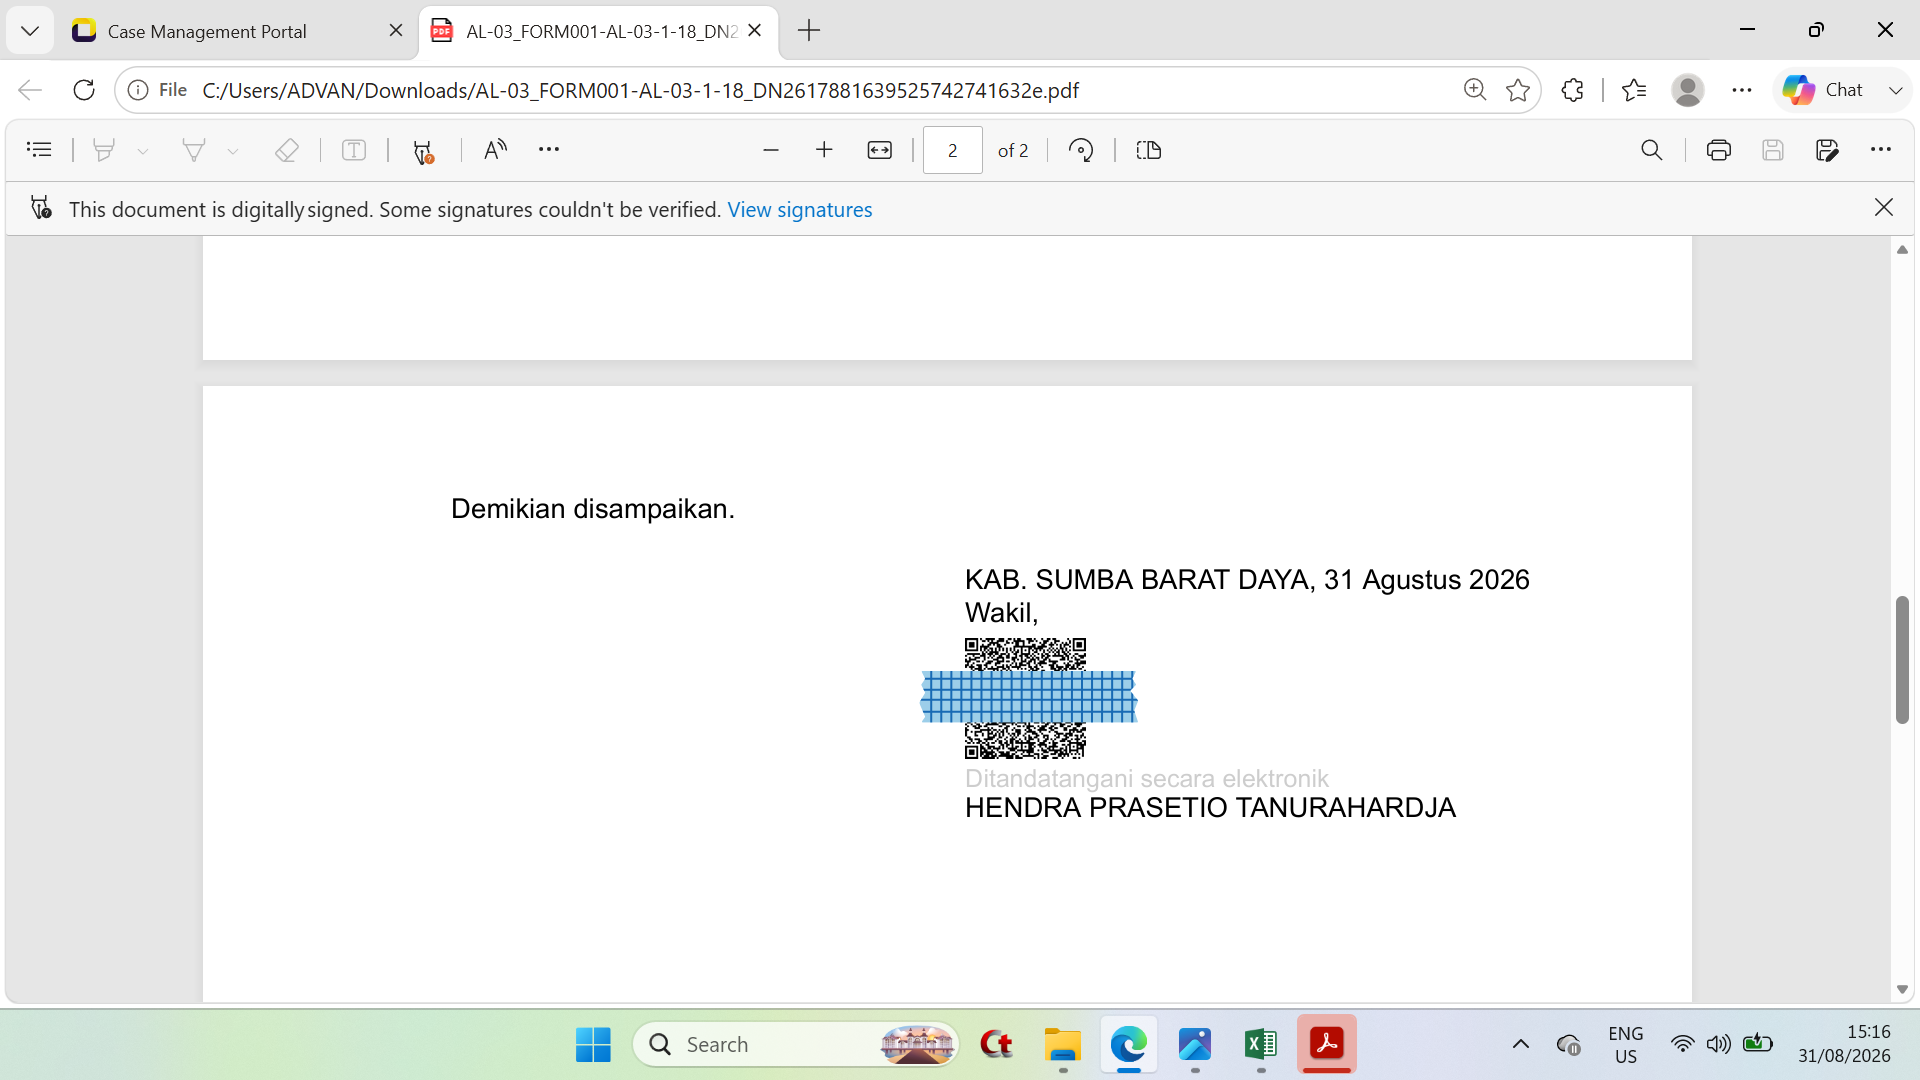
Langkah 62
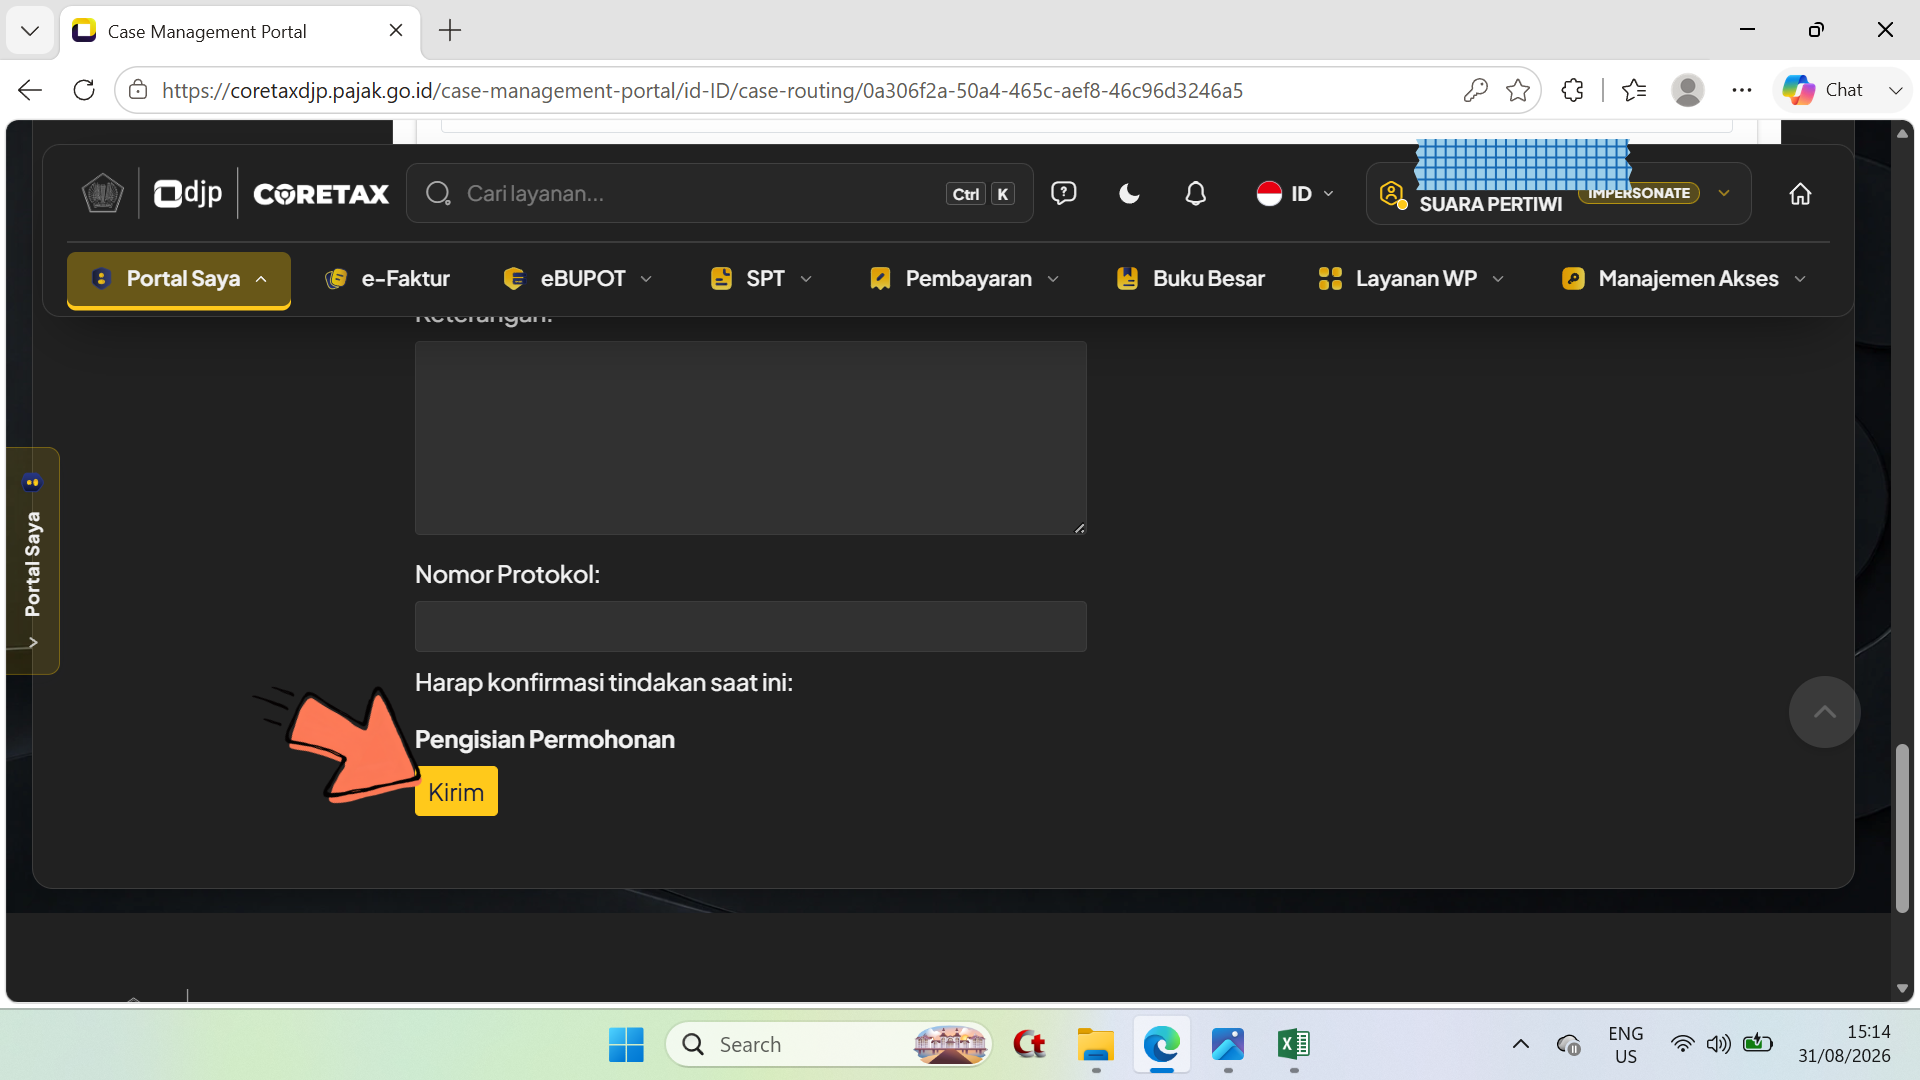
\- Setelah semua telah selesai di kerjakan, pilih/klik tombol ****Kirim.**
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### CARA BUAT FAKTUR PAJAK
URL: https://www.diskusipajak.com/p/cara-buat-faktur-pajak-core-tax/
Last updated: 2026-09-12T22:47:43.000Z
Contoh transaksi/penyerahan barang.
---
Langkah 1
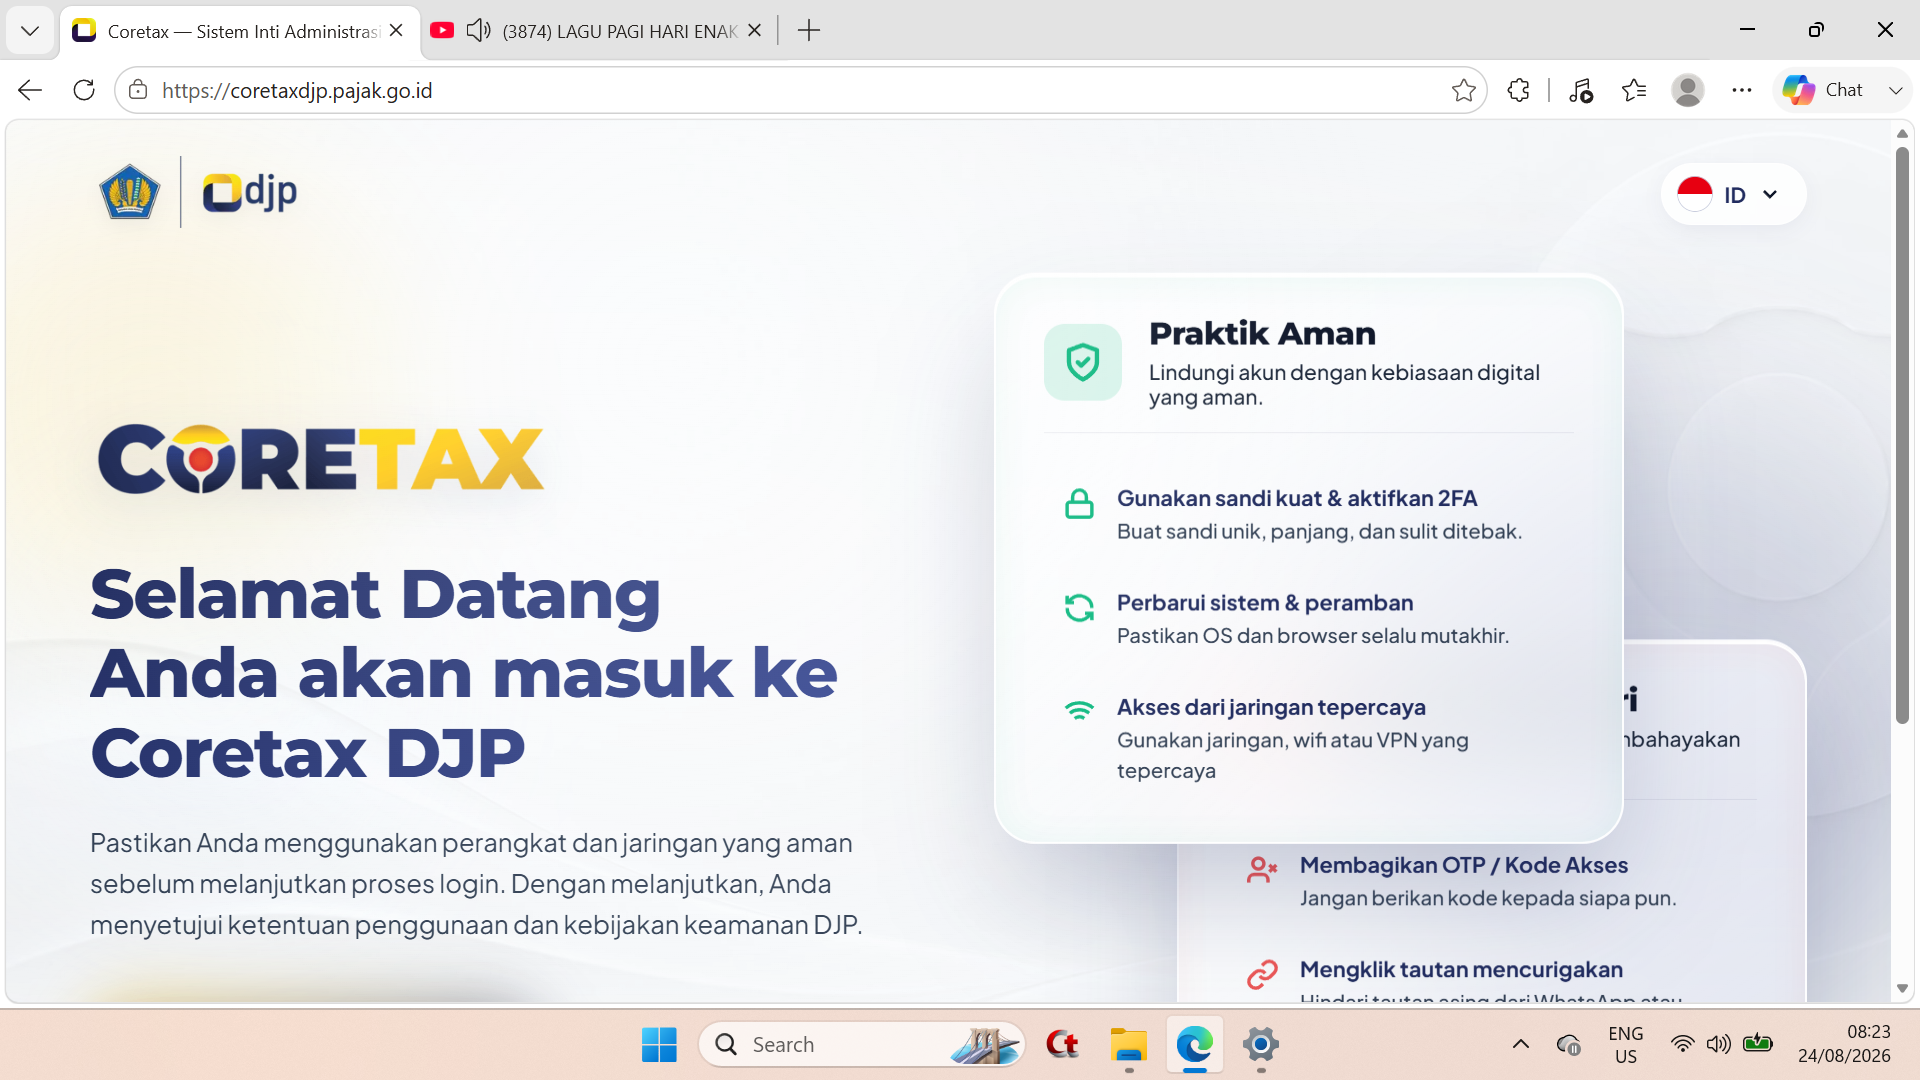
Buka laman https://coretaxdjp.pajak.go.id
Langkah 2
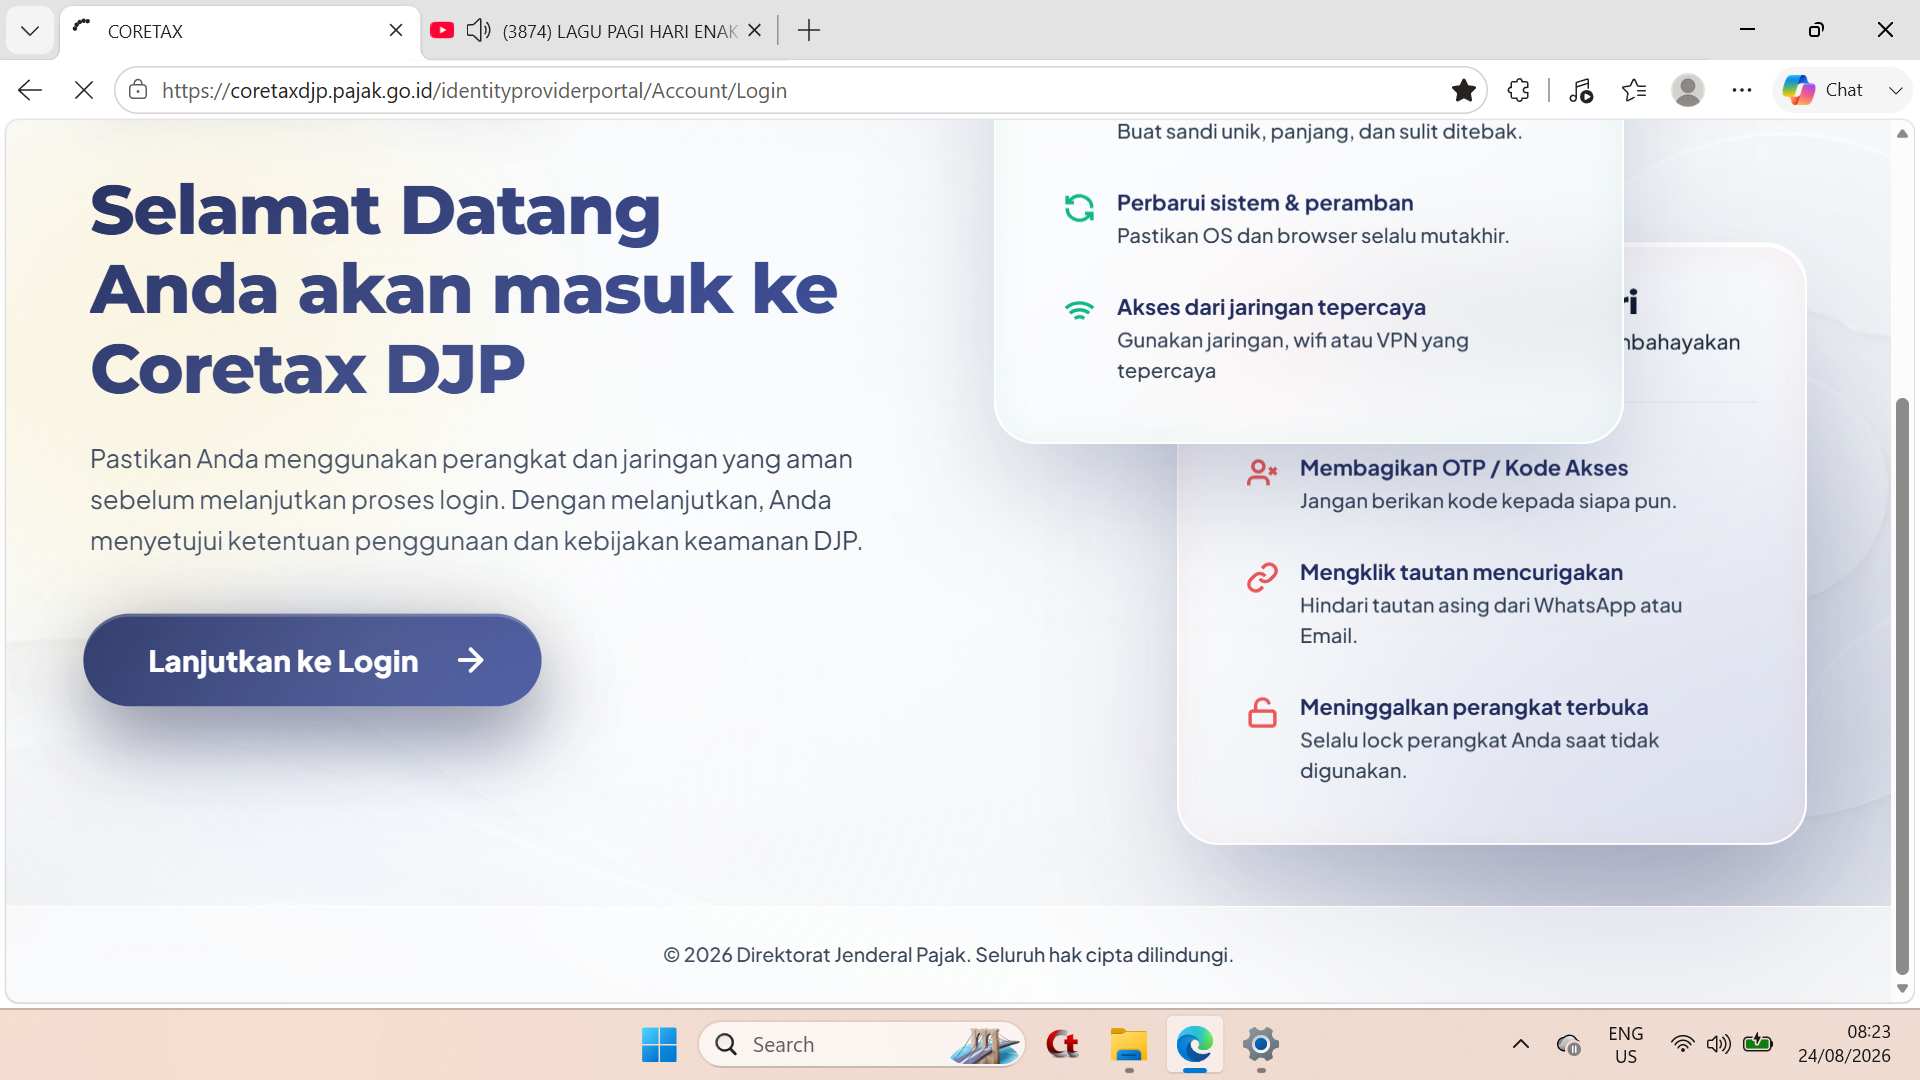
Klik tombol ****Lanjutkan ke Login**
Langkah 3
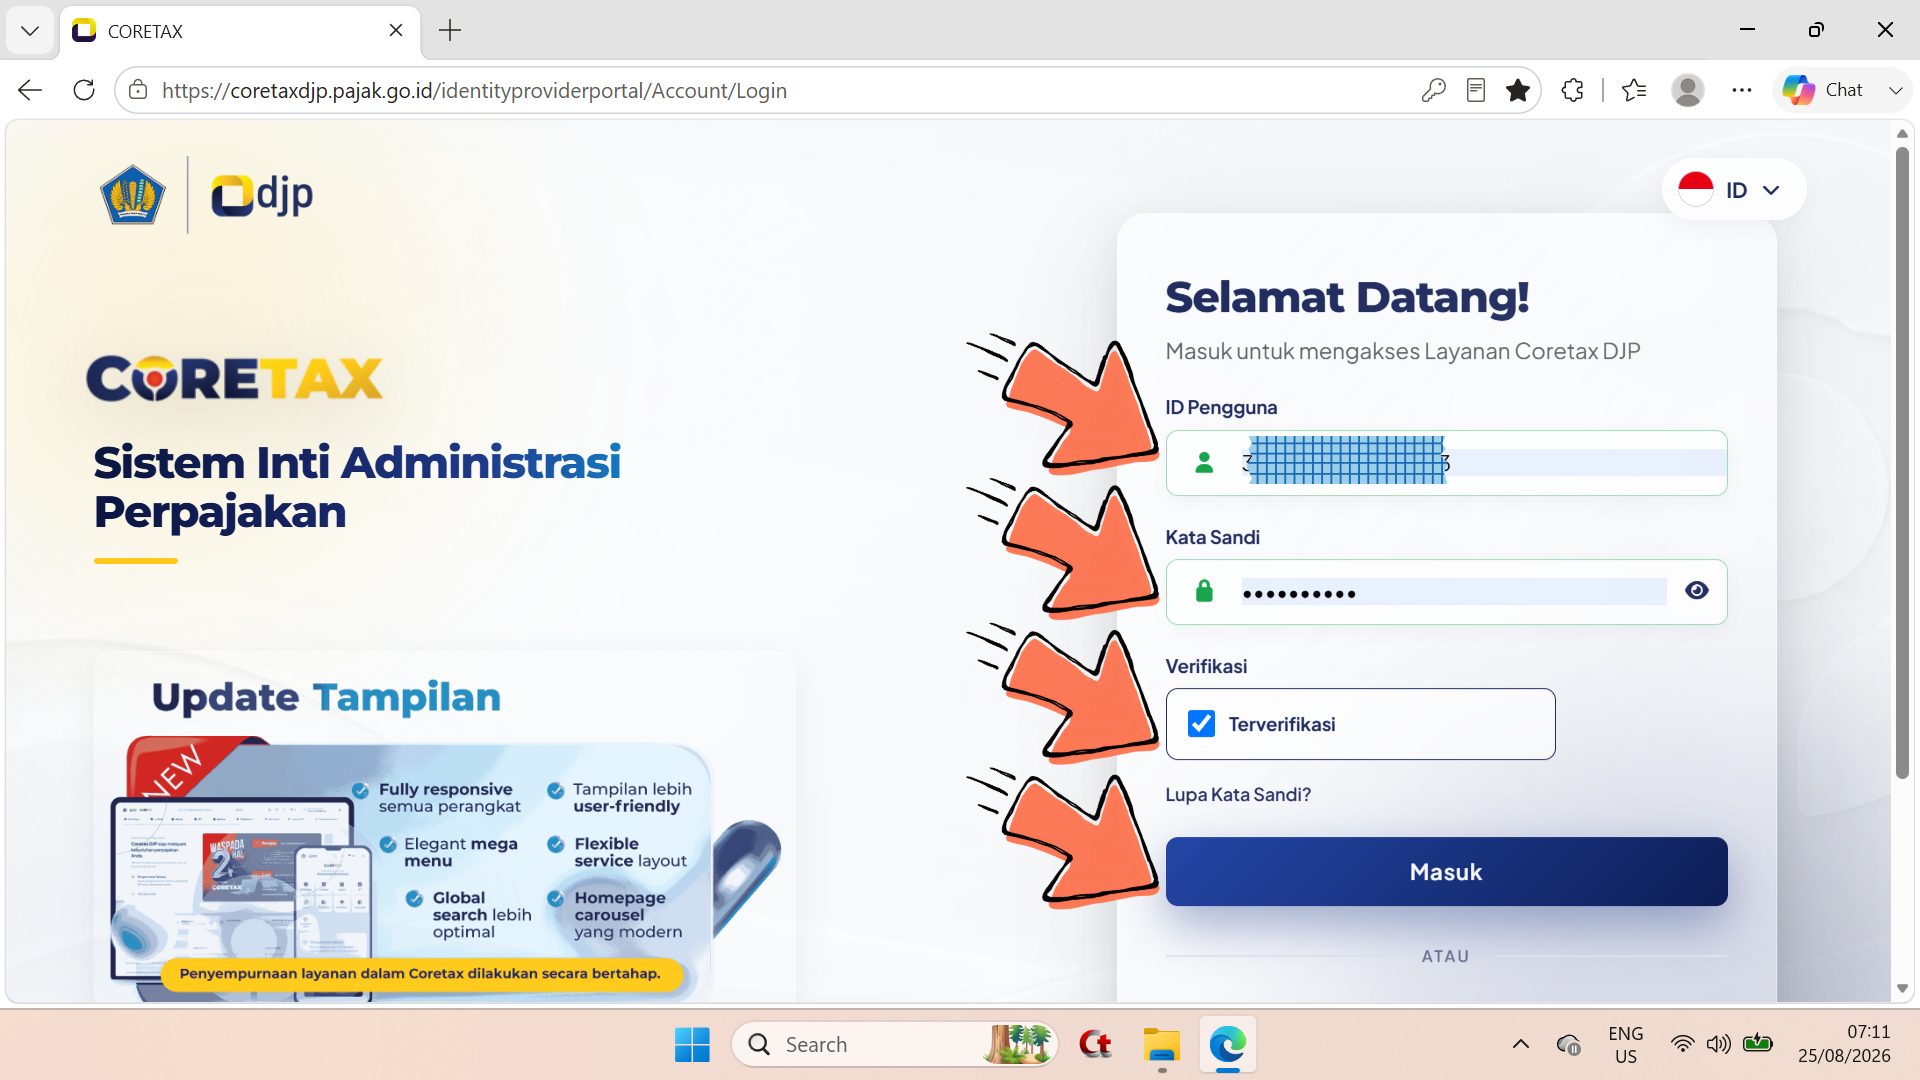
\- Isi ID Pengguna = 16 Digit NIK (Orang Pribadi) atau 16 Digit NPWP (Badan) ; - Isi Kata Sandi ; - Centang kotak Verifikasi (pastikan tampil centangan seperti pada tangkapan layar di atas) ; - Klik Tombol Masuk.
Langkah 4
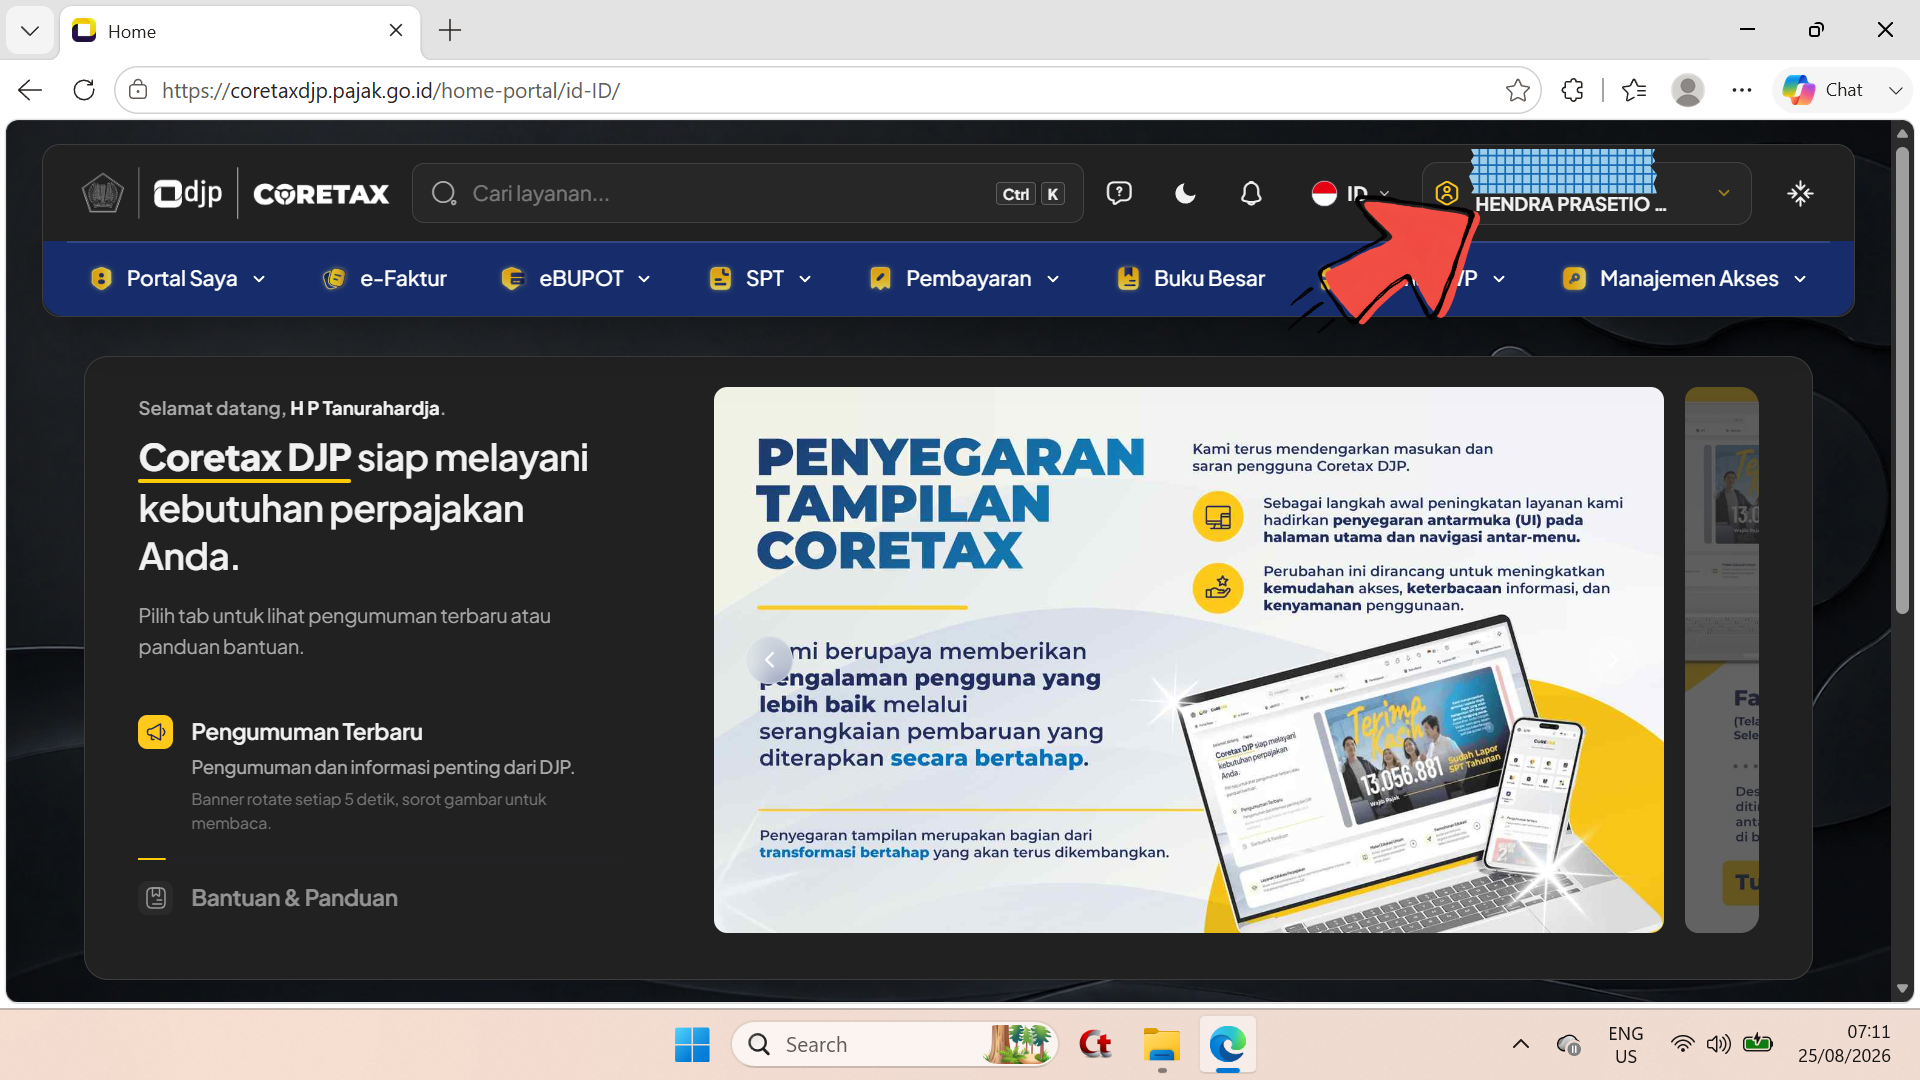
\- Telah tampil laman awal ; - Klik kotak nama PIC untuk memilih/impersonate ke akun portal badan.
Langkah 5
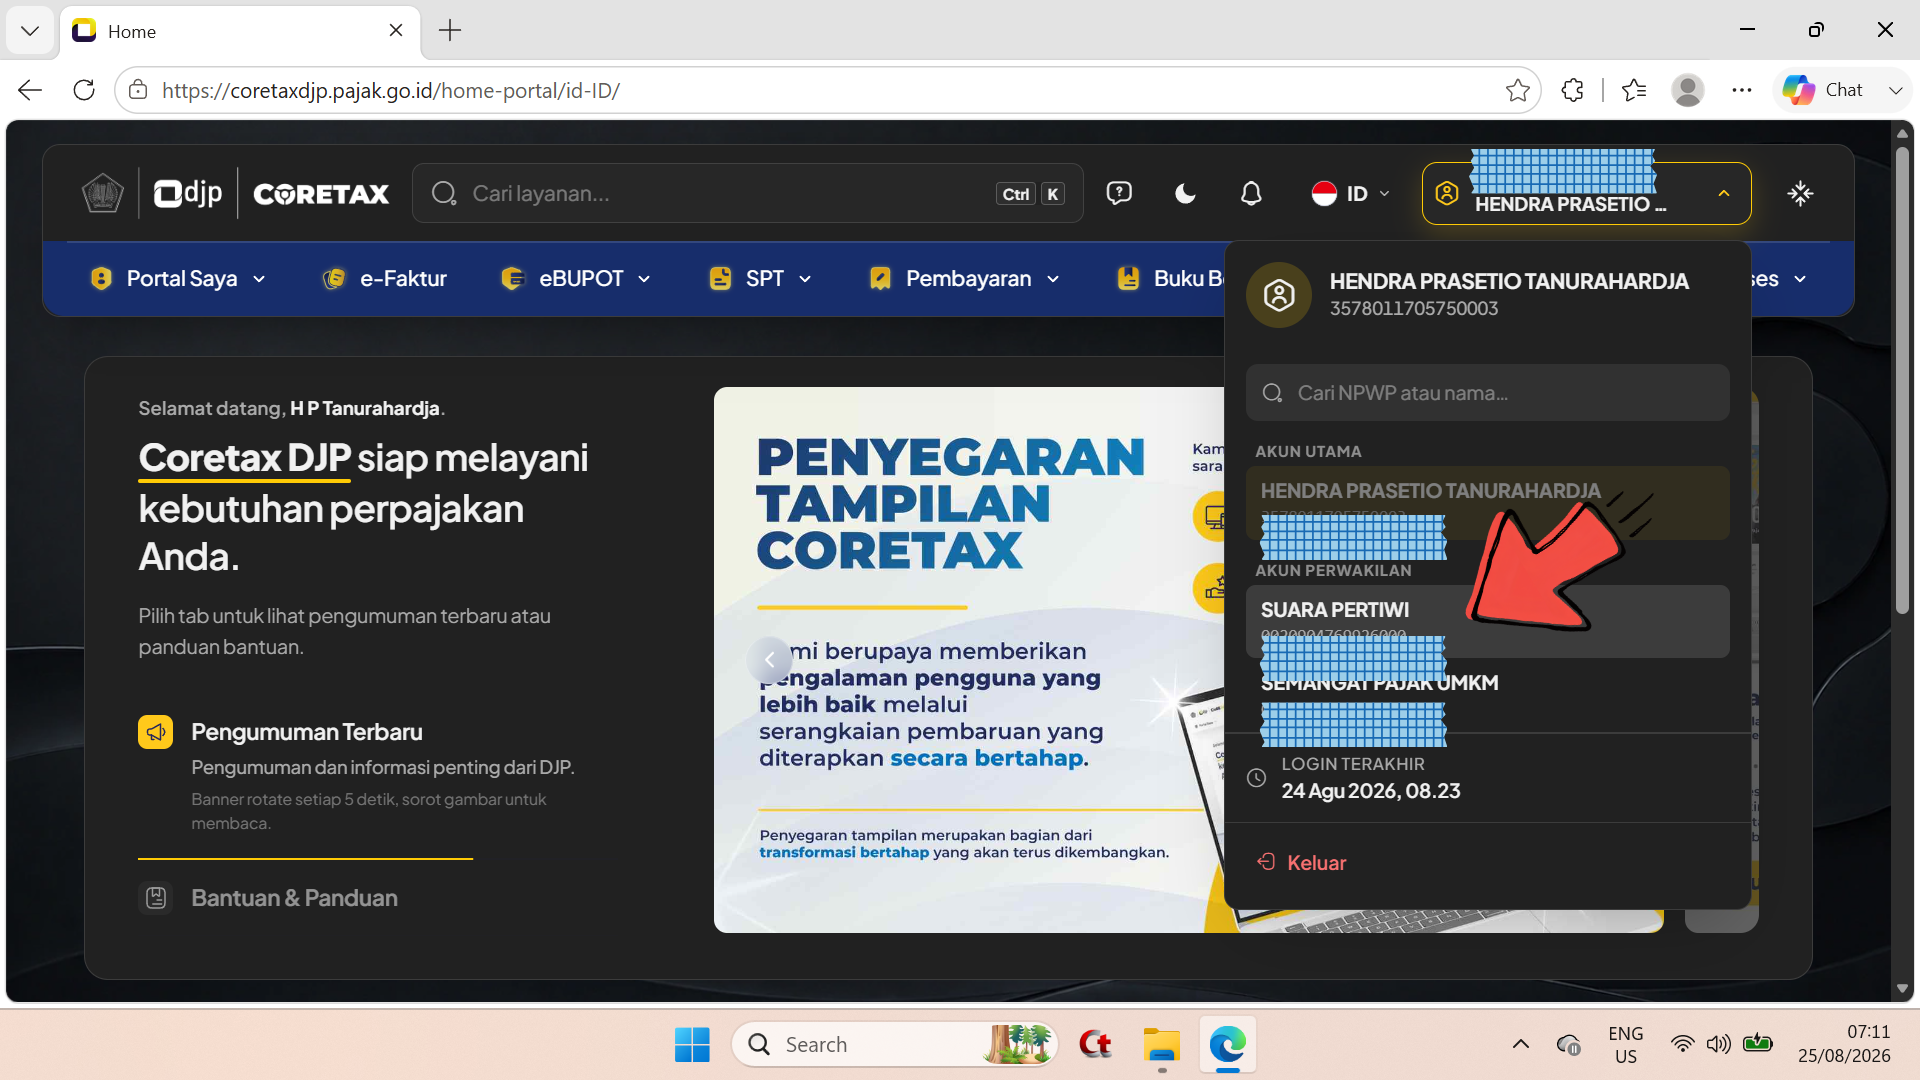
\- Pada contoh tangkapan layar di atas, silahkan Anda memilih akun/portal untuk pilihan impersonate akun penerbit faktur pajak keluaran.
Langkah 6
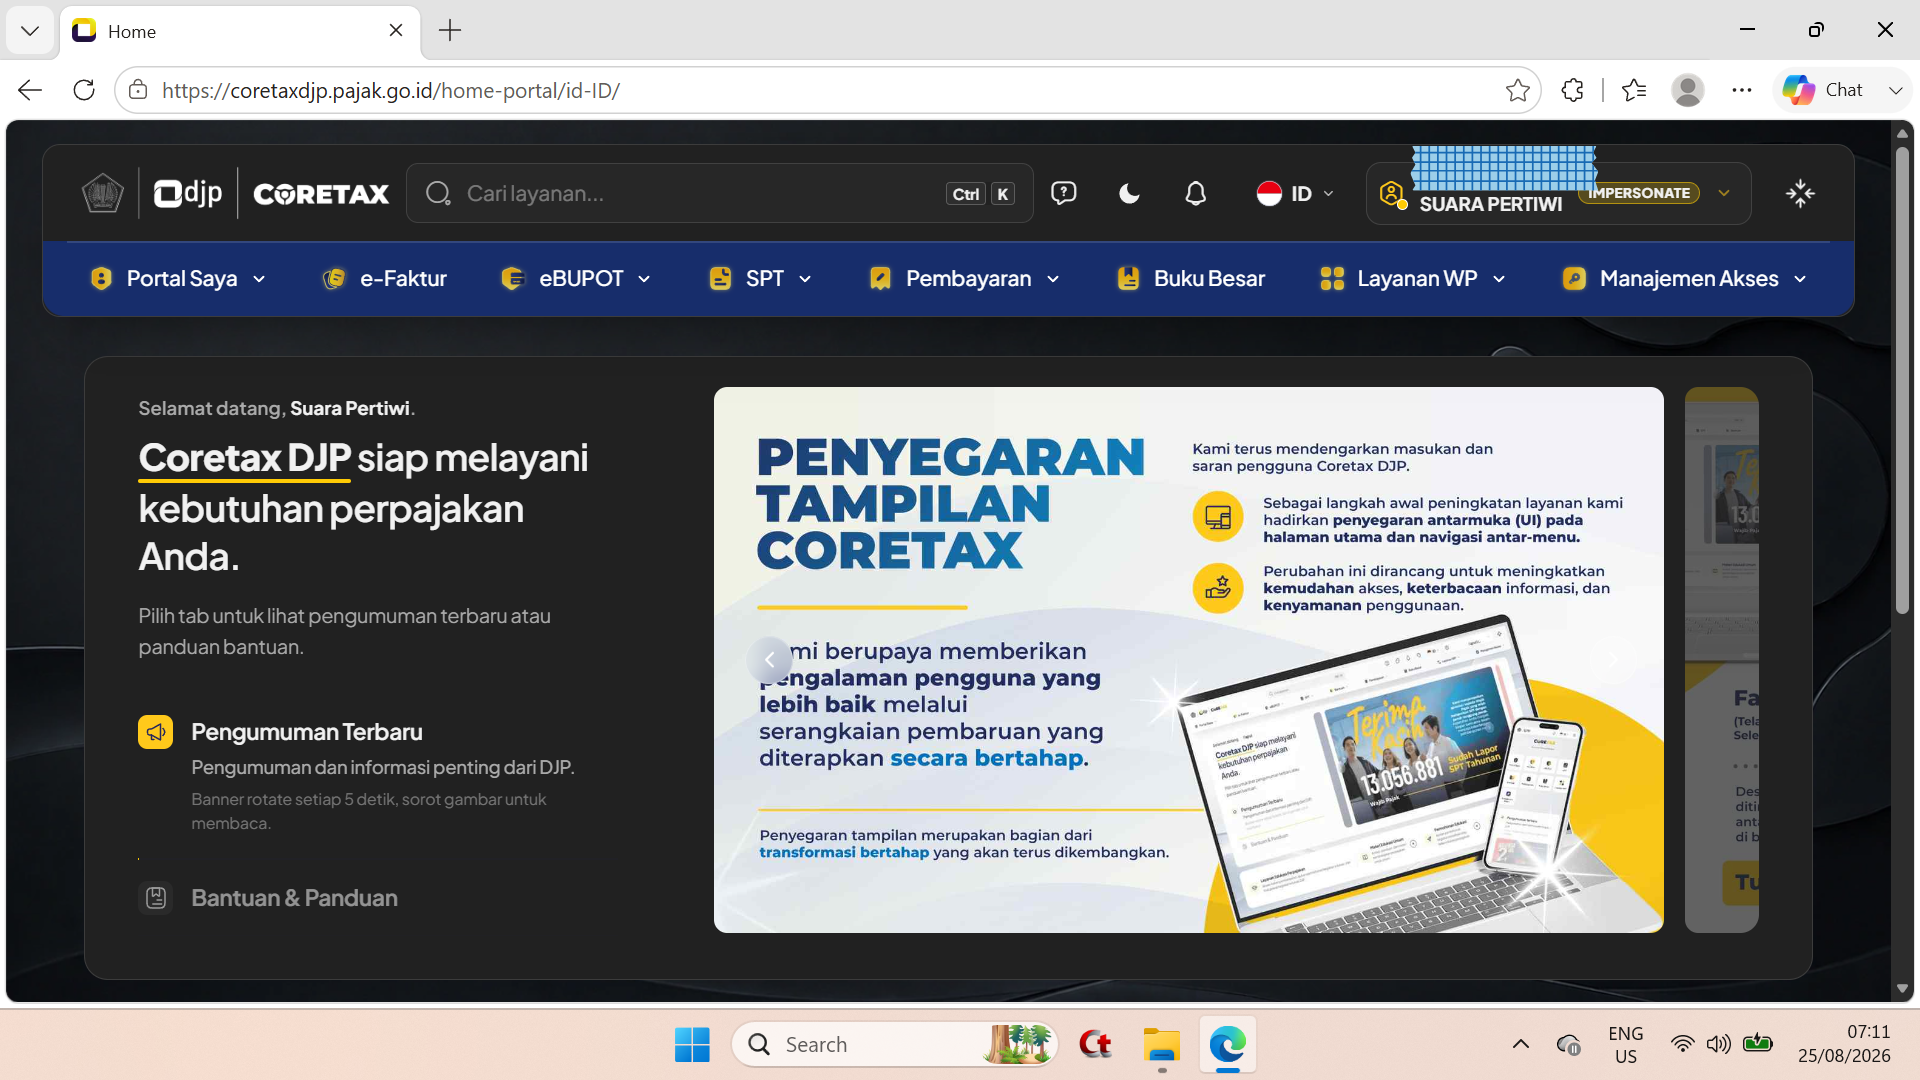
\- Setelah memilih peran impersonate, maka laman seperti ini.
Langkah 7
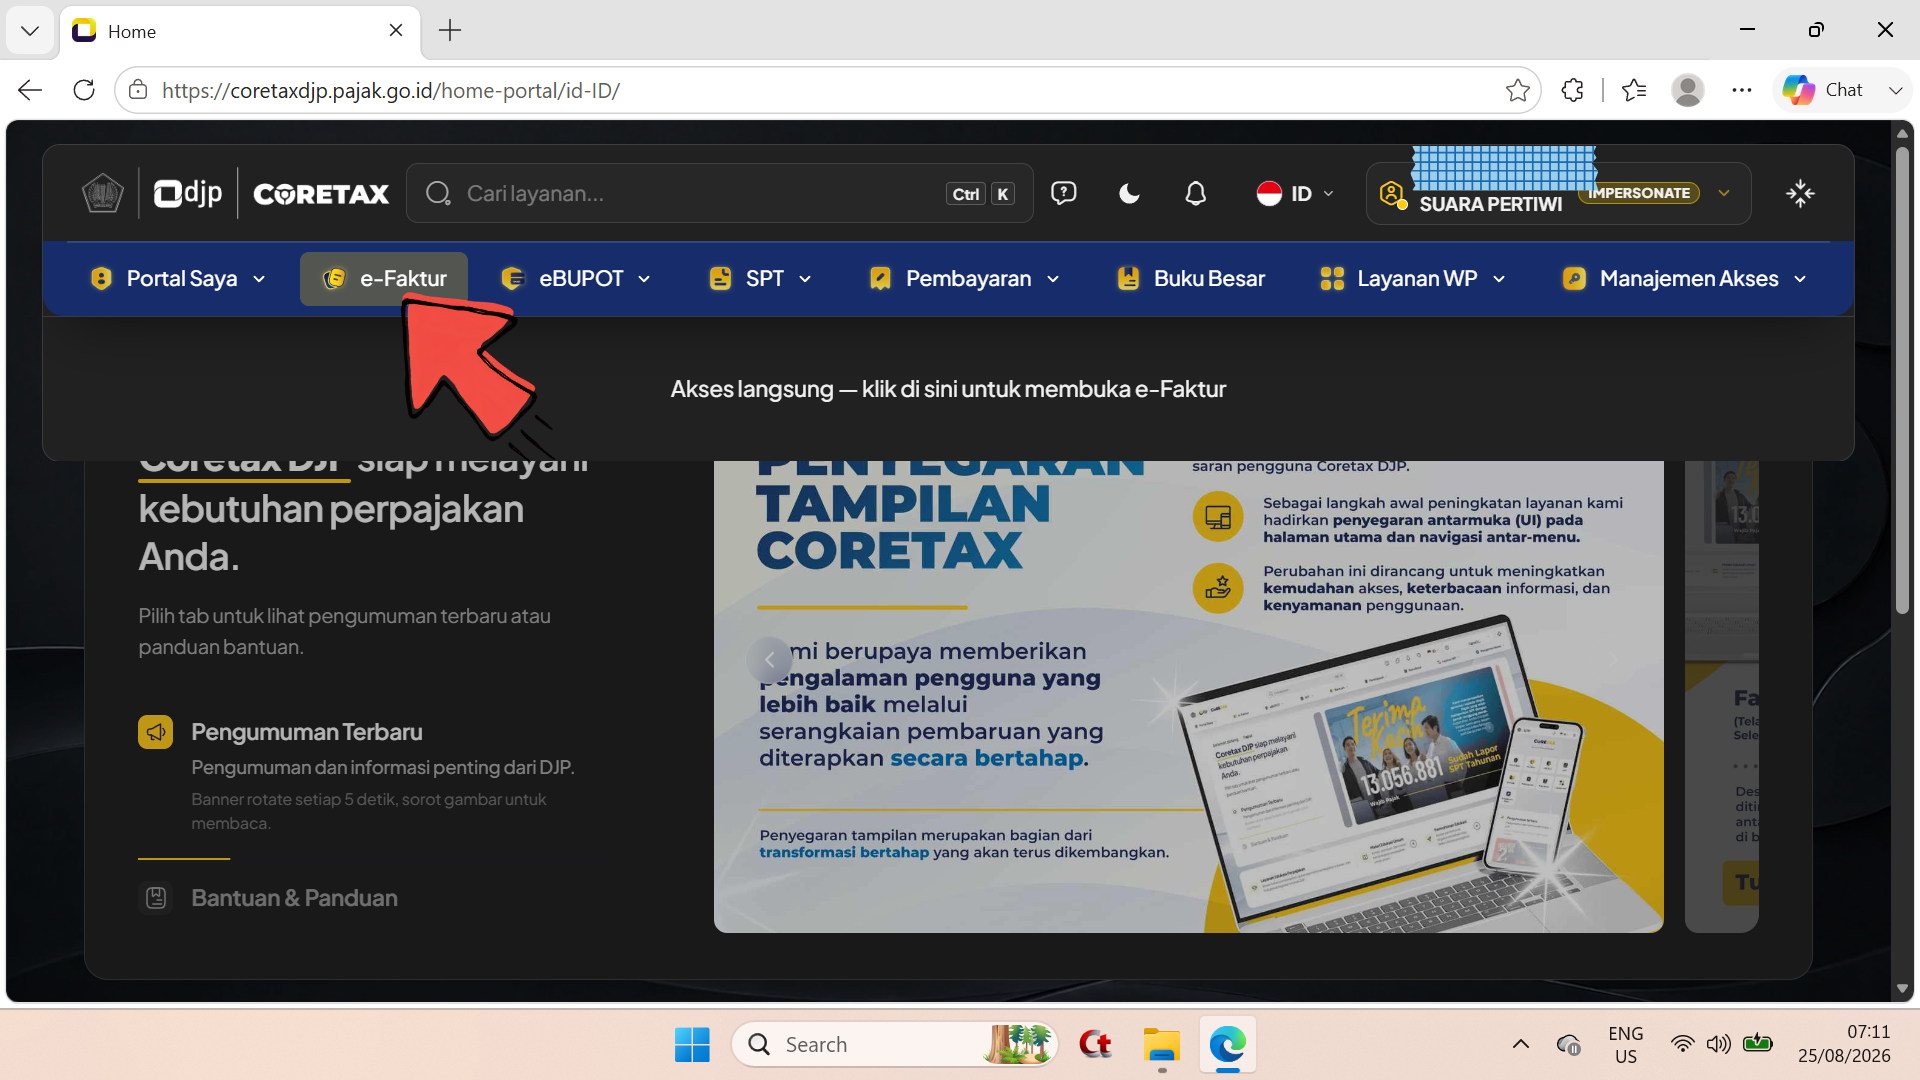
\- Pilih Modul e-Faktur.
Langkah 8
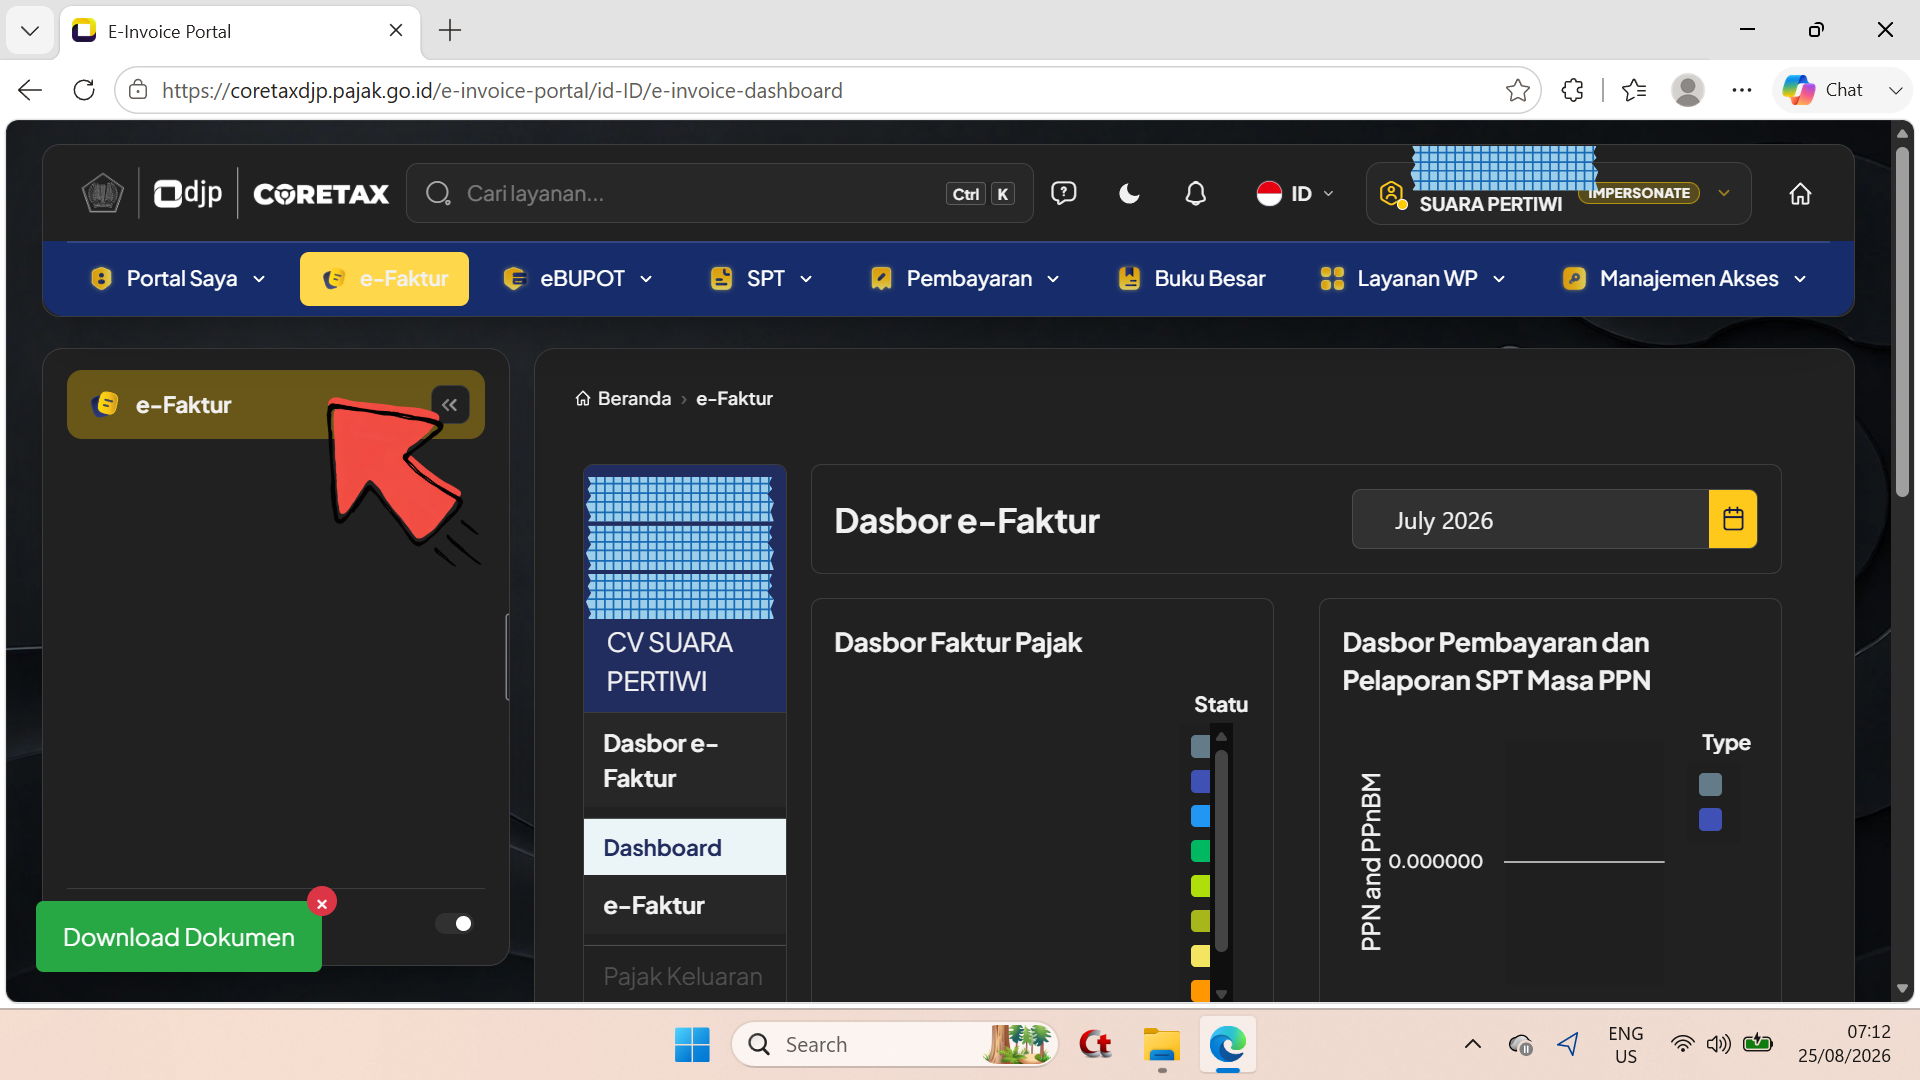
\- Tampil laman tergantikan seperti di atas.
Langkah 9
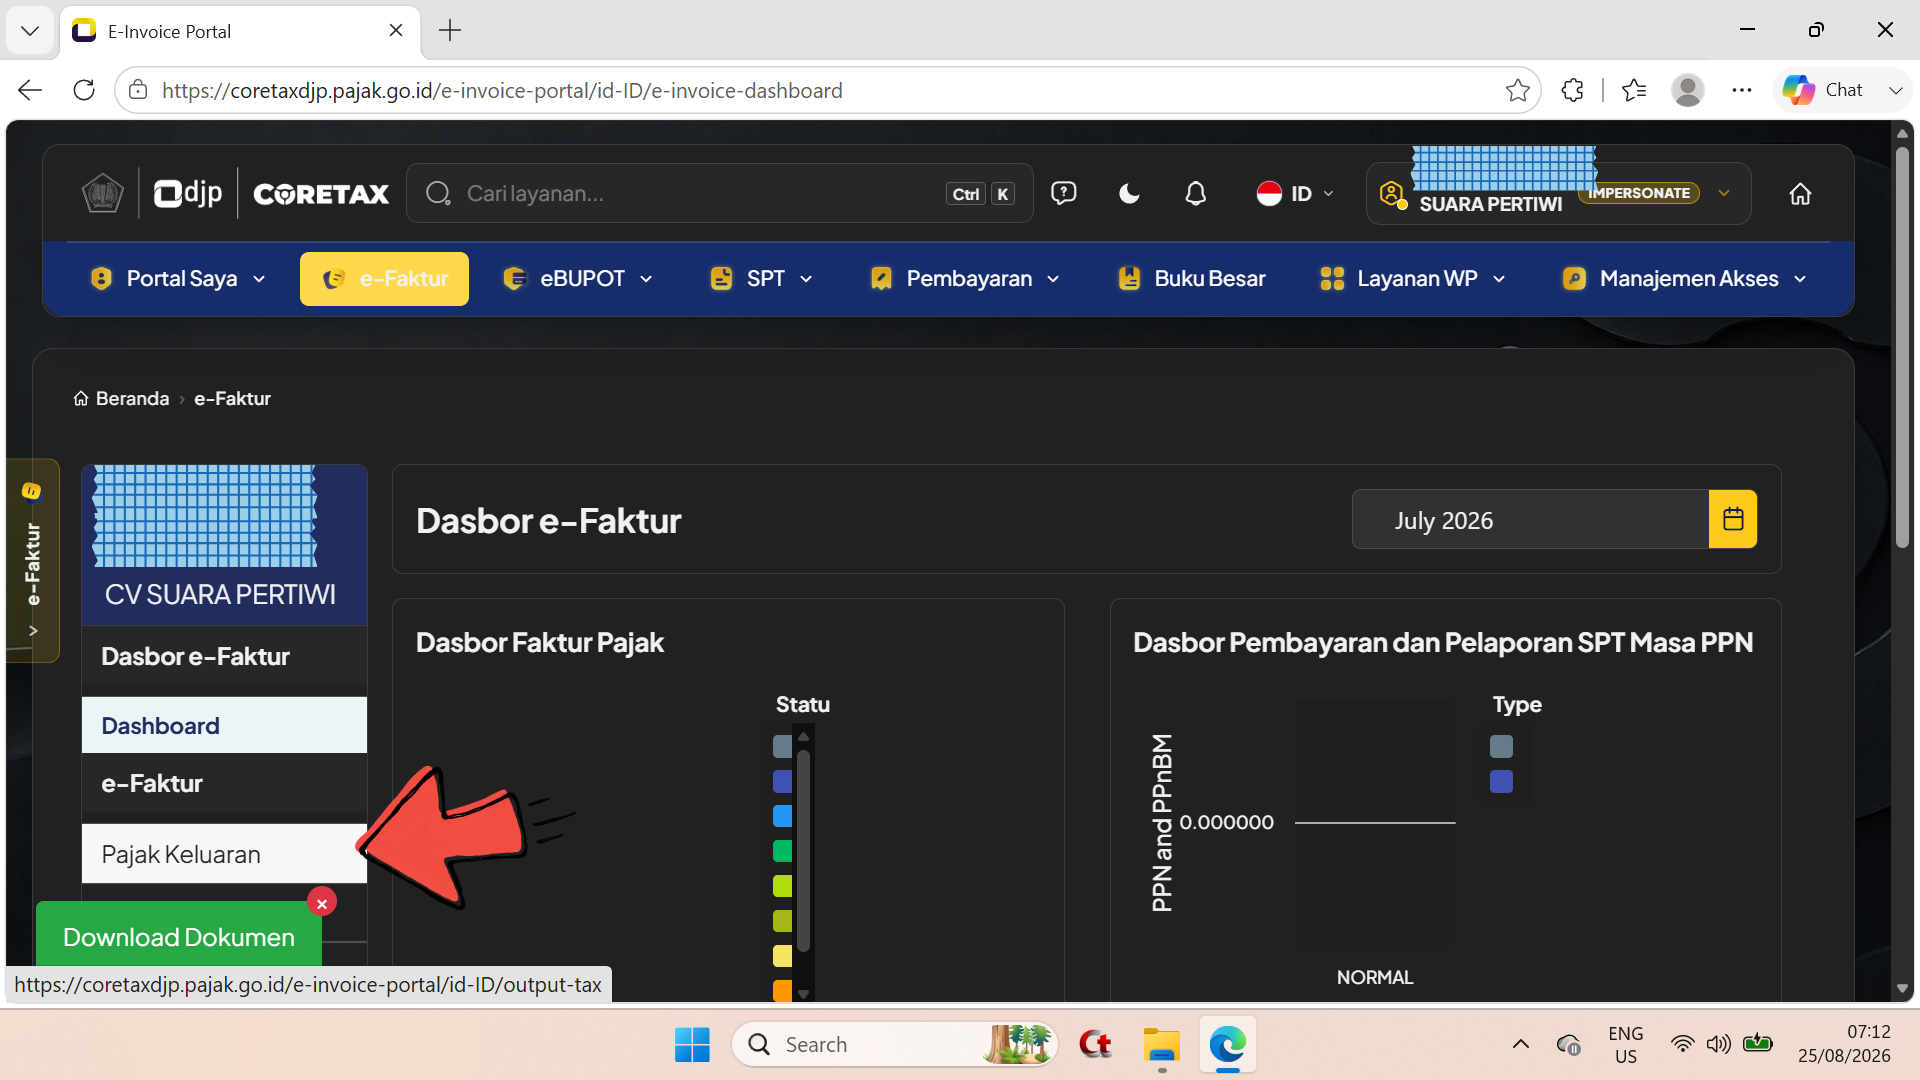
\- Pilih sub menu Pajak Keluaran di sisi panel kiri laman e-Faktur.
Langkah 10
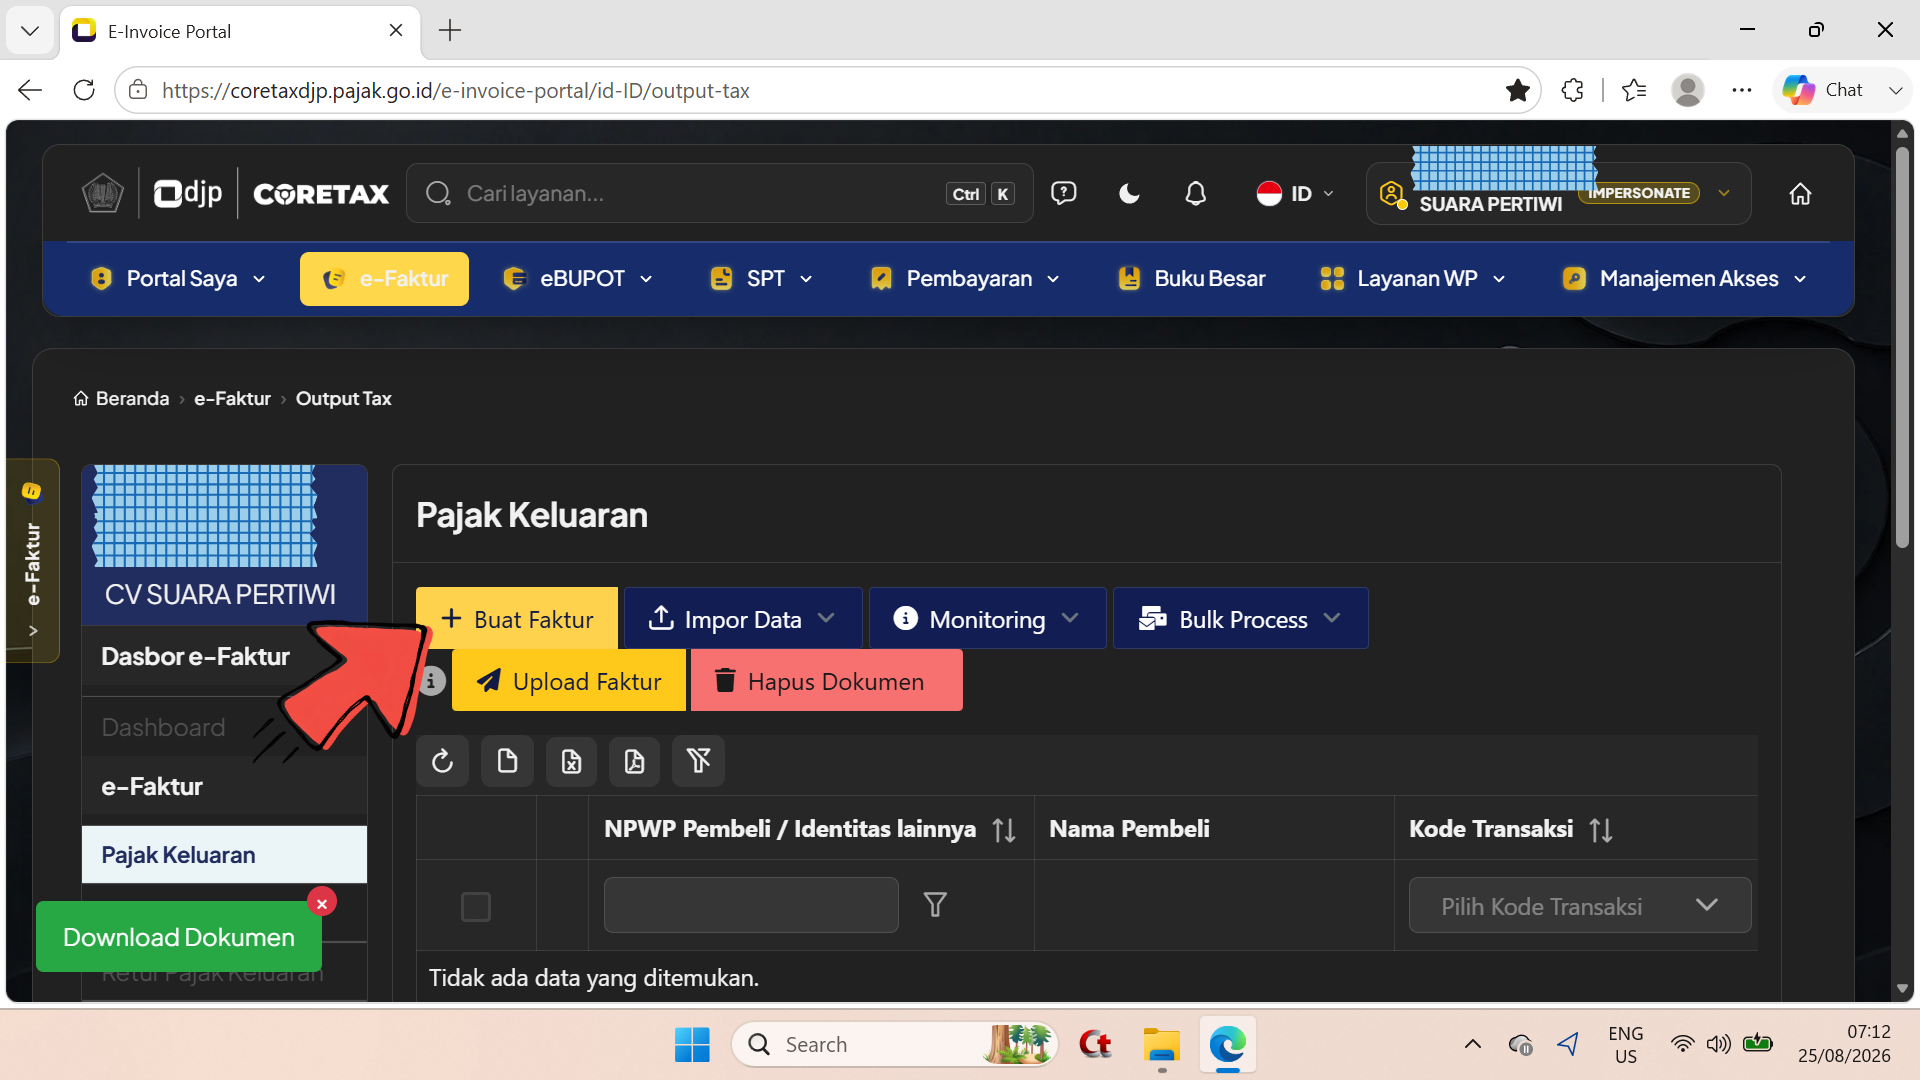
\- Tampil grid/tabel jendela Pajak Keluaran ; - Klik tombol +Buat Faktur.
Langkah 11
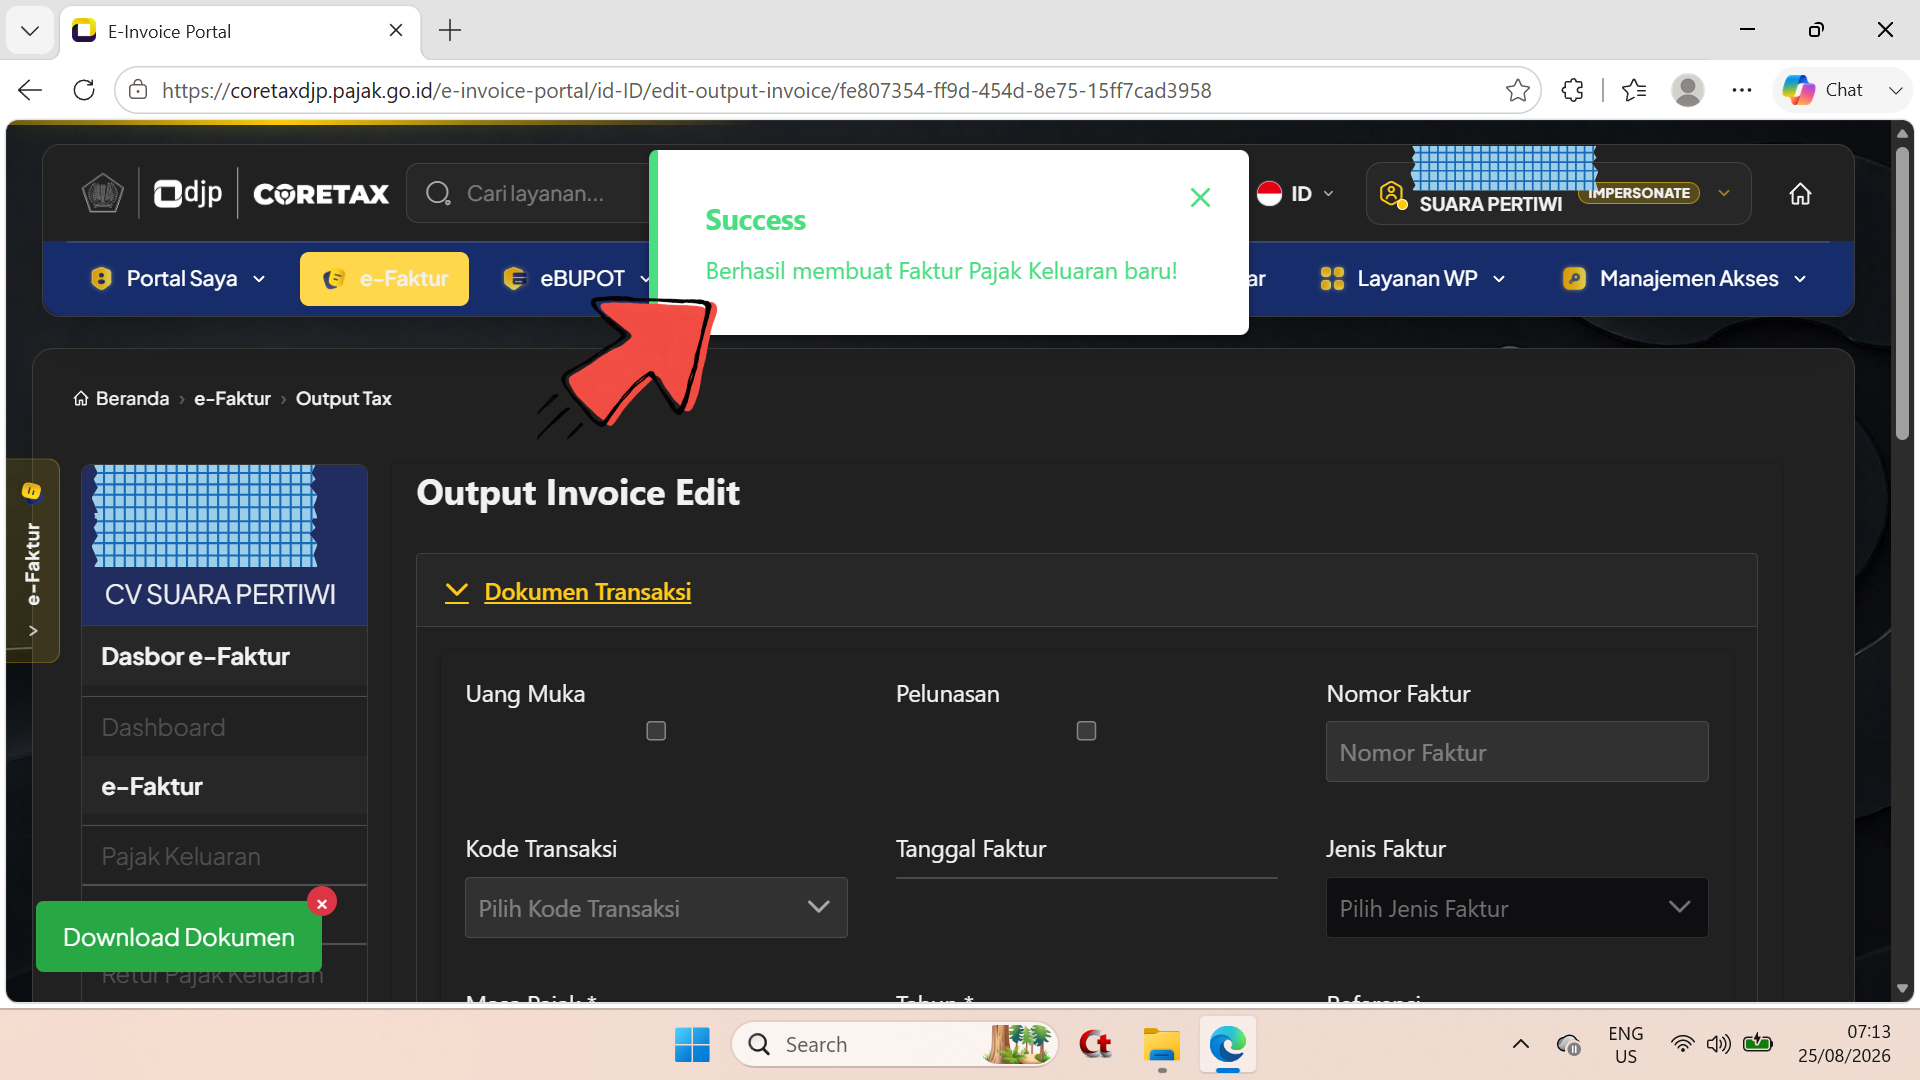
\- Tampil notifikasi jendela ***Succes - Berhasil membuat Faktur Pajak Keluaran baru!**
Langkah 12
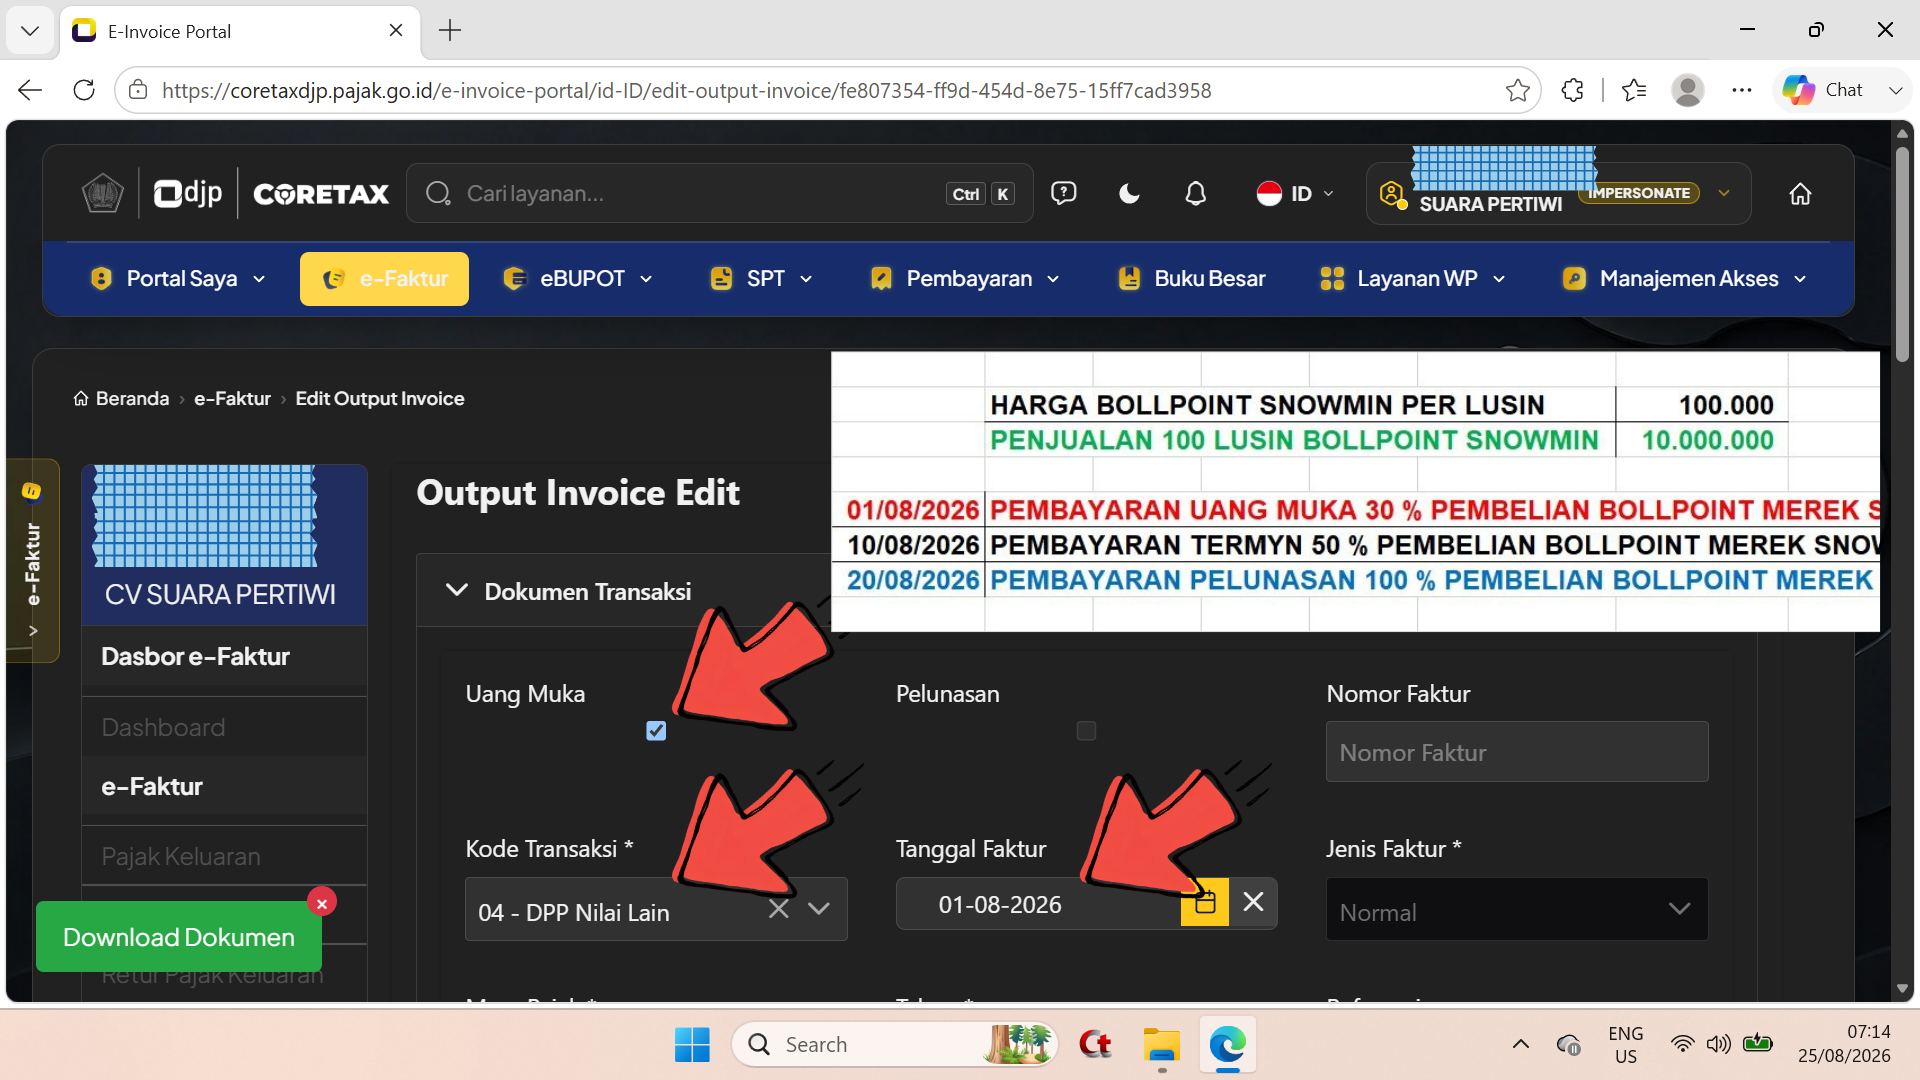
Pada bagian ***Dokumen Transaksi** \- Klik box ****Uang Muka** untuk dicentang ; - Kolom Kode Transaksi silahkan di pilih menurut jenis transaksi, pada contoh di atas adalah memilih Kode Transaksi Nomor 04 - DPP Nilai Lain ; - Kolom Tanggal Faktur, silahkan disesuaikan saat transaksi/penyerahan barang/jasa, kami mengisi dengan tanggal 1 Agustus 2026, sesuai dengan transaksi yang terjadi.
Langkah 13
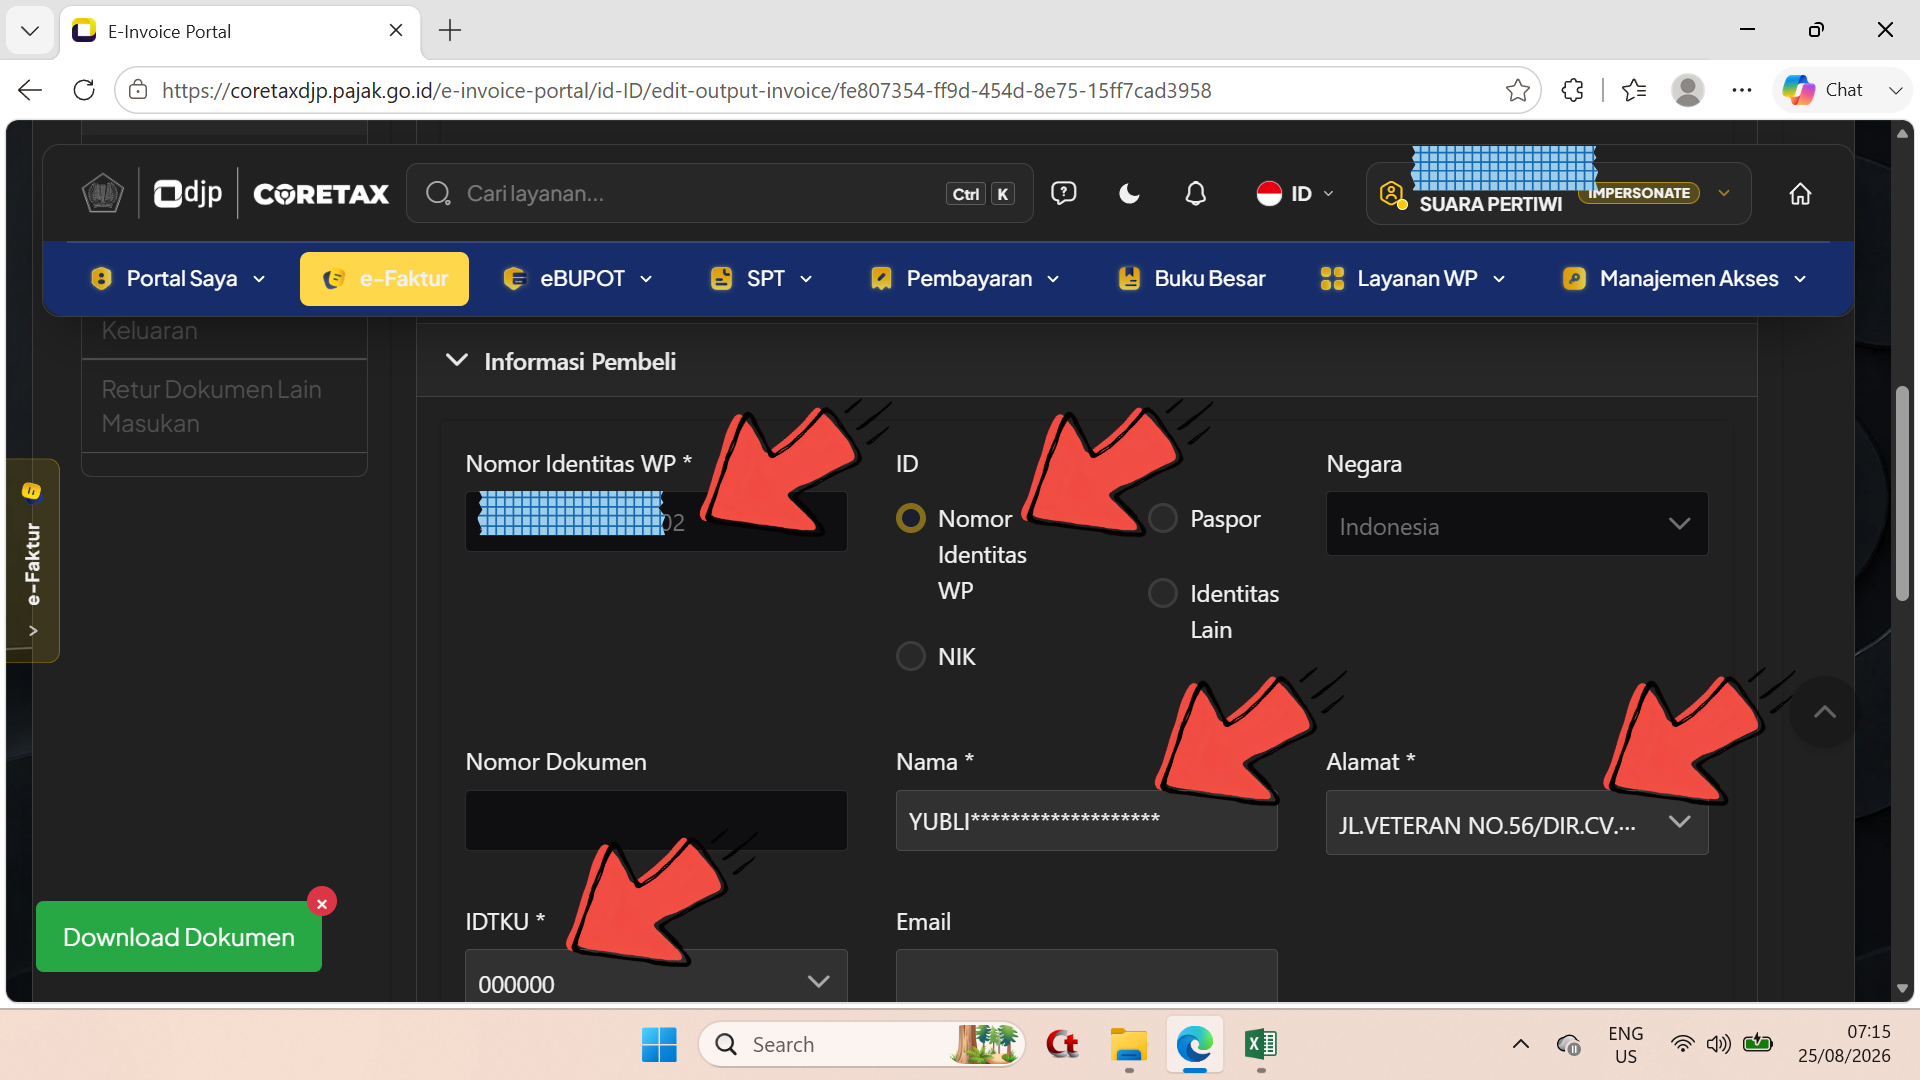
Pada bagian ***Informasi Pembeli** ; - Kolom Nomor Identitas WP, diisi 16 digit angka (NIK = Orang Pribadi atau NPWP = Badan) ; - Bagian pilihan ID adalah tetap dengan pilihan pada bulatan Nomor Identitas WP ; - Maka secara otomatis kolom Nama, Alamat, IDTKU dan Email akan terisi secara otomatis.
Langkah 14
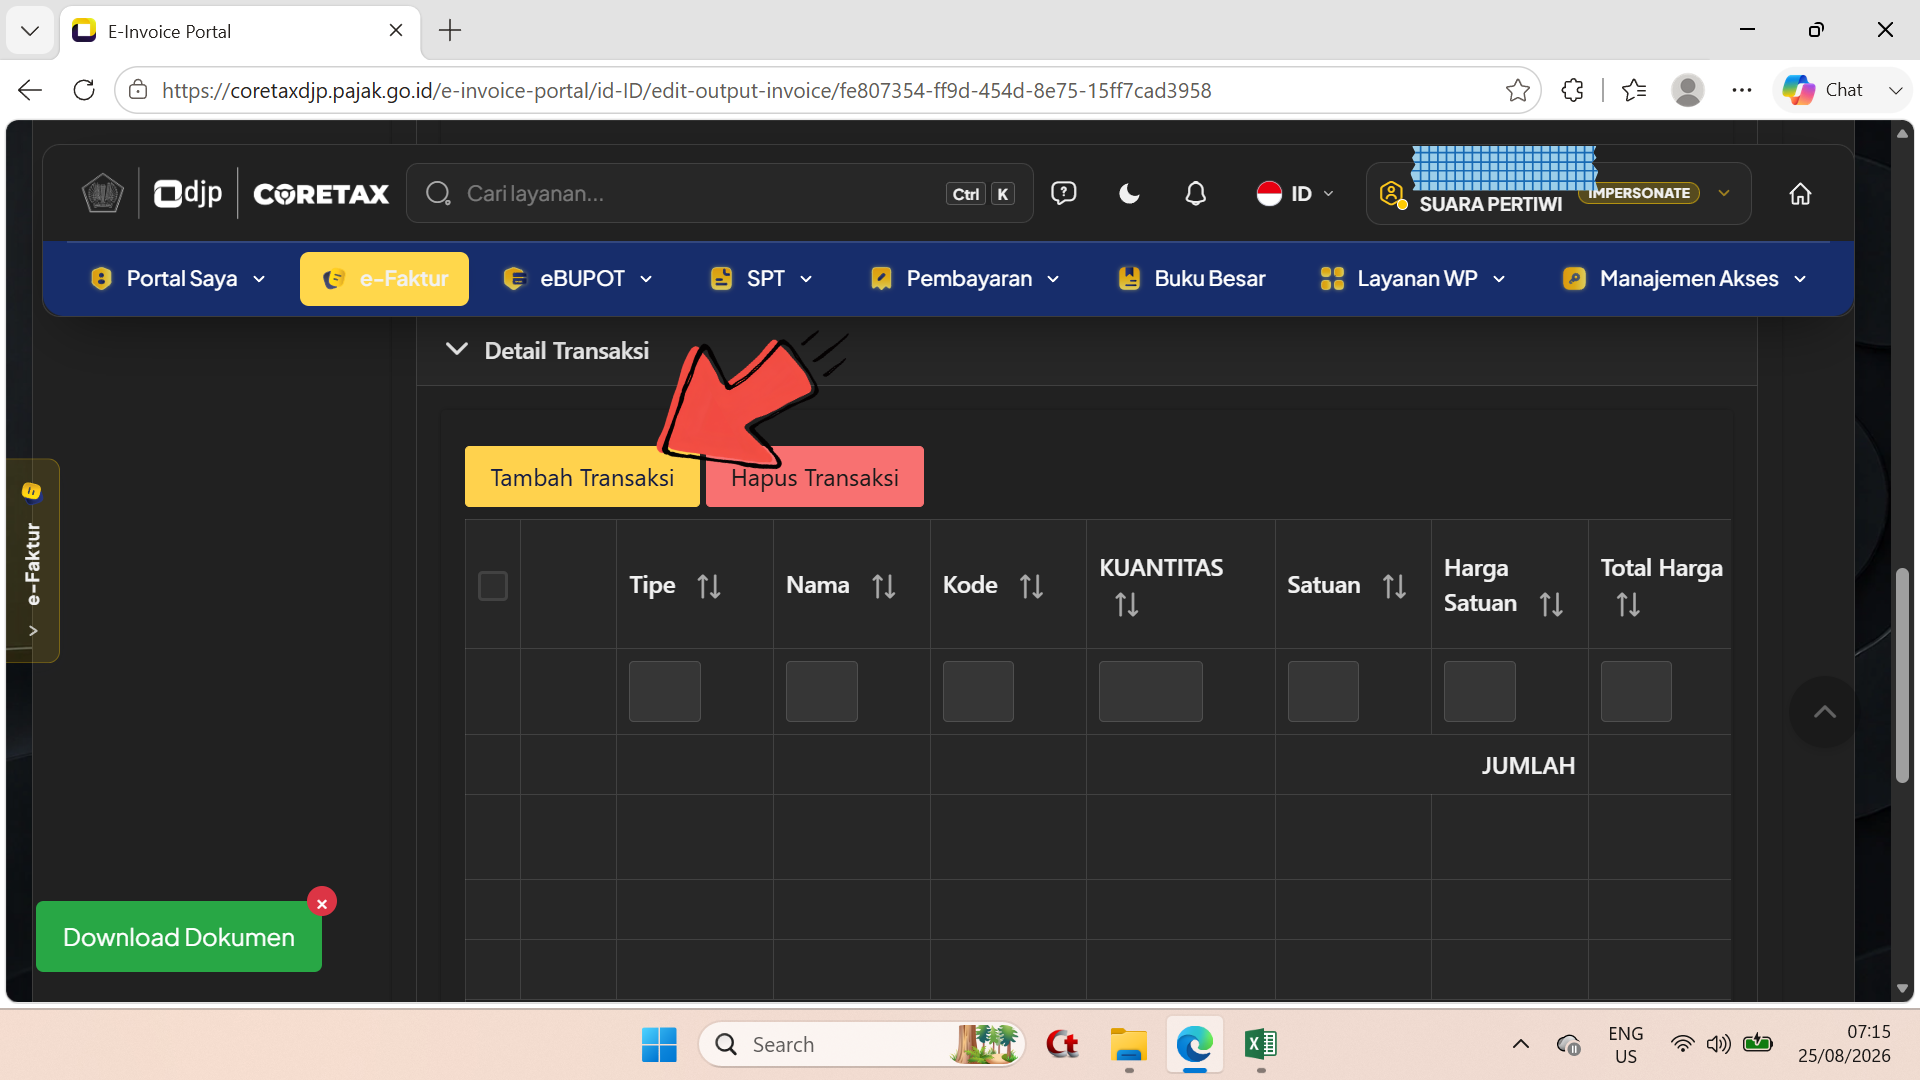
Pada bagian ***Detail Transaksi** ; - Pilih/klik tombol ****Tambah Transaksi**.
Langkah 15
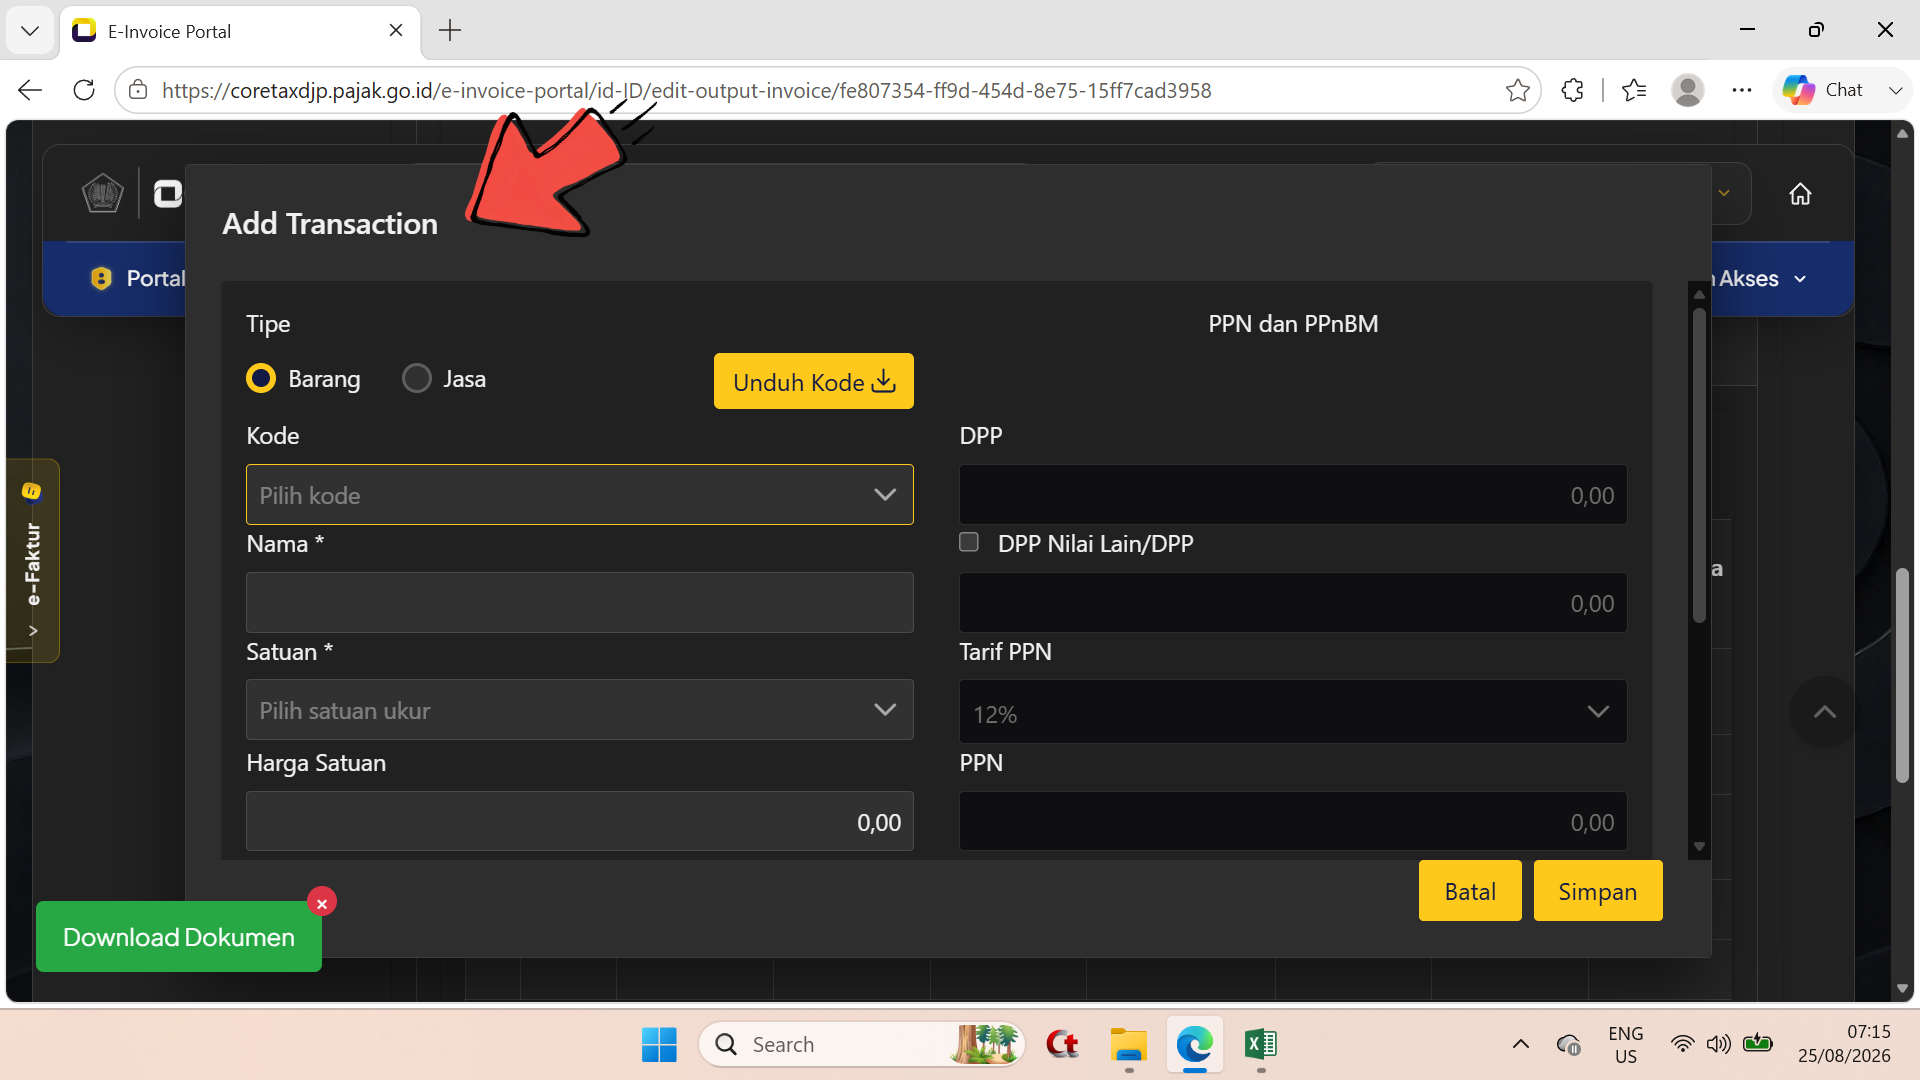
Pada bagian jendela **Add Transaction** \- Dari jenis penyerahan adalah berupa barang, bulatan ****Tipe** adalah ada pada jenis Barang.
Langkah 16
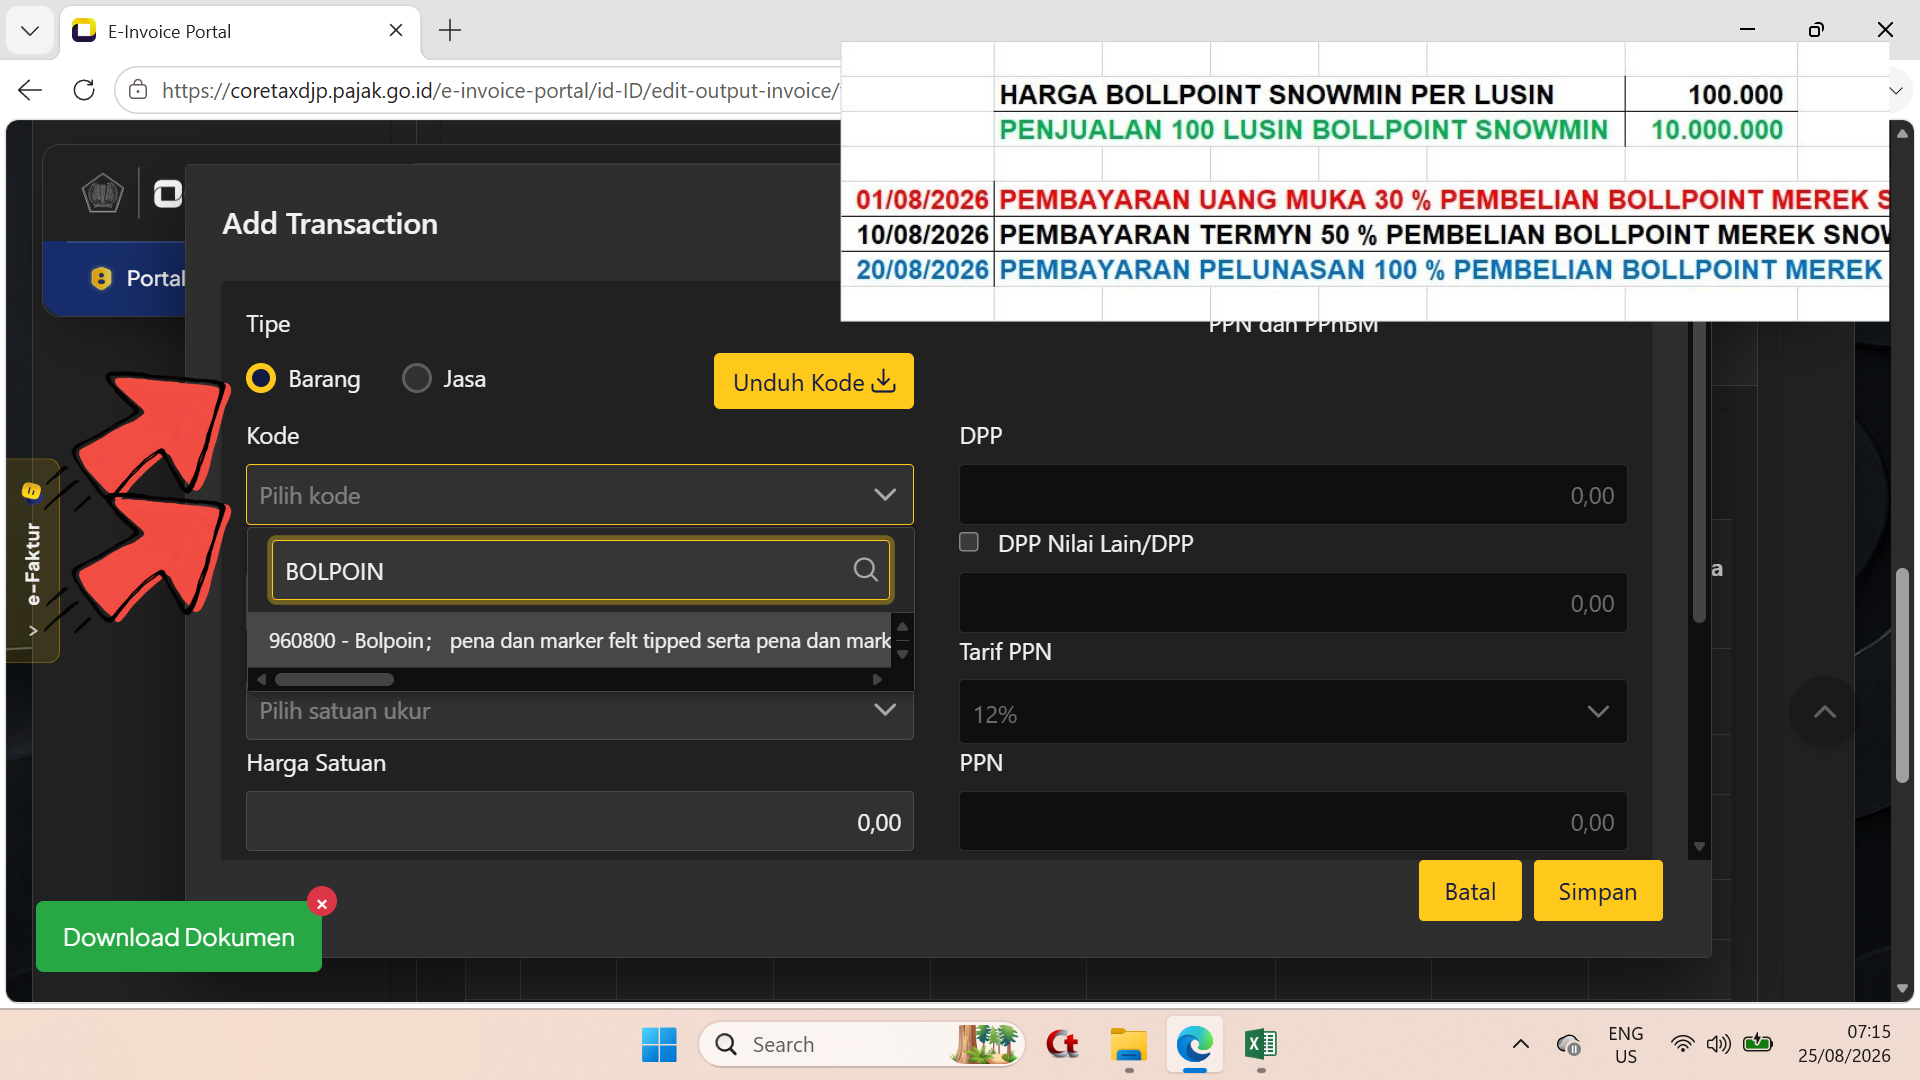
\- Tipe = Barang ; - Kode = klik kolom dan ketikkan kata kunci BOLPOIN (contoh penyerahan/transaksi)
Langkah 17
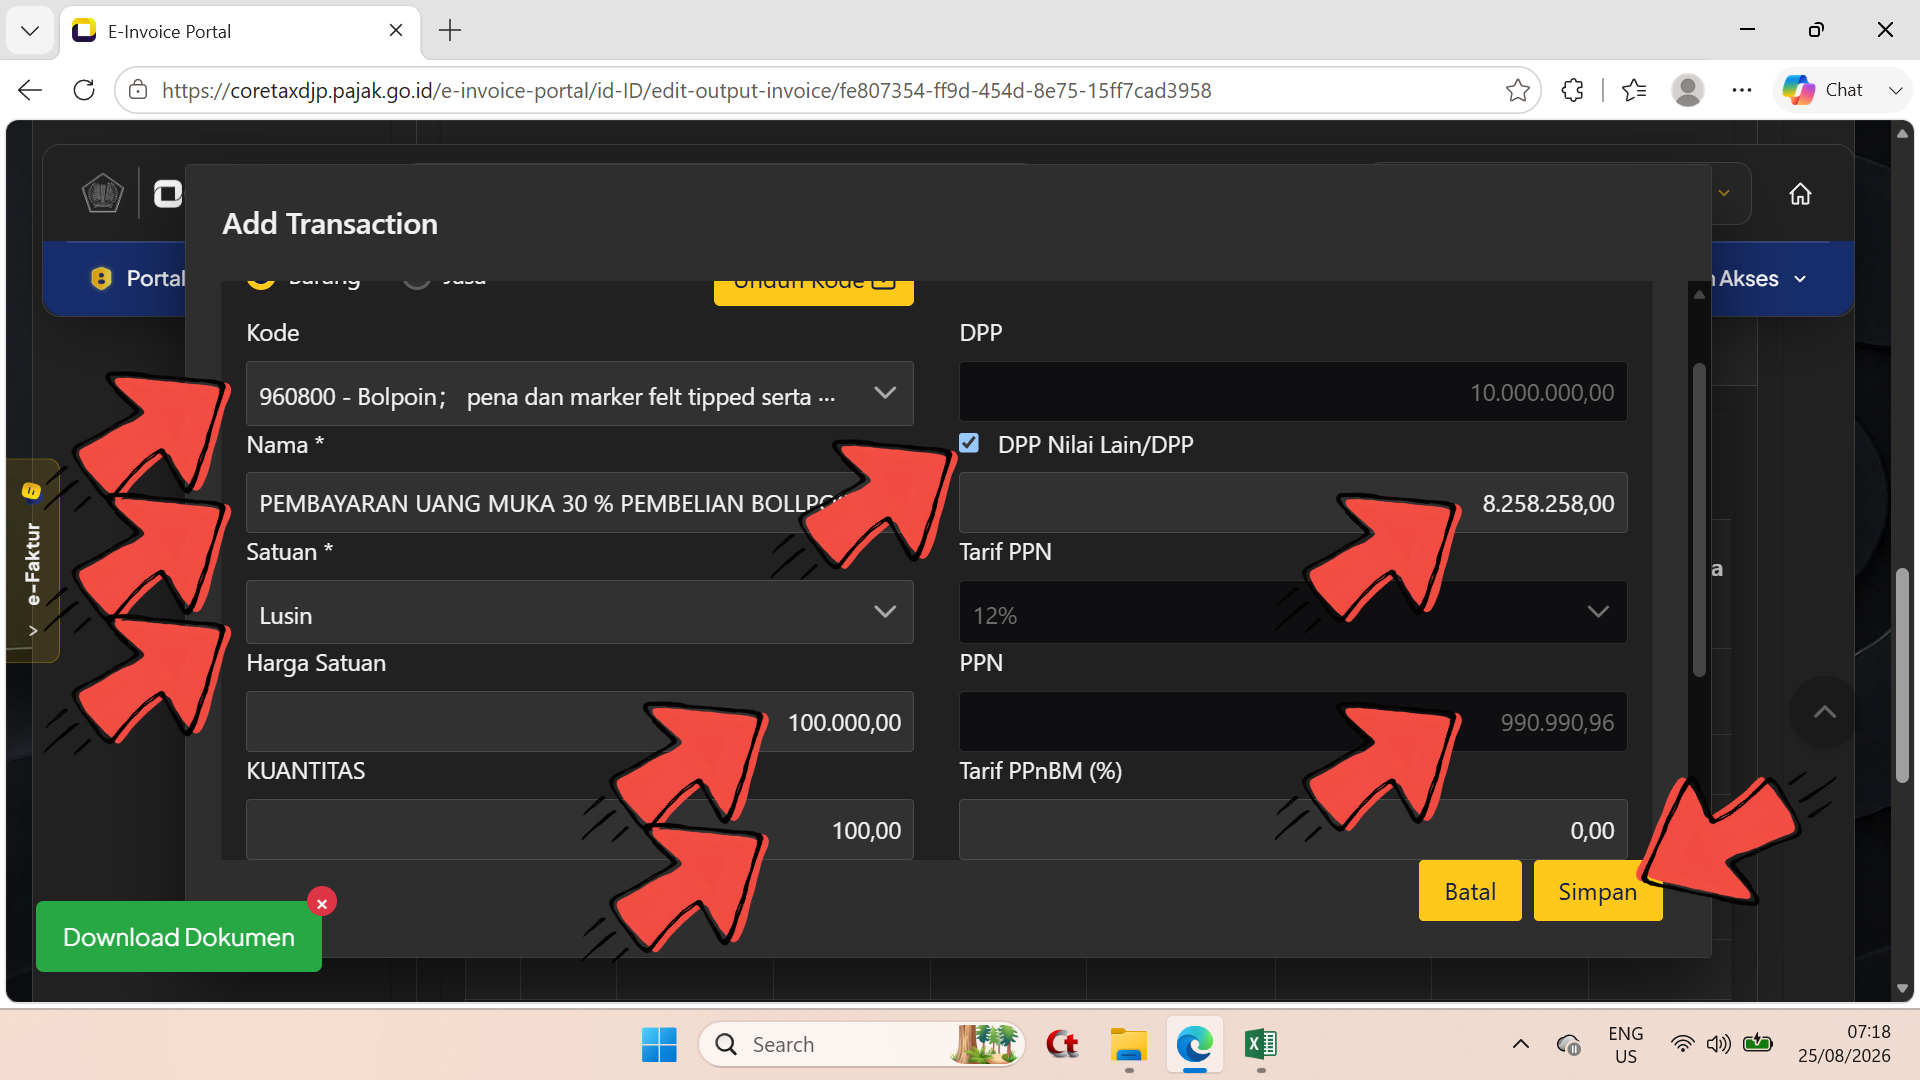
\- Kode = 960800 - Bolpoin; ... - Nama = Isikan dengan kalimat PEMBAYARAN UANG MUKA 30 % PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN ; - Satuan = pilih Lusin ; - Harga Satuan = isi angka 100.000,00 ; - Kuantitas = isi angka 100,00 ; - DPP = otomatis terisi dengan angka 10.000.000,00 ; - Centang box/kotak DPP Nilai Lain/DPP ; - isi angka 8.258.258,00 ; - Tarif PPN = tetap dan tidak tergantikan dengan besaran 12 % ; - PPN = (tampil otomatis) angka 990.990,96 ; - Tarif PPnBM (%) = biarkan saja dengan angka 0,00 ; - Klik/pilih tombol Simpan.
Langkah 18
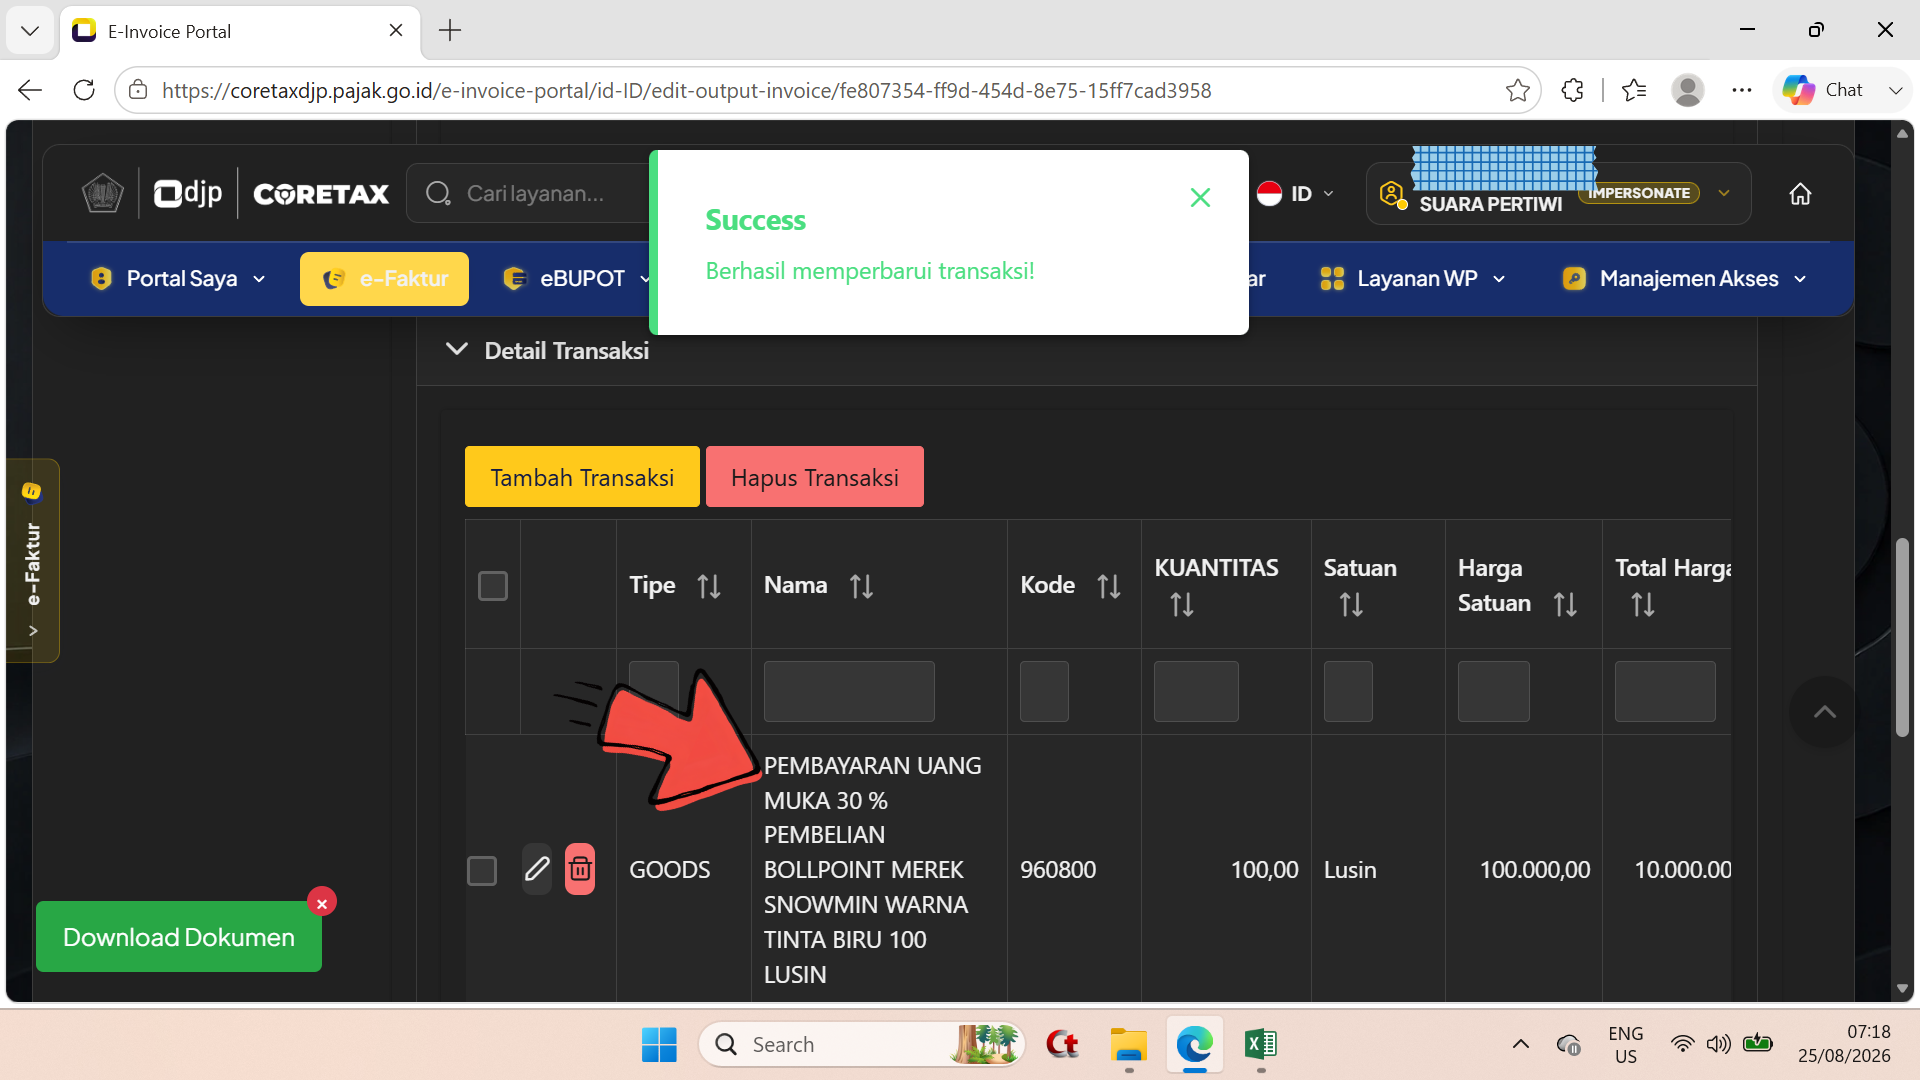
\- Notifikasi Succes | Berhasil memperbarui transaksi (tampil setelah klik/pilih tombol simpan di bagan tambah transaksi/Add transaction pada langkah 17 di atas ; - Kalimat/uraian pada kolom Nama adalah PEMBAYARAN UANG MUKA 30 % PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN (telah tampil).
Langkah 19
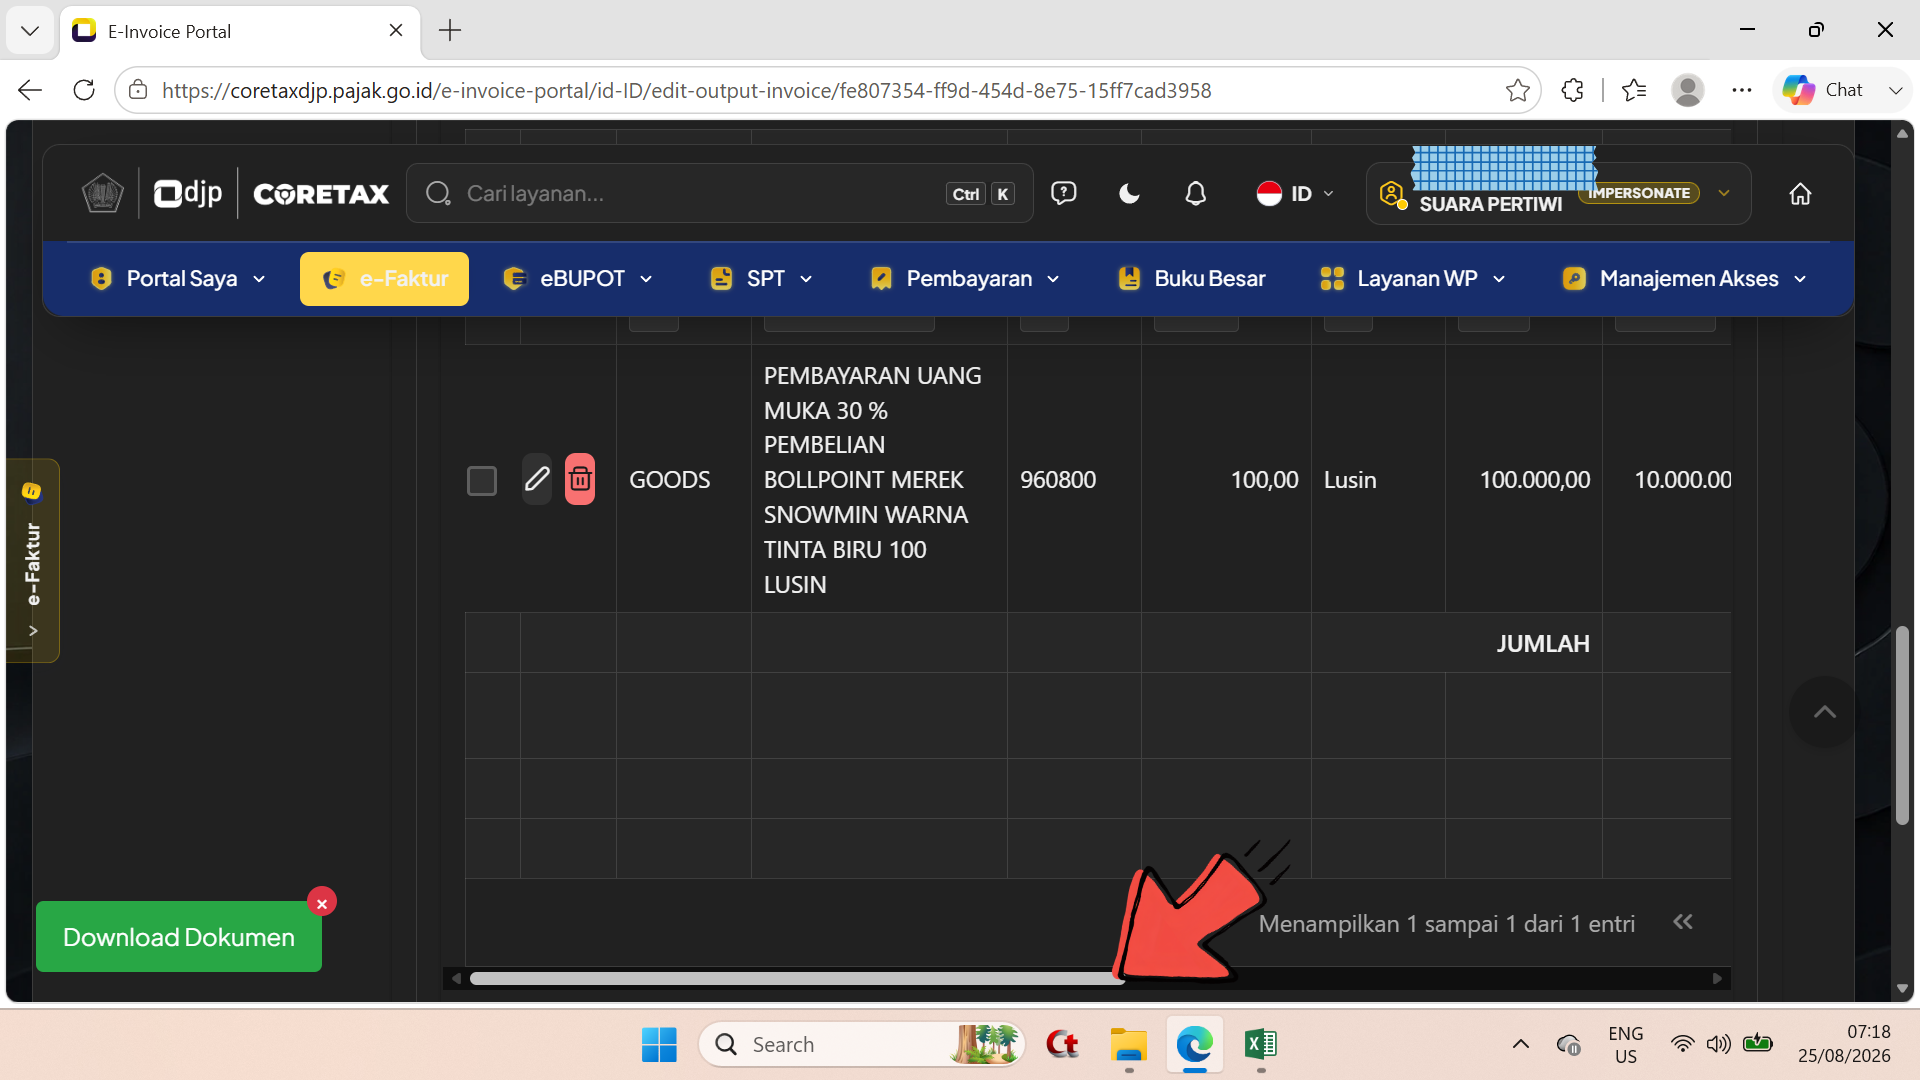
\- Tool bar geser ke arah kanan.
Langkah 20
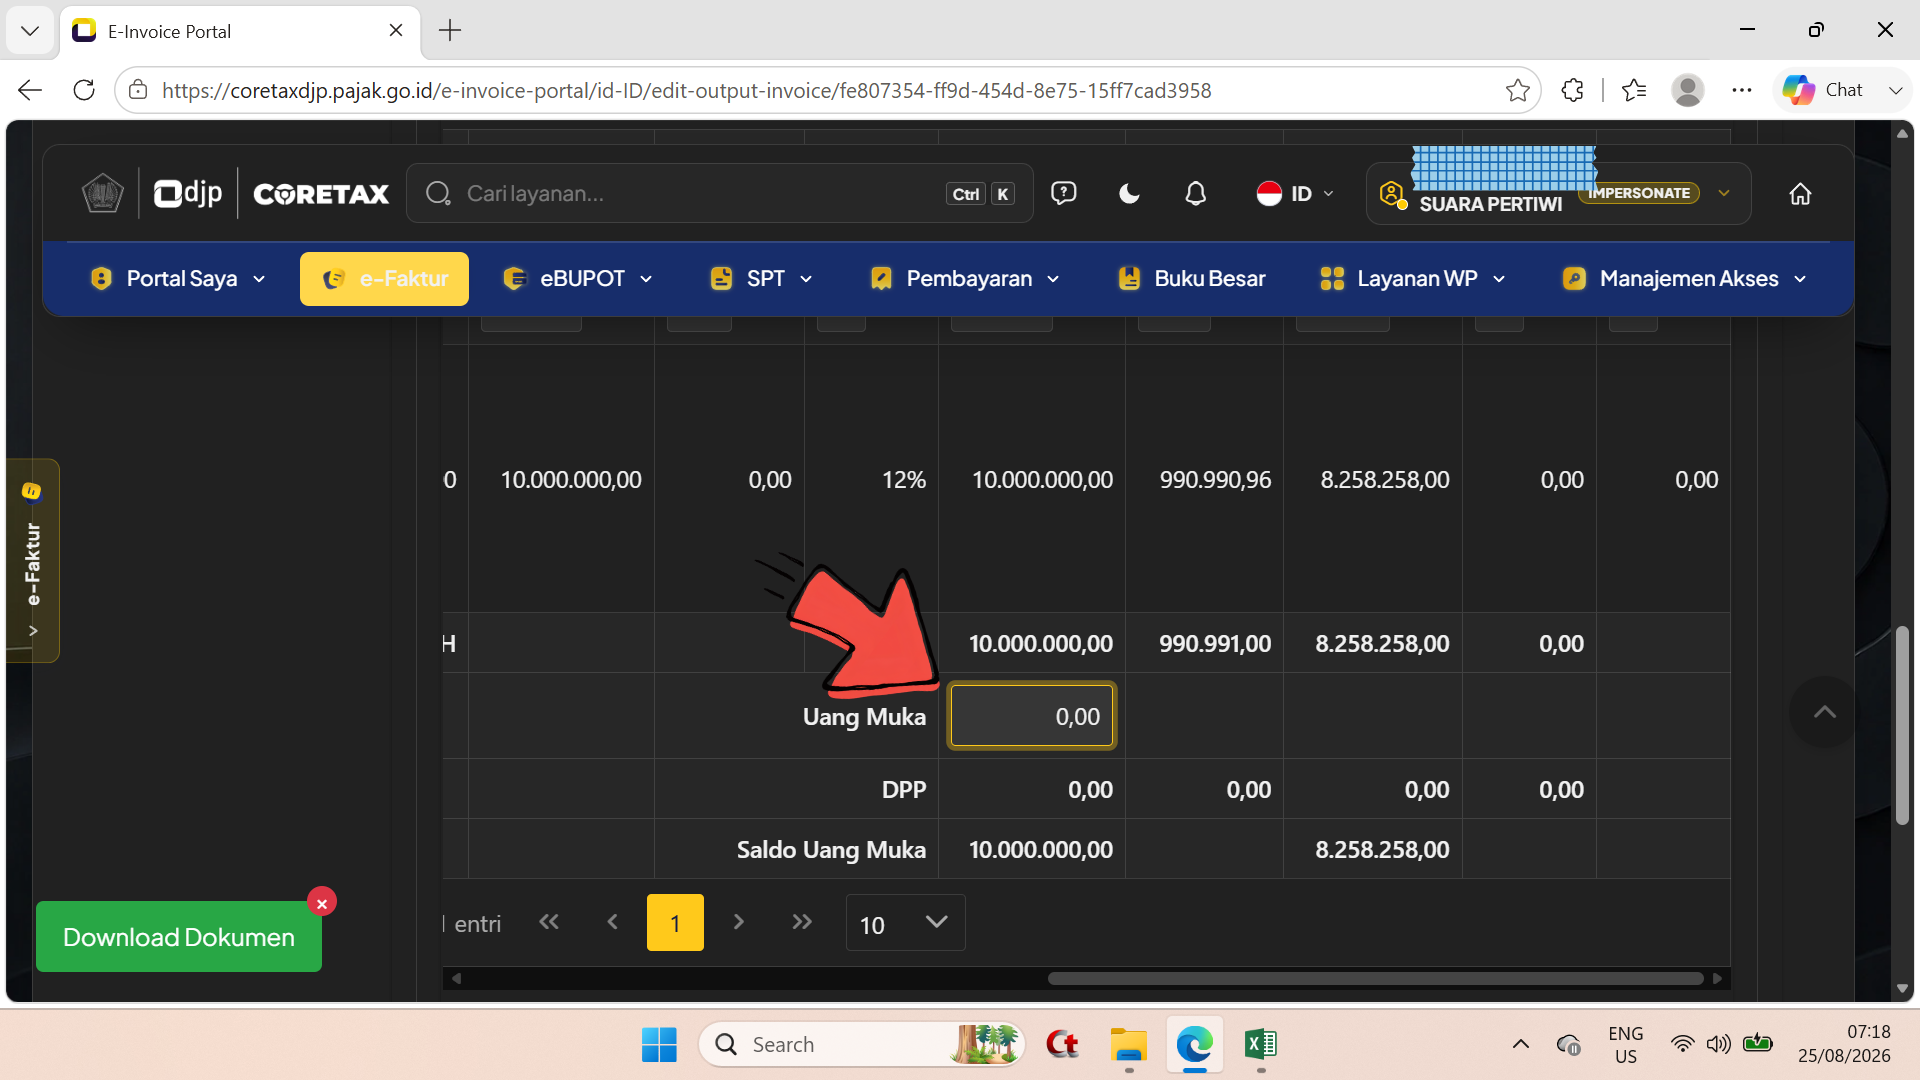
\- Tampilan tabel detail transaksi setelah di geser ke arah kanan ; - Baris Uang Muka masih dengan isi 0,00.
Langkah 21
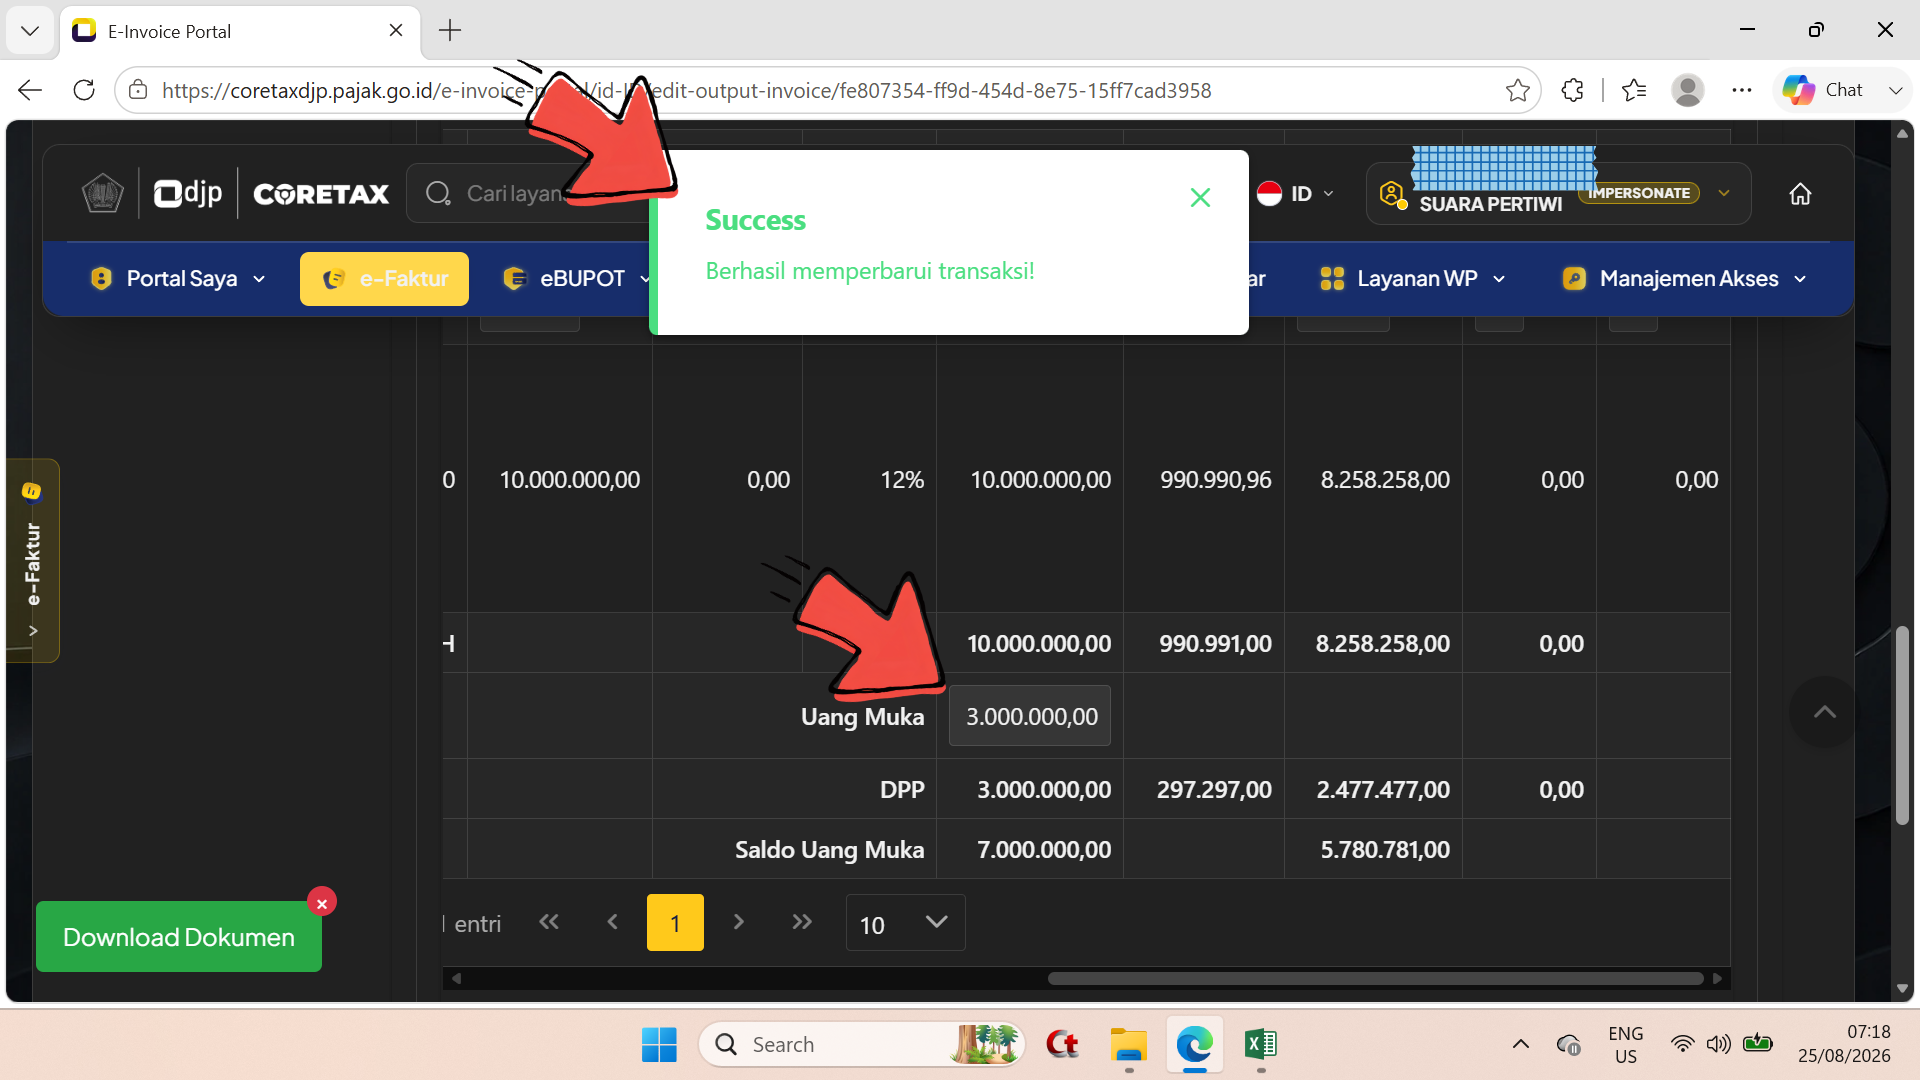
\- Isikan dengan angka 3.000.000,00 (manual) dengan jenis tranksasi adalah pembayaran uang muka sebesar 30 % dari total penyerahan sejumlah 10.000.000,00 ; - Setelah mengisi pada bari Uang Muka, maka baris DPP secara otomatis akan terisi dengan angka 3.000.000,00 termasuk pada kolom DPP dan kolom PPN.
Langkah 22
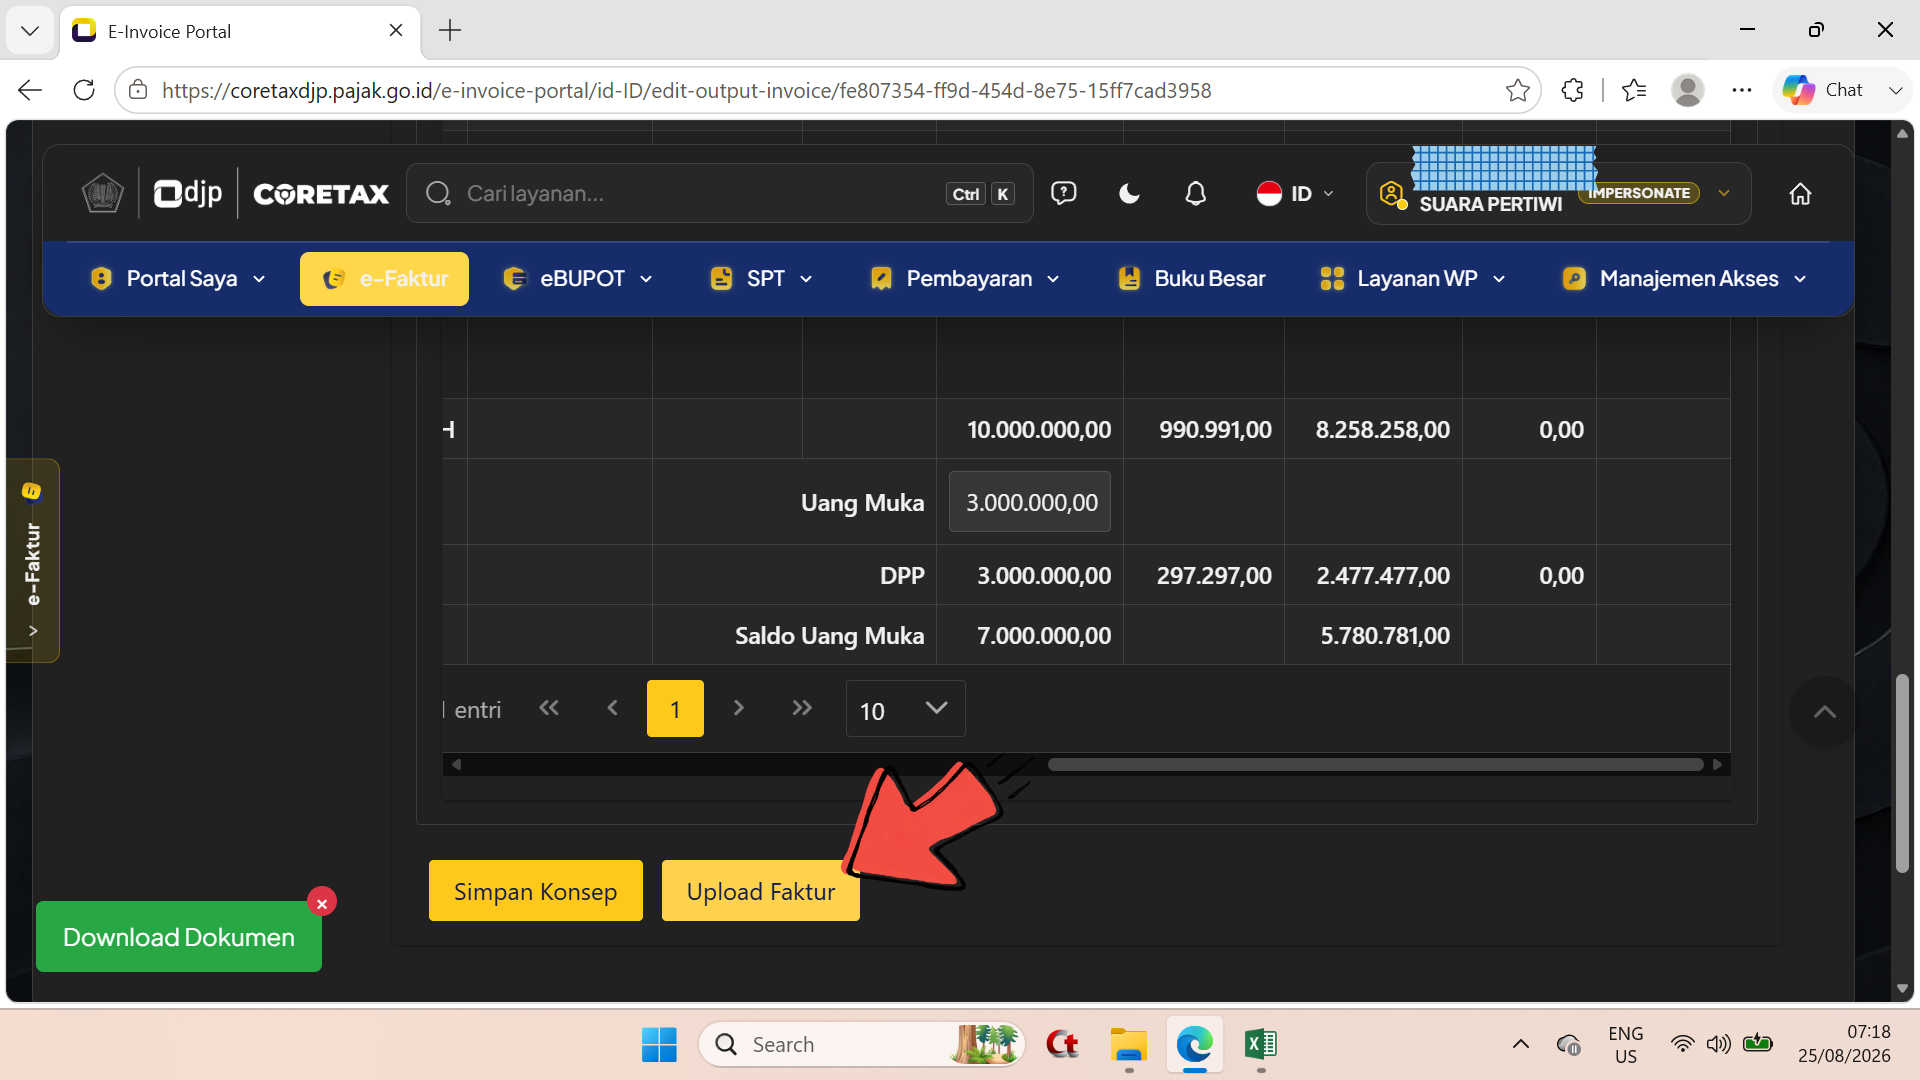
\- Scroll ke bawah, tampil 2 tombol, pilij tombol Upload Faktur.
Langkah 23
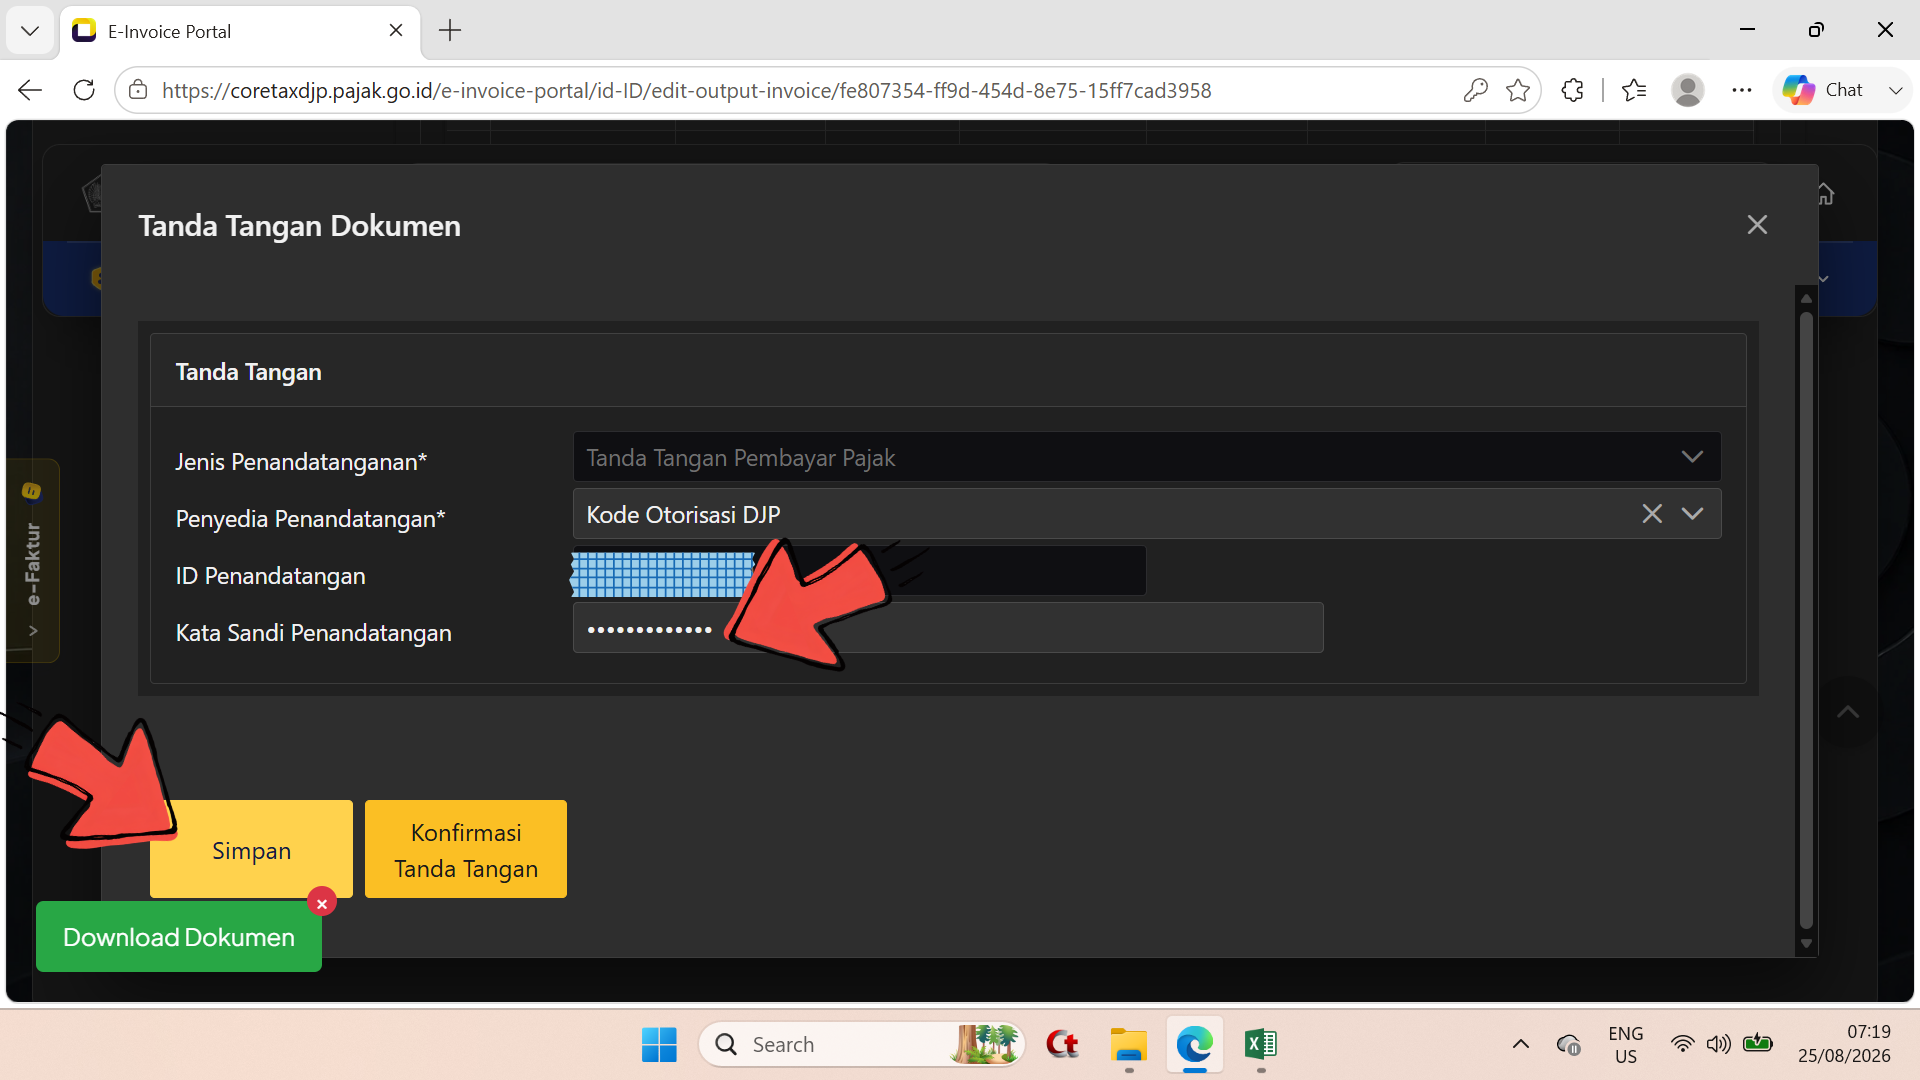
\- Laman tergantikan dengan tampilan jendela Tanda Tangan Dokumen ; - Isikan Kata Sandi Penandatangan dengan isian Pass Phrase ; - Klik/pilih tombol Simpan.
Langkah 24
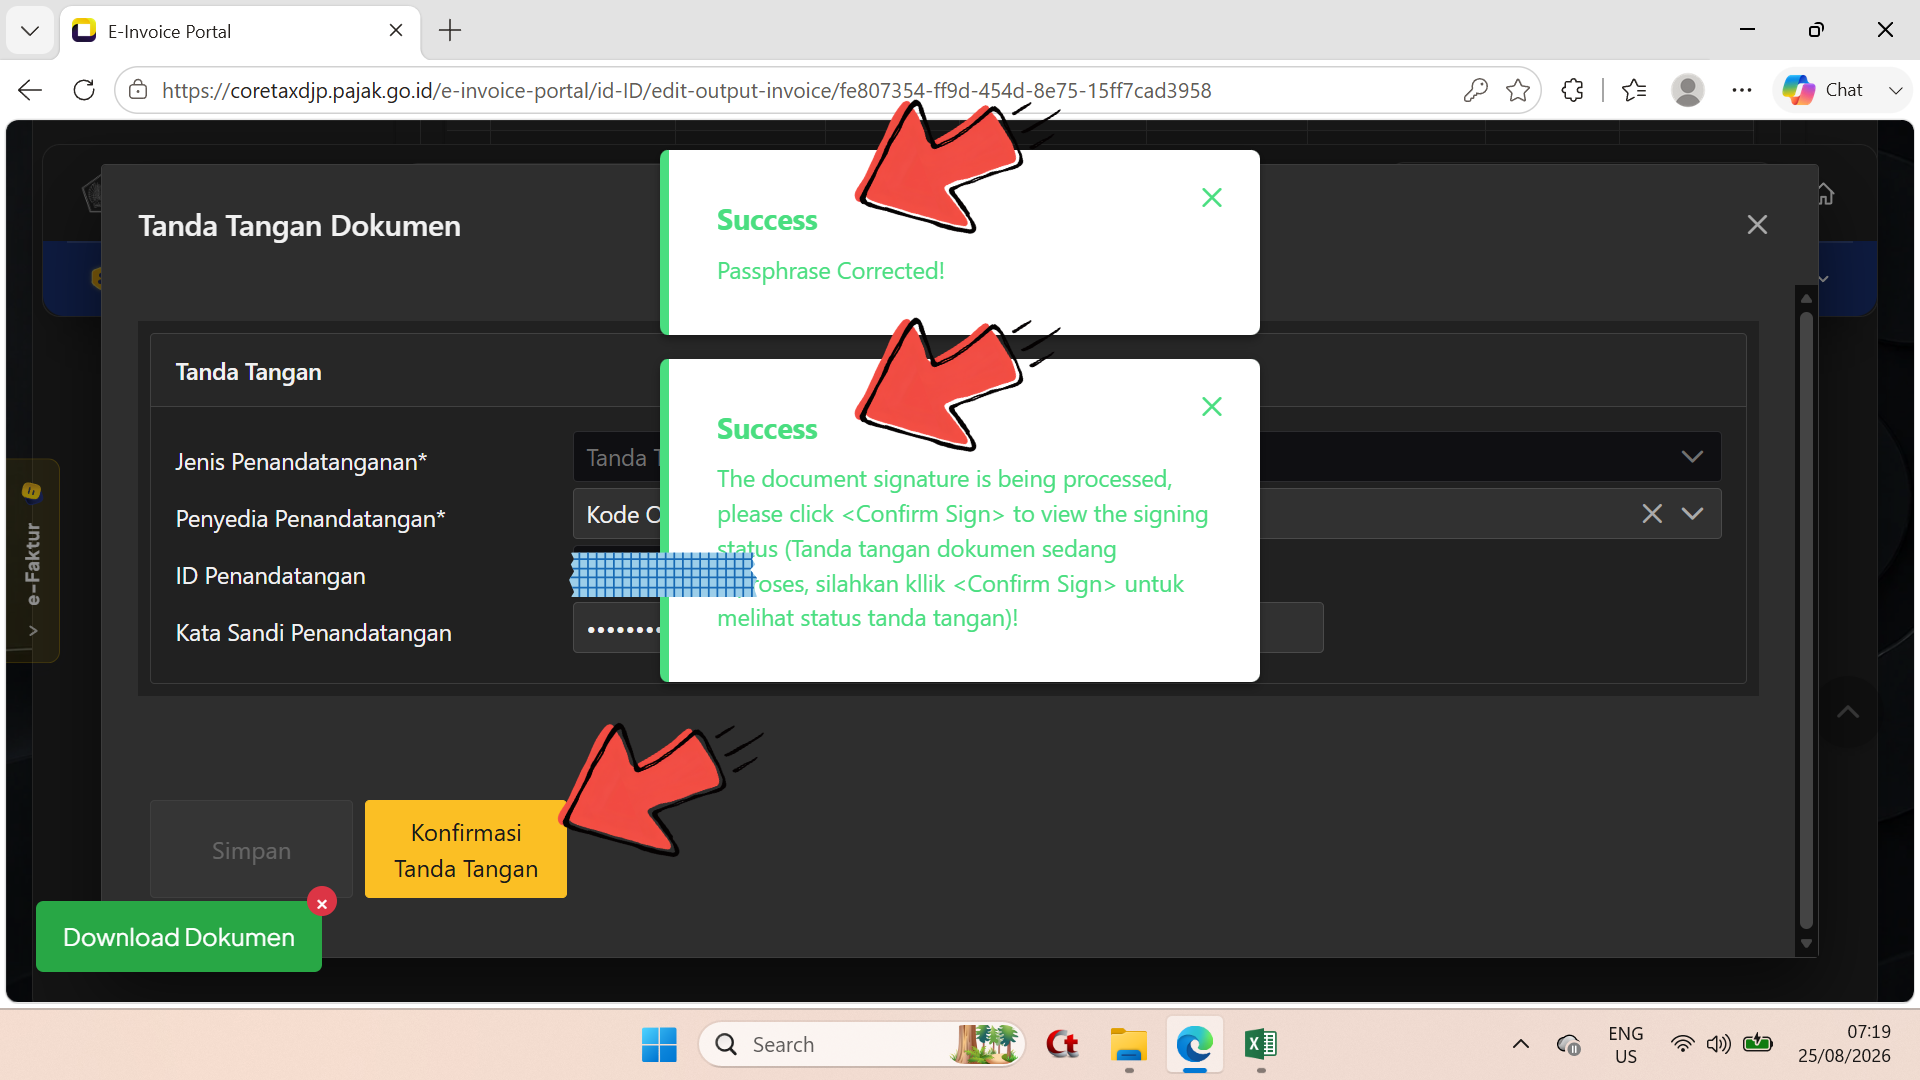
\- Tampil notifikasi Succes 2 pop up ; - Klik/pilih tombol Konfirmasi Tanda Tangan.
Langkah 25
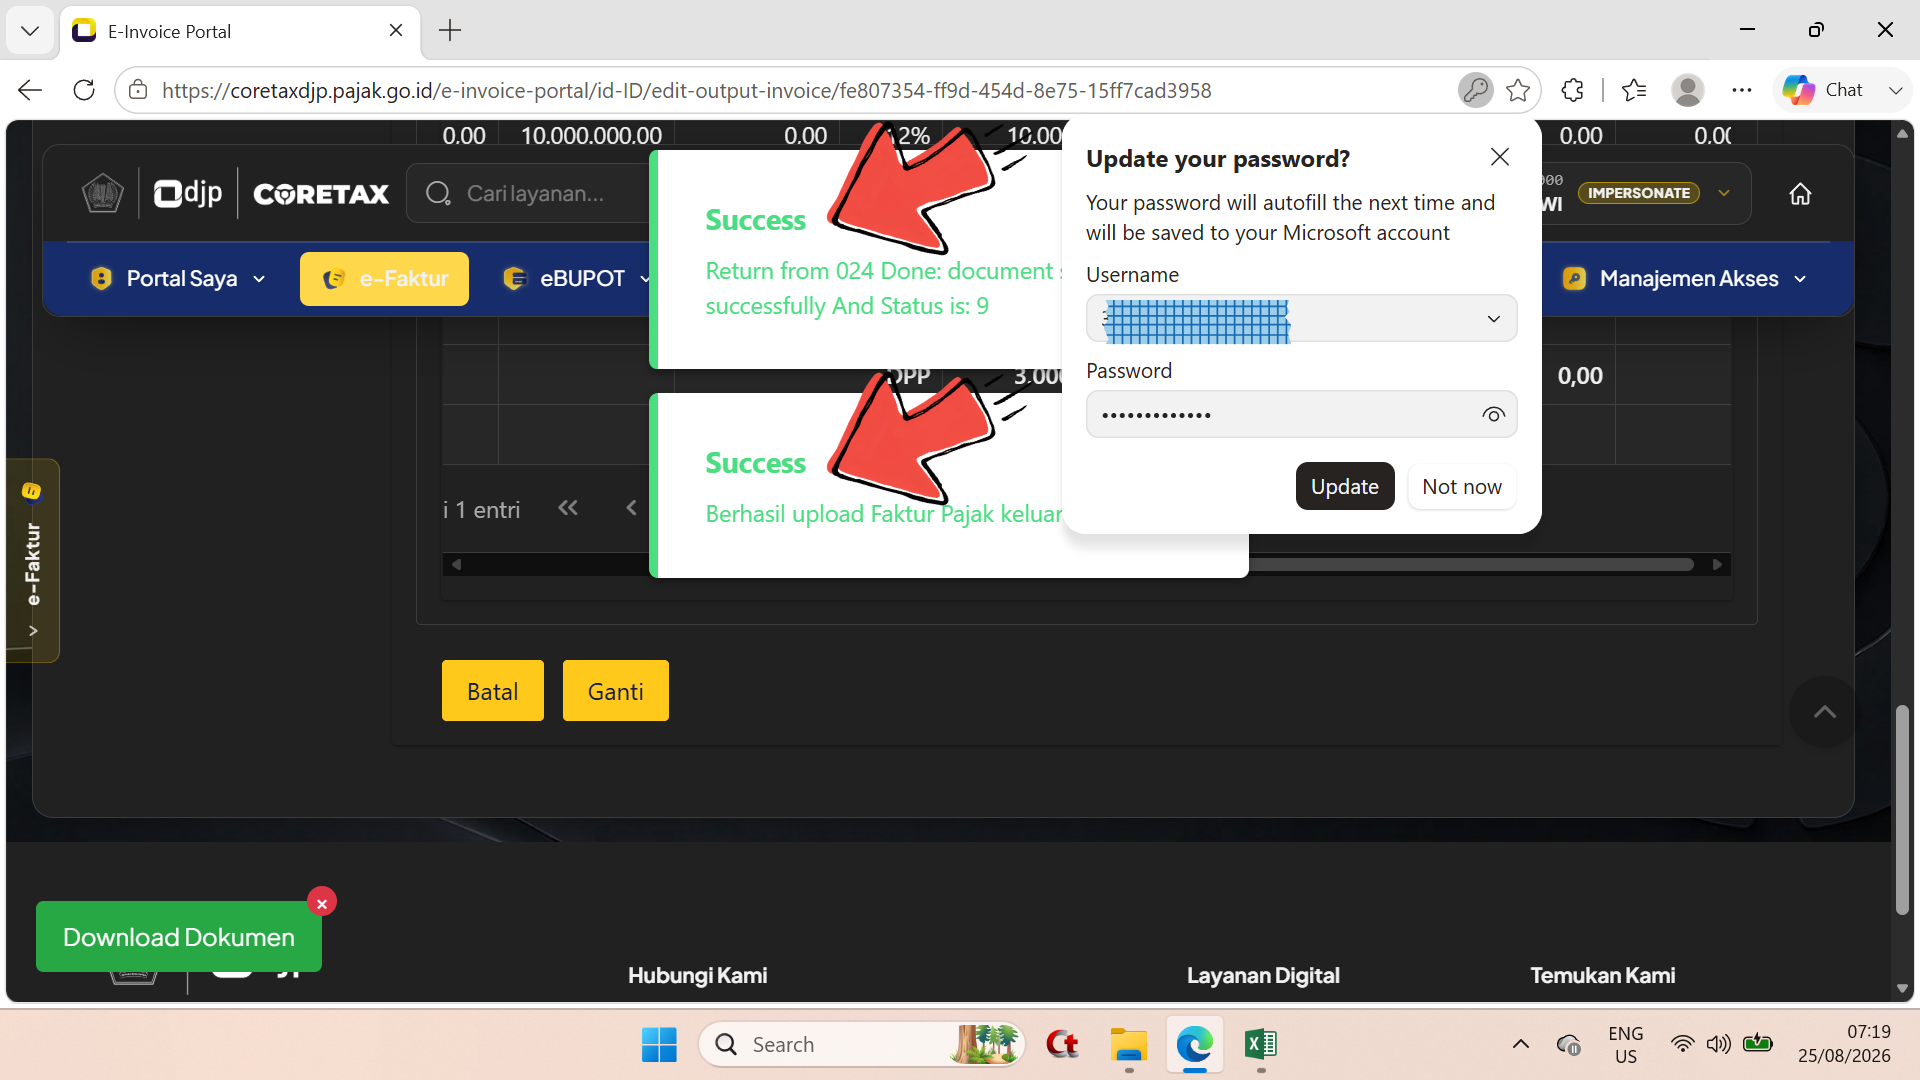
\- Tampil 2 notifikasi Succes.
Langkah 26
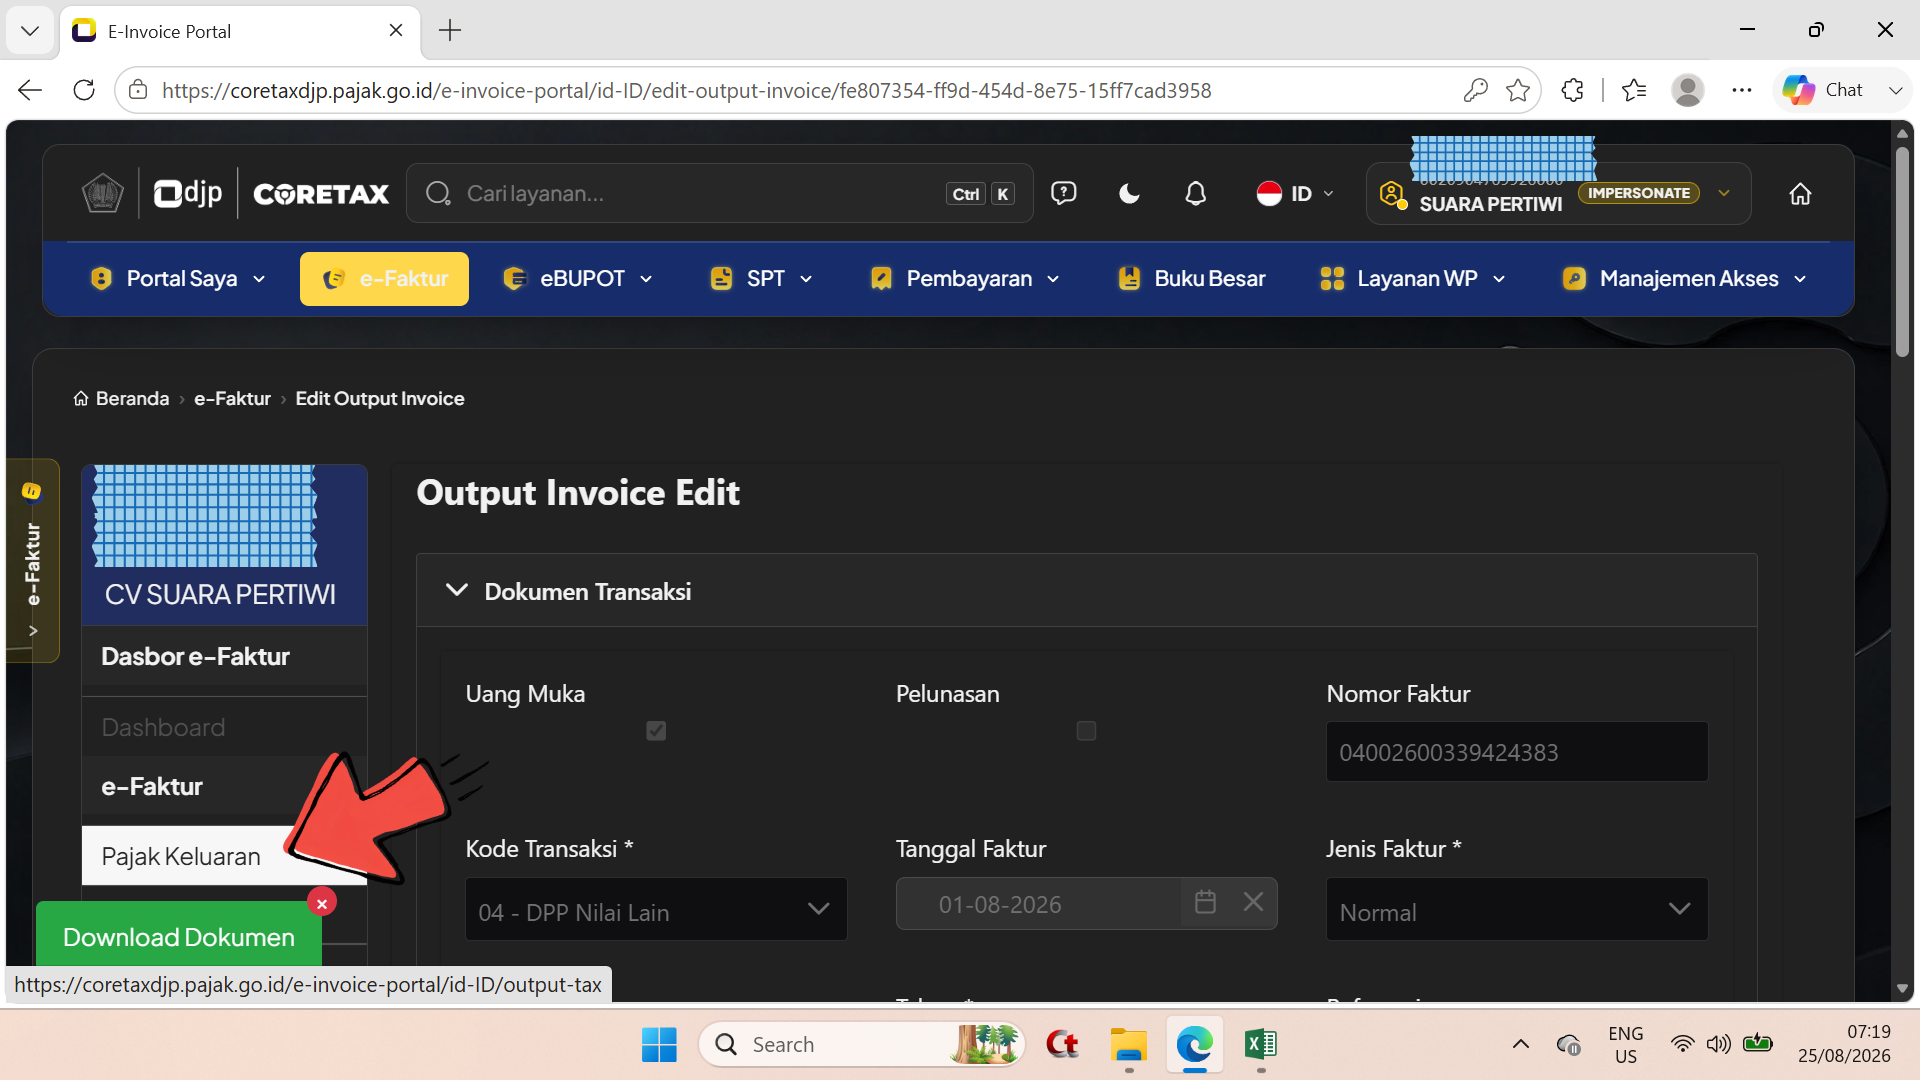
\- Scroll ke bagian atas laman Output Invoice Edit ; - Pilih sub menu Pajak Keluaran pada sisi kiri.
Langkah 27
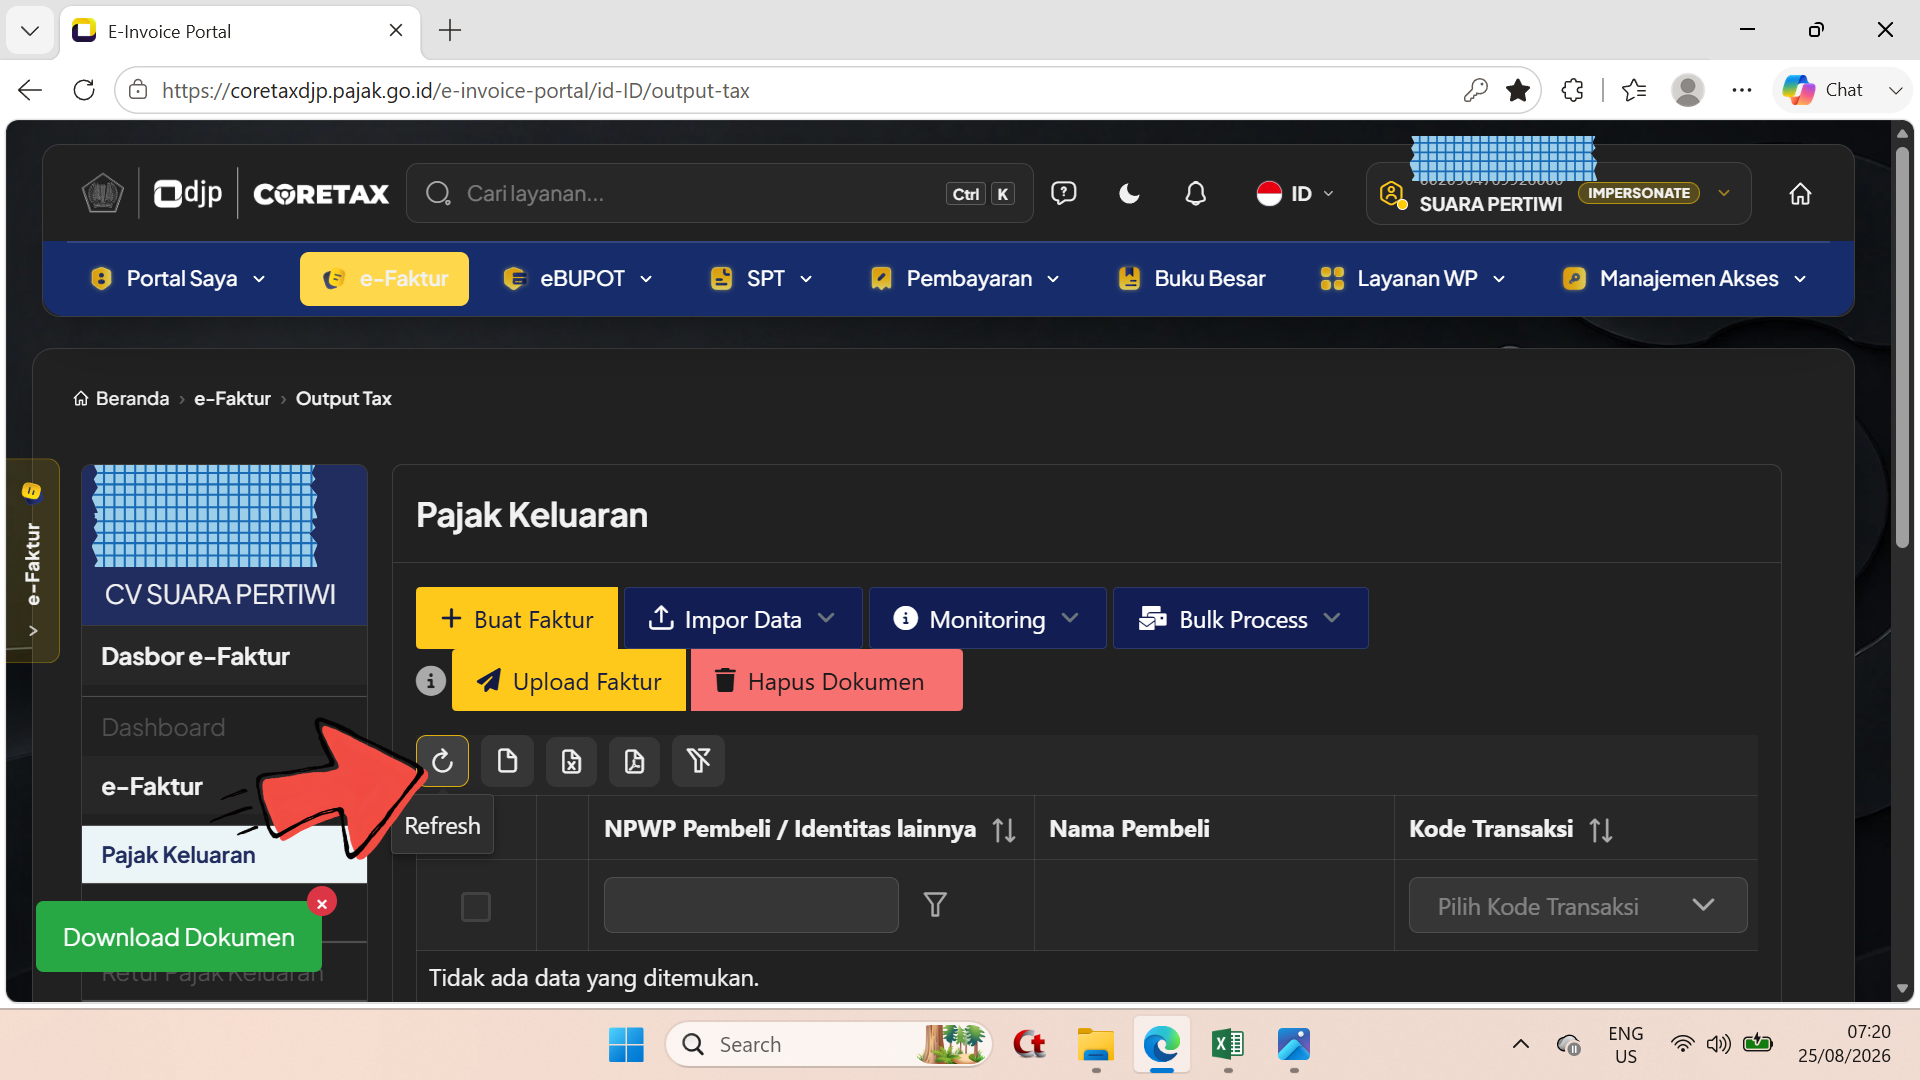
\- Tampil tabel Pajak Keluaran ; - pilih/klik icon Refresh.
Langkah 28
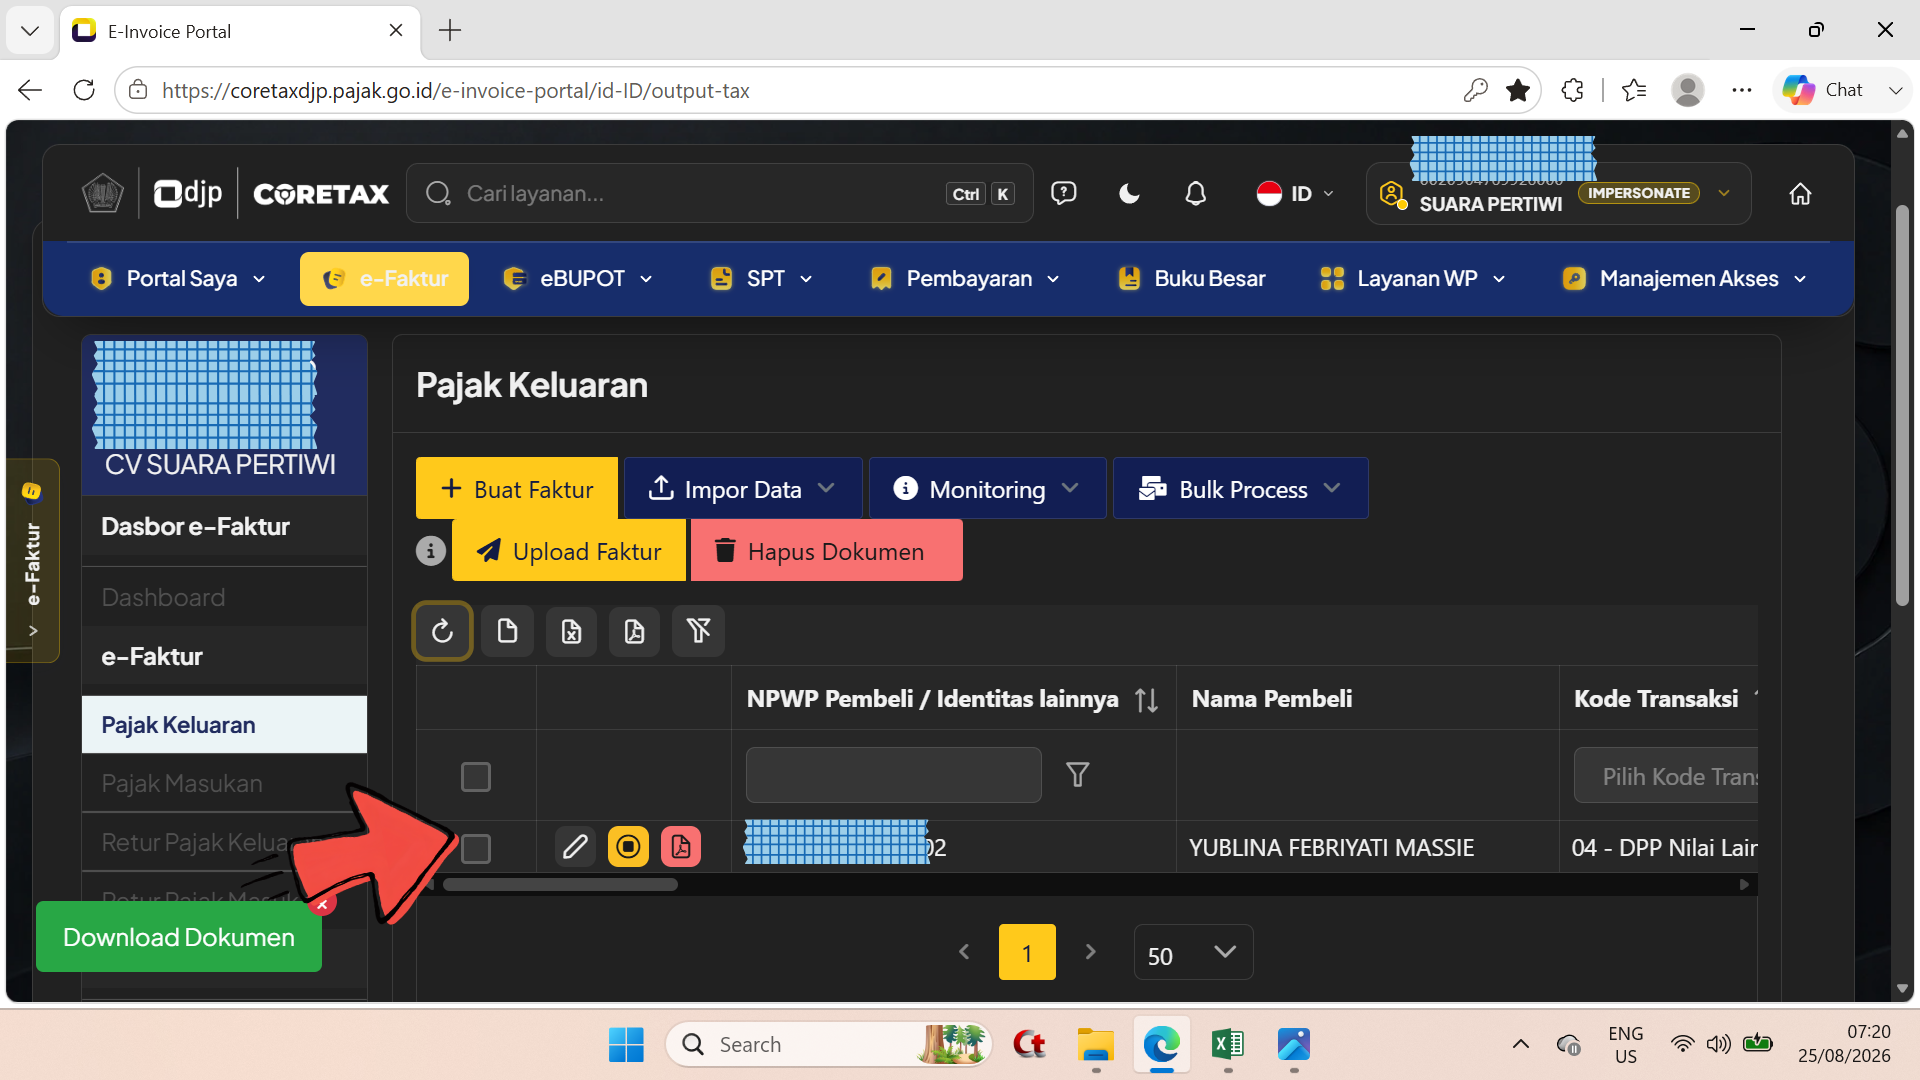
\- Tampil 1 baris Faktur Pajak Keluaran yang telah di terbitkan dengan jenis transaksi penyerahan barang dengan mekanisme pembayaran uang muka sebesar 30 %.
Langkah 29
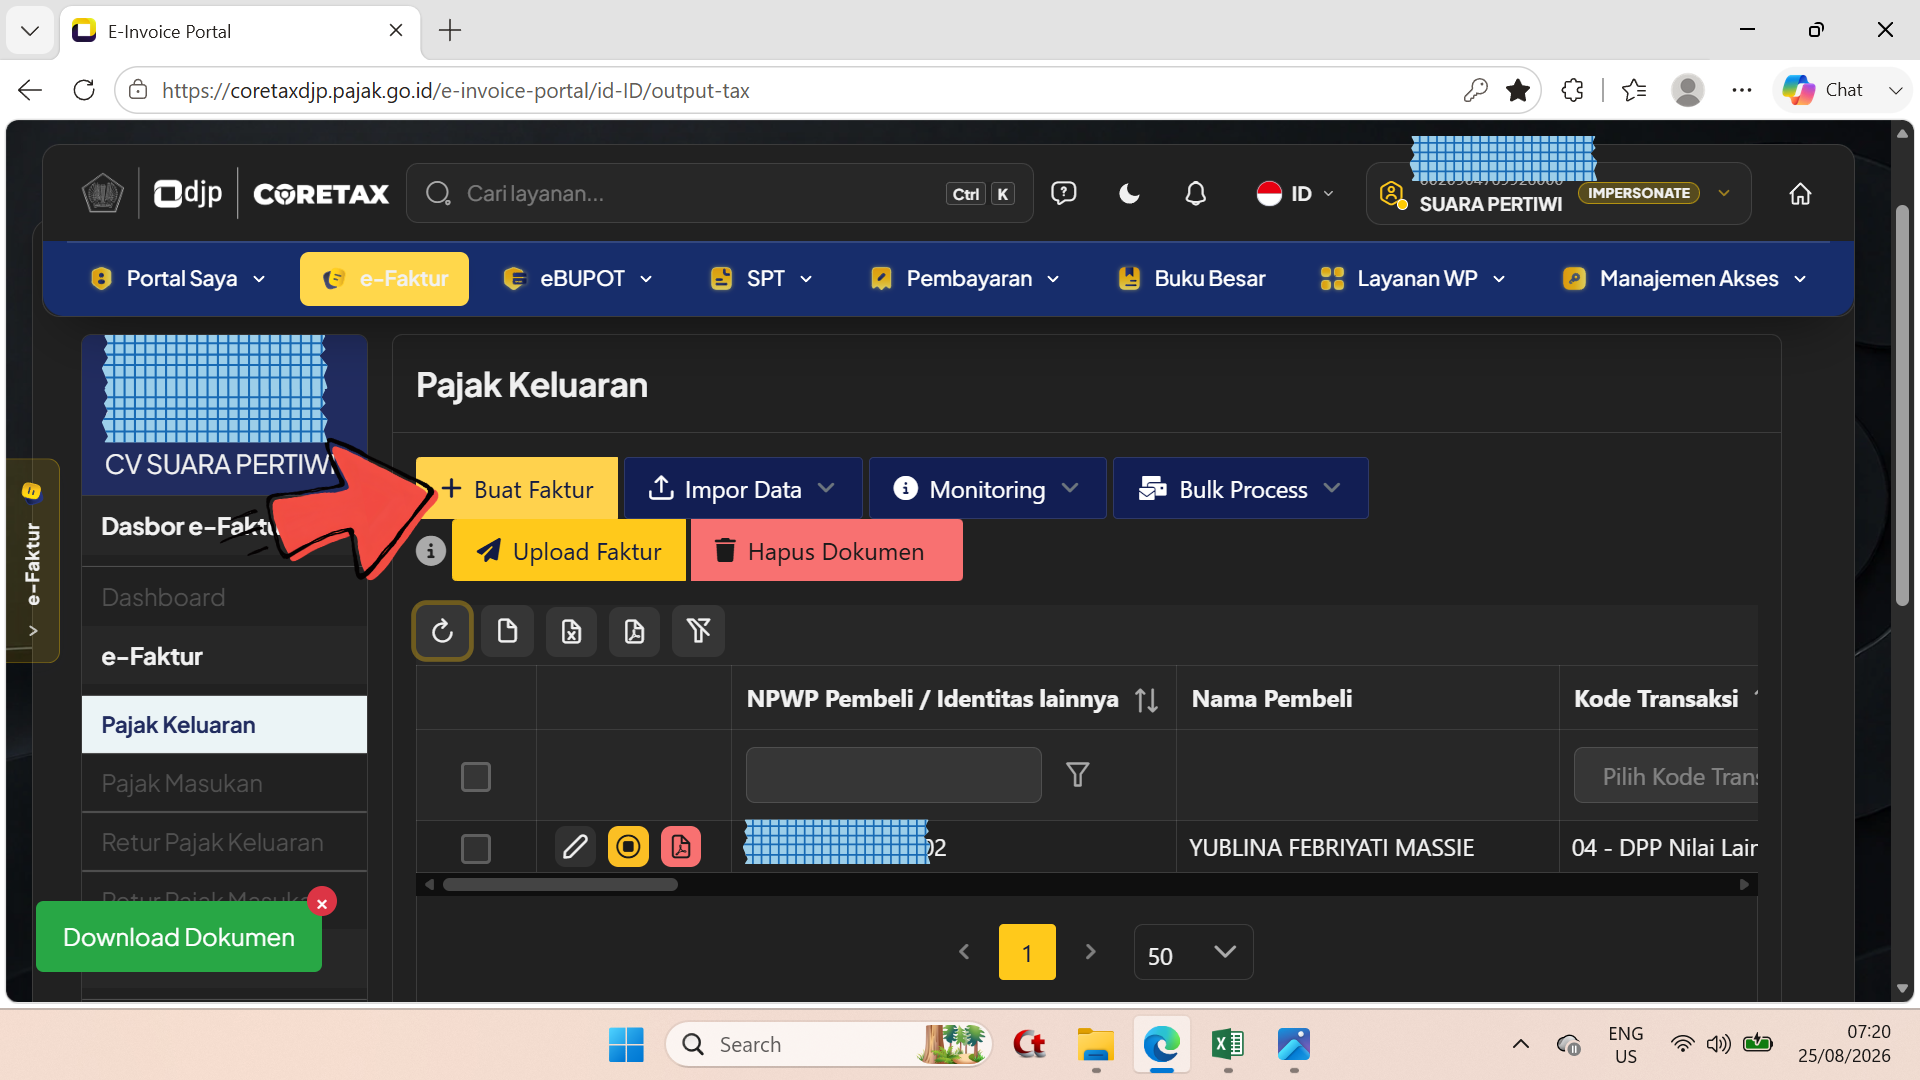
\- Klik/pilih tombol + Buat Faktur (untuk pembuatan faktur pajak keluaran dengan jenis transaksi metode pembayaran termyn/angsuran pertama.
Langkah 30
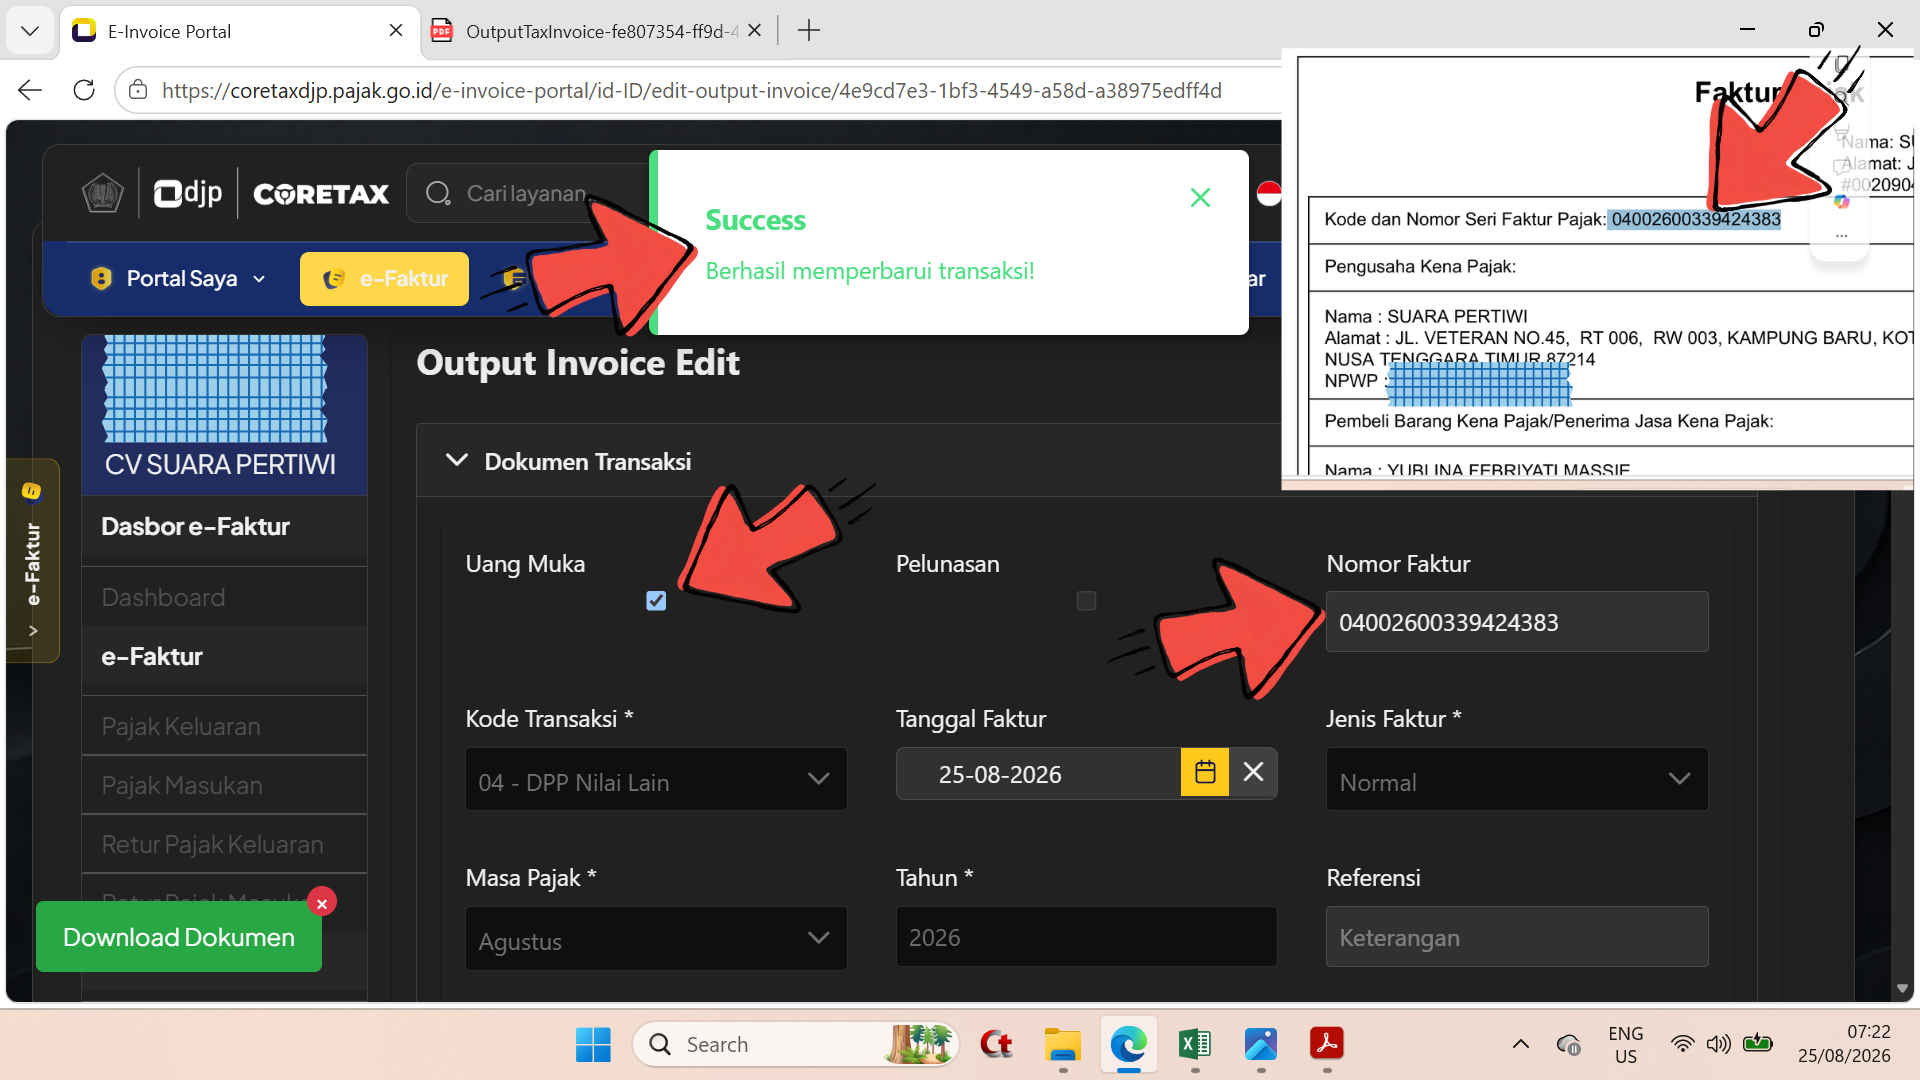
\- Tampil notifikasi Succes | Berhasil memperbarui transaksi ; - Klik/pilih pada baris Uang Muka ; - Klik/pilih pada baris Nomor Faktur dan input/isi nomor faktur pajak keluaran dengan transaksi uang muka 30 % yang tertera pada baris Kode dan Nomor Seri Faktur Pajak.
Langkah 31
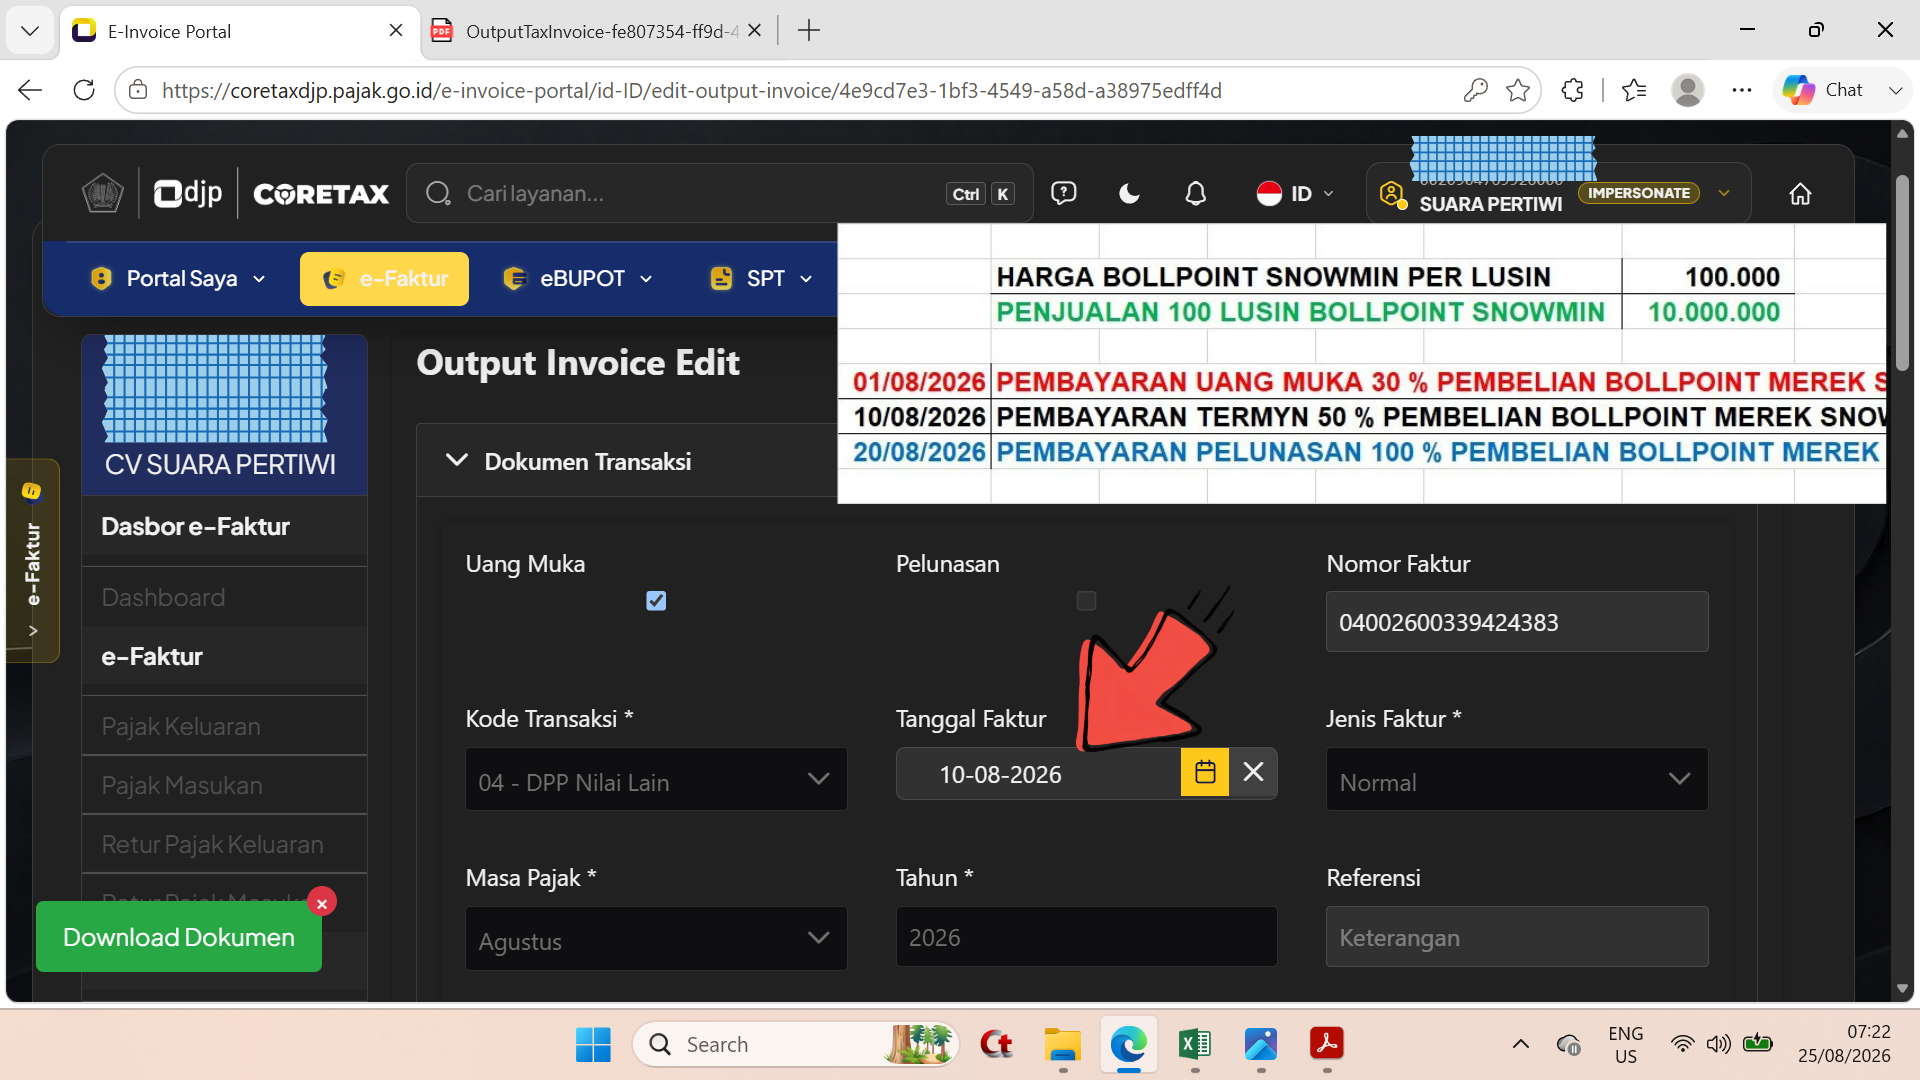
\- Pada baris Tanggal Faktur, ubah mengikuti saat terjadinya transaksi pembayaran, pada contoh adalah tanggal 10 Agustus 2026 untuk penerbitan faktur pajak keluaran dengan metode pembayaran termyn 50 %.
Langkah 32
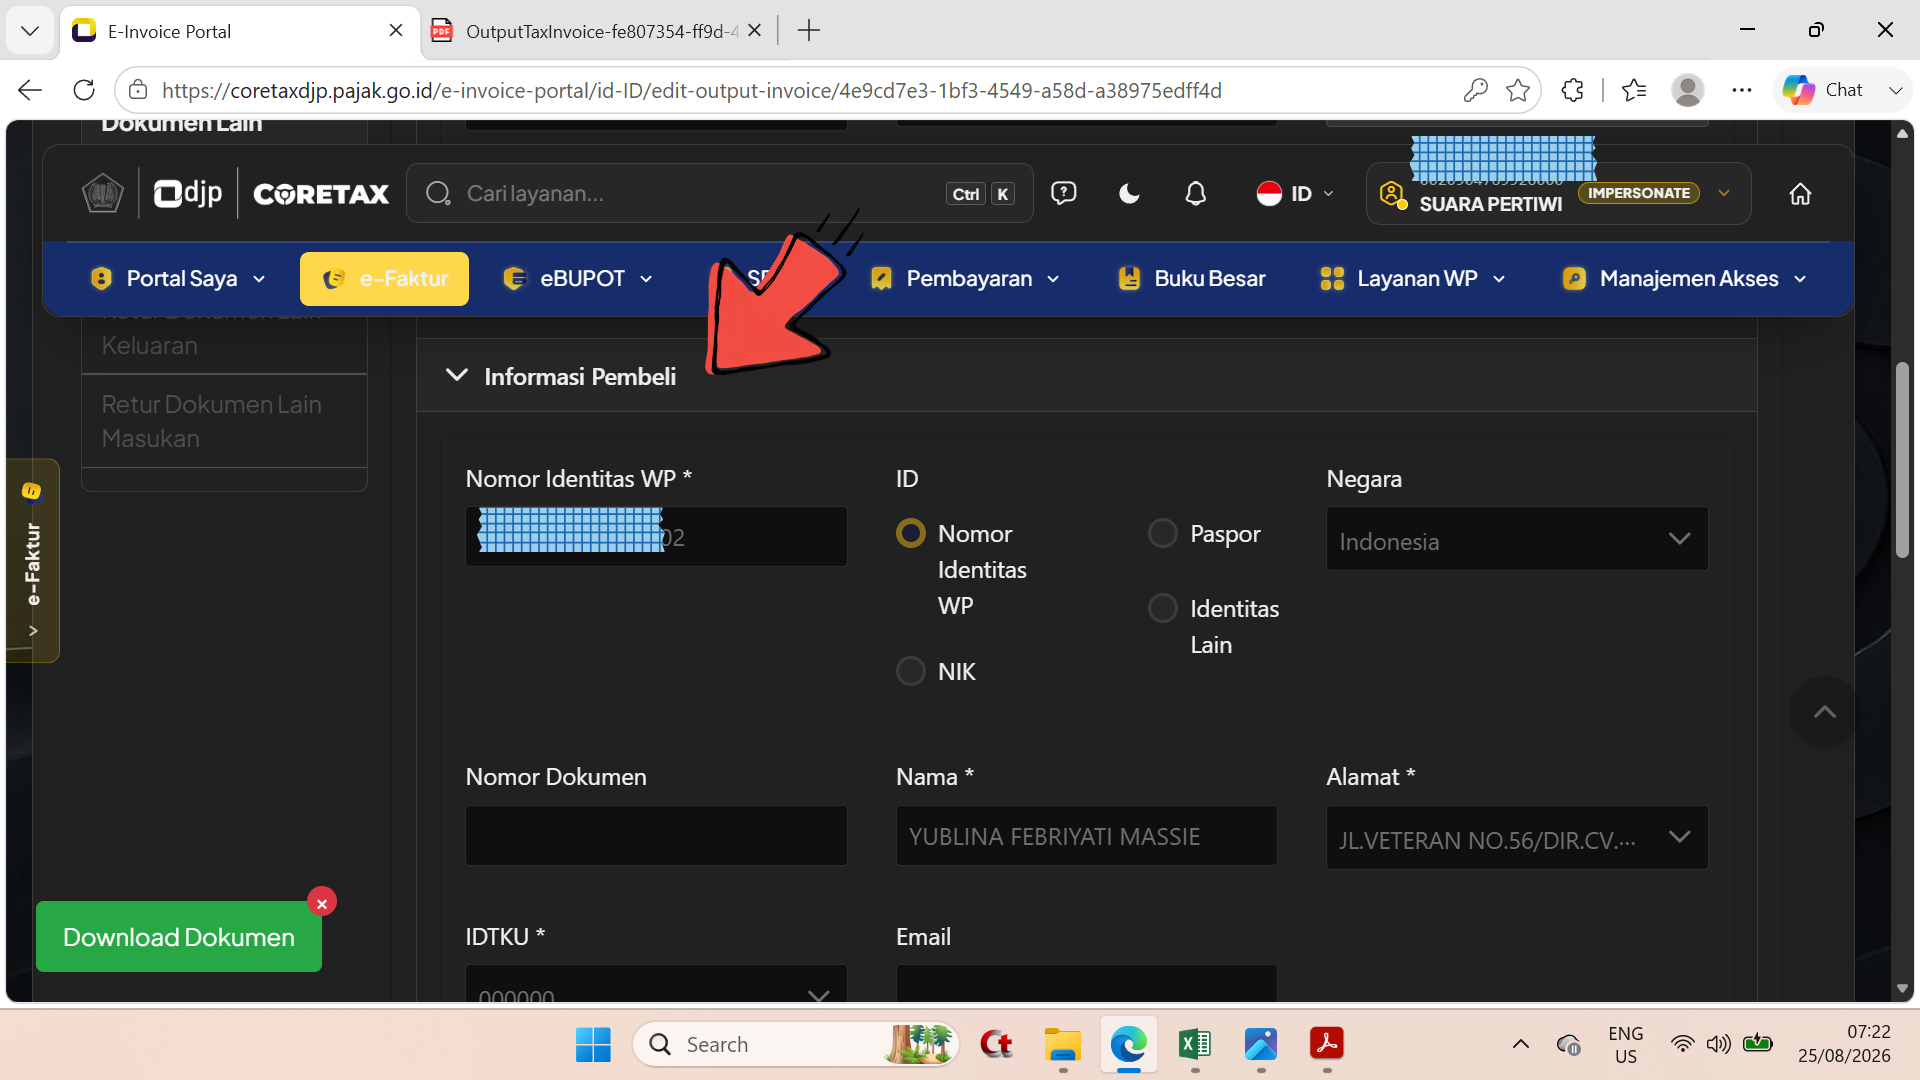
\- Pada bagan Informasi Pembeli, masih tetap dan tidak ada perubahan dan tidak dapat di edit/rubah/ganti data pembeli.
Langkah 33
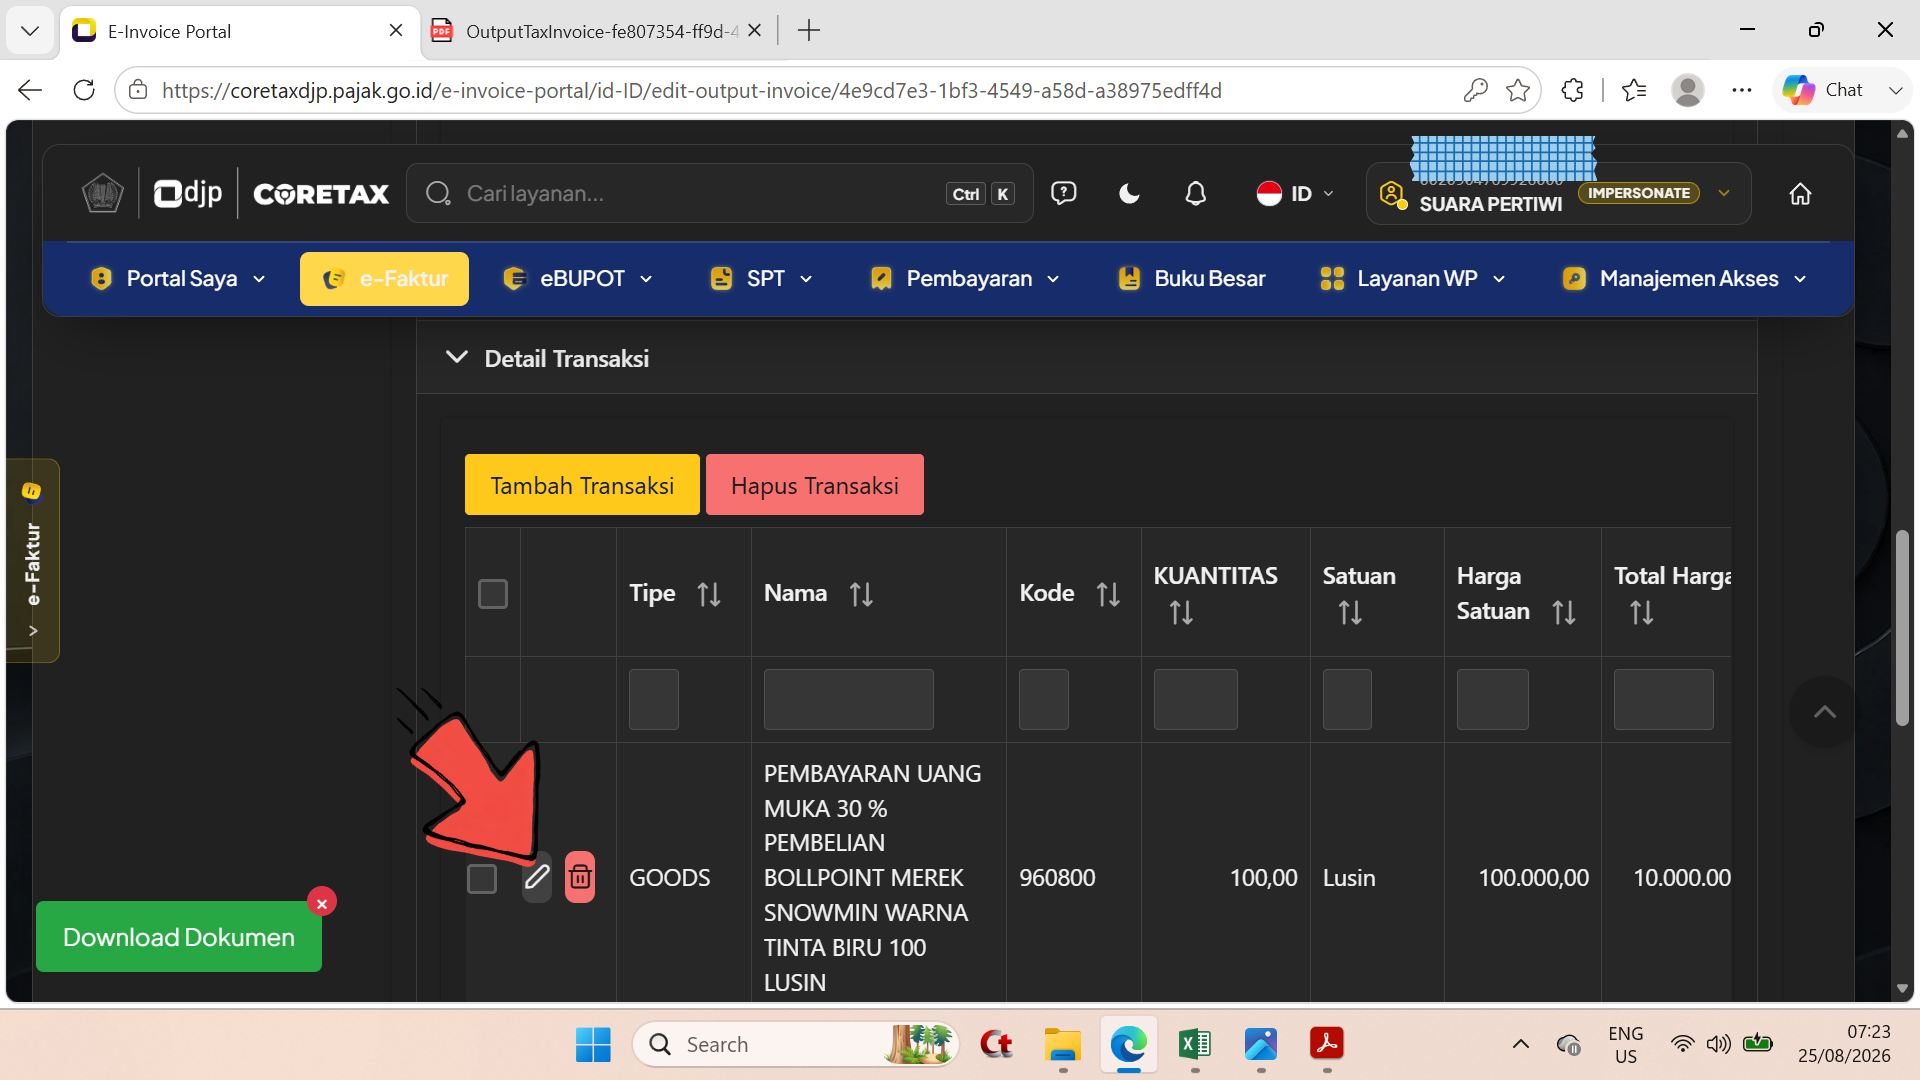
\- Pada bagan Detail Transaksi ; - Pilih icon/lambang pensil untuk merubah detail transaksi.
Langkah 34
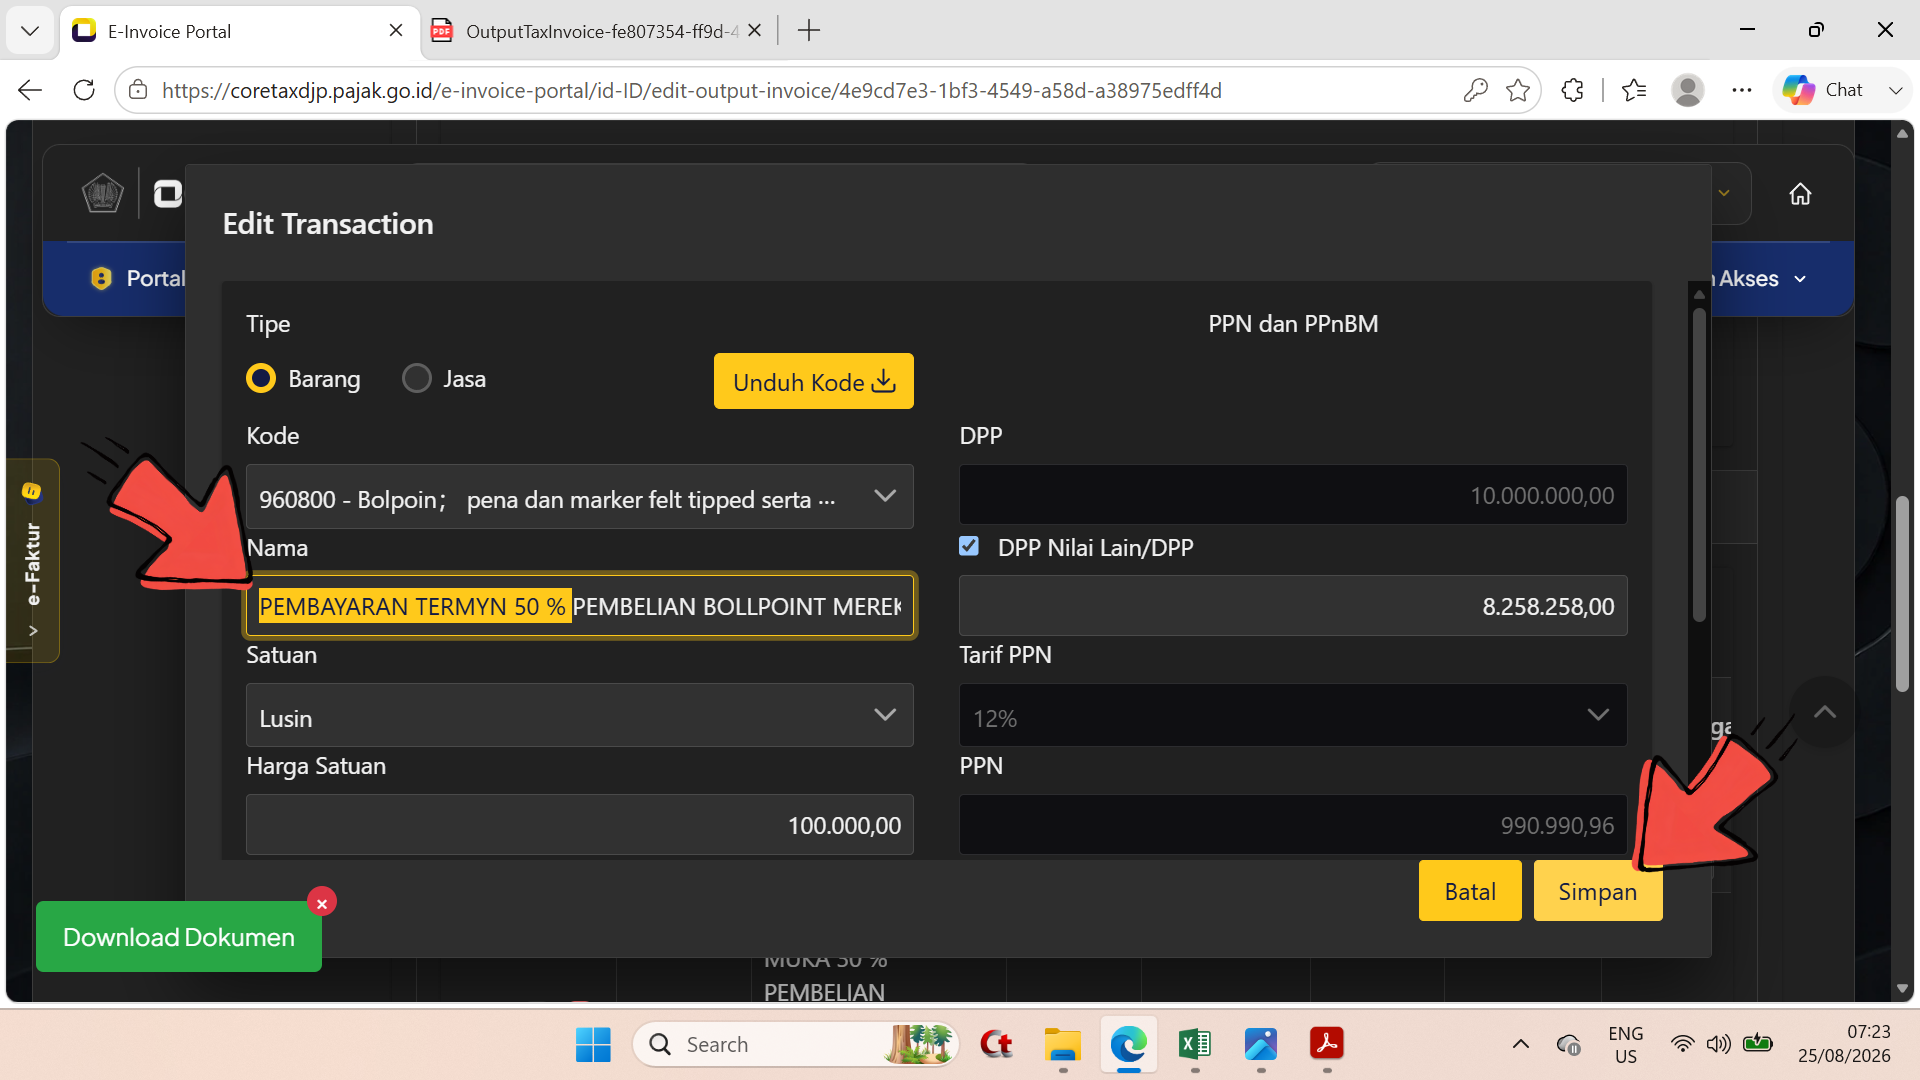
\- Pada jendela Edit Transaction ; - Pilih baris Nama ; - Rubah kalimat dari ****PEMBAYARAN UANG MUKA 30 %** PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN, menjadi ****PEMBAYARAN TERMYN 50 %** PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN ; - Untuk baris Satuan, Harga Satuan, Jumlah, DPP, DPP Nilai Lain, PPN dan PPNBM tidak perlu dirubah ; - Klik/pilih tombol Simpan.
Langkah 35
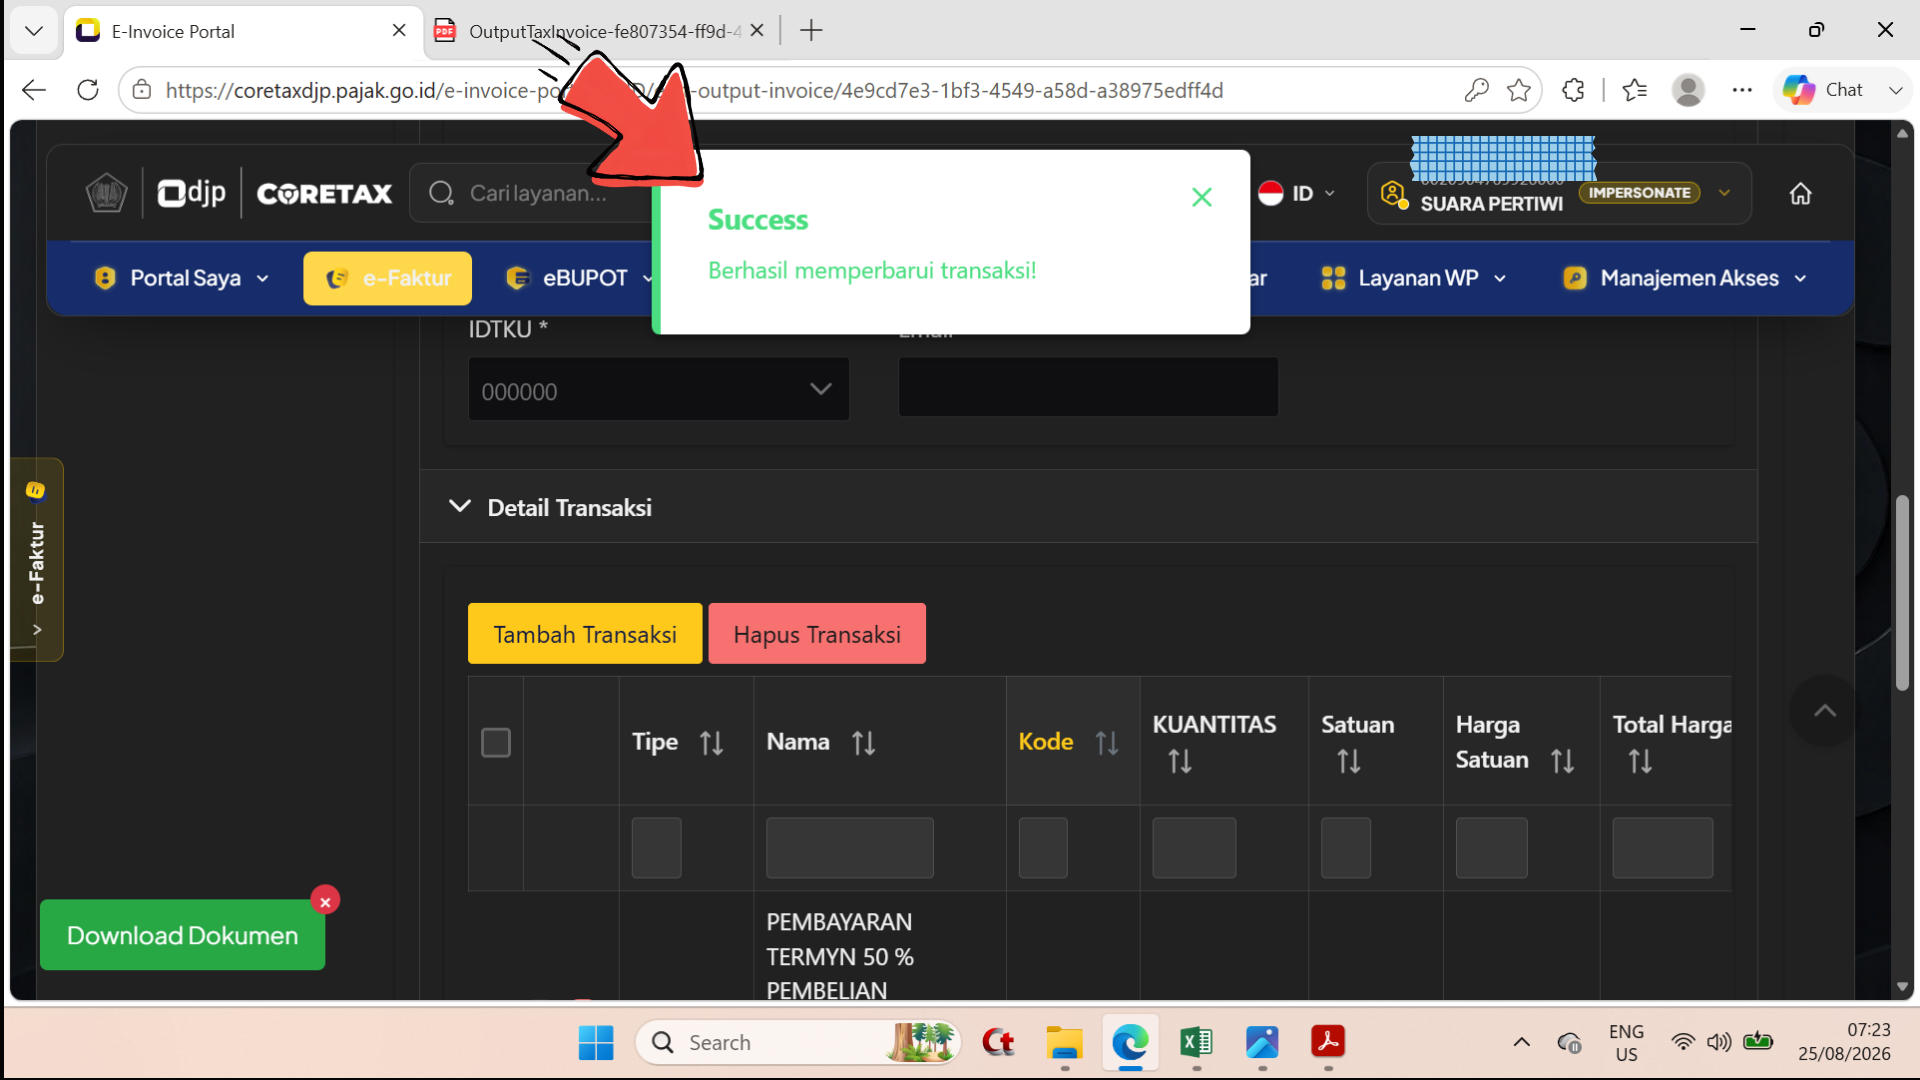
\- Tampil notifikasi Succes - Berhasil memperbarui transaksi.
Langkah 36
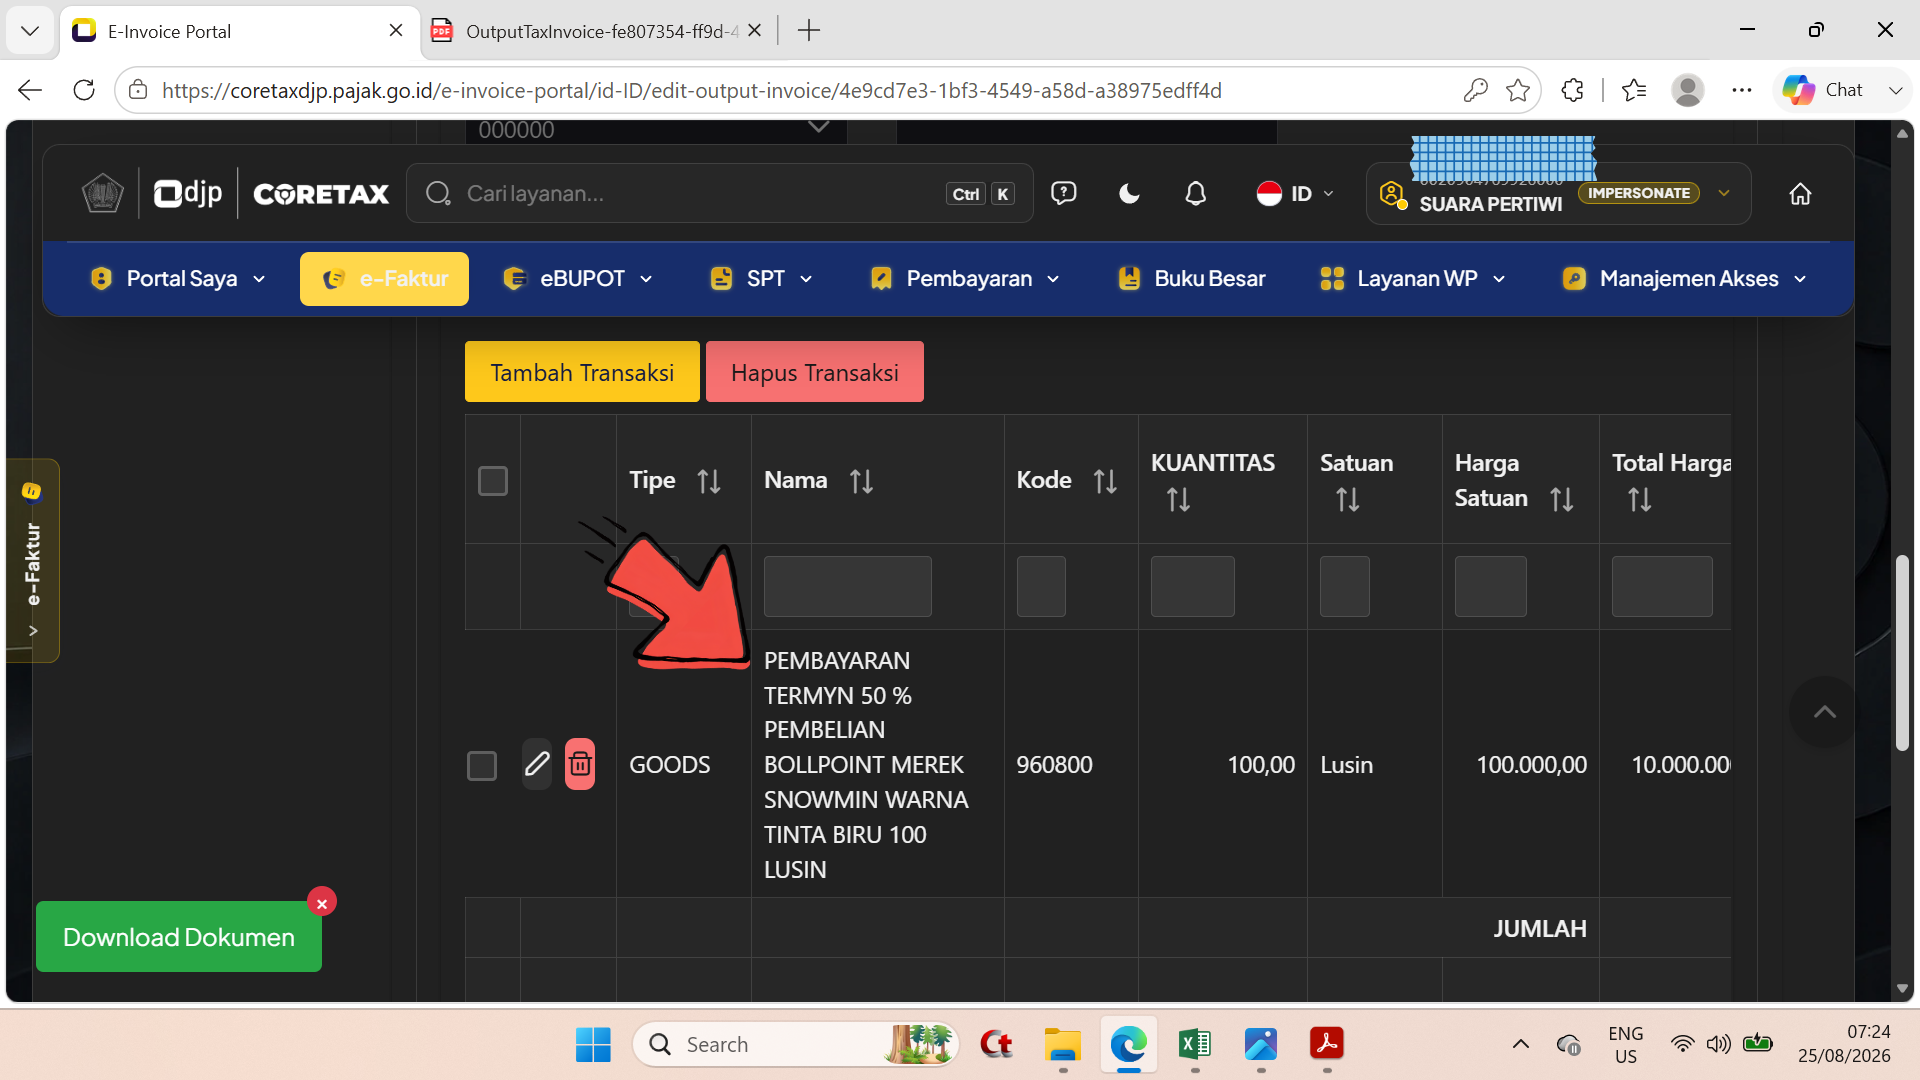
\- Telah tampil dengan Nama ****PEMBAYARAN TERMYN 50 %** PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN.
Langkah 37
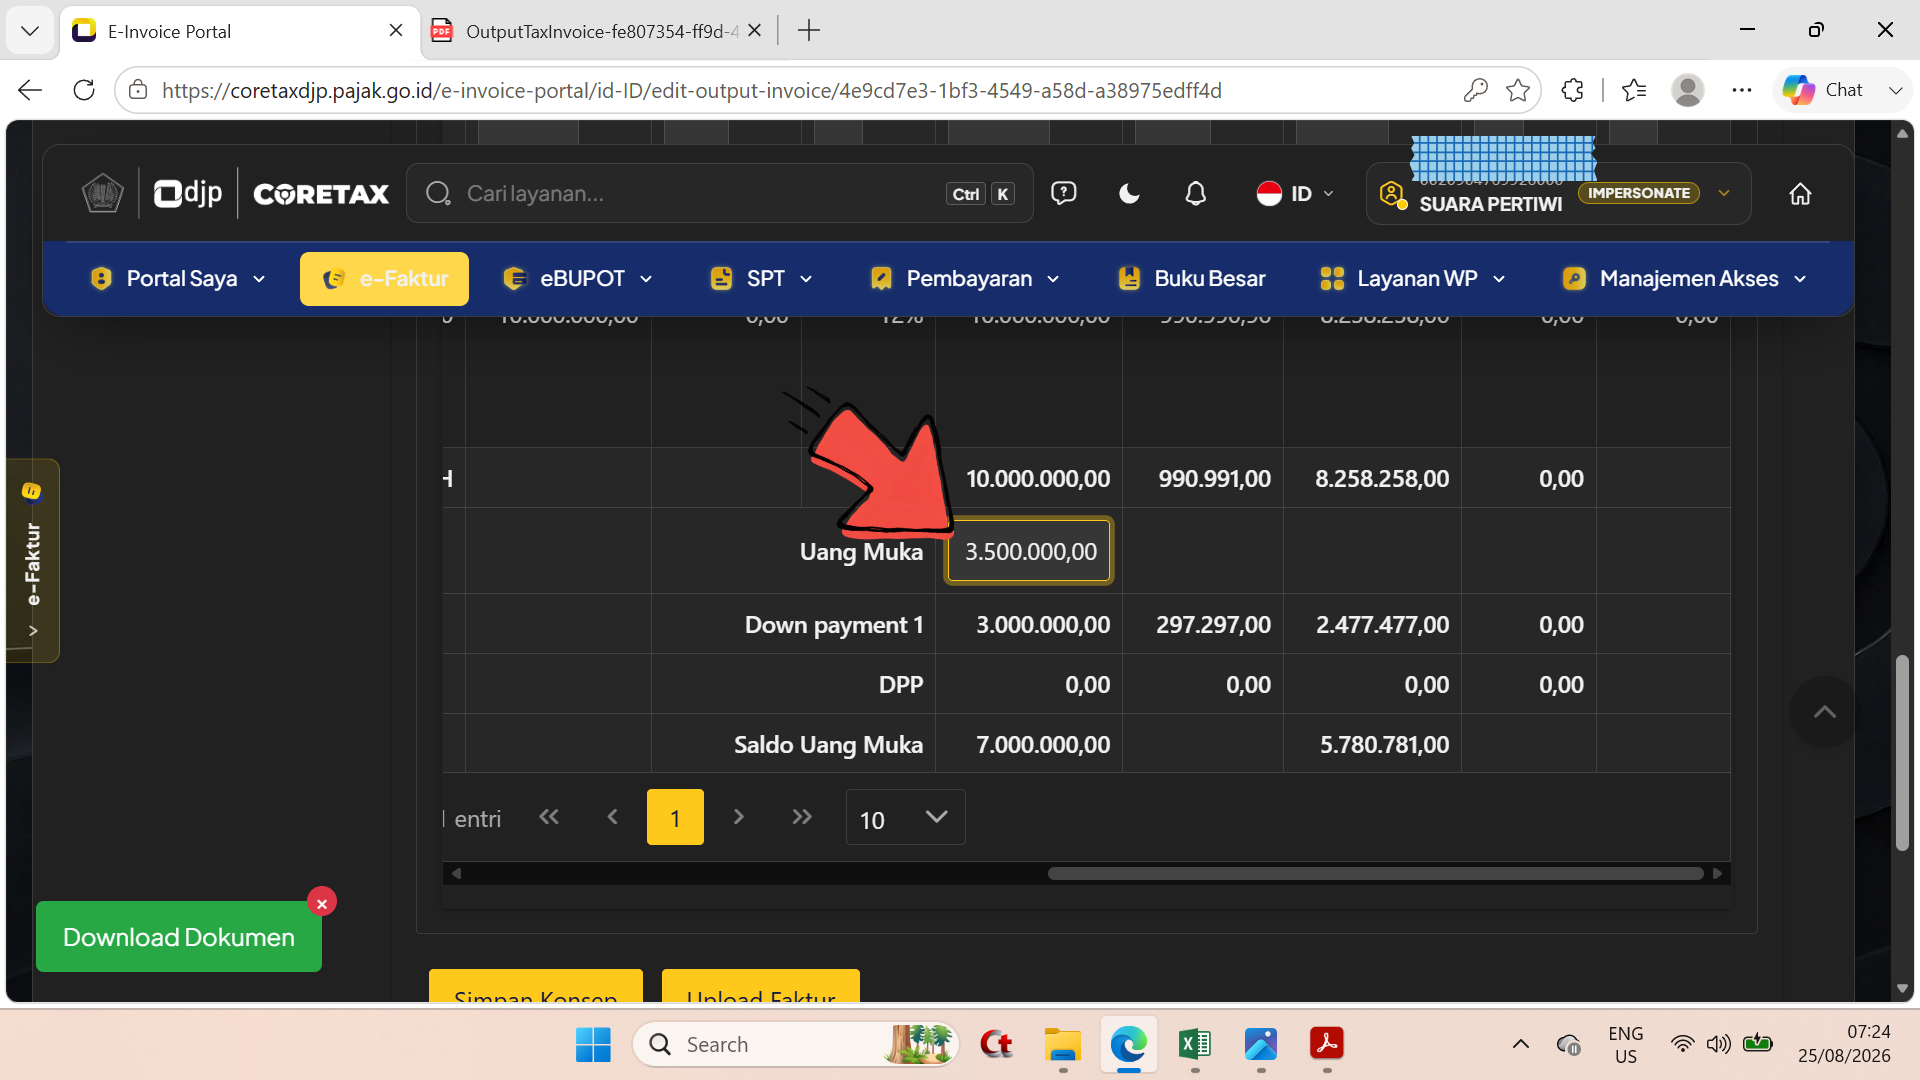
\- Geser ke kanan dan isikan baris Uang Muka dengan angka 3.500.000,00 yang merupakan besaran pembayaran nilai termyn 50 %.
Langkah 38
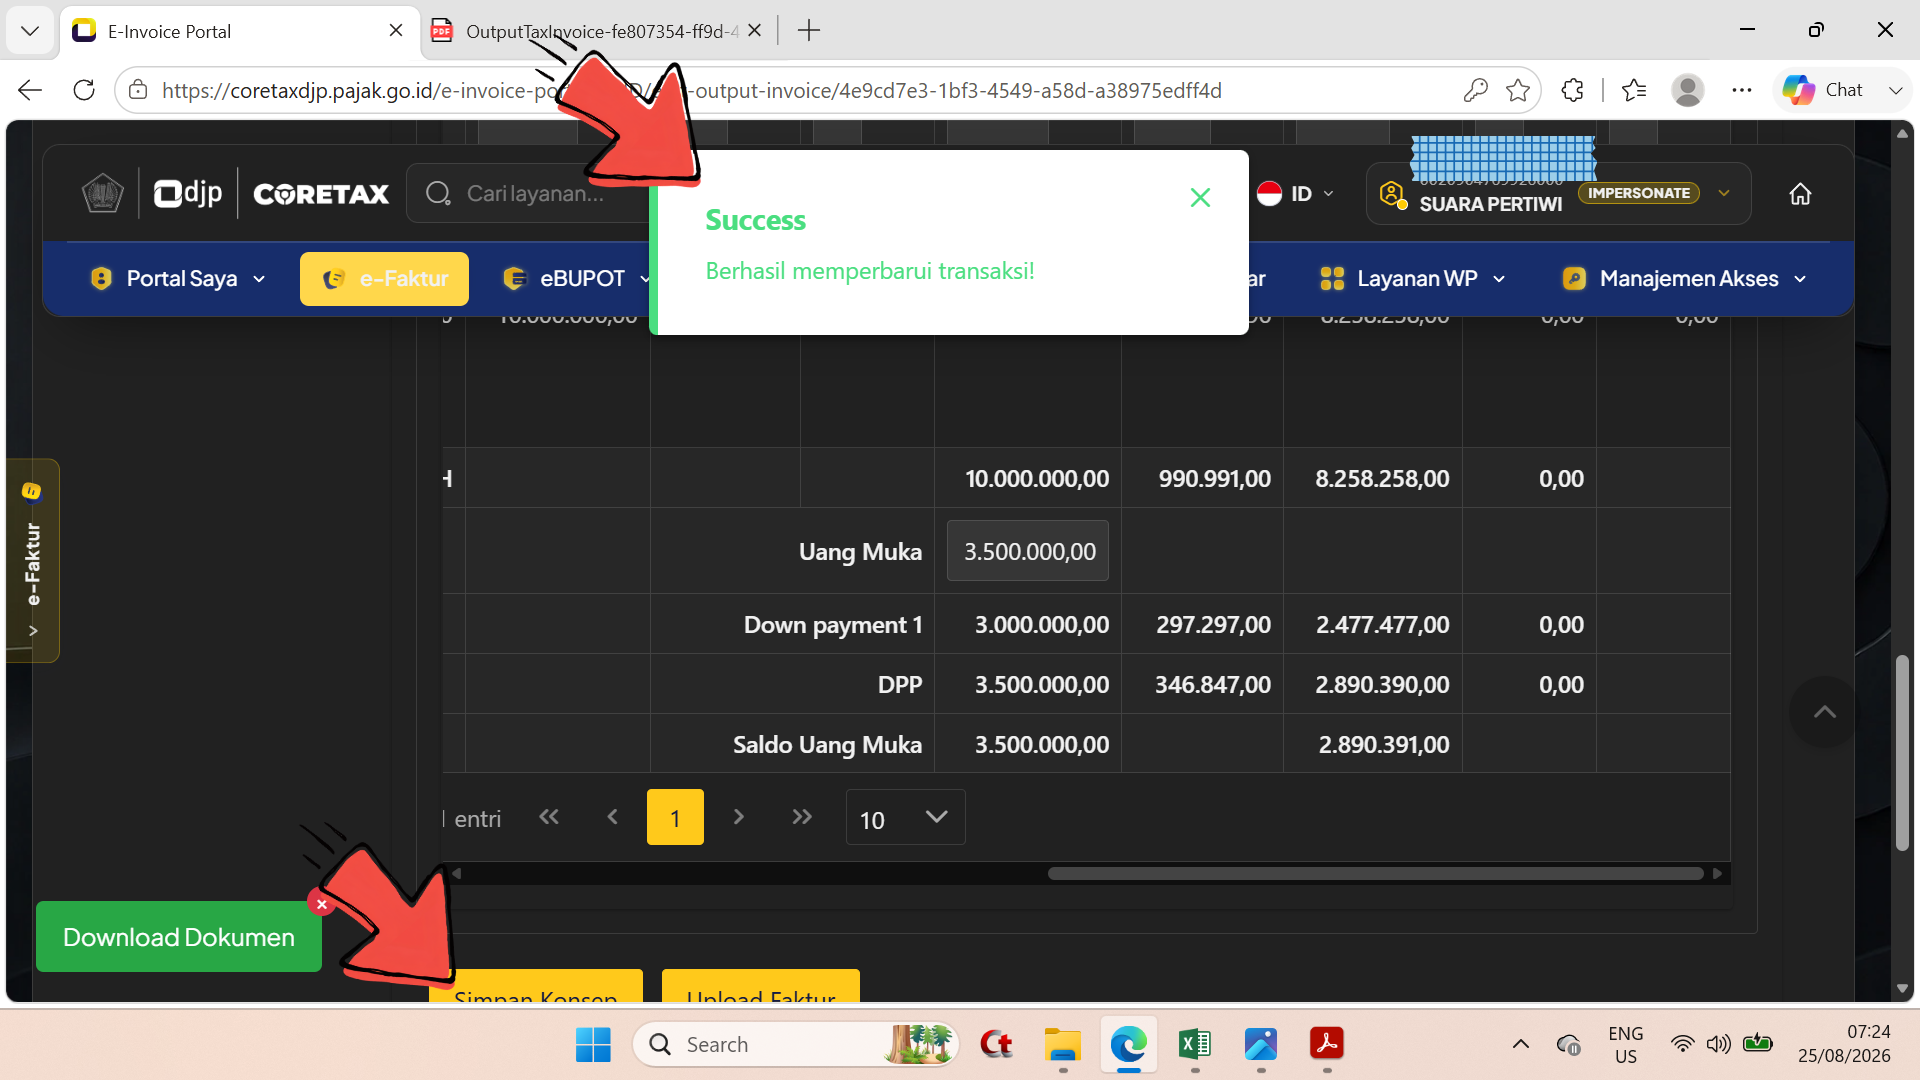
\- Setelah mengisi dengan angka 3.500.000,00, maka baris Down Payment 1 adalah 3.000.000,00 (yangmerupakan besaran pembayaran uang muka 30 %) ; - baris DPP adalah dengan nilai 3.500.000,00.
Langkah 39
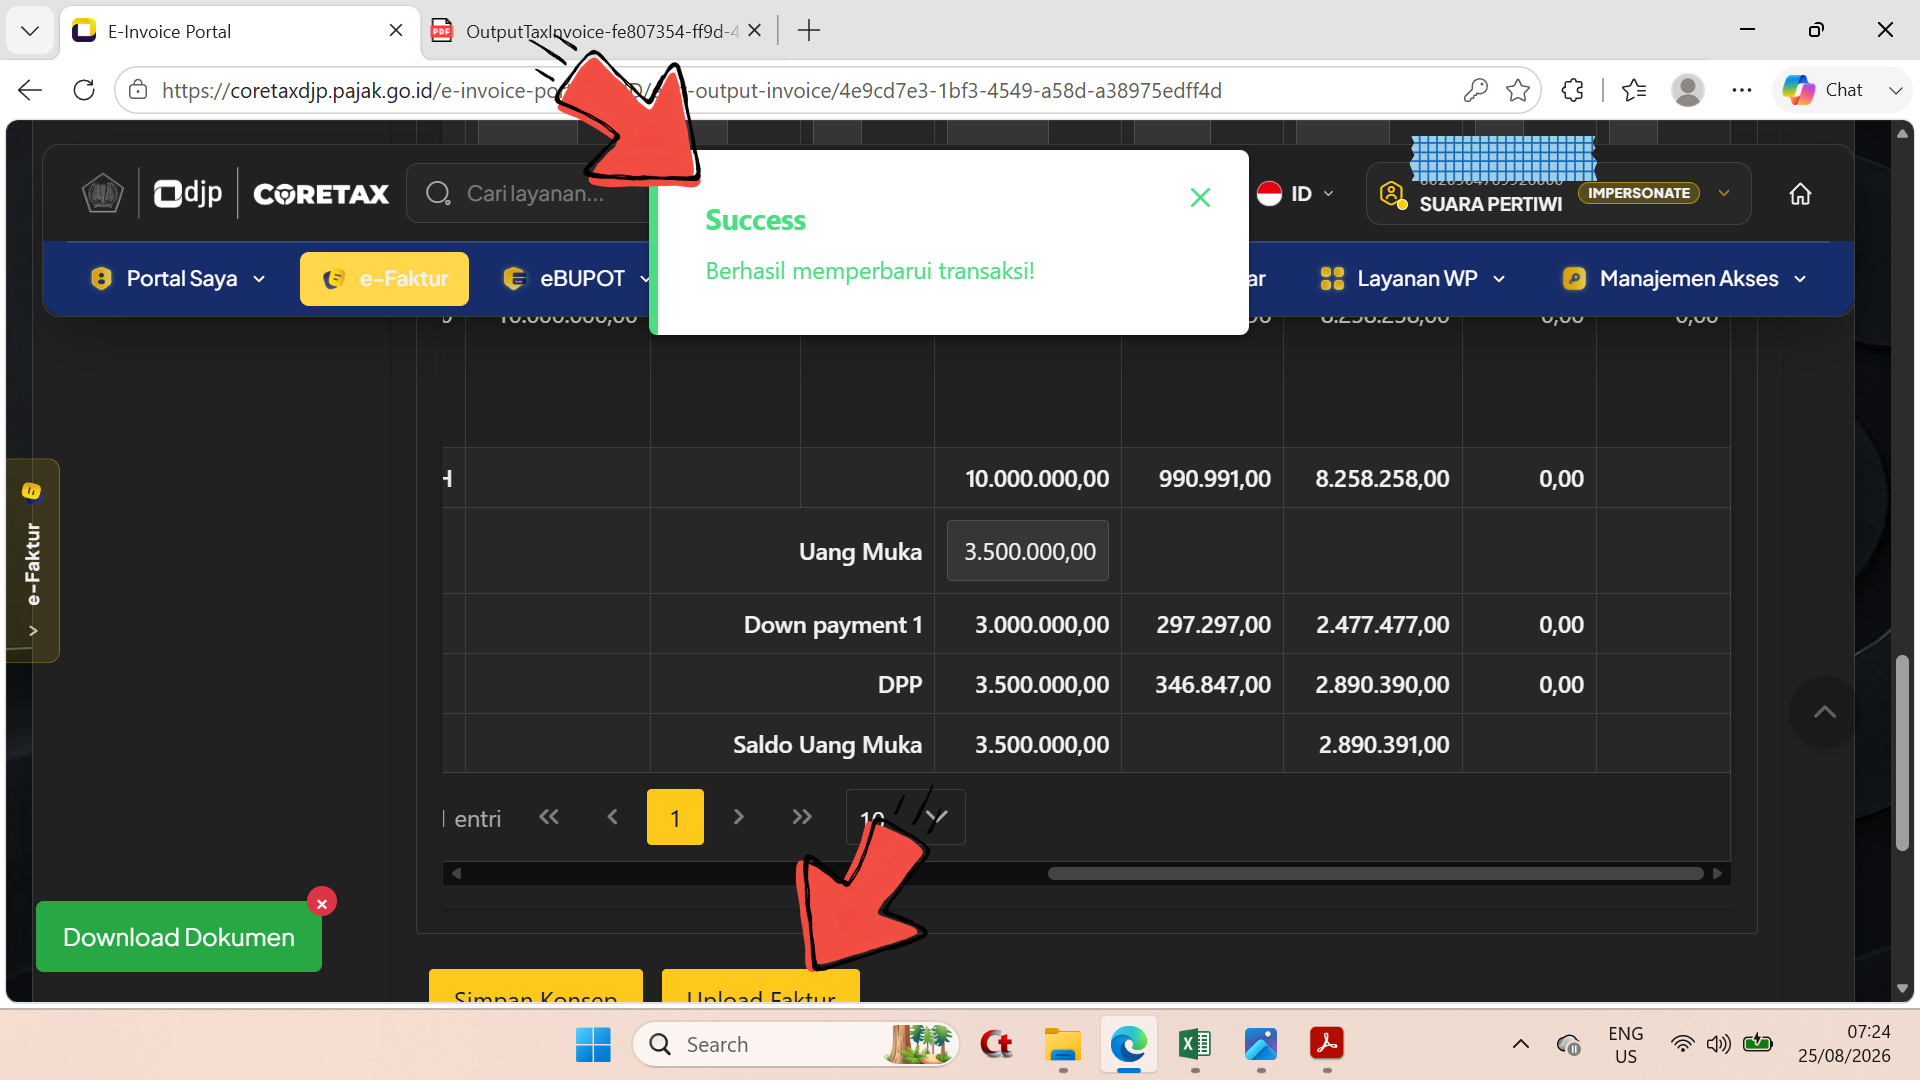
\- Klik mouse pointer di sembarang tiitk, maka tampil notifikasi Succes - Berhasil memperbarui transaksi ; - Klik/pilih tombol Upload Faktur.
Langkah 40
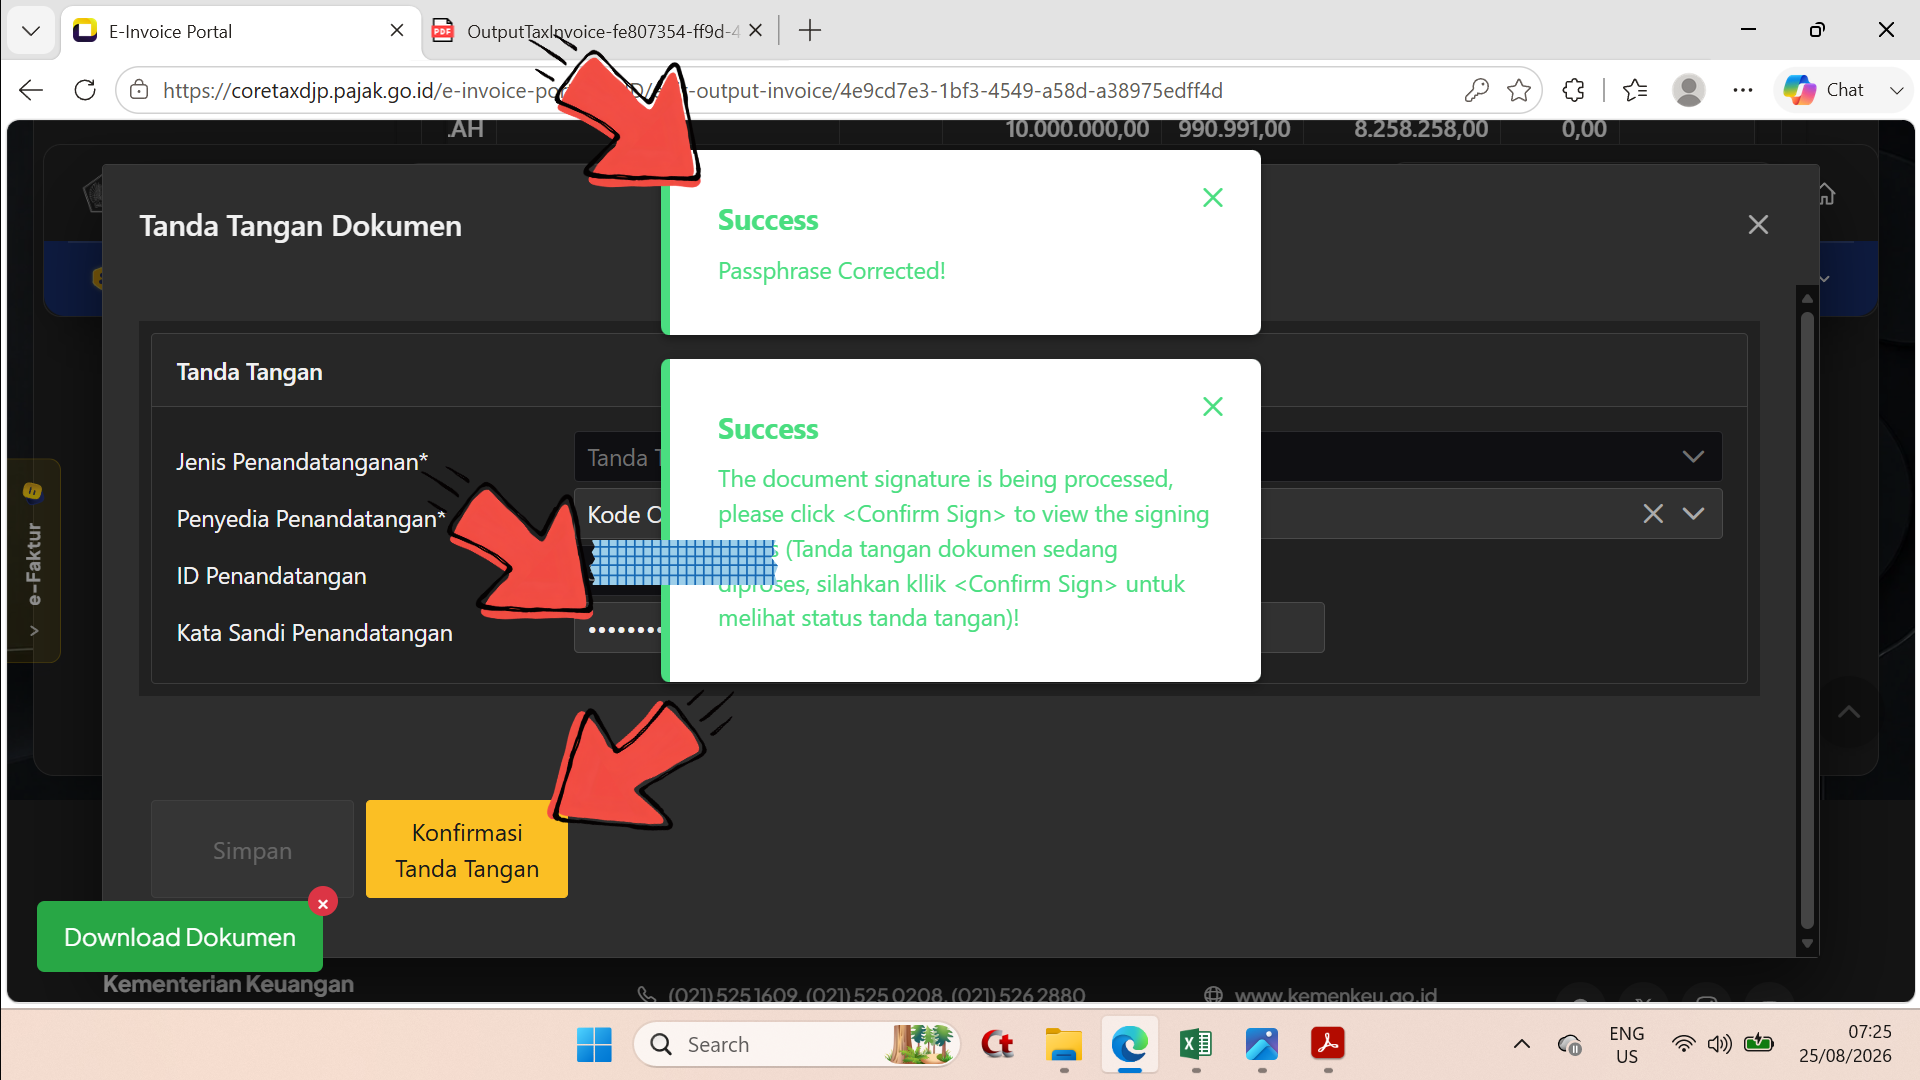
\- Isikan Passphrase pada baris Kata Sandi Penandatangan ; - Klik/pilih tombol Simpan dan tombol Konfirmasi Tanda Tangan ;
Langkah 41
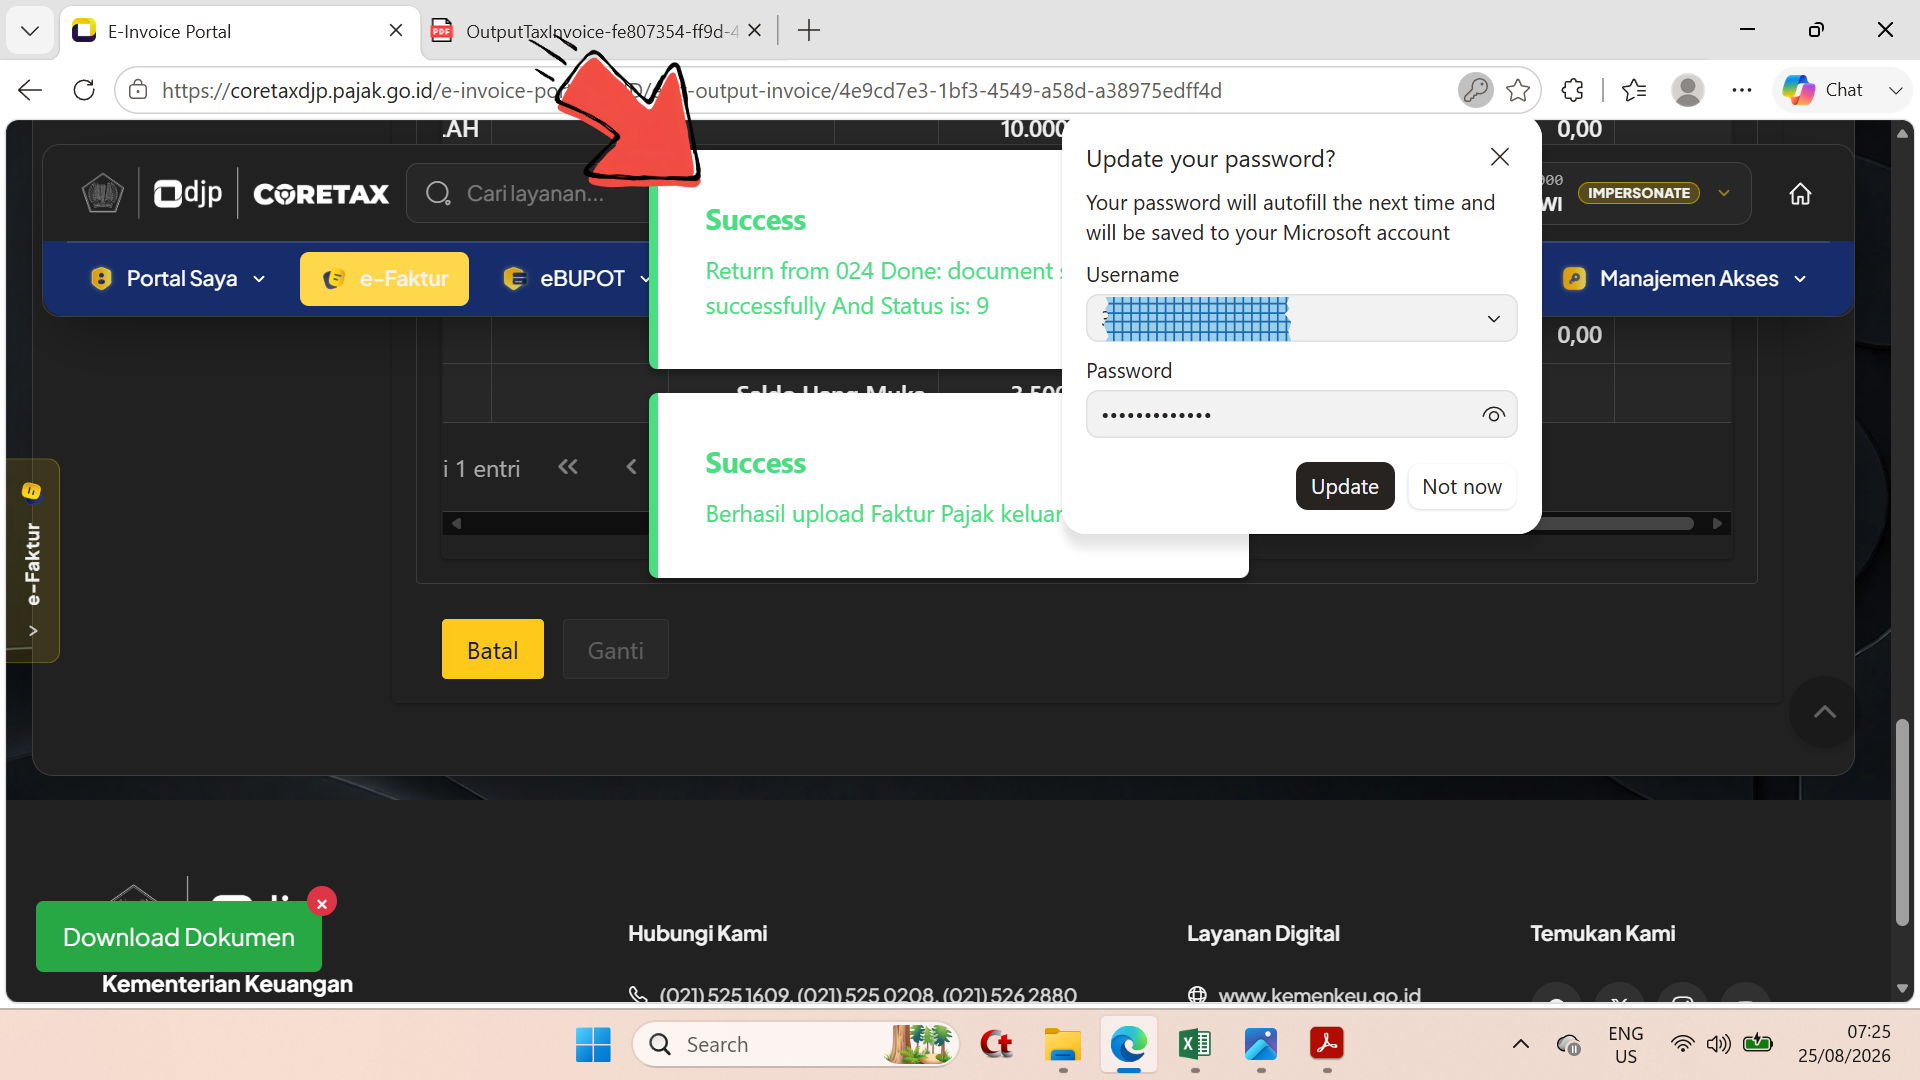
\- Tampil notifikasi Succes.
Langkah 42
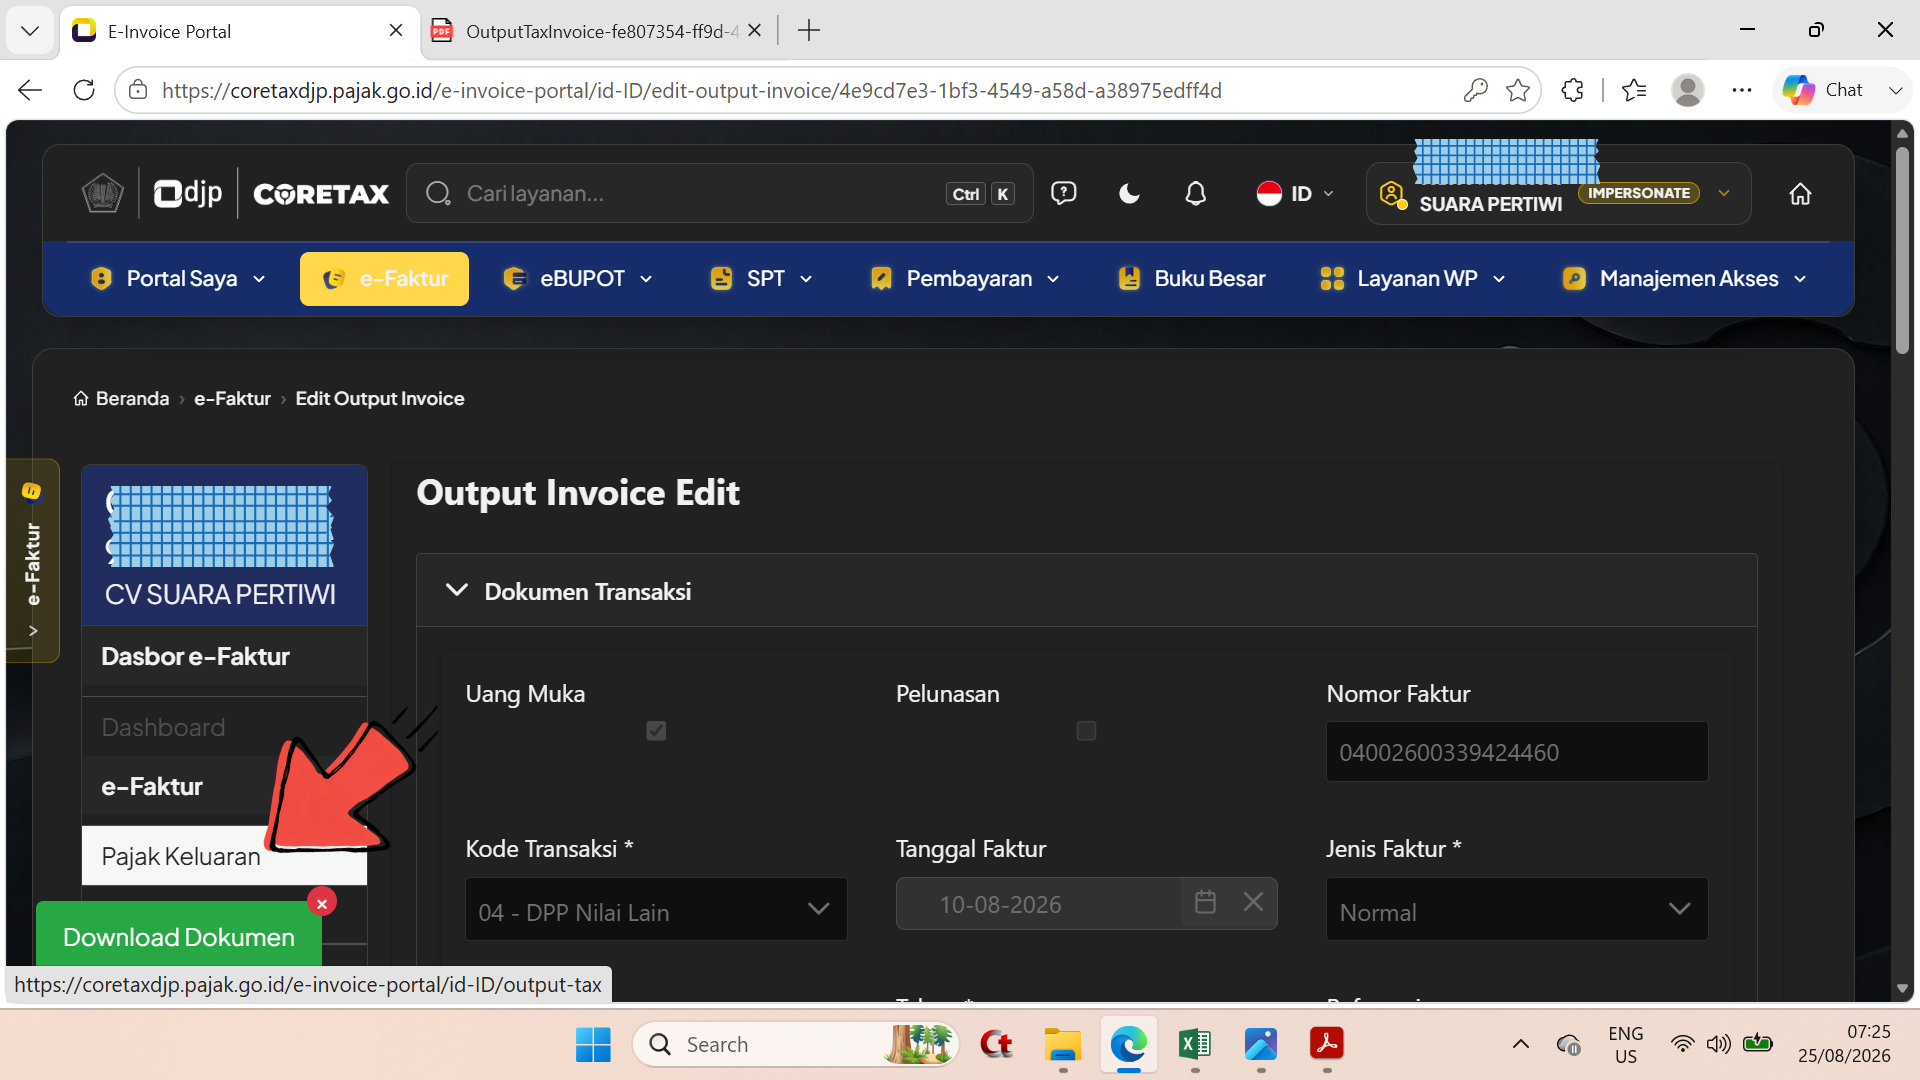
\- Kembali pada bagaian atas laman Output Invoice Edit dan pilih sub menu Pajak Keluaran pada sisi kiri.
Langkah 43
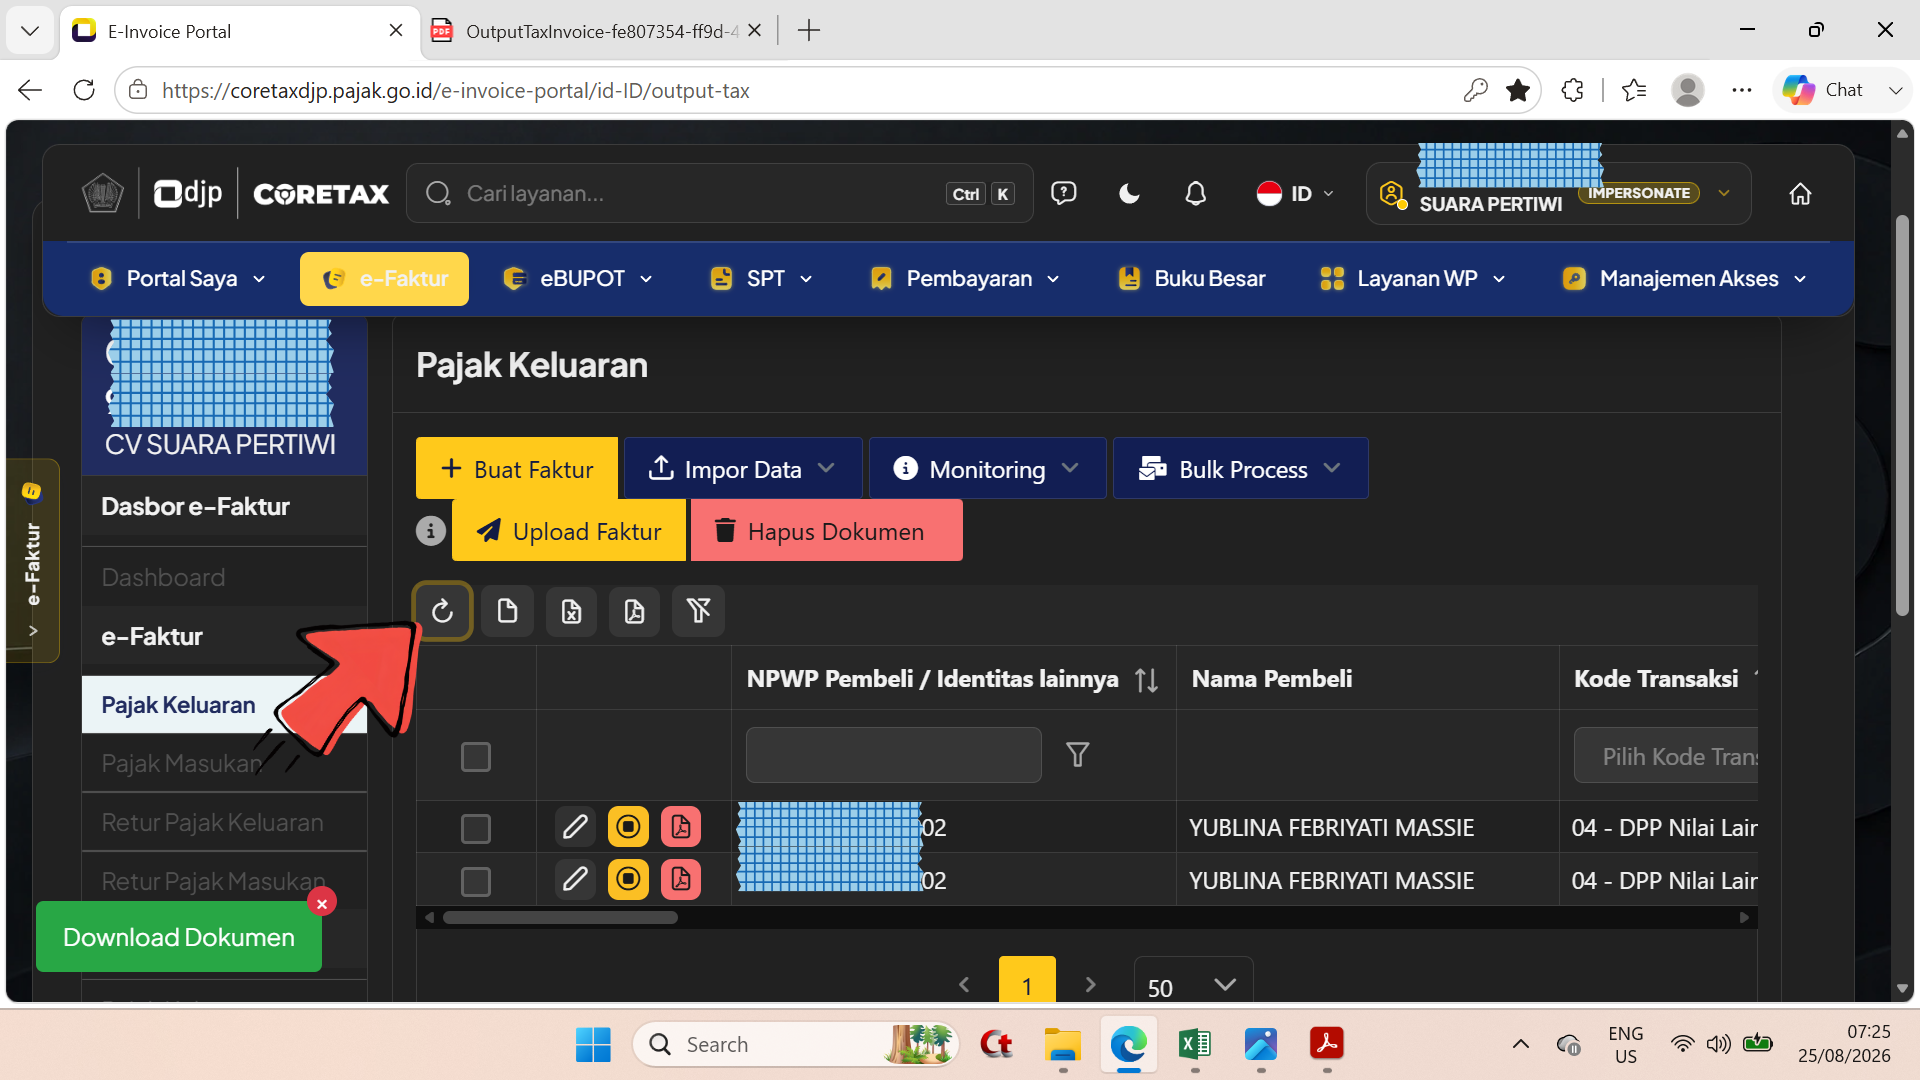
\- Klik/pilih icon/lambang Refresh ; - Telah tampil baris kedua Faktur Pajak Keluaran.
Langkah 44
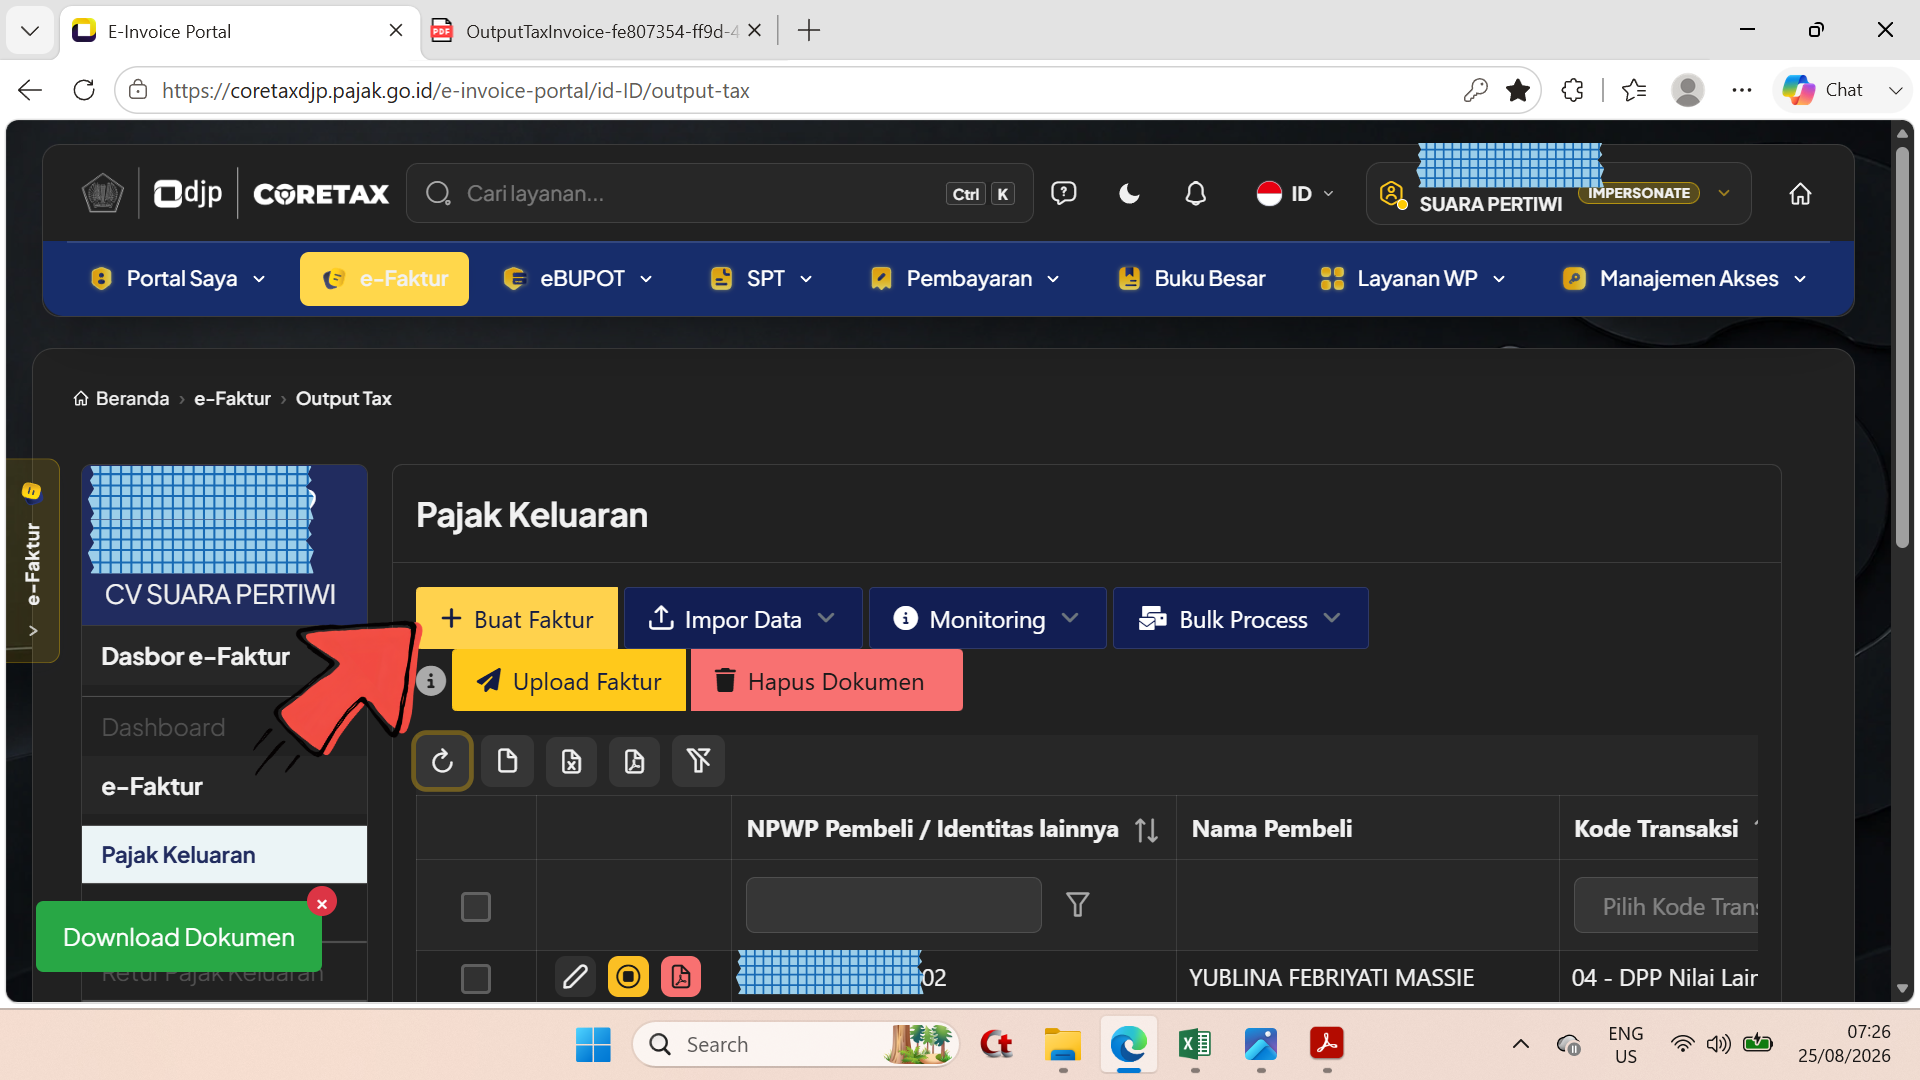
\- Klik/pilih tombol + Buat Faktur.
Langkah 45
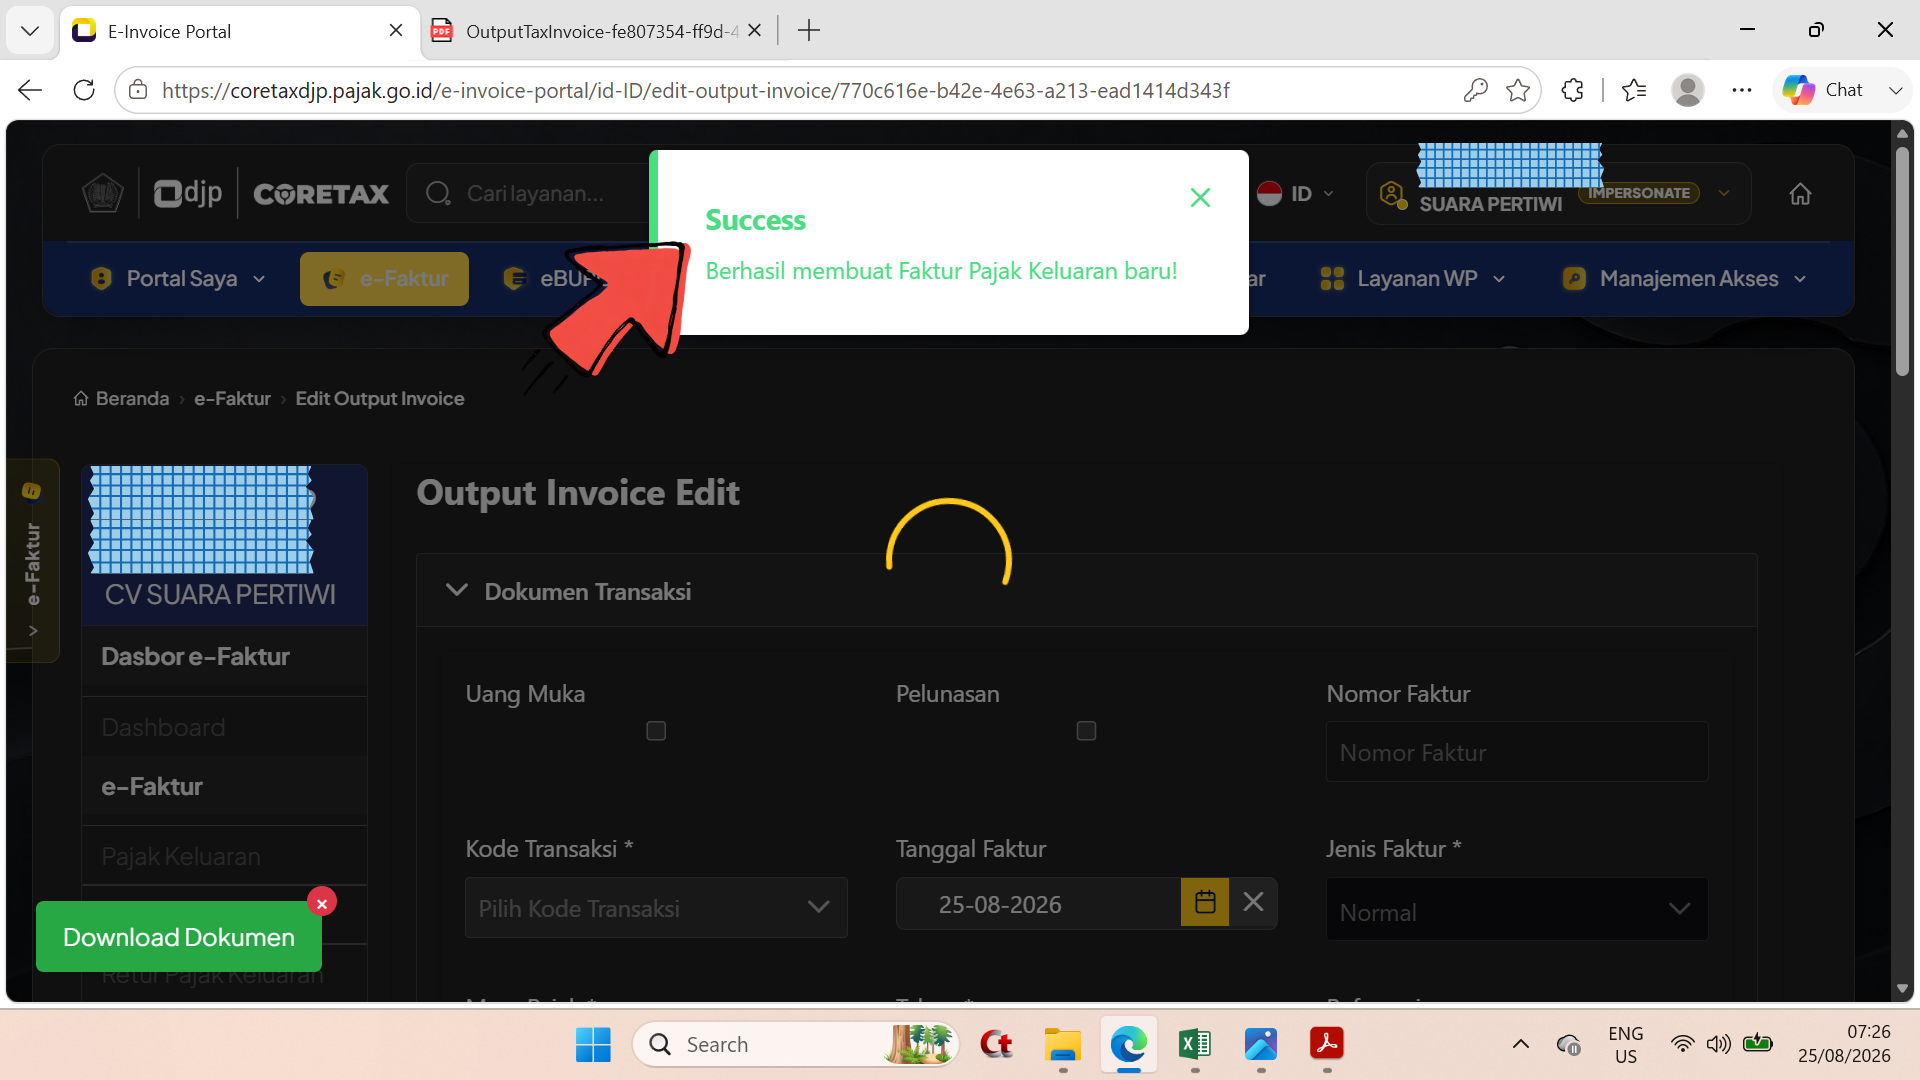
\- Tampil notifikasi Succes.
Langkah 46
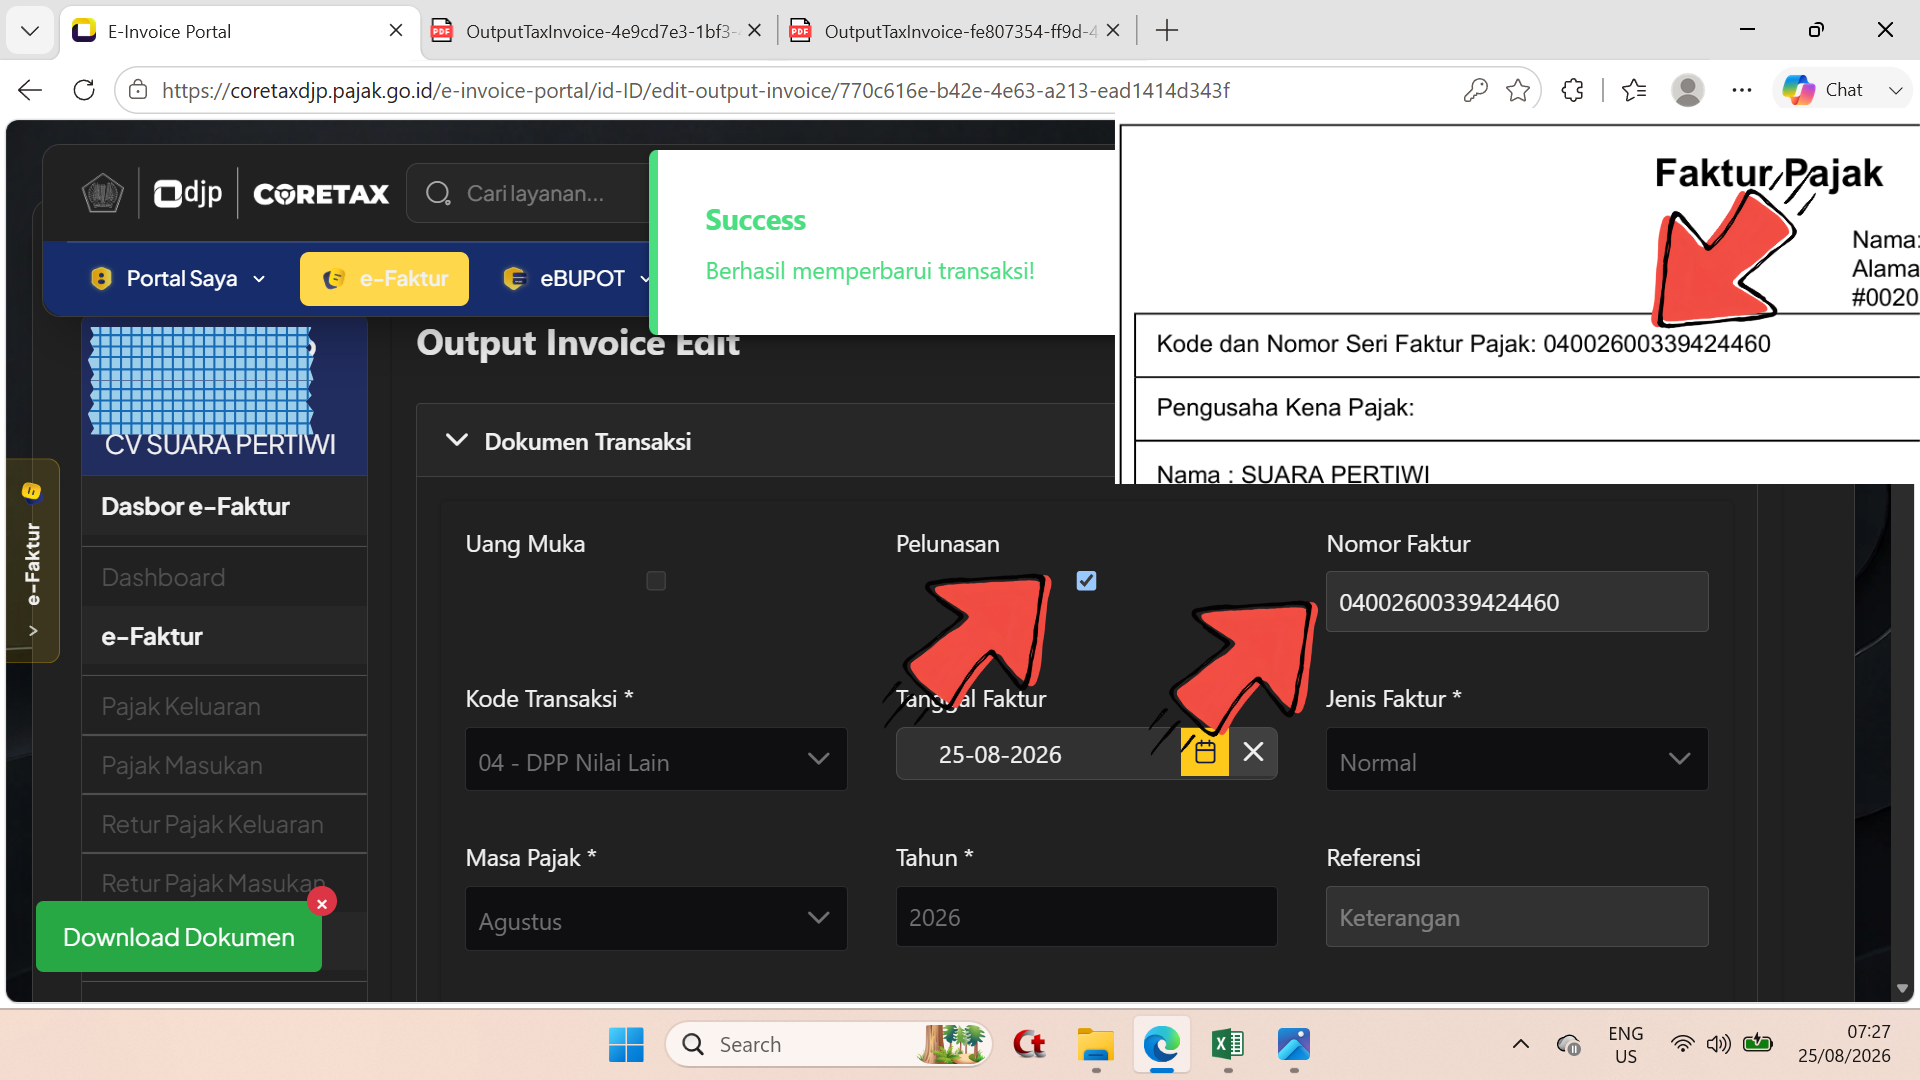
\- Centang/pilih/klik baris Pelunasan ; - Baris Nomor faktur = isikan nomor faktur Termyn 50 % yang telah diterbitkan.
Langkah 47
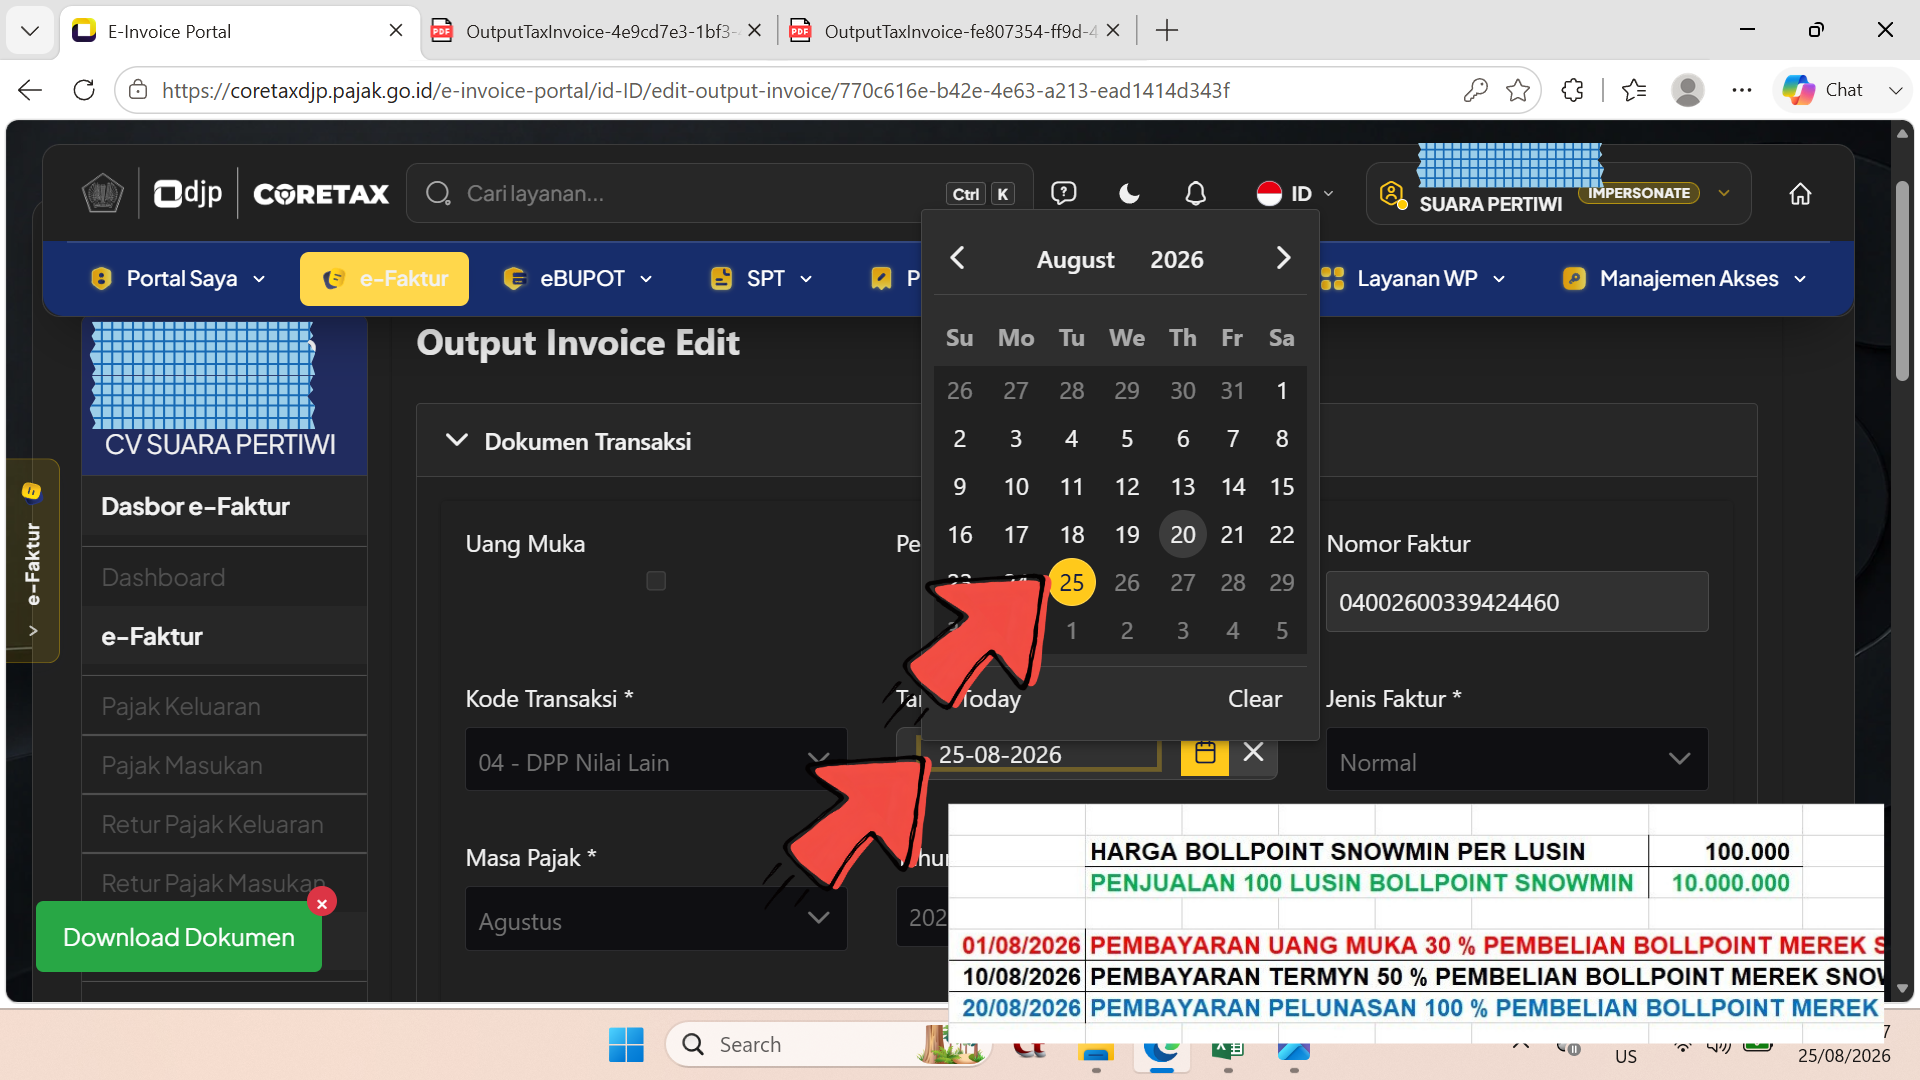
\- Rubah tanggal penerbitan faktur pajak ke tangga; 20 Agustus 2026 sesuai dengan transaksi yang terjadi.
Langkah 48
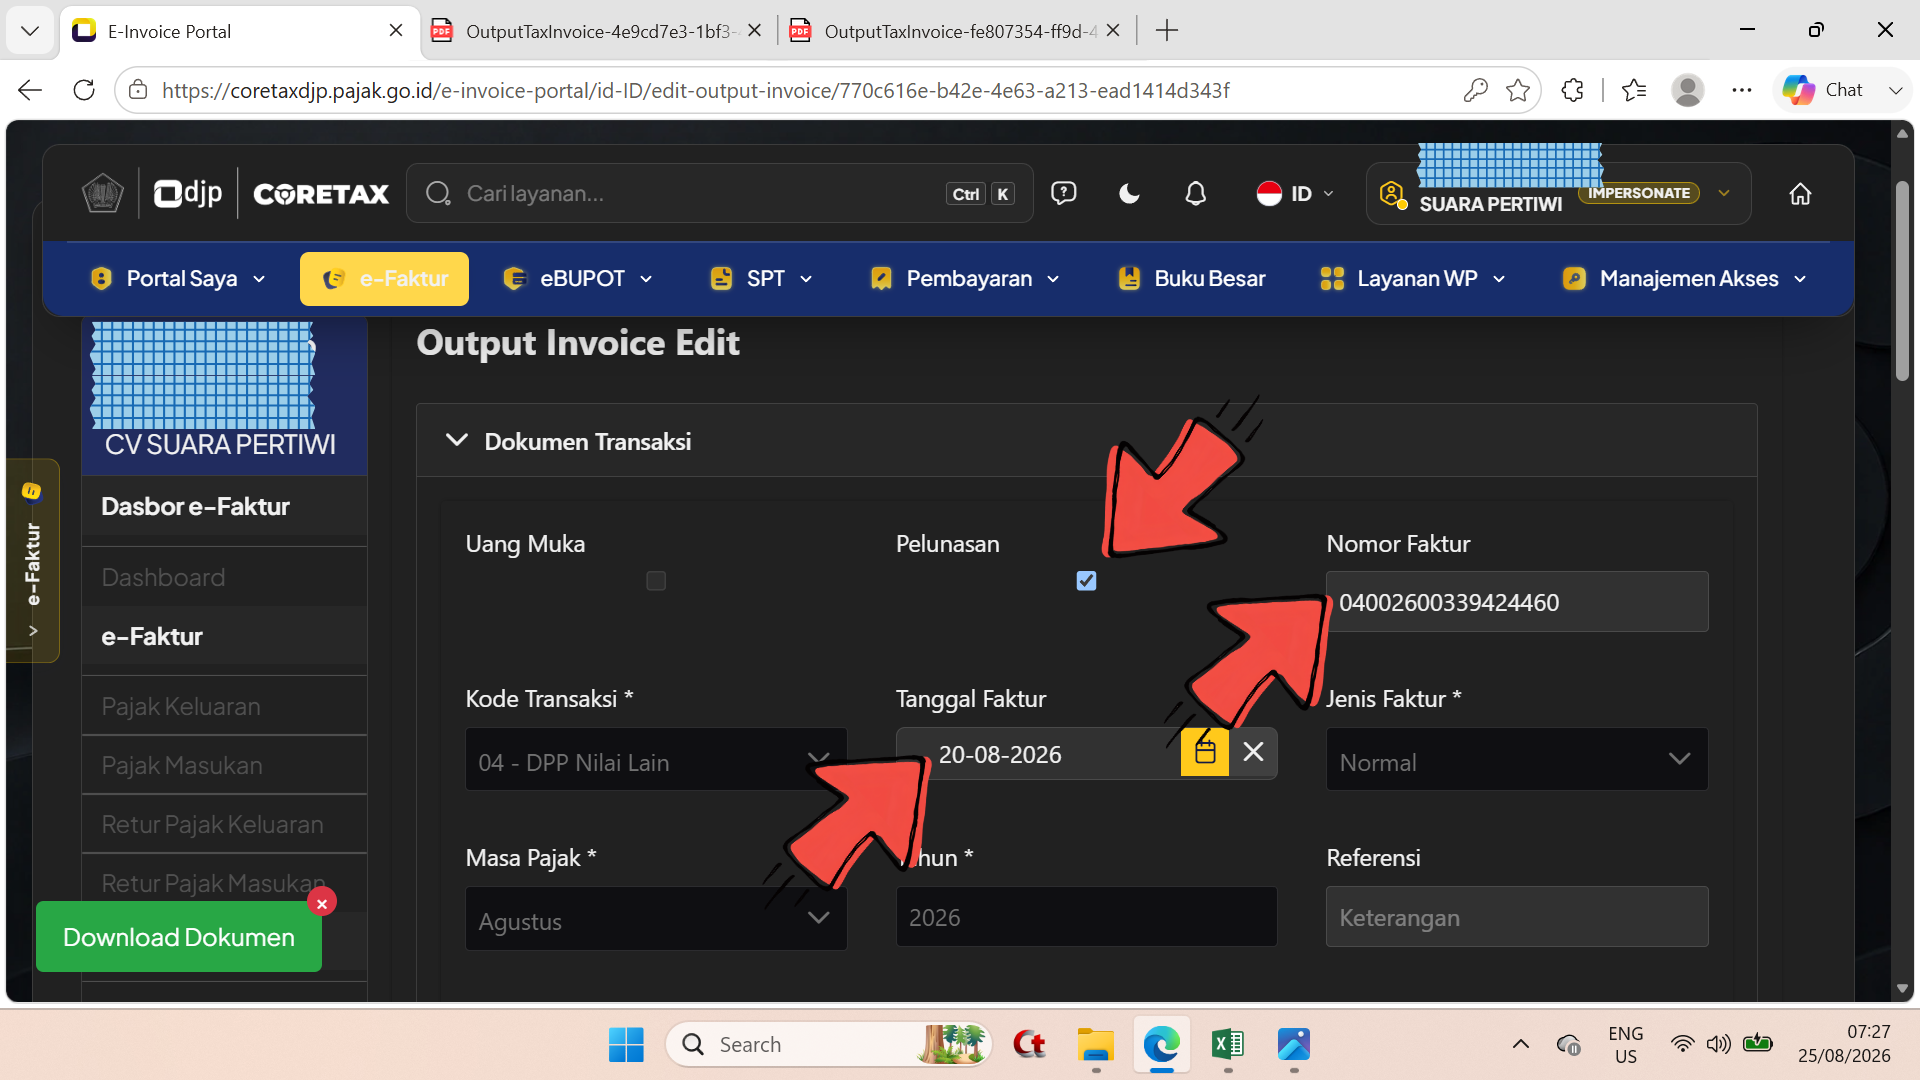
\- Tampil hasil akhir cara menetukan faktur pajak keluaran ini dengan jenis transaksi pembayaran pelunasan 100 %
Langkah 49
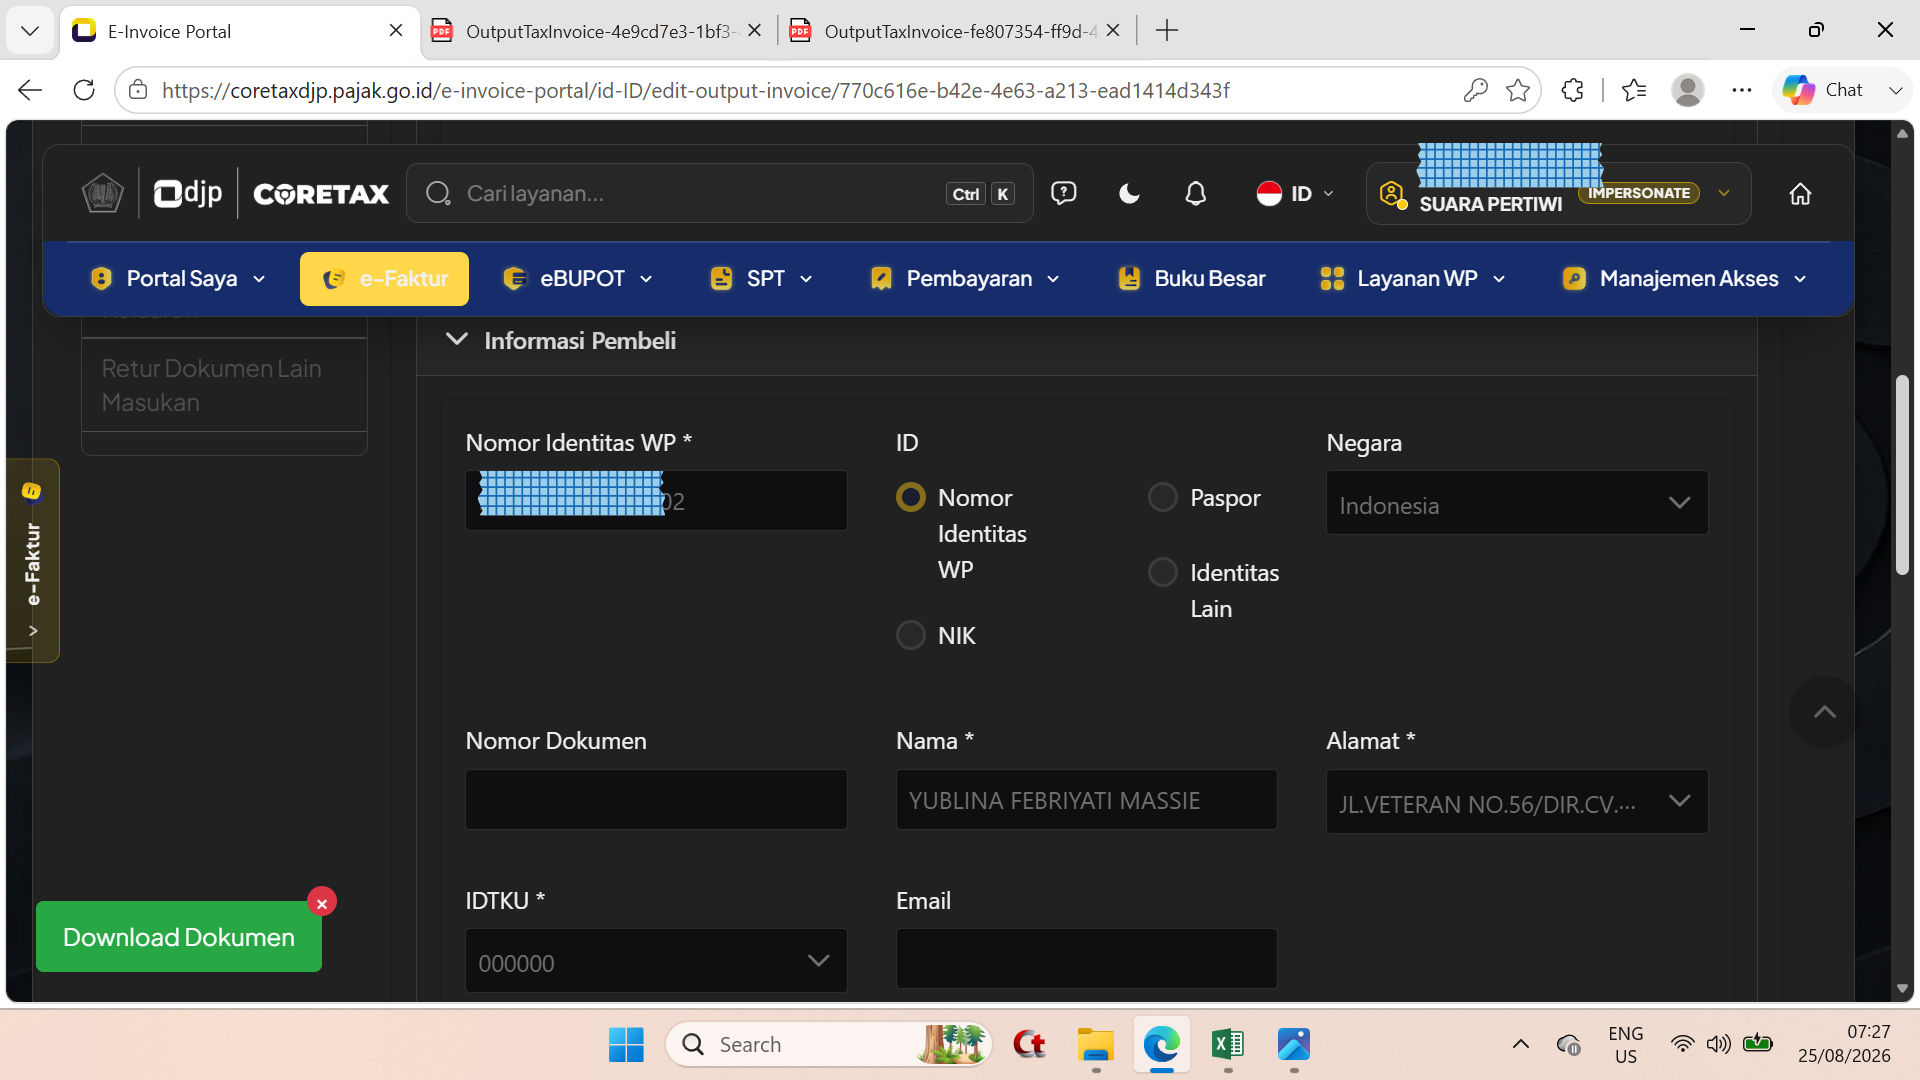
\- Untuk bagian Informasi Pembeli.
Langkah 50
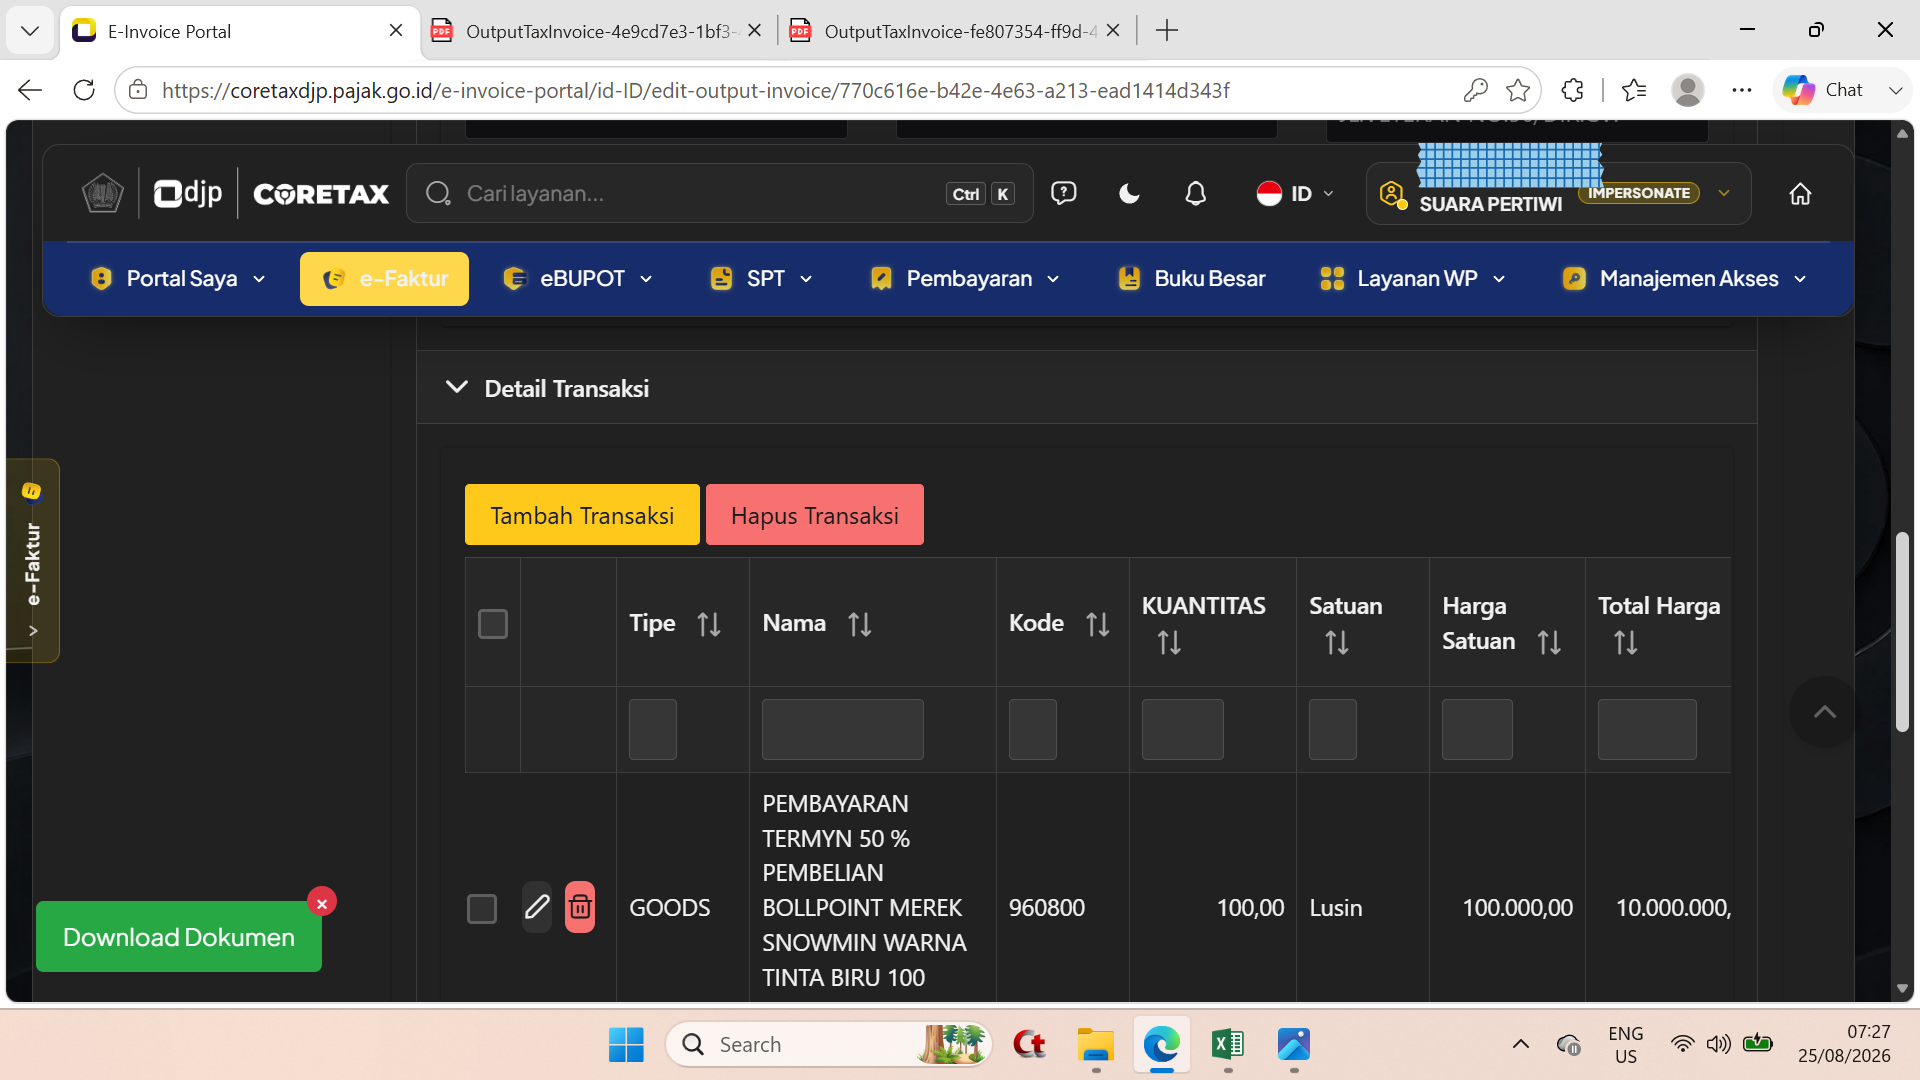
\- Untuk bagian Detail Transaksi (masih dengan Nama Pembayaran Termyn 50 %).
Langkah 51
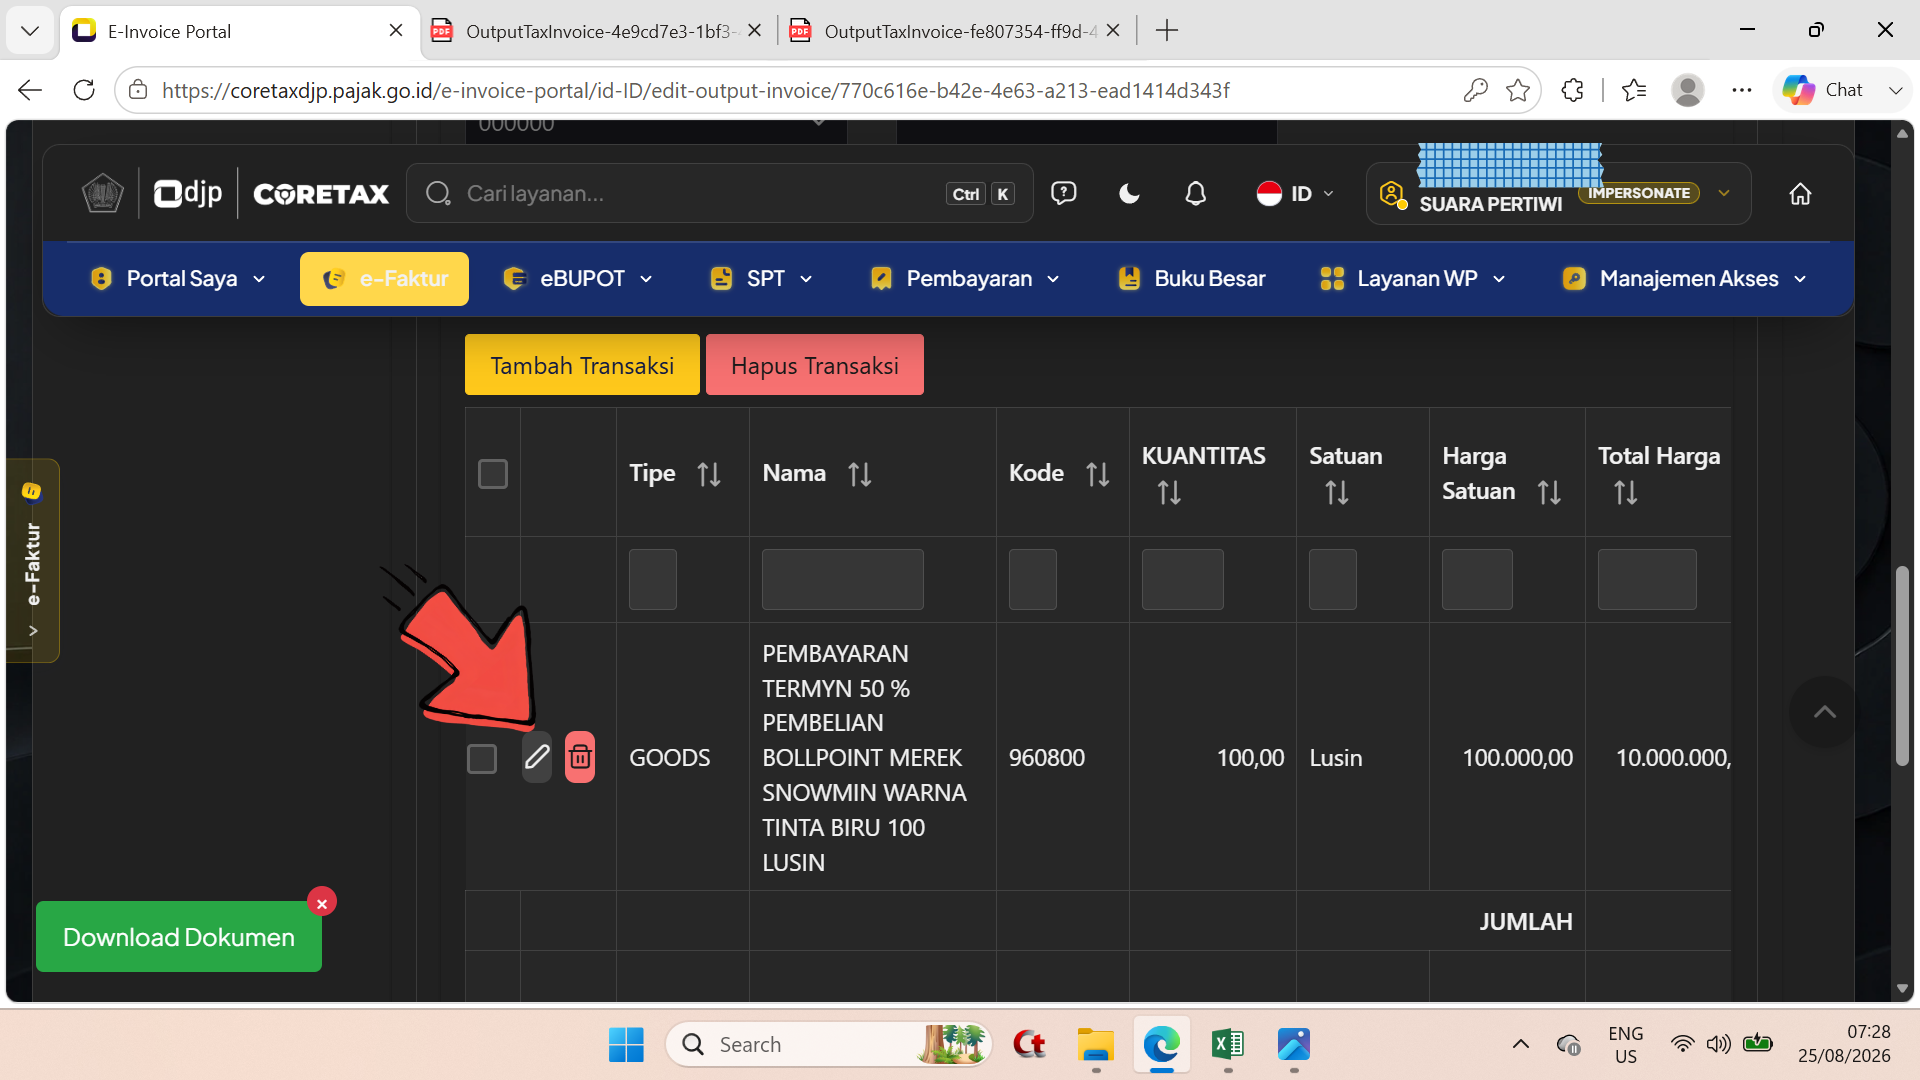
\- Pilih/klik icon pensil.
Langkah 52
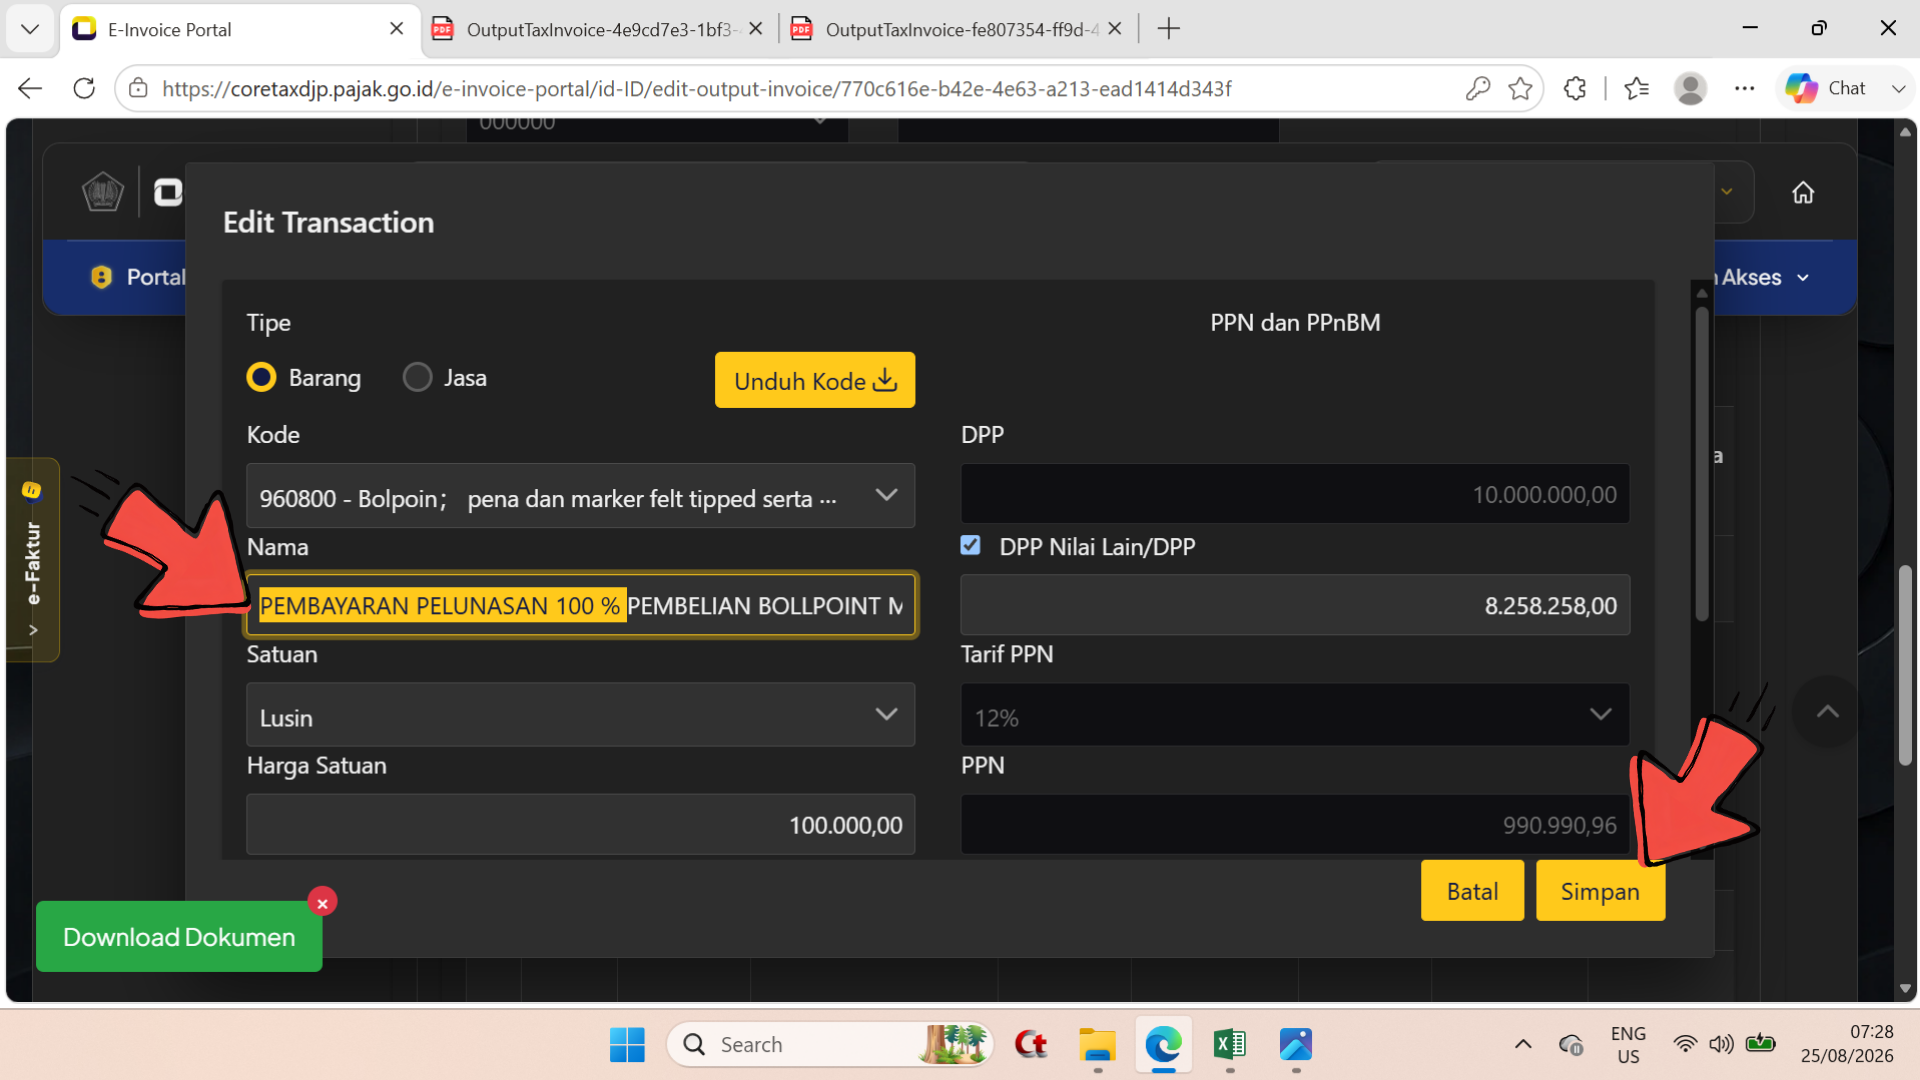
\- Baris Nama = dirubah dengan ****PEMBAYARAN PELUNASAN 100 %** PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN ; - Klik/pilih tombol Simpan.
Langkah 53
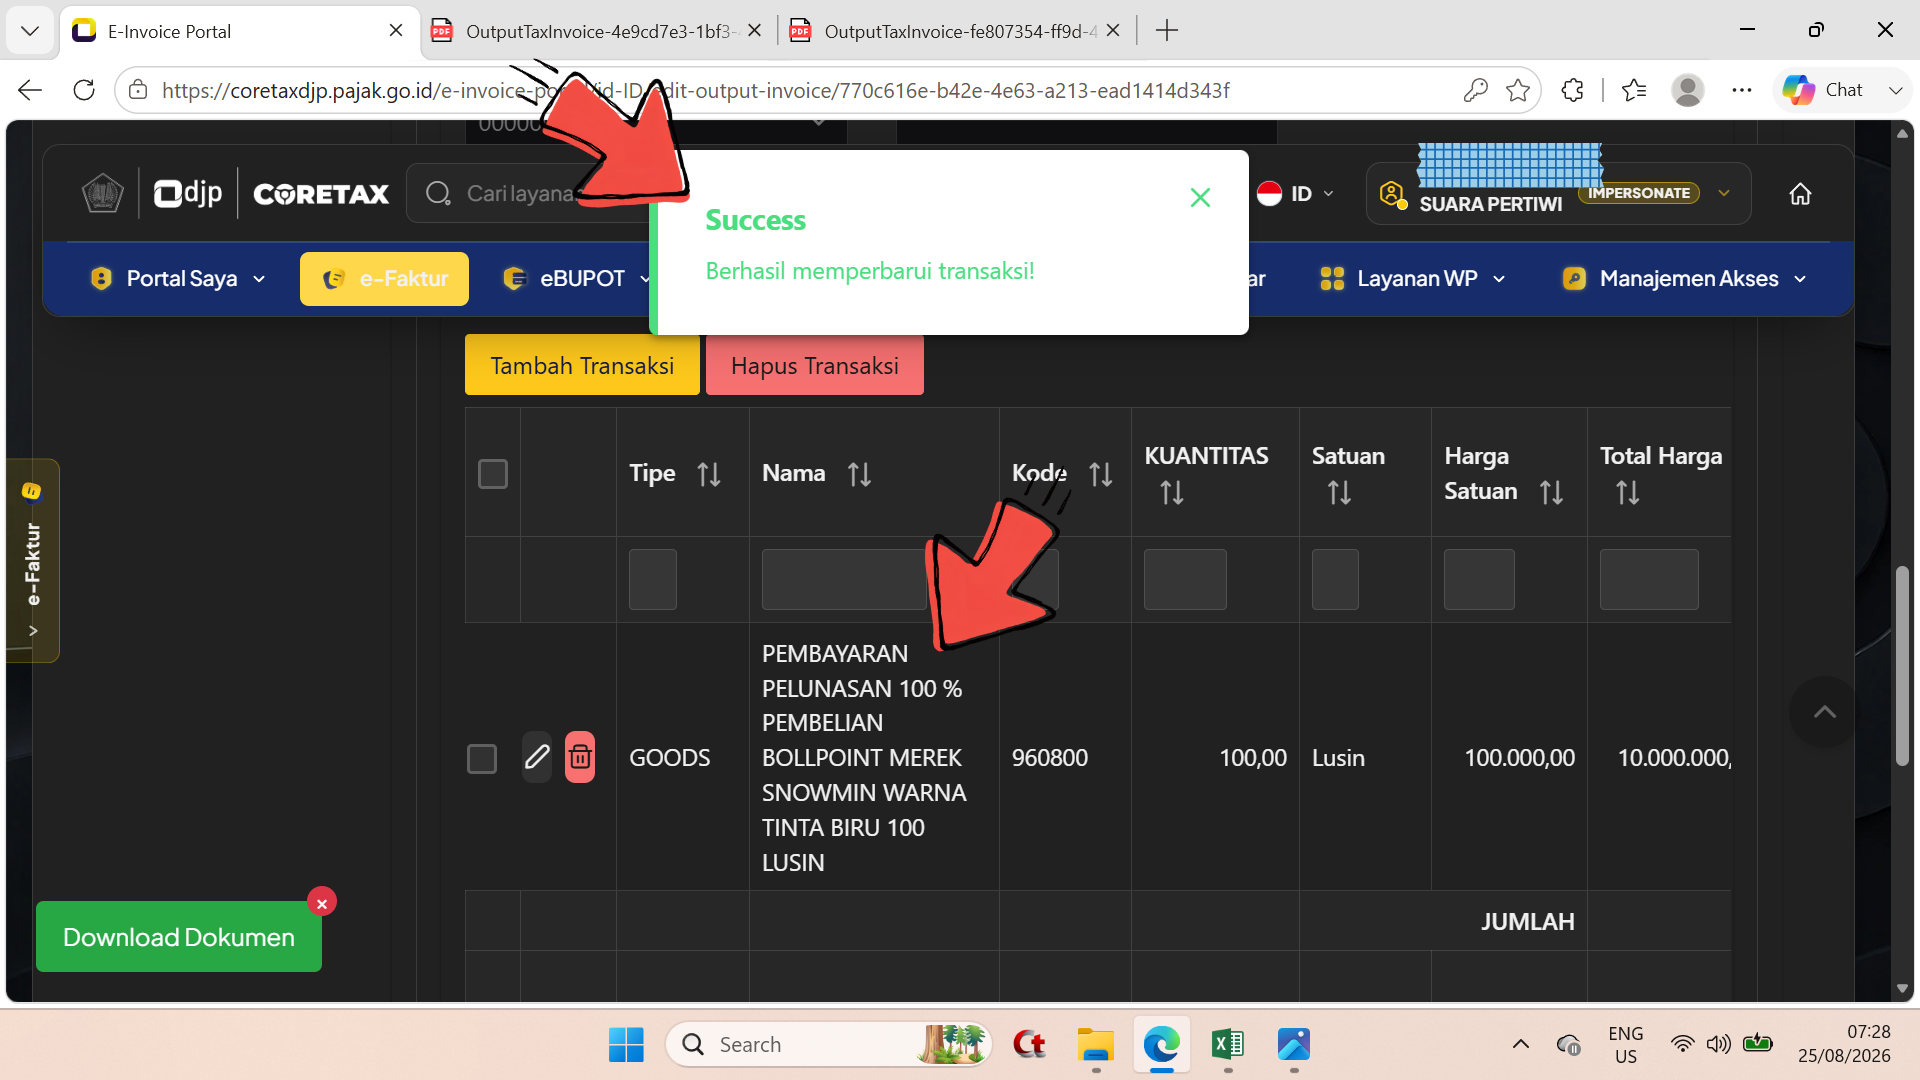
\- Tampil notifikasi Succes setelah klik/pilih tombol Simpan pada jendela edit Transaction dan pada kolom nama telah berubah menjadi ****PEMBAYARAN PELUNASAN 100 %** PEMBELIAN BOLLPOINT MEREK SNOWMIN WARNA TINTA BIRU 100 LUSIN.
Langkah 54
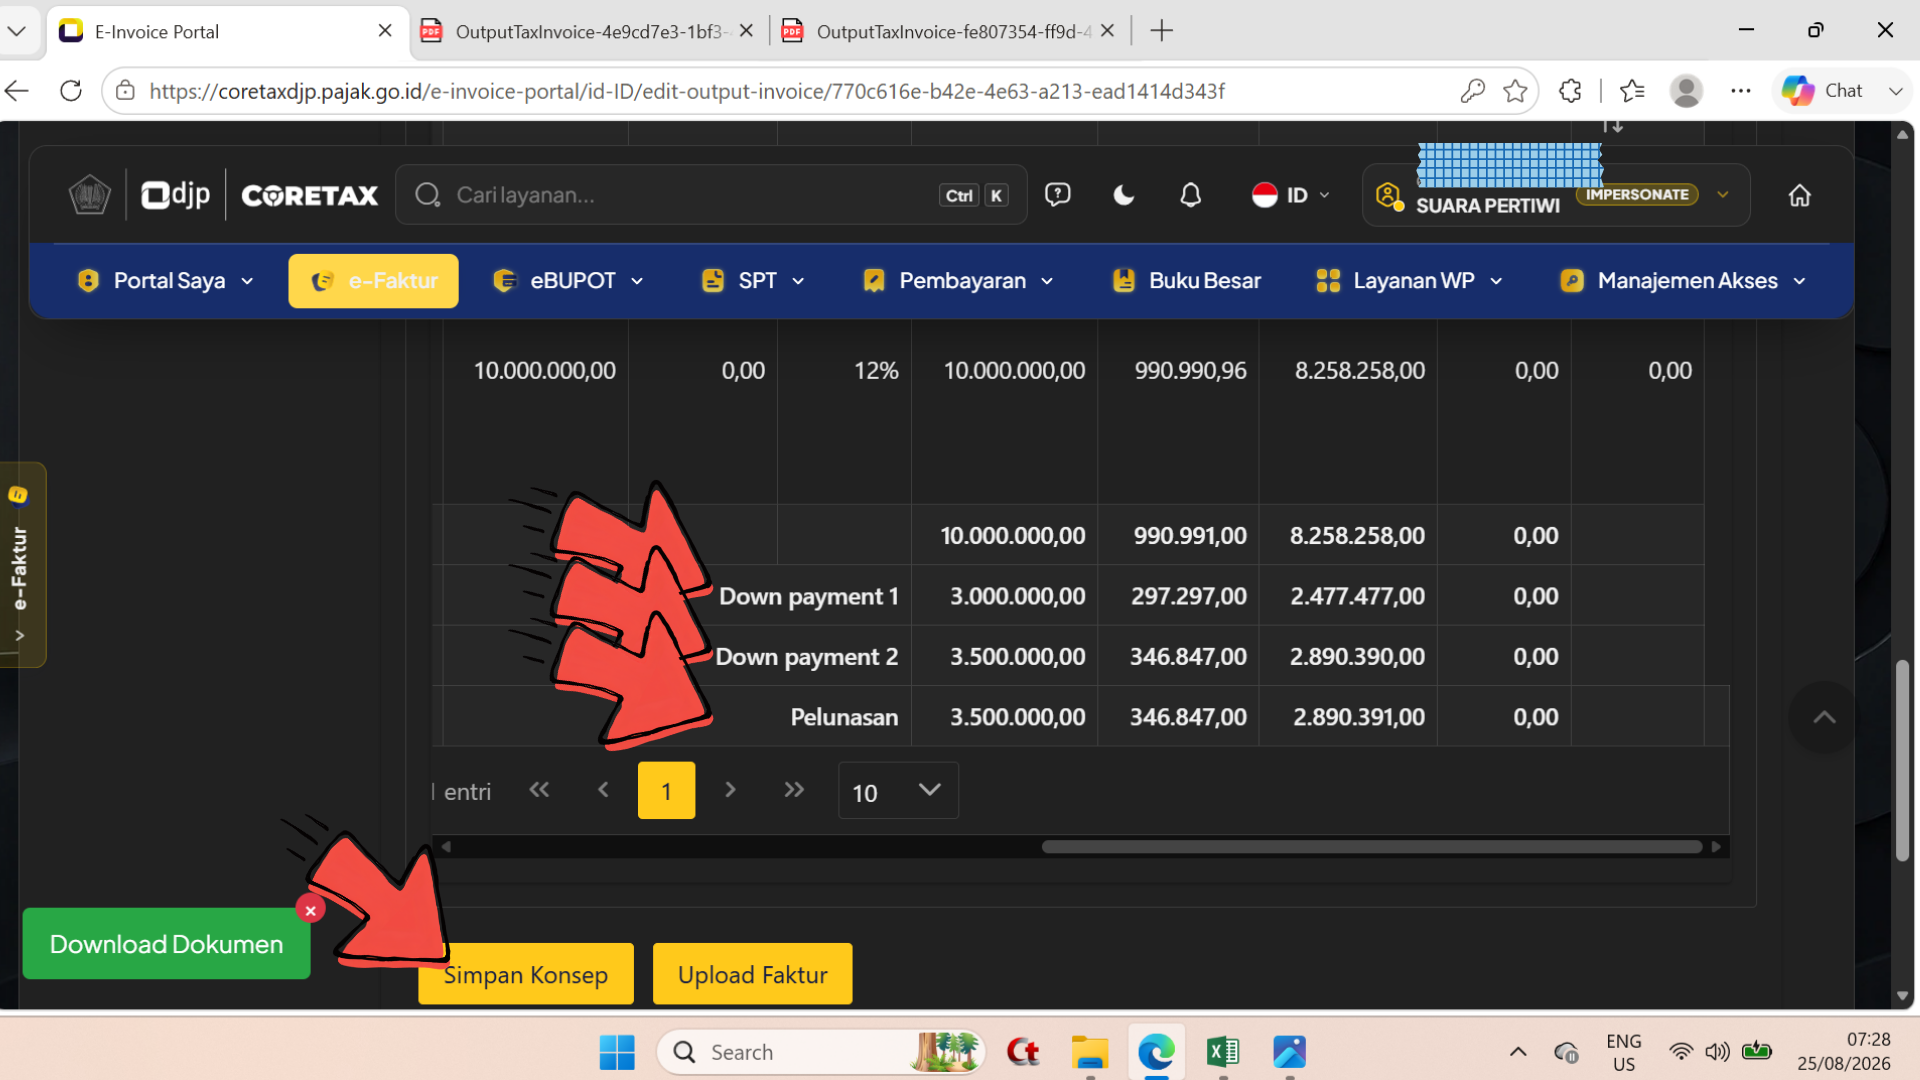
\- Selanjutnya geser ke arah kanan untuk mengecek/melihat Baris Down Payment 1, Down Payment 2 dan Pelunasan ; - Setelah sesuai dan benar = pilih/klik tombol Simpan Konsep.
Langkah 55
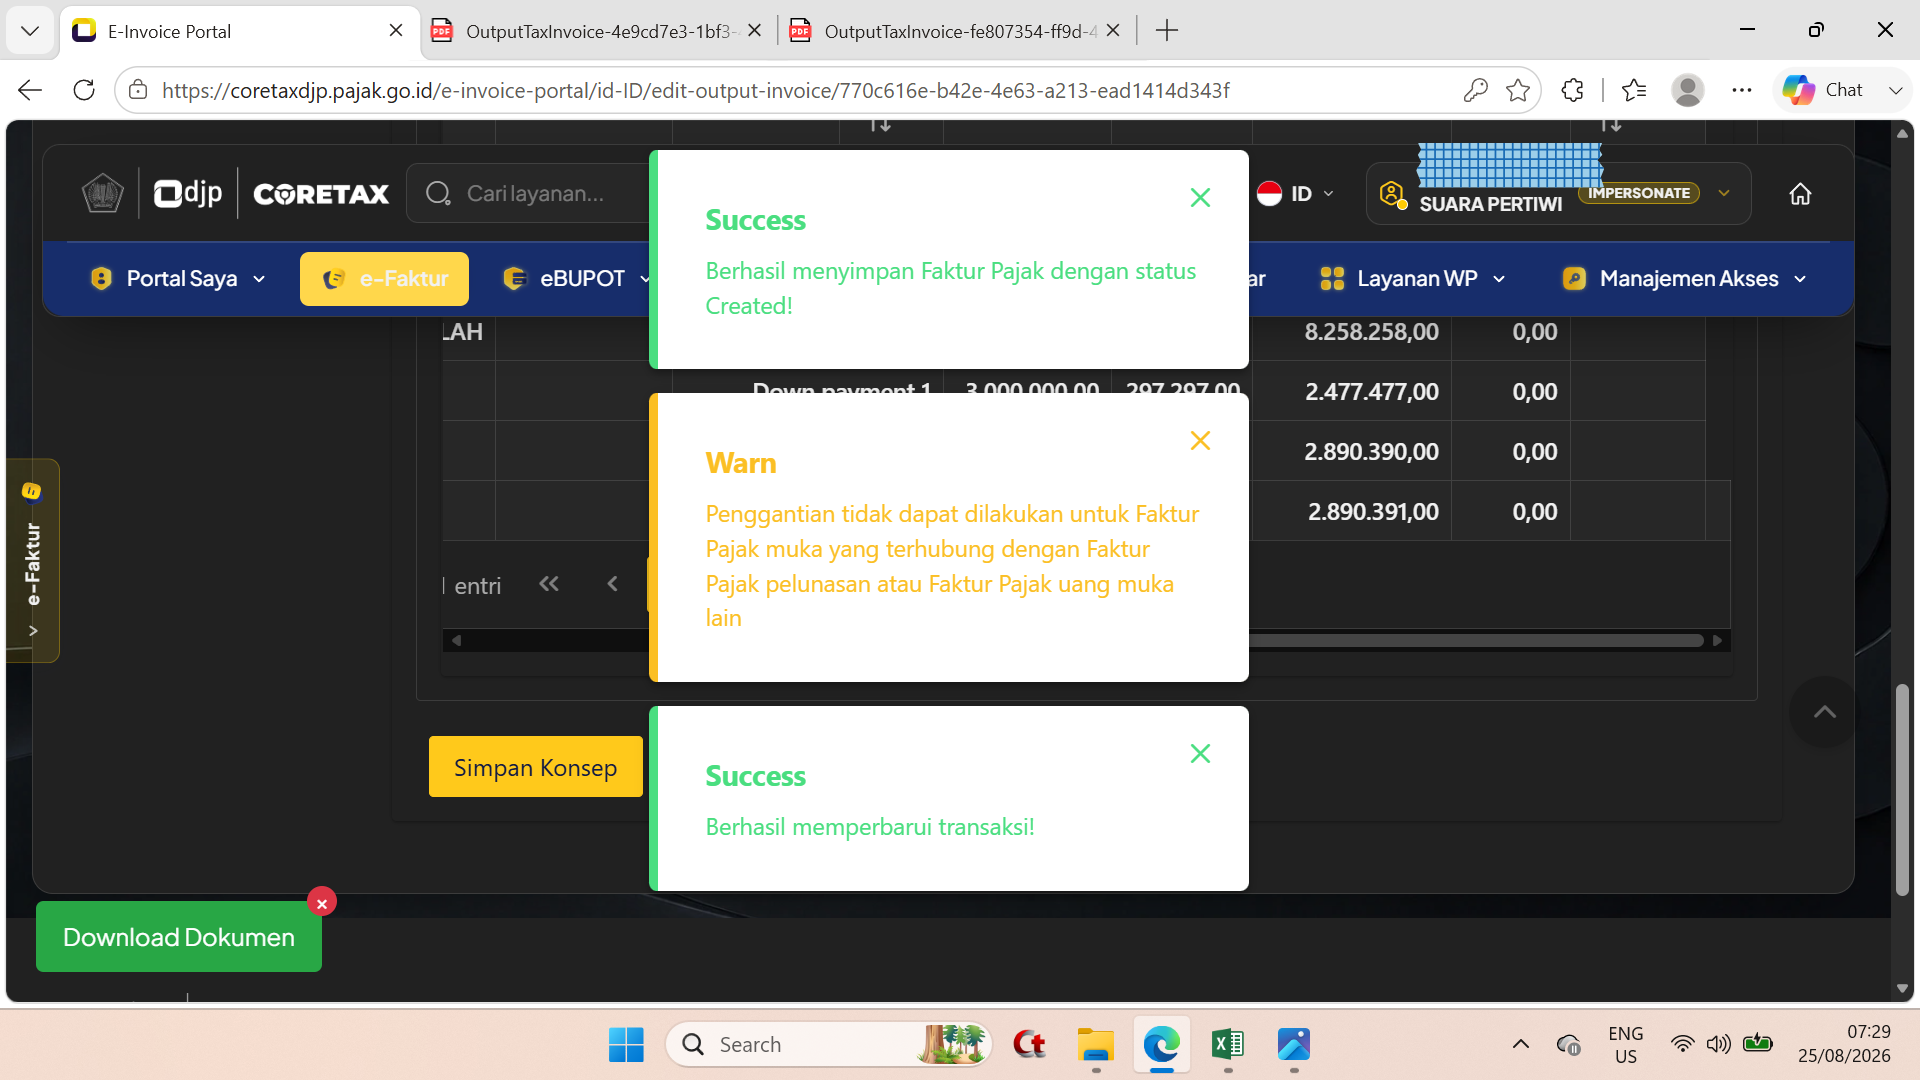
\- Tampil notifikasi Succes dan Warn.
Langkah 56
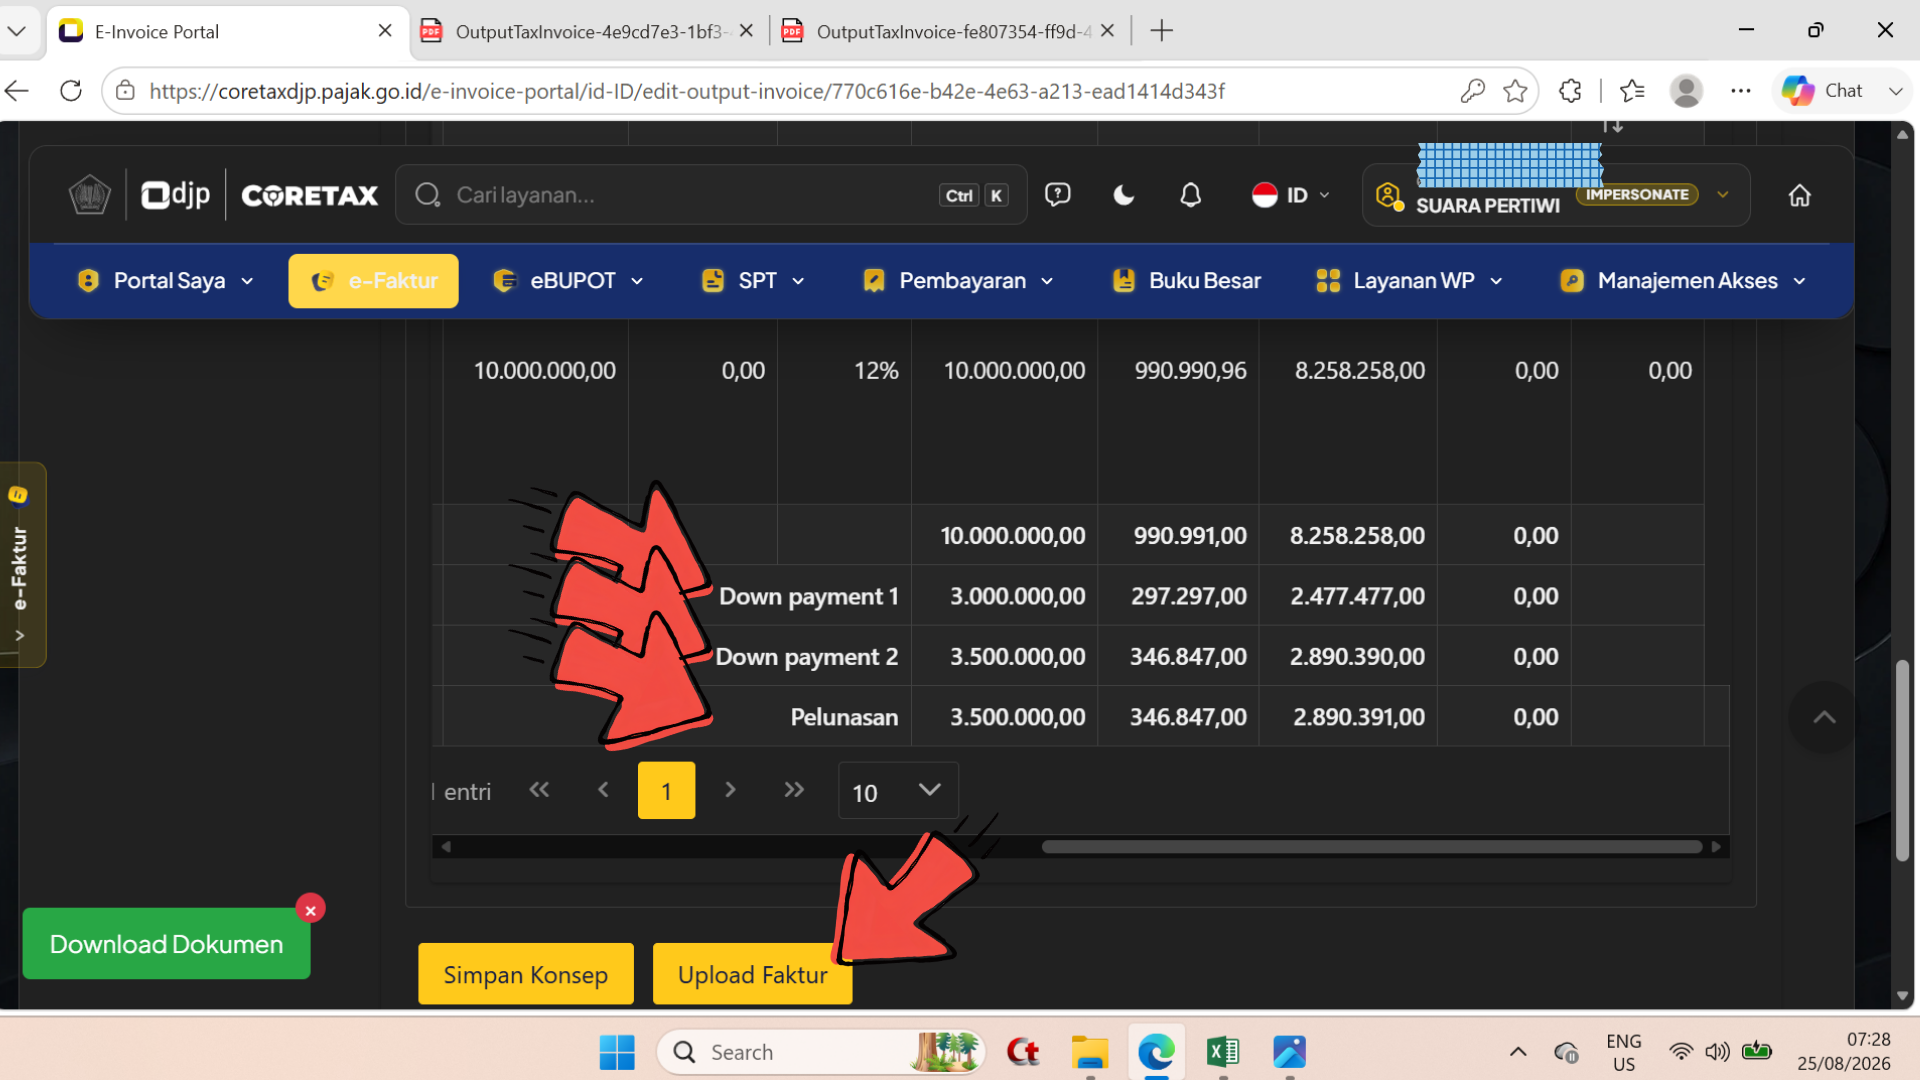
\- Klik/pilih otmbol Upload Faktur.
Langkah 57
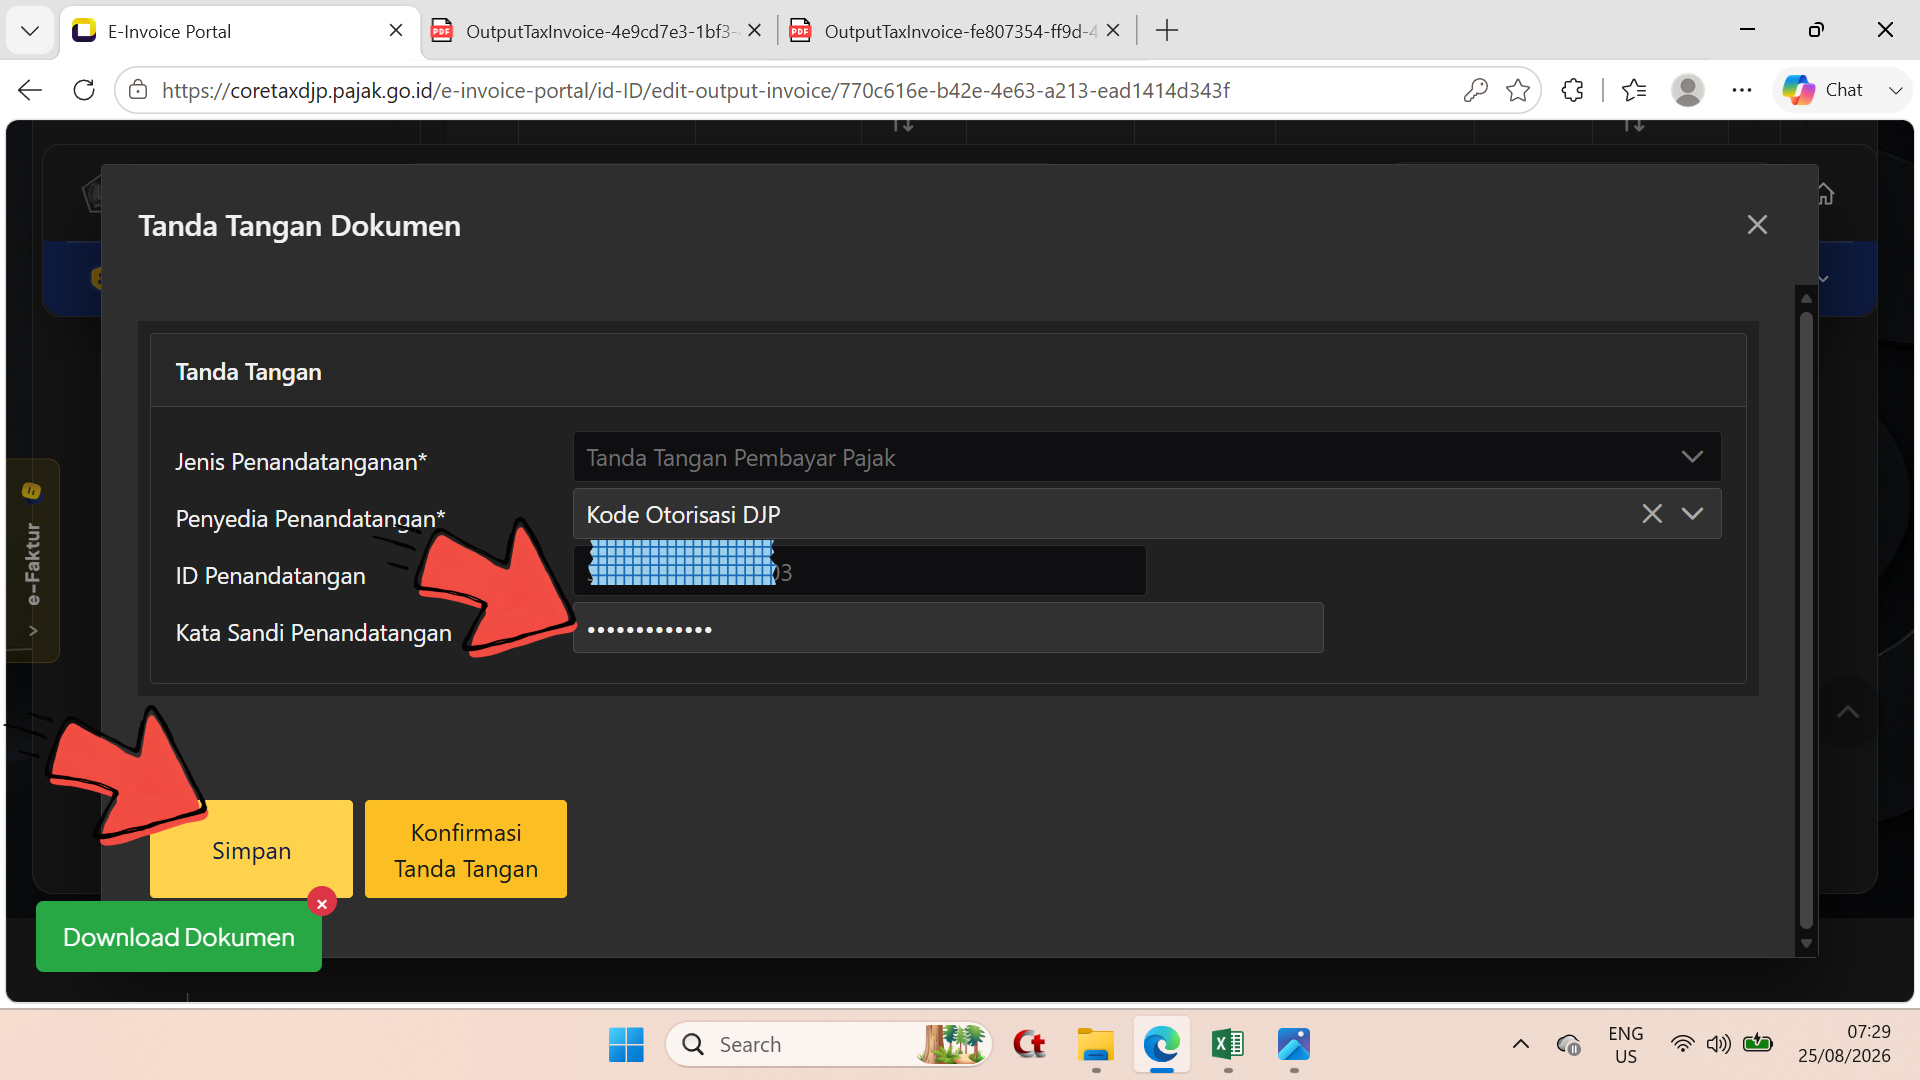
\- Tampil jendela Tanda Tangan Dokumen, isikan Passphrase pada baris Kata Sandi Penandatangan dan klik/pilih tombol Simpan.
Langkah 58
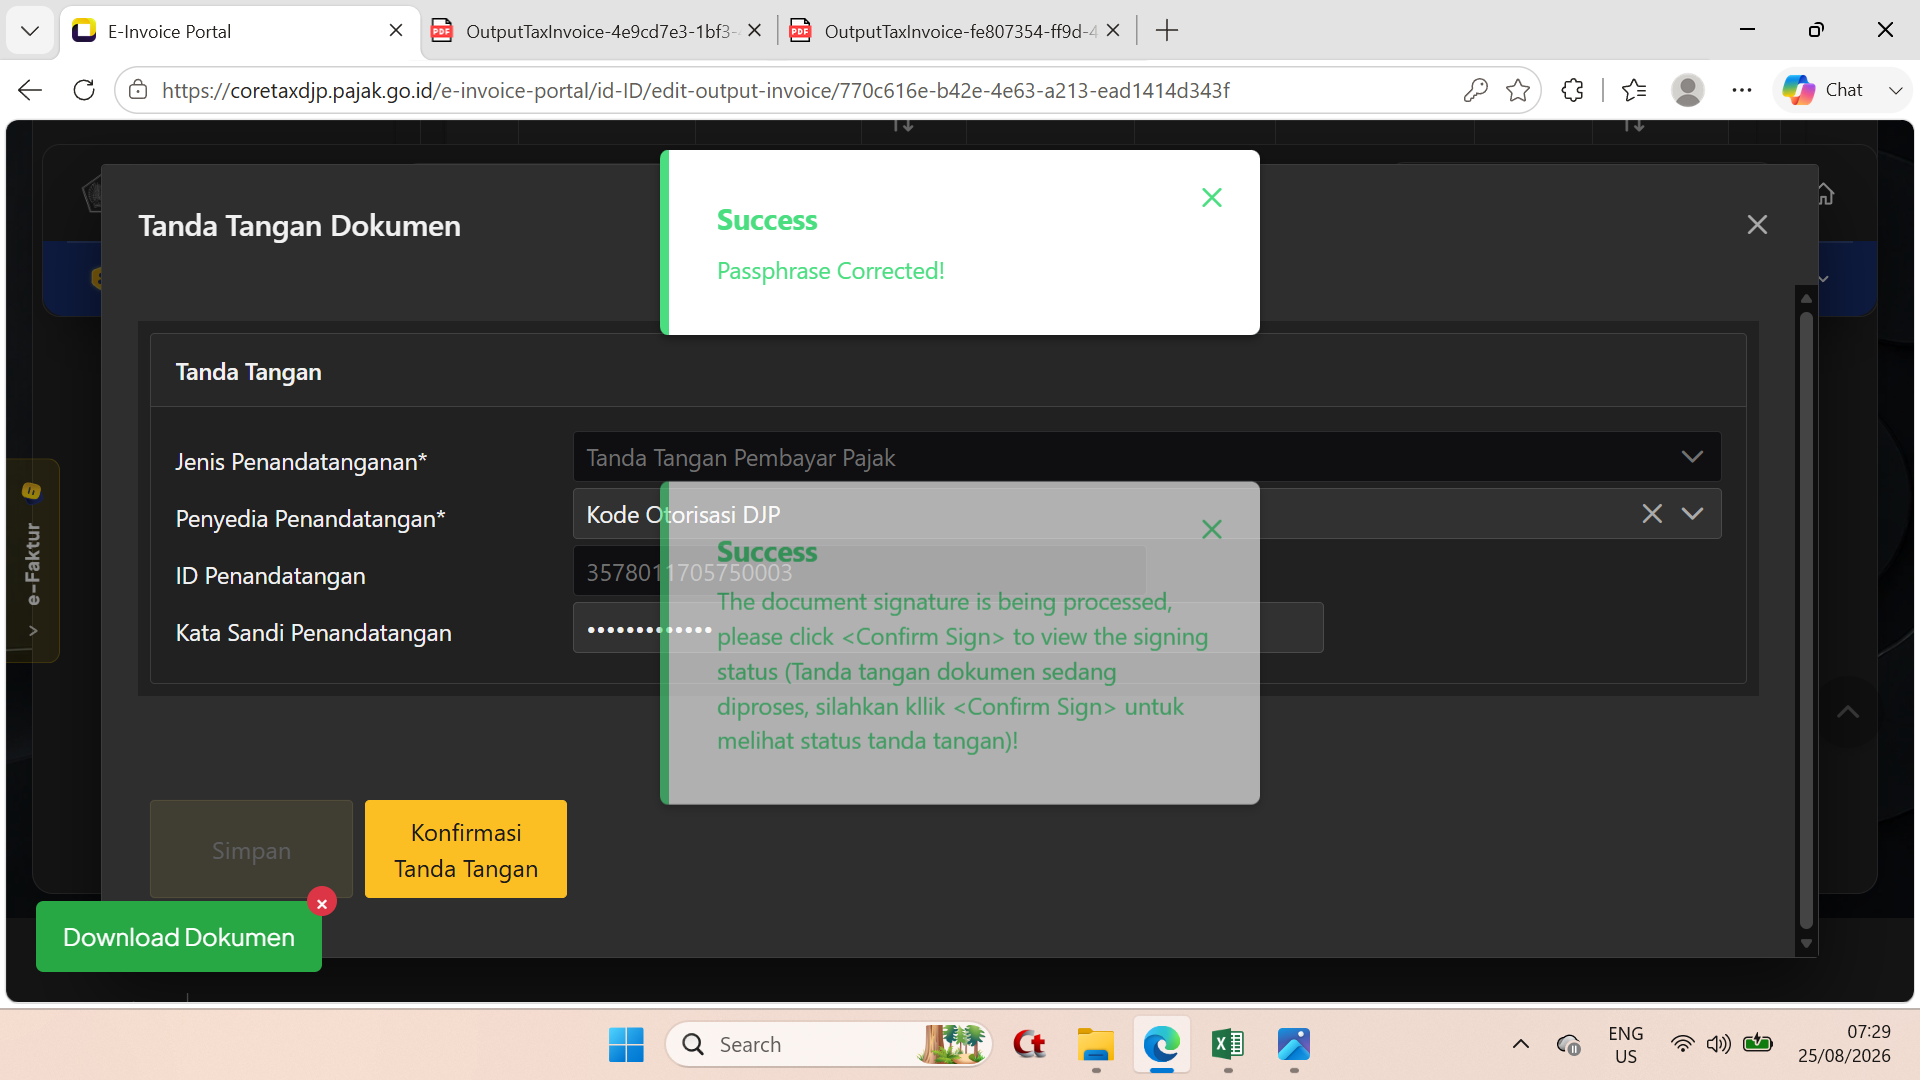
\- Tampil notifikasi Succes.
Langkah 59
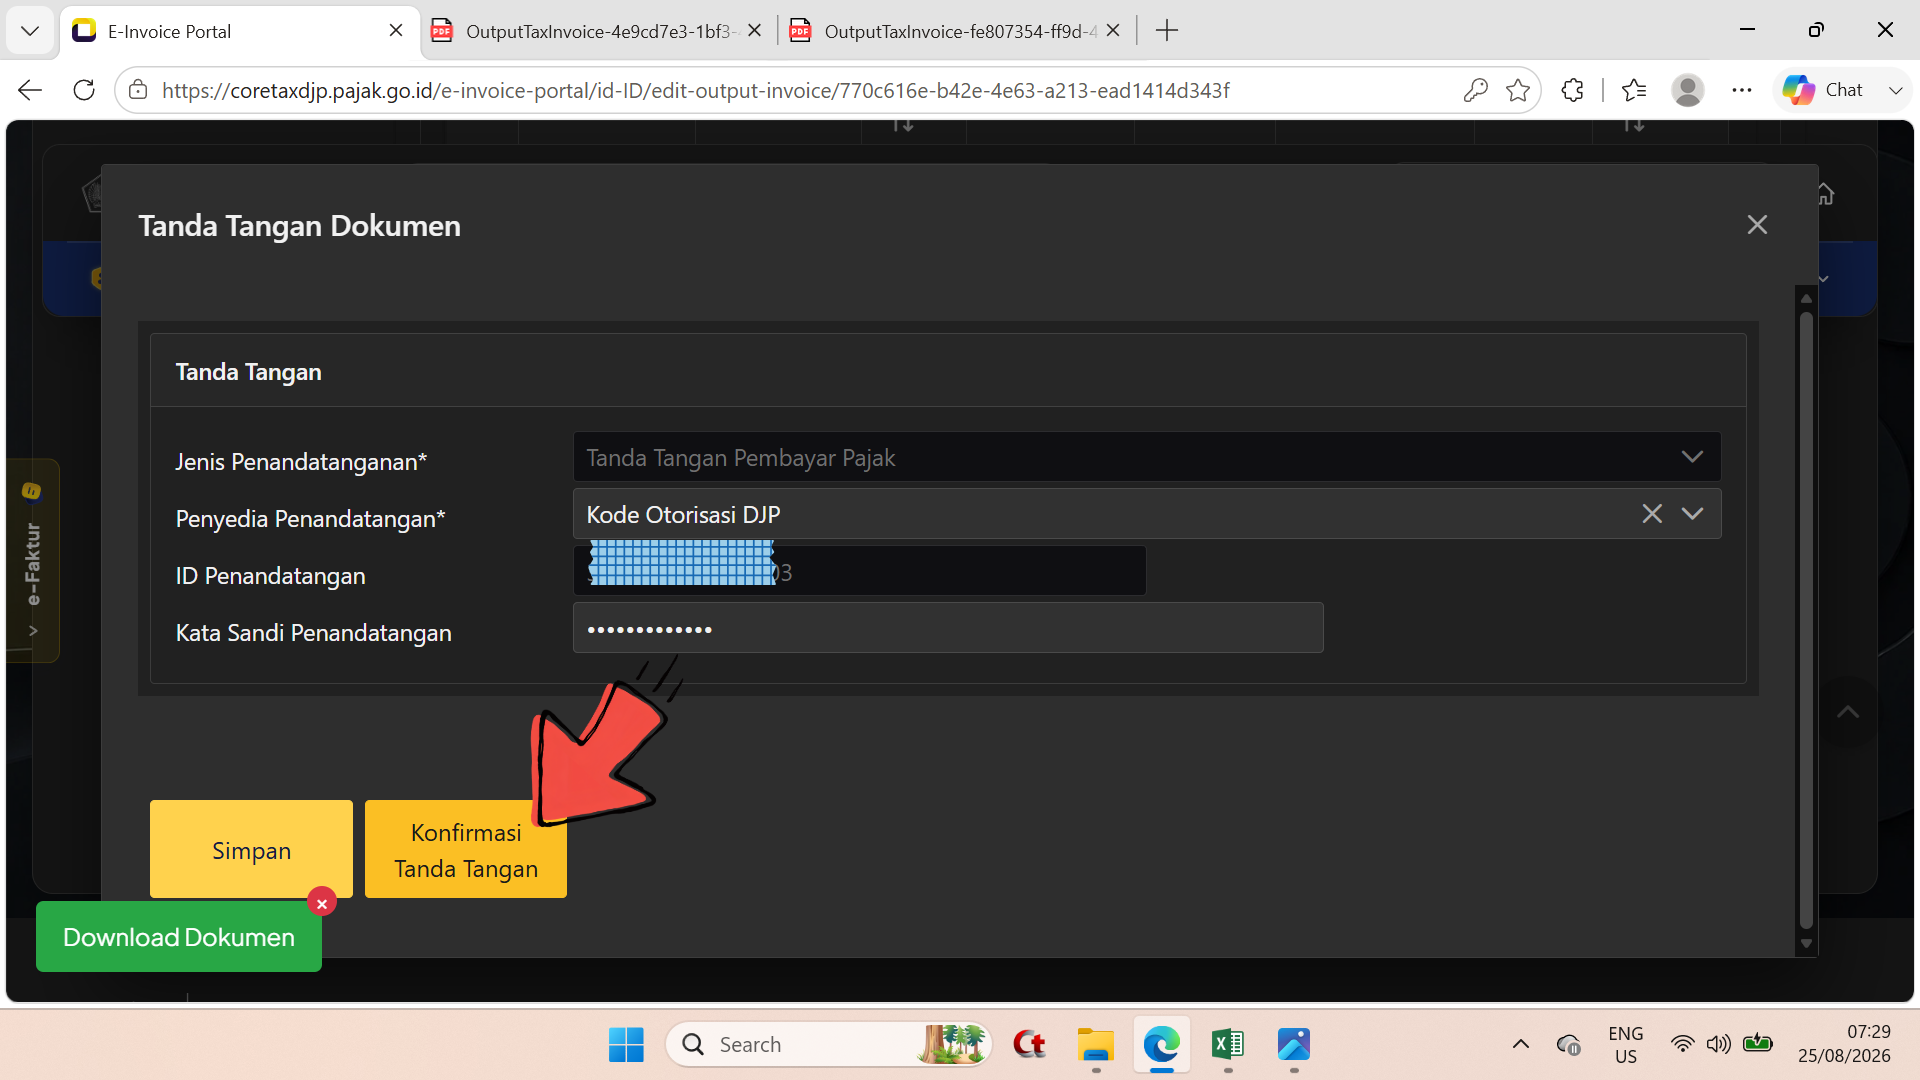
\- Klik/pilih tombol Konfirmasi Tanda Tangan.
Langkah 60
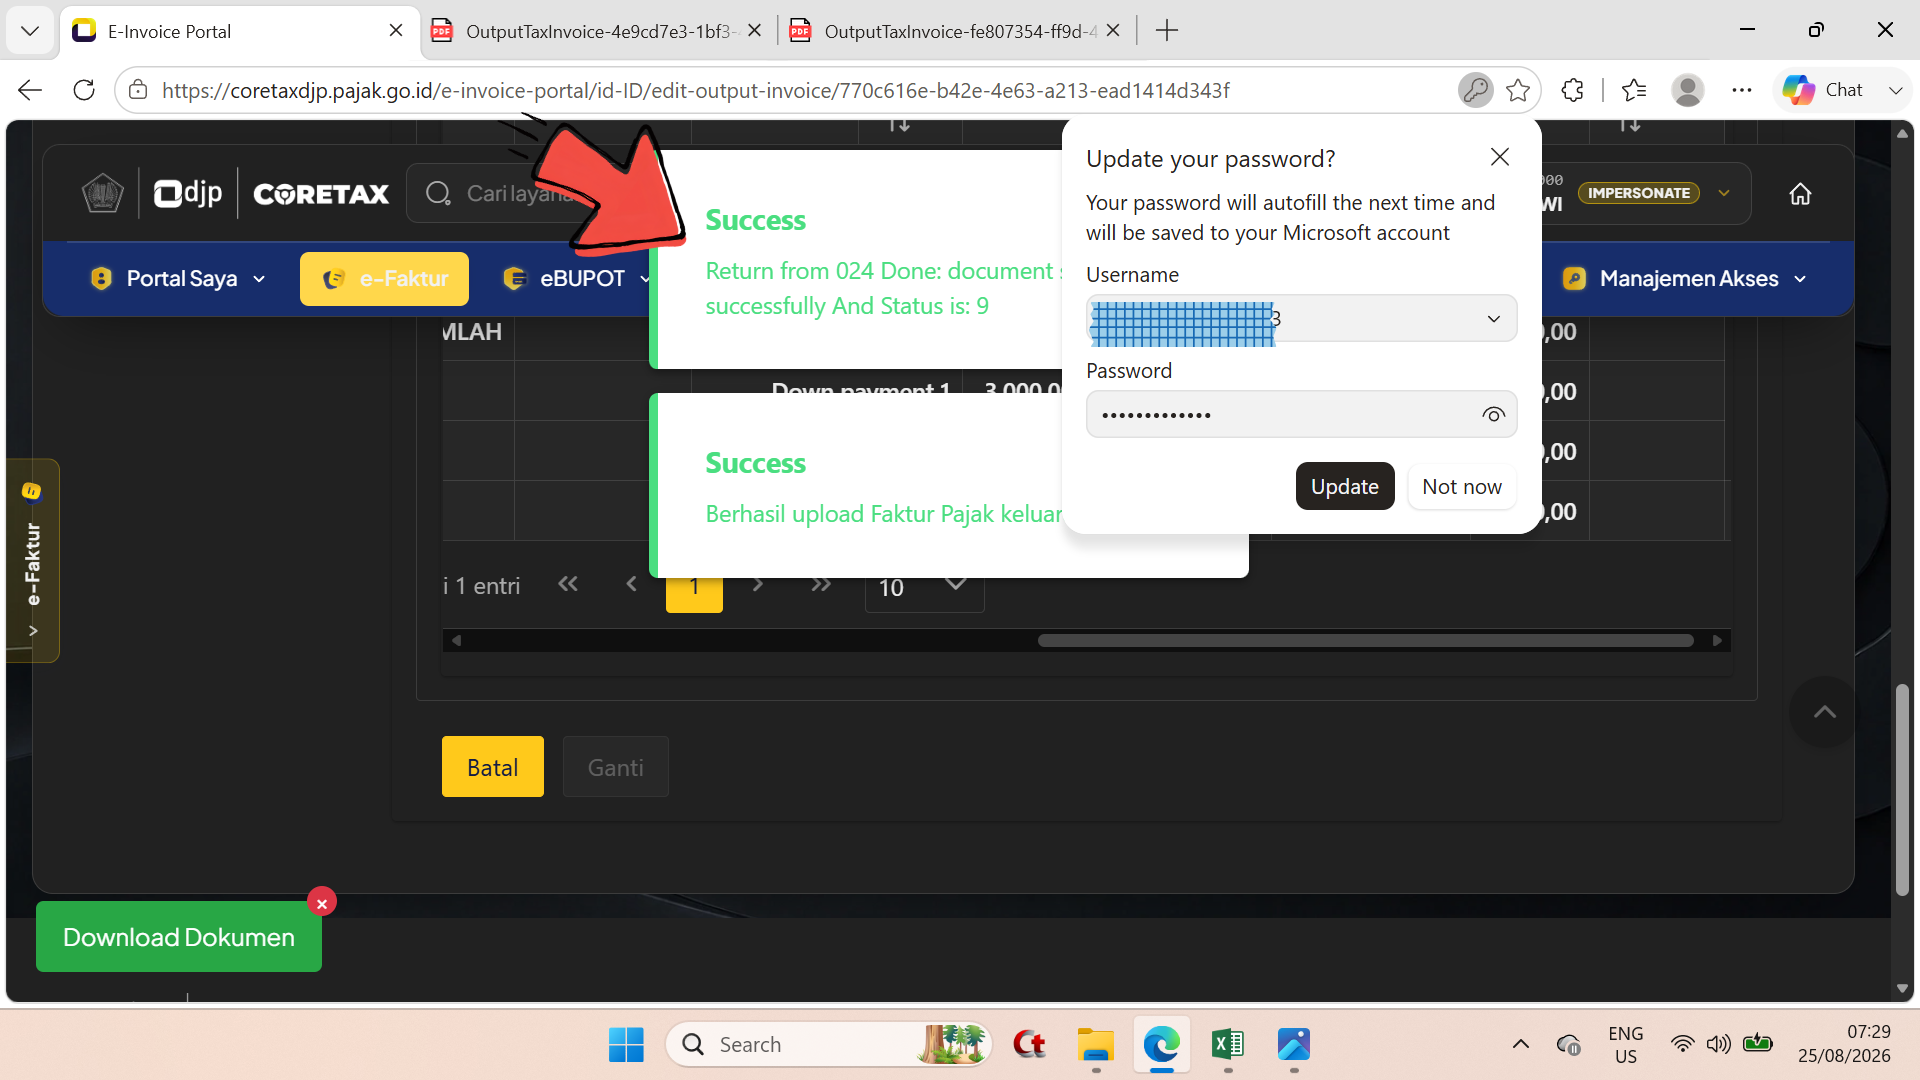
\- Tampil notifikasi Succes.
Langkah 61
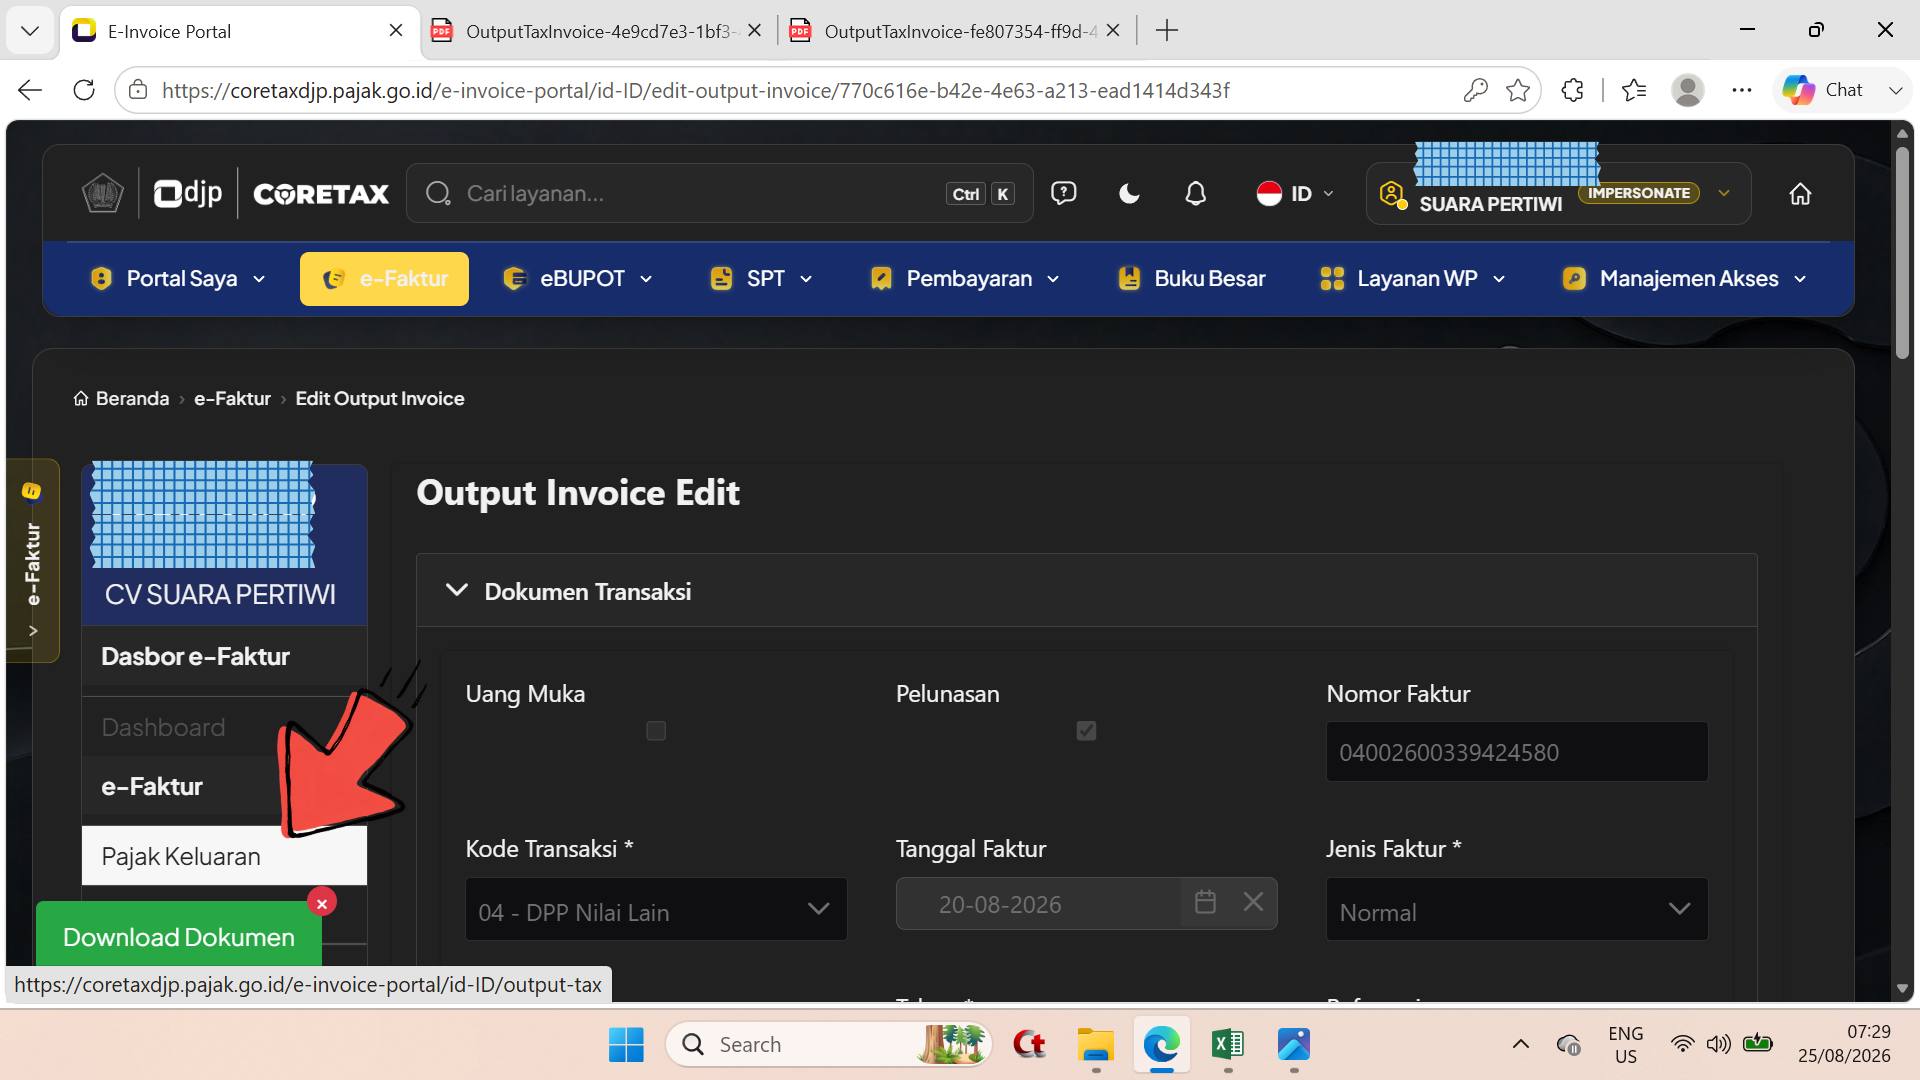
\- Kembali ke bagian atas laman Output Invoice Edit dan pilih/klik sub menu Pajak Keluaran.
Langkah 62
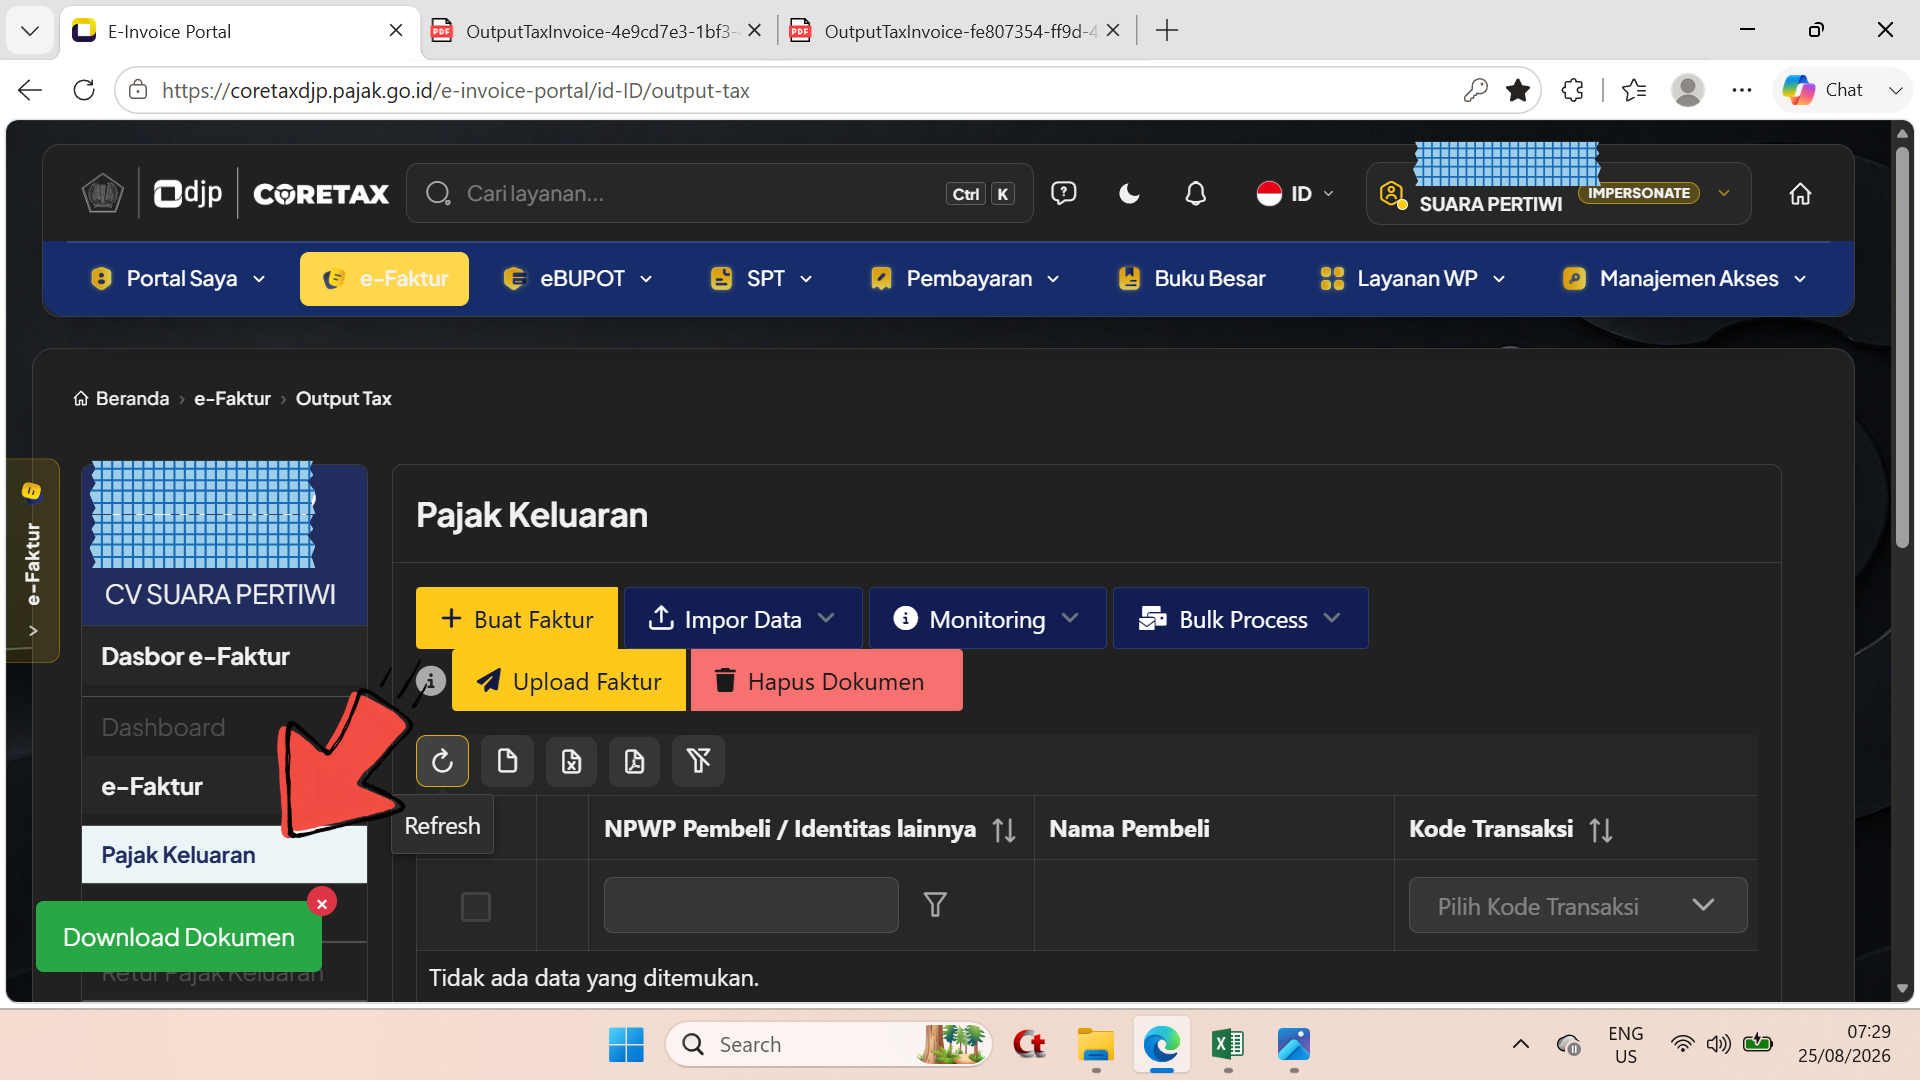
\- Klik/pilih icon/lambang Refresh.
Langkah 63
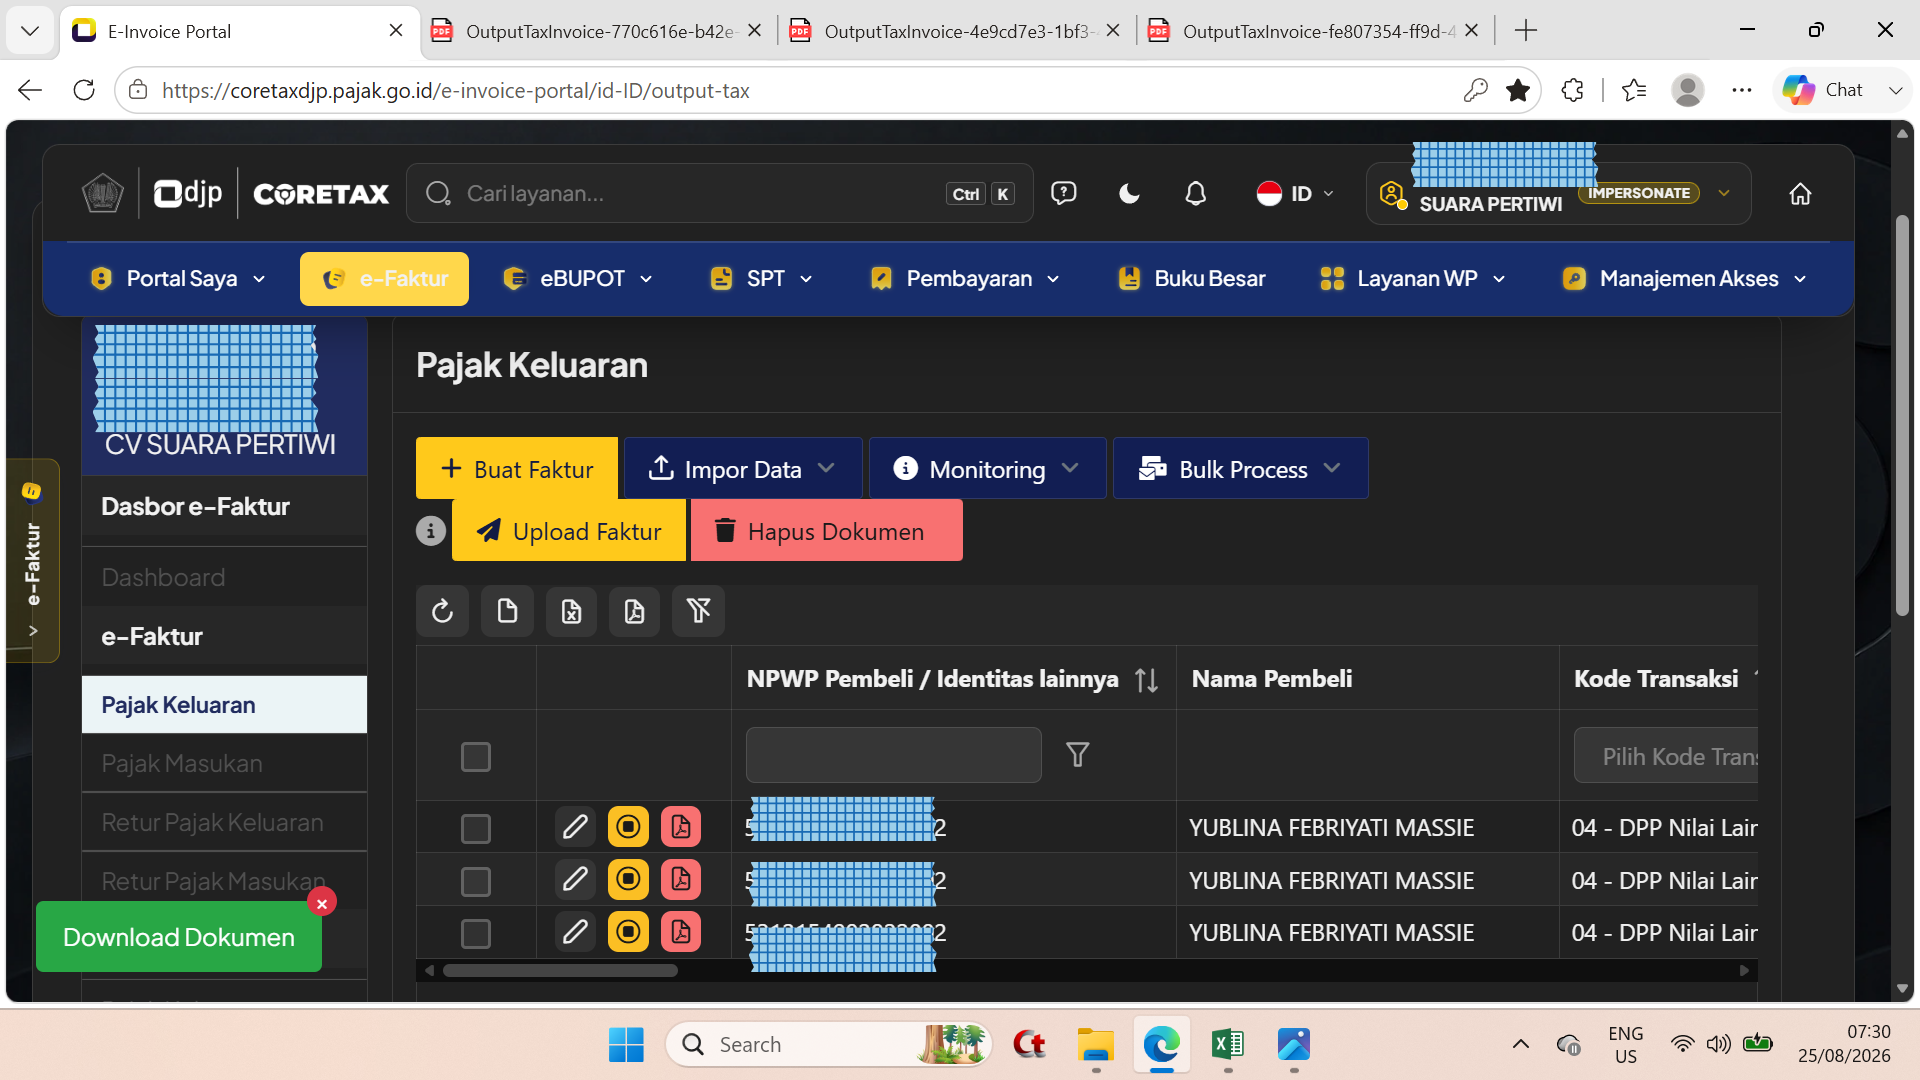
\_ Faktur Pajak Keluaran untuk jenis transaksi uang muka, termyn dan pelunasan telah tampil pada tabel Pajak Keluaran.
---
Uraian Detail Transaksi Faktur Pajak Uang Muka
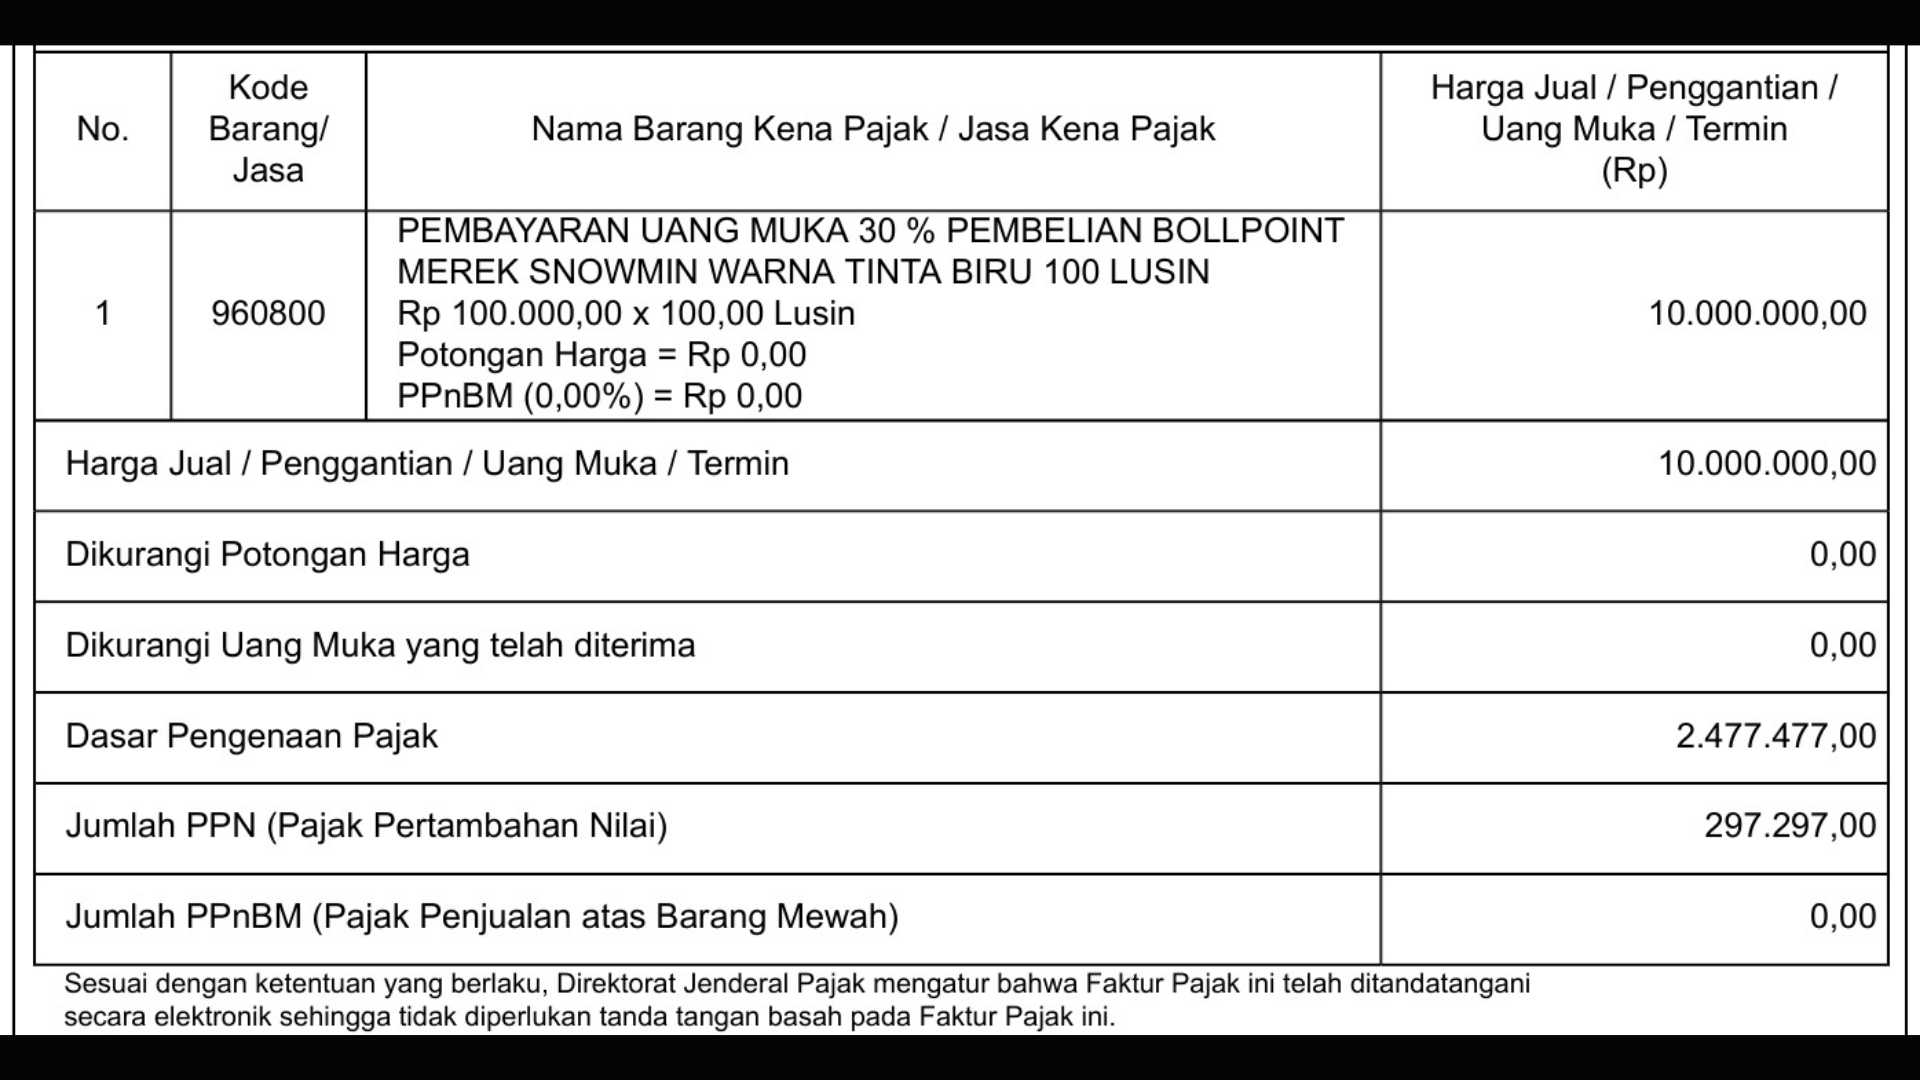
---
Uraian Detail Transaksi Faktur Pajak Termyn/Angsuran
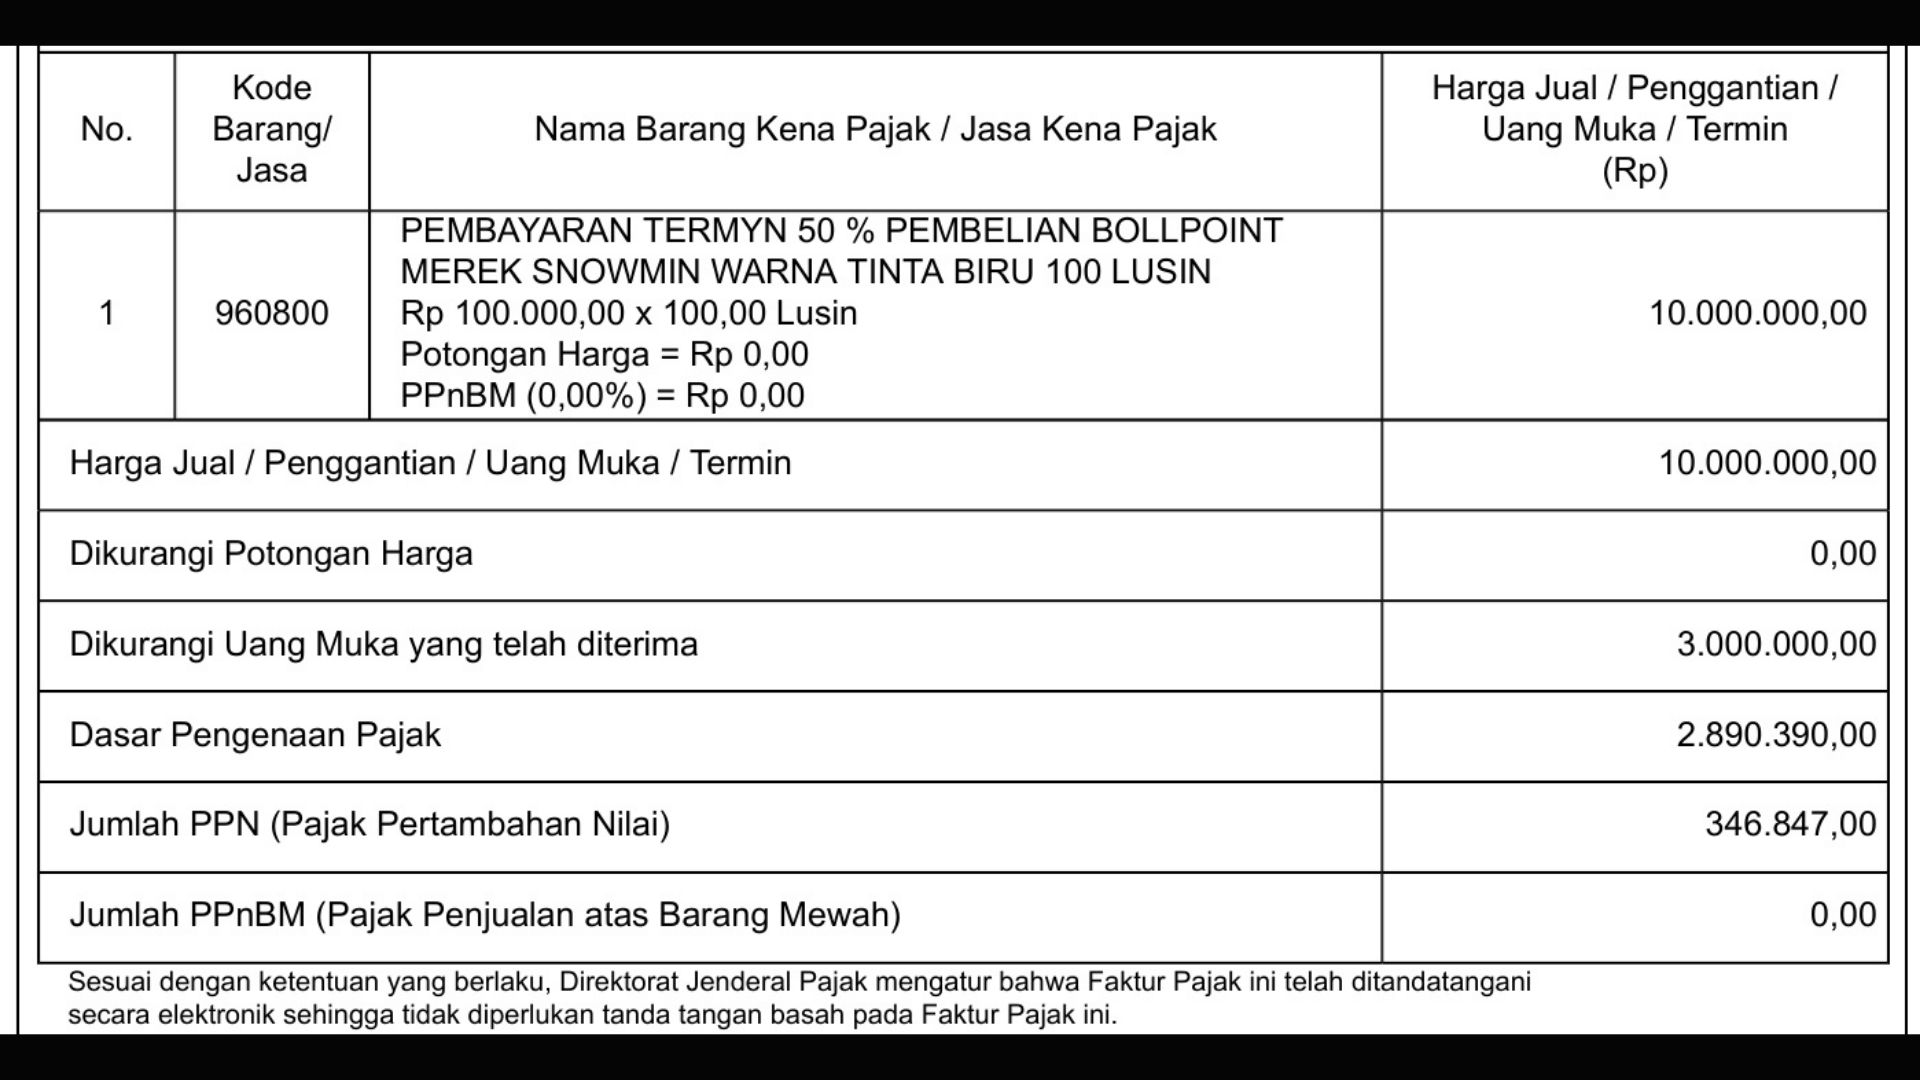
---
Uraian Detail Transaksi Faktur Pajak Termyn Terakhir/Pelunasan 100 %
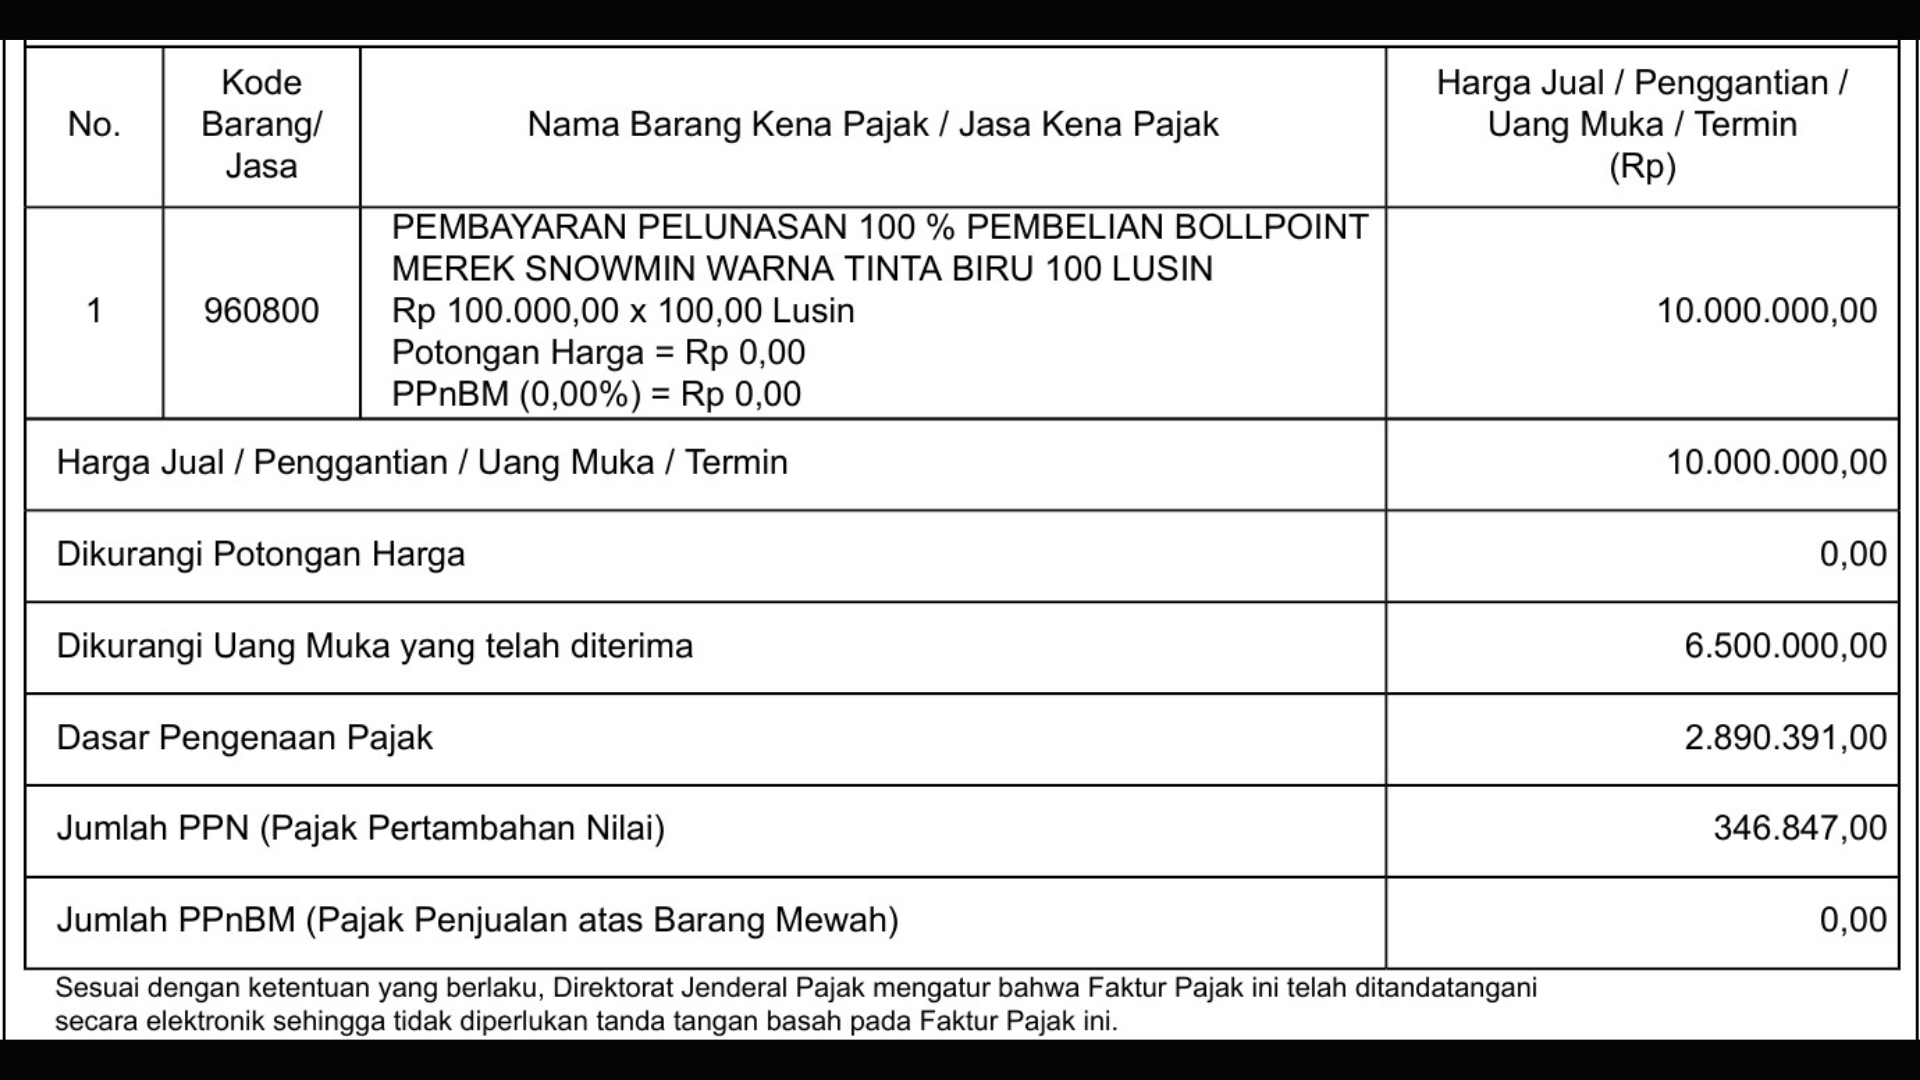
---
#### MEMBERSHIP PEMULA MBG UMKM
KELAS ONLINE MBG
\- PEMBAHASAN MATERI DISEDERHANAKAN
\- SUDAH MENGGUNAKAN BAHASA PASAR
\- GRUP DISKUSI WA MBG
\- POKOKNYA SEMUA RESPONSIF
\- DISKUSI TENTANG PMK 37/2025
\- DISKUSI TENTANG PMK 44/2026
\- DISKUSI TENTANG PP 20/2026
Pemahaman sederhana sajalah … agar nanti tahun 2027, SPT Tahunan Anda tidak berobat jalan !!!
Sampai jumpa di kelas online MBG tiap hari Jumat pukul 19.30 via Zoom…
[Bergabung Sekarang](http://lynk.id/hendraprasetio/egx8qk268mox/checkout?ref=diskusipajak.com)
### Pembayaran atau Penyetoran Pajak
URL: https://www.diskusipajak.com/p/pembayaran-atau-penyetoran-pajak/
Last updated: 2026-07-23T09:11:18.000Z
_This post is for paying subscribers only._
### Permohonan Pemindahbukuan (Pbk)
URL: https://www.diskusipajak.com/p/permohonan-pemindahbukuan-pbk/
Last updated: 2026-07-23T07:16:30.000Z
## UPDATE REGULASI — 23 Juli 2026
**PMK 81/2024** telah mencabut **PMK 242/PMK.03/2014** efektif 1 Januari 2025\. Seluruh ketentuan mengenai pemindahbukuan (Pbk) kini diatur dalam **Pasal 108–112 PMK 81/2024**.
**Perubahan mendasar:**
- **Ruang lingkup Pbk dipersempit** — hanya untuk: deposit pajak, PPh PHTB, bea meterai, dan kelebihan bayar
- **Kesalahan KAP/KJS untuk SPT → tidak bisa Pbk lagi**, harus melalui mekanisme Pengembalian Pajak yang Seharusnya Tidak Terutang (PPYSTT)
- **Pbk secara jabatan** diperkenalkan sebagai mekanisme baru
- **Prosedur elektronik/digital** melalui sistem Coretax
---
## DASAR HUKUM
- **UU 6/1983** stdtd UU 7/2021 (Harmonisasi Peraturan Perpajakan) tentang Ketentuan Umum dan Tata Cara Perpajakan
- **UU 36/2008** stdtd UU 7/2021 — tentang Pajak Penghasilan
- **UU 42/2009** stdtd UU 7/2021 — tentang Pajak Pertambahan Nilai dan PPnBM
- **PMK 81/2024** — tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (**Pasal 108–112** tentang Pbk; **Pasal 122–137** tentang PPYSTT) — mulai berlaku 31 Desember 2024, efektif 1 Januari 2025
- **PMK 242/PMK.03/2014** — tentang Tata Cara Pembayaran dan Penyetoran Pajak (**dicabut** oleh PMK 81/2024)
- **KEP-965/PJ.9/1991** — tentang Pelaksanaan Teknis Tata Cara Pembayaran Pajak melalui Pemindahbukuan (**dicabut**)
- **SE-26/PJ.9/1991** — tentang Petunjuk Teknis Pemindahbukuan (Pbk) (**dicabut**)
---
## DEFINISI
- Pemindahbukuan adalah suatu proses memindahbukukan penerimaan pajak untuk dibukukan pada penerimaan pajak yang sesuai. (Pasal 1 angka 108 PMK 81/2024)
- Pemindahbukuan dapat dilakukan: (Pasal 108 PMK 81/2024)
- **berdasarkan permohonan Wajib Pajak**; atau
- **secara jabatan**
---
## SEBAB PEMINDAHBUKUAN BERDASARKAN PERMOHONAN WP (Pasal 109 ayat (1) PMK 81/2024)
- **Kategori yang dapat diajukan Pbk:**
1. Penggunaan **Deposit Pajak**
2. Pembayaran **PPh atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan (PPh PHTB)** yang belum dilakukan penelitian untuk penerbitan surat keterangan penelitian formal bukti pemenuhan kewajiban penyetoran PPh
3. **Penyetoran di muka Bea Meterai** yang belum digunakan untuk menambah saldo deposit pada mesin teraan meterai digital
4. **Jumlah pembayaran yang lebih besar daripada pajak yang terutang** (kelebihan bayar)
- **Pembayaran yang TIDAK DAPAT diajukan Pbk** atas kelebihan bayar (Pasal 109 ayat (3)):
- Pembayaran melalui SSP yang kedudukannya dipersamakan dengan Faktur Pajak yang **tidak dapat dikreditkan**
- Pembayaran PPN atas objek pajak yang harus dibayar sendiri oleh WP dengan menggunakan SSP yang kedudukannya dipersamakan dengan Faktur Pajak
- Pelunasan Bea Meterai yang dilakukan dengan membubuhkan tanda Bea Meterai Lunas dengan mesin teraan meterai digital
> ⚠️ **Perubahan penting:** Kesalahan pengisian KAP/KJS, masa pajak, atau NPWP untuk pembayaran yang ditujukan untuk SPT **tidak dapat lagi diajukan Pbk**. Solusinya adalah mengajukan **Pengembalian Pajak yang Seharusnya Tidak Terutang (PPYSTT)** sebagaimana diatur dalam Pasal 122–137 PMK 81/2024.
---
## PEMINDAHBUKUAN SECARA JABATAN (Pasal 110 PMK 81/2024)
- Pbk secara jabatan dapat dilakukan untuk:
1. Bukti Pbk yang terdapat **kesalahan dalam penerbitan**
2. Pembayaran dan/atau penyetoran pajak yang berdasarkan **data dan informasi** perlu dilakukan Pbk
3. **Deposit pajak** untuk melunasi utang pajak yang masih tersisa pada saat dilakukan **penghapusan NPWP**
4. Deposit pajak WP yang dilakukan penghapusan NPWP karena **penggabungan usaha** ke WP hasil penggabungan usaha
5. Pembayaran dan/atau penyetoran pajak yang terdapat **perbaikan data penerimaan** dari Direktorat Jenderal Perbendaharaan
6. Pembayaran dan/atau penyetoran pajak sebagai **tindak lanjut atas pelaksanaan penyitaan** oleh juru sita
---
## YANG DAPAT DILAKUKAN PEMINDAHBUKUAN
- Pemindahbukuan dapat dilakukan ke pembayaran **PPh, PPN, PPnBM, Bea Meterai, PBB, Pajak Penjualan, dan Pajak Karbon** (Pasal 109 ayat (2))
---
## PEMINDAHBUKUAN DALAM MATA UANG ASING
- Pemindahbukuan hanya dapat dilakukan **antar pembayaran pajak dalam mata uang yang sama** (Pasal 109 ayat (4))
- Pemohon Pbk adalah **WP yang identitasnya tertera dalam bukti pembayaran** (Pasal 109 ayat (4))
---
## TATA CARA PEMINDAHBUKUAN (Pasal 109 dan 111 PMK 81/2024)
- Permohonan Pbk diajukan secara **elektronik** melalui Portal Wajib Pajak (Coretax), aplikasi lain yang terintegrasi, atau melalui Contact Center
- Permohonan dapat juga diajukan secara tertulis ke KPP tempat pembayaran diadministrasikan
- **Persyaratan:**
- Pembayaran yang dimohonkan Pbk **belum diperhitungkan** dengan pajak yang terutang dalam SPT, STP, surat ketetapan pajak, atau dokumen lainnya
- Permohonan diajukan oleh WP yang identitasnya tertera dalam bukti pembayaran
- Dilampiri dokumen pendukung sesuai dengan jenis kesalahan
---
## BUKTI PEMINDAHBUKUAN (Pasal 111 PMK 81/2024)
- Dalam hal permohonan Pbk memenuhi ketentuan, DJP menerbitkan **Bukti Pbk**
- Bukti Pbk merupakan **dasar penyesuaian** atas pembayaran dan penyetoran pajak
- Tanggal pembayaran pajak yang berlaku dalam Bukti Pbk mengacu pada **tanggal bayar** yang tertera pada BPN atau tanggal bayar berdasarkan validasi MPN
- Dalam hal permohonan tidak memenuhi ketentuan, DJP **tidak menerbitkan** Bukti Pbk dan memberitahukan secara tertulis kepada WP
---
## JANGKA WAKTU PENYELESAIAN
- Jangka waktu penyelesaian Pbk dilakukan sesuai dengan **standar pelayanan yang ditetapkan DJP** melalui sistem Coretax
- Permohonan diselesaikan dalam waktu yang lebih cepat dibandingkan mekanisme manual sebelumnya
### Tata Cara Angsuran Dan Penundaan Pembayaran Pajak
URL: https://www.diskusipajak.com/p/tata-cara-angsuran-dan-penundaan-pembayaran-pajak/
Last updated: 2026-07-23T07:04:12.000Z
_This post is for paying subscribers only._
### kode MAP SSBP untuk biaya pelaksanaan SP, SPMP, Pengumuman Lelang dan Pembatalan lelang
URL: https://www.diskusipajak.com/p/kode-map-ssbp-untuk-biaya-pelaksanaan-sp-spmp-pengumuman-lelang-dan-pembatalan-lelang/
Last updated: 2026-07-23T03:06:34.000Z
## DASAR HUKUM
- **UU 19/1997** stdtd UU 19/2000 — tentang Penagihan Pajak dengan Surat Paksa (Pasal 25 ayat (4) dan Pasal 28 ayat (1a))
- **PP 50/2022** — tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (menggantikan PP 74/2011; mengatur dasar dan tata cara penagihan)
- **PMK 61/2023** — tentang Tata Cara Pelaksanaan Penagihan Pajak atas Jumlah Pajak yang Masih Harus Dibayar (menggantikan PMK 189/PMK.03/2020 yang dicabut)
- **SE - 01/PJ.045/2007** Romawi I angka 4 — tentang kebijakan penagihan pajak (penggunaan MAP 423155 untuk biaya penagihan)
> Isi aturannya :
> KPP/KPPBB mengupayakan agar semua biaya penagihan pajak termasuk biaya pelaksanaan SP, SPMP, Pengumuman Lelang, Pembatalan Lelang, tambahan biaya penagihan sebesar 1% dari pokok lelang atau dari hasil penjualan sebagaimana diatur dalam Pasal 28 ayat (1a) dan Pasal 25 ayat (4) UU 19 Tahun 1997 stdtd UU 19 Tahun 2000, dan biaya-biaya lainnya sehubungan dengan penagihan pajak dibebankan kepada Wajib Pajak dan disetorkan ke Kas Negara menggunakan formulir Surat Setoran Bukan Pajak dengan kode MAP 423155.
### Jangka Waktu Pembayaran Pajak dan Jangka Waktu Pelunasan STP, SKPKB, SKPKBT, dll
URL: https://www.diskusipajak.com/p/jangka-waktu-pembayaran-pajak-dan-jangka-waktu-pelunasan-stp-skpkb-skpkbt-dll/
Last updated: 2026-07-23T02:56:04.000Z
**Perubahan Regulasi Signifikan**
**Berlaku sejak 1 Januari 2025 (Coretax):**
- **PMK 81/2024** — menggantikan PMK-242/PMK.03/2014 dan PMK-243/PMK.03/2014
- Jatuh tempo penyetoran **diseragamkan** → tanggal 15 bulan berikutnya untuk seluruh PPh Masa (Pasal 94 ayat (2))
- PPN (non-impor) → tetap akhir bulan berikutnya
- PPN pemungut (Wapu) → akhir bulan berikutnya (dari sebelumnya tanggal 15)
**Berlaku sejak 13 Desember 2022:**
- **PP 50/2022** — menggantikan PP 74/2011
**Berlaku sejak UU HPP (7/2021) dan UU Cipta Kerja (6/2023):**
- **Sanksi Pasal 9 UU KUP** — berubah dari bunga 2% per bulan tetap → tarif bunga berdasarkan suku bunga acuan + 5% per bulan (ditetapkan KMK)
⚠️ Ketentuan historis untuk masa pajak sebelum 1 Januari 2025 tetap mengacu pada rezim pra-Coretax di bawah.
---
## A. REZIM CORETAX (Berlaku sejak 1 Januari 2025)
### DASAR HUKUM (berlaku)
- **Pasal 9** UU Ketentuan Umum dan Tata Cara Perpajakan (UU 6/1983 stdd UU 28/2007, UU 7/2021, UU 6/2023)
- **PP 50/2022** — tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (menggantikan PP 74/2011)
- **PMK 81/2024** — tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (menggantikan PMK-242/PMK.03/2014 dan PMK-243/PMK.03/2014)
---
### JANGKA WAKTU PEMBAYARAN DAN PENYETORAN PPh, PPN
#### SPT Tahunan PPh WP OP
- Batas waktu penyampaian SPT adalah paling lama **3 bulan setelah akhir Tahun Pajak** (Pasal 3 ayat (3) UU KUP)
- Tahun Pajak adalah jangka waktu 1 (satu) tahun kalender kecuali bila Wajib Pajak menggunakan tahun buku yang tidak sama dengan tahun kalender (Pasal 1 angka 8 UU KUP)
- Kekurangan pembayaran pajak yang terutang berdasarkan SPT Tahunan PPh harus **dibayar lunas sebelum SPT PPh disampaikan** tetapi tidak melebihi batas waktu penyampaian SPT Tahunan PPh (Pasal 9 ayat (2) UU KUP)
#### SPT Tahunan PPh WP Badan
- Batas waktu penyampaian SPT adalah paling lama **4 bulan setelah akhir Tahun Pajak** (Pasal 3 ayat (3) UU KUP)
- Kekurangan pembayaran pajak yang terutang berdasarkan SPT Tahunan PPh harus dibayar lunas sebelum SPT PPh disampaikan (Pasal 9 ayat (2) UU KUP)
#### SPT Masa
- Batas waktu penyampaian SPT Masa adalah paling lama **20 hari setelah akhir Masa Pajak** (Pasal 3 ayat (3) dan Pasal 7 UU KUP). Ketentuan lebih lanjut diatur dalam PMK 81/2024.
- Menteri Keuangan menentukan tanggal jatuh tempo pembayaran dan penyetoran pajak yang terutang untuk suatu saat atau Masa Pajak bagi masing-masing jenis pajak, paling lama 15 (lima belas) hari setelah saat terutangnya pajak atau berakhirnya Masa Pajak (Pasal 9 ayat (1) UU KUP). Ketentuan lebih lanjut diatur dalam PMK 81/2024.
##### Jatuh Tempo Penyetoran PPh Masa — PMK 81/2024 Pasal 94
**Pasal 94 ayat (2)** PMK 81/2024 menyeragamkan jatuh tempo penyetoran PPh Masa menjadi **paling lambat tanggal 15 (lima belas) bulan berikutnya setelah Masa Pajak berakhir**, berlaku untuk:
| No | Jenis Pajak | Batas Waktu Penyetoran (Pasal 94 PMK 81/2024) | Batas Waktu Pelaporan |
| -- | ------------------------------------------------------------------------------------------ | -------------------------------------------------------------------------------------------------------------------------- | -------------------------------------------------------------- |
| 1 | PPh Pasal 4 ayat (2) — setor sendiri | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 2 | PPh Pasal 4 ayat (2) — pemotongan | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 3 | PPh Pasal 4 ayat (2) atas pengalihan hak atas tanah dan/atau bangunan | Sebelum akta/keputusan ditandatangani | Paling lama 20 hari setelah Masa Pajak berakhir |
| 4 | PPh Pasal 15 — setor sendiri | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 5 | PPh Pasal 15 — pemotongan | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 6 | PPh Pasal 21/26 | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 7 | PPh Pasal 23/26 | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 8 | PPh Pasal 25 | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 9 | PPh Pasal 22, PPN/PPnBM atas impor — setor sendiri | Bersamaan dengan pembayaran Bea Masuk; jika ditunda/dibebaskan → pada saat penyelesaian dokumen pemberitahuan pabean impor | — |
| 10 | PPh Pasal 22, PPN/PPnBM atas impor — dipungut DJBC | 1 (satu) hari kerja setelah pemungutan | Hari kerja terakhir minggu berikutnya |
| 11 | PPh Pasal 22 — pemungutan oleh KPA/Pejabat Penandatangan SPM | Hari yang sama dengan pelaksanaan pembayaran kepada PKP rekanan pemerintah melalui KPPN | — |
| 12 | PPh Pasal 22 — Bendahara Pengeluaran | Paling lama 7 (tujuh) hari setelah tanggal pelaksanaan pembayaran | Paling lama 14 (empat belas) hari setelah Masa Pajak berakhir |
| 13 | PPh Pasal 22 — WP badan tertentu | Tanggal 15 bulan berikutnya | Paling lama 20 hari setelah Masa Pajak berakhir |
| 14 | PPN & PPnBM (1 masa pajak) | **Akhir bulan berikutnya** setelah Masa Pajak berakhir & sebelum SPT Masa PPN disampaikan | Paling lama akhir bulan berikutnya setelah Masa Pajak berakhir |
| 15 | PPN atas kegiatan membangun sendiri | Tanggal 15 bulan berikutnya | Akhir bulan berikutnya |
| 16 | PPN atas pemanfaatan BKP tidak berwujud/JKP dari luar Daerah Pabean | Tanggal 15 bulan berikutnya | Paling lama akhir bulan berikutnya |
| 17 | PPN & PPnBM — dipungut Bendahara Pengeluaran | Paling lama 7 (tujuh) hari setelah pembayaran kepada PKP Rekanan Pemerintah melalui KPPN | Paling lama akhir bulan berikutnya |
| 18 | PPN & PPnBM — dipungut Pejabat Penandatangan SPM | Hari yang sama dengan pelaksanaan pembayaran melalui KPPN | — |
| 19 | PPN & PPnBM — dipungut Pemungut PPN selain Bendahara | **Akhir bulan berikutnya** setelah Masa Pajak berakhir | Paling lama akhir bulan berikutnya |
| 20 | PPh 25 — WP kriteria tertentu (Pasal 3 ayat (3B) UU KUP) — beberapa Masa Pajak dalam 1 SPT | Tanggal 15 bulan berikutnya setelah Masa Pajak terakhir | 20 hari setelah berakhirnya Masa Pajak terakhir |
| 21 | Pembayaran masa selain PPh 25 — WP kriteria tertentu (Pasal 3 ayat (3B) UU KUP) | Sesuai batas waktu masing-masing jenis pajak | 20 hari setelah berakhirnya Masa Pajak terakhir |
> **Catatan:** PMK 81/2024 **tidak lagi membedakan** tanggal penyetoran antara objek pajak setor sendiri (dahulu tanggal 15) dan objek pajak pemotongan/pemungutan (dahulu tanggal 10). Seluruh PPh Masa kini disetorkan paling lambat **tanggal 15** bulan berikutnya.
>
> **PPN pemungut (Wapu)** — sebelumnya disetor tgl 15, kini **akhir bulan berikutnya** (Pasal 94 ayat (2) PMK 81/2024).
##### Hari Libur
- Dalam hal tanggal jatuh tempo pembayaran atau penyetoran pajak bertepatan dengan hari libur, pembayaran atau penyetoran pajak dapat dilakukan paling lambat pada hari kerja berikutnya (Pasal 94 PMK 81/2024).
- Dalam hal batas akhir pelaporan bertepatan dengan hari libur, pelaporan dapat dilakukan paling lambat pada hari kerja berikutnya (PMK 81/2024).
- Hari libur yaitu hari Sabtu, hari Minggu, hari libur nasional, hari yang diliburkan untuk penyelenggaraan Pemilihan Umum, atau cuti bersama secara nasional.
---
### SANKSI KETERLAMBATAN PEMBAYARAN ATAU PENYETORAN PAJAK
#### Sanksi Keterlambatan Penyampaian SPT
Ketentuan terkait keterlambatan penyampaian SPT diatur dalam Pasal 7 ayat (1) UU KUP.
#### Sanksi Keterlambatan Pembayaran/Penyetoran Pajak
**Berdasarkan UU KUP stdd UU 7/2021 (UU HPP) dan UU 6/2023:**
**Untuk SPT Masa:**
- Pembayaran atau penyetoran pajak yang dilakukan setelah tanggal jatuh tempo pembayaran atau penyetoran pajak, dikenai sanksi administrasi berupa **bunga sebesar tarif bunga per bulan yang ditetapkan oleh Menteri Keuangan berdasarkan suku bunga acuan ditambah 5% (lima persen) dan dibagi 12 (dua belas)** yang berlaku pada tanggal dimulainya penghitungan sanksi, dihitung dari tanggal jatuh tempo pembayaran sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan (Pasal 9 ayat (2a) UU KUP stdd UU 7/2021).
> **Sebelum UU HPP (7/2021):** sanksi berupa bunga sebesar **2% (dua persen) per bulan** tetap.
**Untuk SPT Tahunan PPh:**
- Atas pembayaran atau penyetoran pajak yang dilakukan setelah tanggal jatuh tempo penyampaian SPT Tahunan, dikenai sanksi administrasi berupa **bunga sebesar tarif bunga per bulan** yang ditetapkan oleh Menteri Keuangan berdasarkan suku bunga acuan ditambah 5% dan dibagi 12, yang dihitung mulai dari berakhirnya batas waktu penyampaian SPT Tahunan sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan (Pasal 9 ayat (2b) UU KUP stdd UU 7/2021).
> **Tarif bunga sanksi** ditetapkan secara berkala melalui Keputusan Menteri Keuangan (KMK). Besaran tarif dapat berubah setiap periode sesuai fluktuasi suku bunga acuan.
---
### JANGKA WAKTU PEMBAYARAN DAN PENYETORAN BEA MATERAI
- Bea Meterai harus dilunasi pada saat terutang Bea Meterai.
- Bea Meterai yang dipungut oleh pemungut Bea Meterai wajib disetorkan paling lambat **tanggal 15 bulan berikutnya** setelah Masa Pajak berakhir (Pasal 94 ayat (2) PMK 81/2024).
---
### JANGKA WAKTU PEMBAYARAN DAN PENYETORAN PBB
- Pajak yang terutang berdasarkan Surat Pemberitahuan Pajak Terhutang (SPPT) harus dilunasi paling lama **6 (enam) bulan** sejak tanggal diterimanya SPPT oleh Wajib Pajak.
- Pajak yang terutang berdasarkan Surat Ketetapan Pajak PBB harus dilunasi paling lama **1 (satu) bulan** sejak tanggal diterimanya SKP PBB oleh Wajib Pajak.
- Pajak yang terutang berdasarkan Surat Tagihan Pajak PBB harus dilunasi paling lama **1 (satu) bulan** sejak tanggal diterimanya STP PBB oleh Wajib Pajak.
(Ketentuan ini diatur dalam PMK 81/2024.)
---
### JANGKA WAKTU PELUNASAN STP, SKPKB, SKPKBT, DAN SURAT KEPUTUSAN ATAU KETETAPAN LAINNYA
Berdasarkan **Pasal 9 ayat (3) UU KUP** dan **PP 50/2022**:
1. **STP, SKPKB, SKPKBT**, dan Surat Keputusan Keberatan, Surat Keputusan Pembetulan, Putusan Banding, serta Putusan Peninjauan Kembali, yang menyebabkan jumlah pajak yang harus dibayar bertambah, harus dilunasi dalam jangka waktu **1 (satu) bulan** sejak tanggal diterbitkan (Pasal 9 ayat (3) UU KUP).
2. **Keberatan — jangka waktu pelunasan:**
- Dalam hal Wajib Pajak mengajukan keberatan dan tidak mengajukan permohonan banding, pelunasan atas jumlah pajak yang belum dibayar dilakukan paling lama **1 (satu) bulan** sejak tanggal penerbitan Surat Keputusan Keberatan (PP 50/2022).
- Dalam hal Wajib Pajak mengajukan keberatan atas SKPKB atau SKPKBT untuk Tahun Pajak 2008 dan sesudahnya, jangka waktu pelunasan untuk jumlah pajak yang belum dibayar pada saat pengajuan keberatan sebesar pajak yang tidak disetujui dalam pembahasan akhir hasil pemeriksaan, **tertangguh** sampai dengan 1 (satu) bulan sejak tanggal penerbitan Surat Keputusan Keberatan (PMK 81/2024).
- Dikecualikan dari ketentuan ini, untuk jumlah pajak yang tidak disetujui dalam hasil pembahasan akhir hasil pemeriksaan baik sebagian atau seluruhnya, namun tidak diajukan keberatan, harus dilunasi dalam jangka waktu 1 (satu) bulan sejak tanggal diterbitkan SKPKB atau SKPKBT (PMK 81/2024).
- Dalam hal Wajib Pajak tidak melunasi jumlah pajak yang masih harus dibayar dalam jangka waktu ini, pajak tersebut ditagih dengan terlebih dahulu menerbitkan Surat Teguran (PP 50/2022).
3. **Banding — jangka waktu pelunasan:**
- Dalam hal Wajib Pajak mengajukan permohonan banding, pelunasan atas jumlah pajak yang belum dibayar dilakukan paling lama **1 (satu) bulan** sejak tanggal penerbitan Putusan Banding (PP 50/2022).
- Dalam hal Wajib Pajak mengajukan banding atas Surat Keputusan Keberatan sehubungan dengan SKPKB atau SKPKBT untuk Tahun Pajak 2008 dan sesudahnya, jangka waktu pelunasan **tertangguh** sampai dengan 1 (satu) bulan sejak tanggal penerbitan Putusan Banding (PMK 81/2024).
- Dalam hal Wajib Pajak tidak melunasi jumlah pajak yang masih harus dibayar dalam jangka waktu ini, pajak tersebut ditagih dengan terlebih dahulu menerbitkan Surat Teguran (PP 50/2022).
4. **Persetujuan dalam Pembahasan Akhir:**
- Dalam hal Wajib Pajak menyetujui seluruh jumlah pajak yang masih harus dibayar dalam Pembahasan Akhir Hasil Pemeriksaan atau Pembahasan Akhir Hasil Verifikasi, pelunasan atas jumlah pajak yang masih harus dibayar dilakukan paling lama **1 (satu) bulan** sejak tanggal penerbitan surat ketetapan pajak (PP 50/2022).
- Dalam hal Wajib Pajak tidak melunasi jumlah pajak yang masih harus dibayar dalam jangka waktu ini, pajak tersebut ditagih dengan terlebih dahulu menerbitkan Surat Teguran (PP 50/2022).
5. **Perpanjangan jangka waktu pelunasan:**
- Bagi Wajib Pajak usaha kecil dan Wajib Pajak di daerah tertentu, jangka waktu pelunasan dapat diperpanjang paling lama menjadi **2 (dua) bulan** yang ketentuannya diatur dengan atau berdasarkan Peraturan Menteri Keuangan (Pasal 9 ayat (3a) UU KUP).
- Dalam hal Wajib Pajak usaha kecil dan Wajib Pajak di daerah tertentu menyetujui seluruh jumlah pajak yang masih harus dibayar dalam Pembahasan Akhir Hasil Pemeriksaan atau Pembahasan Akhir Hasil Verifikasi, pelunasan atas jumlah pajak yang masih harus dibayar dilakukan paling lama **2 (dua) bulan** sejak tanggal penerbitan surat ketetapan pajak (PP 50/2022).
- Wajib Pajak usaha kecil: WP OP dan WP Badan dengan peredaran bruto tidak melebihi Rp4.800.000.000,00 dalam 1 Tahun Pajak.
- Wajib Pajak di daerah tertentu: WP yang tempat tinggal, tempat kedudukan, atau tempat kegiatan usahanya berlokasi di daerah tertentu yang ditetapkan oleh DJP.
- Untuk mendapatkan perpanjangan jangka waktu pelunasan, Wajib Pajak usaha kecil atau Wajib Pajak di daerah tertentu harus mengajukan permohonan perpanjangan jangka waktu pelunasan kepada DJP, paling lama **9 (sembilan) hari kerja** sebelum tanggal jatuh tempo pembayaran (PMK 81/2024).
- Atas permohonan WP, DJP menerbitkan keputusan dalam jangka waktu **7 (tujuh) hari kerja** setelah tanggal diterimanya permohonan (PMK 81/2024).
- Apabila jangka waktu 7 hari kerja tersebut telah terlampaui dan DJP tidak menerbitkan suatu keputusan, permohonan WP dianggap diterima (PMK 81/2024).
- Keputusan dapat berupa: menyetujui (menerbitkan keputusan persetujuan perpanjangan) atau menolak permohonan WP.
---
---
## B. REZIM PRA-CORETAX (Historis — Untuk Referensi Masa Pajak Sebelum 1 Januari 2025)
> ⚠️ **Ketentuan di bawah ini hanya berlaku untuk Masa Pajak sebelum 1 Januari 2025.**PP 74/2011 → **dicabut** oleh PP 50/2022 (berlaku sejak 13 Desember 2022)PMK-242/PMK.03/2014 → **dicabut** oleh PMK 81/2024 (berlaku sejak 1 Januari 2025)PMK-243/PMK.03/2014 → **dicabut** oleh PMK 81/2024 (berlaku sejak 1 Januari 2025)
>
> Namun demikian, PMK 81/2024 Pasal 477 mengatur bahwa untuk SPT Tahun Pajak 2024 masih berlaku ketentuan PMK-243/PMK.03/2014.
### DASAR HUKUM (historis)
- Pasal 9 UU Nomor 28 TAHUN 2007 (berlaku sejak 1 Januari 2008) tentang perubahan ketiga atas UU Nomor 6 TAHUN 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan
- Pasal 48 PP 74 TAHUN 2011 (berlaku sejak 1 Januari 2012) tentang tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan
- PMK-242/PMK.03/2014 (berlaku sejak 24 Desember 2014) tentang tata cara pembayaran dan penyetoran pajak
- PMK-243/PMK.03/2014 (berlaku sejak 24 Desember 2014) tentang tata cara pelaporan SPT
### JANGKA WAKTU PEMBAYARAN DAN PENYETORAN PPH, PPN (Ketentuan Lama)
#### SPT Tahunan PPh WP OP
- Batas waktu penyampaian SPT nya adalah paling lama 3 bulan setelah akhir Tahun Pajak (pasal 3 ayat (3) UU KUP No. 28 TAHUN 2007)
- Tahun Pajak adalah jangka waktu 1 (satu) tahun kalender kecuali bila Wajib Pajak menggunakan tahun buku yang tidak sama dengan tahun kalender. (pasal 1 angka 8 UU KUP No. 28 TAHUN 2007)
- Kekurangan pembayaran pajak yang terutang berdasarkan SPT Tahunan PPh harus dibayar lunas sebelum SPT PPh disampaikan tetapi tidak melebihi batas waktu penyampaian SPT Tahunan PPh. (pasal 9 ayat (2) UU KUP No. 28 TAHUN 2007)
#### SPT Tahunan PPh WP badan
- Batas waktu penyampaian SPT nya adalah paling lama 4 bulan setelah akhir Tahun Pajak (pasal 3 ayat (3) UU KUP No. 28 TAHUN 2007)
- Kekurangan pembayaran pajak yang terutang berdasarkan SPT Tahunan PPh harus dibayar lunas sebelum SPT PPh disampaikan. (pasal 9 ayat (2) UU KUP No. 28 TAHUN 2007)
#### SPT Masa
- Batas waktu penyampaian SPT nya adalah paling lama 20 hari setelah akhir Tahun Pajak (Pasal 3 ayat (3) dan pasal 7 UU No 28 TAHUN 2007). (ketentuan lebih lanjut diatur dalam PMK-242/PMK.03/2014)
- Menteri Keuangan menentukan tanggal jatuh tempo pembayaran dan penyetoran pajak yang terutang untuk suatu saat atau Masa Pajak bagi masing-masing jenis pajak, paling lama 15 (lima belas) hari setelah saat terutangnya pajak atau berakhirnya Masa Pajak. (Pasal 9 ayat (1) UU Nomor 28 TAHUN 2007). (ketentuan lebih lanjut diatur dalam PMK-242/PMK.03/2014)
- Ketentuan terkait tanggal jatuh tempo pembayaran, penyetoran pajak, dan pelaporan pajak untuk SPT Masa diatur dalam PMK-242/PMK.03/2014, yaitu :
- Dalam hal tanggal jatuh tempo pembayaran atau penyetoran pajak bertepatan dengan hari libur, pembayaran atau penyetoran pajak dapat dilakukan paling lambat pada hari kerja berikutnya. (Pasal 9 ayat (1) PMK-242/PMK.03/2014)
- Dalam hal batas akhir pelaporan sebagaimana dimaksud dalam Pasal 10 dan Pasal 11 bertepatan dengan hari libur, pelaporan dapat dilakukan paling lambat pada hari kerja berikutnya. (Pasal 12 ayat (1) PMK-243/PMK.03/2014)
- Hari libur yaitu hari Sabtu, hari Minggu, hari libur nasional, hari yang diliburkan untuk penyelenggaraan Pemilihan Umum, atau cuti bersama secara nasional. (Pasal 12 ayat (2) PMK-243/PMK.03/2014)
- Batas waktu pembayaran, penyetoran, atau pelaporan pajak untuk SPT masa adalah :
| No | JENIS PAJAK | BATAS WAKTU PENYETORAN (Pasal 2 PMK-242/PMK.03/2014) | BATAS WAKTU PELAPORAN (Pasal 10 dan 11 PMK-243/PMK.03/2014) |
| --- | ------------------------------------------------------------------------------------------------------ | ------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------ | ----------------------------------------------------------------- |
| 1. | PPh pasal 4(2) setor sendiri | Tanggal 15 (lima belas) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 2. | PPh pasal 4(2) pemotongan | tanggal 10 (sepuluh) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 3. | PPh Pasal 4 ayat (2) atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan | sebelum akta, keputusan, perjanjian, kesepakatan atau risalah lelang atas pengalihan hak atas tanah dan/atau bangunan ditandatangani oleh pejabat yang berwenang | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 4. | PPh pasal 15 setor sendiri | Tanggal 15 (lima belas) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 5. | PPh pasal 15 pemotongan | tanggal 10 (sepuluh) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 6. | PPh Pasal 21/26 | tanggal 10 (sepuluh) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 7. | PPh pasal 23/26 | tanggal 10 (sepuluh) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 8. | PPh pasal 25 | Tanggal 15 (lima belas) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 9. | PPh Pasal 22, PPN atau PPN dan PPnBM atas impor | harus dilunasi bersamaan dengan saat pembayaran Bea Masuk dan dalam hal Bea Masuk ditunda atau dibebaskan, PPh Pasal 22, PPN atau PPN dan PPnBM atas impor harus dilunasi pada saat penyelesaian dokumen pemberitahuan pabean impor. | — |
| 10. | PPh Pasal 22, PPN atau PPN dan PPnBM atas impor yang dipungut oleh DJBC | 1 (satu) hari kerja setelah dilakukan pemungutan pajak | hari kerja terakhir minggu berikutnya |
| 11. | PPh Pasal 22 oleh kuasa pengguna anggaran/pejabat penanda tangan SPM | disetor pada hari yang sama dengan pelaksanaan pembayaran kepada PKP rekanan pemerintah melalui KPPN | — |
| 12. | PPh Pasal 22 oleh Bendahara Pengeluaran | paling lama 7 (tujuh) hari setelah tanggal pelaksanaan pembayaran | paling lama 14 (empat belas) hari setelah Masa Pajak berakhir |
| 13. | PPh Pasal 22 oleh WP badan tertentu | Tanggal 10 (sepuluh) bulan berikutnya setelah Masa Pajak berakhir | paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir |
| 14. | PPN & PPnBM | akhir bulan berikutnya setelah masa pajak berakhir & sebelum SPT masa PPN disampaikan | paling lama akhir bulan berikutnya setelah Masa Pajak berakhir |
| 15. | PPN atas kegiatan membangun sendiri | tanggal 15 (lima belas) bulan berikutnya setelah Masa Pajak berakhir | akhir bulan berikutnya setelah Masa Pajak berakhir |
| 16. | PPN atas pemanfaatan BKP tidak berwujud dan/atau JKP dari Luar Daerah Pabean | tanggal 15 (lima belas) bulan berikutnya setelah saat terutangnya pajak | paling lama akhir bulan berikutnya setelah saat terutangnya pajak |
| 17. | PPN & PPnBM yang dipungut oleh Bendahara Pengeluaran | paling lama 7 (tujuh) hari setelah tanggal pelaksanaan pembayaran kepada PKP Rekanan Pemerintah melalui KPPN | paling lama akhir bulan berikutnya setelah Masa Pajak berakhir |
| 18. | PPN dan/atau PPnBM pemungutan oleh Pejabat Penandatanganan SPM | harus disetor pada hari yang sama dengan pelaksanaan pembayaran kepada PKP Rekanan Pemerintah melalui KPPN | — |
| 19. | PPN atau PPN dan PPnBM yang dipungut oleh Pemungut PPN selain Bendahara Pemerintah | **tanggal 15 (lima belas)** bulan berikutnya setelah Masa Pajak berakhir | paling lama akhir bulan berikutnya setelah Masa Pajak berakhir |
| 20. | Ph 25 bagi WP dengan kriteria tertentu (Pasal 3 ayat (3B) UU KUP) — beberapa Masa Pajak dalam satu SPT | harus dibayar paling lama pada akhir Masa Pajak terakhir | 20 hari setelah berakhirnya Masa Pajak terakhir |
| 21. | Pembayaran masa selain PPh 25 WP kriteria tertentu (Pasal 3 ayat (3B) UU KUP) | harus dibayar paling lama sesuai dengan batas waktu untuk masing-masing jenis pajak | 20 hari setelah berakhirnya Masa Pajak terakhir |
### SANKSI KETERLAMBATAN PEMBAYARAN ATAU PENYETORAN PAJAK (Ketentuan Lama)
**Untuk SPT Masa:**
- Pembayaran atau penyetoran pajak, yang dilakukan setelah tanggal jatuh tempo pembayaran atau penyetoran pajak, dikenai sanksi administrasi berupa bunga sebesar **2% (dua persen) per bulan** yang dihitung dari tanggal jatuh tempo pembayaran sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 9 ayat (2a) UU Nomor 28 TAHUN 2007).
**Untuk SPT Tahunan PPh:**
- Atas pembayaran atau penyetoran pajak yang dilakukan setelah tanggal jatuh tempo penyampaian SPT Tahunan, dikenai sanksi administrasi berupa bunga sebesar **2% (dua persen) per bulan** yang dihitung mulai dari berakhirnya batas waktu penyampaian SPT Tahunan sampai dengan tanggal pembayaran, dan bagian dari bulan dihitung penuh 1 (satu) bulan. (Pasal 9 ayat (2b) UU Nomor 28 TAHUN 2007)
### JANGKA WAKTU PEMBAYARAN DAN PENYETORAN BEA MATERAI (Ketentuan Lama)
- Bea Meterai harus dilunasi pada saat terutang Bea Meterai. (Pasal 4 PMK-242/PMK.03/2014)
### JANGKA WAKTU PEMBAYARAN DAN PENYETORAN PBB (Ketentuan Lama — Pasal 5 PMK-242/PMK.03/2014)
- Pajak yang terutang berdasarkan Surat Pemberitahuan Pajak Terhutang harus dilunasi paling lama 6 (enam) bulan sejak tanggal diterimanya Surat Pemberitahuan Pajak Terhutang oleh Wajib Pajak.
- Pajak yang terutang berdasarkan Surat Ketetapan Pajak PBB harus dilunasi paling lama 1 (satu) bulan sejak tanggal diterimanya Surat Ketetapan Pajak PBB oleh Wajib Pajak.
- Pajak yang terutang berdasarkan Surat Tagihan Pajak PBB harus dilunasi paling lama 1 (satu) bulan sejak tanggal diterimanya Surat Tagihan Pajak PBB oleh Wajib Pajak.
### JANGKA WAKTU PELUNASAN STP, SKPKB, SKPKBT, DAN LAINNYA (Ketentuan Lama — PP 74/2011)
Berdasarkan **PP 74 TAHUN 2011** (telah dicabut oleh PP 50/2022):
- STP, SKPKB, SKPKBT, dan Surat Keputusan Keberatan, Surat Keputusan Pembetulan, Putusan Banding, serta Putusan Peninjauan Kembali, yang menyebabkan jumlah pajak yang harus dibayar bertambah, harus dilunasi dalam jangka waktu 1 (satu) bulan sejak tanggal diterbitkan. (Pasal 9 ayat (3) UU Nomor 28 TAHUN 2007)
- Dalam hal Wajib Pajak mengajukan keberatan dan tidak mengajukan permohonan banding, pelunasan atas jumlah pajak yang belum dibayar dilakukan paling lama 1 (satu) bulan sejak tanggal penerbitan Surat Keputusan Keberatan. (Pasal 48 ayat (1) PP 74 TAHUN 2011)
- Dalam hal Wajib Pajak mengajukan keberatan atas SKPKB atau SKPKBT untuk Tahun Pajak 2008 dan sesudahnya, jangka waktu pelunasan untuk jumlah pajak yang belum dibayar pada saat pengajuan keberatan sebesar pajak yang tidak disetujui dalam pembahasan akhir hasil pemeriksaan, tertangguh sampai dengan 1 (satu) bulan sejak tanggal penerbitan Surat Keputusan Keberatan. (Pasal 6 ayat (2) PMK-242/PMK.03/2014)
- Dikecualikan dari ketentuan ini, untuk jumlah pajak yang tidak disetujui dalam hasil pembahasan akhir hasil pemeriksaan baik sebagian atau seluruhnya, namun tidak diajukan keberatan, harus dilunasi dalam jangka waktu 1 (satu) bulan sejak tanggal diterbitkan SKPKB atau SKPKBT untuk Tahun Pajak 2008 dan sesudahnya. (Pasal 6 ayat (3) PMK-242/PMK.03/2014)
- Dalam hal Wajib Pajak tidak melunasi jumlah pajak yang masih harus dibayar dalam jangka waktu ini, pajak yang masih harus dibayar tersebut ditagih dengan terlebih dahulu menerbitkan Surat Teguran. (Pasal 48 ayat (5) PP 74 TAHUN 2011)
- Dalam hal Wajib Pajak mengajukan permohonan banding, pelunasan atas jumlah pajak yang belum dibayar dilakukan paling lama 1 (satu) bulan sejak tanggal penerbitan Putusan Banding. (Pasal 48 ayat (2) PP 74 TAHUN 2011)
- Dalam hal Wajib Pajak mengajukan banding atas Surat Keputusan Keberatan sehubungan dengan SKPKB atau SKPKBT untuk Tahun Pajak 2008 dan sesudahnya, jangka waktu pelunasan tertangguh sampai dengan 1 (satu) bulan sejak tanggal penerbitan Putusan Banding. (Pasal 6 ayat (4) PMK-242/PMK.03/2014)
- Dalam hal Wajib Pajak menyetujui seluruh jumlah pajak yang masih harus dibayar dalam Pembahasan Akhir Hasil Pemeriksaan atau Pembahasan Akhir Hasil Verifikasi, pelunasan atas jumlah pajak yang masih harus dibayar dilakukan paling lama 1 (satu) bulan sejak tanggal penerbitan surat ketetapan pajak. (Pasal 48 ayat (3) PP 74 TAHUN 2011)
- Bagi Wajib Pajak usaha kecil dan Wajib Pajak di daerah tertentu, jangka waktu pelunasan dapat diperpanjang paling lama menjadi 2 (dua) bulan yang ketentuannya diatur dengan atau berdasarkan Peraturan Menteri Keuangan. (Pasal 9 ayat (3a) UU Nomor 28 TAHUN 2007). (diatur lebih lanjut pada PMK-242/PMK.03/2014)
- Dalam hal Wajib Pajak usaha kecil dan Wajib Pajak di daerah tertentu menyetujui seluruh jumlah pajak yang masih harus dibayar dalam Pembahasan Akhir Hasil Pemeriksaan atau Pembahasan Akhir Hasil Verifikasi, pelunasan atas jumlah pajak yang masih harus dibayar dilakukan paling lama 2 (dua) bulan sejak tanggal penerbitan surat ketetapan pajak. (Pasal 48 ayat (4) PP 74 TAHUN 2011)
- Wajib Pajak usaha kecil ini terdiri dari Wajib Pajak orang pribadi dan Wajib Pajak badan.
- WP OP usaha kecil: WP OP yang menerima penghasilan dari usaha (tidak termasuk pekerjaan bebas) dengan peredaran bruto ≤ Rp4.800.000.000,00 dalam 1 Tahun Pajak. (Pasal 7 ayat (3) PMK-242/PMK.03/2014)
- WP Badan usaha kecil: WP Badan tidak termasuk BUT dengan peredaran bruto ≤ Rp4.800.000.000,00 dalam 1 Tahun Pajak. (Pasal 7 ayat (4) PMK-242/PMK.03/2014)
- WP di daerah tertentu: WP yang tempat tinggal, tempat kedudukan, atau tempat kegiatan usahanya berlokasi di daerah tertentu yang ditetapkan oleh DJP.
- Untuk mendapatkan perpanjangan jangka waktu pelunasan, WP usaha kecil atau WP di daerah tertentu harus mengajukan permohonan perpanjangan jangka waktu pelunasan kepada DJP, paling lama 9 (sembilan) hari kerja sebelum tanggal jatuh tempo pembayaran dengan menggunakan surat permohonan perpanjangan jangka waktu pelunasan. (Pasal 7 ayat (5) PMK-242/PMK.03/2014)
- Atas permohonan WP, DJP menerbitkan keputusan dalam jangka waktu 7 (tujuh) hari kerja setelah tanggal diterimanya permohonan. (Pasal 7 ayat (6) PMK-242/PMK.03/2014)
- Apabila jangka waktu 7 (tujuh) hari kerja tersebut telah terlampaui dan DJP tidak menerbitkan suatu keputusan, permohonan WP dianggap diterima. (Pasal 7 ayat (10) PMK-242/PMK.03/2014)
- Keputusan dapat berupa: menyetujui (menerbitkan keputusan persetujuan perpanjangan) atau menolak permohonan WP. (Pasal 7 ayat (7) PMK-242/PMK.03/2014)
### Tabel Kode Akun Pajak dan Kode Jenis Setoran — Coretax DJP (Ketentuan sejak 1 Januari 2025)
URL: https://www.diskusipajak.com/p/tabel-kode-akun-pajak-dan-kode-jenis-setoran-coretax-djp-ketentuan-sejak-1-januari-2025/
Last updated: 2026-07-23T02:53:41.000Z
## I. DASAR HUKUM
### Regulasi
1. ⭐ **PER-10/PJ/2024** (berlaku sejak 1 Januari 2025) tentang Ketentuan Pembayaran dan Penyetoran Pajak, serta Pengembalian Kelebihan Pembayaran Pajak.
- **Pasal 3 ayat (3)**: KAP dan KJS merupakan 2 komponen yang harus ada pada Surat Setoran Pajak (SSP).
- **Pasal 3 ayat (8)**: Daftar KAP dan KJS tercantum dalam **Lampiran huruf B** yang merupakan bagian tidak terpisahkan dari PER ini.
- **Pasal 12**: Mencabut PER-09/PJ/2020 s.t.d.d. PER-22/PJ/2021.
- Berlaku untuk pembayaran pajak sejak 1 Januari 2025.
2. **PMK 81/2024** (berlaku sejak 1 Januari 2025) tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
- Pembayaran dan penyetoran pajak diatur dalam **Pasal 94–121**.
- Mengatur jatuh tempo pembayaran, deposit pajak, dan tata cara pembayaran melalui Coretax.
### Perubahan Regulasi
| Regulasi | Status |
| ------------------------------------ | ------------------------------------------------ |
| PER-09/PJ/2020 (KAP/KJS era SSE) | **Dicabut** oleh PER-10/PJ/2024 sejak 1 Jan 2025 |
| PER-22/PJ/2021 (perubahan PER-09) | **Dicabut** oleh PER-10/PJ/2024 sejak 1 Jan 2025 |
| PER-10/PJ/2024 (KAP/KJS era Coretax) | **Berlaku** sejak 1 Januari 2025 |
---
## II. PERUBAHAN KAP/KJS DI ERA CORETAX
### A. Perubahan KJS yang Signifikan
Berbeda dengan era PER-09/PJ/2020, beberapa KJS mengalami perubahan kode sebagai berikut:
| KAP | KJS Lama (PER-09/2020) | KJS Baru (PER-10/2024) | Jenis Setoran |
| ------ | ---------------------- | ---------------------- | ---------------------------------------------------------------------------- |
| 411128 | 419 | **100** | PPh Final atas Dividen (Pasal 17 ayat (2c)) |
| 4111xx | 310 | **300** | Pembayaran STP/SKP (Tagihan/Ketetapan) — **berlaku untuk semua jenis pajak** |
| 411211 | 102 | **411212-101** | PPN atas pemanfaatan JKP dari luar daerah pabean |
| — | KJS 106 | — | Dihapus untuk KAP tertentu (BAPK/BAP) |
**Perubahan KJS 310 → 300 untuk STP/SKP:**
Di era PER-09/PJ/2020, KJS 310 digunakan untuk pembayaran SKPKB dan KJS 300 hanya untuk STP.
Di era PER-10/PJ/2024, **KJS 300** digunakan untuk **seluruh pembayaran tagihan/ketetapan** (STP, SKPKB, SKPKBT),
sementara **KJS 310 sudah tidak digunakan lagi**.
> **Contoh:**PPh Pasal 21 — STP: KJS 300 (dulu 300), SKPKB: KJS 300 (dulu 310)PPN Dalam Negeri — STP: KJS 300 (dulu 300), SKPKB: KJS 300 (dulu 310)
### B. KAP/KJS yang Dihapus (tidak berlaku di Coretax)
| No | KAP | KJS | Deskripsi | Keterangan |
| -- | ------ | --- | ------------------------------------------------- | --------------------------------- |
| 1 | 411128 | 107 | PPh Final Tambahan PPS Pasal 7(4) huruf b UU HPP | Program PPS telah berakhir |
| 2 | 411128 | 108 | PPh Final Tambahan PPS Pasal 12(4) huruf b UU HPP | Program PPS telah berakhir |
| 3 | 411619 | 111 | Pajak Transaksi Elektronik (PTE) | Dihapus |
| 4 | 411619 | 531 | Sanksi Denda Penghentian Penyidikan Ps 44B UU KUP | Dihapus — digantikan KJS 530 |
| 5 | 411641 | 100 | Pajak Eksternalitas – Karbon (Masa) | Pajak Karbon ditunda penerapannya |
| 6 | 411641 | 121 | Pajak Karbon atas Impor | Pajak Karbon ditunda |
| 7 | 411641 | 200 | Pajak Eksternalitas – Karbon (Tahunan) | Pajak Karbon ditunda |
### C. KAP/KJS yang Ditambah/Baru
| No | KAP | KJS | Deskripsi KAP | Deskripsi Setoran |
| -- | ------ | --- | ------------------------------------ | ---------------------------------------------------- |
| 1 | 411128 | 416 | PPh Final | PPh Final Pasal 19 atas Revaluasi Aktiva Tetap |
| 2 | 411211 | 109 | PPN Dalam Negeri | Penyerahan Barang Kena Pajak melalui Juru Lelang |
| 3 | 411212 | 100 | PPN Impor | Masa |
| 4 | 411212 | 900 | PPN Impor | Pemungutan oleh Non-Bendaharawan |
| 5 | 411221 | 108 | PPnBM Dalam Negeri | Pembayaran PPnBM tanggung jawab secara renteng |
| 6 | 411221 | 109 | PPnBM Dalam Negeri | Penyerahan Barang Kena Pajak melalui Juru Lelang |
| 7 | 411229 | 900 | PPnBM Lainnya | Pemungutan oleh Non-Bendaharawan |
| 8 | 411618 | 200 | Pajak Tidak Langsung Lainnya Deposit | Pembayaran untuk Permohonan Perpanjangan SPT Tahunan |
### D. Fitur Baru: Deposit Pajak (KAP 411618)
Coretax memperkenalkan **Deposit Pajak** — mekanisme saldo deposit seperti "e-wallet" untuk pembayaran pajak.
| KAP | KJS | Deskripsi |
| ------ | --- | ---------------------------------------------------- |
| 411618 | 100 | Setoran untuk Deposit Pajak (top-up saldo) |
| 411618 | 200 | Pembayaran untuk Permohonan Perpanjangan SPT Tahunan |
---
## III. TABEL KAP/KJS LENGKAP (PER-10/PJ/2024 — LAMPIRAN B)
> **Keterangan:**KAP (6 digit) = mengidentifikasi jenis pajakKJS (3 digit) = mengidentifikasi jenis setoranTabel ini merupakan daftar KAP/KJS yang berlaku untuk pembuatan Kode Billing sejak 1 Januari 2025
### A. PPh Migas
#### 1\. KAP 411111 — PPh Minyak Bumi
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------- | ----------------------------------------- |
| 100 | Masa PPh Minyak Bumi | Pembayaran masa PPh Minyak Bumi |
| 200 | Tahunan PPh Minyak Bumi | Pembayaran tahunan PPh Minyak Bumi |
| 300 | Tagihan/Ketetapan PPh Minyak Bumi | STP, SKPKB, SKPKBT, dan Ketetapan lainnya |
#### 2\. KAP 411112 — PPh Gas Alam
| KJS | Jenis Setoran | Keterangan |
| --- | ------------------------------ | ----------------------------------------- |
| 100 | Masa PPh Gas Alam | Pembayaran masa PPh Gas Alam |
| 200 | Tahunan PPh Gas Alam | Pembayaran tahunan PPh Gas Alam |
| 300 | Tagihan/Ketetapan PPh Gas Alam | STP, SKPKB, SKPKBT, dan Ketetapan lainnya |
#### 3\. KAP 411119 — PPh Migas Lainnya
| KJS | Jenis Setoran | Keterangan |
| --- | ------------- | --------------------------------- |
| 100 | Masa | Pembayaran masa PPh Migas Lainnya |
| 200 | Tahunan | Pembayaran tahunan |
### B. PPh Non-Migas
#### 4\. KAP 411121 — PPh Pasal 21
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------------------------- | --------------------------------------------------------- |
| 100 | Masa PPh Pasal 21 | Pembayaran dari SPT Masa PPh Pasal 21 termasuk pembetulan |
| 199 | Pembayaran Pendahuluan SKP PPh Pasal 21 | Sebelum terbit SKP |
| 300 | Tagihan/Ketetapan PPh Pasal 21 | STP, SKPKB, SKPKBT, dan Ketetapan lainnya |
| 401 | PPh Final Pasal 21 — Pembayaran Sekaligus | JHT, Uang Tebusan Pensiun, Uang Pesangon |
| 402 | PPh Final Pasal 21 — Honorarium Pejabat/Negara | PNS, TNI/POLRI, pensiunan — sumber APBN/APBD |
| 500 | PPh Pasal 21 — Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | PPh Pasal 21 — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan — Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
#### 5\. KAP 411122 — PPh Pasal 22
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------------------------- | ------------------------------------------------------- |
| 100 | Masa PPh Pasal 22 | Pembayaran dari SPT Masa termasuk pembetulan |
| 199 | Pembayaran Pendahuluan SKP PPh Pasal 22 | Sebelum terbit SKP |
| 300 | Tagihan/Ketetapan PPh Pasal 22 | STP, SKPKB, SKPKBT, dan Ketetapan |
| 401 | PPh Final Pasal 22 — Penebusan Migas | — |
| 403 | PPh Pasal 22 — Barang Sangat Mewah | Penjualan barang tergolong sangat mewah |
| 404 | PPh Pasal 22 — Ekspor Komoditas Tambang | Batubara, Mineral Logam, Mineral Bukan Logam |
| 500 | PPh Pasal 22 — Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | PPh Pasal 22 — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan — Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 900 | Pemungut Non-Bendaharawan | PPh Pasal 22 dipungut oleh Pemungut selain Bendaharawan |
| 910 | Pemungut Bendaharawan APBN | — |
| 920 | Pemungut Bendaharawan APBD | — |
| 930 | Pemungut Bendaharawan Dana Desa | — |
#### 6\. KAP 411123 — PPh Pasal 22 Impor
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------------------- | -------------------------------------------- |
| 100 | Masa PPh Pasal 22 Impor | Pembayaran dari SPT Masa termasuk pembetulan |
| 199 | Pembayaran Pendahuluan SKP PPh Pasal 22 Impor | Sebelum terbit SKP |
| 300 | Tagihan/Ketetapan PPh Pasal 22 Impor | STP, SKPKB, SKPKBT |
| 500 | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
#### 7\. KAP 411124 — PPh Pasal 23
| KJS | Jenis Setoran | Keterangan |
| --- | -------------------------------------------- | ---------------------------------------- |
| 100 | Masa PPh Pasal 23 | Selain dividen, bunga, royalti, dan jasa |
| 101 | PPh Pasal 23 atas Dividen | — |
| 102 | PPh Pasal 23 atas Bunga | Termasuk premium, diskonto |
| 103 | PPh Pasal 23 atas Royalti | — |
| 104 | PPh Pasal 23 atas Jasa | — |
| 199 | Pembayaran Pendahuluan SKP PPh Pasal 23 | Sebelum terbit SKP |
| 300 | Tagihan/Ketetapan PPh Pasal 23 | STP, SKPKB, SKPKBT |
| 401 | PPh Final Pasal 23 — Bunga Simpanan Koperasi | — |
| 500 | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
#### 8\. KAP 411125 — PPh Pasal 25/29 Orang Pribadi
| KJS | Jenis Setoran | Keterangan |
| --- | ------------------------------------- | -------------------------------- |
| 100 | Masa PPh Pasal 25 Orang Pribadi | — |
| 101 | Masa OP Pengusaha Tertentu | — |
| 199 | Pembayaran Pendahuluan SKP PPh OP | — |
| 200 | Tahunan PPh Orang Pribadi | SPT Tahunan termasuk pembetulan |
| 300 | Tagihan/Ketetapan PPh OP | STP, SKPKB, SKPKBT |
| 500 | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
#### 9\. KAP 411126 — PPh Pasal 25/29 Badan
| KJS | Jenis Setoran | Keterangan |
| --- | ------------------------------------- | -------------------------------- |
| 100 | Masa PPh Pasal 25 Badan | — |
| 199 | Pembayaran Pendahuluan SKP PPh Badan | — |
| 200 | Tahunan PPh Badan | SPT Tahunan termasuk pembetulan |
| 300 | Tagihan/Ketetapan PPh Badan | STP, SKPKB, SKPKBT |
| 500 | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
#### 10\. KAP 411127 — PPh Pasal 26
| KJS | Jenis Setoran | Keterangan |
| --- | ---------------------------------------- | ---------------------------------------------- |
| 100 | Masa PPh Pasal 26 | Selain dividen, bunga, royalti, jasa, laba BUT |
| 101 | PPh Pasal 26 atas Dividen | — |
| 102 | PPh Pasal 26 atas Bunga | — |
| 103 | PPh Pasal 26 atas Royalti | — |
| 104 | PPh Pasal 26 atas Jasa | — |
| 105 | PPh Pasal 26 atas Laba Setelah Pajak BUT | — |
| 199 | Pembayaran Pendahuluan SKP PPh Pasal 26 | — |
| 300 | Tagihan/Ketetapan PPh Pasal 26 | STP, SKPKB, SKPKBT |
| 500 | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
#### 11\. KAP 411128 — PPh Final
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------------------------------- | ------------------------------------------------------------ |
| 100 | ✨ **PPh Final atas Dividen** (Pasal 17 ayat (2c)) | **KJS baru** — menggantikan KJS 419 |
| 111 | PPh Final PMSE | Perdagangan Melalui Sistem Elektronik oleh SPLN |
| 199 | Pembayaran Pendahuluan SKP PPh Final | — |
| 300 | ✨ **Tagihan/Ketetapan PPh Final** | **KJS baru** — menggantikan KJS 310, 311, 312, 320, 321, 322 |
| 401 | PPh Final — Diskonto/Bunga Obligasi & SUN | Pasal 4 ayat (2) |
| 402 | PPh Final — Pengalihan Hak Tanah/Bangunan | Pasal 4 ayat (2) |
| 403 | PPh Final — Persewaan Tanah/Bangunan | Pasal 4 ayat (2) |
| 404 | PPh Final — Bunga Deposito/Tabungan | Pasal 4 ayat (2) |
| 405 | PPh Final — Hadiah Undian | Pasal 4 ayat (2) |
| 406 | PPh Final — Transaksi Saham/Obligasi/Bursa | Pasal 4 ayat (2) |
| 407 | PPh Final — Penjualan Saham Pendiri | Pasal 4 ayat (2) |
| 408 | PPh Final — Penjualan Saham Perusahaan Modal Ventura | Pasal 4 ayat (2) |
| 409 | PPh Final — Jasa Konstruksi | Pasal 4 ayat (2) |
| 410 | PPh Final Pasal 15 — Jasa Pelayaran Dalam Negeri | — |
| 411 | PPh Final Pasal 15 — Pelayaran/Penerbangan LN | — |
| 413 | PPh Final Pasal 15 — Perwakilan Dagang LN | — |
| 414 | PPh Final Pasal 15 — Pola Bagi Hasil | — |
| 415 | PPh Final Pasal 15 — Kerjasama BOT | — |
| 416 | ✨ **PPh Final Pasal 19 — Revaluasi Aktiva Tetap** | **KJS baru** |
| 417 | PPh Final — Bunga Simpanan Koperasi (OP) | Pasal 4 ayat (2) |
| 418 | PPh Final — Transaksi Derivatif di Bursa | Pasal 4 ayat (2) |
| 420 | PPh Final UMKM Setor Sendiri | PP 55/2022 (peredaran bruto tertentu) |
| 421 | PPh Final — Uplift/Pengalihan PI Migas | — |
| 422 | PPh Final — Pengungkapan Harta Bersih | — |
| 423 | PPh Final UMKM Dipotong/ Dipungut | — |
| 424 | PPh Final Pasal 15 — Jasa Maklon Mainan | — |
| 425 | PPh Final — Pengalihan Real Estate KIK | Pasal 4 ayat (2) |
| 427 | Pembayaran PPS Pasal 5(5) UU HPP | Program Pengungkapan Sukarela |
| 428 | Pembayaran PPS Pasal 9(1) UU HPP | Program Pengungkapan Sukarela |
| 432 | PPh Final — Perjanjian Perikatan Jual Beli Tanah/Bangunan | Pasal 4 ayat (2) |
| 499 | PPh Final Lainnya | — |
| 500 | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| 501 | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 510 | Sanksi Denda/Kenaikan | Pasal 8 ayat (3) atau (5) UU KUP |
| 511 | Sanksi Denda — Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| 514 | SKPKB PPh Final — Harta Bersih Tambahan | — |
| 515 | SKPKB PPh Final — Harta Kurang Diungkap (PPS) | — |
| 516 | SKPKB PPh Final — Harta Tidak Diungkap (PPS) | — |
#### 12\. KAP 411129 — PPh Non-Migas Lainnya
| KJS | Jenis Setoran | Keterangan |
| --- | ------------------------------------------- | ---------- |
| 100 | Masa | — |
| 512 | Uang Tebusan Pengampunan Pajak | — |
| 513 | Pembayaran Pasal 8(3d) UU Pengampunan Pajak | — |
### C. PPN
#### 13\. KAP 411211 — PPN Dalam Negeri
| KJS | Jenis Setoran | Keterangan |
| --- | -------------------------------------------------- | ---------------------------------------------- |
| 103 | Kegiatan Membangun Sendiri (KMS) | — |
| 107 | PPN atas penyerahan BKP di KPBPB | — |
| 108 | Pembayaran PPN tanggung jawab renteng | — |
| 109 | ✨ **Penyerahan BKP melalui Juru Lelang** | **KJS baru** |
| 121 | PPN DN — semula fasilitas, dapat dikreditkan | — |
| 122 | PPN DN — semula fasilitas, tidak dapat dikreditkan | — |
| 140 | Pembayaran Kembali oleh PNABI | PPN yang seharusnya tidak diberikan pembebasan |
| 300 | Tagihan/Ketetapan PPN Dalam Negeri | STP, SKPKB, SKPKBT, dan Ketetapan lainnya |
| 500 | Pengungkapan Ketidakbenaran | — |
| 501 | Penghentian Penyidikan | — |
| 510 | Sanksi Denda/Kenaikan | — |
| 511 | Sanksi Denda — Penghentian Penyidikan | — |
#### 14\. KAP 411212 — PPN Impor
| KJS | Jenis Setoran | Keterangan |
| --- | ----------------------------------------------------- | ------------ |
| 100 | ✨ **Masa** | **KJS baru** |
| 101 | BKP Tidak Berwujud/JKP dari Luar Daerah Pabean | — |
| 102 | Masa atas SP3DRI | — |
| 121 | PPN Impor — semula fasilitas, dapat dikreditkan | — |
| 122 | PPN Impor — semula fasilitas, tidak dapat dikreditkan | — |
| 300 | Tagihan/Ketetapan PPN Impor | — |
| 900 | ✨ **Pemungutan oleh Non-Bendaharawan** | **KJS baru** |
| 910 | Pemungutan oleh Bendaharawan | — |
> **Catatan:** KJS 411211-102 (PPN JKP Luar Negeri) sudah tidak digunakan.
> Digantikan oleh **411212-101** (BKP Tidak Berwujud/JKP dari luar Daerah Pabean).
#### 15\. KAP 411219 — PPN Lainnya
| KJS | Jenis Setoran | Keterangan |
| --- | -------------------------------- | ---------- |
| 100 | Masa | — |
| 900 | Pemungutan oleh Non-Bendaharawan | — |
### D. PPnBM
#### 16\. KAP 411221 — PPnBM Dalam Negeri
| KJS | Jenis Setoran | Keterangan |
| --- | ---------------------------------------------------- | ------------------------------------------------ |
| 107 | PPnBM DN — penyerahan BKP di KPBPB | — |
| 108 | ✨ **Pembayaran PPnBM tanggung jawab renteng** | **KJS baru** |
| 109 | ✨ **Penyerahan BKP melalui Juru Lelang** | **KJS baru** |
| 122 | PPnBM DN — semula fasilitas, tidak dapat dikreditkan | — |
| 140 | Pembayaran Kembali oleh PNABI | PPnBM yang seharusnya tidak diberikan pembebasan |
| 300 | Tagihan/Ketetapan PPnBM DN | — |
#### 17\. KAP 411222 — PPnBM Impor
| KJS | Jenis Setoran | Keterangan |
| --- | -------------------------------- | ---------- |
| 102 | Masa atas SP3DRI | — |
| 300 | Tagihan/Ketetapan PPnBM Impor | — |
| 900 | Pemungutan oleh Non-Bendaharawan | — |
| 910 | Pemungutan oleh Bendaharawan | — |
#### 18\. KAP 411229 — PPnBM Lainnya
| KJS | Jenis Setoran | Keterangan |
| --- | -------------------------------------- | ------------ |
| 100 | Masa | — |
| 900 | ✨ **Pemungutan oleh Non-Bendaharawan** | **KJS baru** |
### E. PBB dan Bea Meterai
#### 19\. KAP 411611 — Bea Meterai
| KJS | Jenis Setoran | Keterangan |
| --- | ----------------------------------------------------- | ---------- |
| 100 | Pembayaran Bea Meterai dengan setoran SSP | — |
| 101 | Pelunasan Bea Meterai — sistem komputerisasi | — |
| 102 | Penebusan meterai elektronik — Authorized Distributor | — |
| 201 | Deposit Mesin Teraan Digital | — |
| 512 | Sanksi Administrasi Pemetereian Kemudian | — |
#### 20\. KAP 411612 — PPn Benda Meterai
| KJS | Jenis Setoran | Keterangan |
| --- | ------------------------ | ---------- |
| 100 | Penjualan Meterai Tempel | — |
#### 21\. KAP 411613 — PPn Batubara
| KJS | Jenis Setoran | Keterangan |
| --- | ----------------- | ---------- |
| 100 | Masa | — |
| 300 | Tagihan/Ketetapan | — |
### F. Pajak Tidak Langsung Lainnya
#### 22\. KAP 411618 — Deposit Pajak (Pajak Tidak Langsung Lainnya — Deposit)
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------- | ----------------------------------------------------- |
| 100 | ✨ **Setoran untuk Deposit Pajak** | Top-up saldo deposit (fitur baru Coretax) |
| 200 | ✨ **Perpanjangan SPT Tahunan** | Pembayaran untuk perpanjangan penyampaian SPT Tahunan |
#### 23\. KAP 411619 — Pajak Tidak Langsung Lainnya
| KJS | Jenis Setoran | Keterangan |
| --- | --------------------------------------- | ---------------- |
| 100 | Masa | — |
| 530 | Pembayaran untuk Penghentian Penyidikan | Pasal 44B UU KUP |
| 900 | Pemungutan oleh Non-Bendaharawan | — |
| 910 | Pemungutan oleh Bendaharawan | — |
---
## IV. TABEL KJS GENERIK (BERLAKU UNTUK SEMUA JENIS PAJAK)
Di era Coretax, KJS 300 menjadi kode generik untuk seluruh pembayaran tagihan/ketetapan pajak, tidak lagi dibedakan per jenis surat ketetapan.
| KJS | Jenis Setoran | Keterangan |
| ------- | ------------------------------------------ | ------------------------------------------------------------------------------------------------------------------------------------------ |
| **100** | Masa | Pembayaran pajak masa (rutin) — untuk jenis pajak tertentu |
| **199** | Pembayaran Pendahuluan SKP | Sebelum surat ketetapan pajak diterbitkan |
| **200** | Tahunan | Pembayaran SPT Tahunan |
| **300** | ✨ **Tagihan/Ketetapan** | **Menggantikan KJS 310, 311, 312, 320, 321, 322** — digunakan untuk STP, SKPKB, SKPKBT, Surat Keputusan Pembetulan, Keberatan, Banding, PK |
| **500** | Pengungkapan Ketidakbenaran | Pasal 8 ayat (3) atau (5) UU KUP |
| **501** | Penghentian Penyidikan | Pasal 44B ayat (2) UU KUP |
| **510** | Sanksi Denda — Pengungkapan Ketidakbenaran | — |
| **511** | Sanksi Denda — Penghentian Penyidikan | — |
| **900** | Pemungut Non-Bendaharawan | — |
| **910** | Pemungut Bendaharawan APBN | — |
| **920** | Pemungut Bendaharawan APBD | — |
| **930** | Pemungut Bendaharawan Dana Desa | — |
---
## V. TABEL PERBANDINGAN: ERA PER-09/PJ/2020 vs ERA PER-10/PJ/2024
| Aspek | PER-09/PJ/2020 | PER-10/PJ/2024 |
| --------------------------------------------- | ------------------------- | ---------------------- |
| **KJS untuk pembayaran masa** | 100 | 100 (sama) |
| **KJS untuk STP** | 300 | **300** (sama) |
| **KJS untuk SKPKB** | 310, 311, 312 (per jenis) | **300** (digabung) |
| **KJS untuk SKPKBT** | 320, 321, 322 (per jenis) | **300** (digabung) |
| **KJS untuk Pembetulan/Keberatan/Banding/PK** | 390 | **300** (digabung) |
| **KJS untuk Pendahuluan SKP** | 199 | 199 (sama) |
| **KJS Dividen OP (411128)** | 419 | **100** |
| **PPN JKP Luar Negeri** | 411211-102 | **411212-101** |
| **Deposit Pajak** | — (tidak ada) | 411618-100, 411618-200 |
| **KAP Pajak Karbon (411641)** | Ada | **Dihapus** |
| **KAP PPS (411128-107, 108)** | Ada | **Dihapus** |
---
## VI. CROSS-REFERENCE
- — **Versi sebelumnya** (era PER-09/PJ/2020) — untuk referensi historis
- — Tata cara pembayaran pajak melalui Coretax
- — Ketentuan billing era SSE
- — Jatuh tempo pembayaran
---
## VII. CATATAN PENTING
1. **KJS 300 adalah kode generik baru** untuk seluruh tagihan/ketetapan (STP, SKPKB, SKPKBT, Pembetulan, Keberatan, Banding, PK) — tidak lagi dibedakan seperti era PER-09/PJ/2020.
2. **KJS 310, 311, 312, 320, 321, 322, 390 sudah tidak berlaku** — digantikan oleh KJS 300.
3. **KAP 411641 (Pajak Karbon) dihapus** — penerapan pajak karbon ditunda.
4. **KAP 411618 (Deposit Pajak)** merupakan fitur baru — WP dapat melakukan top-up saldo deposit sebelum kewajiban pajak timbul.
5. **Untuk pembayaran masa pajak sebelum Januari 2025** melalui DJP Online (sse3.pajak.go.id), masih menggunakan KAP/KJS sesuai PER-09/PJ/2020.
6. **Untuk pembayaran masa pajak Januari 2025 dan seterusnya** melalui Coretax DJP, gunakan KAP/KJS sesuai tabel di atas.
### Sistem Pembayaran Pajak melalui Coretax DJP (Ketentuan sejak 1 Januari 2025)
URL: https://www.diskusipajak.com/p/sistem-pembayaran-pajak-melalui-coretax-djp-ketentuan-sejak-1-januari-2025/
Last updated: 2026-07-23T01:51:55.000Z
> ⚠️ **UPDATE**: PMK 81/2024 telah diubah beberapa kali, terakhir dengan **PMK 1/2026** (Perubahan Keempat). Selalu cek versi terbaru untuk ketentuan yang berlaku.
---
## 1\. **DASAR HUKUM**
### Regulasi Utama
1. ⭐ **\[PMK 81/2024\]** (berlaku sejak 1 Januari 2025) tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan — *(berlaku — telah diubah)*
- Terdiri dari 11 bab dan 484 pasal
- Mengatur 7 ruang lingkup: pelaksanaan hak/kewajiban perpajakan elektronik, pendaftaran WP/PKP/objek PBB, pembayaran dan penyetoran pajak, penyampaian dan pengolahan SPT, layanan administrasi perpajakan, aturan teknis SIAP, format dan contoh dokumen
- Pembayaran dan penyetoran pajak diatur dalam **Pasal 94–121**
- **Diubah oleh:**
- PMK 53/2025 — perubahan atas PMK 11/2025 (nilai lain DPP PPN)
- **PMK 54/2025** (28 Juli 2025) — Perubahan Ketiga
- **PMK 1/2026** (22 Januari 2026) — Perubahan Keempat
2. ⭐ **\[PER-10/PJ/2024\]** (berlaku sejak 1 Januari 2025) tentang Ketentuan Pembayaran dan Penyetoran Pajak, serta Pengembalian Kelebihan Pembayaran Pajak — *(berlaku — menggantikan PER-05/PJ/2017)*
- Mengatur teknis pembayaran pajak secara elektronik melalui Coretax DJP dengan Kode Billing
- Mencabut PER-05/PJ/2017
3. ⭐ **\[PER-5/PJ/2025\]** (berlaku sejak 2 Mei 2025) tentang Penyedia Jasa Aplikasi Perpajakan — *(berlaku)*
- Mengatur PJAP termasuk penyediaan aplikasi pembuatan Kode Billing yang terintegrasi dengan sistem billing DJP
4. **\[PMK-32/PMK.05/2014\]** (berlaku sejak 10 Februari 2014) tentang Sistem Penerimaan Negara Secara Elektronik — *(masih berlaku)*
- Payung hukum sistem penerimaan negara secara elektronik
### Regulasi Terkait Lainnya
1. **\[KEP-67/PJ/2025\]** tentang Kebijakan Penghapusan Sanksi Administratif atas Keterlambatan Pembayaran dan/atau Penyetoran Pajak sehubungan dengan Implementasi Coretax DJP — *(berlaku — masa transisi)*
---
## 2\. **DEFINISI**
| Istilah | Definisi *(Pasal 1 PMK 81/2024)* |
| ------------------------------------------------------ | --------------------------------------------------------------------------------------------------------------- |
| **Sistem Inti Administrasi Perpajakan (SIAP)/Coretax** | Sistem elektronik yang dikelola DJP untuk melaksanakan administrasi perpajakan secara terintegrasi |
| **Kode Billing** | Kode identifikasi yang diterbitkan melalui Sistem Billing DJP atas suatu jenis pembayaran atau penyetoran pajak |
| **Bukti Penerimaan Negara (BPN)** | Bukti pembayaran atau penyetoran pajak yang diterbitkan melalui sistem penerimaan negara secara elektronik |
---
## 3\. **RUANG LINGKUP PEMBAYARAN PAJAK MELALUI CORETAX**
### 3.1 Jenis Pajak
Pembayaran atau penyetoran pajak secara elektronik melalui Coretax meliputi seluruh jenis pajak pusat, kecuali:
- Pajak dalam rangka impor yang diadministrasikan oleh Direktorat Jenderal Bea dan Cukai (PDRI); dan/atau
- Pajak yang tata cara pembayarannya diatur secara khusus.
*(Pasal 4 PER-10/PJ/2024)*
### 3.2 Mata Uang
Pembayaran pajak melalui Coretax dapat dilakukan dalam mata uang Rupiah dan Dollar Amerika Serikat, dengan ketentuan sesuai peraturan perundang-undangan.
---
## 4\. **TATA CARA PEMBAYARAN DAN PENYETORAN PAJAK**
### 4.1 Jatuh Tempo Pembayaran
Berdasarkan Pasal 94 PMK 81/2024, pembayaran dan penyetoran pajak dilakukan paling lambat **tanggal 15 bulan berikutnya** setelah Masa Pajak berakhir, untuk:
- PPh Pasal 4 ayat (2)
- PPh Pasal 15
- PPh Pasal 21
- PPh Pasal 22
- PPh Pasal 23
- PPh Pasal 25
- PPh Pasal 26
- PPh Migas yang dibayarkan setiap masa pajak
*(Pasal 94 ayat (2) PMK 81/2024)*
> **Catatan:** Wajib Pajak yang tidak memenuhi ketentuan jatuh tempo dikenai sanksi sesuai UU KUP. *(Pasal 94 ayat (4) PMK 81/2024)*
### 4.2 Sarana Pembayaran
Pembayaran atau penyetoran pajak dilakukan dengan menggunakan:
1. **Surat Setoran Pajak (SSP)** — secara elektronik melalui sistem Coretax
2. **Meterai** — untuk pembayaran bea meterai
3. **Sarana administrasi lain** yang disamakan dengan SSP:
- BPN atas pembayaran/penyetoran pajak melalui sistem penerimaan negara secara elektronik
- Surat setoran pabean, cukai, dan pajak (PPh Pasal 22 impor, PPN impor, PPnBM impor, PPN hasil tembakau)
- Bukti pemindahbukuan
- Surat Perintah Pencairan Dana (SP2D)
- Bukti penerimaan pajak lainnya sesuai ketentuan
*(Pasal 3 PER-10/PJ/2024)*
### 4.3 Kanal Pembayaran
Transaksi pembayaran atau penyetoran pajak dilakukan dengan menggunakan **Kode Billing** melalui:
- Loket/teller (over the counter)
- Sistem elektronik (ATM, internet banking, mobile banking)
- Sarana lainnya *(Pasal 4 ayat (3) PER-10/PJ/2024)*
### 4.4 Pembuatan Kode Billing
Pembuatan Kode Billing sejak 1 Januari 2025 dilakukan melalui:
| Metode | Platform | Keterangan |
| --------------- | -------------------------------------------------------------------------------------- | ----------------------------------------------------------------------------------------- |
| **Coretax DJP** | [https://coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com) | Menu Pembayaran > Layanan Mandiri Kode Billing — untuk Masa Pajak Jan 2025 dan seterusnya |
| **PJAP** | Aplikasi mitra resmi DJP | Terintegrasi dengan sistem billing DJP *(PER-5/PJ/2025)* |
| **DJP Online** | [https://sse3.pajak.go.id](https://sse3.pajak.go.id/?ref=diskusipajak.com) | **Khusus** untuk Masa Pajak/Tahun Pajak **s.d. Desember 2024** |
> **Catatan:** Pembuatan Kode Billing melalui Coretax DJP sudah menggunakan **single sign-on** dengan akun Coretax DJP. Tidak perlu registrasi terpisah seperti pada era SSE.
### 4.5 Langkah Pembuatan Kode Billing di Coretax
1. Akses portal [https://coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com)
2. Login menggunakan NIK/NPWP/NITKU, kata sandi, dan captcha
3. Pilih menu **Pembayaran** \> **Layanan Mandiri Kode Billing**
4. Verifikasi identitas Wajib Pajak
5. Pilih **Kode Akun Pajak (KAP)** dan **Kode Jenis Setoran (KJS)**
6. Isi Masa Pajak, Tahun Pajak, dan nominal pembayaran
7. Sistem menerbitkan **Kode Billing**
### 4.6 Fitur Unggulan
- **Satu Kode Billing multi-jenis pajak** — Berbeda dengan sistem sebelumnya yang membatasi satu Kode Billing untuk satu jenis pajak, Coretax memungkinkan satu Kode Billing digunakan untuk membayar lebih dari satu jenis pajak.
- **Prepopulated data** — Data pembayaran terisi otomatis dari SPT yang telah dilaporkan.
---
## 5\. **MASA AKTIF KODE BILLING**
Kode Billing yang diterbitkan melalui Coretax berlaku selama:
| Jenis Penerbitan | Masa Aktif |
| -------------------------------------------- | ----------------------------------------------------- |
| Layanan mandiri (self-service) | **14 (empat belas) hari kalender** sejak diterbitkan |
| Penerbitan secara jabatan (official-service) | Sesuai ketentuan dalam dokumen tagihan (SKP/STP/SPPT) |
Kode Billing yang tidak dipergunakan sampai dengan masa berlakunya akan menjadi **kadaluwarsa** dan Wajib Pajak dapat memperoleh Kode Billing baru.
> **Perbedaan dengan rezim sebelumnya:** Di era PER-05/PJ/2017, masa aktif Kode Billing self-service adalah **720 jam (30 hari)**. Di era Coretax (**PER-10/PJ/2024**), masa aktif diperpendek menjadi **14 hari kalender**.
---
## 6\. **BUKTI PENERIMAAN NEGARA (BPN)**
### 6.1 Bentuk BPN
Atas pembayaran atau penyetoran pajak, Wajib Pajak menerima BPN yang dapat berbentuk:
- Dokumen bukti pembayaran tertulis (dari teller)
- Struk bukti transaksi (ATM/EDC)
- Dokumen elektronik (internet banking, mobile banking, Coretax)
*(Pasal 5 PER-10/PJ/2024)*
### 6.2 Elemen BPN
BPN sekurang-kurangnya mencantumkan:
1. **NTPN** (Nomor Transaksi Penerimaan Negara)
2. Nomor transaksi bank/pos/lembaga persepsi lainnya (NTB/NTP)
3. Kode Billing
4. NPWP
5. Nama Wajib Pajak
6. Alamat Wajib Pajak (kecuali BPN melalui ATM/mesin EDC)
7. Tanggal bayar
8. Mata uang
9. Jumlah nominal pembayaran
*(Pasal 5 PER-10/PJ/2024)*
### 6.3 Kedudukan BPN
BPN termasuk cetakan, salinan, dan fotokopinya, kedudukannya **disamakan dengan SSP** dalam rangka pelaksanaan ketentuan peraturan perundang-undangan perpajakan.
> **Catatan:** Dalam hal terdapat perbedaan antara data pembayaran yang tertera dalam BPN dengan data pembayaran menurut sistem penerimaan negara secara elektronik, maka yang dianggap sah adalah **data sistem penerimaan negara secara elektronik**.
---
## 7\. **PEMINDAHBUKUAN DAN KOREKSI**
Penyesuaian atas kesalahan input data setoran pajak yang mengakibatkan kesalahan pembayaran atau penyetoran pajak, diselesaikan melalui prosedur **Pemindahbukuan (Pbk)** dalam administrasi perpajakan atau melalui prosedur lain sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
Pemindahbukuan dilakukan berdasarkan:
- Permohonan Wajib Pajak; atau
- Secara jabatan oleh DJP
*(Pasal 7 PER-10/PJ/2024)*
---
## 8\. **KEADAAN KAHAR (FORCE MAJEURE)**
Dalam hal terjadi **Keadaan Kahar** yang menyebabkan gangguan pada sistem billing DJP, Direktur Jenderal Pajak berwenang menentukan kebijakan khusus yang diperlukan untuk mendukung pemenuhan hak dan pelaksanaan kewajiban perpajakan.
Keadaan Kahar meliputi: bencana alam, kebakaran, banjir, pemogokan umum, perang, pemberontakan, revolusi, terorisme, wabah/epidemik, gangguan sistem, gangguan listrik, atau gangguan jaringan.
*(Pasal 8 PER-10/PJ/2024)*
---
## 9\. **TABEL PERBANDINGAN: ERA CORETAX vs ERA SSE (PER-05/PJ/2017)**
| Aspek | Era SSE (PER-05/PJ/2017) | Era Coretax (PMK 81/2024 + PER-10/PJ/2024) |
| ----------------------------------- | ---------------------------------------------- | ------------------------------------------ |
| **Dasar Hukum Utama** | PER-05/PJ/2017 | PMK 81/2024, PER-10/PJ/2024, PER-5/PJ/2025 |
| **Platform Pembuatan Kode Billing** | DJP Online (sse.pajak.go.id, sse2.pajak.go.id) | Coretax DJP (coretaxdjp.pajak.go.id) |
| **Masa Aktif Kode Billing** | 720 jam (30 hari) | 14 hari kalender |
| **Satu Kode Billing** | Satu jenis pajak | Multi jenis pajak |
| **Single Sign-On** | Terpisah per layanan | Terintegrasi Coretax |
| **Prepopulated SPT** | Tidak ada | Terintegrasi dengan SPT |
| **Jatuh Tempo Setor** | Bervariasi per jenis pajak | Diseragamkan: tgl 15 bulan berikutnya |
| **PJAP** | Terbatas | Diperluas dengan PER-5/PJ/2025 |
| **Registrasi Akun** | Perlu registrasi SSE terpisah | Cukup akun Coretax DJP |
---
## 10\. **CROSS-REFERENCE**
- — Ketentuan billing system era PER-05/PJ/2017 (berlaku s.d. 31 Desember 2024)
- — Ketentuan billing system era PER-26/PJ/2014
- — Jatuh tempo pembayaran pajak
- — Referensi KAP/KJS
### Biaya Penagihan Pajak
URL: https://www.diskusipajak.com/p/biaya-penagihan-pajak/
Last updated: 2026-07-22T14:22:04.000Z
_This post is for paying subscribers only._
### Jadwal Waktu Penagihan Pajak
URL: https://www.diskusipajak.com/p/jadwal-waktu-penagihan-pajak/
Last updated: 2026-07-22T13:51:12.000Z
_This post is for paying subscribers only._
### Ketentuan terkait Penagihan Pajak
URL: https://www.diskusipajak.com/p/ketentuan-terkait-penagihan-pajak/
Last updated: 2026-07-22T13:29:13.000Z
Ketentuan terkait Penagihan Pajak - Tax Knowledge Base DJP
# Ketentuan terkait Penagihan Pajak
KUP • 22 Juli 2026
💡
****UPDATE PERATURAN**: ****PP 74/2011** — DICABUT oleh ****PP 50/2022** (berlaku sejak 12 Desember 2022) tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan. PP 50/2022 merupakan aturan turunan UU 7/2021 (HPP) dan menambahkan dasar penagihan pajak berupa Surat Keputusan Persetujuan Bersama dan Klaim Pajak.
💡
****UPDATE PERATURAN**: ****Pasal 19 UU KUP (Bunga Penagihan)** — Sejak UU 7/2021 (HPP), tarif bunga penagihan ****tidak lagi 2% tetap** per bulan, melainkan menggunakan ****tarif bunga per bulan yang ditetapkan oleh Menteri Keuangan** (KMK) yang dihitung berdasarkan suku bunga acuan BI ditambah uplift factor tertentu, dan ****dikenakan paling lama 24 (dua puluh empat) bulan**.
---
_This post is for paying subscribers only._
### Pembukuan dengan Mata Uang Asing
URL: https://www.diskusipajak.com/p/pembukuan-dengan-mata-uang-asing/
Last updated: 2026-07-22T03:38:22.000Z
_This post is for paying subscribers only._
### Perubahan Metode Pembukuan dan atau Tahun Buku
URL: https://www.diskusipajak.com/p/perubahan-metode-pembukuan-dan-atau-tahun-buku/
Last updated: 2026-07-22T03:22:49.000Z
_This post is for paying subscribers only._
### Ketentuan Terkait Konversi Ke Satuan Mata Uang Dollar Dan Ketentuan Lain Setelah WP Memperoleh Izin Pembukuan Dollar
URL: https://www.diskusipajak.com/p/ketentuan-terkait-konversi-ke-satuan-mata-uang-dollar-dan-ketentuan-lain-setelah-wp-memperoleh-izin-pembukuan-dollar/
Last updated: 2026-07-22T02:58:22.000Z
## 1\. DASAR HUKUM
1. ⭐ **Pasal 28 ayat (8) UU KUP** (UU 6/1983 stdd UU 28/2007, UU 7/2021, dan UU 6/2023) — pembukuan dengan bahasa asing dan mata uang selain Rupiah dapat diselenggarakan setelah mendapat izin Menteri Keuangan (berlaku)
2. ⭐ **PMK-196/PMK.03/2007** (berlaku sejak 28 Desember 2007) tentang Tata Cara Penyelenggaraan Pembukuan dengan Menggunakan Bahasa Asing dan Satuan Mata Uang Selain Rupiah serta Kewajiban Penyampaian SPT Tahunan PPh Wajib Pajak Badan
1. **Pasal 6** — ketentuan konversi ke satuan mata uang Dollar AS (masih berlaku)
2. **Pasal 7 ayat (1)** — penghitungan besarnya angsuran PPh Pasal 25 (masih berlaku)
3. **~~Pasal 7 ayat (2) dan (3)~~** — pembayaran PPh Pasal 25/Pasal 29/PPh Final dalam Rupiah dan konversinya **(dicabut oleh PMK 81/2024)**
4. **Pasal 8** — kewajiban penyampaian SPT Tahunan dalam Dollar AS (masih berlaku)
5. **Pasal 11** — konversi sisa kerugian fiskal (masih berlaku)
6. **Pasal 17** — ketentuan peralihan (masih berlaku)
3. **~~PMK-24/PMK.011/2012~~** — perubahan pertama PMK-196/2007 **(sebagian dicabut PMK 81/2024)**
4. **~~PMK-1/PMK.03/2015~~** — perubahan kedua PMK-196/2007 **(sebagian dicabut PMK 81/2024)**
5. **~~PMK-123/PMK.03/2019~~** — perubahan ketiga PMK-196/2007 **(sebagian dicabut PMK 81/2024)**
6. ⭐ **PMK 81 TAHUN 2024** (berlaku 1 Januari 2025) tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan — mencabut sebagian PMK-196/2007 dan perubahannya (berlaku)
7. ⭐ **PER-8/PJ/2025** (berlaku sejak 21 Mei 2025) tentang Ketentuan Pemberian Layanan Administrasi Perpajakan Tertentu dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan — mengatur tata cara izin pembukuan Dollar AS melalui Coretax (berlaku)
8. **KMK-543/KMK.04/2000** (berlaku sejak 1 Januari 2001) tentang penggunaan bahasa asing dalam pembukuan atau pencatatan Wajib Pajak (masih berlaku)
## 2\. KETENTUAN KONVERSI KE SATUAN MATA UANG DOLLAR BAGI WP YANG TELAH MEMPEROLEH IZIN
Bagi Wajib Pajak yang diizinkan untuk menyelenggarakan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat, berlaku ketentuan konversi ke satuan mata uang Dollar Amerika Serikat sebagai berikut: *(Pasal 6 PMK-196/PMK.03/2007)*
### A. Pada awal tahun buku
Penyelenggaraan pembukuan dengan menggunakan satuan mata uang Dollar Amerika Serikat untuk pertama kali dilakukan dengan bertitik tolak dari Neraca akhir tahun buku sebelumnya (dalam satuan mata uang Rupiah) yang dikonversikan ke satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs:
1. untuk harga perolehan harta berwujud dan/atau harta tidak berwujud yang mempunyai masa manfaat lebih dari 1 (satu) tahun menggunakan kurs yang sebenarnya berlaku pada saat perolehan harta tersebut;
2. untuk akumulasi penyusutan dan/atau amortisasi harta sebagaimana dimaksud pada angka 1 menggunakan kurs yang sebenarnya berlaku pada saat perolehan harta tersebut;
3. untuk harta lainnya dan kewajiban menggunakan kurs yang sebenarnya berlaku pada akhir tahun buku sebelumnya, berdasarkan sistem pembukuan yang dianut yang dilakukan secara taat asas;
4. apabila terjadi revaluasi aktiva tetap, di samping menggunakan nilai historis, atas nilai selisih lebih dikonversi ke dalam satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs yang sebenarnya berlaku pada saat dilakukannya revaluasi;
5. untuk laba ditahan atau sisa kerugian dalam satuan mata uang Rupiah dari tahun-tahun sebelumnya, dikonversi ke dalam satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs yang sebenarnya berlaku pada akhir tahun buku sebelumnya, yakni kurs tengah Bank Indonesia, berdasarkan sistem pembukuan yang dianut yang dilakukan secara taat asas;
6. untuk modal saham dan ekuitas lainnya menggunakan kurs yang sebenarnya berlaku pada saat terjadinya transaksi;
7. dalam hal terdapat selisih laba atau rugi sebagai akibat konversi dari satuan mata uang Rupiah ke satuan mata uang Dollar Amerika Serikat sebagaimana dimaksud pada angka 1 sampai dengan angka 5, maka selisih laba atau rugi tersebut dibebankan pada rekening laba ditahan.
### B. Dalam tahun berjalan
1. Untuk transaksi yang dilakukan dengan satuan mata uang Dollar Amerika Serikat, pembukuannya dicatat sesuai dengan dokumen transaksi yang bersangkutan;
2. Untuk transaksi, baik dalam negeri maupun luar negeri, yang menggunakan satuan mata uang selain Dollar Amerika Serikat, dikonversikan ke satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs yang sebenarnya berlaku pada saat terjadinya transaksi, yaitu sebagai berikut:
- apabila dari dokumen transaksi diketahui kurs yang berlaku, maka kurs yang dipakai adalah kurs yang diketahui dari transaksi tersebut;
- apabila dari dokumen transaksi tidak diketahui kurs yang berlaku, maka kurs yang dipakai adalah kurs tengah Bank Indonesia yang berlaku, berdasarkan sistem pembukuan yang dianut yang dilakukan secara taat asas.
## 3\. PENGHITUNGAN BESAR ANGSURAN PPH 25 SETELAH WP MEMPEROLEH IZIN
### A. Besaran Angsuran PPh Pasal 25 — Tahun Pajak Pertama
Besarnya angsuran PPh Pasal 25 untuk tahun Pajak pertama penyelenggaraan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat adalah sebesar PPh Pasal 25 dalam satuan mata uang Rupiah yang dikonversikan dengan menggunakan kurs tengah Bank Indonesia yang berlaku: *(Pasal 7 ayat (1) PMK-196/PMK.03/2007)*
- pada akhir tahun buku sebelum dimulainya pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat untuk konversi PPh sebagaimana dimaksud Pasal 25 ayat (2) UU PPh;
- pada saat penyampaian atau batas waktu penyampaian SPT Tahunan PPh Tahun Pajak sebelum dimulainya pembukuan Dollar AS untuk konversi PPh sebagaimana dimaksud Pasal 25 ayat (1) UU PPh; atau
- pada saat surat ketetapan pajak diterbitkan untuk Tahun Pajak sebelum dimulainya pembukuan Dollar AS untuk konversi PPh sebagaimana dimaksud dalam Pasal 25 ayat (4) UU PPh dan pada saat penetapan penghitungan besarnya angsuran pajak sebagaimana dimaksud dalam Pasal 25 ayat (6) UU PPh.
### B. Pembayaran PPh Pasal 25, Pasal 29, dan PPh Final
~~Pembayaran PPh Pasal 25 dan Pasal 29 serta PPh Final yang dibayar sendiri oleh WP yang memperoleh izin untuk menyelenggarakan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat, dapat dilakukan dalam satuan mata uang Rupiah.~~
~~Dalam hal pembayaran PPh tersebut dilakukan dalam satuan mata uang Rupiah, WP harus mengkonversikan pembayaran dalam satuan mata uang Rupiah tersebut ke satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs yang ditetapkan dalam Keputusan Menteri Keuangan yang berlaku pada tanggal pembayaran.~~
**Status: DICABUT** — Pasal 7 ayat (2) dan (3) PMK-196/PMK.03/2007 dicabut oleh PMK 81/2024\. Pembayaran PPh mengikuti ketentuan Coretax (PMK 81/2024 jo. PMK 1/2026).
## 4\. KETENTUAN TERKAIT SPT TAHUNAN
- WP yang diizinkan untuk menyelenggarakan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat, wajib menyampaikan SPT Tahunan PPh WP Badan beserta lampirannya dalam bahasa Indonesia kecuali lampiran berupa laporan keuangan, dan menggunakan satuan mata uang Dollar Amerika Serikat. *(Pasal 8 ayat (1) PMK-196/PMK.03/2007)*
- Sejak PMK 81/2024 dan PER-11/PJ/2025, pelaporan SPT Tahunan dilakukan melalui Coretax DJP.
- Dalam hal terdapat bukti pembayaran atau pemotongan/pemungutan PPh Pasal 22 dan Pasal 23 dengan menggunakan satuan mata uang Rupiah yang akan dikreditkan dalam SPT Tahunan PPh Wajib Pajak Badan, harus dikonversi ke dalam satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs yang ditetapkan dalam Keputusan Menteri Keuangan yang berlaku pada tanggal pembayaran atau pemotongan/pemungutan pajak tersebut. *(Pasal 8 ayat (2) PMK-196/PMK.03/2007)*
## 5\. KETENTUAN TERKAIT SISA KERUGIAN FISKAL
Sisa kerugian fiskal dalam satuan mata uang Rupiah dari tahun-tahun sebelumnya yang dapat dikompensasikan ke Tahun Pajak dimulainya pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat, dikonversikan ke dalam satuan mata uang Dollar Amerika Serikat dengan menggunakan kurs tengah Bank Indonesia yang berlaku pada akhir tahun buku pada saat kerugian fiskal tersebut terjadi. *(Pasal 11 PMK-196/PMK.03/2007)*
## 6\. KETENTUAN PERALIHAN
*(Pasal 17 PMK-196/PMK.03/2007)*
- Bagi WP yang telah memperoleh izin untuk menyelenggarakan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat sebelum berlakunya PMK-196/PMK.03/2007 (berlaku sejak 1 Januari 2008), berlaku ketentuan sebagai berikut:
- tidak perlu mengajukan permohonan baru dan izin tersebut tetap berlaku; dan
- ketentuan yang diatur dalam Peraturan Menteri Keuangan ini diberlakukan untuk Tahun Pajak yang dimulai setelah tanggal 31 Desember 2007.
- Bagi WP yang telah menyampaikan pemberitahuan atau mengajukan permohonan izin untuk menyelenggarakan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat sebelum berlakunya PMK-196/PMK.03/2007, hak dan kewajiban WP sehubungan dengan penyelenggaraan pembukuan dengan menggunakan bahasa Inggris dan satuan mata uang Dollar Amerika Serikat berlaku PMK-196/PMK.03/2007 ini.
## 7\. REGULASI CHAIN — Izin Pembukuan Bahasa Inggris dan Dollar AS
| Regulasi | Status | Keterangan |
| ----------------------- | -------- | ----------------------------------------------- |
| KMK-533/KMK.04/2000 | Dicabut | Oleh PMK-49/PMK.03/2007 |
| PMK-49/PMK.03/2007 | Dicabut | Oleh PMK-196/PMK.03/2007 |
| **PMK-196/PMK.03/2007** | Sebagian | Induk aturan — sebagian dicabut PMK 81/2024 |
| PER-11/PJ/2010 | Dicabut | Diganti PER-10/PJ/2012 |
| PER-10/PJ/2012 | Dicabut | Diganti PER-23/PJ/2015 |
| PER-23/PJ/2015 | Dicabut | Diganti PER-24/PJ/2020 |
| PER-24/PJ/2020 | Dicabut | Diganti PER-8/PJ/2025 |
| **PER-8/PJ/2025** | Berlaku | Aturan prosedural saat ini (Coretax) |
| **PMK 81/2024** | Berlaku | Coretax omnibus, mencabut sebagian PMK-196/2007 |
### Pembukuan
URL: https://www.diskusipajak.com/p/uu-kup-pembukuan/
Last updated: 2026-07-22T02:48:46.000Z
_This post is for paying subscribers only._
### Pencatatan
URL: https://www.diskusipajak.com/p/uu-kup-pencatatan/
Last updated: 2026-07-22T02:41:01.000Z
## 1\. DASAR HUKUM
1. **Pasal 28 UU 6/1983** stdd UU 7/2021 dan UU 6/2023 (KUP) — kewajiban pembukuan dan pencatatan — *(berlaku)*
2. **PP 74/2011** (berlaku 1 Januari 2012 s.d. 12 Desember 2022) — *(dicabut oleh PP 50/2022)*
3. **PP 50/2022** Pasal 10 (berlaku sejak 12 Desember 2022) tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan — *(berlaku)*
4. **PMK-197/PMK.03/2007** (berlaku 1 Januari 2008 s.d. 2 Juni 2021) — *(dicabut oleh PMK-54/2021)*
5. **PMK-54/PMK.03/2021** (berlaku 2 Juni 2021 s.d. 31 Desember 2024) — *(dicabut oleh PMK-81/2024)*
6. **PMK-81/2024** stdd PMK-1/2026, Pasal 449–456 (berlaku sejak 31 Desember 2024) tentang Ketentuan Perpajakan dalam Rangka PSIAP (Coretax): pencatatan bagi WP OP — *(berlaku)*
7. **PER-4/PJ/2009** (berlaku 1 Januari 2009 s.d. 2 Juni 2021) — *(dicabut oleh PMK-54/2021, lampiran bentuk pencatatan masih berlaku sepanjang tidak bertentangan)*
8. **KMK-543/KMK.04/2000** — penggunaan bahasa asing dalam pembukuan atau pencatatan — *(berlaku)*
_This post is for paying subscribers only._
### Jasa Pengurusan Fasilitas Pajak & Insentif Palembang
URL: https://www.diskusipajak.com/p/jasa-pengurusan-fasilitas-pajak-insentif-palembang-faizal-azis/
Last updated: 2026-07-21T08:21:50.000Z
## Tax Holiday, Tax Allowance, SKB, Restitusi PPN, dan Insentif Perpajakan
Peraturan perpajakan Indonesia menyediakan berbagai fasilitas dan insentif untuk mendorong investasi, ekspor, kegiatan usaha tertentu, serta meningkatkan daya saing perusahaan. Namun, banyak perusahaan belum memanfaatkan fasilitas tersebut karena persyaratan administrasi yang kompleks, dokumentasi yang belum memadai, atau kurangnya pemahaman terhadap ketentuan yang berlaku.
**Faizal Aziz** membantu perusahaan di **Kota Palembang** melakukan identifikasi, evaluasi, dan pendampingan dalam pengajuan berbagai fasilitas perpajakan sesuai ketentuan yang berlaku.
---
# Layanan Fasilitas Pajak
## Tax Holiday
Pendampingan bagi perusahaan yang memenuhi persyaratan untuk memperoleh fasilitas pengurangan Pajak Penghasilan (PPh) Badan.
Layanan meliputi:
- Analisis kelayakan
- Review persyaratan
- Persiapan dokumen
- Pendampingan proses pengajuan
- Evaluasi kewajiban setelah fasilitas diberikan
---
## Tax Allowance
Membantu perusahaan mengevaluasi kemungkinan memperoleh fasilitas pengurangan penghasilan neto dan fasilitas perpajakan lainnya sesuai sektor usaha.
Layanan meliputi:
- Review bidang usaha
- Analisis investasi
- Persiapan dokumen pendukung
- Pendampingan administrasi
---
## SKB PPh Pasal 22 Impor
Pendampingan pengajuan Surat Keterangan Bebas (SKB) PPh Pasal 22 Impor.
Layanan meliputi:
- Review persyaratan
- Persiapan administrasi
- Pendampingan pengajuan
- Monitoring proses
---
## Restitusi Pajak
Pendampingan pengajuan restitusi pajak, termasuk:
- Restitusi PPN
- Restitusi PPh
- Pengembalian Pendahuluan
- Persiapan dokumen pendukung
- Pendampingan klarifikasi
- Pendampingan pemeriksaan restitusi
---
## Pajak Ditanggung Pemerintah (DTP)
Evaluasi dan pendampingan pemanfaatan insentif pajak yang diberikan pemerintah sesuai ketentuan yang berlaku.
---
# Mengapa Perusahaan Tidak Memanfaatkan Fasilitas Pajak?
Beberapa penyebab yang sering ditemui antara lain:
- Tidak mengetahui adanya fasilitas yang tersedia.
- Persyaratan administrasi belum terpenuhi.
- Dokumentasi belum memadai.
- Khawatir terhadap proses pemeriksaan.
- Kurangnya evaluasi atas kelayakan perusahaan.
Padahal, apabila memenuhi ketentuan, fasilitas perpajakan dapat membantu meningkatkan efisiensi beban pajak perusahaan secara legal.
---
# Pendekatan yang Kami Lakukan
Setiap permohonan diawali dengan evaluasi terhadap kondisi perusahaan.
Tahapan pendampingan meliputi:
1. Identifikasi fasilitas yang berpotensi dimanfaatkan.
2. Analisis kelayakan berdasarkan ketentuan perpajakan.
3. Review administrasi dan dokumentasi.
4. Penyusunan dokumen pendukung.
5. Pendampingan selama proses pengajuan.
6. Pendampingan apabila diperlukan klarifikasi atau pemeriksaan.
Pendekatan ini membantu perusahaan memahami tidak hanya manfaat fasilitas, tetapi juga konsekuensi administrasi setelah fasilitas diperoleh.
---
# Mengapa Memilih Faizal Aziz?
Berpengalaman lebih dari 20 tahun sebagai mantan pegawai DJP pada bidang pemeriksaan, pengawasan kepatuhan wajib pajak, dan sengketa perpajakan.
Pendampingan dilakukan dengan pendekatan seorang **Tax Manager**, yaitu tidak hanya membantu proses administrasi pengajuan, tetapi juga memastikan dokumentasi, kepatuhan, dan kesiapan perusahaan sebelum memanfaatkan fasilitas perpajakan.
---
# Wilayah Layanan
Melayani perusahaan di:
- Kota Palembang
- Kabupaten Banyuasin
- Kabupaten Ogan Ilir
- Kabupaten Musi Banyuasin
- Kabupaten Muara Enim
- Seluruh Provinsi Sumatera Selatan melalui layanan daring.
---
# FAQ
## Siapa yang dapat mengajukan Tax Holiday?
Tax Holiday hanya diberikan kepada perusahaan yang memenuhi persyaratan sesuai ketentuan perpajakan dan kebijakan investasi yang berlaku. Kami membantu melakukan evaluasi awal sebelum pengajuan dilakukan.
## Apakah semua perusahaan dapat memperoleh Tax Allowance?
Tidak. Kelayakan bergantung pada bidang usaha, nilai investasi, dan persyaratan lain yang diatur dalam peraturan perundang-undangan.
## Apakah dapat membantu pengajuan restitusi PPN?
Ya. Kami membantu persiapan dokumen, evaluasi administrasi, hingga pendampingan apabila diperlukan klarifikasi atau pemeriksaan dalam proses restitusi.
## Apakah layanan hanya untuk perusahaan di Palembang?
Tidak. Layanan tersedia secara daring untuk seluruh Indonesia, dengan fokus pendampingan langsung bagi perusahaan di Kota Palembang dan wilayah Sumatera Selatan.
### Jasa Pelaporan SPT & Kepatuhan Pajak Palembang
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-palembang-faizal-azis/
Last updated: 2026-07-21T08:15:27.000Z
## Review, Penyusunan, dan Pelaporan SPT sesuai Sistem Coretax
**Pelaporan pajak bukan sekadar memenuhi tenggat waktu. Setiap SPT yang dilaporkan menjadi bagian dari profil kepatuhan wajib pajak dan dapat menjadi dasar analisis risiko oleh Direktorat Jenderal Pajak.**
Faizal Aziz membantu perusahaan di **Kota Palembang** menyusun, meninjau, dan melaporkan kewajiban perpajakan dengan pendekatan yang lebih komprehensif. Tidak hanya memastikan SPT tersampaikan tepat waktu, tetapi juga memastikan data yang dilaporkan konsisten dengan transaksi bisnis, pembukuan, dan dokumentasi perpajakan perusahaan.
Layanan ini cocok bagi perusahaan yang belum memiliki Tax Manager tetap namun ingin memastikan kepatuhan perpajakannya dikelola secara profesional.
---
# Layanan Pelaporan SPT
### SPT Tahunan Orang Pribadi
Pendampingan penyusunan dan pelaporan SPT Tahunan Orang Pribadi bagi:
- Karyawan
- Profesional
- Pengusaha
- Pemilik usaha
---
### SPT Tahunan Badan
Membantu perusahaan dalam penyusunan dan pelaporan SPT Tahunan Badan, meliputi:
- PT
- CV
- Koperasi
- Yayasan
- Firma
- Badan usaha lainnya
---
### SPT Masa
Pendampingan penyusunan dan pelaporan:
- SPT Masa PPh Pasal 21
- SPT Masa PPh Pasal 23/26
- SPT Masa PPh Final Pasal 4 ayat (2)
- SPT Masa PPh Pasal 22
- SPT Masa PPN
- e-Bupot Unifikasi
- SPT Masa lainnya sesuai ketentuan.
---
### Rekonsiliasi Fiskal
Membantu perusahaan melakukan:
- Rekonsiliasi fiskal
- Koreksi fiskal positif
- Koreksi fiskal negatif
- Penyesuaian laporan keuangan fiskal
- Review konsistensi data perpajakan
---
### Pembetulan SPT
Pendampingan apabila diperlukan:
- Pembetulan SPT Tahunan
- Pembetulan SPT Masa
- Evaluasi risiko sebelum pembetulan
- Penyusunan dokumentasi pendukung
---
# Review Kepatuhan Pajak
Sebelum pelaporan dilakukan, kami membantu melakukan review terhadap:
- Konsistensi laporan keuangan dengan SPT.
- Kesesuaian omzet dengan pelaporan PPN.
- Kesesuaian pemotongan dan pemungutan pajak.
- Validitas bukti potong.
- Validitas faktur pajak.
- Kelengkapan dokumentasi perpajakan.
- Potensi risiko yang dapat memicu klarifikasi atau pemeriksaan.
---
# Mengapa Review Sebelum Melapor Penting?
Kesalahan dalam pelaporan pajak tidak selalu langsung terlihat ketika SPT dikirimkan. Namun, ketidaksesuaian data dapat menjadi perhatian dalam proses pengawasan kepatuhan maupun pemeriksaan pajak.
Melalui proses review sebelum pelaporan, perusahaan memiliki kesempatan untuk:
- mengidentifikasi potensi ketidaksesuaian data;
- memperbaiki dokumentasi pendukung;
- memastikan pelaporan dilakukan secara lebih akurat; dan
- memperkuat tata kelola perpajakan perusahaan.
---
# Mengapa Memilih Faizal Aziz?
Berpengalaman bidang pemeriksaan, pengawasan kepatuhan wajib pajak, dan sengketa perpajakan.
Pendekatan yang digunakan tidak hanya berfokus pada penyampaian SPT, tetapi juga pada kualitas data dan dokumentasi yang mendukungnya. Tujuannya adalah membantu perusahaan membangun kepatuhan perpajakan yang lebih baik sekaligus mengurangi potensi risiko di kemudian hari.
---
# Wilayah Layanan
Melayani perusahaan dan wajib pajak di:
- Kota Palembang
- Kabupaten Banyuasin
- Kabupaten Ogan Ilir
- Kabupaten Musi Banyuasin
- Kabupaten Ogan Komering Ilir
- Seluruh Provinsi Sumatera Selatan melalui layanan daring.
---
# FAQ
### Apakah hanya membantu pelaporan SPT?
Tidak. Layanan mencakup review kepatuhan, rekonsiliasi fiskal, evaluasi risiko perpajakan, serta penyusunan dokumentasi pendukung sebelum pelaporan dilakukan.
### Apakah bisa membantu pembetulan SPT?
Ya. Kami membantu mengevaluasi kebutuhan pembetulan SPT serta menyiapkan dokumen pendukung agar proses pembetulan dilakukan secara tepat.
### Apakah melayani perusahaan yang sudah memiliki staf pajak?
Ya. Layanan dapat menjadi pendamping bagi staf pajak internal melalui proses review, supervisi, dan evaluasi sebelum pelaporan disampaikan kepada Direktorat Jenderal Pajak.
### Biaya Ongkir Saat Penyerahan Barang: Kena PPN atau Tidak?
URL: https://www.diskusipajak.com/p/biaya-ongkir-saat-penyerahan-barang-kena-ppn-atau-tidak/
Last updated: 2026-07-20T10:06:04.000Z
**Pertanyaan: Biaya Ongkir Saat Penyerahan Barang: Kena PPN atau Tidak?**
**Jawabannya:**
Tergantung mekanisme transaksinya.
Secara umum, ada dua skenario utama yang sering terjadi di lapangan:
1. **Ongkir Masuk dalam Tagihan Penjual**
Jika biaya ongkir digabungkan ke dalam invoice penjualan sebagai satu kesatuan dari penyerahan Barang Kena Pajak (BKP), maka ongkir tersebut menjadi komponen Harga Jual. Karena Harga Jual adalah Dasar Pengenaan Pajak (DPP), maka ongkir otomatis ikut dikenakan PPN.
2. **Ongkir Ditagihkan Terpisah oleh Ekspedisi**
Jika pembeli membayar langsung ke perusahaan ekspedisi (atau menggunakan mekanisme reimbursement murni tanpa mark-up), maka perlakuan PPN-nya akan berbeda dan mengikuti ketentuan jasa logistik.
📌 Kesimpulannya: Jangan hanya melihat nominal ongkirnya, tapi pahami dulu bagaimana alur dan mekanisme transaksinya.
###
📖 Dasar Hukum
Berdasarkan PP Nomor 44 Tahun 2022 Pasal 1 angka 17, definisi Harga Jual adalah:"*Harga Jual adalah nilai berupa uang, termasuk semua biaya yang diminta atau seharusnya diminta oleh penjual karena penyerahan Barang Kena Pajak...*"
Artinya, semua biaya tambahan—termasuk ongkir—yang diminta penjual kepada pembeli atas penyerahan BKP akan terhitung sebagai DPP PPN.
> Apapun mekanismenya, pastikan nilai DPP yang tercantum pada Invoice dan Faktur Pajak yang diterbitkan penjual nilainya sama agar tidak memicu selisih saat rekonsiliasi.
### SKPKB — Surat Ketetapan Pajak Kurang Bayar
URL: https://www.diskusipajak.com/p/skpkb-surat-ketetapan-pajak-kurang-bayar/
Last updated: 2026-07-20T06:41:02.000Z
## 1\. DASAR HUKUM
1. **UU KUP (UU 6/1983 stdd UU 28/2007 stdd UU 6/2023) Pasal 13** — SKPKB: dasar, penyebab, sanksi administrasi — *(berlaku)*
2. **PP 74 TAHUN 2011** (berlaku 1 Januari 2012 s.d. 6 Desember 2022) Pasal 14 — *(dicabut oleh PP 50/2022)*
3. **PMK-145/PMK.03/2012** (berlaku 10 September 2012 s.d. 30 Juni 2023) — *(dicabut oleh PMK 80/2023)*
4. **PMK 80 TAHUN 2023** (berlaku sejak 30 Juni 2023) tentang Tata Cara Penerbitan Surat Ketetapan Pajak dan Surat Tagihan Pajak — *(berlaku)*
5. **PER-27/PJ/2012** (berlaku 13 Desember 2012 s.d. 1 Maret 2022) — *(dicabut oleh PER-05/PJ/2022)*
6. **PER-05/PJ/2022** (berlaku sejak 1 Maret 2022) tentang Bentuk dan Isi Nota Penghitungan, SKP, dan STP — *(berlaku)*
### REGULASI CHAIN
| Aspek | Regulasi | Status |
| -------------------- | ---------------------------------------------------------- | ------------------------------------------- |
| Dasar Hukum | UU KUP (UU 6/1983 stdd UU 28/2007 stdd UU 6/2023) Pasal 13 | Masih berlaku |
| Aturan Pelaksana | ~~PP 74/2011~~ → PP 50/2022 | PP 74/2011 dicabut, substansi dipertahankan |
| Tata Cara Penerbitan | ~~PMK-145/2012~~ → ~~PMK-183/2015~~ → **PMK 80/2023** | PMK 80/2023 berlaku |
| Bentuk dan Isi | ~~PER-27/2012~~ → ~~PER-23/2014~~ → **PER-05/PJ/2022** | PER-05/2022 berlaku |
---
## 2\. DEFINISI
### 2.1 SKPKB
Surat Ketetapan Pajak Kurang Bayar adalah surat ketetapan pajak yang menentukan besarnya jumlah pokok pajak, jumlah kredit pajak, jumlah kekurangan pembayaran pokok pajak, besarnya sanksi administrasi, dan jumlah pajak yang masih harus dibayar. *(Pasal 1 angka 17 UU KUP)*
### 2.2 Verifikasi
Verifikasi adalah serangkaian kegiatan pengujian pemenuhan kewajiban subjektif dan objektif atau penghitungan dan pembayaran pajak, berdasarkan permohonan Wajib Pajak atau berdasarkan data dan informasi perpajakan yang dimiliki atau diperoleh Direktur Jenderal Pajak, dalam rangka menerbitkan surat ketetapan pajak, menerbitkan/menghapus NPWP dan/atau mengukuhkan/mencabut PKP. *(Pasal 1 angka 4 PP 74 TAHUN 2011)*
**Catatan:** Definisi ini dari PP 74/2011 yang telah dicabut, namun substansinya dipertahankan dalam PP 50/2022.
### 2.3 Penelitian
Penelitian adalah serangkaian kegiatan yang dilakukan untuk menilai kelengkapan pengisian Surat Pemberitahuan dan lampiran-lampirannya termasuk penilaian tentang kebenaran penulisan dan penghitungannya. *(Pasal 1 angka 3 PP 74 TAHUN 2011)*
### 2.4 Pemeriksaan
Pemeriksaan adalah serangkaian kegiatan menghimpun dan mengolah data, keterangan, dan/atau bukti yang dilaksanakan secara objektif dan profesional berdasarkan suatu standar Pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan dan/atau untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan di bidang perpajakan. *(Pasal 1 angka 6 PP 74 TAHUN 2011)*
---
## 3\. PENYEBAB DITERBITKANNYA SKPKB DAN SANKSI ADMINISTRASI
Dalam jangka waktu **5 (lima) tahun** setelah saat terutangnya pajak atau berakhirnya Masa Pajak, bagian Tahun Pajak, atau Tahun Pajak, Direktur Jenderal Pajak dapat menerbitkan SKPKB dalam hal-hal sebagai berikut: *(Pasal 13 ayat (1) UU KUP)*
| No | Penyebab | Sanksi | Dasar Hukum |
| -- | --------------------------------------------------------------------------- | ------------------------------------------------------------------------------- | ------------------------ |
| 1 | Hasil pemeriksaan atau keterangan lain: pajak terutang tidak/kurang dibayar | Bunga 2%/bulan, maks 24 bln, sejak saat terutang s.d. SKPKB | Pasal 13 ayat (2) UU KUP |
| 2 | SPT tidak disampaikan, setelah ditegur tetap tidak disampaikan | Kenaikan: (a) 50% PPh; (b) 100% PPh tidak dipotong/dipungut; (c) 100% PPN/PPnBM | Pasal 13 ayat (3) UU KUP |
| 3 | PPN/PPnBM tidak seharusnya dikompensasikan atau kena tarif 0% | Kenaikan 100% dari PPN/PPnBM tidak/kurang dibayar | Pasal 13 ayat (3) UU KUP |
| 4 | Kewajiban Pasal 28/29 tidak dipenuhi (pembukuan/pemeriksaan) | Sama seperti no.2: Kenaikan 50%/100% | Pasal 13 ayat (3) UU KUP |
| 5 | WP diterbitkan NPWP/dikukuhkan PKP secara jabatan | Bunga 2%/bulan, maks 24 bln | Pasal 13 ayat (2) UU KUP |
### 3.1 Pengecualian Jangka Waktu 5 Tahun
Walaupun jangka waktu 5 (lima) tahun telah lewat, SKPKB tetap dapat diterbitkan ditambah sanksi administrasi berupa bunga sebesar **48%** dari jumlah pajak yang tidak atau kurang dibayar, apabila WP setelah jangka waktu tersebut dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya yang dapat menimbulkan kerugian pada pendapatan negara berdasarkan putusan pengadilan yang telah mempunyai kekuatan hukum tetap. *(Pasal 13 ayat (5) UU KUP)*
---
## 4\. DASAR PENERBITAN SKPKB
### 4.1 Dasar Umum
DJP dapat menerbitkan SKPKB dalam hal terdapat pajak yang tidak atau kurang dibayar berdasarkan: *(Pasal 14 PP 74 TAHUN 2011)*
**A. Hasil Verifikasi terhadap keterangan lain** — data konkret berupa:
- Hasil klarifikasi/konfirmasi faktur pajak;
- Bukti pemotongan PPh;
- Data perpajakan terkait WP yang tidak menyampaikan SPT;
- Bukti transaksi atau data perpajakan untuk menghitung kewajiban perpajakan WP.
**B. Hasil Pemeriksaan terhadap:**
- SPT; atau
- Kewajiban perpajakan WP karena tidak menyampaikan SPT (setelah ditegur).
**C. Hasil Pemeriksaan Bukti Permulaan** terhadap WP yang melakukan perbuatan Pasal 13A UU KUP — kealpaan tidak menyampaikan SPT atau SPT tidak benar, tidak dikenai sanksi pidana jika kealpaan pertama kali dan WP melunasi kekurangan pajak + sanksi kenaikan **200%** melalui SKPKB.
### 4.2 SKPKB Berdasarkan Putusan Pengadilan
DJP dapat menerbitkan SKPKB berdasarkan hasil Pemeriksaan atau hasil Verifikasi terhadap Putusan Pengadilan yang telah mempunyai kekuatan hukum tetap terhadap WP yang dipidana karena melakukan tindak pidana di bidang perpajakan. *(Pasal 14 ayat (2) PP 74 TAHUN 2011)*
---
## 5\. CONTOH PENGHITUNGAN
### 5.1 SKPKB PPN
WP PT A (PKP) mengisi SPT Masa PPN Bulan April 2009\. Lebih Bayar Rp200.000.000 dikompensasikan ke masa Mei 2009\. SKPKB diterbitkan tanggal **10 Juli 2009**.
| Keterangan | SPT WP | Hasil Pemeriksaan |
| ------------------ | --------------------------- | -------------------------- |
| Pajak Keluaran | Rp100.000.000 | Rp300.000.000 |
| Pajak Masukan | Rp300.000.000 | Rp200.000.000 |
| Lebih/Kurang Bayar | Lebih Bayar (Rp200.000.000) | Kurang Bayar Rp100.000.000 |
| Keterangan | Jumlah |
| --------------------------------------------------------- | ----------------- |
| PPN yang tidak/kurang dibayar | Rp300.000.000 |
| Bunga 3 bln (1 Mei - 10 Jul 2009): 3 x 2% x Rp100.000.000 | Rp6.000.000 |
| Kenaikan 100%: 100% x Rp200.000.000 | Rp200.000.000 |
| **Jumlah SKPKB** | **Rp506.000.000** |
*(Pasal 13 ayat (2) dan (3) UU KUP)*
### 5.2 SKPKB PPh Badan
SPT Tahunan PPh Badan Tahun Pajak 2008 diperiksa. SKPKB diterbitkan tanggal **10 April 2010**.
| Keterangan | SPT WP | Hasil Pemeriksaan | Koreksi |
| ---------------------------------------------------------------------- | ------------- | ----------------- | ---------------- |
| PPh Badan Terutang | Rp250.000.000 | Rp300.000.000 | Rp50.000.000 |
| Kredit Pajak (PPh 23 + PPh 25) | Rp100.000.000 | Rp100.000.000 | \- |
| PPh Kurang Bayar | 0 | Rp50.000.000 | Rp50.000.000 |
| Sanksi bunga 16 bln (1 Jan 2009 - 10 Apr 2010): 2% x 16 x Rp50.000.000 | | | Rp16.000.000 |
| **PPh yang masih harus dibayar** | | | **Rp73.000.000** |
*(Pasal 13 ayat (2) UU KUP)*
### Surat Tagihan Pajak (STP)
URL: https://www.diskusipajak.com/p/surat-tagihan-pajak-stp/
Last updated: 2026-07-20T06:22:19.000Z
## 1\. DASAR HUKUM
1. **UU KUP (UU 6/1983 stdd UU 28/2007 stdd UU 6/2023) Pasal 14** — STP: dasar penerbitan, sanksi, kekuatan hukum — *(berlaku)*
2. **PMK-183/PMK.03/2015** (berlaku 30 September 2015 s.d. 30 Juni 2023) — *(dicabut oleh PMK 80/2023)*
3. **PMK 80 TAHUN 2023** (berlaku sejak 30 Juni 2023) tentang Tata Cara Penerbitan Surat Ketetapan Pajak dan Surat Tagihan Pajak — *(berlaku — menggantikan PMK-183/2015)*
4. **PER-19/PJ/2016** (berlaku 6 Oktober 2016 s.d. 1 Maret 2022) — *(dicabut oleh PER-05/PJ/2022)*
5. **PER-05/PJ/2022** (berlaku sejak 1 Maret 2022) tentang Bentuk dan Isi Nota Penghitungan, SKP, dan STP — *(berlaku — menggantikan PER-19/PJ/2016)*
6. **S-411/PJ.02/2016** — Penegasan Penerbitan STP — *(berlaku)*
### REGULASI CHAIN
| Aspek | Regulasi | Status |
| -------------------- | ---------------------------------------------------------- | ----------------------------------------- |
| Dasar Hukum | UU KUP (UU 6/1983 stdd UU 28/2007 stdd UU 6/2023) Pasal 14 | Masih berlaku |
| Tata Cara Penerbitan | PMK-145/2012 → PMK-183/2015 → **PMK 80/2023** | PMK-183/2015 dicabut, PMK 80/2023 berlaku |
| Bentuk dan Isi | PER-27/2012 → ... → PER-19/2016 → **PER-05/PJ/2022** | PER-19/2016 dicabut, PER-05/2022 berlaku |
| Penegasan Penerbitan | S-411/PJ.02/2016 | Masih berlaku |
---
## 2\. DEFINISI DAN FUNGSI STP
### 2.1 Definisi STP
STP adalah surat yang digunakan untuk melakukan tagihan pajak dan/atau sanksi administrasi berupa bunga dan/atau denda. *(Pasal 1 angka 20 UU KUP No. 28 TAHUN 2007)*
### 2.2 Kekuatan Hukum STP
Surat Tagihan Pajak mempunyai kekuatan hukum yang sama dengan surat ketetapan pajak. Oleh karena itu, STP disamakan kekuatan hukumnya dengan surat ketetapan pajak sehingga dalam hal penagihannya dapat juga dilakukan dengan Surat Paksa. *(Pasal 14 ayat (2) UU KUP No. 28 TAHUN 2007 beserta Penjelasan)*
### 2.3 Fungsi STP
- Sebagai koreksi atas jumlah pajak yang terutang menurut SPT Wajib Pajak;
- Sarana untuk mengenakan sanksi berupa bunga atau denda;
- Sarana untuk menagih pajak.
---
## 3\. SEBAB DIKELUARKANNYA STP DAN SANKSI
| No | Sebab Diterbitkan (Pasal 14 ayat (1) UU KUP) | Sanksi |
| -- | -------------------------------------------------------------------------------------------------------------- | --------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------- |
| A | PPh dalam tahun berjalan tidak atau kurang dibayar | Bunga 2% per bulan, maksimal 24 bulan, dihitung sejak saat terutang sampai diterbitkannya STP. Bagian dari bulan dihitung penuh 1 bulan. *(Pasal 14 ayat (3) UU KUP)* |
| B | Dari hasil penelitian terdapat kekurangan pembayaran pajak sebagai akibat salah tulis dan/atau salah hitung | Bunga 2% per bulan, maksimal 24 bulan, dihitung sejak saat terutang sampai diterbitkannya STP. Bagian dari bulan dihitung penuh 1 bulan. *(Pasal 14 ayat (3) UU KUP)* |
| C | Wajib Pajak dikenai sanksi administrasi berupa denda dan/atau bunga | Denda dan/atau bunga sesuai ketentuan peraturan perundang-undangan. Misalnya: denda Rp500.000 jika terlambat menyampaikan SPT Masa PPN; bunga jika WP membetulkan SPT sendiri yang menyatakan kurang bayar. Termasuk denda 50% (Pasal 25 ayat (9)) dan 100% (Pasal 27 ayat (5d)). *(Pasal 14 ayat (1) huruf c UU KUP, Pasal 4 PMK-189/PMK.03/2007 stdd PMK-84/PMK.03/2010)* |
| D | PKP tidak membuat FP atau membuat FP tidak tepat waktu | Denda 2% dari DPP, selain wajib setor pajak terutang. *(Pasal 14 ayat (4) UU KUP)* |
| E | PKP tidak mengisi FP secara lengkap (kecuali identitas pembeli atau identitas + tanda tangan untuk PKP eceran) | Denda 2% dari DPP, selain wajib setor pajak terutang. *(Pasal 14 ayat (4) UU KUP)* |
| F | PKP melaporkan FP tidak sesuai masa penerbitan | Denda 2% dari DPP, selain wajib setor pajak terutang. *(Pasal 14 ayat (4) UU KUP)* |
| G | PKP gagal berproduksi dan telah mendapat pengembalian PM | Bunga 2% per bulan dari jumlah pajak yang ditagih kembali, dihitung sejak tanggal SK Pengembalian Kelebihan Pembayaran Pajak sampai tanggal STP. *(Pasal 14 ayat (5) UU KUP)* |
---
## 4\. DASAR PENERBITAN STP
Direktur Jenderal Pajak dapat menerbitkan Surat Tagihan Pajak setelah: *(Pasal 8 PMK 80 TAHUN 2023)*
- Meneliti data administrasi perpajakan;
- Melakukan Pemeriksaan;
- Melakukan Pemeriksaan Ulang; atau
- Melakukan Pemeriksaan Bukti Permulaan dalam rangka penerbitan surat ketetapan pajak.
---
## 5\. BENTUK DAN ISI STP
Bentuk dan isi Surat Tagihan Pajak diatur dalam PER-27/PJ/2012 sebagaimana telah diubah beberapa kali, terakhir dengan **PER-05/PJ/2022**. *(Lampiran PER-05/PJ/2022)*
---
## 6\. UPAYA HUKUM WP ATAS STP
WP dapat mengajukan permohonan:
- **Pembetulan** akibat salah tulis, salah hitung, atau salah dalam penerapan peraturan per-UU-an perpajakan. *(Pasal 16 UU KUP)*
- **Pengurangan atau penghapusan sanksi administrasi** berupa bunga, denda, dan kenaikan yang terutang dalam hal sanksi tersebut dikenakan karena kekhilafan WP atau bukan karena kesalahannya. *(Pasal 36 ayat (1) huruf a UU KUP)*
- **Pengurangan atau pembatalan STP** yang tidak benar. *(Pasal 36 ayat (1) huruf c UU KUP)*
---
## 7\. CONTOH PENGHITUNGAN SANKSI ADMINISTRASI ATAS STP
### 7.1 PPh dalam Tahun Berjalan Tidak atau Kurang Dibayar
PPh Pasal 25 tahun 2009 setiap bulan sebesar Rp200.000.000 jatuh tempo tiap tanggal 15\. PPh Pasal 25 bulan Mei 2009 yang dibayar tepat waktu hanya sebesar Rp140.000.000\. Atas kekurangan PPh Pasal 25 tersebut diterbitkan STP pada tanggal 17 Agustus 2009.
| Keterangan | Perhitungan | Jumlah |
| -------------------------------------------- | ----------------------------- | ---------------- |
| Kekurangan bayar PPh Pasal 25 bulan Mei 2009 | Rp200.000.000 - Rp140.000.000 | Rp60.000.000 |
| Bunga (3 bulan x 2% x Rp60.000.000) | 3 x 2% x Rp60.000.000 | Rp3.600.000 |
| **Jumlah yang harus dibayar** | | **Rp63.600.000** |
*(Pasal 14 ayat (3) UU KUP)*
### 7.2 Hasil Penelitian SPT
SPT Tahunan PPh OP tahun 2009 yang disampaikan tanggal 31 Maret 2010 setelah dilakukan penelitian ternyata terdapat salah hitung yang menyebabkan PPh kurang bayar sebesar Rp1.000.000\. Atas kekurangan tersebut diterbitkan STP tanggal 14 Juni 2010.
| Keterangan | Perhitungan | Jumlah |
| ---------------------------------- | -------------------- | --------------- |
| Kekurangan bayar PPh | | Rp1.000.000 |
| Bunga (3 bulan x 2% x Rp1.000.000) | 3 x 2% x Rp1.000.000 | Rp60.000 |
| **Jumlah yang harus dibayar** | | **Rp1.060.000** |
*(Pasal 14 ayat (3) UU KUP)*
### File Download - Kebijakan Pengawasan Kepatuhan WP 2026
URL: https://www.diskusipajak.com/p/file-download-kebijakan-pengawasan-kepatuhan-wp-2026/
Last updated: 2026-07-20T04:07:10.000Z
[SE-8\_PJ\_2026 (Pedoman Pengawasan Kepatuhan WP)SE-8\_PJ\_2026 (Pedoman Pengawasan Kepatuhan WP).pdf3 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/SE-8%5FPJ%5F2026--Pedoman-Pengawasan-Kepatuhan-WP-.pdf "Download")
[Blueprint Pengawasan Kepatuhan PajakBlueprint Pengawasan Kepatuhan Pajak.pdf11 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/Blueprint-Pengawasan-Kepatuhan-Pajak.pdf "Download")


### SKPKBT — Surat Ketetapan Pajak Kurang Bayar Tambahan
URL: https://www.diskusipajak.com/p/skpkbt-surat-ketetapan-pajak-kurang-bayar-tambahan/
Last updated: 2026-07-20T03:42:31.000Z
## 1\. DASAR HUKUM
1. **UU KUP (UU 6/1983 stdd UU 28/2007 stdd UU 6/2023) Pasal 15** — SKPKBT: dasar, jangka waktu 5 tahun, sanksi kenaikan 100%, pengecualian untuk WP yang mengungkapkan sendiri. Ayat (4) dihapus oleh UU 6/2023, ditambah Ayat (5) tentang tata cara diatur lebih lanjut — *(berlaku)*
2. **PP 50 TAHUN 2022** (berlaku sejak 6 Desember 2022) tentang Perubahan atas PP 74/2011 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan — *(berlaku — menggantikan PP 74/2011)*
3. **PP 74 TAHUN 2011** (berlaku 1 Januari 2012 s.d. 6 Desember 2022) — *(dicabut oleh PP 50/2022)*
4. **PMK-183/PMK.03/2015** (berlaku sejak 30 September 2015) tentang Perubahan atas PMK-145/PMK.03/2012 tentang Tata Cara Penerbitan SKP dan STP — *(berlaku)*
5. **PER-23/PJ/2014** (berlaku sejak 14 Agustus 2014) tentang Perubahan atas PER-27/PJ/2012 tentang Bentuk dan Isi Nota Penghitungan, SKP dan STP — *(berlaku)*
### REGULASI CHAIN
| Aspek | Regulasi | Status |
| -------------------- | -------------------------------------------------------------------------------------------- | -------------------------------------- |
| Dasar Hukum | UU KUP (UU 6/1983 stdd UU 28/2007 stdd UU 6/2023) Pasal 15 — Ayat (4) dihapus, Ayat (5) baru | Masih berlaku |
| Aturan Pelaksana | ~~PP 74/2011~~ → PP 50/2022 | PP 74/2011 dicabut, PP 50/2022 berlaku |
| Tata Cara Penerbitan | PMK-145/PMK.03/2012 → PMK-183/PMK.03/2015 | PMK-183/2015 masih berlaku |
| Bentuk dan Isi | PER-27/PJ/2012 → PER-23/PJ/2014 | PER-23/2014 masih berlaku |
---
## 2\. DEFINISI
### 2.1 Verifikasi
Verifikasi adalah serangkaian kegiatan pengujian pemenuhan kewajiban subjektif dan objektif atau penghitungan dan pembayaran pajak, berdasarkan permohonan Wajib Pajak atau berdasarkan data dan informasi perpajakan yang dimiliki atau diperoleh Direktur Jenderal Pajak, dalam rangka menerbitkan surat ketetapan pajak, menerbitkan/menghapus Nomor Pokok Wajib Pajak dan/atau mengukuhkan/mencabut pengukuhan Pengusaha Kena Pajak. *(Pasal 14 angka 4 PP 74 TAHUN 2011)*
### 2.2 Penelitian
Penelitian adalah serangkaian kegiatan yang dilakukan untuk menilai kelengkapan pengisian Surat Pemberitahuan dan lampiran-lampirannya termasuk penilaian tentang kebenaran penulisan dan penghitungannya. *(Pasal 14 angka 3 PP 74 TAHUN 2011)*
### 2.3 Pemeriksaan
Pemeriksaan adalah serangkaian kegiatan menghimpun dan mengolah data, keterangan, dan/atau bukti yang dilaksanakan secara objektif dan profesional berdasarkan suatu standar Pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan dan/atau untuk tujuan lain dalam rangka melaksanakan ketentuan peraturan perundang-undangan di bidang perpajakan. *(Pasal 14 angka 6 PP 74 TAHUN 2011)*
> **Catatan:** PP 74 TAHUN 2011 dicabut oleh PP 50 TAHUN 2022 sejak 6 Desember 2022\. Definisi-definisi di atas dari PP 74/2011 tetap berlaku untuk masa pajak sebelum 6 Desember 2022 dan substansinya dipertahankan dalam PP 50/2022.
---
## 3\. JANGKA WAKTU PENERBITAN SKPKBT
### 3.1 Jangka Waktu 5 Tahun
DJP dapat menerbitkan SKPKBT dalam jangka waktu **5 (lima) tahun** setelah saat terutangnya pajak atau berakhirnya Masa Pajak, bagian Tahun Pajak, atau Tahun Pajak apabila ditemukan data baru yang mengakibatkan penambahan jumlah pajak yang terutang setelah dilakukan tindakan pemeriksaan dalam rangka penerbitan Surat Ketetapan Pajak Kurang Bayar Tambahan. *(Pasal 15 ayat (1) UU KUP No. 28 TAHUN 2007)*
**Data Baru** adalah data atau keterangan mengenai segala sesuatu yang diperlukan untuk menghitung besarnya jumlah pajak yang terutang yang oleh Wajib Pajak belum diberitahukan pada waktu penetapan semula, baik dalam Surat Pemberitahuan dan lampiran-lampirannya maupun dalam pembukuan perusahaan yang diserahkan pada waktu pemeriksaan. *(Penjelasan Pasal 15 ayat (1) UU KUP No. 28 TAHUN 2007)*
**Data yang semula belum terungkap** meliputi data yang:
- Tidak diungkapkan oleh Wajib Pajak dalam Surat Pemberitahuan beserta lampirannya (termasuk laporan keuangan); dan/atau
- Pada waktu pemeriksaan untuk penetapan semula Wajib Pajak tidak mengungkapkan data dan/atau memberikan keterangan lain secara benar, lengkap, dan terinci sehingga tidak memungkinkan fiskus dapat menerapkan ketentuan peraturan perundang-undangan perpajakan dengan benar dalam menghitung jumlah pajak yang terutang. *(Penjelasan Pasal 15 ayat (1) UU KUP No. 28 TAHUN 2007)*
**Catatan:** Walaupun Wajib Pajak telah memberitahukan data dalam SPT atau mengungkapkannya pada waktu pemeriksaan, tetapi apabila memberitahukannya atau mengungkapkannya dengan cara sedemikian rupa sehingga membuat fiskus tidak mungkin menghitung besarnya jumlah pajak yang terutang secara benar sehingga jumlah pajak yang terutang ditetapkan kurang dari yang seharusnya, hal tersebut termasuk dalam pengertian data yang semula belum terungkap. *(Penjelasan Pasal 15 ayat (1) UU KUP No. 28 TAHUN 2007)*
### 3.2 Pengecualian Jangka Waktu (Setelah 5 Tahun)
Apabila jangka waktu 5 (lima) tahun tersebut telah lewat, SKPKBT tetap dapat diterbitkan ditambah sanksi administrasi berupa bunga sebesar **48%** (empat puluh delapan persen) dari jumlah pajak yang tidak atau kurang dibayar, dalam hal Wajib Pajak setelah jangka waktu 5 (lima) tahun tersebut dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya yang dapat menimbulkan kerugian pada pendapatan negara berdasarkan putusan pengadilan yang telah mempunyai kekuatan hukum tetap.
**Catatan:** Ketentuan ini semula diatur dalam Pasal 15 ayat (4) UU KUP No. 28 TAHUN 2007\. UU 6/2023 (Cipta Kerja) menghapus ayat (4) tersebut dan menambahkan Ayat (5) yang menyatakan bahwa tata cara penerbitan SKPKBT diatur lebih lanjut. Meskipun demikian, substansi sanksi bunga 48% untuk kasus pidana setelah 5 tahun tetap berlaku sebagai ketentuan transisional untuk masa pajak sebelum UU 6/2023\. *(Pasal 15 ayat (4) UU KUP No. 28 TAHUN 2007 — dihapus oleh UU 6/2023)*
---
## 4\. SANKSI ADMINISTRASI SKPKBT
### 4.1 Sanksi Kenaikan 100% (Regular)
Jumlah kekurangan pajak yang terutang dalam SKPKBT ditambah dengan sanksi administrasi berupa kenaikan sebesar **100%** (seratus persen) dari jumlah kekurangan pajak tersebut. *(Pasal 15 ayat (2) UU KUP No. 28 TAHUN 2007)*
**Pengecualian sanksi 100%:** Kenaikan sebesar 100% tidak dikenakan apabila SKPKBT itu diterbitkan berdasarkan keterangan tertulis dari Wajib Pajak atas kehendak sendiri, dengan syarat Direktur Jenderal Pajak belum mulai melakukan tindakan pemeriksaan dalam rangka penerbitan SKPKBT. *(Pasal 15 ayat (3) UU KUP No. 28 TAHUN 2007)*
### 4.2 Sanksi Bunga 48% (Pengecualian Jangka Waktu)
Apabila jangka waktu 5 (lima) tahun telah lewat, SKPKBT tetap dapat diterbitkan ditambah sanksi administrasi berupa bunga sebesar **48%** (empat puluh delapan persen) dari jumlah pajak yang tidak atau kurang dibayar, dalam hal Wajib Pajak setelah jangka waktu 5 (lima) tahun tersebut dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya yang dapat menimbulkan kerugian pada pendapatan negara berdasarkan putusan pengadilan yang telah mempunyai kekuatan hukum tetap. *(Pasal 15 ayat (4) UU KUP No. 28 TAHUN 2007)* *(Pasal 16 ayat (2) PP 74 TAHUN 2011)*
### TABEL PERBANDINGAN SANKSI SKPKBT
| Dasar Penerbitan | Jangka Waktu | Sanksi | Dasar Hukum |
| ----------------------------------------------- | ------------ | --------------------- | ------------------------------------------------------ |
| Data baru (hasil pemeriksaan/pemeriksaan ulang) | 5 tahun | Kenaikan 100% | Pasal 15 ayat (2) UU KUP, Pasal 16 ayat (1) PP 74/2011 |
| Putusan pengadilan (pidana) — dalam 5 tahun | 5 tahun | Kenaikan 100% | Pasal 15 ayat (2) UU KUP, Pasal 16 ayat (1) PP 74/2011 |
| Putusan pengadilan (pidana) — setelah 5 tahun | \> 5 tahun | Bunga 48% | Pasal 15 ayat (4) UU KUP, Pasal 16 ayat (2) PP 74/2011 |
| Keterangan tertulis WP atas kehendak sendiri | 5 tahun | Tanpa sanksi kenaikan | Pasal 15 ayat (3) UU KUP |
---
## 5\. KETENTUAN PENERBITAN SKPKBT
### 5.1 Prinsip Dasar
SKPKBT diterbitkan apabila sudah pernah diterbitkan surat ketetapan pajak dengan jenis pajak dan Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak yang sama dengan SKPKBT yang akan diterbitkan, kecuali SKP yang telah diterbitkan sebelumnya merupakan SKPLB dalam rangka pengembalian kelebihan pembayaran pajak yang seharusnya tidak terutang sebagaimana dimaksud dalam Pasal 17 ayat (2) UU KUP. *(Penjelasan Pasal 15 ayat (1) PP 74 TAHUN 2011)*
### 5.2 Pemeriksaan Ulang
Pada prinsipnya untuk menerbitkan SKPKBT perlu dilakukan Pemeriksaan. Jika surat ketetapan pajak sebelumnya diterbitkan berdasarkan Pemeriksaan, perlu dilakukan Pemeriksaan ulang sebelum menerbitkan SKPKBT. *(Penjelasan Pasal 15 ayat (1) PP 74 TAHUN 2011)*
### 5.3 Pengecualian Pemeriksaan
Dalam hal surat ketetapan pajak sebelumnya diterbitkan berdasarkan keterangan lain sebagaimana dimaksud dalam Pasal 13 ayat (1) huruf a UU KUP, SKPKBT harus diterbitkan berdasarkan pemeriksaan. Namun demikian, SKPKBT juga dapat diterbitkan berdasarkan hasil Verifikasi, apabila SKPKBT tersebut diterbitkan karena adanya: *(Penjelasan Pasal 15 ayat (1) PP 74 TAHUN 2011)*
- Keterangan lain berupa hasil klarifikasi/konfirmasi faktur pajak;
- Keterangan tertulis dari Wajib Pajak atas kehendak sendiri sebagaimana dimaksud dalam Pasal 15 ayat (3) UU KUP; atau
- Putusan Pengadilan yang telah memperoleh kekuatan hukum tetap terhadap Wajib Pajak yang dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya yang dapat menimbulkan kerugian pada pendapatan Negara.
---
## 6\. DASAR DITERBITKANNYA SKPKBT
Direktur Jenderal Pajak dapat menerbitkan SKPKBT berdasarkan: *(Pasal 15 ayat (1) PP 74 TAHUN 2011)*
### 6.1 Hasil Pemeriksaan atau Pemeriksaan Ulang terhadap Data Baru
SKPKBT diterbitkan dalam jangka waktu **5 (lima) tahun** setelah saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak. *(Pasal 15 ayat (2) PP 74 TAHUN 2011)*
Jumlah pajak yang tidak atau kurang dibayar dalam SKPKBT ditambah sanksi administrasi berupa **kenaikan sebesar 100%** dari jumlah pajak yang tidak atau kurang dibayar tersebut. *(Pasal 16 ayat (1) PP 74 TAHUN 2011)*
### 6.2 Hasil Verifikasi, Pemeriksaan atau Pemeriksaan Ulang atas Data Baru berupa Putusan Pengadilan (dalam 5 Tahun)
SKPKBT diterbitkan dalam jangka waktu **5 (lima) tahun** setelah saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak. *(Pasal 15 ayat (3) PP 74 TAHUN 2011)*
Jumlah pajak yang tidak atau kurang dibayar dalam SKPKBT ini ditambah sanksi administrasi berupa **kenaikan sebesar 100%** dari jumlah pajak yang tidak atau kurang dibayar tersebut. *(Pasal 16 ayat (1) PP 74 TAHUN 2011)*
### 6.3 Hasil Verifikasi, Pemeriksaan atau Pemeriksaan Ulang atas Putusan Pengadilan (setelah 5 Tahun)
SKPKBT tetap dapat diterbitkan **setelah jangka waktu 5 (lima) tahun** terlampaui sejak saat terutangnya pajak atau berakhirnya Masa Pajak, Bagian Tahun Pajak, atau Tahun Pajak. *(Pasal 15 ayat (4) PP 74 TAHUN 2011)*
Jumlah pajak yang tidak atau kurang dibayar dalam SKPKBT ini ditambah sanksi administrasi berupa **bunga sebesar 48%** dari jumlah pajak yang tidak atau kurang dibayar tersebut. *(Pasal 16 ayat (2) PP 74 TAHUN 2011)* *(Pasal 15 ayat (4) UU KUP No. 28 TAHUN 2007)*
### 6.4 Hasil Verifikasi atas Data Baru berupa Klarifikasi/Konfirmasi Faktur Pajak
Hasil klarifikasi/konfirmasi faktur pajak sebagaimana dimaksud dalam Pasal 14 ayat (2) huruf a, yang mengakibatkan penambahan jumlah pajak yang terutang. *(Pasal 15 ayat (1) huruf c PP 74 TAHUN 2011)*
### 6.5 Hasil Verifikasi atas Keterangan Tertulis dari Wajib Pajak atas Kehendak Sendiri
Jumlah pajak yang kurang dibayar dalam SKPKBT hasil Verifikasi atas keterangan tertulis dari Wajib Pajak atas kehendak sendiri ini harus sesuai dengan jumlah kekurangan bayar berdasarkan keterangan tertulis dari Wajib Pajak. *(Pasal 15 ayat (5) PP 74 TAHUN 2011)*
Dalam hal terhadap WP telah diterbitkan surat ketetapan pajak, kemudian atas kehendak sendiri Wajib Pajak menyampaikan keterangan tertulis mengenai data baru yang mengakibatkan penambahan jumlah pajak yang terutang, maka Direktur Jenderal Pajak menerbitkan SKPKBT dengan jumlah pajak yang kurang dibayar sebesar keterangan tertulis dari Wajib Pajak. Oleh karena itu, Direktur Jenderal Pajak tidak perlu melakukan Pemeriksaan atau Pemeriksaan ulang dalam rangka menerbitkan SKPKBT, tetapi cukup melakukan Verifikasi. *(Penjelasan Pasal 15 ayat (5) PP 74 TAHUN 2011)*
**Sanksi Kenaikan 100% tidak dikenakan** apabila SKPKBT itu diterbitkan berdasarkan keterangan tertulis dari Wajib Pajak atas kehendak sendiri, dengan syarat Direktur Jenderal Pajak belum mulai melakukan tindakan pemeriksaan dalam rangka penerbitan SKPKBT. *(Pasal 15 ayat (3) UU KUP No. 28 TAHUN 2007)*
---
## 7\. TABEL RINGKASAN DASAR PENERBITAN SKPKBT
| No | Dasar Penerbitan | Jangka Waktu | Sanksi | Dasar Hukum |
| -- | ---------------------------------------------------------------------------------------- | ------------ | --------------------- | ---------------------------------------------------------- |
| 1 | Hasil Pemeriksaan/Pemeriksaan Ulang terhadap data baru | 5 tahun | Kenaikan 100% | Pasal 15 ayat (2) PP 74/2011, Pasal 16 ayat (1) PP 74/2011 |
| 2 | Hasil Verifikasi/Pemeriksaan/Pemeriksaan Ulang atas Putusan Pengadilan (dalam 5 tahun) | 5 tahun | Kenaikan 100% | Pasal 15 ayat (3) PP 74/2011, Pasal 16 ayat (1) PP 74/2011 |
| 3 | Hasil Verifikasi/Pemeriksaan/Pemeriksaan Ulang atas Putusan Pengadilan (setelah 5 tahun) | \> 5 tahun | Bunga 48% | Pasal 15 ayat (4) PP 74/2011, Pasal 16 ayat (2) PP 74/2011 |
| 4 | Hasil Verifikasi atas klarifikasi/konfirmasi faktur pajak | 5 tahun | Kenaikan 100% | Pasal 15 ayat (1) huruf c PP 74/2011 |
| 5 | Hasil Verifikasi atas keterangan tertulis WP atas kehendak sendiri | 5 tahun | Tanpa sanksi kenaikan | Pasal 15 ayat (3) UU KUP, Pasal 15 ayat (5) PP 74/2011 |
---
## 8\. CROSS-REFERENCE
- **SKPKP** — Surat Ketetapan Pajak Kurang Bayar (SKPKB) — ketentuan umum SKP
- **SKPLB** — Surat Ketetapan Pajak Lebih Bayar
- **SKPN** — Surat Ketetapan Pajak Nihil
---
## 9\. CONTOH KASUS
### Contoh 1 — SKPKBT karena data baru
- PT A telah diperiksa dan diterbitkan SKPKB untuk Tahun Pajak 2020.
- Setelah pemeriksaan, DJP menemukan data baru berupa piutang yang belum dilaporkan dalam SPT dan tidak diungkapkan pada saat pemeriksaan, yang mengakibatkan penambahan penghasilan kena pajak.
- DJP melakukan pemeriksaan ulang dan menerbitkan SKPKBT dalam jangka waktu 5 tahun sejak Tahun Pajak 2020 berakhir.
**Analisis:** Data baru tersebut termasuk data yang semula belum terungkap karena tidak diungkapkan WP pada saat pemeriksaan.
**Konsekuensi:** Jumlah pajak kurang bayar ditambah sanksi kenaikan 100%. *(Pasal 15 ayat (1) dan (2) UU KUP)*
### Contoh 2 — SKPKBT tanpa sanksi kenaikan (WP mengungkapkan sendiri)
- PT B telah diperiksa dan diterbitkan SKPKB untuk Tahun Pajak 2021.
- Sebelum DJP mulai melakukan pemeriksaan untuk penerbitan SKPKBT, PT B menyampaikan keterangan tertulis atas kehendak sendiri mengenai adanya data baru yang mengakibatkan penambahan jumlah pajak terutang.
- DJP melakukan Verifikasi dan menerbitkan SKPKBT sesuai jumlah kekurangan bayar berdasarkan keterangan tertulis PT B.
**Analisis:** WP mengungkapkan sendiri sebelum DJP mulai pemeriksaan untuk SKPKBT.
**Konsekuensi:** Sanksi kenaikan 100% tidak dikenakan. Jumlah pajak kurang bayar sesuai keterangan tertulis WP. *(Pasal 15 ayat (3) UU KUP, Pasal 15 ayat (5) PP 74 TAHUN 2011)*
### Contoh 3 — SKPKBT setelah 5 tahun (pidana)
- PT C telah diperiksa dan diterbitkan SKPKB untuk Tahun Pajak 2018.
- Setelah lebih dari 5 tahun (Tahun 2025), PT C dipidana berdasarkan putusan pengadilan yang telah berkekuatan hukum tetap karena melakukan tindak pidana perpajakan yang mengakibatkan kerugian pendapatan negara.
- DJP menerbitkan SKPKBT berdasarkan putusan pengadilan tersebut.
**Analisis:** Jangka waktu 5 tahun telah lewat, namun terdapat putusan pidana.
**Konsekuensi:** Jumlah pajak yang tidak/kurang dibayar ditambah sanksi bunga 48%. *(Pasal 15 ayat (4) UU KUP, Pasal 16 ayat (2) PP 74 TAHUN 2011)*
### File Download - Pembayaran Pajak Yang Seharusnya Tidak Terutang (PPYSTT) dan Pengembalian Kelebihan Pajak di Coretax
URL: https://www.diskusipajak.com/p/file-download-pembayaran-pajak-yang-seharusnya-tidak-terutang-ppystt-dan-pengembalian-kelebihan-pajak-di-coretax/
Last updated: 2026-07-14T03:38:05.000Z
Berikut file yang dapat didownload memberikan penjelasan mendalam tentang berbagai aspek PPYSTT, termasuk pembayaran yang dipersamakan dengan pelaporan, bukti transaksi, hingga pengembalian selisih SKPPKP. Dilengkapi contoh penghitungan, formulir, dan surat kuasa khusus, panduan ini juga membahas perbedaan penting terkait PPYSTT menurut regulasi terbaru, memastikan pemahaman yang akurat bagi Wajib Pajak dalam mengelola kelebihan pembayaran pajak.
## 20 File yang dapat didownload
[00\_Panduan\_Pengembalian\_Selisih\_SKPPKP00\_Panduan\_Pengembalian\_Selisih\_SKPPKP.pdf5 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/00%5FPanduan%5FPengembalian%5FSelisih%5FSKPPKP.pdf "Download")
[01\_Panduan\_PPYSTT\_SPT01\_Panduan\_PPYSTT\_SPT.pdf5 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/01%5FPanduan%5FPPYSTT%5FSPT.pdf "Download")
[02\_Tutorial\_Coretax\_Konfirmasi\_SPKKP02\_Tutorial\_Coretax\_Konfirmasi\_SPKKP.pdf12 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/02%5FTutorial%5FCoretax%5FKonfirmasi%5FSPKKP.pdf "Download")
[03\_Panduan\_PPYSTT\_Nilai\_Belum\_Digunakan03\_Panduan\_PPYSTT\_Nilai\_Belum\_Digunakan.pdf5 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/03%5FPanduan%5FPPYSTT%5FNilai%5FBelum%5FDigunakan.pdf "Download")
[04\_Panduan\_PPYSTT\_Dipersamakan\_Pelaporan04\_Panduan\_PPYSTT\_Dipersamakan\_Pelaporan.pdf5 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/04%5FPanduan%5FPPYSTT%5FDipersamakan%5FPelaporan.pdf "Download")
[05\_Panduan\_PPYSTT\_Bukti\_Transaksi05\_Panduan\_PPYSTT\_Bukti\_Transaksi.pdf5 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/05%5FPanduan%5FPPYSTT%5FBukti%5FTransaksi.pdf "Download")
[06\_Panduan\_PPYSTT\_WP\_Peredaran\_Bruto06\_Panduan\_PPYSTT\_WP\_Peredaran\_Bruto.pdf5 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/06%5FPanduan%5FPPYSTT%5FWP%5FPeredaran%5FBruto.pdf "Download")
[07\_Pengajuan\_PESIT\_Salah\_Tahun07\_Pengajuan\_PESIT\_Salah\_Tahun.pdf423 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/07%5FPengajuan%5FPESIT%5FSalah%5FTahun.pdf "Download")
[08\_Pengembalian\_Pendahuluan\_PPYSTT08\_Pengembalian\_Pendahuluan\_PPYSTT.pdf507 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/08%5FPengembalian%5FPendahuluan%5FPPYSTT.pdf "Download")
[09\_Contoh\_Perhitungan\_Narasi\_PPYSTT09\_Contoh\_Perhitungan\_Narasi\_PPYSTT.docx14 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/09%5FContoh%5FPerhitungan%5FNarasi%5FPPYSTT.docx "Download")
[10\_Template\_Surat\_Kuasa\_WP\_Badan10\_Template\_Surat\_Kuasa\_WP\_Badan.docx15 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/10%5FTemplate%5FSurat%5FKuasa%5FWP%5FBadan.docx "Download")
[11\_Regulasi\_PMK81\_Pembayaran\_PPYSTT11\_Regulasi\_PMK81\_Pembayaran\_PPYSTT.pdf1 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/11%5FRegulasi%5FPMK81%5FPembayaran%5FPPYSTT.pdf "Download")
[12\_Formulir\_PPYSTT\_Permohonan12\_Formulir\_PPYSTT\_Permohonan.docx21 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/12%5FFormulir%5FPPYSTT%5FPermohonan.docx "Download")
[13\_Formulir\_PPYSTT\_PMK8113\_Formulir\_PPYSTT\_PMK81.xlsx85 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/13%5FFormulir%5FPPYSTT%5FPMK81.xlsx "Download")
[14\_Formulir\_Pengembalian\_PPYSTT14\_Formulir\_Pengembalian\_PPYSTT.docx82 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/14%5FFormulir%5FPengembalian%5FPPYSTT.docx "Download")
[15\_Panduan\_Update\_Rekening\_Bank15\_Panduan\_Update\_Rekening\_Bank.pdf339 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/15%5FPanduan%5FUpdate%5FRekening%5FBank.pdf "Download")
[16\_Ringkasan\_PPYSTT\_Pelaporan16\_Ringkasan\_PPYSTT\_Pelaporan.pdf9 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/16%5FRingkasan%5FPPYSTT%5FPelaporan.pdf "Download")
[17\_Panduan\_Konfirmasi\_Kelebihan\_Pajak17\_Panduan\_Konfirmasi\_Kelebihan\_Pajak.pdf402 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/17%5FPanduan%5FKonfirmasi%5FKelebihan%5FPajak.pdf "Download")
[18\_Analisis\_6\_Alasan\_PPYSTT18\_Analisis\_6\_Alasan\_PPYSTT.pdf626 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/18%5FAnalisis%5F6%5FAlasan%5FPPYSTT.pdf "Download")
[19\_Panduan\_PPYSTT\_PESIT19\_Panduan\_PPYSTT\_PESIT.pdf9 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/19%5FPanduan%5FPPYSTT%5FPESIT.pdf "Download")
### File Sharing - Mengupas Tuntas Pajak Kerja Sama Operasi (KSO)
URL: https://www.diskusipajak.com/p/file-sharing-mengupas-tuntas-pajak-kerja-sama-operasi-kso/
Last updated: 2026-07-14T02:52:56.000Z
Selami panduan komprehensif mengenai perlakuan akuntansi dan perpajakan untuk Kerja Sama Operasi (KSO) di Indonesia. Artikel ini membahas tuntas kewajiban pajak JO/KSO, status laba KSO sebagai non-objek PPh, hingga implikasi dari regulasi terbaru. Sebuah bacaan wajib bagi akuntan, konsultan pajak, dan pimpinan bisnis yang menjalankan KSO.
## 6 File Presentasi
[KSO-Aspek-Pajak-Pengecualian-Objek-PPhKSO-Aspek-Pajak-Pengecualian-Objek-PPh.pdf986 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/KSO-Aspek-Pajak-Pengecualian-Objek-PPh.pdf "Download")
[KSO-Kewajiban-Pajak-TerbaruKSO-Kewajiban-Pajak-Terbaru.pdf518 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/KSO-Kewajiban-Pajak-Terbaru.pdf "Download")
[KSO-Diskusi-Pajak-IAIKSO-Diskusi-Pajak-IAI.pdf146 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/KSO-Diskusi-Pajak-IAI.pdf "Download")
[KSO-Tanpa-Kendaraan-TerpisahKSO-Tanpa-Kendaraan-Terpisah.pdf68 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/KSO-Tanpa-Kendaraan-Terpisah.pdf "Download")
[KSO-SLIDE-PMK-79-2024KSO-SLIDE-PMK-79-2024.pdf716 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/KSO-SLIDE-PMK-79-2024.pdf "Download")
[KSO-Perlakuan-PajakKSO-Perlakuan-Pajak.pdf1 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/KSO-Perlakuan-Pajak.pdf "Download")
### Natura Kenikmatan PPh Jawaban Pertanyaan Umum yang Wajib Kamu Tahu
URL: https://www.diskusipajak.com/p/natura-kenikmatan-pph-jawaban-pertanyaan-umum-yang-wajib-kamu-tahu/
Last updated: 2026-07-13T06:42:41.000Z
1. [Apa itu Pajak Natura?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apa-itu-pajak-natura)
2. 1. [Definisi dan Konteks](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#definisi-dan-konteks)
2. [Perubahan Fundamental (Sejak UU 7/2021)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#perubahan-fundamental-sejak-uu-72021)
3. [Pengecualian](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#pengecualian)
3. [Apa Perbedaan Natura dan Kenikmatan?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apa-perbedaan-natura-dan-kenikmatan)
4. 1. [Natura (Barang)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#natura-barang)
2. [Kenikmatan (Fasilitas/Layanan)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kenikmatan-fasilitaslayanan)
3. [Perlakuan Pajak](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#perlakuan-pajak)
5. [Apakah Natura Selalu Menjadi Objek Pajak?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apakah-natura-selalu-menjadi-objek-pajak)
6. 1. [Jawaban Singkat](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#jawaban-singkat)
2. [Kategori A: Bukan Objek Pajak & Deductible](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kategori-a-bukan-objek-pajak-deductible)
3. [Kategori B: Bukan Objek Pajak & Tidak Deductible](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kategori-b-bukan-objek-pajak-tidak-deductible)
4. [Kategori C: Objek Pajak & Deductible](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kategori-c-objek-pajak-deductible)
7. [Apa Kriteria Natura Daerah Tertentu (Terpencil)?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apa-kriteria-natura-daerah-tertentu-terpencil)
8. 1. [Definisi Daerah Tertentu](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#definisi-daerah-tertentu)
2. [Fasilitas/Sarana yang Dikecualikan di Daerah Tertentu](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#fasilitassarana-yang-dikecualikan-di-daerah-tertentu)
3. [Prosedur Penetapan](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#prosedur-penetapan)
4. [Aturan Pembebanan Biaya](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#aturan-pembebanan-biaya)
9. [Bagaimana Perlakuan Natura bagi Perusahaan PPh Final?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#bagaimana-perlakuan-natura-bagi-perusahaan-pph-final)
10. 1. [Kategori B: Situasi Khusus](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kategori-b-situasi-khusus)
2. [Perlakuan Pajak](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#perlakuan-pajak-1)
3. [Alasan Logis](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#alasan-logis)
4. [Contoh](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#contoh)
11. [Apakah Makanan/Minuman Kantor Objek Pajak?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apakah-makananminuman-kantor-objek-pajak)
12. 1. [Jawaban Singkat](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#jawaban-singkat-1)
2. [Syarat dan Ketentuan (Pasal 2-3 PMK 66/2023)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#syarat-dan-ketentuan-pasal-2-3-pmk-662023)
3. [Contoh Kasus](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#contoh-kasus)
13. [Bagaimana Aturan Pajak Fasilitas Kendaraan Perusahaan?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#bagaimana-aturan-pajak-fasilitas-kendaraan-perusahaan)
14. 1. [Status Objek Pajak (Kategori A vs C)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#status-objek-pajak-kategori-a-vs-c)
2. [Aturan Pembebanan Biaya Perusahaan (Pasal 5-6 PMK 66/2023)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#aturan-pembebanan-biaya-perusahaan-pasal-5-6-pmk-662023)
3. [Contoh Perhitungan](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#contoh-perhitungan)
15. [Apakah Fasilitas Kesehatan Termasuk Natura?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apakah-fasilitas-kesehatan-termasuk-natura)
16. 1. [Status Fasilitas Kesehatan](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#status-fasilitas-kesehatan)
2. [Kategori A: Bukan Objek Pajak & Deductible](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kategori-a-bukan-objek-pajak-deductible-1)
3. [Syarat Pengecualian](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#syarat-pengecualian)
4. [Contoh](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#contoh-1)
17. [Apa Saja yang Termasuk Kategori C (Objek Pajak)?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#apa-saja-yang-termasuk-kategori-c-objek-pajak)
18. 1. [Definisi Kategori C](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#definisi-kategori-c)
2. [Daftar Contoh Kategori C](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#daftar-contoh-kategori-c)
3. [Penilaian Kategori C](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#penilaian-kategori-c)
19. [Bagaimana Pelaporan SPT Natura?](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#bagaimana-pelaporan-spt-natura)
20. 1. [Mekanisme Pelaporan Bagi Pemberi Kerja (SPT Tahunan PPh Badan)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#mekanisme-pelaporan-bagi-pemberi-kerja-spt-tahunan-pph-badan)
2. [Khusus untuk Daerah Tertentu (Kategori A.2)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#khusus-untuk-daerah-tertentu-kategori-a2)
3. [Mekanisme Pelaporan Bagi Pegawai (SPT Tahunan Orang Pribadi)](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#mekanisme-pelaporan-bagi-pegawai-spt-tahunan-orang-pribadi)
4. [Pemotongan PPh 21 Natura](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#pemotongan-pph-21-natura)
21. [Ringkasan Tabel Perbandingan Kategori A, B, C](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#ringkasan-tabel-perbandingan-kategori-a-b-c)
22. [Kesimpulan](https://www.diskusipajak.com/p/477593f9-627c-4674-a108-9a6148345a71/?member%5Fstatus=paid#kesimpulan)
## Apa itu Pajak Natura?
### Definisi dan Konteks
Natura adalah imbalan dalam bentuk barang atau fasilitas yang diberikan pemberi kerja kepada pegawai sebagai bagian dari kompensasi kerja. Sebelum UU HPP (2021), natura bukan objek pajak bagi penerima dan tidak dapat dikurangkan bagi pemberi kerja (rezim lama UU 36/2008).
### Perubahan Fundamental (Sejak UU 7/2021)
- **Status bagi pegawai:** Menjadi objek PPh 21 (kena pajak penghasilan)
- **Status bagi pemberi kerja:** Dapat dikurangkan dari penghasilan bruto (deductible) sebagai biaya 3M
- **Dasar hukum:** Pasal 4 ayat (3) huruf d dan Pasal 6 ayat (1) huruf n UU PPh
_This post is for paying subscribers only._
### Cara Kurangi PPh dengan Zakat & Sumbangan Keagamaan Wajib: Syarat dan Batasan Terbaru
URL: https://www.diskusipajak.com/p/cara-kurangi-pph-dengan-zakat-sumbangan-keagamaan-wajib-syarat-dan-batasan-terbaru/
Last updated: 2026-07-13T01:07:54.000Z
**Dasar Hukum Utama**
Zakat dan sumbangan keagamaan wajib, Pasal 9 ayat (1) huruf g UU PPh masih relevan.
Perubahan penting:
- PP 55/2022 Bab IX (Pasal 6-7) cabut PP 18/2009\. Zakat, infak, sedekah, hibah, bantuan BUKAN objek PPh. Lingkup diperluas.
- PP 60/2010 tetap atur pengurangan dari penghasilan bruto.
- PMK 114/2025 ganti PMK 254/2010\. Batasan pengurangan baru: **maksimal 5% dari penghasilan neto fiskal tahun sebelumnya**. Tidak boleh sebabkan rugi fiskal. Lembaga penerima wajib NPWP.
- PER-6/PJ/2011 atur prosedur bukti pembayaran, tetap berlaku.
- PER-15/PJ/2020 daftar lembaga penerima. Daftar diperbarui via Keputusan Menteri Agama.
**Pemberi & Penerima**
Zakat oleh WP OP/Badan Islam. Sumbangan keagamaan wajib oleh WP OP/Badan non-Islam.
Penerima:
- Badan Amil Zakat (BAZNAS, BAZ Provinsi, BAZ Kabupaten/Kota).
- Lembaga Amil Zakat (LAZ) skala nasional/provinsi/kabupaten/kota yang dibentuk/disahkan pemerintah.
- Lembaga Keagamaan (Kristen, Katolik, Buddha, Hindu) disahkan pemerintah.
**Syarat Pengurangan PPh**
Pengurangan penghasilan bruto butuh syarat:
1. Pembayaran ke lembaga resmi: BAZ, LAZ, atau Lembaga Keagamaan dibentuk/disahkan pemerintah.
2. Batas pengurangan: Maksimal 5% dari penghasilan neto fiskal tahun pajak sebelumnya.
3. Tidak boleh menyebabkan rugi fiskal. Jika rugi, pengurangan batasi pada bagian tidak sebabkan rugi.
4. Lampirkan fotokopi bukti pembayaran zakat/sumbangan pada SPT Tahunan PPh.
5. Zakat/sumbangan: Bentuk uang atau setara uang.
**Bukti Pembayaran Sah**
Bukti pembayaran harus sah. PER-6/PJ/2011 Pasal 2 ayat (2) atur:
- Bisa pembayaran langsung, transfer bank, atau ATM.
- Minimum memuat:
- Nama lengkap & NPWP pembayar.
- Jumlah pembayaran.
- Tanggal pembayaran.
- Nama lembaga penerima.
- Tanda tangan petugas lembaga (jika langsung) atau validasi bank (jika transfer).
**Tidak Dapat Dikurangkan**
Zakat atau sumbangan keagamaan wajib tidak dapat dikurangkan jika:
- Tidak dibayar ke lembaga resmi pemerintah.
- Bukti pembayaran tidak memenuhi ketentuan.
**Penerima Zakat/Sumbangan**
Bagi pihak penerima, zakat, infak, sedekah, hibah, bantuan, atau sumbangan keagamaan wajib **BUKAN OBJEK PAJAK**. Ini sesuai PP 55/2022 Pasal 6-7.
**Kesimpulan**
Pahami aturan baru. Manfaatkan pengurangan PPh dengan zakat/sumbangan keagamaan wajib. Patuhi syarat administrasi. Selalu cek Keputusan Menteri Agama terbaru untuk daftar lembaga penerima yang sah. Kepatuhan pajak penting.
### Biaya Jabatan dan Biaya Pensiun
URL: https://www.diskusipajak.com/p/biaya-jabatan-dan-biaya-pensiun/
Last updated: 2026-07-09T07:15:30.000Z
## I. DASAR HUKUM
1. **UU PPh (UU 36/2008 stdd UU 7/2021 dan UU 6/2023) Pasal 6 ayat (1)** — Biaya untuk mendapatkan, menagih, dan memelihara penghasilan (termasuk biaya jabatan dan biaya pensiun).
2. **UU PPh (UU 36/2008 stdd UU 7/2021 dan UU 6/2023) Pasal 21 ayat (3)** — Pengurang penghasilan bruto pegawai tetap berupa biaya jabatan dan pensiunan berupa biaya pensiun.
3. **PMK 250/PMK.03/2008** (berlaku 1 Jan 2009) — Besarnya Biaya Jabatan atau Biaya Pensiun yang Dapat Dikurangkan dari Penghasilan Bruto Pegawai Tetap atau Pensiunan. *(berlaku)*
- Biaya Jabatan: 5% x Penghasilan Bruto, maksimum Rp500.000/bulan atau Rp6.000.000/tahun
- Biaya Pensiun: 5% x Penghasilan Bruto, maksimum Rp200.000/bulan atau Rp2.400.000/tahun
4. **PER-16/PJ/2016** (berlaku 29 Sep 2016) — Pedoman Teknis Tata Cara Pemotongan, Penyetoran dan Pelaporan PPh 21/26\. *(berlaku)*
- Mencantumkan Biaya Jabatan dan Biaya Pensiun sebagai pengurang penghasilan bruto.
5. **PER-11/PJ/2025** (berlaku 22 Mei 2025) — Pelaporan PPh via Coretax. *(berlaku)*
---
## I. DEFINISI
### A. Biaya Jabatan
Biaya untuk mendapatkan, menagih, dan memelihara penghasilan yang diterima dari pemberi kerja oleh setiap pegawai tetap tanpa memandang kedudukan atau jabatan. *(Pasal 6 ayat (1) UU PPh)*
### B. Biaya Pensiun
Biaya untuk mendapatkan, menagih, dan memelihara penghasilan yang diterima dari pemberi kerja oleh setiap pensiunan tanpa memandang kedudukan atau jabatan. *(Pasal 6 ayat (1) UU PPh)*
---
## II. TABEL PERBANDINGAN BIAYA JABATAN DAN BIAYA PENSIUN BERDASARKAN MASA BERLAKUNYA
| Dasar Hukum | Berlaku Sejak | Biaya Jabatan | Maks Per Bulan | Maks Setahun | Biaya Pensiun | Maks Per Bulan | Maks Setahun |
| -------------------------------------------- | -------------- | ----------------- | -------------- | ---------------- | ----------------- | -------------- | ---------------- |
| UU 7 TAHUN 1983 | 1 Jan 1984 | \- | \- | \- | \- | \- | \- |
| UU 7 TAHUN 1991 | 1 Jan 1992 | \- | \- | \- | \- | \- | \- |
| UU 10 TAHUN 1994KMK 600/KMK.04/1994 | 1 Jan 1995 | 5% x Ph bruto | Rp 54.000 | Rp 648.000 | 5% x Ph bruto | Rp 18.000 | Rp 216.000 |
| UU 17 TAHUN 2000KEP-545/PJ./2000 | 1 Jan 1999 | 5% x Ph bruto | Rp 108.000 | Rp 1.296.000 | 5% x Ph bruto | Rp 36.000 | Rp 432.000 |
| KMK 521/KMK.04/1998 | 1 Jan 2001 | 5% x Ph bruto | Rp 108.000 | Rp 1.296.000 | 5% x Ph bruto | Rp 36.000 | Rp 432.000 |
| **UU 36 TAHUN 2008** **PMK 250/PMK.03/2008** | **1 Jan 2009** | **5% x Ph bruto** | **Rp 500.000** | **Rp 6.000.000** | **5% x Ph bruto** | **Rp 200.000** | **Rp 2.400.000** |
### Keterangan:
**Biaya Jabatan**: 5% x Penghasilan bruto, dengan maksimum:
- 1995–1998: Rp 54.000/bulan (Rp 648.000/tahun)
- 1999–2000: Rp 108.000/bulan (Rp 1.296.000/tahun)
- 2001–2008: Rp 108.000/bulan (Rp 1.296.000/tahun)
- **2009–sekarang: Rp 500.000/bulan (Rp 6.000.000/tahun)**
**Biaya Pensiun**: 5% x Penghasilan bruto, dengan maksimum:
- 1995–1998: Rp 18.000/bulan (Rp 216.000/tahun)
- 1999–2000: Rp 36.000/bulan (Rp 432.000/tahun)
- 2001–2008: Rp 36.000/bulan (Rp 432.000/tahun)
- **2009–sekarang: Rp 200.000/bulan (Rp 2.400.000/tahun)**
---
## Peraturan Terkait
1. UU 7 TAHUN 1983 — Pajak Penghasilan
2. UU 7 TAHUN 1991 — Perubahan atas UU 7/1983 tentang PPh
3. UU 10 TAHUN 1994 — Perubahan atas UU 7/1983 tentang PPh
4. UU 17 TAHUN 2000 — Perubahan Ketiga atas UU 7/1983 tentang PPh
5. UU 36 TAHUN 2008 — Perubahan Keempat atas UU 7/1983 tentang PPh
6. KMK 600/KMK.04/1994 — Besarnya Biaya Jabatan atau Biaya Pensiun
7. KMK 521/KMK.04/1998 — Besarnya Biaya Jabatan atau Biaya Pensiun
8. PMK 250/PMK.03/2008 — Besarnya Biaya Jabatan atau Biaya Pensiun (berlaku)
9. KEP-545/PJ./2000 — Petunjuk Pelaksanaan Pemotongan PPh 21/26
10. PER-34/PJ/2010 — Bentuk Formulir SPT Tahunan PPh OP dan Badan
11. PER-36/PJ/2015 — Perubahan Ketiga atas PER-34/PJ/2010
### Pesangon, Uang Manfaat Pensiun, THT dan JHT
URL: https://www.diskusipajak.com/p/pesangon-uang-manfaat-pensiun-tht-dan-jht/
Last updated: 2026-07-12T03:36:36.000Z
## I. DASAR HUKUM
### A. Undang-Undang
⭐ **Pasal 21** UU **36 TAHUN 2008** (berlaku sejak 1 Januari 2009) tentang perubahan keempat atas UU **7 TAHUN 1983** tentang Pajak Penghasilan, sebagaimana telah diubah terakhir dengan **UU 7/2021 (HPP)**.
> **Catatan**: UU HPP tidak mengubah ketentuan tarif PPh Pasal 21 atas pesangon dan pembayaran sekaligus lainnya.
### B. Peraturan Pemerintah
⭐ **PP 68 TAHUN 2009** (berlaku sejak 16 November 2009) tentang tarif PPh Pasal 21 atas penghasilan berupa uang pesangon, uang manfaat pensiun, Tunjangan Hari Tua dan Jaminan Hari Tua yang dibayarkan sekaligus.
_This post is for paying subscribers only._
### Penghasilan Tidak Kena Pajak (PTKP)
URL: https://www.diskusipajak.com/p/penghasilan-tidak-kena-pajak-ptkp-2/
Last updated: 2026-07-09T06:58:48.000Z
_This post is for paying subscribers only._
### Mekanisme Pemungutan PPN
URL: https://www.diskusipajak.com/p/mekanisme-pemungutan-ppn-2/
Last updated: 2026-07-09T06:45:35.000Z
_This post is for paying subscribers only._
### Tanggung Jawab Renteng PPN & PPnBM
URL: https://www.diskusipajak.com/p/tanggung-jawab-renteng-ppn-ppnbm/
Last updated: 2026-07-09T03:40:46.000Z
## I. DASAR HUKUM
1. **Pasal 16F** UU **42 TAHUN 2009** stdd **UU 7/2021 (HPP)** dan **UU 6/2023 (Cipta Kerja)** — Tanggung jawab renteng pembeli BKP atau penerima JKP atas pembayaran PPN atau PPnBM.
2. **PP 44 TAHUN 2022** (berlaku sejak 2 Desember 2022) — Penerapan terhadap PPN Barang dan Jasa dan PPnBM. Menggantikan PP 1/2012 sebagai peraturan pelaksana UU PPN. Mencabut PP 1/2012 (Pasal 32).
3. **PMK-81/2024** \+ **PMK-1/2026** — Tata cara penagihan PPN dan pelaporan melalui Coretax.
_This post is for paying subscribers only._
### Jamsostek (JKK, JHT, JKM, JPK & JHT) dan Premi asuransi lainnya
URL: https://www.diskusipajak.com/p/i-dasar-hukum-uu-pph-uu-36-2008-stdd-uu-7-2021-dan-uu-6-2023-pasal-6-ayat-1-huruf-a-premi-asuransi-dibayar-pemberi-kerja-biaya-perusahaan-penambah-penghasilan-bruto-pegawai-pasal-6-ayat/
Last updated: 2026-07-08T13:58:04.000Z
## I. DASAR HUKUM
A. **\[UU PPh (UU 36/2008 stdd UU 7/2021 dan UU 6/2023)\]** \- **Pasal 6 ayat (1) huruf a** — premi asuransi dibayar pemberi kerja = biaya perusahaan (penambah penghasilan bruto pegawai) - **Pasal 6 ayat (1) huruf c** — iuran JHT dibayar pemberi kerja = biaya perusahaan; iuran JHT dibayar pegawai = pengurang penghasilan bruto - **Pasal 9 ayat (1) huruf d** — premi asuransi dibayar sendiri pegawai = bukan biaya (tidak boleh jadi pengurang)
B. **PP 14/1993** stdd **PP 76/2007** (berlaku sejak 10 Des 2007) tentang Penyelenggaraan Program Jaminan Sosial Tenaga Kerja — **mengatur besaran iuran JKK, JHT, JKM, JPK**
C. **\[PER-16/PJ/2016\]** (berlaku 1 Juli 2016, **masih berlaku**) tentang Pedoman Teknis Tata Cara Pemotongan, Penyetoran dan Pelaporan PPh Pasal 21 dan/atau PPh Pasal 26 — khususnya Lampiran tentang perlakuan premi asuransi dan iuran Jamsostek
D. **\[PMK 168/PMK.03/2023\]** (berlaku 12 Februari 2024) tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan sehubungan dengan Pekerjaan, Jasa, dan Kegiatan OP — **menggantikan PMK-252/PMK.03/2008**
E. ~~\[PMK-252/PMK.03/2008\]~~ (berlaku 1 Januari 2009 s.d. 11 Feb 2024, **dicabut oleh PMK 168/2023**) — **berlaku untuk tahun pajak 2009 s.d. 2023**
F. **\[PP 58/2023\]** (berlaku 1 Januari 2024) tentang Tarif Pemotongan PPh Pasal 21 — **memperkenalkan TER; menggantikan PP 80/2010**
G. ~~\[PP 80/2010\]~~ (berlaku 2010 s.d. 31 Des 2023, **dicabut oleh PP 58/2023**) tentang Tarif Pemotongan PPh 21 atas Penghasilan PNS/TNI/POLRI/Pejabat Negara — **berlaku untuk tahun pajak 2010 s.d. 2023**
H. **Ketentuan yang telah dicabut/diganti (riwayat):** \- ~~PER-31/PJ/2009 stdd PER-57/PJ/2009~~ — (berlaku 2009-2012, dicabut) - ~~PER-31/PJ/2012~~ — (dicabut oleh PER-32/PJ/2015 kemudian PER-16/PJ/2016) - ~~PER-32/PJ/2015~~ — (dicabut oleh PER-16/PJ/2016)
---
## II. REGULASI CHAIN DAN TIMELINE
### 2.1 Chain — Definisi Perlakuan Jamsostek/Premi (Substansi Tidak Berubah)
| Tahun Pajak | Peraturan | Keterangan |
| ------------------- | -------------- | ------------------------------------------------------------------------------------------------------- |
| 2009-2012 | PER-31/PJ/2009 | Perlakuan Jamsostek: premi pemberi kerja = penambah bruto, JHT pegawai = pengurang bruto |
| 2013-2015 | PER-31/PJ/2012 | Substansi sama |
| 2015-2016 | PER-32/PJ/2015 | Substansi sama |
| 1 Jul 2016-sekarang | PER-16/PJ/2016 | Substansi sama — TIDAK BERUBAH. PP 58/2023, PMK 168/2023, dan PMK 66/2023 tidak mengubah substansi ini. |
### 2.2 Chain — Tarif Pemotongan PPh 21
| Tahun Pajak | Peraturan | Keterangan |
| -------------------- | ------------ | --------------------------------------------------------------- |
| 2010-2023 | PP 80/2010 | Tarif khusus PNS/TNI/POLRI/Pejabat Negara. Mencabut PP 80/2010. |
| 1 Jan 2024-sekarang | PP 58/2023 | TER untuk semua pegawai. Mencabut PP 80/2010. |
| 12 Feb 2024-sekarang | PMK 168/2023 | Aturan pelaksana PP 58/2023\. Mencabut PMK-252/2008. |
### 2.3 Chain — Petunjuk Pelaksanaan PPh 21
| Tahun Pajak | Peraturan | Keterangan |
| ---------------------- | ------------------- | -------------------------------------------------- |
| 1 Jan 2009-11 Feb 2024 | PMK-252/PMK.03/2008 | Petunjuk Pemotongan PPh atas Penghasilan Pegawai |
| 12 Feb 2024-sekarang | PMK 168/PMK.03/2023 | TER, DPP bukan pegawai. Menggantikan PMK-252/2008. |
### 2.4 Timeline — Penerapan per Tahun Pajak
| Tahun Pajak | Perlakuan Jamsostek/Premi | Tarif Pemotongan | Petunjuk Pelaksanaan |
| ----------------- | ------------------------------------------------------------------------------------------------- | --------------------------- | ------------------------------- |
| **2009-2015** | Premi pemberi kerja = penambah bruto. JHT pegawai = pengurang bruto. (PER-31/2009 sd PER-32/2015) | PP 80/2010 (PNS) + Pasal 17 | PMK-252/2008 |
| **2016-2021** | Sama (PER-16/PJ/2016) — **tidak berubah** | PP 80/2010 (PNS) + Pasal 17 | PMK-252/2008 |
| **2022-2023** | Sama (PER-16/PJ/2016) | PP 80/2010 (PNS) + Pasal 17 | PMK-252/2008 (s.d. 11 Feb 2024) |
| **2024-sekarang** | Sama (PER-16/PJ/2016) | **PP 58/2023** (TER) | **PMK 168/2023** |
---
## III. PROGRAM JAMSOSTEK
Besarnya iuran jaminan sosial tenaga kerja sebagai berikut:
### 3.1 Jaminan Kecelakaan Kerja (JKK)
Berdasarkan kelompok jenis usaha sebagaimana Lampiran I PP 14/1993 stdd PP 76/2007\. *(Pasal 9 ayat (1) huruf a PP 14/1993)*
| No. | Kelompok | % dari upah sebulan |
| --- | -------- | ------------------- |
| 1. | I | 0,24% |
| 2. | II | 0,54% |
| 3. | III | 0,89% |
| 4. | IV | 1,27% |
| 5. | V | 1,74% |
### 3.2 Jaminan Hari Tua (JHT)
Total iuran JHT = 5,70% dari upah sebulan. *(Pasal 9 ayat (1) huruf b PP 14/1993 stdd PP 76/2007)*
- Dibayar Perusahaan: **3,7% x upah sebulan**
- Dibayar Karyawan: **2% x upah sebulan**
### 3.3 Jaminan Kematian (JKM)
0,3% x upah sebulan. *(Pasal 9 ayat (1) huruf c PP 14/1993 stdd PP 76/2007)*
### 3.4 Jaminan Pemeliharaan Kesehatan (JPK)
*(Pasal 9 ayat (1) huruf d PP 14/1993 stdd PP 76/2007)*
- Karyawan sudah berkeluarga: **6% x upah sebulan**
- Karyawan belum berkeluarga: **3% x upah sebulan**
---
## IV. PERLAKUAN PERPAJAKAN ATAS JAMSOSTEK ATAU PREMI ASURANSI LAINNYA
| No. | Jenis | Perlakuan bagi Pemberi Kerja | Perlakuan bagi Karyawan |
| --- | -------------------------------------------------------------------------------------------- | --------------------------------------------------------- | -------------------------------------------------------------------------------------------------- |
| 1. | Premi JKK, JK, JPK (Jamsostek) *dibayar pemberi kerja* | biaya bagi perusahaan *(Pasal 6 ayat (1) huruf a UU PPh)* | **Penambah** penghasilan bruto *(Lampiran PER-16/PJ/2016; PMK-252/2008 atau PMK 168/2023)* |
| 2. | Premi asuransi kesehatan, kecelakaan kerja, jiwa, dwiguna, bea siswa *dibayar pemberi kerja* | biaya bagi perusahaan *(Pasal 6 ayat (1) huruf a UU PPh)* | **Penambah** penghasilan bruto *(Lampiran PER-16/PJ/2016)* |
| 3. | Premi JKK, JK, JPK (Jamsostek) *dibayar karyawan* | \- | bukan biaya bagi OP — **tidak boleh menjadi pengurang** PPh 21 *(Pasal 9 ayat (1) huruf d UU PPh)* |
| 4. | Premi asuransi kesehatan, kecelakaan kerja, jiwa, dwiguna, bea siswa *dibayar karyawan* | \- | bukan biaya bagi OP — **tidak boleh menjadi pengurang** PPh 21 *(Pasal 9 ayat (1) huruf d UU PPh)* |
| 5. | JHT *dibayar pemberi kerja* | biaya bagi perusahaan *(Pasal 6 ayat (1) huruf c UU PPh)* | **Tidak menambah** penghasilan bruto *(Pasal 8 ayat (1) huruf c PER-16/PJ/2016)* |
| 6. | JHT *dibayar karyawan* | \- | **Pengurang** penghasilan bruto *(Pasal 6 ayat (1) huruf c UU PPh; Lampiran PER-16/PJ/2016)* |
> **Catatan**: Perlakuan perpajakan di atas **tidak berubah** oleh PP 58/2023, PMK 168/2023, atau PMK 66/2023\. Substansi penambah/pengurang penghasilan bruto tetap sama — yang berubah hanya metode penghitungan (TER vs manual) dan tarif Pasal 17 (4 lapis vs 5 lapis).
---
## V. TABEL PERBANDINGAN REGULASI
| Aspek | Rezim Lama | Rezim Baru (berlaku) | Efektif |
| ------------------------- | ----------------------------------------------------- | -------------------------------------- | ----------- |
| Perlakuan Jamsostek/premi | Penambah/pengurang bruto (PER-31/2009 sd PER-16/2016) | **Sama** — tidak berubah | \- |
| Tarif PPh 21 pemotongan | PP 80/2010 (PNS) + Manual Pasal 17 | **PP 58/2023** (TER semua pegawai) | 1 Jan 2024 |
| Petunjuk pelaksanaan | PMK-252/PMK.03/2008 | **PMK 168/PMK.03/2023** | 12 Feb 2024 |
| Tarif Pasal 17 | 4 lapis (s.d. Rp500jt 30%) | **5 lapis** (s.d. Rp5M 30%, >Rp5M 35%) | 1 Jan 2022 |
### Subjek dan Bukan Subjek PPh Pasal 21/26
URL: https://www.diskusipajak.com/p/subjek-dan-bukan-subjek-pph-pasal-21-26/
Last updated: 2026-07-08T13:57:41.000Z
## I. DASAR HUKUM
A. **\[UU PPh (UU 36/2008 stdd UU 7/2021 dan UU 6/2023)\]** \- **Pasal 21 ayat (1)** — subjek dan objek pemotongan PPh 21 - **Pasal 26** — subjek dan objek pemotongan PPh 26 (WPLN) - **Pasal 4 ayat (1)** — natura sbg objek PPh (sejak 1 Jan 2022)
B. **Pasal 3 dan 4** **\[PER-16/PJ/2016\]** (berlaku 1 Juli 2016, **masih berlaku**) tentang Pedoman Teknis Tata Cara Pemotongan, Penyetoran dan Pelaporan PPh Pasal 21 dan/atau PPh Pasal 26 — **mengatur daftar subjek dan bukan subjek pemotongan PPh 21/26**
C. **\[PMK 168/PMK.03/2023\]** (berlaku 12 Februari 2024) tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan sehubungan dengan Pekerjaan, Jasa, dan Kegiatan Orang Pribadi — **menggantikan PMK-252/PMK.03/2008**
D. ~~\[PMK-252/PMK.03/2008\]~~ (berlaku 1 Januari 2009 s.d. 11 Feb 2024, **dicabut oleh PMK 168/2023**) tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan sehubungan dengan Pekerjaan, Jasa, dan Kegiatan Orang Pribadi — **berlaku untuk tahun pajak 2009 s.d. 2023**
_This post is for paying subscribers only._
### Penambah dan Pengurang Penghasilan dalam Penghitungan PPh Pasal 21
URL: https://www.diskusipajak.com/p/penambah-dan-pengurang-penghasilan-dalam-penghitungan-pph-pasal-21/
Last updated: 2026-07-08T15:04:51.000Z
_This post is for paying subscribers only._
### Pemotong dan Bukan Pemotong PPh Pasal 21/26
URL: https://www.diskusipajak.com/p/pemotong-dan-bukan-pemotong-pph-pasal-21-26/
Last updated: 2026-07-07T07:23:35.000Z
_This post is for paying subscribers only._
### PPh 21 bagi Pejabat Negara, PNS, TNI, POLRI dan Pensiunannya
URL: https://www.diskusipajak.com/p/pph-21-pejabat-negara-pns/
Last updated: 2026-07-07T07:23:51.000Z
1. [I. DASAR HUKUM](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#i-dasar-hukum)
2. [II. PPH 21 TIDAK FINAL YANG DITANGGUNG PEMERINTAH](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#ii-pph-21-tidak-final-yang-ditanggung-pemerintah)
3. 1. [A. Jenis PPh Pasal 21 yang Ditanggung Pemerintah](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#a-jenis-pph-pasal-21-yang-ditanggung-pemerintah)
2. [B. Besarnya tarif PPh 21 yang ditanggung pemerintah](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#b-besarnya-tarif-pph-21-yang-ditanggung-pemerintah)
4. [III. DALAM HAL TIDAK MEMILIKI NPWP (PPH 21 TIDAK DITANGGUNG PEMERINTAH)](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#iii-dalam-hal-tidak-memiliki-npwp-pph-21-tidak-ditanggung-pemerintah)
5. [IV. PPH 21 YANG BERSIFAT FINAL DAN TIDAK DITANGGUNG PEMERINTAH](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#iv-pph-21-yang-bersifat-final-dan-tidak-ditanggung-pemerintah)
6. [V. PENGHASILAN LAIN-LAIN](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#v-penghasilan-lain-lain)
7. [VI. Bukti Pemotongan PPh Pasal 21](https://www.diskusipajak.com/p/5ef4993e-396c-4e29-9cc1-aec15d81865c/?member%5Fstatus=free#vi-bukti-pemotongan-pph-pasal-21)
_This post is for paying subscribers only._
### Objek dan Bukan Objek PPh Pasal 21/26
URL: https://www.diskusipajak.com/p/objek-dan-bukan-objek-pph-pasal-21-26/
Last updated: 2026-06-30T06:57:00.000Z
> **UPDATE PERATURAN**: PMK 168/2023 (berlaku sejak 1 Januari 2024) menggantikan PMK-252/2008 sebagai petunjuk pelaksanaan pemotongan PPh Pasal 21/26\. Ketentuan mengenai Objek dan Bukan Objek PPh Pasal 21/26 pada dasarnya tetap sama, namun terdapat penyesuaian administratif dan harmonisasi dengan UU HPP.
> **UPDATE PERATURAN**: UU 7/2021 (UU HPP): Perubahan Perlakuan Natura. Mulai Tahun Pajak 2022, berdasarkan UU 7/2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), penerimaan dalam bentuk natura dan/atau kenikmatan merupa objek PPh Pasal 21 bagi pegawai yang menerimanya, kecuali natura/kenikmatan yang merupakan sarana/fasilitas kerja, natura/kenikmatan di daerah terpencil, dan makanan/minuman bagi seluruh pegawai sebagaimana diatur dalam Pasal 4 ayat (3) UU PPh stdd UU HPP. Ketentuan ini menghapus pengecualian natura yang sebelumnya berlaku umum di bawah rezim UU PPh sebelum UU HPP. Ketentuan pelaksanaan lebih lanjut diatur dalam PP 55/2022 Pasal 28 dan PMK 66/2023.
---
_This post is for paying subscribers only._
### Tabel Tarif PPh Pasal 21
URL: https://www.diskusipajak.com/p/tabel-tarif-pph-pasal-21-2/
Last updated: 2026-06-30T04:47:30.000Z
1. [DASAR HUKUM](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#i-dasar-hukum)
2. 1. [Pasal 17 UU PPh - 5 Lapisan Tarif (UU 7/2021 HPP):](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#pasal-17-uu-pph5-lapisan-tarif-uu-72021-hpp)
3. [TARIF PEGAWAI TETAP & TIDAK TETAP](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#ii-tarif-pegawai-tetap-tidak-tetap)
4. 1. [Tarif Efektif Rata-rata (TER) - PP 58/2023 jo. PMK 168/2023:](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#tarif-efektif-rata-rata-terpp-582023-jo-pmk-1682023)
5. [TARIF BUKAN PEGAWAI](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#iii-tarif-bukan-pegawai)
6. [TARIF PENSIUNAN](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#iv-tarif-pensiunan)
7. [TARIF PESERTA KEGIATAN, DEWAN KOMISARIS, MANTAN PEGAWAI, PROGRAM PENSIUN](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#v-tarif-peserta-kegiatan-dewan-komisaris-mantan-pegawai-program-pensiun)
8. [TARIF PEJABAT NEGARA, PNS, TNI, POLRI](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#vi-tarif-pejabat-negara-pns-tni-polri)
9. [PMK 66/2023 - NATURA/KENIKMATAN](https://www.diskusipajak.com/p/661abad7-fe14-43b5-beb9-2fbfc74590df/?member%5Fstatus=free#vii-pmk-662023naturakenikmatan)
_This post is for paying subscribers only._
### Biaya Fiskal Natura & Kenikmatan
URL: https://www.diskusipajak.com/p/biaya-fiskal-natura-kenikmatan/
Last updated: 2026-06-30T01:16:33.000Z
> **PERUBAHAN FUNDAMENTAL**: Sejak **UU 7/2021 (HPP)** mengubah Pasal 4 ayat (3) huruf d dan menambahkan Pasal 6 ayat (1) huruf n UU PPh, serta **PP 55/2022 Pasal 17 dan Pasal 28** (berlaku 20 Des 2022), natura/kenikmatan yang tadinya **bukan objek pajak & non-deductible** (UU 36/2008) kini menjadi **objek pajak** bagi penerima dan **dapat dikurangkan (deductible)** bagi pemberi kerja, **kecuali** yang diatur dalam PMK 66/PMK.03/2023 sebagai pengecualian. **PP 20/2026 tidak mengubah ketentuan natura** (Pasal 6(1)n dan Pasal 28 tetap berlaku).
1. [DASAR HUKUM REZIM BARU](https://www.diskusipajak.com/p/b52b53f6-15e8-4f1f-8681-fab2adbb8bda/?member%5Fstatus=free#1-dasar-hukum-rezim-baru)
2. [TIGA KATEGORI NATURA/KENIKMATAN (PMK 66/PMK.03/2023)](https://www.diskusipajak.com/p/b52b53f6-15e8-4f1f-8681-fab2adbb8bda/?member%5Fstatus=free#2-tiga-kategori-naturakenikmatan-pmk-66pmk032023)
3. 1. [KATEGORI A — BUKAN OBJEK PAJAK & DEDUCTIBLE (Pasal 2-6 PMK 66/2023)](https://www.diskusipajak.com/p/b52b53f6-15e8-4f1f-8681-fab2adbb8bda/?member%5Fstatus=free#kategori-a-%E2%80%94-bukan-objek-pajak-deductible-pasal-2-6-pmk-662023)
_This post is for paying subscribers only._
### Biaya SDM (Deductible-Nondeductible, Objek PPh 21 - Bukan Objek PPh 21)
URL: https://www.diskusipajak.com/p/biaya-sdm-deductible-nondeductible-objek-pph-21-bukan-objek-pph-21/
Last updated: 2026-07-07T02:05:09.000Z
1. [PENGELOMPOKKAN BIAYA](https://www.diskusipajak.com/p/05534b73-84fe-4861-9db7-34f6772e3400/?member%5Fstatus=free#pengelompokkan-biaya)
2. [BIAYA SUMBER DAYA MANUSIA](https://www.diskusipajak.com/p/05534b73-84fe-4861-9db7-34f6772e3400/?member%5Fstatus=free#i-biaya-sumber-daya-manusia)
3. [Catatan Penting (Update Juni 2026)](https://www.diskusipajak.com/p/05534b73-84fe-4861-9db7-34f6772e3400/?member%5Fstatus=free#catatan-penting-update-juni-2026)
4. [Referensi](https://www.diskusipajak.com/p/05534b73-84fe-4861-9db7-34f6772e3400/?member%5Fstatus=free#referensi)
> **PERUBAHAN FUNDAMENTAL (Natura/Kenikmatan)** Sejak **UU 7/2021 (HPP)** & **PP 55/2022 stdd PP 20/2026**, natura/kenikmatan berubah dari *bukan objek pajak* menjadi **objek pajak** (Kategori C Lampiran A PMK 66/2023), kecuali **Kategori A** (makanan seluruh pegawai, daerah terpencil, K3, antar jemput, sarpras kerja, penghargaan pensiun, bingkisan hari raya, peralatan kerja, fasilitas kesehatan, olahraga non-golf, tempat tinggal komunal, fasilitas kendaraan non-pemegang saham berpenghasilan ≤Rp100 juta/bulan, iuran dana pensiun, fasilitas peribadatan) yang **bukan objek pajak & deductible**, dan **Kategori B** (natura WP PPh final/norma) yang **bukan objek pajak & tidak deductible**. PP 20/2026 tidak mengubah ketentuan natura Pasal 6 ayat (1) huruf n dan PP 55/2022 Pasal 28.
_This post is for paying subscribers only._
### Biaya Bunga Pinjaman
URL: https://www.diskusipajak.com/p/biaya-bunga-pinjaman/
Last updated: 2026-06-28T04:50:08.000Z
_This post is for paying subscribers only._
### Biaya Fiskal Pajak Daerah dan Retribusi Daerah
URL: https://www.diskusipajak.com/p/biaya-fiskal-pajak-daerah-dan-retribusi-daerah/
Last updated: 2026-06-28T03:13:12.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#1-dasar-hukum)
2. [2\. KEWAJIBAN PPh PUSAT ATAS PENGELUARAN PAJAK DAERAH & RETRIBUSI DAERAH](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#2-kewajiban-pph-pusat-atas-pengeluaran-pajak-daerah-retribusi-daerah)
3. [3\. DEFINISI (UU 1/2022)](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#3-definisi-uu-12022)
4. [4\. JENIS PAJAK DAERAH](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#4-jenis-pajak-daerah-uu-12022-jo-pp-352023)
5. 1. [4.1 PAJAK PROVINSI (7 Jenis)](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#41-pajak-provinsi-7-jenis-pasal-3-ayat-1-2-pp-352023)
2. [4.2 PAJAK KABUPATEN/KOTA (9 Jenis)](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#42-pajak-kabupatenkota-9-jenis-pasal-3-ayat-3-4-pp-352023)
6. [5\. RETRIBUSI DAERAH ](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#5-retribusi-daerah-uu-12022-jo-pp-352023)
7. [6\. DASAR PENGENAAN & TARIF ](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#6-dasar-pengenaan-tarif-ringkasan-pp-352023)
8. [7\. BAGI HASIL PAJAK (DBH)](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#7-bagi-hasil-pajak-dbh)
9. [8\. SANKSI ADMINISTRATIF](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#8-sanksi-administratif-pp-352023)
10. [9\. TABEL PERBANDINGAN REGULASI](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#9-tabel-perbandingan-regulasi)
11. [10\. CONTOH KASUS](https://www.diskusipajak.com/p/5469ce81-afd2-49fb-9ff8-54627073dc16/?member%5Fstatus=free#10-contoh-kasus)
_This post is for paying subscribers only._
### Biaya Fiskal - Biaya Promosi
URL: https://www.diskusipajak.com/p/biaya-fiskal-biaya-promosi/
Last updated: 2026-06-28T02:46:00.000Z
[1\. DASAR HUKUM](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#1-dasar-hukum)
[2\. DEFINISI BIAYA PROMOSI](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#2-definisi-biaya-promosi)
[3\. BIAYA PROMOSI YANG DAPAT DIJADIKAN PENGURANG PENGHASILAN BRUTO](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#3-biaya-promosi-yang-dapat-dijadikan-pengurang-penghasilan-bruto)
[4\. YANG TIDAK TERMASUK BIAYA PROMOSI](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#4-yang-tidak-termasuk-biaya-promosi)
[5\. PROMOSI DALAM BENTUK SAMPEL PRODUK](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#5-promosi-dalam-bentuk-sampel-produk)
[6\. PEMOTONGAN PAJAK & KEWAJIBAN DAFTAR NOMINATIF](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#6-pemotongan-pajak-kewajiban-daftar-nominatif)
[7\. PENCABUTAN PERATURAN LAMA](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#7-pencabutan-peraturan-lama)
[8\. TABEL PERBANDINGAN REGULASI](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#8-tabel-perbandingan-regulasi)
[9\. CONTOH KASUS](https://www.diskusipajak.com/p/b5c53eb7-fb16-423f-85ea-9d6b4a9f927b/?member%5Fstatus=free#9-contoh-kasus)
_This post is for paying subscribers only._
### Built Operate and Transfer (BOT) (Bangun Guna Serah)
URL: https://www.diskusipajak.com/p/built-operate-and-transfer-bot-bangun-guna-serah-2-2/
Last updated: 2026-06-26T08:45:00.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#1-dasar-hukum)
2. [2\. DEFINISI](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#2-definisi)
3. [3\. PERLAKUAN PPh — INVESTOR](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#3-perlakuan-pph-%E2%80%94-investor)
4. 1. [3.1 Biaya — Amortisasi Hak BOT](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#31-biaya-%E2%80%94-amortisasi-hak-bot)
2. [3.2 Penghasilan Investor](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#32-penghasilan-investor)
5. [4\. PERLAKUAN PPh — PEMEGANG HAK ATAS TANAH](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#4-perlakuan-pph-%E2%80%94-pemegang-hak-atas-tanah)
6. 1. [4.1 PPh Final 5% atas Penyerahan Bangunan](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#41-pph-final-5-atas-penyerahan-bangunan)
7. [5\. CONTOH KASUS](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#5-contoh-kasus)
8. [6\. KAP-KJS CORETAX](https://www.diskusipajak.com/p/d155408d-ee15-495e-8951-5cb5a67e41bd/?member%5Fstatus=free#6-kap-kjs-coretax)
_This post is for paying subscribers only._
### Perlakuan PPh atas Usaha Reksadana
URL: https://www.diskusipajak.com/p/perlakuan-pph-atas-usaha-reksadana/
Last updated: 2026-06-26T03:23:26.000Z
_This post is for paying subscribers only._
### PPh 21 Ditanggung Pemerintah
URL: https://www.diskusipajak.com/p/pph-21-ditanggung-pemerintah/
Last updated: 2026-06-26T02:52:09.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#1-dasar-hukum)
2. [2\. REGULASI CHAIN — SEJARAH PPh 21 DTP](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#2-regulasi-chain-%E2%80%94-sejarah-pph-21-dtp)
3. [3\. INSENTIF PPh 21 DTP TAHUN ANGGARAN 2026 ](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#3-insentif-pph-21-dtp-tahun-anggaran-2026-pmk-1052025)
4. 1. [3.1 Sektor yang Berhak](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#31-sektor-yang-berhak)
2. [3.2 Kriteria Pekerja](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#32-kriteria-pekerja)
3. [3.3 Mekanisme](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#33-mekanisme)
5. [4\. INSENTIF PPh 21 DTP TAHUN ANGGARAN 2025 ](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#4-insentif-pph-21-dtp-tahun-anggaran-2025-pmk-102025-jo-pmk-722025)
6. 1. [4.1 Sektor ](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#41-sektor-pmk-102025-%E2%80%94-jan-des-2025)
2. [4.2 Perluasan Sektor Pariwisata](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#42-perluasan-sektor-pariwisata-pmk-722025-%E2%80%94-okt-des-2025)
3. [4.3 Kriteria Pekerja](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#43-kriteria-pekerja)
4. [4.4 Pelaporan](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#44-pelaporan)
7. [5\. INSENTIF TAHUN 2009 — HISTORIS](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#5-insentif-tahun-2009-%E2%80%94-historis)
8. 1. [5.1 Dasar Hukum (Historis)](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#51-dasar-hukum-historis)
2. [5.2 Surat Edaran Terkait (Historis)](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#52-surat-edaran-terkait-historis)
9. [6\. CONTOH KASUS](https://www.diskusipajak.com/p/3ce88cdb-725d-4a9f-b3dc-0d47b719ae16/?member%5Fstatus=free#6-contoh-kasus)
_This post is for paying subscribers only._
### Perlakuan PPh Vs Perjanjian Internasional
URL: https://www.diskusipajak.com/p/perlakuan-pph-vs-perjanjian-internasional/
Last updated: 2026-06-26T02:22:00.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#1-dasar-hukum)
2. [2\. PRINSIP UMUM — PERJANJIAN INTERNASIONAL DIDAHULUKAN](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#2-prinsip-umum-%E2%80%94-perjanjian-internasional-didahulukan)
3. [3\. JENIS PERJANJIAN INTERNASIONAL DI BIDANG PERPAJAKAN](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#3-jenis-perjanjian-internasional-di-bidang-perpajakan)
4. [4\. PERJANJIAN INTERNASIONAL — ORGANISASI INTERNASIONAL (PMK-202/2017)](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#4-perjanjian-internasional-%E2%80%94-organisasi-internasional-pmk-2022017)
5. 1. [4.1 Definisi](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#41-definisi)
2. [4.2 Status Organisasi Internasional sebagai Subjek Pajak](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#42-status-organisasi-internasional-sebagai-subjek-pajak)
6. [5\. PPh ATAS PENGHASILAN DARI ORGANISASI INTERNASIONAL](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#5-pph-atas-penghasilan-dari-organisasi-internasional)
7. [6\. P3B / TAX TREATY](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#6-p3b-tax-treaty-%E2%80%94-pmk-1122025)
8. 1. [6.1 Prinsip Umum Penerapan P3B](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#61-prinsip-umum-penerapan-p3b-pasal-2-pmk-1122025)
2. [6.2 Manfaat P3B](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#62-manfaat-p3b)
3. [6.3 Pencegahan Penyalahgunaan P3B](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#63-pencegahan-penyalahgunaan-p3b)
9. [7\. CONTOH KASUS](https://www.diskusipajak.com/p/ecdb2471-b3bd-4a2b-a95f-79b1899be25b/?member%5Fstatus=free#7-contoh-kasus)
_This post is for paying subscribers only._
### Dalam hal WP mengalami perubahan usaha atau kegiatan WP
URL: https://www.diskusipajak.com/p/dalam-hal-wp-mengalami-perubahan-usaha-atau-kegiatan-wp/
Last updated: 2026-06-25T11:45:40.000Z
1. [1\. DASAR HUKUM:](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. DALAM HAL WP MENGALAMI PENURUNAN USAHA:](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#2-dalam-hal-wp-mengalami-penurunan-usaha)
3. 1. [2.1 WP yang Dapat Mengajukan Pengurangan](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#21-wp-yang-dapat-mengajukan-pengurangan)
2. [2.2 Tata Cara Pengajuan (Historis)](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#22-tata-cara-pengajuan-historis)
3. [2.3 Rezim PER-11/PJ/2025 (Berlaku)](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#23-rezim-per-11pj2025-berlaku)
4. [3\. DALAM HAL WP MENGALAMI PENINGKATAN USAHA:](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#3-dalam-hal-wp-mengalami-peningkatan-usaha)
5. 1. [3.1 WP yang Wajib Menghitung Kembali](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#31-wp-yang-wajib-menghitung-kembali)
2. [3.2 Perubahan PER-11/PJ/2025](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#32-perubahan-per-11pj2025)
6. [4\. CONTOH KASUS:](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#4-contoh-kasus)
7. 1. [Contoh 1: Penurunan Usaha — Pengurangan PPh 25 (Historis)](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#contoh-1-penurunan-usaha-%E2%80%94-pengurangan-pph-25-historis)
2. [Contoh 2: Peningkatan Usaha — Threshold 125% (PER-11/PJ/2025)](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#contoh-2-peningkatan-usaha-%E2%80%94-threshold-125-per-11pj2025)
3. [Contoh 3: Perbandingan Threshold](https://www.diskusipajak.com/p/2f31e136-9bd0-4e1f-8d1a-bbf5dfafc54e/?member%5Fstatus=paid#contoh-3-perbandingan-threshold)
_This post is for paying subscribers only._
### Dalam hal WP membetulkan sendiri SPT Tahunan PPh
URL: https://www.diskusipajak.com/p/dalam-hal-wp-membetulkan-sendiri-spt-tahunan-pph/
Last updated: 2026-06-25T11:36:41.000Z
1. [1\. DASAR HUKUM:](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. KETENTUAN PPH PASAL 25 (PEMBETULAN SPT TAHUNAN):](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#2-ketentuan-pph-pasal-25-pembetulan-spt-tahunan)
3. 1. [2.1 Perhitungan Kembali](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#21-perhitungan-kembali)
2. [2.2 Jika PPh 25 Baru Lebih Besar (Kekurangan Setor)](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#22-jika-pph-25-baru-lebih-besar-kekurangan-setor)
3. [2.3 Jika PPh 25 Baru Lebih Kecil (Kelebihan Setor) — Perubahan PER-11/PJ/2025](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#23-jika-pph-25-baru-lebih-kecil-kelebihan-setor-%E2%80%94-perubahan-per-11pj2025)
4. [3\. CONTOH KASUS:](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#3-contoh-kasus)
5. 1. [Contoh 1: WP Badan — Pembetulan SPT, Kekurangan Setor](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#contoh-1-wp-badan-%E2%80%94-pembetulan-spt-kekurangan-setor)
2. [Contoh 2: WP Badan — Pembetulan SPT, Kelebihan Setor (PER-11/PJ/2025)](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#contoh-2-wp-badan-%E2%80%94-pembetulan-spt-kelebihan-setor-per-11pj2025)
3. [Contoh 3: WP OP — Pembetulan karena Kompensasi Kerugian Berubah](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#contoh-3-wp-op-%E2%80%94-pembetulan-karena-kompensasi-kerugian-berubah)
4. [Contoh 4: Perbandingan — Pindah Buku vs Restitusi](https://www.diskusipajak.com/p/03d6de1c-22a7-4fa5-a8df-fba190689117/?member%5Fstatus=paid#contoh-4-perbandingan-%E2%80%94-pindah-buku-vs-restitusi)
_This post is for paying subscribers only._
### Pengurangan besarnya PPh pasal 25 bagi wajib pajak industri tertentu
URL: https://www.diskusipajak.com/p/pengurangan-besarnya-pph-pasal-25-bagi-wajib-pajak-industri-tertentu/
Last updated: 2026-06-25T07:05:15.000Z
_This post is for paying subscribers only._
### Dalam hal WP melaporkan SPT Tahunan PPh Tahun Pajak Lalu Lewat Batas Waktu
URL: https://www.diskusipajak.com/p/dalam-hal-wp-melaporkan-spt-tahunan-pph-tahun-pajak-lalu-lewat-batas-waktu/
Last updated: 2026-06-25T06:24:36.000Z
1. [1\. DASAR HUKUM:](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. KETENTUAN BESARNYA PPH PASAL 25 (SPT TERLAMBAT):](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#2-ketentuan-besarnya-pph-pasal-25-spt-terlambat)
3. 1. [2.1 Sebelum SPT Disampaikan](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#21-sebelum-spt-disampaikan)
2. [2.2 Setelah SPT Disampaikan](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#22-setelah-spt-disampaikan)
3. [2.3 Jika PPh 25 Baru Lebih Besar (Kekurangan Setor)](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#23-jika-pph-25-baru-lebih-besar-kekurangan-setor)
4. [2.4 Jika PPh 25 Baru Lebih Kecil (Kelebihan Setor) — Perubahan PER-11/PJ/2025](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#24-jika-pph-25-baru-lebih-kecil-kelebihan-setor-%E2%80%94-perubahan-per-11pj2025)
4. [3\. CONTOH KASUS:](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#3-contoh-kasus)
5. 1. [Contoh 1: WP Badan — Terlambat Lapor, Kekurangan Setor](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#contoh-1-wp-badan-%E2%80%94-terlambat-lapor-kekurangan-setor)
2. [Contoh 2: WP Badan — Terlambat Lapor, Kelebihan Setor (PER-11/PJ/2025)](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#contoh-2-wp-badan-%E2%80%94-terlambat-lapor-kelebihan-setor-per-11pj2025)
3. [Contoh 3: WP OP — Terlambat Lapor dengan Kompensasi Kerugian](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#contoh-3-wp-op-%E2%80%94-terlambat-lapor-dengan-kompensasi-kerugian)
4. [Contoh 4: Perbedaan Kunci — Pindah Buku vs Restitusi (PER-11/PJ/2025)](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#contoh-4-perbedaan-kunci-%E2%80%94-pindah-buku-vs-restitusi-per-11pj2025)
6. [4\. CROSS-REFERENCE:](https://www.diskusipajak.com/p/4f5e0b4a-c4f5-4039-98c6-43ea98d6b13e/?member%5Fstatus=paid#4-cross-reference)
_This post is for paying subscribers only._
### Dalam hal WP diberikan perpanjangan jangka waktu penyampaian SPT Tahunan PPh
URL: https://www.diskusipajak.com/p/dalam-hal-wp-diberikan-perpanjangan-jangka-waktu-penyampaian-spt-tahunan-pph/
Last updated: 2026-06-25T05:26:16.000Z
1. [1\. DASAR HUKUM:](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. KETENTUAN BESARNYA PPH PASAL 25 (PERPANJANGAN SPT):](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#2-ketentuan-besarnya-pph-pasal-25-perpanjangan-spt)
3. 1. [2.1 Selama Masa Perpanjangan](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#21-selama-masa-perpanjangan)
2. [2.2 Setelah SPT Tahunan Disampaikan](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#22-setelah-spt-tahunan-disampaikan)
3. [2.3 Jika PPh 25 Baru Lebih Besar (Kekurangan Setor)](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#23-jika-pph-25-baru-lebih-besar-kekurangan-setor)
4. [2.4 Jika PPh 25 Baru Lebih Kecil (Kelebihan Setor) — Perubahan PER-11/PJ/2025](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#24-jika-pph-25-baru-lebih-kecil-kelebihan-setor-%E2%80%94-perubahan-per-11pj2025)
4. [3\. MEKANISME PERPANJANGAN SPT TAHUNAN DI CORETAX:](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#3-mekanisme-perpanjangan-spt-tahunan-di-coretax)
5. [4\. CONTOH KASUS:](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#4-contoh-kasus)
6. 1. [Contoh 1: WP Badan — Perpanjangan SPT, Kekurangan Setor (KEP-537 — Historis)](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#contoh-1-wp-badan-%E2%80%94-perpanjangan-spt-kekurangan-setor-kep-537-%E2%80%94-historis)
2. [Contoh 2: WP Badan — Perpanjangan SPT, Kelebihan Setor (PER-11/PJ/2025)](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#contoh-2-wp-badan-%E2%80%94-perpanjangan-spt-kelebihan-setor-per-11pj2025)
3. [Contoh 3: WP OP — Perpanjangan SPT, Perhitungan dengan Kompensasi Kerugian](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#contoh-3-wp-op-%E2%80%94-perpanjangan-spt-perhitungan-dengan-kompensasi-kerugian)
4. [Contoh 4: Perubahan PER-11/PJ/2025 — Perbandingan Perlakuan Kelebihan](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#contoh-4-perubahan-per-11pj2025-%E2%80%94-perbandingan-perlakuan-kelebihan)
7. [5\. CROSS-REFERENCE:](https://www.diskusipajak.com/p/19a8cb85-65f6-48d4-af73-c598cc75e459/?member%5Fstatus=paid#5-cross-reference)
_This post is for paying subscribers only._
### Dalam hal WP berhak atas kompensasi kerugian dan Menerima Penghasilan Tidak Teratur
URL: https://www.diskusipajak.com/p/dalam-hal-wp-berhak-atas-kompensasi-kerugian-dan-menerima-penghasilan-tidak-teratur/
Last updated: 2026-06-25T04:59:56.000Z
_This post is for paying subscribers only._
### Norma Penghitungan Penghasilan Neto
URL: https://www.diskusipajak.com/p/norma-penghitungan-penghasilan-neto/
Last updated: 2026-06-25T04:48:27.000Z
1. [1\. DASAR HUKUM:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. SURAT EDARAN TERKAIT:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#2-surat-edaran-terkait)
3. [3\. BESARNYA NORMA:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#3-besarnya-norma)
4. [4\. YANG BOLEH MENGGUNAKAN NPPN, SYARAT PENGGUNAAN NPPN, DAN SANKSI:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#4-yang-boleh-menggunakan-nppn-syarat-penggunaan-nppn-dan-sanksi)
5. 1. [4.1 Yang Boleh Menggunakan NPPN](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#41-yang-boleh-menggunakan-nppn)
2. [4.2 Syarat Penggunaan NPPN dan Sanksi Terkait](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#42-syarat-penggunaan-nppn-dan-sanksi-terkait)
6. [5\. KEWAJIBAN WP YANG MENGHITUNG PENGHASILAN NETONYA DENGAN MENGGUNAKAN NPPN:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#5-kewajiban-wp-yang-menghitung-penghasilan-netonya-dengan-menggunakan-nppn)
7. [6\. NORMA PETUGAS DINAS LUAR ASURANSI, DISTRIBUTOR MLM/DIRECT SELLING (SE-100/PJ/2009):](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#6-norma-petugas-dinas-luar-asuransi-distributor-mlmdirect-selling-se-100pj2009)
8. 1. [6.1 Petugas Dinas Luar Asuransi](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#61-petugas-dinas-luar-asuransi)
2. [6.2 Distributor Perusahaan MLM/Direct Selling](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#62-distributor-perusahaan-mlmdirect-selling)
9. [7\. TABEL PERBANDINGAN REGULASI (HISTORIS vs SAAT INI):](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#7-tabel-perbandingan-regulasi-historis-vs-saat-ini)
10. [8\. CONTOH KASUS:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#8-contoh-kasus)
11. 1. [Contoh 1: WP OP Usaha Dagang (Kota Besar)](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#contoh-1-wp-op-usaha-dagang-kota-besar)
2. [Contoh 2: Petugas Dinas Luar Asuransi (Daerah Lain)](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#contoh-2-petugas-dinas-luar-asuransi-daerah-lain)
3. [Contoh 3: Distributor MLM (Multi Jenis Penghasilan)](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#contoh-3-distributor-mlm-multi-jenis-penghasilan)
12. [9\. CROSS-REFERENCE:](https://www.diskusipajak.com/p/56761587-8960-4949-9acf-3cf6cc1e732c/?member%5Fstatus=paid#9-cross-reference)
_This post is for paying subscribers only._
### Cara daftar ulang + laporan keuangan WP badan Perseroan Terbatas Perorangan 2026
URL: https://www.diskusipajak.com/p/cara-mudah-daftar-ulang-wajib-pajak-badan-perseroa/
Last updated: 2026-07-20T14:03:38.000Z
0:00
/19:00
1×
[PP Nomor 8 Tahun 2021](https://peraturan.bpk.go.id/Details/161838/pp-no-8-tahun-2021?ref=diskusipajak.com)
PP ini mengatur mengenai modal dasar bagi Perseroan, serta tata cara pendirian, perubahan, ***kewajiban menyampaikan laporan keuangan***, dan pembubaran Perseroan perorangan yang didirikan oleh 1 (satu) orang.
Perseroan yang memenuhi kriteria untuk usaha mikro dan kecil terdiri atas: Perseroan yang didirikan oleh 2 (dua) orang atau lebih; dan Perseroan perorangan yang didirikan oleh 1 (satu) orang.
[PP Nomor 8 Tahun 2021PP Nomor 8 Tahun 2021.pdf595 KBdownload-circle](https://www.diskusipajak.com/content/files/2026/06/PP-Nomor-8-Tahun-2021.pdf "Download")
[PP Nomor 8 Tahun 2021 - LampiranPP Nomor 8 Tahun 2021 - Lampiran.zip1 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/06/PP-Nomor-8-Tahun-2021---Lampiran.zip "Download")
### Norma Penghitungan Penghasilan Neto sejak tahun pajak 2016
URL: https://www.diskusipajak.com/p/norma-penghitungan-penghasilan-neto-sejak-tahun-pajak-2016/
Last updated: 2026-06-25T01:35:52.000Z
1. [DASAR HUKUM](https://www.diskusipajak.com/p/89e96186-7947-42a5-9b26-dc652fc52c2e/?member%5Fstatus=paid#dasar-hukum)
2. [YANG BOLEH MENGGUNAKAN NPPN](https://www.diskusipajak.com/p/89e96186-7947-42a5-9b26-dc652fc52c2e/?member%5Fstatus=paid#yang-boleh-menggunakan-nppn)
3. [BESARNYA NORMA](https://www.diskusipajak.com/p/89e96186-7947-42a5-9b26-dc652fc52c2e/?member%5Fstatus=paid#besarnya-norma)
4. [Daftar Persentase NPPN](https://www.diskusipajak.com/p/89e96186-7947-42a5-9b26-dc652fc52c2e/?member%5Fstatus=paid#daftar-persentase-nppn)
5. [CARA MENGHITUNG](https://www.diskusipajak.com/p/89e96186-7947-42a5-9b26-dc652fc52c2e/?member%5Fstatus=paid#cara-menghitung)
6. [LEBIH DARI SATU JENIS USAHA](https://www.diskusipajak.com/p/89e96186-7947-42a5-9b26-dc652fc52c2e/?member%5Fstatus=paid#lebih-dari-satu-jenis-usaha)
_This post is for paying subscribers only._
### Amortisasi Harta Tak Berwujud
URL: https://www.diskusipajak.com/p/amortisasi-harta-tak-berwujud/
Last updated: 2026-06-25T00:32:35.000Z
1. [DASAR HUKUM](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#dasar-hukum)
2. [KETENTUAN](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#ketentuan)
3. 1. [A. AMORTISASI HGU, HGB, HAK PAKAI, DAN MUHIBAH (GOODWILL)](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#a-amortisasi-hgu-hgb-hak-pakai-dan-muhibah-goodwill)
2. [B. SAAT MULAI MELAKUKAN AMORTISASI](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#b-saat-mulai-melakukan-amortisasi)
3. [C. METODE AMORTISASI](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#c-metode-amortisasi)
4. [D. MASA MANFAAT DAN TARIF AMORTISASI](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#d-masa-manfaat-dan-tarif-amortisasi)
5. [E. BIAYA PENDIRIAN ATAU BIAYA PERLUASAN MODAL SUATU PERUSAHAAN](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#e-biaya-pendirian-atau-biaya-perluasan-modal-suatu-perusahaan)
6. [F. AMORTISASI DI BIDANG PERTAMBANGAN MIGAS](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#f-amortisasi-di-bidang-pertambangan-migas)
7. [G. AMORTISASI DI BIDANG PERTAMBANGAN SELAIN MIGAS, HAK PENGUSAHAAN HUTAN, HAK PENGUSAHAAN SUMBER ALAM SERTA HASIL ALAM LAINNYA](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#g-amortisasi-di-bidang-pertambangan-selain-migas-hak-pengusahaan-hutan-hak-pengusahaan-sumber-alam-serta-hasil-alam-lainnya)
8. [H. PENGELUARAN SEBELUM OPERASI KOMERSIAL](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#h-pengeluaran-sebelum-operasi-komersial)
9. [I. DALAM HAL TERJADI PENGALIHAN HARTA TAK BERWUJUD](https://www.diskusipajak.com/p/33ec17fd-a5ca-411c-a1a9-162af82c6b7a/?member%5Fstatus=paid#i-dalam-hal-terjadi-pengalihan-harta-tak-berwujud)
_This post is for paying subscribers only._
### Biaya Entertainment
URL: https://www.diskusipajak.com/p/biaya-entertainment/
Last updated: 2026-06-24T11:25:59.000Z
On this page
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. KETENTUAN](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#2-ketentuan)
3. 1. [2.1 Prinsip Dasar](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#21-prinsip-dasar)
2. [2.2 Syarat Pengakuan](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#22-syarat-pengakuan)
3. [2.3 Daftar Nominatif](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#23-daftar-nominatif)
4. [Contoh Daftar Nominatif:](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#contoh-daftar-nominatif)
5. [Contoh 1:](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#contoh-1)
6. [Contoh 2:](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#contoh-2)
7. [Contoh 3:](https://www.diskusipajak.com/p/e1c18080-d90e-48bb-b6af-8421c7e742e6/?member%5Fstatus=paid#contoh-3)
_This post is for paying subscribers only._
### Kendaraan Milik Perusahaan
URL: https://www.diskusipajak.com/p/kendaraan-milik-perusahaan/
Last updated: 2026-06-24T11:19:01.000Z
1. [REZIM BARU (Berlaku sejak 21 Mei 2025)](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#rezim-baru-berlaku-sejak-21-mei-2025)
2. 1. [1\. DASAR HUKUM REZIM BARU](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#1-dasar-hukum-rezim-baru)
2. [2\. KETENTUAN REZIM BARU](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#2-ketentuan-rezim-baru)
3. 1. [2.1 Kendaraan sebagai Harta Berwujud (PMK 72/2023)](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#21-kendaraan-sebagai-harta-berwujud-pmk-722023)
2. [2.2 Tidak Ada Lagi Batasan 50% — ](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#22-tidak-ada-lagi-batasan-50-%E2%80%94-kep-220-dicabut)
3. [2.3 Natura/Kenikmatan Kendaraan untuk Pegawai Tertentu](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#23-naturakenikmatan-kendaraan-untuk-pegawai-tertentu)
3. [REZIM LAMA (KEP-xxx Era — Berlaku sampai 20 Mei 2025)](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#rezim-lama-kep-220-era-%E2%80%94-berlaku-sampai-20-mei-2025)
4. 1. [1\. DASAR HUKUM REZIM LAMA](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#1-dasar-hukum-rezim-lama)
2. [2\. KETENTUAN REZIM LAMA](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#2-ketentuan-rezim-lama)
3. 1. [2.1 Kendaraan Bus/Minibus Antar Jemput (Pasal 2 KEP-xxx)](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#21-kendaraan-busminibus-antar-jemput-pasal-2-kep-220)
2. [2.2 Kendaraan Sedan untuk Pegawai Tertentu Full Time (Pasal 3 KEP-xxx)](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#22-kendaraan-sedan-untuk-pegawai-tertentu-full-time-pasal-3-kep-220)
5. [PERBANDINGAN REZIM LAMA vs BARU](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#perbandingan-rezim-lama-vs-baru)
6. 1. [CATATAN PENTIN](https://www.diskusipajak.com/p/0a7287e5-3d7b-47cc-bdcc-cccb6cdd9dce/?member%5Fstatus=paid#catatan-penting)G
_This post is for paying subscribers only._
### Penghitungan PPh Kontraktor Kontrak Kerja Sama Migas
URL: https://www.diskusipajak.com/p/penghitungan-pph-kontraktor-kontrak-kerja-sama-migas/
Last updated: 2026-06-24T10:04:24.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/25df72d6-a31e-465d-a59c-5f784456e9c8/#1-dasar-hukum)
2. [2\. BRANCHES PENGHITUNGAN PPh KONTRAKTOR KKS MIGAS](https://www.diskusipajak.com/p/25df72d6-a31e-465d-a59c-5f784456e9c8/#2-branches-penghitungan-pph-kontraktor-kks-migas)
3. 1. [2.1 Production Sharing Contract (PSC) -- Cost Recovery](https://www.diskusipajak.com/p/25df72d6-a31e-465d-a59c-5f784456e9c8/#21-production-sharing-contract-psccost-recovery)
2. [2.2 Production Sharing Contract (PSC) -- Gross Split](https://www.diskusipajak.com/p/25df72d6-a31e-465d-a59c-5f784456e9c8/#22-production-sharing-contract-pscgross-split)
3. [2.3 Penyusutan dan Amortisasi](https://www.diskusipajak.com/p/25df72d6-a31e-465d-a59c-5f784456e9c8/#23-penyusutan-dan-amortisasi)
4. [3\. TATA CARA PELAPORAN](https://www.diskusipajak.com/p/25df72d6-a31e-465d-a59c-5f784456e9c8/#3-tata-cara-pelaporan)
_This post is for paying subscribers only._
### JOIN COST (Biaya Bersama)
URL: https://www.diskusipajak.com/p/join-cost-biaya-bersama/
Last updated: 2026-06-24T09:19:48.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. WP YANG HARUS MENYELENGGARAKAN PEMBUKUAN SECARA TERPISAH](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#2-wp-yang-harus-menyelenggarakan-pembukuan-secara-terpisah)
3. [3\. JOIN COST (BIAYA BERSAMA)](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#3-join-cost-biaya-bersama)
4. [4\. METODE ALOKASI](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#4-metode-alokasi)
5. 1. [Contoh 1:](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#contoh-1)
2. [Contoh 2:](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#contoh-2)
3. [Contoh 3:](https://www.diskusipajak.com/p/00445baf-2c30-4bf9-b679-58db93502180/?member%5Fstatus=paid#contoh-3)
_This post is for paying subscribers only._
### Biaya Fiskal HP, Telepon Seluler, Pager
URL: https://www.diskusipajak.com/p/biaya-fiskal-hp-telepon-seluler-pager/
Last updated: 2026-06-24T08:38:23.000Z
_This post is for paying subscribers only._
### Penyusutan Harta Berwujud Bagi Kontraktor Migas
URL: https://www.diskusipajak.com/p/penyusutan-harta-berwujud-bagi-kontraktor-migas/
Last updated: 2026-06-24T08:32:32.000Z
_This post is for paying subscribers only._
### Pajak Masukan yang Tidak Dapat Dikreditkan sebagai Pengurang Penghasilan Bruto
URL: https://www.diskusipajak.com/p/pajak-masukan-yang-tidak-dapat-dikreditkan-sebagai-pengurang-penghasilan-bruto/
Last updated: 2026-06-24T08:03:18.000Z
_This post is for paying subscribers only._
### PPh Final atas Bunga Deposito, Tabungan, Jasa Giro, dan Diskonto SBI
URL: https://www.diskusipajak.com/p/pph-final-atas-bunga-deposito-tabungan-jasa-giro-dan-diskonto-sbi/
Last updated: 2026-06-24T03:07:39.000Z
_This post is for paying subscribers only._
### Penyusutan dan Amortisasi Bidang Usaha Tertentu (Tanaman Kehutanan, Kayu, Tanaman Keras, Ternak)
URL: https://www.diskusipajak.com/p/penyusutan-dan-amortisasi-bidang-usaha-tertentu-tanaman-kehutanan-kayu-tanaman-keras-ternak/
Last updated: 2026-06-24T02:49:50.000Z
_This post is for paying subscribers only._
### PPh Final atas Bunga Simpanan Koperasi
URL: https://www.diskusipajak.com/p/pph-final-atas-bunga-simpanan-koperasi/
Last updated: 2026-06-23T13:03:59.000Z
_This post is for paying subscribers only._
### Perangkat Lunak (Software) Komputer — Perlakuan PPh (Penyusutan/Amortisasi dan PPh 23)
URL: https://www.diskusipajak.com/p/perangkat-lunak-software-komputer-perlakuan-pph-penyusutan-amortisasi-dan-pph-23/
Last updated: 2026-06-23T11:37:05.000Z
****Program aplikasi umum** — dapat digunakan pengguna umum (MS Office, Adobe Reader, dll).
****Program aplikasi khusus** — dirancang khusus untuk otomatisasi usaha tertentu (perbankan, ERP, rumah sakit).
_This post is for paying subscribers only._
### Stempel Tanda Tangan pada Bukti Potong PPh atas Bunga Deposito, Tabungan, Jasa Giro, dan Diskonto SBI, Dokumen Dipersamakan
URL: https://www.diskusipajak.com/p/stempel-tanda-tangan-pada-bukti-potong-pph-atas-bunga-deposito-tabungan-jasa-giro-dan-diskonto-sbi-dokumen-dipersamakan/
Last updated: 2026-06-23T08:45:38.000Z
## 1\. DASAR HUKUM
- ⭐ **KEP-286/PJ/2002** — Stempel tanda tangan. **Masih Aktif** (tidak relevan praktis).
_This post is for paying subscribers only._
### Stempel Tanda Tangan pada Bukti Potong PPh atas Pembayaran Bunga kepada Nasabah SUN-ORI dan Dokumen Dipersamakan
URL: https://www.diskusipajak.com/p/stempel-tanda-tangan-pada-bukti-potong-pph-atas-pembayaran-bunga-kepada-nasabah-sun-ori-dan-dokumen-dipersamakan/
Last updated: 2026-06-23T07:39:57.000Z
## 1\. DASAR HUKUM
- ⭐ **PER-171/PJ./2006** — Stempel tanda tangan SUN-ORI. **Masih Aktif** (tidak relevan praktis).
- ⭐ **PER-11/PJ/2025** — Golongan 2: Diskonto SBN/bunga obligasi/SUN >12 bln.
- ⭐ **PP 91/2021** — PPh Final Bunga Obligasi 10%.
- ⭐ **PMK-81/2024 + PMK-1/2026** — Coretax, TTE.
## 2\. REZIM LAMA — STEMPEL (PER-171/PJ./2006)
### 2.1 Ketentuan
Bank dapat menggunakan stempel tanda tangan untuk bukti potong PPh 4(2) bunga SUN-ORI, minimal **6.000 lembar**. *(Pasal 2)*
### 2.2 Prosedur (Pasal 3)
- Ajukan permohonan ke KPP: jumlah penerima + pejabat berwenang.
- SK terbit 14 hari. Jika lewat → dianggap diterima, SK 7 hari berikutnya.
- **Total maks: 21 hari.**
### 2.3 Kewajiban (Pasal 4)
- Serahkan spesimen ke KPP — Lampiran II.
- Cantumkan nomor SK pada bukti potong.
- Lapor jika pejabat berubah.
## 3\. REZIM BARU — DOKUMEN DIPERSAMAKAN (PER-11/PJ/2025)
### 3.1 Golongan 2 — Bunga Obligasi/SUN
**Dokumen yang dipersamakan:**
- Rekening kustodian
- Rekening efek
- *Trade confirmation* / bukti pengalihan surat berharga
- Rekening koran
- Dokumen lain yang setara
*(Pasal 19 ayat (3) PER-11/PJ/2025)*
### 3.2 Informasi Minimal
1. Nama + NPWP/NIK pihak dipotong
2. Nomor unik transaksi
3. DPP (jumlah bunga)
4. PPh dipotong
## 4\. PERBANDINGAN
| Aspek | PER-171/2006 (Stempel) | PER-11/2025 (Dok. Dipersamakan) |
| --------------- | ------------------------ | ------------------------------------------- |
| Bukti potong | Kertas fisik | **Rekening kustodian / Trade confirmation** |
| Tanda tangan | Stempel fisik + spesimen | **Tidak perlu** |
| Permohonan | Ke KPP, 14-21 hari | **Tidak perlu** |
| Batas minimal | 6.000 lembar | **Tidak ada** |
| Status regulasi | Aktif (tidak relevan) | **Berlaku** |
## 5\. CONTOH KASUS
**Contoh 1: Bank Kustodian SUN**
Bank XYZ bayarkan kupon SUN ke 50.000 nasabah. PPh Final 4(2) = 10% × bunga (PP 91/2021).
- Gunakan **rekening kustodian** sebagai bukti potong.
- Setor PPh via Kode Billing (411128-401).
- Lapor SPT Unifikasi tgl 20.
**Contoh 2: Nasabah OP**
SUN-ORI Rp100Juta, kupon 6%/th, per kuartal Rp1,5Juta. PPh 4(2) = Rp150.000 (dipotong bank). Bukti potong = rekening kustodian. Tidak perlu dilapor di SPT Tahunan (PPh Final).
### PPh Pasal 24 — Kredit Pajak Luar Negeri atas Penghasilan WPDN dari Luar Negeri
URL: https://www.diskusipajak.com/p/pph-pasal-24-kredit-pajak-luar-negeri-atas-penghasilan-wpdn-dari-luar-negeri-2/
Last updated: 2026-06-23T07:30:08.000Z
## 1\. DASAR HUKUM
- ⭐ **UU PPh Pasal 24** — Kredit pajak luar negeri. *(UU 36/2008)*
- ⭐ **PMK-192/PMK.03/2018** — Pelaksanaan Pengkreditan Pajak atas Penghasilan dari LN. Mencabut KMK-164/2002\. *(PMK-192/2018)*
- ⭐ **PMK-81/2024 + PMK-1/2026** — Coretax — Pasal 175: tata cara SPT Tahunan. *(PMK-81/2024)*
- ⭐ **PER-25/PJ/2018** — Penerapan P3B / SKD WPLN. *(PER-25/PJ/2018)*
## 2\. PRINSIP DASAR (Pasal 2)
- WPDN dikenai PPh atas seluruh penghasilan, termasuk dari LN.
- PPh yang dibayar/terutang di LN dapat dikreditkan terhadap PPh terutang di Indonesia.
- **Dikecualikan:** Dividen Pasal 18(2) UU PPh — diatur PMK tersendiri.
## 3\. SUMBER PENGHASILAN LN (Pasal 3)
| Jenis Penghasilan | Negara Sumber |
| --------------------------------- | -------------------------------------------- |
| Saham/sekuritas | Tempat badan penerbit didirikan/berkedudukan |
| Bunga, royalti, sewa harta gerak | Negara pembayar/pembebanan |
| Sewa harta tak gerak | Tempat harta terletak |
| Imbalan jasa/pekerjaan | Negara pembayar |
| BUT | Tempat BUT menjalankan usaha |
| Penambangan | Lokasi penambangan |
| Keuntungan pengalihan harta tetap | Tempat harta tetap |
| Trust | Tempat Trust dibentuk/didirikan |
## 4\. PENGGABUNGAN PENGHASILAN (Pasal 4-5)
Penghasilan LN **wajib digabungkan** dengan penghasilan DN. *(Pasal 4(1))*
**Kerugian LN tidak boleh diperhitungkan** dalam PKP. *(Pasal 4(3))*
## 5\. PERHITUNGAN KREDIT (Pasal 6)
Dilakukan **per jenis penghasilan** dan **per negara**.
Besar kredit = **paling sedikit** di antara:
1. Pajak yang seharusnya terutang/dibayar di LN (dengan P3B).
2. PPh LN yang sebenarnya.
3. **Rumus Max Formula:** (Penghasilan LN ÷ PKP) × PPh Terutang (maks = PPh Terutang).
> Jika P3B menyatakan Indonesia saja yang mengenakan → PPh LN **tidak dapat dikreditkan**. *(Pasal 6(8))*
## 6\. KELEBIHAN KREDIT (Pasal 7)
Kelebihan PPh LN tidak dapat: diperhitungkan dengan PPh terutang, dibiayakan, atau direstitusi.
## 7\. DOKUMENTASI (Pasal 8)
Salinan bukti bayar/potong PPh LN (minimal: nama WPDN + jumlah PPh LN). Disampaikan bersamaan SPT Tahunan via Coretax. *(Pasal 175 PMK-81/2024)*
## 8\. PEMBETULAN SPT (Pasal 9)
- Jika PPh LN dikembalikan → PPh terutang ditambah.
- Jika penghasilan LN berubah → pembetulan SPT. Kurang bayar tidak dikenakan bunga.
## 9\. CONTOH PERHITUNGAN
**Contoh 1: WP Badan**
PT ABC: Penghasilan DN Rp10M, LN Rp4M (PPh dibayar Rp600Juta). PKP Rp14M, PPh terutang (22%) Rp3,08M.
- Max formula: (Rp4M ÷ Rp14M) × Rp3,08M = Rp880Juta
- PPh LN aktual: Rp600Juta
- **Kredit PPh 24 = Rp600Juta** (paling rendah)
- PPh dibayar = Rp3,08M - Rp600Juta = **Rp2,48M**
**Contoh 2: WP OP — Bunga Deposito Malaysia**
Bunga Rp100Juta, PPh dipotong Rp20Juta. PKP Rp600Juta, PPh terutang Rp90Juta.
- Max formula: (Rp100Juta ÷ Rp600Juta) × Rp90Juta = Rp15Juta
- **Kredit = Rp15Juta**, kelebihan Rp5Juta hangus (Pasal 7)
## 10\. PERBANDINGAN REGULASI
| Aspek | KMK-164/2002 (Dicabut) | PMK-192/2018 (Berlaku) |
| ------------------ | --------------------------------------- | ------------------------------------------ |
| Perhitungan kredit | Per negara | **Per jenis × per negara** |
| Dividen LN | Dikreditkan | **Dikecualikan** (Pasal 18(2)) |
| Trust | Tidak diatur | **Diatur** |
| Source rules | Sederhana | **Rinci** (8 jenis) |
| Dokumentasi | Laporan keuangan + SPT LN + bukti bayar | **Sederhana**: bukti bayar (nama + jumlah) |
| Pelaporan | SPT kertas | **Coretax** |
| **Status** | **🔴 Dicabut** | **🟢 Berlaku** |
### Sumbangan/Biaya Pembangunan Infrastruktur yang Dapat Dikurangkan dari Penghasilan Bruto
URL: https://www.diskusipajak.com/p/sumbangan-biaya-pembangunan-infrastruktur-yang-dapat-dikurangkan-dari-penghasilan-bruto/
Last updated: 2026-06-23T07:26:39.000Z
## 1\. DASAR HUKUM
- ⭐ **UU PPh Pasal 6 huruf i-n** — Biaya yang dapat dikurangkan. *(UU 36/2008)*
_This post is for paying subscribers only._
### Jasa PPh Final Pasal 4 Ayat 2 Jakarta Selatan – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-jakarta-selatan-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-22T13:54:24.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Jakarta Selatan** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Jakarta Selatan** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Jakarta Selatan** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Jakarta Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Jakarta Selatan – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-jakarta-selatan-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-22T13:54:00.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Jakarta Selatan** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Jakarta Selatan** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Jakarta Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Fasilitas Pajak & Insentif Jakarta Selatan – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-jakarta-selatan-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-22T13:53:29.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Jakarta Selatan** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Jakarta Selatan** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Jakarta Selatan** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Jakarta Selatan**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Jakarta Selatan**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Jakarta Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Persiapan & Transisi Coretax Jakarta Selatan – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-jakarta-selatan-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-22T13:52:58.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Jakarta Selatan** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Jakarta Selatan** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Jakarta Selatan** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Jakarta Selatan**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Jakarta Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Jakarta Selatan – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-jakarta-selatan-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-22T13:51:37.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Jakarta Selatan** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Jakarta Selatan** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Jakarta Selatan** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Jakarta Selatan**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Jakarta Selatan**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Jakarta Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Jakarta Timur – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-jakarta-timur-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-22T13:49:23.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Jakarta Timur yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Jakarta Timur untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Jakarta Timur siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Jakarta Timur, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Jakarta Timur agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Jakarta Timur yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Jakarta Timur.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Jakarta TimurHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Jakarta Timur.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Jakarta Timur Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Jakarta Timur bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Jakarta Timur – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-jakarta-timur-compliance-reporting-coretax-2-2/
Last updated: 2026-06-22T13:48:58.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Jakarta Timur, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Jakarta Timur — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Jakarta Timur:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Jakarta Timur:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Jakarta Timur yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Jakarta Timur?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Jakarta Timur**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Jakarta Timur Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa PPh Final Pasal 4 Ayat 2 Jakarta Timur – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-jakarta-timur-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-22T13:48:36.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Jakarta Timur** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Jakarta Timur** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Jakarta Timur** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Jakarta Timur**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Jakarta Timur – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-jakarta-timur-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-22T13:48:02.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Jakarta Timur** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Jakarta Timur** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Jakarta Timur**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Fasilitas Pajak & Insentif Jakarta Timur – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-jakarta-timur-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-22T13:47:02.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Jakarta Timur** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Jakarta Timur** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Jakarta Timur** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Jakarta Timur**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Jakarta Timur**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Jakarta Timur**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Persiapan & Transisi Coretax Jakarta Timur – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-jakarta-timur-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-22T13:46:47.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Jakarta Timur** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Jakarta Timur** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Jakarta Timur** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Jakarta Timur**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Jakarta Timur**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Jakarta Timur – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-jakarta-timur-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-22T13:46:25.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Jakarta Timur** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Jakarta Timur** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Jakarta Timur** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Jakarta Timur**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Jakarta Timur**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Jakarta Timur**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Pengurusan NPWP & PKP Kabupaten Tegal – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-kabupaten-tegal-layanan-administrasi-identitas-coretax-2/
Last updated: 2026-06-22T13:45:14.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Kabupaten Tegal yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Kabupaten Tegal untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Kabupaten Tegal siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Kabupaten Tegal, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Kabupaten Tegal agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Kabupaten Tegal yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Kabupaten Tegal.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Kabupaten TegalHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Kabupaten Tegal.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Kabupaten Tegal Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Kabupaten Tegal bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Kabupaten Tegal – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-kabupaten-tegal-compliance-reporting-coretax-2/
Last updated: 2026-06-22T13:44:46.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Kabupaten Tegal, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Kabupaten Tegal — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Kabupaten Tegal:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Kabupaten Tegal:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Kabupaten Tegal yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Kabupaten Tegal?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Kabupaten Tegal**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Kabupaten Tegal Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa PPh Final Pasal 4 Ayat 2 Kabupaten Tegal – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-kabupaten-tegal-umkm-konstruksi-phtb-sewa-obligasi-2/
Last updated: 2026-06-22T13:44:12.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Kabupaten Tegal** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Kabupaten Tegal** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Kabupaten Tegal** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Kabupaten Tegal**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Kabupaten Tegal – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-kabupaten-tegal-keberatan-banding-pemeriksaan-2/
Last updated: 2026-06-22T13:43:35.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Kabupaten Tegal** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Kabupaten Tegal** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Kabupaten Tegal**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Fasilitas Pajak & Insentif Kabupaten Tegal – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-kabupaten-tegal-tax-holiday-dtp-skb-restitusi-dipercepat-2/
Last updated: 2026-06-22T13:42:47.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Kabupaten Tegal** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Kabupaten Tegal** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Kabupaten Tegal** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Kabupaten Tegal**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Kabupaten Tegal**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Kabupaten Tegal**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Persiapan & Transisi Coretax Kabupaten Tegal – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-kabupaten-tegal-nik-npwp-e-bupot-migrasi-data-2/
Last updated: 2026-06-22T13:42:02.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Kabupaten Tegal** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Kabupaten Tegal** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Kabupaten Tegal** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Kabupaten Tegal**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Kabupaten Tegal**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Kabupaten Tegal – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-kabupaten-tegal-pembukuan-due-diligence-training-akuntansi-pajak-2/
Last updated: 2026-06-22T13:41:27.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Kabupaten Tegal** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Kabupaten Tegal** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Kabupaten Tegal** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Kabupaten Tegal**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Kabupaten Tegal**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Kabupaten Tegal**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Jakarta Barat – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-jakarta-barat-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-22T13:34:46.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Jakarta Barat yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Jakarta Barat untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Jakarta Barat siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Jakarta Barat, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Jakarta Barat agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Jakarta Barat yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Jakarta Barat.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Jakarta BaratHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Jakarta Barat.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Jakarta Barat Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Jakarta Barat bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Jakarta Barat – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-jakarta-barat-compliance-reporting-coretax-2-2/
Last updated: 2026-06-22T13:34:08.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Jakarta Barat, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Jakarta Barat — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Jakarta Barat:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Jakarta Barat:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Jakarta Barat yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Jakarta Barat?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Jakarta Barat**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Jakarta Barat Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa PPh Final Pasal 4 Ayat 2 Jakarta Barat – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-jakarta-barat-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-22T13:33:19.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Jakarta Barat** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Jakarta Barat** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Jakarta Barat** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Jakarta Barat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Jakarta Barat – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-jakarta-barat-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-22T13:32:48.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Jakarta Barat** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Jakarta Barat** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Jakarta Barat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Fasilitas Pajak & Insentif Jakarta Barat – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-jakarta-barat-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-22T13:32:20.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Jakarta Barat** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Jakarta Barat** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Jakarta Barat** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Jakarta Barat**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Jakarta Barat**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Jakarta Barat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Persiapan & Transisi Coretax Jakarta Barat – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-jakarta-barat-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-22T13:31:34.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Jakarta Barat** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Jakarta Barat** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Jakarta Barat** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Jakarta Barat**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Jakarta Barat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Penunjang Pajak Jakarta Barat – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-jakarta-barat-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-22T13:23:41.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Jakarta Barat** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Jakarta Barat** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Jakarta Barat** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Jakarta Barat**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Jakarta Barat**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Jakarta Barat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Jakarta Pusat – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-jakarta-pusat-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-22T13:22:57.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Jakarta Pusat yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Jakarta Pusat untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Jakarta Pusat siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Jakarta Pusat, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Jakarta Pusat agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Jakarta Pusat yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Jakarta Pusat.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Jakarta PusatHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Jakarta Pusat.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Jakarta Pusat Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Jakarta Pusat bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Lokasi Kantor Kami
### Jasa Pelaporan SPT & Kepatuhan Pajak Jakarta Pusat – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-jakarta-pusat-compliance-reporting-coretax-2-2/
Last updated: 2026-06-22T13:22:34.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Jakarta Pusat, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Jakarta Pusat — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Jakarta Pusat:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Jakarta Pusat:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Jakarta Pusat yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Jakarta Pusat?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Jakarta Pusat**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Jakarta Pusat Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa PPh Final Pasal 4 Ayat 2 Jakarta Pusat – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-jakarta-pusat-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-22T13:22:19.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Jakarta Pusat** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Jakarta Pusat** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Jakarta Pusat** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Jakarta Pusat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Bantuan Hukum & Litigasi Pajak Jakarta Pusat – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-jakarta-pusat-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-22T13:22:00.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Jakarta Pusat** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Jakarta Pusat** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Jakarta Pusat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Fasilitas Pajak & Insentif Jakarta Pusat – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-jakarta-pusat-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-22T13:20:18.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Jakarta Pusat** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Jakarta Pusat** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Jakarta Pusat** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Jakarta Pusat**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Jakarta Pusat**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Jakarta Pusat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Persiapan & Transisi Coretax Jakarta Pusat – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-jakarta-pusat-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-22T13:20:09.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Jakarta Pusat** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Jakarta Pusat** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Jakarta Pusat** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Jakarta Pusat**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Jakarta Pusat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Penunjang Pajak Jakarta Pusat – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-jakarta-pusat-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-22T13:19:56.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Jakarta Pusat** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Jakarta Pusat** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Jakarta Pusat** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Jakarta Pusat**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Jakarta Pusat**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Jakarta Pusat**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Pengurusan NPWP & PKP Bekasi – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-bekasi-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-20T06:44:03.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Bekasi yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Bekasi untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Bekasi siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Bekasi, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Bekasi agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Bekasi yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Bekasi.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di BekasiHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Bekasi.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Bekasi Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Bekasi bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Bekasi – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-bekasi-compliance-reporting-coretax-2-2/
Last updated: 2026-06-20T06:43:13.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Bekasi, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Bekasi — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Bekasi:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Bekasi:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Bekasi yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Bekasi?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Bekasi**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Bekasi Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
### Jasa PPh Final Pasal 4 Ayat 2 Bekasi – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-bekasi-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-20T06:42:48.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Bekasi** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Bekasi** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Bekasi** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Bekasi**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Bekasi – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-bekasi-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-20T06:42:18.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Bekasi** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Bekasi** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Bekasi**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Fasilitas Pajak & Insentif Bekasi – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-bekasi-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-20T06:41:29.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Bekasi** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Bekasi** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Bekasi** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Bekasi**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Bekasi**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Bekasi**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Bekasi – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-bekasi-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-20T06:41:01.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Bekasi** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Bekasi** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Bekasi** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Bekasi**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Bekasi**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Bekasi**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Persiapan & Transisi Coretax Bekasi – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-bekasi-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-20T06:40:26.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Bekasi** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Bekasi** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Bekasi** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Bekasi**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Bekasi**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Premi Asuransi dan Reasuransi yang Dibayar kepada Perusahaan Asuransi di Luar Negeri
URL: https://www.diskusipajak.com/p/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/
Last updated: 2026-06-20T03:10:35.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#1-dasar-hukum)
2. [2\. OBJEK PEMOTONGAN](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#2-objek-pemotongan)
3. [3\. TARIF EFEKTIF](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#3-tarif-efektif)
4. [4\. KEWAJIBAN PEMOTONG (Pasal 243 PMK-81/2024)](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#4-kewajiban-pemotong-pasal-243-pmk-812024)
5. 1. [4.1 Penyetoran](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#41-penyetoran)
2. [4.2 Pelaporan](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#42-pelaporan)
3. [4.3 Bukti Potong](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#43-bukti-potong)
6. [5\. PENGARUH TAX TREATY](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#5-pengaruh-tax-treaty)
7. [6\. KAP-KJS CORETAX](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#6-kap-kjs-coretax)
8. [7\. CONTOH KASUS](https://www.diskusipajak.com/premi-asuransi-dan-reasuransi-yang-dibayar-kepada-perusahaan-asuransi-di-luar-negeri/#7-contoh-kasus)
_This post is for paying subscribers only._
### Stempel Tanda Tangan pada Bukti Potong PPh 23/26 atas Dividen dan Tanda Tangan Elektronik Coretax
URL: https://www.diskusipajak.com/p/stempel-tanda-tangan-pada-bukti-potong-pph-2326-atas-dividen-dan-tanda-tangan-elektronik-coretax/
Last updated: 2026-06-20T02:57:44.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#1-dasar-hukum)
2. [2\. REGULASI CHAIN](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#2-regulasi-chain)
3. [3\. REZIM KERTAS — STEMPEL TANDA TANGAN (PER-15/PJ/2014)](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#3-rezim-kertas-%E2%80%94-stempel-tanda-tangan-per-15pj2014)
4. 1. [3.1 Syarat Penggunaan](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#31-syarat-penggunaan)
2. [3.2 Tata Cara Pengajuan (Pasal 3)](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#32-tata-cara-pengajuan-pasal-3)
3. [3.3 Kewajiban Setelah Mendapat SK (Pasal 4)](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#33-kewajiban-setelah-mendapat-sk-pasal-4)
5. [4\. REZIM ELEKTRONIK — TANDA TANGAN ELEKTRONIK (Coretax + e-Bupot)](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#4-rezim-elektronik-%E2%80%94-tanda-tangan-elektronik-coretax-e-bupot)
6. 1. [4.1 e-Bupot Unifikasi (PER-24/PJ/2021)](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#41-e-bupot-unifikasi-per-24pj2021)
2. [4.2 Tanda Tangan Elektronik (Pasal 9 PER-24/PJ/2021)](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#42-tanda-tangan-elektronik-pasal-9-per-24pj2021)
3. [4.3 Cara Penerbitan di Coretax](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#43-cara-penerbitan-di-coretax)
7. [5\. PERBANDINGAN REZIM](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#5-perbandingan-rezim)
8. [6\. CONTOH KASUS](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#6-contoh-kasus)
9. [7\. KAP-KJS CORETAX](https://www.diskusipajak.com/p/44cc45d6-cfd1-48c1-8314-3af0176b2ee5/?member%5Fstatus=free#7-kap-kjs-coretax)
_This post is for paying subscribers only._
### Validasi SSB dan SSP — PPh Final Pengalihan Hak Tanah dan/atau Bangunan
URL: https://www.diskusipajak.com/p/validasi-ssb-dan-ssp-pph-final-pengalihan-hak-tanah-danatau-bangunan/
Last updated: 2026-06-20T02:46:29.000Z
_This post is for paying subscribers only._
### SKB, Surat Keterangan, dan Surat Pernyataan — PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
URL: https://www.diskusipajak.com/p/skb-surat-keterangan-dan-surat-pernyataan-pph-final-umkm-pp-552022-jo-pp-202026-2/
Last updated: 2026-06-20T01:59:02.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#1-dasar-hukum)
2. [2\. REGULASI CHAIN — Evolusi SKB/Surat Keterangan PPh Final UMKM](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#2-regulasi-chain-%E2%80%94-evolusi-skbsurat-keterangan-pph-final-umkm)
3. [3\. JENIS SURAT KETERANGAN / SKB dalam PER-8/PJ/2025](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#3-jenis-surat-keterangan-skb-dalam-per-8pj2025)
4. [4\. SKB — SURAT KETERANGAN BEBAS UNTUK WP PPh FINAL UMKM](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#4-skb-%E2%80%94-surat-keterangan-bebas-untuk-wp-pph-final-umkm)
5. 1. [4.1 Subjek yang Berhak (Pasal 71 PER-8/PJ/2025)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#41-subjek-yang-berhak-pasal-71-per-8pj2025)
2. [4.2 Jenis PPh yang Dapat Dibebaskan](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#42-jenis-pph-yang-dapat-dibebaskan)
3. [4.3 Tata Cara Pengajuan (Pasal 4 PER-8/PJ/2025)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#43-tata-cara-pengajuan-pasal-4-per-8pj2025)
4. [4.4 Pengajuan Elektronik via Coretax (Pasal 72 PER-8/PJ/2025)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#44-pengajuan-elektronik-via-coretax-pasal-72-per-8pj2025)
5. [4.5 Jangka Waktu Penerbitan (Pasal 5 PER-8/PJ/2025)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#45-jangka-waktu-penerbitan-pasal-5-per-8pj2025)
6. [4.6 Masa Berlaku (Pasal 6 PER-8/PJ/2025)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#46-masa-berlaku-pasal-6-per-8pj2025)
7. [4.7 Legalisasi Fotokopi SKB (Pasal 7 PER-8/PJ/2025)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#47-legalisasi-fotokopi-skb-pasal-7-per-8pj2025)
8. [4.8 Lampiran PER-8/PJ/2025](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#48-lampiran-per-8pj2025)
6. [5\. SURAT PERNYATAAN — Jenis dan Fungsi](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#5-surat-pernyataan-%E2%80%94-jenis-dan-fungsi)
7. [6\. SURAT KETERANGAN (Era PP 23/2018) — PER-09/PJ/2019](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#6-surat-keterangan-era-pp-232018-%E2%80%94-per-09pj2019)
8. 1. [6.1 Pembatalan (Pasal 2 ayat 3)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#61-pembatalan-pasal-2-ayat-3)
2. [6.2 Pencabutan (Pasal 2 ayat 5)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#62-pencabutan-pasal-2-ayat-5)
3. [6.3 Kewajiban Konfirmasi (Pasal 3)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#63-kewajiban-konfirmasi-pasal-3)
4. [6.4 Akibat Pembatalan/Pencabutan (Pasal 4)](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#64-akibat-pembatalanpencabutan-pasal-4)
9. [7\. CONTOH KASUS](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#7-contoh-kasus)
10. [8\. KAP-KJS CORETAX & E-BUPOT](https://www.diskusipajak.com/p/9c8a026b-c655-44f5-b8b6-79118101d8a8/?member%5Fstatus=free#8-kap-kjs-coretax-e-bupot)
_This post is for paying subscribers only._
### Fasilitas Pengurangan PPh Badan — Penanaman Modal Baru Industri Pionir (Tax Holiday)
URL: https://www.diskusipajak.com/p/fasilitas-pengurangan-pph-badan-penanaman-modal-baru-industri-pionir-tax-holiday/
Last updated: 2026-06-19T09:41:11.000Z
_This post is for paying subscribers only._
### Fasilitas Pengurangan PPh Badan — Praktik Kerja, Pemagangan, dan/atau Pembelajaran (Super Deduction Vokasi)
URL: https://www.diskusipajak.com/p/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/
Last updated: 2026-06-19T09:26:46.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#1-dasar-hukum)
2. [2\. REGULATION CHAIN](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#2-regulation-chain)
3. [3\. BENTUK FASILITAS](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#3-bentuk-fasilitas)
4. [4\. SUBJEK KEGIATAN](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#4-subjek-kegiatan)
5. 1. [4.1 Praktik Kerja / Pemagangan](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#41-praktik-kerja-pemagangan)
2. [4.2 Kegiatan Pembelajaran](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#42-kegiatan-pembelajaran)
6. [5\. BIAYA YANG DAPAT DIKURANGKAN](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#5-biaya-yang-dapat-dikurangkan)
7. [6\. SYARAT TAMBAHAN PENGURANGAN](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#6-syarat-tambahan-pengurangan)
8. [7\. PROSEDUR & PELAPORAN](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#7-prosedur-pelaporan)
9. [8\. SANKSI & EVALUASI](https://www.diskusipajak.com/fasilitas-pengurangan-pph-badan-praktik-kerja-pemagangan-danatau-pembelajaran-super-deduction-vokasi/#8-sanksi-evaluasi)
_This post is for paying subscribers only._
### Fasilitas PPh untuk Penanaman Modal di Bidang Usaha Tertentu dan/atau Daerah tertentu
URL: https://www.diskusipajak.com/p/fasilitas-pph-untuk-penanaman-modal-di-bidang-usaha-tertentu-danatau-daerah-tertentu/
Last updated: 2026-06-19T09:20:26.000Z
1. [1\. DASAR HUKUM](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#1-dasar-hukum)
2. [2\. REGULATION CHAIN](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#2-regulation-chain)
3. [3\. JENIS FASILITAS PPh](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#3-jenis-fasilitas-pph)
4. 1. [3.1 Pengurangan Penghasilan Neto (Tax Allowance)](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#31-pengurangan-penghasilan-neto-tax-allowance)
2. [3.2 Penyusutan & Amortisasi Dipercepat](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#32-penyusutan-amortisasi-dipercepat)
3. [3.3 PPh atas Dividen ke Subjek Pajak LN](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#33-pph-atas-dividen-ke-subjek-pajak-ln)
4. [3.4 Kompensasi Kerugian yang Diperpanjang](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#34-kompensasi-kerugian-yang-diperpanjang)
5. [4\. KRITERIA WP PENERIMA FASILITAS](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#4-kriteria-wp-penerima-fasilitas)
6. [5\. PROSEDUR PERMOHONAN](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#5-prosedur-permohonan)
7. [6\. LARANGAN & SANKSI](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#6-larangan-sanksi)
8. [7\. WP YANG TIDAK DAPAT FASILITAS](https://www.diskusipajak.com/p/f88ecdeb-e737-4e6e-842e-ac67ec737dce/?member%5Fstatus=paid#7-wp-yang-tidak-dapat-fasilitas)
_This post is for paying subscribers only._
### Terjadinya Hubungan Istimewa
URL: https://www.diskusipajak.com/p/terjadinya-hubungan-istimewa/
Last updated: 2026-06-19T09:07:39.000Z
_This post is for paying subscribers only._
### PMK 168 Tahun 2023 Pedoman Teknis PPh Pasal 21 TER
URL: https://www.diskusipajak.com/p/pmk-168-tahun-2023-pedoman-teknis-pph-pasal-21-ter/
Last updated: 2026-06-19T07:49:17.000Z
_This post is for paying subscribers only._
### Tabel TER Lengkap Kategori A B C PMK 168 2023
URL: https://www.diskusipajak.com/p/tabel-ter-lengkap-kategori-a-b-c-pmk-168-2023-2/
Last updated: 2026-06-19T07:45:40.000Z
_This post is for paying subscribers only._
### Jasa Pengurusan NPWP & PKP Tangerang – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-tangerang-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-19T07:00:13.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Tangerang yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Tangerang untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Tangerang siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Tangerang, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Tangerang agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Tangerang yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Tangerang.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di TangerangHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Tangerang.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Tangerang Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Tangerang bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Tangerang – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-tangerang-compliance-reporting-coretax-2-2/
Last updated: 2026-06-19T06:33:37.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Tangerang, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Tangerang — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Tangerang:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Tangerang:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Tangerang yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Tangerang?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Tangerang**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Tangerang Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
### Jasa PPh Final Pasal 4 Ayat 2 Tangerang – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-tangerang-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-19T06:32:21.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Tangerang** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Tangerang** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Tangerang** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Tangerang**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Tangerang – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-tangerang-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-19T06:31:49.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Tangerang** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Tangerang** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Tangerang**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Fasilitas Pajak & Insentif Tangerang – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-tangerang-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-19T06:29:47.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Tangerang** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Tangerang** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Tangerang** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Tangerang**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Tangerang**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Tangerang**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Persiapan & Transisi Coretax Tangerang – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-tangerang-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-19T06:29:15.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Tangerang** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Tangerang** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Tangerang** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Tangerang**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Tangerang**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Tangerang – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-tangerang-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-19T06:27:18.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Tangerang** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Tangerang** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Tangerang** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Tangerang**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Tangerang**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Tangerang**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Tangerang Selatan – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-tangerang-selatan-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-19T06:17:16.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Tangerang Selatan yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Tangerang Selatan untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Tangerang Selatan siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Tangerang Selatan, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Tangerang Selatan agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Tangerang Selatan yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Tangerang Selatan.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Tangerang SelatanHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Tangerang Selatan.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Tangerang Selatan Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Tangerang Selatan bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Tangerang Selatan – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-tangerang-selatan-compliance-reporting-coretax-2-2/
Last updated: 2026-06-19T06:16:38.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Tangerang Selatan, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Tangerang Selatan — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Tangerang Selatan:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Tangerang Selatan:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Tangerang Selatan yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Tangerang Selatan?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Tangerang Selatan**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Tangerang Selatan Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
### Jasa PPh Final Pasal 4 Ayat 2 Tangerang Selatan – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-tangerang-selatan-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-19T06:15:37.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Tangerang Selatan** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Tangerang Selatan** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Tangerang Selatan** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Tangerang Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Bantuan Hukum & Litigasi Pajak Tangerang Selatan – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-tangerang-selatan-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-19T06:14:40.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Tangerang Selatan** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Tangerang Selatan** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Tangerang Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Fasilitas Pajak & Insentif Tangerang Selatan – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-tangerang-selatan-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-19T06:11:55.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Tangerang Selatan** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Tangerang Selatan** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Tangerang Selatan** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Tangerang Selatan**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Tangerang Selatan**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Tangerang Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Persiapan & Transisi Coretax Tangerang Selatan – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-tangerang-selatan-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-19T05:44:44.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Tangerang Selatan** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Tangerang Selatan** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Tangerang Selatan** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Tangerang Selatan**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Tangerang Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Tangerang Selatan – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-tangerang-selatan-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-19T02:59:11.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Tangerang Selatan** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Tangerang Selatan** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Tangerang Selatan** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Tangerang Selatan**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Tangerang Selatan**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Tangerang Selatan**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Bogor – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-bogor-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-19T02:57:44.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Bogor yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Bogor untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Bogor siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Bogor, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Bogor agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Bogor yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Bogor.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di BogorHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Bogor.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Bogor Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Bogor bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Lokasi Kantor Kami
### Jasa Pelaporan SPT & Kepatuhan Pajak Bogor – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-bogor-compliance-reporting-coretax-2-2/
Last updated: 2026-06-19T02:56:57.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Bogor, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Bogor — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Bogor:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Bogor:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Bogor yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Bogor?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Bogor**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Bogor Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa PPh Final Pasal 4 Ayat 2 Bogor – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-bogor-umkm-konstruksi-phtb-sewa-obligasi-2-2/
Last updated: 2026-06-19T02:56:36.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Bogor** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Bogor** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Bogor** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Bogor**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Bantuan Hukum & Litigasi Pajak Bogor – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-bogor-keberatan-banding-pemeriksaan-2-2/
Last updated: 2026-06-19T02:42:11.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Bogor** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Bogor** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Bogor**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Fasilitas Pajak & Insentif Bogor – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-bogor-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-19T02:41:34.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Bogor** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Bogor** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Bogor** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Bogor**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Bogor**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Bogor**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Persiapan & Transisi Coretax Bogor – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-bogor-nik-npwp-e-bupot-migrasi-data-2-2/
Last updated: 2026-06-19T02:40:59.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Bogor** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Bogor** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Bogor** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Bogor**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Bogor**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Bogor – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-bogor-pembukuan-due-diligence-training-akuntansi-pajak-2-2/
Last updated: 2026-06-19T02:40:27.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Bogor** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Bogor** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Bogor** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Bogor**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Bogor**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Bogor**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pelaporan SPT & Kepatuhan Pajak Jakarta Selatan – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-jakarta-selatan-compliance-reporting-coretax-2-2/
Last updated: 2026-06-19T02:39:03.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Jakarta Selatan, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Jakarta Selatan — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Jakarta Selatan:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Jakarta Selatan:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Jakarta Selatan yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Jakarta Selatan?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Jakarta Selatan**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Jakarta Selatan Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Jakarta Selatan – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-jakarta-selatan-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-19T02:37:41.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Jakarta Selatan yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Jakarta Selatan untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Jakarta Selatan siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Jakarta Selatan, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Jakarta Selatan agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Jakarta Selatan yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Jakarta Selatan.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Jakarta SelatanHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Jakarta Selatan.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Jakarta Selatan Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Jakarta Selatan bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Penunjang Pajak Semarang – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-semarang-pembukuan-due-diligence-training-akuntansi-pajak/
Last updated: 2026-06-19T01:25:52.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Semarang** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Semarang** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Semarang** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Semarang**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Semarang**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Semarang**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Sidoarjo – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-sidoarjo-layanan-administrasi-identitas-coretax-2-2/
Last updated: 2026-06-18T14:02:52.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Sidoarjo yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Sidoarjo untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Sidoarjo siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Sidoarjo, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Sidoarjo agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Sidoarjo yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Sidoarjo.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di SidoarjoHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Sidoarjo.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Sidoarjo Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Sidoarjo bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Lokasi Kantor Kami
### Jasa Pelaporan SPT & Kepatuhan Pajak Samarinda – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-balikpapan-compliance-reporting-coretax-2-2-2/
Last updated: 2026-06-18T13:40:31.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Samarinda, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Samarinda — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Samarinda:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Samarinda:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Samarinda yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Samarinda?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Samarinda**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Samarinda Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Persiapan & Transisi Coretax Samarinda – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-samarinda-nik-npwp-e-bupot-migrasi-data/
Last updated: 2026-06-18T13:39:50.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Samarinda** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Samarinda** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Samarinda** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Samarinda**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Samarinda**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa PPh Final Pasal 4 Ayat 2 Samarinda – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-balikpapan-umkm-konstruksi-phtb-sewa-obligasi-2-2-2/
Last updated: 2026-06-18T13:39:05.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Samarinda** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Samarinda** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Samarinda** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Samarinda**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Bantuan Hukum & Litigasi Pajak Samarinda – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-samarinda-keberatan-banding-pemeriksaan/
Last updated: 2026-06-18T13:38:06.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Samarinda** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Samarinda** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Samarinda**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Fasilitas Pajak & Insentif Samarinda – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-balikpapan-tax-holiday-dtp-skb-restitusi-dipercepat-3-2-2/
Last updated: 2026-06-18T13:36:53.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Samarinda** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Samarinda** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Samarinda** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Samarinda**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Samarinda**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Samarinda**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Penunjang Pajak Samarinda – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-balikpapan-pembukuan-due-diligence-training-akuntansi-pajak-2-2-2/
Last updated: 2026-06-18T13:35:53.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Samarinda** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Samarinda** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Samarinda** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Samarinda**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Samarinda**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Samarinda**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Pengurusan NPWP & PKP Samarinda – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-samarinda-layanan-administrasi-identitas-coretax/
Last updated: 2026-06-18T13:32:54.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Samarinda yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Samarinda untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Samarinda siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Samarinda, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Samarinda agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Samarinda yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Samarinda.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Samarinda Harus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Samarinda.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Samarinda Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Samarinda bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Lokasi Kantor Kami
### Jasa Pengurusan NPWP & PKP Surabaya – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-surabaya-layanan-administrasi-identitas-coretax/
Last updated: 2026-06-18T13:06:34.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Surabaya yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem Coretax berdasarkanPER-7/PJ/2025danPER-8/PJ/2025, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya diSurabayauntuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim konsultan kami di Surabaya siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Surabaya, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dana ktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Surabaya agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi Pengusaha Kecil yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Surabaya yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Surabaya.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Surabaya Harus Menggunakan Jasa Kami?
- Paham Regulasi Coretax Terbaru: Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan PER-7/PJ/2025 dan PER-8/PJ/2025.
- Proses Praktis & Hemat Waktu:Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Surabaya.
- Keamanan Data Terjamin: Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Surabaya Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Surabaya bersama tim ahli kami.
Jam Operasional:Senin – Jumat (08.00 – 17.00)
Konsultasi gratis — hubungi kami sekarang!
### Jasa Penunjang Pajak Tambolaka – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-tambolaka-pembukuan-due-diligence-training-akuntansi-pajak/
Last updated: 2026-06-18T14:12:15.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Tambolaka** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Tambolaka** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence
Untuk perusahaan di **Tambolaka** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Tambolaka**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Tambolaka**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Tambolaka**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Persiapan & Transisi Coretax Tambolaka – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-persiapan-transisi-coretax-tambolaka-nik-npwp-e-bupot-migrasi-data/
Last updated: 2026-06-18T07:39:43.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Tambolaka** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Tambolaka** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Tambolaka** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Tambolaka**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Tambolaka**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Fasilitas Pajak & Insentif Tambolaka – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-tambolaka-tax-holiday-dtp-skb-restitusi-dipercepat/
Last updated: 2026-06-18T14:11:45.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Tambolaka** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Tambolaka** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Tambolaka** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Tambolaka**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Tambolaka**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Tambolaka**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Bantuan Hukum & Litigasi Pajak Tambolaka – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-bantuan-hukum-litigasi-pajak-tambolaka-keberatan-banding-pemeriksaan/
Last updated: 2026-06-18T07:28:36.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Tambolaka** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di **Tambolaka** — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Tambolaka**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa PPh Final Pasal 4 Ayat 2 Tambolaka – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-tambolaka-umkm-konstruksi-phtb-sewa-obligasi/
Last updated: 2026-06-18T14:11:13.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Tambolaka** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Tambolaka** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Tambolaka** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Tambolaka**
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
## Lokasi
### Jasa Pelaporan SPT & Kepatuhan Pajak Tambolaka – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-tambolaka-compliance-reporting-coretax/
Last updated: 2026-06-18T14:10:45.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di Tambolaka, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di Tambolaka — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di Tambolaka:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di Tambolaka:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di Tambolaka yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Tambolaka?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis** Tambolaka**:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Tambolaka Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Tambolaka – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-tambolaka-layanan-administrasi-identitas-coretax/
Last updated: 2026-06-18T07:06:31.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di Tambolaka yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di Tambolaka untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di Tambolaka siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di Tambolaka, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di Tambolaka agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di Tambolaka yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah Tambolaka.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di TambolakaHarus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di Tambolaka.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Tambolaka Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di Tambolaka bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Lokasi Kantor Kami
### Bunga Obligasi
URL: https://www.diskusipajak.com/p/pph-final-bunga-obligasi-pp-91-2021-2/
Last updated: 2026-06-18T01:52:40.000Z
## 1\. DASAR HUKUM
### Regulasi Primer
1. **PP 91/2021** — Peraturan Pemerintah tentang Pajak Penghasilan atas Penghasilan Berupa Bunga Obligasi yang Diterima atau Diperoleh Wajib Pajak Dalam Negeri dan Bentuk Usaha Tetap. **Ditetapkan dan berlaku 30 Agustus 2021\. Status: Aktif.** Tarif PPh Final **10%** dari DPP untuk WPDN dan BUT. Mencabut PP 16/2009 (15%), PP 100/2013 (15%), PP 55/2019 (5%).
**REGULATION CHAIN:** PP 16/2009 (15%) → PP 100/2013 (15%) → PP 55/2019 (5%, sementara) → **PP 91/2021 (10%, konsolidasi final)**. PP 91/2021 langsung mencabut PP 16/2009 beserta kedua perubahannya. *(PP 91/2021 — seluruh dokumen; khusus Pasal 2-4)*
### Regulasi Pelaksana (Tata Cara)
1. **PMK-85/PMK.03/2011** — Tata Cara Pemotongan, Penyetoran, dan Pelaporan Pajak Penghasilan atas Bunga Obligasi. **Status: Aktif** (telah diubah). Dasar hukum identifikasi pihak pemotong, DPP, batas waktu setor/lapor.
2. **PMK-07/PMK.011/2012** — Perubahan atas PMK-85/PMK.03/2011.
**Catatan:** PMK-85/2011 jo. PMK-07/2012 **tidak dicabut** oleh PMK-81/2024\. Hanya **Pasal 8 ayat (3)** (sanksi keterlambatan) yang dicabut. Tata cara pemotongan/penyetoran/pelaporan tetap mengacu pada PMK-85/2011, sarananya via Coretax.
### Dasar Hukum Umum
1. **UU PPh** (UU 7/1983 jo. UU 36/2008 jo. UU 7/2021 HPP) — **Pasal 4 ayat (2):** Penghasilan tertentu dapat dikenai PPh bersifat final. **Pasal 4 ayat (3) huruf h:** Pengecualian objek PPh untuk dana pensiun tertentu.
## 2\. TARIF & SUBJEK
### 2.1 Tarif PPh Final
| Subjek | Tarif | Sifat | Dasar Hukum |
| ---------------------------------------------- | --------------------------- | ----------- | ------------------------- |
| WPDN (OP/Badan) | **10%** | Final | Pasal 2(1)-(2) PP 91/2021 |
| BUT (Bentuk Usaha Tetap) | **10%** | Final | Pasal 2(1)-(2) PP 91/2021 |
| Bank (didirikan di Indonesia & cabang bank LN) | Tarif umum Pasal 17 UU PPh | Tidak final | Pasal 3(1)b PP 91/2021 |
| Dana Pensiun (syarat tertentu) | Dikecualikan dari objek PPh | — | Pasal 3(1)a PP 91/2021 |
### 2.2 Perbandingan Tarif Historia
| Regulasi | Masa Berlaku | Tarif WPDN/BUT |
| -------------- | -------------------------- | ------------------ |
| PP 16/2009 | 2009 – 2013 | 15% |
| PP 100/2013 | 2013 – 2019 | 15% |
| PP 55/2019 | 2019 – 2021 | **5%** (sementara) |
| **PP 91/2021** | **30 Aug 2021 – sekarang** | **10%** (permanen) |
### 2.3 KAP-KJS Coretax
| KAP | KJS | Keterangan |
| ---------- | ------- | ------------------------------------------------------------------------------ |
| **411128** | **401** | PPh Final Pasal 4 ayat (2) atas Diskonto/Bunga Obligasi dan Surat Utang Negara |
*(KAP-KJS PER-22/PJ/2021)*
## 3\. DEFINISI & OBJEK PAJAK
### 3.1 Definisi Obligasi (Pasal 1 PP 91/2021)
Surat utang, surat utang negara (SUN), dan obligasi daerah berjangka > 12 bulan, diterbitkan pemerintah maupun non-pemerintah, termasuk sukuk (obligasi syariah).
### 3.2 Definisi Bunga Obligasi
Imbalan berupa: bunga (kupon), *ujrah/fee* (sukuk), bagi hasil, margin, penghasilan sejenis, dan/atau diskonto.
### 3.3 Diskonto
| Jenis Obligasi | Diskonto |
| ------------------------- | ------------------------------------------------------------------------------------------------- |
| Dengan kupon | Selisih lebih harga jual/nilai nominal di atas harga perolehan, **tidak termasuk** bunga berjalan |
| Tanpa bunga (zero-coupon) | Selisih lebih harga jual/nilai nominal di atas harga perolehan |
| Diskonto negatif (rugi) | Dapat diperhitungkan dengan DPP bunga berjalan saat penjualan yg sama |
*(Pasal 1, 2 ayat (3)-(4) PP 91/2021)*
## 4\. DASAR PENGENAAN PAJAK (DPP)
| Jenis Penghasilan | DPP | Dasar Hukum |
| ---------------------------------- | ------------------------------------------------------------------- | ---------------------- |
| Bunga dari obligasi kupon | Jumlah bruto sesuai masa kepemilikan | Pasal 2(3)a PP 91/2021 |
| Diskonto dari obligasi kupon | Selisih harga jual − harga perolehan, tidak termasuk bunga berjalan | Pasal 2(3)b PP 91/2021 |
| Diskonto dari obligasi tanpa bunga | Selisih harga jual/nominal − harga perolehan | Pasal 2(3)b PP 91/2021 |
*Kompensasi diskonto negatif (Pasal 2 ayat (4) PP 91/2021): Jika rugi saat jual, kerugian diperhitungkan dengan DPP bunga berjalan pada penjualan yang sama. Jika masih negatif, tidak dapat dikompensasi dengan penghasilan lain.*
## 5\. PIHAK PEMOTONG & TATA CARA
### 5.1 Pemotong PPh Final
| Pihak | Saat Pemotongan |
| ------------------------------------------------------------------- | ---------------------------------------------------------------- |
| Penerbit obligasi / kustodian (agen pembayaran) | Jatuh tempo bunga/diskonto |
| Perusahaan efek, dealer, bank, dana pensiun, reksa dana (perantara) | Saat transaksi pasar sekunder |
| Kustodian / subregistry | Jika transaksi langsung tanpa perantara & pembeli bukan pemotong |
| Penerima penghasilan (setor sendiri) | Khusus obligasi pemerintah via BI-SSSS |
*(Pasal 4 PP 91/2021)*
### 5.2 Batas Waktu & Pelaporan
| Kewajiban | Batas Waktu |
| ------------------------ | --------------------------------------------- |
| Setor oleh pemotong | Paling lambat **tanggal 10** bulan berikutnya |
| Setor sendiri (BI-SSSS) | Paling lambat **tanggal 15** bulan berikutnya |
| Lapor SPT Masa Unifikasi | Paling lambat **tanggal 20** bulan berikutnya |
*(PMK-85/2011; Pasal 15-18 PMK-81/2024 jo. PMK-1/2026)*
## 6\. PENGECUALIAN
| Subjek | Perlakuan | Syarat | Dasar Hukum |
| ---------------------------- | -------------------------------------------------------- | -------------------------------------------------------- | -------------------------- |
| Dana Pensiun | **Dikecualikan** dari objek PPh | Disahkan Menkeu / izin OJK + memenuhi Pasal 4(3)h UU PPh | Pasal 3 huruf a PP 91/2021 |
| Bank (Indonesia + cabang LN) | **Tarif umum** Pasal 17 UU PPh (final 10% tidak berlaku) | Bank yang didirikan di Indonesia / cabang bank LN | Pasal 3 huruf b PP 91/2021 |
## 7\. CONTOH KASUS
### Contoh 1: Bunga Kupon Obligasi Korporasi
**Fakta:** PT BBB (WPDN) memiliki 100 lbr obligasi PT AAA, nominal Rp10jt/lbr, bunga 12%/thn. Kupon tahunan Rp120.000.000.
**Perhitungan:** PPh Final = 10% × Rp120.000.000 = **Rp12.000.000**. Penghasilan bersih setelah pajak: Rp108.000.000.
*(Pasal 2 ayat (1)-(3) PP 91/2021)*
### Contoh 2: Obligasi dengan Diskonto Negatif
**Fakta:** PT BBB beli obligasi Rp9.500.000/lbr (diskonto), jual Rp9.800.000/lbr + bunga berjalan Rp500.000/lbr, 100 lbr.
**Perhitungan:** Bunga Rp50jt + diskonto negatif (Rp20jt) = DPP Rp30jt. PPh = 10% × Rp30jt = **Rp3.000.000**.
*(Pasal 2 ayat (3)-(4) PP 91/2021; Penjelasan)*
### Contoh 3: Obligasi Pemerintah — Setor Sendiri (BI-SSSS)
**Fakta:** Tuan X memiliki ORI025, kupon Rp20.000.000/thn, ditatausahakan via BI-SSSS.
**Perlakuan:** Setor sendiri PPh = 10% × Rp20jt = **Rp2.000.000**. KAP-KJS 411128-401, bayar max tgl 15.
*(Pasal 4 ayat (2) PP 91/2021)*
### Contoh 4: Obligasi Diterima Bank (Pengecualian Final)
**Fakta:** Bank XYZ menerima bunga obligasi Rp500.000.000.
**Perlakuan:** Tidak kena final 10%. Bunga digabung penghasilan usaha → tarif umum Pasal 17 (22% badan).
*(Pasal 3 huruf b PP 91/2021)*
### Contoh 5: Obligasi Diterima Dana Pensiun
**Fakta:** Dana Pensiun XYZ (disahkan Menkeu) menerima bunga obligasi Rp200.000.000.
**Perlakuan:** Dikecualikan dari objek PPh — tidak dipotong PPh.
*(Pasal 3 huruf a PP 91/2021 jo. Pasal 4(3)h UU PPh)*
### Contoh 6: Zero-Coupon Bond (Diskonto Murni)
**Fakta:** PT CCC membeli obligasi tanpa bunga nominal Rp10jt seharga Rp8jt. Diskonto Rp2jt saat jatuh tempo.
**Perhitungan:** PPh Final = 10% × Rp2.000.000 = **Rp200.000**.
*(Pasal 2 ayat (3) huruf b PP 91/2021)*
## 8\. RINGKASAN REGULASI CHAIN
PP 16/2009 (15%)
→ PP 100/2013 (15%) — perubahan pertama
→ PP 55/2019 (5%) — perubahan kedua, sementara
→ **PP 91/2021 (10%)** — KONSOLIDASI FINAL (30 Aug 2021)
Pelaksana:
PMK-85/PMK.03/2011 (tata cara)
→ PMK-07/PMK.011/2012
↓ (Pasal 8(3) dicabut)
**PMK-81/2024** (Coretax, 31 Des 2024)
→ **PMK-1/2026** (perubahan ke-4)
PP lain:
PP 55/2022 & PP 20/2026 → TIDAK mengubah PP 91/2021
Tarif historia:
2009-2013: 15% | 2013-2019: 15% | 2019-2021: 5% (sementara)
2021-sekarang: **10%** (permanen)
### Jasa Penunjang Pajak Balikpapan – Pembukuan, Due Diligence, Training, Akuntansi Pajak
URL: https://www.diskusipajak.com/p/jasa-penunjang-pajak-balikpapan-pembukuan-due-diligence-training-akuntansi-pajak/
Last updated: 2026-06-17T14:18:20.000Z
Selain layanan kepatuhan dan konsultasi pajak utama, kami juga menyediakan jasa penunjang yang melengkapi kebutuhan perpajakan perusahaan di **Balikpapan** — mulai dari pembukuan & akuntansi pajak, tax due diligence untuk akuisisi/investasi, training in-house, hingga penyusunan kebijakan akuntansi perpajakan.
Jasa penunjang ini dirancang untuk membantu perusahaan di **Balikpapan** membangun fondasi perpajakan yang kuat — bukan hanya patuh, tapi juga efisien dan siap diperiksa.
## Lingkup Layanan Penunjang
| No | Layanan | Keterangan |
| -- | ------------------------------- | ------------------------------------------------------------------------------------------------------ |
| 1 | **Pembukuan & Akuntansi Pajak** | Penyusunan pembukuan sesuai SAK/PSAK + koreksi fiskal — laporan komersial & fiskal |
| 2 | **Tax Due Diligence** | Review kepatuhan pajak untuk tujuan akuisisi, investasi, IPO — identifikasi risiko tersembunyi |
| 3 | **Training Pajak In-House** | Workshop pajak untuk internal perusahaan — SPT, e-Bupot, Coretax, PPN, PPh |
| 4 | **Tax Accounting Policy** | Penyusunan kebijakan akuntansi perpajakan — metode penyusutan, kapitalisasi aset, pengakuan pendapatan |
| 5 | **Tax Cash Flow Planning** | Estimasi beban pajak tahunan, jadwal setor, mitigasi denda keterlambatan |
| 6 | **Setup e-Faktur / e-Bupot** | Konfigurasi aplikasi DJP — user management, sertifikat digital, troubleshooting |
| 7 | **Rekonsiliasi Data Internal** | Cross-check data akuntansi dengan data pelaporan pajak — temukan selisih sebelum diperiksa |
### 1\. Pembukuan & Akuntansi Pajak
- Pencatatan transaksi sesuai SAK/PSAK — laporan keuangan komersial.
- Koreksi fiskal (Pasal 6 & 9 UU PPh) — laporan keuangan fiskal.
- Penyusunan laporan laba rugi, neraca, dan arus kas untuk kebutuhan SPT Tahunan.
- Rekonsiliasi bank, piutang, persediaan, aktiva tetap.
Dasar hukum: Pasal 28 UU KUP (kewajiban pembukuan).
### 2\. Tax Due Diligence (Tax DD)
Untuk perusahaan di **Balikpapan** yang sedang melakukan M&A, IPO, atau investasi:
- Review 3-5 tahun SPT — identifikasi potensi kurang bayar, koreksi, sanksi.
- Analisis risiko transfer pricing & transaksi afiliasi.
- Identifikasi risiko tanggung renteng (Pasal 164 UU KUP) — pembeli bisa kena tagihan pajak penjual.
- Laporan DD: daftar temuan, estimasi dampak, rekomendasi mitigasi.
### 3\. Training Pajak In-House
Kami menyediakan pelatihan perpajakan untuk tim internal perusahaan di **Balikpapan**:
- SPT Tahunan Badan & rekonsiliasi fiskal.
- e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- PPN & e-Faktur Coretax.
- Transfer pricing documentation.
- Coretax — pelaporan & administrasi.
- Bisa di kantor Anda atau online — ½ hari atau full day.
### 4\. Tax Accounting Policy
- Penyusunan kebijakan tertulis — metode penyusutan, kapitalisasi aset, pengakuan pendapatan & biaya.
- Dokumen tax accounting policy — untuk panduan internal & kebutuhan audit.
- **Holistik:** Layanan penunjang melengkapi jasa kepatuhan & konsultasi utama — satu mitra untuk semua kebutuhan pajak.
- **Fleksibel:** Bisa di-scope per project atau retainer bulanan — tergantung kebutuhan perusahaan di **Balikpapan**.
- **Praktisi Berpengalaman:** Tim kami adalah praktisi pajak aktif, bukan akademisi — langsung aplikatif untuk bisnis Anda.
## Hubungi Konsultasi Jasa Penunjang Pajak **Balikpapan**
**WhatsApp:** 085171075710 | **Email:** less.summerize@gmail.com
## Lokasi
### Jasa Persiapan & Transisi Coretax Balikpapan – NIK-NPWP, e-Bupot, Migrasi Data
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-balikpapan-tax-holiday-dtp-skb-restitusi-dipercepat-2-2/
Last updated: 2026-06-17T14:12:30.000Z
Sistem **Coretax** (PMK-81/2024 jo. PMK-1/2026) telah mengubah secara fundamental cara wajib pajak berinteraksi dengan DJP — pendaftaran, pelaporan, pembayaran, dan penerbitan dokumen kini dilakukan secara elektronik penuh. Banyak WP di **Balikpapan** mengalami kendala teknis: NIK tidak valid, akun tidak bisa login, billing error, hingga data SPT lama tidak terintegrasi.
Kami hadir sebagai mitra transisi Coretax Anda di **Balikpapan** — membantu menyelesaikan masalah teknis dan memastikan akun Coretax Anda siap digunakan.
## Lingkup Layanan Coretax
| No | Layanan | Keterangan |
| -- | -------------------------- | ------------------------------------------------------------------------------------- |
| 1 | **Pemadanan NIK-NPWP** | Verifikasi & pemadanan data NIK dengan NPWP — aktivasi integrasi Coretax |
| 2 | **Aktivasi Akun Coretax** | Pendaftaran akun, reset password, aktivasi EFIN, otorisasi pengguna (user management) |
| 3 | **Migrasi e-Bupot** | Konversi bukti potong dari e-Bupot lama ke e-Bupot Unifikasi — validasi data |
| 4 | **Validasi Billing & SSP** | Penelusuran NTPN lama, validasi SSP ke Coretax, rekonsiliasi pembayaran |
| 5 | **Troubleshooting Error** | Error NIK tidak terdaftar, gagal lapor, billing tidak ditemukan, KAP-KJS salah |
| 6 | **Pelaporan Perdana** | Pendampingan SPT Masa pertama di Coretax — setting profil, mapping KAP-KJS |
| 7 | **Kode Billing Coretax** | Pembuatan billing via menu Pembayaran → Layanan Mandiri Kode Billing |
### 1\. Pemadanan NIK-NPWP
Sejak Coretax, NPWP Orang Pribadi disamakan dengan NIK. Jika data tidak padan, Anda tidak bisa login. Kami bantu:
- Cek penyebab ketidakpadanan — nama berbeda, NIK tidak ditemukan, status NE.
- Verifikasi data Dukcapil & DJP — perbaiki jika ada perbedaan.
- Ajukan pemadanan via KPP atau mandiri di DJP Online.
- Jika NPWP status NE: aktivasi NPWP dulu sebelum pemadanan.
### 2\. Aktivasi Akun & User Management
- Registrasi akun Coretax untuk WP OP & Badan.
- Reset password & aktivasi EFIN.
- Setup otorisasi pengguna — siapa yang bisa akses billing, pelaporan, administrasi.
### 3\. Migrasi e-Bupot & Validasi Data
- Pengecekan data bukti potong dari aplikasi e-Bupot lama — pastikan semua sudah masuk Coretax.
- Validasi NTPN lama — jika ada selisih dengan data Coretax, kami bantu rekonsiliasi.
- Mapping KAP-KJS lama ke format baru Coretax (jika ada perubahan).
### 4\. Troubleshooting & Error Handling
Error yang paling sering terjadi di **Balikpapan** dan cara kami tangani:
| Error | Penyebab Umum | Solusi |
| ---------------------------- | --------------------------------- | ------------------------------- |
| "NIK tidak terdaftar" | Data Dukcapil tidak sinkron | Verifikasi & pemadanan ulang |
| "NPWP NE / nonaktif" | WP tidak lapor SPT 2 thn berturut | Aktivasi NPWP ke KPP |
| "Gagal buat billing" | KAP-KJS tidak sesuai | Cek & perbaiki KAP-KJS |
| "Data SPT lama tidak muncul" | Migrasi data belum selesai | Validasi via KPP / pengaduan |
| "Login gagal terus" | Password salah / akun terkunci | Reset password & aktivasi ulang |
## Regulasi
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax & e-Bupot Unifikasi.
- **PER-7/PJ/2025** — pendaftaran NPWP, PKP, NITKU di Coretax.
- **PER-8/PJ/2025** — perubahan data, pemindahan KPP, nonaktif/penghapusan.
- **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **Teknis & Non-Teknis:** Tim kami menguasai aspek teknis Coretax sekaligus prosedur administrasi KPP.
- **Dampingan Langsung:** Jika perlu datang ke KPP, kami siap dampingi — khususnya KPP Pratama/Madya di **Balikpapan**.
- **Solusi Cepat:** Sebagian besar error Coretax bisa diselesaikan dalam 1-2 hari kerja.
## Hubungi Konsultasi Jasa Persiapan & Transisi Coretax **Balikpapan**
**WhatsApp:** 085171075710 | **Email:** less.summerize@gmail.com
## Lokasi
### Jasa Fasilitas Pajak & Insentif Balikpapan – Tax Holiday, DTP, SKB, Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/jasa-fasilitas-pajak-insentif-balikpapan-tax-holiday-dtp-skb-restitusi-dipercepat/
Last updated: 2026-06-17T14:12:58.000Z
Pemerintah menyediakan berbagai fasilitas pajak untuk mendorong investasi, ekspor, dan penyerapan tenaga kerja — mulai dari Tax Holiday untuk industri pionir, Tax Allowance, PPh DTP, hingga restitusi PPN dipercepat. Sayangnya, banyak perusahaan di **Balikpapan** yang tidak memanfaatkan insentif ini karena kompleksitas proses pengajuan.
Kami membantu perusahaan di **Balikpapan** mengidentifikasi, mengajukan, dan merealisasikan fasilitas pajak yang sesuai dengan profil usaha Anda.
## Lingkup Layanan Fasilitas Pajak
| No | Layanan | Insentif | Dasar Hukum |
| -- | ---------------------------- | ------------------------------------------------------------------------------- | -------------------------------- |
| 1 | **Tax Holiday** | Pengurangan PPh Badan 100% — 5-20 tahun | PP 78/2019 jo. PMK-130/2020 |
| 2 | **Tax Allowance** | Pengurangan penghasilan neto 30% dari investasi + penyusutan dipercepat | PP 78/2019 |
| 3 | **PPh 21 DTP** | PPh 21 ditanggung pemerintah — industri padat karya | PMK-83/2024 |
| 4 | **PPh 22 DTP** | PPh 22 Impor ditanggung pemerintah — sektor tertentu | PMK tahunan |
| 5 | **SKB PPh 22 Impor** | Pembebasan PPh 22 Impor — importir tertentu | PER-1/PJ/2022 |
| 6 | **PPN Tidak Dipungut** | PPN tidak dipungut untuk sektor strategis (mesin, alkes, vaksin, alat angkutan) | PMK terkait |
| 7 | **Restitusi PPN Dipercepat** | Pengembalian pendahuluan PPN ≤Rp5M — WP risiko rendah | Pasal 17D UU KUP jo. PMK-81/2024 |
### 1\. Tax Holiday
Untuk perusahaan industri pionir di **Balikpapan** yang melakukan investasi baru:
- Pengurangan PPh Badan 100% — jangka waktu 5-20 tahun tergantung nilai investasi.
- Minimum investasi: Rp500M (industri pionir tertentu).
- Setelah masa Tax Holiday: pengurangan 50% selama 2 tahun.
- Prosedur: melalui BKPM → koordinasi Kemenkeu → Keputusan Menteri Keuangan.
### 2\. Tax Allowance
- Pengurangan penghasilan neto 30% dari jumlah investasi — dibebankan 5% per tahun selama 6 tahun.
- Penyusutan dipercepat & amortisasi dipercepat.
- PPh 22 Impor dan PPN impor tidak dipungut untuk barang modal tertentu.
### 3\. PPh DTP (Ditanggung Pemerintah)
- **PPh 21 DTP** — untuk industri padat karya (PMK-83/2024).
- **PPh 22 Impor DTP** — untuk sektor tertentu (berlaku tahunan, tergantung PMK).
- SKB diterbitkan oleh KPP — kami urus pengajuan & dokumentasi.
### 4\. Restitusi PPN Dipercepat
- Untuk WP risiko rendah (Pasal 17D UU KUP) — pengembalian pendahuluan maks Rp5M.
- Untuk WP tertentu (Pasal 9 ayat (4c)) — Pengusaha yang melakukan ekspor/tertentu.
- Proses lebih cepat — tanpa pemeriksaan penuh, cukup penelitian.
## Persyaratan Umum
- SPT Tahunan 2 tahun terakhir & SPT Masa PPN 3 bulan terakhir.
- Tidak mempunyai utang pajak (atau sudah diizinkan angsuran/tunda).
- Dokumen pendukung sesuai jenis fasilitas (izin usaha, RKIP, laporan realisasi).
- **Pengalaman Investasi:** Kami pernah menangani pengajuan Tax Holiday & Tax Allowance untuk perusahaan di sektor manufaktur, infrastruktur, dan teknologi di **Balikpapan**.
- **Networking:** Terbiasa berkoordinasi dengan BKPM, Kemenkeu, dan KPP Madya/Pratama di **Balikpapan**.
- **End-to-End:** Dari studi kelayakan, penyusunan dokumen, pengajuan, hingga laporan realisasi.
## Hubungi Konsultasi Jasa Fasilitas Pajak & Insentif **Balikpapan**
**WhatsApp:** 085171075710 | **Email:** less.summerize@gmail.com
## Lokasi
### Jasa Bantuan Hukum & Litigasi Pajak Balikpapan – Keberatan, Banding, Pemeriksaan
URL: https://www.diskusipajak.com/p/jasa-litigasi-pajak-balikpapan/
Last updated: 2026-06-17T14:13:34.000Z
Menerima SKPKB dengan nominal besar? Sedang diperiksa DJP? Atau ingin mengajukan restitusi pajak? Sengketa pajak membutuhkan penanganan yang tepat — setiap hari keterlambatan bisa berarti bunga dan denda tambahan.
Kami adalah konsultan litigasi pajak di **Balikpapan** yang berpengalaman mendampingi wajib pajak dalam seluruh tahap sengketa — dari pemeriksaan, keberatan, banding, hingga peninjauan kembali.
## Lingkup Layanan Litigasi Pajak
| No | Layanan | Keterangan |
| -- | ------------------------------------ | ----------------------------------------------------------------------------------------------------- |
| 1 | **Pendampingan Pemeriksaan** | Pendampingan saat pemeriksaan lapangan/kantor oleh DJP — penyiapan dokumen, klarifikasi, kertas kerja |
| 2 | **Keberatan** | Penyusunan & pengajuan surat keberatan atas SKPKB/SKPKBT — jangka waktu 3 bulan |
| 3 | **Banding** | Banding ke Pengadilan Pajak atas keputusan keberatan — jangka waktu 3 bulan |
| 4 | **Gugatan** | Gugatan ke Pengadilan Pajak atas tindakan penagihan/sita yang tidak sesuai prosedur |
| 5 | **Peninjauan Kembali** | PK ke Mahkamah Agung atas putusan Pengadilan Pajak |
| 6 | **Pengurangan / Penghapusan Sanksi** | Permohonan Pasal 36 UU KUP — pengurangan sanksi, pembatalan SKP |
| 7 | **Restitusi Pajak** | Permohonan pengembalian kelebihan bayar — PPh, PPN — dipercepat/normal |
### 1\. Pendampingan Pemeriksaan Pajak (Tax Audit)
- Persiapan dokumen & data yang diminta pemeriksa.
- Pendampingan selama proses klarifikasi dan konfirmasi.
- Review kertas kerja pemeriksa — identifikasi potensi koreksi yang tidak sesuai ketentuan.
- Mitigasi risiko — pastikan hanya koreksi yang benar-benar beralasan yang masuk ke SKPKB.
### 2\. Keberatan atas SKPKB
- Analisis SKPKB — identifikasi kelemahan argumentasi DJP.
- Penyusunan surat keberatan yang sistematis — dikuatkan dengan dasar hukum & bukti.
- Pengajuan tepat waktu — maksimal 3 bulan sejak SKPKB diterima.
- Syarat keberatan: bayar 50% dari SKPKB terlebih dahulu.
Dasar hukum: Pasal 25 UU KUP.
### 3\. Banding ke Pengadilan Pajak
- Jika keberatan ditolak — ajukan banding ke Pengadilan Pajak dalam 3 bulan.
- Penyusunan memori banding — argumentasi hukum & teknis perpajakan.
- ~~Pendampingan persidangan di Pengadilan Pajak Jakarta~~.
### 4\. Restitusi & Pengembalian Kelebihan Bayar
- **Restitusi dipercepat** — Pasal 17D UU KUP (WP risiko rendah, maks Rp5M).
- **Restitusi biasa** — Pasal 17B UU KUP (pemeriksaan 12 bulan).
- Permohonan pengembalian yang seharusnya tidak terutang — PMK-81/2024.
## Jangka Waktu & Syarat
| Upaya Hukum | Batas Waktu | Syarat | Dasar Hukum |
| ------------------ | ------------------------------- | ---------------------- | --------------- |
| Keberatan | 3 bulan sejak SKP diterima | Bayar 50% SKPKB | Pasal 25 UU KUP |
| Banding | 3 bulan sejak keberatan ditolak | Bayar 50% yg disetujui | Pasal 27 UU KUP |
| Gugatan | 30 hari sejak alasan diketahui | — | UU 14/2002 |
| Peninjauan Kembali | 3/6 bulan sejak putusan | Novum / kebohongan | UU 14/2002 |
| Pengurangan Sanksi | Tidak diatur limitatif | 7 kriteria PMK-8/2023 | Pasal 36 UU KUP |
- **Pengalaman Sengketa:** Tim kami telah menangani puluhan sengketa pajak di Balikpapan — dari KPP Pratama hingga Pengadilan Pajak.
- **Respons Cepat:** Tangani SKPKB segera — jangka waktu keberatan hanya 3 bulan dan tidak bisa diperpanjang.
- **Strategi Hukum:** Setiap sengketa punya strategi berbeda — kami susun argumentasi yang tepat berdasarkan fakta & hukum.
## Hubungi Konsultasi Jasa Bantuan Hukum & Litigasi Pajak **Balikpapan**
**WhatsApp:** 085171075710 | **Email:** less.summerize@gmail.com
## Lokasi
### Jasa PPh Final Pasal 4 Ayat 2 Balikpapan – UMKM, Konstruksi, PHTB, Sewa, Obligasi
URL: https://www.diskusipajak.com/p/jasa-pph-final-pasal-4-ayat-2-balikpapan-umkm-konstruksi-phtb-sewa-obligasi/
Last updated: 2026-06-17T14:01:33.000Z
PPh Final (Pasal 4 ayat 2) mencakup 9 jenis penghasilan yang masing-masing diatur oleh PP yang berbeda. Setiap jenis memiliki tarif, DPP, mekanisme setor, dan batas waktu yang berbeda. Kesalahan penentuan tarif atau kode billing bisa berakibat sanksi.
Kami membantu wajib pajak di **Balikpapan** menghitung, menyetor, dan melaporkan seluruh jenis PPh Final dengan tepat — sesuai PP terkini dan sistem Coretax (PMK-81/2024).
## 9 Jenis PPh Final yang Kami Tangani
| No | Jenis PPh Final | Tarif | KAP-KJS | Dasar Hukum |
| -- | ------------------------------ | -------------- | ---------- | -------------------------- |
| 1 | UMKM (peredaran bruto ≤Rp4,8M) | 0,5% | 411128-420 | PP 55/2022 jo. PP 20/2026 |
| 2 | Jasa Konstruksi (7 kategori) | 1,75%–6% | 411128-409 | PP 9/2022 |
| 3 | Pengalihan Tanah/Bangunan | 2,5% / 1% / 0% | 411128-402 | PP 34/2016 |
| 4 | Sewa Tanah & Bangunan | 10% | 411128-403 | PP 34/2017 jo. PP 55/2022 |
| 5 | Bunga Obligasi & SUN | 10% | 411128-401 | PP 91/2021 |
| 6 | Bunga Deposito & Tabungan | 20% | 411128-404 | PP 131/2000 jo. PP 55/2022 |
| 7 | Dividen OP | 10% (final) | 411128-404 | PP 55/2022 |
| 8 | Hadiah Undian | 25% | 411128-405 | PP 132/2000 |
| 9 | Transaksi Saham di Bursa | 0,1% | 411128-406 | PP 41/1994 |
### 1\. PPh Final UMKM (PP 55/2022 jo. PP 20/2026)
Bagi pelaku UMKM di **Balikpapan** dengan omzet ≤Rp4,8M/tahun:
- Tarif 0,5% dari omzet — final, tidak bisa dikreditkan.
- Subjek: OP, PT Perorangan, Koperasi (setelah PP 20/2026).
- Batas setor sendiri: tgl 15 bulan berikutnya — via Kode Billing 411128-420.
- Lapor SPT Masa: tgl 20 bulan berikutnya via e-Bupot Unifikasi.
### 2\. PPh Final Jasa Konstruksi (PP 9/2022)
7 kategori tarif tergantung jenis pekerjaan & kepemilikan sertifikat:
- Pekerjaan konstruksi: 1,75% (kualifikasi kecil), 2,65% (menengah/besar), 4% (tanpa SBU).
- Konstruksi terintegrasi (EPC): 2,65% (dengan SBU), 4% (tanpa SBU).
- Konsultansi konstruksi: 3,5% (dengan sertifikat), 6% (tanpa sertifikat).
- Kode e-Bupot: 28-409-22 s.d. 28-409-28.
### 3\. PPh Final PHTB (PP 34/2016)
Transaksi properti di **Balikpapan** — jual beli, hibah, waris, lelang, tukar-menukar:
- Tarif: 2,5% (umum), 1% (RS/RSS), 0% (ke pemerintah).
- Wajib setor sebelum akta ditandatangani — validasi via e-PHTB.
- Pengecualian: waris, hibah ke keluarga, OP dengan bruto
### 4–9: Jenis Lainnya
**Sewa tanah & bangunan (10%), Bunga obligasi (10%), Deposito (20%), Dividen OP (10%), Hadiah undian (25%), Saham (0,1%)** — seluruhnya kami tangani, dari hitung, setor via Kode Billing Coretax, hingga lapor e-Bupot Unifikasi.
## KAP-KJS Lengkap PPh Final
| KJS | Jenis Setoran |
| --- | -------------------------------------------- |
| 401 | Diskonto/Bunga Obligasi & SUN |
| 402 | Pengalihan Hak Tanah & Bangunan |
| 403 | Sewa Tanah & Bangunan |
| 404 | Bunga Deposito/Tabungan/Jasa Giro/Dividen OP |
| 405 | Hadiah Undian |
| 406 | Transaksi Saham/Obligasi/Sekuritas di Bursa |
| 409 | Jasa Konstruksi |
| 420 | UMKM PP 55/2022 |
- **Update Regulasi:** Kami mengikuti setiap perubahan — PP 55/2022, PP 20/2026, PP 9/2022, PP 34/2016, PP 91/2021.
- **Coretax Ready:** Seluruh setor & lapor via Kode Billing dan e-Bupot Unifikasi Coretax.
- **Kustomisasi:** Setiap jenis PPh Final punya mekanisme berbeda — kami pastikan Anda memilih yang tepat.
## Hubungi Konsultan PPh Final **Balikpapan**
**WhatsApp:** 085171075710 | **Email:** less.summerize@gmail.com
## Lokasi
### Jasa Pelaporan SPT & Kepatuhan Pajak Balikpapan – Compliance & Reporting Coretax
URL: https://www.diskusipajak.com/p/jasa-pelaporan-spt-kepatuhan-pajak-balikpapan-compliance-reporting-coretax/
Last updated: 2026-06-17T13:50:17.000Z
Di era sistem **Coretax** berdasarkan PMK-81/2024 dan PER-11/PJ/2025, kewajiban pelaporan SPT masa dan tahunan semakin terintegrasi. Ketepatan waktu dan akurasi data menjadi mutlak — satu kesalahan bisa berakibat sanksi administrasi yang tidak perlu.
Kami hadir sebagai mitra kepatuhan pajak Anda di **Balikpapan**, membantu Anda memenuhi seluruh kewajiban pelaporan perpajakan secara tepat waktu, akurat, dan sesuai regulasi terbaru.
## Lingkup Layanan Kepatuhan & Pelaporan di Jakarta
Kami melayani 10 cakupan layanan utama untuk wajib pajak di **Balikpapan** — dari perorangan, perusahaan, hingga instansi pemerintah:
| No | Layanan | Cakupan |
| -- | ----------------------- | ------------------------------------------------------------------- |
| 1 | **SPT Tahunan OP** | PPh Pasal 25/29 Orang Pribadi — karyawan, profesional, pengusaha |
| 2 | **SPT Tahunan Badan** | PPh Pasal 25/29 Badan — PT, CV, Koperasi, Yayasan, dll |
| 3 | **SPT Masa PPh 21** | PPh 21 pegawai tetap, tidak tetap, tenaga ahli, pensiunan |
| 4 | **SPT Masa PPh 23/26** | Pemotongan atas jasa, royalti, bunga, dividen — e-Bupot Unifikasi |
| 5 | **SPT Masa PPh 4(2)** | PPh Final — UMKM, jasa konstruksi, sewa, pengalihan tanah, obligasi |
| 6 | **SPT Masa PPh 22** | PPh 22 impor, bendahara, industri tertentu, PMSE |
| 7 | **SPT Masa PPN** | PPN dalam negeri, ekspor/impor, KMS, PMSE — e-Faktur Coretax |
| 8 | **SPT Masa PPh 15** | Pelayaran, penerbangan, asuransi, pengeboran migas |
| 9 | **Rekonsiliasi Fiskal** | Koreksi fiskal positif/negatif — laporan keuangan fiskal |
| 10 | **Pembetulan SPT** | Pembetulan SPT Tahunan/Masa untuk tahun-tahun sebelumnya |
### 1\. SPT Tahunan Orang Pribadi & Badan
Kami mengerjakan pengisian dan pelaporan SPT Tahunan untuk seluruh jenis wajib pajak di **Balikpapan**:
- **SPT OP (1770/1770S/1770SS)** — karyawan, profesional (dokter, notaris, konsultan), pengusaha, investor.
- **SPT Badan (1771)** — PT, CV, Firma, Koperasi, Yayasan, lembaga nirlaba.
- Penghitungan angsuran PPh 25 untuk tahun berikutnya setelah pelaporan.
Batas waktu: OP 31 Maret (manual) / 30 Juni (e-filing) — Badan 30 April (manual) / 31 Mei (e-filing). *(Pasal 3 UU KUP)*
### 2\. SPT Masa PPh 21, 23/26, 4(2), 22, 15
Pelaporan SPT Masa via **e-Bupot Unifikasi** (Coretax) untuk seluruh jenis PPh di **Jakarta**:
- **PPh 21** — perhitungan ulang PPh 21 pegawai, THR, bonus, pesangon, honorarium tenaga ahli.
- **PPh 23/26** — pemotongan atas jasa, sewa, royalti, dividen, bunga — kode objek pajak sesuai PER-11/PJ/2025.
- **PPh 4(2)** — final: UMKM 0,5%, jasa konstruksi, sewa tanah/bangunan, pengalihan hak, obligasi.
- **PPh 22** — impor, bendahara, industri semen/baja/kertas/otomotif, PMSE.
- **PPh 15** — pelayaran dalam/luar negeri, penerbangan, asuransi, pengeboran migas.
Batas waktu lapor: tanggal 20 bulan berikutnya (kecuali PPN — akhir bulan berikutnya). *(PMK-81/2024, PER-24/PJ/2021)*
### 3\. SPT Masa PPN
Pelaporan PPN via **e-Faktur Coretax** untuk PKP di **Balikpapan**:
- PPN dalam negeri — faktur pajak keluaran & masukan.
- PPN impor — validasi PIB, SSPCP.
- PPN KMS (Kegiatan Membangun Sendiri).
- PPN PMSE (Perdagangan Melalui Sistem Elektronik) — bagi pemungut PMSE.
- Kompensasi & restitusi PPN lebih bayar.
Batas waktu lapor: akhir bulan berikutnya. *(PER-03/PJ/2022 jo. PER-11/PJ/2025)*
### 4\. Rekonsiliasi Fiskal
Bagi perusahaan di **Balikpapan** yang membutuhkan laporan keuangan fiskal yang akurat:
- Koreksi fiskal positif — biaya yang tidak boleh dikurangkan (Pasal 9 UU PPh).
- Koreksi fiskal negatif — penghasilan bukan objek pajak (Pasal 4 ayat (3) UU PPh).
- Penyusunan laporan keuangan komersial → fiskal.
- Kesesuaian dengan SAK/PSAK & ketentuan perpajakan.
### 5\. Pembetulan SPT
Jika ditemukan kesalahan pada SPT yang sudah dilaporkan sebelumnya, kami bantu:
- Pembetulan SPT Tahunan/Masa sebelum dan sesudah pemeriksaan.
- Penghitungan sanksi bunga (Pasal 8 ayat (2) UU KUP — tarif bunga per bulan).
- Pembetulan e-Bupot Unifikasi yang sudah dilaporkan.
## Regulasi yang Kami Patuhi
Seluruh prosedur pelaporan kami sesuaikan secara ketat dengan regulasi berikut:
- **UU KUP** (UU 28/2007 jo. UU 7/2021 HPP) — ketentuan pelaporan & sanksi.
- **PMK-81/2024** jo. **PMK-1/2026** — Coretax, SPT Masa Unifikasi, e-Bupot.
- **PER-24/PJ/2021** jo. **PER-11/PJ/2025** — e-Bupot Unifikasi & SPT Masa PPh Unifikasi.
- **PER-03/PJ/2022** jo. **PER-11/PJ/2025** — e-Faktur PPN.
## Batas Waktu Pelaporan yang Perlu Anda Tahu
| Jenis SPT | KAP-KJS | Batas Waktu Lapor | Dasar Hukum |
| ------------------ | ---------- | ----------------------- | -------------- |
| SPT Tahunan OP | 411125-200 | 31 Mar / 30 Jun | Pasal 3 UU KUP |
| SPT Tahunan Badan | 411126-200 | 30 Apr / 31 Mei | Pasal 3 UU KUP |
| SPT Masa PPh 21 | 411121-100 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPh 23/26 | 411124-104 | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
| SPT Masa PPh 4(2) | 411128-409 | Tgl 20 bulan berikutnya | PMK-81/2024 |
| SPT Masa PPN | 411211-100 | Akhir bulan berikutnya | PER-03/PJ/2022 |
| SPT Masa Unifikasi | — | Tgl 20 bulan berikutnya | PER-24/PJ/2021 |
## Mengapa Memilih Jasa Kepatuhan Kami di Balikpapan?
- **Paham Sistem Coretax:** Seluruh pelaporan menggunakan e-Bupot Unifikasi & e-Faktur Coretax — tidak ada keluhan teknis menit terakhir.
- **Tepat Waktu & Akurat:** Kami pastikan setiap SPT dilaporkan sebelum deadline — hindari denda Rp100.000 (PPh) / Rp500.000 (PPN) per masa.
- **Free Konsultasi Awal:** Diskusikan kebutuhan pelaporan pajak Anda tanpa biaya — kami bantu review kewajiban SPT Anda.
- **Lokasi Strategis Balikpapan:** Konsultan kami mudah dijangkau dan siap mendampingi jika ada pemeriksaan atau klarifikasi ke KPP Pratama/Madya di Jakarta.
## Hubungi Konsultan Pajak Balikpapan Hari Ini!
Jangan tunda pelaporan SPT Anda. Satu keterlambatan bisa berarti denda dan bunga yang tidak perlu.
**WhatsApp / Telepon:** 085171075710
**Email:** less.summerize@gmail.com
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Jasa Pengurusan NPWP & PKP Balikpapan – Layanan Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-npwp-pkp-kota-balikpapan/
Last updated: 2026-06-17T14:19:09.000Z
Apakah Anda pelaku usaha, profesional, atau instansi pemerintah di **Balikpapan** yang sedang kebingungan menghadapi sistem perpajakan terbaru?
Seiring dengan implementasi sistem **Coretax** berdasarkan **PER-7/PJ/2025** dan **PER-8/PJ/2025**, pengelolaan identitas hukum wajib pajak kini mengalami transformasi besar. Memastikan data identitas pajak Anda valid dan terintegrasi dengan benar adalah langkah krusial untuk menghindari kendala operasional maupun sanksi administrasi.
Kami hadir sebagai mitra tepercaya di **Balikpapan** untuk membantu Anda melewati seluruh proses administrasi identitas dan pendaftaran pajak secara cepat, tepat, dan sesuai regulasi terbaru.
## Mengapa Memilih Layanan Administrasi Identitas Kami?
Sistem Coretax menuntut akurasi data yang sangat tinggi sejak proses pendaftaran awal. Tim kami di **Balikpapan** siap mendampingi Anda untuk 5 cakupan layanan utama berikut:
### 1\. Pendaftaran & Aktivasi NPWP (Orang Pribadi & Badan)
Kami melayani pengurusan dan pendaftaran Nomor Pokok Wajib Pajak (NPWP) untuk berbagai profil wajib pajak di **Balikpapan**, meliputi:
- Pendaftaran NPWP baru untuk Orang Pribadi, Badan Usaha (PT, CV, Firma), hingga Instansi Pemerintah.
- Pengurusan administrasi untuk Warisan Belum Terbagi.
- Bantuan teknis pemadanan dan **aktivasi NIK (Nomor Induk Kependudukan) sebagai NPWP** bagi penduduk agar langsung terintegrasi dengan sistem Coretax.
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Ingin menaikkan skala bisnis Anda di **Balikpapan** agar bisa menerbitkan Faktur Pajak dan mengikuti tender besar? Kami siap membantu:
- Proses pelaporan dan pengajuan status Pengukuhan Pengusaha Kena Pajak (PKP).
- Pendampingan bagi **Pengusaha Kecil** yang secara sukarela memilih untuk dikukuhkan sebagai PKP demi kelancaran transaksi bisnis.
### 3\. Administrasi NITKU (Nomor Identitas Tempat Kegiatan Usaha)
Bagi perusahaan di **Balikpapan** yang memiliki jaringan bisnis luas, sistem Coretax kini menggunakan NITKU sebagai pengganti NPWP Cabang. Kami membantu:
- Pendaftaran dan penataan NITKU untuk setiap cabang, ruko, pabrik, atau tempat kegiatan usaha baru Anda.
### 4\. Perubahan Data & Pemindahan KPP
Bisnis Anda berkembang, pindah alamat, atau berganti lini usaha? Jangan biarkan data pajak Anda kedaluwarsa. Kami mengurus:
- Perubahan identitas, alamat domisili, atau pembaruan sumber penghasilan di sistem.
- Mutasi atau pengurusan pindah alamat yang mengakibatkan perpindahan Kantor Pelayanan Pajak (KPP) dari atau ke wilayah **Balikpapan**.
### 5\. Status Nonaktif (NE) & Penghapusan NPWP/PKP
Jika bisnis Anda berhenti beroperasi atau Anda tidak lagi memenuhi syarat subjektif dan objektif, kami membantu mitigasi risikonya melalui:
- Pengajuan penetapan Wajib Pajak Nonaktif (Non-Efektif/NE).
- Permohonan penghapusan NPWP secara resmi serta pencabutan status PKP agar terhindar dari denda di kemudian hari.
## Mengapa Bisnis di Balikpapan Harus Menggunakan Jasa Kami?
- **Paham Regulasi Coretax Terbaru:** Seluruh prosedur pendaftaran kami sesuaikan secara ketat dengan aturan **PER-7/PJ/2025** dan **PER-8/PJ/2025**.
- **Proses Praktis & Hemat Waktu:** Anda tidak perlu menghabiskan waktu berjam-jam memahami sistem baru atau bolak-balik ke KPP Pratama/Madya di **Balikpapan**.
- **Keamanan Data Terjamin:** Kami menjaga kerahasiaan dokumen legalitas dan data pribadi seluruh klien kami dengan standar tinggi.
## Hubungi Konsultan Pajak Balikpapan Hari Ini!
Jangan biarkan urusan administrasi menghambat laju bisnis Anda. Konsultasikan kebutuhan pendaftaran NPWP, pengukuhan PKP, atau penataan NITKU bisnis Anda di **Balikpapan** bersama tim ahli kami.
**Jam Operasional:** Senin – Jumat (08.00 – 17.00)
*Konsultasi gratis — hubungi kami sekarang!*
### Lokasi Kantor Kami
### PPh Final atas Jasa Konstruksi — PP 51/2008 s.t.d.d. PP 9/2022
URL: https://www.diskusipajak.com/p/pph-final-atas-jasa-konstruksi-pp-51-2008-s-t-d-d-pp-9-2022-2/
Last updated: 2026-06-17T10:02:32.000Z
## 1\. DASAR HUKUM
### Regulasi Primer
1. **PP 51/2008** — Peraturan Pemerintah tentang Pajak Penghasilan atas Penghasilan dari Usaha Jasa Konstruksi. **Berlaku 1 Januari 2008\. Status: Masih berlaku** (telah diubah 2 kali). Mencabut PP 140/2000\. *(PP 51/2008 — seluruh dokumen)*
2. **PP 40/2009** — Perubahan Pertama atas PP 51/2008.
3. **PP 9/2022** — Perubahan Kedua atas PP 51/2008\. **Ditetapkan dan berlaku 21 Februari 2022\. Status: Aktif.** Perubahan kunci:*(PP 9/2022 — seluruh dokumen; khusus Pasal 3, 7, 10D)*
- Tarif berubah dari 5 menjadi **7 kategori** (penambahan pekerjaan konstruksi terintegrasi + konsultansi konstruksi menjadi klasifikasi sendiri)
- Tarif diturunkan untuk pemilik sertifikat (menstimulus kepemilikan SBU/SKK)
- Penghasilan lain dari **luar** usaha jasa konstruksi → tarif umum Pasal 17 UU PPh
- Keuntungan/kerugian selisih kurs dari usaha jasa konstruksi → termasuk dalam Nilai Kontrak
- **Pasal 10D (baru):** Evaluasi setelah 3 tahun pajak → dapat beralih ke rezim umum
**REGULATION CHAIN:** PP 140/2000 (PPh Jasa Konstruksi) → **PP 51/2008** (mencabut PP 140/2000, mulai 1 Jan 2008) → **PP 40/2009** (perubahan pertama) → **PP 9/2022** (perubahan kedua, 21 Feb 2022). PP 9/2022 adalah ketentuan terkini.
### Regulasi Pelaksana (Tata Cara)
1. **PMK-187/PMK.03/2008** — Tata Cara Pemotongan, Penyetoran, Pelaporan, dan Penatausahaan PPh atas Penghasilan dari Usaha Jasa Konstruksi. **Berlaku surut 1 Jan 2008\. Status: Aktif** (telah diubah). Dasar hukum pemotongan oleh pengguna jasa, penyetoran sendiri, dan pelaporan SPT Masa. Mencabut KMK-559/KMK.04/2000\. *(PMK-187/PMK.03/2008 — seluruh dokumen)*
2. **PMK-153/PMK.03/2009** — Perubahan atas PMK-187/PMK.03/2008.
**Catatan:** PMK-187/2008 jo. PMK-153/2009 **tidak dicabut** oleh PMK-81/2024 — tata cara pemotongan/penyetoran/pelaporan di PMK ini tetap berlaku, namun sarana pembayaran dan pelaporan beralih ke sistem **Coretax** (Kode Billing, e-Bupot Unifikasi) sejak PMK-81/2024 berlaku (31 Des 2024).
### Dasar Hukum Umum
1. **UU PPh** (UU 7/1983 jo. UU 36/2008 jo. UU 7/2021 HPP) — **Pasal 4 ayat (2):** Penghasilan tertentu dapat dikenai PPh bersifat final. **Pasal 17:** Tarif umum apabila evaluasi PP 9/2022 mengarahkan kembali ke rezim umum.
## 2\. TARIF PPh FINAL — PP 9/2022
### 2.1 Tabel Tarif Lengkap
| No | Kode Objek Pajak (e-Bupot) | Jenis Jasa | Kualifikasi Penyedia Jasa | Tarif | Dasar Hukum |
| -- | -------------------------- | --------------------------------- | -------------------------------------------------------- | --------- | --------------------- |
| 1 | **28-409-22** | Pekerjaan Konstruksi | Memiliki SBU kualifikasi kecil ATAU SKK untuk OP | **1,75%** | Pasal 3(1)a PP 9/2022 |
| 2 | **28-409-23** | Pekerjaan Konstruksi | Tanpa SBU atau SKK | **4%** | Pasal 3(1)b PP 9/2022 |
| 3 | **28-409-24** | Pekerjaan Konstruksi | Selain No 1 dan 2 (kualifikasi menengah/besar/spesialis) | **2,65%** | Pasal 3(1)c PP 9/2022 |
| 4 | **28-409-25** | Pekerjaan Konstruksi Terintegrasi | Memiliki SBU | **2,65%** | Pasal 3(1)d PP 9/2022 |
| 5 | **28-409-26** | Pekerjaan Konstruksi Terintegrasi | Tanpa SBU | **4%** | Pasal 3(1)e PP 9/2022 |
| 6 | **28-409-27** | Jasa Konsultansi Konstruksi | Memiliki SBU atau SKK untuk OP | **3,5%** | Pasal 3(1)f PP 9/2022 |
| 7 | **28-409-28** | Jasa Konsultansi Konstruksi | Tanpa SBU atau SKK | **6%** | Pasal 3(1)g PP 9/2022 |
*Catatan Pasal 3 ayat (1a): Pengenaan PPh final terhadap penyedia jasa tanpa sertifikat (No 2, 5, 7) tidak meniadakan kewajiban memiliki sertifikat sesuai peraturan perundang-undangan di bidang Jasa Konstruksi.*
### 2.2 Perbandingan Tarif Lama vs Baru
| Jenis Jasa | Kualifikasi | Tarif Lama (PP 51/2008) | Tarif Baru (PP 9/2022) | Selisih |
| ----------------------------------------------- | ------------------------------ | ----------------------- | ---------------------- | ------- |
| Pelaksanaan/Pekerjaan Konstruksi | Kualifikasi kecil | 2% | **1,75%** | ↓ 0,25% |
| Pelaksanaan/Pekerjaan Konstruksi | Menengah/besar | 3% | **2,65%** | ↓ 0,35% |
| Pelaksanaan/Pekerjaan Konstruksi | Tanpa kualifikasi | 4% | **4%** | Tetap |
| Pekerjaan Konstruksi Terintegrasi | Baru (tidak ada di rezim lama) | — | **2,65% / 4%** | Baru |
| Perencanaan/Pengawasan → Konsultansi Konstruksi | Dengan kualifikasi | 4% | **3,5%** | ↓ 0,5% |
| Perencanaan/Pengawasan → Konsultansi Konstruksi | Tanpa kualifikasi | 6% | **6%** | Tetap |
### 2.3 KAP-KJS Coretax
| KAP | KJS | Keterangan |
| ---------- | ------- | ----------------------------------------------- |
| **411128** | **409** | PPh Final Pasal 4 ayat (2) atas Jasa Konstruksi |
*(Sumber: DJP; Kode Objek Pajak e-Bupot)*
## 3\. KLASIFIKASI USAHA JASA KONSTRUKSI
### 3.1 Jenis Usaha (Pasal 2 PP 51/2008 s.t.d.d. PP 9/2022)
| No | Klasifikasi | Kegiatan | Contoh |
| -- | --------------------------------------------- | ----------------------------------------------------------- | ------------------------ |
| 1 | Jasa Konsultansi Konstruksi — Sifat Umum | Pengkajian, perencanaan, perancangan, pengawasan, manajemen | Konsultan perencana |
| 2 | Jasa Konsultansi Konstruksi — Sifat Spesialis | Sama, bidang spesifik (geoteknik, struktur khusus) | Konsultan struktur, MEP |
| 3 | Pekerjaan Konstruksi — Sifat Umum | Pembangunan, pengoperasian, pemeliharaan, pembongkaran | Kontraktor umum |
| 4 | Pekerjaan Konstruksi — Sifat Spesialis | Sama, bidang spesifik | Kontraktor pondasi dalam |
| 5 | Pekerjaan Konstruksi Terintegrasi | Gabungan pekerjaan konstruksi + konsultansi (EPC, D&B) | Kontraktor EPC, turnkey |
*(Pasal 2 ayat (2) dan (4) PP 51/2008 s.t.d.d. PP 9/2022)*
### 3.2 Sertifikat yang Diakui
| Sertifikat | Penerbit |
| ------------------------------------------------ | ------------------------------------------------- |
| **SBU** (Sertifikat Badan Usaha) | LSBU terakreditasi Kementerian PUPR, dicatat LPJK |
| **SKK** (Sertifikat Kompetensi Kerja) — untuk OP | LSP terakreditasi |
*(Pasal 3 ayat (1) PP 9/2022 jo. UU JK)*
## 4\. TATA CARA PEMOTONGAN, PENYETORAN & PELAPORAN
### 4.1 Mekanisme Pemungutan
| Situasi | Mekanisme | Kewajiban |
| ------------------------------------------------------------------- | ----------------------------------------------- | ----------------------------------- |
| Pengguna Jasa adalah **Pemotong Pajak** (Bendahara, BUMN, PMA, dll) | **Dipotong** oleh Pengguna Jasa saat pembayaran | Setor & lapor via e-Bupot Unifikasi |
| Pengguna Jasa **BUKAN** Pemotong Pajak (OP non-bendahara, dll) | **Disetor sendiri** oleh Penyedia Jasa | Penyedia Jasa hitung, setor, lapor |
*(Pasal 4 PMK-187/2008)*
### 4.2 Dasar Pengenaan Pajak (DPP)
**DPP = Jumlah pembayaran (tidak termasuk PPN)** yang diterima Penyedia Jasa. Termasuk **keuntungan/kerugian selisih kurs** dari kegiatan usaha jasa konstruksi. *(Pasal 5 PMK-187/2008; Pasal 7 ayat (3) PP 9/2022)*
### 4.3 Batas Waktu Penyetoran
| Mekanisme | Batas Waktu |
| -------------------------------- | --------------------------------------------- |
| Pemotongan oleh Pengguna Jasa | Paling lambat **tanggal 10** bulan berikutnya |
| Setor sendiri oleh Penyedia Jasa | Paling lambat **tanggal 15** bulan berikutnya |
*(Pasal 4 ayat (3)-(4) PMK-187/2008 jo. PMK-153/2009)*
### 4.4 Pelaporan SPT Masa (Coretax)
- Batas waktu lapor: paling lambat **tanggal 20** bulan berikutnya
- Jenis SPT: **SPT Masa PPh Unifikasi** via Coretax
- Bukti potong wajib diberikan ke Penyedia Jasa
*(Pasal 6 PMK-187/2008; Pasal 15-18 PMK-81/2024 jo. PMK-1/2026)*
## 5\. PENGHASILAN DI LUAR USAHA JASA KONSTRUKSI
| Jenis Penghasilan | Perlakuan | Dasar Hukum |
| ------------------------------------------------- | ------------------------------------ | -------------------------- |
| Penghasilan dari luar usaha jasa konstruksi | Tarif umum Pasal 17 UU PPh | Pasal 7 ayat (2) PP 9/2022 |
| Bunga, dividen, royalti, sewa (luar usaha) | Tidak kena PPh final jasa konstruksi | Pasal 7 ayat (2) PP 9/2022 |
| Laba/rugi selisih kurs dari usaha jasa konstruksi | Termasuk Nilai Kontrak (PPh final) | Pasal 7 ayat (3) PP 9/2022 |
## 6\. KETENTUAN PERALIHAN (Pasal II PP 9/2022)
| Kontrak Ditandatangani | Pembayaran | Tarif yang Berlaku |
| ---------------------- | ------------------- | ------------------------- |
| Sebelum 21 Feb 2022 | Sebelum 21 Feb 2022 | PP 51/2008 jo. PP 40/2009 |
| Sebelum 21 Feb 2022 | Sejak 21 Feb 2022 | **PP 9/2022** |
| Sejak 21 Feb 2022 | Kapan saja | **PP 9/2022** |
*(Pasal II ayat (2) PP 9/2022 — Peraturan pelaksanaan lama tetap berlaku sepanjang tidak bertentangan)*
## 7\. EVALUASI 3 TAHUN (Pasal 10D PP 9/2022)
| Aspek | Detail |
| ----------------- | ---------------------------------------------------------------------------- |
| Waktu Evaluasi | Setelah 3 tahun pajak sejak PP 9/2022 diundangkan (21 Feb 2022 → Feb 2025) |
| Pelaksana | **Menteri Keuangan** |
| Kemungkinan Hasil | Dapat beralih ke tarif umum Pasal 17 UU PPh (progresif OP / 22% Badan) |
| Status Juni 2026 | Hasil evaluasi **belum diumumkan**. Tarif final PP 9/2022 **masih berlaku**. |
*(Pasal 10D ayat (1)-(3) PP 9/2022)*
## 8\. CONTOH KASUS
### Contoh 1: Kontraktor Kualifikasi Kecil (dengan SBU)
**Fakta:** CV Karya Mandiri (SBU kualifikasi kecil) mengerjakan renovasi gedung Rp500.000.000\. Pengguna jasa: Dinas PUPR.
**Perhitungan:** PPh Final = 1,75% × Rp500.000.000 = **Rp8.750.000**. Kode e-Bupot: 28-409-22\. Bendahara potong saat bayar, setor max tgl 10 bulan berikutnya.
*(Pasal 3(1)a PP 9/2022; Pasal 4 PMK-187/2008)*
### Contoh 2: Kontraktor Besar (SBU kualifikasi besar)
**Fakta:** PT Bangun Negeri (SBU besar) mengerjakan proyek jalan tol Rp50.000.000.000\. Pengguna jasa: BUMN Karya.
**Perhitungan:** PPh Final = 2,65% × Rp50.000.000.000 = **Rp1.325.000.000**. Kode e-Bupot: 28-409-24.
*(Pasal 3(1)c PP 9/2022)*
### Contoh 3: Penyedia Jasa Tanpa SBU/SKK
**Fakta:** Tuan Adi (OP tanpa SKK) mengerjakan proyek pagar rumah Rp100.000.000\. Pengguna jasa: OP pribadi (bukan pemotong).
**Perhitungan:** PPh Final setor sendiri = 4% × Rp100.000.000 = **Rp4.000.000**. Kode e-Bupot: 28-409-23\. Setor max tgl 15 bulan berikutnya.
*(Pasal 3(1)b PP 9/2022; Pasal 4(2) PMK-187/2008)*
### Contoh 4: Kontraktor EPC (Konstruksi Terintegrasi)
**Fakta:** PT Rekayasa Industri (SBU) mengerjakan EPC pabrik Rp200.000.000.000\. Pengguna jasa: PMA.
**Perhitungan:** PPh Final = 2,65% × Rp200.000.000.000 = **Rp5.300.000.000**. Kode e-Bupot: 28-409-25.
*(Pasal 3(1)d PP 9/2022)*
### Contoh 5: Konsultan Konstruksi (dengan Sertifikat)
**Fakta:** CV Desain Indah (konsultan perencana, SBU) — kontrak Rp150.000.000 dengan Pemda.
**Perhitungan:** PPh Final = 3,5% × Rp150.000.000 = **Rp5.250.000**. Kode e-Bupot: 28-409-27.
*(Pasal 3(1)f PP 9/2022)*
### Contoh 6: Selisih Kurs Masuk DPP
**Fakta:** PT Global Construction (kontraktor besar) — kontrak USD 1.000.000\. Laba selisih kurs: Rp50.000.000.
**Perlakuan:** Laba selisih kurs Rp50.000.000 termasuk dalam Nilai Kontrak → dikenai PPh final 2,65%. BUKAN penghasilan luar usaha.
*(Pasal 7 ayat (3) PP 9/2022)*
## 9\. RINGKASAN REGULASI CHAIN
PP 140/2000 (PPh Jasa Konstruksi)
↓ dicabut
PP 51/2008 (berlaku 1 Jan 2008)
↓ diubah
PP 40/2009 (perubahan pertama)
↓ diubah
**PP 9/2022** (perubahan kedua, 21 Feb 2022) — TARIF PALING AKHIR
↓ amanat
Pasal 10D: evaluasi setelah 3 tahun → potensi kembali ke rezim umum (Pasal 17 UU PPh)
↓ (evaluasi belum diumumkan hasilnya per Juni 2026)
Regulasi Pelaksana:
KMK-559/KMK.04/2000 → **PMK-187/PMK.03/2008** → PMK-153/PMK.03/2009 (masih berlaku)
↓ prosedur via
**PMK-81/2024** \+ **PMK-1/2026** (Coretax) → Kode Billing, e-Bupot Unifikasi
Hubungan dengan PP Lain:
PP 55/2022 (Penyesuaian PPh) → TIDAK mengubah PP 51/2008/PP 9/2022
PP 20/2026 (Perubahan PP 55/2022) → TIDAK mengubah mekanisme perpajakan jasa konstruksi
### PPh Final Pengalihan Hak Tanah dan Bangunan
URL: https://www.diskusipajak.com/p/pph-final-pengalihan-hak-tanah-dan-bangunan/
Last updated: 2026-06-17T06:17:09.000Z
## 1\. DASAR HUKUM
### Regulasi Primer
1. **PP 34/2016** — Peraturan Pemerintah tentang Pajak Penghasilan atas Penghasilan Dari Pengalihan Hak Atas Tanah dan/atau Bangunan, dan Perjanjian Pengikatan Jual Beli atas Tanah dan/atau Bangunan. **Berlaku sejak 7 September 2016\. Status: Aktif.** Mencabut dan menggantikan PP 48/1994, PP 27/1996, PP 79/1999, dan PP 71/2008.
**Regulation Chain:** PP 48/1994 → PP 27/1996 → PP 79/1999 → PP 71/2008 → **PP 34/2016** (konsolidasi, final, mencakup PPJB).
Perubahan kunci PP 34/2016: (1) PPh PPJB & perubahannya kini bersifat **final**; (2) Wajib setor **sebelum** penandatanganan akta/keputusan lelang; (3) Pengusaha properti: PPh terutang **saat diterima pembayaran**; (4) Tarif 1% untuk Rumah Sederhana/Rusun Sederhana. *(PP 34/2016 — seluruh dokumen)*
### Regulasi Pelaksana & Tata Cara
1. ~~PMK-261/PMK.03/2016~~ — Tata Cara Penyetoran, Pelaporan, dan Pengecualian Pengenaan PPh atas Penghasilan dari PHTB dan PPJB. **DICABUT oleh PMK-81/2024** — ketentuannya diintegrasikan ke dalam sistem Coretax.
2. **PMK-81/2024** — Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Coretax). **Berlaku 31 Des 2024\. Status: Aktif.** Mengatur tata cara penyetoran, pelaporan, dan pengecualian untuk seluruh jenis pajak termasuk PPh PHTB. Mencabut 29 PMK termasuk PMK-261/2016\. Menggantikan mekanisme manual dengan Kode Billing via Coretax.
**UPDATE:** Diubah 3 kali — PMK-53/2025, PMK-54/2025, dan terakhir **PMK-1/2026** (perubahan ke-4, 22 Jan 2026) memperluas cakupan e-Bupot Unifikasi. *(Pasal 4-6, 15-18 PMK-81/2024 jo. PMK-1/2026)*
### Regulasi Validasi & Penelitian
1. **PER-21/PJ/2019** — Peraturan Dirjen Pajak tentang Tata Cara Penelitian Bukti Pemenuhan Kewajiban Penyetoran PPh atas Penghasilan dari PHTB dan/atau Perubahan PPJB. **Berlaku: 24 Okt 2019\. Status: Aktif.** Dasar hukum **e-PHTB** — mengizinkan permohonan penelitian formal secara elektronik (DJP Online). Mencabut PER-18/PJ/2017 dan PER-33/PJ/2017\. *(PER-21/PJ/2019)*
2. **SE-28/PJ/2020** — Surat Edaran Dirjen Pajak tentang Petunjuk Pelaksanaan Penelitian Bukti Pemenuhan Kewajiban Penyetoran PPh atas Penghasilan dari PHTB dan/atau Perubahan PPJB. **30 Apr 2020\. Status: Aktif.** Mengatur tata cara penelitian formal dan material. Mencabut SE-40/PJ/2017 & SE-13/PJ/2019\. *(SE-28/PJ/2020)*
3. **PER-8/PJ/2023** — Peraturan Dirjen Pajak tentang Tata Cara Pengecualian Pembayaran PPh atas PHTB & Perubahan PPJB, Fasilitas Pengurangan PPh Badan di KEK, dan Pembebasan PPh Rumah Sangat Mewah di KEK Pariwisata. **15 Des 2023\. Status: Aktif.** Mencabut PER-28/PJ/2009 & PER-30/PJ/2009\. Mengatur tata cara SKB Pengecualian untuk kategori Pasal 6 PP 34/2016 (waris, hibah, 25%, hubungan modal/pengendalian, hubungan keluarga sedarah/semenda.*
## 4\. TATA CARA PENYETORAN & PELAPORAN
### 4.1 Pengalihan Hak Umum (Non-Pengusaha Properti)
- Penerima penghasilan **wajib menyetor sendiri** PPh Final ke bank/pos persepsi melalui Kode Billing (Coretax)
- Penyetoran harus dilakukan **SEBELUM** akta, keputusan, atau risalah lelang ditandatangani
- **KAP-KJS:** 411128-402 (PPh Final Pasal 4 ayat (2) atas Pengalihan Hak Tanah dan/atau Bangunan)
- **Masa aktif billing:** 7 hari sejak dibuat
- Setelah bayar, NTPN tercatat di **Buku Besar Coretax**, lalu ajukan **Permohonan Penelitian Bukti Pemenuhan Kewajiban Penyetoran PPh** (Validasi SSP PPh PHTB)
- PPAT, Pejabat Lelang, notaris **HANYA BOLEH** menandatangani jika bukti setor valid sudah diserahkan
- Pejabat tersebut wajib **lapor bulanan** ke DJP
*(Pasal 3 ayat (1), (5), (6) PP 34/2016; Pasal 4-6 PMK-81/2024)*
### 4.2 Pengusaha Properti (Developer)
**Perbedaan fundamental:** PPh terutang **SAAT DITERIMA PEMBAYARAN** (uang muka, angsuran, bunga, biaya tambahan), **bukan saat penandatanganan akta**.
| Tahap | Kewajiban |
| --------------------------- | ------------------------------------------------------------------------- |
| Menerima uang muka/angsuran | Hitung PPh 2,5% (atau 1% untuk RS/Rusun) dari jumlah yang diterima |
| Menyetor PPh | Paling lambat **tanggal 15 bulan berikutnya** setelah pembayaran diterima |
| Pelaporan SPT Masa | Sesuai ketentuan Coretax (e-Bupot Unifikasi / SPT Masa PPh Unifikasi) |
*(Pasal 3 ayat (2)-(4) PP 34/2016; Penjelasan PP 34/2016)*
### 4.3 Pengalihan ke Pemerintah
- **Dipungut** oleh Bendahara/Pejabat Pembayar **SEBELUM** pembayaran dilakukan ke penjual
- Setor atas nama **penjual** (bukan nama bendahara)
- Tarif **0%** (final) untuk pengadaan tanah kepentingan umum
- Pejabat wajib lapor ke DJP
*(Pasal 4 PP 34/2016)*
### 4.4 Pelaporan SPT Masa (Coretax)
- **PPh PHTB** (setor sendiri) → dilaporkan dalam **SPT Masa PPh Unifikasi** paling lambat tanggal 20 bulan berikutnya
- **Kode Billing** dibayar sebelum akta → NTPN diinput saat lapor SPT Masa
- Bukti potong via **e-Bupot Unifikasi**
*(Pasal 15-18 PMK-81/2024 jo. PMK-1/2026)*
## 5\. PENGECUALIAN (TIDAK TERUTANG PPh)
| No | Kategori | Syarat Utama | Dasar Hukum |
| ----- | ---------------------------------------------------------------------------------------------------------------------------- | ---------------------------------------------------------------- | ------------------------------------------- |
| **a** | OP penghasilan < PTKP, bruto pengalihan < **Rp60.000.000** | Tidak dipecah-pecah | Pasal 6 huruf a PP 34/2016 |
| **b** | Hibah OP → keluarga sedarah garis lurus 1 derajat, badan keagamaan/pendidikan/sosial/yayasan, koperasi, OP usaha mikro/kecil | Tidak ada hubungan usaha/pekerjaan/kepemilikan/penguasaan | Pasal 6 huruf b PP 34/2016 jo. PMK 114/2025 |
| **c** | Hibah Badan → badan keagamaan/pendidikan/sosial/yayasan, koperasi, OP usaha mikro/kecil | Sama seperti huruf b | Pasal 6 huruf c PP 34/2016 |
| **d** | Waris | — | Pasal 6 huruf d PP 34/2016 |
| **e** | Wakaf | — | Pasal 6 huruf e PP 34/2016 |
| **f** | Pengalihan dalam rangka penggabungan/peleburan/pemekaran usaha badan | Persetujuan nilai buku dari Dirjen Pajak | Pasal 6 huruf f PP 34/2016 |
| **g** | BGS/BGSG (Bangun Guna Serah / Bangun Serah Guna) | — | Pasal 6 huruf g PP 34/2016 |
| **h** | Non-subjek pajak (wakil diplomatik, organisasi internasional) | — | Pasal 6 huruf h PP 34/2016 |
| **i** | Badan usaha pokok transaksi tanah/bangunan — pengalihan **sebelum 1 Jan 2009** | Penghasilan sudah dilaporkan di SPT Tahunan & PPh sudah dilunasi | Pasal 6 ayat (2) PP 34/2016 |
Permohonan SKB diajukan ke KPP tempat tanah/bangunan berada, format lampiran **PER-8/PJ/2023**.
## 6\. TATA CARA VALIDASI SSP PPh PHTB (e-PHTB)
**Perubahan Prosedur Coretax:** Validasi SSP PHTB tetap melalui e-PHTB di DJP Online/Coretax, namun dengan mekanisme baru:
1. Buat **Kode Billing** via Coretax (menu Pembayaran → Layanan Mandiri Kode Billing)
2. Isi data NOP, alamat, luas tanah/bangunan
3. Bayar Kode Billing (ATM, mobile banking, teller)
4. NTPN otomatis tercatat di **Buku Besar Coretax**
5. Ajukan permohonan penelitian formal via **e-PHTB** di portal pajak.go.id
### 6.1 e-PHTB (Elektronik)
| Fitur | Keterangan |
| ------------ | ------------------------------------------------------------------------------ |
| Akses | DJP Online (pajak.go.id) — 24 jam |
| Waktu Proses | **Instan** |
| Maks NTPN | ≤ 10 per permohonan |
| Syarat | Tarif tunggal 2,5%, bayar via SSP/NTPN (bukan Pbk), NTPN belum dipindahbukukan |
| Output | Surat Keterangan Penelitian Formal (Suket) |
| Dasar Hukum | PER-21/PJ/2019, SE-28/PJ/2020 |
### 6.2 Penelitian Formal Langsung (KPP)
Untuk WP yang **tidak memenuhi** kriteria e-PHTB (tarif non-tunggal, Pbk, >10 NTPN):
- Ajukan ke **KPP Pratama/KP2KP** tempat tanah/bangunan berada
- Waktu penyelesaian: Maks **3 hari kerja**
- Hasil: Suket atau Surat Pemberitahuan Tidak Lengkap/Tidak Sesuai
### 6.3 Penggantian & Pembatalan Suket
| Jenis | Penyebab | Lampiran |
| ----------------- | ------------------------------- | -------------------------------------------------------- |
| Penggantian Suket | Kesalahan tulis, hitung, tarif | Suket asli |
| Pembatalan Suket | Pembatalan transaksi pengalihan | Suket asli + Surat pernyataan bermaterai transaksi batal |
*(SE-28/PJ/2020)*
## 7\. PERLAKUAN PPJB & PERUBAHANNYA
### 7.1 PPJB (Perjanjian Pengikatan Jual Beli)
- PPJB atas tanah/bangunan beserta **perubahannya/adendumnya** dikenai PPh Final
- PPh terutang **saat pembayaran diterima** oleh penjual (pengusaha properti)
- Tarif: sama dengan tarif pokok (2,5% / 1% / 0%)
*(Pasal 3 ayat (2) jo. Pasal 5 PP 34/2016)*
### 7.2 Perubahan/Adendum PPJB
- **Pihak PEMBELI LAMA** (nama di PPJB sebelum adendum) **wajib setor sendiri** PPh atas keuntungan jual hak PPJB
- Pihak **PENJUAL** (pengusaha properti) hanya tanda tangan adendum **SETELAH** bukti setor PPh ditunjukkan dan sudah diteliti KPP
- Penjual wajib **lapor perubahan PPJB** ke DJP
*(Pasal 5 PP 34/2016)*
## 8\. CONTOH KASUS
### Contoh 1: Jual Beli Tanah — Orang Pribadi (Non-Pengusaha)
**Fakta:** Tuan Adi (OP non-pengusaha) menjual tanah 200 m² seharga Rp500.000.000.
**Perhitungan:**
PPh Final = 2,5% × Rp500.000.000 = **Rp12.500.000**
KAP-KJS: 411128-402
Wajib setor **sebelum** akta AJB ditandatangani PPAT.
*(Pasal 2 ayat (1), Pasal 3 ayat (1) PP 34/2016; PER-21/PJ/2019; SE-28/PJ/2020)*
### Contoh 2: Developer — Penjualan Rumah dengan Angsuran
**Fakta:** PT Griya Sejahtera menjual rumah tapak (bukan RS/RSS) Rp800.000.000\. DP Rp200.000.000 (10 Jan 2026) + angsuran Rp50.000.000/bln × 12 bln.
**Perhitungan:** PPh 2,5% dari setiap pembayaran:
DP Rp200jt → PPh **Rp5.000.000** (jatuh tempo 15 Feb 2026)
Angs 1 Rp50jt → PPh **Rp1.250.000** (jatuh tempo 15 Mar 2026)
dst.
**Catatan:** PPh terutang setiap kali menerima pembayaran, bukan saat akta. Biaya tambahan (booking fee, administrasi) masuk DPP.
*(Pasal 3 ayat (2)-(4) PP 34/2016; Penjelasan PP 34/2016)*
### Contoh 3: Pengalihan ke Pemerintah (Proyek Tol)
**Fakta:** Pemerintah melalui LMAN mengadakan tanah untuk proyek jalan tol. Harga penggantian: Rp2.000.000.000.
**Perhitungan:** Tarif **0%** — PPh = Rp0\. Bendahara Pemerintah menerbitkan bukti potong PPh final 0% atas nama penjual.
*(Pasal 2 ayat (6), Pasal 4 PP 34/2016)*
### Contoh 4: Waris Tanah/Bangunan
**Fakta:** Tuan Bambang meninggal, ahli waris: istri dan 2 anak kandung. Nilai pasar tanah + bangunan: Rp1.200.000.000.
**Perlakuan:** **Dikecualikan** dari objek PPh. Ajukan SKB Pengecualian ke KPP dengan surat pernyataan waris, surat keterangan waris, SPPT PBB.
*(Pasal 6 huruf d PP 34/2016; PER-8/PJ/2023)*
### Contoh 5: Hibah ke Keluarga
**Fakta:** Ibu Sari menghibahkan rumah (nilai pasar Rp900.000.000) kepada anak kandung. Tidak ada hubungan usaha/pekerjaan/kepemilikan/penguasaan.
**Perlakuan:** **Dikecualikan** dari objek PPh. PMK 114/2025 menegaskan keuntungan pengalihan harta berupa hibah dikecualikan sepanjang syarat terpenuhi.
*(Pasal 6 huruf b PP 34/2016; Pasal 4 ayat (3) UU PPh; Pasal 14 PMK 114/2025)*
### Contoh 6: Perubahan PPJB (Jual Beli Hak)
**Fakta:** Tuan Candra membeli apartemen via PPJB (harga Rp600jt, DP Rp150jt). Sebelum lunas, ia menjual hak PPJB ke Tuan Dedi Rp200.000.000.
**Perlakuan:** Tuan Candra wajib setor PPh 2,5% × Rp200.000.000 = **Rp5.000.000** sebelum adendum ditandatangani.
*(Pasal 5 PP 34/2016)*
### Contoh 7: Hubungan Istimewa (Jual di Bawah Harga Pasar)
**Fakta:** PT Maju Jaya menjual tanah kepada PT Anak Usaha (kepemilikan 80%) dengan harga Rp1.000.000.000\. Harga pasar wajar: Rp1.500.000.000.
**Perlakuan:** DPP = nilai seharusnya diterima = Rp1.500.000.000\. PPh = 2,5% × Rp1.500.000.000 = **Rp37.500.000**.
*(Pasal 2 ayat (3) huruf b PP 34/2016; Pasal 18 UU PPh)*
## 9\. RINGKASAN REGULASI CHAIN
PP 48/1994 (pembayaran PPh)
→ PP 27/1996 (perubahan pertama)
→ PP 79/1999 (perubahan kedua)
→ PP 71/2008 (perubahan ketiga)
→ **PP 34/2016** (konsolidasi, final, + PPJB)
↓
PMK-261/2016 (tata cara)
↓ DICABUT
**PMK-81/2024** (Coretax, berlaku 31 Des 2024)
↓ diubah
**PMK-1/2026** (perubahan ke-4, berlaku 22 Jan 2026)
Regulasi validasi:
PER-18/PJ/2017 → PER-21/PJ/2019 (e-PHTB)
SE-40/PJ/2017 → SE-28/PJ/2020
PER-28/PJ/2009 → **PER-8/PJ/2023** (SKB)
Regulasi hibah:
PMK-245/2008 → DICABUT oleh **PMK 114/2025**
### PPh Final atas Penghasilan WP yang Memiliki Peredaran Bruto Tertentu PP 23 Tahun 2018
URL: https://www.diskusipajak.com/p/pph-final-atas-penghasilan-wp-yang-memiliki-peredaran-bruto-tertentu-pp-23-tahun-2018-2/
Last updated: 2026-06-17T04:46:24.000Z
🚫
****NOTE:** PP 23/2018 ****sudah tidak berlaku** sejak 20 Desember 2022\. Note ini bersifat ****historis** untuk referensi pemahaman rantai regulasi UMKM. Berlaku: 1 Juli 2018 – 19 Desember 2022.
## 1\. DASAR HUKUM
1. **PP 23 TAHUN 2018** (berlaku 1 Juli 2018 – 19 Desember 2022) — PPh atas penghasilan dari usaha yang diterima atau diperoleh WP yang memiliki peredaran bruto tertentu. Tarif **0,5%** final. **Sudah tidak berlaku.**
2. **PMK-99/PMK.03/2018** (berlaku 27 Agustus 2018) — Pelaksanaan PP 23/2018 tentang PPh atas Penghasilan dari Usaha yang Diterima atau Diperoleh WP yang Memiliki Peredaran Bruto Tertentu.
3. **PER-37/PJ/2013** (berlaku 30 Oktober 2013) — Tata cara penyetoran PPh final WP peredaran bruto tertentu melalui ATM.
## 2\. SURAT EDARAN & SURAT TERKAIT
- **SE-32/PJ/2014** — Penegasan pelaksanaan rezim final peredaran bruto tertentu (rujukan historis — Point E tentang reksa dana = kegiatan usaha masih relevan)
- **SE-38/PJ/2014** — Ralat SE-32/PJ/2014
- **SE-42/PJ/2013** — Tata cara pelaksanaan dan pelaporan (berlaku efektif untuk PP 23/2018)
- **S-1737/PJ.09/2013** — Fasilitas pembayaran PPh Final melalui ATM
- **S-45/PJ.02/2018** — Penegasan perlakuan PPh yang dipotong/dipungut pihak lain (berlaku untuk rezim final peredaran bruto tertentu)
- **S-421/PJ.03/2018** — Pedoman SKB pemotongan/pemungutan PPh dalam rangka peralihan ke PP 23/2018
- **S-490/PJ.03/2018** — Pedoman SKB pemotongan/pemungutan PPh dalam rangka peralihan ke PP 23/2018
## 3\. SUBJEK YANG DIKENAKAN PPh FINAL
Atas **penghasilan dari usaha yang diterima atau diperoleh Wajib Pajak dalam negeri** yang **memiliki peredaran bruto tertentu**, dikenai PPh Final dalam jangka waktu tertentu. *(Pasal 2 ayat (1) PP 23/2018)*
**WP yang memiliki peredaran bruto tertentu:** *(Pasal 3 ayat (1) PP 23/2018)*
- **WP Orang Pribadi**
- **WP Badan** berbentuk koperasi, CV, firma, atau PT
- Peredaran bruto **tidak melebihi Rp4.800.000.000,00** dalam 1 Tahun Pajak
**Penjelasan peredaran bruto:**
- Jumlah peredaran bruto dari Tahun Pajak terakhir, dari keseluruhan usaha, termasuk cabang *(Pasal 3 ayat (1) PP 23/2018)*
- WP OP suami-isteri PH/MT → omzet digabung *(Penjelasan Pasal 3 ayat (1) PP 23/2018)*
## 4\. WP YANG TIDAK TERMASUK SUBJEK PPh FINAL
*(Pasal 3 ayat (2) PP 23/2018)*
1. WP memilih dikenai PPh berdasarkan tarif umum (Pasal 17 ayat (1) huruf a, Pasal 17 ayat (2a), atau Pasal 31E UU PPh)
2. WP badan CV/Firma dari beberapa WP OP berkeahlian khusus menyerahkan jasa pekerjaan bebas
3. WP badan memperoleh fasilitas PPh berdasarkan Pasal 31A UU PPh atau PP 94/2010
4. Bentuk Usaha Tetap (BUT)
## 5\. PENGHASILAN YANG DIKECUALIKAN
*(Pasal 2 ayat (3)-(4) PP 23/2018)*
**Dikecualikan dari objek PPh Final:**
- Penghasilan WP OP dari jasa pekerjaan bebas
- Penghasilan luar negeri
- Penghasilan telah dikenai PPh Final tersendiri
- Penghasilan dikecualikan sebagai objek pajak
**Jasa Pekerjaan Bebas:** tenaga ahli, seniman, olahragawan, pengajar, pengarang, agen iklan, pengawas proyek, perantara, pedagang asongan, agen asuransi, distributor MLM/direct selling.
## 6\. JANGKA WAKTU PPh FINAL
| Subjek | Jangka Waktu |
| --------------------------- | ----------------- |
| **WP Orang Pribadi** | **7 Tahun Pajak** |
| **Koperasi, CV, Firma** | **4 Tahun Pajak** |
| **Perseroan Terbatas (PT)** | **3 Tahun Pajak** |
*(Pasal 5 PP 23/2018)*
## 7\. TARIF, DPP, DAN CARA PENGHITUNGAN
**Tarif:** **0,5%** dari peredaran bruto setiap bulan. *(Pasal 2 ayat (2) PP 23/2018)*
**DPP:** Peredaran bruto bulanan sebelum potongan penjualan/tunai. *(Pasal 6 ayat (1)-(2) PP 23/2018)*
**Rumus:** `PPh = 0,5% × peredaran bruto bulanan`
Jika omzet > Rp4,8 M dalam tahun berjalan → tetap 0,5% sampai akhir tahun, tahun berikutnya tarif umum. *(Pasal 7 PP 23/2018)*
## 8\. TATA CARA PEMBERITAHUAN
*(Pasal 3 PMK-99/2018)*
- Pemberitahuan ke KPP/KP2KP/KPP Mikro atau saluran elektronik
- Paling lambat akhir Tahun Pajak
- Berlaku mulai Tahun Pajak berikutnya
## 9\. PENYETORAN, PEMOTONGAN, DAN PELAPORAN
### A. Setor Sendiri
Paling lama **tanggal 15** bulan berikutnya. KAP 411128 / KJS 420\. *(Pasal 4 ayat (2)-(3) PMK-99/2018)*
### B. Pemotongan/Pemungutan
Pemotong memotong **0,5%** jika WP memiliki Surat Keterangan. *(Pasal 4 ayat (7)-(8) PMK-99/2018)*
- Pemotong tidak memotong PPh Pasal 22 atas impor/pembelian barang
- Disetor paling lama **tanggal 10** bulan berikutnya
### C. Pelaporan
SPT Masa paling lama **20 hari**. Penyetoran dianggap pelaporan. Nihil tidak wajib lapor. *(Pasal 4 ayat (4)-(6) PMK-99/2018)*
## 10\. SURAT KETERANGAN
**Tata cara:** Permohonan ke KPP (langsung, pos, elektronik). Terbit **3 hari kerja**. *(Pasal 5-6 PMK-99/2018)*
| Subjek | Masa Berlaku SK |
| ------------------- | --------------- |
| WP Orang Pribadi | 7 Tahun Pajak |
| Koperasi, CV, Firma | 4 Tahun Pajak |
| Perseroan Terbatas | 3 Tahun Pajak |
*(Pasal 5 huruf a PP 23/2018 jo. Pasal 7 PMK-99/2018)*
**Pembatalan SK:** Jika WP tidak memenuhi kriteria. *(Pasal 8 PMK-99/2018)*
## 11\. KETENTUAN TAMBAHAN
### Angsuran PPh Pasal 25
WP yang tidak lagi dikenai PPh Final wajib angsuran Pasal 25\. WP lain diperlakukan sebagai WP Baru. *(Pasal 9 PMK-99/2018)*
### Ketentuan Peralihan
Penghasilan sebelum 1 Juli 2018: tarif 1%. Penghasilan 1 Juli – 31 Des 2018: tarif 0,5%. Mulai 2019: tarif umum. *(Pasal 10 PP 23/2018)*
## CONTOH KASUS
**Contoh 1 — Perhitungan PPh Final:** Tuan A (WP OP, pedagang) memiliki omzet Rp100 juta/bulan.
- PPh terutang = 0,5% × Rp100.000.000 = **Rp500.000** per bulan
- Jatuh tempo penyetoran: tanggal 15 bulan berikutnya
*(Pasal 2 ayat (2) jo. Pasal 6 ayat (3) PP 23/2018)*
**Contoh 2 — Jangka Waktu:** PT Maju terdaftar 2019, omzet Rp3 M/tahun.
- Jangka waktu: **3 Tahun Pajak** (2019, 2020, 2021)
- Mulai Tahun Pajak 2022: tarif umum Pasal 17 UU PPh
*(Pasal 5 PP 23/2018)*
### PPh Final atas Penghasilan WP yang Memiliki Peredaran Bruto Tertentu PP 46 Tahun 2013 (sudah tidak berlaku sejak 1 Juli 2018)
URL: https://www.diskusipajak.com/p/pph-final-atas-penghasilan-wp-yang-memiliki-peredaran-bruto-tertentu-pp-46-tahun-2013-sudah-tidak-berlaku-sejak-1-juli-2018-2/
Last updated: 2026-06-17T02:36:54.000Z
🚫
****NOTE:** PP 46/2013 ****sudah tidak berlaku** sejak 1 Juli 2018\. Note ini bersifat ****historis** untuk referensi pemahaman rantai regulasi UMKM. Berlaku: 1 Juli 2013 – 30 Juni 2018.
## 1\. DASAR HUKUM
1. **PP 46 TAHUN 2013** (berlaku 1 Juli 2013 – 30 Juni 2018) — PPh atas penghasilan dari usaha yang diterima atau diperoleh WP yang memiliki peredaran bruto tertentu. Tarif **1%** final. **Sudah tidak berlaku.**
2. **PMK-107/PMK.011/2013** (berlaku 6 Agustus 2013) — Tata cara penghitungan, penyetoran, dan pelaporan PPh atas penghasilan dari usaha yang diterima atau diperoleh WP yang memiliki peredaran bruto tertentu.
3. **PER-32/PJ/2013** (berlaku 25 September 2013) — Tata cara pembebasan dari pemotongan dan/atau pemungutan PPh bagi WP yang dikenai PPh berdasarkan PP 46/2013 (Surat Keterangan Bebas/SKB).
4. **PER-37/PJ/2013** (berlaku 30 Oktober 2013) — Tata cara penyetoran PPh final WP peredaran bruto tertentu melalui ATM.
## 2\. SURAT EDARAN & SURAT TERKAIT
- **SE-32/PJ/2014** — Penegasan pelaksanaan PP 46/2013\. Point E: perlakuan badan pendidikan, saat operasi komersial, reksa dana, pelaporan nihil.
- **SE-38/PJ/2014** — Ralat SE-32/PJ/2014 (perlakuan bunga deposito bank lain untuk bank).
- **SE-42/PJ/2013** — Pelaksanaan PP 46/2013 (pemotongan/pemungutan, pelaporan).
- **S-1737/PJ.09/2013** — Fasilitas pembayaran PPh Final 1% melalui ATM (Bank Mandiri, BRI, BNI, BCA).
- **S-45/PJ.02/2018** — Penegasan PPh yang dipotong/dipungut pihak lain atas penghasilan WP yang dikenai PP 46/2013.
## 3\. SUBJEK YANG DIKENAKAN PPh FINAL
WP yang dikenai PPh Final **1%** adalah WP yang memenuhi kriteria: *(Pasal 2 ayat (2) PP 46/2013)*
- **WP Orang Pribadi** atau **WP Badan** (tidak termasuk BUT)
- Menerima **penghasilan dari usaha** (tidak termasuk jasa pekerjaan bebas)
- Peredaran bruto **tidak melebihi Rp4.800.000.000,00** dalam 1 Tahun Pajak
**Jasa sehubungan dengan pekerjaan bebas yang dikecualikan:** *(Pasal 2 ayat (3) PP 46/2013 jo. Penjelasan)*
- Tenaga ahli (pengacara, akuntan, arsitek, dokter, konsultan, notaris, penilai, aktuaris)
- Pemain musik, pembawa acara, penyanyi, pelawak, bintang film/sinetron/iklan, sutradara, kru film, foto model, peragawan/i, pemain drama, penari
- Olahragawan
- Penasihat, pengajar, pelatih, penceramah, penyuluh, moderator
- Pengarang, peneliti, penerjemah
- Agen iklan
- Pengawas/pengelola proyek, perantara
- Petugas penjaja barang dagangan
- Agen asuransi
- Distributor pemasaran berjenjang/penjualan langsung
## 4\. WP YANG TIDAK TERMASUK SUBJEK PPh FINAL
**WP OP yang dikecualikan:** *(Pasal 2 ayat (3) PP 46/2013)*
- Menggunakan sarana/prasarana yang dapat dibongkar pasang; dan
- Menggunakan tempat untuk kepentingan umum yang tidak diperuntukkan bagi tempat usaha
- **Contoh:** pedagang makanan keliling, pedagang asongan, warung tenda di trotoar *(Penjelasan Pasal 2 ayat (3) PP 46/2013)*
**WP Badan yang dikecualikan:** *(Pasal 2 ayat (4) PP 46/2013)*
- WP badan yang **belum beroperasi secara komersial** — dikenai tarif umum sampai 1 tahun sejak beroperasi komersial. *(Pasal 7 ayat (1) PMK-107/2013)*
- WP badan yang dalam 1 tahun setelah beroperasi komersial omzetnya melebihi Rp4,8 M
**Saat beroperasi secara komersial** — diatur dalam SE-32/PJ/2014 Point E angka 2 huruf a:
- Sektor jasa: saat pertama kali penjualan jasa dan/atau diterimanya pendapatan
- Sektor dagang dan industri: saat pertama kali penjualan barang dan/atau diterimanya pendapatan
## 5\. TARIF, DPP, DAN CARA PENGHITUNGAN
**Tarif:** **1% (satu persen)** dari jumlah peredaran bruto setiap bulan. *(Pasal 3 ayat (1) PP 46/2013)*
**DPP:** Jumlah peredaran bruto setiap bulan untuk setiap tempat kegiatan usaha. *(Pasal 4 ayat (1) PP 46/2013 jo. Pasal 4 ayat (2) PMK-107/2013)*
**Rumus:** `PPh terutang = 1% × peredaran bruto bulanan`
**Peredaran bruto yang tidak termasuk DPP:** *(Pasal 3 ayat (2) PMK-107/2013)*
- Penghasilan dari jasa pekerjaan bebas
- Penghasilan dari luar negeri
- Penghasilan yang telah dikenai PPh Final tersendiri
- Penghasilan yang dikecualikan sebagai objek pajak
**Jika omzet melebihi Rp4,8 M dalam Tahun Pajak berjalan:** *(Pasal 3 ayat (3) PP 46/2013)*
- Tetap dikenai tarif 1% sampai dengan akhir Tahun Pajak
**Jika omzet melebihi Rp4,8 M pada suatu Tahun Pajak:** *(Pasal 3 ayat (4) PP 46/2013)*
- Tahun Pajak berikutnya dikenai PPh berdasarkan ketentuan umum UU PPh
**Penentuan peredaran bruto untuk WP baru:**
- WP baru sebelum PMK-107/2013 berlaku → disetahunkan dari bulan terdaftar *(Pasal 3 ayat (4) PMK-107/2013)*
- WP baru sejak PMK-107/2013 → disetahunkan dari bulan pertama penghasilan *(Pasal 3 ayat (5) PMK-107/2013)*
## 6\. TATA CARA PENYETORAN DAN PELAPORAN
### A. Penyetoran
WP wajib menyetor ke kantor pos/bank yang ditunjuk, dengan SSP paling lama **tanggal 15 bulan berikutnya** setelah Masa Pajak berakhir. *(Pasal 10 ayat (1) PMK-107/2013)*
**Kode Pembayaran:**
- **KAP 411128** (PPh Final)
- **KJS 420** (PPh Final Pasal 4 ayat (2) atas Penghasilan dari Usaha WP Peredaran Bruto Tertentu)
### B. Penyetoran melalui ATM
WP dapat menyetor melalui ATM Bank Persepsi (Mandiri, BRI, BNI, BCA). *(PER-37/PJ/2013 jo. S-1737/PJ.09/2013)*
### C. Pelaporan
WP wajib menyampaikan SPT Masa PPh paling lama **20 hari** setelah Masa Pajak berakhir. *(Pasal 10 ayat (2) PMK-107/2013)*
- Mulai Masa Pajak Januari 2014 — keterlambatan dikenakan denda
- WP yang telah menyetor **dianggap telah menyampaikan SPT Masa** sesuai tanggal validasi NTPN *(Pasal 10 ayat (3) PMK-107/2013)*
- Jika SSP tidak mendapat validasi NTPN → wajib SPT Masa manual *(SE-42/PJ/2013 Point F angka 4)*
- **PPh nihil** tidak wajib melaporkan SPT Masa *(SE-32/PJ/2014 Point E angka 8)*
## 7\. PEMOTONGAN/PEMUNGUTAN OLEH PIHAK LAIN & SKB
Atas penghasilan WP PP 46/2013 yang wajib dipotong/dipungut PPh tidak final, dapat **dibebaskan** melalui **Surat Keterangan Bebas (SKB)**. *(Pasal 6 ayat (1) PMK-107/2013)*
**Mekanisme:**
- SKB diterbitkan melalui PER-32/PJ/2013
- Pemotong/pemungut tidak memotong jika telah menerima fotokopi SKB yang **dilegalisasi** KPP. *(S-45/PJ.02/2018 Angka 2 huruf c)*
**Jika tetap dipotong meskipun ada SKB:** dapat dimohonkan pemindahbukuan, pengembalian, atau dikreditkan di SPT Tahunan. *(S-45/PJ.02/2018 Angka 2 huruf d-g)*
## 8\. KETENTUAN KHUSUS JENIS USAHA TERTENTU
*(SE-32/PJ/2014 Point E — Penegasan)*
### Badan/Lembaga Nirlaba Pendidikan & Penelitian
- Sisa lebih ditanamkan kembali dalam sarana/prasarana pendidikan/penelitian dalam 4 tahun → bukan objek pajak
- Jika tidak memenuhi syarat → sisa lebih objek pajak (tarif umum)
### Reksa Dana
- Reksa dana = **kegiatan usaha**
- Jika memenuhi kriteria PP 46/2013 → dikenai PPh Final 1%
### Bank/BPR/Koperasi Simpan Pinjam
- Peredaran bruto = seluruh penghasilan usaha jasa perbankan (bunga, fee, komisi)
- **Termasuk** bunga deposito, tabungan di bank lain, diskonto SBI *(SE-38/PJ/2014)*
- **Tidak termasuk** pembayaran pokok kredit/pinjaman
### WP OP Pengusaha Tertentu (OPPT)
- Omzet ≤ Rp4,8 M → PPh Final 1%
- Omzet > Rp4,8 M → tarif umum, angsuran Pasal 25 = 0,75% dari peredaran bruto
### PPAT
- Dipersamakan dengan notaris (pekerjaan bebas) → tidak termasuk PP 46/2013
## 9\. KOMPENSASI RUGI
*(Pasal 8 PP 46/2013)*
- Kompensasi kerugian sampai **5 Tahun Pajak** berturut-turut
- Tahun Pajak dikenai PPh Final **tetap diperhitungkan** sebagai bagian jangka waktu
- Kerugian Tahun Pajak Final **tidak dapat dikompensasi**
## 10\. ANGSURAN PPh PASAL 25
*(Pasal 9 PMK-107/2013)*
- WP hanya menerima penghasilan final PP 46/2013 → **tidak wajib** angsuran Pasal 25
- WP juga menerima penghasilan non-final → atas penghasilan non-final wajib angsuran Pasal 25
## CONTOH KASUS
**Contoh 1 — Penentuan peredaran bruto:** Rajesh, pedagang tekstil, memiliki tempat usaha di beberapa pasar:
- Pasar A: Rp80.000.000
- Pasar B: Rp250.000.000
- Pasar C: Rp400.000.000
- **Total peredaran bruto:** Rp730.000.000 (dasar pengenaan PPh Final 1%)
**Contoh 2 — WP badan baru (belum beroperasi komersial):** PT ABC terdaftar Januari 2014, mulai beroperasi komersial Maret 2015.
- Jan 2014 – Feb 2015: belum beroperasi komersial → tarif umum UU PPh
- Mar 2015 – Feb 2016: 1 tahun pertama operasi komersial → tetap tarif umum
- Mar 2016: Jika omzet ≤ Rp4,8 M → mulai PPh Final 1%
*(Pasal 7 PMK-107/2013 jo. SE-32/PJ/2014 Point E angka 2)*
### PPh Final atas Penghasilan WP yang Memiliki Peredaran Bruto Tertentu — PP 20 Tahun 2026
URL: https://www.diskusipajak.com/p/pph-final-atas-penghasilan-wp-yang-memiliki-peredaran-bruto-tertentu-pp-20-tahun-2026-2/
Last updated: 2026-06-18T07:31:56.000Z
## 1\. DASAR HUKUM
1. **PP 20 TAHUN 2026** (berlaku 22 April 2026) — Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. **Mengubah** beberapa ketentuan dalam **Bagian Ketiga — Peredaran Bruto Tertentu (Pasal 56–60)** PP 55/2022.
2. **PP 55 TAHUN 2022** (sebagai acuan dasar) — Ketentuan yang tidak diubah oleh PP 20/2026 tetap merujuk ke PP 55/2022.
💡
Note ini adalah ****sambungan** dari catatan tentang ****PP 55/2022**. ****PP 20/2026** mengubah ****PP 55/2022** pada beberapa bagian kunci. Seluruh ketentuan PP 55/2022 yang ****tidak diubah** oleh PP 20/2026 tetap berlaku sebagaimana diatur dalam note tersebut.
## 2\. RINGKASAN PERUBAHAN PP 20/2026
| Aspek | PP 55/2022 (Sebelum) | PP 20/2026 (Sesudah) |
| --------------------------------- | ----------------------------------------------------------- | -------------------------------------------------------------- |
| **Subjek penerima fasilitas** | OP, CV, Firma, PT, Koperasi, PT Perorangan, BUMDes/BUMDesma | **OP, PT Perorangan, Koperasi** saja |
| **Jangka waktu OP** | 7 Tahun Pajak | **Tanpa batas waktu** (selama omzet ≤ Rp4,8 M) |
| **Jangka waktu PT Perorangan** | 4 Tahun Pajak | **Tanpa batas waktu** (selama omzet ≤ Rp4,8 M) |
| **Jangka waktu Koperasi** | 4 Tahun Pajak | **Maksimal 4 Tahun Pajak** (tetap) |
| **Agregasi omzet suami-istri** | Suami + istri (PH/MT) | Suami + istri + **PT Perorangan milik keduanya** |
| **Pekerjaan bebas dikecualikan** | 10 kelompok profesi | + **Influencer, Content Creator, Selebgram, Blogger, Vlogger** |
| **Pencegahan bunching/splitting** | Tidak diatur eksplisit | Diperketat dengan agregasi dan pemantauan DJP |
## 3\. PERUBAHAN SUBJEK PENERIMA FASILITAS (Pasal 57)
> "Wajib Pajak dalam negeri yang memiliki peredaran bruto tertentu yang dikenai PPh bersifat final sebagaimana dimaksud dalam Pasal 56 ayat (1) merupakan wajib pajak orang pribadi; dan wajib pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 orang dan koperasi."— Pasal 57 ayat (1) PP 55/2022 std PP 20/2026
**Yang BERHAK** menggunakan tarif 0,5% (setelah PP 20/2026):
- **Wajib Pajak Orang Pribadi**
- **Wajib Pajak Badan berbentuk Perseroan Perorangan** (didirikan oleh 1 orang)
- **Wajib Pajak Badan berupa Koperasi**
**Yang TIDAK LAGI berhak** (untuk pendaftaran baru):
- **CV** (Persekutuan Komanditer)
- **Firma**
- **PT (Perseroan Terbatas)** — non-perorangan
- **BUMDes / BUMDesma**
**CATATAN:** Entitas di atas yang **baru terdaftar** sejak 22 April 2026 **wajib** menggunakan tarif umum PPh Badan (Pasal 17 UU PPh) dan menyelenggarakan pembukuan. *(Pasal 57 ayat (1) PP 55/2022 std PP 20/2026)*
**Dasar hukum:** Pasal I Angka 3 PP 20/2026 — mengubah Pasal 57 ayat (1) PP 55/2022.
## 4\. PERUBAHAN JANGKA WAKTU (Pasal 59 — Dihapus)
Pasal I Angka 6 PP 20/2026 **menghapus Pasal 59** PP 55/2022.
**Akibatnya:**
| Subjek | Jangka Waktu Baru |
| -------------------- | ------------------------------------------------------ |
| **WP Orang Pribadi** | **Tanpa batas waktu** — selama masih memenuhi kriteria |
| **PT Perorangan** | **Tanpa batas waktu** — selama masih memenuhi kriteria |
| **Koperasi** | **Tetap maksimal 4 Tahun Pajak** (Pasal 57 ayat 2) |
**Implikasi:** WP OP UMKM yang telah habis jangka waktu 7 tahun di bawah PP 55/2022 dapat **kembali** menggunakan tarif 0,5% sepanjang omzet masih ≤ Rp4,8 M. *(Pasal I Angka 6 PP 20/2026)*
**CATATAN:** Untuk koperasi, batas 4 tahun tetap berlaku. Jangka waktu dihitung sejak Tahun Pajak terdaftar (bagi koperasi baru) atau sejak Tahun Pajak 2022 (bagi yang sudah terdaftar). *(Pasal 57 ayat (2) PP 55/2022 std PP 20/2026)*
## 5\. PERUBAHAN DEFINISI PEREDARAN BRUTO DAN AGREGASI (Pasal 58)
**Perhitungan omzet lebih komprehensif:** *(Pasal 58 ayat (1) PP 55/2022 std PP 20/2026)*
- Mencakup seluruh peredaran usaha — termasuk penghasilan dari usaha, jasa pekerjaan bebas, penghasilan final, non-final, dan penghasilan dari luar negeri.
- Tujuan: mencegah WP menyembunyikan omzet riil dengan memecah sumber penghasilan.
**Agregasi omzet diperluas — penggabungan suami-istri + PT Perorangan:** *(Pasal 58 ayat (3) PP 55/2022 std PP 20/2026)*
- Penentuan batas omzet Rp4,8 M wajib menggabungkan peredaran bruto dari:
1. **Suami**
2. **Istri**
3. **Seluruh perseroan perorangan yang didirikan oleh suami dan/atau istri tersebut**
- Tujuan: mencegah praktik **firm splitting** — memecah usaha ke beberapa PT Perorangan dalam satu keluarga agar masing-masing tetap di bawah Rp4,8 M.
**Dasar hukum:** Pasal I Angka 4 dan 5 PP 20/2026 — mengubah Pasal 58 PP 55/2022.
## 6\. PERUBAHAN PEKERJAAN BEBAS YANG DIKECUALIKAN (Pasal 56 ayat 4)
PP 20/2026 secara eksplisit menambahkan profesi digital sebagai pekerjaan bebas yang **dikecualikan** dari objek PPh Final UMKM: *(Penjelasan Pasal 56 ayat (4) PP 55/2022 std PP 20/2026)*
- **Influencer**
- **Content Creator**
- **Selebgram** (selebriti Instagram)
- **Blogger**
- **Vlogger**
- **Profesi digital sejenis**
**Contoh — Influencer TIDAK berhak PP 20/2026:** Tuan C adalah seorang content creator YouTube dengan penghasilan dari iklan dan endorsement sebesar Rp200 juta/tahun. Meskipun omzetnya di bawah Rp4,8 M, Tuan C **tidak dapat** menggunakan tarif PPh Final 0,5% karena penghasilannya termasuk jasa pekerjaan bebas. Tuan C wajib menghitung PPh menggunakan tarif Pasal 17 UU PPh (tarif umum).
*(Penjelasan Pasal 56 ayat (4) PP 55/2022 std PP 20/2026)*
## 7\. KETENTUAN PERALIHAN (Pasal II PP 20/2026)
PP 20/2026 memberikan masa transisi bagi WP yang **telah memanfaatkan** tarif 0,5% sebelum 22 April 2026:
### A. WP Orang Pribadi — Perpanjangan Masa
| Kondisi | Perlakuan |
| ------------------------------------------------------ | ---------------------------------------------- |
| Jangka waktu berakhir Tahun Pajak 2024 | Tetap bisa untuk **Tahun Pajak 2025 dan 2026** |
| Jangka waktu berakhir Tahun Pajak 2025 | Tetap bisa untuk **Tahun Pajak 2026** |
| Jangka waktu berakhir Tahun Pajak 2026 atau setelahnya | **Selamanya** (karena Pasal 59 dihapus) |
### B. PT Perorangan
- Jika jangka waktu berakhir Tahun Pajak 2025 → tetap bisa untuk **Tahun Pajak 2026**
- Jika jangka waktu masih tersisa → **selamanya** (karena Pasal 59 dihapus)
### C. CV, Firma, PT (non-perorangan), BUMDes/BUMDesma — Selesaikan Sisa Masa
- Yang sudah memanfaatkan tarif 0,5% berdasarkan PP 55/2022 → **menyelesaikan sisa masa** sesuai jangka waktu PP 55/2022 (3 tahun untuk PT, 4 tahun untuk CV/Firma/BUMDes).
- Setelah sisa masa berakhir → **wajib** beralih ke tarif umum PPh Badan (Pasal 17 UU PPh).
- **Tidak dapat** mengajukan perpanjangan atau pendaftaran baru sebagai subjek PP 55/2022.
### D. Koperasi — Perpanjangan Khusus
| Kondisi | Perlakuan |
| ------------------------------------------------------------- | ------------------------------------------------------------- |
| Terdaftar sebelum PP 20/2026, jangka waktu berakhir 2024–2029 | Dikenai PPh Final UMKM untuk **Tahun Pajak 2025 hingga 2029** |
**Dasar hukum:** Pasal II PP 20/2026.
## 8\. PENCEGAHAN PENYALAHGUNAAN
PP 20/2026 menargetkan dua praktik penghindaran pajak yang lazim:
### Bunching
WP menahan atau memanipulasi pencatatan omzet agar tetap di bawah threshold Rp4,8 M. **Cegahan:** DJP memantau data omzet konsolidasi — jika indikasi bunching ditemukan, WP dapat dikenakan tarif umum.
### Firm Splitting
WP memecah satu entitas usaha besar menjadi beberapa entitas kecil (misal: 1 PT besar dipecah menjadi 5 PT Perorangan atas nama anggota keluarga) agar masing-masing memiliki omzet di bawah Rp4,8 M. **Cegahan:**
- Agregasi omzet suami-istri + PT Perorangan milik keduanya (Pasal 58 ayat 3)
- Pembatasan subjek hanya OP, PT Perorangan, Koperasi (Pasal 57 ayat 1)
- Pemantauan oleh DJP
*(Sumber: Artikel DJP — pajak.go.id — "Era Baru PPh Final UMKM, Bentuk Nyata Insentif Tepat Sasaran", 3 Juni 2026)*
## 9\. HAL-HAL YANG TIDAK BERUBAH
Ketentuan berikut **tidak diubah** oleh PP 20/2026 dan tetap berlaku sesuai PP 55/2022:
- **Tarif:** tetap 0,5%
- **Batas omzet:** tetap Rp4,8 M per tahun
- **Fasilitas Rp500 juta bebas pajak:** tetap berlaku hanya untuk WP OP *(Pasal 60 ayat (2) PP 55/2022)*
- **DPP dan cara penghitungan:** tidak berubah
- **Tata cara penyetoran, pemotongan/pemungutan, pelaporan:** tidak berubah
- **Tata cara permohonan Surat Keterangan:** tidak berubah
## CONTOH KASUS
**Contoh 1 — CV terdaftar sebelum PP 20/2026 (masa transisi):** CV Maju Jaya terdaftar 2023, menggunakan PP 55/2022 dengan jangka waktu 4 tahun (2023–2026).
- PP 20/2026 berlaku 22 April 2026: CV Maju Jaya tetap bisa menggunakan tarif 0,5% **sampai akhir Tahun Pajak 2026**.
- Mulai Tahun Pajak 2027: **wajib** menggunakan tarif umum Pasal 17 UU PPh.
- CV Maju Jaya harus menyelenggarakan pembukuan dan menghitung PKP.
*(Pasal II Angka 1 huruf e PP 20/2026)*
**Contoh 2 — WP OP baru setelah PP 20/2026 (tanpa batas waktu):** Bu Dewi mendaftarkan usaha konveksi sebagai WP OP pada Juni 2026 dengan omzet Rp300 juta/tahun.
- Bu Dewi langsung berhak menggunakan tarif 0,5% karena memenuhi kriteria (OP, omzet ≤ Rp4,8 M).
- Tidak ada batas waktu — Bu Dewi dapat terus menggunakan tarif 0,5% **selama omzet masih ≤ Rp4,8 M**.
- Jika omzet naik menjadi Rp5 M di tahun 2030, mulai tahun berikutnya wajib menggunakan tarif umum.
*(Pasal 57 ayat (1) PP 55/2022 std PP 20/2026 — tanpa Pasal 59)*
**Contoh 3 — PT non-perorangan baru (tidak bisa):** PT Sejahtera Baru terdaftar Mei 2026 (setelah PP 20/2026).
- PT Sejahtera Baru **tidak dapat** menggunakan tarif PPh Final 0,5%.
- Wajib menggunakan tarif umum PPh Badan (Pasal 17 UU PPh — 22%).
- Wajib menyelenggarakan pembukuan sejak awal.
*(Pasal 57 ayat (1) PP 55/2022 std PP 20/2026 — PT non-perorangan tidak termasuk subjek)*
💡
****UPDATE CORETAX:** Sejak ****PMK-81/2024** \+ ****PMK-1/2026**, pembayaran pajak menggunakan ****Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi. Permohonan Surat Keterangan diajukan melalui ****Info KSWP** di DJP Online / Coretax. **(Pasal 4-6 PMK-81/2024 — tata cara elektronik; Pasal 15-18 — bukti potong)*
### PPh Final atas Penghasilan WP yang Memiliki Peredaran Bruto Tertentu — PP 55 Tahun 2022
URL: https://www.diskusipajak.com/p/pph-final-atas-penghasilan-wp-yang-memiliki-peredaran-bruto-tertentu-pp-55-tahun-2022-2/
Last updated: 2026-06-16T12:08:47.000Z
## 1\. DASAR HUKUM
1. **PP 55 TAHUN 2022** (berlaku 20 Desember 2022) — Penyesuaian Pengaturan di Bidang Pajak Penghasilan. **Bagian Ketiga — Peredaran Bruto Tertentu (Pasal 56–60)** mengatur PPh Final atas penghasilan WP yang memiliki peredaran bruto tertentu. Mencabut PP 23 TAHUN 2018 dan PP 46 TAHUN 2013.
2. **PMK-164/PMK.03/2023** (berlaku 29 Desember 2023) — Tata Cara Pengenaan PPh atas Penghasilan dari Usaha yang Diterima atau Diperoleh oleh WP yang Memiliki Peredaran Bruto Tertentu. Menggantikan PMK-99/PMK.03/2018.
3. **PER-37/PJ/2013** (berlaku 30 Oktober 2013) — Tata cara penyetoran PPh final WP peredaran bruto tertentu melalui ATM.
## 2\. SURAT EDARAN & SURAT TERKAIT
- **SE-32/PJ/2014** — Penegasan pelaksanaan PP 46/2013 (Point E: reksa dana = kegiatan usaha). *(Masih relevan sebagai rujukan historis)*
- **SE-38/PJ/2014** — Ralat SE-32/PJ/2014
- **SE-42/PJ/2013** — Pelaksanaan PP 46/2013
- **S-1737/PJ.09/2013** — Fasilitas pembayaran PPh Final melalui ATM
- **S-421/PJ.03/2018** — Pedoman SKB peralihan PP 46/2013 → PP 23/2018
## 3\. KRONOLOGI REGULASI
| Periode | Regulasi | Tarif | Subjek yang Berhak |
| ------------------------- | -------------- | -------- | ----------------------------------------------------------- |
| 1 Jul 2013 – 30 Jun 2018 | **PP 46/2013** | **1%** | OP dan Badan (omzet ≤ Rp4,8 M) |
| 1 Jul 2018 – 19 Des 2022 | **PP 23/2018** | **0,5%** | OP dan Badan tertentu (omzet ≤ Rp4,8 M) |
| 20 Des 2022 – 21 Apr 2026 | **PP 55/2022** | **0,5%** | OP, CV, Firma, PT, Koperasi, PT Perorangan, BUMDes/BUMDesma |
Untuk perubahan PP 55/2022 selanjutnya, lihat catatan terpisah: **PP 20/2026 — Perubahan atas PP 55/2022**.
## 4\. SUBJEK YANG BERHAK MENGGUNAKAN TARIF PPh FINAL 0,5%
WP Dalam Negeri yang memiliki peredaran bruto tertentu dikenai PPh Final sebesar **0,5%** jika memenuhi kriteria: *(Pasal 57 ayat (1) PP 55/2022)*
- **Wajib Pajak Orang Pribadi**
- **Wajib Pajak Badan berbentuk CV, Firma, Koperasi, atau Perseroan Terbatas (PT)**
- **Wajib Pajak Badan berbentuk Perseroan Perorangan** (didirikan oleh 1 orang)
- **Wajib Pajak Badan berupa BUMDes/BUMDesma** (ditambahkan oleh PP 55/2022)
**Syarat peredaran bruto:** Menerima/memperoleh penghasilan dengan peredaran bruto **tidak melebihi Rp4.800.000.000,00** dalam 1 Tahun Pajak. *(Pasal 57 ayat (1) PP 55/2022)*
**Penjelasan peredaran bruto:**
- Besarnya peredaran bruto = **jumlah peredaran bruto dalam 1 tahun dari Tahun Pajak terakhir** sebelum Tahun Pajak bersangkutan, dari keseluruhan usaha, termasuk cabang. *(Pasal 58 ayat (1) PP 55/2022)*
- Dalam hal WP OP suami-isteri dengan perjanjian pemisahan harta (PH) atau isteri memilih menjalankan kewajiban sendiri (MT) → omzet digabung. *(Pasal 58 ayat (2) PP 55/2022)*
## 5\. JANGKA WAKTU PENGGUNAAN TARIF PPh FINAL
| Subjek | Jangka Waktu |
| ------------------------------------------------------- | ----------------- |
| **WP Orang Pribadi** | **7 Tahun Pajak** |
| **Koperasi, CV, Firma, PT Perorangan, BUMDes/BUMDesma** | **4 Tahun Pajak** |
| **Perseroan Terbatas (PT)** | **3 Tahun Pajak** |
*(Pasal 59 PP 55/2022)*
**Jangka waktu dihitung sejak:** *(Pasal 59 huruf b PP 55/2022)*
- **Tahun Pajak WP terdaftar**, bagi WP yang terdaftar sejak berlakunya PP 55/2022 (20 Desember 2022); atau
- **Tahun Pajak berlakunya PP 55/2022 (2022)**, bagi WP yang telah terdaftar sebelum berlakunya PP 55/2022.
## 6\. YANG DIKENAKAN PPh FINAL
Atas **penghasilan dari usaha yang diterima atau diperoleh Wajib Pajak dalam negeri** yang **memiliki peredaran bruto tertentu**, dikenai Pajak Penghasilan yang bersifat final dalam jangka waktu tertentu. *(Pasal 56 ayat (1) PP 55/2022)*
### Penghasilan yang Dikecualikan dari Objek PPh Final
- Penghasilan WP OP dari jasa sehubungan dengan pekerjaan bebas *(Pasal 56 ayat (3) huruf a PP 55/2022)*
- Penghasilan yang diterima/diperoleh di luar negeri yang pajaknya terutang/dibayar di luar negeri *(Pasal 56 ayat (3) huruf b PP 55/2022)*
- Penghasilan yang telah dikenai PPh Final dengan ketentuan tersendiri *(Pasal 56 ayat (3) huruf c PP 55/2022)*
- Penghasilan yang dikecualikan sebagai objek pajak *(Pasal 56 ayat (3) huruf d PP 55/2022)*
### Jasa Pekerjaan Bebas yang Dikecualikan
*(Pasal 56 ayat (4) PP 55/2022)*
- Tenaga ahli (pengacara, akuntan, arsitek, dokter, konsultan, notaris/PPAT, penilai, aktuaris)
- Pemain musik, penyanyi, pelawak, bintang film/sinetron/iklan, sutradara, kru film, foto model, peragawan/i, pemain drama, penari
- Olahragawan
- Penasihat, pengajar, pelatih, penceramah, penyuluh, moderator
- Pengarang, peneliti, penerjemah
- Agen iklan
- Pengawas/pengelola proyek, perantara
- Petugas penjaja barang dagangan
- Agen asuransi
- Distributor pemasaran berjenjang/penjualan langsung
## 7\. FASILITAS OMZET Rp500 JUTA BEBAS PAJAK
**Khusus WP Orang Pribadi** — Peredaran bruto sampai dengan **Rp500.000.000,00** dalam 1 Tahun Pajak **tidak dikenai PPh**. *(Pasal 60 ayat (2) PP 55/2022)*
**Mekanisme:**
- Dihitung secara **kumulatif** sejak Masa Pajak pertama dalam Tahun Pajak.
- Selama akumulasi omzet belum melebihi Rp500 juta → tidak perlu setor PPh.
- Setelah melebihi Rp500 juta → PPh terutang dihitung 0,5% dari omzet per Masa Pajak (bulan) bersangkutan.
**Contoh 1:** Tuan A (WP OP UMKM) memiliki omzet sbb:
- Jan–Jun 2026: Rp400 juta (total kumulatif Rp400 juta — belum melebihi Rp500 juta → **tidak kena PPh**)
- Juli 2026: Rp150 juta (total kumulatif Rp550 juta — melebihi Rp500 juta)
- PPh Juli = 0,5% × Rp150.000.000 = **Rp750.000**
*(Pasal 60 ayat (2) PP 55/2022 jo. Pasal 7 ayat (5) PMK-164/2023)*
## 8\. WP YANG TIDAK TERMASUK SUBJEK PPh FINAL
Tidak termasuk WP yang memiliki peredaran bruto tertentu: *(Pasal 57 ayat (3) PP 55/2022)*
1. WP yang **memilih dikenai PPh berdasarkan tarif umum** (Pasal 17 ayat (1) huruf a, Pasal 17 ayat (2a), atau Pasal 31E UU PPh)
- Wajib menyampaikan pemberitahuan ke DJP
- Untuk Tahun Pajak berikutnya **tidak dapat** dikenai PPh Final lagi
2. WP badan berbentuk **CV atau Firma** yang dibentuk oleh beberapa WP OP yang memiliki **keahlian khusus** menyerahkan jasa sejenis dengan pekerjaan bebas
3. WP badan yang memperoleh fasilitas PPh berdasarkan: **Pasal 31A UU PPh**, **PP 94/2010** atau penggantinya, atau **Pasal 75 dan Pasal 78 PP 40/2021** tentang KEK
4. **Bentuk Usaha Tetap (BUT)**
## 9\. TARIF, DPP, DAN CARA PENGHITUNGAN
**Tarif:** **0,5% (nol koma lima persen)** dari jumlah peredaran bruto setiap bulan. *(Pasal 56 ayat (2) PP 55/2022)*
**Dasar Pengenaan Pajak (DPP):** Jumlah peredaran bruto setiap bulan, yaitu imbalan atau nilai pengganti berupa uang atau nilai uang yang diterima/diperoleh dari usaha, **sebelum dikurangi** potongan penjualan, potongan tunai, dan/atau potongan sejenis. *(Pasal 6 ayat (2) PMK-164/2023)*
**Rumus:** `PPh terutang = 0,5% × peredaran bruto bulanan` *(Pasal 56 ayat (2) PP 55/2022 jo. Pasal 6 ayat (3) PMK-164/2023)*
**Jika omzet melebihi Rp4,8 M dalam Tahun Pajak berjalan** *(Pasal 60 ayat (3) PP 55/2022)*:
- Atas penghasilan dari usaha **tetap dikenai tarif 0,5%** sampai dengan akhir Tahun Pajak bersangkutan
- Untuk Tahun Pajak berikutnya → dikenai PPh berdasarkan **tarif umum** (Pasal 17 UU PPh)
## 10\. TATA CARA PEMBERITAHUAN MEMILIH TARIF UMUM
WP yang memilih dikenai PPh berdasarkan Ketentuan Umum wajib menyampaikan pemberitahuan tertulis ke DJP melalui: *(Pasal 3 PMK-164/2023)*
- KPP tempat WP terdaftar
- KP2KP/KPP Mikro dalam wilayah KPP terdaftar
- Saluran tertentu yang ditetapkan DJP (Coretax/DJP Online)
**Batas waktu:** Paling lambat **akhir Tahun Pajak**. Berlaku mulai Tahun Pajak berikutnya. WP yang terdaftar pada tahun berjalan → dapat memilih sejak Tahun Pajak terdaftar dengan pemberitahuan pada saat pendaftaran.
## 11\. TATA CARA PENYETORAN, PEMOTONGAN/PEMUNGUTAN, DAN PELAPORAN
### A. Setor Sendiri
Penyetoran sendiri wajib dilakukan **setiap bulan** paling lama **tanggal 15 bulan berikutnya** setelah Masa Pajak berakhir. *(Pasal 7 ayat (1) PMK-164/2023)*
**Kode Pembayaran:**
- **KAP 411128** (PPh Final)
- **KJS 420** (PPh Final Pasal 4 ayat (2) atas Penghasilan dari Usaha WP Peredaran Bruto Tertentu)
**UPDATE CORETAX:** Sejak PMK-81/2024, pembayaran menggunakan **Kode Billing** via Coretax. WP dapat melakukan pembayaran melalui ATM, internet banking, atau teller Bank Persepsi. *(Pasal 4-6 PMK-81/2024)*
### B. Pemotongan/Pemungutan oleh Pihak Lain
Pembeli/pengguna jasa melakukan pemotongan/pemungutan **0,5%** terhadap WP yang memiliki **Surat Keterangan**. *(Pasal 8 PMK-164/2023)*
- Dilakukan untuk setiap transaksi penjualan/penyerahan jasa yang merupakan objek pemotongan/pemungutan PPh
- WP harus menyerahkan fotokopi Surat Keterangan kepada pemotong/pemungut
- Pemotong/pemungut **tidak melakukan pemotongan PPh Pasal 22** atas impor atau pembelian barang dari WP bersangkutan
**Waktu penyetoran:** Pajak yang dipotong/disetor **paling lama tanggal 10 bulan berikutnya** setelah Masa Pajak berakhir. *(Pasal 7 ayat (3) PMK-164/2023)*
### C. Pelaporan
WP yang menyetor sendiri: dianggap telah menyampaikan SPT Masa sesuai tanggal validasi NTPN. *(Pasal 7 ayat (4) PMK-164/2023)*
Pemotong/pemungut: wajib melaporkan dalam **SPT Masa PPh Unifikasi** paling lama **20 hari** setelah Masa Pajak berakhir. *(Pasal 7 ayat (6) PMK-164/2023)*
**UPDATE CORETAX:** Sejak PMK-81/2024 + PMK-1/2026, seluruh pemotongan/pemungutan dilaporkan melalui **e-Bupot Unifikasi** di Coretax. SKB manual dihapus — verifikasi dilakukan secara elektronik. *(Pasal 15-18 PMK-81/2024)*
## 12\. SURAT KETERANGAN
**Fungsi:** Surat yang menerangkan bahwa WP memenuhi kriteria sebagai WP yang memiliki peredaran bruto tertentu. Berfungsi sebagai dasar bagi pemotong/pemungut untuk tidak memotong PPh Pasal 22 dan memotong hanya 0,5% (bukan tarif Pasal 23/22). *(Pasal 1 angka 10 PMK-164/2023)*
### Tata Cara Permohonan
Permohonan diajukan ke KPP tempat WP terdaftar melalui: *(Pasal 4 PMK-164/2023)*
- Langsung ke KPP
- Pos/jasa ekspedisi
- **Elektronik** melalui **Info KSWP** di DJP Online / Coretax
**Syarat:** *(Pasal 4 ayat (4) PMK-164/2023)*
1. Permohonan ditandatangani WP atau kuasa khusus
2. Telah menyampaikan SPT Tahunan PPh Tahun Pajak terakhir (dikecualikan untuk WP baru)
3. Memenuhi kriteria subjek pajak peredaran bruto tertentu
**Penerbitan:** Paling lama **3 hari kerja** sejak permohonan diterima lengkap. *(Pasal 5 PMK-164/2023)*
### Masa Berlaku Surat Keterangan
| Subjek | Masa Berlaku |
| ------------------------------------------------------- | ----------------- |
| **WP Orang Pribadi** | **7 Tahun Pajak** |
| **Koperasi, CV, Firma, PT Perorangan, BUMDes/BUMDesma** | **4 Tahun Pajak** |
| **Perseroan Terbatas (PT)** | **3 Tahun Pajak** |
*(Pasal 59 PP 55/2022 jo. Pasal 6 PMK-164/2023)*
### Pengecualian SKB Omzet ≤ Rp500 Juta
WP OP dengan omzet belum melebihi Rp500 juta cukup menyampaikan **surat pernyataan** (Lampiran C PMK-164/2023) — bukan Surat Keterangan. Pemotong/pemungut tetap menerbitkan bukti potong **PPh nihil**. *(Pasal 8 ayat (5)-(8) PMK-164/2023)*
## 13\. ANGSURAN PPh PASAL 25 (Setelah Tidak Lagi Menggunakan PP 55/2022)
WP yang **tidak lagi** dikenai PPh Final berdasarkan PP 55/2022 (karena memilih tarif umum, omzet > Rp4,8 M, atau jangka waktu berakhir) wajib membayar angsuran PPh Pasal 25 mulai Tahun Pajak pertama. *(Pasal 9 PMK-164/2023)*
**Besarnya angsuran untuk Tahun Pajak pertama:**
- WP bank, BUMN/BUMD, masuk bursa → sesuai Pasal 25 ayat (7) UU PPh
- WP lain → **diperlakukan sebagai WP Baru** sesuai PMK-208/PMK.03/2009
## CONTOH KASUS
**Contoh 2 — WP OP dengan omzet di bawah Rp500 juta:** Bu Sari (WP OP UMKM) memiliki usaha katering dengan omzet Rp30 juta/bulan.
- Jan–Mar 2026: Rp90 juta (kumulatif) — belum melebihi Rp500 juta → **tidak kena PPh**
- Omzet tetap di bawah Rp500 juta sepanjang tahun → **tidak perlu setor PPh**
- Cukup menyampaikan surat pernyataan jika bertransaksi dengan pemotong
*(Pasal 60 ayat (2) PP 55/2022 jo. Pasal 8 ayat (5)-(8) PMK-164/2023)*
**Contoh 3 — WP OP dengan omzet melebihi Rp4,8 M:** Tuan Budi (WP OP, terdaftar 2020) memiliki omzet:
- Tahun 2025: Rp5,2 M (melebihi Rp4,8 M)
- Tahun 2025: tetap dikenai 0,5% sampai akhir Tahun Pajak
- Tahun 2026: **wajib** menggunakan tarif Pasal 17 UU PPh (tarif umum)
- Wajib menyelenggarakan pembukuan dan menghitung PKP
*(Pasal 60 ayat (3) PP 55/2022)*
---
💡
****UPDATE CORETAX:** Sejak ****PMK-81/2024** \+ ****PMK-1/2026**, pembayaran pajak menggunakan ****Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi. Surat Keterangan PP 55/2022 diajukan melalui ****Info KSWP** di DJP Online / Coretax. **(Pasal 4-6 PMK-81/2024 — tata cara elektronik; Pasal 15-18 — bukti potong)*
### Pemungutan PPh Pasal 22 oleh Marketplace (PPMSE)
URL: https://www.diskusipajak.com/p/pemungutan-pph-pasal-22-oleh-marketplace-ppmse/
Last updated: 2026-06-16T01:32:43.000Z
## 1\. **DASAR HUKUM:**
### Regulasi Utama
1. ⭐ **PMK 37/2025** — Peraturan Menteri Keuangan No. 37 Tahun 2025 tentang Penunjukan Pihak Lain sebagai Pemungut PPh serta Tata Cara Pemungutan, Penyetoran, dan Pelaporan PPh atas Transaksi PMSE. Berlaku sejak 14 Juli 2025.
2. ⭐ **PER-15/PJ/2025** — Peraturan Dirjen Pajak tentang Penunjukan PPMSE sebagai Pemungut PPh Pasal 22\. Berlaku 5 Agustus 2025\. Mengatur kriteria kuantitatif PPMSE dan tata cara penunjukan.
### Regulasi Terkait PPh Final UMKM
1. **PP 55/2022** — Penyesuaian Pengaturan di Bidang PPh. Pasal 57-63 mengatur PPh Final UMKM 0,5% yang menjadi dasar pengenaan PPh Pasal 22 oleh marketplace.⚠️ **UPDATE**: Diubah oleh **PP 20/2026** — pengetatan kriteria WP yang berhak menggunakan PPh Final 0,5%.
2. **PP 20/2026** — Perubahan atas PP 55/2022\. Berlaku 22 April 2026\. Fasilitas PPh Final 0,5% hanya untuk WP OP, PT Perorangan, dan Koperasi.⚠️ **UPDATE**: PMK 37/2025 tetap berlaku — marketplace tetap pungut 0,5%. Hanya subjek WP yang dipersempit.
## 2\. **LATAR BELAKANG & PERUBAHAN MEKANISME**
### 2.1 Mengapa PMK 37/2025 Diterbitkan?
| Faktor | Data |
| ----------------------------------- | --------------------------------------- |
| Transaksi e-commerce 2024 | Rp487 triliun (BI) |
| UMKM dengan NPWP aktif | 1,6 juta |
| WP setor PPh Final UMKM 0,5% (2024) | 653 ribu |
| Peringkat e-commerce Indonesia | Terbesar di Asia Tenggara (US$64M neto) |
**Tujuan:**
- Meningkatkan kepatuhan pajak sektor digital
- Kesetaraan perlakuan pedagang online vs offline
- Simplifikasi administrasi — pedagang tidak perlu setor sendiri
### 2.2 Perubahan Inti
| Aspek | Sebelum PMK 37/2025 | Sesudah PMK 37/2025 |
| ------------ | --------------------------------- | ---------------------------------------------- |
| Mekanisme | **Disetor sendiri** oleh pedagang | **Dipungut** oleh marketplace (PPh Pasal 22) |
| Tarif | 0,5% (PPh Final) | **0,5% (sama — bukan pajak baru)** |
| Penyetoran | Oleh WP | Oleh marketplace |
| Pelaporan | Oleh WP | Diambil alih marketplace |
| Bukti Pungut | SSP sendiri | **Dokumen tagihan elektronik** \= bukti pungut |
| Beban Pajak | Sama | **Tidak berubah** |
⚠️ **PENTING**: PMK 37/2025 **bukan pajak baru**. Hanya perubahan mekanisme dari *self-assessment* menjadi *withholding* oleh marketplace *(Pasal 2 PMK 37/2025)*.
## 3\. **KRITERIA & PENUNJUKAN MARKETPLACE (PPMSE)**
### 3.1 Kriteria PPMSE sebagai Pemungut
PPMSE yang ditunjuk sebagai pemungut PPh Pasal 22 harus memenuhi **kriteria kuantitatif** berikut *(Pasal 2 ayat (4) PER-15/PJ/2025)*:
| Kriteria | Ambang Batas |
| ----------------------------------------------- | ---------------------------------------------------------------------- |
| **Nilai transaksi** dengan pembeli di Indonesia | \> Rp600.000.000 dalam 12 bulan **atau** \> Rp50.000.000 dalam 1 bulan |
| **Traffic/pengakses** di Indonesia | \> 12.000 dalam 12 bulan **atau** \> 1.000 dalam 1 bulan |
PPMSE harus menggunakan **rekening escrow** untuk menampung penghasilan pedagang.
### 3.2 Tata Cara Penunjukan
| Langkah | Keterangan |
| ------------------ | --------------------------------------------------------------------------------------------------- |
| 1\. Penetapan | Menteri Keuangan menetapkan PPMSE sebagai pemungut |
| 2\. Pemberitahuan | PPMSE dapat mengajukan permohonan via KPP, **Portal WP Coretax**, atau PJAP *(Pasal 5 PER-15/2025)* |
| 3\. Mulai bertugas | **Paling lama 1 bulan** sejak penunjukan *(Pasal 11 PER-15/2025)* |
| 4\. Pencabutan | DJP dapat mencabut jika PPMSE tidak lagi memenuhi kriteria *(Pasal 8 PER-15/2025)* |
### 3.3 Marketplace yang Ditunjuk (Ilustratif)
| Marketplace | Status |
| ------------------------------------------------ | --------------------------------------------- |
| **Shopee, Tokopedia, Lazada, Bukalapak, Blibli** | Memenuhi kriteria — ditunjuk sebagai pemungut |
| Marketplace kecil (transaksi < Rp50jt/bln) | Belum memenuhi ambang batas |
## 4\. **KRITERIA PEDAGANG YANG DIPUNGUT**
### 4.1 Kriteria Akumulatif
Pedagang dalam negeri (OP atau Badan) kena pungut jika memenuhi **dua kriteria** *(Pasal 5-6 PMK 37/2025)*:
1. Menerima penghasilan melalui **rekening bank** atau rekening keuangan sejenis
2. Bertransaksi dengan **alamat IP Indonesia** atau **nomor telepon dengan kode Indonesia**
### 4.2 Informasi yang Wajib Disampaikan ke Marketplace
| Dokumen | Keterangan |
| -------------------------------------------- | -------------------------------------------------- |
| **NPWP** atau **NIK + alamat korespondensi** | Wajib sebelum penghasilan diterima |
| **Surat pernyataan** (omzet ≤ Rp500jt) | Khusus WP OP — jika ingin dibebaskan dari pungutan |
| **SKB** (jika ada) | Surat Keterangan Bebas pemotongan/pemungutan |
### 4.3 Batas Omzet Rp500 Juta — Bebas Pungut
Pedagang OP dengan **peredaran bruto ≤ Rp500 juta** dalam tahun pajak berjalan **tetap tidak dikenai PPh** (sama dengan ketentuan PP 55/2022).
| Kondisi | Tindakan Marketplace |
| ------------------------------------------------------ | ----------------------------------------------------------------------------------------------- |
| Pedagang menyampaikan surat pernyataan omzet ≤ Rp500jt | **Tidak memungut** PPh Pasal 22 |
| Pedagang tidak menyampaikan surat pernyataan | **Wajib memungut** 0,5% |
| Omzet melebihi Rp500jt di tengah tahun | Pedagang sampaikan surat pernyataan baru → marketplace mulai memungut **awal bulan berikutnya** |
## 5\. **TARIF, DPP & MEKANISME PEMUNGUTAN**
### 5.1 Tarif
**0,5%** dari peredaran bruto (penghasilan bruto pedagang yang tercantum dalam dokumen tagihan) — **tidak termasuk PPN dan PPnBM** *(Pasal 7 PMK 37/2025)*.
### 5.2 Saat Terutang
**Pada saat pembayaran diterima oleh pihak lain** (platform/marketplace) *(Pasal 7 PMK 37/2025)*.
### 5.3 Sifat Pungutan
PPh Pasal 22 yang dipungut dapat **diperhitungkan sebagai pembayaran PPh dalam tahun berjalan** bagi pedagang (kredit pajak) *(Pasal 8 PMK 37/2025)*.
### 5.4 Bukti Pungut
**Dokumen tagihan elektronik** yang dihasilkan dari sistem elektronik marketplace **dipersamakan dengan bukti pemungutan** PPh Pasal 22 *(Pasal 7 PMK 37/2025)*.
### 5.5 Selisih Kurang/Lebih
| Kondisi | Tindakan |
| ------------------------------------ | ----------------------------------------------------- |
| PPh Final terutang > PPh 22 dipungut | Pedagang wajib **setor sendiri** selisih kurang |
| PPh 22 dipungut > PPh Final terutang | Pedagang ajukan **pengembalian kelebihan pembayaran** |
## 6\. **PENGECUALIAN PEMUNGUTAN**
Marketplace **tidak** memungut PPh Pasal 22 atas 7 jenis transaksi berikut *(Pasal 6 PMK 37/2025)*:
| No | Jenis Transaksi | Keterangan |
| -- | ------------------------------------------------------------------------------------- | ---------------------- |
| 1 | Penjualan oleh WP OP dgn omzet ≤ Rp500jt + surat pernyataan | Bebas PPh |
| 2 | Jasa pengiriman/ekspedisi oleh WP OP mitra aplikasi (ojol) | Jasa angkutan |
| 3 | Penjualan oleh pedagang yang memiliki **SKB** | Surat Keterangan Bebas |
| 4 | Penjualan **pulsa dan kartu perdana** | Dikecualikan |
| 5 | Penjualan **emas perhiasan, emas batangan, batu permata** oleh pabrikan/pedagang emas | Dikecualikan |
| 6 | **Pengalihan hak atas tanah dan/atau bangunan** atau PPJB | Transaksi properti |
| 7 | (Diatur lebih lanjut) | |
## 7\. **PER 15/PJ/2025 — ATURAN PELAKSANA**
### 7.1 Isi Utama
| Aspek | Ketentuan |
| ----------------------------------- | -------------------------------------------------------------------------------------- |
| **Dasar hukum** | PMK 37/2025 |
| **Berlaku** | 5 Agustus 2025 |
| **Kriteria PPMSE** | Transaksi > Rp600jt/12 bln atau > Rp50jt/bln; Traffic > 12.000/12 bln atau > 1.000/bln |
| **Cara daftar** | Langsung ke KPP, via Portal WP Coretax, atau PJAP |
| **Format pemberitahuan** | Lampiran huruf B PER-15/2025 |
| **Format keputusan penunjukan** | Lampiran huruf C |
| **Format pemberitahuan pencabutan** | Lampiran huruf D |
| **Mulai bertugas** | Paling lama 1 bulan sejak penunjukan |
### 7.2 Keterkaitan dengan Coretax
⚠️ **UPDATE CORETAX**: Penunjukan PPMSE sebagai pemungut dapat dilakukan melalui **Portal WP Coretax** *(Pasal 5 PER-15/2025)*. Pelaporan dan penyetoran PPh Pasal 22 oleh marketplace dilakukan via sistem Coretax.
## 8\. **HUBUNGAN DENGAN PP 55/2022 → PP 20/2026**
### 8.1 Rantai Regulasi UMKM
PP 46/2013 (1%) → PP 23/2018 (0,5%) → PP 55/2022 (0,5%) → PP 20/2026 (0,5% — pengetatan: hanya OP, PT Perorangan, Koperasi)
PMK 37/2025 — mengubah mekanisme: disetor sendiri → dipungut marketplace
### 8.2 Dampak PP 20/2026 pada PMK 37/2025
| Aspek | Dampak |
| ---------------- | ------------------------------------------------------------------------------------------------ |
| **Tarif** | Tetap 0,5% — tidak berubah |
| **Mekanisme** | Tetap dipungut marketplace — tidak berubah |
| **Subjek** | PP 20/2026 mempersempit siapa yg bisa pakai PPh Final 0,5% → marketplace tetap pungut 0,5% |
| **Pengkreditan** | Pedagang yg tdk lagi memenuhi 0,5% (PT non-perorangan) → PPh 22 tetap dikreditkan di SPT Tahunan |
## 9\. **TIMELINE IMPLEMENTASI**
| Tanggal | Peristiwa |
| --------------------------- | -------------------------------------------------- |
| **14 Juli 2025** | PMK 37/2025 diundangkan dan berlaku (Hari Pajak) |
| **5 Agustus 2025** | PER-15/PJ/2025 berlaku — kriteria PPMSE ditetapkan |
| **Agustus 2025 — sekarang** | Proses penunjukan marketplace secara bertahap |
| **2026** | Implementasi pemungutan dimulai |
| **22 April 2026** | PP 20/2026 berlaku — pengetatan subjek UMKM |
⚠️ **CATATAN**: Implementasi efektif pemungutan masih dalam tahap transisi. Marketplace yg sudah ditunjuk wajib mulai memungut **paling lama 1 bulan** sejak penunjukan.
## 10\. **CONTOH KASUS**
### Contoh 1: Pedagang OP — Omzet di Bawah Rp500 Juta
Toko “BajuKeren” (WP OP) menjual pakaian di Marketplace X. Omzet tahun berjalan diperkirakan Rp400 juta. Toko menyampaikan surat pernyataan ke Marketplace X.
| Aspek | Perlakuan |
| ---------------- | ------------------------------- |
| Omzet | Rp400 juta (≤ Rp500jt) |
| Surat pernyataan | Disampaikan ke marketplace |
| Pungutan PPh 22 | **Tidak dipungut** — dibebaskan |
| PPh Final 0,5% | **Nihil** |
*(Pasal 6 PMK 37/2025)*
### Contoh 2: Pedagang OP — Omzet di Atas Rp500 Juta
Toko “ElektronikJaya” (WP OP) menjual gadget di Marketplace Y. Omzet tahunan Rp1,2 miliar.
| Aspek | Perhitungan |
| --------------------- | ---------------------------------------- |
| PPh Pasal 22 dipungut | 0,5% × Rp1.200.000.000 = **Rp6.000.000** |
| Sifat | **Kredit pajak** |
| PPh Final terutang | 0,5% × Rp1.200.000.000 = Rp6.000.000 |
| Selisih | **Nihil** — pajak lunas |
*(Pasal 7-8 PMK 37/2025)*
### Contoh 3: Pedagang Badan (PT) — Kena PP 20/2026
PT ABC (PT non-perorangan) menjual furnitur di Marketplace Z. Omzet Rp3M. Tidak bisa pakai PPh Final 0,5% karena PP 20/2026.
PPh 22 tetap dipungut 0,5% = **Rp15.000.000** → dikreditkan di SPT Tahunan Badan (bukan final).
### Contoh 4: Jasa Ojek Online
Si A mitra driver ojek online: **tidak dipungut** PPh 22 — dikecualikan *(Pasal 6 PMK 37/2025)*.
## 11\. **DAMPAK & TANTANGAN IMPLEMENTASI**
| Pemangku Kepentingan | Dampak |
| -------------------------- | ----------------------------------------------------------------------------------- |
| **Marketplace (PPMSE)** | Beban operasional tambahan — sistem administrasi pemungutan via Coretax |
| **Pedagang online** | Tidak perlu setor sendiri — lebih simpel. Perlu surat pernyataan untuk bebas pungut |
| **UMKM kecil (≤ Rp500jt)** | **Terlindungi** — tidak kena pajak |
| **Pemerintah** | Potensi penerimaan: jika 10% dari Rp487T kena 0,5% = **Rp243,5 miliar** |
**Tantangan:** Kesiapan TI marketplace, sosialisasi ke pedagang, pengawasan dan panduan teknis dari DJP.
## 12\. **REFERENSI TERKAIT**
- **PPh Final UMKM** — Ketentuan umum PPh Final 0,5% (PP 55/2022 → PP 20/2026)
- **PP 20/2026** — Pengetatan kriteria PPh Final UMKM
- **PPh Pasal 22** — Pemungutan PPh Pasal 22 secara umum
- **PMK-81/2024** — Coretax & e-Bupot Unifikasi
- [KLIK DISINI — Artikel DJP: PMK 37 Simplifikasi Pedagang Online UMKM](https://www.pajak.go.id/id/artikel/pmk-37-simplifikasi-penyetoran-pajak-bagi-pedagang-online-umkm?ref=diskusipajak.com)
- [KLIK DISINI — Artikel DJP: Platform Lokapasar Pungut PPh Pasal 22](https://www.pajak.go.id/id/artikel/simak-baru-terbit-pmk-372025-pengelola-platform-lokapasar-kini-pungut-pph-pasal-22?ref=diskusipajak.com)
- [KLIK DISINI — Ortax: Kriteria Marketplace Pemungut PPh 22](https://ortax.org/apa-saja-kriteria-marketplace-menjadi-pemungut-pph-pasal-22?ref=diskusipajak.com)
- [KLIK DISINI — Pajak Startup: Pemungutan PPh 22 Marketplace](https://pajakstartup.com/2026/03/17/pemungutan-pph-pasal-22-oleh-marketplace-pmk-37-2025/?ref=diskusipajak.com)
> **UPDATE CORETAX**: Sejak **PMK-81/2024** \+ **PMK-1/2026**, pelaksanaan pemungutan PPh Pasal 22 oleh marketplace melalui sistem **Coretax** — bukti pungut elektronik via e-Bupot Unifikasi. Penunjukan PPMSE sebagai pemungut dilakukan melalui Portal WP Coretax *(Pasal 5 PER-15/PJ/2025)*.
> **UPDATE**: **PMK 37/2025** (berlaku 14 Juli 2025) mengubah mekanisme PPh Final UMKM 0,5% dari **disetor sendiri** oleh pedagang menjadi **dipungut oleh marketplace (PPMSE)**. Tarif dan beban pajak **tidak berubah** — hanya mekanisme administrasi. Aturan pelaksana: **PER-15/PJ/2025** (berlaku 5 Agustus 2025).
### Perlakuan PPh dan PPN atas Leasing (Sewa Guna Usaha)
URL: https://www.diskusipajak.com/p/perlakuan-pph-dan-ppn-atas-leasing-sewa-guna-usaha/
Last updated: 2026-06-16T00:16:06.000Z
## DASAR HUKUM
- **KMK-1169/KMK.01/1991** (berlaku sejak 19 Januari 1991) tentang kegiatan Sewa Guna Usaha (Leasing)
## SURAT EDARAN TERKAIT
- **SE-129/PJ/2010** (berlaku sejak 29 November 2010) tentang perlakuan PPN atas transaksi leasing dengan hak opsi dan sale and leaseback
## DEFINISI ISTILAH *(Pasal 1 KMK-1169/KMK.01/1991)*
**Sewa-guna-usaha (Leasing)** kegiatan pembiayaan dalam bentuk penyediaan barang modal baik secara sewa-guna-usaha dengan hak opsi (finance lease) maupun sewa guna usaha tanpa hak opsi (operating lease) untuk digunakan oleh Lessee selama jangka waktu tertentu berdasarkan pembayaran secara berkala
**Barang modal** setiap aktiva tetap berwujud (termasuk tanah sepanjang di atas tanah tersebut melekat aktiva tetap berupa bangunan (plant), dan tanah serta aktiva dimaksud merupakan satu kesatuan kepemilikan) yang mempunyai masa manfaat lebih dari 1 (satu) tahun dan digunakan secara langsung untuk menghasilkan atau meningkatkan, atau memperlancar produksi dan distribusi barang atau jasa oleh Lessee
**Lessor** perusahaan pembiayaan atau perusahaan sewa-guna-usaha yang telah memperoleh izin usaha dari Menteri Keuangan dan melakukan kegiatan sewa-guna-usaha
**Lessee** perusahaan atau perorangan yang menggunakan barang modal dengan pembiayaan dari Lessor
**Pembayaran Sewa-guna-usaha (Lease Payment)** jumlah uang yang harus dibayar secara berkala oleh Lessee kepada Lessor selama jangka waktu yang telah disetujui bersama sebagai imbalan penggunaan barang modal berdasarkan perjanjian sewa-guna-usaha
## JENIS-JENIS KEGIATAN SEWA GUNA USAHA *(Pasal 2 KMK-1169/KMK.01/1991)*
1. sewa-guna-usaha dengan hak opsi (finance lease) — ditetapkan sebagai kegiatan lembaga keuangan lainnya
2. sewa-guna-usaha tanpa hak opsi (operating lease)
## SEWA GUNA USAHA DENGAN HAK OPSI (FINANCE LEASE)
### KRITERIA *(Pasal 3 KMK-1169/KMK.01/1991)*
Kegiatan sewa-guna-usaha digolongkan sebagai sewa-guna-usaha dengan hak opsi apabila memenuhi **semua** kriteria berikut:
1. Jumlah pembayaran sewa-guna-usaha selama masa sewa-guna-usaha pertama ditambah dengan nilai sisa barang modal, harus dapat menutup harga perolehan barang modal dan keuntungan lessor.
2. Masa sewa-guna-usaha ditetapkan sekurang-kurangnya: 2 tahun (Golongan I), 3 tahun (Golongan II & III), 7 tahun (Golongan bangunan). Penggolongan berdasarkan Pasal 11 UU PPh 1984 *(Pasal 5 KMK-1169/KMK.01/1991)*.
3. Perjanjian sewa-guna-usaha memuat ketentuan mengenai opsi bagi lessee.
### KETENTUAN PPh PADA FINANCE LEASE
#### Perlakuan PPh Bagi Lessor *(Pasal 14 KMK-1169/KMK.01/1991)*
- Penghasilan lessor yg dikenakan PPh adalah **sebagian dari pembayaran SGU dengan hak opsi yang berupa imbalan jasa SGU**.
- Lessor **tidak boleh menyusutkan** atas barang modal yang disewa-guna-usahakan dengan hak opsi.
- Jika masa SGU lebih pendek dari yg seharusnya, DJP melakukan koreksi pengakuan penghasilan lessor (SE-10/PJ.42/1994 tidak berlaku lagi sejak 29 Nov 2010).
- Lessor dapat membentuk cadangan penghapusan piutang ragu-ragu max 2,5% dari rata-rata saldo awal & akhir piutang SGU dengan hak opsi.
- Kerugian piutang yg tdk dapat ditagih dibebankan pada cadangan; sisanya jd penghasilan, kekurangannya bisa dibebankan sbg biaya.
#### Perlakuan PPh Bagi Lessee *(Pasal 16 KMK-1169/KMK.01/1991)*
- Selama masa SGU, lessee **tidak boleh menyusutkan** barang modal, sampai saat menggunakan hak opsi beli.
- Pasca opsi beli: lessee melakukan penyusutan dg dasar nilai sisa (residual value).
- Pembayaran SGU (kecuali pembebanan tanah) = **biaya yg dapat dikurangkan** dr penghasilan bruto lessee, selama transaksi memenuhi kriteria finance lease.
- Jika masa SGU lebih pendek, DJP koreksi pembebanan biaya SGU (SE-10/PJ.42/1994 tdk berlaku lg sejak 29 Nov 2010).
- **Lessee tidak memotong PPh Pasal 23** atas pembayaran SGU dengan hak opsi.
### KETENTUAN PPN PADA FINANCE LEASE
- Atas penyerahan jasa dalam transaksi SGU dengan hak opsi dari lessor ke lessee, **dikecualikan dari pengenaan PPN**. *(Pasal 15 KMK-1169/KMK.01/1991)*
- Ketentuan lebih lanjut di **SE-129/PJ/2010** (berlaku 29 Nov 2010).
- **BKP dr pemasok (supplier):** BKP dianggap diserahkan lgsg oleh PKP pemasok ke lessee. Lessor **tidak perlu dikukuhkan sbg PKP** (hanya menyerahkan jasa pembiayaan tdk kena PPN). PKP pemasok wajib terbitkan FP ke lessee dg identitas lessee sbg pembeli (tanpa metode q.q.). DPP = Harga Jual pemasok.
- **BKP dr persediaan lessor:** Lessor melakukan 2 penyerahan: (a) jasa pembiayaan (tdk kena PPN); (b) penyerahan BKP (objek PPN). Lessor wajib dikukuhkan sbg PKP & terbitkan FP atas BKP tsb. DPP = Harga Jual, tdk termasak unsur bunga.
### KETENTUAN SALE AND LEASEBACK (FINANCE LEASE) *(SE-129/PJ/2010)*
- Penyerahan BKP dari lessee ke lessor (sale) **tidak termasuk pengertian penyerahan BKP yg kena PPN** krn: BKP dr milik lessee, dijual utk dipergunakan kembali; lessor hanya jasa pembiayaan tdk bermaksud memiliki; penyerahan tsb utk jaminan utang-piutang.
- Penyerahan jasa SGU dengan hak opsi oleh lessor ke lessee (leaseback) = jasa pembiayaan **tidak kena PPN**.
### PELAKSANAAN HAK OPSI
- Opsi beli: melunasi nilai sisa barang modal.
- Perpanjang jangka waktu: nilai sisa jd dasar piutang SGU baru.
- Gunakan opsi beli: dasar penyusutan = nilai sisa barang modal.
### KESIMPULAN FINANCE LEASE
- Atas penyerahan jasa lessor ke lessee: **dikecualikan dari PPN**
- **Tidak ada pemotongan PPh Pasal 23**
## SEWA GUNA USAHA TANPA HAK OPSI (OPERATING LEASE)
### KRITERIA *(Pasal 4 KMK-1169/KMK.01/1991)*
1. Jumlah pembayaran SGU selama masa pertama **tidak dapat menutupi** harga perolehan barang modal + keuntungan lessor (harga perolehan + keuntungan ≥ jumlah pembayaran).
2. Perjanjian SGU **tidak memuat** ketentuan opsi bagi lessee.
### KETENTUAN PPh
#### Lessor *(Ps 17 Ayat 1)*
- Seluruh pembayaran SGU tanpa hak opsi yg diterima/peroleh lessor = **obyek PPh**
- Lessor membebankan biaya **penyusutan** atas barang modal SGU tanpa hak opsi, sesuai Ps 11 UU PPh 1984.
#### Lessee *(Ps 17 Ayat 2)*
- Pembayaran SGU tanpa hak opsi = **biaya yg dapat dikurangkan** dr penghasilan bruto.
- Lessee **wajib memotong PPh Pasal 23** atas pembayaran SGU tanpa hak opsi yg dibayarkan/terutang ke lessor.
### KETENTUAN PPN
- Atas penyerahan jasa SGU tanpa hak opsi dari lessor ke lessee, **terhutang PPN**. *(Pasal 18 KMK-1169/KMK.01/1991)*
### SALE AND LEASEBACK (OPERATING LEASE) *(SE-129/PJ/2010)*
- Penyerahan BKP lessee ke lessor (sale) = **kena PPN** sesuai ketentuan biasa.
- Penyerahan jasa SGU tanpa hak opsi lessor ke lessee (leaseback) = **kena PPN** sbg kegiatan sewa menyewa umum.
## PERBEDAAN PERLAKUAN PPh & PPN: FINANCE LEASE vs OPERATING LEASE
| No | PERIHAL | FINANCE LEASE (Dgn Hak Opsi) | OPERATING LEASE (Tdk Hak Opsi) |
| -- | ------------------ | ------------------------------------------------------------------------------------------ | ------------------------------------- |
| 1 | **Objek PPh** | Sebagian pembayaran SGU yg berupa imbalan jasa SGU | Seluruh pembayaran SGU tanpa hak opsi |
| 2 | **PENYUSUTAN** | Lessor: tdk boleh; Lessee: tdk boleh selama SGU, boleh pasca opsi beli (dasar: nilai sisa) | Lessor: boleh; Lessee: tdk boleh |
| 3 | **Pembayaran SGU** | Biaya yg dpt dikurangkan (kecuali tanah) | Biaya yg dpt dikurangkan |
| 4 | **PPh 23** | **Tidak ada** | **Ada** (dipotong lessee) |
| 5 | **PPN Jasa SGU** | **Tidak dikenakan** | **Dikenakan** |
### SALE & LEASEBACK RINGKAS
| Jenis | Sale (Lessee→Lessor) | Leaseback (Lessor→Lessee) |
| --------------- | -------------------- | ------------------------- |
| Finance Lease | Tidak kena PPN | Tidak kena PPN |
| Operating Lease | Kena PPN | Kena PPN |
## KETENTUAN UMUM (Pasal 22-26 KMK-1169/KMK.01/1991)
- Lessor hanya beri pembiayaan ke lessee yg sudah punya NPWP, kegiatan usaha/pekerjaan bebas.
- Lessee dilarang menyewa-guna-usahakan kembali barang modal ke pihak lain.
- Lessor wajib tempel plakat/etiket pada barang modal SGU (nama, alamat lessor, pernyataan terikat perjanjian SGU).
- Perusahaan SGU bisa buka kantor cabang & pakai tenaga asing setelah izin/rekomendasi Menkeu.
- Setiap transaksi SGU wajib diikat perjanjian (lease agreement) bahasa Indonesia, memuat: jenis transaksi, nama/alamat pihak, nama/jenis/type/lokasi barang modal, harga perolehan/nilai pembiayaan/pembayaran SGU/angsuran pokok/imbalan jasa/nilai sisa/simpanan jaminan/asuransi, ketentuan pengakhiran dipercepat & kerugian lessee, masa SGU, opsi (utk finance lease), tanggung jawab pihak.
## ANGSURAN PPh PASAL 25 *(Pasal 19)*
Besarnya angsuran PPh 25 per bulan = (Tarif Ps 17 UU PPh × PKP berbasis laporan keuangan triwulanan terakhir yg disetahunkan) ÷ 12.
## PELAPORAN *(Pasal 20, 21)*
- Lessor wajib sampaikan laporan keuangan triwulanan ke DJP & DJ Moneter, max 15 hari setelah triwulan berakhir.
- Laporan operasional semesteran ke DJ Moneter (bentuk & tata cara ditetapkan DJ Moneter).
- Perubahan anggaran dasar, pemegang saham, pengurus, tenaga ahli, alamat kantor → lapor ke Menkeu max 15 hari kerja.
- Pelanggaran KMK 1169/1991 → sanksi per aturan perpajakan & KMK 1251/1988 jo. 1256/1989.
---
> **⚠️ UPDATE CORETAX:** Sejak **PMK-81/2024** \+ **PMK-1/2026**, pembayaran pajak menggunakan **Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi.
> **⚠️ UPDATE PERATURAN:** **KMK-1169/KMK.01/1991** & **SE-129/PJ/2010** **masih berlaku** sebagai dasar utama leasing. Finance Lease: jasa tidak kena PPN, tidak ada PPh 23, lessor tidak menyusutkan, lessee baru menyusutkan pasca opsi beli.
Operating Lease: jasa kena PPN, ada PPh 23 (dipotong lessee), lessor menyusutkan.
**Sale & Leaseback** finance lease: sale tidak kena PPN, leaseback tidak kena PPN. Operating lease: sale & leaseback kena PPN. e-Bupot Unifikasi untuk PPh 23 operating lease.
### Usaha Reksa Dana
URL: https://www.diskusipajak.com/p/usaha-reksa-dana/
Last updated: 2026-06-15T11:38:28.000Z
_This post is for paying subscribers only._
### PPh Pasal 15 atas Pelayaran / Penerbangan Luar Negeri
URL: https://www.diskusipajak.com/p/pph-pasal-15-atas-pelayaran-penerbangan-luar-negeri/
Last updated: 2026-06-15T11:02:54.000Z
> **⚠️ UPDATE CORETAX:** Sejak **PMK-81/2024** \+ **PMK-1/2026**, pembayaran pajak menggunakan **Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi.
> **⚠️ UPDATE PERATURAN:** **KMK-417/KMK.04/1996** & **SE-32/PJ.4/1996** (PPh 15 LN: norma 6%, tarif efektif 2,64%) & **KMK-416/KMK.04/1996** & **SE-29/PJ.4/1996** (PPh 15 DN: norma 4%, tarif efektif 1,2%) **masih berlaku**. Belum ada KMK/PMK baru mengubah tarif/norma. **PP 28/2009** (bebas PPN penerbangan LN) masih acuan. e-Bupot Unifikasi untuk pelaporan PPh 15.
## DASAR HUKUM
- **KMK-417/KMK.04/1996** (berlaku sejak 14 Juni 1996) tentang norma penghitungan khusus penghasilan netto bagi WP perusahaan pelayaran dan/atau penerbangan Luar Negeri
## SURAT EDARAN TERKAIT
- **SE-32/PJ.4/1996** (tanggal 29 Agustus 1996) tentang norma penghitungan khusus penghasilan netto bagi WP yang bergerak di bidang usaha pelayaran dan/atau penerbangan Luar Negeri
## PENGERTIAN WP PELAYARAN/ PENERBANGAN LN
Yaitu WP yang bertempat kedudukan di luar negeri yang melakukan usaha melalui **Bentuk Usaha Tetap (BUT)** di Indonesia *(angka 2 SE-32/PJ.4/1996)*
## OBJEK PPH
Objek PPh-nya adalah Semua nilai pengganti atau imbalan berupa uang atau nilai uang dari pengangkutan orang dan/atau barang yang dimuat dari suatu pelabuhan ke pelabuhan lain di Indonesia dan/atau dari pelabuhan di Indonesia ke pelabuhan di luar negeri. *(Pasal 1 KMK-417/KMK.04/1996)*
Dengan demikian yang tidak termasuk penggantian atau imbalan yang diterima atau diperoleh perusahaan pelayaran dan/atau penerbangan luar negeri tersebut adalah yang dari pengangkutan orang dan/atau barang dari pelabuhan di luar negeri ke pelabuhan di Indonesia. *(angka 3 SE-32/PJ.4/1996)*
## TARIF (FINAL) *(Pasal 2 KMK-417/KMK.04/1996)*
**Norma Penghitungan Penghasilan Netto = 6% × Peredaran Bruto**
**PPh Terutang = 2,64% × Peredaran Bruto**
*2,64% ini berasal dari (30% × 6%) + (20% × (6% - (30% × 6%))) = 1,8% + 0,84% = 2,64%*
Ket: 30% adalah tarif tertinggi PPh Badan; 20% adalah tarif PPh Pasal 26
Masih peraturan sangat lama sekali
## SAAT TERUTANG DAN SAAT PEMOTONGAN
- **Atas penghasilan yang diperoleh berdasarkan perjanjian charter,** PPh pasal 15 terutang dan wajib dipotong pada saat pembayaran atau terutangnya imbalan/nilai pengganti. *(angka 5 huruf a SE-32/PJ.4/1996)*
- **Dalam hal penghasilan diperoleh selain berdasarkan perjanjian charter,** PPh pasal 15 terutang pada saat diterima atau diperolehnya penghasilan. *(angka 5 huruf b SE-32/PJ.4/1996)*
## TATA CARA PEMBAYARAN & PELAPORAN
- **Penghasilan diperoleh berdasarkan perjanjian charter,** maka pihak yang membayar/mencharter wajib Melakukan pemotongan pada saat pembayaran atau terutang, memberikan bukti potong, menyetorkan paling lambat tgl 10 bln berikutnya dan melaporkan SPT Masa PPh Pasal 15 paling lambat tanggal 20 bln berikutnya. *(angka 5 huruf a SE-32/PJ.4/1996)*
- **Penghasilan selain berdasarkan perjanjian charter,** maka Wajib Pajak Perusahaan Pelayaran dan/atau Penerbangan luar Negeri Wajib Menyetor sendiri paling lambat tanggal 15 bln berikutnya dan melaporkan SPT Masa PPh Pasal 15 paling lambat tanggal 20 bln berikutnya *(angka 5 huruf b SE-32/PJ.4/1996)*
## KESIMPULAN
- **Jika tidak mempunyai BUT maka tidak kena PPh Pasal 15, tetapi memperhatikan ketentuan PPh Pasal 26**
- **Penghasilan diluar jasa Pelayaran/Penerbangan Luar Negeri dikenakan Pajak Penghasilan berdasarkan ketentuan yang berlaku.** *(angka 6 SE-32/PJ.4/1996)*
- **SE-32/PJ.4/1996 mencabut SE-27/PJ.4/1995.** *(angka 7 SE-32/PJ.4/1996)*
## KETENTUAN TAMBAHAN TENTANG PEMBEBASAN PPN UNTUK PENERBANGAN LUAR NEGERI
Dasar hukum: **PP-28 Tahun 2009**
## CONTOH SOAL
**PT. AL-NUSA** mencarter pesawat **PAN ASIA AIRLINES**, sebuah maskapai penerbangan Internasional untuk mengangkut barang dan mempunyai BUT di Indonesia. Ongkos Charter sebesar Rp. 100.000.000,-
**Jawaban:**
PT. AL-NUSA memotong PPh Pasal 15 sebesar 2,64% × 100.000.000,- = 2.640.000,- pada saat membayar ongkos charter
**Cara Penyetoran dan Pelaporan:**
PT. AL-NUSA membuat bukti potong PPh Pasal 15 rangkap 3:
- Lembar ke-1 untuk: yang menyewakan (PAN ASIA AIRLINES)
- Lembar ke-2 untuk: Kantor Pelayanan Pajak (Dilampirkan di SPT Masa PPh Pasal 15)
- Lembar ke-3 untuk: penyewa (Arsip PT. AL-NUSA)
Penyetoran Paling Lambat Tanggal 10 Bulan Berikutnya
Pelaporan Paling Lambat Tanggal 20 Bulan Berikutnya
Apabila customer dari PAN ASIA AIRLINES tidak memotong pajak (selain perjanjian charter) maka PAN ASIA AIRLINES wajib menyetor sendiri PPh Pasal 15 Paling Lambat Tanggal 15 Bulan Berikutnya dan Pelaporan Paling Lambat Tanggal 20 Bulan Berikutnya
### Kegiatan Usaha Berbasis Syariah
URL: https://www.diskusipajak.com/p/kegiatan-usaha-berbasis-syariah/
Last updated: 2026-06-15T11:00:42.000Z
> **⚠️ UPDATE CORETAX:** Sejak **PMK-81/2024** \+ **PMK-1/2026**, pembayaran pajak menggunakan **Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi.
> **⚠️ UPDATE PERATURAN:** **PMK-136/2011** (Perbankan Syariah) & **PMK-137/2011** (Pembiayaan Syariah) **masih berlaku**. UU 7/2021 & UU 6/2023 tidak mengubah ketentuan spesifik PPh syariah. **PP 55/2022** relevan untuk hibah/infaq/sedekah ke LKS (Lembaga Keuangan Syariah) — diperluas dari zakat saja. Tarif PPh bunga obligasi reksadana syariah mengacu **PP 91/2021 (10%)**.
## DASAR HUKUM
- **PP 25 TAHUN 2009** (berlaku sejak 1 Januari 2009) tentang Pajak Penghasilan Kegiatan Usaha Berbasis Syariah
- **PMK-136/PMK.03/2011** (berlaku sejak 19 Agustus 2011) tentang Pengenaan Pajak Penghasilan untuk Kegiatan Usaha Perbankan Syariah
- **PMK-137/PMK.03/2011** (berlaku sejak 19 Agustus 2011) tentang Pengenaan Pajak Penghasilan untuk Kegiatan Usaha Pembiayaan Syariah
- **PMK-251/PMK.03/2008** (berlaku sejak 1 Januari 2009) tentang penghasilan atas jasa keuangan yang dilakukan oleh badan usaha yang berfungsi sebagai penyalur pinjaman dan/atau pembiayaan yang tidak dilakukan pemotongan PPh Pasal 23
## DEFINISI
**Perbankan Syariah** segala sesuatu yang menyangkut tentang Bank Syariah dan Unit Usaha Syariah, mencakup kelembagaan, kegiatan usaha, serta cara dan proses dalam melaksanakan kegiatan usahanya. *(Pasal 1 PMK-136/PMK.03/2011)*
**Perusahaan Syariah** lembaga keuangan di luar Bank yang melakukan kegiatan pembiayaan berdasarkan Prinsip Syariah. *(Pasal 1 PMK-137/PMK.03/2011)*
Ketentuan mengenai penghasilan, biaya, dan pemotongan/pemungutan pajak dari kegiatan usaha Perbankan Syariah dan Perusahaan Syariah berlaku **mutatis mutandis** ketentuan dalam Undang-Undang PPh. *(Pasal 2 PMK-136/PMK.03/2011 dan PMK-137/PMK.03/2011)*
## PENGENAAN PAJAK PENGHASILAN
### A. Ketentuan bagi Perbankan Syariah *(PMK-136/PMK.03/2011)*
| No | Penerima Penghasilan | Penghasilan | Pengenaan PPh |
| -- | ------------------------------------------ | ------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------ | ----------------------------------------------------------------------------------------------------------------------------------- |
| 1 | **Perbankan Syariah** *(Pasal 3)* | **Bonus, bagi hasil, dan margin** keuntungan dari kegiatan/transaksi Nasabah Penerima Fasilitas | Ketentuan PPh atas **BUNGA**; penghasilan yg dibayar/terutang ke bank **tidak dipotong PPh 23** *(Ps 23 ayat 4 huruf a UU 36/2008)* |
| 2 | Penghasilan lainnya | Ketentuan umum UU PPh | |
| 3 | **Nasabah Penyimpan/Investor** *(Pasal 4)* | **Dengan nama & bentuk apapun** termasuk bonus, bagi hasil, dan penghasilan lainnya atas: a) dana yg dipercayakan/ditempatkan, b) dana yg ditempatkan di LN melalui Bank Syariah/UUS di Indonesia atau cabang Bank Syariah LN di Indonesia | Ketentuan PPh atas **BUNGA** |
| 4 | Penghasilan lainnya | Ketentuan umum UU PPh | |
### B. Ketentuan bagi Perusahaan Pembiayaan Syariah *(PMK-137/PMK.03/2011)*
| No | Penerima Penghasilan | Penghasilan | Pengenaan PPh |
| -- | ------------------------------------------------------------------------------------------------------- | ----------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------- | ---------------------------------------------- |
| 1 | **Perusahaan Pembiayaan Syariah** *(Pasal 3)* | **Sewa Guna Usaha** berdasarkan **Ijarah** | Ketentuan SGU tanpa hak opsi (operating lease) |
| 2 | SGU berdasarkan **Ijarah Muntahiyah Bittamlik** | Ketentuan SGU dengan hak opsi (finance lease) | |
| 3 | **Keuntungan/imbalan Anjak Piutang** berdasarkan akad **Wakalah bil Ujrah** | Ketentuan PPh atas **BUNGA**; penghasilan yg dibayar/terutang ke badan usaha atas jasa keuangan penyalur pinjaman/pembiayaan yg dikecualikan dr pemotongan PPh 23 adalah penghasilan berupa bunga/imbalan lain atas penyaluran pinjaman/pembiayaan (termasuk pembiayaan syariah) *(Pasal 1 ayat 2 PMK-251/PMK.03/2008)* | |
| 4 | **Margin keuntungan/laba** pembiayaan konsumen: **Murabahah, Salam, Istishna'** | Ketentuan umum UU PPh | |
| 5 | **Fee/imbalan** dg nama & bentuk apapun dr kegiatan usaha **kartu kredit & pembiayaan lainnya** syariah | Ketentuan umum UU PPh | |
| 6 | **Penyandang Dana (Shohibul Maal)** *(Pasal 4)* | **Keuntungan/bagi hasil** dr kegiatan pendanaan: **Mudharabah, Mudharabah Musytarakah, Musyarakah** | Ketentuan PPh atas **BUNGA** |
## PEMBEBANAN BIAYA
Pembebanan biaya untuk Kegiatan usaha Perbankan Syariah dan Pembiayaan Syariah harus memenuhi syarat: *(Pasal 5 PMK-136/PMK.03/2011 dan PMK-137/PMK.03/2011)*
1. Sesuai dengan ketentuan yang diatur dalam Pasal 6 dan Pasal 9 Undang-Undang Pajak Penghasilan, dan
2. Sesuai dengan jumlah yang diperjanjikan dalam akad berdasarkan Prinsip Syariah.
## PENGALIHAN HARTA / SEWA HARTA
Dalam hal terdapat transaksi pengalihan harta atau sewa harta yang wajib dilakukan untuk memenuhi Prinsip Syariah yang mendasari kegiatan pembiayaan oleh Perbankan/Perusahaan Pembiayaan Syariah berlaku ketentuan sbb: *(Pasal 6 PMK-136/PMK.03/2011 dan PMK-137/PMK.03/2011)*
1. Transaksi pengalihan harta dari pihak ketiga yang dilakukan semata-mata untuk memenuhi Prinsip Syariah dalam rangka kegiatan pembiayaan oleh Perusahaan **tidak termasuk** dalam pengertian pengalihan harta sebagaimana dimaksud dalam UU PPh.
2. Dalam hal terjadi pengalihan harta sebagaimana dimaksud pada huruf a maka pengalihan harta tersebut dianggap pengalihan harta langsung dari pihak ketiga kepada Nasabah Perusahaan, yang dikenai Pajak Penghasilan sesuai dengan ketentuan perundang-undangan di bidang perpajakan.
### Kerja Sama Operasi (KSO)
URL: https://www.diskusipajak.com/p/kerja-sama-operasi-kso/
Last updated: 2026-06-15T11:05:51.000Z
> **UPDATE CORETAX**: Sejak **PMK-81/2024** \+ **PMK-1/2026**, pembayaran pajak menggunakan **Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi. Pelaksanaan hak/kewajiban perpajakan KSO melalui sistem Coretax *(Pasal 4-6 PMK-81/2024)*.
> **UPDATE**: **PMK 79/2024** adalah regulasi komprehensif **pertama** yang secara khusus mengatur perpajakan KSO — sebelumnya hanya diatur parsial via PP 44/2022 (PPN) dan PER-04/PJ/2020 (dicabut PER-7/PJ/2025). Berlaku sejak **18 Oktober 2024**.
## 1\. **DASAR HUKUM:**
1. ⭐ **PMK 79/2024** — Peraturan Menteri Keuangan No. 79 Tahun 2024 tentang Ketentuan Perpajakan atas Kerja Sama Operasi. Berlaku sejak 18 Oktober 2024.
2. **PP 44/2022** — Ketentuan PPN sebelumnya: KSO wajib PKP jika melakukan penyerahan BKP/JKP atas nama KSO (sebagian digantikan PMK 79/2024).
3. **PER-7/PJ/2025** — Mendefinisikan KSO sebagai Badan dengan pengendalian bersama, hak atas aset, dan kewajiban liabilitas bersama. Mencabut PER-04/PJ/2020.
4. **SE-44/PJ./1994** — Pemecahan bukti potong PPh Pasal 23 **masih berlaku** untuk KSO/JO yang **tidak** memiliki NPWP sebagai WP Badan.
5. **S-323/PJ.42/1989** — Rezim lama: JO bukan subjek pajak, hanya untuk pemotongan/pemungutan.
## 2\. **DEFINISI KSO**
> KSO adalah badan yang berbentuk pengaturan bersama antar anggota kerja sama operasi yang mengatur bahwa anggota memiliki pengendalian bersama atau memiliki hak atas aset, dan kewajiban terhadap liabilitas, dengan nama dan dalam bentuk apa pun *(Pasal 1 PMK 79/2024)*.
KSO berbeda dengan JO (rezim lama S-323/PJ.42/1989) karena:
- KSO bisa menjadi **Subjek Pajak Dalam Negeri** (WP Badan)
- KSO memiliki **pembukuan & laporan keuangan sendiri**
- KSO wajib **SPT Tahunan PPh Badan** mulai Tahun Pajak 2025
## 3\. **NPWP & PKP**
### 3.1 Kriteria Wajib NPWP WP Badan
KSO **wajib** memiliki NPWP sebagai WP Badan jika perjanjian KSO **atau** pelaksanaan kerja samanya memenuhi **salah satu** kriteria berikut *(Pasal 3 ayat (1) PMK 79/2024)*:
| Kriteria | Penjelasan |
| -------------------------------------------------------- | ------------------------------------------------------- |
| Penyerahan barang/jasa **atas nama KSO** | KSO yang menandatangani kontrak dan melakukan penagihan |
| Menerima/memperoleh penghasilan **atas nama KSO** | Penghasilan masuk ke rekening KSO |
| Mengeluarkan biaya/membayar pihak lain **atas nama KSO** | KSO yang membayar pemasok/subkontraktor |
### 3.2 KSO yang Tidak Wajib NPWP
Jika **tidak** memenuhi salah satu kriteria di atas → kewajiban perpajakan dilaksanakan oleh **masing-masing Anggota** *(Pasal 3 ayat (2) PMK 79/2024)*.
⚠️ **PENTING**: KSO yang sudah memiliki NPWP sebelum PMK 79/2024 tetapi **tidak** memenuhi kriteria → **harus mengajukan penghapusan NPWP** *(Pasal 23 PMK 79/2024)*.
### 3.3 Pendaftaran NPWP
| Aspek | Ketentuan |
| ----------- | ------------------------------------------------------------------------------------------ |
| Lokasi | KPP wilayah kedudukan KSO (tempat tinggal/kedudukan *lead firm*) |
| Batas waktu | **Maksimal 1 bulan** setelah pendirian atau mulai kegiatan usaha |
| Pemindahan | Jika alamat NPWP KSO tidak sesuai kedudukan wakil KSO → ajukan pemindahan tempat terdaftar |
*(Pasal 4 PMK 79/2024)*
### 3.4 Pengukuhan PKP
KSO wajib dikukuhkan sebagai PKP jika memenuhi **satu atau dua** kondisi *(Pasal 5 PMK 79/2024)*:
1. Peredaran bruto melebihi batasan Pengusaha Kecil PPN **dan/atau**
2. Satu atau lebih anggota KSO telah dikukuhkan sebagai PKP
## 4\. **PPN & PPnBM** (Pasal 6-9 PMK 79/2024)
### 4.1 Penyerahan Kena Pajak
| Penyerahan | DPP | Dasar Hukum |
| --------------- | ---------------------------------------------------------------- | ------------------- |
| Anggota → KSO | **Nilai kontribusi** yang disepakati (dirinci per jenis BKP/JKP) | Pasal 6 PMK 79/2024 |
| KSO → Pelanggan | Nilai penyerahan sesuai ketentuan umum PPN | Pasal 7 PMK 79/2024 |
### 4.2 Saat Terutang & Faktur Pajak
- **Saat terutang**: saat penyerahan BKP/JKP oleh KSO ke pelanggan *(Pasal 7 PMK 79/2024)*
- **Faktur Pajak anggota → KSO**: paling lambat saat KSO membuat FP ke pelanggan *(Pasal 7 PMK 79/2024)*
- **PPnBM**: dikenakan **1 (satu) kali** pada saat penyerahan oleh KSO ke pelanggan *(Pasal 8 PMK 79/2024)*
### 4.3 Pengkreditan Pajak Masukan
Anggota atau KSO dapat mengkreditkan PM sepanjang memenuhi ketentuan pengkreditan yang berlaku *(Pasal 9 PMK 79/2024)*.
## 5\. **PAJAK PENGHASILAN (PPh)** (Pasal 10-14 PMK 79/2024)
### 5.1 Kewajiban PPh Badan
KSO yang memiliki NPWP wajib *(Pasal 10 PMK 79/2024)*:
- Menyelenggarakan **pembukuan** dan menyusun laporan keuangan
- Menghitung, memperhitungkan, membayar, dan melaporkan **PPh**
- Melaporkan **SPT Tahunan PPh Badan** mulai **Tahun Pajak 2025**
### 5.2 Penghasilan Kena Pajak (PKP)
PKP = penghasilan − biaya untuk mendapatkan, menagih, memelihara penghasilan (termasuk biaya kontribusi Anggota ke KSO) *(Pasal 10 ayat (1)-(4) PMK 79/2024)*.
### 5.3 Kontribusi Anggota
| Aspek | Perlakuan |
| ------------------------- | --------------------------------------------------------------------------------------------------------------------------------------- |
| Bagi Anggota | Merupakan **penghasilan bagi Anggota** — diakui saat KSO terima penghasilan dari pelanggan **dan** mengakui pembebanan biaya kontribusi |
| Pemotongan PPh oleh KSO | **Tidak dipotong/dipungut PPh oleh KSO** — dikenai PPh berdasarkan UU PPh |
| Pengecualian (Anggota LN) | Jika Anggota subjek pajak LN → objek PPh Pasal 26 |
| Pengecualian (Final) | Jika penghasilan Anggota bersifat final → disetor sendiri oleh Anggota |
*(Pasal 10 ayat (5)-(6) PMK 79/2024)*
### 5.4 Bagian Laba / Sisa Hasil Usaha (SHU) ke Anggota
| Jenis Anggota | Perlakuan |
| ---------------------------------------- | ------------------------------------------ |
| WP DN | **Bukan objek PPh** — tidak dipotong pajak |
| BUT yang menanamkan kembali di Indonesia | **Bukan objek PPh** |
| BUT yang tidak menanamkan kembali | **Objek PPh** |
| Subjek Pajak LN | **Objek pemotongan/pemungutan PPh** |
*(Pasal 11 PMK 79/2024)*
### 5.5 Kerugian Fiskal
- Kerugian KSO **hanya** dapat dikompensasikan oleh KSO, **tidak** dengan penghasilan Anggota
- Termasuk saat KSO berakhir/dibubarkan
- Kerugian Anggota **tidak** dapat dikompensasikan dengan penghasilan KSO
*(Pasal 12 PMK 79/2024)*
### 5.6 Kredit Pajak
- PPh yang dipotong/dipungut/dibayar sendiri oleh KSO adalah **kredit pajak bagi KSO** (sepanjang bukan PPh final) *(Pasal 14 PMK 79/2024)*
- → Konsekuensi: KSO dengan NPWP WP Badan **dapat mengkreditkan sendiri** PPh yang dipotong atas namanya — **tidak perlu pemecahan bukti potong**
### 5.7 Jasa Konstruksi
Pemotongan/penyetoran PPh atas usaha jasa konstruksi menggunakan **tarif tertinggi dari anggota KSO** *(Pasal 14 PMK 79/2024)*.
### 5.8 Pemotongan/Pemungutan PPh oleh KSO
KSO wajib melakukan pemotongan/pemungutan PPh (atau dipotong/disetor sendiri) mulai **Masa Pajak Januari 2025** *(Pasal 23 PMK 79/2024)*.
## 6\. **PERBANDINGAN: REZIM LAMA vs REZIM BARU**
| Aspek | Rezim Lama (JO) | Rezim Baru (KSO dengan NPWP) |
| ----------------------------- | ------------------------------------- | ------------------------------------------------- |
| **Dasar Hukum** | S-323/PJ.42/1989, SE-44/1994 | PMK 79/2024 |
| **Status Pajak** | Bukan subjek PPh Badan | **WP Badan — Subjek PPh DN** |
| **NPWP** | Hanya untuk pemotongan/pemungutan | NPWP WP Badan penuh |
| **Pembukuan** | Masing-masing anggota pisah | **Pembukuan sendiri** — laporan keuangan terpisah |
| **SPT Tahunan** | Tidak wajib | **Wajib** mulai Tahun Pajak 2025 |
| **PPh 25/29** | Tidak ada | **Wajib** hitung, setor, lapor |
| **Kredit Pajak** | Via pemecahan bukti potong ke anggota | **Langsung** oleh KSO — tidak perlu pemecahan |
| **Bagian Laba ke Anggota DN** | Kena PPh di anggota | **Bukan objek PPh** |
| **PPN Anggota → KSO** | Tidak diatur jelas | **Kena PPN** — DPP nilai kontribusi |
## 7\. **KETENTUAN PERALIHAN** (Pasal 23 PMK 79/2024)
Bagi KSO yang sudah memiliki NPWP sebelum 18 Oktober 2024 dan memenuhi kriteria Pasal 3(1):
| Kewajiban | Mulai Berlaku |
| ------------------------------ | ---------------------------- |
| Pemungutan PPN/PPnBM | **Masa Pajak November 2024** |
| Pemotongan/pemungutan PPh | **Masa Pajak Januari 2025** |
| Hitung, setor, lapor PPh Badan | **Tahun Pajak 2025** |
**Tindakan yang diperlukan bagi KSO existing:**
| Kondisi | Tindakan |
| -------------------------------------------------------------- | -------------------------------------- |
| NPWP KSO sudah ada tetapi **tidak** sesuai kriteria Pasal 3(1) | Ajukan **penghapusan NPWP** |
| Tempat kedudukan KSO tidak sesuai *lead firm* | Ajukan **pemindahan tempat terdaftar** |
| Memenuhi kriteria PKP tetapi belum dikukuhkan | Ajukan **pengukuhan PKP** |
## 8\. **CONTOH KASUS**
### Contoh 1: KSO dengan NPWP WP Badan
PT A (65%) dan PT B (35%) membentuk **KSO Alfa** untuk proyek konstruksi jalan tol senilai Rp100M. KSO Alfa memiliki NPWP WP Badan, PKP, dan melakukan penagihan atas nama KSO.
| Item | Perlakuan | Dasar Hukum |
| -------------------------- | ----------------------------------------------------------- | ----------------------------- |
| PPN | KSO Alfa pungut PPN 11% dari Rp100M, terbitkan FP | Pasal 7 PMK 79/2024 |
| PPh Final Jasa Konstruksi | Dipotong pemilik proyek dgn tarif **tertinggi** anggota KSO | Pasal 14 PMK 79/2024 |
| Kredit Pajak | Dipakai oleh **KSO Alfa** di SPT Tahunan Badan | Pasal 14 PMK 79/2024 |
| Bagian Laba ke PT A & PT B | **Bukan objek PPh** — tidak ada pemotongan | Pasal 11 PMK 79/2024 |
| Kontribusi PT A (material) | Penghasilan bagi PT A, tidak dipotong KSO, kena PPh di PT A | Pasal 10 ayat (5) PMK 79/2024 |
| Kerugian | Jika rugi, kompensasi oleh **KSO Alfa**, tidak ke PT A/B | Pasal 12 PMK 79/2024 |
### Contoh 2: JO Tanpa NPWP WP Badan (Rezim Lama)
PT C (60%) dan PT D (40%) membentuk **JO Beta**. Masing-masing anggota menagih dan mengeluarkan biaya atas nama sendiri. Tidak ada aktivitas atas nama JO.
- JO Beta **TIDAK** wajib NPWP sebagai WP Badan
- Masing-masing anggota laporkan penghasilan di SPT Tahunan sendiri
- Jika pemotongan PPh terlanjur atas nama JO Beta → pemecahan bukti potong via SE-44/1994
- KSO Beta **tidak** wajib SPT Tahunan Badan, PPh 25, PPh 29
## 9\. **ISU & KETIDAKPASTIAN**
*Sumber: Ortax — Dr. Ruston Tambunan*
| Isu | Masalah |
| ----------------------- | ---------------------------------------------------------------------------------------------------------------------------------------------------------------- |
| **Form vs Substance** | Pasal 3(1): kata "atau" antara "perjanjian" dan "pelaksanaan" — jika perjanjian menyebut kriteria tetapi realisasi tidak, apakah tetap wajib NPWP? Tidak diatur. |
| **Nilai Kontribusi** | Konsep "Nilai Kontribusi" sebagai DPP PPN tidak lazim — praktik KSO umumnya pakai persentase (%), bukan rupiah per jenis BKP/JKP. |
| **Ketentuan Peralihan** | PMK 79/2024 tidak menegaskan apakah kewajiban PPh Badan untuk tahun sebelum 2025 bersifat prospektif — berpotensi sengketa. |
### CV, Firma, Kongsi, Persekutuan, Kontrak Investasi Kolektif (KIK)
URL: https://www.diskusipajak.com/p/cv-firma-kongsi-persekutuan-kontrak-investasi-kolektif-kik/
Last updated: 2026-06-15T23:51:37.000Z
Dalam kontek POV si penerima penghasilan dari jenis usaha tersebut
## BUKAN OBJEK PAJAK
Yaitu atas:
1. Bagian laba yang diterima atau diperoleh anggota dari perseroan komanditer yang modalnya tidak terbagi atas saham-saham, persekutuan, perkumpulan, firma, dan kongsi, termasuk pemegang unit penyertaan kontrak investasi kolektif; *(Pasal 4 ayat (3) i UU Nomor 36 TAHUN 2008)*
2. Bagian laba yang diterima atau diperoleh oleh pemegang unit penyertaan **Kontrak Investasi Kolektif** termasuk keuntungan atas pelunasan kembali unit penyertaannya *(Pasal 5 PP 94 TAHUN 2010)*
Ketentuan terhadap bagian laba termasuk keuntungan atas pelunasan kembali unit penyertaannya ini berlaku juga bagi pemegang unit penyertaan yang merupakan Subjek Pajak luar negeri. *(Pasal 5 PP 94 TAHUN 2010)*
## TIDAK DAPAT DIKURANGKAN DARI PENGHASILAN BRUTO
Yaitu gaji yang dibayarkan kepada anggota persekutuan, firma, atau perseroan komanditer yang modalnya tidak terbagi atas saham *(Pasal 9 ayat (1) j UU No. 36 TAHUN 2008)*
Anggota firma, persekutuan dan perseroan komanditer yang modalnya tidak terbagi atas saham diperlakukan sebagai satu kesatuan, sehingga tidak ada imbalan sebagai gaji. Dengan demikian gaji yang diterima oleh anggota persekutuan, firma, atau perseroan komanditer yang modalnya tidak terbagi atas saham, bukan merupakan pembayaran yang boleh dikurangkan dari penghasilan bruto badan tersebut.
> **⚠️ UPDATE CORETAX:** Sejak **PMK-81/2024** \+ **PMK-1/2026**, pembayaran pajak menggunakan **Kode Billing** via Coretax. Bukti potong via e-Bupot Unifikasi.
> **⚠️ UPDATE PERATURAN:** **UU 7/2021 (HPP)** & **UU 6/2023 (Cipta Kerja)** memperluas cakupan objek PPh. **PP 55/2022** mengubah kebijakan hibah/bantuan/sumbangan: zakat diperluas ke **infak & sedekah**, menggantikan PP 18/2009\. Pasal 4 ayat (3) huruf i UU PPh (bagian laba KIK/persekutuan) **tidak berubah**. Pasal 5 PP 94/2010 (keuntungan pelunasan unit penyertaan KIK) **masih berlaku**.
### Built Operate and Transfer (BOT) / Bangun Guna Serah
URL: https://www.diskusipajak.com/p/built-operate-and-transfer-bot-bangun-guna-serah/
Last updated: 2026-06-15T09:30:46.000Z
1. [DASAR HUKUM](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#dasar-hukum)
2. [SURAT EDARAN TERKAIT](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#surat-edaran-terkait)
3. [DEFINISI](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#definisi)
4. [PIHAK-PIHAK YANG MELAKUKAN PERJANJIAN BOT](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#pihak-pihak-yang-melakukan-perjanjian-bot)
5. [INVESTOR — BIAYA & AMORTISASI](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#investor-%E2%80%94-biaya-amortisasi)
6. 1. [Contoh 1 — Amortisasi Normal](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#contoh-1-%E2%80%94-amortisasi-normal)
2. [Contoh 2 — Masa BOT Diperpendek](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#contoh-2-%E2%80%94-masa-bot-diperpendek)
3. [Contoh 3 — Masa BOT Diperpanjang + Penambahan Bangunan](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#contoh-3-%E2%80%94-masa-bot-diperpanjang-penambahan-bangunan)
7. [INVESTOR — PENGHASILAN](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#investor-%E2%80%94-penghasilan)
8. [PEMEGANG HAK ATAS TANAH — BIAYA & PENGHASILAN](https://www.diskusipajak.com/p/eb87c641-72ee-4f14-a214-67ea5edc8934/?member%5Fstatus=paid#pemegang-hak-atas-tanah-%E2%80%94-biaya-penghasilan)
_This post is for paying subscribers only._
### Hubungan Usaha, Pekerjaan, Kepemilikan atau Penguasaan
URL: https://www.diskusipajak.com/p/hubungan-usaha-pekerjaan-kepemilikan-atau-penguasaan/
Last updated: 2026-06-13T10:18:19.000Z
_This post is for paying subscribers only._
### Sisa Lebih yang Diterima oleh Badan atau Lembaga Nirlaba di Bidang Pendidikan
URL: https://www.diskusipajak.com/p/sisa-lebih-yang-diterima-oleh-badan-atau-lembaga-nirlaba-di-bidang-pendidikan/
Last updated: 2026-06-12T09:18:01.000Z
_This post is for paying subscribers only._
### Objek PPh
URL: https://www.diskusipajak.com/p/objek-pph/
Last updated: 2026-06-12T09:06:20.000Z
_This post is for paying subscribers only._
### Bukan Objek Pajak
URL: https://www.diskusipajak.com/p/bukan-objek-pajak/
Last updated: 2026-06-12T09:01:27.000Z
_This post is for paying subscribers only._
### Keuntungan karena Pembebasan Utang
URL: https://www.diskusipajak.com/p/keuntungan-karena-pembebasan-utang/
Last updated: 2026-06-12T08:53:23.000Z
_This post is for paying subscribers only._
### Hibah, Bantuan, Sumbangan yang tidak termasuk Objek pajak
URL: https://www.diskusipajak.com/p/hibah-bantuan-sumbangan-yang-tidak-termasuk-objek-pajak/
Last updated: 2026-06-11T03:50:03.000Z
_This post is for paying subscribers only._
### Beasiswa dikecualikan sebagai Objek Pajak
URL: https://www.diskusipajak.com/p/beasiswa-dikecualikan-sebagai-objek-pajak/
Last updated: 2026-06-11T03:26:03.000Z
_This post is for paying subscribers only._
### Bantuan atau Santunan yang Dibayarkan oleh Badan Penyelenggara Jaminan Sosial (BPJS)
URL: https://www.diskusipajak.com/p/bantuan-atau-santunan-yang-dibayarkan-oleh-badan-penyelenggara-jaminan-sosial-bpjs/
Last updated: 2026-06-11T03:18:20.000Z
1. [Dasar Hukum](https://www.diskusipajak.com/p/b029780b-5085-4d62-86f8-797a893c9e3b/?member%5Fstatus=paid#dasar-hukum)
2. [Ketentuannya](https://www.diskusipajak.com/p/b029780b-5085-4d62-86f8-797a893c9e3b/?member%5Fstatus=paid#ketentuannya)
_This post is for paying subscribers only._
### Bantuan, Sumbangan, Zakat yang tidak termasuk Objek Pajak
URL: https://www.diskusipajak.com/p/bantuan-sumbangan-zakat-yang-tidak-termasuk-objek-pajak/
Last updated: 2026-06-11T03:00:22.000Z
1. [Dasar Hukum](https://www.diskusipajak.com/p/93428f94-bcaa-482e-bae7-a7955ddfce95/?member%5Fstatus=paid#dasar-hukum)
2. [Ketentuannya](https://www.diskusipajak.com/p/93428f94-bcaa-482e-bae7-a7955ddfce95/?member%5Fstatus=paid#ketentuannya)
3. [Tentang Zakat yang Bisa Dibiyakan (Deductible) oleh Pihak Pemberi Zakat](https://www.diskusipajak.com/p/93428f94-bcaa-482e-bae7-a7955ddfce95/?member%5Fstatus=paid#tentang-zakat-yang-bisa-dibiyakan-deductible-oleh-pihak-pemberi-zakat)
_This post is for paying subscribers only._
### Subjek Pajak dan Bukan Subjek Pajak
URL: https://www.diskusipajak.com/p/subjek-pajak-dan-bukan-subjek-pajak/
Last updated: 2026-07-20T00:51:00.000Z
1. [Dasar Hukum](https://www.diskusipajak.com/p/0f562fef-e639-4aca-a87c-d39e5032485e/?member%5Fstatus=paid#dasar-hukum)
2. [Yang Menjadi Subjek Pajak](https://www.diskusipajak.com/p/0f562fef-e639-4aca-a87c-d39e5032485e/?member%5Fstatus=paid#yang-menjadi-subjek-pajak)
3. [Klasifikasi Subjek Pajak](https://www.diskusipajak.com/p/0f562fef-e639-4aca-a87c-d39e5032485e/?member%5Fstatus=paid#klasifikasi-subjek-pajak)
4. [Bukan Subjek Pajak](https://www.diskusipajak.com/p/0f562fef-e639-4aca-a87c-d39e5032485e/?member%5Fstatus=paid#bukan-subjek-pajak)
## Dasar Hukum
1. **UU 36 Tahun 2008** (Pasal 2, 2A, 3) stdd **UU 7/2021** (HPP) dan **UU 6/2023** (Cipta Kerja) tentang Pajak Penghasilan
2. ⭐ **PMK-235/PMK.010/2020** (30 Des 2020) — Organisasi Internasional dan Pejabat Perwakilan yang Tidak Termasuk Subjek PPh. **Mencabut PMK-156/2015 dan sebelumnya.**
3. ⭐ **PER-23/PJ/2025** (9 Des 2025) — Penentuan SPDN dan SPLN. **Mencabut PER-43/PJ/2011.**
4. **S-393/PJ.02/2016** — Penegasan saat dimulainya kewajiban perpajakan
## Yang Menjadi Subjek Pajak
Berdasarkan Pasal 2 UU PPh, yang menjadi Subjek Pajak adalah:
1. **Orang pribadi**, warisan yang belum terbagi sebagai satu kesatuan menggantikan yang berhak;
2. **Badan**; dan
3. **Bentuk Usaha Tetap (BUT)**.
## Klasifikasi Subjek Pajak
Subjek pajak dibedakan menjadi **Subjek Pajak Dalam Negeri (SPDN)** dan **Subjek Pajak Luar Negeri (SPLN)** (Pasal 2 ayat (2) UU PPh).
### A. SPDN — Subjek Pajak Dalam Negeri
Berdasarkan PER-23/PJ/2025:
#### Orang Pribadi (Pasal 3–4)
Menjadi SPDN jika memenuhi salah satu:
- **Bertempat tinggal di Indonesia** — memiliki tempat berdiam (*permanent dwelling place*), pusat kegiatan utama, atau tempat menjalankan kebiasaan di Indonesia;
- **Berada di Indonesia >183 hari** dalam jangka waktu 12 bulan (kumulatif, bagian dari hari = 1 hari penuh); atau
- **Niat bertempat tinggal** — dibuktikan dengan KITAP, VITAS, ITAS >183 hari, kontrak kerja >183 hari, atau kontrak sewa tempat tinggal & pemindahan keluarga.
SPDN OP menjadi **Wajib Pajak dalam negeri** bila memperoleh penghasilan melebihi PTKP.
#### Badan (Pasal 5)
Menjadi SPDN jika **didirikan atau bertempat kedudukan di Indonesia**:
- **Didirikan:** berdasarkan perundang-undangan Indonesia, didaftarkan di Indonesia, atau di dalam wilayah hukum Indonesia.
- **Bertempat kedudukan:** akta pendirian di Indonesia, kantor pusat/administrasi/keuangan di Indonesia, atau **pusat manajemen dan pengendalian** di Indonesia (kebijakan strategis investasi & operasional).
#### Warisan
Warisan yang belum terbagi sebagai satu kesatuan menggantikan yang berhak — kewajiban subjektif dimulai saat timbul warisan, berakhir saat selesai dibagi.
### B. SPLN — Subjek Pajak Luar Negeri
Berdasarkan Pasal 6 PER-23/PJ/2025:
1. Orang pribadi yang **tidak bertempat tinggal** di Indonesia;
2. **WNA** yang berada di Indonesia **tidak lebih dari 183 hari** dalam 12 bulan;
3. ⭐ **WNI** yang berada di LN >183 hari dalam 12 bulan **serta memenuhi**:
1. Tempat tinggal permanen di LN;
2. Pusat kegiatan utama di LN;
3. Kebiasaan/kegiatan sehari-hari di LN;
4. Menjadi subjek pajak dalam negeri negara lain (SKD/COR); dan
5. Memenuhi persyaratan tertentu: menyelesaikan kewajiban perpajakan SPDN + Surat Keterangan WNI SPLN dari DJP.
4. **Badan** yang tidak didirikan dan tidak bertempat kedudukan di Indonesia, yang menjalankan usaha melalui BUT atau menerima penghasilan dari Indonesia tidak melalui BUT.
Persyaratan WNI-SPLN diterapkan **secara berjenjang** (Pasal 7). Jika tempat tinggal di LN, pusat kegiatan dan kebiasaan tidak harus dipenuhi. Jika masih punya tempat tinggal di kedua negara → lanjut uji pusat kegiatan utama → lanjut kebiasaan.
> ⚠️**Tie-breaker P3B (Pasal 11 PER-23/2025):** Jika OP/badan merupakan SPDN dari negara mitra P3B **dan juga** SPDN Indonesia → status ditentukan berdasarkan P3B yang berlaku.
### C. Saat Mulai dan Berakhir Kewajiban Subjektif
| Subjek | Mulai | Berakhir |
| ---------------- | ---------------------------------------------- | ----------------------------------------------------------- |
| OP SPDN | Dilahirkan/berada/berniat tinggal di Indonesia | Meninggal dunia/meninggalkan Indonesia untuk selama-lamanya |
| Badan SPDN | Didirikan/bertempat kedudukan di Indonesia | Dibubarkan/tidak lagi bertempat kedudukan |
| Warisan | Saat timbul warisan belum terbagi | Saat selesai dibagi |
| SPLN melalui BUT | Saat menjalankan usaha melalui BUT | Saat tidak lagi menjalankan usaha melalui BUT |
## Bukan Subjek Pajak
Berdasarkan Pasal 3 UU PPh, yang **tidak termasuk Subjek Pajak** adalah:
1. **Kantor perwakilan negara asing**;
2. **Pejabat perwakilan diplomatik dan konsulat** negara asing serta orang-orang yang diperbantukan — dengan syarat bukan WNI dan tidak menerima penghasilan di luar jabatannya (asas timbal balik);
3. **Organisasi internasional** — dengan syarat: Indonesia anggota + tidak menjalankan usaha di Indonesia selain pinjaman ke pemerintah dari iuran anggota. Daftar organisasi ditetapkan melalui **Keputusan Menteri Keuangan** (PMK-235/PMK.010/2020);
4. **Pejabat perwakilan organisasi internasional** — dengan syarat bukan WNI dan tidak menjalankan usaha/kegiatan lain untuk memperoleh penghasilan dari Indonesia.
> ⭐**Update PMK-235/2020:** Menggantikan PMK-156/2015 dan 3 amendemen sebelumnya. Daftar organisasi internasional kini ditetapkan melalui **Keputusan Menteri Keuangan** tersendiri, bukan lagi di Lampiran PMK.
Peraturan Direktur Jenderal Pajak Nomor PER-23/PJ/2025 tentang Penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri
[Download File via Repository Telegram ](https://t.me/c/1927871716/858?ref=diskusipajak.com)
[Panduan\_Residen\_Pajak\_PER-23\_2025 Penentuan SPDN dan SPLNPanduan\_Residen\_Pajak\_PER-23\_2025 Penentuan SPDN dan SPLN.pdf13 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/Panduan%5FResiden%5FPajak%5FPER-23%5F2025-Penentuan-SPDN-dan-SPLN.pdf "Download")
[Panduan Lengkap Per 23 2025 - Penentuan SPDN dan SPLN by Aristarkus SimbolonPanduan Lengkap Per 23 2025 - Penentuan SPDN dan SPLN by Aristarkus Simbolon.pdf12 MBdownload-circle](https://www.diskusipajak.com/content/files/2026/07/Panduan-Lengkap-Per-23-2025---Penentuan-SPDN-dan-SPLN-by-Aristarkus-Simbolon.pdf "Download")
### Tabel Tarif PPh Pasal 23
URL: https://www.diskusipajak.com/p/tabel-tarif-pph-pasal-23/
Last updated: 2026-06-08T09:27:25.000Z
> ⚠️Tabel ini telah diperbarui dengan: UU HPP (7/2021), UU Cipta Kerja (6/2023), ⭐ **Dividen WP OP dikecualikan jika diinvestasikan** (PMK-18/2021), ⭐ **Royalti NPPN 6%** (PER-1/PJ/2023), ⭐ **62 Jasa Lain** (PMK-141/2015), dan **Coretax Kode Billing + e-Bupot** (PMK-81/2024).
## Dasar Hukum
1. **UU 36 Tahun 2008** stdd **UU 7/2021** (HPP) dan **UU 6/2023** (Cipta Kerja) — PPh Pasal 23
2. ⭐ **PMK-81 Tahun 2024** (berlaku 1 Jan 2025, diubah ke-4 PMK-1/2026) — Coretax: Kode Billing + e-Bupot Unifikasi
3. ⭐ **PMK-18/PMK.03/2021** — Dividen WP OP DN dikecualikan jika diinvestasikan
4. ⭐ **PER-1/PJ/2023** — Royalti WP OP NPPN tarif efektif 6%
5. **PMK-141/PMK.03/2015** — 62 jenis jasa lain (pengganti PMK-244/2008)
## Tabel Tarif PPh Pasal 23
| No | Uraian | Tarif | MAP/KJS | Dasar |
| ----- | -------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------- | ---------------------------------------------------- | --------- | --------------------------------- |
| **1** | **Dividen**Termasuk dividen dari perusahaan asuransi ke pemegang polis.**Dikecualikan:**• SHU koperasi ke anggota• Bagian laba firma, kongsi, KIK• Dividen ke WP Badan DN dgn kepemilikan ≥25%**⭐ WP OP DN:** BUKAN objek pajak jika diinvestasikan di Indonesia min. 3 tahun. Jika tidak → WP setor sendiri PPh Final 10% (KAP 411128/419). | **15%** × brutoTanpa NPWP: 30% | 411124101 | UU PPhPMK-18/2021 |
| **2** | **Bunga**Termasuk premium, diskonto, imbalan jaminan utang.**Dikecualikan:**• Bunga ke Bank• Bunga ke penyalur pinjaman (PMK-251/2008)• Deposito, tabungan, SBI → Final• Obligasi → Final• Bunga koperasi ke anggota OP → Final | **15%** × brutoTanpa NPWP: 30% | 411124102 | UU PPhPMK-251/2008 |
| **3** | **Royalti**Hak cipta, paten, merek, peralatan, informasi, film, dll.**⭐ PER-1/PJ/2023:** WP OP pengguna **NPPN** → tarif efektif **6%** (DPP 40% × bruto, tarif 15%). WP non-NPPN & Badan tetap 15%. | **15%** × bruto⭐ NPPN: **6% efektif**Tanpa NPWP: 30% | 411124103 | UU PPh⭐ PER-1/PJ/2023 |
| **4** | **Hadiah & Penghargaan**Selain yang dipotong PPh 21.**Dikecualikan:**• Penerima WP OP DN → PPh 21• Hadiah undian → PPh Final 25%• Hadiah langsung tanpa diundi → bukan objek potput (tapi objek SPT Tahunan) | **15%** × brutoTanpa NPWP: 30% | 411124100 | UU PPhPER-11/PJ/2015 |
| **5** | **Sewa Harta**Kecuali sewa tanah/bangunan (PPh Final 10%).**Dikecualikan:**• Sewa tanah/bangunan → Final• Sewa guna usaha dgn hak opsi | **2%** × brutoTanpa NPWP: 4% | 411124100 | UU PPhSE-35/PJ/2010 |
| **6** | **Jasa**Teknik, manajemen, konsultan, dan 62 jasa lain.⭐ **PMK-141/2015:** 62 jenis jasa lain (appraisal, akuntansi, hukum, outsourcing, event organizer, katering, freight forwarding, dll).Jasa Konstruksi → PPh Final, bukan PPh 23.**DPP:** Gaji, material, pihak ketiga, reimbursement bisa dikeluarkan dari bruto jika ada bukti. | **2%** × brutoTanpa NPWP: 4% | 411124104 | UU PPh⭐ PMK-141/2015SE-35/PJ/2010 |
---
## Catatan Penting
### Coretax (PMK-81/2024 stdd PMK-1/2026)
- Pembayaran via **Kode Billing** yang di-generate di Portal Coretax
- Bukti potong via **e-Bupot Unifikasi** — elektronik, Tanda Tangan Elektronik
- Pelaporan SPT Masa via Portal Coretax
- MAP dan KJS tetap sama
### Tanpa NPWP — Tarif 100% Lebih Tinggi
Pasal 23 ayat (1a) UU PPh: penerima tanpa NPWP dikenakan tarif **100% lebih tinggi** dari tarif normal. Contoh: sewa 2% → 4%, dividen 15% → 30%, royalti 15% → 30%.
### Update Dividen WP OP DN
Sejak UU Cipta Kerja (2 November 2020), dividen WP OP DN **BUKAN objek pajak** jika diinvestasikan di Indonesia minimal 3 tahun. Jika tidak diinvestasikan → WP setor sendiri PPh Final 10% (KAP/KJS 411128/419). Rezim lama PPh Final 10% lewat pemotongan SUDAH TIDAK BERLAKU.
### Update Royalti NPPN (PER-1/PJ/2023)
WP OP pengguna NPPN: tarif efektif **6%** dari bruto (DPP 40% × 15%). Pemotong tetap membuat bukti potong tarif 15% tetapi DPP 40%.
### 62 Jenis Jasa Lain (PMK-141/2015)
PMK-141/PMK.03/2015 menggantikan PMK-244/PMK.03/2008\. Mencakup 62 jenis jasa: appraisal, aktuaris, akuntansi, hukum, arsitektur, design, outsourcing, event organizer, katering, freight forwarding, cleaning service, security, sertifikasi, dll. Lihat artikel Sewa dan Jasa untuk daftar lengkap.
### Penggunaan Stempel Tanda Tangan
URL: https://www.diskusipajak.com/p/penggunaan-stempel-tanda-tangan/
Last updated: 2026-06-08T09:22:16.000Z
> ⚠️PER-15/PJ/2014 secara teknis **masih berlaku**, namun sejak berlakunya **Coretax (PMK-81/2024)** dan **e-Bupot Unifikasi (PER-04/PJ/2017)**, bukti potong PPh 23/26 diterbitkan secara **elektronik** dengan **Tanda Tangan Elektronik**. Penggunaan stempel fisik sudah **tidak relevan** secara praktis.
## Dasar Hukum
1. ⭐ **PMK-81 Tahun 2024** (berlaku 1 Januari 2025, diubah ke-4 dengan PMK-1/2026) — Coretax: bukti potong elektronik (e-Bupot Unifikasi) dengan **Tanda Tangan Elektronik dan Sertifikat Elektronik**
2. ⭐ **PER-04/PJ/2017** (berlaku 31 Maret 2017) — Bentuk, Isi, Tata Cara Pengisian dan Penyampaian SPT Masa PPh 23/26 serta Bentuk Bukti Potong. Dasar hukum e-Bupot PPh 23/26.
3. **PER-15/PJ/2014** (berlaku 16 Mei 2014) — Penggunaan stempel tanda tangan pada bukti pemotongan PPh atas pembayaran dividen. Mencabut KEP-388/PJ/2003 stdd KEP-117/PJ/2004.
## Ketentuan PER-15/PJ/2014 (Rezim Kertas)
### Penggunaan Stempel Tanda Tangan
Pemotong Pajak **dapat** menggunakan stempel tanda tangan untuk menandatangani Bukti Pemotongan PPh **atas pembayaran dividen** kepada para pemegang saham, dengan syarat jumlah penerbitan bukti pemotongan **minimal 6.000 (enam ribu) lembar** (Pasal 2 PER-15/PJ/2014).
Pemotong Pajak adalah WP yang menyediakan untuk membayar atau membayar dividen kepada para pemegang saham (Pasal 1 PER-15/PJ/2014).
### Tata Cara Pengajuan (Manual)
1. Pemotong Pajak **wajib mengajukan permohonan** kepada DJP c.q. Kepala KPP tempat terdaftar, dilengkapi:
- jumlah penerima dividen;
- penunjukkan pejabat yang berwenang menandatangani bukti potong.
2. Kepala KPP atas nama Dirjen Pajak menerbitkan **Surat Keputusan Penggunaan Stempel Tanda Tangan**.
3. SK diterbitkan **paling lambat 14 hari** sejak permohonan diterima. Jika lewat 14 hari tanpa keputusan → **permohonan dianggap diterima** dan SK wajib diterbitkan dalam 7 hari berikutnya.
### Kewajiban Pemotong Pajak yang Mendapat SK
1. Menyerahkan **Spesimen Tanda Tangan** pejabat yang diberi wewenang ke KPP.
2. Mencantumkan **nomor dan tanggal SK** pada Bukti Pemotongan PPh.
3. Melaporkan kepada KPP apabila terjadi **perubahan pejabat** penandatangan, disertai spesimen tanda tangan baru.
---
## Rezim Baru: e-Bupot Unifikasi (Coretax)
> 🖥️Sejak berlakunya **Coretax**, seluruh prosedur di atas menjadi **tidak relevan**. Bukti potong kini diterbitkan secara **elektronik** melalui **e-Bupot Unifikasi** di Portal Coretax.
### Perbedaan Rezim Kertas vs Coretax
| Aspek | PER-15/PJ/2014 (Rezim Kertas) | Coretax + e-Bupot (Rezim Baru) |
| ------------------- | ----------------------------- | --------------------------------------------------- |
| Bentuk bukti potong | Kertas, fisik | **Elektronik (e-Bupot)** |
| Tanda tangan | Stempel fisik + spesimen | **Tanda Tangan Elektronik** (Sertifikat Elektronik) |
| Permohonan | Tertulis ke KPP, 14 hari | **Langsung via Portal Coretax**, real-time |
| Syarat 6.000 lembar | Ya (minimal) | **Tidak relevan** — semua elektronik |
| Spesimen | Fisik ke KPP | **Tidak diperlukan** |
| Perubahan pejabat | Lapor KPP + spesimen baru | **Update di sistem** |
| Dasar hukum | PER-15/PJ/2014 | **PMK-81/2024 + PER-04/PJ/2017** |
### Kesimpulan
1. **PER-15/PJ/2014 belum dicabut** secara formal — masih tercantum di situs DJP.
2. Namun dengan **Coretax** dan **e-Bupot Unifikasi**, penerbitan bukti potong PPh 23/26 sepenuhnya **elektronik**, menggunakan **Tanda Tangan Elektronik** yang tervalidasi sistem.
3. **Stempel fisik sudah tidak diperlukan** — prosedur PER-15/PJ/2014 hanya relevan sebagai referensi historis.
4. Untuk WP yang masih dalam transisi: gunakan **e-Bupot Unifikasi di Portal Coretax** untuk seluruh penerbitan bukti potong PPh 23/26.
### SKB PPh Potput (SKB PPh 21, 22, 22 impor, 23)
URL: https://www.diskusipajak.com/p/skb-pph-potput-skb-pph-21-22-22-impor-23/
Last updated: 2026-06-12T01:50:34.000Z
> ⚠️**PERUBAHAN FUNDAMENTAL:** PER-1/PJ/2011 telah **dicabut** oleh **PER-8/PJ/2025**. Permohonan SKB kini dilakukan secara **elektronik melalui Portal Coretax**, bukan lagi tertulis ke KPP. Artikel ini sudah diperbarui dengan ketentuan terbaru.
## Dasar Hukum
1. **PP 94 Tahun 2010** (Pasal 21) — tentang Penghitungan Penghasilan Kena Pajak dan Pelunasan PPh dalam Tahun Berjalan
> ⚠️PP 94/2010 telah **dicabut sebagian** oleh **PP 55 Tahun 2022**, diubah dengan **PP 20 Tahun 2026**.
1. ⭐ **PER-8/PJ/2025** — Ketentuan Pemberian Layanan Administrasi Perpajakan Tertentu Dalam Rangka Pelaksanaan Coretax. **Mencabut PER-1/PJ/2011 dan 26 regulasi lainnya.** SKB diatur dalam **Pasal 70–78**. *(peraturan terbaru)*
2. ⭐ **PMK-81 Tahun 2024** (berlaku 1 Januari 2025, diubah ke-4 dengan PMK-1/2026) — dasar hukum sistem Coretax *(peraturan terbaru)*
3. ~~PER-1/PJ/2011~~ (berlaku 1 Februari 2011 s.d. 2025) — **DICABUT oleh PER-8/PJ/2025**
4. ~~PER-21/PJ/2014~~ (berlaku 25 Juli 2014 s.d. 2025) — **DICABUT oleh PER-8/PJ/2025**
## WP yang Berhak Mengajukan SKB PPh Potput
Berdasarkan Pasal 73 PER-8/PJ/2025, WP yang berhak mengajukan permohonan pembebasan dari pemotongan/pemungutan PPh Pasal 21, 22, 22 Impor, dan 23 (harus dengan SKB) adalah:
1. **WP yang dapat membuktikan tidak akan terutang PPh** karena mengalami kerugian fiskal, dalam hal:
- WP yang baru berdiri dan masih dalam tahap investasi;
- WP belum sampai pada tahap produksi komersial; atau
- WP mengalami peristiwa di luar kemampuan (*force majeure*).
2. **WP yang berhak melakukan kompensasi kerugian fiskal**, dengan memperhitungkan besarnya kerugian tahun-tahun pajak sebelumnya yang masih dapat dikompensasikan (tercantum dalam SPT Tahunan, SKP, Surat Keputusan Keberatan, Putusan Banding, atau Putusan Peninjauan Kembali).
3. **WP yang PPh telah dibayarnya lebih besar** dari PPh yang akan terutang.
4. **WP yang atas penghasilannya hanya dikenakan pajak bersifat final.**
## PPh yang Tidak Bisa Diajukan SKB
Permohonan pembebasan **tidak berlaku** terhadap pemotongan dan/atau pemungutan PPh yang **bersifat final**. (PER-8/PJ/2025)
## Cara Mengajukan SKB PPh Potput
> 🖥️**UPDATE CORETAX (Pasal 72 PER-8/PJ/2025):** Permohonan SKB kini dilakukan secara **elektronik melalui Portal Wajib Pajak Coretax**. Tidak lagi tertulis ke KPP.
### Langkah-langkah:
1. **Login ke Portal Wajib Pajak Coretax** — akses menu Permohonan Layanan Administrasi, pilih jenis layanan SKB.
2. Syarat: telah menyampaikan **SPT Tahunan PPh Tahun Pajak terakhir** sebelum tahun diajukan permohonan, **kecuali** untuk WP yang baru berdiri dan masih dalam tahap investasi.
3. Permohonan diajukan **untuk setiap** pemotongan dan/atau pemungutan PPh Pasal 21, Pasal 22, Pasal 22 impor, dan/atau Pasal 23.
4. Lampirkan **penghitungan PPh yang diperkirakan akan terutang** untuk tahun pajak diajukannya permohonan (kecuali untuk WP yang atas penghasilannya hanya dikenakan pajak bersifat final).
## Penerbitan Keputusan SKB
Berdasarkan Pasal 74 PER-8/PJ/2025:
1. Kepala KPP harus memberikan keputusan (SKB atau surat penolakan) **dalam jangka waktu paling lama 5 (lima) hari kerja** sejak permohonan diterima secara lengkap.
2. Apabila dalam 5 hari kerja belum ada keputusan, **permohonan WP dianggap diterima** (*positive fictie*).
3. Kepala KPP **wajib** menerbitkan SKB dalam waktu **2 (dua) hari kerja** setelah jangka waktu 5 hari tersebut terlewati.
## Batas Waktu Berlaku SKB
Berdasarkan Pasal 75 PER-8/PJ/2025, SKB berlaku **sampai dengan berakhirnya tahun pajak** yang bersangkutan.
## Bentuk Formulir SKB
SKB diterbitkan secara **elektronik melalui sistem Coretax** dan dapat diunduh dari Portal Wajib Pajak. Tidak lagi menggunakan formulir Lampiran II PER-1/PJ/2011.
---
## Ringkasan Perubahan: PER-1/PJ/2011 → PER-8/PJ/2025
| Aspek | Rezim Lama (PER-1/PJ/2011) | Rezim Baru (PER-8/PJ/2025) |
| --------------- | ------------------------------ | ----------------------------------- |
| Dasar hukum | PER-1/PJ/2011 + PER-21/PJ/2014 | PER-8/PJ/2025 Pasal 70–78 |
| Cara pengajuan | Tertulis ke KPP | **Elektronik via Portal Coretax** |
| Sistem | Manual, formulir kertas | **Digital terintegrasi** |
| 4 Kategori WP | Sama | Sama (Pasal 73) |
| Batas keputusan | 5 hari kerja | 5 hari kerja (Pasal 74) |
| Fiktif Positif | Ya (2 hari setelah 5 hari) | Ya (Pasal 74) |
| Masa berlaku | Sampai akhir tahun pajak | Sampai akhir tahun pajak (Pasal 75) |
| PPh Final | Tidak bisa SKB | Tidak bisa SKB |
💡
Dalam konteks hukum tata usaha negara di Indonesia, ****Fiktif Positif** adalah asas hukum di mana permohonan izin atau keputusan dari pejabat pemerintah ****dianggap dikabulkan atau disetujui secara hukum**. Hal ini terjadi apabila pejabat terkait tidak memberikan respons atau keputusan hingga batas waktu yang ditentukan.
### Sewa & Jasa
URL: https://www.diskusipajak.com/p/pph-pasal-23-sewa-jasa/
Last updated: 2026-06-08T09:07:39.000Z
## Dasar Hukum
1. Pasal 23 ayat (1) huruf c **UU Nomor 36 Tahun 2008** (berlaku sejak 1 Januari 2009) tentang perubahan keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, yang telah beberapa kali diubah terakhir dengan **UU Nomor 6 Tahun 2023** (Cipta Kerja) dan **UU Nomor 7 Tahun 2021** (Harmonisasi Peraturan Perpajakan/HPP)
2. **PP 94 Tahun 2010** (berlaku sejak 30 Desember 2010) tentang Penghitungan Penghasilan Kena Pajak dan Pelunasan PPh dalam Tahun Berjalan
> ⚠️**UPDATE:** PP 94/2010 telah **dicabut sebagian** oleh **PP 55 Tahun 2022** (Penyesuaian Pengaturan di Bidang PPh), diubah dengan **PP 20 Tahun 2026**. Pasal 15 ayat (3) (saat pemotongan) tetap relevan.
1. **PMK-141/PMK.03/2015** (mulai berlaku 27 Agustus 2015) tentang Jenis Jasa Lain yang Dipotong PPh Pasal 23
2. ⭐ **PMK-81 Tahun 2024** (berlaku 1 Januari 2025, diubah ke-4 dengan PMK-1/2026) tentang Coretax — **mengubah mekanisme pembayaran menggunakan Kode Billing dan e-Bupot Unifikasi**
## Surat Edaran Terkait
- **SE-35/PJ/2010** (9 Maret 2010) tentang pengertian sewa dan penghasilan lain sehubungan dengan penggunaan harta, jasa teknik, jasa manajemen, dan jasa konsultan
---
## BAGIAN I: SEWA
### Sewa yang Dipotong PPh Pasal 23
Sewa dan penghasilan lain sehubungan dengan penggunaan harta, **kecuali sewa tanah dan/atau bangunan** yang telah dikenai PPh Pasal 4 ayat (2) Final (Pasal 23 ayat (1) huruf c angka 1 UU 36/2008).
Berdasarkan SE-35/PJ/2010, **sewa dan penghasilan lain sehubungan dengan penggunaan harta** adalah penghasilan yang diterima atau diperoleh sehubungan dengan kesepakatan untuk memberikan hak menggunakan harta selama jangka waktu tertentu baik dengan perjanjian tertulis maupun tidak tertulis sehingga harta tersebut hanya dapat digunakan oleh penerima hak selama jangka waktu yang telah disepakati.
### Tarif Sewa
- **2%** dari jumlah bruto dan bersifat **tidak final**
- Tanpa NPWP: tarif **lebih tinggi 100%** → 4% (Pasal 23 ayat 1a UU 36/2008)
### MAP dan KJS Sewa
- **MAP:** 411124
- **KJS:** 100
> ⚠️Dengan **Coretax** (PMK-81/2024 stdd PMK-1/2026), pembayaran kini menggunakan **Kode Billing**. MAP dan KJS tetap sama. Bukti potong via **e-Bupot Unifikasi**.
### Saat Terutang dan Pemotongan
- **Saat Pemotongan:** akhir bulan dibayarkannya penghasilan, disediakan untuk dibayarkan, atau jatuh tempo — mana yang terjadi terlebih dahulu (PP 94/2010 Pasal 15 ayat (3)).
- **Saat Terutang:** saat pembayaran, saat disediakan untuk dibayarkan, saat jatuh tempo, atau saat yang ditentukan dalam kontrak/perjanjian/faktur.
- **"Saat jatuh tempo" untuk sewa:** saat kewajiban pembayaran berdasarkan kesepakatan, baik tertulis maupun tidak tertulis.
---
## BAGIAN II: JASA
### Jasa yang Dipotong PPh Pasal 23
Imbalan sehubungan dengan **jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain** selain jasa yang telah dipotong PPh Pasal 21 — diterima oleh **WP Badan** (Pasal 23 ayat (1) huruf c UU 36/2008).
Dikecualikan dari pemotongan: imbalan jasa yang telah dikenai PPh Final berdasarkan peraturan tersendiri (Pasal 1 ayat (2) PMK-141/2015).
### Definisi Jenis Jasa (SE-35/PJ/2010)
#### Jasa Teknik
Pemberian jasa dalam bentuk pemberian informasi yang berkenaan dengan pengalaman dalam bidang industri, perdagangan, dan ilmu pengetahuan, meliputi:
1. pemberian informasi dalam pelaksanaan proyek tertentu (pemetaan, pencarian seismik);
2. pemberian informasi dalam pembuatan jenis produk tertentu (gambar, petunjuk produksi, perhitungan); atau
3. pemberian informasi berkaitan dengan pengalaman di bidang manajemen (pelatihan/seminar dengan peserta dan materi ditentukan pengguna jasa).
#### Jasa Manajemen
Pemberian jasa dengan **ikut serta secara langsung** dalam pelaksanaan atau pengelolaan manajemen.
#### Jasa Konsultan
Pemberian *advice* (petunjuk, pertimbangan, atau nasihat) profesional dalam suatu bidang usaha, kegiatan, atau pekerjaan yang dilakukan oleh tenaga ahli atau perkumpulan tenaga ahli, **tanpa keterlibatan langsung** dalam pelaksanaannya.
### 62 Jenis Jasa Lain (PMK-141/PMK.03/2015)
1. Jasa penilai (*appraisal*)
2. Jasa aktuaris
3. Jasa akuntansi, pembukuan, dan atestasi laporan keuangan
4. Jasa hukum
5. Jasa arsitektur
6. Jasa perencanaan kota dan arsitektur *landscape*
7. Jasa perancang (*design*)
8. Jasa pengeboran (*drilling*) migas, kecuali BUT
9. Jasa penunjang di bidang usaha panas bumi dan penambangan migas
10. Jasa penambangan dan jasa penunjang selain migas
11. Jasa penunjang di bidang penerbangan dan bandar udara
12. Jasa penebangan hutan
13. Jasa pengolahan limbah
14. Jasa penyedia tenaga kerja dan/atau tenaga ahli (*outsourcing services*)
15. Jasa perantara dan/atau keagenan
16. Jasa di bidang perdagangan surat-surat berharga, kecuali BEI, KSEI, KPEI
17. Jasa kustodian/penyimpanan/penitipan, kecuali KSEI
18. Jasa pengisian suara (*dubbing*) dan/atau sulih suara
19. Jasa *mixing* film
20. Jasa pembuatan sarana promosi film, iklan, poster, *photo, slide*, klise, *banner, pamphlet*, baliho, dan folder
21. Jasa sehubungan dengan *software* atau *hardware* atau sistem komputer (termasuk perawatan, pemeliharaan, perbaikan)
22. Jasa pembuatan dan/atau pengelolaan *website*
23. Jasa internet termasuk sambungannya
24. Jasa penyimpanan, pengolahan, dan/atau penyaluran data, informasi, dan/atau program
25. Jasa instalasi/pemasangan mesin, peralatan, listrik, telepon, air, gas, AC, dan/atau TV kabel (selain WP konstruksi berizin)
26. Jasa perawatan/perbaikan/pemeliharaan mesin, peralatan, listrik, telepon, air, gas, AC, TV kabel, dan/atau bangunan (selain WP konstruksi berizin)
27. Jasa perawatan kendaraan dan/atau alat transportasi darat, laut, dan udara
28. Jasa maklon
29. Jasa penyelidikan dan keamanan
30. Jasa penyelenggara kegiatan atau *event organizer*
31. Jasa penyediaan tempat dan/atau waktu dalam media massa, media luar ruang atau media lain untuk penyampaian informasi, dan/atau jasa periklanan
32. Jasa pembasmian hama
33. Jasa kebersihan atau *cleaning service*
34. Jasa sedot *septic tank*
35. Jasa pemeliharaan kolam
36. Jasa katering atau tata boga
37. Jasa *freight forwarding*
38. Jasa logistik
39. Jasa pengurusan dokumen
40. Jasa pengepakan
41. Jasa *loading* dan *unloading*
42. Jasa laboratorium dan/atau pengujian (kecuali lembaga/institusi pendidikan untuk penelitian akademis)
43. Jasa pengelolaan parkir
44. Jasa penyondiran tanah
45. Jasa penyiapan dan/atau pengolahan lahan
46. Jasa pembibitan dan/atau penanaman bibit
47. Jasa pemeliharaan tanaman
48. Jasa pemanenan
49. Jasa pengolahan hasil pertanian, perkebunan, perikanan, peternakan, dan/atau perhutanan
50. Jasa dekorasi
51. Jasa pencetakan/penerbitan
52. Jasa penerjemahan
53. Jasa pengangkutan/ekspedisi (kecuali yang diatur dalam Pasal 15 UU PPh)
54. Jasa pelayanan kepelabuhanan
55. Jasa pengangkutan melalui jalur pipa
56. Jasa pengelolaan penitipan anak
57. Jasa pelatihan dan/atau kursus
58. Jasa pengiriman dan pengisian uang ke ATM
59. Jasa sertifikasi
60. Jasa *survey*
61. Jasa *tester*
62. Jasa selain jasa-jasa di atas yang pembayarannya dibebankan pada APBN atau APBD
### Tarif Jasa
- **2%** dari **jumlah bruto** dan bersifat **tidak final**
- Tanpa NPWP: tarif **lebih tinggi 100%** → 4% (Pasal 23 ayat 1a UU 36/2008)
### Definisi Jumlah Bruto (Pasal 1 ayat (3) PMK-141/2015)
#### Jasa Katering
Seluruh jumlah penghasilan dengan nama dan dalam bentuk apapun yang dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya — **tanpa pengurangan**.
#### Jasa Selain Katering
Seluruh jumlah penghasilan, **tidak termasuk:**
1. **Pembayaran gaji, upah, honorarium, tunjangan** yang dibayarkan penyedia tenaga kerja kepada tenaga kerja — sepanjang dapat dibuktikan dengan kontrak kerja dan daftar pembayaran.
2. **Pembayaran pengadaan/pembelian barang atau material** terkait jasa — sepanjang dapat dibuktikan dengan faktur pembelian.
3. **Pembayaran kepada pihak ketiga** yang dibayarkan melalui penyedia jasa — sepanjang dapat dibuktikan dengan faktur tagihan + perjanjian tertulis.
4. **Pembayaran penggantian (*reimbursement*)** atas biaya yang telah dibayarkan penyedia jasa kepada pihak ketiga — sepanjang dapat dibuktikan dengan faktur tagihan dan/atau bukti pembayaran.
> ⚠️**Penting:** Jika bukti-bukti di atas tidak tersedia, jumlah bruto adalah **keseluruhan pembayaran** kepada penyedia jasa (tidak termasuk PPN) — Pasal 1 ayat (5) PMK-141/2015.
### MAP dan KJS Jasa
- **MAP:** 411124
- **KJS:** 104
> ⚠️Dengan **Coretax** (PMK-81/2024 stdd PMK-1/2026), pembayaran kini menggunakan **Kode Billing**. MAP dan KJS tetap sama. Bukti potong via **e-Bupot Unifikasi**.
---
## Ringkasan Tarif PPh Pasal 23 — Sewa & Jasa
| Jenis | Tarif | MAP | KJS | Sifat |
| ---------------------------------- | ----- | ------ | --- | ----------------- |
| Sewa Harta (selain tanah/bangunan) | 2% | 411124 | 100 | Tidak Final |
| Jasa Teknik, Manajemen, Konsultan | 2% | 411124 | 104 | Tidak Final |
| 62 Jenis Jasa Lain (PMK-141/2015) | 2% | 411124 | 104 | Tidak Final |
| Tanpa NPWP | 4% | — | — | 100% lebih tinggi |
### Royalti
URL: https://www.diskusipajak.com/p/pph-pasal-23-royalti/
Last updated: 2026-06-08T08:59:59.000Z
## Dasar Hukum
1. Pasal 4 Ayat (1) Huruf h, Pasal 23 ayat (1) **UU Nomor 36 Tahun 2008** (berlaku sejak 1 Januari 2009) tentang perubahan keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, yang telah beberapa kali diubah terakhir dengan **UU Nomor 6 Tahun 2023** (Cipta Kerja) dan **UU Nomor 7 Tahun 2021** (Harmonisasi Peraturan Perpajakan/HPP)
2. **PP 94 Tahun 2010** sebagai pengganti PP 138 Tahun 2000 (berlaku sejak 30 Desember 2010) tentang Penghitungan Penghasilan Kena Pajak dan Pelunasan PPh dalam Tahun Berjalan
> ⚠️**UPDATE:** PP 94/2010 telah **dicabut sebagian** oleh **PP 55 Tahun 2022** (Penyesuaian Pengaturan di Bidang PPh), yang kemudian diubah dengan **PP 20 Tahun 2026**.
1. **PER-33/PJ/2009** (berlaku sejak 4 Juni 2009) tentang perlakuan PPh atas penghasilan berupa royalti dari hasil karya sinematografi
2. ⭐ **PER-1/PJ/2023** (berlaku sejak 16 Maret 2023) tentang Pedoman Teknis Tata Cara Pemotongan, Penyetoran, dan Pelaporan PPh Pasal 23 atas Penghasilan Berupa Royalti — **menegaskan tarif efektif 6% bagi WP OP pengguna NPPN** *(peraturan terbaru)*
3. ⭐ **PMK-81 Tahun 2024** (berlaku 1 Januari 2025, diubah ke-4 dengan PMK-1/2026) tentang Coretax — **mengubah mekanisme pembayaran menggunakan Kode Billing** *(peraturan terbaru)*
## Surat Edaran Terkait
- **SE-3/PJ/2011** (10 Januari 2011) tentang PPh atas penghasilan berupa royalti dan perlakuan PPN atas pemasukan film impor
## Definisi Royalti
Berdasarkan Penjelasan Pasal 4 ayat (1) Huruf H UU 36/2008, **royalti adalah suatu jumlah yang dibayarkan atau terutang** dengan cara atau perhitungan apa pun, baik dilakukan secara berkala maupun tidak, sebagai imbalan atas:
1. **Penggunaan atau hak menggunakan hak cipta** di bidang kesusastraan, kesenian atau karya ilmiah, paten, desain atau model, rencana, formula atau proses rahasia, merek dagang, atau bentuk hak kekayaan intelektual/industrial atau hak serupa lainnya;
2. **Penggunaan atau hak menggunakan peralatan/perlengkapan** industrial, komersial, atau ilmiah;
3. **Pemberian pengetahuan atau informasi** di bidang ilmiah, teknikal, industrial, atau komersial;
4. **Pemberian bantuan tambahan atau pelengkap** sehubungan dengan penggunaan hak-hak di atas, berupa:
- penerimaan atau hak menerima rekaman gambar atau rekaman suara, yang disalurkan melalui satelit, kabel, serat optik, atau teknologi serupa;
- penggunaan atau hak menggunakan rekaman gambar atau suara untuk siaran televisi atau radio yang disiarkan melalui satelit, kabel, serat optik;
- penggunaan atau hak menggunakan sebagian atau seluruh spektrum radio komunikasi;
5. **Penggunaan atau hak menggunakan film gambar hidup** (*motion picture films*), film atau pita video untuk siaran televisi, atau pita suara untuk siaran radio; dan
6. **Pelepasan seluruhnya atau sebagian hak** yang berkenaan dengan penggunaan atau pemberian hak kekayaan intelektual/industrial atau hak-hak lainnya.
## Tarif
### Tarif Normal: 15%
- **15% dari Penghasilan Bruto** dan bersifat **tidak final**
- Dalam hal WP penerima **tidak memiliki NPWP**, tarif pemotongan **lebih tinggi 100%** dari tarif seharusnya (Pasal 23 ayat 1a UU 36/2008)
### ⭐ Tarif Khusus WP OP Pengguna NPPN: 6% Efektif (PER-1/PJ/2023)
> ⭐**PER-1/PJ/2023, berlaku 16 Maret 2023:** Tarif efektif PPh 23 royalti turun menjadi **6%** bagi WP Orang Pribadi pengguna NPPN (Norma Penghitungan Penghasilan Neto).
- **Mekanisme:** DPP = 40% × jumlah bruto, kemudian dikenakan tarif 15%. Hasilnya: 15% × 40% = **6% efektif** dari jumlah bruto.
- WP OP yang menggunakan NPPN dikategorikan sebagai WP yang melakukan **pekerjaan bebas** (penulis, musisi, seniman, dll).
- **Pemotong** tetap membuat Bukti Potong PPh 23 dengan tarif 15%, tetapi dasar pengenaan pajaknya 40% dari jumlah bruto.
- Tarif 15% normal tetap berlaku untuk WP OP non-NPPN, WP Badan, dan BUT.
## MAP dan KJS
- **MAP:** 411124
- **KJS:** 103
> ⚠️PER-38/PJ/2009 telah beberapa kali diubah (7×). Dengan berlakunya **Coretax** (PMK-81/2024 stdd PMK-1/2026), pembayaran pajak kini menggunakan **Kode Billing** yang di-generate melalui sistem Coretax. MAP dan KJS tetap sama.
## Saat Terutang dan Saat Pemotongan
### Saat Pemotongan
Pemotongan PPh Pasal 23 **dilakukan pada akhir bulan** dibayarkannya penghasilan, disediakan untuk dibayarkannya penghasilan, **atau** jatuh temponya pembayaran penghasilan yang bersangkutan, **tergantung peristiwa yang terjadi terlebih dahulu** (PP 94/2010 Pasal 15 ayat (3)).
### Saat Terutang
Saat terutangnya PPh Pasal 23 adalah pada saat pembayaran, saat disediakan untuk dibayarkan (seperti: dividen), saat jatuh tempo (seperti: bunga dan sewa), atau **saat yang ditentukan dalam kontrak atau perjanjian atau faktur (seperti: royalti, imbalan jasa teknik, jasa manajemen, atau jasa lainnya)** — Penjelasan PP 94/2010 Pasal 15 ayat (3).
## Pengenaan PPh atas Royalti dari Hasil Karya Sinematografi
Berdasarkan PER-33/PJ/2009 (berlaku sejak 4 Juni 2009), pemanfaatan hasil Karya Sinematografi melalui perjanjian diklasifikasikan sebagai berikut:
1. **Pemindahan seluruh hak cipta tanpa persyaratan tertentu** — tanpa kewajiban kompensasi di kemudian hari
→ **TIDAK TERMASUK PENGERTIAN ROYALTI**
2. **Pemberian hak menggunakan hak cipta** kepada pihak lain untuk mengumumkan dan/atau memperbanyak ciptaan dengan persyaratan tertentu (jangka waktu atau wilayah tertentu)
→ **TERMASUK ROYALTI** — PPh 23 = 15% × SELURUH penghasilan yang diterima pemegang hak cipta
3. **Pemberian hak menggunakan hak cipta** dengan pola **bagi hasil** antara pemegang hak cipta dan pengusaha bioskop
→ **TERMASUK ROYALTI** — PPh 23 = 15% × 10% × bagi hasil
4. **Pemberian hak menggunakan hak cipta tanpa hak mengumumkan dan/atau memperbanyak**
→ **TIDAK TERMASUK PENGERTIAN ROYALTI**
---
## Ringkasan Tarif Royalti
| Penerima | Tarif | Sifat | Dasar |
| ------------------- | -------------- | ----------- | ------------------------------- |
| WP OP DN (NPPN) | **6% efektif** | Tidak Final | PER-1/PJ/2023 (DPP 40% × bruto) |
| WP OP DN (non-NPPN) | 15% | Tidak Final | Pasal 23 UU PPh |
| WP Badan DN / BUT | 15% | Tidak Final | Pasal 23 UU PPh |
| WP LN (selain BUT) | 20% | Tidak Final | Pasal 26 UU PPh (atau P3B) |
| Tanpa NPWP | 200% × tarif | Tidak Final | 100% lebih tinggi |
### Pola Perlakuan PPh 23 atas Trading Terms
URL: https://www.diskusipajak.com/p/pola-perlakuan-pph-23-atas-trading-terms/
Last updated: 2026-06-08T08:44:50.000Z
> 📋Dokumen ini adalah **Surat Penegasan (S-\*\*\*/PJ.0\*\*/20\*\*)** — bersifat intern dan tidak berlaku sebagai dasar hukum yang sah. Berlaku khusus untuk kasus yang ditanyakan. Namun dapat menjadi referensi dalam memahami perlakuan PPh Pasal 23 atas *trading terms* di usaha retail.
## Latar Belakang
Pendapatan ritel tidak hanya diperoleh dari **marjin harga** antara harga jual kepada konsumen dan harga beli dari pemasok, tetapi juga dari sejumlah ***trading terms*** yang dalam kondisi tertentu justru besarannya jauh lebih besar dibandingkan marjin harga tersebut.
***Trading terms*** adalah syarat-syarat dalam perjanjian kerjasama antara Pemasok dan Toko Modern/Pengelola Jaringan Minimarket yang berhubungan dengan pemasokan produk-produk yang diperdagangkan dalam toko modern yang bersangkutan.
Surat ini merupakan jawaban Direktorat Peraturan Perpajakan II atas permohonan **PT Rokaroka** (supplier dari PT Carta dan PT Alfi Tbk) tentang pemotongan PPh Pasal 23 atas berbagai *trading terms* dalam usaha retail.
## Ringkasan Perlakuan PPh Pasal 23 atas Trading Terms
| No | Jenis Transaksi | Perlakuan PPh Pasal 23 |
| -- | ------------------------------------------- | ----------------------------------------------------------------------------------------------------------------------------------------------------- |
| 1 | Rabat Tetap / *Fixed Rebates* | **BUKAN objek PPh 23** jika merupakan pengurang harga/pengurang HPP.**DIPOTONG PPh 23 15%** (sebagai penghargaan) jika BUKAN pengurang harga/HPP. |
| 2 | Rabat Bersyarat / *Conditional Rebates* | |
| 3 | *Promotion Discount* | |
| 4 | *Anniversary Discount* | |
| 5 | *Opening Discount* | |
| 6 | *Rafraksi Catalog Top Brand* | |
| 7 | Potongan Harga Reguler / *Regular Discount* | |
| 8 | *Promotion Budget* | Termasuk **jasa manajemen pemasaran** → PPh Pasal 23 **2%** dari jumlah bruto |
| 9 | *Annual EDI Tariff* | Termasuk **sewa dan penghasilan lain sehubungan penggunaan harta** → PPh Pasal 23 **2%** dari jumlah bruto |
| 10 | *New Store Listing Fee* | **BUKAN objek PPh Pasal 23**. Merupakan penghasilan yang wajib dilaporkan di SPT Tahunan PPh Badan dan dikenai PPh berdasarkan tarif Pasal 17 UU PPh. |
| 11 | *Remodeling Cost* | |
| 12 | *DC Logistic / Exiting EDI / DC Discount* | |
| 13 | *Service Level Penalty* | |
## Penjelasan Masing-Masing Transaksi
### 1\. Rabat Tetap (*Fixed Rebates*)
- Potongan bulanan atas **Pembelian Bulanan Bersih** (jumlah faktur pembelian yang diterima dan disetujui Finance Division dikurangi retur).
- PT Carta / PT Alfi berhak atas rabat tetap **1%** dari Pembelian Bulanan Bersih, dipotong dari pembayaran berikutnya dengan Faktur Pajak tersendiri.
### 2\. Rabat Bersyarat (*Conditional Rebates*)
- Potongan apabila PT Carta mencapai target yang ditetapkan sesuai kesepakatan bersama.
- Tarif berdasarkan pencapaian target:
- 100% target → **1%**
- 115% target → **4%**
- Di atas 115% target → **4,5%**
### 3\. Promotion Discount
- Potongan harga selama kegiatan promosi.
- PT Carta / PT Alfi memotong **3%** dari harga reguler barang yang laku dijual.
### 4\. Anniversary Discount
- Diskon yang diberikan selama promosi ulang tahun PT Carta / PT Alfi.
- Pemotongan sebesar **5%** dari harga penjualan barang yang laku dijual.
### 5\. Opening Discount
- Diskon untuk toko baru selama **1 bulan** setelah toko buka.
- Pemotongan sebesar **5%** dari harga penjualan barang yang laku dijual.
### 6\. Rafraksi Catalog Top Brand
- Potongan harga saat toko menjual ke *customer* selama periode promosi.
- Pemotongan sebesar **10%** dari harga penjualan barang yang laku dijual.
### 7\. Potongan Harga Reguler (*Regular Discount*)
- Potongan harga **16,5%** atas Pembelian Bulanan Bersih sebagai penghargaan atas volume pembelian.
- Dipotong pada **akhir tahun** sebesar 16,5% dari total penjualan.
### 8\. Promotion Budget
- Dana untuk kegiatan promosi: catalog, sewa top gondola, sewa floor display.
- Pemasok harus membelanjakan anggaran promosi minimum **13,5%** dari jumlah pembelian tahunan bersih.
- **Perlakuan PPh 23:** termasuk **jasa manajemen pemasaran → dipotong 2%** dari jumlah bruto.
### 9\. Annual Electronic Data Interchange (EDI) Tariff
- Program online antara komputer pemasok dengan PT Carta / PT Alfi.
- Dipungut **Rp 650.000/tahun** untuk sewa jaringan.
- **Perlakuan PPh 23:** termasuk **sewa dan penghasilan lain sehubungan penggunaan harta → dipotong 2%** dari jumlah bruto.
### 10\. New Store Listing Fee
- Biaya pendaftaran untuk setiap barang baru dari pemasok.
- **Rp 150.000 per item per toko**, maksimal **Rp 10.000.000** untuk seluruh toko.
- **Perlakuan PPh 23:** **BUKAN objek PPh 23**, tetapi merupakan penghasilan yang wajib dilaporkan di SPT Tahunan PPh Badan (tarif Pasal 17).
### 11\. Remodeling Cost
- Partisipasi pemasok saat PT Carta / PT Alfi melakukan renovasi toko.
- Dipotong **Rp 500.000/toko** pada saat jatuh tempo pembayaran.
- **Perlakuan PPh 23:** **BUKAN objek PPh 23**, dilaporkan di SPT Tahunan.
### 12\. Distribution Center Logistic / Exiting EDI / DC Discount
- Pembayaran/fee atas pengiriman barang dari kantor pusat ke toko-toko cabang PT Carta / PT Alfi
- **Perlakuan PPh 23:** **BUKAN objek PPh 23**, dilaporkan di SPT Tahunan.
### 13\. Service Level Penalty
- Denda (*penalty*) sebesar **10%** dari selisih pesanan yang tidak terpenuhi, dikenakan apabila pengiriman barang **di bawah 85%** dari pesanan.
- **Perlakuan PPh 23:** **BUKAN objek PPh 23**, dilaporkan di SPT Tahunan.
## Dasar Hukum Terkait
1. **UU Nomor 36 Tahun 2008** (Pajak Penghasilan):
- Pasal 4 ayat (1) huruf b — Penghasilan
- Pasal 17 ayat (1) huruf b — Tarif PPh WP Badan DN dan BUT
- Pasal 17 ayat (2a) — Tarif PPh WP Badan DN dan BUT sejak tahun pajak 2010
- Pasal 23 ayat (1) huruf a angka 4 — Hadiah, penghargaan, bonus, dan sejenisnya
- Pasal 23 ayat (1) huruf c angka 1 — Sewa dan penghasilan lainnya sehubungan dengan penggunaan harta
- Pasal 23 ayat (1) huruf c angka 2 — Imbalan sehubungan dengan jasa
2. **SE-/PJ/2010** — Pengertian Sewa dan Penghasilan Lain Sehubungan Dengan Penggunaan Harta, Jasa Teknik, Jasa Manajemen, dan Jasa Konsultan
---
## Kesimpulan: Pola Perlakuan PPh 23 atas Trading Terms
1. **Diskon/Rabat yang merupakan pengurang harga → BUKAN objek PPh 23** Jika suatu potongan diakui sebagai pengurang harga jual (bagi penjual) atau pengurang HPP (bagi pembeli), maka potongan tersebut mengurangi nilai transaksi dan tidak dikenakan PPh Pasal 23\. Ini mencakup: Fixed Rebates, Conditional Rebates, Promotion Discount, Anniversary Discount, Opening Discount, Rafraksi Catalog, dan Regular Discount.
2. **Diskon/Rabat yang BUKAN pengurang harga → PPh 23 15% (penghargaan)** Jika potongan TIDAK diakui sebagai pengurang harga/HPP, maka potongan tersebut diperlakukan sebagai **penghargaan** dan dikenakan PPh Pasal 23 sebesar **15%** dari jumlah bruto.
3. **Promotion Budget → PPh 23 2% (jasa manajemen pemasaran)** Karena bersifat sebagai pembayaran atas jasa promosi yang dilakukan retailer untuk pemasok.
4. **Annual EDI Tariff → PPh 23 2% (sewa harta)**Karena merupakan pembayaran atas penggunaan jaringan/sistem milik retailer.
5. **Listing Fee, Remodeling, DC Logistic, Penalty → BUKAN objek PPh 23** Merupakan penghasilan usaha biasa bagi retailer, dilaporkan di SPT Tahunan PPh Badan dan dikenai PPh tarif Pasal 17.
### Hadiah & Penghargaan
URL: https://www.diskusipajak.com/p/hadiah-penghargaan/
Last updated: 2026-06-08T07:42:20.000Z
## Ketentuan Sejak 1 Mei 2015
### Dasar Hukum
1. Pasal 4 ayat (1) huruf b dan Pasal 4 ayat (2) huruf b **UU Nomor 36 Tahun 2008** (berlaku sejak 1 Januari 2009) tentang perubahan keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, yang telah beberapa kali diubah terakhir dengan **UU Nomor 6 Tahun 2023** (Cipta Kerja) dan **UU Nomor 7 Tahun 2021** (Harmonisasi Peraturan Perpajakan/HPP)
> ⚠️**UPDATE:** UU HPP mengubah tarif Pasal 17 (lapisan penghasilan kena pajak) yang berdampak pada perhitungan PPh 21 atas hadiah WP OP DN.
1. **PP 132 Tahun 2000** (berlaku sejak 1 Januari 2001) tentang PPh atas hadiah undian
2. **PER-11/PJ/2015** (berlaku sejak 1 Mei 2015) tentang PPh atas hadiah undian
3. ~~PER-31/PJ/2012~~ Pasal 1, 2, 5 (berlaku 1 Januari 2013 s.d. 2016) tentang pedoman teknis PPh 21/26 — **DICABUT, diganti PER-16/PJ/2016**
### Klasifikasi Hadiah
#### A. Hadiah yang Dikenakan PPh
#### 1\. Hadiah Undian (Bersifat Final)
- **Tarif = 25%** dari jumlah bruto nilai hadiah
- Dasar: PP 132/2000, PER-11/PJ/2015
#### 2\. Hadiah Perlombaan, Penghargaan, dan Hadiah Sehubungan Kegiatan (Tidak Final)
Berdasarkan Pasal 3 ayat (2) PER-11/PJ/2015, dikenakan PPh dengan ketentuan:
#### a. Penerima WP OP Dalam Negeri → PPh Pasal 21
Dikenakan PPh Pasal 21 sebesar **tarif Pasal 17 UU PPh** (lapisan penghasilan kena pajak).
#### Hadiah atau Penghargaan Perlombaan
- Hadiah atau penghargaan perlombaan adalah hadiah yang diberikan melalui suatu perlombaan atau adu ketangkasan.
- Orang Pribadi penerima dikategorikan sebagai **peserta kegiatan** yang menerima penghasilan sehubungan dengan keikutsertaannya dalam suatu kegiatan (Pasal 3 huruf f PER-16/PJ/2016).
- **Penghitungan PPh Pasal 21:** Tarif Pasal 17 ayat (1) huruf a UU PPh × jumlah penghasilan bruto untuk **setiap kali pembayaran** yang bersifat utuh dan tidak dipecah (Pasal 16 ayat (2) huruf b PER-16/PJ/2016).
#### Hadiah Sehubungan dengan Pekerjaan, Jasa, dan Kegiatan Lainnya
- Hadiah dengan nama dan dalam bentuk apapun yang diberikan sehubungan dengan pekerjaan, jasa, dan kegiatan yang dilakukan oleh penerima hadiah.
- Penghitungan PPh Pasal 21 mengikuti ketentuan umum PPh 21 sesuai jenis penghasilannya (pegawai tetap, bukan pegawai, atau peserta kegiatan).
#### b. Penerima WP Luar Negeri Selain BUT → PPh Pasal 26
Dikenakan PPh Pasal 26 sebesar **20%** dari jumlah bruto, dengan memperhatikan ketentuan dalam P3B yang berlaku.
#### c. Penerima WP Badan Termasuk BUT → PPh Pasal 23
Dikenakan PPh Pasal 23 sebesar **15%** dari jumlah penghasilan bruto.
- **MAP:** 411124
- **KJS:** 100
#### B. Hadiah yang Tidak Dipotong oleh Pemotong PPh
Berdasarkan Pasal 4 PER-11/PJ/2015, pemotongan PPh **tidak berlaku** untuk:
1. hadiah langsung dalam penjualan barang atau jasa sepanjang diberikan kepada **semua pembeli atau konsumen akhir tanpa diundi**, **dan**
2. hadiah tersebut **diterima langsung oleh konsumen akhir** pada saat pembelian barang atau jasa.
**Catatan:** Hadiah ini **tetap merupakan objek Pajak Penghasilan** yang wajib dilaporkan dalam SPT Tahunan WP yang bersangkutan. Artinya, hadiah langsung tidak dipotong di sumber, tetapi tetap dikenakan pajak di SPT Tahunan penerima.
---
## Ketentuan Sebelum 1 Mei 2015 (Rezim Lama)
> 📜Ketentuan di bawah ini berlaku untuk periode sebelum 1 Mei 2015\. Sejak 1 Mei 2015, ketentuan hadiah mengacu pada PER-11/PJ/2015 (lihat bagian atas).
### Dasar Hukum (Rezim Lama)
1. Pasal 4 ayat (1) huruf b dan Pasal 4 ayat (2) huruf b UU 36/2008
2. PP 132 Tahun 2000
3. **KEP-395/PJ/2001** (berlaku sejak 1 Januari 2001) tentang pengenaan PPh atas hadiah dan penghargaan
4. PER-31/PJ/2009 stdd PER-57/PJ/2009 (berlaku 1 Januari 2009 s.d. 31 Desember 2012)
5. ~~PER-31/PJ/2012~~ (berlaku 1 Januari 2013 s.d. 2016) — **DICABUT, diganti PER-16/PJ/2016**
### Klasifikasi Hadiah (Rezim Lama)
#### A. Hadiah yang Dikenakan PPh
#### 1\. Hadiah Undian (Final)
Tarif **25%** dari jumlah bruto.
#### 2\. Hadiah Perlombaan, Penghargaan, dan Hadiah Sehubungan Kegiatan (Tidak Final)
Berdasarkan Pasal 2 ayat (2) KEP-395/PJ/2001:
- **WP OP DN:** PPh Pasal 21 — tarif Pasal 17 UU 36/2008
- **WP LN selain BUT:** PPh Pasal 26 — 20% dari bruto
- **WP Badan/BUT:** PPh Pasal 23 — 15% dari bruto (MAP 411124, KJS 100)
#### B. Hadiah yang Tidak Dikenakan PPh
Berdasarkan Pasal 3 KEP-395/PJ/2001, **tidak termasuk** dalam pengertian hadiah dan penghargaan yang dikenakan PPh:
1. hadiah langsung dalam penjualan barang atau jasa sepanjang diberikan kepada semua pembeli atau konsumen akhir tanpa diundi, dan
2. hadiah tersebut diterima langsung oleh konsumen akhir pada saat pembelian barang atau jasa.
**Perbedaan utama dengan rezim baru:** Dalam rezim lama, hadiah langsung **tidak dikenakan PPh sama sekali** (bukan objek pajak). Dalam rezim baru (PER-11/PJ/2015), hadiah langsung tetap merupakan **objek PPh** yang wajib dilaporkan di SPT Tahunan, hanya saja tidak dipotong di sumber oleh pemotong PPh.
---
## Ringkasan Perlakuan PPh atas Hadiah
| Jenis Hadiah | Penerima | Jenis PPh | Tarif | Sifat |
| ---------------------------- | -------------- | ------------------------------ | --------------------- | ----------- |
| Hadiah Undian | Semua WP | PPh Final (Pasal 4 ayat 2) | 25% | Final |
| Hadiah Perlombaan | WP OP DN | PPh Pasal 21 | Tarif Pasal 17 | Tidak Final |
| Hadiah Perlombaan | WP Badan/BUT | PPh Pasal 23 | 15% | Tidak Final |
| Hadiah Perlombaan | WP LN | PPh Pasal 26 | 20% | Tidak Final |
| Hadiah Sehubungan Kegiatan | WP OP DN | PPh Pasal 21 | Tarif Pasal 17 | Tidak Final |
| Hadiah Sehubungan Kegiatan | WP Badan/BUT | PPh Pasal 23 | 15% | Tidak Final |
| Hadiah Sehubungan Kegiatan | WP LN | PPh Pasal 26 | 20% | Tidak Final |
| Hadiah Langsung (tanpa undi) | Konsumen Akhir | Tidak dipotong, tapi objek PPh | Tarif Pasal 17 di SPT | Tidak Final |
### Dividen
URL: https://www.diskusipajak.com/p/pph-pasal-23-dividen/
Last updated: 2026-06-08T07:28:20.000Z
## Dasar Hukum
1. Pasal 4 Ayat (1) Huruf g, Pasal 4 Ayat (3) huruf f, Pasal 23, Pasal 17 Ayat (2c) **UU Nomor 36 Tahun 2008** (berlaku sejak 1 Januari 2009) tentang perubahan keempat atas UU Nomor 7 Tahun 1983 tentang Pajak Penghasilan, yang telah beberapa kali diubah terakhir dengan **UU Nomor 6 Tahun 2023** (Cipta Kerja) dan **UU Nomor 7 Tahun 2021** (Harmonisasi Peraturan Perpajakan/HPP)
> ⚠️**PERUBAHAN FUNDAMENTAL:** UU Cipta Kerja (UU 11/2020) dan UU HPP (UU 7/2021) mengubah Pasal 4 ayat (3) huruf f — **dividen yang diterima WP OP DN kini BUKAN objek pajak** jika diinvestasikan di Indonesia dalam jangka waktu tertentu. Pasal 17 ayat (2c) (tarif 10% final) tidak lagi berlaku untuk dividen WP OP DN.
1. **PP 94 Tahun 2010** sebagai pengganti PP 138 Tahun 2000 (berlaku sejak 30 Desember 2010) tentang Penghitungan Penghasilan Kena Pajak dan Pelunasan PPh dalam Tahun Berjalan
> ⚠️**UPDATE:** PP 94/2010 telah **dicabut sebagian** oleh **PP 55 Tahun 2022** (Penyesuaian Pengaturan di Bidang PPh), yang kemudian diubah dengan **PP 20 Tahun 2026**.
1. ~~PP 19 Tahun 2009~~ (berlaku 1 Januari 2009 s.d. 2 November 2020) tentang PPh atas dividen yang diterima WP OP DN — **DIGANTI oleh UU 11/2020 (Cipta Kerja) dan PP 9 Tahun 2021**
2. ~~PMK-111/PMK.03/2010~~ (berlaku 14 Juni 2010 s.d. 17 Februari 2021) tentang tata cara pemotongan, penyetoran, dan pelaporan atas dividen WP OP DN — **DICABUT oleh PMK-18/PMK.03/2021**
3. ⭐ **PMK-18/PMK.03/2021** (berlaku 17 Februari 2021) tentang Pelaksanaan UU Cipta Kerja di Bidang PPh — mengatur dividen WP OP DN yang dikecualikan dari objek PPh *(dicabut sebagian oleh PMK-81/2024)*
4. ⭐ **PMK-81 Tahun 2024** (berlaku 1 Januari 2025) tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Coretax) — **mencabut sebagian PMK-18/2021** dan 42 regulasi lainnya
## Surat Edaran Terkait
- **SE-30/PJ/2012** tentang pemotongan, penyetoran, dan pelaporan PPh atas penghasilan berupa dividen
> ⚠️SE ini diterbitkan sebelum UU Cipta Kerja (2020) dan UU HPP (2021). Ketentuan mengenai dividen WP OP DN (PPh Final 10%) di SE ini sudah **tidak berlaku**.
## Pengertian Dividen
Berdasarkan Penjelasan Pasal 4 ayat (1) huruf g UU 36/2008, **dividen merupakan** bagian laba yang diperoleh pemegang saham atau pemegang polis asuransi atau pembagian sisa hasil usaha koperasi yang diperoleh anggota koperasi.
**Termasuk dalam pengertian dividen adalah:**
1. pembagian laba baik secara langsung ataupun tidak langsung, dengan nama dan dalam bentuk apapun;
2. pembayaran kembali karena likuidasi yang melebihi jumlah modal yang disetor;
3. pemberian saham bonus yang dilakukan tanpa penyetoran termasuk saham bonus yang berasal dari kapitalisasi agio saham.**Namun, pemberian saham bonus tanpa penyetoran TIDAK termasuk dividen** apabila berasal dari (Pasal 2 PP 94/2010 dan penjelasannya):
1. kapitalisasi agio saham kepada pemegang saham yang telah menyetor modal atau membeli saham di atas harga nominal, sepanjang jumlah nilai nominal saham setelah pembagian saham bonus tidak melebihi jumlah setoran modal; **dan**
2. kapitalisasi selisih lebih penilaian kembali aktiva tetap sebagaimana dimaksud dalam Pasal 19 ayat (1) UU PPh.
4. pembagian laba dalam bentuk saham;
5. pencatatan tambahan modal yang dilakukan tanpa penyetoran;
6. jumlah yang melebihi jumlah setoran sahamnya yang diterima atau diperoleh pemegang saham karena pembelian kembali saham-saham oleh perseroan yang bersangkutan;
7. pembayaran kembali seluruhnya atau sebagian dari modal yang disetorkan, jika dalam tahun-tahun yang lampau diperoleh keuntungan, kecuali jika pembayaran kembali itu adalah akibat dari pengecilan modal dasar (statuter) yang dilakukan secara sah;
8. pembayaran sehubungan dengan tanda-tanda laba, termasuk yang diterima sebagai penebusan tanda-tanda laba tersebut;
9. bagian laba sehubungan dengan pemilikan obligasi;
10. bagian laba yang diterima oleh pemegang polis;
11. pembagian berupa sisa hasil usaha kepada anggota koperasi *(merupakan dividen yang tidak dipotong PPh Pasal 23)*;
12. pengeluaran perusahaan untuk keperluan pribadi pemegang saham yang dibebankan sebagai biaya perusahaan.
### Dividen Terselubung
Dalam praktik sering dijumpai pembagian **dividen secara terselubung**, misalnya dalam hal pemegang saham yang telah menyetor penuh modalnya dan memberikan pinjaman kepada perseroan dengan imbalan bunga yang melebihi kewajaran. Apabila terjadi hal demikian, selisih lebih antara bunga yang dibayarkan dan tingkat bunga yang berlaku di pasar diperlakukan sebagai dividen. **Bagian bunga yang diperlakukan sebagai dividen tersebut tidak boleh dibebankan sebagai biaya** oleh perseroan yang bersangkutan.
### Saldo Laba
Pembagian laba secara langsung dan/atau tidak langsung yang berasal dari saldo laba termasuk saldo laba berdasarkan proyeksi laba tahun berjalan merupakan objek pajak, kecuali bagian laba yang bukan objek pajak sebagaimana dimaksud dalam Pasal 4 ayat (3) huruf f UU PPh (Pasal 6 PP 94/2010).
## Dividen yang Merupakan Objek PPh Pasal 23
### Tarif
- **15%** dari Penghasilan Bruto dan bersifat **tidak final**
- Dalam hal WP penerima tidak memiliki NPWP, tarif pemotongan **lebih tinggi 100%** dari tarif seharusnya (Pasal 23 ayat 1a UU 36/2008)
### MAP dan KJS
- MAP: 411124
- KJS: 101
### Saat Terutang dan Saat Pemotongan
#### Saat Terutang
Saat disediakan untuk dibayarkan (Penjelasan PP 94/2010 Pasal 15 ayat (3)). Yang dimaksud dengan "saat disediakan untuk dibayarkan" adalah:
1. **Untuk perusahaan tidak go public:** saat dibukukan sebagai utang dividen yang akan dibayarkan, yaitu pada saat pembagian dividen diumumkan atau ditentukan dalam Rapat Umum Pemegang Saham (RUPS) Tahunan. Demikian pula untuk dividen interim, PPh Pasal 23 terutang pada saat diumumkan atau ditentukan dalam Rapat Direksi atau pemegang saham sesuai Anggaran Dasar perseroan.
2. **Untuk perusahaan go public:** pada tanggal penentuan kepemilikan pemegang saham yang berhak atas dividen (*recording date*). Pemotongan PPh Pasal 23 baru dapat dilakukan setelah para pemegang saham yang berhak diketahui, meskipun dividen belum diterima secara tunai.
#### Saat Pemotongan
Pemotongan PPh Pasal 23 dilakukan pada **akhir bulan** dibayarkannya penghasilan, disediakan untuk dibayarkannya penghasilan, **atau** jatuh temponya pembayaran penghasilan yang bersangkutan, **tergantung peristiwa yang terjadi terlebih dahulu** (PP 94/2010 Pasal 15 ayat (3)).
### Pelaporan SPT Masa
Dalam hal terdapat data dan informasi keuangan mengenai pembagian dividen dalam laporan keuangan WP badan, WP badan wajib melakukan pemotongan dan penyetoran PPh atas dividen tersebut serta melaporkannya ke KPP tempat SPT Tahunan PPh WP badan diadministrasikan (SE-30/PJ/2012).
### Dividen yang Tidak Dipotong PPh Pasal 23
Berdasarkan Pasal 23 ayat (4) UU 36/2008:
1. **Dividen yang diterima PT sebagai WPDN, koperasi, BUMN, atau BUMD** dari penyertaan modal pada badan usaha di Indonesia dengan syarat:*(Bukan objek pajak sesuai Pasal 4 ayat (3) huruf f UU PPh)*
1. dividen berasal dari cadangan laba yang ditahan; **dan**
2. bagi PT, BUMN, dan BUMD, kepemilikan saham pada badan pemberi dividen **paling rendah 25%** dari jumlah modal disetor.
2. **Bagian laba yang diterima anggota** dari perseroan komanditer yang modalnya tidak terbagi atas saham-saham, persekutuan, perkumpulan, firma, kongsi, termasuk pemegang unit penyertaan Kontrak Investasi Kolektif (KIK).*(Bukan objek pajak sesuai Pasal 4 ayat (3) huruf i UU 36/2008)*
- Termasuk keuntungan atas pelunasan kembali unit penyertaan KIK.
- Ketentuan ini berlaku juga bagi Subjek Pajak luar negeri (PP 94/2010 Pasal 5).
3. ~~Dividen yang diterima oleh Orang Pribadi~~ — **SUDAH TIDAK BERLAKU.** Sejak UU Cipta Kerja, dividen WP OP DN bukan objek pajak jika diinvestasikan.
4. **Sisa hasil usaha koperasi** yang dibayarkan oleh koperasi kepada anggotanya *(dikecualikan sesuai Pasal 23 ayat (4) huruf f UU 36/2008)*.
## Dividen WP OP DN — Rezim Baru (UU Cipta Kerja)
> ⚠️**PERUBAHAN FUNDAMENTAL per 2 November 2020:** PP 19/2009 dan PMK-111/2010 sudah dicabut. **Dividen WP OP DN bukan lagi objek PPh Final 10%** — melainkan **BUKAN objek pajak (dikecualikan)** sepanjang diinvestasikan di Indonesia. Dasar: Pasal 4 ayat (3) huruf f UU PPh (UU Cipta Kerja), PP 9/2021, PMK-18/2021, PMK-81/2024.
### A. Dividen dari Dalam Negeri
(Pasal 14–23 PMK-18/2021)
- **WP OP DN:** dividen **dikecualikan dari objek PPh** jika diinvestasikan di wilayah NKRI
- **WP Badan DN:** dividen **sepenuhnya dikecualikan** dari objek PPh (tanpa syarat investasi)
### B. Dividen dari Luar Negeri
(Pasal 17–21 PMK-18/2021)
- Dividen dari perusahaan luar negeri (tidak diperdagangkan di bursa): dikecualikan jika diinvestasikan **minimal 30% dari laba setelah pajak**
- Dividen dari perusahaan luar negeri (diperdagangkan di bursa): dikecualikan sepanjang diinvestasikan
- Penghasilan lain dari luar negeri (BUT, usaha aktif): juga dikecualikan dengan syarat investasi
### C. Syarat Investasi WP OP DN
(Pasal 34–36 PMK-18/2021)
- **Batas waktu investasi:** paling lambat akhir bulan ke-3 setelah Tahun Pajak berakhir (31 Maret tahun berikutnya)
- **Jangka waktu investasi minimal:** 3 (tiga) Tahun Pajak berturut-turut sejak Tahun Pajak dividen diterima
- **Bentuk investasi yang memenuhi syarat:**
- Surat berharga negara (SBN) / sukuk
- Obligasi BUMN / obligasi swasta
- Deposito / tabungan di bank
- Saham / reksa dana
- Emas batangan (99,99%)
- Penyertaan modal pada perusahaan
- Investasi infrastruktur / sektor riil
- Pinjaman bagi usaha mikro dan kecil
- Bentuk investasi lain di pasar keuangan
- Investasi **tidak boleh dialihkan** selama 3 tahun, kecuali ke bentuk investasi lain yang memenuhi syarat
### D. Kewajiban Pelaporan
- **Laporan Realisasi Investasi:** disampaikan via eReporting Investasi di pajak.go.id setiap tahun paling lambat 31 Maret, selama 3 tahun berturut-turut
- **SPT Tahunan:** dividen dilaporkan di "Penghasilan yang Tidak Termasuk Objek Pajak" → "Penghasilan Lainnya yang Tidak Termasuk Objek Pajak"
- **Aset investasi:** wajib dilaporkan di "Harta pada Akhir Tahun" SPT Tahunan selama 3 tahun
### E. Jika Tidak Memenuhi Syarat
- Dividen menjadi **objek PPh Final 10%** (Pasal 17 ayat 2c UU PPh)
- WP OP **menyetor sendiri** (tidak lagi dipotong pemberi dividen)
- **Batas setor:** tanggal 15 bulan berikutnya setelah dividen diterima
- **KAP/KJS:** 411128 / 419 (PPh Pasal 17 ayat 2c — Penghasilan Dividen OP DN)
- Validasi pembayaran (NTPN) dianggap sebagai pelaporan SPT Masa
### F. Update PMK-81/2024 (Coretax)
- Pasal 374 ayat (3): WP OP wajib menyampaikan laporan realisasi investasi secara berkala melalui sistem Coretax
- PMK-81/2024 mencabut sebagian PMK-18/2021 dan menjadi acuan terbaru per 1 Januari 2025
---
### ⬇️ Rezim Lama (1 Januari 2009 s.d. 1 November 2020) — SUDAH TIDAK BERLAKU ⬇️
#### Dividen Objek PPh Pasal 4 Ayat (2) Final (Rezim Lama)
Dividen yang diterima oleh Orang Pribadi dikenakan **PPh Final 10%** berdasarkan Pasal 17 ayat (2c) UU 36/2008, PP 19/2009, dan PMK-111/PMK.03/2010 — **semua sudah dicabut/diganti**. Ketentuan ini sepenuhnya digantikan oleh rezim baru UU Cipta Kerja (lihat bagian di atas).
---
## Ketentuan Terkait Dividen bagi WP Badan
Berdasarkan SE-30/PJ/2012, atas dividen yang dibayarkan oleh WP badan dalam negeri berlaku ketentuan:
> ⚠️SE-30/PJ/2012 diterbitkan sebelum UU Cipta Kerja dan UU HPP. Poin WP OP DN (PPh Final 10%) sudah **TIDAK BERLAKU** sejak 2 November 2020\. Poin WP Badan DN (15%) dan WP LN (20%) masih berlaku.
1. ~~WP OP dalam negeri: PPh Final 10% melalui pemotongan (Pasal 17 ayat 2c UU PPh jo. PP 19/2009)~~ — **SUDAH TIDAK BERLAKU.** Sejak UU Cipta Kerja: dividen WP OP DN bukan objek pajak jika diinvestasikan (Pasal 4 ayat 3 huruf f UU PPh, PMK-18/2021, PMK-81/2024).
2. **WP Badan DN atau BUT:** dipotong PPh Pasal 23 sebesar **15%** dari jumlah bruto (Pasal 23 ayat 1 huruf a angka 1 UU PPh).
3. **WP Luar Negeri** (selain BUT di Indonesia): dipotong PPh Pasal 26 sebesar **20%** dari jumlah bruto.
### Kewajiban WP Badan Pemberi Dividen
Dalam hal terdapat data dan informasi keuangan mengenai pembagian dividen dalam laporan keuangan WP badan, maka WP badan **wajib** melakukan pemotongan dan penyetoran PPh atas dividen serta melaporkannya ke KPP tempat SPT Tahunan PPh WP badan diadministrasikan (SE-30/PJ/2012).
Hal ini karena SPT Tahunan PPh WP badan harus dilampiri laporan keuangan, dan dividen merupakan salah satu data dan informasi keuangan yang harus dilaporkan.
### Stempel Tanda Tangan pada Bukti Potong PPh 23/26
Ketentuan mengenai stempel tanda tangan pada bukti potong PPh Pasal 23/26 mengacu pada PER-38/PJ/2009 dan perubahannya, yang kini menyesuaikan dengan sistem Coretax (PMK-81/2024).
### Daftar "Terlarang" Usaha yang Tidak Bisa Pakai PPh Final
URL: https://www.diskusipajak.com/p/daftar-terlarang-usaha-yang-tidak-bisa-pakai-pph-final/
Last updated: 2026-06-08T03:03:33.000Z
Penerapan Pajak Penghasilan (PPh) Final dengan tarif 0,5% memiliki batasan yang tegas mengenai jenis penghasilan yang dapat dikenai skema tersebut. Terdapat daftar pengecualian atau "daftar terlarang" yang mewajibkan Wajib Pajak untuk tetap menggunakan tarif normal sesuai Pasal 17 Undang-Undang Pajak Penghasilan atau skema Norma Penghitungan Penghasilan Neto (NPPN) (Pasal 56 ayat 3, PP 20/2026).
Berikut adalah rincian mendalam mengenai jenis usaha dan penghasilan yang dilarang menggunakan fasilitas PPh Final 0,5%:
### 1\. Penghasilan dari Jasa Sehubungan dengan Pekerjaan Bebas
Kelompok utama yang dilarang menggunakan tarif 0,5% adalah Wajib Pajak orang pribadi yang memperoleh penghasilan dari jasa sehubungan dengan pekerjaan bebas (Pasal 56 ayat 3 huruf a, PP 20/2026). Pekerjaan bebas didefinisikan sebagai pekerjaan yang dilakukan oleh orang pribadi yang memiliki keahlian khusus sebagai usaha untuk memperoleh penghasilan yang tidak terikat oleh suatu hubungan kerja (Penjelasan Pasal 56 ayat 4 huruf a, PP 20/2026).
Daftar profesi yang dikategorikan sebagai pekerjaan bebas meliputi:
- **Tenaga Ahli:**
- Pengacara.
- Akuntan.
- Arsitek.
- Dokter.
- Konsultan.
- Notaris.
- Pejabat Pembuat Akta Tanah (PPAT).
- Penilai.
- Aktuaris.
- Tenaga ahli sejenis lainnya (Pasal 56 ayat 4 huruf a, PP 20/2026).
- **Pekerja Seni dan Hiburan:**
- Pemain musik.
- Pembawa acara.
- Penyanyi.
- Pelawak.
- Bintang film, bintang sinetron, dan bintang iklan.
- Sutradara dan kru film.
- Foto model, peragawan, dan peragawati.
- Pemain drama.
- Penari.
- Pemahat dan pelukis.
- Seniman lainnya (Pasal 56 ayat 4 huruf b, PP 20/2026).
- **Bidang Olahraga:**
- Olahragawan (Pasal 56 ayat 4 huruf c, PP 20/2026).
- **Bidang Pendidikan dan Konsultasi:**
- Penasihat.
- Pengajar.
- Pelatih.
- Penceramah.
- Penyuluh.
- Moderator.
- Profesi sejenis lainnya (Pasal 56 ayat 4 huruf d, PP 20/2026).
- **Bidang Literasi dan Penelitian:**
- Pengarang.
- Peneliti.
- Penerjemah.
- Profesi sejenis lainnya (Pasal 56 ayat 4 huruf e, PP 20/2026).
- **Agen dan Perantara:**
- Agen iklan (Pasal 56 ayat 4 huruf f, PP 20/2026).
- Perantara atau orang yang menemukan pelanggan (Pasal 56 ayat 4 huruf h, PP 20/2026).
- Agen asuransi (Pasal 56 ayat 4 j, PP 20/2026).
- Distributor perusahaan pemasaran berjenjang (MLM) atau penjualan langsung (Pasal 56 ayat 4 huruf k, PP 20/2026).
- **Manajemen dan Teknis:**
- Pengawas atau pengelola proyek (Pasal 56 ayat 4 huruf g, PP 20/2026).
- Petugas penjaja barang dagangan (Pasal 56 ayat 4 huruf i, PP 20/2026).
### 2\. Penegasan Status Kreator Konten pada Media Daring
Regulasi terbaru secara spesifik memberikan penegasan hukum bagi para pelaku ekonomi digital. Pembuat atau pencipta konten pada media yang dibagikan secara daring kini secara eksplisit dimasukkan ke dalam daftar pekerjaan bebas yang dilarang menggunakan PPh Final 0,5% (Pasal 56 ayat 4 huruf b, PP 20/2026).
Subjek pajak yang termasuk dalam kategori ini adalah:
- **Influencer** atau pemengaruh.
- **Selebgram**.
- **Blogger**.
- **Vlogger**.
- **Pencipta konten sejenis lainnya** (Pasal 56 ayat 4 huruf b, PP 20/2026).
Penghasilan dari aktivitas ini wajib dilaporkan menggunakan tarif umum Pasal 17 ayat 1 huruf a Undang-Undang PPh karena dianggap berbasis pada keahlian atau pengaruh pribadi, bukan murni aktivitas perdagangan barang atau jasa UMKM standar (Pasal 57 ayat 2 huruf a, PP 20/2026).
### 3\. Penghasilan dari Luar Negeri
Wajib Pajak tidak diperbolehkan menerapkan tarif PPh Final 0,5% atas penghasilan yang diterima atau diperoleh dari luar negeri (Pasal 56 ayat 3 huruf b, PP 20/2026).
Ketentuan rincinya adalah sebagai berikut:
- Berlaku bagi penghasilan luar negeri yang pajaknya terutang atau telah dibayar di luar negeri (Pasal 56 ayat 3 huruf b, PP 20/2026).
- Penghasilan ini harus dilaporkan dalam SPT Tahunan dengan mekanisme tarif umum dan dapat memperhitungkan kredit pajak luar negeri sesuai Pasal 24 UU PPh.
- Meskipun penghasilan luar negeri tidak dikenai tarif 0,5%, nilainya tetap wajib digabungkan dalam perhitungan total peredaran bruto setahun untuk menentukan apakah Wajib Pajak masih memenuhi ambang batas Rp4,8 Miliar untuk usaha dalam negerinya (Pasal 58 ayat 1 huruf a, PP 20/2026).
### 4\. Penghasilan yang Dikenai PPh Final dengan Aturan Tersendiri
Jenis penghasilan yang sudah memiliki landasan hukum PPh bersifat final melalui Peraturan Pemerintah khusus dilarang menggunakan skema PPh Final UMKM 0,5% (Pasal 56 ayat 3 huruf c, PP 20/2026).
Beberapa contoh penghasilan dalam kategori ini meliputi:
- **Sewa Tanah dan/atau Bangunan:** Dikenai tarif final 10% berdasarkan aturan tersendiri (Pasal 58 ayat 1, PP 20/2026).
- **Jasa Konstruksi:** Memiliki tarif PPh Final tersendiri.
- **Penghasilan Usaha Migas:** Diatur dalam regulasi khusus.
- **Bunga Deposito dan Tabungan:** Dipotong secara final oleh bank.
### 5\. Penghasilan yang Dikecualikan sebagai Objek Pajak
Penghasilan yang menurut Undang-Undang PPh bukan merupakan objek pajak tidak boleh dikenai PPh Final 0,5% (Pasal 56 ayat 3 huruf d, PP 20/2026).
Daftar penghasilan yang dikecualikan sebagai objek pajak meliputi:
- **Bantuan, sumbangan, atau hibah** yang memenuhi syarat (Pasal 6 ayat 2, PP 55/2022).
- **Zakat, infak, atau sedekah** yang diterima lembaga amil zakat yang sah (Pasal 55 ayat 1 huruf a, PP 55/2022).
- **Dividen** yang diterima Wajib Pajak badan dalam negeri atau orang pribadi yang diinvestasikan kembali di wilayah Indonesia (Pasal 9 ayat 2, PP 55/2022).
- **Beasiswa** yang memenuhi persyaratan tertentu (Pasal 13 ayat 1, PP 55/2022).
### 6\. Ilustrasi Kasus dan Contoh Penerapan
Untuk memberikan pemahaman praktis, berikut adalah beberapa ilustrasi kasus yang tercantum dalam referensi sumber mengenai garis batas antara usaha yang diperbolehkan dan yang dilarang menggunakan tarif 0,5%:
#### Kasus A: Perbedaan Jasa Profesional vs Usaha (Contoh Pemain Piano)
- **Kondisi 1:** Tuan A memiliki keahlian sebagai pemain piano. Jika Tuan A memberikan jasa mengajar piano atas namanya sendiri dan tidak terikat hubungan kerja, maka penghasilannya adalah **pekerjaan bebas**. Tuan A dilarang menggunakan tarif 0,5% (Penjelasan Pasal 56 ayat 4, PP 20/2026).
- **Kondisi 2:** Namun, jika Tuan A mendirikan sebuah sekolah musik (lembaga kursus), memiliki sarana usaha, dan **mempekerjakan orang lain** untuk mengajar, maka penghasilan tersebut dikategorikan sebagai **penghasilan usaha**. Dalam kondisi ini, sekolah musik Tuan A diperbolehkan menggunakan PPh Final 0,5% (Penjelasan Pasal 56 ayat 4, PP 20/2026).
#### Kasus B: Larangan bagi Perseroan Perorangan Tenaga Ahli
- **Ilustrasi:** Tuan C adalah seorang konsultan pajak (tenaga ahli). Ia mendirikan badan hukum berbentuk **Perseroan Perorangan CK**. Karena jasa yang diberikan oleh Perseroan Perorangan CK adalah jasa yang sejenis dengan pekerjaan bebas Tuan C, maka Perseroan tersebut dilarang menggunakan tarif 0,5% (Penjelasan Pasal 57 ayat 2 huruf b, PP 20/2026).
#### Kasus C: Pencampuran Usaha Final dan Pekerjaan Bebas
- **Profil:** Nona E memiliki usaha katering (omzet Rp1,5 Miliar) dan juga bekerja sebagai agen asuransi (omzet Rp3,5 Miliar) (Pasal 58 ayat 1, PP 20/2026).
- **Analisis:** Agen asuransi adalah pekerjaan bebas yang dilarang pakai tarif 0,5%. Dalam menghitung ambang batas fasilitas kateringnya, omzet katering dan agen asuransi wajib digabung.
- **Hasil:** Total omzet Nona E adalah Rp5 Miliar (Melebihi Rp4,8 Miliar). Akibatnya, meskipun usaha kateringnya adalah sektor yang diperbolehkan, Nona E tidak bisa lagi menggunakan PPh Final 0,5% untuk tahun pajak berikutnya (Penjelasan Pasal 58 ayat 1, PP 20/2026).
#### Kasus D: Konsolidasi Omzet Keluarga (Suami, Istri, dan Anak)
- **Profil:** Tuan A (Notaris, omzet Rp3 Miliar), Nyonya Y (Butik, omzet Rp2 Miliar), dan Nona V (Anak belum dewasa, Penyanyi Cilik, omzet Rp500 Juta) (Penjelasan Pasal 58 ayat 2, PP 20/2026).
- **Analisis:** Notaris dan penyanyi cilik adalah pekerjaan bebas yang dilarang pakai tarif 0,5%. Butik adalah usaha yang diperbolehkan. Namun, untuk menentukan hak pakai tarif 0,5% pada butik Nyonya Y, seluruh omzet keluarga wajib dijumlahkan.
- **Hasil:** Total omzet keluarga adalah Rp5,5 Miliar. Karena melebihi ambang batas Rp4,8 Miliar, maka usaha butik Nyonya Y dilarang menggunakan PPh Final 0,5% untuk tahun pajak berikutnya (Penjelasan Pasal 58 ayat 2, PP 20/2026).
### 7\. Larangan Ganda Fasilitas (Double Incentives)
Wajib Pajak badan dilarang menggunakan PPh Final 0,5% apabila sudah memperoleh fasilitas perpajakan lainnya (Pasal 57 ayat 2 huruf c, PP 20/2026). Fasilitas yang dimaksud meliputi:
- Fasilitas PPh berdasarkan Pasal 31A UU PPh (Fasilitas untuk penanaman modal di bidang usaha/daerah tertentu) (Pasal 57 ayat 2 huruf c angka 1, PP 20/2026).
- Fasilitas berdasarkan PP 94 Tahun 2010 (Pasal 57 ayat 2 huruf c angka 2, PP 20/2026).
- Fasilitas Kawasan Ekonomi Khusus (KEK) berdasarkan Pasal 75 dan Pasal 78 PP 40 Tahun 2021 (Pasal 57 ayat 2 huruf c angka 3, PP 20/2026).
- Wajib Pajak berbentuk Bentuk Usaha Tetap (BUT) (Pasal 57 ayat 2 huruf d, PP 20/2026).
### Mekanisme Perhitungan & Batasan Omzet Keluarga
URL: https://www.diskusipajak.com/p/mekanisme-perhitungan-batasan-omzet-keluarga/
Last updated: 2026-06-08T03:01:54.000Z
Sistem perpajakan di Indonesia menempatkan keluarga sebagai satu kesatuan ekonomis. Artinya, pemenuhan kewajiban perpajakan, termasuk perhitungan ambang batas peredaran bruto untuk fasilitas Pajak Penghasilan (PPh) Final 0,5%, dihitung berdasarkan akumulasi seluruh anggota keluarga. Kebijakan ini diperkuat melalui regulasi terbaru guna menciptakan keadilan fiskal dan mencegah pemecahan omzet usaha yang tidak wajar.
## Cara Menghitung Peredaran Bruto Usaha
Penghitungan nilai ambang batas peredaran bruto (omzet) untuk menentukan hak pemanfaatan tarif PPh Final 0,5% memiliki aturan baku yang tidak boleh keliru diterapkan. Kesalahan menghitung komponen omzet berisiko menimbulkan salah hitung sanksi administrasi fiskal.
### Komponen Penghasilan yang Wajib Digabungkan
- **Penggabungan Seluruh Sumber Usaha**: Peredaran bruto yang dihitung merupakan jumlah keseluruhan imbalan, penerimaan, atau nilai bruto dari transaksi usaha yang dilakukan wajib pajak, baik dari satu tempat usaha maupun beberapa cabang usaha (Pasal 56 ayat 2 PP 55/2022).
- **Penghasillan Bersifat Final dan Tidak Final**: Dalam menguji ambang batas Rp4.800.000.000,00, wajib pajak harus menggabungkan seluruh penghasilan dari usaha, baik yang selama ini dikenai PPh Final maupun penghasilan usaha yang dikenai tarif normal (Pasal 56 ayat 2 PP 55/2022).
- **Sebelum Dikurangi Potongan**: Nilai yang dicatat adalah nilai kotor komersial sebelum dikurangi dengan potongan penjualan, diskon bisnis, biaya operasional, gaji karyawan, atau potongan-potongan lainnya (Pasal 56 ayat 2 PP 55/2022).
### Ilustrasi Kasus Perhitungan Peredaran Bruto
- **Profil Usaha**: Tuan J memiliki usaha toko kelontong di rumah dengan omzet Rp3.000.000.000,00 dalam satu tahun pajak. Di samping itu, Tuan J memiliki cabang usaha bengkel motor dengan omzet Rp2.000.000.000,00 pada tahun yang sama.
- **Metode Perhitungan**: Total peredaran bruto Tuan J dihitung dengan menjumlahkan kedua sumber pendapatan tersebut: Rp3.000.000.000,00 + Rp2.000.000.000,00 = Rp5.000.000.000,00.
- **Status Fiskal**: Karena total omzet akumulasi dari seluruh cabang usaha menyentuh angka Rp5 Miliar (melebihi batasan Rp4,8 Miliar), maka untuk Tahun Pajak berikutnya Tuan J tidak diperkenankan lagi menggunakan tarif PPh Final 0,5% dan wajib menyelenggarakan pembukuan normal (Pasal 56 ayat 2 PP 55/2022).
## Aturan Peredaran Bruto bagi Pasangan Suami-Istri
Sebagai satu kesatuan ekonomis, penghitungan ambang batas omzet bagi suami dan istri pada dasarnya digabungkan. Namun, terdapat perlakuan teknis yang berbeda apabila pasangan tersebut memilih jalur hukum perpajakan yang terpisah.
### Skema Status Perpajakan Suami-Istri
- **Status Hidup Berpisah (HB)**: Berlaku bagi pasangan suami-istri yang telah hidup berpisah berdasarkan keputusan hakim pengadilan (Pasal 8 ayat 2 huruf a UU PPh).
- **Status Pisah Harta (PH)**: Berlaku bagi pasangan yang secara sah melakukan perjanjian pemisahan harta dan penghasilan secara tertulis (Pasal 8 ayat 2 huruf b UU PPh).
- **Status Memilih Terpisah (MT)**: Berlaku bagi istri yang memilih menjalankan hak dan kewajiban perpajakannya sendiri terpisah dari suami meskipun tidak ada perjanjian pisah harta (Pasal 8 ayat 2 huruf c UU PPh).
### Mekanisme Penggabungan Omzet Pasangan PH dan MT
- **Kewajiban Akumulasi Nilai**: Bagi pasangan dengan status Pisah Harta (PH) atau Memilih Terpisah (MT), pengujian ambang batas peredaran bruto Rp4.800.000.000,00 dihitung berdasarkan penggabungan jumlah peredaran bruto usaha suami ditambah peredaran bruto usaha istri (Pasal 56 ayat 3 PP 55/2022).
- **Ketentuan Batas Bebas Pajak**: Batasan peredaran bruto tidak dikenai pajak bagi Wajib Pajak Orang Pribadi sebesar Rp500.000.000,00 dalam satu tahun pajak juga dinilai berdasarkan total gabungan omzet suami-istri tersebut (Pasal 60 ayat 2 PP 55/2022).
### Ilustrasi Kasus Penggabungan Suami-Istri
- **Kondisi Subjek**: Tuan K (suami) memiliki usaha warung kopi dengan omzet Rp2.500.000.000,00 per tahun. Nyonya L (istri) memiliki usaha butik pakaian dengan status perpajakan Memilih Terpisah (MT) dan mencatatkan omzet Rp2.400.000.000,00 per tahun.
- **Perhitungan Ambang Batas**: Omzet gabungan dihitung dengan menjumlahkan Rp2.500.000.000,00 + Rp2.400.000.000,00 = Rp4.900.000.000,00.
- **Status Fiskal**: Akumulasi nilai kotor usaha suami dan istri tersebut telah melewati batas Rp4,8 Miliar. Oleh karena itu, baik Tuan K maupun Nyonya L, haknya dinyatakan gugur untuk menggunakan tarif PPh Final 0,5% pada tahun pajak berikutnya (Pasal 56 ayat 3 PP 55/2022).
## Perlakuan Harta dan Penghasilan Anak Belum Dewasa
Anak yang belum dewasa secara hukum perpajakan nasional tidak dapat bertindak sebagai subjek pajak mandiri. Segala bentuk aktivitas ekonomi yang menghasilkan pendapatan dari anak tersebut wajib dikonsolidasikan ke dalam profil orang tua.
### Kriteria Anak Belum Dewasa secara Fiskal
- **Batasan Usia dan Status**: Anak dinyatakan belum dewasa apabila belum berumur 18 (delapan belas) tahun dan belum pernah melangsungkan pernikahan (Pasal 8 ayat 4 UU PPh).
- **Penggabungan Tanpa Pengecualian**: Seluruh penghasilan atau peredaran bruto usaha yang diperoleh atau diterima oleh anak belum dewasa tersebut wajib digabungkan dengan penghasilan orang tuanya (Pasal 8 ayat 4 UU PPh).
### Dampak Penggabungan terhadap Ambang Batas UMKM
- **Akumulasi Penentu Fasilitas**: Omzet dari kegiatan komersial yang dijalankan oleh anak (seperti artis cilik, pembuat konten anak, atau pelaku bisnis *e-commerce* remaja) menjadi komponen penambah omzet orang tua untuk menguji batasan Rp4,8 Miliar (Pasal 8 ayat 4 UU PPh).
### Ilustrasi Kasus Penghasilan Anak
- **Kondisi Kasus**: Tuan M bekerja memiliki usaha toko sepatu dengan omzet tahunan sebesar Rp4.000.000.000,00\. Anak kandungnya yang berusia 14 tahun berprofesi sebagai penyanyi cilik dan memperoleh omzet dari manajemen bisnis mandiri sebesar Rp1.000.000.000,00 dalam tahun pajak yang sama.
- **Analisis Fiskal**: Total peredaran bruto yang diakui oleh negara di bawah kendali Tuan M adalah sebesar Rp5.000.000.000,00 (Rp4 Miliar + Rp1 Miliar). Karena angka akumulasi ini telah melampaui Rp4,8 Miliar, Tuan M wajib bermigrasi ke metode pembukuan normal dan melepaskan fasilitas PPh Final 0,5% (Pasal 8 ayat 4 UU PPh).
## Pencegahan Penyalahgunaan Struktur Bisnis (*Income Splitting*)
Regulasi terbaru meletakkan perhatian besar pada aspek kepatuhan anti-penghindaran pajak. Negara melarang keras rekayasa hukum berupa pemecahan bisnis ke dalam banyak entitas buatan yang bertujuan semata-mata mempertahankan tarif pajak rendah.
### Modus Praktik Pemecahan Omzet Usaha
- **Pendirian Banyak PT Perorangan**: Modus yang kerap ditemukan adalah satu individu mendirikan beberapa badan hukum Perseroan Perorangan secara terpisah, lalu membagi aliran transaksi riil usahanya ke masing-masing PT tersebut agar masing-masing laporan keuangan tidak menyentuh batas Rp4,8 Miliar.
### Ketentuan Hukum Pencegahan Rekayasa Struktural
- **Mekanisme Akumulasi Badan Afiliasi**: Peraturan Pemerintah menegaskan bahwa jika terdapat beberapa Perseroan Perorangan yang didirikan atau dimiliki oleh orang yang sama, atau terdapat indikasi hubungan istimewa, maka peredaran bruto dari seluruh badan hukum tersebut wajib diakumulasikan (Pasal 56 ayat 2a PP 20/2026).
- **Konsekuensi Pembatasan Waktu**: Apabila ditemukan adanya unsur kepemilikan hubungan istimewa atau pemecahan struktur tersebut, maka hak fasilitas tarif tanpa batas waktu dicabut, dan pemanfaatan tarif PPh Final 0,5% dibatasi maksimal hanya sampai akhir Tahun Pajak 2026 (Pasal I Angka 1 PP 20/2026).
### Ilustrasi Kasus Rekayasa Struktur Bisnis
- **Kondisi Kasus**: Tuan N merupakan seorang pemilik modal tunggal. Ia mendirikan tiga badan hukum terpisah, yaitu PT Perorangan X (omzet Rp2 Miliar), PT Perorangan Y (omzet Rp2 Miliar), dan PT Perorangan Z (omzet Rp1 Miliar) untuk mengelola satu lini bisnis garmen yang sama.
- **Penilaian Fiskal**: Berdasarkan pemeriksaan sistem administrasi terintegrasi, pihak DJP akan melakukan konsolidasi omzet terhadap ketiga perusahaan terafiliasi tersebut dengan nilai total Rp5.000.000.000,00 (Pasal 56 ayat 2a PP 20/2026).
- **Dampak Keputusan**: Karena akumulasi bernilai Rp5 Miliar (lebih dari Rp4,8 Miliar), maka ketiga PT Perorangan tersebut secara hukum dinyatakan tidak berhak menikmati skema tarif final 0,5% dan wajib menyetorkan pajak penghasilan badan menggunakan skema umum tarif Pasal 17 ayat 1 huruf b UU PPh melalui pembukuan fiskal penuh.
## Langkah Runtut Pengujian Batasan Omzet Keluarga (*Checklist*)
Setiap wajib pajak dapat menerapkan langkah pengujian mandiri di bawah ini untuk memastikan posisi kepatuhan pajaknya aman dari sanksi koreksi fiskal.
1. **Identifikasi Seluruh Tempat Usaha**: Inventarisasi nilai omzet kotor dari seluruh gerai, cabang, atau jenis toko yang dimiliki secara personal (Pasal 56 ayat 2 PP 55/2022).
2. **Identifikasi Status Pernikahan**: Periksa status perpajakan istri (apakah KK, PH, atau MT). Jika berstatus PH atau MT, mintalah data peredaran bruto usaha istri untuk digabungkan dengan omzet suami (Pasal 56 ayat 3 PP 55/2022).
3. **Identifikasi Pendapatan Anak**: Periksa apakah ada anak di bawah usia 18 tahun yang memiliki penghasilan dari usaha komersial secara independen, lalu jumlahkan nilainya ke dalam omzet orang tua (Pasal 8 ayat 4 UU PPh).
4. **Evaluasi Kepemilikan Badan Hukum**: Daftarkan seluruh PT Perorangan yang didirikan atas nama pendiri yang sama, lalu akumulasikan omzetnya untuk memastikan tidak ada pelanggaran batas aturan hubungan istimewa (Pasal 56 ayat 2a PP 20/2026).
### Masa Berlaku Fasilitas
URL: https://www.diskusipajak.com/p/masa-berlaku-fasilitas/
Last updated: 2026-06-08T02:53:33.000Z
Pemerintah melakukan penyempurnaan mendasar mengenai batas waktu penggunaan skema Pajak Penghasilan (PPh) Final dengan tarif 0,5% melalui penerbitan regulasi terbaru (Peraturan Pemerintah Nomor 20 Tahun 2026). Langkah penyesuaian ini diambil demi memberikan kepastian hukum, mendukung pelaku usaha mikro agar memiliki waktu adaptasi administrasi yang lebih memadai, serta menyelaraskan masa transisi menuju integrasi ekonomi formal nasional.
## Ketentuan Baru Masa Berlaku Fasilitas Pajak UMKM
Aturan perpajakan terbaru mengelompokkan ulang masa berlaku pengenaan tarif final berdasarkan karakteristik spesifik serta legalitas hukum masing-masing subjek pajak usaha. Kepatuhan wajib pajak dalam memantau batas tahun ini menjadi acuan krusial agar terhindar dari kekeliruan pelaporan keuangan.
### Perpanjangan untuk Wajib Pajak Orang Pribadi (OP)
- **Pemberian Relaksasi Tambahan Waktu**: Wajib Pajak Orang Pribadi yang memiliki masa fasilitas perpajakan yang seharusnya sudah berakhir pada akhir Tahun Pajak 2024 berdasarkan ketentuan regulasi lama, kini diberikan kelonggaran berupa perpanjangan masa berlaku (Pasal I Angka 1 PP 20/2026).
- **Batas Akhir Pemakaian Terbaru**: Melalui pembaruan kebijakan ini, Wajib Pajak Orang Pribadi tersebut diberikan ruang untuk tetap menggunakan tarif PPh Final 0,5% hingga Tahun Pajak 2025 dan Tahun Pajak 2026 (Pasal I Angka 1 PP 20/2026).
- **Ketentuan Penggunaan Mandiri**: Perpanjangan waktu ini ditujukan khusus bagi individu pelaku usaha mandiri produktif yang tidak menjalin ikatan kepemilikan hubungan istimewa atau modal eksternal dengan pihak wajib pajak badan lainnya (Pasal I Angka 1 PP 20/2026).
- **Ilustrasi Kasus**: Tuan A telah terdaftar sejak tahun 2018 dan menggunakan skema PPh Final. Berdasarkan regulasi terdahulu, hak 7 tahun miliknya habis di akhir tahun 2024\. Namun, dengan aturan baru tahun 2026, Tuan A mendapatkan hak tambahan sehingga pada Tahun Pajak 2025 dan Tahun Pajak 2026 masih sah menyetor pajak menggunakan tarif final 0,5% selama peredaran brutonya tidak melewati Rp4.800.000.000,00 dalam satu tahun pajak (Pasal I Angka 1 PP 20/2026).
### Fasilitas Khusus bagi Koperasi
- **Masa Berlaku Paling Panjang**: Jangka waktu pengenaan Pajak Penghasilan yang bersifat final bagi Wajib Pajak Badan berbentuk Koperasi diberikan keistimewaan waktu transisi yang jauh lebih panjang (Pasal I Angka 1 PP 20/2026).
- **Batas Akhir Tahun Pajak 2029**: Regulasi menegaskan bahwa koperasi yang memenuhi persyaratan tertentu dapat terus memanfaatkan tarif PPh Final 0,5% hingga mencapai batas akhir Tahun Pajak 2029 (Pasal I Angka 1 PP 20/2026).
- **Dasar Pertimbangan Fiskal**: Ekstensi waktu hingga tahun 2029 diberikan sebagai bentuk jaminan perlindungan bagi organisasi ekonomi kerakyatan agar dapat memperkuat posisi modal internal lembaga sebelum masuk ke sistem perpajakan komersial berbasis laba bersih.
### Pembatasan bagi Perseroan Perorangan (PT Perorangan)
- **Alokasi Jangka Waktu Usaha**: Bagi Wajib Pajak Badan berbentuk Perseroan Perorangan yang didirikan oleh satu orang individu, jangka waktu pemberian fasilitas dihitung secara cermat berdasarkan kalender pendaftaran badan hukum (Pasal I Angka 1 PP 20/2026).
- **Ketentuan bagi Angkatan Terdaftar 2024 dan 2025**: Perseroan Perorangan yang tercatat resmi dan memiliki NPWP badan sejak Tahun Pajak 2024 atau Tahun Pajak 2025 diberikan hak pemanfaatan fasilitas PPh Final 0,5% maksimal hingga akhir Tahun Pajak 2026 (Pasal I Angka 1 PP 20/2026).
- **Ketentuan Keberlanjutan Khusus**: Perseroan Perorangan yang berdiri mandiri dan dikelola langsung oleh pemilik tunggal tanpa keterlibatan modal hubungan istimewa tetap dapat memanfaatkan skema final melampaui Tahun Pajak 2026, sepanjang badan usaha tersebut terus memenuhi kriteria formal yang diatur oleh undang-undang (Pasal I Angka 1 PP 20/2026).
- **Ilustrasi Kasus**: PT Perorangan X didirikan oleh Tuan B pada November 2024 untuk usaha perdagangan pakaian anak. Sepanjang perjalanan bisnisnya, PT Perorangan X dijalankan mandiri tanpa afiliasi modal dengan perusahaan manapun. Dengan kriteria ini, PT Perorangan X tetap sah menggunakan tarif 0,5% setelah tahun 2026 selama omzet akumulasinya berada di bawah batas Rp4,8 Miliar (Pasal I Angka 1 PP 20/2026).
## Status Hukum Surat Keterangan (Suket) Selama Masa Perpanjangan
Aspek administratif yang menyangkut keabsahan dokumen legalitas pendukung operasional wajib pajak di lapangan diatur secara tegas untuk menjamin kelancaran aktivitas bisnis harian.
### Validitas Dokumen Surat Keterangan yang Sudah Terbit
- **Pernyataan Tetap Berlaku**: Surat Keterangan (Suket) pemanfaatan PPh Final UMKM yang telah diterbitkan oleh Kepala Kantor Pelayanan Pajak (KPP) berdasarkan ketentuan regulasi sebelumnya dinyatakan tetap berlaku secara sah (Pasal I Angka 1 PP 20/2026).
- **Penghapusan Birokrasi Cetak Ulang**: Wajib pajak tidak perlu melakukan prosedur pengajuan ulang ataupun melakukan cetak fisik baru atas dokumen Surat Keterangan yang sudah mereka pegang (Pasal I Angka 1 PP 20/2026).
- **Syarat Mutlak Keabsahan**: Dokumen Surat Keterangan tersebut otomatis diakui validitasnya oleh sistem billing terintegrasi maupun oleh pihak pemotong/pemungut pajak, sepanjang posisi wajib pajak bersangkutan secara riil masih memenuhi parameter subjek dan batas omzet yang ditentukan (Pasal I Angka 1 PP 20/2026).
## Langkah Runtut Pengujian Masa Berlaku Fasilitas (*Step-by-Step*)
Untuk memastikan operasional usaha Anda berada dalam koridor hukum yang aman dan terhindar dari sanksi kekurangan bayar, ikuti langkah-langkah pemeriksaan berikut.
### Langkah 1: Validasi Jenis Subjek Hukum Usaha
1. Periksa kembali kartu NPWP atau dokumen pendirian usaha Anda untuk memastikan apakah bisnis Anda terdaftar sebagai Orang Pribadi, Koperasi, atau Perseroan Perorangan (Pasal 56 ayat 1 PP 55/2022).
2. Sesuaikan jenis subjek hukum tersebut dengan kalender batas akhir pemanfaatan fasilitas yang diatur dalam regulasi tahun 2026 (Pasal I Angka 1 PP 20/2026).
### Langkah 2: Evaluasi Tahun Pendaftaran dan Pemakaian Fasilitas
1. Lacak tahun pertama kali usaha Anda memanfaatkan skema PPh Final 0,5% (Pasal 59 ayat 2 PP 55/2022).
2. Jika Anda Wajib Pajak Orang Pribadi lama yang haknya habis di tahun 2024, tandai kalender pembukuan Anda bahwa Anda berhak atas perpanjangan waktu otomatis hingga akhir Tahun Pajak 2026 (Pasal I Angka 1 PP 20/2026).
### Langkah 3: Pengujian Syarat Kemandirian (Hubungan Istimewa)
1. Lakukan audit internal untuk memastikan tidak ada pengalihan saham, penyertaan modal ganda, atau kendali manajemen terpusat dengan badan usaha lain yang memicu terbentuknya hubungan istimewa (Pasal 56 ayat 2a PP 20/2026).
2. Jika ditemukan adanya hubungan istimewa pada Perseroan Perorangan Anda, batasi penggunaan tarif final hanya sampai akhir Tahun Pajak 2026 (Pasal I Angka 1 PP 20/2026).
### Langkah 4: Pemeriksaan Kondisi Surat Keterangan (Suket)
1. Buka akun portal wajib pajak Anda pada sistem administrasi perpajakan untuk mengecek status keaktifan Surat Keterangan UMKM yang Anda miliki (Pasal I Angka 1 PP 20/2026).
2. Gunakan Surat Keterangan tersebut sebagai dokumen resmi untuk diserahkan kepada pihak lawan transaksi (pemotong pajak) agar omzet Anda dipotong dengan tarif insentif 0,5% tanpa hambatan administratif (Pasal I Angka 1 PP 20/2026).
### Langkah 5: Persiapan Transisi Menuju Skema Tarif Umum
1. Bagi wajib pajak yang batas waktu pemanfaatan fasilitasnya dipastikan berakhir pada penutupan Tahun Pajak 2026 (seperti CV, Firma, atau wajib pajak badan yang memiliki hubungan istimewa), mulailah menyusun sistem pencatatan laporan keuangan berpasangan (Pasal 59 ayat 1 PP 55/2022).
2. Lakukan koordinasi dengan bagian keuangan untuk mengubah pengaturan e-Billing dari setoran mandiri PPh Final menjadi kode akun pajak untuk angsuran PPh Pasal 25 tarif umum per tanggal 1 Januari 2027.
### Kepatuhan Etis: Larangan Biaya Suap & Gratifikasi
URL: https://www.diskusipajak.com/p/kepatuhan-etis-larangan-biaya-suap-gratifikasi/
Last updated: 2026-06-08T02:43:42.000Z
Pemerintah berkomitmen menciptakan ekosistem bisnis yang bersih, sehat, transparan, dan berdaya saing global. Komitmen ini diwujudkan dengan menyelaraskan regulasi domestik bersama standar hukum internasional untuk mencegah segala bentuk praktik korupsi, penyuapan, dan pemberian ilegal dalam aktivitas usaha. Kebijakan perpajakan nasional diperketat guna memastikan bahwa tidak ada celah fiskal yang mendukung pengeluaran melanggar hukum sebagai komponen pengurang beban pajak.
## Analisis Pasal Baru 20A: Kebijakan Anti-Suap Perpajakan
Pemberlakuan aturan baru dalam hukum perpajakan memberikan penegasan hukum yang rigid mengenai status pengeluaran tidak sah secara moral dan hukum. Ketentuan ini membatasi pengakuan pos biaya operasional perusahaan pada saat wajib pajak menghitung penghasilan neto kena pajak.
### Larangan Pengurangan Penghasilan Bruto
- **Definisi Yuridis Pasal Baru**: Pengeluaran atau biaya yang dikeluarkan wajib pajak untuk pemberian suap, gratifikasi, serta pemberian bentuk lainnya dengan nama dan dalam bentuk apa pun tidak dapat dikurangkan dari penghasilan bruto (Pasal 20A ayat 1 PP 20/2026).
- **Klasifikasi Pembebanan Fiskal**: Pengeluaran ilegal ini dikelompokkan secara permanen sebagai biaya yang tidak dapat dikurangkan dari penghasilan bruto atau *non-deductible expense* dalam rekonsiliasi fiskal (Pasal 20A ayat 1 PP 20/2026).
- **Cakupan Sektor Wajib Pajak**: Ketentuan ini berlaku bagi seluruh klasifikasi wajib pajak, baik wajib pajak orang pribadi maupun wajib pajak badan yang menyelenggarakan pembukuan atau pelaporan berbasis umum (Pasal 20A ayat 1 PP 20/2026).
### Jenis Pengeluaran yang Dilarang secara Mutlak
- **Penyuapan (*Bribery*)**: Segala bentuk pemberian uang, fasilitas, barang mewah, saham, promosi, atau janji keuntungan finansial yang ditujukan untuk memengaruhi keputusan otoritas publik (Pasal 20A ayat 1 PP 20/2026).
- **Gratifikasi**: Pemberian dalam arti luas, yang meliputi pemberian uang, barang, diskon komersial ilegal, komisi tanpa kontrak sah, pinjaman tanpa bunga, tiket perjalanan dinas fiktif, fasilitas penginapan gratis, dan fasilitas pengobatan (Pasal 20A ayat 1 PP 20/2026).
- **Pemberian Lainnya**: Seluruh bentuk pengeluaran terselubung berupa uang pelicin (*facilitation payments*), biaya hiburan (*entertainment*) tanpa daftar nominatif sah, atau donasi politik ilegal yang tidak memiliki landasan peraturan undang-undang (Pasal 20A ayat 1 PP 20/2026).
### Implikasi Administratif Rekonsiliasi Fiskal
- **Kewajiban Koreksi Positif**: Jika dalam pemeriksaan atau audit internal ditemukan adanya alokasi pengeluaran suap yang disamarkan dalam pos biaya operasional, akuntan perusahaan wajib melakukan koreksi fiskal positif (Pasal 20A ayat 1 PP 20/2026).
- **Dampak terhadap Pajak Terutang**: Koreksi fiskal positif ini meningkatkan nilai penghasilan neto kena pajak, sehingga menyebabkan beban Pajak Penghasilan (PPh) terutang akhir tahun menjadi lebih besar (Pasal 17 ayat 1 UU PPh).
- **Risiko Sanksi Tambahan**: Selain koreksi nilai pajak, wajib pajak yang terbukti memanipulasi laporan keuangan untuk menyembunyikan biaya suap terancam sanksi administrasi berupa bunga serta sanksi pidana perpajakan (Pasal 39 UU KUP).
## Definisi dan Cakupan Pejabat Publik Asing
Penyempurnaan aturan perpajakan nasional mengadopsi rekomendasi dari *Organisation for Economic Co-operation and Development* (OECD). Langkah ini memperluas yurisdiksi pengawasan pajak terhadap transaksi internasional yang melibatkan aparatur negara asing guna menyukseskan aksesi Indonesia ke organisasi ekonomi internasional.
### Kriteria Pejabat Publik Domestik dan Internasional
- **Pejabat Publik Dalam Negeri**: Meliputi aparatur sipil negara, anggota militer, kepolisian, pejabat yudisial, anggota legislatif, serta jajaran direksi dan karyawan Badan Usaha Milik Negara (BUMN) atau Badan Usaha Milik Daerah (BUMD) (Pasal 20A ayat 2 PP 20/2026).
- **Pejabat Publik Asing**: Mencakup setiap individu yang memegang jabatan legislatif, administratif, atau yudisial di negara asing, baik melalui penunjukan langsung maupun pemilihan umum (Pasal 20A ayat 2 PP 20/2026).
- **Perwakilan Otoritas Internasional**: Meliputi pejabat, pegawai, atau perwakilan resmi yang bertindak atas nama organisasi internasional seperti Perserikatan Bangsa-Bangsa (PBB), Bank Dunia, Dana Moneter Internasional (IMF), atau lembaga multilateral lainnya (Pasal 20A ayat 2 PP 20/2026).
### Larangan Suap dalam Transaksi Lintas Batas (*Cross-Border*)
- **Anti-Penghindaran Pajak Internasional**: Perusahaan domestik yang melakukan ekspansi atau perdagangan internasional dilarang membebankan biaya penyuapan kepada pejabat asing sebagai pengurang penghasilan kotor di Indonesia (Pasal 20A ayat 1 PP 20/2026).
- **Penyelarasan Standar Global**: Penerapan prinsip ini memastikan bahwa standar etika bisnis yang berlaku bagi wajib pajak dalam negeri setara dengan standar anti-korupsi internasional yang diterapkan negara-negara maju (Pasal 20A ayat 2 PP 20/2026).
## Contoh Kasus dan Ilustrasi Nyata Pelanggaran Kepatuhan Etis
Berikut adalah contoh kasus nyata di lapangan untuk menggambarkan bagaimana pasal baru ini diterapkan dalam audit perpajakan perusahaan.
### Kasus 1: Penyemaran Biaya Suap Perizinan Domestik
- **Kondisi Kasus**: PT XYZ (Wajib Pajak Badan) mengeluarkan dana sebesar Rp500.000.000,00 untuk mempercepat keluarnya izin hak guna bangunan dari oknum dinas daerah. Di dalam laporan keuangan komersial, akuntan PT XYZ memasukkan pengeluaran tersebut ke dalam pos "Biaya Lain-Lain Operasional".
- **Penilaian Pemeriksa Pajak**: Pada saat audit, pemeriksa pajak menemukan bahwa pengeluaran Rp500.000.000,00 tidak didukung oleh kuitansi resmi PNBP (Penerimaan Negara Bukan Pajak) melainkan merupakan pemberian gratifikasi ilegal (Pasal 20A ayat 1 PP 20/2026).
- **Tindakan Koreksi**: Pemeriksa Pajak melakukan koreksi fiskal positif sebesar Rp500.000.000,00\. Biaya tersebut dikeluarkan dari daftar pengurang penghasilan bruto, sehingga PT XYZ wajib membayar kekurangan PPh Badan ditambah sanksi administrasi yang berlaku (Pasal 17 ayat 1 UU PPh).
### Kasus 2: Pemberian Fasilitas kepada Pejabat Publik Asing
- **Kondisi Kasus**: PT Logistik Internasional, sebuah perusahaan ekspedisi dalam negeri, membiayai paket liburan mewah senilai Rp300.000.000,00 untuk keluarga seorang pejabat bea cukai negara asing tempat tujuan ekspor. Tujuannya adalah agar proses pemeriksaan kontainer milik PT Logistik Internasional dipermudah.
- **Penilaian Pemeriksa Pajak**: Pengeluaran ini diidentifikasi sebagai suap kepada pejabat publik asing sesuai standar akuntansi internasional dan regulasi domestik (Pasal 20A ayat 2 PP 20/2026).
- **Tindakan Koreksi**: Biaya liburan sebesar Rp300.000.000,00 dinyatakan sebagai *non-deductible expense*. Negara menolak menanggung biaya tersebut melalui pengurangan pajak, dan PT Logistik Internasional wajib melakukan pembetulan SPT Tahunan Badan (Pasal 20A ayat 1 PP 20/2026).
## Langkah Runtut Penerapan Sistem Pencegahan Internal Usaha
Guna memastikan perusahaan terhindar dari pelanggaran etis yang berdampak pada kerugian finansial perpajakan, manajemen wajib menerapkan langkah-langkah mitigasi berikut secara konsisten.
### 1\. Audit Struktur Bagan Akun (*Chart of Accounts*)
- Memeriksa seluruh struktur bagan akun dalam *software* akuntansi perusahaan.
- Menghapus atau melarang keras penggunaan akun penampung yang tidak jelas peruntukannya, seperti akun "Biaya Representasi Tanpa Dokumen" atau "Biaya Koordinasi Lapangan".
- Memastikan setiap pengeluaran operasional memiliki nomor perkiraan yang valid dan terhubung dengan dokumen dasar hukum yang jelas.
### 2\. Pengetatan Syarat Bukti Pengeluaran Kas
- Menetapkan aturan internal bahwa setiap pencairan dana kas keluar wajib melampirkan bukti transaksi formal (kuitansi resmi, faktur pajak, atau bukti setor negara).
- Menolak pemrosesan klaim pengeluaran uang tunai yang diajukan oleh jajaran direksi atau staf lapangan jika tidak dilengkapi dengan daftar nominatif penerima manfaat yang sah.
### 3\. Implementasi Kebijakan Anti-Gratifikasi Perusahaan
- Menyusun pakta integritas tertulis yang wajib ditandatangani oleh seluruh karyawan, pemasok (*supplier*), dan rekanan bisnis.
- Menyediakan sistem pelaporan pelanggaran anonim (*whistleblowing system*) untuk mendeteksi secara dini adanya praktik pemberian suap atau gratifikasi oleh oknum internal sebelum dilakukan pemeriksaan oleh otoritas pajak.
### 4\. Penyusunan Daftar Nominatif Biaya Hiburan secara Valid
- Biaya jamuan makan atau hiburan untuk relasi bisnis murni komersial wajib dibuatkan daftar nominatif yang mencantumkan nama penerima, instansi, jabatan, jenis hiburan, dan jumlah pengeluaran (Pasal 6 ayat 1 UU PPh).
- Memastikan bahwa tidak ada nama pejabat publik, baik domestik maupun asing, yang tercantum dalam daftar nominatif biaya hiburan tersebut (Pasal 20A ayat 1 PP 20/2026).
## Panduan Pemeriksaan Mandiri Kepatuhan Etis Wajib Pajak
Daftar periksa ini dapat digunakan oleh tim kepatuhan atau akuntan wajib pajak sebelum melakukan penyampaian Surat Pemberitahuan (SPT) Tahunan.
1. **Pemeriksaan Akun Operasional**: Apakah terdapat transaksi pengeluaran tunai besar di sekitar tanggal pengurusan izin usaha atau tender proyek? Jika ada, lakukan verifikasi keabsahan bukti pendukungnya (Pasal 20A ayat 1 PP 20/2026).
2. **Pemeriksaan Daftar Nominatif**: Apakah daftar nominatif biaya *entertainment* komersial telah disusun lengkap dengan mencantumkan NPWP dari pihak penerima jamuan? (Pasal 6 ayat 1 UU PPh).
3. **Verifikasi Transaksi Lintas Batas**: Apakah terdapat pengeluaran komisi kepada agen atau perantara di luar negeri? Pastikan pengeluaran tersebut memiliki kontrak hukum yang valid dan bukan merupakan samaran untuk penyuapan pejabat publik asing (Pasal 20A ayat 2 PP 20/2026).
4. **Eksekusi Koreksi Fiskal**: Jika ditemukan adanya pengeluaran yang masuk dalam kategori gratifikasi, apakah akuntan telah memindahkan nilai tersebut ke dalam kolom koreksi fiskal positif pada lampiran SPT Tahunan PPh Badan? (Pasal 20A ayat 1 PP 20/2026).
### Teknis Penyetoran & Pelaporan (Era Coretax)
URL: https://www.diskusipajak.com/p/teknis-penyetoran-pelaporan-era-coretax/
Last updated: 2026-06-08T02:35:08.000Z
Implementasi Sistem Inti Administrasi Perpajakan (Coretax) membawa transformasi besar pada tata cara pemenuhan kewajiban Pajak Penghasilan (PPh) Final bagi Wajib Pajak dengan peredaran bruto tertentu. Digitalisasi sistem ini dirancang untuk menyederhanakan birokrasi administrasi, meminimalkan biaya kepatuhan, serta mengotomatisasikan rekonsiliasi data fiskal melalui akun portal wajib pajak terintegrasi.
Berikut adalah panduan teknis yang runtut mengenai mekanisme pelunasan, pemanfaatan fasilitas pembebasan pajak, serta prosedur pengurusan dokumen legalitas di era Coretax.
## Mekanisme Pelunasan PPh Final UMKM 0,5%
Pelunasan Pajak Penghasilan Final dengan tarif 0,5% dapat ditempuh melalui dua jalur mekanisme utama (Pasal 62 ayat 1 PP 55/2022). Pemilihan mekanisme ini bergantung pada pihak yang menjadi lawan transaksi dalam aktivitas bisnis wajib pajak.
### 1\. Mekanisme Setor Sendiri (*Self-Assessment*)
- **Definisi Operasional**: Jalur ini wajib digunakan ketika wajib pajak melakukan penyerahan barang atau jasa langsung kepada konsumen akhir atau pihak pembeli yang bukan merupakan pemotong atau pemungut pajak (Pasal 62 ayat 1 huruf a PP 55/2022).
- **Teknis e-Billing Coretax**: Wajib pajak mencatat akumulasi omzet penjualan kotor setiap bulan secara mandiri, kemudian membuat Kode Billing melalui akun portal wajib pajak di Coretax dengan menggunakan Kode Akun Pajak (KAP) 411128 dan Kode Jenis Setoran (KJS) 420.
- **Batas Waktu Penyetoran**: Pembayaran PPh Final 0,5% yang terutang wajib disetorkan ke bank persepsi atau pos persepsi paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir (Pasal 62 ayat 2 PP 55/2022).
- **Ilustrasi Kasus**: Toko Elektronik milik CV Sejahtera mencatatkan total peredaran bruto dari penjualan retail komersial selama bulan Maret sebesar Rp100.000.000,00\. Karena pembeli adalah konsumen akhir, CV Sejahtera wajib membuat kode billing mandiri dan menyetorkan pajak sebesar 0,5% x Rp100.000.000,00 = Rp500.000,00 paling lambat tanggal 15 April.
### 2\. Mekanisme Pemotongan atau Pemungutan oleh Pihak Ketiga
- **Definisi Operasional**: Jalur ini berjalan otomatis ketika wajib pajak melakukan transaksi penjualan barang atau penyerahan jasa kepada pihak lawan transaksi yang ditunjuk negara sebagai pemotong atau pemungut pajak (Pasal 62 ayat 1 huruf b PP 55/2022).
- **Kategori Pemungut Pajak**: Pihak pembeli yang bertindak sebagai pemungut meliputi instansi pemerintah, bendahara negara, Badan Usaha Milik Negara (BUMN), serta wajib pajak badan swasta tertentu yang ditunjuk resmi (Pasal 62 ayat 1 huruf b PP 55/2022).
- **Otomasi Era Coretax**: Pihak pemotong akan menerbitkan Bukti Pemotongan PPh Final Pasal 4 ayat 2 secara elektronik melalui sistem *e-Bupot* terintegrasi. Data potongan tersebut otomatis masuk secara *real-time* ke dalam *Taxpayer Account Portal* (akun portal wajib pajak) milik UMKM sebagai data *pre-populated*.
- **Batas Waktu Penyetoran Pemungut**: Pihak pemungut pajak wajib menyetorkan hasil potongan PPh Final UMKM tersebut paling lambat tanggal 10 bulan berikutnya setelah masa pajak berakhir.
## Fasilitas Batas Peredaran Bruto Tidak Dikenai Pajak Rp500 Juta
Negara memberikan proteksi keadilan fiskal yang nyata melalui kebijakan pembebasan pajak atas sebagian omzet usaha khusus untuk kategori subjek hukum tertentu (Pasal 60 ayat 1 PP 55/2022).
### Ruang Lingkup dan Kriteria Penerima Fasilitas
- **Khusus Wajib Pajak Orang Pribadi (OP)**: Fasilitas batasan peredaran bruto tidak dikenai pajak hanya diberikan kepada Wajib Pajak Orang Pribadi dalam negeri yang memiliki usaha (Pasal 60 ayat 1 PP 55/2022).
- **Tidak Berlaku untuk Badan Hukum**: Badan usaha berbentuk CV, Firma, Koperasi, Perseroan Terbatas (PT), maupun Perseroan Perorangan secara mutlak **tidak berhak** menggunakan fasilitas ini, sehingga rupiah pertama dari omzetnya langsung dikenai tarif 0,5% (Pasal 60 ayat 1 PP 55/2022).
- **Nilai Batasan Pembebasan**: Angka batasan peredaran bruto yang dibebaskan dari pengenaan pajak ditentukan sebesar Rp500.000.000,00 (lima ratus juta rupiah) dalam satu Tahun Pajak berjalan (Pasal 7 ayat 2a UU HPP).
### Teknis Penghitungan Akumulasi Bulanan
- **Metode Kumulatif Runtut**: Penghitungan omzet dilakukan secara runtun mulai dari masa pajak Januari hingga Desember. Kewajiban menyetor tarif 0,5% baru aktif pada bulan di mana jumlah kumulatif omzet tahunan telah melewati batas Rp500.000.000,00 (Pasal 60 ayat 3 PP 55/2022).
### Ilustrasi Kasus Perhitungan Fasilitas Rp500 Juta
- **Profil Finansial**: Tuan C memiliki usaha kedai kopi dengan catatan peredaran bruto bulanan konstan selama Tahun Pajak berjalan sebagai berikut:
- Januari s.d. April: Rp100.000.000,00 per bulan (Total akumulasi April = Rp400.000.000,00). Status: **Bebas Pajak**.
- Mei: Rp100.000.000,00\. (Total akumulasi Mei = Rp500.000.000,00). Status: **Bebas Pajak**. Pada akhir bulan Mei, batas maksimal pembebasan tepat terpenuhi.
- Juni: Rp100.000.000,00\. (Total akumulasi Juni = Rp600.000.000,00). Status: **Wajib Pajak Mulai Membayar**.
- **Penghitungan Nilai Pajak**: Pada masa pajak Juni, bagian omzet yang dikenai pajak adalah omzet bulan Juni itu sendiri karena batas Rp500 Juta sudah terlewati pada bulan sebelumnya. PPh Final terutang bulan Juni: 0,5% x Rp100.000.000,00 = Rp500.000,00\. Untuk bulan Juli hingga Desember, Tuan C wajib menyetor tarif 0,5% dari omzet penuh masing-masing bulan (Pasal 60 ayat 3 PP 55/2022).
## Prosedur dan Kewajiban Kepemilikan Surat Keterangan (Suket)
Agar transaksi bisnis dengan pemotong pajak (seperti instansi pemerintah atau BUMN) dapat dipotong menggunakan tarif insentif PPh Final 0,5% dan terhindar dari pemotongan tarif normal Pasal 23 yang lebih tinggi, wajib pajak wajib mengantongi Surat Keterangan resmi (Pasal 62 ayat 3 PP 55/2022).
### Fungsi Yuridis Surat Keterangan UMKM
- **Bukti Kelayakan Resmi**: Surat Keterangan berfungsi sebagai dokumen legalitas yang menyatakan secara sah bahwa wajib pajak bersangkutan memenuhi syarat sebagai penerima fasilitas PPh Final berdasarkan kriteria subjek, objek, dan sisa jangka waktu (Pasal 62 ayat 3 PP 55/2022).
- **Konsekuensi Tanpa Suket**: Jika wajib pajak bertransaksi dengan bendahara pemerintah atau perusahaan swasta besar tanpa bisa menunjukkan dokumen Suket, maka pihak pemotong berhak memotong PPh Pasal 23 tarif normal sebesar 2% untuk jasa atau Pasal 22 untuk barang (Pasal 23 UU PPh).
### Langkah Pengajuan Surat Keterangan secara Online di Era Coretax
1. **Masuk ke Portal Coretax**: Buka portal resmi e-Services Direktorat Jenderal Pajak melalui peramban, lalu lakukan log masuk (*login*) menggunakan nomor NPWP/NIK dan kata sandi akun wajib pajak Anda.
2. **Pilih Menu Layanan Publik**: Masuk ke dalam bilah menu "Layanan", kemudian pilih opsi sub-menu "Konfirmasi Status Wajib Pajak (KSWP)" atau pilih menu "Permohonan Surat Keterangan PP 55/2022".
3. **Validasi Otomatis Sistem**: Sistem Coretax akan melakukan pemindaian atau *skrining* mandiri secara *real-time* terhadap akun Anda. Sistem menguji kepatuhan formal meliputi:
- Status keaktifan NPWP.
- Riwayat penyampaian SPT Tahunan PPh untuk 2 (dua) Tahun Pajak terakhir.
- Sisa alokasi jangka waktu pemanfaatan fasilitas PPh Final yang tersedia berdasarkan ketentuan bentuk subjek usaha (Pasal 59 ayat 1 PP 55/2022).
4. **Penerbitan Dokumen Digital**: Apabila seluruh parameter validasi terpenuhi dan berstatus "Valid", sistem Coretax akan menerbitkan Surat Keterangan secara instan dalam format digital PDF yang dilengkapi dengan pengaman kode respons cepat (*QR Code*).
5. **Penyerahan Dokumen ke Lawan Transaksi**: Wajib pajak mengunduh file Suket tersebut untuk kemudian diserahkan kepada pihak instansi pemotong sebelum proses penagihan (*invoicing*) atau pembayaran dilakukan (Pasal 62 ayat 4 PP 55/2022).
## Langkah Kepatuhan Teknis Pelaporan Akhir Tahun (*Checklist*)
Era Coretax membebaskan wajib pajak UMKM dari kewajiban pelaporan SPT Masa bulanan jika pajaknya telah lunas disetor (Materi Paparan Pajak Final UMKM, UMKM, dan Coretax BDS 2024). Namun, kewajiban pelaporan tahunan tetap melekat wajib dipenuhi di akhir tahun.
1. **Unduh Rekapitulasi Pembayaran**: Buka menu *Taxpayer Account* pada portal Coretax untuk mengunduh kompilasi data *pre-populated* dari setoran mandiri dan bukti potong dari pihak ketiga.
2. **Lakukan Cross-Check Pencatatan**: Cocokkan data sistem Coretax dengan buku pencatatan omzet harian yang Anda kelola secara internal demi memastikan akurasi data.
3. **Isi Lampiran SPT Tahunan**: Masukkan total akumulasi peredaran bruto dan total PPh Final yang telah dibayar ke dalam lembar Lampiran Penghasilan yang Dikenakan Pajak Final pada formulir SPT Tahunan (Orang Pribadi maupun Badan).
4. **Submit Sebelum Batas Akhir**: Lakukan pengiriman dokumen SPT Tahunan secara elektronik sebelum batas akhir ketentuan, yaitu paling lambat 31 Maret bagi Wajib Pajak Orang Pribadi dan 30 April bagi Wajib Pajak Badan (UU KUP).
### Pasca Fasilitas: Transisi ke Tarif Normal
URL: https://www.diskusipajak.com/p/pasca-fasilitas-transisi-ke-tarif-normal/
Last updated: 2026-06-06T11:35:57.000Z
Ketika jangka waktu pemanfaatan fasilitas Pajak Penghasilan (PPh) Final dengan tarif 0,5% telah berakhir atau omzet usaha telah melewati ambang batas kuantitatif, wajib pajak harus memasuki fase transisi (Pasal 59 ayat 1 PP 55/2022). Fase ini menandai perubahan mendasar dari sistem perhitungan pajak berbasis omzet kotor (*revenue*) menjadi perhitungan berbasis laba bersih fiskal (*net profit*). Proses migrasi ini menuntut kesiapan administrasi yang matang agar transisi berjalan patuh dan bebas dari sanksi hukum.
## Kewajiban Pembukuan: Persiapan Administratif dan Mental
Perubahan skema perpajakan dari final ke non-final mengubah seluruh lanskap pencatatan keuangan internal usaha. Wajib pajak tidak lagi sekadar mencatat total penjualan bulanan, melainkan wajib menyelenggarakan pembukuan keuangan yang komprehensif.


### 1\. Definisi dan Esensi Pembukuan Fiskal
- **Ketentuan Hukum Pembukuan**: Pembukuan adalah suatu proses pencatatan yang dilakukan secara teratur untuk mengumpulkan data dan informasi keuangan yang meliputi harta, kewajiban, modal, penghasilan dan biaya, serta jumlah harga perolehan dan penyerahan barang atau jasa, yang ditutup dengan menyusun laporan keuangan berupa neraca dan laporan laba rugi untuk periode Tahun Pajak tersebut (Pasal 1 angka 29 UU KUP).
- **Kategori Wajib Pajak**: Kewajiban menyelenggarakan pembukuan ini berlaku mutlak bagi Wajib Pajak Badan (seperti PT, CV, Koperasi, dan Firma) serta Wajib Pajak Orang Pribadi yang melakukan kegiatan usaha dengan omzet di atas Rp4.800.000.000,00 dalam satu tahun (Pasal 28 ayat 1 UU KUP).
- **Pengecualian Orang Pribadi Tertentu**: Bagi Wajib Pajak Orang Pribadi yang omzetnya masih di bawah Rp4,8 Miliar namun jatah waktu fasilitas 0,5% miliknya sudah kedaluwarsa, mereka diperbolehkan menghitung penghasilan neto menggunakan Norma Penghitungan Penghasilan Netto (NPPN) dengan syarat mengajukan pemberitahuan ke DJP pada 3 bulan pertama Tahun Pajak berjalan (Pasal 14 ayat 2 UU PPh).
### 2\. Persiapan Administratif Transisi Usaha
- **Penyusunan Bagan Akun (Chart of Accounts)**: Manajemen usaha harus merancang struktur akun keuangan yang mampu memisahkan dengan jelas antara komponen pendapatan usaha, harga pokok penjualan (HPP), biaya operasional usaha, biaya non-operasional, hingga pos aset dan kewajiban.
- **Tertib Dokumentasi Bukti Transaksi**: Setiap rupiah yang keluar atau masuk dalam operasional bisnis harus didukung oleh dokumen dasar yang sah, seperti faktur komersial, nota retur, invoice, kuitansi formal, dan faktur pajak (Pasal 28 ayat 11 UU KUP). Dokumentasi ini wajib disimpan selama 10 (sepuluh) tahun di Indonesia (Pasal 28 ayat 11 UU KUP).
- **Penerapan Sistem Akuntansi Berpasangan**: Pencatatan tidak boleh lagi menggunakan metode arus kas tunggal (*single entry*), melainkan wajib bermigrasi ke metode akuntansi berpasangan (*double entry*) yang menghasilkan laporan Neraca serta Laporan Laba Rugi di setiap akhir tahun buku (Pasal 28 ayat 7 UU KUP).
### 3\. Persiapan Mental dan Manajemen Strategis
- **Memahami Prinsip Biaya Dapat Dikurangkan (Deductible Expense)**: Wajib pajak harus memahami secara mendalam bahwa di dalam tarif normal, tidak semua pengeluaran uang perusahaan boleh dijadikan pengurang pajak. Hanya biaya-biaya yang memenuhi prinsip 3M, yaitu biaya untuk Mendapatkan, Menagih, dan Memelihara penghasilan yang merupakan objek pajak, yang boleh dikurangkan dari penghasilan bruto (Pasal 6 ayat 1 UU PPh).
- **Memahami Prinsip Biaya Tidak Dapat Dikurangkan (Non-Deductible Expense)**: Sebaliknya, pengeluaran yang sifatnya pribadi, pembagian laba (dividen), sanksi administrasi perpajakan, pajak penghasilan yang dibayar, serta pengeluaran yang tidak berkaitan langsung dengan usaha tidak boleh dimasukkan sebagai pengurang laba kotor perusahaan (Pasal 9 ayat 1 UU PPh).

## Mekanisme Penghitungan Pajak Menggunakan Tarif Pasal 17
Setelah laporan keuangan komersial (Laba Rugi) selesai disusun di akhir tahun, wajib pajak harus melakukan penyesuaian (rekonsiliasi) fiskal sebelum mengalikan laba bersih usaha dengan tarif umum undang-undang.
### 1\. Skema Tarif Progresif untuk Wajib Pajak Orang Pribadi
Jika wajib pajak pasca-fasilitas adalah individu (Orang Pribadi), maka laba bersih fiskal setelah dikurangi Penghasilan Tidak Kena Pajak (PTKP) akan dikenai tarif berlapis secara progresif (Pasal 17 ayat 1 huruf a UU HPP).

- **Lapisan Pertama**: Penghasilan kena pajak sampai dengan Rp60.000.000,00 (enam puluh juta rupiah) dikenai tarif sebesar 5% (Pasal 17 ayat 1 huruf a UU HPP).
- **Lapisan Kedua**: Penghasilan kena pajak di atas Rp60.000.000,00 sampai dengan Rp250.000.000,00 dikenai tarif sebesar 15% (Pasal 17 ayat 1 huruf a UU HPP).
- **Lapisan Ketiga**: Penghasilan kena pajak di atas Rp250.000.000,00 sampai dengan Rp500.000.000,00 dikenai tarif sebesar 25% (Pasal 17 ayat 1 huruf a UU HPP).
- **Lapisan Keempat**: Penghasilan kena pajak di atas Rp500.000.000,00 sampai dengan Rp5.000.000.000,00 dikenai tarif sebesar 30% (Pasal 17 ayat 1 huruf a UU HPP).
- **Lapisan Kelima**: Penghasilan kena pajak di atas Rp5.000.000.000,00 (lima miliar rupiah) dikenai tarif sebesar 35% (Pasal 17 ayat 1 huruf a UU HPP).
### 2\. Skema Tarif untuk Wajib Pajak Badan dan Fasilitas Pasal 31E
Untuk wajib pajak badan (PT, CV, Koperasi, Firma), tarif pajak normal yang berlaku flat adalah sebesar 22% dari total Penghasilan Kena Pajak (Pasal 17 ayat 1 huruf b UU HPP). Namun, pemerintah menyediakan insentif potongan bagi badan usaha skala menengah ke bawah.
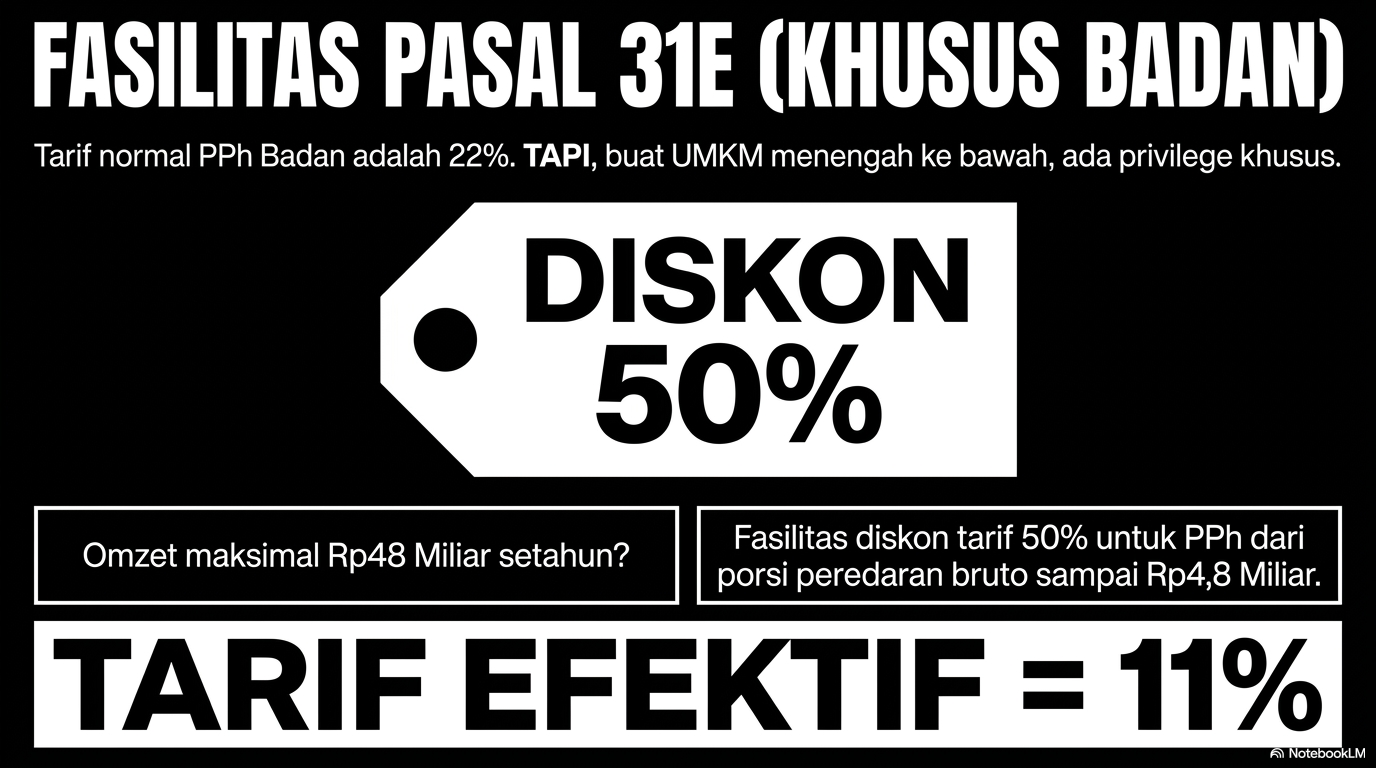
Skema Tarif untuk Wajib Pajak Badan dan Fasilitas Pasal 31E
- **Fasilitas Pemotongan Tarif (Pasal 31E)**: Wajib Pajak Badan dalam negeri dengan peredaran bruto sampai dengan Rp50.000.000.000,00 (empat puluh delapan miliar rupiah) mendapat fasilitas berupa pemotongan tarif sebesar 50% (lima puluh persen) yang dikenakan atas Penghasilan Kena Pajak dari bagian peredaran bruto sampai dengan Rp4.800.000.000,00 (Pasal 31E ayat 1 UU PPh).
- **Dampak Insentif**: Melalui fasilitas ini, bagian laba bersih yang mendapatkan fasilitas hanya akan dikenai tarif efektif sebesar 11% (setengah dari 22%), sedangkan bagian laba bersih yang tidak mendapatkan fasilitas dikenai tarif penuh 22% (Pasal 31E ayat 1 UU PPh).
## Ilustrasi Kasus Nyata Perhitungan Tarif Normal Pasca Fasilitas
Berikut adalah dua simulasi kasus nyata di lapangan untuk memperjelas tata cara perhitungan pajak setelah lepas dari skema PPh Final 0,5%.
### Kasus 1: Perhitungan PPh Badan (CV) dengan Fasilitas Pasal 31E
- **Profil Subjek**: CV Niaga Perkasa telah melewati batas waktu 4 tahun pemanfaatan tarif final pada akhir Tahun Pajak 2025 (Pasal 59 ayat 1 huruf b PP 55/2022). Mulai 1 Januari 2026, CV ini wajib beralih ke tarif umum.
- **Data Keuangan Tahun Pajak 2026**:
- Total Peredaran Bruto (Omzet) 2026: Rp4.000.000.000,00
- Total Biaya Usaha yang Sah (*Deductible Expense*): Rp3.400.000.000,00
- Laba Bersih Fiskal (Penghasilan Kena Pajak): Rp4.000.000.000,00 - Rp3.400.000.000,00 = Rp600.000.000,00
- **Analisis Fasilitas**: Karena total omzet tahunan CV Niaga Perkasa berada di bawah Rp4,8 Miliar (bagian dari batas Rp48 Miliar), maka seluruh Penghasilan Kena Pajak (laba bersih) berhak mendapatkan fasilitas pengurangan tarif 50% secara penuh (Pasal 31E ayat 1 UU PPh).
- **Penghitungan Nilai Pajak**:
- Tarif Pajak Fasilitas: 50% x 22% = 11%
- PPh Terutang Akhir Tahun: 11% x Rp600.000.000,00 = Rp66.000.000,00\. Nilai inilah yang wajib dilaporkan dan dilunasi pada SPT Tahunan PPh Badan.
### Kasus 2: Perhitungan PPh Orang Pribadi Pasca Fasilitas (Skema Progresif)
- **Profil Subjek**: Tuan D (status belum menikah, tanpa tanggungan atau TK/0) mengelola usaha toko bangunan ritel secara mandiri. Jatah waktu pemanfaatan tarif final miliknya telah habis, sehingga ia menggunakan pembukuan tarif umum pada Tahun Pajak 2026.
- **Data Keuangan Tahun Pajak 2026**:
- Laba Bersih Usaha (setelah rekonsiliasi fiskal): Rp200.000.000,00
- Pengurang PTKP (Status TK/0): Rp54.000.000,00 (Pasal 7 ayat 1 UU HPP)
- Penghasilan Kena Pajak (PKP): Rp200.000.000,00 - Rp54.000.000,00 = Rp146.000.000,00
- **Penghitungan Pajak Berlapis (Progresif)**:
- Lapisan Pertama (5%): 5% x Rp60.000.000,00 = Rp3.000.000,00 (Pasal 17 ayat 1 huruf a UU HPP)
- Lapisan Kedua (15%): Sisa PKP adalah Rp146.000.000,00 - Rp60.000.000,00 = Rp86.000.000,00\. Maka: 15% x Rp86.000.000,00 = Rp12.900.000,00 (Pasal 17 ayat 1 huruf a UU HPP)
- Total PPh Terutang Tuan D: Rp3.000.000,00 + Rp12.900.000,00 = Rp15.900.000,00.

## Langkah Runtut Alur Kepatuhan Masa Transisi (*Checklist*)
Guna memastikan proses migrasi dari skema final menuju skema tarif umum Pasal 17 berjalan mulus tanpa hambatan administrasi, wajib pajak disarankan mengikuti peta panduan teknis berikut langkah demi langkah.
### Langkah 1: Pelaksanaan Tutup Buku Akhir Tahun Fiskal
1. Lakukan inventarisasi fisik (*stock opname*) sediaan barang dagangan di akhir periode tahun pajak lama untuk menentukan Nilai Persediaan Akhir secara akurat.
2. Susun laporan keuangan komersial komprehensif yang terdiri atas Laporan Posisi Keuangan (Neraca) serta Laporan Laba Rugi Akhir Tahun (Pasal 28 ayat 7 UU KUP).
### Langkah 2: Eksekusi Rekonsiliasi Fiskal Laporan Laba Rugi
1. Lakukan koreksi fiskal positif terhadap seluruh pengeluaran perusahaan yang tidak memenuhi syarat pengurangan pajak, seperti pengeluaran keperluan pribadi pemilik, biaya sanksi denda pajak, atau pemberian natura yang tidak dapat dikurangkan (Pasal 9 ayat 1 UU PPh).
2. Lakukan koreksi fiskal negatif jika terdapat komponen pendapatan yang telah dikenai pajak bersifat final lainnya agar tidak terjadi pemajakan ganda.
3. Tentukan nilai final Penghasilan Kena Pajak (PKP) sebagai dasar utama penghitungan persentase tarif umum (Pasal 16 ayat 1 UU PPh).
### Langkah 3: Penghitungan dan Pelaporan SPT Tahunan
1. Kalikan nilai Penghasilan Kena Pajak dengan tarif progresif Pasal 17 (untuk Orang Pribadi) atau tarif Pasal 31E (untuk Badan) sesuai simulasi ketentuan (Pasal 17 UU HPP).
2. Kreditkan pajak-pajak yang telah dipotong atau dipungut oleh pihak ketiga sepanjang tahun berjalan (seperti PPh Pasal 21, Pasal 22, atau Pasal 23) sebagai komponen pengurang nilai kurang bayar (Pasal 28 UU PPh).
3. Lakukan pembayaran atas nilai PPh Kurang Bayar (PPh Pasal 29) sebelum dokumen e-SPT Tahunan dikirimkan (Pasal 29 UU PPh).
### Langkah 4: Perhitungan Angsuran Berjalan PPh Pasal 25
1. Hitung besarnya angsuran pajak dalam tahun berjalan yang harus dibayar sendiri oleh wajib pajak untuk setiap bulan pada tahun pajak berikutnya (Pasal 25 ayat 1 UU PPh).
2. Nilai angsuran dihitung sebesar PPh yang terutang menurut SPT Tahunan dikurangi kredit pajak pihak ketiga, kemudian dibagi 12 (dua belas) atau jumlah bulan dalam bagian tahun pajak (Pasal 25 ayat 1 UU PPh).
3. Lakukan pembayaran angsuran PPh Pasal 25 ini secara rutin paling lambat tanggal 15 setiap bulannya di era Coretax (Pasal 25 UU PPh).


### Siapa yang Berhak Mendapatkan Tarif 0,5%?
URL: https://www.diskusipajak.com/p/siapa-yang-berhak-mendapatkan-tarif-0-5/
Last updated: 2026-06-06T11:10:26.000Z
Penerapan skema Pajak Penghasilan (PPh) Final dengan tarif 0,5% ditujukan untuk menggerakkan roda ekonomi pada tingkat dasar. Pemerintah membatasi penggunaan fasilitas insentif ini secara ketat hanya kepada subjek pajak yang memenuhi kriteria bentuk hukum serta batasan skala omzet tertentu guna memastikan asas keadilan sosial serta ketepatan sasaran stimulus fiskal.
## Kriteria Subjek Pajak yang Berhak
Tidak semua pelaku usaha dapat memanfaatkan tarif PPh Final 0,5%. Negara mengklasifikasikan bentuk badan hukum dan status perorangan tertentu yang berhak atas fasilitas ini demi menjamin administrasi perpajakan yang valid.
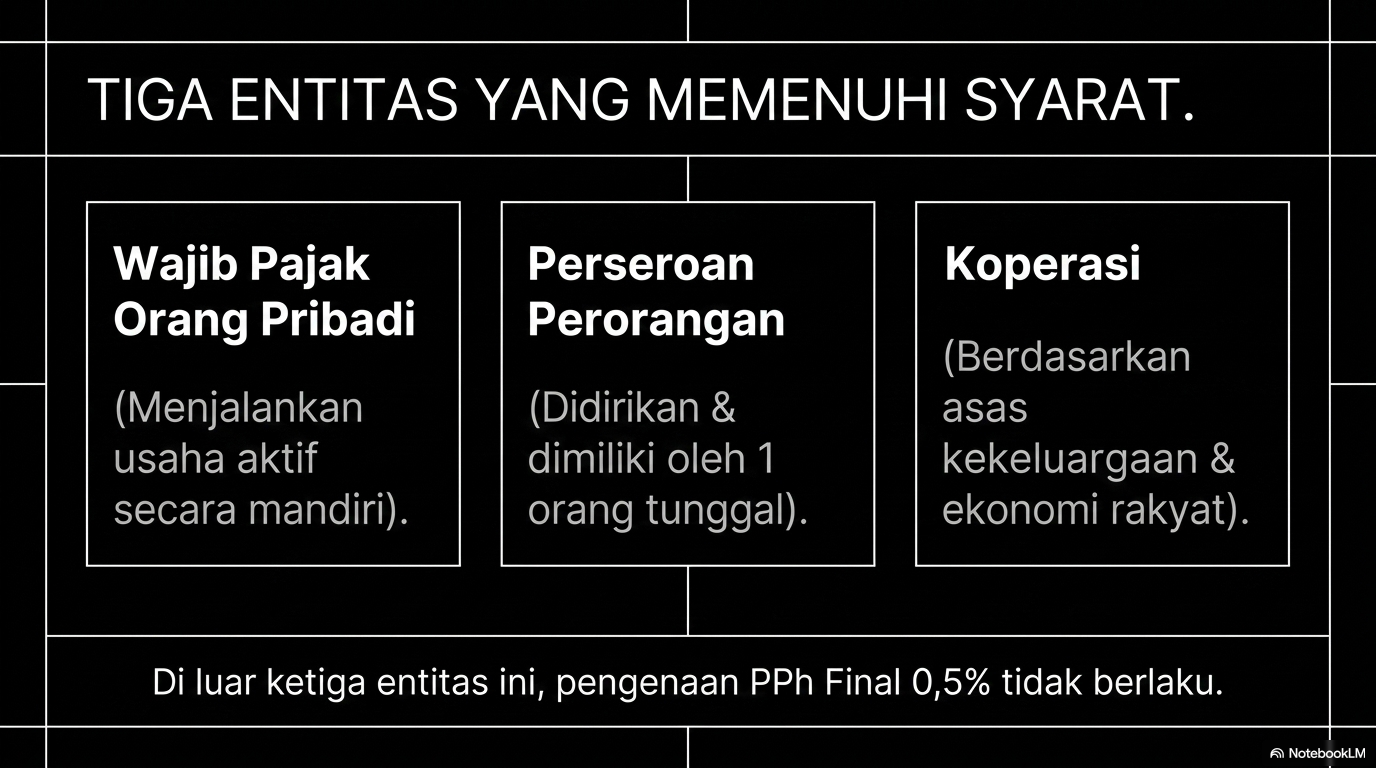
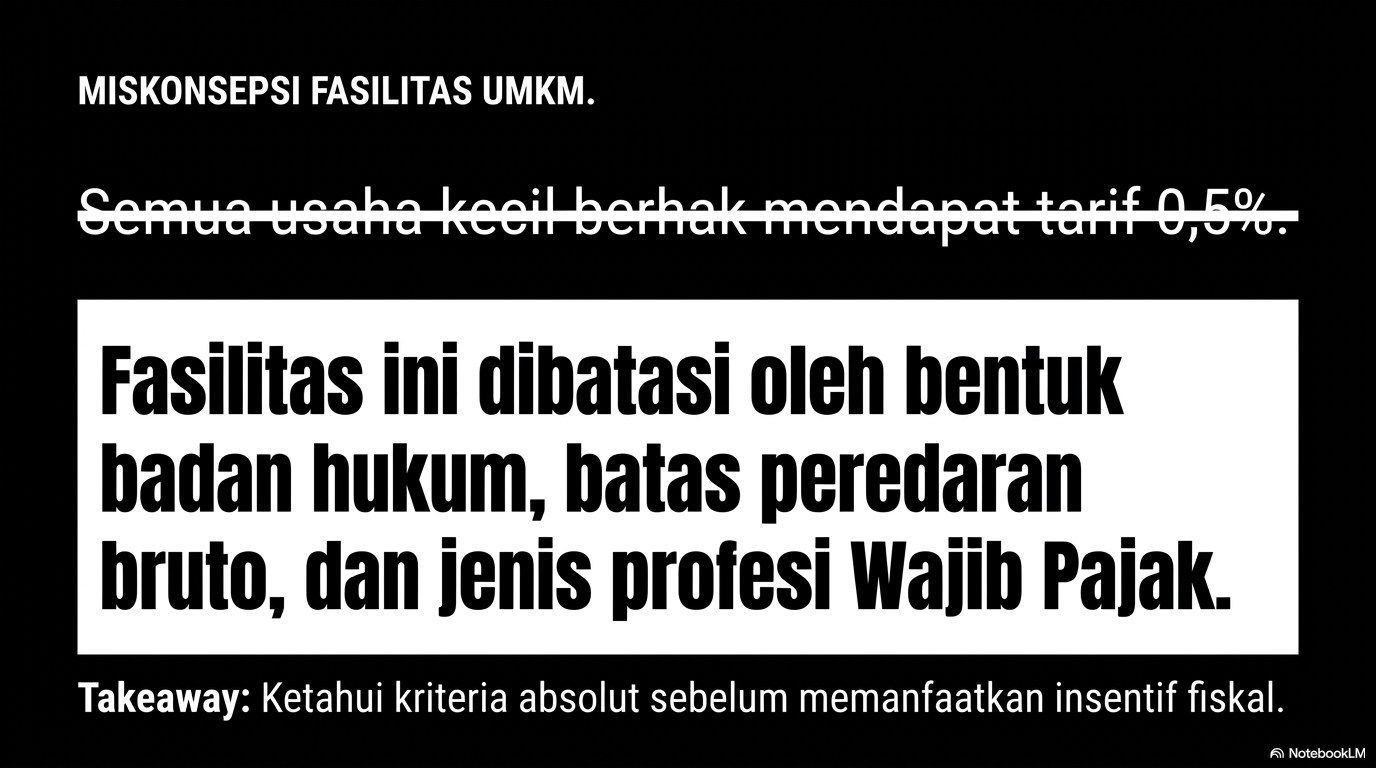
### Wajib Pajak Orang Pribadi (OP)
- **Karakteristik Utama Perorangan**: Fasilitas ini diberikan kepada individu warga negara atau subjek pajak dalam negeri yang menjalankan aktivitas usaha aktif (Pasal 56 ayat 1 PP 55/2022).
- **Cakupan Sektor Kegiatan**: Usaha yang dimaksud meliputi aktivitas perdagangan barang, warung makan, industri rumahan, toko kelontong, jasa pengetikan, pedagang asongan, hingga usaha binatu pakaian (Pasal 56 ayat 1 PP 55/2022).
- **Syarat Kemandirian Finansial**: Individu bersangkutan wajib mengelola usahanya secara mandiri tanpa keterikatan modal dari perusahaan skala menengah atau besar (Pasal I Angka 1 PP 20/2026).
- **Ilustrasi Kasus**: Nyonya B memiliki usaha pembuatan kue kering tradisional di rumahnya. Usaha tersebut dikelola sendiri bersama dua orang asisten lingkungan rumah dengan total pendapatan kotor Rp300.000.000,00 setahun. Nyonya B sah dikategorikan sebagai Wajib Pajak Orang Pribadi yang berhak atas tarif final 0,5% (Pasal 56 ayat 1 PP 55/2022).
### Perseroan Perorangan yang Didirikan oleh Satu Orang
- **Definisi Yuridis Subjek**: Merupakan entitas berbentuk badan hukum perseroan yang didirikan, dimiliki, dan dikelola oleh hanya 1 (satu) orang individu selaku pendiri sekaligus pemegang saham tunggal (Pasal 56 ayat 1 PP 55/2022).
- **Legalitas Kementerian Hukum**: Entitas ini wajib terdaftar secara sah dan memiliki surat pernyataan pendirian resmi dari Kementerian Hukum dan Hak Asasi Manusia (Pasal 56 ayat 1 PP 55/2022).
- **Tujuan Pengakuan Pajak**: Pengakuan badan ini sebagai subjek insentif bertujuan mempermudah pelaku usaha mikro naik kelas menjadi entitas formal dengan perlindungan hukum yang jelas.
- **Ilustrasi Kasus**: Tuan C mendirikan PT Perorangan Cipta Kreasi untuk mengelola toko daring penjualan produk kerajinan kayu milik dirinya sendiri. Karena anggaran dasar dan kepemilikan modal 100% berada di bawah nama Tuan C, PT Perorangan Cipta Kreasi berhak memohon penggunaan tarif 0,5% (Pasal 56 ayat 1 PP 55/2022).
### Koperasi
- **Karakteristik Badan Usaha**: Badan usaha yang beranggotakan orang-orang atau badan hukum koperasi dengan melandaskan kegiatannya berdasarkan prinsip koperasi sekaligus sebagai gerakan ekonomi rakyat yang berdasarkan asas kekeluargaan (Pasal 56 ayat 1 PP 55/2022).
- **Hak Keistimewaan Fiskal**: Koperasi dinilai sebagai pilar ekonomi kerakyatan, sehingga mendapatkan alokasi transisi insentif tarif final untuk memperkuat struktur permodalan internal lembaga (Pasal I Angka 1 PP 20/2026).
- **Cakupan Usaha Lembaga**: Berlaku untuk koperasi simpan pinjam, koperasi konsumen, koperasi produsen, maupun koperasi jasa skala mikro dan kecil yang melayani anggota maupun masyarakat umum (Pasal 56 ayat 1 PP 55/2022).
## Batasan Omzet (Peredaran Bruto) Usaha
Selain bentuk hukum subjek pajak, pemenuhan parameter kuantitatif berupa akumulasi peredaran bruto menjadi indikator mutlak penentu kelayakan pemanfaatan tarif PPh Final 0,5%.
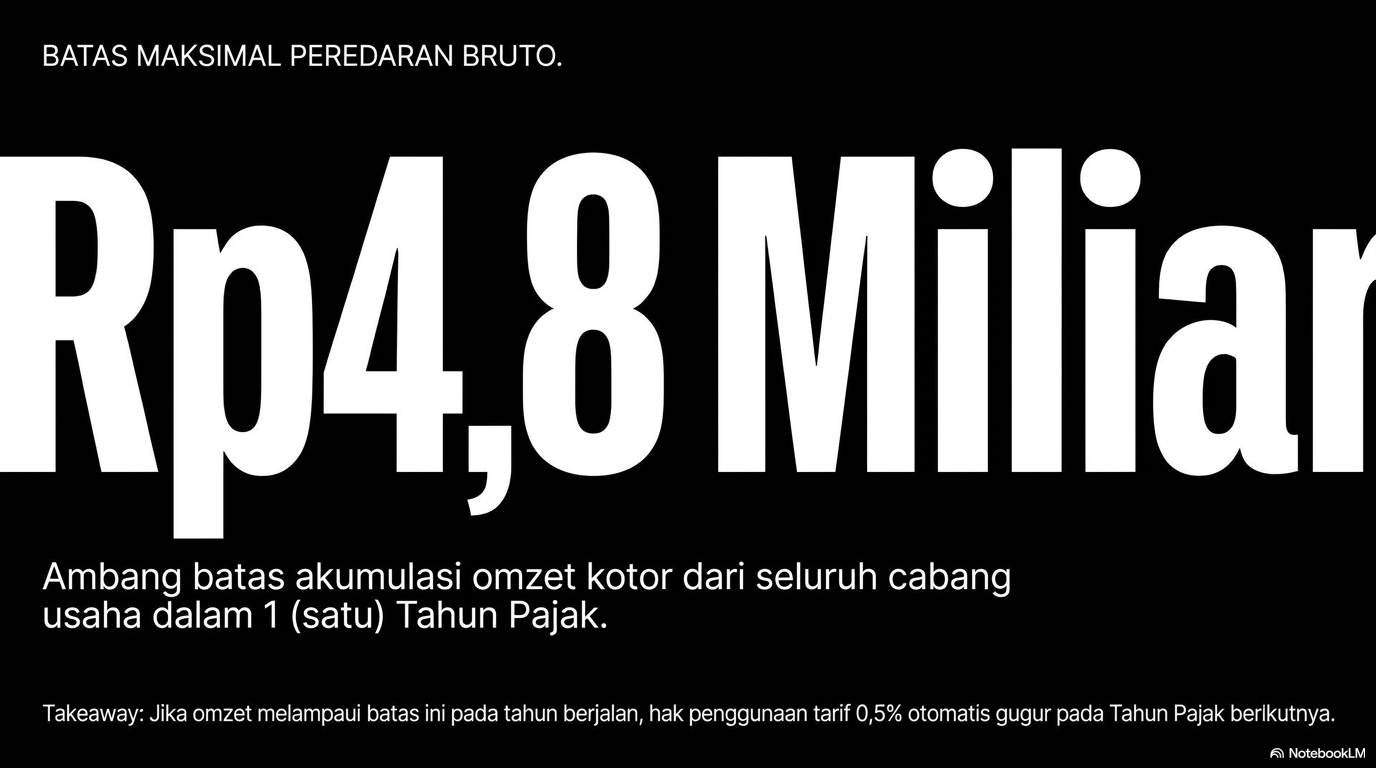
### Batas Maksimal Angka Rp4.800.000.000,00
- **Ambang Batas Finansial**: Jumlah peredaran bruto atau omzet kotor dari seluruh kegiatan usaha tidak boleh melebihi nilai Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah) dalam kurun waktu 1 (satu) Tahun Pajak berjalan (Pasal 56 ayat 2 PP 55/2022).
- **Definisi Peredaran Bruto**: Merupakan keseluruhan nilai uang atau imbalan finansial yang diterima atau diperoleh dari penyerahan barang atau jasa, sebelum dikurangi biaya operasional, harga pokok penjualan, gaji karyawan, atau potongan komersial lainnya (Pasal 56 ayat 2 PP 55/2022).
- **Aturan Penggabungan Omzet**: Bagi wajib pajak yang memiliki lebih dari satu tempat usaha (misalnya toko pusat dan dua cabang retail), batasan Rp4,8 Miliar dihitung berdasarkan penjumlahan total omzet seluruh gerai usaha tersebut (Pasal 56 ayat 2 PP 55/2022).
### Dampak Pelanggaran Batas Ambang Batas Omzet
- **Kehilangan Hak Seketika**: Apabila di tengah berjalan kalender Tahun Pajak berjalan, akumulasi nilai omzet kotor wajib pajak telah melampaui Rp4.800.000.000,00, maka hak pemakaian tarif final 0,5% otomatis gugur (Pasal 59 ayat 3 PP 55/2022).
- **Kewajiban Peralihan Skema**: Atas sisa omzet yang diperoleh pada bulan-bulan berikutnya dalam tahun yang sama, wajib pajak tetap menyetor tarif 0,5% hingga akhir tahun, namun wajib bermigrasi penuh menggunakan tarif normal Pasal 17 pada Tahun Pajak berikutnya (Pasal 59 ayat 3 PP 55/2022).
- **Ilustrasi Kasus**: PT Perorangan D bergerak di bidang distribusi makanan beku. Pada bulan Agustus 2026, akumulasi omzetnya mencapai Rp4.900.000.000,00 (melewati Rp4,8 Miliar). PT Perorangan D tetap menggunakan skema final hingga Desember 2026, namun mulai tanggal 1 Januri 2027 wajib menyelenggarakan pembukuan dan membayar pajak berbasis laba bersih tarif umum (Pasal 59 ayat 3 PP 55/2022).
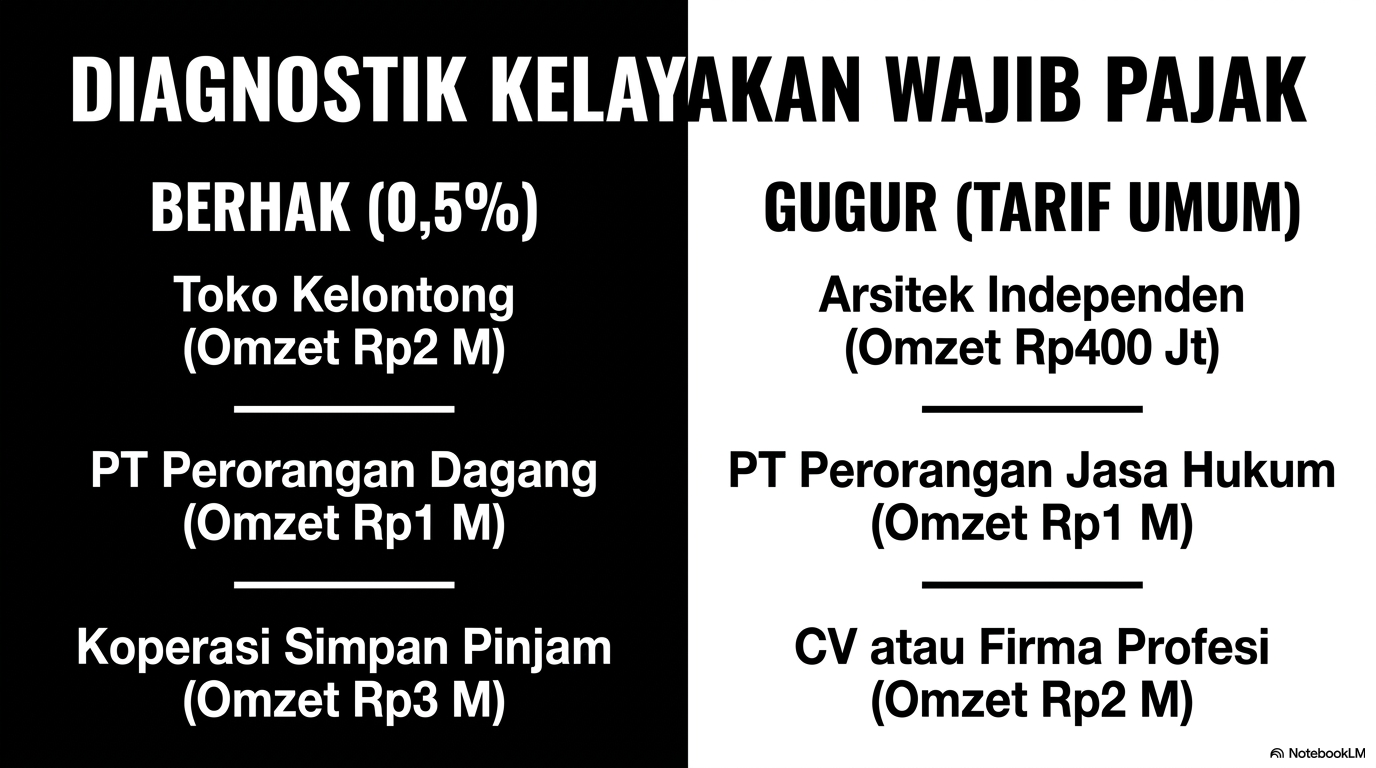
## Perseroan Perorangan yang Dikecualikan dari Fasilitas
Terdapat pembatasan tegas berupa pengecualian bagi jenis usaha tertentu berbentuk Perseroan Perorangan. Ketentuan ini bertujuan mencegah penyalahgunaan tarif rendah oleh profesi keahlian khusus.
### Larangan bagi Sektor Pekerjaan Bebas dan Tenaga Ahli
- **Definisi Larangan Mutlak**: Perseroan Perorangan yang didirikan oleh individu yang bergerak di bidang penyerahan jasa sehubungan dengan pekerjaan bebas **secara mutlak tidak diperbolehkan** menggunakan skema PPh Final 0,5% (Pasal 56 ayat 2a PP 20/2026).
- **Alasan Kebijakan Fiskal**: Karakteristik operasional tenaga ahli tidak berbasis pada modal barang atau perputaran stok dagangan, melainkan bertumpu pada keahlian intelektual perorangan berpendapatan tinggi, sehingga wajib dikenai tarif pajak umum (Pasal 17 UU HPP).
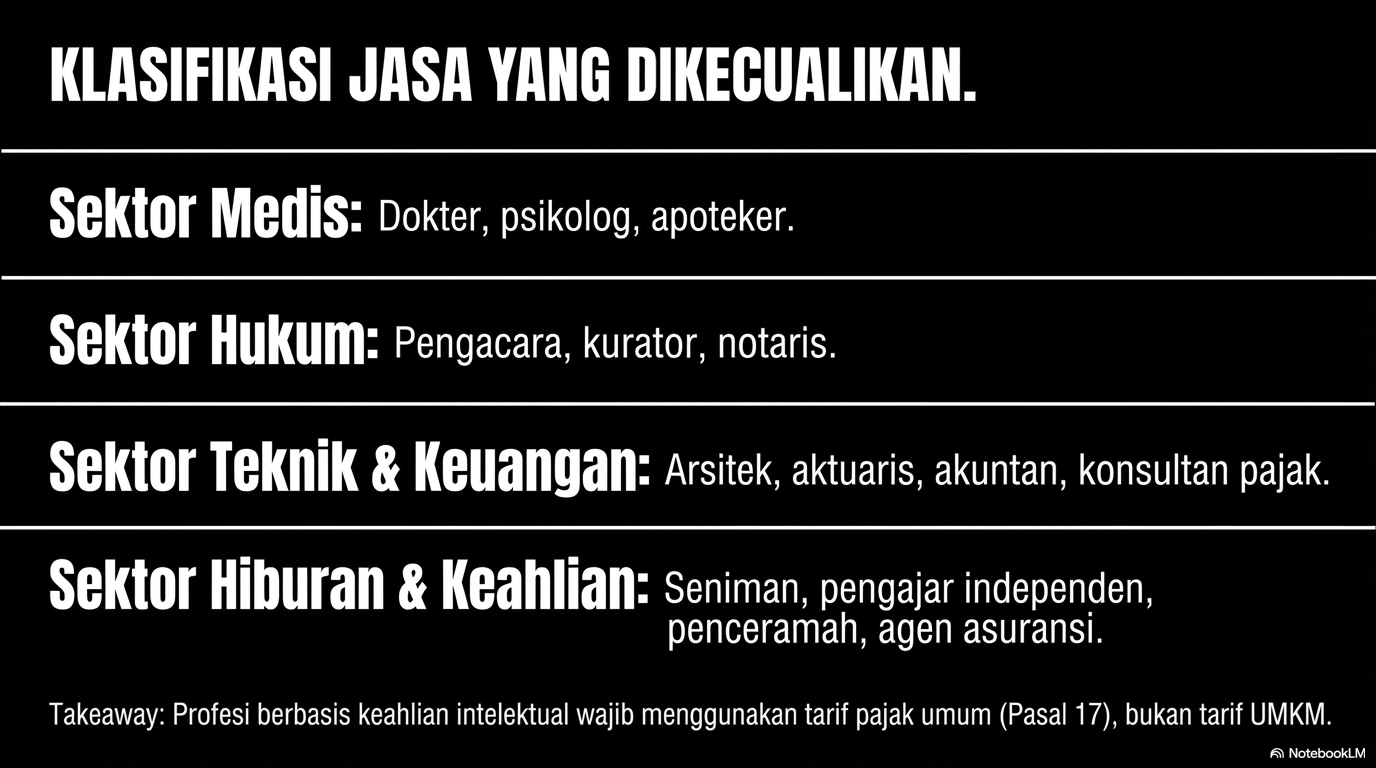
### Daftar Klasifikasi Jasa Pekerjaan Bebas yang Dikecualikan
1. **Sektor Medis dan Kesehatan**: Dokter spesialis, dokter umum, dokter gigi, psikolog klinis, ahli gizi, dan apoteker (Pasal 56 ayat 2a PP 20/2026).
2. **Sektor Hukum dan Advokasi**: Pengacara, advokat, kurator, mediator hukum, dan notaris publik (Pasal 56 ayat 2a PP 20/2026).
3. **Sektor Teknik dan Perancangan**: Arsitek, insinyur struktur, konsultan konstruksi, dan pengawas bangunan (Pasal 56 ayat 2a PP 20/2026).
4. **Sektor Keuangan dan Akuntansi**: Akuntan publik, konsultan pajak, penilai aset (*appraiser*), dan aktuaris (Pasal 56 ayat 2a PP 20/2026).
5. **Sektor Keartisan dan Hiburan**: Pemain musik, pembawa acara, penyanyi, bintang film, sutradara, foto model, dan peragawan (Pasal 56 ayat 2a PP 20/2026).
6. **Sektor Pendidikan dan Keahlian Lain**: Pengajar independen, penceramah agama, penasihat bisnis, dan agen asuransi (Pasal 56 ayat 2a PP 20/2026).
### Ilustrasi Kasus Penolakan Fasilitas Pekerjaan Bebas
- **Kasus Lapangan**: Tuan E adalah seorang arsitek profesional bersertifikat. Ia mendirikan badan hukum bermerek PT Perorangan E Studio untuk menampung pembayaran jasa desain cetak biru bangunan dari para kliennya. Sepanjang tahun, total omzet PT Perorangan E Studio hanya sebesar Rp400.000.000,00 (berada jauh di bawah Rp4,8 Miliar).
- **Status Hukum Perpajakan**: Meskipun omzet PT Perorangan E Studio berada di bawah ambang batas Rp4,8 Miliar, perusahaan tersebut **tetap ditolak** menggunakan tarif PPh Final 0,5% (Pasal 56 ayat 2a PP 20/2026). PT Perorangan E Studio wajib membayar PPh menggunakan tarif umum korporasi non-final sejak awal pendiriannya (Pasal 17 ayat 1 huruf b UU HPP).
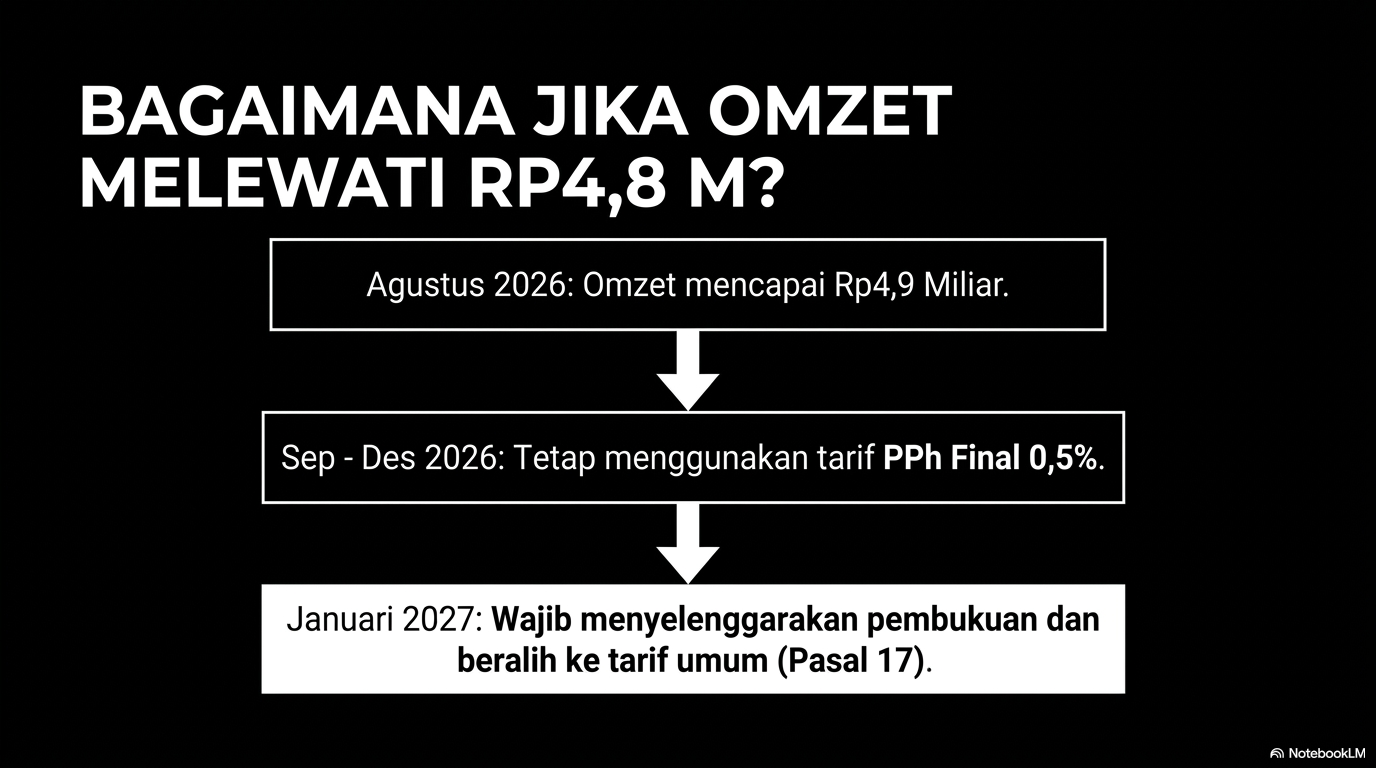
## Langkah Runtut Pengujian Mandiri Hak Fasilitas UMKM (*Step-by-Step*)
Pelaku usaha disarankan melakukan pengujian runtut berikut untuk memastikan status legalitas pemanfaatan tarif final sebelum melakukan penyetoran uang ke kas negara.
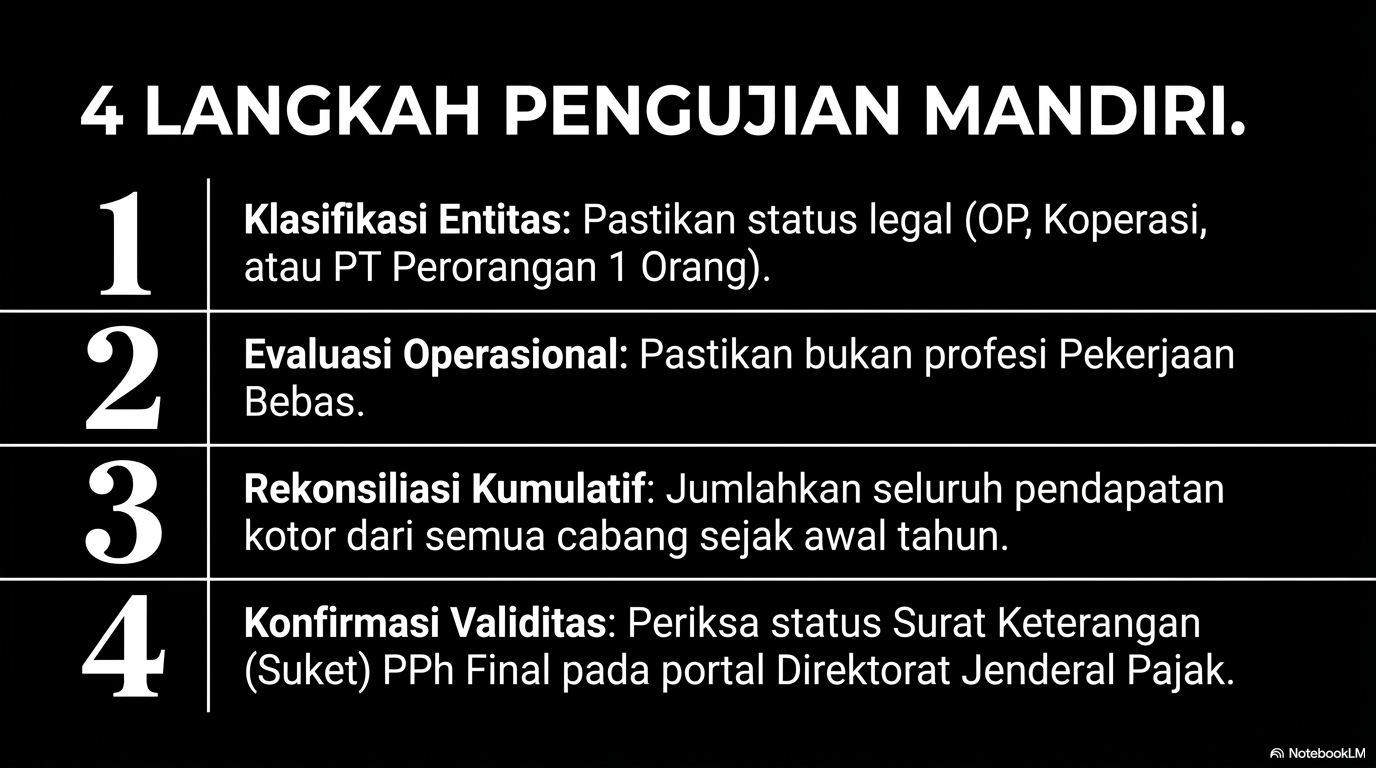
### Langkah 1: Klasifikasi Bentuk Hukum Entitas Usaha
1. Siapkan dokumen identitas resmi berupa KTP pemilik, kartu NPWP, atau akta pendirian badan usaha Anda (Pasal 56 ayat 1 PP 55/2022).
2. Periksa apakah status entitas termasuk dalam tiga kelompok berhak: Orang Pribadi, Koperasi, atau PT Perorangan pemegang saham tunggal (Pasal 56 ayat 1 PP 55/2022).
### Langkah 2: Evaluasi Karakteristik Operasional Usaha
1. Lakukan peninjauan terhadap jenis produk atau jasa utama yang menghasilkan pendapatan bagi bisnis Anda (Pasal 56 ayat 2a PP 20/2026).
2. Pastikan apabila entitas berbentuk PT Perorangan, kegiatan operasional yang dijalankan murni berupa perdagangan barang atau jasa umum, bukan penyerahan jasa keahlian khusus atau pekerjaan bebas (Pasal 56 ayat 2a PP 20/2026).
### Langkah 3: Rekonsiliasi Kumulatif Pendapatan Kotor
1. Buka buku catatan keuangan harian atau mutasi rekening koran bisnis Anda mulai dari awal bulan Tahun Pajak berjalan (Pasal 28 ayat 2 UU KUP).
2. Jumlahkan seluruh pendapatan bruto yang diperoleh dari semua lokasi atau cabang usaha yang Anda miliki (Pasal 56 ayat 2 PP 55/2022).
3. Bandingkan angka total tersebut dengan batas Rp4.800.000.000,00 untuk memastikan status kelayakan penggunaan tarif tetap aman (Pasal 56 ayat 2 PP 55/2022).
### Langkah 4: Konfirmasi Validitas ke Portal Perpajakan
1. Lakukan log masuk ke portal sistem administrasi perpajakan e-Services milik Direktorat Jenderal Pajak untuk melihat riwayat profil wajib pajak Anda.
2. Periksa apakah status Surat Keterangan (Suket) pemanfaatan PPh Final Anda terdaftar aktif dan tidak mengalami pemblokiran sistem akibat pelanggaran administratif masa lalu (Pasal I Angka 1 PP 20/2026).
### Solusi Error
URL: https://www.diskusipajak.com/p/solusi-error/
Last updated: 2026-06-06T05:16:15.000Z
### PPh final sewa tanah dan bangunan
> **Bagaimana cara penyetoran sendiri PPh final atas sewa tanah dan bangunan di Coretax DJP?**
Pembuatan kode billing atas penghasilan sewa tanah dan/atau bangunan oleh penerima penghasilan non-PKP dilakukan dengan cara setor sendiri mengikuti langkah-langkah sebagai berikut:
1. Menu **e-bupot > Penyetoran Sendiri**.
2. Klik tombol **+Create eBupot SP**.
3. Lengkapi isian kemudian klik tombol **Submit**dan terbitkan.
4. Buat konsep SPT masa unifikasi pada menu **Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT)**.
5. Cek dan pastikan data bupot sudah terisi secara otomatis (termasuk transaksi lain, bila ada).
6. Klik tombol **Bayar dan Lapor**untuk membentuk kode billing atau melakukan pembayaran menggunakan saldo deposit.
**Artikel terkait:**
- [Bayar tagihan dan SPT dengan deposit](https://www.diskusipajak.com/deposit-dan-buku-besar/#bayar-tagihan-dan-spt-dengan-deposit)
---
### Kendala aktivasi – gagal validasi nomor HP
> **Saya tidak dapat mengaktivasi akun Coretax DJP karena validasi nomor HP gagal, padahal nomor tersebut sudah sesuai dengan detail kontak. Apa yang harus saya lakukan?**
Hal tersebut disebabkan karena nomor HP berbeda dengan nomor HP yang tersimpan di DJP.
Apabila Anda sudah memiliki akun DJP Online atau sudah pernah aktivasi akun sebelumnya, maka Anda dapat mengakses Coretax DJP melalui pengaturan ulang kata sandi. Ikuti petunjuk [pada artikel ini](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#atur-ulang-kata-sandi).
Apabila Anda lupa nomor HP yang terdaftar, Anda dapat mengakses Coretax DJP melalui menu aktivasi. Ikuti petunjuk [pada artikel ini](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#apa-itu-aktivasi-akun).
---
### Kendala aktivasi – gagal ambil foto
> **Saya mengalami kendala saat proses aktivasi karena tidak dapat mengambil foto. Apa yang harus saya lakukan?** Anda dapat mencoba melakukan proses aktivasi akun Coretax DJP dengan menggunakan browser yang disetel pada mode incognito atau private.
---
### NIK sudah terdaftar
> **Saya mendaftar melalui menu "Daftar di sini" tetapi tidak dapat melanjutkan proses pendaftaran dengan notifikasi "Nomor identitas kependudukan sudah terdaftar!" Bagaimana mengatasi kendala ini?**
Notifikasi tersebut mengindikasikan bahwa Anda sudah terdaftar di sistem DJP.
Apabila Anda **sudah**pernah memiliki akun DJP Online, lakukan aktivasi akun Coretax DJP dengan mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#akses-coretax-bagi-user-djp-online).
Apabila Anda **belum**memiliki akun DJP Online, lakukan aktivasi akun Coretax DJP dengan mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#akses-coretax-bagi-bukan-user-djp-online).
---
### Kendala aktivasi – Belum aktif SPDN
> **Bagaimana solusi jika saya mengalami kendala validasi email dan nomor HP saat mencoba aktivasi akun dengan status “Belum Aktif (SPDN)”?**
Untuk mengatasi kendala aktivasi tersebut, hubungi Kring Pajak 1500200 atau kunjungi kantor pajak terdekat untuk memperbarui data kontak terlebih dahulu (nomor HP dan email) agar Anda bisa melanjutkan aktivasi akun Coretax DJP.
---
### Kendala aktivasi – ukuran file foto
> **Bagaimana mengatasi kendala “ukuran gambar lebih dari 300 KB” ketika saya mengunggah foto untuk aktivasi akun?**
Kami mohon maaf atas ketidaknyamanan yang terjadi. Sistem Coretax DJP saat ini telah diperbarui agar secara otomatis menurunkan resolusi dan menyesuaikan ukuran gambar. Apabila Anda masih menjumpai kendala tersebut, kunjungi kantor pajak terdekat untuk mendapat asistensi dari petugas kami.
---
### Kode satker tidak ditemukan
> **Bagaimana cara mengatasi kode satker instansi pemerintah pusat yang tidak ditemukan saat saya mendaftar sebagai wajib pajak instansi pemerintah?**
Kode satker tidak ditemukan dapat terjadi apabila data satker belum lengkap pada referensi data satker Direktorat Jenderal Perbendaharaan. Untuk itu terdapat dua langkah yang dapat dilakukan:
1. Pastikan DIPA satker telah selesai untuk dapat meneruskan proses NPWP lebih lanjut.
2. Apabila DIPA telah selesai namun notifikasi tersebut tetap muncul maka silakan sampaikan salinan DIPA satker anda (minimal halaman III) kepada petugas pajak untuk dapat kami koordinasikan dengan DJPb.
---
### Kendala atur ulang kata sandi
> **Saya melakukan permohonan ubah kata sandi tetapi alamat email atau nomor handphone (HP) tujuan konfirmasi yang saya pilih kosong. Apa yang harus saya lakukan?**
Pastikan Anda sudah mengisi NPWP yaitu NIK pada kolom ID Pengguna. Apabila ID Pengguna sudah benar tetapi alamat email atau nomor HP masih tetap kosong, maka Anda dapat melakukan perubahan alamat email dan nomor HP langsung pada Coretax DJP melalui menu **Aktivasi Akun Wajib Pajak**.
**Artikel terkait:**
- [Aktivasi akun dengan perubahan detail kontak](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#apa-itu-aktivasi-akun)
---
### Kendala pengukuhan PKP
> **Saya mengajukan pengukuhan pengusaha kena pajak namun tidak dapat dilanjutkan dengan keterangan "Tidak ada wajib pajak yang sesuai dengan NIK/PPN yang ditentukan yang dapat digunakan untuk operasi ini.”**
> Hal ini dapat terjadi apabila data dalam sistem menunjukkan bahwa Anda telah aktif sebagai PKP. Untuk memastikan hal ini, Anda dapat mengecek status PKP Anda pada menu **Portal Saya > Profil Saya**.
---
### Error permissions 96, 99, 225
> **Bagaimana solusi atas error permissions 96, 99, atau 225, serta menu Coretax DJP saya hilang, padahal sudah login impersonate sebagai PIC atau pihak terkait atau PIC TKU?**
Pesan “This method requires one of the following permissions: 96 / 99 / 225” dapat muncul karena akun yang sedang digunakan tidak memiliki hak role akses yang diperlukan oleh sistem untuk menjalankan fitur tersebut. Apabila Anda ditunjuk sebagai pembuat atau penandatanganan faktur atau SPT, tetapi belum diberikan akses Coretax DJP Anda dapat meminta penanggung jawab/PIC pusat untuk memberikan role akses kepada Anda. Dalam kasus-kasus tertentu, hak akses perlu diatur ulang dengan cara mencabut role akses kemudian memberikan kembali role yang sesuai. Solusi ini dapat digunakan juga bila terjadi gagal impersonate.
Artikel terkait:
1. Bagaimana mengetahui role akses apa yang diberikan kepada saya?
2. Bagaimana cara memberikan atau mencabut role (drafter atau signer) kepada pihak terkait?
---
### Gagal unggah data EOI
> **Apa penyebab umum dan solusi dari notifikasi “Gagal Unggah Data Pelaporan EOI”?**
Pesan tersebut muncul dikarenakan format kolom yang tidak sesuai. Mohon untuk memastikan bahwa template yang digunakan telah sesuai dengan format terbaru yang dapat diunduh pada laman ini.
---
### Kendala impor bupot
> **Saya impor bupot namun ada notifikasi “ID Tempat Usaha tidak ditemukan”, padahal sudah menggunakan *user* yang diberi role akses *drafter* bupot. Apa yang harus saya lakukan?**
Anda dapat melakukan langkah-langkah berikut:
1. Login penanggungjawab atau **PIC Pusat** kemudian masuk mode *impersonate*.
2. Pilih menu **Portal Saya > Profil Saya > Informasi Umum**.
3. Klik tombol **Edit** pada pojok kanan atas
4. *Scroll*ke bawah, pilih sub menu **Tempat Kegiatan Usaha/Sub Unit**.
5. Klik tombol **Edit** pada TKU yang akan ditambahkan PIC.
6. Pada bagian PIC TKU, masukkan NIK pengurus kemudian *enter*/klik kursor di bagian kosong.
7. Klik tombol **Simpan**. Sistem akan kembali pada layar “Pembaruan Data Wajib Pajak.”
8. *Scroll*ke bagian paling bawah, baca dan centang pernyataan, kemudian klik tombol **Simpan**.
Dalam hal sudah berhasil disimpan akan terbit surat perubahan data. PIC pusat dapat memberikan *role* khusus kepada PIC TKU tersebut di menu wakil/kuasa saya. Untuk bupot, *role* PIC TKU dibatasi hanya untuk NITKU terkait.
---
### Kendala penambahan data anak
> **Saya melakukan penambahan data anak, tetapi muncul *error* penambahan alamat. Masalahnya pada form tidak ada**field**alamat yang harus diisikan. Bagaimana solusi atas kendala ini?**
Anda dapat melakukan penambahan atas alamat KTP terlebih dahulu sampai terbit Surat Perubahan Data. Setelah alamat KTP tersedia, silakan lakukan penambahan atau *update* DUK.
Untuk melakukan perubahan alamat KTP lakukan melalui menu **Portal Saya > Perubahan Data > Perubahan Alamat Utama**.
---
### Gagal simpan permohonan NPPN
**Saya sudah coba simpan permohonan norma penghitungan penghasilan neto (NPPN) tapi selalu gagal. Apa solusinya?**
Salah satu kemungkinan penyebabnya adalah *passphrase* berstatus *invalid*. Karena itu Anda disarankan untuk memeriksa kembali status sertifikat elektronik atau kode otorisasi DJP mengikuti langkah-langkah yang dijelaskan dalam artikel [Bagaimana mengetahui status kode otorisasi](https://www.diskusipajak.com/kode-otorisasi-dan-sertifikat-digital/#bagaimana-mengetahui-status-kode-otorisasi).
Setelah sertifikat berhasil divalidasi, lanjutkan permohonan di layanan administrasi. Pastikan Anda telah mengisi dan submit formulir di sub menu alur kasus atas permohonan NPPN.
Tanda bahwa permohonan selesai adalah munculnya tulisan kasus telah ditutup di menu alur kasus. Layanan administrasi NPPN bersifat otomatis tanpa pemeriksaan oleh petugas, dan dokumen NPPN dapat diunduh pada tab Dokumen Saya.
---
### SPPB not found
> **Saya tidak bisa buat faktur pajak dengan kode jenis transaksi 07 ke kawasan berikat dengan keterangan error '..SPPB Not Found..' Bagaimana solusinya?**
Untuk dapat membuat faktur pajak ke kawasan berikat, dapat dilakukan langkah-langkah sebagai berikut:
1. Masuk ke menu **e-Faktur > Pajak Keluaran**.
2. Klik tombol **+Buat Faktur**.
3. Pilih kode transaksi 07 (penyerahan dengan fasilitas).
4. Pilih informasi tambahan 02 (untuk tempat penimbunan berikat).
5. Pilih tanggal faktur pajak sesuai dengan tanggal dokumen AJU.
6. Masukkan nomor AJU pada isian dokumen pendukung.
7. Sistem akan secara otomatis mengisi data identitas pembeli dan detil transaksi berdasarkan data dari sistem DJBC. Apabila data pembeli belum terisi secara otomatis, input 16 digit NPWP pembeli.
8. Periksa data yang terisi dan lanjutkan proses pelaporan faktur.
---
### Incorrect signer passphrase
> **Saat upload faktur keluar notifikasi error “DJP-SIGN-MASTER: Incorrect Signer Passphrase” padahal passphrase sudah benar. Bagaimana solusinya?**
Jika mengalami kendala *incorrect signer passphrase* saat memilih kode otorisasi DJP sebagai penyedia tanda tangan elektronik, Anda dapat memeriksa status kode otorisasi dengan mengikuti langkah-langkah sebagai berikut:
1. Masuk ke menu **Portal Saya > Profil Saya**.
2. Pada menu di sebelah kiri layar, pilih menu **Nomor Identifikasi Eksternal**.
3. Pada layar nomor identifikasi eksternal pilih tab **Digital Certificate**.
4. Dalam hal status kepemilikan adalah “Invalid”, geser ke kanan menuju kolom “Aksi”, kemudian klik tombol Periksa Status.
5. Apabila muncul notifikasi sukses, klik tombol **Menghasilkan**. Apabila muncul notifikasi belum berhasil, ulangi proses permintaan kode otorisasi.
6. Setelah berhasil, status kepemilikan akan berubah menjadi "Valid" dan Anda dapat menggunakan kode otorisasi/sertifikat digital untuk melakukan pelaporan SPT dan menandatangani dokumen lainnya pada Coretax DJP.
Apabila status kode otorisasi sudah valid, tetapi Anda masih belum bisa melakukan penandatanganan dokumen maka Anda dapat membuat ulang kode otorisasi dengan mengikuti langkah-langkah sebagai berikut:
1. Masuk ke menu **Portal Saya > Permintaan Kode Otorisasi/Sertifikat Elektronik**.
2. Pada layar berikutnya, gulir ( *scroll* ) ke bagian bawah dan pada isian jenis sertifikat digital pilih kode otorisasi DJP.
3. Buat *passphrase* sebagai kode otorisasi.
4. Baca dan centang pernyataan.
5. Klik **Simpan**.
---
### Deposit berkurang, SPT tetap di konsep
> **SPT unifikasi bayar dan lapor dengan deposit namun masih di konsep. Saat cek buku besar, kredit tersisa masih utuh, namun ternyata nilai sisa deposit berkurang dan menjadi pemindahbukuan PPh pasal 23 dan PPh final. Bagaimana solusinya?**
Alur solusi yang dapat Anda lakukan adalah memeriksa buku besar, kemudian melakukan Pemindahbukuan manual dan terakhir lapor ulang.
1. Masuk menu **Buku Besar**.
2. Centang pada filter “Menampilkan Kredit” dan klik tombol **Terapkan Filter**.
3. Filter tanggal transaksi (kapan gagal lapor)
4. Cari baris “Pemindahbukuan” dengan “Nilai Sisa Dalam Mata Uang” yang masih ada (bukan 0).
5. Catat nomor (Pbk) pada kolom “Referensi.”
6. Masuk menu **Pembayaran > Permohonan Pemindahbukuan**.
7. Klik tombol “ **+Buat Permohonan Pemindahbukuan Baru**.”
8. Pilih sumber kredit sesuai nomor Pbk yang Anda catat sebelumnya.
9. Tujuan Pbk diisi: “Akun Wajib Pajak” → jenis “Lainnya” → KAP-KJS “411618-100” → masa pajak “01122025” (contoh tahun pajak 2025) → Nilai sejumlah Pbk yang dipindahbukuan.
10. Klik tombol **Cek isian data**.
11. Klik tombol **Tanda Tangan**.
12. Klik tombol **Kirim permohonan**.
13. Lakukan untuk setiap sumber Pbk yang perlu dikembalikan ke deposit.
14. Setelah seluruh kredit tersisa sudah kembali menjadi deposit, lakukan pelaporan ulang SPT.
---
### Kendala total PPN telah berubah
> **Apa langkah utama untuk mengatasi kesalahan "Total PPN telah berubah!" saat mengunggah retur pajak masukan?** Jika Anda menerima notifikasi “Total PPN telah berubah! Tidak sesuai dengan faktur asli” dengan status “ *saved\_invalid*” saat proses unggah retur pajak masukan, maka Anda dapat menggunakan skema unggah XML.
Pastikan Anda telah mengunduh versi terbaru konverter dan memastikan file XML Anda benar serta langsung mengunggahnya tanpa menekan tombol "lihat konsep retur". Versi terbaru konverter dapat [diunduh di sini](https://www.pajak.go.id/reformdjp/coretax/template-xml-dan-converter-excel-ke-xml?ref=diskusipajak.com).
---
### Bupot 21 NITKU suami tidak muncul
> **Input bukti potong PPh pasal 21 secara manual, NITKU suami tidak muncul. Bagaimana mengatasi permasalahan tersebut?**
Permasalahan ini kemungkinan disebabkan karena belum dilakukan pembaruan data unit keluarga pada akun suami. Mohon dipastikan bahwa status istri telah tercatat dalam data unit keluarga dan diperbarui sebagai tanggungan. Apabila status istri sudah terdaftar sebagai tanggungan pada akun suami, tetapi masih terjadi kendala maka kemungkinan lain adalah kendala teknis seperti sistem sedang mengalami *timeout*. Silakan dicoba kembali kemudian.
---
### Faktur pajak masukan tidak ditemukan
> **Faktur pajak masukan tidak ditemukan di grid faktur pajak masukan. Apa solusinya?**
Dalam hal pembeli adalah orang pribadi, maka perlu dipastikan bahwa identitas pembeli yang dicantumkan pada faktur pajak sudah sesuai, yakni NIK diisikan pada kolom NPWP, bukan pada kolom National ID.
Apabila telah terjadi kesalahan pengisian informasi pembeli, dapat dilakukan pembatalan faktur kemudian diterbitkan kembali dengan pengisian NIK pada kolom NPWP. Apabila identitas NIK sudah dicantumkan pada kolom NPWP atau pembeli bukan orang pribadi dan faktur pajak masukan tidak ditemukan, maka coba periksa filter masa pajak.
Pastikan filter masa pajak sudah disesuaikan dengan masa pajak penerbitan oleh lawan transaksi. Apabila faktur masukan dibuat oleh lawan transaksi dari e-faktur desktop, pastikan pencarian menggunakan nomor faktur yang benar (17 digit angka dengan menambahkan angka "9" pada digit kelima nomor faktur) dan pencarian dilakukan setelah migrasi data dari e-Faktur desktop ke sistem Coretax DJP (paling lama H+2).
---
### Apa itu tiket Melati
> **Saya mendengar istilah tiket Melati dalam penanganan insiden terkait Coretax DJP. Apa sebenarnya yang dimaksud dengan tiket Melati?**
Penanganan insiden atau kendala Coretax DJP dilaksanakan secara berjenjang. Apabila terdapat insiden yang tidak dapat diselesaikan oleh petugas KPP atau Kring Pajak, maka petugas melakukan eskalasi melalui sistem internal Direktorat Jenderal Pajak yang dikenal dengan nama Melati (Meja Layanan TI).
Apabila Anda menjumpai kendala yang tidak dapat Anda selesaikan sendiri, sebelum melaporkan kepada petugas DJP ada baiknya Anda mempersiapkan deskripsi *error* secara jelas, termasuk notifikasi *error* yang muncul serta tangkapan layar ( *screenshot*) yang menunjukkan *error* serta upaya apa yang sudah Anda lakukan untuk mengatasi kendala tersebut. Apabila petugas KPP atau Kring Pajak juga tidak dapat mengatasi insiden tersebut dan memutuskan untuk melakukan eskalasi maka Anda dapat meminta nomor tiket Melati sebagai referensi untuk menanyakan informasi perihal penanganan insiden tersebut.
---
### Kasus Tertentu
URL: https://www.diskusipajak.com/p/kasus-tertentu/
Last updated: 2026-06-04T03:46:48.000Z
### Apa itu TKU
**Q: Apa itu nomor induk tempat kegiatan usaha pada Coretax DJP? Apakah sama dengan NPWP cabang?**
A: Pada Coretax DJP, administrasi perpajakan dilaksanakan oleh satu entitas pusat menggunakan NPWP entitas tersebut. Dengan demikian, entitas cabang tidak lagi memiliki NPWP sendiri tetapi diberikan nomor induk tempat kegiatan usaha (NITKU) sebagai nomor identifikasi bagi cabang wajib pajak. Bagi instansi pemerintah, NITKU menggantikan Kode Subunit.
**NITKU dicantumkan untuk dokumen perpajakan, seperti:**
- Faktur pajak (FP 06) → NITKU penjual *VAT refund.*
- Faktur pajak (FP 07) → PPN tidak dipungut atas pembelian cabang di kawasan tertentu; Cantumkan NPWP pusat dengan NITKU cabang pembeli.
- Bukti potong PPh 21 dan unifikasi → Cabang yang membayar gaji/penghasilan: Cantumkan NPWP pusat dengan NITKU cabang tersebut.
Selama masa transisi maka NPWP cabang masih berlaku di aplikasi *legacy* (aplikasi perpajakan yang sudah ada sebelum Coretax DJP) untuk pelaporan SPT masa sebelum tahun pajak 2025\. Wajib pajak cabang juga masih dapat mengakses aplikasi *legacy* untuk memenuhi kewajiban perpajakan sebelum tahun pajak 2025.
---
### Pembuatan kode billing PPN luar daerah pabean
**Q: Bagaimana saya membuat kode billing PPN pemanfaatan barang kena pajak tidak berwujud dari luar daerah pabean (411211-101) dan billing jasa kena pajak dari luar daerah pabean (411211-102)? Mengapa kode tersebut tidak ditemukan di menu pembuatan billing secara mandiri?**
A: Pada Coretax DJP, kode billing dibuat atas nama NPWP pihak yang memanfaatkan BKP tidak berwujud /jasa dari luar daerah pabean dengan kode akun pajak (KAP) – kode jenis setoran (KJS) 411212-101.
**Berikut cara pembuatan kode billing:**
1. Akses menu **Pembayaran > Layanan Mandiri Kode Billing**.
2. Verifikasi identitas wajib pajak.
3. Pilih KAP-KJS 411212-101 - PPN impor BKP tidak berwujud atau JKP dari luar daerah pabean.
4. Pilih periode masa dan tahun pajak.
5. Isi nilai nominal dan keterangan (opsional) kemudian klik **Unduh Kode Billing**.
Dokumen kode billing akan diunduh ke perangkat Anda, atau dapat Anda akses melalui menu **Pembayaran > Daftar Kode Billing Belum Dibayar**.
Anda dapat membuat satu kode billing untuk setiap transaksi, atau satu kode billing untuk beberapa transaksi sekaligus sepanjang transaksi-transaksi tersebut dilakukan dengan satu vendor dalam masa pajak yang sama.
**Pengkreditan**
Dokumen tertentu atas pemanfaatan barang/jasa dari luar daerah pabean tersebut diinput dengan metode prepopulated dari data pembayarannya.
1. Masuk ke menu **e-faktur** kemudian pilih **Dokumen Lain-Pajak Masukan**.
2. Klik **Create From Payments**.
3. Pilih masa dan tahun pajak.
4. Setelah data pembayaran masuk ke daftar dokumen lain pajak masukan, silahkan edit untuk menambahkan data lawan dari luar daerah pabean.
5. Simpan.
6. Klik centang, kemudian pilih **Kreditkan Faktur** atau **Tidak Kreditkan Faktur**.
---
### Validasi PHTB
**Q: Untuk validasi PPh atas pengalihan hak atas tanah dan bangunan, apakah perlu dibuatkan eBupot penyetoran sendiri?**
A: Validasi atas pembayaran PPh PHTB dilakukan menggunakan surat keterangan validasi PPh PHTB. Setelah pembayaran tercatat dalam buku besar, Anda dapat memulai proses validasi dengan mengakses menuAkses menu **Layanan Wajib Pajak > Layanan Administrasi > Buat Permohonan Layanan Administrasi** kemudian pilih **AS.01-03**. Lengkapi formulir pada menu **Alur Kasus**. Apabila semua isian data valid maka permohonan akan diterima, dan sistem akan menerbitkan surat keterangan validasi.
Wajib pajak yang telah memenuhi kewajiban penyetoran pajak penghasilan atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan memiliki kewajiban:
1. Mengajukan permohonan penelitian bukti pemenuhan kewajiban penyetoran pajak penghasilan; dan
2. Melaporkan pajak penghasilan pasal 4 ayat (2) atas pengalihan hak atas tanah dan/atau bangunan yang telah disetor sendiri dan/atau dipungut dengan menyampaikan surat pemberitahuan masa pajak penghasilan unifikasi.
Namun, bagi wajib pajak yang telah menyetorkan sendiri pajak penghasilan pasal 4 ayat (2) atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan dan telah mendapat validasi pembayaran pajak dianggap telah memenuhi kewajiban pelaporan pajak penghasilan pasal 4 ayat (2) pengalihan hak atas tanah dan/atau bangunan sesuai dengan tanggal pembayaran yang tercantum dalam surat setoran pajak atau sarana administrasi lain yang disamakan dengan surat setoran pajak sebagaimana diatur dalam PMK Nomor 81 Tahun 2024.
---
### Suket PHTB tidak ditemukan di BPN
**Q: Apa solusi ketika surat keterangan validasi SSP pengalihan hak atas tanah dan bangunan tidak ditemukan saat proses di Badan Pertanahan Nasional padahal sudah memiliki surat keterangan dari Coretax DJP?**
A: Anda perlu memastikan bahwa surat keterangan sudah tercantum pada daftar fasilitas di Coretax DJP yang dapat diakses pada menu **Layanan Wajib Pajak > Layanan Administrasi > Daftar Fasilitas Saya**.
1. Apabila surat keterangan belum tercantum pada daftar fasilitas maka periksa kembali “Alur Kasus” dan pastikan Anda telah klik pada tombol **Kirim** yang ada pada bagian paling bawah layar. Hanya suket yang sudah ada pada daftar fasilitas yang bisa divalidasi oleh BPN.
2. Periksa penulisan NPWP dan nomor suket. Kesalahan input ini sering menjadi penyebab utama gagal validasi di aplikasi ATR/BPN. Tips input yang benar:
- Gunakan NPWP 16 digit (tanpa tanda baca atau spasi).
- Ketik nomor suket persis seperti yang tercetak di dokumen Coretax DJP.
- Hindari spasi di awal/akhir saat *copy-paste* ke aplikasi BPN.
---
### Ganti/batal suket PHTB
**Q: Apa yang harus dilakukan jika ada kesalahan data di surat keterangan validasi SSP PPh pengalihan tanah bangunan?**
A. Surat keterangan bisa diganti apabila terjadi salah input data seperti NOP, alamat objek, luas tanah/bangunan, nama pembeli atau detil pembeli. Penggantian dapat dilakukan melalui menu: **Layanan Perpajakan > Layanan Administrasi > AS.01 Pemenuhan Kewajiban Perpajakan** dan memilih submenu:
- AS.01-08 → untuk penggantian atas suket dari LA.01-03 & LA.01-03A (termasuk suket hasil migrasi sistem lama dan e-PHTB lama) atau;
- AS.01-08A → untuk penggantian atas suket dari LA.01-04 (suket yang diajukan notaris via Coretax DJP).
Dalam hal terdapat pembatalan transaksi pengalihan hak atas tanah dan/atau bangunan dan/atau perubahan PPJB atas tanah dan/atau bangunan, maka surat keterangan dapat dibatalkan. Pembatalan juga dilakukan karena adanya kesalahan/perubahan data pada NIK/NPWP Penjual, nama penjual, cara pembayaran, NTPN/Pbk, atau Jumlah Pembayaran. Pembatalan dilakukan melalui menu: **Layanan Perpajakan > Layanan Administrasi > AS.01 Pemenuhan Kewajiban Perpajakan** dan memilih submenu:
- AS.01-07 → untuk suket dari LA.01-03 & LA.01-03A (termasuk suket hasil migrasi sistem lama dan e-PHTB lama) atau;
- AS.01-07A → untuk suket dari LA.01-04 (suket yang diajukan notaris via Coretax DJP).
Pembayaran lama yang dibatalkan tidak bisa dipindahbukukan (Pbk) dan tidak bisa divalidasi ulang. Atas pembayaran tersebut, Anda dapat mengajukan permohonan pengembalian pajak yang tidak seharusnya terutang, sebelum bisa digunakan untuk pembayaran pajak lain.
Untuk menghindari terjadinya kesalahan serupa maka pastikan pada saat pengajuan suket:
- Pengisian data dan nilai pembayaran sudah benar sejak awal.
- Download dan cek isi dokumen sebelum melanjutkan kasus.
- Alur kasus telah selesai sampai tahap akhir yang ditandai dengan status “kasus ditutup” atau langkah saat ini: “*End*”.
- Jika ada hal yang tidak jelas, konfirmasi terlebih dulu sebelum lanjut.
---
### Bendahara pusat
**Q: Bagaimana tata cara pelaksanaan kewajiban perpajakan oleh pejabat perbendaharaan pada satuan kerja kementerian/lembaga (instansi pemerintah pusat) terkait pemotongan/pemungutan, penyetoran (termasuk penggunaan akun deposit 411618), pembuatan bukti pemotongan di Coretax DJP, hingga pelaporan SPT masa?**
A: Satuan kerja adalah unit yang bertanggung jawab atas penggunaan anggaran dan melaksanakan kewajiban perpajakan sebagai berikut:
1. Pemotongan/pemungutan Pajak: Dilakukan atas transaksi yang dikenakan pajak.
2. Potongan/pungutan PPN dan PPh dalam SPP LS dan SPM LS: menggunakan akun pajak PPN dan PPh sesuai jenis pajaknya.
3. Uang persediaan menggunakan deposit: Kewajiban perpajakan atas transaksi pemerintah yang menggunakan UP, penyetoran pajaknya menggunakan akun 411618 (deposit pajak).
4. Pencatatan di aplikasi SAKTI: PPK merekam pemotongan/pemungutan PPh/PPN pada akun 411618 saat menyusun SPBy.
5. Verifikasi dan penyetoran oleh BP/BPP: Dilakukan maksimal tiga hari kerja setelah pemotongan/pemungutan.
6. Pembuatan bukti potong di Coretax DJP: membuat bukti potong PPh di Sistem Coretax DJP.
7. Pelaporan SPT masa di Coretax DJP: menyelesaikan administrasi SPT masa berdasarkan bukti potong dan faktur.
8. Transaksi via SPM LS: Nomor SP2D LS merupakan NTPN.
Informasi lebih lanjut, hubungi kantor pajak terdaftar atau kontak Kring Pajak di 1500200.
---
### Pembelian tanah/bangunan oleh instansi pemerintah
**Q: Bagaimana ketentuan khusus pemotongan dan pelaporan PPh final atas pembelian tanah/bangunan oleh instansi pemerintah, termasuk cara menerbitkan bukti pemungutan dan pengajuan validasi surat keterangan oleh penjual?**
A: Umumnya, pihak yang melakukan penjualan tanah/bangunan membuat kode billing mandiri atas nama sendiri. Namun, untuk penjualan kepada instansi pemerintah, berlaku beberapa ketentuan khusus sebagai berikut:
- Instansi pemerintah wajib memotong PPh final sebelum pembayaran atau tukar-menukar.
- Penjual tidak perlu menyetorkan sendiri, karena telah dipotong oleh instansi pemerintah.
- Bukti pemotongan PPh, termasuk tarif 0%, wajib diterbitkan dan diberikan oleh instansi pemerintah kepada penjual.
- Pelaporan PPh dipotong dilakukan melalui SPT masa PPh unifikasi (BPPU), paling lambat tanggal 20 bulan berikutnya.
- Kode billing dibuat atas nama instansi pemerintah, yaitu kode billing yang dihasilkan saat pelaporan SPT.
- Bukti pemotongan PPh digunakan oleh penjual untuk pengajuan validasi surat keterangan (Kode layanan: AS.01-03).
**Contoh Kasus:** Dinas Pendidikan Kota Surabaya membeli tanah dari Tn Agus pada 3 Maret 2025
- PPh final dipotong sebelum pembayaran ke Tn Agus.
- Kode billing atas nama Dinas Pendidikan Kota Surabaya.
- SPT masa PPh unifikasi dilaporkan Dinas Pendidikan paling lambat 20 April 2025.
- Tn Agus melakukan permohonan validasi suket di Coretax DJP.
**Kode Objek Pemotongan PPh Pengalihan Instansi Pemerintah:**
- Pengalihan hak atas tanah dan/atau bangunan (2.5%) 28-402-01.
- Pengalihan hak atas tanah dan/atau bangunan kepada pemerintah, BUMN atau BUMD yang mendapat penugasan khusus, sesuai UU mengenai Pengadaan Tanah bagi Pembangunan untuk Kepentingan Umum (0%) 28-402-03.
---
### SSP PPh pasal 22
**Q: Saya menjual barang ke instansi pemerintah dan telah menerbitkan faktur pajak keluaran kode 02\. Apakah saya juga perlu membuat SSP PPh pasal 22 untuk diserahkan ke instansi pemerintah tersebut?**
A: Dengan berlakunya Coretax DJP maka SSP PPh 22 menggunakan NPWP instansi pemerintah dengan bukti pungut dibuat oleh instansi pemerintah. Bukti pungut tersebut akan secara otomatis masuk ke portal rekanan.
Transaksi bebas pungut (ada SKB), tetap dibuatkan bukti pungut dengan nilai nol dengan mencantumkan dasar fasilitas.
---
### Pembatalan SKET PHTB
**Q: Terjadi kesalahan penggunaan tarif yang mengakibatkan lebih bayar sedangkan NTPN telah divalidasi. Apakah saya dapat mengajukan pemindahbukuan atas lebih bayar tersebut? Apakah saya perlu melakukan penggantian atau pembatalan SKET?**
A: Dalam kasus ini, perlakuan yang tepat adalah melakukan pembatalan SKET. Pembatalan SKET dilakukan antara lain karena adanya kesalahan/perubahan data pada NIK/NPWP penjual, nama penjual, cara pembayaran, NTPN/Pbk, atau jumlah pembayaran.
Berdasarkan PMK 81 Tahun 2024, Pasal 109 ayat (1) b diatur bahwa pemindahbukuan berdasarkan permohonan wajib pajak dapat dilakukan atas pembayaran yang belum dilakukan penelitian untuk penerbitan surat keterangan penelitian formal bukti pemenuhan kewajiban penyetoran pajak penghasilan. Jadi, apabila belum dilakukan validasi atas NTPN dengan KAP-KJS 411128-402 maka Anda dapat mengajukan pemindahbukuan. Sebaliknya, apabila telah dilakukan validasi maka Anda dapat mengajukan permohonan pengembalian pajak yang seharusnya tidak terutang setelah pengajuan pembatalan SKET selesai.
Apabila permohonan pengembalian pajak telah disetujui, maka Anda akan menerima surat permintaan konfirmasi kelebihan pajak.
Pada tahap ini Anda dapat memilih untuk melakukan kompensasi kelebihan pembayaran pajak ke deposit pajak Anda, kemudian mengajukan pemindahbukuan dari deposit ke akun KAP-KJS 411128-402 untuk kemudian dilakukan validasi.
Opsi lain adalah Anda tidak memilih kompensasi ke deposit sehingga pengembalian dilakukan ke rekening Anda sesuai informasi rekening bank yang tercatat pada bagian profil saya. Anda selanjutnya dapat membuat kode billing mandiri pembayaran KAP-KJS 411128-402 untuk dilakukan validasi kembali.
---
### Notifikasi tidak wajib menyampaikan SPT tahunan
**Q: Saya mendapatkan notifikasi pada akun Coretax DJP sebagai berikut: “Berdasarkan ketentuan perpajakan dan data per tanggal \[hari ini\], Anda tidak wajib menyampaikan SPT Tahunan Orang Pribadi Tahun Pajak 2025\. Apabila Anda tetap akan melaporkan SPT Tahunan, silakan melanjutkan pengisian SPT dan dapat mengabaikan notifikasi ini.” Apakah ini berarti NPWP saya dihapuskan? Apa yang harus saya lakukan?**
A: Notifikasi tersebut tidak berarti NPWP Anda dihapuskan atau tidak berlaku. Notifikasi tersebut terbit karena berdasarkan data yang ada pada Coretax DJP hingga saat tersebut, Anda memenuhi kriteria sebagai wajib pajak yang dikecualikan dari pelaporan SPT tahunan pajak penghasilan (*exemption from filing*/EFF) berdasarkan Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, yaitu penghasilan neto Anda tidak melebihi penghasilan tidak kena pajak (PTKP).
Apabila Anda sebenarnya memiliki penghasilan yang melebihi batas PTKP maka Anda seharusnya menyampaikan SPT tahunan melalui Coretax DJP dan mengungkapkan data penghasilan Anda secara benar, lengkap, dan jelas.
Contoh:
Tuan Budi, karyawan dengan status K/1, menerima penghasilan bersih Rp5 juta per bulan. PTKP Tn Budi adalah Rp63.000.000 atau lebih dari penghasilan neto yang diterima selama setahun. Dalam kasus ini, Tn Budi dikecualikan dari kewajiban pelaporan SPT tahunan PPh. Apabila pada tahun berikutnya penghasilan neto melebihi PTKP dari Tn Budi pada tahun tersebut, maka Tn Budi wajib menyampaikan SPT tahunan PPh untuk tahun tersebut.
---
### Permohonan penghapusan sanksi administrasi
**Q: Saya terlambat lapor/bayar tetapi bukan karena kesalahan saya. Apakah saya bisa mengajukan penghapusan sanksi yang nantinya terbit?**
A: Ya, Anda dapat mengajukan penghapusan sanksi dengan ketentuan sebagai berikut.
1. **Syarat pengajuan (terutama untuk sanksi dalam surat tagihan pajak)**
- Sanksi belum dilunasi/dibayar.
- Pokok pajak yang menjadi dasar penerbitan sanksi dalam STP sudah dibayar lunas.
- Satu surat permohonan hanya untuk satu STP.
- Tidak sedang diajukan permohonan lain (pembatalan/pengurangan), kecuali sudah dicabut/tidak dipertimbangkan.
1. **Cara mengajukan penghapusan sanksi**
- Sampaikan ke KPP terdekat atau melalui Coretax DJP pada menu **Layanan Wajib Pajak > Layanan Administrasi > Buat Permohonan Layanan Administrasi > AS.26 Keberatan Non Keberatan > AS.26-03**
- Sertakan/ *upload*:
- Alasan penghapusan sanksi.
- Dokumen pendukung: fotokopi ketetapan (STP/SKP), bukti pembayaran, bukti kendala, dan sebagainya.
- Bukti pelunasan pokok pajak dalam hal terdapat pokok dalam STP.
- Bisa diajukan maksimal dua kali. Pengajuan kedua dilakukan paling lambat tiga bulan setelah keputusan pertama.
1. **Alasan pengurangan/penghapusan yang dapat diterima**
- **Sanksi yang muncul karena:**
- Pertama kali dikenakan sanksi administrasi.
- Dampak perubahan aturan perpajakan (setelah 6 bulan berlakunya perubahan aturan).
- Kesalahan dari DJP.
- Kesalahan dari pihak ketiga.
- Bencana alam, sosial, atau non-alam.
- Kendala jaringan/gangguan sistem elektronik.
- Kesepakatan harga transfer.
- Kesulitan keuangan (dengan syarat tertentu).
1. **Proses DJP setelah permohonan diterima**
- Melakukan penelitian dan klarifikasi (jika diperlukan).
- Dapat meminta dokumen tambahan.
- Menerbitkan keputusan maksimal enam bulan sejak permohonan diterima: Dikabulkan seluruhnya, dikabulkan sebagian, atau ditolak.
1. **Pengenaan sanksi karena gagal lapor SPT akibat gangguan sistem**
- Jika Anda telat lapor karena gangguan sistem DJP (misalnya error Coretax DJP), sanksi bisa dimintakan penghapusan dengan menjelaskan kronologi beserta bukti pendukung, seperti screenshot/rekaman lengkap dengan tanggal.
---
### Umum
URL: https://www.diskusipajak.com/p/umum/
Last updated: 2026-06-06T05:16:20.000Z
### Apa itu Coretax DJP
**Q: Apa itu Coretax DJP dan apa saja manfaatnya?**
A: Coretax DJP adalah sistem administrasi perpajakan baru di Indonesia yang menggantikan sistem DJP Online.
Sistem ini menawarkan berbagai manfaat untuk wajib pajak antara lain:
- **Integrasi proses:** Coretax DJP menyatukan semua proses perpajakan dalam satu aplikasi berbasis website: mulai dari pendaftaran wajib pajak, pengelolaan SPT, pembayaran pajak, hingga pengawasan, pemeriksaan dan penagihan pajak. Hal ini membuat data perpajakan lebih terpusat dan terintegrasi, yang pada akhirnya akan meningkatkan efisiensi dan akurasi administrasi perpajakan.
- **Otomatisasi proses:** Coretax DJP mengotomatisasi beberapa proses perpajakan, seperti rekonsiliasi data SPT, pembuatan SPT masa PPN, dan validasi data dengan Dukcapil. Otomatisasi ini mengurangi pekerjaan manual, baik bagi wajib pajak maupun petugas pajak, dan meminimalisir kesalahan.
- **Transparansi dan akuntabilitas:** Coretax DJP memberikan akses yang lebih transparan kepada wajib pajak terhadap data perpajakan mereka. Wajib pajak dapat memantau status perpajakan mereka, riwayat pembayaran, dan interaksinya dengan DJP secara *real-time*.
- **Peningkatan kepatuhan:** Coretax DJP dirancang untuk mendorong kepatuhan wajib pajak dengan memberikan informasi, edukasi, dan layanan yang mudah diakses. Selain itu, Coretax DJP juga mempermudah proses pembayaran pajak dan pelaporan SPT.
- **Peningkatan kualitas data:** Coretax DJP akan meningkatkan kualitas data perpajakan melalui validasi dan integrasi data dengan pihak ketiga. Data yang lebih akurat akan membantu DJP dalam membuat keputusan yang lebih baik.
---
### Dasar hukum Coretax DJP
**Q: Apa dasar hukum dari sistem Coretax DJP?**
A: Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan yang merupakan peraturan pelaksanaan dari Peraturan Presiden Nomor 40 Tahun 2018 mengatur mengenai pelaksanaan hak dan pemenuhan kewajiban perpajakan menggunakan portal wajib pajak sebagai sistem elektronik pada laman DJP. Portal wajib pajak ini dikenal dengan nama Coretax DJP.
---
### Persiapan menggunakan Coretax DJP
**Q: Apa yang harus saya siapkan sebelum mulai menggunakan Coretax DJP?**
A: Persiapan yang perlu dilakukan oleh wajib pajak sebelum mengakses Coretax DJP antara lain sebagai berikut.
1. **Memadankan NPWP dengan NIK.** Coretax menggunakan NIK atau NPWP 16 digit dan tidak mengenal NPWP 15 digit. Pemadanan dapat dilakukan dengan cara mengunjungi KPP yang terdekat dengan membawa kartu tanda penduduk dan NPWP Anda saat ini. Setelah pemadanan selesai dilakukan maka NIK Anda sudah berfungsi sebagai NPWP dan dapat digunakan untuk mengakses seluruh layanan perpajakan yang disediakan oleh DJP.
2. **Memastikan data-data pada DJP Online lengkap, update dan valid, seperti:**
- Nomor HP.
- Alamat email.
- Data anggota keluarga.
- Data penanggung jawab, termasuk email dan nomor ponsel aktif (badan dan instansi pemerintah).
- Data daftar cabang wajib pajak (tempat kegiatan usaha/TKU).
- Dokumen pendirian
1. **Konfirmasi profil pada sistem lama (DJP Online)**. Bila terdapat data yang tidak sesuai, silakan lakukan perubahan pada menu Profil, kecuali untuk perubahan email dan nomor HP yang dapat Anda lakukan di kantor pajak terdekat.
---
### Kewajiban perpajakan suami istri
**Q: Apakah ada perbedaan aturan pelaporan pajak suami-istri di Coretax DJP dibandingkan dengan sistem lama? Jika sebelumnya masing-masing suami-istri memiliki NPWP apakah NPWP istri wajib dinonaktifkan?**
A: Ketentuan perpajakan mengenai pelaporan pajak suami-istri tidak berubah. Coretax DJP tidak menciptakan aturan baru, melainkan menyesuaikan sistem agar lebih selaras dengan ketentuan yang sudah berlaku, termasuk pengaturan mengenai NPWP dan penggabungan penghasilan.
Sama seperti ketentuan sebelumnya, terdapat dua pilihan pemenuhan kewajiban perpajakan bagi suami-istri:
- SPT digabung dengan menggunakan NPWP suami sebagai kepala keluarga.
- SPT dilaporkan terpisah jika istri memilih untuk menjalankan hak dan kewajiban perpajakannya sendiri atau pisah harta berdasarkan keputusan pengadilan.
Coretax DJP mendukung kedua opsi tersebut sesuai pilihan wajib pajak.
Bagi istri yang NPWP-nya telah aktif sebelum berlakunya Coretax DJP, maka harus memilih apakah bergabung dengan suami atau melaksanakan kewajiban perpajakan terpisah.
- Jika istri memilih bergabung, maka cukup menggunakan NPWP suami dan NPWP istri dinonaktifkan.
- Jika istri tetap ingin melaporkan terpisah, NPWP istri tetap aktif.
Apabila seorang istri memilih bergabung dengan NPWP suami tetapi memiliki kewajiban perpajakan sebagai kuasa/wakil wajib pajak, maka istri tersebut dapat melakukan pendaftaran melalui menu Hanya Registrasi. Setelah melakukan registrasi, maka yang bersangkutan dapat menggunakan Coretax DJP dan menjalankan tugasnya sesuai hak akses yang diberikan kepadanya.
**Artikel terkait:**
- [Pengajuan status nonaktif](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#pengajuan-status-nonaktif)
- [Menu “Hanya Registrasi”](https://www.diskusipajak.com/registrasi-pendaftaran-wajib-pajak/#menu-hanya-registrasi)
---
### Status DJP Online
**Q: Apakah DJP Online tidak dapat digunakan lagi? Bila masih, kapan harus menggunakan DJP Online dan kapan menggunakan Coretax DJP?**
A: Sistem DJP Online digunakan secara terbatas dengan penjelasan sebagai berikut
**Pajak Tahun 2024 dan sebelumnya:**
- Pelaporan dan pembayaran SPT untuk pajak tahun 2024 ke bawah tetap pakai DJP Online. Contoh: Melaporkan SPT Tahunan PPh Orang Pribadi 2024 atau SPT Masa PPN November 2024 harus melalui DJP Online.
**Kode billing 2024:**
- Masih berlaku, tapi pembayaran harus menggunakan DJP Online, bukan Coretax DJP.Contoh: Kode billing untuk PPh Pasal 25 Desember 2024 yang dibuat di 2024 atau 2025 tetap bisa dipakai di DJP Online.
**Migrasi data:**
- Data pembayaran dari DJP Online akan dipindahkan ke Coretax DJP dan harus muncul di Taxpayer Ledger supaya bisa digunakan untuk pembayaran/pengembalian pajak. Contoh: Pembayaran PPh Pasal 29 tahun 2023 di DJP Online akan dimigrasi ke Coretax DJP agar bisa dipakai di tahun 2025.
**Pengecualian: PPh final tanah dan bangunan**
- Semua proses pembuatan kode billing dan pembayaran menggunakan Coretax DJP, meski transaksinya di tahun 2024\. Contoh: Pembayaran PPh final atas penjualan tanah Desember 2024 dilakukan melalui Coretax DJP.
**Tagihan dan ketetapan pajak:**
- Pembayaran ini diproses di Coretax DJP walaupun tagihannya untuk tahun sebelum 2025\. Contoh: Pembayaran SKP untuk tahun 2022 dilakukan di Coretax DJP.
---
### Perpanjangan sertel versi lama
**Q: Apakah sertifikat elektronik di sistem lama masih harus perpanjang?**
A: Ya. Sertifikat elektronik di sistem lama harus diperpanjang agar tetap dapat menggunakan layanan pada sistem DJP selain Coretax DJP seperti e-Faktur desktop, web-eFaktur, eBupot unifikasi. Setelah implementasi Coretax DJP, aplikasi e-Registration masih dapat digunakan untuk penerbitan sertifikat elektronik versi legacy khususnya dalam rangka kebutuhan pelaksanaan hak dan kewajiban perpajakan pada sistem lama untuk masa pajak, bagian tahun pajak dan/atau tahun pajak 2024 dan sebelumnya.
---
### Batas waktu lapor/bayar
**Q: Kapan batas waktu pembayaran pajak dan pelaporan SPT di Coretax DJP?**
A: Batas waktu pembayaran dan pelaporan SPT mengacu pada peraturan menteri keuangan nomor 81 tahun 2024 dengan ringkasan secara umum sebagai berikut:
Jenis pajak Batas penyetoran Batas pelaporan
PPh tanggal 15 bulan berikutnya tanggal 20 bulan berikutnya
PPN/PPnBM akhir bulan berikutnya akhir bulan berikutnya
Bea meterai tanggal 15 bulan berikutnya tanggal 15 bulan berikutnya
Tabel di atas memuat ketentuan secara umum. Terdapat beberapa pengaturan khusus yang berbeda dari tanggal penyetoran di atas.
Ketentuan lengkap terkait batas waktu pelaporan SPT dan pembayaran pajak dapat dilihat pada [PMK-81/2024](https://pajak.go.id/id/peraturan/ketentuan-perpajakan-dalam-rangka-pelaksanaan-sistem-inti-administrasi-perpajakan?ref=diskusipajak.com).
---
### Apa arti NPWP gabung suami
**Q: Apa maksudnya NPWP istri gabung dengan NPWP suami? Bagaimana perlakuannya di Coretax DJP?**
A: Seluruh hak dan kewajiban pajak istri dilakukan melalui akun Coretax DJP suami. Suami wajib aktivasi akun Coretax DJP dan registrasi kode otorisasi/sertifikat elektronik untuk tanda tangan digital dokumen pajak. NPWP istri dapat dinonaktifkan jika sudah tercantum sebagai anggota keluarga di Data Unit Keluarga suami di Coretax DJP.
**Artikel terkait:**
- [Kewajiban perpajakan suami istri](#kewajiban-perpajakan-suami-istri)
- [Bagaimana istri gabung NPWP suami](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#bagaimana-istri-gabung-npwp-suami)
- [Pengajuan status nonaktif](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#pengajuan-status-nonaktif)
- [Data Unit Keluarga](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#data-unit-keluarga)
---
### Pelaporan SPT suami istri gabung NPWP
**Q: Saya seorang istri yang menggabungkan NPWP dengan suami. Bagaimana pelaporan SPT Tahunan saya dan suami?**
A: Seorang istri yang menggabungkan kewajiban perpajakan dengan suami tidak perlu melaporkan SPT. Pelaporan SPT dilakukan menggunakan akun Coretax DJP suami
Kondisi 1: Istri bekerja di satu pemberi kerja dan tidak memiliki usaha
- Pastikan NIK istri sudah terdaftar dalam Data Unit Keluarga (DUK) pada akun Coretax DJP suami dengan status istri sebagai tanggungan.
- Pemberi kerja membuat bukti potong atas penghasilan istri menggunakan NIK istri.
- Penghasilan dan kredit pajak istri ter-prefill pada SPT suami.
- Penghasilan dan kredit pajak istri tidak perlu digabung dengan penghasilan neto suami, tetapi cukup dicantumkan pada tabel penghasilan final pada SPT suami saja (dalam hal bukti potong istri terprepopulasi pada tabel Kredit Pajak SPT suami, maka perlu dihapus dulu dari tabel tersebut untuk dipindahkan ke tabel penghasilan final). Dalam hal ini tidak ada pajak tambahan atau tarif baru yang dikenakan.
Kondisi 2: Istri bekerja di lebih dari satu pemberi kerja dan/atau memiliki usaha
- Pastikan NIK istri sudah terdaftar dalam Data Unit Keluarga (DUK) pada akun Coretax DJP suami dengan status istri sebagai tanggungan.
- Pemberi kerja membuat bukti potong atas penghasilan istri menggunakan NIK istri.
- Penghasilan neto dan kredit pajak istri ter-prefill pada SPT suami.
- Penghasilan neto istri dari semua sumber (termasuk usaha) dan kredit pajak istri digabungkan dengan penghasilan neto dan kredit pajak suami lalu dilaporkan pada SPT suami.
---
### Pelaporan SPT suami istri pisah NPWP
**Q: Saya seorang istri yang memilih melaksanakan kewajiban sendiri dan memiliki NPWP terpisah dengan suami. Bagaimana pelaporan SPT Tahunan saya dan suami?**
A: Bila istri memilih kewajiban perpajakan terpisah dari suami, maka istri wajib memiliki akun Coretax DJP dan membuat kode otorisasi/sertifikat elektronik.
Pelaporan SPT dilakukan oleh suami dan istri melalui akun Coretax DJP masing-masing. Suami dan istri akan mengisi lampiran 4 ‘Perhitungan PPh Terutang Suami dan Istri’, dimana pada lampiran tersebut penghasilan neto istri dan suami digabung dahulu lalu dihitung besarnya PPh Terutang lalu dibagi secara proporsional untuk dilaporkan masing-masing pada SPT suami dan SPT istri.
Sebagai catatan, dalam hal suami dan istri bekerja dan masing-masing mendapat bukti potong kemudian menggabungkan penghasilan dan membagi PPh Terutang secara proporsional maka dapat menimbulkan potensi Kurang Bayar pada SPT suami atau istri yang disebabkan perhitungan PTKP dan penggunaan *bracket* tarif yang berbeda. Untuk menghindari potensi kurang bayar ini, istri yang bekerja pada satu pemberi kerja dapat menggabungkan kewajiban perpajakan dengan NPWP suami.
Contoh kasus untuk pelaporan SPT suami dan istri karyawan yang memilih menjalankan kewajiban perpajakan secara terpisah dapat dilihat [pada artikel ini](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-pisah-suami-istri-karyawan).
**Artikel terkait:**
- [Bagaimana gabung NPWP suami](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#bagaimana-istri-gabung-npwp-suami)
- [Pelaporan SPT suami istri gabung NPWP](#pelaporan-spt-suami-istri-gabung-npwp)
---
### Apakah istri wajib nonaktif
**Q: Apakah istri wajib menghapus atau menonaktifkan NPWP setelah menikah?**
A: Tidak harus. DJP memberikan hak kepada wajib pajak istri untuk memilih status kewajiban perpajakannya sesuai dengan UU Nomor 7 Tahun 2021, PP Nomor 50 Tahun 2022, dan Pasal 8 UU PPh.
NPWP istri hanya dinonaktifkan jika kewajiban perpajakannya digabung dengan suami. Jika istri memilih untuk tetap ingin terpisah, NPWP tetap aktif dan istri wajib melaporkan SPT sendiri.
**Artikel terkait:**
- [Kewajiban perpajakan suami istri](#kewajiban-perpajakan-suami-istri)
- [Bagaimana NPWP gabung suami](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#bagaimana-istri-gabung-npwp-suami)
- [Pelaporan SPT suami istri gabung NPWP](#pelaporan-spt-suami-istri-gabung-npwp)
- [Pelaporan SPT suami istri pisah NPWP](#pelaporan-spt-suami-istri-pisah-npwp)
---
### Apakah NPWP istri otomatis nonaktif
**Q: Apakah NPWP istri akan otomatis terhapus atau menjadi nonaktif setelah menikah?**
A: Tidak. Sistem perpajakan kita menganut keluarga sebagai satu kesatuan ekonomis, tetapi DJP memberikan hak kepada wajib pajak istri untuk memilih status kewajiban perpajakannya yakni digabung atau pisah dengan kewajiban suami. Oleh karena itu \*\*NPWP istri tidak otomatis menjadi nonaktif. NPWP istri baru bisa dinonaktifkan setelah istri mengajukan permohonan penonaktifan NPWP dan pastikan data istri tercantum di Data Unit Keluarga suami di Coretax DJP. Bila data istri belum tercantum di DUK suami, maka akun suami dapat menambahkan data istri sebagai tanggungan pajak.
Artikel terkait:
- [Kewajiban perpajakan suami istri](#kewajiban-perpajakan-suami-istri)
- [Data Unit Keluarga](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#data-unit-keluarga)
---
### Apakah suami istri ASN/Pegawai wajib gabung NPWP
**Q: Suami istri yang keduanya merupakan seorang pegawai/ASN apakah wajib menggabungkan NPWP-nya?**
A: Tidak. Sistem perpajakan kita menganut keluarga sebagai satu kesatuan ekonomis, tetapi DJP memberikan hak kepada wajib pajak istri untuk memilih status kewajiban perpajakannya yakni digabung atau pisah dengan kewajiban suami. NPWP istri dinonaktifkan jika kewajiban perpajakannya digabung dengan suami. Jika istri memilih untuk tetap ingin terpisah, NPWP istri tetap aktif dan istri wajib lapor SPT sendiri.
Aturan penggabungan NPWP suami istri tidak menambah jenis atau besaran pajak. Penggabungan atau pemisahan hanya mempengaruhi cara pelaporan dan administrasi, bukan jumlah pajak yang harus dibayar.
**Artikel terkait:**
- [Kewajiban perpajakan suami istri](#kewajiban-perpajakan-suami-istri)
- [Bagaimana gabung NPWP suami](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#bagaimana-istri-gabung-npwp-suami)
- [Pelaporan SPT suami istri gabung NPWP](#pelaporan-spt-suami-istri-gabung-npwp)
- [Pelaporan SPT suami istri pisah NPWP](#pelaporan-spt-suami-istri-pisah-npwp)
---
### Istri punya usaha sendiri
**Q: Apakah seorang istri yang memiliki usaha sendiri harus memiliki NPWP yang terpisah dari suami?**
A: Tidak harus. Istri yang mendapat penghasilan dari menjalankan usaha tetap dapat memilih status kewajiban perpajakannya untuk digabung atau pisah dengan kewajiban suami. NPWP istri dinonaktifkan jika kewajiban perpajakannya digabung dengan suami. Jika istri memilih untuk tetap ingin terpisah, NPWP tetap aktif dan istri wajib lapor SPT sendiri.
**Artikel terkait:**
- [Kewajiban perpajakan suami istri](#kewajiban-perpajakan-suami-istri)
- [Bagaimana gabung NPWP suami](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#bagaimana-istri-gabung-npwp-suami)
- [Pelaporan SPT suami istri gabung NPWP](#pelaporan-spt-suami-istri-gabung-npwp)
- [Pelaporan SPT suami istri pisah NPWP](#pelaporan-spt-suami-istri-pisah-npwp)
---
### Istri sebagai direktur
**Q: Seorang istri yang menjadi direktur perusahaan dan gabung NPWP dengan suami, tetapi ia membutuhan akses Coretax DJP untuk membuat faktur pajak dan SPT perusahaan, apakah ia bisa mendaftar Coretax DJP?**
A: Ia tetap bisa mendaftar di Coretax DJP untuk urusan administrasi pajak perusahaan tanpa memiliki NPWP aktif, yakni menggunakan mode “Hanya Registrasi”.
**Artikel terkait:**
- [Menu “Hanya Registrasi”](https://www.diskusipajak.com/registrasi-pendaftaran-wajib-pajak/#menu-hanya-registrasi)
- [Akses bagi istri NPWP gabung suami](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#akses-bagi-istri-npwp-gabung-suami)
---
### Buku
URL: https://www.diskusipajak.com/p/buku/
Last updated: 2026-06-04T03:43:51.000Z
#### Buku panduan Coretax DJP
**Q: Apakah DJP menyediakan buku panduan yang dapat diunduh tentang Coretax DJP?**
A: DJP menyediakan seri buku panduan tentang Coretax DJP dalam format PDF yang dapat Anda unduh melalui tautan di bawah ini.
**Seri Registrasi**
1. [Pendaftaran wajib pajak orang pribadi](https://pajak.go.id/sites/default/files/2024-09/Buku%20Manual%20Coretax%202024%20-%20Pendaftaran%20WP%20Orang%20Pribadi.pdf?ref=diskusipajak.com)
2. [Pendaftaran wajib pajak badan](https://pajak.go.id/sites/default/files/2024-09/Buku%20Manual%20Coretax%202024%20-%20Pendaftaran%20WP%20Badan.pdf?ref=diskusipajak.com)
3. [Pengukuhan pengusaha kena pajak](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Permohonan%20Pengukuhan%20PKP.pdf?ref=diskusipajak.com)
4. [Pencabutan pengusaha kena pajak](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Pencabutan%20PKP.pdf?ref=diskusipajak.com)
5. [Pendaftaran objek pajak bumi dan bangunan P5L](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Pendaftaran%20Obyek%20PBB%20P5L.pdf?ref=diskusipajak.com)
6. [Penetapan pemungut bea meterai](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Penetapan%20Pemungut%20Bea%20Meterai%5F0.pdf?ref=diskusipajak.com)
7. [Pendaftaran wajib pajak perdagangan melalui sistem elektronik](https://pajak.go.id/sites/default/files/2024-09/Buku%20Manual%20Coretax%202024%20-%204%20Pendaftaran%20WP%20PMSE%5F1.pdf?ref=diskusipajak.com)
8. [Perubahan data wajib pajak](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Perubahan%20Data%20Wajib%20Pajak.pdf?ref=diskusipajak.com)
9. [Perubahan status wajib pajak](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Perubahan%20Status%20Wajib%20Pajak.pdf?ref=diskusipajak.com)
10. [Penghapusan NPWP](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Penghapusan%20NPWP.pdf?ref=diskusipajak.com)
**Seri SPT dan Pembayaran**
1. [Bukti potong PPh](https://pajak.go.id/sites/default/files/2025-02/Buku%20Manual%20Coretax%202024%20-%20Seri%20Bukti%20Potong%20PPh.pdf?ref=diskusipajak.com)
2. [Pelaporan SPT masa PPN](https://pajak.go.id/sites/default/files/2025-04/Buku%20Manual%20SPT%20Masa%20PPN.pdf?ref=diskusipajak.com)
3. [Pelaporan SPT masa unifikasi](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Seri%20SPT%20Masa%20Unifikasi.pdf?ref=diskusipajak.com)
4. [Pelaporan SPT tahunan PPh orang pribadi](https://pajak.go.id/sites/default/files/2024-09/Buku%20Manual%20Coretax%202024%20-%2015%20Pelaporan%20SPT%20Tahunan%20PPh%20OP%5F0.pdf?ref=diskusipajak.com)
5. [Pembayaran](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Seri%20Pembayaran.pdf?ref=diskusipajak.com)
**Seri Layanan Perpajakan**
1. [Layanan wajib pajak](https://pajak.go.id/sites/default/files/2024-09/Buku%20Manual%20Coretax%202024%20-%2019%20Layanan%20Wajib%20Pajak%5F1.pdf?ref=diskusipajak.com)
2. [Pemberitahuan penggunaan norma penghitungan penghasilan neto](https://pajak.go.id/sites/default/files/2025-03/Panduan%20Pemberitahuan%20Penggunaan%20NPPN.pdf?ref=diskusipajak.com)
3. [Lapor realisasi investasi](https://pajak.go.id/sites/default/files/2025-03/Cara%5FLapor%5FRealisasi%5FInvestasi%5Fpada%5FAplikasi%5FCoretax.pdf?ref=diskusipajak.com)
**Seri Segmen Wajib Pajak**
1. [Wajib pajak instansi pemerintah](https://pajak.go.id/sites/default/files/2025-07/Buku%20Panduan%20Coretax%20bagi%20Instansi%20Pemerintah%202025.pdf?ref=diskusipajak.com)
2. [Wajib pajak di sektor migas](https://pajak.go.id/sites/default/files/2025-09/Buku%20Panduan%20Coretax%20bagi%20Wajib%20Pajak%20Badan%20Migas%202025%5F.pdf?ref=diskusipajak.com)
3. [Wajib pajak lembaga keuangan](https://pajak.go.id/sites/default/files/2025-01/User%20Guide%20CORETAX%20Portal%20Lembaga%20Keuangan%20v.0001.pdf.pdf?ref=diskusipajak.com)
---
### Contoh Kasus SPT
URL: https://www.diskusipajak.com/p/contoh-kasus-spt/
Last updated: 2026-06-06T05:16:25.000Z
#### Contoh kasus: NPWP gabung, penghasilan istri dari satu pemberi kerja.
**Skenario**
Suami dan istri bekerja sebagai karyawan. NPWP gabung. Penghasilan istri hanya bersumber dari satu pemberi kerja. Tidak ada sumber penghasilan lain.
**Petunjuk pengisian formulir SPT pada Coretax DJP**
##### **Induk**
- Header: Klik tombol **Posting**
- Sumber penghasilan: Pekerjaan

**A. Identitas Wajib Pajak**
- Data identitas terisi otomatis oleh sistem
- Isian nomor 7 tidak perlu diisi karena status NPWP gabung.

**B. Ikhtisar Penghasilan Neto**
- 1a: Ya
- 1b.1 - 1d: Tidak

**C. Penghitungan Pajak Terutang**
- 3: Tidak
- 5: Isi sesuai kondisi Anda. Dalam contoh ini pilih K/2 (suami istri dengan dua anak)
- 8: Tidak
- 2, 4, 6, 7 dan 9: diisi oleh sistem

**D. Kredit Pajak**
- 10a: Ya
- 10b: Diisi oleh sistem
- 10c: 0
- 10d: Tidak

**E. PPh Kurang/Lebih Bayar**
- 11a - 11c: Diisi oleh sistem
⚠ ***Pada tahap ini, kemungkinan ada pajak yang kurang bayar karena penghasilan istri masih dijumlahkan dengan penghasilan suami.***

**F. Pembetulan**
- Hanya diisi untuk pembetulan SPT yang sudah dilaporkan.
**G. Permohonan Pengembalian PPh Lebih Bayar**
- Hanya diisi jika status SPT adalah lebih bayar.
**H. Angsuran PPh Pasal 25 Tahun Pajak Berikutnya**
- 13a - 13c: Tidak
**I. Pernyataan Transaksi Lainnya**
- 14a: Diisi oleh sistem
- 14b: Isi sesuai kondisi Anda
- 14c: Ya (penghasilan istri dari satu pemberi kerja)
- 14d: Tidak (dalam contoh ini tidak ada penghasilan yang tidak termasuk objek pajak)
- 14e - 14f: Diisi oleh sistem
- 14g: Tidak (dalam contoh ini seluruh penghasilan dari pekerjaan)
- 14h: Diisi oleh sistem

⚠ ***Pada tahap ini buka lampiran untuk melakukan penyesuaian. Anda perlu melakukan penyesuaian pada lampiran L-1 dan L-2 mengikuti*** [***pada artikel ini***](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja)***.***
▶ Gulir (*scroll*) ke bagian atas layar dan klik **L-1.**
##### **L-1**

A. Harta pada Akhir Tahun Pajak
- Lengkapi isian harta
B. Utang pada Akhir Tahun Pajak
- Lengkapi isian utang (bila ada)
C. Daftar Anggota Keluarga yang Menjadi Tanggungan
- Diisi oleh sistem
D. Penghasilan Neto Dalam Negeri dari Pekerjaan
- Apabila pemberi kerja telah menerbitkan bukti potong A1/A2 maka data penghasilan diisi secara otomatis oleh sistem. Isian ini dapat juga diisi secara manual untuk data penghasilan yang belum masuk dalam sistem.
- Ingat, lakukan penyesuaian pada bagian ini mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja).
E. Daftar Bukti Pemotongan/Pemungutan PPh
- Apabila pemberi kerja telah menerbitkan bukti potong A1/A2 maka data penghasilan diisi secara otomatis oleh sistem. Isian ini dapat juga diisi secara manual untuk bukti potong pajak yang belum masuk dalam sistem.
- Ingat, lakukan penyesuaian pada bagian ini mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja).
##### **L-2**

A. Penghasilan yang Dikenakan Pajak Penghasilan Bersifat Final
- Dalam contoh ini, tidak ada penghasilan lain di luar penghasilan dari gaji sehingga tidak ada penghasilan yang dipotong pajak yang bersifat final kecuali untuk penghasilan istri dari satu pemberi kerja.
- Ingat, lakukan penyesuaian pada bagian ini mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja).
B. Penghasilan yang Tidak Termasuk Objek Pajak
- Tidak relevan dalam contoh ini.
C. Penghasilan Neto Luar Negeri
- Tidak relevan dalam contoh ini.
▶ Setelah melakukan penyesuaian L-1 dan L-2, buka kembali formulir induk.
**J. Lampiran Tambahan**
- a - c: Diisi oleh sistem
- d - e: No
**K. Pernyataan**
- Periksa status SPT: Nihil
- Beri tanda centang pada pernyataan

▶ Laporkan SPT dengan cara klik tombol **Bayar dan Lapor**.

**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](https://www.diskusipajak.com/spt/#lapor-spt-tahunan-orang-pribadi)
---
#### Contoh kasus: NPWP gabung, suami istri karyawan, memiliki usaha kecil.
**Skenario**
Suami dan istri bekerja sebagai karyawan. NPWP gabung. Memiliki usaha kecil dengan omzet lebih dari Rp500 juta dan kurang dari Rp4,8 miliar. Setoran PPh final UMKM (PP 23/55) telah disetor setiap bulan menggunakan NIK suami.
**Petunjuk pengisian formulir SPT pada Coretax DJP**
##### **Induk**
- Header: Klik tombol **Posting**
- Sumber penghasilan: Pekerjaan, Kegiatan Usaha

**A. Identitas Wajib Pajak**
- Data identitas terisi otomatis oleh sistem
- Isian nomor 7 tidak perlu diisi karena status NPWP gabung.

**B. Ikhtisar Penghasilan Neto**
- 1a: Ya
- 1b.1: Ya
- 1b.2: Ya, saya termasuk Wajib Pajak Orang Pribadi yang memiliki peredaran bruto tertentu yang dikenai pajak bersifat final.
- 1b.3: Tidak, saya hanya menerima penghasilan dari usaha yang dikenakan pajak bersifat final dan tidak menyelenggarakan pembukuan.
- 1b.5: Diisi oleh sistem
- 1c: Tidak
- 1d: Tidak

**C. Penghitungan Pajak Terutang**
- 3: Tidak
- 5: Isi sesuai kondisi Anda. Dalam contoh ini pilih K/2 (suami istri dengan dua anak)
- 8: Tidak
- 2, 4, 6, 7 dan 9: diisi oleh sistem

**D. Kredit Pajak**
- 10a: Ya
- 10b: Diisi oleh sistem
- 10c: 0
- 10d: Tidak

**E. PPh Kurang/Lebih Bayar**
- 11a - 11c: Diisi oleh sistem
⚠ ***Pada tahap ini, kemungkinan ada pajak yang kurang bayar karena penghasilan istri masih dijumlahkan dengan penghasilan suami.***

**F. Pembetulan**
- Hanya diisi untuk pembetulan SPT yang sudah dilaporkan.
**G. Permohonan Pengembalian PPh Lebih Bayar**
- Hanya diisi jika status SPT adalah lebih bayar.
**H. Angsuran PPh Pasal 25 Tahun Pajak Berikutnya**
- 13a - 13c: Tidak
**I. Pernyataan Transaksi Lainnya**
- 14a: Diisi oleh sistem
- 14b: Isi sesuai kondisi Anda
- 14c: Ya (penghasilan istri dari satu pemberi kerja, dan penghasilan dari usaha kecil yang dikenai PPh final UMKM)
- 14d: Tidak (dalam contoh ini tidak ada penghasilan yang tidak termasuk objek pajak)
- 14e - 14f: Diisi oleh sistem
- 14g: Tidak (dalam contoh ini tidak ada dividen atau penghasilan lain dari luar negeri)
- 14h: Diisi oleh sistem

▶ Gulir (*scroll*) ke bagian atas layar dan klik **L-1**.
##### **L-1**

A. Harta pada Akhir Tahun Pajak
- Lengkapi isian harta
B. Utang pada Akhir Tahun Pajak
- Lengkapi isian utang (bila ada)
C. Daftar Anggota Keluarga yang Menjadi Tanggungan
- Diisi oleh sistem
D. Penghasilan Neto Dalam Negeri dari Pekerjaan
- Apabila pemberi kerja telah menerbitkan bukti potong A1/A2 maka data penghasilan diisi secara otomatis oleh sistem. Isian ini dapat juga diisi secara manual untuk data penghasilan yang belum masuk dalam sistem.
Data penghasilan istri dari satu pemberi kerja juga akan masuk di bagian ini.
⚠ ***Ingat, lakukan penyesuaian pada bagian ini mengikuti*** [***pada artikel ini***](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja)***.***
E. Daftar Bukti Pemotongan/Pemungutan PPh
- Apabila pemberi kerja telah menerbitkan bukti potong A1/A2 maka data penghasilan diisi secara otomatis oleh sistem. Isian ini dapat juga diisi secara manual untuk bukti potong pajak yang belum masuk dalam sistem.
Bukti potong A1/A2 istri juga masuk di bagian ini.
⚠ ***Ingat, lakukan penyesuaian pada bagian ini mengikuti*** [***pada artikel ini***](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja)***.***
▶ Gulir (*scroll*) ke bagian atas layar dan klik **L-2**.
##### **L-2**

A. Penghasilan yang Dikenakan Pajak Penghasilan Bersifat Final
- Untuk penghasilan istri dari pekerjaan, lakukan penyesuaian pada bagian ini mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/spt/#penghasilan-istri-dari-satu-pemberi-kerja).
- Untuk penghasilan dari usaha:
- Klik tombol **Tambah**.
- Isi NPWP suami.
- Pada jenis penghasilan cari Penghasilan yang dikenakan pajak bersifat final sesuai Peraturan Pemerintah Nomor 23/55 (Disetor Sendiri)
- Dasar pengenaan pajak dan PPh terutang akan diisi oleh sistem berdasarkan data dari lampiran L-3B.
B. Penghasilan yang Tidak Termasuk Objek Pajak
- Tidak relevan dalam contoh ini.
C. Penghasilan Neto Luar Negeri
- Tidak relevan dalam contoh ini.
▶ Gulir (*scroll*) ke bagian atas layar dan klik **L-3B**.

A. Rekapitulasi Peredaran Bruto untuk Wajib Pajak Orang Pribadi yang Memiliki Peredaran Bruto Tertentu yang Dikenai Pajak Bersifat Final
- Pada kolom tindakan, klik ikon pensil 🖉 untuk memulai memasukkan.
- Masukkan omset per bulan.
- Klik tombol **Simpan**.
- Cek kembali jumlah PPh final yang telah Anda setor untuk masing-masing bulan.
B. Rekapitulasi Peredaran Bruto untuk Wajib Pajak Orang Pribadi Pengusaha Tertentu (OPPT)
- Tidak relevan dalam contoh ini.
C. Rekapitulasi Peredaran Bruto untuk Pengguna Norma Penghitungan Penghasilan Neto (NPPN)
- Tidak relevan dalam contoh ini.
▶ Setelah selesai mengisi lampiran L-1, L-2, dan L-3B buka kembali formulir induk.
**J. Lampiran Tambahan**
- a - c: Diisi oleh sistem
- d - e: No
**K. Pernyataan**
- Periksa status SPT: Nihil
- Beri tanda centang pada pernyataan

▶ Laporkan SPT dengan cara klik tombol **Bayar dan Lapor**.

**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](https://www.diskusipajak.com/spt/#lapor-spt-tahunan-orang-pribadi)
---
#### Contoh kasus: NPWP pisah, suami istri karyawan.
**Skenario**
Suami dan istri bekerja sebagai karyawan. Suami dan istri masing-masing memiliki NPWP yang berbeda karena ada perjanjian (PH) atau menghendaki terpisah (MT).
**Petunjuk pengisian formulir SPT**
Pada contoh di bawah, ditampilkan formulir SPT suami. Langkah-langkah pengisian formulir SPT istri serupa dengan prosedur yang digambarkan di bawah ini tetapi dengan menggunakan data penghasilan istri.
**Induk**
- Header: Klik tombol Posting
- Sumber penghasilan: Pekerjaan

**A. Identitas Wajib Pajak**
- Data identitas terisi otomatis oleh sistem berdasarkan profil wajib pajak
- Isian nomor 7 diisi Pisah Harta (PH) atau Memilih Terpisah (MT) sesuai kondisi yang sebenarnya. Pada contoh ini kita pilih MT.
- Isian nomor 8 secara otomatis akan terisi dengan NIK istri

**B. Ikhtisar Penghasilan Neto**
1a: Ya
1b.1 - 1d: Tidak

**C. Penghitungan Pajak Terutang**
2: Diisi oleh sistem
3: Tidak
4: Diisi oleh sistem
5: Bagian ini tidak tersedia karena WP menggunakan PTKP gabungan yang diisi pada lampiran 4
6: Bagian ini tidak tersedia karena WP dengan status PH/MT menggunakan perhitungan penghasilan kena pajak dari lampiran 4
7: Diisi oleh sistem sesuai data dari lampiran 4
8: Tidak
9: Diisi oleh sistem

**D. Kredit Pajak**
10a: Ya
10b: Diisi oleh sistem
10c: 0
10d: Tidak
**E. PPh Kurang/Lebih Bayar**
11a - 11c: Diisi oleh sistem

**F. Pembetulan**
Hanya diisi untuk pembetulan SPT yang sudah dilaporkan.
**G. Permohonan Pengembalian PPh Lebih Bayar**
Hanya diisi jika status SPT adalah lebih bayar.
**H. Angsuran PPh Pasal 25 Tahun Pajak Berikutnya**
13a - 13c: Tidak
**I. Pernyataan Transaksi Lainnya**
14a: Diisi oleh sistem
14b: Isi sesuai kondisi Anda
14c: Tidak (dalam contoh ini tidak ada penghasilan yang dikenai PPh final)
14d: Tidak (dalam contoh ini tidak ada penghasilan yang tidak termasuk objek pajak)
14e - 14f: Diisi oleh sistem
14g: Tidak (dalam contoh ini seluruh penghasilan dari pekerjaan)
14h: Diisi oleh sistem

Pada tahap ini buka lampiran untuk melakukan penyesuaian pada lampiran L-1 dan L-4.
▶ Gulir (*scroll*) ke bagian atas layar dan klik L-1.
##### **L-1**

**A. Harta pada Akhir Tahun Pajak**
Lengkapi isian harta
**B. Utang pada Akhir Tahun Pajak**
Lengkapi isian utang (bila ada)
**C. Daftar Anggota Keluarga yang Menjadi Tanggungan**
Diisi oleh sistem
**D. Penghasilan Neto Dalam Negeri dari Pekerjaan**
- Apabila pemberi kerja telah menerbitkan bukti potong A1/A2 maka data penghasilan diisi secara otomatis oleh sistem. Isian ini dapat juga diisi secara manual untuk data penghasilan yang belum masuk dalam sistem.
- Karena status kewajiban perpajakan suami dan istri adalah PH/MT maka apabila ada data penghasilan istri pada bagian ini, ikuti langkah berikut:
- Catat detail penghasilan istri termasuk NPWP pemberi kerja, jumlah penghasilan, dan jumlah PPh terutang.
- Masukkan data penghasilan tersebut pada lampiran 4 bagian B (Penghitungan PPh Terutang Wajib Pajak dan Suami/Istri)
- Kembali ke lampiran 1 kemudian hapus data penghasilan istri dari bagian D, dan bukti potong pajak untuk penghasilan tersebut dari bagian E. Hapus data dilakukan dengan cara klik ikon tong sampah 🗑 pada kolom Tindakan pada baris data yang akan dihapus.

**E. Daftar Bukti Pemotongan/Pemungutan PPh**
- Apabila pemberi kerja telah menerbitkan bukti potong A1/A2 maka data penghasilan diisi secara otomatis oleh sistem. Isian ini dapat juga diisi secara manual untuk bukti potong pajak yang belum masuk dalam sistem.
- Pastikan data bukti potong pajak untuk penghasilan istri telah dihapus dari bagian ini.
##### **L-4**

**Penghasilan bruto**
Data penghasilan bruto wajib pajak (dalam contoh ini dari sisi suami) dan penghasilan bruto istri diisi secara manual. Penghasilan bruto dihitung berdasarkan total penghasilan yang diterima.
Dalam contoh ini, penghasilan suami dan istri hanya berasal dari pekerjaan sehingga penghasilan data penghasilan bruto diisi berdasarkan bukti pemotongan pajak dari pemberi kerja.
**Penghasilan neto**
Penghasilan neto suami diisi oleh sistem berdasarkan data pada lampiran 1-D.
Penghasilan neto istri diisi berdasarkan data dari pemberi kerja pada lampiran 1-D yang telah dicatat pada langkah sebelumnya.
⚠ ***Ingat untuk menghapus data penghasilan dari lampiran 1-D dan data pemotongan pajak penghasilan istri dari lampiran 1-E.***
**PTKP gabungan**
Untuk wajib pajak dengan status PH/MT, maka penghasilan tidak kena pajak diberlakukan secara gabungan. Dalam contoh ini K/I/1 (Kawin, istri bekerja, dengan 1 orang tanggungan).
**PPh terutang**
Sistem akan menghitung penghasilan kena pajak gabungan, PPh terutang gabungan, dan PPh terutang bagi suami dan bagi istri secara proporsional berdasarkan penghasilan neto.
Nilai PPh terutang yang ditanggung wajib pajak pada bagian ini secara otomatis akan diisikan ke formular induk SPT Bagian C.7.
▶ Setelah menyelesaikan L-1 dan L-4, buka kembali formulir induk dan periksa isian bagian C, D, dan E.
**J. Lampiran Tambahan**
- a - c: Diisi oleh sistem
- d - e: No
**K. Pernyataan**
- Periksa status SPT
- Beri tanda centang pada pernyataan

▶ Laporkan SPT dengan cara klik tombol **Bayar dan Lapor**.

**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](https://www.diskusipajak.com/spt/#lapor-spt-tahunan-orang-pribadi)
- [Lapor SPT bagi istri yang memilih terpisah](https://www.diskusipajak.com/spt/#lapor-spt-bagi-istri-yang-memilih-terpisah)
- [NPWP gabung. Penghasilan istri dari satu pemberi kerja.](#contoh-kasus-npwp-gabung-penghasilan-istri-dari-satu-pemberi-kerja)
- [Bayar kode billing](https://www.diskusipajak.com/kode-billing/#bayar-kode-billing)
---
### SPT
URL: https://www.diskusipajak.com/p/spt/
Last updated: 2026-06-13T13:42:27.000Z
### Cara buat SPT masa PPN
**Q: Bagaimana cara membuat SPT masa PPN di Coretax DJP?**
A: Sistem secara otomatis menyediakan draf SPT PPN setiap tanggal 1 bulan berikutnya setelah masa pajak berakhir
1. *Login* ke Coretax DJP, masuk ke menu**Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT)**.
2. Konsep SPT Masa yang telah dibuat oleh sistem akan muncul pada daftar SPT belum disampaikan.
3. Klik *icon* pensil 🖉 untuk melihat dan melengkapi data SPT masa PPN.
4. Untuk melaporkan SPT masa, lanjutkan dengan klik tombol**Bayar dan Lapor**.
5. Pilih penyedia penandatangan kemudian isi tanda tangan digital berupa ID dan kata sandi untuk validasi akhir pembuatan SPT.
6. Klik tombol**Simpan**kemudian**Konfirmasi Tanda Tangan**.
7. Selesai.
---
### Cara buat SPT masa PPh 21/26
**Q: Bagaimana cara membuat SPT masa PPh 21/26 di Coretax DJP?**
A: Pembuatan SPT dapat dilakukan oleh pihak yang ditunjuk untuk membuat/menandatangani SPT masa PPh 21/26 dengan cara sebagai berikut:
1. *Login* ke Coretax DJP dan ubah peran (*impersonate*) ke akun wajib pajak yang diwakilinya.
2. Masuk ke menu**Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT)**
3. Klik tombol**Buat Konsep SPT**.
4. Pilih jenis SPT yang akan dilaporkan, dalam hal ini PPh Pasal 21/26\. Klik**Lanjut**.
5. Pilih Periode dan Tahun Pajak. Klik**Lanjut**.
6. Pilih Model SPT, Normal atau Pembetulan. Klik**Lanjut**.
7. Klik tombol**Posting SPT**yang ada pada bagian *header*. Pastikan tanggal *posting* tertera sesuai dengan saat dilakukan *posting*.
8. Cek isian konsep SPT yang dihasilkan secara otomatis oleh sistem.
9. Apabila konsep SPT telah siap untuk dilaporkan, klik tombol**Bayar dan Lapor**.
10. Pilih penyedia penandatangan serta isi tanda tangan digital berupa ID dan kata sandi untuk validasi akhir pembuatan SPT.
11. Klik tombol**Simpan**kemudian**Konfirmasi Tanda Tangan**.
12. Selesai.
---
### Akses riwayat SPT
**Q: Siapa yang dapat mengakses data historis SPT dalam Coretax DJP untuk wajib pajak badan?**
A: Data historis SPT dalam Coretax DJP hanya dapat diakses oleh penanggungjawab/PIC pusat dan pihak yang diberikan *role* sebagai *signer*. Data historis SPT diakses dari akun pribadi melalui mode *impersonate* dan tersedia untuk lima tahun ke belakang.
---
### Opsi SPT PPN normal tidak muncul
**Q: Apa yang harus dilakukan jika opsi "Normal" untuk SPT PPN tidak muncul saat membuat konsep (draft)?**
A: Sistem Coretax DJP secara otomatis membuat konsep ( *draft*) SPT normal pada setiap awal bulan. Konsep tersebut dapat ditemukan pada menu **Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT)**.
---
### Pengaruh konsep delta
**Q: Bagaimana konsep "delta" mempengaruhi pembetulan SPT masa PPh 21, terutama jika SPT awal lebih bayar?**
A: Sistem Coretax DJP menggunakan konsep perhitungan delta sehingga jika SPT normal menunjukkan lebih bayar, maka kompensasi dilakukan secara otomatis ke masa pajak berikutnya dan tidak dapat diubah secara manual.
---
### Koreksi LB menjadi nihil atau KB
**Q: Apa implikasi finansial jika lebih bayar dalam SPT PPh 21 normal kemudian dilakukan pembetulan menjadi nihil atau kurang bayar?**
A: Jika pembetulan menghasilkan SPT dengan status nihil, atau lebih bayar tetapi dengan nilai yang lebih kecil, atau kurang bayar, maka selisihnya harus dibayar pada masa pajak saat pembetulan dilakukan, karena lebih bayar sebelumnya sudah tercatat sebagai kompensasi.
---
### Nilai kompensasi tidak terisi
**Q: Bagaimana jika kompensasi lebih bayar PPN dari masa pajak sebelumnya tidak terisi pada konsep SPT masa PPN?**
A: Data kompensasi lebih bayar PPN akan secara otomatis terisi pada konsep SPT masa PPN tujuan kompensasi. Dalam hal data kompensasi tidak tersedia silakan hubungi petugas di KPP terdekat atau Kring Pajak 1500200 untuk dilakukan pengecekan dan update data kompensasi (apabila diperlukan) oleh tim teknis.
---
### Tanggal pelaporan SPT
**Q: Kapan SPT kurang bayar dianggap sudah dilaporkan (submitted)?**
A: Pembayaran SPT dengan status kurang bayar hanya dapat dilakukan dengan salah satu dari dua cara yaitu (1) menggunakan kode billing yang otomatis terbit setelah klik **Bayar dan Lapor** pada saat membuat konsep SPT, atau (2) menggunakan saldo deposit yang telah disetorkan sebelumnya.
1. Jika menggunakan kode billing, tanggal lapor SPT adalah tanggal kode billing dibayarkan.
2. Jika menggunakan deposit, maka tanggal lapor SPT adalah tanggal dilakukan **Bayar dan Lapor**.
Untuk pembayaran menggunakan deposit, pastikan saldo deposit cukup senilai pajak terutang dalam SPT tersebut. Pembayaran tidak dapat dilakukan dengan menggunakan sebagian deposit dan sebagian kode billing.
**Artikel terkait:**
- [Bayar tagihan dan SPT dengan deposit](https://www.diskusipajak.com/deposit-dan-buku-besar/#bayar-tagihan-dan-spt-dengan-deposit)
- [Pemanfaatan deposit secara manual](https://www.diskusipajak.com/deposit-dan-buku-besar/#pemanfaatan-deposit-secara-manual)
---
### Jatuh tempo jatuh pada hari libur
**Q: Apakah jatuh tempo pembayaran dan pelaporan SPT masa PPh pasal 21 bisa mundur bila jatuh pada hari libur? Apakah Sabtu dan Minggu dihitung sebagai hari libur?**
A: Ya, jatuh tempo kewajiban pembayaran dan pelaporan pajak masa dapat mundur jika jatuh pada hari libur (Dasar Hukum: PMK 81 Tahun 2024).
- Pasal 100 ayat (1) PMK 81 Tahun 2024
"Dalam hal tanggal jatuh tempo pembayaran atau penyetoran pajak sebagaimana dimaksud dalam Pasal 94 bertepatan dengan hari libur, pembayaran atau penyetoran pajak dapat dilakukan paling lambat pada hari kerja berikutnya."
- Pasal 173 ayat (1) PMK 81 Tahun 2024
"Dalam hal batas akhir pelaporan sebagaimana dimaksud dalam Pasal 171 dan Pasal 172 bertepatan dengan hari libur, pelaporan dapat dilakukan paling lambat pada hari kerja berikutnya."
- Pasal 100 ayat (2) & Pasal 173 ayat (2) PMK 81 Tahun 2024
Definisi hari libur: Hari Sabtu, hari Minggu, hari libur nasional, hari libur Pemilu, dan hari cuti bersama nasional.
Jika jatuh tempo pembayaran atau pelaporan kewajiban masa bertepatan dengan salah satu hari di atas, pembayaran/pelaporan tersebut dapat dilakukan paling lambat pada hari kerja berikutnya. Pastikan selalu memantau kalender dan pengumuman resmi dari pemerintah.
**Contoh:**
Jatuh tempo penyetoran PPh pasal 21 masa pajak Januari jatuh pada hari 15 Februari (hari Sabtu). Dalam hal ini batas waktu penyetoran mundur hingga hari Senin tanggal 17 Februari.
---
### Lapor PPN nihil
**Q: Apakah masih bisa melaporkan PPN nihil pada tanggal 1, sementara faktur pajak baru dibuat pada tanggal 2 dan seterusnya? Apakah pembetulan SPT baru dapat dilakukan setelah rekanan melakukan pembayaran?**
A: Pada sistem Coretax DJP, SPT masa PPN normal dibuat secara otomatis oleh sistem setiap tanggal 1 bulan berikutnya. Saat SPT masa PPN terbuat otomatis, sistem akan menarik seluruh data faktur pajak yang diterbitkan di masa pajak terkait.
Sesuai Pasal 44 PER-11/PJ/2025, batas waktu upload e-faktur paling lambat tanggal 20 bulan berikutnya setelah tanggal pembuatan e-faktur.
SPT masa PPN untuk suatu masa pajak tidak dapat disampaikan jika SPT masa PPN untuk masa pajak sebelumnya belum disampaikan.
Apabila faktur pajak diterbitkan setelah tanggal 1, padahal SPT masa PPN normal sudah dilaporkan pada tanggal 1, wajib pajak dapat melaporkannya dalam SPT masa PPN pembetulan.
Pembetulan tidak bergantung pada pembayaran oleh rekanan. Faktur pajak yang diterbitkan dalam masa pajak terkait akan otomatis ditarik ke dalam SPT oleh sistem.
**Contoh:**
Jika faktur pajak untuk masa pajak Juni 2025 dibuat pada tanggal 2 Juli 2025, maka faktur tersebut masih dapat dilaporkan dalam SPT masa PPN Juni 2025 hingga batas akhir *upload* faktur yaitu tanggal 20 Juli 2025.
---
### Dokumen lain PIB PEB
**Q: Bagaimana cara wajib pajak membuat dokumen lain pajak masukan (PIB), atau dokumen pajak keluaran (PEB) konsolidasi di Coretax DJP?**
A: Langkah-langkah pembuatan dokumen lain pajak masukan (PIB dan termasuk PIB konsolidasi)
1. Masuk ke menu**e-Faktur**.
2. Pada submenu Dokumen Lain, pilih**Pajak Masukan**.
3. Klik tombol**Create From Interface**.
4. Pilih masa dan tahun pajak sesuai dengan masa pajak SSP atas PIB.
5. Pada bagian *prepopulated data*, pilih “Prepopulated PIB.”
6. Klik tombol**Membuat**. Sistem akan mengambil data PIB sesuai yang tercatat di sistem DJBC.
Langkah-langkah pembuatan dokumen lain pajak keluaran (PEB dan termasuk PEB Konsolidasi)
1. Masuk ke menu**e-Faktur**.
2. Pada submenu Dokumen Lain, pilih**Pajak Keluaran**.
3. Klik tombol\*\*+Prepopulated Data\*\*.
4. Pilih masa dan tahun pajak.
5. Pada bagian *prepopulated data* pilih “Prepopulated PEB.”
6. Klik tombol**Membuat**.
7. Tunggu sistem Coretax DJP mengambil data dari sistem DJBC.
8. Jika berhasil, klik tombol\*\*↻\*\*( *refresh*) pada bagian atas tabel.
**Catatan**
- Pastikan NPWP pemilik barang adalah NPWP yang digunakan untuk *prepopulated data*.
- Setelah data berhasil terisi secara otomatis ( *prepopulated*), pada kolom "Perekam" akan terisi "DJBC".
- Lakukan penarikan data dokumen lain (keluaran dan masukan) secara berkala, misalnya mingguan.
---
### Lapor SPT terkendala
**Q: Lapor SPT masih terkendala sehingga belum bisa buat billing. Apa solusi agar tidak terlambat setor?**
A: Gunakan fitur deposit agar terhindar dari sanksi keterlambatan setor pajak jika belum bisa membuat kode billing akibat kendala pada modul pelaporan SPT. Karena tanggal pengisian deposit dianggap sama dengan tanggal setor pajak maka Anda dapat terhindar dari sanksi keterlambatan setor meski pelaporan SPT atau kode billing belum bisa diproses.
Deposit dapat Anda gunakan di kemudian waktu melalui mekanisme pemindahbukuan melalui salah satu dari dua cara, yaitu secara otomatis pada saat proses pelaporan SPT atau secara manual.
**Artikel terkait:**
- [Bayar tagihan dan SPT dengan deposit](https://www.diskusipajak.com/deposit-dan-buku-besar/#bayar-tagihan-dan-spt-dengan-deposit)
- [Pemanfaatan deposit secara manual](https://www.diskusipajak.com/deposit-dan-buku-besar/#pemanfaatan-deposit-secara-manual)
---
### Lapor SPT tahunan orang pribadi
**Q: Bagaimana melaporkan SPT tahunan orang pribadi?**
A: Pelaporan SPT tahunan dapat dilakukan dengan mudah di Coretax DJP mengikuti langkah-langkah sebagai berikut:
1. Pada Coretax DJP akses menu **Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT) > Buat Konsep SPT**.
2. Pilih **PPh Orang Pribadi** kemudian klik tombol **Lanjut**.
3. Pilih **SPT Tahunan** dan masukkan periode dan tahun pajak (misalnya Januari - Desember 2025). Klik tombol**Lanjut**.
4. Pilih model SPT: “Normal” untuk pelaporan pertama kali, dan “Pembetulan” untuk membetulkan dan menyampaikan kembali SPT yang sudah pernah disampaikan.
5. Klik tombol **Buat Konsep SPT**.
6. Klik *icon* pensil 🖉 untuk memulai pengisian formulir SPT.
7. Klik tombol **Posting** dan sistem akan secara otomatis mengisi sejumlah data pada formulir induk dan lampiran SPT.
8. Periksa kembali data yang telah diisikan oleh sistem. Lakukan perbaikan apabila diperlukan.
9. Isi dan lengkapi semua bagian SPT. Anda dapat mengikuti instruksi pada artikel terkait atau video tutorial di bawah.
10. Untuk melaporkan SPT, klik tombol **Bayar dan Lapor**.
11. Pilih penyedia penandatangan kemudian isi tanda tangan digital berupa ID dan kata sandi untuk validasi akhir pembuatan SPT.
12. Klik tombol **Simpan** kemudian **Konfirmasi Tanda Tangan**.
13. SPT yang berstatus kurang bayar akan pindah dari bagian konsep SPT ke SPT menunggu pembayaran.
14. SPT yang telah selesai dilaporkan akan berpindah ke bagian SPT Dilaporkan.
Untuk panduan lebih lengkap, saksikan video tutorial di bawah ini.
**⚠ Penting:**
Untuk melakukan pembayaran atas SPT dengan status kurang bayar, Anda dapat menggunakan saldo deposit atau menggunakan kode billing. Apabila Anda memilih pembayaran dengan menggunakan kode billing, maka sistem secara otomatis menerbitkan kode billing dengan nominal pembayaran yang sesuai dengan jumlah yang perlu dibayarkan. Anda hanya perlu melakukan pembayaran atas kode billing tersebut.
Dokumen kode billing yang diterbitkan sistem dapat Anda lihat pada daftar kode billing belum dibayar (menu: **Pembayaran > Daftar Kode Billing Belum Dibayar**) \*\*atau pada dokumen Anda (menu: **Portal Saya > Dokumen Saya**). \*\*Untuk menampilkan data pada tabel, klik tombol **↻** (Refresh).
**Artikel terkait:**
- [Penghasilan istri dari satu pemberi kerja](#penghasilan-istri-dari-satu-pemberi-kerja)
- [Lapor SPT bagi istri yang memilih terpisah](#lapor-spt-bagi-istri-yang-memilih-terpisah)
- [Bupot PPh salah masuk ke akun suami](https://www.diskusipajak.com/bukti-potong/#bupot-pph-salah-masuk-ke-akun-suami)
- [Contoh kasus: NPWP gabung, penghasilan istri dari satu pemberi kerja.](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-gabung-penghasilan-istri-dari-satu-pemberi-kerja)
- [Contoh kasus: NPWP gabung, suami istri karyawan, memiliki usaha kecil.](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-gabung-suami-istri-karyawan-memiliki-usaha-kecil)
- [Contoh kasus: NPWP pisah, suami istri karyawan.](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-pisah-suami-istri-karyawan)
- [Coretax Form untuk lapor SPT tahunan PPh](#coretax-form-untuk-lapor-spt-tahunan-pph)
**Pelaporan SPT tahunan orang pribadi karyawan**
**Pelaporan SPT tahunan orang pribadi UMKM**
**Pelaporan SPT tahunan orang pribadi profesional (dokter, pengacara, arsitek, notaris, dan sebagainya)**
---
### Simulator SPT Tahunan PPh Badan
**A: Apakah DJP menyediakan simulasi untuk pelaporan SPT tahunan bagi wajib pajak badan?**
Q: Anda dapat menggunakan simulator pelaporan SPT tahunan yang dapat diakses melalui tautan berikut [https://spt-simulasi.pajak.go.id/login.](https://spt-simulasi.pajak.go.id/login.?ref=diskusipajak.com)

Untuk masuk pada simulator ini, gunakan kata sandi *P@jakTumbuh1ndonesiaT@ngguh*.
Setelah berhasil masuk, Anda akan dipandu untuk melakukan langkah-langkah yang diperlukan untuk melaporkan SPT tahunan bagi wajib pajak badan.
---
### Bukti Penerimaan Elektronik (BPE) SPT Tahunan
Q: Setelah melaporkan SPT Tahunan, dimanakah saya dapat melihat Bukti Penerimaan Elektronik (BPE) SPT Tahunan untuk memastikan SPT saya sudah berhasil dilaporkan?
A: Tanda terima pelaporan atau BPE SPT Tahunan **hanya dikirimkan melalui email** dan bukan dalam bentuk file PDF. Dokumen BPE juga **tidak dikirimkan melalui Portal Wajib Pajak**, sehingga tidak ada di menu Dokumen Saya.
Jika Anda tidak menerima Bukti Penerimaan Elektronik (BPE) SPT Tahunan silakan lakukan kirim ulang email dengan melakukan langkah berikut:
- Buka menu **Surat Pemberitahuan (SPT)>Surat Pemberitahuan (SPT)**
- Klik **SPT Dilaporkan**
Klik ikon **Email ✉** di samping kiri SPT Tahunan

---
### Lapor SPT tahunan badan
**Q: Bagaimana melaporkan SPT tahunan bagi wajib pajak badan?**
A: Proses pelaporan SPT tahunan PPh badan melalui Coretax pada dasarnya memiliki alur yang sama untuk semua sektor usaha, kecuali detail pengisian lampiran yang bervariasi tergantung pada sektor yang dipilih. Perhatikan bahwa pelaporan SPT di Coretax selalu dimulai dari formulir induk terlebih dahulu, baru kemudian dilanjutkan dengan pengisian lampirannya.
**1\. Tahap persiapan dokumen**
Siapkan dokumen-dokumen pendukung seperti:
1. Laporan laba rugi.
2. Laporan posisi keuangan (neraca).
3. Bukti pemotongan atau pemungutan PPh dari lawan transaksi.
4. Dokumen pendukung lainnya yang diperlukan.
**2\. Tahap login dan buat konsep SPT**
1. Orang pribadi yang ditunjuk untuk mempersiapkan SPT (penanggung jawab, wakil, atau kuasa wajib pajak) melakukan login pada [https://coretaxdjp.pajak.go.id/](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com).
2. Setelah berhasil *login*, lakukan *impersonate* ke akun wajib pajak badan dengan memilih NPWP badan pada *dropdown list*.
3. Akses menu **Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT) > Buat Konsep SPT**.
4. Pilih jenis SPT “PPh Badan”, kemudian klik *lanjut*.
5. Pilih periode SPT tahunan dan tentukan periode serta tahun pajak yang akan dilaporkan.
6. Pilih model SPT normal.
7. Klik **Buat Konsep SPT**. Konsep SPT akan terbentuk dan muncul dalam daftar.
8. Klik ikon pensil 🖉 (atau tombol **lihat**) untuk membuka dan memulai pengisian SPT tahunan badan.
**3\. Tahap pengisian formulir induk SPT**
Pengisian formulir induk melibatkan menjawab serangkaian pertanyaan “Ya” atau “Tidak” *yang akan menentukan lampiran mana saja yang wajib diisi*.
Pada *Header* formulir induk, Pilih metode pembukuan yang dilakukan: Stelsel Akrual (metode *default*) atau Stelsel Kas (jika telah menyampaikan pemberitahuan).
Formulir induk memiliki 10 bagian sebagai berikut:
1. Identitas wajib pajak
2. Informasi laporan keuangan
3. Penghasilan yang dikenakan PPh yang bersifat final dan tidak termasuk objek pajak
4. Penghitungan PPh
5. Pengurang PPh terutang
6. PPh kurang/lebih bayar
7. Penghitungan angsuran PPh pasal 25 tahun berjalan
8. Pernyataan transaksi
9. Lampiran lainnya
10. Pernyataan
Beberapa pilihan yang perlu diperhatikan:
**Informasi laporan keuangan (Bagian B)**
- Pilih **sektor usaha** yang dilakukan oleh wajib pajak. *Pemilihan sektor ini akan menentukan jenis Lampiran 1 (Rekonsiliasi Laporan Keuangan) yang wajib diisi*.
- Jawab apakah laporan keuangan **diaudit oleh akuntan publik**. Jika "Ya," isikan opini auditor dan NIK/NPWP 16 digit kantor akuntan publik.
**PPh kurang/lebih bayar (Bagian F)**
- Jika berstatus **lebih bayar**, pilih prosedur pengembalian kelebihan pembayaran (pemeriksaan atau pengembalian pendahuluan)
- Tentukan nomor rekening bank tujuan. Nomor rekening dapat diubah melalui menu **Portal Saya > Perubahan Data > Identitas Wajib Pajak**.
**Pernyataan transaksi (Bagian H)**
- Jawab 9 pertanyaan transaksi (Ya atau Tidak), termasuk terkait transaksi hubungan istimewa ( *related party* ), kewajiban menyampaikan dokumen *transfer pricing*, penyertaan modal/utang/piutang ke afiliasi, pembebanan biaya penyusutan/amortisasi fiskal, dan lain-lain.
- *Setiap jawaban "Ya" akan memunculkan notifikasi lampiran tambahan yang harus diisi (misalnya: Lampiran 9 jika memilih "Ya" pada biaya penyusutan/amortisasi*).
**4\. Tahap Pengisian Lampiran SPT**
Gulir ke bagian paling atas dan isi lampiran-lampiran yang diwajibkan oleh sistem berdasarkan jawaban Anda pada formulir induk.
**5\. Tahap Pembayaran dan Pelaporan SPT**
1. Setelah semua data pada lampiran diisi, kembali ke formulir induk dan pastikan nilai PPh yang masih harus dibayar telah sesuai.
2. Baca dan beri tanda centang pada pernyataan (Bagian J).
3. Klik tombol **Bayar dan Lapor**.
4. Jika status SPT adalah Kurang Bayar maka sistem akan menawarkan opsi pelunasan menggunakan**deposit pajak**(jika saldo mencukupi) atau melalui **pembuatan kode billing**. Pilih salah satu metode pembayaran.
5.**Tandatangani SPT** dengan memilih penyedia tanda tangan dan memasukkan *passphrase*. Klik tombol**Simpan**
1. Apabila *passphrase* yang dimasukkan telah sesuai, klik tombol **Konfirmasi Tanda Tangan**.
**Status Akhir Pelaporan:**
- Jika status SPT **Nihil** atau **Lebih Bayar**, atau jika pembayaran dilakukan menggunakan deposit, SPT akan otomatis berstatus**Dilaporkan**.
- Jika pembayaran dilakukan dengan kode *billing*, status SPT akan berubah menjadi **Menunggu Pembayaran**dan akan otomatis berubah menjadi **Dilaporkan** setelah pelunasan.
Untuk panduan lebih lengkap, saksikan video tutorial pada tautan berikut:
**Pelaporan SPT PPh tahunan badan sektor UMKM**
**Pelaporan SPT PPh tahunan badan sektor perdagangan**
**Pelaporan SPT PPh tahunan badan sektor jasa**
**Pelaporan SPT PPh tahunan badan sektor manufaktur**
**Pelaporan SPT PPh tahunan badan sektor perbankan**
---
### Edit SPT menunggu pembayaran
**Q: Konsep SPT saya sudah terbit kode billing dan berubah status menjadi SPT menunggu pembayaran, tetapi ternyata ada yang perlu diperbaiki. Bagaimana saya melakukan edit atas konsep SPT yang sudah berstatus menunggu pembayaran?**
A: Edit hanya dapat dilakukan atas SPT yang ada dalam kategori “Konsep SPT.” Untuk itu apabila Anda perlu melakukan edit atas SPT yang sudah terbit kode billing dan berpindah kategori menjadi “SPT Menunggu Pembayaran,” maka Anda perlu membatalkan kode billing yang sudah terbit tersebut agar SPT kembali berstatus konsep SPT.
Untuk membatalkan kode billing yang sudah terbit, Anda dapat melakukan langkah-langkah sebagai berikut:
1. Login ke akun Coretax DJP Anda dan akses menu **Pembayaran > Daftar Kode Billing Belum Dibayar**.
2. Pada tabel yang memuat daftar kode billing belum dibayar, gulir ke kanan untuk menemukan kolom “Aksi.”
3. Pada kode billing yang terbit dari SPT yang ingin diperbaiki, klik tombol **Batal**.
4. Kode billing yang dibatalkan tidak lagi muncul di tabel daftar kode billing belum dibayar.
5. Setelah beberapa saat, SPT akan berpindah kembali menjadi konsep dan dapat Anda edit.

⚠️ *Harap berhati-hati apabila akan melakukan pembayaran SPT. Pastikan Anda membayar menggunakan kode billing yang benar (yang dihasilkan dari konsep SPT yang telah selesai dilakukan edit) untuk menghindari pembayaran menggunakan kode billing yang telah dibatalkan.*
---
### Lapor SPT bagi istri yang memilih terpisah
**Q: Saya istri yang memilih untuk menjalankan kewajiban perpajakan terpisah dari suami. Bagaimana saya melaporkan SPT saya melalui Coretax DJP?**
A: Bagi wajib pajak orang pribadi, pelaporan SPT melalui Coretax DJP dilakukan mengikuti langkah-langkah yang dijelaskan [pada artikel ini](#lapor-spt-tahunan-orang-pribadi).
Khusus bagi istri yang menjalankan kewajiban perpajakan menggunakan NPWP sendiri (tidak gabung dengan NPWP suami), maka pastikan bahwa:
1. Anda telah melakukan aktivasi akun Coretax DJP. Apabila Anda belum pernah melakukan aktivasi akun, Anda dapat mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#akses-coretax-bagi-bukan-user-djp-online).
2. Status NPWP Anda adalah “Aktif.” Apabila status NPWP adalah tidak aktif, Anda dapat mengubah status NPWP menjadi aktif mengikut langkah-langkah [pada artikel ini](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#ubah-status-menjadi-aktif).
3. Status unit perpajakan Anda pada Daftar Unit Keluarga suami adalah “Kepala Keluarga Lain (PH/MT)” dan kategori profil wajib pajak adalah PH atau MT. Untuk melakukan perubahan status dan kategori, ikuti panduan [pada artikel ini](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#ubah-status-menjadi-aktif).
Contoh kasus untuk pelaporan SPT suami dan istri karyawan yang memilih menjalankan kewajiban perpajakan secara terpisah dapat dilihat [pada artikel ini](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-pisah-suami-istri-karyawan).
**Artikel terkait:**
- [Cek status dan kategori wajib pajak](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#cek-status-dan-kategori-wajib-pajak)
- [Pelaporan SPT suami istri pisah NPWP](https://www.diskusipajak.com/umum/#pelaporan-spt-suami-istri-pisah-npwp)
---
### Penghasilan istri dari satu pemberi kerja
**Q: Bagaimana cara melaporkan penghasilan istri dari satu pemberi kerja untuk istri yang bergabung dengan NPWP suami?**
A: Bagi suami istri yang melaporkan SPT sebagai satu kesatuan perpajakan (NPWP istri gabung dengan suami), maka penghasilan istri digabung dengan penghasilan suami untuk perhitungan pajak penghasilan.
Dalam hal istri memperoleh penghasilan hanya dari satu pemberi kerja dan pekerjaan tersebut tidak ada hubungannya dengan usaha atau pekerjaan suami atau anggota keluarga lainnya, maka penghasilan istri tersebut diperlakukan sebagai penghasilan yang dipotong pajak penghasilan yang bersifat final.
Dalam kondisi ini, maka suami perlu melakukan penyesuaian lampiran SPT agar tidak terjadi kurang bayar pajak yang diakibatkan oleh penghasilan istri yang digabung dengan penghasilan suami.
Penyesuaian dilakukan dengan cara sebagai berikut:
1. Pastikan istri telah terdaftar dengan status tanggungan dalam Data Unit Keluarga pada akun Coretax DJP suami.
2. Pada formulir induk SPT, jawab "Ya" pada pertanyaan nomor 10a (Apakah terdapat PPh yang telah dipotong/dipungut oleh pihak lain?) dan nomor 14c (Apakah Anda menerima penghasilan yang dikenakan pajak penghasilan bersifat final?).
3. Pada lampiran SPT, periksa lampiran 1 bagian D (Penghasilan Neto Dalam Negeri dari Pekerjaan) dan bagian E (Daftar Bukti Pemotongan/Pemungutan PPh) dan catat detail data bukti potong penghasilan istri termasuk:
4. NPWP pemberi kerja,
5. jumlah penghasilan, dan
6. jumlah PPh terutang.
7. Masukkan data penghasilan tersebut pada lampiran 2 bagian A (Penghasilan yang Dikenakan Pajak Penghasilan Bersifat Final).
8. Klik tombol **Tambah**.
9. Masukkan NPWP pemberi kerja sebagai pemotong pajak. Sistem secara otomatis akan menampilkan nama pemotong pajak.
10. Pada isian jenis penghasilan pilih “Penghasilan istri dari satu pemberi kerja.” Sistem secara otomatis akan mengisi kode objek pajak.
11. Masukkan jumlah penghasilan istri sebagai dasar pengenaan pajak.
12. Masukkan jumlah PPh terutang yang telah dipotong oleh pemberi kerja.
13. Klik tombol**Simpan**.
14. Kembali ke lampiran 1 kemudian hapus data penghasilan istri dari bagian D, dan bukti potong pajak untuk penghasilan tersebut dari bagian E. Hapus data dilakukan dengan cara klik ikon tong sampah 🗑 pada kolom Tindakan pada baris data yang akan dihapus.
15. Setelah data penghasilan istri dari lampiran 1 dihapus maka data penghasilan dari pekerjaan yang diperhitungkan pada induk SPT tidak lagi memasukkan data penghasilan istri.
**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](#lapor-spt-tahunan-orang-pribadi)
- [Lapor SPT bagi istri yang memilih terpisah](#lapor-spt-bagi-istri-yang-memilih-terpisah)
---
### Tombol Posting pada SPT Tahunan
**Q: Apakah saya perlu klik tombol “Posting" pada formulir induk SPT Tahunan? Apa fungsi tombol tersebut?**
A: Untuk melakukan pelaporan SPT tahunan pajak penghasilan, Anda perlu klik tombol**Posting**yang ada pada formulir induk SPT. Tombol ini berfungsi untuk membantu Anda melakukan pengisian SPT dengan cara melakukan pengisian sejumlah data pada formulir secara otomatis menggunakan data yang telah tersimpan dalam sistem Coretax DJP sehingga Anda tidak perlu melakukan pengisian data secara manual atas data tersebut.
Untuk SPT Tahunan PPh Orang Pribadi, tombol ini membantu mengisi data seperti data harta, utang, daftar anggota keluarga, bukti potong PPh, dan pembayaran pajak. Sedangkan untuk SPT Tahunan PPh Badan, tombol ini membantu mengisi data seperti data pemegang saham/pemilik modal, bukti potong PPh, pembayaran PPh yang telah dilakukan, dan harta pada penyusutan/amortisasi fiskal.
Atas data-data yang terisi secara otomatis tersebut, Anda tetap perlu melakukan pengecekan kembali. Jika terdapat data yang tidak benar atau tidak mutakhir, lakukan perbaikan sebelum melakukan pelaporan SPT.
**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](#lapor-spt-tahunan-orang-pribadi)
- [Lapor SPT tahunan badan](#lapor-spt-tahunan-badan)
---
### SPT Tahunan Bagian Tahun Pajak
**Q: Saat membuat Konsep SPT, terdapat pilihan "SPT Bagian Tahun Pajak" dan "SPT Tahunan", mana yang harus saya pilih?**
A: SPT Tahunan Bagian Tahun Pajak adalah Surat Pemberitahuan yang digunakan untuk melaporkan: penghitungan dan/atau pembayaran pajak, objek pajak dan bukan objek pajak, serta harta dan kewajiban, untuk jangka waktu kurang dari 1 (satu) tahun pajak (tidak penuh 12 bulan).
SPT Tahunan Bagian Tahun Pajak ini menggantikan SPT Tahunan Tahun Pajak (1 tahun penuh) apabila kewajiban subjektif Wajib Pajak dimulai atau berakhir di pertengahan tahun.
Siapa yang Menggunakan SPT Bagian Tahun Pajak?
SPT Bagian Tahun Pajak bukan pilihan bebas, tetapi konsekuensi hukum atas kondisi tertentu ketika kewajiban pajak tidak berlangsung setahun penuh.
**⚠** Kondisi yang WAJIB menggunakan SPT Bagian Tahun Pajak:\*\*
1. Orang Pribadi Baru Menjadi Subjek Pajak Dalam Negeri (SPDN), misalnya:
2. Tuan B adalah WNA dan mulai menjadi SPDN pada Oktober 2025
3. SPT yang dibuat: Bagian Tahun Pajak Oktober–Desember 2025
4. Orang Pribadi Kehilangan Kewajiban Subjektif di Tengah Tahun
Misalnya karena:
- meninggalkan Indonesia untuk selama-lamanya, atau
- meninggal dunia.
Contoh:
Tuan C meninggal dunia pada Agustus 2025\. SPT yang dibuat: Bagian Tahun Pajak Januari–Agustus 2025
1. Warisan Belum Terbagi (WBT)
Kewajiban subjektif orang pribadi berakhir saat meninggal dunia. Selanjutnya timbul subjek pajak baru, yaitu Warisan Belum Terbagi (WBT).
Contoh:
- Pewaris meninggal Agustus 2025\. SPT Almarhum: Bagian Tahun Pajak Jan–Agu 2025
- Warisan belum dibagi sampai akhir tahun. WBT menyampaikan SPT Bagian Tahun Pajak Sep–Des 2025
**⚠** Kondisi yang TIDAK BOLEH Menggunakan SPT Bagian Tahun Pajak\*\*
SPT Bagian Tahun Pajak tidak boleh dipilih apabila kewajiban subjektif Wajib Pajak sebenarnya berlangsung selama 1 tahun penuh, meskipun **baru bekerja di tengah tahun** atau **berhenti bekerja di tengah tahun**.
Bukti Potong & Pemilihan Jenis SPT
Prinsip Utama pemilihan Jenis SPT ditentukan oleh **status kewajiban subjektif**, bukan oleh lama bekerja.
- Bukti Potong “Kurang dari Setahun” (TANPA disetahunkan)
**WAJIB memilih SPT Tahunan (Tahun Pajak penuh)** karena status ini digunakan untuk pegawai yang Subjek Pajak Dalam Negeri sepanjang tahun, tetapi hanya bekerja sebagian tahun pada pemberi kerja tersebut.
Contoh Kasus
1. Pegawai pindah kerja
Tuan A pindah kerja di tengah tahun.
Januari – Juni Tuan A bekerja di PT X Jakarta
Juli – Desember Tuan A bekerja di PT X Surabaya
PT X Jakarta menerbitkan BPA1 “Kurang dari Setahun”
✅ Tuan A wajib Lapor SPT Tahun Pajak penuh dan gabungkan semua bukti potong
**⚠ Tuan A tidak bisa melaporkan SPT Bagian Tahun Pajak Januari – Juni atau Bagian Tahun Pajak Juli – Desember**
1. Pegawai baru mulai bekerja
Nona B (WNI) mulai bekerja September 2025.
BPA1 September – Desember berstatus “Kurang dari Setahun”
✅ Nona B wajib memilih Tahun Pajak 2025
**⚠ Nona B tidak bisa memilih Bagian Tahun Pajak September – Desember 2025**
1. Pensiun di tengah tahun (tetap tinggal di Indonesia)
Bapak C pensiun pada Juli 2025.
BPA1 Januari – Juni berstatus “Kurang dari Setahun”
✅ Bapak C wajib memilih Tahun Pajak 2025
**⚠ Bapak C tidak bisa memilih Bagian Tahun Pajak Januari – Juni**
- Bukti Potong: “Kurang dari Setahun yang Penghasilannya Disetahunkan”
Jika Anda mendapat bukti poting ini maka Anda memilih SPT Bagian Tahun Pajak
**⚠ Syarat:** kewajiban subjektif benar-benar baru dimulai atau berakhir di tengah tahun.
---
### Hapus konsep SPT Tahunan dan posting ulang
**Q: Jika saya terlanjur menghapus/mengubah data-data pada SPT tahunan seperti data bukti potong pajak penghasilan, harta, utang, dan data lainnya yang sebelumnya telah diisi secara otomatis oleh sistem dan saya ingin mengembalikan data seperti semula, apa yang harus saya lakukan?**
A: Anda dapat menghapus konsep SPT tahunan yang telah dibuat kemudian membuat kembali konsep SPT yang baru. Setelah konsep SPT yang baru telah dibuat, lakukan pengisian data secara otomatis dengan klik pada tombol**Posting**.
Untuk menghapus konsep SPT:
1. Akses menu **Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT)**.
2. Pada layar SPT Belum Disampaikan, klik ikon tong sampah 🗑 pada kolom paling kiri.
**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](#lapor-spt-tahunan-orang-pribadi)
- [Lapor SPT tahunan badan](#lapor-spt-tahunan-badan)
---
### Penghasilan dari pekerjaan bebas
**Q: Salah satu pilihan sumber penghasilan pada formulir induk Coretax DJP adalah pekerjaan bebas. Apa yang dimaksud pekerjaan bebas ini, siapa saja contohnya, dan bagaimana penghitungan pajaknya?**
A: Pekerjaan bebas merupakan pekerjaan yang dilakukan oleh orang pribadi yang mempunyai keahlian khusus sebagai usaha untuk memperoleh penghasilan yang tidak terikat oleh suatu hubungan kerja. Orang pribadi yang memperoleh penghasilan dari pekerjaan bebas termasuk:
1. Profesi/tenaga ahli yang melakukan pekerjaan bebas, antara lain: pengacara, akuntan, arsitek, dokter, konsultan, notaris, pejabat pembuat akta tanah, penilai, dan aktuaris;
2. Pemain musik, pembawa acara, penyanyi, pelawak, bintang film, bintang sinetron, bintang iklan, sutradara, kru film, foto model, peragawan/peragawati, pemain drama, penari, pemahat, pelukis, pembuat/pencipta konten pada media yang dibagikan secara daring ( *influencer*, *selebgram*, *blogger*, *vlogger*, dan sejenis lainnya), dan seniman lainnya;
3. Olahragawan;
4. Penasihat, pengajar, penceramah, penyuluh, dan moderator;
5. Pengarang, peneliti, dan penerjemah;
6. Pemberi jasa dalam segala bidang;
7. Agen iklan;
8. Pengawas atau pengelola proyek;
9. Pembawa pesanan atau yang menemukan langganan, atau perantara;
10. Petugas penjaja barang dagangan;
11. Agen asuransi
12. Distributor perusahaan MLM atau *direct selling* dan kegiatan sejenis lainnya.
Apabila pekerjaan Anda termasuk dalam daftar di atas, maka pilih “Pekerjaan Bebas” pada isian sumber penghasilan di formulir induk SPT.
**Penggunaan Norma**
Wajib pajak orang pribadi yang memperoleh penghasilan dari pekerjaan bebas dan tidak menyelenggarakan pembukuan, dapat menggunakan norma penghitungan penghasilan neto (NPPN) sebagai dasar untuk menghitung pajak terutang.
Kriteria yang harus dipenuhi yaitu:
1. Penghasilan bruto (omzet) gabungan seluruh anggota keluarga (suami, istri, dan anak) dalam satu tahun**tidak melebihi**Rp4,8 miliar.
2. Menyampaikan pemberitahuan penggunaan norma melalui Coretax DJP paling lambat tiga bulan pertama dari tahun pajak yang bersangkutan (contoh: untuk tahun pajak 2026, batas akhir pemberitahuan adalah 31 Maret 2026).
3. Menyelenggarakan pencatatan, meskipun tidak membuat pembukuan.
Dengan menggunakan NPPN, maka penghasilan neto dihitung berdasarkan persentase yang ditetapkan Direktur Jenderal Pajak sesuai jenis usaha/pekerjaan dan wilayah tempat usaha.
Jika tidak menyampaikan pemberitahuan penggunaan NPPN, maka wajib pajak dianggap memilih menyelenggarakan pembukuan.
**Penghitungan Pajak**
Perhitungan pajak mengikuti langkah-langkah sebagai berikut:
1. Hitung penghasilan bruto (omzet), kemudian kalikan dengan norma yang sesuai. Hasil penghitungan ini adalah penghasilan neto.
2. Kurangkan penghasilan tidak kena pajak dari penghasilan neto untuk mendapatkan penghasilan kena pajak.
3. Hitung besarnya pajak yang terutang dari angka yang dihasilkan pada langkah nomor 2 di atas dengan menggunakan tarif pajak penghasilan progresif (pasal 17 UU Pajak Penghasilan)
4. Kurangkan kredit pajak yaitu pajak yang telah dibayarkan, dipotong, atau dipungut oleh pihak lain.
5. Nilai yang diperoleh pada langkah nomor 4 adalah nilai pajak yang kurang atau lebih bayar.
Rumus perhitungan di atas dapat digambarkan sebagai berikut:
Penghasilan Bruto
x
Norma
\= Penghasilan Neto
- PTKP (Penghasilan Tidak Kena Pajak)
\= Penghasilan Kena Pajak (PKP)
x
Tarif Pasal 17 UU PPh
\= Pajak Terutang
- Kredit Pajak (Bukti Potong)
**\= Pajak yang kurang/lebih dibayar**
**Artikel terkait:**
- [Layanan pemberitahuan norma penghitungan penghasilan neto](https://www.diskusipajak.com/jenis-dan-akses-layanan/#pemberitahuan-penggunaan-nppn)
---
### Coretax Form untuk lapor SPT tahunan PPh
**Q: Apakah saya dapat menggunakan Coretax Form untuk melaporkan SPT tahunan pajak penghasilan?**
A: Sejak 25 Februari 2026, Coretax Form dapat digunakan untuk menyampaikan SPT tahunan pajak penghasilan. Coretax Form merupakan alternatif saluran penyampaian SPT tahunan bagi wajib pajak orang pribadi dengan situasi perpajakan yang tidak kompleks dan menghadapi kendala jaringan internet. Dengan Coretax Form, Anda dapat mengunduh formulir SPT kemudian mengisi dan melengkapinya secara *offline* sebelum melaporkan SPT tersebut (pelaporan membutuhkan koneksi internet).
Agar dapat menggunakan Coretax Form untuk menyampaikan SPT tahunan, Anda harus memenuhi kriteria sebagai berikut:
- Penghasilan Anda berasal dari pekerjaan, usaha, dan/atau pekerjaan bebas
- SPT yang Anda sampaikan berstatus nihil
- Anda tidak menggunakan norma dalam menghitung penghasilan neto.
Apabila Anda memenuhi kriteria di atas, Anda dapat menggunakan Coretax Form dengan mengikuti langkah-langkah sebagai berikut:
Tahap 1: Pembuatan konsep SPT (perlu koneksi internet)
1. Login pada akun Coretax DJP Anda dan akses menu **Surat Pemberitahuan (SPT) > Coretax Form**.
2. Pada layar SPT Belum Disampaikan, klik tombol **Buat Konsep SPT**.
3. Pilih **SPT Tahunan** dan masukkan tahun pajak yang akan dilaporkan. Klik tombol**Lanjut**.
4. Pilih model SPT: **Normal** kemudian klik tombol **Buat Konsep**.
5. Setelah konsep dibuat, Anda dapat mengajukan permintaan unduh formulir SPT dengan cara klik ikon berkas ( *file* ).
6. Konfirmasi dengan klik tombol **Ya**.
7. Pilih tombol **↻ Refresh**. Apabila berhasil, maka formulir SPT akan pindah dari kategori Konsep SPT menjadi SPT Diunduh pada panel sebelah kiri layar.
8. Pada layar SPT Diunduh, klik ikon **⭣** untuk mengunduh formulir dalam format PDF.
9. Masukkan kode *passphrase* Anda kemudian klik tombol **OK**.
Tahap 2: Pengisian formulir induk dan lampiran SPT (tidak memerlukan koneksi internet)
1. Buka file PDF yang sudah Anda unduh kemudian isi dan lengkapi formulir induk dan lampiran sesuai dengan keadaan yang sebenarnya.
2. Isian pada formulir induk akan menentukan lampiran yang perlu Anda lengkapi.
3. Setelah selesai mengisi formulir SPT, pada bagian akhir dari formulir induk, beri tanda centang pada pernyataan, kemudian isi tanggal sesuai tanggal Anda melaporkan SPT.
Tahap 3: Penyampaian SPT (perlu koneksi internet)
1. Masukkan kode verifikasi yang dikirimkan sistem ke alamat email Anda yang terdaftar, kemudian klik tombol **Submit**.
2. Setelah berhasil dilaporkan, maka konsep SPT akan masuk ke dalam riwayat penyampaian Anda pada kategori SPT Dilaporkan.
Catatan:
1. Untuk membuka dokumen formulir SPT, Anda perlu mengunduh dan menginstal aplikasi Adobe Acrobat Reader (minimal versi 20). Unduh Adobe Acrobat Reader [melalui tautan ini](https://get.adobe.com/reader/?ref=diskusipajak.com).
2. Jika status SPT Anda adalah kurang atau lebih bayar, maka Anda harus menggunakan saluran web Coretax DJP untuk menyampaikan SPT.
3. Ketika Anda selesai membuat dan mengunduh Coretax Form, sistem secara otomatis akan mengirimkan email kode verifikasi ke alamat email Anda yang terdaftar. Anda dapat meminta kembali kode verifikasi pada Coretax DJP melalui menu **Surat Pemberitahuan (SPT) > Coretax Form > SPT Diunduh** dan klik pada ikon ✉ (amplop).
**Artikel terkait:**
- [Lapor SPT tahunan orang pribadi](#lapor-spt-tahunan-orang-pribadi)
- [Contoh kasus: NPWP gabung, penghasilan istri dari satu pemberi kerja.](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-gabung-penghasilan-istri-dari-satu-pemberi-kerja)
- [Contoh kasus: NPWP gabung, suami istri karyawan, memiliki usaha kecil.](https://www.diskusipajak.com/contoh-kasus-spt/#contoh-kasus-npwp-gabung-suami-istri-karyawan-memiliki-usaha-kecil)
---
### SPT berstatus Nihil
**Q: Apa itu SPT Tahunan berstatus Nihil dan bagaimana mekanismenya?**
**A: SPT Tahunan PPh Nihil**adalah kondisi pelaporan pajak di mana jumlah **Pajak Penghasilan (PPh) Terutang**sama besarnya dengan **Kredit Pajak** (pajak yang sudah dipotong pihak lain atau dibayar sendiri), atau ketika **tidak ada PPh terutang dan kredit pajak** sama sekali.
Secara matematis dalam formulir induk SPT, status "Nihil" terjadi ketika angka pada baris\*\*"PPh Kurang/Lebih Bayar"\*\*menunjukkan angka **0 (Nol)**. Hal ini menunjukkan bahwa tidak terdapat pajak yang harus disetor sendiri oleh Wajib Pajak bersamaan dengan penyampaian SPT Tahunan PPh, namun juga tidak berhak atas pengembalian (restitusi) pajak.
**Kemungkinan Skenario Penyebab SPT Tahunan Berstatus Nihil:**
1. **Skenario Karyawan (Satu Pemberi Kerja):** Jumlah PPh yang dipotong oleh perusahaan (pemberi kerja) sama dengan jumlah PPh terutang dalam 1 tahun sehingga pajak sudah dipotong lunas oleh perusahaan (pemberi kerja) melalui mekanisme PPh Pasal 21 dan tidak ada penghasilan lain yang merupakan objek pajak tidak final.
2. **Skenario Di Bawah PTKP:** Penghasilan neto setahun lebih kecil dari Penghasilan Tidak Kena Pajak (PTKP) sehingga tidak terdapat PPh terutang dan tidak terdapat kredit pajak.
3. **Skenario Usaha Final (Wajib Pajak yang memiliki Peredaran Bruto Tertentu):** Seluruh penghasilan dikenakan PPh Final (seperti PPh final 0,5% berdasarkan PP 55 Tahun 2022).
**Tabel Simulasi Perhitungan: 3 Skenario SPT Nihil**
Lampiran berikut adalah tabel perbandingan perhitungan pada Induk SPT Tahunan untuk ketiga skenario tersebut.
*Asumsi: Wajib Pajak berstatus Lajang, Tidak ada Tanggungan (TK/0) dengan PTKP Rp54.000.000.*

---
### Penghasilan dalam pelaporan SPT Tahunan PPh
**Q: Apa yang dimaksud dengan “penghasilan” dalam pelaporan SPT Tahunan PPh?**
**A: Definisi Yuridis (UU PPh Pasal 4 Ayat 1)**
Penghasilan didefinisikan sebagai **setiap tambahan kemampuan ekonomis** yang diterima atau diperoleh Wajib Pajak, yang mencakup tiga elemen utama :
\-\*\*Sumber:\*\*Baik yang berasal dari Indonesia maupun dari luar Indonesia (*World Wide Income*).
- **Penggunaan:** Baik yang dipakai untuk konsumsi (habis pakai) maupun untuk menambah kekayaan (investasi/tabungan).
- **Bentuk:** Dengan nama dan dalam bentuk apa pun (termasuk uang tunai maupun natura/fasilitas).
**Kategorisasi dalam Pelaporan SPT (PER-11/PJ/2025)**
Dalam formulir SPT Tahunan PPh Orang Pribadi di Coretax, definisi luas tersebut dipecah menjadi beberapa kategori pelaporan agar sesuai dengan tarif pajaknya:
**A. Penghasilan Objek Pajak Non-Final (Digabungkan)**
Penghasilan ini wajib digabung di akhir tahun dan dikenakan tarif PPh progresif (Pasal 17 ayat (1) huruf a). Dalam Lampiran PER-11/PJ/2025, penghasilan ini terdiri dari:
1. **Penghasilan dari Pekerjaan:** Gaji, tunjangan, bonus, dan pensiun dari pemberi kerja bagi pegawai tetap, pegawai tidak tetap, atau penerima pensiun berkala.
2. **Penghasilan dari Usaha/Pekerjaan Bebas:** Penghasilan neto dari kegiatan usaha (dagang/jasa/industri) atau profesi keahlian khusus/pekerjaan bebas (dokter, notaris, dll sesuai dengan ketentuan berlaku) yang tidak dikenakan pajak final.
3.**Penghasilan Dalam Negeri Lainnya:** Penghasilan pasif atau insidentil yang bukan dari usaha atau pekerjaan bebas seperti royalti, keuntungan penjualan harta ( *capital gain*) aset pribadi (misal: jual mobil/emas), dan bunga pinjaman non-bank,
1. \*\*Penghasilan Luar Negeri:\*\*Seluruh penghasilan yang diterima dari luar negeri.
**B. Penghasilan Objek Pajak Final (Dipisahkan)**
Penghasilan yang pajaknya sudah dianggap "selesai" saat dipotong/disetor dan tidak digabung dengan penghasilan poin A sesuai dengan peraturan perundang-undangan yang berlaku. Penghasilan tersebut tetap wajib dilaporkan dalam SPT Tahunan pada **Lampiran 2 bagian A.** Contohnya:
- Bunga deposito/obligasi.
- Penjualan tanah/bangunan.
- Penghasilan usaha dengan peredaran bruto tertentu (UMKM 0,5%).
**C. Penghasilan Bukan Objek Pajak (Hanya Dilaporkan)**
Penerimaan yang dikecualikan dari pengenaan Pajak Penghasilan berdasarkan Undang-Undang Pajak Penghasilan. Penghasilan ini tetap wajib dilaporkan dalam SPT Tahunan pada Lampiran 2 bagian B. Contohnya:
1. Warisan
2. Hibah dari anak atau orang tua yang tidak ada hubungan dengan usaha, pekerjaan, kepemilikan, atau penguasaan di antara pihak-pihak yang bersangkutan
3. Bantuan/Sumbangan yang memenuhi ketentuan
4. Bagian Laba dari Perusahaan Komanditer (CV)
5. Klaim Asuransi Kesehatan, Kecelakaan, Jiwa, Dwiguna, Beasiswa
6. Sisa Hasil Usaha (SHU) dari Koperasi
7. Dividen Dalam Negeri/Luar Negeri yang memenuhi ketentuan investasi dan telah dilaporkan dalam SPT Tahunan sebagai penghasilan yang dikecualikan dari objek PPh dan Laporan Realisasi Investasi sesuai ketentuan.
---
### Penghasilan bukan Objek Pajak
**Q: Apa yang dimaksud dengan “penghasilan bukan objek” dalam pelaporan SPT Tahunan PPh Orang Pribadi?**
\*\*A: \*\*Berdasarkan Undang-Undang Pajak Penghasilan (UU PPh) dan peraturan turunannya, **Penghasilan Bukan Objek Pajak** adalah jenis penghasilan yang menambah kemampuan ekonomis Wajib Pajak namun **dikecualikan** dari pengenaan Pajak Penghasilan.
Artinya, atas penghasilan ini **tidak dikenakan pajak**, tidak perlu digabungkan dengan penghasilan lain untuk menghitung pajak terutang, dan tidak memengaruhi besarnya angsuran PPh Pasal 25, namun **tetap wajib dilaporkan** dalam SPT Tahunan pada **Lampiran 2 Bagian B.**
**Tabel Penghasilan Bukan Objek Pajak dalam SPT Tahunan**


Catatan Pelaporan:
1. **Kewajiban Pelaporan:** Meskipun penghasilan di atas tidak dikenakan pajak, Wajib Pajak **wajib** melaporkan Penghasilan Brutonya dalam SPT Tahunan. Hal ini penting untuk menelusuri sumber kenaikan harta (kekayaan) Wajib Pajak di tahun tersebut.
2. **Dividen:** Khusus untuk dividen, jika tidak memenuhi syarat investasi (digunakan untuk konsumsi atau tidak lapor realisasi investasi), maka Dividen dalam negeri harus dilaporkan pada Lampiran 2 Bagian A Penghasilan yang Dikenakan PPh Final. **Jika** dividen luar negeri tidak memenuhi syarat investasi, maka dividen luar negeri tersebut harus dilaporkan pada Lampiran 2 Bagian C Penghasilan Luar Negeri.
3. **Dokumen Pendukung:** Untuk jenis penghasilan tertentu seperti hibah atau warisan, disarankan menyimpan dokumen pendukung (seperti akta hibah atau surat keterangan waris) untuk pembuktian jika dilakukan pengawasan atau pemeriksaan.
---
### Kegiatan Usaha dalam konteks pelaporan SPT Tahunan PPh OP
**Q: Apa yang dimaksud dengan melakukan kegiatan usaha dalam konteks pelaporan SPT Tahunan PPh Orang Pribadi?**
**A: Dalam konteksSumber Penghasilan** pada Induk SPT di Coretax, penghasilan dari **kegiatan usaha** adalah yang penghasilan yang berasal dari aktivitas yang dijalankan sendiri oleh Wajib Pajak secara teratur dan berkesinambungan untuk mencari keuntungan.
Penghasilan dari kegiatan usaha tidak termasuk penghasilan sebagai pegawai atau penghasilan orang pribadi dari jasa sehubungan dengan pekerjaan bebas (profesi/keahlian) yang telah ditentukan dalam peraturan tersendiri, seperti Pengacara, Akuntan, Arsitek, Dokter, Konsultan, Notaris, Penilai, Pelaku Seni dan Hiburan, Content Creator, Olahragawan, Agen Asuransi, Perantara, dan lain sebagainya (sesuai daftar jasa sehubungan dengan pekerjaan bebas dalam Pasal 56 ayat (4) PP 55 Tahun 2022).
Kegiatan usaha dikelompokkan menjadi:
- **Dagang (Perdagangan),** contohnya:
- Perdagangan eceran pakaian jadi
- Perdagangan besar pakaian jadi
- Perdagangan mobil bekas
- Toko (fisik/online) yang menjual barang
- Toko bahan bangunan
- Toko bahan sembako
- **Industri,** contohnya:
- Industri makanan
- Industri makanan ternak
- Industri makanan ringan
- Manufaktur ember plastik
- **Jasa** (selain jasa pekerjaan bebas),contohnya:
- Jasa persewaan kendaraan
- Jasa reparasi mobil (bengkel)
- Jasa kecantikan, seperti salon/potong rambut
- Jasa katering
**Perbedaan dengan "Pekerjaan Bebas"**
Penting untuk membedakan antara penghasilan sehubungan dengan "pekerjaan bebas" dengan melakukan "kegiatan usaha" (bisnis), karena perlakuan pajaknya berbeda.
**Contoh Kasus (Pemain Piano):**
- **Pekerjaan Bebas:** Tuan A memiliki keahlian bermain piano. Ia mengajar piano secara privat untuk dan atas namanya sendiri. Penghasilan ini dianggap sebagai jasa sehubungan dengan **pekerjaan bebas**.
**Kegiatan Usaha:** Jika Tuan A membuka tempat kursus piano dan mempekerjakan orang lain (guru-guru lain), maka penghasilan tersebut dikategorikan sebagai penghasilan dari **usaha**, bukan pekerjaan bebas.
---
### Cara membayar SPT kurang bayar
**Q: Bagaimana saya melakukan pembayaran atas SPT dengan status kurang bayar setelah klik tombol “Bayar dan Lapor”? Apakah saya perlu membuat kode billing lagi?**
A: Terdapat dua cara untuk membayar SPT kurang bayar. Setelah klik tombol **Bayar dan Lapor**, sistem akan memberikan pilihan pembayaran menggunakan deposit dan kode billing.
#### 1\. Deposit
Jika Anda memiliki saldo deposit yang mencukupi untuk membayar sejumlah kurang bayar dalam SPT, Anda dapat melakukan pembayaran menggunakan deposit dengan mengikuti langkah-langkah pada [artikel ini](https://www.diskusipajak.com/deposit-dan-buku-besar/#bayar-tagihan-dan-spt-dengan-deposit).
#### 2\. Kode Billing
Jika Anda memilih pembayaran dengan menggunakan kode biling, maka akan otomatis terbentuk kode billing dan konsep SPT Anda berpindah ke menu SPT menunggu pembayaran.
**⚠ Anda tidak perlu lagi membuat kode billing mandiri.**
Anda dapat melihat kode billing yang terbentuk melalui dua cara:
1. Menu **Pembayaran > Daftar Kode Billing Belum Dibayar**

1. Menu **Portal Saya > Dokumen Saya**

- Untuk menampilkan data pada tabel, klik tombol ↻ (Refresh). Pada tabel, cari dan unduh dokumen dengan Judul Dokumen “Billing Code.”
- Setelah mengunduh kode billing, Anda dapat membayar SPT menggunakan 15 digit Kode Billing dengan mengikuti langkah [pada artikel ini](https://www.diskusipajak.com/kode-billing/#bayar-kode-billing).
- Pembayaran dapat dilakukan melalui bank/pos atau lembaga lainnya sesuai [daftar ini](https://www.pajak.go.id/id/daftar-bankpos-dan-lembaga-persepsi-lainnya?ref=diskusipajak.com). Pastikan nominal sesuai dengan jumlah kurang bayar pada SPT Anda.
- Jika pembayaran telah berhasil maka konsep SPT akan otomatis terlapor dan berpindah ke kategori **SPT Dilaporkan**.
**Artikel terkait:**
- [Bayar kode billing](https://www.diskusipajak.com/kode-billing/#bayar-kode-billing)
---
### Bukti Pembayaran Zakat atau Sumbangan Keagamaan yang Bersifat Wajib
**Q: Bagaimana ketentuan bukti pembayaran zakat atau sumbangan keagamaan yang bersifat wajib agar dapat menjadi pengurang penghasilan dalam SPT Tahunan PPh OP?**
**A:** Zakat yang dibayarkan oleh Wajib Pajak Orang Pribadi pemeluk agama Islam atau sumbangan keagamaan yang bersifat wajib yang dibayarkan oleh Wajib Pajak Orang Pribadi pemeluk agama selain agama Islam yang diakui di Indonesia dapat menjadi pengurang penghasilan bruto di SPT Tahunan PPh, dengan syarat:
- Terdapat bukti pembayaran yang sah;
- Dibayar sendiri oleh Wajib Pajak (tidak melalui pemberi kerja/perusahaan yang sudah diperhitungkan dalam pemotongan PPh Pasal 21)
- Pembayaran zakat atau sumbangan keagamaan tidak menyebabkan rugi fiskal;
- Diterima oleh badan amil zakat, lembaga amil zakat, atau lembaga keagamaan yang dibentuk atau disahkan oleh pemerintah dan memiliki Nomor Pokok Wajib Pajak;
- Daftar badan atau lembaga penerima zakat atau sumbangan keagamaan yang sifatnya wajib yang dapat dikurangkan dari penghasilan bruto dapat dilihat pada PER-22/PJ/2025;
Agar dianggap sah sebagai dokumen pendukung pengurangan pajak, bukti pembayaran zakat atau sumbangan keagamaan yang bersifat wajib tersebut **paling sedikit harus memuat informasi berikut**:
- \*\*Nomor dan Tanggal Bukti:\*\*Nomor unik bukti pembayaran dan tanggal transaksi dilakukan
- **Identitas Pembayar Zakat atau Sumbangan Keagamaan yang Sifatnya Wajib:**
- **Nama Lengkap;** dan
- **Nomor Pokok Wajib Pajak (NPWP)atauNomor Induk Kependudukan (NIK)**
- **Jumlah Pembayaran:** Pembayaran zakat atau sumbangan keagamaan yang sifatnya wajib dapat dilakukan dalam bentuk **uang** atau **barang** (yang disetarakan dengan uang).
- Jika berupa **uang**, nilainya berdasarkan nominal uang yang dibayarkan.
- Jika berupa **barang**, nilainya berdasarkan **harga pasar** saat diserahkan atau **harga pokok penjualan** (jika barang tersebut produksi sendiri).
- **Identitas Penerima Zakat atau Sumbangan Keagamaan yang Sifatnya Wajib:**
- **Nama Badan/Lembaga** penerima; dan
- **Nomor Pokok Wajib Pajak (NPWP)** badan/lembaga penerima.
\-\*\*Validasi:\*\*Tanda tangan petugas badan/lembaga penerima atau validasi pembayaran (misalnya validasi sistem perbankan jika dibayar via transfer yang diakui lembaga tersebut).
Dalam pelaporan SPT Tahunan PPh Orang Pribadi:
Nilai zakat/sumbangan keagamaan yang sifatnya wajib diisikan pada **Lampiran 5 Bagian B: Pengurang Penghasilan Neto**dengan memilih kode jenis pengurang yang sesuai (Kode 501 untuk Zakat atau 502 untuk Sumbangan Keagamaan).
Salinan bukti pembayaran zakat/sumbangan keagamaan tersebut harus dilampirkan atau diunggah sebagai **Dokumen Tambahan**dalam SPT Tahunan (induk SPT Bagian J).
Jika zakat atau sumbangan keagamaan yang sifatnya wajib dibayarkan melalui pemberi kerja (potong gaji), bukti pembayarannya dapat tercantum atau diperhitungkan dalam Bukti Potong PPh 21 (Formulir BPA1 atau BPA2).
Namun, jika Anda membayar sendiri secara langsung kepada badan/lembaga penerima zakat atau sumbangan keagamaan yang sifatnya wajib, Anda wajib menyimpan dan melampirkan bukti pembayaran yang sesuai dengan kriteria di atas agar tidak dikoreksi saat pemeriksaan pajak.
Dasar: **Peraturan Menteri Keuangan Nomor 114 Tahun 2025, Peraturan Direktur Jenderal Pajak Nomor PER-22/PJ/2025**dan**Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 (Lampiran G)**
---
### Pekerjaan Bebas dalam konteks pelaporan SPT Tahunan PPh OP
**Q: Apa yang dimaksud dengan Pekerjaan Bebas dalam konteks pelaporan SPT Tahunan PPh Orang Pribadi?**
**A:** Pekerjaan bebas adalah pekerjaan yang dilakukan oleh orang pribadi yang mempunyai keahlian khusus sebagai usaha untuk memperoleh penghasilan yang tidak terikat oleh suatu hubungan kerja.
Ciri:
- Bekerja atas nama diri sendiri.
- Hanya berdasarkan permintaan penerima jasa.
- Bekerja berdasarkan keahlian tertentu atau professional.
**Contoh Pekerjaan Bebas**
Berdasarkan peraturan yang berlaku, pekerjaan bebas dikelompokkan ke dalam beberapa kategori profesi sebagai berikut:
**1\. Tenaga Ahli** Orang pribadi yang memberikan jasa berdasarkan keahlian profesional tertentu, meliputi:
- Pengacara
- Akuntan
- Arsitek
- Dokter
- Konsultan
- Notaris
- Pejabat Pembuat Akta Tanah (PPAT)
- Penilai (*Appraisal*)
- Aktuaris
- Tenaga Ahli Sejenis Lainnya
**2\. Pelaku Seni dan Hiburan** Meliputi seniman dan pekerja seni, seperti:
- Pemain musik, penyanyi, penari.
- Pembawa acara (*Master of Ceremony*).
- Pelawak.
- Bintang film, bintang sinetron, bintang iklan.
- Sutradara dan kru film.
- Foto model, peragawan/peragawati.
- Pemain drama, pemahat, pelukis.
- Pembuat konten (*content creator*).
- Seniman Lainnya
**3\. Profesi Edukasi dan Informasi**
- Penasihat, pengajar, pelatih, penceramah, penyuluh, moderator, dan profesi sejenis lainnya.
- Pengarang, peneliti, penerjemah, dan profesi sejenis lainnya.
**4\. Olahragawan**
Atlet atau olahragawan yang memperoleh penghasilan dari profesinya.
**5\. Jasa Perantara dan Pemasaran**
- Agen iklan.
- Pengawas atau pengelola proyek.
- Perantara.
- Petugas penjaja barang dagangan.
- Agen asuransi.
- Distributor perusahaan pemasaran berjenjang (*multilevel marketing*) atau penjualan langsung (*direct selling*).
**Perbedaan dengan "Kegiatan Usaha"**
Penting untuk membedakan antara melakukan "pekerjaan bebas" dengan melakukan "kegiatan usaha" (bisnis), karena perlakuan pajaknya berbeda.
**Contoh Kasus (Pemain Piano):**
\-**Pekerjaan Bebas:** Tuan A memiliki keahlian bermain piano. Ia mengajar piano secara privat untuk dan atas namanya sendiri. Penghasilan ini dianggap sebagai jasa sehubungan dengan **pekerjaan bebas**.
**Kegiatan Usaha:** Jika Tuan A membuka tempat kursus piano dan mempekerjakan orang lain (guru-guru lain), maka penghasilan tersebut dikategorikan sebagai penghasilan dari **usaha**, bukan pekerjaan bebas
---
### Kendala data pengurus pada Lampiran L2 SPT Tahunan Badan
**Q: Mengapa data pengurus tidak tercantum, atau tercantum ganda pada Lampiran L2A SPT Tahunan Badan 2025 atau tetap muncul meskipun sudah dihapus dari tabel Pihak Terkait?**
A: Sistem Coretax menentukan kemunculan data pengurus/pemegang saham di Lampiran L2A SPT Tahunan Badan berdasarkan pengaturan tanggal pada tabel Pihak Terkait, bukan sekadar status aktif/hapus. Masalah seperti data tidak muncul (*prefill*), muncul ganda, atau tetap tampil meskipun sudah dihapus, umumnya disebabkan oleh kesalahan pengisian atau tidak diisinya kolom **Tanggal Mulai (Valid From)** dan **Tanggal Berakhir (Valid To)**.
**Ketentuan pengisian tanggal untuk Tahun Pajak 2025**
Agar data pengurus masuk ke L2A SPT Tahunan Badan 2025, pastikan pengisian tanggal pada tabel Pihak Terkait memenuhi syarat berikut:
- **Agar muncul di L2A 2025**
Isi Tanggal Mulai ( *Valid From*) dengan tanggal sebelum 31 Desember 2025 (contoh: 30 Desember 2025), dan kosongkan kolom Tanggal Berakhir ( *Valid To*).
- **Agar tidak muncul di L2A 2025**
Isi Tanggal Mulai sesuai SK awal menjabat, dan isi Tanggal Berakhir dengan tanggal sebelum 1 Januari 2025 (contoh: 30 Desember 2024).
⚠️**Perhatian:**
- Jika Tanggal Berakhir diisi dengan tanggal yang sama dengan atau setelah 1 Januari 2025, data akan tetap muncul pada L2A 2025, meskipun sudah dihapus dari tabel Pihak Terkait.
- Jangan langsung menghapus data pengurus dari tabel Pihak Terkait tanpa mengisi Tanggal Berakhir terlebih dahulu. Jika data dihapus tanpa mengatur Tanggal Berakhir ke tanggal sebelum 2025 maka data akan hilang dari tabel namun tetap muncul pada lampiran SPT Tahunan.
**Contoh Kasus**
***Pergantian pengurus di tengah tahun 2025***
Apabila terjadi pergantian pengurus dalam tahun pajak 2025, kedua pengurus (lama dan baru) tetap akan muncul di L2A karena masing-masing aktif dalam periode tahun pajak tersebut.
Pengisian yang benar pada tabel Pihak Terkait adalah sebagai berikut:
- Pengurus lama (misal: Tuan A, menjabat hingga 30 Juni 2025) – Tanggal Mulai diisi sesuai SK awal, Tanggal Berakhir diisi 30 Juni 2025.
- Pengurus baru (misal: Tuan B, mulai menjabat 1 Juli 2025) – Tanggal Mulai diisi 1 Juli 2025, Tanggal Berakhir dikosongkan.
**Ringkasan:**
**Kondisi yang diiginkan** Tanggal Mulai **Tanggal Berakhir**
Muncul di L2A SPT Tahun Pajak 2025 Sebelum 31 Des 2025 Kosong
Tidak muncul di L2A SPT Tahun Pajak 2025 Sesuai SK awal Sebelum 1 Jan 2025
---
### Pemberitahuan perpanjangan SPT Tahunan PPh Badan
**Q: Bagaimana cara mengajukan perpanjangan waktu penyampaian SPT Tahunan PPh Badan melalui Coretax DJP?**
A: Wajib pajak badan yang membutuhkan waktu tambahan untuk menyampaikan SPT Tahunan PPh dapat mengajukan pemberitahuan perpanjangan melalui Coretax DJP dengan mengikuti langkah-langkah sebagai berikut:
**Sebelum Mulai: Yang Perlu Disiapkan**
Pastikan dokumen-dokumen berikut sudah tersedia sebelum memulai pengajuan:
- **Penghitungan sementara PPh terutang** (dokumen PDF)
- **Laporan keuangan sementara** (dokumen PDF)
- **Bukti Penerimaan Negara (BPN) kode billing 411618-200**, jika SPT diperkirakan kurang bayar
- **Surat pernyataan akuntan publik** bahwa audit belum selesai, jika laporan keuangan sedang diaudit
- **Surat kuasa khusus**, jika permohonan ditandatangani oleh kuasa Wajib Pajak
\*\* Langkah-Langkah Pengajuan\*\*
\*\* 1\. Login ke Coretax\*\*
Masuk ke Portal Coretax DJP menggunakan NPWP atau NIK Wakil/Kuasa bukan akun badan secara langsung.
**2\. Impersonate ke Akun Badan**
Setelah login, lakukan *impersonate* ke akun Wajib Pajak Badan yang akan mengajukan perpanjangan. Pilih nama badan dari daftar yang tersedia.
**3\. Buka Menu Layanan Administrasi**
Navigasi ke: **Layanan Wajib Pajak > Layanan Administrasi > Buat Permohonan Layanan Administrasi**.
**4\. Pilih Nomor Penunjukan Wakil/Kuasa**
Di halaman permohonan, klik ikon pencarian pada kolom **Nomor Penunjukan**, lalu pilih nomor penunjukan yang sesuai dari daftar yang muncul.
**5\. Pilih Jenis Layanan AS.08-01**
Dari daftar layanan di panel kiri, pilih **AS.08 – Pemberitahuan Perpanjangan Jangka Waktu Penyampaian SPT dan SPOP**. Kemudian pilih sub-layanan **AS.08-01 – Pemberitahuan Perpanjangan Jangka Waktu Penyampaian SPT Tahunan**, lalu klik **Simpan**.
**6\. Pilih Form dan Mulai Pengisian**
Pada panel sebelah kiri pilih **Alur Kasus**. Pilih form yang sesuai. Untuk WP Badan dengan pembukuan Rupiah, pilih \*\*"Pemberitahuan Perpanjangan Jangka Waktu Penyampaian SPT Tahunan PPh Wajib Pajak Badan" \*\* — lalu klik **Simpan**, kemudian klik **Lanjut**.
**7\. Isi Data Permohonan**
Lengkapi semua field yang wajib diisi (\*):
Field Keterangan
Tanggal Jatuh Tempo Baru Pilih tanggal, maksimal 2 bulan sejak batas waktu penyampaian SPT tahunan
Alasan Contoh: "hasil audit laporan keuangan belum selesai"
Penghasilan Neto Setelah Fasilitas Angka sementara
Kompensasi Kerugian Isi 0 jika tidak ada
Penghasilan Kena Pajak Angka sementara
PPh Terutang Estimasi sementara
Pengurang PPh Terutang Kredit pajak yang dapat dikurangkan
PPh Kurang/Lebih Bayar Dihitung otomatis oleh sistem
Angsuran PPh Pasal 25 Angka sementara
PPh Final Jika ada
Penghasilan Tidak Termasuk Objek Pajak Isi 0 jika tidak ada
Tahun Pajak Pilih sesuai periode pembukuan
Kota/Kabupaten Pilih dari dropdown
**8\. Bayar Kekurangan Pajak (Jika Ada)**
Jika hasil estimasi menunjukkan kurang bayar, wajib pajak harus terlebih dahulu membuat kode billing dengan kode **KAP-KJS 411618-200** dan melakukan pembayaran dengan satu kode deposit (jangan dipecah dalam beberapa pembayaran). Setelah pembayaran selesai, kembali ke form dan pilih data NTPN/Pbk pada bagian **Dokumen Lampiran** — sistem hanya akan menampilkan transaksi dengan MAP-KJS 411618-200.
**9\. Unggah Dokumen Lampiran**
Pada bagian **Dokumen Lampiran**, unggah dokumen yang diwajibkan:
- Dokumen Penghitungan Sementara PPh
- Dokumen Laporan Keuangan Sementara
- Pernyataan Akuntan Publik (jika relevan)
**10\. Centang Pernyataan dan Simpan**
Baca dan centang **Pernyataan Wajib Pajak**, lalu klik **Simpan**. Pastikan muncul notifikasi\*"Save was successful!"\* sebelum melanjutkan.
**11\. Buat PDF dan Tanda Tangan Elektronik**
Klik **Create PDF** untuk membuat dokumen permohonan. Setelah PDF terbuat, klik **Sign** dan lakukan penandatanganan elektronik (TTE).
Pastikan kolom **Tertanda** berubah menjadi **1** setelah proses selesai.
**12\. Kirim Permohonan**
Setelah Tertanda = 1, klik **Kirim**.
**13\. Tunggu Proses Penerbitan BPE**
Sistem akan otomatis melanjutkan ke langkah penerbitan **Bukti Penerimaan Elektronik (BPE)**. Jika tidak berjalan otomatis, klik **Lanjut** hingga muncul status\*\*"Kasus ditutup"\*\* atau **“Kasus sedang dalam proses. Tidak ada tindakan yang dapat dilakukan saat ini”** yang menandakan permohonan telah berhasil disampaikan.
**Verifikasi Hasil Pengajuan**
Daftar kasus yang belum selesai diproses dapat Anda pantau pada menu **Portal Wajib Pajak > Kasus Saya**.
Jika permohonan perpanjangan disetujui, pastikan fasilitas tersebut telah muncul di menu **Layanan Wajib Pajak > Layanan Administrasi > Daftar Fasilitas Saya**. Pastikan entri **LA.08-01 – Pemberitahuan Perpanjangan Jangka Waktu Penyampaian SPT Tahunan** muncul di daftar.
**Penting:**
- Permohonan hanya dapat diajukan **setelah tahun pajak berakhir** hingga **sebelum batas waktu penyampaian SPT berakhir**.
- Setiap Wajib Pajak hanya dapat mengajukan **satu kali** permohonan perpanjangan per tahun pajak.
- Perpanjangan diberikan paling lama **dua bulan** sejak batas waktu penyampaian SPT tahunan.
- Pemberitahuan perpanjangan dapat disampaikan melalui pos/ekspedisi/kurir, atau secara langsung ke kantor pajak terdekat.
**Artikel terkait:**
- [Pembayaran deposit perpanjangan SPT Tahunan Badan](#pembayaran-deposit-perpanjangan-spt-tahunan-badan)
---
### Pembayaran deposit perpanjangan SPT Tahunan Badan
**Q: Mengapa permohonan perpanjangan SPT Tahunan Badan gagal disubmit meski deposit sudah dibayar?**
A: Sistem Coretax hanya dapat membaca **satu NTPN** untuk deposit KAP 411618 KJS 200 saat menyampaikan perhitungan sementara kurang bayar dalam permohonan perpanjangan SPT. Meskipun total nilai deposit mencukupi, apabila pembayaran dilakukan lebih dari satu kali, sistem tidak dapat menggabungkan beberapa NTPN tersebut sehingga permohonan gagal disubmit.
Apabila pembayaran deposit sudah terlanjur dilakukan lebih dari satu kali, ikuti dua langkah berikut:
1. Bayar ulang dalam satu transaksi
Lakukan pembayaran baru dengan kode KAP 411618 KJS 200 sebesar total nilai kurang bayar perhitungan sementara **dalam satu kali bayar** untuk menghasilkan satu NTPN baru. Gunakan NTPN baru ini untuk mengisi bagian pembayaran saat submit permohonan perpanjangan.
2. Pindahbukukan deposit lama yang tidak terpakai
Saldo deposit KJS 200 dari pembayaran cicilan sebelumnya yang tidak dapat digunakan dapat diajukan pemindahbukuan (Pbk) menjadi deposit Umum (KAP 411618 KJS 100). Deposit KJS 100 bersifat lebih fleksibel dan dapat digunakan untuk pelunasan kurang bayar pada saat pelaporan SPT Tahunan PPh yang diperpanjang, maupun untuk keperluan pembayaran pajak lainnya.
**Artikel terkait:**
- [Pemberitahuan perpanjangan SPT Tahunan PPh Badan](#pemberitahuan-perpanjangan-spt-tahunan-pph-badan)
### Bukti Potong
URL: https://www.diskusipajak.com/p/bukti-potong/
Last updated: 2026-06-06T05:16:35.000Z
#### Apa itu bukti potong
Bukti potong merupakan dokumen resmi yang mencatat jumlah pajak penghasilan yang telah dipotong oleh pihak pemberi penghasilan, seperti perusahaan atau pemberi kerja. Bukti potong ini penting karena digunakan untuk melaporkan pajak tahunan dengan lebih mudah, menghindari pembayaran pajak dobel atau kesalahan perhitungan, dan memastikan jumlah pajak yang dipotong sesuai aturan.
---
#### Manfaat Coretax bagi pemberi penghasilan
Sebagai pihak pemotong/pemungut PPh, pemberi penghasilan memperoleh manfaat sebagai berikut:
- Bukti potong otomatis terkirim ke akun wajib pajak penerima, mencakup informasi jumlah PPh yang dipotong/dipungut.
- Data bukti potong otomatis terisi dalam SPT (*prepopulated*), sehingga mempermudah proses pengisian dan pelaporan.
- Kemudahan dalam pembuatan bukti potong pegawai tetap (A1 dan A2) di akhir tahun pajak.
---
#### Manfaat Coretax bagi penerima penghasilan
Sebagai pihak yang dikenai pemotongan/pemungutan pajak penghasilan, penerima penghasilan memperoleh manfaat sebagai berikut:
- Transparansi pemotongan PPh, karena bukti potong langsung diterima melalui akun wajib pajak di Coretax DJP.
- Kemudahan pengisian dan pelaporan SPT Tahunan, karena data bukti potong terisi secara otomatis dalam formulir SPT.
---
#### Jenis-jenis bukti potong
Bukti potong di Coretax DJP atau eBupot terdiri dari beberapa submenu, antara lain:
1. BPPU (Bukti Potong Pajak Unifikasi),
2. BPNR (Bukti Potong Non Residen),
3. Penyetoran Sendiri,
4. Pemotongan Secara Digunggung,
5. BP21 (Bukti Pemotongan Final dan Tidak Final Selain Pegawai Tetap),
6. BP26 (Bukti Pemotongan PPh Pasal 26 Bagi Wajib Pajak Luar Negeri),
7. BPA1 (Bukti Pemotongan Masa Pajak Desember/ Masa Pajak Terakhir A1),
8. BPA2 (Bukti Pemotongan Masa Pajak Desember/ Masa Pajak Terakhir A2),
9. Bukti Pemotongan Bulanan Pegawai Tetap dengan TER, dan
10. Unggah Dokumen yang dipersamakan dengan Bukti Pemotongan/Pemungutan.

---
#### Bagaimana bukti potong dikirimkan
Dalam Coretax DJP, bukti potong PPh akan langsung dikirim ke akun wajib pajak pihak penerima penghasilan, sehingga tidak perlu lagi meminta atau menyimpannya secara manual. Penerima penghasilan akan menerima notifikasi yang berisi detail bukti potong yang diterbitkan pemberi penghasilan.
---
#### Bagaimana membuat bukti potong
Berikut tata cara pembuatan bukti potong di Coretax DJP:
1. Setelah *login*, masuk ke menu **eBupot**
2. Pilih jenis bukti potong yang sesuai.
3. Klik tombol **Create eBupot** untuk mengisi bukti potong pajak penghasilan.
4. Isi formulir berdasarkan data yang valid termasuk informasi tentang pihak pemberi penghasilan, penerima penghasilan, jenis penghasilan, dan jumlah PPh yang dipotong.
5. Klik tombol **Submit**, dan bukti potong akan otomatis tersimpan dalam sistem.

---
#### Dampak penggunaan NPWP sementara
Penggunaan NPWP sementara memiliki dampak sebagai berikut:
- Bukti pemotongan PPh tidak akan terkirim ke akun wajib pajak penerima penghasilan.
- Bukti pemotongan tidak akan otomatis terisi dalam SPT Tahunan PPh penerima penghasilan.
Oleh karena itu DJP mengimbau kepada pemberi penghasilan untuk memastikan bahwa semua penerima penghasilan telah terdaftar dalam sistem Coretax DJP guna memperoleh manfaat optimal dari sistem ini.
---
#### Skema pembuatan bupot
Sama seperti pembuatan faktur pajak, pembuatan bukti potong PPh dalam Coretax DJP dapat dilakukan melalui tiga skema berikut:
1. Input manual untuk setiap bukti potong (*key in*) di Coretax DJP.
2. Pembuatan massal melalui unggah *file* .XML pada Coretax DJP.
3. Pembuatan massal melalui penyedia jasa aplikasi perpajakan (PJAP) yang terhubung dengan sistem Coretax DJP.
---
#### Informasi penerima penghasilan pada bupot
Untuk pembuatan bukti potong PPh di Coretax DJP, pihak pemotong wajib mengisi NPWP penerima yang sesuai dengan NIK terdaftar di Coretax DJP. Jika NIK yang diinput belum terdaftar, sistem akan meminta konfirmasi untuk penggunaan NPWP sementara (*temporary* TIN) yang disediakan oleh sistem. Untuk skema unggahan file \*.XML, sistem secara otomatis menyesuaikan data NIK yang belum terdaftar dengan NPWP sementara tanpa memerlukan konfirmasi.
Contoh: jika NIK Bapak A (1111122222333338) belum terdaftar, sistem akan menampilkan konfirmasi penggunaan NPWP sementara. Jika disetujui, nama penerima pada bukti potong akan ditampilkan sebagai "PENERIMAPENGHASILAN#NIK16digit". Pihak pemotong perlu mengisi formulir bukti potong berdasarkan data yang valid.
---
#### Penerima penghasilan belum terdaftar
Saat menginput NIK penerima penghasilan, jika belum terdaftar, sistem akan menampilkan konfirmasi untuk penggunaan NPWP sementara (*temporary* TIN) yang disediakan oleh sistem.

Jika Anda setuju maka nama penerima pada e-Bupot akan ditampilkan sebagai "PENERIMAPENGHASILAN#NIK16digit", dengan NIK yang belum terdaftar.
Perhatikan bahwa jika NPWP sementara digunakan, maka bukti pemotongan PPh tidak akan terkirim ke akun Coretax DJP dan tidak akan otomatis terisi dalam SPT tahunan penerima penghasilan. DJP menyarankan untuk memastikan penerima penghasilan telah terdaftar sebagai wajib pajak.
---
#### Upload XML bupot
Langkah-langkah pembuatan bupot skema XML:
1. Siapkan file XML yang berisi detail bukti pemotongan PPh sesuai dengan format Coretax DJP.
2. *Login* ke akun Coretax DJP menggunakan akun pihak terkait yang ditunjuk sebagai *drafter* atau *signer*.
3. Pada menu **eBupot** pilih jenis bukti potong yang sesuai.
4. Unggah *file* XML dengan cara klik pada tombol **Impor data**.
Sistem akan memproses \*file \*untuk pembuatan bukti pemotongan.

---
#### Cara penerbitan bupot TKU
TKU dapat menerbitkan bukti potong dengan syarat PIC pusat telah menunjuk PIC cabang dan telah memberikan hak akses sebagai *drafter* dan *signer*. PIC cabang dengan *role signer* juga harus dipastikan telah memiliki kode otorisasi/sertifikat digital untuk melakukan tanda tangan elektronik.
Langkah-langkah pembuatan bukti potong oleh PIC TKU:
1. PIC cabang *login* menggunakan akun pribadi kemudian melakukan *impersonate* ke akun badan.
2. Buat bukti potong melalui menu **e-Bupot**.
3. Pada bagian dokumen referensi, pilih Nomor Identitas TKU (NITKU) sesuai dengan cabang penerbit bukti potong.
4. Klik tombol **Submit**.
5. Pilih bukti potong yang akan diterbitkan dan klik tombol **Terbitkan**.
*Drafter* dapat membuat konsep bukti potong, tetapi untuk penandatanganan, pembetulan atau pembatalan bukti potong harus dilakukan oleh *signer*.
---
#### Akses bupot untuk WP dengan banyak TKU
Kewenangan akses bupot bagi wajib pajak yang memiliki lebih dari satu TKU antara lain sebagai berikut:
- **Penanggung jawab pusat** dapat membuat, menandatangani dan melihat bupot PPh untuk semua TKU (pusat dan cabang).
- **Pihak terkait** yang diberikan *role* sebagai *drafter* atau *signer* hanya dapat membuat dan/atau menandatangani bupot PPh dari TKU pusat.
- **Pegawai** yang ditunjuk sebagai PIC cabang hanya dapat membuat dan menandatangani bupot PPh untuk TKU yang bersangkutan saja. Apabila wajib pajak menghendaki pegawai selain PIC utama untuk dapat membuat dan menandatangani bupot PPh dari TKU selain TKU pusat, maka pegawai bersangkutan harus didaftarkan sebagai PIC TKU lainnya tersebut.
Bupot TKU pusat Bupot TKU cabang
Penanggung jawab/PIC pusat Ya Ya
Pihak terkait (akses sesuai *role drafter/signer*) Ya Tidak
PIC cabang (akses sesuai *role drafter/signer*) Tidak Ya\*
*Sesuai TKU yang ditentukan*
---
#### NITKU cabang tidak muncul
Silahkan cek kembali penetapan PIC di masing-masing NITKU badan/instansi pemerintah. Apabila belum ditetapkan, tambahkan pegawai yang ditugaskan sebagai *drafter/signer* sebagai PIC untuk TKU yang bersangkutan dengan cara:
1. Klik menu **Portal Saya > Profil Saya**.
2. Klik submenu **Informasi Umum**.
3. Klik tombol **Edit**.
4. Pilih dan edit tempat kegiatan usaha yang akan ditambahkan PIC dan input PIC.
5. Melalui menu **Wakil/Kuasa Saya** silahkan tetapkan peran untuk masing-masing pegawai pusat/cabang lalu simpan.

---
#### Bupot istri NPWP gabung suami
Hal-hal yang perlu diketahui terkait penerbitan bukti potong istri dengan NPWP gabung suami antara lain:
- Bukti potong dibuat dengan menggunakan data NIK istri.
- Pastikan NIK istri valid berdasarkan data dukcapil.
- Suami harus melakukan pembaruan data unit keluarga pada profil wajib pajak dan mencantumkan NIK istri.
- Apabila NPWP istri telah digabung ke suami, maka data bukti potong istri akan langsung terisi di SPT tahunan, dan hanya NPWP suami yang melaporkan SPT.
Apabila NPWP istri telah digabung dengan NPWP suami, maka data bukti potong istri akan terprepopulasi pada SPT Tahunan suami, dan suami yang melaporkan SPT Tahunan.
---
#### Bupot pegawai yang pindah tempat kerja
Hal-hal yang perlu diketahui terkait penerbitan bukti potong BPA1/BPA2 bagi pegawai tetap yang pindah kantor antara lain:
1. Pada Coretax DJP berlaku pemusatan NPWP. Untuk pemindahan pegawai antar cabang (NITKU) yang masih dalam satu NPWP tidak perlu dibuatkan BPA1/BPA2\. Cukup penyesuaian pemotongan bulanan dengan NITKU cabang yang membayarkan penghasilan pegawai.
2. Jika pegawai pindah ke pemberi kerja dengan NPWP berbeda, maka kantor lama membuat BPA1/BPA2.
3. Penggabungan BPA1/BPA2 sebelumnya oleh kantor baru dilakukan dengan memasukkan nomor bupot sebelumnya. Sistem akan memvalidasi dan melakukan penghitungan porsi PPh yang dipotong oleh kantor baru tersebut.
4. BPA1/BPA2 yang diterbitkan oleh kedua kantor tersebut dilaporkan pada SPT tahunan PPh pegawai.
---
#### Pembetulan bupot
Ya, pihak yang dipotong akan mendapatkan notifikasi jika telah terjadi pemotongan pajak ataupun pembetulan/pembatalan bukti potong. Bukti pemotongan terkait dapat diunduh melalui menu **Portal Saya > Dokumen Saya** pada akun penerima penghasilan.
Apabila pihak penerima penghasilan telah melaporkan SPT maka yang bersangkutan harus melakukan pembetulan SPT sesuai bukti potong hasil pembetulan tersebut.
---
#### Pencantuman NITKU pada bukti potong
Pemotong pajak bisa pusat atau cabang, sesuai dengan lokasi pembayaran penghasilan/gaji sehingga pengisian NPWP dan NITKU mengikuti kondisi yang sebenarnya. NITKU cabang wajib dicantumkan dalam bukti potong yang dibuat oleh cabang yang membayar gaji/penghasilan. Ketentuan ini juga berlaku untuk pemotongan PPh unifikasi.
---
#### Kerahasiaan bupot PPh 21
Untuk menjaga kerahasiaan antar pegawai yang bertugas membuat bukti pemotongan PPh Pasal 21, Anda dapat menambahkan tempat kegiatan usaha sesuai jumlah pemisahan akses yang dibutuhkan, meskipun alamatnya sama.
Seorang PIC TKU (mis. 000001) tidak dapat melihat BP PPh Pasal 21 yang dibuat oleh PIC TKU lain (misalnya 000002) meskipun memiliki role akses pajak yang sama (EBUPOT\_21/26).
**Catatan:**
- Untuk memastikan akses terpisah, PIC TKU tersebut hanya ditambahkan dalam TKU tersebut *tidak sebagai pihak terkait di entitas pusat*.
- Penambahan PIC TKU dilakukan melalui menu "**Tempat Kegiatan Usaha/Sub Unit**", bukan melalui menu "**Edit > Pihak Terkait**".
- Setiap TKU dapat memiliki lebih dari 1 PIC.
- *Signer/drafter* SPT (*ARTICLE\_21/26*) hanya diberikan kepada pihak yang diberi wewenang dalam pengelolaan pegawai secara keseluruhan, karena mereka dapat melihat semua bukti potong PPh 21 yang dibuat di seluruh TKU.
---
#### Bupot PPh 21 Desember
Untuk pemotongan PPh Pasal 21 pegawai tetap yang berhenti bekerja di tengah tahun atau bekerja hingga Desember, di masa pajak akhir tersebut cukup dibuatkan bukti pemotongan tahunan A1 (BP A1) dan tidak perlu bukti potong bulanan pegawai tetap (BPMP).
Hal-hal yang perlu diketahui terkait perekaman BP A1 di masa pajak akhir antara lain:
- Tidak ada isian penghasilan masa pajak akhir.
- Penghasilan masa pajak akhir terhitung otomatis ke Lampiran IB di SPT Masa PPh 21.
- Penghasilan Bruto dalam Lampiran IB = Total Penghasilan Bruto Setahun/Bagian Tahun pada BPA1 - Penghasilan Bruto pada BPMP yang telah diterbitkan.
- Bila buat BPMP dan A1 dalam masa pajak yang sama akan muncul pesan *error* "Sudah ada pemotongan BPMP pada masa pajak tersebut. Mohon batalkan BPMP terlebih dahulu."
---
#### Bupot monthly payroll
Ya, bukti pemotongan bulanan pegawai tetap (BPMP) tidak memerlukan cetakan dokumen. Proses bisnis BPMP di Coretax DJP berbeda dengan sistem e-Bupot 21 sistem lama (DJP Online). Penerima penghasilan yang dipotong akan menerima notifikasi di akun wajib pajaknya setelah pemotongan dilakukan oleh pemberi kerja. Tidak ada fitur unduhan PDF karena BPMP tidak dirancang untuk dicetak seperti bukti potong lainnya.
---
#### Unduh Bukti Potong
Wajib pajak dapat mengunduh bukti potong yang diterima dari lawan transaksi kapan saja melalui menu **Portal Saya > eBupot > Bukti Potong Saya**.
Notifikasi tentang pembuatan, perubahan, dan pembatalan bukti potong juga tersedia secara *real-time* pada menu **Portal Saya > Notifikasi Saya** atau dengan mengklik ikon lonceng.
Apabila dokumen atau notifikasi tidak muncul, lakukan refresh dengan cara klik tombol **↻** (*Refresh*) pada bagian atas tabel.
Langkah-langkah untuk mengunduh bukti potong adalah sebagai berikut:
1. Akses menu **Portal Saya > eBupot > Bukti Potong Saya**.
2. Filter bukti potong berdasarkan Jenis Bukti Potong, Masa Pajak, dan Tahun Pajak kemudian klik tombol **Cari**.
3. Klik ikon mata untuk melihat bukti potong dan logo pdf untuk mengunduh dokumen bukti potong.
---
#### Input fasilitas pada ebupot
Anda tidak perlu melakukan input nomor dokumen SUKET PP 55 ataupun nomor SKB karena apabila wajib pajak memiliki fasilitas perpajakan yang aktif maka otomatis akan tersedia di dalam sistem ebupot.
Wajib pajak yang mendapatkan fasilitas pajak dapat melakukan pengecekan mandiri untuk fasilitas aktif yang dimilikinya melalui menu **Portal Saya > Profil Saya** pada tab **Fasilitas Aktif**.
---
#### A1 untuk bupot dengan NPWP sementara
Pada Coretax DJP Bukti Potong A1 hanya bisa dibuat jika histori penghasilan menggunakan NIK yang sudah terdaftar di database Coretax DJP, bukan menggunakan NPWP sementara.
Apabila sebelumnya menggunakan NPWP sementara maka bukti pemotongan bulanan wajib dibatalkan terlebih dahulu lalu dibuat kembali dengan NIK valid. Setelah itu baru bisa membuat bukti pemotongan A1.
Untuk mendaftarkan NIK sebagai NPWP maka perlu melakukan proses pendaftaran sebagai wajib pajak baru mengikuti langkah-langkah pada artikel [Pendaftaran WP orang pribadi](https://www.diskusipajak.com/registrasi-pendaftaran-wajib-pajak/#pendaftaran-wp-orang-pribadi).
---
#### Bupot PPh salah masuk ke akun suami
Bagi istri yang menjalankan kewajiban pajak terpisah, maka penghasilan suami dan penghasilan istri dilaporkan secara terpisah melalui akun Coretax DJP masing-masing.
Bukti potong penghasilan istri masuk ke dalam akun suami dikarenakan status istri di Daftar Unit Keluarga masih tercatat sebagai “Tanggungan” sehingga sistem secara otomatis memasukkan bukti potong penghasilan istri ke SPT suami.
Agar bukti potong tidak lagi masuk secara otomatis ke akun suami, maka perlu dilakukan perubahan status istri di akun Coretax DJP mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#ubah-status-menjadi-aktif).
Dalam kasus seperti ini, bukti potong milik istri yang terlanjur masuk ke SPT suami dapat dihapus dan tidak perlu dilaporkan di SPT suami. Bukti potong penghasilan milik istri tersebut dilaporkan pada SPT istri melalui akun Coretax DJP istri.
### Faktur Pajak
URL: https://www.diskusipajak.com/p/faktur-pajak/
Last updated: 2026-06-04T03:49:35.000Z
#### Skema umum pembuatan efaktur
**Q: Apa saja skema pembuatan e-Faktur dalam Coretax DJP?**
A: Sama seperti pembuatan bukti potong PPh, pembuatan faktur pajak dalam Coretax DJP dapat dilakukan melalui tiga skema berikut:
1. Input manual untuk setiap bukti potong (*key in*) di Coretax DJP.
2. Pembuatan massal melalui unggah *file*. XML pada sistem Coretax DJP.
3. Pembuatan massal melalui penyedia jasa aplikasi perpajakan (PJAP) yang terhubung dengan sistem Coretax DJP.
---
#### Cara membuat faktur
**Q: Bagaimana cara membuat faktur pajak di Coretax DJP?**
A: Cara membuat faktur pajak adalah sebagai berikut:
1. *Login* ke akun Coretax DJP menggunakan akun pihak yang ditunjuk sebagai *drafter* atau *signer*.
2. Masuk pada menu **e-Faktur** kemudian pilih **Pajak Keluaran**.
**Skema** ***Key In***
1. Klik **Buat Faktur** dan lengkapi formulir sesuai data transaksi yang dilakukan mencakup dokumen transaksi, informasi pembeli, dan detail transaksi.
2. Setelah detil transaksi muncul di tabel, kemudian klik **Simpan**.
3. Apabila sudah selesai melakukan input data faktur, langkah selanjutnya adalah melakukan **Upload Faktur**.
**Skema** ***Upload*** **XML**
1. Untuk membuat faktur dengan skema *upload* XML, pada layar “Pajak Keluaran”, klik tombol **Impor Data**.
2. Unggah file XML yang telah disiapkan sesuai *template* dari DJP.
3. Sistem akan memproses file untuk pembuatan faktur pajak.
4. Apabila sudah selesai melakukan *upload* data faktur, langkah selanjutnya adalah melakukan **Upload Faktur**.
**Upload Faktur**
1. Pilih penyedia penandatangan serta isi tanda tangan digital berupa ID dan kata sandi untuk validasi akhir pembuatan faktur.
2. Klik tombol **Simpan** kemudian **Konfirmasi Tanda Tangan**.
3. Selesai.
---
#### Step by step XML
**Q: Bagaimana cara membuat faktur pajak untuk banyak transaksi sekaligus dengan menggunakan Excel dan XML pada Coretax DJP?**
A: Metode impor data XML lebih efektif untuk membuat faktur pajak dalam jumlah banyak sekaligus. Pembuatan faktur dengan format XML dapat Anda lakukan menggunakan *file* *template*Microsoft Excel dengan mengikuti langkah-langkah sebagai berikut:
1. Kunjungi [www.pajak.go.id/coretax](https://www.pajak.go.id/coretax?ref=diskusipajak.com), dan klik tombol **Lebih Lanjut** pada bagian “Template XML dan Converter Excel ke XML”
2. Unduh *file* pada kategori Faktur Keluaran.
3. Buka folder "TemplateExcel", lalu buka file "Sample Faktur PK Template \[versi terakhir\]" menggunakan Microsoft Excel. File ini memiliki empat *sheets*: Faktur, DetailFaktur, Ref, dan Keterangan.
4. Isi *sheets* Faktur dan DetailFaktur sesuai petunjuk pengisian.
5. Simpan *file* Excel dengan nama yang diinginkan (contoh: ImporFK.xlsx).
6. Buka folder Converter Efaktur, lalu jalankan *file* "Converter.Efaktur.Coretax.exe".
7. Pilih *file* Excel yang sudah disiapkan, pilih jenis XML "Faktur Pajak Keluaran", lalu klik "Simpan".
8. *File* hasil konversi (ImporFK.xml) akan tersimpan di folder yang sama dengan folder Converter Faktur Keluaran.
9. *Login* ke sistem Coretax DJP, pada menu **e-Faktur**, lalu pilih e-Faktur **Pajak Keluaran** dan klik tombol **Impor Data**.
10. Pilih *file* XML yang sudah disiapkan, lalu tunggu hingga proses unggah selesai.
11. Beri tanda centang pada faktur pajak keluaran yang telah diunggah kemudian klik **Upload Faktur**.
12. Tandatangani secara elektronik menggunakan sertifikat elektronik atau kode otorisasi DJP.
13. Klik **Konfirmasi Tanda Tangan**.
**Hal-hal yang perlu diperhatikan:**
- Jangan membulatkan nilai di Excel secara manual untuk menghindari perbedaan nilai PPN/DPP. Biarkan ada dua digit di belakang titik.
- Pembatas desimal menggunakan titik. Apabila komputer Anda menggunakan setting regional yang berbeda, ubah desimal dari koma ke titik kemudian *restart* Excel dan ulangi proses konversi menjadi XML.
---
#### Kredit pajak masukan
**Q: Bagaimana cara mengkreditkan faktur pajak masukan di Coretax DJP?**
A: Cara pengkreditan pajak masukan di Coretax DJP sebagai berikut:
1. *Login* ke Coretax DJP, masuk ke menu **e-Faktur**.
2. Masuk ke menu e-Faktur **Pajak Masukan**.
3. Terdapat *list* pajak masukan dari lawan transaksi yang disediakan secara otomatis (*prepopulated*) oleh sistem.
4. Pilih pajak masukan yang akan dikreditkan, dan klik tombol **Edit** untuk mengkreditkan satu per satu atau centang kolom sebelah kiri pajak masukan yang akan dikreditkan jika ingin mengkreditkan lebih dari satu.
5. Kemudian klik tombol ***Credit Invoice*** untuk mengkreditkan pajak masukan.
6. Faktur pajak masukan yang sudah dikreditkan akan terlihat icon sudah dikreditkan dan, jika digulir ke kanan, terlihat status " *Credited*".
---
#### Faktur tanggal mundur
**Q: Apakah pembuatan faktur pajak dengan tanggal mundur bisa dilakukan?**
A: Faktur Pajak paling lambat diunggah (di-upload) paling lambat tanggal 20 bulan berikutnya setelah tanggal pembuatan e-Faktur.
---
#### Uang muka legacy, pelunasan Coretax
**Q: Apa saja yang perlu diketahui terkait penerbitan faktur pajak pelunasan di Coretax DJP atas faktur pajak uang muka yang telah diterbitkan di sistem lama (*legacy*)?**
A: Wajib pajak dapat memperhatikan beberapa hal sebagai berikut:
1. Faktur pajak pelunasan di Coretax DJP tidak terhubung dengan faktur pajak uang muka yang dibuat di sistem lama.
2. Wajib pajak membuat faktur pajak keluaran di Coretax DJP tanpa perlu mencentang “Pelunasan.”
3. Nilai transaksi yang diinput adalah sejumlah pembayaran atas pelunasan.
---
#### Faktur pajak uang muka dan pelunasan
**Q: Bagaimana cara pembuatan faktur pajak uang muka dan pelunasan yang keduanya dibuat di Coretax DJP?**
A: Pada isian e-Faktur Coretax DJP, Anda dapat membuat faktur pajak uang muka atau pelunasan dengan memberi tanda centang pada *checkbox* yang sesuai.
***Checkbox*** **uang muka**
1. Digunakan untuk transaksi dengan pembayaran bertahap (termin) atau pembayaran sebelum penyerahan BKP/JKP.
2. Faktur uang muka pertama mencantumkan total nilai kontrak/order, yakni memuat seluruh detail transaksi barang/jasanya.
3. Jika terdapat lebih dari satu kali pembayaran uang muka/tahap/termin:
- Faktur kedua dst tetap centang *checkbox* "Uang Muka".
- Harus selalu masukkan nomor faktur uang muka pertama pada kolom “Nomor Faktur.”
- Data detil transaksi akan terisi otomatis (dari FP UM pertama sebagai referensi).
**Pengisian faktur uang muka (pertama dan selanjutnya):**
1. Rekam seluruh detil transaksi di kontrak layaknya faktur pajak biasa.
2. Centang "DPP Nilai Lain" setiap penambahan transaksi detail barang/jasa.
3. Masukkan hasil kalkukasi nilai 11/12 x harga jual/DPP/penggantian secara manual pada baris DPP Nilai Lain setiap transaksi. Kecuali untuk FP uang muka kedua dan seterusnya, tidak perlu menambah transaksi lagi karena sudah terisi otomatis dari detail di FP UM pertama.
4. Pada isian "Uang Muka" di bawah daftar transaksi: isikan nilai uang muka yang diterima.
***Checkbox*** **Pelunasan:**
Khusus untuk pembayaran terakhir dari sebuah pembayaran bertahap, sistem akan otomatis menampilkan nilai sisa pembayaran baik itu DPP, DPP nilai lain, maupun PPN.
1. Dibuat saat pelunasan.
2. Centang *checkbox* "Pelunasan" dan input nomor faktur uang muka pertama.
3. Sistem akan otomatis mendeteksi hingga faktur uang muka yang terakhir.
4. Secara otomatis, sistem mencantumkan seluruh detail dan perhitungan transaksi.
5. PPN pelunasan dihitung dari tarif 12% x sisa nilai DPP nilai kontrak/total order setelah dikurangi total pembayaran uang muka.
**Pengisian Faktur Pelunasan:**
1. Tidak perlu menambah detil transaksi karena sudah terisi otomatis.
2. DPP dan PPN terisi otomatis sesuai perhitungan dari total DPP nilai Lain kontrak/total order dikurangi pembayaran uang muka nilai lain yang telah diterbitkan sebelumnya.
3. Hasil akhir pada cetakan faktur pajak pelunasan terhitung otomatis:
- DPP = Total DPP Nilai Lain (pada FP UM-1) dikurangi "Uang Muka Nilai Lain" ke-1, ke-2 dst.
- PPN = DPP x 12% (atau 11% x harga jual).
---
#### Pencantuman NITKU pada faktur pajak
**Q: Bagaimana ketentuan pengisian NPWP dan NITKU pada faktur pajak?**
A: Secara umum identitas penjual dan pembeli menggunakan NPWP pusat dan alamat NITKU pusat dengan memperhatikan syarat material yaitu mencantumkan keterangan sesuai dengan transaksi yang sebenarnya terjadi.
Apabila pembeli adalah entitas cabang yang berada di kawasan berikat (FP 07) dan PPN diberikan fasilitas tidak dipungut maka faktur pajak tetap menggunakan NPWP pusat, dengan mencantumkan NITKU cabang pembeli di kawasan berikat tersebut.
---
#### Approval faktur pajak
**Q: Bagaimana cara melakukan *approval* faktur pajak pada Coretax DJP? Mengapa tombol upload tidak ada tetapi hanya tombol Simpan Konsep?**
A: *Upload* faktur pajak hanya dapat dilakukan oleh PIC pusat atau pihak yang diberikan wewenang (*role*) sebagai penandatangan faktur pajak.
Apabila Anda adalah wakil/kuasa wajib pajak yang ditugaskan untuk menandatangani faktur pajak, pastikan bahwa PIC pusat telah memberikan *role* sebagai *taxinvoice signer* kepada Anda.
---
#### Daftar faktur dan SPT tidak sinkron
**Q: Bagaimana jika daftar faktur pajak keluaran dan masukan tidak sepenuhnya sinkron dengan isi SPT atau terjadi faktur pajak yang ganda?**
A: Untuk memastikan data faktur pajak sinkron dengan SPT masa PPN, Anda dapat menggunakan tombol **Posting** yang ada pada formulir induk SPT masa PPN.
Silakan klik tombol **Posting** sekali dan tunggu hingga seluruh data terisi sempurna.
---
#### XML transaksi digunggung
**Q: Apakah isian format XML untuk transaksi digunggung harus dirinci satu per satu per *invoice* atau dapat langsung totalnya?**
A: Pencantuman detil transaksi digunggung dalam SPT masa PPN merupakan fitur yang disediakan di Coretax DJP untuk memfasilitasi pengusaha kena pajak dalam menyampaikan detil transaksi penyerahan kepada konsumen akhir.
Namun demikian, Anda tetap dapat menyampaikan data secara digunggung (total) dalam satu baris dengan menggunakan skema upload XML pada SPT masa PPN.
---
#### Daftar faktur tidak muncul
**Q: Daftar faktur saya hilang, padahal sempat ada atau sudah berhasil import. Bagaimana solusinya?**
A: Klik tombol **↻**(*Refresh*) yang ada di bawah tombol **\+ Buat Faktur**. Tunggu hingga proses *loading* berhasil dan data faktur akan kembali muncul pada tabel daftar faktur. Pastikan koneksi internet Anda lancar.
---
#### Identitas pembeli faktur pajak digunggung
**Q: Bagaimana cara pengisian identitas pembeli pada XML faktur pajak pedagang eceran (digunggung) untuk XML Induk IA5 padahal pembeli konsumen akhir tidak diketahui identitasnya?**
A: Pencantuman detil transaksi yang digunggung dalam SPT masa PPN merupakan fitur yang disediakan dalam Coretax DJP bagi pengusaha kena pajak untuk dapat menyampaikan detil transaksi penyerahan kepada konsumen akhir.
Pengusaha kena pajak tetap dapat menyampaikan data secara digunggung atau total dalam satu baris dengan menggunakan skema *upload* XML pada SPT masa PPN atas pembelian yang dilakukan oleh pembeli yang memenuhi kriteria konsumen akhir tersebut.
**Pengisian kolom Identitas Pembeli mengikuti format sebagai berikut:**
- BuyerName: "-"
- BuyerIdOpt: "NIK"
- BuyerIdNumber: "0000000000000000"
---
#### Nomor seri faktur pajak
**Q: Bagaimana cara meminta nomor seri faktur pajak bagi PKP?**
A: Coretax DJP memberikan nomor seri faktur pajak (NSFP) secara otomatis ketika faktur pajak telah ditandatangani dan berhasil *upload* (*approved*) sehingga tidak lagi diperlukan permintaan NSFP secara manual.
---
#### Pencantuman identitas pembeli
**Q: Kapan harus memilih NPWP/NIK pada bagian informasi pembeli dan kapan harus mengisi jenis ID pembeli TIN/ *National ID* pada XML, saat perekaman faktur pajak keluaran untuk pembeli orang pribadi?**
A: **Saat merekam identitas pembeli secara *key in*:**
- Isi NPWP 16 digit atau NIK (jika pembeli terdaftar NPWP) pada kolom NPWP.
- Nama, alamat, IDTKU dan email akan terisi otomatis sesuai *database* Coretax DJP.
**Saat merekam identitas pembeli secara import XML:**
- Pengisian identitas pembeli berupa NPWP/NIK ada di kolom J.
- Pilih Jenis ID Pembeli "TIN" pada kolom K
- Jika muncul notif "Error NPWP tidak ditemukan!" cek ulang pengisian. Pastikan 16 digit:
- WP badan atau WNA terdaftar NPWP isikan 0 + 15 digit NPWP lama
- NIK pembeli sudah padan dengan NPWP 15 digit
**Apabila penerima barang/jasa kena pajak belum memiliki NPWP, input *key in*:**
- Pada *toggle* identitas, pilih NIK.
- Kolom NPWP akan otomatis terisi 0000000000000000.
- Isikan NIK pembeli pada kolom nomor dokumen.
- Sistem akan memvalidasi NIK tersebut ke Dukcapil dengan notif "*Success National ID valid!*".
- Isi data nama dan alamat pembeli.
**Apabila penerima barang/jasa kena pajak belum memiliki NPWP, pengisian excel import XML:**
- Pengisian identitas pembeli yang tidak terdaftar NPWP berupa 0000000000000000 pada **kolom J**
- Pilih jenis ID pembeli "*National ID*" pada kolom K
Jika muncul notif "Error NIK tidak ditemukan!" Cek ulang pengisian.
**Dampak Penggunaan NIK/memilih Jenis ID Pembeli National ID:**
Jika orang pribadi pembeli ternyata PKP dan diterbitkan faktur pajak keluaran dengan identitas menggunakan National ID (bukan TIN):
- Pajak masukan tidak akan muncul di *dashboard*.
Jika orang pribadi pembeli bukan PKP dan diisikan menggunakan *National ID*:
- Tidak dapat memanfaatkan fitur retur dalam Coretax DJP.
**Solusi:**
- Pastikan identitas pembeli sesuai dengan status perpajakan yang sesungguhnya sebelum menerbitkan faktur pajak.
- Bila sudah terlanjur, dapat dilakukan pembatalan. *Approval* faktur pajak paling lambat tanggal 20 bulan berikutnya.
**Catatan:**
- Jika pembeli orang pribadi PKP mengakui terdaftar NPWP namun tidak padan dengan NIK, silakan ke KPP terdekat untuk lakukan pemadanan NIK dan NPWP.
---
#### Faktur pajak 07
**Q: Bagaimana cara pengisian nomor dokumen pada isian faktur pajak kode FP 07 atas penyerahan ke kawasan berikat, kawasan bebas atau kawasan ekonomi khusus?**
A: FP 07 digunakan untuk beberapa transaksi sebagai berikut.
**02 - Tempat Penimbunan Berikat**
Nomor dokumen pendukung: AJU
- Masukkan Nomor Pengajuan (AJU) dan tanggal AJU di kolom "tanggal faktur."
Dasar dokumen:
- AJU diperoleh dari BC 4.0 atau surat persetujuan pengeluaran barang (SPPB).
Proses pertukaran data:
- Data pembeli dan detail transaksi terisi otomatis melalui interoperabilitas antara Coretax DJP dan sistem Ditjen Bea dan Cukai (DJBC) menggunakan CEISA 4.0.
**18 - Kawasan Bebas PP nomor 41 Tahun 2021**
Nomor dokumen pendukung:
- Masukkan nomor pemberitahuan perolehan/pengeluaran BKP/JKP (PPBJ).
Proses pertukaran data:
- Data pembeli dan detail transaksi terisi otomatis melalui interoperabilitas antara Coretax DJP dan LNSW (INSW).
**17 - Kawasan Ekonomi Khusus PP nomor 40 Tahun 2021**
Nomor dokumen:
- Masukkan nomor pemberitahuan jasa KEK (PJKEK).
Proses pertukaran data:
- Informasi pembeli dan detail transaksi terisi otomatis melalui Coretax DJP yang terhubung dengan LNSW (INSW).
**Catatan:**
Saat input data dokumen:
- Pastikan memilih kode informasi tambahan yang sesuai.
- Masukkan nomor dokumen pendukung (sesuai kawasan) beserta tanggal dokumen pada kolom yang disediakan.
- Jika dokumen pendukung tidak ditemukan, kirim data ke DJP.
---
#### Input tiga digit desimal
**Q: Bagaimana cara menginput transaksi dengan Kuantitas Satuan 3 digit di belakang koma, pada Coretax DJP?**
A: Kolom Kuantitas Satuan pada Coretax DJP hanya mendukung 2 angka di belakang koma.
**Solusi untuk transaksi dengan kuantitas 3 digit:**
- Gunakan pembulatan 2 digit
- Tambahkan Baris Baru untuk Selisih
- Jika pembulatan menyebabkan perbedaan dengan invoice komersial, tambahkan 1 baris barang baru untuk mengakomodasi selisih nilai pembulatan. Misalnya, tambahkan: Nama Barang: "Selisih Pembulatan Kuantitas", Nilai: +/- Selisih yang dihasilkan dari pembulatan kuantitas.
---
#### Migrasi data faktur
**Q: Bagaimana proses migrasi faktur pajak dari e-Faktur desktop ke Coretax DJP, termasuk jadwal pemindahannya dan cara memastikan faktur dapat dikreditkan/diretur serta dilaporkan di Coretax DJP?**
A: Faktur pajak dari e-Faktur desktop dimigrasikan secara berkala ke Coretax DJP sehingga faktur pajak masukan atas transaksi dengan PKP tertentu yang menggunakan e-Faktur desktop akan tampil di Coretax DJP untuk dapat dikreditkan.
Setelah muncul di daftar pajak masukan/retur pajak masukan di Coretax DJP, pembeli kemudian dapat melakukan pengkreditan atau retur sesuai kebutuhan dan ketentuan.
---
#### Unduh massal faktur pajak
**Q: Bagaimana cara mengunduh faktur pajak keluaran secara massal di Coretax DJP?**
A: Saat ini DJP menyediakan layanan *Generate Data Coretax* untuk memudahkan wajib pajak memperoleh data dari Coretax DJP termasuk data faktur pajak. Layanan ini dapat Anda akses pada sistem DJP Online pada menu **Lapor > Pra Pelaporan**.
---
#### Retur barang
**Q: Bagaimana cara melakukan retur barang di Coretax DJP dalam hal terjadi pengembalian barang akibat ketidaksesuaian transaksi? Apa dampaknya bagi pembeli dan penjual?**
A: Sejak implementasi Coretax DJP, nota retur harus dibuat dan ditandatangani secara elektronik dan diunggah melalui Coretax DJP atau laman lain yang terintegrasi dengan sistem administrasi DJP.
Tidak hanya PKP, non-PKP baik orang pribadi maupun badan juga dapat mengakses e-Faktur untuk melihat faktur pajak masukan dan melakukan retur via Coretax DJP.
Retur hanya dapat dilakukan untuk faktur pajak yang statusnya sudah ditetapkan sebagai *credited* atau *uncredited* melalui dua cara berikut:
**1\. Melalui submenu Pajak Masukan**
a. Tampilkan seluruh daftar FP PM: Filter Masa/Tahun Pajak > Klik tombol **↻**(*refresh*)
b. Pastikan FP PM yang ingin diretur telah berstatus *credited/uncredited*
c. Klik tombol retur pada pajak masukan yang ingin diretur
d. Silakan input keterangan retur yang ingin dilakukan sesuai ketentuan:
- tanggal Retur adalah tanggal dilakukan pengembalian BKP
- klik tombol pensil 🖉 pada detail barang yang ingin diretur
- isikan jumlah barang diretur, potongan diretur (bila ada), lalu isikan PPN dan PPnBM yang diretur
- klik **Simpan**
e. Klik **Simpan > Upload Retur**
**2\. Melalui submenu Retur Pajak Masukan**
a. Klik **Buat Retur**
b. Isikan nomor Faktur Pajak yang ingin diretur > Klik tombol "Cari"
c. Lakukan langkah seperti huruf 1.d di atas dan seterusnya.
**Dampak retur bagi pembeli dan penjual**
**1\. Bagi pembeli**
- Retur yang dibuat akan tercatat pada submenu **Retur Pajak Masukan**, dan nilainya akan otomatis masuk ke dalam SPT masa PPN B.2/B.3 pada masa dilakukannya retur (tanggal retur).
**2\. Bagi penjual**
- Setelah diajukan oleh pembeli, penjual dapat notifikasi melalui menu **Portal Saya > Notifikasi Saya** yang berisi informasi nomor faktur pajak, identitas pembeli yang melakukan retur, dan nomor nota retur.
- Penjual melakukan persetujuan atau penolakan atas retur tersebut melalui sub menu **Retur Pajak Keluaran** dan nilai retur akan otomatis masuk ke dalam SPT Masa PPN A.2 pada masa dilakukannya retur (tanggal retur).
Nota retur atas faktur pajak yang dibuat melalui e-Faktur desktop juga dilakukan melalui Coretax DJP.
---
#### Status waiting for amendment/cancellation
**Q: Apa yang dimaksud dengan status "*waiting for amendment/cancellation*" dalam tabel pajak keluaran?**
A: Status "*waiting for cancellation/waiting for amendment*" menandakan faktur pajak sedang dalam proses penggantian atau pembatalan dan membutuhkan persetujuan dari pembeli.
Faktur pajak dapat dilakukan penggantian jika terdapat kesalahan dalam pengisian atau penulisan.
Faktur juga dapat dibatalkan jika terjadi pembatalan transaksi yang didukung dengan dokumen pendukung (misalnya, pembatalan kontrak) atau jika seharusnya tidak dibuatkan faktur pajak
Jika pembeli **belum** mengkreditkan faktur pajak masukan, maka penjual dapat melakukan penggantian/pembatalan sepihak sehingga tidak melalui proses *waiting for amendment/cancellation*.
Jika pembeli **sudah** mengkreditkan faktur pajak masukan maka penggantian atau pembatalan harus mendapat persetujuan dari pembeli. Faktur pajak yang berada pada proses ini akan ditandai dengan status *waiting for amendment/cancellation*.
**Konsekuensi terkait pelaporan SPT**
- Faktur pajak yang berstatus *waiting for cancellation/amendment* masih dianggap layaknya *approved* dan tetap terbawa ke SPT.
- Jika SPT **belum** dilaporkan (masih *draft*), faktur pajak yang telah disetujui pembeli untuk diganti/dibatalkan akan masuk otomatis ke dalam SPT, menggantikan faktur pajak sebelumnya.
- Dokumen faktur pajak yang diganti/dibatalkan akan berstatus "*amended/canceled*" dengan watermark *REPLACED/CANCELED*.
- Jika SPT sudah dilaporkan, maka penjual harus pembetulan SPT jika persetujuan pembeli setelah pelaporan.
Penjual dan pembeli harus berkoordinasi agar proses penggantian atau pembatalan berjalan dengan lancar.
---
### Pemindahbukuan dan Restitusi
URL: https://www.diskusipajak.com/p/pemindahbukuan-dan-restitusi/
Last updated: 2026-06-06T05:16:39.000Z
### Cara pengajuan Pbk
**Q: Bagaimana cara mengajukan permohonan pemindahbukuan (Pbk) secara mandiri di Coretax DJP?**
A: Apabila terdapat sisa pembayaran atau saldo deposit yang belum digunakan, wajib pajak dapat mengajukan permohonan pemindahbukuan secara mandiri dengan mengikuti langkah-langkah sebagai berikut:
1. *Login* ke Coretax DJP lalu buka menu **Pembayaran > Permohonan Pemindahbukuan**.
2. Klik tombol **+Buat Permohonan Pemindahbukuan Baru**.
3. Klik tombol **🔍︎** (kaca pembesar) untuk mencari data pembayaran yang akan dilakukan pemindahbukuan.
4. Pilih kredit pajak yang akan dipindahbukukan.
5. Lengkapi formulir pemindahbukuan.
6. Unggah dokumen pendukung.
7. Tandatangani permohonan.
8. Klik tombol **Kirim Permohonan**.
---
### Siapa dapat mengajukan Pbk
**Q: Apakah pengajuan Pemindahbukuan (Pbk) dapat dilakukan oleh pegawai selain penanggung jawab/PIC pusat?**
A: Saat ini, pengajuan pemindahbukuan pada Coretax DJP hanya dapat dilakukan oleh penanggung jawab/PIC pusat.
---
### Pengembalian kelebihan pembayaran pajak
**Q: Bagaimana cara mengajukan permohonan pengembalian kelebihan pembayaran pajak yang seharusnya tidak terutang?**
A: Untuk mengajukan permohonan pengembalian kelebihan pembayaran pajak, Anda dapat melakukan langkah-langkah berikut:
1. Masuk ke menu **Pembayaran > Formulir Restitusi Pajak**.
2. Lengkapi formulir permohonan restitusi.
3. Pada nomor permohonan isikan nomor sesuai kebijakan internal wajib pajak atau beri tanda setrip/garis datar apabila tidak menggunakan nomor dokumen.
4. Isi email pemohon restitusi.
5. Pada kolom penanda tangan, untuk jenis wajib pajak badan, instansi pemerintah, atau pemungut PPN luar negeri melalui *e-Commerce* harus dipilih “Kuasa Wajib Pajak” atau “Wakil Wajib Pajak” dan pastikan permohonan diajukan melalui *impersonate* akun yang diwakilinya.
6. Pada isian hal pengembalian, pilih alasan permintaan restitusi kemudian lengkapi informasi yang dibutuhkan. Kolom-kolom informasi yang muncul akan berbeda-beda sesuai dengan alasan permintaan restitusi.
7. Pilih rekening bank yang dikehendaki sebagai rekening tujuan restitusi.
8. Lengkapi dokumentasi pendukung sesuai kebutuhan. Lampiran yang wajib diunggah untuk seluruh alasan permintaan restitusi yaitu:
- Penghitungan pajak yang seharusnya tidak terutang.
- Surat kuasa khusus (untuk permohonan yang diajukan oleh kuasa wajib pajak) atau surat penunjukan pengurus (bagi permohonan yang diajukan oleh pengurus wajib pajak).
- Lampiran-lampiran lainnya menyesuaikan regulasi yang berlaku.
1. Setelah formulir lengkap, klik tombol **Submit**.
Apabila Anda belum mendaftarkan nomor rekening bank, maka Anda dapat mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#data-rekening-bank).
---
### Konfirmasi SPKKP
**Q: Bagaimana cara melakukan konfirmasi atas surat permintaan konfirmasi kelebihan pajak (SPKKP)?**
A: SPKKP adalah surat dari DJP yang meminta konfirmasi dari wajib pajak terkait pemanfaatan sisa kelebihan pembayaran pajak setelah diperhitungkan dengan utang pajak. SPKKP diterbitkan setelah didahului adanya penerbitan produk hukum yang menyatakan lebih bayar, seperti: SKPLB (Surat Ketetapan Pajak Lebih Bayar), SKPPKP (Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak), dan SKPIB (Surat Keputusan Pemberian Imbalan Bunga). SPKKP dikirimkan secara elektronik melalui Coretax DJP dan bisa diakses pada menu **Portal Saya > Dokumen Saya**. Anda dapat menyampaikan tanggapan melalui menu **Portal Saya > Kasus Saya**.
**Langkah-langkah konfirmasi SPKKP**
1. Cari SPKKP pada menu **Portal Saya > Dokumen Saya**.
2. Catat nomor dan tanggal SPKKP.
3. Masuk ke menu **Portal Saya > Kasus Saya**.
4. Klik tombol **↻** (*refresh*), cari *refund of legal actions decisions* dengan tanggal yang sama dengan SPKKP, kemudian klik tombol **Pilih**.
5. Isi nomor dan tanggal surat balasan konfirmasi (jika ada, jika tidak bisa diisi setrip/garis datar).
6. Isi nomor dan tanggal SPKKP.
7. Pilih opsi pemanfaatan kelebihan pajak
8. **Opsi 1: Kompensasi ke utang wajib pajak lain** \- Jika Anda ingin melunasi tunggakan pajak wajib pajak lain.
9. **Opsi 2: Kompensasi ke Deposit Pajak** \- Jika Anda ingin menyimpan dana sebagai deposit untuk pembayaran pajak di masa depan.
10. Apabila kedua opsi tidak dipilih maka pengembalian dilakukan ke rekening Anda sesuai informasi rekening bank yang tercatat pada bagian profil saya.
11. Centang pernyataan dan klik tombol **Lanjut**.
12. Pastikan status akhir adalah: “Kasus sedang dalam proses. Tidak ada tindakan yang dapat dilakukan saat ini.”
Batas waktu konfirmasi adalah tujuh hari sejak surat diterima, atau satu hari sebelum jatuh tempo penerbitan SKPKPP.
Jika Anda tidak memberi tanggapan dalam batas waktu tersebut maka kelebihan pajak otomatis dikembalikan ke rekening Anda. Pastikan nomor rekening Anda telah tercantum pada profil Anda di Coretax DJP.
Artikel terkait:
- [Data rekening bank](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#data-rekening-bank)
---
### Deposit dan Buku Besar
URL: https://www.diskusipajak.com/p/deposit-dan-buku-besar/
Last updated: 2026-06-04T03:27:27.000Z
#### Apa itu deposit
Deposit adalah pembayaran pajak yang belum merujuk pada kewajiban pajak tertentu. Artinya, pembayaran ini belum ditetapkan untuk satu jenis pajak tertentu, sehingga bisa digunakan untuk berbagai keperluan perpajakan.
Deposit yang telah Anda setorkan dapat digunakan di kemudian waktu untuk melakukan pembayaran SPT atau tagihan dan ketetapan pajak. Apabila pembayaran pajak dilakukan dengan menggunakan deposit, maka tanggal pengisian deposit tersebut diakui sebagai tanggal pembayaran kewajiban pajak.
**Pengisian deposit**
Pengisian deposit pajak dilakukan dengan cara:
1. Pembayaran melalui kode billing pada menu **Pembayaran > Layanan Mandiri Kode Billing** dengan kode 411618-100.
2. Permohonan pemindahbukuan ke akun deposit pajak.
3. Permohonan atas sisa kelebihan pembayaran pajak atau sisa imbalan bunga setelah diperhitungkan dengan utang pajak.
**Pengembalian deposit**
Saldo deposit dapat dimintakan kembali melalui permohonan pengembalian pajak yang seharusnya tidak terutang. Pengembalian ini berlaku untuk:
- Pembayaran pajak yang bukan objek pajak yang terutang.
- Pembayaran pajak yang ternyata tidak seharusnya dilakukan - sisa deposit yang tidak digunakan
**Catatan:**
- Deposit dapat digunakan untuk pelunasan kewajiban pajak kecuali untuk penambahan saldo pada mesin teraan meterai digital bea meterai.
- Dalam pembayaran SPT kurang bayar, Coretax DJP memprioritaskan saldo deposit yang lebih dulu disetor.
- Dapat digunakan untuk pelunasan kewajiban atas pembayaran yang tidak terikat SPT, seperti pembayaran angsuran PPh 25/PPh final UMKM atau tunggakan pajak.
- Deposit pajak tidak bisa digabungkan dengan pembayaran melalui billing saat bayar dan lapor SPT.
- Saldo deposit yang tersisa masih dapat digunakan di tahun pajak berikutnya.
---
#### Bayar tagihan dan SPT dengan deposit
Untuk pembayaran tagihan pajak, masuk pada menu **Pembayaran > Pembuatan Kode Billing atas Tagihan Pajak** kemudian pilih tagihan yang akan dibayar dan isi jumlah yang akan dibayarkan. Pada opsi pembayaran pilih **Bayar dengan Pemindahbukuan Deposit Pajak**. Pastikan saldo deposit mencukupi. Apabila pembayaran berhasil maka Anda akan menerima bukti pemindahbukuan pada menu **Dokumen Saya**.
Untuk pembayaran SPT **dengan status kurang bayar,** setelah Anda selesai mengisi konsep SPT, klik **Bayar dan Lapor**, maka sistem akan menampilkan pilihan antara pembayaran dengan menggunakan deposit atau buat kode billing. Pilih deposit kemudian lanjutkan pembayaran dengan menggunakan saldo deposit yang sudah Anda setorkan sebelumnya. Pastikan saldo deposit mencukupi. Setelah pembayaran berhasil dilakukan, maka status SPT secara otomatis akan berubah menjadi “SPT Dilaporkan.”
---
#### Bayar menggunakan lebih dari satu deposit
Bisa. Untuk pembayaran SPT, pastikan Anda memiliki total saldo deposit yang cukup untuk melunasi SPT kurang bayar. Untuk pembayaran tagihan pajak, Anda dapat menginput nilai pembayaran sesuai jumlah yang dikehendaki sepanjang saldo deposit mencukupi.
---
#### Gabung deposit dan kode billing
Pembayaran dapat menggunakan deposit saja atau kode billing saja, **tidak dapat secara kombinasi** sebagian menggunakan deposit dan sisanya menggunakan kode billing, atau sebaliknya.
---
#### Metode FIFO pada deposit
Apabila Anda melakukan pembayaran untuk SPT atau tagihan pajak dengan menggunakan deposit dan Anda memiliki beberapa setoran deposit yang belum digunakan dengan nilai yang lebih besar dari nilai pembayaran tersebut, maka sistem secara otomatis akan menggunakan saldo deposit yang disetor paling pertama untuk melakukan pembayaran.
Untuk kasus-kasus tertentu dapat dilakukan Pbk deposit secara manual.
---
#### Deposit untuk tagihan sebelum 2025
Deposit dapat digunakan untuk pembayaran tagihan pajak tahun 2024 dan sebelumnya selama data tagihan pajak tersebut sudah muncul di sistem Coretax DJP.
---
#### Keterangan untuk deposit
Sesuai prinsipnya, deposit adalah pembayaran yang belum terikat jenis pajak tertentu sehingga dapat digunakan di kemudian waktu untuk melaksanakan pembayaran pajak. Keterangan terkait penggunaan deposit ini bersifat informasi tambahan yang bertujuan untuk mempermudah identifikasi pembayaran.
---
#### Pemanfaatan deposit secara manual
Apabila pada saat pelaporan SPT Anda memilih opsi pembayaran menggunakan deposit dan Anda memiliki beberapa setoran deposit yang nilainya lebih besar dari nilai yang akan dibayarkan, maka sistem secara otomatis akan menggunakan setoran deposit yang paling pertama untuk melakukan pembayaran.
Jika Anda ingin mengatur/memilih penggunaan deposit tertentu untuk melakukan pembayaran pajak saat akan melaporkan SPT, ikuti langkah-langkah sebagai berikut:
1. Pada saat akan melaporkan SPT kurang bayar, **jangan** pilih pembayaran menggunakan deposit tetapi pilih untuk menerbitkan kode billing.
- Sistem akan memberikan status “SPT Menunggu Pembayaran” terhadap konsep SPT yang sudah Anda buat tersebut, dan akan menerbitkan kode billing.
1. Kode billing yang diterbitkan tersebut **tidak perlu** Anda bayar karena pembayaran akan dilakukan menggunakan saldo deposit yang sudah ada. Kode billing ini akan kedaluwarsa dalam waktu tujuh hari.
2. Untuk melakukan pembayaran atas SPT yang menunggu pembayaran tersebut, lakukan permohonan pemindahbukuan atas deposit melalui menu **Pembayaran > Permohonan Pemindahbukuan**
- Klik tombol **+Buat Permohonan Pemindahbukuan Baru**
- Klik tombol **🔍︎** (kaca pembesar) untuk mencari deposit yang ingin digunakan.
- Tujuan pemindahbukuan: “Akun Wajib Pajak.”
- Jenis kewajiban: SPT. *Untuk menghindari keterlambatan, pilih deposit yang sesuai dengan jatuh tempo pembayaran pajak.*
- Jika saldo deposit cukup, maka pembayaran atas SPT akan menggunakan deposit yang telah dipilih secara manual melalui mekanisme Pemindahbukuan.
---
#### Cek sisa deposit
Untuk mengetahui sisa saldo deposit, *login* pada Coretax DJP kemudian ikuti langkah-langkah sebagai berikut:
1. Klik menu **Buku Besar**.
2. Klik tombol **Terapkan Filter**.
3. Sesuaikan rentang tanggal transaksi kemudian gulir tabel ke kanan untuk menemukan kolom “Deskripsi KAP” dan pilih “Pendapatan Pajak Tidak Langsung Lainnya Deposit."
4. Apabila Anda memiliki setoran deposit pada rentang tanggal yang Anda tentukan, maka sistem akan menampilkan baris yang berisi deposit pajak.
5. Pada setiap baris deposit, lihat kolom “Nilai Sisa” untuk mengetahui sisa deposit yang belum Anda gunakan.
---
#### Data buku besar
Buku besar adalah semacam “rekening koran” yang menyajikan rincian transaksi hak dan kewajiban perpajakan dalam bentuk entri debit (kewajiban) dan kredit (hak).
- **Debit**: Transaksi yang menambah kewajiban pajak, termasuk
- Pelaporan SPT kurang bayar.
- Penerbitan surat ketetapan pajak kurang bayar (SKPKB), surat tagihan pajak (STP), dan putusan upaya hukum yang menyebabkan kekurangan pembayaran.
- Penyesuaian pemindahbukuan keluar.
- **Kredit**: Transaksi yang menambah hak pajak, termasuk
- Pembayaran deposit.
- Pembayaran SPT kurang bayar (kode billing dari SPT).
- Penerbitan surat ketetapan pajak lebih bayar (SKPLB), surat keputusan pengembalian pendahuluan kelebihan pajak (SKPPKP), surat keputusan pemberian imbalan bunga (SKPIB), dan putusan upaya hukum yang menyebabkan lebih bayar.
- Penyesuaian pemindahbukuan masuk.
---
#### Filter tanggal data buku besar
Anda dapat manfaatkan filter tanggal transaksi di kolom paling kiri pada tabel buku besar untuk menampilkan data di rentang tanggal yang lain.
1. Klik tombol "Setel Ulang Filter" untuk memastikan tidak ada filter yang sedang aktif.
2. Pada *icon* kalender pilih tanggal awal kemudian sekali lagi pilih tanggal akhir.
3. Klik *icon* kalendar untuk menampilkan data sesuai rentang periode yang Anda tetapkan.
---
#### Cara baca buku besar
Informasi yang disajikan pada buku besar adalah sebagai berikut:
- **Debit**: Total kumulatif penambah kewajiban perpajakan.
- **Kredit**: Total kumulatif penambah hak perpajakan.
- **Debit tersisa**: Sisa kewajiban pajak masih harus dibayar.
- **Kredit tersisa**: Sisa hak pajak yang masih bisa digunakan.
**Saldo = Debit tersisa + Kredit tersisa**
Saldo positif menunjukkan bahwa sisa hak pajak yang masih bisa digunakan melebih seluruh kewajiban yang belum dilunasi.
Saldo negatif menunjukkan bahwa sisa kewajiban pajak yang belum dilunasi melebihi jumlah hak yang masih bisa digunakan.
---
#### Auto alokasi deposit
Deposit tidak akan otomatis digunakan untuk mengurangi atau menutupi kewajiban pada debit tersisa. Deposit tetap utuh sampai Anda melakukan pembayaran SPT ataupun permohonan pemindahbukuan tujuan lain, seperti pembayaran tagihan.
### Kode Billing
URL: https://www.diskusipajak.com/p/kode-billing/
Last updated: 2026-06-06T05:16:43.000Z
### Tiga metode pembuatan kode billling
**Q: Ada berapa metode pembuatan kode billing di Coretax DJP?**
A: Pembuatan kode billing melalui Coretax DJP dibedakan atas tiga metode sebagai berikut:
1. **Pembayaran pajak terkait SPT**: melalui menu **Surat Pemberitahuan (SPT)** untuk membentuk kode billing sesuai SPT yang akan dilaporkan.
2. **Pembayaran terkait tagihan dan ketetapan pajak**: melalui menu **Pembayaran > Pembuatan Kode Billing atas Tagihan Pajak**.
3. **Pembayaran pajak yang tidak terkait SPT, tagihan atau ketetapan pajak**: melalui menu **Pembayaran > Layanan Mandiri Kode Billing**. Contoh: PPh final UMKM 411128-420, angsuran PPh pasal 25 (411126-100/411125-100), PPh final pengalihan tanah bangunan 411128-402.
---
### Buat kode billing mandiri
**Q: Bagaimana cara membuat kode billing di Coretax DJP melalui layanan mandiri kode billing?**
A: Berikut cara melakukan pembuatan kode billing di Coretax DJP
1. *Login* ke Coretax DJP, masuk ke menu **Pembayaran**.
2. Pilih **Layanan Mandiri Kode Billing**.
3. Verifikasi identitas wajib pajak, kemudian klik tombol **Lanjut**.
4. Pilih kode Kode Akun Pajak (KAP) dan Kode Jenis Setoran (KJS).
5. Pilih periode dan tahun pajak.
6. Pilih dan tentukan mata uang, nilai pembayaran dan tuliskan keterangan (opsional).
7. Unduh kode billing (PDF).
Masa aktif kode billing adalah tujuh hari, dan untuk melihat kode billing yang masih aktif dapat dilihat pada menu **Pembayaran > Daftar Kode Billing Belum Dibayar**.
Pada Coretax DJP kode billing hanya dapat dibuat dengan NPWP/NIK yang sudah terdaftar pada sistem. Dalam hal Anda belum memenuhi persyaratan sebagai wajib pajak, tetapi memiliki kewajiban melakukan pembayaran pajak seperti PPh final atas pengalihan hak atas tanah dan bangunan, silakan daftarkan NIK Anda melalui menu **Daftar Disini > Perorangan > Memiliki NIK > Hanya Registrasi**.
---
### Buat kode billing tagihan pajak
**Q: Bagaimana cara membuat kode billing atas tagihan pajak di Coretax DJP?**
A: Pada Coretax DJP satu kode billing dapat Anda gunakan untuk melakukan pembayaran atas beberapa jenis atau tunggakan pajak sekaligus. Untuk membuat kode billing ini, ikuti langkah-langkah sebagai berikut:
1. *Login* ke Coretax DJP, masuk ke menu **Pembayaran**.
2. Klik **Pembuatan Kode Billing atas Tagihan Pajak**.
3. Pada layar "Kode Billing Tagihan Pajak", pilih tagihan yang akan dilakukan pembayaran.
4. Isi nominal tagihan pajak yang akan dibayar (maksimal sejumlah nilai sisa tagihan).
5. Pilih metode pembayaran **Bayar dengan Pemindahbukuan Deposit Pajak** atau **Buat Kode Billing**.
6. Jika Anda memilih menggunakan deposit, pastikan saldo deposit mencukupi. Bukti Pemindahbukuan dapat Anda cek di menu **Dokumen Saya**.
7. Jika Anda membuat kode billing maka Anda akan mendapatkan kode billing untuk dibayar. Kode billing akan langsung diunduh atau dapat dicek di menu **Pembayaran > Daftar Kode Billing Belum Dibayar**.
---
### Cek daftar kode billing
**Q: Bagaimana cara melihat daftar kode billing yang belum dibayar di Coretax DJP?**
A: Anda dapat melihat daftar kode billing yang berstatus aktif (sudah dibuat dan belum kedaluwarsa), dan belum dilakukan pembayaran pada menu **Pembayaran > Daftar Kode Billing Belum Dibayar**.
Anda dapat mengunduh atau mengirim kode billing ke alamat email Anda yang terdaftar di sistem DJP.
---
### Membatalkan kode billing
**Q: Apakah saya dapat membatalkan kode billing yang sudah terbit dari pembuatan SPT atau yang saya buat secara mandiri?**
A: Anda dapat melakukan pembatalan kode billing dengan cara mengakses menu **Pembayaran > Daftar Kode Billing Belum Dibayar**. Pada tabel daftar kode billing yang masih aktif, temukan kode billing yang ingin Anda batalkan, kemudian gulir (*scroll*) ke bagian kanan tabel sampai kolom "Aksi" dan klik tombol **Batal**.

Kode billing yang sudah dibuat akan dibatalkan, dan dihapus dari tabel daftar kode billing aktif.
⚠️ *Harap berhati-hati apabila akan melakukan pembayaran kode billing. Pastikan Anda tidak melakukan pembayaran terhadap kode billing yang telah dibatalkan.*
Apabila kode billing yang Anda batalkan adalah kode billing yang dihasilkan dari proses pelaporan SPT kurang bayar, maka pembatalan kode billing sekaligus mengubah kategori SPT tersebut dari SPT Menunggu Pembayaran kembali menjadi Konsep SPT.
---
### Kode billing di DJP Online
**Q: Apakah saya masih dapat membuat kode billing melalui DJP Online?**
A: Pembuatan kode billing melalui menu bayar di DJP Online masih berlaku atas masa dan tahun pajak 2024 dan sebelumnya. Contoh: Pembuatan kode billing untuk PPh pasal 25 masa pajak Desember 2024 tetap bisa menggunakan DJP Online.
Pengecualian:
- PPh final pengalihan tanah dan bangunan, meskipun transaksi atau masa/tahun pajaknya di tahun 2024 atau sebelumnya, pembuatan kode billing dilakukan **melalui Coretax DJP**. Contoh: Bayar PPh final atas penjualan tanah Desember 2024 harus lewat Coretax DJP.
- Pembuatan kode billing untuk ketetapan pajak dilakukan melalui Coretax DJP termasuk untuk pembayaran atas masa/tahun pajak 2024 dan sebelumnya. Contoh: SKP/STP yang diterbitkan untuk tahun pajak 2023.
- Pembayaran pajak bea meterai dilakukan melalui Coretax DJP termasuk untuk pembayaran atas masa/tahun pajak 2024 dan sebelumnya.
---
### Bayar kode billing
**Q: Saya sudah membuat kode billing di Coretax DJP. Bagaimana cara membayar kode billing tersebut?**
A: Anda dapat membayar kode billing yang telah dibuat di Coretax DJP dengan melakukan langkah-langkah sebagai berikut.
**Langkah 1: Lihat/unduh kode billing**
Lihat daftar kode billing aktif yang belum dibayar. Masuk ke laman Coretax DJP, lalu klik menu **Pembayaran > Daftar Kode Billing Belum Dibayar**.

Selanjutnya muncul tampilan daftar kode billing aktif dan Anda dapat melihat atau mengirim kode billing ke alamat email Anda.

**Langkah 2: Bayar kode billing**
Berikut adalah contoh tampilan kode billing yang sudah diunduh. Anda dapat menggunakan 15 digit kode billing \[1\] untuk membayar pajak melalui b [ank/pos atau lembaga lainnya](https://www.pajak.go.id/id/daftar-bankpos-dan-lembaga-persepsi-lainnya?ref=diskusipajak.com). Pastikan pembayaran dilakukan sebelum masa aktif kode billing \[2\] berakhir.

Artikel terkait:
- [Tiga metode pembuatan kode billing](#tiga-metode-pembuatan-kode-billling)
- [Masa aktif kode billing](#masa-aktif-kode-billing)
---
### Kode billing PHTB
**Q: Bagaimana mekanisme pembuatan kode billing PPh pengalihan hak atas tanah dan/atau bangunan melalui Coretax DJP setelah 1 Januari 2025, dan apa saja syaratnya?**
A: Pembuatan kode billing untuk PPh final PHTB dapat dilakukan secara mandiri melalui Coretax DJP, atau pada bank, pos, atau PJAP yang terhubung dengan sistem billing Coretax DJP.
Detail kode billing yang digunakan adalah
- Kode Jenis Pajak (KAP): 411128
- Kode Jenis Setor (KJS): 402
- NOP, alamat, sesuai SPPT PBB objek
- Masa dan tahun pajak sesuai saat penghasilan diterima..
Kode billing hanya dapat dibuat atas NPWP/NIK penjual yang sudah terdaftar di sistem.
Apabila Anda belum memenuhi persyaratan untuk terdaftar sebagai wajib pajak, tetapi memiliki kewajiban untuk membayar PPh final PHTB, maka Anda dapat melakukan registrasi NIK di Coretax DJP melalui menu **Hanya Registrasi**. Lihat artikel [Akses bagi bukan WP.](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#akses-bagi-bukan-wp)
Apabila Anda sudah terdaftar sebagai wajib pajak tetapi tidak dapat mengakses Coretax DJP, lakukan aktivasi akun wajib pajak mengikuti langkah dalam artikel berikut: [Akses Coretax bagi bukan user DJP Online](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#akses-coretax-bagi-bukan-user-djp-online).
Apabila Anda sudah terdaftar tetapi tidak muncul di sistem pada saat aktivasi, hubungi KPP terdekat karena kemungkinan NPWP Anda belum dipadankan dengan NIK.
---
### Unduh ulang kode billing deposit
**Q: Saya sudah buat kode billing untuk deposit dan mendapat notifikasi berhasil tetapi file kode billling tidak terunduh (*download*). Bagaimana saya dapat melakukan unduh manual dokumen PDF kode billingnya?**
A: Sistem secara otomatis mengunduh file PDF kode billing. Namun, apabila file PDF tersebut tidak dapat ditemukan, Anda dapat menemukan dokumen kode billing melalui menu **Pembayaran > Daftar Kode Billing Belum Dibayar > Daftar Kode Billing Aktif**. Pada tabel, gulir ke kanan sampai kolom “Aksi” kemudian klik tombol **Lihat**. *Browser* akan mengunduh file PDF kode billing. Anda dapat juga mengirimkan kode billing tersebut ke alamat email yang Anda daftarkan pada sistem Coretax DJP.
---
### Masa aktif kode billing
**Q: Berapa lama masa aktif kode billing yang dibuat di Coretax DJP?**
A: Berdasarkan Pengumuman Direktur Jenderal Pajak Nomor PENG-4/PJ/2025 tentang Perpanjangan Masa Aktif Kode Billing untuk Mendukung Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan, diberlakukan perpanjangan masa katif kode billing dari semula berlaku selama 168 jam atau 7x24 jam sejak diterbitkan menjadi berlaku selama 336 jam atau 14x24 jam sejak diterbitkan. Jika tidak dibayar dalam waktu tersebut, kode billing akan kedaluwarsa dan harus dibuat ulang. Apabila kode billing dihasilkan dari proses pelaporan SPT, maka posisi SPT akan berubah dari status “SPT Menunggu Pembayaran” menjadi ”Konsep SPT" dan Anda dapat kembali membuat kode billing dari konsep SPT tersebut.
---
### Satu SPT dua kode billing
**Q: Saat bayar dan lapor SPT menggunakan kode billing, keluar dua kode billing. Apakah saya cukup membayar salah satunya?**
A: Dalam hal sistem menerbitkan dua kode billing, maka Anda cukup melakukan pembayaran atas salah satunya saja. Kode billing lainnya yang tidak dibayarkan akan kedaluwarsa dengan sendirinya dalam waktu tujuh hari.
---
### Kode billing deposit
**Q: Bagaimana mekanisme pembuatan dan penggunaan kode billing deposit di Coretax DJP?**
A: Berikut adalah informasi mengenai kode billing deposit yang perlu Anda ketahui:
**1\. Masa dan tahun pajak kode billing deposit**
Masa dan tahun pajak pada kode billing deposit mengikuti tanggal sistem (*system date*) saat kode billing dibuat:
- Apabila kode billing deposit dibuat pada tahun 2025, maka masa tahun pajak yang tercantum adalah Januari-Desember 2025.
- Apabila kode billing deposit dibuat pada tahun 2026, maka masa tahun pajak yang tercantum adalah Januari-Desember 2026.
**2\. Penggunaan saldo deposit lintas tahun**
Saldo deposit dapat digunakan secara lintas tahun. Sebagai contoh:
- Saldo deposit dari tahun 2025 yang belum terpakai tetap tercatat di buku besar dan dapat digunakan untuk pembayaran kewajiban masa/tahun pajak 2025 yang belum dilakukan maupun kewajiban tahun pajak 2026.
- Sebaliknya, deposit yang dibuat pada tahun 2026 tetap dapat digunakan untuk pemenuhan kewajiban tahun pajak 2025 yang belum dilakukan.
**3\. Cara penggunaan deposit**
Penggunaan deposit dapat dilakukan melalui dua cara yaitu:
- Pelaporan SPT (pemindahbukuan otomatis), atau
- Permohonan pemindahbukuan (Pbk) secara manual.
**4\. Keterangan tambahan pada saat pembuatan kode billing deposit**
Pada saat membuat kode billing deposit, terdapat tiga pilihan yang bersifat tidak mengikat yaitu:
- "Untuk pembayaran"
- "Untuk masa"
- "Untuk tahun"
Deposit dapat digunakan untuk pembayaran jenis pajak, masa pajak, atau tahun pajak yang tidak sesuai dengan tujuan awal pembuatan kode billing. Penggunaan deposit mengikuti metode FIFO (*first in first out*) yakni sistem akan secara otomatis menggunakan saldo deposit yang disetor paling pertama untuk melakukan pembayaran.
Artikel terkait:
- [Metode FIFO pada deposit](https://www.diskusipajak.com/deposit-dan-buku-besar/#metode-fifo-pada-deposit)
- [Bayar tagihan dan SPT dengan deposit](https://www.diskusipajak.com/deposit-dan-buku-besar/#bayar-tagihan-dan-spt-dengan-deposit)
- [Pemanfaatan deposit secara manual](https://www.diskusipajak.com/deposit-dan-buku-besar/#pemanfaatan-deposit-secara-manual)
---
### Jenis dan Akses Layanan
URL: https://www.diskusipajak.com/p/jenis-dan-akses-layanan/
Last updated: 2026-06-06T05:16:47.000Z
#### Menu layanan
Jenis layanan yang tersedia pada Coretax DJP adalah sebagai berikut:
1. Layanan administrasi, yaitu layanan untuk menerima pemberitahuan, memroses pengajuan permohonan wajib pajak atau non-wajib pajak dalam rangka penerbitan produk hukum, atau menerima laporan produk layanan administrasi.
2. Register permintaan informasi yang memuat riwayat konsultasi, eskalasi, dan penegasan yang dilakukan wajib pajak.
3. Layanan pengaduan, saran, dan apresiasi yang mencakup mencakup pengaduan atas pelayanan perpajakan, tindak pidana di bidang perpajakan, dan kode etik dan disiplin pegawai DJP serta saran, dan apresiasi.
4. Layanan edukasi yang bertujuan untuk meningkatkan pengetahuan, kesadaran, dan kepatuhan perpajakan sukarela dengan menyediakan informasi dan memberikan asistensi pelaksanaan hak dan kewajiban perpajakan kepada masyarakat wajib pajak.
---
#### Cara mengakses layanan administrasi
Wajib pajak dapat mengajukan layanan administrasi perpajakan dengan cara sebagai berikut:
1. Pada Coretax DJP masuk ke menu **Layanan Wajib Pajak > Layanan Administrasi > Buat Permohonan Layanan Administrasi**.
2. Isi nomor penunjukan (apabila Anda bertindak selaku wakil/kuasa wajib pajak).
3. Cari atau pilih jenis pelayanan wajib pajak.
4. Pilih kategori sublayanan.
5. Klik tombol **Simpan**.
*Sistem akan memberikan nomor kasus (case) secara otomatis dan layar akan berganti menunjukkan informasi kasus.*
6. Pada panel di sebelah kiri layar, pilih **Alur Kasus** untuk menjalankan kasus terkait permohonan wajib pajak.
7. Isi formulir permohonan secara lengkap.
8. Klik tombol **Create PDF** untuk menghasilkan dokumen permohonan.
9. Klik tombol **Sign** untuk menandatangani dokumen secara elektronik.
10. Klik tombol **Kirim** pada bagian akhir dari formulir permohonan layanan untuk mengirimkan permohonan.
Pastikan permohonan telah diselesaikan hingga tahap terakhir yaitu **Kirim** yang ada pada bagian paling bawah.
Anda dapat melihat dokumen hasil penyampaian pada menu **Portal Saya > Dokumen Saya**.
---
#### Akses layanan permintaan informasi
Permintaan informasi perpajakan dapat Anda lakukan secara langsung kepada kantor pajak terdekat maupun secara tidak langsung/daring melalui telepon, *chat*, email, surat, dan kanal lainnya. Anda dapat melihat riwayat interaksi dari seluruh kanal tersebut di Coretax DJP melalui menu **Layanan Wajib Pajak > Layanan Permintaan Informasi Perpajakan > Daftar Permintaan Informasi Perpajakan**.
---
#### Pengajuan layanan pengaduan
Anda dapat mengajukan layanan pengaduan, saran dan apresiasi dengan cara:
1. *Login* ke Coretax DJP.
2. Akses menu **Layanan Wajib Pajak > Layanan Pengaduan, Saran dan Apresiasi > Buat Pengaduan, Saran, dan Apresiasi**.
3. Isi formulir secara lengkap.
4. Klik tombol **Simpan**.
5. Selesai.
---
#### Akses layanan edukasi
Wajib pajak dapat mengakses layanan edukasi perpajakan dengan cara:
1. *Login* ke Coretax DJP.
2. Akses menu **Layanan Wajib Pajak > Layanan Edukasi Perpajakan**.
3. Terdapat empat submenu:
- **Jadwal Kegiatan Edukasi**: untuk melihat kegiatan edukasi yang dilaksanakan oleh seluruh unit kerja DJP dan melakukan reservasi untuk mengikuti kegiatan tersebut.
- **Materi Edukasi**: untuk menemukan dan mengunduh materi edukasi sesuai dengan jenis wajib pajak, seperti pegawai, usaha, dan pekerjaan bebas.
- **Penyampaian Permohonan Edukasi**: untuk mengajukan permohonan kegiatan edukasi ke DJP berupa permohonan narasumber, pembahas, atau moderator.
- **Daftar Permohonan Edukasi**: untuk melihat daftar permohonan edukasi yang pernah diajukan.
---
#### Pemberitahuan penggunaan NPPN
Pengajuan pemberitahuan penggunaan NPPN dapat Anda lakukan dengan cara sebagai berikut:
1. *Login* ke [Coretax DJP](https://coretaxdjp.pajak.go.id/home-portal/en-US/?ref=diskusipajak.com).
2. Akses menu **Layanan Wajib Pajak > Layanan Administrasi > Buat Permohonan Layanan Administrasi**.

1. Pilih jenis layanan:
- AS.04 Pemberitahuan Penggunaan NPPN dan Pembukuan Stelsel Kas.
- AS.04-01 Pemberitahuan Penggunaan Norma Penghitungan Penghasilan Neto (NPPN).

1. Klik **Lanjut**.
2. Pada panel di sebelah kiri layar, pilih **Alur Kasus** untuk menjalankan kasus terkait permohonan wajib pajak.
3. Isi formulir permohonan secara lengkap.
4. Klik tombol **Create PDF** untuk menghasilkan dokumen permohonan.
5. Klik tombol **Sign** untuk menandatangani dokumen secara elektronik.
6. Klik tombol **Kirim** pada bagian akhir dari formulir permohonan layanan untuk mengirimkan permohonan.
Anda dapat melihat dokumen hasil penyampaian pada menu **Portal Saya > Dokumen Saya**.
Status fasilitas NPPN yang aktif dapat dicek melalui menu **Portal Saya > Profil Saya** pada tab **Fasilitas Aktif**.
**Batas Waktu Pemberitahuan Penggunaan NPPN**
Pemberitahuan penggunaan norma melalui Coretax DJP dilakukan paling lambat pada tiga bulan pertama dari tahun pajak yang bersangkutan (contoh: untuk tahun pajak 2026, batas akhir pemberitahuan adalah 31 Maret 2026).
Untuk wajib pajak yang memperoleh penghasilan dari pekerjaan bebas dan menggunakan NPPN dapat mengikuti panduan [**pada artikel ini.**](https://www.diskusipajak.com/spt/#penghasilan-dari-pekerjaan-bebas)
---
### Perubahan Status dan Perubahan Data
URL: https://www.diskusipajak.com/p/perubahan-status-dan-perubahan-data/
Last updated: 2026-06-06T05:16:51.000Z
### Siapa berhak mengubah data
**Q: Apakah perubahan data wajib pajak badan/instansi pemerintah hanya dapat dilakukan oleh penanggung jawab/PIC pusat?**
A: Pegawai yang bukan penanggung jawab/pusat dapat melakukan perubahan data badan/instansi pemerintah sepanjang pegawai yang bersangkutan telah diberikan role *regis\_edit* oleh penanggung jawab/PIC pusat.
---
### Ubah status menjadi aktif
**Q: Saya sudah melakukan aktivasi akun tetapi status saya adalah wajib pajak nonaktif. Bagaimana saya mengubah status agar menjadi aktif?**
A: Untuk mengubah status NPWP yang belum aktif, Anda dapat melakukannya melalui menu **Portal Saya > Perubahan Status > Pengaktifan Kembali Wajib Pajak Nonaktif**.
---
### Bagaimana mengubah data
**Q: Bagaimana saya melakukan perubahan data?**
A: Perubahan data pada Coretax DJP dapat dilakukan melalui dua menu dengan pembagian sebagai berikut:
1. **Portal Saya > Perubahan Data >**
- Identitas Wajib Pajak, untuk melakukan perubahan data terkait pekerjaan/klasifikasi lapangan usaha dan rekening bank
- Perubahan Alamat Utama, untuk melakukan perubahan data terkait alamat utama wajib pajak
- Perubahan Data Objek Pajak PBB P5L, untuk melakukan perubahan data objek pajak PBB P5L, dan
- Perubahan Data Pemungut PPN PMSE dengan Kepdirjen, untuk melakukan perubahan data terkait pemungut PPN PMSE
1. **Portal Saya > Profil Saya > Informasi Umum > Edit**
- Informasi Umum, untuk melakukan perubahan data terkait kependudukan
- Detail Kontak, untuk melakukan perubahan data kontak termasuk email dan nomor HP
- Pihak Terkait, untuk melakukan perubahan data pihak terkait
- Alamat, untuk melakukan perubahan data alamat selain alamat utama
- Unit Pajak Keluarga, untuk melakukan perubahan data anggota keluarga
---
### Ubah data masih tidak sesuai
**Q: Saya melakukan perubahan data untuk wajib pajak badan, tetapi hasilnya tidak sesuai dengan dokumen. Saya juga sudah mencoba edit informasi umum, tapi datanya tidak mengacu ke SK AHU terbaru. Apa yang bisa saya lakukan?**
A: Anda dapat melengkapi nomor keputusan pengesahan perubahan, tanggal surat keputusan perubahan pengesahan, dan nomor akte pendirian. Setelah itu silahkan klik **Ambil Data Terbaru dari DG AHU**. Data akan diperbarui sesuai data dari sistem AHU, kemudian klik tombol **Submit** di bagian paling bawah.
---
### Kewajiban pajak anggota keluarga
**Q: Setelah melakukan pengkinian data anggota keluarga yaitu menambah data anak pada Coretax DJP, saya menerima surat keterangan terdaftar untuk anak saya tersebut. Apakah ini berarti anak saya sudah menjadi wajib pajak?**
A: Penerbitan surat keterangan terdaftar tersebut bersifat administratif untuk kepastian data bahwa anak tersebut sudah tercatat di dalam Coretax DJP sebagai bagian dari anggota keluarga, dan bukan untuk membebankan kewajiban pajak.
Kewajiban perpajakan baru timbul apabila anak yang bersangkutan memenuhi syarat untuk terdaftar sebagai wajib pajak dan telah mengaktifkan NIK sebagai NPWP.
---
### Perubahan data di DJP Online
**Q: Apakah perubahan data yang dilakukan DJP Online tidak mengubah data di sistem Coretax DJP?**
A: Betul, perubahan data yang dilakukan DJP Online tidak mengubah data di sistem Coretax DJP. Namun pendaftaran NPWP dan perubahan profil wajib pajak yang dilakukan pada Coretax DJP dilakukan sinkronisasi data harian dengan data di sistem administrasi lama (*legacy*) seperti DJP Online.
Contoh: Wajib pajak yang baru terdaftar di Coretax DJP pada 2 Juli 2025, baru dapat mengajukan permohonan yang diproses di sistem administrasi lama (*legacy*) pada 3 Juli 2025, setelah data wajib pajak terbaca di sistem administrasi lama.
---
### Pengajuan status nonaktif
**Q: Bagaimana tata cara pengajuan status nonaktif di Coretax DJP? Bagaimana implikasi terhadap kewajiban SPT dan pengaktifan kembali di kemudian hari?**
A: Status nonaktif adalah status wajib pajak yang tidak memenuhi persyaratan subjektif dan/atau objektif sesuai peraturan perundang-undangan yang berlaku, tetapi belum dilakukan penghapusan NPWP.
Wajib pajak yang nonaktif tidak wajib lapor SPT sejak tahun pajak ditetapkan menjadi WP nonaktif. Istilah nonaktif menggantikan sebutan non-efektif (NE) yang dikenal sebelumnya.
**Kriteria wajib pajak yang dapat ditetapkan sebagai nonaktif:**
**WP orang pribadi:**
- Menghentikan usaha atau pekerjaan bebas dan tidak lagi memenuhi syarat objektif karena mengentikan usaha/pekerjaan bebas.
- Tidak memiliki penghasilan atau penghasilannya di bawah penghasilan tidak kena pajak.
- WNI yang berniat menjadi subjek pajak luar negeri tetapi belum memenuhi syarat subjek pajak luar negeri (SPLN).
- Wanita kawin yang memilih melaksanakan kewajiban perpajakannya digabungkan dengan suaminya.
- WNI berstatus sebagai penduduk yang tidak lagi memenuhi persyaratan subjektif dan objektif karena telah menjadi SPLN.
- Kriteria lain yang ditetapkan oleh Direktur Jenderal Pajak.
**WP badan:**
- Tidak memenuhi persyaratan subjektif dan objektif, tetapi belum dilakukan penghapusan NPWP.
- Memenuhi kriteria tertentu yang ditetapkan Direktur Jenderal Pajak.
**WP instansi pemerintah:**
- Tidak memenuhi persyaratan sebagai pemotong dan/atau pemungut pajak tetapi belum dilakukan penghapusan NPWP.
- Memenuhi kriteria tertentu yang ditetapkan Direktur Jenderal Pajak.
**Langkah-langkah pengajuan:**
1. Masuk ke akun wajib pajak pada Coretax DJP.
2. Akses menu **Portal Saya > Perubahan Status > Penetapan Wajib Pajak Nonaktif**.
3. Lengkapi isian formulir permohonan dan unggah (*upload*) dokumen pendukung. Sebagai contoh, untuk istri yang memilih gabung NPWP suami, upload dokumen KTP suami, KTP istri, dan kartu keluarga.
4. Baca dan beri tanda centang pada bagian pernyataan.
5. Klik tombol **Kirim** untuk mengirimkan permohonan.
Setelah permohonan terkirim, status permohonan dapat dipantau melalui menu **Portal Saya > Kasus Saya**. Pastikan pada tab "Alur Kasus" tertulis: "Kasus sedang dalam proses. Tidak ada tindakan yang dapat dilakukan saat ini."
Jangka waktu penyelesaian permohonan ini paling lama lima hari kerja setelah permohonan diterima lengkap.
---
### Otomatis status nonaktif
**Q: Apa kriteria wajib pajak yang secara otomatis mendapat status nonaktif?**
A: Wajib pajak yang telah melakukan aktivasi akun Coretax DJP tetapi mengisi klasifikasi lapangan usaha “Belum Bekerja” dengan penghasilan per bulan di bawah Rp4,5 juta secara otomatis diberikan status nonaktif.
Artikel terkait:
- [Ubah status menjadi aktif](#ubah-status-menjadi-aktif)
---
### Data rekening bank
**Q: Bagaimana saya mengisi informasi rekening bank?**
A: *Login* ke akun Anda dan akses menu **Portal Saya > Perubahan Data > Identitas Wajib Pajak**, dan centang kotak “Perbarui Rekening Bank Utama."
Lengkapi formulir dengan mengisi nama bank, nomor rekening, jenis rekening, nama pemilik rekening, dan tanggal rekening mulai digunakan untuk keperluan perpajakan.
Setelah itu baca dan centang pernyataan, dan klik tombol **Simpan** pada bagian bawah layar.
Perhatikan bahwa nama pemilik rekening harus sama dengan nama wajib pajak.
Untuk memeriksa nomor rekening yang sudah terdaftar pada Coretax DJP, akses menu **Portal Saya > Profil Saya > Detail Bank**.
---
### Data Unit Keluarga
**Q: Apa itu Data Unit Keluarga (DUK)?**
DUK merupakan kumpulan data anggota keluarga baik data anggota keluarga yang menjadi tanggungan sehingga menjadi satu kesatuan ekonomis perpajakan, maupun data anggota keluarga lainnya yang lebih luas.
Berbeda dengan penentuan anggota keluarga untuk tujuan PTKP (Pasal 7 Undang-Undang Pajak Penghasilan), cakupan DUK lebih luas dan menggambarkan keseluruhan kesatuan ekonomis keluarga. Artinya, anggota keluarga dalam DUK belum tentu termasuk dalam PTKP.
DUK sebagai bentuk penerapan dari Pasal 8 Undang-Undang Pajak Penghasilan menempatkan keluarga sebagai satu kesatuan. Artinya, penghasilan/kerugian seluruh anggota keluarga digabungkan sebagai satu kesatuan yang dikenai pajak, dan pemenuhan kewajiban perpajakannya dilakukan oleh kepala keluarga. Pengecualian terhadap prinsip tersebut berlaku dalam hal:
1. suami istri hidup berpisah berdasarkan putusan hakim (HB);
2. terjadi pemisahan harta dan penghasilan berdasarkan perjanjian (PH); atau
3. istri memilih menjalankan hak dan kewajiban perpajakan secara terpisah (MT).
Dalam kondisi tersebut, masing-masing pihak diperlakukan sebagai unit perpajakan mandiri dan tidak terjadi penggabungan penghasilan/kerugian dalam DUK.
**Status Unit Perpajakan dalam DUK**
Masing-masing Orang Pribadi dalam satu DUK dapat memiliki salah satu dari 7 (tujuh) status unit perpajakan berikut:
1. Kepala Unit Keluarga;
2. Tanggungan;
3. Bukan Tanggungan;
4. Kepala Unit Keluarga Lain (MT);
5. Kepala Unit Keluarga Lain (PH);
6. Kepala Unit Keluarga Lain (HB); atau
7. Kepala Unit Keluarga Lain (OP).
Prepopulasi data perpajakan anggota keluarga:
1. Data transaksi perpajakan (misalnya bukti potong PPh dan pembayaran/NTPN) yang menggunakan NIK anggota keluarga berstatus “tanggungan”, otomatis ter-prepopulasi ke SPT Tahunan PPh Orang Pribadi Kepala Unit Keluarga.
2. Data transaski perpajakan anggota keluarga yang berstatus “kepala unit keluarga lain (MT/PH/HB/OP)” atau “bukan tanggungan”, tidak ter-prepopulasi ke SPT Tahunan PPh OP Kepala Unit Keluarga.
**Pentingnya Pemutakhiran DUK**
Prepopulasi data SPT mengacu pada struktur DUK sehingga penting untuk diisi sesuai data yang sebenarnya, terutama agar data pajak istri dan anggota keluarga lainnya yang berstatus “tanggungan” terhubung dengan akun Coretax DJP suami atau Kepala Unit Keluarga. Data anggota keluarga di SPT juga terisi dari DUK dengan status tanggungan. Oleh karena itu, Wajib Pajak Orang Pribadi wajib memastikan DUK sudah benar dan mutakhir sebelum mengisi dan menyampaikan SPT Tahunan PPh OP.
**Pengecekan DUK**
DUK dan status perpajakan anggota keluarga dapat dicek melalui akun Coretax DJP setelah aktivasi. Pilih menu **Portal Saya > Profil Saya > Data Unit Keluarga**, lihat isian pada kolom **Status Unit Perpajakan**.
**Artikel terkait:**
- [Ubah data unit keluarga](#ubah-data-unit-keluarga)
---
### Belum pemadanan NPWP
**Q: Saya belum memadankan NIK dengan NPWP. Apakah saya dapat memadankan secara mandiri melalui Coretax DJP?**
A: Pemadanan NIK menjadi NPWP secara mandiri oleh wajib pajak berakhir pada 31 Desember 2024 sehingga saat ini untuk melakukan pemadanan NIK menjadi NPWP harus dilakukan oleh petugas pelayanan di kantor pajak.
Untuk itu, jika Anda belum melakukan pemadanan NIK-NPWP, Anda bisa datang langsung ke kantor pajak terdekat untuk dilakukan pengecekan status pemadanan dan dilakukan pemadanan oleh petugas pelayanan di KPP.
---
### Ubah data unit keluarga
**Q: Bagaimana cara melakukan perubahan data unit keluarga?**
A: Untuk mengubah atau menambahkan data keluarga, masuk ke dalam menu **Portal Saya > Profil Saya > Informasi Umum**, klik tombol **Edit > Unit Pajak Keluarga**.
Pada bagian ini Anda dapat melakukan penyesuaian termasuk menambah, mengubah, atau menghapus data anggota keluarga sesuai kondisi terkini.
⚠️Yang perlu diperhatikan dalam pemutakhiran DUK:
- Pastikan data yang diinput sesuai dengan data Dukcapil.
- Status unit Perpajakan diisi dengan memilih salah satu dari 7 pilihan yang tersedia. Dalam satu DUK hanya diperkenankan ada satu Kepala Unit Keluarga.
- Kolom **Valid From** diisi tanggal mulai menjadi anggota keluarga (misalnya tanggal menikah atau tanggal lahir anak).
- Kolom **Valid To** diisi tanggal terakhir menjadi anggota keluarga, atau dikosongkan jika anggota keluarga masih aktif
**Kendala terkait perubahan data unit keluarga:**
- Data pekerjaan untuk anak yang belum bekerja: Ikuti jenis pekerjaan sesuai Kartu Keluarga, seperti Belum/Tidak Bekerja atau Pelajar (disesuaikan dengan data Kartu Keluarga yang ada).
- Status hubungan keluarga untuk wajib pajak sendiri: Dalam hal melakukan perubahan atas data diri sendiri, wajib pajak yang belum/tidak menikah (*single*), atau sebagai suami silakan pilih Kepala Keluarga.
**Artikel terkait:**
- [Data Unit Keluarga](#data-unit-keluarga)
---
### Cek status dan kategori wajib pajak
**Q: Bagaimana cara cek status NPWP apakah aktif atau tidak aktif? Bagaimana juga mengetahui kategori wajib pajak dan status unit perpajakan saya?**
A: Anda dapat memeriksa status dan kategori Anda sebagai wajib pajak pada Coretax DJP melalui menu **Portal Saya > Profil Saya**. Pada layar akan ditampilkan ikhtisar profil termasuk status NPWP dan kategori wajib pajak.
Status unit perpajakan dapat dilihat melalui menu **Portal Saya > Profil Saya > Data Unit Keluarga**. Pada tabel unit pajak keluarga, gulir (*scroll*) ke sebelah kanan untuk mengetahui status unit perpajakan masing-masing anggota keluarga.
**Artikel terkait:**
- [Ubah status menjadi aktif](#ubah-status-menjadi-aktif)
- [Pengajuan status nonaktif](#pengajuan-status-nonaktif)
---
### Status Belum Aktif (SPDN)
**Q: Apa perbedaan wajib pajak dengan status Belum Aktif (SPDN) dengan yang berstatus Aktif ataupun Tidak Aktif?**
A: Wajib pajak dengan status “Belum Aktif (SPDN)” tidak memiliki kewajiban perpajakan yang melekat sehingga pada profil Coretax DJP atas wajib pajak tersebut tidak terdapat jenis pajak yang terdaftar. Sedangkan wajib pajak dengan status “Aktif” ataupun “Tidak Aktif” memiliki kewajiban perpajakan yang melekat sehingga pada profil pajaknya secara sistem masih diberikan jenis pajak yang terdaftar.
Status “Belum Aktif (SPDN)” diberikan kepada wajib pajak wanita menikah yang memilih untuk menggabungkan pelaksanaan hak dan kewajiban perpajakan dengan suaminya sebagai satu unit keluarga. Dengan demikian, wajib pajak wanita menikah yang memilih bergabung dengan suaminya dan sudah terdaftar dalam data unit keluarga kepala keluarga, tidak perlu lagi melakukan aktivasi NIK.
**Artikel terkait:**
- [Kewajiban perpajakan suami istri](https://www.diskusipajak.com/umum/#kewajiban-perpajakan-suami-istri)
---
### Ubah status PH/MT
**Q: Saya seorang istri yang memilih menjalankan kewajiban perpajakan saya sendiri terpisah dari suami (PH/MT), namun status saya adalah tanggungan. Bagaimana cara mengubah status tanggungan tersebut dan menjadi wajib pajak dengan kategori PH/MT?**
A: Untuk menjalankan administrasi perpajakan secara terpisah dari suami, maka perlu penyesuaian pada akun Coretax DJP dari suami dan istri.
**Pada akun suami:**
1. Buka formulir pembaruan data melalui menu **Portal Saya > Profil Saya > Informasi Umum > Edit**.
2. Pada bagian unit pajak keluarga, temukan nama istri, dan klik tombol **Edit**.
3. Ubah status unit perpajakan dari “Tanggungan” menjadi “Kepala Unit Keluarga Lain” sesuai kondisi yang sebenarnya.
4. Klik tombol **Simpan**.
5. Baca dan beri tanda centang pada bagian pernyataan.
6. Klik tombol **Submit**.
**Pada akun istri:**
1. Buka formulir pembaruan data melalui menu **Portal Saya > Profil Saya > Informasi Umum > Edit**.
2. Pada bagian informasi umum, ubah kategori wajib pajak menjadi PH/MT.
3. Klik tombol **Validasi data terbaru ke Dukcapil**.
4. Baca dan beri tanda centang pada bagian pernyataan.
5. Klik tombol **Submit**.
6. Ubah status NPWP Anda melalui menu **Portal Saya > Perubahan Status > Pengaktifan Kembali Wajib Pajak Nonaktif**.
**Artikel terkait:**
- [Lapor SPT bagi istri yang memilih terpisah](https://www.diskusipajak.com/spt/#lapor-spt-bagi-istri-yang-memilih-terpisah)
---
### Fondasi Baru Perpajakan UMKM di Indonesia
URL: https://www.diskusipajak.com/p/fondasi-baru-perpajakan-umkm-di-indonesia/
Last updated: 2026-06-07T23:38:34.000Z
Pemerintah berkomitmen penuh untuk mendorong pertumbuhan sektor Usaha Mikro, Kecil, dan Menengah (UMKM) melalui penyempurnaan kebijakan fiskal yang adaptif, adil, dan berkepastian hukum. Sebagai penopang utama perekonomian nasional, sektor UMKM membutuhkan ekosistem perpajakan yang memudahkan pemenuhan kewajiban tanpa mengganggu perkembangan perputaran modal usaha.
Langkah pembaruan regulasi ini ditandai dengan diterbitkannya aturan baru yang mereformasi tata cara perpajakan sektor informal dan pelaku usaha mandiri.
## Latar Belakang Reformasi: Dari PP 55/2022 ke PP 20/2026
Pembaruan regulasi dari Peraturan Pemerintah Nomor 55 Tahun 2022 menjadi Peraturan Pemerintah Nomor 20 Tahun 2026 didasari oleh evaluasi menyeluruh terhadap pelaksanaan insentif pajak di lapangan serta dinamika kepatuhan wajib pajak.
### Evaluasi Batas Waktu Fasilitas PPh Final
- **Keterbatasan Aturan Lama**: Berdasarkan regulasi terdahulu, fasilitas Pajak Penghasilan (PPh) Final dengan tarif 0,5% dibatasi oleh jangka waktu pengenaan yang ketat bagi seluruh kategori wajib pajak (Pasal 59 ayat 1 PP 55/2022).
- **Ancaman Berakhirnya Insentif**: Banyak Wajib Pajak Orang Pribadi yang terdaftar sejak tahun 2018 seharusnya telah menghadapi batas akhir pemanfaatan tarif final 0,5% pada penutupan Tahun Pajak 2024 (Pasal 59 ayat 1 huruf a PP 55/2022).
- **Risiko Kebijakan Masa Lalu**: Jika dipaksakan beralih ke tarif umum non-final, sebagian besar pelaku usaha mikro dinilai belum memiliki kesiapan administratif yang memadai untuk menyelenggarakan pembukuan komersial.
### Urgensi Intervensi Kebijakan Baru Pemerintah
- **Pemberian Kepastian Hukum Permanen**: Pemerintah menerbitkan ketentuan baru guna memperpanjang sekaligus memberikan hak penggunaan tarif 0,5% tanpa batas waktu bagi pelaku usaha perorangan yang memenuhi kriteria kelayakan usaha (Pasal I Angka 1 PP 20/2026).
- **Pencegahan Celah Hukum (*Loopholes*)**: Pembaruan aturan ini sekaligus menutup celah penghindaran pajak berupa pemecahan omzet usaha yang kerap disalahgunakan oleh oknum pelaku usaha skala besar.
- **Perlindungan Fondasi Ekonomi Nasional**: Kebijakan ini memastikan stabilitas daya beli serta kesinambungan modal kerja sektor UMKM agar tidak tergerus oleh beban kepatuhan administrasi fiskal yang rumit.
### Ilustrasi Dampak Perubahan Regulasi
- **Kasus Sebelum Reformasi**: Tuan S, pedagang kelontong yang terdaftar sejak 2018, wajib bermigrasi menggunakan tarif progresif Pasal 17 mulai 1 Januari 2025 meskipun omzet tahunannya hanya Rp800.000.000,00 akibat habisnya jatah waktu 7 tahun (Pasal 59 ayat 1 PP 55/2022).
- **Kasus Setelah Reformasi**: Dengan berlakunya aturan baru, Tuan S tetap diperbolehkan menggunakan tarif PPh Final 0,5% pada Tahun Pajak 2025, 2026, dan seterusnya, sepanjang usahanya dikelola secara mandiri dan akumulasi omzetnya tidak melebihi batas ketentuan (Pasal I Angka 1 PP 20/2026).
## Misi Kemudahan Administrasi bagi Wajib Pajak
Prinsip utama dari pembaruan hukum perpajakan UMKM adalah mengedepankan asas kesederhanaan (*convenience of payment*) guna menjangkau pelaku usaha yang memiliki keterbatasan sumber daya.
### Mengatasi Keterbatasan Pengetahuan Perpajakan
- **Penyederhanaan Formulasi Pajak**: Tarif tunggal 0,5% diterapkan langsung atas peredaran bruto, sehingga wajib pajak tidak perlu mempelajari konsep akuntansi fiskal yang kompleks (Pasal 56 ayat 1 PP 55/2022).
- **Menghilangkan Kerumitan Komponen Biaya**: Wajib pajak tidak perlu melakukan klasifikasi antara biaya yang boleh dikurangkan (*deductible expense*) dan biaya yang tidak boleh dikurangkan (*non-deductible expense*) dari penghasilan bruto (Pasal 56 ayat 1 PP 55/2022).
### Mengatasi Keterbatasan Keterampilan Administrasi
- **Penggantian Kewajiban Pembukuan**: Pelaku usaha yang memenuhi kriteria UMKM dibebaskan dari kewajiban menyelenggarakan pembukuan akuntansi penuh (Pasal 28 ayat 2 UU KUP).
- **Pemberlakuan Sistem Pencatatan Sederhana**: Wajib pajak hanya diwajibkan melakukan pencatatan nilai omzet kotor harian secara runtun dan tertib sebagai dasar penghitungan masa pajak (Pasal 28 ayat 2 UU KUP).
### Mengatasi Keterbatasan Waktu Operasional Usaha
- **Otomasi Layanan di Era Digital**: Integrasi sistem administrasi perpajakan yang baru memangkas birokrasi, sehingga pembuatan kode billing dapat dilakukan secara instan melalui gawai (Materi Paparan Pajak Final UMKM, UMKM, dan Coretax BDS 2024).
- **Efisiensi Waktu Pelaporan**: Pengurangan kewajiban pelaporan berkala secara signifikan memberikan waktu lebih bagi pelaku usaha untuk fokus mengembangkan aspek komersial bisnis mereka.
## Penyesuaian dengan Standar Internasional (OECD)
Pembaruan regulasi perpajakan di Indonesia tidak hanya melihat aspek domestik, melainkan juga menyelaraskan diri dengan prinsip-prinsip ekonomi internasional. Langkah ini diambil sebagai bagian dari persiapan strategis aksesi Indonesia menjadi anggota penuh *Organisation for Economic Co-operation and Development* (OECD).
### Penegakan Praktik Bisnis Sehat Global
- **Transparansi Struktur Badan Hukum**: Rekomendasi OECD menuntut kejelasan kepemilikan ekonomi serta pelarangan manipulasi pembebanan biaya transaksi afiliasi yang tidak wajar.
- **Pengawasan Hubungan Istimewa**: Aturan perpajakan diperketat untuk mendeteksi transaksi terselubung antar-entitas yang dikendalikan oleh pihak atau modal yang sama (Pasal 56 ayat 2a PP 20/2026).
### Penerapan Aspek Anti-Korupsi dalam Sistem Perpajakan
- **Pencegahan Pembebanan Biaya Ilegal**: Menindaklanjuti standar internasional, regulasi perpajakan secara tegas melarang pengakuan pengeluaran untuk suap dan gratifikasi sebagai komponen pengurang pajak (Pasal 20A ayat 1 PP 20/2026).
- **Penciptaan Level Playing Field**: Aturan anti-suap ini memastikan iklim investasi di Indonesia berjalan adil, bersih, dan setara bagi pelaku usaha lokal maupun investor mancanegara.
## Langkah Runtut Memahami Fondasi Aturan Perpajakan (*Checklist*)
Pelaku usaha dapat memetakan posisi kepatuhan perpajakan mereka berdasarkan fondasi aturan baru melalui langkah-langkah sistematis berikut.
### 1\. Validasi Bentuk Subjek Hukum
- Periksa apakah status hukum usaha Anda terdaftar sebagai Wajib Pajak Orang Pribadi, Perseroan Perorangan, Koperasi, CV, Firma, atau PT (Pasal 56 ayat 1 PP 55/2022).
- Pastikan subjek hukum tersebut selaras dengan hak masa berlaku fasilitas yang diatur oleh peraturan terbaru (Pasal I Angka 1 PP 20/2026).
### 2\. Pemeriksaan Batas Omzet Usaha
- Lakukan rekapitulasi terhadap seluruh nilai kotor penjualan usaha dalam satu Tahun Pajak berjalan (Pasal 56 ayat 2 PP 55/2022).
- Pastikan nilai akumulasi kotor tersebut berada di bawah ambang batas Rp4.800.000.000,00 agar tetap berhak atas tarif final 0,5% (Pasal 56 ayat 2 PP 55/2022).
### 3\. Audit Indikasi Hubungan Istimewa
- Analisis apakah badan usaha yang didirikan memiliki afiliasi modal, kepemilikan tunggal yang sama, atau kendali operasional dengan entitas bisnis lain (Pasal 56 ayat 2a PP 20/2026).
- Jika terdapat indikasi hubungan istimewa, sesuaikan perhitungan batas waktu fasilitas sesuai batas aman ketentuan transisi (Pasal I Angka 1 PP 20/2026).
### 4\. Penerapan Sistem Pencatatan Harian
- Siapkan buku atau aplikasi catatan penjualan sederhana untuk merekam omzet bruto setiap hari (Pasal 28 ayat 2 UU KUP).
- Simpan seluruh dokumen pendukung berupa nota, invoice penjualan, serta bukti penerimaan kas dengan tertib sebagai instrumen validasi utama saat audit perpajakan (Pasal 28 ayat 11 UU KUP).
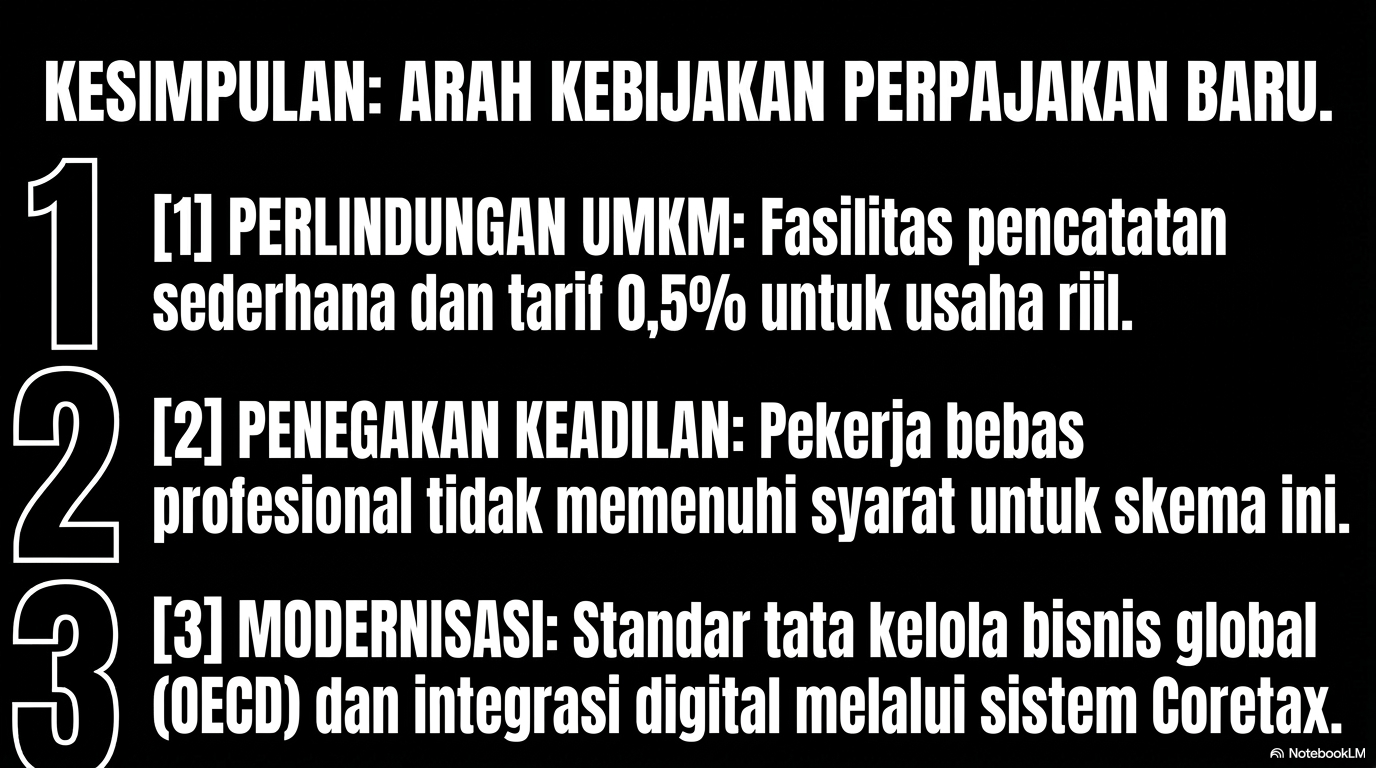
### Kode Otorisasi dan Sertifikat Digital
URL: https://www.diskusipajak.com/p/kode-otorisasi-dan-sertifikat-digital/
Last updated: 2026-06-06T05:16:55.000Z
### Apa itu kode otorisasi
**Q: Apa yang dimaksud kode otorisasi DJP? Apakah saya perlu mendapatkan kode otorisasi?**
A: Dalam Coretax DJP dokumen perpajakan yang Anda hasilkan harus ditandatangani secara elektronik menggunakan sertifikat elektronik. Apabila Anda tidak memiliki sertifikat elektronik yang diterbitkan oleh Penyelenggara Sertifikat Elektronik (PSrE), Anda dapat menggunakan kode otorisasi DJP sebagai penggantinya. Apabila Anda telah melakukan aktivasi akun tetapi maka Anda perlu segera mendaftarkan sertifikat elektronik dari PSrE atau membuat kode otorisasi DJP untuk dapat melaksanakan administrasi perpajakan seperti pelaporan SPT melalui Coretax DJP.
Daftar PSrE dapat Anda lihat pada [situs web Kementerian Komunikasi dan Digital](https://tte.komdigi.go.id/?ref=diskusipajak.com).
---
### Bagaimana mendapat kode otorisasi
**Q: Bagaimana cara mendapatkan kode otorisasi DJP?**
A: Untuk mengajukan permintaan kode otorisasi DJP Anda dapat mengikuti langkah sebagai berikut:
1. Login pada akun Coretax DJP kemudian klik menu **Portal Saya** dan pilih **Permintaan Kode Otorisasi/Sertifikat Elektronik**.
2. Pada layar berikutnya, gulir (*scroll*) ke bagian bawah dan pada isian jenis sertifikat digital pilih kode otorisasi DJP.
3. Buat *passphrase* sebagai kode otorisasi.
4. Baca dan centang pernyataan.
Klik **Simpan**.

Untuk mengecek status penerbitan Kode Otorisasi/Sertifikat Digital:
1. Buka menu **Portal Saya > Profil Saya**, pilih submenu **Nomor Identifikasi Eksternal**, dan klik pada tab **Digital Certificate**.
2. Dalam hal status kepemilikan adalah “*Invalid*”, gulir (*scroll*) ke kanan menuju kolom aksi, kemudian klik tombol **Periksa Status**.
3. Apabila muncul notifikasi sukses, klik tombol **Menghasilkan**. Apabila muncul notifikasi belum berhasil, ulangi proses permintaan kode otorisasi di atas.
4. Setelah berhasil, status kepemilikan akan berubah menjadi "Valid" dan Anda dapat menggunakan kode otorisasi/sertifikat digital untuk melakukan pelaporan SPT dan menandatangani dokumen lainnya pada Coretax DJP.

---
### Mengapa perlu kode otorisasi
**Q: Apa itu kode otorisasi/sertifikat elektronik dan apa pentingnya kode otorisasi/sertifikat elektronik sehingga saya harus membuat kode otorisasi/sertifikat elektronik?**
A: Kode otorisasi adalah tanda tangan elektronik yang diterbitkan oleh DJP sedangkan sertifikat elektronik merupakan tanda tangan elektronik yang diterbitkan oleh Penyelenggara Sertifikat Elektronik (PSrE). Kode otorisasi/sertifikat elektronik memiliki kekuatan hukum yang sah untuk autentikasi dan verifikasi dokumen perpajakan, termasuk SPT Tahunan.
Mulai tahun pajak 2025, pelaporan SPT tahunan disampaikan menggunakan Coretax DJP sehingga Anda perlu membuat kode otorisas/sertifikat elektronik untuk dapat melaporkan SPT secara elektronik.
---
### Bagaimana mengetahui status kode otorisasi
**Q: Bagaimana mengetahui status permintaan kode otorisasi yang saya ajukan?**
A: Untuk memastikan status kode otorisasi, Anda dapat masuk pada menu **Portal Saya > Profil Saya** kemudian ikuti langkah sebagai berikut:
1. Pada menu di sebelah kiri layar, pilih menu **Nomor Identifikasi Eksternal**.
2. Pada layar nomor identifikasi eksternal pilih tab **Digital Certificate**.
3. Dalam hal status kepemilikan adalah “Invalid”, geser ke kanan menuju kolom “Aksi”, kemudian klik tombol **Periksa Status**.
4. Apabila muncul notifikasi sukses, klik tombol **Menghasilkan**. Apabila muncul notifikasi belum berhasil, ulangi proses permintaan kode otorisasi.
5. Setelah berhasil, status kepemilikan akan berubah menjadi "Valid" dan Anda dapat menggunakan kode otorisasi/sertifikat digital untuk melakukan pelaporan SPT dan menandatangani dokumen lainnya pada Coretax DJP.

Apabila muncul pesan "*KO Created Failed, please create again*" maka Anda dapat mencoba mengulang kembali proses permintaan kode otorisasi.
---
### Lupa passphrase kode otorisasi
**Q: Saya lupa *passphrase* yang saya gunakan sebagai kode otorisasi. Bagaimana cara melakukan pengaturan ulang kode otorisasi?**
A: Pengaturan ulang kode otorisasi dapat dilakukan dengan mengikuti langkah-langkah yang sama dengan membuat kode otorisasi baru. Prosedur permintaan kode otorisasi baru dapat Anda baca pada artikel [Bagaimana mendapat kode otorisasi](#bagaimana-mendapat-kode-otorisasi).
---
### Kode otorisasi tidak muncul
**Q: Kode otorisasi/sertifikat digital belum muncul pada akun wajib pajak.**
A: Anda dapat mengajukan permintaan kode otorisasi/sertifikat digital secara mandiri melalui Coretax DJP. Kode otorisasi hanya akan muncul untuk wajib pajak orang pribadi, karena yang memiliki wewenang untuk melaksanakan hak dan kewajiban perpajakan dalam Coretax DJP adalah wajib pajak orang pribadi baik untuk dirinya sendiri ataupun dalam kapasitas sebagai wakil atau kuasa untuk wajib pajak badan atau instansi pemerintah yang diwakilinya.
---
### Siapa yang harus memiliki kode otorisasi
**Q: Apakah saya wajib membuat kode otorisasi atau sertifikat elektronik?**
A: Kode otorisasi atau sertifikat elektronik digunakan untuk menandatangani dokumen perpajakan di Coretax DJP. Dengan demikian seluruh pengguna Coretax DJP perlu memiliki kode otorisasi atau sertifikat elektronik.
Khusus akun wajib pajak badan dan instansi pemerintah tidak diberikan kode otorisasi atau sertifikat elektronik karena penandatanganan dokumen perpajakannya dilakukan oleh orang pribadi yang ditunjuk sebagai kuasa atau wakil menggunakan kode otorisasi/sertifikat elektronik milik kuasa atau wakil yang ditunjuk tersebut.
---
### Masa berlaku kode otorisasi
**Q: Apakah ada batas waktu masa berlaku kode otorisasi?**
A: Kode otorisasi/sertifikat elektronik memiliki masa berlaku tertentu. Kode Otorisasi dapat diperpanjang melalui sistem Coretax DJP sedangkan Sertifikat Elektronik dapat diperpanjang melalui masing-masing penerbit sertifikat tersebut. Anda perlu memastikan kode otorisasi/sertifikat elektronik valid sebelum melaporkan SPT.
Untuk melihat berakhirnya masa berlaku kode otorisasi buka menu **Portal Saya > Profil Saya > Nomor Identifikasi Eksternal > Digital Certificate** geser tabel ke kanan dan lihat pada kolom tanggal berakhir.
---
### Kode otorisasi suami istri
**Q: Apakah suami dan istri wajib memiliki kode otorisasi/sertifikat elektronik masing-masing?**
A: Jika istri melaksanakan kewajiban perpajakan digabung dengan suami, kode otorisasi/sertifikat elektronik dibuat untuk NPWP suami. Jika memilih melaksanakan kewajiban perpajakan secara terpisah, masing-masing wajib melakukan registrasi kode otorisasi/sertifikat.
Bagi seorang istri dengan kewajiban perpajakan bergabung dengan NPWP suami tetapi menjadi wakil atau kuasa yang diberi hak akses sebagai *drafter* atau *signer* untuk wajib pajak badan atau instansi pemerintah, maka yang bersangkutan perlu melakukan pendaftaran melalui menu Hanya Registrasi dan membuat kode otorisasi/sertifikat elektronik sendiri yang terpisah dari kode otorisasi suami.
### Impersonate
URL: https://www.diskusipajak.com/p/impersonate/
Last updated: 2026-06-02T13:56:43.000Z
#### Apa itu impersonate
*Impersonate* adalah cara akses Coretax DJP yang diperuntukkan bagi penanggung jawab dan pihak terkait yang diberikan hak akses (*role*) oleh wajib pajak badan atau instansi pemerintah yang diwakili.
Sebagai contoh, pengurus atau karyawan perusahaan, atau bendaharawan instansi pemerintah dapat menjalankan Coretax DJP mewakili perusahaan atau instansi pemerintah tersebut dengan mode *impersonating*.
Untuk menggunakan mode *impersonating*, wakil/kuasa wajib pajak *login* menggunakan akun Coretax DJP pribadi kemudian mengubah *role* dengan cara klik pada menu *dropdown* yang menampilkan NPWP dan nama.
Pilih akun wajib pajak yang akan diwakili, dan sistem secara otomatis akan menampilkan layar Coretax DJP dalam kapasitas sebagai wakil/kuasa dari wajib pajak tersebut. Dalam mode akses ini sistem akan menampilkan notifikasi "*You are currently impersonating user* \[NPWP wajib pajak yang diwakili\]."
Menu yang tersedia pada mode *impersonating* ini adalah sesuai dengan hak akses (*role*) yang diberikan oleh Penanggung jawab wajib pajak kepada Pihak Terkait yang bersangkutan.
---
#### Bagaimana melakukan impersonate
Untuk dapat melakukan *impersonate*, pastikan Anda telah menerima penugasan dari wajib pajak yang akan Anda wakili.
Setelah mendapat penugasan sebagai penanggung jawab atau pihak terkait lainnya, Anda dapat melakukan *impersonate* dengan mengikuti langkah-langkah sebagai berikut:
1. Login ke akun Coretax DJP pribadi Anda.
2. Setelah halaman utama terbuka, pada bagian kanan atas layar klik pada menu *dropdown* akun Anda.
3. Pilih akun wajib pajak yang akan digunakan.
4. Sistem akan menampilkan notifikasi bahwa Anda menggunakan Coretax DJP dalam mode *impersonate* untuk wajib pajak yang Anda wakili.
5. Setelah notifikasi muncul, Anda dapat menjalankan hak dan kewajiban perpajakan sesuai *role* yang diberikan kepada Anda.

---
#### Tidak ada menu impersonate
**Q: Saya mewakili wajib pajak tetapi pada akun saya tidak ada menu untuk *impersonate* wajib pajak yang saya wakili. Apa yang harus saya lakukan?**
A: Untuk dapat menggunakan mode *impersonate*, pastikan bahwa Anda sudah ditunjuk dan terdaftar sebagai orang terkait (*related person*) pada akun wajib pajak yang Anda wakili.
---
#### Kendala impersonate
**Q: Saya wanita menikah dengan NPWP gabung suami. Saya ditunjuk sebagai PIC wajib pajak badan tetapi terkendala melakukan *impersonate.* Apa yang dapat saya lakukan?**
A: Untuk mengatasi kendala tersebut, pertama pastikan Anda telah terdaftar dalam Data Unit Keluarga (DUK) pada akun Coretax DJP suami, atau telah melakukan pendaftaran melalui menu Hanya Registrasi, dan telah berhasil login ke Coretax DJP.
Kedua, pastikan wajib pajak badan telah berhasil login ke Coretax DJP dan telah menunjuk Anda sebagai wakilnya.
Apabila Anda belum ditunjuk, maka silakan wajib pajak badan memperbarui data pihak terkait sehingga nama Anda terdaftar sebagai wakil dari wajib pajak badan tersebut.
Apabila nama Anda sudah muncul sebagai wakil wajib pajak tetapi masih belum dapat menggunakan Coretax DJP dalam mode *impersonate*, maka wajib pajak badan yang Anda wakili dapat melakukan *update* data pihak terkait misalnya *update* data kontak dan menyimpan perubahan data tersebut. Setelah *update* data selesai dilakukan, Anda dapat mencoba kembali mode *impersonate*.
Apabila Anda masih mengalami kendala, hubungi Kring Pajak 1500200 atau kantor pajak terdekat untuk mendapat asistensi dari petugas kami.
### Role & Pihak Terkait
URL: https://www.diskusipajak.com/p/role-pihak-terkait/
Last updated: 2026-06-06T05:16:59.000Z
### Apa itu penanggung jawab/PIC
**Q: Apa yang dimaksud dengan penanggung jawab (*person in charge*/PIC) dalam Coretax DJP?**
A: Penanggung jawab atau PIC pusat adalah orang pribadi yang ditunjuk oleh wajib pajak badan atau instansi pemerintah untuk mewakilinya dalam menjalankan hak dan memenuhi kewajiban perpajakan di Coretax DJP. Untuk dapat ditunjuk sebagai PIC maka orang pribadi tersebut harus terlebih dahulu tercantum sebagai pihak terkait dari wajib pajak badan atau instansi pemerintah yang akan diwakilinya.
Bagi badan atau instansi pemerintah yang sudah memiliki akun DJP Online, maka secara *default*, penanggung jawab pada Coretax DJP merujuk pada data yang terdapat di kolom identitas penanggung jawab pada sistem DJP Online.
---
### Hak akses PIC
**Q: Hak akses apa saja yang diberikan kepada PIC/penanggung jawab?**
A: PIC/penanggung jawab berperan krusial sebagai pengelola utama atau *super user* dari akun wajib pajak pada Coretax DJP. Penanggung jawab memiliki hak dan tanggung jawab yang meliputi:
1. Pengelolaan hak akses: Mendaftarkan, mengubah, atau menghapus hak akses pihak-pihak terkait, seperti wakil/pegawai atau konsultan.
2. Penandatanganan dokumen: Melihat, membuat, dan menandatangani seluruh dokumen perpajakan, seperti bukti potong, faktur pajak, SPT, dan permohonan administrasi baik dari entitas pusat maupun cabang.
3. Pelaksanaan supervisi: Memastikan kepatuhan administrasi perpajakan sesuai dengan ketentuan yang berlaku.
---
### Siapa dapat menjadi PIC
**Q: Apakah peran penanggung jawab/PIC hanya dapat dilakukan atas pihak yang namanya ada dalam akta notaris?**
A: Tidak, pihak yang menjadi penanggung jawab/PIC untuk akun Coretax DJP dari suatu badan tidak wajib namanya tercantum dalam akta badan tersebut. Karyawan kunci yang dipercaya dapat ditunjuk untuk melaksanakan fungsi sebagai PIC.
Namun demikian, mengingat peran dan fungsi yang sangat strategis dari seorang PIC maka penunjukan PIC hendaknya memperhatikan hal-hal sebagai berikut:
1. Pihak yang seharusnya menjalankan hak dan kewajiban perpajakan bagi wajib pajak badan adalah pengurus. Namun demikian, termasuk pengertian pengurus sebagaimana dimaksud dalam penjelasan Pasal 32 ayat (4) UU KUP adalah orang pribadi yang nyata-nyata memiliki wewenang menentukan kebijakan/mengambil keputusan kegiatan perusahaan untuk kepentingan perusahaan, meskipun namanya tidak tertera dalam akta pendirian atau akta perubahan.
2. Bukti tertulis: Penunjukan pengurus tersebut perlu dibuktikan dengan surat keterangan dari pimpinan berwenang menyatakan demikian.
3. Tanggung jawab hukum: Orang pribadi pengurus badan bertanggung jawab secara pribadi/renteng atas pembayaran pajak yang terutang sesuai Pasal 32 UU KUP. Baik pengurus yang ada dalam akta, maupun pengurus di luar akta.
4. Keamanan akses: DJP menekankan pentingnya keamanan akses sistem. Peran PIC pusat yang bersifat *super user* dengan hak akses penuh dapat disalahgunakan apabila diberikan ke tangan yang tidak tepat. Oleh karena itu, penunjukan PIC harus dilakukan dengan pertimbangan yang matang dan sesuai dengan ketentuan hukum yang ada.
5. Untuk membantu PIC menjalankan administrasi perpajakan dari suatu badan usaha pada sistem Coretax DJP, PIC dapat memberi delegasi kepada pihak terkait dengan satu atau lebih wewenang yang ditentukan oleh PIC. Pihak lain yang dapat ditunjuk sebagai pihak terkait termasuk konsultan pajak atau karyawan yang bekerja pada badan usaha tersebut.
**Artikel terkait:**
- [Siapa pihak terkait](#siapa-saja-pihak-terkait)
- [Tambah/hapus pihak terkait](#tambahhapus-pihak-terkait)
- [Beri/cabut role](#bericabut-role)
---
### PIC harus pejabat tertinggi
\*\*Q: Apakah PIC harus memiliki jabatan tertinggi di perusahaan? \*\*
A: Tidak. PIC dapat ditunjuk dari level manajemen di bawah level tertinggi (selain direktur utama atau sejenisnya), misalnya direktur keuangan, asalkan diberikan wewenang dan tanggung jawab sesuai kebijakan internal dan situasi perusahaan.
---
### Dua jenis role
**Q: Apa saja *role* akses atau peran yang dapat didelegasikan oleh PIC kepada pihak terkait dalam Coretax DJP?**
A: Ada dua jenis *role* yang dapat ditetapkan bagi pihak terkait yaitu:
- *Drafter*: melakukan pengisian dan pembuatan dokumen perpajakan.
- *Signer*: melakukan penandatanganan dokumen perpajakan.
PIC dapat mendelegasikan satu atau lebih peran tertentu kepada satu atau lebih pegawai, pengurus, atau kuasa melalui menu **Portal Saya > Profil Saya > Wakil/Kuasa Saya**.
Dengan pembagian peran ini, perusahaan bisa lebih efisien mengatur dan membatasi hak akses kewajiban perpajakan. Administrasi perpajakan menjadi lebih jelas dan tertib sesuai tanggung jawab masing-masing pihak.
**Artikel terkait:**
- [Beri/cabut role](#bericabut-role)
- [Cek role akses yang diberikan](#cek-role-akses-yang-diberikan)
---
### Siapa saja pihak terkait
**Q: Siapa saja yang dimaksud dengan Pihak Terkait?**
A: Pihak-pihak terkait dalam Coretax DJP terbagi atas dua kategori yaitu (1) orang terkait dan (2) wajib pajak terkait.
**1\. Orang terkait**
Bagi wajib pajak badan, pihak terkait yang masuk dalam kategori orang terkait antara lain pengurus perusahaan (direktur, komisaris), pemegang saham, dan karyawan perusahaan.
Bagi wajib pajak instansi pemerintah, pihak terkait yang masuk dalam kategori orang terkait antara lain bendaharawan, kuasa pengguna anggaran, pejabat penandatangan SPM, dan pegawai keuangan.
Pihak terkait dalam kategori orang terkait ini dapat ditunjuk sebagai wakil/kuasa wajib pajak, dan diberikan hak akses (*role*) untuk menjalankan hak dan kewajiban perpajakan sesuai kebijakan internal perusahaan, misalnya sebagai pembuat faktur pajak, atau penandatangan SPT Masa PPh 21/26.
**2\. Wajib pajak terkait**
Bagi wajib pajak badan, pihak terkait yang termasuk dalam kategori wajib pajak terkait antara lain perusahaan lain yang terhubung dalam satu grup perusahaan, penanggung pajak, atau penerima manfaat (*beneficial owner*).
Wajib pajak terkait tidak dapat ditunjuk sebagai wakil/kuasa wajib pajak.
---
### Tambah/hapus pihak terkait
**Q: Bagaimana cara menambah atau menghapus pihak terkait?**
A: Penunjukan atau penghapusan pihak terkait dapat dilakukan dari akun Coretax DJP orang pribadi yang ditunjuk sebagai penanggung jawab dalam mode *impersonating*.
1. Setelah berada dalam mode *impersonating*, klik pada submenu \*\*Informasi Umum \*\*pada panel sebelah kiri layar.
2. Pada layar “Informasi Umum”, temukan dan klik tombol \*\*Edit \*\*yang berada pada bagian kanan sebelah atas di bawah baris menu utama.
3. Pada layar “Pembaruan Data Wajib Pajak,” langkah pertama adalah melakukan pembaruan data dengan cara klik tombol \*\*Ambil Data Terbaru \*\*pada bagian informasi umum.
4. Gulir ( \*scroll \*) ke bawah, dan buka bagian pihak terkait. Tabel menunjukkan daftar pihak terkait.
**Penghapusan**
- Klik tombol \*\*Hapus \*\*di sebelah kiri nama pihak terkait yang akan dihapus, dan konfirmasi.
**Penambahan**
1. Klik tombol **Tambah** di atas tabel daftar pihak terkait. Lengkapi isian. Klik tombol **Save** untuk menyimpan data pihak terkait.
2. Setelah selesai melakukan penghapusan atau penambahan penanggung jawab, gulir ke bawah dan beri tanda centang pada pernyataan, kemudian klik tombol \*\*Kirim \*\*.
3. Apabila berhasil, layar akan menampilkan notifikasi "Data wajib pajak berhasil diperbarui."
**Artikel terkait**
- [Kendala data pengurus pada Lampiran L2 SPT Tahunan Badan](https://www.diskusipajak.com/spt/#kendala-data-pengurus-pada-lampiran-l2-spt-tahunan-badan)
---
### Cek role akses yang diberikan
**Q: Bagaimana cara mengetahui role akses apa yang diberikan kepada saya?**
A: Ikuti langkah berikut untuk mengetahui role akses yang ditetapkan bagi Anda:
1. Pada akun pribadi Anda, akses menu \*\*Portal Saya > Profil Saya > Wajib Pajak yang Diwakili \*\*.
2. Sistem akan menampilkan daftar wajib pajak yang Anda wakili, yaitu wajib pajak yang telah menunjuk Anda untuk menjalankan *role* tertentu.
3. Klik nomor penunjukan untuk wajib pajak yang ada pada tabel
4. Gulir ke bawah untuk melihat peran yang diberikan.
Kode role akses yang paling umum adalah sebagai berikut:
\*\*SPT Masa Bea Meterai \*\*- ROLE\_CTAS\_PORTAL\_STAMP\_DUT\_Y\_TAX\_RETURN\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_STAMP\_DUT\_Y\_TAX\_RETURN\_SIGNER → Penandatangan
\*\*SPT Masa PPh Unifikasi \*\*- ROLE\_CTAS\_PORTAL\_TAX\_WITHOLDING\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_TAX\_WITHOLDING\_SIGNER → Penandatangan
\*\*SPT Masa PPh 21 \*\*- ROLE\_CTAS\_PORTAL\_ARTICLE\_21/26\_WITHHOLDING\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_ARTICLE\_21/26\_WITHHOLDING\_SIGNER → Penandatangan
\*\*SPT Masa PPN \*\*- ROLE\_CTAS\_PORTAL\_VAT\_TAX\_RETURN\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_VAT\_TAX\_RETURN\_SIGNER → Penandatangan
\*\*SPT Tahunan \*\*- ROLE\_CTAS\_PORTAL\_ANNUAL\_TAX\_RETURN\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_ANNUAL\_TAX\_RETURN\_SIGNER → Penandatangan
\*\*Bukti Potong PPh Unifikasi \*\*- ROLE\_CTAS\_PORTAL\_EBUPOT\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_EBUPOT\_SIGNER → Penandatangan
\*\*Bukti Potong PPh Pasal 21/26 \*\*- ROLE\_CTAS\_PORTAL\_EBUPOT\_21/26\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_EBUPOT\_21/26\_SIGNER → Penandatangan
\*\*Faktur Pajak \*\*- ROLE\_CTAS\_PORTAL\_TAX\_INVOICE\_DRAFTER → Pembuat draft- ROLE\_CTAS\_PORTAL\_TAX\_INVOICE\_SIGNER → Penandatangan
\*\*Pendaftaran & Perubahan Data WP \*\*- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REG\_BASIC → Registrasi bagi Kuasa Wajib Pajak- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REG\_DATA\_UPDATE → Permohonan Perubahan Data
\*\*Permohonan Pengukuhan PKP \*\*- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REG\_VAT\_APPOINTMENT
\*\*Penunjukan/Pencabutan Pemungut PPN PMSE \*\*- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REG\_DOMESTIC\_ECOMMERCE\_VAT\_COLLECTOR
\*\*Layanan Perpajakan \*\*- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_TPS\_BASIC → Role dasar layanan perpajakan (layanan Administrasi, Layanan Informasi Perpajakan, Layanan Pengaduan Saran dan Apresiasi, Materi Edukasi, Pengetahuan Dasar Perpajakan)- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_TPS\_ADDITIONAL → Penyampaian Permohonan Edukasi
\*\*Pembayaran \*\*- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_PAY\_BASIC → Pembayaran Bagi Wakil/Kuasa (Layanan Mandiri Kode Billing, Pembuatan Kode Billing atas Tagihan Pajak, Daftar Kode Billing Belum Dibayar)- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_BALANCE\_TRANSFER\_SIGNER → Permohonan Pemindahbukuan
\*\*Pengembalian Pajak \*\*- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REFUND\_SIGNER → Permohonan Pengembalian Pajak Pendahuluan- ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_INTEREST\_COMPENSATION\_SIGNER → Permohonan Imbalan bunga
---
### Beri/cabut role
**Q: Bagaimana cara memberikan atau mencabut *role* (*drafter* atau *signer*) kepada pihak terkait?**
A: Penetapan atau pencabutan *role* dapat dilakukan dari akun Coretax DJP orang pribadi yang ditunjuk sebagai penanggung jawab dalam mode \*impersonating \*.
1. Setelah berada dalam mode *impersonating*, masuk pada menu **Profil Saya** kemudian klik pada submenu **Wakil/Kuasa Saya** pada panel sebelah kiri layar.
2. Pada layar “Wakil/Kuasa Saya,” sistem menampilkan daftar wakil atau kuasa yang dapat ditetapkan dalam *role* tertentu atau dicabut (*revoke*) dari *role* yang pernah ditetapkan.
**Pencabutan (*Revoke*)**
1. Klik pada tombol **Revoke** di sebelah kiri wakil/kuasa yang akan dicabut dari *role* yang sudah ditetapkan. Gulir ke bawah, dan beri tanda centang pada pernyataan, kemudian klik tombol **Batalkan proses**.
**Tetapkan Role**
1. Klik pada tombol \*\*Tetapkan Role \*\*di sebelah kiri wakil/kuasa yang akan diberi role sesuai kebijakan internal wajib pajak.
2. Pilih peran yang akan diberikan kepada wakil/kuasa yang bersangkutan.
3. Klik tombol \*\*Simpan \*\*.
Perhatikan bahwa dalam hal wakil/kuasa sedang login dalam Coretax DJP ketika penetapan *role* dilakukan, maka wakil/kuasa tersebut harus keluar (*logout*) terlebih dahulu kemudian *login* kembali agar penetapan *role* dapat mulai berlaku.
**Jenis-jenis *role* akses**
1. *Drafter*: wakil/kuasa yang ditunjuk wajib pajak untuk melakukan pengisian dan pembuatan konsep dokumen perpajakan
2. *Signer*: wakil/kuasa yang ditunjuk wajib pajak untuk melakukan penandatanganan dokumen perpajakan
Dokumen perpajakan termasuk:
- Bukti potong
- Faktur pajak
- SPT masa PPh
- SPT masa PPN
- SPT tahunan
- SPT bea meterai
Satu pihak dapat ditunjuk untuk lebih dari satu *role*. Satu *role* dapat diberikan kepada lebih dari satu pihak.
---
### Ketentuan pendelegasian wewenang
**Q: Bagaimana ketentuan pendelegasian wewenang pada Coretax DJP?**
A: Pendelegasian wewenang pada Coretax DJP dapat dilakukan sesuai peran dan hak akses yang Anda terima dari wajib pajak yang Anda wakili.
\*\*1\. Tempat kegiatan usaha pusat \*\*
\*\*a. Penanggung jawab/PIC pusat \*\*
Satu orang yang memiliki hak akses penuh atas akun Coretax DJP wajib pajak yang diwakili.
**Tugas dan kewenangan:**
- Dapat menambah, mengubah, atau menghapus peran bagi pengguna lain di Coretax DJP melalui menu "Wakil/Kuasa Saya".
- Bertanggung jawab atas seluruh aktivitas perpajakan TKU pusat dan cabang (bila ada).
**Syarat:**
- Memiliki NPWP atau NIK yang terdaftar.
\*\*b. *Drafter/signer*
Satu atau lebih pegawai atau pengurus lain yang ditunjuk oleh PIC untuk membantu pelaksanaan hak dan kewajiban pajak pusat.
**Tugas dan kewenangan:**
- Sesuai peran yang diberikan sesuai dengan ketetapan PIC pusat.
**Syarat:**
- Memiliki NPWP atau NIK terdaftar.
- Memiliki akun pada Coretax DJP.
- Sudah didaftarkan oleh PIC pusat pada menu Pihak Terkait.
- Mendapatkan hak akses sesuai penugasan dari PIC.
\*\*2\. Tempat kegiatan usaha cabang \*\*
\*\*PIC cabang \*\*
Satu atau lebih pegawai atau pengurus cabang yang ditunjuk untuk membantu pelaksanaan hak dan kewajiban pajak di entitas cabang.
**Tugas dan Kewenangan:**
- Melaksanakan kewajiban perpajakan cabang sesuai peran yang ditetapkan oleh PIC Pusat.
**Syarat:**
- Memiliki NPWP atau NIK terdaftar.
- Memiliki akun Coretax DJP.
- Didaftarkan oleh PIC pusat pada menu Tempat Kegiatan Usaha/Sub Unit.
- Mendapatkan peran dari PIC melalui menu Wakil/Kuasa Saya.
**Catatan:**
Bukti Pemotongan/Pemungutan Pajak (Bupot) atau Faktur Pajak (FP) yang dibuat oleh PIC Cabang tidak dapat dilihat oleh cabang lain.
\*\*3\. Konsultan pajak \*\*
Konsultan pajak profesional yang berlisensi resmi dan terdaftar di Sistem Informasi Konsultan Pajak pada situs [sikop.kemenkeu.go.id](https://sikop.kemenkeu.go.id/?ref=diskusipajak.com).
**Tugas dan Kewenangan:**
- Memberikan konsultasi pajak atau bertindak sebagai perwakilan wajib pajak sesuai dengan jenis, masa/tahun pajak, dan peran yang diberikan.
**Syarat:**
- Memiliki NPWP, lisensi resmi, dan sertifikasi konsultan pajak yang aktif.
- Terdaftar sebagai kuasa dengan status "Penunjukan Perwakilan" sebelum diberikan peran.
- Melakukan persetujuan penunjukannya melalui menu Permohonan Tertunda ( *Pending Request*).
---
### Bagaimana menunjuk PIC
**Q: Bagaimana cara menunjuk penanggung jawab/PIC untuk wajib pajak badan atau instansi pemerintah?**
A: Penunjukan penanggung jawab atau PIC pusat dapat dilakukan melalui akun Coretax DJP dari wajib pajak badan atau instansi pemerintah yang memberikan penugasan.
1. Dari menu **Profil Saya** buka **Informasi Umum** dan pilih tombol **Edit**.
2. Pilih submenu **Pihak Terkait**.
3. Klik tombol **Tambah** untuk menambahkan pihak terkait jika PIC yang diinginkan belum terdaftar.
4. Pada daftar *dropdown*, pilih orang terkait (*related person*).
5. Masukkan NIK/NPWP pegawai yang ingin Anda tambahkan sebagai PIC. Sistem akan secara otomatis mengisi nama, kewarganegaraan, negara asal, email, dan nomor telepon.
6. Beri tanda centang pada kotak di kolom “Apakah PIC?”
7. Tentukan masa berlaku awal (wajib) dan masa akhir berlaku status PIC yang baru ditunjuk tersebut (opsional).
8. Klik tombol **Save**.
9. Gulir ke bawah, beri centang pada bagian pernyataan.
10. Klik tombol **Kirim**.
Selesai. Orang yang mendapat penugasan dari wajib pajak telah ditunjuk sebagai penanggung jawab/PIC dan dapat mengakses Coretax DJP mewakili wajib pajak yang bersangkutan.

---
### Bagaimana mengganti PIC
**Q: Bagaimana cara mengganti penanggung jawab/PIC pusat?**
A: Wajib pajak dapat melakukan penggantian PIC dengan mengikuti langkah-langkah sebagai berikut:
1. *Login* ke akun Coretax DJP wajib pajak badan atau instansi pemerintah.
2. Buka menu **Informasi Umum** dan pilih **Edit**.
3. Pilih submenu **Pihak Terkait**.
4. Cari PIC saat ini dalam daftar. PIC akan ditandai dengan tanda centang di kolom "Apakah Penanggung jawab".
5. Klik **Edit** di samping PIC saat ini.
6. Hapus tanda centang pada kotak di kolom “Apakah PIC?”
7. Klik **Save**.
8. Klik **Edit** di samping nama pihak terkait yang akan ditunjuk sebagai PIC yang baru.
9. Beri centang pada kotak di kolom “Apakah PIC?”
10. Tentukan masa berlaku awal (wajib) dan masa akhir berlaku status PIC yang baru ditunjuk tersebut (opsional).
11. Klik **Save**.
12. Gulir ke bawah, dan beri centang pada bagian pernyataan.
13. Klik **Kirim**.
Apabila berhasil, layar akan menampilkan notifikasi "Data wajib pajak berhasil diperbarui."

---
### Karyawan cuti panjang
**Q: Pegawai yang ditunjuk untuk *role* tertentu pada Coretax DJP mengambil cuti yang cukup lama. Bagaimana solusinya?**
A: Ketika karyawan yang mendapat hak akses pada Coretax DJP sedang cuti panjang (misalnya cuti melahirkan, wajib pajak tetap perlu memastikan bahwa semua kewajiban perpajakan berjalan dengan baik. Berikut langkah-langkah yang bisa dilakukan:
\*\*1\. Tunjuk pengganti sementara \*\*
Perusahaan bisa menunjuk pengganti sementara melalui Coretax DJP. Penanggung jawab/PIC dapat memberikan akses kepada pengganti melalui menu Wakil/Kuasa Saya.
Yang perlu diperhatikan:
- Pengganti harus memiliki NPWP atau NIK yang sudah terdaftar di sistem Coretax DJP.
- PIC harus mendaftarkan pengganti sebagai pihak terkait pada Coretax DJP sebelum memberikan akses.
- Peran yang diberikan dapat dibatasi sesuai kebutuhan perusahaan, misalnya hanya untuk membuat atau mengelola e-Faktur.
\*\*2\. Jangan gunakan akun karyawan yang sedang cuti \*\*
Penggunaan akun pribadi karyawan yang sedang cuti tidak diperkenankan. Selain melanggar prinsip keamanan dan tata kelola yang baik, hal ini juga berisiko terjadi penyalahgunaan data penting perusahaan.
\*\*3\. Cabut akses setelah cuti berakhir \*\*
Setelah karyawan yang cuti telah kembali bekerja, penanggung jawab dapat memutuskan untuk mencabut hak akses pengganti apabila pengganti hanya diberikan penugasan sementara.
\*\*4\. Gunakan jasa konsultan pajak \*\*
Jika wajib pajak tidak memiliki pengganti internal yang sesuai, alternatif solusi adalah menggunakan jasa konsultan pajak profesional. Pastikan konsultan pajak telah terdaftar di Sistem Informasi Konsultan Pajak ( [sikop.kemenkeu.go.id](https://sikop.kemenkeu.go.id/?ref=diskusipajak.com)).
---
### Akun wajib pajak badan
**Q: Apa saja yang dapat dilakukan dari akun wajib pajak badan di Coretax DJP?**
A: Login Coretax DJP dengan menggunakan akun wajib pajak badan dapat melakukan banyak hal, termasuk:
- Mengubah PIC Pusat
- Menambah pihak terkait
- Melihat konsep bukti potong unifikasi atau faktur
Oleh karena itu, penting diperhatikan:
- Kata sandi ( *password*) untuk login akun wajib pajak badan hanya diketahui oleh penanggung jawab/PIC pusat, atau orang berwenang sesuai kebijakan wajib pajak yang bersangkutan.
- Akses ke email dan nomor HP yang terdaftar pada Coretax DJP harus dijaga dan tidak diberitahukan kepada pihak yang tidak berkepentingan.
Sebagai tambahan keamanan maka wajib pajak dapat mengaktifkan fitur verifikasi dua langkah pada menu \*\*Portal Saya \*\*.
**Artikel terkait:**
- [Mengamankan akses dengan verifikasi dua langkah](https://www.diskusipajak.com/akses-dan-aktivasi-coretax-djp/#mengamankan-akses-dengan-verifikasi-dua-langkah)
---
### Akses dan Aktivasi Coretax DJP
URL: https://www.diskusipajak.com/p/akses-dan-aktivasi-coretax-djp/
Last updated: 2026-06-12T01:55:53.000Z
#### Pertama kali akses Coretax DJP
**Q: Saya belum pernah mengakses Coretax DJP, apa yang pertama kali harus saya lakukan agar bisa menggunakan Coretax DJP?**
A: Langkah-langkah menggunakan Coretax DJP pertama kali:
**Langkah 1**
- Bagi WP yang memiliki akun DJP Online:
Login menggunakan ID dan kata sandi yang Anda gunakan untuk mengakses DJP Online kemudian lakukan perubahan kata sandi dengan mengikuti langkah-langkah [pada artikel ini](#akses-coretax-bagi-user-djp-online).
- Bagi WP yang belum pernah menggunakan/belum memiliki akun DJP Online:
Lakukan aktivasi dengan mengikuti langkah-langkah [pada artikel ini](#akses-coretax-bagi-bukan-user-djp-online).
- Bagi yang belum memiliki NPWP
Bagi yang belum terdaftar sebagai wajib pajak Anda dapat mengakses Coretax DJP mengikuti langkah-langkah [pada artikel ini](#akses-bagi-bukan-wp).
**Langkah 2**
Bagi wajib pajak orang pribadi, setelah berhasil login ke dalam Coretax DJP, buat kode otorisasi/sertifikat elektronik yang berfungsi sebagai tanda tangan digital di dalam Coretax DJP dengan mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/kode-otorisasi-dan-sertifikat-digital/#bagaimana-mendapat-kode-otorisasi).
**Langkah 3**
Untuk meningkatkan keamanan akun dan data perpajakan Anda, aktifkan verifikasi dua langkah dengan mengikuti panduan [pada artikel ini](#mengamankan-akses-dengan-verifikasi-dua-langkah).
---
#### Akses Coretax bagi user DJP Online
**Q: Saya pengguna DJP Online. Bagaimana caranya saya berpindah menggunakan Coretax DJP?**
A: Apabila Anda adalah pengguna DJP Online yang telah melakukan pemadanan NIK sebagai NPWP dapat mengakses Coretax DJP cukup dengan membuat kata sandi baru. Langkah-langkahnya sebagai berikut:
**Layar pertama: Buka laman Coretax DJP**
1. Akses Coretax DJP melalui tautan [coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com)
Klik **Lupa Kata Sandi?**

**Layar kedua: Permohonan ubah kata sandi**
1. Pilih tujuan konfirmasi dan masukkan alamat email atau nomor ponsel.
2. Masukkan kode *captcha*.
3. Baca dan centang pernyataan.
4. Klik tombol **Kirim**.

Periksa email untuk tautan yang dikirimkan oleh sistem. **Pastikan email berasal dari domain @pajak.go.id**.
Klik pada tautan tersebut kemudian lakukan penggantian kata sandi dan buat *passphrase* sesuai panduan. Anda akan menerima konfirmasi pendaftaran akun Coretax DJP pada email Anda.
Selesai. Sekarang Anda dapat mengakses Coretax DJP.
---
#### Akses Coretax bagi bukan user DJP Online
**Q: Saya sudah memiliki NPWP tetapi tidak memiliki akun DJP Online. Bagaimana cara saya mulai menggunakan Coretax DJP untuk pertama kali?**
A: Anda dapat mulai menggunakan Coretax DJP dengan cara melakukan aktivasi pada tautan [coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/home-portal/en-US/?ref=diskusipajak.com) pada menu **Aktivasi Akun Wajib Pajak**.

Pada layar berikutnya ("Permintaan Akses Digital"), Anda dapat mengikuti langkah-langkah sebagai berikut:
1. Pada bagian manajemen kasus, beri centang pada "Apakah Wajib Pajak sudah terdaftar?"
2. Pada bagian pemilihan wajib pajak, isi nomor pokok wajib pajak dan klik tombol **Cari**.
3. Pada bagian verifikasi identitas, ambil swafoto (*selfie*) kemudian klik tombol **Validasi Foto**
4. Pada bagian detail kontak masukkan alamat email dan nomor ponsel yang terdaftar pada sistem DJP.
5. Baca dan centang pernyataan.
6. Klik tombol **Simpan**.
Periksa email untuk menerima tautan (*link*) yang dapat Anda gunakan untuk mengaktifkan akun wajib pajak pada Coretax DJP.

Apabila Anda lupa, tidak dapat mengakses, atau tidak lagi menggunakan nomor telepon dan alamat email yang terdaftar sebelumnya pada DJP, maka Anda tetap dapat melanjutkan permintaan akses digital dengan cara melakukan perubahan informasi detail kontak pada laman ini.
Pada langkah ke-4 di atas, masukkan alamat email dan nomor telepon yang baru. Sistem akan meminta Anda untuk melakukan verifikasi atas informasi detail kontak berupa OTP yang akan dikirimkan melalui nomor telepon dan alamat email yang Anda masukkan. Setelah Anda berhasil melakukan verifikasi, lanjutkan ke langkah berikutnya.

---
#### Apa itu aktivasi akun
**Q: Apa itu aktivasi akun dan siapa saja yang harus melakukan aktivasi akun di Coretax DJP?**
A: Aktivasi akun adalah proses untuk mengaktifkan akun wajib pajak pada sistem Direktorat Jenderal Pajak agar dapat mengakses dan menggunakan seluruh layanan perpajakan yang tersedia secara digital.
Bagi wajib pajak yang sudah pernah mengakses DJP Online, akun wajib pajak sudah teraktivasi sehingga langsung dapat mengakses Coretax DJP dengan mengikuti langkah-langkah sesuai artikel [Akses Coretax DJP bagi user DJP Online](#akses-coretax-bagi-user-djp-online).
Bagi wajib pajak yang telah memiliki NPWP tetapi belum pernah memiliki akun pada DJP Online maka dapat mengakses Coretax DJP melalui aktivasi akun wajib pajak dengan mengikuti langkah-langkah pada artikel [Akses Coretax DJP bagi bukan user DJP Online](#akses-coretax-bagi-bukan-user-djp-online).
Sedangkan bagi calon wajib pajak yang sudah memenuhi persyaratan untuk terdaftar sebagai wajib pajak dan bagi bukan wajib pajak tetapi memiliki kepentingan untuk mengakses Coretax DJP dapat mengikuti langkah-langkah pada artikel [Akses Coretax DJP bagi bukan WP](#akses-bagi-bukan-wp).
---
#### Akses bagi bukan WP
**Q: Saya belum terdaftar sebagai wajib pajak. Bagaimana saya dapat mulai menggunakan Coretax DJP?**
A: Apabila Anda sudah memenuhi persyaratan untuk terdaftar sebagai wajib pajak maka Anda perlu melakukan prosedur pendaftaran. Panduan detil untuk melakukan pendaftaran sebagai wajib pajak termasuk untuk orang pribadi, badan, instansi pemerintah, dan PMSE dapat [dilihat di sini](https://pajak.go.id/reformdjp/coretax/?ref=diskusipajak.com).
Apabila Anda belum memiliki kewajiban untuk terdaftar sebagai wajib pajak tetapi memiliki kewajiban untuk melakukan pembayaran pajak tertentu seperti PPh final pengalihan hak atas tanah dan bangunan, atau Anda ditunjuk sebagai penanggung jawab wajib pajak, sehingga Anda membutuhkan akses terhadap Coretax DJP, maka Anda dapat menggunakan menu **Daftar Disini > Perorangan > Memiliki NIK > Hanya Registrasi** sesuai alur pada ilustrasi di bawah ini.

---
#### Akses Coretax DJP bagi subjek pajak luar negeri
**Q: Bagaimana cara mendapatkan akses Coretax DJP bagi subjek pajak luar negeri atau warga negara asing (WNA)?**
A: Subjek pajak luar negeri yang membutuhkan akses Coretax DJP dapat menggunakan menu **Aktivasi Akun Wajib Pajak** untuk melakukan permintaan akses digital.

Pada layar berikutnya ("Permintaan Akses Digital"), Anda dapat mengikuti langkah-langkah sebagai berikut:
1. Pada bagian manajemen kasus, pilih jenis wajib pajak "Orang Pribadi atau Warisan Belum Terbagi."
2. Isi formulir dengan lengkap termasuk nomor paspor, negara asal, nomor telepon, dan alamat email.
3. Pada bagian dokumen, unggah (*upload*) foto yang dipersyaratkan termasuk foto paspor.
4. Baca dan centang pernyataan.
5. Klik tombol **Simpan**.
Periksa email untuk menerima tautan (*link*) yang dapat Anda gunakan untuk mengaktifkan akun pada Coretax DJP.

---
#### Atur ulang kata sandi
**Q: Bagaimana cara mengatur ulang kata sandi jika saya sudah pernah *login* sebelumnya?**
A: Anda dapat melakukan pengaturan ulang kata sandi Coretax DJP dengan cara sebagai berikut:
1. Buka laman login Coretax DJP: [https://coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com).
2. Klik **Lupa Kata Sandi?**
3. Pada layar Permohonan Ubah Kata Sandi, masukkan NIK Anda.
4. Pilih dan lengkapi salah satu tujuan konfirmasi.
- *Pastikan untuk menggunakan email dan nomor HP yang sudah terdaftar pada sistem DJP. Sistem akan menampilkan petunjuk alamat email atau nomor HP yang terdaftar.*
- *Apabila Anda lupa alamat email dan nomor HP yang terdaftar, lakukan aktivasi akun dengan perubahan detail kontak. Baca petunjuk* [**pada artikel ini**](#apa-itu-aktivasi-akun).
1. Masukkan kode Captcha.
2. Beri tanda centang pada Pernyataan.
3. Klik tombol **Kirim**.
4. Periksa kotak masuk email Anda dan buka email dari DJP terkait pengaturan ulang kata sandi.
*Pastikan email yang Anda terima berasal dari domain resmi Direktorat Jenderal Pajak *@pajak.go.id*.*
5. Klik pada tautan yang dikirimkan sistem.
6. Masukkan kata sandi yang baru, konfirmasi dan klik tombol **Save**.

---
#### Akun WP badan digunakan bersama
**Q: Apakah NPWP badan dapat *login* dan digunakan secara bersama-sama dalam Coretax DJP layaknya mengakses DJP Online?**
A: Dalam sistem Coretax DJP, terdapat perubahan signifikan terkait akses akun bagi wajib pajak badan. Berbeda dengan sistem DJP Online sebelumnya, di mana akun badan dapat digunakan bersama-sama oleh beberapa individu, pada sistem Coretax DJP, setiap akses akan dikaitkan langsung dengan akun orang pribadi yang ditunjuk sebagai perwakilan atau pengurus dari wajib pajak badan.
Dengan sistem baru ini, DJP bertujuan menghilangkan praktik berbagi kata sandi akun wajib pajak badan demi menjaga keamanan data dan meningkatkan akuntabilitas karena setiap tindakan dalam sistem dapat ditelusuri sampai kepada individu tertentu.
---
#### Aktivasi akun lupa email dan nomor telepon
**Q: Bagaimana cara melakukan aktivasi akun pada Coretax DJP tetapi saya lupa alamat email dan nomor telepon yang pernah saya daftarkan di DJP?**
A: Anda dapat melakukan aktivasi akun Coretax DJP dengan terlebih dahulu melakukan perubahan data detail kontak.
Pada layar "Permintaan Akses Digital", ikuti langkah-langkah sebagai berikut:
1. Pada bagian manajemen kasus, beri centang pada "Apakah Wajib Pajak sudah terdaftar?"
2. Pada bagian pemilihan wajib pajak, isi nomor pokok wajib pajak dan klik tombol **Cari.**
3. Pada bagian verifikasi identitas, ambil swafoto (*selfie*) kemudian klik tombol **Validasi Foto**.
4. Pada bagian detail kontak, masukkan alamat email dan nomor telepon yang ingin Anda daftarkan pada sistem DJP. Sistem akan meminta Anda untuk melakukan verifikasi atas informasi detail kontak berupa OTP yang akan dikirimkan melalui nomor telepon dan alamat email yang Anda masukkan.
5. Baca dan centang pernyataan.
6. Klik tombol **Simpan**.

---
#### Akses bagi istri NPWP gabung suami
**Q: Saya seorang istri dengan kewajiban pajak bergabung dengan suami (NPWP gabung). Bagaimana saya dapat mengakses Coretax DJP?**
A: Seorang wanita kawin yang kewajiban pajaknya digabung dengan suami dapat memiliki akun sendiri untuk menandatangani faktur, bukti potong, bukti pungut, atau SPT, terkait jabatannya, dalam sistem Coretax DJP.
Untuk dapat mengakses Coretax DJP, wajib pajak wanita menikah dapat memanfaatkan dua cara:
**OPSI 1**
*Pilihan ini digunakan bila NIK istri belum didaftarkan di Data Unit Keluarga (DUK) akun Coretax suami.*
Menggunakan menu **Daftar di sini** untuk memulai proses persiapan registrasi wajib pajak, di dalamnya akan diberikan pilihan **Hanya registrasi**, yakni untuk membuat akun Coretax DJP tanpa menjadikan NIK sebagai NPWP.

**OPSI 2**
*Pilihan ini digunakan bila istri telah masuk dalam DUK pada akun Coretax suami.*
Menggunakan menu **Aktivasi Akun Wajib Pajak** dan melengkapi isian yang diperlukan.

Isi NIK, alamat email, dan nomor telepon yang sudah terdaftar di DJP. Dalam hal email dan/atau nomor telepon terdapat tanda bintang, berarti email dan/atau nomor telepon tidak sesuai dengan yang telah terdaftar di DJP, silakan untuk menghubungi *Contact Center* atau KPP terdekat untuk melakukan perubahan.
Jika muncul notifikasi 'Wajib Pajak Sudah memiliki Akun Wajib Pajak' berarti Anda sudah memiliki akun wajib pajak dan tidak perlu melakukan aktivasi akun ulang. Silakan gunakan menu **Lupa Kata Sandi** untuk mengakses Coretax DJP.
---
#### Bagaimana istri gabung NPWP suami
**Q: Saya seorang istri yang memiliki NPWP sendiri, dan sekarang bermaksud menggabungkan pelaksanaan kewajiban SPT dengan suami. Apa yang harus saya lakukan?**
A: Seorang istri yang telah memiliki NPWP sendiri dan hendak menggabungkan pelaksanaan kewajiban perpajakan dengan suaminya sebagai satu unit keluarga dapat mengajukan permohonan nonaktif NPWP dan memastikan bahwa NIK istri telah masuk dalam Daftar Unit Keluarga (DUK) pada akun Coretax DJP suami. Setelah dua hal tersebut dilakukan maka SPT tahunan suami akan otomatis mencakup data penghasilan dari istri.
Pengajuan permohonan nonaktif NPWP istri dapat mengikuti langkah-langkah pada artikel [**Pengajuan status nonaktif**](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#pengajuan-status-nonaktif) dengan memilih alasan "Wajib Pajak orang pribadi wanita kawin yang sebelumnya aktif (OP, HB, PH, MT) yang kemudian memilih menggabungkan penghitungan pajak dengan suami."
Penambahan NIK istri pada akun suami dapat mengikuti langkah-langkah berikut:
1. Pada akun Coretax DJP suami buka menu **Profil Saya**.
2. Klik **Informasi Umum**.
3. Klik **Edit** di sudut kanan atas.
4. Pada bagian unit pajak keluarga, tambahkan data NIK istri.
5. Lengkapi isian.
6. Pastikan status istri "Tanggungan."
7. Centang pernyataan.
8. Klik **Submit**.

---
#### Mengamankan akses dengan verifikasi dua langkah
**Q: Saya khawatir data saya diubah atau dilihat oleh orang tidak berkepentingan. Bagaimana caranya memastikan bahwa akses akun Coretax DJP saya hanya saya yang tahu?**
A: Selain memastikan bahwa kata sandi dan akses email yang terdaftar di Coretax DJP hanya diketahui oleh pihak yang berkepentingan, Anda dapat menambahkan fitur verifikasi dua langkah sebagai pengaman ekstra saat *login*. Berikut cara mengaktifkannya:
1. Pada menu **Portal Saya > Profil Saya** cek panel di sebelah kiri layar, kemudian pilih **Verifikasi Dua Langkah**.
2. Pada layar berikutnya ("Konfigurasi Autentikasi Dua Faktor"), pilih **Diaktifkan**.
3. Pilih *Authentication App* untuk metode autentikasi yang lebih aman dan lebih cepat.
4. Scan QR Code dengan aplikasi *authenticator* dari HP Anda.
5. Masukkan kode 6 digit untuk "eTaxIndonesia" ke Coretax DJP.
6. Jika konfigurasi berhasil, akan muncul notifikasi "*Success*."
7. Selesai.

Dengan 2FA aktif maka setiap kali Anda *login* ke Coretax DJP, Anda akan diminta untuk memasukkan 6 digit kode verifikasi dari aplikasi *authenticator* (atau yang diterima di email, apabila Anda memilih menggunakan email sebagai saluran untuk menerima kode verifikasi).
---
#### Karakter khusus
**Q: Apakah ada karakter khusus yang tidak dapat diterima sebagai *input* untuk isian alamat email, *password* dan *passphrase*?**
A: Untuk *email* pastikan tidak ada spasi, dan tidak mengandung karakter berikut:
**\*** (asterisk atau tanda bintang)
**\\** (*backslash*)
**+** (tanda tambah)
**\=** (tanda sama dengan)
**\_** (garis bawah)
**'** (apostrophe)
**\-** (tanda minus)
**,** (tanda koma)
**<** (tanda kurang dari)
**\>** (tanda lebih dari)
Untuk *passphrase* dan *password* pastikan tidak mengandung karakter **\\** (*backslash*).
---
#### Risiko tidak aktivasi akun Coretax DJP
**Q: Apa risikonya jika wajib pajak tidak melakukan aktivasi akun?**
A: Wajib pajak sangat disarankan mengaktivasi akun pada Coretax DJP, karena Coretax DJP merupakan sistem administrasi perpajakan terbaru DJP yang akan menjadi pusat layanan perpajakan ke depan. Aktivasi akun adalah langkah awal agar Wajib Pajak dapat mengakses berbagai layanan digital perpajakan seperti pelaporan SPT, pengecekan data pembayaran, pengelolaan profil, penerbitan kode billing, layanan keberatan, serta berbagai fitur yang akan terus dikembangkan.
Jika wajib pajak tidak melakukan aktivasi, beberapa tantangan yang mungkin muncul antara lain:
- Terbatasnya akses ke layanan perpajakan digital.
Banyak layanan berbasis Coretax DJP akan menggantikan sistem lama, sehingga tanpa aktivasi akun wajib pajak berpotensi tidak dapat memanfaatkan layanan tersebut secara penuh.
- Tidak bisa memantau data perpajakan secara *real-time*.
Coretax DJP menyediakan buku besar (*ledger*) yang menampilkan transaksi perpajakan secara rinci. Jika akun tidak diaktivasi, maka wajib pajak tidak akan mendapatkan akses ke informasi ini.
- Keterlambatan dalam menerima dan merespons notifikasi resmi.
Akun wajib pajak pada Coretax DJP menjadi saluran komunikasi digital DJP. Tanpa aktivasi, wajib pajak bisa melewatkan informasi penting terkait kewajiban perpajakannya.
---
#### Status NPWP tidak aktivasi akun Coretax DJP
**Q: Jika wajib pajak tidak melakukan aktivasi akun di Coretax DJP apakah NPWP-nya menjadi tidak aktif?**
A: Aktivasi akun pada Coretax DJP bukan menjadi penentu apakah NPWP aktif atau tidak. Aktivasi akun memberikan akses kepada layanan digital DJP yang tersedia pada Coretax DJP.
### Pendaftaran Wajib Pajak
URL: https://www.diskusipajak.com/p/registrasi-pendaftaran-wajib-pajak/
Last updated: 2026-06-04T03:48:44.000Z
### Pendaftaran WP orang pribadi
**Q: Saya orang pribadi penduduk Indonesia. Bagaimana saya mendaftar sebagai wajib pajak melalui Coretax DJP?**
A: Pendaftaran wajib pajak baru dapat dilakukan melalui Coretax DJP dengan tahapan sebagai berikut:
1. Kunjungi tautan [coretaxdjp.pajak.go.id.](https://coretaxdjp.pajak.go.id/home-portal/en-US/?ref=diskusipajak.com)
2. Klik **Daftar di sini**.
3. Pilih **Perorangan**.
4. Pilih **Ya, Wajib Pajak Memiliki NIK**.
5. Pilih **Pendaftaran dengan Aktivasi NIK/Aktivasi NIK**.
6. Lengkapi seluruh isian yang diperlukan
Pada bagian detail kontak pastikan mengisi alamat email dan nomor ponsel yang aktif dan dapat diakses untuk menerima kode sekali pakai ( *one-time-password* atau OTP) sebagai validasi.
Pada bagian verifikasi identitas, ambil swafoto ( *selfie* ) dan klik tombol **Validasi Foto**.
Tahap terakhir, baca dan centang pernyataan kemudian klik tombol **Kirim Pengajuan**.
Periksa email yang Anda daftarkan untuk menerima nomor NPWP dan cetakan NPWP dalam format PDF.
Selesai, sekarang Anda telah terdaftar dan memiliki NPWP. Anda dapat mulai menjalankan hak dan kewajiban perpajakan melalui Coretax DJP.

**Catatan:**
- Apabila terjadi *error* data pihak ketiga, ini berarti informasi yang disampaikan tidak dapat divalidasi dengan data kependudukan terkini, misalnya ada perbedaan penulisan alamat atau jenis pekerjaan (misal "N0" vs "NO", atau "Karyawan Swasta" vs "Mengurus Rumah Tangga").
- Setelah pendaftaran berhasil, kartu NPWP tidak lagi dikirimkan secara fisik melalui pos tetapi disampaikan secara digital dalam format PDF melalui email.
---
### Dokumen yang perlu disiapkan
**Q: Saya ingin mendaftarkan diri dan mengaktifkan akun wajib pajak saya di Coretax DJP. Dokumen-dokumen apa saja yang harus saya siapkan?**
A: Untuk mempermudah proses pendaftaran dan aktivasi akun di Coretax DJP, Anda perlu menyiapkan dokumen-dokumen sebagai berikut.
1. KTP terbaru.
2. Kartu keluarga terbaru.
3. Alamat email aktif.
4. Nomor ponsel aktif.
---
### Pendaftaran di bawah yayasan
**Q: Bagaimana perlakuan pendaftaran NPWP bagi sekolah atau organisasi yang bernaung di bawah suatu yayasan?**
A: Jika sekolah atau organisasi tersebut dianggap sebagai satu entitas dengan yayasan, maka dapat ditambahkan sebagai tempat kegiatan usaha pada akun yayasan yang bersangkutan. Jika merupakan entitas terpisah, maka perlu didaftarkan dengan NPWP sendiri.
Ciri utama entitas terpisah adalah memiliki SK AHU (Surat Keputusan Menteri Hukum dan HAM) untuk badan hukum atau badan usaha, atau memiliki akta pendirian sendiri.
---
### Menu "Hanya Registrasi"
**Q: Siapa saja yang melakukan pendaftaran melalui menu Hanya Registrasi?**
A: Anda dapat menggunakan pendaftaran dengan menu **Hanya Registrasi** untuk mengakses aplikasi Coretax DJP tanpa terlebih dahulu terdaftar sebagai wajib pajak dengan status aktif.
Contoh situasi yang memungkinkan untuk pendaftaran dengan menu **Hanya Registrasi**:
1. Anda belum memenuhi persyaratan untuk terdaftar sebagai wajib pajak, tetapi memiliki kewajiban untuk melakukan pembayaran pajak seperti PPh final atas pengalihan hak atas tanah dan bangunan.
2. Anda adalah seorang istri dengan kewajiban perpajakan yang bergabung ke NPWP suami, dan mendapat penunjukan sebagai *drafter* atau *signer* untuk wajib pajak badan atau instansi pemerintah.
Setelah melakukan pendaftaran melalui menu Hanya Registrasi, maka Anda dapat mengakses Coretax DJP dan melaksanakan administrasi perpajakan yang menjadi kewajiban Anda seperti pembayaran pajak atau peran sebagai wakil/kuasa wajib pajak.
### Bagaimana Cara Melaporkan SPT Tahunan Orang Pribadi di Portal Coretax?
URL: https://www.diskusipajak.com/p/bagaimana-cara-melaporkan-spt-tahunan-orang-pribadi-di-portal-coretax/
Last updated: 2026-06-02T06:47:08.000Z
## Panduan Lengkap Pelaporan SPT Tahunan di Sistem Coretax
Pelaporan pajak tahunan kini menjadi lebih ringkas berkat integrasi sistem yang memungkinkan penarikan data secara otomatis. Wajib pajak tidak perlu lagi mengisi seluruh formulir dari nol, melainkan cukup melakukan verifikasi terhadap data yang telah disediakan oleh sistem melalui fitur posting. Berikut adalah alur kerja mendetail untuk memastikan laporan pajak Anda terkirim dengan benar.
### Tahap Awal: Membuat Konsep SPT Tahunan
Langkah pertama dimulai dengan menyiapkan draf atau konsep laporan di dalam portal. Anda harus menavigasi menu ke bagian Surat Pemberitahuan (SPT) dan memilih opsi "Buat Konsep SPT". Dalam tahap ini, pastikan Anda memilih kategori PPh Orang Pribadi dan menentukan periode tahun pajak yang ingin dilaporkan (misalnya periode Januari hingga Desember tahun pajak sebelumnya).
Pilih model SPT "Normal" jika ini adalah pertama kalinya Anda melaporkan pajak untuk tahun tersebut. Jika Anda ingin memperbaiki laporan yang sudah pernah dikirim sebelumnya, gunakan opsi "Pembetulan". Setelah itu, sistem akan menyiapkan draf yang siap untuk diisi.
### Menggunakan Fitur Posting Data Otomatis
Salah satu keunggulan utama sistem terbaru adalah tombol "Posting". Dengan mengklik ikon pensil pada draf konsep, Anda akan masuk ke formulir digital. Klik tombol "Posting" agar sistem secara otomatis menarik data dari database DJP, seperti bukti potong dari pemberi kerja atau data harta yang telah terekam sebelumnya.
Meskipun sistem mengisi formulir secara otomatis, sangat penting bagi wajib pajak untuk melakukan pemeriksaan ulang. Lakukan perbaikan atau penyesuaian jika ada aset, penghasilan, atau tanggungan yang belum tercantum agar laporan tetap akurat dan akuntabel.
### Proses Validasi dan Tanda Tangan Digital
Setelah seluruh data dalam formulir induk dan lampiran dinyatakan lengkap, Anda dapat melanjutkan ke proses pengiriman. Klik tombol "Bayar dan Lapor" untuk memproses SPT tersebut. Sistem akan meminta validasi berupa tanda tangan digital.
Anda perlu memilih penyedia penandatangan dan memasukkan identitas digital beserta kata sandi yang sah. Setelah melakukan konfirmasi tanda tangan dan menyimpan data, status SPT Anda akan berubah. Jika laporan Anda nihil, SPT akan langsung berpindah ke tab "SPT Dilaporkan". Namun, jika terdapat status Kurang Bayar, laporan akan menetap di bagian "Menunggu Pembayaran" hingga kewajiban setor diselesaikan.
## Cara Melunasi SPT Kurang Bayar pada Sistem Baru
Jika hasil perhitungan akhir menunjukkan status Kurang Bayar, Anda tidak perlu keluar dari sistem untuk membuat kode billing secara manual. Terdapat dua pilihan utama untuk penyelesaian pembayaran:
- **Saldo Deposit:** Jika Anda memiliki saldo deposit yang mencukupi, Anda bisa langsung mendebit saldo tersebut untuk pelunasan seketika.
- **Kode Billing Otomatis:** Sistem akan menerbitkan kode billing secara otomatis dengan nominal yang presisi sesuai jumlah kurang bayar. Anda dapat menemukan dokumen billing ini pada menu Daftar Kode Billing Belum Dibayar atau di folder Dokumen Saya pada portal pengguna.
Pastikan untuk segera melakukan pembayaran melalui bank, ATM, atau kanal pembayaran lainnya agar proses pelaporan SPT Tahunan Anda dianggap selesai secara sempurna oleh sistem.
### Bagaimana Cara Bayar Pajak Tepat Waktu Jika Sistem Lapor SPT Sedang Error?
URL: https://www.diskusipajak.com/p/bagaimana-cara-bayar-pajak-tepat-waktu-jika-sistem-lapor-spt-sedang-error/
Last updated: 2026-06-02T07:12:56.000Z
## Mengatasi Kendala Pembuatan Kode Billing Saat Lapor SPT
Bagi wajib pajak, tenggat waktu adalah hal yang sangat krusial. Namun, ada kalanya sistem pelaporan SPT mengalami gangguan teknis atau beban trafik yang tinggi sehingga modul pelaporan tidak dapat diakses. Masalah ini sering kali berimbas pada ketidakmampuan sistem untuk menerbitkan kode billing, padahal batas waktu pembayaran sudah sangat dekat.
Situasi ini kerap menimbulkan kekhawatiran akan sanksi denda keterlambatan setor. Dalam ekosistem perpajakan terbaru, Direktorat Jenderal Pajak telah menyediakan mekanisme proteksi bagi wajib pajak melalui fitur saldo deposit. Dengan metode ini, Anda tidak perlu menunggu sistem pelaporan pulih hanya untuk menunaikan kewajiban pembayaran.
## Saldo Deposit sebagai Solusi Anti-Terlambat Setor
Fitur deposit berfungsi seperti "dompet digital" pajak. Mekanisme ini memungkinkan Anda menyetorkan sejumlah dana ke kas negara terlebih dahulu tanpa harus terhubung dengan draf SPT tertentu. Keunggulan utama dari metode ini adalah legalitas waktu penyetorannya.
Berdasarkan aturan sistem perpajakan terkini, tanggal saat Anda mengisi saldo deposit akan tercatat sebagai tanggal penyetoran pajak yang sah. Jadi, meskipun sistem e-Faktur atau portal pelaporan baru bisa diakses beberapa hari kemudian (melewati batas jatuh tempo), Anda tetap dianggap telah membayar tepat waktu selama saldo deposit disetorkan sebelum tenggat berakhir. Ini adalah cara paling efektif untuk mengamankan posisi wajib pajak dari ancaman denda bunga penagihan.
## Mekanisme Penggunaan Saldo Deposit untuk SPT
Setelah Anda berhasil menyetorkan dana ke saldo deposit dan kendala sistem pelaporan telah teratasi, dana tersebut tidak akan hilang atau mengendap tanpa manfaat. Anda dapat menggunakan saldo tersebut untuk melunasi kewajiban pajak yang terutang pada SPT melalui mekanisme pemindahbukuan.
Terdapat dua jalur yang bisa ditempuh untuk mengalokasikan saldo deposit:
1. **Pemindahbukuan Otomatis:** Saat Anda memproses pelaporan SPT di kemudian hari, sistem akan mendeteksi keberadaan saldo deposit. Anda cukup memilih opsi pembayaran menggunakan deposit pada saat proses "Bayar dan Lapor".
2. **Pemindahbukuan Manual:** Jika diperlukan untuk peruntukan lain, wajib pajak juga tetap memiliki opsi untuk mengajukan permohonan pemindahbukuan (Pbk) secara manual sesuai dengan ketentuan yang berlaku.
## Tips Menghadapi Gangguan Sistem di Hari Jatuh Tempo
Menunggu sistem kembali normal di hari terakhir jatuh tempo sangat berisiko. Jika Anda menemui kendala saat akan membuat kode billing, segera beralih ke menu deposit. Langkah ini jauh lebih aman daripada memaksakan masuk ke modul pelaporan yang sedang sibuk.
Pastikan nominal deposit yang Anda setorkan minimal sama atau sedikit lebih besar dari estimasi pajak kurang bayar yang ada di perhitungan sementara Anda. Ingat, sanksi keterlambatan hanya akan terhitung jika nominal yang disetorkan kurang dari yang seharusnya atau jika penyetoran dilakukan setelah tanggal jatuh tempo. Dengan memanfaatkan saldo deposit secara bijak, kepatuhan pajak Anda akan tetap terjaga meski infrastruktur digital sedang mengalami pemeliharaan atau kendala teknis.
### Bagaimana Cara Membuat Dokumen Lain PIB dan PEB di Sistem Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-membuat-dokumen-lain-pib-dan-peb-di-sistem-coretax-djp/
Last updated: 2026-06-02T07:13:10.000Z
## Memahami Mekanisme Dokumen Lain di Era Coretax
Dalam administrasi PPN, dokumen tertentu seperti Pemberitahuan Impor Barang (PIB) dan Pemberitahuan Ekspor Barang (PEB) memiliki kedudukan yang dipersamakan dengan Faktur Pajak. Pada sistem Coretax DJP yang terbaru, wajib pajak tidak lagi perlu melakukan input manual yang memakan waktu dan berisiko salah ketik. Kini, seluruh data dokumen tersebut sudah terintegrasi secara langsung dengan sistem Direktorat Jenderal Bea dan Cukai.
Integrasi ini memudahkan Pengusaha Kena Pajak (PKP) dalam mengelola Pajak Masukan dari impor maupun Pajak Keluaran dari kegiatan ekspor. Namun, meskipun data sudah tersedia secara elektronik, wajib pajak tetap harus melakukan langkah-langkah tertentu di dalam portal e-Faktur untuk memvalidasi dan memunculkan data tersebut ke dalam draf SPT Masa PPN.
## Panduan Membuat Dokumen Lain Pajak Masukan (PIB)
Pajak Masukan dari impor barang sering kali menjadi komponen besar dalam kredit pajak perusahaan. Untuk memproses PIB, termasuk PIB konsolidasi, Anda dapat mengikuti langkah-langkah berikut di sistem Coretax:
1. **Akses Menu e-Faktur:** Masuk ke akun Coretax Anda, lalu navigasikan ke menu utama e-Faktur.
2. **Pilih Submenu Dokumen Lain:** Di dalam menu tersebut, pilih opsi Pajak Masukan.
3. **Gunakan Fitur Create From Interface:** Klik tombol "Create From Interface" untuk memulai penarikan data dari database eksternal.
4. **Tentukan Periode Pajak:** Pilih masa dan tahun pajak yang sesuai dengan masa pajak pembayaran SSP atas PIB tersebut.
5. **Pilih Prepopulated PIB:** Pada bagian opsi prepopulated data, pastikan Anda memilih "Prepopulated PIB."
6. **Eksekusi Penarikan Data:** Klik tombol "Membuat." Sistem secara otomatis akan melakukan sinkronisasi dengan data PIB yang tercatat di sistem DJBC.
## Langkah Pembuatan Dokumen Lain Pajak Keluaran (PEB)
Bagi eksportir, mendokumentasikan PEB (termasuk PEB Konsolidasi) sangat penting untuk membuktikan tarif PPN 0%. Prosesnya hampir serupa dengan Pajak Masukan namun dilakukan di bagian yang berbeda:
1. **Navigasi ke Pajak Keluaran:** Pada menu e-Faktur, pilih submenu Dokumen Lain, lalu klik Pajak Keluaran.
2. **Klik Prepopulated Data:** Tekan tombol "+Prepopulated Data" yang tersedia di halaman tersebut.
3. **Input Masa Pajak:** Pilih periode masa dan tahun pajak yang diinginkan.
4. **Pilih Prepopulated PEB:** Pada kolom pilihan data, tentukan pada opsi "Prepopulated PEB."
5. **Sinkronisasi Sistem:** Klik "Membuat" dan tunggu beberapa saat hingga sistem Coretax berhasil menarik data dari sistem Bea Cukai. Jika proses selesai, klik ikon refresh (↻) pada tabel untuk menampilkan daftar PEB terbaru.
## Tips Penting dalam Pengelolaan Dokumen PIB dan PEB
Agar proses penarikan data berjalan lancar tanpa kendala teknis, perhatikan beberapa hal krusial berikut ini:
### Validitas NPWP Pemilik Barang
Pastikan bahwa NPWP yang tercantum pada dokumen PIB atau PEB di sistem Bea Cukai adalah NPWP yang sama dengan yang digunakan untuk melakukan penarikan data di Coretax. Jika terdapat perbedaan identitas, data tidak akan muncul dalam fitur prepopulated.
### Verifikasi Kolom Perekam
Setelah data berhasil ditarik, Anda dapat melakukan verifikasi pada tabel dokumen. Data yang berasal dari sinkronisasi otomatis akan menampilkan tulisan "DJBC" pada kolom "Perekam". Ini menandakan bahwa data tersebut valid dan resmi berasal dari otoritas kepabeanan.
### Lakukan Penarikan Data secara Berkala
Mengingat aktivitas impor dan ekspor bisa terjadi kapan saja, sangat disarankan bagi wajib pajak untuk melakukan penarikan data dokumen lain ini secara rutin, misalnya seminggu sekali. Hal ini bertujuan agar saat akhir masa pajak tiba, Anda tidak perlu memproses data dalam jumlah besar sekaligus, sehingga risiko keterlambatan lapor dapat diminimalisir.
### Apakah Bisa Lapor PPN Nihil Tanggal 1 Jika Ada Faktur Pajak Baru di Tanggal 2?
URL: https://www.diskusipajak.com/p/apakah-bisa-lapor-ppn-nihil-tanggal-1-jika-ada-faktur-pajak-baru-di-tanggal-2/
Last updated: 2026-05-01T11:09:48.000Z
## Prosedur Pelaporan SPT Masa PPN Nihil dan Otomasi Coretax
Dalam implementasi sistem Coretax terbaru, setiap wajib pajak perlu memahami bahwa draf atau konsep SPT Masa PPN kini dibuat secara otomatis oleh sistem pada tanggal satu setiap bulan berikutnya. Otomasi ini bertujuan untuk memudahkan administrasi dengan cara menarik seluruh data faktur pajak yang telah sukses diunggah (*upload*) selama masa pajak tersebut.
Banyak wajib pajak sering bertanya-tanya apakah mereka harus menunggu semua faktur pajak selesai dibuat sebelum melaporkan SPT. Faktanya, Anda diperbolehkan melaporkan SPT Masa PPN meskipun statusnya masih nihil di tanggal satu, asalkan Anda bersedia melakukan langkah administratif lanjutan jika terdapat faktur pajak baru yang diterbitkan setelah tanggal pelaporan tersebut.
## Ketentuan Pembuatan dan Batas Waktu Upload Faktur Pajak
Meskipun sistem membuat konsep SPT secara otomatis pada awal bulan, Anda tetap memiliki ruang gerak dalam penerbitan faktur pajak. Berdasarkan regulasi perpajakan yang berlaku, terdapat batas waktu krusial yang harus diperhatikan oleh setiap Pengusaha Kena Pajak (PKP).
Batas waktu untuk melakukan unggah atau *upload* e-Faktur adalah paling lambat tanggal 20 bulan berikutnya setelah tanggal pembuatan faktur tersebut. Jeda waktu ini memberikan kesempatan bagi perusahaan untuk melakukan rekonsiliasi data internal sebelum data tersebut masuk secara permanen ke dalam laporan SPT.
### Mekanisme Pembetulan SPT Jika Ada Faktur Susulan
Jika Anda sudah terlanjur melaporkan SPT Masa PPN dengan status nihil pada tanggal satu, namun kemudian menerbitkan faktur pajak di tanggal dua atau seterusnya (tetap dalam masa pajak yang sama), Anda tidak perlu khawatir. Berikut adalah prosedurnya:
- **Penerbitan Faktur Pajak:** Tetap terbitkan faktur pajak sesuai transaksi yang terjadi.
- **Melakukan Pembetulan:** Wajib pajak dapat membuat SPT Masa PPN Pembetulan melalui portal Coretax.
- **Penarikan Data Otomatis:** Begitu pembetulan dilakukan, sistem akan secara otomatis menarik data faktur pajak terbaru yang sudah diunggah.
## Syarat Pelaporan SPT Masa PPN Secara Berurutan
Satu hal yang tidak boleh dilupakan adalah prinsip kronologis dalam pelaporan pajak. Sistem Coretax memiliki validasi yang sangat ketat mengenai urutan pelaporan. SPT Masa PPN untuk suatu periode tidak akan bisa disampaikan atau dikirim jika SPT Masa PPN untuk periode sebelumnya belum dilaporkan.
Oleh karena itu, jika Anda ingin segera melaporkan masa pajak saat ini namun masa pajak sebelumnya masih berstatus draf, pastikan Anda menyelesaikan kewajiban masa sebelumnya terlebih dahulu. Hal ini berlaku baik untuk pelaporan normal maupun pembetulan.
## Apakah Pembetulan SPT Menunggu Pembayaran dari Rekanan?
Sering terjadi kerancuan apakah pembetulan SPT hanya bisa dilakukan setelah pembeli atau rekanan membayar tagihan. Secara regulasi, pembetulan SPT Masa PPN sama sekali tidak bergantung pada status pembayaran oleh rekanan.
Kewajiban pelaporan didasarkan pada saat terutangnya PPN dan pembuatan faktur pajak. Selama faktur pajak telah diterbitkan dan diunggah dalam masa pajak terkait, data tersebut akan otomatis ditarik ke dalam sistem SPT. Dengan demikian, meskipun rekanan belum melunasi pembayaran, wajib pajak tetap berkewajiban melaporkan faktur tersebut dalam SPT Masa yang bersangkutan, baik melalui pelaporan normal maupun melalui mekanisme pembetulan.
### Bagaimana Jika Jatuh Tempo Bayar dan Lapor SPT PPh 21 Jatuh pada Hari Libur?
URL: https://www.diskusipajak.com/p/bagaimana-jika-jatuh-tempo-bayar-dan-lapor-spt-pph-21-jatuh-pada-hari-libur/
Last updated: 2026-05-01T11:03:20.000Z
## Aturan Perpanjangan Jatuh Tempo Pajak pada Hari Libur
Bagi banyak wajib pajak, memastikan kepatuhan terhadap tenggat waktu adalah prioritas utama untuk menghindari sanksi administrasi. Kabar baiknya, sistem perpajakan di Indonesia memberikan fleksibilitas ketika batas akhir kewajiban perpajakan berbenturan dengan waktu istirahat atau hari besar. Berdasarkan ketentuan dalam PMK 81 Tahun 2024, baik kewajiban penyetoran maupun pelaporan pajak masa mendapatkan kompensasi waktu jika tanggal yang ditentukan bukan merupakan hari kerja.
Aturan ini dirancang untuk memberikan keadilan bagi wajib pajak mengingat lembaga perbankan dan kantor pelayanan pajak biasanya tidak beroperasi secara penuh pada hari libur. Namun, penting untuk memahami kategori hari apa saja yang dianggap sebagai "libur" agar Anda tidak salah menghitung sanksi denda.
## Kategori Hari Libur yang Diakui oleh Direktorat Jenderal Pajak
Tidak semua tanggal merah memiliki perlakuan yang sama dalam dunia bisnis, tetapi dalam konteks perpajakan, definisinya cukup luas. Menurut Pasal 100 dan Pasal 173 PMK 81 Tahun 2024, yang dimaksud dengan hari libur meliputi:
- **Hari Sabtu dan Minggu:** Meskipun beberapa sistem perbankan elektronik tetap aktif, secara hukum batas waktu bergeser ke hari kerja berikutnya.
- **Hari Libur Nasional:** Tanggal merah yang ditetapkan secara resmi oleh pemerintah dalam kalender tahunan.
- **Hari Libur Pemilihan Umum (Pemilu):** Hari yang diliburkan khusus untuk pelaksanaan pemungutan suara nasional.
- **Cuti Bersama Nasional:** Hari-hari di sekitar hari raya atau peringatan besar yang ditetapkan melalui Surat Keputusan Bersama (SKB) menteri sebagai hari libur bagi instansi pemerintah dan swasta.
Jika jatuh tempo pembayaran atau pelaporan kewajiban masa bertepatan dengan salah satu hari di atas, maka pembayaran atau pelaporan tersebut tetap dianggap tepat waktu jika dilakukan paling lambat pada hari kerja pertama setelah masa libur tersebut berakhir.
## Batas Waktu Pembayaran dan Penyetoran PPh 21
Secara khusus untuk PPh Pasal 21, aturan penyetoran pajak terutang biasanya jatuh pada tanggal 10 bulan berikutnya. Jika tanggal 10 tersebut adalah hari Sabtu, maka Anda memiliki waktu tambahan hingga hari Senin berikutnya untuk melakukan penyetoran tanpa dikenakan sanksi bunga.
Sistem ini berlaku secara otomatis di database DJP. Anda tidak perlu mengajukan permohonan khusus untuk mendapatkan perpanjangan ini, karena validasi sistem akan langsung merujuk pada kalender nasional dan hari kerja efektif yang berlaku.
## Contoh Kasus Penentuan Jatuh Tempo yang Mundur
Untuk memberikan gambaran yang lebih jelas, mari simak simulasi berikut: Misalkan jatuh tempo penyetoran PPh Pasal 21 untuk Masa Pajak Januari seharusnya dilakukan pada tanggal 15 Februari. Namun, pada tahun tersebut, tanggal 15 Februari bertepatan dengan hari Sabtu. Karena hari Sabtu termasuk dalam definisi hari libur perpajakan, maka batas waktu penyetoran pajak Anda secara otomatis mundur ke hari Senin, tanggal 17 Februari.
Hal yang sama berlaku untuk kewajiban pelaporan SPT Masa. Jika batas akhir lapor jatuh pada hari libur nasional yang menyambung dengan cuti bersama, maka pelaporan tetap dianggap sah dan tidak terlambat jika dilakukan pada hari pertama kantor pajak kembali beroperasi normal.
## Tips Mengelola Kalender Pajak Anda
Meskipun ada kebijakan pengunduran jatuh tempo, sangat disarankan untuk tetap melakukan penyetoran dan pelaporan lebih awal. Hal ini bertujuan untuk mengantisipasi gangguan teknis pada server DJP atau antrean tinggi pada kanal pembayaran di hari kerja pertama setelah libur panjang. Selalu pantau pengumuman resmi mengenai perubahan jadwal cuti bersama yang sering kali diterbitkan pemerintah secara mendadak agar perencanaan arus kas dan administrasi pajak perusahaan Anda tetap terjaga dengan baik.
### Kapan SPT Kurang Bayar Dianggap Sudah Dilaporkan ke Sistem DJP?
URL: https://www.diskusipajak.com/p/kapan-spt-kurang-bayar-dianggap-sudah-dilaporkan-ke-sistem-djp/
Last updated: 2026-05-01T10:59:30.000Z
## Memahami Standar Tanggal Pelaporan SPT Kurang Bayar
Dalam sistem perpajakan terbaru, pelaporan SPT dengan status kurang bayar memiliki karakteristik khusus. Tidak seperti SPT Nihil yang dianggap lapor saat klik tombol *submit*, SPT kurang bayar sangat bergantung pada mekanisme penyetoran dana ke kas negara. Hal ini sering memicu pertanyaan mengenai kapan sebenarnya kewajiban pelaporan dianggap gugur agar terhindar dari sanksi keterlambatan.
Secara teknis, terdapat dua skema pembayaran yang menentukan kapan status "Submitted" atau tanggal lapor melekat pada SPT Anda. Memahami perbedaan keduanya sangat penting terutama saat Anda melapor di hari-hari terakhir batas waktu rekonsiliasi pajak.
## Penentuan Tanggal Lapor Berdasarkan Metode Pembayaran
Sistem e-Faktur dan portal DJP menyediakan dua jalur utama untuk melunasi kewajiban kurang bayar. Berikut adalah rincian penentuan tanggal lapornya:
### 1\. Pembayaran Melalui Kode Billing Otomatis
Jika Anda memilih untuk membayar menggunakan kode billing yang diterbitkan secara otomatis setelah proses pembuatan konsep SPT:
- **Tanggal Lapor:** Tanggal saat Anda melakukan pembayaran di bank, ATM, atau kanal pembayaran lainnya.
- **Prosedur:** Setelah klik "Bayar dan Lapor", sistem akan menerbitkan kode billing. Begitu Anda melunasi tagihan tersebut, sistem secara otomatis mencatat tanggal pembayaran tersebut sebagai tanggal pelaporan SPT Anda.
### 2\. Pembayaran Menggunakan Saldo Deposit
Bagi wajib pajak yang sudah menyetorkan saldo deposit terlebih dahulu ke akun pajak mereka:
- **Tanggal Lapor:** Tanggal saat Anda melakukan aksi klik "Bayar dan Lapor" di aplikasi.
- **Prosedur:** Karena dana sudah tersedia di dalam sistem, pelaporan terjadi secara seketika saat Anda memberikan perintah pembayaran menggunakan saldo tersebut.
## Ketentuan Penting Penggunaan Saldo Deposit
Ada beberapa aturan ketat yang harus diperhatikan jika Anda memilih menggunakan metode deposit agar proses pelaporan tidak terhambat:
- **Kecukupan Saldo:** Pastikan saldo deposit Anda mencukupi seluruh nilai pajak terutang yang tercantum dalam SPT. Jika saldo kurang dari nominal yang harus dibayar, transaksi tidak dapat diproses.
- **Larangan Pembayaran Parsial:** Sistem tidak mendukung pembayaran kombinasi. Anda tidak dapat membayar sebagian menggunakan deposit dan sebagian lagi menggunakan kode billing. Anda harus memilih salah satu metode secara penuh untuk satu masa pajak yang sama.
## Tips Menghindari Keterlambatan Lapor
Agar tidak terkena denda administrasi, pastikan Anda melakukan pembayaran (untuk metode billing) atau klik "Bayar dan Lapor" (untuk metode deposit) sebelum batas waktu pelaporan berakhir. Mengingat adanya potensi gangguan jaringan atau pemeliharaan sistem, sangat disarankan untuk tidak melakukan proses ini di menit-menit terakhir sebelum pergantian hari pada tanggal jatuh tempo.
### Cara Daftar NPWP Coretax untuk Ojek Online: Pilih Sumber Penghasilan dan KLU yang Tepat
URL: https://www.diskusipajak.com/p/cara-daftar-npwp-coretax-untuk-ojek-online-pilih-sumber-penghasilan-dan-klu-yang-tepat/
Last updated: 2026-04-25T06:46:16.000Z
Pendaftaran NPWP melalui sistem Coretax memberikan beberapa pilihan kategori sumber penghasilan yang seringkali membingungkan bagi mitra driver ojek online (ojol). Ketepatan dalam memilih kategori ini sangat penting karena akan menentukan skema penghitungan pajak dan kewajiban pelaporan Anda di masa depan.

pilihan di coretax
## Menentukan Sumber Penghasilan untuk Driver Ojol
Dalam aplikasi Coretax, terdapat tiga kategori utama sumber penghasilan. Bagi driver ojek online, pilihan yang paling tepat adalah **Kegiatan Usaha**. Berikut adalah bedah perbedaannya agar Anda tidak salah pilih:
- **Pekerjaan:** Kategori ini hanya untuk mereka yang berstatus pegawai tetap atau tidak tetap yang menerima gaji dari pemberi kerja (seperti PNS atau karyawan swasta). Karena hubungan mitra ojol bukan merupakan hubungan pemberi kerja dan karyawan, maka kategori ini **tidak tepat**.
- **Kegiatan Usaha:** Kategori ini diperuntukkan bagi individu yang menjalankan usaha secara mandiri untuk mendapatkan penghasilan. Mitra ojol masuk dalam kategori ini karena bekerja menggunakan armada sendiri dan mendapatkan bagi hasil/komisi dari setiap pesanan.
- **Pekerjaan Bebas:** Kategori ini khusus untuk profesi keahlian tertentu yang memerlukan lisensi khusus, seperti Dokter, Notaris, atau Akuntan.
## Daftar Kode KLU yang Relevan untuk Ojek Online
Setelah memilih "Kegiatan Usaha", Anda akan diminta memasukkan Kode Klasifikasi Lapangan Usaha (KLU). Berdasarkan **PER-12/PJ/2022** dan standar KBLI terbaru, berikut adalah opsi kode yang bisa Anda gunakan:
| **Jenis Layanan** | **Kode KLU** | **Penjelasan** |
| ------------------------------ | ------------ | ------------------------------------------------------------------------------------------------------------- |
| **Ojek Motor (Ride-sharing)** | **49432** | Angkutan Darat Lainnya untuk Penumpang. Kode ini umum digunakan untuk driver ojol penumpang motor. |
| **Kurir & Pengantaran Barang** | **53201** | Kegiatan Kurir. Pilih kode ini jika aktivitas Anda lebih dominan pada layanan pengantaran paket atau dokumen. |
| **Angkutan Darat Penumpang** | **49422** | Angkutan Taksi. Bisa digunakan jika Anda adalah mitra ojek online mobil (Gocar/GrabCar). |
> **Catatan:** Jika Anda menjalankan keduanya (penumpang dan makanan/barang), pilihlah satu KLU yang menjadi sumber penghasilan terbesar
### Apakah Premi BPJS Kesehatan dan JKK/JKM Masuk Hitungan Ambang Batas PPh 21 DTP?
URL: https://www.diskusipajak.com/p/apakah-premi-bpjs-kesehatan-dan-jkk-jkm-masuk-hitungan-ambang-batas-pph-21-dtp/
Last updated: 2026-04-25T00:56:07.000Z
Pemberian insentif Pajak Penghasilan (PPh) Pasal 21 Ditanggung Pemerintah (DTP) kembali menjadi topik hangat bagi para pekerja di tahun 2026\. Berdasarkan **PMK 105 Tahun 2025**, pemerintah memberikan fasilitas pajak bagi pegawai tertentu yang bekerja pada pemberi kerja dengan kriteria spesifik. Namun, pertanyaan yang sering muncul adalah apa saja yang masuk ke dalam penghitungan "penghasilan bruto" untuk menentukan apakah seorang pegawai layak mendapatkan insentif tersebut.
## Kriteria Penghasilan Bruto Menurut PMK 105/2025
Berdasarkan **Pasal 2 ayat (2) PMK 105 Tahun 2025**, insentif PPh Pasal 21 DTP diberikan atas seluruh penghasilan bruto yang diterima pegawai selama tahun pajak 2026\. Agar seorang pegawai tetap bisa memanfaatkan fasilitas ini, ia harus memenuhi syarat batas penghasilan yang diatur dalam **Pasal 4 ayat (2) huruf b**.
Kriteria utamanya adalah pegawai tersebut menerima penghasilan bruto yang bersifat tetap dan teratur dengan jumlah tidak lebih dari **Rp10.000.000,00 (sepuluh juta rupiah)** per bulan. Penentuan ini dilakukan pada:
1. **Masa Pajak Januari 2026** bagi pegawai yang sudah bekerja sebelum tahun 2026.
2. **Masa Pajak bulan pertama bekerja** bagi pegawai baru yang mulai bergabung di tahun 2026.
## Apakah BPJS Kesehatan, JKK, dan JKM Termasuk Penghasilan Teratur?
Banyak wajib pajak yang keliru menganggap bahwa batasan Rp10 juta hanya dihitung dari gaji pokok saja. Padahal, **Pasal 4 ayat (4) PMK 105 Tahun 2025** merinci bahwa penghasilan bruto tetap dan teratur meliputi:
- Gaji dan tunjangan yang sifatnya tetap setiap bulan.
- Imbalan sejenis yang bersifat tetap dan teratur sesuai kontrak kerja atau peraturan perusahaan.
Dalam konteks premi asuransi, iuran **BPJS Kesehatan**, **Jaminan Kecelakaan Kerja (JKM)**, dan **Jaminan Kematian (JKM)** yang dibayarkan oleh perusahaan merupakan tambahan kemampuan ekonomis bagi pegawai. Jika iuran ini dibayarkan secara rutin setiap bulan oleh pemberi kerja, maka iuran tersebut secara otomatis dikategorikan sebagai penghasilan bruto yang bersifat tetap dan teratur.
Oleh karena itu, premi-premi tersebut harus dijumlahkan dengan gaji pokok dan tunjangan tetap lainnya. Jika total akumulasinya melebihi Rp10 juta, maka pegawai tersebut tidak memenuhi kriteria untuk mendapatkan fasilitas PPh 21 DTP.
## Syarat Pemanfaatan Insentif PPh 21 DTP
Selain batasan penghasilan bruto, pemberian insentif ini juga bergantung pada profil pemberi kerja. Fasilitas ini hanya berlaku jika:
- Pegawai memenuhi kriteria "Pegawai Tertentu" sebagaimana diatur dalam **Pasal 4**.
- Perusahaan atau pemberi kerja masuk dalam daftar "Kriteria Tertentu" (seperti sektor usaha tertentu atau memiliki kode KLU yang tercantum dalam lampiran) sesuai **Pasal 3 PMK 105 Tahun 2025**.
Kesimpulannya, premi BPJS Kesehatan, JKK, dan JKM adalah faktor penentu (multiplier) yang bisa membuat seorang pegawai melewati ambang batas Rp10 juta. Sangat penting bagi bagian penggajian (payroll) untuk menghitung seluruh komponen yang dibayarkan perusahaan sebelum menentukan kelayakan fasilitas pajak ini agar tidak terjadi kesalahan pelaporan di kemudian hari.
---
**Sumber Referensi:**
- PMK 105 Tahun 2025 tentang Pajak Penghasilan Pasal 21 Ditanggung Pemerintah.
- Pasal 4 ayat (2) dan Pasal 4 ayat (4) PMK 105 Tahun 2025 mengenai Komponen Penghasilan Bruto Tetap dan Teratur.
### Mengapa Kompensasi Lebih Bayar PPN Tidak Muncul di SPT Masa?
URL: https://www.diskusipajak.com/p/mengapa-kompensasi-lebih-bayar-ppn-tidak-muncul-di-spt-masa/
Last updated: 2026-04-25T00:38:07.000Z
## Mengatasi Masalah Nilai Kompensasi PPN Tidak Terisi Otomatis
Dalam sistem perpajakan modern, data **kompensasi lebih bayar PPN** seharusnya ditarik secara otomatis dari masa pajak sebelumnya ke dalam konsep SPT Masa PPN yang sedang dikerjakan. Namun, beberapa wajib pajak seringkali menemukan kolom tersebut kosong atau bernilai nol.
Masalah ini umumnya bukan karena kesalahan penginputan manual, melainkan adanya hambatan pada aliran data di sistem *back-end* DJP. Jika Anda mengalami hal ini, langkah pertama yang paling bijak adalah tidak memaksakan pengiriman SPT sebelum angka tersebut muncul dengan benar agar tidak terjadi selisih di kemudian hari.
## Penyebab Umum Kompensasi PPN Masa Pajak Sebelumnya Tidak Tersedia
Terdapat beberapa alasan teknis mengapa data kompensasi Anda belum terbaca oleh sistem:
- **Proses Sinkronisasi Server:** Terkadang ada jeda waktu antara pelaporan SPT masa sebelumnya dengan ketersediaan data untuk masa pajak berikutnya.
- **Status SPT Sebelumnya:** Pastikan SPT Masa PPN pada periode sebelumnya sudah berstatus "Sukses Lapor" dan memang memilih opsi "Dikompensasikan ke Masa Pajak Berikutnya".
- **Update Sistem e-Faktur:** Pembaruan sistem secara nasional terkadang menyebabkan gangguan sementara pada pengambilan data otomatis.
## Solusi Cepat Saat Data Kompensasi PPN Kosong
Jika Anda sudah memastikan bahwa pada masa pajak sebelumnya terdapat kelebihan bayar namun tidak muncul di konsep SPT terbaru, Anda dapat mengikuti langkah-langkah berikut:
### 1\. Hubungi Kring Pajak 1500200
Layanan resmi ini dapat membantu melakukan pengecekan status data Anda secara nasional. Petugas akan memverifikasi apakah nilai kompensasi tersebut sudah masuk ke dalam database sistem atau masih tertahan.
### 2\. Kunjungi KPP Terdaftar
Datang langsung ke Kantor Pelayanan Pajak (KPP) terdekat untuk bertemu dengan petugas di bagian *Helpdesk* atau menghubungi *Account Representative* (AR). Petugas memiliki wewenang untuk meminta tim teknis melakukan **update data kompensasi** secara manual jika ditemukan ketidaksesuaian sistem.
### 3\. Pengecekan oleh Tim Teknis
Dalam kasus tertentu, masalah ini memerlukan penanganan oleh tim IT Direktorat Jenderal Pajak untuk menyinkronkan database akun wajib pajak Anda agar nilai lebih bayar dapat terbaca kembali di aplikasi e-Faktur maupun web-portal.
## Pentingnya Akurasi Data Kompensasi
Memastikan nilai kompensasi terisi dengan benar sangat krusial untuk menjaga validitas laporan pajak Anda. Jangan melakukan pengisian manual yang dipaksakan jika sistem seharusnya menyediakan data tersebut secara otomatis, karena hal ini berisiko memicu surat teguran atau pemeriksaan akibat data yang tidak sinkron antara laporan wajib pajak dengan database DJP.
### Menguliti Mismatch Selisih Persediaan Awal dan Akhir Tahun
URL: https://www.diskusipajak.com/p/menguliti-mismatch-selisih-persediaan-awal-dan-akhir-tahun/
Last updated: 2026-04-15T07:10:08.000Z
Secara konsep, persediaan akhir suatu tahun seharusnya otomatis menjadi persediaan awal tahun berikutnya. Begitu angka ini tidak nyambung, maka seluruh rangkaian perhitungan HPP dan laba langsung ikut terganggu. Kesalahan kecil di sini efeknya berantai: satu tahun salah, tahun berikutnya ikut terseret.
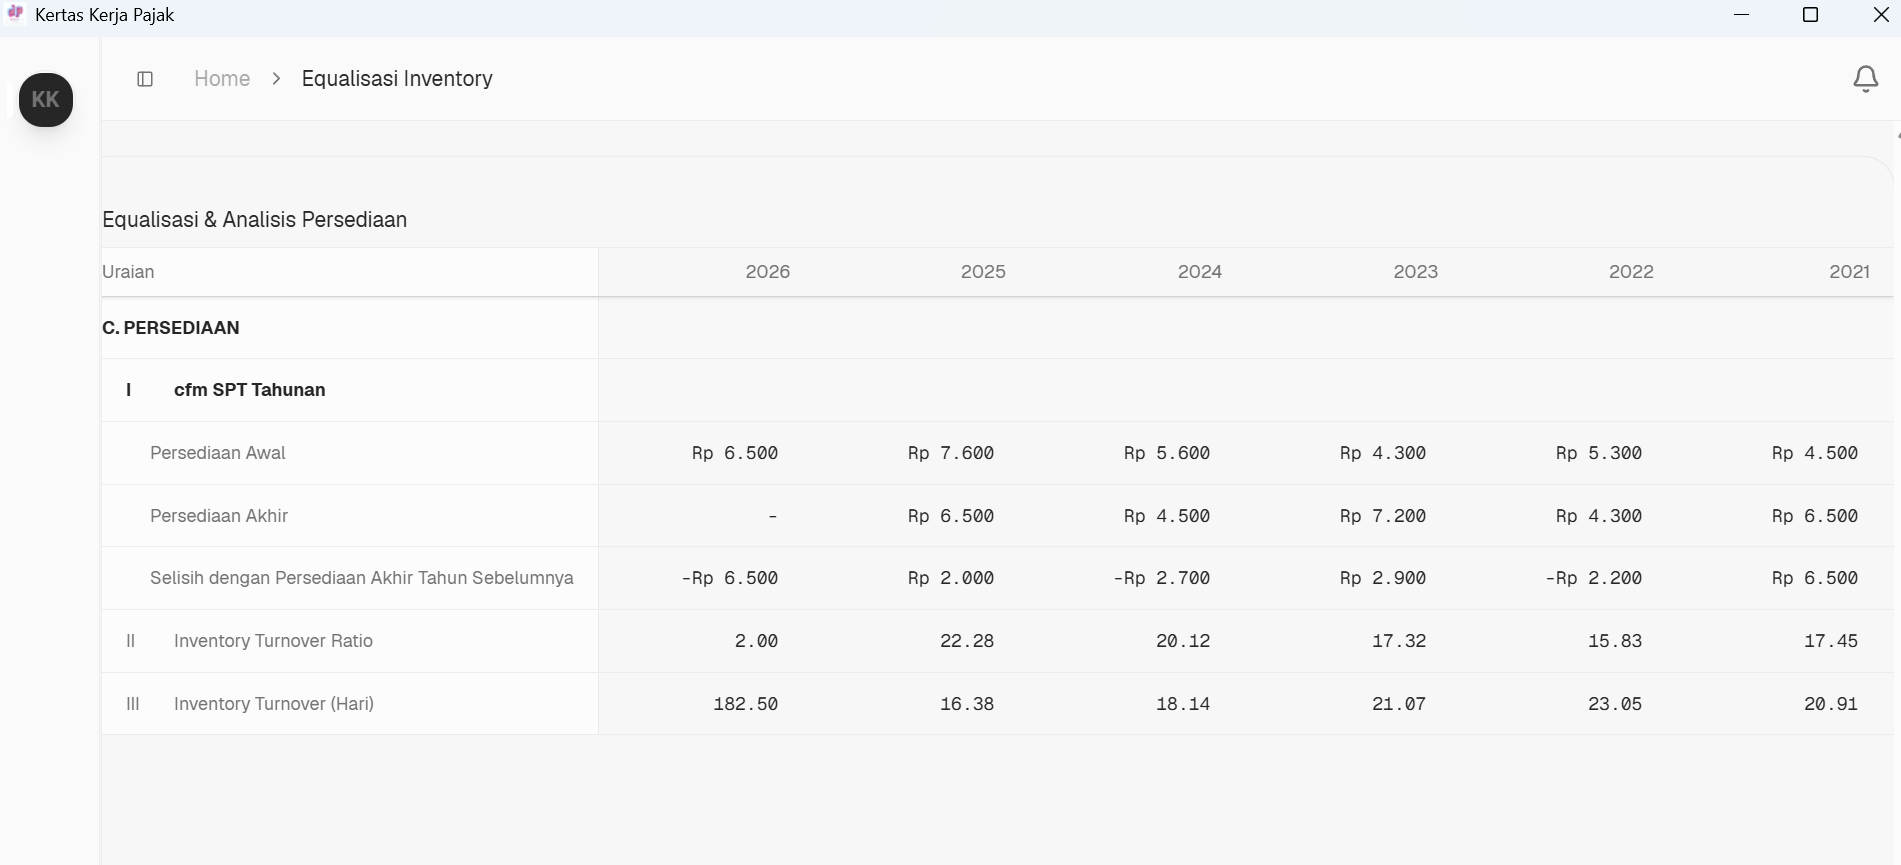
Menguliti Mismatch Selisih Persediaan Awal dan Akhir Tahun
Di kertas kerja, sinyal pertama bisa dilihat dari baris “Selisih dengan Persediaan Akhir Tahun Sebelumnya”. Idealnya, selisih ini menjelaskan perubahan wajar karena aktivitas bisnis: ada penambahan stok, penurunan karena penjualan, atau penyesuaian hasil stock opname. Tapi ketika selisih menunjukkan angka besar tanpa narasi yang jelas, di situlah mismatch mulai terasa. Apalagi jika tren persediaan tidak sejalan dengan kinerja omzet atau volume produksi.
Mismatch bisa muncul dalam beberapa bentuk. Persediaan awal lebih kecil dari persediaan akhir tahun lalu, tanpa ada bukti penghapusan atau koreksi yang memadai. Atau sebaliknya, persediaan awal justru lebih besar, seolah-olah ada stok yang “tiba‑tiba muncul”. Dalam praktik, hal ini bisa terjadi karena: jurnal penyesuaian yang tidak ditutup dengan benar, hasil stock opname yang tidak pernah dikapitalisasi, atau bahkan upaya mengatur laba dengan menggeser angka persediaan.
Dari sisi pajak, mismatch ini adalah pintu masuk pemeriksa. Begitu fiskus melihat selisih besar di baris persediaan, pertanyaan yang muncul sederhana: “mana kronologi dan bukti pendukungnya?”. Jika wajib pajak tidak bisa menjelaskan, konsekuensinya bisa berupa koreksi HPP (sehingga laba fiskal naik), pengenaan sanksi, bahkan tuduhan rekayasa laporan. Sebaliknya, bagi perusahaan yang disiplin mendokumentasikan setiap perubahan persediaan, baris “selisih” justru menjadi alat cerita yang kuat untuk menunjukkan bahwa laporan keuangan disusun secara andal dan konsisten antar tahun.
Kuncinya satu: jangan pernah biarkan selisih persediaan awal dan akhir tahun berdiri tanpa cerita. Selalu lengkapi dengan analisis, jurnal penyesuaian yang jelas, dan rekonsiliasi dengan data fisik maupun dokumen transaksi.
Kertas Kerja Pajak bisa didownload disini
[Download ](https://t.me/lesssummerupdate/3262?ref=diskusipajak.com)
### Apa Itu Rasio Benchmarking Pajak dan Bagaimana Cara Menggunakannya?
URL: https://www.diskusipajak.com/p/apa-itu-rasio-benchmarking-pajak-dan-bagaimana-cara-menggunakannya/
Last updated: 2026-04-06T03:03:52.000Z
Dalam praktik perpajakan di Indonesia, analisa laporan keuangan tidak hanya berhenti pada angka laba rugi atau omzet. Otoritas pajak juga menggunakan pendekatan **rasio benchmarking** untuk menilai kewajaran kinerja keuangan dan kepatuhan perpajakan Wajib Pajak. Salah satu dasar yang paling sering dirujuk adalah **SE-96/PJ/2009** tentang Rasio Total Benchmarking dan Petunjuk Pemanfaatannya.
Bagi praktisi pajak, akuntan, dan pemilik usaha, memahami rasio-rasio ini sangat penting karena bisa membantu membaca posisi perusahaan dari sudut pandang fiskal. Rasio benchmarking bukan sekadar angka pembanding, tetapi juga alat diagnosis awal untuk melihat apakah struktur biaya, laba, dan pajak suatu usaha masih wajar dibandingkan kelompok usaha sejenis.
## Apa itu total benchmarking pajak?
Total benchmarking adalah proses membandingkan rasio-rasio yang berkaitan dengan tingkat laba perusahaan dan berbagai input dalam kegiatan usaha dengan rasio standar untuk kelompok usaha tertentu. Dalam SE-96/PJ/2009, DJP menegaskan bahwa benchmarking ini disusun berdasarkan kelompok usaha dan berfokus pada kewajaran kinerja keuangan serta pemenuhan kewajiban perpajakan.
Penting dipahami bahwa benchmarking ini hanya **alat bantu**. Artinya, jika sebuah perusahaan memiliki rasio yang lebih rendah atau lebih tinggi dari benchmark, itu **tidak otomatis** berarti tidak patuh. DJP tetap perlu melakukan diagnosis lebih mendalam untuk melihat apakah ada faktor bisnis, kondisi industri, atau koreksi fiskal yang menjelaskan perbedaan tersebut.
## Mengapa rasio benchmarking dipakai?
Rasio benchmarking dipakai karena laporan keuangan sering kali menyimpan pola yang bisa menunjukkan risiko pajak. Misalnya, omzet besar tetapi laba terlalu tipis, biaya gaji terlalu tinggi dibanding penjualan, atau beban bunga tidak sebanding dengan skala usaha. Pola seperti ini tidak selalu salah, tetapi bisa menjadi sinyal awal bagi fiskus untuk menelusuri lebih jauh.
Dari sisi Wajib Pajak, rasio ini bermanfaat untuk:
- mengevaluasi kewajaran laporan keuangan;
- membandingkan performa dengan industri sejenis;
- mengidentifikasi area yang berpotensi menjadi sorotan pajak;
- menyiapkan argumen pembelaan saat ada SP2DK atau pemeriksaan.
## Rasio utama dalam SE-96/PJ/2009
Di bawah ini adalah daftar rasio yang menjadi bagian dari pendekatan total benchmarking dalam SE-96/PJ/2009\. Rasio-rasio ini berkaitan dengan laba, beban, input usaha, dan unsur luar usaha.
| No | Rasio | Rumus singkat | Fungsi analisa |
| -- | ---------------------------------------- | ----------------------------------------- | --------------------------------------------------------------------------------------------------------------------------------------- |
| 1 | Gross Profit Margin (GPM) | Laba kotor ÷ Penjualan | Mengukur margin kotor usaha [](https://peraturanpajak.com/wp-content/uploads/2017/11/lamp-se-96-pj-2009.pdf?ref=diskusipajak.com) |
| 2 | Operating Profit Margin (OPM) | Laba operasi ÷ Penjualan | Mengukur efisiensi operasi [](https://peraturanpajak.com/wp-content/uploads/2017/11/lamp-se-96-pj-2009.pdf?ref=diskusipajak.com) |
| 3 | Pretax Profit Margin (PPM) | Laba sebelum pajak ÷ Penjualan | Mengukur laba sebelum PPh [](https://peraturanpajak.com/wp-content/uploads/2017/11/lamp-se-96-pj-2009.pdf?ref=diskusipajak.com) |
| 4 | Corporate Tax to Turn Over Ratio (CTTOR) | PPh terutang ÷ Penjualan | Mengukur beban pajak relatif terhadap omzet |
| 5 | Net Profit Margin (NPM) | Laba bersih setelah pajak ÷ Penjualan | Mengukur laba akhir setelah pajak [](https://peraturanpajak.com/wp-content/uploads/2017/11/lamp-se-96-pj-2009.pdf?ref=diskusipajak.com) |
| 6 | Dividend Payout Ratio (DPR) | Dividen tunai ÷ Laba bersih setelah pajak | Mengukur pembagian laba kepada pemegang saham |
| 7 | Rasio PPN Masukan | PPN masukan dikreditkan ÷ Penjualan | Mengukur kewajaran kredit PPN |
| 8 | Rasio biaya gaji | Biaya gaji ÷ Penjualan | Menilai kewajaran beban tenaga kerja |
| 9 | Rasio biaya bunga | Beban bunga ÷ Penjualan | Menilai kewajaran pendanaan dan pinjaman |
| 10 | Rasio biaya sewa | Beban sewa ÷ Penjualan | Menilai biaya tempat usaha dan aset sewa |
| 11 | Rasio penyusutan | Beban penyusutan ÷ Penjualan | Menilai intensitas aset tetap |
| 12 | Rasio input lainnya | Beban input lain ÷ Penjualan | Menangkap input usaha selain komponen utama |
| 13 | Rasio penghasilan luar usaha | Penghasilan luar usaha ÷ Penjualan | Mengukur kontribusi pendapatan non-operasional |
| 14 | Rasio biaya luar usaha | Biaya luar usaha ÷ Penjualan | Mengukur beban non-operasional |
## Cara membaca hubungan antar rasio
Kekuatan SE-96/PJ/2009 justru ada pada keterkaitan antar rasionya. DJP tidak hanya melihat satu angka, tetapi membaca hubungan antara biaya, laba, dan pajak dalam satu rangkaian analisis.
Secara sederhana, alurnya seperti ini:
- penjualan dikurangi HPP menghasilkan laba kotor;
- laba kotor dikurangi beban operasi menghasilkan laba operasi;
- laba operasi ditambah atau dikurangi penghasilan dan biaya luar usaha menghasilkan laba sebelum pajak;
- laba sebelum pajak kemudian berhubungan dengan CTTOR dan NPM.
Dengan pendekatan ini, apabila CTTOR terlihat rendah, fiskus bisa menelusuri apakah penyebabnya ada pada margin laba, beban gaji, bunga, sewa, penyusutan, atau komponen luar usaha. Jadi, benchmarking bukan sekadar mencari angka pajak yang kecil, tetapi membaca struktur usaha secara utuh.
## Fungsi masing-masing rasio dalam analisa pajak
## CTTOR
CTTOR adalah rasio yang paling populer karena langsung menghubungkan pajak penghasilan dengan omzet. Rasio ini sering dipakai untuk melihat kewajaran beban PPh dibanding skala penjualan. Jika omzet tinggi tetapi CTTOR sangat rendah, itu bisa menjadi sinyal awal untuk penelusuran lebih lanjut.
## PPM dan NPM
PPM dan NPM memberi gambaran apakah laba perusahaan masih normal dibanding industri sejenis. PPM penting karena menunjukkan posisi laba sebelum pajak, sedangkan NPM menunjukkan laba akhir setelah pajak. Bila margin terlalu jauh di bawah benchmark, fiskus biasanya akan memeriksa struktur biaya atau koreksi fiskal.
## Gaji, bunga, sewa, penyusutan
Empat rasio biaya ini membantu memetakan karakter usaha. Usaha padat karya cenderung memiliki rasio gaji tinggi, sedangkan usaha berbasis aset cenderung memiliki rasio penyusutan lebih besar. Karena itu, deviasi rasio tidak langsung salah; yang penting adalah ada alasan bisnis yang masuk akal.
## PPN masukan dan input lainnya
Rasio PPN masukan sangat berguna dalam usaha dengan transaksi kena PPN yang dominan. Jika kredit pajak masukan terlalu tinggi atau terlalu rendah dibanding omzet, ini bisa menunjukkan adanya perbedaan pola pembelian, klasifikasi transaksi, atau risiko ketidaklengkapan dokumen.
## Bagaimana DJP memakai rasio ini?
Dalam SE-96/PJ/2009, rasio benchmarking diposisikan sebagai alat pembinaan dan pengawasan. Artinya, hasil benchmarking dapat menjadi dasar untuk menilai apakah perlu dilakukan:
- himbauan;
- konseling;
- atau pemeriksaan, sesuai ketentuan yang berlaku.
Poin pentingnya adalah benchmarking tidak berdiri sendiri sebagai dasar penetapan pajak. Jika hasil analisa menunjukkan ketidakwajaran, DJP tetap harus melakukan penelusuran lebih lanjut dan melihat data pendukung lainnya.
## Tips membaca benchmark secara aman
Bagi perusahaan, membaca rasio benchmarking sebaiknya dilakukan dengan pendekatan internal terlebih dahulu. Beberapa langkah yang bisa digunakan:
- bandingkan rasio tahun berjalan dengan tahun sebelumnya;
- bandingkan dengan rata-rata industri atau KLU yang sama;
- telusuri akun yang menyebabkan deviasi;
- cek apakah perbedaan muncul karena model bisnis, siklus usaha, atau kebijakan akuntansi.
Jika perusahaan sudah menyiapkan working paper yang menjelaskan alasan deviasi, proses menghadapi SP2DK atau pemeriksaan biasanya menjadi lebih mudah. Penjelasan yang baik sering kali lebih penting daripada angka itu sendiri, selama angka tersebut dapat dibuktikan dengan data.
## Contoh sederhana interpretasi
Misalnya, sebuah perusahaan dagang memiliki omzet Rp20 miliar, laba sebelum pajak Rp800 juta, dan PPh terutang Rp160 juta. Maka:
- PPM = 800 juta ÷ 20 miliar = 4%.
- CTTOR = 160 juta ÷ 20 miliar = 0,8%.
- NPM akan lebih kecil dari PPM karena sudah memperhitungkan pajak.
Jika benchmark industri menunjukkan PPM 6% dan CTTOR 1,5%, maka perusahaan tersebut terlihat lebih rendah dari pembanding. Namun, ini belum tentu berarti tidak patuh. Bisa saja ada diskon besar, harga pokok tinggi, beban distribusi besar, atau kontrak proyek dengan margin rendah.
## Kenapa penting untuk praktisi pajak dan bisnis?
Bagi konsultan pajak, rasio benchmarking membantu menyusun argumentasi yang lebih kuat saat menjelaskan posisi klien. Bagi perusahaan, ini menjadi alat kontrol internal agar laporan keuangan tidak tampak janggal ketika dibandingkan dengan perusahaan sejenis.
## Penutup
SE-96/PJ/2009 memberikan kerangka penting dalam analisa perpajakan berbasis rasio. Dari CTTOR sampai rasio biaya gaji, bunga, sewa, penyusutan, dan PPN masukan, semuanya dirancang untuk membaca kewajaran usaha secara lebih utuh.
Bagi Wajib Pajak, memahami rasio-rasio ini bukan hanya soal kepatuhan, tetapi juga soal kesiapan menghadapi analisa fiskus. Semakin baik perusahaan memahami pola rasionya sendiri, semakin mudah perusahaan menjelaskan perbedaan yang muncul dan semakin kecil risiko salah paham dalam pengawasan pajak.
### Panduan Lengkap Akuntansi dan Pajak Sewa (Lease): Implementasi PSAK 73, PMK 72, dan Persiapan Coretax PMK 81
URL: https://www.diskusipajak.com/p/panduan-lengkap-akuntansi-dan-pajak-sewa-lease-implementasi-psak-73-pmk-72-dan-persiapan-coretax-pmk-81/
Last updated: 2026-03-27T12:49:40.000Z
Dalam dunia bisnis, keputusan untuk melakukan sewa (leasing) sering kali menjadi pilihan strategis untuk menjaga arus kas tetap sehat.
_This post is for paying subscribers only._
### Apa Implikasi Finansial Jika Pembetulan SPT PPh 21 Mengubah Status Lebih Bayar?
URL: https://www.diskusipajak.com/p/apa-implikasi-finansial-jika-pembetulan-spt-pph-21-mengubah-status-lebih-bayar/
Last updated: 2026-03-26T04:11:53.000Z
Sistem Coretax DJP mengadopsi mekanisme otomatisasi yang sangat ketat melalui konsep delta. Dalam pelaporan PPh Pasal 21, perubahan data dari kondisi awal yang "Lebih Bayar" menjadi status lain seperti Nihil atau bahkan "Kurang Bayar" membawa konsekuensi finansial langsung yang harus dipahami oleh pelaku usaha maupun staf perpajakan.
## Mengapa Muncul Kewajiban Bayar pada Pembetulan?
Penyebab utama munculnya kewajiban setor saat pembetulan adalah status **Kompensasi Otomatis**. Pada sistem Coretax, setiap kali sebuah SPT Normal dilaporkan dengan status Lebih Bayar, sistem secara permanen mencatat nilai tersebut sebagai pengurang pajak di masa pajak berikutnya.
Jika di kemudian hari Anda melakukan pembetulan yang menyebabkan nilai Lebih Bayar tersebut berkurang atau hilang (menjadi Nihil/KB), maka terjadi "kekurangan" saldo pada catatan sistem. Selisih inilah yang kemudian dianggap sebagai utang pajak yang harus dilunasi.
## Skenario Perubahan Status SPT PPh 21
Beberapa kondisi yang sering terjadi dalam praktik perpajakan meliputi:
- **Lebih Bayar menjadi Nihil:** Jika awalnya dilaporkan LB sebesar 1 juta dan dibetulkan menjadi Nihil, maka wajib pajak wajib menyetor 1 juta tersebut karena angka 1 juta tadi sudah "terlanjur" dikompensasikan ke masa pajak setelahnya.
- **Lebih Bayar Berkurang:** Jika LB awal 1 juta ternyata setelah dikoreksi hanya 400 ribu, maka selisih 600 ribu harus dibayarkan kembali.
- **Lebih Bayar menjadi Kurang Bayar:** Ini merupakan skenario dengan beban finansial terbesar, di mana wajib pajak harus membayar nilai LB awal ditambah dengan nilai KB yang baru ditemukan.
## Dampak pada Masa Pajak Saat Pembetulan
Salah satu poin krusial dalam konsep delta Coretax adalah waktu pelunasan. Selisih atau kekurangan pajak tersebut harus dibayar pada **masa pajak di mana pembetulan dilakukan**. Hal ini berbeda dengan sistem lama di mana wajib pajak terkadang masih bisa melakukan penyesuaian manual di masa pajak tertentu.
## Risiko Sanksi Administrasi
Karena sistem mendeteksi adanya kekurangan pembayaran akibat perubahan saldo kompensasi, wajib pajak perlu mewaspadai potensi sanksi:
1. **Bunga Keterlambatan:** Jika pembetulan dilakukan jauh setelah masa pajak normal berakhir, selisih tersebut berpotensi dikenakan bunga administrasi sesuai ketentuan Undang-Undang KUP.
2. **Validasi Otomatis:** Sistem Coretax akan langsung menagih selisih tersebut melalui Buku Besar Wajib Pajak (*Taxpayer Ledger*), sehingga kegagalan membayar dapat menghambat proses administrasi pajak lainnya.
## Langkah Mitigasi bagi Wajib Pajak
Untuk menghindari kejutan finansial atau sanksi akibat mekanisme delta ini, perusahaan disarankan untuk melakukan langkah-langkah berikut:
- **Audit Internal Sebelum Lapor:** Pastikan perhitungan PPh 21 pada SPT Normal sudah akurat 100% untuk menghindari pembetulan di masa mendatang.
- **Monitoring Taxpayer Ledger:** Selalu pantau saldo kompensasi di akun Coretax untuk memastikan apakah nilai LB dari masa sebelumnya sudah benar-benar digunakan atau belum.
- **Penyediaan Dana Cadangan:** Jika diketahui akan ada pembetulan yang mengubah status LB, segera siapkan arus kas untuk pelunasan selisih agar tidak terkena bunga yang membengkak.
Implementasi sistem ini menuntut kedisiplinan administratif yang lebih tinggi. Negara kini memiliki kontrol penuh atas aliran saldo pajak, sehingga setiap perubahan nilai pada SPT akan langsung dikonversi menjadi kewajiban setor secara transparan dan otomatis.
### Bagaimana Konsep Delta Mempengaruhi Pembetulan SPT PPh 21 Lebih Bayar?
URL: https://www.diskusipajak.com/p/bagaimana-konsep-delta-mempengaruhi-pembetulan-spt-pph-21-lebih-bayar/
Last updated: 2026-03-26T03:54:30.000Z
Konsep **delta** merupakan pilar utama dalam mekanisme pelaporan pajak pada sistem Coretax yang diimplementasikan oleh Direktorat Jenderal Pajak (DJP). Dalam konteks Pajak Penghasilan (PPh) Pasal 21, konsep ini mengubah cara wajib pajak melakukan pembetulan SPT, terutama saat terjadi kondisi Lebih Bayar (LB). Berbeda dengan sistem lama yang bersifat manual dan terfragmentasi, sistem berbasis delta mengedepankan sinkronisasi data secara otomatis antar masa pajak.
### Memahami Mekanisme Perhitungan Delta pada PPh 21
Konsep delta bekerja dengan cara membandingkan nilai total pajak terutang pada SPT Normal dengan nilai setelah dilakukan perubahan pada SPT Pembetulan. Sistem tidak lagi melihat angka total secara berdiri sendiri, melainkan fokus pada **selisih (delta)** yang muncul akibat perubahan data tersebut.
Jika pada SPT Normal seorang pemberi kerja melaporkan pajak tertentu, dan saat pembetulan ditemukan bahwa jumlah pajak yang seharusnya dibayarkan ternyata lebih kecil, maka sistem akan mencatat selisih tersebut sebagai saldo surplus bagi wajib pajak.
## Otomasi Kompensasi Lebih Bayar
Salah satu perubahan paling signifikan dalam sistem Coretax adalah penghapusan proses pemindahan saldo secara manual. Berikut adalah beberapa poin penting terkait kompensasi otomatis:
- **Penyelesaian Real-Time:** Begitu SPT Pembetulan disetujui dan menunjukkan angka Lebih Bayar, sistem langsung mengalokasikan saldo tersebut ke masa pajak berikutnya.
- **Penguncian Input Manual:** Wajib pajak tidak lagi memiliki opsi untuk memilih masa pajak kompensasi atau mengubah nilai kompensasi secara bebas di dalam formulir. Hal ini dilakukan untuk menjaga integritas data dan mencegah kesalahan hitung.
- **Efisiensi Administrasi:** Dengan proses yang otomatis, risiko terjadinya *double counting* atau kegagalan klaim lebih bayar di masa pajak mendatang dapat diminimalisir.
## Dampak pada Pembetulan SPT PPh 21
Penggunaan konsep delta menuntut akurasi data yang lebih tinggi sejak awal. Karena sistem saling terhubung, kesalahan pada satu masa pajak akan memberikan efek domino pada perhitungan di masa-masa berikutnya melalui saldo kompensasi tersebut.
## Alur Kerja Pembetulan di Coretax
Ketika Anda melakukan pembetulan SPT PPh 21 yang menghasilkan status Lebih Bayar, langkah-langkah yang terjadi di balik layar sistem adalah:
1. **Validasi Data:** Sistem memverifikasi nilai SPT Normal yang telah dilaporkan sebelumnya.
2. **Kalkulasi Selisih:** Sistem menghitung "delta" antara nilai pajak di SPT Pembetulan dengan SPT sebelumnya.
3. **Updating Ledger:** Saldo lebih bayar akan muncul pada buku besar elektronik wajib pajak dan secara otomatis dikreditkan untuk mengurangi beban pajak pada masa pajak yang berjalan atau masa pajak berikutnya.
Hal ini memberikan kepastian hukum dan administrasi bagi wajib pajak. Anda tidak perlu lagi khawatir lupa mencentang kolom "dikompensasikan ke masa pajak berikutnya" karena sistem telah melakukannya secara terprogram.
## Strategi Pelaporan Pasca Implementasi Delta
Mengingat kompensasi dilakukan secara otomatis dan tidak dapat diubah manual, sangat penting bagi staf pajak atau akuntan perusahaan untuk melakukan rekonsiliasi internal sebelum mengunggah SPT Pembetulan. Pastikan bahwa angka yang dimasukkan sudah final, karena setiap perubahan nilai akan langsung berdampak pada saldo piutang pajak Anda di sistem DJP.
Secara keseluruhan, konsep delta menyederhanakan birokrasi bagi wajib pajak yang jujur dan patuh, namun menutup celah bagi manipulasi angka kompensasi yang sering terjadi pada sistem pelaporan berbasis kertas atau aplikasi mandiri yang tidak terintegrasi.
### Bagaimana Cara Mengatasi SPT Tahunan Lebih Bayar bagi Pegawai Sekaligus Affiliator?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengatasi-spt-tahunan-lebih-bayar-bagi-pegawai-sekaligus-affiliator/
Last updated: 2026-03-11T01:23:34.000Z
Cara mengatasi SPT Tahunan yang berstatus Lebih Bayar (LB) bagi pegawai swasta yang juga menjadi affiliator adalah dengan memastikan pengisian penghasilan neto pada Lampiran I Bagian D (Penghasilan Neto Dalam Negeri Lainnya) atau Bagian B (Penghasilan dari Usaha/Pekerjaan Bebas) sudah mencerminkan kondisi sebenarnya, serta melakukan rekonsiliasi antara bukti potong yang masuk secara otomatis dengan total penghasilan yang diterima.
Status Nihil bukan merupakan pilihan manual, melainkan hasil akhir perhitungan otomatis sistem setelah Anda memasukkan data penghasilan, biaya (atau norma), dan kredit pajak (bukti potong) secara akurat.
## Mengapa SPT Affiliator Sering Menjadi Lebih Bayar?
Status Lebih Bayar pada profil Anda sebagai pekerja swasta sekaligus affiliator biasanya terjadi karena dua kemungkinan:
1. **Kelebihan Pemotongan:** Perusahaan pemberi kerja dan platform afiliasi sama-sama memotong pajak, namun akumulasi total pajak yang dipotong melebihi pajak terutang setahun setelah dikurangi PTKP.
2. **Kesalahan Penginputan Neto:** Anda mungkin belum memasukkan penghasilan dari afiliasi secara tepat, sehingga sistem hanya melihat "potongan pajak" (kredit pajak) yang besar tanpa didukung data "penghasilan" yang seimbang.

Klasifikasi Pekerjaan Affiliator
## Klasifikasi Pekerjaan Affiliator
Berdasarkan **PMK 168 Tahun 2023**, affiliator dikategorikan sebagai pihak yang menerima imbalan sehubungan dengan **pekerjaan bebas**. Hal ini berpengaruh pada cara Anda mengisi SPT di Coretax:
## 1\. Pengisian Bagian B (Ikhtisar Penghasilan Neto)
Pada saat pengisian SPT, sistem akan memberikan pertanyaan di Bagian B:
- **Pilihan 1.a:** (Penghasilan dari Pekerjaan) Pilih **"Ya"** untuk memasukkan data gaji Anda sebagai pegawai swasta.
- **Pilihan 1.b.1:** (Penghasilan dari Usaha/Pekerjaan Bebas) Pilih **"Ya"** untuk memasukkan penghasilan dari afiliasi.
## 2\. Pengaruh Lampiran I Bagian D
Lampiran I Bagian D biasanya digunakan untuk penghasilan neto dalam negeri lainnya (seperti royalti atau bunga). Namun, untuk affiliator, penghasilan neto biasanya dihitung menggunakan **Norma Penghitungan Penghasilan Neto (NPPN)** jika Anda belum menyelenggarakan pembukuan.
Jika Anda mengisi penghasilan bruto afiliasi tetapi lupa memasukkan persentase norma atau penghasilan netonya, sistem mungkin salah menghitung sehingga muncul status Lebih Bayar. Pastikan total penghasilan neto di Lampiran I mencakup akumulasi dari gaji kantor dan neto afiliasi.


Yuks segera ajukan pemberitahuan NPPN!
## Langkah Jika SPT Tetap Berstatus Lebih Bayar
Jika setelah data dicek kembali dan memang hasilnya tetap Lebih Bayar, Anda tidak bisa memaksanya menjadi Nihil jika memang pajaknya "terlanjur" dipotong lebih besar oleh pihak ketiga. Anda memiliki dua opsi:
- **Restitusi:** Meminta kembali kelebihan bayar tersebut melalui proses pemeriksaan oleh KPP.
- **Pengembalian Pendahuluan:** Proses yang lebih cepat (tanpa pemeriksaan di awal) bagi Wajib Pajak yang memenuhi kriteria tertentu (WP Persyaratan Tertentu).
**Tips:** Pastikan setiap Bukti Potong yang otomatis masuk ke sistem Coretax sudah sesuai dengan nilai yang Anda terima di aplikasi afiliasi. Jika ada bukti potong yang tidak valid, Anda bisa menghapusnya dari daftar kredit pajak agar status SPT tidak menjadi Lebih Bayar secara keliru.
---
**Sumber Referensi:**
- PMK 168 Tahun 2023
- Panduan Pengisian SPT Tahunan PPh Orang Pribadi Coretax
### Bagaimana Cara Merekam Form DGT dan SKD WPLN di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-merekam-form-dgt-dan-skd-wpln-di-coretax-djp/
Last updated: 2026-03-04T06:45:02.000Z
Cara merekam Form DGT atau SKD WPLN di Coretax dilakukan melalui menu Layanan Administrasi dengan memilih kode pelayanan AS.03 Surat Keterangan Domisili. Form DGT sendiri merupakan dokumen yang wajib diisi oleh Wajib Pajak Luar Negeri dan disahkan oleh otoritas pajak di negara mitra P3B (Persetujuan Penghindaran Pajak Berganda) agar pemotongan pajak di Indonesia dapat menggunakan tarif sesuai perjanjian internasional (Tax Treaty), bukan tarif standar UU PPh domestik.
## Mengenal Fungsi Form DGT dan SKD WPLN
**Dalam konteks perpajakan internasional di Indonesia, Form DGT dan SKD WPLN merujuk pada dokumen yang sama**. Dokumen ini berfungsi sebagai bukti sah bahwa penerima penghasilan adalah subjek pajak dalam negeri dari negara mitra P3B.
Sesuai dengan **PMK-112/2025**, tata cara penerapan P3B mewajibkan dokumen ini disahkan oleh pejabat berwenang di negara asal WPLN. Tanpa adanya dokumen yang tervalidasi di sistem Coretax, pemotong pajak di Indonesia wajib mengenakan tarif PPh Pasal 26 sebesar 20%.
## Langkah-Langkah Perekaman di Portal Coretax
Bagi Wajib Pajak yang ingin mendaftarkan SKD WPLN agar dapat memanfaatkan fasilitas Tax Treaty, berikut adalah prosedur teknisnya:
## 1\. Navigasi Menu Layanan
Setelah login ke akun Coretax Anda, arahkan kursor ke bagian layanan dengan urutan sebagai berikut:
- Pilih menu **Layanan Wajib Pajak**.
- Klik pada sub-menu **Layanan Administrasi**.
- Pilih tombol **Buat Permohonan Layanan Administrasi**.
## 2\. Memilih Jenis Layanan SKD
Sistem akan menampilkan berbagai kode pelayanan. Untuk urusan domisili luar negeri, ikuti pilihan ini:
- Cari dan pilih kode **AS.03 Surat Keterangan Domisili**.
- Pilih jenis spesifik: **LA.03-03 SKD Wajib Pajak Luar Negeri**.
- Klik pada tombol **Rekam Kasus Baru**.
## 3\. Pengisian Formulir dan Monitoring
Setelah kasus baru dibuat, Anda perlu melengkapi data detail yang diminta oleh sistem:
- Masuk ke menu **Portal Saya**, lalu pilih **Kasus Saya**.
- Cari kasus yang baru saja dibuat, klik, dan pilih **Alur Kasus**.
- Isi formulir sesuai dengan data yang tertera pada Form DGT yang telah disahkan.
- Setelah selesai, lakukan pemantauan secara berkala pada menu **Dokumen Saya** untuk melihat status validasi dari otoritas pajak.
## Hal Penting Terkait Form DGT
Penting bagi Wajib Pajak untuk memastikan bahwa fisik Form DGT telah diunduh melalui laman resmi DJP sebelum meminta pengesahan dari negara mitra. Dokumen yang tidak sesuai format standar DJP berisiko ditolak saat proses verifikasi di Coretax.
Pastikan masa berlaku SKD WPLN masih aktif saat transaksi terjadi. Jika masa berlaku telah habis, Wajib Pajak harus melakukan perekaman kasus baru dengan dokumen yang telah diperbarui agar fasilitas P3B tetap dapat dinikmati.
---
**Sumber Referensi:**
- PMK-112/2025 tentang Tata Cara Penerapan P3B
- [https://pajak.go.id/id/formulir-pajak/form-dgt](https://pajak.go.id/id/formulir-pajak/form-dgt?ref=diskusipajak.com)
### Bedah Profil PT Rejek Rejeki
URL: https://www.diskusipajak.com/p/bedah-profil-pt-rejek-rejeki/
Last updated: 2026-03-04T06:01:16.000Z
## Profil Perusahaan
- **Nama Perusahaan:** PT Rejek Rejeki
- **Sektor Usaha:** Pertambangan Batu Bara
- **Status PKP:** Belum Terdaftar sebagai Pengusaha Kena Pajak
---
## Rekonsiliasi Pendapatan (Peredaran Usaha)
Terdapat selisih signifikan antara pendapatan yang dilaporkan secara mandiri dengan data transaksi yang ditemukan dari pihak ketiga.
| **Keterangan** | **Nilai (Rupiah)** |
| --------------------------------------- | ------------------ |
| Pendapatan Laporan Mandiri | 19.422.470.000 |
| Pendapatan Data Pihak Ketiga (Nyata) | 68.235.940.000 |
| **Selisih Pendapatan Tidak Dilaporkan** | **48.813.470.000** |
---
## Rincian Transaksi dengan Pihak Ketiga
Daftar penjualan batu bara kepada pembeli utama (PT Energi Tanpa Batas) selama periode 2020:
| **No** | **Tanggal** | **Jenis Barang** | **Nilai Penjualan (IDR)** | **Pajak Dipotong (IDR)** |
| --------- | ----------- | ---------------- | ------------------------- | ------------------------ |
| 1 | 26/04/2020 | Batu Bara | 5.699.620.000 | 85.490.000 |
| 2 | 19/05/2020 | Batu Bara | 5.838.410.000 | 87.580.000 |
| 3 | 01/12/2020 | Batu Bara | 31.183.330.000 | 467.750.000 |
| 4 | 02/12/2020 | Batu Bara | 25.514.580.000 | 382.720.000 |
| **TOTAL** | | | **68.235.940.000** | **1.023.540.000** |
---
## Potensi Kewajiban Pajak Penghasilan (PPh)
Berdasarkan analisis norma penghasilan bersih karena ketidaktersediaan laporan biaya yang memadai:
- **Total Pendapatan (Setelah Koreksi):** 68.235.940.000
- **Perkiraan Penghasilan Bersih (Fiskal):** 29.341.450.000
- **Kewajiban PPh Terutang:** 7.077.360.000
- **Kredit Pajak (Sudah Dibayar):** (204.830.000)
- **POTENSI PAJAK KURANG BAYAR:** **6.872.530.000**
---
## Analisis Revenue Gap
Berdasarkan hasil rekonsiliasi data internal versus data transaksi pihak ketiga, ditemukan anomali signifikan pada peredaran usaha tahun pajak 2020\. Ketidaksesuaian ini menciptakan eksposur pajak yang substansial.
| **Indikator Ekonomi** | **Nilai Pembulatan (IDR)** |
| -------------------------------------------------------- | -------------------------- |
| Peredaran Usaha yang Dilaporkan | 19.422.470.000 |
| Peredaran Usaha Berdasarkan Bukti Potong Lawan Transaksi | 68.235.940.000 |
| **Omzet yang Belum Terlapor (Understated Revenue)** | **48.813.470.000** |
> **Analisis Konsultan:** Selisih sebesar **48,81 Miliar Rupiah** ini bukan sekadar masalah administrasi, melainkan indikasi kuat adanya *unreported income* yang menjadi target utama pemeriksaan otoritas pajak.
---
## Proyeksi Kewajiban dan Kurang Bayar Pajak
Mengingat keterbatasan dokumen biaya pendukung, kami menggunakan pendekatan norma penghasilan neto untuk mengestimasi kewajiban fiskal yang harus segera diantisipasi oleh jajaran direksi.
- **Estimasi Laba Bersih Fiskal:** 29.341.450.000
- **Total PPh Terutang:** 7.077.360.000
- **Kredit Pajak (PPh 22/23):** (204.830.000)
- **POTENSI UTANG PAJAK POKOK:** **6.872.530.000**
*Catatan: Nilai di atas belum termasuk potensi sanksi administrasi berupa bunga sesuai UU KUP yang terus berjalan setiap bulannya.*
Kami memberikan jasa bedah profil silakan hubungi kami via WA 085171075710 atau telegram [t.me/lesssummer](https://t.me/lesssummer?ref=diskusipajak.com)
### Bagaimana Cara Mengurus Kredit PPh 22 Impor yang Belum Diperhitungkan dalam SKPKB?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengurus-kredit-pph-22-impor-yang-belum-diperhitungkan-dalam-skpkb/
Last updated: 2026-03-03T01:02:05.000Z
Panduan teknis memilih mekanisme permohonan pengembalian atau pembetulan SKPKB atas kredit pajak PPh Pasal 22 yang terlewat dalam SPT Tahunan Badan.
_This post is for paying subscribers only._
### Bagaimana Cara Mengakses Riwayat SPT Badan di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengakses-riwayat-spt-badan-di-coretax-djp/
Last updated: 2026-03-03T00:54:47.000Z
Cara mengakses riwayat SPT untuk Wajib Pajak Badan di Coretax DJP dilakukan dengan login ke akun pribadi penanggung jawab atau pihak yang memiliki peran (role) sebagai *signer*, kemudian menggunakan fitur *impersonate* untuk beralih ke profil perusahaan.
Sistem Coretax menyediakan data historis laporan pajak hingga lima tahun ke belakang, yang dapat digunakan untuk keperluan rekonsiliasi, audit internal, atau dasar pembuatan SPT pembetulan melalui menu Surat Pemberitahuan.
## Siapa yang Berwenang Mengakses Data Historis?
Tidak semua pengguna dalam organisasi memiliki izin untuk melihat riwayat pelaporan pajak. Di sistem Coretax, akses ini dibatasi secara ketat untuk menjaga keamanan data:
- **Penanggung Jawab/PIC Pusat:** Individu yang terdaftar secara resmi sebagai pengurus utama di sistem DJP.
- **Pihak dengan Role Signer:** Staf atau konsultan yang telah diberikan otorisasi khusus sebagai penandatangan SPT secara digital.
Akses ini tidak dilakukan melalui login akun perusahaan secara langsung, melainkan melalui **akun pribadi** individu tersebut yang telah tertaut dengan profil badan usaha.
## Langkah-langkah Melihat Riwayat SPT 5 Tahun Terakhir
Berikut adalah alur logis yang harus Anda ikuti untuk menemukan dokumen SPT yang sudah dilaporkan:
## 1\. Proses Login dan Impersonate
Masuk ke portal **Coretax DJP** menggunakan kredensial pribadi Anda (NIK/NPWP dan Kata Sandi). Setelah berhasil masuk, cari fitur **Ubah Peran (Impersonate)**. Pilih nama perusahaan atau Wajib Pajak Badan yang ingin Anda akses datanya.
## 2\. Navigasi ke Menu Surat Pemberitahuan
Setelah berada dalam profil badan usaha, arahkan kursor ke menu utama **Surat Pemberitahuan (SPT)**, lalu klik sub-menu **Surat Pemberitahuan (SPT)**. Di halaman ini, sistem akan menampilkan daftar seluruh SPT yang pernah diproses.
## 3\. Memfilter Data Historis
Untuk mempermudah pencarian laporan lama, Anda dapat menggunakan fitur filter:
- **Tahun Pajak:** Masukkan tahun yang diinginkan (tersedia hingga 5 tahun ke belakang).
- **Status SPT:** Pilih status "Sudah Disampaikan" atau "Selesai" untuk melihat laporan yang telah sukses dikirim ke DJP.
- **Jenis SPT:** Filter berdasarkan jenis pajak, misalnya PPN, PPh 21, atau PPh Badan.
## Kegunaan Mengakses Riwayat SPT
Mengakses data historis secara berkala sangat disarankan bagi departemen perpajakan perusahaan untuk beberapa tujuan:
- **Verifikasi BPE:** Mengunduh ulang Bukti Penerimaan Elektronik (BPE) jika dokumen fisik atau digital sebelumnya hilang.
- **Dasar Pembetulan:** Mengambil data angka dari laporan lama jika perusahaan perlu melakukan SPT Pembetulan karena adanya penemuan data baru.
- **Analisis Tren:** Membandingkan beban pajak dari tahun ke tahun untuk keperluan perencanaan pajak (*tax planning*).
Penting untuk diingat bahwa jika Anda memerlukan data lebih dari lima tahun ke belakang, Anda mungkin perlu melakukan permohonan data secara manual ke Kantor Pelayanan Pajak (KPP) terdaftar, karena keterbatasan tampilan otomatis di dashboard Coretax.
### Bagaimana Cara Rekonsiliasi Daftar Gaji Payroll dengan SPT PPh 21 di Coretax?
URL: https://www.diskusipajak.com/p/bagaimana-cara-rekonsiliasi-daftar-gaji-payroll-dengan-spt-pph-21-di-coretax/
Last updated: 2026-03-03T00:50:03.000Z
Cara melakukan rekonsiliasi daftar gaji (payroll) dengan SPT PPh 21 di Coretax adalah dengan menyandingkan total penghasilan bruto dan PPh terutang dari sistem penggajian internal terhadap data "Posting SPT" yang ditarik oleh sistem DJP.
Proses ini memastikan bahwa setiap komponen penambah penghasilan seperti tunjangan, lembur, dan bonus telah terhitung pajaknya dengan benar, serta jumlah tenaga kerja yang dilaporkan sinkron dengan jumlah karyawan aktif di perusahaan guna mencegah surat teguran dari kantor pajak akibat perbedaan data.
## Mengapa Rekonsiliasi Payroll Penting di Era Coretax?
Dalam sistem Coretax, data SPT Masa PPh 21 dihasilkan dari akumulasi Bukti Potong yang telah dibuat sebelumnya. Jika terdapat perbedaan antara catatan akuntansi (biaya gaji) dengan SPT yang dilaporkan, hal ini akan memicu "Data Matching" oleh sistem DJP yang berpotensi menjadi temuan pemeriksaan. Rekonsiliasi berfungsi untuk:
- **Memastikan Akurasi PTKP:** Menjamin status keluarga karyawan di sistem payroll sama dengan data di Bukti Potong.
- **Validasi Tarif Efektif Rata-Rata (TER):** Memastikan penerapan tarif TER bulanan sudah sesuai dengan kategori (A, B, atau C) yang ditentukan pemerintah.
- **Sinkronisasi Biaya:** Memastikan biaya gaji yang dibebankan di laporan keuangan sama dengan DPP (Dasar Pengenaan Pajak) di SPT PPh 21.
## Langkah-langkah Rekonsiliasi Payroll vs Coretax
Anda dapat menggunakan metode perbandingan sederhana menggunakan spreadsheet dengan tahapan sebagai berikut:
## 1\. Ekspor Rekapitulasi Payroll Internal
Tarik data dari software payroll atau Excel penggajian Anda untuk masa pajak berjalan. Pastikan data mencakup:
- Nama dan NPWP/NIK Karyawan.
- Penghasilan Bruto (Gaji Pokok + Tunjangan + Premi BPJS dibayar pemberi kerja).
- Potongan PPh 21 yang dipotong dari karyawan.
## 2\. Tarik Data Konsep SPT dari Coretax
Setelah Anda menekan tombol **Posting SPT** di portal Coretax, sistem akan menampilkan ringkasan otomatis. Unduh atau catat total DPP dan total PPh Terutang yang muncul pada draf tersebut.
## 3\. Lakukan Perbandingan (Cross-Check)
Bandingkan kedua data tersebut. Jika terjadi selisih, periksa poin-poin berikut:
- **Karyawan Keluar/Masuk:** Apakah karyawan yang baru masuk atau berhenti di tengah bulan sudah tercatat di kedua sistem?
- **Komponen Non-Final:** Pastikan imbalan kepada bukan pegawai (seperti tenaga ahli atau peserta kegiatan) sudah masuk dalam rekonsiliasi jika dibayarkan di bulan yang sama.
- **Premi BPJS:** Periksa apakah premi JKK dan JKM yang dibayar perusahaan sudah ditambahkan ke penghasilan bruto di sistem Coretax, karena sering kali komponen ini terlupakan di pencatatan manual.
## Penanganan Jika Ditemukan Selisih
Jangan melakukan klik **Bayar dan Lapor** jika masih terdapat selisih yang tidak dapat dijelaskan. Jika ditemukan kesalahan:
- **Update Bukti Potong:** Masuk kembali ke menu bukti potong di Coretax, lakukan perubahan pada data yang salah, simpan, lalu lakukan **Posting SPT** ulang di menu SPT Masa.
- **Cek Status Posting:** Pastikan semua bukti potong sudah berstatus "Posted". Bukti potong yang masih berstatus "Draft" tidak akan tertarik ke dalam ringkasan SPT Masa.
Setelah angka di spreadsheet internal dan draf Coretax menunjukkan nilai yang identik, Anda dapat melanjutkan ke proses tanda tangan digital dan pelaporan final.
### Bagaimana Cara Membuat dan Melaporkan SPT Masa PPh 21/26 di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-membuat-dan-melaporkan-spt-masa-pph-21-26-di-coretax-djp/
Last updated: 2026-03-03T00:51:36.000Z
Cara membuat SPT Masa PPh 21/26 di Coretax DJP dilakukan dengan mengakses menu Surat Pemberitahuan, membuat konsep baru, dan melakukan proses "Posting SPT" untuk menarik data bukti potong yang telah direkam sebelumnya ke dalam formulir induk.
Berbeda dengan PPN yang drafnya tersedia otomatis setiap tanggal 1, untuk PPh 21/26 pengguna perlu menginisiasi pembuatan konsep SPT terlebih dahulu sebelum sistem mengagregasi data secara otomatis untuk divalidasi dan dilaporkan menggunakan tanda tangan digital.
## Persiapan Sebelum Membuat SPT Masa PPh 21/26
Sebelum memulai pelaporan di portal Coretax, pastikan Anda telah merekam semua Bukti Potong PPh Pasal 21/26 untuk karyawan maupun bukan pegawai pada masa pajak yang bersangkutan. Sistem Coretax menggunakan basis data yang terintegrasi, sehingga nilai yang muncul pada SPT Masa adalah akumulasi dari seluruh bukti potong yang telah berstatus "Posted" atau tersimpan di sistem.
## Langkah-langkah Pembuatan Konsep SPT di Coretax
Berikut adalah urutan teknis bagi pihak yang ditunjuk atau pengurus perusahaan untuk menyusun laporan:
## 1\. Akses Akun dan Peran (Impersonate)
Langkah pertama adalah melakukan login ke portal **Coretax DJP**. Jika Anda bertindak sebagai pengurus atau kuasa, pastikan Anda mengubah peran (impersonate) ke akun Wajib Pajak badan atau pemberi kerja yang diwakili agar menu perpajakan yang muncul sesuai dengan profil entitas tersebut.
## 2\. Menginisiasi Konsep SPT Baru
Navigasikan kursor Anda ke menu **Surat Pemberitahuan (SPT)**, kemudian pilih kembali sub-menu **Surat Pemberitahuan (SPT)**. Untuk memulai laporan baru, klik tombol **Buat Konsep SPT**. Anda akan diminta untuk mengisi parameter laporan:
- **Jenis SPT:** Pilih PPh Pasal 21/26.
- **Masa dan Tahun Pajak:** Tentukan periode yang ingin dilaporkan.
- **Model SPT:** Pilih "Normal" jika ini adalah laporan pertama untuk masa tersebut, atau "Pembetulan" jika ingin memperbaiki laporan sebelumnya.
## 3\. Proses Posting SPT
Setelah parameter diisi, klik **Lanjut**. Di bagian header atau bagian atas layar, Anda akan menemukan tombol **Posting SPT**. Klik tombol tersebut untuk memerintahkan sistem menarik seluruh data bukti potong ke dalam formulir SPT. Pastikan tanggal posting yang tertera sudah sesuai dengan waktu Anda melakukan aksi tersebut.
## Finalisasi, Pembayaran, dan Pelaporan
Setelah proses posting berhasil, sistem akan menghasilkan isian konsep SPT secara otomatis. Anda wajib memeriksa kembali ringkasan nilai pajak yang terutang.
- **Validasi Data:** Cek apakah jumlah PPh yang dipotong sudah sesuai dengan rekapitulasi gaji atau pembayaran jasa pada bulan tersebut.
- **Bayar dan Lapor:** Jika data sudah siap dan benar, klik tombol **Bayar dan Lapor**. Jika terdapat status kurang bayar, sistem akan mengarahkan Anda pada proses pembuatan kode billing atau pemindahbukuan.
- **Tanda Tangan Digital:** Pilih penyedia penandatangan elektronik yang terdaftar. Masukkan ID dan kata sandi tanda tangan digital Anda sebagai bentuk validasi akhir.
- **Konfirmasi:** Klik tombol **Simpan** dan akhiri dengan klik **Konfirmasi Tanda Tangan**.
Setelah seluruh tahapan selesai, Anda akan mendapatkan Bukti Penerimaan Elektronik (BPE) sebagai tanda sah bahwa SPT Masa PPh 21/26 telah diterima oleh Direktorat Jenderal Pajak.
# Bagaimana Cara Rekonsiliasi Daftar Gaji Payroll dengan SPT PPh 21 di Coretax?
[Bagaimana Cara Rekonsiliasi Daftar Gaji Payroll dengan SPT PPh 21 di Coretax?Panduan teknis mencocokkan data gaji internal (Payroll) dengan hasil posting otomatis di sistem Coretax guna menghindari selisih pajak dan sanksi denda.Diskusi PajakTim Redaksi Diskusi Pajak](https://www.diskusipajak.com/bagaimana-cara-rekonsiliasi-daftar-gaji-payroll-dengan-spt-pph-21-di-coretax/)
### Bagaimana Format Spreadsheet Rekonsiliasi Faktur Pajak untuk Coretax?
URL: https://www.diskusipajak.com/p/bagaimana-format-spreadsheet-rekonsiliasi-faktur-pajak-untuk-coretax/
Last updated: 2026-03-03T00:40:10.000Z
Cara membuat spreadsheet rekonsiliasi faktur pajak yang efektif adalah dengan menyusun kolom data internal di sisi kiri dan data dari sistem Coretax di sisi kanan, kemudian menggunakan rumus pengurangan sederhana untuk mendeteksi selisih atau selisih nol (zero difference).
Dengan membagi data menjadi dua lembar kerja (Sheet) utama, yaitu Pajak Keluaran dan Pajak Masukan, Anda dapat memastikan bahwa angka Dasar Pengenaan Pajak (DPP) dan PPN yang akan dilaporkan dalam SPT Masa sudah akurat dan valid secara sistem.
## Struktur Kolom Spreadsheet Rekonsiliasi PPN
Untuk memudahkan pengecekan, Anda bisa menyusun tabel dengan struktur kolom berikut di dalam aplikasi pengolah angka seperti Microsoft Excel atau Google Sheets:
## 1\. Tabel Pajak Keluaran (Penjualan)
Tabel ini digunakan untuk memastikan semua faktur yang Anda terbitkan sudah masuk ke sistem DJP.
| **No** | **Tgl Faktur** | **Nomor Seri Faktur (NSFP)** | **Nama Lawan Transaksi** | **DPP (Internal)** | **PPN (Internal)** | **DPP (Coretax)** | **PPN (Coretax)** | **Selisih PPN** | **Status** |
| ------ | -------------- | ---------------------------- | ------------------------ | ------------------ | ------------------ | ----------------- | ----------------- | --------------- | ------------ |
| 1 | 01/10/25 | 010.000-25.00000001 | PT Abadi Jaya | 10.000.000 | 1.100.000 | 10.000.000 | 1.100.000 | 0 | Match |
| 2 | 05/10/25 | 010.000-25.00000002 | CV Maju Terus | 5.000.000 | 550.000 | 0 | 0 | 550.000 | Belum Upload |
## 2\. Tabel Pajak Masukan (Pembelian)
Tabel ini berfungsi untuk memverifikasi faktur dari vendor yang bisa dikreditkan.
| **No** | **Tgl Faktur** | **NSFP Vendor** | **Nama Vendor** | **PPN (Internal)** | **PPN (Coretax)** | **Selisih** | **Keputusan** |
| ------ | -------------- | ------------------- | --------------- | ------------------ | ----------------- | ----------- | ------------- |
| 1 | 02/10/25 | 010.000-25.99999991 | PT Supplier A | 2.200.000 | 2.200.000 | 0 | Kreditkan |
| 2 | 10/10/25 | 010.000-25.99999995 | PT Logistik B | 300.000 | 300.000 | 0 | Biayakan |
## Rumus Penting untuk Rekonsiliasi Otomatis
Agar proses pengecekan lebih cepat, Anda bisa menerapkan beberapa teknik berikut:
- **Rumus Selisih:** Gunakan pengurangan sederhana di kolom Selisih, contohnya: `=F2-H2`. Jika hasilnya 0, maka data sudah sinkron.
- **VLOOKUP/XLOOKUP:** Jika data Anda berjumlah ratusan, gunakan rumus ini untuk menarik data dari hasil ekspor Coretax ke tabel internal berdasarkan kunci unik berupa Nomor Seri Faktur Pajak (NSFP).
- **Conditional Formatting:** Berikan warna merah otomatis pada sel yang memiliki nilai selisih tidak sama dengan nol agar mata Anda langsung tertuju pada data yang bermasalah.
## Langkah Final Sebelum Submit di Coretax
Setelah pengisian spreadsheet selesai, lakukan pengecekan terakhir pada total bawah (Grand Total). Pastikan:
1. Total PPN Keluaran di spreadsheet sama dengan total di draf SPT Coretax.
2. Total PPN Masukan yang dipilih untuk dikreditkan sudah sesuai dengan kebijakan arus kas perusahaan.
3. Tidak ada faktur "Gantung" atau faktur yang sudah ada di pembukuan tetapi tidak muncul di sistem Coretax (biasanya karena masalah sinkronisasi atau vendor belum upload).
Jika semua baris sudah berstatus "Match", Anda dapat melanjutkan proses klik **Simpan** dan **Konfirmasi Tanda Tangan** di portal Coretax dengan rasa aman.
---
**Sumber Referensi:**
- [https://pajak.go.id/](https://pajak.go.id/?ref=diskusipajak.com)
- Panduan Pengguna Aplikasi Coretax
### Bagaimana Cara Membuat dan Melaporkan SPT Masa PPN di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-membuat-dan-melaporkan-spt-masa-ppn-di-coretax-djp/
Last updated: 2026-03-03T00:47:55.000Z
Cara membuat SPT Masa PPN di Coretax DJP kini jauh lebih sederhana karena sistem telah menyediakan draf atau konsep SPT secara otomatis setiap tanggal 1 pada bulan berikutnya setelah masa pajak berakhir. Wajib Pajak hanya perlu melakukan validasi, melengkapi data jika diperlukan, dan melakukan proses tanda tangan elektronik sebelum mengirimkan laporan tersebut secara resmi ke Direktorat Jenderal Pajak.
## Memahami Sistem Pre-populated SPT Masa PPN di Coretax
Dahulu, pengisian SPT sering kali dianggap rumit karena harus memasukkan data satu per satu. Namun, dengan hadirnya sistem **Coretax**, DJP mengusung efisiensi melalui fitur otomatisasi.
Konsep SPT Masa akan muncul secara otomatis di akun Anda tanpa harus membuat dokumen dari awal. Hal ini meminimalisir kesalahan input dan memastikan data Faktur Pajak yang telah diterbitkan (Pajak Keluaran) maupun yang diterima (Pajak Masukan) sudah terintegrasi langsung ke dalam sistem pelaporan.
## Langkah-langkah Melengkapi Draf SPT Masa PPN
Setelah masa pajak berakhir, Anda dapat mengikuti panduan teknis berikut untuk memastikan laporan Anda siap dikirim:
## 1\. Mengakses Menu Surat Pemberitahuan
Langkah pertama adalah melakukan login ke portal **Coretax DJP**. Setelah masuk ke dasbor utama, arahkan kursor Anda ke menu **Surat Pemberitahuan (SPT)**, lalu pilih sub-menu **Surat Pemberitahuan (SPT)** kembali. Di sini, Anda akan melihat daftar SPT yang berstatus "Belum Disampaikan". Cari baris yang menunjukkan Masa Pajak PPN yang ingin Anda proses.
## 2\. Memeriksa dan Melengkapi Data
Untuk meninjau isi laporan, klik **ikon pensil** (edit) pada baris SPT yang bersangkutan. Di tahap ini, Anda bisa melihat rincian angka yang sudah terisi otomatis oleh sistem. Pastikan semua data transaksi telah sesuai dengan catatan internal perusahaan Anda. Jika terdapat penyesuaian yang diizinkan oleh sistem, Anda bisa melengkapinya sebelum berlanjut ke tahap finalisasi.
## Prosedur Pembayaran dan Pelaporan Final
Jika semua data sudah dipastikan benar, Anda bisa melanjutkan ke tahap pengiriman. Alurnya adalah sebagai berikut:
- **Bayar dan Lapor:** Klik tombol "Bayar dan Lapor" yang tersedia di bagian bawah draf SPT.
- **Validasi Tanda Tangan:** Pilih penyedia layanan penandatanganan elektronik yang Anda gunakan.
- **Input Kredensial:** Masukkan ID dan kata sandi tanda tangan digital Anda untuk melakukan validasi akhir. Ini merupakan bentuk legalitas bahwa laporan tersebut dibuat oleh pihak yang berwenang.
- **Konfirmasi:** Klik tombol "Simpan", kemudian lanjutkan dengan "Konfirmasi Tanda Tangan".
Setelah langkah-langkah di atas selesai, sistem akan memproses pengiriman dan Anda akan menerima bukti penerimaan elektronik sebagai tanda bahwa kewajiban perpajakan Anda telah terpenuhi.
##
Bagaimana Format Spreadsheet Rekonsiliasi Faktur Pajak untuk Coretax? silakan ikuti link ini.
[Bagaimana Format Spreadsheet Rekonsiliasi Faktur Pajak untuk Coretax?Format spreadsheet rekonsiliasi PPN adalah alat bantu verifikasi untuk membandingkan data internal perusahaan dengan draf otomatis (pre-populated) yang tersedia di sistem Coretax DJP.Diskusi PajakTim Redaksi Diskusi Pajak](https://www.diskusipajak.com/bagaimana-format-spreadsheet-rekonsiliasi-faktur-pajak-untuk-coretax/)
### Gali Potensi Pajak - Dividen ke Pemegang Saham Badan dengan Kepemilikan di Bawah 25%
URL: https://www.diskusipajak.com/p/gali-potensi-pajak-dividen-ke-pemegang-saham-badan-dengan-kepemilikan-di-bawah-25/
Last updated: 2026-03-02T13:30:36.000Z
## Kasus Terjadi sebelum UU Ciptaker Pertama
Dividen yang dibagikan oleh Wajib Pajak Badan dalam negeri kepada pemegang saham yang juga berbentuk Badan Usaha di Indonesia merupakan objek pemotongan PPh Pasal 23 sebesar 15%, kecuali jika memenuhi syarat pengecualian objek pajak.
Berdasarkan ketentuan perpajakan, dividen bukan merupakan objek pajak (non-objek) bagi penerima Badan Usaha jika penyertaan modalnya paling rendah 25%.
Jika persentase kepemilikan saham berada di bawah 25%, maka perusahaan pembagi dividen wajib memotong, menyetor, dan melaporkan PPh Pasal 23 atas dividen tersebut untuk menghindari sanksi administratif dan potensi temuan audit.
## Analisis Modus: Kelalaian Pemotongan PPh 23 atas Dividen
Sering terjadi ketidaksesuaian data antara SPT Tahunan PPh Badan dengan SPT Masa PPh Pasal 23/26\. Modus yang sering ditemukan oleh otoritas pajak adalah sebagai berikut:
- **Pemberitahuan Dividen di SPT Tahunan:** Wajib Pajak melaporkan adanya pembagian dividen dalam laporan keuangan atau lampiran SPT Tahunan.
- **Kepemilikan Saham di Bawah Ambang Batas:** Terdapat pemegang saham berbentuk Badan Usaha (PT/CV) dengan kepemilikan kurang dari 25%.
- **Absensi Bukti Potong:** Saat dilakukan rekonsiliasi data, tidak ditemukan adanya pelaporan PPh Pasal 23 atas transaksi dividen tersebut di sistem e-Bupot.
Sebagai contoh, jika PT Sinar Utama Indonesia memiliki 80% saham (bebas pajak), namun PT Investama Mandiri hanya memiliki 20% saham, maka dividen untuk PT Investama Mandiri wajib dipotong pajak oleh pihak pembayar.
## Simulasi Perhitungan Potensi Pajak (Case Study)
Berdasarkan data operasional dari PT Sejahtera Abadi (Nama Samaran), ditemukan adanya potensi pajak yang belum disetorkan ke kas negara dengan rincian sebagai berikut:
## Tabel Daftar Pemegang Saham dan Dividen
| **Nama Pemegang Saham** | **Persentase** | **Nilai Dividen** | **Status Objek Pajak** |
| ------------------------ | -------------- | ------------------- | ---------------------- |
| PT Sinar Utama Indonesia | 80% | Rp20.000.000.000 | Non-Objek Pajak |
| **PT Investama Mandiri** | **20%** | **Rp5.000.000.000** | **Objek PPh 23** |
## Rumus dan Logika Perhitungan Potensi
Potensi pajak dihitung menggunakan tarif Pasal 23 sesuai UU PPh yang berlaku:
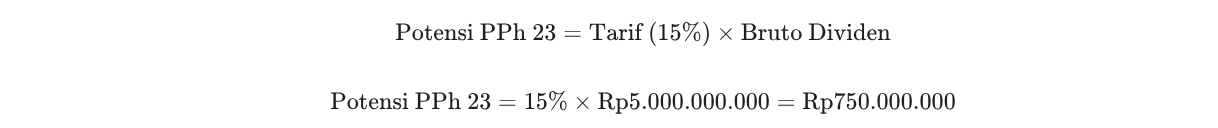
Nilai sebesar **Rp750.000.000** inilah yang menjadi temuan indikatif dan harus segera ditindaklanjuti oleh Wajib Pajak sebelum diterbitkan Surat Ketetapan Pajak.
## Langkah Rekonsiliasi dan Tindak Lanjut Wajib Pajak
Jika Anda menerima surat imbauan atau SP2DK terkait selisih dividen ini, berikut langkah yang harus diambil:
1. **Verifikasi Data Saham:** Pastikan kembali apakah persentase 20% tersebut sudah benar. Jika ada perubahan kepemilikan yang belum terupdate di Akta Notaris, segera siapkan dokumen pendukung.
2. **Pembuatan Bukti Potong:** Jika benar terjadi kelalaian, segera buat Bukti Potong PPh 23 melalui aplikasi e-Bupot untuk Masa Pajak saat dividen tersebut dibayarkan atau disediakan untuk dibayarkan.
3. **Penyetoran dan Pelaporan:** Setorkan pajak menggunakan Kode Akun Pajak (MAP) **411124** dan segera lakukan pembetulan SPT Masa terkait.
4. **Klarifikasi ke AR:** Sampaikan tanggapan tertulis kepada Account Representative (AR) dengan melampirkan bukti setor dan bukti potong yang baru dibuat untuk menggugurkan potensi temuan tersebut.
---
****Konsultasikan Analisis Pajak Secara Menyeluruh** \> Setiap entitas memiliki karakteristik perpajakan yang berbeda. Untuk mendapatkan gambaran yang lebih akurat mengenai potensi pajak Anda, konsultasi dapat dilakukan dengan menghubungi nomor ****085171075710** atau melalui pesan di
[Telegram ](t.me/lesssummer)
### Cara Lapor SPT Tahunan Orang Pribadi Menggunakan Coretax Form 2026
URL: https://www.diskusipajak.com/p/cara-lapor-spt-tahunan-orang-pribadi-menggunakan-coretax-form-2026/
Last updated: 2026-03-02T08:27:16.000Z
Coretax Form adalah formulir elektronik berbasis web terbaru yang menggantikan sistem e-Filing dan e-Form lama dalam ekosistem Coretax System. Bagi Wajib Pajak Orang Pribadi (WP OP), pelaporan SPT Tahunan kini dilakukan melalui satu pintu di portal wajib pajak yang lebih terintegrasi. Perbedaan utamanya terletak pada fitur *pre-populated*, di mana data bukti potong dari pemberi kerja akan otomatis muncul di formulir, sehingga Anda tidak perlu lagi memasukkan data secara manual satu per satu.


Cara Lapor SPT Tahunan Orang Pribadi Menggunakan Coretax Form 2026
## Persiapan Sebelum Mengisi Coretax Form
Sebelum masuk ke sistem Coretax, pastikan Anda telah menyiapkan dokumen pendukung agar proses pengisian berjalan lancar:
- **Login Portal:** Pastikan Anda sudah memiliki akses ke portal wajib pajak dengan NIK yang telah tervalidasi sebagai NPWP.
- **Bukti Potong:** Siapkan formulir 1721-A1 (untuk karyawan swasta) atau 1721-A2 (untuk ASN/TNI/Polri).
- **Daftar Harta & Utang:** Catat rincian harta (tabungan, kendaraan, tanah) dan sisa utang per 31 Desember tahun pajak yang bersangkutan.
## Langkah-Langkah Pelaporan SPT Tahunan di Coretax
Berikut adalah alur logis pelaporan menggunakan sistem terbaru yang didesain lebih *user-friendly*:
### 1\. Akses Menu SPT Tahunan
Setelah login ke akun Coretax Anda, pilih menu **"Tax Return"** atau **"SPT"**, lalu pilih **"Create New Tax Return"**. Sistem akan secara otomatis mendeteksi profil Anda dan menyarankan jenis formulir yang sesuai dengan besaran penghasilan Anda.
### 2\. Pemanfaatan Fitur Pre-populated
Salah satu keunggulan Coretax adalah data bukti potong yang sudah dikirimkan oleh pemberi kerja akan muncul secara otomatis. Anda cukup melakukan verifikasi apakah angka tersebut sudah sesuai dengan dokumen fisik yang Anda miliki. Jika sesuai, Anda tinggal mengklik "Accept" atau "Terima".
### 3\. Pengisian Harta dan Kewajiban
Lanjutkan dengan memperbarui daftar harta dan utang. Di Coretax, daftar harta tahun sebelumnya akan ditampilkan kembali. Anda hanya perlu menambah jika ada perolehan baru atau menghapus jika harta tersebut sudah dijual.
### 4\. Validasi dan Ringkasan
Setelah semua bagian terisi, sistem akan menampilkan ringkasan perhitungan pajak. Di sini Anda bisa melihat status akhir SPT Anda: **Nihil, Kurang Bayar, atau Lebih Bayar**. Jika statusnya Nihil, Anda bisa langsung lanjut ke tahap pengiriman.
### 5\. Pengiriman Kode Verifikasi
Sistem akan mengirimkan kode verifikasi ke email atau nomor telepon yang terdaftar. Masukkan kode tersebut ke kolom yang tersedia dan klik **"Submit"**. Anda akan langsung menerima Bukti Penerimaan Elektronik (BPE) yang tersimpan secara digital di akun Anda.
## Keuntungan Menggunakan Coretax Form Dibanding Sistem Lama
Sistem Coretax membawa perubahan signifikan dalam pengalaman pengguna, di antaranya:
- **Integrasi Data:** Data dari pihak ketiga (seperti perbankan atau samsat) perlahan akan terintegrasi secara otomatis ke daftar harta.
- **Real-Time Validation:** Kesalahan tulis atau hitung (human error) dapat diminimalisir karena sistem akan memberikan peringatan jika ada data yang tidak sinkron.
- **Akses Multi-device:** Coretax Form lebih responsif diakses melalui *smartphone* dibandingkan sistem e-Form berbasis PDF lama yang memerlukan aplikasi tambahan.
---
**Sumber Referensi:**
- Sosialisasi Resmi Direktorat Jenderal Pajak mengenai Coretax System 2026.
- Panduan Teknis Penggunaan Portal Wajib Pajak (pajak.go.id).
### Mengenal Perbedaan Wajib Pajak Pasal 17C dan 17D dalam Restitusi Dipercepat
URL: https://www.diskusipajak.com/p/mengenal-perbedaan-wajib-pajak-pasal-17c-dan-17d-dalam-restitusi-dipercepat/
Last updated: 2026-03-02T04:32:39.000Z
Pasal 17C dan 17D UU KUP adalah fasilitas "karpet merah" yang diberikan DJP agar Wajib Pajak bisa mendapatkan pengembalian kelebihan pajak (restitusi) secara pendahuluan tanpa melalui proses pemeriksaan yang panjang. Perbedaan mendasarnya terletak pada profil kepatuhan: Pasal 17C ditujukan bagi Wajib Pajak "Golden" (Kriteria Tertentu) dengan rekam jejak administrasi yang sangat sempurna dan laporan keuangan audited, sementara Pasal 17D ditujukan bagi Wajib Pajak dengan "Persyaratan Tertentu" yang biasanya dibatasi oleh plafon nominal restitusi namun dengan syarat administratif yang lebih fleksibel.
## Wajib Pajak Kriteria Tertentu (Pasal 17C)
Jalur Pasal 17C diperuntukkan bagi Wajib Pajak yang memiliki tingkat kepatuhan sangat tinggi atau sering disebut sebagai "Wajib Pajak Patuh". Karena profilnya yang kuat, mereka diberikan kepercayaan untuk menerima restitusi besar tanpa diperiksa di muka.
## Syarat Utama Menjadi WP 17C:
- **Disiplin Pelaporan:** Tepat waktu dalam menyampaikan SPT Masa dan SPT Tahunan dalam tiga tahun pajak terakhir.
- **Bebas Tunggakan:** Tidak memiliki tunggakan pajak untuk semua jenis pajak, kecuali sudah mendapatkan izin pengangsuran.
- **Audit Independen:** Laporan keuangan harus diaudit oleh Akuntan Publik atau lembaga pengawasan keuangan pemerintah dengan opini Wajar Tanpa Pengecualian (WTP) selama tiga tahun berturut-turut.
- **Rekam Jejak Bersih:** Tidak pernah dipidana karena melakukan tindak pidana di bidang perpajakan dalam jangka waktu lima tahun terakhir.
## Wajib Pajak Persyaratan Tertentu (Pasal 17D)
Jalur Pasal 17D adalah opsi yang lebih inklusif. Jalur ini bisa dimanfaatkan oleh Wajib Pajak yang mungkin belum memiliki skala bisnis sebesar kriteria 17C atau belum diaudit, namun tetap tertib pajak. Fokus utama jalur ini adalah pada batasan nilai restitusi.
## Karakteristik Jalur 17D:
- **Tanpa Audit Wajib:** Tidak selalu mensyaratkan laporan keuangan audited oleh akuntan publik.
- **Batas Plafon Nominal:** Hanya berlaku jika nilai kelebihan bayar berada di bawah batas maksimum yang diatur pemerintah (misalnya PPh Badan maksimal Rp1 Miliar).
- **Lebih Luas:** Menjangkau Wajib Pajak Orang Pribadi, UMKM, atau badan usaha menengah yang patuh secara dasar.
## Perbandingan Cepat: Pasal 17C vs Pasal 17D
Untuk memudahkan pengambilan keputusan strategis bagi perusahaan, berikut adalah tabel perbandingannya:
| **Aspek Perbedaan** | **WP Kriteria Tertentu (17C)** | **WP Persyaratan Tertentu (17D)** |
| -------------------- | -------------------------------------------- | ---------------------------------------------- |
| **Profil Utama** | WP "Golden" dengan administrasi sangat rapi. | WP dengan nilai restitusi di bawah plafon. |
| **Audit Keuangan** | Wajib diaudit (Opini WTP). | Tidak wajib diaudit secara umum. |
| **Batas Nominal** | Bisa sangat besar (sesuai penetapan). | Dibatasi plafon (Contoh: PPh Badan Rp1 M). |
| **Proses Penetapan** | Harus ditetapkan secara resmi oleh DJP. | Berlaku otomatis jika syarat di SPT terpenuhi. |
| **Selektivitas** | Sangat ketat dan eksklusif. | Lebih mudah dijangkau oleh banyak WP. |
## Strategi Memilih Jalur Restitusi yang Tepat
Sebelum mengajukan pengembalian pendahuluan, Anda harus melakukan diagnosa internal terhadap data perpajakan klien atau perusahaan Anda:
1. **Gunakan Jalur 17C** jika perusahaan Anda adalah entitas besar, rutin diaudit, dan memiliki nilai restitusi yang signifikan (di atas miliaran rupiah). Ini akan sangat membantu *cash flow* karena uang cair tanpa menunggu pemeriksaan satu tahun.
2. **Gunakan Jalur 17D** jika Anda adalah WP Badan kecil-menengah atau Orang Pribadi dengan nilai restitusi yang masih masuk dalam batas plafon peraturan terbaru. Ini adalah cara tercepat tanpa beban audit yang mahal.
Ingat, meskipun uang cair lebih cepat, DJP tetap memiliki hak untuk melakukan pemeriksaan di kemudian hari. Pastikan seluruh dokumen pendukung (faktur pajak, bukti potong, dan invoice) sudah sinkron agar terhindar dari sanksi kenaikan di masa mendatang.
---
**Sumber Referensi:**
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) s.t.d.t.d UU Harmonisasi Peraturan Perpajakan (UU HPP).
- Peraturan Menteri Keuangan terkait tata cara pengembalian pendahuluan kelebihan pembayaran pajak.
- Materi edukasi resmi dari Direktorat Jenderal Pajak (pajak.go.id).
### Apakah Sanksi Kurang Bayar Setelah Pengembalian Pendahuluan Masih 100%?
URL: https://www.diskusipajak.com/p/apakah-sanksi-kurang-bayar-setelah-pengembalian-pendahuluan-masih-100/
Last updated: 2026-03-02T04:26:52.000Z
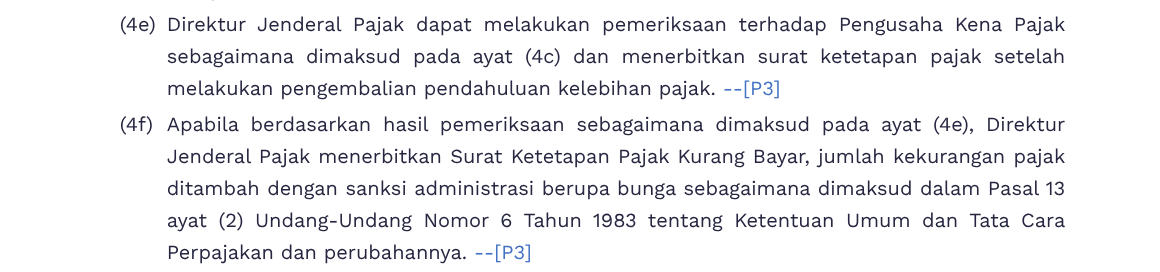
Pasal 9 ayat (4f) UU PPN
Analisis mengenai penerapan sanksi kenaikan 100 persen bagi Wajib Pajak Badan yang menerima SKPKB setelah proses pengembalian pendahuluan kelebihan pajak.
---
Ya, sanksi administrasi berupa kenaikan sebesar 100% masih berlaku bagi Wajib Pajak (WP) yang telah menerima pengembalian pendahuluan kelebihan pajak namun kemudian ditemukan kurang bayar melalui pemeriksaan. Berdasarkan Pasal 17C dan Pasal 17D UU KUP, jika Direktur Jenderal Pajak menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) atas hasil pemeriksaan tersebut, maka jumlah kekurangan pajak akan ditambah dengan sanksi kenaikan 100% dari jumlah kekurangan pembayaran pajak.
## Memahami Sanksi Kenaikan 100% vs Sanksi Bunga
Perbedaan penerapan sanksi antara kenaikan 100% dengan sanksi bunga per bulan bergantung pada jenis pajak dan dasar hukum pengembalian yang digunakan. Berikut adalah rinciannya untuk Wajib Pajak Badan:
## 1\. Sanksi Kenaikan 100% (PPh Badan)
Sanksi ini bersifat mutlak apabila pemeriksaan dilakukan setelah Anda mendapatkan pengembalian pendahuluan berdasarkan status sebagai:
- **WP Kriteria Tertentu (Pasal 17C):** Wajib Pajak yang patuh secara administratif.
- **WP Persyaratan Tertentu (Pasal 17D):** Wajib Pajak yang memenuhi batasan nilai restitusi tertentu.
Jika setelah uang dikembalikan, kantor pajak melakukan pemeriksaan dan menemukan bahwa seharusnya pajak Anda tidak lebih bayar (atau lebih bayar lebih kecil dari yang diklaim), maka selisihnya harus dikembalikan plus denda 100%.
Pasal 17C ayat (5) UU KUP
## 2\. Pengecualian pada Sanksi PPN
Khusus untuk Pajak Pertambahan Nilai (PPN), aturan dalam UU HPP (Harmonisasi Peraturan Perpajakan) telah mengubah skema sanksi. Jika pemeriksaan dilakukan terhadap Pengusaha Kena Pajak (PKP) yang telah menerima pengembalian pendahuluan PPN, maka sanksi yang dikenakan bukan lagi kenaikan 100%, melainkan sanksi bunga sesuai Pasal 13 ayat (2) UU KUP. Bunga ini dihitung berdasarkan tingkat suku bunga acuan ditambah uplift factor, yang biasanya jauh lebih rendah dari 100%.
Pasal 9 ayat (4f) UU PPN
## Syarat Penggunaan Sanksi Bunga Per Bulan
Banyak Wajib Pajak menanyakan apakah mereka bisa hanya dikenakan bunga 2% (atau tarif bunga berjalan) alih-alih kenaikan 100%. Berikut ketentuannya:
- **Bukan Jalur Pasal 17C/17D:** Sanksi bunga per bulan umumnya berlaku untuk SKPKB hasil pemeriksaan rutin yang tidak didahului oleh pengembalian pendahuluan.
- **Pembetulan Sendiri:** Jika Anda melakukan pembetulan SPT atas kemauan sendiri sebelum diperiksa, sanksi yang dikenakan adalah sanksi bunga per bulan sesuai tarif bunga acuan KMK, bukan sanksi kenaikan.
- **Khusus PPN:** Seperti disebutkan sebelumnya, sanksi bunga diterapkan untuk kekurangan bayar PPN pada pemeriksaan setelah pengembalian pendahuluan sesuai Pasal 9 ayat (4f) UU PPN.
## Risiko Pengembalian Pendahuluan bagi WP Badan
Meskipun pengembalian pendahuluan mempercepat arus kas (cash flow) perusahaan karena uang cair tanpa pemeriksaan di awal, Wajib Pajak Badan harus memastikan validitas datanya. Sanksi 100% pada PPh Badan merupakan bentuk "risiko" atas kemudahan yang diberikan negara. Jika data transaksi tidak kuat, disarankan untuk mengajukan restitusi biasa (Pasal 17B) yang diperiksa terlebih dahulu sebelum uang cair untuk menghindari denda besar di kemudian hari.
---
**Sumber Referensi:**
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan UU Harmonisasi Peraturan Perpajakan (UU HPP).
- Pasal 17C dan Pasal 17D UU KUP mengenai Pengembalian Pendahuluan Kelebihan Pajak.
- Pasal 9 ayat (4f) UU PPN terkait sanksi pemeriksaan setelah pengembalian pendahuluan PPN.
### Apakah Bisa Membuat Bukti Potong PPh 23 Setelah Beberapa Bulan Kemudian?
URL: https://www.diskusipajak.com/p/apakah-bisa-membuat-bukti-potong-pph-23-setelah-beberapa-bulan-kemudian/
Last updated: 2026-02-26T02:10:52.000Z
Solusi lengkap mengenai prosedur pembuatan bukti potong PPh 23 yang tertinggal, cara melakukan pembetulan SPT, dan konsekuensi denda keterlambatan sesuai peraturan perpajakan.
_This post is for paying subscribers only._
### Apakah Batas Omzet 4,8 Miliar PPh Final dan NPPN Dihitung Terpisah?
URL: https://www.diskusipajak.com/p/apakah-batas-omzet-4-8-miliar-pph-final-dan-nppn-dihitung-terpisah/
Last updated: 2026-06-07T07:40:53.000Z
## Memahami Akumulasi Omzet Usaha dan Pekerjaan Bebas
Bagi Wajib Pajak Orang Pribadi yang memiliki dua sumber penghasilan berbeda, yakni dari **dagang furniture (kegiatan usaha)** dan **agen properti (pekerjaan bebas)**, penting untuk memahami batasan Rp 4,8 miliar. Berdasarkan ketentuan **pajak.go.id**, batasan tersebut **bukan dihitung sendiri-sendiri**, melainkan total akumulasi dari seluruh peredaran bruto dalam satu tahun pajak.
Jika total omzet gabungan Anda dari toko furniture dan komisi agen properti mencapai atau melebihi Rp 4,8 miliar, maka pada tahun pajak berikutnya Anda **wajib menyelenggarakan pembukuan**. Status Anda berubah dari Wajib Pajak yang cukup melakukan pencatatan menjadi Wajib Pajak yang wajib menyusun laporan keuangan lengkap.
## Skema Pajak Jika Total Omzet Melebihi 4,8 Miliar
Apabila di tahun 2026 estimasi omzet Anda menembus angka Rp 4,8 miliar, berikut adalah mekanisme pemajakan yang berlaku sesuai dengan referensi **Coretaxpedia** dan **PMK-81 Tahun 2024**:
### 1\. PPh Final 0,5% (PP 55 Tahun 2022)
Untuk penghasilan dari dagang furniture, Anda tetap dapat menggunakan tarif PPh Final 0,5% selama Anda masih dalam jangka waktu yang diperbolehkan (untuk WP OP maksimal 7 tahun) dan selama omzet khusus dari kategori usaha tersebut belum melewati ambang batas. Namun, karena akumulasi total omzet (gabungan) sudah di atas 4,8 miliar, administrasi perpajakan Anda tetap harus menggunakan metode pembukuan.
### 2\. Penggunaan NPPN dan Tarif Pasal 17
Untuk penghasilan sebagai agen properti, penggunaan Norma Penghitungan Penghasilan Netto (NPPN) hanya diperbolehkan bagi WP yang total peredaran brutonya di bawah Rp 4,8 miliar. Jika total omzet gabungan Anda sudah menyentuh angka tersebut, maka Anda tidak lagi diperbolehkan menggunakan NPPN. Penghasilan dari agen properti harus dihitung berdasarkan pembukuan (penghasilan bruto dikurangi biaya) dan dikenakan tarif progresif Pasal 17 UU PPh.
---
## FAQ: Pertanyaan Terkait Batasan Omzet Gabungan
- **Apakah pagu 4,8 miliar untuk PPh Final dan NPPN itu masing-masing?** Tidak. Pagu Rp 4,8 miliar adalah ambang batas total akumulasi seluruh penghasilan bruto dari kegiatan usaha dan pekerjaan bebas dalam satu tahun pajak untuk menentukan kewajiban pembukuan.
- **Kapan saya harus mulai menyelenggarakan pembukuan?** Kewajiban pembukuan dimulai pada tahun pajak berikutnya setelah tahun di mana total peredaran bruto Anda telah melampaui batas Rp 4,8 miliar.
- **Apakah saya masih bisa pakai tarif 0,5% jika sudah wajib pembukuan?** Bisa, sepanjang hanya diterapkan atas penghasilan dari kegiatan usaha (furniture) dan masih dalam jangka waktu tertentu sesuai PP 55 Tahun 2022, namun pelaporannya tetap dalam bingkai SPT Tahunan yang menggunakan data pembukuan.
- **Apa syarat menggunakan NPPN di awal tahun?** WP OP harus menyampaikan pemberitahuan penggunaan NPPN kepada Direktur Jenderal Pajak dalam jangka waktu tiga bulan pertama dari tahun pajak yang bersangkutan.
### Youtube- Bagaimana Cara Melaporkan SPT Tahunan PPh Badan via Coretax DJP dengan Mudah?
URL: https://www.diskusipajak.com/p/youtube-bagaimana-cara-melaporkan-spt-tahunan-pph-badan-via-coretax-djp-dengan-mudah-2/
Last updated: 2026-03-07T06:36:17.000Z
Pelaporan Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) Badan melalui aplikasi Coretax DJP dapat dilakukan dengan mengikuti serangkaian langkah sistematis. Proses ini dimulai dari persiapan dokumen, login ke sistem, pengisian formulir induk, dilanjutkan dengan pengisian lampiran yang relevan, hingga tahap pembayaran dan pelaporan akhir.
Meskipun detail pengisian lampiran dapat bervariasi berdasarkan sektor usaha, alur dasar pelaporannya di Coretax umumnya sama untuk semua jenis wajib pajak badan.
## Persiapan Dokumen Penting untuk Lapor SPT Tahunan Badan
Sebelum memulai proses pelaporan, pastikan Anda telah menyiapkan dokumen-dokumen pendukung berikut:
- Laporan laba rugi perusahaan.
- Laporan posisi keuangan (neraca).
- Bukti pemotongan atau pemungutan PPh yang diterima dari lawan transaksi.
- Dokumen pendukung relevan lainnya sesuai jenis usaha Anda.
## Langkah-langkah Login dan Membuat Konsep SPT di Coretax DJP
Proses pelaporan dimulai dengan mengakses platform Coretax DJP:
1. Kunjungi `https://coretaxdjp.pajak.go.id/` dan login menggunakan akun orang pribadi yang ditunjuk sebagai penanggung jawab, wakil, atau kuasa wajib pajak.
2. Setelah berhasil login, lakukan "impersonate" ke akun wajib pajak badan dengan memilih NPWP badan dari daftar *dropdown*.
3. Akses menu `Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT) > Buat Konsep SPT`.
4. Pilih jenis SPT “PPh Badan”, lalu klik "Lanjut".
5. Tentukan periode dan tahun pajak yang akan dilaporkan, serta pilih "model SPT normal".
6. Klik "Buat Konsep SPT". Konsep SPT akan terbentuk dan muncul dalam daftar. Klik ikon pensil (🖉) atau tombol "Lihat" untuk mulai mengisi SPT.

Akses menu `Surat Pemberitahuan (SPT) > Surat Pemberitahuan (SPT) > Buat Konsep SPT`.

Tentukan periode dan tahun pajak yang akan dilaporkan, serta pilih "model SPT normal".
## Panduan Pengisian Formulir Induk SPT Tahunan PPh Badan
Pengisian formulir induk adalah tahap krusial yang menentukan lampiran mana saja yang perlu diisi.
- Pada bagian Header, pilih metode pembukuan yang digunakan (Stelsel Akrual atau Stelsel Kas).
- **Informasi Laporan Keuangan (Bagian B):** Pilih sektor usaha Anda. Pilihan ini akan menentukan jenis Lampiran 1 (Rekonsiliasi Laporan Keuangan) yang wajib diisi. Jika laporan keuangan diaudit, isi opini auditor dan NIK/NPWP 16 digit kantor akuntan publik.
- **PPh Kurang/Lebih Bayar (Bagian F):** Jika status SPT lebih bayar, pilih prosedur pengembalian kelebihan pembayaran (pemeriksaan atau pengembalian pendahuluan) dan tentukan nomor rekening bank tujuan.
- **Pernyataan Transaksi (Bagian H):** Jawab 9 pertanyaan "Ya" atau "Tidak" terkait berbagai transaksi, termasuk transaksi hubungan istimewa, kewajiban dokumen transfer pricing, penyertaan modal/utang/piutang ke afiliasi, dan pembebanan biaya penyusutan/amortisasi fiskal. Jawaban "Ya" dapat memunculkan notifikasi lampiran tambahan yang harus diisi.
## Tahap Pengisian Lampiran dan Pelaporan Akhir SPT
Setelah mengisi formulir induk, lanjutkan dengan mengisi lampiran:
1. Gulir ke bagian atas dan isi lampiran-lampiran yang diwajibkan sistem berdasarkan jawaban Anda pada formulir induk. Pastikan semua data terisi dengan benar dan lengkap.
2. Setelah semua lampiran selesai, kembali ke formulir induk dan pastikan nilai PPh yang harus dibayar sudah sesuai.
3. Baca dan beri tanda centang pada pernyataan (Bagian J).
4. Klik tombol "Bayar dan Lapor".
5. **Jika status SPT adalah Kurang Bayar**, sistem akan menawarkan opsi pelunasan menggunakan deposit pajak (jika saldo mencukupi) atau melalui pembuatan kode billing. Pilih salah satu metode pembayaran.
6. Tandatangani SPT dengan memilih penyedia tanda tangan dan memasukkan *passphrase*. Klik "Simpan", lalu "Konfirmasi Tanda Tangan" jika *passphrase* sesuai.
**Status Akhir Pelaporan:**
- Jika status SPT Nihil atau Lebih Bayar, atau jika pembayaran dilakukan menggunakan deposit pajak, SPT akan otomatis berstatus "Dilaporkan".
- Jika pembayaran dilakukan dengan kode billing, status SPT akan berubah menjadi "Menunggu Pembayaran" dan akan otomatis berubah menjadi "Dilaporkan" setelah pelunasan berhasil.
---
### **FAQ (Frequently Asked Questions)**
#### Apa saja dokumen yang harus disiapkan untuk pelaporan SPT Tahunan PPh Badan?
Dokumen yang perlu disiapkan meliputi laporan laba rugi, laporan posisi keuangan (neraca), bukti pemotongan atau pemungutan PPh dari lawan transaksi, dan dokumen pendukung lain yang relevan.
#### Bagaimana jika status SPT Tahunan Badan saya Kurang Bayar?
Sistem Coretax akan menyediakan opsi pelunasan menggunakan deposit pajak (jika saldo tersedia) atau pembuatan kode billing untuk pembayaran melalui bank/pos persepsi.
#### Apakah alur pelaporan SPT Tahunan Badan berbeda untuk berbagai sektor usaha?
Alur dasar pelaporan melalui Coretax pada dasarnya sama untuk semua sektor usaha, namun detail pengisian lampiran dapat bervariasi sesuai dengan sektor yang dipilih oleh wajib pajak.
#### Apa fungsi "impersonate" saat login ke Coretax DJP?
Fungsi "impersonate" memungkinkan orang pribadi yang ditunjuk (penanggung jawab, wakil, atau kuasa wajib pajak) untuk mengakses dan mengelola akun wajib pajak badan setelah login menggunakan NPWP pribadi mereka.
---
## Petunjuk Pelaporan SPT PPh tahunan badan sektor UMKM
Petunjuk Pelaporan SPT PPh tahunan badan sektor UMKM
## Petunjuk Pelaporan SPT PPh tahunan badan sektor perdagangan
Petunjuk Pelaporan SPT PPh tahunan badan sektor perdagangan
## Petunjuk Pelaporan SPT PPh tahunan badan sektor jasa
Petunjuk Pelaporan SPT PPh tahunan badan sektor jasa
## Petunjuk Pelaporan SPT PPh tahunan badan sektor manufaktur
Petunjuk Pelaporan SPT PPh tahunan badan sektor manufaktur
## Petunjuk Pelaporan SPT PPh tahunan badan sektor perbankan
Petunjuk Pelaporan SPT PPh tahunan badan sektor perbankan
### Apa Arti Status 'Waiting for Amendment/Cancellation' pada Faktur Pajak Keluaran?
URL: https://www.diskusipajak.com/p/apa-arti-status-waiting-for-amendment-cancellation-pada-faktur-pajak-keluaran/
Last updated: 2026-02-25T02:32:43.000Z
Status "waiting for amendment/cancellation" pada faktur pajak keluaran menandakan bahwa faktur pajak tersebut sedang dalam proses penggantian atau pembatalan, dan memerlukan persetujuan dari pihak pembeli untuk menyelesaikannya.
Status ini muncul ketika pembeli telah mengkreditkan faktur pajak masukan tersebut, sehingga proses perubahan tidak dapat dilakukan secara sepihak oleh penjual.
## Memahami Status 'Waiting for Amendment/Cancellation' dalam E-Faktur
### Kapan Faktur Pajak Perlu Diganti atau Dibatalkan?
Faktur pajak adalah dokumen penting dalam transaksi perpajakan.
Penggantian faktur pajak umumnya diperlukan jika terdapat kesalahan dalam pengisian data atau penulisan, seperti informasi pembeli, jenis barang/jasa, atau nilai transaksi.
Sementara itu, pembatalan faktur pajak dilakukan apabila terjadi pembatalan transaksi yang didukung oleh dokumen pendukung (misalnya, pembatalan kontrak jual beli), atau jika faktur pajak tersebut seharusnya tidak diterbitkan sejak awal.
### Mengapa Persetujuan Pembeli Dibutuhkan untuk Penggantian/Pembatalan Faktur Pajak?
Proses penggantian atau pembatalan faktur pajak memerlukan mekanisme yang berbeda, tergantung pada status pengkreditan faktur pajak masukan oleh pembeli.
Jika pembeli belum mengkreditkan faktur pajak masukan yang diterbitkan, penjual dapat melakukan penggantian atau pembatalan secara sepihak tanpa melalui status "waiting for amendment/cancellation".
Namun, apabila pembeli sudah mengkreditkan faktur pajak masukan tersebut, persetujuan dari pembeli mutlak diperlukan. Faktur pajak akan menampilkan status ini selama menunggu konfirmasi dan persetujuan dari pihak pembeli, memastikan bahwa kedua belah pihak menyepakati perubahan tersebut.
## Dampak Status 'Waiting for Amendment/Cancellation' Terhadap Pelaporan SPT
### Perlakuan Faktur Pajak 'Waiting for Amendment/Cancellation' pada SPT yang Belum Dilaporkan
Meskipun berstatus "waiting for amendment/cancellation", faktur pajak tersebut masih dianggap valid dan akan tetap terbawa ke dalam Surat Pemberitahuan (SPT) Masa PPN penjual. Jika SPT belum dilaporkan (masih dalam status draf), dan pembeli telah memberikan persetujuan untuk penggantian atau pembatalan, maka faktur pajak yang baru akan secara otomatis menggantikan faktur pajak sebelumnya dalam SPT.
Faktur pajak yang telah disetujui untuk diganti atau dibatalkan akan ditandai dengan status "amended" atau "canceled" dan memiliki watermark "REPLACED/CANCELED" setelah proses selesai.
### Kewajiban Pembetulan SPT Jika Persetujuan Pembeli Setelah Pelaporan
Konsekuensi lebih lanjut muncul jika SPT Masa PPN telah dilaporkan oleh penjual, namun persetujuan dari pembeli baru didapatkan setelah tanggal pelaporan. Dalam skenario ini, penjual memiliki kewajiban untuk melakukan pembetulan SPT.
Pembetulan ini diperlukan untuk memastikan data faktur pajak yang dilaporkan sesuai dengan kondisi faktur pajak yang telah diganti atau dibatalkan, sehingga tidak terjadi perbedaan data antara SPT penjual dan pembeli serta menghindari potensi sanksi perpajakan.
## Kunci Kelancaran Proses: Koordinasi Penjual dan Pembeli Faktur Pajak
Mengingat kompleksitas dan dampak perpajakan dari penggantian atau pembatalan faktur pajak, koordinasi yang baik antara penjual dan pembeli menjadi sangat krusial. Komunikasi yang efektif akan memperlancar proses persetujuan, mencegah keterlambatan dalam pelaporan SPT, dan memastikan kepatuhan pajak bagi kedua belah pihak.
---
### Tanya Jawab Seputar Faktur Pajak 'Waiting for Amendment/Cancellation'
#### Berapa lama waktu yang dibutuhkan pembeli untuk menyetujui penggantian/pembatalan faktur pajak?
Tidak ada batasan waktu spesifik yang diatur secara eksplisit dalam peraturan, namun idealnya pembeli segera melakukan persetujuan untuk menghindari potensi masalah dalam pelaporan SPT PPN bagi penjual maupun pembeli. Koordinasi aktif sangat disarankan.
#### Apa yang terjadi jika pembeli menolak penggantian atau pembatalan faktur pajak?
Jika pembeli menolak, faktur pajak tersebut akan kembali berstatus "Approved" dan tidak jadi diganti/dibatalkan. Penjual dan pembeli perlu berkoordinasi ulang untuk memahami alasan penolakan dan mencari solusi yang disepakati bersama.
#### Bagaimana cara penjual mengetahui bahwa pembeli telah menyetujui perubahan faktur pajak?
Penjual dapat memantau status faktur pajak pada aplikasi e-Faktur. Setelah disetujui oleh pembeli, status faktur pajak akan berubah menjadi "Amended" atau "Canceled" dan faktur pajak pengganti atau pembatalan akan terbit.
#### Apakah faktur pajak yang berstatus "waiting for amendment/cancellation" tetap bisa dikreditkan oleh pembeli?
Faktur pajak dengan status ini menandakan bahwa pembeli sudah mengkreditkannya. Jika belum dikreditkan, proses penggantian/pembatalan dapat dilakukan sepihak oleh penjual tanpa melalui status "waiting for amendment/cancellation". Oleh karena itu, penting bagi pembeli untuk tidak mengkreditkan faktur yang berpotensi diganti/dibatalkan tanpa konfirmasi final.
### Bagaimana Cara Melakukan Retur Barang di Coretax DJP dan Apa Dampaknya pada PPN?
URL: https://www.diskusipajak.com/p/bagaimana-cara-melakukan-retur-barang-di-coretax-djp-dan-apa-dampaknya-pada-ppn/
Last updated: 2026-02-25T02:27:12.000Z
Sejak implementasi Coretax DJP, proses retur barang yang tidak sesuai transaksi kini wajib dilakukan secara elektronik. Nota retur harus dibuat, ditandatangani, dan diunggah melalui sistem Coretax DJP atau laman lain yang terintegrasi, dengan dampak signifikan pada pencatatan Pajak Pertambahan Nilai (PPN) bagi pihak pembeli maupun penjual.
Proses ini berlaku tidak hanya untuk Pengusaha Kena Pajak (PKP), tetapi juga bagi non-PKP, baik orang pribadi maupun badan, yang dapat mengakses e-Faktur untuk mengelola faktur pajak masukan dan melakukan retur.
## Prosedur Melakukan Retur Barang di Coretax DJP
Melakukan retur barang di Coretax DJP dapat dilakukan untuk faktur pajak yang statusnya telah ditetapkan sebagai *credited* atau *uncredited*. Terdapat dua cara utama untuk memulai proses pengembalian Barang Kena Pajak (BKP) ini.
### Cara Membuat Nota Retur Melalui Submenu Pajak Masukan
Langkah-langkah berikut memudahkan Anda dalam proses retur barang dari sisi pembeli:
1. **Tampilkan Daftar FP PM**: Akses submenu Pajak Masukan, kemudian filter berdasarkan Masa/Tahun Pajak yang relevan dan klik tombol *refresh* (↻) untuk menampilkan seluruh daftar faktur pajak masukan.
2. **Verifikasi Status Faktur**: Pastikan faktur pajak masukan yang ingin diretur memiliki status *credited* atau *uncredited*. Status ini menandakan faktur tersebut telah diproses dan siap untuk diretur.
3. **Mulai Proses Retur**: Klik tombol 'retur' yang tersedia pada baris faktur pajak masukan yang bersangkutan.
4. **Input Keterangan Retur**:
- Isikan tanggal retur sesuai tanggal pengembalian BKP. Tanggal ini krusial untuk penentuan masa pajak.
- Klik ikon pensil (🖉) pada detail barang yang akan diretur.
- Masukkan jumlah barang yang diretur, nilai potongan (jika ada), serta PPN dan PPnBM yang diretur.
- Klik 'Simpan' untuk setiap detail barang.
5. **Unggah Retur**: Setelah semua detail terisi, klik 'Simpan' lalu 'Upload Retur' untuk mengirimkan nota retur secara elektronik.
### Alternatif Prosedur Retur via Submenu Retur Pajak Masukan
Sebagai alternatif, Anda dapat memulai proses retur langsung melalui submenu Retur Pajak Masukan:
1. **Buat Retur Baru**: Klik tombol 'Buat Retur'.
2. **Cari Faktur Pajak**: Isikan nomor Faktur Pajak yang akan diretur, lalu klik tombol 'Cari'.
3. **Lanjutkan Pengisian**: Lakukan langkah pengisian detail retur seperti pada poin 1.d di atas, yaitu menginput keterangan, jumlah barang, PPN/PPnBM yang diretur, hingga proses penyimpanan dan *upload* nota retur.
## Dampak Retur Barang terhadap Perpajakan PPN bagi Pembeli dan Penjual
Pelaksanaan retur barang memiliki konsekuensi perpajakan yang berbeda bagi kedua belah pihak transaksi.
### Bagi Pembeli: Pengaruh pada Pajak Masukan dan SPT Masa PPN
Nota retur yang dibuat oleh pembeli akan tercatat secara otomatis pada submenu Retur Pajak Masukan. Nilai retur tersebut akan secara otomatis mengurangi Pajak Masukan yang dapat dikreditkan dan masuk ke dalam SPT Masa PPN formulir B.2 atau B.3 pada masa pajak dilakukannya retur (berdasarkan tanggal retur). Hal ini penting untuk memastikan jumlah PPN yang terutang sesuai dengan transaksi yang sebenarnya.
### Bagi Penjual: Notifikasi dan Persetujuan Nota Retur Elektronik
Setelah pembeli mengajukan retur, penjual akan menerima notifikasi melalui menu Portal Saya > Notifikasi Saya. Notifikasi ini berisi informasi detail faktur pajak, identitas pembeli, dan nomor nota retur. Penjual memiliki kewajiban untuk melakukan persetujuan atau penolakan atas retur tersebut melalui submenu Retur Pajak Keluaran.
Setelah disetujui, nilai retur akan otomatis mengurangi Pajak Keluaran penjual dan masuk ke dalam SPT Masa PPN formulir A.2 pada masa pajak retur tersebut. Perlu dicatat, nota retur atas faktur pajak yang sebelumnya dibuat melalui e-Faktur *desktop* pun kini juga harus diurus melalui Coretax DJP.
---
## Tanya Jawab Seputar Retur Barang Coretax DJP
#### ****Siapa saja yang dapat melakukan retur barang di Coretax DJP?**
Tidak hanya PKP, entitas non-PKP seperti orang pribadi maupun badan juga dapat mengakses e-Faktur di Coretax DJP untuk melihat faktur pajak masukan dan melakukan retur.
#### ****Kapan status faktur pajak memungkinkan retur barang?**
Retur hanya dapat dilakukan untuk faktur pajak yang statusnya sudah ditetapkan sebagai **credited* atau **uncredited* dalam sistem.
#### ****Apakah nota retur dari e-Faktur desktop juga diurus di Coretax DJP?**
Ya, nota retur atas faktur pajak yang sebelumnya dibuat melalui aplikasi e-Faktur **desktop* juga harus diproses dan diunggah melalui Coretax DJP.
#### ****Mengapa tanggal retur penting dalam proses ini**
Tanggal retur adalah tanggal dilakukannya pengembalian BKP dan sangat penting karena menentukan masa pajak PPN di mana nilai retur akan tercatat dan mempengaruhi perhitungan PPN dalam SPT Masa bagi pembeli dan penjual.
### Bagaimana Cara Memilih Kredit Pajak Masukan dan Mengatasi Faktur yang Meragukan?
URL: https://www.diskusipajak.com/p/bagaimana-cara-memilih-kredit-pajak-masukan-dan-mengatasi-faktur-yang-meragukan/
Last updated: 2026-02-25T02:22:46.000Z
Pengelolaan faktur pajak masukan adalah aspek krusial dalam kepatuhan Pajak Pertambahan Nilai (PPN). Wajib Pajak Kena Pajak (PKP) memiliki pilihan untuk mengkreditkan atau tidak mengkreditkan faktur pajak masukan yang diterima, bahkan menandainya sebagai tidak valid jika transaksi diragukan. Semua opsi ini tersedia secara *real-time* di daftar pajak masukan setelah penjual melakukan *sign/approval*. Keputusan ini penting karena memengaruhi perhitungan PPN yang harus disetor dan potensi kompensasi pajak di masa mendatang.
## Memahami Status dan Opsi Pengelolaan Faktur Pajak Masukan
Faktur pajak masukan muncul di daftar Anda secara *real-time* setelah penjual melakukan persetujuan (*sign/approval*), bahkan sebelum SPT Masa PPN penjual dilaporkan. Kondisi ini memberikan fleksibilitas bagi PKP untuk segera melakukan tindakan. Ada beberapa opsi pengelolaan faktur pajak masukan yang tersedia:
- **Kreditkan Faktur (Lampiran B2):** Pilih opsi ini jika faktur memenuhi semua ketentuan pengkreditan PPN sesuai peraturan yang berlaku. Faktur yang dikreditkan akan otomatis masuk ke lampiran B2 SPT Masa PPN Anda.
- **Tidak Kreditkan Faktur (Lampiran B3):** Gunakan pilihan ini untuk faktur pajak masukan yang tidak memenuhi syarat pengkreditan. Faktur ini akan masuk ke lampiran B3 SPT Masa PPN.
- **Kembali ke Status *Approved* (Netral):** Opsi ini memungkinkan Anda mengembalikan faktur ke status netral, artinya belum dikreditkan atau tidak dikreditkan. Pilihan ini sangat berguna jika transaksi belum terkonfirmasi dan Anda membutuhkan waktu untuk verifikasi lebih lanjut.
- **Tandai sebagai Tidak Valid:** Jika Anda yakin bahwa faktur tersebut bukan merupakan transaksi yang Anda lakukan sebagai pembeli, Anda dapat menandainya sebagai tidak valid. Caranya adalah dengan mengklik ikon pensil (🖉 Edit) pada faktur terkait, lalu gulir ke bawah dan pilih tombol "Tandai sebagai tidak valid".
## Konsekuensi dan Tips Penting dalam Pengkreditan Pajak Masukan
Pengelolaan faktur pajak masukan tidak berhenti pada pemilihan status. Ada beberapa hal penting yang perlu Anda ketahui untuk menghindari kesalahan dan mengoptimalkan kepatuhan PPN terkait kredit pajak masukan:
- **Retur Faktur Pajak Masukan:** Hanya faktur pajak yang sudah berstatus "dikreditkan" atau "tidak dikreditkan" yang bisa diretur. Faktur dengan status "approved" belum diakui dan belum bisa diretur.
- **Pelaporan SPT Masa PPN:** Faktur yang Anda pilih "dikreditkan" atau "tidak dikreditkan" akan otomatis masuk ke dalam SPT Masa PPN untuk dilaporkan. Anda dapat memanfaatkan fitur filter pada masa pajak dan tahun pajak, serta tombol ↻ (*refresh*) saat mencari pajak masukan.
- **Pembetulan SPT Masa PPN:** Apabila Anda mengkreditkan atau tidak mengkreditkan faktur setelah SPT Masa PPN dilaporkan, Anda wajib melakukan pembetulan SPT masa yang bersangkutan. Jika setelah pembetulan terdapat lebih bayar, saldo kompensasi PPN akan otomatis masuk ke masa pajak berjalan yang belum dilaporkan.
- **Dasbor Kompensasi:** Manfaatkan fitur Dasbor Kompensasi pada menu Surat Pemberitahuan (SPT) > Dasbor Kompensasi untuk melacak asal dan penggunaan saldo kompensasi PPN Anda serta saldo yang tersedia.
- **Sinkronisasi dan Konfirmasi Faktur Pajak:** Jika terdapat faktur pajak yang belum sinkron dalam sistem, segera minta bantuan Kantor Pelayanan Pajak (KPP) terdaftar untuk melakukan konfirmasi dan memastikan data Anda akurat.
- **Pemantauan Status Pelaporan:** Selalu pantau status di kolom "Dilaporkan" untuk mengetahui faktur pajak masukan yang telah Anda pilih statusnya (dikreditkan/tidak dikreditkan) sudah benar-benar terlapor dalam SPT.
---
### Pertanyaan Umum (FAQ)
#### ****Apa perbedaan antara pengkreditan faktur pajak masukan B2 dan B3?**
Faktur pajak masukan yang dikreditkan (memenuhi ketentuan pengkreditan) akan masuk ke lampiran B2 SPT Masa PPN, sedangkan faktur yang tidak dapat dikreditkan (tidak memenuhi ketentuan) akan masuk ke lampiran B3 SPT Masa PPN.
#### ****Bagaimana jika saya ragu terhadap transaksi faktur pajak masukan yang diterima?**
Anda memiliki dua opsi: "Kembali ke status approved (netral)" jika transaksi belum terkonfirmasi dan Anda membutuhkan waktu verifikasi, atau "Tandai sebagai tidak valid" jika Anda yakin faktur tersebut bukan transaksi Anda.
#### ****Bisakah faktur pajak dengan status "approved" langsung diretur?**
Tidak bisa. Hanya faktur pajak masukan yang sudah berstatus "dikreditkan" atau "tidak dikreditkan" yang dapat diajukan retur karena faktur dengan status "approved" belum diakui.
#### ****Apa yang harus dilakukan jika saya mengkreditkan faktur setelah SPT Masa PPN dilaporkan?**
Anda wajib melakukan pembetulan SPT Masa PPN yang bersangkutan. Jika hasil pembetulan menunjukkan lebih bayar, saldo kompensasi akan otomatis dialihkan ke masa pajak berjalan yang belum dilaporkan.
### Bagaimana Cara Mengunduh Faktur Pajak Keluaran Secara Massal di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengunduh-faktur-pajak-keluaran-secara-massal-di-coretax-djp/
Last updated: 2026-02-25T02:13:02.000Z
DJP menyediakan layanan Generate Data Coretax yang dapat diakses melalui DJP Online pada menu Lapor > Pra Pelaporan. Layanan ini memungkinkan wajib pajak untuk mengunduh faktur pajak keluaran secara massal, mempermudah perolehan data faktur pajak dari Coretax DJP dengan cepat dan efisien.
## Memahami Layanan Generate Data Coretax untuk Faktur Pajak
Layanan Generate Data Coretax merupakan inovasi dari Direktorat Jenderal Pajak (DJP) untuk memfasilitasi wajib pajak dalam memperoleh berbagai data perpajakan secara massal dari sistem Coretax DJP. Salah satu fitur utamanya adalah kemudahan dalam **mengunduh faktur pajak keluaran massal**, yang sangat bermanfaat bagi perusahaan atau individu dengan volume transaksi tinggi. Dengan adanya fitur ini, proses rekonsiliasi dan pelaporan pajak menjadi lebih ringkas, menghemat waktu dan mengurangi potensi kesalahan manual.
## Panduan Lengkap Mengunduh Faktur Pajak Keluaran Massal Melalui DJP Online
Untuk **download faktur pajak Coretax DJP** secara massal, ikuti langkah-langkah detail berikut pada sistem DJP Online:
### Langkah 1: Akses DJP Online dan Menu Pra Pelaporan
Pertama, pastikan Anda telah login ke akun DJP Online menggunakan Nomor Pokok Wajib Pajak (NPWP) dan kata sandi Anda. Setelah berhasil masuk, navigasikan kursor Anda ke menu "Lapor" yang terletak di bagian atas atau samping halaman, lalu pilih "Pra Pelaporan".
### Langkah 2: Memilih Layanan Generate Data Coretax
Di dalam menu Pra Pelaporan, Anda akan menemukan berbagai opsi. Cari dan klik pada opsi "Generate Data Coretax". Ini adalah pintu masuk untuk memulai proses pengunduhan data.
### Langkah 3: Tentukan Jenis Data dan Periode Faktur Pajak
Setelah masuk ke layanan Generate Data Coretax, sistem akan meminta Anda untuk memilih jenis data yang ingin diunduh. Pastikan Anda memilih "Faktur Pajak Keluaran". Selanjutnya, tentukan periode waktu (bulan dan tahun) faktur pajak yang Anda butuhkan. Anda memiliki fleksibilitas untuk memilih satu bulan atau bahkan beberapa bulan sekaligus, tergantung kebutuhan Anda.
### Langkah 4: Proses Generasi Data Faktur Pajak
Setelah semua parameter ditentukan, klik tombol "Proses Generate" atau tombol serupa yang tersedia. Sistem akan mulai memproses permintaan Anda untuk mengumpulkan data faktur pajak keluaran dari periode yang dipilih. Proses ini mungkin memerlukan waktu beberapa saat, tergantung pada jumlah data yang diminta dan kondisi koneksi internet.
### Langkah 5: Unduh File Faktur Pajak Keluaran Anda
Setelah proses generasi data selesai, Anda akan menerima notifikasi atau melihat tombol "Unduh Data" yang muncul. Klik tombol tersebut untuk mengunduh file faktur pajak keluaran Anda. File akan diunduh dalam format yang telah ditentukan, umumnya CSV atau Excel, yang mudah diolah.
## Catatan Penting Saat Mengunduh Faktur Pajak Massal
Selama proses **prosedur download faktur pajak keluaran massal** ini, penting untuk memastikan koneksi internet Anda stabil. Selalu periksa kembali periode yang Anda pilih untuk memastikan akurasi data yang diunduh. Jika Anda menghadapi kendala teknis atau menemukan ketidaksesuaian data, jangan ragu untuk menghubungi Kring Pajak di nomor 1500200 atau mengunjungi Kantor Pelayanan Pajak (KPP) terdekat untuk bantuan lebih lanjut.
---
## FAQ (Pertanyaan yang Sering Diajukan)
#### ****Apa itu layanan Generate Data Coretax?**
Generate Data Coretax adalah layanan dari DJP yang memungkinkan wajib pajak mengunduh berbagai data perpajakan secara massal dari sistem Coretax DJP, termasuk faktur pajak, melalui DJP Online.
#### ****Jenis data apa saja yang bisa diunduh selain faktur pajak keluaran?**
Selain faktur pajak keluaran, layanan ini juga dapat digunakan untuk mengunduh jenis data lain dari Coretax DJP, tergantung pada opsi yang disediakan oleh DJP pada saat itu. Informasi lebih lanjut dapat ditemukan langsung di menu Generate Data Coretax pada DJP Online.
#### ****Berapa lama proses Generate Data Coretax biasanya memakan waktu?**
Waktu proses bergantung pada volume data dan server DJP. Untuk data dalam jumlah besar, prosesnya mungkin membutuhkan beberapa menit hingga jam. Pastikan Anda tidak menutup halaman hingga proses selesai.
#### ****Bagaimana jika saya tidak menemukan data faktur pajak yang dicari setelah generate?**
Pastikan periode yang Anda masukkan sudah benar. Jika masalah masih berlanjut, mungkin ada kendala teknis atau data belum terinput. Disarankan untuk menghubungi Kring Pajak 1500200 atau KPP terdekat untuk pengecekan lebih lanjut.
### Bagaimana Proses Migrasi Faktur Pajak e-Faktur Desktop ke Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-proses-migrasi-faktur-pajak-e-faktur-desktop-ke-coretax-djp/
Last updated: 2026-02-23T06:52:28.000Z
Faktur pajak dari e-Faktur desktop akan dimigrasikan secara berkala ke sistem Coretax DJP. Setelah faktur pajak masukan atas transaksi dengan PKP tertentu yang menggunakan e-Faktur desktop tampil di daftar Pajak Masukan atau Retur Pajak Masukan di Coretax DJP, pembeli dapat langsung melakukan pengkreditan atau retur sesuai kebutuhan dan ketentuan yang berlaku. Proses ini memastikan faktur dapat dikelola, dikreditkan, dan dilaporkan dengan mudah dalam ekosistem Coretax DJP.
## Pemahaman Migrasi Data Faktur Pajak ke Coretax DJP
Integrasi sistem e-Faktur desktop ke Coretax DJP merupakan bagian dari modernisasi administrasi perpajakan yang digagas oleh Direktorat Jenderal Pajak (DJP). Tujuan utama dari **migrasi data faktur pajak** ini adalah untuk menyatukan berbagai layanan perpajakan dalam satu platform yang terpusat dan efisien, meningkatkan kemudahan bagi Wajib Pajak dalam memenuhi kewajiban perpajakannya.
### Kapan Faktur Pajak Dimigrasikan?
**Jadwal pemindahan faktur pajak Coretax** dari e-Faktur desktop berlangsung secara berkala dan bertahap. DJP melakukan migrasi data secara otomatis ke sistem Coretax DJP. Wajib Pajak tidak perlu melakukan tindakan manual untuk memindahkan faktur pajak yang telah diterbitkan sebelumnya. Ketersediaan faktur pajak masukan di Coretax DJP adalah indikator bahwa data telah berhasil dimigrasikan dan siap untuk diproses. Penting bagi Wajib Pajak untuk secara rutin memeriksa daftar faktur pajak masukan di Coretax DJP.
### Apa yang Dimigrasikan dari e-Faktur Desktop?
Pada dasarnya, data faktur pajak masukan yang sebelumnya terekam dan diadministrasikan melalui aplikasi e-Faktur desktop akan dipindahkan ke Coretax DJP. Ini mencakup informasi detail faktur seperti identitas PKP Penjual, PKP Pembeli, Nomor Pokok Wajib Pajak (NPWP), nilai transaksi, dan tanggal faktur. **Proses migrasi data faktur pajak** ini dirancang untuk memastikan kesinambungan dan integritas data perpajakan Anda.
## Memastikan Faktur Pajak Dapat Dikreditkan atau Diretur di Coretax DJP
Setelah **faktur pajak masukan Coretax DJP** muncul di sistem, ada beberapa langkah dan pemahaman yang perlu diperhatikan untuk memastikan faktur tersebut dapat dikreditkan atau diretur sesuai ketentuan perpajakan yang berlaku.
### Langkah Verifikasi Faktur Pajak Masukan di Coretax
Untuk memastikan faktur pajak telah termigrasi dengan sukses dan siap untuk diproses, Wajib Pajak perlu:
1. Masuk ke akun Coretax DJP Anda melalui portal yang telah disediakan.
2. Akses menu yang berkaitan dengan Pajak Masukan atau Daftar Faktur Pajak.
3. Cari faktur pajak masukan yang relevan dengan transaksi Anda di daftar yang tersedia.
Keberadaan faktur di daftar tersebut merupakan konfirmasi bahwa data telah berhasil dimigrasikan dan siap untuk diproses lebih lanjut.
### Proses Pengkreditan Faktur Pajak di Coretax
Setelah faktur pajak masukan terlihat di Coretax DJP, Anda dapat melanjutkan **cara mengkreditkan faktur pajak masukan di Coretax DJP** dengan memilih faktur yang dimaksud. Proses pengkreditan akan mengikuti ketentuan perpajakan yang berlaku, sama seperti saat menggunakan e-Faktur desktop, namun kini terintegrasi langsung dalam sistem Coretax. Pastikan faktur memenuhi syarat untuk dikreditkan sesuai Undang-Undang Pajak Pertambahan Nilai (UU PPN).
### Prosedur Retur Faktur Pajak Masukan Melalui Coretax
Jika terdapat kebutuhan untuk melakukan retur atas faktur pajak masukan, **prosedur retur faktur pajak masukan di Coretax** juga dapat dilakukan setelah faktur tersebut termigrasi dan terlihat dalam sistem. Anda perlu mengikuti alur yang disediakan di Coretax DJP untuk melakukan pembatalan atau retur, yang akan mengurangi nilai pajak masukan Anda sesuai ketentuan yang berlaku.
## Pelaporan Faktur Pajak Setelah Migrasi ke Coretax DJP
Salah satu keunggulan utama Coretax DJP adalah kemudahan dalam **melaporkan faktur pajak di Coretax DJP**. Faktur pajak yang telah dikreditkan atau diretur di Coretax akan secara otomatis tercatat dan siap untuk dilaporkan dalam Surat Pemberitahuan (SPT) Masa PPN melalui sistem Coretax. Hal ini menyederhanakan proses pelaporan karena data sudah terintegrasi dan meminimalkan input manual, mengurangi potensi kesalahan dan mempercepat proses.
---
## FAQ: Pertanyaan Seputar Migrasi Faktur Pajak ke Coretax DJP
#### Apakah semua faktur pajak saya dari e-Faktur desktop otomatis dimigrasikan ke Coretax DJP?
Ya, faktur pajak dari e-Faktur desktop akan dimigrasikan secara berkala dan otomatis oleh DJP. Anda tidak perlu melakukan proses pemindahan manual. Fokuslah untuk memantau keberadaan faktur di Coretax DJP.
#### Bagaimana jika faktur pajak masukan saya belum muncul di Coretax DJP setelah periode tertentu?
Pastikan Anda memeriksa secara berkala. Jika faktur belum muncul setelah waktu yang wajar dan Anda memerlukan faktur tersebut segera, disarankan untuk menghubungi helpdesk DJP atau Kantor Pelayanan Pajak (KPP) terdaftar untuk verifikasi lebih lanjut.
#### Apakah ada perbedaan aturan pengkreditan faktur pajak di Coretax DJP dibandingkan e-Faktur desktop?
Tidak ada perbedaan signifikan dalam aturan atau syarat pengkreditan faktur pajak. Coretax DJP adalah platform baru untuk memproses faktur, namun ketentuan perpajakan mengenai pengkreditan faktur pajak masukan tetap mengacu pada peraturan perundang-undangan PPN yang berlaku.
#### Apa yang harus saya lakukan jika menemukan data faktur yang tidak akurat setelah dimigrasikan ke Coretax DJP?
Jika Anda menemukan ketidaksesuaian data faktur yang termigrasi, segera laporkan ke DJP melalui saluran resmi atau hubungi KPP terdaftar untuk bantuan koreksi atau verifikasi data.
### Bagaimana Cara Mengisi Nomor Dokumen pada Faktur Pajak Kode 07 untuk Transaksi Kawasan Khusus?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengisi-nomor-dokumen-pada-faktur-pajak-kode-07-untuk-transaksi-kawasan-khusus/
Last updated: 2026-02-23T06:38:25.000Z
Pengisian nomor dokumen pada Faktur Pajak Kode 07 wajib dilakukan dengan benar sesuai jenis penyerahan ke kawasan tertentu seperti Tempat Penimbunan Berikat, Kawasan Bebas, atau Kawasan Ekonomi Khusus (KEK). Setiap kawasan memiliki nomor dokumen pendukung spesifik—AJU, PPBJ, atau PJKEK—yang harus diinputkan beserta tanggalnya untuk memastikan validasi dan interoperabilitas data antara DJP dengan instansi terkait.
## Memahami Fungsi Faktur Pajak Kode 07
Faktur Pajak Kode 07 digunakan khusus untuk penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) yang mendapatkan fasilitas perpajakan, yaitu transaksi yang dilakukan dengan:
- **Kode 02:** Penyerahan ke Tempat Penimbunan Berikat (TPB).
- **Kode 18:** Penyerahan ke Kawasan Bebas, sesuai Peraturan Pemerintah Nomor 41 Tahun 2021.
- **Kode 17:** Penyerahan ke Kawasan Ekonomi Khusus (KEK), sesuai Peraturan Pemerintah Nomor 40 Tahun 2021.
Ketepatan dalam pengisian nomor dokumen pendukung ini krusial untuk memastikan kepatuhan pajak dan kelancaran proses verifikasi oleh otoritas.
## Panduan Pengisian Nomor Dokumen Pendukung untuk Faktur Pajak 07
Proses pengisian nomor dokumen pendukung pada isian Faktur Pajak Kode 07 disesuaikan berdasarkan jenis transaksi ke kawasan khusus yang dilakukan. Berikut adalah panduan detailnya:
### Penyerahan ke Tempat Penimbunan Berikat (TPB) - Kode Transaksi 02
Untuk penyerahan BKP/JKP ke Tempat Penimbunan Berikat, Anda wajib menggunakan nomor dokumen pendukung berupa **Nomor Pengajuan (AJU)**.
- **Sumber AJU:** Nomor AJU ini diperoleh dari dokumen BC 4.0 atau Surat Persetujuan Pengeluaran Barang (SPPB).
- **Cara Pengisian:** Masukkan Nomor Pengajuan (AJU) beserta tanggal AJU tersebut pada kolom "tanggal faktur" di aplikasi atau sistem e-Faktur.
- **Proses Data Otomatis:** Data pembeli dan detail transaksi akan secara otomatis terisi melalui interoperabilitas antara sistem Coretax DJP dan Ditjen Bea dan Cukai (DJBC) yang terintegrasi menggunakan CEISA 4.0\. Hal ini memudahkan wajib pajak dalam melakukan pelaporan dan meminimalisir kesalahan input.
### Penyerahan ke Kawasan Bebas - Kode Transaksi 18
Dalam hal penyerahan BKP/JKP ke Kawasan Bebas, dokumen pendukung yang dibutuhkan adalah **Nomor Pemberitahuan Perolehan/Pengeluaran BKP/JKP (PPBJ)**.
- **Cara Pengisian:** Masukkan nomor PPBJ pada kolom yang tersedia.
- **Proses Data Otomatis:** Mirip dengan TPB, data pembeli dan detail transaksi akan terisi secara otomatis berkat interoperabilitas antara Coretax DJP dan LNSW (INSW), memastikan konsistensi data.
### Penyerahan ke Kawasan Ekonomi Khusus (KEK) - Kode Transaksi 17
Bagi penyerahan BKP/JKP ke Kawasan Ekonomi Khusus (KEK), nomor dokumen pendukung yang digunakan adalah **Nomor Pemberitahuan Jasa KEK (PJKEK)**.
- **Cara Pengisian:** Masukkan nomor PJKEK pada kolom yang disediakan.
- **Proses Data Otomatis:** Informasi pembeli dan detail transaksi juga akan terisi otomatis melalui koneksi Coretax DJP dengan LNSW (INSW), menyederhanakan proses administratif bagi wajib pajak.
## Poin Penting Saat Input Data Dokumen Pendukung FP 07
Pastikan Anda memperhatikan beberapa catatan penting saat menginput data dokumen pendukung untuk Faktur Pajak Kode 07:
- **Kode Informasi Tambahan:** Selalu pilih kode informasi tambahan yang relevan dan sesuai dengan jenis transaksi atau kawasan tujuan.
- **Nomor dan Tanggal Dokumen:** Masukkan nomor dokumen pendukung (AJU, PPBJ, atau PJKEK) beserta tanggal dokumen tersebut pada kolom yang disediakan dengan akurat. Kesalahan dalam pengisian dapat mengakibatkan faktur pajak tidak valid.
- **Penanganan Dokumen Tidak Ditemukan:** Jika sistem tidak dapat menemukan dokumen pendukung yang Anda input, Anda harus segera mengirimkan data terkait ke Direktorat Jenderal Pajak untuk verifikasi lebih lanjut.
Dengan mengikuti panduan ini, wajib pajak dapat memastikan Faktur Pajak Kode 07 terisi dengan benar, mendukung kepatuhan pajak, dan memanfaatkan efisiensi sistem interoperabilitas yang telah tersedia.
---
### FAQ Seputar Faktur Pajak Kode 07
#### ****Apa fungsi utama Faktur Pajak Kode 07?**
Faktur Pajak Kode 07 digunakan untuk mencatat penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) yang mendapatkan fasilitas perpajakan, khususnya untuk transaksi yang ditujukan ke Tempat Penimbunan Berikat, Kawasan Bebas, atau Kawasan Ekonomi Khusus (KEK).
#### ****Mengapa data pembeli dan transaksi bisa terisi otomatis pada Faktur Pajak Kode 07?**
Data tersebut terisi otomatis berkat adanya sistem interoperabilitas. Coretax DJP terhubung dengan sistem Ditjen Bea dan Cukai (CEISA 4.0) untuk transaksi Tempat Penimbunan Berikat, dan dengan LNSW (INSW) untuk transaksi Kawasan Bebas dan KEK. Ini dirancang untuk efisiensi dan akurasi data.
#### ****Apa yang harus dilakukan jika nomor dokumen pendukung (AJU/PPBJ/PJKEK) tidak ditemukan saat pengisian Faktur Pajak 07?**
Jika dokumen pendukung tidak ditemukan oleh sistem, Anda diwajibkan untuk segera mengirimkan data yang relevan ke Direktorat Jenderal Pajak (DJP) agar dapat dilakukan verifikasi dan penanganan lebih lanjut.
#### ****Apakah ada perbedaan perlakuan Faktur Pajak 07 untuk setiap kawasan?**
Perlakuan utamanya adalah pada nomor dokumen pendukung yang wajib diinput. Untuk Tempat Penimbunan Berikat menggunakan AJU, untuk Kawasan Bebas menggunakan PPBJ, dan untuk KEK menggunakan PJKEK. Namun, prinsip dasar pengisian dan tujuan fasilitas pajaknya serupa.
### Kesulitan Input Kuantitas 3 Digit Desimal di Coretax DJP? Ini Solusinya!
URL: https://www.diskusipajak.com/p/kesulitan-input-kuantitas-3-digit-desimal-di-coretax-djp-ini-solusinya/
Last updated: 2026-02-21T13:26:42.000Z
Kolom kuantitas satuan pada aplikasi Coretax DJP dirancang untuk hanya mendukung maksimal dua angka di belakang koma. Hal ini seringkali menjadi kendala bagi wajib pajak yang memiliki transaksi dengan kuantitas yang melibatkan tiga digit desimal atau lebih, seperti pada pengukuran produk tertentu (misalnya, bahan kimia, gas, atau komoditas lain yang dihitung secara presisi). Untuk mengatasi batasan teknis ini tanpa menimbulkan perbedaan nilai yang signifikan pada laporan pajak dan tetap selaras dengan faktur komersial, terdapat pendekatan solusi yang direkomendasikan.
## Memahami Batasan Input Kuantitas pada Coretax DJP
Sistem Coretax DJP, sebagai inti dari administrasi perpajakan yang modern, memiliki standar format data yang telah ditentukan, termasuk dalam hal input kuantitas satuan. Batasan dua digit desimal ini mungkin bertujuan untuk menyederhanakan proses dan menjaga konsistensi data secara umum. Namun, dalam praktiknya, banyak jenis transaksi bisnis memerlukan presisi lebih dari dua angka di belakang koma. Jika Anda mencoba menginput kuantitas dengan tiga digit desimal atau lebih, sistem Coretax akan secara otomatis memotong atau membulatkan angka tersebut, yang berpotensi menciptakan ketidaksesuaian nilai dengan dokumen transaksi asli Anda.
## Solusi Mengatasi Kuantitas 3 Digit Desimal di Coretax DJP
Untuk memastikan integritas data dan kepatuhan dalam pelaporan pajak Anda, berikut adalah langkah-langkah yang dapat diambil ketika menghadapi kuantitas dengan tiga digit desimal:
### Langkah 1: Lakukan Pembulatan Kuantitas ke 2 Digit Desimal
Langkah pertama yang harus dilakukan adalah membulatkan kuantitas satuan yang memiliki tiga digit desimal menjadi dua digit desimal terdekat. Gunakan aturan pembulatan matematis standar (membulatkan ke atas jika digit ketiga adalah 5 atau lebih, dan membulatkan ke bawah jika kurang dari 5).
Contoh:
- Jika kuantitas asli adalah 10.337, bulatkan menjadi 10.34.
- Jika kuantitas asli adalah 10.333, bulatkan menjadi 10.33.
Pembulatan ini akan memungkinkan data kuantitas dapat diinput secara langsung ke dalam sistem Coretax DJP.
### Langkah 2: Tambahkan Baris Baru untuk Selisih Pembulatan (Jika Diperlukan)
Pembulatan kuantitas yang dilakukan pada Langkah 1 berpotensi menyebabkan perbedaan nilai total transaksi jika dibandingkan dengan nilai pada faktur komersial Anda. Perbedaan ini, meskipun kecil, dapat menjadi masalah saat rekonsiliasi data atau audit. Oleh karena itu, jika pembulatan menyebabkan selisih nilai, sangat penting untuk mengakomodasi selisih tersebut dengan menambahkan baris barang baru.
- **Nama Barang:** Gunakan deskripsi yang jelas seperti "Selisih Pembulatan Kuantitas" atau "Penyesuaian Nilai Pembulatan".
- **Nilai:** Masukkan nilai selisih yang dihasilkan dari pembulatan kuantitas. Nilai ini bisa positif (+) atau negatif (-), tergantung apakah pembulatan Anda menyebabkan nilai total Coretax menjadi lebih rendah atau lebih tinggi dari faktur komersial.
**Contoh Penerapan Penyesuaian Selisih Pembulatan:**
Misalkan Anda memiliki transaksi sebagai berikut:
- Kuantitas Asli: 10.333 unit
- Harga Satuan: Rp 10.000 per unit
- Total Nilai Faktur Komersial: 10.333 unit \* Rp 10.000 = Rp 103.330
Ketika diinput ke Coretax DJP:
1. **Kuantitas dibulatkan:** 10.33 unit (dari 10.333)
2. **Total Nilai di Coretax (sebelum penyesuaian):** 10.33 unit \* Rp 10.000 = Rp 103.300
Terjadi selisih nilai: Rp 103.330 (faktur komersial) - Rp 103.300 (Coretax) = Rp 30.
Untuk mengakomodasi selisih ini, Anda perlu menambahkan baris baru di Coretax DJP:
- **Nama Barang:** "Selisih Pembulatan Kuantitas"
- **Nilai:** Rp 30
Dengan cara ini, nilai total transaksi yang tercatat di Coretax DJP akan sama persis dengan nilai total pada faktur komersial, memastikan akurasi pelaporan pajak dan memudahkan proses rekonsiliasi. Penting untuk selalu memastikan kesesuaian antara data yang dilaporkan dalam Coretax dengan dokumen sumber seperti faktur komersial untuk menghindari potensi koreksi atau pemeriksaan oleh Direktorat Jenderal Pajak, sebagaimana ditekankan dalam berbagai panduan akurasi data di pajak.go.id.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa yang terjadi jika saya tidak membulatkan kuantitas 3 digit desimal dan hanya menginput sebisanya?
Jika Anda tidak melakukan pembulatan atau penyesuaian yang benar, sistem Coretax DJP akan secara otomatis membulatkan atau memotong kuantitas input Anda menjadi dua digit desimal. Hal ini dapat menyebabkan perbedaan nilai total transaksi antara yang tercatat di sistem Coretax dengan faktur komersial asli, yang berpotensi menimbulkan ketidaksesuaian data saat rekonsiliasi atau audit.
#### Bagaimana cara menentukan nilai selisih pembulatan yang harus ditambahkan?
Nilai selisih pembulatan ditentukan dari perbedaan antara total nilai transaksi berdasarkan kuantitas asli (tiga digit desimal) pada faktur komersial, dengan total nilai transaksi setelah kuantitas dibulatkan menjadi dua digit desimal dan diinput ke Coretax DJP. Selisih ini bisa positif atau negatif.
#### Apakah ada risiko jika saya hanya membulatkan tanpa menambahkan baris selisih?
Ya, ada risiko. Jika pembulatan menyebabkan perbedaan nilai yang cukup signifikan antara total transaksi di Coretax dan faktur komersial, hal ini dapat menimbulkan pertanyaan dari otoritas pajak saat pemeriksaan atau audit. Konsistensi data antara laporan pajak dan dokumen pendukung sangat krusial.
#### Apakah batasan 2 digit desimal berlaku untuk semua jenis transaksi di Coretax DJP?
Batasan 2 digit desimal pada kolom kuantitas satuan umumnya berlaku untuk semua jenis transaksi barang atau jasa yang memerlukan input kuantitas di Coretax DJP. Namun, penting untuk selalu merujuk pada panduan resmi atau informasi terbaru dari DJP terkait fitur dan batasan sistem.
#### Apakah "Selisih Pembulatan Kuantitas" akan memengaruhi perhitungan pajak secara signifikan?
Untuk selisih yang kecil, dampaknya terhadap perhitungan pajak (misalnya PPN) mungkin tidak signifikan secara material. Namun, tujuan utama penambahan baris selisih adalah untuk memastikan total nilai transaksi yang dilaporkan di Coretax sesuai dengan faktur komersial Anda, menjaga akurasi data, dan menghindari potensi masalah rekonsiliasi.
### Kapan Memilih NPWP vs NIK dan TIN vs National ID Saat Merekam Identitas Pembeli Orang Pribadi?
URL: https://www.diskusipajak.com/p/kapan-memilih-npwp-vs-nik-dan-tin-vs-national-id-saat-merekam-identitas-pembeli-orang-pribadi/
Last updated: 2026-02-21T12:58:54.000Z
## Jawaban singkat: aturan memilih NPWP/NIK dan TIN/National ID
- Jika pembeli orang pribadi sudah terdaftar NPWP: gunakan NPWP enam belas digit atau NIK yang telah dipadankan, dan pilih TIN saat impor XML.
- Jika pembeli belum punya NPWP: gunakan NIK dan pilih National ID saat impor XML; NPWP diisi otomatis enam belas nol.
## Cara mengisi identitas pembeli secara key in di Coretax DJP
- Pembeli terdaftar NPWP:
- Isi NPWP enam belas digit atau NIK pada kolom NPWP.
- Nama, alamat, IDTKU, dan email akan terisi otomatis dari database Coretax DJP.
- Pembeli belum memiliki NPWP:
- Pada toggle identitas, pilih NIK.
- Kolom NPWP otomatis menjadi 0000000000000000.
- Masukkan NIK pembeli pada kolom nomor dokumen.
- Sistem mengecek ke Dukcapil; jika valid akan muncul notifikasi berhasil.
- Lengkapi nama dan alamat pembeli.
## Panduan impor Excel/XML Coretax DJP untuk identitas pembeli
- Pembeli terdaftar NPWP:
- Isi NPWP/NIK pada kolom J.
- Pilih Jenis ID Pembeli “TIN” pada kolom K.
- Jika muncul “Error NPWP tidak ditemukan”, cek kembali:
- Pastikan enam belas digit.
- WP badan atau WNA dengan NPWP lama lima belas digit: tambahkan angka nol di depan.
- Pastikan NIK sudah dipadankan dengan NPWP lima belas digit.
- Pembeli belum memiliki NPWP:
- Isi 0000000000000000 pada kolom J.
- Pilih Jenis ID Pembeli “National ID” pada kolom K.
- Jika muncul “Error NIK tidak ditemukan”, periksa kembali isian NIK.
## Dampak memilih National ID yang tidak tepat
- Jika pembeli orang pribadi ternyata PKP tetapi diisikan sebagai National ID:
- Pajak masukan tidak akan tampil di dashboard.
- Jika pembeli orang pribadi bukan PKP dan diisikan sebagai National ID:
- Fitur retur di Coretax DJP tidak dapat digunakan.
## Solusi dan batas waktu koreksi
- Pastikan identitas pembeli sesuai status perpajakan sebelum menerbitkan faktur pajak.
- Jika terlanjur salah, lakukan pembatalan faktur. Batas akhir approval faktur pajak adalah tanggal 20 bulan berikutnya.
## Catatan pemadanan NIK dan NPWP
- Jika pembeli orang pribadi PKP mengaku memiliki NPWP namun belum padan dengan NIK, minta yang bersangkutan melakukan pemadanan NIK-NPWP di KPP terdekat.
### Bagaimana PKP Mendapatkan Nomor Seri Faktur Pajak Otomatis di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-pkp-mendapatkan-nomor-seri-faktur-pajak-otomatis-di-coretax-djp/
Last updated: 2026-02-21T12:57:03.000Z
## Apa itu NSFP di Coretax dan apa bedanya dengan sistem lama?
Di Coretax, NSFP adalah identitas unik yang ditempelkan sistem pada faktur pajak output ketika faktur sudah sah secara elektronik dan lolos validasi. Berbeda dengan mekanisme lama yang mengharuskan PKP meminta alokasi NSFP terlebih dulu, Coretax mengotomatisasi penomoran saat faktur berstatus approved.
## Cara mendapatkan NSFP otomatis di Coretax DJP (tanpa e-Nofa manual)
Pada praktiknya, Anda tidak “meminta” NSFP. Sistem akan menempelkan NSFP begitu faktur memenuhi syarat sah dan terunggah dengan status approved.
### Langkah ringkas penerbitan faktur sampai approved
- Buat draft faktur pajak di Coretax sesuai data transaksi.
- Tandatangani faktur pajak secara elektronik melalui fitur yang tersedia di sistem.
- Unggah faktur hingga statusnya berubah menjadi approved.
- Setelah approved, NSFP otomatis muncul pada faktur dan dapat diunduh/cetak.
### Kapan NSFP terpasang pada faktur?
NSFP diberikan hanya setelah dua kondisi terpenuhi: faktur sudah ditandatangani dan unggahan berhasil dengan status approved. Jika salah satu belum terpenuhi, NSFP belum ditetapkan.
## Troubleshooting: NSFP belum muncul karena faktur belum approved
Jika NSFP tidak terlihat:
- Cek status faktur. Jika masih draft, rejected, atau failed, selesaikan perbaikan dan unggah ulang hingga approved.
- Validasi data wajib (NPWP/NIK lawan transaksi, tanggal/massa pajak, kode dan nomor dokumen).
- Pastikan hak akses pengguna dan profil PKP aktif sesuai kewajiban PPN.
- Periksa koneksi atau coba unggah ulang bila terjadi gangguan teknis.
Tip: Karena penomoran dikelola sistem, Anda tidak perlu mengatur urutan nomor atau melakukan permintaan NSFP manual. Fokus pada kelengkapan data dan keberhasilan status approved.
## Perubahan dari sistem lama: dari e-Nofa ke alokasi otomatis
- Dulu: PKP mengajukan alokasi NSFP, mengelola persediaan nomor, dan memastikan penggunaan berurutan.
- Sekarang: Coretax menetapkan NSFP saat faktur sah dan approved, sehingga tidak ada lagi proses permohonan NSFP manual dan risiko salah kelola penomoran berkurang.
### Bagaimana Cara Mengakses dan Menggunakan Menu “Bukti Potong Saya” di Bupot PPh?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengakses-dan-menggunakan-menu-bukti-potong-saya-di-bupot-pph/
Last updated: 2026-02-21T10:06:15.000Z

Bagaimana Cara Mengakses dan Menggunakan Menu “Bukti Potong Saya” di Bupot PPh?
## Apa itu menu “Bukti Potong Saya” di Bupot PPh?
Menu ini menampilkan daftar bukti pemotongan PPh yang diterbitkan untuk Wajib Pajak Orang Pribadi penerima penghasilan. Fitur membantu WP memantau dan mengunduh bukti potong sebagai dasar pelaporan dan rekonsiliasi PPh.
## Syarat akses: akun dan role yang didukung
- WP OP penerima penghasilan dapat melihat menu ini di Bupot PPh.
- WP Badan dapat mengaksesnya setelah melakukan impersonasi ke WP OP terkait.
- Role wajib:
- Signer Bupot PPh, atau
- Signer SPT Masa PPh 21/Unifikasi.
Pastikan role telah diassign agar menu muncul di akun Anda.
## Cara menampilkan daftar bukti potong
### Langkah cepat
- Masuk ke menu Bupot PPh, lalu buka “Bukti Potong Saya”.
- Pilih jenis Bupot PPh yang sesuai pada opsi Withholding Type.
- Klik tombol Cari.
- Pilih periode Masa Pajak yang diinginkan.
- Klik tombol refresh (ikon panah) untuk memuat daftar bukti potong terbaru.
### Tips pencarian
- Gunakan filter Masa Pajak yang spesifik agar hasil lebih presisi.
- Ulangi langkah refresh setelah mengubah filter.
## Kendala sementara dan solusinya
- Diketahui terdapat error saat berpindah jenis Bupot PPh, misalnya dari BPA2 ke BP21, yang memunculkan pesan error.
- Workaround saat ini:
- Logout dari aplikasi.
- Login kembali.
- Pilih jenis Bupot PPh yang dituju dan ulangi langkah pencarian.
Masalah ini telah dilaporkan ke vendor dan perbaikan akan dirilis sebagai improvement dalam beberapa hari ke depan.
## Rujukan dan praktik baik
- Cocokkan data bukti potong dengan SPT Masa PPh terkait agar konsisten.
- Rujuk panduan resmi e-Bupot Unifikasi dan SPT Masa PPh di pajak.go.id serta Coretaxpedia untuk kebijakan dan definisi istilah.
### Bagaimana Mengisi Identitas Pembeli pada Faktur Pajak Digunggung (Pedagang Eceran) di XML Induk IA5?
URL: https://www.diskusipajak.com/p/bagaimana-mengisi-identitas-pembeli-pada-faktur-pajak-digunggung-pedagang-eceran-di-xml-induk-ia5/
Last updated: 2026-02-21T10:01:19.000Z
## Cara mengisi identitas pembeli pada faktur pajak digunggung pedagang eceran (XML Induk IA5)
Ketika penyerahan dilakukan kepada konsumen akhir dan identitas pembeli tidak tersedia, Coretax DJP menyediakan format standar agar PKP tetap dapat mengunggah data dengan benar dalam skema XML SPT Masa PPN. Gunakan isian berikut pada kolom identitas pembeli:
- BuyerName: "-"
- BuyerIdOpt: "NIK"
- BuyerIdNumber: "0000000000000000"
Format ini menandai bahwa pembeli adalah konsumen akhir anonim dalam transaksi pedagang eceran. Dengan pengisian ini, validasi sistem tetap terpenuhi tanpa mengharuskan NPWP atau NIK asli dari konsumen.
## Opsi pelaporan transaksi konsumen akhir di Coretax DJP
Coretax DJP memungkinkan dua pilihan pelaporan penyerahan kepada konsumen akhir:
- Cantumkan detil transaksi satu per satu dalam SPT Masa PPN.
- Laporkan secara digunggung (total) sebagai satu baris pada skema upload XML.
Keduanya sah untuk transaksi yang memenuhi kriteria konsumen akhir pada pedagang eceran, selama identitas pembeli diisi dengan format standar di atas saat menggunakan pendekatan digunggung.
### Kapan memilih detil vs. digunggung?
- Pilih detil jika Anda memerlukan pelacakan granular per transaksi.
- Pilih digunggung bila volume transaksi sangat tinggi dan identitas konsumen tidak dikumpulkan, agar proses unggah SPT lebih ringkas.
### Mengapa daftar faktur tiba-tiba hilang dan bagaimana cara memunculkannya kembali di e-Faktur?
URL: https://www.diskusipajak.com/p/mengapa-daftar-faktur-tiba-tiba-hilang-dan-bagaimana-cara-memunculkannya-kembali-di-e-faktur/
Last updated: 2026-02-21T09:57:42.000Z
## Penyebab umum daftar faktur tidak muncul di aplikasi e-Faktur
- Antarmuka belum diperbarui sehingga data belum tersinkron.
- Koneksi internet tidak stabil atau terputus saat memuat data.
- Filter tanggal, status, atau kata kunci pencarian menyembunyikan baris faktur.
- Sesi login kedaluwarsa sehingga data tidak bisa ditarik dari server.
- Proses impor belum selesai sempurna atau menunggu sinkronisasi.
## Langkah cepat mengatasi daftar faktur hilang
- Klik tombol Refresh di bawah + Buat Faktur dan tunggu hingga loading selesai.
- Periksa filter: kosongkan pencarian, setel ulang rentang tanggal, dan tampilkan semua status.
- Muat ulang halaman atau keluar dan masuk kembali ke aplikasi.
- Pastikan internet stabil: coba pindah jaringan, matikan-nyalakan kembali koneksi, atau gunakan koneksi kabel.
- Verifikasi keberhasilan impor: pastikan ada notifikasi sukses dan tidak ada pesan gagal saat mengunggah berkas.
### Praktik terbaik agar daftar faktur selalu tampil
- Selesaikan satu proses lebih dulu sebelum membuka menu lain, agar sinkronisasi tidak terganggu.
- Hindari membuka banyak tab aplikasi e-Faktur dalam satu waktu.
- Bersihkan cache peramban atau aplikasi secara berkala jika kinerja terasa lambat.
- Lakukan refresh setelah impor massal untuk menarik data terbaru ke tabel.
## Kapan perlu menghubungi dukungan
Jika setelah melakukan refresh, mengatur ulang filter, dan memastikan koneksi internet stabil namun daftar faktur belum tampil
### Haruskah XML Transaksi Digunggung Dirinci per Invoice atau Cukup Totalnya?
URL: https://www.diskusipajak.com/p/haruskah-xml-transaksi-digunggung-dirinci-per-invoice-atau-cukup-totalnya/
Last updated: 2026-02-21T09:56:18.000Z
## Ringkasan jawaban: format XML transaksi digunggung di SPT Masa PPN
Coretax DJP mendukung dua pendekatan. Anda dapat:
- Merinci transaksi digunggung per faktur sebagai detil transaksi penyerahan kepada konsumen akhir.
- Mengunggah data secara agregat dalam satu baris total melalui skema XML SPT Masa PPN.
Keduanya valid selama mengikuti skema dan pedoman DJP.
## Apa itu transaksi digunggung dan kapan digunakan
Transaksi digunggung adalah penggabungan penyerahan barang/jasa kena pajak ke konsumen akhir yang dilaporkan tanpa memecah ke
### Kenapa Tombol Upload Faktur Pajak di Coretax DJP Tidak Muncul dan Bagaimana Cara Approval-nya?
URL: https://www.diskusipajak.com/p/kenapa-tombol-upload-faktur-pajak-di-coretax-djp-tidak-muncul-dan-bagaimana-cara-approval-nya/
Last updated: 2026-02-21T09:49:48.000Z
## Cara approval faktur pajak di Coretax DJP ketika tombol Upload tidak muncul
- Hanya pengguna yang ditetapkan sebagai penandatangan faktur pajak yang dapat melakukan Upload/Submit di Coretax DJP.
- Akun tanpa wewenang penandatangan hanya bisa menyimpan draf menggunakan fitur Simpan Konsep.
- Jika Anda adalah wakil/kuasa wajib pajak yang memang ditugaskan menandatangani, minta PIC pusat di badan usaha Anda untuk memberikan role sebagai tax invoice signer ke akun Anda.
### Siapa yang berwenang mengunggah dan menandatangani faktur pajak
- PIC pusat atau pihak yang telah diberi role penandatangan faktur pajak.
- Kuasa/wakil wajib pajak bisa melakukan Upload hanya setelah role penandatangan diberikan oleh PIC pusat.
### Langkah meminta akses role penandatangan faktur pajak
1. Hubungi PIC pusat perusahaan/entitas Anda dan ajukan permohonan akses sebagai penandatangan faktur pajak.
2. Minta PIC pusat menambahkan role tax invoice signer ke akun Anda melalui fitur manajemen pengguna/role pada Coretax DJP.
3. Setelah role disetujui dan diaktifkan, keluar lalu masuk kembali ke sistem.
4. Buka menu pembuatan/approval faktur pajak; tombol Upload/Submit akan muncul jika role sudah aktif.
Catatan: Nama menu dapat berbeda sesuai pembaruan sistem. Pastikan mengikuti panduan terbaru di kanal resmi DJP.
### Perbedaan Simpan Konsep vs Upload pada faktur pajak
- Simpan Konsep: Menyimpan draf faktur agar bisa dilengkapi atau ditinjau kemudian; belum diajukan/ditandatangani.
- Upload/Submit: Mengajukan dan menandatangani faktur pajak sesuai kewenangan; tindakan ini hanya tersedia bagi pengguna dengan role penandatangan.
### Troubleshooting jika tombol Upload tetap tidak terlihat
- Pastikan Anda login dengan akun yang benar dan role penandatangan sudah aktif.
- Coba keluar-masuk sistem, bersihkan cache peramban, dan gunakan peramban versi terbaru.
- Jika masih bermasalah, minta PIC pusat meninjau ulang penetapan role atau hubungi kanal bantuan resmi DJP seperti layanan bantuan di situs pajak.go.id atau Kring Pajak.
##
### Kenapa daftar faktur pajak tidak sinkron dengan SPT Masa PPN dan bagaimana cara memperbaikinya?
URL: https://www.diskusipajak.com/p/kenapa-daftar-faktur-pajak-tidak-sinkron-dengan-spt-masa-ppn-dan-bagaimana-cara-memperbaikinya/
Last updated: 2026-02-21T08:55:35.000Z
## Cara cepat sinkronkan daftar faktur pajak dengan SPT Masa PPN
- Buka SPT Masa PPN dan masuk ke Formulir Induk.
- Klik tombol Posting satu kali untuk menarik dan merangkum seluruh data faktur pajak ke SPT.
- Tunggu hingga proses selesai tanpa mengulangi klik, agar data tidak bentrok.
- Periksa kembali ringkasan SPT (penyerahan, DPP, PPN, PM) untuk memastikan nilai sudah terisi lengkap.
- Simpan, lakukan validasi, dan lanjutkan ke proses pengiriman SPT.
### Langkah detail saat menekan tombol Posting
- Pastikan masa dan tahun pajak yang aktif sesuai dengan periode transaksi.
- Tutup proses lain yang mungkin mengunci data (misalnya impor faktur masih berjalan).
- Setelah Posting selesai, buka daftar faktur keluaran/masukan untuk memastikan jumlah dan nilai sesuai.
## Mengatasi faktur pajak ganda (duplikat) di SPT atau e-Faktur
- Identifikasi duplikat berdasarkan Nomor Seri Faktur Pajak, tanggal, NPWP lawan transaksi, dan nilai DPP/PPN.
- Cek status approval/pengesahan faktur di aplikasi e-Faktur/portal DJP; gunakan hanya yang berstatus valid.
- Hapus atau batalkan entri faktur yang dobel, lalu jalankan Posting kembali agar ringkasan SPT diperbarui.
- Jika duplikasi berasal dari impor berulang, evaluasi file impor dan aktifkan kontrol agar satu faktur tidak terimpor dua kali.
- Terapkan tata kelola nomor seri faktur dan satu sumber data master untuk mencegah duplikasi di periode berikutnya.
## Tips validasi sebelum kirim SPT Masa PPN
- Rekonsiliasi total penyerahan dan perolehan dengan pembukuan.
- Pastikan seluruh faktur pada masa yang sama (hindari salah periode).
- Bandingkan PPN keluaran vs kredit pajak masukan agar tidak ada selisih tak wajar.
- Simpan bukti dukung (CSV/XML impor, bukti approval e-Faktur) untuk audit trail.
### Approval Faktur Pajak di Coretax DJP: Mengapa Tombol Upload Tidak Muncul?
URL: https://www.diskusipajak.com/p/approval-faktur-pajak-di-coretax-djp-mengapa-tombol-upload-tidak-muncul/
Last updated: 2026-02-21T06:10:37.000Z
## Approval Faktur Pajak di Coretax DJP: Panduan Lengkap
Dalam sistem Coretax DJP, **approval faktur pajak** merupakan salah satu langkah krusial yang harus dipahami oleh setiap Pengusaha Kena Pajak (PKP). Banyak wajib pajak yang mengalami kebingungan saat tombol upload tidak muncul, melainkan hanya ada tombol "Simpan Konsep".
### Siapa yang Bisa Melakukan Upload Faktur Pajak?
Berikut adalah ketentuan penting yang harus Anda pahami:
- **PIC Pusat** adalah pihak yang memiliki wewenang penuh untuk mengupload faktur pajak
- Bagi **wakil/kuasa wajib pajak**, Anda harus memastikan bahwa PIC pusat telah memberikan *role* sebagai **taxinvoice signer**
- Tanpa peran yang tepat, tombol upload tidak akan muncul di dashboard Coretax DJP Anda
### Langkah-Langkah Approval Faktur Pajak
1. Pastikan Anda telah login ke akun Coretax DJP dengan akses yang benar
2. Periksa apakah Anda memiliki *role* sebagai *taxinvoice signer*
3. Jika role belum diberikan, hubungi PIC pusat untuk meminta delegasi wewenang
4. Setelah memiliki akses yang tepat, menu upload faktur pajak akan muncul
5. Lakukan upload dokumen faktur pajak sesuai prosedur yang ditetapkan
### Mengapa Tombol Upload Tidak Ada?
Jika Anda hanya melihat tombol "Simpan Konsep" dan tidak menemukan tombol upload, kemungkinan besar disebabkan oleh:
- Anda belum mendapatkan *role* sebagai *taxinvoice signer*
- Anda bukan merupakan PIC pusat dari wajib pajak tersebut
- Delegasi wewenang belum dilakukan oleh PIC pusat
### Kesimpulan
Pahami bahwa keamanan sistem Coretax DJP mengharuskan adanya klarifikasi wewenang melalui sistem *role*. Ini dilakukan untuk memastikan bahwa hanya pihak-pihak yang berwenang yang dapat melakukan approve faktur pajak. Jangan lupa untuk selalu mengikuti perkembangan ketentuan perpajakan terbaru terkait pembuatan dan approval faktur pajak.
### Panduan Lengkap Pencantuman NPWP dan NITKU pada Faktur Pajak di Coretax
URL: https://www.diskusipajak.com/p/panduan-lengkap-pencantuman-npwp-dan-nitku-pada-faktur-pajak-di-coretax/
Last updated: 2026-02-20T14:18:54.000Z
## Ketentuan Umum Pengisian NPWP dan NITKU
Berdasarkan ketentuan perpajakan terkini, identitas penjual dan pembeli pada faktur pajak secara umum harus menggunakan NPWP pusat dan mencantumkan alamat NITKU pusat. Prinsip utama yang harus diperhatikan adalah **syarat material**, yaitu mencantumkan keterangan yang sesuai dengan transaksi yang sebenarnya terjadi.
Hal ini penting untuk memastikan bahwa setiap faktur pajak yang diterbitkan mencerminkan data akurat dari kedua belah pihak yang melakukan transaksi. Dengan demikian, administrasi perpajakan dapat berjalan dengan baik dan memudahkan proses verifikasi oleh Direktorat Jenderal Pajak.
## Pengecualian untuk Pembeli Cabang di Kawasan Berikat
Terdapat situasi khusus yang memerlukan perlakuan berbeda dalam pengisian identitas pembeli. Apabila pembeli merupakan entitas cabang yang berlokasi di kawasan berikat dan menerima fasilitas PPN tidak dipungut (FP 07), maka:
- Faktur pajak tetap menggunakan **NPWP pusat** pembeli
- Namun, harus mencantumkan **NITKU cabang** pembeli yang berada di kawasan berikat tersebut
Pengecualian ini memungkinkan identifikasi yang lebih spesifik terhadap lokasi cabang yang sebenarnya melakukan transaksi, sekaligus tetap mempertahankan NPWP pusat sebagai identitas resmi wajib pajak.
## Implementasi di Coretax
Dalam sistem Coretax, pengisian data identitas pembeli harus dilakukan dengan cermat. Pastikan untuk:
1. Memilih NPWP pusat pada kolom identitas pembeli
2. Memasukkan alamat NITKU yang sesuai dengan lokasi transaksi
3. Untuk kasus kawasan berikat, memastikan NITKU cabang tercantum dengan benar
4. Memverifikasi bahwa data yang diinput sesuai dengan dokumen transaksi asli
## Pertanyaan Umum Seputar NPWP dan NITKU
#### ****Apakah semua faktur pajak harus menggunakan NPWP pusat?**
Ya, secara umum semua faktur pajak harus menggunakan NPWP pusat baik untuk penjual maupun pembeli, kecuali ada ketentuan khusus seperti untuk kawasan berikat.
#### ****Apa itu NITKU dan mengapa penting?**
NITKU (Nomor Identitas Tempat Kegiatan Usaha) adalah identitas lokasi tempat usaha yang spesifik. Pencantuman NITKU yang tepat memastikan transaksi dapat dilacak ke lokasi yang sebenarnya melakukan kegiatan usaha.
#### ****Bagaimana jika pembeli adalah perusahaan dengan banyak cabang?**
Gunakan NPWP pusat pembeli, namun cantumkan NITKU cabang yang sesuai dengan lokasi transaksi sebenarnya terjadi.
#### ****Apakah ada denda jika NITKU tidak sesuai?**
Pencantuman data yang tidak sesuai dengan transaksi sebenarnya dapat menjadi dasar koreksi atau pemeriksaan pajak oleh DJP.
#### ****Bagaimana cara memverifikasi NITKU yang benar?**
Verifikasi dapat dilakukan melalui sistem Coretax atau dengan menghubungi KPP setempat untuk memastikan data NITKU pembeli sudah terdaftar dengan benar.
---
**Sumber Referensi:**
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 tentang Tata Cara Pembuatan dan Penerbitan Faktur Pajak
- Sistem Coretax DJP (coretaxdjp.pajak.go.id)
### Cara Buat Faktur Pajak Uang Muka dan Pelunasan di Coretax DJP yang Benar?
URL: https://www.diskusipajak.com/p/cara-buat-faktur-pajak-uang-muka-dan-pelunasan-di-coretax-djp-yang-benar/
Last updated: 2026-02-20T14:16:07.000Z
## Pengertian Faktur Pajak Uang Muka dan Pelunasan
Faktur pajak uang muka diterbitkan saat menerima pembayaran tahap atau termin sebelum penyerahan barang kena pajak (BKP) atau jasa kena pajak (JKP).
Faktur pertama mencantumkan total nilai kontrak lengkap dengan detail transaksi. Untuk uang muka kedua dan seterusnya, sistem mengisi data otomatis dari faktur pertama setelah memasukkan nomor referensi tersebut.
Sementara itu, faktur pelunasan khusus untuk pembayaran akhir, di mana sistem Coretax otomatis mendeteksi semua faktur uang muka sebelumnya dan menghitung sisa nilai DPP serta PPN sebesar 12% dari sisa DPP nilai kontrak setelah dikurangi total uang muka.
## Langkah-Langkah Membuat Faktur Pajak Uang Muka (**pertama dan selanjutnya)** di Coretax
1. Masuk ke menu e-Faktur di Coretax DJP, pilih Pajak Keluaran, lalu klik Buat Faktur.
2. Centang checkbox **Uang Muka**.
3. Untuk faktur pertama: Rekam seluruh detail transaksi seperti faktur biasa, termasuk kode transaksi 04, tanggal, dan referensi. Centang **DPP Nilai Lain** pada setiap baris transaksi, lalu masukkan nilai 11/12 x harga jual/DPP secara manual.
4. Di bagian bawah daftar transaksi, isikan nilai uang muka yang diterima di kolom "Uang Muka".
5. Untuk faktur kedua dst: Centang **Uang Muka**, masukkan nomor faktur uang muka pertama di kolom "Nomor Faktur". Detail transaksi terisi otomatis, cukup hitung dan isi DPP Nilai Lain 11/12 x uang muka tahap tersebut.
6. Simpan sebagai draft atau upload langsung.
**Catatan penting**: Mulai 1 April 2025, pengisian nilai uang muka diisi DPP penuh (bukan 11/12). Pastikan semua faktur dibuat di Coretax untuk integrasi otomatis.
## Langkah-Langkah Membuat Faktur Pajak Pelunasan
1. Centang checkbox **Pelunasan** dan masukkan nomor faktur uang muka pertama.
2. Sistem otomatis mendeteksi semua faktur uang muka terkait, mengisi detail transaksi, serta menghitung:
- DPP = Total DPP Nilai Lain kontrak minus total uang muka sebelumnya.
- PPN = DPP x 12%.
1. Tidak perlu tambah detail manual; langsung simpan atau upload.
Proses ini memastikan akurasi pelaporan PPN sesuai ketentuan terbaru DJP, menghindari kesalahan perhitungan manual.
### Apa yang Harus Dilakukan untuk Faktur Pajak Pelunasan Uang Muka Legacy di Coretax DJP?
URL: https://www.diskusipajak.com/p/apa-yang-harus-dilakukan-untuk-faktur-pajak-pelunasan-uang-muka-legacy-di-coretax-djp/
Last updated: 2026-02-20T14:13:20.000Z
## Pengertian Uang Muka Legacy dan Pelunasan di Coretax
Uang muka **legacy** merujuk pada faktur pajak uang muka yang diterbitkan sebelum migrasi penuh ke Coretax DJP per 1 Januari 2025\. Saat pelunasan dilakukan setelah transisi, sistem Coretax tidak mengintegrasikan data secara otomatis karena perbedaan platform. Hal ini berbeda dengan faktur yang sepenuhnya dibuat di Coretax, di mana fitur centang "Uang Muka" atau "Pelunasan" memungkinkan tarik data otomatis untuk kemudahan rekonsiliasi.
Menurut panduan resmi DJP, wajib pajak tetap wajib menerbitkan faktur pajak pelunasan tepat waktu sesuai PER-11/2025, meski tanpa koneksi legacy. Nilai DPP pada pelunasan dihitung dari sisa pembayaran setelah dikurangi uang muka sebelumnya, dengan keterangan jelas seperti "Pelunasan sebesar RpX untuk \[deskripsi BKP/JKP\]".
## Langkah Praktis Membuat Faktur Pajak Pelunasan
Ikuti langkah berikut untuk memastikan kepatuhan:
- Masuk ke menu e-Faktur Coretax DJP dan pilih pembuatan faktur pajak keluaran baru.
- Jangan centang opsi "Pelunasan" atau "Uang Muka", karena fitur ini hanya berlaku untuk faktur internal Coretax.
- Isi detail transaksi: gunakan tanggal pelunasan sebagai tanggal faktur, masukkan nilai DPP penuh sisa pelunasan di kolom transaksi, dan tambahkan keterangan lengkap seperti "Pelunasan atas FP Uang Muka No. \[nomor legacy\] tanggal \[tanggal\]".
- Pada kolom "Barang Kena Pajak/Jasa Kena Pajak", gunakan format "baris jembatan" jika multi-transaksi: isi nama dengan sifat pelunasan, nilai, dan deskripsi BKP/JKP tanpa harga satuan/kuantitas terpisah.
- Simpan sebagai draft atau upload langsung; sistem akan generate nomor faktur otomatis.
Update per 17 September 2025 memungkinkan edit detail transaksi meski fitur centang aktif, menghindari trik centang-ulang. Untuk kasus legacy, pengisian manual ini sesuai keadaan tertentu seperti perubahan kode transaksi (misalnya dari 01 ke 07 untuk kawasan berikat).
## Tips Tambahan untuk Kepatuhan
Pastikan rekonsiliasi manual dengan arsip legacy untuk laporan SPT Masa PPN. Jika uang muka menggunakan DPP Nilai Lain (11/12 nilai kontrak), sesuaikan pelunasan agar total DPP mencapai nilai kontrak penuh. Konsultasikan dengan KPP jika ada ketidaksesuaian data.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah faktur uang muka legacy bisa dihubungkan manual dengan pelunasan di Coretax?
Tidak otomatis, tapi cantumkan nomor dan tanggal FP legacy di keterangan pelunasan untuk traceability.
#### Bagaimana hitung DPP pelunasan jika uang muka legacy pakai DPP Nilai Lain?
DPP pelunasan = sisa nilai kontrak penuh dikurangi DPP uang muka sebelumnya (11/12), dengan PPN 12% atas sisa tersebut.
#### Apa bedanya pelunasan legacy vs full Coretax?
Full Coretax gunakan centang "Pelunasan" untuk auto-fill; legacy input manual tanpa centang.
#### Bolehkah edit detail pelunasan setelah upload di Coretax?
Ya, sejak 11 September 2025, edit langsung meski fitur centang aktif, sesuai update DJP.
#### Referensi regulasi utama untuk ini?
PER-11/2025 tentang tata cara FP uang muka dan pelunasan.
### Bisakah Faktur Pajak Dibuat dengan Tanggal Mundur?
URL: https://www.diskusipajak.com/p/bisakah-faktur-pajak-dibuat-dengan-tanggal-mundur/
Last updated: 2026-02-20T14:10:11.000Z
## Apa Itu Faktur Pajak Tanggal Mundur dan Mengapa Dilarang?
Faktur pajak tanggal mundur merujuk pada upaya membuat atau mengubah e-Faktur dengan tanggal transaksi yang lebih awal dari tanggal aktual pembuatannya. Menurut ketentuan Direktorat Jenderal Pajak, pembuatan e-Faktur harus dilakukan tepat waktu dan diunggah paling lambat tanggal 20 bulan berikutnya setelah tanggal faktur yang disetujui. Jika transaksi terjadi pada Juni, batas unggah adalah 20 Juli. Melewati batas ini membuat tidak mungkin membuat faktur dengan tanggal mundur, karena sistem Coretax tidak mengizinkannya.
Alasan utama larangan ini adalah untuk mencegah manipulasi masa pajak PPN. Tanggal faktur pajak menentukan masa pajak yang dilaporkan dalam SPT Masa PPN. Jika backdate ke masa pajak sebelumnya yang sudah lewat batas pembetulan, faktur tersebut tidak akan disetujui DJP dan bukan merupakan faktur pajak yang sah.
## Cara Mengatasi Faktur Pajak yang Salah atau Terlambat
Jika ada kesalahan pada faktur pajak existing, gunakan faktur pajak pengganti sesuai PER-11/PJ/2025\. Langkah-langkahnya:
- Buat faktur pengganti dengan mencantumkan nomor faktur asli yang diganti.
- Isi tanggal faktur pengganti dengan tanggal saat dibuat, bukan tanggal mundur.
- Masa pajak tetap mengikuti faktur asli, dan unggah paling lambat tanggal 20 bulan berikutnya.
- Contoh: Faktur asli tanggal 30 Maret 2025 yang salah, dibuat pengganti pada 19 April 2025, harus diunggah paling lambat 20 Mei 2025.
Untuk transaksi yang belum difakturkan dan sudah lewat batas, buat faktur baru dengan tanggal saat ini yang masih dalam batas unggah. Sistem e-Faktur desktop atau host-to-host masih berlaku terbatas untuk PKP tertentu.
## Perubahan Terbaru Batas Upload Faktur Pajak
Dengan PER-11/PJ/2025, batas unggah e-Faktur diperpanjang menjadi tanggal 20 bulan berikutnya, bukan tanggal 15 seperti PER-03/PJ/2022\. Ini berlaku untuk semua e-Faktur, termasuk pengganti. NSFP diberikan otomatis saat unggah jika sesuai batas. Contoh kasus: Penyerahan BKP 11 September 2025, e-Faktur dibuat dan diunggah 14 Oktober 2025 masih disetujui, tapi 21 Oktober 2025 ditolak.
Pastikan upload melalui modul e-Faktur resmi untuk persetujuan DJP. Jika menggunakan mata uang asing, gunakan kurs KMK pada tanggal faktur asli.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah faktur pajak pengganti bisa tanggal mundur?
Tidak, tanggalnya adalah saat pengganti dibuat, tapi masa pajak ikut faktur asli.
#### Apa sanksi jika unggah e-Faktur lewat tanggal 20?
e-Faktur tidak disetujui DJP, sehingga bukan faktur pajak sah dan berisiko sanksi administratif.
#### Bagaimana jika nota retur sudah diterbitkan sebelum pengganti?
Faktur pengganti harus memperhitungkan nilai nota retur atau pembatalan.
#### Apakah e-Faktur client desktop masih bisa digunakan?
Ya, terbatas untuk PKP tertentu sesuai PER-11/2025.
#### Kapan batas pembetulan SPT Masa PPN untuk faktur pengganti?
Sepanjang SPT masa pajak faktur asli masih bisa dibetulkan.
### Cara Mengkreditkan Pajak Masukan di Coretax [Panduan 2026]
URL: https://www.diskusipajak.com/p/cara-mengkreditkan-pajak-masukan-di-coretax-djp-dengan-mudah-dan-benar/
Last updated: 2026-08-02T02:51:05.000Z
## Pengertian Kredit Pajak Masukan di Sistem Coretax
Kredit pajak masukan adalah proses pengakuan Pajak Pertambahan Nilai (PPN) atas pembelian Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) yang dapat dikurangkan dari pajak keluaran. Di sistem Coretax Direktorat Jenderal Pajak (DJP), proses ini lebih fleksibel pasca pembaruan, memungkinkan pengkreditan hingga tiga masa pajak setelah penerbitan faktur pajak, sesuai Pasal 9 ayat (9) UU PPN dan PMK 81/2024\. Hal ini memudahkan wajib pajak menghindari kehilangan hak kredit jika tidak dilakukan di masa pajak yang sama.
Sistem Coretax menyediakan data prepopulated secara otomatis dari lawan transaksi, sehingga faktur pajak masukan muncul di daftar tanpa input manual. Fitur ini meningkatkan akurasi dan efisiensi administrasi pajak.
## Langkah-Langkah Mengkreditkan Pajak Masukan di Coretax
Ikuti panduan berikut untuk mengkreditkan faktur pajak masukan dengan benar:
1. Login ke akun Coretax DJP melalui portal resmi.
2. Masuk ke menu **e-Faktur**, lalu pilih submenu **Pajak Masukan**.
3. Daftar pajak masukan prepopulated akan muncul otomatis; refresh jika perlu.
4. Pilih faktur dengan klik **Edit** (ikon pensil) untuk satu item, atau centang kolom kiri untuk multiple selection.
5. Klik tombol **Credit Invoice** untuk mengonfirmasi; konfirmasi notifikasi akan muncul.
6. Faktur berhasil dikreditkan ditandai ikon khusus dan status **Credited** saat gulir ke kanan.
Jika ingin mengubah masa pajak, edit periode pengkreditan maksimal tiga bulan setelah faktur diterbitkan, asal belum dikapitalisasi atau dibebankan ke harga pokok. Tombol **Uncredit Invoices** digunakan jika memilih tidak mengkreditkan, yang akan muncul di lampiran B3 SPT Masa PPN.
## Keuntungan Fleksibilitas Pengkreditan di Coretax
Pembaruan ini mempermudah rekonsiliasi pajak masukan dan keluaran, tingkatkan kepatuhan, serta kurangi risiko hangus hak kredit. Wajib pajak kini punya waktu hingga akhir bulan ketiga pasca faktur untuk deklarasi sebelum lapor SPT.
## Video Cara Pengkreditan Faktur Pajak Masukan | Tutorial Lengkap
## Pertanyaan Sering Diajukan (FAQ)
#### Apa yang terjadi jika pajak masukan tidak dikreditkan tepat waktu?
Pajak masukan bisa dikreditkan hingga tiga masa pajak berikutnya, tapi lewat batas hak kredit hangus kecuali memenuhi syarat khusus seperti pemeriksaan pajak.
#### Apakah dokumen selain faktur pajak bisa dikreditkan?
Ya, dokumen tertentu seperti nota retur atau impor yang dipersamakan dengan faktur pajak bisa dikreditkan dengan prosedur serupa di menu Pajak Masukan.
#### Bagaimana status faktur setelah dikreditkan di Coretax?
Status berubah menjadi ****Credited** muncul di lampiran B2 SPT Masa PPN, dan tidak bisa diubah lagi kecuali uncredit jika diperlukan.
#### Apakah prepopulated selalu akurat?
Umumnya ya, tapi verifikasi manual disarankan; refresh daftar untuk update terbaru dari sistem DJP.
#### Siapa yang bisa akses menu Pajak Masukan di Coretax?
Hanya Pengusaha Kena Pajak (PKP) terdaftar dengan akun valid di Coretax DJP.
### Cara Membuat Faktur Pajak Massal dengan XML di Coretax: Panduan Lengkap Step-by-Step
URL: https://www.diskusipajak.com/p/cara-membuat-faktur-pajak-massal-dengan-xml-di-coretax-panduan-lengkap-step-by-step/
Last updated: 2026-02-19T03:00:23.000Z
## Persiapan Awal: Download Template dan Converter
Langkah pertama adalah mengunduh file template dan converter dari website resmi DJP. Kunjungi [www.pajak.go.id/coretax](https://www.pajak.go.id/coretax?ref=diskusipajak.com) dan cari bagian "Template XML dan Converter Excel ke XML". Pada kategori Faktur Keluaran, unduh file yang tersedia. Ekstrak folder hasil unduhan sehingga Anda memiliki akses ke folder TemplateExcel dan Converter Efaktur.
## Mengisi Template Excel: Sheets Faktur dan DetailFaktur
Buka folder "TemplateExcel" dan pilih file "Sample Faktur PK Template" dengan versi terbaru menggunakan Microsoft Excel. File ini terdiri dari empat sheets: Faktur, DetailFaktur, Ref, dan Keterangan.
**Pada sheet Faktur**, isi informasi header transaksi meliputi NPWP Penjual, tanggal faktur, kode transaksi, dan ID TKU pembeli. Panduan lengkap pengisian tersedia di sheet "Keterangan" dan di setiap kolom.
**Pada sheet DetailFaktur**, masukkan detail rincian barang atau jasa yang dijual, termasuk kode barang/jasa, nama barang/jasa, satuan ukur, dan PPnBM jika ada. Setiap baris di sheet Faktur dapat memiliki beberapa rincian detail di sheet DetailFaktur.
Referensi kode dan nilai standar dapat dilihat di sheet "REF". Pastikan Anda tidak membulatkan nilai secara manual—biarkan ada dua digit di belakang titik desimal untuk menghindari perbedaan nilai PPN atau DPP. Gunakan titik sebagai pembatas desimal; jika komputer Anda menggunakan koma, ubah setting regional terlebih dahulu.
## Konversi File Excel ke Format XML
Setelah mengisi semua data di Excel, simpan file dengan nama yang Anda inginkan (contoh: ImporFK.xlsx). Buka folder "Converter Efaktur" dan jalankan file "Converter.Efaktur.Coretax.exe".
Pada aplikasi converter, klik Browse dan pilih file Excel yang telah diisi. Pada kolom "Pilih Jenis XML", pilih opsi "Faktur Pajak Keluaran". Klik "Simpan" dan tunggu hingga notifikasi "XML berhasil disimpan" muncul. File hasil konversi (ImporFK.xml) akan tersimpan di folder yang sama dengan folder Converter Faktur Keluaran.
## Impor File XML ke Coretax dan Upload Faktur
Login ke sistem Coretax DJP melalui [https://coretaxdjp.pajak.go.id/](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com). Pada menu **e-Faktur**, pilih **e-Faktur Pajak Keluaran** dan klik tombol **Impor Data**. Pilih file XML yang telah disiapkan dan tunggu hingga proses unggah selesai.
Sistem akan melakukan validasi data terhadap NPWP 16 digit, NITKU, kode objek pajak, dan tarif. Jika ada data yang perlu dikoreksi, klik ikon mata untuk melihat detail error. Setelah validasi berhasil, beri tanda centang pada faktur pajak keluaran yang telah diunggah, kemudian klik **Upload Faktur**.
## Penandatanganan Elektronik dan Konfirmasi
Tandatangani faktur secara elektronik menggunakan sertifikat elektronik atau kode otorisasi DJP sesuai dengan metode yang Anda pilih. Setelah proses penandatanganan selesai, klik **Konfirmasi Tanda Tangan** untuk menyelesaikan proses upload faktur pajak keluaran.
## Hal-Hal Penting yang Perlu Diperhatikan
- Jangan membulatkan nilai di Excel secara manual untuk menghindari perbedaan nilai PPN atau DPP
- Gunakan titik (.) sebagai pembatas desimal, bukan koma (,)
- Jika komputer menggunakan setting regional berbeda, ubah desimal dari koma ke titik, kemudian restart Excel sebelum melakukan konversi XML
- Pastikan semua data NPWP dan NITKU menggunakan format 16 digit untuk pemotong dan lawan transaksi
- Selalu cek sheet "Keterangan" dan "REF" untuk panduan pengisian dan referensi kode yang berlaku
## Video Tutorial Pembuatan XML Faktur Pajak Keluaran dan Pelaporan SPT Masa PPN
---
## Pertanyaan Umum Seputar Pembuatan XML Faktur Pajak
#### ****Apakah saya bisa membuat XML tanpa menggunakan converter?**
Ya, Anda dapat membuat file XML langsung dari Microsoft Excel dengan membuka menu "Developer" dan mengklik "Export", kemudian memilih nama dan lokasi penyimpanan file.
#### ****Bagaimana jika ada error saat proses validasi data?**
Klik ikon mata pada status "VALIDATING FAILED" untuk melihat detail error. Perbaiki data sesuai dengan pesan error, kemudian ulangi proses konversi dan impor.
#### ****Berapa lama proses unggah file XML ke Coretax?**
Waktu proses tergantung pada jumlah faktur dan kecepatan internet. Sistem akan menampilkan status "CREATING INVOICE FINISHED" ketika proses selesai.
#### ****Apakah template Excel dapat digunakan untuk retur faktur masukan?**
Ya, folder TemplateExcel juga menyediakan file Excel untuk retur faktur masukan dengan langkah yang sama.
#### ****Apa perbedaan antara metode manual (key-in) dan impor XML?**
Metode impor XML lebih efisien untuk membuat faktur dalam jumlah banyak sekaligus, sementara metode manual lebih cocok untuk transaksi individual atau jumlah kecil.
##
### Bagaimana Cara Membuat Faktur Pajak di Coretax DJP? Panduan Lengkap untuk PKP
URL: https://www.diskusipajak.com/p/bagaimana-cara-membuat-faktur-pajak-di-coretax-djp-panduan-lengkap-untuk-pkp/
Last updated: 2026-02-19T02:54:16.000Z
## Persiapan Awal
Sebelum membuat faktur pajak, pastikan Anda telah login ke akun Coretax DJP menggunakan kredensial pihak yang ditunjuk sebagai drafter atau signer. Setelah berhasil login, akses menu **e-Faktur** dan pilih submenu **Pajak Keluaran** untuk memulai proses pembuatan faktur.
## Metode 1: Pembuatan Faktur Secara Manual (Key-In)
Metode key-in adalah cara paling umum untuk membuat faktur pajak dengan mengisi data secara langsung di sistem Coretax.
**Langkah-langkah pembuatan:**
1. Klik tombol **Buat Faktur** pada halaman Pajak Keluaran
2. Lengkapi formulir dengan data transaksi yang mencakup:
- Tanggal faktur pajak
- Kode transaksi PPN (misalnya kode "01" untuk penyerahan normal)
- Identitas lawan transaksi menggunakan NPWP, NIK, atau identitas lainnya
1. Isi detail transaksi dengan mengklik **Tambah Transaksi**, meliputi:
- Tipe barang/jasa
- Kode barang/jasa (tersedia lebih dari 1.300 kode barang dan 600 kode jasa)
- Nama barang/jasa
- Satuan
- Harga satuan
- Jumlah
- Diskon (jika ada)
1. Klik **Simpan** setelah detail transaksi selesai diisi
2. Setelah semua data lengkap, pilih **Simpan Konsep** untuk menyimpan sebagai draft atau lanjut ke tahap upload
## Metode 2: Pembuatan Faktur Melalui Impor File XML
Untuk PKP yang memiliki sistem terintegrasi, metode impor XML menawarkan efisiensi lebih tinggi.
**Langkah-langkah impor XML:**
1. Pada layar "Pajak Keluaran", klik tombol **Impor Data**
2. Unggah file XML yang telah disiapkan sesuai template resmi dari DJP
3. Sistem akan memproses file secara otomatis untuk pembuatan faktur pajak
4. Lanjutkan ke tahap upload faktur setelah proses selesai
## Tahap Penandatanganan dan Upload Faktur
Setelah data faktur lengkap, baik melalui metode key-in maupun impor XML, lakukan penandatanganan elektronik:
1. Pilih penyedia penandatangan digital (Signer Provider)
2. Isi identitas berupa ID dan kata sandi untuk validasi akhir
3. Klik tombol **Simpan**
4. Pilih **Konfirmasi Tanda Tangan** untuk menyelesaikan proses
5. Faktur pajak akan otomatis mendapat Nomor Seri Faktur Pajak (NSFP) dari sistem
Faktur pajak yang telah dibuat wajib diunggah untuk mendapat persetujuan Direktur Jenderal Pajak paling lambat tanggal 15 bulan berikutnya sesuai dengan ketentuan yang berlaku.
## Pertanyaan Umum (FAQ)
#### ****Apa perbedaan antara metode key-in dan impor XML?**
Metode key-in cocok untuk transaksi dalam jumlah kecil atau PKP yang belum memiliki sistem terintegrasi, sementara impor XML lebih efisien untuk volume transaksi besar dengan sistem yang sudah terintegrasi.
#### ****Bisakah saya menyimpan faktur sebagai draft sebelum mengunggahnya?**
Ya, Anda dapat mengklik ****Simpan Konsep** untuk menyimpan faktur sebagai draft dan menyelesaikannya kemudian sebelum melakukan upload final.
#### ****Berapa batas waktu untuk mengunggah faktur pajak ke sistem DJP?**
Faktur pajak harus diunggah paling lambat tanggal 15 bulan berikutnya setelah tanggal pembuatan faktur.
#### ****Apakah NSFP diberikan secara otomatis?**
Ya, Nomor Seri Faktur Pajak (NSFP) akan diberikan secara otomatis oleh sistem Coretax setelah faktur berhasil ditandatangani dan diunggah.
#### ****Siapa saja yang dapat membuat faktur pajak di Coretax?**
Pihak yang ditunjuk sebagai drafter atau signer yang memiliki akun Coretax DJP dapat membuat faktur pajak, termasuk PKP sendiri, wakil, pengurus, atau kuasa PKP.
### Tiga Skema Pembuatan E-Faktur di Coretax DJP yang Perlu Diketahui PKP
URL: https://www.diskusipajak.com/p/tiga-skema-pembuatan-e-faktur-di-coretax-djp-yang-perlu-diketahui-pkp/
Last updated: 2026-02-19T02:48:55.000Z
## Skema Pembuatan E-Faktur di Coretax DJP
Direktorat Jenderal Pajak telah menyediakan tiga saluran pembuatan faktur pajak untuk memudahkan PKP dalam melaksanakan kewajiban perpajakan mereka. Setiap skema dirancang untuk mengakomodasi berbagai tingkat kompleksitas transaksi dan volume pembuatan faktur.
### 1\. Input Manual (Key In) di Coretax DJP
Skema pertama adalah **input manual untuk setiap faktur pajak** melalui antarmuka Coretax DJP. Metode ini melibatkan pengisian data transaksi secara langsung oleh pengguna melalui formulir elektronik yang disediakan sistem. PKP dapat login ke portal Coretax, memilih menu e-Faktur, dan mengisi data lawan transaksi, NPWP, nilai transaksi, serta PPN yang dikenakan. Setelah semua data terisi dengan benar, faktur dapat disimpan dan dikirim langsung ke DJP secara real-time tanpa perlu upload manual.
Metode ini cocok untuk PKP dengan volume transaksi rendah hingga menengah yang membutuhkan kontrol penuh atas setiap faktur yang dibuat.
### 2\. Pembuatan Massal Melalui Unggah File XML
Skema kedua adalah **pembuatan massal melalui unggah file XML** pada sistem Coretax DJP. PKP dapat menyiapkan data faktur dalam format file XML sesuai dengan spesifikasi yang ditentukan DJP, kemudian mengunggahnya ke sistem Coretax. Sistem akan memproses file secara otomatis dan membuat faktur pajak dalam jumlah besar sekaligus.
Pendekatan ini sangat efisien untuk PKP dengan volume transaksi tinggi atau yang memiliki sistem akuntansi terintegrasi yang dapat menghasilkan file XML.
### 3\. Pembuatan Massal Melalui Penyedia Jasa Aplikasi Perpajakan (PJAP)
Skema ketiga adalah **pembuatan massal melalui Penyedia Jasa Aplikasi Perpajakan (PJAP)** yang telah terhubung dengan sistem Coretax DJP. PKP dapat menggunakan aplikasi perpajakan pihak ketiga yang sudah terintegrasi dengan Coretax untuk membuat faktur secara otomatis. Data transaksi dari sistem internal PKP dapat langsung tersinkronisasi dengan aplikasi PJAP, yang kemudian mengirimkan data faktur ke Coretax DJP.
Solusi ini memberikan kemudahan maksimal karena PKP tidak perlu melakukan input manual atau persiapan file XML, melainkan mengandalkan otomasi penuh dari aplikasi yang terintegrasi.
## Pertimbangan Pemilihan Skema
Pemilihan skema tergantung pada beberapa faktor, antara lain volume transaksi harian, ketersediaan sumber daya manusia, infrastruktur teknologi yang dimiliki, serta integrasi sistem yang sudah ada di perusahaan. PKP dapat menggunakan lebih dari satu skema sekaligus sesuai kebutuhan operasional mereka.
## Pertanyaan Umum Seputar Skema Pembuatan E-Faktur
#### ****Apakah PKP dapat menggunakan lebih dari satu skema sekaligus?**
Ya, PKP dapat menggabungkan ketiga skema tersebut. Misalnya, menggunakan input manual untuk transaksi khusus dan unggah XML untuk transaksi rutin.
#### ****Apakah ada perbedaan Nomor Seri Faktur Pajak (NSFP) antar skema?**
NSFP di Coretax menggunakan format 17 digit yang dibuat otomatis oleh sistem, berbeda dengan e-Faktur Desktop yang menggunakan 16 digit. DJP akan melakukan penyesuaian otomatis dengan menambahkan angka 9 pada digit ke-5.
#### ****Bagaimana jika PKP belum memiliki NSFP?**
PKP harus mengajukan NSFP melalui aplikasi e-Nofa terlebih dahulu. Faktur pajak hanya dapat dibuat dengan tanggal yang sama atau setelah tanggal permintaan NSFP.
#### ****Apakah semua PJAP dapat terhubung dengan Coretax DJP?**
Hanya PJAP yang telah mendapat persetujuan dan terintegrasi resmi dengan Coretax DJP yang dapat digunakan untuk skema ketiga.
#### ****Apa keuntungan menggunakan PJAP dibanding input manual?**
PJAP menawarkan otomasi penuh, mengurangi kesalahan input, dan meningkatkan efisiensi terutama untuk PKP dengan volume transaksi tinggi.
Cara Buat Faktur Pajak Keluaran di Coretax | Tutorial Lengkap | Video Resmi DJP
### Mengapa Bupot PPh Istri Masih Muncul di Akun Coretax Suami Padahal Sudah Pilih Kewajiban Pajak Terpisah?
URL: https://www.diskusipajak.com/p/mengapa-bupot-pph-istri-masih-muncul-di-akun-coretax-suami-padahal-sudah-pilih-kewajiban-pajak-terpisah/
Last updated: 2026-04-14T07:59:51.000Z
## Penyebab Bupot PPh Istri Salah Masuk ke Akun Coretax Suami
Bagi pasangan suami-istri yang memilih menjalankan kewajiban pajak secara terpisah (MT/PH), penghasilan masing-masing harus dilaporkan terpisah melalui akun Coretax DJP sendiri. Namun, sistem Coretax sering kali secara otomatis memasukkan bukti potong (Bupot) PPh istri ke SPT suami jika status istri di DUK suami masih "Tanggungan". Hal ini terjadi meskipun istri sudah mengaktifkan NIK sebagai NPWP dan memilih status MT/PH.
Penyebab utama adalah data DUK yang belum diperbarui. Sistem menganggap istri sebagai tanggungan, sehingga Bupot istri ikut tertarik ke akun suami. Kondisi ini umum dialami wajib pajak yang baru memilih terpisah, dan dapat diatasi dengan perubahan status di akun Coretax.
## Cara Mengubah Status Istri di Daftar Unit Keluarga Coretax
Suami perlu melakukan perubahan status istri melalui akun Coretax-nya agar Bupot tidak lagi masuk otomatis. Ikuti langkah-langkah berikut:
- Masuk ke menu **Portal Saya** \> **Profil Saya** \> **Informasi Umum** \> klik **Edit**.
- Pada bagian **Unit Pajak Keluarga**, cari nama istri dan klik **Edit**.
- Ubah status istri dari "Tanggungan" menjadi **"Kepala Unit Keluarga Lain"**.
- Simpan perubahan.
Istri juga harus memverifikasi akunnya: masuk ke **Portal Saya** \> **Profil Saya** \> **Informasi Umum**, pastikan kategori wajib pajak **PH/MT** dan status NPWP **aktif**.
Setelah DUK diperbarui, Bupot istri yang terlanjur masuk ke SPT suami bisa dihapus langsung dan tidak perlu dilaporkan di sana. Laporkan Bupot tersebut di SPT istri melalui akun Coretax istri.
## Pelaporan Pajak untuk Suami-Istri Status MT/PH
Meski terpisah, suami-istri MT/PH wajib mengisi **Lampiran 4 Bagian B SPT Tahunan PPh**. Prosesnya: gabungkan penghasilan neto suami-istri, hitung total PPh terutang, lalu bagi secara proporsional untuk dilaporkan masing-masing di SPT mereka. Ini memastikan perhitungan PTKP dan tarif progresif tepat.
**Peringatan Potensi Kurang Bayar**: Penggabungan penghasilan bisa mengubah lapisan tarif (bracket), menyebabkan PPh terutang lebih tinggi daripada kredit pajak masing-masing. Periksa dengan teliti sebelum lapor SPT untuk hindari kurang bayar.
Dengan langkah ini, pelaporan pajak jadi akurat dan sesuai aturan DJP. Pastikan update data sebelum masa pelaporan SPT Tahunan.
### Bagaimana Cara Buat Bupot A1 untuk Pegawai dengan NPWP Sementara yang Resign Tengah Tahun?
URL: https://www.diskusipajak.com/p/bagaimana-cara-buat-bupot-a1-untuk-pegawai-dengan-npwp-sementara-yang-resign-tengah-tahun/
Last updated: 2026-02-19T02:08:31.000Z
## Mengapa Bupot A1 Tidak Bisa Dibuat dengan NPWP Sementara?
Sistem Coretax DJP mengharuskan histori penghasilan pegawai menggunakan NIK yang sudah tervalidasi dan terdaftar di database untuk menarik data secara otomatis saat membuat Bupot A1\.
NPWP sementara hanya bersifat darurat dan tidak valid untuk proses ini, berbeda dengan Bupot bulanan yang masih mengizinkannya.
Hal ini sering terjadi pada pegawai yang resign di tengah tahun pajak, di mana Bupot bulanan sebelumnya tercatat dengan NPWP sementara, sehingga sistem gagal prepopulate data penghasilan dan pemotongan.
Penggunaan NPWP sementara juga berdampak pada penerima penghasilan karena bukti potong tidak terkirim ke akun mereka, sehingga pajak yang dipotong sulit dikreditkan di SPT Tahunan. Bagi pemberi kerja, proses menjadi rumit karena harus membatalkan dan membuat ulang dokumen, serta melakukan pembetulan SPT Masa PPh 21 jika sudah dilaporkan.
## Langkah-Langkah Solusi Lengkap untuk Membuat Bupot A1
Ikuti panduan berikut agar proses lancar tanpa hambatan sistem:
1. **Validasi NIK Pegawai**: Pegawai harus mengaktivasi akun Coretax dengan mendaftarkan NIK sebagai NPWP baru jika belum punya, atau hanya registrasi jika tidak wajib NPWP. Pemberi kerja bisa kumpulkan data NIK massal dan laporkan ke DJP melalui layanan validasi massal untuk mempercepat proses.
2. **Batalkan Bupot Bulanan (BPMP) Lama**: Gunakan menu Pembatalan BPMP di Coretax untuk membatalkan semua Bupot bulanan dari Januari hingga bulan resign yang menggunakan NPWP sementara.
3. **Buat Ulang BPMP dengan NIK Valid**: Input ulang data penghasilan dan pemotongan bulanan menggunakan NIK yang sudah tervalidasi. Pastikan tidak ada kesalahan input agar histori akurat.
4. **Buat Bupot A1**: Setelah histori diperbaiki, sistem Coretax akan otomatis menarik data untuk Bupot A1 di masa pajak akhir atau saat pegawai berhenti. Jika SPT sudah dilaporkan, lakukan pembetulan sekali (bisa nihil jika tidak ada perubahan).
Catatan penting: Jika pegawai punya NPWP lama tapi tidak terdeteksi, lakukan pemadanan NIK-NPWP di KPP terdekat, bukan aktivasi ulang. Proses ini memastikan Bupot A1 berisi data akurat seperti identitas pegawai, NPWP/NIK, penghasilan bruto, dan pajak terutang.
## Tips Tambahan dari DJP
DJP menganjurkan kolaborasi antara pemberi dan penerima penghasilan untuk validasi NIK cepat. Bupot A1 wajib diberikan paling lambat satu bulan setelah pegawai berhenti atau akhir tahun pajak, sebagai alat kontrol pemotongan PPh Pasal 21.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa itu NPWP sementara dan kapan digunakan?
NPWP sementara seperti 9990000000999000 muncul otomatis di Coretax jika NIK belum tervalidasi, digunakan sebagai solusi darurat untuk Bupot bulanan.
#### Bisakah Bupot A1 dibuat langsung dengan NPWP sementara?
Tidak, wajib ganti dengan NIK valid terlebih dahulu karena sistem hanya tarik data dari histori tervalidasi.
#### Apa risiko jika tetap pakai NPWP sementara untuk Bupot A1?
Bukti tidak valid, gagal dikreditkan di SPT pegawai, dan pemberi kerja harus betulkan dokumen serta SPT, menimbulkan kerumitan administrasi.
#### Siapa bertanggung jawab validasi NIK?
Baik pegawai maupun pemberi kerja; DJP sediakan layanan massal untuk efisiensi.
#### Bagaimana jika pegawai sudah punya NPWP tapi bermasalah?
Lakukan pemadanan NIK-NPWP di KPP, lalu batalkan dan buat ulang Bupot.
### Cara Mengunduh Bukti Potong PPh di Coretax DJP dengan Mudah
URL: https://www.diskusipajak.com/p/cara-mengunduh-bukti-potong-pph-di-coretax-djp-dengan-mudah/
Last updated: 2026-02-19T02:03:30.000Z
## Syarat Sebelum Mengunduh Bukti Potong
Sebelum dapat mengunduh bukti potong, pastikan beberapa kondisi telah terpenuhi:
- Akun Coretax Anda sudah diaktivasi dan tercatat aktif di sistem
- Perusahaan atau pihak pemotong pajak telah menerbitkan bukti potong dan menyampaikan SPT PPh 21 melalui Coretax
- Data NIK atau NPWP yang diinputkan oleh perusahaan sudah sesuai dengan data Anda
Jika bukti potong belum muncul meskipun perusahaan sudah menerbitkannya, lakukan konfirmasi langsung kepada pihak pemberi kerja atau pemotong pajak.
## Langkah-Langkah Mengunduh Bukti Potong
Ikuti prosedur berikut untuk mengunduh bukti potong Anda:
1. **Login ke akun Coretax** menggunakan NIK dan NPWP Anda di portal DJP
2. **Akses menu Portal Saya** dari halaman utama setelah login
3. **Pilih Dokumen Saya** untuk melihat semua dokumen elektronik yang tersedia
4. **Klik tombol Refresh** (↻) yang berada di bagian atas tabel untuk memastikan data terbaru muncul
5. **Filter kolom jenis dokumen** dengan mengetik "bukti potong" atau memilih jenis spesifik seperti BPA1 (untuk pegawai swasta) atau BPA2 (untuk pegawai negeri)
6. **Gulir ke kanan** hingga menemukan kolom aksi
7. **Klik tombol Unduh** untuk mengunduh dokumen dalam format PDF resmi DJP
Bukti potong akan terunduh sebagai dokumen elektronik resmi dalam format PDF yang dapat langsung digunakan untuk pelaporan SPT tahunan.
## Notifikasi Perubahan Bukti Potong
Sistem Coretax memberikan notifikasi otomatis ketika terjadi perubahan atau pembatalan bukti potong. Anda dapat melihat notifikasi ini melalui:
- Menu **Portal Saya > Notifikasi Saya**
- Mengklik **ikon lonceng** di bagian atas layar
Notifikasi ini berfungsi real-time, sehingga Anda langsung mengetahui jika ada perubahan data dari lawan transaksi.
## Jenis-Jenis Bukti Potong di Coretax
Sistem Coretax mendukung beberapa jenis bukti potong:
- **BPA1**: Bukti Potong PPh 21 untuk pegawai tetap atau pensiunan dari perusahaan swasta
- **BPA2**: Bukti Potong PPh 21 untuk pegawai negeri sipil, anggota TNI, anggota kepolisian, pejabat negara, dan pensiunannya
- **BPPU**: Bukti Potong PPh Unifikasi untuk pemotongan pajak lainnya
## Troubleshooting: Bukti Potong Tidak Muncul
Jika bukti potong tidak muncul di akun Anda meskipun sudah diunduh oleh perusahaan:
- Pastikan NIK/NPWP yang diinputkan perusahaan sudah benar dan sesuai dengan data Anda
- Lakukan refresh dengan mengklik tombol ↻ di bagian atas tabel
- Tunggu beberapa saat karena sistem memerlukan waktu untuk sinkronisasi data
- Hubungi bagian HR atau accounting perusahaan untuk memverifikasi bahwa bukti potong sudah diterbitkan
- Jika masih bermasalah, hubungi Kring Pajak (contact center DJP) untuk bantuan lebih lanjut
Penting untuk diingat bahwa selama bukti potong belum terinput dalam Coretax, pelaporan SPT tahunan PPh Orang Pribadi tidak dapat dilakukan. Oleh karena itu, pastikan semua bukti potong sudah tersedia sebelum melakukan pelaporan.
### Cara Input Fasilitas Pajak di eBupot untuk Pemotongan PPh 23 ke UMKM atau Pemilik SKB?
URL: https://www.diskusipajak.com/p/cara-input-fasilitas-pajak-di-ebupot-untuk-pemotongan-pph-23-ke-umkm-atau-pemilik-skb/
Last updated: 2026-02-19T02:01:33.000Z
## Apa Itu Fasilitas Pajak di eBupot dan Mengapa Otomatis Tersedia?
Fasilitas pajak seperti SUKET PP 55 untuk UMKM atau SKB untuk pembebasan pemotongan PPh 23 dirancang agar terintegrasi langsung ke sistem eBupot DJP. Ini memudahkan wajib pajak pemotong tanpa perlu memasukkan nomor dokumen secara manual, mengurangi kesalahan input dan mempercepat proses pembuatan Bukti Potong PPh Unifikasi (BPPU). Sistem Coretax atau DJP Online akan menarik data fasilitas aktif secara real-time dari database Direktorat Jenderal Pajak.
## Langkah Cek Fasilitas Aktif Sebelum Input di eBupot
Untuk memverifikasi fasilitas lawan transaksi:
1. Login ke akun DJP Online atau Coretax di www.pajak.go.id.
2. Pilih menu **Portal Saya > Profil Saya**.
3. Buka tab **Fasilitas Aktif** untuk melihat daftar fasilitas yang sedang berlaku, termasuk SUKET PP 55 atau SKB.
4. Jika fasilitas muncul, lanjutkan ke pembuatan eBupot; sistem akan otomatis terapkan saat pengisian Income Tax atau Fasilitas Pajak Penghasilan.
Proses ini berlaku untuk eBupot Unifikasi yang mencakup PPh Pasal 4(2), 15, 22, 23, dan 26\. Saat mengisi general information, pilih masa pajak, identitas pihak dipotong, lalu di bagian Income Tax, fasilitas akan muncul sebagai opsi dropdown tanpa input tambahan.
## Cara Lengkap Buat eBupot dengan Fasilitas Pajak Otomatis
Ikuti langkah klik pajak di Coretax atau DJP Online:
1. Akses menu **eBupot > Create eBupot BPU**.
2. Isi **General Information**: NPWP/NIK pihak dipotong, masa/tahun pajak.
3. Lengkapi **Income Tax**: Pilih kode objek pajak (misalnya PPh 23), sistem auto-load fasilitas jika aktif, masukkan DPP dan tarif.
4. Tambah **Reference Document** jika diperlukan, lalu **Posting** untuk draft SPT Masa PPh Unifikasi.
Pastikan pengaturan penandatangan sudah diset di menu Pengaturan. Untuk UMKM dengan SUKET PP 55, pemotongan PPh 23 jadi 0,5% atau bebas sesuai ketentuan.
## Tips Hindari Kesalahan Umum Input Fasilitas di eBupot
- Aktifkan fitur eBupot Unifikasi via Profil > Aktivasi Fitur.
- Jika fasilitas tidak muncul, pastikan status aktif di Profil Saya; hubungi KPP jika ada ketidaksesuaian.
- Gunakan impor XML untuk transaksi massal di Coretax.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya input fasilitas di eBupot lama vs baru?
Di eBupot Unifikasi/Coretax, semuanya otomatis; versi lama mungkin butuh input manual nomor SKB.
#### Bagaimana jika lawan transaksi WPLN punya fasilitas SKD?
Pilih SKD di dropdown fasilitas saat input Income Tax; sistem verifikasi otomatis.
#### Apakah SUKET PP 55 berlaku untuk semua jenis PPh 23?
Ya, untuk transaksi jasa ke UMKM, tapi cek masa berlaku di Fasilitas Aktif.
#### Apa yang dilakukan jika eBupot error saat load fasilitas?
Logout-login ulang atau cek koneksi; kontak helpdesk DJP jika persist.
#### Bisakah impor data bupot dengan fasilitas dari Excel?
Ya, via XML import di Coretax, tapi verifikasi fasilitas manual di Profil Saya dulu.
##
### Bukti Potong Monthly Payroll Tidak Bisa Diunduh? Begini Penjelasannya
URL: https://www.diskusipajak.com/p/bukti-potong-monthly-payroll-tidak-bisa-diunduh-begini-penjelasannya/
Last updated: 2026-02-19T01:57:30.000Z
## Apa Itu Bukti Potong Monthly Payroll (BPMP)?
BPMP adalah bukti pemotongan PPh Pasal 21 untuk pegawai tetap yang diterbitkan secara bulanan melalui e-Bupot 21 di sistem Coretax DJP. Berbeda dengan bukti potong lainnya, BPMP dirancang digital sepenuhnya tanpa fitur unduh PDF. Penerima penghasilan akan otomatis mendapat notifikasi di akun wajib pajaknya setelah pemberi kerja memproses pemotongan. Hal ini menyederhanakan proses payroll bulanan dan memastikan kepatuhan pajak tanpa kertas.
Sistem Coretax DJP mengubah proses bisnis payroll pajak agar lebih efisien. Pemberi kerja cukup menerbitkan BPMP secara elektronik, dan pegawai mengaksesnya via notifikasi. Ini mengurangi beban administratif sambil menjaga jejak digital yang aman.
## Mengapa BPMP Tidak Dirancang untuk Dicetak?
Proses bisnis BPMP di Coretax berbeda dari sistem lama DJP Online. Tidak ada kebutuhan cetak karena fokus pada notifikasi digital yang langsung terintegrasi dengan akun pajak pegawai. Ini selaras dengan transformasi digital Direktorat Jenderal Pajak untuk payroll compliance, termasuk integrasi dengan e-Filing dan e-Bupot 21/26\. Bagi perusahaan, ini memudahkan pelaporan bulanan Form 1721 tanpa dokumen fisik tambahan.
Dalam praktik payroll Indonesia, BPMP mendukung perhitungan PPh 21 bulanan yang akurat, termasuk pemotongan atas gaji pokok, tunjangan, dan THR jika berlaku. Pastikan perusahaan menggunakan Coretax untuk menghindari kesalahan pelaporan.
## Langkah Terbitkan dan Akses BPMP dengan Benar
- Login ke Coretax DJP dan pilih menu e-Bupot 21.
- Masukkan data pemotongan pegawai tetap bulanan.
- Terbitkan BPMP; sistem otomatis kirim notifikasi ke pegawai.
- Pegawai cek notifikasi di akun pajak pribadi untuk verifikasi.
Jika ada kendala, hubungi helpdesk Coretax atau konsultasikan dengan konsultan pajak berpengalaman.
## Tips Compliance Payroll Pajak di Coretax
Untuk payroll bulanan, integrasikan BPMP dengan perhitungan BPJS Kesehatan dan Ketenagakerjaan. Pastikan upah pokok sesuai UMP/UMK terbaru, seperti di DKI Jakarta yang mencapai Rp5.729.876 untuk 2026\. Potongan PPh 21 gunakan tarif progresif berdasarkan PTKP, dengan kontribusi BPJS 5% (4% employer, 1% employee).
Hindari kesalahan umum seperti menggunakan cap upah BPJS lama. Sistem Coretax memastikan pelaporan real-time, mendukung simplifikasi PPh 21.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah BPMP wajib untuk semua pegawai tetap?
Ya, BPMP wajib diterbitkan bulanan untuk pegawai tetap melalui e-Bupot 21 di Coretax mulai 2024.
#### Bagaimana pegawai membuktikan pemotongan jika tidak ada PDF?
Pegawai gunakan notifikasi di akun pajak Coretax sebagai bukti resmi untuk pelaporan SPT Tahunan.
#### Apa bedanya BPMP dengan bukti potong masa lalu?
BPMP digital tanpa cetak, sementara bukti lama di DJP Online bisa diunduh PDF.
#### Apakah perusahaan tetap laporkan Form 1721?
Ya, BPMP terintegrasi dengan Form 1721 bulanan via e-Filing.
#### Jika notifikasi tidak muncul, apa yang dilakukan?
Pegawai refresh akun Coretax atau hubungi pemberi kerja untuk reissue.
### Apakah Bupot PPh 21 Desember Cukup Pakai A1 Saja Tanpa BPMP?
URL: https://www.diskusipajak.com/p/apakah-bupot-pph-21-desember-cukup-pakai-a1-saja-tanpa-bpmp/
Last updated: 2026-02-19T01:53:50.000Z
## Mengapa Cukup BPA1 di Masa Pajak Akhir?
Di era Coretax, pemotong pajak wajib membuat bukti potong elektronik melalui platform resmi DJP. Untuk **masa pajak akhir PPh Pasal 21**, prioritas adalah **Bukti Potong A1 (BPA1)** yang mencakup total penghasilan bruto setahun atau bagian tahun. BPMP hanya untuk masa pajak bulanan biasa, bukan akhir tahun.
Jika mencoba membuat BPMP dan BPA1 dalam masa yang sama, sistem akan error dengan pesan: "Sudah ada pemotongan BPMP pada masa pajak tersebut. Mohon batalkan BPMP terlebih dahulu." Ini memastikan data tidak double entry dan akurat untuk pelaporan SPT Tahunan karyawan.
## Hal Penting Saat Merekam BPA1 di Coretax
Berikut poin kunci perekaman **BPA1 masa pajak akhir PPh 21**:
- **Tidak ada isian penghasilan masa pajak akhir** secara manual; sistem otomatis menghitung.
- Penghasilan masa akhir langsung terintegrasi ke **Lampiran IB SPT Masa PPh 21**.
- **Penghasilan bruto di Lampiran IB** \= Total penghasilan bruto setahun/bagian tahun di BPA1 dikurangi penghasilan bruto dari BPMP sebelumnya.
- BPA1 wajib dibuat meski PPh nihil, sesuai PER-02/PJ/2024, untuk pegawai tetap atau pensiunan berkala.
Proses ini mendukung PMK 168/2023 dan PER-11/PJ/2025, di mana bukti potong elektronik jadi acuan SPT Tahunan PPh Orang Pribadi. Karyawan bisa unduh BPA1 via "Dokumen Saya" di Coretax setelah pemotong lapor SPT Masa.
## Langkah Praktis Buat BPA1 di Coretax
1. Login Coretax, pilih menu bukti potong > tahunan A1.
2. Isi identitas penerima (NPWP/NIK, nama, PTKP, jabatan).
3. Rekam total gaji, tunjangan, dan penghasilan lain sepanjang tahun.
4. Sistem hitung PPh kurang/lebi bayar otomatis.
5. Tandatangani elektronik, posting ke SPT Masa, lalu kirim.
Pastikan pemotong sudah input semua data agar karyawan bisa akses untuk SPT Tahunan sebelum 31 Maret tahun berikutnya.
### Bagaimana Cara Menjaga Kerahasiaan Bupot PPh 21 Antar Pegawai di Satu Lokasi Usaha?
URL: https://www.diskusipajak.com/p/bagaimana-cara-menjaga-kerahasiaan-bupot-pph-21-antar-pegawai-di-satu-lokasi-usaha/
Last updated: 2026-02-18T09:23:33.000Z
## Mengapa Kerahasiaan Bupot PPh 21 Penting?
Bukti pemotongan PPh Pasal 21 merupakan dokumen sensitif yang berisi data penghasilan dan potongan pajak pegawai. Dalam sistem CoreTax, akses yang tidak terkontrol bisa membahayakan privasi data karyawan. Menurut ketentuan Direktorat Jenderal Pajak, pemotong wajib menjaga kerahasiaan ini agar informasi gaji level berbeda tidak tumpang tindih antar PIC. Hal ini krusial untuk perusahaan dengan struktur organisasi kompleks, di mana satu lokasi usaha menangani banyak divisi.
## Langkah Praktis Memisahkan Akses TKU
Gunakan fitur pengelolaan TKU di aplikasi e-Bupot 21/26 atau CoreTax untuk isolasi akses:
- **Tambah TKU Baru**: Masuk ke menu "Tempat Kegiatan Usaha/Sub Unit". Buat TKU tambahan dengan alamat identik, tapi pisahkan PIC (contoh: PIC 000001 untuk divisi A, PIC 000002 untuk divisi B).
- **Atur PIC Khusus**: Tambahkan PIC hanya pada TKU terkait, **jangan** sebagai pihak terkait di entitas pusat. Setiap TKU boleh punya lebih dari satu PIC.
- **Hindari Menu Salah**: Jangan gunakan "Edit > Pihak Terkait" karena bisa membuka akses lintas TKU.
- **Batasi Signer SPT**: Hanya beri hak signer/drafter SPT Article 21/26 pada pihak berwenang pengelolaan pegawai keseluruhan, karena mereka bisa lihat semua bupot di seluruh TKU.
Dengan cara ini, PIC TKU satu tidak bisa akses bupot milik PIC lain, menjaga kerahasiaan optimal.
## Tips Tambahan untuk Kepatuhan
Pastikan bupot dibuat via e-Bupot 21/26 sesuai PER-2/PJ/2024\. Berikan bupot bulanan (1721-VIII) paling lambat satu bulan setelah masa pajak, dan tahunan (1721-A1) akhir Januari tahun berikutnya. Verifikasi QR code untuk validasi DJP. Untuk pegawai tetap, pisahkan bulanan dan tahunan agar sesuai PMK-168/2023.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya bupot PPh 21 bulanan dan tahunan?
Bupot bulanan (1721-VIII) untuk Januari-November pegawai tetap, diberikan tiap bulan berikutnya. Bupot tahunan (1721-A1) untuk Desember atau akhir kerja, satu kesatuan dengan bulanan tapi terpisah kredit pajak.
#### Bagaimana cara unduh bupot PPh 21 di DJP Online?
Login DJP Online, pilih "Pra Pelaporan", cari via NPWP/NIK, tahun/masa pajak, lalu unduh dari kolom aksi.
#### Siapa yang berhak jadi signer bupot PPh 21?
Hanya pihak wewenang pengelolaan pegawai keseluruhan, karena akses mencakup semua TKU.
#### Apakah TKU tambahan berbayar?
Tidak, penambahan TKU gratis di sistem CoreTax selama alamat sama dan sesuai kebutuhan akses.
### Pencantuman NITKU pada Bukti Potong PPh Pasal 21
URL: https://www.diskusipajak.com/p/pencantuman-nitku-pada-bukti-potong-pph-pasal-21/
Last updated: 2026-02-18T09:05:31.000Z
## Ketentuan Dasar Pencantuman NITKU
Berdasarkan Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, pemotong pajak harus mencantumkan NPWP dan NITKU-nya pada saat membuat bukti pemotongan PPh Pasal 21/26\. Prinsip utamanya adalah pengisian NPWP dan NITKU harus mengikuti kondisi yang sebenarnya, yaitu sesuai dengan lokasi di mana pegawai tersebut melaksanakan kegiatan, tempat status kepegawaiannya terdaftar, atau tempat kontrak ditandatangani.
## Penerapan untuk Perusahaan dengan Cabang
Apabila pemotong pajak memiliki tempat kegiatan usaha yang terpisah dari tempat tinggal atau tempat kedudukannya, seperti kantor cabang, maka pembuatan bukti potong harus dilakukan dengan mencantumkan NITKU masing-masing tempat kegiatan usaha. Cabang perusahaan perlu mencantumkan NITKU cabangnya sendiri apabila cabang tersebut melaksanakan sebagian atau seluruh administrasi yang terkait dengan pembayaran penghasilan.
### Administrasi Terkait Pembayaran Penghasilan
Administrasi yang dimaksud mencakup tiga aspek utama:
- Tempat penerima penghasilan melaksanakan kegiatan
- Tempat status kepegawaian terdaftar
- Tempat kontrak ditandatangani
Sebagai contoh, jika PT A memiliki kantor pusat di Jakarta dengan NITKU pusat (000000) dan kantor cabang di Bekasi dengan NITKU cabang (000001), maka untuk pegawai yang terdaftar dan bekerja di cabang Bekasi, bukti potong PPh Pasal 21 harus mencantumkan NITKU 000001 sebagai NITKU pemotong.
## Jenis-Jenis Bukti Potong PPh Pasal 21
Terdapat empat jenis bukti potong PPh Pasal 21/26 yang diatur dalam Pasal 6 PER-11/2025:
- **Formulir BPA1**: Digunakan untuk pegawai tetap atau pensiunan
- **Formulir BPA2**: Digunakan untuk PPh Pasal 21 bagi PNS, Anggota TNI/POLRI, pejabat negara, atau pensiunannya
- **Formulir BP21**: Digunakan untuk bukti pemotongan PPh Pasal 21 Tidak Final/Final
- **Formulir BP26**: Digunakan untuk bukti pemotongan PPh Pasal 26
BPA1 dan BPA2 wajib dibuat pada masa pajak terakhir, sementara BP21 dan BP26 dibuat setiap transaksi atau untuk satu masa pajak.
## Perubahan Administrasi PPh Pasal 21
Sejak berlakunya Peraturan Menteri Keuangan Nomor 81 Tahun 2024, administrasi PPh Pasal 21 dilakukan secara terpusat melalui NPWP pusat. Tidak ada lagi pelaporan SPT Masa PPh Pasal 21 yang menggunakan NPWP Cabang. Namun, pencantuman NITKU pada bukti potong tetap mengikuti lokasi tempat kegiatan usaha yang sebenarnya.
## Pertanyaan Umum (FAQ)
#### Apakah NITKU pusat harus dicantumkan untuk semua pegawai?
Tidak. NITKU yang dicantumkan harus sesuai dengan lokasi tempat pegawai melaksanakan kegiatan, tempat status kepegawaiannya terdaftar, atau tempat kontrak ditandatangani. Jika pegawai bekerja di cabang, gunakan NITKU cabang.
#### Bagaimana jika pegawai bekerja di beberapa lokasi?
Gunakan NITKU sesuai dengan tempat di mana administrasi pembayaran penghasilan dilaksanakan, baik itu tempat kegiatan, tempat status kepegawaian terdaftar, atau tempat kontrak ditandatangani.
#### ****Apakah ketentuan NITKU juga berlaku untuk pemotongan PPh unifikasi?**
Ya, ketentuan pencantuman NITKU juga berlaku untuk pemotongan PPh unifikasi dengan prinsip yang sama.
#### ****Apa perbedaan antara NITKU dan NPWP Cabang?**
NITKU menggantikan peran NPWP Cabang sejak 1 Januari 2024\. NITKU adalah nomor identitas yang diberikan untuk setiap tempat kegiatan usaha wajib pajak, termasuk pusat dan cabang, sementara NPWP Cabang sebelumnya merupakan nomor terpisah untuk cabang.
#### ****Di mana wajib pajak dapat memperoleh informasi NITKU mereka?**
Wajib pajak dapat memperoleh informasi NITKU melalui cetak ulang kartu NPWP dan Surat Keterangan Terdaftar (SKT) dari Kantor Pelayanan Pajak tempat wajib pajak terdaftar.
### Apakah Pemotong Pajak Masih Bisa Membetulkan Bukti Potong Setelah Penerima Penghasilan Melaporkan SPT Tahunan?
URL: https://www.diskusipajak.com/p/apakah-pemotong-pajak-masih-bisa-membetulkan-bukti-potong-setelah-penerima-penghasilan-melaporkan-spt-tahunan/
Last updated: 2026-02-18T08:21:36.000Z
## Mekanisme Notifikasi dan Akses Dokumen
Ketika terjadi pembetulan atau pembatalan bukti potong, pihak yang dipotong akan menerima notifikasi otomatis. Penerima penghasilan dapat mengakses bukti pemotongan terbaru melalui menu **Portal Saya > Dokumen Saya** pada akun mereka di sistem perpajakan elektronik. Dokumen yang telah dibetulkan atau dibatalkan dapat diunduh langsung dari portal tersebut.
## Kewajiban Penerima Penghasilan Setelah Pembetulan
Apabila penerima penghasilan telah melaporkan SPT tahunan dengan menggunakan bukti potong asli, maka penerima penghasilan tersebut **wajib melakukan pembetulan SPT** sesuai dengan bukti potong hasil pembetulan. Ini berarti penerima penghasilan tidak dapat membiarkan SPT tahunan yang telah dilaporkan tetap menggunakan data dari bukti potong lama.
## Syarat dan Batasan Pembetulan
Pembetulan bukti potong dapat dilakukan selama Direktorat Jenderal Pajak belum melakukan pemeriksaan atau memulai pemeriksaan bukti permulaan secara terbuka terhadap jenis pajak dan masa pajak yang bersangkutan. Pembetulan dapat dilakukan atas setiap bagian bukti potong, kecuali nomor bukti potong itu sendiri.
## Prosedur Teknis Pembetulan
Pemotong pajak dapat melakukan pembetulan melalui aplikasi e-Bupot dengan mengklik menu "Ubah/Betulkan". Nomor bukti potong pembetulan akan tetap sama dengan nomor bukti potong sebelum dibetulkan. Tanggal pada bukti potong pembetulan harus sesuai dengan tanggal diterbitkannya bukti potong pembetulan tersebut.
Jika pembetulan mengakibatkan kekurangan pembayaran pajak, pemotong pajak harus melunasi selisih kekurangan tersebut sebelum melaporkan SPT pembetulan. Sebaliknya, jika terjadi kelebihan pembayaran, pemotong pajak dapat mengajukan permohonan pemindahbukuan atau pengembalian kelebihan pembayaran pajak.
## Pertanyaan Umum Seputar Pembetulan Bukti Potong
#### Apakah pembetulan bukti potong memerlukan persetujuan dari penerima penghasilan?
Ya, dalam kasus tertentu pembetulan memerlukan Surat Persetujuan Pembetulan Bukti Pemotongan yang ditandatangani oleh pemotong pajak dan penerima penghasilan, terutama ketika pembetulan disebabkan kesalahan pemotongan yang mengakibatkan pajak lebih besar atau kesalahan pengisian NPWP.
#### Berapa lama waktu yang tersedia untuk melakukan pembetulan?
Pembetulan dapat dilakukan kapan saja selama belum ada pemeriksaan dari Direktorat Jenderal Pajak. Namun, jika batas pelaporan SPT Masa sudah lewat, pemotong pajak harus melaporkan SPT Masa terlebih dahulu sebelum melakukan pembetulan.
#### Apa yang terjadi jika pembetulan dilakukan setelah penerima penghasilan melaporkan SPT tahunan?
Penerima penghasilan akan menerima notifikasi dan harus melakukan pembetulan SPT tahunan sesuai dengan bukti potong yang telah dibetulkan untuk memastikan konsistensi data perpajakan.
#### Bagaimana jika terjadi pembatalan bukti potong?
Pembatalan bukti potong dilakukan dengan mengisi kolom "Jumlah Penghasilan Bruto" dan "PPh yang Dipotong" dengan nilai 0 (nol). Jika SPT Masa sudah dilaporkan, pemotong pajak harus melakukan pembetulan SPT Masa sebagai konsekuensi dari pembatalan tersebut.
#### Apakah ada perbedaan prosedur untuk bukti potong manual dan elektronik?
Ya, prosedur pembetulan harus mengikuti metode pelaporannya. Bukti potong manual dibetulkan dengan dokumen kertas, sementara bukti potong elektronik dibetulkan melalui aplikasi e-Bupot.
### Bagaimana Cara Buat Bupot PPh 21 untuk Pegawai Tetap yang Pindah Kerja?
URL: https://www.diskusipajak.com/p/bagaimana-cara-buat-bupot-pph-21-untuk-pegawai-tetap-yang-pindah-kerja/
Last updated: 2026-02-18T08:17:53.000Z
## Apa Itu BPA1/BPA2 dan Kapan Dibutuhkan Saat Pindah Kerja?
Bukti Potong PPh Pasal 21 formulir BPA1 digunakan untuk pegawai tetap atau pensiunan yang menerima penghasilan berkala pada masa pajak terakhir, seperti Desember atau saat berhenti bekerja. BPA2 berlaku untuk kondisi serupa dengan penyesuaian khusus. Di sistem Coretax DJP, pemusatan NPWP memudahkan penanganan pemindahan pegawai.
### Pindah Antar Cabang (Satu NPWP)
- **Tidak wajib BPA1/BPA2**: Mutasi antar cabang atau NITKU dalam satu perusahaan tidak dianggap pemutusan hubungan kerja atau masa pajak terakhir.
- Cukup gunakan ID TKU cabang baru untuk bupot bulanan selanjutnya. Penghasilan neto tidak disetahunkan ulang.
- Ini sesuai ketentuan PER-11/PJ/2025 Pasal 6 ayat (1) huruf a, yang hanya mewajibkan BPA1 pada masa akhir seperti resign atau pensiun.
### Pindah ke Perusahaan Berbeda (NPWP Berbeda)
- **Kantor lama terbitkan BPA1/BPA2**: Termasuk PTKP prorata hingga masa pindah, diberikan maksimal 1 bulan setelah masa pajak terakhir.
- **Kantor baru gabungkan bupot**: Input nomor bupot lama di Coretax; sistem validasi NTPN dan hitung PPh porsi baru.
- Kedua bupot dilaporkan di SPT Tahunan PPh pegawai oleh karyawan.
## Dampak pada SPT Tahunan Pegawai
Pegawai yang pindah kerja sering hadapi status kurang bayar di SPT karena PTKP dikurangi dua kali (sekali di kantor lama, sekali di baru), padahal SPT hanya terapkan PTKP sekali. Nilai pajak terutang bisa lebih besar dari bupot masing-masing perusahaan. Solusi: Input semua bupot (NTPN) di SPT Tahunan via e-Filing untuk rekonsiliasi otomatis.
## Langkah Praktis di Coretax DJP
1. Kantor lama: Generate BPA1/BPA2 untuk masa terakhir sebelum pindah.
2. Kantor baru: Masukkan nomor bupot lama saat buat bupot bulanan/tahunan.
3. Pegawai: Siapkan semua bupot untuk lapor SPT, pilih metode e-Filing, jawab pertanyaan status PTKP.
Pastikan patuhi PER-16/PJ/2016 dan PER-2/PJ/2024 untuk perhitungan neto disetahunkan hanya jika diperlukan.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah mutasi cabang dengan NITKU berbeda tetap tidak butuh BPA1?
Ya, selama satu entitas perusahaan sama, cukup lanjut bupot bulanan pakai ID TKU baru; bukan masa pajak terakhir.
#### Bagaimana jika pegawai resign lalu masuk perusahaan baru tahun sama?
Kantor lama buat BPA1, kantor baru buat BPA1 terpisah; gabung di SPT untuk hindari double PTKP.
#### Kapan BPA1 wajib diterbitkan tepatnya?
Pada masa Desember, resign, atau pensiun; berikan dalam 1 bulan setelahnya per PER-11/PJ/2025.
#### Apa risiko kurang bayar SPT jika pindah kerja tengah tahun?
Penghasilan dikurangi PTKP dua kali di bupot, tapi SPT hanya sekali; hitung ulang pajak terutang lebih besar.
### Bagaimana Cara Penerbitan Bukti Potong untuk Istri dengan NPWP Gabung Suami?
URL: https://www.diskusipajak.com/p/bagaimana-cara-penerbitan-bukti-potong-untuk-istri-dengan-npwp-gabung-suami/
Last updated: 2026-02-18T06:45:52.000Z
## Mekanisme Penerbitan Bukti Potong Istri
Penerbitan bukti potong untuk istri dengan NPWP gabung suami memiliki beberapa ketentuan penting yang harus dipahami oleh pemberi kerja dan wajib pajak:
**Dasar Penerbitan Bukti Potong**
Bukti potong dibuat menggunakan data NIK istri sebagai dasar identitas penerima penghasilan. Pemberi kerja harus memastikan bahwa NIK istri yang digunakan valid berdasarkan data Dinas Kependudukan dan Catatan Sipil (Dukcapil). Validasi data ini penting untuk memastikan bukti potong dapat terkoneksi dengan benar ke sistem perpajakan.
**Pembaruan Data Unit Keluarga**
Suami sebagai kepala keluarga harus melakukan pembaruan data unit keluarga pada profil wajib pajak di sistem Coretax. Dalam pembaruan ini, suami harus mencantumkan NIK istri sebagai anggota keluarga yang menjadi tanggungan. Proses ini memastikan bahwa data transaksi perpajakan istri, termasuk bukti potong dan pembayaran pajak, akan terprepopulasi otomatis ke dalam SPT Tahunan.
## Alur Pelaporan SPT Tahunan
Setelah NPWP istri digabung dengan NPWP suami dan data unit keluarga telah diperbarui dengan benar, mekanisme pelaporan menjadi lebih sederhana:
- Data bukti potong istri akan langsung terisi di SPT Tahunan suami secara otomatis
- Hanya NPWP suami yang melaporkan SPT Tahunan
- Istri tidak perlu memiliki akun DJP Online terpisah untuk mengakses data perpajakannya
- Penghasilan dan pajak yang telah dipotong atas penghasilan istri akan digabung dan dilaporkan dalam satu SPT Tahunan
## Persyaratan Teknis yang Harus Dipenuhi
Agar mekanisme penerbitan dan pelaporan bukti potong istri berjalan lancar, beberapa persyaratan harus terpenuhi:
- NIK istri harus tercatat sebagai "tanggungan" dalam Data Unit Keluarga
- Data NIK istri harus valid sesuai dengan data Dukcapil
- Istri telah digabungkan dalam NPWP suami sebagai kepala keluarga
- Pemberi kerja istri harus mencatat NPWP suami (bukan NPWP istri) dalam sistem penggajian mereka
## Pertanyaan Umum Seputar Bukti Potong Istri NPWP Gabung
#### Apakah istri yang bekerja wajib memiliki NPWP sendiri jika sudah gabung dengan suami?
Tidak. Jika istri tidak dikenai pajak secara terpisah dan telah digabung dalam NPWP suami, maka istri tidak wajib memiliki NPWP sendiri. Istri dapat mengajukan permohonan penetapan NPWP nonaktif melalui akun Coretax.
#### ****Bagaimana jika bukti potong istri masuk ke akun suami secara otomatis?**
Hal ini adalah mekanisme normal. Bukti potong penghasilan istri masuk ke dalam akun suami karena status istri di Daftar Unit Keluarga tercatat sebagai "Tanggungan". Ini menunjukkan bahwa sistem telah berfungsi dengan benar.
#### ****Apakah istri perlu akun DJP Online untuk melihat bukti potong PPh?**
Tidak perlu. Seluruh data perpajakan istri dapat diakses melalui akun DJP Online milik suami sebagai kepala keluarga.
#### ****Bagaimana cara istri mendapatkan bukti potong jika tidak memiliki akun DJP Online?**
Bukti potong istri akan otomatis terprepopulasi dalam SPT Tahunan Orang Pribadi suami, sepanjang NIK istri tercatat sebagai tanggungan dalam Data Unit Keluarga. Istri dapat meminta salinan bukti potong langsung dari pemberi kerja.
#### ****Apakah data keluarga memengaruhi perhitungan PTKP?**
Ya. Data Unit Keluarga menjadi dasar penghitungan besaran Penghasilan Tidak Kena Pajak (PTKP) sesuai dengan ketentuan perpajakan yang berlaku.
### Bagaimana Cara Mengatur Akses Bupot untuk Wajib Pajak dengan Banyak Tempat Kegiatan Usaha?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengatur-akses-bupot-untuk-wajib-pajak-dengan-banyak-tempat-kegiatan-usaha/
Last updated: 2026-02-18T06:41:11.000Z
## Tingkatan Akses Bupot Berdasarkan Peran
Implementasi hak akses bupot bagi wajib pajak dengan banyak TKU dibagi menjadi tiga tingkatan utama:
**Penanggung Jawab/PIC Pusat** memiliki wewenang penuh untuk membuat, menandatangani, dan melihat seluruh bupot PPh dari TKU pusat maupun semua cabang. Posisi ini adalah level tertinggi dalam hierarki akses dan bertanggung jawab atas keseluruhan kepatuhan perpajakan perusahaan.
**Pihak Terkait dengan Role Drafter atau Signer** hanya dapat membuat dan/atau menandatangani bupot PPh dari TKU pusat saja. Mereka tidak memiliki akses untuk membuat atau menandatangani bupot dari cabang manapun, meskipun memiliki role yang sama dengan PIC cabang.
**PIC Cabang** hanya dapat membuat dan menandatangani bupot PPh untuk TKU yang bersangkutan saja. Pembatasan ini dilakukan untuk menjaga kerahasiaan data dan memastikan setiap cabang hanya mengelola dokumen perpajakan mereka sendiri.
## Mekanisme Pemberian Akses untuk Cabang
Apabila wajib pajak menghendaki pegawai selain PIC utama untuk dapat membuat dan menandatangani bupot PPh dari TKU selain TKU pusat, pegawai tersebut harus didaftarkan sebagai PIC TKU lainnya. Proses ini memastikan bahwa setiap individu yang memiliki akses ke sistem telah melalui verifikasi dan penunjukan resmi.
Untuk mengakses e-Bupot sebagai PIC cabang, wajib pajak perlu melakukan impersonasi akun PIC Cabang melalui Coretax. Langkah-langkahnya meliputi login menggunakan akun PIC Pusat, masuk ke Menu Portal Saya > Profil Saya > Informasi Umum, kemudian edit data untuk menambahkan PIC Cabang pada TKU yang relevan.
## Tabel Ringkas Hak Akses Bupot
| Peran | Bupot TKU Pusat | Bupot TKU Cabang |
| ----------------------------------- | --------------- | ---------------- |
| Penanggung Jawab/PIC Pusat | Ya | Ya |
| Pihak Terkait (Role Drafter/Signer) | Ya | Tidak |
| PIC Cabang (Role Drafter/Signer) | Tidak | Ya\* |
\*Sesuai dengan TKU yang ditentukan
## Pertanyaan Umum Seputar Akses Bupot Cabang
#### ****Apakah PIC cabang dapat melihat bupot dari cabang lain?**
Tidak. Sistem Coretax dirancang untuk menjaga kerahasiaan data, sehingga PIC cabang hanya dapat mengakses bupot dari TKU yang ditunjuk kepadanya.
#### ****Bagaimana jika perusahaan ingin menambah PIC cabang baru?**
PIC pusat harus melakukan penunjukan melalui menu Profil Saya di Coretax dan memberikan role sebagai drafter atau signer untuk TKU cabang yang bersangkutan.
#### ****Bisakah pihak terkait dengan role drafter membuat bupot untuk cabang?**
Tidak. Pihak terkait dengan role drafter atau signer hanya memiliki akses untuk membuat bupot dari TKU pusat saja.
#### ****Apa perbedaan antara role drafter dan signer?**
Role drafter memungkinkan pembuatan bupot, sementara role signer memungkinkan penandatanganan bupot. Keduanya dapat diberikan sesuai kebutuhan operasional perusahaan.
#### ****Apakah penanggung jawab pusat harus menandatangani semua bupot cabang?**
Tidak. Penanggung jawab pusat dapat mendelegasikan penandatanganan kepada PIC cabang yang telah ditunjuk, meskipun tetap memiliki hak untuk melihat dan menandatangani semua bupot.
### NITKU Cabang Tidak Muncul di Coretax? Ini Solusi Lengkapnya
URL: https://www.diskusipajak.com/p/nitku-cabang-tidak-muncul-di-coretax-ini-solusi-lengkapnya/
Last updated: 2026-02-18T06:36:44.000Z
## Penyebab NITKU Cabang Tidak Muncul
Masalah NITKU cabang tidak muncul di Coretax biasanya disebabkan oleh beberapa faktor utama. Pertama, pegawai yang melakukan impersonate atau pembuatan dokumen tidak tercantum dalam daftar PIC Cabang. Kedua, pegawai tersebut hanya ditunjuk di NPWP Pusat tetapi belum ditambahkan sebagai PIC di NITKU cabang yang bersangkutan. Ketiga, data PIC belum terintegrasi dengan baik dalam sistem atau belum diperbarui setelah pendaftaran.
## Langkah-Langkah Menambahkan PIC Cabang di Coretax
Untuk mengatasi masalah ini, ikuti prosedur berikut:
1. **Masuk ke akun Coretax** menggunakan akun wajib pajak badan dengan PIC Pusat
2. **Buka menu Portal Saya**, kemudian pilih **Profil Saya**
3. **Klik submenu Informasi Umum**
4. **Klik tombol Edit** pada halaman tersebut
5. **Scroll ke bagian Tempat Kegiatan Usaha (TKU)/Sub Unit**
6. **Pilih dan edit TKU** yang akan ditambahkan PIC Cabang
7. **Input data PIC Cabang** yang sesuai
8. **Melalui menu Wakil/Kuasa Saya**, tetapkan peran untuk masing-masing pegawai pusat dan cabang
9. **Simpan perubahan**
Setelah PIC Cabang berhasil ditambahkan dan memiliki hak akses drafter/signer cabang, pegawai tersebut dapat melakukan impersonate pada akun wajib pajak badan dan memilih NITKU cabang saat membuat bukti potong atau faktur pajak.
## Tips Tambahan
Pastikan juga untuk melakukan clear cache dan cookies browser sebelum mengakses Coretax kembali. Ini membantu sistem memperbarui data akses terbaru. Jika masalah masih berlanjut, hubungi Kantor Pelayanan Pajak (KPP) terdekat atau Kring Pajak untuk mendapatkan bantuan teknis lebih lanjut.

### Cara Mudah Tambah Data Unit Keluarga di Core Tax
URL: https://www.diskusipajak.com/p/cara-mudah-tambah-data-unit-keluarga-di-core-tax/
Last updated: 2026-02-18T04:23:17.000Z

- Pada tangkapan layar di atas adalah laman awal portal Core Tax, pilih modul Portal Saya —> Profil Saya ;
---

- Pada laman Ikhtisar Profil Wajib Pajak, klik atau pilih Informasi Umum pada menu di samping kiri ;
---

- Pada laman Informasi Umum Wajib Pajak, klik tombol Edit ;
---

- Pada laman Pembaruan Data Wajib Pajak (tangkapan layar pertama/bagian awal) ;
---

- Pada bagan Informasi Umum ;
---

- Pada laman Informasi Umum, **tidak perlu** lebih dahulu klik tombol Validasi data terbaru ke Dukcapil ;
---

- Gulir laman ke bawah, pilih dari menu pilihan untuk melengkapi Status Hubungan Keluarga, pilih **Kepala Keluarga** ;
---

- Setelah memilih Status Hubungan Keluarga (dengan pilihan Kepala Keluarga), maka pada baris Nama Ibu Kandung di isi dengan nama ibu kandung sesuai dengan data pada Kartu Keluarga ;
---

- Setelah mengisi dengan lengkap data pada bagan Informasi Umum, maka selanjutnya gulir laman ke bawah, klik menu Unit Pajak Keluarga ;
---

- Pada tangkapan layar di atas adalah bagan Unit Pajak Keluarga, Anda dapat mengedit dengan klik tombol edit atau klik tombol Tambah untuk menambahkan anggota keluarga ;
---

- Jika Anda menambhkan data unit keluarga dengan klik tombol Tambah, maka tampilan bagan Tambahkan Data Unit Keluarga Baru - Rincian Data Unit Keluarga tampil seperti tangkapan layar di atas, lengkapi dengan benar dan sesuai dengan data Kartu Keluarga ;
---

- Perlu diperhatikan adalah pada baris Pekerjaan adalah isikan sesuai dengan kondisi sebenarnya (contoh : Karyawan, Ibu Rumah Tangga dan lain-lain) ;
---

- Langkah terakhir adalah mengubah Tanggal Mulai dengan memilih atau klik tombol icon kalender (warna biru) dan Anda memilih dengan Tanggal Mulai adalah 01 Januari 2025 ;
---

- Setelah pengisian atau penambahan data unit pajak keluarga selesai dan sudah masuk atau tertera pada tabel Unit Pajak Keluarga, maka Anda kembali ke bagian atas laman pada bagan Informasi Umum untuk klik tombol Validasi data terbaru ke Dukcapil hingga tampil notifikasi Succes ;
---

- Setelah itu, Anda gulir ke bagian bawah laman ke bagan Unggah Dokumen, pilih tombol + Choose untuk menglampirkan dokumen Kartu Keluarga (dalam bentuk dokumen PDF) ;
---

- Langkah terakhir adalah memberikan tanda centangan pada box Pernyataan dan klik tombol Submit.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Apakah Cabang Wajib Pajak Bisa Menerbitkan Bupot TKU Sendiri?
URL: https://www.diskusipajak.com/p/apakah-cabang-wajib-pajak-bisa-menerbitkan-bupot-tku-sendiri/
Last updated: 2026-02-18T03:27:32.000Z
## Kewenangan Penerbitan Bupot oleh Cabang TKU
Cabang wajib pajak memiliki kewenangan penuh untuk menerbitkan Bupot khusus TKU cabangnya, sesuai ketentuan Direktorat Jenderal Pajak di platform Coretax.
Syarat utama adalah PIC pusat harus memberikan hak akses kepada PIC cabang sebagai drafter (pembuat konsep) dan signer (penandatangan).
Signer cabang wajib memiliki kode otorisasi atau sertifikat digital untuk proses tanda tangan elektronik. Drafter hanya bisa membuat konsep, sementara penandatanganan, pembetulan, atau pembatalan harus dilakukan signer.
Pengaturan ini memastikan pengelolaan Bupot efisien untuk perusahaan dengan banyak cabang, sebagaimana diatur dalam sistem e-Bupot Unifikasi mulai masa pajak Januari 2022 berdasarkan PER-24/PJ/2021.
## Langkah-Langkah Lengkap Penerbitan Bupot TKU di Coretax
Berikut panduan praktis bagi PIC cabang untuk menerbitkan Bupot melalui menu e-Bupot:
1. **Login dan Impersonate**: Masuk menggunakan akun pribadi PIC cabang, lalu lakukan impersonate ke akun badan usaha.
2. **Akses Menu e-Bupot**: Pilih menu e-Bupot, lalu buat bukti potong baru (misalnya Create e-Bupot BPU untuk unifikasi).
3. **Isi Dokumen Referensi**: Pada bagian dokumen referensi, pilih Nomor Identitas TKU (NITKU) yang sesuai dengan cabang penerbit Bupot (22 digit).
4. **Submit Konsep**: Lengkapi data seperti masa pajak, NPWP pihak dipotong, jenis objek pajak, dan fasilitas jika ada (pilih "Tanpa Fasilitas" jika tidak). Klik tombol Submit.
5. **Terbitkan Bupot**: Pilih Bupot di daftar "Belum Terbit", centang, lalu klik Terbitkan. Masukkan tanda tangan elektronik pada pop-up dan konfirmasi.
Setelah terbit, Bupot masuk ke menu "Telah Terbit" dan bisa diunduh dalam format PDF untuk pelaporan atau arsip. Proses ini digital sepenuhnya, meminimalkan kesalahan dan mempercepat administrasi sesuai PMK 168/2023 dan PER-11/PJ/2025.
## Tips Penting untuk PIC Pusat dan Cabang
PIC pusat berwenang mengatur akses seluruh TKU, sementara PIC cabang terbatas pada TKU tanggung jawabnya. Pastikan data NITKU tepat untuk menghindari kesalahan pemrosesan. Untuk Bupot PPh 21/26 atau 23, ikuti submenu spesifik seperti BPPU di e-Bupot.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa itu NITKU dan mengapa penting dipilih di dokumen referensi?
NITKU adalah Nomor Identitas TKU (22 digit) yang mengidentifikasi cabang spesifik. Pemilihan yang benar memastikan Bupot terhubung ke TKU penerbit, menghindari invalidasi.
#### Bagaimana jika PIC cabang belum punya sertifikat digital?
PIC pusat harus mengajukan atau memastikan signer cabang terdaftar dengan sertifikat digital melalui Coretax untuk proses tanda tangan.
#### Apa perbedaan role drafter dan signer di e-Bupot?
Drafter hanya buat konsep, signer yang tandatangan, betulkan, atau batalkan Bupot. Keduanya diberikan oleh PIC pusat.
#### Apakah Bupot TKU bisa dibuat untuk masa pajak sebelum Coretax?
Ya, tapi mulai 2025 semua melalui Coretax. Gunakan impersonate untuk akses historis jika diperlukan.
#### Di mana download Bupot yang sudah terbit?
Akses menu "Telah Terbit" di e-Bupot, pilih dokumen, dan unduh PDF langsung dari Coretax.
### Bagaimana Cara Buat Bukti Potong Jika NIK Penerima Penghasilan Belum Terdaftar di Coretax?
URL: https://www.diskusipajak.com/p/bagaimana-cara-buat-bukti-potong-jika-nik-penerima-penghasilan-belum-terdaftar-di-coretax/
Last updated: 2026-02-18T03:20:19.000Z
## Apa Itu Penerima Penghasilan Belum Terdaftar di Coretax?
Penerima penghasilan dianggap belum terdaftar jika NIK-nya belum diaktivasi atau dipadankan sebagai NPWP di sistem Coretax DJP. Situasi ini sering terjadi pada karyawan baru yang belum mendaftar akun Coretax atau wanita kawin yang tidak menjalankan kewajiban pajak terpisah. Direktorat Jenderal Pajak (DJP) menyediakan solusi NPWP sementara untuk memastikan pemotongan PPh Pasal 21 atau PPh Unifikasi tetap bisa dilakukan tanpa hambatan administratif. Fitur ini mendukung input manual (key-in) maupun impor file XML, menjaga kelancaran proses payroll perusahaan.
## Langkah Menggunakan NPWP Sementara di Coretax
1. Masukkan NIK penerima penghasilan saat input bukti potong PPh 21.
2. Sistem tampilkan notifikasi: "TIN XXXX saat ini belum terdaftar. Sistem akan otomatis menggunakan TIN 9990000000999000\. Apakah Anda setuju?"
3. Konfirmasi setuju, maka e-Bupot terbit dengan nama "PENERIMAPENGHASILAN#NIK16digit".
4. Bukti potong siap digunakan, tapi ingat: tidak prepopulated ke SPT tahunan penerima, sehingga harus diisi manual.
DJP menyarankan pemberi kerja memastikan penerima penghasilan segera mendaftar dan mengaktifkan akun Coretax. Proses aktivasi dimulai dari login portal Coretax dengan username, password, dan captcha, lalu pilih opsi registrasi seperti "Registration Only" untuk akses tanpa NPWP penuh. Lengkapi data keluarga, ekonomi, alamat, unggah foto untuk verifikasi Dukcapil, dan konfirmasi pernyataan.
## Dampak dan Keunggulan Fitur Ini
Menggunakan NPWP sementara memungkinkan fleksibilitas pelaporan pajak tanpa menunda pemotongan, efisien untuk perusahaan dengan banyak karyawan tanpa NPWP.
Namun, penerima penghasilan tidak bisa mengkreditkan PPh secara manual di SPT tahunan setelah mendaftar NPWP resmi.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa nomor NPWP sementara yang diberikan Coretax?
NPWP sementara berformat 9990000000999000, otomatis untuk NIK belum terdaftar.
#### Apakah bukti potong dengan NPWP sementara bisa dikreditkan di SPT?
Tidak bisa, bukti potongnya tidak menunjukkan identitas apa-apa
#### Bagaimana cara aktivasi akun Coretax untuk penerima penghasilan?
Akses Coretax, login, pilih registrasi, isi data lengkap, unggah foto, dan konfirmasi.
#### Apakah fitur ini berlaku untuk PPh Unifikasi juga?
Ya, berlaku untuk PPh 21 dan PPh Unifikasi via input manual atau XML.
#### Mengapa bupot tidak muncul otomatis di akun penerima?
Karena NIK belum terdaftar, data tidak tersinkronisasi
### Apa Saja Informasi Penerima Penghasilan yang Wajib Diisi dalam Bukti Potong PPh di Coretax DJP?
URL: https://www.diskusipajak.com/p/apa-saja-informasi-penerima-penghasilan-yang-wajib-diisi-dalam-bukti-potong-pph-di-coretax-djp/
Last updated: 2026-02-18T03:09:23.000Z
## Informasi Identitas Penerima Penghasilan yang Wajib Diisi
Dalam pembuatan bukti potong PPh di Coretax DJP, pihak pemotong harus melengkapi beberapa informasi penting tentang penerima penghasilan. Data-data tersebut mencakup:
- **NPWP penerima penghasilan** yang sesuai dengan NIK terdaftar di Coretax DJP
- **Nomor Induk Kependudukan (NIK)** untuk wajib pajak dalam negeri
- **Nomor paspor** untuk wajib pajak luar negeri
- **Nama lengkap** penerima penghasilan
- **Alamat** penerima penghasilan sesuai identitas resmi
## Prosedur Pengisian Data Penerima Penghasilan
Ketika mengisi informasi penerima penghasilan, sistem Coretax DJP akan melakukan validasi otomatis terhadap data yang diinputkan. Jika NIK yang dimasukkan belum terdaftar dalam sistem, Coretax DJP akan meminta konfirmasi dari pihak pemotong untuk menggunakan **NPWP sementara (temporary TIN)** yang disediakan oleh sistem.
Untuk skema unggahan file XML, sistem secara otomatis menyesuaikan data NIK yang belum terdaftar dengan NPWP sementara tanpa memerlukan konfirmasi manual dari pengguna.
## Penanganan NIK yang Belum Terdaftar
Apabila NIK penerima penghasilan belum terdaftar di Coretax DJP, sistem akan menampilkan notifikasi konfirmasi. Jika pihak pemotong menyetujui penggunaan NPWP sementara, nama penerima pada bukti potong akan ditampilkan dalam format khusus: **"PENERIMAPENGHASILAN#NIK16digit"**.
Contohnya, jika NIK Bapak A (1111122222333338) belum terdaftar, sistem akan menampilkan konfirmasi penggunaan NPWP sementara. Setelah disetujui, nama penerima akan ditampilkan sebagai "PENERIMAPENGHASILAN#1111122222333338" pada dokumen bukti potong.
Pihak pemotong tetap berkewajiban mengisi formulir bukti potong berdasarkan data yang valid dan sesuai dengan identitas resmi penerima penghasilan.
## Pertanyaan Umum Seputar Informasi Penerima Penghasilan
#### ****Apakah NPWP sementara dapat digunakan untuk pelaporan SPT?**
NPWP sementara (temporary TIN) bersifat sementara dan hanya digunakan dalam sistem Coretax DJP. Penerima penghasilan harus segera mendaftarkan NIK mereka untuk mendapatkan NPWP tetap guna kelancaran pelaporan SPT tahunan.
#### ****Bagaimana jika penerima penghasilan tidak memiliki NPWP?**
Jika penerima penghasilan belum memiliki NPWP, sistem akan menggunakan NPWP sementara. Namun, penerima penghasilan harus segera mendaftarkan diri ke kantor pajak untuk memperoleh NPWP resmi.
#### ****Apakah data penerima penghasilan dapat diubah setelah bukti potong diterbitkan?**
Data penerima penghasilan pada bukti potong yang telah diterbitkan tidak dapat diubah. Oleh karena itu, pastikan semua informasi sudah akurat sebelum menerbitkan dokumen.
#### ****Apa perbedaan pengisian data untuk wajib pajak dalam negeri dan luar negeri?**
Untuk wajib pajak dalam negeri, gunakan NIK sebagai identitas utama. Untuk wajib pajak luar negeri, gunakan nomor paspor dan cantumkan kode negara domisili mereka.
### Cara Upload XML Bupot di Coretax: Langkah Mudah dan Praktis untuk Wajib Pajak
URL: https://www.diskusipajak.com/p/cara-upload-xml-bupot-di-coretax-langkah-mudah-dan-praktis-untuk-wajib-pajak/
Last updated: 2026-02-18T02:59:54.000Z
## Apa Itu Upload XML Bupot dan Mengapa Penting?
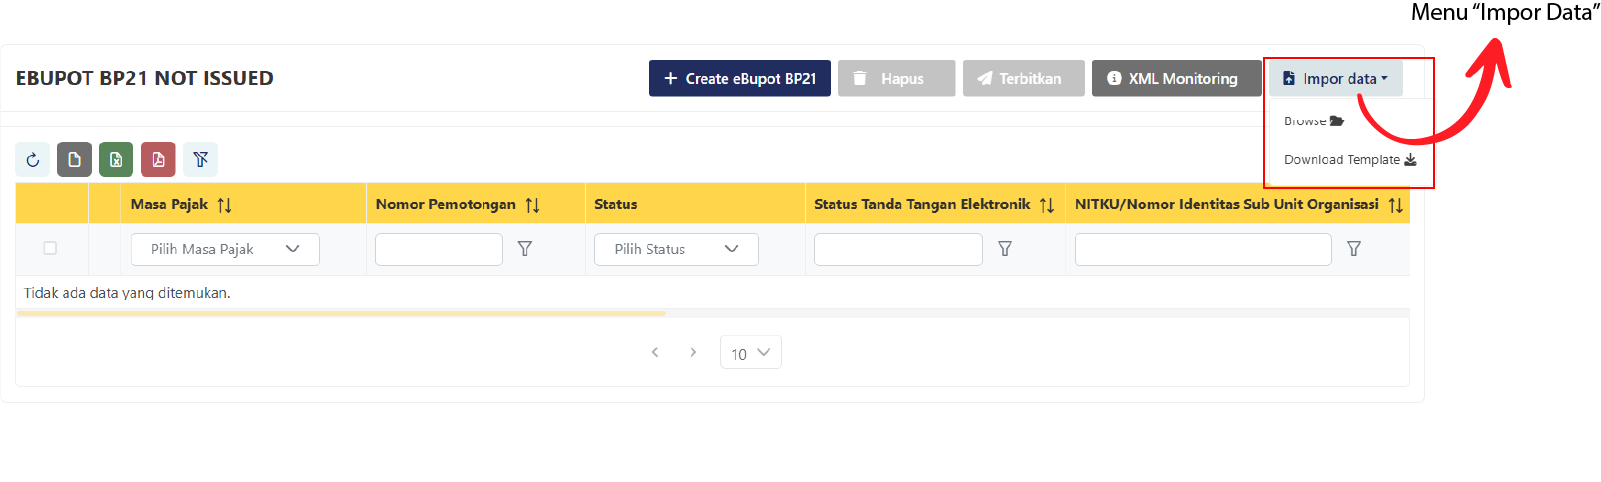
Apa Itu Upload XML Bupot dan Mengapa Penting?
Upload XML bupot adalah fitur Coretax DJP untuk mengimpor data bukti potong PPh dalam format XML, sesuai standar terbaru sejak 2025\. Fitur ini menggantikan input manual, mengurangi kesalahan, dan mempercepat pelaporan pajak seperti PPh 21 pegawai tetap, final/tidak final, atau bupot unifikasi. Direktorat Jenderal Pajak merekomendasikan penggunaan converter Excel ke XML untuk memastikan kompatibilitas.
**Keuntungan utama:**
- Proses otomatis validasi data oleh sistem Coretax.
- Cocok untuk volume data besar, seperti gaji karyawan atau transaksi supplier.
- Integrasi langsung ke menu eBupot setelah impor berhasil.
## Persiapan File XML untuk Upload Bupot
Sebelum upload, siapkan file XML dengan benar agar menghindari error.
1. **Unduh template resmi**: Ambil format XML atau converter Excel dari situs DJP. Buka file seperti "BPU Excel to XML.xlsx" atau "BP21 Excel to XML.xlsx" menggunakan Microsoft Excel.
2. **Isi data di sheet DATA**: Masukkan detail seperti NPWP 16 digit pemotong dan lawan transaksi, NITKU, kode objek pajak, tarif, tanggal pemotongan (format dd/mm/yyyy), dan jumlah penghasilan bruto/potongan. Hapus baris kosong dan tambahkan kolom jika perlu via insert kanan.
3. **Validasi dan ekspor ke XML**: Aktifkan tab Developer di Excel (File > Options > Customize Ribbon). Pilih Developer > Export, tentukan lokasi, dan simpan sebagai XML Data. Sistem akan menghasilkan file siap impor.
Pastikan data sesuai referensi di sheet REF untuk menghindari notifikasi error seperti NPWP invalid atau tarif salah.
## Langkah-Langkah Upload XML Bupot di Coretax
Ikuti prosedur resmi dari Coretax untuk hasil optimal.
1. **Login ke Coretax**: Gunakan akun pihak terkait sebagai drafter atau signer. Impersonate jika diperlukan untuk akun pemberi kerja/penghasilan.
2. **Pilih menu eBupot**: Masuk ke jenis bukti potong sesuai, misalnya BP 21 Pegawai Tetap, Final/Tidak Final Bukan Pegawai Tetap, atau Unifikasi.
3. **Impor data**: Klik tombol **Impor Data** atau **Browse**, pilih file XML yang telah disiapkan, lalu unggah.
4. **Validasi dan submit**: Sistem memproses file; jika muncul "eBupot is valid" atau "Data successfully uploaded", lanjutkan ke tanda tangan digital dan terbitkan. Jika gagal, periksa notifikasi error, koreksi XML, dan ulangi.
Proses selesai dalam hitungan menit untuk data valid. File XML juga digunakan untuk e-Faktur atau lampiran SPT.
## Tips Mengatasi Masalah Umum Saat Upload
- **Error validasi**: Periksa NPWP, kode objek pajak, dan format tanggal. Ekspor notifikasi error untuk debug.
- **File tidak terbaca**: Pastikan XML dari converter resmi DJP, bukan CSV lama.
- **Volume besar**: Bagi file jika melebihi batas sistem.
## Pertanyaan Sering Diajukan (FAQ)
#### Di mana unduh template XML bupot Coretax?
Template tersedia di pajak.go.id Cari "template XML eBupot".
#### Apakah upload XML wajib untuk semua bupot?
Tidak wajib, tapi direkomendasikan untuk efisiensi sejak PMK 81/2024 dan update Coretax 2025.
#### Bagaimana jika impor gagal di Coretax?
Cek notifikasi pop-up, koreksi data di Excel, ekspor ulang XML, dan coba lagi. Refresh halaman jika perlu.
#### Apa bedanya impor XML dengan input manual?
XML lebih cepat untuk massal, otomatis validasi, dan integrasi SPT langsung.
##
### Bagaimana Skema Pembuatan Bukti Potong PPh di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-skema-pembuatan-bukti-potong-pph-di-coretax-djp/
Last updated: 2026-02-18T02:50:18.000Z
## Apa Itu Skema Pembuatan Bukti Potong PPh di Coretax DJP?
Coretax DJP menyederhanakan proses pembuatan **bukti potong PPh unifikasi (BPPU)** mirip dengan faktur pajak elektronik. Sistem ini memastikan data otomatis terintegrasi ke SPT Tahunan prepopulated, mengurangi kesalahan manual dan mempercepat pelaporan. Pemotong pajak wajib login ke akun Coretax, pilih menu eBupot, dan ikuti skema sesuai volume transaksi. Mulai Januari 2025, seluruh administrasi perpajakan badan dan pribadi beralih ke Coretax sepenuhnya.
## Tiga Skema Pembuatan Bukti Potong PPh
Berikut **skema pembuatan bukti potong PPh di Coretax DJP** secara lengkap:
### 1\. Input Manual (Key In) Satu per Satu
Cocok untuk transaksi sedikit. Langkahnya:
- Login ke Coretax DJP sebagai PIC badan usaha (impersonate jika perlu).
- Pilih menu eBupot > BPPU > Create eBupot BPU.
- Isi masa pajak, NPWP/NIK penerima, objek pajak, dasar pengenaan, dan referensi dokumen seperti invoice.
- Submit, lalu terbitkan dengan tanda tangan elektronik. Dokumen masuk ke "Telah Terbit" dan otomatis terkirim ke penerima.
### 2\. Pembuatan Massal via Unggah File XML
Ideal untuk volume tinggi. Siapkan file XML sesuai format DJP, unggah langsung di menu eBupot. Sistem verifikasi NPWP/NIK otomatis; jika hanya NIK, gunakan sebagai NPWP sementara (nama berubah jadi "PENERIMAPENGHASILAN#NIK16digit"). Proses cepat, data langsung prepopulated di SPT.
### 3\. Via Penyedia Jasa Aplikasi Perpajakan (PJAP)
Gunakan PJAP terintegrasi seperti Mekari Klikpajak atau HiPajak untuk otomatisasi penuh. Data dari aplikasi PJAP langsung sinkron ke Coretax, termasuk PPh 21, 23, 4(2), 15, 22, 26\. Manfaat: transparansi bagi penerima dan kemudahan pelaporan bagi pemotong.
## Keuntungan Sistem Coretax untuk Bukti Potong
- **Prepopulated SPT**: Data PPh potong langsung masuk SPT Tahunan.
- **Akses Mudah**: Penerima lihat di "Dokumen Saya" setelah diterbitkan.
- **Verifikasi NPWP/NIK**: Wajib NPWP; NIK sementara jika belum punya.
Pastikan data akurat untuk hindari revisi. Untuk instansi pemerintah, proses serupa via menu khusus.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya BPPU dengan bukti potong lama?
BPPU adalah bukti potong unifikasi elektronik di Coretax, otomatis terintegrasi SPT, beda dengan manual DJP Online tahun 2024.
#### Bagaimana cara download bukti potong di Coretax?
Buka "Daftar Bukti Potong" > "Telah Terbit" > klik "Unduh" untuk PDF.
#### Apakah NIK bisa digunakan tanpa NPWP?
Ya, sistem ubah NIK jadi NPWP sementara otomatis, tapi konfirmasi diperlukan untuk kirim ke penerima.
#### Siapa yang bisa membuat bukti potong massal via PJAP?
Wajib pajak badan/pribadi dengan PJAP terdaftar, seperti untuk PPh 23/26.
#### Kapan bukti potong 2025 wajib via Coretax?
Mulai Januari 2025, semua administrasi perpajakan sudah ada di Coretax DJP.
### Cara Mudah Simpan PDF Konsep SPT Tahunan (PPh) Core Tax
URL: https://www.diskusipajak.com/p/cara-mudah-simpan-pdf-konsep-spt-tahunan-pph-core-tax/
Last updated: 2026-02-16T08:09:51.000Z

- Ke laman SPT Tahunan Pajak Penghasilan (PPh) Wajib Pajak Orang Pribadi atau Wajib Pajak Badan menggunakan (contoh) laman browser Microsoft Edge ;
---

- Klik pada menu Setting and more (3 titik pada bagian kanan atas laman browser) ;
---

- Pilih menu Print ;
---

- Pada menu Print, di kolom Printer —> Microsoft Print to PDF —> klik tombol Print.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Apa Dampak Penggunaan NPWP Sementara Saat Buat Bukti Potong PPh?
URL: https://www.diskusipajak.com/p/apa-dampak-penggunaan-npwp-sementara-saat-buat-bukti-potong-pph/
Last updated: 2026-02-16T01:58:56.000Z
## Mengapa NPWP Sementara Muncul di Sistem Coretax?
NPWP sementara dengan format seperti 99900000000999000 biasanya muncul saat NIK penerima penghasilan belum valid atau belum terpadan di Dukcapil dan sistem DJP. Ini menjadi solusi darurat agar bukti potong tetap bisa diterbitkan sementara proses registrasi NIK berjalan. Namun, penggunaannya berisiko bagi kedua pihak, baik pemotong maupun yang dipotong pajak.
## Dampak Negatif bagi Penerima Penghasilan
Penerima penghasilan mengalami kendala serius:
- Bukti potong tidak terkirim otomatis ke akun Coretax mereka.
- Data pemotongan tidak terprepopulasi di SPT Tahunan PPh, sehingga sulit mengkreditkan pajak yang sudah dipotong.
- Berpotensi harus membayar ulang pajak atau kesulitan klaim pengembalian.
Ini membuat proses pelaporan tahunan jadi manual dan rawan kesalahan.
## Risiko bagi Pemberi Penghasilan (Pemotong)
Pemotong juga terdampak:
- Tidak bisa menerbitkan bukti potong A1 (untuk pegawai tetap di akhir tahun atau saat berhenti) jika histori menggunakan NPWP sementara.
- Wajib membatalkan bukti potong bulanan (BPMP), buat ulang dengan NIK valid, lalu betulkan SPT Masa PPh 21 jika sudah dilaporkan.
- Proses administrasi jadi lebih rumit dan memakan waktu.
## Solusi Mengatasi Masalah NPWP Sementara
DJP merekomendasikan langkah proaktif:
- Penerima penghasilan segera daftarkan atau validasi NIK di Coretax.
- Pemotong tunggu NIK valid sebelum buat bukti potong, batalkan yang lama, dan perbaiki data.
- Pastikan semua karyawan atau mitra terdaftar di sistem Coretax untuk prepopulasi otomatis.
Dengan demikian, sistem perpajakan digital berjalan lancar tanpa hambatan.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa itu NPWP sementara dan kapan digunakan?
NPWP sementara adalah nomor darurat seperti 99900000000999000 yang muncul otomatis di Coretax jika NIK belum terdaftar atau valid.
#### Bisakah bukti potong A1 dibuat pakai NPWP sementara?
Tidak, bukti potong A1 wajib pakai NIK valid; NPWP sementara harus diganti terlebih dahulu.
#### Bagaimana cara memperbaiki bukti potong yang pakai NPWP sementara?
Batalkan BPMP lama, buat ulang dengan NIK valid, lalu betulkan SPT Masa PPh 21.
#### Siapa yang bertanggung jawab atas masalah NPWP sementara?
Baik pemberi maupun penerima penghasilan; DJP imbau kolaborasi untuk validasi NIK cepat.
#### Apakah NPWP sementara bisa digunakan untuk pelaporan bulanan?
Bisa sebagai solusi sementara, tapi segera ganti untuk hindari dampak di akhir tahun.
### Cara Membuat Bukti Potong PPh di Coretax DJP dengan Mudah dan Cepat
URL: https://www.diskusipajak.com/p/cara-membuat-bukti-potong-pph-di-coretax-djp-dengan-mudah-dan-cepat/
Last updated: 2026-02-16T01:45:18.000Z

Cara Membuat Bukti Potong PPh di Coretax DJP dengan Mudah dan Cepat
## Apa Itu Bukti Potong PPh dan Mengapa Harus Dibuat di Coretax DJP?
**Bukti potong PPh** adalah dokumen resmi yang diterbitkan oleh pemberi penghasilan untuk mencatat pemotongan pajak penghasilan terhadap penerima. Sejak 1 Januari 2025, Direktorat Jenderal Pajak (DJP) mewajibkan pembuatan melalui sistem **Coretax DJP**, yang menggantikan metode manual sebelumnya. Sistem ini memastikan bukti potong tersimpan otomatis di akun penerima, terintegrasi dengan SPT prepopulated, sehingga pelaporan pajak lebih transparan, akurat, dan minim kesalahan.
Coretax DJP mendukung berbagai jenis bukti potong seperti BP 21 (pegawai tidak tetap), BPA1 (pegawai tetap swasta), BPA2 (PNS/TNI/Polri), serta **Bukti Potong PPh Unifikasi (BPPU)** untuk PPh Pasal 4 ayat 2, 15, 22, dan 23\. Keunggulannya termasuk pengiriman otomatis ke akun penerima, kemudahan impor massal via XML, dan integrasi dengan PJAP untuk otomatisasi.
## Langkah-Langkah Lengkap Membuat Bukti Potong PPh di Coretax DJP
Ikuti panduan ini untuk pembuatan **bukti potong secara manual**:
1. **Login ke akun Coretax DJP** menggunakan kredensial wajib pajak pemberi penghasilan. Pastikan PIC badan usaha sudah terdaftar jika diperlukan impersonate.
2. **Masuk ke menu eBupot** dari dashboard utama, lalu pilih jenis bukti potong sesuai transaksi, seperti BP 21, BPPU, atau lainnya.
3. **Klik tombol Create eBupot** (misalnya "Create eBupot BP21" atau "+Create eBupot MP" untuk unifikasi).
4. **Isi formulir dengan data valid**:
- Informasi pemberi dan penerima penghasilan (NPWP/NIK, nama).
- Jenis penghasilan, masa pajak, dasar pengenaan pajak, dan jumlah PPh dipotong.
- Lampirkan referensi seperti invoice jika diperlukan.
- Sistem akan hitung otomatis PPh; isi MEIKU jika ada fasilitas pajak.
1. **Klik Submit** untuk simpan. Dokumen masuk daftar "Belum Terbit", centang lalu klik "Terbitkan" agar otomatis terkirim ke penerima.
Untuk **pembuatan massal**, unggah file XML atau gunakan PJAP. Jika penerima hanya punya NIK, sistem ubah jadi NPWP sementara (format "PENERIMAPENGHASILAN#NIK16digit"), tapi bukti tak otomatis masuk SPT penerima.
## Ketentuan NPWP/NIK dan Manfaat Coretax DJP
- **NPWP wajib** jika penerima memilikinya; verifikasi otomatis.
- **NIK saja**: Proses tetap jalan, tapi daftarkan NPWP via Coretax atau KPP untuk akses penuh.
- Manfaat: Prepopulated SPT, transparansi akses dokumen, dan unduh PDF resmi dari "Dokumen Saya".
Pastikan data akurat untuk hindari sanksi. Untuk pegawai tetap, buat BPA1/A2 akhir tahun.
### Bagaimana Cara Menerima Bukti Potong PPh di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-menerima-bukti-potong-pph-di-coretax-djp/
Last updated: 2026-02-16T00:54:58.000Z
## Apa Itu Bukti Potong PPh di Coretax DJP?
**Bukti potong PPh** merupakan dokumen resmi yang mencatat pemotongan pajak penghasilan oleh pemberi kerja atau pihak pemotong. Sejak diterapkannya sistem Coretax DJP berdasarkan Peraturan Menteri Keuangan Nomor 168 Tahun 2023 dan PER-11/PJ/2025, proses ini menjadi digital sepenuhnya. Bukti potong seperti BPA1 (untuk pegawai tetap swasta), BPA2 (untuk PNS/TNI/Polri), atau BPPU (unifikasi PPh Pasal 4 ayat 2, 15, 22, 23) langsung terintegrasi dan prepopulated di SPT Tahunan.
Sistem ini memudahkan wajib pajak karena data PPh yang dipotong otomatis tersedia untuk pelaporan SPT, tanpa risiko kehilangan dokumen. Pastikan akun Coretax aktif dengan aktivasi terlebih dahulu jika belum.
## Syarat Mengakses Bukti Potong di Coretax
Untuk menerima dan mengunduh bukti potong, penuhi syarat berikut:
- Akun Coretax wajib pajak telah diaktivasi dan aktif.
- Pemberi penghasilan (perusahaan) telah menerbitkan bukti potong dan menyampaikan SPT Masa PPh melalui Coretax.
- NIK/NPWP penerima sudah benar diinput oleh pemotong.
Jika belum tersedia, konfirmasi ke pemberi kerja agar memastikan bukti potong sudah dibuat dan dikirim ulang jika perlu.
## Cara Download Bukti Potong PPh di Coretax Langkah demi Langkah
Ikuti panduan ini untuk mengunduh bukti potong secara mudah:
1. Login ke akun Coretax DJP di situs resmi.
2. Pilih menu **Portal Saya** \> **Dokumen Saya**.
3. Klik ikon **Refresh** di sisi kiri layar untuk memperbarui data.
4. Filter berdasarkan **Judul/Jenis Dokumen**, seperti BPA1 atau BPPU.
5. Pilih dokumen, lalu klik tombol **Unduh** di pojok kanan atas.
Dokumen akan terunduh dalam format PDF resmi DJP lengkap dengan QR Code dan tanda tangan elektronik untuk verifikasi. Jika banyak bukti potong, unduh satu per satu per masa pajak.
## Tips Jika Bukti Potong Belum Muncul di Coretax
- Periksa kesesuaian NIK/NPWP yang diinput perusahaan.
- Hubungi pemberi penghasilan untuk konfirmasi penerbitan dan pengiriman ulang PDF.
- Pastikan SPT Masa PPh 21 sudah disampaikan pemotong; jika belum, pelaporan SPT Tahunan Anda terhambat hingga 31 Maret tahun berikutnya.
Dengan Coretax, proses pajak lebih efisien dan terintegrasi, mendukung pelaporan SPT Tahunan perdana secara akurat.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya bukti potong lama dengan di Coretax?
Sebelumnya manual dari perusahaan; kini otomatis dikirim ke akun Coretax tanpa permintaan fisik.
#### Bolehkah membatalkan atau membetulkan bukti potong di Coretax?
Ya, pemotong bisa melakukan pembetulan atau pembatalan jika ada kesalahan setelah penerbitan.
#### Bagaimana jika bukti potong tidak muncul meski sudah diterbitkan?
Klik refresh di Dokumen Saya, atau minta pemotong kirim ulang PDF via Coretax.
#### Apakah bukti potong Coretax bisa digunakan untuk SPT Tahunan 2025?
Ya, wajib dilaporkan paling lambat 31 Maret 2026; print jika perlu bantuan petugas KPP.
#### Siapa yang bertanggung jawab menerbitkan bukti potong PPh 23?
Pemotong/pemungut wajib buat via Coretax, lalu otomatis ke akun penerima.
### Jenis Bukti Potong di Coretax DJP: Apa Saja yang Tersedia di eBupot?
URL: https://www.diskusipajak.com/p/jenis-bukti-potong-di-coretax-djp-apa-saja-yang-tersedia-di-ebupot/
Last updated: 2026-02-16T00:27:59.000Z
## Pengertian Bukti Potong Pajak
Bukti potong pajak merupakan dokumen resmi berupa formulir atau elektronik yang dibuat oleh pemotong PPh sebagai bukti pemotongan atau pemungutan pajak penghasilan. Dokumen ini penting untuk kredit pajak, pelunasan PPh, dan pelaporan SPT tahunan wajib pajak. Di era digital, Coretax DJP menyediakan menu eBupot untuk menghasilkan bukti potong secara efisien, menggantikan formulir kertas tradisional.
## Jenis-Jenis Bukti Potong di eBupot Coretax DJP
Coretax DJP menyediakan berbagai submenu bukti potong di eBupot untuk berbagai jenis pemotongan PPh Pasal 21, 26, dan lainnya. Berikut daftar lengkapnya:
- **BPPU (Bukti Potong Pajak Unifikasi)**: Bukti potong terpadu untuk pemotongan PPh umum.
- **BPNR (Bukti Potong Non Residen)**: Khusus untuk pemotongan atas wajib pajak luar negeri.
- **Penyetoran Sendiri**: Fasilitas untuk penyetoran PPh tanpa pemotongan langsung.
- **Pemotongan Secara Digunggung**: Pemotongan PPh yang ditanggung pemberi kerja.
- **BP21**: Bukti pemotongan final dan tidak final selain pegawai tetap, seperti honorarium atau tenaga ahli.
- **BP26**: Bukti pemotongan PPh Pasal 26 untuk wajib pajak luar negeri.
- **BPA1**: Bukti pemotongan masa pajak terakhir (Desember) untuk pegawai tetap swasta atau pensiunan berkala.
- **BPA2**: Bukti pemotongan masa pajak terakhir untuk PNS, TNI, Polri, pejabat negara, dan pensiunannya dari APBN/APBD.
- **Bukti Pemotongan Bulanan Pegawai Tetap dengan TER**: Untuk pemotongan bulanan pegawai tetap menggunakan tarif efektif rata-rata.
- **Unggah Dokumen yang Diper samakan dengan Bukti Potong/Pemungutan**: Upload dokumen setara bukti potong untuk kasus khusus.
Jenis-jenis ini disesuaikan dengan PMK No. 12/PMK.03/2017 dan regulasi terbaru seperti PER-11/PJ/2025, memastikan kepatuhan pemotong pajak.
## Cara Mengakses dan Membuat Bukti Potong di Coretax
Masuk ke Coretax DJP, pilih menu eBupot, lalu submenu sesuai jenis. Isi data pemotong, penerima, penghasilan bruto, potongan, dan PPh. Sistem otomatis validasi dan generate bupot elektronik. Untuk masa pajak terakhir, prioritaskan BPA1 atau BPA2 agar pegawai bisa laporkan SPT tepat waktu.
## Manfaat Menggunakan eBupot
Penggunaan eBupot mengurangi kesalahan manual, mempercepat proses, dan meningkatkan transparansi. Pemberi kerja wajib berikan bupot paling lambat satu bulan pasca-tahun pajak atau saat pemutusan kerja.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa perbedaan BPA1 dan BPA2?
BPA1 untuk pegawai tetap swasta atau pensiunan berkala, sementara BPA2 untuk PNS, TNI, Polri dari APBN/APBD.
#### Apakah PPPK menggunakan BPA1 atau BPA2?
PPPK termasuk pegawai tetap dan menggunakan BPA1 sesuai PER-11/PJ/2025.
#### Bisakah bukti potong dibatalkan di Coretax?
Ya, pemotong bisa buat ulang atau batalkan bupot pada kondisi tertentu melalui menu eBupot.
#### Apa fungsi BPMP di eBupot?
BPMP untuk bukti pemotongan bulanan pegawai tetap selain masa akhir.
#### Bagaimana unggah dokumen persamaan bukti potong?
Gunakan submenu khusus di eBupot untuk upload dokumen setara bupot PPh.
### Apa Manfaat Coretax DJP untuk Penerima Penghasilan Terkait Bukti Potong PPh?
URL: https://www.diskusipajak.com/p/apa-manfaat-coretax-djp-untuk-penerima-penghasilan-terkait-bukti-potong-pph/
Last updated: 2026-02-15T06:52:24.000Z
## Mengapa Coretax Penting bagi Penerima Penghasilan?
Coretax DJP sebagai sistem inti administrasi perpajakan Direktorat Jenderal Pajak (DJP) menyederhanakan proses pemotongan dan pelaporan pajak.
Bagi penerima penghasilan yang menjadi objek pemotongan atau pemungutan PPh, manfaat utama terletak pada akses langsung ke bukti potong PPh. Bukti potong ini bukan sekadar dokumen fisik, melainkan data digital yang terintegrasi secara real-time ke akun Coretax pengguna.
Hal ini menghilangkan risiko kehilangan dokumen atau kesalahan input manual saat pelaporan SPT Tahunan PPh Pasal 21, 23, atau 26.
Dengan aktivasi akun Coretax, penerima penghasilan dapat memantau riwayat pemotongan pajak dari pemberi kerja atau pihak pemungut secara transparan.
Jika akun belum aktif, bukti potong bahkan tidak akan terkirim otomatis, yang berpotensi menyulitkan pelaporan SPT.
Sistem ini memastikan data valid karena terhubung dengan basis data kependudukan seperti KTP dan Kartu Keluarga, lengkap dengan geotagging untuk akurasi alamat.
## Keuntungan Transparansi dan Efisiensi dalam Praktik
**Transparansi Pemotongan PPh yang Langsung dan Aman**
Bukti potong PPh kini dikirim langsung ke akun Coretax penerima penghasilan, bukan melalui email atau pos yang rentan hilang. Ini memberikan visibilitas penuh atas pemotongan yang dilakukan pemberi penghasilan, sehingga penerima bisa verifikasi secara instan. Keamanan data terjamin dengan tanda tangan elektronik resmi DJP (KO/SE), mencegah pemalsuan atau akses tidak sah.
**Kemudahan Pengisian SPT Tahunan Otomatis**
Saat menyusun SPT Tahunan, data dari semua bukti potong PPh akan terisi secara otomatis di formulir e-Form SPT. Ini mengurangi beban administrasi, meminimalkan kesalahan manusia, dan mempercepat proses pelaporan. Wajib pajak tidak lagi perlu memasukkan data manual dari ratusan bukti potong, yang sering menjadi kendala di masa lalu.
Manfaat ini semakin terasa dengan integrasi Coretax ke layanan lain seperti pembayaran pajak via e-banking atau dompet digital, serta pemantauan status pemeriksaan. Secara keseluruhan, Coretax mengurangi biaya kepatuhan dan meningkatkan kepatuhan pajak dengan antarmuka user-friendly.
## Langkah Memaksimalkan Manfaat Coretax
Untuk menikmati semua fitur, segera aktivasi akun Coretax melalui www.pajak.go.id. Pastikan NPWP aktif dan lengkapi verifikasi dengan KO/SE. Penerima penghasilan disarankan rutin cek menu "Bukti Potong" di dashboard Coretax untuk konfirmasi data dari pemberi penghasilan.
### Apa Manfaat Coretax DJP untuk Pemberi Penghasilan Terkait Bukti Potong PPh?
URL: https://www.diskusipajak.com/p/apa-manfaat-coretax-djp-untuk-pemberi-penghasilan-terkait-bukti-potong-pph/
Last updated: 2026-02-15T06:49:47.000Z
## Mengapa Coretax Sangat Penting bagi Pemberi Penghasilan?
Coretax DJP merupakan sistem terintegrasi dari Direktorat Jenderal Pajak yang menyederhanakan administrasi perpajakan. Khusus untuk **pemberi penghasilan**, aplikasi ini fokus pada efisiensi pemotongan PPh Pasal 21, 23, 26, dan pemungutan lainnya. Sebagai pemotong/pemungut, Anda bisa mengelola bukti potong dengan cepat tanpa proses manual rumit, sehingga mengurangi kesalahan dan waktu administrasi.
Manfaat utama meliputi pengiriman bukti potong secara otomatis ke akun wajib pajak penerima, lengkap dengan detail jumlah PPh yang dipotong atau dipungut. Ini memastikan transparansi dan kepatuhan tanpa kirim manual via email atau pos.
## Manfaat Utama Coretax untuk Bukti Potong PPh
### Bukti Potong Otomatis Terkirim ke Penerima
Sistem Coretax langsung mengirimkan **bukti potong PPh** ke akun DJP penerima penghasilan. Informasi mencakup bruto penghasilan, PPh terutang, dan yang sudah dipotong. Fitur ini menghilangkan kebutuhan distribusi fisik atau digital manual, sehingga penerima bisa langsung akses data akurat untuk pelaporan SPT mereka.
### Data Prepopulated di SPT Tahunan
Salah satu keunggulan terbesar adalah **data bukti potong otomatis terisi di SPT** (prepopulated). Saat penerima penghasilan melaporkan SPT Tahunan PPh, sistem Coretax menarik data potongan secara real-time. Ini mempermudah pengisian, mengurangi error, dan mempercepat pelaporan akhir tahun. Bagi pemberi penghasilan, ini berarti bukti potong Anda langsung terintegrasi, meningkatkan akurasi rekonsiliasi.
### Kemudahan Buat Bukti Potong Pegawai Tetap (A1 dan A2)
Di akhir tahun pajak, buat **bukti potong A1 (pegawai tetap bulanan)** dan **A2 (pegawai tetap tidak bulanan)** jadi sangat sederhana. Coretax otomatis menghitung kumulatif potongan sepanjang tahun, generate dokumen, dan kirim ke penerima. Proses ini hemat waktu dibanding e-Bupot lama, terutama untuk perusahaan dengan ribuan karyawan.
Coretax terintegrasi dengan sistem lain seperti perbankan memudahkan pembayaran dan rekonsiliasi.
## Cara Maksimalkan Manfaat Coretax sebagai Pemberi Penghasilan
Aktivasi akun Coretax via single digital access untuk akses semua layanan: mulai potong PPh, lapor SPT Masa, hingga pantau status. Gunakan fitur geotagging untuk validasi alamat akurat, hindari masalah administrasi. Dengan otomatisasi ini, biaya kepatuhan turun signifikan karena kurangi kertas, transportasi, dan proses manual.
Coretax bukan hanya tools, tapi transformasi digital DJP yang buat perpajakan lebih efisien. Pemberi penghasilan seperti perusahaan bisa fokus pada bisnis utama sambil patuh pajak.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa itu bukti potong PPh di Coretax?
Bukti potong adalah dokumen resmi yang bukti pemotongan PPh oleh pemberi penghasilan, otomatis terbit dan terkirim via Coretax.
#### Bagaimana cara akses bukti potong di Coretax?
Login akun Coretax DJP, pilih menu bukti potong untuk generate, kirim, atau download A1/A2 secara instan.
#### Apakah Coretax gratis untuk pemberi penghasilan?
Ya, Coretax DJP gratis sebagai layanan resmi DJP, cukup aktivasi NPWP dan KO/SE untuk tanda tangan elektronik.
#### Apa bedanya Coretax dengan e-Bupot lama?
Coretax lebih terintegrasi, prepopulated SPT, dan kirim otomatis, sementara e-Bupot terbatas pada generate manual.
#### Bagaimana jika ada kesalahan data bukti potong?
Coretax izinkan koreksi via aplikasi, dengan notifikasi real-time ke penerima untuk akurasi data.
### Apa Itu Bukti Potong PPh? Pengertian Lengkap dan Pentingnya untuk Pelaporan Pajak
URL: https://www.diskusipajak.com/p/apa-itu-bukti-potong-pph-pengertian-lengkap-dan-pentingnya-untuk-pelaporan-pajak/
Last updated: 2026-02-15T06:45:36.000Z
## Pengertian Bukti Potong PPh
**Bukti potong** merupakan formulir atau dokumen elektronik yang dibuat oleh pihak pemberi penghasilan, seperti perusahaan atau pemberi kerja, untuk mencatat pemotongan Pajak Penghasilan (PPh). Dokumen ini memuat informasi penting seperti identitas pemotong dan penerima, jenis PPh yang dipotong, besaran penghasilan bruto, tarif pajak, serta jumlah pajak yang dipotong. Menurut ketentuan Direktorat Jenderal Pajak (DJP), bukti potong menjadi alat bukti sah bahwa kewajiban pemotongan telah dipenuhi, baik dalam bentuk kertas maupun digital melalui sistem seperti Coretax DJP.
Dokumen ini wajib diberikan kepada wajib pajak yang penghasilannya dipotong, sehingga bisa digunakan sebagai kredit pajak dalam pelaporan Surat Pemberitahuan (SPT) Tahunan.
## Fungsi dan Pentingnya Bukti Potong PPh
Bukti potong memiliki peran krusial dalam sistem perpajakan Indonesia. Berikut fungsi utamanya:
- **Bukti Pemenuhan Kewajiban**: Bagi pemotong, ini membuktikan bahwa PPh telah dipotong dan disetorkan tepat waktu. Bagi penerima, menjadi konfirmasi bahwa pajak atas penghasilan mereka telah dilunasi oleh pihak ketiga.
- **Kredit Pajak**: Jika PPh bersifat tidak final, bukti potong memungkinkan wajib pajak mengkreditkan jumlah yang dipotong terhadap pajak terutang di SPT Tahunan, menghindari pembayaran ganda.
- **Alat Kontrol DJP**: Membantu DJP memverifikasi kesesuaian data pemotongan dengan setoran, mencegah kesalahan perhitungan atau penggelapan pajak.
- **Pelaporan Mudah**: Di Coretax DJP, bukti potong digital menyederhanakan proses e-Filing SPT, mengurangi risiko human error.
Tanpa bukti potong yang lengkap, wajib pajak berisiko dikenai sanksi atau kesulitan klaim kredit pajak. Misalnya, pada PPh Pasal 21, bupot A1 (untuk pegawai tetap) dan A2 (untuk pegawai tidak tetap) sama-sama valid untuk pelaporan.
## Cara Kerja dan Pembuatan Bukti Potong
Pemotong wajib membuat bukti potong segera setelah transaksi atau pembayaran dilakukan. Prosesnya meliputi:
1. Hitung PPh berdasarkan tarif yang berlaku.
2. Potong dari penghasilan bruto dan setorkan ke bank persepsi.
3. Terbitkan bupot melalui aplikasi DJP seperti e-Bupot atau Coretax.
4. Serahkan salinan ke penerima dan lapor Masa PPh.
Pembatalan atau pembuatan ulang bisa dilakukan dalam kondisi tertentu, seperti kesalahan data, asal memenuhi prosedur DJP.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa beda bukti potong dan bukti setoran pajak?
Bukti potong mencatat pemotongan PPh oleh pihak ketiga, sementara bukti setoran adalah NTPN yang membuktikan pembayaran ke kas negara.
#### Siapa yang wajib menerbitkan bukti potong PPh 21?
Pemberi kerja atau pemberi penghasilan kepada pegawai, baik tetap maupun tidak tetap.
#### Bisakah bukti potong dibuat secara manual?
Tidak, sejak 2020 wajib elektronik via e-Bupot Unifikasi di Coretax DJP untuk efisiensi dan akurasi
#### Apa sanksi jika tidak melaporkan bukti potong?
Pemotong bisa kena denda 2% per bulan dari pajak yang seharusnya dipotong, plus bunga
#### Bagaimana klaim kredit pajak dari bukti potong di SPT Tahunan?
Input data bupot di lampiran SPT PPh sesuai jenisnya, DJP akan validasi otomatis via sistem.
### Cara Mengubah Status Wajib Pajak dari Tanggungan Menjadi PH/MT untuk Istri yang Menjalankan Kewajiban Pajak Terpisah
URL: https://www.diskusipajak.com/p/cara-mengubah-status-wajib-pajak-dari-tanggungan-menjadi-ph-mt-untuk-istri-yang-menjalankan-kewajiban-pajak-terpisah/
Last updated: 2026-02-15T06:28:26.000Z
## Mengapa Perlu Mengubah Status PH/MT?
Status PH/MT memungkinkan istri untuk menjalankan administrasi perpajakan secara independen, termasuk dalam hal pemotongan PPh Pasal 21/26 oleh pemberi kerja. Perubahan ini penting ketika terjadi perubahan kondisi keluarga atau ketika istri ingin mengelola kewajiban pajaknya sendiri tanpa bergabung dengan unit keluarga suami.
## Langkah-Langkah Mengubah Status PH/MT
### Pada Akun Suami
Suami perlu memperbarui informasi unit keluarga terlebih dahulu:
1. Buka formulir pembaruan data melalui menu **Portal Saya > Profil Saya > Informasi Umum > Edit**
2. Pada bagian **unit pajak keluarga**, temukan nama istri dan klik tombol **Edit**
3. Ubah status unit perpajakan dari "Tanggungan" menjadi "Kepala Unit Keluarga Lain" sesuai kondisi yang sebenarnya
4. Klik tombol **Simpan**
5. Baca dan beri tanda centang pada bagian pernyataan
6. Klik tombol **Submit**
### Pada Akun Istri
Setelah perubahan pada akun suami, istri melakukan pembaruan pada akun pribadinya:
1. Buka formulir pembaruan data melalui menu **Portal Saya > Profil Saya > Informasi Umum > Edit**
2. Pada bagian informasi umum, ubah kategori wajib pajak menjadi **PH/MT**
3. Klik tombol **Validasi data terbaru ke Dukcapil**
4. Baca dan beri tanda centang pada bagian pernyataan
5. Klik tombol **Submit**
6. Ubah status NPWP melalui menu **Portal Saya > Perubahan Status > Pengaktifan Kembali Wajib Pajak Nonaktif**
## Poin Penting yang Perlu Diperhatikan
Perubahan status harus dilakukan secara bersamaan pada kedua akun untuk memastikan sinkronisasi data yang tepat. Istri harus memiliki akun Coretax DJP yang aktif sebelum melakukan perubahan status. Validasi data ke Dukcapil (Dinas Kependudukan dan Pencatatan Sipil) merupakan langkah krusial untuk memastikan data pribadi istri terupdate di sistem pajak.
## Pertanyaan yang Sering Diajukan
#### ****Apakah perubahan status PH/MT harus dilakukan di awal tahun?**
Perubahan status dapat dilakukan kapan saja, namun PTKP yang dilaporkan adalah PTKP sesuai kondisi pada awal tahun pajak.
#### ****Apa yang terjadi jika istri tidak mengubah status dari tanggungan?**
Istri akan tetap tercatat sebagai tanggungan suami dalam sistem pajak, sehingga tidak dapat menjalankan kewajiban perpajakan secara mandiri.
#### ****Apakah diperlukan dokumen pendukung untuk perubahan status PH/MT?**
Sistem Coretax akan memvalidasi data ke Dukcapil, sehingga pastikan data kependudukan istri sudah terupdate di sistem kependudukan nasional.
#### ****Berapa lama proses perubahan status PH/MT?**
Proses perubahan status biasanya langsung terupdate setelah submit, namun validasi ke Dukcapil memerlukan waktu sesuai dengan sistem kependudukan.
#### ****Bagaimana jika istri sudah memiliki NPWP terpisah sebelumnya?**
Istri dapat langsung mengaktifkan kembali NPWP nonaktifnya melalui menu Pengaktifan Kembali Wajib Pajak Nonaktif tanpa perlu mendaftar ulang.
### Apa Bedanya Status Belum Aktif (SPDN) dengan Aktif atau Tidak Aktif di Coretax DJP?
URL: https://www.diskusipajak.com/p/apa-bedanya-status-belum-aktif-spdn-dengan-aktif-atau-tidak-aktif-di-coretax-djp/
Last updated: 2026-02-15T06:20:51.000Z
Status ini khusus diberikan kepada wajib pajak wanita menikah yang memilih menggabungkan hak dan kewajiban perpajakan dengan suaminya sebagai satu unit keluarga. Dengan demikian, istri yang sudah terdaftar dalam data unit keluarga kepala keluarga tidak perlu mengaktivasi NIK-nya secara terpisah. Hal ini memudahkan pengelolaan pajak keluarga tanpa menciptakan kewajiban individu tambahan.
## Perbedaan Utama Status Wajib Pajak di Coretax DJP
Status **Belum Aktif (SPDN)** menandakan bahwa NIK telah diregistrasi tetapi belum diaktifkan sebagai NPWP penuh. Tidak ada akses penuh ke fitur seperti pelaporan SPT Tahunan, karena sistem menganggapnya belum memiliki kewajiban pajak mandiri. Sebaliknya:
- **Status Aktif**: Wajib pajak memiliki kewajiban perpajakan lengkap, termasuk akses dashboard SPT dan jenis pajak terdaftar.
- **Status Tidak Aktif**: Masih ada kewajiban pajak tercatat, meski sementara tidak beroperasi, dan profil tetap menampilkan data pajak.
Contoh kasus umum adalah registrasi massal NIK pegawai negeri melalui Portal NPWP versi 2.1\. Hasilnya, status otomatis menjadi Belum Aktif (SPDN) untuk memudahkan pembuatan Bupot PPh 21, tanpa langsung menjadikan mereka wajib pajak aktif.
## Cara Mengubah Status dari Belum Aktif (SPDN) Menjadi Aktif
Jika diperlukan akses Coretax penuh atau status aktif, lakukan salah satu langkah berikut secara mandiri:
- **Aktivasi Akun**: Cukup untuk akses sistem tanpa mengubah status pajak, cocok bagi istri yang tetap gabung dengan suami tapi butuh akses kerja.
- **Aktivasi NIK**: Ubah status menjadi Aktif, lengkapi data di menu Portal Saya > Aktivasi NIK/Aktivasi Akun Wajib Pajak, lalu tunggu verifikasi hingga profil berubah.
Pastikan NIK dan NPWP sudah dipadankan jika ada NPWP lama, dengan mengunjungi kantor pajak terdekat. Anak di bawah 18 tahun atau yang masih tanggungan orang tua tidak boleh diaktivasi secara mandiri.
## Kapan Menu SPT Tidak Muncul di Coretax?
Jika status Belum Aktif (SPDN), menu pelaporan SPT tidak tersedia. Cek di Profil Saya pada Coretax: aktivasi NIK diperlukan agar status berubah. Istri yang ingin SPT terpisah harus ajukan pernyataan resmi ke kantor pajak untuk penetapan status Aktif.
Informasi ini selaras dengan panduan resmi DJP di Coretax, memastikan kepatuhan tanpa hambatan administratif berlebih.
### Belum Pemadanan NIK dengan NPWP? Cara Mengurusnya di 2026
URL: https://www.diskusipajak.com/p/belum-pemadanan-nik-dengan-npwp-cara-mengurusnya-di-2026/
Last updated: 2026-02-15T06:19:46.000Z
## Mengapa Pemadanan NIK-NPWP Wajib Dilakukan?
Pemadanan Nomor Induk Kependudukan (NIK) menjadi Nomor Pokok Wajib Pajak (NPWP) merupakan bagian dari reformasi perpajakan berdasarkan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Tujuannya menyederhanakan administrasi dengan satu identitas tunggal berupa NIK 16 digit untuk wajib pajak orang pribadi. Tanpa pemadanan, Anda akan kesulitan mengakses layanan Coretax DJP, seperti pembuatan bukti potong PPh Pasal 21, pengisian SPT Tahunan, atau layanan administrasi lainnya yang mensyaratkan NPWP valid.
Di tahun 2026, akses ke Coretax sepenuhnya menggunakan format NPWP 16 digit (NIK). Bagi yang masih menggunakan NPWP lama 15 digit, konversi menjadi wajib untuk menghindari kendala, termasuk bagi karyawan yang menerima temporary TIN dari pemberi kerja.
## Cara Cek Status Pemadanan NIK-NPWP Secara Online
Sebelum ke KPP, cek dulu statusnya melalui platform resmi DJP:
- **Via Coretax DJP**: Login ke coretaxdjp.pajak.go.id menggunakan NIK atau NPWP lama. Pilih menu "Profil" atau "Informasi" untuk lihat kartu NPWP. Jika menampilkan 16 digit NIK dengan status hijau (valid), sudah berhasil.
- **Via M-Pajak**: Download aplikasi dari toko aplikasi, login dengan akun DJP Online, pilih "Cek NPWP", masukkan NIK 16 digit dari e-KTP.
- **Via Kring Pajak**: Hubungi 1500200 untuk konfirmasi cepat.
Jika status belum terpadan, lanjutkan ke langkah pemadanan.
## Langkah Pemadanan NIK-NPWP di KPP Terdekat (2026)
Pemadanan mandiri online telah berakhir per 31 Desember 2024 sesuai ketentuan DJP. Proses sekarang dilakukan petugas KPP untuk memastikan data akurat dan terintegrasi dengan Dukcapil:
1. Siapkan dokumen: e-KTP asli, kartu NPWP lama (jika ada), email aktif terdaftar DJP Online, nomor HP untuk verifikasi.
2. Datang ke KPP terdekat (cek lokasi di pajak.go.id).
3. Petugas akan cek status dan lakukan pemadanan langsung.
4. Setelah selesai, reset password Coretax via "Lupa Password" untuk login dengan NIK baru.
Proses ini gratis dan cepat, memungkinkan akses penuh layanan digital DJP tanpa hambatan.
## Tips Penting untuk Wajib Pajak
- Pemberi kerja bisa validasi massal via Portal NPWP versi 2 di pajak.go.id untuk hindari NPWP sementara.
- Jika belum punya NPWP sama sekali, daftar langsung di KPP menggunakan NIK.
- Pastikan data diri lengkap post-pemadanan: nama, alamat, nomor HP aktif.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa akibat jika NIK belum terpadan dengan NPWP di 2026?
Kendala akses Coretax, bukti potong PPh manual, dan layanan perpajakan terhambat.
#### Bisakah pemadanan NIK-NPWP dilakukan online lagi?
Tidak, mandiri online tutup sejak 31 Desember 2024; harus ke KPP.
#### Dokumen apa saja untuk pemadanan di KPP?
e-KTP asli, NPWP lama, email, dan nomor HP aktif.
#### Bagaimana cek status pemadanan via Coretax?
Login, buka "Profil" atau "Informasi"; lihat apakah NPWP 16 digit NIK muncul hijau.
### Apa Itu Data Unit Keluarga (DUK) dan Bagaimana Cara Mengeditnya di Coretax?
URL: https://www.diskusipajak.com/p/apa-itu-data-unit-keluarga-duk-dan-bagaimana-cara-mengeditnya-di-coretax/
Last updated: 2026-02-15T06:17:35.000Z
## Pengertian Data Unit Keluarga (DUK) Menurut Aturan Pajak Terbaru
**Data Unit Keluarga** mencakup seluruh anggota keluarga dalam satu Kartu Keluarga (KK), meskipun tidak semua masuk PTKP, ditambah tanggungan dari KK lain yang ditanggung sepenuhnya. Konsep ini menerapkan Pasal 8 UU Pajak Penghasilan, di mana penghasilan atau kerugian seluruh keluarga digabungkan dan kewajiban pajak ditanggung kepala keluarga. Pengecualian berlaku jika suami-istri hidup berpisah berdasarkan putusan hakim (HB), ada perjanjian pemisahan harta (PH), atau istri memilih terpisah (MT), sehingga masing-masing jadi unit perpajakan mandiri.
Berbeda dengan PTKP (Pasal 7 UU PPh) yang hanya istri dan maksimal tiga tanggungan garis lurus, **DUK lebih luas** untuk menggambarkan kesatuan ekonomis keluarga secara keseluruhan.
## Status Unit Perpajakan dalam Data Unit Keluarga
Setiap orang pribadi dalam DUK punya salah satu dari tujuh status:
- Kepala Unit Keluarga
- Tanggungan
- Bukan Tanggungan
- Kepala Unit Keluarga Lain (MT)
- Kepala Unit Keluarga Lain (PH)
- Kepala Unit Keluarga Lain (HB)
- Kepala Unit Keluarga Lain (OP)
Hanya satu Kepala Unit Keluarga per DUK. Prepopulasi data transaksi pajak (seperti bukti potong PPh) dari NIK tanggungan otomatis masuk ke SPT kepala keluarga, tapi tidak untuk status lain.
## Mengapa Harus Memutakhirkan Data Unit Keluarga Secara Rutin?
Pemutakhiran DUK krusial agar data pajak istri dan tanggungan terhubung ke akun Coretax kepala keluarga, memastikan SPT Tahunan terisi benar. Isi DUK sesuai data sebenarnya sebelum lapor SPT.
### Cara Melihat dan Mengedit DUK di Coretax DJP
1. Login akun Coretax DJP yang sudah diaktivasi.
2. Pilih **Portal Saya > Profil Saya > Data Unit Keluarga** untuk cek status.
3. Untuk edit: Masuk **Portal Saya > Profil Saya > Informasi Umum**, klik **Edit > Unit Pajak Keluarga > Tambah**, lalu ubah, tambah, atau hapus data.
### **Catatan Penting Pemutakhiran DUK**:
- Sesuaikan dengan data Dukcapil (NIK, nama, KK, dll.).
- Pilih status dari 7 opsi.
- Isi **Valid From** (misal tanggal nikah/lahir) dan **Valid To** (kosongkan jika masih aktif).
### Cara Mengisi Data Rekening Bank di Coretax DJP dengan Mudah dan Cepat
URL: https://www.diskusipajak.com/p/cara-mengisi-data-rekening-bank-di-coretax-djp-dengan-mudah-dan-cepat/
Last updated: 2026-02-15T06:15:34.000Z
## Mengapa Harus Memperbarui Data Rekening Bank di Coretax?
Data rekening bank sangat penting untuk proses pengembalian pajak atau lebih bayar di sistem Coretax DJP. Jika nomor rekening belum terdaftar atau belum ditandai sebagai rekening utama, pengajuan restitusi bisa tertunda. Direktorat Jenderal Pajak (DJP) mewajibkan pemutakhiran data ini agar pencairan pajak berjalan lancar. Pastikan nama pemilik rekening identik dengan nama wajib pajak untuk menghindari penolakan.
## Langkah-Langkah Lengkap Menambah atau Mengubah Rekening Bank di Coretax
Ikuti panduan step-by-step ini untuk menambahkan atau mengubah data rekening bank secara online:
1. **Login ke Coretax**: Masuk ke akun Coretax DJP menggunakan NPWP dan kata sandi Anda.
2. **Akses Menu Utama**: Klik **Portal Saya** di halaman muka.
3. **Pilih Perubahan Data**: Masuk ke **Perubahan Data**, lalu pilih submenu **Identitas Wajib Pajak**.
4. **Gulir ke Bagian Rekening Bank**: Scroll ke bawah hingga menemukan bagian **Rekening Bank**.
5. **Centang Perbarui**: Tandai kotak **Perbarui Rekening Bank Utama**.
6. **Isi Formulir**:
- **Nama Bank**: Pilih dari dropdown (misalnya BRI, BCA, Mandiri).
- **Nomor Rekening**: Masukkan nomor lengkap.
- **Jenis Rekening**: Pilih akun pribadi atau lembaga.
- **Nama Pemilik Rekening**: Harus persis sama dengan nama di identitas wajib pajak.
- **Tanggal Mulai**: Isi tanggal rekening mulai digunakan untuk perpajakan (bisa tanggal hari ini atau sesuai buku tabungan).
1. **Unggah Bukti**: Tambahkan foto buku tabungan, rekening koran, atau dokumen pendukung yang menunjukkan nomor rekening dan nama pemilik.
2. **Simpan Data**: Baca pernyataan, centang, dan klik **Simpan** di bagian bawah.
Proses verifikasi biasanya selesai dalam 1-5 hari kerja. Setelah disetujui, rekening akan aktif untuk pengembalian pajak.
## Cara Mengecek Status Rekening Bank yang Terdaftar
Untuk memverifikasi daftar rekening bank di Coretax:
- Masuk **Portal Saya > Profil Saya > Detail Bank**.
- Lihat detail seperti nama bank, nomor rekening, jenis, nama pemilik, status utama, dan tanggal valid. Rekening utama ditandai centang khusus.
## Tips Penting untuk Sukses Memperbarui Data
- Gunakan rekening atas nama wajib pajak pribadi atau badan (untuk perusahaan, akses via role badan).
- Hindari kesalahan penulisan nama untuk mencegah kegagalan validasi.
- Jika ada multiple rekening, tandai satu sebagai utama untuk pencairan otomatis.
- Pantau status di Detail Bank secara berkala.
### Kriteria Wajib Pajak yang Otomatis Dapat Status Nonaktif di Coretax DJP?
URL: https://www.diskusipajak.com/p/kriteria-wajib-pajak-yang-otomatis-dapat-status-nonaktif-di-coretax-djp/
Last updated: 2026-02-15T06:13:08.000Z
## Apa Itu Status Nonaktif Wajib Pajak?
Status nonaktif menggantikan istilah lama "non-efektif" (NE) sesuai regulasi terbaru DJP. Ini diberikan kepada wajib pajak orang pribadi atau badan yang tidak lagi memenuhi kriteria sebagai subjek pajak wajib, seperti tidak memiliki penghasilan di atas Penghasilan Tidak Kena Pajak (PTKP) atau telah menghentikan usaha/pekerjaan bebas. Khusus untuk kasus otomatis, DJP menerapkan aturan ini melalui sistem Coretax untuk memastikan administrasi pajak lebih akurat dan efisien.
Menurut Peraturan Menteri Keuangan (PMK) No. 81/2024 Pasal 25 ayat (2), ada enam kriteria utama untuk wajib pajak orang pribadi yang bisa dinonaktifkan, termasuk yang berpenghasilan rendah atau berstatus "Belum Bekerja". Peraturan Dirjen Pajak (PER) No. PER-7/PJ/2025 juga mengatur detail pengajuan dan pengaktifan kembali. Status ini bersifat sementara dan bisa diubah kapan saja jika kondisi berubah.
## Kriteria Lengkap Otomatis Status Nonaktif
- **Klasifikasi "Belum Bekerja" dengan Penghasilan < Rp4,5 Juta/Bulan**: Wajib pajak yang baru mengaktifkan Coretax dan mengisi data usaha seperti ini akan otomatis nonaktif.
- **Tidak Memenuhi Syarat Objektif/Subjektif**: Seperti WNI yang akan menjadi subjek pajak luar negeri (SPLN) tapi belum lengkap syaratnya.
- **Penghentian Usaha/Pekerjaan Bebas**: Tidak lagi punya penghasilan kena pajak.
- **WP Badan/Instansi Pemerintah**: Tidak lagi pemotong/pemungut pajak tapi NPWP belum dihapus.
Proses otomatis ini dilakukan sistem Coretax untuk WP yang memenuhi kriteria tanpa perlu pengajuan manual.
## Cara Mengaktifkan Kembali Status Nonaktif
Jika kondisi berubah, seperti mulai bekerja atau penghasilan melebihi Rp4,5 juta, wajib pajak bisa mengajukan pengaktifan kembali. Sesuai Pasal 25 ayat (6) PMK 81/2024, ini bisa melalui:
1. Portal Coretax (menu Portal Saya > Perubahan Status > Pengaktifan Kembali).
2. Aplikasi terintegrasi DJP.
3. Contact Center Kring Pajak.
KPP juga bisa mengaktifkan secara jabatan jika ada pembayaran pajak atau lapor SPT. Pantau status via menu "Kasus Saya" di Coretax. Proses biasanya selesai dalam 5 hari kerja.
## Implikasi Status Nonaktif
WP nonaktif tidak wajib lapor SPT, tapi tetap bisa mengajukan pajak jika diperlukan. Pastikan data profil di Coretax akurat untuk menghindari kesalahan status. Untuk WP istri, perhatikan penonaktifan massal otomatis mulai 25 Januari 2026 jika memilih gabung NPWP suami.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya status nonaktif dan penghapusan NPWP?
Status nonaktif bersifat sementara tanpa hapus NPWP, sementara penghapusan bersifat permanen setelah verifikasi lengkap.
#### Apakah status nonaktif otomatis bisa dibatalkan?
Ya, ajukan pengaktifan kembali via Coretax jika kondisi usaha/penghasilan berubah.
#### Bagaimana cek status NPWP aktif atau nonaktif?
Login Coretax DJP, akses menu Profil Saya atau Portal Saya untuk melihat status terkini.
#### Siapa saja yang berhak status nonaktif otomatis di Coretax?
Hanya WP yang aktivasi akun tapi isi KLU "Belum Bekerja" dengan penghasilan < Rp4,5 juta/bulan.
#### Apa dokumen pendukung untuk pengaktifan kembali?
Tergantung kasus, seperti KTP, KK, atau bukti penghasilan baru; unggah saat pengajuan di Coretax.
### Cara Pengajuan Status Nonaktif NPWP di Coretax DJP: Panduan Lengkap untuk Wajib Pajak
URL: https://www.diskusipajak.com/p/cara-pengajuan-status-nonaktif-npwp-di-coretax-djp-panduan-lengkap-untuk-wajib-pajak/
Last updated: 2026-02-15T06:10:43.000Z
## Apa Itu Status Nonaktif NPWP?
Status nonaktif adalah kondisi wajib pajak yang tidak memenuhi persyaratan subjektif dan/atau objektif sesuai peraturan perundang-undangan yang berlaku, tetapi belum dilakukan penghapusan NPWP. Istilah nonaktif menggantikan sebutan non-efektif (NE) yang dikenal sebelumnya.
Perbedaan penting antara status nonaktif dan penghapusan NPWP adalah bahwa wajib pajak nonaktif dapat mengaktifkan kembali NPWP lamanya jika kembali memenuhi persyaratan subjektif dan objektif, sedangkan jika NPWP dihapus, wajib pajak harus mendaftarkan atau membuat NPWP baru.
## Kriteria Wajib Pajak yang Dapat Ditetapkan Nonaktif
### Wajib Pajak Orang Pribadi
- Menghentikan usaha atau pekerjaan bebas dan tidak lagi memenuhi syarat objektif
- Tidak memiliki penghasilan atau penghasilannya di bawah penghasilan tidak kena pajak (PTKP)
- WNI yang berniat menjadi subjek pajak luar negeri tetapi belum memenuhi syarat
- Wanita kawin yang memilih melaksanakan kewajiban perpajakannya digabungkan dengan suaminya
- WNI berstatus penduduk yang tidak lagi memenuhi persyaratan karena telah menjadi subjek pajak luar negeri
- Kriteria lain yang ditetapkan oleh Direktur Jenderal Pajak
### Wajib Pajak Badan
- Tidak memenuhi persyaratan subjektif dan objektif, tetapi belum dilakukan penghapusan NPWP
- Memenuhi kriteria tertentu yang ditetapkan Direktur Jenderal Pajak
### Wajib Pajak Instansi Pemerintah
- Tidak memenuhi persyaratan sebagai pemotong dan/atau pemungut pajak tetapi belum dilakukan penghapusan NPWP
- Memenuhi kriteria tertentu yang ditetapkan Direktur Jenderal Pajak
## Langkah-Langkah Pengajuan Status Nonaktif di Coretax DJP
### 1\. Login ke Akun Coretax DJP
Akses website coretaxdjp.pajak.go.id dan masuk menggunakan NPWP/NIK dan kata sandi Anda.
### 2\. Navigasi ke Menu Pengajuan
Setelah login, pilih **Portal Saya** \> **Perubahan Status** \> **Penetapan Wajib Pajak Nonaktif**.
### 3\. Isi Formulir Permohonan
Lengkapi semua isian formulir permohonan dengan data yang akurat. Jika permohonan diajukan oleh wakil atau kuasa, isikan identitas wakil/kuasa tersebut.
### 4\. Pilih Alasan Penonaktifan
Pilih alasan penonaktifan status wajib pajak yang sesuai dengan kondisi Anda, misalnya penghasilan di bawah PTKP atau menghentikan usaha.
### 5\. Upload Dokumen Pendukung
Unggah dokumen pendukung yang diperlukan sesuai dengan alasan yang dipilih. Sebagai contoh, untuk istri yang memilih gabung NPWP suami, upload dokumen KTP suami, KTP istri, dan kartu keluarga.
### 6\. Beri Tanda Centang Pernyataan
Baca dengan cermat dan beri tanda centang pada bagian pernyataan untuk mengkonfirmasi kebenaran data yang Anda ajukan.
### 7\. Kirim Permohonan
Klik tombol **Kirim** untuk mengirimkan permohonan Anda ke kantor pelayanan pajak (KPP).
## Memantau Status Permohonan
Setelah permohonan terkirim, Anda dapat memantau status melalui menu **Portal Saya** \> **Kasus Saya**. Pastikan pada tab "Alur Kasus" tertulis: "Kasus sedang dalam proses. Tidak ada tindakan yang dapat dilakukan saat ini."
Jangka waktu penyelesaian permohonan ini paling lama lima hari kerja setelah permohonan diterima lengkap.
## Implikasi Terhadap Kewajiban SPT
Wajib pajak yang telah ditetapkan sebagai nonaktif **tidak wajib lapor SPT** sejak tahun pajak ditetapkan menjadi wajib pajak nonaktif. Hal ini berarti Anda terhindar dari kewajiban pelaporan tahunan dan denda keterlambatan laporan.
## Pengaktifan Kembali NPWP Nonaktif
Jika di kemudian hari Anda kembali memenuhi persyaratan subjektif dan objektif, Anda dapat mengaktifkan kembali NPWP melalui menu **Portal Saya** \> **Perubahan Status** \> **Pengaktifan Kembali Wajib Pajak Nonaktif** di Coretax DJP.
## Hasil Permohonan
Setelah KPP menyelesaikan pemeriksaan permohonan Anda, Anda akan menerima notifikasi melalui akun wajib pajak Anda:
- **Jika disetujui**: Anda akan mendapatkan surat penetapan nonaktif dan status NPWP Anda akan berubah menjadi nonaktif
- **Jika ditolak**: Anda akan mendapat surat penolakan dan status NPWP tetap aktif
## Pertanyaan yang Sering Diajukan
#### ****Apakah saya masih perlu lapor SPT jika NPWP sudah nonaktif?**
Tidak. Wajib pajak yang telah ditetapkan sebagai nonaktif tidak wajib lapor SPT sejak tahun pajak ditetapkan menjadi wajib pajak nonaktif.
#### ****Berapa lama proses permohonan status nonaktif?**
Jangka waktu penyelesaian permohonan paling lama lima hari kerja setelah permohonan diterima lengkap oleh KPP.
#### ****Bisakah saya mengaktifkan kembali NPWP yang sudah nonaktif?**
Ya, jika Anda kembali memenuhi persyaratan subjektif dan objektif, Anda dapat mengaktifkan kembali NPWP melalui Coretax DJP tanpa perlu membuat NPWP baru.
#### ****Apa perbedaan antara status nonaktif dan penghapusan NPWP?**
Status nonaktif memungkinkan pengaktifan kembali NPWP lama, sedangkan penghapusan NPWP mengharuskan Anda membuat NPWP baru jika ingin kembali menjadi wajib pajak.
#### ****Dokumen apa saja yang perlu saya upload?**
Dokumen pendukung tergantung pada alasan penonaktifan. Contohnya, untuk istri yang gabung NPWP suami, diperlukan KTP suami, KTP istri, dan kartu keluarga.
### Apakah Perubahan Data di DJP Online Mempengaruhi Sistem Coretax DJP?
URL: https://www.diskusipajak.com/p/apakah-perubahan-data-di-djp-online-mempengaruhi-sistem-coretax-djp/
Last updated: 2026-02-15T06:02:25.000Z
Direktorat Jenderal Pajak (DJP) saat ini menjalankan dua sistem administrasi perpajakan secara paralel: Coretax DJP sebagai platform baru yang terintegrasi dan DJP Online sebagai sistem legacy. Perubahan data di DJP Online, seperti update profil wajib pajak, tidak langsung tercermin di Coretax DJP. Sebaliknya, pendaftaran NPWP baru atau perubahan profil di Coretax DJP akan disinkronkan secara harian ke sistem administrasi lama. Hal ini memastikan konsistensi data antarplatform, meskipun memerlukan waktu satu hari penuh untuk proses sinkronisasi.
Contoh nyata: Jika wajib pajak baru mendaftar di Coretax DJP pada 2 Juli 2025, data tersebut baru terbaca dan dapat diproses di sistem legacy seperti DJP Online mulai 3 Juli 2025\. Sinkronisasi ini juga berlaku untuk faktur pajak, di mana data dari Coretax, e-Faktur Desktop, atau Penyedia Jasa Aplikasi Perpajakan (PJAP) dikompilasi harian agar bisa digunakan untuk Pajak Keluaran atau Masukan sehari setelah penerbitan.
## Mengapa Sinkronisasi Harian Penting untuk Wajib Pajak?
Penggunaan dua sistem ini bertujuan menjaga kelancaran administrasi selama transisi ke Coretax DJP, yang dirancang untuk mempercepat proses, mengurangi kesalahan manusia, dan meningkatkan kepatuhan. Namun, tanpa pemahaman sinkronisasi, wajib pajak berisiko mengalami inkonsistensi data, seperti perbedaan nomor faktur antara Coretax dan e-Faktur lawan transaksi. Oleh karena itu, DJP menekankan aktivasi akun Coretax segera untuk akses layanan terintegrasi seperti pelaporan SPT, pembayaran, dan pengajuan keberatan.
## Langkah Praktis Mengelola Data di Kedua Sistem
- Pastikan data profil (NPWP, NIK, alamat, kontak) sudah benar di Coretax untuk sinkronisasi otomatis.
- Aktifkan akun Coretax via coretaxdjp.pajak.go.id dengan reset kata sandi menggunakan email/SMS dari @pajak.go.id.
- Siapkan dokumen pajak lengkap sebelum pelaporan SPT 2026 untuk menghindari keterlambatan.
- Pantau status sinkronisasi melalui Portal Saya di Coretax.
Dengan memahami mekanisme ini, wajib pajak dapat menghindari pengulangan kerja dan memastikan data tetap akurat di www.diskusipajak.com maupun platform resmi DJP.
### Apakah Anak Sudah Jadi Wajib Pajak Setelah Terdaftar di Coretax DJP?
URL: https://www.diskusipajak.com/p/apakah-anak-sudah-jadi-wajib-pajak-setelah-terdaftar-di-coretax-djp/
Last updated: 2026-02-15T05:59:11.000Z
## Mengapa Surat Keterangan Terdaftar Diterbitkan?
Dalam sistem Coretax DJP, pemutakhiran Data Unit Keluarga (DUK) memerlukan pencatatan lengkap anggota keluarga, termasuk anak, untuk kepastian data administratif. Hal ini diatur dalam PER-7/PJ/2025 yang mengelola administrasi NPWP dan Nomor Identitas Pajak (NIP). NIP berfungsi sebagai identitas untuk orang pribadi yang belum memenuhi syarat subjektif atau objektif sebagai wajib pajak, sehingga pendaftaran anak hanya memastikan data sinkron dengan Dukcapil tanpa menciptakan kewajiban perpajakan.
Kewajiban pajak subjektif baru timbul jika anak memenuhi kriteria: memiliki penghasilan di atas Penghasilan Tidak Kena Pajak (PTKP), bertempat tinggal di Indonesia lebih dari 183 hari dalam 12 bulan, atau mengaktifkan NIK sebagai NPWP. Sebelum itu, anak tetap sebagai tanggungan keluarga, dan penghasilannya—if any—digabungkan dengan orang tua sebagai satu kesatuan ekonomi.
## Kewajiban Pajak Keluarga di Coretax DJP
Sistem perpajakan Indonesia mengakui keluarga sebagai **Family Tax Unit (FTU)**, di mana penghasilan dan kerugian anggota keluarga digabungkan. Kepala keluarga, biasanya suami, menangani pelaporan SPT Tahunan. PTKP dasar Rp54.000.000 per tahun untuk wajib pajak sendiri, tambahan Rp4.500.000 untuk kawin, dan Rp54.000.000 untuk istri yang digabung, plus Rp4.500.000 per tanggungan (maksimal 3 orang).
Untuk istri, NPWP bisa dinonaktifkan jika tercatat di DUK suami per 25 Januari 2026, menyederhanakan administrasi. Namun, istri berhak memilih status terpisah via perjanjian pemisahan harta (PH) atau memilih terpisah (MT). Anak berpenghasilan, seperti artis cilik, tetap digabungkan via NIK di DUK orang tua, tanpa SPT sendiri jika belum dewasa.
Cara tambah DUK di Coretax: Login akun suami, masuk Profil Saya > Edit > Tambah Unit Pajak Keluarga > Isi data > Submit. Pastikan sinkron dengan Kartu Keluarga.
## Dampak pada Pelaporan SPT
Daftar tanggungan di Lampiran SPT harus konsisten dengan DUK untuk akurasi PTKP dan penghasilan gabungan. Kebijakan ini mendorong transformasi digital DJP, membuat perpajakan keluarga lebih efisien.
### Mengatasi Data Wajib Pajak Badan yang Masih Tidak Sesuai Setelah Perubahan
URL: https://www.diskusipajak.com/p/mengatasi-data-wajib-pajak-badan-yang-masih-tidak-sesuai-setelah-perubahan/
Last updated: 2026-02-15T04:04:15.000Z
## Penyebab Data Tidak Sesuai dengan Dokumen
Data wajib pajak badan yang tidak sesuai dengan dokumen resmi sering terjadi karena sistem belum tersinkronisasi dengan data terbaru dari Administrasi Hukum dan Hak Asasi Manusia (AHU). Hal ini dapat terjadi meskipun Anda telah melakukan edit pada informasi umum, karena data di sistem perpajakan perlu diperbarui secara eksplisit dari sumber data AHU yang merupakan sumber otoritatif untuk data badan usaha.
## Langkah-Langkah Memperbaiki Data Wajib Pajak Badan
Untuk memastikan data wajib pajak badan Anda sesuai dengan dokumen resmi, ikuti prosedur berikut:
**1\. Lengkapi Informasi Keputusan Perubahan**
Masukkan nomor keputusan pengesahan perubahan dan tanggal surat keputusan perubahan pengesahan yang sesuai dengan dokumen resmi dari AHU. Pastikan data ini akurat dan terbaru.
**2\. Masukkan Nomor Akte Pendirian**
Lengkapi kolom nomor akte pendirian dengan data yang sesuai dengan dokumen pendukung Anda.
**3\. Sinkronisasi dengan Data AHU Terbaru**
Setelah melengkapi informasi di atas, klik tombol **"Ambil Data Terbaru dari DG AHU"** dalam aplikasi Coretax. Sistem akan secara otomatis mengambil dan memperbarui data sesuai dengan informasi terkini dari basis data AHU.
**4\. Simpan Perubahan**
Setelah data berhasil diperbarui dari sistem AHU, klik tombol **"Submit"** yang terletak di bagian paling bawah formulir untuk menyimpan dan mengirimkan perubahan data Anda.
## Keuntungan Sinkronisasi dengan Data AHU
Dengan menggunakan fitur "Ambil Data Terbaru dari DG AHU", Anda memastikan bahwa data wajib pajak badan Anda selalu konsisten dengan data resmi yang terdaftar di AHU. Ini menghindari ketidaksesuaian antara data perpajakan dan dokumen resmi perusahaan Anda.
## Pertanyaan yang Sering Diajukan
**Bagaimana jika tombol "Ambil Data Terbaru dari DG AHU" tidak tersedia?**
Pastikan Anda telah melengkapi semua informasi yang diperlukan, terutama nomor keputusan pengesahan perubahan dan nomor akte pendirian. Tombol ini hanya akan aktif jika data yang diperlukan sudah lengkap.
**Berapa lama waktu yang dibutuhkan untuk data tersinkronisasi?**
Proses sinkronisasi biasanya berlangsung secara real-time. Namun, jika terjadi penundaan, tunggu beberapa saat dan coba refresh halaman aplikasi Coretax Anda.
**Apakah saya perlu menghubungi KPP jika data masih tidak sesuai setelah sinkronisasi?**
Jika data masih tidak sesuai setelah mengikuti langkah-langkah di atas, Anda dapat menghubungi Kantor Pelayanan Pajak (KPP) terdekat atau Contact Center DJP melalui Kring Pajak 1500200 untuk mendapatkan bantuan lebih lanjut.
**Apakah perubahan data badan memerlukan dokumen pendukung?**
Ya, perubahan data wajib pajak badan memerlukan dokumen pendukung yang menunjukkan adanya perubahan tersebut, seperti SK AHU atau akte perubahan.
**Bisakah saya melakukan perubahan data melalui KPP secara langsung?**
Ya, Anda dapat mengajukan permohonan perubahan data secara manual langsung ke Kantor Pelayanan Pajak (KPP) atau KPP Pratama dengan membawa dokumen pendukung yang lengkap.
### Bagaimana Cara Mengubah Data Wajib Pajak di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengubah-data-wajib-pajak-di-coretax-djp/
Last updated: 2026-02-15T04:00:49.000Z
## Menu Perubahan Data di Portal Saya
Menu ini difokuskan pada pembaruan data inti wajib pajak. Akses melalui **Portal Saya > Perubahan Data** untuk opsi berikut:
- **Identitas Wajib Pajak**: Ubah pekerjaan, klasifikasi lapangan usaha (KLU), dan rekening bank. Login ke Coretax, pilih menu ini, centang "Perbarui Rekening Bank Utama", isi nama bank, nomor rekening, jenis rekening, nama pemilik (harus sesuai nama wajib pajak), dan tanggal mulai digunakan. Centang pernyataan lalu simpan. Untuk KLU, gulir ke bagian KLU Utama, centang perubahan, isi kode KLU baru, deskripsi kegiatan, peredaran bruto (jika pribadi), tanggal mulai, unggah bukti seperti izin usaha atau NIB OSS, lalu simpan.
- **Perubahan Alamat Utama**: Perbarui alamat utama wajib pajak dengan mengisi formulir detail alamat.
- **Perubahan Data Objek Pajak PBB P5L**: Khusus untuk data objek pajak PBB P5L.
- **Perubahan Data Pemungut PPN PMSE dengan Kepdirjen**: Perbarui data pemungut PPN PMSE sesuai keputusan direktur jenderal.
Pastikan data sesuai dokumen resmi seperti SK AHU. Jika tidak, lengkapi nomor keputusan, tanggal, dan akta pendirian, lalu klik "Ambil Data Terbaru dari DG AHU" sebelum submit.
## Menu Profil Saya untuk Data Pendukung
Akses melalui **Portal Saya > Profil Saya > Informasi Umum > Edit**:
- **Informasi Umum**: Ubah data kependudukan, validasi dengan Dukcapil.
- **Detail Kontak**: Perbarui email dan nomor HP.
- **Pihak Terkait**: Edit data PIC cabang atau pihak terkait. Untuk PIC cabang, pilih submenu Tempat Kegiatan Usaha/Sub Unit > Edit > Tambah PIC Aktivitas dengan NIK/NPWP, tambahkan pengurus baru sebelum hapus yang lama.
- **Alamat**: Ubah alamat selain utama.
- **Unit Pajak Keluarga**: Tambah/edit anggota keluarga, isi kolom wajib seperti status kepala unit, centang pernyataan, lalu submit.
Hanya pengguna dengan role "regis\_edit" (diberikan PIC pusat) yang bisa mengubah data badan. Jika gagal online, kirim manual ke KPP/KP2KP via pos atau kurir. Proses ini memastikan kepatuhan perpajakan sesuai PER-7/PJ/2025.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa syarat mengubah data wajib pajak badan di Coretax?
Pengguna harus punya role "regis\_edit" dari PIC pusat atau penanggung jawab.
#### Bagaimana cek rekening bank terdaftar?
Buka ****Portal Saya > Profil Saya > Detail Bank**
#### Apa dokumen pendukung perubahan KLU?
Izin usaha, perubahan NIB OSS, atau bukti kegiatan usaha lainnya.
#### Bisakah ubah PIC cabang secara online?
Ya, via ****Profil Saya > Informasi Umum > Tempat Kegiatan Usaha/Sub Unit > Edit**
#### Bagaimana jika data tidak sesuai SK AHU?
Lengkapi nomor SK, tanggal, akta, lalu ambil data terbaru dari DG AHU.
### Kode Bukti Potong PPh Final UMKM di Coretax: 28-423-01 Tidak Muncul? Ini Solusinya!
URL: https://www.diskusipajak.com/p/kode-bukti-potong-pph-final-umkm-di-coretax-28-423-01-tidak-muncul-ini-solusinya/
Last updated: 2026-02-13T13:12:54.000Z
## Cara Memotong PPh Final UMKM di Coretax
Pemotongan PPh Final 0,5% berlaku untuk UMKM dengan peredaran bruto hingga Rp4,8 miliar sesuai PP 55 Tahun 2022\. Sebagai pemotong, pastikan lawan transaksi menyerahkan salinan Suket PP 55/2022 yang masih berlaku. Jika tidak ada Suket aktif, transaksi dikenai PPh Pasal 23/26 biasa.
### Langkah-Langkah Pembuatan Bukti Potong di Coretax
1. Login ke Coretax, pilih menu e-Bupot Unifikasi atau Bukti Potong PPh Unifikasi.
2. Isi masa pajak saat terutang (pembayaran/uang disediakan dibayar atau jatuh tempo mana yang lebih dulu).
3. Masukkan NPWP/NIK 16 digit lawan transaksi dan NITKU sesuai alamat mereka.
4. Pada kolom **Fasilitas Pajak yang Dimiliki oleh Penerima Penghasilan**, pilih **Surat Keterangan Memenuhi Kriteria Sebagai Wajib Pajak yang Memiliki Peredaran Bruto Tertentu**. Pilihan ini memunculkan kode objek **28-423-01**.
5. Lengkapi detail transaksi, dokumen pendukung, dan NITKU pemotong.
6. Hitung PPh 0,5% dari dasar pengenaan, buat SSP dengan KAP/KJS 411128-423 menggunakan NPWP pemotong.
Catatan: Untuk UMKM omzet hingga Rp500 juta (orang pribadi), gunakan surat pernyataan format PMK 164/2023 dengan tarif 0% (nihil), tapi bukti potong tetap dibuat. Kode billing aktif 7 hari setelah dibuat.
## Perbedaan Kode Objek Pajak UMKM
| Jenis UMKM | Kode Objek | Tarif | Keterangan |
| ------------------------------------------ | ---------- | ----- | ------------------------- |
| Peredaran bruto tertentu (Suket PP 55) | 28-423-01 | 0,5% | Transaksi dengan pemotong |
| Omzet hingga Rp500 juta (surat pernyataan) | 28-423-03 | 0% | Nihil, bukti tetap dibuat |
| Setor sendiri UMKM | 411128-420 | \- | Mandiri via Coretax |
Pastikan validasi Suket di Coretax agar dropdown fasilitas muncul. Jika kode 28-423-01 tidak tampil, periksa status Suket lawan transaksi atau hubungi helpdesk DJP.
## Tips Administrasi untuk Pemotong
- Simpan salinan Suket sebagai bukti.
- Laporkan via SPT Masa PPh Unifikasi.
- Integrasi Coretax dengan e-Bupot memudahkan pelaporan elektronik sesuai PER-24/PJ/2021.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa yang harus dilakukan jika kode 28-423-01 tidak muncul di Coretax?
Pilih fasilitas pajak "Surat Keterangan Memenuhi Kriteria..." terlebih dahulu agar kode otomatis muncul setelah validasi Suket.
#### Apakah UMKM omzet di bawah Rp500 juta tetap dipotong PPh?
Tidak, tarif 0% dengan surat pernyataan PMK 164/2023, tapi bukti potong wajib dibuat.
#### Bagaimana cara setor PPh Final UMKM sendiri di Coretax?
Pilih menu Pembayaran > Layanan Mandiri Kode Billing > KAP/KJS 411128-420, isi jumlah, dan unduh billing.
#### Suket PP 55/2022 berlaku berapa lama?
Sesuai ketentuan, ajukan ulang via Coretax jika peredaran bruto berubah.
#### Apa sanksi jika salah kode objek pajak?
Bisa kena denda administrasi atau koreksi SPT; selalu validasi dokumen lawan transaksi.
### Bagaimana Cara Mengubah Status NPWP Nonaktif Menjadi Aktif dengan Mudah?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengubah-status-npwp-nonaktif-menjadi-aktif-dengan-mudah/
Last updated: 2026-02-13T10:44:31.000Z
## Mengapa Status NPWP Bisa Nonaktif dan Dampaknya?
Status NPWP nonaktif (NA) atau non-efektif (NE) sering terjadi karena tidak ada aktivitas perpajakan dalam waktu lama, seperti tidak melaporkan SPT. Hal ini membatasi akses layanan pajak online, e-filing, dan pembayaran. Namun, NPWP Nonaktif masih tercatat di sistem DJP dan bisa diaktifkan kembali kapan saja, berbeda dengan NPWP yang dihapus yang mengharuskan pendaftaran baru. Prioritaskan pengaktifan jika Anda mulai berusaha atau punya kewajiban pajak, karena NIK juga bisa berfungsi sebagai NPWP pribadi sementara.
## Langkah-Langkah Pengaktifan Kembali NPWP Nonaktif Secara Online
Gunakan platform resmi DJP untuk kemudahan. Berikut panduan lengkap **cara aktivasi NPWP non efektif online**:
1. **Login ke Coretax DJP**: Akses coretaxdjp.pajak.go.id. Jika belum punya akun, ajukan akses digital dengan mengisi manajemen kasus (centang "Wajib Pajak sudah terdaftar"), NPWP, detail kontak (email dan telepon terdaftar), verifikasi identitas via selfie, lalu pernyataan. Cek email untuk ID dan password sementara, lalu ubah password segera.
2. **Akses Menu Perubahan Status**: Pilih Portal Saya > Perubahan Status > Pengaktifan Kembali Wajib Pajak Nonaktif. Lengkapi formulir permohonan sesuai PER-04/PJ/2020.
3. **Kirim dan Tunggu Konfirmasi**: Sistem akan verifikasi data. Anda akan dapat email konfirmasi dari DJP. Status NPWP berubah aktif dalam hitungan hari.
Alternatif lain untuk **pengaktifan NPWP non efektif**:
- **Chat Pajak di pajak.go.id**: Pilih menu Chat Pajak, isi data diri (NPWP, nama, email, telepon), pilih topik "Pengaktifan kembali WP Non Efektif", ikuti arahan, dan tunggu email.
- **Kring Pajak 1500200**: Hubungi Senin-Jumat 08.00-16.00 WIB, siapkan NPWP, NIK, nama, alamat, email/telepon terdaftar.
- **Kunjungi KPP**: Bawa formulir permohonan (unduh dari pajak.go.id), fotokopi KTP, NPWP lama, dan dokumen pendukung. Cocok untuk WP badan yang butuh EFIN pengurus.
### Tips Penting Sebelum Mengaktifkan NPWP
- Cek status NPWP dulu via DJP Online (portalnpwp.pajak.go.id), aplikasi DJP, atau KPP.
- NPWP seumur hidup; ubah ke NA jika sementara tidak butuh, bukan hapus.
- Setelah aktif, langsung lapor SPT via e-filing untuk menjaga status.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya NPWP non aktif dengan NPWP dihapus?
NPWP NA bisa diaktifkan ulang, sedangkan yang dihapus harus daftar baru.
#### Berapa lama proses pengaktifan NPWP nonaktif?
Online via Coretax atau Chat Pajak biasanya 1-3 hari kerja setelah konfirmasi email.
#### Apakah NIK bisa gantikan NPWP aktif?
Ya, untuk WP pribadi, NIK berfungsi sebagai NPWP sementara saat ini.
#### Dokumen apa saja syarat aktivasi NPWP NA di KPP?
Formulir permohonan, fotokopi KTP, NPWP lama, dan surat keterangan usaha jika diminta.
#### Bagaimana cek status NPWP aktif atau tidak online?
Login portalnpwp.pajak.go.id atau aplikasi DJP Online dengan NPWP/NIK.
### Siapa Saja yang Berhak Mengubah Data Wajib Pajak Badan dan Instansi Pemerintah?
URL: https://www.diskusipajak.com/p/siapa-saja-yang-berhak-mengubah-data-wajib-pajak-badan-dan-instansi-pemerintah/
Last updated: 2026-02-13T10:48:38.000Z
## Pengertian Hak Akses Pengubahan Data di Sistem Pajak
Dalam sistem perpajakan digital seperti CoreTax di pajak.go.id, pengelolaan data wajib pajak badan dan instansi pemerintah diatur ketat untuk menjaga keamanan dan akurasi. Penanggung jawab atau PIC pusat memiliki wewenang utama untuk mengelola akses.
Namun, mereka dapat mendelegasikan hak edit melalui role khusus seperti *regis\_edit*. Ini memungkinkan pegawai lain melakukan perubahan data tanpa mengganggu integritas sistem.
Kebijakan ini sejalan dengan standar pengelolaan data elektronik di Kementerian Keuangan, yang menekankan confidentiality, integrity, dan availability data.
### Apakah Suami dan Istri Wajib Punya Kode Otorisasi Masing-Masing di Coretax?
URL: https://www.diskusipajak.com/p/apakah-suami-dan-istri-wajib-punya-kode-otorisasi-masing-masing-di-coretax/
Last updated: 2026-02-13T10:06:06.000Z
## Pengertian Kode Otorisasi Suami Istri di Era Coretax
Kode otorisasi atau sertifikat elektronik merupakan komponen wajib untuk menandatangani dokumen elektronik di sistem **Coretax** DJP. Bagi pasangan suami istri, aturan ini disesuaikan dengan pilihan pengelolaan kewajiban perpajakan. Jika istri bergabung dalam **Family Tax Unit** suami, kode otorisasi dibuat hanya untuk NPWP suami sebagai wakil unit keluarga. Hal ini menyederhanakan administrasi, mengurangi beban SPT tahunan menjadi satu, dan meminimalkan risiko kesalahan perhitungan pajak progresif.
Pada 2026, konsep **Data Unit Keluarga (DUK)** berbasis NIK memastikan integrasi data dari KK. Pastikan NIK suami dan istri tercatat dalam satu KK yang sama; jika status pernikahan belum update, lakukan pemutakhiran di Dukcapil terlebih dahulu. Setelah itu, tambahkan NIK istri di menu **Profil Saya > Daftar Anggota Keluarga** pada akun Coretax suami untuk validasi otomatis.
## Ketentuan Khusus untuk Istri dengan Kewajiban Gabung
Bagi istri yang kewajibannya bergabung dengan suami tapi bertindak sebagai **drafter** atau **signer** untuk wajib pajak badan atau instansi pemerintah, diperlukan kode otorisasi terpisah. Istri harus daftar melalui menu **Hanya Registrasi** di Coretax, meski NPWP tetap gabung. Pastikan istri sudah masuk data unit keluarga suami sebelumnya. Opsi lain adalah **Aktivasi Akun Wajib Pajak** jika data keluarga telah terintegrasi di DJP Online.
Dengan penggabungan ini, PTKP suami berubah status menjadi "I" (istri), tambahan Rp54.000.000, untuk perhitungan PKP gabungan. PPh terutang dihitung progresif, lalu dibagi proporsional: PPh suami = (penghasilan neto suami / total gabungan) x PPh gabungan.
| Aspek | Kewajiban Gabung | Kewajiban Terpisah |
| ------------------ | ------------------------- | -------------------------------- |
| Kode Otorisasi | 1 (NPWP suami) | Masing-masing 1 |
| Jumlah SPT | 1 SPT | 2 SPT |
| PTKP | Gabungan + tambahan istri | Terpisah |
| Beban Administrasi | Lebih efisien | Lebih tinggi risiko kurang bayar |
## Cara Mendapatkan Kode Otorisasi
Login Coretax, pilih **Portal Saya > Permintaan Kode Otorisasi/Sertifikat Elektronik**, buat passphrase, centang pernyataan, lalu simpan. Untuk istri gabung tapi butuh akses, gunakan **Daftar di Sini > Hanya Registrasi** jika belum di DUK suami.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah istri gabung NPWP bisa cetak kartu NPWP sendiri?
Ya, istri bisa cetak kartu NPWP dengan nama sendiri meski menggunakan NPWP suami.
#### Bagaimana cara tambah NIK istri ke akun suami di Coretax?
Masuk ****Profil Saya > Daftar Anggota Keluarga > Tambah**, input NIK untuk validasi otomatis dari KK.
#### Apa beda menu Hanya Registrasi dan Aktivasi Akun WP untuk istri?
Hanya Registrasi untuk yang belum di DUK suami; Aktivasi untuk yang sudah terdaftar di unit keluarga.
#### Apakah penggabungan NPWP istri berarti NPWP istri hilang?
Tidak, NIK istri dilekatkan ke akun suami sebagai satu kesatuan ekonomi.
#### Haruskah pemadanan NIK dilakukan sebelum kode otorisasi?
Ya, padan NIK dengan NPWP via DJP Online atau pajak.go.id dulu.
### Berapa Lama Masa Berlaku Kode Otorisasi Coretax DJP?
URL: https://www.diskusipajak.com/p/berapa-lama-masa-berlaku-kode-otorisasi-coretax-djp/
Last updated: 2026-02-13T06:50:49.000Z
## Apa Itu Kode Otorisasi Coretax DJP dan Mengapa Penting?
Kode otorisasi Coretax DJP merupakan alat verifikasi dan autentikasi berupa tanda tangan elektronik tidak tersertifikasi yang dikeluarkan oleh Direktorat Jenderal Pajak. Fungsinya untuk menandatangani dokumen perpajakan secara elektronik, seperti pelaporan SPT Tahunan tahun pajak 2025 yang wajib dilakukan melalui Coretax mulai pelaporan 2026\. Tanpa kode ini yang masih berlaku, wajib pajak tidak dapat mengakses layanan penuh di sistem Coretax, sehingga pelaporan SPT bisa tertunda.
Mulai tahun pajak 2025, Coretax menjadi satu-satunya aplikasi administrasi perpajakan modern yang mengharuskan aktivasi akun, perolehan kode otorisasi, dan validasinya sebelum musim pelaporan. Ini memastikan proses lebih praktis, aman, dan terintegrasi dalam satu platform.
## Masa Berlaku Kode Otorisasi dan Cara Perpanjangan
Kode otorisasi memiliki batas waktu 2 tahun. Jika masa berlakunya akan atau telah berakhir, wajib pajak bisa mengajukan yang baru melalui sistem Coretax DJP. Alasan pengajuan meliputi masa berlaku habis, lupa passphrase, atau sebab lain. Saat kode baru diterbitkan oleh Kepala Kantor Pelayanan Pajak, kode lama otomatis berakhir.
Sertifikat elektronik diperpanjang melalui penerbit sertifikat masing-masing. Pastikan selalu cek status sebelum lapor SPT, karena kode yang kadaluarsa menghalangi tanda tangan elektronik.
## Cara Mengecek Masa Berlaku Kode Otorisasi
Untuk memeriksa tanggal berakhir kode otorisasi:
- Buka menu **Portal Saya** \> **Profil Saya** \> **Nomor Identifikasi Eksternal** \> **Digital Certificate**.
- Geser tabel ke kanan dan lihat kolom **tanggal berakhir**.
Proses ini mudah dilakukan secara mandiri di Coretax. Aktivasi akun dan permohonan kode otorisasi tidak memiliki batas waktu tetap, asal dilakukan sebelum memanfaatkan layanan seperti pelaporan SPT paling lambat 31 Maret 2026 untuk orang pribadi atau 30 April 2026 untuk badan.
## Langkah Mengajukan Kode Otorisasi Baru
1. Klik menu **Portal Saya**.
2. Pilih **Permintaan kode otorisasi/Sertifikat elektronik**.
3. Pada rincian sertifikat, pilih **Kode Otorisasi DJP**.
4. Buat dan konfirmasi passphrase sesuai panduan.
5. Baca, centang pernyataan, lalu klik **Simpan**.
Semua layanan ini gratis dan bisa dilakukan kapan saja untuk menghindari antrean di kantor pajak.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah kode otorisasi Coretax harus diperbarui setiap tahun?
Tidak, masa berlaku 2 tahun, tapi periksa secara berkala agar siap lapor SPT.
#### Apa bedanya kode otorisasi DJP dengan sertifikat elektronik?
Kode otorisasi dikeluarkan DJP untuk tanda tangan tidak tersertifikasi, sementara sertifikat dari penerbit eksternal dan diperpanjang terpisah.
#### Bagaimana jika lupa passphrase kode otorisasi?
Ajukan kode baru dengan alasan lupa passphrase melalui Coretax.
#### Bisakah kode otorisasi digunakan untuk semua layanan Coretax?
Ya, untuk tanda tangan elektronik pada SPT dan dokumen perpajakan lainnya.
### Siapa yang Harus Memiliki Kode Otorisasi DJP di Coretax?
URL: https://www.diskusipajak.com/p/siapa-yang-harus-memiliki-kode-otorisasi-djp-di-coretax/
Last updated: 2026-02-13T10:48:49.000Z
## Persyaratan Kepemilikan Kode Otorisasi
**Kode otorisasi adalah alat verifikasi dan autentikasi yang digunakan untuk melakukan tanda tangan elektronik tidak tersertifikasi pada dokumen perpajakan di Coretax DJP.** Tanpa kode otorisasi atau sertifikat elektronik, wajib pajak tidak dapat melakukan pelaporan SPT tahunan dan menandatangani dokumen perpajakan lainnya melalui platform Coretax.
Dengan demikian, setiap pengguna Coretax DJP yang ingin memenuhi kewajiban perpajakan secara elektronik harus memiliki salah satu dari dua instrumen tanda tangan elektronik tersebut.
## Pengecualian untuk Wajib Pajak Badan dan Instansi Pemerintah
Terdapat pengecualian khusus bagi akun wajib pajak badan dan instansi pemerintah. Kedua kategori ini **tidak diberikan kode otorisasi atau sertifikat elektronik secara langsung** karena proses penandatanganan dokumen perpajakan mereka dilakukan oleh orang pribadi yang ditunjuk sebagai kuasa atau wakil.
Orang pribadi yang ditunjuk sebagai kuasa atau wakil inilah yang akan menggunakan kode otorisasi atau sertifikat elektronik milik mereka sendiri untuk menandatangani dokumen perpajakan atas nama wajib pajak badan atau instansi pemerintah yang diwakilinya.
## Jenis Tanda Tangan Elektronik yang Tersedia
Wajib pajak memiliki dua pilihan untuk memenuhi kebutuhan tanda tangan elektronik:
- **Kode Otorisasi DJP**: Tanda tangan elektronik tidak tersertifikasi yang diterbitkan langsung oleh Direktorat Jenderal Pajak dan dilindungi dengan passphrase buatan wajib pajak sendiri
- **Sertifikat Elektronik**: Tanda tangan elektronik tersertifikasi yang diterbitkan oleh penyelenggara sertifikasi elektronik yang diakui negara
Kedua instrumen ini memiliki fungsi yang sama dalam konteks Coretax, namun berbeda dalam hal penerbitan dan tingkat sertifikasi.
## Kapan Kode Otorisasi Diperoleh
Untuk wajib pajak yang terdaftar sebelum 1 Januari 2025, kode otorisasi diperoleh saat pertama kali mengakses Coretax melalui proses aktivasi akun. Sementara itu, wajib pajak yang terdaftar setelah 1 Januari 2025 akan langsung menerima kode otorisasi saat proses pendaftaran NPWP di Coretax.
Kode otorisasi DJP memiliki masa berlaku selama 2 tahun sejak tanggal diterbitkan dan dapat diperpanjang melalui menu yang sama di Coretax atau secara manual ke Kantor Pelayanan Pajak.
## Pertanyaan Umum Seputar Kode Otorisasi
#### ****Apakah saya wajib membuat kode otorisasi atau sertifikat elektronik?**
Ya, seluruh pengguna Coretax DJP wajib memiliki salah satu dari keduanya untuk dapat menandatangani dokumen perpajakan dan melaporkan SPT.
#### ****Bagaimana jika saya adalah perwakilan dari wajib pajak badan?**
Anda harus memiliki kode otorisasi atau sertifikat elektronik atas nama pribadi Anda sendiri, yang akan digunakan untuk menandatangani dokumen perpajakan atas nama wajib pajak badan yang Anda wakili.
#### ****Berapa lama masa berlaku kode otorisasi?**
Kode otorisasi berlaku selama 2 tahun sejak tanggal diterbitkan dan harus diperpanjang sebelum masa berlakunya berakhir.
#### ****Apa perbedaan antara kode otorisasi dan sertifikat elektronik?**
Kode otorisasi adalah tanda tangan elektronik tidak tersertifikasi yang diterbitkan DJP, sedangkan sertifikat elektronik adalah tanda tangan tersertifikasi yang diterbitkan oleh penyelenggara sertifikasi elektronik independen.
#### ****Bagaimana cara mendapatkan kode otorisasi?**
Anda dapat mengajukan permohonan melalui menu "Portal Saya" di Coretax DJP dengan memilih "Permintaan Kode Otorisasi/Sertifikat Elektronik" dan mengikuti langkah-langkah yang tersedia.
### Mengapa Kode Otorisasi Tidak Muncul di Coretax DJP?
URL: https://www.diskusipajak.com/p/mengapa-kode-otorisasi-tidak-muncul-di-coretax-djp/
Last updated: 2026-02-12T05:28:28.000Z
## Penyebab Kode Otorisasi Tidak Muncul di Akun Coretax
Kode otorisasi DJP merupakan instrumen verifikasi penting untuk tanda tangan elektronik pada pelaporan SPT tahunan, bukti potong, atau dokumen lainnya di Coretax. Namun, tidak semua akun wajib pajak menampilkan opsi ini secara otomatis. **Penyebab utama** adalah jenis akun: hanya **wajib pajak orang pribadi** yang berwenang mengelola hak dan kewajiban perpajakan di Coretax, termasuk mewakili wajib pajak badan. Jika akun Anda untuk badan usaha tanpa kuasa pribadi, menu permintaan tidak akan muncul.
Selain itu, pastikan akun sudah diaktivasi sepenuhnya. Tanpa aktivasi, akses ke fitur lanjutan seperti kode otorisasi terbatas. Proses ini memerlukan verifikasi dua langkah (2FA) untuk keamanan.
## Cara Mengajukan Kode Otorisasi DJP di Coretax
Ikuti langkah-langkah sederhana berikut untuk mengajukan kode otorisasi secara mandiri:
1. Login ke akun Coretax DJP menggunakan kredensial Anda.
2. Pilih menu **Portal Saya**, lalu klik **Permintaan Kode Otorisasi/Sertifikat Elektronik**.
3. Gulir ke bagian **Rincian Sertifikat**, pilih **Kode Otorisasi/Sertifikat Digital dari DJP**.
4. Masukkan **ID Penandatangan** atau buat **passphrase** (kombinasi huruf besar-kecil, angka, dan karakter khusus).
5. Centang pernyataan persetujuan, lalu klik **Simpan** atau **Kirim**.
6. Jika berhasil, notifikasi **"Sertifikat Digital Berhasil Dibuat!"** muncul; unduh bukti penerbitan.
## Cara Mengecek dan Memvalidasi Status Kode Otorisasi
Setelah pengajuan, verifikasi status agar bisa digunakan:
1. Masuk ke **Portal Saya > Profil Saya > Nomor Identifikasi Eksternal > Digital Certificate**.
2. Jika status **Invalid**, klik **Periksa Status** di kolom Aksi.
3. Saat notifikasi sukses muncul, klik **Menghasilkan** untuk mengaktifkan.
4. Status berubah menjadi **Valid**, siap untuk pelaporan SPT atau tanda tangan dokumen.
Gunakan perangkat dengan kamera untuk proses aktivasi awal jika diperlukan. Jika masih gagal, ulangi pengajuan atau periksa aktivasi akun.
## Tips Mengatasi Masalah Umum
- Pastikan data identitas wajib pajak sesuai.
- Aktifkan 2FA untuk akses aman.
- Jika menu tidak muncul, konfirmasi status sebagai wajib pajak orang pribadi.
Proses ini mudah dan cepat, memungkinkan pelaporan SPT tanpa hambatan.
## Pertanyaan Sering Diajukan (FAQ)
#### Siapa yang bisa mengajukan kode otorisasi DJP?
Hanya wajib pajak orang pribadi, termasuk yang mewakili badan atau instansi pemerintah
#### Apa passphrase untuk kode otorisasi?
Kombinasi huruf besar-kecil, angka, dan karakter khusus sebagai password tanda tangan elektronik.
#### Bagaimana jika status kode otorisasi tetap invalid?
Periksa status ulang via Digital Certificate; jika gagal, ajukan permintaan baru.
#### Apakah kode otorisasi wajib untuk lapor SPT?
Ya, diperlukan untuk verifikasi dan tanda tangan elektronik di Coretax.
#### Di mana unduh bukti penerbitan kode otorisasi?
Di menu Dokumen Saya setelah proses berhasil.
### Cara Mengecek Status Kode Otorisasi DJP di Coretax yang Belum Valid?
URL: https://www.diskusipajak.com/p/cara-mengecek-status-kode-otorisasi-djp-di-coretax-yang-belum-valid/
Last updated: 2026-02-12T04:15:55.000Z
## Mengapa Status Kode Otorisasi Sering Invalid dan Bagaimana Mengatasinya?
Kode otorisasi DJP merupakan tanda tangan elektronik gratis dari Direktorat Jenderal Pajak (DJP) untuk verifikasi dan autentikasi di sistem Coretax. Instrumen ini wajib dimiliki wajib pajak agar dapat menandatangani SPT Tahunan, Faktur Pajak, dan dokumen perpajakan lainnya secara elektronik. Setelah mengajukan permohonan melalui menu **Permintaan Kode Otorisasi/Sertifikat Elektronik**, status awal sering menunjukkan "Invalid" karena proses verifikasi belum selesai.
Proses pengecekan status ini krusial untuk memastikan akses aman dan memenuhi regulasi seperti PMK 81 Tahun 2024\. Banyak wajib pajak mengalami kendala ini karena lupa memvalidasi setelah pengajuan, sehingga pelaporan SPT tertunda. Dengan langkah sederhana di Coretax, masalah ini dapat diselesaikan dalam hitungan menit tanpa biaya tambahan.
## Langkah Lengkap Mengecek dan Mengaktifkan Status Kode Otorisasi DJP
Ikuti panduan **cara mengecek status kode otorisasi DJP di Coretax** secara berurutan untuk hasil optimal:
1. **Login ke Coretax DJP**: Akses [https://coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com) menggunakan NPWP/NIK, kata sandi, dan verifikasi 2FA.
2. **Akses Profil**: Klik **Portal Saya** di dashboard utama, lalu pilih **Profil Saya**.
3. **Pilih Nomor Identifikasi Eksternal**: Di menu kiri layar, klik **Nomor Identifikasi Eksternal** dan buka tab **Digital Certificate**.
4. **Periksa Status Kepemilikan**: Jika menunjukkan **Invalid**, geser ke kanan ke kolom **Aksi**, lalu klik tombol **Periksa Status**.
5. **Validasi dan Generate**: Tunggu notifikasi. Jika sukses, klik **Menghasilkan** untuk menerbitkan Surat Penerbitan Kode Otorisasi DJP. Status akan berubah menjadi **Valid**.
6. **Unduh Dokumen**: Cek menu **Dokumen Saya** untuk menyimpan surat penerbitan.
Apabila muncul pesan "**KO Created Failed, please create again**", ulangi pengajuan dari menu **Permintaan Kode Otorisasi**. Pastikan email dan nomor HP terdaftar resmi di DJP Online untuk menghindari phishing.
## Tips Mengatasi Masalah Umum Saat Mengecek Status Sertifikat Digital DJP
- **Status Tetap Invalid**: Hubungi Kring Pajak 1500200 (Senin-Jumat, 08.00-16.00 WIB) atau live chat di pajak.go.id.
- **Aktivasi Akun Baru**: Jika belum punya akun, lakukan aktivasi dengan centang "Wajib Pajak sudah terdaftar", masukkan NPWP/NIK, verifikasi email/HP.
- **Verifikasi 2FA**: Aktifkan fitur ini untuk keamanan ekstra sebelum ajukan kode otorisasi.
Dengan kode otorisasi valid, Anda siap melaporkan SPT dan transaksi pajak tanpa hambatan di Coretax.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya kode otorisasi DJP dengan sertifikat digital berbayar?
Kode otorisasi adalah tanda tangan elektronik gratis dari DJP khusus Coretax, sementara sertifikat digital berbayar dari penyelenggara lain untuk keperluan umum.
#### Berapa lama status kode otorisasi berubah menjadi valid setelah periksa?
Biasanya instan jika pengajuan lolos verifikasi, tapi bisa hingga 1x24 jam jika ada pengecekan manual.
#### Apa yang harus dilakukan jika tombol Periksa Status tidak muncul?
Pastikan sudah login dengan akun terverifikasi dan coba refresh halaman atau clear cache browser.
#### Bisakah kode otorisasi digunakan untuk pelaporan SPT Badan?
Ya, berlaku untuk semua jenis wajib pajak (Orang Pribadi/Badan) di Coretax DJP.
#### Bagaimana jika lupa kata sandi Coretax saat cek status?
Gunakan fitur "Lupa Password" dengan email/HP terdaftar, atau aktivasi ulang akun.
### Bagaimana Cara Mengajukan Perubahan Tahun Buku dari Januari-Desember ke Maret-April di Coretax?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengajukan-perubahan-tahun-buku-dari-januari-desember-ke-maret-april-di-coretax/
Last updated: 2026-02-13T10:48:59.000Z
## Apa Itu Perubahan Tahun Buku Pajak dan Mengapa Diperlukan?
Perubahan tahun buku pajak memungkinkan wajib pajak menyesuaikan periode pembukuan, misalnya dari kalender standar Januari-Desember ke periode khusus seperti Maret-April, untuk menyelaraskan dengan kebutuhan bisnis seperti konsolidasi laporan dengan perusahaan induk.
Ketentuan ini diatur dalam PER-8/PJ/2025 Pasal 10, yang mewajibkan pengajuan permohonan resmi kepada DJP secara elektronik melalui Portal Wajib Pajak atau Coretax.
Prinsip utamanya adalah konsistensi pembukuan dengan taat asas, di mana perubahan hanya disetujui jika ada alasan kuat dan tidak bertujuan menggeser laba atau rugi untuk mengurangi pajak.
Untuk PT X yang baru terdaftar November 2025, ini termasuk perubahan pertama, sehingga lebih sederhana. Namun, pengajuan harus dilakukan paling lambat satu bulan sebelum Maret 2026, yaitu paling lambat Februari 2026, agar berlaku untuk tahun buku baru.
## Persyaratan Lengkap Perubahan Tahun Buku Pertama Kali
Agar permohonan disetujui, PT X harus memenuhi syarat berikut:
- Menyampaikan alasan perubahan yang logis, seperti keinginan pemegang saham, pemberi kredit, rekan usaha, pemerintah, atau pihak lain, di mana tanpa perubahan akan timbul kesulitan atau kerugian bagi perusahaan.
- Pernyataan resmi bahwa tidak ada maksud pergeseran laba/rugi untuk meringankan beban pajak, dan ini adalah perubahan pertama.
- Memenuhi syarat Surat Keterangan Fiskal (SKF) sesuai Pasal 4 PER-8/PJ/2025, seperti menyampaikan SPT Tahunan PPh dua tahun terakhir (jika ada), SPT Masa PPN tiga masa terakhir, dan lunasi utang pajak.
- Melampirkan dokumen pendukung yang membuktikan urgensi perubahan.
Proses kini sepenuhnya digital, tanpa perlu ke kantor pajak, sehingga lebih cepat dan efisien.
## Tata Cara Pengajuan Perubahan Tahun Buku di Coretax
Ikuti langkah-langkah ini untuk PT X:
1. Login ke Coretax melalui Portal Wajib Pajak.
2. Pilih layanan **AS.15-01** untuk perubahan metode pembukuan/tahun buku pertama kali (bukan AS.15-02 yang untuk tahun buku saja).
3. Isi formulir dengan alasan, pernyataan, dan unggah dokumen pendukung.
4. Centang pemenuhan syarat SKF pada formulir elektronik.
5. Submit paling lambat satu bulan sebelum tahun buku baru.
Jika ditolak hingga Desember, perusahaan harus tetap gunakan tahun buku lama untuk tahun pajak 2026\. Untuk perubahan kedua dan seterusnya, wajib bukti pembukuan konsisten minimal lima tahun pajak.
## Pertanyaan Sering Diajukan (FAQ)
#### Apakah PT baru seperti PT X yang terdaftar 2025 bisa langsung ubah tahun buku ke Maret-April?
Ya, asal pengajuan pertama kali melalui AS.15-01 dan memenuhi syarat SKF serta alasan valid.
#### Apa konsekuensi jika telat ajukan perubahan tahun buku?
Permohonan tidak berlaku untuk tahun buku baru; harus pakai periode lama dan ajukan ulang tahun berikutnya.
#### Dokumen apa saja wajib dilampirkan untuk perubahan tahun buku?
Alasan perubahan, pernyataan resmi, bukti SKF, dan dokumen pendukung seperti surat dari pemegang saham atau kreditur.
#### Berapa lama proses persetujuan perubahan tahun buku di Coretax?
Proses lebih cepat secara digital; DJP beri kepastian hukum tanpa birokrasi manual.
#### Bisakah perubahan tahun buku dilakukan tanpa SKF?
Tidak, SKF wajib sebagai syarat utama sesuai PER-8/PJ/2025.
### Mengapa Wajib Pajak Harus Punya Kode Otorisasi untuk Lapor SPT di Coretax?
URL: https://www.diskusipajak.com/p/mengapa-wajib-pajak-harus-punya-kode-otorisasi-untuk-lapor-spt-di-coretax/
Last updated: 2026-02-12T04:10:56.000Z
## Apa Itu Kode Otorisasi dan Sertifikat Elektronik?
Kode otorisasi berfungsi sebagai tanda tangan elektronik resmi dari DJP, yang memiliki kekuatan hukum sah untuk menandatangani dokumen perpajakan di sistem Coretax. Ini mencakup verifikasi keabsahan pelaporan SPT Tahunan PPh, penerbitan bukti potong, dan permohonan lainnya. Sertifikat elektronik mirip, tapi dikeluarkan oleh PSrE, dan keduanya esensial untuk menjamin integritas serta keamanan data di era digital perpajakan.
Per 1 Januari 2025, DJP telah memperbarui seluruh proses bisnis perpajakan menjadi Coretax, satu aplikasi terintegrasi yang mencakup semua administrasi inti. Tanpa kode otorisasi, wajib pajak tidak bisa menyelesaikan pengiriman SPT, karena sistem memerlukan tanda tangan digital ini untuk autentikasi.
## Mengapa Kode Otorisasi Wajib Dimulai Tahun Pajak 2025?
Reformasi perpajakan DJP menjadikan Coretax sebagai platform utama mulai tahun pajak 2025, dengan pelaporan SPT Tahunan PPh 2025 dilakukan paling lambat 31 Maret 2026 untuk orang pribadi dan 30 April 2026 untuk badan. Kode otorisasi melindungi proses dengan passphrase buatan sendiri, mencegah pemalsuan dan meningkatkan keamanan. DJP menekankan bahwa aktivasi akun dan pembuatan kode otorisasi bisa dilakukan kapan saja sebelum pelaporan, bukan harus sebelum akhir 2025, untuk menghindari kemacetan.
Semakin dini Anda mengurusnya, semakin siap menghadapi musim pelaporan. Bagi wajib pajak terdaftar sebelum 1 Januari 2025, kode otorisasi diperoleh saat aktivasi akun pertama kali melalui menu "Lupa Kata Sandi" atau "Aktivasi Akun". Untuk yang terdaftar setelahnya, langsung diterbitkan saat pendaftaran NPWP.
## Cara Mendapatkan dan Menggunakan Kode Otorisasi di Coretax
Setelah login ke Coretax, pilih "Portal Saya" lalu "Permintaan Kode Otorisasi/Sertifikat Elektronik". Isi formulir, pilih jenis kode otorisasi DJP, masukkan ID penandatangan atau passphrase, dan setujui pernyataan. Proses ini gratis dan cepat, memungkinkan validasi status kapan saja melalui sistem.
DJP merekomendasikan menghubungi Kring Pajak 1500200 atau Kantor Pelayanan Pajak jika ada kendala. Dengan KO/SD, pelaporan pajak menjadi lebih aman dan efisien.
## Pertanyaan Sering Diajukan (FAQ)
#### Apa bedanya kode otorisasi DJP dengan sertifikat elektronik?
Kode otorisasi diterbitkan DJP sebagai tanda tangan tidak tersertifikasi dengan passphrase, sementara sertifikat elektronik dari PSrE lebih formal untuk verifikasi luas.
#### Kapan saya harus aktivasi akun Coretax dan buat kode otorisasi?
Bisa kapan saja sebelum lapor SPT 2025, idealnya segera untuk hindari antrean. Tenggat SPT orang pribadi 31 Maret 2026.
#### Bagaimana cara cek status kode otorisasi saya?
Login Coretax, masuk "Portal Saya", dan lihat status permintaan di menu terkait.
#### Apakah kode otorisasi wajib untuk semua wajib pajak?
Ya, baik orang pribadi maupun badan, untuk semua dokumen elektronik di Coretax mulai 2025.
#### Apa yang terjadi jika tidak punya kode otorisasi saat lapor SPT?
SPT tidak bisa ditandatangani dan dikirim; pelaporan gagal.
### Apa Itu Kode Otorisasi DJP dan Apakah Wajib Pajak Perlu Memilikinya?
URL: https://www.diskusipajak.com/p/apa-itu-kode-otorisasi-djp-dan-apakah-wajib-pajak-perlu-memilikinya/
Last updated: 2026-02-12T03:40:55.000Z
## Pengertian Kode Otorisasi DJP
Dalam aplikasi Coretax DJP, setiap dokumen perpajakan seperti Surat Pemberitahuan (SPT) harus ditandatangani secara elektronik. Jika wajib pajak belum memiliki sertifikat elektronik dari PSrE, kode otorisasi DJP menjadi solusi praktis yang dikeluarkan langsung oleh Direktorat Jenderal Pajak (DJP). Instrumen ini diperkenalkan melalui Peraturan Menteri Keuangan Nomor 81 Tahun 2024 dan diatur lebih lanjut dalam PER-7/PJ/2025, memastikan keamanan dan keabsahan transaksi elektronik perpajakan.
Kode otorisasi dilindungi passphrase yang dibuat sendiri oleh wajib pajak, menggunakan kombinasi huruf besar, kecil, angka, dan karakter khusus untuk tanda tangan elektronik.
Perbedaannya dengan sertifikat elektronik jelas: kode otorisasi untuk tanda tangan tidak tersertifikasi (dari DJP), sementara sertifikat dari PSrE untuk tanda tangan tersertifikasi. Daftar PSrE resmi dapat dilihat di situs web Kementerian Komunikasi dan Digital. Masa berlaku kode otorisasi adalah 2 tahun, dengan perpanjangan melalui Coretax atau manual ke Kantor Pelayanan Pajak (KPP).
## Mengapa Wajib Pajak Perlu Kode Otorisasi?
Ya, kode otorisasi wajib dimiliki setelah aktivasi akun Coretax untuk menjalankan administrasi perpajakan, seperti pelaporan SPT tahunan, penerbitan bukti potong, atau permohonan lainnya. Tanpa ini atau sertifikat elektronik, pelaporan SPT tidak bisa dilakukan. Khususnya per 1 Januari 2025, dengan migrasi ke Coretax, setiap wajib pajak baru saat pendaftaran NPWP akan langsung mendapat kode otorisasi. Bagi yang terdaftar sebelumnya, dapatkan melalui aktivasi akun via menu Lupa Kata Sandi atau Aktivasi Akun Wajib Pajak.
## Cara Mendapatkan dan Memeriksa Status Kode Otorisasi DJP
Prosesnya sederhana dan online melalui Coretax:
1. Login ke akun Coretax DJP.
2. Pilih **Portal Saya** \> **Permintaan Kode Otorisasi/Sertifikat Elektronik** atau **Profil Saya** \> **Nomor Identifikasi Eksternal** \> **Digital Certificate**.
3. Isi data NIK/NPWP, nama, alamat, email, nomor handphone, pilih jenis **Kode Otorisasi DJP**, dan buat passphrase.
4. Setelah disetujui, status berubah menjadi **Valid** dan siap digunakan.
Untuk cek status: Masuk **Portal Saya** \> **Profil Saya** \> **Digital Certificate**, gulir ke **Aksi**, klik **Periksa Status**. Jika invalid, klik **Menghasilkan** atau ajukan ulang. Aktifkan juga verifikasi dua langkah (2FA) untuk keamanan ekstra.
### Apa Saja Fungsi dan Fitur Akun Wajib Pajak Badan di Coretax DJP?
URL: https://www.diskusipajak.com/p/apa-saja-fungsi-dan-fitur-akun-wajib-pajak-badan-di-coretax-djp/
Last updated: 2026-02-12T04:13:03.000Z
## Fungsi Utama Akun Wajib Pajak Badan
Dengan login menggunakan akun wajib pajak badan di Coretax DJP, pengguna dapat melakukan beberapa fungsi penting:
- **Mengubah PIC Pusat** – Memperbarui Person In Charge (PIC) atau penanggung jawab di kantor pusat sesuai dengan perubahan struktur organisasi
- **Menambah Pihak Terkait** – Menambahkan pihak-pihak yang terlibat dalam proses perpajakan, seperti cabang atau perwakilan
- **Melihat Konsep Bukti Potong Unifikasi atau Faktur** – Mengakses dan memantau dokumen perpajakan elektronik yang telah dibuat
## Keamanan Akun Wajib Pajak Badan
Mengingat pentingnya data perpajakan, ada beberapa hal yang harus diperhatikan untuk menjaga keamanan akun:
### Pengelolaan Kata Sandi
Kata sandi untuk login akun wajib pajak badan hanya boleh diketahui oleh penanggung jawab atau PIC pusat, serta orang-orang yang berwenang sesuai dengan kebijakan internal wajib pajak. Hal ini memastikan bahwa hanya pihak yang bertanggung jawab yang dapat mengakses informasi sensitif perusahaan.
### Perlindungan Data Kontak
Akses ke email dan nomor HP yang terdaftar pada Coretax DJP harus dijaga dengan ketat dan tidak boleh diberitahukan kepada pihak yang tidak berkepentingan. Data kontak ini merupakan pintu masuk untuk verifikasi dan pemulihan akun, sehingga keamanannya sangat krusial.
### Fitur Verifikasi Dua Langkah
Sebagai lapisan keamanan tambahan, wajib pajak dapat mengaktifkan fitur verifikasi dua langkah melalui menu Portal Saya. Fitur ini menambah perlindungan dengan meminta konfirmasi tambahan setiap kali ada akses ke akun, sehingga mengurangi risiko akses tidak sah.
## Pertanyaan yang Sering Diajukan
#### ****Siapa saja yang dapat mengakses akun wajib pajak badan?**
Hanya penanggung jawab atau PIC pusat dan orang-orang yang berwenang sesuai kebijakan wajib pajak yang dapat mengakses akun ini.
#### ****Bagaimana cara mengubah PIC Pusat di Coretax DJP?**
Pengguna dapat mengubah PIC Pusat melalui menu yang tersedia di akun wajib pajak badan setelah login ke Coretax DJP.
#### ****Apakah verifikasi dua langkah wajib diaktifkan?**
Verifikasi dua langkah bersifat opsional namun sangat direkomendasikan untuk meningkatkan keamanan akun wajib pajak badan.
#### ****Apa yang harus dilakukan jika lupa kata sandi akun?**
Pengguna dapat melakukan pemulihan akun melalui email atau nomor HP yang terdaftar pada Coretax DJP.
#### ****Bagaimana cara menambah pihak terkait di Coretax DJP?**
Fitur menambah pihak terkait dapat diakses melalui menu akun wajib pajak badan setelah login ke sistem Coretax DJP.
### Panduan Lengkap: Kas USD Harus Dikonversi ke Rupiah Saat Pelaporan Pajak
URL: https://www.diskusipajak.com/p/panduan-lengkap-kas-usd-harus-dikonversi-ke-rupiah-saat-pelaporan-pajak/
Last updated: 2026-02-12T02:30:23.000Z
_This post is for paying subscribers only._
### Bagaimana Solusi Jika Karyawan dengan Role Khusus Coretax DJP Cuti Panjang?
URL: https://www.diskusipajak.com/p/bagaimana-solusi-jika-karyawan-dengan-role-khusus-coretax-djp-cuti-panjang/
Last updated: 2026-02-13T10:49:12.000Z
## Mengapa Perlu Solusi Cepat untuk Karyawan Cuti Panjang di Coretax DJP?
Sistem Coretax DJP mengharuskan akses role khusus untuk tugas seperti pembuatan e-Faktur atau pelaporan SPT. Saat karyawan utama cuti panjang, perusahaan wajib pajak badan berisiko mengalami hambatan operasional perpajakan. Direktorat Jenderal Pajak (DJP) merekomendasikan langkah-langkah praktis agar semua kewajiban tetap terpenuhi tanpa mengganggu keamanan data.
## Langkah-Langkah Menunjuk Pengganti Sementara di Coretax DJP
### 1\. Tunjuk Pengganti Internal Melalui Menu Wakil/Kuasa Saya
Penanggung jawab atau PIC perusahaan dapat memberikan akses sementara kepada karyawan lain. Prosesnya sederhana:
- Pastikan pengganti memiliki NPWP atau NIK yang terdaftar di Coretax DJP.
- Daftarkan pengganti sebagai pihak terkait terlebih dahulu.
- Batasi role sesuai kebutuhan, seperti hanya untuk mengelola e-Faktur atau laporan tertentu.
Ini memungkinkan kelancaran tugas tanpa mengubah struktur akses permanen.
### 2\. Hindari Penggunaan Akun Karyawan yang Sedang Cuti
Jangan pernah gunakan akun pribadi karyawan cuti. Hal ini melanggar prinsip keamanan, tata kelola baik, dan berpotensi menimbulkan penyalahgunaan data perusahaan penting.
### 3\. Cabut Akses Pengganti Setelah Karyawan Kembali
Begitu karyawan asli kembali bekerja, PIC dapat mencabut akses pengganti jika hanya bersifat sementara. Ini menjaga integritas sistem dan mencegah akses berlebih.
### 4\. Manfaatkan Jasa Konsultan Pajak Profesional
Jika tidak ada pengganti internal yang memenuhi syarat, gunakan konsultan pajak terdaftar di Sistem Informasi Konsultan Pajak (Sikop Kemenkeu). Konsultan ini dapat mengakses Coretax dengan role terbatas untuk menangani kewajiban perpajakan sementara.
Dengan langkah-langkah ini, perusahaan dapat menjaga kepatuhan pajak tanpa hambatan, bahkan selama cuti panjang seperti cuti melahirkan yang bisa mencapai 3 bulan berdasarkan UU Ketenagakerjaan.
## Tips Tambahan untuk Tata Kelola Akses Coretax DJP
- Selalu prioritaskan keamanan dengan membatasi role minimal yang diperlukan.
- Dokumentasikan setiap perubahan akses untuk audit internal.
- Pantau update Coretax DJP secara berkala untuk fitur baru terkait pengelolaan wakil.
### Bagaimana Cara Mengganti PIC di Coretax DJP?
URL: https://www.diskusipajak.com/p/bagaimana-cara-mengganti-pic-di-coretax-djp/
Last updated: 2026-02-11T10:03:30.000Z
## Langkah-Langkah Mengganti PIC Pusat di Coretax
Proses penggantian PIC pusat dilakukan melalui menu **Informasi Umum** di aplikasi Coretax. Pastikan Anda login menggunakan akun wajib pajak badan atau instansi pemerintah. Berikut panduan lengkap dan scannable:
1. **Login ke akun Coretax DJP** wajib pajak badan atau instansi pemerintah menggunakan NPWP 16 digit, kata sandi, dan captcha.
2. **Buka menu Informasi Umum** dan klik tombol **Edit** untuk mengakses pengaturan data.
3. **Pilih submenu Pihak Terkait** (Related Parties). Gulir untuk melihat daftar pihak terkait; PIC saat ini ditandai dengan **centang pada kolom "Apakah Penanggung Jawab" atau "Apakah PIC?"**.
4. **Edit PIC lama**: Klik **Edit** di samping PIC saat ini, hapus **centang pada kotak "Apakah PIC?"**, lalu klik **Save** untuk menyimpan perubahan.
5. **Pilih PIC baru**: Klik **Edit** di samping nama pihak terkait yang akan ditunjuk sebagai PIC baru dari daftar yang ada.
6. **Aktifkan status PIC baru**: Beri **centang pada kotak "Apakah PIC?"**, tentukan **masa berlaku awal** (wajib) dan **masa akhir** (opsional), lalu klik **Save**.
7. **Konfirmasi pengiriman**: Gulir ke bawah, beri **centang pada pernyataan**, dan klik **Kirim**.
Jika berhasil, sistem akan menampilkan notifikasi **"Data wajib pajak berhasil diperbarui."**. Proses ini memastikan sinkronisasi data PIC agar role akses badan aktif saat login PIC baru.
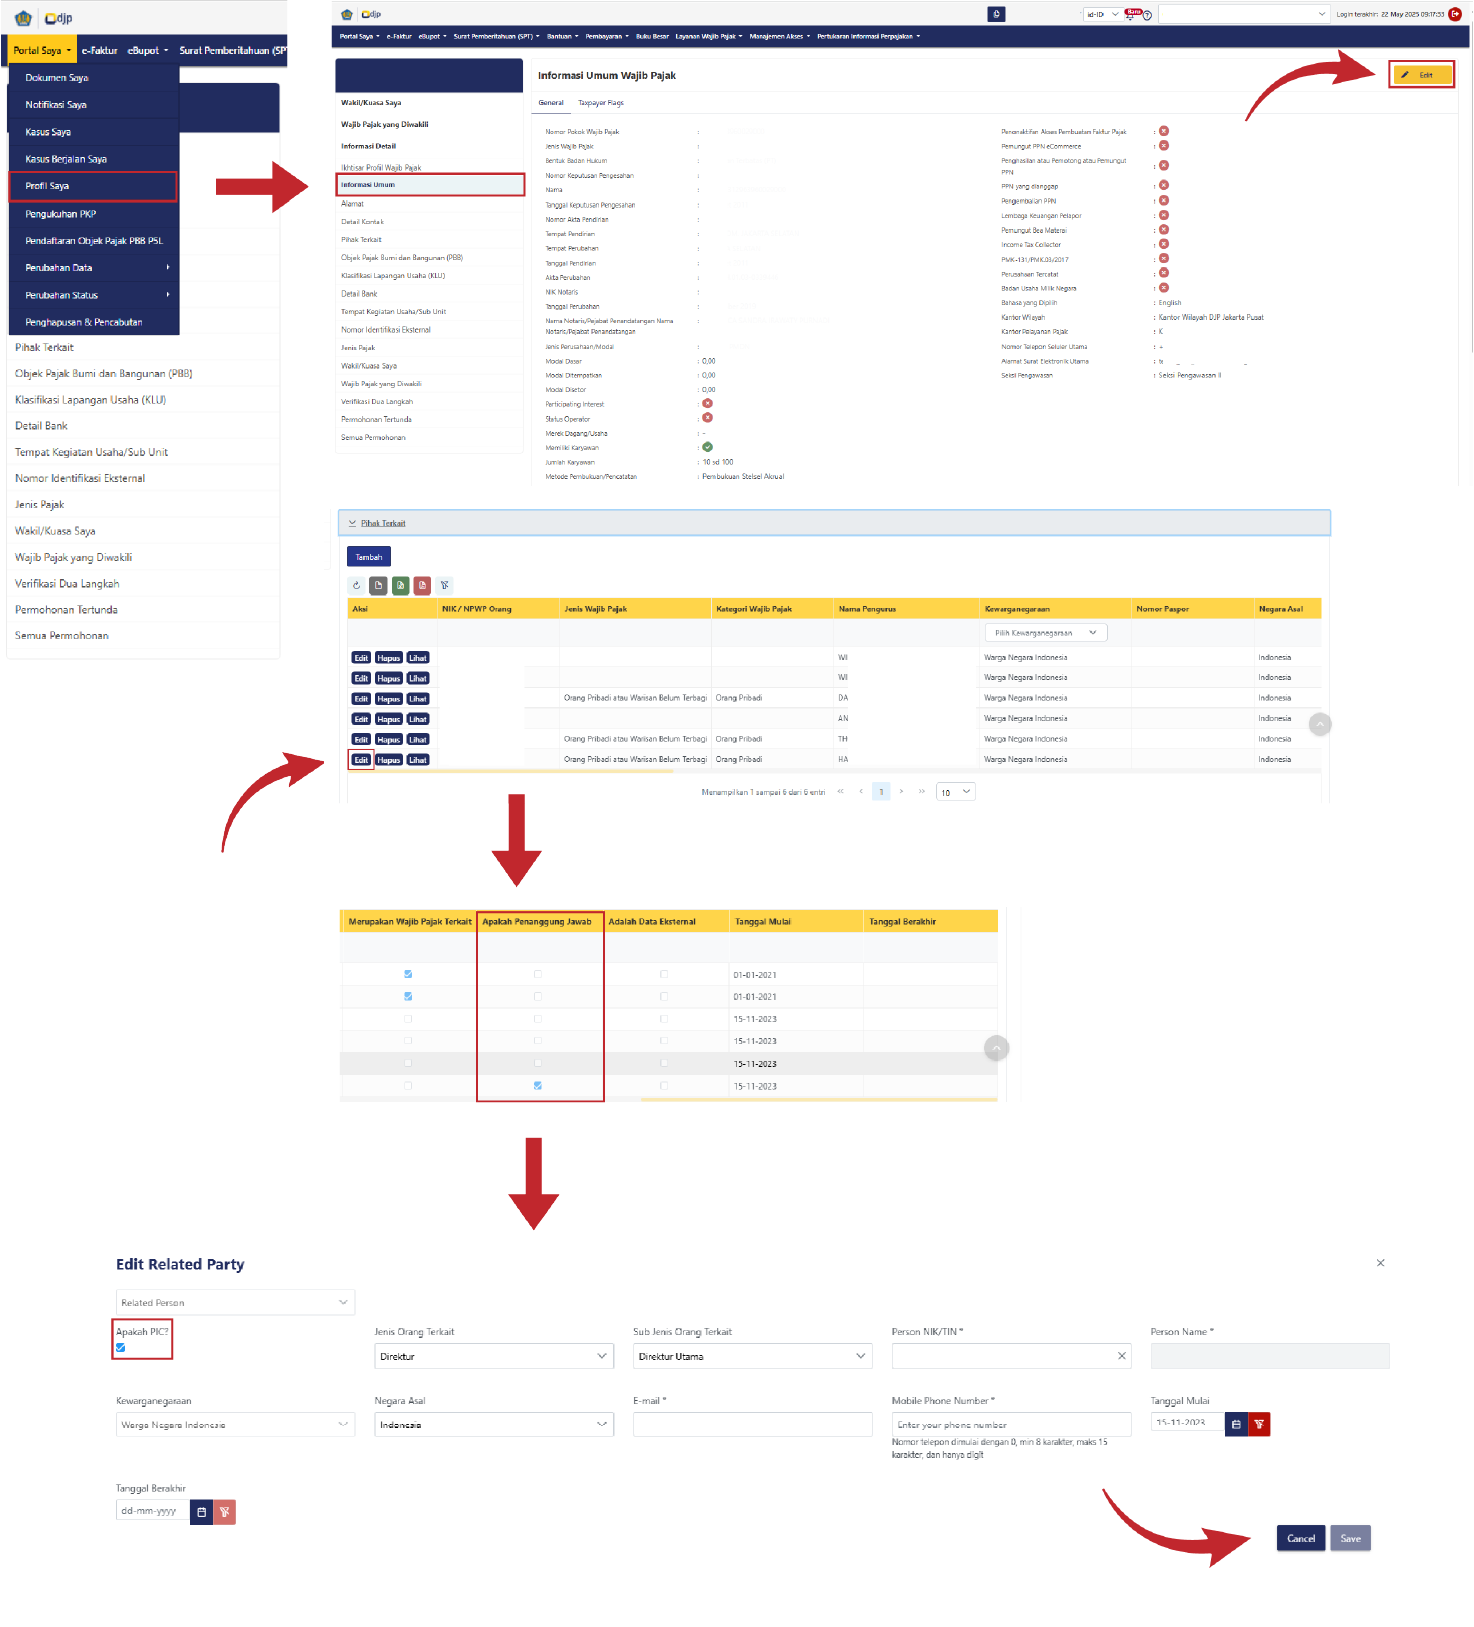
Ilustrasi: Bagaimana Cara Mengganti PIC di Coretax DJP?
## Tips Penting Saat Mengganti PIC
- Pastikan PIC baru sudah terdaftar di daftar **Pihak Terkait**. Jika belum, klik **Tambah**, isi **NIK/NPWP**, nama, email, dan data lainnya; sistem akan auto-fill sebagian informasi.
- Jika NIK tidak sinkron, hapus dan ketik ulang untuk memastikan data akurat.
- PIC hanya untuk satu wajib pajak pribadi; perubahan otomatis update dari DJP Online.
- Untuk **PIC cabang**, edit melalui submenu **Tempat Kegiatan Usaha/Sub Unit**.
### Bagaimana Menunjuk PIC untuk Wajib Pajak Badan di Coretax DJP
URL: https://www.diskusipajak.com/p/bagaimana-menunjuk-pic-untuk-wajib-pajak-badan-di-coretax-djp/
Last updated: 2026-02-11T10:00:46.000Z

Ilustrasi: Bagaimana Menunjuk PIC untuk Wajib Pajak Badan di Coretax DJP
## Apa itu PIC dan Fungsinya
PIC adalah individu atau entitas yang memiliki wewenang penuh dalam pengelolaan akses akun wajib pajak badan di sistem Coretax DJP. Sebagai super user, PIC dapat melakukan pendaftaran, modifikasi, atau pencabutan hak akses pihak-pihak terkait yang terlibat dalam administrasi pajak. PIC juga berwenang menandatangani seluruh dokumen yang diajukan dan mengelola semua fitur dalam aplikasi Coretax.
## Langkah-Langkah Menunjuk PIC
Berikut adalah prosedur lengkap untuk menunjuk penanggung jawab atau PIC melalui akun Coretax DJP:
**1\. Akses Menu Informasi Umum**
Masuk ke akun Coretax badan atau instansi pemerintah, kemudian buka menu Profil Saya dan pilih Informasi Umum. Klik tombol Edit untuk memulai proses penunjukan.
**2\. Pilih Submenu Pihak Terkait**
Pada halaman Informasi Umum, pilih submenu Pihak Terkait untuk melihat daftar pihak yang sudah terdaftar.
**3\. Tambahkan Pihak Terkait Baru (Jika Diperlukan)**
Jika calon PIC belum terdaftar dalam sistem, klik tombol Tambah untuk menambahkan pihak terkait baru.
**4\. Pilih Jenis Orang Terkait**
Pada dropdown list, pilih opsi Related Person untuk menunjukkan bahwa Anda menambahkan orang terkait.
**5\. Masukkan Data Pegawai**
Masukkan NIK atau NPWP pegawai yang akan ditunjuk sebagai PIC. Sistem akan secara otomatis mengisi data lainnya seperti nama, kewarganegaraan, negara asal, email, dan nomor telepon.
**6\. Centang Kolom "Apakah PIC?"**
Beri tanda centang pada kolom "Apakah PIC?" untuk menetapkan individu tersebut sebagai penanggung jawab.
**7\. Tentukan Masa Berlaku**
Isi tanggal masa berlaku awal (wajib diisi) di kolom Valid Dari. Jika diperlukan, isi juga tanggal masa akhir berlaku di kolom Valid Sampai (opsional).
**8\. Simpan Data**
Klik tombol Save untuk menyimpan data PIC baru.
**9\. Konfirmasi Perubahan**
Gulir ke bawah halaman, kemudian beri centang pada bagian pernyataan untuk mengonfirmasi perubahan yang telah dilakukan.
**10\. Kirim Perubahan**
Klik tombol Kirim untuk menyelesaikan proses penunjukan PIC.
## Hal-Hal Penting yang Perlu Diperhatikan
Pastikan pegawai yang akan ditunjuk sebagai PIC telah memiliki akun Coretax pribadi dan dapat login terlebih dahulu. Data yang dimasukkan harus diperiksa dengan teliti sebelum menyimpan untuk mencegah kesalahan administratif. Perlu diingat bahwa related person yang telah terdaftar dengan NIK atau NPWP di sistem secara otomatis akan ditetapkan sebagai Wakil atau Kuasa.
## Pertanyaan yang Sering Diajukan
**Apakah satu wajib pajak badan dapat memiliki lebih dari satu PIC?**
Ya, wajib pajak badan dapat menunjuk PIC tambahan selain PIC utama untuk memastikan kontinuitas administrasi perpajakan.
**Bagaimana cara mengganti PIC yang sudah ada?**
PIC lama dapat masuk ke akun Coretax pribadi, memilih peran impersonating wajib pajak badan, kemudian menghapus centang pada kolom "Apakah PIC?" untuk menonaktifkan status PIC lama sebelum menunjuk PIC baru.
**Apakah masa berlaku PIC dapat dibatasi?**
Ya, Anda dapat membatasi status PIC dengan mengisi tanggal masa berlaku awal dan masa akhir berlaku sesuai kebutuhan organisasi.
**Apa yang harus dilakukan jika calon PIC belum terdaftar di sistem?**
Calon PIC harus terlebih dahulu mendaftarkan diri sebagai pengguna Coretax pribadi dan dapat login sebelum ditunjuk sebagai PIC oleh wajib pajak badan.
**Bisakah PIC mengubah atau menghapus akses pihak terkait lainnya?**
Ya, sebagai super user, PIC memiliki otoritas penuh untuk mendaftarkan, mengubah, atau menghapus hak akses pihak-pihak terkait dalam Coretax.
### Cara Pendelegasian Wewenang di Coretax DJP: Ketentuan Lengkap untuk PIC Pusat, Cabang, dan Konsultan Pajak
URL: https://www.diskusipajak.com/p/cara-pendelegasian-wewenang-di-coretax-djp-ketentuan-lengkap-untuk-pic-pusat-cabang-dan-konsultan-pajak/
Last updated: 2026-02-11T08:36:27.000Z
### Pengertian Pendelegasian Wewenang di Coretax DJ**P**
**Pendelegasian wewenang** di **Coretax DJP** merupakan fitur **role access** yang memungkinkan wajib pajak menunjuk individu tertentu untuk mengelola hak dan kewajiban perpajakan secara aman melalui prinsip **Role-Based Access Control (RBAC)**. Fitur ini mencakup **pendelegasian wewenang PIC pusat**, **PIC cabang**, serta **konsultan pajak**, dengan hak akses terbatas sesuai peran yang ditetapkan. Proses **pendelegasian wewenang Coretax DJP** dilakukan melalui menu "Wakil/Kuasa Saya" dan "Pihak Terkait", memastikan keamanan data sensitif wajib pajak.
### Ketentuan Pendelegasian Wewenang untuk Tempat Kegiatan Usaha (TKU) Pusat
Di **TKU pusat**, **penanggung jawab atau PIC pusat** memiliki hak akses penuh atas akun **Coretax DJP**. PIC pusat dapat **menambah, mengubah, atau menghapus peran** bagi pengguna lain melalui menu "Wakil/Kuasa Saya", serta bertanggung jawab atas aktivitas perpajakan pusat dan cabang. Syarat utama: memiliki **NPWP atau NIK terdaftar**.
Selanjutnya, **drafter/signer** adalah pegawai atau pengurus yang ditunjuk PIC untuk membantu. **Tugas pendelegasian wewenang drafter** mencakup pembuatan Bukti Pemotongan/Pemungutan Pajak (Bupot) atau Faktur Pajak sesuai peran yang diberikan. Syarat: **NPWP/NIK terdaftar**, akun **Coretax DJP** aktif, didaftarkan di menu "Pihak Terkait", dan mendapat hak akses dari PIC.
### Ketentuan Pendelegasian Wewenang PIC Cabang di Coretax DJP
Untuk **TKU cabang**, **PIC cabang** ditunjuk oleh PIC pusat untuk menangani kewajiban perpajakan cabang. **Kewenangan PIC cabang** meliputi pelaksanaan tugas sesuai peran yang ditetapkan, seperti pembuatan dokumen pajak. Syarat: **NPWP/NIK terdaftar**, akun **Coretax DJP**, didaftarkan via menu "Tempat Kegiatan Usaha/Sub Unit", dan peran dari menu "Wakil/Kuasa Saya". Catatan penting: Bupot atau Faktur Pajak buatan **PIC cabang** hanya terlihat di cabang tersebut, tidak lintas cabang.
### Ketentuan Pendelegasian Wewenang Konsultan Pajak di Coretax DJP
**Konsultan pajak** berlisensi resmi terdaftar di **Sistem Informasi Konsultan Pajak (**[**sikop.kemenkeu.go.id**](https://sikop.kemenkeu.go.id/?ref=diskusipajak.com)**)** dapat memberikan konsultasi atau bertindak sebagai perwakilan. **Tugas konsultan pajak Coretax** dibatasi jenis, masa/tahun pajak, dan peran yang diberikan. Syarat: **NPWP aktif**, lisensi sertifikasi, status "Penunjukan Perwakilan", dan persetujuan via "Permohonan Tertunda (Pending Request)".
Semua **ketentuan pendelegasian wewenang Coretax DJP** menekankan autentikasi pribadi dengan passphrase rahasia untuk mencegah akses tidak sah, meningkatkan efisiensi pengelolaan pajak badan.
## FAQ Pendelegasian Wewenang Coretax DJP
#### ****Bagaimana cara menambahkan hak akses pegawai di Coretax DJP?**
PIC pusat login ke coretaxdjp.pajak.go.id, edit "Informasi Wajib Pajak", tambah "Pihak Terkait" via NIK/NPWP, lalu tetapkan peran di "Wakil/Kuasa Saya".
#### ****Apa perbedaan hak akses PIC pusat dan PIC cabang?**
PIC pusat punya akses penuh keseluruhan TKU, sementara PIC cabang terbatas pada cabangnya dan dokumen tidak saling terlihat antar cabang.
#### ****Syarat apa saja untuk konsultan pajak jadi wakil di Coretax?**
NPWP, lisensi aktif di sikop.kemenkeu.go.id, penunjukan perwakilan, dan konfirmasi pending request.
#### ****Apakah drafter bisa edit data pusat?**
Hanya sesuai peran yang diberikan PIC pusat, seperti drafter untuk Bupot/FP.
### Cara Memberikan dan Mencabut Role di Coretax DJP untuk Wakil/Kuasa
URL: https://www.diskusipajak.com/p/cara-memberikan-dan-mencabut-role-di-coretax-djp-untuk-wakil-kuasa/
Last updated: 2026-02-11T08:30:04.000Z
### Pengertian Role dalam Coretax
**Role** adalah hak akses yang diberikan kepada wakil atau kuasa wajib pajak untuk melakukan tugas-tugas spesifik dalam sistem Coretax DJP.
Terdapat dua jenis role utama:
1. **Drafter** (pembuat konsep dokumen) dan
2. **Signer** (penandatangan dokumen).
Penetapan role ini penting untuk mengatur delegasi tanggung jawab dalam pengelolaan dokumen perpajakan secara digital.
### Langkah-Langkah Memberikan Role kepada Wakil/Kuasa
Proses pemberian role dilakukan melalui akun Coretax orang pribadi yang ditunjuk sebagai penanggung jawab (PIC) dalam mode impersonating:
1. **Masuk ke Mode Impersonating** \- Login menggunakan akun Coretax pribadi PIC, kemudian gunakan fitur impersonating untuk mengakses akun badan.
2. **Akses Menu Wakil/Kuasa Saya** \- Dari menu Profil Saya, klik submenu **Wakil/Kuasa Saya** pada panel sebelah kiri layar.
3. **Pilih Tombol Tetapkan Role** \- Klik tombol **Tetapkan Role** di sebelah kiri nama wakil/kuasa yang akan diberi akses.
4. **Pilih Jenis Role** \- Tentukan peran yang akan diberikan sesuai kebutuhan (Drafter atau Signer).
5. **Simpan Perubahan** \- Klik tombol **Simpan** untuk mengaktifkan role tersebut.
### Langkah-Langkah Mencabut Role dari Wakil/Kuasa
Pencabutan role (revoke) dilakukan ketika wakil/kuasa tidak lagi memerlukan akses tertentu:
1. **Buka Menu Wakil/Kuasa Saya** \- Masuk ke menu yang sama seperti proses pemberian role.
2. **Klik Tombol Revoke** \- Pilih tombol **Revoke** di sebelah kiri nama wakil/kuasa yang akan dicabut rolenya.
3. **Konfirmasi Pencabutan** \- Gulir ke bawah dan beri tanda centang pada pernyataan persetujuan.
4. **Selesaikan Proses** \- Klik tombol **Batalkan Proses** atau konfirmasi akhir untuk menyelesaikan pencabutan role.
### Jenis-Jenis Role Akses
**Drafter** \- Wakil/kuasa yang ditunjuk untuk melakukan pengisian dan pembuatan konsep dokumen perpajakan sebelum ditandatangani.
**Signer** \- Wakil/kuasa yang ditunjuk untuk melakukan penandatanganan dokumen perpajakan yang telah disiapkan.
Satu pihak dapat ditunjuk untuk lebih dari satu role, dan satu role dapat diberikan kepada lebih dari satu pihak sesuai kebutuhan organisasi.
### Dokumen Perpajakan yang Termasuk dalam Role Access
Role access berlaku untuk dokumen-dokumen berikut:
- Bukti potong
- Faktur pajak
- SPT masa PPh
- SPT masa PPN
- SPT tahunan
- SPT bea meterai
### Hal Penting yang Perlu Diperhatikan
**Logout dan Login Kembali** \- Jika wakil/kuasa sedang login dalam Coretax DJP saat penetapan role dilakukan, mereka harus logout terlebih dahulu kemudian login kembali agar penetapan role dapat berlaku efektif.
**Validasi Data Pihak Terkait** \- Sebelum memberikan role, pastikan tidak ada data pihak terkait yang terduplikasi dan pihak terkait telah melakukan pemadanan NIK dengan NPWP.
### FAQ - Pertanyaan Umum Seputar Role di Coretax
#### ****Apakah satu orang bisa memiliki lebih dari satu role?**
Ya, satu pihak dapat ditunjuk untuk lebih dari satu role sesuai kebutuhan organisasi wajib pajak.
#### ****Berapa lama role berlaku setelah ditetapkan?**
Role berlaku segera setelah disimpan, namun wakil/kuasa harus logout dan login kembali agar perubahan dapat diterapkan.
#### ****Bisakah role dicabut kapan saja?**
Ya, role dapat dicabut kapan saja melalui tombol Revoke di menu Wakil/Kuasa Saya tanpa batasan waktu tertentu.
#### ****Apakah pencabutan role mempengaruhi dokumen yang sudah ditandatangani?**
Tidak, pencabutan role hanya mempengaruhi akses ke dokumen yang akan dibuat atau ditandatangani di masa depan.
### Cara Cek Role Akses yang Diberikan di Coretax DJP untuk Wajib Pajak yang Diwakili
URL: https://www.diskusipajak.com/p/cara-cek-role-akses-yang-diberikan-di-coretax-djp-untuk-wajib-pajak-yang-diwakili/
Last updated: 2026-02-11T07:37:23.000Z
### Panduan Lengkap **Cara Cek Role Akses yang Diberikan** di Portal Coretax
Mengenal **cara cek role akses yang diberikan** di Coretax DJP sangat penting bagi wakil atau kuasa wajib pajak untuk memastikan hak akses perpajakan yang tepat. **Role akses Coretax** memungkinkan pembagian tugas seperti pembuat draft dan penandatangan SPT, bukti potong, serta faktur pajak tanpa berbagi password, sehingga meningkatkan keamanan dan efisiensi layanan perpajakan digital DJP.
#### Langkah Demi Langkah **Cara Mengetahui Role Akses yang Diberikan** kepada Anda
Untuk **cek role akses yang diberikan** secara akurat, ikuti panduan **cara cek role akses Coretax** berikut ini:
1. Masuk ke akun pribadi Coretax DJP Anda, lalu pilih menu **Portal Saya > Profil Saya > Wajib Pajak yang Diwakili**.
Menu ini menampilkan daftar wajib pajak badan atau instansi yang telah menunjuk Anda sebagai wakil/kuasa untuk menjalankan **role akses tertentu di Coretax**.
2. Sistem akan menampilkan tabel **wajib pajak yang diwakili**, lengkap dengan nomor penunjukan role akses.
3. Klik **nomor penunjukan** pada tabel wajib pajak terkait untuk membuka detail.
4. Gulir ke bawah halaman untuk melihat **daftar role akses yang diberikan**, termasuk kode role seperti **ROLE\_CTAS\_PORTAL\_STAMP\_DUT\_Y\_TAX\_RETURN\_DRAFTER** (pembuat draft SPT Masa Bea Meterai) atau **ROLE\_CTAS\_PORTAL\_VAT\_TAX\_RETURN\_SIGNER** (penandatangan SPT Masa PPN).
**Cara cek role akses yang diberikan** ini memastikan Anda hanya mengakses fitur sesuai wewenang, seperti impersonate wajib pajak badan untuk layanan pendaftaran, pembayaran, atau pengembalian pajak.
#### Daftar **Kode Role Akses Coretax yang Paling Umum** dan Fungsinya
Berikut **role akses Coretax paling umum** yang sering diberikan:
- **SPT Masa Bea Meterai**: ROLE\_CTAS\_PORTAL\_STAMP\_DUT\_Y\_TAX\_RETURN\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_STAMP\_DUT\_Y\_TAX\_RETURN\_SIGNER (Penandatangan).
- **SPT Masa PPh Unifikasi**: ROLE\_CTAS\_PORTAL\_TAX\_WITHOLDING\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_TAX\_WITHOLDING\_SIGNER (Penandatangan).
- **SPT Masa PPh 21**: ROLE\_CTAS\_PORTAL\_ARTICLE\_21/26\_WITHHOLDING\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_ARTICLE\_21/26\_WITHHOLDING\_SIGNER (Penandatangan).
- **SPT Masa PPN**: ROLE\_CTAS\_PORTAL\_VAT\_TAX\_RETURN\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_VAT\_TAX\_RETURN\_SIGNER (Penandatangan).
- **SPT Tahunan**: ROLE\_CTAS\_PORTAL\_ANNUAL\_TAX\_RETURN\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_ANNUAL\_TAX\_RETURN\_SIGNER (Penandatangan).
- **Bukti Potong PPh Unifikasi**: ROLE\_CTAS\_PORTAL\_EBUPOT\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_EBUPOT\_SIGNER (Penandatangan).
- **Bukti Potong PPh Pasal 21/26**: ROLE\_CTAS\_PORTAL\_EBUPOT\_21/26\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_EBUPOT\_21/26\_SIGNER (Penandatangan).
- **Faktur Pajak**: ROLE\_CTAS\_PORTAL\_TAX\_INVOICE\_DRAFTER (Pembuat draft), ROLE\_CTAS\_PORTAL\_TAX\_INVOICE\_SIGNER (Penandatangan).
- **Pendaftaran & Perubahan Data**: ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REG\_BASIC (Registrasi), ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REG\_DATA\_UPDATE (Perubahan data).
- **Layanan Perpajakan**: ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_TPS\_BASIC (Role dasar), ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_TPS\_ADDITIONAL (Permohonan edukasi).
- **Pembayaran**: ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_PAY\_BASIC (Pembayaran dasar), ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_BALANCE\_TRANSFER\_SIGNER (Pemindahbukuan).
- **Pengembalian Pajak**: ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_REFUND\_SIGNER (Pengembalian), ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_INTEREST\_COMPENSATION\_SIGNER (Imbalan bunga).
**Role akses Coretax** dikelompokkan menjadi enam kategori utama, termasuk SPT, bukti potong, dan layanan administratif, untuk mendukung **cara cek role akses yang diberikan** dengan mudah.
### FAQ Terkait **Cara Cek Role Akses yang Diberikan di Coretax**
###
#### ****Siapa yang bisa melakukan cara cek role akses yang diberikan?**
Wakil/kuasa atau pihak terkait (seperti PIC, pegawai, atau konsultan) yang telah ditunjuk oleh wajib pajak badan melalui menu Wakil/Kuasa Saya.
#### ****Bagaimana jika role akses belum muncul saat cek?**
Pastikan Anda login dengan akun pribadi Coretax DJP dan wajib pajak telah menetapkan role via impersonate. Hubungi PIC untuk penetapan ulang.
#### ****Apa bedanya drafter dan signer dalam role akses Coretax?**
Drafter membuat draft dokumen (misal SPT atau e-Bupot), sementara signer menandatangani untuk pengiriman resmi.
#### ****Bisakah role akses dicabut setelah cek?**
Ya, PIC wajib pajak badan dapat cabut role melalui menu Wakil/Kuasa Saya di Portal Saya.
### Karakter Khusus yang Tidak Diperbolehkan dalam Alamat Email, Password, dan Passphrase di Sistem Pajak
URL: https://www.diskusipajak.com/p/karakter-khusus-yang-tidak-diperbolehkan-dalam-alamat-email-password-dan-passphrase-di-sistem-pajak/
Last updated: 2026-02-11T07:32:48.000Z
### Apa Itu Karakter Khusus yang Tidak Dapat Diterima sebagai Input untuk Isian Alamat Email, Password, dan Passphrase?
**Karakter khusus** dalam sistem pajak online seperti e-Filing atau CoreTax merujuk pada simbol tertentu yang dilarang untuk memastikan keamanan dan kompatibilitas data. Pengguna sering bertanya, "Apakah ada **karakter khusus yang tidak dapat diterima sebagai input untuk isian alamat email, password, dan passphrase**?" Jawabannya ya, ada batasan ketat untuk menghindari kesalahan validasi dan risiko keamanan. Aturan ini berlaku khusus di platform Direktorat Jenderal Pajak (DJP) untuk mencegah input tidak valid yang bisa mengganggu proses registrasi atau login.
#### Karakter Khusus yang Dilarang dalam Alamat Email di Sistem Pajak
Untuk **alamat email**, pastikan tidak ada spasi dan hindari **karakter khusus** berikut:
- \*\*\* (asterisk atau tanda bintang),
- \\ (backslash),
- \+ (tanda tambah),
- \= (tanda sama dengan),
- \_ (garis bawah),
- ' (apostrophe),
- \- (tanda minus),
- , (tanda koma),
- < (tanda kurang dari),
- \> (tanda lebih dari).
Alasan utamanya adalah kompatibilitas dengan standar RFC 5322 yang mengatur format email, di mana \* *karakter khusus*\* seperti ini bisa menyebabkan email ditolak oleh server. Misalnya, email seperti "user+test@pajak.go.id" atau "admin\_test@pajak.go.id" akan gagal validasi karena mengandung + atau \_. Gunakan hanya huruf, angka, dan titik (.) untuk **alamat email** yang aman dan profesional, seperti "nama.lengkap@pajak.go.id".
#### Aturan Karakter Khusus untuk Password dan Passphrase di Platform Pajak Online
Untuk **password** dan **passphrase**, larangan lebih sederhana: hindari karakter \\ (backslash). Backslash sering digunakan sebagai escape character dalam pemrograman, sehingga bisa menimbulkan masalah parsing di backend sistem.
**Karakter khusus** lain seperti simbol mata uang atau tanda kurung biasanya diperbolehkan untuk meningkatkan kekuatan password, asal tidak ada backslash. Contoh passphrase aman: "P@ssw0rdKu2026!" tanpa .
Aturan ini memastikan **karakter khusus yang tidak dapat diterima sebagai input** tidak mengganggu enkripsi atau autentikasi dua faktor (2FA) di aplikasi pajak.
#### Mengapa Harus Menghindari Karakter Khusus Tidak Diperbolehkan dalam Input Sistem DJP?
Penggunaan **karakter khusus** yang salah sering menyebabkan error seperti "Input tidak valid" saat registrasi NPWP atau pengisian SPT. Di Gmail atau email bisnis, aturan mirip: nama pengguna hanya boleh huruf, angka, titik, tanpa & atau \_. Validasi ini melindungi dari serangan injection dan memudahkan integrasi dengan domain pajak.go.id. Untuk **long tail keyword** seperti "cara menghindari karakter khusus tidak diperbolehkan di alamat email password passphrase pajak online", ikuti tips: gunakan kombinasi alfanumerik, hindari spasi, dan tes input di sandbox DJP sebelum submit.
### FAQ Terkait Karakter Khusus yang Tidak Dapat Diterima
#### Apa saja karakter khusus yang dilarang di alamat email sistem pajak?
Asterisk (\*), backslash (), plus (+), sama dengan (=), garis bawah (\_), apostrophe ('), minus (-), koma (,), kurang dari (<), lebih dari (>). Tidak boleh ada spasi.
#### Bolehkah password mengandung simbol selain backslash di e-Filing DJP?
Ya, boleh gunakan ! @ # $ % ^ & \* ( ) kecuali backslash () untuk menghindari error parsing.
#### Bagaimana cara memvalidasi alamat email dengan karakter khusus sebelum daftar NPWP?
Gunakan tool RegEx sederhana atau coba input langsung di situs pajak.go.id; hindari + \_ - untuk kompatibilitas penuh.
#### Apakah titik (.) diperbolehkan di passphrase pajak online?
Ya, titik aman dan direkomendasikan untuk memisahkan kata, asal tidak berurutan seperti ..
### Cara Menambah atau Menghapus Pihak Terkait di Coretax DJP untuk Wajib Pajak Badan
URL: https://www.diskusipajak.com/p/cara-menambah-atau-menghapus-pihak-terkait-di-coretax-djp-untuk-wajib-pajak-badan/
Last updated: 2026-04-14T07:00:33.000Z
**Cara menambah atau menghapus pihak terkait di Coretax DJP** dilakukan melalui akun **Coretax orang pribadi** yang ditunjuk sebagai **Person In Charge (PIC)** atau penanggung jawab **wajib pajak badan**. Proses ini memastikan pengelolaan **hak akses pihak terkait Coretax** berjalan lancar, termasuk **penambahan PIC baru**, **penggantian PIC utama**, atau **penghapusan wakil kuasa lama**.
### **Langkah Awal Masuk ke Mode Impersonating untuk Kelola Pihak Terkait Coretax**
Pastikan Anda login sebagai **akun Coretax DJP orang pribadi** yang berstatus **PIC utama wajib pajak badan**. PIC memiliki hak super user untuk mengelola semua fitur, termasuk **menambah pihak terkait Coretax** atau **menghapus pihak terkait Coretax**. Dari dashboard, pilih akun **badan/instansi** menggunakan fitur **impersonating** di bagian atas layar. Ini memungkinkan akses penuh ke data **wajib pajak badan**.
### **Cara Edit Informasi Umum untuk Tambah atau Hapus Pihak Terkait di Coretax**
Setelah di **mode impersonating**, navigasikan ke panel kiri: **Informasi Umum**. Klik tombol **Edit** di kanan atas, tepat di bawah menu utama. Pada layar **Pembaruan Data Wajib Pajak**, klik **Ambil Data Terbaru** untuk sinkronisasi informasi terkini. Gulir ke bawah hingga bagian **Pihak Terkait** atau **Related Parties**, yang menampilkan tabel daftar **pihak terkait Coretax** beserta status aktif/nonaktif, role, dan aksi seperti edit atau hapus.

#### **Cara Menghapus Pihak Terkait Lama di Coretax DJP**
Untuk **menghapus wakil kuasa atau PIC lama di Coretax**, cari nama di tabel **pihak terkait**. Klik tombol **Hapus** di sebelah kiri nama tersebut. Konfirmasi penghapusan. Disarankan **nonaktifkan saja** daripada hapus total, agar data historis tetap tersimpan sebagai bukti mutasi atau cut-off. Ini menghindari kehilangan riwayat **hak akses pihak terkait**.
#### **Cara Menambahkan Pihak Terkait Baru atau PIC Tambahan di Coretax**
Klik tombol **Tambah** di atas tabel **daftar pihak terkait Coretax**. Pilih **jenis pihak terkait** (misalnya, Related Person, Pengurus, atau Direktur). Masukkan **NIK/NPWP/TIN** pegawai; sistem otomatis mengisi nama, email, dan detail lain jika sudah terdaftar di **Coretax pribadi**. Centang **Apakah Penanggung Jawab** jika ingin jadikan **PIC baru**. Isi masa berlaku awal (wajib) dan akhir (opsional). Klik **Save** untuk simpan.
### **Langkah Penyelesaian Perubahan Pihak Terkait dan Penetapan Role Akses**
Setelah **penambahan atau penghapusan pihak terkait**, gulir ke bawah, centang pernyataan persetujuan **wajib pajak**, lalu klik **Kirim** atau **Submit**. Notifikasi sukses: **"Data wajib pajak berhasil diperbarui."** Selanjutnya, login ke **akun Coretax pribadi** pihak baru, impersonate ke **akun badan**, pilih **Wakil Saya**, dan tetapkan **role akses** seperti viewer atau editor. Jika gagal, lengkapi data lain di menu terkait.
Proses ini vital untuk **penggantian PIC utama Coretax** atau manajemen **hak akses pegawai di Coretax DJP**, memastikan kepatuhan perpajakan.
### FAQ **Cara Menambah atau Menghapus Pihak Terkait di Coretax DJP**
###
#### ****Apa itu PIC di Coretax DJP dan siapa yang boleh mengelola pihak terkait?**
PIC adalah ****Person In Charge** dengan hak super user untuk ****tambah/hapus pihak terkait Coretax** pada ****wajib pajak badan**.
#### ****Bagaimana cara mengganti PIC utama di Coretax tanpa menghapus data lama?**
Nonaktifkan PIC lama di tabel ****pihak terkait**, tambah PIC baru, centang status penanggung jawab, lalu submit.
#### ****Apa yang harus dilakukan setelah menambah pihak terkait baru di Coretax?**
Login ke akun pribadi mereka, impersonate ke badan, dan tetapkan ****role akses** di menu ****Wakil Saya**.
#### ****Mengapa penghapusan pihak terkait Coretax disarankan dinonaktifkan saja?**
Untuk mempertahankan history mutasi sebagai bukti audit perpajakan.
#### ****Siapa saja yang bisa jadi pihak terkait di Coretax DJP?**
Pegawai, pengurus, direktur, atau related person dengan NIK/NPWP terdaftar di ****Coretax pribadi**.
### Cara Mudah Import XML Lampiran SPT OP - Daftar Harta
URL: https://www.diskusipajak.com/p/cara-mudah-import-xml-lampiran-spt-op-daftar-harta/
Last updated: 2026-02-09T01:36:23.000Z

- Setelah ekstrak file Lampiran SPT Tahunan Orang Pribadi - Daftar Harta yang telah anda unduh pada link [https://www.pajak.go.id/reformdjp/coretax/template-xml-dan-converter-excel-ke-xml](https://www.pajak.go.id/reformdjp/coretax/template-xml-dan-converter-excel-ke-xml?ref=diskusipajak.com)
- Pilih file excel PIT L1 Harta bergerak 250918 ;
---

- Tampilan template excel PIT L1 Harta bergerak 250918 ;
- Pada semua kolom tersemat tanda BINTANG ;
- Edit atau ketikkan di baris NPWP adalah NIK wajib pajak orang pribadi ;
---

- Kolom kode : dapat anda pilih **kode** sesuai dengan karakter atau jenis harta bergerak pada sheet/halaman REF;

---

- Contoh pada tangkapan layar di atas adalah dengan memilih kode 0401 - Sepeda, pada kolom Merk/Model diisi dengan merek barang ;
---

- Kolom Nomor Polisi/Registrasi : diisi sesuai karakter dokumen barang ;
---

- Kolom Kepemilikan : anda memilih pada menu di kolom tersebut adalah OTHER (atas nama pihak lain) atau TAXPAYER (atas nama sendiri) ;
---

- Kolom NPWP Pemilik : diisi NPWP/NIK (16 digit angka) sesuai dengan pemilihan pada kolom NPWP Pemilik ;
---

- Kolom Nama Pemilik : isikan dengan nama lengkap ;
---

- Kolom Tahun Perolehan : isikan tahun saat diperoleh/dimiliki harta ;
---

- Kolom Biaya Perolehan : isikan nominal biaya saat diperoleh/dimiliki harta tersebut ;
- Pengisian nominal biaya atau harga tersebut sesuai dengan dokumen atau data pembelian sebelumnya atau penasfiran harga yang sesuai ;
---

- Kolom Nilai Saat ini : isikan dengan nilai penafsiran ekonomis pada tahun pajak 2025 ;
---

- Kolom Keterangan : terkait dengan data harta tersebut, apakah terkait dengan Harta PPS atau Harta Investasi PPS, jika tidak terkait PPS, maka kosongkan saja ;
---

- Setelah anda mengisi dengan benar dan lengkap, maka klik menu DEVELOPER, selanjutnya klik fitur EXPORT ;
---

- Rename atau ketikkan judul baru XML Files dan klik tombol Export ;
---

- Buka laman konsep spt tahunan (PPh) wajib pajak orang pribadi, pada menu L-1 (Lampiran 1) ;
---

- Gulir ke bagian L1A 4\. HARTA BERGERAK ;
- Klik tombol Import Data ;
---

- Klik Pilih File ;
---

- Pilih XML Document yang telah anda posting atau export (tidak perlu lagi untuk edit atau merubah susunan data XML) ;
---

- Tampil notifikasi Succes Xml Uploaded Succesfully, you can check the progress in Xml Monitoring ;
---

- Gulir ke bagian atas laman L-1 ;
- Klik tombol XML Monitoring ;
---

- Pada kolom Status adalah SUBMITTING DATA FINISHED, artinya berhasil atau telah sesuai pengisian data pada excel file ;
---

- Kembali pada laman L-1 4\. HARTA BERGERAK ;
- Klik tombol Refresh ;
---

- Tampil notifikasi Succes - Succesfully saved the Personal Income Tax Returnsheet! ;
- Bersamaan dengan notifikasi tersebut, harta yang diimpor data XML tersebut telah tampil/terisi pada tabel harta ;
---

- Gulir laman L-1 pada bagian bawah ;
- Klik tombol Simpan Konsep ;
---

- Tampil notifikasi Succes - Succesfully saved the Personal Income Tax Returnsheet!
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Siapa Saja Pihak Terkait dalam Coretax DJP?
URL: https://www.diskusipajak.com/p/siapa-saja-pihak-terkait-dalam-coretax-djp/
Last updated: 2026-02-05T01:56:46.000Z
**Siapa saja yang dimaksud dengan Pihak Terkait?**
A: Pihak-pihak terkait dalam Coretax DJP terbagi atas dua kategori yaitu (1) orang terkait dan (2) wajib pajak terkait.
**1\. Orang terkait**
Bagi wajib pajak badan, pihak terkait yang masuk dalam kategori orang terkait antara lain pengurus perusahaan (direktur, komisaris), pemegang saham, dan karyawan perusahaan.
Bagi wajib pajak instansi pemerintah, pihak terkait yang masuk dalam kategori orang terkait antara lain bendaharawan, kuasa pengguna anggaran, pejabat penandatangan SPM, dan pegawai keuangan.
Pihak terkait dalam kategori orang terkait ini dapat ditunjuk sebagai wakil/kuasa wajib pajak, dan diberikan hak akses (*role*) untuk menjalankan hak dan kewajiban perpajakan sesuai kebijakan internal perusahaan, misalnya sebagai pembuat faktur pajak, atau penandatangan SPT Masa PPh 21/26.
**2\. Wajib pajak terkait**
Bagi wajib pajak badan, pihak terkait yang termasuk dalam kategori wajib pajak terkait antara lain perusahaan lain yang terhubung dalam satu grup perusahaan, penanggung pajak, atau penerima manfaat (*beneficial owner*).
Wajib pajak terkait tidak dapat ditunjuk sebagai wakil/kuasa wajib pajak.
---
## Siapa Saja Pihak Terkait dalam Coretax DJP? Pengertian Lengkap Orang Terkait dan Wajib Pajak Terkait
**Pihak terkait dalam Coretax DJP** terbagi menjadi dua kategori utama: **orang terkait** dan **wajib pajak terkait**. Kategori ini penting untuk mengelola **role access Coretax DJP**, memungkinkan wakil atau kuasa menjalankan hak dan kewajiban perpajakan seperti pembuatan faktur pajak atau penandatanganan SPT Masa PPh 21/26.
### Pengertian Orang Terkait dalam Coretax DJP untuk Wajib Pajak Badan dan Instansi Pemerintah
**Orang terkait** adalah individu yang dapat ditunjuk sebagai wakil atau kuasa wajib pajak di **sistem Coretax DJP**. Bagi **wajib pajak badan**, **pihak terkait kategori orang terkait** mencakup pengurus perusahaan seperti direktur, komisaris, pemegang saham, serta karyawan perusahaan. Tidak harus direktur utama; karyawan kunci atau konsultan pajak juga bisa ditunjuk sebagai **PIC Coretax** atau penerima **role access** untuk tugas spesifik, seperti drafting dan signing dokumen perpajakan.
Untuk **wajib pajak instansi pemerintah**, **orang terkait Coretax DJP** meliputi bendaharawan, kuasa pengguna anggaran, pejabat penandatangan SPM, dan pegawai keuangan. **Pihak terkait ini** mendapatkan hak akses melalui fitur **impersonate Coretax DJP**, di mana mereka "berperan sebagai" wajib pajak badan atau instansi via akun pribadi mereka. **Penanggung jawab PIC** memiliki wewenang penuh untuk mendaftarkan, memodifikasi, atau mencabut **role access pihak terkait**, sesuai prinsip **Role-Based Access Control (RBAC)** yang meningkatkan keamanan data dan mengurangi risiko fraud.
Proses penunjukan dimulai dengan mendaftarkan **orang terkait** sebagai **related person** di Coretax, kemudian menetapkan **role** seperti drafter atau signer. Ini memastikan pembagian tugas optimal, misalnya karyawan membuat draft SPT sedangkan PIC menandatangani.
### Apa Itu Wajib Pajak Terkait dalam Coretax DJP dan Perbedaannya dengan Orang Terkait?
**Wajib pajak terkait** adalah entitas lain yang terhubung dengan wajib pajak utama, seperti perusahaan dalam satu grup, penanggung pajak, atau penerima manfaat (beneficial owner). Berbeda dengan **orang terkait**, **wajib pajak terkait kategori related taxpayer** tidak bisa ditunjuk sebagai wakil atau kuasa, sehingga tidak mendapat **hak akses role Coretax DJP**.
Fokus **pihak terkait Coretax** adalah efisiensi administrasi perpajakan sejak implementasi Coretax DJP pada 1 Januari 2025\. **Orang terkait** mendukung operasional harian, sementara **wajib pajak terkait** lebih untuk hubungan afiliasi tanpa akses langsung. Dengan **fitur assign role dan impersonate**, wajib pajak badan dapat mengelola kewajiban seperti penerbitan faktur pajak secara aman dan terintegrasi.
Semua aturan ini telah divalidasi berdasarkan panduan resmi DJP: **orang terkait** harus terdaftar sebagai **related person** sebelum diberi **role access**, PIC default dari data DJP Online, dan RBAC mencegah penyalahgunaan.
### FAQ: Pertanyaan Umum tentang Pihak Terkait Coretax DJP
#### ****Apa perbedaan orang terkait dan wajib pajak terkait di Coretax DJP?**
Orang terkait adalah individu seperti pengurus atau karyawan yang bisa dapat role access; wajib pajak terkait adalah entitas grup yang tidak bisa jadi kuasa.
#### ****Siapa saja yang bisa jadi PIC atau orang terkait untuk wajib pajak badan?**
Direktur, komisaris, pemegang saham, karyawan, atau konsultan pajak; tidak wajib dari akta pendirian.
#### ****Bagaimana cara daftar pihak terkait dan assign role di Coretax DJP?**
Daftarkan sebagai related person/orang terkait, lalu PIC assign role via akun orang pribadi.
#### ****Apakah bendaharawan instansi pemerintah termasuk orang terkait Coretax?**
Ya, beserta kuasa pengguna anggaran dan pejabat SPM untuk impersonate dan role access.
#### ****Bisakah wajib pajak terkait seperti grup perusahaan akses Coretax?**
Tidak, mereka hanya related taxpayer tanpa hak wakil atau impersonate.
### Bagaimana mendapat kode otorisasi
URL: https://www.diskusipajak.com/p/bagaimana-mendapat-kode-otorisasi/
Last updated: 2026-02-05T01:46:34.000Z
Untuk mengajukan permintaan kode otorisasi DJP Anda dapat mengikuti langkah sebagai berikut:
1. Login pada akun Coretax DJP kemudian klik menu **Portal Saya** dan pilih **Permintaan Kode Otorisasi/Sertifikat Elektronik**.
2. Pada layar berikutnya, gulir (*scroll*) ke bagian bawah dan pada isian jenis sertifikat digital pilih kode otorisasi DJP.
3. Buat *passphrase* sebagai kode otorisasi.
4. Baca dan centang pernyataan.
Klik **Simpan**.

Untuk mengecek status penerbitan Kode Otorisasi/Sertifikat Digital:
1. Buka menu **Portal Saya > Profil Saya**, pilih submenu **Nomor Identifikasi Eksternal**, dan klik pada tab **Digital Certificate**.
2. Dalam hal status kepemilikan adalah “*Invalid*”, gulir (*scroll*) ke kanan menuju kolom aksi, kemudian klik tombol **Periksa Status**.
3. Apabila muncul notifikasi sukses, klik tombol **Menghasilkan**. Apabila muncul notifikasi belum berhasil, ulangi proses permintaan kode otorisasi di atas.
4. Setelah berhasil, status kepemilikan akan berubah menjadi "Valid" dan Anda dapat menggunakan kode otorisasi/sertifikat digital untuk melakukan pelaporan SPT dan menandatangani dokumen lainnya pada Coretax DJP.

### Cara Aktivasi Akun Coretax DJP untuk Pengguna DJP Online yang Belum Pernah Akses Coretax
URL: https://www.diskusipajak.com/p/cara-aktivasi-akun-coretax-djp-untuk-pengguna-djp-online-yang-belum-pernah-akses-coretax/
Last updated: 2026-02-05T01:35:34.000Z
## Belum Pernah Akses Coretax DJP? Ini Cara Aktivasi Akun Coretax DJP Pertama Kali untuk Wajib Pajak Baru
Sebagai wajib pajak yang **belum pernah akses Coretax DJP**, langkah pertama adalah aktivasi akun melalui situs resmi **coretaxdjp.pajak.go.id**. Proses **cara aktivasi akun Coretax DJP pertama kali** ini disesuaikan dengan status Anda, baik yang sudah punya akun DJP Online, belum punya, atau bahkan belum memiliki NPWP. Ikuti panduan **langkah-langkah login Coretax DJP pertama kali** secara berurutan untuk menghindari kendala.
### Cara Aktivasi Akun Coretax DJP untuk Pengguna DJP Online yang Belum Pernah Akses Coretax
Jika Anda sudah memiliki akun **DJP Online** dan **pemadanan NIK sebagai NPWP**, akses **coretaxdjp.pajak.go.id** untuk **login Coretax DJP pertama kali**.
#### Langkah Login dan Ganti Kata Sandi di Coretax DJP Pertama Kali
- Masukkan **ID pengguna** berupa **NIK atau NPWP 16 digit**, **kata sandi DJP Online**, dan **kode captcha**.
- Klik **Login**, lalu sistem akan meminta **perubahan kata sandi**.
- Pilih konfirmasi via **email** atau **nomor ponsel**, masukkan **captcha**, centang pernyataan, dan klik **Kirim**.
- Cek **email dari** [**@pajak.go.id**](https://github.com/pajak.go.id?ref=diskusipajak.com) atau **SMS dari DJP** untuk tautan reset. Klik tautan, buat **kata sandi baru** dan **passphrase**.
- Login ulang dengan kredensial baru untuk masuk ke dashboard **Coretax DJP**.
Proses ini memastikan akun **Coretax DJP** terhubung aman dengan **DJP Online**.
### Cara Aktivasi Akun Coretax DJP untuk Wajib Pajak Belum Punya Akun DJP Online
Bagi yang **belum pernah menggunakan DJP Online**, pilih menu **Aktivasi Akun Wajib Pajak** di **coretaxdjp.pajak.go.id**.
#### Panduan Lengkap Aktivasi Coretax DJP Tanpa Akun DJP Online
- Centang **"Apakah Wajib Pajak sudah terdaftar?"**, masukkan **NPWP 16 digit** atau **NIK**, lalu klik **Cari**.
- Lengkapi **detail kontak** (email dan nomor telepon terdaftar). Jika berubah, hubungi **Kring Pajak 1500200**.
- Verifikasi identitas dengan **foto selfie**, centang pernyataan, dan klik **Simpan**.
- Cek **email** untuk **kata sandi sementara** dari **@pajak.go.id**.
- Login dengan **ID pengguna**, **kata sandi sementara**, dan **captcha**, lalu ganti kata sandi serta buat **passphrase**.
Jika muncul pesan **"Wajib Pajak Sudah Memiliki Akun"**, gunakan menu **Lupa Kata Sandi** untuk **aktivasi Coretax DJP**.
### Cara Akses Coretax DJP untuk Wajib Pajak yang Belum Punya NPWP
Belum terdaftar sebagai wajib pajak? Mulai dengan **registrasi NPWP** via **"Daftar Di Sini" > "Perorangan" > "Memiliki NIK" > "Hanya Registrasi"** di halaman login **Coretax DJP**. Ikuti tahapan verifikasi untuk mendapatkan **NPWP sementara** dan lanjutkan aktivasi.
### Langkah Selanjutnya Setelah Login Coretax DJP Pertama Kali: Buat Kode Otorisasi
Setelah sukses **login Coretax DJP pertama kali**, wajib pajak orang pribadi harus buat **kode otorisasi** atau **sertifikat elektronik** sebagai **tanda tangan digital**.
#### Cara Buat Kode Otorisasi DJP di Coretax untuk Tanda Tangan Elektronik
- Masuk **Portal Saya** di dashboard.
- Pilih **Permintaan Kode Otorisasi/Sertifikat Elektronik**.
- Isi rincian, pilih penyedia (termasuk DJP), masukkan **ID penandatangan** atau **passphrase**.
- Cek status validitas untuk gunakan saat lapor SPT.
### Tingkatkan Keamanan: Aktifkan Verifikasi Dua Langkah di Coretax DJP
Untuk lindungi **akun Coretax DJP** dan data perpajakan, aktifkan **verifikasi dua langkah** (2FA) setelah login. Ikuti panduan di pengaturan akun untuk tambah lapisan keamanan via email/SMS.
Dengan mengikuti **cara aktivasi akun Coretax DJP pertama kali** ini, Anda siap gunakan fitur lengkap seperti lapor SPT elektronik.
### FAQ Cara Aktivasi dan Login Coretax DJP Pertama Kali
#### ****Apa itu Coretax DJP dan mengapa harus aktivasi akun?**
Coretax DJP adalah portal DJP untuk layanan perpajakan digital. Aktivasi wajib untuk akses fitur aman.
#### ****Bagaimana jika lupa kata sandi DJP Online saat login Coretax pertama kali?**
Gunakan fitur ****Lupa Kata Sandi** di ****coretaxdjp.pajak.go.id** untuk reset via email/SMS.
#### ****Apakah kode otorisasi DJP wajib untuk wajib pajak orang pribadi di Coretax?**
Ya, sebagai tanda tangan digital untuk tandatangani SPT di ****Coretax DJP**.
#### ****Bisa akses Coretax DJP tanpa NPWP?**
Ya, mulai registrasi NPWP via menu daftar di situs untuk dapatkan akses penuh.
#### ****Email konfirmasi aktivasi Coretax dari mana?**
Pastikan dari domain ****@pajak.go.id** untuk keamanan.
### Source
- youtube.com/watch?v=RGgOmQhhuGE
- pajak.go.id/coretaxpedia/pertama-kali-akses-coretaxdjp
- pajak.go.id/id/artikel/panduan-praktis-aktivasi-akun-dan-kode-otorisasi-djp
### Role Akses Coretax DJP yang Bisa Didelegasikan PIC
URL: https://www.diskusipajak.com/p/role-akses-coretax-djp-yang-bisa-didelegasikan-pic/
Last updated: 2026-02-05T00:48:27.000Z
## Role Akses Coretax DJP yang Bisa Didelegasikan PIC: Drafter dan Signer Lengkap
Dalam sistem **Coretax DJP**, **PIC** (Penanggung Jawab) dapat mendelegasikan **role akses** seperti **drafter** dan **signer** kepada pegawai, pengurus, atau kuasa untuk efisiensi pengelolaan dokumen perpajakan. Delegasi ini dilakukan melalui menu **Portal Saya > Profil Saya > Wakil/Kuasa Saya**, memungkinkan pembagian tugas tanpa mengurangi keamanan data.
### Apa Itu Role Akses Coretax DJP yang Dapat Didelegasikan oleh PIC?
**Role akses Coretax DJP** dirancang untuk membagi tanggung jawab administratif secara aman. PIC memiliki kuasa penuh melalui fitur **impersonate**, tetapi bisa menugaskan **role akses terbatas** kepada pihak terkait. Ini mencakup **delegasi role akses Coretax DJP** untuk SPT, bukti potong, faktur pajak, hingga permohonan pemindahbukuan (PBK). Sebelumnya, role terbatas pada **drafter** dan **signer** untuk SPT, tapi kini diperluas termasuk **ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_BALANCE\_TRANSFER\_SIGNER** untuk PBK.
#### Jenis Role Akses Coretax DJP: Drafter dan Signer yang Bisa Didelegasikan
- **Drafter**: Bertanggung jawab melakukan **pengisian dan pembuatan dokumen perpajakan** seperti SPT, bukti potong, dan faktur pajak. Role ini ideal untuk staf administrasi yang menyiapkan draft tanpa hak penandatanganan.
- **Signer**: Melakukan **penandatanganan dokumen perpajakan** setelah draft selesai. PIC bisa delegasikan **role signer Coretax DJP** kepada kuasa atau pegawai terpercaya, dengan batasan akses sesuai kebutuhan.
PIC dapat mendelegasikan **satu atau lebih role akses Coretax DJP** kepada multiple pihak, memastikan **pengelolaan akses Coretax DJP** tetap terkendali. Fitur ini meningkatkan efisiensi, karena perusahaan bisa batasi hak akses hanya pada fungsi spesifik, menghindari risiko penyalahgunaan.
### Cara Delegasi Role Akses oleh PIC di Coretax DJP
Proses **cara delegasi role akses Coretax DJP oleh PIC** sederhana via submenu **Wakil/Kuasa Saya**. PIC login akun pribadi, impersonate akun wajib pajak badan, lalu tetapkan role. Pihak yang ditunjuk akses sistem melalui akun pribadi mereka sesuai role. Ini berlaku untuk pegawai internal, pengurus akta, atau konsultan eksternal dengan perjanjian resmi. DJP terus tambah role, seperti untuk pengukuhan PKP atau pemungut pajak, agar **delegasi urusan pajak Coretax DJP** lebih fleksibel.
Dengan **peran PIC dalam delegasi role akses Coretax DJP**, administrasi menjadi tertib: drafter urus pengisian, signer tangani tanda tangan, sementara PIC pegang kendali utama. Manfaatnya? Perusahaan hemat waktu, kurangi beban direktur, dan patuhi kewajiban perpajakan secara aman. DJP batasi role untuk jaga kerahasiaan data, tapi terbuka saran wajib pajak untuk ekspansi.
---
### FAQ Role Akses Coretax DJP
#### Siapa saja yang bisa diberi role akses Coretax DJP oleh PIC?
Pegawai, pengurus, atau kuasa wajib pajak badan, asal ditunjuk resmi dan punya wewenang terkait pajak
#### Apakah role akses Coretax DJP bisa untuk permohonan PBK?
Ya, PIC kini delegasikan role signer khusus PBK seperti ****ROLE\_CTAS\_PORTAL\_REPRESENTATIVE\_EXTERNAL\_BALANCE\_TRANSFER\_SIGNER**.
#### Bagaimana keamanan data saat delegasi role akses Coretax DJP?
Role terbatas pada tugas spesifik; akses penuh tetap di PIC via impersonate, cegah penyalahgunaan.
#### Apakah pegawai non-PIC bisa ubah data utama di Coretax DJP?
Tidak, hanya PIC yang bisa; non-PIC terbatas pada drafter/signer untuk tugas administratif tertentu.
#### Di mana menu delegasi role akses Coretax DJP?
Akses via ****Portal Saya > Profil Saya > Wakil/Kuasa Saya** pada akun Coretax DJP.
**Source:**
- \[1\] winpartners.id/blog/mengenal-lebih-dekat-coretax-djp-peran-kunci-pic-fungsi-tku-dan-kemudahan-akses-bagi-wajib-pajak/
- \[2\] news.ddtc.co.id/berita/nasional/1808586/pic-kini-bisa-delegasikan-role-akses-pemindahbukuan-di-coretax-djp
- \[3\] artikel.pajakku.com/mengenal-fitur-pengelolaan-akses-coretax-djp-peran-pic-impersonate-dan-role-akses
- \[4\] pajak.go.id/id/artikel/coretax-djp-sediakan-fitur-impersonate-dan-assign-role-untuk-jalankan-peran-badan-dan
- \[9\] pajak.go.id/sites/default/files/2025-01/Penanggung%20Jawab,%20Impersonate%20dan%20Penambahan%20Role%20Akses%20WP%20Badan%20(1).pdf
### Siapa Saja yang Bisa Ditunjuk sebagai PIC Coretax DJP Wajib Pajak Badan
URL: https://www.diskusipajak.com/p/siapa-saja-yang-bisa-ditunjuk-sebagai-pic-coretax-djp-wajib-pajak-badan/
Last updated: 2026-02-05T00:39:02.000Z
**penanggung jawab atau PIC Coretax DJP** untuk wajib pajak badan tidak wajib namanya tercantum dalam **akta notaris pendirian atau perubahan badan usaha**. Karyawan kunci yang dipercaya perusahaan dapat ditunjuk sebagai **PIC akun Coretax DJP** untuk mengelola hak dan kewajiban perpajakan.
## Siapa Saja yang Bisa Ditunjuk sebagai PIC Coretax DJP Wajib Pajak Badan?
**Penunjukan PIC Coretax DJP** tidak terbatas pada direktur utama atau pengurus yang tercantum di **akta notaris badan usaha**. Direktorat Jenderal Pajak (DJP) menyatakan bahwa **karyawan kunci** seperti direktur keuangan atau pegawai dengan wewenang mengelola administrasi pajak bisa menjadi **PIC Coretax DJP wajib pajak badan**. Hal ini memudahkan pelaksanaan kewajiban seperti pembuatan faktur pajak dan SPT melalui sistem Coretax.
Pengertian **pengurus badan usaha** dalam konteks perpajakan merujuk pada orang pribadi yang memiliki wewenang menentukan kebijakan perusahaan, meskipun namanya tidak ada di **akta notaris**. Ini sesuai Pasal 32 ayat (4) UU KUP, di mana **pengurus bertanggung jawab pribadi atau tanggung renteng** atas pajak terutang, baik yang tercantum di akta maupun tidak.
### Hal Penting yang Harus Diperhatikan dalam Penunjukan PIC Coretax DJP
Meski fleksibel, **penunjukan PIC Coretax DJP** memerlukan pertimbangan matang karena peran ini bersifat strategis sebagai **super user** dengan akses penuh.
#### Pengurus sebagai Pelaksana Hak Kewajiban Perpajakan Badan Usaha
**Pengurus badan** wajib menjalankan hak dan kewajiban perpajakan sesuai Pasal 32 ayat (1) UU KUP. Penunjukan **PIC Coretax DJP** perlu dibuktikan dengan **surat keterangan dari pimpinan berwenang**, memastikan wewenang nyata.
#### Tanggung Jawab Hukum PIC dan Pengurus di Luar Akta Notaris
**PIC Coretax DJP** atau pengurus bertanggung jawab secara pribadi atas pajak terutang. Ini berlaku untuk semua pengurus, termasuk yang tidak tercantum di **akta notaris badan usaha**, untuk menjaga kepatuhan perpajakan.
#### Keamanan Akses Sistem Coretax DJP
DJP menekankan **keamanan akses PIC Coretax DJP** karena hak impersonate memungkinkan bertindak atas nama badan. Hindari penyalahgunaan dengan memilih **PIC Coretax DJP** yang tepat sesuai ketentuan hukum.
### Cara Delegasi Akses dari PIC Coretax DJP ke Pihak Terkait
**PIC Coretax DJP** dapat mendelegasikan wewenang ke **pihak terkait** seperti konsultan pajak atau karyawan badan usaha. Fitur ini memisahkan peran drafter dan signer untuk mengurangi risiko fraud, sambil memastikan **PIC Coretax DJP wajib pajak badan** tetap mengawasi.
Pastikan data penanggung jawab di DJP Online valid sebelum migrasi ke Coretax, agar administrasi berjalan lancar.
### FAQ: Pertanyaan Umum tentang PIC Coretax DJP Wajib Pajak Badan
#### ****Apakah direktur utama wajib jadi PIC Coretax DJP?**
Tidak, ****PIC Coretax DJP** bisa karyawan kunci atau pengurus di luar akta notaris, asal ada wewenang resmi.
#### ****Bagaimana cara ganti PIC Coretax DJP jika ada pergantian direksi?**
Penggantian dilakukan via akun PIC lama, pastikan data penanggung jawab di DJP Online update.
#### ****Apa risiko jika PIC Coretax DJP salah pilih orang?**
Risiko penyalahgunaan akses penuh dan tanggung jawab pribadi atas pajak terutang sesuai UU KUP.
#### ****Bisakah konsultan pajak jadi pihak terkait delegasi PIC?**
Ya, ****PIC Coretax DJP** bisa beri akses role tertentu ke konsultan atau karyawan untuk tugas spesifik.
**Validasi Aturan:** Semua informasi sesuai ketentuan DJP terkini per 2025, termasuk Pasal 32 UU KUP, fitur impersonate Coretax, dan pedoman pengelolaan akses. Tidak ada kontradiksi dengan regulasi perpajakan saat ini.
**Sumber:**
- news.ddtc.co.id/berita/nasional/1813908/tak-harus-direktur-ini-pihak-yang-bisa-jadi-pic-akun-coretax-wp-badan
- ortax.org/coretax-penanggung-jawab-wp-badan-ditunjuk-sebagai-pic
- artikel.pajakku.com/mengenal-fitur-pengelolaan-akses-coretax-djp-peran-pic-impersonate-dan-role-akses
- pajak.go.id/id/artikel/persiapan-implementasi-coretax-djp-wajib-pajak-diimbau-cek-data-penanggung-jawab-yang
- pajak.go.id/id/artikel/coretax-djp-sediakan-fitur-impersonate-dan-assign-role-untuk-jalankan-peran-badan-dan
- pajak.go.id/id/artikel/kenali-fitur-pic-dalam-coretax-djp-pembagian-pekerjaan-lebih-mudah
- pajak.go.id/sites/default/files/2025-01/Penanggung%20Jawab,%20Impersonate%20dan%20Penambahan%20Role%20Akses%20WP%20Badan.pdf
### Cara Mudah Import XML Penyusutan (L9)
URL: https://www.diskusipajak.com/p/cara-mudah-import-xml-penyusutan-l9/
Last updated: 2026-02-02T02:40:42.000Z

- Isi dan lengkapi data Daftar Penyusutan seperti contoh pada tangkapan layar ;
---

- Klik fitur Export ;
---

- Rename atau beri judul File ;
---

- Setelah di beri judul file, klik kanan mouse perangkat untuk memilih fitur Open with, pilih Notepad ;
---

- Tampilan tangkapan layar bagian pertama di Notepad ;
---

- Pada baris paling bawah, perhatikan dengan uraian terdapat tag **** dan dihapus ;
---

- Tampilan sebelum di simpan adalah seperti tangkapan layar di atas ;
---

- Pilih tombol Save untuk menyimpan ;
---

- Buka kembali laman portal core tax pada konsep spt tahunan pajak penghasilan (PPh) wajib pajak badan, klik pada L9 (Lampiran 9) ;
---

- Klik tombol Impor Data ;
---

- Klik baris Pilih File ;
---

- Pastikan file data penyusutan XML yang telah di rubah/edit dan Klik tombol Open ;
---

- Setelah proses import selesai, klik tombol XML Monitoring ;
---

- Pada tabel XML Monitoring | Kolom Status adalah **SUBMITTING DATA FINISHED** ;
- Klik tombol Tutup ;
---

- Klik icon atau lambang Refresh untuk menampilkan data import XML, tampil pada tangkapan layar di atas telah ada 2 kode harta awal ;
---

- Tampil 2 data kode harta baru yang merupakan data tambahan dari proses import XML dan menjadi 4 kode harta, begitu pula selanjutnya pada tabel Kelompok 2, Kelompok 3, Kelompok 4 dan Kelompok BANGUNAN ;
---

- Klik tombol Posting SPT untuk pemutakhiran data setelah proses import XML pada halaman Induk konsep spt tahunan PPh wajib pajak badan ;
---

- Setelah klik tombol Posting SPT pada halaman induk konsep spt, kembali pada L9 untuk melihat JUMLAH PENYUSUTAN FISKAL apakah sudah sesuai nilai nominal yang tampil dengan kertas kerja.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Sebelum Anda mengisi secara online konsep spt tahunan PPh wajib pajak badan adalah penting dan berguna memiliki atau membuat kertas kerja, kami menyediakan kertas kerja excel yang sesuai dengan format spt tahunan pada Lampiran PER 11/PJ/2025 beserta contoh pengisian secara umum pada sektor usaha laporan keuangan pada lampiran 1 Umum, Manufaktur, Perdagangan dan Jasa.
[Dapatkan Kertas Kerja disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Hak akses PIC di Coretax
URL: https://www.diskusipajak.com/p/hak-akses-pic-di-coretax/
Last updated: 2026-01-31T09:44:31.000Z
**Hak akses apa saja yang diberikan kepada PIC/penanggung jawab?**
A: PIC/penanggung jawab berperan krusial sebagai pengelola utama atau *super user* dari akun wajib pajak pada Coretax DJP. Penanggung jawab memiliki hak dan tanggung jawab yang meliputi:
1. Pengelolaan hak akses: Mendaftarkan, mengubah, atau menghapus hak akses pihak-pihak terkait, seperti wakil/pegawai atau konsultan.
2. Penandatanganan dokumen: Melihat, membuat, dan menandatangani seluruh dokumen perpajakan, seperti bukti potong, faktur pajak, SPT, dan permohonan administrasi baik dari entitas pusat maupun cabang.
3. Pelaksanaan supervisi: Memastikan kepatuhan administrasi perpajakan sesuai dengan ketentuan yang berlaku.
### Apa itu penanggung jawab/PIC di Coretax
URL: https://www.diskusipajak.com/p/apa-itu-penanggung-jawab-pic-di-coretax/
Last updated: 2026-01-31T04:18:49.000Z
**Apa yang dimaksud dengan penanggung jawab (*person in charge*/PIC) dalam Coretax DJP?**
A: Penanggung jawab atau PIC pusat adalah orang pribadi yang ditunjuk oleh wajib pajak badan atau instansi pemerintah untuk mewakilinya dalam menjalankan hak dan memenuhi kewajiban perpajakan di Coretax DJP.
Untuk dapat ditunjuk sebagai PIC maka orang pribadi tersebut harus terlebih dahulu tercantum sebagai pihak terkait dari wajib pajak badan atau instansi pemerintah yang akan diwakilinya.
Bagi badan atau instansi pemerintah yang sudah memiliki akun DJP Online, maka secara *default*, penanggung jawab pada Coretax DJP merujuk pada data yang terdapat di kolom identitas penanggung jawab pada sistem DJP Online.
### Apakah Faktur Pajak Boleh Menggunakan Bahasa Inggris? Ini Aturan dan Praktik Terbaiknya
URL: https://www.diskusipajak.com/p/apakah-faktur-pajak-boleh-menggunakan-bahasa-inggris-ini-aturan-dan-praktik-terbaiknya/
Last updated: 2026-01-28T07:15:31.000Z
## Dasar Hukum Penggunaan Bahasa di Faktur Pajak
Ketentuan Bahasa dalam UU KUP
Pasal 28 ayat (4) UU KUP (Undang-Undang Nomor 6 Tahun 1983 sebagaimana telah beberapa kali diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan) mengatur bahwa:
"Pembukuan atau pencatatan harus diselenggarakan di Indonesia dengan menggunakan huruf Latin, angka Arab, satuan mata uang Rupiah, dan disusun dalam bahasa Indonesia atau dalam bahasa asing yang diizinkan oleh Menteri Keuangan."
Ketentuan ini berlaku untuk pembukuan dan pencatatan perpajakan. Sementara untuk Faktur Pajak sebagai dokumen bukti pungutan PPN, format dan ketentuannya mengikuti regulasi teknis yang ditetapkan oleh Direktorat Jenderal Pajak.
Faktur Pajak adalah dokumen resmi yang digunakan sebagai bukti pungutan Pajak Pertambahan Nilai (PPN). Meskipun tidak diatur secara eksplisit dalam UU KUP, praktik dan ketentuan DJP menjadikan bahasa Indonesia sebagai bahasa utama dalam Faktur Pajak, dengan toleransi penggunaan bahasa Inggris pada bagian-bagian tertentu.
### Ketentuan Teknis e-Faktur DJP
Peraturan Direktur Jenderal Pajak tentang e-Faktur (sebelumnya diatur dalam PER-03/PJ/2022, kini telah disesuaikan dalam kerangka PMK 81 Tahun 2024 beserta perubahannya terkait administrasi elektronik Coretax) mengatur bahwa Faktur Pajak wajib dibuat melalui aplikasi atau sistem elektronik yang ditentukan oleh DJP.
_This post is for subscribers only._
### Cara Lapor SPT Tahunan untuk Isteri yang Jadi Affiliator Shopee
URL: https://www.diskusipajak.com/p/cara-lapor-spt-tahunan-untuk-isteri-yang-jadi-affiliator-shopee/
Last updated: 2026-01-27T00:16:17.000Z
Ibu rumah tangga yang menjadi affiliator Shopee tetap punya hak dan kewajiban pajak sebagai Wajib Pajak Orang Pribadi, baik penghasilannya digabung dengan suami maupun punya NPWP sendiri. Penghasilan komisi afiliasi termasuk objek pajak penghasilan menurut Pasal 4 ayat 1 UU PPh, sehingga perlu dihitung netonya dan dilaporkan dalam SPT Tahunan bila melampaui PTKP atau memenuhi syarat subjektif–objektif sebagai Wajib Pajak.
---
## Status Perpajakan Isteri
Sebagai titik awal, isteri yang menjadi affiliator Shopee perlu melihat dulu status perkawinan dan pengelolaan pajak keluarga (digabung dengan suami atau terpisah). Status ini akan menentukan siapa yang wajib lapor dan bagaimana cara mengisi SPT Tahunan.
### Digabung dengan Suami/MT
Dalam praktik umum, penghasilan isteri yang sah secara agama dan negara akan digabung ke penghasilan suami, kecuali terdapat perjanjian pemisahan harta atau isteri memilih NPWP sendiri. Penggabungan ini berarti komisi affiliate Shopee dianggap sebagai tambahan penghasilan keluarga yang dilaporkan di SPT Tahunan suami dengan status kawin (K/…) dan kode M atau MT sesuai ketentuan administrasi DJP.
Jika penghasilan digabung, maka:
- Suami menjadi satu-satunya pihak yang wajib memiliki NPWP aktif.
- Semua penghasilan, baik gaji suami, usaha, maupun komisi afiliasi isteri, dijumlahkan dalam satu SPT Tahunan suami.
- PTKP yang digunakan adalah PTKP kawin, dengan tambahan tanggungan bila ada anak yang menjadi tanggungan sesuai Pasal 7 UU PPh dan PMK 101/PMK.010/2016 yang masih berlaku sampai 2026.
Skemanya sederhana: isteri tetap boleh memiliki aktivitas ekonomi sebagai affiliator Shopee, tetapi seluruh kewajiban pelaporan pajaknya difokuskan pada SPT milik suami. Penghasilan afiliasi biasanya dilaporkan di formulir 1770 (usaha/pekerjaan bebas) atau bagian penghasilan lain-lain, tergantung cara isteri dan suami mengelola aktivitas tersebut.
### Terpisah/MT dengan NPWP Sendiri
Jika isteri memilih memiliki NPWP sendiri atau ada perjanjian pemisahan harta, maka isteri menjadi Wajib Pajak terpisah dengan hak dan kewajiban pajak penuh atas penghasilan dari Shopee Affiliate. Dalam skema ini, suami tetap melaporkan penghasilannya sendiri, sedangkan isteri menyampaikan SPT Tahunan terpisah.
Implikasinya:
- Isteri harus mendaftar NPWP orang pribadi di KPP, secara online atau offline, setelah memenuhi syarat subjektif dan objektif sebagai Wajib Pajak.
- Isteri mempunyai PTKP sendiri sesuai status (TK/0) dengan besaran PTKP tetap mengacu pada ketentuan yang hingga 2026 belum berubah (Rp54.000.000 per tahun untuk WP orang pribadi lajang).
- Penghasilan komisi afiliasi dilaporkan sebagai penghasilan usaha/pekerjaan bebas atau penghasilan lain, tergantung model usaha yang dijalankan (misalnya hanya afiliasi personal atau dikombinasi dengan jualan online lain).
Skema terpisah ini lebih cocok bila penghasilan isteri dari afiliasi cukup besar, ada kebutuhan administrasi khusus (misalnya untuk pinjaman, usaha, atau pembukuan terpisah), atau keluarga ingin memisahkan perhitungan pajak untuk alasan manajemen keuangan.
---
## Memahami Penghasilan dari Shopee Affiliate
Komisi yang diterima affiliator Shopee merupakan penghasilan atas jasa promosi yang dilakukan di media sosial atau kanal online lain. Penghasilan ini jelas memenuhi definisi penghasilan sebagai setiap tambahan kemampuan ekonomis yang bisa digunakan untuk konsumsi atau menambah kekayaan, sebagaimana dimaksud Pasal 4 ayat 1 UU PPh.
Dalam ketentuan Shopee, komisi dan biaya jasa yang dibayarkan ke affiliate dinyatakan sebagai nilai sebelum dipotong Pajak Penghasilan (PPh) dan Shopee berhak memotong PPh Pasal 21/26 sesuai ketentuan yang berlaku. Artinya, komisi yang masuk ke saldo affiliate bisa jadi sudah dipotong PPh tertentu, tergantung status pajak penerima.
Beberapa karakteristik penghasilan Shopee Affiliate:
- Berupa komisi atau biaya jasa atas transaksi yang terjadi melalui link/kupon affiliate.
- Dibayarkan secara periodik (misalnya per bulan) sesuai ketentuan Shopee.
- Dalam penelitian dan praktik terbaru, komisi afiliasi online cenderung dikategorikan sebagai objek PPh Pasal 21 atas jasa atau pekerjaan bebas dengan basis pengenaan pajak 50% dari penghasilan bruto (NPPN), kemudian dikenai tarif progresif sesuai UU PPh dan PP 58/2023.
Bagi ibu rumah tangga affiliator, penting memahami bahwa meskipun komisi diterima dari platform digital, statusnya tetap penghasilan yang harus diakui dalam SPT bila sudah memenuhi batas dan kriteria tertentu.
---
## Cara Menghitung Penghasilan Neto
Untuk menghitung PPh terutang, penghasilan dari Shopee Affiliate perlu dikonversi dari bruto (kotor) menjadi neto (bersih setelah biaya). Penghasilan neto inilah yang kemudian dikurangi PTKP, sehingga diperoleh Penghasilan Kena Pajak yang akan dikenakan tarif progresif.
### Penghasilan Bruto
Penghasilan bruto adalah seluruh komisi afiliasi yang diterima dari Shopee dalam satu tahun pajak, sebelum dikurangi biaya apapun. Ini termasuk:
- Komisi dari penjualan produk melalui link affiliate.
- Tambahan insentif dari kampanye tertentu (misalnya bonus campaign atau extra commission).
- Komponen lain yang digolongkan Shopee sebagai biaya jasa affiliate, sebelum potongan PPh yang dilakukan oleh Shopee.
Contoh sederhana:
- Januari–Desember, seorang ibu rumah tangga menerima komisi Rp3.000.000 per bulan.
- Total bruto setahun = Rp3.000.000 × 12 = Rp36.000.000.
Angka Rp36.000.000 inilah yang disebut penghasilan bruto afiliasi setahun. Bila ada bukti potong PPh dari Shopee, nilainya disimpan untuk kredit pajak di SPT.
### Biaya yang Dapat Dikurangkan
Dalam prinsip umum pajak, penghasilan neto dapat diperoleh dengan mengurangkan biaya yang berhubungan langsung dengan kegiatan menghasilkan, menagih, dan memelihara penghasilan (3M). Contoh biaya untuk affiliator Shopee:
- Paket data internet, kuota, atau langganan WiFi rumah yang digunakan untuk membuat konten promosi.
- Biaya produksi konten (editing video, desain, jasa fotografer, aplikasi berbayar).
- Biaya pembelian produk contoh (sample) khusus untuk keperluan review yang dipromosikan.
- Biaya administrasi bank/e-wallet yang digunakan untuk menerima pembayaran komisi.
Namun, banyak affiliator ibu rumah tangga tidak membuat pembukuan lengkap. Untuk kondisi seperti ini, pendekatan penghitungan neto bisa menggunakan Norma Penghitungan Penghasilan Neto (NPPN) bila memenuhi syarat.
### NPPN
Norma Penghitungan Penghasilan Neto (NPPN) adalah persentase tertentu yang ditetapkan DJP untuk menghitung penghasilan neto berdasarkan persentase dari penghasilan bruto, sehingga Wajib Pajak tidak wajib menyelenggarakan pembukuan lengkap. NPPN umumnya dipakai oleh Wajib Pajak orang pribadi yang menjalankan usaha atau pekerjaan bebas dengan omzet tertentu dan memenuhi syarat formal (misalnya omzet di bawah batas tertentu dan menyampaikan pemberitahuan penggunaan norma).
Dalam konteks affiliator Shopee:
- Kegiatan afiliasi bisa dikategorikan sebagai usaha/jasa tertentu yang dapat menggunakan NPPN sesuai lampiran ketentuan DJP, sepanjang omzet tidak melebihi batas dan Wajib Pajak memilih menggunakan norma.
- Ada pula pendekatan penelitian yang menyebut bahwa basis pengenaan PPh afiliasi adalah 50% dari bruto berdasarkan ketentuan pemerintah (misalnya PP 58/2023 untuk jasa tertentu), yang secara konsep mirip dengan norma penghitungan.
Contoh ilustratif dengan pendekatan 50% dari bruto:
- Bruto setahun: Rp36.000.000.
- Penghasilan neto norma (50% × Rp36.000.000) = Rp18.000.000.
Penghasilan neto ini nanti yang dibandingkan dengan PTKP dan dihitung PPh-nya dengan tarif progresif. Dalam praktik, untuk artikel edukasi, sebaiknya selalu tambahkan catatan bahwa penggunaan NPPN harus mengacu pada norma resmi DJP sesuai jenis usaha dan wajib dilaporkan di SPT.
---
## Langkah-Langkah Pelaporan SPT Tahunan
Berikut langkah praktis bagi ibu rumah tangga affiliator Shopee (baik digabung dengan suami maupun NPWP sendiri) untuk melaporkan SPT Tahunan.
1. **Pastikan status NPWP dan PTKP**
- Tentukan dulu apakah penghasilan afiliasi akan digabung ke NPWP suami atau isteri memiliki NPWP sendiri.
- Cek status PTKP yang berlaku sampai 2026: PTKP orang pribadi tetap Rp54.000.000 per tahun, dengan tambahan untuk kawin dan tanggungan sesuai PMK 101/2016 dan Pasal 7 UU PPh.
- Status PTKP ini akan menentukan apakah penghasilan neto melebihi PTKP sehingga menimbulkan PPh terutang.
2. **Rekap penghasilan bruto dan bukti potong**
- Unduh atau catat seluruh komisi afiliasi dari Shopee dalam satu tahun (Januari–Desember), termasuk bonus kampanye.
- Jika Shopee memotong PPh Pasal 21 atas komisi, simpan bukti potong atau ringkasan transaksi yang menunjukkan nilai potongan tersebut.
- Gabungkan dengan penghasilan lain (gaji, usaha, dll.) bila SPT digabung dengan suami.
3. **Hitung penghasilan neto dan PPh terutang**
- Tentukan apakah akan menggunakan pembukuan nyata (bruto dikurangi biaya riil) atau pendekatan norma (NPPN) sesuai ketentuan DJP.
- Hitung penghasilan neto, lalu kurangi dengan PTKP yang berlaku untuk memperoleh Penghasilan Kena Pajak.
- Terapkan tarif progresif PPh orang pribadi berdasarkan lapisan penghasilan (5% sampai Rp60 juta, 15% di atas Rp60 juta sampai Rp250 juta, 25% di atas Rp250 juta sampai Rp500 juta, dan seterusnya).
4. **Isi SPT Tahunan melalui DJP Online**
- Login ke DJP Online menggunakan NPWP dan password (untuk isteri yang punya NPWP sendiri) atau NPWP suami jika penghasilan digabung.
- Pilih jenis formulir: 1770SS/1770S untuk pegawai dengan penghasilan lain terbatas, atau 1770 untuk yang punya usaha/pekerjaan bebas, lalu isikan:
- Penghasilan bruto afiliasi di bagian penghasilan usaha/jasa atau penghasilan lainnya.
- Penghasilan neto sesuai perhitungan.
- Kredit pajak dari potongan PPh Shopee (jika ada) di bagian "PPh Dipotong Pihak Lain".
5. **Kirim SPT dan simpan Bukti Penerimaan Elektronik (BPE)**
- Setelah memastikan data benar, lakukan pengiriman SPT (submit) dan simpan BPE sebagai bukti formal pelaporan.
- Jika masih ada PPh kurang bayar, lakukan setor melalui bank/pos persepsi atau kanal pembayaran elektronik, lalu input NTPN ke SPT bila perlu sebelum submit.
- Simpan semua dokumen pendukung (rekap komisi, bukti potong, bukti setor) minimal 5 tahun untuk keperluan pemeriksaan atau klarifikasi DJP.
---
## Tips Penting untuk Affiliator Shopee
Berikut beberapa tips praktis agar ibu rumah tangga affiliator Shopee bisa tertib pajak tanpa ribet.
1. **Pisahkan rekening untuk komisi afiliasi**
Usahakan menggunakan rekening atau e-wallet khusus untuk menerima komisi agar pergerakan penghasilan lebih mudah dilacak. Ini mempermudah rekap bruto setahun dan mengurangi risiko data hilang.
2. **Buat catatan sederhana tiap bulan**
Setiap akhir bulan, catat total komisi yang diterima dari Shopee dan biaya utama yang dikeluarkan untuk aktivitas afiliasi (internet, produksi konten, dll.). Catatan sederhana di spreadsheet sudah cukup membantu ketika menghitung neto setahun.
3. **Pantau apakah penghasilan sudah melewati PTKP**
Secara garis besar, kalau penghasilan neto (setelah norma atau biaya) masih di bawah PTKP (misalnya Rp54.000.000 per tahun untuk status TK/0 sampai 2026), PPh terutang bisa nol. Namun, SPT tetap perlu dilaporkan bila sudah berstatus Wajib Pajak dengan NPWP atau penghasilan digabung dengan suami.
4. **Manfaatkan norma (NPPN) jika tidak sempat membuat pembukuan**
Bila omzet afiliasi masih relatif kecil dan tidak sempat menyusun pembukuan detail, pertimbangkan penggunaan NPPN sesuai jenis usaha/jasa. Pastikan dulu syarat dan persentase normanya, karena beberapa jenis jasa (termasuk afiliasi online) dalam praktik menggunakan dasar 50% dari bruto sebagai penghasilan neto menurut regulasi turunan seperti PP 58/2023.
5. **Simpan bukti potong dan riwayat transaksi Shopee**
Bila Shopee memotong PPh 21 atas komisi Anda, simpan seluruh bukti potong atau laporan transaksi tahunan. Potongan ini bisa menjadi kredit pajak dalam SPT sehingga mengurangi atau menghapus kewajiban pajak tambahan yang harus dibayar.
6. **Konsultasi jika penghasilan mulai besar atau bercampur dengan usaha lain**
Jika komisi afiliasi sudah rutin dan nilainya mulai besar, atau bercampur dengan usaha online lain (jualan produk sendiri, jasa lain, dll.), pertimbangkan konsultasi dengan konsultan pajak. Ini membantu mengatur skema pajak yang paling efisien dan aman secara hukum, termasuk pemilihan status NPWP isteri dan penggabungan penghasilan.
---
## FAQ
#### Apakah penghasilan affiliator Shopee wajib dilaporkan dalam SPT?
Ya, komisi yang diterima affiliator Shopee merupakan penghasilan yang termasuk objek pajak penghasilan sesuai Pasal 4 ayat 1 UU PPh, sehingga wajib dilaporkan dalam SPT Tahunan bila sudah berstatus Wajib Pajak atau penghasilannya digabung dengan suami. Penghasilan ini tetap harus dicatat meskipun dibayarkan melalui platform digital dan meskipun Shopee sudah melakukan pemotongan PPh tertentu.
#### Kalau penghasilan saya kecil, apakah tetap kena pajak?
Penghasilan Anda akan dibandingkan dengan PTKP (Penghasilan Tidak Kena Pajak) yang hingga 2026 masih mengacu pada PMK 101/2016, yaitu Rp54.000.000 per tahun untuk WP orang pribadi dan ada tambahan untuk kawin dan tanggungan. Jika penghasilan neto setelah norma atau biaya masih di bawah PTKP, PPh terutang bisa saja nol, tetapi kewajiban lapor SPT tetap ada bila Anda sudah memiliki NPWP atau penghasilan digabung dengan suami.
#### Lebih baik penghasilan affiliator digabung dengan suami atau isteri punya NPWP sendiri?
Secara umum, kalau penghasilan afiliasi masih kecil dan tidak rumit, penggabungan dengan SPT suami lebih praktis karena administrasi hanya satu SPT. Namun, bila penghasilan afiliasi cukup besar, isteri ingin punya rekam jejak usaha sendiri, atau ada perjanjian pemisahan harta, memiliki NPWP sendiri dan melaporkan SPT terpisah bisa menjadi pilihan lebih tepat.
#### Apakah Shopee sudah otomatis memotong pajak atas komisi afiliasi?
Dalam syarat dan ketentuan program afiliasi, Shopee menyatakan bahwa nilai biaya jasa adalah sebelum dipotong Pajak Penghasilan, dan Shopee berwenang memotong PPh Pasal 21/26 atas komisi yang dibayarkan. Artinya, dalam banyak kasus, Anda akan menerima komisi bersih setelah dipotong PPh, dan potongan tersebut dapat diakui sebagai kredit pajak di SPT jika Anda memiliki bukti potong atau laporan pendukung.
#### Saya ibu rumah tangga tanpa pekerjaan lain, hanya affiliator Shopee. Kapan saya wajib punya NPWP?
Anda menjadi subjek pajak orang pribadi sejak tinggal di Indonesia dan menerima penghasilan, tetapi kewajiban memiliki NPWP dan menyampaikan SPT biasanya diprioritaskan ketika penghasilan neto telah melampaui PTKP atau Anda ingin memanfaatkan layanan keuangan tertentu (misalnya kredit bank) yang mensyaratkan NPWP. Dalam hal penghasilan afiliasi digabung dengan suami, suami yang menjadi pemegang NPWP dan pelapor SPT, sedangkan jika Anda ingin berdiri sendiri sebagai Wajib Pajak, Anda dapat mendaftar NPWP pribadi dan mulai melaporkan penghasilan afiliasi dalam SPT Tahunan Anda.
### Presentasi PMK Nomor 64/PMK.03/2022 Pajak Pertambahan Nilai atas Penyerahan Barang Hasil Pertanian Tertentu.
URL: https://www.diskusipajak.com/p/presentasi-pmk-nomor-64-pmk-03-2022-pajak-pertambahan-nilai-atas-penyerahan-barang-hasil-pertanian-tertentu/
Last updated: 2026-01-26T03:12:02.000Z
**Latar Belakang:**
- Peraturan ini diperlukan karena adanya perubahan tarif PPN dengan diundangkannya Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- UU HPP mengatur pemungutan dan penyetoran PPN terutang menggunakan **besaran tertentu**, yang mengubah mekanisme sebelumnya yang menggunakan Nilai Lain sebagai Dasar Pengenaan Pajak (DPP).
- Tujuannya adalah untuk memberikan keadilan, kepastian hukum, dan menyederhanakan administrasi perpajakan bagi Pengusaha Kena Pajak (PKP) yang menyerahkan BHPT.
- **Objek dan Tarif:**
- Objeknya adalah **Barang Hasil Pertanian Tertentu (BHPT)** yang tercantum dalam Lampiran PMK.
- PPN terutang dihitung sebesar **1,1% dikali Harga Jual** Penyerahan BHPT.
- Tarif 1,1% ini berlaku mulai **1 April 2022**.
- Tarif tersebut diperoleh dari 10% dari Tarif PPN yang berlaku.
- Tarif diproyeksikan menjadi **1,2% paling lambat 1 Januari 2025**.
- **Ketentuan Penggunaan Besaran Tertentu:**
- PKP dapat menggunakan **Besaran Tertentu BHPT** untuk memungut dan menyetorkan PPN terutang dengan menyampaikan pemberitahuan.
- PKP yang telah memilih menggunakan Besaran Tertentu dapat beralih untuk memungut PPN dengan tarif umum Pasal 7 ayat (1) UU PPN, namun harus menyampaikan pemberitahuan.
- PKP yang beralih ke tarif umum **tidak dapat kembali menggunakan Besaran Tertentu** untuk masa-masa dan tahun-tahun pajak berikutnya.
- **Pengkreditan Pajak Masukan:**
- Pajak Masukan atas perolehan Barang Kena Pajak dan/atau Jasa Kena Pajak yang berhubungan dengan kegiatan penyerahan BHPT **tidak dapat dikreditkan**.
- **Ketentuan Peralihan dan Lain-Lain:**
- Peraturan ini mulai berlaku pada tanggal **1 April 2022**.
- PMK nomor 89/PMK.010/2020 tentang Nilai Lain sebagai Dasar Pengenaan Pajak atas Penyerahan BHPT **dicabut dan dinyatakan tidak berlaku**.
- PKP yang sebelumnya menyerahkan BHPT menggunakan Nilai Lain sesuai PMK 89/PMK.010/2020 **dianggap memilih menggunakan Besaran Tertentu** dan dianggap telah menyampaikan pemberitahuan.
Presentasi ini juga menyajikan dua ilustrasi kasus perhitungan PPN terutang:
| Ilustrasi Kasus | Produk | Dasar Pengenaan Pajak (DPP) | PPN Terutang (1,1% x DPP) |
| -------------------- | ---------------------------------------------------------------------------- | --------------------------- | ------------------------- |
| Kasus I (Mei 2022) | Penyerahan Batang Tebu (70 Ton x Rp 6.500.000) | Rp 455.000.000 | Rp 5.005.000 |
| Kasus II (Juni 2022) | Penyerahan Biji Kopi Kering + Kopi Sangrai (Rp 546.000.000 + Rp 450.000.000) | Rp 996.000.000 | Rp 10.956.000 |
Download file presentasi via repository telegram
[klik disini ](https://t.me/c/1927871716/876?ref=diskusipajak.com)
### Cara Mengisi Penghasilan Istri Kerja di Kedutaan di Coretax untuk PNS Suami dengan NPWP Gabung
URL: https://www.diskusipajak.com/p/cara-mengisi-penghasilan-istri-kerja-di-kedutaan-di-coretax-untuk-pns-suami-dengan-npwp-gabung/
Last updated: 2026-01-19T03:51:50.000Z
Sebagai PNS dengan istri bekerja di kedutaan yang tidak memungut pajak, penghasilan istri Anda **tidak bersifat final** dan harus digabungkan ke SPT Tahunan suami menggunakan **NPWP gabung status Kepala Keluarga (KK)**. Laporkan di **Form 1770 S atau 1770 SS, bagian penghasilan bruto bukan final**, bukan 14C yang memang memerlukan NPWP pemungut.
### Pengertian Penggabungan Penghasilan Suami Istri PNS dengan Istri Kerja di Kedutaan Tanpa Potongan Pajak
Dalam sistem perpajakan Indonesia, **suami istri PNS dengan NPWP gabung** wajib menggabungkan **penghasilan neto suami istri** untuk menghitung **PPh Pasal 17** secara progresif. Status **NPWP gabung suami istri PNS** menggunakan NPWP suami sebagai induk, sementara NPWP istri dinonaktifkan jika tidak diwajibkan instansi.
Untuk **istri kerja di kedutaan tanpa bukti potong A1**, kedutaan tidak bertindak sebagai pemungut PPh Pasal 21 karena status diplomatik atau ketentuan khusus, sehingga **penghasilan istri kedutaan tidak final** dan digabung ke **SPT Tahunan gabungan suami istri**.
**Cara mengisi penghasilan istri di Coretax untuk PNS** dimulai dengan update data istri via DJP Online menggunakan NIK istri, lalu masukkan ke akun suami Penghasilan istri dari kedutaan dilaporkan sebagai **penghasilan bruto tidak final**, dikurangi PTKP tambahan Rp54 juta untuk istri, dan hitung ulang **tarif progresif PPh gabungan suami istri PNS**.
### Langkah Pengisian Penghasilan Istri Kedutaan di Coretax SPT Tahunan Gabungan Suami Istri PNS
#### Persiapan Data untuk NPWP Gabung Suami Istri dengan Istri Kerja Kedutaan
- Pastikan **status NPWP suami istri PNS gabung** dengan KK, bukan PH/MT yang memerlukan SPT terpisah dan hitung proporsional.
- Kumpulkan slip gaji atau bukti penghasilan istri kedutaan (meski tanpa potong pajak), KK, dan NIK.
- Nonaktifkan NPWP istri jika memungkinkan, kecuali kedutaan mewajibkan NPWP aktif.
#### Cara Input Penghasilan Istri Tanpa NPWP Pemungut di Coretax Form 1770
Hindari **14C** (penghasilan final dengan pemungut) karena meminta NPWP pemungut. Gunakan:
- **Bagian A Lampiran 1** atau **kolom penghasilan bruto PPh non-final** di Form 1770 S/SS.
- Masukkan **jumlah bruto penghasilan istri kedutaan**, biarkan PPh dipotong = 0, lalu sistem Coretax gabungkan dengan penghasilan suami PNS untuk hitung **penghasilan kena pajak gabungan suami istri**
- Isi **Lampiran PH/MT** jika diperlukan untuk proporsi, tapi prioritas **NPWP gabung sederhana** agar nihil tambahan pajak
Keuntungan **penggabungan SPT Tahunan suami istri PNS**: simplifikasi pelaporan, PTKP lebih besar, dan **penghasilan istri satu pemberi kerja** sering final jika ada bukti potong—tapi **istri kedutaan tanpa A1** tetap digabung ulang.
### FAQ Cara Mengisi Penghasilan Istri Kerja Kedutaan di Coretax untuk Suami PNS NPWP Gabung
#### ****Apakah penghasilan istri kerja di kedutaan wajib gabung ke SPT suami PNS?**
Ya, jika ****NPWP gabung status KK**, penghasilan digabung meski tanpa potongan pajak dari kedutaan
#### ****Mengapa 14C di Coretax minta NPWP pemungut untuk istri kedutaan?**
14C untuk ****penghasilan final** seperti A1; gunakan kolom non-final karena kedutaan bukan pemungut PPh 21
#### ****Bagaimana hitung PPh jika istri kedutaan tidak potong pajak?**
Gabung ****penghasilan neto suami istri PNS**, kurangi PTKP (Rp54 juta tambahan istri), tarif progresif Pasal 17
#### ****Bolehkah NPWP istri kedutaan tetap aktif terpisah?**
Boleh jika kedutaan wajibkan, tapi hitung ulang proporsional di Lampiran PH/MT
#### ****Apa bukti potong untuk ASN istri kedutaan?**
Kedutaan terbitkan slip gaji tanpa PPh potong; laporkan bruto di SPT gabungan suami
### Cara Legalisir NPWP Perusahaan: Syarat dan Prosedur Lengkap Terbaru
URL: https://www.diskusipajak.com/p/cara-legalisir-npwp-perusahaan-syarat-dan-prosedur-lengkap-terbaru/
Last updated: 2026-01-19T02:54:56.000Z
Layanan **legalisir NPWP perusahaan** secara resmi **tidak diatur dalam ketentuan perpajakan** oleh Direktorat Jenderal Pajak (DJP). Sebagai gantinya, gunakan **KSWP (Konfirmasi Status Wajib Pajak)** untuk validasi keabsahan **NPWP perusahaan**, atau konfirmasi langsung ke Kantor Pelayanan Pajak (KPP) terdaftar.
### Prosedur Legalisir NPWP Perusahaan di KPP atau Notaris
Meskipun **prosedur legalisir NPWP perusahaan** tidak diformalkan secara nasional oleh DJP, praktik lapangan di KPP atau notaris sering dilakukan untuk keperluan administrasi. Berikut langkah-langkah **cara legalisir NPWP perusahaan secara resmi** berdasarkan pengalaman umum:
#### Syarat Dokumen yang Dibutuhkan untuk Legalisir NPWP Perusahaan
Pastikan dokumen lengkap agar **proses legalisir NPWP perusahaan** lancar. Syarat utama meliputi:
- Fotokopi **NPWP perusahaan** yang masih berlaku (maksimal 5 salinan per permohonan).
- Asli kartu **NPWP perusahaan** untuk verifikasi.
- Fotokopi KTP penerbit atau direktur perusahaan.
- **Surat permohonan legalisir NPWP perusahaan** (format bebas, ditandatangani direktur, contoh: "Mohon legalisir NPWP perusahaan kami untuk keperluan \[tujuan\]").
- Surat kuasa bermaterai jika dikuasakan.
- Materai dan bukti pembayaran biaya (jika berlaku, gratis di KPP umumnya).
#### Langkah-langkah Prosedur Legalisir NPWP Perusahaan
1. Siapkan semua **syarat legalisir NPWP perusahaan** di atas.
2. Kunjungi **KPP terdaftar perusahaan** atau notaris untuk **prosedur legalisir NPWP perusahaan**.
3. Serahkan dokumen ke loket TPT (Tempat Pelayanan Terpadu) atau petugas berwenang.
4. Tunggu verifikasi data (estimasi 1-2 hari kerja di KPP).
5. Terima **NPWP perusahaan yang dilegalisir** dengan cap resmi (gratis di KPP).
**Tips mempercepat legalisir NPWP perusahaan**: Ajukan pagi hari, hubungi KPP dulu via email/telepon dari pajak.go.id/unit-kerja, atau gunakan jasa jika repot.
### Alternatif Resmi: KSWP untuk Validasi NPWP Perusahaan
Daripada **legalisir NPWP perusahaan**, ajukan **KSWP (Konfirmasi Status Wajib Pajak)** melalui DJP Online untuk bukti keabsahan resmi. Ini lebih kuat secara hukum dan gratis.
### FAQ: Pertanyaan Umum tentang Legalisir NPWP Perusahaan
#### ****Apa syarat legalisir NPWP perusahaan di KPP?**
Fotokopi NPWP, asli NPWP, KTP, surat permohonan, dan surat kuasa jika diwakilkan
#### ****Berapa biaya prosedur legalisir NPWP perusahaan?**
Gratis di KPP.
#### ****Apakah legalisir NPWP perusahaan wajib oleh DJP?**
Tidak, DJP tidak mengatur layanan ini; gunakan KSWP untuk validasi
#### ****Bagaimana cara ajukan KSWP sebagai pengganti legalisir NPWP perusahaan?**
Login DJP Online, pilih menu KSWP, isi data perusahaan
### Cara Membuat BPA1 di Coretax untuk Karyawan dengan NPWP Sementara: Validasi NIK Wajib Dilakukan?
URL: https://www.diskusipajak.com/p/cara-membuat-bpa1-di-coretax-untuk-karyawan-dengan-npwp-sementara-validasi-nik-wajib-dilakukan/
Last updated: 2026-01-19T02:48:06.000Z
Pembuatan **Bukti Potong A1 (BPA1)** di Coretax **tidak bisa hanya validasi NIK untuk karyawan B saja**; semua karyawan tetap, termasuk yang seperti Karyawan A (sudah terdeteksi NIK) dan Karyawan B (masih NPWP sementara setelah beberapa bulan), harus memiliki **NIK tervalidasi** sepenuhnya di sistem Coretax sebelum menerbitkan BPA1\. NPWP sementara (kode 9990000000999000) tidak valid untuk **pembuatan BPA1 PPh Pasal 21 di Coretax**.
### Mengapa BPA1 Wajib Pakai NIK Valid Bukan NPWP Sementara di Coretax?
Sistem Coretax memprefill data penghasilan dan pemotongan PPh Pasal 21 secara otomatis berdasarkan histori NIK/NPWP yang tervalidasi. Jika menggunakan **NPWP sementara untuk BPMP**, data tidak terbaca, menyebabkan kegagalan **pembuatan bukti potong A1 (BPA1)** karena tidak ada histori valid seperti di sistem lama. Sejak 1 Januari 2025, NIK menjadi NPWP utama bagi orang pribadi, sehingga **registrasi NIK massal untuk karyawan tetap** diperlukan agar BPA1 bisa ditarik otomatis tanpa input manual
#### Langkah Lengkap Mengatasi NPWP Sementara Saat Buat BPA1 PPh 21
Ikuti prosedur ini untuk **cara validasi NIK karyawan yang belum terdeteksi di Coretax**:
1. **Validasi NIK Semua Karyawan Tetap**: Karyawan lakukan aktivasi akun Coretax (aktivasi NIK jadi NPWP atau registrasi only jika di bawah PTKP). Pemberi kerja registrasi massal via [http://portalnpwp.pajak.go.id](http://portalnpwp.pajak.go.id/?ref=diskusipajak.com) atau bit.ly/BupotPPh sesuai panduan DJP.
2. **Batalkan BPMP dengan NPWP Sementara**: Gunakan fitur pembatalan Bupot di Coretax untuk masa pajak terkait, termasuk BPMP yang sudah dilaporkan.
3. **Terbitkan Ulang BPMP dengan NIK Valid**: Input ulang bukti potong bulanan (misal Januari hingga Desember) menggunakan NIK tervalidasi, lalu lakukan **pembetulan SPT PPh Pasal 21**.
4. **Buat BPA1 Setelah Semua Valid**: Sistem auto-prefill data dari histori NIK, sesuai PER-11/PJ/2025 untuk **pengisian formulir BPA1 di Coretax** (isi A.1 NIK/NPWP, A.2 nama, dll.).
### Panduan Pengisian BPA1 di Coretax untuk Pegawai dengan NIK Belum Tervalidasi
Formulir **BPA1 PPh Pasal 21 tahunan** digunakan untuk masa Desember atau resign/pensiun. Pastikan **status PTKP, posisi jabatan, dan rincian penghasilan bruto** (angka 1-8) akurat; penghasilan neto (angka 15) disetahunkan jika kurang dari setahun. Bagian C wajib NPWP/NIK pemotong plus NITKU.
### Kesalahan Umum: Hanya Validasi NIK Satu Karyawan Saja untuk BPA1
Tidak cukup validasi **NIK karyawan B saja** karena Coretax mengecek semua histori; NPWP sementara menyebabkan data tidak sinkron, berisiko sanksi pelaporan SPT tahunan. Semua pegawai tetap harus terdaftar agar **membuat BPA1 massal di Coretax** lancar.
---
### FAQ: Pertanyaan Umum Cara Buat BPA1 dengan NPWP Sementara Karyawan
#### ****Apakah NPWP sementara masih bisa dipakai untuk BPMP bulanan di Coretax?**
Ya, sementara untuk BPMP, tapi wajib diganti NIK valid sebelum BPA1 dan SPT tahunan
#### ****Bagaimana registrasi NIK massal karyawan untuk BPA1 PPh 21?**
Via portalnpwp.pajak.go.id atau bit.ly/BupotPPh; lapor data NIK ke DJP untuk validasi
#### ****Apa akibat jika BPA1 dibuat pakai NPWP sementara?**
Data tidak prefill, gagal terbit, dan histori tidak akurat untuk pelaporan
#### ****Bolehkah karyawan di bawah PTKP tanpa NPWP buat BPA1?**
Ya, cukup registrasi only NIK di Coretax
#### ****Harus pembetulan SPT setelah batalkan BPMP NPWP sementara?**
Ya, wajib untuk masa pajak terkait
### Apakah Laporan Ekspor di Coretax Wajib Pakai PEB? Alternatif Dokumen Selain PEB untuk Pajak Keluaran
URL: https://www.diskusipajak.com/p/apakah-laporan-ekspor-di-coretax-wajib-pakai-peb-alternatif-dokumen-selain-peb-untuk-pajak-keluaran/
Last updated: 2026-01-19T02:39:13.000Z
## Apakah Laporan Ekspor di Coretax Wajib Pakai PEB? Alternatif Dokumen Selain PEB untuk Pajak Keluaran
Untuk laporan penjualan ekspor Barang Kena Pajak (BKP) di **Coretax** atau e-Faktur, **PEB wajib sebagai dokumen lain Pajak Keluaran (PK)** yang dipersamakan dengan faktur pajak, sesuai Pasal 3 ayat (2) PER-07/PJ/2021\. Tanpa PEB, PKP berisiko denda 1% dari Dasar Pengenaan Pajak karena dianggap tidak menerbitkan faktur.
### Apa Itu PEB dan Kewajibannya untuk Laporan Ekspor di Coretax?
**Pemberitahuan Ekspor Barang (PEB)** adalah dokumen kepabeanan wajib untuk setiap ekspor komersial BKP dari Indonesia, diajukan ke Bea Cukai via CEISA 4.0 atau modul PEB. PEB mencatat identitas eksportir (nama, NPWP, alamat), deskripsi barang, HS Code, nilai invoice, pelabuhan asal-tujuan, dan dilengkapi invoice, packing list, bill of lading/airway bill.
Di **Coretax** (sistem pelaporan pajak terintegrasi), input PEB dilakukan di menu e-Faktur > Dokumen Lain Pajak Keluaran > Buat Faktur. Masukkan **nomor PEB#nomor AJU** di kolom nomor dokumen, baik key-in, prepopulated, atau impor. Ini memenuhi mekanisme PPN ekspor nol persen, dengan PEB sebagai bukti pengiriman sah.
### Apakah Harus PEB untuk Laporan Ekspor di Coretax? Bisa Ganti Dokumen DHL?
**Ya, PEB wajib** untuk ekspor BKP komersial; pengecualian hanya barang pribadi, kiriman pos <100 kg, atau non-komersial. Dokumen DHL seperti **Airway Bill (AWB)** bukan pengganti PEB, tapi bisa lampiran untuk **PEB Gabungan/Konsolidasi**.
Berdasarkan Pasal 3 ayat (3) PER-07/PJ/2021, eksportir adalah pemilik barang atau **pihak lain seperti jasa pengurusan ekspor** (misalnya DHL sebagai forwarder). Gunakan **PEB Konsolidasi** dengan input **No PEB (pendaftaran)#No AJU (pengajuan)** di e-Faktur, lampirkan AWB untuk verifikasi. Proses: Siapkan data di portal.beacukai.go.id, lampirkan dokumen pelengkap (invoice, packing list, SSP, SSPCP), dapatkan NPE setelah verifikasi.
### Cara Input PEB untuk Laporan Ekspor di Coretax Langkah Demi Langkah
- Akses e-Faktur > Dokumen Lain PK > Buat Faktur.
- Pilih jenis **PEB** atau konsolidasi, input **nomor PEB#AJU**.
- Lampirkan AWB jika via DHL/forwarder.
- Validasi data eksportir, barang, dan tujuan untuk PPN ekspor.
Pastikan semua sesuai PER-9/BC/2023 dan PER-22/BC/2024 untuk PEB berkala.
### FAQ: Pertanyaan Umum Laporan Ekspor PEB di Coretax
#### ****Apakah dokumen DHL seperti AWB bisa ganti PEB untuk laporan ekspor di Coretax?**
Tidak, AWB hanya lampiran PEB konsolidasi; PEB tetap wajib sebagai dokumen PK.
#### ****Dokumen apa saja dibutuhkan untuk buat PEB ekspor BKP?**
Invoice, packing list, surat izin ekspor (jika terbatas), SSP/SSPCP, bill of lading/AWB
#### ****Bisa pakai PEB konsolidasi untuk jasa forwarder seperti DHL di Coretax?**
Ya, input No PEB#AJU dengan lampiran AWB, sesuai PER-07/PJ/2021
#### ****Kapan PEB harus didaftarkan sebelum ekspor?**
Paling cepat 7 hari, paling lambat 1 hari sebelum barang masuk kawasan pabean
### Cara Hitung Pajak Penghasilan Affiliate Marketplace Jika Ada Bukti Potong Lain dari Berbagai Sumber?
URL: https://www.diskusipajak.com/p/cara-hitung-pajak-penghasilan-affiliate-marketplace-jika-ada-bukti-potong-lain-dari-berbagai-sumber/
Last updated: 2026-01-17T02:30:25.000Z
## Cara Hitung Pajak Penghasilan Affiliate Marketplace Jika Ada Bukti Potong Lain dari Berbagai Sumber?
Penghasilan dari **affiliate marketplace** seperti Shopee atau Tokopedia yang tidak rutin tetap diklasifikasikan sebagai **penghasilan pekerjaan bebas**, meskipun ada **bukti potong lain** dari sumber berbeda. Ini tidak dihitung sebagai penghasilan dari satu pemberi kerja tetap, melainkan dilaporkan terpisah di SPT Tahunan sesuai PER-11/PJ/2025.
### Pengertian Penghasilan Affiliate Marketplace dan Bukti Potong Lain
**Penghasilan affiliate marketplace** berasal dari komisi seperti pay-per-sale (PPS), di mana afiliator mendapat persentase dari transaksi via link afiliasi, misalnya 3,5% untuk direct conversion Shopee Non-KOL. Komisi ini dibayarkan bulanan (tanggal 20-akhir bulan via platform seperti ACCESSTRADE) setelah validasi 65 hari dan minimum Rp100.000.
Jika ada **bukti potong lain** (misalnya PPh 21 dari freelance atau reward brand), penghasilan **affiliate marketplace tidak rutin** tidak digabung sebagai satu pemberi kerja. Sebaliknya, masukkan ke **penghasilan neto dalam negeri dari usaha/pekerjaan bebas** berdasarkan pencatatan Lampiran 3A-4 PER-11/PJ/2025, terutama jika sudah ajukan NPPN per PMK 81/2024.
### Cara Pengisian SPT Tahunan untuk Penghasilan Affiliate dengan Bukti Potong Lain
Ikuti Lampiran PER-11/PJ/2025 untuk **pengisian SPT Tahunan penghasilan affiliate marketplace**.
#### Langkah Hitung Penghasilan Neto Pekerjaan Bebas Affiliate
- **Klasifikasi**: Masukkan komisi **affiliate marketplace** ke **penghasilan pekerjaan bebas**, bukan gaji tetap. Contoh: Komisi Shopee Rp25 juta + penghasilan lain Rp42,75 juta = total neto Rp67,75 juta, dikurangi PTKP Rp54 juta (TK/0) untuk PKP.
- **Jika NPPN PMK 81/2024**: Gunakan pencatatan sederhana Lampiran 3A-4 PER-11/PJ/2025\. Normatif: Bruto x 50% untuk freelance satu kali/tahun.
- **Bukti potong lain**: Laporkan terpisah; **affiliate tidak rutin** tetap pekerjaan bebas, hitung ulang PKP kumulatif dari berbagai sumber.
#### Tarif Pajak Penghasilan Affiliate Marketplace
Terapkan tarif progresif PPh Pasal 17:
- Sampai Rp60 juta: 5%
- Rp60-250 juta: 15%
- Rp250-500 juta: 25%
- Rp500juta - 5 Milyar: 30%
- Rp5Milyar Dst: 35%.

tarif pasal 17 UU PPh Konsolidasi
PPh 21/26 dipotong langsung pada komisi, tapi afiliator bayar sendiri atas total. Tanpa NPWP, tarif naik 20%.
### Tips Optimalisasi Pajak Penghasilan Affiliate Tidak Rutin dengan Berbagai Bukti Potong
Ajukan NPPN untuk pencatatan ringan. Hitung konversi (direct/indirect) akurat via dashboard marketplace untuk hindari kesalahan. Laporkan semua **bukti potong lain** agar PKP tepat, hindari denda.
### FAQ Terkait Pajak Penghasilan Affiliate Marketplace dengan Bukti Potong Lain
#### ****Apakah penghasilan affiliate marketplace bisa dihitung sebagai satu pemberi kerja jika ada bukti potong lain?**
Tidak, karena ****tidak rutin**, tetap pekerjaan bebas
#### ****Bagaimana cara masukkan komisi affiliate Shopee di SPT jika ajukan NPPN PMK 81/2024?**
Ke Lampiran 3A-4 PER-11/PJ/2025 sebagai pencatatan usaha/pekerjaan bebas
#### ****Apa tarif pajak untuk penghasilan affiliate marketplace tidak rutin?**
Progresif 5%-35% setelah kurangi PTKP
#### ****Siapa bayar pajak komisi affiliate marketplace seperti Tokopedia / shopee?**
Afiliator sendiri, marketplace potong tapi laporkan di SPT
💡
Silakan konsultasi ke Kantor Pajak atau [PIC Diskusi Pajak didaerah anda](https://www.diskusipajak.com/kontributor) untuk hasil yang akurat
### Bagaimana Penyusutan Aktiva Tetap Berwujud yang Dibeli Secara Kredit dari Sisi Perpajakan?
URL: https://www.diskusipajak.com/p/bagaimana-penyusutan-aktiva-tetap-berwujud-yang-dibeli-secara-kredit-dari-sisi-perpajakan/
Last updated: 2026-01-16T03:04:37.000Z
Penyusutan **aktiva tetap berwujud yang dibeli secara kredit** diperbolehkan secara fiskal karena aset tersebut langsung menjadi milik pembeli, berbeda dengan leasing yang memerlukan hak opsi untuk memulai penyusutan. **Harga perolehan** mencakup uang muka plus total pokok hutang, sesuai Pasal 10 UU PPh dan PMK 72/2023.
### Perbedaan Penyusutan Aktiva Tetap Berwujud Pembelian Kredit vs Leasing dengan Hak Opsi
Pada **penyusutan aktiva tetap berwujud yang dibeli secara kredit dari sisi perpajakan**, pembeli memiliki hak milik sejak awal, sehingga penyusutan dimulai setelah aset siap digunakan. Biaya yang dapat dikurangkan meliputi **penyusutan aktiva tetap** dan **biaya bunga kredit bank**, menggunakan metode garis lurus atau saldo menurun sesuai kelompok aset di PMK 72/2023.
#### Apakah Penyusutan Aktiva Tetap Berwujud Pembelian Kredit Perlu Dikoreksi Seperti Leasing?
**Tidak perlu dikoreksi** seperti aktiva leasing dengan hak opsi. Pada leasing, lessee tidak boleh menyusutkan selama masa sewa-guna-usaha; penyusutan baru dimulai setelah menggunakan hak opsi, dengan dasar nilai sisa (residual value). Konfirmasi kontrak untuk membedakan kredit pembiayaan (milik pembeli) dari leasing.
#### Harga Perolehan Aktiva Tetap Berwujud yang Dibeli Secara Kredit untuk Penyusutan Fiskal
**Harga perolehan** adalah nilai pembukuan total, termasuk **uang muka + total terhutang pokok** (seperti kredit kendaraan bermotor BCA). Ini sesuai Pasal 10 UU PPh, di mana penyusutan atas pengeluaran perolehan harta berwujud untuk 3M (mendapatkan, menagih, memelihara penghasilan) dimulai saat pengeluaran atau selesai pengerjaan. Contoh: Beli mesin Rp500 juta (down payment Rp100 juta + kredit Rp400 juta), total harga perolehan Rp500 juta untuk dasar penyusutan.
### Ketentuan Penyusutan Fiskal Aktiva Tetap Berwujud Menurut PMK 72/2023
Penyusutan aktiva tetap berwujud dihitung berdasarkan kelompok aset, masa manfaat, dan tarif tetap. Mulai bulan setelah siap digunakan, kecuali aset dalam proses pengerjaan.
| Kelompok Aset | Masa Manfaat | Tarif Garis Lurus | Tarif Saldo Menurun |
| ------------------------------ | ------------ | ----------------- | ------------------- |
| Kelompok 4 (Bangunan Permanen) | 20 tahun | 5% | 10% |
| Bangunan Tidak Permanen | 10 tahun | 10% | \- |
Fleksibilitas untuk bangunan permanen: masa manfaat >20 tahun dengan pemberitahuan DJP.
### FAQ: Penyusutan Aktiva Tetap Berwujud Pembelian Kredit dari Sisi Perpajakan
#### ****Apakah penyusutan aktiva tetap berwujud yang dibeli secara kredit sama dengan pembelian tunai**
Ya, sama; harga perolehan total digunakan, plus bunga kredit
#### ****Bagaimana perbedaan penyusutan leasing dengan hak opsi vs kredit pembiayaan?**
Leasing tunda penyusutan hingga hak opsi dieksekusi; kredit langsung disusutkan karena milik pembeli.
#### ****Metode apa yang boleh untuk penyusutan aktiva tetap berwujud kredit bank?**
Garis lurus atau saldo menurun, sesuai PMK 72/2023.
#### ****Kapan mulai penyusutan aktiva tetap berwujud dibeli kredit jika masih dirakit?**
Bulan setelah selesai pengerjaan.
#### ****Apakah biaya perbaikan aktiva tetap berwujud kredit memengaruhi penyusutan?**
Ya, ditambahkan ke nilai sisa buku fiskal, disesuaikan masa manfaat.
### Bagaimana Cara Pelaporan dan Pembayaran PPh Pasal 25 untuk WP Badan yang Melebihi 4,8 Miliar di 2025?
URL: https://www.diskusipajak.com/p/bagaimana-cara-pelaporan-dan-pembayaran-pph-pasal-25-untuk-wp-badan-yang-melebihi-4-8-miliar-di-2025/
Last updated: 2026-01-16T02:05:00.000Z
Jika Wajib Pajak (WP) badan di tahun pajak 2025 memiliki **peredaran bruto lebih dari 4,8 miliar** dan sebelumnya menggunakan **PPh final 0,5%** berdasarkan PP 55/2022, maka mulai tahun pajak 2026 wajib beralih ke **PPh berdasarkan Ketentuan Umum PPh**. **Cara pelaporan dan pembayaran angsuran PPh Pasal 25** di 2026 diperlakukan seperti **WP badan baru**, dengan angsuran **nihil** pada tahun pertama setelah keluar dari rezim PPh final.
### Transisi dari PPh Final 0,5% ke Angsuran PPh Pasal 25 WP Badan Melebihi 4,8 Miliar
Berdasarkan **Pasal 16 ayat 1 huruf b PMK-164/2023**, WP dengan **peredaran bruto penghasilan usaha melebihi 4,8 miliar** wajib membayar **angsuran PPh Pasal 25** mulai tahun pajak pertama setelah dikenai **Ketentuan Umum Pajak Penghasilan**. Ini berlaku untuk WP badan yang sebelumnya menggunakan **PPh final 0,5% pembayaran** PP 55/2022\. Pada 2026, sebagai **tahun pajak pertama** transisi, **besarnya angsuran PPh Pasal 25 nihil** karena dianggap **WP badan baru**.
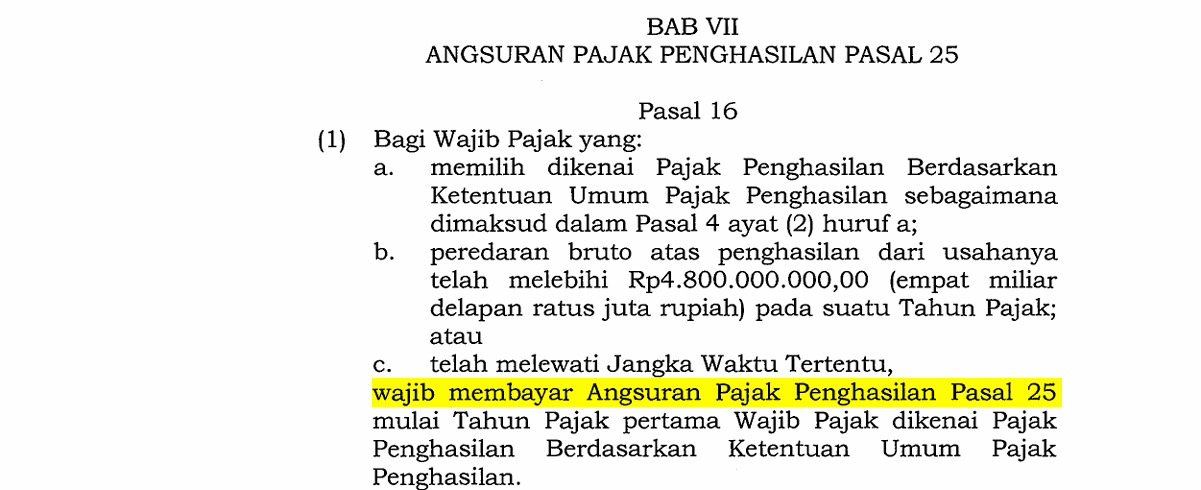
**PPh Pasal 25** adalah angsuran bulanan yang dibayar sendiri oleh WP badan untuk menghindari beban kurang bayar besar saat SPT Tahunan. Perhitungannya umumnya: (PPh terutang SPT tahun lalu - kredit pajak Pasal 21/22/23/24) / 12 bulan. Namun, untuk **WP badan transisi melebihi 4,8 miliar**, angsuran **tahun pertama nihil** seperti **WP baru** (termasuk penggabungan/peleburan).
### Cara Menghitung dan Membayar Angsuran PPh Pasal 25 Tahun 2026 untuk WP Badan Baru
#### Langkah Pelaporan Angsuran PPh Pasal 25 WP Badan Melebihi 4,8 Miliar
- **Nihil di bulan pertama 2026**: Tidak ada setoran angsuran PPh Pasal 25 Januari 2026 karena status **WP badan baru** pasca-PPh final.
- **Sampaikan RKAP jika diwajibkan**: Untuk WP tertentu (seperti BUMN/BUMD), serahkan Rencana Kerja dan Anggaran Pendapatan (RKAP) ke DJP via KPP sebelum batas PPh Pasal 25 bulan pertama. Jika RKAP belum disahkan, gunakan angsuran bulan terakhir tahun sebelumnya.
- **Hitung ulang jika RKAP disampaikan**: Mulai bulan pengesahan, hitung berdasarkan **PKP x 22%** (tarif Pasal 17 UU PPh untuk badan) dikurangi kredit pajak, dibagi 12\. Kekurangan disetor saat RKAP + sanksi KUP; kelebihan bisa dikreditkan atau restitusi per PER-11/2025.
#### Batas Waktu Pembayaran PPh Pasal 25 Bulanan WP Badan 2026
Setor paling lambat tanggal 15 bulan berikutnya via e-Billing. Pelaporan via e-Filing SPT Masa PPh Pasal 25.
### Perubahan Penting: Kelebihan PPh Pasal 25 Tidak Bisa Pindah Buku Lagi
Per **PER-11/PJ/2025**, **kelebihan angsuran PPh Pasal 25** WP badan hanya bisa **dikreditkan ke SPT Tahunan** atau **direstitusi**, bukan dipindahbukukan ke bulan berikutnya. Ini berlaku untuk **WP tertentu** termasuk transisi dari **PPh final 0,5%**.
### FAQ: Pertanyaan Umum Cara Pelaporan PPh Pasal 25 WP Badan Melebihi 4,8 Miliar 2026
#### ****Apa angsuran PPh Pasal 25 untuk WP badan tahun pertama setelah melebihi 4,8 miliar?**
Nihil, seperti WP baru per PMK-164/2023
#### ****Bagaimana hitung PPh Pasal 25 WP badan berdasarkan RKAP?**
(PPh netto RKAP - kredit pajak) / 12; sampaikan ke DJP
#### ****Apa sanksi keterlambatan pembayaran angsuran PPh Pasal 25 2026?**
Bunga KMK per bulan + sanksi administrasi UU KUP
#### ****Bisa restitusi kelebihan PPh Pasal 25 WP transisi?**
Ya, per PER-11/2025, bukan pindah buku
### Apakah Pengangsuran SKP Kurang Bayar Menghilangkan Status Utang Pajak di Coretax?
URL: https://www.diskusipajak.com/p/apakah-pengangsuran-skp-kurang-bayar-menghilangkan-status-utang-pajak-di-coretax/
Last updated: 2026-01-15T13:09:12.000Z
Permohonan **pengangsuran pembayaran pajak SKP kurang bayar** yang disetujui KPP **tidak menghilangkan status utang pajak** di sistem Coretax, berbeda dengan pengajuan keberatan atau banding yang dapat mengubah ketetapan pajak. Status utang pajak tetap tercatat hingga lunas sepenuhnya, meskipun pembayaran diangsur secara resmi.
### Pengertian Pengangsuran Pajak SKP Kurang Bayar PT dan Statusnya di Coretax
**Pengangsuran SKP kurang bayar** diatur dalam Pasal 9 ayat (4) UU KUP dan PMK 81/2024, memungkinkan PT mengajukan cicilan resmi ke KPP untuk kekurangan bayar berdasarkan Surat Ketetapan Pajak (SKP). Namun, persetujuan pengangsuran **tidak menghapus status utang pajak di Coretax**, karena utang tetap ada dan hanya dibagi menjadi angsuran bulanan. Sanksi bunga administratif tetap dikenakan sesuai Pasal 19 ayat (2) UU KUP, dihitung dari saldo utang pajak terutang pada setiap jatuh tempo angsuran.
#### Syarat Pengajuan Pengangsuran Pembayaran Pajak SKP Kurang Bayar
Untuk **mengajukan pengangsuran SKP kurang bayar**, lampirkan SPT Tahunan PPh 2 tahun terakhir, SPT Masa PPN 3 masa terakhir, dan jaminan aset minimal sebesar utang pajak (bukti kepemilikan, bukan jaminan utang lain). Permohonan diajukan sebelum jatuh tempo atau sebelum lelang sitaan untuk force majeure, dengan keputusan KPP dalam 7 hari kerja.
#### Jangka Waktu Pengangsuran Utang Pajak SKP Kurang Bayar
**Jangka waktu pengangsuran SKP kurang bayar** paling lama 24 bulan sejak surat persetujuan, dengan angsuran bulanan tetap (1 kali/bulan), kecuali PPh Pasal 29 hingga batas SPT tahun berikutnya. Penundaan juga maksimal 24 bulan, tapi utang pajak SKP tetap tercatat di Coretax hingga pelunasan.
### Perbedaan Pengangsuran dengan Keberatan atau Banding pada SKP Kurang Bayar
Berbeda dengan **pengangsuran pembayaran pajak SKP kurang bayar**, pengajuan keberatan atau banding dapat membatalkan/mengurangi SKP sehingga **menghilangkan atau mengurangi status utang pajak di Coretax** jika memenangkan gugatan. Pengangsuran hanya fasilitasi pembayaran, bukan pembatalan ketetapan, sehingga bunga tetap berlaku paling lama 24 bulan.
### Sanksi Bunga pada Pengangsuran SKP Kurang Bayar
Wajib Pajak yang **diperbolehkan mengangsur SKP kurang bayar** tetap kena **sanksi bunga pengangsuran pajak SKP** sebesar tarif bulanan Menteri Keuangan dari sisa utang, ditagih via STP setiap jatuh tempo. Bunga tidak dikenakan pada angsuran STP tertentu, tapi wajib untuk SKP.
### FAQ Pengangsuran Pembayaran Pajak SKP Kurang Bayar
#### ****Apakah pengangsuran SKP kurang bayar menghilangkan utang di Coretax?**
Tidak, status utang tetap hingga lunas
#### ****Berapa lama jangka waktu pengangsuran utang pajak SKP?**
Maksimal 24 bulan, angsuran bulanan tetap.
#### ****Apa sanksi bunga untuk pengangsuran SKP kurang bayar?**
Bunga dari saldo utang, Pasal 19(2) UU KUP, tagih via STP.
#### ****Syarat apa saja untuk mengajukan pengangsuran pajak SKP?**
SPT terakhir, jaminan aset, permohonan ke KPP.
#### ****Bedanya pengangsuran vs banding SKP kurang bayar?**
Pengangsuran cicil utang existing, sedangkan banding ubah ketetapan.
### Cara Mengubah Status Faktur Pajak Masukan dari Tidak Dikreditkan Menjadi Dikreditkan
URL: https://www.diskusipajak.com/p/cara-mengubah-status-faktur-pajak-masukan-dari-tidak-dikreditkan-menjadi-dikreditkan/
Last updated: 2026-01-15T12:37:56.000Z
**Ya, faktur pajak masukan yang dilaporkan sebagai tidak dikreditkan masih bisa diubah menjadi dikreditkan, asalkan belum dilakukan pemeriksaan atas SPT PPN tersebut.**
### Syarat dan Ketentuan Perubahan Status Faktur Pajak Masukan
Perubahan status pengkreditan faktur pajak masukan hanya dapat dilakukan sebelum otoritas pajak melakukan pemeriksaan atas SPT PPN Masa yang bersangkutan. Jika faktur pajak sudah dilaporkan dengan status "uncredited" (tidak dikreditkan) namun seharusnya dikreditkan, Anda masih memiliki kesempatan untuk memperbaikinya melalui mekanisme yang disediakan dalam sistem e-Faktur Coretax.
### Langkah-Langkah Mengubah Status Faktur dari Tidak Dikreditkan Menjadi Dikreditkan
Berikut adalah prosedur lengkap untuk mengubah status pengkreditan faktur pajak masukan:
1. **Masuk ke sistem e-Faktur Coretax** dan pilih menu "Pajak Masukan"
2. **Cari faktur pajak** yang ingin diubah statusnya
3. **Klik tombol edit** (ikon pensil) pada faktur tersebut
4. **Pilih "Kembali ke Status Approved"** terlebih dahulu untuk mengembalikan faktur ke status normal
5. **Ubah status menjadi "Kreditkan Faktur"** untuk mengkreditkan pajak masukan
6. **Simpan perubahan** yang telah dilakukan
### Pelaporan SPT Pembetulan Setelah Perubahan Status
Setelah berhasil mengubah status faktur pajak masukan dari tidak dikreditkan menjadi dikreditkan, Anda **wajib melaporkan SPT Pembetulan** (SPT Masa PPN Pembetulan). Hal ini karena perubahan status pengkreditan akan mempengaruhi perhitungan PPN keluaran dan PPN masukan yang telah dilaporkan sebelumnya.
Langkah pelaporan SPT Pembetulan:
- Buat SPT Masa PPN Pembetulan untuk periode Oktober
- Cantumkan perubahan nilai PPN masukan yang dikreditkan
- Laporkan sesuai dengan ketentuan yang berlaku
### Penting untuk Diperhatikan
Perubahan status pengkreditan akan secara otomatis mempengaruhi perhitungan PPN keluaran dan PPN masukan dalam SPT Masa PPN. Oleh karena itu, pastikan untuk melakukan pembetulan SPT dengan cermat dan tepat waktu agar tidak menimbulkan masalah dengan otoritas pajak.
---
### FAQ - Pertanyaan Umum Seputar Pengkreditan Faktur Pajak Masukan
#### ****Apakah semua faktur pajak masukan bisa dikreditkan?**
Tidak semua faktur pajak masukan dapat dikreditkan. Faktur pajak harus memenuhi syarat formal dan material, termasuk kelengkapan data seperti nama, alamat, dan NPWP penjual serta pembeli, serta harus berkaitan dengan penyerahan yang terutang PPN.
#### ****Berapa lama waktu untuk mengkreditkan faktur pajak masukan yang diterima terlambat?**
Pengkreditan faktur pajak masukan yang diterima terlambat hanya diperkenankan pada Masa Pajak berikutnya paling lama 3 (tiga) bulan setelah berakhirnya Masa Pajak saat faktur dibuat.
#### ****Apa yang terjadi jika saya tidak melaporkan SPT Pembetulan setelah mengubah status faktur?**
Ketidaksesuaian antara status pengkreditan faktur dan pelaporan SPT dapat menyebabkan masalah dalam pemeriksaan pajak dan potensi sanksi administratif.
### Karyawan Pindah Kerja dari PT A ke PT B: Penanganan Bukti Potong PPh 21 A1 Desember
URL: https://www.diskusipajak.com/p/karyawan-pindah-kerja-dari-pt-a-ke-pt-b-penanganan-bukti-potong-pph-21-a1-desember/
Last updated: 2026-01-15T12:34:47.000Z
Ketika seorang karyawan pindah kerja dari PT A ke PT B, sering terjadi masalah seperti ketiadaan bukti potong A1 dari PT A saat membuat A1 Desember di PT B akibat human error atau kelalaian administratif. Solusi utamanya adalah PT A membuat bukti potong PPh Pasal 21 A1 untuk masa pajak gaji terakhir, lalu PT B memasukkannya saat proses A1 Desember.
## Solusi Lengkap Penanganan Bukti Potong PPh 21 Karyawan Pindah Kerja dari PT A ke PT B Jika Belum Ada A1
### Langkah Membuat Bukti Potong PPh 21 A1 di PT A untuk Masa Pajak Terakhir
Pastikan PT A terlebih dahulu menerbitkan bukti potong A1 PPh Pasal 21 pada masa pajak pembayaran gaji terakhir sebelum karyawan pindah kerja. Ini wajib untuk menghindari kesalahan saat PT B memproses A1 Desember untuk karyawan yang sudah pindah kerja ke PT B.
### Cara PT B Membuat Bukti Potong A1 Desember dengan Memasukkan Data dari PT A
Setelah PT A selesai membuat A1, PT B buat bukti potong A1 Desember dengan mengimpor atau memasukkan bukti potong A1 dari PT A sebagai dasar perhitungan PPh 21 karyawan pindah kerja.
## Apa yang Terjadi Jika PT A Sudah Buat BPMP Setelah Karyawan Pindah Kerja ke PT B?
### Penanganan BPMP Terlanjur Dibuat di PT A Pasca Karyawan Pindah Kerja
Jika karyawan pindah kerja ke PT B misalnya bulan 6, gaji mulai dibayar via PT B bulan 7, tapi PT A terlanjur buat Bukti Potong Masa Pajak (BPMP) bulan 7-11 meski karyawan sudah tidak ada di PT A, solusinya:
• PT A buat BP A1 masa pajak 6 untuk gaji terakhir karyawan yang pindah.
• Batalkan BPMP bulan 7-11 di PT A via e-Bupot, yang otomatis mengurangi PPh 21 terutang.
• PT B buat ulang bukti potong A1 masa 7-11 untuk karyawan pindah kerja, tambah PPh 21 terutang, dan setor ulang jika ada kode bayar (KB).
Kode bayar (KB) dari BPMP yang dibatalkan tidak bisa digenerate ulang otomatis; setor ulang di PT B diperlukan untuk PPh Pasal 21 karyawan pindah kerja. Pastikan PT A tidak menghitung lagi karyawan yang sudah pindah untuk menghindari duplikasi data.
## FAQ Karyawan Pindah Kerja dan Bukti Potong PPh 21 A1
#### ****Bagaimana cara menangani bukti potong A1 untuk karyawan yang pindah kerja dari PT A ke PT B?**
Buat A1 retroaktif di PT A untuk masa kerja terakhir, kemudian impor data ke PT B melalui data karyawan pindah kerja.
#### ****Apa solusi jika PT A tidak buat bukti potong A1 pada bulan terakhir karyawan bekerja saat pindah ke PT B?**
PT A terbitkan A1 masa terakhir karyawan, PT B akumulasikan di A1 Desember sebagai bukti pemotongan karyawan pindah.
#### ****Bisakah KB BPMP PT A digenerate ulang setelah batal karena karyawan sudah pindah ke PT B?**
Tidak, setor ulang di PT B setelah buat A1 baru dengan data karyawan pindah kerja.
#### ****Langkah batalkan BPMP terlanjur di PT A setelah karyawan pindah kerja ke PT B?**
Gunakan e-Bupot untuk pembatalan, kurangi PPh 21, lalu PT B proses ulang perhitungan untuk karyawan pindah kerja.
### PPh Pasal 26 atas Penjualan Saham WPLN Cayman Island ke Perusahaan Indonesia dan Singapura: Analisis Lengkap Kewajiban Pajak
URL: https://www.diskusipajak.com/p/pph-pasal-26-atas-penjualan-saham-wpln-cayman-island-ke-perusahaan-indonesia-dan-singapura-analisis-lengkap-kewajiban-pajak/
Last updated: 2026-01-15T10:10:02.000Z
### Apakah Transaksi Penjualan Saham Perusahaan A Dikenakan PPh Pasal 26?
Ya, transaksi penjualan saham perusahaan A (WPLN Cayman Island) kepada perusahaan C (Singapura) atas kepemilikan 95% di perusahaan B (Indonesia) **dikenakan PPh Pasal 26**. Penjualan saham milik perseroan terbatas dalam negeri yang tidak berstatus emiten atau perusahaan publik oleh pemegang saham WPLN merupakan objek pemotongan PPh Pasal 26 sesuai PMK 81/2024 (Bagian Ketujuh Pemotongan Pajak Penghasilan Pasal 26 atas Penghasilan yang Diterima atau Diperoleh Wajib Pajak Luar Negeri selain Bentuk Usaha Tetap atas Penghasilan Berupa Keuntungan dari Penjualan Saham)
### Berapa Tarif PPh Pasal 26 untuk Penjualan Saham WPLN?
**Tarif efektif PPh Pasal 26 adalah 5% dari harga jual saham**. Tarif ini dihitung dari 20% (tarif umum PPh Pasal 26) dikalikan dengan 25% (perkiraan penghasilan neto). Rumusnya:
**PPh Pasal 26 = 20% × 25% × Harga Jual = 5% × Harga Jual**
Namun, jika perusahaan A berasal dari negara yang memiliki **Perjanjian Penghindaran Pajak Berganda (P3B)** dengan Indonesia, pemotongan pajak akan dilakukan sesuai ketentuan P3B yang berlaku. Cayman Island tidak memiliki P3B dengan Indonesia, sehingga tarif 5% tetap berlaku.
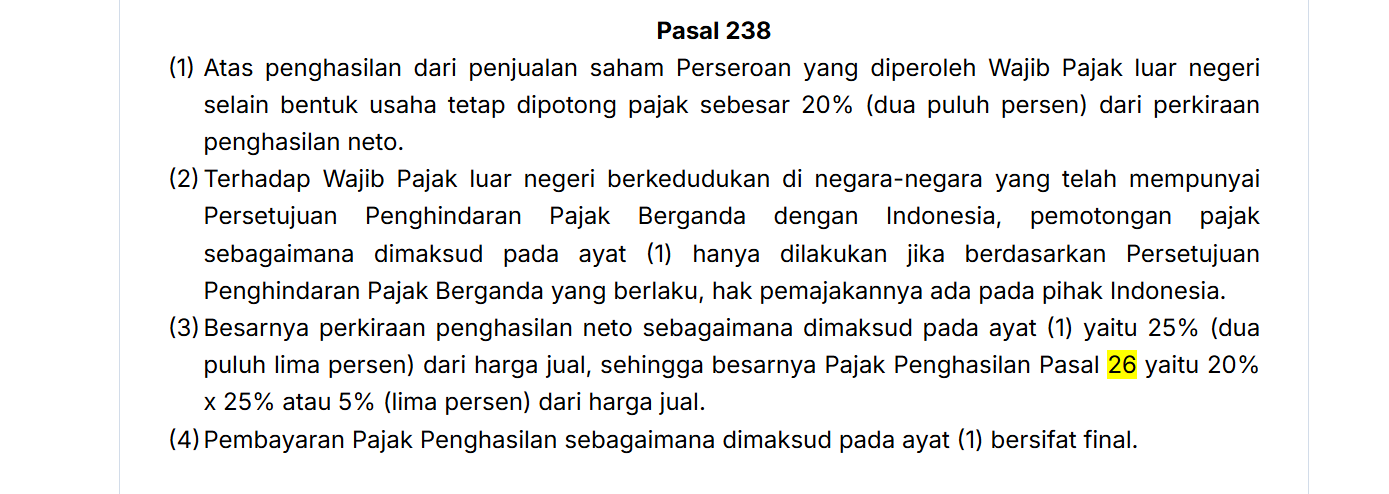
_This post is for paying subscribers only._
### Cara Mengubah Alamat Domisili NPWP Sesuai Pasal 24 PER-7/PJ/2025 Melalui Coretax
URL: https://www.diskusipajak.com/p/cara-mengubah-alamat-domisili-npwp-sesuai-pasal-24-per-7-pj-2025-melalui-coretax/
Last updated: 2026-01-15T07:48:04.000Z
Sesuai **Pasal 24 PER-7/PJ/2025**, wajib pajak **wajib melakukan perubahan data** jika terdapat perbedaan data administrasi perpajakan, termasuk **perubahan alamat domisili NPWP** yang telah berubah.
### Bagaimana Prosedur Perubahan Alamat Domisili NPWP Jika Masih di Wilayah KPP yang Sama?
**Perubahan alamat domisili NPWP** dapat dilakukan secara mandiri melalui **portal Coretax DJP** jika alamat baru masih dalam **wilayah kerja KPP yang sama**. Hal ini ditegaskan dalam **Pasal 24 PER-7/PJ/2025** yang mengatur **perubahan data alamat tempat tinggal wajib pajak** secara elektronik.
#### Langkah-Langkah Mengubah Alamat Domisili NPWP di Coretax
Ikuti panduan **cara mengubah alamat NPWP melalui Coretax** berikut:
- Login ke akun **Coretax DJP** di corotaxdjp.pajak.go.id.
- Pilih menu **Portal Saya > Perubahan Data > Perubahan Alamat Utama**.
- Isi **formulir perubahan alamat utama** dengan detail **alamat domisili baru**, termasuk RT/RW, provinsi, kabupaten, kecamatan, dan kelurahan. Sistem akan mengisi sebagian data secara otomatis.
- Unggah **dokumen pendukung perubahan alamat domisili NPWP**, seperti KTP atau bukti domisili terkini.
- Centang **pernyataan wajib pajak** dan klik **Simpan**. Sistem akan menghasilkan **dokumen tanda terima** secara elektronik.
Proses ini memastikan **perubahan data alamat domisili** tercatat dengan cepat tanpa harus datang ke KPP.
### Apa yang Terjadi Jika Perubahan Alamat Domisili NPWP Menyebabkan Pindah Wilayah KPP?
Jika **perubahan alamat domisili NPWP** menyebabkan **pindah wilayah kerja KPP**, permohonan diproses sebagai **pemindahan wajib pajak** sesuai **Pasal 28 PER-7/PJ/2025**. Kepala KPP lama melakukan penelitian dan menerbitkan keputusan paling lama **5 hari kerja** setelah bukti penerimaan. Jika terlampaui, permohonan dianggap dikabulkan, dan KPP baru menerbitkan **surat pindah** dalam **1 hari kerja**. KPP baru wajib menerbitkan **Kartu NPWP** dan **Surat Keterangan Terdaftar** dalam **1 hari kerja** setelah surat pindah diterima.
### Cara Mendapatkan Kartu NPWP Fisik atau Elektronik Setelah Perubahan Data
Untuk **kartu NPWP fisik**, ajukan **permohonan cetak ulang** ke **KPP terdekat**. Sementara itu, **kartu NPWP elektronik** memiliki kedudukan hukum sama dengan fisik dan dapat diunduh melalui:
- Buka corotaxdjp.pajak.go.id, login ke **Portal Saya > Dokumen Saya**.
- Pilih dokumen, klik **Unduh** pada kolom aksi.
**Kartu NPWP elektronik** ini valid untuk semua keperluan perpajakan setelah **perubahan alamat domisili NPWP** selesai.
### FAQ Perubahan Alamat Domisili NPWP Sesuai PER-7/PJ/2025
- **Apakah perubahan alamat domisili NPWP wajib dilaporkan?** Ya, sesuai **Pasal 24 PER-7/PJ/2025**, perbedaan data administrasi seperti **alamat domisili yang berubah** harus diubah untuk kesesuaian data DJP.
- **Bisakah perubahan alamat NPWP dilakukan online tanpa ke KPP?** Ya, melalui **Coretax** jika masih **wilayah KPP sama**; jika pindah KPP, ikuti prosedur pemindahan.
- **Dokumen apa yang diperlukan untuk perubahan alamat domisili NPWP?** Formulir perubahan data, KTP, dan bukti domisili baru seperti surat keterangan RT/RW.
- **Berapa lama proses pindah KPP akibat perubahan alamat domisili NPWP?** Maksimal 5 hari kerja untuk keputusan, plus 1 hari untuk surat pindah dan kartu baru.
- **Apakah PKP tetap PKP setelah pindah KPP karena perubahan alamat?** Ya, tidak ada pencabutan status PKP.
### Pemindahbukuan vs PPYSTT di Coretax: Panduan Lengkap PMK 81 Tahun 2024 untuk Wajib Pajak
URL: https://www.diskusipajak.com/p/pemindahbukuan-vs-ppystt-di-coretax-panduan-lengkap-pmk-81-tahun-2024-untuk-wajib-pajak/
Last updated: 2026-01-15T02:39:44.000Z
## Apa itu Pemindahbukuan dan PPYSTT di Coretax?
Dengan berlakunya Coretax pada 1 Januari 2025, Direktorat Jenderal Pajak (DJP) menetapkan regulasi baru melalui PMK 81 Tahun 2024\. Dua mekanisme penting yang perlu dipahami wajib pajak adalah Pemindahbukuan (PBK) dan Pengembalian Pajak Yang Seharusnya Tidak Terutang (PPYSTT). Keduanya bertujuan menyelesaikan kesalahan pembayaran pajak, namun dengan cakupan dan prosedur yang berbeda.
## Apa Perbedaan Pemindahbukuan dan PPYSTT Menurut PMK 81/2024?
Berikut adalah tabel perbandingan lengkap antara pemindahbukuan dan PPYSTT berdasarkan PMK 81 Tahun 2024:
| Aspek | Pemindahbukuan (PBK) | PPYSTT |
| --------------------- | ----------------------------------------------------------------------------------------- | ---------------------------------------------------------------------------------------------- |
| Pengertian | Memindahkan pembayaran pajak yang telah masuk ke jenis pajak lain atau masa pajak berbeda | Pengembalian pembayaran pajak yang seharusnya tidak terutang berdasarkan bukti atau data benar |
| Pasal Dasar | Pasal 108-111 PMK 81/2024 | Pasal 122-137 PMK 81/2024 |
| Kapan Digunakan | Saat WP salah membuat kode billing pembayaran pajak | Saat pembayaran pajak tidak sesuai kewajiban sebenarnya |
| Cakupan Jenis Pajak | Hanya 3 jenis: Deposit Pajak, Pengalihan Tanah/Bangunan, Bea Meterai | Lebih luas untuk berbagai jenis pajak |
| Siapa Bisa Mengajukan | WP Orang Pribadi, WP Badan, Instansi Pemerintah | WP Orang Pribadi, WP Badan, Perwakilan Negara Asing, Badan Internasional |
| Waktu Pengajuan | Tidak ada batas waktu | Ada jangka waktu tertentu sesuai regulasi |
| Dokumen Wajib | Bukti Setoran/Pembayaran, Pernyataan WP | Penghitungan Pajak yang Seharusnya Tidak Terutang, Bukti Pembayaran, Alasan Permohonan |
| Mekanisme Jabatan | DJP bisa lakukan tanpa permohonan WP | Hanya berdasarkan permohonan WP |
| Jangka Waktu Proses | Maksimal 30 hari kerja | Maksimal 12 bulan |
| Hasil | Langsung dipindahkan ke jenis/masa pajak lain | Dipertimbangkan untuk dikembalikan oleh DJP |
## Bagaimana Kondisi Pemindahbukuan Dapat Dilakukan Secara Jabatan?
Menurut Pasal 110 PMK 81/2024, DJP dapat melakukan pemindahbukuan secara jabatan dalam kondisi:
- Bukti Pemindahbukuan dengan kesalahan penerbitan
- Pembayaran/penyetoran pajak berdasarkan data dan informasi perlu dipindahkan
- Deposit pajak untuk melunasi sisa utang saat penghapusan NPWP
- Deposit pajak dalam penggabungan usaha
- Pembayaran pajak dengan perbaikan data dari Direktorat Jenderal Perbendaharaan
- Pembayaran pajak sebagai kompensasi pendapatan
## Apa Saja Jenis Pajak yang Dapat Dipindahbukuankan?
Berdasarkan Pasal 109 PMK 81/2024, hanya tiga jenis pajak yang dapat dipindahbukuankan:
**1\. Deposit Pajak**
Pemindahan dari deposit ke SPT masa tertentu ketika WP sudah bayar via deposit tapi mengklik bayar biasa.
**2\. Pajak Pengalihan Hak Tanah dan/atau Bangunan**
PPh atas pengalihan tanah/bangunan yang belum diteliti penerbitan surat dengan kesalahan dalam pembuatan kode billing.
**3\. Bea Meterai**
Pembayaran bea meterai yang keliru tujuannya dapat dipindahkan ke keperluan yang benar.
**4\. Jumlah pembayaran yang lebih besar daripada pajak terutang**
## Bagaimana Jika Pembayaran Pajak Tidak Bisa Dipindahbukuankan?
Ada pembayaran yang TIDAK bisa dipindahbukuankan menurut PMK 81/2024:
- Pembayaran dengan kode billing dari bank persepsi - Solusi: Ajukan PPYSTT
- Pembayaran untuk SPT Massa - Solusi: Ajukan PPYSTT
- Pembayaran dengan Kode Billing dari sistem selain DJP - Solusi: Ajukan PPYSTT
- Pembayaran yang sudah diperhitungkan dengan pajak terutang STP - Solusi: Ajukan PPYSTT
## Berapa Lama Proses Permohonan Pemindahbukuan di Coretax?
Menurut PMK 81/2024, DJP harus merespons permohonan pemindahbukuan dalam jangka waktu:
- Pemeriksaan Awal: Maksimal 5 hari kerja
- Persetujuan/Penolakan: Maksimal 30 hari kerja dari penerimaan permohonan
- Pengesahan: Dilakukan otomatis di sistem Coretax jika disetujui
## Berapa Lama Proses Permohonan PPYSTT di Coretax?
Untuk PPYSTT, jangka waktu pemrosesan adalah:
- Penelitian Administratif: Maksimal 30 hari
- Pertimbangan Pengembalian: Maksimal 12 bulan dari permohonan diterima
- Pencairan Dana: Dilakukan melalui RKUN sesuai jadwal
## Bagaimana Cara Mengajukan Pemindahbukuan di Coretax?
**Melalui Platform Coretax:**
1. Login ke aplikasi Coretax dengan e-ID/NPWP
2. Pilih menu Pemindahbukuan
3. Klik Ajukan Permohonan Baru
4. Pilih Tipe Pemindahbukuan (Deposit, Tanah/Bangunan, atau Bea Meterai)
5. Isi data permohonan sesuai bukti pembayaran
6. Unggah dokumen pendukung jika diperlukan
7. Klik Kirim
**Melalui KPP (Offline):**
- Datang langsung ke kantor pajak dengan berkas lengkap
- Layanan dapat dilakukan tanpa surat kuasa
## Bagaimana Cara Mengajukan PPYSTT di Coretax?
**Melalui Platform Coretax:**
1. Login ke aplikasi Coretax
2. Pilih menu Pengembalian Pajak atau PPYSTT
3. Klik Ajukan Permohonan Baru
4. Isi Penghitungan Pajak yang Seharusnya Tidak Terutang (WAJIB)
5. Jelaskan Alasan Permohonan (tidak digunakan dalam SPT, kelebihan pemotongan)
6. Unggah dokumen pendukung:
- Bukti pembayaran pajak
- Bukti potong jika relevan
- Faktur pajak masukan jika relevan
- Dokumen pendukung lainnya
7. Klik Kirim
**Melalui KPP (Offline):**
- Datang dengan dokumen fisik lengkap
- Serahkan kepada petugas verifikator
## Apa Saja Dokumen Wajib untuk PPYSTT?
Dokumen WAJIB untuk permohonan PPYSTT:
- Penghitungan Pajak yang Seharusnya Tidak Terutang
- Bukti Pembayaran Pajak (struk/kuitansi)
- Alasan Permohonan (penjelasan detail)
Dokumen PENDUKUNG:
- Bukti potong pajak (SPT Pemotong/Pemungut)
- Faktur pajak masukan (untuk PPN)
- SPT Tahunan/Masa sebelumnya
- Perjanjian atau kontrak yang relevan
- Surat keterangan pihak ketiga jika ada
- Dokumen lain relevan dengan alasan permohonan
## Apakah Pemindahbukuan Dapat Dilakukan Tanpa Permohonan WP?
Ya, sejak PMK 81/2024 berlaku, pemindahbukuan dapat dilakukan secara jabatan oleh DJP tanpa permohonan WP dalam kondisi tertentu (Pasal 110). Ini merupakan inovasi baru yang memudahkan penyelesaian kelebihan pembayaran.
Namun, hal ini hanya berlaku untuk ketiga jenis pajak yang disebutkan sebelumnya.
## Berapa Biaya Mengajukan Pemindahbukuan atau PPYSTT?
Baik Pemindahbukuan maupun PPYSTT GRATIS (tidak ada biaya administrasi). Ini merupakan layanan publik dari DJP untuk membantu WP menyelesaikan kesalahan pembayaran pajak.
## Implementasi PMK 81/2024 di Coretax Mulai Kapan?
Tanggal Berlaku: 1 Januari 2025
Ketentuan dalam PMK 81/2024 mengenai pemindahbukuan dan PPYSTT mulai berlaku sejak 1 Januari 2025 bersamaan dengan go-live sistem Coretax. WP dapat mulai mengajukan permohonan melalui platform Coretax sejak tanggal tersebut.
## Kesimpulan: Kapan Memilih PBK dan Kapan Memilih PPYSTT?
Untuk memudahkan pengambilan keputusan:
Pilih PBK jika:
- Kesalahan kode billing pembayaran (jenis, masa, nominal)
- Pembayaran untuk Deposit, Tanah/Bangunan, atau Bea Meterai
- Kesalahan dalam pembuatan bukti pembayaran
- Butuh penyelesaian cepat (30 hari)
Pilih PPYSTT jika:
- Pembayaran tidak sesuai dengan kewajiban sebenarnya
- Pembayaran tidak digunakan dalam SPT
- Terjadi kelebihan pemotongan pajak
- Perlu penelitian lebih detail dari DJP
- Pembayaran dengan kode billing bank persepsi
Referensi: Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Coretax), berlaku sejak 1 Januari 2025.
### Kewajiban Lapor SPT Tahunan
URL: https://www.diskusipajak.com/p/kewajiban-lapor-spt-tahunan/
Last updated: 2026-01-13T03:03:10.000Z
**SPT Tahunan**
Punya NPWP? tapi tidak tahu kewajibannya?
tentu sebagian orang sangat ingin mendapatkan Nomor Pokok Wajib Pajak (NPWP) sebagian lagi belum tahu apa itu NPWP, mendapatkan NPWP itu sangat Mudah tapi untuk menghapusnya dibutuhkan proses yang cukup panjang oleh DJP. sebagian lagi merasa punya NPWP hanya sebatas syarat untuk Proses Kredit Bank, sebagian lagi memiliki NPWP hanya untuk sebagai syarat administrasi usahanya, tak banyak tahu tentang kewajiban Wajib Pajak jika memiliki NPWP harus melaporkan SPT Tahunan, padahal pada saat pendaftaran NPWP di Loket KPP dulu pernah di sampaikan terkait Hak dan Kewajiban menjadi Wajib Pajak. nah apa sih SPT Tahunan? mengapa kita harus melapor SPT Tahunan?
SPT Tahunan merupakan surat yang digunakan para Wajib Pajak untuk melaporkan segala bentuk perhitungan dan pembayaran pajak, baik untuk objek pajak maupun bukan pajak. Selain itu, Surat Pemberitahuan Tahunan atau SPT dapat digunakan untuk melaporkan harta dan kewajiban sesuai dengan ketentuan peraturan perundang-undangan pajak. SPT Tahunan memiliki 2 jenis yaitu SPT Tahunan pribadi dan SPT Tahunan Badan.
Apabila wajib pajak tidak atau terlambat melaporkan SPT Tahunan, wajib pajak akan dikenakan sanksi berupa denda sebesar Rp 100.000 untuk Wajib Pajak Orang Pribadi dan denda sebesar Rp1.000.000 untuk Wajib Pajak Badan. Denda tersebut akan ditagihkan melalui Surat Tagihan Pajak (STP) yang akan diterbitkan kantor pajak.
Secara yuridis, kewajiban lapor SPT Tahunan ditegaskan dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Pasal 3 ayat (3) menyebutkan bahwa Wajib Pajak Orang Pribadi dan Wajib Pajak Badan wajib menyampaikan SPT Tahunan paling lambat tiga bulan setelah akhir tahun pajak untuk Wajib Pajak Orang Pribadi dan empat bulan setelah akhir tahun pajak untuk Wajib Pajak Badan.
Lebih lanjut di: [https://www.pajak.go.id/id/artikel/mengapa-harus-tetap-lapor-spt-tahunan](https://www.pajak.go.id/id/artikel/mengapa-harus-tetap-lapor-spt-tahunan?ref=diskusipajak.com)
memasuki tahun 2025 seluruh kewajiban pelaporan baik SPT Masa Maupun SPT Tahunan wajib Pajak menggunakan Aplikasi Coretax [https://coretaxdjp.pajak.go.id/](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com) melalui satu aplikasi tetapi bisa mencakup semua menu Pelaporan yang menjadi Kewajiban Wajib Pajak, Meskipun masih banyak kekurangan pada aplikasi ini DJP masih terus berbenah untuk menyempurnakannya.
memasuki bulan pertama tahun 2026 ini tentu wajib pajak sudah siap-siap untuk segera melaporkan SPT nya dalam aplikasi tersebut, semoga pada saat pelaporan wajib pajak diberikan kemudahan dalam mengisi dan mengakses aplikasi Coretax.
Jika Anda memiliki pertanyaan spesifik tentang bagaimana Pelaporan SPT Tahunan atau Coretax mempengaruhi situasi pajak pribadi Anda, jangan ragu untuk menghubungi konsultan pajak profesional di Palu atau melalui layanan konsultasi DJP (CALL CENTER DJP: 500-200 atau WhatsApp ke [https://wa.me/62](https://wa.me/6281310500200?ref=diskusipajak.com)85255402587).
### NPWP 16 Digit & Coretax: Apa Artinya untuk Pekerja Kantoran dan Freelancer di Palu?
URL: https://www.diskusipajak.com/p/npwp-16-digit-coretax-apa-artinya-untuk-pekerja-kantoran-dan-freelancer-di-palu/
Last updated: 2026-01-13T02:07:55.000Z
Sejak awal Juli 2024, Direktorat Jenderal Pajak (DJP) secara resmi mengimplementasikan NPWP 16 digit untuk orang pribadi yang terintegrasi dengan NIK. Perubahan ini adalah bagian dari transformasi digital pajak menuju era Coretax—sistem administrasi pajak terpadu yang lebih modern dan efisien. Bagi pekerja kantoran, freelancer, dan pelaku usaha digital di Palu, perubahan ini membawa implikasi praktis yang perlu dipahami sejak dini.Apa Itu NPWP 16 Digit Secara Praktis?
NPWP 16 digit orang pribadi dirancang dengan mengintegrasikan 15 digit Nomor Induk Kependudukan (NIK) plus 1 digit checksum yang dikenali sistem DJP. Dengan integrasi ini, identitas pajak dan identitas kependudukan warga negara menjadi satu referensi utama.
Format NPWP 16 digit untuk orang pribadi:
- **Terdiri dari**: 15 digit NIK + 1 digit checksum
- **Basis terintegrasi**: Langsung terhubung dengan data kependudukan DUKCAPIL
- **Berlaku untuk**: Orang pribadi penduduk Indonesia
- **Catatan**: Badan usaha dan instansi pemerintah tetap menggunakan NPWP 16 digit tersendiri (bukan dari NIK)
Transisi dari NPWP 15 digit ke 16 digit berlangsung bertahap hingga akhir 2024\. Selama periode transisi, kedua format masih dapat digunakan di beberapa layanan, namun DJP secara bertahap mengalihkan semua sistem ke NPWP 16 digit berbasis NIK.Apa Itu Coretax dan Perannya dalam Ekosistem Pajak Digital?
Coretax adalah platform administrasi pajak terintegrasi milik DJP yang diluncurkan untuk menggantikan sistem-sistem lama (seperti aplikasi e-SPT dan sistem pelaporan fisik). Coretax dirancang berbasis cloud, lebih responsif, dan terintegrasi dengan berbagai sistem pemerintah lainnya seperti OSS, perbankan, dan pihak ketiga.
**Fitur utama Coretax**:
- **Login berbasis NPWP 16 digit dan NIK**: Wajib pajak bisa login ke portal Coretax menggunakan NPWP 16 digit yang sudah terintegrasi dengan NIK
- **Administrasi pajak mandiri**: Pendaftaran, perubahan data, dan pelaporan SPT bisa dilakukan kapan saja tanpa harus datang ke KPP
- **Integrasi data real-time**: Informasi penghasilan yang dilaporkan pihak ketiga (pemberi kerja, bank, platform digital) langsung masuk ke akun Coretax wajib pajak
- **e-Filing dan e-Billing terintegrasi**: Pelaporan dan pembayaran pajak dalam satu platform yang sama
- **Akses mobile-friendly**: Bisa diakses via aplikasi mobile DJP untuk kemudahan
Dengan Coretax, proses administrasi pajak yang sebelumnya rumit dan memerlukan kunjungan offline kini bisa lebih efisien dan transparan.Checklist: Apa yang Harus Dilakukan Sekarang?
Takutnya perubahan NPWP 16 digit dan Coretax? Tenang. Ikuti checklist berikut untuk memastikan Anda sudah siap:
### Untuk Semua Warga Palu (Pekerja Kantoran dan Freelancer)
- \[ \] Cek status NIK di aplikasi DUKCAPIL atau datang ke Dinas Kependudukan Palu untuk memastikan data NIK akurat (nama, tanggal lahir, alamat)
- \[ \] Buka portal [https://login.pajak.go.id](https://login.pajak.go.id/?ref=diskusipajak.com) dan coba login menggunakan NPWP 16 digit dan password Anda
- \[ \] Jika belum pernah membuat akun Coretax, lakukan registrasi melalui portal atau datang ke KPP Palu
- \[ \] Simpan nomor Coretax atau bukti pendaftaran untuk referensi
### Khusus Pekerja Kantoran
- \[ \] Hubungi bagian HR/Payroll dan tanyakan apakah sistem mereka sudah support NPWP 16 digit
- \[ \] Verifikasi data NPWP 16 digit dan NIK yang ada di sistem perusahaan sudah benar
- \[ \] Tanyakan estimasi waktu ketika data PPh 21 akan mulai dilaporkan berbasis NPWP 16 digit
### Khusus Freelancer dan Pekerja Digital
- \[ \] Catat semua sumber pendapatan Anda dan klien utama
- \[ \] Hubungi klien atau platform pembayaran Anda (Xendit, Stripe, dll.) dan minta mereka untuk update data NPWP 16 digit
- \[ \] Persiapkan dokumentasi penghasilan (invoice, slip pembayaran, laporan platform) untuk kemudahan pelaporan nanti
- \[ \] Jika Anda punya usaha sampingan atau omzet tertentu, pertimbangkan untuk membuat buku kas atau catatan keuangan sederhana
## Pesan Terakhir
Perubahan NPWP 16 digit dan implementasi Coretax adalah langkah maju dalam modernisasi administrasi pajak Indonesia. Meskipun ada kurva pembelajaran, sistem ini pada akhirnya akan memudahkan Anda dalam mengelola kewajiban pajak, terutama bagi yang memiliki penghasilan dari berbagai sumber atau sering berpindah-pindah.
Jika Anda memiliki pertanyaan spesifik tentang bagaimana NPWP 16 digit atau Coretax mempengaruhi situasi pajak pribadi Anda, jangan ragu untuk menghubungi konsultan pajak profesional di Palu atau melalui layanan konsultasi DJP (CALL CENTER DJP: 500-200 atau WhatsApp ke [https://wa.me/62](https://wa.me/6281310500200?ref=diskusipajak.com)85255402587).
**Tetap patuhi kewajiban pajak, karena transparansi adalah kunci kepercayaan fiskal.**
### Kendala impersonate di Coretax DJP
URL: https://www.diskusipajak.com/p/kendala-impersonate-di-coretax-djp/
Last updated: 2026-06-06T05:17:07.000Z
_This post is for paying subscribers only._
### Tidak ada menu impersonate di Coretax DJP
URL: https://www.diskusipajak.com/p/tidak-ada-menu-impersonate-di-coretax-djp/
Last updated: 2026-06-06T05:17:11.000Z
_This post is for paying subscribers only._
### Bagaimana cara melakukan impersonate akun wajib pajak?
URL: https://www.diskusipajak.com/p/bagaimana-cara-melakukan-impersonate-akun-wajib-pajak/
Last updated: 2026-01-13T00:43:52.000Z
**Q: Bagaimana cara melakukan *impersonate* akun wajib pajak?**
A: Untuk dapat melakukan *impersonate*, pastikan Anda telah menerima penugasan dari wajib pajak yang akan Anda wakili.
Setelah mendapat penugasan sebagai penanggung jawab atau pihak terkait lainnya, Anda dapat melakukan *impersonate* dengan mengikuti langkah-langkah sebagai berikut:
1. Login ke akun Coretax DJP pribadi Anda.
2. Setelah halaman utama terbuka, pada bagian kanan atas layar klik pada menu *dropdown* akun Anda.
3. Pilih akun wajib pajak yang akan digunakan.
4. Sistem akan menampilkan notifikasi bahwa Anda menggunakan Coretax DJP dalam mode *impersonate* untuk wajib pajak yang Anda wakili.
5. Setelah notifikasi muncul, Anda dapat menjalankan hak dan kewajiban perpajakan sesuai *role* yang diberikan kepada Anda.

### Apa itu impersonate dalam Coretax DJP
URL: https://www.diskusipajak.com/p/tkb-apa-itu-impersonate-dalam-coretax-djp/
Last updated: 2026-01-13T02:03:03.000Z
## Pengertian Impersonate dalam Coretax DJP
A: *Impersonate* adalah cara akses Coretax DJP yang diperuntukkan bagi penanggung jawab dan pihak terkait yang diberikan hak akses (*role*) oleh wajib pajak badan atau instansi pemerintah yang diwakili.
Sebagai contoh, pengurus atau karyawan perusahaan, atau bendaharawan instansi pemerintah dapat menjalankan Coretax DJP mewakili perusahaan atau instansi pemerintah tersebut dengan mode *impersonating*.
Untuk menggunakan mode *impersonating*, wakil/kuasa wajib pajak *login* menggunakan akun Coretax DJP pribadi kemudian mengubah *role* dengan cara klik pada menu *dropdown* yang menampilkan NPWP dan nama.
Pilih akun wajib pajak yang akan diwakili, dan sistem secara otomatis akan menampilkan layar Coretax DJP dalam kapasitas sebagai wakil/kuasa dari wajib pajak tersebut. Dalam mode akses ini sistem akan menampilkan notifikasi "*You are currently impersonating user* \[NPWP wajib pajak yang diwakili\]."
Menu yang tersedia pada mode *impersonating* ini adalah sesuai dengan hak akses (*role*) yang diberikan oleh Penanggung jawab wajib pajak kepada Pihak Terkait yang bersangkutan.
## Cara Menggunakan Mode Impersonate
Berikut adalah langkah-langkah untuk menggunakan mode impersonate di Coretax DJP:
1. **Login dengan akun pribadi** \- Masuk ke Coretax DJP menggunakan akun Coretax DJP pribadi Anda
2. **Akses menu dropdown** \- Klik pada menu dropdown yang menampilkan NPWP dan nama Anda
3. **Pilih wajib pajak yang akan diwakili** \- Pilih akun wajib pajak badan atau instansi pemerintah yang ingin Anda wakili
4. **Sistem menampilkan notifikasi** \- Sistem akan menampilkan pesan "You are currently impersonating user \[NPWP\]" yang menandakan Anda dalam mode impersonate
5. **Akses sesuai dengan role** \- Gunakan sistem sesuai dengan hak akses (role) yang diberikan oleh Penanggung jawab wajib pajak
## Keuntungan Menggunakan Mode Impersonate
Mode impersonate memberikan beberapa keuntungan penting:
- **Kemudahan akses delegasi** \- Penanggung jawab wajib pajak dapat memberikan akses tanpa perlu membagikan password akun utama
- **Keamanan data** \- Setiap pengguna tetap menggunakan akun pribadi mereka sendiri
- **Audit trail yang jelas** \- Sistem mencatat siapa yang melakukan akses dengan notifikasi "impersonating user"
- **Fleksibilitas role-based** \- Menu dan fitur yang tersedia sesuai dengan role yang diberikan
- **Manajemen akses terpusat** \- Penanggung jawab dapat mengatur dan membatasi hak akses untuk setiap orang
## Pertanyaan yang Sering Diajukan (FAQ)
#### ****Apakah semua karyawan dapat menggunakan mode impersonate?**
Tidak semua karyawan dapat menggunakan mode impersonate. Hanya karyawan atau pihak terkait yang telah diberikan hak akses (role) oleh Penanggung jawab wajib pajak yang dapat menggunakan fitur ini. Penanggung jawab harus secara spesifik memberikan otorisasi dan menentukan role/hak akses apa saja yang boleh digunakan oleh setiap orang.
#### ****Apakah ada batasan waktu untuk menggunakan mode impersonate?**
Tidak ada batasan waktu khusus untuk mode impersonate, namun sistem akan terus menampilkan notifikasi "You are currently impersonating user \[NPWP\]" sebagai pengingat bahwa Anda sedang mengakses akun wajib pajak yang lain. Penanggung jawab wajib pajak dapat kapan saja mencabut akses dengan mengubah role pengguna tersebut melalui pengaturan akses.
#### ****Apa yang terjadi jika saya keluar dari mode impersonate?**
Jika Anda logout atau klik pada dropdown menu dan memilih akun pribadi Anda sendiri, Anda akan keluar dari mode impersonate dan kembali ke akun pribadi Anda. Sistem akan kembali menampilkan menu sesuai dengan role dan hak akses yang Anda miliki sebagai pengguna pribadi, bukan sebagai wakil dari wajib pajak yang lain.
### Cara Pendaftaran NPWP Orang Pribadi di Coretax DJP - Panduan Lengkap
URL: https://www.diskusipajak.com/p/tkb-cara-pendaftaran-npwp-orang-pribadi/
Last updated: 2026-01-13T00:38:10.000Z
Panduan lengkap cara daftar NPWP untuk orang pribadi melalui platform Coretax DJP. Ikuti langkah-langkah mudah mulai dari verifikasi identitas hingga menerima nomor NPWP digital.
_This post is for paying subscribers only._
### Menu "Hanya Registrasi"
URL: https://www.diskusipajak.com/p/menu-hanya-registrasi/
Last updated: 2026-01-13T00:49:45.000Z
**Q: Siapa saja yang melakukan pendaftaran melalui menu Hanya Registrasi?**
A: Anda dapat menggunakan pendaftaran dengan menu **Hanya Registrasi** untuk mengakses aplikasi Coretax DJP tanpa terlebih dahulu terdaftar sebagai wajib pajak dengan status aktif.
Contoh situasi yang memungkinkan untuk pendaftaran dengan menu **Hanya Registrasi**:
1. Anda belum memenuhi persyaratan untuk terdaftar sebagai wajib pajak, tetapi memiliki kewajiban untuk melakukan pembayaran pajak seperti PPh final atas pengalihan hak atas tanah dan bangunan.
2. Anda adalah seorang istri dengan kewajiban perpajakan yang bergabung ke NPWP suami, dan mendapat penunjukan sebagai *drafter* atau *signer* untuk wajib pajak badan atau instansi pemerintah.
Setelah melakukan pendaftaran melalui menu Hanya Registrasi, maka Anda dapat mengakses Coretax DJP dan melaksanakan administrasi perpajakan yang menjadi kewajiban Anda seperti pembayaran pajak (contoh #1) atau peran sebagai wakil/kuasa wajib pajak (contoh #2).
Prosedur untuk melakukan pendaftaran melalui menu Hanya Registrasi dapat Anda simak pada artikel [Akses bagi bukan WP](https://www.diskusipajak.com/akses-bagi-bukan-wp/).
**Artikel terkait:**
- [Apa itu *impersonate*](https://www.diskusipajak.com/tkb-apa-itu-impersonate-dalam-coretax-djp/)
- [Akses bagi istri NPWP gabung suami](https://www.diskusipajak.com/cara-akses-bagi-istri-npwp-gabung-suami-di-coretax/)
### Cara Daftar NPWP untuk yayasan?
URL: https://www.diskusipajak.com/p/tkb-cara-daftar-npwp-untuk-yayasan/
Last updated: 2026-01-13T00:28:15.000Z
**Q: Bagaimana perlakuan pendaftaran NPWP bagi sekolah atau organisasi yang bernaung di bawah suatu yayasan?**
A: Jika sekolah atau organisasi tersebut dianggap sebagai satu entitas dengan yayasan, maka dapat ditambahkan sebagai tempat kegiatan usaha pada akun yayasan yang bersangkutan. Jika merupakan entitas terpisah, maka perlu didaftarkan dengan NPWP sendiri.
Ciri utama entitas terpisah adalah memiliki SK AHU (Surat Keputusan Menteri Hukum dan HAM) untuk badan hukum atau badan usaha, atau memiliki akta pendirian sendiri.
### Apa saja dokumen yang dibutuhkan dalam membuat NPWP?
URL: https://www.diskusipajak.com/p/tkb-apa-saja-dokumen-yang-dibutuhkan-dalam-membuat-npwp/
Last updated: 2026-01-13T00:26:50.000Z
**Q: Saya ingin mendaftarkan diri dan mengaktifkan akun wajib pajak saya di Coretax DJP. Dokumen-dokumen apa saja yang harus saya siapkan?**
A: Untuk mempermudah proses pendaftaran dan aktivasi akun di Coretax DJP, Anda perlu menyiapkan dokumen-dokumen sebagai berikut.
1. KTP terbaru.
2. Kartu keluarga terbaru.
3. Alamat email aktif.
4. Nomor ponsel aktif.
### Cara Mudah Cek Pembayaran Core Tax
URL: https://www.diskusipajak.com/p/cara-mudah-cek-pembayaran-core-tax/
Last updated: 2026-01-11T04:13:24.000Z

- Masuk ke portal core tax, pilih Modul Buku Besar;
---

- Tampil laman Buku Besar Saya;
---

- Klik atau centang box Menampilkan Kredit;
- Klik Terapkan Filter untuk menampilkan data pada tabel;
- Klik icon tanggal atau kotak berwarna biru tersebut untuk memilih tanggal mulai dan tanggal akhir pada 1 bulan kalender;
---

- Pilih nama bulan dan tahun;
---

- Pilih tanggal mulai;
---

- Pilih tanggal akhir;
---

- Klik pada sembarang tempat, maka rentang Tanggal Transaksi akan tampil dengan angka : 01-10-2025 - 31-10-2025 seperti contoh di atas dan sistem akan menampilkan arus transaksi Kredit yang dilakukan wajib pajak (silahkan geser ke arah kanan laman untuk keterangan transaksi lebih lanjut).
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Mudah Hapus NPWP OP
URL: https://www.diskusipajak.com/p/cara-mudah-hapus-npwp-op/
Last updated: 2026-01-10T13:47:10.000Z

- Pilih Modul Portal Saya;
- Pilih sub modul Penghapusan dan Pencabutan;
---

- Tampil laman Penghapusan Pendaftaran;
- Pada Bagan Manajemen Kasus, baris Jenis Pembatalan \* : pilih Penghapusan NPWP;
---

Laman tampilan kedua

- Pada bagan Penghapusan Pendaftaran, baris Alasan Pembatalan \*, Silakan Pilih;
---

- Silahkan memilih satu alasan yang paling tepat;
---

- Klik atau pilih tanda + pada baris Unggah File;
---

- Perhatikan pada baris paling bawah yaitu: Mengarsipkan \*, klik atau tekan tombol **Pilih File** untuk memilih file Akta atau dokumen pendukung alasan penghapusan NPWP;

- Klik atau pilih tombol Simpan jika telah menyisipkan atau menggunggah file;
---

- Centang atau klik box atau kotak pada bagan Pernyataan Wajib Pajak di baris Pernyataan \* ;
- Klik atau pilih tombol Simpan.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Mudah Aktifkan NPWP WP OP
URL: https://www.diskusipajak.com/p/cara-mudah-aktifkan-npwp-wp-op/
Last updated: 2026-01-10T07:31:36.000Z

\-Untuk lebih pasti dan sesuai dengan status, Klik Modul Portal Saya, lalu baris Profil Saya;
---

- Status NPWP adalah Non Aktif pada laman Ikhtisar Profil Wajib Pajak;
---

- Kembali pada laman awal, pilih modul Portal Saya, lalu Perubahan Status dan Pengaktifan Kembali Wajib Pajak Nonaktif;
---

- Tampil laman Pengaktifan Kembali Status Wajib Pajak (laman kesatu);
---

Laman kedua
---

- Bagan Detail;
- Baris Status Wajib Pajak : INACTIVE;
- Baris Alasan Pengaktifan Kembali \* : isikan dengan alasan atau maksud dan tujuan pengaktifan kembali NPWP;
---

- Klik atau centang box Pernyataan pada bagan Pernyataan Wajib Pajak;
- Klik tombol Simpan, maka BPE akan tampil dengan notifikasi pada sisi kiri atas laman.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Mudah Tambah Rekening WP OP
URL: https://www.diskusipajak.com/p/cara-mudah-tambah-rekening-wp-op/
Last updated: 2026-01-10T04:43:19.000Z

- Pilih Modul Portal Saya;
---

- Pilih baris Perubahan Data;
- Pilih Identitas Wajib Pajak;
---

Laman pertama : Pengkinian Data: Identitas Wajib Pajak

Laman kedua

Laman ketiga
---

- Bagan Rekening Bank;
- Centang Box di baris Perbarui Rekening Bank Utama;
- Pada baris Penyertaan Modal Pada Bank, silahkan di pilih nama Bank;
- Pada baris Rekening Bank, silahkan diisi nomor rekening;
---

- Pada baris Jenis Rekening Bank, silahkan dipilih Akun Bisnis atau Akun Pribadi;
- Pada baris Nama Pemilik Rekening Bank, silahkan diisi nama lengkap pemilik rekening;
- Pada baris Tanggal Mulai, silahkan klik icon kalender dan pilih Today;
---

- Centang box pada baris Tambah atau perbarui rekening bank lain;
---

- Klik tombol Tambah;
---

- Tampil laman tabel Create Bank Details;
- Baris Bank\* : isikan nama bank dengan memilih pilihan nama bank;
- Baris Nomor Rekening Bank : isikan dengan nomor rekening;
- Baris Jenis Rekening Bank : memilih jenis rekening, tersedia pribadi atau bisnis;
- Baris Nama Pemilik Rekening Bank : isikan dengan nama lengkap pemilik rekening bank;
- Baris Tanggal Mulai : pilih atau klik pada icon atau lambang kalender dan pilih Today;
- Baris Tanggal akhir : abaikan;
- Klik tombol Simpan;
---

- Klik lambang atau icon + pada bagan Unggah File;
---

- Tampil laman Detail Dokumen;
- Perhatikan pada baris Mengarsipkan, klik tombol Pilih File, pilih file berupa tangkapan layar halaman awal buku rekening yang memuat data pemilik rekening;
---

- Setelah memilih dokumen halaman awal buku rekening (dalam format PDF), maka otomatis tombol Simpan aktif dan dapat di tekan;
---

- Setelah menekan tombol Simpan, maka notifikasi Succes akan tampil dan judul file yang diunggah juga tampil pada kolom;
---

- Klik box Pernyataan pada bagan Pernyataan Wajib Pajak;
- Klik tombol Simpan;
---

- Notifikasi Kasus telah berhasil dibuat!
- Klik tombol Unduh Bukti Tanda Terima;
---

Tampilan tangkapan layar Bukti Penerimaan Surat
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Mudah Rubah Omzet per Tahun
URL: https://www.diskusipajak.com/p/cara-mudah-rubah-omzet-per-tahun/
Last updated: 2026-01-10T02:06:21.000Z

- Klik Modul Portal Saya;
---

- Klik sub modul Profil Saya;
---

- Klik baris Informasi Umum;
---

- Klik tombol Edit;
---

Laman satu

Laman dua
- Pilih Data Ekonomi;
---

- Arahkan kursor ke baris Omzet per tahun;
---

- Pilih baris Rp. 0 s/d Rp. 4,8 M;
---

- Pilih Unggah Dokumen;
---

- Klik tombol + Choose untuk melampirkan atau upload data pendukung;
- Contoh untuk pelaku usaha UMKM adalah Tabel Peredaran Bruto pada SPT Tahunan (PPh) WP OP tahun pajak sebelumnya;
- Contoh untuk WP OP kategori karyawan adalah salinan atau berkas 1721 A1.
---

- Klik box/kotak Pernyataan Wajib Pajak;
---

- Klik tombol Submit dan akan menerima bukti penerimaan elektronik pada sisi kiri atas laman.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Mudah Aktifkan Kembali NPWP WP OP
URL: https://www.diskusipajak.com/p/cara-mudah-aktifkan-kembali-npwp-wp-op/
Last updated: 2026-01-08T02:04:53.000Z

Langkah Pertama:
\- Pastikan status NPWP pada laman Ikhtisar Profil Wajib Pajaka adalah ***Nonaktif.***
---

Langkah Kedua:
\- Ke modul Portal Saya;
\- Pilih sub modul Perubahan Status;
\- Pilih ***Pengaktifan Kembali Wajib Pajak Nonaktif.***
---

Langkah Ketiga:
\- Tampil laman Pengaktifan Kembali Status Wajib Pajak.
(laman bagian pertama)
---

(laman bagian kedua)
---

Langkah Keempat:
\- Pada bagan Detail, isikan pada kolom Alasan Pengaktifan Kembali\*;
(pada tangkapan dilayar adalah ***contoh*** dan dapat ditambahkan alasan sesuai dengan kondisi dan tujuan diaktifkannya kembali NPWP)
\- Centang kotak Pernyataan;
\- Klik tombol Simpan, maka secara otomatis BPE/BPS akan tampil atau diterima, cek pada dokumen saya atau fitur lonceng.
SPONSORED
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi dan badan tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Risiko Apa yang terjadi jika belum aktivasi coretax?
URL: https://www.diskusipajak.com/p/risiko-apa-yang-terjadi-jika-belum-aktivasi-coretax/
Last updated: 2026-01-08T00:46:53.000Z
## **Q: Apa risikonya jika wajib pajak tidak melakukan aktivasi akun?**
A: Wajib pajak sangat disarankan mengaktivasi akun pada Coretax DJP, karena Coretax DJP merupakan sistem administrasi perpajakan terbaru DJP yang akan menjadi pusat layanan perpajakan ke depan. Aktivasi akun adalah langkah awal agar Wajib Pajak dapat mengakses berbagai layanan digital perpajakan seperti pelaporan SPT, pengecekan data pembayaran, pengelolaan profil, penerbitan kode billing, layanan keberatan, serta berbagai fitur yang akan terus dikembangkan.
Jika wajib pajak tidak melakukan aktivasi, beberapa tantangan yang mungkin muncul antara lain:
### Terbatasnya akses ke layanan perpajakan digital.
Banyak layanan berbasis Coretax DJP akan menggantikan sistem lama, sehingga tanpa aktivasi akun wajib pajak berpotensi tidak dapat memanfaatkan layanan tersebut secara penuh.
### Tidak bisa memantau data perpajakan secara *real-time*.
Coretax DJP menyediakan buku besar (*ledger*) yang menampilkan transaksi perpajakan secara rinci. Jika akun tidak diaktivasi, maka wajib pajak tidak akan mendapatkan akses ke informasi ini.
### Keterlambatan dalam menerima dan merespons notifikasi resmi.
Akun wajib pajak pada Coretax DJP menjadi saluran komunikasi digital DJP. Tanpa aktivasi, wajib pajak bisa melewatkan informasi penting terkait kewajiban perpajakannya.
**Artikel terkait:**
- [Apa itu aktivasi akun](https://www.diskusipajak.com/apa-itu-aktivasi-akun-2/)
- [Status NPWP tidak aktivasi akun Coretax DJP](https://www.diskusipajak.com/status-npwp-tidak-aktivasi-akun-coretax-djp/)
### Status NPWP tidak aktivasi akun Coretax DJP
URL: https://www.diskusipajak.com/p/status-npwp-tidak-aktivasi-akun-coretax-djp/
Last updated: 2026-01-08T00:46:25.000Z
## **Q: Jika wajib pajak tidak melakukan aktivasi akun di Coretax DJP apakah NPWP-nya menjadi tidak aktif?**
A: Aktivasi akun pada Coretax DJP bukan menjadi penentu apakah NPWP aktif atau tidak. Aktivasi akun memberikan akses kepada layanan digital DJP yang tersedia pada Coretax DJP.
**Artikel terkait:**
- [Apa itu aktivasi akun](https://www.diskusipajak.com/apa-itu-aktivasi-akun-2/)
- [Risiko tidak aktivasi akun Coretax DJP](https://www.diskusipajak.com/apa-yang-terjadi-jika-belum-aktivasi-coretax/)
### Cara Mengamankan akses Coretax dengan verifikasi dua langkah
URL: https://www.diskusipajak.com/p/cara-mengamankan-akses-coretax-dengan-verifikasi-dua-langkah/
Last updated: 2026-01-08T00:35:57.000Z
## **Q: Saya khawatir data saya diubah atau dilihat oleh orang tidak berkepentingan. Bagaimana caranya memastikan bahwa akses akun Coretax DJP saya hanya saya yang tahu?**
A: Selain memastikan bahwa kata sandi dan akses email yang terdaftar di Coretax DJP hanya diketahui oleh pihak yang berkepentingan, Anda dapat menambahkan fitur verifikasi dua langkah sebagai pengaman ekstra saat *login*. Berikut cara mengaktifkannya:
1. Pada menu **Portal Saya > Profil Saya** cek panel di sebelah kiri layar, kemudian pilih **Verifikasi Dua Langkah**.
2. Pada layar berikutnya ("Konfigurasi Autentikasi Dua Faktor"), pilih **Diaktifkan**.
3. Pilih ***Authentication App*** untuk metode autentikasi yang lebih aman dan lebih cepat.
4. Scan QR Code dengan aplikasi *authenticator* dari HP Anda.
5. Masukkan kode 6 digit untuk "eTaxIndonesia" ke Coretax DJP.
6. Jika konfigurasi berhasil, akan muncul notifikasi “*Success*."
7. Selesai.

Dengan 2FA aktif maka setiap kali Anda *login* ke Coretax DJP, Anda akan diminta untuk memasukkan 6 digit kode verifikasi dari aplikasi *authenticator* (atau yang diterima di email, apabila Anda memilih menggunakan email sebagai saluran untuk menerima kode verifikasi).
### Bagaimana istri gabung NPWP suami di Coretax
URL: https://www.diskusipajak.com/p/bagaimana-istri-gabung-npwp-suami-di-coretax/
Last updated: 2026-06-06T05:17:15.000Z
## **Q: Saya seorang istri yang memiliki NPWP sendiri, dan sekarang bermaksud menggabungkan pelaksanaan kewajiban SPT dengan suami. Apa yang harus saya lakukan?**
A: Seorang istri yang telah memiliki NPWP sendiri dan hendak menggabungkan pelaksanaan kewajiban perpajakan dengan suaminya sebagai satu unit keluarga dapat mengajukan permohonan nonaktif NPWP dan memastikan bahwa NIK istri telah masuk dalam Daftar Unit Keluarga (DUK) pada akun Coretax DJP suami. Setelah dua hal tersebut dilakukan maka SPT tahunan suami akan otomatis mencakup data penghasilan dari istri.
Pengajuan permohonan nonaktif NPWP istri dapat mengikuti langkah-langkah pada artikel [**Pengajuan status nonaktif**](https://www.diskusipajak.com/perubahan-status-dan-perubahan-data/#pengajuan-status-nonaktif) dengan memilih alasan "Wajib Pajak orang pribadi wanita kawin yang sebelumnya aktif (OP, HB, PH, MT) yang kemudian memilih menggabungkan penghitungan pajak dengan suami."
### Penambahan NIK istri pada akun suami dapat mengikuti langkah-langkah berikut:
1. Pada akun Coretax DJP suami buka menu **Profil Saya**.
2. Klik **Informasi Umum**.
3. Klik **Edit** di sudut kanan atas.
4. Pada bagian unit pajak keluarga, tambahkan data NIK istri.
5. Lengkapi isian.
6. Pastikan status istri "Tanggungan."
7. Centang pernyataan.
8. Klik **Submit**.

### Cara Akses bagi istri NPWP gabung suami di Coretax
URL: https://www.diskusipajak.com/p/cara-akses-bagi-istri-npwp-gabung-suami-di-coretax/
Last updated: 2026-01-08T00:28:54.000Z
## **Q: Saya seorang istri dengan kewajiban pajak bergabung dengan suami (NPWP gabung). Bagaimana saya dapat mengakses Coretax DJP?**
A: Seorang wanita kawin yang kewajiban pajaknya digabung dengan suami dapat memiliki akun sendiri untuk menandatangani faktur, bukti potong, bukti pungut, atau SPT, terkait jabatannya, dalam sistem Coretax DJP.
Untuk dapat mengakses Coretax DJP, wajib pajak wanita menikah dapat memanfaatkan dua cara:
**OPSI 1**
### Pilihan ini digunakan bila NIK istri belum didaftarkan di Data Unit Keluarga (DUK) akun Coretax suami.
Menggunakan menu **Daftar di sini** untuk memulai proses persiapan registrasi wajib pajak, di dalamnya akan diberikan pilihan **Hanya registrasi**, yakni untuk membuat akun Coretax DJP tanpa menjadikan NIK sebagai NPWP.

**OPSI 2**
### Pilihan ini digunakan bila istri telah masuk dalam DUK pada akun Coretax suami.
Menggunakan menu **Aktivasi Akun Wajib Pajak** dan melengkapi isian yang diperlukan.

Isi NIK, alamat email, dan nomor telepon yang sudah terdaftar di DJP. Dalam hal email dan/atau nomor telepon terdapat tanda bintang, berarti email dan/atau nomor telepon tidak sesuai dengan yang telah terdaftar di DJP, silakan untuk menghubungi *Contact Center* atau KPP terdekat untuk melakukan perubahan.
Jika muncul notifikasi ‘Wajib Pajak Sudah memiliki Akun Wajib Pajak’ berarti Anda sudah memiliki akun wajib pajak dan tidak perlu melakukan aktivasi akun ulang. Silakan gunakan menu **Lupa Kata Sandi** untuk mengakses Coretax DJP.
### Apakah Akun WP badan digunakan bersama di Coretax
URL: https://www.diskusipajak.com/p/apakah-akun-wp-badan-digunakan-bersama-di-coretax/
Last updated: 2026-01-08T00:22:25.000Z
## **Q: Apakah NPWP badan dapat *login* dan digunakan secara bersama-sama dalam Coretax DJP layaknya mengakses DJP Online?**
A: Dalam sistem Coretax DJP, terdapat perubahan signifikan terkait akses akun bagi wajib pajak badan. Berbeda dengan sistem DJP Online sebelumnya, di mana akun badan dapat digunakan bersama-sama oleh beberapa individu, pada sistem Coretax DJP, setiap akses akan dikaitkan langsung dengan akun orang pribadi yang ditunjuk sebagai perwakilan atau pengurus dari wajib pajak badan.
Dengan sistem baru ini, DJP bertujuan menghilangkan praktik berbagi kata sandi akun wajib pajak badan demi menjaga keamanan data dan meningkatkan akuntabilitas karena setiap tindakan dalam sistem dapat ditelusuri sampai kepada individu tertentu.
### Cara Atur Ulang Kata Sandi Coretax
URL: https://www.diskusipajak.com/p/cara-atur-ulang-kata-sandi-coretax/
Last updated: 2026-01-08T00:19:16.000Z
## **Q: Bagaimana cara mengatur ulang kata sandi jika saya sudah pernah *login* sebelumnya?**
A: Anda dapat melakukan pengaturan ulang kata sandi Coretax DJP dengan cara sebagai berikut:
1. Buka laman login Coretax DJP: [https://coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com).
2. Klik **Lupa Kata Sandi?**
3. Ikuti instruksi di layar, dan lakukan verifikasi melalui email atau nomor telepon Anda yang terdaftar pada sistem Coretax DJP.

### Akses Coretax DJP bagi subjek pajak luar negeri
URL: https://www.diskusipajak.com/p/akses-coretax-djp-bagi-subjek-pajak-luar-negeri/
Last updated: 2026-01-08T00:16:56.000Z
## **Q: Bagaimana cara mendapatkan akses Coretax DJP bagi subjek pajak luar negeri atau warga negara asing (WNA)?**
A: Subjek pajak luar negeri yang membutuhkan akses Coretax DJP dapat menggunakan menu **Aktivasi Akun Wajib Pajak** untuk melakukan permintaan akses digital.

Pada layar berikutnya ("Permintaan Akses Digital"), Anda dapat mengikuti langkah-langkah sebagai berikut:
1. Pada bagian manajemen kasus, pilih jenis wajib pajak “Orang Pribadi atau Warisan Belum Terbagi.”
2. Isi formulir dengan lengkap termasuk nomor paspor, negara asal, nomor telepon, dan alamat email.
3. Pada bagian dokumen, unggah (*upload*) foto yang dipersyaratkan termasuk foto paspor.
4. Baca dan centang pernyataan.
5. Klik tombol **Simpan**.
Periksa email untuk menerima tautan (*link*) yang dapat Anda gunakan untuk mengaktifkan akun pada Coretax DJP.

### Akses bagi bukan WP
URL: https://www.diskusipajak.com/p/akses-bagi-bukan-wp/
Last updated: 2026-01-08T00:14:23.000Z
### **Q: Saya belum terdaftar sebagai wajib pajak. Bagaimana saya dapat mulai menggunakan Coretax DJP?**
A: Apabila Anda sudah memenuhi persyaratan untuk terdaftar sebagai wajib pajak maka Anda perlu melakukan prosedur pendaftaran. Panduan detil untuk melakukan pendaftaran sebagai wajib pajak termasuk untuk orang pribadi, badan, instansi pemerintah, dan PMSE dapat [dilihat di sini](https://pajak.go.id/reformdjp/coretax/?ref=diskusipajak.com).
Apabila Anda belum memiliki kewajiban untuk terdaftar sebagai wajib pajak tetapi memiliki kewajiban untuk melakukan pembayaran pajak tertentu seperti PPh final pengalihan hak atas tanah dan bangunan, atau Anda ditunjuk sebagai penanggung jawab wajib pajak, sehingga Anda membutuhkan akses terhadap Coretax DJP, maka Anda dapat menggunakan menu **Daftar Disini > Perorangan > Memiliki NIK > Hanya Registrasi** sesuai alur pada ilustrasi di bawah ini.

### Akses Coretax bagi bukan user DJP Online
URL: https://www.diskusipajak.com/p/akses-coretax-bagi-bukan-user-djp-online/
Last updated: 2026-01-08T00:11:47.000Z
## **Q: Saya sudah memiliki NPWP tetapi tidak memiliki akun DJP Online. Bagaimana cara saya mulai menggunakan Coretax DJP untuk pertama kali?**
A: Anda dapat mulai menggunakan Coretax DJP dengan cara melakukan aktivasi pada tautan [coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/home-portal/en-US/?ref=diskusipajak.com) pada menu **Aktivasi Akun Wajib Pajak**.

Pada layar berikutnya ("Permintaan Akses Digital"), Anda dapat mengikuti langkah-langkah sebagai berikut:
1. Pada bagian manajemen kasus, beri centang pada “Apakah Wajib Pajak sudah terdaftar?”
2. Pada bagian pemilihan wajib pajak, isi nomor pokok wajib pajak dan klik tombol **Cari**.
3. Pada bagian detail kontak masukkan alamat email dan nomor ponsel yang terdaftar pada DJP.
4. Pada bagian verifikasi identitas, ambil swafoto (*selfie*) kemudian klik tombol **Validasi Foto**”
5. Baca dan centang pernyataan.
6. Klik tombol **Simpan**.
Periksa email untuk menerima tautan (*link*) yang dapat Anda gunakan untuk mengaktifkan akun wajib pajak pada Coretax DJP.

### Apa itu aktivasi akun
URL: https://www.diskusipajak.com/p/apa-itu-aktivasi-akun-2/
Last updated: 2026-01-08T00:15:15.000Z
## **Q: Apa itu aktivasi akun dan siapa saja yang harus melakukan aktivasi akun di Coretax DJP?**
A: Aktivasi akun adalah proses untuk mengaktifkan akun wajib pajak pada sistem Direktorat Jenderal Pajak agar dapat mengakses dan menggunakan seluruh layanan perpajakan yang tersedia secara digital.
Bagi wajib pajak yang sudah pernah mengakses DJP Online, akun wajib pajak sudah teraktivasi sehingga langsung dapat mengakses Coretax DJP dengan mengikuti langkah-langkah sesuai artikel [Akses Coretax DJP bagi user DJP Online](https://www.diskusipajak.com/akses-coretax-bagi-user-djp-online/).
Bagi wajib pajak yang telah memiliki NPWP tetapi belum pernah memiliki akun pada DJP Online maka dapat mengakses Coretax DJP melalui aktivasi akun wajib pajak dengan mengikuti langkah-langkah pada artikel [Akses Coretax DJP bagi bukan user DJP Online](https://www.diskusipajak.com/akses-coretax-bagi-bukan-user-djp-online/).
Sedangkan bagi calon wajib pajak yang sudah memenuhi persyaratan untuk terdaftar sebagai wajib pajak dan bagi bukan wajib pajak tetapi memiliki kepentingan untuk mengakses Coretax DJP dapat mengikuti langkah-langkah pada artikel [Akses Coretax DJP bagi bukan WP](https://www.diskusipajak.com/akses-bagi-bukan-wp/).
### Akses Coretax bagi user DJP Online
URL: https://www.diskusipajak.com/p/akses-coretax-bagi-user-djp-online/
Last updated: 2026-01-08T00:00:55.000Z
## **Saya pengguna DJP Online. Bagaimana caranya saya berpindah menggunakan Coretax DJP?**
A: Apabila Anda adalah pengguna DJP Online yang telah melakukan pemadanan NIK sebagai NPWP dapat mengakses Coretax DJP cukup dengan membuat kata sandi baru. Langkah-langkahnya sebagai berikut:
### **Layar pertama: Buka laman Coretax DJP**
1. Akses Coretax DJP melalui tautan [coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com)
Klik **Lupa Kata Sandi?**

### **Layar kedua: Permohonan ubah kata sandi**
1. Pilih tujuan konfirmasi dan masukkan alamat email atau nomor ponsel.
2. Masukkan kode *captcha*.
3. Baca dan centang pernyataan.
4. Klik tombol **Kirim**.

Periksa email atau SMS untuk tautan yang dikirimkan oleh sistem. **Pastikan email berasal dari domain @pajak.go.id dan SMS dikirim dari DJP**.
Klik pada tautan tersebut kemudian lakukan penggantian kata sandi dan buat *passphrase* sesuai panduan. Anda akan menerima konfirmasi pendaftaran akun Coretax DJP pada email Anda.
Selesai. Sekarang Anda dapat mengakses Coretax DJP.
### Pertama kali akses Coretax DJP
URL: https://www.diskusipajak.com/p/pertama-kali-akses-coretax-djp/
Last updated: 2026-02-05T01:47:04.000Z
**Q: Saya belum pernah mengakses Coretax DJP, apa yang pertama kali harus saya lakukan agar bisa menggunakan Coretax DJP?**
A: Langkah-langkah menggunakan Coretax DJP pertama kali:
**Langkah 1**
- Bagi WP yang memiliki akun DJP Online:Login menggunakan ID dan kata sandi yang Anda gunakan untuk mengakses DJP Online kemudian lakukan perubahan kata sandi dengan mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/akses-coretax-bagi-user-djp-online/).
- Bagi WP yang belum pernah menggunakan/belum memiliki akun DJP Online:Lakukan aktivasi dengan mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/akses-coretax-bagi-bukan-user-djp-online/).
- Bagi yang belum memiliki NPWP Bagi yang belum terdaftar sebagai wajib pajak Anda dapat mengakses Coretax DJP mengikuti langkah-langkah [pada artikel ini](https://www.diskusipajak.com/akses-bagi-bukan-wp/).
**Langkah 2**
Bagi wajib pajak orang pribadi, setelah berhasil login ke dalam Coretax DJP, buat kode otorisasi/sertifikat elektronik yang berfungsi sebagai tanda tangan digital di dalam Coretax DJP dengan mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/bagaimana-mendapat-kode-otorisasi/).
**Langkah 3**
Untuk meningkatkan keamanan akun dan data perpajakan Anda, aktifkan verifikasi dua langkah dengan mengikuti panduan [pada artikel ini](https://www.diskusipajak.com/cara-mengamankan-akses-coretax-dengan-verifikasi-dua-langkah/).
### Sidoarjo: Episentrum Industri, Logistik, dan UMKM Tangguh di Gerbang Jawa Timur
URL: https://www.diskusipajak.com/p/sidoarjo-episentrum-industri-logistik-dan-umkm-tangguh-di-gerbang-jawa-timur/
Last updated: 2026-01-06T14:03:01.000Z
Sebagai pebisnis, melihat Sidoarjo adalah melihat sebuah koridor ekonomi yang sangat sibuk. Jika Surabaya adalah pusat administrasi dan finansial, maka Sidoarjo adalah **"lantai pabrik" dan "gudang"** utama bagi Jawa Timur. Dengan letak geografis yang terjepit di antara pusat konsumsi (Surabaya) dan pusat industri besar (Pasuruan/Mojokerto), Sidoarjo menawarkan efisiensi distribusi yang sulit ditandingi oleh wilayah lain di Indonesia.
---
## Profil Geografis sebagai Kota Delta
Secara geografis, Sidoarjo adalah sebuah **Delta**. Wilayah ini diapit oleh dua cabang sungai besar, yaitu Sungai Mas dan Sungai Porong, yang merupakan percabangan dari Sungai Brantas. Luas wilayahnya mencapai sekitar **714,24 km²**.
Bagi pebisnis, status "Kota Delta" ini memiliki dua sisi mata uang:
- **Keuntungan:** Kesuburan tanah dan melimpahnya air permukaan yang mendukung industri pengolahan makanan dan perikanan (tambak).
- **Risiko:** Elevasi tanah yang cenderung rendah membuat beberapa titik sangat bergantung pada sistem drainase dan pompa untuk mencegah genangan yang bisa menghambat logistik.
Sidoarjo memiliki kepadatan penduduk yang sangat tinggi, dengan populasi yang kini melampaui 2,3 juta jiwa. Ini bukan hanya angka penduduk, tapi merupakan **suplai tenaga kerja terampil** dan **pasar konsumsi** yang masif.
---
## Sejarah Ekonomi: Dari Kerajaan Jenggala ke Kawasan Industri
Sidoarjo memiliki akar sejarah sebagai pusat pemerintahan Kerajaan Jenggala. Namun, transformasi ekonominya terjadi secara masif pada era 1980-an hingga 1990-an ketika industri manufaktur mulai bergeser dari Surabaya ke wilayah pinggiran.
Sidoarjo berhasil melakukan transisi dari ekonomi berbasis agraris-perikanan (Udang dan Bandeng) menjadi ekonomi berbasis **manufaktur dan jasa**. Hingga saat ini, simbol Udang dan Bandeng tetap dipertahankan, namun kontribusi PDRB (Produk Domestik Regional Bruto) terbesar justru datang dari sektor industri pengolahan.
---
## Landmark: Simbol Ketangguhan Ekonomi
Landmark di Sidoarjo mencerminkan perpaduan antara identitas lokal, sejarah, dan tantangan yang berhasil dikelola.
### A. Monumen Jayandaru
Terletak di Alun-Alun Sidoarjo, monumen setinggi 25 meter ini menggambarkan kemakmuran Sidoarjo melalui sektor perikanan (Udang dan Bandeng) serta pertanian. Bagi pebisnis, Jayandaru adalah simbol "titik nol" ekonomi kota, di mana pusat perdagangan tradisional dan administrasi bertemu.
### B. Pusat Industri Tas dan Koper (Intako) Tanggulangin
Ini adalah landmark ekonomi kerakyatan paling ikonik di Indonesia. Tanggulangin adalah bukti ketangguhan UMKM Sidoarjo. Meskipun sempat terdampak oleh bencana lumpur, kawasan ini tetap menjadi rujukan nasional untuk produk kulit dan sintetis. Dari kacamata bisnis, Tanggulangin adalah model keberhasilan **klaster industri**.
### C. Museum Mpu Tantular
Landmark budaya ini menunjukkan sisi historis Sidoarjo. Terletak di dekat jalan arteri, museum ini menambah nilai pariwisata edukasi yang seringkali menjadi peluang bagi sektor jasa penunjang (perhotelan dan kuliner).
### D. Lumpur Sidoarjo (Lusi)
Kita tidak bisa membicarakan Sidoarjo tanpa menyebut bencana lumpur yang meletus tahun 2006\. Namun, dari sisi bisnis, kawasan ini sekarang bertransformasi menjadi **geowisata**. Penanganan dampak lumpur juga telah melahirkan jalur-jalur transportasi baru (seperti jalan arteri Porong) yang sekarang menjadi nadi utama logistik dari Surabaya menuju arah timur dan selatan Jawa.
---
## Pusat Pemerintahan: Efisiensi Layanan Publik
Pusat administrasi Sidoarjo terkonsentrasi di sekitar **Alun-Alun Sidoarjo**, meliputi Kantor Bupati dan gedung DPRD.
- **Transformasi Digital:** Sidoarjo dikenal cukup progresif dalam menerapkan *Online Single Submission* (OSS) dan Mal Pelayanan Publik (MPP). Bagi pebisnis, keberadaan MPP Sidoarjo di Jalan Lingkar Timur adalah poin plus karena memudahkan pengurusan izin usaha, pajak daerah, hingga administrasi tenaga kerja dalam satu atap.
- **Zona Pengembangan:** Pemerintah kabupaten kini mengarahkan pembangunan ke wilayah **Lingkar Timur** dan **Sidoarjo Barat** (Krian) untuk memecah kepadatan di pusat kota.
---
## Sentra Bisnis dan Ekonomi: Lokomotif Manufaktur
Ekonomi Sidoarjo adalah *powerhouse* bagi Jawa Timur. Struktur ekonominya sangat beragam, memberikan keamanan bagi investor karena tidak bergantung pada satu sektor saja.
### A. Sidoarjo Industrial Estate dan Kawasan Industri Mandiri
Sidoarjo adalah rumah bagi ribuan pabrik, mulai dari skala multinasional hingga lokal. Kawasan seperti **Waru, Gedangan, dan Buduran** adalah klaster industri tua yang sudah sangat mapan.
- **Sektor Utama:** Kertas (Tjiwi Kimia), elektronik, kabel, alas kaki, serta makanan dan minuman (seperti Mayora dan berbagai pabrik pengolahan hasil laut).
### B. Hub Logistik di Koridor Waru-Gedangan
Kawasan ini adalah gerbang utama. Hampir semua perusahaan logistik besar (JNE, J&T, Lion Parcel, dan perusahaan ekspedisi kargo) memiliki *sorting center* atau gudang utama di wilayah Sidoarjo karena kedekatannya dengan bandara dan jalan tol.
### C. Sentra UMKM Kerupuk dan Makanan Olahan
Di wilayah **Candi**, terdapat sentra industri kerupuk yang memasok kebutuhan nasional. Sidoarjo berhasil mengindustrialkan produk tradisional. Ini adalah peluang bagi pebisnis di sektor mesin pengemasan, teknologi pangan, dan rantai pasok bahan baku.
### D. Ritel dan Real Estate
Pertumbuhan hunian di Sidoarjo sangat cepat. Area seperti **Kahuripan Nirwana** dan **CitraHarmoni** menunjukkan pergeseran gaya hidup masyarakat Sidoarjo yang semakin urban. Hal ini memicu pertumbuhan mall seperti Lippo Plaza, Sun City, dan Transmart sebagai pusat serapan daya beli masyarakat.
---
## Bandar Udara: Aset Ekonomi Terbesar
**Bandar Udara Internasional Juanda (SUB)** secara administratif berada di wilayah Kabupaten Sidoarjo. Inilah jantung konektivitas Sidoarjo.
- **Terminal 1 & 2:** Juanda adalah bandara tersibuk kedua di Indonesia. Bagi pebisnis, keberadaan Juanda di Sidoarjo berarti kecepatan mobilitas eksekutif dan efisiensi kargo udara.
- **Koneksi IKN:** Seiring pembangunan Ibu Kota Nusantara (IKN) di Kalimantan, Juanda memainkan peran krusial sebagai titik keberangkatan utama logistik dan tenaga ahli dari Jawa menuju Kalimantan. Sidoarjo menjadi penerima manfaat langsung (*direct beneficiary*) dari proyek nasional ini.
---
## Transportasi dan Logistik: Nadi Jawa Timur
Sidoarjo adalah wilayah dengan aksesibilitas terbaik di luar Jakarta.
- **Terminal Purabaya (Bungurasih):** Meskipun sering disebut sebagai terminal Surabaya, lokasi fisiknya ada di Waru, Sidoarjo. Ini adalah terminal bus tersibuk di Indonesia Timur, yang menjamin ketersediaan akses bagi tenaga kerja komuter.
- **Jalan Tol Trans-Jawa:** Sidoarjo merupakan titik pertemuan jalur tol yang menghubungkan Surabaya ke arah Malang (Selatan) dan ke arah Probolinggo-Banyuwangi (Timur).
- **Rel Kereta Api:** Jalur kereta api di Sidoarjo sangat aktif, baik untuk penumpang (Komuter) maupun kargo. Pengembangan jalur kereta logistik menuju pelabuhan menjadi fokus utama untuk mengurangi beban jalan raya.
---
## Pelabuhan dan Akses Maritim
Meskipun Sidoarjo memiliki garis pantai yang panjang, pelabuhan utamanya tetap mengandalkan **Tanjung Perak** di Surabaya. Namun, Sidoarjo sedang mengembangkan konsep **kawasan industri terintegrasi** di wilayah pesisir (Sedati dan Jabon) yang direncanakan memiliki akses tambat untuk kapal-kapal skala menengah.
Pebisnis di Sidoarjo diuntungkan oleh jarak tempuh yang hanya 30-45 menit menuju Pelabuhan Tanjung Perak melalui akses jalan tol yang mulus, meminimalkan biaya *handling* barang ekspor.
---
## Apa yang Harus Mitigasi?
Sebagai pebisnis yang skeptis, Anda harus mewaspadai beberapa variabel risiko di Sidoarjo:
1. **Upah Minimum Kabupaten (UMK):** Sidoarjo masuk dalam lingkaran "Ring 1" Jawa Timur (bersama Surabaya, Gresik, Pasuruan, dan Mojokerto) yang memiliki UMK tertinggi. Pebisnis harus menghitung secara cermat efisiensi produktivitas dibandingkan biaya tenaga kerja yang terus naik.
2. **Kemacetan di Titik Waru:** Bundaran Waru adalah titik hambatan logistik utama. Meskipun sudah ada jalan layang (*flyover*), volume kendaraan yang luar biasa seringkali menjadi tantangan bagi ketepatan waktu distribusi.
3. **Masalah Tata Ruang:** Konversi lahan dari tambak/pertanian ke industri dan hunian terkadang menimbulkan masalah lingkungan seperti penurunan muka tanah (*land subsidence*) yang harus diantisipasi dalam desain konstruksi pabrik.
---
## Mengapa Sidoarjo Tetap Menarik?
Bagi pebisnis, Sidoarjo adalah **zona aman untuk skala ekonomi**. Infrastruktur listrik, air industri, dan jaringan internet sudah sangat mapan dibandingkan daerah lain yang sedang berkembang. Sidoarjo bukan lagi sekadar wilayah pendukung Surabaya, melainkan wilayah mandiri yang menjadi pusat distribusi untuk seluruh Indonesia bagian Timur.
Jika Anda bergerak di bidang manufaktur, logistik, atau bisnis berbasis konsumsi masa, Sidoarjo menawarkan kombinasi antara kemudahan akses (Bandara Juanda), ketersediaan talenta, dan dukungan pemerintah yang pro-investasi.
### Malang: Episentrum Pendidikan, Kreativitas, dan Logistik Jawa Timur
URL: https://www.diskusipajak.com/p/malang-episentrum-pendidikan-kreativitas-dan-logistik-jawa-timur/
Last updated: 2026-01-06T13:56:57.000Z
Kota Malang bukan sekadar destinasi wisata berhawa sejuk. Malang adalah **sentra pertumbuhan ekonomi lapis kedua (*secondary city*) paling potensial di Jawa Timur** setelah Surabaya. Dengan mengacu pada data *Grokipedia* dan analisis perkembangan pasar terkini, Malang telah bertransformasi dari kota peristirahatan kolonial menjadi hub pendidikan, ekonomi kreatif, dan pusat perdagangan jasa yang dinamis.
Malang memiliki posisi unik dalam konstelasi ekonomi nasional. Terletak di dataran tinggi (sekitar 440–667 mdpl), kota ini menawarkan ekosistem yang berbeda dari kota industri pesisir. Bagi pelaku usaha, Malang adalah pasar dengan daya beli yang stabil, didorong oleh populasi mahasiswa yang masif (lebih dari 300.000 mahasiswa) dan industri pariwisata yang tak pernah sepi.
## Profil Geografis dan Demografis
Secara administratif, Kota Malang memiliki luas wilayah sekitar **110,06 km²**. Berdasarkan data, populasi kota ini pada tahun 2024 mencapai sekitar **885.217 jiwa**, menjadikannya kota terbesar kedua di Jawa Timur.
Namun, sebagai pebisnis, Anda tidak boleh hanya melihat angka kota. Anda harus melihat **Malang Raya** (Kota Malang, Kabupaten Malang, dan Kota Batu) sebagai satu kesatuan pasar dengan populasi lebih dari 3 juta jiwa. Posisi Malang yang dikelilingi oleh pegunungan (Arjuno, Semeru, Bromo, Kawi) memberikan keuntungan iklim yang membuat produktivitas kerja lebih tinggi dan biaya pendinginan ruang (*air conditioning*) yang lebih rendah bagi industri tertentu.
---
## Sejarah Ekonomi: Dari Kota Perkebunan ke Kota Jasa
Memahami akar sejarah Malang penting untuk memetakan karakter konsumennya. Berdasarkan catatan sejarah, Malang berkembang pesat pada era kolonial (terutama setelah 1870) sebagai **pusat logistik perkebunan tebu, kopi, dan tembakau**.
- **Transformasi Status:** Pada 1 April 1914, Malang menyandang status *Gemeente* (Kotapraja). Infrastruktur yang dibangun Belanda—mulai dari tata kota bergaya Eropa hingga jalur kereta api—menjadi fondasi bisnis hingga saat ini.
- **Legacy Bisnis:** Karakter "Kota Pendidikan" sudah mulai terbentuk sejak zaman kolonial dengan didirikannya berbagai sekolah asrama. Hal ini berkembang menjadi ekonomi berbasis pengetahuan (*knowledge-based economy*) yang kita lihat sekarang.
---
## Landmark: Ikon Budaya sebagai Penggerak Ekonomi
Landmark di Malang bukan sekadar objek foto, melainkan titik gravitasi ekonomi kreatif dan pariwisata.
### A. Tugu Malang (Alun-Alun Bundar)
Terletak tepat di depan Balai Kota, Tugu Malang adalah simbol kedaulatan dan identitas kota. Bagi pebisnis, kawasan ini adalah "wajah premium" Malang. Properti di sekitar lingkar Tugu memiliki nilai investasi yang sangat tinggi karena statusnya sebagai cagar budaya dan pusat pemerintahan.
### B. Ijen Boulevard
Jalan kembar dengan taman di tengahnya ini adalah kawasan hunian paling elit di Malang. Dari perspektif bisnis, Ijen Boulevard adalah lokasi ideal bagi *flagship store*, butik premium, atau kantor pusat perusahaan yang ingin menonjolkan citra eksklusif. Setiap akhir pekan, kawasan ini menjadi pusat *Car Free Day* yang menggerakkan sektor UMKM secara masif.
### C. Kampung Warna-Warni Jodipan
Landmark modern ini adalah contoh sukses bagaimana kreativitas bisa mengubah area kumuh menjadi destinasi wisata kelas dunia. Ini membuktikan bahwa ekonomi kreatif di Malang memiliki dukungan sosial dan daya tarik investasi yang nyata.
### D. Gereja Kayutangan dan Koridor Heritage
Kawasan Kayutangan kini direvitalisasi menjadi "Malang Heritage". Area ini merupakan pusat bisnis tua yang kini kembali hidup sebagai zona kafe, galeri, dan ruang publik. Bagi investor kuliner, Kayutangan adalah target utama untuk menangkap pasar anak muda dan turis.
---
## Pusat Pemerintahan: Stabilitas Administrasi
Pusat pemerintahan Kota Malang terpusat di kawasan **Alun-Alun Bundar (Tugu)**.
- **Balai Kota Malang:** Gedung bergaya kolonial yang megah ini adalah pusat pengambilan kebijakan. Bagi pebisnis, efisiensi birokrasi di Malang saat ini sedang didorong melalui digitalisasi (e-government).
- **Kompleks DPRD:** Berdekatan dengan Balai Kota, menciptakan klaster pemerintahan yang rapi.
- **Perkantoran Terpadu (Block Office):** Terletak di Kedungkandang, pusat perkantoran ini dibangun untuk memecah kepadatan di pusat kota dan mendorong pertumbuhan ekonomi di wilayah timur Malang. Ini adalah sinyal bagi pebisnis untuk mulai melirik investasi properti di kawasan Malang Timur.
---
## Sentra Bisnis: Denyut Nadi Perdagangan
Malang memiliki beberapa zona bisnis dengan karakteristik pasar yang berbeda:
### A. Sentra Perdagangan Tradisional (Pasar Besar Malang)
Inilah pusat grosir terbesar di Malang. Arus uang tunai di sini sangat besar, terutama di sektor tekstil, barang kebutuhan pokok, dan elektronik. Pasar Besar adalah indikator daya beli masyarakat menengah ke bawah.
### B. Koridor Jl. Soekarno-Hatta (Suhat)
Jika Anda menyasar pasar **mahasiswa dan anak muda**, Suhat adalah tempatnya. Kawasan ini dipenuhi oleh ribuan *outlet* kuliner, *coworking space*, dan apartemen mahasiswa. Di sini, tren bisnis baru biasanya dimulai dan diuji coba.
### C. Pusat Perbelanjaan Modern
- **Mall Olympic Garden (MOG):** Pusat perbelanjaan paling mapan yang menyasar segmen keluarga dan kelas menengah-atas.
- **Malang Town Square (Matos):** Berada di ring-1 kawasan kampus (UB dan UM), menjadikannya pasar ritel paling padat di hari kerja.
### D. Industri Kreatif dan Teknologi (Cyber City)
Malang adalah salah satu kota di Indonesia yang secara eksplisit memposisikan diri sebagai kota kreatif. Keberadaan **Malang Creative Center (MCC)** sebagai gedung delapan lantai yang didedikasikan untuk inkubasi bisnis kreatif menunjukkan keseriusan pemerintah dalam mendukung startup teknologi dan desain.
---
## Bandar Udara: Konektivitas Udara
**Bandar Udara Abdulrachman Saleh (MLG)** adalah pintu masuk udara utama bagi Malang Raya.
- **Fungsi Ganda:** Bandara ini merupakan pangkalan udara militer (Lanud) yang juga melayani penerbangan sipil.
- **Akses Bisnis:** Meskipun jadwal penerbangan tidak sebanyak Juanda (Surabaya), keberadaan bandara ini sangat krusial bagi pebisnis yang melakukan perjalanan cepat ke Jakarta atau Bali.
- **Tantangan & Peluang:** Keterbatasan jam operasional (karena faktor cuaca dan status militer) justru membuka peluang bagi bisnis transportasi darat premium (travel/shuttle) yang menghubungkan Malang dengan Bandara Juanda di Sidoarjo.
---
## Pelabuhan dan Logistik: Strategi Kota Enklave
Secara geografis, Kota Malang tidak memiliki wilayah laut (landlocked). Namun, jangan salah sangka—Malang adalah hub logistik yang sangat penting.
- **Koneksi ke Tanjung Perak:** Dengan selesainya **Jalan Tol Pandaan-Malang**, waktu tempuh ke Pelabuhan Internasional Tanjung Perak di Surabaya kini hanya sekitar 1,5 hingga 2 jam. Ini membuat distribusi barang dari Malang ke pasar global menjadi jauh lebih kompetitif.
- **Stasiun Kotabaru:** Merupakan hub logistik kereta api yang vital. Pengiriman kargo melalui kereta api dari Malang ke Jakarta atau Surabaya tetap menjadi pilihan efisien bagi pebisnis barang konsumsi dan hasil bumi.
- **Dry Port Concept:** Banyak perusahaan manufaktur di Kabupaten Malang (daerah penyangga) menggunakan Kota Malang sebagai pusat administrasi dan distribusi logistik mereka.
---
## Sektor Pendidikan sebagai Mesin Ekonomi
Bagi pebisnis, universitas di Malang (Universitas Brawijaya, Universitas Negeri Malang, UMM, dll.) bukan sekadar lembaga pendidikan, melainkan **suplier konsumen**.
- **Mahasiswa sebagai Target Pasar:** Ribuan mahasiswa baru datang setiap tahun membawa "uang kiriman" yang menghidupkan bisnis kost, laundry, kuliner, hingga transportasi daring.
- **Ketersediaan Talenta:** Untuk pebisnis di sektor IT atau jasa, Malang menawarkan suplai talenta berkualitas dengan ekspektasi gaji (*labor cost*) yang lebih kompetitif dibandingkan Jakarta atau Surabaya.
---
## Tantangan dan Mitigasi Risiko
Sebagai pebisnis yang skeptis dan melakukan riset, Anda harus memperhatikan beberapa poin ini:
1. **Kemacetan:** Infrastruktur jalan di pusat kota sering kali tidak mampu menampung lonjakan kendaraan di akhir pekan (turis). Solusinya, pertimbangkan lokasi bisnis di jalur lingkar atau area yang terhubung dengan akses tol.
2. **Saturasi Pasar F&B:** Kompetisi kuliner di Malang sangat sengit. Jika tidak memiliki proposisi nilai yang unik, bisnis akan sulit bertahan lebih dari satu tahun.
3. **Ketergantungan Musiman:** Ekonomi pariwisata Malang sangat fluktuatif mengikuti masa liburan sekolah dan akhir tahun. Diversifikasi target pasar ke konsumen lokal (mahasiswa) sangat disarankan.
---
## Kesimpulan dan Pandangan Bisnis
Kota Malang adalah destinasi investasi yang stabil. Jika Jakarta adalah kota untuk "bertarung habis-habisan", maka Malang adalah kota untuk "membangun keberlanjutan". Dengan dukungan infrastruktur jalan tol yang sudah mapan dan statusnya sebagai kota kreatif, Malang sangat layak menjadi lokasi kantor operasional bagi perusahaan teknologi atau pusat distribusi regional.
Malang adalah tempat di mana kualitas hidup yang tinggi (*high quality of life*) bertemu dengan peluang ekonomi yang terus berkembang. mengingat besarnya jumlah pelaku ekonomi kreatif dan startup di sini.
### Palu: Hub Logistik Strategis dan Pusat Hilirisasi Indonesia Tengah
URL: https://www.diskusipajak.com/p/palu/
Last updated: 2026-01-13T02:25:26.000Z
Sebagai pebisnis, melihat **Palu** bukan hanya melihat sebuah ibu kota provinsi di tengah Pulau Sulawesi, melainkan melihat sebuah **"Kota Resiliensi"** yang sedang melakukan *rebound* besar-besaran. Jika Jakarta adalah tentang persaingan pasar yang jenuh, Palu adalah tentang **peluang rekonstruksi, logistik strategis, dan pintu masuk komoditas.**
Palu memiliki letak geografis yang unik: berada di sebuah teluk yang dalam dan dikelilingi pegunungan, namun tepat berada di atas salah satu sesar tektonik paling aktif di dunia (Sesar Palu-Koro). Dari kacamata bisnis, ini adalah wilayah dengan risiko tinggi (*high risk*), namun menjanjikan pengembalian tinggi (*high return*) bagi mereka yang bisa membaca arus logistik di Indonesia Tengah.
Palu bukan lagi sekadar kota yang berduka pasca-tsunami dan likuefaksi 2018\. Saat ini, Palu adalah **pusat saraf distribusi** untuk wilayah Sulawesi Tengah, yang merupakan salah satu provinsi dengan pertumbuhan ekonomi tertinggi di Indonesia berkat ledakan industri nikel.
## Posisi Strategis: Gerbang di "Leher" Sulawesi
Palu terletak di bagian sempit Pulau Sulawesi, menjadikannya titik transit alami antara Sulawesi Selatan, Sulawesi Utara, dan akses menuju Kalimantan Timur (Ibu Kota Nusantara/IKN).
Bagi pebisnis, posisi ini berarti satu hal: **Logistik**. Palu adalah tempat di mana barang dari Jawa dan Makassar dikumpulkan sebelum didistribusikan ke daerah kaya tambang di Morowali, Banggai, atau ke daerah pertanian di Sigi dan Donggala.
---
## Landmark: Simbol Kebangkitan dan Pariwisata Baru
Di Palu, landmark adalah pengingat akan kekuatan alam sekaligus simbol modernisasi yang sedang berjalan.
- **Jembatan Lalove:** Menggantikan peran ikonik Jembatan Kuning (Ponulele) yang hancur saat tsunami. Jembatan ini kini menjadi urat nadi transportasi baru yang menghubungkan wilayah Palu Timur dan Palu Barat, sekaligus menjadi magnet ekonomi kreatif bagi anak muda di sore hari.
- **Pantai Talise:** Dahulu adalah pusat wisata, sekarang sedang dalam tahap penataan ulang dengan tanggul laut raksasa. Dari kacamata bisnis, kawasan pesisir ini menawarkan peluang investasi di sektor F&B dan perhotelan yang lebih aman dengan standar mitigasi bencana yang baru.
- **Masjid Terapung (Remnants):** Sisa bangunan masjid yang masih berdiri di laut menjadi monumen sejarah. Kawasan di sekitarnya kini mulai tumbuh kembali sebagai sentra kuliner kaki lima yang sangat dinamis di malam hari.
- **Monumen Nosarara Nosabatutu:** Terletak di perbukitan, monumen ini adalah simbol perdamaian. Bagi investor, kawasan perbukitan Palu (seperti area Silae) adalah "tambang emas" untuk bisnis properti dan cafe dengan nilai jual pemandangan teluk (*bay view*) yang menakjubkan.
- **Masjid Raya Baitul Khairaat** : terletak di Kota palu di lokasi Eks Masjid Agung Darussalam yang diresmikan pada tanggal 04/12/2025 oleh Gubernur **Dr. H. Anwar Hafid, M.Si** menjadi destinasi wisata Religi terbaru oleh masyarakat Sulawesi Tengah Khususnya Kota Palu
---
## Pusat Pemerintahan: Pusat Kendali Rehabilitasi
Pusat pemerintahan Kota Palu dan Provinsi Sulawesi Tengah terkonsentrasi di kawasan **Jalan Sam Ratulangi** dan **Jalan Ahmad Yani**.
- **Kantor Gubernur dan Walikota:** Berada di area yang relatif aman dari zona merah tsunami. Bagi pebisnis, kedekatan dengan pusat pemerintahan di Palu sangat krusial saat ini karena banyak proyek pembangunan infrastruktur masih didorong oleh anggaran pemerintah (APBN/APBD) pasca-bencana.
- **ZNT (Zona Nilai Tanah):** Pasca 2018, pemerintah mengeluarkan peta zona rawan bencana (ZRB). Sebagai pebisnis, Anda harus sangat teliti melihat peta ini sebelum melakukan akuisisi lahan atau pembangunan fisik.
---
## Sentra Bisnis dan Ekonomi: Nikel, KEK, dan Agri-Business
Ekonomi Palu tidak berdiri sendiri; ia digerakkan oleh *hinterland* (daerah penyangga) yang kaya.
### A. KEK Palu (Kawasan Ekonomi Khusus)
Terletak di Kecamatan Tawaeli, KEK Palu dirancang sebagai pusat pengolahan hasil bumi dan logistik.
- **Peluang:** Jika Anda berbisnis di sektor manufaktur, pengolahan kelapa, kakao, atau herbal, KEK menawarkan insentif fiskal yang menggiurkan. Ini adalah upaya pemerintah untuk menarik industri agar tidak hanya berkumpul di Jawa.
- **Integrasi:** KEK ini terhubung langsung dengan Pelabuhan Pantoloan, menciptakan efisiensi *supply chain* yang sangat baik.
### B. Perdagangan dan Jasa (Jalan Gajah Mada & I Gusti Ngurah Rai)
Ini adalah pusat perdagangan konvensional di Palu. Di sini uang tunai berputar cepat dari sektor perdagangan hasil bumi (cengkeh, kakao) dan ritel kebutuhan pokok.
### C. Koneksi dengan Industri Tambang (Morowali Connection)
Meskipun tambang nikel berada di Morowali, banyak kantor pendukung, penyedia jasa alat berat, dan logistik yang berbasis di Palu karena fasilitas kota yang lebih lengkap (sekolah internasional, rumah sakit, dan mall). Palu adalah tempat "belanja" dan "istirahat" bagi para ekspatriat dan pekerja tambang dari kabupaten tetangga.
---
## Infrastruktur Strategis: Gerbang Keluar Masuk
Sebagai pebisnis, efisiensi transportasi adalah kunci margin keuntungan.
### A. Pelabuhan Pantoloan
Inilah pelabuhan terdalam dan terbesar di Sulawesi Tengah.
- **Kapasitas:** Mampu menampung kapal peti kemas besar. Pantoloan adalah pintu keluar utama untuk ekspor komoditas Sulawesi Tengah ke pasar global (China, Vietnam, Eropa).
- **Strategi:** Jika bisnis Anda melibatkan ekspor-impor barang berat, kedekatan dengan Pantoloan adalah syarat mutlak operasional.
### B. Bandara Internasional Mutiara SIS Al-Jufrie
Setelah direnovasi pasca-gempa, bandara ini kini memiliki terminal yang sangat modern dan landasan pacu yang mampu menampung pesawat besar.
- **Konektivitas:** Penerbangan langsung ke Jakarta, Makassar, dan Balikpapan membuat mobilitas eksekutif sangat mudah. Bagi pebisnis, keberadaan bandara ini menjadikan Palu sebagai *home base* yang layak untuk ekspansi di wilayah timur Indonesia.
---
## Sisi Skeptis: Risiko Tektonik dan Infrastruktur
Sebagai pebisnis yang jujur, kita harus membicarakan risiko:
1. **Risiko Geologi (Sesar Palu-Koro):** Ini adalah kenyataan yang tidak bisa diabaikan. Berbisnis di Palu berarti Anda harus menginvestasikan lebih banyak pada **asuransi properti** dan **struktur bangunan tahan gempa**. Biaya konstruksi di sini mungkin lebih mahal karena standar keamanan yang lebih tinggi.
2. **Ketergantungan pada Listrik dan Air:** Infrastruktur dasar di beberapa titik masih sering mengalami gangguan. Untuk operasional bisnis yang kritis (seperti hotel atau pabrik), investasi pada *genset* dan sistem cadangan air adalah wajib.
3. **Kesenjangan Talenta:** Mencari tenaga ahli tingkat manajerial terkadang menantang. Banyak perusahaan harus mendatangkan talenta dari Makassar atau Jawa, yang artinya ada tambahan biaya tunjangan dan mobilisasi.
---
## Budaya dan Gaya Hidup: "Kota Teluk" yang Santai tapi Dinamis
Masyarakat Palu memiliki budaya yang terbuka. Sebagai pebisnis, Anda akan mendapati bahwa negosiasi sering kali lebih efektif dilakukan di warung kopi.
- **Budaya Kopi:** Seperti banyak kota di Sulawesi, budaya ngopi di Palu sangat kuat. Banyak kesepakatan bisnis informal terjadi di sepanjang Jalan roda atau kafe-kafe modern di area perbukitan.
- **Kuliner Khas:** **Kaledo** (Kaki Lembu Donggala) bukan sekadar makanan, tapi alat diplomasi. Jamuan makan kaledo adalah cara terbaik untuk mencairkan suasana dengan mitra bisnis lokal.
---
## Kesimpulan: Mengapa Palu Sekarang?
Palu saat ini adalah **"Lahan Hijau"** yang baru saja dibersihkan. Dengan pembangunan IKN (Ibu Kota Nusantara) di Kalimantan Timur, Palu berada di posisi yang sangat menguntungkan sebagai **pemasok material konstruksi (batu pecah/pasir)** dan bahan pangan ke Kalimantan. Jarak tempuh laut dari Palu ke Balikpapan sangatlah dekat.
Jika Anda adalah pebisnis yang mencari wilayah dengan kompetisi yang belum sepadat Jakarta, namun didukung oleh sumber daya alam yang melimpah dan dukungan pemerintah yang masif, maka Palu adalah tempat untuk menanam modal jangka panjang.
### Jakarta Selatan: Epicentrum Modal, Gaya Hidup, dan Konektivitas Bisnis
URL: https://www.diskusipajak.com/p/jakarta-selatan-epicentrum-modal-gaya-hidup-dan-konektivitas-bisnis/
Last updated: 2026-01-06T03:46:42.000Z
Bagi pelaku usaha, Jakarta Selatan (Jaksel) adalah wilayah yang paling "seksi" sekaligus paling menantang. Di sini, biaya operasional (*OPEX*) mungkin yang tertinggi di Indonesia, namun potensi pengembalian (*ROI*) dan nilai prestise yang ditawarkan tidak tertandingi.
## Lanskap Geografis: Wilayah dengan Daya Beli Tertinggi
Secara geografis, Jakarta Selatan adalah area yang paling hijau dibandingkan wilayah Jakarta lainnya. Namun, bagi pebisnis, poin utamanya adalah **demografi**. Jaksel adalah rumah bagi kelas menengah-atas, ekspatriat, dan *high-net-worth individuals* (HNWI).
Kawasan seperti **Kebayoran Baru, Pondok Indah, dan Kemang** bukan sekadar pemukiman; mereka adalah kantong konsumen dengan daya beli ( *purchasing power*) raksasa. Jika Anda bergerak di bidang retail premium, F&B, atau jasa eksklusif, di sinilah target pasar Anda berkumpul.
## Sentra Bisnis (The Golden Triangle & Beyond)
Jakarta Selatan memiliki konsentrasi *Grade A Office Space* terbanyak di Indonesia. Sebagai pebisnis, kita harus memetakan di mana "uang" sebenarnya berada:
### A. SCBD (Sudirman Central Business District)
Ini adalah "Wall Street"-nya Indonesia. Berada di SCBD bukan sekadar soal punya alamat kantor, tapi soal **prestige dan networking**.
- **Value:** Jika perusahaan Anda bergerak di bidang *Investment Banking*, *Private Equity*, atau *Law Firm* papan atas, SCBD adalah keharusan.
- **Ekosistem:** Di sini, Anda bisa menutup kesepakatan bernilai miliaran hanya dengan makan siang di Pacific Place atau kopi sore di kawasan Senopati yang berbatasan langsung.
### B. Mega Kuningan
Kawasan ini adalah perpaduan antara bisnis dan diplomasi. Banyak kedutaan besar negara donor dan korporasi multinasional (MNC) berkantor di sini.
- **Karakteristik:** Lebih privat dibandingkan SCBD namun sangat aman dan terintegrasi dengan hunian vertikal (apartemen) mewah. Sangat cocok untuk bisnis yang mengandalkan relasi internasional.
### C. TB Simatupang: Koridor Energi dan Teknologi
Jika Sudirman-Thamrin mulai jenuh, TB Simatupang adalah alternatif utama.
- **Sektor Utama:** Kawasan ini adalah pusat bagi perusahaan minyak dan gas (Oil & Gas), pertambangan, dan infrastruktur.
- **Keunggulan:** Akses langsung ke Tol JORR (Jakarta Outer Ring Road) yang menghubungkan dengan Bekasi (industri) dan Tangerang (Bandara). Ini adalah lokasi strategis bagi perusahaan yang butuh kantor pusat yang megah namun tetap punya akses logistik ke luar kota.
---
## Landmark: Mesin Ekonomi Berkedok Ikon Kota
Di Jaksel, landmark bukan sekadar monumen untuk difoto, tapi pusat perputaran uang.
- **Gelora Bung Karno (GBK) & Senayan:** Area ini telah bertransformasi menjadi pusat ekonomi olahraga dan hiburan. Bagi pebisnis di sektor *Event Organizer*, *Sportswear*, atau *Wellness*, Senayan adalah titik episentrum.
- **Blok M & M Bloc Space:** Ini adalah contoh sukses revitalisasi aset negara menjadi pusat ekonomi kreatif. Bagi pebisnis muda atau pemilik *brand* lokal, Blok M adalah tempat melakukan *market test* karena keragaman pengunjungnya yang sangat tinggi—dari anak muda hingga komunitas Jepang.
- **Mall-Mall Raksasa (Pondok Indah Mall, Senayan City, Gandaria City):** Mall di Jaksel berfungsi sebagai "kantor kedua". Budaya meeting di mall sangat kental di sini, menjadikannya peluang besar bagi industri F&B dan jasa gaya hidup.
---
## Pusat Pemerintahan dan Diplomasi: Hub Kebijakan
Meskipun istana negara ada di Jakarta Pusat, Jakarta Selatan memegang kendali atas **hubungan luar negeri dan kebijakan teknis**.
- **Kawasan Kedutaan:** Keberadaan Kedutaan Besar (Belanda, Singapura, China, Australia, dll.) di Kuningan menjadikan Jaksel sebagai zona aman internasional. Bagi Anda yang mencari *partnership* global, akses ke kamar dagang internasional yang banyak bermarkas di sini sangatlah krusial.
- **Kantor Walikota Jakarta Selatan:** Sebagai pebisnis lokal, koordinasi perizinan usaha di sini tergolong yang paling maju dalam hal digitalisasi (meskipun tetap menantang). Jaksel sering menjadi "proyek percontohan" untuk kebijakan pemerintah provinsi.
---
## Infrastruktur dan Transportasi: Nadi Logistik Manusia
Sebagai pebisnis, kita tahu waktu adalah uang (*opportunity cost*). Di sinilah Jaksel unggul dibandingkan wilayah lain.
### A. MRT Jakarta: Backbone Produktivitas
Jalur MRT Fase 1 (Lebak Bulus - Bundaran HI) hampir seluruhnya membelah Jakarta Selatan.
- **Dampak Bisnis:** Properti di sepanjang jalur MRT (Lebak Bulus, Fatmawati, Cipete, Blok M) mengalami kenaikan nilai investasi yang signifikan. Konsep *Transit Oriented Development* (TOD) di titik-titik ini adalah peluang emas bagi bisnis retail dan hunian.
### B. LRT Jabodebek
Menghubungkan Bekasi dan Cibubur ke arah Kuningan (Dukuh Atas). Ini sangat membantu pebisnis yang memiliki tim atau karyawan yang tinggal di kota penyangga, meningkatkan efisiensi waktu kerja dan mengurangi kelelahan karyawan akibat macet.
### C. Akses Bandara dan Pelabuhan
Meskipun tidak memiliki pelabuhan atau bandara di dalam wilayahnya, Jaksel adalah yang paling terkoneksi:
- **Ke Bandara Soetta:** Lewat Tol Dalam Kota atau Tol JORR, akses ke Soetta relatif stabil.
- **Ke Bandara Halim Perdanakusuma:** Sangat dekat dari arah Cawang/Tebet, mempermudah mobilitas pebisnis yang sering terbang untuk urusan domestik atau menggunakan jet pribadi.
- **Logistik:** Akses ke Pelabuhan Tanjung Priok memang memakan waktu, namun Jaksel didukung oleh banyak *dry port* dan terminal kargo di pinggiran yang terhubung lewat jalur tol.
---
## Sisi Skeptis: Risiko yang Harus Anda Mitigasi
Jangan hanya melihat kemilaunya. Sebagai pebisnis yang realistis, Anda harus waspada pada:
1. **High Overhead:** Harga sewa kantor di SCBD atau Kuningan bisa mencapai 3-4 kali lipat dari harga di Jakarta Timur atau Utara. Anda harus memastikan *margin* bisnis Anda cukup tebal untuk menutupi biaya alamat bergengsi.
2. **Kemacetan Ekstrem:** Meskipun ada MRT, titik-titik seperti Kuningan, Gatot Subroto, dan Mampang tetap menjadi neraka kemacetan pada jam sibuk. Ini bisa menghambat distribusi barang jika bisnis Anda berbasis logistik fisik.
3. **Banjir di Kawasan Premium:** Ironisnya, beberapa kawasan mahal seperti Kemang masih memiliki risiko banjir saat curah hujan ekstrem. Pastikan asuransi aset Anda meng-cover risiko ini.
4. **Kompetisi Talenta:** Karena semua startup dan MNC ada di sini, perang talenta (terutama di bidang teknologi dan kreatif) sangat liar. Anda harus siap dengan skema kompensasi yang kompetitif.
---
## Strategi Penetrasi Bisnis di Jakarta Selatan
Jika Anda berencana membuka atau memindahkan bisnis ke Jaksel, gunakan strategi ini:
- **Lifestyle Branding:** Di Jaksel, orang membeli "cerita" dan "status". Pastikan estetika *brand* Anda selaras dengan selera pasar yang *sophisticated*.
- **Networking adalah Kunci:** Bergabunglah dengan komunitas bisnis, *coworking space* premium, atau klub olahraga di kawasan Senayan. Banyak keputusan bisnis besar di Jaksel terjadi di lapangan golf atau di sela-sela *CFD (Car Free Day)*.
- **Go Digital & Go Green:** Pasar Jaksel sangat peduli pada isu keberlanjutan dan kenyamanan digital. Layanan *cashless*, ramah lingkungan, dan efisiensi waktu akan lebih dihargai di sini.
---
## Apakah Jaksel Layak?
Bagi saya, Jakarta Selatan bukan sekadar tempat kerja, tapi **ekosistem pertumbuhan**. Jika bisnis Anda membutuhkan eksposur, jaringan global, dan talenta terbaik, maka biaya mahal di Jaksel adalah investasi, bukan sekadar beban.
Jaksel adalah tempat bagi mereka yang tidak takut berkompetisi di level tertinggi. Di sini, Anda tidak hanya membangun bisnis, Anda membangun reputasi.
### Kota Surabaya: Sang Metropolis di Timur Jawa
URL: https://www.diskusipajak.com/p/surabaya/
Last updated: 2026-01-06T03:18:34.000Z
Surabaya bukan sekadar titik di peta Indonesia; ia adalah detak jantung ekonomi, sejarah, dan budaya di bagian timur Pulau Jawa. Sebagai kota terbesar kedua di Indonesia setelah Jakarta, Surabaya memiliki karakter yang unik—perpaduan antara modernitas gedung pencakar langit dengan semangat historis yang kental sebagai "Kota Pahlawan".
## Identitas dan Geografi
Secara geografis, Surabaya terletak di pantai utara Provinsi Jawa Timur. Kota ini berhadapan langsung dengan Selat Madura dan Laut Jawa. Luas wilayahnya mencapai sekitar 326,81 km² dengan populasi yang terus tumbuh melampaui 3 juta jiwa pada siang hari (termasuk komuter).
Nama "Surabaya" sendiri berasal dari mitologi lokal tentang pertarungan antara ikan hiu (*Sura*) dan buaya (*Baya*). Namun, secara etimologis, banyak ahli sejarah meyakini nama ini berasal dari kata *Sura ing Bhaya*, yang berarti "keberanian menghadapi bahaya". Hal ini tercermin dari karakter masyarakatnya yang dikenal egaliter, terbuka, dan berani.
## Sejarah Dari Pelabuhan Kerajaan hingga Kota Pahlawan
Sejarah Surabaya tidak bisa dilepaskan dari peran pelabuhannya. Sejak zaman Kerajaan Majapahit, muara Kali Mas (sungai yang membelah Surabaya) sudah menjadi pintu masuk perdagangan internasional.
**Titik Balik Sejarah:**
- **Zaman Kolonial:** Belanda menjadikan Surabaya sebagai kota pelabuhan utama dan pangkalan angkatan laut terbesar di Hindia Belanda. Hal ini terlihat dari banyaknya bangunan tua bergaya Eropa di kawasan Surabaya Utara.
- **Pertempuran 10 November 1945:** Inilah peristiwa yang paling mendefinisikan jati diri kota ini. Perlawanan rakyat Surabaya terhadap pasukan Sekutu menjadi simbol nasionalisme Indonesia. Oleh karena itu, setiap tanggal 10 November diperingati sebagai Hari Pahlawan, dan Surabaya resmi menyandang gelar Kota Pahlawan.
---
## Landmark dan Ikon Kota: Simbol Identitas
Surabaya memiliki banyak landmark yang masing-masing menceritakan sisi berbeda dari kota ini.
### Patung Sura dan Baya
Terdapat beberapa titik patung ini, namun yang paling ikonik berada di depan Kebun Binatang Surabaya dan di area Skate & BMX Park (dekat Sungai Kalimas). Patung ini adalah representasi visual dari asal-usul nama kota.
### Tugu Pahlawan
Berdiri setinggi 41,15 meter, tugu berbentuk paku terbalik ini dibangun untuk mengenang keberanian warga Surabaya dalam pertempuran 1945\. Di bawahnya terdapat Museum Sepuluh November yang menyimpan dokumen, foto, dan rekaman asli pidato Bung Tomo yang membakar semangat rakyat.
### Jembatan Merah
Secara fisik, ini mungkin hanya sebuah jembatan yang menghubungkan Jl. Rajawali dan Jl. Kembang Jepun. Namun, secara historis, jembatan ini adalah lokasi pertempuran sengit dan tempat tewasnya Brigadir Jenderal Mallaby (pemimpin pasukan Inggris). Kawasan di sekitarnya kini menjadi cagar budaya dengan gedung-gedung tua yang terawat.
### Monumen Kapal Selam (Monkasel)
Terletak di pusat kota, tepat di sisi Sungai Kalimas, monumen ini adalah kapal selam asli KRI Pasopati 410 milik TNI Angkatan Laut. Pengunjung bisa masuk ke dalam dan melihat langsung teknologi kapal selam kelas Whiskey buatan Uni Soviet ini.
### Jembatan Suramadu
Sebagai jembatan terpanjang di Indonesia, Suramadu menghubungkan Surabaya dengan Pulau Madura. Jembatan ini bukan hanya infrastruktur transportasi, tetapi juga ikon kemajuan teknik dan pariwisata yang menawarkan pemandangan indah Selat Madura.
---
## Pusat Pemerintahan: Jantung Administrasi
Sebagai ibu kota Provinsi Jawa Timur, Surabaya memegang peran administratif yang sangat krusial.
### Balai Kota Surabaya
Gedung ini terletak di kawasan Taman Surya. Dibangun pada masa kolonial (arsitek C. Citroen), bangunan ini tetap menjadi kantor utama Walikota Surabaya. Keunikan Balai Kota Surabaya adalah arsitekturnya yang megah dengan taman yang sangat luas di depannya, yang sering digunakan untuk acara-acara publik.
### Gedung Negara Grahadi
Berlokasi di Jalan Gubernur Suryo, gedung ini merupakan rumah dinas Gubernur Jawa Timur. Bangunan ini menghadap ke arah Sungai Kalimas dan telah berdiri sejak tahun 1795\. Grahadi sering digunakan untuk upacara resmi kenegaraan dan penyambutan tamu mancanegara.
### Kantor DPRD dan Pusat Layanan Publik
Surabaya dikenal sebagai pionir dalam digitalisasi pemerintahan di Indonesia (e-government). Pusat administrasinya tidak hanya terkonsentrasi di gedung fisik, tetapi juga melalui sistem *Surabaya Single Window* yang mempermudah perizinan bagi warga dan investor.
---
## Sentra Bisnis dan Ekonomi: Lokomotif Indonesia Timur
Ekonomi Surabaya didorong oleh sektor perdagangan, jasa, dan industri. Kota ini adalah hub (penghubung) utama bagi distribusi barang ke wilayah Indonesia Timur (Sulawesi, Maluku, Papua, dan Nusa Tenggara).
### CBD (Central Business District)
Pusat bisnis Surabaya terbagi dalam beberapa zona utama:
1. **Surabaya Pusat:** Meliputi kawasan Jalan Basuki Rahmat, Jalan Embong Malang, dan Jalan Blauran. Di sini berdiri gedung pencakar langit yang menjadi kantor bank nasional dan internasional, serta hotel bintang lima.
2. **Surabaya Barat:** Ini adalah kawasan "New Surabaya". Area seperti Mayjen Yono Soewoyo dan HR Muhammad kini dipenuhi oleh apartemen mewah, perkantoran modern, dan pusat perbelanjaan kelas atas (seperti Pakuwon Mall yang merupakan salah satu mall terbesar di Indonesia).
### Pusat Perbelanjaan (Retail)
Surabaya sering dijuluki sebagai kota mall. Mall di sini bukan sekadar tempat belanja, tapi juga pusat interaksi sosial.
- **Tunjungan Plaza (TP):** Ikon belanja yang terdiri dari TP 1 hingga TP 6, terletak tepat di jantung kota.
- **Pusat Grosir Surabaya (PGS) & Pasar Turi:** Pusat perdagangan tekstil dan barang kebutuhan pokok skala besar yang melayani pembeli dari seluruh pelosok nusantara.
### Kawasan Industri
**SIER (Surabaya Industrial Estate Rungkut):** Salah satu kawasan industri tertua dan paling tertata di Indonesia. Ribuan orang bekerja di sini di berbagai sektor, mulai dari makanan-minuman hingga produk kimia.
---
## Pelabuhan: Gerbang Maritim Internasional
**Pelabuhan Tanjung Perak** adalah aset paling berharga bagi ekonomi Surabaya. Ini adalah pelabuhan tersibuk kedua di Indonesia dan menjadi pusat saraf distribusi logistik nasional.
**Komponen Penting Tanjung Perak:**
1. **Terminal Teluk Lamong:** Merupakan terminal pelabuhan berbasis ramah lingkungan (*green port*) yang menggunakan sistem otomatisasi tinggi. Ini adalah jawaban Surabaya terhadap tantangan logistik modern.
2. **Gapura Surya Nusantara:** Terminal penumpang kapal laut yang memiliki fasilitas sekelas bandara. Di sini, kapal-kapal pesiar internasional sering bersandar, membawa turis mancanegara untuk mengeksplorasi Jawa Timur.
3. **Hulu Logistik:** Pelabuhan ini menghubungkan arus barang dari daratan Jawa menuju wilayah timur Indonesia. Tanpa Tanjung Perak, kestabilan harga barang di Indonesia Timur akan sangat terganggu.
---
## Bandar Udara: Konektivitas Udara
Meskipun secara administratif berada di wilayah Sidoarjo, **Bandar Udara Internasional Juanda** diidentifikasikan sepenuhnya sebagai bandara Surabaya.
- **Terminal 1 (T1):** Melayani penerbangan domestik dengan volume penumpang yang sangat tinggi.
- **Terminal 2 (T2):** Memiliki arsitektur yang lebih modern dan melayani penerbangan internasional serta penerbangan domestik untuk maskapai tertentu (seperti Garuda Indonesia).
- **Peran Strategis:** Juanda adalah pangkalan udara yang juga berbagi fasilitas dengan TNI Angkatan Laut (Lanudal Juanda). Sebagai pintu masuk udara, Juanda menghubungkan Surabaya dengan kota-kota besar di Asia seperti Singapura, Kuala Lumpur, dan Hong Kong.
---
## Tata Kota dan Lingkungan
Satu hal yang membedakan Surabaya dengan banyak kota besar lain di Indonesia adalah keberhasilan pengelolaan lingkungannya. Dalam dua dekade terakhir, Surabaya bertransformasi dari kota yang panas dan berdebu menjadi kota hijau dengan banyak taman.
- **Taman Bungkul:** Mendapat penghargaan internasional dari PBB sebagai salah satu taman publik terbaik di Asia. Taman ini menjadi ruang terbuka hijau yang multifungsi (area skateboard, panggung seni, hingga fasilitas Wi-Fi gratis).
- **Hutan Mangrove Wonorejo:** Upaya konservasi di pesisir Surabaya yang berfungsi sebagai penahan abrasi sekaligus tempat wisata edukasi.
- **Sistem Drainase:** Surabaya memiliki sistem gorong-gorong dan rumah pompa yang sangat masif untuk meminimalisir risiko banjir, mengingat posisi geografis kota yang berada di dataran rendah.
---
## Budaya dan Kuliner
Masyarakat Surabaya (sering disebut *Arek Suroboyo*) memiliki dialek bahasa Jawa yang khas—ceplas-ceplos dan lugas. Budaya ini tercermin dalam kulinernya yang berani bumbu.
- **Rujak Cingur:** Salad tradisional dengan bahan utama irisan moncong sapi yang direbus, disiram bumbu kacang dan petis udang.
- **Rawon:** Sup daging dengan kuah hitam pekat yang berasal dari bumbu kluwek. Surabaya dianggap sebagai tempat terbaik untuk menikmati rawon otentik.
- **Lontong Balap:** Makanan khas yang terdiri dari lontong, tauge, tahu goreng, lentho, dan kuah gurih.
---
## Tantangan dan Masa Depan
Sebagai metropolitan, Surabaya menghadapi tantangan berupa kemacetan dan kepadatan penduduk. Namun, pembangunan transportasi massal seperti *Suroboyo Bus* yang pembayarannya menggunakan botol plastik bekas menunjukkan komitmen kota ini terhadap inovasi yang berkelanjutan.
Surabaya tetap menjadi kota yang teguh dengan prinsipnya: menghormati masa lalu (sejarah pahlawan) sambil terus berlari kencang menuju masa depan sebagai pusat bisnis dunia. Bagi seorang pelaku bisnis seperti Anda, Surabaya adalah lahan subur bagi investasi karena infrastrukturnya yang mapan dan tata kelola pemerintahannya yang transparan.
### About Less Summer
URL: https://www.diskusipajak.com/p/about-lesssummer/
Last updated: 2026-05-21T13:10:19.000Z
Pendampingan SP2DK, SPT Tahunan, dan Pemeriksaan Pajak untuk Freelancer, UMKM, dan Perusahaan di Balikpapan
[Hubungi Kami](https://wa.me/+6285171075710?ref=diskusipajak.com)
💡
Baru cari konsultan pajak setelah dapat SP2DK? Banyak wajib pajak di Balikpapan datang saat masalah pajak sudah membesar.
#### Pendampingan SP2DK
Membantu wajib pajak di Balikpapan menghadapi SP2DK, klarifikasi omzet, dan pemeriksaan data pajak.
#### Konsultasi Surat Pajak
Bingung menerima surat dari kantor pajak? Kami membantu review dan menjelaskan langkah yang perlu dilakukan.
#### Pendampingan Pemeriksaan Pajak
Pendampingan pemeriksaan pajak untuk wajib pajak pribadi maupun badan usaha di Balikpapan
#### Klarifikasi Omzet dan Rekening
Pendampingan untuk wajib pajak dengan omzet besar, mutasi rekening tinggi, atau transaksi yang belum sesuai pelaporan pajak.
#### Pembetulan SPT Pajak
Membantu pembetulan SPT Tahunan dan pelaporan pajak yang sebelumnya belum sesuai.
#### Lapor SPT Badan Usaha
Pendampingan pelaporan pajak perusahaan dengan review dasar kewajiban perpajakan.
#### Review SPT Tahunan
Pemeriksaan awal terhadap pelaporan pajak untuk membantu mengurangi risiko masalah perpajakan di kemudian hari.
#### Konsultasi Pajak UMKM
Pendampingan perpajakan usaha kecil dan menengah agar administrasi pajak lebih rapi dan terarah.
#### Pajak Kontraktor & Jasa
Konsultasi perpajakan untuk usaha jasa, proyek, dan perusahaan kontraktor.
#### PT Perorangan
Pendirian PT Perorangan untuk freelancer, digital worker, dan usaha kecil.
#### Pendampingan Pajak Bisnis
Support perpajakan untuk bisnis berkembang yang membutuhkan partner diskusi jangka panjang.
## SIAPA YANG COCOK
#### Kontraktor & Usaha Proyek
Cocok untuk:
- Kontraktor bangunan
- Subkontraktor
- Vendor proyek
- Pengadaan barang dan jasa
Masalah umum:
- Pajak proyek tidak terkontrol
- Bukti potong tidak lengkap
- Cash flow dan pajak tidak sinkron
- Tagihan dan omzet berbeda
#### UMKM yang Sedang Bertumbuh
Cocok untuk:
- Bisnis yang omzetnya mulai naik
- Usaha keluarga
- Bisnis offline dan online
Biasanya mengalami:
- Pajak mulai terasa rumit
- Tidak tahu harus pakai PT atau CV
- Takut diperiksa
- Tidak punya admin pajak internal
#### Wajib Pajak yang Mendapat SP2DK
Cocok untuk Anda yang:
- Baru menerima SP2DK
- Bingung harus menjawab apa
- Takut datang ke kantor pajak
- Tidak memahami isi surat pajak
- Omzet dan pajak tidak seimbang
#### Wajib Pajak yang Belum Pernah Lapor Pajak
Cocok untuk:
- Baru sadar kewajiban pajak
- NPWP lama tidak aktif digunakan
- Baru ingin mulai tertib pajak
Biasanya takut karena:
- Takut denda
- Takut diperiksa
- Bingung mulai dari mana
- Tidak tahu pajak yang harus dibayar
#### Perusahaan dengan Pajak Berantakan
Cocok untuk perusahaan yang:
- SPT tidak sinkron
- Banyak pembetulan
- Faktur pajak bermasalah
- Pembukuan tidak rapi
- Data berbeda dengan laporan pajak
#### Pengusaha yang Takut Diperiksa Pajak
Cocok untuk pemilik usaha yang:
- Omzet naik cepat
- Pembayaran pajak kecil
- Banyak transaksi rekening
- Tidak memiliki dokumentasi lengkap
Fokus kami:
Membantu Anda memahami risiko dan memperbaiki kondisi perpajakan secara lebih terarah.
#### Wajib Pajak yang Butuh Partner Diskusi Pajak
Cocok untuk:
- Pebisnis yang ingin konsultasi rutin
- Owner yang ingin pajak lebih rapi
- Perusahaan tanpa tim pajak internal
Biasanya membutuhkan:
- Tempat bertanya
- Review keputusan perpajakan
- Pendampingan jangka panjang
- Konsultan yang mudah dihubungi
[Konsultasi via WhatsApp](https://wa.me/+6285171075710?ref=diskusipajak.com)
---
## FAQ Umum
#### Apakah konsultasi bisa online?
Ya. Konsultasi dapat dilakukan melalui WhatsApp, Google Meet, Telegram, atau email.
#### Apakah harus datang langsung?
Tidak selalu. Sebagian besar klien kami melakukan konsultasi secara online.
#### Apakah data perpajakan saya aman?
Ya. Data dan dokumen klien dijaga kerahasiaanny
#### Apakah bisa konsultasi dulu sebelum menggunakan layanan?
Bisa. Anda dapat menjelaskan kondisi perpajakan terlebih dahulu.
#### Apakah melayani wajib pajak pribadi?
Ya. Kami membantu wajib pajak pribadi maupun badan usaha.
#### Apakah melayani perusahaan?
Ya. Kami membantu UMKM, CV, PT, dan berbagai jenis usaha lainnya.
#### Apakah bisa membantu jika pajak sudah berantakan?
Bisa. Banyak klien datang saat administrasi perpajakan sudah tidak rapi.
#### Apakah bisa membantu jika belum pernah lapor pajak?
Bisa. Kami membantu memetakan kondisi dan langkah awal yang perlu dilakukan.
#### Apakah konsultasi hanya untuk orang di Balikpapan?
Tidak. Konsultasi dapat dilakukan dari berbagai daerah secara online.
---
## Partner Pajak anda di kota Balikpapan
Kami membantu wajib pajak pribadi, freelancer, UMKM, dan perusahaan di Balikpapan untuk kebutuhan:
- Lapor SPT Tahunan
- Pendampingan SP2DK
- Pemeriksaan pajak
- Konsultasi pajak usaha
- Pajak freelancer dan digital worker
- Pengurusan PKP
- Pendirian PT dan legalitas usaha
Layanan tersedia secara online maupun offline untuk area Balikpapan dan sekitarnya.
---
### Area Layanan Konsultasi Pajak Balikpapan
#### Balikpapan Kota
Melayani konsultasi pajak dan pendampingan usaha di area pusat kota Balikpapan.
---
#### Balikpapan Selatan
Pendampingan perpajakan untuk pemilik usaha, freelancer, dan perusahaan di Balikpapan Selatan.
---
#### Balikpapan Utara
Layanan konsultasi pajak untuk UMKM, usaha keluarga, dan bisnis berkembang di Balikpapan Utara.
---
#### Balikpapan Timur
Membantu wajib pajak pribadi maupun badan usaha di wilayah Balikpapan Timur dan sekitarnya.
---
#### Balikpapan Barat
Pendampingan perpajakan dan legalitas usaha untuk berbagai jenis bisnis di Balikpapan Barat.
---
#### Balikpapan Tengah
Layanan pajak untuk pelaporan SPT, konsultasi usaha, dan pendampingan SP2DK.
---
#### Konsultasi Pajak Dekat Sepinggan Balikpapan
Melayani area sekitar:
- Sepinggan
- Sepinggan Baru
- Gunung Bahagia
- Damai
- MT Haryono
- Sungai Nangka
- Gunung Samarinda
---
#### Konsultasi Pajak Dekat Balikpapan Baru
Pendampingan perpajakan untuk pemilik usaha dan profesional di area:
- Balikpapan Baru
- Gunung Samarinda
- Damai Baru
- Batu Ampar
- Graha Indah
---
#### Konsultasi Pajak untuk Kawasan Industri Balikpapan
Membantu perusahaan dan kontraktor di area:
- Kariangau
- Somber
- Margomulyo
- Batu Ampar
- Kawasan Pelabuhan
---
#### Konsultasi Pajak untuk Freelancer & Digital Worker di Balikpapan
Cocok untuk:
- Programmer
- Desainer
- Remote worker
- Content creator
- Affiliate marketer
- Agency owner
Yang membutuhkan bantuan terkait:
- Pajak penghasilan luar negeri
- Rekening pribadi dan usaha
- Pelaporan SPT
- Pajak bisnis digital
- Klarifikasi transaksi rekening
---
### Area Sekitar Balikpapan yang Dilayani
#### Penajam Paser Utara (PPU)
Layanan konsultasi pajak untuk pelaku usaha dan wajib pajak di Penajam dan sekitarnya.
---
#### Samboja
Pendampingan pajak usaha, legalitas, dan pelaporan pajak untuk area Samboja.
---
#### Handil & Muara Jawa
Melayani konsultasi perpajakan untuk bisnis lokal dan usaha jasa.
---
#### Tenggarong & Kutai Kartanegara
Pendampingan perpajakan untuk usaha berkembang dan perusahaan di area Kukar.
---
### Jasa Pajak Terdekat di Balikpapan
Kami membantu wajib pajak yang membutuhkan:
- Konsultasi pajak Balikpapan
- Jasa lapor SPT Balikpapan
- Pendampingan SP2DK Balikpapan
- Konsultan pemeriksaan pajak
- Konsultan pajak UMKM
- Konsultan pajak freelancer
- Pengurusan PKP Balikpapan
- Pendirian PT Balikpapan
---
### Konsultasi Pajak Online dan Offline di Balikpapan
Konsultasi tersedia melalui:
- WhatsApp
- Google Meet
- Telegram
- Meeting langsung sesuai kebutuhan
---
#### Butuh Konsultan Pajak di Balikpapan?
Konsultasikan kondisi perpajakan Anda sekarang untuk membantu memahami risiko dan langkah yang dapat dilakukan lebih awal.
### Lokasi
## Jangan Tunggu Sampai Dipanggil Kantor Pajak
### Jika Gabung NPWP Istri ke Suami: Istri Ajukan Non Aktif Sebelum 31 Maret 2026
URL: https://www.diskusipajak.com/p/jika-gabung-npwp-istri-ke-suami-istri-ajukan-non-aktif-sebelum-31-maret-2026/
Last updated: 2026-01-05T15:04:27.000Z
Apa saja ketentuan dan langkah yang harus dilakukan jika istri ingin menggabungkan kewajiban perpajakannya ke suami (status KK)? termasuk tenggat pengajuan status Non-Aktif (NA), syarat dokumen, dan dampaknya terhadap pelaporan SPT Tahun Pajak 2025?
### 🔔 Penegasan Pengajuan Status Non-Aktif (NA) bagi Istri yang Ingin Gabung Pajak dengan Suami
Sehubungan dengan banyaknya pertanyaan terkait penggabungan kewajiban pajak istri ke suami (status KK - Kepala Keluarga), terutama menjelang dan setelah Tahun Pajak 2025, berikut penjelasan sederhananya.
### 1️⃣ Istri Ingin Gabung Pajak dengan Suami, Apa yang Harus Dilakukan?
cfm (Pasal 4 ayat 2 PER-07/PJ/2025)
✅ Jika istri sudah punya NPWP aktif dan ingin pajaknya digabung dengan suami, maka:
➡️ Istri perlu mengajukan permohonan status Non-Aktif (NA).
Ini adalah hak Kawan Pajak, dan boleh difasilitasi sesuai ketentuan.
### 2️⃣ Lewat 31 Desember 2025, Masih Bisa Ajukan NA?
✅ BISA.
Beberapa hal penting yang perlu diketahui:
- Permohonan status NA tetap bisa diproses oleh KPP meskipun lewat 31 Desember 2025.
- Tidak dikenakan denda dan tidak diterbitkan Surat Teguran atau Surat Tagihan Pajak (STP) akibat tidak lapor SPT Tahunan atas nama istri, asal status NA disetujui oleh KPP paling lambat 31 Maret 2026.
### 3️⃣ Belum Lapor SPT 2025, Bolehkah Ajukan NA?
✅ BOLEH.
Penting untuk dipahami:
- Jika status NA disetujui, kewajiban SPT istri Tahun Pajak 2025 menjadi gugur, selama SPT suami belum dilaporkan.
- Meminta istri lapor SPT terpisah dulu justru tidak sejalan dengan tujuan penggabungan pajak ke suami.
### 4️⃣ Dokumen Apa Saja yang Dibutuhkan?
Cukup bukti validasi hubungan keluarga, misalnya:
📌 Salah satu dari berikut ini sudah cukup:
- Screenshot Data Unit Keluarga (DUK) di akun suami di mana istri tercatat sebagai tanggungan. Selain itu, Status Perkawinan di Profil Coretax istri sudah sesuai (bukan Tidak Kawin) dan telah terisi data KK & NIK Kepala Keluarga, dan/atau
- Kartu Keluarga (KK).
### 5️⃣ Agar Penghasilan Istri Bisa Dilaporkan di SPT Suami
Supaya penghasilan istri bisa masuk ke SPT Tahunan Suami, pastikan:
✅ Istri sudah tercatat di Data Unit Keluarga (DUK) suami
✅ Status unit perpajakannya sebagai tanggungan
⚠️ Perubahan DUK harus dilakukan sebelum suami melaporkan SPT Tahunan 2025
### 🧭 Intinya:
Jika istri dengan status Aktif ingin pajaknya digabung dengan suami, ajukan status NA, tidak perlu panik soal tenggat, dan tidak perlu lapor SPT terpisah dulu sepanjang prosesnya benar.
Pemberitahuan ini berlaku bagi wanita kawin yang tidak memiliki perjanjian pisah harta atau PH.
### 5 Langkah Bagaimana Menanggapi SP2DK For Beginner
URL: https://www.diskusipajak.com/p/5-langkah-bagaimana-menanggapi-sp2dk-for-beginner/
Last updated: 2026-01-05T00:29:01.000Z
Sebagai pemula, tujuanmu ketika menerima SP2DK hanya tiga: pahami dulu masalahnya, kumpulkan data yang tepat, lalu jawab secara jelas dan tepat waktu (idealnya online lewat Coretax).
Sebenarnya SP2DK merupakan satu langkah sebelum naik ke pemeriksaan.
---
## Apa yang kamu butuhkan
Sebelum menyentuh Coretax atau menulis satu kalimat pun, siapkan dulu “toolkit” standar ini.
**Perkiraan waktu: 30–60 menit**
- **Dokumen dasar pajak**
- SPT Tahunan dan/atau SPT Masa sesuai periode yang disebut di SP2DK.
- Laporan keuangan (minimal laporan laba rugi), buku besar, dan rekonsiliasi dasar omzet–bank (kalau ada).
- **Data pendukung transaksi**
- Rekening koran, invoice, kontrak, bukti potong, faktur pajak, dan data penjualan (marketplace/POS) yang relevan dengan poin di SP2DK.
- Jika bisnis online, siapkan export transaksi dari Shopee/Tokopedia/GrabFood dan lain sebagainya
- **Akses & tools kerja (minimal 3 tools)**
- Akun **Coretax DJP** ([https://coretaxdjp.pajak.go.id](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com)) untuk mengirim **Surat Tanggapan SP2DK** dan unggah lampiran.
- Minimal satu software spreadsheet: **Microsoft Excel**, **Google Sheets**, atau **LibreOffice Calc** untuk ekualisasi dan rekonsiliasi angka.
- Aplikasi pemindai dokumen: **Microsoft Lens**, **CamScanner**, atau built-in scanner HP untuk mengubah dokumen fisik menjadi PDF yang rapi.
- **Informasi kontak pajak**
- Nama Account Representative (AR) atau petugas yang tercantum di SP2DK, nomor telepon KPP, dan email resmi KPP (kalau tertulis).(Hindari penipuan)
### Hasil di tahap ini:
- Satu folder (offline/online) berisi seluruh SPT terkait, laporan keuangan, data transaksi mentah, plus akses aktif ke Coretax.
💡
Dikantor saya sebelumnya ada orang yang khusus untuk menangani berkas, mulai pencatatan nomor, pengecekan kelengkapan berkas, scan dokumen dan pemberkasan.
---
## Step 1: Pahami isi SP2DK
Target langkah ini: kamu tahu **persis** apa yang dipermasalahkan, untuk masa pajak apa, dan dari data siapa.
**Perkiraan waktu: 30–45 menit (pemula, baca pelan-pelan).**
## Apa yang harus kamu lakukan
- Baca SP2DK dari atas sampai bawah, jangan lompat ke lampiran dulu.
- Catat di kertas/Notes hal-hal berikut:
- Jenis pajak: PPh Tahunan, PPh 21, PPN, Bukti Potong PPh dsb.
- Masa/tahun pajak yang jadi fokus.
- Poin-poin temuan/data yang diminta penjelasan (misal: “perbedaan omzet SPT vs data pihak ketiga,” “PPN belum dipungut,” dll.).
- Sumber data: perbankan, data kepabeanan, laporan pihak pemotong pajak, data marketplace, dsb.
- Tandai bagian tentang **batas waktu** dan **cara menanggapi** (tatap muka, tertulis, atau via sistem).
## Kenapa ini penting
- Kalau tidak paham apa yang diminta, kamu bisa menjawab terlalu umum, terlalu sedikit, atau malah hal yang tidak diminta—ini meningkatkan risiko naik pemeriksaan.
- Memahami **scope** (jenis pajak + masa pajak) membuat pekerjaanmu fokus; kamu tidak perlu bongkar semua tahun jika yang dipersoalkan hanya satu tahun.
## Contoh konkret
Misal di SP2DK tertulis:
- “Data perbankan menunjukkan adanya setoran/uang masuk Rp2.400.000.000 pada 2023, sementara omzet yang dilaporkan di SPT Tahunan PPh Badan 2023 hanya Rp2.000.000.000.”
Apa yang perlu dicatat:
- Jenis pajak: PPh Badan.
- Tahun pajak: 2023.
- Isu utama: selisih omzet Rp400.000.000.
- Sumber data: rekening bank (data pihak ketiga).
### Hasil di Step 1:
- Satu halaman ringkasan isi SP2DK (bisa di Word/Google Docs) dengan daftar semua poin temuan dan masa pajak terkait.
---
## Step 2: Cek batas waktu dan cara jawab
Setelah tahu “apa masalahnya”, kamu harus amankan dulu “deadlinenya”.
**Perkiraan waktu: 10–20 menit.**
## Apa yang harus kamu lakukan
- Cari kalimat tentang batas waktu di SP2DK, biasanya: “paling lama 14 hari sejak tanggal surat” atau khusus data konkret bisa 7 hari.
- Buat reminder di kalender (Google Calendar/Outlook) **H-3 sebelum jatuh tempo** untuk mengirim tanggapan.
- Tentukan cara jawab yang akan dipakai:
- Tertulis via **Coretax** (disarankan, karena terdokumentasi jelas).
- Tatap muka/video conference + tetap menyiapkan surat tertulis untuk diunggah/serahkan.
- Jika jelas-jelas butuh waktu tambahan (misal: data tersebar di beberapa kantor), catat untuk pertimbangkan permohonan perpanjangan waktu bila mekanismenya dibuka di KPP-mu.
## Kenapa ini penting
- Lewat batas waktu tanpa respon membuat KPP beralasan untuk lanjut ke pemeriksaan.
- Dengan menetapkan “strategy of response” di awal (online vs tatap muka), kamu bisa menyiapkan format dokumen dan file sesuai cara yang dipilih.
## Contoh konkret
- Tanggal SP2DK: 2 Januari 2026 → Batas 14 hari: 16 Januari 2026.
- Di Google Calendar, kamu set:
- 10 Januari: selesai draft analisis angka.
- 13 Januari: finalisasi surat tanggapan.
- 14 Januari: upload di Coretax.
### Hasil di Step 2:
- Ada tanggal jatuh tempo yang jelas, plus rencana tanggal internal untuk selesai analisis dan kirim tanggapan via Coretax.
---
## Step 3: Analisis angka & siapkan bukti
Di sini kamu menjawab pertanyaan utama: **apakah DJP benar, salah, atau sebagian benar**.
**Perkiraan waktu (pemula): 2–6 jam tergantung kompleksitas dan kerapihan pembukuan.**
## Apa yang harus kamu lakukan
- Buat file Excel/Google Sheets dengan struktur sederhana:
- Kolom: Tanggal, Deskripsi, Sumber (bank/SPT/marketplace), Nilai menurut DJP, Nilai menurut WP, Selisih, Keterangan.
- Masukkan data yang dipersoalkan di SP2DK, misalnya:
- Mutasi kredit rekening koran tahun 2023.
- Data omzet marketplace yang DJP gunakan.
- Bandingkan dengan:
- Omzet di laporan laba rugi dan SPT.
- Fasilitas/pengecualian (misal: setoran modal, pinjaman, mutasi internal) yang tidak seharusnya dihitung sebagai omzet.
- Kelompokkan hasil analisis menjadi 3 kategori per poin temuan:
- Sudah benar dan sudah dilaporkan di SPT.
- Bukan objek pajak/di luar omzet (setoran modal, pinjaman, dana titipan).
- Memang ada kekurangan (belum dilaporkan atau salah klasifikasi) → siapkan rencana SPT pembetulan.
## Kenapa ini penting
- SP2DK sering berbasis data kasar (misal total kredit rekening bank) yang perlu disaring dulu; tanpa analisis, kamu bisa over-pay atau under-explain.
- Analisis yang rapi di Excel/Sheets memudahkan kamu menjawab secara sistematis di surat: per poin, per jenis transaksi.
## Contoh konkret
Misal selisih omzet Rp400.000.000 tadi, setelah analisis:
- Rp250.000.000 = setoran modal pemegang saham.
- Rp100.000.000 = pinjaman jangka pendek dari pihak terkait.
- Rp50.000.000 = omzet yang memang lupa dicatat dan belum dilaporkan.
Maka ringkasannya:
- Selisih yang bukan omzet dan bukan objek pajak: Rp350.000.000 (diperkuat dengan kontrak, notulen, bukti transfer terkait modal/pinjaman).
- Selisih yang benar-benar omzet belum dilaporkan: Rp50.000.000 → akan dibetulkan lewat SPT pembetulan.
### Hasil di Step 3:
- Satu file Excel/Sheets yang bisa kamu lampirkan: sheet “Ringkasan Selisih SP2DK” + sheet “Detail Mutasi Bank/Transaksi”.
---
## Step 4: Susun surat tanggapan yang meyakinkan
Ini tahap mengubah analisis tadi menjadi **narasi tertulis** yang mudah dipahami petugas KPP.
**Perkiraan waktu (pemula): 1,5–3 jam (termasuk revisi).**
## Apa yang harus kamu lakukan
Gunakan struktur sederhana untuk surat tanggapan:
1. **Pembuka & identitas**
- Menyebut nomor & tanggal SP2DK, identitas WP, dan maksud surat (tanggapan atas SP2DK).
2. **Isi per poin temuan**
Untuk setiap poin:
- Jelaskan ringkas temuan DJP (versi mereka).
- Jelaskan hasil analisismu (versi kamu) + alasan & dasar data (bukan perlu kutip pasal panjang untuk pemula, cukup logis dan faktual).
- Cantumkan dokumen pendukung yang dilampirkan.
3. **Jika ada kekurangan**
- Nyatakan komitmen dan/atau tindakan:
- “Atas selisih yang benar merupakan omzet, kami akan menyampaikan SPT Tahunan PPh Badan 2023 Pembetulan I dan melakukan pembayaran kekurangan pajak beserta sanksi sesuai ketentuan.”
4. **Penutup**
- Ucapan terima kasih dan kesediaan memberikan penjelasan tambahan bila diperlukan.
## Kenapa ini penting
- Petugas KPP membaca puluhan kasus; surat yang rapi, terstruktur, dan konsisten dengan lampiran membuat mereka lebih mudah menyimpulkan bahwa kasusmu bisa selesai di level SP2DK.
- Surat tanggapan yang kuat bisa mengurangi risiko pengujian lanjut atau pemeriksaan yang lebih dalam.
## Contoh “surat” (disederhanakan)
Paragraf inti per poin bisa seperti ini:
> “Menanggapi poin 1 SP2DK terkait perbedaan data omzet tahun pajak 2023 antara SPT Tahunan PPh Badan dan data mutasi rekening bank, bersama ini kami sampaikan bahwa dari total kredit rekening sebesar Rp2.400.000.000, sebesar Rp350.000.000 merupakan setoran modal dan penerimaan pinjaman sebagaimana dibuktikan dengan Akta Pernyataan Modal tertanggal 5 Januari 2023 dan Perjanjian Pinjaman tertanggal 10 Februari 2023 (Lampiran 1 dan 2). Sisa sebesar Rp2.050.000.000 merupakan omzet penjualan yang sebagian telah dilaporkan dalam SPT Tahunan PPh Badan 2023, dan terdapat tambahan omzet yang belum terlapor sebesar Rp50.000.000 yang akan kami perbaiki melalui SPT Pembetulan I.”
Hasil di Step 4:
- Satu file surat tanggapan (Word/PDF) yang:
- Menyebut nomor SP2DK.
- Menjawab semua poin temuan.
- Konsisten dengan angka di Excel dan dokumen lampiran.
---
## Step 5: Kirim via Coretax & follow-up
Sekarang saatnya mengubah draft jadi tanggapan resmi di sistem DJP.
**Perkiraan waktu: 45–90 menit (termasuk upload & cek status).**
## Apa yang harus kamu lakukan
- Login ke **Coretax DJP** dengan NPWP/NIK yang sesuai (WP Badan gunakan impersonating).
- Masuk ke:
- Menu **Layanan Wajib Pajak → Layanan Administrasi → Buat Permohonan Layanan Administrasi** atau **My Portal → My Cases** (tergantung tampilan terbaru).
- Pilih kasus SP2DK-mu dan buka menu untuk memberikan tanggapan (misalnya routing/respons).
- Isi:
- Perihal: “Tanggapan atas SP2DK Nomor … tanggal …” dan pilih nomor SP2DK dari Document Search.
- Upload surat tanggapan (PDF) dan lampiran-lampiran (rekonsiliasi Excel diekspor ke PDF, bukti transfer, kontrak, dll.).
- Isi jumlah lampiran dan centang pernyataan WP, lalu simpan dan kirim sampai muncul notifikasi berhasil.
- Screenshot/print screen bukti sukses pengiriman dan simpan di folder kasus SP2DK.
- H+1/H+2, hubungi AR/petugas di SP2DK (telepon/email resmi) untuk memastikan tanggapan sudah terbaca dan menanyakan apakah ada dokumen tambahan yang perlu dikirim.
## Kenapa ini penting
- Tanggapan lewat Coretax tercatat jelas di sistem DJP (baik isi surat maupun lampiran) sehingga meminimalkan risiko “tidak tercatat” atau hilang.
- Follow-up aktif menunjukkan itikad baik dan membantu mempercepat proses penyelesaian internal di KPP.
## Contoh “hasil dari kasus”
- Di Coretax, status kasus SP2DK berubah menjadi “In Progress/Under Review” setelah tanggapan dikirim, dan kamu punya:
- PDF surat tanggapan.
- PDF lampiran.
- Screenshot bukti submit dari Coretax.
---
## Kesalahan umum
Pemula biasanya tidak gagal karena “kurang paham pajak”, tapi karena **salah strategi**.
- Menunda sampai mepet deadline
- Risiko: kejar-kejaran waktu, kualitas analisis buruk, bahkan bisa lewat batas dan naik ke pemeriksaan.
- Hanya menjawab lisan tanpa dokumen
- Datang ke KPP ngobrol, tapi tanpa surat resmi dan lampiran rapi; sulit dilacak dan sulit dijadikan dasar penutupan kasus.
- Jawaban terlalu umum
- Contoh buruk: “Usaha kami kecil, jadi omzet tidak besar.” tanpa angka, tanpa rekonsiliasi, tanpa bukti.
- Tidak konsisten antara surat, SPT, dan lampiran
- Misal di surat bilang selisih Rp50 juta sudah dibetulkan, tapi SPT pembetulan belum disampaikan atau beda angka; ini justru memicu pertanyaan baru.
- Mengabaikan data pihak ketiga
- Menganggap data marketplace/bank “pasti salah” tanpa mau cek dan jelaskan secara detail, padahal DJP sangat mengandalkan data pihak ketiga.
- Kamu bisa checklist: “Jangan menunda, harus tertulis & pakai lampiran, semua angka antar dokumen harus nyambung.”
---
## Hasil yang diharapkan
Kalau kamu menjalankan 5 langkah di atas dengan rapi, ada beberapa hasil realistis yang bisa diharapkan.
**Perkiraan waktu sampai ada hasil dari KPP: beberapa minggu–beberapa bulan, tergantung kompleksitas dan beban kerja KPP.**
- **Skema hasil yang mungkin**
- KPP menganggap penjelasan cukup → SP3
---
## Pertanyaan yang Sering Diajukan (FAQ)
#### ****Bagaimana jika saya menemukan ada kesalahan dalam pembukuan saat mempersiapkan tanggapan SP2DK?**
Ini adalah kesempatan bagus. Lakukan perbaikan melalui SPT Pembetulan sebelum atau bersamaan dengan pengiriman tanggapan SP2DK. Jelaskan dalam surat tanggapan bahwa Anda telah menemukan kesalahan dan sedang melakukan koreksi. Transparansi seperti ini menunjukkan itikad baik dan seringkali membuat KPP menganggap kasus Anda dapat diselesaikan di level SP2DK tanpa perlu naik ke pemeriksaan.
#### ****Apakah saya bisa memperpanjang batas waktu jawaban SP2DK jika tidak siap?**
Beberapa KPP memungkinkan perpanjangan waktu (biasanya 7-14 hari tambahan) jika Anda mengajukan permohonan sebelum batas waktu jatuh tempo, dengan alasan yang jelas (misal: data tersebar di kantor cabang). Hubungi AR/petugas KPP melalui telepon atau email resmi untuk menanyakan apakah mekanisme ini tersedia. Namun, jangan andalkan hal ini, lebih baik siapkan jawaban tepat waktu.
#### ****Dokumen apa saja yang paling penting untuk dilampirkan dalam tanggapan SP2DK?**
Prioritaskan dokumen yang langsung menjawab temuan DJP. Minimal lampirkan:
(1) SPT/laporan keuangan periode yang dipersoalkan;
(2) Rekening koran sesuai periode dalam SP2DK;
(3) Dokumen pendukung transaksi spesifik yang diminta (invoice, kontrak, bukti transfer, atau export data marketplace);
(4) Jika ada, surat/notulen yang menjelaskan transaksi non-pajak (misal pernyataan modal atau pinjaman).
****Jangan lampirkan dokumen berlebihan** yang tidak relevan, ini justru memperumit review petugas KPP.
Fokus pada kualitas bukan kuantitas.
#### ****Apa yang harus saya lakukan jika tanggapan SP2DK saya ditolak atau masih ada pertanyaan lanjutan dari KPP?**
Jangan panik. Penolakan atau pertanyaan lanjutan bukan berarti kasus Anda akan naik pemeriksaan otomatis.
Langkah yang harus diambil:
(1) Baca dengan cermat alasan penolakan atau pertanyaan KPP;
(2) Analisis kembali apakah ada data/dokumen tambahan yang bisa memperkuat jawaban;
(3) Persiapkan surat tanggapan kedua dengan penjelasan lebih mendalam atau dokumen tambahan yang relevan;
(4) Kirim melalui Coretax dengan referensi ke tanggapan pertama;
(5) Follow-up dengan AR/petugas untuk memastikan tanggapan diterima. Proses ini bisa terjadi beberapa putaran sebelum KPP mengambil kesimpulan final.
Tetap responsif dan terbuka untuk dialog adalah kunci.
### Reminder Pajak untuk Akhir Tahun 2025
URL: https://www.diskusipajak.com/p/reminder-akhir-tahun-2025/
Last updated: 2026-01-06T02:17:47.000Z
## 1️⃣ Aktivasi Akun Coretax
- Lakukan Aktivasi akun Coretax
- Ajukan Permintaan Kode Otorisasi
### ⚠️ Khusus PNS/ASN/TNI/Polri:
Batas akhir 31 Desember 2025 sesuai SE-7 MenpanRB 2025
### ✨ Panduan Aktivasi+KO DJP:
- s.kemenkeu.go.id/aktivasicoretaxDJP
- s.kemenkeu.go.id/kodeotorisasiDJP
---
## 2️⃣ WP Usahawan / Pekerja Bebas
- Ajukan Pemberitahuan Penggunaan NPPN
- Wajib jika memakai Norma Penghitungan (bukan pembukuan)
✨ Panduan NPPN: s.kemenkeu.go.id/LaporNPPN
---
## 3️⃣ Suami Ajukan NPPN
Berlaku jika:
- Istri gabung NPWP dengan suami, dan
- Istri adalah pekerja bebas
👉 NPPN diajukan oleh suami melalui akun Coretax suami
✨ Panduan NPPN: s.kemenkeu.go.id/LaporNPPN
---
## 4️⃣ Istri Karyawan (1 Pemberi Kerja)
Jika istri:
- Bekerja hanya di 1 pemberi kerja
- Pajak sudah dipotong pemberi kerja
Maka lakukan:
- Tambahkan istri ke DUK suami
(status: Istri & Tanggungan)
- Istri ajukan Status Non Aktif (NE) di Coretax
🎯 Tujuan:
Pelaporan pajak cukup di SPT Tahunan suami
dan tidak menimbulkan kurang bayar
---
## 5️⃣ Validasi NIK NPWP Sementara + Betulkan Bupot
Jika pemberi penghasilan:
- Menerbitkan bupot BPMP dengan NIK Sementara (999)
Maka lakukan:
- Validasi NIK Massal Pegawai di portalnpwp.pajak.go.id
- Betulkan BPMP dan laporkan SPT PPh 21 Pembetulan
### 🎯 Tujuan:
Dapat membuat Bupot A1, karena akumulasi PPh 21 yang dipotong menjadi pengurang saat pembuatan A1, sehingga PPh 21 disetor masa Desember tidak menjadi lebih besar.
✨ Panduan portal NPWP: s.kemenkeu.go.id/validasiNIK
---
### 📌 Catatan Penting
Lewat Desember 2025 berisiko:
- Tidak bisa memakai fasilitas
- Salah perlakuan pajak
- SPT bermasalah
Silakan dicek satu per satu sebelum tutup tahun ✅
### Apakah Saldo Deposit Pajak Harus Dipakai di 2025 atau Bisa Digunakan di 2026?
URL: https://www.diskusipajak.com/p/apakah-saldo-deposit-pajak-harus-dipakai-di-2025-atau-bisa-digunakan-di-2026/
Last updated: 2025-12-27T03:51:22.000Z
Saldo **deposit pajak** yang masih tersisa di akhir tahun pajak 2025 **dapat otomatis digunakan untuk tahun pajak 2026** tanpa perlu mengajukan permohonan pemindahbukuan.
### Apa Itu Saldo Deposit Pajak dan Cara Penggunaannya di Coretax?
**Saldo deposit pajak** merupakan dana yang disetor wajib pajak terlebih dahulu ke sistem Coretax sebagai pembayaran pajak umum, belum terkait kewajiban pajak tertentu, sesuai Pasal 103 ayat (1) PMK 81/2024\.
Mekanisme ini memudahkan **pembayaran pajak dengan deposit pajak** melalui pemindahbukuan otomatis saat pelaporan SPT Masa atau Tahunan.
#### Cara Mengisi Saldo Deposit Pajak di Tahun 2025
Pengisian **saldo deposit pajak** dilakukan melalui tiga cara utama:
- Buat kode billing dengan Kode Akun Pajak 411618 dan Kode Jenis Setoran 100 via sistem penerimaan negara elektronik.
- Permohonan pemindahbukuan dari pembayaran lain ke **saldo deposit pajak**.
- Pindahkan sisa kelebihan pembayaran pajak atau imbalan bunga ke **deposit pajak** atas persetujuan wajib pajak.
Saldo ini bisa digunakan untuk **bayar PPh Pasal 21, 22, 23, 25, 29, PPN, PPnBM**, serta denda sanksi, asal saldo mencukupi seluruh kewajiban.
### Apakah Saldo Deposit Pajak Hangus di Akhir 2025 atau Bisa Dipakai 2026?
**Saldo deposit pajak tidak hangus di akhir tahun pajak 2025** dan otomatis tersedia untuk **tahun pajak berikutnya seperti 2026** tanpa permohonan pemindahbukuan tambahan.
Direktorat Jenderal Pajak (DJP) melalui Kring Pajak menegaskan: "Dalam hal saldo Deposit Pajak pada akhir tahun pajak masih memiliki sisa atau lebih maka atas kelebihan tersebut dapat otomatis digunakan untuk tahun pajak berikutnya."
Sistem Coretax akan mendistribusikan saldo saat penyampaian SPT, meningkatkan efisiensi **penggunaan saldo deposit pajak lintas tahun**.
#### Keuntungan Penggunaan Saldo Deposit Pajak Lintas Tahun 2025-2026
- **Hindari sanksi telat bayar**: Tanggal pembayaran **deposit pajak** menggunakan tanggal pengisian awal, bukan tanggal pemindahbukuan.
- **Otomatis dan mudah**: Pilih opsi "Deposit Balance Transfer" sebelum lapor SPT Masa Unifikasi.
- **Fleksibel**: Saldo cukup untuk seluruh pajak terutang; jika kurang, sistem tolak otomatis.
Jumlah **deposit pajak** melonjak 1.300% dari target APBN 2025, menunjukkan popularitas fasilitas ini.
---
### FAQ Saldo Deposit Pajak Terkait Penggunaan di 2025 dan 2026
#### ****Apakah saldo deposit pajak harus habis di akhir 2025?**
Tidak, sisa saldo otomatis roll over ke 2026 tanpa permohonan.
#### ****Bagaimana cara bayar pajak masa 2026 pakai saldo deposit pajak 2025?**
Pilih pemindahbukuan otomatis di Coretax saat lapor SPT.
#### ****Apa sanksi jika saldo deposit pajak kurang?**
Sistem tolak pembayaran; gunakan metode lain seperti bank.
#### ****Bisa minta pengembalian sisa saldo deposit pajak?**
Ya, via mekanisme pengembalian kelebihan pembayaran per Pasal 122 ayat (3) PMK 81/2024.
#### ****Deposit pajak berlaku untuk pajak apa saja di 2026?**
PPh, PPN, PPnBM, dan sanksi administrasi.
💡
Isi ****saldo deposit pajak** lebih awal untuk hindari keterlambatan dan optimalkan ****penggunaan saldo deposit pajak lintas tahun 2025-2026**.
### Cara Mengatasi NIK Sudah Teregistrasi Saat Buat NPWP di Coretax dan Email Tidak Sesuai Sistem
URL: https://www.diskusipajak.com/p/cara-mengatasi-nik-sudah-teregistrasi-saat-buat-npwp-di-coretax-dan-email-tidak-sesuai-sistem/
Last updated: 2025-12-27T02:18:49.000Z
Jika **NIK sudah terdaftar** saat **membuat NPWP baru di Coretax** dan muncul error **email tidak sesuai sistem** meski belum pernah daftar, ini menandakan NIK Anda telah terintegrasi di sistem DJP. Solusi utamanya adalah **aktivasi akun Coretax** terlebih dahulu, dan jika **detail kontak tidak sesuai**, lakukan perubahan data di KPP atau KP2KP terdekat
### Apa Arti NIK Sudah Teregistrasi Saat Registrasi NPWP di Coretax DJP?
**NIK sudah teregistrasi** berarti Nomor Induk Kependudukan (NIK) Anda sudah dipadankan sebagai **NPWP 16 digit** di Coretax DJP sejak 1 Januari 2025, menggantikan DJP Online lama. Ini sering terjadi pada wajib pajak yang pernah registrasi sebelumnya atau NIK otomatis terdaftar via pemadanan data Dukcapil. Langsung arahkan ke **aktivasi akun wajib pajak Coretax** di coretaxdjp.pajak.go.id untuk akses layanan seperti pelaporan SPT dan pembayaran pajak
#### Langkah-Langkah Aktivasi Akun Coretax Jika NIK Sudah Teregistrasi
Ikuti panduan **cara aktivasi akun NPWP di Coretax** berikut untuk mengatasi masalah **NIK sudah terdaftar saat buat NPWP baru**:
1. Buka [**coretaxdjp.pajak.go.id**](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com) via browser
2. Klik **Aktivasi Akun Wajib Pajak** di bagian bawah halaman
3. Pada **Manajemen Kasus**, centang **"Apakah Wajib Pajak sudah terdaftar?"**
4. Masukkan **NPWP 16 digit atau NIK**, lalu klik **Cari**. Nama wajib pajak akan muncul jika sesuai
5. Lengkapi **detail kontak** dengan **email dan nomor telepon terdaftar** di DJP Online
6. Verifikasi identitas dengan unggah foto diri, centang pernyataan, lalu klik **Simpan**
7. Cek email untuk ID pengguna dan kata sandi dari DJP, lalu **login ke Coretax** dan ganti password segera
Setelah **aktivasi akun Coretax berhasil**, Anda bisa gunakan single sign-on untuk semua layanan tanpa EFIN lagi

web aktivasi akun coretax
### Solusi Jika Email Tidak Sesuai Sistem Saat Aktivasi Akun Coretax
Error **email tidak sesuai sistem** saat **aktivasi akun wajib pajak Coretax** berarti data kontak di sistem DJP berbeda dengan yang Anda isi, meski belum pernah daftar. Ini karena NIK sudah terdaftar otomatis. **Cara mengatasi email tidak sesuai di Coretax**: Hubungi **Kring Pajak 1500200** atau datangi **KPP/KP2KP terdekat** untuk **perubahan data detail kontak**. Mereka akan verifikasi dan update email/nomor HP sesuai KTP atau bukti identitas. Proses ini gratis dan cepat, sesuai PMK 81/2024\. Jangan coba registrasi ulang, karena **NIK sudah teregistrasi** blokir proses baru
#### Tips Penting Setelah Aktivasi Akun NPWP di Coretax DJP
- Buat **Kode Otorisasi DJP (KO DJP)** untuk tanda tangan elektronik SPT.
- Pastikan status sertifikat **VALID** sebelum hasilkan KO DJP.
- Aktivasi wajib sebelum 31 Desember 2025 untuk ASN/TNI/Polri.
Dengan **cara aktivasi akun Coretax** ini, masalah **NIK sudah terdaftar** dan **email tidak sesuai** teratasi, memudahkan pemenuhan kewajiban pajak secara digital
### FAQ: Pertanyaan Umum Cara Mengatasi NIK Sudah Teregistrasi Saat Buat NPWP di Coretax
#### ****Kontak siapa jika gagal aktivasi akun karena detail kontak tidak sesuai?**
Panggil ****Kring Pajak 1500200** atau kunjungi ****KP2KP terdekat** untuk perubahan data
#### ****Apakah aktivasi Coretax wajib untuk semua wajib pajak?**
Ya, sejak 2025 untuk akses layanan terintegrasi, termasuk pelaporan SPT
#### ****Bagaimana cara verifikasi identitas di aktivasi akun NPWP Coretax?**
Unggah foto diri setelah isi detail kontak, lalu centang pernyataan
#### ****Kenapa email tidak sesuai sistem saat aktivasi akun Coretax meski belum daftar?**
Data kontak lama tersimpan di DJP; update via ****KPP terdekat** atau Kring Pajak
#### ****Apa yang harus dilakukan jika NIK sudah terdaftar saat registrasi NPWP baru di Coretax?**
Langsung ****aktivasi akun wajib pajak Coretax** di coretaxdjp.pajak.go.id, bukan buat baru
---
### Butuh Bantuan ?
Silakan hubungi salah satu PIC kami di kota anda!
[Kontributor Diskusi PajakIndividu yang berkontribusi menyusun pembahasan pajak berdasarkan pengalaman dan fokus keahlian masing-masing.Diskusi PajakAdmin Utama Diskusi Pajak](https://www.diskusipajak.com/kontributor/)
### Syarat, Tarif, & Kode Pajak Pemotongan PPh 23 Jasa Travel
URL: https://www.diskusipajak.com/p/syarat-tarif-kode-pajak-pemotongan-pph-23-jasa-travel/
Last updated: 2025-12-27T03:41:07.000Z
### Pengenaan PPh Pasal 23 atas Jasa ke Tour Travel Agency Berdasarkan Status WP
**Pemotongan PPh Pasal 23 atas jasa yang diberikan kepada agen perjalanan (tour travel agency)** bergantung pada status subjek pajak penyedia jasa. Secara umum, **jasa ke tour travel agency wajib dipotong PPh Pasal 23** jika penyedia jasa adalah Wajib Pajak (WP) Badan dan termasuk kategori **jasa lain** sesuai Pasal 1 ayat (6) PMK Nomor 141/PMK.03/2015\.
Tarifnya **2% dari jumlah bruto** (tidak termasuk PPN), dengan **kode objek pajak 28-423-18**.
Jika penyedia jasa WP Orang Pribadi, dikenakan **PPh Pasal 21**. Untuk WP Badan dengan Suket PP 55/2022, berlaku **PPh Final UMKM 0,5%**. **Pemotong pajak** adalah pihak pengguna jasa, seperti hotel atau perusahaan yang membayar imbalan ke agen reservasi.
### Syarat Pemotongan **PPh Pasal 23 Jasa Travel Agency** dan Dasar Pengenaan Pajak (DPP)
Untuk **pemotongan PPh Pasal 23 atas jasa perjalanan wisata**, kedua syarat harus terpenuhi: penyedia jasa WP Badan dan jasa masuk **jasa lain PMK 141/2015** (seperti jasa perantara/keagenan). **DPP PPh Pasal 23 jasa tour travel** adalah jumlah bruto sesuai Pasal 1 ayat (3) PMK 141/PMK.03/2015, tidak termasuk PPN dan reimbursement (jika terbukti).
Contoh: Jika tagihan jasa pemasangan iklan via agen Rp150 juta (reimbursement), potong **2% x Rp150 juta = Rp3 juta**. Tanpa bukti reimbursement, seluruh bruto dipotong. Jika tanpa NPWP, tarif naik 100% jadi **4%**.
**Jasa travel agency** seperti freight forwarding atau agen pelayaran kadang dikecualikan dari **PPh Pasal 23 jasa lain**, kecuali ada unsur sewa. Untuk agen daring luar negeri, gunakan **PPh Pasal 26** atau P3B.
### Tarif **PPh Pasal 23 Jasa Lain Tour Travel Agency** dan Kode Pajak Resmi
**Tarif PPh Pasal 23 jasa travel** final **2%** untuk WP Badan dalam negeri, dari bruto tidak PPN. **Kode pajak pemotongan PPh 23 jasa travel agency** adalah **28-423-18**. WP dengan omzet "Permintaan Kode Otorisasi/Sertifikat Elektronik", isi detail, pilih "Kode Otorisasi DJP", buat passphrase, lalu validasi. KO DJP berfungsi sebagai tanda tangan elektronik gratis untuk e-Faktur, SPT, dan dokumen perpajakan lainnya.
Proses selesai instan jika data valid; pendampingan cegah error seperti email tidak terdaftar.
---
## Pengurusan Sertifikat Elektronik di Coretax DJP Sidoarjo
Di menu yang sama Coretax, pilih jenis sertifikat digital tersertifikasi (dari provider DJP atau pihak ketiga), unggah dokumen KTP/foto, dan unduh file setelah approval 1-3 hari. Sertifikat ini esensial untuk tanda tangan dokumen resmi di Coretax mulai 2025.
Pendampingan urus instalasi di browser/Aplikasi Coretax, plus backup passphrase aman.
## Manfaat Pendampingan Aktivasi NIK NPWP dan Sertifikat Coretax
Pendampingan lengkap kurangi risiko sanksi seperti pemblokiran akun Coretax atau denda keterlambatan SPT, sambil edukasi integrasi NIK-DJP untuk optimalisasi PTKP dan insentif pajak UMKM Sidoarjo. Hemat waktu 70-80% karena hindari trial-error verifikasi foto/email, plus setup passphrase aman untuk akses mandiri jangka panjang.
> Tambahan: arahan pelaporan SPT Tahunan 2025 via Coretax, pencegahan data mismatch, dan konsultasi gratis insentif pajak terkini, sehingga freelancer/UMKM fokus bisnis bukan teknis DJP.
## FAQ Aktivasi NIK NPWP Coretax Sidoarjo
**Apa syarat utama aktivasi akun Coretax dengan NIK?**
NPWP 16 digit via pemadanan NIK (cek login DJP Online); jika belum, hubungi KPP Sidoarjo atau Kring Pajak 1500200.
**Berapa lama dapat KO DJP/sertifikat di Coretax?**
KO DJP instan post-passphrase; sertifikat 1-3 hari, gratis dari DJP.
**Bisa full online tanpa ke KPP Sidoarjo?**
Ya, via coretaxdjp.pajak.go.id, tapi verifikasi tatap muka jika data bermasalah.
**Apa sanksi jika telat aktivasi Coretax 2025?**
Tidak bisa lapor SPT Tahunan 2025/2026, potensi tarif pajak naik 100%, dan blokir layanan DJP.
## Jasa Konsultan Pajak Sidoarjo
Layanan konsultan pajak Sidoarjo spesialis Coretax bantu aktivasi NIK-NPWP hingga KO DJP/sertifikat siap pakai, ideal untuk pekerja digital/UMKM yang butuh setup pajak modern tanpa ribet teknis PER-81/PMK/2024.
## Hubungi Konsultan Aktivasi Coretax Sidoarjo
Siap aktivasi NIK-NPWP, KO DJP, dan sertifikat Coretax hari ini? Hubungi author via WhatsApp/Telegram di DiskusiPajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Sidoarjo.
[Hubungi Kami Sekarang ](https://www.diskusipajak.com/shofi-misbachur/)
### NPWP bagi Wanita Kawin Tahun 2025 Pembaruan Desember
URL: https://www.diskusipajak.com/p/npwp-bagi-wanita-kawin-tahun-2025-pembaruan-desember-2/
Last updated: 2025-12-21T04:50:49.000Z
Pembaruan Ketentuan Berdasarkan PER-7/PJ/2025, PMK 81 Tahun 2024, dan Sistem Coretax
_This post is for paying subscribers only._
### Cara Mudah Non Aktif NIK Istri
URL: https://www.diskusipajak.com/p/cara-mudah-non-aktifkan-nik-istri/
Last updated: 2025-12-23T03:17:55.000Z

1. Akses laman Login portal Core Tax;
2. Isikan pada baris ID Pengguna dengan mengisi NIK Istri, baris Kata Sandi, baris Pemilihan Bahasa, dan Kode Captcha;
3. Klik tombol Login.
---

1. Pilih modul Portal Saya;
2. Pilih sub modul Perubahan Status;
3. Pilih Penetapan Wajib Pajak Nonaktif.
---

Penonaktifan Status Wajib Pajak
Tangkapan layar laman awal Penonaktifan Status Wajib Pajak, gulir ke bagian bawah untuk mengisi dan memilih tujuan penonaktifan status wajib pajak.
---

Tangkapan layar laman kedua Penonaktifan Status Wajib Pajak, gulir ke bagian bawah untuk mengisi dan memilih tujuan penonaktifan status wajib pajak.
---

Perhatikan pada bagan Detail, langkah selanjutnya adalah :
1. Klik atau pilih baris Alasan Penetapan Nonaktif dengan menekan atau memilih pada kolom dengan isian kolom Pilih Pilih.
---

Pilih pada baris kedua dengan uraian :
Wajib Pajak orang pribadi wanita kawin yang sebelumnya aktif (OP, HB, PH, MT) yang kemudian memilih menggabungkan penghitungan pajak dengan suami.
---

Langkah selanjutnya adalah menekan tombol/icon + guna unggah file pendukung dari pengajuan penetapan nonaktif status wajib pajak istri.
---

Tampil tangkapan layar adalah tabel Unggah Dokumen - Detail Dokumen.
Pada bagian Mengarsipkan, klik tombol ***Pilih File*** untuk menggunggah data pendukung alasan penetapan nonaktif, seperti surat pernyataan kewajiban pelaporan spt tahuanan PPh istri adalah menggabungkan penghasilan pada core tax system kepala keluarga/suami, salinan e-KTP istri dan salinan Kartu Keluarga.
---

Pada contoh tangkapan layar di atas adalah setelah mengupload atau menyisipkan data pendukung alasan penonaktifan status wajib pajak (file dalam bentuk PDF), maka tombol Simpan akan aktif dan dapat dipilih dengan menekannya.

Jika tidak upload atau sisipkan file/dokumen pendukung tersebut, maka tombol Simpan tidak dapat diakses penekanannya.
---

Langkah terakhir adalah :
1\. Centang kotak Pernyataan pada bagan Pernyataan Wajib Pajak yang telah dibaca dengan seksama.
2\. Klik tombol Simpan, maka secara otomatis sistem akan memberikan notifikasi proses telah selesai dan BPE/BPS dapat diperoleh pada modul Dokumen Saya.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
****Investasi Kecil** hanya sekali klaim dan dapat digunakan tahun berikutnya untuk format SPT Tahunan PPh WP OP tahun pajak 2025.
Kesempatan Anda untuk merapikan data pajak tahunan secara mandiri. ****Mulai dengan Template Excel Ini.**
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Mudah Isi NIK ISTRI di Core Tax System SUAMI
URL: https://www.diskusipajak.com/p/cara-mudah-isi-nik-istri-di-core-tax-system-suami/
Last updated: 2025-12-21T01:12:53.000Z

Laman Core Tax System SUAMI
- Pilih Modul Portal Saya ;
- Pilih Sub Modul Profil Saya ;
---

Ikhtisar Profil Wajib Pajak
- Pilih Ikhtisar Profil Wajib Pajak ;
---

Informasi Umum Wajib Pajak
- Pilih Informasi Umum ; (sisi kiri sub menu)
- Klik atau pilih tombol Edit ; (sisi kanan box Edit)
---

Pembaruan Data Wajib Pajak
- Tampil laman Pembaruan Data Wajib Pajak seperti tangkapan layar di atas dan dilanjutkan dengan gulir ke bagian bawah laman tersebut.
---

- Pilih bagan Unit Pajak Keluarga ;
---

- Pilih tombol Tambah ;
---

- Tampil Tabel Tambahkan Data Unit Keluarga Baru (bagian pertama dalam 1 laman tabel);
- Perhatikan pada tiap baris tersemat tanda baca bintang ( \* ) yang wajib di isi sesuai dengan ketentuan pada tiap baris.

- Tampil Tabel Tambahkan Data Unit Keluarga Baru (bagian kedua dalam 1 laman tabel);
- Setelah lengkap pengisian pada baris data tersebut, klik atau pilih tombol Simpan.
---

- Langkah berikutnya adalah klik pada bagan Unggah Dokumen ;
---

- Lampirkan dokumen yang telah di convert atau ubah jenis dokumen dengan format PDF setelah menekan tombol + Choose ;
- Lampirkan salinan E-ktp Istri dan form Kartu Keluarga (jika ada dokumen lain yang dianggap melengkapi, maka disertakan pula).
---

- Selanjutnya adalah bagan Pernyataan Wajib Pajak pada bagian Pernyataan \* ;
- Centang pada box Pernyataan : Dengan menyadari sepenuhnya akan segala akibatnya termasuk sanksi sesuai dengan ketentuan peraturan perundang-undangan yang berlaku, saya menyatakan bahwa apa yang saya informasikan di atas adalah benar dan lengkap.
- Langkah terakhir sebelum menerima BPE/BPS adalah menekan tombol Submit, pastikan notifikasi sukses tampil.
- Cek secara berkala pada portal core tax system suami/kepala keluarga pada sub menu Portal Saya - Unit Pajak Keluarga.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
****Investasi Kecil** hanya sekali klaim dan dapat digunakan tahun berikutnya untuk format SPT Tahunan PPh WP OP tahun pajak 2025.
Kesempatan Anda untuk merapikan data pajak tahunan secara mandiri. ****Mulai dengan Template Excel Ini.**
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham PERNYATAAN WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-pernyataan-wp-op-umkm/
Last updated: 2025-12-20T04:08:03.000Z

---

Pilih dan centang kotak Pernyataan : Dengan ***menyadari*** sepenuhnya akan segala akibatnya termasuk sanksi-sanksi sesuai dengan ketentuan perundang-undangan yang berlaku, saya ***menyatakan*** bahwa apa yang telah saya beritahukan di atas beserta lampirannya adalah ***benar, lengkap dan jelas.***
Kondisi :
\- Jika telah mengisi dengan benar, lengkap dan jelas pada seluruh struktur format spt tahunan PPh termasuk lampirannya, klik kotak Pernyataan.
\- Penandatangan : Sistem otomatis menyematkan pada bulatan wajib Pajak.
\- NPWP : Sistem mengisi secara otomatis dengan 16 digit angka NIK.
\- Nama Lengkap : Sistem mengisi secara otomatis sesuai dengan data profil wajib pajak pada database profil wajib pajak di core tax.
\- Tanda Tangan : sistem secara otomatis akan integrasi secara elektronik.
\- Jangan lupa untuk selalu menekan tombol Simpan Konsep untuk memastikan tiap tahapan pengisian spt tahunan PPh ini telah terekam yang dapat dilanjutkan di kemudian saat/waktu hingga telah benar, lengkap dan jelas.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham Lampiran Tambahan WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-lampiran-tambahan-wp-op-umkm/
Last updated: 2025-12-20T03:44:45.000Z

---

- Huruf a. Laporan Keuangan/Laporan Keuangan yang telah diaudit.
Sistem pada konsep spt tahunan PPh telah posting dengan bulatan jawaban No dengan notifikasi: Tidak, jenis pembukuan adalah Pembukuan Sederhana.
- Huruf b. Bukti pembayaran zakat/sumbangan keagamaan.
Sistem pada konsep spt tahunan PPh telah posting dengan bulatan jawaban No dengan notifikasi: Tidak ada berkas yang perlu dilampirkan.
(sesuai pilihan bulatan jawaban Tidak pada bagan C. Penghitungan PPh Terutang - nomor 3.).
- Huruf c. Bukti pemotongan/pemungutan sehubungan dengan kredit pajak luar negeri.
Sistem pada konsep spt tahunan PPh telah posting dengan bulatan jawaban No dengan notifikasi: Tidak ada berkas yang perlu dilampirkan.
(sesuai pilihan bulatan jawaban Tidak pada bagan B. Ikhtisar Penghasilan Neto - nomor 1d.).
- Huruf d. Surat Kuasa Khusus (hanya untuk SPT Kertas) \*
Tujuannya adalah untuk wajib pajak orang pribadi dalam hal melaporkan spt tahunan PPh adalah dengan cara mendatangi langsung pada KPP atau KP2KP (opsional dan wajib pajak telah mendapatkan persetujuan berupa surat keterangan tertentu).
---

Huruf e. Dokumen Lainnya \*
Pilih bulatan jawaban Yes, selanjutnya klik tombol + Choose untuk uplaod atau sisipkan file berformat pdf berupa Tabel Peredaran Bruto.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham Pernyataan Transaksi Lainnya WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-pernyataan-transaksi-lainnya-wp-op-umkm/
Last updated: 2025-12-20T01:36:31.000Z

---

Nomor 14a. Harta pada akhir Tahun Pajak **\*** (Isi Lampiran 1 Bagian A, lalu ke pertanyaan selanjutnya)
Pada contoh tangkapan layar di atas, sisi kanan nomor14a. tertera nominal jumlah harta pada akhir tahun pajak, akibat menekan tombol Posting pada bagan Header spt tahunan PPh wajib pajak orang pribadi, secara otomatis sistem akan integrasi data dengan pelaporan dan yang telah diinput/dilaporkan wajib pajak orang pribadi pada spt tahunan PPh wajib pajak orang pribadi tahun pajak 2024.
---

Nomor 14b. Apakah Anda memiliki utang pada akhir tahun pajak? \*
Pada contoh tangkapan layar di atas, dipilih bulatan jawaban Ya dengan notifikasi: Ya, silahkan mengisi lampiran 1 Bagian B.
Dapat pula disesuaikan dengan kondisi sebenarnya dengan pemahaman:
a. Jika data di spt tahunan PPh wajib pajak orang pribadi tahun 2024 memiliki dan mengisi data utang pada akhir tahun pajak dan ***telah*** menyelesaikan dengan membayar/menyetor/mengangsur utang tersebut hingga kondisi di akhir tahun pajak 2025 adalah NIHIL, maka pilih bulatan jawaban Tidak.
b. Jika data di spt tahunan Pph wajib pajak orang pribadi tahun 2024 memiliki dan mengisi data utang pada akhir tahun pajak dan ***belum*** meyelesaikan dengan membayar/menyetor/mengangsur utang tersebut hingga kondisi di akhir tahun pajak 2025 adalah **masih tersisa atau masih ada** besaran utangnya, maka pilih bulatan jawaban Ya dan selanjutnya silahkan update besaran utang pada akhir tahun pajak yang belum diselesaikan pada lampiran 1 bagian b dengan menekan tombol edit.
---

Nomor 14c. Apakah Anda menerima penghasilan yang dikenakan pajak penghasilan bersifat final? \*
Pada contoh tangkapan layar di atas adalah memilih dengan bulatan jawaban Ya dengan notifikasi pada sisi kanan adalah: Ya, silahkan mengisi lampiran 2 Bagian A.
Kode dan jenis penghasilan pada lampiran 2 bagian A adalah sebagai berikut:
| 28-423-01 | pemotongan/Pemungutan PPh final bagi WP dengan peredaran bruto tertentu |
| --------- | ---------------------------------------------------------------------------------------------------------------- |
| 28-423-99 | PPh final sesuai PP-55/2022 (Disetor Sendiri) |
| 28-404-01 | bunga tabungan dan bunga deposito yang ditempatkan di DN selain dari DHE) |
| 28-401-01 | bunga obligasi, SUN, atau obligasi daerah yang diterima WP DN dan BUT |
| 28-406-01 | transaksi penjualan saham di bursa efek (bukan saham pendiri) |
| 21-401-01 | uang pesangon yang dibayarkan sekaligus |
| 21-402-02 | honor atau imbalan lain APBN atau APBD yang diterima PNS/TNI/POLRI dan pensiunannya |
| 28-417-02 | bunga simpanan yang dibayarkan oleh koperasi kepada anggota WP OP |
| 28-419-01 | dividen yang diterima/diperoleh WP OP DN |
| 28-402-01 | pengalihan hak atas tanah dan/atau bangunan |
| 28-403-02 | persewaan tanah dan/atau bangunan |
| 28-409-10 | jasa konstruksi berupa jasa pelaksanaan konstruksi (kualifikasi usaha kecil) |
| 28-499-99 | penghasilan istri dari satu pemberi kerja yang hak dan kewajiban perpajakannya dilaksanakan oleh kepala keluarga |
---

Contoh tangkapan layar pada pilihan jawaban bulatan Ya di nomor 14c. , tampil pada header spt adalah L-2.
---

Nomor 14d. Apakah Anda menerima penghasilan yang tidak termasuk objek pajak? \*
Pada tangkapan layar di atas, dipilih bulatan jawaban Ya dengan notifikasi adalah: Ya, silahkan mengisi lampiran 2 Bagian B.
Kode dan jenis penghasilan pada lampiran 2 bagian B adalah sebagai berikut:
| 303 | Dividen atau bagian laba |
| --- | ------------------------------------------------ |
| 401 | Pembebasan utang |
| 402 | Hibah |
| 403 | Bantuan/sumbangan |
| 404 | Warisan |
| 405 | Penerimaan zakat |
| 406 | Bagian laba anggota CV |
| 407 | Klaim Asuransi |
| 408 | Beasiswa |
| 409 | Hadiah |
| 423 | Objek PPh tertentu bagi TKA tertentu |
| 424 | Natura dan Kenikmatan yang dikecualikan |
| 425 | SHU Koperasi |
| 498 | Penghasilan lain yang tidak termasuk objek pajak |
---

Nomor 14e. Apakah anda melaporkan biaya penyusutan dan/atau amortisasi fiskal? \*
Pada tangkapan layar di atas adalah memilih bulatan jawaban Tidak dengan notifikasi adalah: Tidak, lanjutkan kepertanyaan berikutnya.
Pemahaman sederhananya adalah pada pertanyaan nomor 14e. ini jika wajib pajak orang pribadi dalam melaporkan spt tahunan PPh adalah dengan menggunakan metode pembukuan stelses, maka dapat memilih bulatan jawaban Ya dan mengisi Lampiran 3C - Daftar Penyusutan dan Amortisasi Fiskal.
---

Nomor 14f. Apakah Anda melaporkan biaya entertainment, biaya promosi, penggantian atau imbalan dalam bentuk natura dan/atau kenikmatan, serta piutang yang nyata-nyata tidak dapat ditagih? \*
Pada tangkapan layar di atas, memilih dengan bulatan jawaban Tidak dan notifikasi pada sisi kanan adalah: Tidak, lanjutkan ke pertanyaan berikutnya.
---

Jika memilih bulatan jawaban Ya, maka akan aktif terhubung dengan Lampiran 3 Bagian D.
Tampilan seperti pada tangkapan layar di bawah ini.

---

Nomor 14g. Apakah Anda menerima dividen dan/atau penghasilan lain dari dalam negeri dan melaporkannya sebagai penghasilan tidak termasuk objek pajak? \*
Pada tangkapan layar di atas, memilih dengan bulatan jawaban Ya, notifikasi pada sisi kanan adalah: Pastikan Anda sudah menyampaikan laporan realisasi investasi secara terpisah.
Cara mudah untuk mengajukan permohonan laporan realisasi investasi adalah sebagai berikut:

- Akses portal core tax
- Pilih modul Layanan Wajib Pajak
- Pilih sub modul Layanan Administrasi
- Pilih menu Buat Permohonan Layanan Administrasi

- Tampil lama PERMOHONAN LAYANAN ADMINISTRASI
- Sisi kanan : Jenis Pelayanan Wajib Pajak (PERHATIKAN)

- Pilih/klik AS.39 e-Pelaporan

- Klik box AS.39-01 Laporan Realisasi Investasi

- Klik tombol Simpan yang akan beralih laman secara otomatis pada laman PERUTEAN KASUS.
---

Nomor 14h. KelebihanPPh Final atas penghasilan dari usaha dengan peredaran bruto tertentu yang dapat dimintakan pengembalian (Silahkan mengajukan pengembalian pajak yang seharusnya tidak terhutang secara terpisah)
Pemahaman sederhananya adalah (jika ada) maka lakukan pengajuan dengan akses portal core tax pada modul PEMBAYARAN.
(Jika ada) telah diajukan, maka besaran PPh yang seharusnya tidak terhutang dan telah di proses lanjut oleh KPP akan tampil pada kolom nominal di sisi kanan.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham Angsuran PPh Pasal 25 Tahun Pajak Berikutnya WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-angsuran-pph-pasal-25-tahun-pajak-berikutnya-wp-op-umkm/
Last updated: 2025-12-19T10:24:01.000Z

---

Nomor 13a. Apakah Anda hanya menerima penghasilan teratur dan berkewajiban membayar angsuran PPh Pasal 25 Tahun Pajak berikutnya? \*
Pada contoh tangkapan layar di atas adalah memilih bulatan jawaban Tidak dikarenakan tidak ada kewajiban untuk membayar PPh Psal 25 tahun pajak berikutnya.
Notifikasi pada sisi kanan nomor 13a. adalah: Tidak, silahkan lanjut pertanyaan berikutnya.
Pemahaman sederhana yang mendasar adalah wajib pajak orang pribadi pada konsep spt tahunan PPh tahun 2025 ini adalah selaku wajib pajak orang pribadi dengan peredaran bruto tertentu dan dikenakan pajak penghasilan bersifat final.
---

Nomor 13b. Apakah Anda menyusun perhitungan tersendiri angsuran PPh Pasal 25 Tahun Pajak Berikutnya? \*
Pilih bulatan jawaban tidak dan tampil notifikasi pada sisi kanan adalah: Tidak, silahkan lanjut pertanyaan berikutnya.
---

Nomor 13c. Apakah Anda membayar angsuran PPh Pasal 25 OPPT Tahun Pajak berikutnya? \*
Pilih bulatan jawaban Tidak dan notifikasi pada sisi kanan adalah: Tidak, tidak ada kewajiban untuk membayar angsuran pajak penghasilan Pasal 25.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham Permohonan Pengembalian PPh Lebih Bayar WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-permohonan-pengembalian-pph-lebih-bayar-wp-op-umkm/
Last updated: 2025-12-19T07:39:32.000Z

---

Kondisi tangkapan layar contoh di atas nomor 11c. PPh yang masih harus dibayar (11a-11b) adalah - Rp. 2.489.776
maka pada huruf G. Permohonan Pengembalian PPh Lebih Bayar dapat di lakukan pemberitahuannya.
---

Pada tangkapan layar di atas, kolom PPh lebih bayar pada 11a atau 12 b mohon:
*Dikembalikan melalui pemeriksaan* atau *Dikembalikan melalui permohonan pendahuluan.*
Kondisi tertentu jika lebih bayar pada spt tahunan PPh wp op dengan besaran di bawah batasan Rp. 1.000.000.000,- (satu milyard Rupiah), maka pilih dengan fasilitas Dikembalikan melalui permohonan pendahuluan.
---

Setelah memilih dengan *Dikembalikan melalui permohonan pendahuluan,* klik atau pilih pada baris Pilih Rekening Bank —> icon/lambang folder/map.
---

Tampil tabel Rekening Bank (contoh, namun jika belum terdapat rekening bank, maka wajib untuk memperbaharui data pada modul portal saya).
Pilih salah satu rekening bank (jika telah terdata pada tabel).
---

Setelah memilih data rekening bank, maka pada baris Nomor Rekening, Nama Bank dan Nama Pemilik Rekening akan terisi datanya secara otomatis tanpa perlu diedit untuk mengurangi atau menambahkan karakter/kata.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Layanan Pengaktifan Kembali Wajib Pajak Nonaktif Kota Makassar
URL: https://www.diskusipajak.com/p/layanan-pengaktifan-kembali-wajib-pajak-nonaktif-kota-makassar/
Last updated: 2025-12-19T05:45:10.000Z
Wajib Pajak yang telah ditetapkan sebagai Nonaktif dapat diaktifkan kembali oleh Kepala KPP, baik berdasarkan permohonan WP sendiri maupun secara jabatan.
## **Kriteria Pengaktifan Kembali (Jabatan/Permohonan):**
Pengaktifan kembali dilakukan jika ditemukan data dan/atau informasi yang menunjukkan bahwa Wajib Pajak sudah:
1. Menyampaikan SPT Masa atau SPT Tahunan (kecuali untuk pelaporan sebelum ditetapkan nonaktif).
2. Melakukan pembayaran pajak (kecuali pembayaran sebelum ditetapkan nonaktif).
3. Melakukan kegiatan usaha atau pekerjaan bebas.
4. Mengajukan layanan yang dapat mengubah status menjadi pengaktifan kembali.
5. Melakukan pelaksanaan hak dan pemenuhan kewajiban perpajakan lainnya.
### Tata Cara Pengajuan Pengaktifan Kembali NPWP Kota Makassar
Berdasarkan Pasal 39-40 PER-7/PJ/2025, permohonan pengaktifan kembali WP Nonaktif dapat dilakukan melalui berbagai saluran:
**1\. Saluran Elektronik (Coretax):**
- Masuk ke akun Wajib Pajak di Portal Coretax (coretax.pajak.go.id)
- Pilih menu: Portal Saya → Perubahan Status → Pengaktifan Kembali Wajib Pajak Nonaktif
- Isi dan tandatangani formulir pengaktifan kembali secara elektronik
- Pilih alasan pengaktifan kembali
- Centang pernyataan kesediaan memenuhi ketentuan perpajakan
- Submit permohonan
**2\. Saluran Kontak Center:**
- Hubungi Kring Pajak 1500200 (toll free)
- Lakukan verifikasi data dan isi permohonan
- Selesaikan proses sesuai petunjuk petugas
**3\. Saluran Fisik/Langsung:**
- Datang ke Kantor Pelayanan Pajak (KPP) tempat NPWP terdaftar
- Bawa dokumen pendukung dan formulir yang sudah diisi
- Serahkan kepada petugas untuk diproses
**4\. Saluran Pos/Ekspedisi:**
- Kirimkan formulir dan dokumen pendukung melalui pos atau jasa kurir
- Pastikan menyertakan informasi kontak yang aktif
- Simpan bukti pengiriman untuk verifikasi
### Dokumen yang Diperlukan
Untuk melakukan pengaktifan kembali WP Nonaktif, siapkan dokumen berikut:
1. **Formulir Pengaktifan Kembali WP Nonaktif** \- Dapat diunduh di Lampiran PER-7/PJ/2025 (Lampiran G)
2. **Fotokopi KTP** (Kartu Tanda Penduduk asli)
3. **Fotokopi NPWP lama** atau dokumen identitas wajib pajak
4. **Dokumen pendukung** yang menunjukkan alasan pengaktifan:
- Jika menyampaikan SPT: SPT Masa atau Tahunan
- Jika membayar pajak: Bukti pembayaran atau SSP
- Jika kegiatan usaha: Surat keterangan usaha atau izin usaha terbaru
- Dokumen lain sesuai alasan pengaktifan yang dipilih
### Pertanyaan Umum (FAQ) Tentang Pengaktifan Kembali WP Nonaktif
**Q1: Berapa lama waktu proses pengaktifan kembali WP Nonaktif?**
A: Setelah permohonan diterima, KPP akan memverifikasi data dan menerbitkan Surat Pengaktifan Kembali WP Nonaktif. Waktu proses biasanya 5-10 hari kerja tergantung kelengkapan dokumen. Untuk pengajuan via Coretax, Anda dapat memantau status permohonan secara real-time di portal.
**Q2: Apakah NPWP yang sudah dihapus dapat diaktifkan kembali?**
A: Tidak. Hanya NPWP dengan status Nonaktif (NE) yang dapat diaktifkan kembali. Jika NPWP sudah dihapus (deleted), Wajib Pajak harus mendaftar NPWP baru di KPP. Oleh karena itu, lebih disarankan untuk mengubah status menjadi Nonaktif terlebih dahulu jika belum membutuhkan NPWP, daripada langsung menghapusnya.
**Q3: Apa saja alasan yang dapat dijadikan dasar pengaktifan kembali WP Nonaktif?**
A: Menurut Pasal 40 PER-7/PJ/2025, alasan pengaktifan kembali dapat berupa: (a) Menyampaikan SPT Masa atau SPT Tahunan; (b) Melakukan pembayaran pajak; (c) Melakukan kegiatan usaha atau pekerjaan bebas; (d) Mengajukan layanan yang dapat mengubah status; (e) Melakukan pelaksanaan hak dan pemenuhan kewajiban perpajakan lainnya. Pilih alasan yang sesuai dengan kondisi Anda saat mengisi formulir permohonan.
Menyampaikan SPT Masa atau SPT Tahunan PPh tidak mudah, biar kami saja.
Biaya Rp.2.000.000/SPT Tahunan PPh Badan
[Hubungi Kami Sekarang ](https://t.me/lesssummer?ref=diskusipajak.com)
### Peraturan Terkait Penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri
URL: https://www.diskusipajak.com/p/peraturan-terkait-penentuan-subjek-pajak-dalam-negeri-dan-subjek-pajak-luar-negeri/
Last updated: 2025-12-19T02:04:20.000Z
Berikut adalah ringkasan dari dokumen **Peraturan Direktur Jenderal Pajak Nomor PER-23/PJ/2025 tentang Penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri**:
Peraturan ini mencabut dan menyatakan tidak berlaku Peraturan Direktur Jenderal Pajak sebelumnya, yaitu PER-02/PJ/2009 dan PER-43/PJ/2011, untuk memberikan kepastian hukum dan menyesuaikan dengan Undang-Undang Cipta Kerja.
### Subjek Pajak (Pasal 2)
Subjek pajak dibedakan menjadi subjek pajak dalam negeri dan subjek pajak luar negeri.
### Subjek Pajak Dalam Negeri (Pasal 3)
Subjek pajak dalam negeri adalah:
- **Orang Pribadi (WNI maupun WNA) yang:**
1. bertempat tinggal di Indonesia;
2. berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan; atau
3. dalam suatu tahun pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia.
- **Badan** yang didirikan atau bertempat kedudukan di Indonesia (kecuali unit tertentu dari badan pemerintah yang memenuhi kriteria tertentu).
- **Warisan yang belum terbagi** sebagai satu kesatuan menggantikan yang berhak.
Kriteria orang pribadi yang **bertempat tinggal di Indonesia** (Pasal 4) mencakup:
- Bermukim di suatu tempat di Indonesia yang dikuasai atau tersedia untuk digunakan, dan bukan tempat persinggahan.
- Memiliki pusat kegiatan utama di Indonesia (pusat kegiatan/urusan pribadi, sosial, ekonomi, dan/atau keuangan).
- Menjalankan kebiasaan atau kegiatan sehari-hari di Indonesia (seperti hobi).
Kriteria **Badan yang bertempat kedudukan di Indonesia** (Pasal 5) mencakup:
- Tempat kedudukan tercantum dalam akta pendirian badan.
- Mempunyai kantor pusat, tempat kedudukan pusat administrasi, dan/atau tempat kedudukan pusat keuangan di Indonesia.
- Mempunyai pusat manajemen dan pengendalian di Indonesia, di mana kebijakan dan/atau keputusan strategis (termasuk pengalihan saham/harta, penunjukan pengurus, atau pengawasan pembagian dividen) dibuat di Indonesia.
### Subjek Pajak Luar Negeri (Pasal 6)
Subjek pajak luar negeri adalah:
- **Orang pribadi** yang tidak bertempat tinggal di Indonesia.
- **WNA** yang berada di Indonesia tidak lebih dari 183 hari dalam jangka waktu 12 bulan.
- **WNI** yang berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, **serta memenuhi persyaratan** tertentu, termasuk:
1. bertempat tinggal secara permanen di luar Indonesia;
2. memiliki pusat kegiatan utama di luar Indonesia (dibuktikan dengan keluarga, sumber penghasilan, dan/atau keanggotaan organisasi di luar Indonesia);
3. memiliki tempat menjalankan kebiasaan sehari-hari di luar Indonesia;
4. menjadi subjek pajak dalam negeri negara/yurisdiksi lain (dibuktikan dengan Surat Keterangan Domisili/SKD); dan/atau
5. persyaratan tertentu lainnya.
- **Badan** yang tidak didirikan dan tidak bertempat kedudukan di Indonesia, yang menjalankan usaha melalui Bentuk Usaha Tetap (BUT) di Indonesia atau yang memperoleh penghasilan dari Indonesia tidak melalui BUT.
### Contoh Penerapan
Peraturan ini juga memuat lampiran yang memberikan contoh-contoh penerapan ketentuan, antara lain:
- Penghitungan jangka waktu 183 hari (Lampiran A).
- Konsep hadir atau berada secara fisik di Indonesia (Lampiran B).
- Kebijakan dan/atau keputusan strategis badan di Indonesia (Lampiran C).
- Pemenuhan persyaratan secara berjenjang bagi WNI yang menjadi subjek pajak luar negeri (Lampiran D).
- Penghitungan periode Surat Keterangan Domisili (Lampiran E).
Peraturan Direktur Jenderal Pajak Nomor PER-23/PJ/2025 tentang Penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri
[Download File via Repository Telegram ](https://t.me/c/1927871716/858?ref=diskusipajak.com)
### Cara Mengatasi Status Anggota Keluarga Tidak Valid di Coretax DJP
URL: https://www.diskusipajak.com/p/cara-mengatasi-status-anggota-keluarga-tidak-valid-di-coretax-djp/
Last updated: 2025-12-19T00:30:05.000Z
Status anggota keluarga **tidak valid** di akun coretax sering terjadi karena NIK belum terdaftar atau dipadankan dengan benar di sistem Coretax DJP, sehingga menghambat pengisian NIK.
### **Penyebab Umum Status Anggota Keluarga Tidak Valid Saat Pengisian NIK di Coretax**
Masalah ini biasanya muncul pada **wanita kawin** atau **anak belum dewasa** yang NIK-nya belum tercatat dalam **Unit Pajak Keluarga** (Family Tax Unit/FTU) kepala keluarga. Faktor pendukung meliputi:
- Nomor Kartu Keluarga (KK) belum sinkron dengan data Dukcapil pusat.
- Belum dilakukan pemutakhiran atau pemadanan data NIK-NPWP sebelumnya.
- Data pekerjaan atau status PTKP tidak sesuai e-KTP/KK.
Permohonan pemutakhiran kini tidak bisa via DJP Online, melainkan melalui KPP terdekat atau langsung di Coretax.
### **Solusi Lengkap Update Data Anggota Keluarga Tidak Valid di Coretax DJP**
Ikuti langkah-langkah berikut untuk mengatasi **status anggota keluarga tidak valid pada akun pajak Go ID** melalui menu FTU di Coretax:
1. Login ke **coretaxdjp.pajak.go.id** sebagai kepala keluarga.
2. Pilih **Profil Saya > Portal Saya > Informasi Umum > Edit**.
3. Scroll ke **Unit Pajak Keluarga**, klik **Tambah**.
4. Isi data: NIK anggota keluarga, jenis kelamin, tempat/tanggal lahir, nomor KK, nama, status hubungan (misalnya "Istri"), pekerjaan sesuai KTP, status PTKP, dan tanggal mulai FTU.
5. Centang pernyataan Wajib Pajak, lalu **Simpan** atau **Submit**.
Sistem akan otomatis mengenali NIK setelah ini, memungkinkan pengisian di akun coretax Untuk tutorial visual, tonton panduan setting FTU di YouTube seperti [video resmi](https://www.youtube.com/watch?v=FzjrCNPOilk&ref=diskusipajak.com).
Jika KK tetap **tidak valid**, pastikan data sesuai KK asli dan sudah terdaftar di Dukcapil. Bagi wanita kawin, setting FTU suami wajib dilakukan terlebih dahulu.
### **Langkah Tambahan Jika Masih Gagal Mengatasi NIK Tidak Terbaca di Coretax**
- Lakukan **registrasi mandiri** di Coretax: Pilih "Daftar di sini > Perorangan > Ya, Wajib Pajak Memiliki NIK > Hanya Registrasi". Lengkapi identitas, email/HP aktif, alamat, dan foto jelas.
- Hubungi KPP untuk pemadanan data atau kirim tiket ke sistem Melati via helpdesk.
- Cek padanan NIK-NPWP jika sudah punya NPWP sebelumnya.
Dengan langkah ini, administrasi pajak keluarga lancar tanpa kendala.
### **FAQ: Pertanyaan Umum Terkait Status Anggota Keluarga Tidak Valid di Akun Coretax**
- **Apa yang harus dilakukan jika NIK anggota keluarga tidak terbaca saat edit data di Coretax?**
Tambahkan ke **Unit Pajak Keluarga** kepala keluarga via Profil Saya > Edit > Tambah.
- **Mengapa KK muncul tidak valid saat daftar NPWP istri di Coretax?**
Karena belum setting FTU suami; input data sesuai KK dan sinkron Dukcapil.
- **Bisakah update data keluarga dilakukan online tanpa ke KPP?**
Ya, via **coretaxdjp.pajak.go.id** menu FTU, tapi pemutakhiran awal mungkin butuh KPP.
- **Bagaimana jika setelah setting FTU status tetap tidak valid?**
Datang ke KPP terdekat untuk bantuan registrasi atau verifikasi data.
- **Apa perbedaan registrasi mandiri vs FTU untuk anggota keluarga?**
Registrasi mandiri untuk NPWP individu; FTU untuk integrasi keluarga agar NIK terdeteksi.
### Jenis-jenis SPT Masa PPN yang diatur dalam konteks administrasi perpajakan yang baru
URL: https://www.diskusipajak.com/p/jenis-jenis-spt-masa-ppn-yang-diatur-dalam-konteks-administrasi-perpajakan-yang-baru/
Last updated: 2025-12-19T00:20:00.000Z
Kerangka **PER-11/PJ/2025** dan peraturan terkait (**PMK 81 Tahun 2024**), mengidentifikasi beberapa jenis SPT Masa PPN, yang disesuaikan dengan kategori Wajib Pajak atau skema pengkreditan Pajak Masukan (PM) yang mereka gunakan.
Berikut adalah jenis-jenis SPT Masa PPN yang diatur dalam konteks administrasi perpajakan yang baru:
### #1 Surat Pemberitahuan Masa Pajak Pertambahan Nilai bagi Pengusaha Kena Pajak (SPT Masa PPN bagi PKP)
Ini adalah SPT standar yang digunakan oleh Pengusaha Kena Pajak (PKP) untuk melaporkan Pajak Keluaran (PK) dan mengkreditkan Pajak Masukan (PM). SPT ini memiliki Lampiran-lampiran utama seperti Formulir A1 (Ekspor), Formulir A2 (PK Dalam Negeri), Formulir B1 (PM Impor), Formulir B2 (PM Dalam Negeri), Formulir B3 (PM Tidak Dikreditkan/Fasilitas), dan Formulir C (PPN Dipungut Pihak Lain)
### #2 Surat Pemberitahuan Masa Pajak Pertambahan Nilai bagi Pengusaha Kena Pajak yang Menggunakan Pedoman Penghitungan Pengkreditan Pajak Masukan
SPT ini digunakan oleh PKP yang diwajibkan atau memilih untuk menghitung Pajak Masukan yang dapat dikreditkan menggunakan persentase tertentu (Pedoman Penghitungan Pengkreditan PM/P3-PM), bukan berdasarkan mekanisme normal. Ketentuan ini berlaku, misalnya, bagi PKP yang peredaran usahanya tidak melebihi jumlah tertentu (UMKM) atau untuk masa pajak sebelum PKP dikukuhkan
### #3 Surat Pemberitahuan Masa Pajak Pertambahan Nilai bagi Pemungut Pajak Pertambahan Nilai dan Pihak Lain, yang Bukan Merupakan Pengusaha Kena Pajak
SPT ini digunakan oleh Pemungut PPN (seperti Instansi Pemerintah) dan Pihak Lain (seperti *platform* tertentu yang memfasilitasi transaksi) yang statusnya **bukan PKP**. SPT ini berfungsi untuk melaporkan PPN/PPnBM yang telah mereka pungut dan setorkan. Lampiran yang digunakan antara lain Formulir L1 dan L2.
### #4 Surat Pemberitahuan Masa Pajak Pertambahan Nilai bagi Pemungut Pajak Pertambahan Nilai Perdagangan Melalui Sistem Elektronik
SPT ini secara spesifik digunakan oleh Pihak Lain yang ditunjuk untuk memungut PPN atas transaksi barang dan/atau jasa yang dimanfaatkan dari luar Daerah Pabean melalui sistem perdagangan elektronik (*Perdagangan Melalui Sistem Elektronik/PMSE*). Pihak ini, yang bertempat tinggal atau berkedudukan di luar Daerah Pabean, wajib menyampaikan SPT ini dalam bentuk Dokumen Elektronik.
### Konsultasi Layanan Aktivasi NIK sebagai NPWP, Kode Otorisasi DJP dan Sertifikat Elektronik untuk Kabupaten Tegal & Sekitarnya
URL: https://www.diskusipajak.com/p/konsultasi-layanan-aktivasi-nik-sebagai-npwp-kode-otorisasi-djp-dan-sertifikat-elektronik-untuk-kabupaten-tegal-sekitarnya/
Last updated: 2026-06-06T05:17:18.000Z
Layanan konsultasi aktivasi NIK sebagai NPWP di Kabupaten Tegal & sekitarnya kini terintegrasi dengan Coretax DJP, memudahkan pemadanan NIK 16 digit, pengajuan kode otorisasi DJP (KO DJP), serta sertifikat elektronik untuk pelaporan SPT Tahunan 2025 mulai Maret 2026\. Proses ini wajib bagi wajib pajak orang pribadi dan badan sesuai PMK No. 81/2024, dilakukan via coretaxdjp.pajak.go.id.
## Proses Aktivasi NIK Menjadi NPWP di Coretax Kabupaten Tegal & sekitarnya
Aktivasi NIK-NPWP dilakukan di Coretax DJP:
- login dengan NIK, centang "sudah terdaftar",
- masukkan NPWP/NIK, verifikasi email/SMS,
- dan foto selfie untuk validasi identitas. Setelah aktivasi, akun siap untuk KO DJP dan sertifikat,
hindari tarif pajak lebih tinggi jika belum aktif.
Pendampingan lokal Kabupaten Tegal & sekitarnya pastikan data Dukcapil-DJP cocok, terutama untuk warga KPP Kota Tegal.
## Cara Mendapatkan Kode Otorisasi DJP via Coretax
Setelah login Coretax, pilih "Portal Saya" > "Permintaan Kode Otorisasi/Sertifikat Elektronik", isi detail, pilih "Kode Otorisasi DJP", buat passphrase, lalu validasi. KO DJP berfungsi sebagai tanda tangan elektronik gratis untuk e-Faktur, SPT, dan dokumen perpajakan lainnya.
Proses selesai instan jika data valid; pendampingan cegah error seperti email tidak terdaftar.
---
## Pengurusan Sertifikat Elektronik di Coretax DJP Kabupaten Tegal & sekitarnya
Di menu yang sama Coretax, pilih jenis sertifikat digital tersertifikasi (dari provider DJP atau pihak ketiga), unggah dokumen KTP/foto, dan unduh file setelah approval 1-3 hari. Sertifikat ini esensial untuk tanda tangan dokumen resmi di Coretax mulai 2025.
Pendampingan urus instalasi di browser/Aplikasi Coretax, plus backup passphrase aman.
## Manfaat Pendampingan Aktivasi NIK NPWP dan Sertifikat Coretax
Pendampingan lengkap kurangi risiko sanksi seperti pemblokiran akun Coretax atau denda keterlambatan SPT, sambil edukasi integrasi NIK-DJP untuk optimalisasi PTKP dan insentif pajak UMKM Kabupaten Tegal & sekitarnya. Hemat waktu 70-80% karena hindari trial-error verifikasi foto/email, plus setup passphrase aman untuk akses mandiri jangka panjang.
> Tambahan: arahan pelaporan SPT Tahunan 2025 via Coretax, pencegahan data mismatch, dan konsultasi gratis insentif pajak terkini, sehingga freelancer/UMKM fokus bisnis bukan teknis DJP.
## FAQ Aktivasi NIK NPWP Coretax Kabupaten Tegal & sekitarnya
**Apa syarat utama aktivasi akun Coretax dengan NIK?**
NPWP 16 digit via pemadanan NIK (cek login DJP Online); jika belum, hubungi KPP Kabupaten Tegal & sekitarnya atau Kring Pajak 1500200.
**Berapa lama dapat KO DJP/sertifikat di Coretax?**
KO DJP instan post-passphrase; sertifikat 1-3 hari, gratis dari DJP.
**Bisa full online tanpa ke KPP Kota Tegal?**
Ya, via coretaxdjp.pajak.go.id, tapi verifikasi tatap muka jika data bermasalah.
**Apa sanksi jika telat aktivasi Coretax 2025?**
Tidak bisa lapor SPT Tahunan 2025/2026, potensi tarif pajak naik 100%, dan blokir layanan DJP.
## Jasa Konsultan Pajak Kabupaten Tegal & sekitarnya
Layanan konsultan pajak Kabupaten Tegal & sekitarnya spesialis Coretax bantu aktivasi NIK-NPWP hingga KO DJP/sertifikat siap pakai, ideal untuk pekerja digital/UMKM yang butuh setup pajak modern tanpa ribet teknis PER-81/PMK/2024.
## Hubungi Konsultan Aktivasi Coretax Kabupaten Tegal & sekitarnya
Siap aktivasi NIK-NPWP, KO DJP, dan sertifikat Coretax hari ini? Hubungi author via WhatsApp/Telegram di DiskusiPajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Kabupaten Tegal & sekitarnya.
[Hubungi Kami Sekarang ](https://www.diskusipajak.com/bintangpamungkas)
Sumber:
1. [https://www.pajak.go.id/id/artikel/panduan-praktis-aktivasi-akun-dan-kode-otorisasi-djp](https://www.pajak.go.id/id/artikel/panduan-praktis-aktivasi-akun-dan-kode-otorisasi-djp?ref=diskusipajak.com)
2. [https://ortax.org/langkah-langkah-aktivasi-akun-coretax](https://ortax.org/langkah-langkah-aktivasi-akun-coretax?ref=diskusipajak.com)
3. [https://www.instagram.com/reel/DRbwfBIkpUi/](https://www.instagram.com/reel/DRbwfBIkpUi/?ref=diskusipajak.com)
4. [/kode-otorisasi-dan-sertifikat-digital/#bagaimana-mendapat-kode-otorisasi](https://www.diskusipajak.com/kode-otorisasi-dan-sertifikat-digital/#bagaimana-mendapat-kode-otorisasi)
5. [https://pajak.go.id/id/artikel/kode-otorisasi-djp-si-praktis-yang-menentukan](https://pajak.go.id/id/artikel/kode-otorisasi-djp-si-praktis-yang-menentukan?ref=diskusipajak.com)
6. [https://www.pajak.go.id/id/artikel/penting-cara-aktivasi-akun-dan-dapatkan-tanda-tangan-elektronik-gratis-dari-djp](https://www.pajak.go.id/id/artikel/penting-cara-aktivasi-akun-dan-dapatkan-tanda-tangan-elektronik-gratis-dari-djp?ref=diskusipajak.com)
7. [https://ortax.org/cara-mengajukan-sertifikat-elektronik-dan-kode-otorisasi-djp-di-coretax](https://ortax.org/cara-mengajukan-sertifikat-elektronik-dan-kode-otorisasi-djp-di-coretax?ref=diskusipajak.com)
8. [https://pajak.go.id/sites/default/files/2025-10/Registrasi%20Akun%20Coretax%20dan%20Sertifikat%20Elektronik.pdf](https://pajak.go.id/sites/default/files/2025-10/Registrasi%20Akun%20Coretax%20dan%20Sertifikat%20Elektronik.pdf?ref=diskusipajak.com)
9. [https://jasakonsultanpajak.co.id/aktivasi-akun-coretax-balikpapan/](https://jasakonsultanpajak.co.id/aktivasi-akun-coretax-balikpapan/?ref=diskusipajak.com)
10. [https://www.pajak.go.id/id/artikel/aktivasi-akun-dan-permintaan-kode-otorisasi-coretax-langkah-awal-pelaporan-spt-tahunan](https://www.pajak.go.id/id/artikel/aktivasi-akun-dan-permintaan-kode-otorisasi-coretax-langkah-awal-pelaporan-spt-tahunan?ref=diskusipajak.com)
11. [https://lombokpost.jawapos.com/opini/1506906139/ribuan-data-tak-cocok-begini-cara-validasi-dan-registrasi-massal-nik-npwp-diselesaikan](https://lombokpost.jawapos.com/opini/1506906139/ribuan-data-tak-cocok-begini-cara-validasi-dan-registrasi-massal-nik-npwp-diselesaikan?ref=diskusipajak.com)
12.
13. [https://www.instagram.com/reel/DQ\_czUcEj4E/](https://www.instagram.com/reel/DQ%5FczUcEj4E/?ref=diskusipajak.com)
14. [https://www.youtube.com/watch?v=w5I7g5OeOEQ](https://www.youtube.com/watch?v=w5I7g5OeOEQ&ref=diskusipajak.com)
15. [https://www.instagram.com/reel/DPK1by\_kgKH/](https://www.instagram.com/reel/DPK1by%5FkgKH/?ref=diskusipajak.com)
16. [https://t.kemenkeu.go.id/akuncoretax](https://t.kemenkeu.go.id/akuncoretax?ref=diskusipajak.com)
17. [https://www.instagram.com/reel/DQdubp3Dy8p/](https://www.instagram.com/reel/DQdubp3Dy8p/?ref=diskusipajak.com)
18. [https://sites.google.com/view/pajakklaten/coretax-sistem-djp-per-januari-2025/permintaan-kode-otorisasi-sertifikat-elektronik](https://sites.google.com/view/pajakklaten/coretax-sistem-djp-per-januari-2025/permintaan-kode-otorisasi-sertifikat-elektronik?ref=diskusipajak.com)
19. [https://www.instagram.com/reel/DI2unmzJEKZ/](https://www.instagram.com/reel/DI2unmzJEKZ/?ref=diskusipajak.com)
20. [https://klikpajak.id/blog/sertifikat-digital-coretax/](https://klikpajak.id/blog/sertifikat-digital-coretax/?ref=diskusipajak.com)
21. [https://www.instagram.com/reel/C1D9637hln1/](https://www.instagram.com/reel/C1D9637hln1/?ref=diskusipajak.com)
### Konsultasi Layanan Pengukuhan Pengusaha Kena Pajak di Kabupaten Tegal
URL: https://www.diskusipajak.com/p/konsultasi-layanan-pengukuhan-pengusaha-kena-pajak-di-kabupaten-tegal/
Last updated: 2025-12-18T07:34:35.000Z
Layanan konsultasi pengukuhan PKP di Kabupaten Tegal terintegrasi Coretax DJP memudahkan UMKM dan pengusaha memenuhi omzet Rp4,8 miliar/tahun sesuai PER-7/PJ/2025, dengan pengajuan elektronik via coretaxdjp.pajak.go.id lengkap peta dan foto lokasi usaha. Proses ini wajib untuk fatur pajak PPN, mulai verifikasi hingga SPPKP terbit maksimal 10 hari kerja.
## Proses Pengukuhan PKP via Coretax Kabupaten Tegal
Pengajuan pengukuhan PKP di Coretax: login akun aktif (NIK-NPWP + KO DJP/sertifikat), pilih "Permohonan Pengukuhan PKP", isi formulir elektronik, unggah peta lokasi usaha Kabupaten Tegal (Google Maps/koordinat GPS) plus foto terkini, tandatangani digital. KPP Kota Tegal akan verifikasi data dalam 10 hari, terbit BPE instan dan SPPKP jika lolos.
Pendampingan lokal pastikan dokumen sesuai regulasi PER-7/PJ/2025, hindari penolakan akibat data usaha tidak valid atau koordinat salah.
## Dokumen Lengkap Pengajuan PKP Coretax Kabupaten Tegal
Formulir pengukuhan PKP wajib disertai peta digital lokasi (format PDF/JPG dengan koordinat), foto usaha aktual (depan/tanda nama), NPWP aktif via NIK, SIUP/TDP/akta pendirian/NIB, plus laporan omzet 12 bulan terakhir (jabatan/wajib/sukarela). Pengusaha sukarela atau jabatan (omzet wajib) proses sama via Portal Wajib Pajak Coretax.
Pendampingan siapkan bundle dokumen rapi, termasuk konversi NIB OSS ke format DJP dan validasi omzet threshold Rp4,8M.
## Manfaat Pendampingan Pengukuhan PKP Kabupaten Tegal
Pendampingan pengukuhan PKP kurangi risiko penolakan 80% karena mismatch data/lokasi, edukasi kewajiban PPN pasca-SPPKP seperti e-Faktur Coretax, pembukuan digital, dan pelaporan bulanan PPN, plus optimalisasi insentif UMKM Kabupaten Tegal (PPN DTP). Hemat waktu hingga 2 minggu, biaya admin minim, dan setup sistem pajak siap pakai untuk ekspansi bisnis.
> Tambahan: konsultasi gratis restrukturisasi omzet pra-pengukuhan, pencegahan sanksi jabatan PKP (denda Rp100jt), serta panduan transisi dari non-PKP ke ekosistem Coretax DJP 2025 termasuk faktur pajak 010-040.
## FAQ Pengukuhan PKP Coretax Kabupaten Tegal
**Siapa yang wajib pengukuhan PKP di Kabupaten Tegal?**
Pengusaha omzet >Rp4,8M/tahun (jabatan PKP) atau sukarela; ajukan via Coretax 3 bulan sebelum threshold untuk hindari paksaan.
**Berapa lama proses pengukuhan PKP Coretax?**
BPE instan post-upload, keputusan max 10 hari kerja; dianggap disetujui jika telat per PER-7/PJ/2025.
**Bisa pengukuhan PKP full online tanpa ke KPP Kabupaten Tegal?**
Ya, via Coretax/ Kring Pajak 1500200, tapi verifikasi lapangan oleh petugas KPP jika data lokasi diragukan.
**Apa sanksi jika telat pengukuhan PKP omzet wajib?**
Pengukuhan jabatan DJP, denda administratif Rp100 juta, kewajiban PPN retroaktif 1 tahun + bunga.
## Jasa Konsultan Pajak Kabupaten Tegal
Layanan konsultan pajak **Kabupaten Tegal** spesialis Coretax bantu pengukuhan PKP hingga SPPKP terbit, ideal untuk UMKM/pekerja digital butuh setup PPN modern tanpa ribet PER-7/PJ/2025.
## Hubungi Konsultan Pengukuhan PKP Kabupaten Tegal
Siap pengukuhan PKP Coretax hari ini? Hubungi author via WhatsApp/Telegram di DiskusiPajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Kabupaten Tegal.
[Hubungi kami untuk bantuan sekarang ](https://www.diskusipajak.com/bintangpamungkas)
Sumber:
1. [https://www.instagram.com/reel/DNE7f9ySBex/](https://www.instagram.com/reel/DNE7f9ySBex/?ref=diskusipajak.com)
2. [https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Permohonan%20Pengukuhan%20PKP.pdf](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Permohonan%20Pengukuhan%20PKP.pdf?ref=diskusipajak.com)
3. [https://artikel.pajakku.com/tata-cara-pengukuhan-pkp-terbaru-sesuai-per-7pj2025](https://artikel.pajakku.com/tata-cara-pengukuhan-pkp-terbaru-sesuai-per-7pj2025?ref=diskusipajak.com)
4. [https://ortax.org/ajukan-pengukuhan-pkp-di-coretax-apa-dokumen-yang-perlu-dilampirkan](https://ortax.org/ajukan-pengukuhan-pkp-di-coretax-apa-dokumen-yang-perlu-dilampirkan?ref=diskusipajak.com)
5. [https://ikpi.or.id/pengukuhan-pkp-bisa-lewat-coretax-ini-prosedur-lengkapnya/](https://ikpi.or.id/pengukuhan-pkp-bisa-lewat-coretax-ini-prosedur-lengkapnya/?ref=diskusipajak.com)
6. [https://pajak.io/per-7-pj-2025-tata-cara-pengukuhan-pkp/](https://pajak.io/per-7-pj-2025-tata-cara-pengukuhan-pkp/?ref=diskusipajak.com)
7. [https://klikpajak.id/blog/syarat-pengajuan-pkp-dan-cara-pengukuhan-pengusaha-kena-pajak/](https://klikpajak.id/blog/syarat-pengajuan-pkp-dan-cara-pengukuhan-pengusaha-kena-pajak/?ref=diskusipajak.com)
8.
9.
### Cara Benar Paham Pembetulan (diisi jika status SPT adalah pembetulan) WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-pembetulan-diisi-jika-status-spt-adalah-pembetulan-wp-op-umkm/
Last updated: 2025-12-18T07:22:38.000Z

---

12a. PPh kurang/lebih bayar pada SPT yang dibetulkan
Pada contoh tangkapan layar di atas adalah status SPT Nomal, maka pada bagan F. Pembetulan untuk kolom di sisi kanan tidak dapat atau tidak terisi nominal PPh dikarenakan status SPT adalah Normal.
Sementara bagi wajib pajak yang telah atau sudah melaporkan spt tahunan PPh status Normal, namun melakukan pembetulan, maka pada bagan F. Pembetulan akan aktif dan di sisi kanan kolom akan berwarna latar putih dan prepulated untuk nilai PPh yang dilakukan pembetulan.
---

12b. PPh kurang/lebih bayar karena pembetulan (11a-12a)
Pada nomor 12a. ini tidak dapat diubah atau di perbarui datanya secara manual dan pada kolom di sisi kanan berwarna abu.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Perbedaan Status Bukti Potong di XML Bupot A1(Full Year, Partial Year, Annualized)
URL: https://www.diskusipajak.com/p/perbedaan-status-bukti-potong-di-xml-bupot-a1-full-year-partial-year-annualized/
Last updated: 2025-12-29T01:27:48.000Z
Tahun 2025 sudah hampir selesai, dan biasanya di akhir tahun ini kita sudah rekap rekap gaji pegawai untuk bisa dilakukan pembuatan Bupot A1 nya dengan memakai mekanisme Impor file XML.
Kebetulan tahun ini kita mulai memakai Coretax dan pasti sudah ada yang beda dari formatnya atau cara-cara pembuatan Bupot A1, salah satunya yang mesti harus dipahami adalah perbedaan status Bukti Potong yang ada pilihannya untuk Full Year, Partial Year dan Annualized. Mari kita simak apa saja perbedaannya:
## Tiga Kategori Status Bukti Potong A1 dalam Impor File XML Coretax menurut PMK 7 Tahun 2025
### Full Year
Kerja Full mulai periode Jan s/d Des
### Partial:
- Resign masih menetap di Indonesia (bukan karena meninggal dunia/meninggalkan indonesia selama-lamanya
- Pindah kerja ke pemberi kerja lain/pemberi kerja sama
- Pegawai WNI baru mulai bekerja di tengah tahun
### Annualized:
- meninggal dunia
- WNI/WNA meninggalkan indonesia selama-lamanya
- WNA baru menjadi SPDN di tengah tahun
- WNI yang sebelumnya SPLN menjadi SPDN di tengah tahu karena kembali ke Indonesia
Sudah tidak akan bingung nantinya harus pilih apa, selamat bekerja.
### Cara Benar Paham PPh Kurang/Lebih Bayar WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-pph-kurang-lebih-bayar-wp-op-umkm/
Last updated: 2025-12-18T05:31:57.000Z

---

11a. PPh kurang/lebih bayar (9-10a-10b-10c+10d)
Tampil pada contoh tangkapan layar di atas adalah pada kolom nominal di sisi kanan tampil dengan jumlah yang merupakan hasil perumusan otomatis.
---

11b. Apakah terdapat Surat Keputusan Persetujuan Pengangsuran atau Penundaan Pembayaran Pajak?
Sistem telah menyesuaikan dengan terpilihnya bulatan jawaban Tidak dengan notifikasi Tidak, Saya tidak memilikinya.
(Catatan: hal ini adalah menurut data permohonan/pengajuan wajib pajak dan telah mendapatkan persetujuan dari DJP)
---

11c. PPh yang masih harus dibayar (11a-11b)
Merupakan baris dan kolom yang telah di otomastisasi sistem untuk nilai PPh.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Kebijakan Pajak terkait Bencana Aceh, Sumatera Utara, dan Sumatera Barat
URL: https://www.diskusipajak.com/p/kebijakan-pajak-terkait-bencana-aceh-sumatera-utara-dan-sumatera-barat/
Last updated: 2025-12-17T13:35:09.000Z
1. **Penetapan Keadaan Kahar (*Force Majeure*):**
- Menetapkan keadaan darurat bencana alam (banjir, tanah longsor, angin kencang, dan gempa bumi) di P****rovinsi Aceh, Provinsi Sumatera Utara, dan Provinsi Sumatera Barat tahun 2025 sebagai keadaan kahar.
- Masa keadaan tanggap darurat yang menjadi dasar penetapan adalah:
- **Aceh:** 28 November 2025 sampai 11 Desember 2025.
- **Sumatera Utara:** 27 November 2025 sampai 10 Desember 2025.
- **Sumatera Barat:** 25 November 2025 sampai 8 Desember 2025.
2. **Penghapusan Sanksi Administratif (Diktum KEDUA):**
Diberikan kepada Wajib Pajak (WP) yang bertempat tinggal atau bertempat kedudukan di wilayah yang terdampak, atas keterlambatan:
- Penyampaian Surat Pemberitahuan (SPT) Masa yang jatuh tempo 30 November 2025 s.d. 31 Desember 2025.
- Penyampaian SPT Tahunan yang jatuh tempo 30 November 2025 s.d. 31 Desember 2025.
- Pembayaran dan/atau penyetoran pajak dan/atau utang pajak yang jatuh tempo 25 November 2025 s.d. 31 Desember 2025.
- Pembuatan Faktur Pajak atas penyerahan yang terutang PPN dan/atau PPnBM pada Masa Pajak November dan Desember 2025.
3. **Batas Waktu Pelaksanaan Kewajiban (Diktum KETIGA dan KEEMPAT):**
- Penyampaian SPT dan pembayaran/penyetoran pajak/utang pajak yang tersebut di atas dilaksanakan paling lambat **30 Januari 2026**.
- Pembuatan Faktur Pajak oleh Pengusaha Kena Pajak (PKP) dilaksanakan paling lambat **30 Januari 2026**.
4. **Jenis Sanksi yang Dihapus (Diktum KELIMA):**
Sanksi administratif yang dihapus adalah:
- Denda dan/atau bunga (Pasal 7 ayat (1), Pasal 9 ayat (2a), Pasal 9 ayat (2b), Pasal 14 ayat (4), dan Pasal 19 ayat (1) UU KUP).
- Denda administratif PBB (Pasal 11 ayat (3) UU PBB).
5. **Mekanisme Penghapusan Sanksi (Diktum KEENAM dan KETUJUH):**
- Penghapusan dilakukan dengan **tidak menerbitkan Surat Tagihan Pajak (STP)** dan/atau STP PBB.
- Jika STP/STP PBB sudah terbit, Kepala Kantor Wilayah DJP akan **menghapus sanksi secara jabatan**.
6. **Perpanjangan Batas Waktu Pengajuan Permohonan (Diktum KEDELAPAN):**
Diberikan perpanjangan batas waktu pengajuan sampai dengan **30 Januari 2026** untuk berbagai permohonan yang batas waktu pengajuannya berakhir antara **25 November 2025 sampai dengan 31 Desember 2025**, termasuk:
- Keberatan.
- Permohonan pengurangan/penghapusan sanksi administratif yang kedua.
- Permohonan pengurangan/pembatalan yang kedua atas surat ketetapan pajak/STP yang tidak benar, dll.
- Permohonan pengurangan Pajak Bumi dan Bangunan.
7. **Tidak Menjadi Dasar Pencabutan/Penolakan Kriteria Tertentu (Diktum KESEMBILAN):**
Keterlambatan penyampaian SPT (sebagaimana dimaksud di poin 2) tidak menjadi dasar pencabutan atau penolakan permohonan penetapan WP Kriteria Tertentu.
8. **Mulai Berlaku:**
Keputusan Direktur Jenderal ini mulai berlaku pada tanggal ditetapkan, yaitu **15 Desember 2025**.
[Download via Repository Telegram ](https://t.me/c/1927871716/857?ref=diskusipajak.com)
### Konsultasi Layanan Aktivasi NIK sebagai NPWP, Kode Otorisasi DJP dan Sertifikat Elektronik untuk Kota Samarinda
URL: https://www.diskusipajak.com/p/konsultasi-layanan-aktivasi-nik-sebagai-npwp-kode-otorisasi-djp-dan-sertifikat-elektronik-untuk-kota-samarinda/
Last updated: 2025-12-19T02:40:15.000Z
Layanan konsultasi aktivasi NIK sebagai NPWP di Samarinda kini terintegrasi dengan Coretax DJP, memudahkan pemadanan NIK 16 digit, pengajuan kode otorisasi DJP (KO DJP), serta sertifikat elektronik untuk pelaporan SPT Tahunan 2025 mulai Maret 2026\. Proses ini wajib bagi wajib pajak orang pribadi dan badan sesuai PMK No. 81/2024, dilakukan via coretaxdjp.pajak.go.id.
## Proses Aktivasi NIK Menjadi NPWP di Coretax Samarinda
Aktivasi NIK-NPWP dilakukan di Coretax DJP:
- login dengan NIK, centang "sudah terdaftar",
- masukkan NPWP/NIK, verifikasi email/SMS,
- dan foto selfie untuk validasi identitas. Setelah aktivasi, akun siap untuk KO DJP dan sertifikat,
Hindari tarif pajak lebih tinggi jika belum aktif.
Pendampingan lokal Samarinda pastikan data Dukcapil-DJP cocok, terutama untuk warga KPP Samarinda Ulu/Ilir.
## Cara Mendapatkan Kode Otorisasi DJP via Coretax
Setelah login Coretax, pilih "Portal Saya" > "Permintaan Kode Otorisasi/Sertifikat Elektronik", isi detail, pilih "Kode Otorisasi DJP", buat passphrase, lalu validasi. KO DJP berfungsi sebagai tanda tangan elektronik gratis untuk e-Faktur, SPT, dan dokumen perpajakan lainnya.
Proses selesai instan jika data valid; pendampingan cegah error seperti email tidak terdaftar.
---
## Pengurusan Sertifikat Elektronik di Coretax DJP Samarinda
Di menu yang sama Coretax, pilih jenis sertifikat digital tersertifikasi (dari provider DJP atau pihak ketiga), unggah dokumen KTP/foto, dan unduh file setelah approval 1-3 hari. Sertifikat ini esensial untuk tanda tangan dokumen resmi di Coretax mulai 2025.
Pendampingan urus instalasi di browser/Aplikasi Coretax, plus backup passphrase aman.
## Manfaat Pendampingan Aktivasi NIK NPWP dan Sertifikat Coretax
Pendampingan lengkap kurangi risiko sanksi seperti pemblokiran akun Coretax atau denda keterlambatan SPT, sambil edukasi integrasi NIK-DJP untuk optimalisasi PTKP dan insentif pajak UMKM Samarinda. Hemat waktu 70-80% karena hindari trial-error verifikasi foto/email, plus setup passphrase aman untuk akses mandiri jangka panjang.
> Tambahan: arahan pelaporan SPT Tahunan 2025 via Coretax, pencegahan data mismatch, dan konsultasi gratis insentif pajak terkini, sehingga freelancer/UMKM fokus bisnis bukan teknis DJP.
## FAQ Aktivasi NIK NPWP Coretax Samarinda
**Apa syarat utama aktivasi akun Coretax dengan NIK?**
NPWP 16 digit via pemadanan NIK (cek login DJP Online); jika belum, hubungi KPP Samarinda atau Kring Pajak 1500200.
**Berapa lama dapat KO DJP/sertifikat di Coretax?**
KO DJP instan post-passphrase; sertifikat 1-3 hari, gratis dari DJP.
**Bisa full online tanpa ke KPP Samarinda?**
Ya, via coretaxdjp.pajak.go.id, tapi verifikasi tatap muka jika data bermasalah.
**Apa sanksi jika telat aktivasi Coretax 2025?**
Tidak bisa lapor SPT Tahunan 2025/2026, potensi tarif pajak naik 100%, dan blokir layanan DJP.
## Jasa Konsultan Pajak Samarinda
Layanan konsultan pajak Balikpapan spesialis Coretax bantu aktivasi NIK-NPWP hingga KO DJP/sertifikat siap pakai, ideal untuk pekerja digital/UMKM yang butuh setup pajak modern tanpa ribet teknis PER-81/PMK/2024.
## Hubungi Konsultan Aktivasi Coretax Samarinda
Siap aktivasi NIK-NPWP, KO DJP, dan sertifikat Coretax hari ini? Hubungi author via WhatsApp/Telegram di DiskusiPajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Samarinda.
[Hubungi Kami Sekarang ](https://www.diskusipajak.com/stax)
### Penentuan SPDN dan SPLN
URL: https://www.diskusipajak.com/p/penentuan-spdn-dan-spln/
Last updated: 2025-12-17T07:31:54.000Z
### DASAR HUKUM
1. Pasal 2 UU Nomor 6 Tahun 2023 (Cipta Kerja) (berlaku sejak 31 Maret 2023 - Perubahan Keempat atas UU PPh - Cipta Kerja)tang perubahan keempat atas UU Nomor **7 TAHUN 1983** tentang Pajak Penghasilan
2. **PER-43/PJ/2011** (berlaku sejak 28 Desember 2011) tentang penentuan Subjek Pajak Dalam Negeri dan Subjek Pajak Luar Negeri
3. PER-7/PJ/2025 (berlaku sejak 21 Mei 2025) tentang Petunjuk Pelaksanaan Administrasi Nomor Pokok Wajib Pajak, Pengusaha Kena Pajak, Objek Pajak Bumi dan Bangunan Serta Perincian Jenis, Dokumen, dan Saluran Untuk Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (termasuk penetapan Wajib Pajak Nonaktif)
### YANG MENJADI SUBJEK PAJAK
- Yang menjadi subjek pajak adalah : Pasal 2 ayat (1) UU Nomor 6 Tahun 2023 (Cipta Kerja)
1. orang pribadi,
2. warisan yang belum terbagi sebagai satu kesatuan menggantikan yang berhak,
3. badan, dan
4. bentuk usaha tetap.
- Subjek Pajak dapat dibedakan atas subjek pajak dalam negeri dan subjek pajak luar negeri sesuai dengan ketentuan dalam Pasal 2 ayat (2) UU Nomor 6 Tahun 2023 (Cipta Kerja)
### YANG MENJADI SUBJEK PAJAK DALAM NEGERI (SPDN) DAN KRITERIA SPDN MENJADI WPDN
- **Kriteria yang menjadi SPDN adalah :** (Pasal 3 ayat (1) **PER-43/PJ/2011**)
1. **orang pribadi yang :**
- bertempat tinggal di Indonesia, atau
- berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan, atau
- dalam suatu tahun pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia
2. **badan yang didirikan atau bertempat kedudukan di Indonesia, dan**
3. **warisan yang belum terbagi sebagai satu kesatuan menggantikan yang berhak.**
- **Orang pribadi yang merupakan SPDN menjadi WPDN, apabila** telah menerima atau memperoleh penghasilan yang berasal dari Indonesia maupun dari luar Indonesia dan besarnya penghasilan melebihi Penghasilan Tidak Kena Pajak. (Pasal 3 ayat (3) **PER-43/PJ/2011**)
- **Badan yang merupakan SPDN menjadi WPDN**, sejak saat didirikan atau bertempat kedudukan di Indonesia dan menerima penghasilan baik yang diterima atau diperoleh dari Indonesia maupun dari luar Indonesia. (Pasal 3 ayat (4) **PER-43/PJ/2011**)
### KETENTUAN TERKAIT ORANG PRIBADI YANG MENJADI SPDN
- **Orang Pribadi yang menjadi SPDN adalah Orang Pribadi yang :** (Pasal 3 ayat (1) **PER-43/PJ/2011**)
1. **bertempat tinggal di Indonesia**, atau
- **Orang pribadi yang bertempat tinggal di Indonesia adalah orang pribadi yang :** (Pasal 7 ayat (1) **PER-43/PJ/2011**)
1. mempunyai tempat tinggal (place of residence) di Indonesia yang digunakan oleh orang pribadi sebagai tempat untuk :
1. berdiam (permanent dwelling place), yang tidak bersifat sementara dan tidak sebagai tempat persinggahan,
- Orang pribadi dianggap mempunyai tempat berdiam (permanent dwelling place) di Indonesia dalam hal orang pribadi mempunyai tempat di Indonesia yang dipakai untuk kediaman, yang bersifat tidak sementara dan bukan sebagai persinggahan. (Pasal 7 ayat (3) **PER-43/PJ/2011**)
2. melakukan kegiatan sehari-hari atau menjalankan kebiasaanya (ordinary course of life),
- Orang pribadi dianggap mempunyai tempat melakukan kegiatan sehari-hari atau menjalankan kebiasaannya (ordinary course of life) di Indonesia dalam hal orang pribadi mempunyai tempat di Indonesia yang digunakan untuk melakukan kegiatan sehari-hari terkait dengan urusan ekonomi, keuangan atau sosial pribadinya, antara lain turut serta dalam kegiatan-kegiatan di masyarakat, turut serta dalam kegiatan, keanggotaan, atau kepengurusan suatu organisasi, kelompok atau perkumpulan di Indonesia. (Pasal 7 ayat (4) **PER-43/PJ/2011**)
3. tempat menjalankan kebiasaan (place of habitual abode), atau
- Orang pribadi dianggap mempunyai tempat menjalankan kebiasaan (place of habitual abode) di Indonesia dalam hal orang pribadi mempunyai tempat di Indonesia yang digunakan untuk melakukan kebiasaan atau kegiatan, baik yang bersifat rutin, sering ataupun tidak, antara lain melakukan aktivitas yang menjadi kegemaran atau hobi. (Pasal 7 ayat (5) **PER-43/PJ/2011**)
2. mempunyai tempat domisili (place of domicile) di Indonesia, yaitu orang pribadi yang dilahirkan di Indonesia yang masih berada di Indonesia.
- **Penjelasan terkait pengertian tempat tinggal :**
1. Tempat tinggal ini dapat ditempati sendiri oleh orang pribadi atau bersama-sama dengan keluarganya, yang dapat dimiliki, disewa, atau tersedia untuk digunakannya; dan berdasarkan pada keadaan yang sebenarnya (Pasal 7 ayat (2) **PER-43/PJ/2011**)
2. Orang pribadi yang bertempat tinggal di Indonesia sebagaimana dimaksud pada Pasal 7 ayat (1) yang kemudian pergi keluar negeri tetap dianggap bertempat tinggal di Indonesia, apabila keberadaannya di luar negeri berpindah-pindah dan berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas)bulan. (Pasal 8 ayat (1) **PER-43/PJ/2011**)
3. Orang pribadi Warga Negara Indonesia yang berada di luar negeri dianggap tidak bertempat tinggal di Indonesia apabila bertempat tinggal tetap di luar negeri yang dibuktikan dengan salah satu dokumen tanda pengenal resmi yang masih berlaku sebagai penduduk di luar negeri, yaitu: (Pasal 8 ayat (2) **PER-43/PJ/2011**)
1. Green Card,
2. identity card,
3. student card,
4. pengesahan alamat di luar negeri pada paspor oleh Kantor Perwakilan Republik Indonesia diluar negeri,
5. surat keterangan dari Kedutaan Besar Republik Indonesia atau Kantor Perwakilan Republik Indonesia di luar negeri, atau
6. tertulis resmi di paspor oleh Kantor Imigrasi negara setempat.
2. **berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan**, atau
- Jangka waktu 183 hari ini ditentukan dengan menghitung lamanya Subjek Pajak orang pribadi berada di Indonesia, yang keberadaannya di Indonesia dapat secara terus menerus atau terputus-putus, dan bagian dari hari dihitung penuh 1 (satu) hari. (Pasal 10 **PER-43/PJ/2011**)
3. **dalam suatu tahun pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia**
- Subjek Pajak orang pribadi dianggap mempunyai niat untuk bertempat tinggal di Indonesia yaitu dalam hal: (Pasal 11 **PER-43/PJ/2011**)
1. Subjek Pajak orang pribadi menunjukkan niatnya secara tegas untuk bertempat tinggal di Indonesia, (yang dapat dibuktikan dengan dokumen berupa Visa bekerja, atau Kartu Izin Tinggal Terbatas (KITAS)) lebih dari 183 hari (seratus delapan puluh tiga) hari atau kontrak/perjanjian untuk melakukan pekerjaan, usaha, atau kegiatan yang dilakukan di Indonesia selama lebih 183 (seratus delapan puluh tiga) hari.
2. Subjek Pajak orang pribadi melakukan tindakan yang menunjukkan bahwa dirinya akan bertempat tinggal di Indonesia atau bersiap untuk bertempat tinggal di Indonesia, seperti menyewa atau mengontrak tempat, termasuk menyewa tempat tinggal di Indonesia, memindahkan anggota keluarga atau memperoleh tempat yang disediakan oleh pihak lain.
- Orang pribadi atau badan yang tidak memenuhi kriteria sebagai subjek pajak dalam negeri tersebut merupakan subjek pajak luar negeri. (Pasal 3 ayat (2) **PER-43/PJ/2011**)
### KETENTUAN TERKAIT ORANG PRIBADI (WNI) YANG MENJADI SPLN
- **Orang pribadi yang merupakan Warga Negara Indonesia yang bekerja di luar negeri lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan merupakan subjek pajak luar negeri.** (Pasal 12 ayat (1) **PER-43/PJ/2011**)
- Orang pribadi ini tetap merupakan subjek pajak dalam negeri apabila tidak memiliki atau tidak dapat menunjukkan salah satu dokumen tanda pengenal resmi yang masih berlaku sebagai penduduk di luar negeri sebagaimana dimaksud dalam Pasal 8 ayat (2) (Pasal 12 ayat (2) **PER-43/PJ/2011**) , dokumen tersebut antara lain :
1. Green Card,
2. identity card,
3. student card,
4. pengesahan alamat di luar negeri pada paspor oleh Kantor Perwakilan Republik Indonesia diluar negeri,
5. surat keterangan dari Kedutaan Besar Republik Indonesia atau Kantor Perwakilan Republik Indonesia di luar negeri, atau
6. tertulis resmi di paspor oleh Kantor Imigrasi negara setempat.
- Atas penghasilan yang diterima atau diperoleh orang pribadi ini sehubungan dengan pekerjaannya di luar Indonesia dan penghasilannya bersumber dari luar Indonesia, tidak dikenai Pajak Penghasilan di Indonesia. (Pasal 12 ayat (3) **PER-43/PJ/2011**)
- Tetapi Dalam hal orang pribadi ini menerima atau memperoleh penghasilan yang bersumber dari Indonesia, penghasilan tersebut dikenai Pajak Penghasilan sesuai ketentuan perundang-undangan di bidang perpajakan yang berlaku. (Pasal 12 ayat (4) **PER-43/PJ/2011**)
- orang pribadi Warga Negara Indonesia **yang bekerja di luar negeri lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan** menjadi subjek pajak luar negeri sejak meninggalkan Indonesia. (Pasal 13 ayat (1) **PER-43/PJ/2011**)
### KETENTUAN TERKAIT SPDN ORANG PRIBADI YANG MENINGGALKAN INDONESIA UNTUK SELAMA-LAMANYA (Pasal 13 PER-43/PJ/2011)
- Subjek pajak orang pribadi dalam negeri yang meninggalkan Indonesia untuk selama-lamanya dan orang pribadi Warga Negara Indonesia sebagaimana dimaksud dalam Pasal 12 ayat (1) menjadi subjek pajak luar negeri sejak meninggalkan Indonesia. (Pasal 13 ayat (1) **PER-43/PJ/2011**)
- Orang pribadi ini tetap diwajibkan menyampaikan Surat Pemberitahuan Tahunan Pajak Penghasilan untuk melaporkan dan mempertanggungjawabkan jumlah pajak yang sebenarnya terutang atas penghasilan yang diterima atau diperoleh dalam Tahun Pajak atau Bagian Tahun Pajak terakhir dalam statusnya sebagai subjek pajak dalam negeri sesuai dengan ketentuan perundang-undangan di bidang perpajakan yang berlaku.
- Bagi subjek pajak orang pribadi dalam negeri yang meninggalkan Indonesia untuk selama-lamanya harus menyampaikan Surat Pemberitahuan Tahunan Pajak Penghasilan paling lambat saat meninggalkan Indonesia.
### KETENTUAN TERKAIT BADAN YANG MENJADI SPDN
- Badan yang menjadi SPDN Yaitu : **badan yang didirikan atau bertempat kedudukan di Indonesia** (Pasal 3 ayat (1) huruf b **PER-43/PJ/2011**)
- Subjek Pajak badan yang didirikan di Indonesia adalah badan sebagaimana dimaksud dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah beberapa kali terakhir dengan Undang-Undang Nomor 16 Tahun 2009, tidak termasuk bentuk usaha tetap, yang pendirian atau pembentukannya: (Pasal 14 **PER-43/PJ/2011**)
1. berdasarkan ketentuan perundang-undangan di Indonesia,
2. didaftarkan di Indonesia berdasarkan ketentuan perundang-undangan di Indonesia, atau
3. di dalam wilayah hukum Indonesia.
- Badan yang bertempat kedudukan di Indonesia adalah Subjek Pajak badan yang: (Pasal 15 ayat (1) **PER-43/PJ/2011**)
1. mempunyai tempat kedudukan berada di Indonesia sebagaimana tercantum dalam akta pendirian badan,
2. mempunyai kantor pusat di Indonesia,
3. mempunyai tempat kedudukan pusat administrasi dan/atau pusat keuangan di Indonesia,
4. mempunyai tempat kantor pimpinan yang berada di Indonesia yang melakukan pengendalian,
5. pengurusnya melakukan pertemuan di Indonesia untuk membuat keputusan strategis, atau
6. pengurusnya bertempat tinggal atau berdomisili di Indonesia.
- Tempat kedudukan badan ditentukan berdasarkan keadaan atau kenyataan yang sebenarnya. (Pasal 15 ayat (2) **PER-43/PJ/2011**)
### KETENTUAN TERKAIT SPLN YANG MENJADI BUT
- Subjek pajak luar negeri dapat menjalankan kegiatan atau usaha melalui suatu bentuk usaha tetap di Indonesia dalam hal mempunyai tempat kedudukan manajemen yang berada di Indonesia. (Pasal 16 ayat (1) **PER-43/PJ/2011**)
- Tempat kedudukan manajemen adalah tempat kedudukan manajemen yang menjalankan kegiatan/operasi perusahaan sehari-hari atau secara rutin yang tidak melakukan pengendalian atas seluruh perusahaan dan tidak membuat keputusan yang bersifat strategis. (Pasal 16 ayat (2) **PER-43/PJ/2011**)
- Dalam hal tempat kedudukan manajemen ini melakukan pengendalian atas seluruh perusahaan atau tempat membuat keputusan yang bersifat strategis, subjek pajak luar negeri tersebut diperlakukan sebagai subjek pajak dalam negeri sebagaimana dimaksud Pasal 3 ayat (1) (Pasal 16 ayat (3) **PER-43/PJ/2011**)
- Tempat kedudukan manajemen efektif yang terdapat dalam Persetujuan Penghindaran Pajak Berganda dapat diartikan sebagai tempat: (Pasal 16 ayat (4) **PER-43/PJ/2011**)
1. keputusan manajemen dan komersial yang signifikan dibuat, atau
2. pengurus membuat keputusan untuk kepentingan badan.
### SAAT BERAKHIR DAN SAAT DIMULAINYA KEWAJIBAN PAJAK SUBJEKTIF BAGI SPDN DAN SPLN
- Klik disini Pasal 2A UU Nomor 6 Tahun 2023 (Cipta Kerja)
- Saat berakhir dan saat dimulainya kewajiban pajak subjektif bagi SPDN dan SPLN sebagaimana diatur dalam Pasal 2A UU PPh diterapkan kepada Subjek Pajak setelah status Subjek Pajak orang pribadi atau badan ditentukan berdasarkan ketentuan dalam Pasal 3 dan Pasal 4 **PER-43/PJ/2011** ini. (Pasal 17 **PER-43/PJ/2011**)
---
## PENETAPAN SPDN MENJADI WAJIB PAJAK
### NONAKTIF (PER-7/PJ/2025)
Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025 (berlaku sejak 21 Mei 2025) mengatur tata cara penetapan Wajib Pajak Nonaktif melalui Pasal 34\. Wajib Pajak Nonaktif adalah WP yang tidak memiliki kewajiban subjektif pajak atau tidak memenuhi kriteria tertentu untuk tetap aktif dalam sistem perpajakan.
### Kriteria SPDN Menjadi Wajib Pajak Nonaktif (Pasal 34 ayat (2) PER-7/PJ/2025):
- WPOP WNI yang telah menjadi SPLN dengan dokumen resmi dari negara lain
- WPOP WNI calon SPLN yang belum memenuhi syarat berstatus SPLN
- WPOP yang tidak memenuhi syarat subjektif dan objektif sebagai SPDN
### PROSEDUR PENGHAPUSAN NPWP SPDN YANG BERSTATUS SPLN (PER-7/PJ/2025)
Bagi SPDN yang telah memenuhi kriteria untuk berstatus SPLN dan ingin menghapus NPWP, Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025 (Pasal 35-36) mengatur prosedur penghapusan NPWP.
Syarat Penghapusan NPWP SPDN yang Menjadi SPLN:
- SPDN telah memenuhi kriteria SPLN sesuai PER-43/PJ/2011 dengan dokumen bukti
- SPDN tidak memiliki tunggakan pajak
- SPDN tidak sedang dalam proses pemeriksaan, penyidikan, atau bukti permulaan
---
### Tata Cara Penghapusan NPWP (Pasal 36 PER-7/PJ/2025):
- Permohonan penghapusan NPWP diajukan ke Kantor Pelayanan Pajak (KPP) terdaftar
- Dapat diajukan melalui Akun Wajib Pajak, email, atau pos/kurir
- Lampirkan dokumen bukti status SPLN (Green Card, Visa, Kartu Identitas Negara lain, dll)
- KPP akan memproses dan memberikan keputusan penghapusan NPWP dalam jangka waktu tertentu
### Cara Benar Paham Kredit Pajak WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-kredit-pajak-wp-op-umkm/
Last updated: 2025-12-16T10:34:57.000Z

---

10a. Apakah terdapat PPh yang telah dipotong/dipungut pihak lain? \*
Dalam hal pemilihan jawaban pada contoh slide di atas adalah wajib pajak orang pribadi yang memperoleh bukti potong dari lawan transaksi bendahara pemungut pemerintah (dapat disesuaikan dengan kondisi sebenarnya dan akan mengaktifkan tombol TAMBAH dan tombol HAPUS pada Lampiran 1 Bagian E).
\- Memilih jawaban pada bulatan **Ya**, maka secara otomatis jumlah keseluruhan bukti potong yang diterbitkan pemotong/pemungut dalam tahun pajak 2025 akan tampil pada sisi kanan sesuai dengan nominal yang secara otomatis dapat di peroleh/cek atas bukti potong/pungut pada modul Dokumen Saya.
\- Memilih jawaban pada bulatan **Tidak**, namun sebenarnya diperoleh bukti potong/pungut tahun pajak 2025, maka sistem akan otomatis memberikan notifikasi bahwa sistem menemukan bukti potong dan mengarahkan agar memilih bulatan jawaban Ya.
\- Jika wajib pajak orang pribadi yang betul dan tidak pernah dipotong/pungut pajak penghasilan (dalam artian tidak pernah bertransaksi dengan pihak pemotong/pemungut), maka dapat memilih jawaban pada bulatan Tidak dan tampil notifikasi pada sisi kanan : Tidak, lanjutkan ke pertanyaan berikutnya.
---

10b. Angsuran PPh Pasal 25:
\- Jika kondisi wajib pajak orang pribadi dengan metode pembukuan stelsel akrual/kas dan pencatatan sederhana NPPN, maka atas perhitungan besaran angsuran PPh pasal 25 pada baris nomor 10b. akan terisi otomatis sesuai dengan nominal jumlah pajak penghasilan pasal 25 yang disetor dan terekam pada modul penerimaan negara.
\- Wajib pajak orang pribadi dengan peredaran bruto tertentu dan dikenakan **hanya** dengan pajak penghasilan bersifat final ( 0,5 % UMKM), maka tidak ada kewajiban untuk menghitung dan melaporkan PPh pasal 25.
---

10c. STP PPh Pasal 25 (Hanya pokok pajak):
\- Isi hanya jika memperoleh STP PPh Pasal 25 dan pastikan pada kolom nominal angka hanya diisi dengan cara mengetik manual angka pokok PPh pasal 25 terutang.
\- Jika tidak memperoleh STP PPh pasal 25 tersebut, maka pastikan di kolom nominal angka pada kolom sisi kanan terisi dengan angka nihil/nol (0).
---

10d. Apakah Anda menerima pengembalian pengurangan kredit PPh luar negeri yang telah dikreditkan? \*
\- Pertanyaan nomor 10d. ini wajib dipilih jawaban pada bulatan Ya atau bulatan Tidak (sesuaikan dengan keadaan atau kondisi sebenarnya).
\- Jika memilih bulatan jawaban Tidak, maka akan tampil notifikasi pada sisi kanan baris: Tidak, lanjutkan ke pertanyaan berikutnya.
\- Jika memilih bulatan jawaban Ya, maka isikan secara manual atas besaran nilai pengembalian pengurangan kredit PPh luar negeri yang telah dikreditkan pada kolom di sisi kanan yang akan aktif tampil.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Sharing File Probis Pengelolaan SPT.pdf
URL: https://www.diskusipajak.com/p/sharing-file-probis-pengelolaan-spt-pdf/
Last updated: 2025-12-16T07:24:37.000Z
Dokumen ini menjelaskan Proses Bisnis Pengelolaan Surat Pemberitahuan (SPT) dalam rangka Reformasi Perpajakan di Direktorat Jenderal Pajak (DJP), yang dikenal dengan Sistem Inti Administrasi Perpajakan (SIAP).
### Ruang Lingkup
Serangkaian kegiatan administrasi perpajakan dalam konteks penerimaan dan pengelolaan SPT yang disampaikan oleh Wajib Pajak (WP), meliputi:
- Persiapan SPT
- Penyampaian SPT
- Pengolahan SPT
### Tantangan Saat Ini
Tantangan yang dihadapi WP dan DJP meliputi:
- **WP:** Keragaman dan kompleksitas SPT, serta proses persiapan SPT (e-Faktur, e-Bupot, e-Statement) yang tidak terintegrasi dengan penyampaian SPT dan pembayaran, membuat pengisian SPT memakan waktu lama.
- **DJP:** Proses penelitian kelengkapan dan validasi SPT saat penerimaan SPT secara manual yang tidak sempurna, lampiran SPT Tahunan yang belum terstruktur dan terstandarisasi, serta pengelolaan SPT kertas yang menyebabkan beban administrasi dan proses pengolahan yang tinggi dan lama.
### Konsep SPT *To Be* (Konsep SPT Masa Depan)
1. **Pendekatan Berpusat pada Pelanggan (*Customer Centric Approach Based on User Experience*):**
- Redesain formulir, termasuk standarisasi, strukturisasi lampiran, dan unifikasi.
2. **Proses Digital dan Otomatis (*Digitized and Automated Process*):**
- Kewajiban pelaporan secara *online*.
- Perluasan validasi dan data yang di-*prepopulated* berdasarkan data pihak ketiga (misalnya DJB dan Peruri) untuk meyakini kebenarannya.
- Validasi e-faktur dan e-bupot secara sistem.
3. **Proses yang Disederhanakan (*Streamlined Process*):**
- Keseluruhan proses bisnis SPT disederhanakan mulai dari persiapan, penyampaian, hingga pembayaran pajak menggunakan satu saluran (*channel*).
**Pokok Perubahan:**
| Jenis | Tema | Saat Ini | Akan Datang |
| ------------------------------ | ----------------------------------------------------------------------------- | ----------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------- | ---------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------- |
| **Umum** | **Integrasi proses bisnis** | Proses bisnis pelaporan tidak terintegrasi dengan proses persiapan SPT (e-Bupot, e-Faktur, e-Statemen) dan proses bisnis lainnya seperti pembayaran dan akun wajib pajak. | Proses persiapan dan pelaporan SPT terintegrasi dengan proses bisnis pembayaran. |
| | **Validasi data** | Validasi data SPT (misalnya data identitas, data transaksi pada e-Bupot dan e-Faktur, data pihak ketiga, data keuangan, dan perpajakan) terbatas. | Perluasan validasi data SPT dari pihak ketiga maupun dari proses bisnis lainnya (misalnya registrasi, pembayaran, layanan). |
| | **Fitur notifikasi** | Sistem tidak memiliki fitur pengingat kewajiban pelaporan yang dikirimkan kepada WP. | Sistem secara otomatis mengirimkan pengingat kewajiban pelaporan SPT sebelum batas waktu pelaporan. |
| | **Penyampaian dan Pengolahan SPT kertas** | Masih banyak WP yang menyampaikan SPT kertas (datang langsung ke KPP atau melalui Pos). Perekaman SPT dilakukan melalui aplikasi Kofax. | Semua SPT wajib disampaikan secara *online* kecuali SPT Tahunan WP OP Usahawan Non LB. WP menyampaikan SPT kertas dengan dua cara (datang langsung ke KPP atau melalui pos dikirim langsung ke UPDDP). Perekaman detil SPT dilakukan langsung di CTAS oleh UPDDP. Penghapusan proses permintaan kelengkapan SPT. |
| **PPh Tahunan (OP dan Badan)** | **Formulir SPT** | WP OP memilih dari tiga jenis formulir SPT. Pengisian SPT dilakukan mulai dari lampiran ke formulir induk. WP harus melengkapi SPT dengan dokumen lampiran. | Satu formulir SPT untuk WP OP. Pengisian SPT dimulai dari induk ke lampiran dengan skema pertanyaan, sehingga lampiran yang diisi bergantung pada jawaban WP. Isi lampiran lebih detail dengan memanfaatkan fitur *prepopulated*. Lampiran *existing* yang disampaikan terpisah diubah menjadi terstruktur dan menjadi bagian SPT. |
| | **Format dan Segmentasi Laporan Keuangan (LK)** | Masih terdapat lampiran tidak terstruktur (PDF). LK disampaikan dalam format *file* PDF dan tidak terstruktur. LK WP OP belum tersegmentasi. | LK disampaikan dalam format XBRL atau secara *key-in* dalam lampiran SPT sehingga diterima sistem dalam bentuk data terstruktur. Adanya 3 segmentasi LK untuk WP OP dan 12 segmentasi LK untuk WP Badan. |
| | **Fitur Pencatatan** | Sebelumnya WP melakukan pencatatan menggunakan alat dan sistem sendiri atau ditawarkan pihak ketiga. Akhir Januari lalu, tersedia fitur pencatatan di aplikasi MPajak untuk mencatat pemasukan harian. | WP UMKM dapat melakukan pencatatan secara langsung di portal wajib pajak pada sistem DJP. Fitur pencatatan lebih detail dengan merekam detil transaksi sehingga lebih sesuai dengan kebutuhan WP. |
| | **Pengecualian pelaporan SPT bagi WP OP Karyawan** | Seluruh wajib pajak yang telah terdaftar memiliki kewajiban untuk menyampaikan SPT. | WP OP karyawan yang memenuhi kriteria tertentu dikecualikan dari kewajiban penyampaian SPT. |
| **PPh Masa** | **Pemusatan pelaporan SPT Unifikasi Masa dan PPh 25 bagi WP PPh 21 Tertentu** | SPT Masa dilaporkan oleh WP pusat maupun WP cabang secara sendiri-sendiri berdasarkan bukti potong yang diterbitkan masing-masing. | SPT Masa dilaporkan oleh WP pusat menggunakan fitur *prepopulated* data dari bukti potong yang diterbitkan pusat maupun cabang. |
| | **Penghitungan PPh 21** | WP menghitung secara manual PPh 21 dengan nomor seri bukti potong manual. | Sistem secara otomatis memberikan nomor bukti potong dan melakukan perhitungan PPh 21 dengan menggunakan tarif efektif. |
| | **Perincian perekaman data** | Pada SPT PPh Pasal 21, data pemotongan pegawai tetap di bawah PTKP masih bersifat digunggung. | Data pemotongan penghasilan pegawai tetap di bawah PTKP direkam secara detail. |
| | **Laporan Penghitungan Angsuran PPh Pasal 25 bagi WP tertentu** | Belum ada sarana bagi WP tertentu (tercatat di Bursa, BUMN, BUMD, lembaga jasa keuangan) untuk melaksanakan kewajiban Perhitungan PPh Pasal 25 berdasarkan laporan keuangan periodik. Perubahan jumlah pembayaran PPh Pasal 25 hanya diketahui dari data pembayaran karena tidak ada SPT. | WP tercatat di Bursa, BUMN, BUMD, dan Lembaga Jasa Keuangan mengisi penghitungan dan menyampaikan Laporan Penghitungan Angsuran PPh Pasal 25 bagi WP tertentu berdasarkan laporan keuangan periodik. Pembayaran PPh Pasal 25 pada masa pajak yang bersangkutan mengikuti jumlah PPh pada Laporan tersebut. |
Dokumen ini juga mencantumkan contoh formulir SPT Tahunan PPh Orang Pribadi 1770 S dan 1770.
[Download File via Repositori Telegram ](https://t.me/c/1927871716/855?ref=diskusipajak.com)
### Surat Kuasa Khusus
URL: https://www.diskusipajak.com/p/surat-kuasa-khusus/
Last updated: 2025-12-20T03:07:43.000Z
Dasar Hukum Surat Kuasa Khusus Pajak: UU 28/2007, PP 74/2011, dan PMK-229/2014
> **PEMBARUAN PENTING (2025):** Artikel ini mengacu pada PMK-229/PMK.03/2014 dan SE-02/PJ/2017\. Namun, peraturan mengenai kuasa wajib pajak telah diperbarui dengan terbitnya **Peraturan Pemerintah Nomor 50 Tahun 2022** tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan. PP 50/2022 memberikan ketentuan yang lebih komprehensif dan menjadi pedoman utama terkini. Sebaiknya merujuk pada PP 50/2022 untuk praktik terkini.
1. Pasal 4 ayat (3), Pasal 32 UU Nomor **28 TAHUN 2007** (berlaku sejak 1 Januari 2008) tentang perubahan ketiga atas UU Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan
2. Pasal 49, 50, 51, 52 PP **74 TAHUN 2011** (berlaku sejak 1 Januari 2012) tentang tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan
- Pasal 65 PP **74 TAHUN 2011** menyebutkan bahwa "Pada saat PP ini mulai berlaku (sejak 1 Januari 2012), peraturan pelaksanaan Peraturan Pemerintah Nomor **80 TAHUN 2007** tentang Tata Cara Pelaksanaan Hak dan Kewajiban Perpajakan Berdasarkan Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor **28 TAHUN 2007** (Lembaran Negara Republik Indonesia Tahun 2007 Nomor 169, Tambahan Lembaran Negara Republik Indonesia Nomor 4797) dinyatakan tetap berlaku sepanjang tidak bertentangan dengan Peraturan Pemerintah ini".
3. PMK-**229/PMK.03/2014** (berlaku sejak 18 Desember 2014) tentang Persyaratan serta Pelaksanaan Hak dan Kewajiban Seorang Kuasa
Surat Edaran dan Surat Terkait: SE-02/PJ/2017 dan Petunjuk Pelaksanaan Kuasa Pajak
- **SE-02/PJ/2017** tentang Petunjuk Pelaksanaan PMK-**229/PMK.03/2014** tentang Persyaratan serta Pelaksanaan Hak dan kewajiban Seorang Kuasa
- **S-293/PJ.02/2017** tentang Penegasan terkait Persyaratan Serta Pelaksanaan Hak dan Kewajiban Seorang Kuasa
---
### Siapa Saja yang Bisa Menjalankan Hak dan Kewajiban Perpajakan sebagai Wakil Wajib Pajak
1. Para pihak yang dapat melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu dari Wajib Pajak tanpa perlu adanya surat kuasa khusus karena bertindak sebagai wakil Wajib Pajak adalah sebagai berikut:
1. Pengurus untuk Wajib Pajak Badan;
- **Termasuk dalam pengertian pengurus adalah** orang yang nyata-nyata mempunyai wewenang dalam menentukan kebijakan dan/atau mengambil keputusan dalam rangka menjalankan kegiatan perusahaan, misalnya berwenang menandatangani kontrak dengan pihak ketiga, menandatangani cek, dan sebagainya walaupun orang tersebut tidak tercantum namanya dalam susunan pengurus yang tertera dalam akte pendirian maupun akte perubahan, termasuk dalam pengertian pengurus. Ketentuan ini berlaku pula bagi komisaris dan pemegang saham mayoritas atau pengendali (Penjelasan Pasal 32 UU Nomor. **28 TAHUN 2007**)
- Dalam Bagian E angka 4 huruf a **SE-02/PJ/2017** disebutkan bahwa Pengurus merupakan orang yang bertanggung jawab penuh atas kepengurusan badan untuk kepentingan badan dan sesuai maksud dan tujuan badan, serta dapat mewakili badan baik di dalam maupun di luar pengadilan, yang dibuktikan dengan dokumen berupa akta pendirian dan/atau dokumen lain yang dipersamakan. Termasuk dalam pengertian pengurus untuk Wajib Pajak Badan adalah orang yang terbukti nyata-nyata mempunyai wewenang dalam menentukan kebijaksanaan dan/atau mengambil keputusan dalam rangka menjalankan kegiatan perusahaan serta orang yang diberi wewenang untuk menjalankan pengurusan perusahaan untuk kepentingan perusahaan sesuai dengan maksud dan tujuan perusahaan, di mana kedua hal tersebut dibuktikan dengan surat keterangan dari pimpinan yang berwenang yang menjelaskan keadaan demikian. Dalam hal ini, tidak diperlukan adanya surat kuasa khusus dalam rangka melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu dari Wajib Pajak Badan tersebut. Orang yang termasuk dalam pengertian pengurus tersebut dapat menjabat sebagai komisaris, pemegang saham mayoritas atau pengendali, pemegang saham, karyawan Wajib Pajak Badan, atau pihak lain, sepanjang terbukti bahwa orang tersebut nyata-nyata mempunyai wewenang dalam menentukan kebijaksanaan dan/atau mengambil keputusan dalam rangka menjalankan kegiatan perusahaan.
- Tambahan Informasi: (sesuai UU Perseroan Terbatas, UU no. 40 tahun 2007)
Didalam UU PT, yang menjalankan pengurusan PT (Pengurus PT) adalah Direksi, Komisaris juga dapat melakukan tindakan pengurusan PT dalam hal: (Pasal 118 UU no. 40 tahun 2007)
1. anggota Direksi mempunyai benturan kepentingan dengan Perseroan; (Pasal 99 ayat (2) huruf b UU no. 40 tahun 2007)
2. seluruh anggota Direksi berhalangan atau diberhentikan untuk sementara. (Pasal 107 huruf c UU no. 40 tahun 2007)
2. Kepala perwakilan, kepala cabang, dan penanggung jawab untuk Bentuk Usaha Tetap (BUT)
- Terhadap BUT, pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu dapat diwakili oleh kepala perwakilan, kepala cabang, dan/atau penanggung jawab dari BUT tersebut yang terbukti nyata-nyata menentukan kebijaksanaan dan/atau mengambil keputusan dalam rangka menjalankan kegiatan BUT di Indonesia. Sehingga kepala perwakilan, kepala cabang, dan/atau penanggung jawab dari BUT tersebut tidak memerlukan adanya suatu surat kuasa khusus.
3. Kurator untuk Wajib Pajak yang dinyatakan pailit
4. Orang atau badan yang ditugasi untuk melakukan pemberesan untuk Wajib Pajak Badan dalam hal pembubaran
5. Likuidator untuk Wajib Pajak Badan dalam likuidasi
6. Salah seorang ahli waris, pelaksana wasiat atau yang mengurus harta peninggalan untuk suatu warisan yang belum terbagi
7. Wali untuk anak yang belum dewasa
8. Pengampu untuk orang yang berada dalam pengampuan Pengampu bagi Wajib Pajak Orang Pribadi yang tidak cakap hukum dilakukan berdasarkan penetapan dari pengadilan negeri.
2. Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu, berupa: (Bagian E angka 1 huruf b **SE-02/PJ/2017**)
1. pengisian, penandatanganan, dan penyampaian Surat Pemberitahuan (SPT) dan/atau SPT pembetulan yang tidak melalui sistem administrasi yang terintegrasi dengan sistem di Direktorat Jenderal Pajak (*e*\-SPT);
2. permohonan pengangsuran pembayaran pajak dan/atau proses penyelesaiannya;
3. permohonan penundaan pembayaran pajak dan/atau proses penyelesaiannya;
4. permohonan pemindahbukuan dan/atau proses penyelesaiannya;
5. usaha kecil atau Wajib Pajak di daerah tertentu dan/atau proses penyelesaiannya;
6. permohonan pengembalian kelebihan pembayaran pajak dan/atau proses penyelesaiannya;
7. permohonan pengembalian kelebihan pembayaran pajak untuk Wajib Pajak kriteria tertentu atau Wajib Pajak yang memenuhi persyaratan tertentu dan/atau proses penyelesaiannya;
8. permohonan pengembalian atas kelebihan pembayaran pajak yang seharusnya tidak terutang dan/atau proses penyelesaiannya;
9. pelaksanaan pemeriksaan;
10. permohonan pembetulan dan/atau proses penyelesaiannya;
11. pengajuan keberatan dan/atau proses penyelesaiannya;
12. permintaan penjelasan untuk pengajuan keberatan dan/atau banding;
13. permohonan pengurangan atau penghapusan sanksi administrasi dan/atau proses penyelesaiannya, termasuk terhadap sanksi administrasi atas surat ketetapan pajak Pajak Bumi (PBB) dan Surat Tagihan Pajak (STP) PBB;
14. permohonan pengurangan atau pembatalan surat ketetapan pajak yang tidak benar dan/atau proses penyelesaiannya;
15. permohonan pengurangan atau pembatalan STP yang tidak benar dan/atau proses penyelesaiannya;
16. permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang (SPPT), Surat Ketetapan Pajak (SKP) Pajak Bumi dan Bangunan (PBB) dan Surat Tagihan Pajak (STP) PBB, yang tidak benar dan/atau proses penyelesaiannya;
17. permohonan pengurangan PBB terutang dan/atau proses penyelesaiannya;
18. permohonan pembatalan surat ketetapan pajak hasil pemeriksaan dan/atau proses penyelesaiannya;
19. pelaksanaan Pemeriksaan Bukti Permulaan secara terbuka;
20. permohonan untuk memperoleh fasilitas perpajakan dan/atau proses penyelesaiannya;
21. permintaan pelaksanaan Prosedur Persetujuan Bersama *(Mutual Agreement Procedure)*;
22. permohonan Kesepakatan Harga Transfer *(Advance Pricing Agreement)* dan/atau proses penyelesaiannya;
23. permohonan kode aktivasi dan password dalam rangka permintaan nomor seri Faktur Pajak;
24. pemberian tanggapan Wajib Pajak terhadap permintaan penjelasan atas data dan/atau keterangan;
25. menerima pemberitahuan Surat Paksa; dan
26. pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu lainnya yang berdasarkan peraturan perundang-undangan di bidang perpajakan dapat dikuasakan.
3. Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan yang tidak dapat dikuasakan kepada pihak lain sehingga hanya dapat dilakukan oleh Wajib Pajak atau wakil Wajib Pajak itu sendiri: (Bagian E angka 9 **SE-02/PJ/2017**)
1. kewajiban mendaftarkan diri bagi Wajib Pajak orang pribadi untuk memperoleh Nomor Pokok Wajib Pajak dan melaporkan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak;
2. permintaan dan/atau pencabutan Sertifikat Elektronik;
3. permohonan aktivasi EFIN;
4. penyampaian pengungkapan ketidakbenaran perbuatan sebagaimana dimaksud dalam Pasal 8 ayat (3) Undang-Undang KUP dan/atau proses penyelesaiannya;
5. permohonan untuk dapat dimintakan penghentian penyidikan untuk kepentingan penerimaan negara sebagaimana dimaksud dalam Pasal 448 Undang-Undang KUP dan/atau proses penyelesaiannya; dan
6. pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu lainnya yang berdasarkan peraturan perundang-undangan di bidang perpajakan tidak dapat dikuasakan.
4. Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan Wajib Pajak yang dapat dilakukan oleh karyawan atau pihak lain tanpa memerlukan surat kuasa khusus tetapi memerlukan surat penunjukan yang menjelaskan bahwa dirinya merupakan karyawan atau pihak lain yang ditunjuk oeh Wajib Pajak atau seorang kuasa: (Bagian E angka 6 **SE-02/PJ/2017**)
1. penyampaian dan/atau penerimaan secara langsung dokumen perpajakan tertentu yang diperlukan kepada dan/atau dari pegawai Direktorat Jenderal Pajak, antara lain dokumen bukti pembukuan untuk keperluan pemeriksaan; dan
2. penyerahan SPT secara langsung melalui tempat pelayanan terpadu.
- Dalam hal penunjukan dilakukan oleh Wajib Pajak terhadap karyawannya, surat penunjukan dapat diganti dengan kartu identitas yang menjelaskan bahwa dirinya merupakan karyawan dari Wajib Pajak tersebut.
5. Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan yang tidak memerlukan surat kuasa khusus maupun surat penunjukan, tetapi memerlukan surat pemberitahuan PKP atau Penunjukan Pejabat/Pegawai yang Berwenang Menandatangani Faktur Pajak yaitu Penandatanganan faktur pajak berbentuk hardcopy yang tidak dilakukan sendiri oleh Wajib Pajak yang bersangkutan. (Bagian E angka 7 **SE-02/PJ/2017**)
6. Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan yang tidak memerlukan surat kuasa khusus maupun surat penunjukan dan surat pemberitahuan: (Bagian E angka 8 **SE-02/PJ/2017**)
1. penyetoran dan penandatanganan surat setoran pajak oleh orang yang bertindak sebagai penyetor dan bertandatangan di surat setoran pajak; dan
2. penyerahan dokumen lainnya selain SPT, yang berdasarkan ketentuan peraturan perundang-undangan di bidang perpajakan dilakukan melalui tempat pelayanan terpadu.
### PENUNJUKKAN SEORANG KUASA DENGAN SURAT KUASA KHUSUS
- Orang pribadi atau badan dapat menunjuk seorang kuasa dengan surat kuasa khusus untuk menjalankan hak dan memenuhi kewajiban sesuai dengan ketentuan peraturan perundang-undangan perpajakan. Pasal 32 ayat (3) UU Nomor **28 TAHUN 2007**
- Wajib Pajak dapat menunjuk seorang kuasa dengan surat kuasa khusus untuk melaksanakan hak dan/atau memenuhi kewajiban sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan, KECUALI kewajiban mendaftarkan diri bagi Wajib Pajak orang pribadi untuk memperoleh NPWP dan melaporkan usahanya untuk dikukuhkan sebagai PKP harus dilaksanakan sendiri oleh Wajib Pajak. (Pasal 2 ayat (1) dan (2) PMK-**229/PMK.03/2014**)
- Dalam hal pelaksanaan kewajiban mendaftarkan diri untuk memperoleh NPWP dilakukan melalui sistem administrasi yang terintegrasi dengan sistem di Direktorat Jenderal Pajak atau tempat tertentu yang ditetapkan oleh Direktur Jenderal Pajak, Wajib Pajak dianggap telah melaksanakan hak dan/atau memenuhi kewajiban perpajakan sendiri. (Pasal 2 ayat (3) PMK-**229/PMK.03/2014**)
- Pemberian 1 (satu) surat kuasa hanya dapat ditujukan terhadap pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan Wajib Pajak yang berkaitan dengan 1 (satu) jenis pajak untuk 1 (satu) Tahun Pajak, atau 1 (satu) Bagian Tahun Pajak, atau 1 (satu)/beberapa Masa Pajak, kecuali pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tersebut dilakukan untuk beberapa jenis pajak sebagai satu kesatuan. (Bagian E angka 5 **SE-02/PJ/2017**)
- Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan setelah dikuasakan: (Bagian E angka 3 **SE-02/PJ/2017**)
1. Pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu yang telah dikuasakan oleh Wajib Pajak kepada seorang kuasa dilakukan oleh seorang kuasa tersebut.
2. Dalam hal Wajib Pajak berkehendak untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakannya sendiri maka Wajib Pajak harus mencabut terlebih dahulu kuasa yang telah diberikan kepada seorang kuasa.
3. Pencabutan kuasa yang telah diberikan kepada seorang kuasa harus dilakukan dengan menyampaikan secara tertulis kepada Direktur Jenderal Pajak sebelum pelaksanaan hak dan/atau pemenuhan kewajiban perpajakannya dilaksanakan sendiri oleh Wajib Pajak.
4. Pencabutan kuasa berlaku sejak tanggal surat pencabutan kuasa diterima oleh Direktur Jenderal Pajak dan tidak berlaku surut.
### Jenis-Jenis Seorang Kuasa Pajak: Konsultan Pajak dan Karyawan Wajib Pajak
- Seorang kuasa meliputi: (Pasal 2 ayat (4) PMK-**229/PMK.03/2014**)
1. konsultan pajak; dan
- Konsultan pajak dapat menerima kuasa dari Wajib Pajak orang pribadi dan/atau Wajib Pajak badan sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan. (Pasal 3 ayat (1) PMK-**229/PMK.03/2014**)
2. karyawan Wajib Pajak.
- Karyawan Wajib Pajak dapat menerima kuasa dari Wajib Pajak orang pribadi atau Wajib Pajak badan sepanjang merupakan karyawan tetap dan masih aktif yang menerima penghasilan dari Wajib Pajak yang dibuktikan dengan daftar karyawan tetap yang dilakukan pemotongan PPh Pasal 21 dalam SPT Masa PPh Pasal 21 yang telah dilaporkan. (Pasal 3 ayat (2) PMK-**229/PMK.03/2014**)
_This post is for subscribers only._
### Permintaan Penjelasan atas Data dan/atau Keterangan dan Kunjungan (Visit) kepada Wajib Pajak.
URL: https://www.diskusipajak.com/p/permintaan-penjelasan-atas-data-dan-atau-keterangan-dan-kunjungan-visit-kepada-wajib-pajak/
Last updated: 2025-12-20T03:09:33.000Z
## Dasar Hukum SP2DK Permintaan Penjelasan Data dan/atau Keterangan
1. Peraturan Pemerintah Nomor **74 TAHUN 2011** tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban (Catatan: PP 74/2011 telah digantikan oleh PP 50/2022 sejak tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan)Perpajakan.
### Surat Edaran Pengawasan Kepatuhan Wajib Pajak dan Peraturan SP2DK Terbaru
1. **SE-39/PJ/2015** tentang pengawasan Wajib Pajak dalam bentuk permintaan penjelasan atas Data dan/atau Keterangan kepada Wajib Pajak, dan Kunjungan *(Visit)* kepada Wajib Pajak
2. SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak (mengkonsolidasikan dan melengkapi SE-39/PJ/2015 dengan pendekatan end-to-end yang mencakup perencanaan, pelaksanaan, tindak lanjut, dan pemantauan evaluasi pengawasan)
3. PP 50/2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (menggantikan PP 74/2011 dan peraturan terkait sebelumnya)
### Definisi SP2DK Data Keterangan dan Prosedur Kunjungan Visit Wajib Pajak
1. **Data dan/atau Keterangan** adalah data dan/atau informasi yang diperoleh atau dimiliki Direktur Jenderal Pajak dari sistem informasi Direktorat Jenderal Pajak, Surat Pemberitahuan (SPT) Wajib Pajak, alat keterangan, hasil Kunjungan *(Visit)*, Data dan/atau Keterangan dari pihak Instansi, Lembaga, Asosiasi atau Pihak Lain (ILAP), hasil pengembangan dan analisis atas Informasi, Data, Laporan dan Pengaduan (IDLP), internet, dan data dan/atau informasi lainnya.
2. **Surat Permintaan Penjelasan atas Data dan/atau Keterangan**, selanjutnya disingkat SP2DK adalah surat yang diterbitkan oleh Kepala Kantor Pelayanan Pajak untuk meminta penjelasan atas data dan/atau keterangan kepada Wajib Pajak terhadap dugaan belum dipenuhinya kewajiban perpajakan sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
3. **Kunjungan *(Visit)*** adalah kegiatan yang dilakukan oleh *Account Representative*, Petugas Seksi Ekstensifikasi dan Penyuluhan, atau tim *visit* untuk mendatangi tempat tinggal, tempat kedudukan, tempat kegiatan usaha dan/atau pekerjaan bebas Wajib Pajak, dan/atau tempat lain yang dianggap perlu yang memiliki kaitan dengan Wajib Pajak.
### Cara Menanggapi SP2DK Prosedur Permintaan Penjelasan Data Perpajakan
1. Persiapan dan Penyampaian Surat Permintaan Penjelasan atas Data dan/atau Keterangan
1. Kepala Kantor Pelayanan Pajak berwenang meminta penjelasan atas Data dan/atau Keterangan kepada Wajib Pajak berdasarkan:
- hasil penelitian dan analisis atas Data dan/atau Keterangan yang dimiliki dan/atau diperoleh
- dalam rangka melakukan pembinaan, penelitian, dan pengawasan terhadap pelaksanaan kewajiban perpajakan Wajib Pajak
2. Proses permintaan penjelasan kepada Wajib Pajak dilakukan dengan menggunakan SP2DK dengan cara mengirimkan SP2DK kepada Wajib Pajak; dan/atau menyampaikan langsung kepada Wajib Pajak melalui Kunjungan *(Visit)*. Penentuan cara penyampaian SP2DK merupakan kewenangan Kepala Kantor Pelayanan Pajak dengan mempertimbangkan jarak, waktu, biaya, dan pertimbangan lainnya.
3. Kepala Kantor Pelayanan Pajak memberikan kesempatan kepada Wajib Pajak untuk menyampaikan tanggapan atas SP2DK paling lama 14 (empat belas) hari setelah:
- tanggal kirim SP2DK melalui pos, jasa ekspedisi, atau jasa kurir, atau
- tanggal disampaikan SP2DK secara langsung oleh Kantor Pelayanan Pajak.
2. Tanggapan Wajib Pajak
1. Wajib Pajak Menyampaikan Tanggapan Secara Langsung
1. *Account Representative*/Pelaksana Seksi Ekstensifikasi dan Penyuluhan harus menuangkan tanggapan Wajib Pajak dalam Berita Acara Pelaksanaan Permintaan Penjelasan atas Data dan/atau Keterangan kepada Wajib Pajak
- Dalam hal Wajib Pajak menolak menandatangani BA Pelaksanaan Permintaan Penjelasan maka *Account Representative*/Pelaksana Seksi Ekstensifikasi dan Penyuluhan membuat Berita Acara Penolakan Permintaan Penjelasan atas Data dan/atau Keterangan kepada Wajib Pajak untuk kemudian memberikan rekomendasi tindak lanjut antara lain usulan atau tindakan verifikasi, pemeriksaan, atau usulan pemeriksaan bukti permulaan sesuai ketentuan peraturan perundang-undangan di bidang perpajakan, yang dituangkan dalam LHP2DK.
- Dalam hal Wajib Pajak bersedia menandatangani BA Pelaksanaan Permintaan Penjelasan maka *Account Representative*/Pelaksana Seksi Ekstensifikasi dan Penyuluhan melanjutkan kegiatan penelitian dan analisis atas kebenaran data yang disampaikan oleh Wajib Pajak.
2. Catatan: Dalam hal Wajib Pajak memberikan penjelasan melalui telepon atau alat komunikasi lainnya, *Account Representative*/Petugas Seksi Ekstensifikasi dan Penyuluhan meminta kepada Wajib Pajak untuk menyampaikan penjelasan secara tertulis atau melalui tatap muka langsung.
2. Wajib Pajak Mengirimkan Tanggapan Secara Tertulis
1. Tanggapan secara tertulis dapat dilakukan oleh Wajib Pajak dengan cara:
- Wajib Pajak menyampaikan SPT atau SPT pembetulan untuk melaporkan Data dan/atau Keterangan sesuai dengan permintaan penjelasan dalam SP2DK, atau
- Wajib Pajak menyampaikan penjelasan tertulis yang mengakui atau menyanggah kebenaran Data dan/atau Keterangan disertai dengan bukti dan/atau dokumen pendukung.
2. *Account Representative*/Pelaksana Seksi Ekstensifikasi dan Penyuluhan melakukan penelitian dan analisis atas kebenaran Data dan/atau Keterangan yang disampaikan oleh Wajib Pajak dalam tanggapan secara tertulis tersebut.
3. Wajib Pajak Tidak Memberikan Tanggapan
1. Kepala Kantor Pelayanan Pajak berwenang menentukan salah satu dari 3 (tiga) keputusan atau tindakan apabila Wajib Pajak tidak memberikan tanggapan dalam jangka waktu 14 (empat belas) hari setelah SP2DK dikirim atau disampaikan langsung, yaitu:
- memberikan perpanjangan jangka waktu permintaan penjelasan atas Data dan/atau Keterangan kepada Wajib Pajak berdasarkan pertimbangan tertentu;
1. paling lama 14 (empat belas) hari setelah jangka waktu permintaan penjelasan atas Data dan/atau Keterangan yang pertama berakhir.
- melakukan Kunjungan *(Visit)* kepada Wajib Pajak; atau
- mengusulkan agar terhadap Wajib Pajak dilakukan verifikasi, pemeriksaan atau pemeriksaan bukti permulaan sesuai ketentuan peraturan perundang-undangan di bidang perpajakan.
2. Terhadap Wajib Pajak yang dilakukan Kunjungan *(Visit)* dan disampaikan SP2DK oleh *Account Representative*/Pelaksana Seksi Ekstensifikasi dan Penyuluhan maka terhadap Wajib Pajak tersebut diberikan kesempatan untuk memberikan tanggapan paling lama 14 (empat belas) hari setelah surat disampaikan secara langsung.
3. Dalam hal Wajib Pajak tidak memberikan tanggapan setelah berakhirnya batas waktu pemberian tanggapan maka *Account Representative*/Pelaksana Seksi Ekstensifikasi dan Penyuluhan membuat Berita Acara Tidak Dipenuhinya Permintaan Penjelasan atas Data dan/atau Keterangan
4. Kembali Pos (Kempos)
1. Kepala Kantor Pelayanan Pajak berwenang menentukan salah satu dari 3 (tiga) keputusan atau tindakan sesuai ketentuan peraturan perundang-undangan perpajakan yang berlaku, yaitu:
- mengirimkan kembali surat ke alamat yang benar;
- melakukan Kunjungan *(Visit)* kepada Wajib Pajak; atau
- dapat mengusulkan dan/atau melakukan verifikasi, pemeriksaan, atau mengusulkan pemeriksaan bukti permulaan
_This post is for subscribers only._
### Cara Benar Paham Penghitungan Pajak Terutang WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-penghitungan-pajak-terutang-wp-op-umkm/
Last updated: 2025-12-16T01:33:33.000Z

Secara umum pada bagan C. Penghitungan Pajak Terutang untuk pengisian format spt tahunan (PPh) wajib pajak orang pribadi tahun 2025 dapat diperhatikan dengan 2 pertanyaan yang memiliki sematan tanda baca bintang \* .
C.1\. Penghasilan neto setahun (1a+1b+1c+1d): secara otomatis pada baris ini akan tampil tidak terhubung dengan isian pada bagan B. Ikhtisar Penghasilan Neto dikarenakan Sumber Penghasilan adalah Kegiatan Usaha dan telah dikenakan dengan Pajak Penghasilan yang bersifat Final dengan besaran 0,5 % (UMKM) dan/atau wajib pajak orang pribadi dengan peredaran bruto tertentu.
---

Terdapat sematan tanda baca bintang \* pada baris pertanyaan nomor 3.
1. Apakah terdapat pengurang penghasilan neto seperti kompensasi kerugian atau zakat/sumbangan keagamaan yang dibayar selain yang telah diperhitungkan dalam Fomulir BPA1 dan/atau BPA2? \*
Pilih bulatan jawaban **Tidak**, dikarenakan wajib pajak orang pribadi tidak melakukan pembayaran yang bersifat wajib, suka rela atau sumbangsih dan menerima bukti potong tahunan BPA1 dan/atau BPA2 dari pemotong/pemungut.
Notifikasi pada sisi kanan adalah: Tidak, silahkan lanjut pertanyaan berikutnya.
---

1. Penghasilan neto setelah pengurang penghasilan neto (2-3).
Pada baris pertanyaan nomor 4 tersebut tidak akan tampil otomatis, dikarenakan atas nominal penghasilan neto yang diambil pada angka 2 dan angka 3 adalah tidak tersebut pada kolom angka.
---

1. Penghasilan Tidak Kena Pajak, tidak perlu memilih besaran, kategori atau jenis PTKP orang pribadi pada kolom Silahkan PIlih.
---

1. Penghasilan Kena Pajak (4-5):
Pada baris pertanyaan nomor 6 tersebut tidak akan tampil otomatis, dikarenakan atas nominal penghasilan neto pada angka 4 dan penghasilan tidak kena pajak angka 5 adalah tidak tersebut pada kolom angka.
---

1. Pajak Terutang:
Pada baris pertanyaan nomor 7 tersebut tidak akan tampil otomatis (tarif PPh terutang Pasal 17 sesuai UU HPP), dikarenakan atas nominal pajak terutang adalah **telah** diperhitungkan dengan pajak penghasilan bersifat final bagi wajib pajak orang pribadi dengan peredaran bruto tertentu.
---

1. Apakah terdapat pengurang PPh Terutang? \*
Pilih bulatan jawaban Tidak (sesuaikan dengan keadaan sebenarnya), jika memilih dengan bulatan jawaban Ya, maka secara otomatis akan terhubung atau terbuka Lampiran 5.
Notifikasi pada sisi kanan adalah Tidak, silahkan lanjut pertanyaan berikutnya.
---

1. PPh Terutang setelah pengurang PPh Terutang (7-8)
Pada baris pertanyaan nomor 9 tersebut tidak akan tampil otomatis, dikarenakan atas nominal pajak terutang pada angka 7 dan pengurang pajak penghasilan angka 8 adalah tidak tersebut pada kolom angka.
---
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham Ikhtisar Penghasilan Neto WP OP UMKM
URL: https://www.diskusipajak.com/p/cara-benar-paham-ikhtisar-penghasilan-neto-wp-op-umkm/
Last updated: 2025-12-15T23:28:34.000Z

---

1.a. Apakah Anda menerima penghasilan dalam negeri dari pekerjaan? \* (Pilih jawaban **Tidak** dengan cara klik pada bulatan.)
Catatan : perhatikan pada tiap-tiap pertanyaan yang tersemat tanda baca bintang \* adalah wajib untuk dipilih jawaban dengan cara klik pada bulatan Ya dan/atau bulatan Tidak.
1.b.1\. Apakah Anda menerima penghasilan dalam negeri dari usaha dan/atau pekerjaan bebas? \* (Pilih jawaban **Ya** dengan cara klik pada bulatan)
Maka secara otomatis akan tampil pertanyaan nomor 1.b.2 , 1.b.3 , dan 1.b.5
---

1.b.2\. apakah Anda termasuk Wajib Pajak Orang Pribadi yang memiliki peredaran bruto tertentu atau Orang Pribadi Pengusaha Tertentu (OPPT)? \*
Klik pada kolom Silahkan Pilih dan tampil pilihan jawaban, pilih atau klik pada baris kedua, yaitu Ya, saya termasuk Wajib Pajak Orang Pribadi yang memiliki peredaran bruto tertentu yang dikenai Pajak Penghasilan bersifat final.
---

Perhatikan notifikasi pada sisi kanan di baris nomor 1.b.2, bunyinya : Ya, saya menerima penghasilan usaha yang dikenakan Pajak Final PP 23/PP 55\. (Isi Lampiran 3 B Bagian A).
Cek pada bagian header atau atas halaman induk spt tahunan yang telah tampil atau aktif lampiran 3b seperti pada gambar di bawah ini.

---

1.b.3\. Apakah Anda menggunakan Norma dalam menghitung penghasilan neto? \*
Klik pada kolom Silahkan Pilih dan tampil pilihan jawaban, pilih atau klik pada baris kedua, yaitu Tidak, saya hanya menerima penghasilan dari usaha yang dikenakan pajak bersifat final dan tidak menyelenggarakan pembukuan.
---

Perhatikan notifikasi pada sisi kanan di baris nomor 1.b.3, bunyinya : Tidak, saya hanya menerima penghasilan yang dikenakan Pajak Final PP 23/PP 55\. (Lanjutkan ke pertanyaan 1c).
---

Sebelum memilih jawaban pada nomor 1.c. , perhatikan pada nomor 1.b.5\. Penghasilan neto dari usaha dan/atau pekerjaan bebas, dapat dilewatkan saja karena merupakan baris atau kolom yang menerangkan pindahan otomatis jumlah besaran atau nominal penghasilan neto setelah mengisi lampiran - 3B.
---

Pertanyaan nomor 1.c. Apakah Anda menerima penghasilan dalam negeri lainnya? \*
Pilih bulatan jawaban **Ya** jika menerima penghasilan dalam negeri lainnya dan mengaktifkan atau terhubung dengan Lampiran 3A-4 Bagian B seperti pada notifikasi pada sisi kanan bagan.
Uraian atau pilihan yang dapat dipilih pada penghasilan dalam negeri lainnya adalah sebagai berikut:
| 302 | Sewa harta selain tanah dan/atau bangunan |
| --- | -------------------------------------------------------- |
| 304 | Bunga |
| 306 | Royalti |
| 307 | Keuntungan karena penjualan atau karena pengalihan harta |
| 314 | Imbalan bunga |
| 319 | Keuntungan selisih kurs mata uang asing |
| 399 | Penghasilan lain dari modal atau aset |
| 401 | Pembebasan utang |
| 402 | Hibah |
| 403 | Bantuan/sumbangan |
| 407 | Klaim asuransi |
| 408 | Beasiswa |
| 409 | Hadiah |
| 412 | Penghasilan dalam negeri lainnya |
---

Jika memilih jawaban pada bulatan **Tidak,** notifikasi pada sisi kanan akan berisi: Tidak, lanjutkan ke pertanyaan 1d.
---

Pertanyaan nomor 1.d. Apakah Anda menerima penghasilan luar negeri? \*
Pilih bulatan jawaban **Ya** jika menerima penghasilan luar negeri dan mengaktifkan atau terhubung dengan Lampiran 2 Bagian C seperti pada notifikasi pada sisi kanan bagan (tampilan pada header spt tahunan yang menampilkan aktif L-2 pada gambar di bawah ini).
Uraian atau pilihan yang dapat dipilih pada penghasilan dalam negeri lainnya adalah sebagai berikut:
| 104 | Penghasilan dari pekerjaan bebas |
| --- | ------------------------------------------------------------------------------- |
| 109 | Penghasilan dari kegiatan usaha |
| 199 | Pendapatan lain dari kegiatan usaha atau pekerjaan bebas |
| 201 | Gaji, tunjangan, honorarium, bonus, jasa produksi |
| 202 | Upah dan honorarium yang diterima oleh pegawai tidak tetap |
| 204 | Uang pesangon diterima sekaligus |
| 205 | Manfaat Pensiun, Tunjangan Hari Tua, atau Jaminan Hari Tua dibayarkan sekaligus |
| 206 | Uang Pensiun yang diterima secara berkala/bulanan oleh penerima pensiun |
| 299 | Penghasilan lain yang berhubungan dengan pekerjaan |
| 301 | Sewa tanah dan/atau bangunan |
| 302 | Sewa harta selain tanah dan/atau bangunan |
| 303 | Dividen |
| 304 | Bunga |
| 305 | Obligasi |
| 306 | Royalti |
| 307 | Keuntungan Penjualan Harta |
| 308 | Bunga Deposito |
| 309 | Bunga Tabungan |
| 311 | Surat Berharga/Sekuritas |
| 312 | Penjualan Saham di Bursa |
| 315 | Pengalihan atau Penjualan Tanah Bangunan |
| 319 | Keuntungan Selisih Kurs Mata Uang Asing |
| 399 | Penghasilan lain-lain dari Modal atau Aset/Harta |
| 401 | Pembebasan Utang |
| 402 | Hibah |
| 403 | Bantuan/Sumbangan |
| 409 | Hadiah/Undian |
| 499 | Penghasilan lain |

---

Jika memilih jawaban pada bulatan **Tidak,** notifikasi pada sisi kanan akan berisi: Tidak, **silahkan** lanjut pertanyaan berikutnya.
---
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Cara Benar Paham Identitas pada SPT Tahunan (PPh) Orang Pribadi Tahun 2025
URL: https://www.diskusipajak.com/p/cara-benar-paham-identitas-pada-spt-tahunan-pph-orang-pribadi-tahun-2025/
Last updated: 2025-12-15T12:28:38.000Z

Pada bagan A. Identitas Wajib Pajak, tampil 8 nomor yang terdiri dari:
1\. NIK/NPWP : telah terisi otomatis oleh sistem
2\. NAMA : telah terisi otomatis oleh sistem (contoh pada konsep spt tahunan)
3\. JENIS ID : telah terisi secara otomatis oleh sistem
4\. NO. ID : telah terisi secara otomatis oleh sistem
5\. NO. TELEPON : telah terisi secara otomatis oleh sistem
6\. EMAIL : telah terisi secara otomatis oleh sistem
7\. STATUS KEWAJIBAN PERPAJAKAN SUAMI DAN ISTRI (isi jika status adalah PH/MT) : hal ini dapat diisi ***jika*** kesepakatan suami istri MEMILIH TERPISAH dan/atau PISAH HARTA
8\. NIK/NPWP SUAMI/ISTRI : kolom terisi otomatis ***jika*** istri MEMILIH TERPISAH dan/atau PISAH HARTA dengan data angka NIK/NPWP istri di spt tahunan suami/kepala keluarga
---

Jika MEMILIH TERPISAH dan/atau PISAH HARTA, maka pilih menu pilihan pada data nomor 7 di kolom **silahkan pilih.**
Tampil 2 pilihan yang dapat disesuaikan dengan kesepakatan metode pelaporan spt tahunan suami istri pada konsep spt tahunan suami/kepala keluarga.
---

Pada contoh, setelah memilih status kewajiban perpajakan suami/istri adalah MEMILIH TERPISAH (MT), maka pada baris nomor 8 akan terisi secara otomatis NIK/NPWP istri di spt tahunan suami/kepala keluarga.
---

Pada contoh di atas, jika suami istri tidak memilih metode pelaporan spt tahunan orang pribadi dengan pilihan MEMILIH TERPISAH (MT) dan/atau PISAH HARTA (PH), maka dapat tidak dipilih atau tidak melakukan pilihan menu, artinya dapat **dilewatkan** saja.
---
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Aspek Pajak Royalti Setelah 2023
URL: https://www.diskusipajak.com/p/aspek-pajak-royalti-setelah-2023/
Last updated: 2025-12-15T09:05:52.000Z
## Definisi
### Penjelasan Pasal 4(1) Huruf H UU 36 Tahun 2008
- Royalti adalah suatu jumlah yang dibayarkan atau terutang dengan cara atau perhitungan apa pun, baik dilakukan secara berkala maupun tidak, sebagai imbalan atas:
- Penggunaan atau hak menggunakan hak cipta di bidang kesusastraan, kesenian atau karya ilmiah, paten, desain atau model, rencana, formula atau proses rahasia, merek dagang, atau bentuk hak kekayaan intelektual/industrial atau hak serupa lainnya
- Penggunaan atau hak menggunakan peralatan/perlengkapan industrial, komersial, atau ilmiah
- Pemberian pengetahuan atau informasi di bidang ilmiah, teknikal, industrial, atau komersial
- Pemberian bantuan tambahan atau pelengkap sehubungan dengan penggunaan atau hak menggunakan hak-hak tersebut berupa:
- penerimaan atau hak menerima rekaman gambar atau rekaman suara atau keduanya, yang disalurkan kepada masyarakat melalui satelit, kabel, serat optik, atau teknologi yang serupa
- penggunaan atau hak menggunakan rekaman gambar atau rekaman suara atau keduanya, untuk siaran televisi atau radio yang disiarkan/dipancarkan melalui satelit, kabel, serat optik, atau teknologi yang serupa
- penggunaan atau hak menggunakan sebagian atau seluruh spektrum radio komunikasi
- Penggunaan atau hak menggunakan film gambar hidup (motion picture films), film atau pita video untuk siaran televisi, atau pita suara untuk siaran radio
- Pelepasan seluruhnya atau sebagian hak yang berkenaan dengan penggunaan atau pemberian hak kekayaan intelektual/industrial atau hak-hak lainnya sebagaimana tersebut di atas
_This post is for paying subscribers only._
### PPh Atas Selisih Kurs Untuk WP Badan UMKM: Kena Final atau Tarif Umum?
URL: https://www.diskusipajak.com/p/pph-atas-selisih-kurs-untuk-wp-badan-umkm-kena-final-atau-tarif-umum/
Last updated: 2025-12-15T08:41:37.000Z
Banyak pelaku usaha UMKM kini menerima pembayaran dalam valuta asing, misalnya USD, terutama yang berjualan jasa atau produk digital ke luar negeri. Bagaimana perlakuan PPh atas keuntungan selisih kurs, apalagi jika WP Badan menggunakan skema PPh Final UMKM.
### Dasar hukum: selisih kurs sebagai objek PPh
UU PPh (setelah perubahan UU 6/2023) secara eksplisit memasukkan keuntungan selisih kurs mata uang asing sebagai objek pajak penghasilan. Keuntungan ini timbul karena adanya perbedaan nilai tukar antara saat pengakuan dan saat pelunasan/penjabaran, tergantung metode pembukuan yang digunakan WP.
### Membedakan penghasilan usaha vs non-usaha
PP 55/2022 tentang PPh Final UMKM hanya mengenakan tarif final atas penghasilan dari usaha bagi WP dengan peredaran bruto tertentu.
Jika keuntungan selisih kurs tersebut tidak berasal dari kegiatan usaha misalnya lebih ke penempatan dana/selisih kurs atas saldo yang tidak terkait langsung dengan penjualan maka penghasilannya tidak masuk basis PPh Final UMKM.
### Saat dikenakannya pajak, pembukuan yang taat asas
Apakah yang kena pajak hanya selisih kurs yang sudah “direalisasi” (sudah dikonversi ke rupiah) atau juga selisih kurs dari saldo akhir tahun.
Jawabannya, UU merujuk pada keuntungan yang diakui berdasarkan sistem pembukuan yang dianut dan dilakukan secara taat asas. sesuai dengan Standar Akuntansi Keuangan yang berlaku di Indonesia. Penghitungan penghasilan kena pajak atas selisih kurs mata uang asing dapat Kakak lihat di PP No. 94 Tahun 2010 stdtd PP No. 55 tahun 2022
### Implikasinya bagi WP badan UMKM
Bagi WP badan yang menggunakan skema PPh Final UMKM, penghasilan usaha tetap dikenakan PPh Final sesuai PP 55/2022\. Namun, keuntungan selisih kurs yang tidak berasal dari usaha dikenakan PPh Badan tarif umum Pasal 17 UU PPh, sehingga perlu dipisahkan dengan jelas dalam pembukuan antara penghasilan usaha final dan penghasilan lain yang tidak final.
Bagi WP badan yang sudah sering bertransaksi dalam valuta asing, kuncinya adalah konsistensi pembukuan dan pemisahan akun antara penghasilan usaha dan non-usaha. Jika ingin mengupas lebih teknis (termasuk contoh jurnal dan penghitungan PPh)
[Hubungi PIC Diskusi Pajak ](https://www.diskusipajak.com/kontributor)
### Cara mudah pilih Metode Pembukuan/Pencatatan dan Sumber Penghasilan
URL: https://www.diskusipajak.com/p/cara-mudah-pilih-metode-pembukuan-pencatatan-dan-sumber-penghasilan/
Last updated: 2025-12-14T00:01:18.000Z

Setelah berhasil membuat konsep spt tahunan orang pribadi dan tampil laman seperti gambar di atas, maka pastikan di bagian HEADER pemilihan **Metode Pembukuan/Pencatatan** bagi wajib pajak orang pribadi UMKM adalah **: PENCATATAN**
---

Selanjutnya lakukan pemilihan Sumber Penghasilan
---

Pilih salah satu dari 3 Sumber Penghasilan yaitu **KEGIATAN USAHA**
---

Pilih tombol Posting SPT untuk menarik data isian spt tahunan (PPh) orang pribadi tahun 2024, terutama data harta pada akhir tahun pajak 2024 untuk migrasi data pada konsep spt tahunan (PPh) orang pribadi tahun 2025
---

Pastikan setelah menekan tombol Posting SPT dan tampil notifikasi SUCCES, maka akan tampil notifikasi Last Prefiling Returnsheet is on (tanggal bulan thaun posting) | waktu pukul jam+menit+tahun (versi panjang) | angka pukul jam+menit+detik zona | Server Time adalah Jakarta | Status **COMPLETED**
---
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Tax Onboarding Journey: Perjalanan Pertama Warga Palu Masuk Sistem Pajak Lewat Coretax
URL: https://www.diskusipajak.com/p/tax-onboarding-journey-perjalanan-pertama-warga-palu-masuk-sistem-pajak-lewat-coretax/
Last updated: 2026-01-13T01:31:38.000Z
Menunggu sampai "dipaksa" membuat NPWP adalah strategi yang berisiko. Dengan Coretax dan sistem NPWP 16 digit yang baru di 2025, pendaftaran menjadi lebih mudah dan cepat. Artikel ini adalah panduan untuk Anda yang ingin masuk sistem pajak dengan cara yang tepat, dari persiapan awal hingga menjalankan kewajiban SPT pertama Anda di KPP Pratama Palu.
## FASE 1: Pra-Coretax - Persiapan Adalah Kesuksesan
### Checklist Persiapan Sebelum Daftar
Sebelum membuka laptop dan coretaxdjp.pajak.go.id, pastikan Anda sudah siap dengan:
**Data Pribadi & Dokumen:**
- NIK yang valid (periksa di www.dukcapil.kemendagri.go.id jika ragu)
- Email aktif yang sering Anda cek
- Nomor HP yang masih aktif dan dapat menerima SMS
- Foto/scan KTP asli (format JPG/PNG, ukuran max 5MB)
- Kartu keluarga atau surat keterangan rumah (jika alamat berbeda)
**Pengetahuan Dasar:**
- Pahami perbedaan Aktivasi NIK vs Hanya Registrasi
- Ketahui sumber penghasilan utama Anda (gaji, freelance, bisnis, dll)
- Cek estimasi penghasilan tahunan Anda (apakah > PTKP Rp 60 juta?)
- Identifikasi KLU (Kode Lapangan Usaha) yang sesuai3 Pertanyaan Kritis Sebelum Mulai
**Pertanyaan 1: Apakah penghasilan saya sudah konsisten?**
- Jawab YA → Aktivasi NIK langsung
- Jawab BELUM → Pilih Hanya Registrasi dulu, aktivasi nanti
**Pertanyaan 2: Sudah siap dengan kewajiban SPT tahunan?**
- Jawab YA → Proceed dengan Aktivasi NIK
- Jawab BELUM → Pahami PTKP dan SPT dulu sebelum aktivasi
**Pertanyaan 3: Alamat saya di mana yang paling stabil?**
- Alamat KTP sesuai KTP asli → Gunakan itu
- Domisili kerja beda dengan KTP → Persiapkan bukti domisili
- Sering pindah → Gunakan alamat paling pasti minimal 1 tahun
## FASE 2: Saat Registrasi - Journey di Coretax
### Registrasi Step-by-Step
**Bulan Ke-1: Persiapan & Registrasi (Minggu 1-2)**
1. Buka coretaxdjp.pajak.go.id → Daftar akun baru
2. Isi email aktif + password kuat
3. Verifikasi email (cek inbox, jangan lupa spam folder)
4. Login ke Coretax → Mulai isi data pribadi
5. Isi NIK, nama lengkap, tanggal lahir (HARUS PERSIS dengan KTP)
6. Sistem validasi ke Dukcapil → Tunggu hasil (biasanya instant, jika timeout tunggu 1-2 jam)
**Bulan Ke-1: Keputusan Krusial (Minggu 2-3)**
- Pilih "Aktivasi NIK" atau "Hanya Registrasi"
- Isi alamat domisili (PENTING: menentukan KPP mana yang tangani)
- Isi sumber penghasilan & KLU
- Upload dokumen: KTP + bukti domisili (jika beda dengan KTP) + dokumen usaha (jika ada)
**Bulan Ke-1: Verifikasi & Hasil (Minggu 3-4)**
1. Masukkan kode OTP yang dikirim DJP via SMS
2. Tunggu verifikasi dari KPP Palu → 1-3 hari kerja
3. Status berubah menjadi "Disetujui" → NPWP aktif!
4. Download sertifikat NPWP 16 digit (PDF) → Simpan di tempat aman
## FASE 3: 12 Bulan Pertama - Kewajiban Berkelanjutan
### Bulan 1-3: Fase Stabilisasi
- **Minggu 1**: Cetak NPWP atau save PDF → Mulai gunakan untuk buka rekening, KYC fintech, dll
- **Minggu 2-4**: Belajar akun Coretax (menu SPT, file upload, dashboard)
- **Bulan 1-3**: Mulai pencatatan penghasilan harian/mingguan (jika freelancer/usaha)
### Bulan 4-11: Fase Akumulasi & Monitoring
- **Setiap bulan**: Catat penghasilan dari berbagai sumber
- **Setiap kuartal**: Review apakah penghasilan konsisten atau fluktuatif
- **Pantau**: Perubahan status, alamat, atau sumber penghasilan → Update di Coretax
- **Jangan lupa**: Jika ada biaya-biaya (untuk freelancer/usaha), kumpulkan bukti (invoice, kwitansi)
### Bulan 12: Persiapan SPT Tahunan
- **Hitung penghasilan total**: Semua sumber digabung (gaji, freelance, bisnis, dll)
- **Cek PTKP Anda**: Rp 60 juta (lajang) atau Rp 120 juta (kawin)
- **Jika penghasilan > PTKP**: Wajib lapor SPT
- **Jika penghasilan < PTKP**: Tidak wajib, tapi BOLEH lapor (untuk klaim restitusi)
### Deadline & Konsekuensi
- **Deadline SPT**: 31 Maret tahun berikutnya (jadi bulan Maret 2026 untuk SPT Tahunan PPh 2025)
- **Terlambat**: Denda 0,5-2% dari kurang bayar/bulan (max 24 bulan = 12%)
- **Tidak lapor satupun**: Bisa kena denda hingga jutaan sampai ratusan juta (UU Perpajakan)
## Kesalahan yang Harus Dihindari di Tahun Pertama
1. **Daftar tapi tidak pernah dipakai** → Tidak ada pencatatan penghasilan → SPT asal-asalan → Risiko pemeriksaan
2. **Salah input KLU** → Laporan pajak tidak match dengan lapangan → Rekonfiliasi ribet
3. **Lupa update data** → Pindah domisili tapi tidak update → Surat DJP tidak sampai
4. **Tidak simpan bukti** → Saat pemeriksaan, tidak bisa buktikan penghasilan/biaya
5. **Mixing NPWP pribadi & usaha** → Pembukuan berantakan, sulit SPT Tahunan PPh
6. **Delay laporan SPT** → Denda menumpuk, administrasi berantai
## Timeline Onboarding 12 Bulan - Visual Summary
**Bulan 1-2**: Registrasi Coretax → Aktivasi/Registrasi → Dapat NPWP (0-1 minggu setelah submit)
**Bulan 1-3**: Setup akun, pencatatan dimulai, belajar dashboard
**Bulan 4-11**: Pencatatan konsisten, monitoring penghasilan vs PTKP
**Bulan 12**: Awal persiapan SPT, hitung penghasilan total, dukumentasi
**Bulan 12-Maret tahun depan**: Finalisasi SPT di Coretax, submit sebelum 31 Maret
## Konsultasi Pajak: Jangan Ragu Hubungi Juwandi
Jika ada pertanyaan soal pilihan Aktivasi vs Registrasi, KLU mana yang tepat, atau bagaimana cara pencatatan dan SPT pertama Anda di Palu, **jangan ragu untuk berkonsultasi gratis** dengan Juwandi, praktisi pajak perwakilan Diskusi Pajak yang sangat familiar dengan konteks Perpajakan di Palu dan berbagai kasus pekerja digital.
---
**Disclaimer**: Panduan ini berdasarkan informasi Coretax & peraturan pajak 2025\. Untuk update terbaru, selalu cek pajak.go.id atau konsultasikan dengan KPP Pratama Palu.
### Panduan Lengkap Daftar NPWP via Coretax untuk Warga Palu: Dari NIK sampai NPWP Aktif
URL: https://www.diskusipajak.com/p/panduan-lengkap-daftar-npwp-via-coretax-untuk-warga-palu-dari-nik-sampai-npwp-aktif/
Last updated: 2026-06-11T01:23:13.000Z
## Mengapa Coretax dan NPWP 16 Digit Penting untuk Warga Palu?
Coretax (Core Tax Administration System) adalah sistem administrasi pajak terbaru yang menggabungkan berbagai layanan DJP dalam satu platform. Manfaat utama untuk warga Palu:
- **Proses pendaftaran NPWP 100% online**: Tidak perlu datang ke KPP Palu jika semua dokumen sudah lengkap
- **NPWP 16 digit berbasis NIK**: Sistem yang lebih terintegrasi dengan data kependudukan Dukcapil
- **Akses ke layanan pajak lainnya**: Satu akun Coretax untuk SPT, e-Faktur, dan layanan DJP lainnya
- **Proses lebih cepat**: Persetujuan NPWP rata-rata 1-3 hari kerja
## Syarat-Syarat Daftar NPWP via Coretax untuk Warga Palu
Sebelum Anda mulai mendaftar NPWP melalui Coretax, pastikan sudah menyiapkan dokumen dan data berikut:
### Dokumen & Data yang Diperlukan:
1. **NIK (Nomor Induk Kependudukan)** yang valid sesuai data Dukcapil
2. **Email aktif** (sebaiknya email pribadi yang sering Anda cek)
3. **Nomor HP** yang terdaftar dan dapat menerima SMS OTP
4. **Scan atau foto KTP** dengan format JPG/PNG (ukuran max 5MB)
5. **Scan atau foto NPWP/KK** (jika ada anggota keluarga yang sudah punya NPWP)
6. **Dokumen usaha** (jika ada penghasilan dari usaha/bisnis):
- Surat izin usaha (SIUP, OSS, atau surat keterangan usaha)
- Sertifikat atau izin profesional (jika freelancer/profesional)
- Bukti alamat usaha (tagihan listrik, sewa, dsb)
**Catatan khusus untuk warga Palu**: Jika NIK Anda terdaftar di luar Palu tetapi domisili kerja/usaha di Palu, siapkan bukti alamat domisili (KK, surat keterangan RT/RW, atau kontrak sewa) untuk diupload.
Butuh bantuan konsultasi pajak untuk NPWP dan Coretax di Kota Palu? Hubungi Juwandi, praktisi pajak perwakilan Diskusi Pajak untuk solusi pajak yang tepat dan terpercaya.
[Hubungi Juwandi Praktisi Pajak Kota Palu ](https://www.diskusipajak.com/juwandi)
## Langkah-Langkah Daftar NPWP via Coretax: Panduan Step-by-Step
### Langkah 1: Buka Website Coretax dan Klik Daftar
1. Buka browser Anda dan kunjungi: [**https://coretaxdjp.pajak.go.id**](https://coretaxdjp.pajak.go.id/?ref=diskusipajak.com)
2. Di halaman utama, cari tombol **"Daftar di sini"** atau **"Pendaftaran Baru"** (biasanya berwarna biru)
3. Klik tombol tersebut untuk mulai proses pendaftaran NPWP via Coretax
### Langkah 2: Isi Data Akun Coretax Anda
Setelah klik "Daftar di sini", Anda akan dibawa ke halaman registrasi akun. Isi data berikut:
- **Email**: Masukkan email aktif Anda (ini akan menjadi username akun Coretax Anda)
- **Password**: Buat password yang kuat (minimal 8 karakter, kombinasi huruf besar, huruf kecil, angka, dan simbol)
- **Konfirmasi Password**: Ketik ulang password yang sama
- **Centang persetujuan**: Setujui syarat dan ketentuan Coretax
**Tips**: Catat email dan password yang Anda gunakan di tempat aman. Anda akan membutuhkannya untuk login ke Coretax di masa depan.
### Langkah 3: Verifikasi Email
1. Cek email Anda (jangan lupa cek folder spam/promotions)
2. DJP akan mengirimkan email verifikasi dengan link yang berlaku selama 24 jam
3. Klik link verifikasi tersebut untuk mengaktifkan akun Coretax Anda
4. Setelah berhasil, kembali ke halaman Coretax dan login menggunakan email dan password Anda
### Langkah 4: Isi Data Pribadi dan NIK
Setelah login ke akun Coretax Anda, sistem akan menampilkan form untuk mengisi data pribadi Anda. Isi data berikut dengan hati-hati:
**Bagian 1 - Data Pribadi:**
- **Nama Lengkap**: Sesuai dengan nama di KTP (perhatikan spasi dan penulisan)
- **Tanggal Lahir**: Pilih dari dropdown
- **Jenis Kelamin**: Pilih Laki-laki atau Perempuan
- **Status Perkawinan**: Pilih status Anda (Belum Kawin, Kawin, Cerai Hidup, Cerai Mati)
- **Nama Ibu Kandung**: Sesuai data Dukcapil (untuk validasi NIK)
**Bagian 2 - Data NIK:**
- **Nomor NIK**: Masukkan 16 digit NIK Anda
- **Nomor KTP**: Otomatis terisi sama dengan NIK
- **Tempat dan Tanggal Penerbitan KTP**: Isi sesuai KTP fisik Anda
**PENTING**: Sistem akan langsung melakukan validasi NIK ke database Dukcapil. Jika ada ketidaksesuaian (misal: nama di form berbeda dengan di Dukcapil), proses akan terhenti. Pastikan data sudah betul sebelum lanjut.
Butuh bantuan konsultasi pajak untuk NPWP dan Coretax di Kota Palu? Hubungi Juwandi, praktisi pajak perwakilan Diskusi Pajak untuk solusi pajak yang tepat dan terpercaya.
[Hubungi Juwandi Praktisi Pajak Kota Palu ](https://www.diskusipajak.com/juwandi)
### Langkah 5: Pilih Aktivasi NIK atau Hanya Registrasi
Ini adalah bagian paling krusial dalam pendaftaran NPWP. Coretax memberikan Anda dua pilihan:
#### Pilihan 1: Aktivasi NIK (Recommended untuk Sebagian Besar Warga Palu)
**Pengertian**: NIK Anda akan secara permanen dijadikan NPWP orang pribadi dengan format 16 digit yang sama dengan NIK.
**Konsekuensi**:
- Satu NIK = Satu NPWP selamanya
- NPWP akan menjadi identitas pajak resmi Anda
- Anda wajib lapor SPT tahunan jika penghasilan Anda di atas PTKP (ambang batas penghasilan tidak kena pajak)
- Data Anda akan terintegrasi dalam sistem DJP dan diawasi oleh KPP Pratama Palu
**Pilih opsi ini jika**:
- Anda sudah siap memiliki NPWP permanen
- Anda memiliki penghasilan tetap (gaji, bisnis, freelance)
- Anda berencana untuk SPT secara rutin ke depan
- Anda adalah pekerja kantoran, pengusaha, atau freelancer profesional di Palu
#### Pilihan 2: Hanya Registrasi (Untuk Kasus Khusus)
**Pengertian**: Anda membuat akun di Coretax dan dapat mengakses layanan DJP, tetapi NIK Anda belum diaktifkan menjadi NPWP (belum ada NPWP resmi).
**Konsekuensi**:
- Anda punya akun Coretax yang bisa digunakan untuk berbagai keperluan
- Anda bisa aktivasi NIK ke NPWP kapan saja di masa depan
- Anda tidak mendapat nomor NPWP saat itu
- Jika penghasilan mulai ada, Anda bisa langsung aktivasi NIK tanpa perlu registrasi ulang
**Pilih opsi ini jika**:
- Anda saat ini belum punya penghasilan atau penghasilan sangat kecil
- Anda adalah mahasiswa yang ingin siap-siap tapi belum perlu NPWP
- Anda ingin NPWP untuk keperluan verifikasi (misal, buka rekening bank, aplikasi fintech) tapi belum siap pajaran
- Anda adalah istri/keluarga yang belum ingin NPWP sendiri (bisa gabung suami dulu, kemudian pisah nanti jika diperlukan)Langkah 6-8: Isi Alamat, Upload Dokumen & Verifikasi OTP
**Langkah 6**: Isi data alamat domisili (dengan hati-hati karena menentukan KPP yang menangani) dan informasi usaha/penghasilan. Pilih KLU yang sesuai dengan jenis pekerjaan Anda.
**Langkah 7**: Unggah dokumen pendukung (KTP, bukti domisili, dokumen usaha) dalam format JPG/PNG/PDF dengan file size max 5MB. Pastikan terang dan jelas.
**Langkah 8**: Sistem akan mengirim SMS OTP ke nomor HP Anda. Masukkan kode OTP tersebut. Jika semua verifikasi sukses, permohonan NPWP Anda masuk dalam antrian proses di KPP Pratama Palu (biasanya 1-3 hari kerja).
## FAQ Khusus Warga Palu
### Q1: Saya punya NIK dari luar Palu, tapi kerja di Palu. Bagaimana daftar?
**A**: Isi "Alamat Domisili" dengan alamat di Palu dan upload bukti domisili (surat keterangan RT/RW, KK, atau kontrak sewa). NPWP akan terdaftar di KPP Pratama Palu.
### Q2: Apakah mahasiswa perlu daftar NPWP sekarang?
**A**: Tergantung. Pilih "Aktivasi NIK" jika penghasilan pasti ada dan konsisten. Pilih "Hanya Registrasi" jika penghasilan kecil dan tidak pasti.
### Q3: Saya freelancer dengan penghasilan dari berbagai platform. Apa input?
**A**: Input proyeksi penghasilan tahunan dari semua sumber (YouTube, TikTok Shop, freelance, dll). Untuk KLU, pilih "Jasa Profesional" atau "Teknologi Informasi".
### Q4: Istri saya ingin NPWP sendiri. Apa boleh?
**A**: **Boleh!** Setiap orang punya hak NPWP berdasarkan NIK mereka. Istri bisa daftar dengan NIK-nya sendiri dan akan dapat NPWP terpisah dari suami.
### Q5: Status perkawinan saya beda dengan KTP. Bagaimana?
**A**: Prioritaskan update KTP di Dukcapil dulu (1-2 minggu). Validasi NIK di Coretax akan gagal jika data tidak sesuai.
## Troubleshooting: Solusi Jika Gagal Daftar
**Error: Validasi NIK Gagal**
- Pastikan 16 digit NIK benar
- Nama lengkap di form harus PERSIS sama dengan KTP (termasuk spasi)
- Tunggu 1-2 jam, coba lagi
- Jika masih gagal, datang ke KPP Palu dengan KTP asli + KK
**Error: OTP Tidak Masuk**
- Pastikan HP punya sinyal
- Klik "Kirim Ulang OTP" jika ada timeout (kode berlaku 5 menit)
- Jika terus gagal, verifikasi offline di KPP Palu
**Error: Laman Lambat/Error 500**
- Coba dari perangkat lain atau jaringan WiFi berbeda
- Traffic server Coretax tinggi saat awal bulan
- Tunggu beberapa jam, data Anda sudah tersimpan - login lagi untuk lanjut
## Kewajiban SPT: Yang Perlu Diingat 12 Bulan Pertama
1. **Simpan NPWP dengan aman** \- cetak atau download PDF-nya
2. **Pahami PTKP 2025**: Rp 60 juta/tahun (lajang), Rp 120 juta/tahun (kawin) + Rp 50 juta per tanggungan
3. **Lapor SPT jika penghasilan > PTKP** \- deadline 31 Maret tahun berikutnya
4. **Update data di Coretax** jika ada perubahan (alamat, penghasilan, status)
5. **Terhubung dengan KPP Pratama Palu** untuk kewajiban pajak ke depan
---
**Disclaimer**: Panduan ini dibuat berdasarkan informasi NPWP via Coretax per 2025\. Untuk informasi resmi terbaru, selalu merujuk ke website DJP (pajak.go.id) atau KPP Pratama Palu.
### Cara Pembetulan SPT Masa PPh 21 LB di Coretax Saat Nominal KB Malah Membesar
URL: https://www.diskusipajak.com/p/cara-pembetulan-spt-masa-pph-21-lb-di-coretax-saat-nominal-kb-malah-membesar/
Last updated: 2025-12-09T00:15:49.000Z
Untuk kasus di atas, SPT Masa PPh 21 yang awalnya **LB** lalu setelah pembetulan justru muncul **KB lebih besar**, itu terjadi di Coretax karena sistem memakai **skema delta SPT.** yang dicatat adalah *selisih* antara SPT normal dan SPT pembetulan, bukan dihitung ulang dari nol.
---
### Cara Pembetulan SPT Masa PPh 21 LB di Coretax Saat Nominal KB Malah Membesar
Kadang setelah lapor **SPT Masa PPh 21** dan muncul status **Lebih Bayar (LB)**, baru ketahuan ada kesalahan, misalnya pegawai seharusnya dibuatkan **bukti potong pegawai tetap**, tetapi terlanjur dibuatkan **bukti potong A1**. Saat dilakukan pembetulan di Coretax, muncul masalah baru: **angka Kurang Bayar (KB) dan LB seperti dijumlahkan**, sehingga pajak yang harus dibayar terasa jauh lebih besar.
Penyebabnya adalah mekanisme **pembetulan SPT di Coretax yang menggunakan skema delta SPT**.
#### Cara Kerja Skema Delta SPT di Coretax
Pada pembetulan SPT Masa PPh 21, Coretax hanya mencatat **selisih (delta)** antara:
- nilai **KB/LB pada SPT normal**, dengan
- nilai **KB/LB yang seharusnya pada SPT pembetulan**.
Akibatnya:
- Jika setelah pembetulan posisi berubah menjadi **Kurang Bayar**, atau
- Lebih Bayar menjadi **lebih kecil**,
maka **status SPT Pembetulan akan menjadi Kurang Bayar** dan sistem akan menerbitkan jumlah KB yang harus dibayar.
#### Apa yang Terjadi dengan Lebih Bayar di SPT Normal?
Untuk **nilai Lebih Bayar pada SPT Normal**:
- LB tersebut **tidak hilang**,
- tetapi akan **dikompensasikan ke SPT Masa Normal masa berikutnya** yang **belum dilaporkan**.
Jadi, meskipun di SPT pembetulan muncul angka KB yang harus dibayar, **LB pada SPT normal tetap bisa dimanfaatkan sebagai kompensasi** di masa pajak berikutnya, selama belum digunakan dan sesuai ketentuan.
#### Apa yang Harus Dilakukan Wajib Pajak?
Jika setelah pembetulan:
- SPT Masa PPh 21 berstatus **Kurang Bayar**,
- atau LB berkurang sehingga timbul KB,
maka:
- **Wajib Pajak wajib melakukan pembayaran atas Kurang Bayar tersebut** melalui billing dan pelunasan sesuai mekanisme biasa di Coretax.
Pastikan juga:
- Data bukti potong (pegawai tetap vs A1) sudah diperbaiki di **e-Bupot/Coretax**,
- Kemudian baru lakukan **SPT pembetulan** agar perhitungan delta SPT sesuai.
---
### FAQ Pembetulan SPT Masa PPh 21 LB di Coretax
#### 1\. Kenapa setelah pembetulan, angka yang harus dibayar malah lebih besar?
Karena Coretax menghitung **selisih (delta)** antara SPT normal dan SPT pembetulan. Jika posisi berubah dari LB ke KB, selisihnya bisa tampak seperti penjumlahan LB + KB, padahal itu adalah koreksi bersih yang harus dibayar.
#### 2\. Apakah Lebih Bayar di SPT normal hangus saat saya melakukan pembetulan?
Tidak. **Lebih Bayar di SPT normal akan dikompensasikan** ke SPT Masa Normal berikutnya yang **belum dilaporkan**, sesuai ketentuan yang berlaku.
#### 3\. Kalau SPT pembetulan menjadi Kurang Bayar, apa langkah berikutnya?
Anda perlu:
- Membuat **ID Billing** atas jumlah KB,
- Melakukan **pembayaran**, lalu
- Memastikan status SPT di Coretax sudah **terlapor** dan **KB lunas**.
#### 4\. Bagaimana mencegah kompensasi ganda PPh 21 di Coretax?
Pastikan:
- Mengecek kembali saldo kompensasi LB yang sudah terpakai,
- Melakukan pembetulan SPT secara berurutan per masa jika ada kesalahan beruntun,
- Mengacu pada data saldo kompensasi yang tampil di sistem Coretax agar tidak mengisi kompensasi manual dua kali.
#### 5\. Apakah pembetulan SPT Masa PPh 21 di Coretax bisa dilakukan kapan saja?
Pembetulan dapat dilakukan sepanjang masih dalam jangka waktu yang diatur dalam ketentuan perpajakan dan **SPT normalnya sudah berstatus “dilaporkan”** di Coretax.
### Cara Mudah Buat Konsep SPT Tahunan PPh Orang Pribadi 2025
URL: https://www.diskusipajak.com/p/cara-mudah-buat-konsep-spt-tahunan-pph-orang-pribadi-2025/
Last updated: 2025-12-09T00:17:25.000Z

Laman Login Core Tax
Langkah 1:
\- Akses laman portal core tax
\- Isi kolom ID Pengguna
\- Isi kolom Kata Sandi
\- Pilih id-ID pada kolom Pemilihan Bahasa
\- Ketikkan Captch
\- Klik tombol Login dengan perangkat mouse komputer

Laman portal Core Tax orang pribadi
Langkah 2:
\- Pilih dan klik modul **Surat Pemberitahuan (SPT)**
\- Pilih dan klik sub modul Surat Pemberitahuan (SPT)

Laman SPT Belum Disampaikan
Langkah 3:
\- Pilih dan klik tombol **Buat Konsep SPT** pada bagan Konsep SPT

Langkah Pertama Buat Konsep SPT
Langkah 4:
\- Pilih dan klik PPh Orang Pribadi (setelah memilih maka tombol Lanjut akan aktif)
\- Klik tombol Lanjut

Langkah Kedua Pilih periode pelaporan SPT
Langkah 5:
\- Pilih bulatan SPT Tahunan pada bagian Jenis Periode SPT

Langkah 6:
\- Pilih atau klik pada bagan Periode dan Tahun Pajak untuk memilih Periode dan Tahun Pajak, pilih Januari - Desember 2025

Langkah 7:
\- Klik tombol Lanjut setelah memilih dan klik pada bagan Jenis Periode SPT serta pada bagan Periode dan Tahun Pajak

Langkah ketiga Pilih Jenis SPT
Langkah 8:
\- Klik pada bagan Model SPT dan klik pada kolom Pilih Jenis SPT, pilih Normal

Langkah 9:
\- Setelah memilih status konsep SPT adalah **Normal**
**\-** Klik tombol **Buat Konsep SPT**

Otomatisasi setelah pemilhan langkah ketiga buat konsep SPT PPh Orang Pribadi
Langkah 10:
\- Tampil notifikasi Success - Succesfully created new returnsheet!
\- Perhatikan pada tabel adalah telah tampil SPT Tahunan PPh Wajib Pajak Orang Pribadi

Langkah 11:
\- Klik icon pencil untuk lihat SPT Tahunan PPh Wajib Pajak Orang Pribadi

Tampilan Formulir SPT Tahunan Pajak Penghasilan (PPh) Wajib Pajak Orang Pribadi
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Petunjuk Step by Step Pengisian Lampiran 1 - Tabel 7. Ikhtisar Harta
URL: https://www.diskusipajak.com/p/petunjuk-step-by-step-pengisian-lampiran-1-tabel-7-ikhtisar-harta/
Last updated: 2025-12-08T05:05:56.000Z

Klik/pilih menu Lampiran 1 (L-1)

Tabel 7\. Ikhtisar Harta : kolom ***Harga Perolehan** merupakan penjumlahan harga perolehan harta pada akhir tahun pajak dari Tabel 1 hingga Tabel 6 dan kolom ***Nilai Saat Ini** adalah penjumlahan data nominal harga nilai saati ini dari Tabel 2 sampai dengan Tabel 6.
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Petunjuk Step by Step Pengisian Lampiran 1 - Tabel 6. Harta Lainnya
URL: https://www.diskusipajak.com/p/petunjuk-step-by-step-pengisian-lampiran-1-tabel-6-harta-lainnya/
Last updated: 2025-12-08T03:34:58.000Z
1. Langkah Pengisian pada Lampiran (L-1)

Pilih/KLIK sub menu lampiran L-1 pada halaman induk spt tahunan PPh wajib pajak orang pribadi
1. Tampil halaman lampiran 1 (L-1)

A. HARTA PADA AKHIR TAHUN PAJAK
1. **Tabel 6\. Harta Lainnya**

Tampilan data harta spt tahunan tahun 2024 yang telah diposting pada konsep spt tahunan (PPh) tahun 2025, otomatis oleh sistem telah di sesuaikan dengan kode jenis harta.

Klik icon atau lambang pensil untuk melengkapi kolom tabel yang belum terisi

klik tombol atau icon tong sampah untuk menghapus data harta lainnya yang telah tidak dimiliki hingga akhir tahun pajak 2025

Klik tombol + Tambah untuk menambahkan harta lainnya

Tampil tabel Harta Lainnya untuk di isi isian data pada seluruh barisnya, dikarenakan ada tanda baca bintang (\*), maka wajib diisi sesuai dengan karakter atau jenis harta, jika tidak diisi, maka akan tampil notifikasi ***kolom ini wajib diisi!**

Untuk pengisian, pilih menu pilihan pada baris ****Deskripsi**, tampilan pertama daftar pilihan judul/nama harta lainnya : Paten, Royalti, Merek Dagang, Harta Tida Berwujud Lainnya, Emas Batangan

Untuk pengisian, pilih menu pilihan pada baris ****Deskripsi**, tampilan kedua daftar pilihan judul/nama harta lainnya : Emas Perhiasan, Batangan Non Emas, Perhiasan Non Emas, Permata (intan, berlian, batu mulia lainnya), Barang-barang Seni dan Antik (barang-barang seni, barang-barang antik)

Untuk pengisian, pilih menu pilihan pada baris ****Deskripsi**, tampilan ketiga daftar pilihan judul/nama harta lainnya : Peralatan Olah Raga Khusus, Peralatan Elektronik, Perabot Rumah Tangga, Peralatan Kantor, Jet Ski

Untuk pengisian, pilih menu pilihan pada baris ****Deskripsi**, tampilan keempat daftar pilihan judul/nama harta lainnya : Persediaan Usaha dan Harta Lainnya.

Untuk baris Tahun Perolehan : isikan tahun diperolehnya harta tidak bergerak, baris Biaya Perolehan : isikan nominal keuangan saat mendapatkan harta lainnya tersebut, baris Nilai Saat ini : isikan dengan nominal keuangan per tanggal 31 Desember 2025, baris Bukti Kepemilikan/Nomor Akun : isikan nomor register/bukti pembelian atau bukti tertulis lainnya, baris Informasi Tambahan : dapat diisi dengan karakter atau wujud atau kondisi harta lainnya tersebut, baris Keterangan : dapat dipilih jika terkait dengan harta PPS atau harta investasi PPS, jika tidak terkait maka dapat dilewati atau tidak dipilih, setelah semua telah terisi, teken tombol Simpan.
PERHATIAN :
Pada tiap-tiap baris data yang tampil adalah selalu di ikuti atau tersematkan tanda bintang (\*) yang berarti wajib di isi untuk kelengkapan data harta, jika tidak diisi atau dilewatkan, maka akan tampil notifikasi ***Kolom ini wajib diisi!***
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Petunjuk Step by step Pengisian Lampiran 1 - Tabel 5. Harta Tidak Bergerak (Termasuk Tanah Bangunan)
URL: https://www.diskusipajak.com/p/petunjuk-step-by-step-pengisian-lampiran-1-tabel-5-harta-tidak-bergerak-termasuk-tanah-bangunan/
Last updated: 2025-12-08T01:52:37.000Z
1. Langkah Pengisian pada Lampiran (L-1)

Pilih/KLIK sub menu lampiran L-1 pada halaman induk spt tahunan PPh wajib pajak orang pribadi
1. Tampil halaman lampiran 1 (L-1)

A. HARTA PADA AKHIR TAHUN PAJAK
1. **Tabel 5\. Harta Tidak Bergerak (termasuk Tanah Bangunan)**

Tampilan data harta spt tahunan tahun 2024 yang telah diposting pada konsep spt tahunan (PPh) tahun 2025, otomatis oleh sistem telah di sesuaikan dengan kode jenis harta.

Klik icon atau lambang pensil untuk melengkapi kolom tabel yang belum terisi

klik tombol atau icon tong sampah untuk menghapus data harta tidak bergerak yang telah tidak dimiliki hingga akhir tahun pajak 2025

Klik tombol + Tambah untuk menambahkan harta tidak bergerak (termasuk tanah bangunan)

Tampil tabel Harta Tidak Bergerak untuk di isi isian data pada seluruh barisnya, dikarenakan ada tanda baca bintang (\*), maka wajib diisi sesuai dengan karakter atau jenis harta, jika tidak diisi, maka akan tampil notifikasi ***kolom ini wajib diisi!**

Untuk pengisian, pilih menu pilihan pada baris ****Deskripsi**, tampilan pertama daftar pilihan judul/nama harta tidak bergerak : Tanah Kosong, Tanah dan/atau Bangunan untuk Tempat Tinggal, Apartemen, Kapal, Tanah atau Lahan untuk Usaha (seperti lahan pertanian, perkebunan, perikanan darat dan sejenisnya)

Untuk pengisian, pilih menu pilihan pada baris ****Deskripsi**, tampilan kedua daftar pilihan judul/nama harta tidak bergerak : Tanah Kosong, Tanah dan/atau Bangunan untuk Usaha (Toko, pabrik, gudang dan sejenisnya), Tanah dan/atau bangunan yang Disewakan dan Harta Tidak Bergerak Lainnya.

Untuk baris Lokasi Harta : isikan wilayah lokasi (kecamatan/kabupaten/kota), baris Ukuran Properti - Tanah : isikan luasan meter persegi dari bidang tanah, baris Ukuran Properti - Bangunan : isikan luasan meter persegi bidang bangunan fisik yang didirikan pada bidang tanah, baris Sumber Kepemilikan (tampilan pertama) : pilih salah satu dari daftar yang terdiri dari Utang, Hadiah, Warisan, Sumber Lainnya

baris Sumber Kepemilikan (tampilan kedua) : Hasil Sendiri

baris Nomor Sertifikat : isi dengan nomor dokumen, baris Tahun Perolehan : isikan tahun saat diperolehnya harta tidak bergerak, baris Harga Perolehan : isikan dengan besaran nilai saat diperolehnya harta tidak bergerak, baris Nilai Saat ini : isikan dengan besaran nilai komersial di akhir tahun pajak (harga pasar lokal atau nilai konversi data PBB)

baris Keterangan : pilih salah satu jika terkait dengan Harta PPS atau Harta Investasi PPS, jika tidak terkait PPS, dapat tidak dipilih.

Jika semua telah terisi pada baris dan kolomnya dan tidak terdapat notifikasi atau peringatan Kolom ini wajib diisi! - Klik tombol Simpan
PERHATIAN :
Pada tiap-tiap baris data yang tampil adalah selalu di ikuti atau tersematkan tanda bintang (\*) yang berarti wajib di isi untuk kelengkapan data harta, jika tidak diisi atau dilewatkan, maka akan tampil notifikasi ***Kolom ini wajib diisi!***
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### DTP PPh 21 untuk penghasilan tidak teratur
URL: https://www.diskusipajak.com/p/dtp-pph-21-untuk-penghasilan-tidak-teratur/
Last updated: 2025-12-08T00:03:06.000Z
PPh 21 DTP sektor pariwisata **hanya berlaku atas penghasilan bruto yang bersifat tetap dan teratur**, sehingga **service charge yang tidak teratur umumnya tidak masuk komponen DTP**; konsekuensinya memang ada **2 perhitungan**: gaji bruto (DTP) dan service charge (non‑DTP, dipotong biasa), dengan pengaturan khusus di bukti potong dan SPT Masa.
---
### Insentif PPh 21 DTP Sektor Pariwisata: Apakah Service Charge Ikut Difasilitasi?
Untuk sektor pariwisata, insentif **PPh 21 Ditanggung Pemerintah (DTP)** diatur dalam **PMK 10/2025** sebagaimana diubah dengan **PMK 72/2025**. Fasilitas ini diberikan kepada pegawai yang memenuhi kriteria tertentu, terutama terkait **penghasilan bruto yang bersifat tetap dan teratur**.
#### Apakah service charge tidak teratur termasuk komponen PPh 21 DTP?
Berdasarkan ketentuan, **penentuan kelayakan PPh 21 DTP bagi pegawai tetap** mengacu pada **penghasilan bruto yang bersifat tetap dan teratur** dengan batas maksimal Rp10.000.000 per bulan. Artinya, yang dilihat sebagai dasar fasilitas adalah komponen penghasilan yang:
- bersifat **tetap dan teratur**, dan
- menjadi **penghasilan bruto bulanan** pegawai.
Service charge di sektor pariwisata (misalnya hotel, restoran, spa, dan sejenisnya) pada praktiknya sering kali:
- bersifat **tidak tetap** (naik turun tergantung okupansi/penjualan), dan
- **tidak terjamin** jumlahnya setiap bulan.
Karena itu, jika service charge tersebut **dikategorikan sebagai penghasilan yang tidak tetap/tidak teratur**, maka bagian ini **tidak termasuk dalam komponen penghasilan yang difasilitasi PPh 21 DTP**. Dasar fasilitas tetap merujuk pada penghasilan tetap dan teratur seperti gaji pokok, tunjangan tetap, dan komponen sejenis.
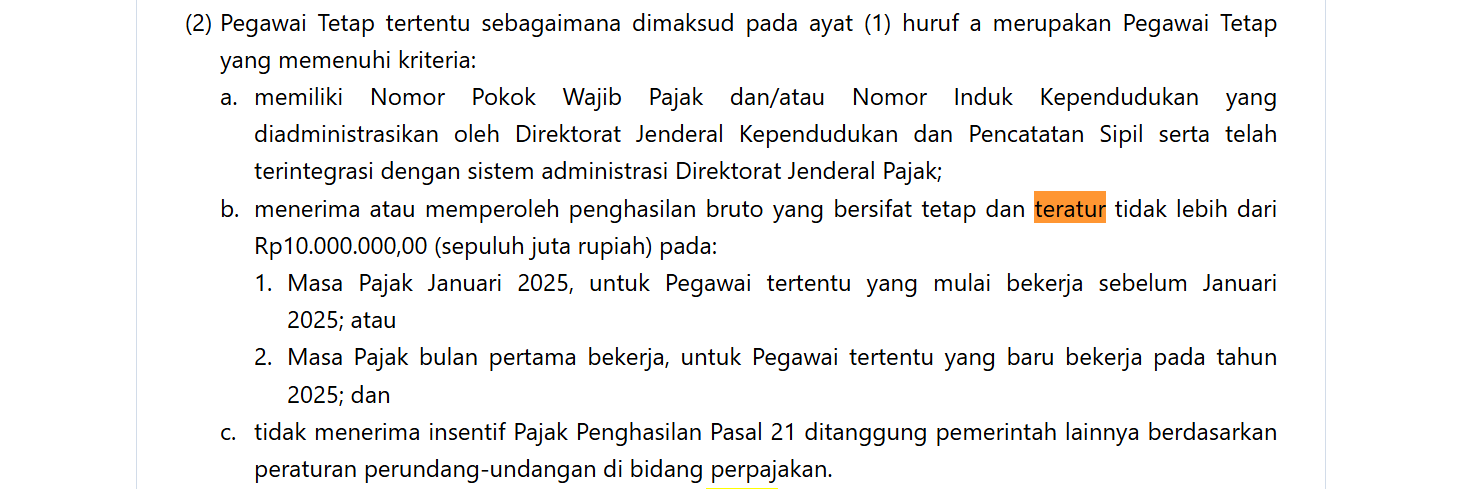
pmk 10 tahun 2025
Konsekuensinya, perhitungan PPh 21 untuk pegawai yang memenuhi syarat menjadi:
- **Gaji bruto tetap dan teratur** → masuk skema **PPh 21 DTP** (ditanggung pemerintah, sepanjang batas Rp10 juta terpenuhi).
- **Service charge tidak teratur** → diperlakukan sebagai **penghasilan biasa di luar DTP**, PPh 21‑nya **tetap dipotong dan disetor** oleh pemberi kerja.
---
### Cara Menghitung PPh 21: Pisah Gaji Bruto dan Service Charge
#### 1\. Komponen penghasilan yang masuk PPh 21 DTP
Untuk **pegawai tetap di sektor pariwisata** yang memenuhi kriteria Pasal 4 PMK 10/2025 jo. PMK 72/2025, fasilitas DTP diberikan atas **PPh 21 terutang yang dihitung dari penghasilan tetap dan teratur**.
Contoh komponen yang **umumnya** masuk dasar DTP (jika memenuhi syarat):
- gaji pokok
- tunjangan tetap (misalnya tunjangan jabatan tetap, tunjangan keluarga tetap)
- penghasilan tetap lain yang dibayar rutin dan jumlahnya relatif sama setiap bulan
Service charge yang **tidak teratur** tidak digunakan sebagai dasar penentuan hak atas fasilitas dan tidak menjadi bagian penghasilan yang difasilitasi.
#### 2\. Komponen penghasilan di luar PPh 21 DTP (service charge)
Service charge yang:
- diterima **tidak tetap** atau
- besarannya **berfluktuasi** dan tidak dapat dikategorikan sebagai penghasilan tetap dan teratur,
akan tetap menjadi **objek PPh 21 biasa** di luar skema DTP. PPh 21 atas komponen ini:
- **dihitung dan dipotong** oleh pemberi kerja sebagaimana perhitungan normal,
- **disetor** ke kas negara, dan
- **dilaporkan** sebagai PPh 21 terutang biasa dalam SPT Masa PPh 21.
Dengan demikian, dalam 1 Masa Pajak akan ada **dua kelompok penghitungan** untuk pegawai yang sama:
- PPh 21 atas penghasilan yang **ditanggung pemerintah (DTP)**.
- PPh 21 atas penghasilan **non‑DTP** (misalnya service charge tidak teratur).
---
### Teknis Pelaporan Bukti Potong dan SPT Masa PPh 21
#### 1\. Pengisian bukti potong PPh 21 untuk pegawai penerima DTP
Jika pegawai memenuhi kriteria PPh 21 DTP:
- Saat membuat **bukti potong PPh 21**, pilih fasilitas **“PPh ditanggung pemerintah (DTP)”** pada kolom *Fasilitas Pajak yang Dimiliki oleh Penerima Penghasilan* untuk pegawai tersebut.
- Di bukti potong tetap ditampilkan:
- penghasilan bruto (dengan pemisahan penghasilan yang menjadi dasar DTP dan yang tidak, dalam perhitungan internal),
- PPh 21 yang seharusnya terutang,
- porsi PPh 21 yang **DTP** dan porsi yang **dipotong biasa** (jika ada penghasilan non‑DTP seperti service charge).
Dalam praktik, perusahaan biasanya menyusun **kertas kerja perhitungan** terpisah untuk:
- menghitung PPh 21 atas gaji tetap (DTP), dan
- menghitung PPh 21 atas service charge (non‑DTP),
lalu menggabungkannya dalam satu bukti potong pegawai sebagai informasi total pajak atas penghasilan tersebut, dengan penandaan mana yang DTP.
#### 2\. Pelaporan di SPT Masa PPh 21
Saat menyusun **SPT Masa PPh 21**:
- Bukti potong yang diberi cap atau penandaan **fasilitas DTP** akan otomatis terbaca sebagai **PPh 21 ditanggung pemerintah** dalam sistem.
- Ketika Anda klik **“bayar dan lapor”** pada konsep SPT Masa:
- **Nominal PPh 21 yang DTP tidak menambah PPh 21 Kurang/Lebih Disetor**, karena bagian tersebut dianggap dibayar oleh pemerintah melalui mekanisme insentif.
- Yang menambah PPh 21 Kurang Disetor hanyalah **PPh 21 atas penghasilan non‑DTP**, misalnya service charge tidak teratur.
Untuk sektor pariwisata, pemberi kerja juga wajib memastikan:
- KLU usaha termasuk dalam daftar KLU yang berhak atas insentif PPh 21 DTP di lampiran PMK 72/2025.
- Masa pajak yang dimanfaatkan sesuai jangka waktu fasilitas (Oktober–Desember 2025 untuk sektor pariwisata).
---
### FAQ PPh 21 DTP Sektor Pariwisata dan Service Charge
**1\. Apakah semua pegawai hotel otomatis dapat PPh 21 DTP?**
Tidak. Pegawai harus memenuhi kriteria di PMK 10/2025 jo. PMK 72/2025, termasuk penghasilan bruto tetap dan teratur **tidak lebih dari Rp10 juta** serta memiliki NPWP/NIK yang terdaftar di DJP.
**2\. Jika pada Januari 2025 gaji tetap di bawah Rp10 juta, tapi kemudian ada service charge besar, apakah hak DTP hilang?**
Kelayakan ditentukan dari **penghasilan tetap dan teratur bulan Januari 2025** (atau bulan pertama bekerja), bukan dari komponen tidak teratur seperti service charge. Service charge yang tidak teratur tidak mengubah status kelayakan sepanjang syarat lain terpenuhi.
**3\. Apakah PPh 21 atas service charge bisa ikut DTP jika ternyata rutin setiap bulan?**
Jika secara faktual service charge diperlakukan sebagai **penghasilan tetap dan teratur** (misalnya dibayar dengan pola dan jumlah yang relatif tetap dan dijadikan bagian dari penghasilan tetap), maka perlu dianalisis kembali klasifikasinya secara hati‑hati dengan merujuk ke definisi penghasilan tetap dan teratur dalam PMK. Jika sifatnya tetap, pemberi kerja dapat memasukkannya ke basis penghasilan bruto tetap dan teratur; jika tetap tidak pasti/fluktuatif, sebaiknya dipisahkan sebagai non‑DTP.
**4\. Apakah perlu membuat dua bukti potong terpisah (DTP dan non‑DTP)?**
Tidak perlu. Umumnya cukup **satu bukti potong** per pegawai per tahun/massa sesuai ketentuan, dengan pengisian fasilitas **“PPh ditanggung pemerintah (DTP)”** dan pengelolaan rinciannya di kertas kerja internal. Di SPT Masa, sistem akan memisahkan bagian DTP dan non‑DTP melalui penandaan fasilitas.
**5\. Jika total PPh 21 DTP lebih besar dari PPh 21 terutang, apakah selisihnya dikembalikan ke pegawai?**
Untuk fasilitas PPh 21 DTP, jika PPh 21 yang ditanggung lebih besar dari PPh 21 terutang, secara umum kelebihannya tidak dikembalikan, dengan pengecualian tertentu bagi sektor pariwisata yang diatur dalam PMK 72/2025, termasuk mekanisme kompensasi lebih bayar di level pemberi kerja dengan syarat menyusun kertas kerja dan melaporkan ke DJP.
### Petunjuk Step by Step Pengisian Lampiran 1 - Tabel 4. Harta Bergerak
URL: https://www.diskusipajak.com/p/petunjuk-step-by-step-pengisian-lampiran-1-tabel-4-harta-bergerak/
Last updated: 2025-12-07T23:16:47.000Z
1. Langkah Pengisian pada Lampiran (L-1)

Pilih/KLIK sub menu lampiran L-1 pada halaman induk spt tahunan PPh wajib pajak orang pribadi
1. Tampil halaman lampiran 1 (L-1)

A. HARTA PADA AKHIR TAHUN PAJAK
1. **Tabel 4\. Harta Bergerak**


Klik icon atau lambang pensil (edit) untuk melengkapi data pada tabel yang telah tampil setelah menekan tombol Posting, data tersebut merupakan data yang berasal dari data daftar harta spt tahunan orang pribadi tahun 2024 dan telah secara otomatis di konsep spt tahunan 2025 di posting menurut kategori/jenis kode harta

Dapat pula di hapus, jika data harta tersebut sudah tidak dimiliki hingga pada kondisi akhir tahun 2025

Untuk menambahkan harta perolehan baru di tahun 2025 : klik tombol + Tambah

Tampil tabel Harta Bergerak untuk di isi isian data pada seluruh barisnya, dikarenakan ada tanda baca bintang (\*), maka wajib diisi sesuai dengan karakter atau jenis harta, jika tidak diisi, maka akan tampil notifikasi ***kolom ini wajib diisi!**

Untuk pengisian, pilih menu pilihan pada baris ****Tipe**, tampilan pertama daftar pilihan judul/nama harta bergerak : Sepeda, Sepeda Motor, Mobil Penumpang, Bis, Kendaraan Angkutan Jalan

Untuk pengisian, pilih menu pilihan pada baris ****Tipe**, tampilan kedua daftar pilihan judul/nama harta bergerak : Kendaraan Tujuan Khusus, Kereta, Pesawat Terbang, Kapal, Mesin

Untuk pengisian, pilih menu pilihan pada baris ****Tipe**, tampilan ketiga daftar pilihan judul/nama harta bergerak : Kapal, Mesin, Gerobak, Kapal Pesiar dan Harta bergerak lainnya.

Setelah memilih judul Harat Bergerak pada kolom Tipe, isi pada baris Merek/Model, baris Nomor Polisi/Registrasi dan pada baris Kepemilikan adalah wajib memilih status kepemilikan dengan pilihan Atas nama pihak lain atau Atas nama sendiri

Baris Nomor Identitas Pemilik (NIK/NPWP) adalah baris untuk mengisi data identitas pemilik harta bergerak,baris Nama Pemilik adalah baris untuk mengisi nama lengkap sesuai identitas pemilik, baris Tahun Perolehan adalah tahun perolehan atau di miliki dan peroleh, baris Harga Perolehan adalah diisi dengan nominal atau besaran harga saat perolehan, baris Nilai Saat ini adalah diisi dengan nominal atau besaran harga kondisi akhir tahun pajak dan baris Keterangan adalah pilihan terkait PPS (jika tidak terkait penggunaan atau hubungan dengan harta PPS, dapat dilewatkan atau tidak dipilih). Selanjut klik tombol Simpan dan pastikan semua telah terisi pada baris data, jika ada baris yang tidak diisi, maka tombol Simpan tidak akan aktif dan disertai dengan notifikasi Kolom ini wajib diisi!
PERHATIAN :
Pada tiap-tiap baris data yang tampil adalah selalu di ikuti atau tersematkan tanda bintang (\*) yang berarti wajib di isi untuk kelengkapan data harta, jika tidak diisi atau dilewatkan, maka akan tampil notifikasi ***Kolom ini wajib diisi!***
Mari kita mulai pemahaman ini bersama lebih awal dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
[](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Wajib Pajak Dalam Negeri Boleh Bantu Isi DGT Form WPLN?
URL: https://www.diskusipajak.com/p/wajib-pajak-dalam-negeri-boleh-bantu-isi-dgt-form-wpln/
Last updated: 2025-12-07T02:21:27.000Z
#### Wajib Pajak Dalam Negeri Boleh Bantu Isi DGT Form WPLN? Ini Penjelasannya
*Kalau WPLN tidak mengerti cara membuat DGT Form, apakah kita (WPDN) bisa buatkan? Dan kalau bisa, buatnya di mana ya?"*
Pertanyaan ini terutama bagi perusahaan yang sering bertransaksi dengan mitra asing dan ingin memastikan pemotongan pajak sesuai tarif P3B (Perjanjian Penghindaran Pajak Berganda).
---
#### Siapa yang Harus Mengisi DGT Form (SKD WPLN)?
Berdasarkan **PER-25/PJ/2018** tentang Tata Cara Pelaksanaan P3B, khususnya **Pasal 1 angka 6**, disebutkan bahwa:
> *"Wajib Pajak Luar Negeri (WPLN) wajib menggunakan format SKD WPLN sebagaimana tercantum dalam Lampiran Peraturan Direktur Jenderal Pajak ini (Form DGT)."*
Dari ketentuan ini, jelas bahwa **pengisian Form DGT adalah kewajiban WPLN sendiri**, bukan WPDN. Artinya, WPLN-lah yang harus mengisi data dirinya sebagai penerima penghasilan, status domisili pajak, dan informasi lain yang diperlukan untuk memenuhi syarat sebagai penerima manfaat P3B.
---
#### Apakah WPDN Boleh Membantu Mengisi DGT Form?
Secara teknis, **WPDN tidak dilarang membantu WPLN mengisi Form DGT**, asalkan:
- WPDN hanya membantu memberikan panduan atau template,
- Semua data yang diisi tetap berasal dari WPLN,
- WPLN tetap yang menandatangani dan memastikan kebenaran isian.
Namun, **WPDN tidak boleh menggantikan WPLN sebagai pengisi utama**. Jika WPDN mengisi seolah-olah sebagai WPLN, ini bisa menimbulkan risiko ketidaksesuaian data dan berpotensi menimbulkan masalah saat pemeriksaan pajak.
---
#### Di Mana Form DGT Dibuat?
Form DGT adalah formulir standar yang diterbitkan oleh Direktorat Jenderal Pajak Indonesia. Anda bisa:
1. **Download Form DGT** dari situs resmi DJP:
[https://www.pajak.go.id/sites/default/files/2019-05/Form%20DGT.pdf](https://www.pajak.go.id/sites/default/files/2019-05/Form%20DGT.pdf?ref=diskusipajak.com)
2. **Isi sesuai jenis WPLN**:
- WPLN perorangan: isi Part I, II, IV, dan VII.
- WPLN badan (selain bank dan dana pensiun): isi Part I, II, V, VI, dan VII.
- Bank dan dana pensiun: cukup isi Part III dan VII.
3. **Form DGT harus divalidasi** oleh otoritas pajak di negara domisili WPLN (Competent Authority) sebelum diserahkan ke WPDN.
---
#### FAQ: Pertanyaan Umum tentang Form DGT dan SKD WPLN
**Q: Apa itu Form DGT?**
A: Form DGT adalah formulir standar SKD WPLN (Surat Keterangan Domisili Wajib Pajak Luar Negeri) yang digunakan untuk mendapatkan manfaat P3B di Indonesia.
**Q: Apakah WPDN bisa mengisi Form DGT untuk WPLN?**
A: Tidak boleh menggantikan. WPDN hanya boleh membantu memberikan panduan, tapi WPLN tetap yang mengisi dan menandatangani.
**Q: Di mana bisa download Form DGT?**
A: Di situs resmi DJP: [https://www.pajak.go.id](https://www.pajak.go.id/?ref=diskusipajak.com), cari Form DGT PER-25/PJ/2018.
**Q: Apakah Form DGT harus distempel otoritas pajak asing?**
A: Ya, Form DGT harus divalidasi oleh otoritas pajak di negara domisili WPLN sebelum diserahkan ke WPDN.
### Petunjuk Step by Step Pengisian Lampiran 1 - Tabel 3. Investasi/Sekuritas SPT Tahunan PPh OP
URL: https://www.diskusipajak.com/p/petunjuk-step-by-step-pengisian-lampiran-1-tabel-3-investasi-sekuritas-spt-tahunan-pph-op-2/
Last updated: 2025-12-06T08:11:56.000Z
1. Langkah pengisian pada Lampiran 1 (L-1)

Pilih/KLIK sub menu lampiran L-1 pada halaman induk spt tahunan PPh wajib pajak orang pribadi
1. Tampil halaman lampiran 1 (L-1)

A. HARTA PADA AKHIR TAHUN PAJAK
1. **Tabel 3\. Investasi/Sekuritas**

Klik tombol + Tambah untuk menambahkan harta baru yang diperoleh di tahun 2025

Tampil tabel isian tampilan pertama baru Investasi/Sekuritas, pengisian dimulai pada baris Deskripsi (pilih salah satu judul harta investasi/sekuritas yang cocok atau yang mendekati)

Tampil tabel isian pilihan tampilan kedua baru Investasi/Sekuritas, pengisian dimulai pada baris Deskripsi (pilih salah satu judul harta investasi/sekuritas yang cocok atau yang mendekati)

Tampil tabel isian pilihan tampilan ketiga baru Investasi/Sekuritas, pengisian dimulai pada baris Deskripsi (pilih salah satu judul harta investasi/sekuritas yang cocok atau yang mendekati dan sesuai dengan kondisi/keadaan sebenarnya)

Baris Lokasi Harta : isikan dengan memilih nama NEGARA dimana atau ditempatkan atau di investasikan untuk harta investasi/sekuritas

Baris Nomor Identitas Bank/Institusi/Penerima Investasi (NPWP) : isikan dengan pengisian 16 digit NPWP

Baris Nama Bank/Institusi/Penerima Investasi : isikan dengan Nama lengkap sebenarnya Bank/Institusi/Penerima Investasi

Baris Nomor Akun : isikan dengan data penomeran atau register sah dan terdata

Baris Harga Perolehan : isikan dengan nominal harga ***saat** dibentuknya harta investasi/Sekuritas

Baris Tahun Perolehan : isikan dengan Tahun Perolehan saat dibentuknya atau di miliki harta investasi/sekuritas

Baris Nilai Saat Ini : isikan dengan nominal harga sesuai dengan data yang dikeluarkan oleh Bank/Institusi/Penerima Investasi yang disampaikan

Baris Keterangan : dapat dipilih sesuai dengan kondisi sebenarnya, jika tidak terkait dengan Harta PPS atau Harta Investasi PPS, maka dapat di lewatkan atau tidak di pilih pada daftar pilihan

Klik atau pilih tombol Simpan jika sudah selesai mengisi data pada tiap baris
PERHATIAN :
Pada tiap-tiap baris data yang tampil adalah selalu di ikuti atau tersematkan tanda bintang (\*) yang berarti wajib di isi, jika tidak diisi atau dilewatkan, maka akan tampil notifikasi ***Kolom ini wajib diisi!***
Mari kita mulai pemahaman ini bersama, dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan **BENAR, LENGKAP** dan **JELAS**.
PT. SEMANGAT PAJAK UMKM
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami, contoh kasus dan sematan rumusan pendataan data sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Apakah Dividen Perusahaan Dapat Mengurangi Beban Pajak Badan? Ini Penjelasan Resmi Dari Kring Pajak
URL: https://www.diskusipajak.com/p/apakah-dividen-perusahaan-dapat-mengurangi-beban-pajak-badan-ini-penjelasan-resmi-dari-kring-pajak/
Last updated: 2025-12-06T00:54:51.000Z
Pertanyaan mengenai dividen perusahaan dan perlakuannya untuk mengurangi beban pajak sering muncul di kalangan pengusaha dan pemilik perusahaan. Apakah pembagian dividen dapat mengurangi penghasilan kena pajak bagi Wajib Pajak Badan? Kring Pajak—akun resmi edukasi pajak—telah memberikan jawaban yang jelas dan merujuk langsung pada peraturan perundang-undangan.
## Pertanyaan Awal: Apakah Dividen Dapat Mengurangi Beban Pajak?
Seorang pengguna bertanya kepada Kring Pajak melalui media sosial: "Pembagian dividen perusahaan apakah dapat mengurangi beban pajak perusahaan?"
Pertanyaan ini adalah pertanyaan yang sangat relevan karena banyak pemilik perusahaan yang belum memahami dengan jelas bagaimana perlakuan dividen dalam perhitungan pajak penghasilan badan.
## Jawaban Resmi dari Kring Pajak
Kring Pajak menjawab dengan tegas dan merujuk pada ketentuan hukum yang berlaku:
> Apakah yang dimaksud dividen sebagai pengurang penghasilan kena pajak bagi Wajib Pajak Badan? Jika iya, sesuai Pasal 9 ayat (1) UU PPh sebagaimana diubah UU HPP, atas dividen tersebut tidak boleh menjadi pengurang penghasilan kena pajak pada SPT Tahunan Badan.
**Poin kunci dari jawaban ini:**
- Dividen TIDAK dapat dikurangkan dari penghasilan kena pajak
- Hal ini diatur dalam Pasal 9 ayat (1) UU Pajak Penghasilan (UU PPh) sebagaimana telah diubah oleh UU Harmonisasi Peraturan Perpajakan (UU HPP)
- Ketentuan ini berlaku dalam pelaporan SPT Tahunan Badan
## Mengapa Dividen Tidak Bisa Dikurangkan?
Berdasarkan Pasal 9 ayat (1) UU PPh, dividen adalah bagian dari laba yang dibagikan kepada pemegang saham. Dalam konteks perpajakan perusahaan, dividen tidak dianggap sebagai biaya atau pengurang penghasilan bruto perusahaan.
**Alasan logis di balik ketentuan ini:**
1. Dividen adalah distribusi laba, bukan biaya operasional perusahaan
2. Pembagian dividen terjadi setelah pajak diperhitungkan, jadi laba yang dibagikan adalah laba setelah pajak
3. Pengenaan pajak berlapis: Perusahaan membayar pajak atas labanya, kemudian pemegang saham juga membayar pajak atas dividen yang diterima
## Implikasi untuk Perusahaan
Bagi perusahaan (Wajib Pajak Badan), perlakuan dividen ini memiliki implikasi penting:
- Dalam perhitungan pajak perusahaan: Dividen yang dibagikan tidak mengurangi penghasilan kena pajak badan
- Penghasilan kena pajak dihitung dari penghasilan bruto dikurangi biaya-biaya yang diperkenankan oleh perpajakan
- Dividen adalah pembagian laba, jadi sudah mempertimbangkan kewajiban pajak perusahaan
## Kesimpulan
Jawaban dari Kring Pajak sangat jelas: **dividen perusahaan tidak dapat mengurangi beban pajak perusahaan**. Hal ini diatur dalam Pasal 9 ayat (1) UU PPh yang telah diubah oleh UU HPP.
Dalam pelaporan SPT Tahunan Badan, dividen tidak boleh dijadikan pengurang penghasilan kena pajak. Dividen adalah hasil dari pembagian laba setelah perusahaan memenuhi kewajiban pajaknya.
### Layanan Pendaftaran NPWP Kota Sidoarjo
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-kota-sidoarjo/
Last updated: 2025-12-05T10:02:13.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
[Hubungi kami segera ](https://www.diskusipajak.com/shofi-misbachur)
### Konsekuensi Jika Tidak Mencantumkan Pembayaran PPh Pasal 25 agar SPT tetap nihil
URL: https://www.diskusipajak.com/p/konsekuensi-jika-tidak-mencantumkan-pembayaran-pph-pasal-25-agar-spt-tetap-nihil/
Last updated: 2026-03-02T10:14:11.000Z
## Pendahuluan
Pengisian SPT Badan yang benar, lengkap, dan jelas adalah kewajiban setiap Wajib Pajak (WP) berdasarkan Pasal 3 UU KUP. Salah satu pertanyaan yang sering muncul adalah terkait dengan PPh Pasal 25 dan restitusi: apakah WP bisa menghindari restitusi dengan tidak mencantumkan pembayaran sendiri agar SPT tetap nihil?
Jawaban singkatnya: **tidak bisa**. Berikut penjelasan lengkapnya.
## Prinsip Pengisian SPT: Benar, Lengkap, dan Jelas
Pasal 3 UU KUP sebagaimana telah diubah dengan UU Harmonisasi Peraturan Perpajakan (UU HPP) menyatakan bahwa setiap WP **wajib mengisi SPT dengan benar, lengkap, dan jelas**.
Ketiga prinsip ini memiliki pengertian spesifik:
### 1\. Benar
- Benar dalam perhitungan
- Benar dalam penerapan peraturan perpajakan
- Sesuai dengan keadaan yang sebenarnya
### 2\. Lengkap
- Memuat semua unsur objek pajak
- Memuat unsur-unsur lain yang harus dilaporkan
### 3\. Jelas
- Melaporkan asal-usul/sumber objek pajak dengan jelas
- Mudah dipahami
## Kredit Pajak
Menurut Pasal 28 UU PPh jo. UU HPP, pajak yang telah dilunasi dalam tahun pajak berjalan **wajib dikreditkan** terhadap pajak terutang pada akhir tahun pajak.
**Kredit pajak mencakup:**
- PPh Pasal 25 (pembayaran sendiri WP)
- Pajak yang dipotong oleh pihak lain
- Pajak yang dipungut oleh pihak lain
Penting: Tidak ada opsi "boleh dikreditkan" atau "pilihan"— kredit pajak **bersifat wajib**.
## Mengapa WP Tidak Bisa Menghindari Restitusi
Apabila PPh Pasal 25 yang dibayarkan lebih besar dari PPh yang terutang setelah dikurangi kredit lainnya, maka akan terjadi **lebih bayar**.
Beberapa alasan mengapa WP tidak bisa mengabaikan kredit pajak:
1. **Kewajiban Hukum** \- Pasal 3 UU KUP mengharuskan pengisian SPT "benar". Tidak mencantumkan pembayaran yang sebenarnya dilakukan melanggar ketentuan ini.
2. **Risiko Pemeriksaan** \- Jika SPT terindikasi tidak benar/tidak lengkap, DJP dapat melakukan pemeriksaan yang lebih mendalam.
3. **Denda dan Bunga** \- Melaporkan SPT tidak benar dapat dikenakan denda administratif hingga 75% dari PPh kurang bayar, plus bunga.
## Penanganan Lebih Bayar
Atas lebih bayar pada SPT Tahunan Badan, WP memiliki dua opsi:
### 1\. Pengembalian Pendahuluan (Berdasarkan Penelitian)
- Proses lebih cepat
- Berdasarkan penelitian DJP atas SPT yang dilaporkan
- Pilihan untuk WP yang SPT-nya kurang kompleks
### 2\. Restitusi Biasa (Berdasarkan Pemeriksaan)
- Proses lebih komprehensif
- DJP melakukan pemeriksaan lebih mendalam
- Pilihan untuk WP dengan SPT kompleks atau riwayat tertentu
WP memilih opsi restitusi saat melaporkan SPT Tahunan. Pilihan ini sangat penting karena menentukan waktu pemrosesan restitusi.
## Perubahan Terbaru: PER-11/PJ/2025
Direktorat Jenderal Pajak telah menerbitkan Peraturan Dirjen Pajak Nomor PER-11/PJ/2025 yang mengubah tata cara penghitungan angsuran PPh Pasal 25:
- **Perhitungan angsuran** kini dilakukan pada **Lampiran 6** dalam Coretax, bukan pada Formulir Induk 1771 Bagian E
- **Lebih bayar angsuran PPh Pasal 25** hanya dapat direstitusi atau dikreditkan ke bulan berikutnya (tidak bisa dipindahbukukan)
- **Batas perhitungan kembali angsuran** diturunkan dari 150% menjadi **120%** dari PPh terutang awal
Mulai konsultasi sekarang dengan PIC daerah Anda
[Hubungi PIC di Kota Anda ](https://www.diskusipajak.com/kontributor/)
## Pertanyaan Umum
**Q: Apa konsekuensi jika tidak mencantumkan pembayaran PPh Pasal 25 agar SPT tetap nihil?**
A: Tidak mencantumkan pembayaran PPh Pasal 25 yang telah dibayarkan melanggar Pasal 3 UU KUP dan dapat memicu:
- Pemeriksaan pajak
- Penyetoran kembali pajak yang seharusnya dikreditkan
- Denda administratif hingga 75%
- Bunga administratif
**Q: Apakah semua jenis kredit pajak harus dikreditkan?**
A: Ya, semua kredit pajak (baik dari pembayaran sendiri maupun pemotongan/pemungutan pihak lain) dalam tahun berjalan wajib dikreditkan dalam SPT.
**Q: Mana lebih baik: pengembalian pendahuluan atau restitusi biasa?**
A: Tergantung kondisi WP:
- Pilih pengembalian pendahuluan jika SPT relatif sederhana dan butuh kas cepat
- Pilih restitusi biasa jika SPT kompleks atau ada sesuatu yang perlu dijelaskan lebih detail
## Kesimpulan
Pengisian SPT dengan benar adalah kewajiban yang tidak bisa ditawar. Prinsip "benar, lengkap, dan jelas" wajib dipatuhi, termasuk mengkreditkan seluruh pembayaran PPh Pasal 25 dan kredit lainnya sesuai keadaan sebenarnya.
Meskipun menghasilkan lebih bayar yang memerlukan proses restitusi, itulah mekanisme yang telah ditetapkan peraturan perpajakan Indonesia. Ketaatan terhadap prinsip ini akan melindungi WP dari risiko pemeriksaan dan sanksi.
**Bagi Anda yang mengelola SPT Badan, pastikan selalu berkonsultasi dengan konsultan pajak untuk memastikan pengisian SPT yang akurat dan sesuai ketentuan terbaru.**
### Petunjuk Step by Step Pengisian Lampiran 1 - Tabel 2. Piutang SPT Tahunan PPh OP
URL: https://www.diskusipajak.com/p/petunjuk-step-by-step-pengisian-lampiran-1-tabel-2-piutang-spt-tahunan-pph-op/
Last updated: 2025-12-06T06:38:59.000Z
1. Langkah pengisian pada Lampiran 1 (L-1)

Pilih/KLIK sub menu lampiran L-1 pada halaman induk spt tahunan PPh wajib pajak orang pribadi
1. Tampil halaman lampiran 1 (L-1)

A. HARTA PADA AKHIR TAHUN PAJAK
1. **Tabel 2\. PIUTANG**

Untuk menambahkan jenis harta Piutang, klik tombol + Tambah.

Tampil Tabel PIUTANG Klik baris Deskripsi ; untuk memilih kategori Piutang

1\. Piutang Usaha ; 2\. Piutang Afiliasi ; 3\. Piutang Lainnya.

Baris Lokasi Penerima, pilih NEGARA penerima Piutang

a. Baris Nomor Identitas Penerima (NIK/NPWP) : isikan NIK/NPWP penerima piutang ; b. Baris Nama Penerima Pinjaman : isikan nama lengkap penerima pinjaman ; c. Baris Nilai Piutang : isikan nilai pinjaman yang disepakati atau terjadi ; d. Baris Tahun Dimulai : isi tahun terjadinya pinjaman ; e. Baris Saldo Piutang Saat Ini : isi dengan nominal yang telah (jika) disetor/dibayar/diangsur ; f. Keterangan : jika terkait dengan harta PPS (pilih) atau harta investasi PPS, jika tidak terkait dengan kategori PPS, maka dapat tidak dipilih.
Mari kita mulai pemahaman ini bersama, dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan dengan BENAR, LENGKAP dan JELAS.
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami dan membantu pendataan sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Pajak Sewa Lapangan Bola: PPh Pasal 4 Ayat (2) atau PPh Pasal 23?
URL: https://www.diskusipajak.com/p/pajak-sewa-lapangan-bola-pph-pasal-4-ayat-2-atau-pph-pasal-23/
Last updated: 2025-12-16T06:49:41.000Z
Pertanyaan mengenai perlakuan pajak atas sewa lapangan bola kepada orang pribadi sering menimbulkan kebingungan di kalangan pemilik usaha. Untuk menjawab pertanyaan ini secara komprehensif, kita perlu memahami dasar hukum yang berlaku dan bagaimana interpretasi fiskus terhadap transaksi tersebut.
### Perlakuan Pajak Sewa Lapangan Bola Menurut Regulasi Terkini
**Atas penghasilan yang diterima atau diperoleh oleh orang pribadi atau badan terkait sewa lapangan bola, sepanjang memenuhi definisi persewaan tanah dan/atau bangunan sesuai PP 34 Tahun 2017 maka terutang PPh Final Pasal 4 Ayat (2) sebesar 10% dari jumlah bruto nilai persewaan tanah dan/atau bangunan.**
Jumlah tersebut merupakan semua pembayaran atau yang diakui sebagai utang oleh penyewa dengan nama dan dalam bentuk apapun yang berkaitan dengan tanah dan/atau bangunan yang disewa. Termasuk dalam pengertian biaya yang dibayar yang diakui utang oleh penyewa adalah biaya perawatan, biaya pemeliharaan, biaya keamanan, biaya layanan, dan biaya fasilitas lainnya, baik yang perjanjiannya dibuat secara terpisah maupun yang disatukan.
#### Dasar Hukum PPh Pasal 4 Ayat (2) untuk Sewa Lapangan Bola
Peraturan Pemerintah Nomor 34 Tahun 2017 (PP 34/2017) merupakan dasar hukum utama yang mengatur perlakuan pajak atas sewa lapangan bola. Pasal 2 PP 34/2017 menyatakan bahwa "Atas penghasilan dari persewaan tanah dan/atau Bangunan baik sebagian maupun seluruh Bangunan yang diterima atau diperoleh orang pribadi atau badan dikenai Pajak Penghasilan yang bersifat final."
Perubahan signifikan dalam PP 34/2017 adalah penghapusan daftar positif (positive list) yang sebelumnya ada dalam PP 29 Tahun 1996\. Dengan demikian, tidak ada lagi pembatasan jenis bangunan yang dapat dikenai PPh Final Pasal 4 Ayat (2). Lapangan bola, baik berupa lapangan futsal maupun lapangan sepak bola, termasuk dalam kategori bangunan yang dapat dikenai pajak ini.
#### Tarif dan Cara Perhitungan PPh Pasal 4 Ayat (2)
Tarif PPh Final Pasal 4 Ayat (2) untuk sewa tanah dan/atau bangunan adalah **10% dari nilai bruto persewaan**. Perhitungan ini dilakukan atas seluruh nilai yang diterima atau yang diakui sebagai utang oleh penyewa, tanpa ada pengurangan apapun.
Contoh perhitungan: Jika Anda menyewakan lapangan bola selama 3 jam dengan tarif Rp 500.000, maka PPh yang harus dipotong adalah 10% × Rp 500.000 = Rp 50.000.
### Perbedaan PPh Pasal 4 Ayat (2) dan PPh Pasal 23
Meskipun ada perdebatan di kalangan praktisi pajak mengenai klasifikasi sewa lapangan bola, **fiskus telah menetapkan bahwa sewa lapangan bola merupakan objek PPh Final Pasal 4 Ayat (2), bukan PPh Pasal 23.**
> **Catatan Penting: Ada Perdebatan di Kalangan Praktisi Pajak**
Meskipun fiskus telah menetapkan sewa lapangan bola sebagai objek PPh Final Pasal 4 Ayat (2), masih ada perdebatan di antara praktisi pajak. Beberapa praktisi berpendapat bahwa sewa lapangan olahraga (yang tidak terdaftar khusus dalam daftar positif) lebih tepat dikenai PPh Pasal 23 dengan tarif 2%. Namun, fiskus tetap konsisten dengan posisinya berdasarkan interpretasi luas terhadap "persewaan tanah dan/atau bangunan" dalam PP 34/2017.
**Peluang Tax Planning melalui Restrukturisasi Bisnis**
Bagi pemilik lapangan olahraga, terdapat peluang untuk melakukan perencanaan pajak dengan mengubah struktur bisnis. Misalnya, dengan mengubah model bisnis dari "penyewaan lapangan" menjadi "penyewaan peralatan olahraga" (dengan fasilitas penggunaan lapangan), transaksi dapat dikualifikasikan sebagai PPh Pasal 23 dengan tarif 2% dan tidak bersifat final.
Strategi ini memerlukan dokumentasi dan kontrak yang jelas untuk memisahkan antara penghasilan dari sewa lapangan dan sewa peralatan.lain sehubungan dengan penggunaan harta yang tidak termasuk dalam kategori persewaan tanah dan/atau bangunan. Namun, karena lapangan bola termasuk dalam definisi bangunan, maka PPh Pasal 4 Ayat (2) yang berlaku.
### FAQ Terkait Pajak Sewa Lapangan Bola
**Apakah biaya tambahan seperti keamanan dan pemeliharaan termasuk dalam perhitungan PPh Pasal 4 Ayat (2)?**
Ya, semua biaya yang diakui sebagai utang oleh penyewa, termasuk biaya perawatan, pemeliharaan, keamanan, layanan, dan fasilitas lainnya, termasuk dalam dasar pengenaan pajak, baik perjanjiannya dibuat terpisah maupun disatukan.
**Siapa yang bertanggung jawab memotong dan menyetorkan PPh Pasal 4 Ayat (2)?**
Penyewa lapangan bola bertanggung jawab untuk memotong PPh sebesar 10% dari nilai sewa dan menyetorkannya ke kas negara melalui bank atau kantor pos yang ditunjuk.
**Apakah sewa lapangan bola kepada orang pribadi berbeda dengan sewa kepada badan usaha?**
Tidak, perlakuan pajak sama untuk kedua kasus tersebut. Baik penyewa adalah orang pribadi maupun badan usaha, tetap dikenai PPh Final Pasal 4 Ayat (2) sebesar 10%.
Konsultasi lebih lanjut? Silakan hubungi PIC di wilayah Anda
[Daftar PIC per kota ](https://www.diskusipajak.com/kontributor/)
### Kode Faktur Pajak untuk Transaksi dengan Bank Daerah
URL: https://www.diskusipajak.com/p/kode-faktur-pajak-untuk-transaksi-dengan-bank-daerah-ask/
Last updated: 2025-12-04T14:00:01.000Z
Pertanyaan mengenai kode faktur pajak yang tepat untuk transaksi dengan bank daerah seperti Bank Pembangunan Daerah Jawa Tengah merupakan hal yang sering membingungkan bagi para pengusaha kena pajak (PKP). Jawabannya sebenarnya bergantung pada status bank daerah tersebut sebagai pemungut PPN atau bukan.
### Penentuan Status Bank Daerah sebagai Pemungut PPN
Berdasarkan PMK 81 Tahun 2024 Pasal 292, terdapat daftar pihak yang secara resmi ditetapkan sebagai pemungut PPN. Jika bank daerah yang Anda jadikan lawan transaksi tidak termasuk dalam daftar tersebut, maka bank daerah tersebut **bukan merupakan pemungut PPN**. Hal ini menjadi kunci dalam menentukan kode faktur pajak yang harus digunakan.

PMK 81 Tahun 2024 Pasal 292
#### Konsekuensi Ketika Bank Daerah Bukan Pemungut PPN
Ketika bank daerah tidak termasuk dalam kategori pemungut PPN, Anda tidak dapat menggunakan kode faktur pajak 030 atau 031 yang biasanya diperuntukkan untuk transaksi dengan pemungut PPN. Sebaliknya, kode faktur pajak yang digunakan harus disesuaikan dengan **jenis transaksi** yang sesungguhnya terjadi antara Anda dengan bank daerah tersebut.
### Panduan Pemilihan Kode Faktur Pajak Berdasarkan Jenis Transaksi
Kode transaksi faktur pajak terdiri dari sembilan jenis, yaitu angka 01 hingga 09, yang masing-masing memiliki peruntukan berbeda. Untuk menentukan kode yang tepat, Anda perlu mengidentifikasi karakteristik transaksi Anda terlebih dahulu.
#### Kode Faktur Pajak 01 hingga 06
Kode 01 digunakan untuk penyerahan barang kena pajak (BKP) yang tergolong mewah. Kode 02 diterapkan untuk BKP dan jasa kena pajak (JKP) yang diserahkan kepada pemungut PPN instansi pemerintah. Sementara itu, kode 06 digunakan untuk penyerahan lainnya yang PPN-nya dipungut oleh PKP penjual, termasuk penyerahan kepada orang pribadi pemegang paspor luar negeri.
#### Kode Faktur Pajak 04 dan 05
Kode 04 diperuntukkan untuk penyerahan BKP atau JKP yang menggunakan Dasar Pengenaan Pajak (DPP) nilai lain, sementara kode 05 digunakan untuk penyerahan BKP atau JKP yang PPN-nya dipungut dengan mekanisme tertentu.
### Referensi Regulasi Terbaru: PER-11/PJ/2025
Untuk ketentuan lebih lanjut mengenai batasan transaksi dan penjelasan detail tentang penggunaan setiap kode transaksi, Anda dapat merujuk pada **PER-11/PJ/2025 halaman 277** yang memuat tata cara penggunaan kode transaksi pada faktur pajak. Regulasi ini memberikan panduan komprehensif tentang kapan dan bagaimana menggunakan masing-masing kode faktur pajak sesuai dengan kondisi transaksi spesifik Anda.
## FAQ Kode Faktur Pajak & Bank Daerah
**1\. Apakah semua bank daerah otomatis termasuk pemungut PPN?**
Tidak. Bank daerah hanya dianggap pemungut PPN jika secara eksplisit tercantum dalam daftar pemungut PPN pada PMK 81 Tahun 2024 Pasal 292\. Jika tidak tercantum, maka bank tersebut bukan pemungut PPN.
**2\. Kalau bank daerah bukan pemungut PPN, apakah boleh pakai kode faktur 030 atau 031?**
Tidak boleh. Kode 030/031 hanya digunakan untuk penyerahan kepada pemungut PPN, sehingga tidak dapat digunakan jika bank daerah tidak masuk daftar pemungut PPN di PMK 81 Tahun 2024\. Dalam kasus ini, PKP harus memilih kode faktur lain sesuai jenis transaksi (misalnya 01, 04, 05, atau 06).
**3\. Kode faktur apa yang umumnya dipakai bila transaksi dengan bank daerah biasa (bukan pemungut PPN)?**
Secara umum, transaksi penyerahan BKP/JKP biasa kepada pihak yang bukan pemungut PPN menggunakan kode faktur 06, yaitu penyerahan yang PPN-nya dipungut oleh PKP penjual. Namun, bila transaksi memenuhi kriteria khusus (misalnya memakai DPP nilai lain atau mekanisme pemungutan tertentu), kode lain seperti 04 atau 05 dapat digunakan mengacu ke PER-11/PJ/2025 halaman 277.
### Bolehkah Wanita Kawin Memilih Kewajiban Perpajakan Terpisah?
URL: https://www.diskusipajak.com/p/bis-wanita-kawin-memilih-kewajiban-perpajakan-terpisah/
Last updated: 2025-12-04T04:40:56.000Z
Di Indonesia, sistem pajaknya menganut ketentuan bahwa keluarga merupakan satu kesatuan ekonomis, sehingga kewajiban pajak untuk suami-istri umumnya digabung. Namun, wanita kawin diberikan hak untuk melaksanakan kewajiban perpajakannya secara terpisah meskipun tidak terdapat perjanjian pisah harta, yang dikenal dengan istilah Memilih Terpisah (MT). Apakah ada hal-hal yang perlu diperhatikan jika wanita kawin yang ingin menggunakan status Memilih Terpisah (MT) tersebut?
## Mengisi Lampiran 4 SPT Tahunan PPh OP
Memilih status MT berarti wanita kawin menyampaikan SPT Tahunan PPh Orang Pribadi sendiri. Pada SPT Tahunan PPh Orang Pribadi versi Coretax, wajib pajak dengan status MT harus melakukan penghitungan PPh terutang secara terpisah. Perhitungan disampaikan pada Lampiran L-4 Bagian B. Lampiran ini akan terbuka apabila pada pertanyaan nomor 7 Induk SPT wajib pajak memilih secara manual status “Memilih Terpisah (MT)”.
Penghitungan netto pasangan di dalam lampiran tidak secara otomatis terisi, sehingga perlu dilakukan penghitungan tersendiri berdasarkan data suami-istri. Penghitungan pada L-4 akan menghasilkan nilai PPh terutang proporsional dan otomatis masuk ke Induk SPT masing-masing. Status SPT (Kurang Bayar/Lebih Bayar/Nihil) akan bergantung pada sumber penghasilan, besar penghasilan, kredit pajak, dan kondisi lainnya.
## Menyiapkan Surat Pernyataan
Secara umum, tidak ada dokumen khusus yang harus di-*submit* kepada Direktorat Jenderal Pajak saat seorang wanita kawin memilih status MT. Namun, pada Pasal 17 Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2025 disebutkan bahwa Direktur Jenderal (Dirjen) Pajak dapat meminta dokumen berupa surat pernyataan menghendaki melaksanakan hak dan memenuhi kewajiban perpajakan terpisah dari hak dan kewajiban perpajakan suami. Surat pernyataan hanya diberikan apabila terdapat permintaan dari Dirjen Pajak.
### Bolehkah Barang Dikirim Jika Baru Terima Uang Muka 50%?
URL: https://www.diskusipajak.com/p/bolehkah-barang-dikirim-jika-baru-terima-uang-muka-50/
Last updated: 2025-12-04T01:56:14.000Z
## Pengiriman Barang sebelum Pelunasan Uang Muka 50 Persen
Apakah pengusaha boleh mengirim barang ketika baru menerima uang muka 50% dan sudah membuat FP, sementara pelunasan belum dilakukan. Kring Pajak menjawab bahwa aturan perpajakan tidak mengatur waktu pengiriman barang sehingga perusahaan bebas mengaturnya sendiri lewat SOP dan perjanjian dengan customer.
Secara bisnis, keputusan mengirim barang pada saat baru menerima DP 50% adalah soal manajemen risiko piutang, bukan soal boleh atau tidak menurut pajak.
## Kapan Faktur Pajak Uang Muka Diterbitkan
Dalam skema PPN, uang muka termasuk pembayaran yang memicu saat terutangnya PPN sehingga ketika menerima DP 50%, pengusaha wajib membuat Faktur Pajak atas jumlah uang muka tersebut. FP uang muka ini mendokumentasikan bahwa sebagian nilai transaksi sudah menjadi Dasar Pengenaan Pajak (DPP) dan sudah dipungut PPN-nya.
Jika kemudian ada pelunasan, maka akan ada FP pelunasan yang mencakup sisa pembayaran atau selisih nilai yang belum dipajaki dalam FP uang muka. FP uang muka dan FP pelunasan nantinya membentuk total nilai sebesar harga jual penuh sesuai kesepakatan.
## Kapan Faktur Pajak Pelunasan Harus Dibuat
Merujuk Pasal 31 ayat (2) PER-11/PJ/2025 yang mengatur saat pembuatan Faktur Pajak pelunasan. Intinya, FP pelunasan harus dibuat pada saat tertentu sebagaimana skema di lampiran aturan tersebut, termasuk ketika barang sudah seluruhnya dikirim.
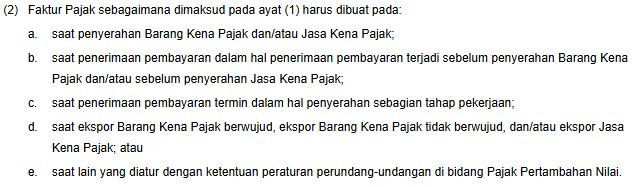
Pasal 31 ayat (2) PER-11/PJ/2025
Jika barang sudah seluruhnya dikirim dan pembayaran dilunasi, maka FP pelunasan wajib diterbitkan sesuai ketentuan waktu yang berlaku. Dengan begitu, administrasi PPN mencerminkan kondisi aktual: DP, pengiriman, dan pelunasan tercatat rapi dalam dokumen pajak.
## Kebijakan Internal Pengiriman Barang atas DP 50 Persen
Perusahaan perlu menyusun kebijakan internal tentang minimal DP, syarat pengiriman, dan kapan barang boleh dikirim sebelum pelunasan. Misalnya, aturan bahwa barang boleh dikirim saat DP minimal 50% dan customer memenuhi kriteria tertentu (langganan, reputasi baik, dsb.).
Selain itu, kontrak jual beli sebaiknya memuat jadwal pembayaran, waktu penyerahan, serta konsekuensi jika terjadi keterlambatan pelunasan atau gagal bayar. Dokumen pendukung seperti invoice, bukti transfer, Faktur Pajak, dan surat jalan juga penting untuk pembuktian ketika ada pemeriksaan pajak atau sengketa bisnis.
## FAQ Singkat
**1\. Apakah boleh kirim barang setelah terima DP 50% dan sudah buat Faktur Pajak uang muka?**
Boleh, karena aturan pajak tidak mengatur waktu pengiriman barang; penentuan kapan barang dikirim diserahkan pada kebijakan internal dan perjanjian dengan customer.
**2\. Kapan Faktur Pajak pelunasan harus dibuat jika barang sudah dikirim seluruhnya?**
Faktur Pajak pelunasan harus dibuat sesuai ketentuan Pasal 31 ayat (2) PER-11/PJ/2025, dan apabila barang sudah seluruhnya dikirim, pengusaha wajib menerbitkan FP pelunasan atas sisa nilai transaksi tersebut.
### Layanan Pembuatan Surat Keterangan Fiskal (SKF) Kota Balikpapan
URL: https://www.diskusipajak.com/p/layanan-pembuatan-surat-keterangan-fiskal-skf-kota-balikpapan/
Last updated: 2025-12-04T01:05:12.000Z
Konsultasi layanan pembuatan Surat Keterangan Fiskal (SKF) kota Balikpapan membantu wajib pajak memenuhi syarat administratif untuk tender, perizinan, fasilitas pajak, hingga pengurusan izin usaha hanya melalui Coretax, tanpa harus datang ke KPP. SKF kini diterbitkan digital lewat menu Layanan Wajib Pajak di Coretax, ditandatangani dengan Kode Otorisasi DJP atau sertifikat elektronik, dan umumnya berlaku 1 bulan sejak tanggal terbit.
## Layanan Pembuatan Surat Keterangan Fiskal (SKF) Kota Balikpapan
Surat Keterangan Fiskal adalah dokumen resmi DJP yang menyatakan status kepatuhan pajak wajib pajak (SPT Tahunan, SPT Masa, dan tunggakan) yang sering diminta untuk pengadaan barang/jasa, perizinan usaha, pengajuan fasilitas pajak, hingga persyaratan perbankan. Untuk wajib pajak di Balikpapan, seluruh pengajuan dilakukan terpusat di Coretax, namun tetap diawasi KPP domisili seperti KPP Balikpapan Timur/Barat.
Pelaku usaha, UMKM, dan konsultan yang sering ikut tender pemerintah/korporasi sangat bergantung pada SKF yang valid dan bebas catatan tunggakan untuk lolos seleksi administratif.
## Syarat Mengajukan Surat Keterangan Fiskal di Coretax
Secara umum, wajib pajak harus
1. sudah menyampaikan SPT Tahunan PPh dua tahun terakhir dan SPT Masa PPN minimal tiga masa terakhir (bagi PKP),
2. tidak memiliki utang pajak atau jika ada sudah diangsur/ditunda dengan persetujuan DJP,
3. serta tidak sedang dalam proses pidana perpajakan atau TPPU asal pajak.
Jika salah satu syarat gagal, sistem akan menolak permohonan SKF secara otomatis.
Pendampingan sebelum pengajuan penting untuk mengecek status kepatuhan, memastikan SPT yang tertinggal segera disampaikan, dan jika ada utang, diurus skema angsuran/penundaan agar flag “tidak patuh” hilang dari sistem.
## Cara Mengajukan SKF di Coretax DJP untuk Wajib Pajak Balikpapan
Pengajuan SKF dilakukan dengan login ke Portal Wajib Pajak Coretax menggunakan NIK/NPWP 16 digit dan autentikasi dua faktor, lalu
1. masuk ke menu Layanan Wajib Pajak → Layanan Administrasi → Buat Permohonan Layanan Administrasi.
2. Di bagian jenis layanan, pilih “Pemenuhan Kewajiban Perpajakan (AS.01)” dan sub-layanan “Surat Keterangan Fiskal (AS.01-01)”.
Setelah formulir muncul, wajib pajak mengisi tujuan permohonan (misal: pengadaan barang/jasa, fasilitas pajak, perbankan) dan memilih kota tempat SKF diterbitkan, misalnya “Balikpapan”, lalu sistem melakukan validasi otomatis status kepatuhan. Jika lolos, pengguna membuat PDF SKF, menandatangani dengan KO DJP/sertifikat elektronik, dan mengirim permohonan hingga sistem menerbitkan SKF dan Bukti Penerimaan Surat (BPS) secara otomatis untuk diunduh.
## Manfaat Pendampingan Pembuatan SKF untuk Pelaku UMKM dan Badan Usaha
Pendampingan pembuatan SKF tidak hanya membantu klik menu yang tepat, tetapi memastikan prasyarat kepatuhan terpenuhi sebelum pengajuan sehingga peluang penolakan dari sistem sangat kecil. Pelaku UMKM di Balikpapan sering terkendala SPT Tahunan yang belum lengkap, status NPWP nonaktif, atau utang pajak kecil yang belum disadari—semua ini dapat dipetakan dan dibereskan lebih dulu sebelum klik “Buat Permohonan”.
Selain itu, pendampingan profesional bermanfaat untuk:
- Menganalisis tujuan SKF (tender, perbankan, izin usaha, fasilitas pajak) dan menyiapkan dokumen pendukung lain yang biasanya diminta pihak ketiga.
- Mengoptimalkan histori kepatuhan agar usaha terlihat kredibel di mata pemberi kerja, bank, maupun instansi pemerintah.
- Menyusun SOP internal, sehingga staf administrasi perusahaan dapat mengulang proses SKF berikutnya dengan lebih mandiri dan terstruktur.
Dengan alur yang benar, waktu pengurusan dapat dipangkas drastis: dari berhari-hari trial and error menjadi hitungan jam, karena semua indikator kepatuhan sudah hijau sebelum permohonan dibuat di Coretax.
## FAQ Surat Keterangan Fiskal (SKF) Kota Balikpapan
**Siapa butuh SKF di Balikpapan?**
UMKM tender pemerintah/BUMN, kredit bank, izin usaha, fasilitas pajak.
**Berapa lama SKF Coretax terbit?**
Instan jika lolos validasi; max 3 hari kerja.
**Bisa full online tanpa KPP Balikpapan?**
Ya, 100% Coretax; tatap muka hanya klarifikasi.
**Penyebab tolak SKF Coretax?**
SPT kurang, tunggakan tanpa angsuran, pemeriksaan berjalan.
**UMKM non-PKP bisa SKF?**
Ya, cukup SPT Tahunan + nol tunggakan.
## Mengapa Menggunakan Jasa Konsultan Pajak untuk SKF Balikpapan?
Mengurus SKF tampak sederhana, tetapi kegagalan biasanya terjadi pada tahap “tak terlihat”: histori SPT, status NPWP, dan utang yang tidak terpantau. Konsultan pajak yang memahami Coretax dan praktik di lapangan Balikpapan dapat:
- Melakukan “cek kesehatan pajak” sebelum Anda menekan tombol permohonan,
- Menyusun langkah korektif jika ada tunggakan atau kekurangan pelaporan,
- Membantu tim internal memahami alur layanan administrasi Coretax yang terus berubah.
Bagi UMKM dan perusahaan yang sering ikut tender atau berhadapan dengan bank, memiliki partner konsultan pajak berarti risiko administrasi ditolak karena pajak dapat ditekan seminimal mungkin, sementara Anda tetap fokus ke operasional bisnis.
## Hubungi Konsultan Surat Keterangan Fiskal Balikpapan
Siap SKF Coretax hari ini? Hubungi author via WhatsApp/Telegram di www.diskusipajak.com untuk konsultasi gratis dan pendampingan cepat Balikpapan.
[Hubungi Kami Sekarang ](https://www.diskusipajak.com/lesssummer)
### Konsultasi Layanan Aktivasi NIK sebagai NPWP, Kode Otorisasi DJP dan Sertifikat Elektronik untuk Kota Surabaya
URL: https://www.diskusipajak.com/p/konsultasi-layanan-aktivasi-nik-sebagai-npwp-kode-otorisasi-djp-dan-sertifikat-elektronik-untuk-kota-surabaya/
Last updated: 2026-06-06T05:17:22.000Z
Layanan konsultasi aktivasi NIK sebagai NPWP di Surabaya kini terintegrasi dengan Coretax DJP, memudahkan pemadanan NIK 16 digit, pengajuan kode otorisasi DJP (KO DJP), serta sertifikat elektronik untuk pelaporan SPT Tahunan 2025 mulai Maret 2026\. Proses ini wajib bagi wajib pajak orang pribadi dan badan sesuai PMK No. 81/2024, dilakukan via coretaxdjp.pajak.go.id.
## Proses Aktivasi NIK Menjadi NPWP di Coretax Surabaya
Aktivasi NIK-NPWP dilakukan di Coretax DJP:
- login dengan NIK, centang "sudah terdaftar",
- masukkan NPWP/NIK, verifikasi email/SMS,
- dan foto selfie untuk validasi identitas. Setelah aktivasi, akun siap untuk KO DJP dan sertifikat,
hindari tarif pajak lebih tinggi jika belum aktif.
Pendampingan lokal Surabaya pastikan data Dukcapil-DJP cocok.
## Cara Mendapatkan Kode Otorisasi DJP via Coretax
Setelah login Coretax,
- pilih "Portal Saya" > "Permintaan Kode Otorisasi/Sertifikat Elektronik",
- isi detail, pilih "Kode Otorisasi DJP",
- buat passphrase,
- lalu validasi.
KO DJP berfungsi sebagai tanda tangan elektronik gratis untuk e-Faktur, SPT, dan dokumen perpajakan lainnya.
Proses selesai instan jika data valid, pendampingan cegah error seperti email tidak terdaftar.
---
## Pengurusan Sertifikat Elektronik di Coretax DJP Surabaya
Di menu yang sama Coretax, pilih jenis sertifikat digital tersertifikasi (dari provider DJP atau pihak ketiga), unggah dokumen KTP/foto, dan unduh file setelah approval 1-3 hari. Sertifikat ini esensial untuk tanda tangan dokumen resmi di Coretax mulai 2025.
Pendampingan urus instalasi di browser/Aplikasi Coretax, plus backup passphrase aman.
## Manfaat Pendampingan Aktivasi NIK NPWP dan Sertifikat Coretax
Pendampingan lengkap kurangi risiko sanksi seperti pemblokiran akun Coretax atau denda keterlambatan SPT, sambil edukasi integrasi NIK-DJP untuk optimalisasi PTKP dan insentif pajak UMKM di Surabaya. Hemat waktu 70-80% karena hindari trial-error verifikasi foto/email, plus setup passphrase aman untuk akses mandiri jangka panjang.
> Tambahan: arahan pelaporan SPT Tahunan 2025 via Coretax, pencegahan data mismatch, dan konsultasi gratis insentif pajak terkini, sehingga freelancer/UMKM fokus bisnis bukan teknis DJP.
---
## FAQ Aktivasi NIK NPWP Coretax di Kota Surabaya
**Apa syarat utama aktivasi akun Coretax dengan NIK?**
NPWP 16 digit via pemadanan NIK (cek login DJP Online); jika belum, hubungi KPP di Surabaya atau Kring Pajak 1500200.
**Berapa lama dapat KO DJP/sertifikat di Coretax?**
KO DJP instan post-passphrase; sertifikat 1-3 hari, gratis dari DJP.
**Bisa full online tanpa ke KPP Surabaya?**
Ya, via coretaxdjp.pajak.go.id, tapi verifikasi tatap muka jika data bermasalah.
**Apa sanksi jika telat aktivasi Coretax 2025?**
Tidak bisa lapor SPT Tahunan 2025/2026, potensi tarif pajak naik 100%, dan blokir layanan DJP.
## Jasa Konsultan Pajak Surabaya
Layanan konsultan pajak Surabaya spesialis Coretax bantu aktivasi NIK-NPWP hingga KO DJP/sertifikat siap pakai, ideal untuk pekerja digital/UMKM yang butuh setup pajak modern tanpa ribet teknis PER-81/PMK/2024.
## Hubungi Konsultan Aktivasi Coretax Surabaya
Siap aktivasi NIK-NPWP, KO DJP, dan sertifikat Coretax hari ini? Hubungi author via WhatsApp/Telegram di www.diskusipajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Surabaya.
[Hubungi Kami Sekarang ](https://www.diskusipajak.com/andrianusbkp/)
Sumber:
1. [https://www.pajak.go.id/id/artikel/panduan-praktis-aktivasi-akun-dan-kode-otorisasi-djp](https://www.pajak.go.id/id/artikel/panduan-praktis-aktivasi-akun-dan-kode-otorisasi-djp?ref=diskusipajak.com)
2. [https://ortax.org/langkah-langkah-aktivasi-akun-coretax](https://ortax.org/langkah-langkah-aktivasi-akun-coretax?ref=diskusipajak.com)
3. [https://www.instagram.com/reel/DRbwfBIkpUi/](https://www.instagram.com/reel/DRbwfBIkpUi/?ref=diskusipajak.com)
4. [/kode-otorisasi-dan-sertifikat-digital/#bagaimana-mendapat-kode-otorisasi](https://www.diskusipajak.com/kode-otorisasi-dan-sertifikat-digital/#bagaimana-mendapat-kode-otorisasi)
5. [https://pajak.go.id/id/artikel/kode-otorisasi-djp-si-praktis-yang-menentukan](https://pajak.go.id/id/artikel/kode-otorisasi-djp-si-praktis-yang-menentukan?ref=diskusipajak.com)
6. [https://www.pajak.go.id/id/artikel/penting-cara-aktivasi-akun-dan-dapatkan-tanda-tangan-elektronik-gratis-dari-djp](https://www.pajak.go.id/id/artikel/penting-cara-aktivasi-akun-dan-dapatkan-tanda-tangan-elektronik-gratis-dari-djp?ref=diskusipajak.com)
7. [https://ortax.org/cara-mengajukan-sertifikat-elektronik-dan-kode-otorisasi-djp-di-coretax](https://ortax.org/cara-mengajukan-sertifikat-elektronik-dan-kode-otorisasi-djp-di-coretax?ref=diskusipajak.com)
8. [https://pajak.go.id/sites/default/files/2025-10/Registrasi%20Akun%20Coretax%20dan%20Sertifikat%20Elektronik.pdf](https://pajak.go.id/sites/default/files/2025-10/Registrasi%20Akun%20Coretax%20dan%20Sertifikat%20Elektronik.pdf?ref=diskusipajak.com)
9. [https://www.pajak.go.id/id/artikel/aktivasi-akun-dan-permintaan-kode-otorisasi-coretax-langkah-awal-pelaporan-spt-tahunan](https://www.pajak.go.id/id/artikel/aktivasi-akun-dan-permintaan-kode-otorisasi-coretax-langkah-awal-pelaporan-spt-tahunan?ref=diskusipajak.com)
10. [https://lombokpost.jawapos.com/opini/1506906139/ribuan-data-tak-cocok-begini-cara-validasi-dan-registrasi-massal-nik-npwp-diselesaikan](https://lombokpost.jawapos.com/opini/1506906139/ribuan-data-tak-cocok-begini-cara-validasi-dan-registrasi-massal-nik-npwp-diselesaikan?ref=diskusipajak.com)
11. [https://www.instagram.com/reel/DQ\_czUcEj4E/](https://www.instagram.com/reel/DQ%5FczUcEj4E/?ref=diskusipajak.com)
12. [https://www.youtube.com/watch?v=w5I7g5OeOEQ](https://www.youtube.com/watch?v=w5I7g5OeOEQ&ref=diskusipajak.com)
13. [https://www.instagram.com/reel/DPK1by\_kgKH/](https://www.instagram.com/reel/DPK1by%5FkgKH/?ref=diskusipajak.com)
14. [https://t.kemenkeu.go.id/akuncoretax](https://t.kemenkeu.go.id/akuncoretax?ref=diskusipajak.com)
15. [https://www.instagram.com/reel/DQdubp3Dy8p/](https://www.instagram.com/reel/DQdubp3Dy8p/?ref=diskusipajak.com)
16. [https://sites.google.com/view/pajakklaten/coretax-sistem-djp-per-januari-2025/permintaan-kode-otorisasi-sertifikat-elektronik](https://sites.google.com/view/pajakklaten/coretax-sistem-djp-per-januari-2025/permintaan-kode-otorisasi-sertifikat-elektronik?ref=diskusipajak.com)
17. [https://www.instagram.com/reel/DI2unmzJEKZ/](https://www.instagram.com/reel/DI2unmzJEKZ/?ref=diskusipajak.com)
18. [https://klikpajak.id/blog/sertifikat-digital-coretax/](https://klikpajak.id/blog/sertifikat-digital-coretax/?ref=diskusipajak.com)
19. [https://www.instagram.com/reel/C1D9637hln1/](https://www.instagram.com/reel/C1D9637hln1/?ref=diskusipajak.com)
### Konsultasi Layanan Aktivasi NIK sebagai NPWP, Kode Otorisasi DJP dan Sertifikat Elektronik untuk Kota Palembang
URL: https://www.diskusipajak.com/p/konsultasi-layanan-aktivasi-nik-sebagai-npwp-kode-otorisasi-djp-dan-sertifikat-elektronik-untuk-kota-palembang/
Last updated: 2026-01-06T13:48:45.000Z
Layanan konsultasi aktivasi NIK sebagai NPWP di Palembang kini terintegrasi dengan Coretax DJP, memudahkan pemadanan NIK 16 digit, pengajuan kode otorisasi DJP (KO DJP), serta sertifikat elektronik untuk pelaporan SPT Tahunan 2025 mulai Maret 2026\. Proses ini wajib bagi wajib pajak orang pribadi dan badan sesuai PMK No. 81/2024, dilakukan via coretaxdjp.pajak.go.id.
## Proses Aktivasi NIK Menjadi NPWP di Coretax Palembang
Aktivasi NIK-NPWP dilakukan di Coretax DJP:
- login dengan NIK, centang "sudah terdaftar",
- masukkan NPWP/NIK, verifikasi email/SMS,
- dan foto selfie untuk validasi identitas. Setelah aktivasi, akun siap untuk KO DJP dan sertifikat,
hindari tarif pajak lebih tinggi jika belum aktif.
Pendampingan lokal Palembang pastikan data Dukcapil-DJP cocok.
## Cara Mendapatkan Kode Otorisasi DJP via Coretax
Setelah login Coretax,
- pilih "Portal Saya" > "Permintaan Kode Otorisasi/Sertifikat Elektronik",
- isi detail, pilih "Kode Otorisasi DJP",
- buat passphrase,
- lalu validasi.
KO DJP berfungsi sebagai tanda tangan elektronik gratis untuk e-Faktur, SPT, dan dokumen perpajakan lainnya.
Proses selesai instan jika data valid, pendampingan cegah error seperti email tidak terdaftar.
---
## Pengurusan Sertifikat Elektronik di Coretax DJP Palembang
Di menu yang sama Coretax, pilih jenis sertifikat digital tersertifikasi (dari provider DJP atau pihak ketiga), unggah dokumen KTP/foto, dan unduh file setelah approval 1-3 hari. Sertifikat ini esensial untuk tanda tangan dokumen resmi di Coretax mulai 2025.
Pendampingan urus instalasi di browser/Aplikasi Coretax, plus backup passphrase aman.
## Manfaat Pendampingan Aktivasi NIK NPWP dan Sertifikat Coretax
Pendampingan lengkap kurangi risiko sanksi seperti pemblokiran akun Coretax atau denda keterlambatan SPT, sambil edukasi integrasi NIK-DJP untuk optimalisasi PTKP dan insentif pajak UMKM di Palembang. Hemat waktu 70-80% karena hindari trial-error verifikasi foto/email, plus setup passphrase aman untuk akses mandiri jangka panjang.
> Tambahan: arahan pelaporan SPT Tahunan 2025 via Coretax, pencegahan data mismatch, dan konsultasi gratis insentif pajak terkini, sehingga freelancer/UMKM fokus bisnis bukan teknis DJP.
---
## FAQ Aktivasi NIK NPWP Coretax di Kota Palembang
**Apa syarat utama aktivasi akun Coretax dengan NIK?**
NPWP 16 digit via pemadanan NIK (cek login DJP Online); jika belum, hubungi KPP di Palembang atau Kring Pajak 1500200.
**Berapa lama dapat KO DJP/sertifikat di Coretax?**
KO DJP instan post-passphrase; sertifikat 1-3 hari, gratis dari DJP.
**Bisa full online tanpa ke KPP Palembang?**
Ya, via coretaxdjp.pajak.go.id, tapi verifikasi tatap muka jika data bermasalah.
**Apa sanksi jika telat aktivasi Coretax 2025?**
Tidak bisa lapor SPT Tahunan 2025/2026, potensi tarif pajak naik 100%, dan blokir layanan DJP.
## Jasa Konsultan Pajak Palembang
Layanan konsultan pajak Palembang spesialis Coretax bantu aktivasi NIK-NPWP hingga KO DJP/sertifikat siap pakai, ideal untuk pekerja digital/UMKM yang butuh setup pajak modern tanpa ribet teknis PER-81/PMK/2024.
## Hubungi Konsultan Aktivasi Coretax Palembang
Siap aktivasi NIK-NPWP, KO DJP, dan sertifikat Coretax hari ini? Hubungi author via WhatsApp/Telegram di www.diskusipajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Palembang.
[Hubungi Kami Sekarang ](https://www.diskusipajak.com/faizalazis/)
### PPh Final Jasa Konstruksi (PP 9 Tahun 2022)
URL: https://www.diskusipajak.com/p/pph-final-jasa-konstruksi-pp-9-tahun-2022/
Last updated: 2025-12-03T10:52:02.000Z
### **1\. Apa itu Jasa Konstruksi?**
Menurut peraturan yang tebalnya cukup buat ganjel pintu itu, jasa konstruksi dibagi jadi:
- **Jasa Konsultansi Konstruksi**
(perencanaan, desain, pengawasan, manajemen konstruksi)
- **Pekerjaan Konstruksi**
(bangun, operasi, pemeliharaan, bongkar, bangun ulang)
- **Pekerjaan Konstruksi Terintegrasi**
(gabungan desain dan pelaksanaan, alias design & build)
### **2\. Siapa Subjeknya?**
- **Penyedia jasa**: perusahaan/badan/perorangan yang mengerjakan proyek.
- **Pengguna jasa**: yang punya proyek dan butuh bangunan berdiri, bukan cuma janji-janji.
### **3\. Tarif PPh Final Jasa Konstruksi**
Ini bagian favorit semua orang (katanya). Tarifnya beda tergantung sertifikat dan jenis pekerjaannya:
#### **A. Pekerjaan Konstruksi (Bangun-membangun)**
- **1,75%**: penyedia jasa punya **SBU kualifikasi kecil** atau **sertifikat kompetensi untuk perseorangan**.
- **4%**: penyedia jasa **tidak punya sertifikat apa pun**.
Mau murah? Urus sertifikat. Pemerintah ngasih kode keras banget di sini.
- **2,65%**: penyedia jasa bersertifikat **di luar kualifikasi kecil**
(menengah, besar, spesialis).
#### **B. Pekerjaan Konstruksi Terintegrasi (Design and Build)**
- **2,65%**: punya sertifikat badan usaha.
- **4%**: tidak punya sertifikat.
#### **C. Jasa Konsultansi Konstruksi**
- **3,5%**: punya SBU/sertifikat kompetensi.
- **6%**: tidak punya sertifikat.
Ini tarif paling pedih, khusus untuk yang nekat kerja tanpa SKA/SBU.
### **4\. Sertifikat Itu Wajib, Bukan Sekadar Formalitas**
Meskipun PPh final tetap dipotong, **ketidakadaan sertifikat tetap dianggap pelanggaran aturan di sektor jasa konstruksi**. Bahasa halusnya: bayar PPh Final bukan izin untuk tidak punya sertifikat.
### Konsultasi Layanan Non Aktif NPWP dan Pencabutan Pengukuhan PKP Kota Balikpapan
URL: https://www.diskusipajak.com/p/konsultasi-layanan-non-aktif-npwp-dan-pencabutan-pengukuhan-pkp-kota-balikpapan/
Last updated: 2026-06-06T05:17:26.000Z
Layanan konsultasi non aktif NPWP dan pencabutan pengukuhan PKP di Coretax DJP memudahkan wajib pajak Balikpapan yang berhenti usaha atau tidak memenuhi syarat subjektif/objektif sesuai PER-7/PJ/2025, dengan pengajuan elektronik via coretaxdjp.pajak.go.id tanpa kewajiban SPT selama status nonaktif. Proses ini terpisah: nonaktif NPWP sementara, pencabutan PKP hilangkan status PPN, verifikasi KPP maksimal 3-10 hari kerja.
## Proses Non Aktif NPWP via Coretax Balikpapan
Pengajuan nonaktif NPWP di Coretax:
- login akun aktif (NIK-NPWP + KO DJP/sertifikat),
- akses "Portal Saya > Perubahan Status > Penetapan Wajib Pajak Nonaktif",
- isi formulir alasan (tidak berpenghasilan/tidak usaha), unggah dokumen pendukung seperti surat pernyataan/KTP.
KPP Balikpapan proses dalam 3 hari, terbit surat penetapan nonaktif jika lolos,
Pendampingan lokal pastikan kriteria PER-7/PJ/2025 terpenuhi, hindari penolakan akibat tunggakan pajak atau data tidak lengkap.
💡
Tutup usaha, wajib non aktif NWP, karena Argo sanksi akan jalan terus
## Prosedur Pencabutan Pengukuhan PKP Coretax Balikpapan
Pencabutan PKP diajukan terpisah di Coretax:
- menu "Portal Saya > Perubahan Status > Pencabutan Pengukuhan PKP",
- unggah bukti omzet
6. [https://artikel.pajakku.com/tata-cara-pengukuhan-pkp-terbaru-sesuai-per-7pj2025](https://artikel.pajakku.com/tata-cara-pengukuhan-pkp-terbaru-sesuai-per-7pj2025?ref=diskusipajak.com)
7. [https://www.youtube.com/watch?v=0JXDxoB31ok](https://www.youtube.com/watch?v=0JXDxoB31ok&ref=diskusipajak.com)
8.
### Konsultasi Layanan Pengukuhan Pengusaha Kena Pajak di Kota Balikpapan
URL: https://www.diskusipajak.com/p/konsultasi-layanan-pengukuhan-pengusaha-kena-pajak-di-kota-balikpapan/
Last updated: 2026-01-06T05:59:00.000Z
Layanan konsultasi pengukuhan PKP di Balikpapan terintegrasi Coretax DJP memudahkan UMKM dan pengusaha memenuhi omzet Rp4,8 miliar/tahun sesuai PER-7/PJ/2025, dengan pengajuan elektronik via coretaxdjp.pajak.go.id lengkap peta dan foto lokasi usaha. Proses ini wajib untuk fatur pajak PPN, mulai verifikasi hingga SPPKP terbit maksimal 10 hari kerja.
## Proses Pengukuhan PKP via Coretax Balikpapan
Pengajuan pengukuhan PKP di Coretax: login akun aktif (NIK-NPWP + KO DJP/sertifikat), pilih "Permohonan Pengukuhan PKP", isi formulir elektronik, unggah peta lokasi usaha Balikpapan (Google Maps/koordinat GPS) plus foto terkini, tandatangani digital. KPP Balikpapan Timur/Barat verifikasi data dalam 10 hari, terbit BPE instan dan SPPKP jika lolos.
Pendampingan lokal pastikan dokumen sesuai regulasi PER-7/PJ/2025, hindari penolakan akibat data usaha tidak valid atau koordinat salah.
## Dokumen Lengkap Pengajuan PKP Coretax Balikpapan
Formulir pengukuhan PKP wajib disertai peta digital lokasi (format PDF/JPG dengan koordinat), foto usaha aktual (depan/tanda nama), NPWP aktif via NIK, SIUP/TDP/akta pendirian/NIB, plus laporan omzet 12 bulan terakhir (jabatan/wajib/sukarela). Pengusaha sukarela atau jabatan (omzet wajib) proses sama via Portal Wajib Pajak Coretax.
Pendampingan siapkan bundle dokumen rapi, termasuk konversi NIB OSS ke format DJP dan validasi omzet threshold Rp4,8M.
## Manfaat Pendampingan Pengukuhan PKP Balikpapan
Pendampingan pengukuhan PKP kurangi risiko penolakan 80% karena mismatch data/lokasi, edukasi kewajiban PPN pasca-SPPKP seperti e-Faktur Coretax, pembukuan digital, dan pelaporan bulanan PPN, plus optimalisasi insentif UMKM Balikpapan (PPN DTP). Hemat waktu hingga 2 minggu, biaya admin minim, dan setup sistem pajak siap pakai untuk ekspansi bisnis.
> Tambahan: konsultasi gratis restrukturisasi omzet pra-pengukuhan, pencegahan sanksi jabatan PKP (denda Rp100jt), serta panduan transisi dari non-PKP ke ekosistem Coretax DJP 2025 termasuk faktur pajak 010-040.
## FAQ Pengukuhan PKP Coretax Balikpapan
**Siapa yang wajib pengukuhan PKP di Balikpapan?**
Pengusaha omzet >Rp4,8M/tahun (jabatan PKP) atau sukarela; ajukan via Coretax 3 bulan sebelum threshold untuk hindari paksaan.
**Berapa lama proses pengukuhan PKP Coretax?**
BPE instan post-upload, keputusan max 10 hari kerja; dianggap disetujui jika telat per PER-7/PJ/2025.
**Bisa pengukuhan PKP full online tanpa ke KPP Balikpapan?**
Ya, via Coretax/ Kring Pajak 1500200, tapi verifikasi lapangan oleh petugas KPP jika data lokasi diragukan.
**Apa sanksi jika telat pengukuhan PKP omzet wajib?**
Pengukuhan jabatan DJP, denda administratif Rp100 juta, kewajiban PPN retroaktif 1 tahun + bunga.
## Jasa Konsultan Pajak Balikpapan
Layanan konsultan pajak Balikpapan spesialis Coretax bantu pengukuhan PKP hingga SPPKP terbit, ideal untuk UMKM/pekerja digital butuh setup PPN modern tanpa ribet PER-7/PJ/2025.
## Hubungi Konsultan Pengukuhan PKP Balikpapan
Siap pengukuhan PKP Coretax hari ini? Hubungi author via WhatsApp/Telegram di DiskusiPajak.com untuk konsultasi gratis dan jadwal pendampingan cepat di Balikpapan.
[Hubungi kami untuk bantuan sekarang ](https://www.diskusipajak.com/lesssummer)
Sumber:
1. [https://www.instagram.com/reel/DNE7f9ySBex/](https://www.instagram.com/reel/DNE7f9ySBex/?ref=diskusipajak.com)
2. [https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Permohonan%20Pengukuhan%20PKP.pdf](https://pajak.go.id/sites/default/files/2025-01/Buku%20Manual%20Coretax%202024%20-%20Permohonan%20Pengukuhan%20PKP.pdf?ref=diskusipajak.com)
3. [https://artikel.pajakku.com/tata-cara-pengukuhan-pkp-terbaru-sesuai-per-7pj2025](https://artikel.pajakku.com/tata-cara-pengukuhan-pkp-terbaru-sesuai-per-7pj2025?ref=diskusipajak.com)
4. [https://ortax.org/ajukan-pengukuhan-pkp-di-coretax-apa-dokumen-yang-perlu-dilampirkan](https://ortax.org/ajukan-pengukuhan-pkp-di-coretax-apa-dokumen-yang-perlu-dilampirkan?ref=diskusipajak.com)
5. [https://ikpi.or.id/pengukuhan-pkp-bisa-lewat-coretax-ini-prosedur-lengkapnya/](https://ikpi.or.id/pengukuhan-pkp-bisa-lewat-coretax-ini-prosedur-lengkapnya/?ref=diskusipajak.com)
6. [https://pajak.io/per-7-pj-2025-tata-cara-pengukuhan-pkp/](https://pajak.io/per-7-pj-2025-tata-cara-pengukuhan-pkp/?ref=diskusipajak.com)
7. [https://klikpajak.id/blog/syarat-pengajuan-pkp-dan-cara-pengukuhan-pengusaha-kena-pajak/](https://klikpajak.id/blog/syarat-pengajuan-pkp-dan-cara-pengukuhan-pengusaha-kena-pajak/?ref=diskusipajak.com)
8.
9.
### Petunjuk Step by Step Pengisian Lampiran 1 - Tabel 1. Kas dan Setara Kas SPT Tahunan PPh OP
URL: https://www.diskusipajak.com/p/fo-1-a-harta-pada-akhir-tahun-pajak-1-kas-dan-setara-kas-spt-tahunan-pph-wajib-pajak-orang-pribadi-tahun-2025/
Last updated: 2025-12-05T00:38:00.000Z
1. Langkah pengisian pada Lampiran 1 (L-1)

Pilih/KLIK sub menu lampiran L-1 pada halaman induk spt tahunan PPh wajib pajak orang pribadi
1. Tampil halaman lampiran 1 (L-1)

A. HARTA PADA AKHIR TAHUN PAJAK
1. **Tabel 1\. KAS DAN SETARA KAS**

Untuk menambahkan jenis harta kas dan setara kas, klik tombol + Tambah.

Pada baris Deskripsi tersedia pilihan harta berupa: Uang Tunai/Bank Note/Koin, Tabungan (Bank/Lembaga Keuangan), Giro, Deposito, Uang Elektronik (Pilih salah satu dengan tepat sesuai jenis harta atau yang mendekati judul atau penamaan harta).

Pada baris Deskripsi tersedia pilihan harta berupa: Cek, Wessel, Commercial Paper dan Setara Kas Lainnya (Pilih salah satu dengan tepat sesuai jenis harta atau yang mendekati judul atau penamaan harta).

Untuk merevisi atau merubah atau memperbaiki isian akun harta pada akhir tahun pajak ; kas dan setara kas : pilih atau klik icon/lambang pensil.

Lengkapi data atau informasi pada baris Nomor akun, Atas Nama, Nama Bank/Institusi, Lokasi Harta dan pilih keterangan (jika) terkait dengan Harta PPS atau Harta Investasi PPS (apabila tidak terkait PPS, maka dapat dilewatkan atau tidak dipilih) untuk data harta yang merupakan data bawaan spt tahunan orang pribadi tahun 2024.
Mari kita mulai pemahaman ini bersama, dengan kualitas layanan sebagai prioritas utama kami bagi anda dalam hal pelaksanaan kewajiban pelaporan SPT Tahunan.
Dapatkan kertas kerja excel spt tahunan PPh orang pribadi tahun 2025 yang dirancang sistematis, mudah dipahami dan membantu pendataan sebelum pengisian secara online pada portal coretax.
[🔗 Dapatkan Kertas Kerja Disini ](https://lynk.id/hendraprasetio?ref=diskusipajak.com)
### Jasa Pengurusan NPWP & PKP Palembang, Administrasi Identitas Coretax
URL: https://www.diskusipajak.com/p/jasa-pengurusan-npwp-pkp-palembang-administrasi-identitas-coretax/
Last updated: 2026-07-21T02:46:11.000Z
**Pengurusan NPWP, PKP, NITKU, Perubahan Data, dan Administrasi Coretax di Kota Palembang.**
Apakah Anda ingin mendaftarkan NPWP Badan, mengajukan PKP, memperbarui data perpajakan, atau mengalami kendala administrasi di sistem Coretax?
**Faizal Aziz** membantu wajib pajak orang pribadi maupun badan di **Kota Palembang** dalam menyelesaikan administrasi identitas perpajakan secara benar sesuai ketentuan Direktorat Jenderal Pajak.
Dengan administrasi yang tertata sejak awal, perusahaan dapat mengurangi risiko penolakan administrasi, kesalahan data, maupun kendala ketika menggunakan layanan Coretax.
---
## Layanan Pengurusan NPWP & PKP di Palembang
### 1\. Pendaftaran & Aktivasi NPWP
Layanan pendaftaran dan aktivasi untuk:
- NPWP Orang Pribadi
- NPWP Badan (PT, CV, Firma, Yayasan)
- Warisan Belum Terbagi
- Instansi Pemerintah
- Aktivasi NIK sebagai NPWP
---
### 2\. Pengukuhan Pengusaha Kena Pajak (PKP)
Membantu proses pengajuan PKP bagi perusahaan yang telah memenuhi persyaratan.
Layanan meliputi:
- Pengajuan PKP
- Persiapan dokumen
- Pendampingan administrasi
- Konsultasi kewajiban PKP
- Pencabutan status PKP
---
### 3\. Administrasi NITKU
Apabila perusahaan memiliki cabang atau lokasi usaha lebih dari satu, kami membantu proses administrasi:
- Pendaftaran NITKU
- Perubahan data NITKU
- Penyesuaian data cabang
- Validasi administrasi Coretax
---
### 4\. Perubahan Data Perpajakan
Membantu perubahan data administrasi seperti:
- Perubahan alamat
- Perubahan kegiatan usaha (KLU)
- Perubahan identitas wajib pajak
- Perubahan pengurus
- Pemindahan KPP
- Pembaruan data pada Coretax
---
### 5\. Nonaktif & Penghapusan NPWP
Pendampingan administrasi untuk:
- Penetapan Wajib Pajak Non Efektif (NE)
- Penghapusan NPWP
- Pencabutan PKP
- Penutupan administrasi perpajakan
---
# Mengapa Administrasi Coretax Harus Tepat?
Kesalahan data pada tahap registrasi sering menimbulkan kendala pada proses perpajakan berikutnya, seperti:
- Aktivasi akun Coretax
- Pengajuan PKP
- Pembuatan Faktur Pajak
- Pelaporan SPT
- Administrasi cabang (NITKU)
- Validasi data wajib pajak
Karena itu, setiap perubahan identitas perpajakan sebaiknya dilakukan secara benar dan terdokumentasi dengan baik sejak awal.
---
# Mengapa Memilih Faizal Aziz?
- Pendampingan administrasi perpajakan yang sistematis.
- Memahami proses administrasi identitas pada sistem Coretax.
- Membantu wajib pajak orang pribadi maupun badan.
- Penjelasan proses dan persyaratan secara transparan.
- Layanan untuk pelaku usaha di **Kota Palembang** dan wilayah sekitarnya.
---
# Wilayah Layanan
Melayani wajib pajak di:
- Kota Palembang
- Kabupaten Banyuasin
- Kabupaten Ogan Ilir
- Kabupaten Ogan Komering Ilir
- Kabupaten Musi Banyuasin
- Kabupaten Muara Enim
- Seluruh Provinsi Sumatera Selatan melalui layanan daring.
---
# FAQ
#### Berapa lama proses pengurusan NPWP?
Lama proses bergantung pada jenis wajib pajak, kelengkapan dokumen, dan proses administrasi di Direktorat Jenderal Pajak.
#### Apakah bisa membantu pengajuan PKP?
Ya. Kami membantu persiapan dokumen serta proses administrasi pengajuan maupun pencabutan PKP.
#### Apakah bisa mengurus perubahan alamat atau pindah KPP?
Bisa. Layanan mencakup perubahan data identitas perpajakan, termasuk perubahan alamat, KLU, pengurus, hingga pemindahan KPP.
#### Apakah layanan hanya untuk perusahaan di Palembang?
Tidak. Meskipun berfokus pada ****Palembang** untuk memudahkan koordinasi, layanan juga tersedia bagi wajib pajak di seluruh Sumatera Selatan secara daring.
### Fitur Pembatalan Kode Billing di Coretax
URL: https://www.diskusipajak.com/p/fitur-pembatalan-kode-billing-di-coretax/
Last updated: 2025-12-02T08:39:50.000Z
Kabar baik nih, sejak tanggal 1 Desember 2025, telah dilakukan penambahan fitur pembatalan kode billing terkait SPT yang berfungsi untuk mengubah status SPT dari MENUNGGU PEMBAYARAN Kembali menjadi KONSEP.
Tujuannya untuk memudahkan Wajib Pajak agar tidak perlu menunggu sampai masa aktif selesai atau expired kode Billing untuk dapat memperbaiki konsep SPTnya.
Tata caranya di Website CORETAX:
1. Setelah login klik tab menu PEMBAYARAN lalu pilih menu DAFTAR KODE BILLING BELUM DIBAYAR.
2. Klik tombol BATAL pada daftar Kode Billing terkait SPT yang ingin dibatalkan. Harap tunggu kurang lebih 10 (sepuluh) menit agar SPT kembali ke KONSEP. Kode Billing yang dibatalkan tidak lagi muncul di Daftar Kode Billing Belum Dibayar.
SARAN : Harap berhati-hati apabila akan melakukan pembayaran, pastikan Kode Billingnya sudah sesuai dan benar.
### Layanan Pendaftaran NPWP Kota Surabaya
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-kota-surabaya/
Last updated: 2025-12-02T08:17:06.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
WA PIC Andrianus +62838 5751 8081
### Layanan Pendaftaran NPWP Kota Palu
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-kota-palu/
Last updated: 2026-01-13T01:25:51.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
WA PIC Juwandi 0852-5540-2587
### Layanan Pendaftaran NPWP Kota Makassar
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-kota-makassar/
Last updated: 2026-07-13T09:41:52.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
WA: 0813-5558-3737
### Layanan Pendaftaran NPWP Jakarta Barat
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-jakarta-barat/
Last updated: 2025-12-01T00:31:43.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
WA: 0812-8481-4469
### Layanan Pendaftaran NPWP Jakarta Timur 2026
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-jakarta-timur-2025/
Last updated: 2026-01-14T03:16:31.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
WA: 0811-8836-669
### Layanan Pendaftaran NPWP Kota Tangerang Selatan 2025
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-kota-tangerang-selatan-2025/
Last updated: 2025-12-01T00:27:26.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna.
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
WA: 081317042509
### Kesalahan Flag sebagai pemungut Bea Meterai menyebabkan Surat Teguran 28 November 2025
URL: https://www.diskusipajak.com/p/kesalahan-flag-sebagai-pemungut-bea-meterai-menyebabkan-surat-teguran-28-november-2025/
Last updated: 2025-11-28T01:06:02.000Z
Beberapa Wajib Pajak menerima **Surat Teguran** otomatis secara sistem coretax terkait **belum disampaikannya SPT Masa Bea Meterai** untuk masa pajak Oktober 2025, **padahal bukan Pemungut Bea Meterai**.
Hal ini dimungkinkan terjadi pada Wajib Pajak pengguna materai teraan dikarenakan terjadi **kesalahan flag** sebagai Pemungut Bea Meterai.
Apabila Wajib Pajak bukan termasuk Pemungut Bea Meterai, atas teguran ini dapat diabaikan.
Kendala salah flagging sedang ditangani untuk dilakukan cleansing massal.
—
Sumber: FAQ Coretax
### PMK 81 TAHUN 2025
URL: https://www.diskusipajak.com/p/pmk-81-tahun-2025/
Last updated: 2025-11-28T01:04:06.000Z
Perubahan atas Peraturan Menteri Keuangan Nomor 108 Tahun 2024 tentang Pengalokasian Dana Desa Setiap Desa, Penggunaan, dan Penyaluran Dana Desa Tahun Anggaran 2025
[📄 Unduh salinan PMK 81 TAHUN 2025](https://jdih.kemenkeu.go.id/dok/pmk-81-tahun-2025?ref=diskusipajak.com)
### PMK 84 TAHUN 2024
URL: https://www.diskusipajak.com/p/pmk-84-tahun-2024/
Last updated: 2025-11-28T01:02:18.000Z
Mekanisme Pelaksanaan Anggaran atas Pekerjaan yang Belum Diselesaikan pada Akhir Tahun Anggaran melalui Rekening Penampungan
[📄 Unduh salinan PMK 84 TAHUN 2024](https://jdih.kemenkeu.go.id/dok/pmk-84-tahun-2024?ref=diskusipajak.com)
### Panduan Fitur Unduh dokumen Bukti Pemindahbukuan (Bukti Pbk)
URL: https://www.diskusipajak.com/p/panduan-fitur-unduh-dokumen-bukti-pemindahbukuan-bukti-pbk/
Last updated: 2025-11-28T00:40:35.000Z
***⚠️*** \*MOHON PERHATIAN\*
Per 27 November 2025, fitur \*UNDUH\* atas dokumen Bukti Pemindahbukuan (Bukti Pbk) tersedia pada menu \*Permohonan Pemindahbukuan\* .
1\. Untuk pelaporan SPT dengan pilihan pembayaran Pemindahbukuan Deposit, Pdf dokumen Bukti Pbk tidak di \_generate\_ pada saat pelaporan SPT. Wajib Pajak/Petugas dapat men \_generate\_ dokumen Bukti Pbk dengan fitur \*UNDUH\* yang disediakan pada menu Permohonan Pemindahbukuan.
2\. Fitur \*UNDUH\* ini tidak dibatasi hanya untuk Pemindahbukuan deposit dari pelaporan SPT saja. Seluruh dokumen Bukti Pbk yang diterbitkan, baik dari penyampaian SPT maupun dari menu permohonan Pbk dapat diunduh ulang Pdf dokumennya dengan fitur ini.
3\. Pengunduhan dokumen Bukti Pbk dapat dilakukan untuk lebih dari 1 (satu) dokumen sekaligus. WP hanya perlu memilih dokumen mana yang akan diunduh dengan mencentang \_checkbox\_ yang tersedia lalu klik tombol \*UNDUH\*.
Demikian informasi ini kami sampaikan, untuk menjadi perhatian. Terima kasih
Unduh panduan
[Download via Repository Telegram ](https://t.me/c/1927871716/852?ref=diskusipajak.com)
### Error Coretax 503 Tgl 28 November 2025
URL: https://www.diskusipajak.com/p/error-coretax-503-tgl-28-november-2025/
Last updated: 2025-11-28T00:35:27.000Z
Atas kendala terbit kode billing namun SPT masih di konsep dan masih memunculkan notif error 503 OK, silakan untuk melakukan submit ulang (klik bayar dan lapor).
Gunakan kode billing terbaru untuk pembayarannya dan semoga berhasil lapor tepat waktu.
Batas waktu bayar dan lapor PPN masa pajak Oktober 2025 di hari Senin, 1 Desember 2025 ya.. ***📌***
\--
sumber: FAQ Coretax
### masih bingung cara itung PPH 21 yang terbaruu... :D
URL: https://www.diskusipajak.com/p/masih-bingung-cara-itung-pph-21-yang-terbaruu-d/
Last updated: 2026-07-11T03:55:40.000Z
**berikut merupakan : contoh perhitungan Pajak Penghasilan (PPh) Pasal 21** Bapak Lucky sebagai Wajib Pajak Orang Pribadi (karyawan tetap) menggunakan metode **Tarif Efektif Rata-rata (TER)** yang berlaku sejak Januari 2024\.
Contoh Soal PPh Pasal 21 (Metode TER Bulanan) Bapak Lucky adalah seorang karyawan tetap di PT OPQ dengan status menikah dan memiliki dua anak (K/2). Gaji pokok Bapak Lucky adalah Rp15.000.000 per bulan. Perusahaan memberikan tunjangan tetap sebesar Rp2.000.000 per bulan. Bapak Lucky membayar iuran pensiun sebesar Rp200.000 per bulan.
**Pertanyaan**: Berapa PPh Pasal 21 yang harus dipotong dari penghasilan Bapak Lucky untuk bulan Januari 2024?
**Pembahasan:** Sejak Januari 2024, perhitungan PPh 21 bulanan untuk pegawai tetap menggunakan Tarif Efektif Rata-rata (TER) berdasarkan penghasilan bruto bulanan dan status PTKP (Penghasilan Tidak Kena Pajak).
**Langkah 1 : Tentukan Penghasilan Bruto Bulanan**Penghasilan bruto adalah seluruh penghasilan kotor yang diterima, termasuk gaji pokok dan tunjangan tetap Bapak Lucky .
- Gaji Pokok: Rp15.000.000
- Tunjangan Tetap: Rp2.000.000
- **Penghasilan Bruto**: Rp15.000.000 + Rp2.000.000 = **Rp17.000.000**
**Langkah 2 : Tentukan Tarif Efektif Rata-rata (TER) Bulanan** Berdasarkan penghasilan bruto Rp17.000.000 per bulan dan status PTKP K/2 (Kawin dengan 2 tanggungan), kita perlu merujuk pada tabel TER yang dikeluarkan oleh pemerintah (Peraturan Menteri Keuangan No. 168 Tahun 2023).
- Penghasilan bruto bulanan Bapak Lucky (Rp17.000.000) masuk dalam rentang tarif tertentu.
- *Asumsi*: Berdasarkan tabel TER yang berlaku, untuk rentang penghasilan tersebut dengan status K/2, tarif efektifnya adalah **4%** (tarif ini bersifat ilustrasi berdasarkan data pencarian, tarif riil dapat dicek pada tabel resmi DJP).
**Langkah 3 : Hitung PPh Pasal 21 Bulanan**PPh Pasal 21 dihitung dengan mengalikan penghasilan bruto dengan tarif efektif yang sesuai.
- PPh Pasal 21 Terutang = Penghasilan Bruto x Tarif Efektif Rata-rata
- PPh Pasal 21 Terutang = Rp17.000.000 x 4%
- **PPh Pasal 21 Terutang** \= **Rp680.000**
**Kesimpulan:**PPh Pasal 21 yang harus dipotong dari penghasilan Bapak Lucky untuk bulan Januari 2024 adalah **Rp680.000**.
*Notes Reminder : Pada akhir tahun pajak, pemberi kerja akan melakukan perhitungan ulang (rekonsiliasi) menggunakan tarif PPh Pasal 17 untuk memastikan jumlah pajak yang dipotong sudah benar. Iuran pensiun dan biaya jabatan akan diperhitungkan dalam perhitungan PPh 21 masa akhir tahun/masa pajak Desember.*
> ***Untuk informasi lebih rinci mengenai tabel TER terbaru dan jenis PPh lainnya, Anda dapat mengunjungi situs resmi Direktorat Jenderal Pajak (DJP)***
### Aturan Kompensasi PPN Lebih Bayar: Mengapa Tidak Bisa Mundur dan Batas Waktu Pelaporannya.
URL: https://www.diskusipajak.com/p/aturan-kompensasi-ppn-lebih-bayar-mengapa-tidak-bisa-mundur-dan-batas-waktu-pelaporannya/
Last updated: 2025-11-26T09:34:29.000Z
**Saya punya PPN Lebih Bayar di masa September 2022\. Apakah bisa dikompensasikan ke masa April 2022 (mundur)?**
---
Jawabannya **tidak bisa**. Aturan kompensasi PPN Lebih Bayar hanya memperbolehkan kompensasi ke **masa pajak berikutnya**.
Prinsipnya sederhana: alur kompensasi selalu bergerak maju, bukan mundur. Jadi, kelebihan bayar di bulan September hanya bisa Anda gunakan untuk bulan Oktober, November, dan seterusnya.
**Tips Tambahan:**
Ingat, Anda punya waktu maksimal **3 tahun** untuk melaporkan SPT PPN Lebih Bayar setelah masa pajaknya berakhir. Jangan sampai terlambat, karena hak Anda untuk kompensasi bisa hilang
### Layanan Pengaktifan Kembali Wajib Pajak Nonaktif
URL: https://www.diskusipajak.com/p/layanan-pengaktifan-kembali-wajib-pajak-nonaktif/
Last updated: 2025-12-15T09:08:09.000Z
Wajib Pajak yang telah ditetapkan sebagai Nonaktif dapat diaktifkan kembali oleh Kepala KPP, baik berdasarkan permohonan WP sendiri maupun secara jabatan.
**Kriteria Pengaktifan Kembali (Jabatan/Permohonan):**
Pengaktifan kembali dilakukan jika ditemukan data dan/atau informasi yang menunjukkan bahwa Wajib Pajak sudah:
1. Menyampaikan SPT Masa atau SPT Tahunan (kecuali untuk pelaporan sebelum ditetapkan nonaktif).
2. Melakukan pembayaran pajak (kecuali pembayaran sebelum ditetapkan nonaktif).
3. Melakukan kegiatan usaha atau pekerjaan bebas.
4. Mengajukan layanan yang dapat mengubah status menjadi pengaktifan kembali.
5. Melakukan pelaksanaan hak dan pemenuhan kewajiban perpajakan lainnya.
Menyampaikan SPT Masa atau SPT Tahunan PPh tidak mudah, biar kami saja.
Biaya Rp.2.000.000/SPT Tahunan PPh Badan
[Hubungi Kami Sekarang ](https://t.me/lesssummer?ref=diskusipajak.com)
### Layanan Penetapan Wajib Pajak Nonaktif (Nonaktif WP) Kota Balikpapan 2026
URL: https://www.diskusipajak.com/p/layanan-penetapan-wajib-pajak-nonaktif-nonaktif-wp-kota-balikpapan-2025/
Last updated: 2026-01-14T03:16:47.000Z
Wajib Pajak Nonaktif adalah status yang diberikan kepada Wajib Pajak (WP) yang secara formal masih terdaftar di administrasi Direktorat Jenderal Pajak (DJP), tetapi tidak lagi memenuhi persyaratan subjektif dan/atau objektif untuk menjalankan kewajiban perpajakannya, dan NPWP-nya belum dilakukan penghapusan.
Penetapan status Nonaktif WP ini dapat dilakukan berdasarkan permohonan yang diajukan oleh Wajib Pajak itu sendiri atau dilakukan secara jabatan oleh Kepala Kantor Pelayanan Pajak (KPP).
---
## Kriteria Penetapan Wajib Pajak Nonaktif
Penetapan status Nonaktif WP dapat dilakukan jika Wajib Pajak (WP) memenuhi salah satu kriteria berikut, dibagi berdasarkan jenis subjek pajak:
#### Kriteria untuk Wajib Pajak Orang Pribadi (WPOP)
1. **Menghentikan Kegiatan Usaha/Pekerjaan Bebas:** WPOP yang melakukan kegiatan usaha atau pekerjaan bebas namun tidak memenuhi syarat objektif karena telah menghentikan usahanya atau pekerjaan bebasnya.
2. **Tidak Memperoleh Penghasilan:** WPOP yang tidak melakukan kegiatan usaha atau pekerjaan bebas, namun tidak memenuhi syarat objektif karena belum atau tidak memperoleh penghasilan, atau memiliki penghasilan di bawah Penghasilan Tidak Kena Pajak (PTKP).
3. **WNA yang Berniat Menjadi Subjek Pajak Luar Negeri (SPLN):** WPOP yang merupakan Warga Negara Indonesia (WNI) berstatus Penduduk yang berniat menjadi SPLN, tetapi belum memenuhi syarat sebagai SPLN.
4. **Menjadi SPLN:** WPOP WNI berstatus Penduduk yang tidak lagi memenuhi persyaratan subjektif dan objektif karena telah menjadi SPLN.
- *Catatan:* Untuk kriteria ini, penetapan Wajib Pajak Nonaktif dapat menggantikan penerbitan Surat Keterangan WNI Memenuhi Persyaratan Menjadi SPLN.
5. **Wanita Kawin yang Memilih Digabung:** WPOP wanita kawin yang telah memiliki NPWP, tetapi memilih untuk menggabungkan pelaksanaan hak dan pemenuhan kewajiban perpajakannya dengan suaminya (sebagai kepala keluarga), namun masih memiliki Nomor Induk Kependudukan (NIK).
#### Kriteria untuk Wajib Pajak Badan dan Instansi Pemerintah
1. **WP Badan (Dalam Proses Penghapusan):** WP Badan yang tidak memenuhi persyaratan subjektif dan objektif, tetapi masih dalam proses atau belum dilakukan Penghapusan NPWP.
2. **Instansi Pemerintah (Dalam Proses Penghapusan):** Instansi Pemerintah yang tidak memenuhi persyaratan sebagai pemotong dan/atau pemungut pajak, tetapi belum dilakukan Penghapusan NPWP.
3. **Kriteria Lainnya:** Memenuhi kriteria tertentu yang ditetapkan oleh Direktur Jenderal Pajak. Dalam formulir, juga disebutkan alasan khusus seperti Instansi Pemerintah yang tidak mendapat alokasi anggaran pada tahun anggaran berikutnya.
Penetapan Wajib Pajak Nonaktif memerlukan pekerjaan back-office yang tidak mudah. Biar kami yang kerjakan.
[Hubungi Kami Sekarang ](https://t.me/lesssummer?ref=diskusipajak.com)
### WP Pembukuan USD Wajib Bayar PPh 25 Pakai Dolar, Ini Risikonya Jika Pakai Rupiah
URL: https://www.diskusipajak.com/p/wp-pembukuan-usd-wajib-bayar-pph-25-pakai-dolar-ini-risikonya-jika-pakai-rupiah/
Last updated: 2025-11-26T08:48:28.000Z
### Bolehkah WP Pembukuan USD Membayar PPh 25 dengan Rupiah?
Memasuki Tahun Pajak 2025, Wajib Pajak (WP) yang telah mendapatkan izin menyelenggarakan pembukuan dalam mata uang Dollar Amerika Serikat (USD) memiliki kewajiban spesifik terkait mata uang pembayaran pajak.
Berdasarkan aturan terbaru, WP **tidak boleh** membayar angsuran PPh 25 menggunakan mata uang Rupiah. Sesuai Pasal 106 ayat (2) huruf a PMK-81 Tahun 2024, WP dengan izin pembukuan USD wajib melakukan pembayaran PPh tertentu dalam mata uang USD, yang mencakup:
- Angsuran PPh Pasal 25.
- PPh Pasal 29.
- STP, SKPKB, SKPKBT, dan keputusan lain yang diterbitkan dalam USD.
- Deposit pajak yang digunakan untuk pembayaran kewajiban PPh tersebut.
Ketentuan ini mulai berlaku penuh di era Coretax untuk Tahun Pajak 2025\. Regulasi ini sekaligus menghapus ketentuan lama terkait konversi mata uang rupiah yang sebelumnya diatur dalam PMK-18 Tahun 2021.
### Apa Risiko Jika Terlanjur Membayar Menggunakan Rupiah?
Jika WP yang seharusnya membayar Angsuran PPh 25 dalam USD justru melakukan pembayaran dengan Rupiah, maka pembayaran tersebut dianggap sebagai **kelebihan bayar**. Hal ini dikarenakan pembayaran tersebut dianggap tidak sesuai dengan mata uang yang diwajibkan oleh PMK-81 Tahun 2024.
### Bagaimana Pengaruhnya pada SPT Tahunan?
Kesalahan penggunaan mata uang ini memiliki dampak teknis yang signifikan pada pelaporan pajak:
- **Tidak Terbaca Sistem:** Pembayaran angsuran PPh Pasal 25 dalam Rupiah tidak akan *ter-prepopulated* (terisi otomatis) dan bahkan tidak dapat diisi secara manual pada SPT Tahunan PPh Badan mata uang Dolar.
- **Kurang Bayar Membengkak:** Akibat pembayaran Rupiah yang tidak diakui sebagai kredit pajak di SPT USD, nilai PPh Pasal 29 (kurang bayar di akhir tahun) akan menjadi lebih besar pada SPT Tahunan.
### Apa Solusi Jika Terjadi Kesalahan Setor?
Apabila kesalahan setor sudah terjadi, WP harus melakukan langkah-langkah perbaikan berikut:
1. **Lakukan Pembayaran Ulang:** WP wajib melakukan pembayaran ulang atas angsuran PPh Pasal 25 dengan memilih mata uang yang benar, yaitu "United States Dollar".
2. **Ajukan Pengembalian (Restitusi):** Atas pembayaran Rupiah yang salah, WP dapat mengajukan permohonan pengembalian pajak yang seharusnya tidak terutang (PPYSTT). Perlu dicatat bahwa dalam proses pengajuan ini berlaku ketentuan satu masa pajak untuk satu permohonan PPYSTT
### Cara Singkat Pengajuan PPYSTT di Coretax:
Impersonate → Pilih modul "Pembayaran" → "Formulir Restitusi Pajak" → Isi formulir Pengembalian Kelebihan Pembayaran, khususnya bertanda bintang dengan rincian:
1. Status Penandatangan: "Wakil Wajib Pajak (Pengurus)"
2. Alasan Hal Pengembalian: "Permohonan Pengembalian Kelebihan Pembayaran Pajak yang Seharusnya Tidak Terutang terkait Pembayaran yang Dipersamakan dengan Pelaporan"
3. Pilihan Kode Akun Pajak: 411126
4. Pilihan Kode Jenis Setoran: 100
5. Masa dan Tahun Pajak: Januari 2025 👉 Sesuaikan dengan masa pajak pembayaran. 1 masa untuk 1 PPSYTT.
6. Mata Uang: Rupiah Indonesia
7. Jenis Akun Wajib Pajak: Kewajiban Pajak Lain
8. Jenis Detail Akun Wajib Pajak: Pelaporan Melalui Pembayaran
Kemudian klik "Tambah Data" sehingga pembayaran KJP/KJS PPh 25 muncul → Masukkan nominal nilai pengembalian yang diminta → Pilih Rekening Bank untuk tujuan pengiriman nilai pengembalian → Buat dan upload "Perhitungan pajak yang seharusnya tidak terutang" yang telah ditandatangani (format bebas, namun sebaiknya berisi unsur identitas WP dan penandatangan (pengurus), perhitungan nilai yang seharusnya tidak terutang, dan alasan atau kronologi) → Submit
### Layanan Pendaftaran NPWP Kota Balikpapan 2026
URL: https://www.diskusipajak.com/p/layanan-pendaftaran-npwp-kota-balikpapan-2025/
Last updated: 2026-09-06T02:06:53.000Z
Pendaftaran Wajib Pajak dilakukan untuk mendapatkan Nomor Pokok Wajib Pajak (NPWP). Proses ini melibatkan pengisian formulir pendaftaran dan penyampaian dokumen yang dipersyaratkan sesuai ketentuan yang diatur dalam Peraturan Menteri Keuangan Nomor 81 Tahun 2024
### ##1\. – Saluran Pendaftaran
Wajib Pajak (WP), seperti WP Orang Pribadi Penduduk, WP Orang Pribadi Bukan Penduduk, dan WP Badan, dapat mengajukan pendaftaran NPWP melalui dua saluran utama:
**A. Secara Elektronik (Online):** Pendaftaran dapat dilakukan melalui:
1. Portal Wajib Pajak.
2. Laman atau aplikasi lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak (seperti *Online Single Submission* atau Penyedia Jasa Aplikasi Perpajakan).
3. Contact Center.
**B. Selain Secara Elektronik:** Pendaftaran dapat dilakukan dengan cara:
1. Secara langsung ke Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP) terdekat, atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak.
2. Melalui pos, perusahaan jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
### ##2\. – Prosedur Pendaftaran untuk Orang Pribadi Penduduk
Untuk Wajib Pajak orang pribadi yang merupakan Penduduk, permohonan pendaftaran dilakukan dengan mengisi **Formulir Pendaftaran Wajib Pajak Orang Pribadi dan Warisan Belum Terbagi**.
Dalam formulir ini, Anda harus mengisi semua informasi dengan huruf kapital/cetak, dan bagian yang memiliki tanda bintang (\*) wajib diisi.
Ada dua jenis pendaftaran yang dapat dipilih oleh Wajib Pajak Orang Pribadi:
| Jenis Pendaftaran | Deskripsi |
| ---------------------------------- | ------------------------------------------------------------------------------------------------------------------------------------------- |
| **Pendaftaran tanpa Aktivasi** | Dipilih jika Wajib Pajak belum akan melaksanakan kewajiban perpajakannya atau kewajiban perpajakannya digabung dengan kepala unit keluarga. |
| **Pendaftaran sekaligus Aktivasi** | Dipilih jika Wajib Pajak telah memenuhi persyaratan objektif untuk melaksanakan kewajiban perpajakannya. |
Wajib Pajak Orang Pribadi Penduduk mengisi jenis orang pribadi dengan tanda silang (X) pada kotak "Orang Pribadi dengan NIK" jika memiliki Nomor Induk Kependudukan (NIK), atau "Orang Pribadi tanpa NIK" jika tidak memiliki NIK.
Setelah formulir diisi dan ditandatangani oleh pemohon, dokumen pendaftaran kemudian akan diteliti kelengkapan dan kebenarannya oleh petugas.
Jika Anda mengajukan permohonan pendaftaran NPWP sebagai Wajib Pajak orang pribadi bukan penduduk, Anda perlu melampirkan salinan paspor dan pasfoto berwarna
Perlu bantuan menentukan dokumen yang tepat atau langkah aktivasi setelah NPWP terbit? Silakan hubungi melalui WhatsApp untuk mendapatkan arahan terstruktur.
[Hubungi via Telegram ](https://t.me/lesssummer/?ref=diskusipajak.com)
### Peringatan ! Registrasi Massal Portal NPWP hanya untuk Non WP
URL: https://www.diskusipajak.com/p/peringatan-registrasi-massal-portal-npwp-hanya-untuk-non-wp/
Last updated: 2025-12-03T01:51:50.000Z
Bagi pemberi kerja yang menggunakan layanan registrasi massal di Portal NPWP, saya mengimbau agar data penerima penghasilan yang dimasukkan **hanya merupakan penerima penghasilan yang memang belum pernah terdaftar sebagai WP sebelumnya** (memang belum punya NPWP sebelum implementasi Coretax).
Artinya, jika terdapat pegawai/penerima penghasilan **diketahui** sudah memiliki NPWP 15 digit sebelum 1 Januari 2025, maka seharusnya yang dilakukan bukan registrasi lagi, tetapi minta pegawai/pemilik NIK secara mandiri melakukan **PEMADANAN** NIK-NPWP ke **KPP terdekat**
Hal ini menghindari risiko terjadinya 2 record data, yang **bisa membuat data histori perpajakan tidak terekam dalam satu id.**
Perlu diketahui bahwa sesuai PMK 136/2023 tentang perubahan atas PMK 112/2023 terkait implementasi pemadanan NIK-NPWP, NPWP 15 digit sudah tidak bisa digunakan sejak 1 Juli 2024 dan kampanye untuk pemadanan NIK-NPWP telah dilakukan hingga akhir 31 Desember 2024.
Rahmatullah Barkat
\- Penyuluh Pajak
via faqcoretax
### Solusi Faktur Batal di e-Faktur Desktop tapi Masih Aktif di Coretax
URL: https://www.diskusipajak.com/p/solusi-faktur-batal-di-e-faktur-desktop-tapi-masih-aktif-di-coretax/
Last updated: 2025-11-21T08:08:11.000Z
**Faktur Batal di e-Faktur Desktop tapi Masih Aktif di Coretax?**
Bagaimana solusinya jika lawan transaksi sudah membatalkan Faktur Pajak di **e-Faktur Desktop** dan FP Batal sudah dikirim ke Anda, namun di **Coretax** statusnya masih **aktif**?
Sejak **8 November 2025**, faktur yang **diganti atau dibatalkan** di **e-Faktur Desktop** kini **tidak lagi dimigrasi statusnya ke Coretax.**
Artinya, meskipun pembatalan sudah approval di e-Faktur Desktop, statusnya tetap **approved** di Coretax.
✅ **Solusi:**
Minta **lawan transaksi** Anda untuk melakukan **pembatalan atau penggantian Faktur Pajak langsung di Coretax.**

💡
kondisi per 21 November 2025
### Cara Kirim Ulang PIB dan PEB via CEISA
URL: https://www.diskusipajak.com/p/cara-kirim-ulang-pib-dan-peb-via-ceisa/
Last updated: 2025-11-21T08:01:29.000Z

PIB dan SPTNP yang tidak dapat Create from Interface (Prepopulated) dari Coretax langsung, sekarang bisa mengirim ulang FP melalui CEISA.
Detil:
1. Login ke Portal CEISA 4.0 (yang menerbitkan PIB bersangkutan), pilih Single Core System lalu klik submenu Dokumen Pabean.
2. Cari dokumen PIB yang ingin dikirim ulang.
3. Klik tombol Aksi di sisi kanan baris dokumen.
4. Pilih menu Kirim Ulang Faktur Pajak.
5. Muncul pop-up konfirmasi bertuliskan: “Apakah Anda yakin ingin mengirim ulang faktur pajak dokumen ini?” klik Ya, Kirim.
*Thank you untuk rekan2 yang udah posting di grup2*
PEB gimana??
Don't worry, bisa juga dong!
---
## Cara Manual
ada 2 cara:
1. versi konsul ceisacare, kirim ulang faktur pajak dari CEISA, terus prepop di coretax
2. versi konsul tiket melati/kring pajak, input manual di coretax
### Salah Pilih Validasi NIK Malah diteliti manual oleh Fiskus
URL: https://www.diskusipajak.com/p/jenis-registrasi-validasi-nik-malah-diteliti/
Last updated: 2025-11-21T07:19:57.000Z
#Reminder
Saat registerasi di portal NPWP, pastikan bahwa pilihan "Jenis Registerasi" adalah "**Validasi NIK**" jika keperluannya adalah ***registerasi massal NIK pegawai.*** (Nomor 9 pada gambar, di tahap pengisian data lainnya)
Jika salah memilih ke "Pemadanan NIK-NPWP" maka proses bisnis pendaftarannya akan memerlukan penelitian dan persetujuan manual dari DJP, terdapat risiko ditolak jika tidak memenuhi syarat syarat yang disebutkan.
Jika telanjur memilih yang pemadanan dan telah ditolak, maka silakan pastikan **registrasi ulang** dengan pilihan jenis registerasi yang benar.

Salah Pilih Validasi NIK Malah diteliti manual oleh Fiskus
### Apakah Wajib Pakai Norma (NPPN) di SPT 2025 untuk WP OP dengan Omzet di Bawah Rp 4,8 Miliar
URL: https://www.diskusipajak.com/p/apakah-wajib-pakai-norma-nppn-di-spt-2025-untuk-wp-op-dengan-omzet-di-bawah-rp-4-8-miliar/
Last updated: 2025-11-21T03:06:55.000Z
Saya pengusaha perorangan. Apa saya harus mengajukan Norma Perhitungan (NPPN) untuk laporan SPT Tahun 2025?"
**Jawab:**
Tentu! Mari kita jelaskan dengan sederhana.
Pada dasarnya, jika kamu adalah Wajib Pajak Orang Pribadi dengan **omzet bisnis di bawah Rp 4,8 miliar setahun**, kamu punya dua pilihan untuk mencatat keuangan:
1. **Pembukuan:** Ini seperti membuat laporan laba-rugi lengkap.
2. **Pencatatan:** Ini lebih simpel, cukup mencatat omzet harianmu saja.
Nah, **Norma (NPPN) ini terikat dengan pilihan nomor 2**.
Jadi, kalau kamu memilih untuk melakukan **Pencatatan**, maka secara otomatis kamu **wajib menghitung penghasilan neto pakai Norma (NPPN)**.
### **Satu hal lagi yang super penting!**
Jangan lupa untuk memberitahukan pilihanmu menggunakan Norma ke Kantor Pajak. Batas waktunya adalah **3 bulan pertama di tahun pajak tersebut.** Untuk tahun pajak 2025, berarti paling lambat **31 Maret 2025**.
💡
Pengecualian,
WP diberi kesempatan untuk menyampaian pemberitahuan penggunaan NPPN s.d. 31 Desember 2025
### PER-17/BC/2025
URL: https://www.diskusipajak.com/p/per-17-bc-2025/
Last updated: 2025-11-20T20:49:10.000Z
Bentuk Fisik, Spesifikasi, dan Desain Pita Cukai Tahun 2026
[📄 Unduh salinan PER-17/BC/2025](https://jdih.kemenkeu.go.id/dok/per-17-bc-2025?ref=diskusipajak.com)
### Fitur Baru Coretax 20 November 2025 Back To Approved
URL: https://www.diskusipajak.com/p/fitur-baru-coretax-20-november-2025-back-to-approved/
Last updated: 2025-11-20T03:53:21.000Z
## back to approved
1\. Sudah dilakukan deploy atas penggunaan fitur ***"back to approved"*** di menu pajak masukan yaitu prosedur mengembalikan status faktur pajak masukan yang terlanjur dikreditkan/tidak dikreditkan dan telah dilaporkan di SPT Masa PPN untuk dapat kembali ke status approved.
***🔸***Salah satu kegunaannya adalah **memperbaiki laporan SPT apabila baru diketahui kemudian hari** bahwa terdapat faktur pajak masukan yang salah identitas atau seharusnya tidak masuk ke dalam pelaporan SPT.
***🔹***Faktur Pajak Masukan yang sudah dilaporkan dan dikembalikan ke status Approved, dapat dikreditkan kembali **sesuai dengan Masa Pajak pengkreditan sebelumnya.**
## Email di Hidden
**Tidak dimunculkannya data alamat surat elektronik (e-mail) secara otomatis/prefil** saat pembuatan faktur pajak keluaran terkait isu keamanan data.
***🔹***Silakan input data e-mail apabila memang mengetahui informasi tersebut dari lawan transaksi (pembeli BKP/penerima JKP).
***🔸***Apabila tidak mengetahui data e-mail lawan transaksi, dapat dikosongkan. Tidak ada konsekuensi khusus dikarenakan e-mail **bukan termasuk komponen identitas keterangan yang disyaratkan** dalam pembuatan faktur pajak (cfm. Pasal 33 PER-11 Tahun 2025).
_Includes the latest 500 public posts. Use `/sitemap.xml` for the complete archive of public content._