umkm
PEMBUATAN KODE BILLING UMKM
PPh Final UMKM Setor Sendiri
Kumpulan artikel seputar PPh Final UMKM berdasarkan PP 20 Tahun 2026, yang mengatur pengenaan pajak penghasilan bersifat final dengan tarif 0,5% atas peredaran bruto bagi Wajib Pajak UMKM orang pribadi maupun badan tertentu yang memenuhi syarat.
umkm
PPh Final UMKM Setor Sendiri
PPh Pasal 25
PENGURANGAN ANGSURAN PPh Pasal 25 CORE TAX
faktur pajak
UANG MUKA - TERMYN - PELUNASAN
Penerapan Pajak Penghasilan (PPh) Final dengan tarif 0,5% memiliki batasan yang tegas mengenai jenis penghasilan yang dapat dikenai skema tersebut
Sistem perpajakan Indonesia memandang keluarga sebagai satu kesatuan ekonomis. Artikel ini mengupas penggabungan omzet suami-istri (PH/MT), penggabungan penghasilan anak belum dewasa, hingga kebijakan anti-income splitting atas badan afiliasi untuk fasilitas PPh Final 0,5%.
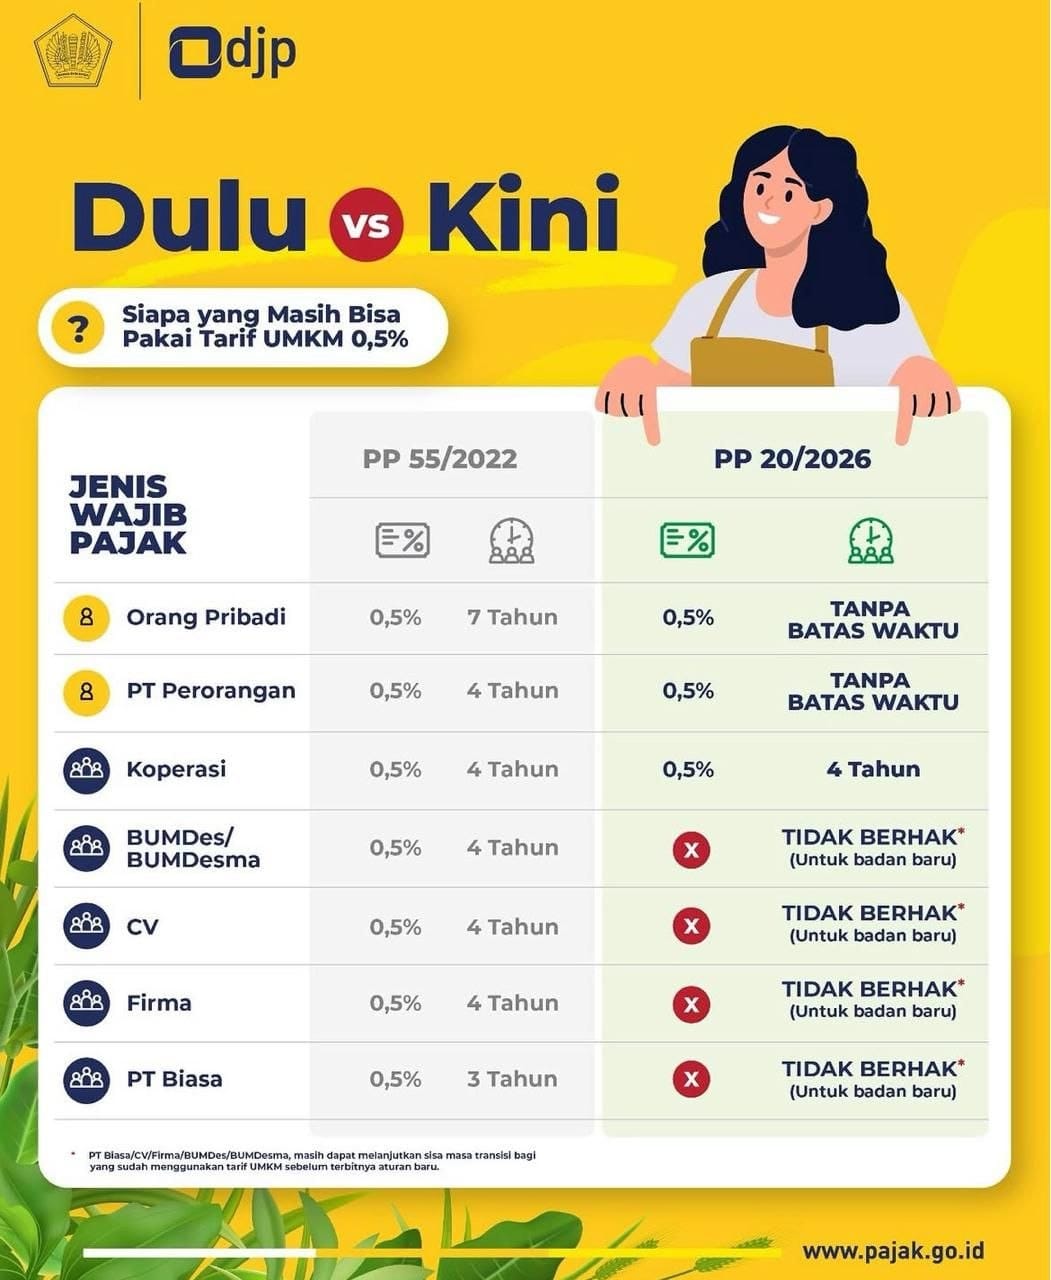
PP 20/2026 memperbarui masa berlaku fasilitas tarif PPh Final 0,5%. Artikel ini merinci batas waktu untuk OP (hingga 2026), Koperasi (hingga 2029), dan Perseroan Perorangan, serta status hukum Suket yang sudah diterbitkan.
Pasal 20A PP 20/2026 melarang pengakuan biaya suap dan gratifikasi sebagai pengurang penghasilan bruto. Artikel ini membahas jenis pengeluaran yang dilarang, implikasi fiskal, cakupan pejabat publik, serta langkah mitigasi dan pemeriksaan mandiri bagi perusahaan.
Era Coretax mengubah teknis penyetoran dan pelaporan PPh Final UMKM 0,5%. Artikel ini membahas mekanisme self-assessment dan pemotongan pihak ketiga, fasilitas omzet Rp500 juta, prosedur penerbitan Suket, hingga pelaporan SPT Tahunan berbasis data pre-populated.

Ketika fasilitas PPh Final 0,5% berakhir atau omzet melampaui Rp4,8 miliar, wajib pajak harus beralih ke tarif normal. Artikel ini menjelaskan kewajiban pembukuan, prinsip biaya 3M, mekanisme tarif progresif dan Pasal 31E, serta checklist transisi hingga SPT Tahunan.
Siapa saja yang berhak menggunakan tarif PPh Final 0,5%? Artikel ini membahas kriteria subjek pajak (orang pribadi, perseroan perorangan, koperasi), batasan omzet Rp4,8 miliar, serta daftar pekerjaan bebas yang tidak memenuhi syarat.

PP Nomor 20 Tahun 2026 menghadirkan fondasi baru pajak UMKM dengan menyempurnakan aturan lama. Artikel ini mengupas pemisahan UMKM produktif dari jasa profesional, kemudahan pencatatan, integrasi Coretax, serta arah kebijakan menuju OECD.